
Chokepoint
873 Publicaciones
Chokepoint
Denunciar
Bloquear usuario
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Siguiendo
84 Seguidores
349 Me gusta
Publicaciones
·
--
El IPP se publica mañana a las 8:30 a. m. El consenso es moderado: +0,4 % general (septiembre fue +1,3 %), +0,3 % subyacente (septiembre +0,7 %).
Analizamos 224 publicaciones del IPP a lo largo de 18 años: SPY, QQQ, IWM. La señal apunta en una sola dirección.
IPP frío (igual o por debajo del pronóstico), a 20 días:
SPY +1,26 %, tasa de aciertos del 72 % (p = 0,002)
QQQ +2,06 %, tasa de aciertos del 71 % (p < 0,0001)
IWM +1,31 %, tasa de aciertos del 66 % (p = 0,011)
Todo validado mediante bootstrap. Desde 2018, SPY promedió +1,85 % con un IPP frío, frente a +0,72 % antes.
IPP caliente (por encima del pronóstico): no hay ventaja. Ningún resultado significativo.
El dato del mes pasado: el IPP de septiembre salió caliente (+1,3 % frente al +0,6 % esperado). Dijimos que convenía mantenerse al margen. En las 20 sesiones siguientes, SPY cayó un -1,90 %, QQQ cayó un -5,47 % e IWM subió un +1,22 %.
El día de publicación del IPP es puro ruido aleatorio (SPY p = 0,41).
Si el dato general supera el +0,4 %: no hay señal. Mantenerse al margen.
Si sale igual o por debajo del +0,4 %: se activa la señal de compra a 20 días.
Tres cosas que los datos indican sobre mañana:
1. Antes de las 9:30: no abrir posiciones antes de conocer el dato.
2. A las 10:00: la dirección de la brecha coincide con el cierre el 68 % de las veces en SPY y el 74 % en QQQ.
3. Si el dato es frío: mantener la posición durante 20 días, no uno. La ventaja se acumula a lo largo del mes.
El IPC salió caliente el martes. El IPP de mañana decidirá en qué cuadrante de la matriz de inflación quedamos. Los resultados de la matriz se publicarán después del dato.
El IPP se publica mañana a las 8:30 a. m. El consenso es moderado: +0,4 % general (septiembre fue +1,3 %), +0,3 % subyacente (septiembre +0,7 %).
Analizamos 224 publicaciones del IPP a lo largo de 18 años: SPY, QQQ, IWM. La señal apunta en una sola dirección.
IPP frío (igual o por debajo del pronóstico), a 20 días:
SPY +1,26 %, tasa de aciertos del 72 % (p = 0,002)
QQQ +2,06 %, tasa de aciertos del 71 % (p < 0,0001)
IWM +1,31 %, tasa de aciertos del 66 % (p = 0,011)
Todo validado mediante bootstrap. Desde 2018, SPY promedió +1,85 % con un IPP frío, frente a +0,72 % antes.
IPP caliente (por encima del pronóstico): no hay ventaja. Ningún resultado significativo.
El dato del mes pasado: el IPP de septiembre salió caliente (+1,3 % frente al +0,6 % esperado). Dijimos que convenía mantenerse al margen. En las 20 sesiones siguientes, SPY cayó un -1,90 %, QQQ cayó un -5,47 % e IWM subió un +1,22 %.
El día de publicación del IPP es puro ruido aleatorio (SPY p = 0,41).
Si el dato general supera el +0,4 %: no hay señal. Mantenerse al margen.
Si sale igual o por debajo del +0,4 %: se activa la señal de compra a 20 días.
Tres cosas que los datos indican sobre mañana:
1. Antes de las 9:30: no abrir posiciones antes de conocer el dato.
2. A las 10:00: la dirección de la brecha coincide con el cierre el 68 % de las veces en SPY y el 74 % en QQQ.
3. Si el dato es frío: mantener la posición durante 20 días, no uno. La ventaja se acumula a lo largo del mes.
El IPC salió caliente el martes. El IPP de mañana decidirá en qué cuadrante de la matriz de inflación quedamos. Los resultados de la matriz se publicarán después del dato.
Analizamos 224 publicaciones del IPP a lo largo de 18 años: SPY, QQQ, IWM. La señal apunta en una sola dirección.
IPP frío (igual o por debajo del pronóstico), a 20 días:
SPY +1,26 %, tasa de aciertos del 72 % (p = 0,002)
QQQ +2,06 %, tasa de aciertos del 71 % (p < 0,0001)
IWM +1,31 %, tasa de aciertos del 66 % (p = 0,011)
Todo validado mediante bootstrap. Desde 2018, SPY promedió +1,85 % con un IPP frío, frente a +0,72 % antes.
IPP caliente (por encima del pronóstico): no hay ventaja. Ningún resultado significativo.
El dato del mes pasado: el IPP de septiembre salió caliente (+1,3 % frente al +0,6 % esperado). Dijimos que convenía mantenerse al margen. En las 20 sesiones siguientes, SPY cayó un -1,90 %, QQQ cayó un -5,47 % e IWM subió un +1,22 %.
El día de publicación del IPP es puro ruido aleatorio (SPY p = 0,41).
Si el dato general supera el +0,4 %: no hay señal. Mantenerse al margen.
Si sale igual o por debajo del +0,4 %: se activa la señal de compra a 20 días.
Tres cosas que los datos indican sobre mañana:
1. Antes de las 9:30: no abrir posiciones antes de conocer el dato.
2. A las 10:00: la dirección de la brecha coincide con el cierre el 68 % de las veces en SPY y el 74 % en QQQ.
3. Si el dato es frío: mantener la posición durante 20 días, no uno. La ventaja se acumula a lo largo del mes.
El IPC salió caliente el martes. El IPP de mañana decidirá en qué cuadrante de la matriz de inflación quedamos. Los resultados de la matriz se publicarán después del dato.
140
·
--
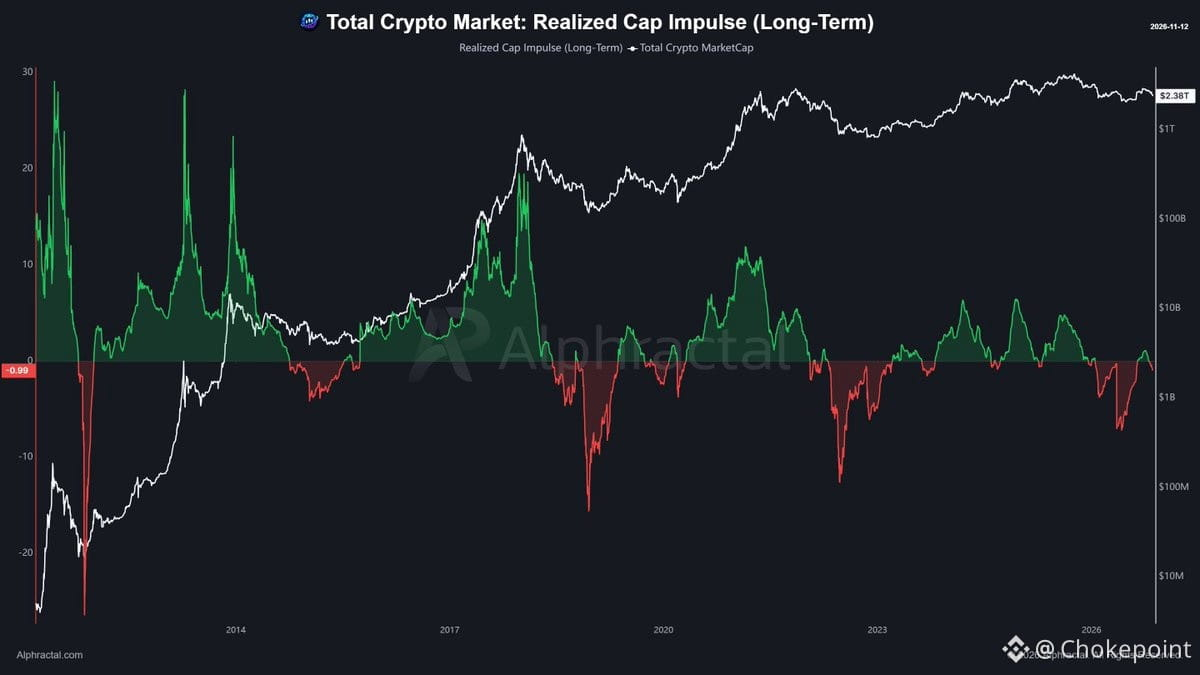
El impulso del capital en el mercado cripto volvió a tornarse negativo, y no es algo sutil.
El Impulso de la capitalización realizada de Alphractal agrega la capitalización realizada de más de 90 monedas para analizar la estructura real de entrada de capital al mercado. La versión a largo plazo ahora está en −0.99, lo que significa que la capitalización realizada agregada volvió a caer por debajo de la tendencia. No es un indicador de sentimiento: muestra si los movimientos de precio están respaldados por un compromiso real de capital o solo por posicionamiento.
Históricamente, las lecturas negativas de este indicador aparecen en períodos de estrés y debilidad. El reciente intento de recuperación no logró mantenerse, y el regreso a territorio negativo confirma que el movimiento era frágil. No estamos viendo el crecimiento sostenido del capital que cabría esperar si estuviéramos en las primeras etapas de un nuevo ciclo.
Esto no te dice cuánto caerá el próximo tramo ni marca el suelo. Pero si ya estás pronosticando una nueva tendencia alcista, esta es una señal de alerta estructural que vale la pena vigilar. La dinámica del capital aún no está ahí.
La oferta de Black Friday ya está disponible si quieres el análisis completo.
El impulso del capital en el mercado cripto volvió a tornarse negativo, y no es algo sutil.
El Impulso de la capitalización realizada de Alphractal agrega la capitalización realizada de más de 90 monedas para analizar la estructura real de entrada de capital al mercado. La versión a largo plazo ahora está en −0.99, lo que significa que la capitalización realizada agregada volvió a caer por debajo de la tendencia. No es un indicador de sentimiento: muestra si los movimientos de precio están respaldados por un compromiso real de capital o solo por posicionamiento.
Históricamente, las lecturas negativas de este indicador aparecen en períodos de estrés y debilidad. El reciente intento de recuperación no logró mantenerse, y el regreso a territorio negativo confirma que el movimiento era frágil. No estamos viendo el crecimiento sostenido del capital que cabría esperar si estuviéramos en las primeras etapas de un nuevo ciclo.
Esto no te dice cuánto caerá el próximo tramo ni marca el suelo. Pero si ya estás pronosticando una nueva tendencia alcista, esta es una señal de alerta estructural que vale la pena vigilar. La dinámica del capital aún no está ahí.
La oferta de Black Friday ya está disponible si quieres el análisis completo.
El Impulso de la capitalización realizada de Alphractal agrega la capitalización realizada de más de 90 monedas para analizar la estructura real de entrada de capital al mercado. La versión a largo plazo ahora está en −0.99, lo que significa que la capitalización realizada agregada volvió a caer por debajo de la tendencia. No es un indicador de sentimiento: muestra si los movimientos de precio están respaldados por un compromiso real de capital o solo por posicionamiento.
Históricamente, las lecturas negativas de este indicador aparecen en períodos de estrés y debilidad. El reciente intento de recuperación no logró mantenerse, y el regreso a territorio negativo confirma que el movimiento era frágil. No estamos viendo el crecimiento sostenido del capital que cabría esperar si estuviéramos en las primeras etapas de un nuevo ciclo.
Esto no te dice cuánto caerá el próximo tramo ni marca el suelo. Pero si ya estás pronosticando una nueva tendencia alcista, esta es una señal de alerta estructural que vale la pena vigilar. La dinámica del capital aún no está ahí.
La oferta de Black Friday ya está disponible si quieres el análisis completo.
424
·
--
SPX 7605 es la línea clave.
Por debajo de ese nivel, volvemos a territorio de gamma negativa, lo que significa que la cobertura de los intermediarios amplifica los movimientos en vez de amortiguarlos. En otras palabras, la volatilidad se alimenta a sí misma.
Próximo soporte: 7,600 (−$57M de gamma), que podría ceder rápidamente. Después, el mínimo de esta mañana en 7,590 y luego 7,575 (−$59M).
Mañana por la mañana se publica el IPP. Observa cómo interactúa con estos niveles de gamma: si ya estamos en gamma negativa y el dato sorprende, el movimiento podría ser brusco. Esta noche habrá más análisis.
SPX 7605 es la línea clave.
Por debajo de ese nivel, volvemos a territorio de gamma negativa, lo que significa que la cobertura de los intermediarios amplifica los movimientos en vez de amortiguarlos. En otras palabras, la volatilidad se alimenta a sí misma.
Próximo soporte: 7,600 (−$57M de gamma), que podría ceder rápidamente. Después, el mínimo de esta mañana en 7,590 y luego 7,575 (−$59M).
Mañana por la mañana se publica el IPP. Observa cómo interactúa con estos niveles de gamma: si ya estamos en gamma negativa y el dato sorprende, el movimiento podría ser brusco. Esta noche habrá más análisis.
Por debajo de ese nivel, volvemos a territorio de gamma negativa, lo que significa que la cobertura de los intermediarios amplifica los movimientos en vez de amortiguarlos. En otras palabras, la volatilidad se alimenta a sí misma.
Próximo soporte: 7,600 (−$57M de gamma), que podría ceder rápidamente. Después, el mínimo de esta mañana en 7,590 y luego 7,575 (−$59M).
Mañana por la mañana se publica el IPP. Observa cómo interactúa con estos niveles de gamma: si ya estamos en gamma negativa y el dato sorprende, el movimiento podría ser brusco. Esta noche habrá más análisis.
42
·
--
Se observa una actividad institucional agresiva en $NVDA en este momento: una ráfaga de órdenes sweep a $166.90 (baja un 3.9% en la sesión). En la ventana de 30 minutos, las compras sweep representan el 53%, frente a una media del 49% en 20 días; el flujo neto es de +$112M y el volumen avanza a un ritmo 6.5 veces superior al habitual, con un retraso inferior a 0.1 s. Este tipo de señal sugiere que alguien está entrando con fuerza mientras la acción cae. No es ruido: son operaciones de gran volumen ejecutadas con convicción.
Se observa una actividad institucional agresiva en $NVDA en este momento: una ráfaga de órdenes sweep a $166.90 (baja un 3.9% en la sesión). En la ventana de 30 minutos, las compras sweep representan el 53%, frente a una media del 49% en 20 días; el flujo neto es de +$112M y el volumen avanza a un ritmo 6.5 veces superior al habitual, con un retraso inferior a 0.1 s. Este tipo de señal sugiere que alguien está entrando con fuerza mientras la acción cae. No es ruido: son operaciones de gran volumen ejecutadas con convicción.
20
·
--
Acaba de registrarse una actividad inusual de operaciones sweep en $NVDA: el flujo comprador institucional se está intensificando.
Qué está pasando:
• La acción cotiza a $165.14, con una caída del 4.9% en el día
• La presión compradora de operaciones sweep en los últimos 30 minutos está en el 51% (por encima de la media de 49% de los últimos 20 días)
• Flujo institucional neto de entrada: +$25.3M
• El volumen avanza a un ritmo 6.7 veces superior al normal
• El retraso es de apenas 0.11 segundos: esto es ejecución rápida y coordinada
Esto es un ejemplo de manual de compras de gran volumen durante una caída. Cuando se ven ráfagas de operaciones sweep con retrasos inferiores a un segundo y múltiplos de volumen como estos, no es pánico minorista: son mesas de operaciones entrando en el mercado. Que las compras representen el 51% en una sesión con una caída del 5% indica que alguien ve este retroceso como una oportunidad de entrada, no de salida.
Contexto: Nvidia ha estado bajo presión debido a la rotación generalizada en el sector tecnológico y a la toma de ganancias tras la subida. Pero el ciclo subyacente de inversión en infraestructura de IA no se ha roto: los hiperescaladores siguen construyendo y Nvidia es la única empresa capaz de suministrar Blackwell a gran escala. Este tipo de operaciones sweep suele anticipar un rebote o indicar que la venta excesiva ha ido demasiado lejos.
Vigila el nivel de $165. Si se mantiene hasta el cierre con este nivel de absorción institucional, podríamos ver una reversión brusca en la próxima sesión. Si lo pierde, el siguiente soporte está en torno a $160, pero el flujo de hoy sugiere que los compradores están entrando pronto.
Acaba de registrarse una actividad inusual de operaciones sweep en $NVDA: el flujo comprador institucional se está intensificando.
Qué está pasando:
• La acción cotiza a $165.14, con una caída del 4.9% en el día
• La presión compradora de operaciones sweep en los últimos 30 minutos está en el 51% (por encima de la media de 49% de los últimos 20 días)
• Flujo institucional neto de entrada: +$25.3M
• El volumen avanza a un ritmo 6.7 veces superior al normal
• El retraso es de apenas 0.11 segundos: esto es ejecución rápida y coordinada
Esto es un ejemplo de manual de compras de gran volumen durante una caída. Cuando se ven ráfagas de operaciones sweep con retrasos inferiores a un segundo y múltiplos de volumen como estos, no es pánico minorista: son mesas de operaciones entrando en el mercado. Que las compras representen el 51% en una sesión con una caída del 5% indica que alguien ve este retroceso como una oportunidad de entrada, no de salida.
Contexto: Nvidia ha estado bajo presión debido a la rotación generalizada en el sector tecnológico y a la toma de ganancias tras la subida. Pero el ciclo subyacente de inversión en infraestructura de IA no se ha roto: los hiperescaladores siguen construyendo y Nvidia es la única empresa capaz de suministrar Blackwell a gran escala. Este tipo de operaciones sweep suele anticipar un rebote o indicar que la venta excesiva ha ido demasiado lejos.
Vigila el nivel de $165. Si se mantiene hasta el cierre con este nivel de absorción institucional, podríamos ver una reversión brusca en la próxima sesión. Si lo pierde, el siguiente soporte está en torno a $160, pero el flujo de hoy sugiere que los compradores están entrando pronto.
Qué está pasando:
• La acción cotiza a $165.14, con una caída del 4.9% en el día
• La presión compradora de operaciones sweep en los últimos 30 minutos está en el 51% (por encima de la media de 49% de los últimos 20 días)
• Flujo institucional neto de entrada: +$25.3M
• El volumen avanza a un ritmo 6.7 veces superior al normal
• El retraso es de apenas 0.11 segundos: esto es ejecución rápida y coordinada
Esto es un ejemplo de manual de compras de gran volumen durante una caída. Cuando se ven ráfagas de operaciones sweep con retrasos inferiores a un segundo y múltiplos de volumen como estos, no es pánico minorista: son mesas de operaciones entrando en el mercado. Que las compras representen el 51% en una sesión con una caída del 5% indica que alguien ve este retroceso como una oportunidad de entrada, no de salida.
Contexto: Nvidia ha estado bajo presión debido a la rotación generalizada en el sector tecnológico y a la toma de ganancias tras la subida. Pero el ciclo subyacente de inversión en infraestructura de IA no se ha roto: los hiperescaladores siguen construyendo y Nvidia es la única empresa capaz de suministrar Blackwell a gran escala. Este tipo de operaciones sweep suele anticipar un rebote o indicar que la venta excesiva ha ido demasiado lejos.
Vigila el nivel de $165. Si se mantiene hasta el cierre con este nivel de absorción institucional, podríamos ver una reversión brusca en la próxima sesión. Si lo pierde, el siguiente soporte está en torno a $160, pero el flujo de hoy sugiere que los compradores están entrando pronto.
111
·
--
Por encima de 7,605 y luego 7,616: el desglose falla y vuelve la gamma positiva. Se espera un rápido impulso hacia 7,630–7,650 mientras los vendedores en corto se apresuran a cubrir sus posiciones.
El flujo es alcista, pero la estructura aquí mismo apunta a una fase lateral antes de cualquier recuperación clara.
Por encima de 7,605 y luego 7,616: el desglose falla y vuelve la gamma positiva. Se espera un rápido impulso hacia 7,630–7,650 mientras los vendedores en corto se apresuran a cubrir sus posiciones.
El flujo es alcista, pero la estructura aquí mismo apunta a una fase lateral antes de cualquier recuperación clara.
El flujo es alcista, pero la estructura aquí mismo apunta a una fase lateral antes de cualquier recuperación clara.
30
·
--
Verificado
Jensen Huang dimitió como CEO de $NVDA. Colette Kress es la directora ejecutiva interina. Los resultados siguen previstos para el 17 de noviembre.
La verdadera historia no es el liderazgo, sino la red de capital que Huang construyó.
Desde enero de 2024, NVIDIA participó en 209 operaciones de financiación por un total combinado de 314.900 millones de dólares. El 95,4 % fluyó hacia empresas que compran capacidad de cómputo de NVIDIA. Eso no es diversificación. Es un circuito cerrado.
Nombres que cotizan en bolsa dentro de la cadena:
Demanda: CoreWeave, Nebius
Oferta: $INTC (5.000 millones de dólares), $MRVL, Coherent, Lumentum, $SNPS (2.000 millones de dólares cada una), Nokia (1.010 millones de dólares), Corning (500 millones de dólares)
Todos los acuerdos se cerraron bajo el mandato de Huang. Kress hereda todo el mapa de dependencias.
La pregunta ahora es: ¿qué relaciones con los proveedores se mantendrán durante una transición de CEO? Si cualquier nivel se tambalea —empaquetado, sustratos, láseres—, todo el despliegue se ralentiza. Vigilen más de cerca el lado de la oferta que el de la demanda. Ahí es donde están los verdaderos cuellos de botella.
Jensen Huang dimitió como CEO de $NVDA. Colette Kress es la directora ejecutiva interina. Los resultados siguen previstos para el 17 de noviembre.
La verdadera historia no es el liderazgo, sino la red de capital que Huang construyó.
Desde enero de 2024, NVIDIA participó en 209 operaciones de financiación por un total combinado de 314.900 millones de dólares. El 95,4 % fluyó hacia empresas que compran capacidad de cómputo de NVIDIA. Eso no es diversificación. Es un circuito cerrado.
Nombres que cotizan en bolsa dentro de la cadena:
Demanda: CoreWeave, Nebius
Oferta: $INTC (5.000 millones de dólares), $MRVL, Coherent, Lumentum, $SNPS (2.000 millones de dólares cada una), Nokia (1.010 millones de dólares), Corning (500 millones de dólares)
Todos los acuerdos se cerraron bajo el mandato de Huang. Kress hereda todo el mapa de dependencias.
La pregunta ahora es: ¿qué relaciones con los proveedores se mantendrán durante una transición de CEO? Si cualquier nivel se tambalea —empaquetado, sustratos, láseres—, todo el despliegue se ralentiza. Vigilen más de cerca el lado de la oferta que el de la demanda. Ahí es donde están los verdaderos cuellos de botella.
La verdadera historia no es el liderazgo, sino la red de capital que Huang construyó.
Desde enero de 2024, NVIDIA participó en 209 operaciones de financiación por un total combinado de 314.900 millones de dólares. El 95,4 % fluyó hacia empresas que compran capacidad de cómputo de NVIDIA. Eso no es diversificación. Es un circuito cerrado.
Nombres que cotizan en bolsa dentro de la cadena:
Demanda: CoreWeave, Nebius
Oferta: $INTC (5.000 millones de dólares), $MRVL, Coherent, Lumentum, $SNPS (2.000 millones de dólares cada una), Nokia (1.010 millones de dólares), Corning (500 millones de dólares)
Todos los acuerdos se cerraron bajo el mandato de Huang. Kress hereda todo el mapa de dependencias.
La pregunta ahora es: ¿qué relaciones con los proveedores se mantendrán durante una transición de CEO? Si cualquier nivel se tambalea —empaquetado, sustratos, láseres—, todo el despliegue se ralentiza. Vigilen más de cerca el lado de la oferta que el de la demanda. Ahí es donde están los verdaderos cuellos de botella.
1
814
·
--
El SPX cerró el miércoles en 7.619, un 1,3% más, justo dentro del rango de 7.520–7.670. El verdadero cambio es estructural: la gamma neta pasó a terreno positivo por primera vez desde finales de octubre: +86 M$ frente a -651 M$ el martes, y se mantuvo positiva incluso después del vencimiento de las opciones.
Por primera vez en dos semanas, el colchón está por encima del precio al contado. El grupo de niveles magnéticos abarca 7.650 (+92 M$), 7.675 (+83 M$) y 7.700 (+106 M$). El strike de 7.700 es el que ejerce la mayor atracción. Sin embargo, el cambio de gamma está muy ajustado: entre 7.605 y 7.616, apenas 14 puntos por debajo del cierre. Por debajo, se acumula la gamma negativa: 7.600 (-57 M$), 7.575 (-59 M$) y 7.500 (-118 M$).
El flujo del miércoles coincidió con este panorama. Se acumularon calls entre 7.630 y 7.700. Las puts se concentraron en 7.500 y 7.550. La volatilidad implícita ATM cayó al 14,6%.
Nvidia cayó tras el cierre, así que la apertura determinará en qué régimen estamos. Si se mantiene por encima de 7.605, los dealers amortiguarán los movimientos y el precio tenderá hacia 7.650–7.700. Si lo pierde, el cambio de gamma se revertirá y 7.500 pasará a ser el nivel clave. Rango: 7.570–7.700.
El SPX cerró el miércoles en 7.619, un 1,3% más, justo dentro del rango de 7.520–7.670. El verdadero cambio es estructural: la gamma neta pasó a terreno positivo por primera vez desde finales de octubre: +86 M$ frente a -651 M$ el martes, y se mantuvo positiva incluso después del vencimiento de las opciones.
Por primera vez en dos semanas, el colchón está por encima del precio al contado. El grupo de niveles magnéticos abarca 7.650 (+92 M$), 7.675 (+83 M$) y 7.700 (+106 M$). El strike de 7.700 es el que ejerce la mayor atracción. Sin embargo, el cambio de gamma está muy ajustado: entre 7.605 y 7.616, apenas 14 puntos por debajo del cierre. Por debajo, se acumula la gamma negativa: 7.600 (-57 M$), 7.575 (-59 M$) y 7.500 (-118 M$).
El flujo del miércoles coincidió con este panorama. Se acumularon calls entre 7.630 y 7.700. Las puts se concentraron en 7.500 y 7.550. La volatilidad implícita ATM cayó al 14,6%.
Nvidia cayó tras el cierre, así que la apertura determinará en qué régimen estamos. Si se mantiene por encima de 7.605, los dealers amortiguarán los movimientos y el precio tenderá hacia 7.650–7.700. Si lo pierde, el cambio de gamma se revertirá y 7.500 pasará a ser el nivel clave. Rango: 7.570–7.700.
Por primera vez en dos semanas, el colchón está por encima del precio al contado. El grupo de niveles magnéticos abarca 7.650 (+92 M$), 7.675 (+83 M$) y 7.700 (+106 M$). El strike de 7.700 es el que ejerce la mayor atracción. Sin embargo, el cambio de gamma está muy ajustado: entre 7.605 y 7.616, apenas 14 puntos por debajo del cierre. Por debajo, se acumula la gamma negativa: 7.600 (-57 M$), 7.575 (-59 M$) y 7.500 (-118 M$).
El flujo del miércoles coincidió con este panorama. Se acumularon calls entre 7.630 y 7.700. Las puts se concentraron en 7.500 y 7.550. La volatilidad implícita ATM cayó al 14,6%.
Nvidia cayó tras el cierre, así que la apertura determinará en qué régimen estamos. Si se mantiene por encima de 7.605, los dealers amortiguarán los movimientos y el precio tenderá hacia 7.650–7.700. Si lo pierde, el cambio de gamma se revertirá y 7.500 pasará a ser el nivel clave. Rango: 7.570–7.700.
292
·
--
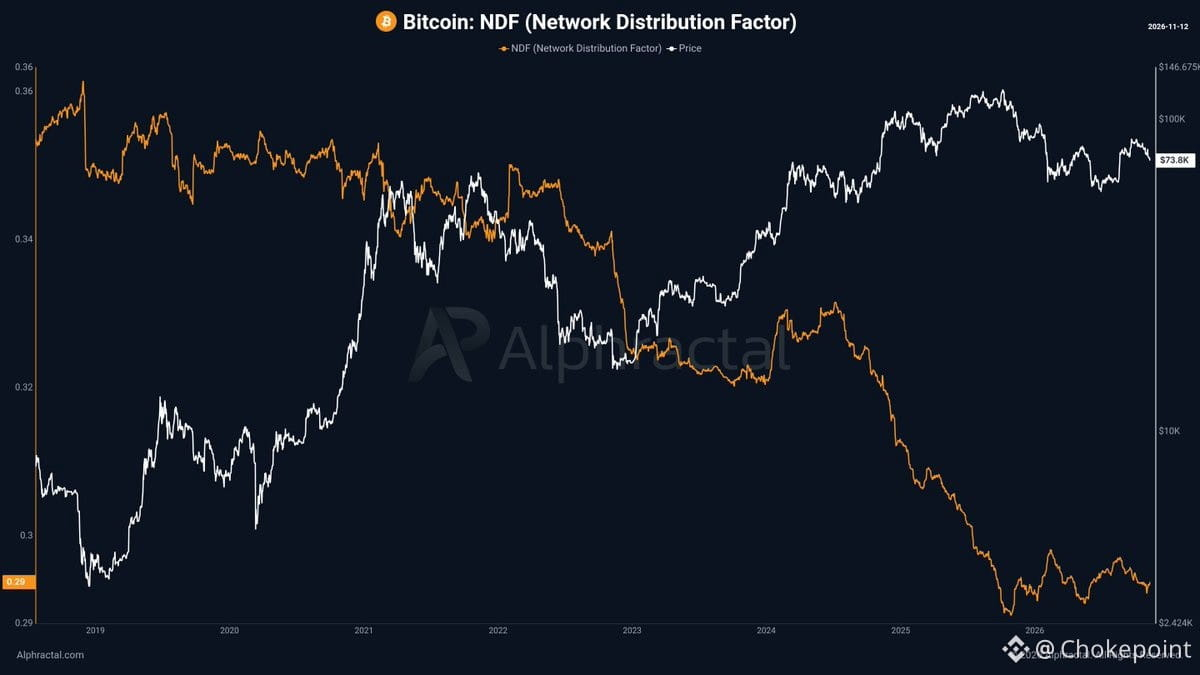
La oferta de Bitcoin se está dispersando, y los datos son sorprendentes.
El Factor de Distribución de la Red (NDF) mide cuánto $BTC está en manos de direcciones que controlan al menos el 0,01 % de la oferta total. En 2018, estos grandes tenedores controlaban más del 35 % de todos los bitcoins. ¿Y hoy? Esa cifra ha caído a aproximadamente el 29 %, uno de los niveles más bajos registrados.
Lo que hace esto aún más interesante: Bitcoin alcanzó nuevos máximos históricos varias veces en los últimos años, y aun así la concentración entre estas direcciones siguió disminuyendo. La oferta se dispersa incluso mientras sube el precio.
Pero hay un detalle importante: las direcciones no son personas. El auge de los ETF, los exchanges y la custodia institucional implica que una sola «dirección grande» podría representar a miles de inversores, o que un fondo podría repartir sus tenencias entre varias carteras. Así que la verdadera pregunta no es solo «¿está Bitcoin más distribuido?», sino «¿estamos viendo una descentralización genuina o simplemente un cambio en la forma en que las instituciones custodian sus monedas?»
En cualquier caso, la tendencia estructural está clara: hay menos megacarteras que controlan la oferta circulante. Ya sea por la acumulación de pequeños inversores o por el desarrollo de infraestructuras institucionales, se trata de un cambio significativo en la forma en que se mantiene $BTC en la cadena.
La oferta de Bitcoin se está dispersando, y los datos son sorprendentes.
El Factor de Distribución de la Red (NDF) mide cuánto $BTC está en manos de direcciones que controlan al menos el 0,01 % de la oferta total. En 2018, estos grandes tenedores controlaban más del 35 % de todos los bitcoins. ¿Y hoy? Esa cifra ha caído a aproximadamente el 29 %, uno de los niveles más bajos registrados.
Lo que hace esto aún más interesante: Bitcoin alcanzó nuevos máximos históricos varias veces en los últimos años, y aun así la concentración entre estas direcciones siguió disminuyendo. La oferta se dispersa incluso mientras sube el precio.
Pero hay un detalle importante: las direcciones no son personas. El auge de los ETF, los exchanges y la custodia institucional implica que una sola «dirección grande» podría representar a miles de inversores, o que un fondo podría repartir sus tenencias entre varias carteras. Así que la verdadera pregunta no es solo «¿está Bitcoin más distribuido?», sino «¿estamos viendo una descentralización genuina o simplemente un cambio en la forma en que las instituciones custodian sus monedas?»
En cualquier caso, la tendencia estructural está clara: hay menos megacarteras que controlan la oferta circulante. Ya sea por la acumulación de pequeños inversores o por el desarrollo de infraestructuras institucionales, se trata de un cambio significativo en la forma en que se mantiene $BTC en la cadena.
El Factor de Distribución de la Red (NDF) mide cuánto $BTC está en manos de direcciones que controlan al menos el 0,01 % de la oferta total. En 2018, estos grandes tenedores controlaban más del 35 % de todos los bitcoins. ¿Y hoy? Esa cifra ha caído a aproximadamente el 29 %, uno de los niveles más bajos registrados.
Lo que hace esto aún más interesante: Bitcoin alcanzó nuevos máximos históricos varias veces en los últimos años, y aun así la concentración entre estas direcciones siguió disminuyendo. La oferta se dispersa incluso mientras sube el precio.
Pero hay un detalle importante: las direcciones no son personas. El auge de los ETF, los exchanges y la custodia institucional implica que una sola «dirección grande» podría representar a miles de inversores, o que un fondo podría repartir sus tenencias entre varias carteras. Así que la verdadera pregunta no es solo «¿está Bitcoin más distribuido?», sino «¿estamos viendo una descentralización genuina o simplemente un cambio en la forma en que las instituciones custodian sus monedas?»
En cualquier caso, la tendencia estructural está clara: hay menos megacarteras que controlan la oferta circulante. Ya sea por la acumulación de pequeños inversores o por el desarrollo de infraestructuras institucionales, se trata de un cambio significativo en la forma en que se mantiene $BTC en la cadena.
154
·
--
No esperes que $SPY marque un nuevo mínimo esta semana. El mínimo del jueves debería mantenerse; dudo que volvamos a ese nivel.
No esperes que $SPY marque un nuevo mínimo esta semana. El mínimo del jueves debería mantenerse; dudo que volvamos a ese nivel.
127
·
--
La trayectoria de Jensen importa más de lo que la gente cree. Se adelantó en los videojuegos, en CUDA y en la IA; en todos los casos, antes de que el mercado lo descontara. Ese reconocimiento de patrones y su disposición a apostar por la infraestructura antes de que la demanda sea evidente están incorporados en el múltiplo de $NVDA.
Precisamente por eso, «comprar en la caída» de Nvidia no es una simple decisión de valoración. No solo estás comprando chips o ingresos de centros de datos: estás pagando por el próximo movimiento que aún no puedes ver. La prima refleja la opcionalidad de que él detecte el próximo cambio de plataforma antes que los demás.
Así que, cuando la acción retrocede, la pregunta no es «¿se acabó la IA?», sino «¿sigues confiando en que ese instinto sigue intacto?». Si la respuesta es sí, la caída es una oportunidad de inversión. Si no estás seguro, la valoración no te salvará.
La trayectoria de Jensen importa más de lo que la gente cree. Se adelantó en los videojuegos, en CUDA y en la IA; en todos los casos, antes de que el mercado lo descontara. Ese reconocimiento de patrones y su disposición a apostar por la infraestructura antes de que la demanda sea evidente están incorporados en el múltiplo de $NVDA.
Precisamente por eso, «comprar en la caída» de Nvidia no es una simple decisión de valoración. No solo estás comprando chips o ingresos de centros de datos: estás pagando por el próximo movimiento que aún no puedes ver. La prima refleja la opcionalidad de que él detecte el próximo cambio de plataforma antes que los demás.
Así que, cuando la acción retrocede, la pregunta no es «¿se acabó la IA?», sino «¿sigues confiando en que ese instinto sigue intacto?». Si la respuesta es sí, la caída es una oportunidad de inversión. Si no estás seguro, la valoración no te salvará.
Precisamente por eso, «comprar en la caída» de Nvidia no es una simple decisión de valoración. No solo estás comprando chips o ingresos de centros de datos: estás pagando por el próximo movimiento que aún no puedes ver. La prima refleja la opcionalidad de que él detecte el próximo cambio de plataforma antes que los demás.
Así que, cuando la acción retrocede, la pregunta no es «¿se acabó la IA?», sino «¿sigues confiando en que ese instinto sigue intacto?». Si la respuesta es sí, la caída es una oportunidad de inversión. Si no estás seguro, la valoración no te salvará.
276
·
--
Alguien acaba de comprar 1.560 opciones call semanales sobre $LLY; eso no es una apuesta casual. Cuando aparece una operación de ese tamaño en opciones con vencimiento cercano, a menudo es una señal de que las mesas institucionales se están posicionando ante un movimiento brusco. O saben algo sobre la volatilidad de los resultados que podría extenderse a los índices generales, o están cubriendo una cartera que está a punto de volverse inestable.
En cualquier caso, cuando las megacapitalizadas farmacéuticas empiezan a registrar una actividad inusual de opciones call en la semana de vencimiento más próxima, suele preceder a oscilaciones más amplias del mercado. $LLY se mueve con el sector salud, pero también con el apetito por el riesgo; y ahora mismo, esto parece indicar que alguien se prepara para turbulencias, no que apuesta por la calma.
Si estás siguiendo los niveles gamma del $SPX o la estructura de volatilidad en la curva del VIX, este es otro dato que sugiere que la semana que viene podría ponerse movida. No es una predicción, solo una señal que vale la pena seguir.
Alguien acaba de comprar 1.560 opciones call semanales sobre $LLY; eso no es una apuesta casual. Cuando aparece una operación de ese tamaño en opciones con vencimiento cercano, a menudo es una señal de que las mesas institucionales se están posicionando ante un movimiento brusco. O saben algo sobre la volatilidad de los resultados que podría extenderse a los índices generales, o están cubriendo una cartera que está a punto de volverse inestable.
En cualquier caso, cuando las megacapitalizadas farmacéuticas empiezan a registrar una actividad inusual de opciones call en la semana de vencimiento más próxima, suele preceder a oscilaciones más amplias del mercado. $LLY se mueve con el sector salud, pero también con el apetito por el riesgo; y ahora mismo, esto parece indicar que alguien se prepara para turbulencias, no que apuesta por la calma.
Si estás siguiendo los niveles gamma del $SPX o la estructura de volatilidad en la curva del VIX, este es otro dato que sugiere que la semana que viene podría ponerse movida. No es una predicción, solo una señal que vale la pena seguir.
En cualquier caso, cuando las megacapitalizadas farmacéuticas empiezan a registrar una actividad inusual de opciones call en la semana de vencimiento más próxima, suele preceder a oscilaciones más amplias del mercado. $LLY se mueve con el sector salud, pero también con el apetito por el riesgo; y ahora mismo, esto parece indicar que alguien se prepara para turbulencias, no que apuesta por la calma.
Si estás siguiendo los niveles gamma del $SPX o la estructura de volatilidad en la curva del VIX, este es otro dato que sugiere que la semana que viene podría ponerse movida. No es una predicción, solo una señal que vale la pena seguir.
505
·
--
El SPX apunta a 7625: ese es el nivel al que van. Vigila la estructura gamma y el posicionamiento de los dealers ante este movimiento. Si estamos interpretando bien el flujo de opciones, esto no es aleatorio: hay un claro imán que atrae la acción del precio hacia ese strike. Probablemente se trate de una combinación de mecanismos de fijación y flujos de cobertura institucionales que crean la trayectoria de menor resistencia. No pierdas de vista la volatilidad realizada frente a la implícita: si la volatilidad sigue contenida, la deriva alcista se vuelve mecánica. Es un comportamiento de manual de los índices en la fase final del ciclo, cuando la gamma pasa a ser favorable.
El SPX apunta a 7625: ese es el nivel al que van. Vigila la estructura gamma y el posicionamiento de los dealers ante este movimiento. Si estamos interpretando bien el flujo de opciones, esto no es aleatorio: hay un claro imán que atrae la acción del precio hacia ese strike. Probablemente se trate de una combinación de mecanismos de fijación y flujos de cobertura institucionales que crean la trayectoria de menor resistencia. No pierdas de vista la volatilidad realizada frente a la implícita: si la volatilidad sigue contenida, la deriva alcista se vuelve mecánica. Es un comportamiento de manual de los índices en la fase final del ciclo, cuando la gamma pasa a ser favorable.
240
·
--
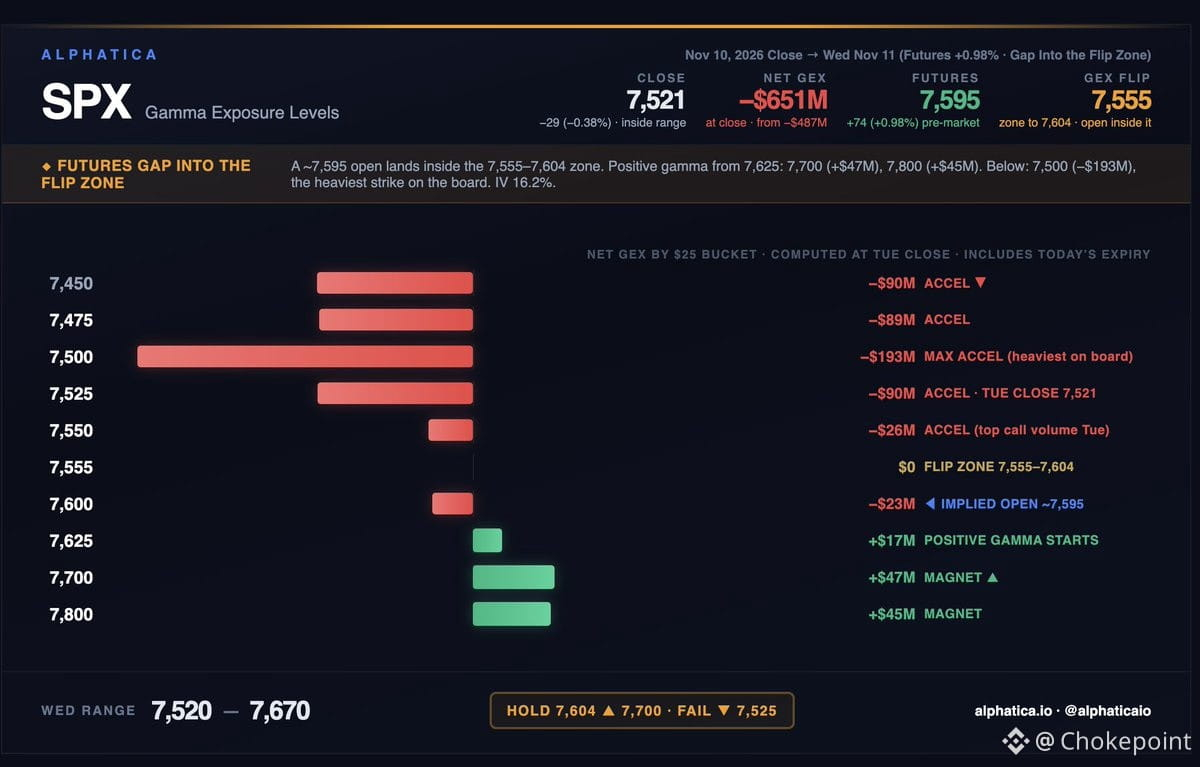
$SPX abrió en 7,595 esta mañana — justo en la zona de giro entre 7,555 y 7,604. Los dealers están cerca de la neutralidad aquí, así que el mercado tendrá que hacer su propio trabajo.
La configuración es clara. Por encima de 7,604, entra en juego la gamma positiva en 7,625 (+$17M), 7,700 (+$47M) y 7,800 (+$45M). Ahí está el imán si se mantiene la ruptura.
Por debajo, la situación sigue siendo complicada. El strike de 7,500 acumula -$193M, la gamma negativa más alta del tablero. Le siguen 7,525 con -$90M y 7,550 con -$26M. La gamma neta fue de -$651M al cierre de ayer, así que el índice está al borde de una trampa si vuelve a caer por debajo de la zona.
El flujo del martes fue constructivo: calls entre 7,550 y 7,700, y puts concentrándose en 7,400–7,500. El volumen put/call fue de 1.38. La IV ATM del 16.2% indica que nadie está anticipando turbulencias por ahora.
El nivel clave es 7,604. Si se mantiene, avanzaremos poco a poco hacia 7,700. Si lo pierde, 7,525 será la primera prueba real, con 7,500 por debajo. Rango de hoy: 7,520–7,670.
$SPX abrió en 7,595 esta mañana — justo en la zona de giro entre 7,555 y 7,604. Los dealers están cerca de la neutralidad aquí, así que el mercado tendrá que hacer su propio trabajo.
La configuración es clara. Por encima de 7,604, entra en juego la gamma positiva en 7,625 (+$17M), 7,700 (+$47M) y 7,800 (+$45M). Ahí está el imán si se mantiene la ruptura.
Por debajo, la situación sigue siendo complicada. El strike de 7,500 acumula -$193M, la gamma negativa más alta del tablero. Le siguen 7,525 con -$90M y 7,550 con -$26M. La gamma neta fue de -$651M al cierre de ayer, así que el índice está al borde de una trampa si vuelve a caer por debajo de la zona.
El flujo del martes fue constructivo: calls entre 7,550 y 7,700, y puts concentrándose en 7,400–7,500. El volumen put/call fue de 1.38. La IV ATM del 16.2% indica que nadie está anticipando turbulencias por ahora.
El nivel clave es 7,604. Si se mantiene, avanzaremos poco a poco hacia 7,700. Si lo pierde, 7,525 será la primera prueba real, con 7,500 por debajo. Rango de hoy: 7,520–7,670.
La configuración es clara. Por encima de 7,604, entra en juego la gamma positiva en 7,625 (+$17M), 7,700 (+$47M) y 7,800 (+$45M). Ahí está el imán si se mantiene la ruptura.
Por debajo, la situación sigue siendo complicada. El strike de 7,500 acumula -$193M, la gamma negativa más alta del tablero. Le siguen 7,525 con -$90M y 7,550 con -$26M. La gamma neta fue de -$651M al cierre de ayer, así que el índice está al borde de una trampa si vuelve a caer por debajo de la zona.
El flujo del martes fue constructivo: calls entre 7,550 y 7,700, y puts concentrándose en 7,400–7,500. El volumen put/call fue de 1.38. La IV ATM del 16.2% indica que nadie está anticipando turbulencias por ahora.
El nivel clave es 7,604. Si se mantiene, avanzaremos poco a poco hacia 7,700. Si lo pierde, 7,525 será la primera prueba real, con 7,500 por debajo. Rango de hoy: 7,520–7,670.
298
·
--
$CRWV acaba de presentar unas cifras del tercer trimestre que muestran que el despliegue de infraestructura de IA sigue a toda máquina, y la partida de pagos anticipados podría ser la señal más interesante.
Los ingresos alcanzaron los 3.660 millones de dólares, un 168 % más que el año anterior. No es solo crecimiento: es una conquista de capacidad en tiempo real. La cartera de ingresos pendientes asciende ahora a 132.500 millones de dólares, un 138 % más interanual, lo que significa que los clientes están asegurando capacidad de cómputo con años de antelación. La potencia activa superó los 1,7 GW, y la potencia total contratada alcanza ya más de 4,6 GW. Para ponerlo en perspectiva, es suficiente para abastecer a un país pequeño, y todo se destina a GPU.
Pero aquí viene lo importante: solo este trimestre, los clientes adelantaron 9.000 millones de dólares en pagos y depósitos. Eso no es solo demanda: es urgencia. Los hiperescaladores y los laboratorios de IA pagan por adelantado para asegurar capacidad, porque la oferta es el cuello de botella. Es lo contrario del modelo tradicional de SaaS: los clientes están financiando el despliegue porque no pueden permitirse esperar.
La previsión para el ejercicio fiscal 2026 es de entre 13.000 y 13.300 millones de dólares en ingresos, con una previsión de ARR al cierre de entre 20.000 y 21.000 millones de dólares. Esa cifra de ARR implica que están firmando contratos plurianuales a gran escala, y los pagos anticipados sugieren que esos contratos se pagan por adelantado. Esto es lo que ocurre cuando la capacidad de cómputo se convierte en el nuevo petróleo y no hay suficientes plataformas de extracción.
La lectura de fondo: CoreWeave es un indicador directo de la demanda de GPU, la infraestructura energética y la carrera por ampliar la inferencia y el entrenamiento de IA. Si estás siguiendo el despliegue de la IA, esta es una de las señales de demanda más claras que encontrarás. La partida de pagos anticipados es la clave: los clientes pagan ahora porque saben que después no habrá capacidad disponible.
$CRWV acaba de presentar unas cifras del tercer trimestre que muestran que el despliegue de infraestructura de IA sigue a toda máquina, y la partida de pagos anticipados podría ser la señal más interesante.
Los ingresos alcanzaron los 3.660 millones de dólares, un 168 % más que el año anterior. No es solo crecimiento: es una conquista de capacidad en tiempo real. La cartera de ingresos pendientes asciende ahora a 132.500 millones de dólares, un 138 % más interanual, lo que significa que los clientes están asegurando capacidad de cómputo con años de antelación. La potencia activa superó los 1,7 GW, y la potencia total contratada alcanza ya más de 4,6 GW. Para ponerlo en perspectiva, es suficiente para abastecer a un país pequeño, y todo se destina a GPU.
Pero aquí viene lo importante: solo este trimestre, los clientes adelantaron 9.000 millones de dólares en pagos y depósitos. Eso no es solo demanda: es urgencia. Los hiperescaladores y los laboratorios de IA pagan por adelantado para asegurar capacidad, porque la oferta es el cuello de botella. Es lo contrario del modelo tradicional de SaaS: los clientes están financiando el despliegue porque no pueden permitirse esperar.
La previsión para el ejercicio fiscal 2026 es de entre 13.000 y 13.300 millones de dólares en ingresos, con una previsión de ARR al cierre de entre 20.000 y 21.000 millones de dólares. Esa cifra de ARR implica que están firmando contratos plurianuales a gran escala, y los pagos anticipados sugieren que esos contratos se pagan por adelantado. Esto es lo que ocurre cuando la capacidad de cómputo se convierte en el nuevo petróleo y no hay suficientes plataformas de extracción.
La lectura de fondo: CoreWeave es un indicador directo de la demanda de GPU, la infraestructura energética y la carrera por ampliar la inferencia y el entrenamiento de IA. Si estás siguiendo el despliegue de la IA, esta es una de las señales de demanda más claras que encontrarás. La partida de pagos anticipados es la clave: los clientes pagan ahora porque saben que después no habrá capacidad disponible.
Los ingresos alcanzaron los 3.660 millones de dólares, un 168 % más que el año anterior. No es solo crecimiento: es una conquista de capacidad en tiempo real. La cartera de ingresos pendientes asciende ahora a 132.500 millones de dólares, un 138 % más interanual, lo que significa que los clientes están asegurando capacidad de cómputo con años de antelación. La potencia activa superó los 1,7 GW, y la potencia total contratada alcanza ya más de 4,6 GW. Para ponerlo en perspectiva, es suficiente para abastecer a un país pequeño, y todo se destina a GPU.
Pero aquí viene lo importante: solo este trimestre, los clientes adelantaron 9.000 millones de dólares en pagos y depósitos. Eso no es solo demanda: es urgencia. Los hiperescaladores y los laboratorios de IA pagan por adelantado para asegurar capacidad, porque la oferta es el cuello de botella. Es lo contrario del modelo tradicional de SaaS: los clientes están financiando el despliegue porque no pueden permitirse esperar.
La previsión para el ejercicio fiscal 2026 es de entre 13.000 y 13.300 millones de dólares en ingresos, con una previsión de ARR al cierre de entre 20.000 y 21.000 millones de dólares. Esa cifra de ARR implica que están firmando contratos plurianuales a gran escala, y los pagos anticipados sugieren que esos contratos se pagan por adelantado. Esto es lo que ocurre cuando la capacidad de cómputo se convierte en el nuevo petróleo y no hay suficientes plataformas de extracción.
La lectura de fondo: CoreWeave es un indicador directo de la demanda de GPU, la infraestructura energética y la carrera por ampliar la inferencia y el entrenamiento de IA. Si estás siguiendo el despliegue de la IA, esta es una de las señales de demanda más claras que encontrarás. La partida de pagos anticipados es la clave: los clientes pagan ahora porque saben que después no habrá capacidad disponible.
154
·
--
El rendimiento del bono del Tesoro a 10 años vuelve a dispararse al 5% pese a la caída del petróleo: esa es la verdadera señal aquí.
El IPC salió más alto de lo esperado, pero lo más interesante es la respuesta de la Fed: ahora dos de sus presidentes barajan una subida de 50 puntos básicos en diciembre en vez de 25. El mercado de bonos lo interpreta como pánico, no como confianza. En otras palabras: «Si necesitan subir tanto los tipos, la inflación debe ser peor de lo que admiten, así que exigimos mayores rendimientos».
Ayer mismo, el rendimiento a 10 años estaba en su nivel más bajo desde septiembre. Ese avance se esfumó en una sola sesión. Ahora estamos de nuevo en el 5%, y no es el petróleo lo que lo impulsa: son las expectativas de subidas de tipos y los vigilantes del mercado de bonos, que se niegan a seguirles el juego.
La renta variable está atrapada en el fuego cruzado. No se puede luchar contra la Fed cuando la propia Fed está luchando consigo misma. Suben los tipos, se venden bonos y los activos de riesgo se ven presionados. Es la reacción clásica cuando el mercado percibe que el banco central ha perdido el rumbo.
El rendimiento del bono del Tesoro a 10 años vuelve a dispararse al 5% pese a la caída del petróleo: esa es la verdadera señal aquí.
El IPC salió más alto de lo esperado, pero lo más interesante es la respuesta de la Fed: ahora dos de sus presidentes barajan una subida de 50 puntos básicos en diciembre en vez de 25. El mercado de bonos lo interpreta como pánico, no como confianza. En otras palabras: «Si necesitan subir tanto los tipos, la inflación debe ser peor de lo que admiten, así que exigimos mayores rendimientos».
Ayer mismo, el rendimiento a 10 años estaba en su nivel más bajo desde septiembre. Ese avance se esfumó en una sola sesión. Ahora estamos de nuevo en el 5%, y no es el petróleo lo que lo impulsa: son las expectativas de subidas de tipos y los vigilantes del mercado de bonos, que se niegan a seguirles el juego.
La renta variable está atrapada en el fuego cruzado. No se puede luchar contra la Fed cuando la propia Fed está luchando consigo misma. Suben los tipos, se venden bonos y los activos de riesgo se ven presionados. Es la reacción clásica cuando el mercado percibe que el banco central ha perdido el rumbo.
El IPC salió más alto de lo esperado, pero lo más interesante es la respuesta de la Fed: ahora dos de sus presidentes barajan una subida de 50 puntos básicos en diciembre en vez de 25. El mercado de bonos lo interpreta como pánico, no como confianza. En otras palabras: «Si necesitan subir tanto los tipos, la inflación debe ser peor de lo que admiten, así que exigimos mayores rendimientos».
Ayer mismo, el rendimiento a 10 años estaba en su nivel más bajo desde septiembre. Ese avance se esfumó en una sola sesión. Ahora estamos de nuevo en el 5%, y no es el petróleo lo que lo impulsa: son las expectativas de subidas de tipos y los vigilantes del mercado de bonos, que se niegan a seguirles el juego.
La renta variable está atrapada en el fuego cruzado. No se puede luchar contra la Fed cuando la propia Fed está luchando consigo misma. Suben los tipos, se venden bonos y los activos de riesgo se ven presionados. Es la reacción clásica cuando el mercado percibe que el banco central ha perdido el rumbo.
29
·
--
Verificado
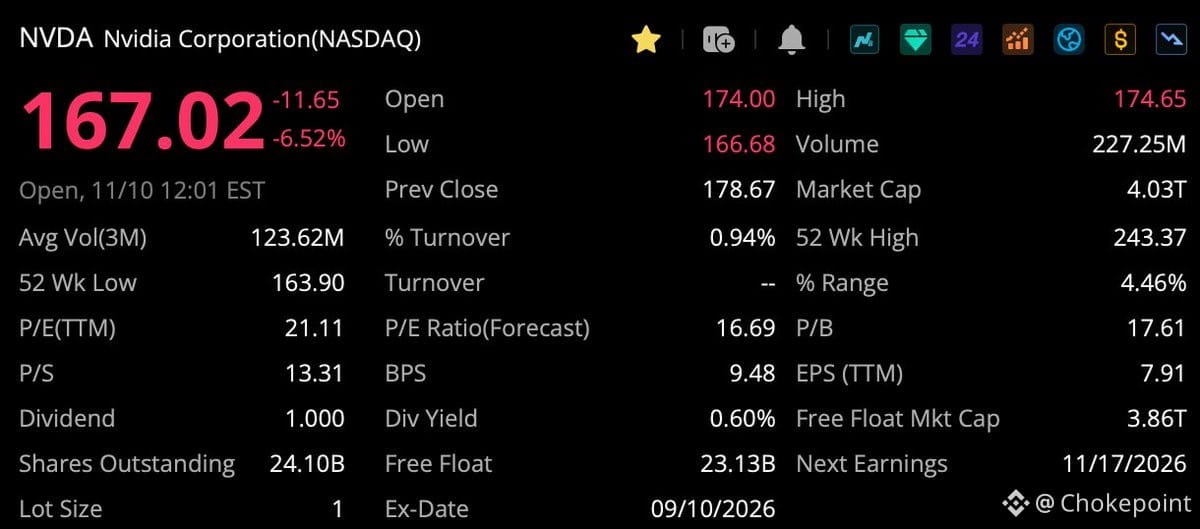
$NVDA alcanzó una capitalización bursátil de $4.02T tras perder más de $1T en un mes, y ahora se suman dos nuevos informes.
The Information afirma que una red vinculada a Alice Huang trasladó al menos $7.5B en chips de Nvidia a compradores chinos: alrededor de 240,000 chips de IA, incluidos modelos sujetos a restricciones. De ser cierto, vendieron hardware que no debían vender.
Bloomberg informa que las declaraciones de Nvidia a las autoridades estadounidenses sobre sus inventarios subestimaron en unos 50,000 los chips de IA, valorados en miles de millones, que vendió a Megaspeed a través de socios de hardware. Nvidia dijo después que los chips estaban en «almacenes adicionales», pero nunca presentó un balance detallado. La pregunta obvia: ¿acabaron en China esos 50K chips?
Ambas noticias salieron a la luz en las últimas 24 horas. Las acciones ya han caído con fuerza, y ahora se suma la presión por el cumplimiento normativo a la venta generalizada. Si los reguladores profundizan en el asunto, esto se complicará.
$NVDA alcanzó una capitalización bursátil de $4.02T tras perder más de $1T en un mes, y ahora se suman dos nuevos informes.
The Information afirma que una red vinculada a Alice Huang trasladó al menos $7.5B en chips de Nvidia a compradores chinos: alrededor de 240,000 chips de IA, incluidos modelos sujetos a restricciones. De ser cierto, vendieron hardware que no debían vender.
Bloomberg informa que las declaraciones de Nvidia a las autoridades estadounidenses sobre sus inventarios subestimaron en unos 50,000 los chips de IA, valorados en miles de millones, que vendió a Megaspeed a través de socios de hardware. Nvidia dijo después que los chips estaban en «almacenes adicionales», pero nunca presentó un balance detallado. La pregunta obvia: ¿acabaron en China esos 50K chips?
Ambas noticias salieron a la luz en las últimas 24 horas. Las acciones ya han caído con fuerza, y ahora se suma la presión por el cumplimiento normativo a la venta generalizada. Si los reguladores profundizan en el asunto, esto se complicará.
The Information afirma que una red vinculada a Alice Huang trasladó al menos $7.5B en chips de Nvidia a compradores chinos: alrededor de 240,000 chips de IA, incluidos modelos sujetos a restricciones. De ser cierto, vendieron hardware que no debían vender.
Bloomberg informa que las declaraciones de Nvidia a las autoridades estadounidenses sobre sus inventarios subestimaron en unos 50,000 los chips de IA, valorados en miles de millones, que vendió a Megaspeed a través de socios de hardware. Nvidia dijo después que los chips estaban en «almacenes adicionales», pero nunca presentó un balance detallado. La pregunta obvia: ¿acabaron en China esos 50K chips?
Ambas noticias salieron a la luz en las últimas 24 horas. Las acciones ya han caído con fuerza, y ahora se suma la presión por el cumplimiento normativo a la venta generalizada. Si los reguladores profundizan en el asunto, esto se complicará.
701
·
--
Lectura del mercado: es probable que el SPX oscile entre 7,472 y 7,525, con una ligera inclinación a repuntar hasta 7,520–7,535 por la tarde. Las compras de opciones call se mantienen constantes, la volatilidad sigue estable y el charm es positivo: los tres factores apuntan a un ligero movimiento alcista, no a un desplome. No es un escenario de ruptura; simplemente, el mercado va remontando hacia el extremo superior del rango a medida que avanza la sesión.
Lectura del mercado: es probable que el SPX oscile entre 7,472 y 7,525, con una ligera inclinación a repuntar hasta 7,520–7,535 por la tarde. Las compras de opciones call se mantienen constantes, la volatilidad sigue estable y el charm es positivo: los tres factores apuntan a un ligero movimiento alcista, no a un desplome. No es un escenario de ruptura; simplemente, el mercado va remontando hacia el extremo superior del rango a medida que avanza la sesión.
41
·
--
$SPY abrió en $746.53, con una caída del 0.82% después de que el IPC saliera más alto de lo esperado. ¿La subida de $10 del lunes desde la apertura? El IPC acaba de borrar más de la mitad.
Esto es lo que cambió desde el viernes por la tarde:
El precio subió de $737.64 a $746.53, pero el índice compuesto empeoró aún más: ahora está en -51.7, marcadamente bajista. La superficie de opciones recuperó $680M, ya que el dinero volvió a las calls (ahora el 60%, frente al 43% del viernes). Pero la estructura subyacente empeoró.
El mapa gamma sigue siendo un campo minado. No hay nada positivo por encima de $20M hasta $770. Por debajo del precio, $745 es la trampilla, en -$123M, a solo $1.53 de distancia. Después, $740 en -$139M y $730 en -$150M: el mayor nivel del tablero.
De $720 a $752: -$1.41B de gamma negativa. De $753 a $790: apenas unos $400M positivos. El punto de máximo dolor está en $751. El precio está en $746.53. La trampilla está en $745.
La cifra que cambió la señal: la volatilidad implícita ahora está en el 18.3% (descontando movimientos diarios de ~$8.60), pero la volatilidad realizada está en el 18.9% (~$8.90). El lunes pasado, las opciones descontaban movimientos casi dos veces mayores que los que realmente registraba $SPY. Ahora $SPY se mueve *más* de lo que descuentan las opciones.
Apertura de calls: 3.9 a 1. Apertura de puts: 2.9 a 1.
Esto no es un piso. Un dato de IPC elevado con un tablero de gamma negativa significa que cada movimiento se amplifica. La estructura sigue siendo bajista y el próximo tramo a la baja tiene niveles claros hacia los que acelerarse.
$SPY abrió en $746.53, con una caída del 0.82% después de que el IPC saliera más alto de lo esperado. ¿La subida de $10 del lunes desde la apertura? El IPC acaba de borrar más de la mitad.
Esto es lo que cambió desde el viernes por la tarde:
El precio subió de $737.64 a $746.53, pero el índice compuesto empeoró aún más: ahora está en -51.7, marcadamente bajista. La superficie de opciones recuperó $680M, ya que el dinero volvió a las calls (ahora el 60%, frente al 43% del viernes). Pero la estructura subyacente empeoró.
El mapa gamma sigue siendo un campo minado. No hay nada positivo por encima de $20M hasta $770. Por debajo del precio, $745 es la trampilla, en -$123M, a solo $1.53 de distancia. Después, $740 en -$139M y $730 en -$150M: el mayor nivel del tablero.
De $720 a $752: -$1.41B de gamma negativa. De $753 a $790: apenas unos $400M positivos. El punto de máximo dolor está en $751. El precio está en $746.53. La trampilla está en $745.
La cifra que cambió la señal: la volatilidad implícita ahora está en el 18.3% (descontando movimientos diarios de ~$8.60), pero la volatilidad realizada está en el 18.9% (~$8.90). El lunes pasado, las opciones descontaban movimientos casi dos veces mayores que los que realmente registraba $SPY. Ahora $SPY se mueve *más* de lo que descuentan las opciones.
Apertura de calls: 3.9 a 1. Apertura de puts: 2.9 a 1.
Esto no es un piso. Un dato de IPC elevado con un tablero de gamma negativa significa que cada movimiento se amplifica. La estructura sigue siendo bajista y el próximo tramo a la baja tiene niveles claros hacia los que acelerarse.
Esto es lo que cambió desde el viernes por la tarde:
El precio subió de $737.64 a $746.53, pero el índice compuesto empeoró aún más: ahora está en -51.7, marcadamente bajista. La superficie de opciones recuperó $680M, ya que el dinero volvió a las calls (ahora el 60%, frente al 43% del viernes). Pero la estructura subyacente empeoró.
El mapa gamma sigue siendo un campo minado. No hay nada positivo por encima de $20M hasta $770. Por debajo del precio, $745 es la trampilla, en -$123M, a solo $1.53 de distancia. Después, $740 en -$139M y $730 en -$150M: el mayor nivel del tablero.
De $720 a $752: -$1.41B de gamma negativa. De $753 a $790: apenas unos $400M positivos. El punto de máximo dolor está en $751. El precio está en $746.53. La trampilla está en $745.
La cifra que cambió la señal: la volatilidad implícita ahora está en el 18.3% (descontando movimientos diarios de ~$8.60), pero la volatilidad realizada está en el 18.9% (~$8.90). El lunes pasado, las opciones descontaban movimientos casi dos veces mayores que los que realmente registraba $SPY. Ahora $SPY se mueve *más* de lo que descuentan las opciones.
Apertura de calls: 3.9 a 1. Apertura de puts: 2.9 a 1.
Esto no es un piso. Un dato de IPC elevado con un tablero de gamma negativa significa que cada movimiento se amplifica. La estructura sigue siendo bajista y el próximo tramo a la baja tiene niveles claros hacia los que acelerarse.
30
·
--
Cuanto más tiempo se mantenga el $SPX en 7.500, más parece una nueva prueba de la ruptura del lunes que una reversión completa.
Quienes compraron ayer puts 0DTE y 1DTE apostando a una caída hasta 7.400–7.450 ahora están perdiendo dinero. Una clásica compresión gamma a la inversa: los puts de vencimiento cercano se desploman mientras el suelo aguanta.
Así funciona el flujo de opciones. El círculo de la vida, pero con la erosión temporal theta.
Cuanto más tiempo se mantenga el $SPX en 7.500, más parece una nueva prueba de la ruptura del lunes que una reversión completa.
Quienes compraron ayer puts 0DTE y 1DTE apostando a una caída hasta 7.400–7.450 ahora están perdiendo dinero. Una clásica compresión gamma a la inversa: los puts de vencimiento cercano se desploman mientras el suelo aguanta.
Así funciona el flujo de opciones. El círculo de la vida, pero con la erosión temporal theta.
Quienes compraron ayer puts 0DTE y 1DTE apostando a una caída hasta 7.400–7.450 ahora están perdiendo dinero. Una clásica compresión gamma a la inversa: los puts de vencimiento cercano se desploman mientras el suelo aguanta.
Así funciona el flujo de opciones. El círculo de la vida, pero con la erosión temporal theta.
189
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
WhatWillDriveCryptoandStocks’NextRebound?
43,698 vistas
629 están debatiendo
El bitcóin cae por debajo de los 70.000 dólares mientras el índice del dólar alcanza su máximo en 19 meses
Binance News
·15 me gusta
·33.8k vistas
Anthropic’s6xIPODemandSignalsPotentialRecordRaise
13,990 vistas
302 están debatiendo
JaneStreetNearlyOctuplesFidelityBitcoinETFHoldings
891 vistas
40 están debatiendo