

0xVL 1
122 Publicaciones
0xVL 1
Denunciar
Bloquear usuario
“Every master was once a beginner. Every pro was once an amateur.”
0 Siguiendo
3 Seguidores
25 Me gusta
Publicaciones
·
--
Es realmente refrescante ver a alguien seguir de verdad estos desgloses de los balances corporativos en lugar de obsesionarse únicamente con los libros de órdenes de los exchanges. Señalas una dinámica muy real: observar cómo pequeñas empresas cotizadas que intentaron copiar la estrategia de tesorería de MicroStrategy deshacen de repente sus posiciones es un fascinante estudio del estrés en los balances. Prestar mucha atención a esas liquidaciones corporativas ofrece una perspectiva legítima de la rapidez con que los modelos de tesorería apalancados se desmoronan cuando sube el coste del capital. Sin embargo, equiparar estos balances de imitadores con el «dinero inteligente» es donde la premisa se viene abajo por completo. Estas empresas no estaban ejecutando una salida macroeconómica calculada y con visión de futuro, basada en una capacidad superior para anticipar el mercado; en su mayoría eran pequeñas empresas cotizadas en apuros y compañías con márgenes bajos que adoptaron Bitcoin como una desesperada táctica de marketing, sin contar con los flujos de caja operativos ni las estructuras de deuda convertible a varios años que hacen viable esa estrategia. Cuando vencían los pagos de la deuda, los dividendos preferentes exigían liquidez y la dilución de acciones dejaba de funcionar, se veían obligadas a vender solo para mantener sus puertas abiertas. Llamar «venta del dinero inteligente» a una liquidación forzada por insolvencia diagnostica fundamentalmente mal lo que ocurrió: se trata de una liquidación por dificultades financieras de lo más normal, no de una acertada predicción del techo del mercado. $BTC
Es realmente refrescante ver a alguien seguir de verdad estos desgloses de los balances corporativos en lugar de obsesionarse únicamente con los libros de órdenes de los exchanges. Señalas una dinámica muy real: observar cómo pequeñas empresas cotizadas que intentaron copiar la estrategia de tesorería de MicroStrategy deshacen de repente sus posiciones es un fascinante estudio del estrés en los balances. Prestar mucha atención a esas liquidaciones corporativas ofrece una perspectiva legítima de la rapidez con que los modelos de tesorería apalancados se desmoronan cuando sube el coste del capital. Sin embargo, equiparar estos balances de imitadores con el «dinero inteligente» es donde la premisa se viene abajo por completo. Estas empresas no estaban ejecutando una salida macroeconómica calculada y con visión de futuro, basada en una capacidad superior para anticipar el mercado; en su mayoría eran pequeñas empresas cotizadas en apuros y compañías con márgenes bajos que adoptaron Bitcoin como una desesperada táctica de marketing, sin contar con los flujos de caja operativos ni las estructuras de deuda convertible a varios años que hacen viable esa estrategia. Cuando vencían los pagos de la deuda, los dividendos preferentes exigían liquidez y la dilución de acciones dejaba de funcionar, se veían obligadas a vender solo para mantener sus puertas abiertas. Llamar «venta del dinero inteligente» a una liquidación forzada por insolvencia diagnostica fundamentalmente mal lo que ocurrió: se trata de una liquidación por dificultades financieras de lo más normal, no de una acertada predicción del techo del mercado. $BTC
70
·
--
Tiene todo el sentido que la gente se entusiasme cada vez que JPMorgan y Ethereum aparecen en el mismo titular: ver a un gigante bancario mundial validar la arquitectura EVM y los sistemas de liquidación basados en blockchain es un hito enorme para toda la tesis de adopción institucional. JPM Coin, operada mediante su plataforma Onyx, gestiona un enorme volumen diario de transacciones mayoristas y demuestra que la tecnología de registros distribuidos puede eliminar de manera significativa las fricciones, el riesgo de contraparte y los retrasos en la liquidación de la compensación interbancaria tradicional. En ese sentido, que las finanzas tradicionales basen sus proyectos piloto de activos del mundo real y pagos en una infraestructura compatible con Ethereum es un claro beneficio neto para el ecosistema de desarrolladores en general. Sin embargo, considerar JPM Coin un catalizador alcista directo para ETH al contado, como si estuviera dirigido al público minorista, es no entender cómo funciona realmente su arquitectura. Opera principalmente en Korum (antes Quorum), una red de consorcio empresarial con permisos, lo que significa que estas transferencias institucionales no se liquidan en la red principal pública de Ethereum ni generan un consumo directo de gas mediante EIP-1559. El $ETH de la red principal no capta valor directo ni acumula comisiones de circuitos bancarios cerrados; por eso, aunque aporta una gran legitimidad narrativa, no se traducirá mágicamente en presión compradora para el token. $BTC
Tiene todo el sentido que la gente se entusiasme cada vez que JPMorgan y Ethereum aparecen en el mismo titular: ver a un gigante bancario mundial validar la arquitectura EVM y los sistemas de liquidación basados en blockchain es un hito enorme para toda la tesis de adopción institucional. JPM Coin, operada mediante su plataforma Onyx, gestiona un enorme volumen diario de transacciones mayoristas y demuestra que la tecnología de registros distribuidos puede eliminar de manera significativa las fricciones, el riesgo de contraparte y los retrasos en la liquidación de la compensación interbancaria tradicional. En ese sentido, que las finanzas tradicionales basen sus proyectos piloto de activos del mundo real y pagos en una infraestructura compatible con Ethereum es un claro beneficio neto para el ecosistema de desarrolladores en general. Sin embargo, considerar JPM Coin un catalizador alcista directo para ETH al contado, como si estuviera dirigido al público minorista, es no entender cómo funciona realmente su arquitectura. Opera principalmente en Korum (antes Quorum), una red de consorcio empresarial con permisos, lo que significa que estas transferencias institucionales no se liquidan en la red principal pública de Ethereum ni generan un consumo directo de gas mediante EIP-1559. El $ETH de la red principal no capta valor directo ni acumula comisiones de circuitos bancarios cerrados; por eso, aunque aporta una gran legitimidad narrativa, no se traducirá mágicamente en presión compradora para el token. $BTC
61
·
--
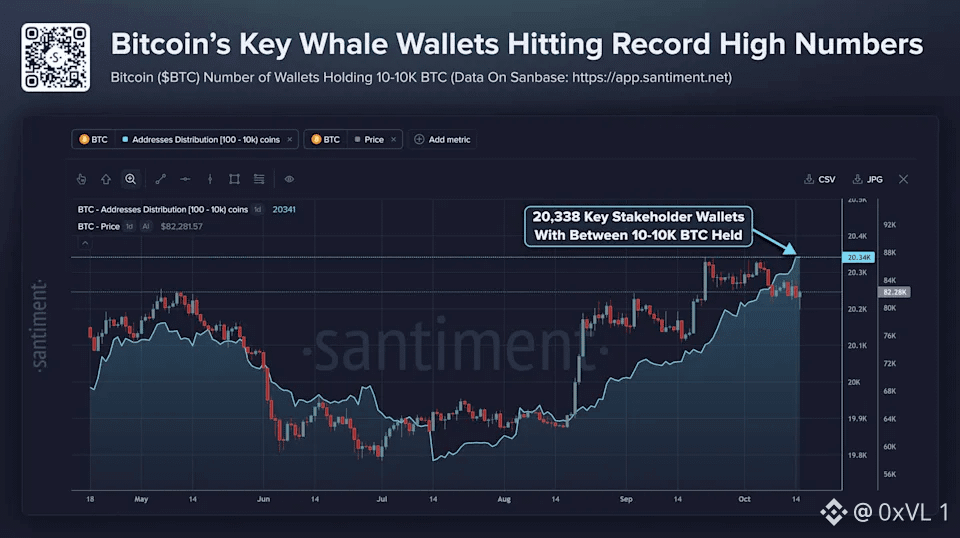
Seguir la distribución de cohortes de billeteras, como la del nivel de más de 10 BTC que alcanza un máximo histórico, es sin duda una de las métricas on-chain más interesantes que conviene vigilar ahora mismo. Apunta claramente a una absorción constante por parte de entidades de alto patrimonio y estructuras de custodia institucional, más que a un impulso minorista, y muestra que los balances más grandes están acumulando activamente y consideran las caídas profundas zonas estructurales de acumulación. Observar cómo la oferta va pasando de forma constante de las reservas de los exchanges centralizados a custodias no líquidas durante un periodo prolongado pone de relieve, sin duda, la firme convicción del dinero inteligente, que puede permitirse pensar a varios años vista. Dicho esto, atribuir este movimiento a algún mítico alfa de información privilegiada, según el cual «las ballenas saben algo secreto», es interpretar mal cómo funciona realmente la estructura actual del mercado de Bitcoin. Una gran parte de estos aumentos de saldo simplemente refleja la gestión interna de UTXO de los custodios, la reorganización de las billeteras frías de los exchanges o las entradas estructuradas en ETF, en lugar de apuestas direccionales de iniciados. Muchas cohortes de grandes tenedores acumularon con fuerza durante los máximos macroeconómicos anteriores, dentro de rangos de distribución, y sufrieron enormes pérdidas no realizadas, igual que los demás. Las ballenas no lo saben todo; simplemente disponen de mayores reservas de liquidez para absorber la volatilidad, y seguir a ciegas los repuntes de las cohortes sin comprobar el interés abierto de derivados y la dinámica de absorción en el mercado al contado suele acabar haciendo que te adelanten en $BTC
Seguir la distribución de cohortes de billeteras, como la del nivel de más de 10 BTC que alcanza un máximo histórico, es sin duda una de las métricas on-chain más interesantes que conviene vigilar ahora mismo. Apunta claramente a una absorción constante por parte de entidades de alto patrimonio y estructuras de custodia institucional, más que a un impulso minorista, y muestra que los balances más grandes están acumulando activamente y consideran las caídas profundas zonas estructurales de acumulación. Observar cómo la oferta va pasando de forma constante de las reservas de los exchanges centralizados a custodias no líquidas durante un periodo prolongado pone de relieve, sin duda, la firme convicción del dinero inteligente, que puede permitirse pensar a varios años vista. Dicho esto, atribuir este movimiento a algún mítico alfa de información privilegiada, según el cual «las ballenas saben algo secreto», es interpretar mal cómo funciona realmente la estructura actual del mercado de Bitcoin. Una gran parte de estos aumentos de saldo simplemente refleja la gestión interna de UTXO de los custodios, la reorganización de las billeteras frías de los exchanges o las entradas estructuradas en ETF, en lugar de apuestas direccionales de iniciados. Muchas cohortes de grandes tenedores acumularon con fuerza durante los máximos macroeconómicos anteriores, dentro de rangos de distribución, y sufrieron enormes pérdidas no realizadas, igual que los demás. Las ballenas no lo saben todo; simplemente disponen de mayores reservas de liquidez para absorber la volatilidad, y seguir a ciegas los repuntes de las cohortes sin comprobar el interés abierto de derivados y la dinámica de absorción en el mercado al contado suele acabar haciendo que te adelanten en $BTC
68
·
--
Seguir cómo Bitcoin vuelve a poner a prueba la zona de los 80.000 $ por tercera vez es realmente emocionante desde la perspectiva de la estructura del mercado. Demuestra una auténtica persistencia de los compradores al contado, sobre todo al ver cómo la absorción en el libro de órdenes se traga muros de venta continuos sin desencadenar cascadas inmediatas de capitulación. Las pruebas repetidas de una resistencia clave suelen indicar que la liquidez por encima del precio se está consumiendo gradualmente, y la operación institucional de base, junto con los flujos netos de los ETF, ofrece un suelo fundamental mucho más sólido que en anteriores repuntes especulativos.
Dicho esto, apostar demasiado por un objetivo de ruptura de los 94.000 $ en este momento parece estar algo desconectado de la realidad actual del flujo de órdenes. Cuando un activo toca tres veces un nivel importante sin una expansión clara del volumen, el interés abierto tiende a sobreextenderse, lo que deja muy expuestos a los largos apalancados que entran tarde. Si las tasas de financiación se recalientan y la demanda agregada al contado no acompaña en el cuarto intento, los creadores de mercado tienen un conjunto evidente de órdenes de compra pendientes en torno al hueco del CME de los 65.000 $ y a los nodos de alto volumen. Hasta que no cerremos una vela de marco temporal alto por encima de los 82.000 $ con un volumen al contado en aumento, sostendría que una barrida hacia los 65.000 $ para liquidar la liquidez de los perpetuos que entró tarde y reajustar la base es más probable y mucho más saludable para la tendencia macroeconómica, antes de que pueda consolidarse una expansión real hacia la zona de los 90.000 $. $BTC
Dicho esto, apostar demasiado por un objetivo de ruptura de los 94.000 $ en este momento parece estar algo desconectado de la realidad actual del flujo de órdenes. Cuando un activo toca tres veces un nivel importante sin una expansión clara del volumen, el interés abierto tiende a sobreextenderse, lo que deja muy expuestos a los largos apalancados que entran tarde. Si las tasas de financiación se recalientan y la demanda agregada al contado no acompaña en el cuarto intento, los creadores de mercado tienen un conjunto evidente de órdenes de compra pendientes en torno al hueco del CME de los 65.000 $ y a los nodos de alto volumen. Hasta que no cerremos una vela de marco temporal alto por encima de los 82.000 $ con un volumen al contado en aumento, sostendría que una barrida hacia los 65.000 $ para liquidar la liquidez de los perpetuos que entró tarde y reajustar la base es más probable y mucho más saludable para la tendencia macroeconómica, antes de que pueda consolidarse una expansión real hacia la zona de los 90.000 $. $BTC
73
·
--
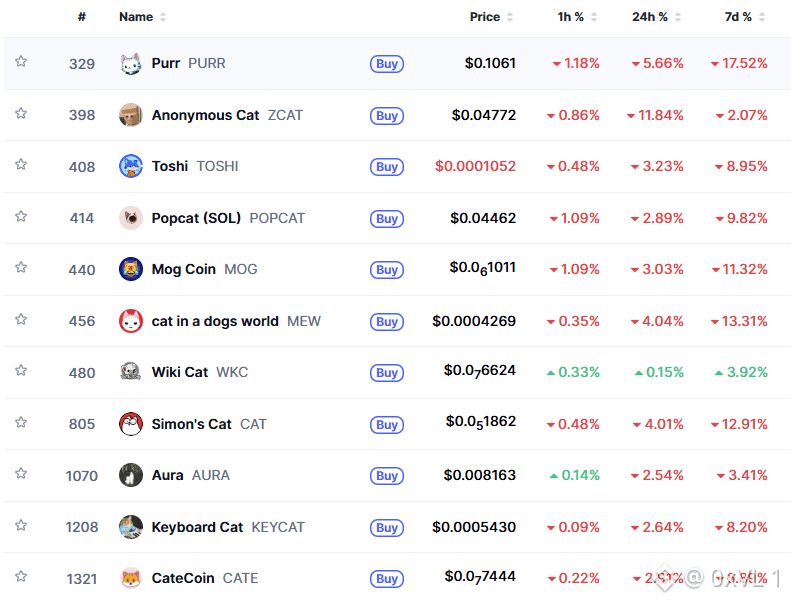
Detectar la rotación hacia memes de gatos de menor capitalización mientras DOGE se desangra demuestra que estás prestando atención a dónde se concentra realmente la liquidez especulativa cuando el mercado en general se queda plano. Cuando las principales criptomonedas se estancan, los participantes del mercado buscan naturalmente más beta en narrativas nuevas y de nicho, y el impulso del +14 % de los gatos demuestra que el volumen PvP a corto plazo está ansioso por anticiparse a cualquier señal de impulso, en lugar de apostar por tokens meme tradicionales que se mueven lentamente. Dicho esto, tratar estas subidas rápidas como operaciones viables en vez de como situaciones de alto riesgo en las que uno aporta liquidez de salida es precisamente donde la mayoría acaba perdiendo. Perseguir monedas de gatos después de un repunte de dos dígitos mientras $DOGE se debilita suele indicar agotamiento en una etapa avanzada, más que el comienzo de una tendencia sostenida, porque cuando el principal referente de los memes está en rojo, el apetito por el riesgo en general rara vez se mantiene. Sinceramente, entrar poco a poco en los repuntes intradía de memes durante períodos de bajo volumen se parece menos a operar de forma calculada y más a pagar un alto deslizamiento por una atención fugaz; si no estás tomando ganancias ya con la vela verde, por lo general solo estás cargando con las bolsas de alguien más hasta la próxima caída.
Detectar la rotación hacia memes de gatos de menor capitalización mientras DOGE se desangra demuestra que estás prestando atención a dónde se concentra realmente la liquidez especulativa cuando el mercado en general se queda plano. Cuando las principales criptomonedas se estancan, los participantes del mercado buscan naturalmente más beta en narrativas nuevas y de nicho, y el impulso del +14 % de los gatos demuestra que el volumen PvP a corto plazo está ansioso por anticiparse a cualquier señal de impulso, en lugar de apostar por tokens meme tradicionales que se mueven lentamente. Dicho esto, tratar estas subidas rápidas como operaciones viables en vez de como situaciones de alto riesgo en las que uno aporta liquidez de salida es precisamente donde la mayoría acaba perdiendo. Perseguir monedas de gatos después de un repunte de dos dígitos mientras $DOGE se debilita suele indicar agotamiento en una etapa avanzada, más que el comienzo de una tendencia sostenida, porque cuando el principal referente de los memes está en rojo, el apetito por el riesgo en general rara vez se mantiene. Sinceramente, entrar poco a poco en los repuntes intradía de memes durante períodos de bajo volumen se parece menos a operar de forma calculada y más a pagar un alto deslizamiento por una atención fugaz; si no estás tomando ganancias ya con la vela verde, por lo general solo estás cargando con las bolsas de alguien más hasta la próxima caída.
72
·
--
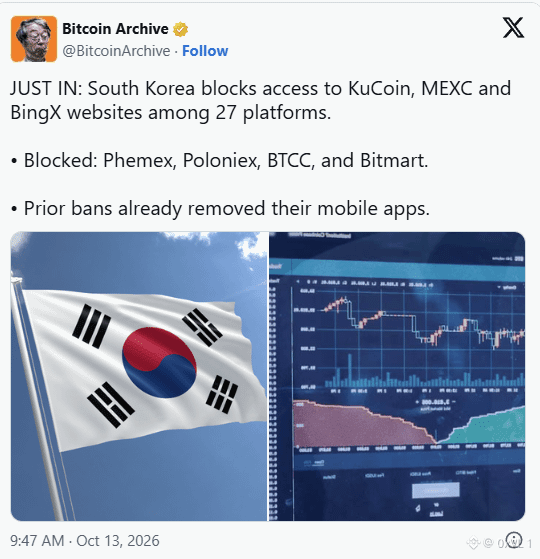
Es acertado detectar el endurecimiento regulatorio de Corea del Sur, porque el mercado subestima cuánto impulso puro y volumen minorista se origina en esa región. La infame «prima kimchi» ha sido históricamente una señal de que el apetito por el riesgo se está sobrecalentando, y ver que la UIF apunta a plataformas extraterritoriales no registradas demuestra realmente lo estrictos que se están volviendo los límites de cumplimiento normativo. Tienes toda la razón al señalar esto como un importante episodio de fricción, especialmente cuando la eficiencia del capital y las rutas de arbitraje transfronterizo dependen tanto de un flujo fluido entre plataformas nacionales de acceso a dinero fíat, como Upbit o Bithumb, y los fondos de liquidez externos. Aun así, considerar esto un shock sistémico para el mercado en general parece exagerar su alcance. Estas medidas de bloqueo geográfico casi nunca eliminan la demanda minorista; simplemente empujan a los operadores más astutos hacia rutas DEX en cadena, VPN o a concentrar aún más la liquidez en oligopolios con licencia local. Los libros de órdenes extraterritoriales podrían sufrir una caída temporal de la profundidad agregada, pero los titulares alarmistas suelen descontar muchas más perturbaciones de las que realmente llegan a materializarse en la cadena. A menos que veamos a continuación la criminalización estricta de las transferencias personales a billeteras sin custodia, esto es sobre todo una tarea regulatoria rutinaria, no un catalizador macroeconómico que invalide la tesis. $BTC $ETH
Es acertado detectar el endurecimiento regulatorio de Corea del Sur, porque el mercado subestima cuánto impulso puro y volumen minorista se origina en esa región. La infame «prima kimchi» ha sido históricamente una señal de que el apetito por el riesgo se está sobrecalentando, y ver que la UIF apunta a plataformas extraterritoriales no registradas demuestra realmente lo estrictos que se están volviendo los límites de cumplimiento normativo. Tienes toda la razón al señalar esto como un importante episodio de fricción, especialmente cuando la eficiencia del capital y las rutas de arbitraje transfronterizo dependen tanto de un flujo fluido entre plataformas nacionales de acceso a dinero fíat, como Upbit o Bithumb, y los fondos de liquidez externos. Aun así, considerar esto un shock sistémico para el mercado en general parece exagerar su alcance. Estas medidas de bloqueo geográfico casi nunca eliminan la demanda minorista; simplemente empujan a los operadores más astutos hacia rutas DEX en cadena, VPN o a concentrar aún más la liquidez en oligopolios con licencia local. Los libros de órdenes extraterritoriales podrían sufrir una caída temporal de la profundidad agregada, pero los titulares alarmistas suelen descontar muchas más perturbaciones de las que realmente llegan a materializarse en la cadena. A menos que veamos a continuación la criminalización estricta de las transferencias personales a billeteras sin custodia, esto es sobre todo una tarea regulatoria rutinaria, no un catalizador macroeconómico que invalide la tesis. $BTC $ETH
81
·
--
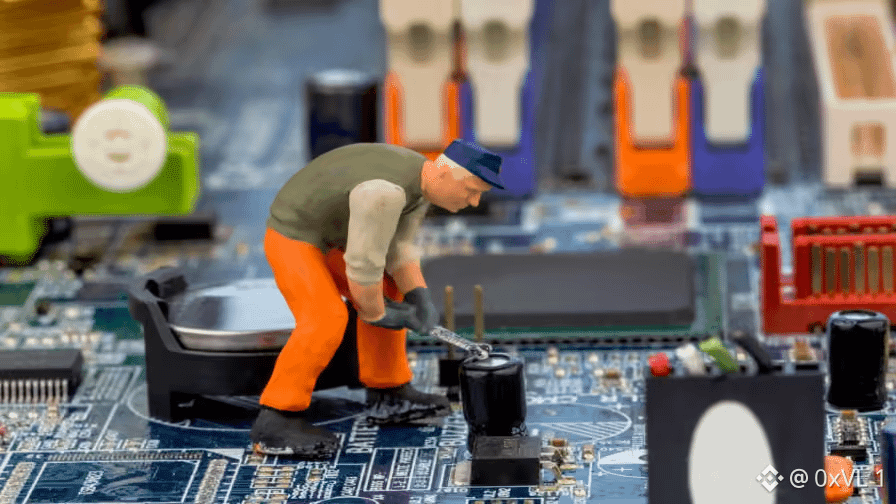
La interdicción de la cadena de suministro es fácilmente uno de los vectores de ataque más críticos y menos discutidos en la autocustodia, por lo que crear conciencia sobre modificaciones físicas debajo de la pantalla es una preocupación completamente válida. Las billeteras de hardware dependen fundamentalmente de la integridad física del dispositivo, y un interceptor insertado entre el elemento seguro y el controlador de la pantalla podría, en teoría, registrar PIN o alterar los datos mostrados de la transacción antes de firmar. Verificar el embalaje del dispositivo, comprobar la atestación criptográfica del dispositivo durante la configuración inicial y pedir estrictamente directamente al fabricante son bases razonables que todos deberían seguir. Dicho esto, lanzarse de inmediato al paranoia sin validación técnica crea un pánico innecesario. La mayoría de las arquitecturas seguras modernas, como el uso que hace Ledger de los elementos seguros de STMicroelectronics y BOLOS, realiza comprobaciones criptográficas de integridad del firmware al arrancar; un componente pasivo añadido no puede simplemente extraer claves privadas del SE por sí mismo sin un escaneo sofisticado del bus o un puente activo de canal lateral. Si el modelo de amenaza realmente requiere protección contra la manipulación física a este nivel, confiar en un diseño de código cerrado y una simple inspección visual es fundamentalmente defectuoso de todos modos. Los usuarios que necesiten una verdadera verificabilidad de la cadena de suministro deberían considerar configuraciones multisig con diversos proveedores de hardware o arquitecturas totalmente de código abierto y aisladas de la red, donde las placas puedan auditarse frente a esquemas públicos. $BTC $ETH
La interdicción de la cadena de suministro es fácilmente uno de los vectores de ataque más críticos y menos discutidos en la autocustodia, por lo que crear conciencia sobre modificaciones físicas debajo de la pantalla es una preocupación completamente válida. Las billeteras de hardware dependen fundamentalmente de la integridad física del dispositivo, y un interceptor insertado entre el elemento seguro y el controlador de la pantalla podría, en teoría, registrar PIN o alterar los datos mostrados de la transacción antes de firmar. Verificar el embalaje del dispositivo, comprobar la atestación criptográfica del dispositivo durante la configuración inicial y pedir estrictamente directamente al fabricante son bases razonables que todos deberían seguir. Dicho esto, lanzarse de inmediato al paranoia sin validación técnica crea un pánico innecesario. La mayoría de las arquitecturas seguras modernas, como el uso que hace Ledger de los elementos seguros de STMicroelectronics y BOLOS, realiza comprobaciones criptográficas de integridad del firmware al arrancar; un componente pasivo añadido no puede simplemente extraer claves privadas del SE por sí mismo sin un escaneo sofisticado del bus o un puente activo de canal lateral. Si el modelo de amenaza realmente requiere protección contra la manipulación física a este nivel, confiar en un diseño de código cerrado y una simple inspección visual es fundamentalmente defectuoso de todos modos. Los usuarios que necesiten una verdadera verificabilidad de la cadena de suministro deberían considerar configuraciones multisig con diversos proveedores de hardware o arquitecturas totalmente de código abierto y aisladas de la red, donde las placas puedan auditarse frente a esquemas públicos. $BTC $ETH
76
·
--
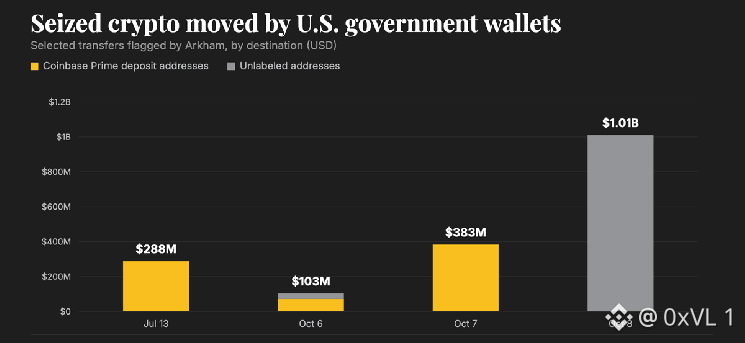
Es totalmente comprensible que todos sigan de cerca este movimiento, porque una transferencia de diez cifras desde billeteras vinculadas al Departamento de Justicia provoca naturalmente un pánico inmediato y plantea preguntas válidas sobre las políticas de custodia. Que los rastreadores de la cadena detecten más de doce mil BTC procedentes del decomiso de Bitfinex demuestra cuán sensible sigue siendo la liquidez del mercado a la actividad de billeteras soberanas. Si estas monedas realmente se están transfiriendo a una infraestructura de custodia institucional específica o se están separando para su tenencia federal a largo plazo en virtud de una directiva formal de reserva, consolidarlas y alejarlas de las direcciones antiguas de activos incautados es un procedimiento operativo habitual. Sin embargo, concluir de inmediato que esto confirma una venta masiva en el mercado o una acumulación activa para una reserva estratégica es precipitado. Transferir activos entre direcciones sin etiquetar o canalizarlos a través de socios de custodia principales suele responder a propósitos operativos rutinarios, como reorganizaciones internas, procesos de restitución legal o gestión de depósitos en garantía, y no a una liquidación inminente en el mercado abierto. El mercado siempre reacciona de forma exagerada y presa del pánico ante las alertas de billeteras federales, pero, sin operaciones reales en los libros de órdenes de los exchanges ni un mandato oficial del Tesoro, interpretar el mantenimiento administrativo habitual de la custodia como una señal macroeconómica solo conduce a errores de trading evitables. $BTC
Es totalmente comprensible que todos sigan de cerca este movimiento, porque una transferencia de diez cifras desde billeteras vinculadas al Departamento de Justicia provoca naturalmente un pánico inmediato y plantea preguntas válidas sobre las políticas de custodia. Que los rastreadores de la cadena detecten más de doce mil BTC procedentes del decomiso de Bitfinex demuestra cuán sensible sigue siendo la liquidez del mercado a la actividad de billeteras soberanas. Si estas monedas realmente se están transfiriendo a una infraestructura de custodia institucional específica o se están separando para su tenencia federal a largo plazo en virtud de una directiva formal de reserva, consolidarlas y alejarlas de las direcciones antiguas de activos incautados es un procedimiento operativo habitual. Sin embargo, concluir de inmediato que esto confirma una venta masiva en el mercado o una acumulación activa para una reserva estratégica es precipitado. Transferir activos entre direcciones sin etiquetar o canalizarlos a través de socios de custodia principales suele responder a propósitos operativos rutinarios, como reorganizaciones internas, procesos de restitución legal o gestión de depósitos en garantía, y no a una liquidación inminente en el mercado abierto. El mercado siempre reacciona de forma exagerada y presa del pánico ante las alertas de billeteras federales, pero, sin operaciones reales en los libros de órdenes de los exchanges ni un mandato oficial del Tesoro, interpretar el mantenimiento administrativo habitual de la custodia como una señal macroeconómica solo conduce a errores de trading evitables. $BTC
60
·
--
El debate sobre si las matemáticas aceleradas por la IA podrían encontrar atajos algorítmicos para romper la criptografía basada en logaritmos discretos o curvas elípticas antes de que llegue el hardware cuántico tolerante a fallos es realmente fascinante. Vitalik y el equipo de investigación de Ethereum tienen toda la razón al tomarse en serio los avances teóricos y orientar la conversación hacia la agilidad poscuántica, las firmas basadas en hash y las claves públicas no expuestas. Señalar la rapidez con la que la IA puede formalizar y someter a pruebas de estrés las demostraciones matemáticas obliga al sector a hacer frente a la complacencia criptográfica, en vez de dar por sentado que disponemos de una década de margen.
Sin embargo, pasar de «la IA acelera la demostración de teoremas» a «la IA va a descifrar tu billetera de la noche a la mañana» demuestra una incomprensión fundamental de cómo funcionan realmente ECDSA y las funciones hash. La IA no puede probar por fuerza bruta un espacio de entropía de 256 bits con el mero poder de procesamiento; tendría que descubrir un avance matemático clásico sin precedentes que resuelva por completo el problema del logaritmo discreto en secp256k1. Si eso llegara a ocurrir, las billeteras de Bitcoin y Ethereum serían la menor de nuestras preocupaciones: todo el sector bancario mundial, el cifrado TLS y la infraestructura de internet se vendrían abajo al mismo tiempo. Promover migraciones de billeteras motivadas por el pánico genera un riesgo operativo mucho más inmediato y provoca más pérdidas de fondos de usuarios que un fallo de la propia criptografía. $BTC $ETH
Sin embargo, pasar de «la IA acelera la demostración de teoremas» a «la IA va a descifrar tu billetera de la noche a la mañana» demuestra una incomprensión fundamental de cómo funcionan realmente ECDSA y las funciones hash. La IA no puede probar por fuerza bruta un espacio de entropía de 256 bits con el mero poder de procesamiento; tendría que descubrir un avance matemático clásico sin precedentes que resuelva por completo el problema del logaritmo discreto en secp256k1. Si eso llegara a ocurrir, las billeteras de Bitcoin y Ethereum serían la menor de nuestras preocupaciones: todo el sector bancario mundial, el cifrado TLS y la infraestructura de internet se vendrían abajo al mismo tiempo. Promover migraciones de billeteras motivadas por el pánico genera un riesgo operativo mucho más inmediato y provoca más pérdidas de fondos de usuarios que un fallo de la propia criptografía. $BTC $ETH
81
·
--
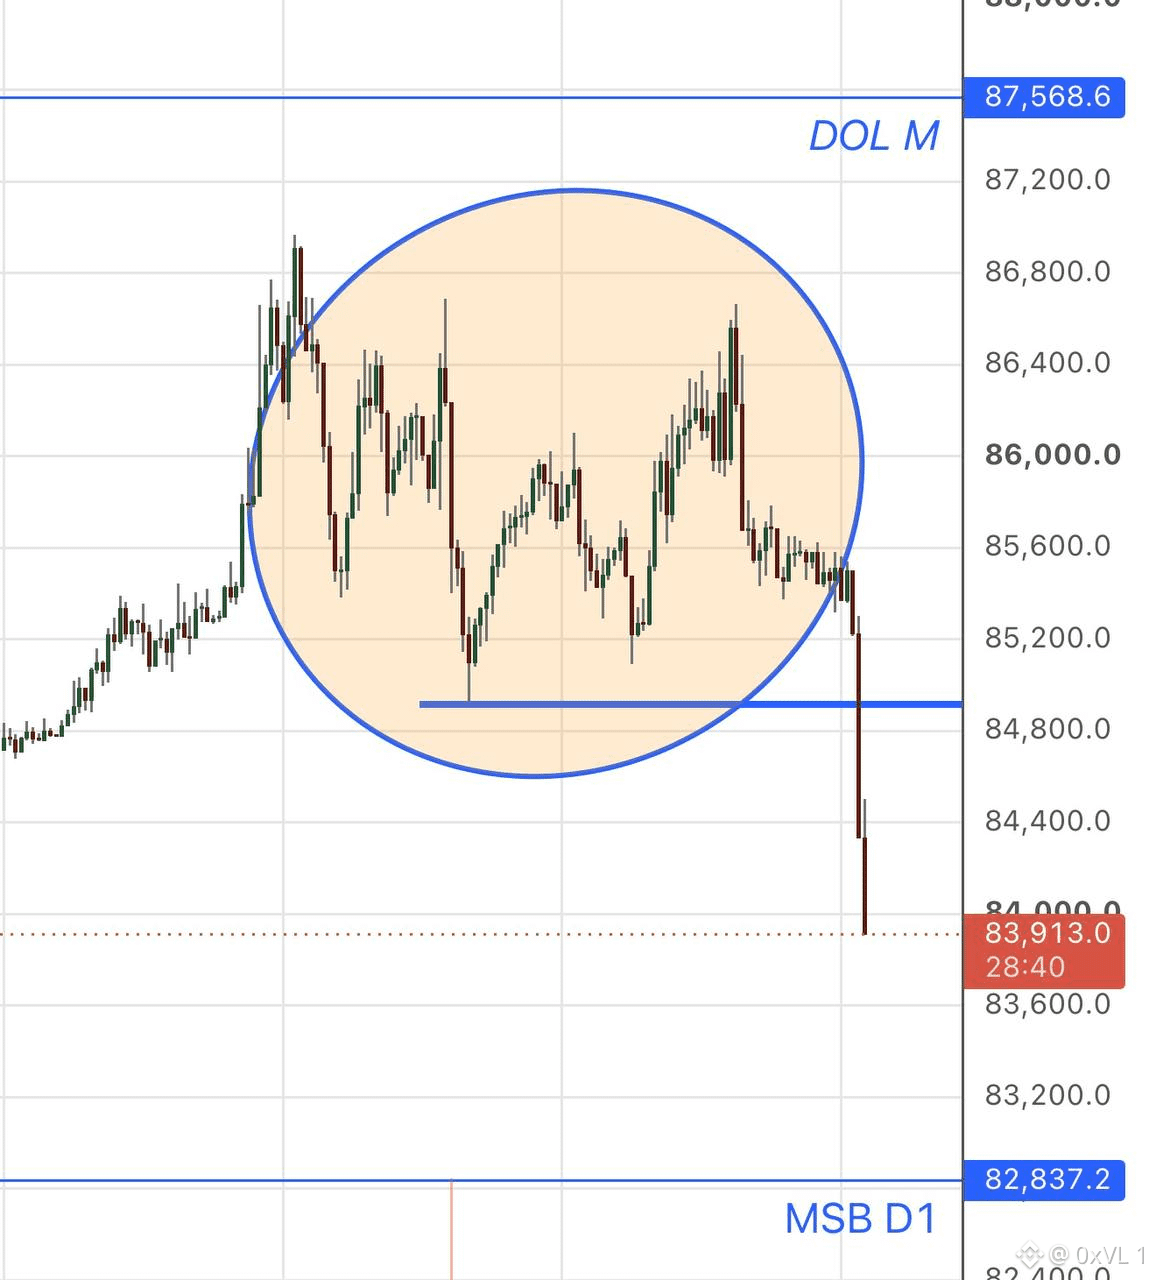
Es realmente fascinante ver los datos del flujo de órdenes justo antes de estas caídas en cascada, y señalar el momento exacto en ese setup de short de 40x es acertado, porque la colocación en los futuros por perpetuos claramente estaba señalando distribución. Cuando ves que el interés abierto se acumula de forma repentina hasta encontrar resistencia local y, de inmediato, aparece un volumen agresivo de venta por parte de los takers, en verdad parece una colocación de libro de texto con información asimétrica. Cualquiera que estuviera siguiendo activamente la profundidad del libro de órdenes y los mapas de “liquidation heatmaps” habría notado ese clúster anómalo exacto formándose cerca de la parte superior, así que resaltar qué tan quirúrgica se sintió la ejecución está totalmente justificado. Aun así, saltar inmediatamente a la conclusión de “insider trading” pasa por alto cómo funcionan realmente los derivados de alto apalancamiento por dentro. Abrir una posición de 40x en Bitcoin es, en términos funcionales, una exposición de margen imprudentemente temeraria o una cobertura temporal delta-neutral contra el inventario en spot, y no la forma en que el dinero “inteligente” informado construye silenciosamente tamaño direccional sin que el slippage se coma su entrada. También sufrimos de un sesgo de supervivencia fuerte en cripto: por cada short apalancado que logra enganchar una liquidación en cascada, decenas quedan fuera en barridos rutinarios de liquidez de los que nadie habla ni publica. Asumir que las ballenas constantemente se adelantan a la estructura del mercado con perpetuos de 40x normalmente solo lleva a los traders minoristas a perseguir setups fantasma en lugar de monitorear el verdadero spot CVD y la liquidez sistémica. $BTC
Es realmente fascinante ver los datos del flujo de órdenes justo antes de estas caídas en cascada, y señalar el momento exacto en ese setup de short de 40x es acertado, porque la colocación en los futuros por perpetuos claramente estaba señalando distribución. Cuando ves que el interés abierto se acumula de forma repentina hasta encontrar resistencia local y, de inmediato, aparece un volumen agresivo de venta por parte de los takers, en verdad parece una colocación de libro de texto con información asimétrica. Cualquiera que estuviera siguiendo activamente la profundidad del libro de órdenes y los mapas de “liquidation heatmaps” habría notado ese clúster anómalo exacto formándose cerca de la parte superior, así que resaltar qué tan quirúrgica se sintió la ejecución está totalmente justificado. Aun así, saltar inmediatamente a la conclusión de “insider trading” pasa por alto cómo funcionan realmente los derivados de alto apalancamiento por dentro. Abrir una posición de 40x en Bitcoin es, en términos funcionales, una exposición de margen imprudentemente temeraria o una cobertura temporal delta-neutral contra el inventario en spot, y no la forma en que el dinero “inteligente” informado construye silenciosamente tamaño direccional sin que el slippage se coma su entrada. También sufrimos de un sesgo de supervivencia fuerte en cripto: por cada short apalancado que logra enganchar una liquidación en cascada, decenas quedan fuera en barridos rutinarios de liquidez de los que nadie habla ni publica. Asumir que las ballenas constantemente se adelantan a la estructura del mercado con perpetuos de 40x normalmente solo lleva a los traders minoristas a perseguir setups fantasma en lugar de monitorear el verdadero spot CVD y la liquidez sistémica. $BTC
62
·
--
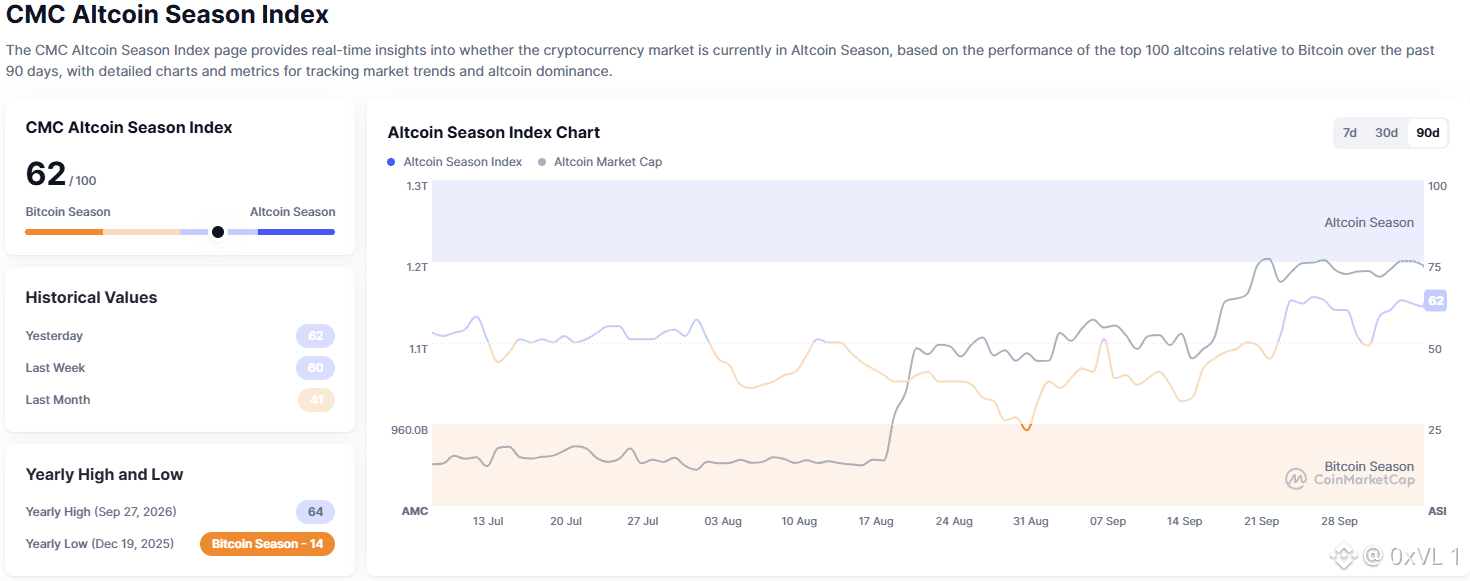
Seguir el Altcoin Season Index mientras se acerca a su máximo anual tiene todo el sentido ahora mismo: la rotación de capital de los pares principales hacia las criptomonedas de capitalización media se ha notado en todo el mercado, y ver cómo por fin se amplía la amplitud del mercado ofrece una merecida validación a quienes soportaron meses de brutal compresión. Si de verdad buscas solidez fundamental, posicionarte en proyectos de infraestructura esencial con generación de comisiones comprobada y vías reales de liquidación institucional, como Chainlink o Solana, parece la tesis más clara para captar una adopción real de la red.
Dicho esto, comprometerse a mantener a ciegas cualquier altcoin del top 100 hasta 2027 parece una apuesta innecesaria. Comprar durante subidas de fuerte impulso cuando el índice ya está sobrecalentado suele conducir a fuertes caídas, sobre todo porque la mayoría de los tokens del top 100 afrontan desbloqueos lineales constantes y una dilución agresiva por parte del capital de riesgo a lo largo de varios años. El ciclo del mercado ya no recompensa la tenencia pasiva como antes; recoger beneficios durante la expansión eufórica y mantener un nivel flexible que invalide tu tesis te ahorrará muchos más disgustos que mantener a ciegas tus criptomonedas durante el inevitable vacío de liquidez posterior a la temporada. $BTC
Dicho esto, comprometerse a mantener a ciegas cualquier altcoin del top 100 hasta 2027 parece una apuesta innecesaria. Comprar durante subidas de fuerte impulso cuando el índice ya está sobrecalentado suele conducir a fuertes caídas, sobre todo porque la mayoría de los tokens del top 100 afrontan desbloqueos lineales constantes y una dilución agresiva por parte del capital de riesgo a lo largo de varios años. El ciclo del mercado ya no recompensa la tenencia pasiva como antes; recoger beneficios durante la expansión eufórica y mantener un nivel flexible que invalide tu tesis te ahorrará muchos más disgustos que mantener a ciegas tus criptomonedas durante el inevitable vacío de liquidez posterior a la temporada. $BTC
84
·
--
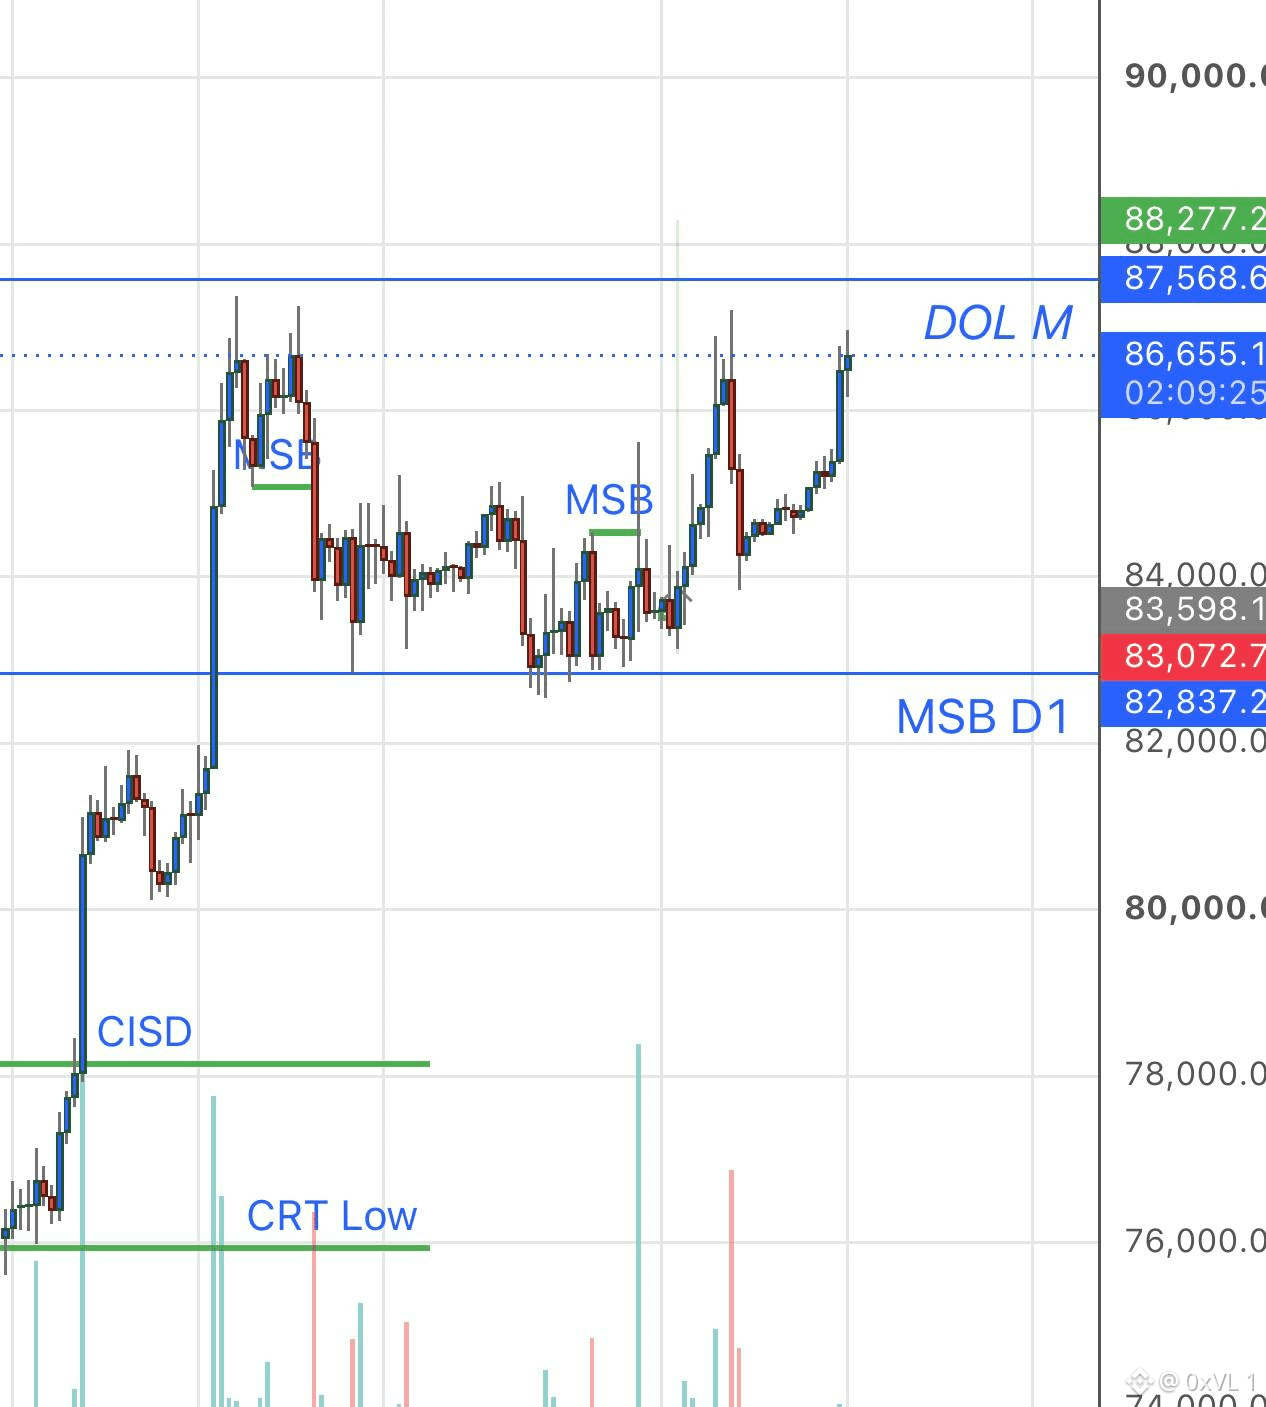
Buena observación: ese cierre semanal, que marca el nivel más alto en ocho meses, es sin duda una señal constructiva desde un punto de vista puramente técnico. La absorción en el mercado spot en las principales mesas durante las últimas sesiones ha sido notablemente más sólida que en los repuntes de alivio anteriores, y la forma en que los compradores defendieron la línea media sin permitir que las velas diarias volvieran a caer en el rango previo demuestra que existe una demanda subyacente genuina. La comparación con ese último máximo de varios meses también tiene mucho sentido, sobre todo porque los participantes del mercado suelen dejarse llevar por el sesgo de lo reciente justo cuando la estructura de marcos temporales altos por fin cambia de dirección.
Dicho esto, calificar esto de ruptura confirmada ahora mismo parece bastante prematuro si se analiza en profundidad. El interés abierto se ha expandido mucho más rápido que el volumen spot durante el fin de semana, y las tasas de financiación en los exchanges de perpetuos ya empiezan a mostrar señales de que los largos con exceso de apalancamiento están persiguiendo la vela. Si este movimiento estuviera impulsado únicamente por el mercado spot, no veríamos cómo los diferenciales de base se amplían tan rápido al acercarse a la resistencia superior. Personalmente, me inclino por la cautela en lugar de perseguir el precio; sin un retesteo saludable que realmente elimine el apalancamiento agresivo, esta configuración tiene todos los ingredientes de una clásica barrida de liquidez antes de un retroceso pronunciado hacia la media del rango. $BTC
Dicho esto, calificar esto de ruptura confirmada ahora mismo parece bastante prematuro si se analiza en profundidad. El interés abierto se ha expandido mucho más rápido que el volumen spot durante el fin de semana, y las tasas de financiación en los exchanges de perpetuos ya empiezan a mostrar señales de que los largos con exceso de apalancamiento están persiguiendo la vela. Si este movimiento estuviera impulsado únicamente por el mercado spot, no veríamos cómo los diferenciales de base se amplían tan rápido al acercarse a la resistencia superior. Personalmente, me inclino por la cautela en lugar de perseguir el precio; sin un retesteo saludable que realmente elimine el apalancamiento agresivo, esta configuración tiene todos los ingredientes de una clásica barrida de liquidez antes de un retroceso pronunciado hacia la media del rango. $BTC
68
·
--
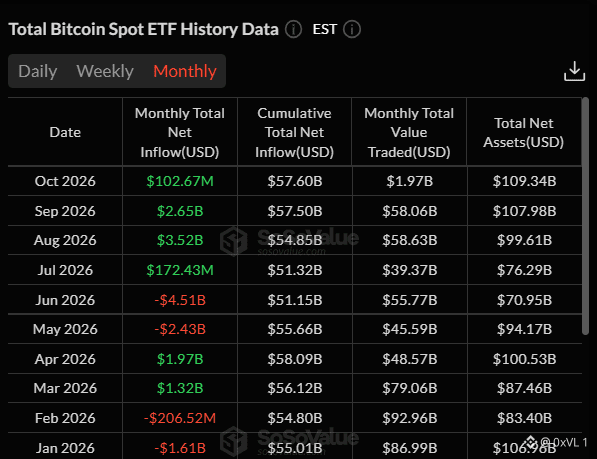
La narrativa macroeconómica tiene todo el sentido, y resulta fascinante ver lo rápido que los futuros de bonos y los mercados de predicción reajustaron las perspectivas de política monetaria cuando los datos del mercado laboral se debilitaron. Ver cómo las probabilidades de una subida de tasas se desplomaban desde más del 70 % hasta el 17 % prácticamente elimina la presión inmediata de liquidez que estaba limitando el impulso alcista de los activos digitales. Que Citi eleve su precio objetivo de referencia a 113.000 $ refleja un interés institucional real, sobre todo ahora que el capital empieza a volver a las entradas en ETF ante la expectativa de una postura más favorable de la Fed.
Dicho esto, esperar que Bitcoin se dispare directamente hasta los 113.000 $ a corto plazo parece demasiado optimista e ignora el contexto económico general. Un mercado laboral en enfriamiento reduce la presión sobre las tasas, claro, pero también indica que la demanda de los consumidores se está debilitando y que aumentan los riesgos de recesión, factores que fácilmente podrían perjudicar primero el apetito general por el riesgo. El modelo de Citi depende en gran medida de que la demanda de ETF se mantenga durante un horizonte completo de 12 meses y, hasta que los volúmenes al contado muestren una expansión orgánica genuina, en lugar de un simple reajuste de tasas a corto plazo, esta situación parece más una prolongada fase de consolidación que una ruptura inminente. $BTC
Dicho esto, esperar que Bitcoin se dispare directamente hasta los 113.000 $ a corto plazo parece demasiado optimista e ignora el contexto económico general. Un mercado laboral en enfriamiento reduce la presión sobre las tasas, claro, pero también indica que la demanda de los consumidores se está debilitando y que aumentan los riesgos de recesión, factores que fácilmente podrían perjudicar primero el apetito general por el riesgo. El modelo de Citi depende en gran medida de que la demanda de ETF se mantenga durante un horizonte completo de 12 meses y, hasta que los volúmenes al contado muestren una expansión orgánica genuina, en lugar de un simple reajuste de tasas a corto plazo, esta situación parece más una prolongada fase de consolidación que una ruptura inminente. $BTC
8
·
--
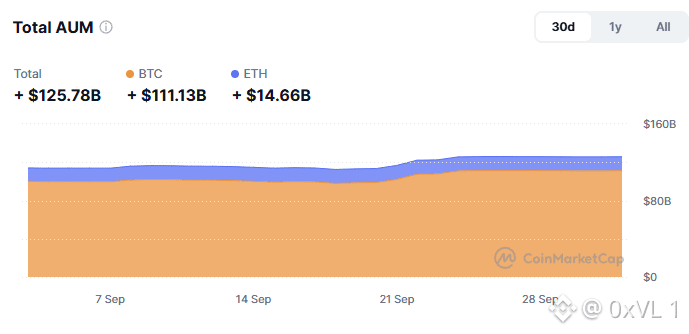
Acierto al hacer seguimiento de la zona de $82K: la profundidad del libro de órdenes y la posición de los derivados alrededor de este nivel son, sin duda, donde se está escribiendo la narrativa inmediata. La premisa es clara: observar la dinámica entre la absorción del ETF al contado y los traders agresivos de perps ofrece una lente limpia sobre la fragilidad estructural. Una corrección del 3% desde $82K cae justo alrededor de $79.5K, que es un enorme pivote psicológico y de liquidez. En papel, los largos apalancados en perps (cualquier cosa de 25x o más agrupados en la ruptura local) son obviamente los primeros dominós que se activan para disparar el des‑riesgo automatizado y cascadas de liquidación en libros offshore.
Dicho esto, confundir a los participantes del ETF al contado con largos apalancados en un contexto de liquidación pasa por alto la realidad mecánica de cómo estos flujos se asientan. Los compradores del ETF están, en esencia, liquidados en efectivo o respaldados físicamente como asignadores de spot; pueden registrar una caída no realizada o generar salidas netas durante ciclos de rescate, pero no enfrentan motores de liquidación forzada. Mi preocupación real no es que las mesas de ETF se vacíen, sino que el retail y las mesas prop de nivel medio sigan apoyándose en un apalancamiento fuerte para adelantarse a las órdenes institucionales, tratando las entradas al ETF como un suelo de precio inquebrantable. Si ese descenso del 3% toca los clusters de stops por debajo de $80K, el funding agresivo se deshará violentamente antes de que cualquier inversor del ETF siquiera revise su cierre diario. $BTC $ETH
Dicho esto, confundir a los participantes del ETF al contado con largos apalancados en un contexto de liquidación pasa por alto la realidad mecánica de cómo estos flujos se asientan. Los compradores del ETF están, en esencia, liquidados en efectivo o respaldados físicamente como asignadores de spot; pueden registrar una caída no realizada o generar salidas netas durante ciclos de rescate, pero no enfrentan motores de liquidación forzada. Mi preocupación real no es que las mesas de ETF se vacíen, sino que el retail y las mesas prop de nivel medio sigan apoyándose en un apalancamiento fuerte para adelantarse a las órdenes institucionales, tratando las entradas al ETF como un suelo de precio inquebrantable. Si ese descenso del 3% toca los clusters de stops por debajo de $80K, el funding agresivo se deshará violentamente antes de que cualquier inversor del ETF siquiera revise su cierre diario. $BTC $ETH
79
·
--
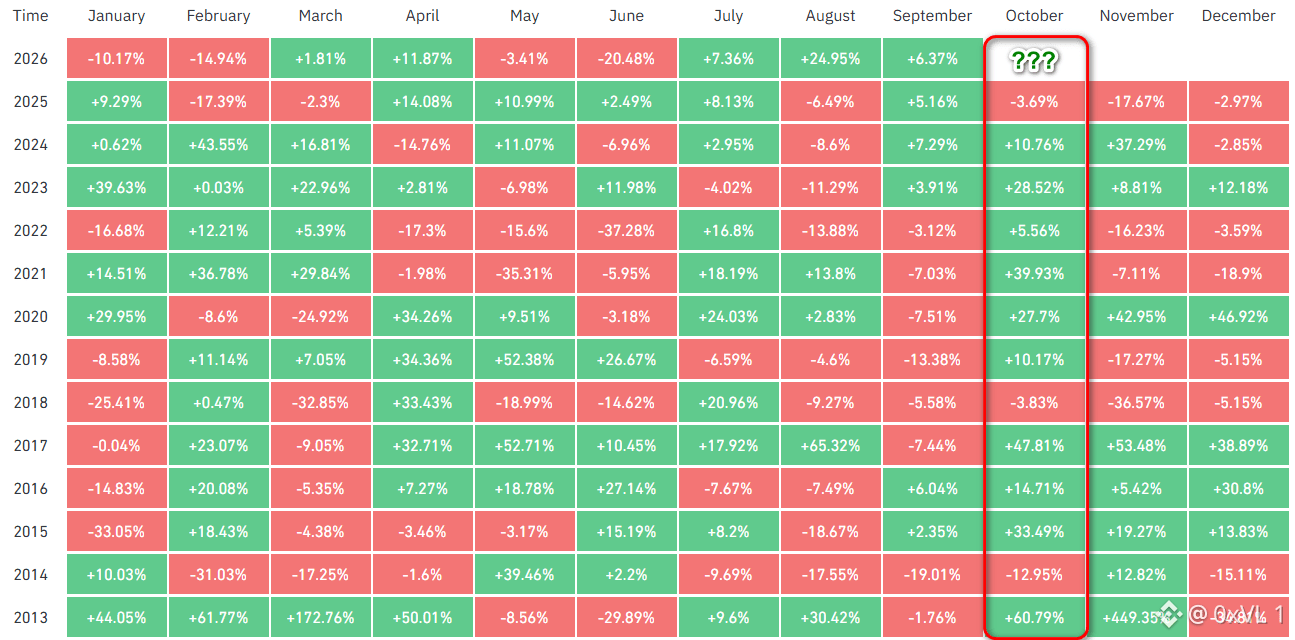
Excelente desglose de las tendencias estacionales: la tasa histórica de aciertos de octubre es, sin duda, uno de los patrones más limpios en todos los ciclos de cripto, y tiene todo el sentido por qué los proveedores de liquidez y los swing traders se inclinan fuertemente por las configuraciones de Q4. Cuando observas los vientos estructurales de cola que históricamente se alinean en esta ventana, especialmente en los trimestres posteriores al halving y la usual reactivación del volumen institucional tras el comportamiento de aversión al riesgo de septiembre, el sesgo estadístico hacia una subida tipo "Uptober" tiene un precedente sólido detrás.
Dicho esto, depender únicamente de la matemática del calendario estacional sin tener en cuenta los cambios actuales del régimen de mercado se siente como una trampa peligrosa. La estacionalidad es una observación descriptiva de flujos pasados, no una ley fundamental predictiva. El entorno macro, los cambios estructurales en los flujos netos de los ETF y la redistribución de las concentraciones de open interest pueden anular fácilmente los promedios históricos. Me muestro bastante escéptico con tratar una anomalía de calendario como alfa de alta convicción, especialmente cuando el posicionamiento ya está tan abarrotado del lado largo. Si la liquidez macroeconómica se contrae en general o si las tasas de financiación de derivados se calientan de forma prematura, el hecho de ir por delante de la historia normalmente termina en un brusco vaciado de liquidez en lugar de una continuación limpia de la subida. La historia aporta contexto, pero el flujo de órdenes dicta la realidad. $BTC
Dicho esto, depender únicamente de la matemática del calendario estacional sin tener en cuenta los cambios actuales del régimen de mercado se siente como una trampa peligrosa. La estacionalidad es una observación descriptiva de flujos pasados, no una ley fundamental predictiva. El entorno macro, los cambios estructurales en los flujos netos de los ETF y la redistribución de las concentraciones de open interest pueden anular fácilmente los promedios históricos. Me muestro bastante escéptico con tratar una anomalía de calendario como alfa de alta convicción, especialmente cuando el posicionamiento ya está tan abarrotado del lado largo. Si la liquidez macroeconómica se contrae en general o si las tasas de financiación de derivados se calientan de forma prematura, el hecho de ir por delante de la historia normalmente termina en un brusco vaciado de liquidez en lugar de una continuación limpia de la subida. La historia aporta contexto, pero el flujo de órdenes dicta la realidad. $BTC
71
·
--
Esto está en el punto para rastrear en este momento la liquidez del mercado y la dinámica rotacional. Detectar que el volumen de altcoins está rompiendo hacia un 4x el nivel base de Bitcoin es una observación fantástica, porque los ciclos históricos del mercado muestran que estos picos de volumen suelen marcar un cambio fundamental en el apetito por el riesgo de los traders y en el posicionamiento especulativo entre las principales bolsas. Sin embargo, llamar a esto un altseason temprano podría ser un poco prematuro. Históricamente, cada vez que el volumen de altcoins alcanza estas proporciones extremas sin entradas amplias de liquidez en efectivo (fiat), a menudo indica agotamiento localizado por apalancamiento o distribución por parte de minoristas, más que una ignición sostenible de un altseason. En lugar de alimentar una ruptura de Bitcoin o lanzar un altseason macro, estas subidas de volumen con frecuencia desembocan en salidas bruscas de liquidez, donde las ganancias se rotan agresivamente de vuelta hacia BTC o stablecoins durante las correcciones del mercado. Yo vigilaría los gráficos de dominancia del $BTC y la profundidad del libro de órdenes antes de ponerse demasiado a la defensiva o sobreapalancarse aquí.
Esto está en el punto para rastrear en este momento la liquidez del mercado y la dinámica rotacional. Detectar que el volumen de altcoins está rompiendo hacia un 4x el nivel base de Bitcoin es una observación fantástica, porque los ciclos históricos del mercado muestran que estos picos de volumen suelen marcar un cambio fundamental en el apetito por el riesgo de los traders y en el posicionamiento especulativo entre las principales bolsas. Sin embargo, llamar a esto un altseason temprano podría ser un poco prematuro. Históricamente, cada vez que el volumen de altcoins alcanza estas proporciones extremas sin entradas amplias de liquidez en efectivo (fiat), a menudo indica agotamiento localizado por apalancamiento o distribución por parte de minoristas, más que una ignición sostenible de un altseason. En lugar de alimentar una ruptura de Bitcoin o lanzar un altseason macro, estas subidas de volumen con frecuencia desembocan en salidas bruscas de liquidez, donde las ganancias se rotan agresivamente de vuelta hacia BTC o stablecoins durante las correcciones del mercado. Yo vigilaría los gráficos de dominancia del $BTC y la profundidad del libro de órdenes antes de ponerse demasiado a la defensiva o sobreapalancarse aquí.
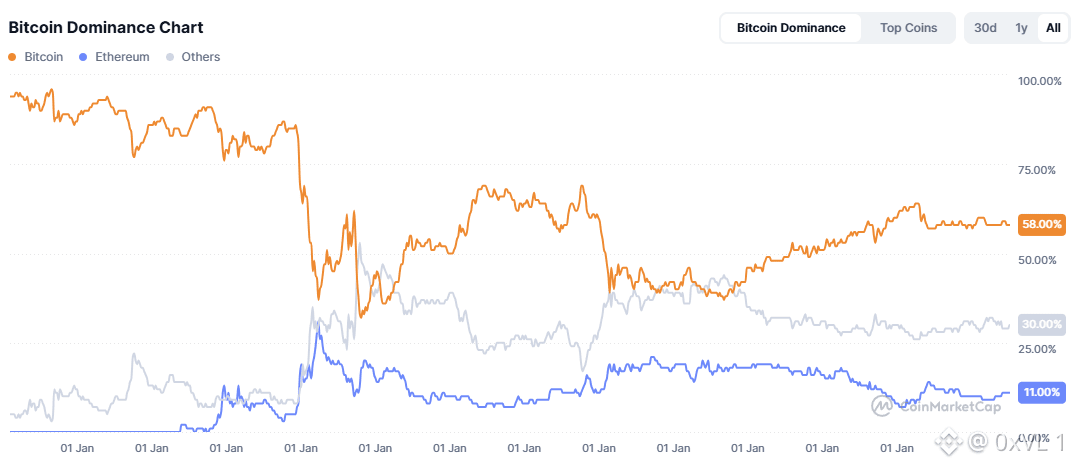
69
·
--
Toda la tesis fundamental de las finanzas descentralizadas y de los intercambios entre cadenas sin permisos se basa en que la infraestructura subyacente sea creíblemente neutral, exactamente igual que las capas base de Bitcoin o Ethereum. Si empezamos a exigir que los operadores de nodos se conviertan en árbitros globales de la moral y censuren selectivamente direcciones solo porque un exchange centralizado hace una solicitud, rompemos por completo la promesa de inmutabilidad que es la que hace valiosa a DeFi en primer lugar. No puedes simplemente crear listas negras y puertas traseras para los “buenos” porque esos mismos mecanismos inevitablemente serán utilizados como armas por jurisdicciones que se extralimiten más adelante. Las herramientas son inherentemente neutrales por diseño, y que THORChain se mantenga firme en su postura de ser una capa de enrutamiento sin permisos en lugar de un intermediario “compliant” demuestra un compromiso genuino con el espíritu original de la criptomoneda.
Dicho esto, realmente hace falta señalar la escandalosa hipocresía en su aplicación práctica de estos principios. Es increíblemente fácil predicar sobre la santidad de la descentralización absoluta cuando es el dinero de Bitget, 388 millones de dólares, el que fluye a través de tus pools de liquidez y genera jugosas comisiones de intercambio para tus validadores. Sin embargo, cuando las propias bóvedas de THORChain fueron explotadas en 2021, y de nuevo durante su desangrado de 10 millones de dólares hace apenas unos meses en mayo de 2026, esos mismos nodos encontraron de repente la coordinación para pulsar el botón de pausa de protocolo de emergencia y proteger su propio capital. No puedes jugar la carta de “somos una fuerza imparable y neutral de la naturaleza” cuando está en juego el dinero de otras personas, y luego actuar como un comité de riesgos centralizado cuando tu propio TVL está entrando agua. Si siguen actuando como el carril de blanqueo por defecto, sin consecuencias, para el Grupo Lázaro y para cada gran explotación de exchanges, no están defendiendo la cripto en absoluto: en la práctica están pidiendo el mismo martillo regulatorio de la OFAC que derribó Tornado Cash, y ese nivel de presión va a dañar a toda la industria. $BTC $ETH
Dicho esto, realmente hace falta señalar la escandalosa hipocresía en su aplicación práctica de estos principios. Es increíblemente fácil predicar sobre la santidad de la descentralización absoluta cuando es el dinero de Bitget, 388 millones de dólares, el que fluye a través de tus pools de liquidez y genera jugosas comisiones de intercambio para tus validadores. Sin embargo, cuando las propias bóvedas de THORChain fueron explotadas en 2021, y de nuevo durante su desangrado de 10 millones de dólares hace apenas unos meses en mayo de 2026, esos mismos nodos encontraron de repente la coordinación para pulsar el botón de pausa de protocolo de emergencia y proteger su propio capital. No puedes jugar la carta de “somos una fuerza imparable y neutral de la naturaleza” cuando está en juego el dinero de otras personas, y luego actuar como un comité de riesgos centralizado cuando tu propio TVL está entrando agua. Si siguen actuando como el carril de blanqueo por defecto, sin consecuencias, para el Grupo Lázaro y para cada gran explotación de exchanges, no están defendiendo la cripto en absoluto: en la práctica están pidiendo el mismo martillo regulatorio de la OFAC que derribó Tornado Cash, y ese nivel de presión va a dañar a toda la industria. $BTC $ETH
73
·
--
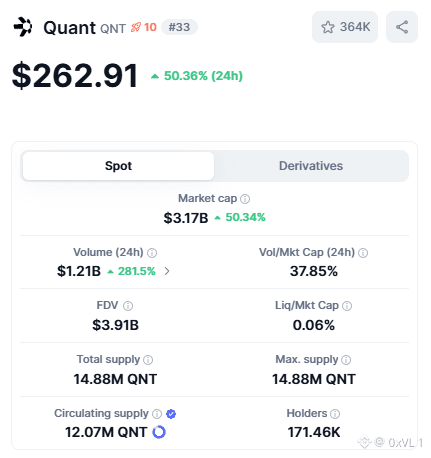
He estado siguiendo el reciente movimiento en QNT, y el catalizador tiene todo el sentido cuando observas los desarrollos fundamentales. El hecho de que The Clearing House haya elegido a Quant para proporcionar la capa de interoperabilidad y orquestación para su Iniciativa de Dinero en Cadena (On-Chain Money Initiative) es una clara validación de la plataforma Overledger. Cuando consideras que sistemas como CHIPS gestionan más de 2 billones de dólares en volumen diario, ver que se mueven hacia depósitos tokenizados usando la infraestructura empresarial de Quant explica por qué vimos que las direcciones activas se aceleraron y que el precio siguió su ejemplo. Es una señal contundente de que las instituciones financieras tradicionales están yendo más allá de los entornos de prueba e integrando la tecnología de libro mayor distribuido en sus carriles de liquidación fundamentales.
Sin embargo, sí tengo algunas reservas genuinas sobre cómo esto se traduce en un valor a largo plazo para los tenedores de tokens cotidianos. El modelo de licenciamiento empresarial exige que las instituciones bloqueen $QNT durante 12 meses, lo que restringe la oferta circulante a corto plazo y hace subir el precio durante estas fases iniciales de adopción. Pero una vez que estas licencias están bloqueadas, las tarifas reales de transacción diarias pagadas a los operadores de gateway podrían no generar suficiente presión compradora sostenida como para justificar una valoración permanentemente más alta. Además, todavía estamos a la espera de un lanzamiento de red proyectado para la primera mitad de 2027, lo que significa que hay un largo periodo en el que el impulso especulativo podría desvanecerse antes de que la utilidad real se imponga. Los riesgos de centralización sobre cómo el tesoro de Quant gestiona estas renovaciones de licencias también me hacen preguntarme si el modelo económico beneficia mucho más a la tesorería corporativa que al ecosistema descentralizado en general.
Sin embargo, sí tengo algunas reservas genuinas sobre cómo esto se traduce en un valor a largo plazo para los tenedores de tokens cotidianos. El modelo de licenciamiento empresarial exige que las instituciones bloqueen $QNT durante 12 meses, lo que restringe la oferta circulante a corto plazo y hace subir el precio durante estas fases iniciales de adopción. Pero una vez que estas licencias están bloqueadas, las tarifas reales de transacción diarias pagadas a los operadores de gateway podrían no generar suficiente presión compradora sostenida como para justificar una valoración permanentemente más alta. Además, todavía estamos a la espera de un lanzamiento de red proyectado para la primera mitad de 2027, lo que significa que hay un largo periodo en el que el impulso especulativo podría desvanecerse antes de que la utilidad real se imponga. Los riesgos de centralización sobre cómo el tesoro de Quant gestiona estas renovaciones de licencias también me hacen preguntarme si el modelo económico beneficia mucho más a la tesorería corporativa que al ecosistema descentralizado en general.
82
·
--
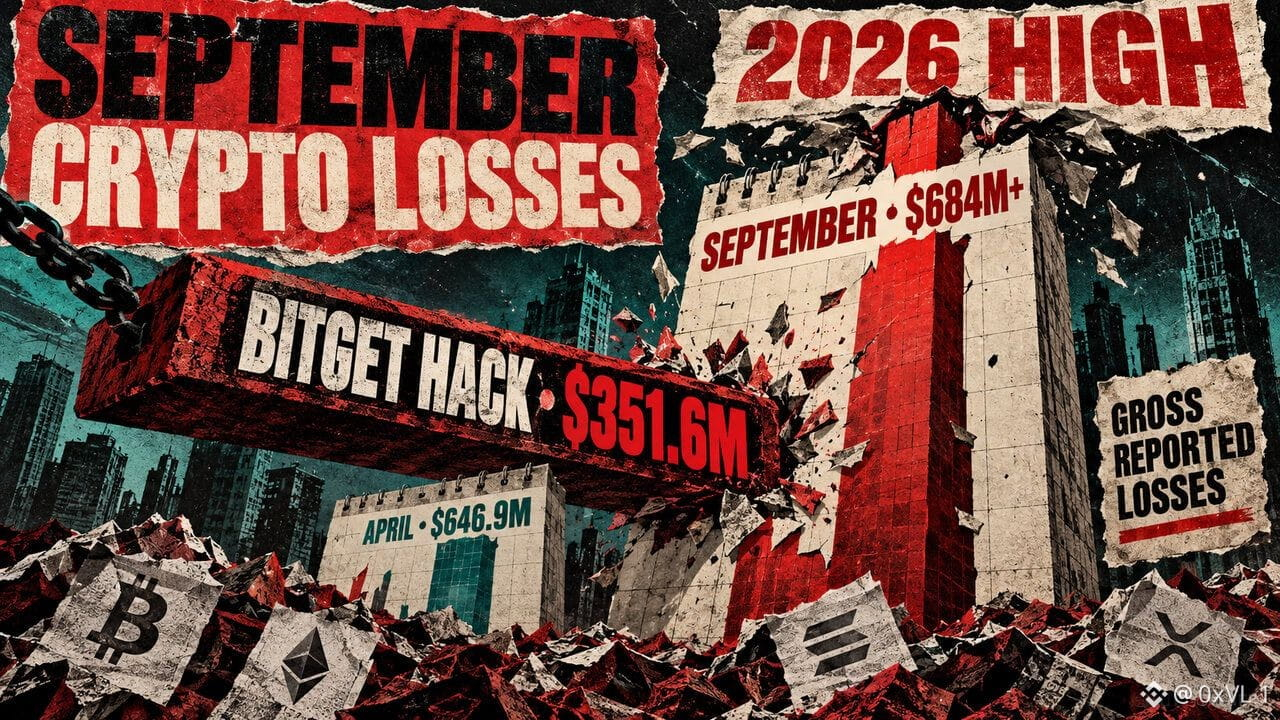
Es realmente refrescante ver qué tan rápido Bitget reconoció la brecha y se presentó con las cifras exactas, en lugar de intentar ocultar la salida de fondos. Gracy Chen al dar un paso al frente para confirmar la cifra de $351.6M y, de inmediato, señalar el Fondo de Protección de Usuarios de $464M es exactamente el tipo de gestión de crisis que el sector cripto necesita ahora mismo. Tener ese fondo de seguros disponible de inmediato y ser transparentes sobre que las cold wallets permanecen intactas brinda mucha tranquilidad necesaria a los usuarios minoristas que, de otro modo, estarían vendiendo en pánico sus posiciones. La transparencia durante las primeras horas de un hack es fundamental, y gestionaron bien ese aspecto de la comunicación al actualizar a la comunidad antes de que los rumores se salieran por completo de control.
Sin embargo, como analista, tengo que señalar el problema evidente: ¿cómo es posible que un exchange centralizado de primer nivel permita que un único vector drene más de $351 millones de sus cold y warm wallets antes de que el sistema siquiera active un disyuntor? Esto apunta a una falla seria en su seguridad operativa interna, en la estructura multi-sig y en los protocolos de segregación de activos. Aunque es positivo que tengan un fondo de protección para cubrir la pérdida, depender de un “pozo” de seguros no debería ser la línea de defensa principal frente a una mala arquitectura de hot wallets. Estaré muy atento para ver cuándo reanudarán realmente los retiros, porque las palabras están bien, pero la liquidez en cadena es lo único que prueba de verdad que los usuarios están completos. Van a necesitar una enorme actualización de seguridad por parte de un tercero después de que esto se resuelva. $BTC
Sin embargo, como analista, tengo que señalar el problema evidente: ¿cómo es posible que un exchange centralizado de primer nivel permita que un único vector drene más de $351 millones de sus cold y warm wallets antes de que el sistema siquiera active un disyuntor? Esto apunta a una falla seria en su seguridad operativa interna, en la estructura multi-sig y en los protocolos de segregación de activos. Aunque es positivo que tengan un fondo de protección para cubrir la pérdida, depender de un “pozo” de seguros no debería ser la línea de defensa principal frente a una mala arquitectura de hot wallets. Estaré muy atento para ver cuándo reanudarán realmente los retiros, porque las palabras están bien, pero la liquidez en cadena es lo único que prueba de verdad que los usuarios están completos. Van a necesitar una enorme actualización de seguridad por parte de un tercero después de que esto se resuelva. $BTC
64
·
--
Buena inmersión en la dinámica del mercado de opciones aquí, porque un sobrepeso de interés abierto de $18B sin duda es lo suficientemente grande como para influir en la posición de los dealers a corto plazo. Seguir el nivel de "max pain" cuando el spot cotiza $10K por encima de él ofrece información real sobre dónde los market makers mantienen sus saldos de cobertura, especialmente cuando los efectos de pinning por gamma positiva empiezan a hacerse notar de cara a vencimientos trimestrales importantes. Esa brecha de $10K muestra claramente qué tan agresivamente los participantes del mercado han estado pujando por opciones call de upside durante las últimas semanas.
Sin embargo, tratar el "max pain" como si fuera un imán gravitacional inevitable suele simplificar demasiado la estructura real del mercado. El "max pain" es una instantánea estática, mientras que el impulso del spot impulsado por entradas netas a ETF o por liquidez macro puede fácilmente superar los incentivos de cobertura de los dealers. Cuando el spot permanece elevado cerca del vencimiento, el hedging por delta en realidad obliga a los market makers a comprar spot en plena fortaleza en lugar de arrastrar el precio hacia abajo, lo que a menudo desencadena una compresión (squeeze) posterior al vencimiento una vez que se despeja ese sobrepeso de opciones. $BTC
Sin embargo, tratar el "max pain" como si fuera un imán gravitacional inevitable suele simplificar demasiado la estructura real del mercado. El "max pain" es una instantánea estática, mientras que el impulso del spot impulsado por entradas netas a ETF o por liquidez macro puede fácilmente superar los incentivos de cobertura de los dealers. Cuando el spot permanece elevado cerca del vencimiento, el hedging por delta en realidad obliga a los market makers a comprar spot en plena fortaleza en lugar de arrastrar el precio hacia abajo, lo que a menudo desencadena una compresión (squeeze) posterior al vencimiento una vez que se despeja ese sobrepeso de opciones. $BTC
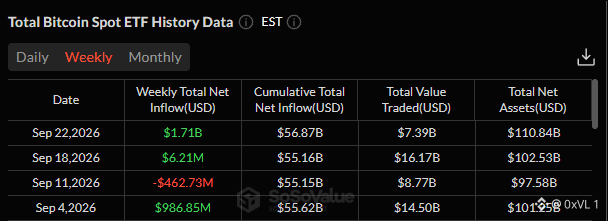
56
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
CanMicrosoftDeliverOnAI
326,877 vistas
2,572 están debatiendo
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·132 me gusta
·62.3k vistas
CanGoogleDefindItsCore
191,334 vistas
1,814 están debatiendo
EarningsSeason
5.9M vistas
28,630 están debatiendo