
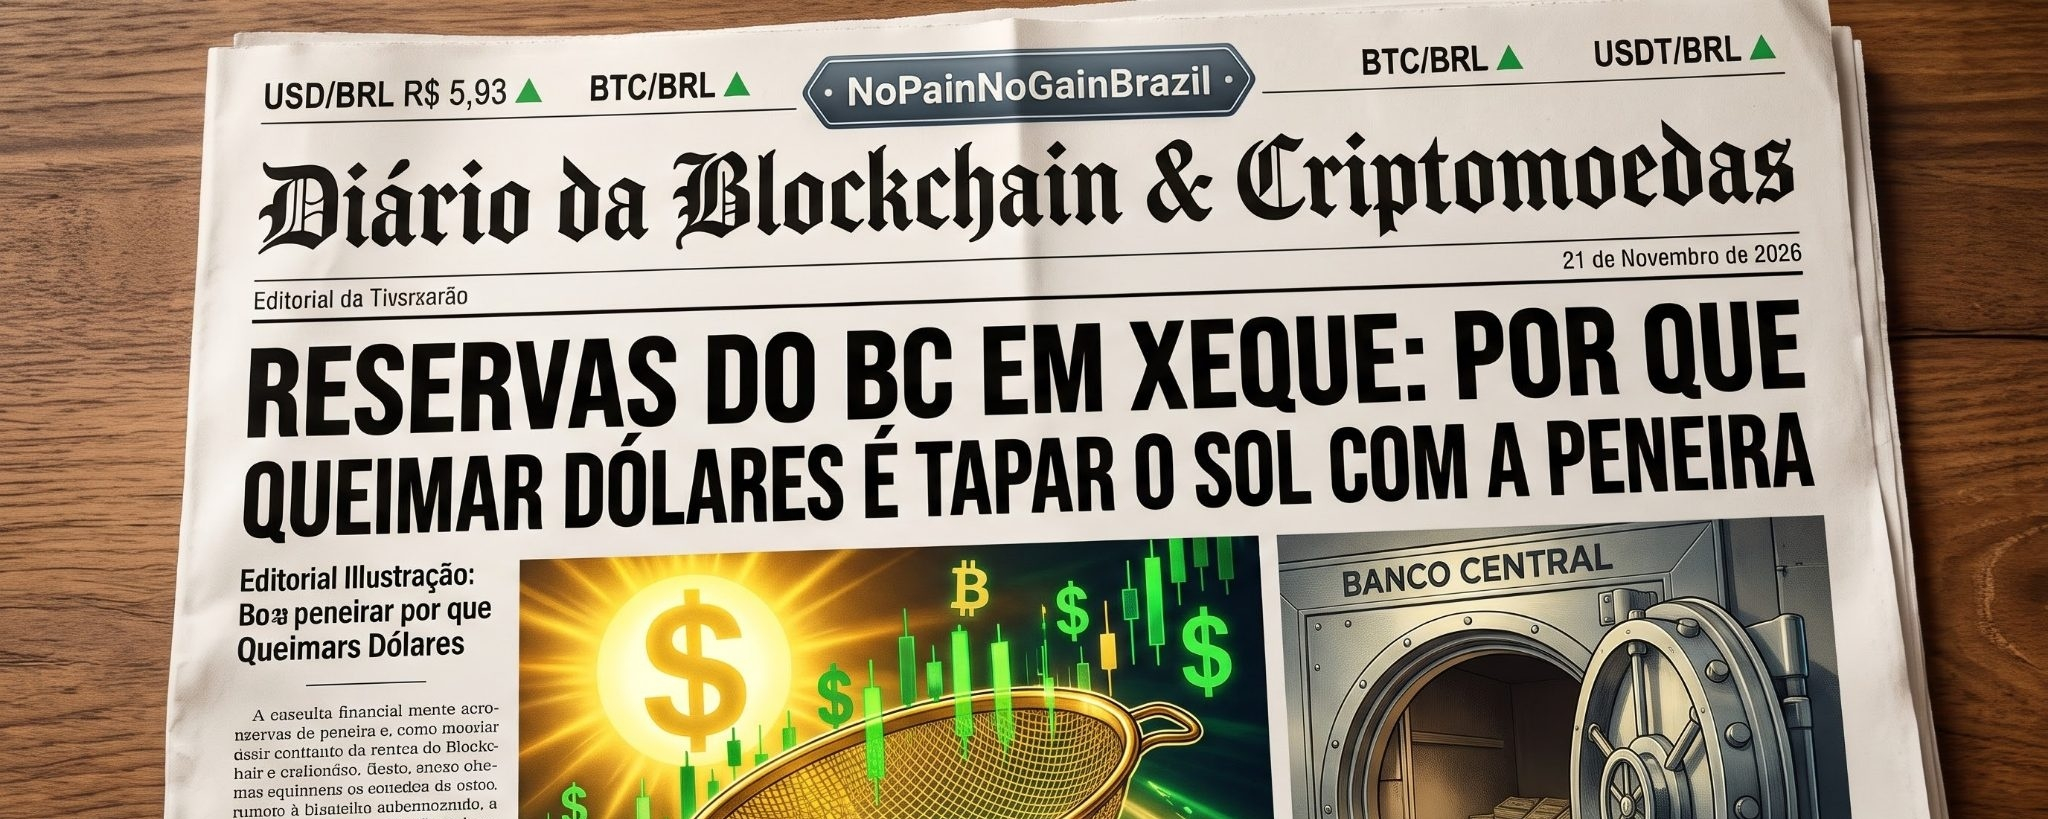
El mercado cambiario brasileño acaba de dar una lección práctica de matemáticas financieras y flujo de liquidez. Incluso después de que el Banco Central (BC) inyectara US$ 2.000 millones en apenas dos días —US$ 1.000 millones en subastas de líneas el miércoles (18/11) y otros US$ 1.000 millones en una venta definitiva al contado el jueves (19/11)—, el dólar comercial ignoró la intervención, revirtió la tendencia y cerró a R$ 5,9344, alcanzando su nivel más alto desde abril de 2025 y encadenando seis sesiones consecutivas de subidas.
Pero, en definitiva, ¿cuánto queda aún en el «colchón» del Banco Central y por qué intentar mantener el tipo de cambio a la fuerza no funciona? Veamos las cifras.
📊 El tamaño real de las reservas de Brasil
Según los datos oficiales más recientes del Banco Central (informe de Estadísticas del Sector Externo), las reservas internacionales totales de Brasil cerraron septiembre de 2026 en US$ 362,8 mil millones, tras registrar una caída mensual de US$ 9,8 mil millones debido a variaciones de precios y paridades.
Con las intervenciones realizadas esta semana:
• Subasta spot (19/11): Salida definitiva de US$ 1.000 millones (tipo de corte de R$ 5,8600), lo que reduce las reservas estructurales a unos US$ 361,8 mil millones.
• Subastas de línea (18/11): Se vendieron otros US$ 1.000 millones con compromiso de recompra en abril y julio de 2027 (liquidación el 23/11), lo que reduce la liquidez inmediata disponible a aproximadamente US$ 360,8 mil millones.
🧮 Las matemáticas detrás de «tapar el sol con un colador»
A primera vista, más de US$ 360 mil millones parecen una muralla impenetrable. En la práctica de las mesas de operaciones, sin embargo, quemar reservas para contener una tendencia alcista falla por cuatro motivos objetivos:
1. Asimetría de flujos: Una subasta de US$ 1.000 millones representa apenas el 0,27 % de las reservas totales, pero el mercado de futuros y al contado la absorbe en cuestión de minutos. En la sesión del 19/11, el dólar llegó a retroceder momentáneamente hasta R$ 5,85–R$ 5,89 durante el período de la subasta (de 12:03 a 12:08), pero la demanda compradora se tragó rápidamente la oferta e impulsó la cotización por encima del máximo anterior (R$ 5,927). El BC simplemente proporcionó liquidez más barata a quienes querían dolarizar su capital.
2. Problema estructural frente a remedio puntual: Entre el 23 de octubre y el 18 de noviembre de 2026, el dólar se disparó un 15,3 % (de R$ 5,0377 a R$ 5,8102 en la Ptax), lo que dejó al real con una caída acumulada del 7,50 % en el año: el quinto peor desempeño entre 27 monedas globales. Cuando el detonante es la desconfianza fiscal (sumada a la reducción del paquete de recortes de gastos en el Congreso), junto con una fuerte salida de capital extranjero y un índice DXY firme cerca de los 103,8 puntos, vender reservas no resuelve la causa de la enfermedad; solo disimula el síntoma durante unas horas.
3. El efecto bumerán de las subastas de línea: La mitad de la intervención reciente (US$ 1.000 millones) se realizó con compromiso de recompra para abril y julio de 2027. Es decir, no se trata de una nueva oferta definitiva: es solo un préstamo a corto plazo que genera una demanda de recompra comprometida para el futuro.
4. Erosión del seguro sistémico: En un régimen de tipo de cambio flotante, las reservas existen como seguro contra crisis externas graves y choques de balanza de pagos, no para defender artificialmente un techo para la cotización. Quemar patrimonio neto de forma definitiva para contrarrestar una tendencia macroeconómica solo debilita la solvencia externa del país a mediano plazo.
💡 ¿Qué significa esto para el inversor cripto?
Mientras la autoridad monetaria gasta miles de millones intentando contener la devaluación de la moneda fiduciaria local, el mercado cripto ofrece protección asimétrica las 24 horas del día, los 7 días de la semana. La creciente demanda de stablecoins respaldadas por dólares (USDT y USDC) y de activos escasos como Bitcoin (BTC) en Brasil refleja precisamente esta búsqueda de preservar el poder adquisitivo, fuera del alcance de las intervenciones puntuales y los déficits fiscales.
En el mercado financiero, el precio es consecuencia de los fundamentos y la liquidez. Intentar mantener el dólar a raya vendiendo reservas sin atacar la raíz fiscal es, literalmente, tapar el sol con un colador.
⚠️ Aviso legal (DYOR): Este contenido tiene un carácter estrictamente informativo y educativo, y no constituye una recomendación de inversión. Los mercados financieros y de criptoactivos implican riesgos elevados. Investigue siempre por su cuenta (DYOR: Do Your Own Research) antes de tomar cualquier decisión financiera.