
En el mundo de las criptomonedas, el principal riesgo de las operaciones de entrada y salida de fondos no reside en la custodia del propio exchange, sino en la «contaminación por fondos de actividades ilícitas o grises» dentro de la cadena de circulación de dinero fiduciario. Si se reciben fondos relacionados con delitos, como estafas de telecomunicaciones o blanqueo de dinero procedente de apuestas ilegales en línea, es muy probable que se activen los controles de riesgo bancarios contra el blanqueo de capitales basados en macrodatos o que las autoridades policiales congelen judicialmente los fondos. Este módulo presenta de forma sistemática los mecanismos subyacentes, los criterios de selección, el aislamiento de fondos y el proceso completo para levantar el bloqueo.
I. Diferencias entre la lógica subyacente de los controles de riesgo bancarios y la congelación judicial
Distinga con precisión los dos estados anómalos de cuenta siguientes, que son completamente diferentes:
1. Control de riesgos bancarios basado en macrodatos (restricciones en operaciones no presenciales / retención preventiva de fondos): se activa automáticamente mediante los modelos del sistema bancario contra el blanqueo de capitales (AML). Entre las causas habituales se incluyen: realizar transferencias frecuentes y de gran cuantía poco después de abrir una cuenta; efectuar operaciones con frecuencia a altas horas de la noche; entradas y salidas rápidas de fondos (transferirlos inmediatamente, a los pocos minutos de recibirlos); mantener durante mucho tiempo un saldo cercano a cero; incluir términos sensibles en los conceptos de las transferencias, etc. Normalmente, esto se manifiesta como límites en la banca en línea, suspensión de operaciones no presenciales o cuentas que solo permiten recibir fondos, pero no enviarlos. El titular puede recuperar el uso de las operaciones en ventanilla si facilita al banco justificantes de ingresos lícitos.
2. Bloqueo judicial relacionado con una investigación policial (medida coercitiva legal): las unidades de investigación criminal de la policía y los centros antifraude locales envían directamente instrucciones al sistema de la sede central del banco para bloquear la cuenta. Normalmente ocurre porque, durante un retiro mediante C2C, el dinero pagado por el comprador procede de delitos anteriores, como fraudes electrónicos o esquemas piramidales en internet. La cuenta del titular puede verse afectada por encontrarse en el «segundo, tercer o incluso cuarto nivel» del flujo de fondos ilícitos. Hay dos tipos: «retención de emergencia de 3 días para investigación» (revisión preliminar; si se descartan las sospechas, el bloqueo se levanta automáticamente al vencer el plazo) y «bloqueo judicial de 6 meses» (investigación formal; normalmente requiere que concluya el caso o que se negocie la devolución de los fondos).
Da prioridad a comerciantes que ofrezcan compensación en caso de bloqueo. Por lo general, la compensación solo se concede si el bloqueo judicial supera los 180 días y se cumplen los requisitos (la documentación que hay que presentar puede ser bastante compleja; conviene informarse de antemano).
II. Método infalible para seleccionar comerciantes confiables de C2C/OTC
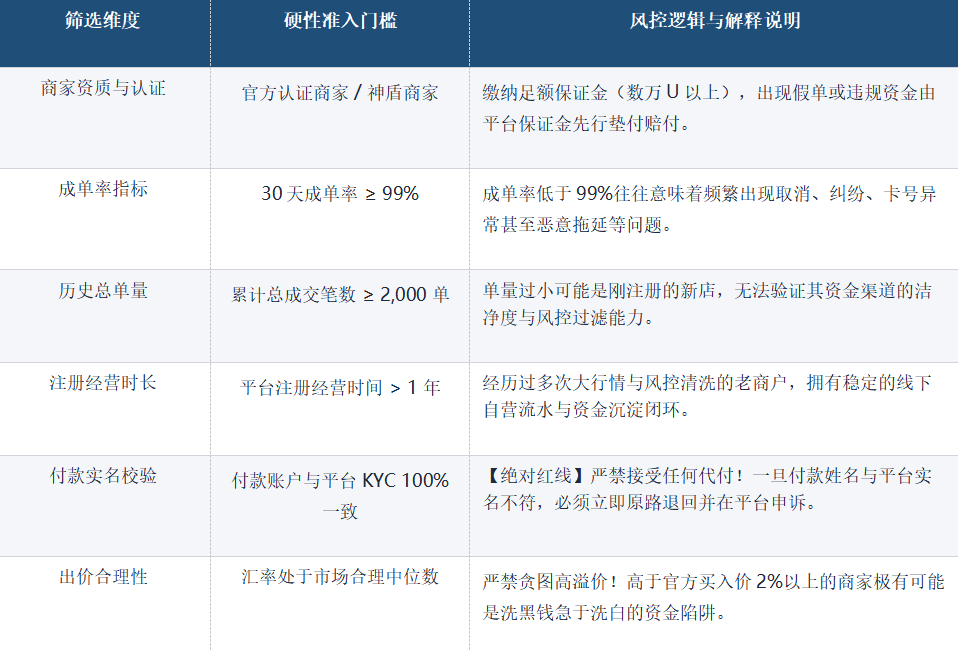
Los retiros deben realizarse estrictamente en la sección C2C de una plataforma oficial autorizada que ofrezca garantía. Selecciona a los comerciantes según estos seis criterios obligatorios y no aceptes operaciones con quienes no los cumplan:
III. Mecanismo práctico de separación de fondos y mantenimiento escalonado
La protección más eficaz contra el bloqueo de tarjetas es la «separación física de cuentas» y el «mantenimiento temporal de los fondos», para evitar que fondos sospechosos lleguen a la tarjeta que utilizas principalmente para tus gastos cotidianos:
1. Una cuenta exclusiva para cada uso: abre especialmente 1–2 tarjetas de débito de categoría II o tarjetas de bancos comerciales urbanos o rurales locales para depositar y retirar fondos. No vincules esas tarjetas a pagos de hipoteca o automóvil, seguridad social, fondo de vivienda, depósito de salario ni a las cuentas principales que usas a diario en WeChat o Alipay.
2. Método de mantenimiento escalonado T+1 / T+3 / T+7: después de recibir un retiro, nunca transfieras una suma elevada a otra tarjeta de un gran banco a tu nombre en menos de 30 minutos, pues podrías activar fácilmente controles de riesgo en cadena. Sigue este proceso escalonado:
• Etapa T+1: una vez recibido el dinero, déjalo quieto durante 24 horas y comprueba si recibes algún aviso por SMS de retención de pagos;
• Etapa T+3: si confirmas que no hay anomalías, puedes transferir los fondos en varios tramos a certificados de depósito de gran importe, productos de inversión de bajo riesgo R1 ofrecidos por el propio banco o fondos del mercado monetario (como Lingqiantong o Yu'e Bao);
• Etapa T+7: tras circular por productos financieros conformes, los fondos se habrán reestructurado por completo y el nivel de seguridad al retirarlos y utilizarlos aumentará en más del 95%.
3. Método de salida mediante gastos de consumo: utiliza los fondos retirados para pagar tarjetas de crédito, la hipoteca o Huabei, hacer compras por internet o pagar directamente con tarjeta en comercios físicos. Los sistemas bancarios rara vez rastrean los destinos de gastos legítimos de consumo; es la forma más eficiente de sacar los fondos.
IV. Ocho líneas rojas de alto riesgo que nunca debes cruzar al depositar o retirar fondos
【Ocho líneas rojas que debes respetar al depositar o retirar fondos】
Línea roja 1: nunca aceptes pagos de terceros. Sea cual sea la excusa del comprador (por ejemplo, que pague un familiar o una cuenta corporativa), si el nombre no coincide, rechaza la operación y devuelve el dinero.
Línea roja 2: nunca uses cajeros automáticos para depositar efectivo ni hagas depósitos sin tarjeta. Las redes delictivas dependen mucho de los depósitos sin tarjeta para ocultar el rastro del dinero, lo que puede provocar que los investigadores económicos se presenten directamente para identificarte.
Línea roja 3: nunca te dejes tentar por un tipo de cambio con una prima elevada. Si un comprador ofrece entre un 1% y un 3% más que el precio oficial al contado, es muy probable que sus fondos procedan de actividades de alto riesgo, como ganancias de fraudes electrónicos.
Línea roja 4: nunca hagas transferencias frecuentes y de gran importe a altas horas de la noche. Las transferencias de grandes cantidades entre las 0:00 y las 6:00 activan directamente las reglas de vigilancia reforzada contra el blanqueo de capitales de los bancos comerciales.
Línea roja 5: nunca incluyas términos sensibles en el concepto de la transferencia. No escribas BTC, ETH, USDT, moneda digital, inversión, depósito de fondos ni expresiones similares. Déjalo siempre en blanco.
Línea roja 6: nunca realices transacciones privadas fuera de la plataforma oficial. Las operaciones privadas de «entrega de efectivo en persona» o «OTC extrabursátil» no cuentan con ninguna garantía de depósito de la plataforma; podrían hacerte perder tus criptomonedas o convertirte en cómplice de blanqueo de dinero.
Línea roja 7: nunca ingreses y retires fondos a toda velocidad con una tarjeta nueva. Si, poco después de activarla, una tarjeta bancaria recibe repetidamente grandes sumas y estas se transfieren en menos de 5 minutos, hay un 99% de probabilidades de que el sistema contra el blanqueo de capitales la bloquee al instante para operaciones no presenciales.
Línea roja 8: nunca prestes tu tarjeta bancaria ni ayudes a otras personas a retirar fondos. Prestar una cuenta puede constituir el delito de «facilitar actividades delictivas en redes de información» según la Ley Penal y conlleva importantes riesgos penales.
V. Medidas de emergencia y proceso de desbloqueo tras el bloqueo anómalo de una tarjeta bancaria
Si, por desgracia, a un cliente le bloquean la tarjeta, debe mantener la calma y seguir este procedimiento para defender sus derechos de forma legal y conforme a la normativa:
Primer paso: acude al banco donde abriste la cuenta para obtener información clave sobre el bloqueo: presenta tu documento de identidad y tu tarjeta bancaria en persona en una sucursal del banco y consulta en ventanilla. No te limites a llamar al servicio de atención al cliente. Anota claramente estos cuatro datos clave:
① Naturaleza del bloqueo (si es una restricción bancaria para operaciones no presenciales o un bloqueo ordenado por las autoridades policiales o judiciales);
② Nombre completo de la autoridad que ejecutó el bloqueo (por ejemplo: comisaría del distrito XX de la ciudad XX, provincia XX);
③ Número de placa y teléfono de contacto del agente encargado del caso;
④ Número del documento de bloqueo y monto congelado relacionado con el caso.
Segundo paso: evalúa la duración y la naturaleza del bloqueo: si se trata de una retención de emergencia de 3 días, probablemente sea una revisión preliminar de varios niveles por parte de la policía. Mantén el teléfono disponible durante esos 3 días, no presentes apelaciones repetidas a ciegas y espera con paciencia a que el sistema libere automáticamente los fondos al vencer el plazo. Si después de 3 días se convierte en un bloqueo judicial de 6 meses, empieza a recopilar pruebas de inmediato.
Tercer paso: prepara una cadena de pruebas de transacciones legales y conformes: inicia sesión en la versión web de la plataforma de intercambio y exporta e imprime íntegramente lo siguiente:
① Comprobantes completos de la transacción correspondiente a la tarjeta bloqueada (número de orden, hora de la transacción, precio unitario y cantidad);
② Captura de pantalla de la información de identidad verificada del comerciante que aceptó el pago por esa orden en la plataforma;
③ Pruebas del origen legítimo de los activos de tu cuenta personal en la plataforma (por ejemplo, historial de recargas para comprar criptomonedas con moneda fiduciaria y registros de depósitos y retiros en la cadena);
④ Comprobantes personales de pago de impuestos e historial de ingresos laborales, para demostrar que tienes experiencia real invirtiendo en activos y que no te dedicas profesionalmente al blanqueo de dinero ni a mover fondos ilícitos.
Cuarto paso: establece contacto y comunícate de manera formal con la autoridad que lleva el caso: llama proactivamente al agente encargado e identifícate como ciudadano que actúa legalmente: «Hola, agente. Una tarjeta bancaria XX a mi nombre ha sido bloqueada por su departamento tras recibir una transferencia legítima de una plataforma. Invierto con normalidad en activos digitales y retiro fondos a través de una plataforma autorizada. Tengo toda la documentación de las transacciones, los números de orden y los comprobantes de verificación KYC de la plataforma. No soy sospechoso de ningún delito y estoy dispuesto a colaborar plenamente con la investigación y a presentar la documentación probatoria».
Quinto paso: negocia la devolución de los fondos relacionados con el caso y solicita el desbloqueo conforme a la ley: si se confirma que los fondos recibidos proceden directamente de una víctima de fraude telefónico o por internet, como fondos ilícitos de primera o segunda mano, la unidad investigadora normalmente exigirá devolver el monto relacionado con el caso para obtener el perdón de la víctima y desbloquear la cuenta. Compara los costos del litigio con los de la devolución teniendo en cuenta la proporción del monto implicado. Si el monto es reducido, puedes negociar y firmar un acuerdo de devolución de fondos ilícitos y solicitar a la policía una carta de desbloqueo. Si el monto es muy elevado y actuaste de buena fe, sin conocimiento ni culpa, se recomienda contratar a un abogado penalista especializado para que intervenga y presente una defensa legal.
Por último, no existe ningún método que pueda evitar al 100% cualquier control de riesgos. El contenido anterior solo ofrece medidas para reducir el riesgo y para actuar si surge algún problema. ¡Úsalo únicamente como referencia!