#AVAX
Cada vez hay más cadenas y ya me estoy haciendo un lío... Parece que no valen mucho...
Avalanche nació con la idea de resolver un problema: que la cadena de bloques fuera rápida y, al mismo tiempo, permitiera que cada aplicación tuviera sus propias reglas. No hace falta que las aplicaciones de trading, los juegos y los activos institucionales circulen todos por el mismo camino.
Su propuesta es permitir que los proyectos creen L1 independientes y definan sus propios permisos, entornos de ejecución y reglas para los tokens. Los negocios que necesiten limitar quién participa pueden establecer requisitos de acceso, mientras que los desarrolladores convencionales también pueden crear en la C-Chain, compatible con las herramientas de Ethereum. La flexibilidad es una ventaja, pero las cadenas independientes también deben mantener su propia seguridad y operaciones; abrir las puertas no significa que vaya a entrar gente.
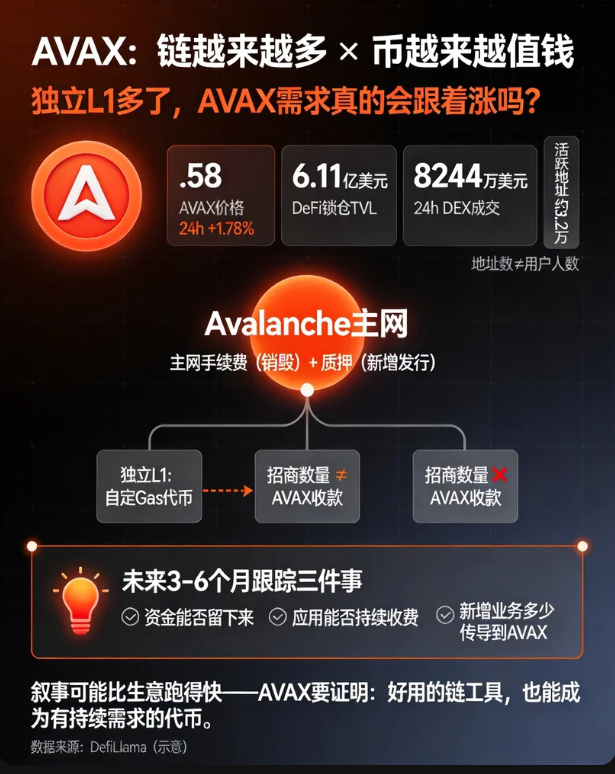
Aquí está el punto clave: las L1 independientes pueden usar sus propios tokens de Gas. Que se ponga en marcha un proyecto más no significa que todas sus operaciones se paguen con AVAX. Por eso, deducir directamente la demanda de AVAX a partir del «número de proyectos del ecosistema» es como confundir los logros de captación con los registros de cobros.
AVAX se utiliza para pagar las comisiones de la red principal y para hacer staking. Las comisiones de la red principal se queman, pero las recompensas de staking generan nuevas emisiones. Fijarse solo en lo que se quema e ignorar lo que se emite es como mirar solo los gastos y no el sueldo: las cuentas nunca estarán completas.
Actualmente, AVAX cotiza a unos 8,58 dólares, con una subida del 1,78 % en 24 horas. La página de DefiLlama muestra que el valor bloqueado en DeFi de Avalanche ronda los 611 millones de dólares; en el último día, el volumen de operaciones en DEX fue de unos 82,44 millones de dólares y hubo alrededor de 37.200 direcciones activas. Esto indica que hay operaciones reales en la cadena, pero el número de direcciones no equivale al de usuarios, y estas métricas tampoco reflejan los resultados totales de todas las L1 independientes.
En los próximos tres a seis meses, lo más importante será seguir de cerca si el capital logra quedarse, si las aplicaciones pueden cobrar de forma sostenida y qué parte de la nueva actividad se traduce realmente en demanda de AVAX.
Si crecen a la vez las stablecoins, las operaciones y las comisiones reales, la captura de valor será más sólida. Si la lista de colaboraciones se alarga mientras el capital y las comisiones siguen estancados, puede que la narrativa avance más rápido que el negocio.
AVAX tiene por delante la tarea de demostrar que una herramienta útil para crear cadenas también puede ser un token con demanda sostenida. Eso es todo...
#AVAX #Avalanche
Cada vez hay más cadenas y ya me estoy haciendo un lío... Parece que no valen mucho...
Avalanche nació con la idea de resolver un problema: que la cadena de bloques fuera rápida y, al mismo tiempo, permitiera que cada aplicación tuviera sus propias reglas. No hace falta que las aplicaciones de trading, los juegos y los activos institucionales circulen todos por el mismo camino.
Su propuesta es permitir que los proyectos creen L1 independientes y definan sus propios permisos, entornos de ejecución y reglas para los tokens. Los negocios que necesiten limitar quién participa pueden establecer requisitos de acceso, mientras que los desarrolladores convencionales también pueden crear en la C-Chain, compatible con las herramientas de Ethereum. La flexibilidad es una ventaja, pero las cadenas independientes también deben mantener su propia seguridad y operaciones; abrir las puertas no significa que vaya a entrar gente.
Aquí está el punto clave: las L1 independientes pueden usar sus propios tokens de Gas. Que se ponga en marcha un proyecto más no significa que todas sus operaciones se paguen con AVAX. Por eso, deducir directamente la demanda de AVAX a partir del «número de proyectos del ecosistema» es como confundir los logros de captación con los registros de cobros.
AVAX se utiliza para pagar las comisiones de la red principal y para hacer staking. Las comisiones de la red principal se queman, pero las recompensas de staking generan nuevas emisiones. Fijarse solo en lo que se quema e ignorar lo que se emite es como mirar solo los gastos y no el sueldo: las cuentas nunca estarán completas.
Actualmente, AVAX cotiza a unos 8,58 dólares, con una subida del 1,78 % en 24 horas. La página de DefiLlama muestra que el valor bloqueado en DeFi de Avalanche ronda los 611 millones de dólares; en el último día, el volumen de operaciones en DEX fue de unos 82,44 millones de dólares y hubo alrededor de 37.200 direcciones activas. Esto indica que hay operaciones reales en la cadena, pero el número de direcciones no equivale al de usuarios, y estas métricas tampoco reflejan los resultados totales de todas las L1 independientes.
En los próximos tres a seis meses, lo más importante será seguir de cerca si el capital logra quedarse, si las aplicaciones pueden cobrar de forma sostenida y qué parte de la nueva actividad se traduce realmente en demanda de AVAX.
Si crecen a la vez las stablecoins, las operaciones y las comisiones reales, la captura de valor será más sólida. Si la lista de colaboraciones se alarga mientras el capital y las comisiones siguen estancados, puede que la narrativa avance más rápido que el negocio.
AVAX tiene por delante la tarea de demostrar que una herramienta útil para crear cadenas también puede ser un token con demanda sostenida. Eso es todo...
#AVAX #Avalanche