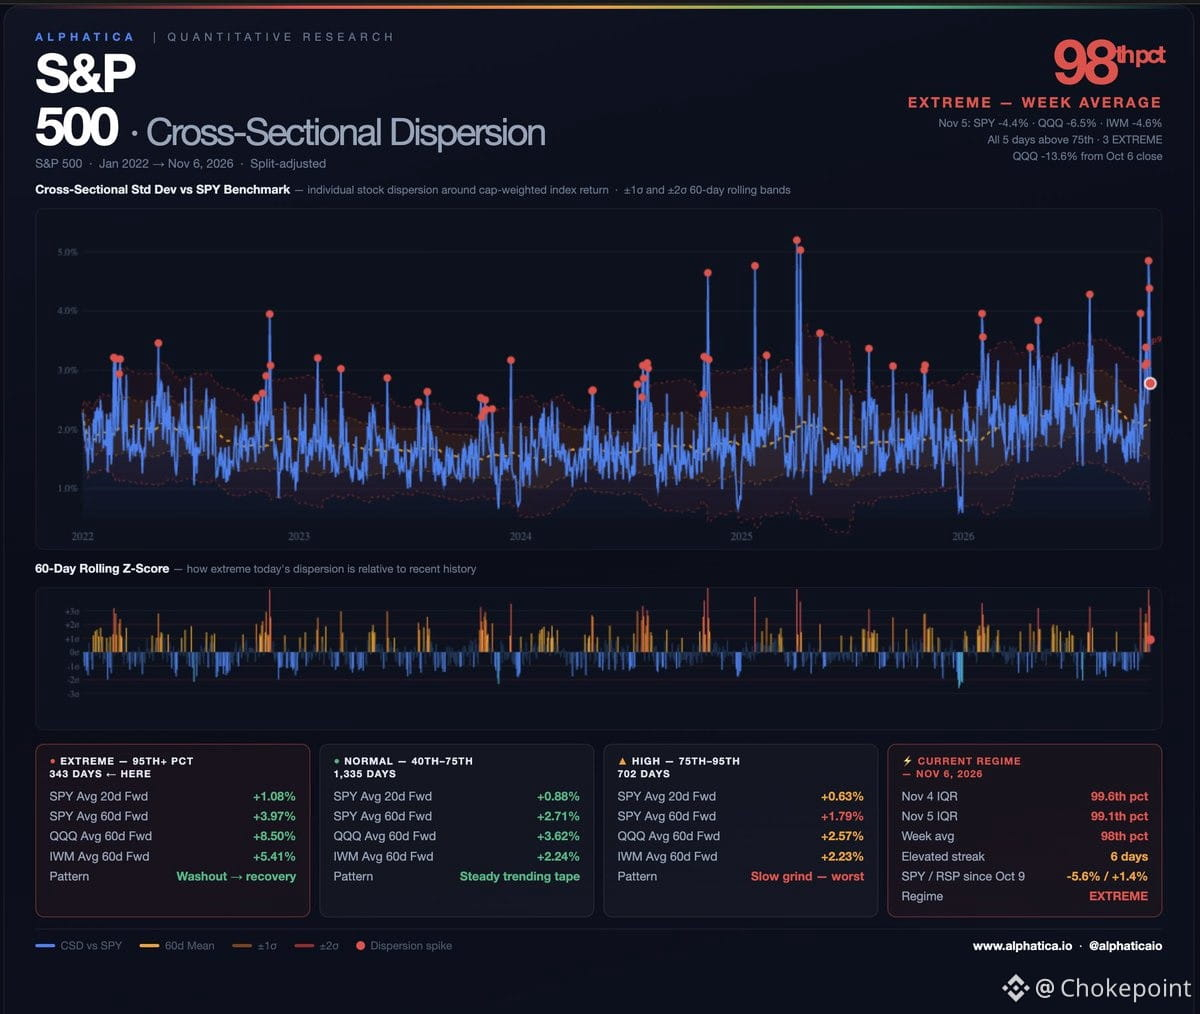
Seis días seguidos de elevada dispersión en el S&P 500, todos por encima del percentil 75, tres de ellos extremos (98th–99.6th). Eso no es volatilidad errática normal: es tensión interna que se manifiesta en la estructura del índice.
El 5 de noviembre fue el punto de inflexión. $SPY cayó un 4.41%, $QQQ bajó un 6.49%, $NVDA perdió un 9.3% y $AVGO cedió un 10.4%. ¿Qué cambió? Ya no se trataba solo de las empresas tecnológicas de mayor capitalización. IWM cayó un 4.6% y el S&P ponderado por igual (RSP) bajó un 2.9%. Durante cuatro semanas, las ventas se concentraron en la parte alta mientras el resto aguantaba. El 5 de noviembre se extendieron.
El daño desde principios de octubre:
$QQQ: -13.6% desde el 6 de octubre
$NVDA: -22.0%
$AVGO: -21.9%
$SPY: -5.6%
Y la divergencia que ha definido este mes sigue ahí. Desde el 9 de octubre, $SPY ha caído un 5.6%. RSP ha subido un 1.4%. El propio grupo de mayores componentes está lastrando al índice.
Lo que indican los datos a partir de ahora. Al analizar 23 años de jornadas con dispersión extrema:
$SPY promedio a 20 días: +1.08% · promedio a 60 días: +3.97%
$QQQ promedio a 60 días: +8.50%
Pero ese promedio oculta la distribución. Cuando la dispersión extrema fue aislada —un repunte que se desvaneció en una o dos semanas—, los mercados se recuperaron con fuerza. Cuando se prolongó más de 30 días (GFC, COVID), ocurrió lo contrario.
Llevamos seis sesiones. La señal que hay que vigilar es si esto se desvanece o se prolonga. Las rachas cortas suelen terminar en una o dos semanas. Si continúa, la estrategia cambia.
El 5 de noviembre fue el punto de inflexión. $SPY cayó un 4.41%, $QQQ bajó un 6.49%, $NVDA perdió un 9.3% y $AVGO cedió un 10.4%. ¿Qué cambió? Ya no se trataba solo de las empresas tecnológicas de mayor capitalización. IWM cayó un 4.6% y el S&P ponderado por igual (RSP) bajó un 2.9%. Durante cuatro semanas, las ventas se concentraron en la parte alta mientras el resto aguantaba. El 5 de noviembre se extendieron.
El daño desde principios de octubre:
$QQQ: -13.6% desde el 6 de octubre
$NVDA: -22.0%
$AVGO: -21.9%
$SPY: -5.6%
Y la divergencia que ha definido este mes sigue ahí. Desde el 9 de octubre, $SPY ha caído un 5.6%. RSP ha subido un 1.4%. El propio grupo de mayores componentes está lastrando al índice.
Lo que indican los datos a partir de ahora. Al analizar 23 años de jornadas con dispersión extrema:
$SPY promedio a 20 días: +1.08% · promedio a 60 días: +3.97%
$QQQ promedio a 60 días: +8.50%
Pero ese promedio oculta la distribución. Cuando la dispersión extrema fue aislada —un repunte que se desvaneció en una o dos semanas—, los mercados se recuperaron con fuerza. Cuando se prolongó más de 30 días (GFC, COVID), ocurrió lo contrario.
Llevamos seis sesiones. La señal que hay que vigilar es si esto se desvanece o se prolonga. Las rachas cortas suelen terminar en una o dos semanas. Si continúa, la estrategia cambia.