

La volatilidad de estos últimos días ha sido bastante elevada. El martes, el bitcoin cayó hasta cerca de los 76.000 dólares, su nivel más bajo en siete semanas. En aquel momento, parecía que a todos les preocupaba el resultado final de las elecciones de mitad de mandato en Estados Unidos. El miércoles, cuando los demócratas se hicieron con el control de la Cámara de Representantes y el Senado, el bitcoin empezó a tocar fondo y rebotó: en un solo día pasó de cerca de los 75.000 dólares a los 81.000 dólares, con lo que registró su mejor desempeño diario en varias semanas.
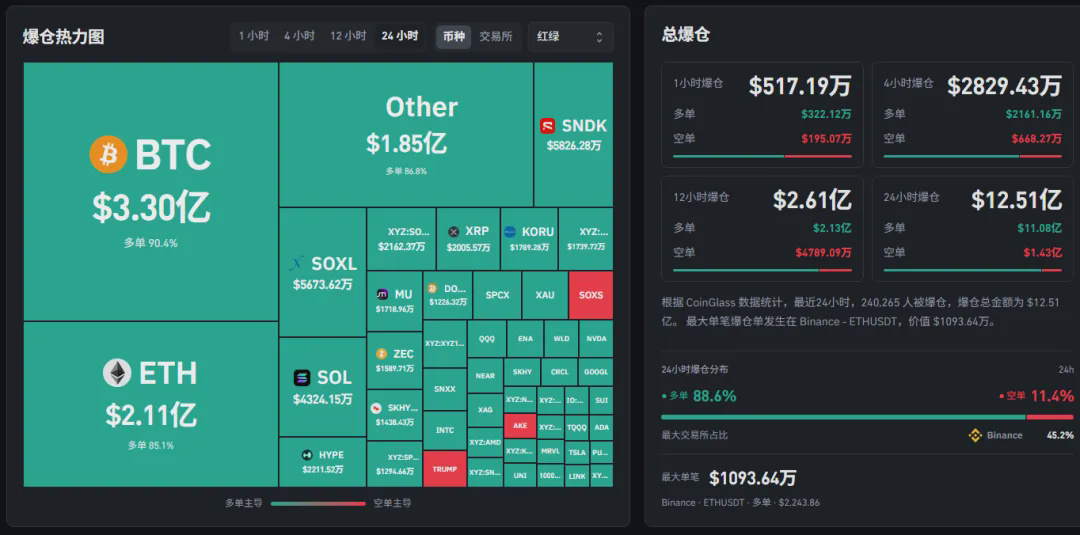
Y justo cuando la gente pensaba que todo estaba resuelto, el jueves volvimos a sufrir una fuerte caída. Influyeron el desplome de las acciones tecnológicas estadounidenses, la nueva incertidumbre sobre la regulación de las criptomonedas tras la victoria demócrata en ambas cámaras y el temor que aún persiste por el robo de 6.300 millones de dólares de Binance, entre otros factores... El bitcoin volvió a caer hasta cerca de los 75.000 dólares. En las últimas 24 horas, más de 240.000 personas sufrieron liquidaciones en el mercado cripto, por un valor total de 1.250 millones de dólares: 1.108 millones correspondieron a posiciones largas y 143 millones a posiciones cortas, como se muestra en el gráfico siguiente.
Por supuesto, las acciones vinculadas al sector cripto de nuestra lista de seguimiento mencionada en artículos anteriores cayeron aún más que Bitcoin: COIN bajó un 9,69 % en una sola jornada, MSTR un 10 %, CRCL un 12,5 % y HOOD un 12 %. No es exagerado decir que el jueves (5 de noviembre) las acciones cripto de EE. UU. sufrieron una caída generalizada y pronunciada, acompañada de un gran volumen de negociación.
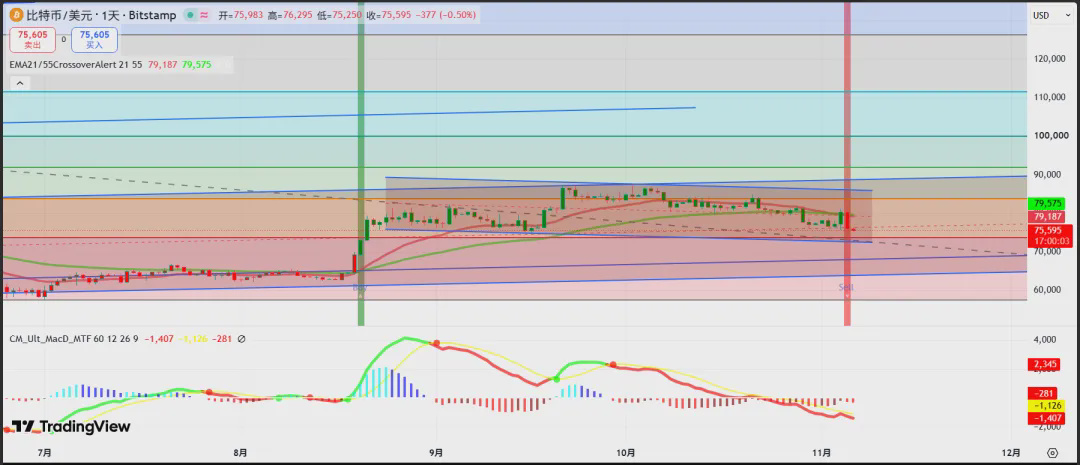
Al momento de redactar este artículo (6 de noviembre), el precio de Bitcoin se mantiene cerca de los 75.600 dólares, como se muestra en el gráfico siguiente. Este nivel sigue siendo una zona que conviene vigilar, tal como mencionamos en el artículo anterior (2 de noviembre): en esta etapa, el rango de 75.000 a 82.000 dólares será una de las zonas de corto plazo que más vale la pena seguir (no solo es una zona técnica, sino también una zona psicológica importante en este momento; la mayoría de las posiciones abiertas se concentra básicamente en este rango). Si el cierre semanal de noviembre logra superar los 82.000 dólares, en teoría deberían volver el ambiente y el sentimiento alcistas de antes. Pero si el cierre semanal se mantiene cerca de los 75.700 dólares y no logra superar y consolidarse por encima de los 82.000, es posible que atravesemos un periodo más de fluctuaciones y tensiones.
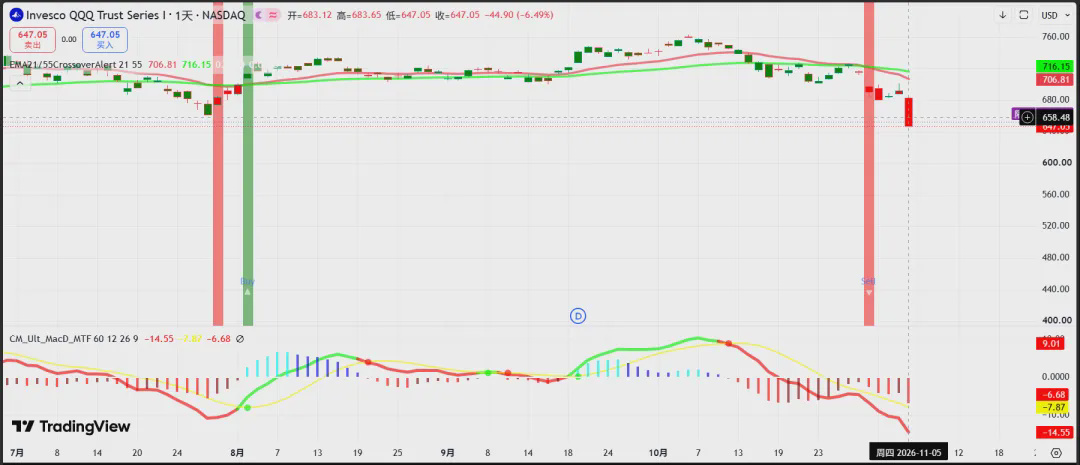
En cuanto a los fundamentales, el mercado cripto en sí no parece haber hecho nada mal ni hay nuevos factores negativos evidentes. Es más probable que la fuerte volatilidad de estos días se deba a la bolsa estadounidense y a factores macroeconómicos. Al fin y al cabo, después de que Wall Street viviera ayer (5 de noviembre) su peor jornada en 18 meses, era natural que Bitcoin —que, a ojos de Wall Street, sigue considerándose un activo más bien tecnológico o de riesgo— tampoco pudiera mantenerse al margen. Tomemos como ejemplo QQQ (el ETF del Nasdaq 100): ayer cayó un 6,49 % en una sola jornada, su peor caída diaria desde el desplome provocado por la pandemia de COVID-19 en marzo de 2020. En un solo día, su capitalización bursátil se redujo en más de 2 billones de dólares, como se muestra en el gráfico siguiente.
Recuerden que en el artículo anterior (2 de noviembre) también mencionamos que, además de las elecciones de mitad de mandato, en cuanto a datos macroeconómicos hoy (6 de noviembre) se publicaría el NFP de octubre (el informe de empleo no agrícola). La previsión inicial era que la publicación de los datos de empleo pudiera elevar la probabilidad de que la Reserva Federal subiera los tipos en diciembre. Sin embargo, tras el desplome de la bolsa estadounidense de ayer, las cosas parecen haber dado un giro: se prevé que el próximo informe de empleo no agrícola muestre un aumento en la creación de empleo, mientras que la tasa de desempleo probablemente se mantendrá sin cambios respecto al dato anterior.
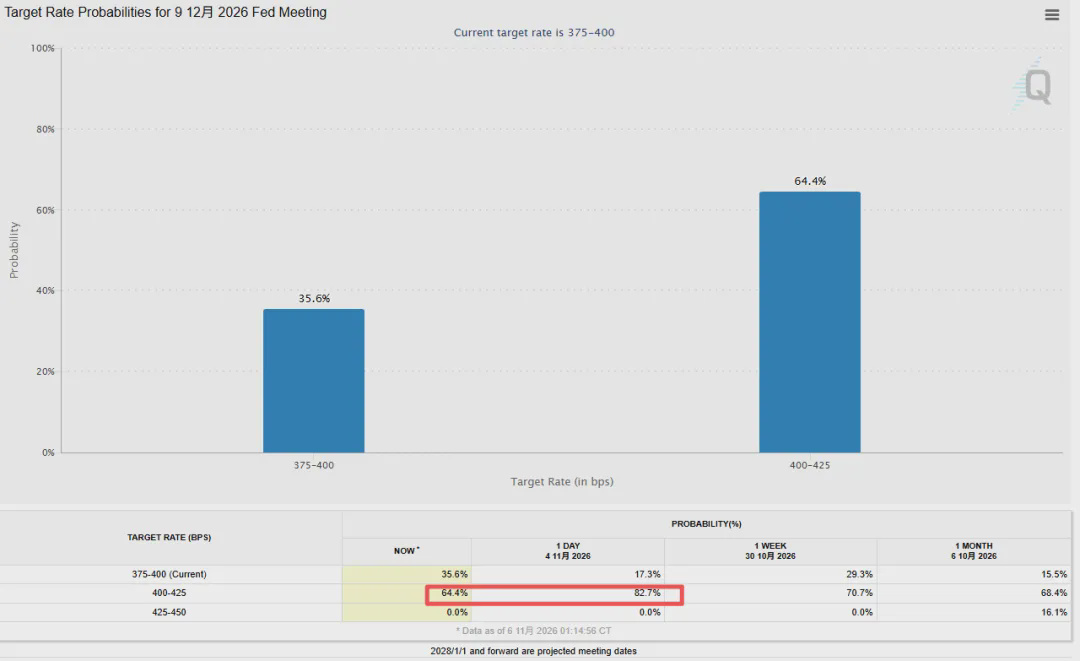
He consultado las últimas cifras de la herramienta FedWatch: el mercado estima ahora en un 64 % la probabilidad de que la Reserva Federal suba los tipos en 25 puntos básicos en diciembre, frente al 82 % anterior, como se muestra en el gráfico siguiente. Al parecer, el mercado ya se ha formado sus propias expectativas sobre la publicación de los datos del NFP.
Ya que el NFP de esta semana parece no plantear demasiadas dudas ni sorpresas, los datos de inflación del IPC del 10 de noviembre de la próxima semana y los datos del IPP que se publicarán después se han convertido en los nuevos retos y puntos de atención macroeconómicos. Así que sigamos preparándonos para la posible volatilidad intensa de corto plazo.
Antes de las elecciones de mitad de mandato, las declaraciones y acciones de Trump generaron emociones negativas en muchas personas: no solo inició una guerra arancelaria, sino que también estalló una guerra con Irán. La guerra arancelaria se prolongó durante mucho tiempo y el conflicto, que se esperaba resolver en apenas dos semanas, también se extendió por más de seis meses debido a la resistencia de Irán, sin llegar a su fin. Todo esto provocó directamente un fuerte aumento del precio del petróleo y del costo de vida de la gente. Por eso, los estadounidenses votaron por los demócratas para oponerse a Trump. ¿Y qué ocurrió? Después de que una congresista demócrata (Yassamin Ansari, representante demócrata de Arizona) ganara las elecciones de mitad de mandato, pidió directamente en las redes sociales que se suspendiera el desarrollo de la inteligencia artificial (IA), que se regulara el sector y que se prohibiera la superinteligencia artificial (ASI)… Esta chispa desencadenó indirectamente el desplome de las acciones tecnológicas estadounidenses. Así, vemos un fenómeno interesante: la gente cree que al votar está eligiendo lo que le parece mejor, pero el resultado parece indicar que ha elegido entre «lo malo» y «lo peor».
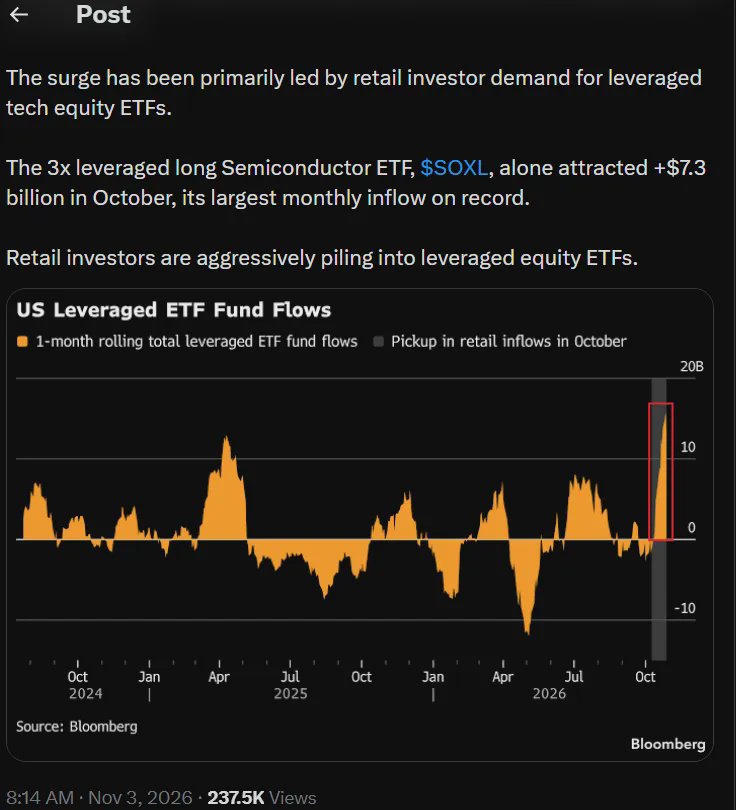
Por supuesto, como ya se ha dicho, las declaraciones de la congresista demócrata solo pueden considerarse la chispa. El pánico excesivo del mercado quizá no se deba únicamente a los comentarios de estos legisladores. A juzgar por la situación actual, el elevado apalancamiento del mercado (hace unos días vi un dato que señalaba que los ETF apalancados de EE. UU. recibieron en octubre entradas netas de capital de entre 15.000 y 20.000 millones de dólares en un solo mes, el nivel más alto en dos años; es decir, los inversores minoristas están entrando en masa en los ETF apalancados de acciones, como se muestra en el gráfico siguiente) y la posible escalada del conflicto entre EE. UU. e Irán (Trump dijo recientemente que EE. UU. decidirá pronto si emprende nuevas acciones militares contra Irán) quizá sean las causas más importantes del desplome actual de la bolsa estadounidense.
Sin embargo, una crisis de liquidez a corto plazo no afecta a nuestros planes a largo plazo. Aquí repetiremos lo que dijimos en el artículo anterior: el mercado es impredecible, especialmente en el corto plazo. En realidad, estudiamos el mercado no para vencerlo ni para predecir los precios, sino para poder responder y prepararnos como es debido. Personalmente, sigo manteniendo una visión optimista a largo plazo. En cuanto al mercado cripto, parece que estamos atravesando la etapa inicial de un nuevo ciclo. Si también tienes suficiente paciencia y un plan a largo plazo, aumentar tus posiciones aprovechando las caídas sigue siendo una buena opción.
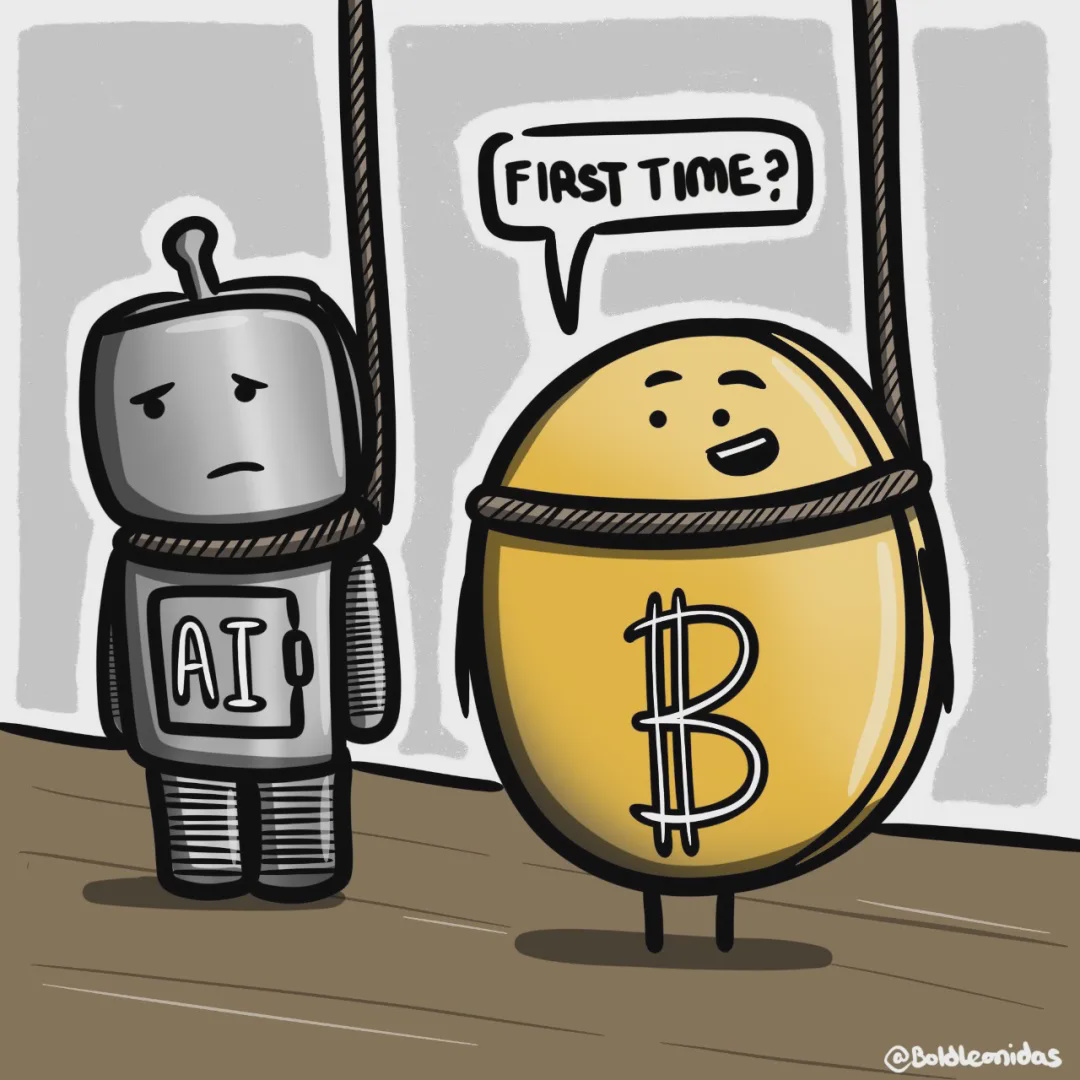
En pocas palabras, sea cual sea el mercado, parece que a mucha gente le gusta hablar y hacer predicciones sobre la evolución de los precios, y debatir si estamos en un mercado alcista o bajista… Pero, en realidad, solo hay una pregunta que vale la pena plantearnos: si el mercado experimenta una volatilidad de corto plazo tan intensa como la de estos últimos días, ¿nuestras posiciones pueden soportarla y tenemos un plan para responder?
Eso es todo por este episodio (20261106). Todo lo expuesto son opiniones y análisis desde una perspectiva personal, únicamente a modo de registro de reflexiones e intercambio de ideas, y no constituye asesoramiento de inversión.