

null10 oct 2026
La mayoría de la gente piensa que la libertad financiera requiere un gran sueldo o acertar con una acción afortunada. No es así. Todo se basa en unas pocas ecuaciones que probablemente aprendiste a resolver en álgebra en la secundaria y que olvidaste al graduarte.
La libertad financiera simplemente significa que tus ingresos pasivos cubren tus gastos de manutención. Esos ingresos suelen provenir de una cartera de inversiones o de un negocio que genera flujo de caja, así que alcanzarla depende de que cuatro cálculos matemáticos funcionen en conjunto.
1. La ecuación de la tasa de ahorro
Tasa de ahorro = Cantidad ahorrada ÷ Salario neto
La cifra que determina tu plazo es tu tasa de ahorro. Es la proporción de tu sueldo neto que conservas e inviertes, y es mucho más importante que el tamaño de tu sueldo.
Aumentar tu tasa de ahorro cumple dos funciones a la vez. Inviertes más dinero cada mes y te acostumbras a vivir con menos, lo que significa que más adelante tu cartera tendrá que financiar un estilo de vida menos costoso.
Cada dólar que no gastas cuenta dos veces. Hoy empieza a trabajar en el mercado y, además, es un dólar que tu cartera futura nunca tendrá que reponer.
El bloguero Mr. Money Mustache publicó un cálculo muy difundido que muestra el efecto. Si partes de cero, con un rendimiento del 5 % después de la inflación y una tasa de retiro del 4 %, alguien que ahorra el 10 % de sus ingresos necesita unos 51 años para alcanzar la libertad financiera.
Si aumentas tu tasa de ahorro al 25 %, la espera se reduce a unos 32 años. Con el 50 %, son aproximadamente 17 años. Quien ahorra el 70 % llega en unos 8.5 años.
Los ingresos no aparecen en esos cálculos. Ahorrar la mitad de tu sueldo te permite llegar unas tres veces más rápido que ahorrar el 10 %, tanto si ganas $50,000 como si ganas $500,000.
2. Interés compuesto y crecimiento exponencial
A = P(1 + r)^t
El crecimiento de la cartera sigue la fórmula del interés compuesto, A = P(1 + r)^t. Aquí, A es el valor final, P es el dinero que inviertes, r es el rendimiento anual y t es el número de años.
Fíjate en dónde aparece. Está en el exponente, así que el tiempo influye mucho más en el resultado final que la cantidad con la que empiezas.
Por eso conviene empezar pronto, aunque sea con cantidades pequeñas. Una persona que invierte cantidades modestas durante 40 años puede acabar con más que alguien que invierte sumas mucho mayores durante 15 años, porque el crecimiento de cada año se capitaliza a lo largo de los años siguientes.
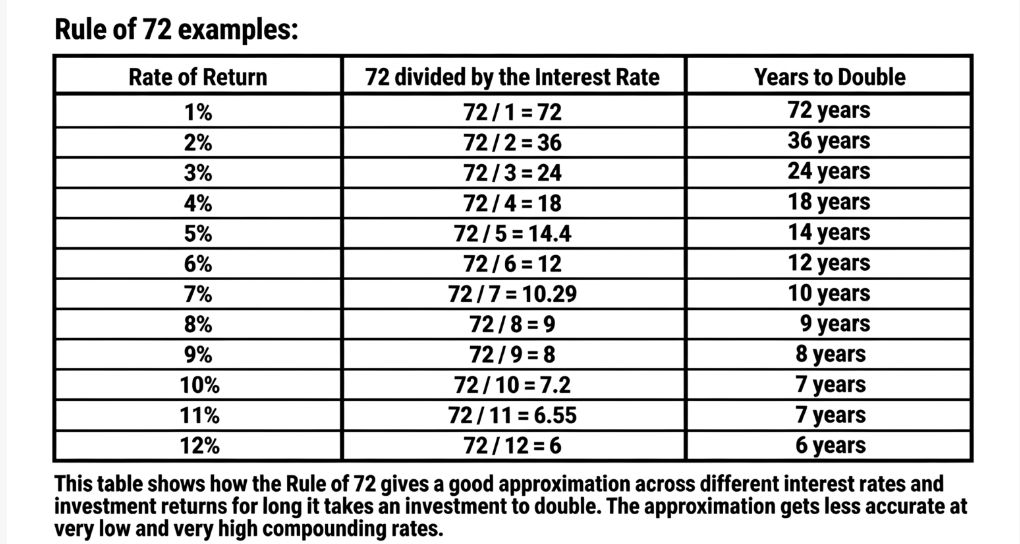
La regla del 72 permite verlo rápidamente. Divide 72 por tu rendimiento anual para obtener una estimación aproximada de cuántos años tardará tu dinero en duplicarse. Con un rendimiento del 7 % después de la inflación, se duplica aproximadamente cada 10 años. Un dólar invertido a los 25 años podría multiplicarse por cuatro para los 65.
3. La regla del 4 % y tu cifra FI
Cifra FI = Gastos anuales de vida × 25
Necesitas una meta final. La mayoría la llama su cifra FI: el valor de la cartera que puede financiar su vida sin agotarse.
La forma habitual de calcularla es con la regla del 4 %. El planificador financiero William Bengen presentó la idea en 1994, y más tarde tres profesores de la Universidad Trinity analizaron tasas de retiro similares frente a los rendimientos históricos del mercado, en lo que llegó a conocerse como el estudio Trinity.
El cálculo toma unos cinco segundos. Multiplica tus gastos anuales de vida por 25, porque 25 es el inverso de una tasa de retiro del 4 %.
Supongamos que necesitas $60,000 al año. Tu cifra FI es de $1.5 millones y, cuando tu cartera alcance esa cantidad, podrás retirar $60,000 el primer año y aumentar ese importe según la inflación cada año a partir de entonces.
En los datos históricos que estudiaron los investigadores, esa estrategia se sostuvo durante la mayor parte de los períodos de jubilación de 30 años. No ofrece ninguna garantía. Aun así, una cifra respaldada por décadas de historia del mercado vale más que una vaga esperanza de que ocurra «algún día».
Esta regla también muestra por qué los recortes de gastos tienen un efecto tan grande. Cada $1,000 que reduces de tus gastos anuales baja tu cifra FI en $25,000. Eliminar un hábito que te cuesta $150 al mes —es decir, $1,800 al año— reduce la meta en $45,000.
4. La brecha entre ingresos y gastos
Brecha = Ingresos – Gastos
La rapidez con la que avanzas depende de una resta. Toma tus ingresos, réstales tus gastos y lo que queda es tu brecha. Puedes ampliarla por cualquiera de los dos extremos, aunque cada uno funciona de manera distinta. Reducir los gastos da resultados de inmediato. Puedes invertir este mismo mes el dinero que liberas y, al mismo tiempo, tu cifra FI baja de forma permanente.
Los ingresos pueden aumentar sin límite. Solo puedes recortar tus gastos hasta cierto punto antes de acabar comiendo arroz con frijoles a oscuras, pero no hay un tope fijo para lo que puedes ganar, y las cantidades más grandes alimentan la fórmula del interés compuesto con mayor rapidez.
Los mejores resultados se obtienen haciendo ambas cosas. Si mantienes estable tu estilo de vida mientras aumenta tu sueldo, casi cada aumento acaba en la brecha, en vez de convertirse en el pago de un auto.
5. Combinemos las cuatro ecuaciones
Ingresos pasivos ≥ Gastos de vida
Estos elementos se retroalimentan. Tu tasa de ahorro determina el tamaño de la brecha; la brecha define cuánto dinero se invierte para generar interés compuesto, y la regla del 4 % te indica cuándo puedes dejar de trabajar.
Pensemos en un hogar que gasta $40,000 al año. Su cifra de independencia financiera (FI) es de $1 millón, y cada aumento en su tasa de ahorro acelera las aportaciones y reduce los gastos que su cartera tendrá que cubrir en el futuro.
Dos personas que ahorran el 20 % de su sueldo avanzan al mismo ritmo, aunque una gane $70,000 y la otra $140,000. Quien gana más ahorra el doble de dinero, pero también tiene que financiar un estilo de vida que cuesta el doble. En un año determinado, los rendimientos del mercado escapan a tu control. Tus gastos y tus ahorros, no.
Algunos años, el mercado caerá y tu saldo disminuirá. La fórmula solo funciona si la dejas seguir su curso, y vender presa del pánico después de un mal año convierte una pérdida en papel en una pérdida real.
Conclusión
Abordar la libertad financiera como un problema matemático reduce mucho la ansiedad que generan las decisiones sobre el dinero. Tienes una meta concreta, y tu tasa de ahorro te indica cuánto tardarás en alcanzarla. Empieza con dos cifras. Suma lo que gastaste en los últimos 12 meses y multiplica ese total por 25 para obtener tu cifra FI.
Luego calcula tu tasa de ahorro actual y busca maneras de aumentarla unos puntos porcentuales este año. Después, vuelve a aplicar la fórmula y comprueba cuántos años le has quitado al plazo.
#BitcoinReboundsTo$83K #STRKRisesAbout20%In24Hours #STRKRisesAbout20%In24Hours #TetherFreezesUSDTLinkedToLedgerTheft #LedgerPausesCryptoBilisSales