



Una empresa registró el trimestre más rentable de la historia empresarial de su país, pero sus acciones cayeron ese mismo día y acumulan un retroceso de aproximadamente el 30% desde el máximo de hace medio año. Al poner ambos hechos en contexto, la pregunta deja de ser si los resultados fueron buenos y pasa a ser qué está valorando el mercado. Primero verificamos los resultados, luego analizamos el origen y el destino de los beneficios, después explicamos cómo interpretar la cotización y, por último, situamos las cuentas de Samsung en el conjunto de la cadena de hardware de IA.
I. Los resultados en sí: el beneficio trimestral equivale aproximadamente a 2,5 veces el de todo 2025
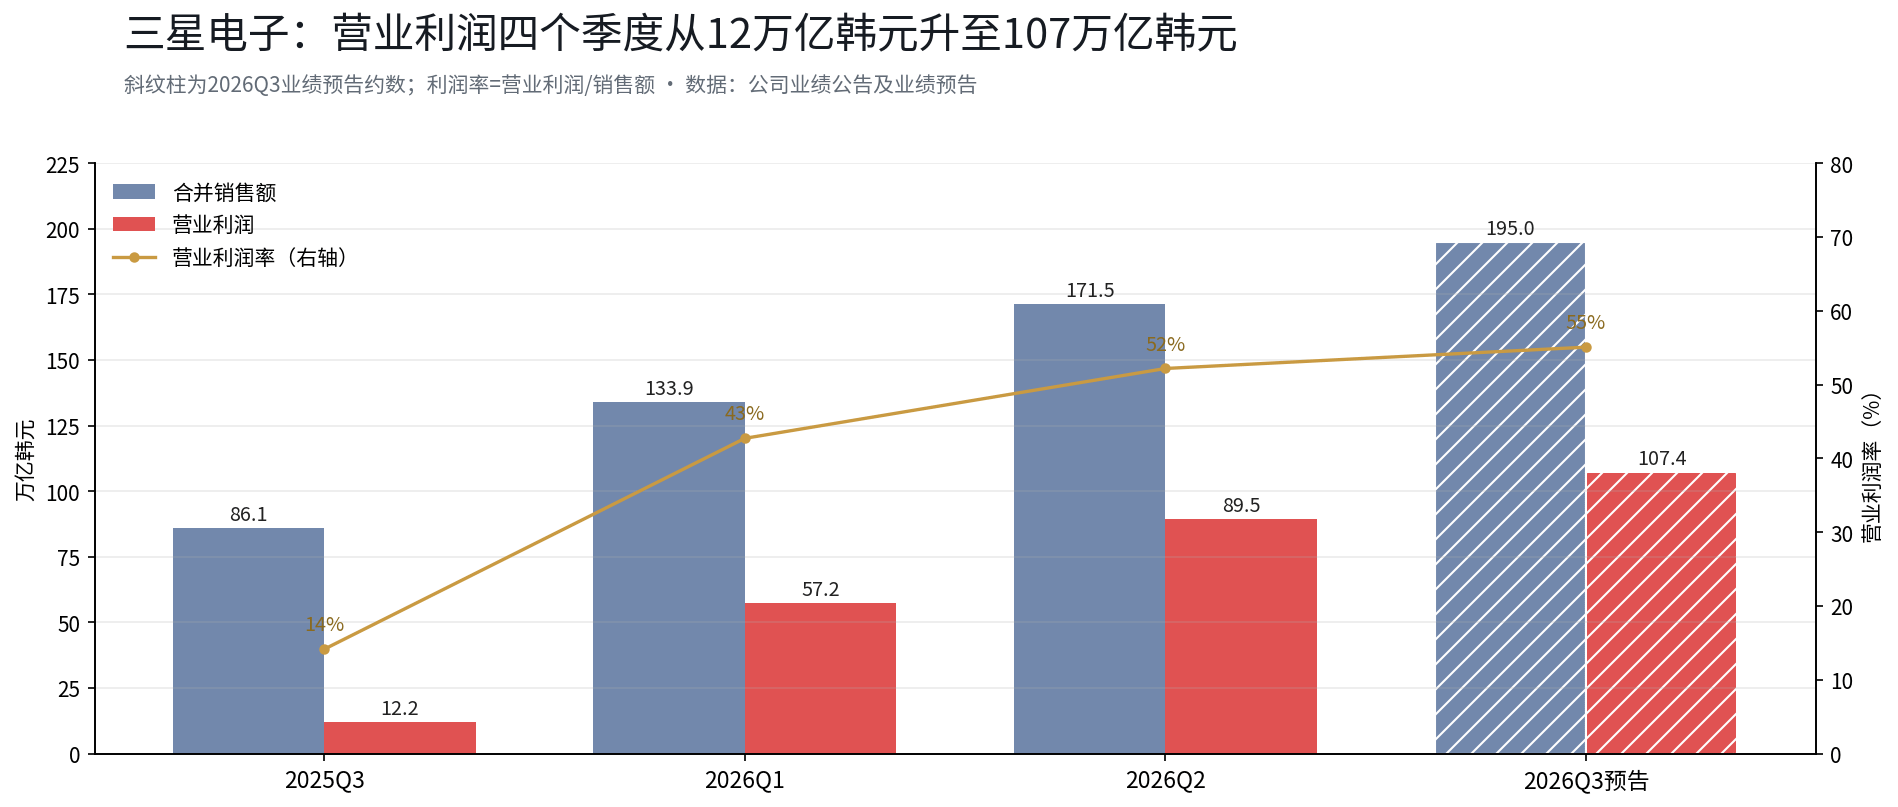
Empecemos por verificar las cifras. Previsión de resultados del tercer trimestre de 2026: ventas consolidadas de aproximadamente 195 billones de wones, un 126,6% más interanual; beneficio operativo consolidado de aproximadamente 107,4 billones de wones, un 782,5% más interanual. Es la primera vez en la historia empresarial de Corea del Sur que el beneficio operativo trimestral supera los 100 billones de wones. Como referencia, el beneficio operativo de Samsung para todo 2025 fue de 43,6 billones de wones: en un trimestre generó aproximadamente lo que había ganado en el año y medio anterior.
Al ordenar los últimos cuatro trimestres, la propia pendiente de crecimiento cuenta una historia: el beneficio operativo fue de 12,17 billones de wones en el tercer trimestre de 2025, 57,2 billones en el primer trimestre de 2026, 89,5 billones en el segundo y, según la previsión, 107,4 billones en el tercero. El margen operativo pasó del 14% a aproximadamente el 55%.
Pero la misma cifra admite dos lecturas. La primera se centra en el nivel: 107,4 billones de wones es un récord histórico. La segunda se centra en el ritmo de crecimiento: el crecimiento interanual fue del 1813,8% en el segundo trimestre y cayó al 782,5% en el tercero. Ambas lecturas son ciertas, pero la cotización se decantó por la segunda. Conviene tener en cuenta un aspecto técnico: una tasa de crecimiento interanual tan elevada se debe en gran medida a la baja base de comparación del mismo periodo de 2025. Considerando los dos años en conjunto, el sector de la memoria se encuentra a mitad de un ciclo alcista de proporciones históricas; el rendimiento pasado no garantiza resultados futuros.
II. De dónde viene el dinero y dónde se pierden los beneficios
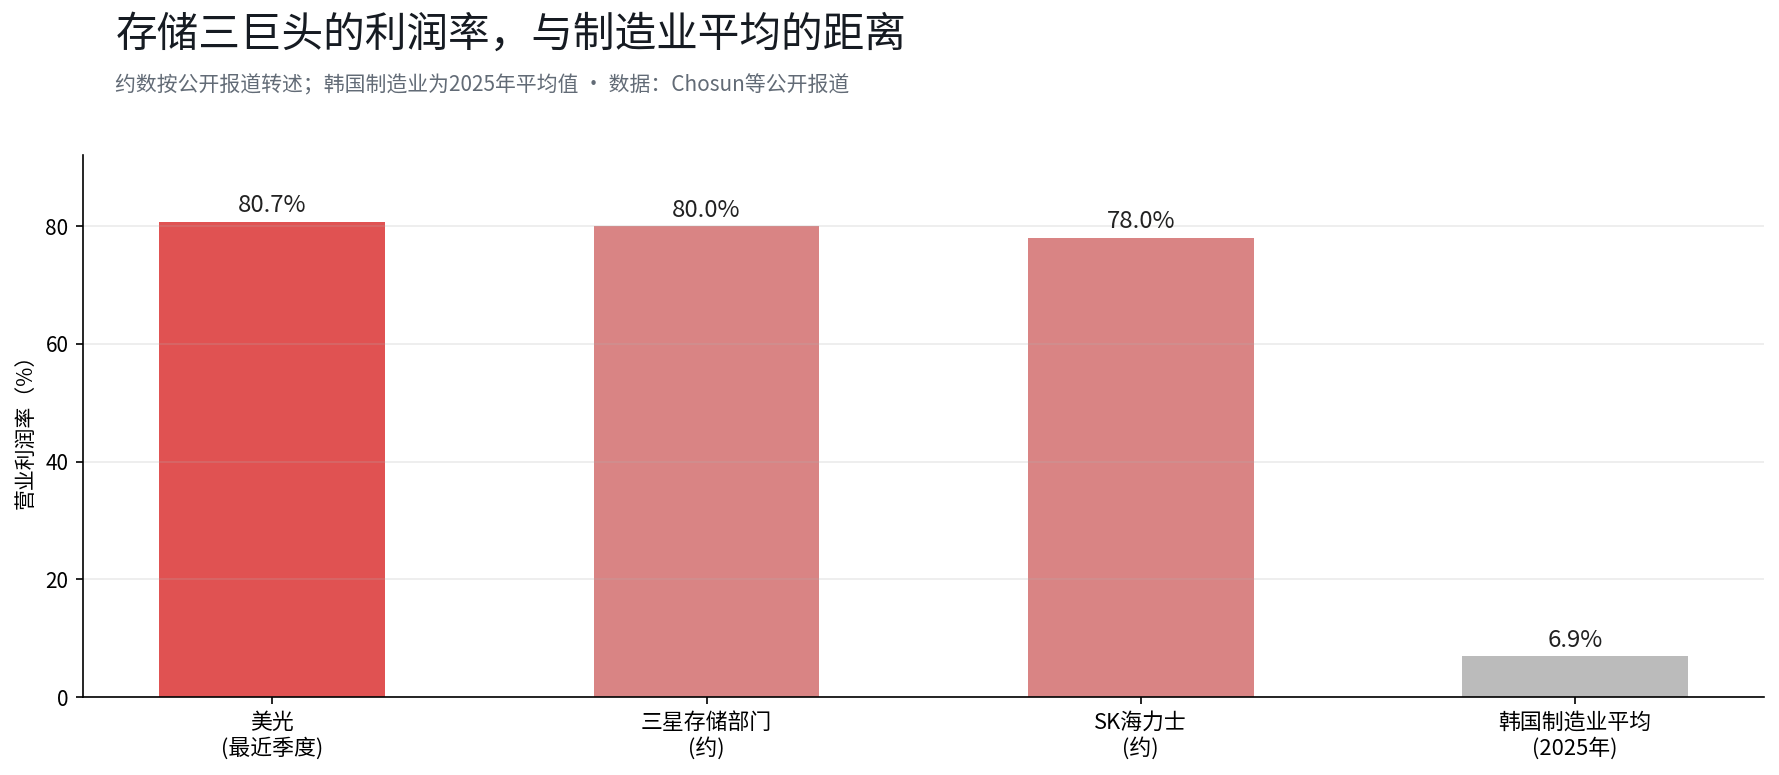
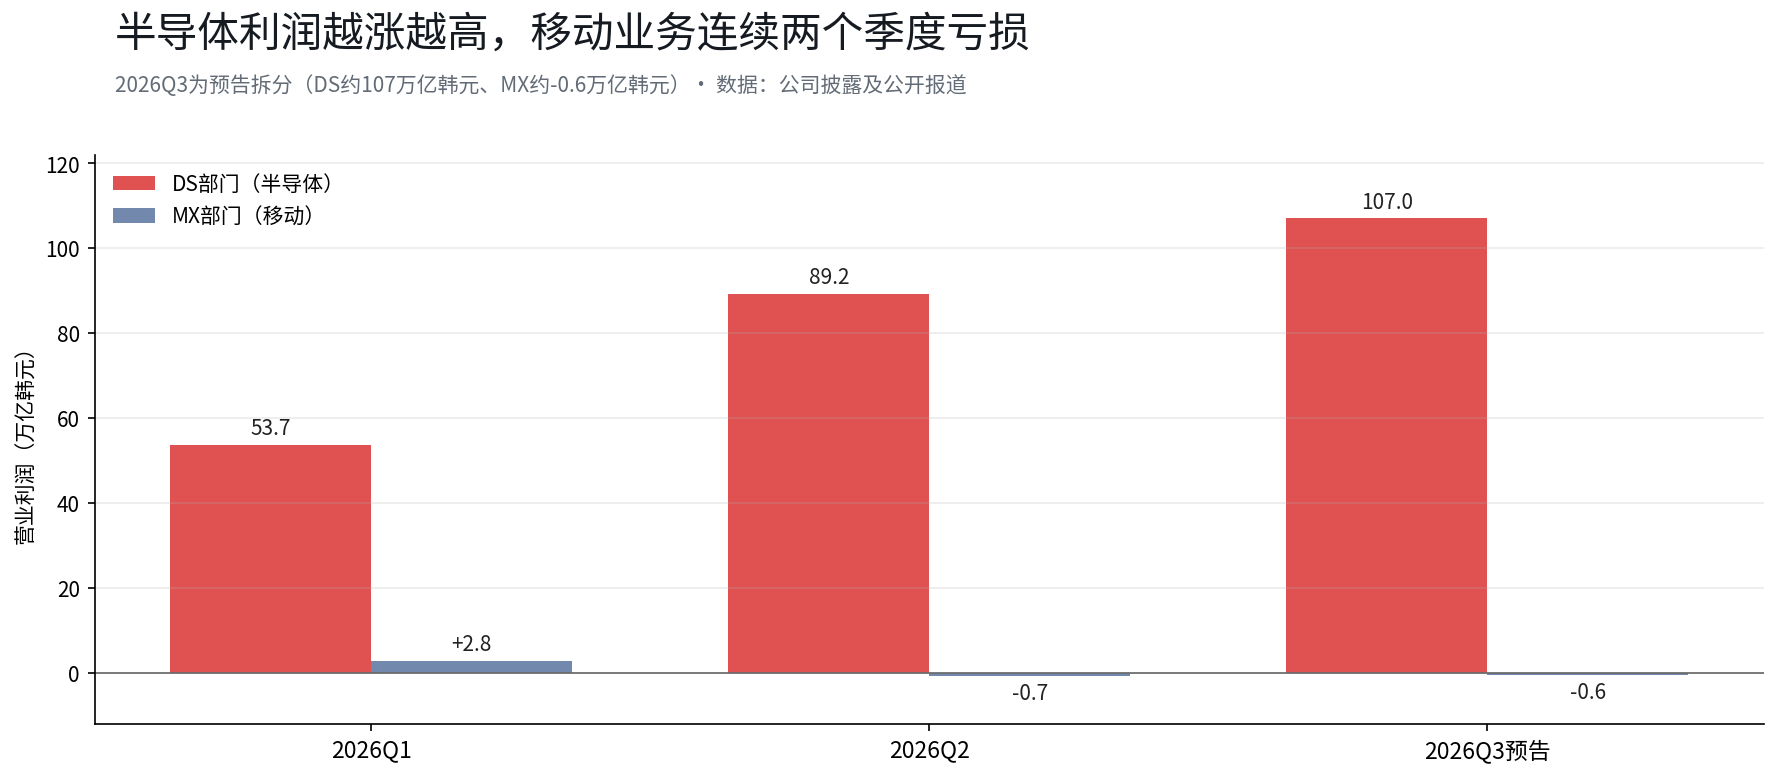 Según el desglose de Citi, el beneficio operativo del negocio de semiconductores de Samsung en el tercer trimestre fue de unos 107 billones de wones, por encima de los 89,2 billones del segundo trimestre. La rentabilidad de los tres grandes fabricantes de memoria está reescribiendo lo que se considera habitual en la industria manufacturera: según informaciones públicas de Chosun y otros medios, el margen operativo de Micron fue del 80,7% en el último trimestre; el del negocio de memoria de Samsung, de aproximadamente el 80%; y el de SK Hynix, de alrededor del 78%. Como referencia, el margen operativo medio de la industria manufacturera surcoreana fue de solo el 6,9% en 2025.
 En la otra punta de la misma cuenta de resultados, el dinero fluye en la dirección contraria. Se prevén pérdidas de aproximadamente 0,6 billones de wones en el tercer trimestre para los negocios de dispositivos móviles y electrónica de consumo, que registrarán pérdidas por segundo trimestre consecutivo. Los envíos de teléfonos inteligentes cayeron un 9% intertrimestral, hasta los 58 millones de unidades. La medida más directa se ha tomado en el lado de la oferta: según medios surcoreanos, la división de experiencia móvil de Samsung ya notificó a sus proveedores que planea recortar la producción de teléfonos inteligentes entre un 20% y un 30% en el cuarto trimestre. Al mismo tiempo, la empresa subió los precios de la serie Galaxy S26. Según se informa, el precio inicial del S26 aumentó 800 yuanes, hasta 7.799 yuanes, mientras que los del S26+ y el S26 Ultra subieron 1.000 yuanes cada uno.
Estos dos negocios son dos cuentas de una misma empresa y, además, están interrelacionados. El encarecimiento de los chips de memoria ha elevado el margen operativo del negocio de semiconductores hasta alrededor del 80%; ese mismo encarecimiento es la causa directa del descontrol de costes en el negocio de telefonía móvil. Morgan Stanley estima que las pérdidas operativas acumuladas del negocio móvil de Samsung podrían alcanzar los 16.000 millones de dólares entre 2026 y 2028 (según la cita de su informe sectorial publicado el 21 de julio). Parte de las ganancias de los semiconductores se está perdiendo en el negocio de dispositivos de la propia empresa.
III. Por qué la cotización no reaccionó favorablemente
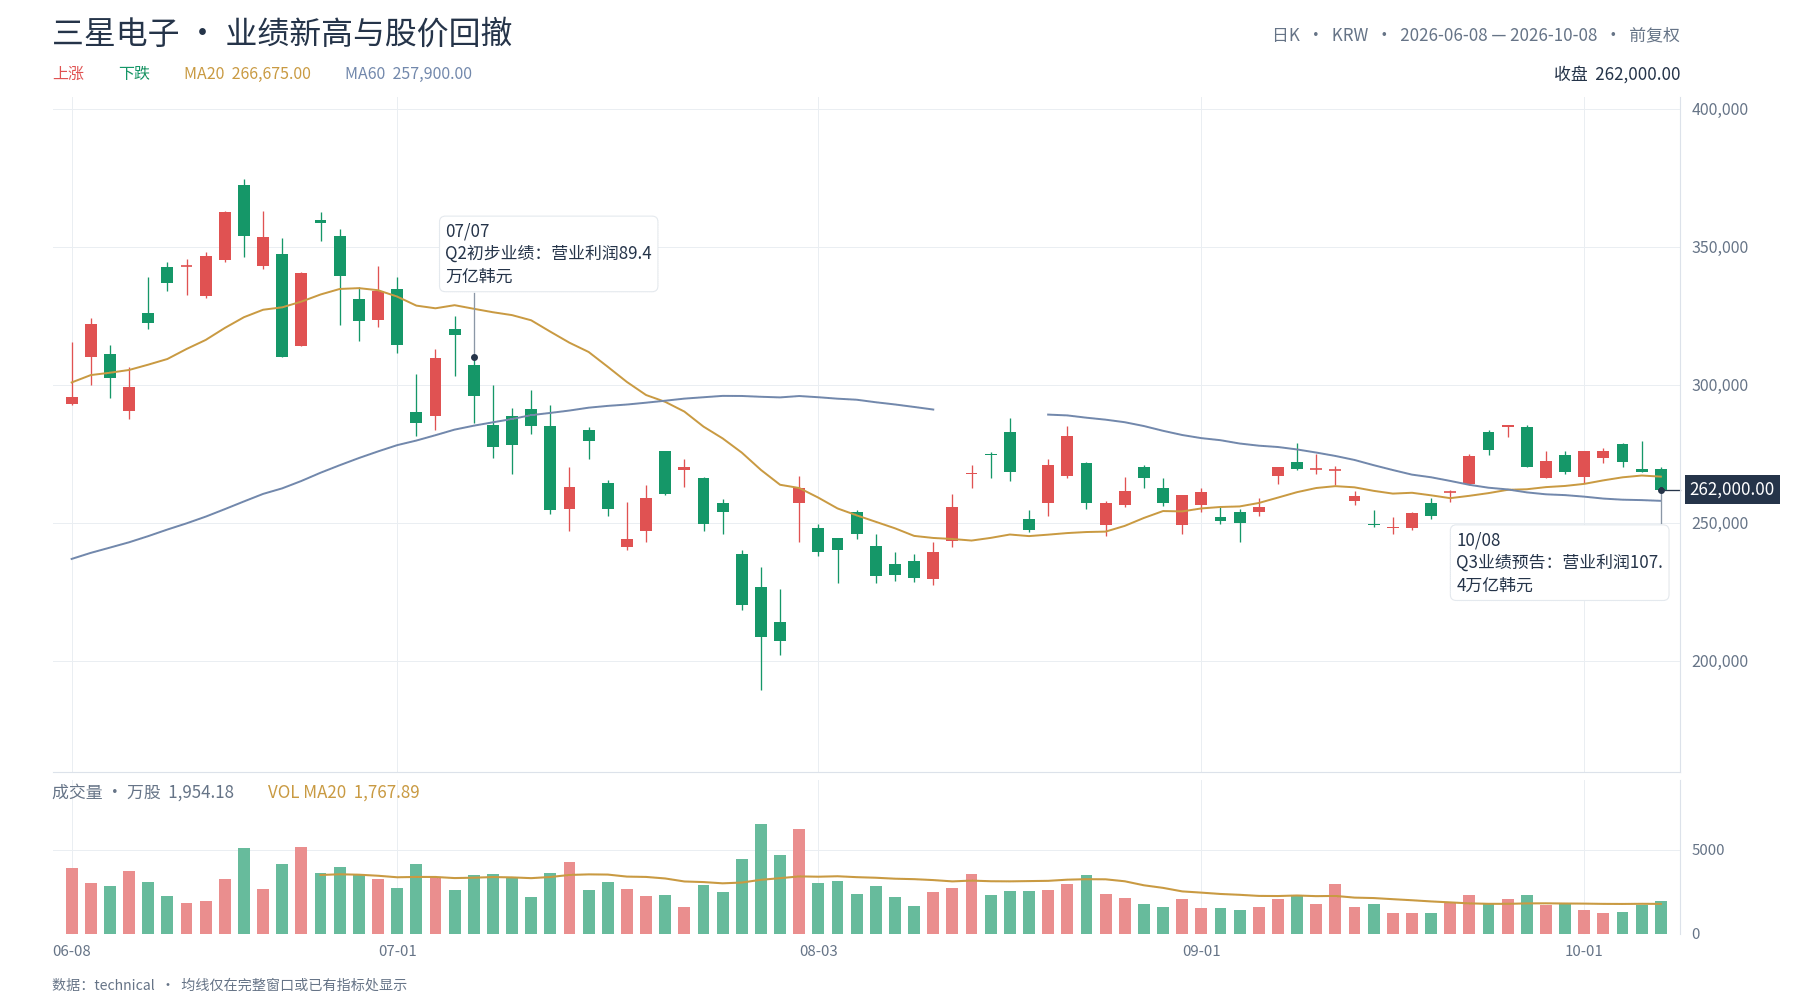
Al cierre del 8 de octubre, Samsung Electronics cotizaba a 262.000 wones, con una caída del 2,42% en el día. En los tres días de negociación transcurridos desde el inicio de octubre, acumulaba una bajada del 5,07%; frente al máximo intradía de 374.500 wones del 18 de junio, el retroceso era de aproximadamente el 30%. La cotización cayó el mismo día en que se publicó la previsión de resultados, lo que indica que el mercado ya había valorado esos resultados récord antes de su publicación y que el anuncio no aportó un nuevo impulso alcista.
Tres cuestiones quedaron sobre la mesa. La primera es la diferencia frente a las previsiones: los ingresos del tercer trimestre fueron de 195 billones de wones, por debajo de los aproximadamente 201,9 billones previstos por los analistas; el beneficio operativo fue de 107,4 billones, inferior a los aproximadamente 108,67 billones estimados. La diferencia fue de apenas alrededor del 1%, algo que normalmente no bastaría para mover la cotización, pero cuando las expectativas son muy homogéneas, una pequeña desviación a la baja puede amplificar su efecto como señal. La segunda es el ritmo de crecimiento: el crecimiento interanual pasó del 1813,8% del segundo trimestre al 782,5%, y el aumento intertrimestral del beneficio operativo también se moderó, del 56% registrado en el segundo trimestre. La tercera son los inventarios y el impulso de las revisiones al alza: según el informe de Morgan Stanley de julio, está perdiendo fuerza el impulso de las revisiones al alza de los beneficios de los fabricantes de memoria; la proporción neta de revisiones al alza de los beneficios cayó desde un máximo del 92% al 77%, el crecimiento interanual de los precios contractuales de DRAM retrocedió desde el máximo del ciclo y los inventarios de DRAM y NAND aumentaron en el segundo trimestre.
El gasto de capital añade otra presión, que se hace visible más abajo en la cuenta de resultados. En el segundo trimestre, el gasto de capital de Samsung fue de 16,8 billones de wones, de los cuales 15,4 billones correspondieron al negocio de semiconductores. Para cubrir la escasez de capacidad, la empresa puso en marcha durante el último año y planea seguir invirtiendo decenas de billones de wones en los próximos dos años para ampliar sus fábricas de obleas de memoria. Si en el segundo semestre aumenta aún más la inversión en construcción y depreciación para acelerar la producción de HBM4, esos costes podrían reflejarse en los resultados de uno o dos de los próximos trimestres. El mercado teme que este gasto pueda absorber gran parte del beneficio incremental en algún trimestre.
IV. La tesis de Citi y una pregunta más fundamental
Según informaciones públicas, Citi mantiene su recomendación de compra para Samsung y un precio objetivo a 12 meses de 430.000 wones, lo que implica un potencial de aproximadamente el 60% frente al precio de cierre del 7 de octubre, de 268.500 wones; esta opinión representa únicamente el criterio de la institución correspondiente. El principal fundamento de Citi es la flexibilidad de precios de HBM4: según se informa, estima que el precio medio por GB de HBM4 12hi podría subir de unos 2 dólares en 2026 a un rango de 4 a 5 dólares en 2027, mientras que HBM4 8hi tendría una prima adicional del 20% al 30%. En la conferencia sobre resultados del segundo trimestre, la dirección de Samsung también afirmó que esperaba que las ventas de HBM4 se multiplicaran por más de tres en el tercer trimestre y que representaran más del 60% de los ingresos totales de HBM en el segundo semestre (según la transcripción de la conferencia telefónica sobre resultados).
La tesis alcista se basa en la elasticidad de los precios; la cuestión que plantea la postura contraria es cuánto puede soportar la demanda. Según las estimaciones de Morgan Stanley, el gasto de capital de los proveedores de servicios en la nube de todo el mundo podría alcanzar los 1,2 billones de dólares en 2027, y más de la mitad se destinaría a memoria. Al mismo tiempo, la relación entre el gasto de capital y el EBITDA de Google, Amazon, Microsoft y Meta ya superó el 70% en 2026; en 2027, el gasto de capital de algunas empresas podría superar su EBITDA. El poder de fijación de precios de la memoria está en el lado de la oferta, pero los beneficios del lado de la oferta dependen, en última instancia, del gasto del lado de la demanda. Si el gasto de los compradores se acerca o incluso supera su capacidad de generar beneficios, hasta dónde puede prolongarse la curva de precios dependerá de un balance que Samsung no puede controlar.
V. Las cuentas de Samsung son también las cuentas de toda la cadena de hardware de IA
En los resultados de Samsung hay dos realidades opuestas. Por un lado, la demanda de HBM y DRAM por parte de los centros de datos de IA sigue disparándose, las condiciones ajustadas entre oferta y demanda de memoria podrían prolongarse y los márgenes del sector se encuentran en máximos históricos. Por otro, el negocio de electrónica de consumo de la misma empresa está recortando la producción, subiendo los precios y registrando pérdidas; el encarecimiento de la memoria está comprimiendo los márgenes de los productos finales. No son dos hechos coincidentes por casualidad: el segundo se debe, en parte, al primero. Cuanto más caro es el procesamiento, más difícil resulta fabricar productos finales. Presiones similares se están transmitiendo por toda la cadena de hardware de IA, aunque cada eslabón las soporta de manera distinta.
Creemos que, en esencia, la lectura de la cotización de Samsung refleja que el mercado está valorando el crecimiento, no el nivel de beneficios: el nivel ya se ha materializado; la pendiente también forma parte de la valoración. Esta interpretación tiene una premisa y un contraejemplo. La premisa es que se mantenga el ritmo de crecimiento del gasto de los proveedores de servicios en la nube; si las previsiones de gasto de capital para 2027 se revisan sistemáticamente a la baja, tanto los volúmenes como los precios de la memoria se verán presionados. El contraejemplo es que, si en la conferencia sobre resultados del 29 de octubre los acuerdos de suministro a largo plazo y las perspectivas de oferta y demanda para 2027 apuntan a un mercado más ajustado, la preocupación por el ritmo de crecimiento podría aliviarse temporalmente. No es posible confirmar de antemano si los beneficios han alcanzado el máximo de este ciclo; solo se pueden comprobar las tres respuestas del 29 de octubre: las perspectivas de oferta y demanda para 2027, los avances en los acuerdos a largo plazo y los detalles sobre el gasto de capital y la remuneración a los accionistas. Está por ver hasta qué punto los beneficios de este trimestre ya están incorporados en el precio.
Notas sobre los datos
Resultados de Samsung y desglose por divisiones: comunicados de la empresa (8/10/2026, 30/7 y 6/5).
Comparación con el tercer trimestre de 2025 y beneficio operativo anual: información de la empresa y Yonhap (7/4/2026 y 7/7).
Cotización y retroceso de Samsung: datos de mercado públicos, al cierre del 8/10/2026; el máximo del 18/6 corresponde al precio intradía.
Opinión de Citi: informe de Citi, citado por los medios.
Opinión de Morgan Stanley: informe sectorial de Morgan Stanley del 21/7/2026, citado por los medios.
Recortes de producción de teléfonos, envíos y precios del S26: medios surcoreanos y TrendForce.
Márgenes de los tres grandes fabricantes de memoria: informaciones públicas de Chosun y otros medios.
Aviso legal:
El contenido de este artículo se ofrece únicamente con fines de información general y comentario de mercado, y se basa en información pública disponible hasta la fecha indicada en el texto. Los datos, las expectativas y las probabilidades relacionados con el mercado pueden cambiar en función de las condiciones del mercado. Las opiniones y estrategias de inversión citadas de instituciones, analistas u otras personas son exclusivamente las de esos terceros en un momento determinado y no representan las opiniones ni recomendaciones de BIT. Este artículo no constituye asesoramiento de inversión, investigación de inversiones, una oferta, una solicitud ni una recomendación sobre valores, productos de inversión o estrategias de negociación, y no debe utilizarse como fundamento de ninguna decisión de inversión. Los mercados financieros conllevan riesgos; los precios de los valores y la evolución del mercado pueden fluctuar, y los resultados históricos y las tendencias pasadas del mercado no representan ni garantizan resultados futuros. Los inversores deben evaluar de forma independiente los riesgos pertinentes según sus circunstancias y, cuando sea necesario, buscar asesoramiento profesional.