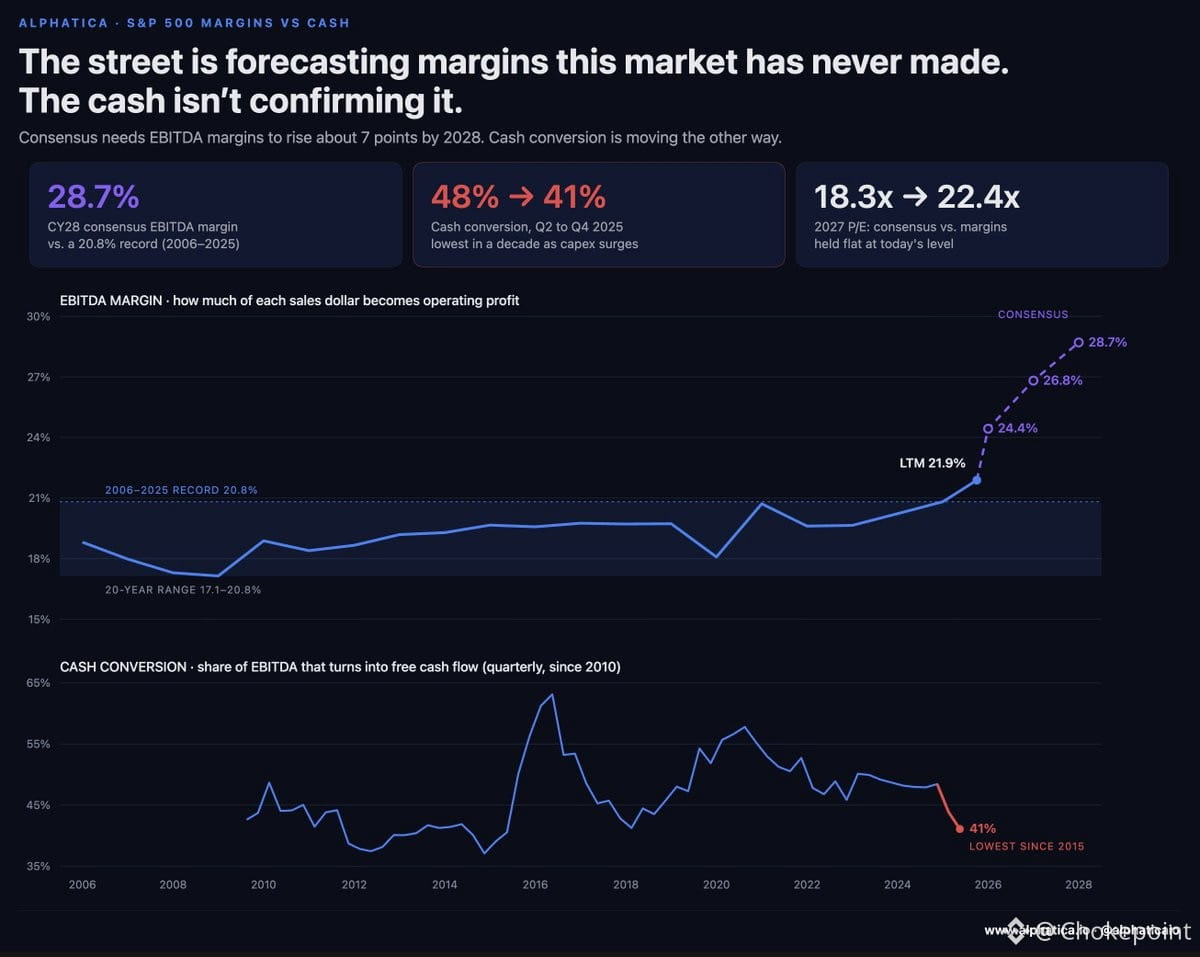
$SPY parece barato solo si crees en una expansión de márgenes que nunca ha ocurrido antes.
El consenso está modelando márgenes EBITDA del 28,7% para 2028. ¿El máximo de 20 años? 20,8%. Eso no es un tramo — es fantasía.
Mientras tanto, el flujo de caja libre como porcentaje del EBITDA cayó de 48% a 41% en dos trimestres. El nivel más bajo desde 2015. Ese es el pago de capex que está llegando — el despliegue de IA, centros de datos, infraestructura. Y aquí está la cuestión: el capex no desaparece. Se revierte a través de la P&L como depreciación, comiéndose directamente los márgenes en los que Wall Street está poniendo precio.
Con los números del consenso, el S&P cotiza a 18,3x las ganancias de 2027. Pero si los márgenes simplemente se mantienen planos — olvida la compresión — ese múltiplo salta a 22,4x. No es exactamente una ganga.
El mercado no está descontando crecimiento. Está descontando un milagro de márgenes que requiere una rentabilidad récord mientras la intensidad de capex aumenta y la conversión de caja cae. Algo tiene que ceder.
¿Qué se rompe primero — las estimaciones de ganancias o el múltiplo?