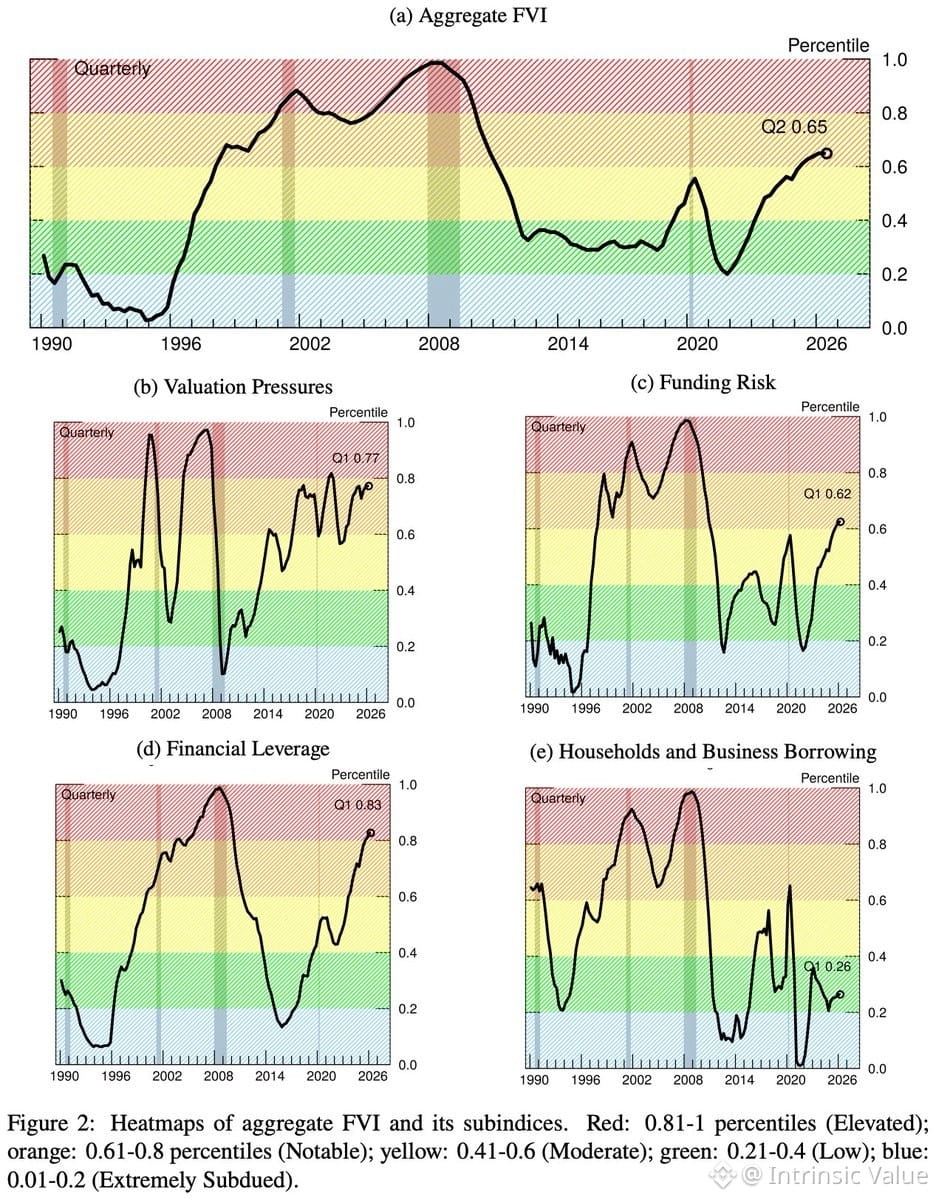
El nuevo Índice de Vulnerabilidad Financiera de la Fed alcanzó el percentil 65 en el 2T: oficialmente "notable", pero aún no "elevado".
Este es el tipo de métrica que importa más retrospectivamente que en tiempo real. Los mercados pueden permanecer vulnerables durante años sin romperse, o quebrarse de golpe en un trimestre cuando desaparece la liquidez. El índice es útil como contexto, no como timing.
Lo que nos dice: la tensión crediticia, las valoraciones de los activos y el apalancamiento están funcionando en modo cálido. No está en rojo, pero lo suficientemente cálido como para que no te sorprenda si, eventualmente, algo cede.
El problema de los índices de vulnerabilidad es que miden condiciones, no catalizadores. Puedes estar vulnerable y no pasa nada. O puedes estar bien y que un evento aleatorio lo vuelque todo.
Aun así, vale la pena darle seguimiento. Cuando cruza hacia territorio de "elevado", es cuando la Fed empieza a preocuparse públicamente.