Algo importante está cambiando entre la banca tradicional de Wall Street y la blockchain.
El 17 de septiembre de 2026, la Comisión de Bolsa y Valores de Estados Unidos (SEC) introdujo su Exención Temporal de Innovación, creando una vía regulatoria para que ciertas plataformas negocien acciones tokenizadas de EE. UU. en entornos basados en blockchain. El desarrollo podría permitir que las plataformas interesadas en acciones tokenizadas anuncien planes ya en el Q4 de 2026.
Pero antes de analizar el impacto en las criptomonedas, es importante entender qué hace realmente la SEC.
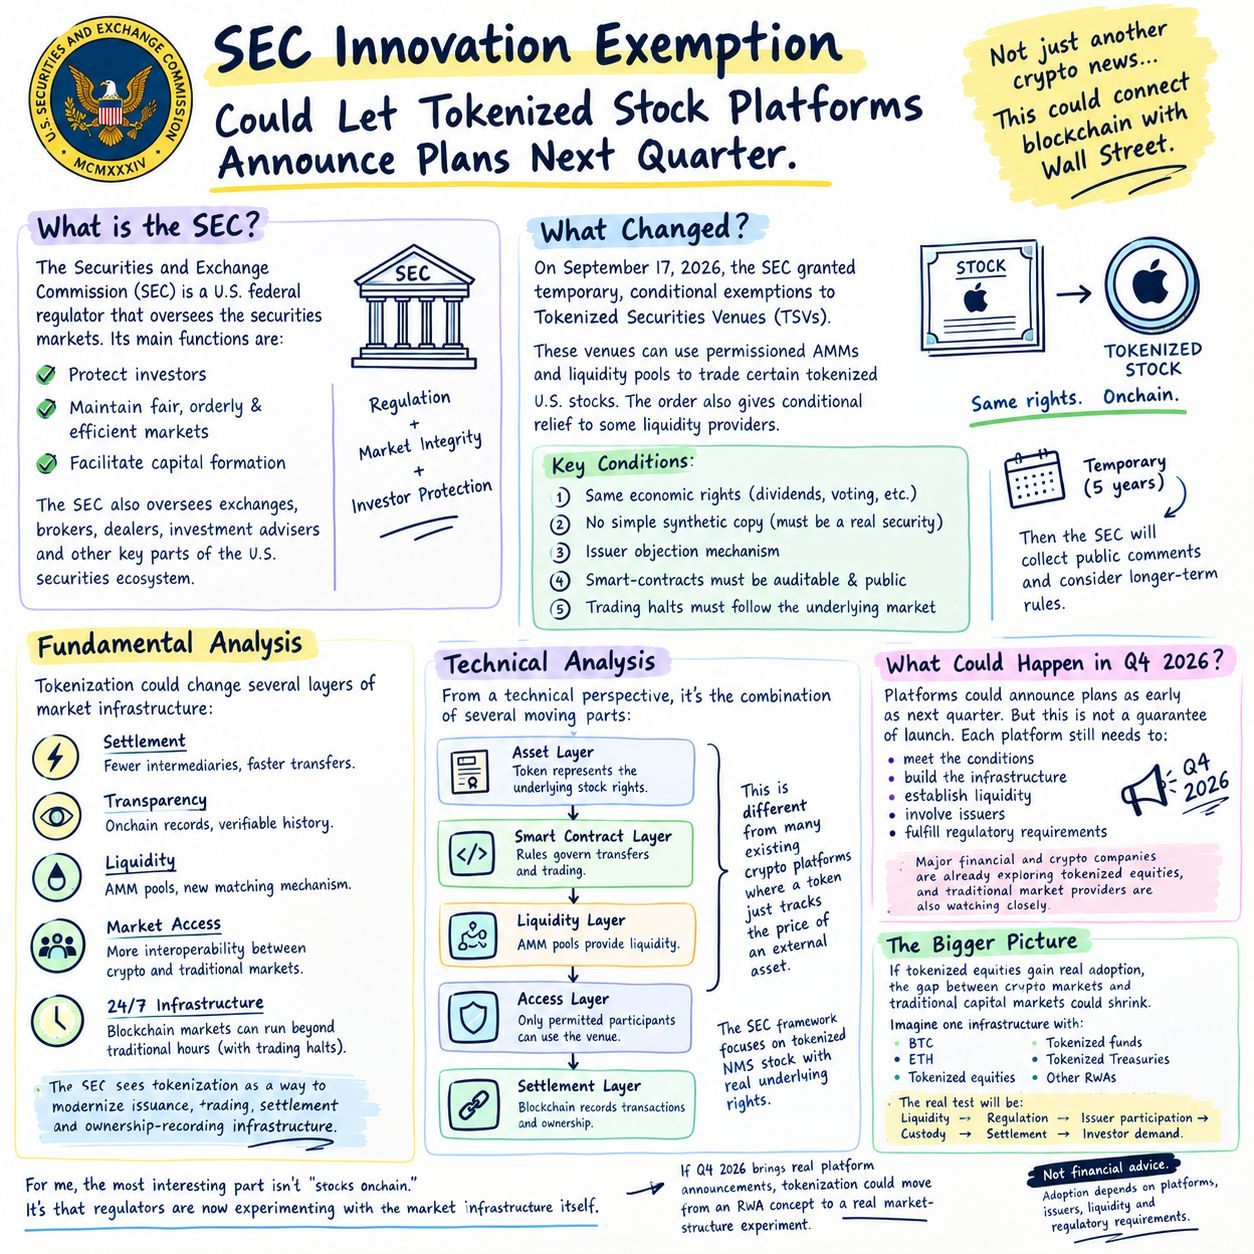
¿Qué es la SEC?
La Comisión de Bolsa y Valores de EE. UU. (SEC) es el regulador federal de EE. UU. responsable de supervisar los mercados de valores.
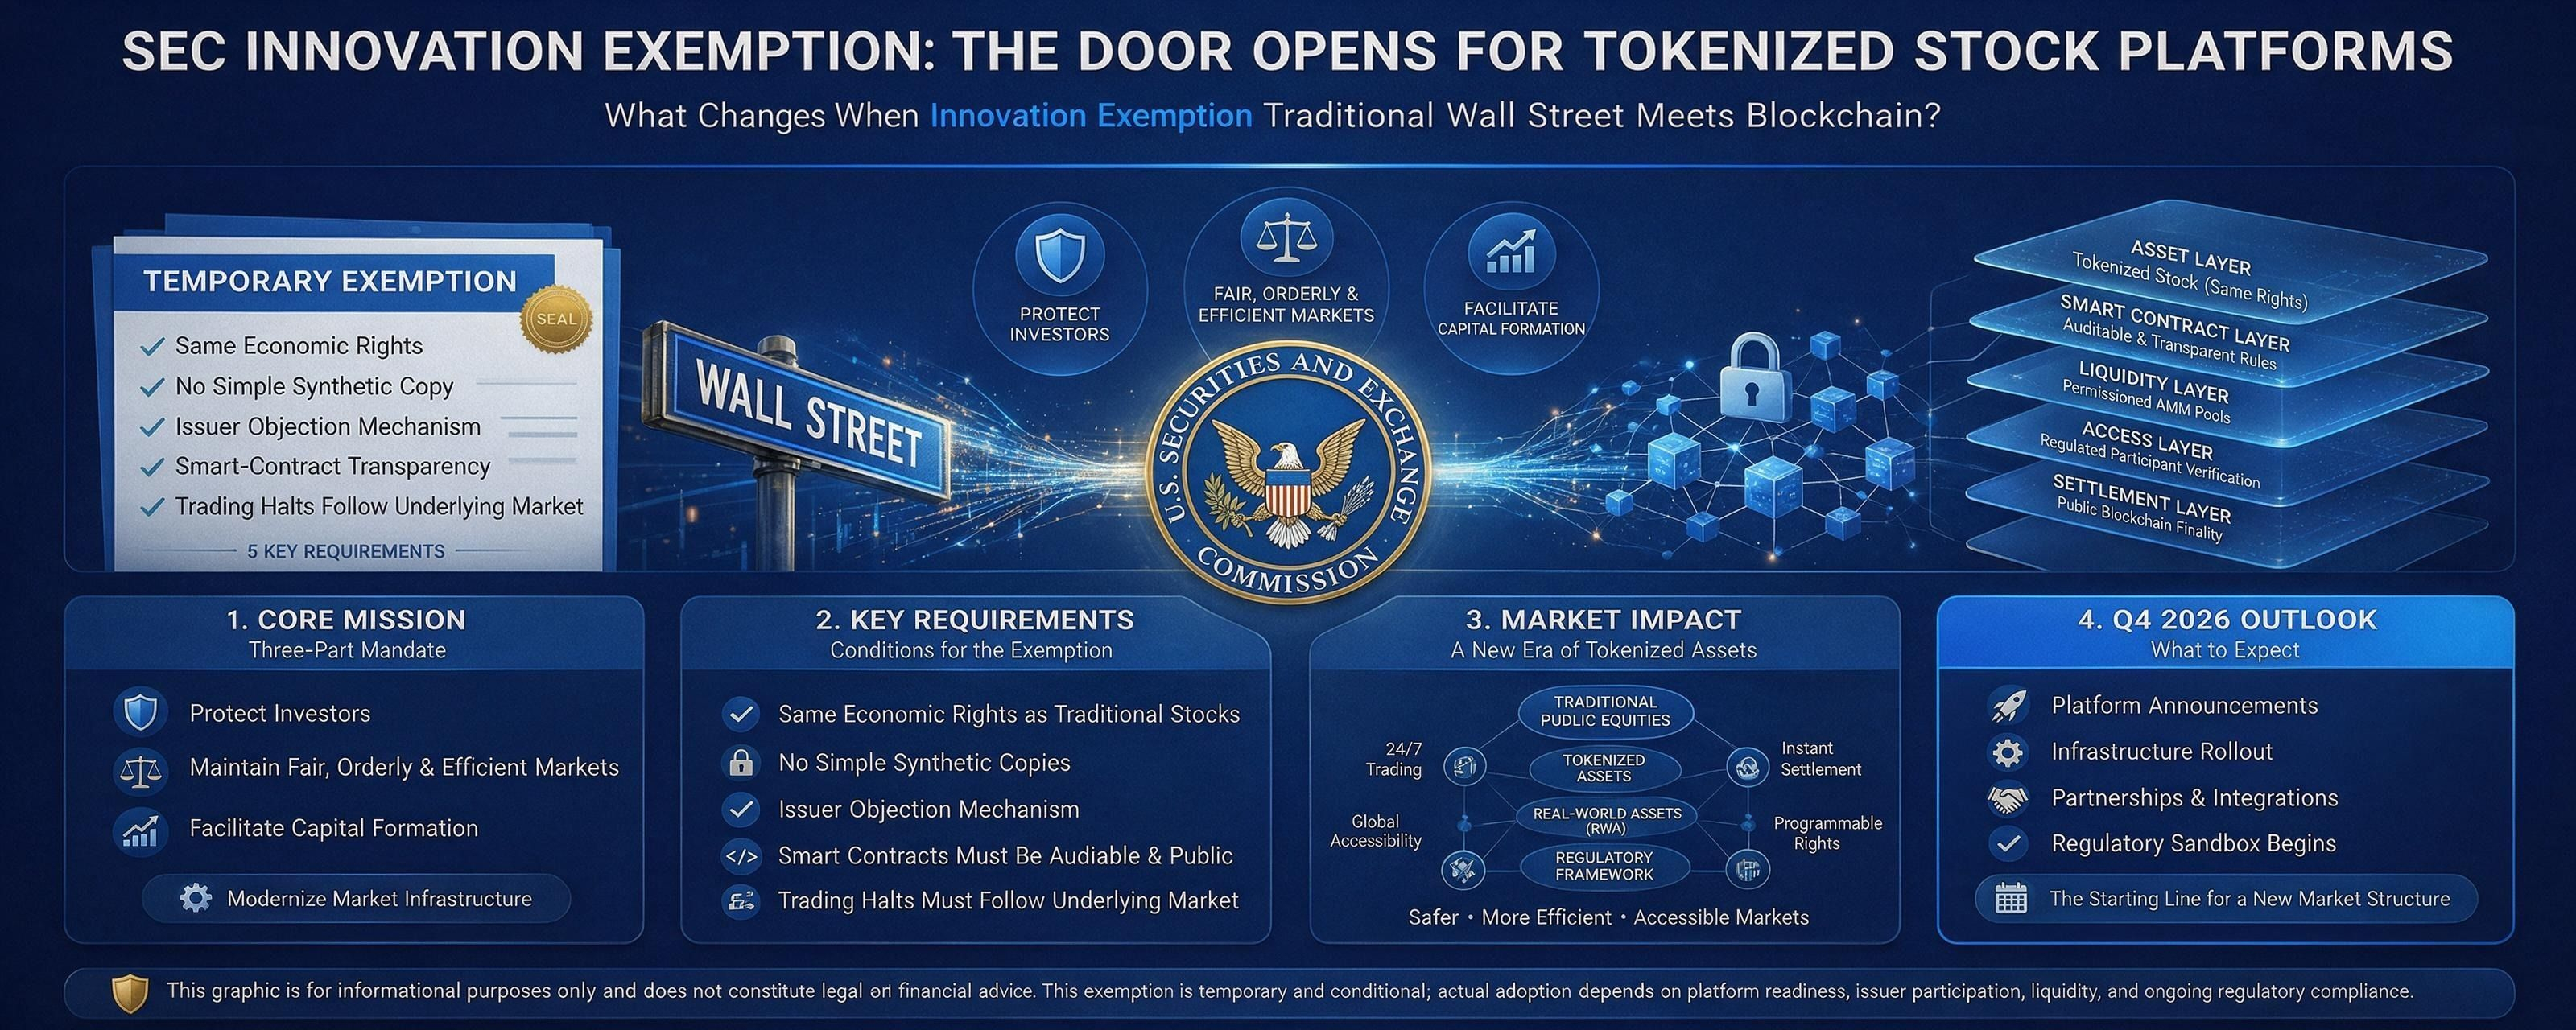
Su misión central tiene tres partes:
Proteger a los inversores
Mantener mercados justos, ordenados y eficientes
Facilitar la formación de capital
La SEC también supervisa bolsas de valores, corredores, dealers, asesores de inversión y otras partes importantes del ecosistema de valores de EE. UU.
Así que cuando la SEC cambie la forma en que se pueden negociar las acciones tokenizadas, esto no es simplemente un anuncio cripto.
Potencialmente cambia la infraestructura que conecta blockchain + acciones tradicionales.
¿Qué cambió exactamente?
La SEC otorgó exenciones temporales y condicionales a los Centros de Valores Tokenizados (TSVs).
Estos centros pueden usar creadores de mercado automatizados y pools de liquidez con permisos para facilitar la negociación de ciertas acciones tokenizadas del Sistema Nacional de Mercado (NMS). La orden también proporciona alivio condicional a ciertos proveedores de liquidez respecto a la definición de dealer.
La palabra clave es condicional.
Esto no es una aprobación general para que cada plataforma cripto tokenice cada acción.
El marco incluye varios requisitos.
Por ejemplo:
1. Los mismos derechos económicos
Una acción tokenizada debe proporcionar a los titulares los mismos derechos y privilegios que la acción tradicional equivalente, incluidos los derechos relevantes de dividendos y de voto.
2. No hay copia sintética simple
El marco está diseñado en torno a valores tokenizados, en lugar de tokens que solo imitan el precio de una acción sin representar los derechos de la seguridad subyacente.
3. Mecanismo de objeción del emisor
Cuando un tercero tokeniza una acción, el emisor debe recibir notificación y una oportunidad de objetar.
4. Transparencia de contratos inteligentes
Los contratos inteligentes usados por los TSV deben ser auditables y públicos, y desplegarse en un libro mayor distribuido público, sin permisos.
1. Las suspensiones de negociación deben seguir el mercado subyacente
Si se detiene la negociación de la acción subyacente en su bolsa principal, la negociación de su versión tokenizada también debe detenerse.
La exención es temporal y está programada para caducar cinco años después de la publicación, mientras la SEC recopila comentarios públicos y considera reglas de mayor plazo.
Análisis Fundamental
La historia fundamental es más grande que simplemente colocar tickers de acciones en una blockchain.
La tokenización podría potencialmente cambiar varias capas de la infraestructura del mercado:
Liquidación:
La liquidación basada en blockchain puede reducir la cantidad de intermediarios involucrados en la transferencia de la propiedad.
Transparencia:
Los registros onchain pueden proporcionar un historial de transacciones verificable.
Liquidez:
Los pools de liquidez AMM con permisos crean un mecanismo diferente para emparejar compradores y vendedores.
Acceso al mercado:
Con el tiempo, los valores tokenizados podrían hacer que la infraestructura bursátil sea más interoperable con los mercados de activos digitales.
Infraestructura 24/7:
Los mercados basados en blockchain pueden operar técnicamente fuera del horario tradicional de las bolsas, aunque el marco de la SEC todavía exige que la negociación tokenizada respete restricciones como las suspensiones de negociación de las acciones subyacentes.
La propia SEC ha descrito la tokenización como algo que tiene potencial para modernizar la infraestructura de emisión, negociación, transferencia, liquidación y registro de la propiedad.
Por eso, este desarrollo importa más allá de las criptomonedas.
Potencialmente es una actualización de infraestructura, no solo otro relato de tokens.
Análisis Técnico ¿Qué cambia del lado de la blockchain?
Desde una perspectiva técnica, lo interesante es la combinación de:
Acción tokenizada + contratos inteligentes + liquidez AMM + acceso con permisos + liquidación en blockchain pública.
La arquitectura crea varios componentes importantes:
Capa de activos → el token representa los derechos de la acción subyacente.
Capa de contratos inteligentes → las reglas rigen las transferencias y la negociación.
Capa de liquidez → los pools AMM proporcionan liquidez.
Capa de acceso → solo los participantes permitidos pueden interactuar con el centro de negociación relevante.
Capa de liquidación → la blockchain registra las transacciones y la propiedad.
Esto es diferente de muchas plataformas cripto existentes, donde un token simplemente sigue el precio de un activo externo.
El marco de la SEC se centra específicamente en acciones NMS tokenizadas con derechos de valores subyacentes.
Esa distinción podría volverse extremadamente importante para el futuro de los mercados de RWA.
¿Qué podría pasar en Q4 de 2026?
El titular actual dice que las plataformas podrían anunciar planes ya el próximo trimestre.
Eso no debe interpretarse como:
La negociación de acciones tokenizadas está garantizada para lanzarse el próximo trimestre.
La SEC ha creado una ruta regulatoria. Las plataformas individuales aún necesitan cumplir las condiciones, construir la infraestructura, establecer liquidez, abordar la participación del emisor y satisfacer los requisitos aplicables.
Pero el Q4 podría convertirse en un periodo importante para anuncios, asociaciones y desarrollo de plataformas.
Las principales empresas financieras y cripto ya han mostrado interés en las acciones tokenizadas, mientras que los proveedores tradicionales de infraestructura de mercado también están explorando la tokenización.
El Mayor Impacto de las Cripto
Si las acciones tokenizadas logran una adopción significativa, la frontera entre los mercados cripto y los mercados de capitales tradicionales se vuelve mucho más delgada.
Imagina una sola infraestructura en la que los inversores puedan interactuar con:
BTC
ETH
Acciones tokenizadas
Fondos tokenizados
Tesoros tokenizados
Otros RWAs
La tecnología no garantiza automáticamente la adopción.
La prueba real será:
Liquidez → regulación → participación del emisor → custodia → liquidación → demanda de los inversores.
Ahí es donde se decidirá la siguiente fase de la tokenización.
Para mí, la parte más interesante de esta decisión de la SEC no es el titular de que “las acciones están llegando a onchain”.
Es que los reguladores están experimentando ahora con la propia infraestructura del mercado.
Y si el Q4 de 2026 trae anuncios reales de plataformas, el relato de la tokenización podría pasar de ser un concepto de RWA a convertirse en un experimento real de estructura de mercado.
No es asesoramiento financiero. La exención es temporal y condicional, y la adopción real sigue dependiendo de las plataformas, los emisores, la liquidez y los requisitos regulatorios.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter $NVDAB $NVDA.US $GOOGL.US