


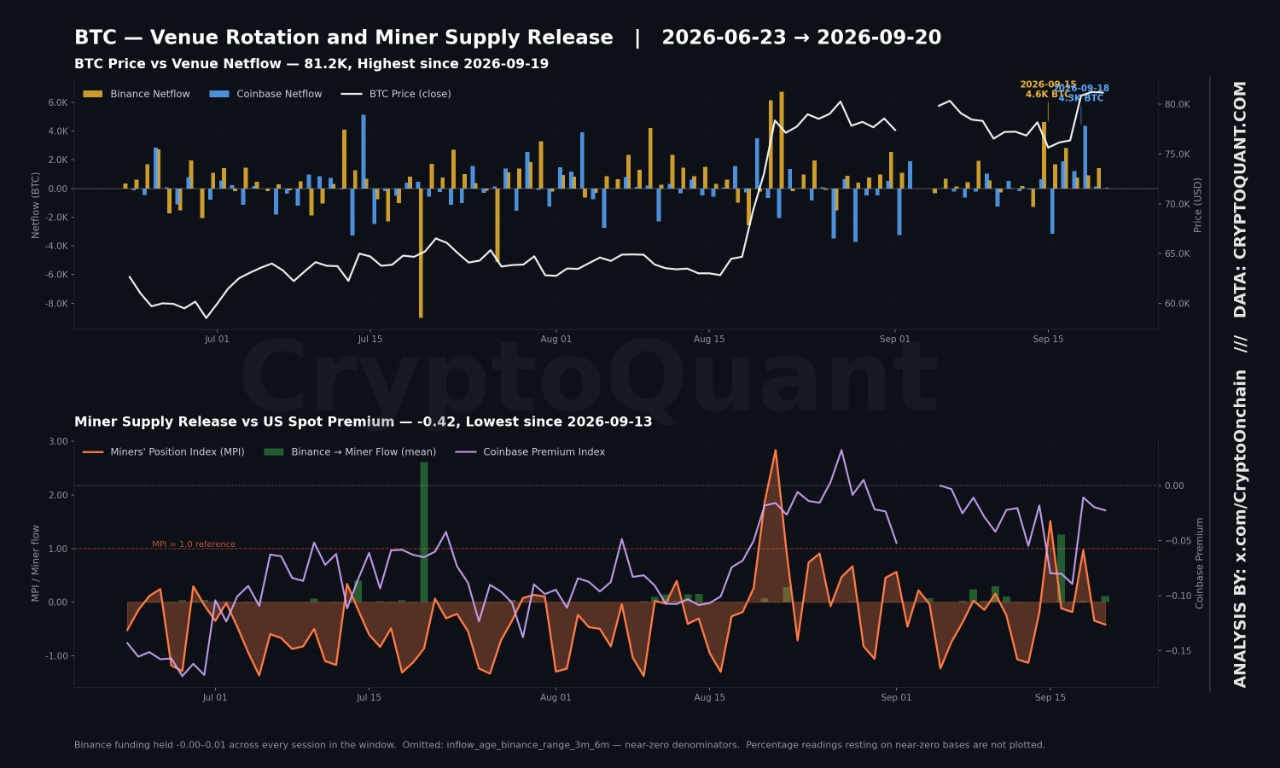
Bitcoin cerró en 81,224.60 el 19 de septiembre, el mayor registro de la ventana reportada. El flujo neto de Coinbase alcanzó +4,347.08 BTC el 18 de septiembre. El Índice de Posición de los Mineros promedió 0.17 en la semana que finalizó el 20 de septiembre, un 814% por encima del punto de referencia mensual.
Se excluyen dos series: NVT Golden Cross muestra +37,431% trimestral sobre una base cercana a cero; solo se pueden usar su nivel 0.47 y el movimiento semanal de −47%. Las entradas por tramo de edad (binance_3m_6m con 0.23 BTC, all_10y_inf con 3.59 BTC) se apoyan en denominadores demasiado bajos para publicarse, y la primera no ofrece ningún valor semana a semana en absoluto.
La decisión del FOMC y las Ventas Minoristas cayeron el 16 de septiembre, dos sesiones antes del movimiento. El 10 años cerró en 4,94% con +27 pb frente al 2 años, y el índice amplio del dólar se ablandó 1,7% en 60 días. Una explicación candidata, no verificada: el avance puede reflejar reposicionamiento posterior a la decisión más que una nueva demanda spot. Observa que la cifra en dólares es el índice amplio de la Fed, no el ICE DXY.
La dirigencia de las sedes rotó, y esa es la lectura más útil. El 15 de septiembre Binance absorbió +4.617,90 BTC mientras Coinbase drenó −3.170,75 en el mínimo de 75.639,55; para el 18 de septiembre Coinbase tomó +4.347,08 frente a los +769,64 de Binance, mientras el precio ganaba 5,9% en una sola sesión. La prima de Coinbase se reparó de −0,09 a −0,01 a lo largo de esas dos sesiones sin cruzar cero. Los agregados semanales confirman el cambio: el netflow de Coinbase promedió +731,96 diarios (+731% semana a semana) frente a Binance en +1.559,23 (+268%). Mientras tanto, las medidas de salida de mineros se ampliaron: el MPI subió 144% semana a semana y el flujo de Binance a mineros alcanzó 0,20 (+396% mensual), aunque el MPI en 0,17 sigue muy por debajo del umbral de 1,0. La financiación se mantuvo en 0,00–0,01 en cada sesión, y el P/L realizado neto de 153,4M USD se sitúa un 55% por debajo de su promedio mensual.
Un aumento de precio impulsado por entradas de liquidez de sedes en EE. UU., financiación plana y mineros que empiezan a mover monedas sin darse cuenta de que no existe un beneficio proporcional crea condiciones que históricamente precedieron a la continuación de tendencia, probadas por liberaciones de oferta con más frecuencia que una extensión direccional limpia.
Escrito por CryptoOnchain