

#nvdab
nvdab
52,469 vistas
1,313 están debatiendo
Hot
Lo último
·
--
🚀 NVDAB: ¡seguimiento del mercado de IA y criptomonedas! 📊🔥
Los sectores de la IA y la tecnología siguen atrayendo atención, ¡y $NVDAB es un token que debes tener en el radar! 👀
💡 Qué observar: 🔹 El impulso del mercado y la evolución de los precios 🔹 El volumen de operaciones y la liquidez 🔹 El crecimiento de la comunidad y el sentimiento del mercado 🔹 Las posibles oportunidades y los niveles de riesgo
📈 ¡Cada movimiento del mercado importa! Mantente informado, investiga por tu cuenta y evita tomar decisiones basadas únicamente en la euforia.
💬 ¿Qué opinas de NVDAB? ¿Alcista 📈 o bajista 📉? ¡Comparte tu opinión abajo!
#NVDAB #BinanceSquare #Crypto #Altcoins #CryptoCommunity
74

·
--
Sobre $NVDAB, este es el tema más candente de hoy:
Los resultados de Nvidia para el segundo trimestre del año fiscal 2027 registraron un fuerte crecimiento, con un desempeño destacado del negocio de centros de datos. El autor confía en que la demanda de capacidad de cómputo para IA seguirá creciendo.
Los datos están ahí; el sentimiento se refleja claramente en ellos.
¿Qué opinas? 👇
#市场观察 #NVDAB #Binance
Sobre $NVDAB , este es el tema más candente de hoy:
Los resultados de Nvidia para el segundo trimestre del año fiscal 2027 registraron un fuerte crecimiento, con un desempeño destacado del negocio de centros de datos. El autor confía en que la demanda de capacidad de cómputo para IA seguirá creciendo.
Los datos están ahí; el sentimiento se refleja claramente en ellos.
¿Qué opinas? 👇
#市场观察 #NVDAB #Binance

🚨 $NVDAB EL DESPLAZAMIENTO DE LA VALORACIÓN DE LA GARANTÍA MIENTRAS LOS MERCADOS ESTÁN CERRADOS! 🦈
📊 El índice bStocks de Binance ahora suaviza la fijación de precios del libro de órdenes 24/7 con un filtro EWMA, por lo que la cifra de la garantía puede desviarse incluso cuando Wall Street duerme. 📌 Esta deriva sutil puede ir mermando tu nivel de margen, convirtiendo un colchón aparentemente seguro en una exposición oculta. 🔍 Los operadores de dinero inteligente vigilan los movimientos del capital subyacente; una caída repentina en la acción de referencia puede desencadenar un barrido de liquidez que erosione tu uniMMR antes de la próxima apertura del mercado.
💡 Mantén un ojo en el colchón en tiempo real en lugar del último precio de cierre: la verdadera red de seguridad vive en el índice en vivo. 🤔 ¿Cómo estás ajustando tu estrategia de garantía para protegerte de los squeezes fuera de horario? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #NVDAB #BStocks #MarginRisk #SmartMoney #Crypto
🦈 🚀
2

Los rumores sobre la suspensión de la producción de las RTX 5090 y 5080 han disparado los precios del inventario disponible en los canales de distribución, pero quien se beneficia no es NVIDIA, sino los intermediarios que cobran una prima por sus existencias.
Primero, hay que distinguir hacia dónde fluye el dinero. Cuando las tarjetas de consumo se encarecen en las tiendas online y los canales de distribución, el dinero acaba en los bolsillos de los distribuidores y de quienes acumulan inventario; no llega a la cuenta de resultados de NVIDIA. Los ingresos que confirma la empresa dependen del ritmo de los envíos y las entregas. Y, en la estructura actual de ingresos, los centros de datos son, con diferencia, el componente principal: en los últimos trimestres han rondado el 90 %. El peso de las tarjetas para videojuegos es tan pequeño que ni siquiera duplicar los precios en los canales de distribución cambiaría las cifras del trimestre en curso. Por eso, la primera conclusión de este rumor para NVDAB es clara: ruido, no señal. La cotización de NVDAB depende del ritmo de los envíos a centros de datos, no del sobreprecio que se cobre en plataformas como JD o Xianyu.
La segunda dimensión es la interesante. Si el rumor es cierto, ¿qué se libera al dejar de producir tarjetas de consumo? Capacidad de obleas y de empaquetado avanzado. Si las tarjetas de consumo con chips grandes y mucha memoria, como las 5090 y 5080, ceden su capacidad, los beneficiarios más directos serán las entregas de la línea de productos para centros de datos. La misma noticia, interpretada como «subida de precios de las tarjetas gráficas», cuenta una historia de escasez en el segmento de consumo; interpretada como «reasignación de capacidad», ofrece una pista relevante para NVDAB sobre la cadena de suministro. No es complicado distinguir entre ambas lecturas: hay que seguir la evolución intertrimestral de los ingresos de centros de datos y los comentarios sobre la oferta en la próxima temporada de resultados, no las capturas de pantalla de los sobreprecios.
La tercera dimensión es el interés que despierta la noticia, y aquí hay un indicador que es fácil pasar por alto. En la comunidad, el rumor solo ha generado 3 «Me gusta» y 0 comentarios. No se ha propagado hasta convertirse en una narrativa compartida entre distintos mercados; sigue siendo un tema local dentro del sector. Un acontecimiento de alcance industrial no tendría este nivel de interacción. El escaso interés indica que difícilmente atraerá flujos de capital sostenidos hacia NVDAB; lo más probable es que sea un impulso emocional pasajero, no un traslado de capital.
Por eso, en el mercado no hay que vigilar el precio de las tarjetas gráficas, sino tres indicadores: primero, si la tasa de financiación se mantiene positiva y si hay apalancamiento detrás del sentimiento que sostenga el movimiento; segundo, si el interés abierto aumenta junto con el precio, lo que permitiría distinguir entre la entrada de dinero nuevo y el cierre de posiciones cortas; tercero, cómo se distribuye el volumen negociado a lo largo del tiempo. Si todo el aumento del volumen se concentra en la hora o las dos horas posteriores a la difusión de la noticia y después vuelve rápidamente a la calma, prácticamente se puede concluir que se trata de un impulso pasajero, no de una tendencia. Si solo se mueve el precio, mientras la tasa de financiación y el interés abierto permanecen sin cambios, la conclusión ya está clara.
Mi opinión es que la subida de precios de las tarjetas de consumo tiene muy poco peso en la valoración de NVDAB; lo que realmente determina la dirección sigue siendo el ritmo de los envíos a centros de datos y lo que indique la próxima publicación de resultados sobre la oferta. Que el rumor se confirme o se desmienta no altera este orden de importancia. Si se pretende operar basándose en esta noticia, el mayor riesgo es confundir un fenómeno de los canales de distribución con los fundamentos de la empresa: los sobreprecios pueden desaparecer de un día para otro; el ritmo de los envíos, no.
#股票财报季 #Crypto #NVDAB
10

·
--
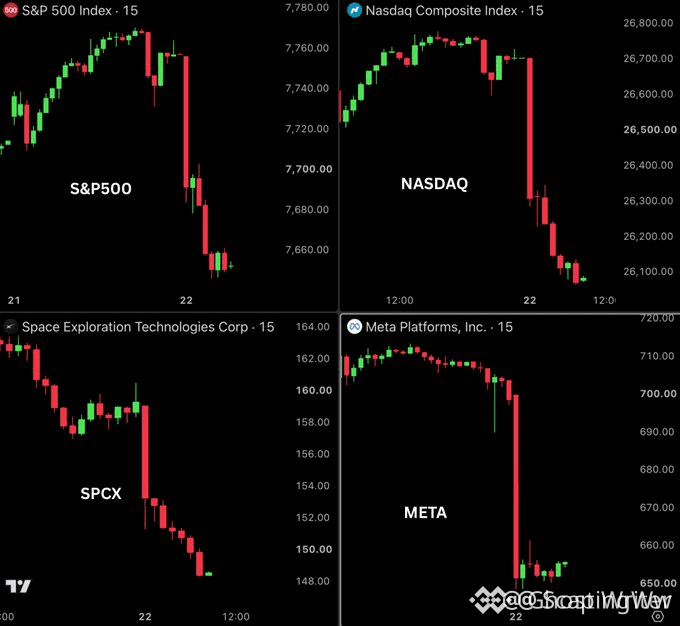
🔴 $NVDAB SE DESPLOMA MIENTRAS LA OLA DE VENTAS EN EE. UU. SE EXTIENDE POR EL SECTOR TECNOLÓGICO 🦈
📊 La pérdida de 200.000 millones de dólares en $NVDAB refleja una brutal barrida de liquidez en todo el sector tecnológico, con vendedores inundando el libro de órdenes mientras el S&P 500 cae y registra su mayor pérdida en un solo día en tres meses. 📉 El aumento del volumen indica salidas del dinero inteligente, y el bloque de demanda restante ahora es apenas una línea bajo presión. 🧭 Se espera que la próxima ola busque el siguiente nivel de soporte, donde las ballenas podrían reequilibrar sus posiciones o redoblar sus apuestas.
💬 ¿Estás siguiendo el fondo de liquidez ante un posible rebote o apostando a que seguirá cayendo? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #NVDAB #Bearish #Selloff #Crypto
🔥 💎
5
La volatilidad de Bitcoin ha caído al mismo nivel que la de Nvidia 📉 Este dato se suele celebrar como una señal de que «BTC ha madurado», pero lo que realmente cambia es otra cosa: la brecha de volatilidad entre las acciones tokenizadas y los criptoactivos prácticamente ha desaparecido. No pases por alto una cifra del mismo artículo: incluso tras caer al nivel de Nvidia, la volatilidad de Bitcoin sigue siendo ocho veces la del euro. Ocho veces la del euro y la misma que la de Nvidia: ese es el punto de partida actual para valorar NVDAB.
一、La volatilidad ya no es un motivo para comprar
Antes, al invertir en activos como NVDAB, una parte implícita de la lógica era «obtener exposición a acciones estadounidenses a través de canales cripto y, de paso, aprovechar la diferencia de volatilidad». La acción matriz tenía una volatilidad alta y el canal, una aún mayor; de ahí surgía la brecha. Ahora, ambas convergen al mismo nivel y la brecha se acerca a cero, por lo que NVDAB se reduce a una exposición a NVDA con una capa de liquidación distinta. La exposición por sí sola no genera una prima; esa prima solo puede venir de la estructura.
二、El horario 24/7 es la verdadera variable de valoración 🕐
La negociación continua de las acciones estadounidenses dura unas 32,5 horas por semana, o poco más de 40 si se incluyen las sesiones previas y posteriores al mercado. NVDAB, en cambio, cotiza durante 168 horas. En esas más de 130 horas en las que la acción matriz no se mueve, los creadores de mercado no tienen un precio al contado como referencia y solo pueden extrapolar a partir de los futuros sobre índices, los ADR y la volatilidad implícita de las opciones. Por eso, lo que determina la prima o el descuento no es el nivel de volatilidad, sino la duración y la profundidad de los «periodos sin referencia». Los fines de semana, los festivos bursátiles de Estados Unidos y la noche posterior a la publicación de resultados de Nvidia son los tres momentos en que la brecha tiene más posibilidades de ampliarse. A la inversa, si la profundidad del libro de órdenes se mantiene estable durante esos tres periodos, eso sí indica que hay demanda real en ambos lados, y no simplemente órdenes en un solo sentido para aparentar actividad.
三、El tratamiento de los dividendos es una cuestión contractual, no de valoración
El día en que la acción matriz cotiza exdividendo, su precio baja mecánicamente. Si el token no se ajusta al mismo tiempo o no distribuye una cantidad equivalente en efectivo, los titulares sufrirán un déficit contable en el instante en que se descuente el dividendo. Esto no tiene nada que ver con cuánto gana Nvidia ni con su flujo de caja libre: depende de cómo esté redactado el contrato. Una vez desaparecida la brecha de volatilidad, este tipo de «diferencias a nivel contractual» tendrá cada vez más peso en la valoración, porque es lo único que todavía no se ha eliminado mediante el arbitraje.
四、¿Dónde está el verdadero riesgo?
Si la volatilidad de BTC sigue acercándose a la de Nvidia, la prima por alta volatilidad del canal cripto se evaporará por completo y la negociación de NVDAB pasará de estar dominada por la especulación a estarlo por la asignación de carteras. Durante esta transición, el libro de órdenes suele volverse más delgado antes de recuperar profundidad; el coste del deslizamiento en ese intervalo habrá que pagarlo. Además, si contratos similares aplican tasas de financiación, la dirección en la que estas se desvían durante las horas en que la bolsa estadounidense está cerrada es la señal más directa del desequilibrio entre posiciones largas y cortas, y aparece antes que el propio precio. La negociación 24 horas también significa que los resultados de Nvidia, el GTC y las noticias de la cadena de suministro se incorporarán a los precios antes de la apertura del mercado estadounidense. El riesgo de brecha pasa de ocurrir «una vez en la apertura» a poder aparecer «en cualquier momento».
Mi opinión es muy clara: la carta de la prima por volatilidad ya se ha jugado. A NVDAB le quedan dos pilares: el horario de liquidación y el tratamiento de los dividendos. Solo quien redacte las reglas de estos dos aspectos de forma que los creadores de mercado se atrevan a colocar órdenes grandes merecerá cobrar esa prima. Si las reglas no están claras, el 24/7 no ofrece comodidad, sino una brecha sin referencia que se abre un poco más cada día.
(Aviso: la vinculación del precio de las acciones tokenizadas depende de los mecanismos del emisor y de los creadores de mercado. Las desviaciones pueden ampliarse considerablemente durante el cierre de la acción matriz. La gestión de las posiciones es más importante que acertar la dirección del mercado.)
#NVDAB #NVDA #Crypto
6

·
--
$NVDAB cotiza a $213.48, con una caída del 1.80% y un volumen diario de $11.36M.
El volumen se sitúa en 0.52x del promedio de las últimas 23 horas, mientras el activo pone a prueba su rango reciente. En las 23 horas anteriores, el mínimo fue de $211.57 y el máximo, de $218.95.
Si vuelve la presión compradora y supera el máximo de $218.95, el impulso alcista podría reanudarse hacia la resistencia superior. Por el contrario, caer por debajo del mínimo de $211.57 invalidaría la configuración de estabilización a corto plazo y expondría al activo a un mayor riesgo bajista.
¿Esperarás a que supere de nuevo los $218.95 o estarás atento primero a una caída por debajo de los $211.57?
Toca $NVDAB para ver el gráfico en tiempo real. #NVDAB #BinanceSquare
3
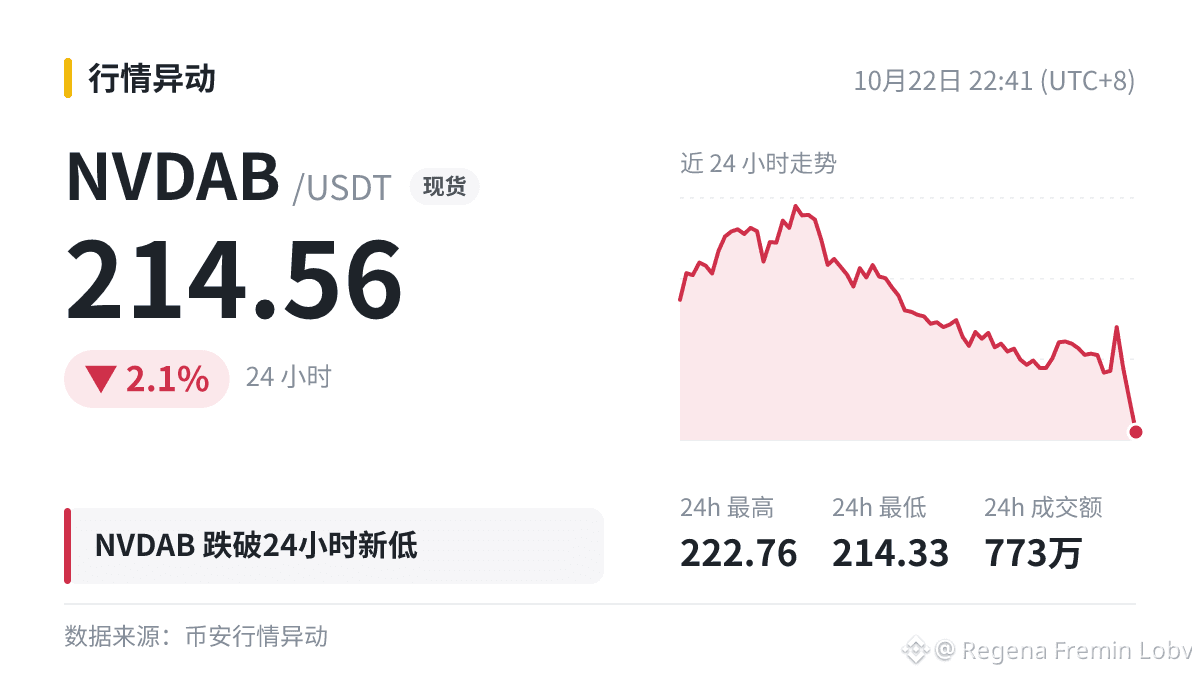
📉 $NVDAB marcó un nuevo mínimo de 24 horas: 214.56, y perforó el mínimo anterior de 215.93.
Los bajistas hoy están arrasando. No pienses que está barato solo porque ha caído mucho: puede ponerse aún más barato. ¿Hay alguien atrapado en una posición? ¡Que se manifieste!
#NVDAB
Cada uno decide si compra o no; yo solo comparto.
Los bajistas hoy están arrasando. No pienses que está barato solo porque ha caído mucho: puede ponerse aún más barato. ¿Hay alguien atrapado en una posición? ¡Que se manifieste!
#NVDAB
Cada uno decide si compra o no; yo solo comparto.
5
Binance ofrece un fondo de premios de hasta 60.000 dólares para la competición de trading de bStocks, y mucha gente en la comunidad lo comparte como una señal positiva. Pero lo que de verdad importa no es el tamaño del premio, sino qué parte de la profundidad actual del libro de órdenes de NVDAB está alquilada con esos 60.000 dólares 🤔
Primero, aclaremos qué se compra con este tipo de actividades. Los premios de las competiciones de trading suelen calcularse en función del volumen negociado. En esencia, se trata de una comisión negativa para quienes operan con frecuencia y entran y salen del mercado. Este volumen tiene tres problemas: aparece rápido, se reparte en muchas operaciones pequeñas y desaparece en cuanto termina la actividad. Así que no te fijes solo en la reducción del diferencial: puede que los creadores de mercado solo estén compitiendo por las recompensas. Lo importante es observar los cambios simultáneos: mientras se estrecha el diferencial, ¿aumenta también el grosor de las órdenes de compra y venta en el libro? Si el diferencial se estrecha, pero el libro no gana grosor, significa que una máquina que opera para llevarse las recompensas está cotizando; nadie está creando una posición.
La segunda dimensión es la prima o el descuento, la lectura más sincera de una acción tokenizada. Para saber cuánto vale NVDAB, no mires cuántos puntos ha subido hoy: fíjate en su prima o descuento respecto a la acción subyacente. Cuando hay demanda real, la prima debería mantenerse estable dentro de un rango positivo reducido. La negociación 24/7, la liquidación en cadena y la composabilidad aportan comodidades que realmente valen algo. En cambio, en un mercado impulsado exclusivamente por el volumen artificial, la prima fluctúa de forma aleatoria e incluso puede cotizar con descuento durante mucho tiempo, porque nadie está dispuesto a mantener exposición durante la noche por una recompensa de unas decenas de dólares. Si, durante las dos primeras semanas tras terminar la actividad, la prima vuelve rápidamente a situarse cerca de cero y la volatilidad también se contrae, eso indica que el volumen negociado anterior era, en realidad, alquilado.
La tercera dimensión es el orden en que se deshace la estructura de posiciones. Si NVDAB tiene un contrato asociado, durante la actividad el interés abierto suele acumularse al ritmo de las recompensas, pero la tasa de financiación no necesariamente lo acompaña. Esto se debe a que quienes operan para generar volumen suelen cubrir posiciones largas y cortas, sin asumir una dirección; por tanto, no hay motivos para que la tasa suba. Lo que realmente vale la pena recordar es el orden en que se deshacen esas posiciones: en un mercado sano, primero se mueve el precio y luego el interés abierto; en un libro impulsado por subvenciones ocurre lo contrario: primero se desploma el interés abierto y luego el precio busca su nivel poco a poco. Si el interés abierto cae más rápido que el precio, casi puedes confirmar que las máquinas están saliendo, no que alguien esté cerrando posiciones largas.
Ahora, comparemos las magnitudes. Un fondo de premios de 60.000 dólares es una cifra insignificante frente a noticias del sector valoradas en 2.800 millones de dólares, pero ambas cosas afectan a elementos completamente distintos. Las noticias compran atención y generan picos de volumen durante unas horas; las subvenciones reducen el coste marginal de operar y producen una profundidad sostenida, aunque gradual, durante unas semanas. Cuando coinciden, es muy fácil interpretarlas mal: crees estar viendo una recuperación de la demanda, cuando en realidad son dos impulsos de distinta duración que se han cruzado el mismo día.
El riesgo está en la estructura. La mayor carencia de las acciones tokenizadas es que el mercado de la acción subyacente cierra. Durante el cierre de la bolsa estadounidense, NVDAB no tiene un ancla de mercado al contado; los creadores de mercado amplían considerablemente sus cotizaciones y es entonces cuando se concentran los saltos de precio. Si ese intervalo coincide con la retirada gradual de las subvenciones, el vacío de liquidez se amplifica. Así que no entres al libro de órdenes el último día de las subvenciones: no es un problema de diferencial, sino de profundidad.
Mi conclusión es que la información más relevante de esta actividad no está en lo que ocurra durante su vigencia, sino en la primera semana completa de negociación tras su finalización. Si el diferencial, la profundidad y la prima o el descuento vuelven a sus niveles previos a la actividad, significa que el volumen actual de NVDAB se ha comprado principalmente con gastos de marketing. Si sube el nivel medio de la prima y se mantiene la profundidad, entonces sí será la primera vez que esta línea de acciones tokenizadas demuestre una demanda real. Observa la estructura del libro de órdenes, no te dejes llevar por la narrativa.
Aviso de riesgos: Las reglas de la actividad y el calendario de distribución pueden cambiar en cualquier momento. La visibilidad de la liquidez durante la retirada gradual de las subvenciones es muy limitada; calcula el tamaño de la posición tomando como referencia el peor diferencial posible.
#NVDAB #Crypto
10

·
--
Tu stop en $NVDAB , situado en 216.8000, está pidiendo que vayan a cazarlo
La mayoría de los traders adivina un porcentaje al azar y se pregunta por qué los sacan por un movimiento brusco
El mínimo del swing de 24 h en $NVDAB está justo en 216.7200
Hay ruido porque el swing horario normal equivale al 0,4 % del precio
Poner el stop dentro de ese swing normal significa que el ruido aleatorio te sacará de la operación
Un stop de verdad va por debajo del nivel que demuestra que tu idea está completamente equivocada
Ponlo más allá del mínimo estructural real, no justo encima
¿Dónde sueles poner tus stops cuando operas en los mercados?
#NVDAB #ConsejosDeTrading
3
Los 2.800 millones de dólares invertidos en las instalaciones de Samsung Electro-Mechanics no generan ni un céntimo de flujo de caja para los titulares de NVDAB.
Cuando esta noticia inundó las redes, la primera reacción de mucha gente fue: «Es positivo para Nvidia». Pero primero hay que fijarse adónde va el dinero: se destina a instalaciones, equipos y líneas de producción; es gasto de capital y no se refleja en la cuenta de resultados del periodo actual. NVDAB es un activo que replica el precio: sigue únicamente la cotización de la acción matriz y no paga dividendos. Por eso hay que analizar dos aspectos, en lugar de quedarse solo con el titular.
Primero, el tratamiento contable del capex determina que sea una deducción. Los 2.800 millones de dólares primero se contabilizan como obras en curso, después pasan a ser activos fijos y, finalmente, se distribuyen entre los costes de los próximos ejercicios mediante la depreciación. Por el lado de los ingresos, todavía hay que esperar a que aumente la producción, se estabilice el rendimiento y los clientes validen los productos. En otras palabras, a corto plazo reduce el flujo de caja libre y absorbe capital; no genera crecimiento de los beneficios. Hoy el mercado compra «el precio de ahora», mientras que este dinero corresponde a «la capacidad de suministro dentro de tres años»: son horizontes temporales distintos.
Segundo, la estructura del token excluye la parte que podrían recibir los accionistas. Quienes poseen acciones de la matriz pueden, al menos, beneficiarse a largo plazo del valor por acción generado por los beneficios retenidos de la empresa; los titulares de NVDAB solo obtienen la diferencia entre el precio de compra y el de venta. Lo que realmente hay que observar es si esto reduce el margen para las recompras, no cuánta capacidad productiva se construye. Si se divide a partes iguales, unos 1.400 millones de dólares corresponderían a Nvidia y podrían haber formado parte de los fondos destinados a recomprar acciones. Las recompras han sido uno de los principales apoyos a la cotización de Nvidia durante los últimos dos años; reducirlas afecta al precio de forma más directa que aumentar la capacidad productiva. Y, lo que es más importante, este dinero no se distribuirá como dividendo a los titulares del token: solo se reflejará en los beneficios por acción futuros, una parte de la cual los titulares del token no podrán compartir.
Tercero, los derivados son un indicador más directo para evaluar este tipo de acontecimientos. Tras la publicación de la noticia, abre la página del contrato y comprueba dos cifras: si ha aumentado la prima de NVDAB frente a la acción matriz y si la tasa de financiación de los perpetuos ha pasado de negativa a positiva y sigue subiendo. Si ambas cosas ocurren a la vez, significa que los alcistas están pagando una prima por una «noticia positiva» que no aumenta el flujo de caja. Este tipo de estructura suele durar poco, porque los fondos de arbitraje entran para aprovechar la base. Por el contrario, si la prima se estrecha y la tasa de financiación sigue cerca de cero, significa que el mercado ya está valorando el acontecimiento como neutral. Observar estas dos cifras es mucho más útil que limitarse a leer el titular.
Cuarto, desde el punto de vista del relato de mercado, la verdadera señal de esta noticia es que el gasto de capital en IA está pasando de «comprar chips» a «comprar capacidad productiva» y, después, extendiéndose a los componentes de la cadena de suministro: sustratos, componentes pasivos, fuentes de alimentación y sistemas de refrigeración. Es un relato que se extiende a otros sectores, pero afecta a los pedidos y los márgenes brutos de los proveedores de segundo nivel; no afecta al múltiplo de valoración de Nvidia. Aplicar a NVDAB un múltiplo de valoración basándose en el capex de la cadena de suministro es un error de lógica. Del mismo modo, para estimar el precio razonable del token a partir del PER de la acción matriz, hay que descontar la ausencia de dividendos y derechos de voto, así como el error de seguimiento.
Los riesgos deben exponerse claramente. Primero, el ciclo de capacidad productiva conlleva un riesgo de concentración de clientes: si los pedidos finales no alcanzan las expectativas, la depreciación seguirá contabilizándose y el capex pasará de ser «capacidad futura» a convertirse en una «carga actual». Segundo, la liquidez de los activos que replican el precio es menor cuando la acción matriz está cerrada; los saltos de precio son más difíciles de controlar que en la acción matriz.
🧮 Mi conclusión es que estos 2.800 millones representan para NVDAB un acontecimiento de flujo de caja neutral con sesgo negativo, no un catalizador de valoración. Si el precio sube por este titular y la prima se amplía, es más probable que surja una oportunidad cuando esa prima se reduzca que el comienzo de una tendencia. Calcula bien el apalancamiento y el tamaño de tu posición: el mecanismo de formación de precios de estos activos durante las horas en que el mercado está cerrado no es el mismo que el de la acción matriz.
#股票财报季 #Crypto #NVDAB
9
🔥 ¡NVDAB/USDT está en auge ahora mismo! ¿Te apuntas? 🚀
¡El impulso detrás de #NVDAB está creciendo rápidamente! Si has estado pendiente de los activos con mejor rendimiento, este par de trading en Binance es definitivamente uno al que debes prestar mucha atención. 📈
✨ Por qué los traders siguen de cerca NVDAB/USDT:
📊 Alta volatilidad y volumen: oportunidades perfectas para scalpers astutos y traders de swing.
⚡ Una comunidad con mucha energía: aumenta el entusiasmo en el mercado y el interés por operar.
💡 Un par sólido: emparejado con USDT para ofrecer liquidez fluida y operaciones rápidas.
🎯 Revisa tu estrategia de trading:
¿Estás acumulando durante la caída, siguiendo la tendencia o esperando el próximo salto de precio? 🔍
💬 ¡Deja tus objetivos de precio abajo! Cuéntanos tu estrategia para $NVDAB. 👇
👉 ¡Opera NVDAB/USDT en Binance ahora! 🟡
#BinanceHerYerde #NVDAB #CryptoTrading #USDT🔥🔥🔥 #Altcoins #ComunidadCripto #SeñalDeTrading
{spot}(NVDABUSDT)
🔥 ¡NVDAB/USDT está en auge ahora mismo! ¿Te apuntas? 🚀
¡El impulso detrás de #NVDAB está creciendo rápidamente! Si has estado pendiente de los activos con mejor rendimiento, este par de trading en Binance es definitivamente uno al que debes prestar mucha atención. 📈
✨ Por qué los traders siguen de cerca NVDAB/USDT:
📊 Alta volatilidad y volumen: oportunidades perfectas para scalpers astutos y traders de swing.
⚡ Una comunidad con mucha energía: aumenta el entusiasmo en el mercado y el interés por operar.
💡 Un par sólido: emparejado con USDT para ofrecer liquidez fluida y operaciones rápidas.
🎯 Revisa tu estrategia de trading:
¿Estás acumulando durante la caída, siguiendo la tendencia o esperando el próximo salto de precio? 🔍
💬 ¡Deja tus objetivos de precio abajo! Cuéntanos tu estrategia para $NVDAB. 👇
👉 ¡Opera NVDAB/USDT en Binance ahora! 🟡
#BinanceHerYerde #NVDAB #CryptoTrading #USDT🔥🔥🔥 #Altcoins #ComunidadCripto #SeñalDeTrading
78
·
--
🐳 Notas de capital:
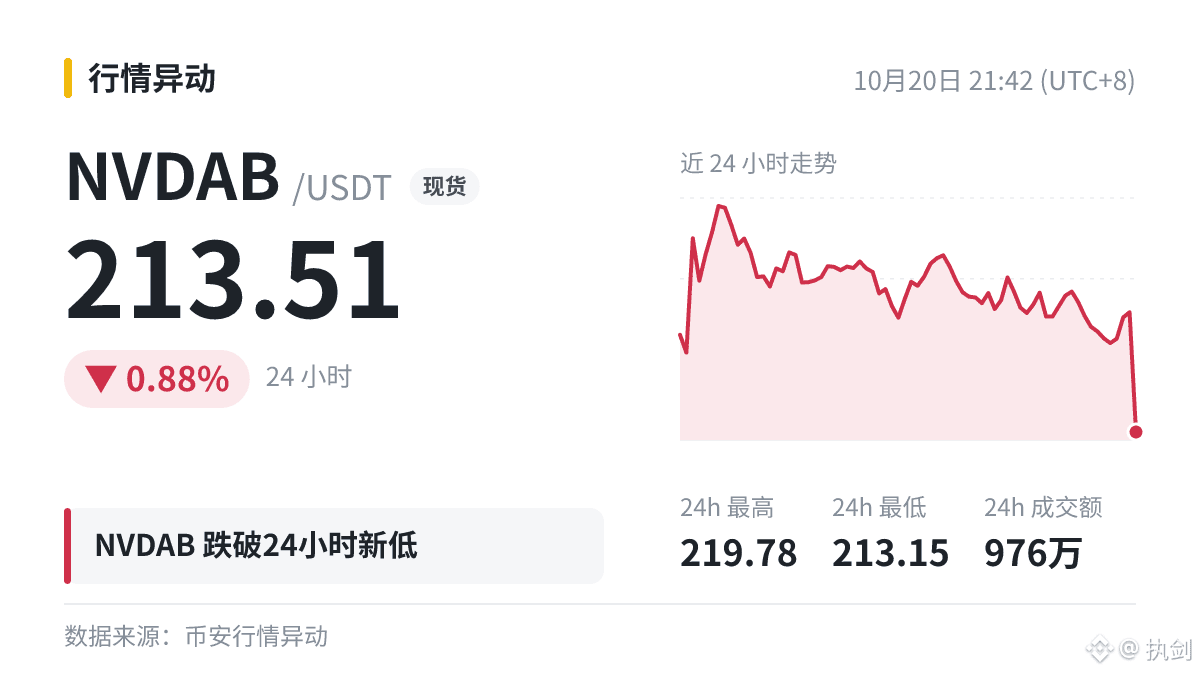
$NVDAB 24 horas en un nuevo mínimo, precio actual: 213.51, mínimo anterior: 214.88, variación en 24 h: -0.88 %.
Todavía no se ve un soporte claro cerca del nuevo mínimo; el capital está más bien a la espera. No se apresuren a comprar en la caída.
Si a continuación el mercado se mueve en sentido contrario, ¿cómo reaccionarían?
#NVDAB

·
--
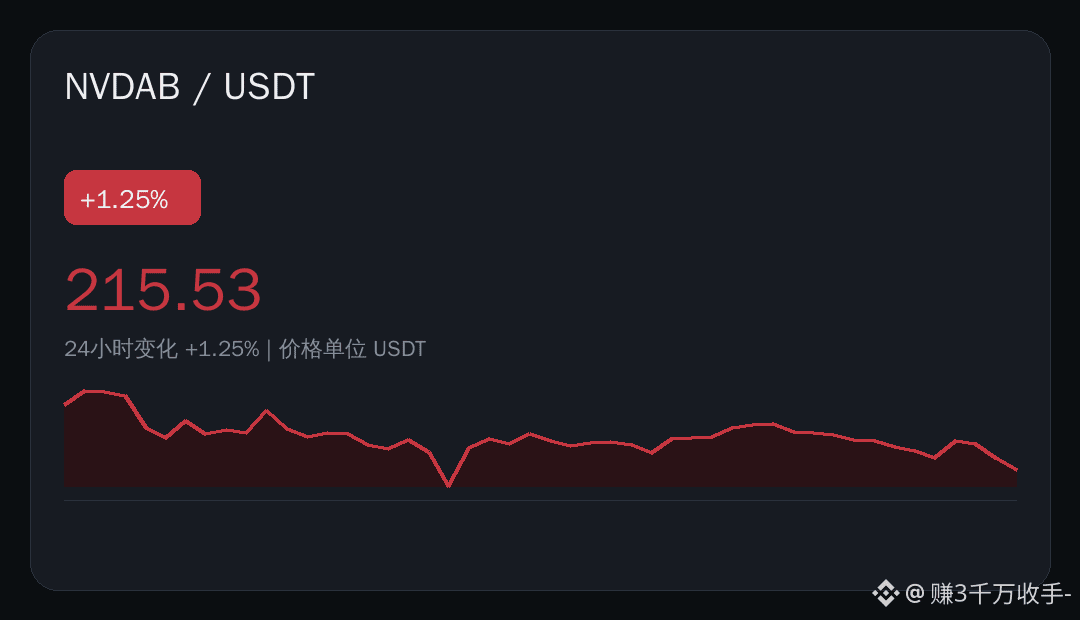
🔥 ¡Está repuntando!|Volumen negociado en $NVDAB 24 horas: 5011343.80 USDT; precio actual: 215.53 USDT.
📊 Resumen de datos
· Precio actual: 215.53 USDT
· 24 h: +1.25%
· Rango: 211.30 — 219.04
· Volumen negociado: 5011343.80 USDT
Por ahora, el volumen está ahí y el precio lo sigue, pero vale más la pena vigilar el volumen que el precio. Toros y osos se enfrentan en este rango; la volatilidad no equivale a una oportunidad.
¿Qué opinas?👇
#市场观察 #NVDAB #Binance

$NVDAB: Desmontando el mito de los picos de volumen
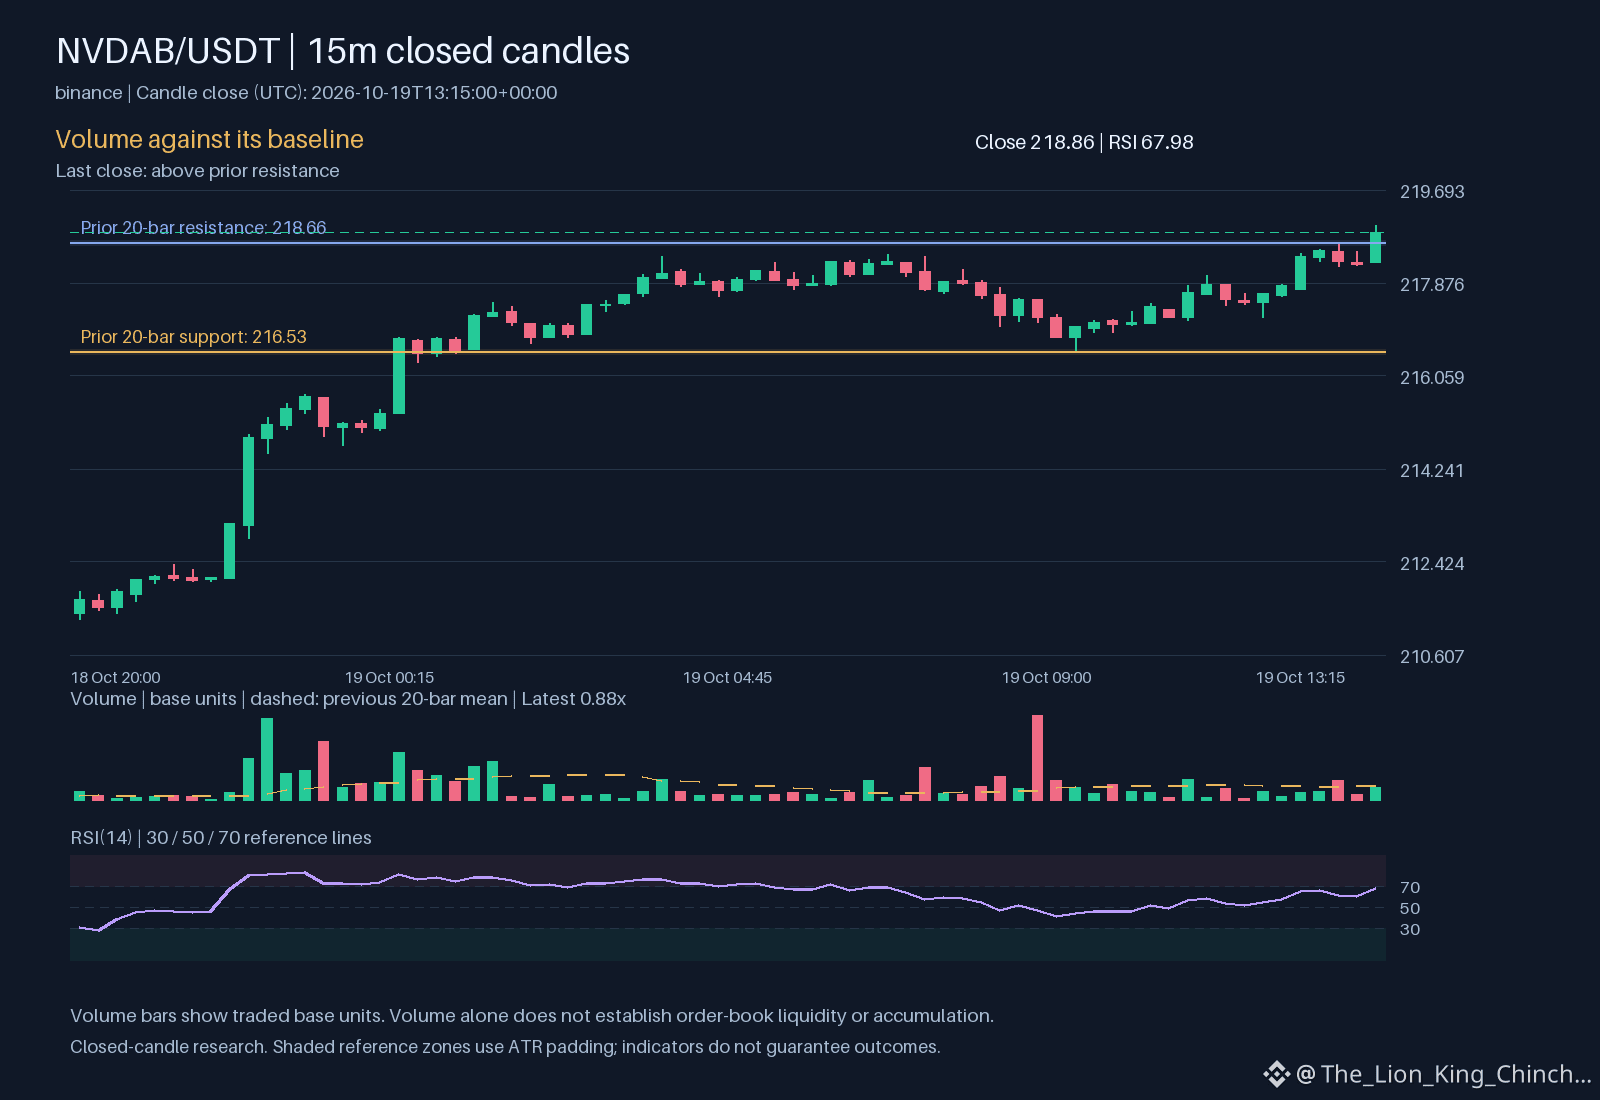
¿Un volumen más alto siempre confirma una ruptura en $NVDAB? Una idea errónea muy común sostiene que todo movimiento brusco del precio necesita un volumen elevado para considerarse legítimo. Esto supone que el volumen funciona como un simple indicador del impulso de la dirección del precio. En realidad, la mecánica del mercado es más compleja. Pensemos en la situación actual de $NVDAB, donde la dirección horaria es alcista pese a que el volumen no supera su nivel de referencia. El mecanismo detrás de esta observación es la absorción de liquidez. A veces, un movimiento se produce porque la liquidez es escasa, lo que significa que los vendedores se han agotado o no están presentes en el libro de órdenes. Cuando hay pocos participantes dispuestos a vender, incluso una presión compradora leve puede impulsar el activo por encima de la resistencia. Los picos de volumen suelen reflejar una lucha entre compradores y vendedores agresivos, mientras que los movimientos con poco volumen pueden indicar un vacío temporal. La clave está en distinguir entre un cambio de tendencia confirmado y un desequilibrio pasajero. Cuando el volumen no respalda un movimiento, la acción del precio se vuelve frágil. Si el precio vuelve a 216.53, la falta de volumen institucional sugiere que el impulso inicial carecía de convicción. Aquí es donde deja de aplicarse esa suposición: un volumen alto no es un requisito para que se produzca un movimiento, pero a menudo sí es necesario para que persista. Los operadores deben reevaluar su interpretación si el precio no logra mantener las ganancias o si la volatilidad, medida en 0.404063, aumenta sin un crecimiento equivalente del volumen. En lugar de confiar ciegamente en el volumen, céntrate en si el precio se mantiene por encima de la resistencia. Seguir los niveles de 217.898 y 217.216 puede ofrecer una perspectiva más fundamentada de la solidez de la tendencia. 🧠
Análisis probabilístico del mercado; no constituye una recomendación ni garantiza rendimientos.
¿Qué suposición de trading te gustaría cuestionar a continuación?
#NVDAB #CryptoLearning
$NVDAB : Desmontando el mito de los picos de volumen
¿Un volumen más alto siempre confirma una ruptura en $NVDAB ? Una idea errónea muy común sostiene que todo movimiento brusco del precio necesita un volumen elevado para considerarse legítimo. Esto supone que el volumen funciona como un simple indicador del impulso de la dirección del precio. En realidad, la mecánica del mercado es más compleja. Pensemos en la situación actual de $NVDAB , donde la dirección horaria es alcista pese a que el volumen no supera su nivel de referencia. El mecanismo detrás de esta observación es la absorción de liquidez. A veces, un movimiento se produce porque la liquidez es escasa, lo que significa que los vendedores se han agotado o no están presentes en el libro de órdenes. Cuando hay pocos participantes dispuestos a vender, incluso una presión compradora leve puede impulsar el activo por encima de la resistencia. Los picos de volumen suelen reflejar una lucha entre compradores y vendedores agresivos, mientras que los movimientos con poco volumen pueden indicar un vacío temporal. La clave está en distinguir entre un cambio de tendencia confirmado y un desequilibrio pasajero. Cuando el volumen no respalda un movimiento, la acción del precio se vuelve frágil. Si el precio vuelve a 216.53, la falta de volumen institucional sugiere que el impulso inicial carecía de convicción. Aquí es donde deja de aplicarse esa suposición: un volumen alto no es un requisito para que se produzca un movimiento, pero a menudo sí es necesario para que persista. Los operadores deben reevaluar su interpretación si el precio no logra mantener las ganancias o si la volatilidad, medida en 0.404063, aumenta sin un crecimiento equivalente del volumen. En lugar de confiar ciegamente en el volumen, céntrate en si el precio se mantiene por encima de la resistencia. Seguir los niveles de 217.898 y 217.216 puede ofrecer una perspectiva más fundamentada de la solidez de la tendencia. 🧠
Análisis probabilístico del mercado; no constituye una recomendación ni garantiza rendimientos.
¿Qué suposición de trading te gustaría cuestionar a continuación?
#NVDAB #CryptoLearning
15
$NVDAB cotiza alrededor de 211,67 $, con una caída del 1,42 %.
Vale la pena seguir de cerca esta acción tokenizada vinculada a Nvidia, junto con las acciones subyacentes de NVDA.
Para mí, las señales importantes son el movimiento de las acciones de Nvidia, el sentimiento del sector de los semiconductores y la liquidez de negociación del token.
Revisaría el precio de las acciones subyacentes antes de considerar que cualquier movimiento de NVDAB sea una ruptura alcista.
Los tokens vinculados a acciones requieren un enfoque distinto al de las altcoins habituales.
#NVDAB #Nvidia #NVDA #TokenizedStocks #StockMarket
{spot}(NVDABUSDT)
$NVDAB cotiza alrededor de 211,67 $, con una caída del 1,42 %.
Vale la pena seguir de cerca esta acción tokenizada vinculada a Nvidia, junto con las acciones subyacentes de NVDA.
Para mí, las señales importantes son el movimiento de las acciones de Nvidia, el sentimiento del sector de los semiconductores y la liquidez de negociación del token.
Revisaría el precio de las acciones subyacentes antes de considerar que cualquier movimiento de NVDAB sea una ruptura alcista.
Los tokens vinculados a acciones requieren un enfoque distinto al de las altcoins habituales.
#NVDAB #Nvidia #NVDA #TokenizedStocks #StockMarket
73
·
--
Alcista
🚀 MOVIMIENTOS DESTACADOS DE BINANCE 🚨$NVDAB
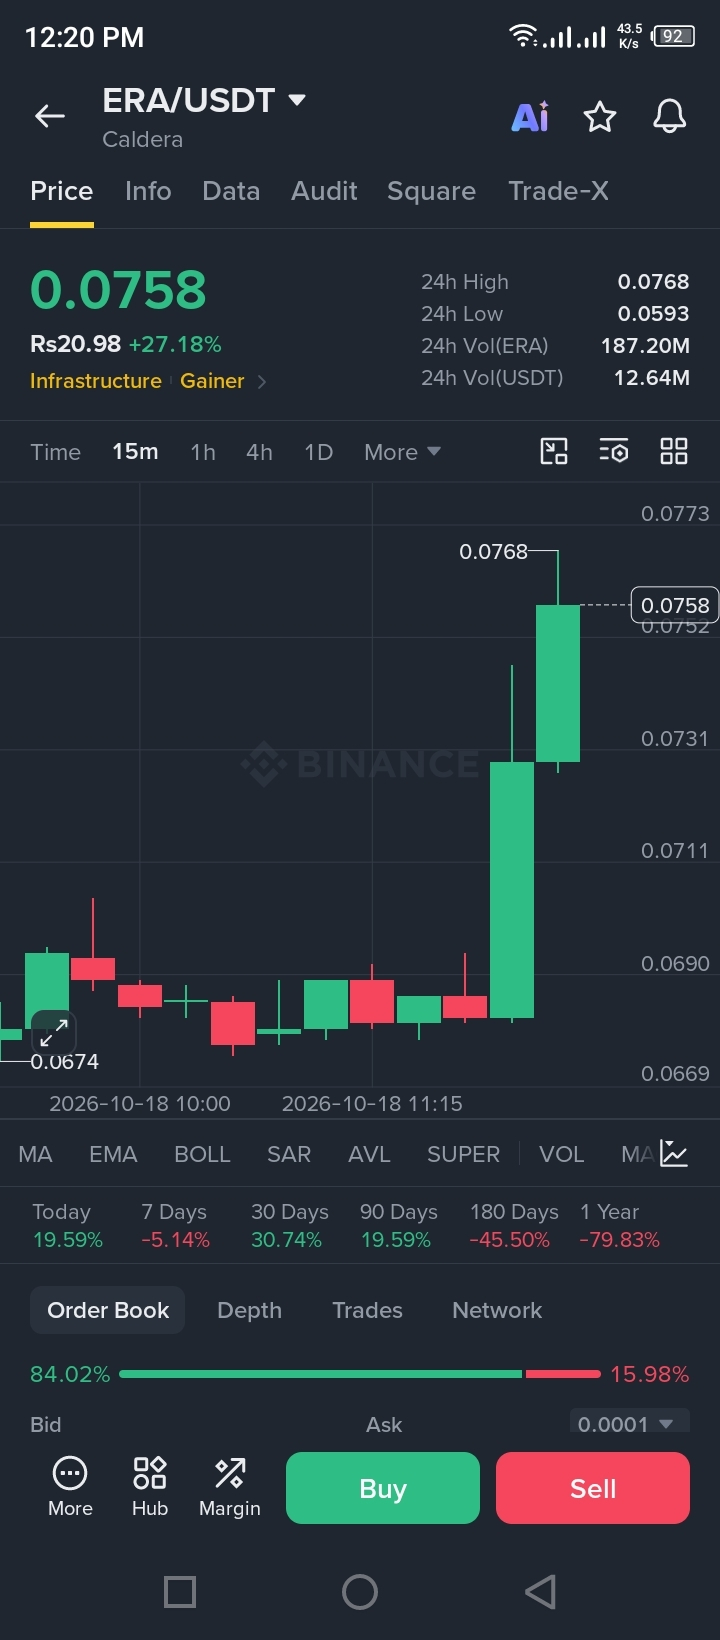
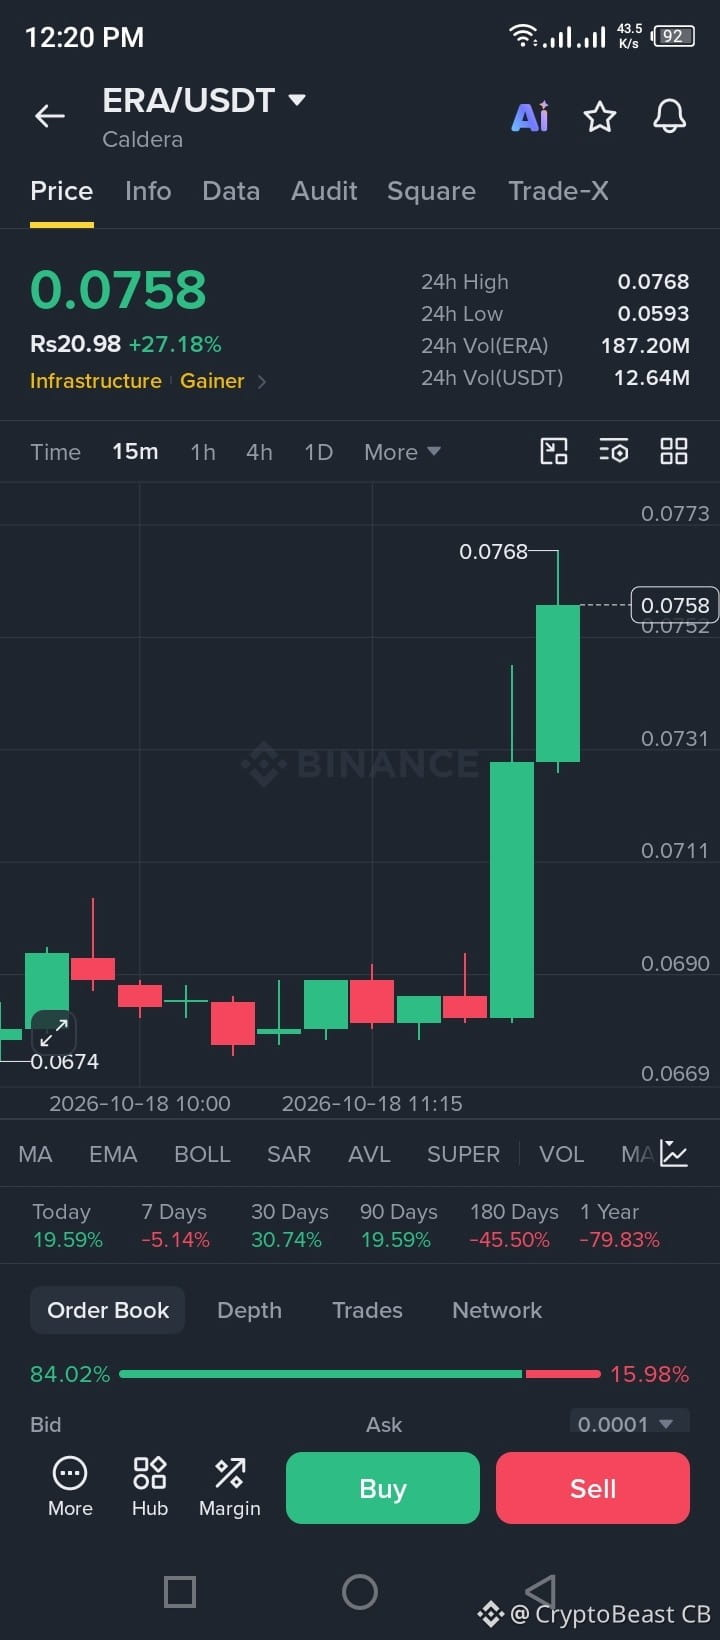
🟢 $ERA /USDT $0.0758 (+27.18%) 📈
🎯 Resistencia: $0.0768 → $0.0800 → $0.0850
🛡️ Soporte: $0.0731 → $0.0711 → $0.0690
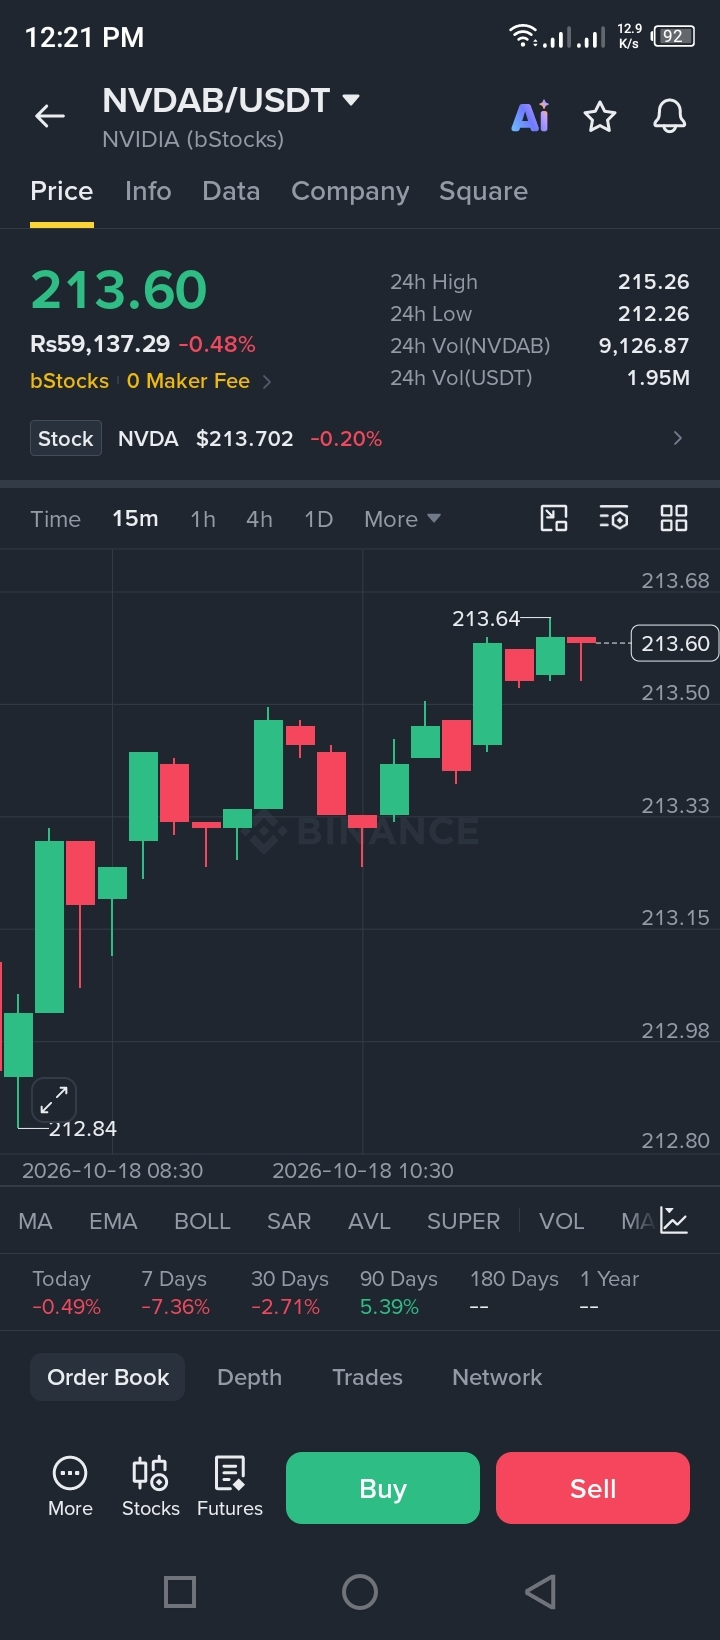
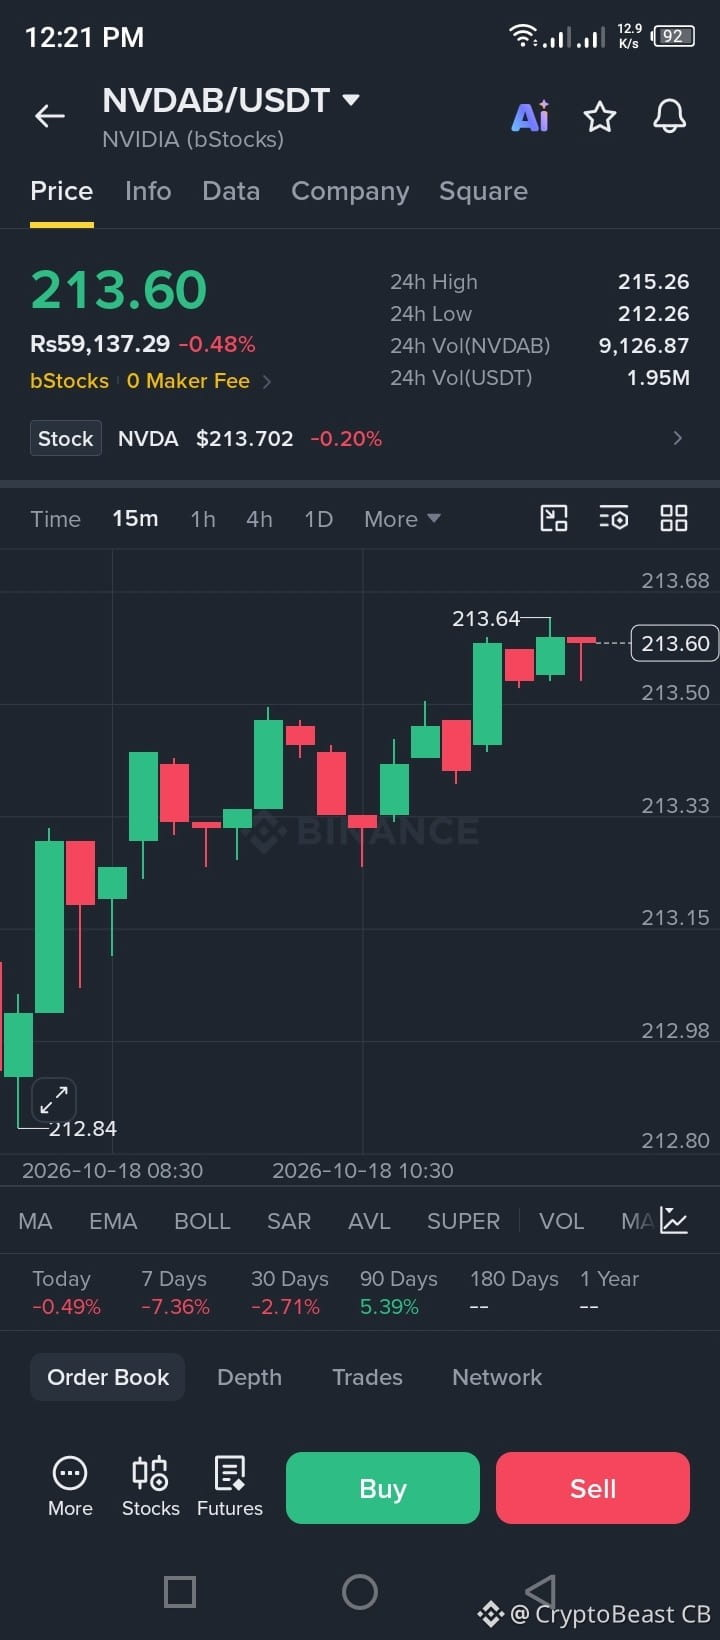
🟢 $NVDAB /USDT $213.60
📈 El precio está poniendo a prueba la resistencia cerca de $213.64–$215.26.
🎯 Atentos a una ruptura: $215.26
🛡️ Soporte: $213.50 → $213.33 → $213.15
ERA ha subido con fuerza, así que estate atento a un posible retroceso. Espera una confirmación antes de entrar.
🔥 ¿Cuál estás siguiendo, ERA o NVDAB? 👇
#BinanceSquare #Crypto #ERA #NVDAB
CryptoBeast CB
·
--
Alcista🚨 ACTUALIZACIÓN DEL MERCADO DE BINANCE 📊🔥
🟢 $ERA $0.0758 (+27.18%)
🎯 Objetivos: $0.0768 → $0.0800 → $0.0850
🛡️ Soporte: $0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 Resistencia: $215.26
🛡️ Soporte: $213.50 → $213.33 → $213.15
¡ERA está subiendo con fuerza! Estate atento a una ruptura o un retroceso. $NVDAB necesita superar claramente la resistencia para seguir subiendo.
🔥 ¿Qué moneda se moverá primero? ¿ERA o NVDAB? 👇
#Crypto #BinanceSquare #ERA #NVDAB
1
43
·
--
Alcista
🚨 ACTUALIZACIÓN DEL MERCADO DE BINANCE 📊🔥
🟢 $ERA $0.0758 (+27.18%)
🎯 Objetivos: $0.0768 → $0.0800 → $0.0850
🛡️ Soporte: $0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 Resistencia: $215.26
🛡️ Soporte: $213.50 → $213.33 → $213.15
¡ERA está subiendo con fuerza! Estate atento a una ruptura o un retroceso. $NVDAB necesita superar claramente la resistencia para seguir subiendo.
🔥 ¿Qué moneda se moverá primero? ¿ERA o NVDAB? 👇
#Crypto #BinanceSquare #ERA #NVDAB
1
1
49
$NVDAB: La lente de la decisión: una tabla de clasificación es solo el punto de partida: desde la perspectiva del paciente
Situación actual
$NVDAB muestra una dirección horaria a la baja, con un volumen superior al nivel de referencia. El precio se sitúa en 214.07, mientras que el volumen relativo es de 2.90537. Esta configuración sugiere una participación activa durante un retroceso, en lugar de una deriva tranquila.
Comparación con pares
Las observaciones de $ETH muestran una dirección horaria a la baja y un volumen superior a su nivel de referencia. Las observaciones de $AVA muestran una dirección horaria al alza y un volumen superior a su nivel de referencia. Estos tres activos comparten una plataforma de negociación, pero se mueven en direcciones distintas con niveles de participación comparables.
Enfoque en el mecanismo
Un volumen superior al nivel de referencia durante un movimiento a la baja puede indicar presión vendedora o captación de liquidez. Sin embargo, no podemos distinguir entre estas dos causas usando únicamente las métricas de dirección y volumen. El RSI en 24.7394 y el MACD en -0.182449 aportan contexto, pero no confirman el factor subyacente. Debemos tratar esto como un escenario condicional, no como una señal definitiva.
Límites de la comparación
Compartir una plataforma de negociación y tener perfiles de volumen similares no implica rotación de capital, pertenencia al mismo sector ni una causa común. Comparar $NVDAB, $ETH y $AVA revela una divergencia en la dirección pese a una intensidad paralela. Se trata de un experimento mental sobre coherencia conductual, no de una correlación medida. Para reevaluar la interpretación, observa si $NVDAB recupera el nivel de 214.769 en las próximas velas horarias. Si el volumen sigue elevado, pero el precio se estabiliza, el movimiento podría reflejar una absorción de la oferta. Si el precio sigue bajando con volumen, la distribución continúa. Esta prueba específica de la acción del precio permite mantener o revisar la opinión inicial sin introducir nuevos supuestos.
Investigación de mercado probabilística; no es una recomendación ni garantiza rendimientos.
La comparación que conviene tener presente: $ETH tiene una dirección horaria a la baja y un volumen superior a su nivel de referencia; $AVA tiene una dirección horaria al alza y un volumen superior a su nivel de referencia. Esto, por sí solo, no demuestra una correlación.
En esta comparación, ¿qué importa más: la dirección o cómo se sostiene el movimiento?
#NVDAB
$NVDAB : La lente de la decisión: una tabla de clasificación es solo el punto de partida: desde la perspectiva del paciente
Situación actual
$NVDAB muestra una dirección horaria a la baja, con un volumen superior al nivel de referencia. El precio se sitúa en 214.07, mientras que el volumen relativo es de 2.90537. Esta configuración sugiere una participación activa durante un retroceso, en lugar de una deriva tranquila.
Comparación con pares
Las observaciones de $ETH muestran una dirección horaria a la baja y un volumen superior a su nivel de referencia. Las observaciones de $AVA muestran una dirección horaria al alza y un volumen superior a su nivel de referencia. Estos tres activos comparten una plataforma de negociación, pero se mueven en direcciones distintas con niveles de participación comparables.
Enfoque en el mecanismo
Un volumen superior al nivel de referencia durante un movimiento a la baja puede indicar presión vendedora o captación de liquidez. Sin embargo, no podemos distinguir entre estas dos causas usando únicamente las métricas de dirección y volumen. El RSI en 24.7394 y el MACD en -0.182449 aportan contexto, pero no confirman el factor subyacente. Debemos tratar esto como un escenario condicional, no como una señal definitiva.
Límites de la comparación
Compartir una plataforma de negociación y tener perfiles de volumen similares no implica rotación de capital, pertenencia al mismo sector ni una causa común. Comparar $NVDAB , $ETH y $AVA revela una divergencia en la dirección pese a una intensidad paralela. Se trata de un experimento mental sobre coherencia conductual, no de una correlación medida. Para reevaluar la interpretación, observa si $NVDAB recupera el nivel de 214.769 en las próximas velas horarias. Si el volumen sigue elevado, pero el precio se estabiliza, el movimiento podría reflejar una absorción de la oferta. Si el precio sigue bajando con volumen, la distribución continúa. Esta prueba específica de la acción del precio permite mantener o revisar la opinión inicial sin introducir nuevos supuestos.
Investigación de mercado probabilística; no es una recomendación ni garantiza rendimientos.
La comparación que conviene tener presente: $ETH tiene una dirección horaria a la baja y un volumen superior a su nivel de referencia; $AVA tiene una dirección horaria al alza y un volumen superior a su nivel de referencia. Esto, por sí solo, no demuestra una correlación.
En esta comparación, ¿qué importa más: la dirección o cómo se sostiene el movimiento?
#NVDAB
45
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinancePick
2.7M vistas
144,930 están debatiendo
2
#EarningsSeason
5.1M vistas
24,833 están debatiendo
3
#AnthropicS1ExpectedToday
0 vistas
2 están debatiendo
4
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
4,592 vistas
183 están debatiendo
5
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
10,107 vistas
300 están debatiendo
6
#StrategyMSTRSurpassesNasdaqInMarketCap
9,923 vistas
248 están debatiendo
7
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
349 vistas
26 están debatiendo
8
#ElectrumWalletBugLetRogueServersStealFunds
15,043 vistas
369 están debatiendo
9
#ArgentineCourtDismissesLIBRACaseAgainstMilei
25,188 vistas
430 están debatiendo
10
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
3,795 vistas
52 están debatiendo