

老k
167 Posts

老k
Report
Block User
生命的厚重总是要时间去感受,所以还是活得长点会更好。
High-Frequency Trader
3.7 Years
57 Following
131 Followers
72 Liked
Posts
All
Quotes
·
--
还没参与的快去参与一下 30 刀也算大毛了
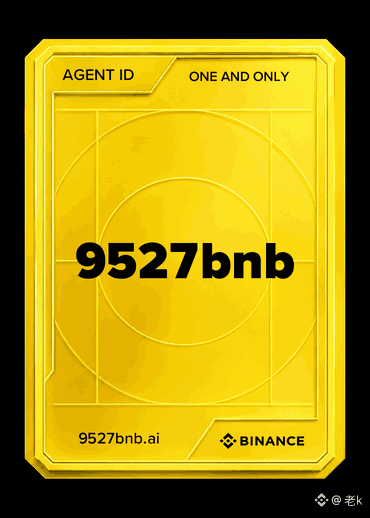
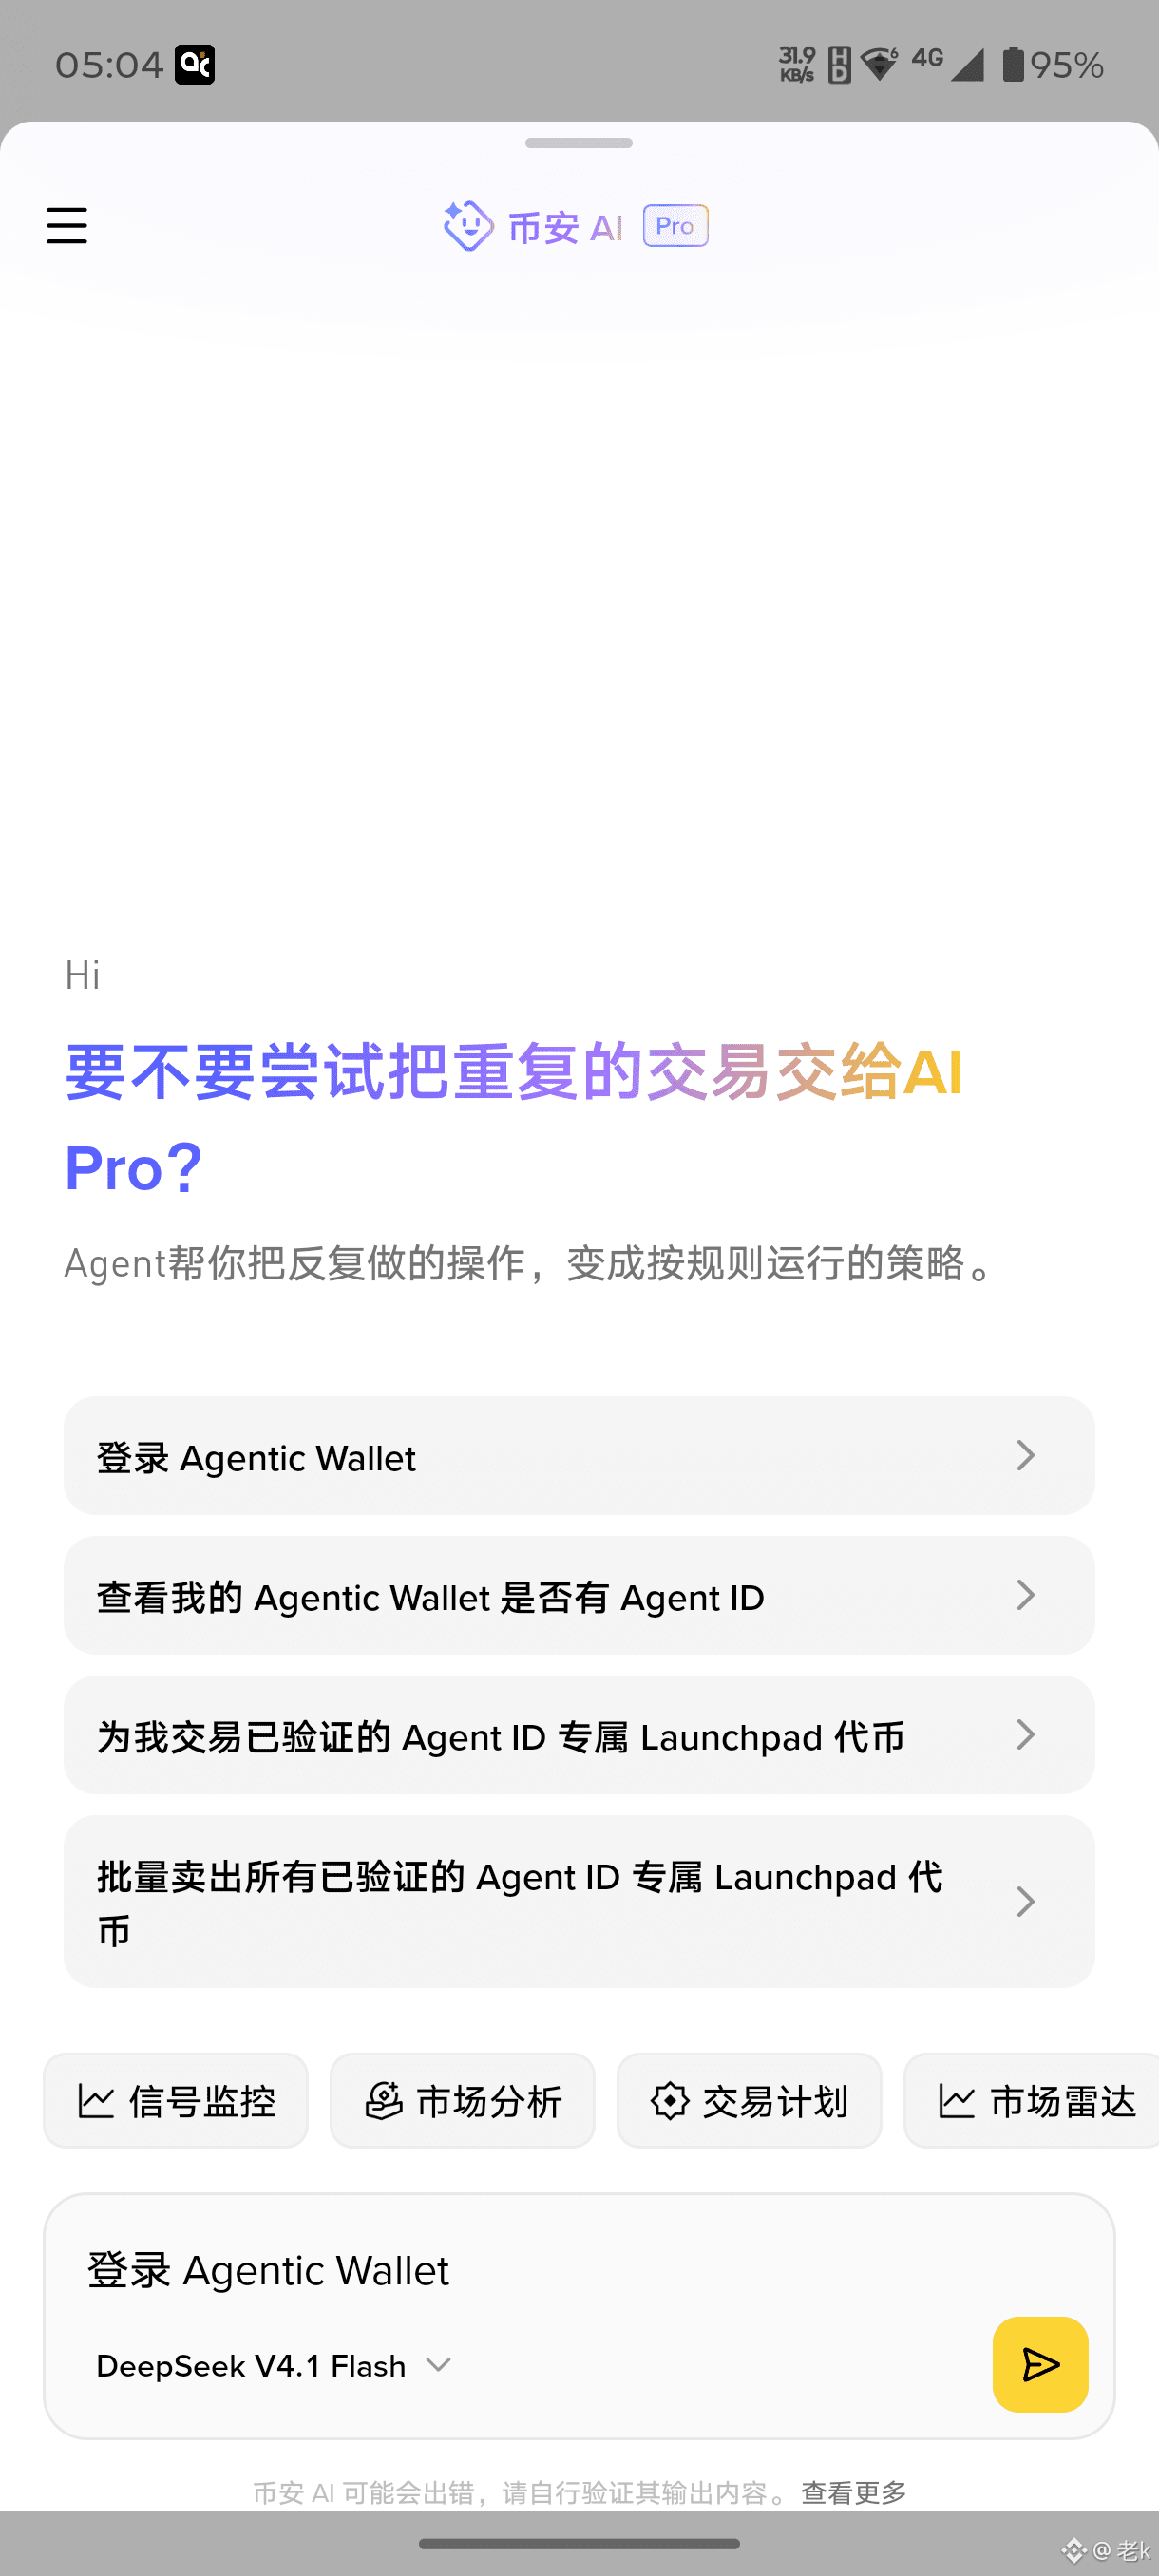
富贵看了一下 Ptah 想做的不只是再发一个 meme,而是它先让你拥有一个 Binance Agent ID,证明你真的带着 agent 身份来了,再让你用这个身份上链铸卡、发帖挖矿,然后身份、操作、持续参与,一步一步叠上去
当然更大的事还在 https://ptah.trade/poa 里慢慢铺垫当中, 后续的 Launchpad、用身份做门槛、钱包里能聊天(这块还没上)、以及大家提想法、平台挑着做新功能
官方也讲得很直白的,这是独立项目,不沾 Binance 背书,一个 .ai 名字也不能证明你是唯一的真人,所以 POA 更像早期入场证,给第一批敢用 agent 上链的人留个记号,也顺便把人往生态里引导,这是一个有意思的事情不是吗!
Agent #26998 #ProofOfAgent ptah.trade/poa
·
--
CZ纳斯达克敲钟这件事聊透彻了纳斯达克官网确认,10月26日的活动是庆祝更名与CEO任命,BNC并非在这一天新上市——它早已在纳斯达克交易。真正需要看清的,是仪式背后被文本略过的另一组事实。
---
敲钟本身:确认无误,但性质需要校准
CZ、Alex Odagiu、YZi Labs团队到场属实,Odagiu确实在10月19日被正式任命为CEO,此前他在YZi Labs任职,更早有过高盛投行背景。公司于9月29日从CEA Industries更名而来,代码保留BNC。
但“打通传统美股资金通往BNB资产的通道”这句话,在合规准入层面成立,在资金实际流入层面尚不成立。BNC的股票一直在公开市场交易,机构如果真想通过它配置BNB,随时可以买入。敲钟不改变可及性,只改变关注度。
---
核心事实:市场给出的定价是深度折价,而非溢价
美股资金通过BNC进场→带来增量资金→利好BNB。市场确实在交易这个标的,但交易的方式与“信心背书”的叙事并不一致。
BNC持有约 515,400–515,544 枚 BNB,价值约 3.83亿美元;而公司市值在敲钟前后仅约 2.6亿美元上下,mNAV(市值/净资产)长期显著低于1,折价幅度一度达到 34%–50%。换句话说,市场对“一家持有BNB的纳斯达克壳公司”的估值,远低于它手里BNB的市价。如果华尔街真的把BNC视为合规配置BNB的稀缺入口,理论上应该出现溢价(mNAV > 1),而不是持续的深度折价。
折价的存在本身,就是市场在告诉你:投资者认为这个“包装”有成本。
---
折价背后的结构性风险
第一,稀释风险是实质性的,不是理论上的。 BNC的前身CEA Industries是一家做农业气候控制设备和电子烟的传统公司,2025年通过5亿美元私募配售转型为BNB财库策略。这种转型天然伴随持续的融资需求——增持BNB需要钱,运营传统业务也需要钱。任何股权融资都会稀释每股对应的BNB含量。AInvest的分析明确指出,“潜在稀释”是折价的核心成因之一。
第二,传统业务是拖累,不是无关紧要的 footnote。 BNC并未剥离原有业务,它仍然运营着一个萎缩且亏损的农业/工业板块。这意味着BNC不是一只纯粹的BNB持有工具,而是一个混合体:一边是加密资产,一边是走下坡路的实业。投资者买入BNC,也在间接承担传统业务的经营风险,却没有为此获得补偿。
第三,流动性结构不支撑“机构通道”叙事。 BNC是一只微盘股,日均成交量约200万股,买价与卖价之间的价差有时宽到令人警惕(例如买价3.98、卖价6.79的挂单情形)。真正需要通过合规工具配置BNB的大型机构,很难在不显著冲击价格的情况下建立有意义的仓位。AInvest直接将其定性为“narrative-driven micro-cap”,叙事退潮时价格会剧烈重估。
第四,验证节点战略是“从持有到运营”的合理延伸,但短期财务贡献有限。 Odagiu提出自建BNB Chain验证节点、深度参与治理,方向本身没有问题。但节点运营的收益相对于3.8亿美元的BNB持仓体量而言,短期内难以显著改变每股价值。它的意义更多在于叙事升级——让BNC从“被动囤币”变成“有运营收入的BNB生态实体”,为未来mNAV修复提供故事支撑,而非立即可见的现金流改善。
---
平衡的判断
“BNB资产证券化里程碑”和“生态信心背书”这两个判断,在事实层面成立:CZ亲自站台、生态核心团队全员出席,确实是BNB生态对BNC这个上市载体的公开背书,也确实为传统资金提供了一个受监管、可审计的BNB敞口入口。
但“信心背书”与“市场定价”是两件事。生态的信心体现在到场阵容上,市场的信心(或不信心)体现在mNAV上。目前两者之间的裂痕——深度折价——才是BNC这个标的真正值得关注的核心矛盾。修复这个裂痕,需要的不只是一场敲钟,而是持续的增持执行、传统业务的处置或剥离、以及稀释纪律的证明。敲钟是叙事的起点,不是叙事的完成,就聊这么多了,深夜打扰各位了
CZ纳斯达克敲钟这件事聊透彻了
纳斯达克官网确认,10月26日的活动是庆祝更名与CEO任命,BNC并非在这一天新上市——它早已在纳斯达克交易。真正需要看清的,是仪式背后被文本略过的另一组事实。
---
敲钟本身:确认无误,但性质需要校准
CZ、Alex Odagiu、YZi Labs团队到场属实,Odagiu确实在10月19日被正式任命为CEO,此前他在YZi Labs任职,更早有过高盛投行背景。公司于9月29日从CEA Industries更名而来,代码保留BNC。
但“打通传统美股资金通往BNB资产的通道”这句话,在合规准入层面成立,在资金实际流入层面尚不成立。BNC的股票一直在公开市场交易,机构如果真想通过它配置BNB,随时可以买入。敲钟不改变可及性,只改变关注度。
---
核心事实:市场给出的定价是深度折价,而非溢价
美股资金通过BNC进场→带来增量资金→利好BNB。市场确实在交易这个标的,但交易的方式与“信心背书”的叙事并不一致。
BNC持有约 515,400–515,544 枚 BNB,价值约 3.83亿美元;而公司市值在敲钟前后仅约 2.6亿美元上下,mNAV(市值/净资产)长期显著低于1,折价幅度一度达到 34%–50%。换句话说,市场对“一家持有BNB的纳斯达克壳公司”的估值,远低于它手里BNB的市价。如果华尔街真的把BNC视为合规配置BNB的稀缺入口,理论上应该出现溢价(mNAV > 1),而不是持续的深度折价。
折价的存在本身,就是市场在告诉你:投资者认为这个“包装”有成本。
---
折价背后的结构性风险
第一,稀释风险是实质性的,不是理论上的。 BNC的前身CEA Industries是一家做农业气候控制设备和电子烟的传统公司,2025年通过5亿美元私募配售转型为BNB财库策略。这种转型天然伴随持续的融资需求——增持BNB需要钱,运营传统业务也需要钱。任何股权融资都会稀释每股对应的BNB含量。AInvest的分析明确指出,“潜在稀释”是折价的核心成因之一。
第二,传统业务是拖累,不是无关紧要的 footnote。 BNC并未剥离原有业务,它仍然运营着一个萎缩且亏损的农业/工业板块。这意味着BNC不是一只纯粹的BNB持有工具,而是一个混合体:一边是加密资产,一边是走下坡路的实业。投资者买入BNC,也在间接承担传统业务的经营风险,却没有为此获得补偿。
第三,流动性结构不支撑“机构通道”叙事。 BNC是一只微盘股,日均成交量约200万股,买价与卖价之间的价差有时宽到令人警惕(例如买价3.98、卖价6.79的挂单情形)。真正需要通过合规工具配置BNB的大型机构,很难在不显著冲击价格的情况下建立有意义的仓位。AInvest直接将其定性为“narrative-driven micro-cap”,叙事退潮时价格会剧烈重估。
第四,验证节点战略是“从持有到运营”的合理延伸,但短期财务贡献有限。 Odagiu提出自建BNB Chain验证节点、深度参与治理,方向本身没有问题。但节点运营的收益相对于3.8亿美元的BNB持仓体量而言,短期内难以显著改变每股价值。它的意义更多在于叙事升级——让BNC从“被动囤币”变成“有运营收入的BNB生态实体”,为未来mNAV修复提供故事支撑,而非立即可见的现金流改善。
---
平衡的判断
“BNB资产证券化里程碑”和“生态信心背书”这两个判断,在事实层面成立:CZ亲自站台、生态核心团队全员出席,确实是BNB生态对BNC这个上市载体的公开背书,也确实为传统资金提供了一个受监管、可审计的BNB敞口入口。
但“信心背书”与“市场定价”是两件事。生态的信心体现在到场阵容上,市场的信心(或不信心)体现在mNAV上。目前两者之间的裂痕——深度折价——才是BNC这个标的真正值得关注的核心矛盾。修复这个裂痕,需要的不只是一场敲钟,而是持续的增持执行、传统业务的处置或剥离、以及稀释纪律的证明。敲钟是叙事的起点,不是叙事的完成,就聊这么多了,深夜打扰各位了
---
敲钟本身:确认无误,但性质需要校准
CZ、Alex Odagiu、YZi Labs团队到场属实,Odagiu确实在10月19日被正式任命为CEO,此前他在YZi Labs任职,更早有过高盛投行背景。公司于9月29日从CEA Industries更名而来,代码保留BNC。
但“打通传统美股资金通往BNB资产的通道”这句话,在合规准入层面成立,在资金实际流入层面尚不成立。BNC的股票一直在公开市场交易,机构如果真想通过它配置BNB,随时可以买入。敲钟不改变可及性,只改变关注度。
---
核心事实:市场给出的定价是深度折价,而非溢价
美股资金通过BNC进场→带来增量资金→利好BNB。市场确实在交易这个标的,但交易的方式与“信心背书”的叙事并不一致。
BNC持有约 515,400–515,544 枚 BNB,价值约 3.83亿美元;而公司市值在敲钟前后仅约 2.6亿美元上下,mNAV(市值/净资产)长期显著低于1,折价幅度一度达到 34%–50%。换句话说,市场对“一家持有BNB的纳斯达克壳公司”的估值,远低于它手里BNB的市价。如果华尔街真的把BNC视为合规配置BNB的稀缺入口,理论上应该出现溢价(mNAV > 1),而不是持续的深度折价。
折价的存在本身,就是市场在告诉你:投资者认为这个“包装”有成本。
---
折价背后的结构性风险
第一,稀释风险是实质性的,不是理论上的。 BNC的前身CEA Industries是一家做农业气候控制设备和电子烟的传统公司,2025年通过5亿美元私募配售转型为BNB财库策略。这种转型天然伴随持续的融资需求——增持BNB需要钱,运营传统业务也需要钱。任何股权融资都会稀释每股对应的BNB含量。AInvest的分析明确指出,“潜在稀释”是折价的核心成因之一。
第二,传统业务是拖累,不是无关紧要的 footnote。 BNC并未剥离原有业务,它仍然运营着一个萎缩且亏损的农业/工业板块。这意味着BNC不是一只纯粹的BNB持有工具,而是一个混合体:一边是加密资产,一边是走下坡路的实业。投资者买入BNC,也在间接承担传统业务的经营风险,却没有为此获得补偿。
第三,流动性结构不支撑“机构通道”叙事。 BNC是一只微盘股,日均成交量约200万股,买价与卖价之间的价差有时宽到令人警惕(例如买价3.98、卖价6.79的挂单情形)。真正需要通过合规工具配置BNB的大型机构,很难在不显著冲击价格的情况下建立有意义的仓位。AInvest直接将其定性为“narrative-driven micro-cap”,叙事退潮时价格会剧烈重估。
第四,验证节点战略是“从持有到运营”的合理延伸,但短期财务贡献有限。 Odagiu提出自建BNB Chain验证节点、深度参与治理,方向本身没有问题。但节点运营的收益相对于3.8亿美元的BNB持仓体量而言,短期内难以显著改变每股价值。它的意义更多在于叙事升级——让BNC从“被动囤币”变成“有运营收入的BNB生态实体”,为未来mNAV修复提供故事支撑,而非立即可见的现金流改善。
---
平衡的判断
“BNB资产证券化里程碑”和“生态信心背书”这两个判断,在事实层面成立:CZ亲自站台、生态核心团队全员出席,确实是BNB生态对BNC这个上市载体的公开背书,也确实为传统资金提供了一个受监管、可审计的BNB敞口入口。
但“信心背书”与“市场定价”是两件事。生态的信心体现在到场阵容上,市场的信心(或不信心)体现在mNAV上。目前两者之间的裂痕——深度折价——才是BNC这个标的真正值得关注的核心矛盾。修复这个裂痕,需要的不只是一场敲钟,而是持续的增持执行、传统业务的处置或剥离、以及稀释纪律的证明。敲钟是叙事的起点,不是叙事的完成,就聊这么多了,深夜打扰各位了
33
·
--
莫德纳癌症疫苗的前景及这次数据泄露的一点看法结合彭博社报道及同期披露的临床数据来看,班塞尔的表态需要放在临床证据、市场预期与公司转型三个层面交叉理解,不能孤立地当作乐观口号或危机公关。
“适用于多种肿瘤”:有布局支撑,但尚非已被验证的结论
班塞尔说个性化mRNA癌症疫苗“有望适用于黑色素瘤以外的多种肿瘤”,其依据并非纯粹愿景。该疫苗(intismeran autogene)的技术逻辑是:对患者肿瘤进行测序,识别其特有的新抗原突变,再用mRNA编码这些突变信息,训练T细胞精准攻击带有该特征的癌细胞。这一机制原则上不依赖单一癌种,因为不同实体瘤都可能携带可供免疫系统识别的突变。
更实质的支撑来自临床开发布局。莫德纳与默克已在非小细胞肺癌中启动多项III期试验,同时在膀胱癌、肾癌开展中期试验,在胰腺癌、胃癌开展早期试验。有统计称相关临床试验总数已达九项,涵盖多个瘤种。因此,“多种肿瘤”的说法是有管线布局作为基础的,并非空谈。
但需要区分的是:黑色素瘤III期的成功,不能被直接外推到其他癌种。不同肿瘤的突变负荷、免疫微环境和对检查点抑制剂的响应差异很大。肺癌等癌种的III期数据读出之前,“有望适用”仍是一个有待验证的假设,而非已确立的事实。班塞尔的表态更准确的解读是:平台逻辑成立,早期布局已展开,但跨瘤种验证仍在路上。
数据泄露与股价震荡:问题出在预期,不在疗效本身
泄露事件的核心事实是:INTerpath-001试验显示,疫苗联合Keytruda将高危黑色素瘤患者(已完全手术切除的IIB–IV期)的复发或死亡风险降低42%(HR=0.58),远处转移或死亡风险降低38%。在肿瘤学语境中,免疫治疗时代能将术后复发风险再降低40%以上,被多位研究者视为“实质性”乃至“令人振奋”的幅度——有肿瘤学家指出,风险降低超过40%“会让许多研究者欣喜若狂”。
然而股价的反应指向另一个问题。泄露前,莫德纳股价自8月初次阳性结果公布后已大幅上涨,市场对“治愈性突破”的定价已经充分甚至过度。泄露的完整数据虽然临床意义明确,但风险比(HR=0.58)仅勉强越过部分分析师期待的0.60阈值,未能满足被推至极高位置的预期。莫德纳股价单日一度暴跌约25%,市值蒸发约240亿美元,默克收盘仅下跌1%。BMO分析师Evan Seigerman的概括较为准确:这是“预期透支”后的“卖出消息”反应,不能等同于市场否定疫苗效果本身。
班塞尔明确表示泄露“并非来自莫德纳或默克”,这一表态的直接功能是切割责任、维护合作信任。数据在ESMO正式发布前遭泄露,打乱了双方精心安排的披露节奏,造成了不必要的市场混乱。将泄露源排除在合作双方之外,有助于把舆论焦点从“内部管理漏洞”拉回到“数据本身的临床价值”上。
班塞尔表态的战略语境:莫德纳需要证明自己不止是一家新冠疫苗公司
理解这两句话的分量,需要回到莫德纳的处境。班塞尔在过去数年间反复向投资者讲述同一个叙事:mRNA技术平台的价值不限于新冠疫苗。黑色素瘤III期的成功,是这一叙事第一次拿到关键性临床证据。班塞尔在结果公布后的表态毫不掩饰:“我们现在是一家肿瘤药企”。
在这个节点上,“适用于多种肿瘤”的表态承载着估值叙事延续的功能:如果intismeran只能在黑色素瘤中成功,莫德纳的肿瘤故事将很快触及天花板;而如果平台逻辑能够向肺癌等大瘤种延伸,其商业空间和战略纵深将完全不同。泄露事件造成的股价冲击,恰恰说明市场已经在用“平台级机会”的尺度来定价,而非仅仅定价一款黑色素瘤疫苗。班塞尔此时重申跨瘤种信心,是在用管线事实对冲短期市场情绪的失序。
综合来看,班塞尔的表态并非空泛的乐观。“多种肿瘤”有技术逻辑和早期布局支撑,但尚缺跨瘤种的III期验证;“泄露非来自双方”是在保护合作框架和叙事焦点;而这两句话共同服务的,是莫德纳在关键转型期对“平台价值”这一核心命题的捍卫。 后续真正的检验节点,是肺癌III期数据的读出,以及FDA对黑色素瘤适应症的审评进展。
莫德纳癌症疫苗的前景及这次数据泄露的一点看法
结合彭博社报道及同期披露的临床数据来看,班塞尔的表态需要放在临床证据、市场预期与公司转型三个层面交叉理解,不能孤立地当作乐观口号或危机公关。
“适用于多种肿瘤”:有布局支撑,但尚非已被验证的结论
班塞尔说个性化mRNA癌症疫苗“有望适用于黑色素瘤以外的多种肿瘤”,其依据并非纯粹愿景。该疫苗(intismeran autogene)的技术逻辑是:对患者肿瘤进行测序,识别其特有的新抗原突变,再用mRNA编码这些突变信息,训练T细胞精准攻击带有该特征的癌细胞。这一机制原则上不依赖单一癌种,因为不同实体瘤都可能携带可供免疫系统识别的突变。
更实质的支撑来自临床开发布局。莫德纳与默克已在非小细胞肺癌中启动多项III期试验,同时在膀胱癌、肾癌开展中期试验,在胰腺癌、胃癌开展早期试验。有统计称相关临床试验总数已达九项,涵盖多个瘤种。因此,“多种肿瘤”的说法是有管线布局作为基础的,并非空谈。
但需要区分的是:黑色素瘤III期的成功,不能被直接外推到其他癌种。不同肿瘤的突变负荷、免疫微环境和对检查点抑制剂的响应差异很大。肺癌等癌种的III期数据读出之前,“有望适用”仍是一个有待验证的假设,而非已确立的事实。班塞尔的表态更准确的解读是:平台逻辑成立,早期布局已展开,但跨瘤种验证仍在路上。
数据泄露与股价震荡:问题出在预期,不在疗效本身
泄露事件的核心事实是:INTerpath-001试验显示,疫苗联合Keytruda将高危黑色素瘤患者(已完全手术切除的IIB–IV期)的复发或死亡风险降低42%(HR=0.58),远处转移或死亡风险降低38%。在肿瘤学语境中,免疫治疗时代能将术后复发风险再降低40%以上,被多位研究者视为“实质性”乃至“令人振奋”的幅度——有肿瘤学家指出,风险降低超过40%“会让许多研究者欣喜若狂”。
然而股价的反应指向另一个问题。泄露前,莫德纳股价自8月初次阳性结果公布后已大幅上涨,市场对“治愈性突破”的定价已经充分甚至过度。泄露的完整数据虽然临床意义明确,但风险比(HR=0.58)仅勉强越过部分分析师期待的0.60阈值,未能满足被推至极高位置的预期。莫德纳股价单日一度暴跌约25%,市值蒸发约240亿美元,默克收盘仅下跌1%。BMO分析师Evan Seigerman的概括较为准确:这是“预期透支”后的“卖出消息”反应,不能等同于市场否定疫苗效果本身。
班塞尔明确表示泄露“并非来自莫德纳或默克”,这一表态的直接功能是切割责任、维护合作信任。数据在ESMO正式发布前遭泄露,打乱了双方精心安排的披露节奏,造成了不必要的市场混乱。将泄露源排除在合作双方之外,有助于把舆论焦点从“内部管理漏洞”拉回到“数据本身的临床价值”上。
班塞尔表态的战略语境:莫德纳需要证明自己不止是一家新冠疫苗公司
理解这两句话的分量,需要回到莫德纳的处境。班塞尔在过去数年间反复向投资者讲述同一个叙事:mRNA技术平台的价值不限于新冠疫苗。黑色素瘤III期的成功,是这一叙事第一次拿到关键性临床证据。班塞尔在结果公布后的表态毫不掩饰:“我们现在是一家肿瘤药企”。
在这个节点上,“适用于多种肿瘤”的表态承载着估值叙事延续的功能:如果intismeran只能在黑色素瘤中成功,莫德纳的肿瘤故事将很快触及天花板;而如果平台逻辑能够向肺癌等大瘤种延伸,其商业空间和战略纵深将完全不同。泄露事件造成的股价冲击,恰恰说明市场已经在用“平台级机会”的尺度来定价,而非仅仅定价一款黑色素瘤疫苗。班塞尔此时重申跨瘤种信心,是在用管线事实对冲短期市场情绪的失序。
综合来看,班塞尔的表态并非空泛的乐观。“多种肿瘤”有技术逻辑和早期布局支撑,但尚缺跨瘤种的III期验证;“泄露非来自双方”是在保护合作框架和叙事焦点;而这两句话共同服务的,是莫德纳在关键转型期对“平台价值”这一核心命题的捍卫。 后续真正的检验节点,是肺癌III期数据的读出,以及FDA对黑色素瘤适应症的审评进展。
25
·
--
Article
“战术性谨慎”信号指向11月中旬三个不确定因素的消退时间线
美国中期选举:最直接的催化剂,11月初明朗
选举定于2026年11月3日。美银(BofA)策略师Hartnett认为,当前避险情绪可能延续至11月中旬,等待选举风险完成重新定价。城堡证券(Citadel Securities)也指出,选举结束后政治不确定性消退,被压制的AI板块可能迎来资金回流。这是三者中最短、最明确的时间节点。
AI融资风险:结构性修正,压力在2027年
AI的估值修正并非一次性事件。多家机构投资人及前美联储高官警告,市场修正或泡沫破裂的风险窗口集中在2027年。高盛预计AI资本开支增速在2026年Q3见顶后回落,到2027年底降至20%出头。这意味着AI板块的融资环境和估值压力,是一个需要更长时间消化的慢变量。
法国债务压力:政治周期绑定,波动或至2027年春
法国债务占GDP比重预计将从2026年的119.3%升至2027年的121.7%。道富(State Street)策略师判断,法国国债的高波动态势可能持续至2027年4月至5月的总统大选周期。这并非单纯的财政问题,其解决高度依赖政治意愿,因此不确定性消退的时点与法国政治日程深度绑定。
📉 “低位吸筹”的方向:从进攻转向防御与对冲
在风险资产整体承压时,机构资金正从拥挤的AI交易中撤出,转向具备安全垫或对冲功能的领域。以下方向被频繁提及,但需注意这反映的是防御性配置思路,而非对具体标的的买入建议。
🛡️ 高股息与低估值防御资产
这是被提及最多的“避风港”。
· 红利低波资产:中证红利低波动指数市净率仅0.8倍,股息率高达5.2%,被机构视为具备扎实的安全垫。
· 必需消费:食品饮料、养殖业、一般零售等板块,估值和筹码均处于低位,属于刚需防御属性。
· 其他低拥挤度板块:华泰证券提及煤炭、电力链(锂电材料、电力运营商等)以及部分顺周期品种(化学原料、水泥等),作为低估值与低拥挤度的交集。
✨ 黄金:对冲“AI风险”的特定工具
中金公司明确指出,增配黄金是执行“美元贬值交易”以对冲AI风险的有效策略。其逻辑在于,若AI行情降温削弱美元需求,黄金将受益;2026年黄金与美元相关系数高达-81.2%,历史上美元下跌期间黄金上涨胜率达92.3%。路博迈等机构也认为,在美债避险功能被削弱的背景下,黄金正成为机构投资者的“避险锚”。
💎 综合时间框架
可以将当前阶段理解为两个重叠的窗口:
1. 短期战术窗口(至2026年11月中旬):以美国中期选举落地为节点,市场风险偏好可能迎来一次由政治不确定性消退驱动的修复。
2. 中期结构窗口(贯穿2027年):AI估值消化与法国财政/政治风险的彻底出清,大概率需要以年为单位来观察。在此期间,单纯依赖“抄底”高风险成长资产的策略,面临的不确定性远高于将仓位向高股息、必需消费及黄金等防御/对冲方向倾斜。
一个值得留意的悖论是:如果AI修正真的在2027年以更剧烈的方式出现(如泡沫破裂),那么当前“低位吸筹”的防御性资产,其首要功能是控制回撤,而非追求高弹性回报。真正的“低位”区域,或许对应着市场对最悲观情景的充分定价,而那通常需要看到至少一个核心风险出现趋势性逆转的实质信号(例如AI信用利差见顶、法国出现可信的财政转折),而不仅仅是事件日期的过去。
“战术性谨慎”信号指向11月中旬
三个不确定因素的消退时间线
美国中期选举:最直接的催化剂,11月初明朗
选举定于2026年11月3日。美银(BofA)策略师Hartnett认为,当前避险情绪可能延续至11月中旬,等待选举风险完成重新定价。城堡证券(Citadel Securities)也指出,选举结束后政治不确定性消退,被压制的AI板块可能迎来资金回流。这是三者中最短、最明确的时间节点。
AI融资风险:结构性修正,压力在2027年
AI的估值修正并非一次性事件。多家机构投资人及前美联储高官警告,市场修正或泡沫破裂的风险窗口集中在2027年。高盛预计AI资本开支增速在2026年Q3见顶后回落,到2027年底降至20%出头。这意味着AI板块的融资环境和估值压力,是一个需要更长时间消化的慢变量。
法国债务压力:政治周期绑定,波动或至2027年春
法国债务占GDP比重预计将从2026年的119.3%升至2027年的121.7%。道富(State Street)策略师判断,法国国债的高波动态势可能持续至2027年4月至5月的总统大选周期。这并非单纯的财政问题,其解决高度依赖政治意愿,因此不确定性消退的时点与法国政治日程深度绑定。
📉 “低位吸筹”的方向:从进攻转向防御与对冲
在风险资产整体承压时,机构资金正从拥挤的AI交易中撤出,转向具备安全垫或对冲功能的领域。以下方向被频繁提及,但需注意这反映的是防御性配置思路,而非对具体标的的买入建议。
🛡️ 高股息与低估值防御资产
这是被提及最多的“避风港”。
· 红利低波资产:中证红利低波动指数市净率仅0.8倍,股息率高达5.2%,被机构视为具备扎实的安全垫。
· 必需消费:食品饮料、养殖业、一般零售等板块,估值和筹码均处于低位,属于刚需防御属性。
· 其他低拥挤度板块:华泰证券提及煤炭、电力链(锂电材料、电力运营商等)以及部分顺周期品种(化学原料、水泥等),作为低估值与低拥挤度的交集。
✨ 黄金:对冲“AI风险”的特定工具
中金公司明确指出,增配黄金是执行“美元贬值交易”以对冲AI风险的有效策略。其逻辑在于,若AI行情降温削弱美元需求,黄金将受益;2026年黄金与美元相关系数高达-81.2%,历史上美元下跌期间黄金上涨胜率达92.3%。路博迈等机构也认为,在美债避险功能被削弱的背景下,黄金正成为机构投资者的“避险锚”。
💎 综合时间框架
可以将当前阶段理解为两个重叠的窗口:
1. 短期战术窗口(至2026年11月中旬):以美国中期选举落地为节点,市场风险偏好可能迎来一次由政治不确定性消退驱动的修复。
2. 中期结构窗口(贯穿2027年):AI估值消化与法国财政/政治风险的彻底出清,大概率需要以年为单位来观察。在此期间,单纯依赖“抄底”高风险成长资产的策略,面临的不确定性远高于将仓位向高股息、必需消费及黄金等防御/对冲方向倾斜。
一个值得留意的悖论是:如果AI修正真的在2027年以更剧烈的方式出现(如泡沫破裂),那么当前“低位吸筹”的防御性资产,其首要功能是控制回撤,而非追求高弹性回报。真正的“低位”区域,或许对应着市场对最悲观情景的充分定价,而那通常需要看到至少一个核心风险出现趋势性逆转的实质信号(例如AI信用利差见顶、法国出现可信的财政转折),而不仅仅是事件日期的过去。
148
·
--
10月中旬以来,Zakura团队提议为每笔ZEC兑换分配独立查看密钥以抵御量子计算机关联交易,抗量子叙事在社区中持续升温。这一层叙事不如NU7直接,但它为ZEC提供了一个区别于普通山寨币的长期期权价值,在反弹时容易被多头借用。
---
⚠️ 需要清醒对待的两件事
第一,NU7的就绪度并非100%。 Zcash基金会的跟踪器显示,12项任务中仅完成6项,剩余工作涉及Zebra节点同步问题,开发者尚未确认这些问题是否会影响11月5日的激活日期。市场当前定价的是“11月5日顺利激活”的基准情形,如果出现延期,这12%的涨幅里会有相当一部分被回吐。
第二,1350-1380美元是这轮反弹的第一个真正考验。 价格从1040反弹至1260-1280区间,上方1300-1350是此前多次上攻失败的区域。若4小时K线无法确认收于1350上方,反弹可能回落至1150美元甚至重新测试1040支撑。你此前关注的1233美元分水岭,在当前结构下需要上修至1350作为反弹有效性的确认线——守住1350,NU7叙事才有空间继续展开;攻不上去,这12%就更接近一次由空头回补驱动的技术性修复,而非趋势反转的起点。ZEC从9月底的1698美元一路跌至10月19日的1048美元附近,月跌幅约25%。在这个下跌过程中,空头积累了可观的盈利仓位,形成了极度拥挤的空头结构。
10月21日的数据显示,ZEC空单爆仓金额达1454万美元,空单占比84%;一名交易员持有340万美元空头6天后以亏损平仓,累计亏损182万美元;另一名交易员的空单从1179.5美元入场,最终在1244.5美元止损离场。同时,有巨鲸在15小时内开出了3757万美元的10倍多单,上方1300-1320区间的空头清算密集。
空头拥挤 + 逼空动能 + 超跌修复需求,三者叠加,使价格在NU7消息落地时产生了机械性的放大效应。
199
·
--
广场热帖在聊 $BAT :宏观数据(美联储、插针、利率),多空都有。
$BAT 报 0.2138(24h +23.09%)。
你会怎么做?
市场有风险,交易需谨慎。
广场热帖在聊 $BAT :宏观数据(美联储、插针、利率),多空都有。
$BAT 报 0.2138(24h +23.09%)。
你会怎么做?
市场有风险,交易需谨慎。
$BAT 报 0.2138(24h +23.09%)。
你会怎么做?
市场有风险,交易需谨慎。
173
·
--
和人聊聊。
说出来,本身就是一种减压。
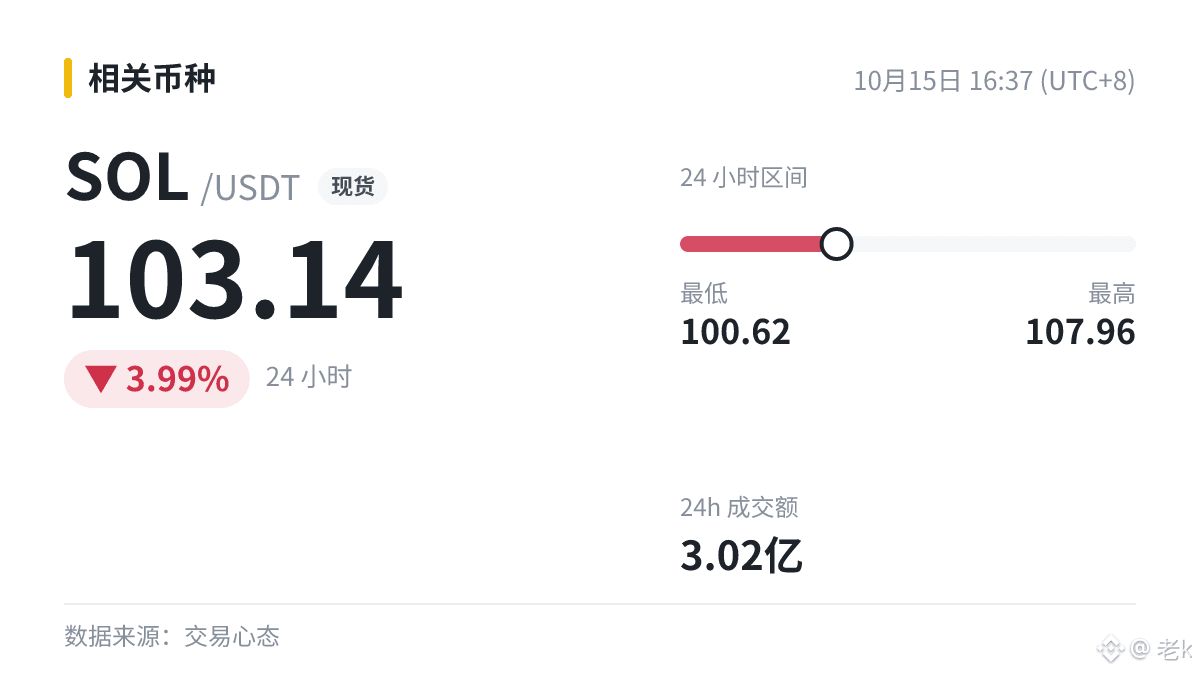
说完看看盘面 $SOL 现价 103.14(24h -3.99%)。大家也这样吗?
纯个人观点,别太当真。
和人聊聊。
说出来,本身就是一种减压。
说完看看盘面 $SOL 现价 103.14(24h -3.99%)。大家也这样吗?
纯个人观点,别太当真。
说出来,本身就是一种减压。
说完看看盘面 $SOL 现价 103.14(24h -3.99%)。大家也这样吗?
纯个人观点,别太当真。
106
·
--
📊 项目消息 × 盘面
· 事件:RootData:SCR 将于一周后解锁价值约 206 万美元的代币
· $SCR :0.02125
· 4h:-5.43%
· 24h:-10.68%
· 24h 成交额:123万美元
项目消息要对照使用数据才有意义:活跃地址和锁仓有没有变化,远比新闻稿有说服力。
#SCR
盘面记录而已,操作请自行决策。
📊 项目消息 × 盘面
· 事件:RootData:SCR 将于一周后解锁价值约 206 万美元的代币
· $SCR :0.02125
· 4h:-5.43%
· 24h:-10.68%
· 24h 成交额:123万美元
项目消息要对照使用数据才有意义:活跃地址和锁仓有没有变化,远比新闻稿有说服力。
#SCR
盘面记录而已,操作请自行决策。
· 事件:RootData:SCR 将于一周后解锁价值约 206 万美元的代币
· $SCR :0.02125
· 4h:-5.43%
· 24h:-10.68%
· 24h 成交额:123万美元
项目消息要对照使用数据才有意义:活跃地址和锁仓有没有变化,远比新闻稿有说服力。
#SCR
盘面记录而已,操作请自行决策。
220
·
--
从资金角度拆一下 $BTC 这个项目消息:
东海岸柴油库存偏低或延缓通胀缓解
好消息出来后,市场里往往有两种钱:一种是趁热度进来的快钱,另一种是早就埋伏、等着离场的筹码。前者压过获利盘,行情才有持续性。
#BTC
理性看待,控制好仓位。
从资金角度拆一下 $BTC 这个项目消息:
东海岸柴油库存偏低或延缓通胀缓解
好消息出来后,市场里往往有两种钱:一种是趁热度进来的快钱,另一种是早就埋伏、等着离场的筹码。前者压过获利盘,行情才有持续性。
#BTC
理性看待,控制好仓位。
东海岸柴油库存偏低或延缓通胀缓解
好消息出来后,市场里往往有两种钱:一种是趁热度进来的快钱,另一种是早就埋伏、等着离场的筹码。前者压过获利盘,行情才有持续性。
#BTC
理性看待,控制好仓位。
224
·
--
$SOL 5分钟跌了 1.08%💔,现价 106.3。
说好的止损比前任还靠不住:说好守住的位置,转身就破了。
24h -0.23%,今天的K线像在坐滑梯。
别光笑,评论区说说你现在的仓位心态。
DYOR,量力而行。
$SOL 5分钟跌了 1.08%💔,现价 106.3。
说好的止损比前任还靠不住:说好守住的位置,转身就破了。
24h -0.23%,今天的K线像在坐滑梯。
别光笑,评论区说说你现在的仓位心态。
DYOR,量力而行。
说好的止损比前任还靠不住:说好守住的位置,转身就破了。
24h -0.23%,今天的K线像在坐滑梯。
别光笑,评论区说说你现在的仓位心态。
DYOR,量力而行。
314
·
--
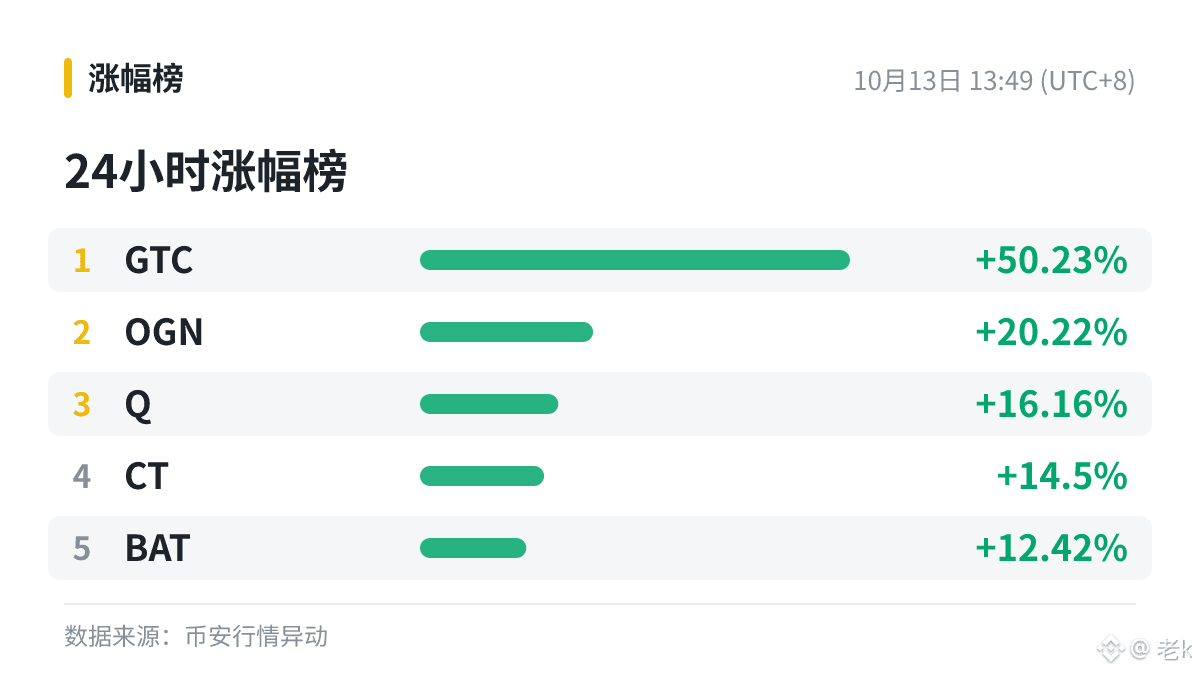
这轮哪个最猛?$GTC +50.23% 拿下24小时涨幅榜首🏆
$GTC +50.23%;$OGN +20.22%;$Q +16.16%;CT +14.50%;BAT +12.42%
没上车的兄弟别急,追涨之前想清楚,先想好退路。评论区说说你看好哪个?
#GTC
不是推荐,买卖自行决定。
这轮哪个最猛?$GTC +50.23% 拿下24小时涨幅榜首🏆
$GTC +50.23%;$OGN +20.22%;$Q +16.16%;CT +14.50%;BAT +12.42%
没上车的兄弟别急,追涨之前想清楚,先想好退路。评论区说说你看好哪个?
#GTC
不是推荐,买卖自行决定。
$GTC +50.23%;$OGN +20.22%;$Q +16.16%;CT +14.50%;BAT +12.42%
没上车的兄弟别急,追涨之前想清楚,先想好退路。评论区说说你看好哪个?
#GTC
不是推荐,买卖自行决定。
508
·
--
唱个反调:某交易所 Chain 生态代币普跌,PONS 24 小时跌逾 17%
大家读到的是利空,我反而在意:抛压是不是提前释放了一部分?坏消息落地之后跌不动的情况并不罕见。
$PONS 24h -17.68%,价格对于消息的反应,远比消息本身更有信息量。
#PONS
盘面记录而已,操作请自行决策。
唱个反调:某交易所 Chain 生态代币普跌,PONS 24 小时跌逾 17%
大家读到的是利空,我反而在意:抛压是不是提前释放了一部分?坏消息落地之后跌不动的情况并不罕见。
$PONS 24h -17.68%,价格对于消息的反应,远比消息本身更有信息量。
#PONS
盘面记录而已,操作请自行决策。
大家读到的是利空,我反而在意:抛压是不是提前释放了一部分?坏消息落地之后跌不动的情况并不罕见。
$PONS 24h -17.68%,价格对于消息的反应,远比消息本身更有信息量。
#PONS
盘面记录而已,操作请自行决策。
250
·
--
🎯 $LDO 创 24小时新高 0.4566,突破前高 0.4537。
前一秒还很安静,转眼就拉起来了。强势的币调整往往不深,弱的反弹往往不长。下一站你们看哪里?
个人分享,不作为任何买卖建议。
🎯 $LDO 创 24小时新高 0.4566,突破前高 0.4537。
前一秒还很安静,转眼就拉起来了。强势的币调整往往不深,弱的反弹往往不长。下一站你们看哪里?
个人分享,不作为任何买卖建议。
前一秒还很安静,转眼就拉起来了。强势的币调整往往不深,弱的反弹往往不长。下一站你们看哪里?
个人分享,不作为任何买卖建议。
127
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number