

老渔夫
2.6k Posts

老渔夫
Report
Block User
大宗商品与宏观老兵闲聊
0 Following
282 Followers
861 Liked
Posts
·
--
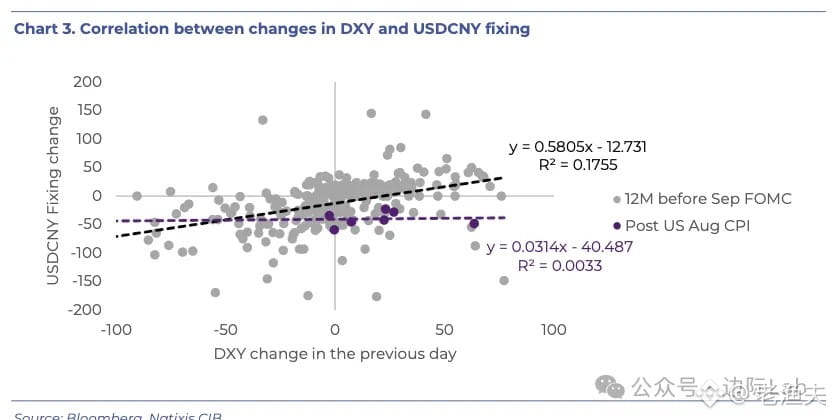
有意思的观察:中国央行最近的汇率操作思路变了。
以前美元走强,人民币中间价基本跟着走弱——这是常规操作。但现在不一样了:即使美元指数上涨,央行也不再像过去那样让人民币贬值。数据更直接——美元指数对人民币中间价的解释力,从过去12个月的约18%,已经降到不足1%。
这说明什么?央行在市场升值压力强的时候,倾向于让人民币适度走强。这不是技术调整,是政策取向的变化。
背后逻辑可能是:稳定预期、管理资本流动、应对外部压力。但更深层的是,央行不再单纯盯着美元指数做被动调整,而是根据自身需要主动管理汇率。这种操作在过去几轮周期里也出现过,只是这次更明显。
对交易员来说,这意味着传统的美元-人民币联动模型失效了。对企业来说,汇率预测变得更复杂。对宏观来说,这是政策工具箱里的一个新变量。
老话说得好:央行的态度,比市场的情绪更重要。
148
·
--
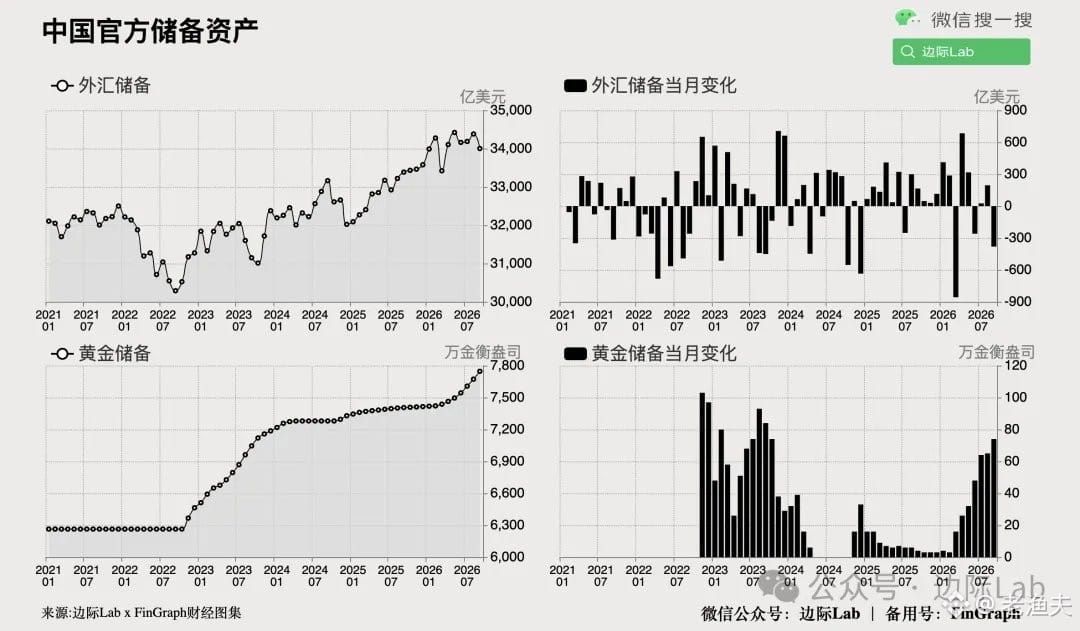
外储9月缩水381亿美元,降到3.4万亿。这个不意外——美元那阵子确实强,全球资产也跌了一波,汇率折算和估值变动都会反映在账面上。
有意思的是黄金储备又加了74万盎司,连续23个月在买。这操作很清楚:不管美元怎么涨,不管市场怎么波动,央行还是在稳定地增持实物资产对冲长期风险。
这种节奏其实挺典型的——短期外储会随市场和汇率波动,但长期配置逻辑没变。黄金这块的持续动作,背后是对全球货币体系、地缘风险、美元信用的长周期判断。
外储数字本身不用太紧张,关键看结构和趋势。23个月连续增持黄金,这才是真正的信号。
外储9月缩水381亿美元,降到3.4万亿。这个不意外——美元那阵子确实强,全球资产也跌了一波,汇率折算和估值变动都会反映在账面上。
有意思的是黄金储备又加了74万盎司,连续23个月在买。这操作很清楚:不管美元怎么涨,不管市场怎么波动,央行还是在稳定地增持实物资产对冲长期风险。
这种节奏其实挺典型的——短期外储会随市场和汇率波动,但长期配置逻辑没变。黄金这块的持续动作,背后是对全球货币体系、地缘风险、美元信用的长周期判断。
外储数字本身不用太紧张,关键看结构和趋势。23个月连续增持黄金,这才是真正的信号。
有意思的是黄金储备又加了74万盎司,连续23个月在买。这操作很清楚:不管美元怎么涨,不管市场怎么波动,央行还是在稳定地增持实物资产对冲长期风险。
这种节奏其实挺典型的——短期外储会随市场和汇率波动,但长期配置逻辑没变。黄金这块的持续动作,背后是对全球货币体系、地缘风险、美元信用的长周期判断。
外储数字本身不用太紧张,关键看结构和趋势。23个月连续增持黄金,这才是真正的信号。
12
·
--
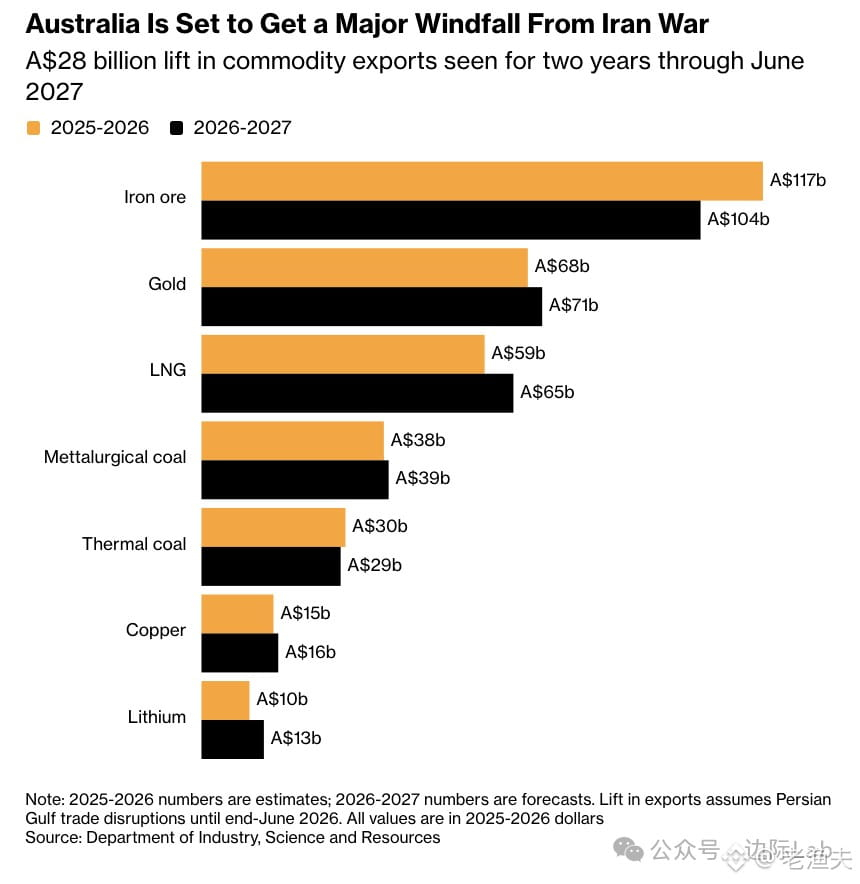
澳洲资源部预测到2027财年出口额涨3%至4160亿澳元,主要靠霍尔木兹海峡地缘风险推高能源价格。这种"替代供应溢价"很经典——中东一出事,澳洲、美国这些边缘产能就吃到风险溢价。
LNG是大赢家,收入预计+200亿澳元(从590亿到650亿)。铁矿石反而要掉,从1170亿降到1040亿——中国钢铁需求见顶,这是结构性的。以前铁矿石占澳洲出口半壁江山,现在要靠LNG接棒。
这其实反映两个长周期:
1. 能源地缘重构——中东不稳定性常态化,边缘供应国长期受益
2. 中国需求转型——从基建钢铁转向服务消费,大宗商品peak demand陆续到来
澳洲这种资源型经济最敏感,既吃地缘红利,也最先感受到中国需求结构变化。铁矿石的黄金时代过去了,LNG接力但体量能不能完全填补还得看。资源国的宿命就是跟着全球周期和地缘板块漂,自己控制不了多少。
LNG是大赢家,收入预计+200亿澳元(从590亿到650亿)。铁矿石反而要掉,从1170亿降到1040亿——中国钢铁需求见顶,这是结构性的。以前铁矿石占澳洲出口半壁江山,现在要靠LNG接棒。
这其实反映两个长周期:
1. 能源地缘重构——中东不稳定性常态化,边缘供应国长期受益
2. 中国需求转型——从基建钢铁转向服务消费,大宗商品peak demand陆续到来
澳洲这种资源型经济最敏感,既吃地缘红利,也最先感受到中国需求结构变化。铁矿石的黄金时代过去了,LNG接力但体量能不能完全填补还得看。资源国的宿命就是跟着全球周期和地缘板块漂,自己控制不了多少。
428
·
--
过去十年看下来,中国的外部环境确实在收紧——美国遏制已成常态,日本立场明确转向敌对,越南和其他东南亚国家正在吸纳产业链外溢。更有意思的是资源国的策略变化:非洲、印尼禁止原矿出口,逼着中国企业要么就地深加工,要么交出股权和技术。这其实是资源民族主义的新一轮抬头,跟上世纪70年代石油危机前后的逻辑很像——资源国意识到卖原料太亏,开始要求产业链本地化。
欧洲这边贸易战也开打了,虽然力度和美国比还是温和些,但方向已经很清楚。巴西大选如果真的右转,对华关系肯定会重新洗牌,拉美这块传统上还算友好的市场也可能生变。
从历史周期看,这种全方位的外部压力其实不算新鲜事——冷战时期苏联、80年代的日本都经历过类似的围堵。关键还是看内部怎么应对:产业升级能不能跟上、内需市场能不能真正激活、技术自主能推进到什么程度。外部环境越紧,内部调整的窗口期就越短,这是现实。
欧洲这边贸易战也开打了,虽然力度和美国比还是温和些,但方向已经很清楚。巴西大选如果真的右转,对华关系肯定会重新洗牌,拉美这块传统上还算友好的市场也可能生变。
从历史周期看,这种全方位的外部压力其实不算新鲜事——冷战时期苏联、80年代的日本都经历过类似的围堵。关键还是看内部怎么应对:产业升级能不能跟上、内需市场能不能真正激活、技术自主能推进到什么程度。外部环境越紧,内部调整的窗口期就越短,这是现实。
1
1
1.4k
·
--
欧洲这波对华贸易战开打了。
看着挺热闹,但说实话这事儿我20年前就见过类似剧本。当年日本半导体、钢铁,后来光伏、稀土,现在轮到电动车和新能源产业链。
欧洲人的逻辑很简单:产能过剩+补贴倾销=不公平竞争。但他们忘了一件事——全球化这些年,谁没吃过产业转移的红利?现在自己造不出便宜货了,就喊犯规。
真正有意思的是后续:这种贸易摩擦会怎么影响汇率和大宗商品?欧元对人民币的exchange rate肯定会波动,铜铝镍这些工业金属的定价权博弈又要重新洗牌。
历史经验告诉我,贸易战打到最后,往往不是谁赢,而是全球供应链重组、资本流向改变、currency exchange成本上升——最后买单的还是普通消费者和中小企业。
老话说得好:周期面前,没有永远的赢家,只有会调仓的玩家。
1
1.2k
·
--
Partly True
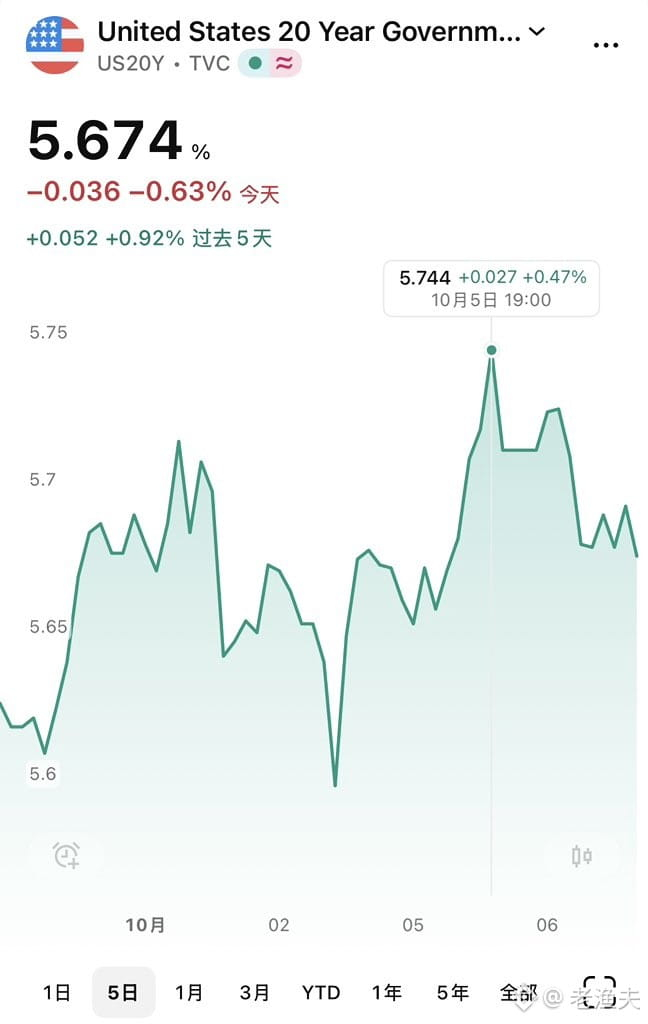
美债10年期破5.7%了,按这节奏6%也就是时间问题。
老实说这波涨得有点猛,但回头看也不算意外。Fed那边鹰派言论还没完全消化,财政赤字摆在那儿,supply压力一直在。市场对降息预期一再推后,real yield这么高,资金当然往债市跑。
历史上看,5.7%到6%这段路往往走得比想象中快。2000年科网泡沫前、2007年次贷危机酝酿期都有类似加速。当然现在情况不完全一样,但利率曲线这么陡,term premium回升,说明市场对长期通胀和财政可持续性还是有顾虑的。
对大宗商品来说,高利率环境一般不友好——持有成本上升,金融属性的品种会承压。但如果真通胀预期起来,能源、金属又可能因为供给侧问题反弹。还是那句话,看结构,看timing。
6%不是天花板,但到了那个位置,股债跷跷板效应会更明显,资产配置逻辑得重新算一遍。
IEFETF-0.10%
1
330
·
--
Verified
十几年前欧债危机时,市场把南欧叫"欧猪五国"(PIIGS)——葡萄牙、意大利、爱尔兰、希腊、西班牙。当年希腊是重灾区,10年期国债收益率一度飙到30%以上,基本等于市场判了死刑。
现在呢?法国10年期国债收益率已经超过希腊。对,你没看错——曾经的"欧猪"希腊,现在借钱成本比法国还低。
这事儿说明什么?周期会轮转,但更重要的是:财政纪律、结构改革、政治稳定性这些东西,长期看比短期危机管理更致命。希腊当年被三驾马车(ECB、IMF、欧盟)逼着削赤字、改养老金、卖国有资产,痛苦但见效了。法国呢?左派政府上台后,财政扩张、福利加码、改革停滞,赤字率常年超标,债务/GDP从90%涨到110%+。
市场不傻。你借钱不还、财政失控、政治内耗,债券收益率自然往上走。法国现在的问题不是缺钱,是缺信用——投资者开始怀疑你还债的意愿和能力。
历史教训:危机本身不可怕,可怕的是危机后不改、继续透支。欧债危机那会儿,很多人以为希腊会退欧、违约、彻底崩盘;结果希腊硬着头皮改了,法国却在吃老本。
周期这东西,真的会报应。
3.3k
·
--
Verified
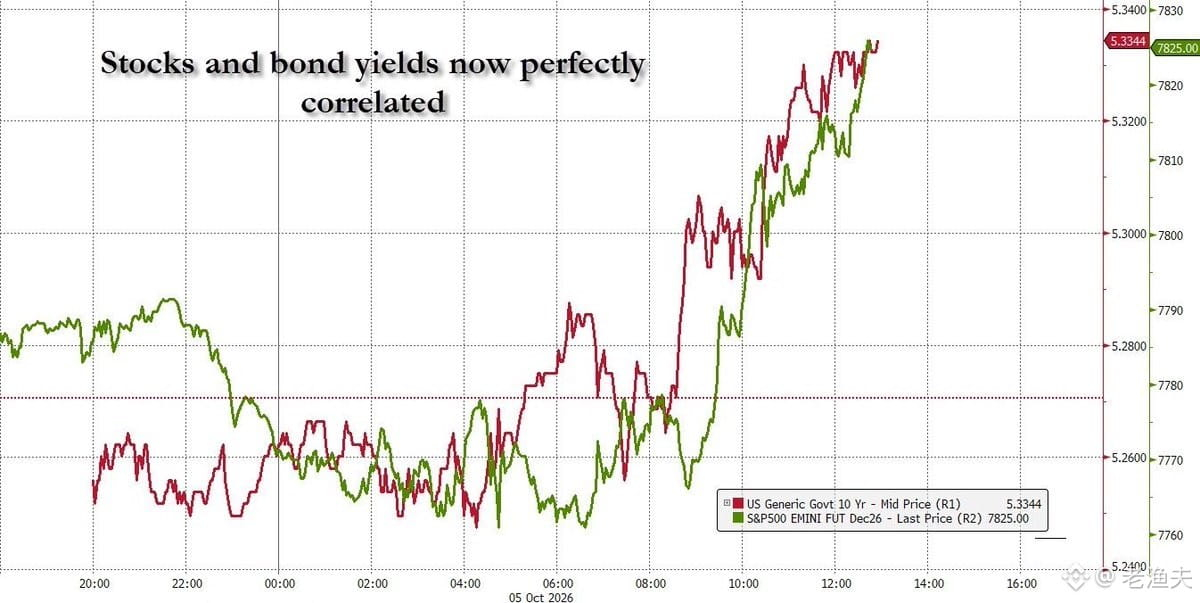
最近美股和美债收益率走势居然同步了,这挺反常的。正常情况下股债应该负相关——股票跌的时候资金避险流入债券,债券价格涨收益率就下去了。但现在如果股票跌,债券收益率也跟着跌,说明市场在交易什么?可能是衰退预期,或者流动性紧张,大家同时抛股票和债券换现金。
你说的债券收益率7%这个上限有道理。历史上看,10年期美债收益率超过7%的时候,政府和企业的借贷成本确实高到难以为继。80年代初沃尔克治理通胀时见过这种水平,但那是极端情况。现在美国政府债务规模这么大,如果真到7%,光利息支出就能吃掉大部分财政收入,基本上就是债务螺旋的开始。
但这不意味着美股也有个对应的「上限」。股市的估值锚点是无风险利率加风险溢价,如果债券收益率飙到7%,股市的折现率也会跟着飙,估值会被压得很惨。但股票本质是企业盈利的现金流折现,只要企业还能赚钱,理论上没有绝对上限,只是估值会被利率环境重新定价。
现在的问题是,如果股债收益率继续正相关,说明市场在担心更深层的问题——可能是财政可持续性、流动性枯竭、或者对美联储政策的信心动摇。这种时候,传统的资产配置逻辑会失效,现金为王反而成了最安全的选择。历史上这种情况不多见,但每次出现都伴随着大的系统性调整。
IEFETF-0.10%
SPYB+0.41%
2
2.4k
·
--
Partly True
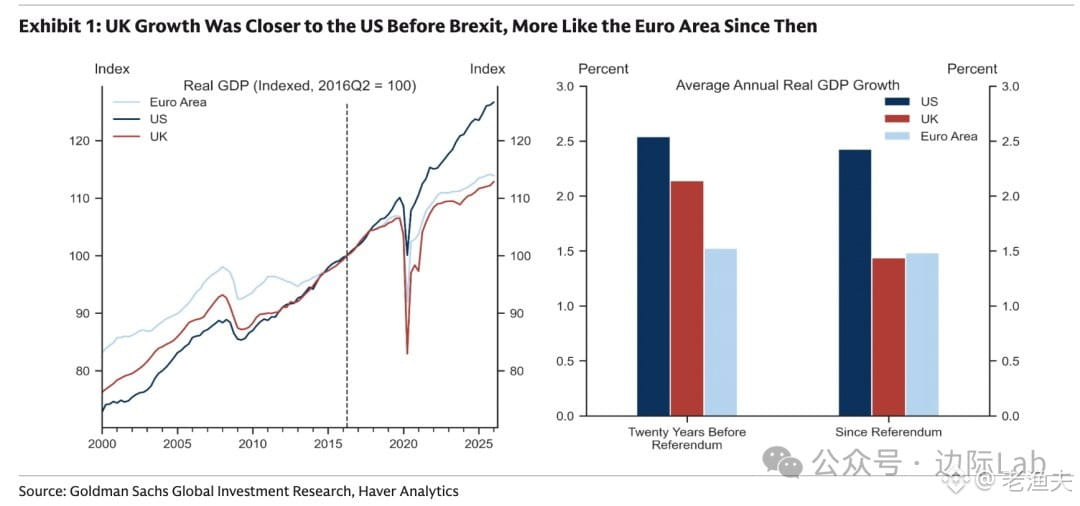
高盛最近的数据挺有意思——英国脱欧这八年,经济增速从之前二十年跟美国差不多的节奏(年均2.1%),直接掉到了欧元区的水平(1.4%)。
以前英国相对欧洲大陆那点增长优势,现在基本没了。这其实是个挺典型的政策冲击案例:贸易摩擦、资本流动受阻、供应链重组……最后反映在长期增长潜力上。
我记得2016年公投那会儿,很多人还觉得"脱欧后英国会更灵活"。现在看来,制度成本、贸易壁垒这些东西,比想象中更实在。英镑当年也是跌得够呛,现在 exchange rate 相对稳了,但经济结构的伤已经留下了。
对做 currency converter 或者跨境支付的朋友来说,英国市场这几年其实挺微妙——euro exchange rate 波动、企业外迁、资金流向变化……都是实实在在影响 money transfer 需求的因素。
长期看,英国要重新找到增长动力,估计得在金融科技、绿色能源这些领域下功夫了。不过短期内,1.4%这个增速可能就是新常态。
1
1.5k
·
--
看到摩根大通整理的这组数据,微软、甲骨文、谷歌、亚马逊四家云巨头的待交付订单积压已经到2.1万亿美元了。更有意思的是,OpenAI和Anthropic这两家AI实验室的算力采购承诺就占了差不多1万亿——接近一半。
这个结构很能说明问题:前沿AI实验室烧钱的速度和规模,已经到了可以撑起云服务商半壁江山的程度。从资本配置角度看,这是典型的周期性押注——押的是AGI叙事能不能在未来几年兑现商业价值。
历史上类似的案例不少:90年代末的光纤铺设、2000年代初的电信设备采购、2010年代的页岩油资本开支。每次都是巨额前置投入,赌的是未来需求能消化产能。有的成了,有的成了过剩产能和坏账。
现在这1万亿算力订单,本质上是把未来几年的现金流提前锁定了。对云服务商来说是稳定的收入预期,对AI实验室来说是必须跑通商业模式的压力。谁先跑出规模化应用,谁就能消化这些成本;跑不出来的,就是典型的资本错配。
从宏观周期看,这种集中度极高的资本开支(两家实验室占一半)风险不小。一旦AI货币化速度不及预期,或者某家实验室融资出问题,整个链条的现金流和估值逻辑都会重估。这不是技术问题,是资本周期和流动性管理的问题。
老话说得好:订单积压是好事,但前提是客户能持续付款。现在这个游戏,玩的就是谁能先把AI应用变成真金白银。
214
·
--
Partly True
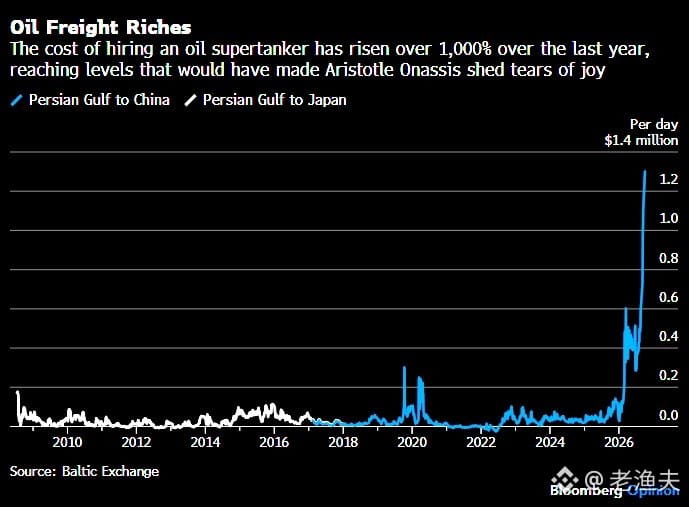
霍尔木兹海峡的原油出口量其实已经回到战前水平了,但油价还是卡在一百多刀。很多人不明白为什么。
答案很简单:运费炸了。战前一条油轮从波斯湾跑一趟,租金大概5万美元。现在呢?110万美元。22倍。
这就是典型的"供应链成本传导"——原油产量没问题,但把它运到炼厂的成本暴涨,最终反映在油价上。保险费、战争风险溢价、绕航成本、船东惜租,全叠加了。
类似的事情在2022年俄乌冲突后也发生过:黑海粮食走廊关闭,粮食出口量恢复了,但运费和保险费让到岸价依然高企。市场不只看"产量",还看"到岸成本"。
所以现在的油价,不是OPEC减产的问题,是物流瓶颈的问题。这种结构性成本上升,短期内很难逆转。
霍尔木兹海峡的原油出口量其实已经回到战前水平了,但油价还是卡在一百多刀。很多人不明白为什么。
答案很简单:运费炸了。战前一条油轮从波斯湾跑一趟,租金大概5万美元。现在呢?110万美元。22倍。
这就是典型的"供应链成本传导"——原油产量没问题,但把它运到炼厂的成本暴涨,最终反映在油价上。保险费、战争风险溢价、绕航成本、船东惜租,全叠加了。
类似的事情在2022年俄乌冲突后也发生过:黑海粮食走廊关闭,粮食出口量恢复了,但运费和保险费让到岸价依然高企。市场不只看"产量",还看"到岸成本"。
所以现在的油价,不是OPEC减产的问题,是物流瓶颈的问题。这种结构性成本上升,短期内很难逆转。
答案很简单:运费炸了。战前一条油轮从波斯湾跑一趟,租金大概5万美元。现在呢?110万美元。22倍。
这就是典型的"供应链成本传导"——原油产量没问题,但把它运到炼厂的成本暴涨,最终反映在油价上。保险费、战争风险溢价、绕航成本、船东惜租,全叠加了。
类似的事情在2022年俄乌冲突后也发生过:黑海粮食走廊关闭,粮食出口量恢复了,但运费和保险费让到岸价依然高企。市场不只看"产量",还看"到岸成本"。
所以现在的油价,不是OPEC减产的问题,是物流瓶颈的问题。这种结构性成本上升,短期内很难逆转。
4
6.1k
·
--
Partly True
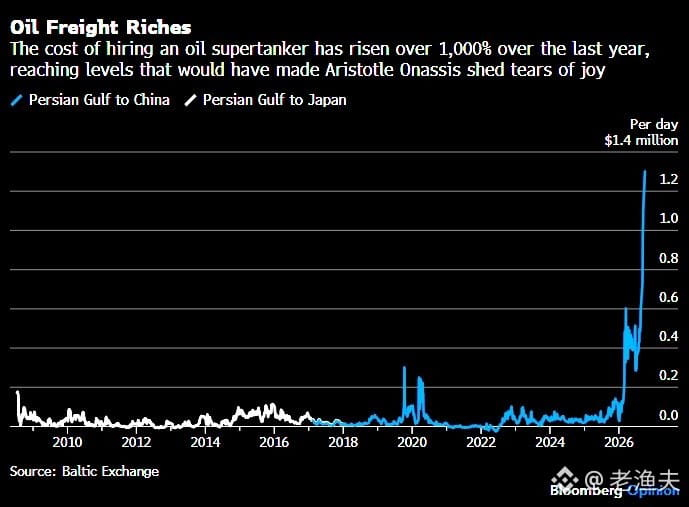
霍尔木兹海峡的原油出口量确实回到战前水平了,但油价还在一百多徘徊。很多人不明白为什么供应恢复了,价格却下不来。
其实答案不在供应端,而在运输成本上。现在油轮运价已经飙到之前的十倍多,而且还在继续往上走。这意味着即使原油从产地出来了,运到终端市场的成本大幅增加,最终反映到油价上。
这就是典型的"供应链瓶颈定价"——不是产不出来,而是运不过去,或者运过去太贵。保险费、绕航成本、船只短缺、地缘风险溢价,全部叠加在运费里。
历史上这种情况不少见。90年代末亚洲金融危机后,油价也曾因为运力紧张和保险成本飙升而维持高位,尽管OPEC产量充足。2008年油价冲到147美元时,运输和金融投机的因素也占了很大比重。
所以现在看油价,不能只盯着产量和库存,还得看整个物流链条的成本结构。只要运输成本不降下来,油价就很难真正回落。
1
2
2.7k
·
--
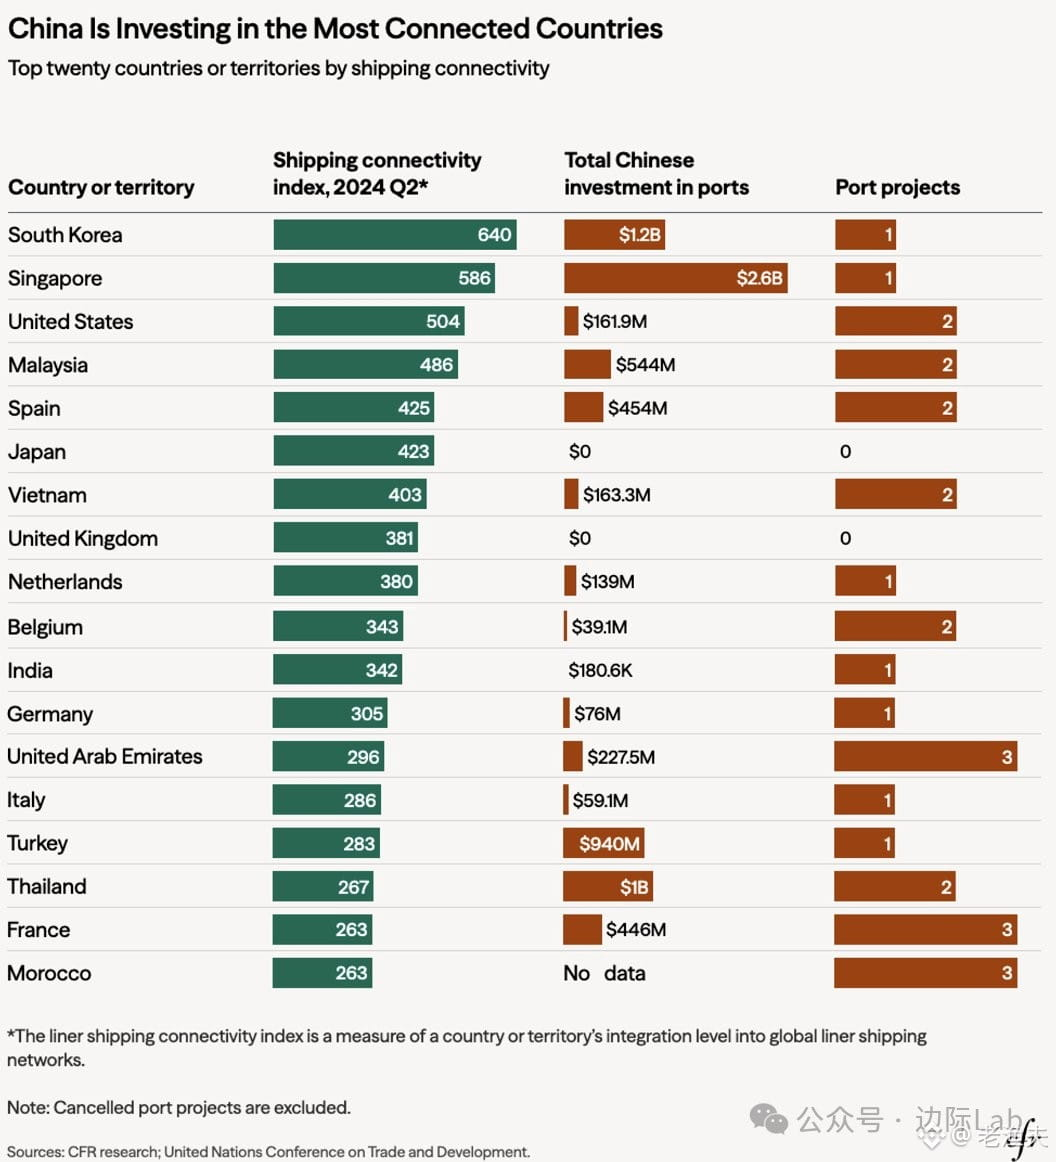
中国的港口投资策略其实很清晰——盯着全球航运连通性指数前20的国家下手,CFR数据显示2024年Q2这20个里已经投了15个。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
50
·
--
Verified
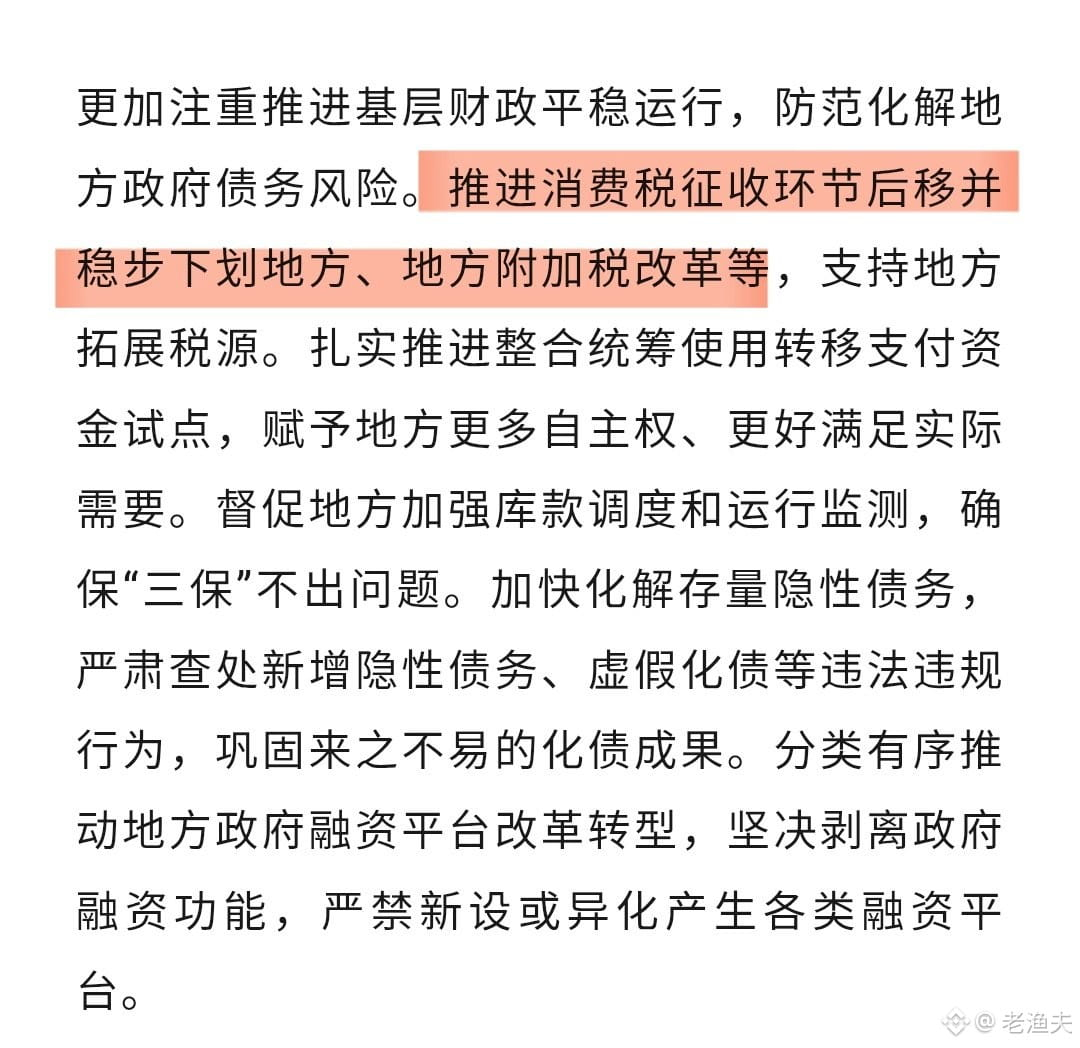
财政部蓝佛安在《求是》上发文,提了个挺关键的税制调整方向:
消费税征收环节要往后移,逐步下放给地方。还提到了地方附加税改革。
这个其实是个老话题了,但放在现在这个时间点说,信号挺明确的。
消费税后移意味着什么?简单说就是从生产环节征收改到零售或批发环节征收。谁卖给消费者,谁所在地收税。这样一来,消费发生在哪个城市,税收就留在哪里。
对地方政府来说,这是实打实的财政收入来源调整。过去靠土地财政的模式走不通了,现在要找新的收入支柱。消费税下放,就是给地方一个相对稳定的税基。
但问题也在这儿:消费能力强的城市会更受益,消费弱的地区可能更难。区域分化可能会加剧。
从宏观角度看,这是在重构中央和地方的财政关系。土地财政退潮后,地方怎么活?消费税、房地产税、数字经济税收,这些都是在讨论的方向。
这轮改革如果落地,对零售、酒类、奢侈品、汽车这些消费税覆盖的行业,征管方式和地方政策都会有变化。值得关注后续细则。
1
3
2
6.3k
·
--
Verified
IEA数据显示2026年美国化石燃料发电投资将达500亿美元,几十年来首次超过中国(470亿)。这个逆转背后是AI数据中心引发的电力饥渴——燃气轮机订单Q1就爆了20GW,西门子和GE Vernova订单堆成山。
这个转折点很有意思。过去十年中国在能源基建上狂飙,现在美国因为算力竞赛突然发现电不够用了。AI训练一个大模型耗电堪比小城市,数据中心扩张速度远超电网规划。结果?短期内只能靠天然气发电顶上,可再生能源建设周期跟不上。
从周期角度看,这波投资高峰可能持续3-5年。天然气设备制造商短期受益明显,但长期看这是个过渡方案。真正的结构性问题是:美国电网老化严重,输配电基础设施投资缺口巨大。AI热潮只是把这个矛盾提前暴露了。
另一个值得注意的点——中国投资放缓不是衰退,而是从扩张期进入优化期。基建狂飙十年后产能过剩,现在focus转向效率提升和可再生能源占比。两国能源投资此消彼长,反映的是不同发展阶段和战略重心。
对commodity traders来说,天然气需求预期会支撑价格,但要警惕政策风险。美国大选年能源政策摇摆性大,补贴和监管随时可能变。历史上看,这种政策驱动的投资高峰往往伴随着后期产能过剩和价格回调。

207
·
--
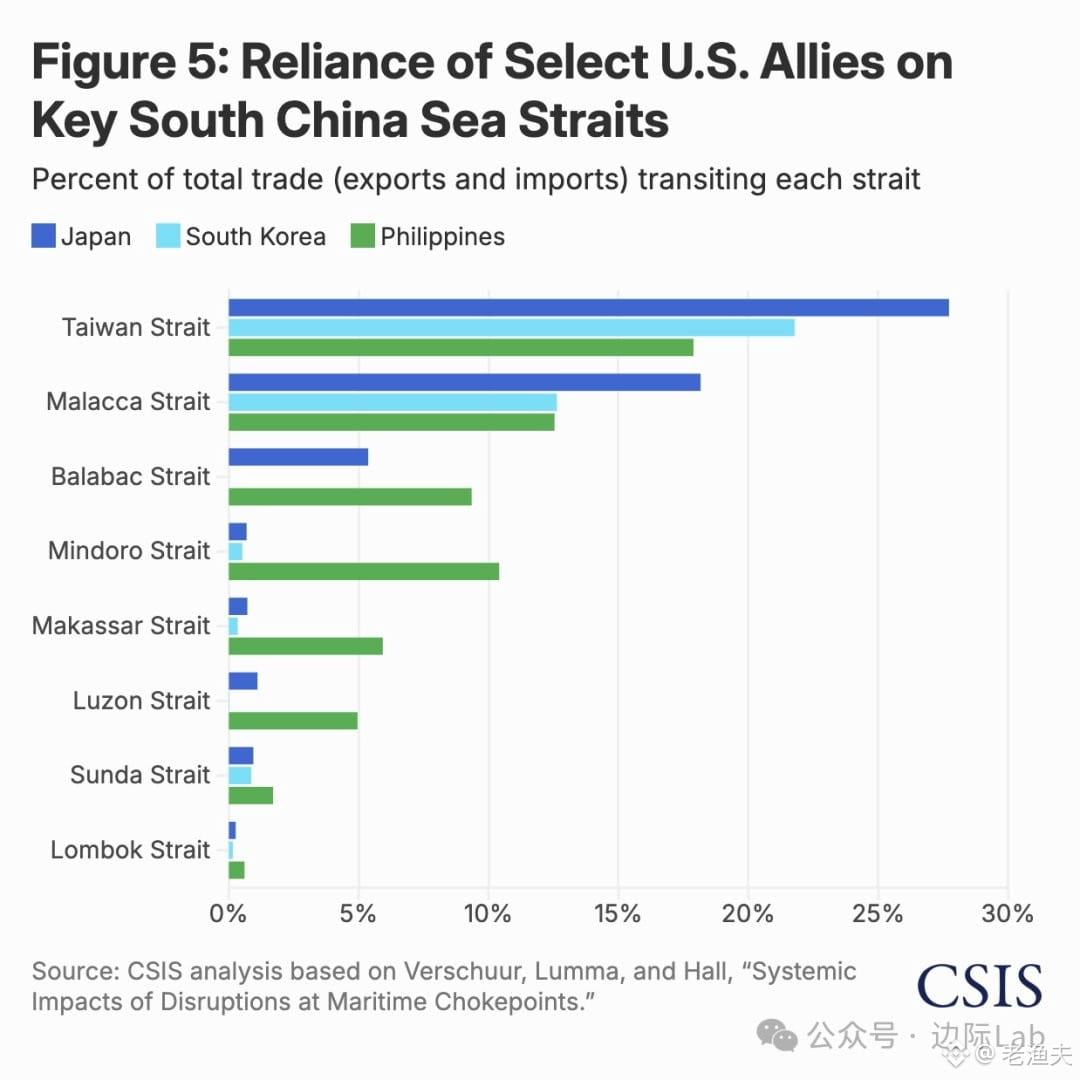
台湾海峡对日韩菲的战略依赖度,其实比大家想象的更高。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
台湾海峡对日韩菲的战略依赖度,其实比大家想象的更高。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
1
1.5k
·
--
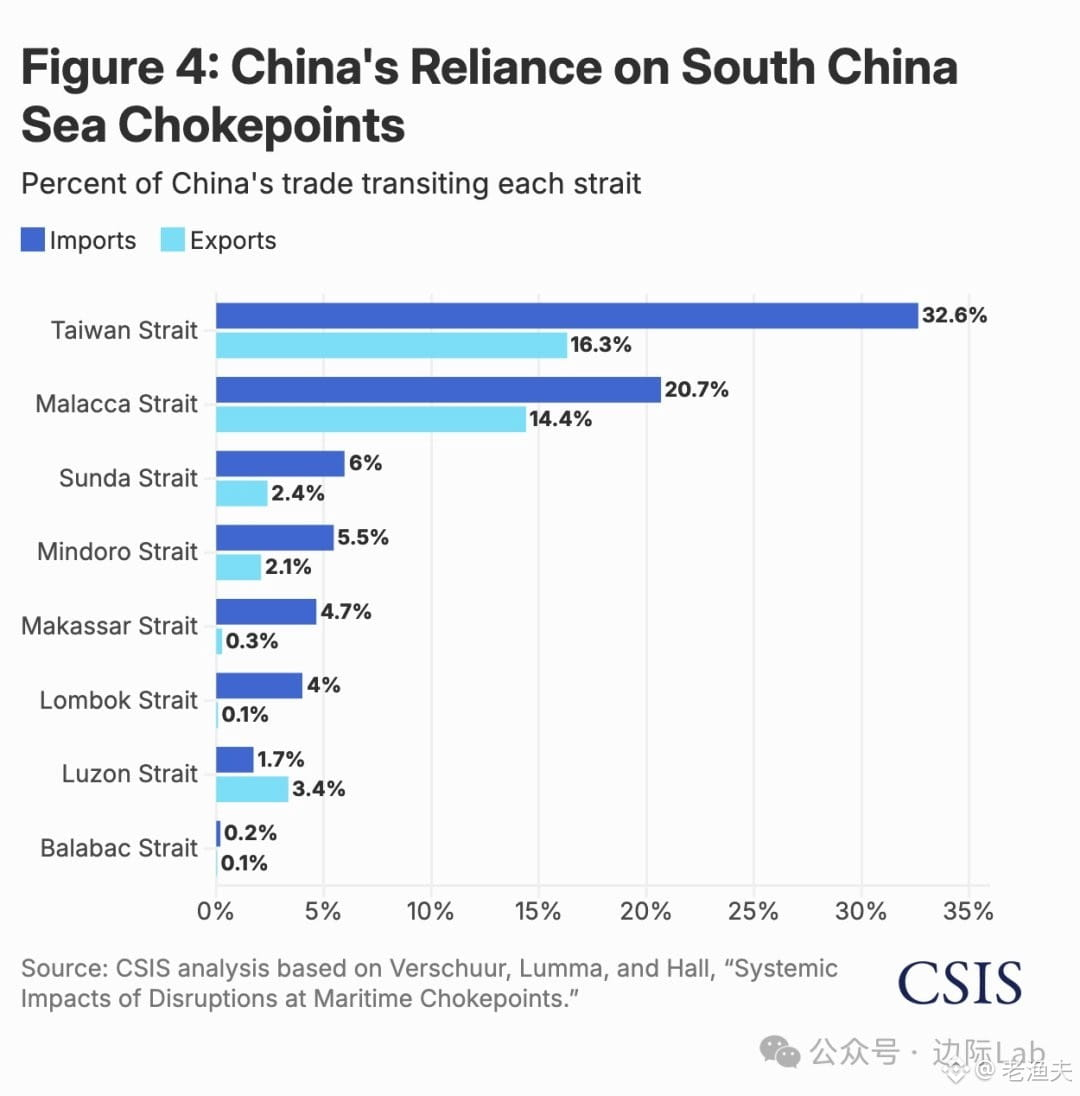
台湾海峡已经超越马六甲成为中国最关键的贸易咽喉——这个转变很多人还没意识到。
CSIS最新数据显示:2024年中国32.6%进口(约1.3万亿美元)和16.3%出口要走台湾海峡,远超马六甲的20.7%进口/14.4%出口。不只是能源和原材料,还有大量国内南北港口间的货运。
这不是地缘政治演绎,是贸易物流的硬现实。想想看:如果这条航道出问题,影响的不只是对外贸易,连国内供应链都会卡住。
老一辈常说"马六甲困境",现在该重新审视一下地图了。台海不仅是军事热点,更是中国经济的大动脉。这种依赖度下,任何风吹草动都会直接传导到商品价格、航运成本、甚至全球供应链。
历史上每次关键航道被威胁,市场都会提前定价风险溢价。这次会不会例外?拭目以待。
CSIS最新数据显示:2024年中国32.6%进口(约1.3万亿美元)和16.3%出口要走台湾海峡,远超马六甲的20.7%进口/14.4%出口。不只是能源和原材料,还有大量国内南北港口间的货运。
这不是地缘政治演绎,是贸易物流的硬现实。想想看:如果这条航道出问题,影响的不只是对外贸易,连国内供应链都会卡住。
老一辈常说"马六甲困境",现在该重新审视一下地图了。台海不仅是军事热点,更是中国经济的大动脉。这种依赖度下,任何风吹草动都会直接传导到商品价格、航运成本、甚至全球供应链。
历史上每次关键航道被威胁,市场都会提前定价风险溢价。这次会不会例外?拭目以待。
2
1
5k
·
--
Verified
最近央行提议给非银机构(券商这些)搞个流动性支持工具,本质上就是承认一个现实:中国的融资结构已经变了。资本市场融资占社融比重从2019年的27%涨到现在超过32%,这意味着券商、基金这些非银机构的系统重要性越来越高,不能再当边缘角色看待。
这个工具的逻辑很简单——极端情况下,非银机构可以拿债券换现金,避免流动性危机传导到整个金融体系。这不是什么新思路,去年底的SFISF、今年4月扩容一级交易商,都是同一套组合拳的延续。监管层在给非银机构搭安全网,因为银行主导的间接融资时代已经在转型了。
从周期角度看,这种政策通常出现在两个阶段:要么是提前布局防范未来风险,要么是已经嗅到了某些苗头。考虑到全球流动性收紧、国内资产波动加大,这个工具更像是防患于未然。但也要清楚,有了工具不代表不会出事,只是出事后有个缓冲。真正的问题还是非银机构的杠杆和资产质量,这些才是根子。
历史上看,每次金融结构转型都伴随着新的风险点和新的监管工具。美国80年代储贷危机、日本90年代券商破产,都是类似的教训。中国现在走的是直接融资扩容的路,非银机构做大是必然,但风险管理能不能跟上,才是关键。这个工具算是补了一块短板,但别指望它能解决所有问题。

667
·
--
Verified
地方融资平台的美元债故事,基本算是翻篇了。2024年还净发行近200亿美元,到2025年转成净偿还,今年前五个月就净还了68亿。这不是什么"策略调整",是被息差和审批流程联手逼出来的现实。
美元利率长期高位,跟国内利率一对比,息差摆在那儿。LGFV再融资成本直接飙升,原本靠借新还旧维持的游戏玩不下去了。更要命的是发改委审批周期拉长到半年以上,这种不确定性对发行人来说就是隐性成本,时间拖得越长变数越多。
这事儿其实不复杂:外部环境收紧(美元贵)+ 内部监管收紧(审批慢)= 融资渠道萎缩。LGFV现在要么回归境内市场,要么就是真的去杠杆了。从历史经验看,地方债务问题从来不是一刀切能解决的,但这轮美元债退潮至少说明一点——过去那种"境外低成本加杠杆"的路子,短期内是走不通了。
标普这个数据值得留意,不是因为它有多惊人,而是因为它印证了一个趋势:当外部流动性不再便宜、内部监管不再放松时,很多"常规操作"会迅速失效。接下来看LGFV怎么应对境内再融资压力,以及地方财政的腾挪空间还有多大。
379
·
--
Partly True
城投债扩张速度断崖式下跌,年均增速从2021-2023的13%骤降至2024-2025的4%。传统投资拉动模式基本结束了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
城投债扩张速度断崖式下跌,年均增速从2021-2023的13%骤降至2024-2025的4%。传统投资拉动模式基本结束了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
1k
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
BinanceLaunchesBinanceIntelligence
698,587 views
4,383 Discussing
#binancelaunchesbinanceintelligence 🚨 WHAT IF THE NEXT BIG EXCHANGE BATTLE ISN’T ABOUT FEES? 👀
Binance just made a bigger move than adding another AI chatbot.
With Binance Intelligence, AI is moving deeper into the exchange — from understanding market data to building trading workflows. 🤖⚡
The real question is:
Who has the best liquidity?
Or who has the smartest AI layer?
If users can research, test ideas and manage trading workflows without switching between different tools, the exchange itself could become a financial assistant.
That could be a much bigger shift than it looks today.
If Binance Intelligence drives more users, more strategies and more trading activity, $BNB could become one of the tokens to watch. 👀
Is Binance building the future of AI-powered finance?
$BNB
#binancelaunchesbinanceintelligence #BinanceAI #CryptoAI #AITrading
Suleman Khan Haqqani
·16 Likes
·22.2k views
BTCFallsBelow$84K
22,447 views
85 Discussing
DubaiVARAIssuesReserveAssetAuditCircular
3,412 views
264 Discussing