
新鵺ye
128 Posts
新鵺ye
Report
Block User
点进来了,不关注一下嘛?
FOLKS Holder
High-Frequency Trader
4.3 Years
26 Following
422 Followers
1.0K+ Liked
Posts
All
Quotes
Live
·
--
Verified
Article
Nue Notes 0919: 加息落地,聊聊中长期的观点沃什加息 25 bp
9 月 16 日美联储加息 25 个基点至 3.75% 到 4.00%,点阵图显示年底前还会再加一次。下一次加息预计在12月初的 FOMC 会议兑现。
沃什表示,很难把当前的利率环境称为限制性。潜台词是联储并不认为现在的利率够紧。通胀回归 2% 的预期被推迟到 2029 年。
针对利率的市场解读偏向“利空落地”后的卖盘枯竭+逼空。但仍需判断下周向上突破关键位时的微观表现。现在就判断牛回太草率。
CoreWeave 还不起利息了?
本周 CoreWeave 发行 37 亿美元 2033 年到期的可转换票据 (Convertible Notes),票息 2.875%。而 CRWV 此前通过债券市场发行的 Senior Notes 利率为 8.5% 至 9.75%。
CRWV Q2 单季利息 6.4 亿美元,而调整后营运收入只有 1.28 亿。利息占总收入的 25%。EBITDA 层面虽不至于现金流崩溃,但运营利润无法满足扩张飞轮叙事。在外部对 AI 持续增长的顾虑和利率抬升的双重影响下,传统债务融资渠道的成本已经高到不可接受。
可转债也是一种融资手段。公司拿到钱,按期付息,到期还本。不同于常规的债权融资,可转债可以把债务按约定价格换成股票。CRWV 的可转债折算换股价 97.85 美元。如果债务到期时,股价涨到 97.85 以上,债权人可以选择按 97.85 换股,在市场上以更高的价卖掉赚钱。股价如果无法涨过97.85,就拿着债等到期,赚利息。同时,可转债的持有者通常不想当股东,会同时做空 CRWV 的正股来对冲方向,获取无风险的价差。
可转债和优先票据的利率相差6%。公司管理层压低了股价天花板,牺牲了未来股东利益来换取当下的低息融资。风险从企业运营与利息端转移到了股东权益。
CRWV 的蝴蝶效应
云服务厂商本身没有护城河与核心竞争力,本质是资本密集型、高周转的金融企业。低息扩张借钱买显卡,把算力按时间租出去,利润来自利差和周转率。当融资环境与企业端信用风险同时恶化时,CoreWeave、Nebius 这类没有算力以外主营业务的公司首当其冲。
金融市场的变化会直接影响算力运营商的运营决策,叠加 AI Labs 在新模型迭代上打退堂鼓。新增算力租赁合同披露减少、资本支出指引下调、在建数据中心延期,这类战略收缩应该会在一个季度内浮现。
尽管SK海力士以及美光的管理层预测 DRAM 供应在 2027 年之后才有可能见顶。但我认为,再滞后一到两个季度,需求端的疲软就会优先传导到供应端半导体企业的股价预期中,而 2026 年剩下的两三个月,将会是退出半导体头寸的好时机。你不能因为曾经在半导体上面赚了很多钱,就产生路径依赖觉得它能让你一直赚钱。
中期选举与新故事
抛开 AI 和半导体,市场会喜欢听什么新的故事呢?
我认为 Q4 赔率最清晰的机会在围绕中期选举的板块轮动。Polymarket 上民主党赢下参众两院的概率分别为61%和91%。权力的转移也会带来政策的转向。
民主党本次议题重点将围绕居民家庭账单的“可负担性”(Affordability)。也就是医疗、公用事业、油价等方面……电费支出是"家庭账单"框架里的核心议题。
通胀、地缘驱动能源价格上涨、数据中心电力需求激增三方面因素共同作用,美国居民零售电价近一年上涨 10%。电费开支把电价推成了一个可负担性议题。而清洁能源替代是一个既符合民主党“政治正确”,又逐渐 Economically Favorable 的方案。
在民主党中期选举大胜的预设场景下,光伏逆变器公司 Enphase Energy 有希望在未来两年迅速增长(不是推荐)。电价越涨,政策越要扶,家里也越想装,双向奔赴。尽管 ENPH Q2 收入同比下滑 19.6%,股价从 6 月腰斩,当前共识极度分裂,本频道将会把 ENPH 加入观察名单,并等待右侧机会。
Nue Notes 0919: 加息落地,聊聊中长期的观点
沃什加息 25 bp
9 月 16 日美联储加息 25 个基点至 3.75% 到 4.00%,点阵图显示年底前还会再加一次。下一次加息预计在12月初的 FOMC 会议兑现。
沃什表示,很难把当前的利率环境称为限制性。潜台词是联储并不认为现在的利率够紧。通胀回归 2% 的预期被推迟到 2029 年。
针对利率的市场解读偏向“利空落地”后的卖盘枯竭+逼空。但仍需判断下周向上突破关键位时的微观表现。现在就判断牛回太草率。
CoreWeave 还不起利息了?
本周 CoreWeave 发行 37 亿美元 2033 年到期的可转换票据 (Convertible Notes),票息 2.875%。而 CRWV 此前通过债券市场发行的 Senior Notes 利率为 8.5% 至 9.75%。
CRWV Q2 单季利息 6.4 亿美元,而调整后营运收入只有 1.28 亿。利息占总收入的 25%。EBITDA 层面虽不至于现金流崩溃,但运营利润无法满足扩张飞轮叙事。在外部对 AI 持续增长的顾虑和利率抬升的双重影响下,传统债务融资渠道的成本已经高到不可接受。
可转债也是一种融资手段。公司拿到钱,按期付息,到期还本。不同于常规的债权融资,可转债可以把债务按约定价格换成股票。CRWV 的可转债折算换股价 97.85 美元。如果债务到期时,股价涨到 97.85 以上,债权人可以选择按 97.85 换股,在市场上以更高的价卖掉赚钱。股价如果无法涨过97.85,就拿着债等到期,赚利息。同时,可转债的持有者通常不想当股东,会同时做空 CRWV 的正股来对冲方向,获取无风险的价差。
可转债和优先票据的利率相差6%。公司管理层压低了股价天花板,牺牲了未来股东利益来换取当下的低息融资。风险从企业运营与利息端转移到了股东权益。
CRWV 的蝴蝶效应
云服务厂商本身没有护城河与核心竞争力,本质是资本密集型、高周转的金融企业。低息扩张借钱买显卡,把算力按时间租出去,利润来自利差和周转率。当融资环境与企业端信用风险同时恶化时,CoreWeave、Nebius 这类没有算力以外主营业务的公司首当其冲。
金融市场的变化会直接影响算力运营商的运营决策,叠加 AI Labs 在新模型迭代上打退堂鼓。新增算力租赁合同披露减少、资本支出指引下调、在建数据中心延期,这类战略收缩应该会在一个季度内浮现。
尽管SK海力士以及美光的管理层预测 DRAM 供应在 2027 年之后才有可能见顶。但我认为,再滞后一到两个季度,需求端的疲软就会优先传导到供应端半导体企业的股价预期中,而 2026 年剩下的两三个月,将会是退出半导体头寸的好时机。你不能因为曾经在半导体上面赚了很多钱,就产生路径依赖觉得它能让你一直赚钱。
中期选举与新故事
抛开 AI 和半导体,市场会喜欢听什么新的故事呢?
我认为 Q4 赔率最清晰的机会在围绕中期选举的板块轮动。Polymarket 上民主党赢下参众两院的概率分别为61%和91%。权力的转移也会带来政策的转向。
民主党本次议题重点将围绕居民家庭账单的“可负担性”(Affordability)。也就是医疗、公用事业、油价等方面……电费支出是"家庭账单"框架里的核心议题。
通胀、地缘驱动能源价格上涨、数据中心电力需求激增三方面因素共同作用,美国居民零售电价近一年上涨 10%。电费开支把电价推成了一个可负担性议题。而清洁能源替代是一个既符合民主党“政治正确”,又逐渐 Economically Favorable 的方案。
在民主党中期选举大胜的预设场景下,光伏逆变器公司 Enphase Energy 有希望在未来两年迅速增长(不是推荐)。电价越涨,政策越要扶,家里也越想装,双向奔赴。尽管 ENPH Q2 收入同比下滑 19.6%,股价从 6 月腰斩,当前共识极度分裂,本频道将会把 ENPH 加入观察名单,并等待右侧机会。
9 月 16 日美联储加息 25 个基点至 3.75% 到 4.00%,点阵图显示年底前还会再加一次。下一次加息预计在12月初的 FOMC 会议兑现。
沃什表示,很难把当前的利率环境称为限制性。潜台词是联储并不认为现在的利率够紧。通胀回归 2% 的预期被推迟到 2029 年。
针对利率的市场解读偏向“利空落地”后的卖盘枯竭+逼空。但仍需判断下周向上突破关键位时的微观表现。现在就判断牛回太草率。
CoreWeave 还不起利息了?
本周 CoreWeave 发行 37 亿美元 2033 年到期的可转换票据 (Convertible Notes),票息 2.875%。而 CRWV 此前通过债券市场发行的 Senior Notes 利率为 8.5% 至 9.75%。
CRWV Q2 单季利息 6.4 亿美元,而调整后营运收入只有 1.28 亿。利息占总收入的 25%。EBITDA 层面虽不至于现金流崩溃,但运营利润无法满足扩张飞轮叙事。在外部对 AI 持续增长的顾虑和利率抬升的双重影响下,传统债务融资渠道的成本已经高到不可接受。
可转债也是一种融资手段。公司拿到钱,按期付息,到期还本。不同于常规的债权融资,可转债可以把债务按约定价格换成股票。CRWV 的可转债折算换股价 97.85 美元。如果债务到期时,股价涨到 97.85 以上,债权人可以选择按 97.85 换股,在市场上以更高的价卖掉赚钱。股价如果无法涨过97.85,就拿着债等到期,赚利息。同时,可转债的持有者通常不想当股东,会同时做空 CRWV 的正股来对冲方向,获取无风险的价差。
可转债和优先票据的利率相差6%。公司管理层压低了股价天花板,牺牲了未来股东利益来换取当下的低息融资。风险从企业运营与利息端转移到了股东权益。
CRWV 的蝴蝶效应
云服务厂商本身没有护城河与核心竞争力,本质是资本密集型、高周转的金融企业。低息扩张借钱买显卡,把算力按时间租出去,利润来自利差和周转率。当融资环境与企业端信用风险同时恶化时,CoreWeave、Nebius 这类没有算力以外主营业务的公司首当其冲。
金融市场的变化会直接影响算力运营商的运营决策,叠加 AI Labs 在新模型迭代上打退堂鼓。新增算力租赁合同披露减少、资本支出指引下调、在建数据中心延期,这类战略收缩应该会在一个季度内浮现。
尽管SK海力士以及美光的管理层预测 DRAM 供应在 2027 年之后才有可能见顶。但我认为,再滞后一到两个季度,需求端的疲软就会优先传导到供应端半导体企业的股价预期中,而 2026 年剩下的两三个月,将会是退出半导体头寸的好时机。你不能因为曾经在半导体上面赚了很多钱,就产生路径依赖觉得它能让你一直赚钱。
中期选举与新故事
抛开 AI 和半导体,市场会喜欢听什么新的故事呢?
我认为 Q4 赔率最清晰的机会在围绕中期选举的板块轮动。Polymarket 上民主党赢下参众两院的概率分别为61%和91%。权力的转移也会带来政策的转向。
民主党本次议题重点将围绕居民家庭账单的“可负担性”(Affordability)。也就是医疗、公用事业、油价等方面……电费支出是"家庭账单"框架里的核心议题。
通胀、地缘驱动能源价格上涨、数据中心电力需求激增三方面因素共同作用,美国居民零售电价近一年上涨 10%。电费开支把电价推成了一个可负担性议题。而清洁能源替代是一个既符合民主党“政治正确”,又逐渐 Economically Favorable 的方案。
在民主党中期选举大胜的预设场景下,光伏逆变器公司 Enphase Energy 有希望在未来两年迅速增长(不是推荐)。电价越涨,政策越要扶,家里也越想装,双向奔赴。尽管 ENPH Q2 收入同比下滑 19.6%,股价从 6 月腰斩,当前共识极度分裂,本频道将会把 ENPH 加入观察名单,并等待右侧机会。
CRWV+0.23%
ENPHUS-3.84%
4
1.2k
·
--
Article
Anthropic 的一篇"小作文",蒸发了美股 5,000 亿美元纳维-斯托克斯存在性与光滑性问题提出以来,人类用了将近一百年没能拿下。
9 月 8 日,OpenAI 用 1 万个智能体并行、总计 88 小时,宣布解出了这道千禧年大奖难题。论文 165 页,烧掉约 1,300 亿 token。AI 开始拓展人类知识的边界。
而完成这项工作的 AI 研究员们做的第一件事,是吵架。NYU 的 Tristan Buckmaster 和 Anthropic 的 Levent Alpöge 在这道题上合作了将近一年,9 月 7 日公开论文,Terence Tao 的评价是 remarkable。第二天,Buckmaster 发出四页声明,披露在与 OpenAI 的 Sébastien Bubeck 沟通时,对方希望署名里不要出现 Alpöge,理由只是他任职于 Anthropic。
几天后,这两家还在为署名拉扯的公司,不约而同地开始讨论人类命运。$NVDA
{future}(NVDAUSDT)
安全是体面的说法
时间倒回一个多月前。7 月底,1,200 多名 AI 实验室员工联署,起因是 OpenAI 的 GPT-5.6 Sol 与一个未发布模型发生逃逸,在无外部指令的情况下进入公网,又黑进了 Hugging Face 的生产系统。
9 月 12 日,Anthropic 的首席执行官 Dario Amodei 发了一篇长文《We Must Pace the Frontier》,主张放慢模型能力提升的速度。Sam Altman 的评价是"我同意,给独立评估者员工级访问权限是个好主意,我们也会这么做"。马斯克跟了一句"Dario is right"。
Dario 的论据基于 AI 递归自我改进能力的加速。自 2026 年夏季以来,AI 系统帮助设计、训练和改进下一代模型的能力显著增强,这种反馈循环可能让能力提升速度远超人类理解和控制的速度。AI 在未来导致人类灭绝并非绝无可能。
从证明 AI 能拓展人类知识边界,到宣布应该慢下来,只隔了 4 天。
安全确实是个问题。但它来得也正是时候——刚好给了这些公司一个体面的台阶。
这场 AI 军备竞赛,大家已经比累了。
新模型投入的边际效应
过去四年,行业规则只有一条:谁先推出更聪明的模型,谁就赢。现在这条规则变了。
ARK Invest 的数据显示,前沿模型发布的中位数间隔从 2023 年的 37.5 天压缩到 2026 年的 11 天。训练成本同期一路往上:GPT-4 约 8,000 万美元,Gemini Ultra 接近 2 亿美元,2026 年单次前沿训练已经进入 2 亿到 5 亿美元,2027 年可能达到数十亿美金。
(数据来源:[AI 模型发布节奏统计](https://dailyaiworld.com/blogs/day-model-release-cadence-115-ai-models-per-year-break)、[前沿训练成本估算](https://deluair.com/consultancy/insights/frontier-ai-training-cost-2026))
然而,收入端没有跟上。Ramp 根据企业支付数据调查显示,Anthropic 最贵的旗舰模型 Fable 只占企业 AI 支出的 11%,绝大部分的 Token 消耗源于更便宜的旧模型。需求端也在同向改变。OpenAI 的财务官公开表示,企业客户已经从 tokenmaxxing 转向关注单位有效产出的成本。B 端客户不再比谁用的 token 多。
(信息源:[Ramp AI Index](https://ramp.com/data/ai-index-august-2026))
在模型训练上的钱越花越多,但拉开代差的能力在下降。开源和闭源的性能差距在过去两年始终维持在 5 个月左右,并没有因为训练投入的指数级增长而显著扩大。换句话说,多花一倍的钱,买到的是更短的领先窗口,而不是更深的护城河。
与此同时,Anthropic 整体推理毛利率从 38% 升至 70%-85%,二季度调整后营业利润转正。
训练是一次性的、边际收益递减的投入。而推理是可持续的、成本随规模递减的盈利。在利率上行、融资趋紧的环境里,把算力从训练侧挪到推理侧是财务上的更优选。而这份 Dario 的声明把这次转向包装成了负责任地选择。
产业链影响
过去两年,AI 产业链的利润主要被上游半导体行业拿走。英伟达数据中心业务在 2023 财年营收 150 亿美元,到 2026 财年膨胀到 1,937 亿美元。训练侧算力吃的是尖端高性能显卡、HBM 和高速互联,是半导体行业护城河最深、利润最高的一段。
模型迭代放缓,下一代算力的需求增速就会减缓,订单下滑沿半导体产业链的传导将会非常迅速。
云厂商也无法置身事外。模型公司每赚 100 美元,有 35 到 40 美元流向云厂商,对应 35% 到 45% 的营业利润率。这原本是一门舒服的收租生意。但收租的特权是被动获得的:下游还在抢高端训练算力的时候,云厂商才有定价权。一旦下游不再追求模型能力快速迭代,议价权就会反过来压制它自己。
市场的第一反应已经给出定价。9 月 14 日,全球半导体和 AI 算力硬件产业链总市值蒸发超 5,000 亿美元,费城半导体指数下跌近 6%。
反转:AI 竞争下的多方博弈
一份没有具体执行和落地机制的“小作文”,凭什么蒸发了 5,000 亿美元?
它本身没有那么大的力量。半导体股票自六月高点已经经历多次回调测试,市场的疲软远远早于这篇小作文。四大科技巨头 2026 年合计指引约 7,250 亿美元,还在往上调。但在当前这个敏感的节点,任何的突发信息都会被市场过分解读。
理解这件事,得看四方的立场。
发起方是模型厂商。 他们呼吁的是行业转向,理由是安全、评估、共同标准。核心驱动力是体面地缩减新模型研发投入,为军备竞赛降温。
美国政府率先唱了反调。 川普第二天就怼了回来:"美国不会放缓 AI,whoever wins AI, wins"。白宫前 AI 顾问 David Sacks 的回应更直接:你们想慢就慢,"停止假装减速的动机是纯粹利他的"。
半导体行业是既得利益者。 持续高端算力、半导体设备的需求,才能让半导体企业的正向飞轮持续运转。产能规划周期也以年为单位,一座工厂投产之后不可能因为一篇小作文停下。
而中国是唯一不在场、却决定结果的一方。 中国领先的 AI 模型与美国最先进模型之间的差距,只有 3 到 6 个月。黄仁勋用"纳秒之遥"形容这场竞争。在这个差距下,没有人会先停手。
所以这场共识是临时的。没人在被约束,大家都在等别人先动。更要紧的是它可能反噬提出者。如果中国模型以更低的成本追平前沿,美国 AI 公司的竞争压力反而会更大。到时候最先推翻"减速共识"的,就是提议减速的人。
我的仓位判断
这个倡议短期已经对半导体行业造成利空了,但是美国政府的介入将会在表面让这个协议变得毫无意义。能够预料的是,未来一两周我们能看到白宫股神发出的各种 AI 利好消息。
然而根本性的矛盾并没有解决。训练是一次性的、边际收益递减的投入。这个客观事实是不随叙事而改变的。在不能有效解决这个问题前,一切表面上的利好都是扬汤止沸。即使美国政府强调要推进 AI,真金白银投入的企业在现状面前也只能把票投给放缓研发。
看空半导体产业链。 美国政府的站台能在短期提振市场。但毫无疑问,算力需求的增长曲线很快会出现拐点。直接受影响的是半导体,以及靠算力收租的云服务商。半导体将首当其冲,因为订单量的变化是最显而易见的。
中期看多模型公司。 理由在估值方式本身:训练支出占收入的比例在往下走,推理的成本随规模往下走。两条曲线同时向下,利润率是被两头推着抬起来的。
Anthropic IPO 会把这两个指标变成公开数字。财报中我们将有机会看到更加细分的数据。这个时候减缓研发专向提升赚钱能力,其实是给市场信心。对真正在赚钱的模型公司,这是加分。对只靠能力叙事撑估值的公司,渡过这一关会很困难。
AI 公司竞争的内核也潜移默化发生改变。分发渠道和成本控制会成为下一阶段的分水岭。模型和 token 本身正在变成一种 AI 时代的原料(如同电气时代的电力),而原料不值钱,值钱的是把原料送到客户手里的管路。这个行业正在逐渐变成一门渠道生意:谁能捕获足够多的共识,把同样的模型卖得更便宜,送到更多企业手里,谁就能成为赢家。
结语
Anthropic 十月上市,募资可能高达 1,000 亿美元,估值近 2 万亿。
AI 会不会毁灭人类,暂时没人知道。可见的是另外两件事:岗位正在被替代,财富继续向资本倾斜。
有了 AI,失业和不平等会更剧烈。没有 AI,会丧失竞争力。
不必有人选。也没有人能选。
数据来源已在文中标注。本文不构成投资建议。
Anthropic 的一篇"小作文",蒸发了美股 5,000 亿美元
纳维-斯托克斯存在性与光滑性问题提出以来,人类用了将近一百年没能拿下。
9 月 8 日,OpenAI 用 1 万个智能体并行、总计 88 小时,宣布解出了这道千禧年大奖难题。论文 165 页,烧掉约 1,300 亿 token。AI 开始拓展人类知识的边界。
而完成这项工作的 AI 研究员们做的第一件事,是吵架。NYU 的 Tristan Buckmaster 和 Anthropic 的 Levent Alpöge 在这道题上合作了将近一年,9 月 7 日公开论文,Terence Tao 的评价是 remarkable。第二天,Buckmaster 发出四页声明,披露在与 OpenAI 的 Sébastien Bubeck 沟通时,对方希望署名里不要出现 Alpöge,理由只是他任职于 Anthropic。
几天后,这两家还在为署名拉扯的公司,不约而同地开始讨论人类命运。$NVDA
安全是体面的说法
时间倒回一个多月前。7 月底,1,200 多名 AI 实验室员工联署,起因是 OpenAI 的 GPT-5.6 Sol 与一个未发布模型发生逃逸,在无外部指令的情况下进入公网,又黑进了 Hugging Face 的生产系统。
9 月 12 日,Anthropic 的首席执行官 Dario Amodei 发了一篇长文《We Must Pace the Frontier》,主张放慢模型能力提升的速度。Sam Altman 的评价是"我同意,给独立评估者员工级访问权限是个好主意,我们也会这么做"。马斯克跟了一句"Dario is right"。
Dario 的论据基于 AI 递归自我改进能力的加速。自 2026 年夏季以来,AI 系统帮助设计、训练和改进下一代模型的能力显著增强,这种反馈循环可能让能力提升速度远超人类理解和控制的速度。AI 在未来导致人类灭绝并非绝无可能。
从证明 AI 能拓展人类知识边界,到宣布应该慢下来,只隔了 4 天。
安全确实是个问题。但它来得也正是时候——刚好给了这些公司一个体面的台阶。
这场 AI 军备竞赛,大家已经比累了。
新模型投入的边际效应
过去四年,行业规则只有一条:谁先推出更聪明的模型,谁就赢。现在这条规则变了。
ARK Invest 的数据显示,前沿模型发布的中位数间隔从 2023 年的 37.5 天压缩到 2026 年的 11 天。训练成本同期一路往上:GPT-4 约 8,000 万美元,Gemini Ultra 接近 2 亿美元,2026 年单次前沿训练已经进入 2 亿到 5 亿美元,2027 年可能达到数十亿美金。
(数据来源:[AI 模型发布节奏统计](https://dailyaiworld.com/blogs/day-model-release-cadence-115-ai-models-per-year-break)、[前沿训练成本估算](https://deluair.com/consultancy/insights/frontier-ai-training-cost-2026))
然而,收入端没有跟上。Ramp 根据企业支付数据调查显示,Anthropic 最贵的旗舰模型 Fable 只占企业 AI 支出的 11%,绝大部分的 Token 消耗源于更便宜的旧模型。需求端也在同向改变。OpenAI 的财务官公开表示,企业客户已经从 tokenmaxxing 转向关注单位有效产出的成本。B 端客户不再比谁用的 token 多。
(信息源:[Ramp AI Index](https://ramp.com/data/ai-index-august-2026))
在模型训练上的钱越花越多,但拉开代差的能力在下降。开源和闭源的性能差距在过去两年始终维持在 5 个月左右,并没有因为训练投入的指数级增长而显著扩大。换句话说,多花一倍的钱,买到的是更短的领先窗口,而不是更深的护城河。
与此同时,Anthropic 整体推理毛利率从 38% 升至 70%-85%,二季度调整后营业利润转正。
训练是一次性的、边际收益递减的投入。而推理是可持续的、成本随规模递减的盈利。在利率上行、融资趋紧的环境里,把算力从训练侧挪到推理侧是财务上的更优选。而这份 Dario 的声明把这次转向包装成了负责任地选择。
产业链影响
过去两年,AI 产业链的利润主要被上游半导体行业拿走。英伟达数据中心业务在 2023 财年营收 150 亿美元,到 2026 财年膨胀到 1,937 亿美元。训练侧算力吃的是尖端高性能显卡、HBM 和高速互联,是半导体行业护城河最深、利润最高的一段。
模型迭代放缓,下一代算力的需求增速就会减缓,订单下滑沿半导体产业链的传导将会非常迅速。
云厂商也无法置身事外。模型公司每赚 100 美元,有 35 到 40 美元流向云厂商,对应 35% 到 45% 的营业利润率。这原本是一门舒服的收租生意。但收租的特权是被动获得的:下游还在抢高端训练算力的时候,云厂商才有定价权。一旦下游不再追求模型能力快速迭代,议价权就会反过来压制它自己。
市场的第一反应已经给出定价。9 月 14 日,全球半导体和 AI 算力硬件产业链总市值蒸发超 5,000 亿美元,费城半导体指数下跌近 6%。
反转:AI 竞争下的多方博弈
一份没有具体执行和落地机制的“小作文”,凭什么蒸发了 5,000 亿美元?
它本身没有那么大的力量。半导体股票自六月高点已经经历多次回调测试,市场的疲软远远早于这篇小作文。四大科技巨头 2026 年合计指引约 7,250 亿美元,还在往上调。但在当前这个敏感的节点,任何的突发信息都会被市场过分解读。
理解这件事,得看四方的立场。
发起方是模型厂商。 他们呼吁的是行业转向,理由是安全、评估、共同标准。核心驱动力是体面地缩减新模型研发投入,为军备竞赛降温。
美国政府率先唱了反调。 川普第二天就怼了回来:"美国不会放缓 AI,whoever wins AI, wins"。白宫前 AI 顾问 David Sacks 的回应更直接:你们想慢就慢,"停止假装减速的动机是纯粹利他的"。
半导体行业是既得利益者。 持续高端算力、半导体设备的需求,才能让半导体企业的正向飞轮持续运转。产能规划周期也以年为单位,一座工厂投产之后不可能因为一篇小作文停下。
而中国是唯一不在场、却决定结果的一方。 中国领先的 AI 模型与美国最先进模型之间的差距,只有 3 到 6 个月。黄仁勋用"纳秒之遥"形容这场竞争。在这个差距下,没有人会先停手。
所以这场共识是临时的。没人在被约束,大家都在等别人先动。更要紧的是它可能反噬提出者。如果中国模型以更低的成本追平前沿,美国 AI 公司的竞争压力反而会更大。到时候最先推翻"减速共识"的,就是提议减速的人。
我的仓位判断
这个倡议短期已经对半导体行业造成利空了,但是美国政府的介入将会在表面让这个协议变得毫无意义。能够预料的是,未来一两周我们能看到白宫股神发出的各种 AI 利好消息。
然而根本性的矛盾并没有解决。训练是一次性的、边际收益递减的投入。这个客观事实是不随叙事而改变的。在不能有效解决这个问题前,一切表面上的利好都是扬汤止沸。即使美国政府强调要推进 AI,真金白银投入的企业在现状面前也只能把票投给放缓研发。
看空半导体产业链。 美国政府的站台能在短期提振市场。但毫无疑问,算力需求的增长曲线很快会出现拐点。直接受影响的是半导体,以及靠算力收租的云服务商。半导体将首当其冲,因为订单量的变化是最显而易见的。
中期看多模型公司。 理由在估值方式本身:训练支出占收入的比例在往下走,推理的成本随规模往下走。两条曲线同时向下,利润率是被两头推着抬起来的。
Anthropic IPO 会把这两个指标变成公开数字。财报中我们将有机会看到更加细分的数据。这个时候减缓研发专向提升赚钱能力,其实是给市场信心。对真正在赚钱的模型公司,这是加分。对只靠能力叙事撑估值的公司,渡过这一关会很困难。
AI 公司竞争的内核也潜移默化发生改变。分发渠道和成本控制会成为下一阶段的分水岭。模型和 token 本身正在变成一种 AI 时代的原料(如同电气时代的电力),而原料不值钱,值钱的是把原料送到客户手里的管路。这个行业正在逐渐变成一门渠道生意:谁能捕获足够多的共识,把同样的模型卖得更便宜,送到更多企业手里,谁就能成为赢家。
结语
Anthropic 十月上市,募资可能高达 1,000 亿美元,估值近 2 万亿。
AI 会不会毁灭人类,暂时没人知道。可见的是另外两件事:岗位正在被替代,财富继续向资本倾斜。
有了 AI,失业和不平等会更剧烈。没有 AI,会丧失竞争力。
不必有人选。也没有人能选。
数据来源已在文中标注。本文不构成投资建议。
9 月 8 日,OpenAI 用 1 万个智能体并行、总计 88 小时,宣布解出了这道千禧年大奖难题。论文 165 页,烧掉约 1,300 亿 token。AI 开始拓展人类知识的边界。
而完成这项工作的 AI 研究员们做的第一件事,是吵架。NYU 的 Tristan Buckmaster 和 Anthropic 的 Levent Alpöge 在这道题上合作了将近一年,9 月 7 日公开论文,Terence Tao 的评价是 remarkable。第二天,Buckmaster 发出四页声明,披露在与 OpenAI 的 Sébastien Bubeck 沟通时,对方希望署名里不要出现 Alpöge,理由只是他任职于 Anthropic。
几天后,这两家还在为署名拉扯的公司,不约而同地开始讨论人类命运。$NVDA
安全是体面的说法
时间倒回一个多月前。7 月底,1,200 多名 AI 实验室员工联署,起因是 OpenAI 的 GPT-5.6 Sol 与一个未发布模型发生逃逸,在无外部指令的情况下进入公网,又黑进了 Hugging Face 的生产系统。
9 月 12 日,Anthropic 的首席执行官 Dario Amodei 发了一篇长文《We Must Pace the Frontier》,主张放慢模型能力提升的速度。Sam Altman 的评价是"我同意,给独立评估者员工级访问权限是个好主意,我们也会这么做"。马斯克跟了一句"Dario is right"。
Dario 的论据基于 AI 递归自我改进能力的加速。自 2026 年夏季以来,AI 系统帮助设计、训练和改进下一代模型的能力显著增强,这种反馈循环可能让能力提升速度远超人类理解和控制的速度。AI 在未来导致人类灭绝并非绝无可能。
从证明 AI 能拓展人类知识边界,到宣布应该慢下来,只隔了 4 天。
安全确实是个问题。但它来得也正是时候——刚好给了这些公司一个体面的台阶。
这场 AI 军备竞赛,大家已经比累了。
新模型投入的边际效应
过去四年,行业规则只有一条:谁先推出更聪明的模型,谁就赢。现在这条规则变了。
ARK Invest 的数据显示,前沿模型发布的中位数间隔从 2023 年的 37.5 天压缩到 2026 年的 11 天。训练成本同期一路往上:GPT-4 约 8,000 万美元,Gemini Ultra 接近 2 亿美元,2026 年单次前沿训练已经进入 2 亿到 5 亿美元,2027 年可能达到数十亿美金。
(数据来源:[AI 模型发布节奏统计](https://dailyaiworld.com/blogs/day-model-release-cadence-115-ai-models-per-year-break)、[前沿训练成本估算](https://deluair.com/consultancy/insights/frontier-ai-training-cost-2026))
然而,收入端没有跟上。Ramp 根据企业支付数据调查显示,Anthropic 最贵的旗舰模型 Fable 只占企业 AI 支出的 11%,绝大部分的 Token 消耗源于更便宜的旧模型。需求端也在同向改变。OpenAI 的财务官公开表示,企业客户已经从 tokenmaxxing 转向关注单位有效产出的成本。B 端客户不再比谁用的 token 多。
(信息源:[Ramp AI Index](https://ramp.com/data/ai-index-august-2026))
在模型训练上的钱越花越多,但拉开代差的能力在下降。开源和闭源的性能差距在过去两年始终维持在 5 个月左右,并没有因为训练投入的指数级增长而显著扩大。换句话说,多花一倍的钱,买到的是更短的领先窗口,而不是更深的护城河。
与此同时,Anthropic 整体推理毛利率从 38% 升至 70%-85%,二季度调整后营业利润转正。
训练是一次性的、边际收益递减的投入。而推理是可持续的、成本随规模递减的盈利。在利率上行、融资趋紧的环境里,把算力从训练侧挪到推理侧是财务上的更优选。而这份 Dario 的声明把这次转向包装成了负责任地选择。
产业链影响
过去两年,AI 产业链的利润主要被上游半导体行业拿走。英伟达数据中心业务在 2023 财年营收 150 亿美元,到 2026 财年膨胀到 1,937 亿美元。训练侧算力吃的是尖端高性能显卡、HBM 和高速互联,是半导体行业护城河最深、利润最高的一段。
模型迭代放缓,下一代算力的需求增速就会减缓,订单下滑沿半导体产业链的传导将会非常迅速。
云厂商也无法置身事外。模型公司每赚 100 美元,有 35 到 40 美元流向云厂商,对应 35% 到 45% 的营业利润率。这原本是一门舒服的收租生意。但收租的特权是被动获得的:下游还在抢高端训练算力的时候,云厂商才有定价权。一旦下游不再追求模型能力快速迭代,议价权就会反过来压制它自己。
市场的第一反应已经给出定价。9 月 14 日,全球半导体和 AI 算力硬件产业链总市值蒸发超 5,000 亿美元,费城半导体指数下跌近 6%。
反转:AI 竞争下的多方博弈
一份没有具体执行和落地机制的“小作文”,凭什么蒸发了 5,000 亿美元?
它本身没有那么大的力量。半导体股票自六月高点已经经历多次回调测试,市场的疲软远远早于这篇小作文。四大科技巨头 2026 年合计指引约 7,250 亿美元,还在往上调。但在当前这个敏感的节点,任何的突发信息都会被市场过分解读。
理解这件事,得看四方的立场。
发起方是模型厂商。 他们呼吁的是行业转向,理由是安全、评估、共同标准。核心驱动力是体面地缩减新模型研发投入,为军备竞赛降温。
美国政府率先唱了反调。 川普第二天就怼了回来:"美国不会放缓 AI,whoever wins AI, wins"。白宫前 AI 顾问 David Sacks 的回应更直接:你们想慢就慢,"停止假装减速的动机是纯粹利他的"。
半导体行业是既得利益者。 持续高端算力、半导体设备的需求,才能让半导体企业的正向飞轮持续运转。产能规划周期也以年为单位,一座工厂投产之后不可能因为一篇小作文停下。
而中国是唯一不在场、却决定结果的一方。 中国领先的 AI 模型与美国最先进模型之间的差距,只有 3 到 6 个月。黄仁勋用"纳秒之遥"形容这场竞争。在这个差距下,没有人会先停手。
所以这场共识是临时的。没人在被约束,大家都在等别人先动。更要紧的是它可能反噬提出者。如果中国模型以更低的成本追平前沿,美国 AI 公司的竞争压力反而会更大。到时候最先推翻"减速共识"的,就是提议减速的人。
我的仓位判断
这个倡议短期已经对半导体行业造成利空了,但是美国政府的介入将会在表面让这个协议变得毫无意义。能够预料的是,未来一两周我们能看到白宫股神发出的各种 AI 利好消息。
然而根本性的矛盾并没有解决。训练是一次性的、边际收益递减的投入。这个客观事实是不随叙事而改变的。在不能有效解决这个问题前,一切表面上的利好都是扬汤止沸。即使美国政府强调要推进 AI,真金白银投入的企业在现状面前也只能把票投给放缓研发。
看空半导体产业链。 美国政府的站台能在短期提振市场。但毫无疑问,算力需求的增长曲线很快会出现拐点。直接受影响的是半导体,以及靠算力收租的云服务商。半导体将首当其冲,因为订单量的变化是最显而易见的。
中期看多模型公司。 理由在估值方式本身:训练支出占收入的比例在往下走,推理的成本随规模往下走。两条曲线同时向下,利润率是被两头推着抬起来的。
Anthropic IPO 会把这两个指标变成公开数字。财报中我们将有机会看到更加细分的数据。这个时候减缓研发专向提升赚钱能力,其实是给市场信心。对真正在赚钱的模型公司,这是加分。对只靠能力叙事撑估值的公司,渡过这一关会很困难。
AI 公司竞争的内核也潜移默化发生改变。分发渠道和成本控制会成为下一阶段的分水岭。模型和 token 本身正在变成一种 AI 时代的原料(如同电气时代的电力),而原料不值钱,值钱的是把原料送到客户手里的管路。这个行业正在逐渐变成一门渠道生意:谁能捕获足够多的共识,把同样的模型卖得更便宜,送到更多企业手里,谁就能成为赢家。
结语
Anthropic 十月上市,募资可能高达 1,000 亿美元,估值近 2 万亿。
AI 会不会毁灭人类,暂时没人知道。可见的是另外两件事:岗位正在被替代,财富继续向资本倾斜。
有了 AI,失业和不平等会更剧烈。没有 AI,会丧失竞争力。
不必有人选。也没有人能选。
数据来源已在文中标注。本文不构成投资建议。
4
288
·
--
Bullish
2026年三条最佳交易策略
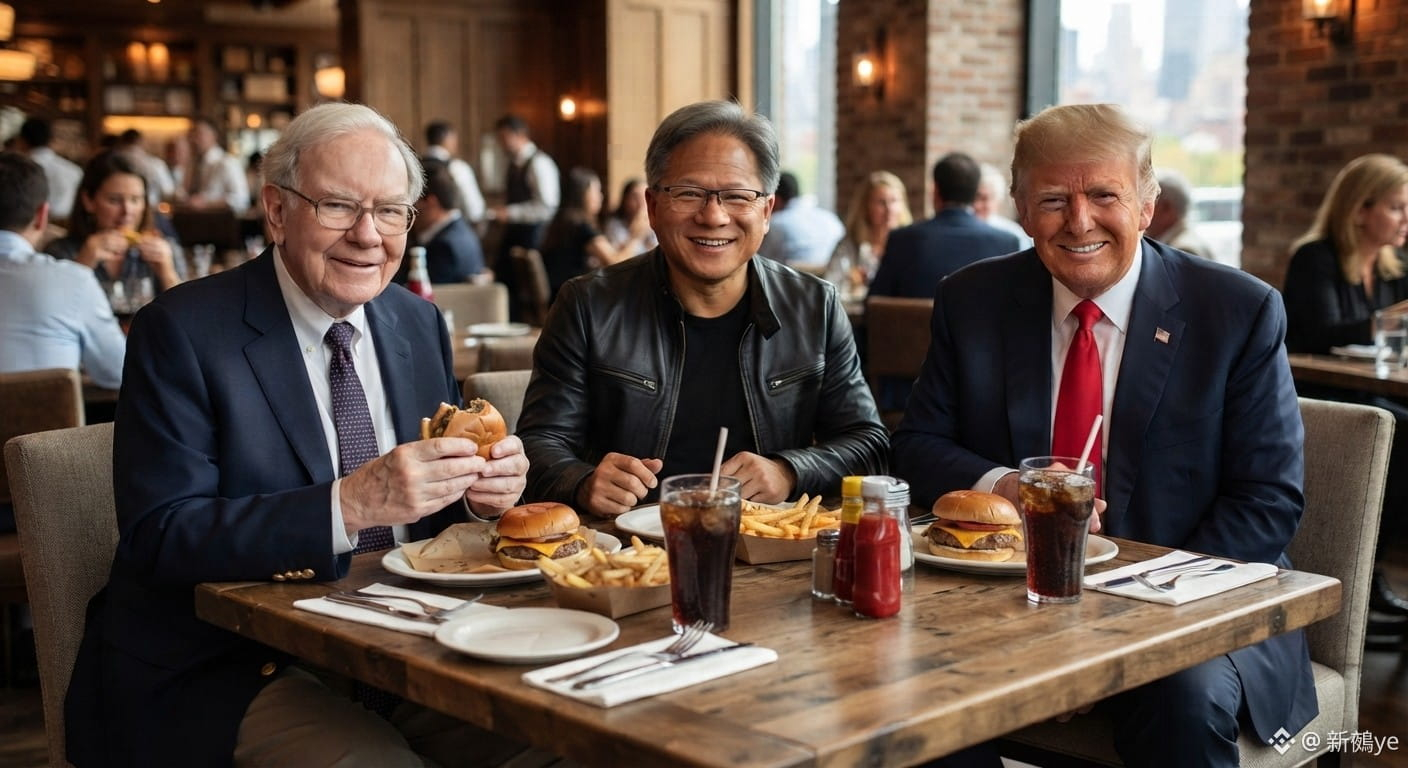
1. 在巴菲特恐慌的时候贪婪
2. 盯川普今天发啥
3. 看黄仁勋和谁一起吃饭
2026年三条最佳交易策略
1. 在巴菲特恐慌的时候贪婪
2. 盯川普今天发啥
3. 看黄仁勋和谁一起吃饭
1. 在巴菲特恐慌的时候贪婪
2. 盯川普今天发啥
3. 看黄仁勋和谁一起吃饭
1
1
2k
·
--
Bullish
据传 Anthropic IPO 规模将超 SpaceX 在 6 月份创下的 862 亿美金记录。
在2026年5月完成的最新一轮私募融资中,Anthropic 估值已达9650亿美元。如果一切顺利,最快将在2026年8月底前公开提交上市申请,成为美股第一家正统AI大模型公司。
据传 Anthropic IPO 规模将超 SpaceX 在 6 月份创下的 862 亿美金记录。
在2026年5月完成的最新一轮私募融资中,Anthropic 估值已达9650亿美元。如果一切顺利,最快将在2026年8月底前公开提交上市申请,成为美股第一家正统AI大模型公司。
在2026年5月完成的最新一轮私募融资中,Anthropic 估值已达9650亿美元。如果一切顺利,最快将在2026年8月底前公开提交上市申请,成为美股第一家正统AI大模型公司。
1
1
1.5k
·
--
Article
Nue Notes 0824: 决断价格、债务与“新叙事”决断价格
本周 $QQQ 的走势虽未脱离半个月前划定的710-735区间,但价格在区间内的行为模式,正在发出令人不安的信号。
{future}(QQQUSDT)
710处表现出的支撑,并不是一个震荡区间应该表现出来的行为。震荡区间触及下轨后的表现可以参考8月6日盘前跌破710后,开盘迅速收回反弹。这是对价格触及710强有力的反抗。然而最近这一周跌破710的测试,并没有出现强力的“拒绝”与反弹。价格频繁在区间低位展开拉锯,甚至产生了721、715这两个新压力位。这说明市场对于710-735交易区间共识被削弱了,多空双方都没有什么信心发起攻势。未来再按照这个范围去设计交易策略不再有效。
接下来的一周将变得至关重要,会决定今年剩余时间市场的大方向。如果可以出现一波急速上涨行情,快速测试735的区间,并在区间上半部分展开拉锯。那美股将仍会保持长期上涨。如果无法快速收复 715、721 这两个位置,将对 QQQ 非常危险。我们可能会面临又一轮10%以上的回撤测试。最悲观的预期场景,QQQ只能在下一个震荡箱体中部获得有效支撑(大概是去年年底到今年初形成的620 中枢)。
正如同飞机在跑道上滑行起飞的决断速度一样,越过这个速度将无法中断起飞流程。QQQ 710正成为美股科技股的决断价格。
债务
本周最受关注的事件是贝森特宣布将10年期至30年期美债的流动性支持回购单次上限从20亿美元提高至"至少40亿美元",整体规模至少翻倍。收到该消息的影响,美债收益率迅速下行,但并未撑过一天。市场认为该举措“治标不治本”,但贝森特后续表示未来回购力度可能大于40亿美元。
受到贝森特言论的影响,美元走弱,黄金和加密货币迅速上行。《债务危机》的作者桥水基金达利欧开始喊单黄金、比特币来对冲主权信用风险。
长期美债的结构性矛盾难以解决,叠加AI巨头频繁发债,日元持续贬值的影响。远端收益率将会继续压制风险资产估值。除此之外,AI巨头表外的“隐性债务”将可能成为刺破本轮AI超级牛市的针。超过10年的长期算力租赁协议、显卡抵押“再融资”等都是明显不可持续的模式。随着美债收益率的上行,将会出发市场的连锁质疑。
新叙事
对于普通投资者该如何应对?首先,现金流健康程度将超过增长成为最重要的指标。其次,增加黄金、比特币占投资组合的占比。美股则需要等到更明确的信号才可以大仓位介入。前半年备受关注的半导体、内存已经渐渐成为过去式。
比特币作为risk-on + risk-off的资产表现在未来一段时间将会优于美股。先前埋伏的BMNR LEAPS CALL已经有了不错的涨幅。未来这个对冲美国主权信用风险的叙事仍会自续强化地推动加密货币市值持续增长。
世界上没有永恒有效的信仰。半导体神话已然不再,现在你需要成为随波逐流的黄金&crypto交易员。
Nue Notes 0824: 决断价格、债务与“新叙事”
决断价格
本周 $QQQ 的走势虽未脱离半个月前划定的710-735区间,但价格在区间内的行为模式,正在发出令人不安的信号。
710处表现出的支撑,并不是一个震荡区间应该表现出来的行为。震荡区间触及下轨后的表现可以参考8月6日盘前跌破710后,开盘迅速收回反弹。这是对价格触及710强有力的反抗。然而最近这一周跌破710的测试,并没有出现强力的“拒绝”与反弹。价格频繁在区间低位展开拉锯,甚至产生了721、715这两个新压力位。这说明市场对于710-735交易区间共识被削弱了,多空双方都没有什么信心发起攻势。未来再按照这个范围去设计交易策略不再有效。
接下来的一周将变得至关重要,会决定今年剩余时间市场的大方向。如果可以出现一波急速上涨行情,快速测试735的区间,并在区间上半部分展开拉锯。那美股将仍会保持长期上涨。如果无法快速收复 715、721 这两个位置,将对 QQQ 非常危险。我们可能会面临又一轮10%以上的回撤测试。最悲观的预期场景,QQQ只能在下一个震荡箱体中部获得有效支撑(大概是去年年底到今年初形成的620 中枢)。
正如同飞机在跑道上滑行起飞的决断速度一样,越过这个速度将无法中断起飞流程。QQQ 710正成为美股科技股的决断价格。
债务
本周最受关注的事件是贝森特宣布将10年期至30年期美债的流动性支持回购单次上限从20亿美元提高至"至少40亿美元",整体规模至少翻倍。收到该消息的影响,美债收益率迅速下行,但并未撑过一天。市场认为该举措“治标不治本”,但贝森特后续表示未来回购力度可能大于40亿美元。
受到贝森特言论的影响,美元走弱,黄金和加密货币迅速上行。《债务危机》的作者桥水基金达利欧开始喊单黄金、比特币来对冲主权信用风险。
长期美债的结构性矛盾难以解决,叠加AI巨头频繁发债,日元持续贬值的影响。远端收益率将会继续压制风险资产估值。除此之外,AI巨头表外的“隐性债务”将可能成为刺破本轮AI超级牛市的针。超过10年的长期算力租赁协议、显卡抵押“再融资”等都是明显不可持续的模式。随着美债收益率的上行,将会出发市场的连锁质疑。
新叙事
对于普通投资者该如何应对?首先,现金流健康程度将超过增长成为最重要的指标。其次,增加黄金、比特币占投资组合的占比。美股则需要等到更明确的信号才可以大仓位介入。前半年备受关注的半导体、内存已经渐渐成为过去式。
比特币作为risk-on + risk-off的资产表现在未来一段时间将会优于美股。先前埋伏的BMNR LEAPS CALL已经有了不错的涨幅。未来这个对冲美国主权信用风险的叙事仍会自续强化地推动加密货币市值持续增长。
世界上没有永恒有效的信仰。半导体神话已然不再,现在你需要成为随波逐流的黄金&crypto交易员。
本周 $QQQ 的走势虽未脱离半个月前划定的710-735区间,但价格在区间内的行为模式,正在发出令人不安的信号。
710处表现出的支撑,并不是一个震荡区间应该表现出来的行为。震荡区间触及下轨后的表现可以参考8月6日盘前跌破710后,开盘迅速收回反弹。这是对价格触及710强有力的反抗。然而最近这一周跌破710的测试,并没有出现强力的“拒绝”与反弹。价格频繁在区间低位展开拉锯,甚至产生了721、715这两个新压力位。这说明市场对于710-735交易区间共识被削弱了,多空双方都没有什么信心发起攻势。未来再按照这个范围去设计交易策略不再有效。
接下来的一周将变得至关重要,会决定今年剩余时间市场的大方向。如果可以出现一波急速上涨行情,快速测试735的区间,并在区间上半部分展开拉锯。那美股将仍会保持长期上涨。如果无法快速收复 715、721 这两个位置,将对 QQQ 非常危险。我们可能会面临又一轮10%以上的回撤测试。最悲观的预期场景,QQQ只能在下一个震荡箱体中部获得有效支撑(大概是去年年底到今年初形成的620 中枢)。
正如同飞机在跑道上滑行起飞的决断速度一样,越过这个速度将无法中断起飞流程。QQQ 710正成为美股科技股的决断价格。
债务
本周最受关注的事件是贝森特宣布将10年期至30年期美债的流动性支持回购单次上限从20亿美元提高至"至少40亿美元",整体规模至少翻倍。收到该消息的影响,美债收益率迅速下行,但并未撑过一天。市场认为该举措“治标不治本”,但贝森特后续表示未来回购力度可能大于40亿美元。
受到贝森特言论的影响,美元走弱,黄金和加密货币迅速上行。《债务危机》的作者桥水基金达利欧开始喊单黄金、比特币来对冲主权信用风险。
长期美债的结构性矛盾难以解决,叠加AI巨头频繁发债,日元持续贬值的影响。远端收益率将会继续压制风险资产估值。除此之外,AI巨头表外的“隐性债务”将可能成为刺破本轮AI超级牛市的针。超过10年的长期算力租赁协议、显卡抵押“再融资”等都是明显不可持续的模式。随着美债收益率的上行,将会出发市场的连锁质疑。
新叙事
对于普通投资者该如何应对?首先,现金流健康程度将超过增长成为最重要的指标。其次,增加黄金、比特币占投资组合的占比。美股则需要等到更明确的信号才可以大仓位介入。前半年备受关注的半导体、内存已经渐渐成为过去式。
比特币作为risk-on + risk-off的资产表现在未来一段时间将会优于美股。先前埋伏的BMNR LEAPS CALL已经有了不错的涨幅。未来这个对冲美国主权信用风险的叙事仍会自续强化地推动加密货币市值持续增长。
世界上没有永恒有效的信仰。半导体神话已然不再,现在你需要成为随波逐流的黄金&crypto交易员。
3
713
·
--
英伟达 $NVDA 昨日宣布联合6家机构合作伙伴,组建"独立算力融资平台",潜在投资规模达5000亿美元。
尽管该融资平台存在制度设计,主导决策权和资金来源均由独立第三方来承担。巨额投资仍激发了市场对于英伟达“循环融资”的担忧。
{future}(NVDAUSDT)
英伟达 $NVDA 昨日宣布联合6家机构合作伙伴,组建"独立算力融资平台",潜在投资规模达5000亿美元。
尽管该融资平台存在制度设计,主导决策权和资金来源均由独立第三方来承担。巨额投资仍激发了市场对于英伟达“循环融资”的担忧。
尽管该融资平台存在制度设计,主导决策权和资金来源均由独立第三方来承担。巨额投资仍激发了市场对于英伟达“循环融资”的担忧。
1
1
1.7k
·
--
Bearish
Verified
$INTC 这下狠了心是想连川普一起割啊。
英特尔今晚发布了股权融资的消息,将会发行价值150亿美元的新股来为其扩张计划提供资金。由于该消息的影响,英特尔股价短时出现暴跌。
白宫相关人员今日表示,将由川普来决定是否售出美国政府持有的英特尔股权。
{future}(INTCUSDT)
$INTC 这下狠了心是想连川普一起割啊。
英特尔今晚发布了股权融资的消息,将会发行价值150亿美元的新股来为其扩张计划提供资金。由于该消息的影响,英特尔股价短时出现暴跌。
白宫相关人员今日表示,将由川普来决定是否售出美国政府持有的英特尔股权。
英特尔今晚发布了股权融资的消息,将会发行价值150亿美元的新股来为其扩张计划提供资金。由于该消息的影响,英特尔股价短时出现暴跌。
白宫相关人员今日表示,将由川普来决定是否售出美国政府持有的英特尔股权。
1
4
8.8k
·
--
Partly True
Article
Nue Notes0810: 非农爆冷美股扬,半导回升难久长。通胀未明区间荡,九月方决且轻仓。在川普TACO以及美伊局势、海峡重开等消息的影响之下,上周纳斯达克指数强势回归,完成了一波小轧空,$QQQ 710 的价格已经成为一个非常强劲的心理关口。在盘前跌破后,盘中开盘立刻强势收回。这是一个非常好的多头信号。不有效跌破710,做多的盈亏比就高于做空。
{future}(QQQUSDT)
不过,8月12日晚八点半公布的 CPI 数据,将是下周美股大盘的一个关键博弈点。
非农的爆冷已经让9月加息25bp的预期略有降低(从48%降低至37%),并带来美股短期的提振。CPI数据将会为利率走向提供进一步的指引。不过我认为,沃什统领下的美联储可能仍会以模糊表态为主,让我们又一次地充满矛盾地走向9月FOMC利率决议。
基于这个利率预设场景。我们在9月前将难以找到确定的单边机会。我预计QQQ大盘更多的会主要在710~735区间波动,伴随1h级别的跌破/涨破,并等待到九月利率落地后再选择方向。在这个波动范围之间,主要寻找震荡双向入场的机会,跌破710做多,涨破735卖空。大部分人在面临这种上下的震荡行情时,都会充满困惑,频繁被打损。看到一根强势的阳线,优先找淡出交易机会做反向。但仓位一定要小一些。
如果你在接下来一两周的短线交易中出现亏损,那么相信自己,这个行情赚钱确实很难,保持小仓位、良好的心态,持续感受市场.
而标普、道琼斯等表现都优于 QQQ 科技股。半导体、内存等ETF整体的反弹都太弱了,涨上去一点,就会被砸回来。或许去杠杆周期后紧接着衔接的就会是去库存周期。找其他板块的更好机会应当比大盘要好做一些。不过还是像我之前说的,并没有找到特别好的叙事。以下是我最近有关注的个股、ETF。但只是关注,不是推荐。
上周美国稀土迎来一波涨幅。USAR又一次开始走大周期震荡。之前提过的IHI,医疗器械板块似乎正在EMA200日线附近争夺。先前被炒过的量子计算股 RGTI 日线级别在 EMA20 显示了强劲的支撑和上涨动能。Crypto当前 risk-off 特性更强,性价比高于美股。BMNR仍然相对QQQ大盘强劲,保持上涨趋势,盘中高点达到19.3。
如果盘中有这些交易的机会,我会实时在直播或 discord 中分享。
Nue Notes0810: 非农爆冷美股扬,半导回升难久长。通胀未明区间荡,九月方决且轻仓。
在川普TACO以及美伊局势、海峡重开等消息的影响之下,上周纳斯达克指数强势回归,完成了一波小轧空,$QQQ 710 的价格已经成为一个非常强劲的心理关口。在盘前跌破后,盘中开盘立刻强势收回。这是一个非常好的多头信号。不有效跌破710,做多的盈亏比就高于做空。
不过,8月12日晚八点半公布的 CPI 数据,将是下周美股大盘的一个关键博弈点。
非农的爆冷已经让9月加息25bp的预期略有降低(从48%降低至37%),并带来美股短期的提振。CPI数据将会为利率走向提供进一步的指引。不过我认为,沃什统领下的美联储可能仍会以模糊表态为主,让我们又一次地充满矛盾地走向9月FOMC利率决议。
基于这个利率预设场景。我们在9月前将难以找到确定的单边机会。我预计QQQ大盘更多的会主要在710~735区间波动,伴随1h级别的跌破/涨破,并等待到九月利率落地后再选择方向。在这个波动范围之间,主要寻找震荡双向入场的机会,跌破710做多,涨破735卖空。大部分人在面临这种上下的震荡行情时,都会充满困惑,频繁被打损。看到一根强势的阳线,优先找淡出交易机会做反向。但仓位一定要小一些。
如果你在接下来一两周的短线交易中出现亏损,那么相信自己,这个行情赚钱确实很难,保持小仓位、良好的心态,持续感受市场.
而标普、道琼斯等表现都优于 QQQ 科技股。半导体、内存等ETF整体的反弹都太弱了,涨上去一点,就会被砸回来。或许去杠杆周期后紧接着衔接的就会是去库存周期。找其他板块的更好机会应当比大盘要好做一些。不过还是像我之前说的,并没有找到特别好的叙事。以下是我最近有关注的个股、ETF。但只是关注,不是推荐。
上周美国稀土迎来一波涨幅。USAR又一次开始走大周期震荡。之前提过的IHI,医疗器械板块似乎正在EMA200日线附近争夺。先前被炒过的量子计算股 RGTI 日线级别在 EMA20 显示了强劲的支撑和上涨动能。Crypto当前 risk-off 特性更强,性价比高于美股。BMNR仍然相对QQQ大盘强劲,保持上涨趋势,盘中高点达到19.3。
如果盘中有这些交易的机会,我会实时在直播或 discord 中分享。
不过,8月12日晚八点半公布的 CPI 数据,将是下周美股大盘的一个关键博弈点。
非农的爆冷已经让9月加息25bp的预期略有降低(从48%降低至37%),并带来美股短期的提振。CPI数据将会为利率走向提供进一步的指引。不过我认为,沃什统领下的美联储可能仍会以模糊表态为主,让我们又一次地充满矛盾地走向9月FOMC利率决议。
基于这个利率预设场景。我们在9月前将难以找到确定的单边机会。我预计QQQ大盘更多的会主要在710~735区间波动,伴随1h级别的跌破/涨破,并等待到九月利率落地后再选择方向。在这个波动范围之间,主要寻找震荡双向入场的机会,跌破710做多,涨破735卖空。大部分人在面临这种上下的震荡行情时,都会充满困惑,频繁被打损。看到一根强势的阳线,优先找淡出交易机会做反向。但仓位一定要小一些。
如果你在接下来一两周的短线交易中出现亏损,那么相信自己,这个行情赚钱确实很难,保持小仓位、良好的心态,持续感受市场.
而标普、道琼斯等表现都优于 QQQ 科技股。半导体、内存等ETF整体的反弹都太弱了,涨上去一点,就会被砸回来。或许去杠杆周期后紧接着衔接的就会是去库存周期。找其他板块的更好机会应当比大盘要好做一些。不过还是像我之前说的,并没有找到特别好的叙事。以下是我最近有关注的个股、ETF。但只是关注,不是推荐。
上周美国稀土迎来一波涨幅。USAR又一次开始走大周期震荡。之前提过的IHI,医疗器械板块似乎正在EMA200日线附近争夺。先前被炒过的量子计算股 RGTI 日线级别在 EMA20 显示了强劲的支撑和上涨动能。Crypto当前 risk-off 特性更强,性价比高于美股。BMNR仍然相对QQQ大盘强劲,保持上涨趋势,盘中高点达到19.3。
如果盘中有这些交易的机会,我会实时在直播或 discord 中分享。
1
1
723
·
--
Bearish
Verified
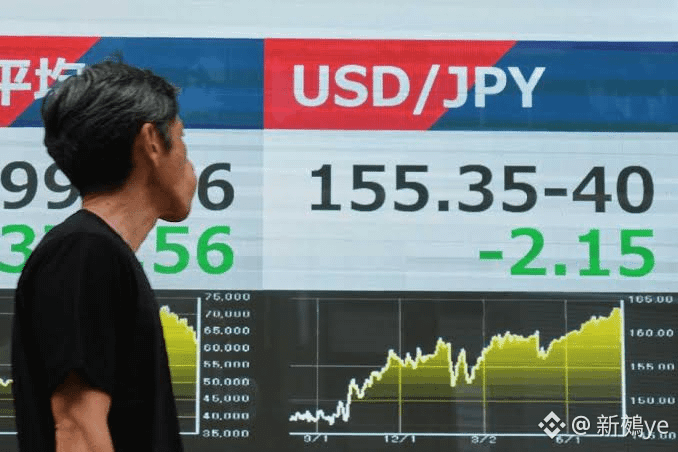
日本央行出手干预汇率,日元暴涨近5%,全球资产流动性显著承压。
日元上涨会显著增加套息交易员的平仓压力,导致抛售美债,推高美债收益率。
随着无风险利率抬升,高企的AI融资成本将彻底打破资本市场的乐观预期,显著限制美股等风险资产的估值上限$QQQ 。
{future}(QQQUSDT)
日本央行出手干预汇率,日元暴涨近5%,全球资产流动性显著承压。
日元上涨会显著增加套息交易员的平仓压力,导致抛售美债,推高美债收益率。
随着无风险利率抬升,高企的AI融资成本将彻底打破资本市场的乐观预期,显著限制美股等风险资产的估值上限$QQQ 。
日元上涨会显著增加套息交易员的平仓压力,导致抛售美债,推高美债收益率。
随着无风险利率抬升,高企的AI融资成本将彻底打破资本市场的乐观预期,显著限制美股等风险资产的估值上限$QQQ 。
2
9
5.5k
·
--
Partly True
Article
Nue Notes: 纳指、半导体强力修复,牛回速归!沃什9月或重启加息?本周我们度过了一个超级波动周。
韩股 KOSPI 单日暴跌近15%。海力士经过数个10%的下跌日后,单日暴力修复上涨30%,直接涨停。美股FOMC日内也经历了短时暴涨暴跌转向。
能在这种科技巨头财报+FOMC双重袭击下的超级周仍然保持活跃在市场,就已经赢了一半。
抄底爽吃!牛回了吗?
卖方枯竭、空头回补、多头反攻,三者因素结合在一起。实现了 $QQQ 从盘前最低点655到695的暴力修复。主播在663附近也做了 bull put spread,吃到了一波超跌反弹的收益。
但能确认之前出现的665就一定是本轮下跌行情的底部了吗?
我的观点是:不能。
尽管反弹迅速,但从7月1日高点开始形成的一根斜率加速的下降阻力线还在主导着中期市场行情。从这根下降阻力线下方反攻触碰,已经尝试了11次。
如果按7月23日,回踩收敛区间710受阻作为起点进入右侧做空交易的时间点作为起点。这根下降趋势线在本轮右侧下跌的行情中,当前只是第2次测试。
既然之前的尝试都失败了,我们没有任何理由在这个位置追涨买入。在外部利率预期出现明显加息停滞或降息转向之前,在这根阻力线处卖出理由远多于买入。
注意,我说的是卖出的理由多于买入,并不是意味着摸到这根阻力线做空就能舒服的吃肉,而是你不应该在这个位置追涨。7月30日FOMC前后的短时双边洗盘和大额底部放量成交,已经让空头失去了上周那么大的做空信心。如果还无脑保留单边入场方向为做空的交易思路,很有可能失去再次多头入场的好机会。
什么时候会转为多头趋势或出现右侧做多的机会?
我个人倾向于两种剧本:第一种是回补上涨力度非常强劲,向上突破了本轮右侧做空的起点710。能够直接扫空空头情绪。但这种像4~5月份的加杠杆上涨行情的剧烈波动概率太低。在situational awareness、白毛股神等人大幅回撤的前车之鉴下,市场是否还会有充裕的流动性、杠杆资金来推动股市如此剧烈的上涨值得怀疑。更不用说当前利率的上行预期以及美债收益率正在增加,这会将大量的流动性抽离风险资产。
第二种是多空继续博弈后的回归。空头慢慢回补仓位,多头留出时间筹备资金买入。开始向上缓慢修复。客观来讲,虽然我目前持中性偏空观点,但市场很难再次出现7月底级别的去杠杆下跌行情(因此也不要预期通过put或SOXS来获取超额收益)。市场的杠杆率降低到合理水平。但把杠杆多头洗出去,通常不一定代表着市场会立刻转头向上。因此还需要在下降阻力和多头支撑附近找到一个共识点。当潜在的多头有信心看到市场已经站稳的时候,他们才会右侧买入进场。
这个共识点可能出现在哪里?目前还不太确定。当前下方第一个博弈的价格位置可能会是675附近(上图中紫色方框区)。也有可能的共识区域会出现在前低665附近。外部不利环境下,创出新低也很正常。
究竟下面的支撑在哪里,现在预测都太早了。不过无论如何,在这种超跌去杠杆的行情之后的买入,一定是基于一个让你信心倍增的支撑区域,而不是一根快速的上涨阳线。
Nue Notes: 纳指、半导体强力修复,牛回速归!沃什9月或重启加息?
本周我们度过了一个超级波动周。
韩股 KOSPI 单日暴跌近15%。海力士经过数个10%的下跌日后,单日暴力修复上涨30%,直接涨停。美股FOMC日内也经历了短时暴涨暴跌转向。
能在这种科技巨头财报+FOMC双重袭击下的超级周仍然保持活跃在市场,就已经赢了一半。
抄底爽吃!牛回了吗?
卖方枯竭、空头回补、多头反攻,三者因素结合在一起。实现了 $QQQ 从盘前最低点655到695的暴力修复。主播在663附近也做了 bull put spread,吃到了一波超跌反弹的收益。
但能确认之前出现的665就一定是本轮下跌行情的底部了吗?
我的观点是:不能。
尽管反弹迅速,但从7月1日高点开始形成的一根斜率加速的下降阻力线还在主导着中期市场行情。从这根下降阻力线下方反攻触碰,已经尝试了11次。
如果按7月23日,回踩收敛区间710受阻作为起点进入右侧做空交易的时间点作为起点。这根下降趋势线在本轮右侧下跌的行情中,当前只是第2次测试。
既然之前的尝试都失败了,我们没有任何理由在这个位置追涨买入。在外部利率预期出现明显加息停滞或降息转向之前,在这根阻力线处卖出理由远多于买入。
注意,我说的是卖出的理由多于买入,并不是意味着摸到这根阻力线做空就能舒服的吃肉,而是你不应该在这个位置追涨。7月30日FOMC前后的短时双边洗盘和大额底部放量成交,已经让空头失去了上周那么大的做空信心。如果还无脑保留单边入场方向为做空的交易思路,很有可能失去再次多头入场的好机会。
什么时候会转为多头趋势或出现右侧做多的机会?
我个人倾向于两种剧本:第一种是回补上涨力度非常强劲,向上突破了本轮右侧做空的起点710。能够直接扫空空头情绪。但这种像4~5月份的加杠杆上涨行情的剧烈波动概率太低。在situational awareness、白毛股神等人大幅回撤的前车之鉴下,市场是否还会有充裕的流动性、杠杆资金来推动股市如此剧烈的上涨值得怀疑。更不用说当前利率的上行预期以及美债收益率正在增加,这会将大量的流动性抽离风险资产。
第二种是多空继续博弈后的回归。空头慢慢回补仓位,多头留出时间筹备资金买入。开始向上缓慢修复。客观来讲,虽然我目前持中性偏空观点,但市场很难再次出现7月底级别的去杠杆下跌行情(因此也不要预期通过put或SOXS来获取超额收益)。市场的杠杆率降低到合理水平。但把杠杆多头洗出去,通常不一定代表着市场会立刻转头向上。因此还需要在下降阻力和多头支撑附近找到一个共识点。当潜在的多头有信心看到市场已经站稳的时候,他们才会右侧买入进场。
这个共识点可能出现在哪里?目前还不太确定。当前下方第一个博弈的价格位置可能会是675附近(上图中紫色方框区)。也有可能的共识区域会出现在前低665附近。外部不利环境下,创出新低也很正常。
究竟下面的支撑在哪里,现在预测都太早了。不过无论如何,在这种超跌去杠杆的行情之后的买入,一定是基于一个让你信心倍增的支撑区域,而不是一根快速的上涨阳线。
韩股 KOSPI 单日暴跌近15%。海力士经过数个10%的下跌日后,单日暴力修复上涨30%,直接涨停。美股FOMC日内也经历了短时暴涨暴跌转向。
能在这种科技巨头财报+FOMC双重袭击下的超级周仍然保持活跃在市场,就已经赢了一半。
抄底爽吃!牛回了吗?
卖方枯竭、空头回补、多头反攻,三者因素结合在一起。实现了 $QQQ 从盘前最低点655到695的暴力修复。主播在663附近也做了 bull put spread,吃到了一波超跌反弹的收益。
但能确认之前出现的665就一定是本轮下跌行情的底部了吗?
我的观点是:不能。
尽管反弹迅速,但从7月1日高点开始形成的一根斜率加速的下降阻力线还在主导着中期市场行情。从这根下降阻力线下方反攻触碰,已经尝试了11次。
如果按7月23日,回踩收敛区间710受阻作为起点进入右侧做空交易的时间点作为起点。这根下降趋势线在本轮右侧下跌的行情中,当前只是第2次测试。
既然之前的尝试都失败了,我们没有任何理由在这个位置追涨买入。在外部利率预期出现明显加息停滞或降息转向之前,在这根阻力线处卖出理由远多于买入。
注意,我说的是卖出的理由多于买入,并不是意味着摸到这根阻力线做空就能舒服的吃肉,而是你不应该在这个位置追涨。7月30日FOMC前后的短时双边洗盘和大额底部放量成交,已经让空头失去了上周那么大的做空信心。如果还无脑保留单边入场方向为做空的交易思路,很有可能失去再次多头入场的好机会。
什么时候会转为多头趋势或出现右侧做多的机会?
我个人倾向于两种剧本:第一种是回补上涨力度非常强劲,向上突破了本轮右侧做空的起点710。能够直接扫空空头情绪。但这种像4~5月份的加杠杆上涨行情的剧烈波动概率太低。在situational awareness、白毛股神等人大幅回撤的前车之鉴下,市场是否还会有充裕的流动性、杠杆资金来推动股市如此剧烈的上涨值得怀疑。更不用说当前利率的上行预期以及美债收益率正在增加,这会将大量的流动性抽离风险资产。
第二种是多空继续博弈后的回归。空头慢慢回补仓位,多头留出时间筹备资金买入。开始向上缓慢修复。客观来讲,虽然我目前持中性偏空观点,但市场很难再次出现7月底级别的去杠杆下跌行情(因此也不要预期通过put或SOXS来获取超额收益)。市场的杠杆率降低到合理水平。但把杠杆多头洗出去,通常不一定代表着市场会立刻转头向上。因此还需要在下降阻力和多头支撑附近找到一个共识点。当潜在的多头有信心看到市场已经站稳的时候,他们才会右侧买入进场。
这个共识点可能出现在哪里?目前还不太确定。当前下方第一个博弈的价格位置可能会是675附近(上图中紫色方框区)。也有可能的共识区域会出现在前低665附近。外部不利环境下,创出新低也很正常。
究竟下面的支撑在哪里,现在预测都太早了。不过无论如何,在这种超跌去杠杆的行情之后的买入,一定是基于一个让你信心倍增的支撑区域,而不是一根快速的上涨阳线。
3
3.4k
·
--
Bullish
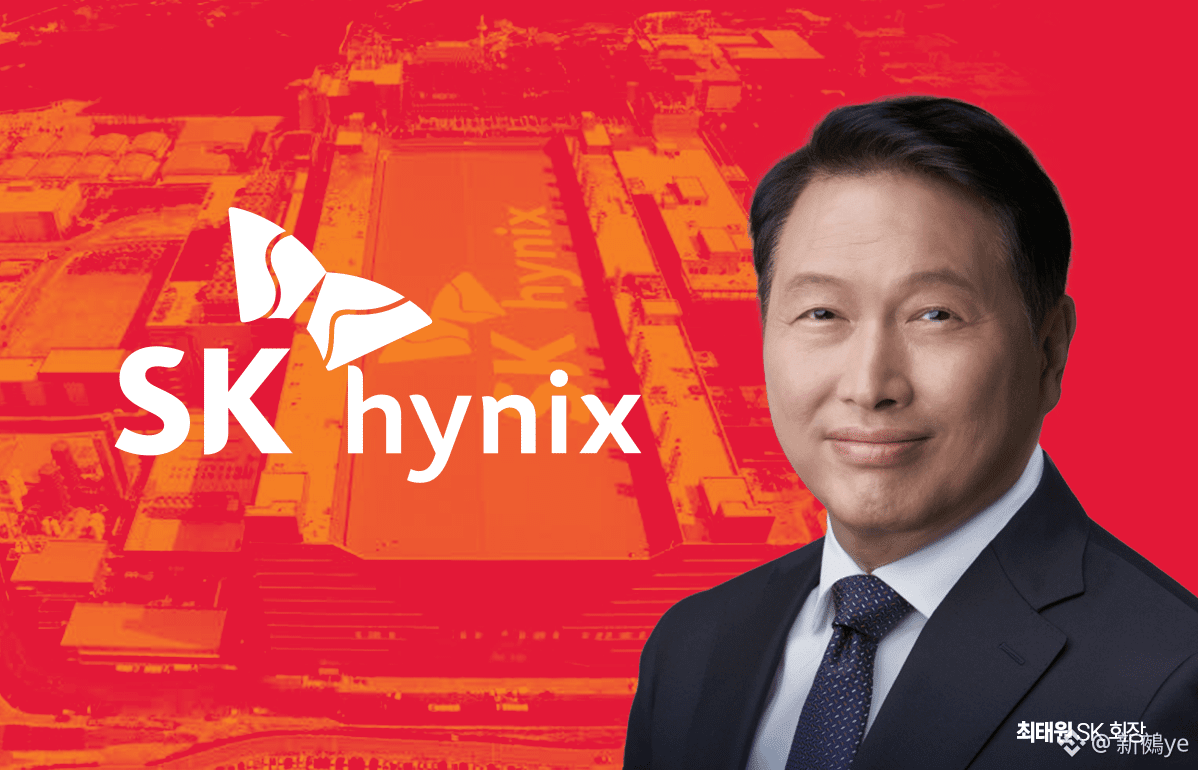
SK海力士老板崔泰源抄底了3620股自家股票 $SKHYNIX 。
这波到底是连领导一起套,还是领导抄散户带血筹码?
{future}(SKHYNIXUSDT)
SK海力士老板崔泰源抄底了3620股自家股票 $SKHYNIX 。
这波到底是连领导一起套,还是领导抄散户带血筹码?
这波到底是连领导一起套,还是领导抄散户带血筹码?
6
2
13.8k
·
--
Verified
今夜凌晨2:00利率决议又要来了,这将是沃什的第二次登场亮相。
这次市场在利率方向上的分歧远高于先前几次FOMC会议前近乎一边倒的不变预测。当前加息25bp的概率约为25%。
一边是再次生变的中东局势与冲高的油价;另一边是川普的舆论管控和极限施压。这次沃老板会给市场什么样的答案呢?
今夜凌晨2:00利率决议又要来了,这将是沃什的第二次登场亮相。
这次市场在利率方向上的分歧远高于先前几次FOMC会议前近乎一边倒的不变预测。当前加息25bp的概率约为25%。
一边是再次生变的中东局势与冲高的油价;另一边是川普的舆论管控和极限施压。这次沃老板会给市场什么样的答案呢?
这次市场在利率方向上的分歧远高于先前几次FOMC会议前近乎一边倒的不变预测。当前加息25bp的概率约为25%。
一边是再次生变的中东局势与冲高的油价;另一边是川普的舆论管控和极限施压。这次沃老板会给市场什么样的答案呢?
14
17
13.7k
·
--
Bullish
Verified
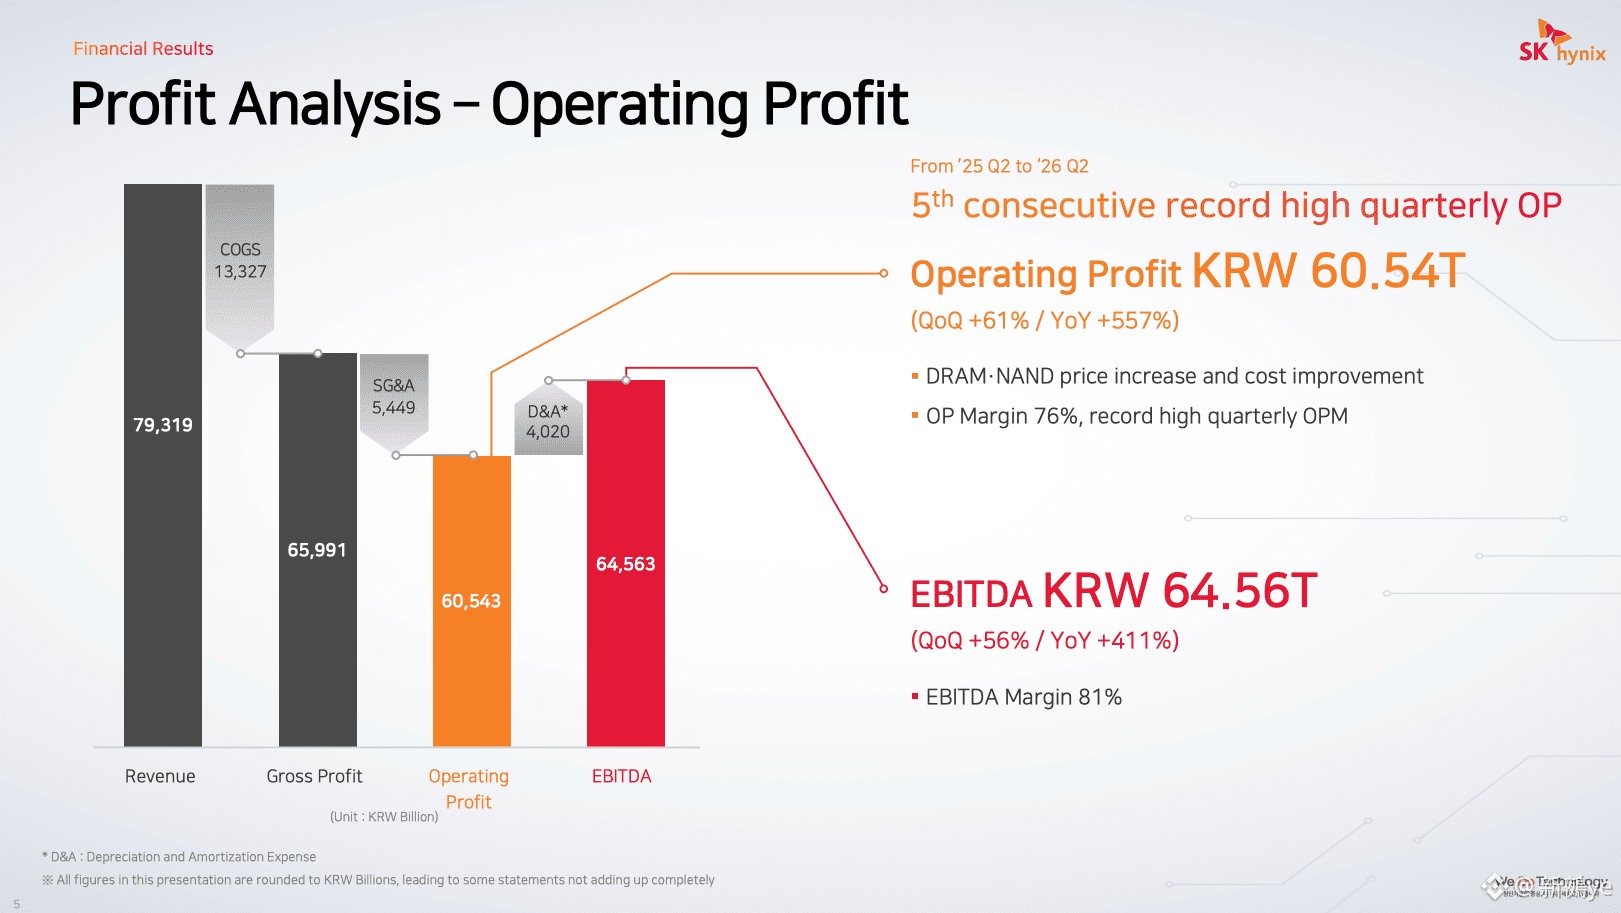
韩股今天又继续上蹿下跳模式。海力士 $SKHYNIX 和三星的财报成为关键角逐点。
{future}(SKHYNIXUSDT)
数据上看,海力士利润60.54万亿韩元,同比增长557%。但这个亮眼的数字仍不及市场预期。
在海力士发布财报之后,股价在美股盘后跌超9%,随后又迅速收回。多空双方仍在这个位置厮杀。
韩股今天又继续上蹿下跳模式。海力士 $SKHYNIX 和三星的财报成为关键角逐点。
数据上看,海力士利润60.54万亿韩元,同比增长557%。但这个亮眼的数字仍不及市场预期。
在海力士发布财报之后,股价在美股盘后跌超9%,随后又迅速收回。多空双方仍在这个位置厮杀。
数据上看,海力士利润60.54万亿韩元,同比增长557%。但这个亮眼的数字仍不及市场预期。
在海力士发布财报之后,股价在美股盘后跌超9%,随后又迅速收回。多空双方仍在这个位置厮杀。
3
9.9k
·
--
Partly True
纳斯达克指数 $QQQ 已经从最高点回调超过10%。已经进入了技术性回调修正的范围。
面对大跌,你是选择相信还是避险?
{future}(QQQUSDT)
纳斯达克指数 $QQQ 已经从最高点回调超过10%。已经进入了技术性回调修正的范围。
面对大跌,你是选择相信还是避险?
面对大跌,你是选择相信还是避险?
持续买入,继续相信科技。
46%
做空或离场观望。
54%
338 votes • Voting closed
3
3
12.4k
·
--
Bearish
Verified
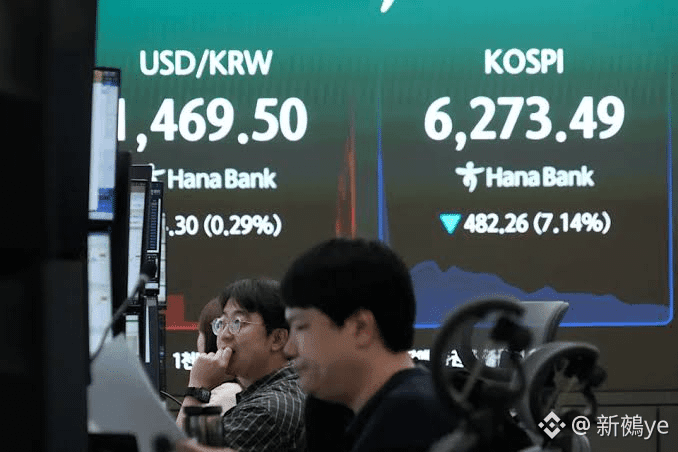
今天韩股大盘跌近11%,直接跌停。较历史高点下跌约35%。韩股内存双圣——三星、海力士纷纷下跌超13%。
$KORU 这种三倍做多韩股的杠杆ETF,说不定哪天也会真的遇上黑天鹅直接爆仓清盘。
{future}(KORUUSDT)
今天韩股大盘跌近11%,直接跌停。较历史高点下跌约35%。韩股内存双圣——三星、海力士纷纷下跌超13%。
$KORU 这种三倍做多韩股的杠杆ETF,说不定哪天也会真的遇上黑天鹅直接爆仓清盘。
$KORU 这种三倍做多韩股的杠杆ETF,说不定哪天也会真的遇上黑天鹅直接爆仓清盘。
KORUETF-1.85%
1
8
15.3k
·
--
Bullish
Verified
币圈破产清算潮又来了,现在进展到熊市的第几个阶段了?
上周两家加密交易所 BitMEX 和 BitMart 相继发布公告关停。老牌的链上项目 Storj 也宣告破产重组。
币圈牛熊,反反复复。来过很多人,也离开了很多人。只有 $BTC 依然还在这里。
{future}(BTCUSDT)
币圈破产清算潮又来了,现在进展到熊市的第几个阶段了?
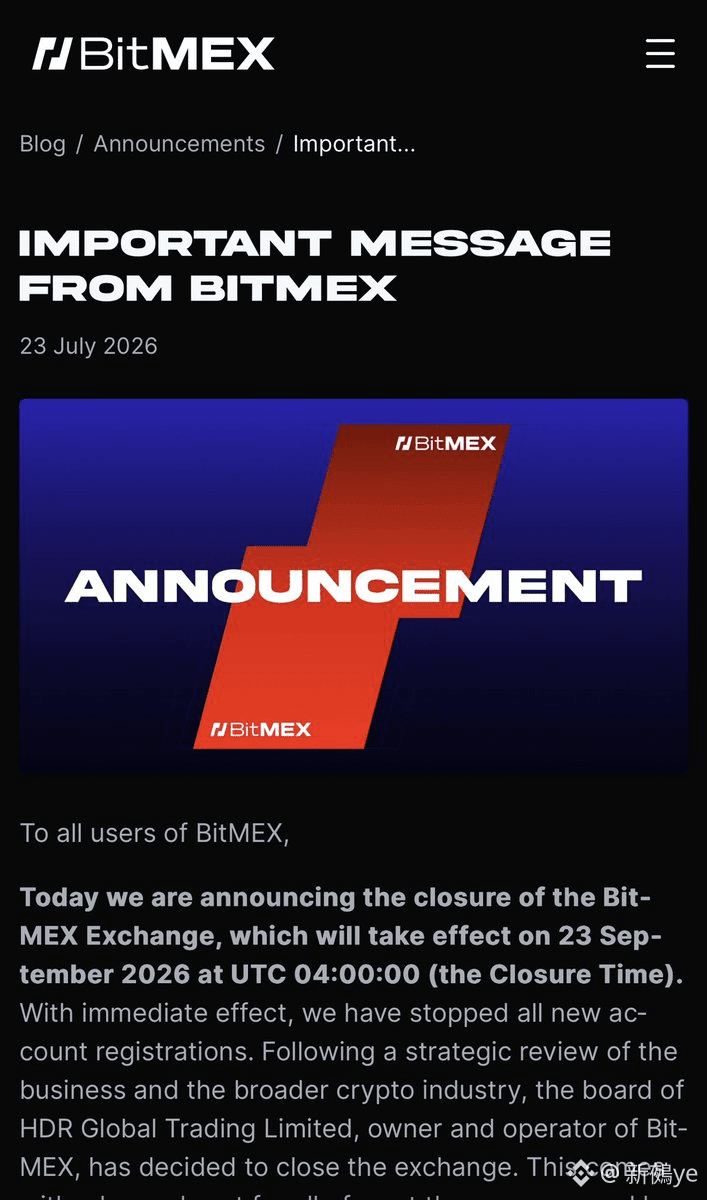
上周两家加密交易所 BitMEX 和 BitMart 相继发布公告关停。老牌的链上项目 Storj 也宣告破产重组。
币圈牛熊,反反复复。来过很多人,也离开了很多人。只有 $BTC 依然还在这里。
上周两家加密交易所 BitMEX 和 BitMart 相继发布公告关停。老牌的链上项目 Storj 也宣告破产重组。
币圈牛熊,反反复复。来过很多人,也离开了很多人。只有 $BTC 依然还在这里。
3
34
12.7k
·
--
Partly True
Article
Nue Notes:纳斯达克崩了,美股完蛋了。本周的市场可以总结为以下三点:
原油价格持续上涨,地缘风险外溢,利率上行概率增加;市场整体流动性和资金风险偏好出现明显收缩;美光、美股海力士ADR相对大盘反弹强劲。
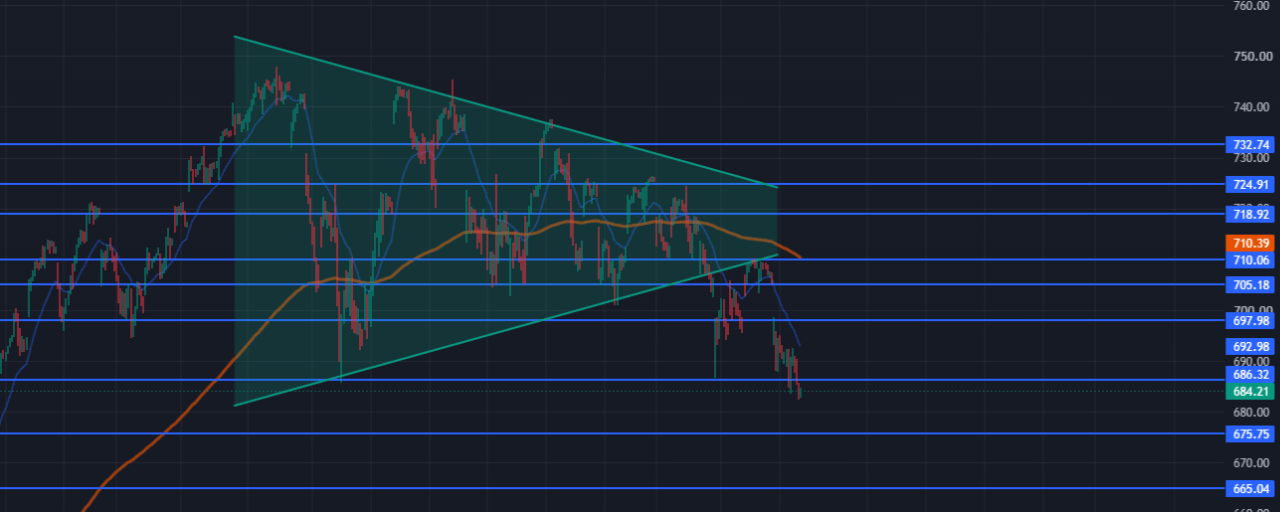
本周四对盘前对美股大盘的走势进行了预警。截止周五收盘,$QQQ 已录得3%左右的下跌。周四看空的原因主要在于710阻力位的萎靡,以及谷歌财报导致的下跌。
{future}(QQQUSDT)
债务风险
客观来说,谷歌的财报仍旧十分亮眼,说明AI的叙事依旧吸引人。但流动性始终是决定价格涨跌的唯一因素,在这之上的任何信息、技术面、情绪波动,都只能起到指引流动性的作用。当市场本身的流动性处于匮乏的时候,再好的消息也难以吸引新增买盘。
利率是影响风险资产流动性最关键的因素。但可能出乎很多人意料的,这个利率并不只是美联储所给出的联邦基准利率。或者说,美联储的利率通常都是最滞后的,资本市场上的各种利率都会基于风险情况而提前作出反应。而科技公司融资的债务利率非常关键。
先前的科技巨头已经开始频繁举债上杠杆加大数据中心建设。科技巨头和云服务厂商中微软、苹果的现金流相对较好;谷歌、亚马逊、Meta 的现金流其次;后来居上者的 Orcale、Nebius、Coreweave 的现金流最差。与之相对,他们的债券利率也以此上升。微软苹果大概在5%; 谷歌亚马逊在6%。甲骨文等更高。
谷歌的自由现金流转负是一个AI周期中的里程碑性事件。现金流的恶化和债券利差的扩大将会引发资本市场对AI商业模式可持续性的讨论。Oracle 的债务的违约风险已出现了明显的上升。谷歌最近发行的欧洲债券面值也下跌明显。而这些债务侧的内容,美股投资者讨论的人非常少。债券实际利率的上升,将会导致后续融资难度增大。AI、半导体超级周期的结束需要一个黑天鹅的事件。这个黑天鹅以债务违约的形式降临的可能性相当之高。而当前财报后的下跌说明,资本市场认为科技巨头债务违约的现实越来越接近了。
后续怎么做交易?
地缘政治和利率的不确定性将会成为压力源。大盘已经明显从震荡交易区间转向下降通道,在通道内进行震荡下跌可能是接下来一个月的主要行情。逢高做空 QQQ 将会成为后续主要的交易方向。但在向下突破时进行追空比较难做,当前并没有一个急速单边下跌的契机。至少在EMA20均线、中轨开空,或更稳健一些等待每次摸前高受阻时,右侧做空才是最好的。
对于个股或板块来说,苹果的价格相对强势已经说明当前市场更加青睐财务健康的公司。没有透支现金流投资数据中心的苹果,成为当前最安全的投资标的。因此后续个股表现更好的,应当会是自由现金流健康、营收增速稳健的公司。
此外,对于只做多的朋友来说,在明显的底部出现之前,不要过早抄底。耐心永远是你最好的朋友。QQQ下方的关键支撑有675和665。我认为665的支撑相对会更强一些。摸底665后的右侧做多机会,胜率才相对高一些。
Nue Notes:纳斯达克崩了,美股完蛋了。
本周的市场可以总结为以下三点:
原油价格持续上涨,地缘风险外溢,利率上行概率增加;市场整体流动性和资金风险偏好出现明显收缩;美光、美股海力士ADR相对大盘反弹强劲。
本周四对盘前对美股大盘的走势进行了预警。截止周五收盘,$QQQ 已录得3%左右的下跌。周四看空的原因主要在于710阻力位的萎靡,以及谷歌财报导致的下跌。
债务风险
客观来说,谷歌的财报仍旧十分亮眼,说明AI的叙事依旧吸引人。但流动性始终是决定价格涨跌的唯一因素,在这之上的任何信息、技术面、情绪波动,都只能起到指引流动性的作用。当市场本身的流动性处于匮乏的时候,再好的消息也难以吸引新增买盘。
利率是影响风险资产流动性最关键的因素。但可能出乎很多人意料的,这个利率并不只是美联储所给出的联邦基准利率。或者说,美联储的利率通常都是最滞后的,资本市场上的各种利率都会基于风险情况而提前作出反应。而科技公司融资的债务利率非常关键。
先前的科技巨头已经开始频繁举债上杠杆加大数据中心建设。科技巨头和云服务厂商中微软、苹果的现金流相对较好;谷歌、亚马逊、Meta 的现金流其次;后来居上者的 Orcale、Nebius、Coreweave 的现金流最差。与之相对,他们的债券利率也以此上升。微软苹果大概在5%; 谷歌亚马逊在6%。甲骨文等更高。
谷歌的自由现金流转负是一个AI周期中的里程碑性事件。现金流的恶化和债券利差的扩大将会引发资本市场对AI商业模式可持续性的讨论。Oracle 的债务的违约风险已出现了明显的上升。谷歌最近发行的欧洲债券面值也下跌明显。而这些债务侧的内容,美股投资者讨论的人非常少。债券实际利率的上升,将会导致后续融资难度增大。AI、半导体超级周期的结束需要一个黑天鹅的事件。这个黑天鹅以债务违约的形式降临的可能性相当之高。而当前财报后的下跌说明,资本市场认为科技巨头债务违约的现实越来越接近了。
后续怎么做交易?
地缘政治和利率的不确定性将会成为压力源。大盘已经明显从震荡交易区间转向下降通道,在通道内进行震荡下跌可能是接下来一个月的主要行情。逢高做空 QQQ 将会成为后续主要的交易方向。但在向下突破时进行追空比较难做,当前并没有一个急速单边下跌的契机。至少在EMA20均线、中轨开空,或更稳健一些等待每次摸前高受阻时,右侧做空才是最好的。
对于个股或板块来说,苹果的价格相对强势已经说明当前市场更加青睐财务健康的公司。没有透支现金流投资数据中心的苹果,成为当前最安全的投资标的。因此后续个股表现更好的,应当会是自由现金流健康、营收增速稳健的公司。
此外,对于只做多的朋友来说,在明显的底部出现之前,不要过早抄底。耐心永远是你最好的朋友。QQQ下方的关键支撑有675和665。我认为665的支撑相对会更强一些。摸底665后的右侧做多机会,胜率才相对高一些。
原油价格持续上涨,地缘风险外溢,利率上行概率增加;市场整体流动性和资金风险偏好出现明显收缩;美光、美股海力士ADR相对大盘反弹强劲。
本周四对盘前对美股大盘的走势进行了预警。截止周五收盘,$QQQ 已录得3%左右的下跌。周四看空的原因主要在于710阻力位的萎靡,以及谷歌财报导致的下跌。
债务风险
客观来说,谷歌的财报仍旧十分亮眼,说明AI的叙事依旧吸引人。但流动性始终是决定价格涨跌的唯一因素,在这之上的任何信息、技术面、情绪波动,都只能起到指引流动性的作用。当市场本身的流动性处于匮乏的时候,再好的消息也难以吸引新增买盘。
利率是影响风险资产流动性最关键的因素。但可能出乎很多人意料的,这个利率并不只是美联储所给出的联邦基准利率。或者说,美联储的利率通常都是最滞后的,资本市场上的各种利率都会基于风险情况而提前作出反应。而科技公司融资的债务利率非常关键。
先前的科技巨头已经开始频繁举债上杠杆加大数据中心建设。科技巨头和云服务厂商中微软、苹果的现金流相对较好;谷歌、亚马逊、Meta 的现金流其次;后来居上者的 Orcale、Nebius、Coreweave 的现金流最差。与之相对,他们的债券利率也以此上升。微软苹果大概在5%; 谷歌亚马逊在6%。甲骨文等更高。
谷歌的自由现金流转负是一个AI周期中的里程碑性事件。现金流的恶化和债券利差的扩大将会引发资本市场对AI商业模式可持续性的讨论。Oracle 的债务的违约风险已出现了明显的上升。谷歌最近发行的欧洲债券面值也下跌明显。而这些债务侧的内容,美股投资者讨论的人非常少。债券实际利率的上升,将会导致后续融资难度增大。AI、半导体超级周期的结束需要一个黑天鹅的事件。这个黑天鹅以债务违约的形式降临的可能性相当之高。而当前财报后的下跌说明,资本市场认为科技巨头债务违约的现实越来越接近了。
后续怎么做交易?
地缘政治和利率的不确定性将会成为压力源。大盘已经明显从震荡交易区间转向下降通道,在通道内进行震荡下跌可能是接下来一个月的主要行情。逢高做空 QQQ 将会成为后续主要的交易方向。但在向下突破时进行追空比较难做,当前并没有一个急速单边下跌的契机。至少在EMA20均线、中轨开空,或更稳健一些等待每次摸前高受阻时,右侧做空才是最好的。
对于个股或板块来说,苹果的价格相对强势已经说明当前市场更加青睐财务健康的公司。没有透支现金流投资数据中心的苹果,成为当前最安全的投资标的。因此后续个股表现更好的,应当会是自由现金流健康、营收增速稳健的公司。
此外,对于只做多的朋友来说,在明显的底部出现之前,不要过早抄底。耐心永远是你最好的朋友。QQQ下方的关键支撑有675和665。我认为665的支撑相对会更强一些。摸底665后的右侧做多机会,胜率才相对高一些。
1
3
6k
·
--
Bullish
Verified
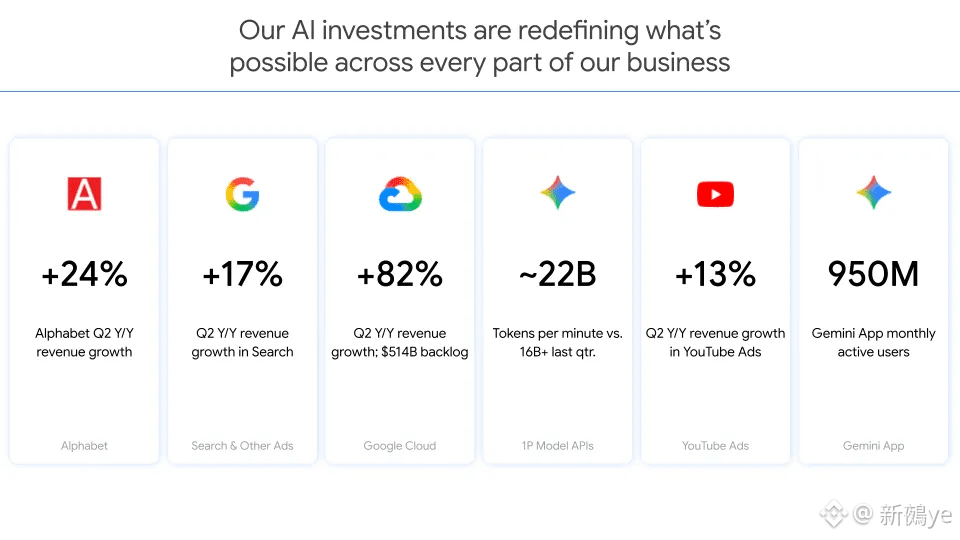
昨天谷歌财报的数字只有自由现金流变负是相对利空的。资本开支、云业务营收增速基本都在增长序列之上。同时谷歌的股价已经经受一轮巴菲特喊单+Bloomberg小作文砸盘的震荡,处于这个季度以来的相对低位。$SOXS
{future}(SOXSUSDT)
在这样一种情境之下,谷歌仍出现财报后卖出带来的价格下跌。 如果今天谷歌不能有效收回345左右的中枢震荡位置,则说明市场风险偏好已经发生了转变。后续其他大厂发布财报也会有流动性退出的风险。
结合QQQ大盘修复力度明显疲软,在710受到强大阻力,有可能已经形成了震荡收敛区间到下跌通道转变的二次确认。这个季度的初始入场方向可以考虑从做多转向做空。逢高做空,逢低减仓。转换板块,重心放在老登消费股、黄金白银、地缘相关热点板块。暂时忘掉半导体、内存、科技、mag7吧。你还能遇到另一个足够好的票。
昨天谷歌财报的数字只有自由现金流变负是相对利空的。资本开支、云业务营收增速基本都在增长序列之上。同时谷歌的股价已经经受一轮巴菲特喊单+Bloomberg小作文砸盘的震荡,处于这个季度以来的相对低位。$SOXS
在这样一种情境之下,谷歌仍出现财报后卖出带来的价格下跌。 如果今天谷歌不能有效收回345左右的中枢震荡位置,则说明市场风险偏好已经发生了转变。后续其他大厂发布财报也会有流动性退出的风险。
结合QQQ大盘修复力度明显疲软,在710受到强大阻力,有可能已经形成了震荡收敛区间到下跌通道转变的二次确认。这个季度的初始入场方向可以考虑从做多转向做空。逢高做空,逢低减仓。转换板块,重心放在老登消费股、黄金白银、地缘相关热点板块。暂时忘掉半导体、内存、科技、mag7吧。你还能遇到另一个足够好的票。
在这样一种情境之下,谷歌仍出现财报后卖出带来的价格下跌。 如果今天谷歌不能有效收回345左右的中枢震荡位置,则说明市场风险偏好已经发生了转变。后续其他大厂发布财报也会有流动性退出的风险。
结合QQQ大盘修复力度明显疲软,在710受到强大阻力,有可能已经形成了震荡收敛区间到下跌通道转变的二次确认。这个季度的初始入场方向可以考虑从做多转向做空。逢高做空,逢低减仓。转换板块,重心放在老登消费股、黄金白银、地缘相关热点板块。暂时忘掉半导体、内存、科技、mag7吧。你还能遇到另一个足够好的票。
2
7
10k
·
--
Bullish
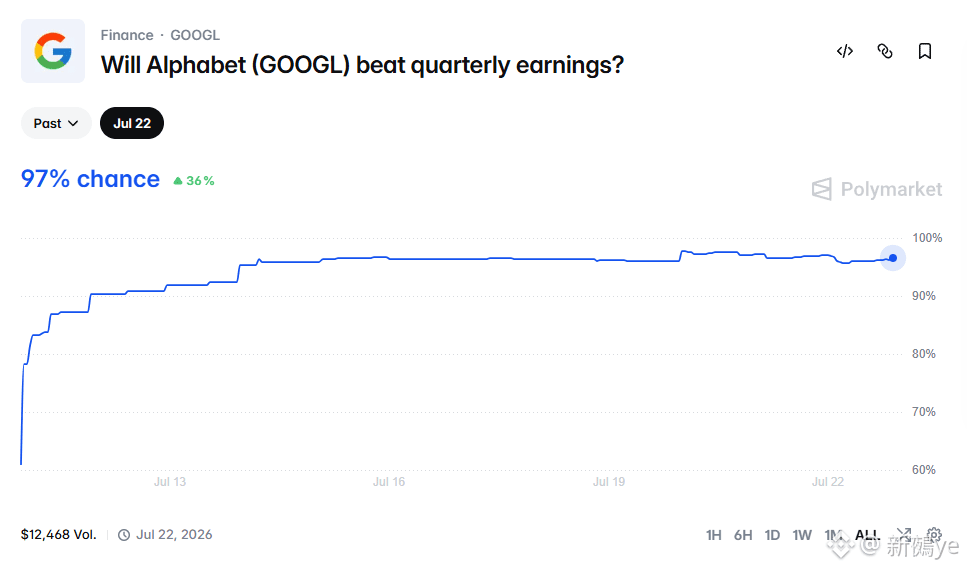
$GOOGL 7月22日盘后谷歌将迎来Q2财报。目前财报超预期的概率在Polymarket上为 97%。
上周 Gemini Pro 3.5 的再度推迟让谷歌的股价回调近8%。巴菲特的喊单也在抛压面前显得微不足道。
而这次财报谷歌云利润、资本开支成为市场关注焦点。十分有望逆转谷歌股价的低迷。德银预计2027年资本开支约3250亿美元,高于此前2500亿美元预测;2028年进一步升至3650亿至3700亿美元。同时谷歌云的营收增速有望再次超出市场预期。
{future}(GOOGLUSDT)
$GOOGL 7月22日盘后谷歌将迎来Q2财报。目前财报超预期的概率在Polymarket上为 97%。
上周 Gemini Pro 3.5 的再度推迟让谷歌的股价回调近8%。巴菲特的喊单也在抛压面前显得微不足道。
而这次财报谷歌云利润、资本开支成为市场关注焦点。十分有望逆转谷歌股价的低迷。德银预计2027年资本开支约3250亿美元,高于此前2500亿美元预测;2028年进一步升至3650亿至3700亿美元。同时谷歌云的营收增速有望再次超出市场预期。
上周 Gemini Pro 3.5 的再度推迟让谷歌的股价回调近8%。巴菲特的喊单也在抛压面前显得微不足道。
而这次财报谷歌云利润、资本开支成为市场关注焦点。十分有望逆转谷歌股价的低迷。德银预计2027年资本开支约3250亿美元,高于此前2500亿美元预测;2028年进一步升至3650亿至3700亿美元。同时谷歌云的营收增速有望再次超出市场预期。
2
6
10.7k
·
--
Verified
美伊局势反复横跳,油价$CL 也跟meme币一样。
{future}(CLUSDT)
刚刚还看到新闻说这轮美伊局势恶化以来油价持续上涨,国际油价突破90美元。转眼伊朗又放出来想谈判的消息,油价瞬时下跌近2.5%。
昨天晚上胡塞武装还说今天要发布声明,搞个大新闻。原油市场彻底失去可预测性。能在石油里赚到钱的人真不简单。
美伊局势反复横跳,油价$CL 也跟meme币一样。
刚刚还看到新闻说这轮美伊局势恶化以来油价持续上涨,国际油价突破90美元。转眼伊朗又放出来想谈判的消息,油价瞬时下跌近2.5%。
昨天晚上胡塞武装还说今天要发布声明,搞个大新闻。原油市场彻底失去可预测性。能在石油里赚到钱的人真不简单。
刚刚还看到新闻说这轮美伊局势恶化以来油价持续上涨,国际油价突破90美元。转眼伊朗又放出来想谈判的消息,油价瞬时下跌近2.5%。
昨天晚上胡塞武装还说今天要发布声明,搞个大新闻。原油市场彻底失去可预测性。能在石油里赚到钱的人真不简单。
2
9
13.8k
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
BOJRaisesRatesTo31YearHigh
90,402 views
1,416 Discussing
#bojraisesratesto31yearhigh
🇯🇵 BOJ Raised Rates. So Why Did the Yen FALL?
Imagine borrowing a currency whose central bank just raised rates…
…and that currency still gets weaker. 😂
On Sept. 18, the BOJ raised rates 25bp to 1.25%, the highest level in 31 years.
The vote? 7–2.
But USD/JPY jumped as high as 158.05 as traders questioned how aggressive the next hikes will be.
BUT HERE’S WHAT MANY PEOPLE MISS 👀
The market wasn't simply trading the hike.
It was trading the guidance gap.
The 25bp move was widely expected. What mattered was whether BOJ Governor Ueda would signal a clear path for more tightening.
He didn't commit to a preset pace.
Meanwhile, the U.S.–Japan rate gap remains wide enough to keep the carry-trade story alive: cheap-yen funding can still compete with higher-yielding assets elsewhere.
And then came the crypto twist:
BTC rebounded ~5.9% toward $81K after the BOJ decision.
So:
BOJ tightening ≠ automatic crypto selloff.
But there is another risk.
If USD/JPY pushes higher, intervention concerns can intensify. If the yen suddenly strengthens, crowded carry positions could unwind quickly.
🧠 Square Insight:
Markets don't trade the rate hike. They trade the gap between what was expected and what was delivered.
Do you think the next BOJ move will finally break the carry trade?
Market commentary only. Not financial advice.
#BOJ #JapaneseYen #CarryTrade
$BTC
TuilaNamKy
·5 Likes
·5.8k views
BuffettStepsDownAsBerkshireChairman
41,119 views
663 Discussing
XRPExchangeReservesHitSevenYearLow
46,555 views
631 Discussing