

亮子财经
421 Posts
亮子财经
Report
Block User

原创之星
Open Trade
Occasional Trader
3.9 Years
30 Following
4.6K+ Followers
3.6K+ Liked
1 Badges
Posts
Portfolio
All
Quotes
Videos
·
--
Verified
划重点: $QNT T 错过就算了,不要FOMO
下个月 DTCC的代币化服务要正式上线,Canton Network $CC 不仅是核心服务商
DTCC业是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席
划重点: $QNT T 错过就算了,不要FOMO
下个月 DTCC的代币化服务要正式上线,Canton Network $CC 不仅是核心服务商
DTCC业是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席
下个月 DTCC的代币化服务要正式上线,Canton Network $CC 不仅是核心服务商
DTCC业是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席
亮子财经
·
--
错过QNT不要紧,DTCC的代币化项目,下个月就要商用了~
The Clearing House(TCH)是美国四大行等25家银行共同拥有的清算机构,每天清算超2万亿美元,全球排名第四。
上周四官宣用采购Quant的技术做存款代币化方案。
消息一出, $QNT 立即飞涨,我在回落到168的时候建了点仓位,涨到300的时候套利跑路。
之所以不和这个币格局,主要有两个原因。
首先是虽然TCH选了Quant的技术,目标是2027年上半年上线代币化存款的清算结算,这本质上是一个技术服务合同。
Quant(QNT)是一个做区块链互操作性(interoperability)老牌项目,企业和开发者不用自己去对接十几条不同的链(以太坊、比特币、各种联盟链),而是通过Overledger这一个接口,就能同时连接、调用多条公链和私有链,搭建"跨链应用"(mApp)。
它主打的场景不是散户DeFi,而是给银行、政府这种传统机构做基础设施。
代币总量固定在1460万枚左右,不算大盘子,所以流通盘小、庄家很容易操控。
Quant自己的商业模式里,企业想用Overledger,按官方说法是要按年"锁仓"一定数量QNT代币来换license。
所以市场的逻辑链是这样推的:
TCH/参与银行要接入Quant的技术 → 理论上得走Quant的授权流程 → 授权流程理论上要用到QNT → 所以需求应该会传导到代币上
但是TCH官方通稿从头到尾的原话是:TCH选中Quant这家公司,用它的Overledger技术来做"互操作、编排、交易管理层",再对接RTP和CHIPS。
整篇稿子一个字都没提QNT代币,也没说这些银行以后要拿QNT去做清结算的燃料或抵押品。
只能说基本面利好(拿到大客户)是实锤,但"代币价值能不能真金白银地捕获这笔生意"目前只是叙事和预期,还没有合同细节支撑。
按照我们老韭菜利好落地就算利空的逻辑,千万不能格局!
第二个原因,就是我其实有更中意的标的,就是Canton NetWork $CC 。
前面提到的TCH在清算市场排名只能算第四,全球排名的第一个的清算机构,必然是清算美股的DTCC。
DTCC不仅是Canton Network的客户,还是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席,等于是从"用户"升级成"治理层玩家"。
Canton Network链上的交易,需要直接销毁代币作为交易Gas,这个代币经济学模型也比较友好。
但是Canton允许机构自己搭私有同步器(private synchronizer)不消耗CC,如果DTCC采用应该是走这个通道。
在今年7月15日,DTCC上线了代币化服务的“实盘测试”,摩根大通、贝莱德、高盛、法国兴业银行、法国巴黎银行等30多家机构参与。
现在官方已经确认代币化服务将在2026年10月正式商业化上线——覆盖的是DTC托管的114万亿美元资产里的一部分,首批开放品种是罗素1000成分股、主流指数ETF、美国国债这几类流动性最好的标的。
一旦官宣正式launch,大概率会带动Canton(CC)炒作一轮"TradFi上链"叙事。
3
2
3.3k
·
--
Article
错过QNT不要紧,DTCC的代币化项目,下个月就要商用了~The Clearing House(TCH)是美国四大行等25家银行共同拥有的清算机构,每天清算超2万亿美元,全球排名第四。
上周四官宣用采购Quant的技术做存款代币化方案。
消息一出, $QNT 立即飞涨,我在回落到168的时候建了点仓位,涨到300的时候套利跑路。
之所以不和这个币格局,主要有两个原因。
首先是虽然TCH选了Quant的技术,目标是2027年上半年上线代币化存款的清算结算,这本质上是一个技术服务合同。
Quant(QNT)是一个做区块链互操作性(interoperability)老牌项目,企业和开发者不用自己去对接十几条不同的链(以太坊、比特币、各种联盟链),而是通过Overledger这一个接口,就能同时连接、调用多条公链和私有链,搭建"跨链应用"(mApp)。
它主打的场景不是散户DeFi,而是给银行、政府这种传统机构做基础设施。
代币总量固定在1460万枚左右,不算大盘子,所以流通盘小、庄家很容易操控。
Quant自己的商业模式里,企业想用Overledger,按官方说法是要按年"锁仓"一定数量QNT代币来换license。
所以市场的逻辑链是这样推的:
TCH/参与银行要接入Quant的技术 → 理论上得走Quant的授权流程 → 授权流程理论上要用到QNT → 所以需求应该会传导到代币上
但是TCH官方通稿从头到尾的原话是:TCH选中Quant这家公司,用它的Overledger技术来做"互操作、编排、交易管理层",再对接RTP和CHIPS。
整篇稿子一个字都没提QNT代币,也没说这些银行以后要拿QNT去做清结算的燃料或抵押品。
只能说基本面利好(拿到大客户)是实锤,但"代币价值能不能真金白银地捕获这笔生意"目前只是叙事和预期,还没有合同细节支撑。
按照我们老韭菜利好落地就算利空的逻辑,千万不能格局!
第二个原因,就是我其实有更中意的标的,就是Canton NetWork $CC 。
前面提到的TCH在清算市场排名只能算第四,全球排名的第一个的清算机构,必然是清算美股的DTCC。
DTCC不仅是Canton Network的客户,还是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席,等于是从"用户"升级成"治理层玩家"。
Canton Network链上的交易,需要直接销毁代币作为交易Gas,这个代币经济学模型也比较友好。
但是Canton允许机构自己搭私有同步器(private synchronizer)不消耗CC,如果DTCC采用应该是走这个通道。
在今年7月15日,DTCC上线了代币化服务的“实盘测试”,摩根大通、贝莱德、高盛、法国兴业银行、法国巴黎银行等30多家机构参与。
现在官方已经确认代币化服务将在2026年10月正式商业化上线——覆盖的是DTC托管的114万亿美元资产里的一部分,首批开放品种是罗素1000成分股、主流指数ETF、美国国债这几类流动性最好的标的。
一旦官宣正式launch,大概率会带动Canton(CC)炒作一轮"TradFi上链"叙事。
错过QNT不要紧,DTCC的代币化项目,下个月就要商用了~
The Clearing House(TCH)是美国四大行等25家银行共同拥有的清算机构,每天清算超2万亿美元,全球排名第四。
上周四官宣用采购Quant的技术做存款代币化方案。
消息一出, $QNT 立即飞涨,我在回落到168的时候建了点仓位,涨到300的时候套利跑路。
之所以不和这个币格局,主要有两个原因。
首先是虽然TCH选了Quant的技术,目标是2027年上半年上线代币化存款的清算结算,这本质上是一个技术服务合同。
Quant(QNT)是一个做区块链互操作性(interoperability)老牌项目,企业和开发者不用自己去对接十几条不同的链(以太坊、比特币、各种联盟链),而是通过Overledger这一个接口,就能同时连接、调用多条公链和私有链,搭建"跨链应用"(mApp)。
它主打的场景不是散户DeFi,而是给银行、政府这种传统机构做基础设施。
代币总量固定在1460万枚左右,不算大盘子,所以流通盘小、庄家很容易操控。
Quant自己的商业模式里,企业想用Overledger,按官方说法是要按年"锁仓"一定数量QNT代币来换license。
所以市场的逻辑链是这样推的:
TCH/参与银行要接入Quant的技术 → 理论上得走Quant的授权流程 → 授权流程理论上要用到QNT → 所以需求应该会传导到代币上
但是TCH官方通稿从头到尾的原话是:TCH选中Quant这家公司,用它的Overledger技术来做"互操作、编排、交易管理层",再对接RTP和CHIPS。
整篇稿子一个字都没提QNT代币,也没说这些银行以后要拿QNT去做清结算的燃料或抵押品。
只能说基本面利好(拿到大客户)是实锤,但"代币价值能不能真金白银地捕获这笔生意"目前只是叙事和预期,还没有合同细节支撑。
按照我们老韭菜利好落地就算利空的逻辑,千万不能格局!
第二个原因,就是我其实有更中意的标的,就是Canton NetWork $CC 。
前面提到的TCH在清算市场排名只能算第四,全球排名的第一个的清算机构,必然是清算美股的DTCC。
DTCC不仅是Canton Network的客户,还是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席,等于是从"用户"升级成"治理层玩家"。
Canton Network链上的交易,需要直接销毁代币作为交易Gas,这个代币经济学模型也比较友好。
但是Canton允许机构自己搭私有同步器(private synchronizer)不消耗CC,如果DTCC采用应该是走这个通道。
在今年7月15日,DTCC上线了代币化服务的“实盘测试”,摩根大通、贝莱德、高盛、法国兴业银行、法国巴黎银行等30多家机构参与。
现在官方已经确认代币化服务将在2026年10月正式商业化上线——覆盖的是DTC托管的114万亿美元资产里的一部分,首批开放品种是罗素1000成分股、主流指数ETF、美国国债这几类流动性最好的标的。
一旦官宣正式launch,大概率会带动Canton(CC)炒作一轮"TradFi上链"叙事。
上周四官宣用采购Quant的技术做存款代币化方案。
消息一出, $QNT 立即飞涨,我在回落到168的时候建了点仓位,涨到300的时候套利跑路。
之所以不和这个币格局,主要有两个原因。
首先是虽然TCH选了Quant的技术,目标是2027年上半年上线代币化存款的清算结算,这本质上是一个技术服务合同。
Quant(QNT)是一个做区块链互操作性(interoperability)老牌项目,企业和开发者不用自己去对接十几条不同的链(以太坊、比特币、各种联盟链),而是通过Overledger这一个接口,就能同时连接、调用多条公链和私有链,搭建"跨链应用"(mApp)。
它主打的场景不是散户DeFi,而是给银行、政府这种传统机构做基础设施。
代币总量固定在1460万枚左右,不算大盘子,所以流通盘小、庄家很容易操控。
Quant自己的商业模式里,企业想用Overledger,按官方说法是要按年"锁仓"一定数量QNT代币来换license。
所以市场的逻辑链是这样推的:
TCH/参与银行要接入Quant的技术 → 理论上得走Quant的授权流程 → 授权流程理论上要用到QNT → 所以需求应该会传导到代币上
但是TCH官方通稿从头到尾的原话是:TCH选中Quant这家公司,用它的Overledger技术来做"互操作、编排、交易管理层",再对接RTP和CHIPS。
整篇稿子一个字都没提QNT代币,也没说这些银行以后要拿QNT去做清结算的燃料或抵押品。
只能说基本面利好(拿到大客户)是实锤,但"代币价值能不能真金白银地捕获这笔生意"目前只是叙事和预期,还没有合同细节支撑。
按照我们老韭菜利好落地就算利空的逻辑,千万不能格局!
第二个原因,就是我其实有更中意的标的,就是Canton NetWork $CC 。
前面提到的TCH在清算市场排名只能算第四,全球排名的第一个的清算机构,必然是清算美股的DTCC。
DTCC不仅是Canton Network的客户,还是母公司Digital Asset的投资方,更是和Euroclear一起联合担任Canton基金会的联席主席,等于是从"用户"升级成"治理层玩家"。
Canton Network链上的交易,需要直接销毁代币作为交易Gas,这个代币经济学模型也比较友好。
但是Canton允许机构自己搭私有同步器(private synchronizer)不消耗CC,如果DTCC采用应该是走这个通道。
在今年7月15日,DTCC上线了代币化服务的“实盘测试”,摩根大通、贝莱德、高盛、法国兴业银行、法国巴黎银行等30多家机构参与。
现在官方已经确认代币化服务将在2026年10月正式商业化上线——覆盖的是DTC托管的114万亿美元资产里的一部分,首批开放品种是罗素1000成分股、主流指数ETF、美国国债这几类流动性最好的标的。
一旦官宣正式launch,大概率会带动Canton(CC)炒作一轮"TradFi上链"叙事。
5
3
19
20.5k
·
--
Article
SEC豁免之后,谁来收链上美股的税?9月17日,SEC正式发了一道"创新豁免令"(Innovation Exemption),核心条款有两条:
第一,做代币化股票交易的平台,SEC管它们叫TSV(Tokenized Securities Venues)。只要用AMM流动性池撮合交易,暂时可以不被认定成"交易所",不用走那一整套交易所注册流程。
第二,这些AMM池子里拿自己的钱做流动性、甚至给客户报价、签承诺资本协议的人,暂时也不用被认定成"交易商"(dealer)。正常情况下这类做市行为是要注册dealer的,门槛不低。
两条豁免都是5年期,到期自动失效,SEC同时在收集公众意见,后续大概率还有细则补充。
四舍五入可以认为,清晰法案没通过的核心条款,SEC通过行政命令实现了。
SEC还对代币化资产加了几道门槛,也算是对保护投资者权益有了一个交代:
代币必须有和传统股票一样的权利,包括分红权和投票权。纯价格跟踪、不代表真实所有权的"合成敞口"型代币,直接被排除在外。第三方要代币化一只股票,必须先给发行公司书面通知,给对方提出异议的机会,公司可以say no。
交易的标的数量和交易量都有上限,SEC说这个豁免"设计上就是可控的"。
AMM必须是许可制(permissioned)的,得有客户准入门槛,不是谁都能连钱包就交易。
TSV得定期披露美元计价的交易数据——价格、成交量、时间戳、池子地址、每日成交总量,这些都要公开。
说实话这些门槛不算很高,还是狠有利于DEX展业的。
一方面中心化交易所要狠狠的KYC,而链上DEX不需要,当然会引起传统交易所的不满。
对此,世界交易所联合会(纳斯达克、Cboe、CME的娘家)已经公开写信反对,说这种豁免会稀释投资者保护、给加密平台开了传统市场没有的监管快车道。
但是资产代币化的趋势在这里,美国人也希望用这种方式取代美债,成为美元回流的新通道。
目前美国做链上美股的合规机构主要是两家,Kraken和Robinhood。
Kraken的xStocks,Backed Finance拿真金白银买股票托管,1:1铸造代币,目前已经处理了250亿美元交易量,8万多链上持有人。但持币人拿到的通常只是价格敞口和分红对应的经济利益,没有投票权。
Robinhood更极端。它最新的Stock Tokens实际上是代币化的债务证券,由泽西岛的一个子公司发行,不是股权,持有人没有投票权、没有股东权利、对底层股票没有直接所有权主张,纯粹是价格跟踪。
在SEC新规之后,投资者的权利会更有保障。
目前各家交易所都在发力自家的公链,鹿死谁手还很难说。
但是SEC新规最大的受益者DEX的竞争格局还是比较清晰的。
新规要求AMM必须是许可制的,这跟现在开放式的公开DEX不是一回事,目前真正能拿出来说的许可制DeFi案例其实不多:
Aave Arc 2022年上线,是第一个正儿八经的许可制借贷池,今年升级成Aave Horizon,做成混合模式:抵押品那层许可制,流动性那层(稳定币池)开放。
不过这本质是借贷协议,不是严格意义上的AMM。
摩根大通Onyx联合新加坡金管局搞的Project Guardian,们在Polygon上用改过的Uniswap做外汇和政府债券交易,准入层加了一道W3C可验证凭证的门槛,只有被授权的参与方能连进池子交易。
这证明"魔改版Uniswap+许可制准入"这条路径是真实跑通过的,不是纸上谈兵。
Uniswap v4的hooks架构是目前最有可能被TSV拿去用的底层方案。hooks允许开发者在池子逻辑里加自定义规则,包括白名单/KYC门槛,相当于可以在Uniswap的AMM引擎上"套壳"出一个合规版本。
因此 $UNI 可以看作是本次SEC新规的最大受益者。
去年12月Uniswap已经打开了fee switch,协议抽一部分手续费,持币人可以销毁UNI换回等值资产,减少总供应量。
一旦行业采用Uniswap V4方案,并实现fee switch回购代币,这画面有点太美不敢想象
SEC豁免之后,谁来收链上美股的税?
9月17日,SEC正式发了一道"创新豁免令"(Innovation Exemption),核心条款有两条:
第一,做代币化股票交易的平台,SEC管它们叫TSV(Tokenized Securities Venues)。只要用AMM流动性池撮合交易,暂时可以不被认定成"交易所",不用走那一整套交易所注册流程。
第二,这些AMM池子里拿自己的钱做流动性、甚至给客户报价、签承诺资本协议的人,暂时也不用被认定成"交易商"(dealer)。正常情况下这类做市行为是要注册dealer的,门槛不低。
两条豁免都是5年期,到期自动失效,SEC同时在收集公众意见,后续大概率还有细则补充。
四舍五入可以认为,清晰法案没通过的核心条款,SEC通过行政命令实现了。
SEC还对代币化资产加了几道门槛,也算是对保护投资者权益有了一个交代:
代币必须有和传统股票一样的权利,包括分红权和投票权。纯价格跟踪、不代表真实所有权的"合成敞口"型代币,直接被排除在外。第三方要代币化一只股票,必须先给发行公司书面通知,给对方提出异议的机会,公司可以say no。
交易的标的数量和交易量都有上限,SEC说这个豁免"设计上就是可控的"。
AMM必须是许可制(permissioned)的,得有客户准入门槛,不是谁都能连钱包就交易。
TSV得定期披露美元计价的交易数据——价格、成交量、时间戳、池子地址、每日成交总量,这些都要公开。
说实话这些门槛不算很高,还是狠有利于DEX展业的。
一方面中心化交易所要狠狠的KYC,而链上DEX不需要,当然会引起传统交易所的不满。
对此,世界交易所联合会(纳斯达克、Cboe、CME的娘家)已经公开写信反对,说这种豁免会稀释投资者保护、给加密平台开了传统市场没有的监管快车道。
但是资产代币化的趋势在这里,美国人也希望用这种方式取代美债,成为美元回流的新通道。
目前美国做链上美股的合规机构主要是两家,Kraken和Robinhood。
Kraken的xStocks,Backed Finance拿真金白银买股票托管,1:1铸造代币,目前已经处理了250亿美元交易量,8万多链上持有人。但持币人拿到的通常只是价格敞口和分红对应的经济利益,没有投票权。
Robinhood更极端。它最新的Stock Tokens实际上是代币化的债务证券,由泽西岛的一个子公司发行,不是股权,持有人没有投票权、没有股东权利、对底层股票没有直接所有权主张,纯粹是价格跟踪。
在SEC新规之后,投资者的权利会更有保障。
目前各家交易所都在发力自家的公链,鹿死谁手还很难说。
但是SEC新规最大的受益者DEX的竞争格局还是比较清晰的。
新规要求AMM必须是许可制的,这跟现在开放式的公开DEX不是一回事,目前真正能拿出来说的许可制DeFi案例其实不多:
Aave Arc 2022年上线,是第一个正儿八经的许可制借贷池,今年升级成Aave Horizon,做成混合模式:抵押品那层许可制,流动性那层(稳定币池)开放。
不过这本质是借贷协议,不是严格意义上的AMM。
摩根大通Onyx联合新加坡金管局搞的Project Guardian,们在Polygon上用改过的Uniswap做外汇和政府债券交易,准入层加了一道W3C可验证凭证的门槛,只有被授权的参与方能连进池子交易。
这证明"魔改版Uniswap+许可制准入"这条路径是真实跑通过的,不是纸上谈兵。
Uniswap v4的hooks架构是目前最有可能被TSV拿去用的底层方案。hooks允许开发者在池子逻辑里加自定义规则,包括白名单/KYC门槛,相当于可以在Uniswap的AMM引擎上"套壳"出一个合规版本。
因此 $UNI 可以看作是本次SEC新规的最大受益者。
去年12月Uniswap已经打开了fee switch,协议抽一部分手续费,持币人可以销毁UNI换回等值资产,减少总供应量。
一旦行业采用Uniswap V4方案,并实现fee switch回购代币,这画面有点太美不敢想象
1
2.5k
·
--
渣打研报逻辑最关键的一步就是:
美国的资产代币,不能要求有严格的白名单和严格准入门槛。
所以 $UNI 能不能到100美金,就看清晰法案最后落地的时候,是不是支持这样操作了~
不过现在各大交易,已经按这个方案在抢跑了
大概率会类似稳定币质押给利息一样,要被我们加密行业做成既定事实
干!
渣打研报逻辑最关键的一步就是:
美国的资产代币,不能要求有严格的白名单和严格准入门槛。
所以 $UNI 能不能到100美金,就看清晰法案最后落地的时候,是不是支持这样操作了~
不过现在各大交易,已经按这个方案在抢跑了
大概率会类似稳定币质押给利息一样,要被我们加密行业做成既定事实
干!
美国的资产代币,不能要求有严格的白名单和严格准入门槛。
所以 $UNI 能不能到100美金,就看清晰法案最后落地的时候,是不是支持这样操作了~
不过现在各大交易,已经按这个方案在抢跑了
大概率会类似稳定币质押给利息一样,要被我们加密行业做成既定事实
干!
Quoted content has been removed
2
4.9k
·
--
Article
64岁老汉奋战meme一线爆赚千万,Uni或成最大赢家!最近圈内都在流传Bonk Guy(推特@theunipcs)的故事,他在本轮行情中已经爆赚上千万美金~
Bonk Guy不是新人,2023年就靠1.6万美元本金、6倍杠杆做多BONK,一路做到超2000万美元仓位。
之后陆续复制这套剧本:
WIF从6000美元做到约140万美元;
FARTCOIN投入约30万美元做出800万美元+回报;
POPCAT、PNUT几万美元本金翻出百万美元级收益,还靠MAGA、DOGEGOV和"咆哮小猫"相关热点,把几千到几万美元的本金滚成500万甚至1000万美元。
但是在去年1011的暴跌行情中归零了。
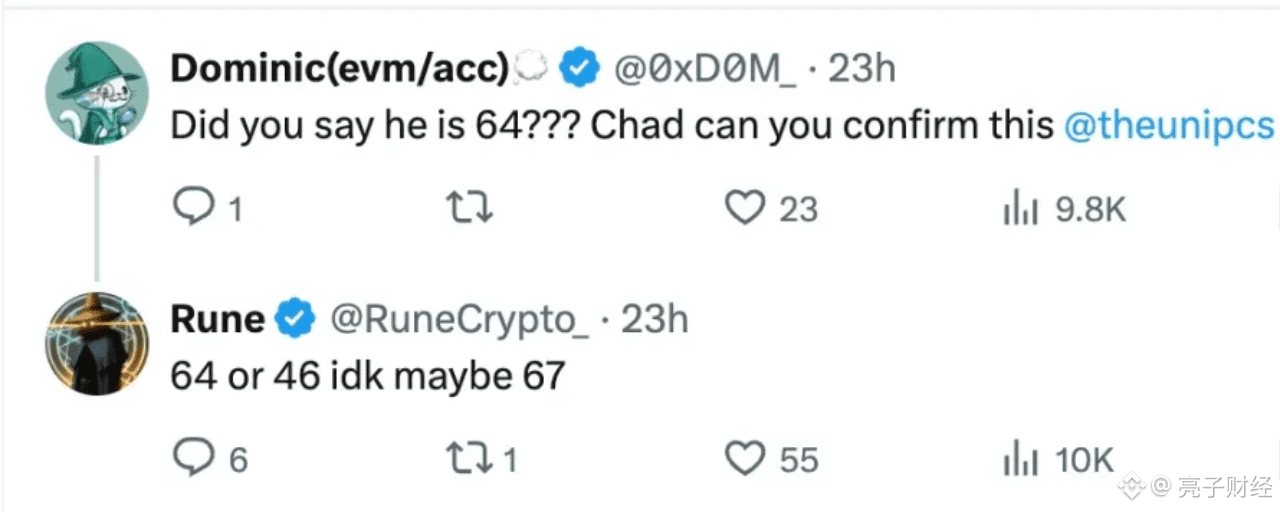
就这么个meme圈老司机,被Rune爆出年龄高达64岁!
不过我提醒一下,meme圈虽然有很多造富神话,但主要还是庄家操作。
一般到这种市值已经拉高几百倍,忙着上各大交易所的时候,就差不多到庄家收割的时候了。
但是本轮行情的叙事稍微有一点点不一样,本轮起飞的几个标的,则是来自于新晋合规链巨头Robinhood链。
Robinhood 已在美国以外推出链上股票代币,覆盖从 90 种扩展至 190 种美股,并可 24/7 交易、自由链上转移,让 120 多个国家和地区的用户获得美股敞口。
而通过Robinhood Chain,则可以触达更多链上不想或者不能KYC的用户。
而本轮的meme热潮,也正是Robinhood推广自家股票代币的方式。
Robinhood Chain搞了个"币股配Meme"这个新玩法Meme币不再配ETH或稳定币,而是直接拿NVDA、AAPL、SPCX这些代币化股票当报价资产。
比如Meme币AI,直接和NVDA配对,币价既看AI相对NVDA的走势,也跟着NVDA本身波动。
例如LLM这个meme币的最大流动性池子,对应的就是LULU,也是就是Lululemon这个公司的股票。
算盘打的是,meme资金买入拉高股票代币需求,股价涨反过来又可以强化meme叙事。
Meme币和币股配对说到底是零售端的狂欢,但真正值得盯的,是背后一条更大的暗线:合规机构正在批量把资产搬上链。
今年2月,贝莱德的代币化国债基金BUIDL开始在Uniswap上交易——这是第一次有受监管的机构级产品被搬进DEX。
同一个月,Ondo的代币化股票进了借贷和金库协议,伦交所LSEG在规划链上结算的数字证券存管,富兰克林邓普顿联手Swift强调代币化货币基金的24小时流动性,Robinhood也在Arbitrum测试网开放股票代币测试——这波信号被市场解读为"机构已经就位"。
考虑到目前合规链主要采用的都是以太坊二层的技术方案,而且Uniswap则是以太坊生态Dex首选。
渣打银行(Standard Chartered)在2026年6月中旬发布研报,首次覆盖Uniswap并预测其原生代币UNI到2030年底将从当时的约2.70美元上涨约40倍,达到100美元也是这个逻辑。
当时渣打预测26年底UNI币价到6.5 美元,现在已经差不多到这个位置了。
若是认可"链上资产合规化"这一宏观趋势,Uniswap可能是当前确定性最高、监管风险最低的选项。
64岁老汉奋战meme一线爆赚千万,Uni或成最大赢家!
最近圈内都在流传Bonk Guy(推特@theunipcs)的故事,他在本轮行情中已经爆赚上千万美金~
Bonk Guy不是新人,2023年就靠1.6万美元本金、6倍杠杆做多BONK,一路做到超2000万美元仓位。
之后陆续复制这套剧本:
WIF从6000美元做到约140万美元;
FARTCOIN投入约30万美元做出800万美元+回报;
POPCAT、PNUT几万美元本金翻出百万美元级收益,还靠MAGA、DOGEGOV和"咆哮小猫"相关热点,把几千到几万美元的本金滚成500万甚至1000万美元。
但是在去年1011的暴跌行情中归零了。
就这么个meme圈老司机,被Rune爆出年龄高达64岁!
不过我提醒一下,meme圈虽然有很多造富神话,但主要还是庄家操作。
一般到这种市值已经拉高几百倍,忙着上各大交易所的时候,就差不多到庄家收割的时候了。
但是本轮行情的叙事稍微有一点点不一样,本轮起飞的几个标的,则是来自于新晋合规链巨头Robinhood链。
Robinhood 已在美国以外推出链上股票代币,覆盖从 90 种扩展至 190 种美股,并可 24/7 交易、自由链上转移,让 120 多个国家和地区的用户获得美股敞口。
而通过Robinhood Chain,则可以触达更多链上不想或者不能KYC的用户。
而本轮的meme热潮,也正是Robinhood推广自家股票代币的方式。
Robinhood Chain搞了个"币股配Meme"这个新玩法Meme币不再配ETH或稳定币,而是直接拿NVDA、AAPL、SPCX这些代币化股票当报价资产。
比如Meme币AI,直接和NVDA配对,币价既看AI相对NVDA的走势,也跟着NVDA本身波动。
例如LLM这个meme币的最大流动性池子,对应的就是LULU,也是就是Lululemon这个公司的股票。
算盘打的是,meme资金买入拉高股票代币需求,股价涨反过来又可以强化meme叙事。
Meme币和币股配对说到底是零售端的狂欢,但真正值得盯的,是背后一条更大的暗线:合规机构正在批量把资产搬上链。
今年2月,贝莱德的代币化国债基金BUIDL开始在Uniswap上交易——这是第一次有受监管的机构级产品被搬进DEX。
同一个月,Ondo的代币化股票进了借贷和金库协议,伦交所LSEG在规划链上结算的数字证券存管,富兰克林邓普顿联手Swift强调代币化货币基金的24小时流动性,Robinhood也在Arbitrum测试网开放股票代币测试——这波信号被市场解读为"机构已经就位"。
考虑到目前合规链主要采用的都是以太坊二层的技术方案,而且Uniswap则是以太坊生态Dex首选。
渣打银行(Standard Chartered)在2026年6月中旬发布研报,首次覆盖Uniswap并预测其原生代币UNI到2030年底将从当时的约2.70美元上涨约40倍,达到100美元也是这个逻辑。
当时渣打预测26年底UNI币价到6.5 美元,现在已经差不多到这个位置了。
若是认可"链上资产合规化"这一宏观趋势,Uniswap可能是当前确定性最高、监管风险最低的选项。
1
3.2k
·
--
Article
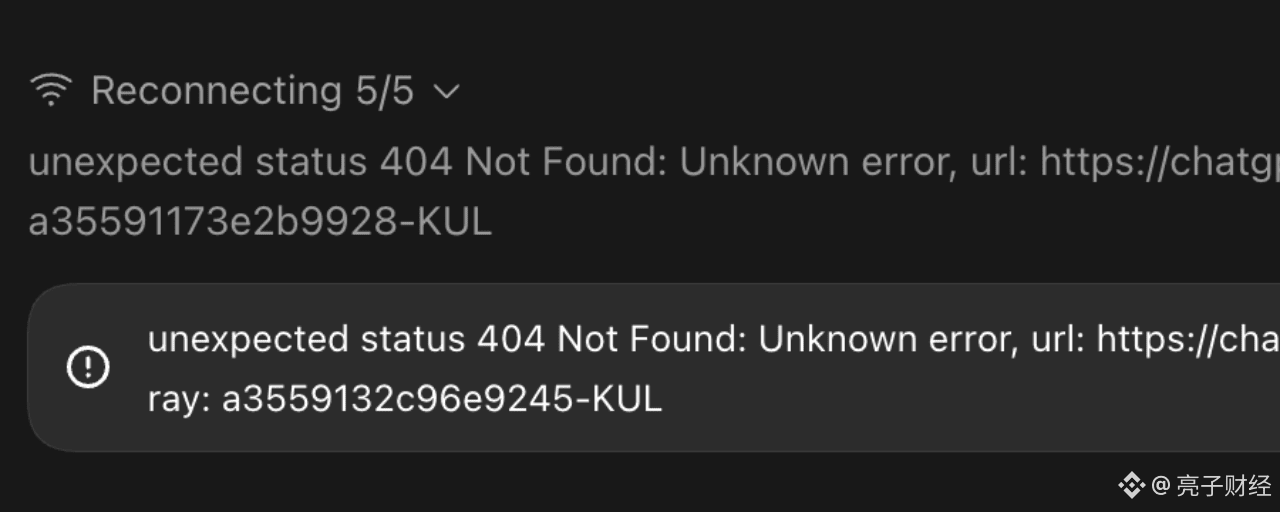
AI巨头集体宕机!然后比特币就开始爆涨了...美东时间9月3日上午,ChatGPT/Codex、Claude、Grok几乎在同一个窗口出问题。
Downdetector上,美国区ChatGPT的报错量一度冲破3.5万条,Claude和Grok分别也有1000多条,连靠调用这些模型吃饭的编程工具Cursor都跟着断线。
三家给的官方说法各不相同:
OpenAI说是"路由错误"(routing error),太平洋时间早上7:43左右开始,8:17左右上了修复方案。
Anthropic说是"基础设施问题"(infrastructure issue),Claude.ai、Claude Code、Claude Cowork、API全部受影响,一开始把Opus 4.8、Opus 5、Mythos/Fable系列都列进去了,后来收窄到主要是Opus 4.8和Opus 5,整个事故持续了3小时6分钟,中午12:15左右恢复。
Grok只说"服务出问题了",状态页显示故障的时间比实际用户反馈能用的时间还要长。
这三家AI公司背后共享一个东西:微软Azure。
案发当天,Axios就报道Azure本身也在闹故障,有科技媒体据此猜测是Azure的问题拖累了三家模型。
有用户提交报告称,Azure的East US区域在美东时间上午10:26左右出现了"ingress失败"(进站流量异常)。
Google的Gemini这次基本没受影响,而Gemini跑在Google Cloud上,不在Azure上。
就在AI集体宕机后,比特币24小时涨了将近5%,重新站回8万上方。
虽然很多人说爆涨的原因是宏观因素,美联储理事Waller放话说这个月可能不加息。
而且10年期美债收益率跟着回落,标普和纳指同一天也在涨,这是一次风险资产全线走高。
但其他资产并没有像加密这么猛涨,美股的平均涨幅只有百分之一点几。
在本次AI宕机之前,加密交易所也频频因为共享云基础设施而宕机:
2025年11月Cloudflare全球故障,Coinbase、Kraken、Etherscan、Aave全部前端瘫痪;
2026年5月AWS弗吉尼亚机房过热,Coinbase交易转账断了5-6小时,这是它一年内第二次栽在AWS手里。
每次遭遇这种问题,比特币链总是能以稳健出圈。
比特币网络历史上总共只有两次全网级别的宕机——2010年和2013年,加起来不到15小时,之后13年保持了99.99%的出块纪录。
尤其是伊朗冲突刚开始的时候,伊朗无人机精准打击了AWS在阿联酋的两座数据中心及巴林一处设施,造成供电中断和设备损毁。
造成3月2日Claude、Grok等全球主流AI服务相继宕机。
中东打车平台Careem停摆,支付平台Alaan和Hubpay无法登录,阿布扎比商业银行手机App全线中断。
迪拜居民发现,手机里的App几乎全部失灵。
而比特币网络,从未中断过哪怕一秒钟。
当时全球资产都因为这件事造成的恐慌而开始暴跌,只有比特币逆势爆涨,当时突破七万美金大关。
本轮在AI集体宕机的时候突破八万,也挺有象征意义的~
AI巨头集体宕机!然后比特币就开始爆涨了...
美东时间9月3日上午,ChatGPT/Codex、Claude、Grok几乎在同一个窗口出问题。
Downdetector上,美国区ChatGPT的报错量一度冲破3.5万条,Claude和Grok分别也有1000多条,连靠调用这些模型吃饭的编程工具Cursor都跟着断线。
三家给的官方说法各不相同:
OpenAI说是"路由错误"(routing error),太平洋时间早上7:43左右开始,8:17左右上了修复方案。
Anthropic说是"基础设施问题"(infrastructure issue),Claude.ai、Claude Code、Claude Cowork、API全部受影响,一开始把Opus 4.8、Opus 5、Mythos/Fable系列都列进去了,后来收窄到主要是Opus 4.8和Opus 5,整个事故持续了3小时6分钟,中午12:15左右恢复。
Grok只说"服务出问题了",状态页显示故障的时间比实际用户反馈能用的时间还要长。
这三家AI公司背后共享一个东西:微软Azure。
案发当天,Axios就报道Azure本身也在闹故障,有科技媒体据此猜测是Azure的问题拖累了三家模型。
有用户提交报告称,Azure的East US区域在美东时间上午10:26左右出现了"ingress失败"(进站流量异常)。
Google的Gemini这次基本没受影响,而Gemini跑在Google Cloud上,不在Azure上。
就在AI集体宕机后,比特币24小时涨了将近5%,重新站回8万上方。
虽然很多人说爆涨的原因是宏观因素,美联储理事Waller放话说这个月可能不加息。
而且10年期美债收益率跟着回落,标普和纳指同一天也在涨,这是一次风险资产全线走高。
但其他资产并没有像加密这么猛涨,美股的平均涨幅只有百分之一点几。
在本次AI宕机之前,加密交易所也频频因为共享云基础设施而宕机:
2025年11月Cloudflare全球故障,Coinbase、Kraken、Etherscan、Aave全部前端瘫痪;
2026年5月AWS弗吉尼亚机房过热,Coinbase交易转账断了5-6小时,这是它一年内第二次栽在AWS手里。
每次遭遇这种问题,比特币链总是能以稳健出圈。
比特币网络历史上总共只有两次全网级别的宕机——2010年和2013年,加起来不到15小时,之后13年保持了99.99%的出块纪录。
尤其是伊朗冲突刚开始的时候,伊朗无人机精准打击了AWS在阿联酋的两座数据中心及巴林一处设施,造成供电中断和设备损毁。
造成3月2日Claude、Grok等全球主流AI服务相继宕机。
中东打车平台Careem停摆,支付平台Alaan和Hubpay无法登录,阿布扎比商业银行手机App全线中断。
迪拜居民发现,手机里的App几乎全部失灵。
而比特币网络,从未中断过哪怕一秒钟。
当时全球资产都因为这件事造成的恐慌而开始暴跌,只有比特币逆势爆涨,当时突破七万美金大关。
本轮在AI集体宕机的时候突破八万,也挺有象征意义的~
1
1
1
1.9k
·
--
Article
桥水达利欧:美国要破产了,建议持有比特币!最近比特币爆涨,不少人都分析说背后的原因可能是美债已经不可持续了。
关于这个问题,美国桥水(全球最大对冲基金)的创始人达利欧(相当于中国的高瓴张磊+高善文)昨天专门写了一篇文章讲这个逻辑。
以下是带有个人色彩的整理和总结,相信比原文更好理解~
2026年8月,美国国债正式破了40万亿美元。
这个速度值得说道一下:从建国到第一次破1万亿,用了差不多200年;10万亿到20万亿用了13年;20万亿到30万亿用了5年;30万亿到40万亿,只用了4年,而且最后这10万亿是150天冲上去的。
而在本周,三件事撞到了一起:
1.日本政府在卖手里的美债,把钱换回日元,为的是稳住日元汇率、支撑本国资本市场,又不想为了护盘把利率抬得比自己想要的更高;
2.美债收益率在涨,长端涨得最猛,30年期一度摸到5.31%,同时美元走弱;
3. 美国财政部长贝森特宣布财政部要自己下场回购长债,但能动用的资金规模有限,双周至少40亿美元,9月9日到11月4日执行。
而达利欧的判断是,如果现在的路线不改,美国债务危机大概率会在3年左右(上下浮动2年)撞上来。
一个国家的债务系统,可以类比成人体的血液循环。信贷就是血液,给经济体各个部位供养分。
用得好,能创造出足够的产出和收入,拿去还本付息,系统是健康的。
用不好,没转化成足够的收入,还本付息这块就会像血管里的斑块一样越积越多,把其他该花的钱挤掉。
斑块积到一定程度,会同时冒出两个问题:
一是"还债负担占财政收入的比例"高到不正常,该花的钱被挤没了;
二是"想卖债的人多过想买债的人",这时候要么放任利率往上涨(市场和经济跟着往下砸),要么央行自己印钱下场买债(货币贬值,通胀比原本该有的水平更高)。
这两条路都不好受。而且一旦央行买了大量债券之后利率还是涨了,央行自己也要亏钱,亏多了净资产变负,最后政府和央行一起借钱、一起印钱填窟窿,滚成一个自我强化的死亡螺旋,没法自己停下来。
这个循环走到最后阶段,市场上会先看到长端利率领着涨、货币相对黄金在贬值、财政部因为长债卖不动只能改发短债去顶;情况再恶化,历史上一些国家会走到资本管制、逼着债权人只能买不能卖的地步。
日本就是前车之鉴:
2013年之前,日本国债主要是私人机构在买;从2013年开始,私人买家跟不上了,日本央行只能自己下场印钱接盘,持有比例从11.6%一路涨到53.3%。
代价是持有人在承担:这十几年里,日本国债换算成美元计价贬值51%,换算成黄金计价贬值76%;日本普通工人的工资,按同一种货币折算,相对美国工人这十几年跌了55%。
对于美国来说,摆在桌面上的路子基本是三条:印钞稀释、财政整顿、债务违约重组。
英国、欧盟、中国也都有类似的债务和赤字问题,所以他预期类似的债务和货币贬值调整会在好几个经济体同步上演,这也是达利欧建议配置黄金和比特币的原因,这两样东西没法被政府印出来。
达利欧给出的方案是让美国把财政赤字压到GDP的3%,靠砍支出、加税收各降低约5%(相对现有计划)、同时让利率自然回落1%到1.5%,三条腿一起走,谁都不能用力过猛,否则调整会很剧烈。
不过中国现在正在按这个方向,大力增加收入同时压缩支出。
今年7月份中国财政收入同比猛涨12%,单月已经实现盈利。
桥水达利欧:美国要破产了,建议持有比特币!
最近比特币爆涨,不少人都分析说背后的原因可能是美债已经不可持续了。
关于这个问题,美国桥水(全球最大对冲基金)的创始人达利欧(相当于中国的高瓴张磊+高善文)昨天专门写了一篇文章讲这个逻辑。
以下是带有个人色彩的整理和总结,相信比原文更好理解~
2026年8月,美国国债正式破了40万亿美元。
这个速度值得说道一下:从建国到第一次破1万亿,用了差不多200年;10万亿到20万亿用了13年;20万亿到30万亿用了5年;30万亿到40万亿,只用了4年,而且最后这10万亿是150天冲上去的。
而在本周,三件事撞到了一起:
1.日本政府在卖手里的美债,把钱换回日元,为的是稳住日元汇率、支撑本国资本市场,又不想为了护盘把利率抬得比自己想要的更高;
2.美债收益率在涨,长端涨得最猛,30年期一度摸到5.31%,同时美元走弱;
3. 美国财政部长贝森特宣布财政部要自己下场回购长债,但能动用的资金规模有限,双周至少40亿美元,9月9日到11月4日执行。
而达利欧的判断是,如果现在的路线不改,美国债务危机大概率会在3年左右(上下浮动2年)撞上来。
一个国家的债务系统,可以类比成人体的血液循环。信贷就是血液,给经济体各个部位供养分。
用得好,能创造出足够的产出和收入,拿去还本付息,系统是健康的。
用不好,没转化成足够的收入,还本付息这块就会像血管里的斑块一样越积越多,把其他该花的钱挤掉。
斑块积到一定程度,会同时冒出两个问题:
一是"还债负担占财政收入的比例"高到不正常,该花的钱被挤没了;
二是"想卖债的人多过想买债的人",这时候要么放任利率往上涨(市场和经济跟着往下砸),要么央行自己印钱下场买债(货币贬值,通胀比原本该有的水平更高)。
这两条路都不好受。而且一旦央行买了大量债券之后利率还是涨了,央行自己也要亏钱,亏多了净资产变负,最后政府和央行一起借钱、一起印钱填窟窿,滚成一个自我强化的死亡螺旋,没法自己停下来。
这个循环走到最后阶段,市场上会先看到长端利率领着涨、货币相对黄金在贬值、财政部因为长债卖不动只能改发短债去顶;情况再恶化,历史上一些国家会走到资本管制、逼着债权人只能买不能卖的地步。
日本就是前车之鉴:
2013年之前,日本国债主要是私人机构在买;从2013年开始,私人买家跟不上了,日本央行只能自己下场印钱接盘,持有比例从11.6%一路涨到53.3%。
代价是持有人在承担:这十几年里,日本国债换算成美元计价贬值51%,换算成黄金计价贬值76%;日本普通工人的工资,按同一种货币折算,相对美国工人这十几年跌了55%。
对于美国来说,摆在桌面上的路子基本是三条:印钞稀释、财政整顿、债务违约重组。
英国、欧盟、中国也都有类似的债务和赤字问题,所以他预期类似的债务和货币贬值调整会在好几个经济体同步上演,这也是达利欧建议配置黄金和比特币的原因,这两样东西没法被政府印出来。
达利欧给出的方案是让美国把财政赤字压到GDP的3%,靠砍支出、加税收各降低约5%(相对现有计划)、同时让利率自然回落1%到1.5%,三条腿一起走,谁都不能用力过猛,否则调整会很剧烈。
不过中国现在正在按这个方向,大力增加收入同时压缩支出。
今年7月份中国财政收入同比猛涨12%,单月已经实现盈利。
1
2
1.8k
·
--
Article
牛来,豹拉!比特币突破七万~ 能否持续就看9月15日了继昨天比特币爆涨后,今天果然迎来第二波爆拉。
BTC从6.5万美元一路拉到7.2万美元上方,盘中最高触及72,200-72,400美元区间,创6月以来新高,24小时涨幅约10%-11%。
ETH更猛,单日涨幅17%-20%,重新站上2,000美元。
8月19日,特朗普在白宫开了场加密峰会,Coinbase、Ripple、Robinhood、Kraken的CEO悉数到场,SEC主席Atkins、CFTC主席Selig同框站台。
特朗普当场喊话国会赶紧通过Clarity Act(加密市场结构法案),还放话CFTC正研究让Hyperliquid合规进入美国——就这一句话,直接把HYPE干上去20%多。
BTC ETF单日净流入5.17亿美元,是5月初以来最大单日流入;ETH ETF流入1.89亿美元,创去年10月以来新高。
空头这边是真被打穿了:24小时内超30亿美元空头仓位被强平,一度1小时内爆掉10亿美元以上,是近几年最大规模的挤仓事件之一。
美国财政部把长期国债回购规模从每次20亿美元至少翻倍到40亿美元。 这个动作直接把已经冲到5.34%(19年新高)的30年期美债收益率打回5.2%附近。
短期看,三个催化剂同时炸,情绪确实到位了。但拆开结构看:
地基(财政部回购)是真金白银
只要美债长端收益率的压力不解除,这个逻辑就还在,是这波行情里最经得起推敲的部分。
政策叙事(Clarity Act、Hyperliquid合规)是溢价
加密峰会造了势,但立法机器没提速,预期和现实之间有落差,一旦9月15日的投票不及预期,这部分溢价随时会被抽走。
杠杆挤仓是加速器,不是发动机
链上数据显示,已经有超过4.4万枚比特币被短线持有者转入交易所,这是典型的获利了结信号。
所以这波行情能维持多久,主要看9月15日参议院的投票能否继续支持加密。
共和党领袖John Thune是8月8日、参议院进入8月休会前突击提交的终止辩论动议,把这个清晰法案硬摆上9月的议程。
9月15日下午2:15(美东时间),参议院要对H.R. 3633(也就是Clarity Act)的"是否同意进入辩论程序"(motion to proceed)进行终止辩论表决(cloture vote),获得60票才能过关。
共和党现在53个席位,就算全员到齐支持,也还差7票,必须拉到至少7个民主党人或独立参议员倒戈才能过。
牛来,豹拉!比特币突破七万~ 能否持续就看9月15日了
继昨天比特币爆涨后,今天果然迎来第二波爆拉。
BTC从6.5万美元一路拉到7.2万美元上方,盘中最高触及72,200-72,400美元区间,创6月以来新高,24小时涨幅约10%-11%。
ETH更猛,单日涨幅17%-20%,重新站上2,000美元。
8月19日,特朗普在白宫开了场加密峰会,Coinbase、Ripple、Robinhood、Kraken的CEO悉数到场,SEC主席Atkins、CFTC主席Selig同框站台。
特朗普当场喊话国会赶紧通过Clarity Act(加密市场结构法案),还放话CFTC正研究让Hyperliquid合规进入美国——就这一句话,直接把HYPE干上去20%多。
BTC ETF单日净流入5.17亿美元,是5月初以来最大单日流入;ETH ETF流入1.89亿美元,创去年10月以来新高。
空头这边是真被打穿了:24小时内超30亿美元空头仓位被强平,一度1小时内爆掉10亿美元以上,是近几年最大规模的挤仓事件之一。
美国财政部把长期国债回购规模从每次20亿美元至少翻倍到40亿美元。 这个动作直接把已经冲到5.34%(19年新高)的30年期美债收益率打回5.2%附近。
短期看,三个催化剂同时炸,情绪确实到位了。但拆开结构看:
地基(财政部回购)是真金白银
只要美债长端收益率的压力不解除,这个逻辑就还在,是这波行情里最经得起推敲的部分。
政策叙事(Clarity Act、Hyperliquid合规)是溢价
加密峰会造了势,但立法机器没提速,预期和现实之间有落差,一旦9月15日的投票不及预期,这部分溢价随时会被抽走。
杠杆挤仓是加速器,不是发动机
链上数据显示,已经有超过4.4万枚比特币被短线持有者转入交易所,这是典型的获利了结信号。
所以这波行情能维持多久,主要看9月15日参议院的投票能否继续支持加密。
共和党领袖John Thune是8月8日、参议院进入8月休会前突击提交的终止辩论动议,把这个清晰法案硬摆上9月的议程。
9月15日下午2:15(美东时间),参议院要对H.R. 3633(也就是Clarity Act)的"是否同意进入辩论程序"(motion to proceed)进行终止辩论表决(cloture vote),获得60票才能过关。
共和党现在53个席位,就算全员到齐支持,也还差7票,必须拉到至少7个民主党人或独立参议员倒戈才能过。
2
1.3k
·
--
Article
川普喊话,比特币爆拉!加密要接棒AI了?美国东部时间今天上午,比特币价格突然开始爆拉:
关于上涨的原因众说纷纭,有人认为是美国财政部的动作。
财政部长贝森特当天宣布,把长期国债的回购操作规模从每次最多20亿美元,直接翻倍到不低于40亿美元,9月9日开始执行,一直持续到11月4日。
这个动作被市场解读为一种"流动性支持"信号,直接把30年期美债收益率从19年高位往下压,美元走弱,黄金也同步冲上多月新高。
但我认为可能并没有那么复杂,真正的原因可能就是特朗普喊单:
川普在自家经营的Truth Social开了个会员群,付费10万美金可以提前一个小时看到川普发的信息。
比特币爆拉时间和川普发”Just Buy“ all crypto assets时间上差不多是一致的。
川普这次的喊话也不是空穴来风,昨天SEC正式提出了一项新规,叫"Regulation Crypto Assets"(加密资产监管规则),现在已经进入60天公众意见征询期。
对加密项目融资开了两个注册豁免通道:
4年融资500万美金以内的小项目,只要求项目方披露白皮书。
如果可以提供半年报并接受审计,那每年就可以融资7500万美金。
对于加密项目发币也提供了一个有条件的"安全港"条款。
简单说就是:如果一个项目方已经完成了它当初承诺的那些"管理性工作"(比如代码开发、治理转移),达到了足够去中心化的程度,那么这个代币就可以被认定为不再构成"投资合约",也就不用再按证券对待。
60天的公示期之后差不多就是中期选举,在当前《CLARITY法案》受阻的情况下,相当于SEC直接单干了。
在川普喊话之后,也就是美国东部时间今天下午,特朗普还在白宫召开了一场加密闭门会议。
SEC主席Atkins、CFTC主席Michael Selig,还有纽交所母公司ICE的CEO Jeffrey Sprecher都在场。企业这边阵容也不小:Coinbase、Ripple、Gemini、a16z、Chainlink、Paradigm这些加密原生公司,加上纳斯达克、CME集团、DTCC这些传统金融基础设施,还有Polymarket、Kalshi这两家预测市场平台也被邀请了。
虽然特朗普的发言基本还是老套路:强调美国要在加密、预测市场、AI这些领域"遥遥领先",但这次爆拉还是给了市场不少信心。
明天(8月20日),CFTC也会首次召开"创新咨询委员会",议题覆盖加密、预测市场和AI,从商品期货方面继续给加密的政策画饼。
目前不少投资大佬都已经悄悄清仓了英伟达,随着OpenAI和Anthropic的IPO大戏也要落下帷幕,AI叙事可能越来越不可持续。
在合规路径走通后,希望加密能来一波山寨季,接棒AI实现板块轮动~
川普喊话,比特币爆拉!加密要接棒AI了?
美国东部时间今天上午,比特币价格突然开始爆拉:
关于上涨的原因众说纷纭,有人认为是美国财政部的动作。
财政部长贝森特当天宣布,把长期国债的回购操作规模从每次最多20亿美元,直接翻倍到不低于40亿美元,9月9日开始执行,一直持续到11月4日。
这个动作被市场解读为一种"流动性支持"信号,直接把30年期美债收益率从19年高位往下压,美元走弱,黄金也同步冲上多月新高。
但我认为可能并没有那么复杂,真正的原因可能就是特朗普喊单:
川普在自家经营的Truth Social开了个会员群,付费10万美金可以提前一个小时看到川普发的信息。
比特币爆拉时间和川普发”Just Buy“ all crypto assets时间上差不多是一致的。
川普这次的喊话也不是空穴来风,昨天SEC正式提出了一项新规,叫"Regulation Crypto Assets"(加密资产监管规则),现在已经进入60天公众意见征询期。
对加密项目融资开了两个注册豁免通道:
4年融资500万美金以内的小项目,只要求项目方披露白皮书。
如果可以提供半年报并接受审计,那每年就可以融资7500万美金。
对于加密项目发币也提供了一个有条件的"安全港"条款。
简单说就是:如果一个项目方已经完成了它当初承诺的那些"管理性工作"(比如代码开发、治理转移),达到了足够去中心化的程度,那么这个代币就可以被认定为不再构成"投资合约",也就不用再按证券对待。
60天的公示期之后差不多就是中期选举,在当前《CLARITY法案》受阻的情况下,相当于SEC直接单干了。
在川普喊话之后,也就是美国东部时间今天下午,特朗普还在白宫召开了一场加密闭门会议。
SEC主席Atkins、CFTC主席Michael Selig,还有纽交所母公司ICE的CEO Jeffrey Sprecher都在场。企业这边阵容也不小:Coinbase、Ripple、Gemini、a16z、Chainlink、Paradigm这些加密原生公司,加上纳斯达克、CME集团、DTCC这些传统金融基础设施,还有Polymarket、Kalshi这两家预测市场平台也被邀请了。
虽然特朗普的发言基本还是老套路:强调美国要在加密、预测市场、AI这些领域"遥遥领先",但这次爆拉还是给了市场不少信心。
明天(8月20日),CFTC也会首次召开"创新咨询委员会",议题覆盖加密、预测市场和AI,从商品期货方面继续给加密的政策画饼。
目前不少投资大佬都已经悄悄清仓了英伟达,随着OpenAI和Anthropic的IPO大戏也要落下帷幕,AI叙事可能越来越不可持续。
在合规路径走通后,希望加密能来一波山寨季,接棒AI实现板块轮动~
2
5
16.5k
·
--
Article
宇树、长鑫上线币安合约,交易所和券商必有一战!今天宇树IPO爆涨,中签收益创造了A股历史第二的47.46万。
而历史第一则是昨天频准激光创造的55.66万:
在A股如火如荼的上来“牛来”的时候,币安合约也上线了长鑫存储和宇树科技这两家A股公司。
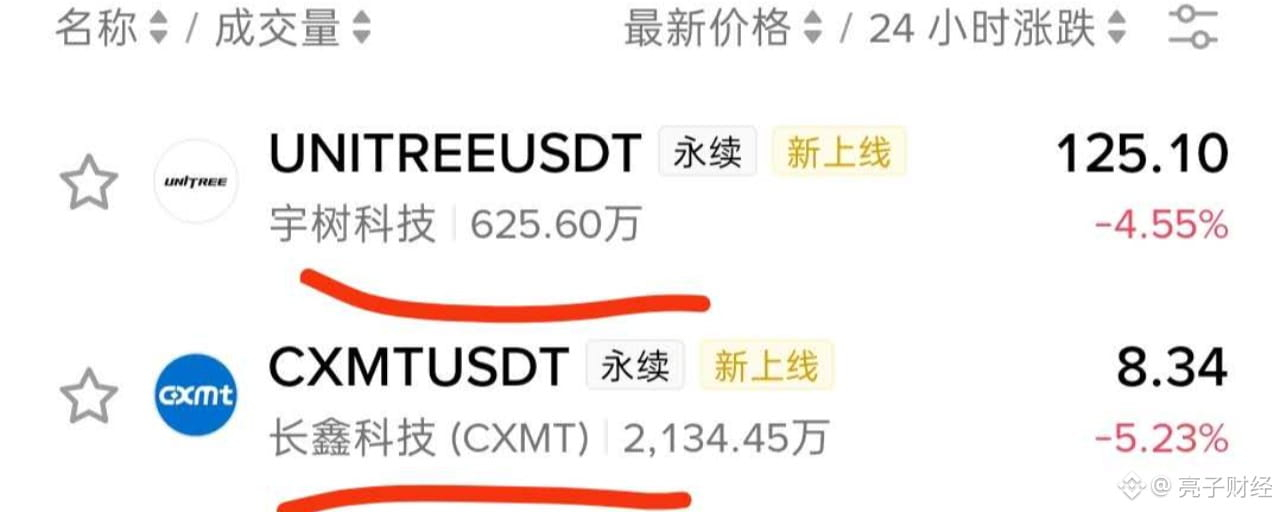
相对来说,其他交易所早在IPO前好多天就上了这些热门A股合约,币安上线长鑫和宇树还算是晚的了。
先把最容易搞混的一件事说清楚:币安上的这个"长鑫""宇树",跟你在A股账户里买的股票,是两种完全不同的东西。
甚至连股票代币都不是,股票代币一般是1:1锚定发行的代币化证券,理论上背后有真实股票在。
但长鑫、宇树这些挂在"永续合约"分类下的标的,走的是另一套逻辑——现金结算的合成衍生品,交易所根本不需要持有一股真实股票,只需要定一个参考价(oracle),然后让多空双方拿USDT对赌这个价格会怎么走。
你手上没有股权、没有分红权、没有投票权,上市后也换不成真股票。你买的其实是"股票猜涨跌“。
这就是为什么它能绕开监管的核心原因:它不发行证券,不需要证监会核准,不需要券商开户,也不受科创板50万资产门槛限制——交易所自建订单簿、自定杠杆规则,想上就能上,走的是场外衍生品那套逻辑,而不是证券发行那套逻辑。
跟直接买正股比,合约的好处很直接:
A股一天只开4小时,周末歇着;永续合约7×24小时随时进出,长鑫、宇树上市首日A股还有±20%涨跌幅限制的时候,链上合约完全不受限。
A股普通账户加杠杆得开融资融券,额度有限,做空基本借不到券。永续合约杠杆合约最高50至100倍,多空双向随便开。
另外还有个要注意的是费率,一般是8小时更新一次,现在看到的-2%是空头付钱给多头,如果你现在开一个1万U的多头仓位,4小时后结算就能白拿200U;反过来如果你是多空,就要往外掏200U。
更麻烦的是价格收敛问题。长鑫合约一度炒到发行价近6倍,宇树合约炒到发行价4倍多,这些溢价靠的是海外交易者进不去A股正股、没法跨市场套利去把价格拉平。
杠杆一高,波动一来,这种脱离基本面的价差回撤起来,爆仓速度比想象中快得多,当然也不排除有交易所会蓄意插针。
面对加密交易所的冲击,纳斯达克23小时交易制度已经拿到SEC批准,定在2026年12月6日正式上线,算是对交易时长的短板有一定的补充。
加密交易所和传统券商的PK,才刚刚开始。
宇树、长鑫上线币安合约,交易所和券商必有一战!
今天宇树IPO爆涨,中签收益创造了A股历史第二的47.46万。
而历史第一则是昨天频准激光创造的55.66万:
在A股如火如荼的上来“牛来”的时候,币安合约也上线了长鑫存储和宇树科技这两家A股公司。
相对来说,其他交易所早在IPO前好多天就上了这些热门A股合约,币安上线长鑫和宇树还算是晚的了。
先把最容易搞混的一件事说清楚:币安上的这个"长鑫""宇树",跟你在A股账户里买的股票,是两种完全不同的东西。
甚至连股票代币都不是,股票代币一般是1:1锚定发行的代币化证券,理论上背后有真实股票在。
但长鑫、宇树这些挂在"永续合约"分类下的标的,走的是另一套逻辑——现金结算的合成衍生品,交易所根本不需要持有一股真实股票,只需要定一个参考价(oracle),然后让多空双方拿USDT对赌这个价格会怎么走。
你手上没有股权、没有分红权、没有投票权,上市后也换不成真股票。你买的其实是"股票猜涨跌“。
这就是为什么它能绕开监管的核心原因:它不发行证券,不需要证监会核准,不需要券商开户,也不受科创板50万资产门槛限制——交易所自建订单簿、自定杠杆规则,想上就能上,走的是场外衍生品那套逻辑,而不是证券发行那套逻辑。
跟直接买正股比,合约的好处很直接:
A股一天只开4小时,周末歇着;永续合约7×24小时随时进出,长鑫、宇树上市首日A股还有±20%涨跌幅限制的时候,链上合约完全不受限。
A股普通账户加杠杆得开融资融券,额度有限,做空基本借不到券。永续合约杠杆合约最高50至100倍,多空双向随便开。
另外还有个要注意的是费率,一般是8小时更新一次,现在看到的-2%是空头付钱给多头,如果你现在开一个1万U的多头仓位,4小时后结算就能白拿200U;反过来如果你是多空,就要往外掏200U。
更麻烦的是价格收敛问题。长鑫合约一度炒到发行价近6倍,宇树合约炒到发行价4倍多,这些溢价靠的是海外交易者进不去A股正股、没法跨市场套利去把价格拉平。
杠杆一高,波动一来,这种脱离基本面的价差回撤起来,爆仓速度比想象中快得多,当然也不排除有交易所会蓄意插针。
面对加密交易所的冲击,纳斯达克23小时交易制度已经拿到SEC批准,定在2026年12月6日正式上线,算是对交易时长的短板有一定的补充。
加密交易所和传统券商的PK,才刚刚开始。
1
2
1.7k
·
--
Article
硬件钱包又出事!SafePal用户信息被盗...8月16日,币安投资过的硬件钱包公司SafePal在X上发了个声明,承认出了安全事故,有接近四万名用户信息被盗。
虽然助记词、私钥、钱包密码这些核心信息SafePal都说没事,但是用户的姓名、邮箱、收货地址、电话号码等这些购买硬件钱包时留的所有收货信息,全给扒了。
泄露原因则是SafePal网站上那个给用户查订单进度的第三方插件,有个"授权漏洞",本来用户输入单号只能查询自己的购买记录,结果被人发现随便改个参数就能看到别人的收件地址和电话。
SafePal说自己是"最近才查到根本原因"的,但实际上早在7月就已经有用户在网上反映接到了知道自己姓名地址的诈骗电话。
也就是说SafePal的用户数据在网上可能裸奔了一个多月。
今年加密行业安全事件频出,除了大家早已习惯的defi被盗之外,号称最安全的硬件钱包也频频出事。
全球硬件钱包龙头Ledger在今年一月份支付合作方Global-e出了问题,有一批客户的姓名和联系方式被泄露。
虽然此次事故和SafePal一样,不涉及助记词、私钥等钱包核心凭证,但是历史上Ledger的用户隐私泄露就造成了”扳手攻击“,甚至Ledger联合创始人本人在2025年就成为了受害者。
在今年7月30日,号称"密码学层面绝对可信"的加拿大硬件钱包公司Coldcard被盗。
击者利用一个2021年3月就存在、潜伏了5年的固件漏洞,发现Coldcard某些设备生成助记词时随机性不够,密钥强度从128位掉到最低40位,导致密钥被黑客暴力破解。
黑客从7月30日开始分四波作案,41分钟内从1196个地址卷走约7000万美元,最终损失滚到1.3亿美元以上,波及超过5200个地址,成为2026年迄今第三大加密货币被盗案。
本次用户信息泄露的SafePal则是被币安投资,且上线过币安Launchpad的硬件钱包项目,属于币安系新势力。
号称可以把币安的交易流动性、法币出入金通道直接搬进钱包App里,加上入门价压到50美元以内,获得不少加密投资者的青睐。
虽然SafePal在"离线签名"这一层做到极致安全,却在"电商订单"这一层用的是行业平均水平的防护。
现在的黑客也很清楚这一点,不去啃固件加密这块硬骨头,专挑订单系统这种薄弱环节下手。拿到姓名地址电话这些信息后,可以拿去做下一步:精准钓鱼、冒充客服、甚至线下"扳手攻击"(threaten用暴力逼你交出私钥)。
就算没被犯罪分子盯上,这些信息被帽子叔叔或者税务部门掌握,也是不好的。
硬件钱包又出事!SafePal用户信息被盗...
8月16日,币安投资过的硬件钱包公司SafePal在X上发了个声明,承认出了安全事故,有接近四万名用户信息被盗。
虽然助记词、私钥、钱包密码这些核心信息SafePal都说没事,但是用户的姓名、邮箱、收货地址、电话号码等这些购买硬件钱包时留的所有收货信息,全给扒了。
泄露原因则是SafePal网站上那个给用户查订单进度的第三方插件,有个"授权漏洞",本来用户输入单号只能查询自己的购买记录,结果被人发现随便改个参数就能看到别人的收件地址和电话。
SafePal说自己是"最近才查到根本原因"的,但实际上早在7月就已经有用户在网上反映接到了知道自己姓名地址的诈骗电话。
也就是说SafePal的用户数据在网上可能裸奔了一个多月。
今年加密行业安全事件频出,除了大家早已习惯的defi被盗之外,号称最安全的硬件钱包也频频出事。
全球硬件钱包龙头Ledger在今年一月份支付合作方Global-e出了问题,有一批客户的姓名和联系方式被泄露。
虽然此次事故和SafePal一样,不涉及助记词、私钥等钱包核心凭证,但是历史上Ledger的用户隐私泄露就造成了”扳手攻击“,甚至Ledger联合创始人本人在2025年就成为了受害者。
在今年7月30日,号称"密码学层面绝对可信"的加拿大硬件钱包公司Coldcard被盗。
击者利用一个2021年3月就存在、潜伏了5年的固件漏洞,发现Coldcard某些设备生成助记词时随机性不够,密钥强度从128位掉到最低40位,导致密钥被黑客暴力破解。
黑客从7月30日开始分四波作案,41分钟内从1196个地址卷走约7000万美元,最终损失滚到1.3亿美元以上,波及超过5200个地址,成为2026年迄今第三大加密货币被盗案。
本次用户信息泄露的SafePal则是被币安投资,且上线过币安Launchpad的硬件钱包项目,属于币安系新势力。
号称可以把币安的交易流动性、法币出入金通道直接搬进钱包App里,加上入门价压到50美元以内,获得不少加密投资者的青睐。
虽然SafePal在"离线签名"这一层做到极致安全,却在"电商订单"这一层用的是行业平均水平的防护。
现在的黑客也很清楚这一点,不去啃固件加密这块硬骨头,专挑订单系统这种薄弱环节下手。拿到姓名地址电话这些信息后,可以拿去做下一步:精准钓鱼、冒充客服、甚至线下"扳手攻击"(threaten用暴力逼你交出私钥)。
就算没被犯罪分子盯上,这些信息被帽子叔叔或者税务部门掌握,也是不好的。
2
4
5.6k
·
--
Article
大佬集体清仓英伟达!下半年的绊倒体,狗都不碰?这几天电影《牛来》火遍互联网,这部“糙片”目前票房已经接近300万,猫眼的预计票房超过1800万。
因为发行和制作就是母子两人,除去院方分成后,这母子俩到手应该能有接近一千万!
虽然目前的主流口碑还是”低山流水遇知音“,但我觉得这部电影绝对有神作潜质。
首先这并不是一部儿童电影,就真的是讲投资的。
并说”绊倒体,狗都不碰“
而当前的股票牛市,就是由半导体带动的!
在今年7月公布的央行数据中,非银金融机构是唯一存款为正的,单月增长1.11万亿。
而其他部门,包括企业和住户的存款都是暴跌。
这说明无论是散户还是机构,都在把资金拿去炒股。
正当大家都冲去买半导体的时候,美股大佬们一个个都已经悄悄完成的仓位切换。
美东时间8月14日,段永平、张磊、李录、蒋锦志、但斌、邱国鹭六家头部中国背景基金相继向SEC递交了二季度13F报告,公布了这些大佬截至6月30日的持仓。
这些大佬们在Q2基本上已经完成了对半导体的减持,尤其对英伟达 $NVDA.US 就算不是清仓,也至少减持超过一半了。
段永平(H&H International)191亿美元规模,六家里最大。
他的仓位一直很稳,苹果41%、伯克希尔B股24%,这两个加起来接近三分之二的仓位,换手率极低。
但是在Q2他把英伟达砍了55%,谷歌C类砍了47%,微软砍了26%,台积电和CrowdStrike直接清仓——六家里对大盘科技股减得最狠的一个。
中概股方面,拼多多加到了10%的第三大重仓,同时新建仓阿里巴巴。
李录(喜马拉雅资本)管理资产37亿美元,全季度只动了7只票:加2只、清6只,没有任何新建仓。
清仓的6只是美国银行、西方石油、穆迪这类金融能源股,谷歌一股没动,谷歌A+C两类合计还占近48%的仓位。
半导体这块他是六家里最保守的,组合前十基本看不到半导体的影子。拼多多倒是翻倍加到了22%,是六家里对单一中概股压得最重的。
蒋锦志(景林)资产规模21.9亿美元,规模比上季度缩了四成,但更狠的是净卖出额占了期末持仓市值的92.82%——这个数字说明他这一季基本是在大搬家。
他清仓了英伟达、Meta、亚马逊等8只票,同时新建仓ASML、应用材料、Applied Optoelectronics和世纪互联,押的是半导体设备端和数据中心基础设施这两个环节。
中概股上他做了取舍:留了拼多多、满帮、富途,清了阿里巴巴和新东方。
但斌(东方港湾)16.5亿美元,规模逆势涨了45.6%,六家里扩张最猛的。
他的风格一直是高换手,这一季持仓平均持有时间只有8个月,也是六家最短。
他清仓了苹果、谷歌A类、TQQQ杠杆ETF,减持亚马逊,Meta几乎清仓——这些减持基本都集中在应用层科技股。
但转头在半导体上疯狂扫货:英特尔、闪迪、AMD、Marvell、Arm、博通、Lumentum,一口气建了七只新仓,六家里半导体配置最激进。
邱国鹭(高毅资产)规模变化不大,但英伟达被砍了72%。
但他没有像段永平和李录那样退出半导体,而是把台积电加到24.32%,一举成为第一大重仓,美光加仓283%,闪迪加仓192%——押的是制造和存储两个环节。
中概股上他覆盖最广,前十大里超六成是中国消费类:华住、拼多多、BOSS直聘、携程、百胜中国、贝壳。
张磊(高瓴HHLR)资产8.3亿美元,规模持续缩水。
他这一季最扎眼的动作是对中概电商巨头的清仓式减持:拼多多从25.44%砍到4.58%,阿里巴巴从18.40%砍到2.12%,两只都卖了约九成。但这不是撤离中概,钱转去了富途控股(加到19.92%)和唯品会(加到5.53%)——从电商巨头换到了互联网券商和折扣电商。
半导体这条线他也基本退出了,重仓股里只剩一只美满电子。更值得一提的是,高瓴是六家里唯一把生物科技当核心底仓的,生科仓位占比超过50%,第一大重仓传奇生物占约20.77%,第三大重仓ArriVent占约16.40%。
大部分大佬已经完成了从硅基需求到碳基需求的仓位切换,下半年的绊倒体如果真的跌到狗都不碰了,《牛来》就要封神了
大佬集体清仓英伟达!下半年的绊倒体,狗都不碰?
这几天电影《牛来》火遍互联网,这部“糙片”目前票房已经接近300万,猫眼的预计票房超过1800万。
因为发行和制作就是母子两人,除去院方分成后,这母子俩到手应该能有接近一千万!
虽然目前的主流口碑还是”低山流水遇知音“,但我觉得这部电影绝对有神作潜质。
首先这并不是一部儿童电影,就真的是讲投资的。
并说”绊倒体,狗都不碰“
而当前的股票牛市,就是由半导体带动的!
在今年7月公布的央行数据中,非银金融机构是唯一存款为正的,单月增长1.11万亿。
而其他部门,包括企业和住户的存款都是暴跌。
这说明无论是散户还是机构,都在把资金拿去炒股。
正当大家都冲去买半导体的时候,美股大佬们一个个都已经悄悄完成的仓位切换。
美东时间8月14日,段永平、张磊、李录、蒋锦志、但斌、邱国鹭六家头部中国背景基金相继向SEC递交了二季度13F报告,公布了这些大佬截至6月30日的持仓。
这些大佬们在Q2基本上已经完成了对半导体的减持,尤其对英伟达 $NVDA.US 就算不是清仓,也至少减持超过一半了。
段永平(H&H International)191亿美元规模,六家里最大。
他的仓位一直很稳,苹果41%、伯克希尔B股24%,这两个加起来接近三分之二的仓位,换手率极低。
但是在Q2他把英伟达砍了55%,谷歌C类砍了47%,微软砍了26%,台积电和CrowdStrike直接清仓——六家里对大盘科技股减得最狠的一个。
中概股方面,拼多多加到了10%的第三大重仓,同时新建仓阿里巴巴。
李录(喜马拉雅资本)管理资产37亿美元,全季度只动了7只票:加2只、清6只,没有任何新建仓。
清仓的6只是美国银行、西方石油、穆迪这类金融能源股,谷歌一股没动,谷歌A+C两类合计还占近48%的仓位。
半导体这块他是六家里最保守的,组合前十基本看不到半导体的影子。拼多多倒是翻倍加到了22%,是六家里对单一中概股压得最重的。
蒋锦志(景林)资产规模21.9亿美元,规模比上季度缩了四成,但更狠的是净卖出额占了期末持仓市值的92.82%——这个数字说明他这一季基本是在大搬家。
他清仓了英伟达、Meta、亚马逊等8只票,同时新建仓ASML、应用材料、Applied Optoelectronics和世纪互联,押的是半导体设备端和数据中心基础设施这两个环节。
中概股上他做了取舍:留了拼多多、满帮、富途,清了阿里巴巴和新东方。
但斌(东方港湾)16.5亿美元,规模逆势涨了45.6%,六家里扩张最猛的。
他的风格一直是高换手,这一季持仓平均持有时间只有8个月,也是六家最短。
他清仓了苹果、谷歌A类、TQQQ杠杆ETF,减持亚马逊,Meta几乎清仓——这些减持基本都集中在应用层科技股。
但转头在半导体上疯狂扫货:英特尔、闪迪、AMD、Marvell、Arm、博通、Lumentum,一口气建了七只新仓,六家里半导体配置最激进。
邱国鹭(高毅资产)规模变化不大,但英伟达被砍了72%。
但他没有像段永平和李录那样退出半导体,而是把台积电加到24.32%,一举成为第一大重仓,美光加仓283%,闪迪加仓192%——押的是制造和存储两个环节。
中概股上他覆盖最广,前十大里超六成是中国消费类:华住、拼多多、BOSS直聘、携程、百胜中国、贝壳。
张磊(高瓴HHLR)资产8.3亿美元,规模持续缩水。
他这一季最扎眼的动作是对中概电商巨头的清仓式减持:拼多多从25.44%砍到4.58%,阿里巴巴从18.40%砍到2.12%,两只都卖了约九成。但这不是撤离中概,钱转去了富途控股(加到19.92%)和唯品会(加到5.53%)——从电商巨头换到了互联网券商和折扣电商。
半导体这条线他也基本退出了,重仓股里只剩一只美满电子。更值得一提的是,高瓴是六家里唯一把生物科技当核心底仓的,生科仓位占比超过50%,第一大重仓传奇生物占约20.77%,第三大重仓ArriVent占约16.40%。
大部分大佬已经完成了从硅基需求到碳基需求的仓位切换,下半年的绊倒体如果真的跌到狗都不碰了,《牛来》就要封神了
1
1.1k
·
--
Article
Roit叛变革命!改行给Anthropic卖算力了?8月10日,比特币 $BTC 挖矿龙头企业Riot Platforms $RIOT.US 公布二季度财报时公布了一个重大消息:签下一份为期20年、价值91亿美元的算力租赁协议,对方是一家"领先的前沿人工智能实验室"。
Riot自己没点名,但彭博社很快挖出知情人士的话,确认这家AI公司就是Anthropic。
根据美国媒体的报道,协议的骨架是这样的:
地点在得克萨斯州罗克代尔(Rockdale)的Riot数据中心园区,提供191兆瓦IT容量,够14.3万户家庭同时用电的规模。
合同期限一直到2048年6月,另外还带两次5年续约权,如果都用上,总合同金额能冲到161亿美元。
交付节奏不是一次性交付,Riot计划2027年12月先把96兆瓦建好,剩下的到2028年6月才能全部到位。
为了赶工期,Riot先通过摩根士丹利搞了一笔5.73亿美元的过渡性融资,永久性的信贷安排还在谈。
消息一出,Riot股价开启暴走模式。
但是随后市场冷静下来,股价也回落到财报之前,因为要在2028年才可能会收到Anthropic的钱。
而且Roit的二季度财报也很难看,虽然二季度营收1.742亿美元,同比涨了14%,其中由挖矿贡献1.137亿美元、数据中心贡献2320万美元。
但是净利润这块是由盈转亏,净亏损2.372亿美元(去年同期还是净利润2.195亿美元)
对于Anthropic来说,91的算力合同也算是大手笔了,是今年第三大的算力采购协议。
Anthropic为什么会挑一家比特币矿企做长期基建伙伴呢?
多数数据中心开发商是先拿地、再去找电。现在GPU可以砸钱买,电网接入排队却要好几年。
而Roit作为老牌比特币挖矿企业,最擅长的就是找电。
Riot在得州ERCOT电网里手握的低成本、快速并网的电力资产,正是这轮AI建设周期里最硬的通货。
今年比特币价格不给力,但是Riot在数据中心分部的运营租赁毛利率高达91%,比挖矿业务性感太多。
2024年的比特币减半,把区块奖励砍到了3.125枚比特币,而2028年比特币将再次减半,而且可供矿工挖的比特币越来越少。
全网比特币算力也在2026年进入了下行通道,就连川普家族最近也不在比特币挖矿的业务上蹦跶了。
而AI这边换来的是十年、二十年期的锁定合同,收入确定、久期拉满。
资本市场的定价逻辑也跟着变了:纯挖矿公司市场只愿意给6到12倍的EV/EBITDA,一旦转型成数据中心运营商,估值能跳到20到25倍。
所以现在几乎每一家上市矿企都在拼命找AI公司签约,甚至不惜把囤着的比特币卖掉去换建设资金,整个行业今年以来已经卖出超过1.5万枚BTC。
Roit叛变革命!改行给Anthropic卖算力了?
8月10日,比特币 $BTC 挖矿龙头企业Riot Platforms $RIOT.US 公布二季度财报时公布了一个重大消息:签下一份为期20年、价值91亿美元的算力租赁协议,对方是一家"领先的前沿人工智能实验室"。
Riot自己没点名,但彭博社很快挖出知情人士的话,确认这家AI公司就是Anthropic。
根据美国媒体的报道,协议的骨架是这样的:
地点在得克萨斯州罗克代尔(Rockdale)的Riot数据中心园区,提供191兆瓦IT容量,够14.3万户家庭同时用电的规模。
合同期限一直到2048年6月,另外还带两次5年续约权,如果都用上,总合同金额能冲到161亿美元。
交付节奏不是一次性交付,Riot计划2027年12月先把96兆瓦建好,剩下的到2028年6月才能全部到位。
为了赶工期,Riot先通过摩根士丹利搞了一笔5.73亿美元的过渡性融资,永久性的信贷安排还在谈。
消息一出,Riot股价开启暴走模式。
但是随后市场冷静下来,股价也回落到财报之前,因为要在2028年才可能会收到Anthropic的钱。
而且Roit的二季度财报也很难看,虽然二季度营收1.742亿美元,同比涨了14%,其中由挖矿贡献1.137亿美元、数据中心贡献2320万美元。
但是净利润这块是由盈转亏,净亏损2.372亿美元(去年同期还是净利润2.195亿美元)
对于Anthropic来说,91的算力合同也算是大手笔了,是今年第三大的算力采购协议。
Anthropic为什么会挑一家比特币矿企做长期基建伙伴呢?
多数数据中心开发商是先拿地、再去找电。现在GPU可以砸钱买,电网接入排队却要好几年。
而Roit作为老牌比特币挖矿企业,最擅长的就是找电。
Riot在得州ERCOT电网里手握的低成本、快速并网的电力资产,正是这轮AI建设周期里最硬的通货。
今年比特币价格不给力,但是Riot在数据中心分部的运营租赁毛利率高达91%,比挖矿业务性感太多。
2024年的比特币减半,把区块奖励砍到了3.125枚比特币,而2028年比特币将再次减半,而且可供矿工挖的比特币越来越少。
全网比特币算力也在2026年进入了下行通道,就连川普家族最近也不在比特币挖矿的业务上蹦跶了。
而AI这边换来的是十年、二十年期的锁定合同,收入确定、久期拉满。
资本市场的定价逻辑也跟着变了:纯挖矿公司市场只愿意给6到12倍的EV/EBITDA,一旦转型成数据中心运营商,估值能跳到20到25倍。
所以现在几乎每一家上市矿企都在拼命找AI公司签约,甚至不惜把囤着的比特币卖掉去换建设资金,整个行业今年以来已经卖出超过1.5万枚BTC。
BTC-2.27%
RIOTUS+0.95%
2
1
1
1.6k
·
--
从某种程度上说 $MRNA.US 和加密货币,现在是对冲关系
从某种程度上说 $MRNA.US 和加密货币,现在是对冲关系
亮子财经
·
--
福奇短信泄露,实锤美帝的新冠疫苗谋财害命!
在周一,两名共和党参议员从福奇手机里挖出来11条短信。
这批短信的发送时间是2021年1月25、26号,彼时疫苗刚上市一个多月。
聊天的三个人分别是号称“美国仲南山”的福奇、时任CDC主任瓦伦斯基、和后来当了卫生局局长的穆尔蒂,话题是孕妇要不要打疫苗。
福奇表示,很多人打完第二针会发烧、有细胞因子风暴,理论上跟孕早期流产可能有关系,得注意点。
瓦伦斯基回"说得好",穆尔蒂说很有用。
表面上看这些聊天记录没啥问题,但是就在几天之后的2月3号,福奇公开说FDA目前没发现任何"红旗"警示。
到8月30号,公开表态变得非常笃定:CDC追踪了几万个孕妇,一点异常都没有,"明显应该打"。
私下说"理论上可能流产",公开说"明显应该打",福奇明显是"当面一套,背后一套"。
什么福奇会这么支持新冠疫苗呢?可能和背后庞大的利益相关。
给美帝研发疫苗的Moderna这家公司在2020年之前基本没赚过钱,一款正式上市的药都没有,是一家纯烧钱的临床阶段生物科技公司。
在凭借新冠疫苗,在疫情那几年总收入高达500亿美元!
Moderna公司从一个默默无闻的biotech一夜之间变成行业巨头。
而且Moderna的新冠疫苗,是跟福奇领导的NIAID下属的疫苗研究中心联合开发的,Moderna会按销售额付NIAID"低个位数百分比"的版税。
也就是说,福奇管的这个机构,跟这款疫苗的商业成功之间,确实存在一条实打实的利益链条。
目前11月中期选举还有三个月,Polymarket数据显示,民主党拿下众议院的概率高达87%!
特朗普这边大力推的加密货币"清晰法案"(Clarity Act),众议院去年就通过了,参议院银行委员会5月也批了,结果一路拖到现在还没排上全院表决——8月8号才勉强启动了程序性的休会动议,正式投票依然没影,最快也要等9月国会休会结束才可能重启。
如果中期选举之后民主党控制了众议院,再想通过就希望渺茫了。
共和党想要逆转中期选举的不利局面,福奇和新冠疫苗这条线,恰好是共和党这几年投入最深、群众基础最稳的一个议题。
目前扒出来的这11条短信只是第一波,后面还有522条语音留言和3.4万多条短信。
7月,共和党参议员保罗先放出福奇1000多页私人日记,紧接着传票把他拽去参议院作证,听证会上福奇被问了100多次,每次都拿宪法第五修正案(保持沉默)顶回去。
8月6号,委员会投票认定福奇藐视国会,保罗直接绕开参议院全院表决,把文件送去了司法部,这操作本身打破国会惯例。
看来我们加密行业万众期待的"清晰法案"能否在今年通过,就看共和党能从福奇这个突破口上翘出来多少筹码了~
MRNAUS+0.19%
348
·
--

Article
福奇短信泄露,实锤美帝的新冠疫苗谋财害命!在周一,两名共和党参议员从福奇手机里挖出来11条短信。
这批短信的发送时间是2021年1月25、26号,彼时疫苗刚上市一个多月。
聊天的三个人分别是号称“美国仲南山”的福奇、时任CDC主任瓦伦斯基、和后来当了卫生局局长的穆尔蒂,话题是孕妇要不要打疫苗。
福奇表示,很多人打完第二针会发烧、有细胞因子风暴,理论上跟孕早期流产可能有关系,得注意点。
瓦伦斯基回"说得好",穆尔蒂说很有用。
表面上看这些聊天记录没啥问题,但是就在几天之后的2月3号,福奇公开说FDA目前没发现任何"红旗"警示。
到8月30号,公开表态变得非常笃定:CDC追踪了几万个孕妇,一点异常都没有,"明显应该打"。
私下说"理论上可能流产",公开说"明显应该打",福奇明显是"当面一套,背后一套"。
什么福奇会这么支持新冠疫苗呢?可能和背后庞大的利益相关。
给美帝研发疫苗的Moderna这家公司在2020年之前基本没赚过钱,一款正式上市的药都没有,是一家纯烧钱的临床阶段生物科技公司。
在凭借新冠疫苗,在疫情那几年总收入高达500亿美元!
Moderna公司从一个默默无闻的biotech一夜之间变成行业巨头。
而且Moderna的新冠疫苗,是跟福奇领导的NIAID下属的疫苗研究中心联合开发的,Moderna会按销售额付NIAID"低个位数百分比"的版税。
也就是说,福奇管的这个机构,跟这款疫苗的商业成功之间,确实存在一条实打实的利益链条。
目前11月中期选举还有三个月,Polymarket数据显示,民主党拿下众议院的概率高达87%!
特朗普这边大力推的加密货币"清晰法案"(Clarity Act),众议院去年就通过了,参议院银行委员会5月也批了,结果一路拖到现在还没排上全院表决——8月8号才勉强启动了程序性的休会动议,正式投票依然没影,最快也要等9月国会休会结束才可能重启。
如果中期选举之后民主党控制了众议院,再想通过就希望渺茫了。
共和党想要逆转中期选举的不利局面,福奇和新冠疫苗这条线,恰好是共和党这几年投入最深、群众基础最稳的一个议题。
目前扒出来的这11条短信只是第一波,后面还有522条语音留言和3.4万多条短信。
7月,共和党参议员保罗先放出福奇1000多页私人日记,紧接着传票把他拽去参议院作证,听证会上福奇被问了100多次,每次都拿宪法第五修正案(保持沉默)顶回去。
8月6号,委员会投票认定福奇藐视国会,保罗直接绕开参议院全院表决,把文件送去了司法部,这操作本身打破国会惯例。
看来我们加密行业万众期待的"清晰法案"能否在今年通过,就看共和党能从福奇这个突破口上翘出来多少筹码了~
福奇短信泄露,实锤美帝的新冠疫苗谋财害命!
在周一,两名共和党参议员从福奇手机里挖出来11条短信。
这批短信的发送时间是2021年1月25、26号,彼时疫苗刚上市一个多月。
聊天的三个人分别是号称“美国仲南山”的福奇、时任CDC主任瓦伦斯基、和后来当了卫生局局长的穆尔蒂,话题是孕妇要不要打疫苗。
福奇表示,很多人打完第二针会发烧、有细胞因子风暴,理论上跟孕早期流产可能有关系,得注意点。
瓦伦斯基回"说得好",穆尔蒂说很有用。
表面上看这些聊天记录没啥问题,但是就在几天之后的2月3号,福奇公开说FDA目前没发现任何"红旗"警示。
到8月30号,公开表态变得非常笃定:CDC追踪了几万个孕妇,一点异常都没有,"明显应该打"。
私下说"理论上可能流产",公开说"明显应该打",福奇明显是"当面一套,背后一套"。
什么福奇会这么支持新冠疫苗呢?可能和背后庞大的利益相关。
给美帝研发疫苗的Moderna这家公司在2020年之前基本没赚过钱,一款正式上市的药都没有,是一家纯烧钱的临床阶段生物科技公司。
在凭借新冠疫苗,在疫情那几年总收入高达500亿美元!
Moderna公司从一个默默无闻的biotech一夜之间变成行业巨头。
而且Moderna的新冠疫苗,是跟福奇领导的NIAID下属的疫苗研究中心联合开发的,Moderna会按销售额付NIAID"低个位数百分比"的版税。
也就是说,福奇管的这个机构,跟这款疫苗的商业成功之间,确实存在一条实打实的利益链条。
目前11月中期选举还有三个月,Polymarket数据显示,民主党拿下众议院的概率高达87%!
特朗普这边大力推的加密货币"清晰法案"(Clarity Act),众议院去年就通过了,参议院银行委员会5月也批了,结果一路拖到现在还没排上全院表决——8月8号才勉强启动了程序性的休会动议,正式投票依然没影,最快也要等9月国会休会结束才可能重启。
如果中期选举之后民主党控制了众议院,再想通过就希望渺茫了。
共和党想要逆转中期选举的不利局面,福奇和新冠疫苗这条线,恰好是共和党这几年投入最深、群众基础最稳的一个议题。
目前扒出来的这11条短信只是第一波,后面还有522条语音留言和3.4万多条短信。
7月,共和党参议员保罗先放出福奇1000多页私人日记,紧接着传票把他拽去参议院作证,听证会上福奇被问了100多次,每次都拿宪法第五修正案(保持沉默)顶回去。
8月6号,委员会投票认定福奇藐视国会,保罗直接绕开参议院全院表决,把文件送去了司法部,这操作本身打破国会惯例。
看来我们加密行业万众期待的"清晰法案"能否在今年通过,就看共和党能从福奇这个突破口上翘出来多少筹码了~
这批短信的发送时间是2021年1月25、26号,彼时疫苗刚上市一个多月。
聊天的三个人分别是号称“美国仲南山”的福奇、时任CDC主任瓦伦斯基、和后来当了卫生局局长的穆尔蒂,话题是孕妇要不要打疫苗。
福奇表示,很多人打完第二针会发烧、有细胞因子风暴,理论上跟孕早期流产可能有关系,得注意点。
瓦伦斯基回"说得好",穆尔蒂说很有用。
表面上看这些聊天记录没啥问题,但是就在几天之后的2月3号,福奇公开说FDA目前没发现任何"红旗"警示。
到8月30号,公开表态变得非常笃定:CDC追踪了几万个孕妇,一点异常都没有,"明显应该打"。
私下说"理论上可能流产",公开说"明显应该打",福奇明显是"当面一套,背后一套"。
什么福奇会这么支持新冠疫苗呢?可能和背后庞大的利益相关。
给美帝研发疫苗的Moderna这家公司在2020年之前基本没赚过钱,一款正式上市的药都没有,是一家纯烧钱的临床阶段生物科技公司。
在凭借新冠疫苗,在疫情那几年总收入高达500亿美元!
Moderna公司从一个默默无闻的biotech一夜之间变成行业巨头。
而且Moderna的新冠疫苗,是跟福奇领导的NIAID下属的疫苗研究中心联合开发的,Moderna会按销售额付NIAID"低个位数百分比"的版税。
也就是说,福奇管的这个机构,跟这款疫苗的商业成功之间,确实存在一条实打实的利益链条。
目前11月中期选举还有三个月,Polymarket数据显示,民主党拿下众议院的概率高达87%!
特朗普这边大力推的加密货币"清晰法案"(Clarity Act),众议院去年就通过了,参议院银行委员会5月也批了,结果一路拖到现在还没排上全院表决——8月8号才勉强启动了程序性的休会动议,正式投票依然没影,最快也要等9月国会休会结束才可能重启。
如果中期选举之后民主党控制了众议院,再想通过就希望渺茫了。
共和党想要逆转中期选举的不利局面,福奇和新冠疫苗这条线,恰好是共和党这几年投入最深、群众基础最稳的一个议题。
目前扒出来的这11条短信只是第一波,后面还有522条语音留言和3.4万多条短信。
7月,共和党参议员保罗先放出福奇1000多页私人日记,紧接着传票把他拽去参议院作证,听证会上福奇被问了100多次,每次都拿宪法第五修正案(保持沉默)顶回去。
8月6号,委员会投票认定福奇藐视国会,保罗直接绕开参议院全院表决,把文件送去了司法部,这操作本身打破国会惯例。
看来我们加密行业万众期待的"清晰法案"能否在今年通过,就看共和党能从福奇这个突破口上翘出来多少筹码了~
1
1
2
3k
·
--

Article
管理24亿美金的加密OG叶俊德,在巴拉圭裸体坠亡!8月7日凌晨4点半,巴拉圭亚松森,警方接到报案,说Trinidad区一栋叫Jade Park的高档公寓楼下有一具尸体。
警方赶到现场时,尸体全身赤裸,身上盖着一个黑色塑料袋。
很快,死者身份被确认:Harry Chun Tak Yeh,中文名叶俊德,币圈老OG。
叶俊德在香港出生,幼年移民加拿大,硕士去了斯坦福。
2013年,BTC才60美元的时候,叶俊德用500美元入场。
同一年,他拿250万美元起家,创立了Quantum Fintech Group,一家做加密OTC交易和多支对冲基金的公司,在出事前自称管理规模24亿美元。
叶俊德在币圈的高光时刻,是Fantom生态。Fantom是21年defi summer时期的公链,主要跑各种DeFi应用(借贷、交易所、稳定币这些),是知名技术大神YFI创始人Andre Cronje亲自写代码写的。
2021年9月,Fantom上的DeFi项目Tomb Finance因为一次叫"Gatekeeper"的漏洞事件陷入信任危机,叶俊德接手团队,四个月内把TVL从250万美元干到峰值16亿美元。
叶俊德的团队还孵化出LIF3生态和稳定币L3USD。
本次叶俊德在巴拉圭被害,检方说正在排查三种可能:意外、自杀、他杀。
但是死者居住的30楼公寓门开着且被翻乱,而且死者是全裸坠楼。
死者的巴西女友住在同一栋公寓的27楼,她表示自己什么都不知道。
8月6日,链上分析公司Chainalysis刚发布了一份报告:2026年上半年,全球已确认46起针对加密持有者的"扳手攻击"(wrench attack)。
扳手攻击是指用暴力或暴力威胁逼受害者交出钱包权限、转账或私钥,得名于那句安全圈老话:再强的加密算法,也挡不住一根5美元扳手。
仅上半年,这类攻击就抢走超过3000万美元,如果照这个速度走完全年,会超过2025年5800万美元的历史纪录。
如果把被拦下的转账、勒索金额也算进去,今年至今的敞口已经接近1.07亿美元。
而入室抢劫和绑架,越来越成为扳手攻击的主要类型。尤其是入室抢劫的犯罪占所有扳手攻击的37%,创下今年来的新高。
在全球范围看,法国是绑架案发生最多的国家,在入室抢劫方面也在今年快速赶上了美国的案发数量。
而且犯罪分子也从直接侵犯加密货币持有者,衍生到绑架其家人。
除了荷兰以外,大部分加密大佬都是在自己长期居住的地方露富然后被盯上的。
加密行业过去几年在"资产安全",例如冷钱包、多签、硬件设备方面的技术成熟不少,越来越少是黑客技术破解了。
但是"人身安全"却越来越成为短板。
我们加密行业有不少大佬都是实盘交易,而且露脸参加各种行业活动,希望各位保护好自己的隐私信息,不要被犯罪分子盯上~
管理24亿美金的加密OG叶俊德,在巴拉圭裸体坠亡!
8月7日凌晨4点半,巴拉圭亚松森,警方接到报案,说Trinidad区一栋叫Jade Park的高档公寓楼下有一具尸体。
警方赶到现场时,尸体全身赤裸,身上盖着一个黑色塑料袋。
很快,死者身份被确认:Harry Chun Tak Yeh,中文名叶俊德,币圈老OG。
叶俊德在香港出生,幼年移民加拿大,硕士去了斯坦福。
2013年,BTC才60美元的时候,叶俊德用500美元入场。
同一年,他拿250万美元起家,创立了Quantum Fintech Group,一家做加密OTC交易和多支对冲基金的公司,在出事前自称管理规模24亿美元。
叶俊德在币圈的高光时刻,是Fantom生态。Fantom是21年defi summer时期的公链,主要跑各种DeFi应用(借贷、交易所、稳定币这些),是知名技术大神YFI创始人Andre Cronje亲自写代码写的。
2021年9月,Fantom上的DeFi项目Tomb Finance因为一次叫"Gatekeeper"的漏洞事件陷入信任危机,叶俊德接手团队,四个月内把TVL从250万美元干到峰值16亿美元。
叶俊德的团队还孵化出LIF3生态和稳定币L3USD。
本次叶俊德在巴拉圭被害,检方说正在排查三种可能:意外、自杀、他杀。
但是死者居住的30楼公寓门开着且被翻乱,而且死者是全裸坠楼。
死者的巴西女友住在同一栋公寓的27楼,她表示自己什么都不知道。
8月6日,链上分析公司Chainalysis刚发布了一份报告:2026年上半年,全球已确认46起针对加密持有者的"扳手攻击"(wrench attack)。
扳手攻击是指用暴力或暴力威胁逼受害者交出钱包权限、转账或私钥,得名于那句安全圈老话:再强的加密算法,也挡不住一根5美元扳手。
仅上半年,这类攻击就抢走超过3000万美元,如果照这个速度走完全年,会超过2025年5800万美元的历史纪录。
如果把被拦下的转账、勒索金额也算进去,今年至今的敞口已经接近1.07亿美元。
而入室抢劫和绑架,越来越成为扳手攻击的主要类型。尤其是入室抢劫的犯罪占所有扳手攻击的37%,创下今年来的新高。
在全球范围看,法国是绑架案发生最多的国家,在入室抢劫方面也在今年快速赶上了美国的案发数量。
而且犯罪分子也从直接侵犯加密货币持有者,衍生到绑架其家人。
除了荷兰以外,大部分加密大佬都是在自己长期居住的地方露富然后被盯上的。
加密行业过去几年在"资产安全",例如冷钱包、多签、硬件设备方面的技术成熟不少,越来越少是黑客技术破解了。
但是"人身安全"却越来越成为短板。
我们加密行业有不少大佬都是实盘交易,而且露脸参加各种行业活动,希望各位保护好自己的隐私信息,不要被犯罪分子盯上~
1
985
·
--
这个补税的逻辑,也同样适用于美股上市的拼多多 $PDD.US ,交税的钱肯定得靠卖股票,可以看空了😅
这个补税的逻辑,也同样适用于美股上市的拼多多 $PDD.US ,交税的钱肯定得靠卖股票,可以看空了😅
亮子财经
·
--
错过离岸信托90天补税窗口期,后果会怎样?(以雷军为例)
2026年7月24日,财政部、国家税务总局发布《关于离岸信托个人所得税有关事项的公告》要求信托设立人等自发布之日起90天内,也就是2026年10月22日前,申报补税。
税款分为两部分:对信托设立环节的税款,原则上追缴三年,即2023年至2025年设立的离岸信托应补缴20%的税,目前影响范围还好。
影响比较大的,是对信托存续期的税款,则不设时限、不区分年度,将截至2025年底的全部信托收益打包计算,按20%补税。
小米集团创始人雷军搭建的离岸信托架构较为典型,下面我们就用雷军的例子,看看这个税要补交多少。
雷军在2018年设立家族信托,委托方舟信托(AKR Trust)香港公司作为受托人持有管理信托资产,家族信托下设三层控股公司架构,底层的Smart Mobile Holdings Limited和Smart Player Holdings Limited两家控股公司直接持有在开曼成立的小米集团的股份。
小米集团作为境外上市主体,通过VIE架构实际控制多家小米境内企业;雷军通过家族信托持有小米集团31.41%股份。上市后雷军控制权益逐渐被稀释,但通过AB股制度等仍可实现对小米集团的实质性控制。
这个信托设立在2018年,可以免交信托设立环节的税款,但是无论信托在何时设立,创始人们还需对其家族信托在2025年底前形成的收益按20%缴税。
按小米在2025年末市值9700亿港币估算,雷军需要一次性补交410亿元人民币。
虽然雷军身价几千亿,但主要就来自于这些上市公司的市值,要一下子掏出410亿元人民币补税还是很难的。
那能不能晚一点交呢?
按照现有政策,90天窗口期内主动申报,可以免滞纳金;如果90天后再申报,可能就要面临每天万分之5的滞纳金。
例如上市公司香江控股,就是被回溯到2019年,虽然没有欠税,但是有几笔税款晚交了,所以被税务局要求按每天万分之5交滞纳金。
如果雷军没有在90天内如实申报,导致信托也被税务局逐年追税,并按万分之五缴纳滞纳金,要交多少钱呢?
首先税务局对海外信托的征税规则是,如果当年有盈利征收20%的税,而亏损则不抵扣。
小米的股价,在2020/2023/2024/2025四个年度是涨的,所以只有这四个年度要交税,累计税款507.5亿人民币,一下子要比之前多出一百亿...
如果再按万分之五交滞纳金的话,那么要缴纳的金额则高达834.4亿!
这比之前90天内窗口期的410亿能多一倍!
在这里我还是建议雷老板认清形势,放弃幻想,主要申报,坦白从宽。
从税务局的角度看,90天窗口期之后,肯定也是要拿个别不老实申报的大佬开刀立威的。
因为根据《税收征管法》第63条规定,如果被税务部门认定为"偷税"的,务机关除了追缴税款和滞纳金,还要处不缴或少缴税款50%以上5倍以下的罚款。
那到时候可能真的就交不起了...
PDDUS-1.28%
578
·
--
Article
错过离岸信托90天补税窗口期,后果会怎样?(以雷军为例)2026年7月24日,财政部、国家税务总局发布《关于离岸信托个人所得税有关事项的公告》要求信托设立人等自发布之日起90天内,也就是2026年10月22日前,申报补税。
税款分为两部分:对信托设立环节的税款,原则上追缴三年,即2023年至2025年设立的离岸信托应补缴20%的税,目前影响范围还好。
影响比较大的,是对信托存续期的税款,则不设时限、不区分年度,将截至2025年底的全部信托收益打包计算,按20%补税。
小米集团创始人雷军搭建的离岸信托架构较为典型,下面我们就用雷军的例子,看看这个税要补交多少。
雷军在2018年设立家族信托,委托方舟信托(AKR Trust)香港公司作为受托人持有管理信托资产,家族信托下设三层控股公司架构,底层的Smart Mobile Holdings Limited和Smart Player Holdings Limited两家控股公司直接持有在开曼成立的小米集团的股份。
小米集团作为境外上市主体,通过VIE架构实际控制多家小米境内企业;雷军通过家族信托持有小米集团31.41%股份。上市后雷军控制权益逐渐被稀释,但通过AB股制度等仍可实现对小米集团的实质性控制。
这个信托设立在2018年,可以免交信托设立环节的税款,但是无论信托在何时设立,创始人们还需对其家族信托在2025年底前形成的收益按20%缴税。
按小米在2025年末市值9700亿港币估算,雷军需要一次性补交410亿元人民币。
虽然雷军身价几千亿,但主要就来自于这些上市公司的市值,要一下子掏出410亿元人民币补税还是很难的。
那能不能晚一点交呢?
按照现有政策,90天窗口期内主动申报,可以免滞纳金;如果90天后再申报,可能就要面临每天万分之5的滞纳金。
例如上市公司香江控股,就是被回溯到2019年,虽然没有欠税,但是有几笔税款晚交了,所以被税务局要求按每天万分之5交滞纳金。
如果雷军没有在90天内如实申报,导致信托也被税务局逐年追税,并按万分之五缴纳滞纳金,要交多少钱呢?
首先税务局对海外信托的征税规则是,如果当年有盈利征收20%的税,而亏损则不抵扣。
小米的股价,在2020/2023/2024/2025四个年度是涨的,所以只有这四个年度要交税,累计税款507.5亿人民币,一下子要比之前多出一百亿...
如果再按万分之五交滞纳金的话,那么要缴纳的金额则高达834.4亿!
这比之前90天内窗口期的410亿能多一倍!
在这里我还是建议雷老板认清形势,放弃幻想,主要申报,坦白从宽。
从税务局的角度看,90天窗口期之后,肯定也是要拿个别不老实申报的大佬开刀立威的。
因为根据《税收征管法》第63条规定,如果被税务部门认定为"偷税"的,务机关除了追缴税款和滞纳金,还要处不缴或少缴税款50%以上5倍以下的罚款。
那到时候可能真的就交不起了...
错过离岸信托90天补税窗口期,后果会怎样?(以雷军为例)
2026年7月24日,财政部、国家税务总局发布《关于离岸信托个人所得税有关事项的公告》要求信托设立人等自发布之日起90天内,也就是2026年10月22日前,申报补税。
税款分为两部分:对信托设立环节的税款,原则上追缴三年,即2023年至2025年设立的离岸信托应补缴20%的税,目前影响范围还好。
影响比较大的,是对信托存续期的税款,则不设时限、不区分年度,将截至2025年底的全部信托收益打包计算,按20%补税。
小米集团创始人雷军搭建的离岸信托架构较为典型,下面我们就用雷军的例子,看看这个税要补交多少。
雷军在2018年设立家族信托,委托方舟信托(AKR Trust)香港公司作为受托人持有管理信托资产,家族信托下设三层控股公司架构,底层的Smart Mobile Holdings Limited和Smart Player Holdings Limited两家控股公司直接持有在开曼成立的小米集团的股份。
小米集团作为境外上市主体,通过VIE架构实际控制多家小米境内企业;雷军通过家族信托持有小米集团31.41%股份。上市后雷军控制权益逐渐被稀释,但通过AB股制度等仍可实现对小米集团的实质性控制。
这个信托设立在2018年,可以免交信托设立环节的税款,但是无论信托在何时设立,创始人们还需对其家族信托在2025年底前形成的收益按20%缴税。
按小米在2025年末市值9700亿港币估算,雷军需要一次性补交410亿元人民币。
虽然雷军身价几千亿,但主要就来自于这些上市公司的市值,要一下子掏出410亿元人民币补税还是很难的。
那能不能晚一点交呢?
按照现有政策,90天窗口期内主动申报,可以免滞纳金;如果90天后再申报,可能就要面临每天万分之5的滞纳金。
例如上市公司香江控股,就是被回溯到2019年,虽然没有欠税,但是有几笔税款晚交了,所以被税务局要求按每天万分之5交滞纳金。
如果雷军没有在90天内如实申报,导致信托也被税务局逐年追税,并按万分之五缴纳滞纳金,要交多少钱呢?
首先税务局对海外信托的征税规则是,如果当年有盈利征收20%的税,而亏损则不抵扣。
小米的股价,在2020/2023/2024/2025四个年度是涨的,所以只有这四个年度要交税,累计税款507.5亿人民币,一下子要比之前多出一百亿...
如果再按万分之五交滞纳金的话,那么要缴纳的金额则高达834.4亿!
这比之前90天内窗口期的410亿能多一倍!
在这里我还是建议雷老板认清形势,放弃幻想,主要申报,坦白从宽。
从税务局的角度看,90天窗口期之后,肯定也是要拿个别不老实申报的大佬开刀立威的。
因为根据《税收征管法》第63条规定,如果被税务部门认定为"偷税"的,务机关除了追缴税款和滞纳金,还要处不缴或少缴税款50%以上5倍以下的罚款。
那到时候可能真的就交不起了...
税款分为两部分:对信托设立环节的税款,原则上追缴三年,即2023年至2025年设立的离岸信托应补缴20%的税,目前影响范围还好。
影响比较大的,是对信托存续期的税款,则不设时限、不区分年度,将截至2025年底的全部信托收益打包计算,按20%补税。
小米集团创始人雷军搭建的离岸信托架构较为典型,下面我们就用雷军的例子,看看这个税要补交多少。
雷军在2018年设立家族信托,委托方舟信托(AKR Trust)香港公司作为受托人持有管理信托资产,家族信托下设三层控股公司架构,底层的Smart Mobile Holdings Limited和Smart Player Holdings Limited两家控股公司直接持有在开曼成立的小米集团的股份。
小米集团作为境外上市主体,通过VIE架构实际控制多家小米境内企业;雷军通过家族信托持有小米集团31.41%股份。上市后雷军控制权益逐渐被稀释,但通过AB股制度等仍可实现对小米集团的实质性控制。
这个信托设立在2018年,可以免交信托设立环节的税款,但是无论信托在何时设立,创始人们还需对其家族信托在2025年底前形成的收益按20%缴税。
按小米在2025年末市值9700亿港币估算,雷军需要一次性补交410亿元人民币。
虽然雷军身价几千亿,但主要就来自于这些上市公司的市值,要一下子掏出410亿元人民币补税还是很难的。
那能不能晚一点交呢?
按照现有政策,90天窗口期内主动申报,可以免滞纳金;如果90天后再申报,可能就要面临每天万分之5的滞纳金。
例如上市公司香江控股,就是被回溯到2019年,虽然没有欠税,但是有几笔税款晚交了,所以被税务局要求按每天万分之5交滞纳金。
如果雷军没有在90天内如实申报,导致信托也被税务局逐年追税,并按万分之五缴纳滞纳金,要交多少钱呢?
首先税务局对海外信托的征税规则是,如果当年有盈利征收20%的税,而亏损则不抵扣。
小米的股价,在2020/2023/2024/2025四个年度是涨的,所以只有这四个年度要交税,累计税款507.5亿人民币,一下子要比之前多出一百亿...
如果再按万分之五交滞纳金的话,那么要缴纳的金额则高达834.4亿!
这比之前90天内窗口期的410亿能多一倍!
在这里我还是建议雷老板认清形势,放弃幻想,主要申报,坦白从宽。
从税务局的角度看,90天窗口期之后,肯定也是要拿个别不老实申报的大佬开刀立威的。
因为根据《税收征管法》第63条规定,如果被税务部门认定为"偷税"的,务机关除了追缴税款和滞纳金,还要处不缴或少缴税款50%以上5倍以下的罚款。
那到时候可能真的就交不起了...
1
1
1.2k
·
--
Verified
$SPCX 的AI收入主要来自没什么技术含量的卖算力
自己的xAI还是巨亏,也就是 @grok 的表现不行😅
IPO画的太空数据中心和月球基地,更是八字还没一瞥,可能要到2028年才会有实质性进展😁
两天后就要迎来天量解禁,目测股价要跌到80以下😂
$SPCX 的AI收入主要来自没什么技术含量的卖算力
自己的xAI还是巨亏,也就是 @grok 的表现不行😅
IPO画的太空数据中心和月球基地,更是八字还没一瞥,可能要到2028年才会有实质性进展😁
两天后就要迎来天量解禁,目测股价要跌到80以下😂
自己的xAI还是巨亏,也就是 @grok 的表现不行😅
IPO画的太空数据中心和月球基地,更是八字还没一瞥,可能要到2028年才会有实质性进展😁
两天后就要迎来天量解禁,目测股价要跌到80以下😂
亮子财经
·
--
虚胖的SpaceX,公布财报后要继续跌了...
今天美股交易结束后,万众瞩目的 $SPCX 公布了在Q2财报。
营收78.14亿美元,同比增长92%,市场预期69.3亿,超了约9亿。
净亏损从去年同期的10.08亿收窄到5.41亿。每股亏9美分,而市场预期是亏26美分。经营亏损从9.7亿收窄到1.43亿。
三块全部超出分析师预期。Starlink用户数1200万,同比翻倍。AI分部营收同比暴涨247%,亏损环比砍半,调整后EBITDA还转正到11.46亿。
单看这些,是一份体面的成绩单。
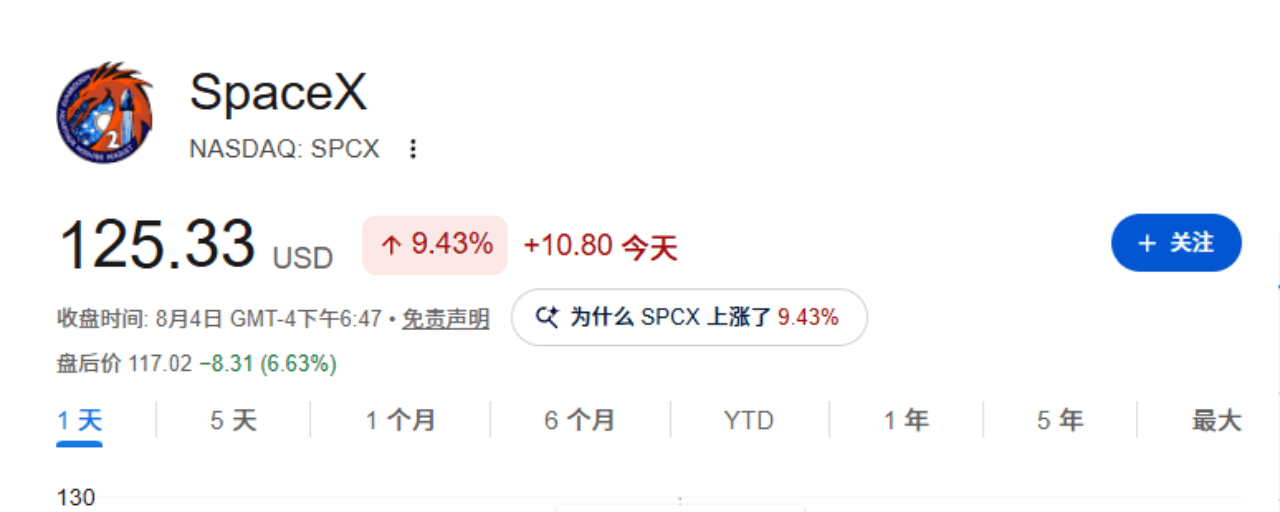
但股价盘后跌了8%。
这是为什么呢?
在财报公布前的几个小时,SpaceX宣布与英伟达达成合作,由英伟达为其Starmind AI1卫星设计算力载荷,每颗卫星搭载英伟达最新一代的Rubin GPU和Vera CPU,卫星峰值算力提升到250千瓦。
英伟达称这块业务为"太空计算",官方说法是其Space-1 Vera Rubin模块的AI算力最高可达H100的25倍,今年秋季开始批量出货。
这个消息一出,大家都以为财报要放放大招,一度爆涨超十个点。
财报一出,就扑街了:
首先收入大涨的AI业务,收入主要来自于没什么技术含量的算力出租,其中:
Anthropic每月12.5亿美元,租下Colossus 1全部产能,到2029年5月,约32.5万块GPUGoogle每月9.2亿美元,到2029年6月,约11万块GPUReflection AI每月1.5亿美元,7月起,到2029年
而SpaceX自家的xAI表现可以说十分的一般。
3月Grok有1.17亿月活,但真正买高级版(SuperGrok)的只有190万人,另有440万是买X社交会员附赠的。有测算:按月活摊,消费端收上来的钱只够覆盖基础设施成本的14%。
营业利润率从2024年的-60%恶化到-200%,2026年一季度年化-302%。规模越大,亏得越狠。
SpaceX在IPO时画的另外两个大饼进展也几乎没什么实质性进展。
太空数据中心:申请了100万颗,建了0颗
SpaceX已向FCC申请在500-2000公里低地球轨道部署最多100万颗卫星,招股书里说预计"最早2028年"开始部署轨道AI算力卫星。
马斯克本人的口径更激进:明年发AI卫星,两年内规模化,三年内做到比地面数据中心更便宜。
FCC在今年2月受理了这份申请,至今尚未裁决。在裁决之前,Starmind本质上是一份没有牌照的芯片订单。同时已有环保和天文组织要求FCC在完成系统性环境评估前暂停发放此类牌照。
参考马斯克过往的时间表记录:2017年全自动驾驶、2024年载人登火、2025年底一万台Optimus。
连贝索斯都公开说,"两三年"的说法"有点雄心过头"。
月球基地的进度也不太乐观,
今年4月Artemis II载人绕月成功了。但2月NASA把原定的首次登月(Artemis III)改成了近地轨道测试,理由很直白:着陆器没准备好。而SpaceX的Starship就是那个着陆器。
首次载人登月因此推到Artemis IV,目标2028年初。
目前已有券商罕见地给出"卖出"评级,目标价75美元,比当前再跌35%。而两个交易日后的8月6日,首批约9.115亿股限售股解禁,价值超1000亿美元,是华尔街史上最大单次解禁。
2
2.3k
·
--
Article
虚胖的SpaceX,公布财报后要继续跌了...今天美股交易结束后,万众瞩目的 $SPCX 公布了在Q2财报。
营收78.14亿美元,同比增长92%,市场预期69.3亿,超了约9亿。
净亏损从去年同期的10.08亿收窄到5.41亿。每股亏9美分,而市场预期是亏26美分。经营亏损从9.7亿收窄到1.43亿。
三块全部超出分析师预期。Starlink用户数1200万,同比翻倍。AI分部营收同比暴涨247%,亏损环比砍半,调整后EBITDA还转正到11.46亿。
单看这些,是一份体面的成绩单。
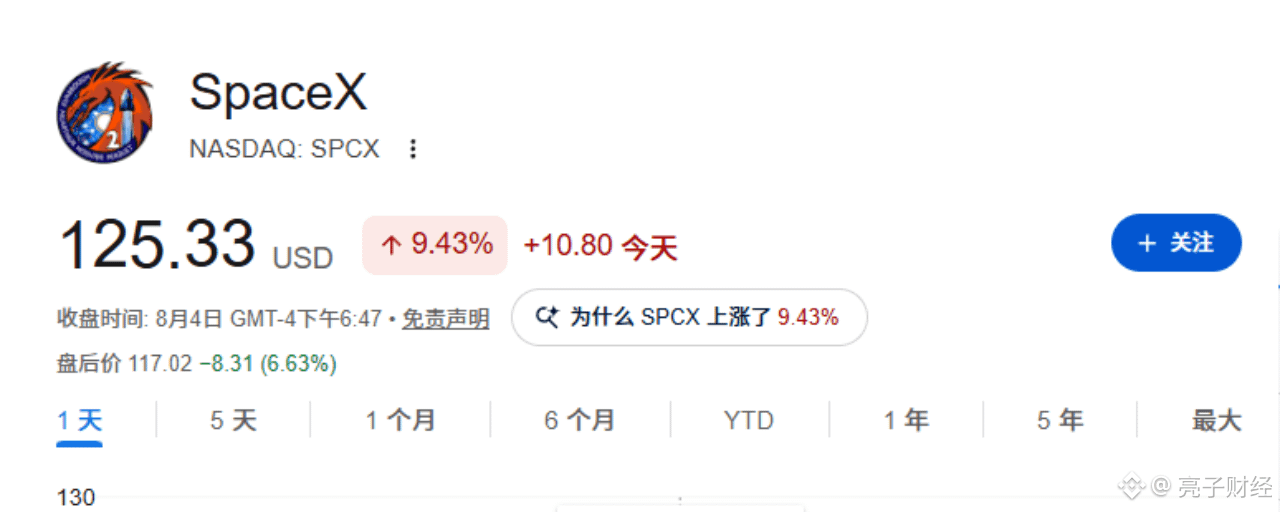
但股价盘后跌了8%。
这是为什么呢?
在财报公布前的几个小时,SpaceX宣布与英伟达达成合作,由英伟达为其Starmind AI1卫星设计算力载荷,每颗卫星搭载英伟达最新一代的Rubin GPU和Vera CPU,卫星峰值算力提升到250千瓦。
英伟达称这块业务为"太空计算",官方说法是其Space-1 Vera Rubin模块的AI算力最高可达H100的25倍,今年秋季开始批量出货。
这个消息一出,大家都以为财报要放放大招,一度爆涨超十个点。
财报一出,就扑街了:
首先收入大涨的AI业务,收入主要来自于没什么技术含量的算力出租,其中:
Anthropic每月12.5亿美元,租下Colossus 1全部产能,到2029年5月,约32.5万块GPUGoogle每月9.2亿美元,到2029年6月,约11万块GPUReflection AI每月1.5亿美元,7月起,到2029年
而SpaceX自家的xAI表现可以说十分的一般。
3月Grok有1.17亿月活,但真正买高级版(SuperGrok)的只有190万人,另有440万是买X社交会员附赠的。有测算:按月活摊,消费端收上来的钱只够覆盖基础设施成本的14%。
营业利润率从2024年的-60%恶化到-200%,2026年一季度年化-302%。规模越大,亏得越狠。
SpaceX在IPO时画的另外两个大饼进展也几乎没什么实质性进展。
太空数据中心:申请了100万颗,建了0颗
SpaceX已向FCC申请在500-2000公里低地球轨道部署最多100万颗卫星,招股书里说预计"最早2028年"开始部署轨道AI算力卫星。
马斯克本人的口径更激进:明年发AI卫星,两年内规模化,三年内做到比地面数据中心更便宜。
FCC在今年2月受理了这份申请,至今尚未裁决。在裁决之前,Starmind本质上是一份没有牌照的芯片订单。同时已有环保和天文组织要求FCC在完成系统性环境评估前暂停发放此类牌照。
参考马斯克过往的时间表记录:2017年全自动驾驶、2024年载人登火、2025年底一万台Optimus。
连贝索斯都公开说,"两三年"的说法"有点雄心过头"。
月球基地的进度也不太乐观,
今年4月Artemis II载人绕月成功了。但2月NASA把原定的首次登月(Artemis III)改成了近地轨道测试,理由很直白:着陆器没准备好。而SpaceX的Starship就是那个着陆器。
首次载人登月因此推到Artemis IV,目标2028年初。
目前已有券商罕见地给出"卖出"评级,目标价75美元,比当前再跌35%。而两个交易日后的8月6日,首批约9.115亿股限售股解禁,价值超1000亿美元,是华尔街史上最大单次解禁。
虚胖的SpaceX,公布财报后要继续跌了...
今天美股交易结束后,万众瞩目的 $SPCX 公布了在Q2财报。
营收78.14亿美元,同比增长92%,市场预期69.3亿,超了约9亿。
净亏损从去年同期的10.08亿收窄到5.41亿。每股亏9美分,而市场预期是亏26美分。经营亏损从9.7亿收窄到1.43亿。
三块全部超出分析师预期。Starlink用户数1200万,同比翻倍。AI分部营收同比暴涨247%,亏损环比砍半,调整后EBITDA还转正到11.46亿。
单看这些,是一份体面的成绩单。
但股价盘后跌了8%。
这是为什么呢?
在财报公布前的几个小时,SpaceX宣布与英伟达达成合作,由英伟达为其Starmind AI1卫星设计算力载荷,每颗卫星搭载英伟达最新一代的Rubin GPU和Vera CPU,卫星峰值算力提升到250千瓦。
英伟达称这块业务为"太空计算",官方说法是其Space-1 Vera Rubin模块的AI算力最高可达H100的25倍,今年秋季开始批量出货。
这个消息一出,大家都以为财报要放放大招,一度爆涨超十个点。
财报一出,就扑街了:
首先收入大涨的AI业务,收入主要来自于没什么技术含量的算力出租,其中:
Anthropic每月12.5亿美元,租下Colossus 1全部产能,到2029年5月,约32.5万块GPUGoogle每月9.2亿美元,到2029年6月,约11万块GPUReflection AI每月1.5亿美元,7月起,到2029年
而SpaceX自家的xAI表现可以说十分的一般。
3月Grok有1.17亿月活,但真正买高级版(SuperGrok)的只有190万人,另有440万是买X社交会员附赠的。有测算:按月活摊,消费端收上来的钱只够覆盖基础设施成本的14%。
营业利润率从2024年的-60%恶化到-200%,2026年一季度年化-302%。规模越大,亏得越狠。
SpaceX在IPO时画的另外两个大饼进展也几乎没什么实质性进展。
太空数据中心:申请了100万颗,建了0颗
SpaceX已向FCC申请在500-2000公里低地球轨道部署最多100万颗卫星,招股书里说预计"最早2028年"开始部署轨道AI算力卫星。
马斯克本人的口径更激进:明年发AI卫星,两年内规模化,三年内做到比地面数据中心更便宜。
FCC在今年2月受理了这份申请,至今尚未裁决。在裁决之前,Starmind本质上是一份没有牌照的芯片订单。同时已有环保和天文组织要求FCC在完成系统性环境评估前暂停发放此类牌照。
参考马斯克过往的时间表记录:2017年全自动驾驶、2024年载人登火、2025年底一万台Optimus。
连贝索斯都公开说,"两三年"的说法"有点雄心过头"。
月球基地的进度也不太乐观,
今年4月Artemis II载人绕月成功了。但2月NASA把原定的首次登月(Artemis III)改成了近地轨道测试,理由很直白:着陆器没准备好。而SpaceX的Starship就是那个着陆器。
首次载人登月因此推到Artemis IV,目标2028年初。
目前已有券商罕见地给出"卖出"评级,目标价75美元,比当前再跌35%。而两个交易日后的8月6日,首批约9.115亿股限售股解禁,价值超1000亿美元,是华尔街史上最大单次解禁。
营收78.14亿美元,同比增长92%,市场预期69.3亿,超了约9亿。
净亏损从去年同期的10.08亿收窄到5.41亿。每股亏9美分,而市场预期是亏26美分。经营亏损从9.7亿收窄到1.43亿。
三块全部超出分析师预期。Starlink用户数1200万,同比翻倍。AI分部营收同比暴涨247%,亏损环比砍半,调整后EBITDA还转正到11.46亿。
单看这些,是一份体面的成绩单。
但股价盘后跌了8%。
这是为什么呢?
在财报公布前的几个小时,SpaceX宣布与英伟达达成合作,由英伟达为其Starmind AI1卫星设计算力载荷,每颗卫星搭载英伟达最新一代的Rubin GPU和Vera CPU,卫星峰值算力提升到250千瓦。
英伟达称这块业务为"太空计算",官方说法是其Space-1 Vera Rubin模块的AI算力最高可达H100的25倍,今年秋季开始批量出货。
这个消息一出,大家都以为财报要放放大招,一度爆涨超十个点。
财报一出,就扑街了:
首先收入大涨的AI业务,收入主要来自于没什么技术含量的算力出租,其中:
Anthropic每月12.5亿美元,租下Colossus 1全部产能,到2029年5月,约32.5万块GPUGoogle每月9.2亿美元,到2029年6月,约11万块GPUReflection AI每月1.5亿美元,7月起,到2029年
而SpaceX自家的xAI表现可以说十分的一般。
3月Grok有1.17亿月活,但真正买高级版(SuperGrok)的只有190万人,另有440万是买X社交会员附赠的。有测算:按月活摊,消费端收上来的钱只够覆盖基础设施成本的14%。
营业利润率从2024年的-60%恶化到-200%,2026年一季度年化-302%。规模越大,亏得越狠。
SpaceX在IPO时画的另外两个大饼进展也几乎没什么实质性进展。
太空数据中心:申请了100万颗,建了0颗
SpaceX已向FCC申请在500-2000公里低地球轨道部署最多100万颗卫星,招股书里说预计"最早2028年"开始部署轨道AI算力卫星。
马斯克本人的口径更激进:明年发AI卫星,两年内规模化,三年内做到比地面数据中心更便宜。
FCC在今年2月受理了这份申请,至今尚未裁决。在裁决之前,Starmind本质上是一份没有牌照的芯片订单。同时已有环保和天文组织要求FCC在完成系统性环境评估前暂停发放此类牌照。
参考马斯克过往的时间表记录:2017年全自动驾驶、2024年载人登火、2025年底一万台Optimus。
连贝索斯都公开说,"两三年"的说法"有点雄心过头"。
月球基地的进度也不太乐观,
今年4月Artemis II载人绕月成功了。但2月NASA把原定的首次登月(Artemis III)改成了近地轨道测试,理由很直白:着陆器没准备好。而SpaceX的Starship就是那个着陆器。
首次载人登月因此推到Artemis IV,目标2028年初。
目前已有券商罕见地给出"卖出"评级,目标价75美元,比当前再跌35%。而两个交易日后的8月6日,首批约9.115亿股限售股解禁,价值超1000亿美元,是华尔街史上最大单次解禁。
3
1
6
5.5k
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
BitcoinRejectedAt$87K
8,129 views
36 Discussing
$BTC Update 🚨 🐼 Skip THIS Warning at Your Own Risk ⚠️
BTC is knocking on 87K like it already owns the place 😂Bulls are awake… but BTC usually likes to shake a few people out before the real move.
Overall, BTC is breaking out and the higher-timeframe picture is still bullish. The 4H and daily structure are strong, price is holding above the major averages, and momentum is still supporting the move.
83K was honestly a beautiful buy location. That was the area where risk/reward made sense. Anyone who bought there is already sitting enjoying profit
Now come to main
BTC is sitting right under the previous high around 87K. So I would not be surprised if we first see a little downside liquidity grab, flush some late longs, and then BTC decides whether it wants the real breakout.
For today’s scalp, This is my Plan 👇
BTC SHORT scalp Entry: 86,550–86,900
TP1: 85,650
TP2: 84,850
TP3: 84,050
SL: 87,800
I only like this if we get a proper rejection near the highs. No blind shorting.
For the bigger picture, I’m still bullish as long as the 82.5K–83K area keeps holding. If BTC gets a clean breakout and starts accepting above 87.4K, then this whole short idea is invalid and the next bullish leg becomes much more interesting.
SO BASICALLY OCTOBER HISTORICAL IS BULLISH MONTH FOR BITCOIN.
ALWAYS DYOR
Panda Traders
·29 Likes
·12.7k views
FedOctoberRateHikeOddsFallTo17%
9,168 views
191 Discussing
NvidiaHitsRecordHighUp2.4%
1,255 views
116 Discussing