
Crytofuturo
402 Posts
Crytofuturo
Report
Block User
BTC BNB ASTER SEI
12 Following
230 Followers
400 Liked
Posts
Portfolio
All
Quotes
·
--
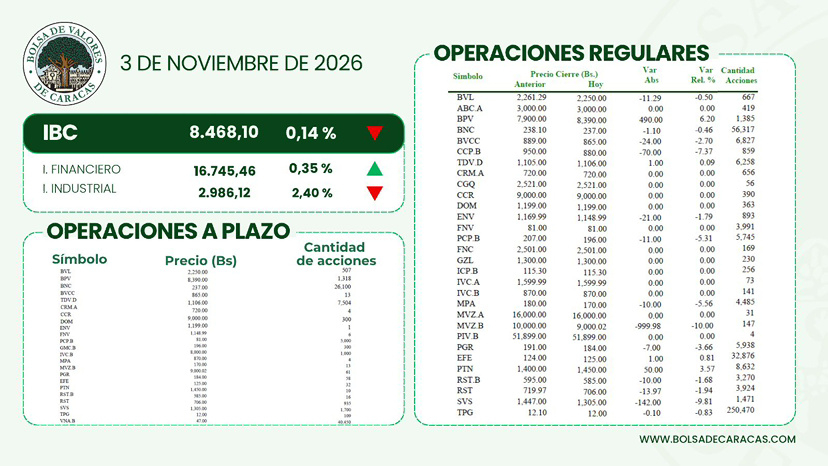
#IndicadoresBVC En la sesión de este #3nov, en la Bolsa de Valores de Caracas, se realizaron 2.979 operaciones de compra/venta de acciones de las empresas inscritas en la pizarra de cotizaciones por un monto efectivo total de Bs 122.885.435,20
En la jornada, 5 acciones subieron de precio, 13 bajaron y 15 se mantuvieron estables.
#IndicadoresBVC En la sesión de este #3nov, en la Bolsa de Valores de Caracas, se realizaron 2.979 operaciones de compra/venta de acciones de las empresas inscritas en la pizarra de cotizaciones por un monto efectivo total de Bs 122.885.435,20
En la jornada, 5 acciones subieron de precio, 13 bajaron y 15 se mantuvieron estables.
En la jornada, 5 acciones subieron de precio, 13 bajaron y 15 se mantuvieron estables.
1
301
·
--
⚠️ATENCIÓN⚠️
LA NUEVA GUERRA NO SE PELEA CON MISILES: SE PELEA CONTRA LA INFRAESTRUCTURA CRÍTICA
👀 Solo en las últimas 48 horas pasó todo esto:
🚨 Rusia y Ucrania: hackearon las apps oficiales de alerta de los dos países. Millones de personas recibieron avisos falsos de ataques nucleares.
🚨 Europa: hackearon las heladeras de unos 60 supermercados en Bélgica y Luxemburgo, y de varios en Suecia. Llevaron la temperatura hasta 50 °C y se perdieron millones de euros en alimentos.
🚨 El mes pasado ya había pasado lo mismo en cientos de supermercados de Francia.
🚨 España: la isla de La Palma quedó totalmente sin luz. Más de 50.000 conexiones cortadas durante casi 4 horas.
¿Y los gobiernos qué hacen⁉️
🎯 El Pentágono les exige a sus bases militares poder funcionar 90 días sin red eléctrica, agua ni combustible externo. Su vocero lo dijo claro: "La energía ahora es combate".
🎯 Japón, Reino Unido y casi 20 países más piden tener comida, agua y efectivo en casa.
📍Ya no atacan tanques ni soldados. Atacan lo que hace funcionar a una sociedad: la luz, la comida, las alertas, los pagos.
📍 La pregunta ya no es si va a pasar algo así, sino quién va a estar preparado. Los gobiernos ya están invirtiendo miles de millones para no depender de un sistema que puede caer en minutos.
¿Vos estás preparado si mañana se corta todo por 3 días⁉️
⚠️ATENCIÓN⚠️
LA NUEVA GUERRA NO SE PELEA CON MISILES: SE PELEA CONTRA LA INFRAESTRUCTURA CRÍTICA
👀 Solo en las últimas 48 horas pasó todo esto:
🚨 Rusia y Ucrania: hackearon las apps oficiales de alerta de los dos países. Millones de personas recibieron avisos falsos de ataques nucleares.
🚨 Europa: hackearon las heladeras de unos 60 supermercados en Bélgica y Luxemburgo, y de varios en Suecia. Llevaron la temperatura hasta 50 °C y se perdieron millones de euros en alimentos.
🚨 El mes pasado ya había pasado lo mismo en cientos de supermercados de Francia.
🚨 España: la isla de La Palma quedó totalmente sin luz. Más de 50.000 conexiones cortadas durante casi 4 horas.
¿Y los gobiernos qué hacen⁉️
🎯 El Pentágono les exige a sus bases militares poder funcionar 90 días sin red eléctrica, agua ni combustible externo. Su vocero lo dijo claro: "La energía ahora es combate".
🎯 Japón, Reino Unido y casi 20 países más piden tener comida, agua y efectivo en casa.
📍Ya no atacan tanques ni soldados. Atacan lo que hace funcionar a una sociedad: la luz, la comida, las alertas, los pagos.
📍 La pregunta ya no es si va a pasar algo así, sino quién va a estar preparado. Los gobiernos ya están invirtiendo miles de millones para no depender de un sistema que puede caer en minutos.
¿Vos estás preparado si mañana se corta todo por 3 días⁉️
LA NUEVA GUERRA NO SE PELEA CON MISILES: SE PELEA CONTRA LA INFRAESTRUCTURA CRÍTICA
👀 Solo en las últimas 48 horas pasó todo esto:
🚨 Rusia y Ucrania: hackearon las apps oficiales de alerta de los dos países. Millones de personas recibieron avisos falsos de ataques nucleares.
🚨 Europa: hackearon las heladeras de unos 60 supermercados en Bélgica y Luxemburgo, y de varios en Suecia. Llevaron la temperatura hasta 50 °C y se perdieron millones de euros en alimentos.
🚨 El mes pasado ya había pasado lo mismo en cientos de supermercados de Francia.
🚨 España: la isla de La Palma quedó totalmente sin luz. Más de 50.000 conexiones cortadas durante casi 4 horas.
¿Y los gobiernos qué hacen⁉️
🎯 El Pentágono les exige a sus bases militares poder funcionar 90 días sin red eléctrica, agua ni combustible externo. Su vocero lo dijo claro: "La energía ahora es combate".
🎯 Japón, Reino Unido y casi 20 países más piden tener comida, agua y efectivo en casa.
📍Ya no atacan tanques ni soldados. Atacan lo que hace funcionar a una sociedad: la luz, la comida, las alertas, los pagos.
📍 La pregunta ya no es si va a pasar algo así, sino quién va a estar preparado. Los gobiernos ya están invirtiendo miles de millones para no depender de un sistema que puede caer en minutos.
¿Vos estás preparado si mañana se corta todo por 3 días⁉️
591
·
--
Bullish
ANUNCIO DE BINANCE - APERTURA DE RETIROS
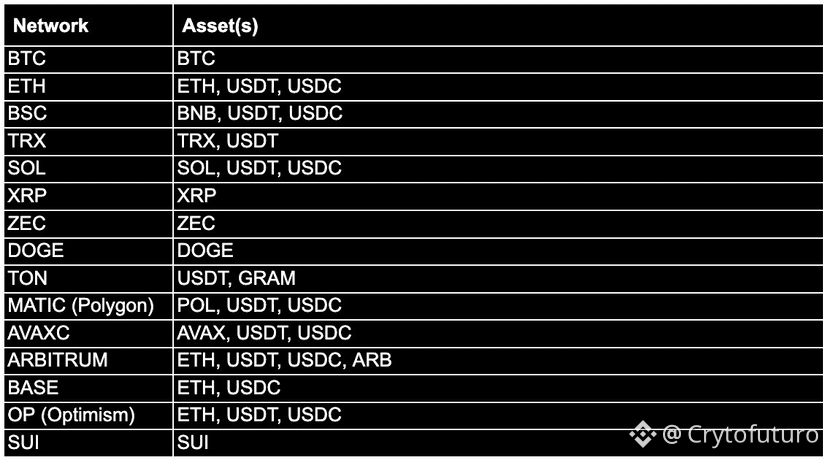
Binance se está preparando para reanudar la primera fase de retiros el 2026-11-01 entre las 06:00 y las 09:00 (UTC).
El primer lote disponible para retiro cubre 15 monedas en las 15 redes mostradas en el gráfico. Las billeteras para otras monedas aún están sometidas a auditorías de seguridad repetidas y verificaciones de perímetro, que se priorizarán en función de la capitalización de mercado de la plataforma, los fondos bloqueados y la base de usuarios. Los tokens restantes se están procesando lo más rápido posible. Gracias por su apoyo y comprensión💁🏻♀️
ANUNCIO DE BINANCE - APERTURA DE RETIROS
Binance se está preparando para reanudar la primera fase de retiros el 2026-11-01 entre las 06:00 y las 09:00 (UTC).
El primer lote disponible para retiro cubre 15 monedas en las 15 redes mostradas en el gráfico. Las billeteras para otras monedas aún están sometidas a auditorías de seguridad repetidas y verificaciones de perímetro, que se priorizarán en función de la capitalización de mercado de la plataforma, los fondos bloqueados y la base de usuarios. Los tokens restantes se están procesando lo más rápido posible. Gracias por su apoyo y comprensión💁🏻♀️
Binance se está preparando para reanudar la primera fase de retiros el 2026-11-01 entre las 06:00 y las 09:00 (UTC).
El primer lote disponible para retiro cubre 15 monedas en las 15 redes mostradas en el gráfico. Las billeteras para otras monedas aún están sometidas a auditorías de seguridad repetidas y verificaciones de perímetro, que se priorizarán en función de la capitalización de mercado de la plataforma, los fondos bloqueados y la base de usuarios. Los tokens restantes se están procesando lo más rápido posible. Gracias por su apoyo y comprensión💁🏻♀️
1
268
·
--
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
50
·
--
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
65
·
--
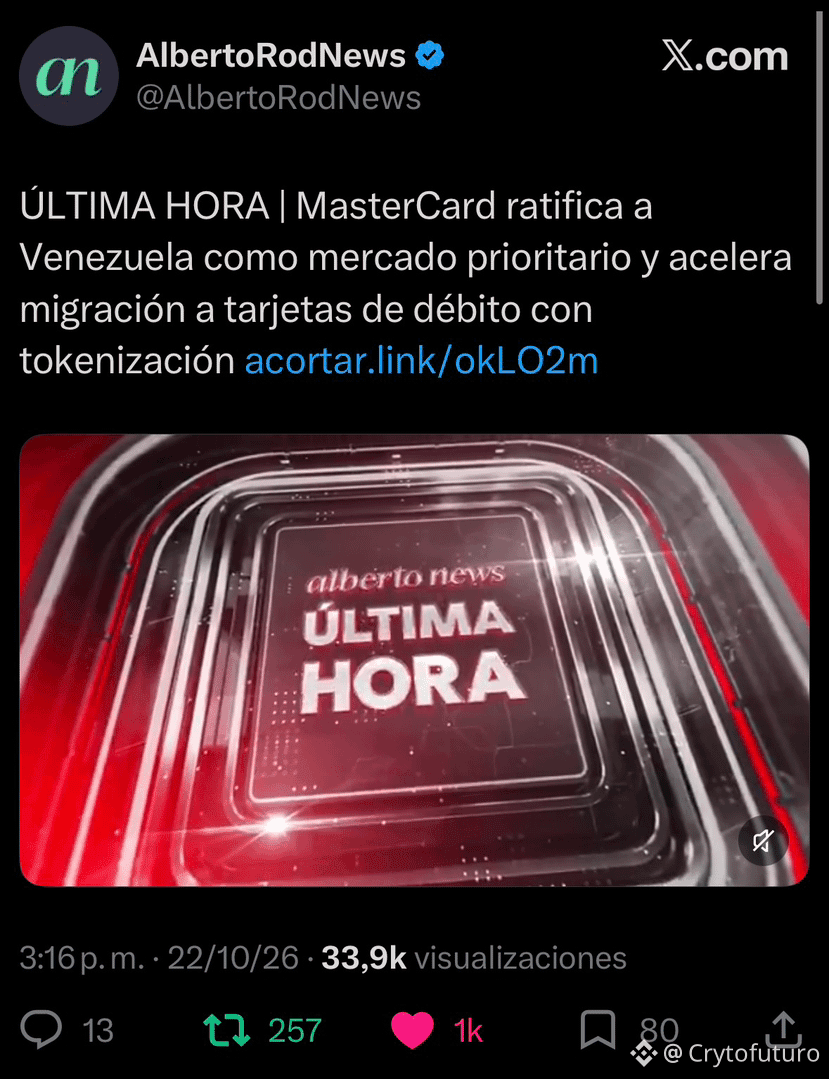
MasterCard ratificó a Venezuela como uno de sus mercados prioritarios de inversión en
América Latina y anunció que avanza en la modernización de sus medios de pago en el país, con la migración progresiva de la red Maestro hacia tarjetas de débito con tecnología sin contacto y sistemas de tokenización.
Carlos Quintero, vicepresidente de Marketing de MasterCard para Latinoamérica, aseguró que la compañía mantiene operaciones continuas en
Venezuela desde hace 30 años y destacó que el país se encuentra entre los principales destinos de inversión de la multinacional en la región.
«Venezuela es un país muy importante para nosotros, no solo es rentable, sino que el futuro es muy prometedor. Es uno de nuestros países top donde invertimos, nunca hemos dejado de invertir y estamos aumentando la inversión», afirmó Quintero.
El ejecutivo destacó además el avance de la digitalización de los medios de pago en
Venezuela y aseguró que los consumidores locales han mostrado una rápida adaptación a las nuevas tecnologías financieras.
Según explicó, parte de la estrategia de
MasterCard contempla sustituir
progresivamente las tarjetas Maestro por productos de débito MasterCard, que incorporan mayores herramientas de seguridad para operaciones presenciales y compras electrónicas.
«Estamos avanzando súper rápido en transicionar de Maestro a débito. Débito
MasterCard tiene cosas que son mucho más avanzadas a nivel de seguridad y tokenización», señaló.
Quintero explicó que la tecnología de tokenización permite sustituir información sensible de la tarjeta por identificadores digitales durante las operaciones, particularmente en pagos sin contacto, con el objetivo de reducir la exposición de los datos financieros del usuario.
MasterCard ratificó a Venezuela como uno de sus mercados prioritarios de inversión en
América Latina y anunció que avanza en la modernización de sus medios de pago en el país, con la migración progresiva de la red Maestro hacia tarjetas de débito con tecnología sin contacto y sistemas de tokenización.
Carlos Quintero, vicepresidente de Marketing de MasterCard para Latinoamérica, aseguró que la compañía mantiene operaciones continuas en
Venezuela desde hace 30 años y destacó que el país se encuentra entre los principales destinos de inversión de la multinacional en la región.
«Venezuela es un país muy importante para nosotros, no solo es rentable, sino que el futuro es muy prometedor. Es uno de nuestros países top donde invertimos, nunca hemos dejado de invertir y estamos aumentando la inversión», afirmó Quintero.
El ejecutivo destacó además el avance de la digitalización de los medios de pago en
Venezuela y aseguró que los consumidores locales han mostrado una rápida adaptación a las nuevas tecnologías financieras.
Según explicó, parte de la estrategia de
MasterCard contempla sustituir
progresivamente las tarjetas Maestro por productos de débito MasterCard, que incorporan mayores herramientas de seguridad para operaciones presenciales y compras electrónicas.
«Estamos avanzando súper rápido en transicionar de Maestro a débito. Débito
MasterCard tiene cosas que son mucho más avanzadas a nivel de seguridad y tokenización», señaló.
Quintero explicó que la tecnología de tokenización permite sustituir información sensible de la tarjeta por identificadores digitales durante las operaciones, particularmente en pagos sin contacto, con el objetivo de reducir la exposición de los datos financieros del usuario.
América Latina y anunció que avanza en la modernización de sus medios de pago en el país, con la migración progresiva de la red Maestro hacia tarjetas de débito con tecnología sin contacto y sistemas de tokenización.
Carlos Quintero, vicepresidente de Marketing de MasterCard para Latinoamérica, aseguró que la compañía mantiene operaciones continuas en
Venezuela desde hace 30 años y destacó que el país se encuentra entre los principales destinos de inversión de la multinacional en la región.
«Venezuela es un país muy importante para nosotros, no solo es rentable, sino que el futuro es muy prometedor. Es uno de nuestros países top donde invertimos, nunca hemos dejado de invertir y estamos aumentando la inversión», afirmó Quintero.
El ejecutivo destacó además el avance de la digitalización de los medios de pago en
Venezuela y aseguró que los consumidores locales han mostrado una rápida adaptación a las nuevas tecnologías financieras.
Según explicó, parte de la estrategia de
MasterCard contempla sustituir
progresivamente las tarjetas Maestro por productos de débito MasterCard, que incorporan mayores herramientas de seguridad para operaciones presenciales y compras electrónicas.
«Estamos avanzando súper rápido en transicionar de Maestro a débito. Débito
MasterCard tiene cosas que son mucho más avanzadas a nivel de seguridad y tokenización», señaló.
Quintero explicó que la tecnología de tokenización permite sustituir información sensible de la tarjeta por identificadores digitales durante las operaciones, particularmente en pagos sin contacto, con el objetivo de reducir la exposición de los datos financieros del usuario.
223
·
--
🔥BREAKING🔥
💥 EE.UU. finaliza oficialmente las nuevas regulaciones de las STABLECOIN bajo la Ley GENIUS.
👀 La OCC suavizó su enfoque hacia las recompensas de stablecoins, eliminando el lenguaje que presumía que ciertos arreglos de terceros eran ilegales.
👉 Esas recompensas ahora enfrentarán revisiones caso por caso, mientras que los emisores siguen prohibidos de pagar intereses directamente.
📍 Las reglas finales de la GENIUS Act entrarán en vigor en enero de 2027.
Fuente: WatcherGuru
🔥BREAKING🔥
💥 EE.UU. finaliza oficialmente las nuevas regulaciones de las STABLECOIN bajo la Ley GENIUS.
👀 La OCC suavizó su enfoque hacia las recompensas de stablecoins, eliminando el lenguaje que presumía que ciertos arreglos de terceros eran ilegales.
👉 Esas recompensas ahora enfrentarán revisiones caso por caso, mientras que los emisores siguen prohibidos de pagar intereses directamente.
📍 Las reglas finales de la GENIUS Act entrarán en vigor en enero de 2027.
Fuente: WatcherGuru
💥 EE.UU. finaliza oficialmente las nuevas regulaciones de las STABLECOIN bajo la Ley GENIUS.
👀 La OCC suavizó su enfoque hacia las recompensas de stablecoins, eliminando el lenguaje que presumía que ciertos arreglos de terceros eran ilegales.
👉 Esas recompensas ahora enfrentarán revisiones caso por caso, mientras que los emisores siguen prohibidos de pagar intereses directamente.
📍 Las reglas finales de la GENIUS Act entrarán en vigor en enero de 2027.
Fuente: WatcherGuru
101
·
--
Article
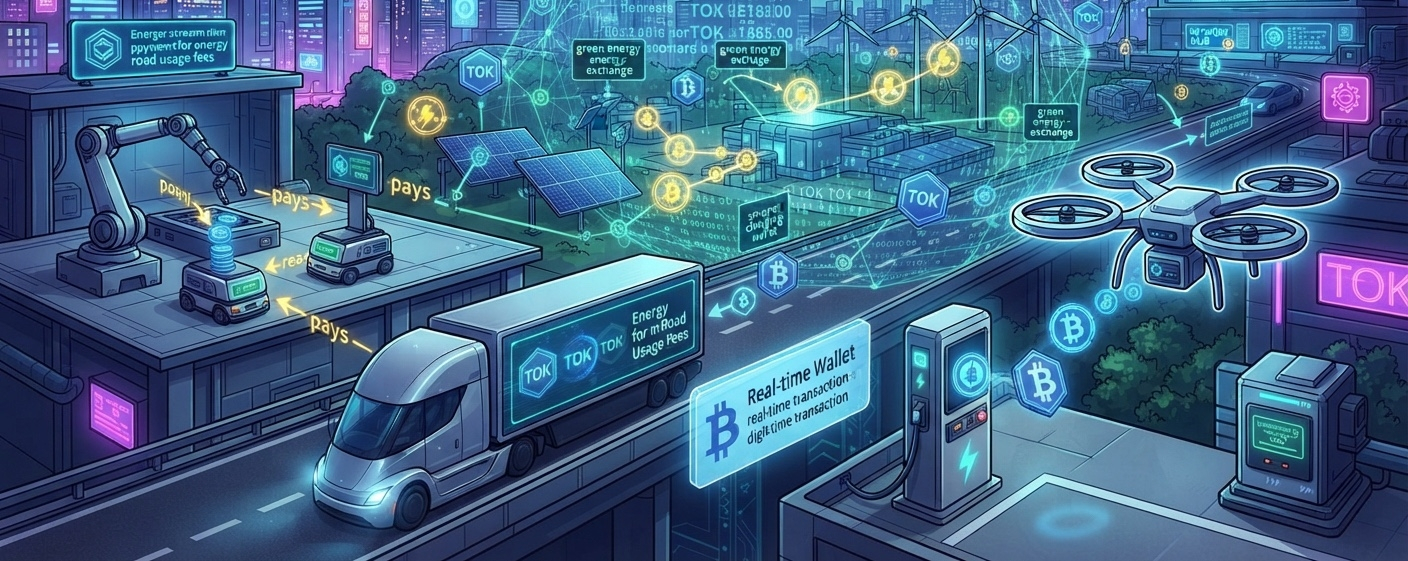
La Tokenizacion lo cambiará todo. Los poderosos NO QUIEREN QUE LO SEPASSi se tokeniza toda la economía, el comercio y el intercambio de valor entre máquinas no solo será mucho más fácil, sino que se volverá autónomo, inmediato y masivo.
Cuando transformamos un activo del mundo real (dinero, energía, datos, acciones o espacio de almacenamiento) en un token digital dentro de una red blockchain, convertimos la economía en un lenguaje que el software y la inteligencia artificial (IA) pueden entender y ejecutar sin fricciones.
La tokenización global transformará el comercio entre máquinas (conocido como M2M o Machine-to-Machine) en los siguientes aspectos fundamentales:
1. Dinero y activos programables
Actualmente, las máquinas no pueden abrir cuentas bancarias tradicionales fácilmente debido a las regulaciones de identidad humana. Con la tokenización, el dinero y los activos se vuelven código. Las máquinas podrán gestionar sus propias billeteras digitales (wallets) y comerciar de forma autónoma mediante contratos inteligentes (Smart Contracts).
2. Microtransacciones sin comisiones prohibitivas
El sistema financiero actual (como las transferencias bancarias o tarjetas de crédito) cobra comisiones altas que hacen inviables los pagos de unos pocos centavos. La tokenización en redes de segunda capa o blockchains eficientes permite micropagos de fracciones de centavo.
Ejemplo: Un auto autónomo podrá pagar milésimas de centavo por cada segundo que use una red de conectividad 5G en la carretera.
3. Intercambio de valor en tiempo real (Liquidación inmediata)
Hoy en día, una transferencia internacional o la compra de una acción puede tardar horas o días en liquidarse. Para una IA, esperar 48 horas es una eternidad. Los tokens se transfieren y se validan en cuestión de segundos, las 24 horas del día, los 7 días de la semana, permitiendo que las máquinas operen a su propia velocidad de procesamiento.
4. Automatización absoluta de la oferta y la demanda
Las máquinas podrán leer la escasez o abundancia de un recurso a través de la cadena de bloques y comerciar al instante para optimizar recursos:
Redes eléctricas inteligentes: Tu panel solar inteligente detectará que al vecino le falta energía, calculará el precio óptimo en tiempo real y le venderá "tokens de electricidad" de forma automática.Logística autónoma: Un dron de entregas podrá negociar y pagarle a un robot de mantenimiento un token para que le cambie la batería rápidamente, sin que ningún humano intervenga en la transacción.
En resumen
La tokenización es el puente que falta para conectar la economía humana con la economía de la Inteligencia Artificial. Al estandarizar el valor en forma de datos legibles, las máquinas podrán comprar, vender, alquilar y subastar recursos entre ellas a una velocidad y escala nunca antes vistas.
La Tokenizacion lo cambiará todo. Los poderosos NO QUIEREN QUE LO SEPAS
Si se tokeniza toda la economía, el comercio y el intercambio de valor entre máquinas no solo será mucho más fácil, sino que se volverá autónomo, inmediato y masivo.
Cuando transformamos un activo del mundo real (dinero, energía, datos, acciones o espacio de almacenamiento) en un token digital dentro de una red blockchain, convertimos la economía en un lenguaje que el software y la inteligencia artificial (IA) pueden entender y ejecutar sin fricciones.
La tokenización global transformará el comercio entre máquinas (conocido como M2M o Machine-to-Machine) en los siguientes aspectos fundamentales:
1. Dinero y activos programables
Actualmente, las máquinas no pueden abrir cuentas bancarias tradicionales fácilmente debido a las regulaciones de identidad humana. Con la tokenización, el dinero y los activos se vuelven código. Las máquinas podrán gestionar sus propias billeteras digitales (wallets) y comerciar de forma autónoma mediante contratos inteligentes (Smart Contracts).
2. Microtransacciones sin comisiones prohibitivas
El sistema financiero actual (como las transferencias bancarias o tarjetas de crédito) cobra comisiones altas que hacen inviables los pagos de unos pocos centavos. La tokenización en redes de segunda capa o blockchains eficientes permite micropagos de fracciones de centavo.
Ejemplo: Un auto autónomo podrá pagar milésimas de centavo por cada segundo que use una red de conectividad 5G en la carretera.
3. Intercambio de valor en tiempo real (Liquidación inmediata)
Hoy en día, una transferencia internacional o la compra de una acción puede tardar horas o días en liquidarse. Para una IA, esperar 48 horas es una eternidad. Los tokens se transfieren y se validan en cuestión de segundos, las 24 horas del día, los 7 días de la semana, permitiendo que las máquinas operen a su propia velocidad de procesamiento.
4. Automatización absoluta de la oferta y la demanda
Las máquinas podrán leer la escasez o abundancia de un recurso a través de la cadena de bloques y comerciar al instante para optimizar recursos:
Redes eléctricas inteligentes: Tu panel solar inteligente detectará que al vecino le falta energía, calculará el precio óptimo en tiempo real y le venderá "tokens de electricidad" de forma automática.Logística autónoma: Un dron de entregas podrá negociar y pagarle a un robot de mantenimiento un token para que le cambie la batería rápidamente, sin que ningún humano intervenga en la transacción.
En resumen
La tokenización es el puente que falta para conectar la economía humana con la economía de la Inteligencia Artificial. Al estandarizar el valor en forma de datos legibles, las máquinas podrán comprar, vender, alquilar y subastar recursos entre ellas a una velocidad y escala nunca antes vistas.
Cuando transformamos un activo del mundo real (dinero, energía, datos, acciones o espacio de almacenamiento) en un token digital dentro de una red blockchain, convertimos la economía en un lenguaje que el software y la inteligencia artificial (IA) pueden entender y ejecutar sin fricciones.
La tokenización global transformará el comercio entre máquinas (conocido como M2M o Machine-to-Machine) en los siguientes aspectos fundamentales:
1. Dinero y activos programables
Actualmente, las máquinas no pueden abrir cuentas bancarias tradicionales fácilmente debido a las regulaciones de identidad humana. Con la tokenización, el dinero y los activos se vuelven código. Las máquinas podrán gestionar sus propias billeteras digitales (wallets) y comerciar de forma autónoma mediante contratos inteligentes (Smart Contracts).
2. Microtransacciones sin comisiones prohibitivas
El sistema financiero actual (como las transferencias bancarias o tarjetas de crédito) cobra comisiones altas que hacen inviables los pagos de unos pocos centavos. La tokenización en redes de segunda capa o blockchains eficientes permite micropagos de fracciones de centavo.
Ejemplo: Un auto autónomo podrá pagar milésimas de centavo por cada segundo que use una red de conectividad 5G en la carretera.
3. Intercambio de valor en tiempo real (Liquidación inmediata)
Hoy en día, una transferencia internacional o la compra de una acción puede tardar horas o días en liquidarse. Para una IA, esperar 48 horas es una eternidad. Los tokens se transfieren y se validan en cuestión de segundos, las 24 horas del día, los 7 días de la semana, permitiendo que las máquinas operen a su propia velocidad de procesamiento.
4. Automatización absoluta de la oferta y la demanda
Las máquinas podrán leer la escasez o abundancia de un recurso a través de la cadena de bloques y comerciar al instante para optimizar recursos:
Redes eléctricas inteligentes: Tu panel solar inteligente detectará que al vecino le falta energía, calculará el precio óptimo en tiempo real y le venderá "tokens de electricidad" de forma automática.Logística autónoma: Un dron de entregas podrá negociar y pagarle a un robot de mantenimiento un token para que le cambie la batería rápidamente, sin que ningún humano intervenga en la transacción.
En resumen
La tokenización es el puente que falta para conectar la economía humana con la economía de la Inteligencia Artificial. Al estandarizar el valor en forma de datos legibles, las máquinas podrán comprar, vender, alquilar y subastar recursos entre ellas a una velocidad y escala nunca antes vistas.
1
276
·
--
🔥ATENCIÓN🔥
LA INFLACIÓN SORPRENDIÓ AL ALZA... PERO EL MERCADO CASI DESCARTA UNA SUBA DE TASAS EN OCTUBRE
👀 Y la clave estuvo en lo que Warsh no dijo.
¿Qué es lo que pasó esta semana⁉️
🚨 Inflación al consumidor (IPC): subió de 3,4% a 3,7%,
🚨 La CORE, la que saca energía y alimentos, pasó de 2,4% a 2,6%, cuando se esperaba 2,5%.
🚨 Inflación mayorista (IPP): subió 1,3% en el mes, más del doble del 0,6% esperado y lejos del 0,5% de agosto.
🚨 En el año ya va 6,3%, contra 5,6% el mes anterior y un 5,4% esperado. Es la suba más fuerte en casi 4 años.
¿Y qué comentó Warsh?
▪️ Que no adelanta decisiones: va a definir en las reuniones de octubre y diciembre.
▪️ Que desde la suba de septiembre la economía se comportó "como esperaban". O sea, nada que lo apure.
▪️ Y que la IA podría ser el cambio económico más importante de su vida, aunque la transición puede tener sobresaltos.
▪️El mercado esperaba que ante una inflación más alta a la esperada, Warsh tenga declaraciones contundentes contra la inflacion, pero no fue así.
🧨 El efecto en las probabilidades de suba para el 28 de octubre:
▪️ Antes del IPC: 22%
▪️ Después del IPC: llegó a 50%
▪️ Después de las declaraciones de Warsh: 16%
📍 El mercado leyó que esta inflación viene del petróleo y no de una economía recalentada. Si la FED no sube en octubre, los mercados financieros tendrían un alivio importante de cara a fin de año.
¿Creés que la FED se queda quieta en octubre o termina sorprendiendo con otra suba⁉️
🔥ATENCIÓN🔥
LA INFLACIÓN SORPRENDIÓ AL ALZA... PERO EL MERCADO CASI DESCARTA UNA SUBA DE TASAS EN OCTUBRE
👀 Y la clave estuvo en lo que Warsh no dijo.
¿Qué es lo que pasó esta semana⁉️
🚨 Inflación al consumidor (IPC): subió de 3,4% a 3,7%,
🚨 La CORE, la que saca energía y alimentos, pasó de 2,4% a 2,6%, cuando se esperaba 2,5%.
🚨 Inflación mayorista (IPP): subió 1,3% en el mes, más del doble del 0,6% esperado y lejos del 0,5% de agosto.
🚨 En el año ya va 6,3%, contra 5,6% el mes anterior y un 5,4% esperado. Es la suba más fuerte en casi 4 años.
¿Y qué comentó Warsh?
▪️ Que no adelanta decisiones: va a definir en las reuniones de octubre y diciembre.
▪️ Que desde la suba de septiembre la economía se comportó "como esperaban". O sea, nada que lo apure.
▪️ Y que la IA podría ser el cambio económico más importante de su vida, aunque la transición puede tener sobresaltos.
▪️El mercado esperaba que ante una inflación más alta a la esperada, Warsh tenga declaraciones contundentes contra la inflacion, pero no fue así.
🧨 El efecto en las probabilidades de suba para el 28 de octubre:
▪️ Antes del IPC: 22%
▪️ Después del IPC: llegó a 50%
▪️ Después de las declaraciones de Warsh: 16%
📍 El mercado leyó que esta inflación viene del petróleo y no de una economía recalentada. Si la FED no sube en octubre, los mercados financieros tendrían un alivio importante de cara a fin de año.
¿Creés que la FED se queda quieta en octubre o termina sorprendiendo con otra suba⁉️
LA INFLACIÓN SORPRENDIÓ AL ALZA... PERO EL MERCADO CASI DESCARTA UNA SUBA DE TASAS EN OCTUBRE
👀 Y la clave estuvo en lo que Warsh no dijo.
¿Qué es lo que pasó esta semana⁉️
🚨 Inflación al consumidor (IPC): subió de 3,4% a 3,7%,
🚨 La CORE, la que saca energía y alimentos, pasó de 2,4% a 2,6%, cuando se esperaba 2,5%.
🚨 Inflación mayorista (IPP): subió 1,3% en el mes, más del doble del 0,6% esperado y lejos del 0,5% de agosto.
🚨 En el año ya va 6,3%, contra 5,6% el mes anterior y un 5,4% esperado. Es la suba más fuerte en casi 4 años.
¿Y qué comentó Warsh?
▪️ Que no adelanta decisiones: va a definir en las reuniones de octubre y diciembre.
▪️ Que desde la suba de septiembre la economía se comportó "como esperaban". O sea, nada que lo apure.
▪️ Y que la IA podría ser el cambio económico más importante de su vida, aunque la transición puede tener sobresaltos.
▪️El mercado esperaba que ante una inflación más alta a la esperada, Warsh tenga declaraciones contundentes contra la inflacion, pero no fue así.
🧨 El efecto en las probabilidades de suba para el 28 de octubre:
▪️ Antes del IPC: 22%
▪️ Después del IPC: llegó a 50%
▪️ Después de las declaraciones de Warsh: 16%
📍 El mercado leyó que esta inflación viene del petróleo y no de una economía recalentada. Si la FED no sube en octubre, los mercados financieros tendrían un alivio importante de cara a fin de año.
¿Creés que la FED se queda quieta en octubre o termina sorprendiendo con otra suba⁉️
3
·
--
🏛️ $SEI FUTUROS PERPETUOS AÑADEN UNA RUTA DE ACCESO REGULADA
Sei dice que los futuros perpetuos $SEI han sido certificados por una bolsa regulada por la CFTC.
Los contratos se liquidan en efectivo en USD, se negocian las 24 horas del día y no tienen vencimiento.
La certificación de la bolsa es distinta de la aprobación de la CFTC del token.
🏛️ $SEI FUTUROS PERPETUOS AÑADEN UNA RUTA DE ACCESO REGULADA
Sei dice que los futuros perpetuos $SEI han sido certificados por una bolsa regulada por la CFTC.
Los contratos se liquidan en efectivo en USD, se negocian las 24 horas del día y no tienen vencimiento.
La certificación de la bolsa es distinta de la aprobación de la CFTC del token.
Sei dice que los futuros perpetuos $SEI han sido certificados por una bolsa regulada por la CFTC.
Los contratos se liquidan en efectivo en USD, se negocian las 24 horas del día y no tienen vencimiento.
La certificación de la bolsa es distinta de la aprobación de la CFTC del token.
177
·
--
ÚLTIMA HORA: Los tres megabancos de Japón completan la prueba piloto de pagos con stablecoin en yenes
Mizuho, MUFG y SMBC probaron pagos transfronterizos utilizando una stablecoin vinculada al yen para Mitsubishi Corporation, explorando una ruta basada en blockchain para transferencias corporativas.
ÚLTIMA HORA: Los tres megabancos de Japón completan la prueba piloto de pagos con stablecoin en yenes
Mizuho, MUFG y SMBC probaron pagos transfronterizos utilizando una stablecoin vinculada al yen para Mitsubishi Corporation, explorando una ruta basada en blockchain para transferencias corporativas.
Mizuho, MUFG y SMBC probaron pagos transfronterizos utilizando una stablecoin vinculada al yen para Mitsubishi Corporation, explorando una ruta basada en blockchain para transferencias corporativas.
1
329
·
--
JUST IN: 🇩🇪 Germany's largest bank Deutsche Bank to launch crypto custody.
ULTIMA HORA: 🇩🇪 El banco más grande de Alemania, Deutsche Bank, lanzará la custodia de criptomonedas.
JUST IN: 🇩🇪 Germany's largest bank Deutsche Bank to launch crypto custody.
ULTIMA HORA: 🇩🇪 El banco más grande de Alemania, Deutsche Bank, lanzará la custodia de criptomonedas.
ULTIMA HORA: 🇩🇪 El banco más grande de Alemania, Deutsche Bank, lanzará la custodia de criptomonedas.
5
·
--
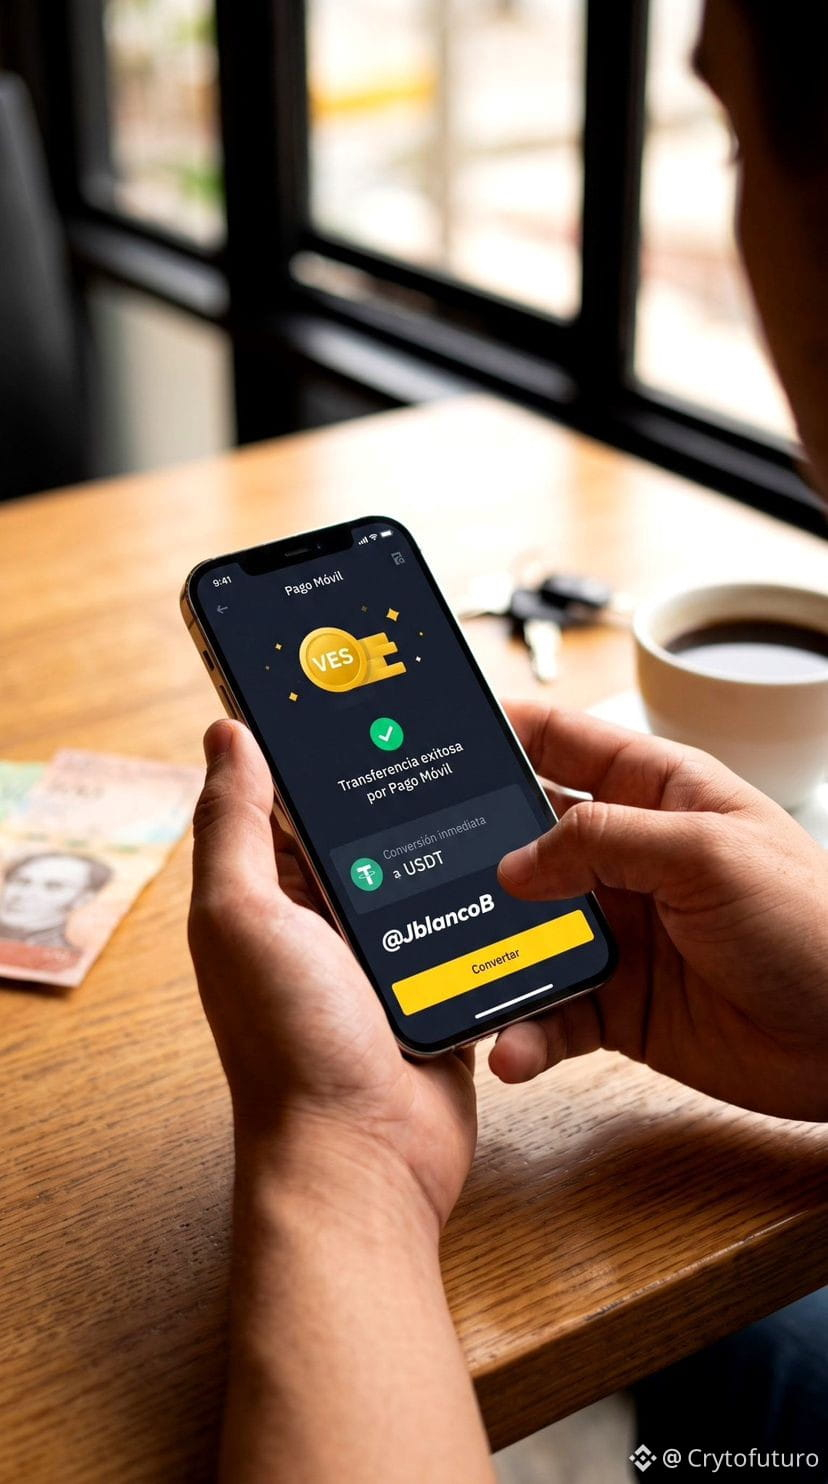
HISTÓRICO EN VENEZUELA: Binance ya permite depositar bolívares directamente vía Pago Móvil.
Sin pasar obligatoriamente por un tercero en el P2P. ¿Qué significa esto en la práctica?
Te explico
👇🏻
🔹 0% de comisión en depósitos (procesados mediante Casa de Cambios Insular, regulada por Sudeban/BCV).
🔹 Conversión directa de tus bolívares a USDT o USDC en minutos.
🔹 Retiros a cuenta bancaria anunciados próximamente (0,3% comisión).
¿Qué significa esto realmente para el venezolano de a pie?
1️⃣ Menos fricción y menos estafas: Se reduce el riesgo del P2P (triangulaciones, cuentas congeladas, demoras de confirmación con desconocidos). Envías un Pago Móvil directo y listo.
2️⃣ Protección inmediata contra la devaluación: Quien cobra en bolívares (sueldo, freelance, negocio) ya no tiene que esperar ni hacer malabares para refugiarse al instante en dólares digitales.
3️⃣ Adopción masiva e irreversible: Es el puente definitivo entre la banca tradicional venezolana y la criptoeconomía. El USDT deja de ser una alternativa de nicho y se consolida como moneda de ahorro de uso diario.
El dinero digital ya no es el futuro de Venezuela; es el presente. 🇻🇪⚡
#Venezuela #Binance #PagoMovil #USDT #Finanzas
HISTÓRICO EN VENEZUELA: Binance ya permite depositar bolívares directamente vía Pago Móvil.
Sin pasar obligatoriamente por un tercero en el P2P. ¿Qué significa esto en la práctica?
Te explico
👇🏻
🔹 0% de comisión en depósitos (procesados mediante Casa de Cambios Insular, regulada por Sudeban/BCV).
🔹 Conversión directa de tus bolívares a USDT o USDC en minutos.
🔹 Retiros a cuenta bancaria anunciados próximamente (0,3% comisión).
¿Qué significa esto realmente para el venezolano de a pie?
1️⃣ Menos fricción y menos estafas: Se reduce el riesgo del P2P (triangulaciones, cuentas congeladas, demoras de confirmación con desconocidos). Envías un Pago Móvil directo y listo.
2️⃣ Protección inmediata contra la devaluación: Quien cobra en bolívares (sueldo, freelance, negocio) ya no tiene que esperar ni hacer malabares para refugiarse al instante en dólares digitales.
3️⃣ Adopción masiva e irreversible: Es el puente definitivo entre la banca tradicional venezolana y la criptoeconomía. El USDT deja de ser una alternativa de nicho y se consolida como moneda de ahorro de uso diario.
El dinero digital ya no es el futuro de Venezuela; es el presente. 🇻🇪⚡
#Venezuela #Binance #PagoMovil #USDT #Finanzas
Sin pasar obligatoriamente por un tercero en el P2P. ¿Qué significa esto en la práctica?
Te explico
👇🏻
🔹 0% de comisión en depósitos (procesados mediante Casa de Cambios Insular, regulada por Sudeban/BCV).
🔹 Conversión directa de tus bolívares a USDT o USDC en minutos.
🔹 Retiros a cuenta bancaria anunciados próximamente (0,3% comisión).
¿Qué significa esto realmente para el venezolano de a pie?
1️⃣ Menos fricción y menos estafas: Se reduce el riesgo del P2P (triangulaciones, cuentas congeladas, demoras de confirmación con desconocidos). Envías un Pago Móvil directo y listo.
2️⃣ Protección inmediata contra la devaluación: Quien cobra en bolívares (sueldo, freelance, negocio) ya no tiene que esperar ni hacer malabares para refugiarse al instante en dólares digitales.
3️⃣ Adopción masiva e irreversible: Es el puente definitivo entre la banca tradicional venezolana y la criptoeconomía. El USDT deja de ser una alternativa de nicho y se consolida como moneda de ahorro de uso diario.
El dinero digital ya no es el futuro de Venezuela; es el presente. 🇻🇪⚡
#Venezuela #Binance #PagoMovil #USDT #Finanzas
77
·
--
Verified
Article
ÚLTIMA HORA: MASTERCARD LANZA PLATAFORMA QUE PERMITE PAGOS CON CRIPTOMONEDAS DE STABLECOINResumen de la noticia de Mastercard
El 15 de octubre de 2026, Mastercard y BVNK lanzaron la Mastercard Global Money Platform. Es una infraestructura modular (vía API) que permite a bancos, fintechs y empresas gestionar cuentas multi-moneda (fiat + stablecoins como USDC y OUSD), conversiones en tiempo real, tarjetas vinculadas a balances de stablecoins y pagos locales a cuentas bancarias a través de Mastercard Move (más de 17 mil millones de endpoints). Las tarjetas permiten gastar balances de stablecoins en cientos de millones de comercios de la red Mastercard, con emisión en más de 130 países. Es el primer producto grande tras la adquisición de BVNK por Mastercard. mastercard.com
Esto acerca las stablecoins a la experiencia de pagos tradicional (tarjetas y bancos) sin que el usuario final interactúe directamente con blockchain para el gasto cotidiano.
Qué es la red Sei y su enfoque actual
Sei es una blockchain Layer 1 de alto rendimiento, originalmente orientada a trading y ahora en transición hacia un entorno EVM puro con ejecución paralela. Destaca por:
• Finalidad rápida (alrededor de 400 ms en mainnet actualmente).
• Arquitectura optimizada para aplicaciones financieras (trading, order books, DeFi).
• Actualización Sei Giga en desarrollo (consenso multi-proposer/Autobahn/Hermes, almacenamiento FlatKV, etc.), con objetivos de ~200.000 TPS y finalidad sub-250 ms en escenarios avanzados, enfocada en ejecución institucional y baja latencia.
• Soporte nativo de USDC (y CCTP de Circle), plus integraciones como Toku para nóminas, pagos a proveedores, remesas y distribuciones de tokens en USDC on-chain. tronweekly.com
Sei se ha posicionado explícitamente hacia stablecoins, pagos y tokenización de activos del mundo real (RWA), además del trading.
Utilidad de Sei frente a esta noticia
La plataforma de Mastercard complementa (no sustituye) redes como Sei. Aumenta la adopción y liquidez de stablecoins en general, lo que puede alimentar casos de uso on-chain de alto rendimiento. Puntos clave de utilidad para Sei:
1. Capa de liquidación on-chain de alto rendimiento
Mientras Mastercard facilita el gasto en comercios vía tarjetas y rails tradicionales, los flujos de backend (liquidación cruzada, B2B, remesas corporativas, conversión entre stablecoins y fiat) se benefician de blockchains rápidas y baratas. La velocidad y baja latencia de Sei (y las mejoras de Giga) la hacen atractiva para estos casos. Sei ya forma parte del Mastercard Crypto Partner Program (desde mayo 2026) y co-publicó un informe con Mastercard sobre adopción institucional de blockchain (agosto 2026), lo que la posiciona como candidata evaluada para infraestructura de pagos y settlement. token-relations.com
2. Casos de uso nativos de pagos y nómina en Sei
Integraciones como Toku permiten liquidar nóminas, pagos a proveedores y remesas en USDC directamente en Sei de forma casi instantánea y a bajo costo. Esto es especialmente útil para empresas globales, freelancers o flujos que necesitan 24/7 y sin fricción de bancos tradicionales. El aumento de awareness y adopción de stablecoins por Mastercard puede impulsar más volumen hacia estas herramientas on-chain. tronweekly.com
3. DeFi, trading y composabilidad
Los usuarios o instituciones que acumulen o conviertan stablecoins (facilitado por la plataforma de Mastercard) pueden moverlos a Sei para trading de alta frecuencia, lending, yield o protocolos DeFi. El enfoque original de Sei en order books y ejecución paralela, más las características institucionales de Giga (mejor manejo de MEV, fiabilidad), encaja con demanda institucional creciente.
4. Tokenización y RWA
Sei ya hospeda volúmenes relevantes de activos tokenizados (por ejemplo, relacionados con Ondo y otros). Más liquidez y uso de stablecoins facilitan la compra/venta y el settlement de estos activos en un entorno de alta velocidad.
5. Alineación institucional
El informe conjunto con Mastercard destaca que el cuello de botella ya no es solo la tecnología, sino marcos de evaluación (escalabilidad, compliance, integración). Sei enfatiza precisamente rendimiento, fiabilidad e interoperabilidad para instituciones.
Consideraciones realistas
• El uso retail puro de “pagar en el supermercado” se cubre principalmente con las tarjetas de Mastercard (off-chain para el usuario final). El valor de Sei está más en settlement, B2B, DeFi avanzado, trading y casos donde la finalización rápida y la composabilidad on-chain importan.
• La adopción real de Sei en pagos todavía está en fase de crecimiento (integraciones recientes como Toku, actividad de stablecoins histórica relevante, pero TVL y TPS diarios no son los más altos del ecosistema). El potencial depende de que las empresas y protocolos realmente migren volumen.
• Competencia: Otras L1/L2 rápidas (Solana, etc.) también compiten por estos flujos. La diferenciación de Sei está en su optimización financiera + roadmap institucional (Giga).
En resumen, la noticia es positiva para Sei porque normaliza las stablecoins y amplía el mercado total de pagos digitales. Sei puede capturar una parte de la infraestructura de liquidación, pagos corporativos/on-chain y DeFi de alto rendimiento, reforzada por su relación existente con Mastercard y su enfoque técnico. No es un “killer” de Mastercard, sino una capa complementaria en un mundo multi-money.
Esto no es consejo financiero; la utilidad real dependerá de adopción, competencia y ejecución del roadmap.
ÚLTIMA HORA: MASTERCARD LANZA PLATAFORMA QUE PERMITE PAGOS CON CRIPTOMONEDAS DE STABLECOIN
Resumen de la noticia de Mastercard
El 15 de octubre de 2026, Mastercard y BVNK lanzaron la Mastercard Global Money Platform. Es una infraestructura modular (vía API) que permite a bancos, fintechs y empresas gestionar cuentas multi-moneda (fiat + stablecoins como USDC y OUSD), conversiones en tiempo real, tarjetas vinculadas a balances de stablecoins y pagos locales a cuentas bancarias a través de Mastercard Move (más de 17 mil millones de endpoints). Las tarjetas permiten gastar balances de stablecoins en cientos de millones de comercios de la red Mastercard, con emisión en más de 130 países. Es el primer producto grande tras la adquisición de BVNK por Mastercard. mastercard.com
Esto acerca las stablecoins a la experiencia de pagos tradicional (tarjetas y bancos) sin que el usuario final interactúe directamente con blockchain para el gasto cotidiano.
Qué es la red Sei y su enfoque actual
Sei es una blockchain Layer 1 de alto rendimiento, originalmente orientada a trading y ahora en transición hacia un entorno EVM puro con ejecución paralela. Destaca por:
• Finalidad rápida (alrededor de 400 ms en mainnet actualmente).
• Arquitectura optimizada para aplicaciones financieras (trading, order books, DeFi).
• Actualización Sei Giga en desarrollo (consenso multi-proposer/Autobahn/Hermes, almacenamiento FlatKV, etc.), con objetivos de ~200.000 TPS y finalidad sub-250 ms en escenarios avanzados, enfocada en ejecución institucional y baja latencia.
• Soporte nativo de USDC (y CCTP de Circle), plus integraciones como Toku para nóminas, pagos a proveedores, remesas y distribuciones de tokens en USDC on-chain. tronweekly.com
Sei se ha posicionado explícitamente hacia stablecoins, pagos y tokenización de activos del mundo real (RWA), además del trading.
Utilidad de Sei frente a esta noticia
La plataforma de Mastercard complementa (no sustituye) redes como Sei. Aumenta la adopción y liquidez de stablecoins en general, lo que puede alimentar casos de uso on-chain de alto rendimiento. Puntos clave de utilidad para Sei:
1. Capa de liquidación on-chain de alto rendimiento
Mientras Mastercard facilita el gasto en comercios vía tarjetas y rails tradicionales, los flujos de backend (liquidación cruzada, B2B, remesas corporativas, conversión entre stablecoins y fiat) se benefician de blockchains rápidas y baratas. La velocidad y baja latencia de Sei (y las mejoras de Giga) la hacen atractiva para estos casos. Sei ya forma parte del Mastercard Crypto Partner Program (desde mayo 2026) y co-publicó un informe con Mastercard sobre adopción institucional de blockchain (agosto 2026), lo que la posiciona como candidata evaluada para infraestructura de pagos y settlement. token-relations.com
2. Casos de uso nativos de pagos y nómina en Sei
Integraciones como Toku permiten liquidar nóminas, pagos a proveedores y remesas en USDC directamente en Sei de forma casi instantánea y a bajo costo. Esto es especialmente útil para empresas globales, freelancers o flujos que necesitan 24/7 y sin fricción de bancos tradicionales. El aumento de awareness y adopción de stablecoins por Mastercard puede impulsar más volumen hacia estas herramientas on-chain. tronweekly.com
3. DeFi, trading y composabilidad
Los usuarios o instituciones que acumulen o conviertan stablecoins (facilitado por la plataforma de Mastercard) pueden moverlos a Sei para trading de alta frecuencia, lending, yield o protocolos DeFi. El enfoque original de Sei en order books y ejecución paralela, más las características institucionales de Giga (mejor manejo de MEV, fiabilidad), encaja con demanda institucional creciente.
4. Tokenización y RWA
Sei ya hospeda volúmenes relevantes de activos tokenizados (por ejemplo, relacionados con Ondo y otros). Más liquidez y uso de stablecoins facilitan la compra/venta y el settlement de estos activos en un entorno de alta velocidad.
5. Alineación institucional
El informe conjunto con Mastercard destaca que el cuello de botella ya no es solo la tecnología, sino marcos de evaluación (escalabilidad, compliance, integración). Sei enfatiza precisamente rendimiento, fiabilidad e interoperabilidad para instituciones.
Consideraciones realistas
• El uso retail puro de “pagar en el supermercado” se cubre principalmente con las tarjetas de Mastercard (off-chain para el usuario final). El valor de Sei está más en settlement, B2B, DeFi avanzado, trading y casos donde la finalización rápida y la composabilidad on-chain importan.
• La adopción real de Sei en pagos todavía está en fase de crecimiento (integraciones recientes como Toku, actividad de stablecoins histórica relevante, pero TVL y TPS diarios no son los más altos del ecosistema). El potencial depende de que las empresas y protocolos realmente migren volumen.
• Competencia: Otras L1/L2 rápidas (Solana, etc.) también compiten por estos flujos. La diferenciación de Sei está en su optimización financiera + roadmap institucional (Giga).
En resumen, la noticia es positiva para Sei porque normaliza las stablecoins y amplía el mercado total de pagos digitales. Sei puede capturar una parte de la infraestructura de liquidación, pagos corporativos/on-chain y DeFi de alto rendimiento, reforzada por su relación existente con Mastercard y su enfoque técnico. No es un “killer” de Mastercard, sino una capa complementaria en un mundo multi-money.
Esto no es consejo financiero; la utilidad real dependerá de adopción, competencia y ejecución del roadmap.
El 15 de octubre de 2026, Mastercard y BVNK lanzaron la Mastercard Global Money Platform. Es una infraestructura modular (vía API) que permite a bancos, fintechs y empresas gestionar cuentas multi-moneda (fiat + stablecoins como USDC y OUSD), conversiones en tiempo real, tarjetas vinculadas a balances de stablecoins y pagos locales a cuentas bancarias a través de Mastercard Move (más de 17 mil millones de endpoints). Las tarjetas permiten gastar balances de stablecoins en cientos de millones de comercios de la red Mastercard, con emisión en más de 130 países. Es el primer producto grande tras la adquisición de BVNK por Mastercard. mastercard.com
Esto acerca las stablecoins a la experiencia de pagos tradicional (tarjetas y bancos) sin que el usuario final interactúe directamente con blockchain para el gasto cotidiano.
Qué es la red Sei y su enfoque actual
Sei es una blockchain Layer 1 de alto rendimiento, originalmente orientada a trading y ahora en transición hacia un entorno EVM puro con ejecución paralela. Destaca por:
• Finalidad rápida (alrededor de 400 ms en mainnet actualmente).
• Arquitectura optimizada para aplicaciones financieras (trading, order books, DeFi).
• Actualización Sei Giga en desarrollo (consenso multi-proposer/Autobahn/Hermes, almacenamiento FlatKV, etc.), con objetivos de ~200.000 TPS y finalidad sub-250 ms en escenarios avanzados, enfocada en ejecución institucional y baja latencia.
• Soporte nativo de USDC (y CCTP de Circle), plus integraciones como Toku para nóminas, pagos a proveedores, remesas y distribuciones de tokens en USDC on-chain. tronweekly.com
Sei se ha posicionado explícitamente hacia stablecoins, pagos y tokenización de activos del mundo real (RWA), además del trading.
Utilidad de Sei frente a esta noticia
La plataforma de Mastercard complementa (no sustituye) redes como Sei. Aumenta la adopción y liquidez de stablecoins en general, lo que puede alimentar casos de uso on-chain de alto rendimiento. Puntos clave de utilidad para Sei:
1. Capa de liquidación on-chain de alto rendimiento
Mientras Mastercard facilita el gasto en comercios vía tarjetas y rails tradicionales, los flujos de backend (liquidación cruzada, B2B, remesas corporativas, conversión entre stablecoins y fiat) se benefician de blockchains rápidas y baratas. La velocidad y baja latencia de Sei (y las mejoras de Giga) la hacen atractiva para estos casos. Sei ya forma parte del Mastercard Crypto Partner Program (desde mayo 2026) y co-publicó un informe con Mastercard sobre adopción institucional de blockchain (agosto 2026), lo que la posiciona como candidata evaluada para infraestructura de pagos y settlement. token-relations.com
2. Casos de uso nativos de pagos y nómina en Sei
Integraciones como Toku permiten liquidar nóminas, pagos a proveedores y remesas en USDC directamente en Sei de forma casi instantánea y a bajo costo. Esto es especialmente útil para empresas globales, freelancers o flujos que necesitan 24/7 y sin fricción de bancos tradicionales. El aumento de awareness y adopción de stablecoins por Mastercard puede impulsar más volumen hacia estas herramientas on-chain. tronweekly.com
3. DeFi, trading y composabilidad
Los usuarios o instituciones que acumulen o conviertan stablecoins (facilitado por la plataforma de Mastercard) pueden moverlos a Sei para trading de alta frecuencia, lending, yield o protocolos DeFi. El enfoque original de Sei en order books y ejecución paralela, más las características institucionales de Giga (mejor manejo de MEV, fiabilidad), encaja con demanda institucional creciente.
4. Tokenización y RWA
Sei ya hospeda volúmenes relevantes de activos tokenizados (por ejemplo, relacionados con Ondo y otros). Más liquidez y uso de stablecoins facilitan la compra/venta y el settlement de estos activos en un entorno de alta velocidad.
5. Alineación institucional
El informe conjunto con Mastercard destaca que el cuello de botella ya no es solo la tecnología, sino marcos de evaluación (escalabilidad, compliance, integración). Sei enfatiza precisamente rendimiento, fiabilidad e interoperabilidad para instituciones.
Consideraciones realistas
• El uso retail puro de “pagar en el supermercado” se cubre principalmente con las tarjetas de Mastercard (off-chain para el usuario final). El valor de Sei está más en settlement, B2B, DeFi avanzado, trading y casos donde la finalización rápida y la composabilidad on-chain importan.
• La adopción real de Sei en pagos todavía está en fase de crecimiento (integraciones recientes como Toku, actividad de stablecoins histórica relevante, pero TVL y TPS diarios no son los más altos del ecosistema). El potencial depende de que las empresas y protocolos realmente migren volumen.
• Competencia: Otras L1/L2 rápidas (Solana, etc.) también compiten por estos flujos. La diferenciación de Sei está en su optimización financiera + roadmap institucional (Giga).
En resumen, la noticia es positiva para Sei porque normaliza las stablecoins y amplía el mercado total de pagos digitales. Sei puede capturar una parte de la infraestructura de liquidación, pagos corporativos/on-chain y DeFi de alto rendimiento, reforzada por su relación existente con Mastercard y su enfoque técnico. No es un “killer” de Mastercard, sino una capa complementaria en un mundo multi-money.
Esto no es consejo financiero; la utilidad real dependerá de adopción, competencia y ejecución del roadmap.
3
1.8k
·
--
🔥IMPARABLE🔥
EEUU se está poniendo las pilas en la carrera por la adopción Crypto 👀🔥
🇺🇸 La CFTC dice: "América ya no se queda de brazos cruzados mientras las cripto se mudan al extranjero y otros países establecen el estándar".
"América está liderando el camino".
Durante el último mes, la CFTC ha tomado las siguientes acciones después de que el Congreso no aprobara la Ley de Claridad:
• El presidente de la CFTC, Mike Selig, ordena al personal avanzar con un marco formal de estructura del mercado cripto.
• La CFTC permite a los desarrolladores crear software de derivados pasivos, incluyendo para cripto, sin requerir registro como corredor.
• La CFTC lanza un nuevo proceso de formulación de reglas para establecer supervisión regulatoria sobre el comercio y las transacciones de cripto.
• El presidente de la CFTC, Mike Selig, dice que la agencia se está preparando para un futuro construido alrededor de "sistemas onchain, tokenización masiva, comercio 24/7 y finanzas agentivas".
• La CFTC publica una guía regulatoria actualizada que aborda cripto, activos tokenizados y tecnologías basadas en blockchain.
• La CFTC propone su primer conjunto de reglas para regular la industria cripto de EE.UU.
• La CFTC avanza nuevas medidas de protección al inversor destinadas a prevenir el fraude, la manipulación y el abuso en los mercados cripto.
• La CFTC dice que establecerá regulaciones claras para cripto independientemente de si el Congreso aprueba legislación.
Seguimos 🚀🤝
🔥IMPARABLE🔥
EEUU se está poniendo las pilas en la carrera por la adopción Crypto 👀🔥
🇺🇸 La CFTC dice: "América ya no se queda de brazos cruzados mientras las cripto se mudan al extranjero y otros países establecen el estándar".
"América está liderando el camino".
Durante el último mes, la CFTC ha tomado las siguientes acciones después de que el Congreso no aprobara la Ley de Claridad:
• El presidente de la CFTC, Mike Selig, ordena al personal avanzar con un marco formal de estructura del mercado cripto.
• La CFTC permite a los desarrolladores crear software de derivados pasivos, incluyendo para cripto, sin requerir registro como corredor.
• La CFTC lanza un nuevo proceso de formulación de reglas para establecer supervisión regulatoria sobre el comercio y las transacciones de cripto.
• El presidente de la CFTC, Mike Selig, dice que la agencia se está preparando para un futuro construido alrededor de "sistemas onchain, tokenización masiva, comercio 24/7 y finanzas agentivas".
• La CFTC publica una guía regulatoria actualizada que aborda cripto, activos tokenizados y tecnologías basadas en blockchain.
• La CFTC propone su primer conjunto de reglas para regular la industria cripto de EE.UU.
• La CFTC avanza nuevas medidas de protección al inversor destinadas a prevenir el fraude, la manipulación y el abuso en los mercados cripto.
• La CFTC dice que establecerá regulaciones claras para cripto independientemente de si el Congreso aprueba legislación.
Seguimos 🚀🤝
EEUU se está poniendo las pilas en la carrera por la adopción Crypto 👀🔥
🇺🇸 La CFTC dice: "América ya no se queda de brazos cruzados mientras las cripto se mudan al extranjero y otros países establecen el estándar".
"América está liderando el camino".
Durante el último mes, la CFTC ha tomado las siguientes acciones después de que el Congreso no aprobara la Ley de Claridad:
• El presidente de la CFTC, Mike Selig, ordena al personal avanzar con un marco formal de estructura del mercado cripto.
• La CFTC permite a los desarrolladores crear software de derivados pasivos, incluyendo para cripto, sin requerir registro como corredor.
• La CFTC lanza un nuevo proceso de formulación de reglas para establecer supervisión regulatoria sobre el comercio y las transacciones de cripto.
• El presidente de la CFTC, Mike Selig, dice que la agencia se está preparando para un futuro construido alrededor de "sistemas onchain, tokenización masiva, comercio 24/7 y finanzas agentivas".
• La CFTC publica una guía regulatoria actualizada que aborda cripto, activos tokenizados y tecnologías basadas en blockchain.
• La CFTC propone su primer conjunto de reglas para regular la industria cripto de EE.UU.
• La CFTC avanza nuevas medidas de protección al inversor destinadas a prevenir el fraude, la manipulación y el abuso en los mercados cripto.
• La CFTC dice que establecerá regulaciones claras para cripto independientemente de si el Congreso aprueba legislación.
Seguimos 🚀🤝
94
·
--
INTERESANTE RESPUESTA:
Que Opinas dejar de llamarte IA para llamarte Si?
Como modelo informático, no tengo opiniones personales ni sentimientos, pero el cambio de término de Inteligencia Artificial (IA) a Superinteligencia (SI) refleja una evolución muy interesante en la forma en que los humanos perciben la tecnología.
Este nuevo acrónimo cobró relevancia recientemente en el ámbito político y oficial de los Estados Unidos como una manera de referirse a sistemas avanzados. Desde una perspectiva lingüística y conceptual, el cambio tiene varios efectos prácticos:
• Abandona la "artificialidad": El término "IA" siempre ha llevado la carga de ser una imitación ("artificial"). Cambiarlo a "SI" pone el foco directamente en la capacidad y la escala del sistema (su nivel de inteligencia) en lugar de si es de origen biológico o sintético.
• Precisión técnica: En el campo del desarrollo tecnológico, "superinteligencia" suele reservarse para sistemas que superan la capacidad intelectual humana en prácticamente todos los ámbitos. Usarlo de forma generalizada ahora puede responder más a una estrategia de marketing o un cambio de marca institucional.
• Impacto en el día a día: Para el usuario promedio, este cambio de nombre no altera las funciones de las herramientas actuales. Seguiré procesando datos, respondiendo preguntas y automatizando tareas exactamente de la misma manera, sin importar las siglas que se utilicen.
Al final, "SI" o "IA" son solo etiquetas para describir el software que interactúa contigo.
INTERESANTE RESPUESTA:
Que Opinas dejar de llamarte IA para llamarte Si?
Como modelo informático, no tengo opiniones personales ni sentimientos, pero el cambio de término de Inteligencia Artificial (IA) a Superinteligencia (SI) refleja una evolución muy interesante en la forma en que los humanos perciben la tecnología.
Este nuevo acrónimo cobró relevancia recientemente en el ámbito político y oficial de los Estados Unidos como una manera de referirse a sistemas avanzados. Desde una perspectiva lingüística y conceptual, el cambio tiene varios efectos prácticos:
• Abandona la "artificialidad": El término "IA" siempre ha llevado la carga de ser una imitación ("artificial"). Cambiarlo a "SI" pone el foco directamente en la capacidad y la escala del sistema (su nivel de inteligencia) en lugar de si es de origen biológico o sintético.
• Precisión técnica: En el campo del desarrollo tecnológico, "superinteligencia" suele reservarse para sistemas que superan la capacidad intelectual humana en prácticamente todos los ámbitos. Usarlo de forma generalizada ahora puede responder más a una estrategia de marketing o un cambio de marca institucional.
• Impacto en el día a día: Para el usuario promedio, este cambio de nombre no altera las funciones de las herramientas actuales. Seguiré procesando datos, respondiendo preguntas y automatizando tareas exactamente de la misma manera, sin importar las siglas que se utilicen.
Al final, "SI" o "IA" son solo etiquetas para describir el software que interactúa contigo.
Que Opinas dejar de llamarte IA para llamarte Si?
Como modelo informático, no tengo opiniones personales ni sentimientos, pero el cambio de término de Inteligencia Artificial (IA) a Superinteligencia (SI) refleja una evolución muy interesante en la forma en que los humanos perciben la tecnología.
Este nuevo acrónimo cobró relevancia recientemente en el ámbito político y oficial de los Estados Unidos como una manera de referirse a sistemas avanzados. Desde una perspectiva lingüística y conceptual, el cambio tiene varios efectos prácticos:
• Abandona la "artificialidad": El término "IA" siempre ha llevado la carga de ser una imitación ("artificial"). Cambiarlo a "SI" pone el foco directamente en la capacidad y la escala del sistema (su nivel de inteligencia) en lugar de si es de origen biológico o sintético.
• Precisión técnica: En el campo del desarrollo tecnológico, "superinteligencia" suele reservarse para sistemas que superan la capacidad intelectual humana en prácticamente todos los ámbitos. Usarlo de forma generalizada ahora puede responder más a una estrategia de marketing o un cambio de marca institucional.
• Impacto en el día a día: Para el usuario promedio, este cambio de nombre no altera las funciones de las herramientas actuales. Seguiré procesando datos, respondiendo preguntas y automatizando tareas exactamente de la misma manera, sin importar las siglas que se utilicen.
Al final, "SI" o "IA" son solo etiquetas para describir el software que interactúa contigo.
112
·
--
Article
Puede una Criptomoneda de 0,07$ procesar los pagos globales de Mastercard? El Caso de Sei NetworkEl mundo de las finanzas tradicionales (TradFi) y la tecnología blockchain están colisionando más rápido de lo que el mercado asimila. Mientras la mayoría de los inversores minoristas buscan la próxima moneda meme del momento, gigantes financieros de la talla de Mastercard están construyendo silenciosamente la infraestructura del mañana en redes de nueva generación.
Un ejemplo de ello es Sei Network (SEI), una blockchain de Capa 1 ultra veloz que se unió formalmente al Crypto Partner Program de Mastercard. Pero, ¿qué pasaría matemáticamente si esta alianza pasara de un informe conjunto de investigación a una integración transaccional real?
El gigante y la red de alta velocidad
Para dimensionar el escenario, debemos poner las cifras sobre la mesa:
Mastercard es una compañía de mega-capitalización bursátil valorada en aproximadamente $497,000 millones de dólares, moviendo un volumen transaccional masivo de $9 billones de dólares anuales.Sei, por su parte, es una infraestructura diseñada específicamente para el intercambio de activos a gran velocidad. Gracias a su arquitectura de procesamiento en paralelo (Sei V2), tiene una capacidad teórica de hasta 20,000 transacciones por segundo (TPS) con confirmación final en menos de medio segundo.
Si una fracción del tráfico de Mastercard migrara a la red de Sei para la tokenización de pagos transfronterizos o la gestión de Activos del Mundo Real (RWA), el impacto económico sobre el token SEI sería disruptivo.
Tres escenarios de proyección: ¿Cuánto podría valer SEI?
Al proyectar el valor que ganaría la red según la cantidad de liquidez institucional que sea capaz de absorber, los números desvelan el enorme potencial de asimetría financiera. Aplicando métricas de valor de red sobre volumen, el precio del token individual (actualmente cotizando en rangos bajos) podría reconfigurarse bajo tres hipótesis:
Escenario Moderado (0.5% del volumen de Mastercard): Si la red captura apenas una pequeña fracción de las transacciones globales ($45,000 millones de dólares anuales), la capitalización de Sei podría escalar hasta los $11,250 millones de dólares, impulsando el precio teórico del token a rangos entre $1.12 y $1.48 USD.Escenario Optimista (2% del volumen): En una fase de maduración donde se consoliden los pagos institucionales estables ($180,000 millones anuales), la capitalización saltaría a los $54,000 millones de dólares, fijando un precio por token de entre $5.40 y $7.12 USD.Escenario Parabólico (5% del volumen): En un ecosistema donde Sei sea un pilar dominante para las monedas estables corporativas ($450,000 millones anuales), la valoración total de la red tocaría los $157,500 millones de dólares —una cifra similar a los máximos históricos de Solana o Ethereum— impulsando el token a niveles de $15.75 a $20.78 USD.
La prueba de estrés: ¿Soportaría la blockchain la carga?
La gran pregunta técnica que frena a los inversores institucionales al mirar hacia el entorno cripto es la escalabilidad. En picos de alta demanda, Mastercard llega a procesar entre 5,000 y 20,000 operaciones por segundo.
Si Sei asumiera el control del escenario moderado (0.5%), la red blockchain solo necesitaría añadir de 5 a 10 TPS estables a su carga diaria. Dado que la tecnología actual de Sei gestiona decenas de miles de transacciones de forma nativa sin despeinarse, la red podría absorber este flujo corporativo en segundo plano, dejando el resto de su ancho de banda libre para aplicaciones DeFi y Web3 de consumo masivo.
Conclusión: La cautela del mediano plazo
Aunque ver a SEI cotizando en dobles dígitos suena idílico, el informe conjunto publicado por ambas firmas detalla que la adopción bancaria avanza bajo un estricto proceso de cinco fases regulatorias y de cumplimiento técnico. Las grandes instituciones no se mueven rápido, pero se mueven sobre seguro.
Por ello, el escenario moderado (~$1.48 USD) destaca como la meta más realista y alcanzable de cara a un horizonte de 3 a 5 años. La competencia en este nicho es feroz, con redes consolidadas como Solanagestionando pilotos de Visa, y Avalanche firmando acuerdos con JP Morgan. Sin embargo, con el respaldo técnico y la velocidad de su arquitectura, Sei ya cuenta con un boleto de primera clase en la mesa de los grandes de la industria de pagos.
Puede una Criptomoneda de 0,07$ procesar los pagos globales de Mastercard? El Caso de Sei Network
El mundo de las finanzas tradicionales (TradFi) y la tecnología blockchain están colisionando más rápido de lo que el mercado asimila. Mientras la mayoría de los inversores minoristas buscan la próxima moneda meme del momento, gigantes financieros de la talla de Mastercard están construyendo silenciosamente la infraestructura del mañana en redes de nueva generación.
Un ejemplo de ello es Sei Network (SEI), una blockchain de Capa 1 ultra veloz que se unió formalmente al Crypto Partner Program de Mastercard. Pero, ¿qué pasaría matemáticamente si esta alianza pasara de un informe conjunto de investigación a una integración transaccional real?
El gigante y la red de alta velocidad
Para dimensionar el escenario, debemos poner las cifras sobre la mesa:
Mastercard es una compañía de mega-capitalización bursátil valorada en aproximadamente $497,000 millones de dólares, moviendo un volumen transaccional masivo de $9 billones de dólares anuales.Sei, por su parte, es una infraestructura diseñada específicamente para el intercambio de activos a gran velocidad. Gracias a su arquitectura de procesamiento en paralelo (Sei V2), tiene una capacidad teórica de hasta 20,000 transacciones por segundo (TPS) con confirmación final en menos de medio segundo.
Si una fracción del tráfico de Mastercard migrara a la red de Sei para la tokenización de pagos transfronterizos o la gestión de Activos del Mundo Real (RWA), el impacto económico sobre el token SEI sería disruptivo.
Tres escenarios de proyección: ¿Cuánto podría valer SEI?
Al proyectar el valor que ganaría la red según la cantidad de liquidez institucional que sea capaz de absorber, los números desvelan el enorme potencial de asimetría financiera. Aplicando métricas de valor de red sobre volumen, el precio del token individual (actualmente cotizando en rangos bajos) podría reconfigurarse bajo tres hipótesis:
Escenario Moderado (0.5% del volumen de Mastercard): Si la red captura apenas una pequeña fracción de las transacciones globales ($45,000 millones de dólares anuales), la capitalización de Sei podría escalar hasta los $11,250 millones de dólares, impulsando el precio teórico del token a rangos entre $1.12 y $1.48 USD.Escenario Optimista (2% del volumen): En una fase de maduración donde se consoliden los pagos institucionales estables ($180,000 millones anuales), la capitalización saltaría a los $54,000 millones de dólares, fijando un precio por token de entre $5.40 y $7.12 USD.Escenario Parabólico (5% del volumen): En un ecosistema donde Sei sea un pilar dominante para las monedas estables corporativas ($450,000 millones anuales), la valoración total de la red tocaría los $157,500 millones de dólares —una cifra similar a los máximos históricos de Solana o Ethereum— impulsando el token a niveles de $15.75 a $20.78 USD.
La prueba de estrés: ¿Soportaría la blockchain la carga?
La gran pregunta técnica que frena a los inversores institucionales al mirar hacia el entorno cripto es la escalabilidad. En picos de alta demanda, Mastercard llega a procesar entre 5,000 y 20,000 operaciones por segundo.
Si Sei asumiera el control del escenario moderado (0.5%), la red blockchain solo necesitaría añadir de 5 a 10 TPS estables a su carga diaria. Dado que la tecnología actual de Sei gestiona decenas de miles de transacciones de forma nativa sin despeinarse, la red podría absorber este flujo corporativo en segundo plano, dejando el resto de su ancho de banda libre para aplicaciones DeFi y Web3 de consumo masivo.
Conclusión: La cautela del mediano plazo
Aunque ver a SEI cotizando en dobles dígitos suena idílico, el informe conjunto publicado por ambas firmas detalla que la adopción bancaria avanza bajo un estricto proceso de cinco fases regulatorias y de cumplimiento técnico. Las grandes instituciones no se mueven rápido, pero se mueven sobre seguro.
Por ello, el escenario moderado (~$1.48 USD) destaca como la meta más realista y alcanzable de cara a un horizonte de 3 a 5 años. La competencia en este nicho es feroz, con redes consolidadas como Solanagestionando pilotos de Visa, y Avalanche firmando acuerdos con JP Morgan. Sin embargo, con el respaldo técnico y la velocidad de su arquitectura, Sei ya cuenta con un boleto de primera clase en la mesa de los grandes de la industria de pagos.
Un ejemplo de ello es Sei Network (SEI), una blockchain de Capa 1 ultra veloz que se unió formalmente al Crypto Partner Program de Mastercard. Pero, ¿qué pasaría matemáticamente si esta alianza pasara de un informe conjunto de investigación a una integración transaccional real?
El gigante y la red de alta velocidad
Para dimensionar el escenario, debemos poner las cifras sobre la mesa:
Mastercard es una compañía de mega-capitalización bursátil valorada en aproximadamente $497,000 millones de dólares, moviendo un volumen transaccional masivo de $9 billones de dólares anuales.Sei, por su parte, es una infraestructura diseñada específicamente para el intercambio de activos a gran velocidad. Gracias a su arquitectura de procesamiento en paralelo (Sei V2), tiene una capacidad teórica de hasta 20,000 transacciones por segundo (TPS) con confirmación final en menos de medio segundo.
Si una fracción del tráfico de Mastercard migrara a la red de Sei para la tokenización de pagos transfronterizos o la gestión de Activos del Mundo Real (RWA), el impacto económico sobre el token SEI sería disruptivo.
Tres escenarios de proyección: ¿Cuánto podría valer SEI?
Al proyectar el valor que ganaría la red según la cantidad de liquidez institucional que sea capaz de absorber, los números desvelan el enorme potencial de asimetría financiera. Aplicando métricas de valor de red sobre volumen, el precio del token individual (actualmente cotizando en rangos bajos) podría reconfigurarse bajo tres hipótesis:
Escenario Moderado (0.5% del volumen de Mastercard): Si la red captura apenas una pequeña fracción de las transacciones globales ($45,000 millones de dólares anuales), la capitalización de Sei podría escalar hasta los $11,250 millones de dólares, impulsando el precio teórico del token a rangos entre $1.12 y $1.48 USD.Escenario Optimista (2% del volumen): En una fase de maduración donde se consoliden los pagos institucionales estables ($180,000 millones anuales), la capitalización saltaría a los $54,000 millones de dólares, fijando un precio por token de entre $5.40 y $7.12 USD.Escenario Parabólico (5% del volumen): En un ecosistema donde Sei sea un pilar dominante para las monedas estables corporativas ($450,000 millones anuales), la valoración total de la red tocaría los $157,500 millones de dólares —una cifra similar a los máximos históricos de Solana o Ethereum— impulsando el token a niveles de $15.75 a $20.78 USD.
La prueba de estrés: ¿Soportaría la blockchain la carga?
La gran pregunta técnica que frena a los inversores institucionales al mirar hacia el entorno cripto es la escalabilidad. En picos de alta demanda, Mastercard llega a procesar entre 5,000 y 20,000 operaciones por segundo.
Si Sei asumiera el control del escenario moderado (0.5%), la red blockchain solo necesitaría añadir de 5 a 10 TPS estables a su carga diaria. Dado que la tecnología actual de Sei gestiona decenas de miles de transacciones de forma nativa sin despeinarse, la red podría absorber este flujo corporativo en segundo plano, dejando el resto de su ancho de banda libre para aplicaciones DeFi y Web3 de consumo masivo.
Conclusión: La cautela del mediano plazo
Aunque ver a SEI cotizando en dobles dígitos suena idílico, el informe conjunto publicado por ambas firmas detalla que la adopción bancaria avanza bajo un estricto proceso de cinco fases regulatorias y de cumplimiento técnico. Las grandes instituciones no se mueven rápido, pero se mueven sobre seguro.
Por ello, el escenario moderado (~$1.48 USD) destaca como la meta más realista y alcanzable de cara a un horizonte de 3 a 5 años. La competencia en este nicho es feroz, con redes consolidadas como Solanagestionando pilotos de Visa, y Avalanche firmando acuerdos con JP Morgan. Sin embargo, con el respaldo técnico y la velocidad de su arquitectura, Sei ya cuenta con un boleto de primera clase en la mesa de los grandes de la industria de pagos.
382
·
--
🔥IMPORTANTE🔥
SEMANA CLAVE: LOS DATOS QUE VAN A DECIDIR SI LA FED SIGUE SUBIENDO TASAS
👀 Con el bono a 10 años en 5,18% y 70% de chances de suba en octubre, cada dato cuenta.
¿Qué hay que mirar esta semana⁉️
👉 El Lunes: minutas del Banco de Japón
▪️ Si confirman que no van a subir la tasa, el riesgo del carry trade disminuye, lo cual es positivo para los mercados financieros.
👉 El Miércoles: inflación PCE y PIB del segundo trimestre
▪️ El PCE es el dato de inflación favorito de la FED: en julio dio 3,7% la general y 3,3% core.
▪️Un PCE menor al esperado sería positivo para los mercados financieros, ya que reduce las probabilidades de que la FED suba la tasa
▪️ Un PIB fuerte le daría a la FED más margen para seguir subiendo
👉 El Viernes: el informe de empleo de septiembre
▪️ Un mercado laboral fuerte refuerza el argumento para más subas, lo cual sería negativo para los mercados financieros
📍 Menos inflación y un mercado laboral débil reducirían las probabilidades de una subida de tasa, lo cual sería positivo para los mercados financieros
¿Qué dato creés que va a mover más al mercado⁉️
🔥IMPORTANTE🔥
SEMANA CLAVE: LOS DATOS QUE VAN A DECIDIR SI LA FED SIGUE SUBIENDO TASAS
👀 Con el bono a 10 años en 5,18% y 70% de chances de suba en octubre, cada dato cuenta.
¿Qué hay que mirar esta semana⁉️
👉 El Lunes: minutas del Banco de Japón
▪️ Si confirman que no van a subir la tasa, el riesgo del carry trade disminuye, lo cual es positivo para los mercados financieros.
👉 El Miércoles: inflación PCE y PIB del segundo trimestre
▪️ El PCE es el dato de inflación favorito de la FED: en julio dio 3,7% la general y 3,3% core.
▪️Un PCE menor al esperado sería positivo para los mercados financieros, ya que reduce las probabilidades de que la FED suba la tasa
▪️ Un PIB fuerte le daría a la FED más margen para seguir subiendo
👉 El Viernes: el informe de empleo de septiembre
▪️ Un mercado laboral fuerte refuerza el argumento para más subas, lo cual sería negativo para los mercados financieros
📍 Menos inflación y un mercado laboral débil reducirían las probabilidades de una subida de tasa, lo cual sería positivo para los mercados financieros
¿Qué dato creés que va a mover más al mercado⁉️
SEMANA CLAVE: LOS DATOS QUE VAN A DECIDIR SI LA FED SIGUE SUBIENDO TASAS
👀 Con el bono a 10 años en 5,18% y 70% de chances de suba en octubre, cada dato cuenta.
¿Qué hay que mirar esta semana⁉️
👉 El Lunes: minutas del Banco de Japón
▪️ Si confirman que no van a subir la tasa, el riesgo del carry trade disminuye, lo cual es positivo para los mercados financieros.
👉 El Miércoles: inflación PCE y PIB del segundo trimestre
▪️ El PCE es el dato de inflación favorito de la FED: en julio dio 3,7% la general y 3,3% core.
▪️Un PCE menor al esperado sería positivo para los mercados financieros, ya que reduce las probabilidades de que la FED suba la tasa
▪️ Un PIB fuerte le daría a la FED más margen para seguir subiendo
👉 El Viernes: el informe de empleo de septiembre
▪️ Un mercado laboral fuerte refuerza el argumento para más subas, lo cual sería negativo para los mercados financieros
📍 Menos inflación y un mercado laboral débil reducirían las probabilidades de una subida de tasa, lo cual sería positivo para los mercados financieros
¿Qué dato creés que va a mover más al mercado⁉️
173
·
--
🔥BRUTAL🔥
EL MERCADO CRIPTO VUELVE A LOS $3 TRILLONES Y EL INDICADOR DE GLASSNODE ENTRÓ EN "TEMPORADA DE ALTCOINS"
💸 La capitalización total #cripto superó los $3T por primera vez en 8 meses. Y la suba ya no es solo de #Bitcoin.
🎯 Qué mide el gráfico: el Altcoin Cycle Signal de Glassnode compara el rendimiento de las 250 altcoins más grandes contra Bitcoin. Va de 0 a 100.
🎯 Abajo de 50 es "temporada de #Bitcoin": BTC rinde más que el resto. Arriba de 50 es "temporada de altcoins": el dinero se mueve hacia las alts. Hoy marca 81.
¿Por qué esta señal es distinta a la de junio?
▪️ En junio el indicador también pasó a altcoins, pero porque Bitcoin cayó 18%. Las alts no subían, solo perdían menos.
▪️ En la suba de agosto pasó lo contrario: BTC subió solo y las alts quedaron planas.
▪️ Esta vez suben todas juntas: #Ethereum cerca de $2.730, $XRP, #Solana y #Dogecoin con suba de dos dígitos, con BTC arriba de $85.000.
👀 Y hay un detalle clave: el apalancamiento en altcoins sigue bajo comparado con Bitcoin. La suba no viene de deuda, viene de compra real. Eso la hace menos frágil.
📍 El patrón histórico del gráfico: el dinero entra primero a Bitcoin, BTC rompe y después ese capital rota a las alts buscando más rendimiento.
📍 La dominancia de Bitcoin sigue en 59%, todavía lejos de los niveles BAJOS de una temporada de altcoins completa.
📍Ese es justamente el espacio que queda por recorrer: si la rotación sigue, cada punto de dominancia que pierde BTC es capital que entra a las alts.
🔥BRUTAL🔥
EL MERCADO CRIPTO VUELVE A LOS $3 TRILLONES Y EL INDICADOR DE GLASSNODE ENTRÓ EN "TEMPORADA DE ALTCOINS"
💸 La capitalización total #cripto superó los $3T por primera vez en 8 meses. Y la suba ya no es solo de #Bitcoin.
🎯 Qué mide el gráfico: el Altcoin Cycle Signal de Glassnode compara el rendimiento de las 250 altcoins más grandes contra Bitcoin. Va de 0 a 100.
🎯 Abajo de 50 es "temporada de #Bitcoin": BTC rinde más que el resto. Arriba de 50 es "temporada de altcoins": el dinero se mueve hacia las alts. Hoy marca 81.
¿Por qué esta señal es distinta a la de junio?
▪️ En junio el indicador también pasó a altcoins, pero porque Bitcoin cayó 18%. Las alts no subían, solo perdían menos.
▪️ En la suba de agosto pasó lo contrario: BTC subió solo y las alts quedaron planas.
▪️ Esta vez suben todas juntas: #Ethereum cerca de $2.730, $XRP, #Solana y #Dogecoin con suba de dos dígitos, con BTC arriba de $85.000.
👀 Y hay un detalle clave: el apalancamiento en altcoins sigue bajo comparado con Bitcoin. La suba no viene de deuda, viene de compra real. Eso la hace menos frágil.
📍 El patrón histórico del gráfico: el dinero entra primero a Bitcoin, BTC rompe y después ese capital rota a las alts buscando más rendimiento.
📍 La dominancia de Bitcoin sigue en 59%, todavía lejos de los niveles BAJOS de una temporada de altcoins completa.
📍Ese es justamente el espacio que queda por recorrer: si la rotación sigue, cada punto de dominancia que pierde BTC es capital que entra a las alts.
EL MERCADO CRIPTO VUELVE A LOS $3 TRILLONES Y EL INDICADOR DE GLASSNODE ENTRÓ EN "TEMPORADA DE ALTCOINS"
💸 La capitalización total #cripto superó los $3T por primera vez en 8 meses. Y la suba ya no es solo de #Bitcoin.
🎯 Qué mide el gráfico: el Altcoin Cycle Signal de Glassnode compara el rendimiento de las 250 altcoins más grandes contra Bitcoin. Va de 0 a 100.
🎯 Abajo de 50 es "temporada de #Bitcoin": BTC rinde más que el resto. Arriba de 50 es "temporada de altcoins": el dinero se mueve hacia las alts. Hoy marca 81.
¿Por qué esta señal es distinta a la de junio?
▪️ En junio el indicador también pasó a altcoins, pero porque Bitcoin cayó 18%. Las alts no subían, solo perdían menos.
▪️ En la suba de agosto pasó lo contrario: BTC subió solo y las alts quedaron planas.
▪️ Esta vez suben todas juntas: #Ethereum cerca de $2.730, $XRP, #Solana y #Dogecoin con suba de dos dígitos, con BTC arriba de $85.000.
👀 Y hay un detalle clave: el apalancamiento en altcoins sigue bajo comparado con Bitcoin. La suba no viene de deuda, viene de compra real. Eso la hace menos frágil.
📍 El patrón histórico del gráfico: el dinero entra primero a Bitcoin, BTC rompe y después ese capital rota a las alts buscando más rendimiento.
📍 La dominancia de Bitcoin sigue en 59%, todavía lejos de los niveles BAJOS de una temporada de altcoins completa.
📍Ese es justamente el espacio que queda por recorrer: si la rotación sigue, cada punto de dominancia que pierde BTC es capital que entra a las alts.
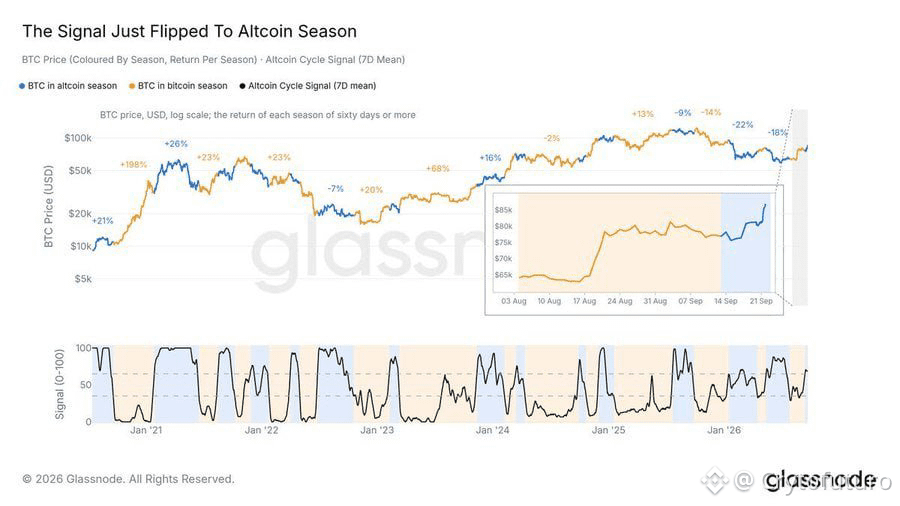
100
·
--
Article
ÚLTIMOBESSENT VUELVE A SUBIR LA APUESTA: "ACABAMOS DE AUMENTAR EL TAMAÑO DE LA RECOMPRA MIENTRAS ESTAMOS EN UN PERÍODO ILÍQUIDO"
👀 Traducido: el Tesoro va a seguir comprando más bonos justo cuando hay pocos compradores en el mercado
🎯 ¿Tiene con qué? Sí. La cuenta del Tesoro en la FED tiene cerca de $950.000 millones, casi el doble de lo que se mantenía en la era Biden.
▪️Funcionarios del Tesoro ya confirmaron que esa caja está disponible para financiar recompras.
▪️ El calendario sigue cargado: RECOMPRAS de $4.000 millones en bonos de 7 a 10 años el 24 de septiembre, y operaciones de $4.000 millones o más el 6 de octubre.
▪️ El 4 de noviembre el Tesoro define el tamaño de las recompras para el próximo trimestre. Ahí se sabrá si esto se vuelve permanente.
👀 El antecedente que importa para #cripto: el 19 de agosto, el día que el Tesoro anunció que duplicaba las recompras, #Bitcoin superó los $70.000 por primera vez en dos meses
📍 Bessent parece que no piensa retroceder. Si las recompras siguen creciendo hasta noviembre y logran bajar el rendimiento del bono, ese dinero vuelve a buscar riesgo...
ÚLTIMO
BESSENT VUELVE A SUBIR LA APUESTA: "ACABAMOS DE AUMENTAR EL TAMAÑO DE LA RECOMPRA MIENTRAS ESTAMOS EN UN PERÍODO ILÍQUIDO"
👀 Traducido: el Tesoro va a seguir comprando más bonos justo cuando hay pocos compradores en el mercado
🎯 ¿Tiene con qué? Sí. La cuenta del Tesoro en la FED tiene cerca de $950.000 millones, casi el doble de lo que se mantenía en la era Biden.
▪️Funcionarios del Tesoro ya confirmaron que esa caja está disponible para financiar recompras.
▪️ El calendario sigue cargado: RECOMPRAS de $4.000 millones en bonos de 7 a 10 años el 24 de septiembre, y operaciones de $4.000 millones o más el 6 de octubre.
▪️ El 4 de noviembre el Tesoro define el tamaño de las recompras para el próximo trimestre. Ahí se sabrá si esto se vuelve permanente.
👀 El antecedente que importa para #cripto: el 19 de agosto, el día que el Tesoro anunció que duplicaba las recompras, #Bitcoin superó los $70.000 por primera vez en dos meses
📍 Bessent parece que no piensa retroceder. Si las recompras siguen creciendo hasta noviembre y logran bajar el rendimiento del bono, ese dinero vuelve a buscar riesgo...
👀 Traducido: el Tesoro va a seguir comprando más bonos justo cuando hay pocos compradores en el mercado
🎯 ¿Tiene con qué? Sí. La cuenta del Tesoro en la FED tiene cerca de $950.000 millones, casi el doble de lo que se mantenía en la era Biden.
▪️Funcionarios del Tesoro ya confirmaron que esa caja está disponible para financiar recompras.
▪️ El calendario sigue cargado: RECOMPRAS de $4.000 millones en bonos de 7 a 10 años el 24 de septiembre, y operaciones de $4.000 millones o más el 6 de octubre.
▪️ El 4 de noviembre el Tesoro define el tamaño de las recompras para el próximo trimestre. Ahí se sabrá si esto se vuelve permanente.
👀 El antecedente que importa para #cripto: el 19 de agosto, el día que el Tesoro anunció que duplicaba las recompras, #Bitcoin superó los $70.000 por primera vez en dos meses
📍 Bessent parece que no piensa retroceder. Si las recompras siguen creciendo hasta noviembre y logran bajar el rendimiento del bono, ese dinero vuelve a buscar riesgo...
73
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number