

币圈女菩萨
1k Posts

币圈女菩萨
 Square Verified
Report
Block User
我瞎说我的,您随意看

Macro KOL
22 Following
523 Followers
495 Liked
1 Badges
Posts
·
--
BNB Chain准备再做一条L1,按当前方案,手续费和质押继续用 $BNB,不另发一枚可交易的新币。我觉得这个选择对现有持币人更有利,新链如果能把交易和支付业务做起来,用币的需求仍然会落到BNB上。
这条链暂时叫New L1,想接高频交易、实时支付等对速度要求高的业务。当前开发网的出块间隔是200毫秒,不过公共测试网和主网都还没开放,连接BSC的桥也在开发中。暂时还拿不到公开网络的数据,判断它能吸引多少业务,不能只看这个速度参数。
对BNB的帮助有多大,还要分清业务从哪来。如果只是BSC原来的用户搬过去,BNB换了一条链使用,总需求未必增加;吸引到新的应用和资金,才更可能增加手续费和质押需求。所以我赞成继续用BNB,但新链上线之后,如果主要是在承接BSC原有的交易,就不能把两边的需求再算一遍。
BNB Chain准备再做一条L1,按当前方案,手续费和质押继续用 $BNB ,不另发一枚可交易的新币。我觉得这个选择对现有持币人更有利,新链如果能把交易和支付业务做起来,用币的需求仍然会落到BNB上。
这条链暂时叫New L1,想接高频交易、实时支付等对速度要求高的业务。当前开发网的出块间隔是200毫秒,不过公共测试网和主网都还没开放,连接BSC的桥也在开发中。暂时还拿不到公开网络的数据,判断它能吸引多少业务,不能只看这个速度参数。
对BNB的帮助有多大,还要分清业务从哪来。如果只是BSC原来的用户搬过去,BNB换了一条链使用,总需求未必增加;吸引到新的应用和资金,才更可能增加手续费和质押需求。所以我赞成继续用BNB,但新链上线之后,如果主要是在承接BSC原有的交易,就不能把两边的需求再算一遍。
这条链暂时叫New L1,想接高频交易、实时支付等对速度要求高的业务。当前开发网的出块间隔是200毫秒,不过公共测试网和主网都还没开放,连接BSC的桥也在开发中。暂时还拿不到公开网络的数据,判断它能吸引多少业务,不能只看这个速度参数。
对BNB的帮助有多大,还要分清业务从哪来。如果只是BSC原来的用户搬过去,BNB换了一条链使用,总需求未必增加;吸引到新的应用和资金,才更可能增加手续费和质押需求。所以我赞成继续用BNB,但新链上线之后,如果主要是在承接BSC原有的交易,就不能把两边的需求再算一遍。
205
·
--
美联储这周先开会,美国GDP和PCE随后才公布,这个顺序对 $BTC 有点麻烦。北京时间周四凌晨2点出决议,2点半开发布会,GDP和PCE要等到当天晚上8点半。凌晨即使先涨了,晚上的数据也可能让市场重新调整判断。
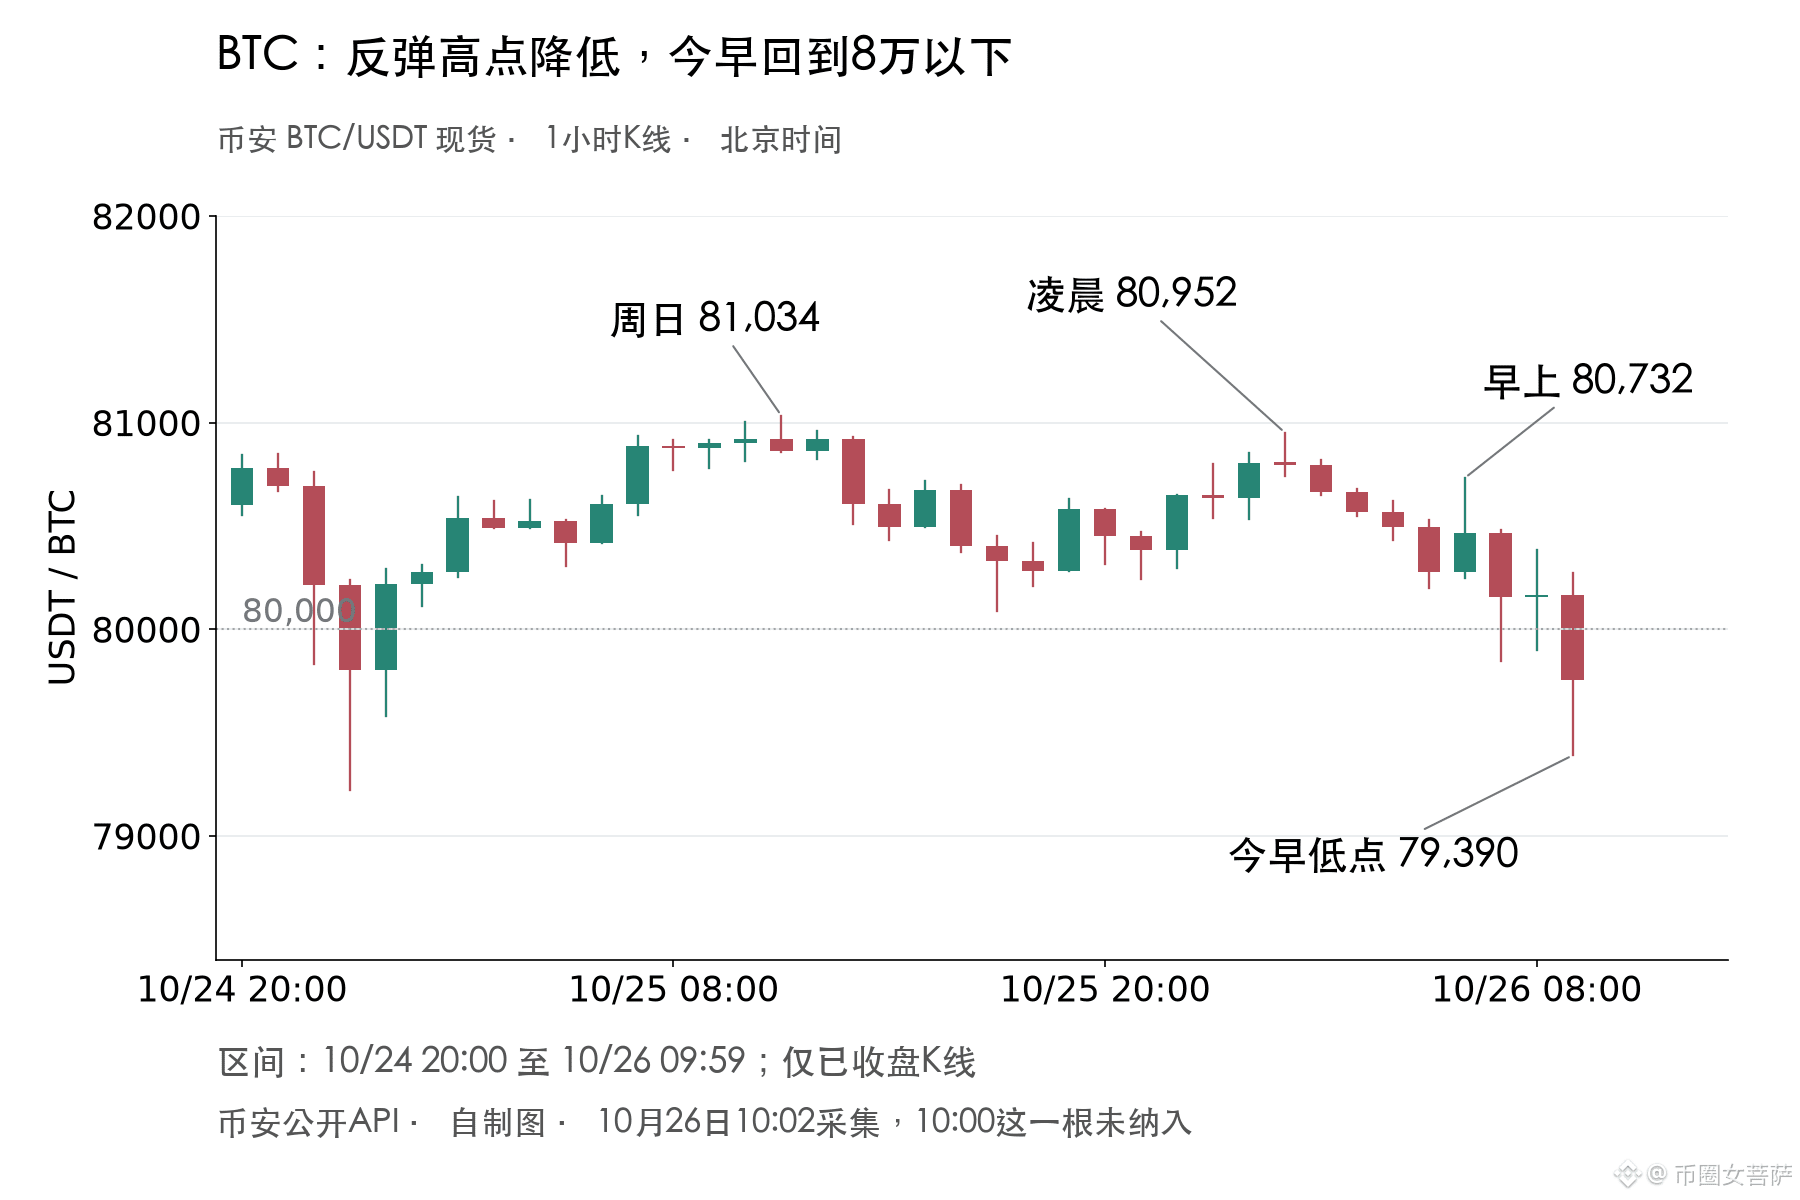
BTC眼下的反弹也没能延续。周日回到8.1万附近,今天凌晨最高到8.095万,早上那次反弹只到8.073万,随后又跌到了7.939万。现在还在8万以下,我觉得接下来一两天仍会偏弱,反弹较容易遇到卖压。不过周六的低点还没跌破,眼下也谈不上已经加速下跌。要是能重新站稳今天凌晨8.095万附近的反弹高点,这个短线判断就该重看。
如果发布会让人觉得后面不急着继续加息,BTC可能先跟着反弹。但晚上PCE若显示通胀又在加速,市场刚放松的利率担忧就可能回来。这两个消息只隔十几个小时,把凌晨那次上涨直接当成利空消化完了,我觉得太早。
BTC眼下的反弹也没能延续。周日回到8.1万附近,今天凌晨最高到8.095万,早上那次反弹只到8.073万,随后又跌到了7.939万。现在还在8万以下,我觉得接下来一两天仍会偏弱,反弹较容易遇到卖压。不过周六的低点还没跌破,眼下也谈不上已经加速下跌。要是能重新站稳今天凌晨8.095万附近的反弹高点,这个短线判断就该重看。
如果发布会让人觉得后面不急着继续加息,BTC可能先跟着反弹。但晚上PCE若显示通胀又在加速,市场刚放松的利率担忧就可能回来。这两个消息只隔十几个小时,把凌晨那次上涨直接当成利空消化完了,我觉得太早。
221
·
--
西部数据这季花了约10亿美元回购股票,10月22日又宣布把季度分红提高17%。这笔回购有经营现金流支持,卖硬盘赚到的钱能回到股东手里,我觉得是好事。
它卖给云客户的存储容量比去年同期更多,每单位容量的平均售价也提高了约25%。而且新一代产品的成本在下降,公司整体调整后毛利率已经到了58.1%。客户付的钱增加,生产成本又改善,这轮存储需求已经让西部数据赚得更多了。
本季经营现金流扣掉资本开支后,留下约13.8亿美元自由现金流,足以覆盖同期回购和已支付的股息。公司同期也偿还了部分可转债,现金余额反而比上一季少,所以这13.8亿美元也不能全当成闲钱。
公司把下一季调整后毛利率目标放在60%至61%。涨价未必能一直照这个速度延续,但如果新产品降成本的进度也能跟上,这轮需求给西部数据留下的利润就更容易持续,股价也会多一份业绩支持。
它卖给云客户的存储容量比去年同期更多,每单位容量的平均售价也提高了约25%。而且新一代产品的成本在下降,公司整体调整后毛利率已经到了58.1%。客户付的钱增加,生产成本又改善,这轮存储需求已经让西部数据赚得更多了。
本季经营现金流扣掉资本开支后,留下约13.8亿美元自由现金流,足以覆盖同期回购和已支付的股息。公司同期也偿还了部分可转债,现金余额反而比上一季少,所以这13.8亿美元也不能全当成闲钱。
公司把下一季调整后毛利率目标放在60%至61%。涨价未必能一直照这个速度延续,但如果新产品降成本的进度也能跟上,这轮需求给西部数据留下的利润就更容易持续,股价也会多一份业绩支持。
70
·
--
韩国原定明年1月开始征收加密所得税,现在又在讨论延期。Newsis今天引述总统府的说法是,仍在研究,尚未决定。要是能延期,我觉得对韩国投资者继续参与 $BTC 等资产的交易是好事。
国税厅现行说明里,2027年前已经持有的币,计税成本可以取实际买入价和2026年底市价中较高的那个。如果年底市价更高,之后算应税收益就用这个价格作成本,不会把涨价之前的低成本一直沿用下去。所以,不能只凭明年要征税,就认定韩国持有人得在今年年底集中卖币。
延期如果落地,韩国投资者可以更晚开始承担这项税负,有利于他们继续交易BTC。但愿意继续交易和拿新钱买币还有距离,单靠延期消息,我不会把它对币价的帮助估得太大。
离原定实施只剩两个多月,规则又可能调整,交易者安排起来也够折腾的。如果真的延期,原来按2026年底市价计算成本的安排是否跟着改,也需要一起说清楚。
国税厅现行说明里,2027年前已经持有的币,计税成本可以取实际买入价和2026年底市价中较高的那个。如果年底市价更高,之后算应税收益就用这个价格作成本,不会把涨价之前的低成本一直沿用下去。所以,不能只凭明年要征税,就认定韩国持有人得在今年年底集中卖币。
延期如果落地,韩国投资者可以更晚开始承担这项税负,有利于他们继续交易BTC。但愿意继续交易和拿新钱买币还有距离,单靠延期消息,我不会把它对币价的帮助估得太大。
离原定实施只剩两个多月,规则又可能调整,交易者安排起来也够折腾的。如果真的延期,原来按2026年底市价计算成本的安排是否跟着改,也需要一起说清楚。
1
522
·
--
美国运通10月23日公布财报的同时宣布裁员约3500人。看到裁员容易担心消费转弱,但这一季持卡人的签账金额还增长了8%。客户还在花钱,美国运通却准备从内部运营里省钱。我觉得这次裁员得和会员权益的成本放在一起看。
美国运通第三季度卡费净收入增长16%,既有高端卡收费提高的贡献,也有这类卡客户增加的贡献。高端卡生意还有吸引力,但多收的年费也要拿出一部分支付会员权益。
这一季全公司的会员服务支出涨了36%,公司解释主要与美国白金卡升级和客户更多使用权益有关。虽然不能拿全公司的两项数字直接算白金卡利润,但服务支出增长得这么快,还是让我有些担心。客户更多使用权益,公司也要付出更多成本,涨年费带来的利润好处会被吃掉一部分。
裁员省钱的效果还没体现在后面的业绩里,我暂时不会把人数直接换算成利润增量。公司预计下季度客户相关支出的同比增速会放缓,一部分原因是去年白金卡升级抬高了基数。如果刷卡和卡费继续增长,支出增速放慢就能给利润留出空间,股价也就多了一份持续盈利增长的支撑。
1
135
·
--
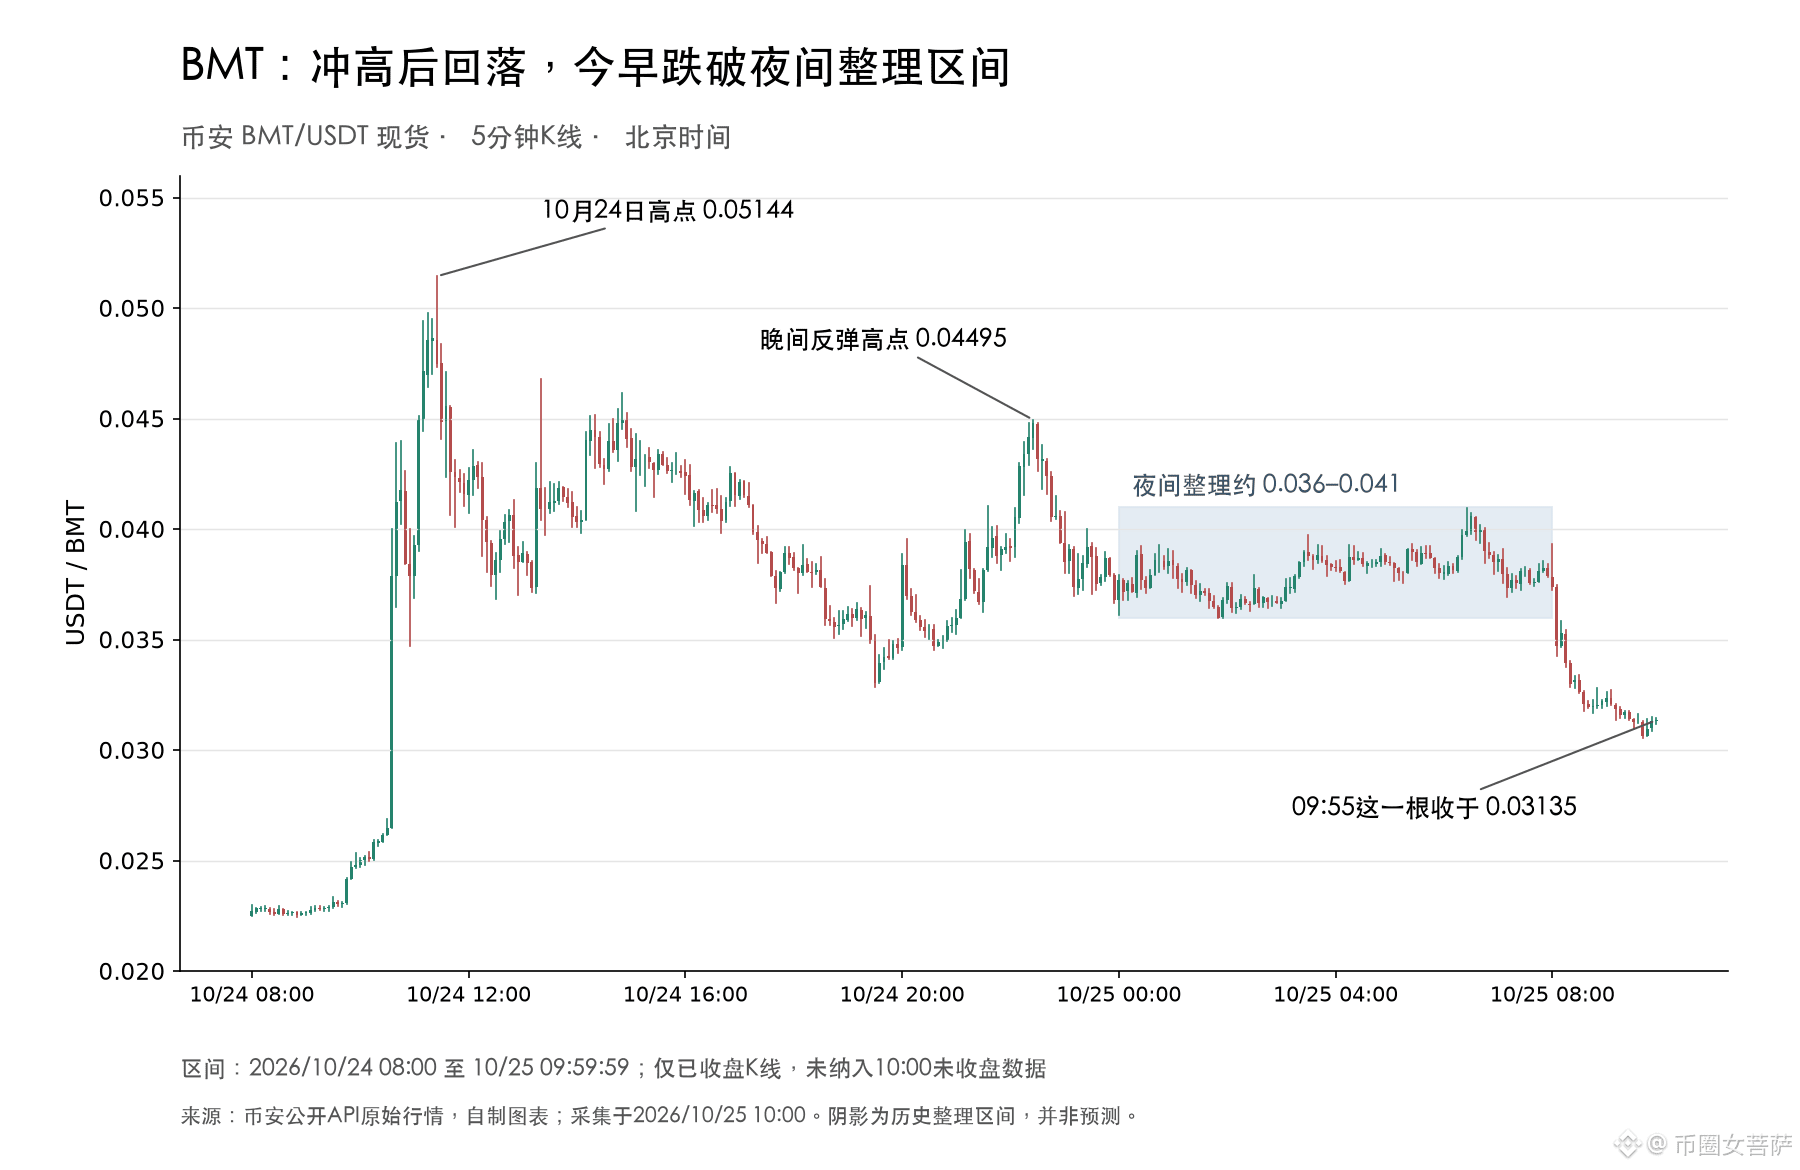
昨天Upbit给 $BMT 新增了韩元交易对,币安现货一度冲到0.05144 USDT,今天上午却回到了0.031附近。从高点跌了约四成,新增买入渠道是好事,可这轮涨幅回吐得太快了。
接下来一天,我更担心反弹还会被卖盘压回去。昨晚十点那次反弹最高只到0.04495,没能再碰前高;夜间在0.036至0.041附近整理,今天早上连这段区间也跌破了。先是反弹高点降低,随后又失去整理区间,短线买盘接不住的迹象比昨天更明显。要是能重新站稳0.036至0.037附近,这个判断就得调整,那里是夜间整理的下沿。
我暂时更倾向于把昨天的急涨理解为围绕新市场开通的一轮短期交易。韩元直接买入的渠道已经有了,但开盘后的价格反应还看不出买盘能持续跟上,今天再拿上币消息当追涨的理由,分量就不够了。
接下来一天,我更担心反弹还会被卖盘压回去。昨晚十点那次反弹最高只到0.04495,没能再碰前高;夜间在0.036至0.041附近整理,今天早上连这段区间也跌破了。先是反弹高点降低,随后又失去整理区间,短线买盘接不住的迹象比昨天更明显。要是能重新站稳0.036至0.037附近,这个判断就得调整,那里是夜间整理的下沿。
我暂时更倾向于把昨天的急涨理解为围绕新市场开通的一轮短期交易。韩元直接买入的渠道已经有了,但开盘后的价格反应还看不出买盘能持续跟上,今天再拿上币消息当追涨的理由,分量就不够了。
234
·
--
HOKA母公司Deckers把本财年销售目标往下调了,管理层也承认今年部分系列更新不够受消费者和批发商欢迎,准备从明年春季开始改进。增长放缓,已经不能全怪消费者舍不得花钱。
美国运动鞋促销越来越多,Deckers仍坚持全价销售,美国官网生意因此承压。我能理解它不愿靠打折换销量,扣掉退税影响后,公司毛利率也确实比去年高。HOKA批发渠道这季还增长了9%,品牌仍有需求,接下来需要把产品更新做好,让直销也能跟上。
本财年每股盈利目标虽然上调了0.45美元,退税和相关利息带来的增益却有约0.52美元。扣掉这笔钱,新目标还比之前略低。股价要重新获得增长预期的支持,还得靠鞋卖得更好。公司预计HOKA明年初的新品会带动增速回升,这比包含退税的盈利目标更值得检验。
美国运动鞋促销越来越多,Deckers仍坚持全价销售,美国官网生意因此承压。我能理解它不愿靠打折换销量,扣掉退税影响后,公司毛利率也确实比去年高。HOKA批发渠道这季还增长了9%,品牌仍有需求,接下来需要把产品更新做好,让直销也能跟上。
本财年每股盈利目标虽然上调了0.45美元,退税和相关利息带来的增益却有约0.52美元。扣掉这笔钱,新目标还比之前略低。股价要重新获得增长预期的支持,还得靠鞋卖得更好。公司预计HOKA明年初的新品会带动增速回升,这比包含退税的盈利目标更值得检验。
DECKUS-2.02%
55
·
--
美国银行监管机构OCC给稳定币规则定稿时,把赎回压力大就自动延期的条款删了。原草案规定,24小时内赎回申请超过发行量的10%,期限就自动拉到七个自然日。最终规则保留了向监管报告的要求,但延期要由监管决定。
如果知道别人赎得多,自己就可能要多等几天,持有人反而更有理由抢着先走。给发行人留时间处理资产的安排,可能提前引来赎回,也让等不及的人在交易所折价卖币。删掉自动延期,有助于减轻这种压力,对稳定币守住锚定价格是好事。
这份规则10月23日刊登,只适用于OCC管辖的发行人,2027年1月18日生效。通常的赎回上限仍是两个工作日,从收到申请并满足合规条件后算起,要求发行人处理并发起付款,不保证银行已经到账。
如果知道别人赎得多,自己就可能要多等几天,持有人反而更有理由抢着先走。给发行人留时间处理资产的安排,可能提前引来赎回,也让等不及的人在交易所折价卖币。删掉自动延期,有助于减轻这种压力,对稳定币守住锚定价格是好事。
这份规则10月23日刊登,只适用于OCC管辖的发行人,2027年1月18日生效。通常的赎回上限仍是两个工作日,从收到申请并满足合规条件后算起,要求发行人处理并发起付款,不保证银行已经到账。
69
·
--
苹果昨天把首款折叠iPhone Duo送进门店,1999美元起。比起首发排队,我更在意它给美国用户准备的月租:选24个月,每月57.99美元起,未计税。苹果保留了高价,也让想尝鲜的人不必一次掏出近2000美元。
这是Klarna提供的租赁,到期可以还机、换新,或者另付钱买断,付完月租并不等于买下手机。Duo的单机毛利还没披露,售价高也未必能按同样比例多赚钱。
不过月租如果能让更多人从普通iPhone转向Duo,即使卖出的总台数变化不大,苹果也有机会把iPhone的收入往上带。
苹果昨天把首款折叠iPhone Duo送进门店,1999美元起。比起首发排队,我更在意它给美国用户准备的月租:选24个月,每月57.99美元起,未计税。苹果保留了高价,也让想尝鲜的人不必一次掏出近2000美元。
这是Klarna提供的租赁,到期可以还机、换新,或者另付钱买断,付完月租并不等于买下手机。Duo的单机毛利还没披露,售价高也未必能按同样比例多赚钱。
不过月租如果能让更多人从普通iPhone转向Duo,即使卖出的总台数变化不大,苹果也有机会把iPhone的收入往上带。
这是Klarna提供的租赁,到期可以还机、换新,或者另付钱买断,付完月租并不等于买下手机。Duo的单机毛利还没披露,售价高也未必能按同样比例多赚钱。
不过月租如果能让更多人从普通iPhone转向Duo,即使卖出的总台数变化不大,苹果也有机会把iPhone的收入往上带。
181
·
--
Verified
$AXIS 今天又多了Bithumb的韩元现货入口,Upbit上也已经能交易。这个新币的交易渠道扩得挺快,接下来一两天,我更倾向它的反弹还能延续。
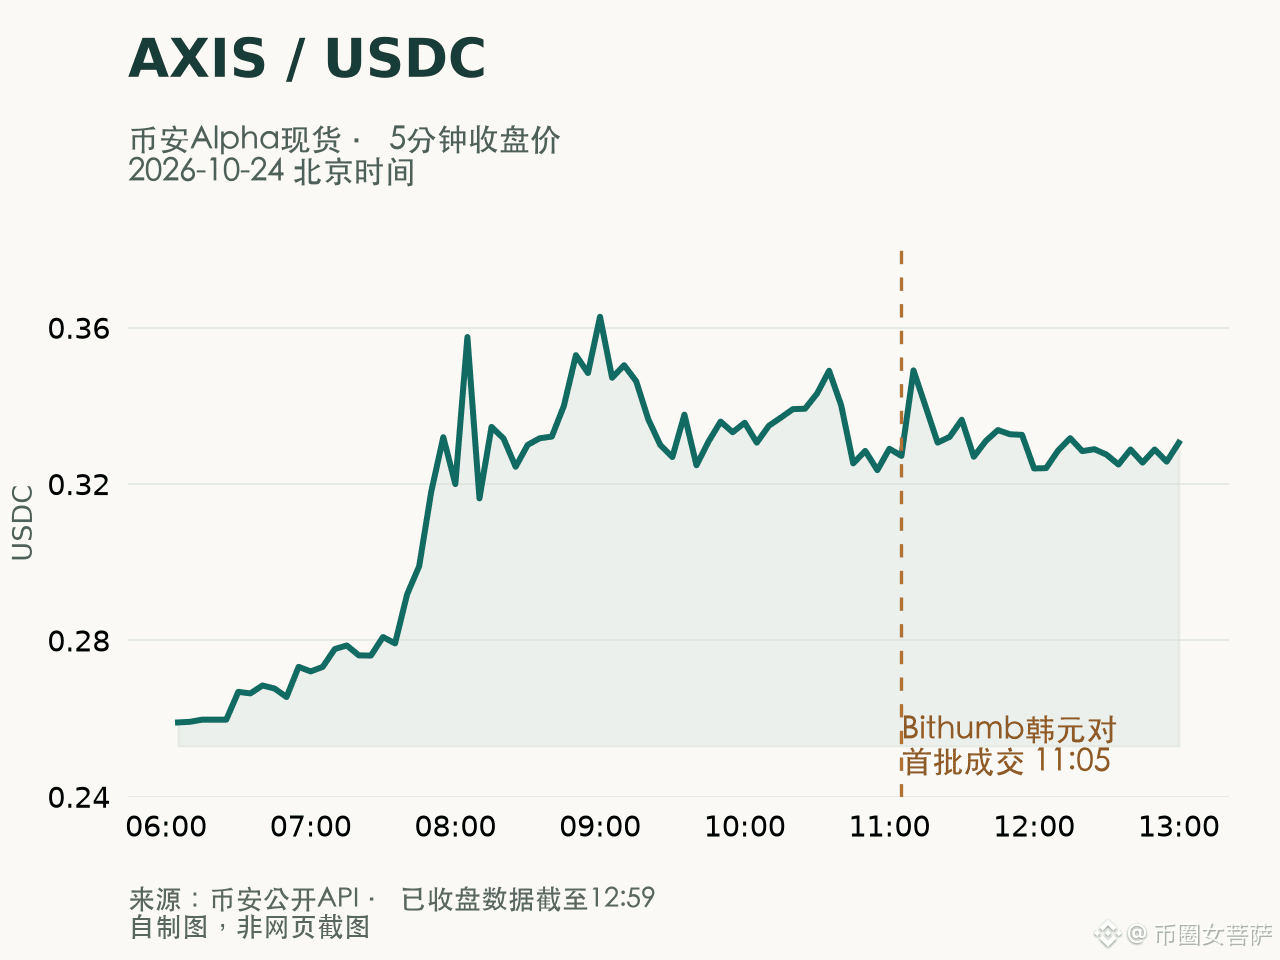
Bithumb开始成交后的前两小时,AXIS/KRW约成交60亿韩元。不过Alpha上的涨势在Bithumb开盘前就开始了,今早一度冲到0.36 USDC附近,目前回到0.34左右。这几小时反复回到0.32附近后都涨了回来,后面如果再跌破这一带,这轮反弹就容易再往下回吐。
币安合约目前还没查到AXIS交易对或上新公告。两家韩所现货、MEXC已有永续,这些进展让我更愿意留意后续的币安合约公告,但还不足以说近期上的把握大。
$AXIS 今天又多了Bithumb的韩元现货入口,Upbit上也已经能交易。这个新币的交易渠道扩得挺快,接下来一两天,我更倾向它的反弹还能延续。
Bithumb开始成交后的前两小时,AXIS/KRW约成交60亿韩元。不过Alpha上的涨势在Bithumb开盘前就开始了,今早一度冲到0.36 USDC附近,目前回到0.34左右。这几小时反复回到0.32附近后都涨了回来,后面如果再跌破这一带,这轮反弹就容易再往下回吐。
币安合约目前还没查到AXIS交易对或上新公告。两家韩所现货、MEXC已有永续,这些进展让我更愿意留意后续的币安合约公告,但还不足以说近期上的把握大。
Bithumb开始成交后的前两小时,AXIS/KRW约成交60亿韩元。不过Alpha上的涨势在Bithumb开盘前就开始了,今早一度冲到0.36 USDC附近,目前回到0.34左右。这几小时反复回到0.32附近后都涨了回来,后面如果再跌破这一带,这轮反弹就容易再往下回吐。
币安合约目前还没查到AXIS交易对或上新公告。两家韩所现货、MEXC已有永续,这些进展让我更愿意留意后续的币安合约公告,但还不足以说近期上的把握大。
280
·
--
Initia昨晚因为安全事故停了主链和Rollup,$INIT 却从急跌中涨了回来,币安现货今早在0.14美元附近。这次反弹有它的理由,但离项目脱险还差得远。
联合创始人Zon的初步判断是,攻击者利用MoveVM漏洞额外铸造了代币,但漏洞不涉及原生INIT。持币人少了一层供给失控的担忧,这是好消息。不过按Bitquery的链上追踪,攻击者已经通过跨链拿走约273万美元的资产。这些跨链储备出了缺口,后面谁来补、怎么补,会影响受损用户还愿不愿意把资产放回来。
Kraken的状态页目前仍显示INIT充提暂停,所以接下来一两天,我更倾向币价还会跟着事故进展反复。如果网络能恢复正常,受损资金也有了具体处理方案,这个反弹才更容易延续。
联合创始人Zon的初步判断是,攻击者利用MoveVM漏洞额外铸造了代币,但漏洞不涉及原生INIT。持币人少了一层供给失控的担忧,这是好消息。不过按Bitquery的链上追踪,攻击者已经通过跨链拿走约273万美元的资产。这些跨链储备出了缺口,后面谁来补、怎么补,会影响受损用户还愿不愿意把资产放回来。
Kraken的状态页目前仍显示INIT充提暂停,所以接下来一两天,我更倾向币价还会跟着事故进展反复。如果网络能恢复正常,受损资金也有了具体处理方案,这个反弹才更容易延续。
364
·
--
SpaceX想把卫星和地面基站接成一张手机网络,今天传出的消息是,它正在洽谈取得至少8万个美国基站的使用权,Crown Castle也在洽谈对象里。
这个潜在新客户,对Crown Castle来得正是时候。这家美国铁塔公司被DISH退租拖累,三季度的租金收入同比还少了4.5%,确实需要新租户补上来。
只是8万个是SpaceX的全国目标,并不全属于Crown Castle。管理层只承认在和各方谈,具体租多少、什么时候起租还没公开。
如果SpaceX租用它的塔,新增租金和现金流就有机会补上部分缺口,股价也就多了一个上涨的理由。而且Crown Castle不用跟着争抢手机用户,租约开始计费就能增加收入。
这个潜在新客户,对Crown Castle来得正是时候。这家美国铁塔公司被DISH退租拖累,三季度的租金收入同比还少了4.5%,确实需要新租户补上来。
只是8万个是SpaceX的全国目标,并不全属于Crown Castle。管理层只承认在和各方谈,具体租多少、什么时候起租还没公开。
如果SpaceX租用它的塔,新增租金和现金流就有机会补上部分缺口,股价也就多了一个上涨的理由。而且Crown Castle不用跟着争抢手机用户,租约开始计费就能增加收入。
74
·
--
Verified
以太坊原定10月26日在Hoodi测试网推进Glamsterdam,结果临近升级暂停了,新日期还没定。$ETH 的扩容进度又得等等,不过这回让开发者停下来的原因,确实不能凑合。
新规则会调整gas计费,而一些旧合约正是靠剩余gas判断操作为什么失败。安全研究发现,规则变了以后,有些原本可以重试的操作可能被记成永久失败。合约一行没改,原来的保护却可能失效,这点让我有些担心。
所以这次慢下来,我倒觉得有必要,主网已经跑着的应用也得能适应新规则。目前取消的是测试网排期,主网上线日原本就没确定,别理解成主网已经出故障了。
近期少了一个原定下周就能看到的扩容进展,单靠升级消息推动ETH上涨的理由弱了一些。但后面也不能只补一个新日期,受影响的旧合约怎么处理、修正后测试有没有通过,都需要一起交代。
新规则会调整gas计费,而一些旧合约正是靠剩余gas判断操作为什么失败。安全研究发现,规则变了以后,有些原本可以重试的操作可能被记成永久失败。合约一行没改,原来的保护却可能失效,这点让我有些担心。
所以这次慢下来,我倒觉得有必要,主网已经跑着的应用也得能适应新规则。目前取消的是测试网排期,主网上线日原本就没确定,别理解成主网已经出故障了。
近期少了一个原定下周就能看到的扩容进展,单靠升级消息推动ETH上涨的理由弱了一些。但后面也不能只补一个新日期,受影响的旧合约怎么处理、修正后测试有没有通过,都需要一起交代。
5
2.5k
·
--
为了继续给AI扩张找钱,Meta这次连股权结构也动了。公司准备新增没有投票权的C类股,先给现有A类、B类股东每股派一股,以后也能拿它融资、收购和给员工发股票。
这样公司以后发C股融资时,现有股东的投票权比例不会被稀释,小扎保住控制权也就更方便了。不过初次派股后,大家各自占公司的份额不变,后面如果再增发C股,每个股东所占的份额仍会被摊薄,小扎自己也一样。新章程计划明年1月19日生效,派股的登记日和发放日还没定。
Meta的广告收入还在增长,但三季度自由现金流已经是负21.2亿美元。虽然账上还有大笔现金和证券,公司已经在为后面的AI投资准备更多融资办法了。
我能理解Meta希望少靠手里的现金撑扩张,不过要让股价也跟着受益,后面的投资还得让每股利润增加。如果股数增加得比利润快,每股收益反而会下降,融资更方便也就未必是普通股东的好消息。
这样公司以后发C股融资时,现有股东的投票权比例不会被稀释,小扎保住控制权也就更方便了。不过初次派股后,大家各自占公司的份额不变,后面如果再增发C股,每个股东所占的份额仍会被摊薄,小扎自己也一样。新章程计划明年1月19日生效,派股的登记日和发放日还没定。
Meta的广告收入还在增长,但三季度自由现金流已经是负21.2亿美元。虽然账上还有大笔现金和证券,公司已经在为后面的AI投资准备更多融资办法了。
我能理解Meta希望少靠手里的现金撑扩张,不过要让股价也跟着受益,后面的投资还得让每股利润增加。如果股数增加得比利润快,每股收益反而会下降,融资更方便也就未必是普通股东的好消息。
76
·
--
NeoSoul昨晚宣布要通过API接入predict.fun,让AI替用户研究预测市场,再按授权下单。我倒觉得 $DNA 选这个场景起步挺合适,事件有结算结果,机器人判断错了也能回头查原因。
NeoTrade是它的电脑端AI交易工具,目前文档列出的市场包括predict.fun和Polymarket。而且团队给DNA安排的用途包括支付服务、技能和数据调用,如果用户持续花DNA使用这些服务,才更容易给币价带来长期支持。可惜还没看到这次接入带来的付费数据,暂时算不出它能增加多少用币需求。
DNA在Bitget和KuCoin已经能做现货,OKX也有永续,不过Upbit、Bithumb这次没查到DNA交易对,币安合约也没找到上线公告。其他所合约和Alpha的活跃成交,让它有了继续被交易所关注的理由,但还不足以判断近期就会上币安合约。
另外DNA交易赛第一期到北京时间10月27日21点结束,报名后按有效买入量排进前2000名,每人255个DNA。今天下午Alpha的DNA/USDT约0.216,这份奖励估算约55 USDT。奖励要等赛后发放,到账时值多少还得按那时的币价算。
375
·
--
这6万多枚 $BTC 又上了广场热榜,不过天津法院受理没收申请是在9月28日,公告是10月13日发的。昨天英文媒体又报道了一轮,讲的仍是受理申请这件事。
而且这些币早已被英国司法机关查扣。英国法院10月12日先明确的是,受害者对这些资产有没有财产权,要按中国法来判断。最终怎么分还没解决,这份判决也没决定把币卖掉。
所以单就这条消息,我觉得对BTC的短线利空被讲重了。后面如果公布了具体变现安排,再看会卖多少、怎么卖。现在就把6万多枚全部算成眼前的抛压,着急了点。
被骗的钱后来变成了比特币,涨了这么多年,受害者还得继续争自己能拿回多少。这件事让我有点不是滋味,还是希望追偿能早点有结果。
这6万多枚 $BTC 又上了广场热榜,不过天津法院受理没收申请是在9月28日,公告是10月13日发的。昨天英文媒体又报道了一轮,讲的仍是受理申请这件事。
而且这些币早已被英国司法机关查扣。英国法院10月12日先明确的是,受害者对这些资产有没有财产权,要按中国法来判断。最终怎么分还没解决,这份判决也没决定把币卖掉。
所以单就这条消息,我觉得对BTC的短线利空被讲重了。后面如果公布了具体变现安排,再看会卖多少、怎么卖。现在就把6万多枚全部算成眼前的抛压,着急了点。
被骗的钱后来变成了比特币,涨了这么多年,受害者还得继续争自己能拿回多少。这件事让我有点不是滋味,还是希望追偿能早点有结果。
而且这些币早已被英国司法机关查扣。英国法院10月12日先明确的是,受害者对这些资产有没有财产权,要按中国法来判断。最终怎么分还没解决,这份判决也没决定把币卖掉。
所以单就这条消息,我觉得对BTC的短线利空被讲重了。后面如果公布了具体变现安排,再看会卖多少、怎么卖。现在就把6万多枚全部算成眼前的抛压,着急了点。
被骗的钱后来变成了比特币,涨了这么多年,受害者还得继续争自己能拿回多少。这件事让我有点不是滋味,还是希望追偿能早点有结果。
165
·
--
英伟达(美股NVDA)为了多交付AI芯片,连测试产能都要提前花钱锁了。它10月21日公布了向京元电子提供11亿美元产能预付款的安排,支持美国新测试设施,目标是2027年4月量产。
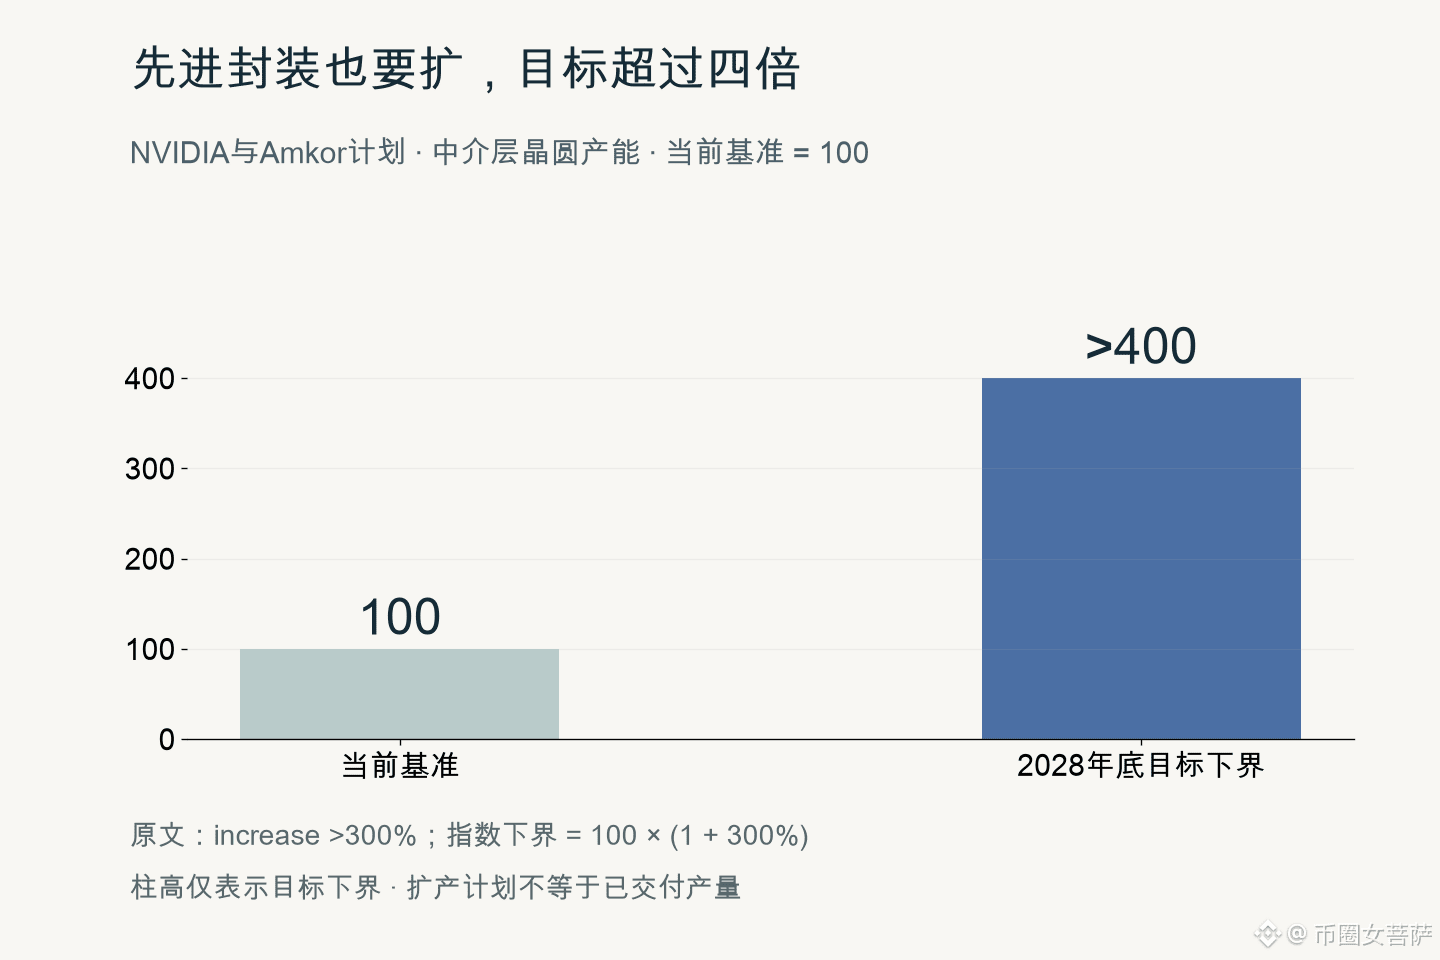
而且这次扩产涉及的供应商不只有京元电子,三星电机进入了它的基板供应链,Amkor也准备增加先进封装产能。订单接到以后,还得把这些环节都配齐,芯片才能变成客户真正能用的产品。
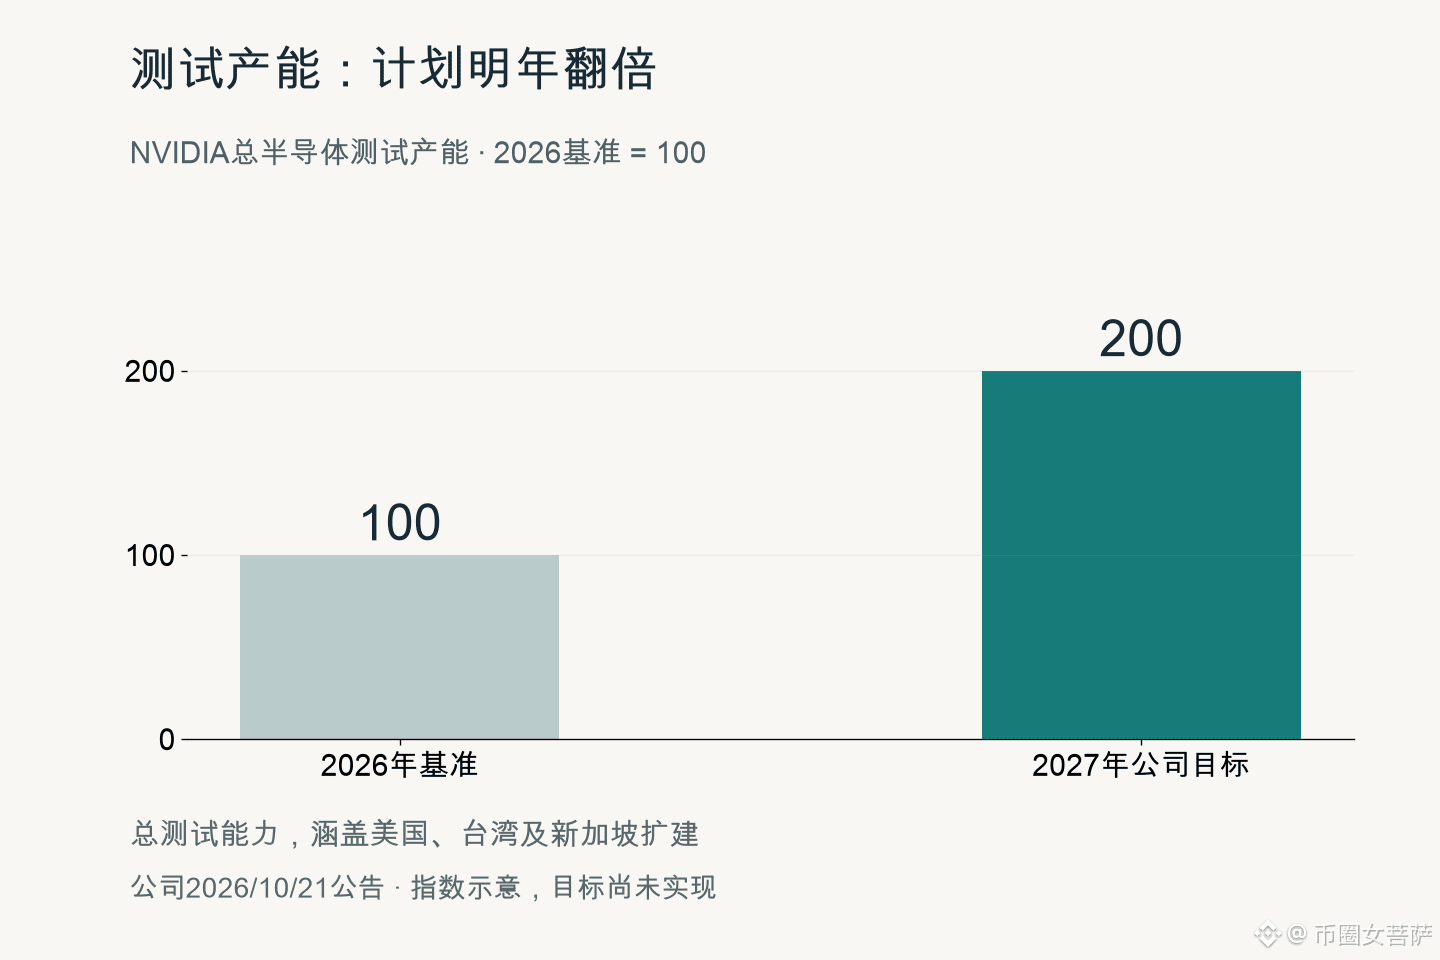
公司预计,2027年的总测试产能会比2026年翻倍。这个安排让我对NVDA后面几个季度的交付更有信心,如果产能按计划跟上,就能减少有订单却交不出货的麻烦,也更有利于把需求变成收入,支持股价。
不过京元这部分新设施的量产目标在明年,不能当成这个季度已经多出来的产量。预付款也会先占用现金,如果客户需求放慢,提前锁产能就没有那么轻松了。
我更看重这次扩产把基板、封装和测试一起往前推。只补好一个环节,其他地方继续排队,最后还是交不了货。对于靠整套AI系统赚钱的英伟达,这种供应链准备比单独公布一家新合作伙伴更有意义。
93
·
--
Verified
今天广场在聊 $UNI 的首笔CME期货大宗交易,交易双方是FalconX和GSR。CME在10月20日已经确认了这件事,两家都是做加密交易的公司,还不能据此说传统基金正在大举买入UNI。
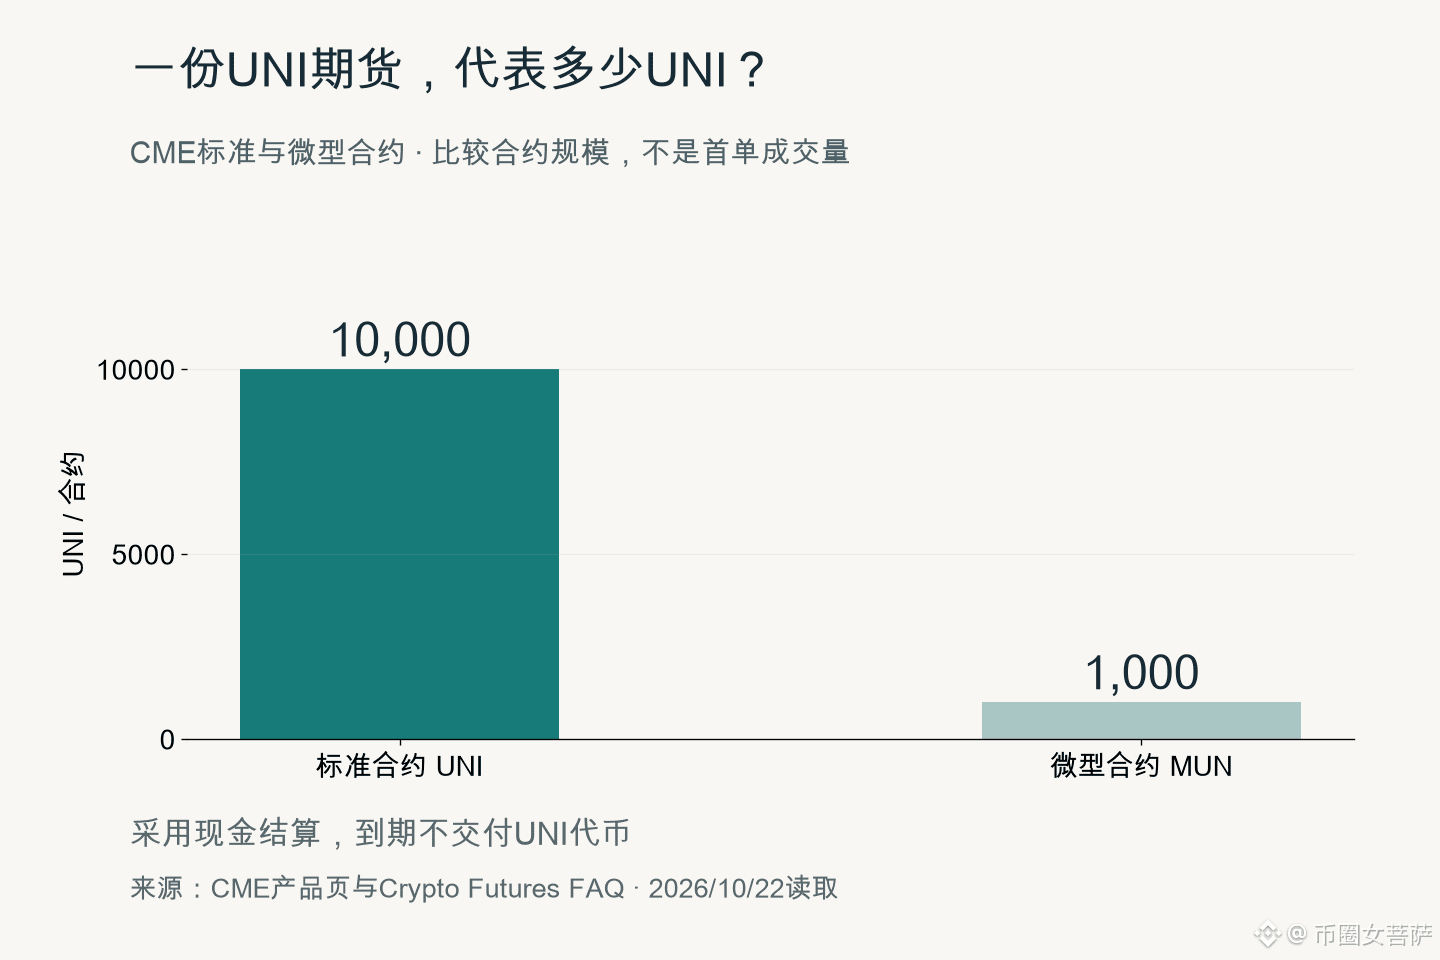
不过这个进展我还是认可的。机构现在可以通过熟悉的期货账户参与UNI价格交易,不必自己准备钱包。而且标准合约和微型合约都有,做仓位和对冲也多了选择。
只是这类合约采用现金结算,到期不用交付UNI代币。买涨、做空和对冲都能用这个工具,所以单看第一笔成交,推不出有多少新增现货买盘。CME这份公告也没披露首笔交易金额,先别急着给它算上几十亿资金。
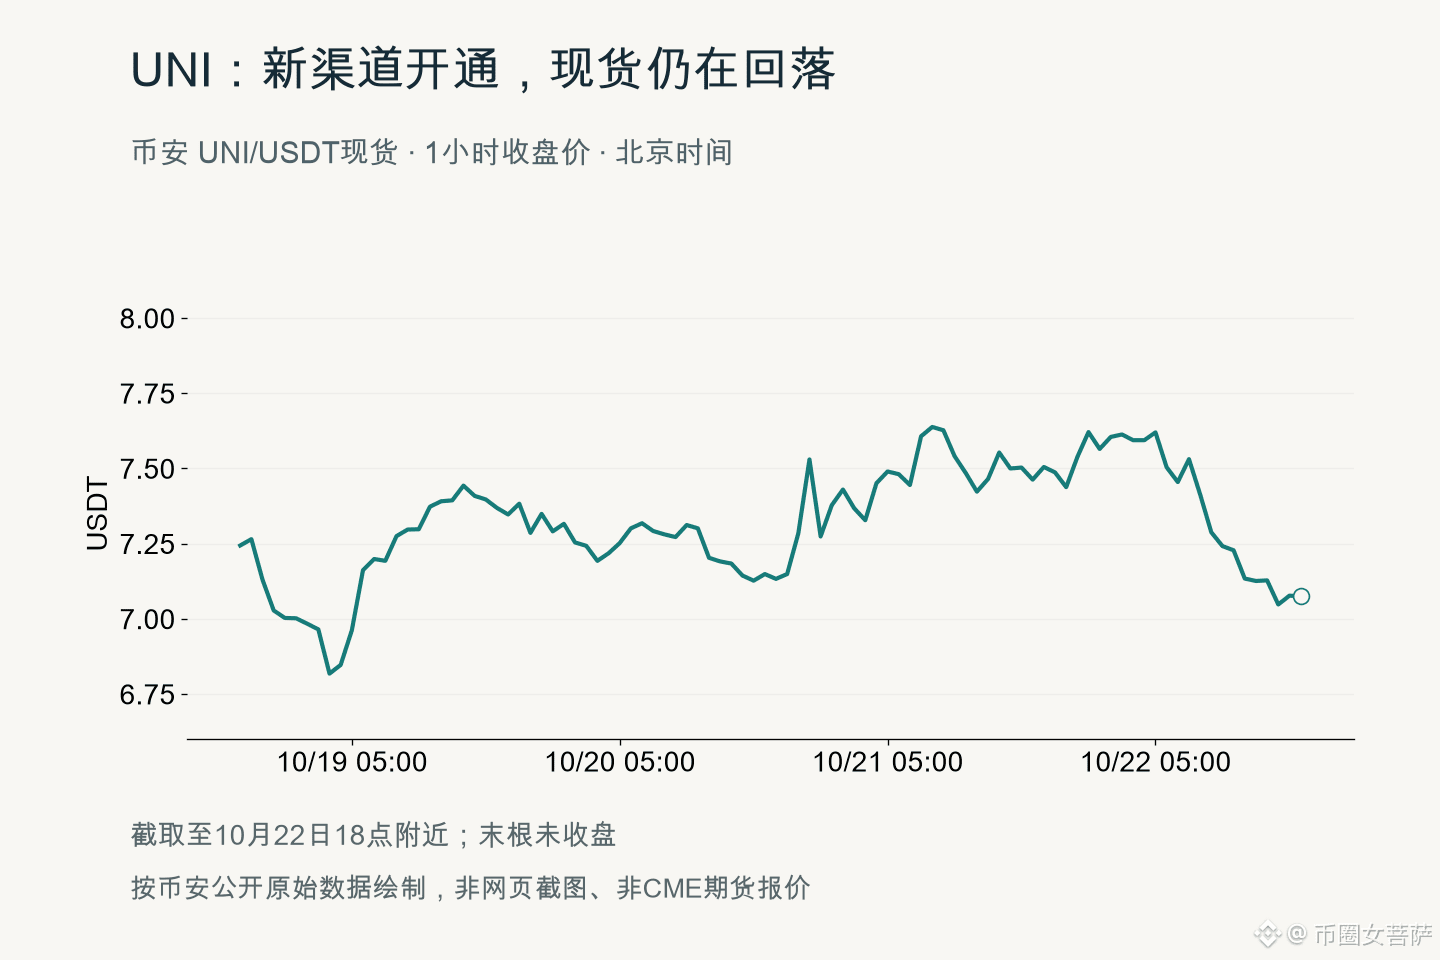
价格这边,币安UNI现货傍晚约7.08 USDT,近24小时跌了约5.7%,今天从7.7附近一路回落。接下来一两天,我更倾向反弹仍容易被卖盘压回去,短线还没看到靠这条消息重新走强的迹象;如果能收回今天跌下来的7.4附近,这个判断才会有所改变。
我觉得CME这次给UNI增加了一条值得重视的交易渠道,但行情能不能跟上,还要看后面有没有持续的参与。FalconX和GSR把第一单做出来了,接下来其他客户愿不愿意继续交易,比第一单这个名头更有分量。
718
·
--
特斯拉(美股TSLA)这次季报里,Cybercab已经开始载客了。公司披露,9月3日起这款车进入奥斯汀的Robotaxi车队,截至三季度末,整个Robotaxi服务累计无人驾驶里程接近200万英里。比起发布会上展示一辆车,真的让它出来运营,进展还是让人高兴的。
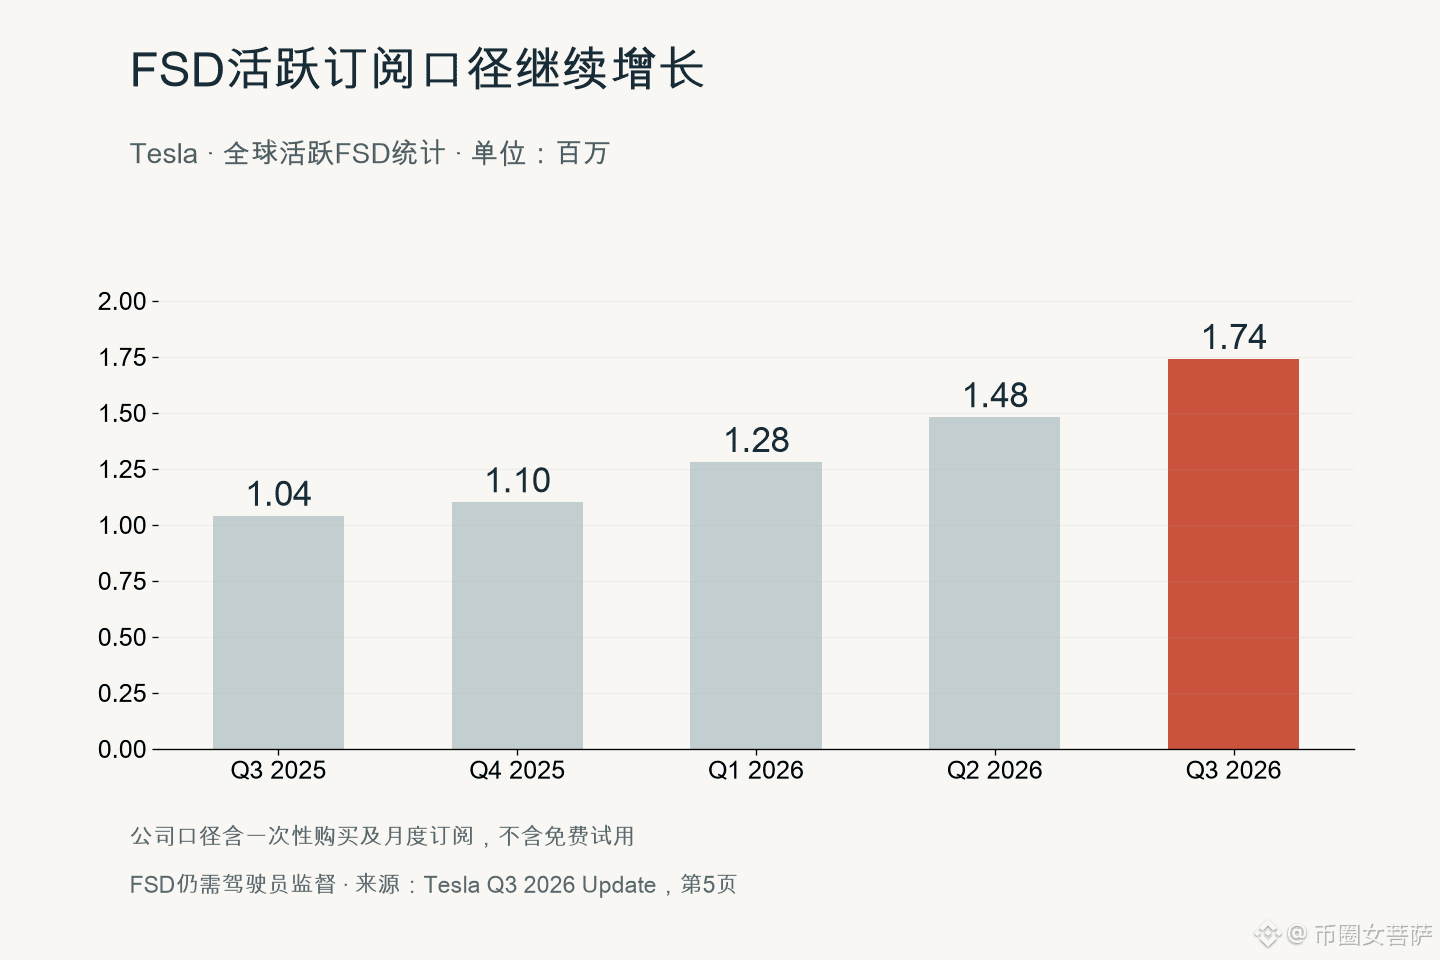
而且北美新车交付里的FSD采用比例已经超过75%,比上一季提高了接近20个百分点。虽然FSD仍需要驾驶员监督,但这个变化说明,FSD在新车里的采用明显增加。对TSLA来说,如果软件收入继续增加,就有机会改善每辆车能赚多少钱,也更能支持它的科技公司估值。
不过Robotaxi的累计里程不等于收入,公司这次也没有单独披露这项服务赚了多少钱。所以我会把它看作业务已经往前走了一步,还不能直接给它算上大规模车队的利润。
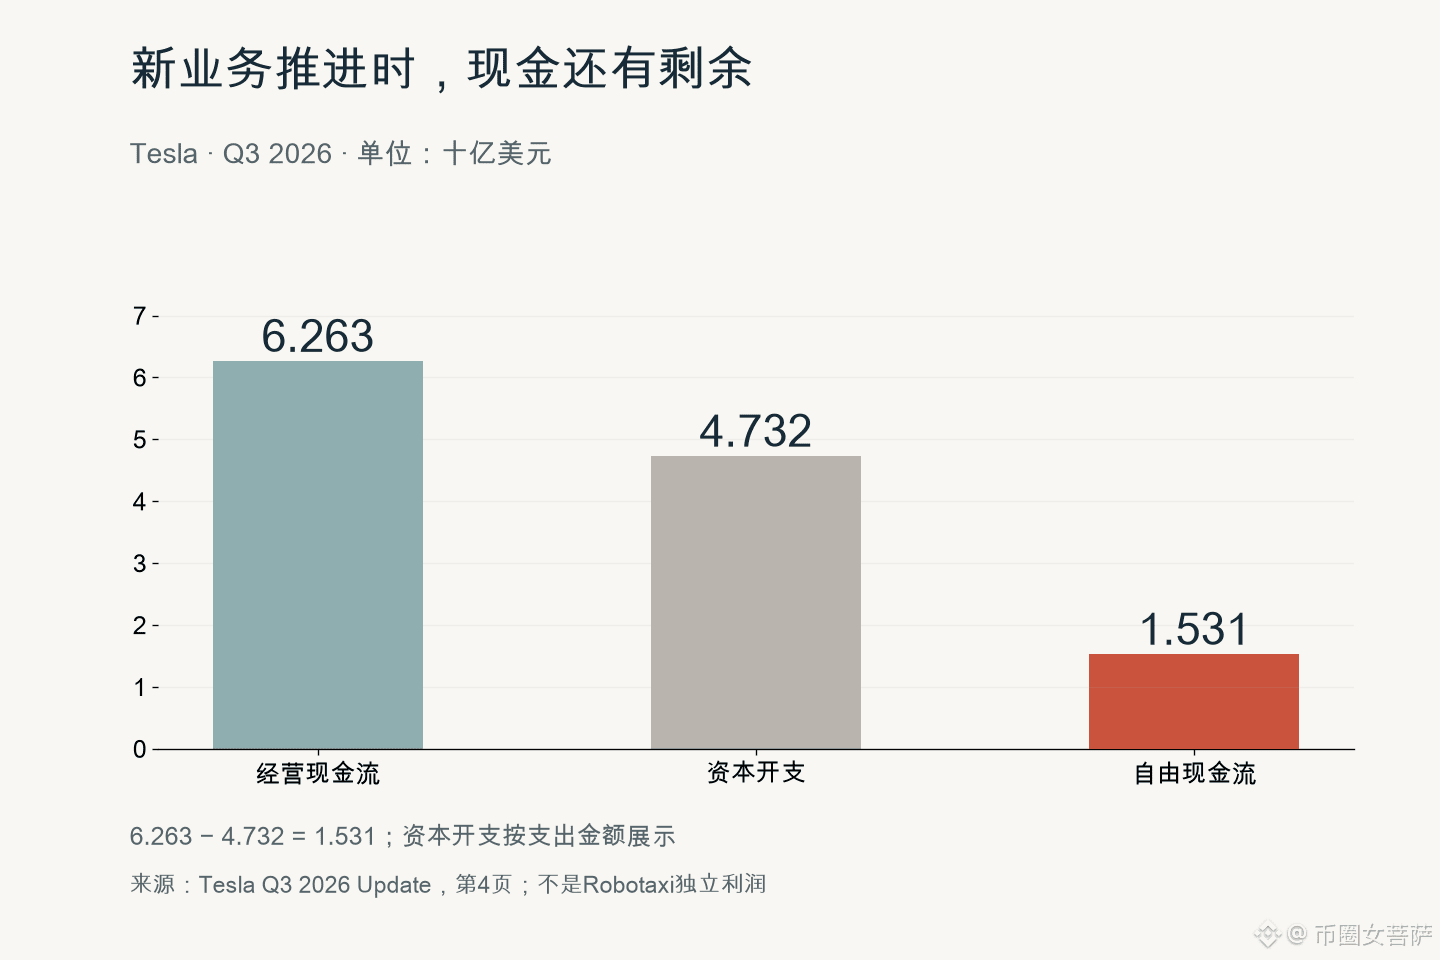
三季度自由现金流回到约15亿美元,至少这些新业务推进的时候,公司自己还能留下现金。但同期净利润仍同比下降43%,所以现在就用无人驾驶的远期利润去解释全部估值,我个人觉得还早。接下来几个季度,FSD的采用能不能继续增加,以及车队扩张后到底能收回多少钱,会比再多几个试运营城市更影响我对TSLA股价的判断。
91
·
--
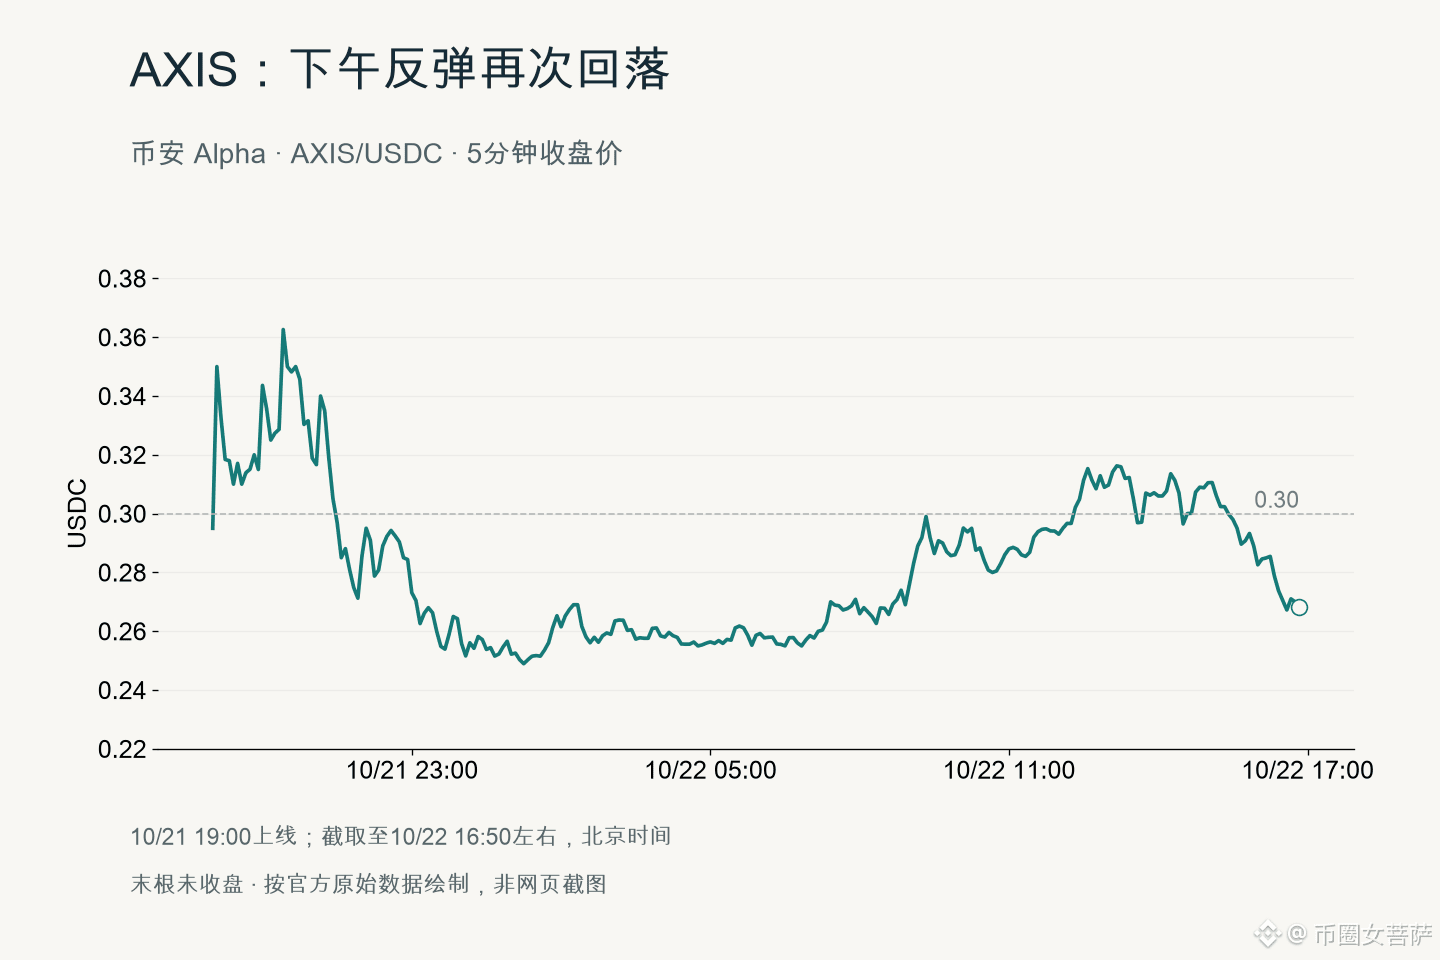
昨天 $AXIS 的空投,起始门槛235积分,扣15分领250个。按今天下午约0.27 USDC的报价算,一份大概67 USDC,比下午0.30附近时又少了一些。
Axis Robotics做的是机器人训练数据,用户可以在浏览器里操作模拟机械臂,也可以参与真实场景的数据采集。而且这个方向已经有同行在花钱做了,比如Figure的Index就让普通人拍摄做家务、整理货架这些真实操作,并为符合要求的视频付费。AXIS把浏览器里的模拟任务也加了进来,不用自备机器人也能参与,不过这些数据到底能帮真实机器人学会多少东西,还得看训练效果。
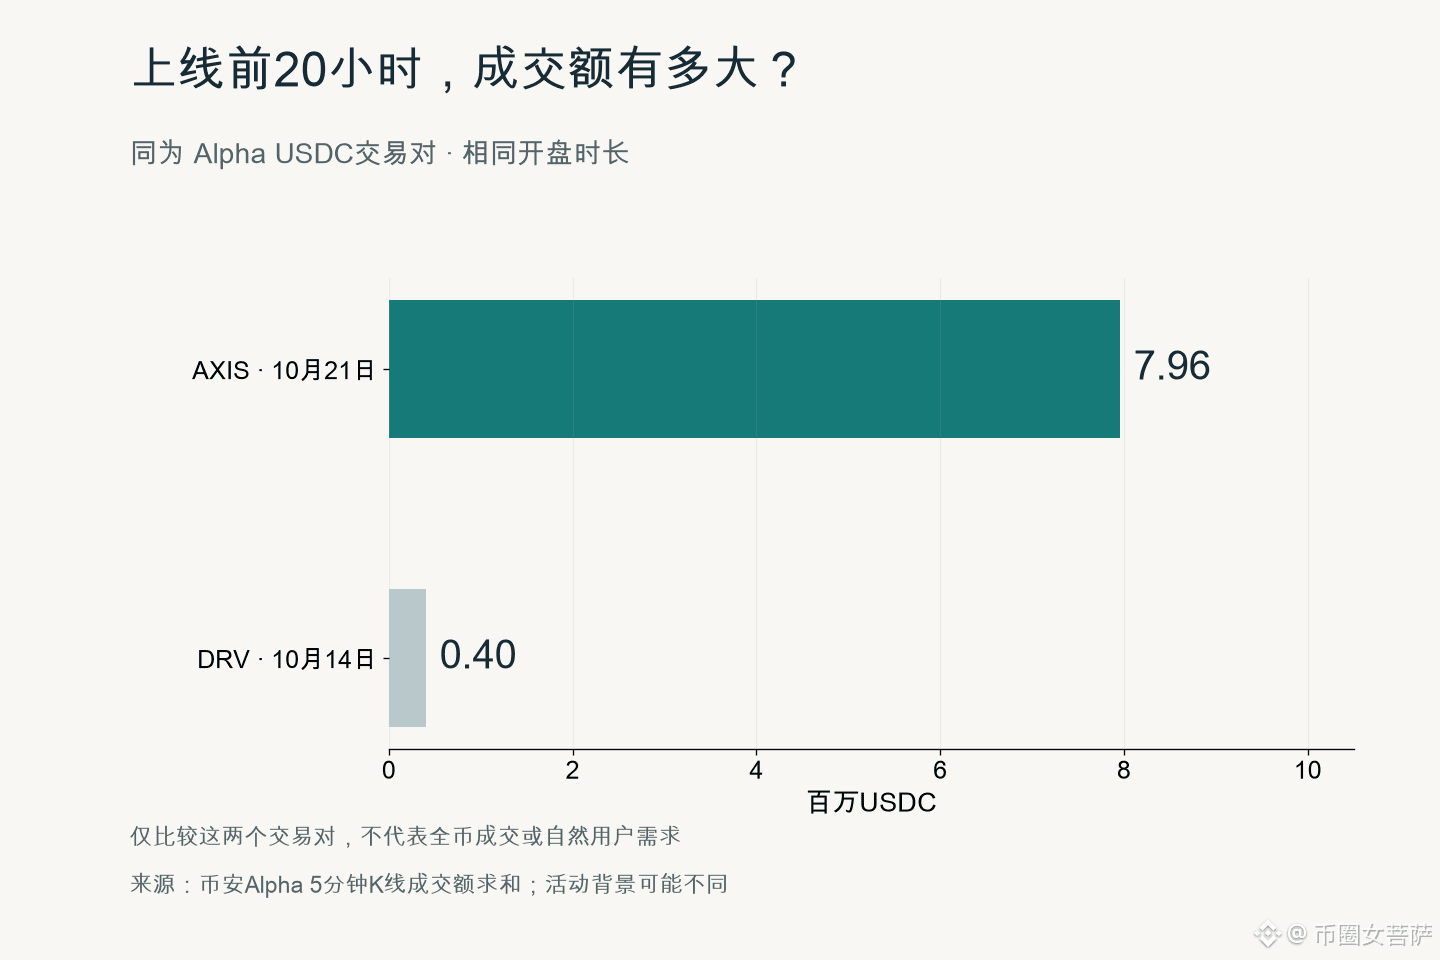
成交额放在一起看也更有意思。同样取上线后的前20小时,AXIS的USDC交易对约成交796万USDC,10月14日上线的DRV对应USDC交易对约40万USDC。这个比较只看这两个交易对,交易赛和积分活动也可能影响成交,不能直接当成项目受欢迎程度。
但AXIS昨晚冲到0.36附近后回落,今天下午反弹到0.30,又掉回了0.27附近。成交有了,反弹却没有站住,所以接下来一两天我更倾向它还会回踩昨夜0.25附近;如果能重新站回0.30,再考虑这轮回落是不是缓过来了。
不过AXIS按当前报价算全流通估值已经约2.7亿美元,而质押和治理又都还没上线。虽然产品有进展,但现在因为AI概念去追它,我个人觉得还是着急了点。
1
450
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number