

LaoYao_crypto
710 Beiträge
LaoYao_crypto
Melden
Nutzer blockieren
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
Regelmäßiger Trader
2.7 Jahre
24 Following
453 Follower
771 Like gegeben
Beiträge
Alle
Zitierungen
Videos
Live
Artikel
Übersetzung ansehen
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场
过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
761
Artikel
Übersetzung ansehen
10月29日:美联储按兵不动,地缘风险与AI回报率如何重塑全球资产定价?过去24小时,全球资本市场围绕三条主线展开博弈:美联储政策预期、中东地缘风险,以及AI资本开支的投资回报率。
美联储以10比2的投票结果,将联邦基金利率维持在3.75%—4.00%不变。库克与哈玛克投下反对票,主张加息25个基点。
美联储主席凯文·沃什拒绝提供明确的前瞻性利率指引,强调除非出现危机,否则不会预先承诺后续政策路径。
与此同时,Alphabet业绩表现不及预期,AI板块的乐观情绪受到压制;
中东局势再度升温,万斯受川普指示尝试推动美伊重启谈判,市场对潜在军事冲突的担忧则继续支撑原油风险溢价。
市场正在同时面对两种力量:
货币政策的不确定性,与能源供给风险的重新定价。
而AI资本开支能否转化为持续盈利,正在成为影响科技股估值与风险资产表现的另一关键变量。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东局势:和谈尝试难掩能源风险
伊朗高级官员透露,卡塔尔提出的缓和美伊关系新设想未获伊朗认可,核问题与国家主权仍是双方难以妥协的核心分歧。
美国副总统万斯受川普指示致信伊朗强硬派,试图推动谈判重启。
另有知情人士称,美国已通过外交与军事渠道通知多个海湾国家,为中期选举后可能发生的短暂、高强度军事打击做好准备。
相关消息进一步抬升市场对地区冲突升级的担忧。
联合国发言人迪雅里克呼吁各方保持克制,通过外交途径解决分歧,避免战火扩大。
心学推演 :
当前中东局势呈现“外交仍在推进、军事风险并未消退”的双重特征。
只要能源运输与供应安全存在不确定性,原油价格就可能持续包含较高的地缘风险溢价。
② 美国中期选举:政治竞争进入关键阶段
川普在俄亥俄州举行集会,为共和党候选人助选;
奥巴马则前往乔治亚州为民主党助选,两党围绕中期选举的竞争持续升温。
与此同时,阿拉斯加参议院选票争议引发进一步调查,相关政治争议也为选举环境增添不确定性。
心学推演 :
中期选举不仅是政治力量的较量,也可能影响美国对外政策、能源战略与财政政策预期。
对于资本市场而言,关键不在于政治事件本身,而在于它们是否改变能源供给、通胀路径与政策预期。
💹 资本映射:
美联储如期维持利率不变,会议声明没有明显超出市场预期的鹰派信号。美元指数回落,黄金小幅反弹,但美债收益率仍处于高位。
美联储拒绝提前承诺未来利率路径,意味着市场仍需根据通胀、就业与金融条件变化,持续调整对后续政策的判断。
与此同时,中东地缘风险对油价形成支撑。如果能源价格持续高企,通胀回落可能受阻,进而限制未来宽松空间。
📊 债市:长端资金成本仍是关键约束
2年期美债:4.704%
10年期美债:5.022%
30年期美债:5.348%
日本10年期国债: 2.88%
美债长端收益率维持高位,意味着企业融资、科技投资与高估值资产仍面临较高的资金成本。
📈 美股:能源与科技板块领涨
纳斯达克:+0.27%
标普500:+0.28%
道琼斯:+0.19%
能源与科技板块领涨,半导体受SK海力士强劲业绩提振。
半导体受SK海力士强劲业绩提振。
Alphabet营收与EPS均未达标,自由现金流约为负90亿美元,AI资本开支巨大;
微软相对稳健。AI资本开支能否持续回报,仍是市场的核心担忧。
🛢️ 原油:地缘溢价高位拉锯
WTI: $102.78 / 桶,+2.88%;
布伦特:$115.32 / 桶,+1.26%;
伊朗拒绝卡塔尔提出的缓和方案、美国潜在军事行动的相关消息、也门战事及沙特炼油设施遇袭等因素,共同加剧了市场对能源供应安全的担忧。
欧洲天然气价格上涨及LNG运输受阻的消息,也进一步凸显全球能源供应链的脆弱性。
能源价格上涨的影响并不止于石油板块。
高油价持续传导至运输、制造和居民消费,通胀回落进程就可能受到干扰,进而影响央行政策预期与长期利率。
能源风险通过通胀预期重新抬高全球资本的资金成本。
🥇 贵金属:避险与利率的拉扯
黄金:$4081.2 /盎司,+0.16%
白银:$54.04/盎司,-0.87%
实际利率上行压制无息资产,但地缘+去美元化买盘托底;金银比走阔。
💸 外汇:
美元指数:102.14,-0.23%
美元/日元:157.83,小幅回落
欧元/美元:1.1154,+0.25%
离岸人民币:6.6616 美元走弱+人民币偏稳
美联储决议没有释放明显超预期的鹰派信号,美元指数小幅回落,欧元相应走强,日元也有所回升。
美债收益率、主要经济体利差与全球避险需求,仍将共同影响汇率方向。
离岸人民币相对平稳,后续仍需观察美元走势、跨境资金流动及市场风险偏好的变化。
💸 Web3 综述:资金仍在寻找风险收益比
过去 24 小时,加密市场整体维持高位窄幅盘整,呈现美联储决议落地后的弱反弹格局。主流币小幅上涨,市场内部则继续分化,部分资金向高弹性Meme资产集中,蓝筹Alt表现相对有限。
总市值:约 2.71 万亿美元,24h +0.54%
$BTC :约 $81.2K,24h +0.72%,盘中剧烈震荡,短时下探后企稳,依托现货 ETF 持续流入托底;现货 ETF 小幅净流入。
$ETH :$2368 附近震荡,24h +1.03%,弹性略强于 BTC;
当前加密资产仍受到美债收益率、美元流动性、科技股风险偏好与地缘局势的共同影响。
资金流向高弹性Meme资产,更多体现的是局部风险偏好变化,并不必然代表整个市场的风险承受能力全面恢复。
心学推演 :
当宏观不确定性仍然较高时,价格反弹与趋势反转是两回事。
比起追逐短线涨幅,更需要观察资金是否持续流入、市场广度是否改善,以及BTC与ETH能否形成更稳固的趋势结构。
🧘 币圈心学:
美联储决议落地,市场没有遭遇明显的政策意外;但这不意味着影响资产定价的核心矛盾已经消失。
当前全球资本市场,至少存在三组值得持续观察的关系。
第一,货币政策与能源风险的博弈。
美联储维持利率不变,缓解了部分短期政策不确定性;但中东冲突风险推高能源价格,可能重新扰动通胀预期。如果油价持续高位运行,市场对宽松空间的判断仍可能发生变化。
第二,AI增长叙事与资本回报率的博弈。
AI产业仍具有长期增长潜力,但资本开支持续扩大,也在提高市场对现金流和盈利兑现的要求。未来的关键不只是AI能创造多少收入,而是收入增长能否转化为足够的利润与投资回报。
第三,地缘政治与全球风险资产的博弈。
中期选举、美国对伊政策与能源供应风险相互交织。油价不仅是大宗商品价格,也是通胀预期、货币政策与全球资本成本之间的重要传导变量。
📌 变量之间的传导链
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非每时每刻都线性运行。
短期内,美元、黄金、美债与加密资产可能出现背离;
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月29日:美联储按兵不动,地缘风险与AI回报率如何重塑全球资产定价?
过去24小时,全球资本市场围绕三条主线展开博弈:美联储政策预期、中东地缘风险,以及AI资本开支的投资回报率。
美联储以10比2的投票结果,将联邦基金利率维持在3.75%—4.00%不变。库克与哈玛克投下反对票,主张加息25个基点。
美联储主席凯文·沃什拒绝提供明确的前瞻性利率指引,强调除非出现危机,否则不会预先承诺后续政策路径。
与此同时,Alphabet业绩表现不及预期,AI板块的乐观情绪受到压制;
中东局势再度升温,万斯受川普指示尝试推动美伊重启谈判,市场对潜在军事冲突的担忧则继续支撑原油风险溢价。
市场正在同时面对两种力量:
货币政策的不确定性,与能源供给风险的重新定价。
而AI资本开支能否转化为持续盈利,正在成为影响科技股估值与风险资产表现的另一关键变量。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东局势:和谈尝试难掩能源风险
伊朗高级官员透露,卡塔尔提出的缓和美伊关系新设想未获伊朗认可,核问题与国家主权仍是双方难以妥协的核心分歧。
美国副总统万斯受川普指示致信伊朗强硬派,试图推动谈判重启。
另有知情人士称,美国已通过外交与军事渠道通知多个海湾国家,为中期选举后可能发生的短暂、高强度军事打击做好准备。
相关消息进一步抬升市场对地区冲突升级的担忧。
联合国发言人迪雅里克呼吁各方保持克制,通过外交途径解决分歧,避免战火扩大。
心学推演 :
当前中东局势呈现“外交仍在推进、军事风险并未消退”的双重特征。
只要能源运输与供应安全存在不确定性,原油价格就可能持续包含较高的地缘风险溢价。
② 美国中期选举:政治竞争进入关键阶段
川普在俄亥俄州举行集会,为共和党候选人助选;
奥巴马则前往乔治亚州为民主党助选,两党围绕中期选举的竞争持续升温。
与此同时,阿拉斯加参议院选票争议引发进一步调查,相关政治争议也为选举环境增添不确定性。
心学推演 :
中期选举不仅是政治力量的较量,也可能影响美国对外政策、能源战略与财政政策预期。
对于资本市场而言,关键不在于政治事件本身,而在于它们是否改变能源供给、通胀路径与政策预期。
💹 资本映射:
美联储如期维持利率不变,会议声明没有明显超出市场预期的鹰派信号。美元指数回落,黄金小幅反弹,但美债收益率仍处于高位。
美联储拒绝提前承诺未来利率路径,意味着市场仍需根据通胀、就业与金融条件变化,持续调整对后续政策的判断。
与此同时,中东地缘风险对油价形成支撑。如果能源价格持续高企,通胀回落可能受阻,进而限制未来宽松空间。
📊 债市:长端资金成本仍是关键约束
2年期美债:4.704%
10年期美债:5.022%
30年期美债:5.348%
日本10年期国债: 2.88%
美债长端收益率维持高位,意味着企业融资、科技投资与高估值资产仍面临较高的资金成本。
📈 美股:能源与科技板块领涨
纳斯达克:+0.27%
标普500:+0.28%
道琼斯:+0.19%
能源与科技板块领涨,半导体受SK海力士强劲业绩提振。
半导体受SK海力士强劲业绩提振。
Alphabet营收与EPS均未达标,自由现金流约为负90亿美元,AI资本开支巨大;
微软相对稳健。AI资本开支能否持续回报,仍是市场的核心担忧。
🛢️ 原油:地缘溢价高位拉锯
WTI: $102.78 / 桶,+2.88%;
布伦特:$115.32 / 桶,+1.26%;
伊朗拒绝卡塔尔提出的缓和方案、美国潜在军事行动的相关消息、也门战事及沙特炼油设施遇袭等因素,共同加剧了市场对能源供应安全的担忧。
欧洲天然气价格上涨及LNG运输受阻的消息,也进一步凸显全球能源供应链的脆弱性。
能源价格上涨的影响并不止于石油板块。
高油价持续传导至运输、制造和居民消费,通胀回落进程就可能受到干扰,进而影响央行政策预期与长期利率。
能源风险通过通胀预期重新抬高全球资本的资金成本。
🥇 贵金属:避险与利率的拉扯
黄金:$4081.2 /盎司,+0.16%
白银:$54.04/盎司,-0.87%
实际利率上行压制无息资产,但地缘+去美元化买盘托底;金银比走阔。
💸 外汇:
美元指数:102.14,-0.23%
美元/日元:157.83,小幅回落
欧元/美元:1.1154,+0.25%
离岸人民币:6.6616 美元走弱+人民币偏稳
美联储决议没有释放明显超预期的鹰派信号,美元指数小幅回落,欧元相应走强,日元也有所回升。
美债收益率、主要经济体利差与全球避险需求,仍将共同影响汇率方向。
离岸人民币相对平稳,后续仍需观察美元走势、跨境资金流动及市场风险偏好的变化。
💸 Web3 综述:资金仍在寻找风险收益比
过去 24 小时,加密市场整体维持高位窄幅盘整,呈现美联储决议落地后的弱反弹格局。主流币小幅上涨,市场内部则继续分化,部分资金向高弹性Meme资产集中,蓝筹Alt表现相对有限。
总市值:约 2.71 万亿美元,24h +0.54%
$BTC :约 $81.2K,24h +0.72%,盘中剧烈震荡,短时下探后企稳,依托现货 ETF 持续流入托底;现货 ETF 小幅净流入。
$ETH :$2368 附近震荡,24h +1.03%,弹性略强于 BTC;
当前加密资产仍受到美债收益率、美元流动性、科技股风险偏好与地缘局势的共同影响。
资金流向高弹性Meme资产,更多体现的是局部风险偏好变化,并不必然代表整个市场的风险承受能力全面恢复。
心学推演 :
当宏观不确定性仍然较高时,价格反弹与趋势反转是两回事。
比起追逐短线涨幅,更需要观察资金是否持续流入、市场广度是否改善,以及BTC与ETH能否形成更稳固的趋势结构。
🧘 币圈心学:
美联储决议落地,市场没有遭遇明显的政策意外;但这不意味着影响资产定价的核心矛盾已经消失。
当前全球资本市场,至少存在三组值得持续观察的关系。
第一,货币政策与能源风险的博弈。
美联储维持利率不变,缓解了部分短期政策不确定性;但中东冲突风险推高能源价格,可能重新扰动通胀预期。如果油价持续高位运行,市场对宽松空间的判断仍可能发生变化。
第二,AI增长叙事与资本回报率的博弈。
AI产业仍具有长期增长潜力,但资本开支持续扩大,也在提高市场对现金流和盈利兑现的要求。未来的关键不只是AI能创造多少收入,而是收入增长能否转化为足够的利润与投资回报。
第三,地缘政治与全球风险资产的博弈。
中期选举、美国对伊政策与能源供应风险相互交织。油价不仅是大宗商品价格,也是通胀预期、货币政策与全球资本成本之间的重要传导变量。
📌 变量之间的传导链
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非每时每刻都线性运行。
短期内,美元、黄金、美债与加密资产可能出现背离;
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
594
Artikel
Übersetzung ansehen
X平台新掌舵人到位 ,能否补上商业化这块短板?10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
X平台新掌舵人到位 ,能否补上商业化这块短板?
10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
79
Artikel
28. Oktober: Sinkende Ölpreise, Erholung bei KI-Aktien und hohe US-Anleiherenditen – die Bewertung globaler Vermögenswerte erreicht ein entscheidendes ZeitfensterIn den vergangenen 24 Stunden zeigten sich an den globalen Kapitalmärkten mehrere bemerkenswerte Signale:
- KI-bezogene Technologieaktien erholen sich,
- die internationalen Ölpreise geben nach,
- Gold legt leicht zu,
- die Renditen von US-Staatsanleihen bleiben jedoch hoch,
- und der US-Dollar bleibt tendenziell stark.
Auf den ersten Blick haben sich die Risikoanlagen etwas erholt;
doch mit Blick auf die Finanzierungskosten und die makroökonomische Preisbildung hat der Markt seine Vorsicht noch nicht wirklich abgelegt.
Der nächste Zinsentscheid der US-Notenbank rückt näher, und die Erwartung, dass die Geldpolitik unverändert bleibt, dominiert den Markt.
Gleichzeitig beeinflussen marginale Veränderungen der Lage im Nahen Osten die Risikoprämie bei Energie, während die Quartalsberichte großer Technologiekonzerne zeigen werden, ob sich die KI-Investitionen in tatsächliche Gewinne umwandeln lassen.
28. Oktober: Sinkende Ölpreise, Erholung bei KI-Aktien und hohe US-Anleiherenditen – die Bewertung globaler Vermögenswerte erreicht ein entscheidendes Zeitfenster
In den vergangenen 24 Stunden zeigten sich an den globalen Kapitalmärkten mehrere bemerkenswerte Signale:
- KI-bezogene Technologieaktien erholen sich,
- die internationalen Ölpreise geben nach,
- Gold legt leicht zu,
- die Renditen von US-Staatsanleihen bleiben jedoch hoch,
- und der US-Dollar bleibt tendenziell stark.
Auf den ersten Blick haben sich die Risikoanlagen etwas erholt;
doch mit Blick auf die Finanzierungskosten und die makroökonomische Preisbildung hat der Markt seine Vorsicht noch nicht wirklich abgelegt.
Der nächste Zinsentscheid der US-Notenbank rückt näher, und die Erwartung, dass die Geldpolitik unverändert bleibt, dominiert den Markt.
Gleichzeitig beeinflussen marginale Veränderungen der Lage im Nahen Osten die Risikoprämie bei Energie, während die Quartalsberichte großer Technologiekonzerne zeigen werden, ob sich die KI-Investitionen in tatsächliche Gewinne umwandeln lassen.
480
Übersetzung ansehen
🚨BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
{future}(BNCUSDT)
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🚨BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
LaoYao_crypto
·
--
27. Oktober: Brasiliens schwarzer Schwan erschüttert die Schwellenländer, KI-Kommerzialisierung gewinnt an Fahrt – die globalen Anlageklassen warten auf die Super-Zentralbankwoche
In den vergangenen 24 Stunden zeichneten sich an den globalen Kapitalmärkten zwei parallele Entwicklungen ab:
Zum einen steigen die Erwartungen an die Kommerzialisierung der KI, und Technologieaktien sorgen für eine Erholung der Risikobereitschaft;
zum anderen erschüttern politische Risiken in Brasilien die Schwellenländer. Schwankungen bei Aktien und Währungen erinnern Anleger daran, dass das globale Kapital die Unsicherheit noch längst nicht hinter sich gelassen hat.
Diese Woche geben die US-Notenbank, die Europäische Zentralbank und die Bank of Japan nacheinander ihre Zinsentscheidungen bekannt. Zugleich beginnt für die großen US-Technologiekonzerne eine intensive Berichtssaison.
Geldpolitik, die Umsetzung von KI-Gewinnen und geopolitische Risiken greifen ineinander. Die Märkte befinden sich in einer Phase, in der sich die Risikobereitschaft allmählich erholt, Anleger bei der Kapitalallokation jedoch vorsichtig bleiben und wichtige Anlageklassen auf eine Neubewertung warten.
257
Artikel
27. Oktober: Brasiliens schwarzer Schwan erschüttert die Schwellenländer, KI-Kommerzialisierung gewinnt an Fahrt – die globalen Anlageklassen warten auf die Super-ZentralbankwocheIn den vergangenen 24 Stunden zeichneten sich an den globalen Kapitalmärkten zwei parallele Entwicklungen ab:
Zum einen steigen die Erwartungen an die Kommerzialisierung der KI, und Technologieaktien sorgen für eine Erholung der Risikobereitschaft;
zum anderen erschüttern politische Risiken in Brasilien die Schwellenländer. Schwankungen bei Aktien und Währungen erinnern Anleger daran, dass das globale Kapital die Unsicherheit noch längst nicht hinter sich gelassen hat.
Diese Woche geben die US-Notenbank, die Europäische Zentralbank und die Bank of Japan nacheinander ihre Zinsentscheidungen bekannt. Zugleich beginnt für die großen US-Technologiekonzerne eine intensive Berichtssaison.
Geldpolitik, die Umsetzung von KI-Gewinnen und geopolitische Risiken greifen ineinander. Die Märkte befinden sich in einer Phase, in der sich die Risikobereitschaft allmählich erholt, Anleger bei der Kapitalallokation jedoch vorsichtig bleiben und wichtige Anlageklassen auf eine Neubewertung warten.
27. Oktober: Brasiliens schwarzer Schwan erschüttert die Schwellenländer, KI-Kommerzialisierung gewinnt an Fahrt – die globalen Anlageklassen warten auf die Super-Zentralbankwoche
In den vergangenen 24 Stunden zeichneten sich an den globalen Kapitalmärkten zwei parallele Entwicklungen ab:
Zum einen steigen die Erwartungen an die Kommerzialisierung der KI, und Technologieaktien sorgen für eine Erholung der Risikobereitschaft;
zum anderen erschüttern politische Risiken in Brasilien die Schwellenländer. Schwankungen bei Aktien und Währungen erinnern Anleger daran, dass das globale Kapital die Unsicherheit noch längst nicht hinter sich gelassen hat.
Diese Woche geben die US-Notenbank, die Europäische Zentralbank und die Bank of Japan nacheinander ihre Zinsentscheidungen bekannt. Zugleich beginnt für die großen US-Technologiekonzerne eine intensive Berichtssaison.
Geldpolitik, die Umsetzung von KI-Gewinnen und geopolitische Risiken greifen ineinander. Die Märkte befinden sich in einer Phase, in der sich die Risikobereitschaft allmählich erholt, Anleger bei der Kapitalallokation jedoch vorsichtig bleiben und wichtige Anlageklassen auf eine Neubewertung warten.
Zum einen steigen die Erwartungen an die Kommerzialisierung der KI, und Technologieaktien sorgen für eine Erholung der Risikobereitschaft;
zum anderen erschüttern politische Risiken in Brasilien die Schwellenländer. Schwankungen bei Aktien und Währungen erinnern Anleger daran, dass das globale Kapital die Unsicherheit noch längst nicht hinter sich gelassen hat.
Diese Woche geben die US-Notenbank, die Europäische Zentralbank und die Bank of Japan nacheinander ihre Zinsentscheidungen bekannt. Zugleich beginnt für die großen US-Technologiekonzerne eine intensive Berichtssaison.
Geldpolitik, die Umsetzung von KI-Gewinnen und geopolitische Risiken greifen ineinander. Die Märkte befinden sich in einer Phase, in der sich die Risikobereitschaft allmählich erholt, Anleger bei der Kapitalallokation jedoch vorsichtig bleiben und wichtige Anlageklassen auf eine Neubewertung warten.
1
485
Artikel
26. Oktober: US-Zwischenwahlen, Super-Zentralbankwoche und KI-Bilanzwoche – das globale Kapital bewertet neuIn der neuen Woche stehen die globalen Kapitalmärkte vor einer Reihe entscheidender Einflussfaktoren:
- der Countdown zu den US-Zwischenwahlen läuft,
- wichtige Zentralbanken wie die US-Notenbank veröffentlichen dicht aufeinanderfolgend ihre geldpolitischen Beschlüsse,
- US-Wirtschafts- und Inflationsdaten werden veröffentlicht,
- die Geschäftszahlen der Tech-Giganten werden zeigen, ob sich die KI-Investitionen auszahlen.
Unterdessen beeinflusst das Kräftemessen zwischen den USA und dem Iran weiterhin die Energiemärkte, während Handelspolitik und Wahlkampfpolitik ineinandergreifen.
Die Anlagethemen der Märkte in dieser Woche: das Zusammenspiel von Zinsen, Energiepreisen, Renditen aus KI-Investitionen und Liquidität.
Bleiben die Kapitalkosten hoch, während die Investitionen in KI-Infrastruktur weiter wachsen, wird der Markt die Qualität des Wachstums, das Tempo der Gewinnrealisierung und die Bewertungsniveaus, die Risikoanlagen verkraften können, neu beurteilen.
26. Oktober: US-Zwischenwahlen, Super-Zentralbankwoche und KI-Bilanzwoche – das globale Kapital bewertet neu
In der neuen Woche stehen die globalen Kapitalmärkte vor einer Reihe entscheidender Einflussfaktoren:
- der Countdown zu den US-Zwischenwahlen läuft,
- wichtige Zentralbanken wie die US-Notenbank veröffentlichen dicht aufeinanderfolgend ihre geldpolitischen Beschlüsse,
- US-Wirtschafts- und Inflationsdaten werden veröffentlicht,
- die Geschäftszahlen der Tech-Giganten werden zeigen, ob sich die KI-Investitionen auszahlen.
Unterdessen beeinflusst das Kräftemessen zwischen den USA und dem Iran weiterhin die Energiemärkte, während Handelspolitik und Wahlkampfpolitik ineinandergreifen.
Die Anlagethemen der Märkte in dieser Woche: das Zusammenspiel von Zinsen, Energiepreisen, Renditen aus KI-Investitionen und Liquidität.
Bleiben die Kapitalkosten hoch, während die Investitionen in KI-Infrastruktur weiter wachsen, wird der Markt die Qualität des Wachstums, das Tempo der Gewinnrealisierung und die Bewertungsniveaus, die Risikoanlagen verkraften können, neu beurteilen.
472
Artikel
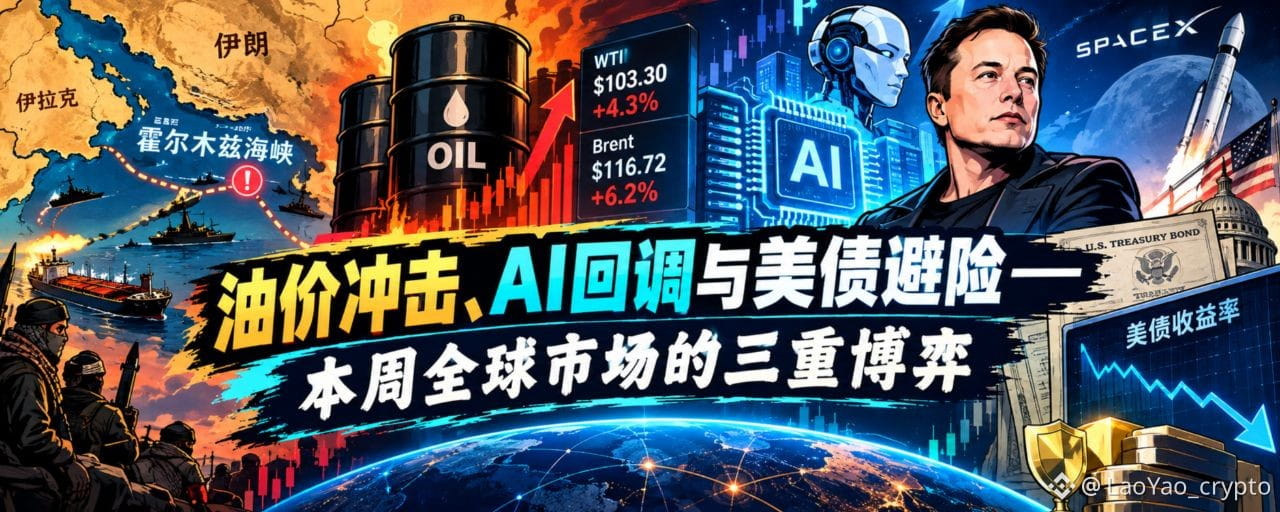
25. Oktober: Ölpreisschock, KI-Korrektur und Flucht in US-Staatsanleihen – die drei Kräfte, die diese Woche die globalen Märkte prägtenIn der vergangenen Woche standen an den globalen Kapitalmärkten drei Themen im Mittelpunkt: die zunehmenden geopolitischen Risiken im Nahen Osten, Kursrückgänge bei hoch bewerteten KI-Technologieaktien und die Sorge vor einer erneuten Beschleunigung der Inflation vor der Zinssitzung der US-Notenbank.
Die Lage im Nahen Osten verschärfte die Risiken für die Energieversorgung und ließ die Rohölpreise deutlich steigen;
KI-Technologieaktien gerieten unter Druck, und die Märkte im asiatisch-pazifischen Raum korrigierten ebenfalls;
Gold und Silber gerieten deutlich unter Verkaufsdruck, während die Renditen von US-Staatsanleihen insgesamt zurückgingen. Dies spiegelt wider, dass Anleger Inflationserwartungen und die Nachfrage nach sicheren Anlagen neu gegeneinander abwägen.
Oberflächlich betrachtet treffen hier geopolitische Konflikte, eine Korrektur bei Technologieaktien und steigende Rohstoffpreise aufeinander;
Im Kern bewertet das globale Kapital jedoch die Zusammenhänge zwischen Energieversorgung, Inflationsentwicklung, Geldpolitik und Vermögensbewertungen neu.
25. Oktober: Ölpreisschock, KI-Korrektur und Flucht in US-Staatsanleihen – die drei Kräfte, die diese Woche die globalen Märkte prägten
In der vergangenen Woche standen an den globalen Kapitalmärkten drei Themen im Mittelpunkt: die zunehmenden geopolitischen Risiken im Nahen Osten, Kursrückgänge bei hoch bewerteten KI-Technologieaktien und die Sorge vor einer erneuten Beschleunigung der Inflation vor der Zinssitzung der US-Notenbank.
Die Lage im Nahen Osten verschärfte die Risiken für die Energieversorgung und ließ die Rohölpreise deutlich steigen;
KI-Technologieaktien gerieten unter Druck, und die Märkte im asiatisch-pazifischen Raum korrigierten ebenfalls;
Gold und Silber gerieten deutlich unter Verkaufsdruck, während die Renditen von US-Staatsanleihen insgesamt zurückgingen. Dies spiegelt wider, dass Anleger Inflationserwartungen und die Nachfrage nach sicheren Anlagen neu gegeneinander abwägen.
Oberflächlich betrachtet treffen hier geopolitische Konflikte, eine Korrektur bei Technologieaktien und steigende Rohstoffpreise aufeinander;
Im Kern bewertet das globale Kapital jedoch die Zusammenhänge zwischen Energieversorgung, Inflationsentwicklung, Geldpolitik und Vermögensbewertungen neu.
541
Übersetzung ansehen
🚨 宏观压力升温,资金向比特币集中
过去24小时,受美股走弱、油价飙升及美债收益率逼近5%的宏观压力影响,加密市场避险情绪升温,整体呈现回调下探、多头遭遇强力清算的弱势震荡格局。
加密资产总市值:约 2.67万亿美元,跌幅约-1.1%;24小时成交 575 亿美元,环比下滑 14.7%,交易热情收敛;
$BTC :$ 80K-81K,24小时跌幅约-1.35%,ETF 资金小幅净流出,BTC 主导度 60.25%,小幅抬升,资金向比特币集中;
$ETH :$2377 美元附近,24小时跌幅约-1.19%,弱于 BTC。
从结构上看,比特币主导度抬升,说明在市场风险偏好收缩时,资金相对更集中于比特币;
以太坊表现略弱,ETH/BTC汇率小幅回落,山寨资产则更容易受到流动性收缩的冲击。
成交量下降,也说明市场参与者正在降低交易强度,等待新的宏观信号。
当前加密市场的关键矛盾,是地缘风险引发的通胀压力,与市场对未来流动性的期待之间的博弈。
如果油价持续高企、长端美债收益率继续上行,风险资产可能面临更大的估值压力;
反之,如果地缘风险缓和、能源价格回落,市场对货币政策的担忧也可能随之减轻。
短期来看,加密市场仍处于宏观驱动的防御性震荡阶段:
$BTC 相对有韧性,但整个市场尚缺乏明确的新增流动性催化。
LaoYao_crypto
·
--
24. Oktober: Risiken im Nahen Osten treiben Ölpreise in die Höhe – globale Vermögenswerte werden neu bewertet; US-Staatsanleihen, Aktien und Kryptoanlagen unter Druck
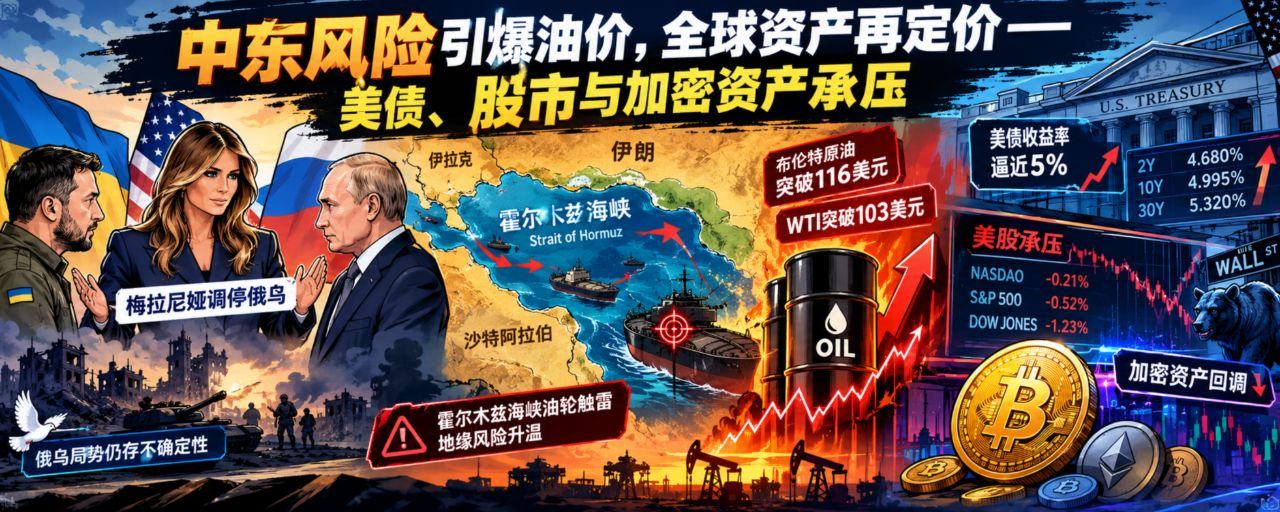
In den vergangenen 24 Stunden hat sich das Risiko eines militärischen Konflikts im Nahen Osten erneut verschärft. Berichte, wonach das US-Militär am Wochenende möglicherweise militärische Maßnahmen gegen Iran ergreifen könnte, sowie ein Minentreffer auf einen Öltanker in der Straße von Hormus und Angriffe der Huthi auf saudische Einrichtungen haben die internationalen Ölpreise stark steigen lassen. In der Folge sind die globalen Finanzmärkte in eine neue Phase der Risikoneubewertung eingetreten.
Der zentrale Konflikt am Markt verlagert sich zunehmend vom geopolitischen Konflikt selbst auf die Kettenreaktionen steigender Energiepreise bei Inflation, Zinsen und Kapitalkosten.
🛢️ Energie: Brent überschritt die Marke von 116 US-Dollar, WTI die von 103 US-Dollar. Die geopolitische Risikoprämie steigt rasant.
61
Artikel
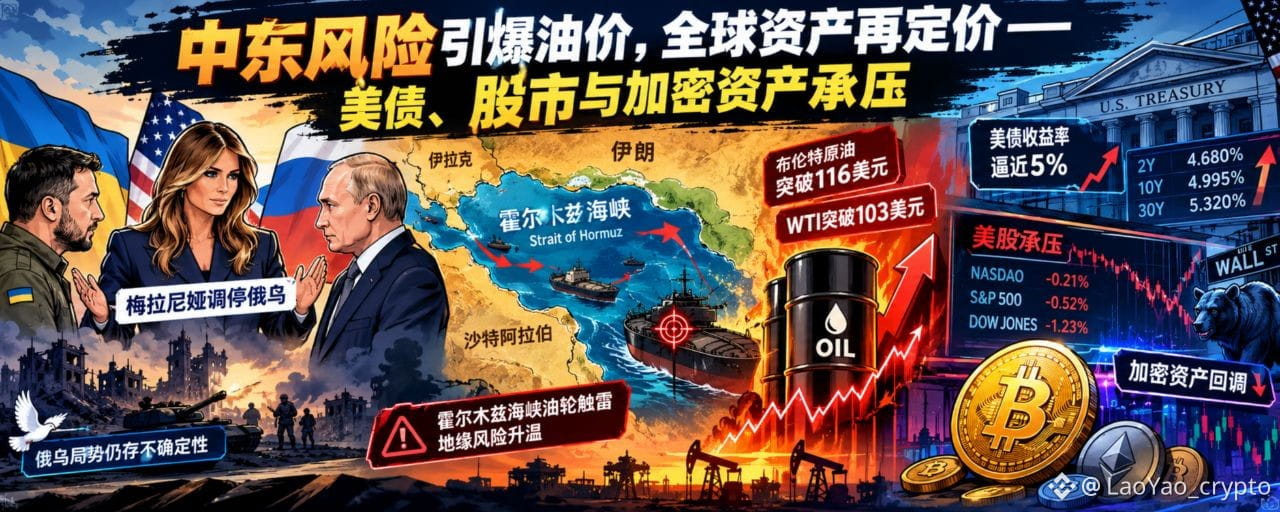
24. Oktober: Risiken im Nahen Osten treiben Ölpreise in die Höhe – globale Vermögenswerte werden neu bewertet; US-Staatsanleihen, Aktien und Kryptoanlagen unter DruckIn den vergangenen 24 Stunden hat sich das Risiko eines militärischen Konflikts im Nahen Osten erneut verschärft. Berichte, wonach das US-Militär am Wochenende möglicherweise militärische Maßnahmen gegen Iran ergreifen könnte, sowie ein Minentreffer auf einen Öltanker in der Straße von Hormus und Angriffe der Huthi auf saudische Einrichtungen haben die internationalen Ölpreise stark steigen lassen. In der Folge sind die globalen Finanzmärkte in eine neue Phase der Risikoneubewertung eingetreten.
Der zentrale Konflikt am Markt verlagert sich zunehmend vom geopolitischen Konflikt selbst auf die Kettenreaktionen steigender Energiepreise bei Inflation, Zinsen und Kapitalkosten.
🛢️ Energie: Brent überschritt die Marke von 116 US-Dollar, WTI die von 103 US-Dollar. Die geopolitische Risikoprämie steigt rasant.
24. Oktober: Risiken im Nahen Osten treiben Ölpreise in die Höhe – globale Vermögenswerte werden neu bewertet; US-Staatsanleihen, Aktien und Kryptoanlagen unter Druck
In den vergangenen 24 Stunden hat sich das Risiko eines militärischen Konflikts im Nahen Osten erneut verschärft. Berichte, wonach das US-Militär am Wochenende möglicherweise militärische Maßnahmen gegen Iran ergreifen könnte, sowie ein Minentreffer auf einen Öltanker in der Straße von Hormus und Angriffe der Huthi auf saudische Einrichtungen haben die internationalen Ölpreise stark steigen lassen. In der Folge sind die globalen Finanzmärkte in eine neue Phase der Risikoneubewertung eingetreten.
Der zentrale Konflikt am Markt verlagert sich zunehmend vom geopolitischen Konflikt selbst auf die Kettenreaktionen steigender Energiepreise bei Inflation, Zinsen und Kapitalkosten.
🛢️ Energie: Brent überschritt die Marke von 116 US-Dollar, WTI die von 103 US-Dollar. Die geopolitische Risikoprämie steigt rasant.
Der zentrale Konflikt am Markt verlagert sich zunehmend vom geopolitischen Konflikt selbst auf die Kettenreaktionen steigender Energiepreise bei Inflation, Zinsen und Kapitalkosten.
🛢️ Energie: Brent überschritt die Marke von 116 US-Dollar, WTI die von 103 US-Dollar. Die geopolitische Risikoprämie steigt rasant.
1
420
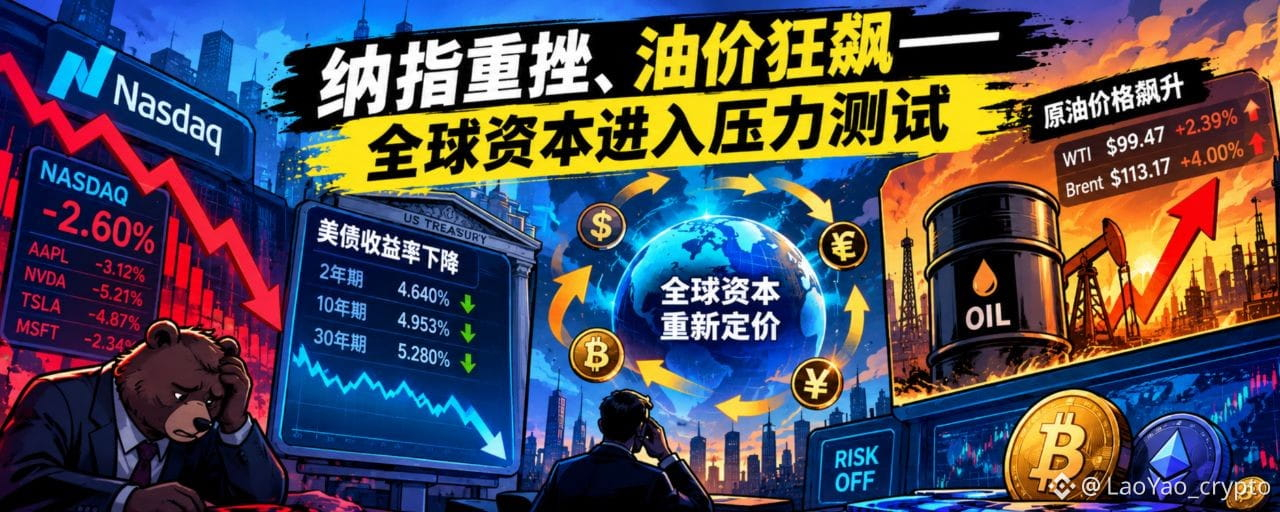
🚨Die Rendite von KI-Investitionen rückt ins Zentrum der Neubewertung
Nasdaq: -2,60 %
S&P 500: -1,21 %
Dow Jones: +0,02 %
Die US-Aktienmärkte entwickelten sich deutlich uneinheitlich. Der Nasdaq verzeichnete die größten Verluste, während wachstumsstarke Technologiesektoren wie Halbleiter und Speicherchips stark unter Druck standen.
Die Geschäftszahlen und Prognosen zu den Investitionsausgaben von Meta ($METAB ) und Tesla ($SPCXB ) entfachten erneut die Diskussion über die Rendite von KI-Investitionen.
Der Fokus der Anleger verlagert sich zunehmend von der Frage, ob Unternehmen weiterhin in KI investieren wollen, hin zu der Frage, wann sich diese enormen Investitionen in Umsatz, Gewinn und freien Cashflow umwandeln.
Die langfristigen Wachstumsperspektiven der KI-Branche sind dadurch nicht verschwunden, doch die Bereitschaft des Marktes, hohe Bewertungen zu akzeptieren, könnte sinken.
Wenn die Investitionsausgaben schneller steigen als der Cashflow, berechnet der Markt den abgezinsten Wert künftiger Gewinne neu.
Eine Korrektur bei Technologieaktien bedeutet nicht zwangsläufig eine Umkehr des KI-Branchenwachstums, könnte aber auf eine weitere Verschärfung der Bewertungsunterschiede innerhalb der KI-Wertschöpfungskette hindeuten.
#币圈心学
LaoYao_crypto
·
--
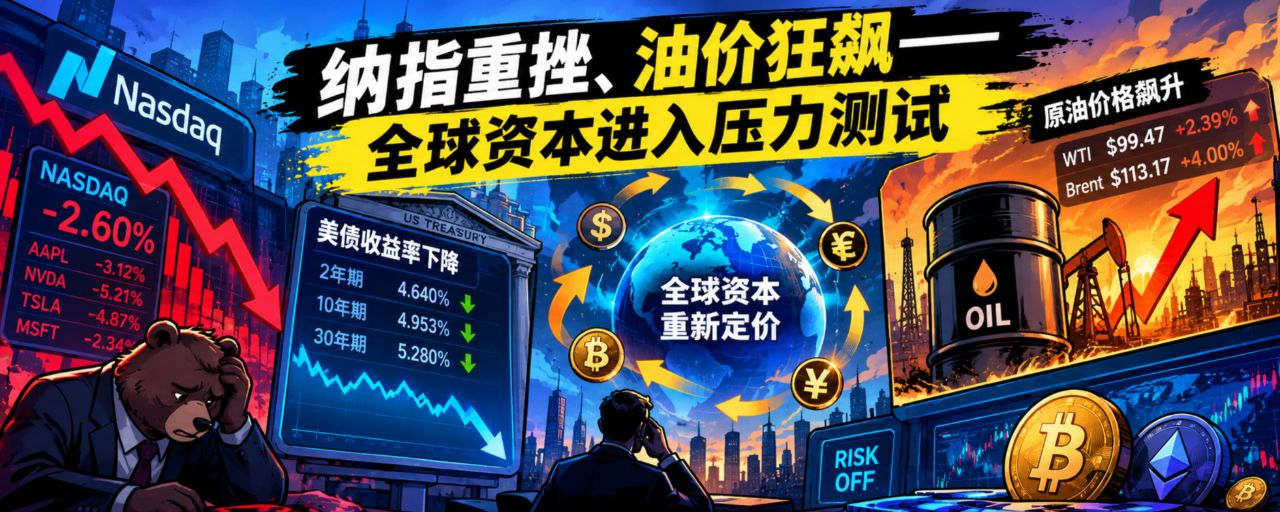
23. Oktober: Nasdaq stürzt ab, Ölpreis schießt in die Höhe – die globalen Kapitalmärkte stehen unter Belastungsprobe
In den vergangenen 24 Stunden haben sich die globalen Finanzmärkte deutlich auseinanderentwickelt:
US-Technologieaktien korrigierten kräftig, die Renditen von US-Staatsanleihen sanken rapide, die internationalen Ölpreise schossen entgegen dem Trend in die Höhe, Gold und Silber gerieten gleichzeitig unter Druck, und die Tokioter Börse setzte ihren Abwärtstrend fort.
Der Markt handelt derzeit zwei unterschiedliche Themenkomplexe:
Auf der einen Seite schüren die Investitionsausgaben von Tech-Giganten wie Meta und Tesla sowie die unsicheren Renditen von KI-Investitionen neue Bewertungsängste;
auf der anderen Seite treibt die zunehmende Spannung im Nahen Osten die Risikoprämie auf Rohöl nach oben.
Die Unsicherheit über die Renditen von KI-Investitionen und die durch geopolitische Entwicklungen ausgelösten Energieschocks verändern gemeinsam die Risikobewertung globaler Vermögenswerte.
99
Artikel
23. Oktober: Nasdaq stürzt ab, Ölpreis schießt in die Höhe – die globalen Kapitalmärkte stehen unter BelastungsprobeIn den vergangenen 24 Stunden haben sich die globalen Finanzmärkte deutlich auseinanderentwickelt:
US-Technologieaktien korrigierten kräftig, die Renditen von US-Staatsanleihen sanken rapide, die internationalen Ölpreise schossen entgegen dem Trend in die Höhe, Gold und Silber gerieten gleichzeitig unter Druck, und die Tokioter Börse setzte ihren Abwärtstrend fort.
Der Markt handelt derzeit zwei unterschiedliche Themenkomplexe:
Auf der einen Seite schüren die Investitionsausgaben von Tech-Giganten wie Meta und Tesla sowie die unsicheren Renditen von KI-Investitionen neue Bewertungsängste;
auf der anderen Seite treibt die zunehmende Spannung im Nahen Osten die Risikoprämie auf Rohöl nach oben.
Die Unsicherheit über die Renditen von KI-Investitionen und die durch geopolitische Entwicklungen ausgelösten Energieschocks verändern gemeinsam die Risikobewertung globaler Vermögenswerte.
23. Oktober: Nasdaq stürzt ab, Ölpreis schießt in die Höhe – die globalen Kapitalmärkte stehen unter Belastungsprobe
In den vergangenen 24 Stunden haben sich die globalen Finanzmärkte deutlich auseinanderentwickelt:
US-Technologieaktien korrigierten kräftig, die Renditen von US-Staatsanleihen sanken rapide, die internationalen Ölpreise schossen entgegen dem Trend in die Höhe, Gold und Silber gerieten gleichzeitig unter Druck, und die Tokioter Börse setzte ihren Abwärtstrend fort.
Der Markt handelt derzeit zwei unterschiedliche Themenkomplexe:
Auf der einen Seite schüren die Investitionsausgaben von Tech-Giganten wie Meta und Tesla sowie die unsicheren Renditen von KI-Investitionen neue Bewertungsängste;
auf der anderen Seite treibt die zunehmende Spannung im Nahen Osten die Risikoprämie auf Rohöl nach oben.
Die Unsicherheit über die Renditen von KI-Investitionen und die durch geopolitische Entwicklungen ausgelösten Energieschocks verändern gemeinsam die Risikobewertung globaler Vermögenswerte.
US-Technologieaktien korrigierten kräftig, die Renditen von US-Staatsanleihen sanken rapide, die internationalen Ölpreise schossen entgegen dem Trend in die Höhe, Gold und Silber gerieten gleichzeitig unter Druck, und die Tokioter Börse setzte ihren Abwärtstrend fort.
Der Markt handelt derzeit zwei unterschiedliche Themenkomplexe:
Auf der einen Seite schüren die Investitionsausgaben von Tech-Giganten wie Meta und Tesla sowie die unsicheren Renditen von KI-Investitionen neue Bewertungsängste;
auf der anderen Seite treibt die zunehmende Spannung im Nahen Osten die Risikoprämie auf Rohöl nach oben.
Die Unsicherheit über die Renditen von KI-Investitionen und die durch geopolitische Entwicklungen ausgelösten Energieschocks verändern gemeinsam die Risikobewertung globaler Vermögenswerte.
1
1
777
🚦 Globale Finanzmärkte stabilisieren sich und erholen sich
An den US-Börsen zeigt sich ein Bild, bei dem der Dow Jones Stärke beweist und der Nasdaq kaum Veränderungen verzeichnet. Konsum- und Industriewerte stützen den Gesamtmarkt, während Technologiewerte weiterhin unter Bewertungsdruck stehen.
Die Lage im Nahen Osten belastet die Erwartungen an die Energieversorgung, und der Ölpreis bleibt hoch;
US-Staatsanleiherenditen verharren auf hohem Niveau, sodass die Kapitalkosten weiterhin ein wichtiger Faktor sind, der die Bewertungen risikoreicher Anlagen drückt.
Unterdessen steht die Geschäftsentwicklung von SpaceX( $SPCX )im Fokus der Märkte,
und Berichte, wonach Musk mit dem Tesla( $TSLA )-Vorstand über eine mögliche Fusion gesprochen hat, sorgen ebenfalls für Diskussionen.
Ein weiterer Bericht, wonach Musk einst angeordnet haben soll, die Geschwindigkeit des militärischen Starlink-Dienstes für das ukrainische Militär zu begrenzen, rückt den Einfluss von Technologieunternehmen erneut ins Rampenlicht.
Heute sollten nicht nur die Entwicklungen bei Ölpreisen, US-Staatsanleihen und Kryptowährungskursen im Blick stehen, sondern auch eine tiefergehende Frage:
Verändert sich der traditionelle Bewertungsrahmen des globalen Kapitals, wenn Technologiekonzerne beginnen, geopolitische Auseinandersetzungen zu beeinflussen?
#币圈心学
LaoYao_crypto
·
--
21. Oktober: Musks Anweisung wirbelt das geopolitische Schachbrett auf – KI-Kapital und die Logik der globalen Vermögensbewertung könnten neu geordnet werden
In den vergangenen 24 Stunden haben sich die globalen Finanzmärkte stabilisiert und erholt, doch die Unterschiede zwischen den einzelnen Anlageklassen bleiben deutlich.
An den US-Aktienmärkten zeigte sich das Bild „Dow stark, Nasdaq unverändert“: Konsum- und Industriewerte stützten den Gesamtmarkt, während Technologiewerte weiterhin unter Bewertungsdruck standen.
Die Lage im Nahen Osten belastet die Erwartungen an die Energieversorgung, während die Rohölpreise hoch bleiben;
Die Renditen von US-Staatsanleihen bleiben hoch, und die Kapitalkosten sind nach wie vor ein wichtiger Faktor, der die Bewertungen von Risikoanlagen belastet.
Unterdessen steht die Geschäftsentwicklung von SpaceX ( $SPCX ) im Fokus der Märkte. Auch Berichte über Gespräche zwischen Musk und dem Tesla-Vorstand ( $TSLA ) über eine mögliche Fusion haben Diskussionen ausgelöst.
263
Artikel
21. Oktober: Musks Anweisung wirbelt das geopolitische Schachbrett auf – KI-Kapital und die Logik der globalen Vermögensbewertung könnten neu geordnet werdenIn den vergangenen 24 Stunden haben sich die globalen Finanzmärkte stabilisiert und erholt, doch die Unterschiede zwischen den einzelnen Anlageklassen bleiben deutlich.
An den US-Aktienmärkten zeigte sich das Bild „Dow stark, Nasdaq unverändert“: Konsum- und Industriewerte stützten den Gesamtmarkt, während Technologiewerte weiterhin unter Bewertungsdruck standen.
Die Lage im Nahen Osten belastet die Erwartungen an die Energieversorgung, während die Rohölpreise hoch bleiben;
Die Renditen von US-Staatsanleihen bleiben hoch, und die Kapitalkosten sind nach wie vor ein wichtiger Faktor, der die Bewertungen von Risikoanlagen belastet.
Unterdessen steht die Geschäftsentwicklung von SpaceX ( $SPCX ) im Fokus der Märkte. Auch Berichte über Gespräche zwischen Musk und dem Tesla-Vorstand ( $TSLA ) über eine mögliche Fusion haben Diskussionen ausgelöst.
21. Oktober: Musks Anweisung wirbelt das geopolitische Schachbrett auf – KI-Kapital und die Logik der globalen Vermögensbewertung könnten neu geordnet werden
In den vergangenen 24 Stunden haben sich die globalen Finanzmärkte stabilisiert und erholt, doch die Unterschiede zwischen den einzelnen Anlageklassen bleiben deutlich.
An den US-Aktienmärkten zeigte sich das Bild „Dow stark, Nasdaq unverändert“: Konsum- und Industriewerte stützten den Gesamtmarkt, während Technologiewerte weiterhin unter Bewertungsdruck standen.
Die Lage im Nahen Osten belastet die Erwartungen an die Energieversorgung, während die Rohölpreise hoch bleiben;
Die Renditen von US-Staatsanleihen bleiben hoch, und die Kapitalkosten sind nach wie vor ein wichtiger Faktor, der die Bewertungen von Risikoanlagen belastet.
Unterdessen steht die Geschäftsentwicklung von SpaceX ( $SPCX ) im Fokus der Märkte. Auch Berichte über Gespräche zwischen Musk und dem Tesla-Vorstand ( $TSLA ) über eine mögliche Fusion haben Diskussionen ausgelöst.
An den US-Aktienmärkten zeigte sich das Bild „Dow stark, Nasdaq unverändert“: Konsum- und Industriewerte stützten den Gesamtmarkt, während Technologiewerte weiterhin unter Bewertungsdruck standen.
Die Lage im Nahen Osten belastet die Erwartungen an die Energieversorgung, während die Rohölpreise hoch bleiben;
Die Renditen von US-Staatsanleihen bleiben hoch, und die Kapitalkosten sind nach wie vor ein wichtiger Faktor, der die Bewertungen von Risikoanlagen belastet.
Unterdessen steht die Geschäftsentwicklung von SpaceX ( $SPCX ) im Fokus der Märkte. Auch Berichte über Gespräche zwischen Musk und dem Tesla-Vorstand ( $TSLA ) über eine mögliche Fusion haben Diskussionen ausgelöst.
1
374
Artikel
20. Oktober: Hohe Ölpreise und langfristige Anleiherenditen – die Bewertung globaler Vermögenswerte steht vor einer NeubewertungIn den vergangenen 24 Stunden zeigte sich an den globalen Finanzmärkten ein typisches Auseinanderdriften: US-Technologieaktien erholten sich nach den vorangegangenen starken Kursverlusten, während die Sorgen um KI-Schulden und Bewertungen vorerst nachließen;
Die Ölpreise und die Renditen US-amerikanischer Staatsanleihen liegen jedoch weiterhin auf hohem Niveau, und die Inflationsaussichten sowie der geldpolitische Kurs bleiben unsicher.
Die Erholung der Technologieaktien bedeutet nicht, dass der Kapitaldruck bereits nachgelassen hat!
Wenn Energierisiken die Inflationserwartungen nach oben treiben und die langfristigen Zinsen weiter steigen, lautet die zentrale Frage für die Märkte nicht mehr nur, ob sich Vermögenswerte erholen können, sondern ob die künftigen Erträge die aktuellen Bewertungen rechtfertigen und welchen Preis Anleger für Unsicherheit zu zahlen bereit sind.
20. Oktober: Hohe Ölpreise und langfristige Anleiherenditen – die Bewertung globaler Vermögenswerte steht vor einer Neubewertung
In den vergangenen 24 Stunden zeigte sich an den globalen Finanzmärkten ein typisches Auseinanderdriften: US-Technologieaktien erholten sich nach den vorangegangenen starken Kursverlusten, während die Sorgen um KI-Schulden und Bewertungen vorerst nachließen;
Die Ölpreise und die Renditen US-amerikanischer Staatsanleihen liegen jedoch weiterhin auf hohem Niveau, und die Inflationsaussichten sowie der geldpolitische Kurs bleiben unsicher.
Die Erholung der Technologieaktien bedeutet nicht, dass der Kapitaldruck bereits nachgelassen hat!
Wenn Energierisiken die Inflationserwartungen nach oben treiben und die langfristigen Zinsen weiter steigen, lautet die zentrale Frage für die Märkte nicht mehr nur, ob sich Vermögenswerte erholen können, sondern ob die künftigen Erträge die aktuellen Bewertungen rechtfertigen und welchen Preis Anleger für Unsicherheit zu zahlen bereit sind.
802
Artikel
19. Oktober: Tech-Aktien auf Talfahrt, Ölpreise im Schwanken, Fed in der Schweigephase – was kalkuliert das globale Kapital neu?Mit dem Beginn einer neuen Woche stehen die globalen Kapitalmärkte vor drei zentralen Themen:
- Können die Renditen von KI-Investitionen die hohen Bewertungen rechtfertigen?
- Werden die Energierisiken die Inflation weiter antreiben?
- Wie verändern hohe Kapitalkosten die Vermögenspreisbildung?
In der vergangenen Woche geriet der US-Technologiesektor deutlich unter Druck. Das Spannungsfeld zwischen dem Finanzierungsbedarf KI-bezogener Investitionen, den Finanzierungskosten und den künftigen Erträgen rückte in den Fokus der Märkte.
Die Lage im Nahen Osten und die energiepolitischen Auseinandersetzungen zwischen Russland und der Ukraine beeinflussen weiterhin die Erwartungen an das Rohölangebot. Die Ölpreisschwankungen bringen neue Unsicherheiten für die globale Inflation und die Geldpolitik mit sich.
Diese Woche werden Chinas BIP für das dritte Quartal und die Wirtschaftsdaten für September die Widerstandsfähigkeit der Binnennachfrage und des Wirtschaftswachstums auf die Probe stellen;
19. Oktober: Tech-Aktien auf Talfahrt, Ölpreise im Schwanken, Fed in der Schweigephase – was kalkuliert das globale Kapital neu?
Mit dem Beginn einer neuen Woche stehen die globalen Kapitalmärkte vor drei zentralen Themen:
- Können die Renditen von KI-Investitionen die hohen Bewertungen rechtfertigen?
- Werden die Energierisiken die Inflation weiter antreiben?
- Wie verändern hohe Kapitalkosten die Vermögenspreisbildung?
In der vergangenen Woche geriet der US-Technologiesektor deutlich unter Druck. Das Spannungsfeld zwischen dem Finanzierungsbedarf KI-bezogener Investitionen, den Finanzierungskosten und den künftigen Erträgen rückte in den Fokus der Märkte.
Die Lage im Nahen Osten und die energiepolitischen Auseinandersetzungen zwischen Russland und der Ukraine beeinflussen weiterhin die Erwartungen an das Rohölangebot. Die Ölpreisschwankungen bringen neue Unsicherheiten für die globale Inflation und die Geldpolitik mit sich.
Diese Woche werden Chinas BIP für das dritte Quartal und die Wirtschaftsdaten für September die Widerstandsfähigkeit der Binnennachfrage und des Wirtschaftswachstums auf die Probe stellen;
315
Artikel
16. Oktober: Energierisiken in Verbindung mit hohen Kapitalkosten führen zu einer Phase der Neubewertung globaler Vermögenswerte.In den vergangenen 24 Stunden zeigten die globalen Kapitalmärkte drei Hauptthemen: erneute Energierisiken, anhaltend hohe Renditen langfristiger US-Staatsanleihen und Druck auf die Bewertungen risikobehafteter Vermögenswerte.
Die Kreditsorgen im Zusammenhang mit KI haben sich etwas gelegt, und die wichtigsten US-Aktienindizes schlossen im Plus. Allerdings verschleierten die Indexgewinne eine deutliche Divergenz zwischen den Sektoren: Chip-Aktien wurden verkauft, während defensive Sektoren zulegten. Dies deutet darauf hin, dass Fonds weiterhin Risiken und Renditen neu bewerten.
Der Kryptomarkt folgte dem US-Aktienmarkt und erlebte einen „starken Einbruch mit anschließender V-förmiger Erholung“ mit einer kurzfristigen Rebound-Phase, doch dies reicht nicht aus, um zu beweisen, dass die Risikobereitschaft vollständig zurückgekehrt ist.
Die entscheidende Frage ist jetzt nicht nur die Marktschwankungen, sondern dass die Risiken der Energieinflation und die Kapitalkosten gemeinsam die Bewertungsgrenzen globaler Vermögenswerte beeinflussen.
16. Oktober: Energierisiken in Verbindung mit hohen Kapitalkosten führen zu einer Phase der Neubewertung globaler Vermögenswerte.
In den vergangenen 24 Stunden zeigten die globalen Kapitalmärkte drei Hauptthemen: erneute Energierisiken, anhaltend hohe Renditen langfristiger US-Staatsanleihen und Druck auf die Bewertungen risikobehafteter Vermögenswerte.
Die Kreditsorgen im Zusammenhang mit KI haben sich etwas gelegt, und die wichtigsten US-Aktienindizes schlossen im Plus. Allerdings verschleierten die Indexgewinne eine deutliche Divergenz zwischen den Sektoren: Chip-Aktien wurden verkauft, während defensive Sektoren zulegten. Dies deutet darauf hin, dass Fonds weiterhin Risiken und Renditen neu bewerten.
Der Kryptomarkt folgte dem US-Aktienmarkt und erlebte einen „starken Einbruch mit anschließender V-förmiger Erholung“ mit einer kurzfristigen Rebound-Phase, doch dies reicht nicht aus, um zu beweisen, dass die Risikobereitschaft vollständig zurückgekehrt ist.
Die entscheidende Frage ist jetzt nicht nur die Marktschwankungen, sondern dass die Risiken der Energieinflation und die Kapitalkosten gemeinsam die Bewertungsgrenzen globaler Vermögenswerte beeinflussen.
355
Artikel
15. Oktober: US-CPI über den Erwartungen, globale Vermögenswerte werden neu bewertet——US-Staatsanleihen, Ölpreise und der Kryptobereich geraten gleichzeitig unter Druck
In den vergangenen 24 Stunden lag der US-CPI für September über den Markterwartungen (3,7% im Jahresvergleich, Kernrate +0,3% im Monatsvergleich, höher als erwartet), was erneut Sorgen über Inflation und Zinsen auslöste und die globalen Kapitalmärkte unter Druck setzte.
US-Technologieaktien führten die Verluste an, die Renditen der US-Staatsanleihen blieben auf hohem Niveau, und Gold, Silber sowie Krypto-Assets korrigierten ebenfalls.
Gleichzeitig treibt der anhaltende Konflikt im Nahen Osten die Risiken für die Energieversorgung weiter nach oben und macht die Inflationsaussichten noch komplexer.
Der IWF hat die neueste Ausgabe des (World Economic Outlook) veröffentlicht; das globale Wachstum und die strukturellen Veränderungen in den großen Volkswirtschaften sind erneut in den Fokus des Marktes gerückt.
15. Oktober: US-CPI über den Erwartungen, globale Vermögenswerte werden neu bewertet
——US-Staatsanleihen, Ölpreise und der Kryptobereich geraten gleichzeitig unter Druck
In den vergangenen 24 Stunden lag der US-CPI für September über den Markterwartungen (3,7% im Jahresvergleich, Kernrate +0,3% im Monatsvergleich, höher als erwartet), was erneut Sorgen über Inflation und Zinsen auslöste und die globalen Kapitalmärkte unter Druck setzte.
US-Technologieaktien führten die Verluste an, die Renditen der US-Staatsanleihen blieben auf hohem Niveau, und Gold, Silber sowie Krypto-Assets korrigierten ebenfalls.
Gleichzeitig treibt der anhaltende Konflikt im Nahen Osten die Risiken für die Energieversorgung weiter nach oben und macht die Inflationsaussichten noch komplexer.
Der IWF hat die neueste Ausgabe des (World Economic Outlook) veröffentlicht; das globale Wachstum und die strukturellen Veränderungen in den großen Volkswirtschaften sind erneut in den Fokus des Marktes gerückt.
753
Artikel
13. Oktober: Trump richtet den Blick auf die Zwischenwahlen, Nahostrisiken treiben Energieprämien – globale Kapitalmärkte fahren vor dem CPI das Risiko zurückIn den vergangenen 24 Stunden hat die Risikobereitschaft an den globalen Kapitalmärkten etwas nachgelassen.
Die Lage im Nahen Osten und Risiken für die Energieversorgung treiben die Ölpreise nach oben. Die langfristigen Renditen von US-Staatsanleihen bleiben hoch, der Dollar legt zu, während Edelmetalle und wachstumsstarke Technologiewerte unter Druck geraten.
Während die US-Zwischenwahlen näher rücken, verflechten sich die innenpolitische Agenda der Trump-Regierung und die Lage im Nahen Osten. Energiepreise werden erneut zu einem wichtigen Faktor für die Inflationserwartungen.
Diese Woche stehen der US-Verbraucherpreisindex (CPI) und die Geschäftszahlen großer Banken im Mittelpunkt des Marktinteresses.
Anleger bewerten einerseits die Auswirkungen steigender Energiepreise auf die Inflation und den Zinspfad,
Andererseits wird erneut geprüft, ob die Unternehmensgewinne die aktuellen Vermögensbewertungen rechtfertigen können.
13. Oktober: Trump richtet den Blick auf die Zwischenwahlen, Nahostrisiken treiben Energieprämien – globale Kapitalmärkte fahren vor dem CPI das Risiko zurück
In den vergangenen 24 Stunden hat die Risikobereitschaft an den globalen Kapitalmärkten etwas nachgelassen.
Die Lage im Nahen Osten und Risiken für die Energieversorgung treiben die Ölpreise nach oben. Die langfristigen Renditen von US-Staatsanleihen bleiben hoch, der Dollar legt zu, während Edelmetalle und wachstumsstarke Technologiewerte unter Druck geraten.
Während die US-Zwischenwahlen näher rücken, verflechten sich die innenpolitische Agenda der Trump-Regierung und die Lage im Nahen Osten. Energiepreise werden erneut zu einem wichtigen Faktor für die Inflationserwartungen.
Diese Woche stehen der US-Verbraucherpreisindex (CPI) und die Geschäftszahlen großer Banken im Mittelpunkt des Marktinteresses.
Anleger bewerten einerseits die Auswirkungen steigender Energiepreise auf die Inflation und den Zinspfad,
Andererseits wird erneut geprüft, ob die Unternehmensgewinne die aktuellen Vermögensbewertungen rechtfertigen können.
2
1.1k
Artikel
12. Oktober: Risiken im Nahen Osten treffen auf energiegetriebene Inflation – wie wird der CPI dieser Woche globale Vermögenswerte neu bewerten?Eine neue Woche beginnt!
Vom 12. bis 18. Oktober steht den globalen Märkten eine wichtige Prüfung makroökonomischer Einflussgrößen bevor: Die US-CPI-, PPI- und Einzelhandelsumsatzdaten für September werden veröffentlicht, die großen US-Banken beginnen mit der Vorlage ihrer Quartalszahlen für das dritte Quartal, und zugleich finden die Jahrestagungen von IWF und Weltbank statt.
Der Markt richtet sein Augenmerk auf drei Bereiche:
- Können die Energiepreise die Inflation weiter anheizen?;
- Können die Gewinne US-amerikanischer Unternehmen die aktuellen Bewertungen stützen?;
- Wie sich das Hochzinsumfeld auf die globalen Kapitalströme auswirkt.
Der US-CPI für September ist einer der wichtigsten Orientierungswerte für den Handel in dieser Woche. Sollte die Inflation stärker als erwartet anziehen, könnte der Markt seine Einschätzung zum Zinssenkungspfad der US-Notenbank erneut anpassen. Die Renditen von US-Staatsanleihen und die Bewertungen risikoreicher Anlagen gerieten dann ebenfalls unter Druck.
12. Oktober: Risiken im Nahen Osten treffen auf energiegetriebene Inflation – wie wird der CPI dieser Woche globale Vermögenswerte neu bewerten?
Eine neue Woche beginnt!
Vom 12. bis 18. Oktober steht den globalen Märkten eine wichtige Prüfung makroökonomischer Einflussgrößen bevor: Die US-CPI-, PPI- und Einzelhandelsumsatzdaten für September werden veröffentlicht, die großen US-Banken beginnen mit der Vorlage ihrer Quartalszahlen für das dritte Quartal, und zugleich finden die Jahrestagungen von IWF und Weltbank statt.
Der Markt richtet sein Augenmerk auf drei Bereiche:
- Können die Energiepreise die Inflation weiter anheizen?;
- Können die Gewinne US-amerikanischer Unternehmen die aktuellen Bewertungen stützen?;
- Wie sich das Hochzinsumfeld auf die globalen Kapitalströme auswirkt.
Der US-CPI für September ist einer der wichtigsten Orientierungswerte für den Handel in dieser Woche. Sollte die Inflation stärker als erwartet anziehen, könnte der Markt seine Einschätzung zum Zinssenkungspfad der US-Notenbank erneut anpassen. Die Renditen von US-Staatsanleihen und die Bewertungen risikoreicher Anlagen gerieten dann ebenfalls unter Druck.
183
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
EarningsSeason
6.6M Aufrufe
32,706 Kommentare
Berichtssaison, Session 3: Übertreffen Google und Microsoft die Gewinnerwartungen?
Binance Square Official
·184 Likes
·109.1k Aufrufe
USMidtermElections
73,038 Aufrufe
916 Kommentare
StrategySTRCReaches$99.95ForFirstTimeIn165Days
178 Aufrufe
11 Kommentare