
candyAlpha
3.6k Beiträge
candyAlpha
Melden
Nutzer blockieren
所有的帖子只是我自言自语,不构成任何投资建议。祝愿大家今天都赚大钱!财神到!
Regelmäßiger Trader
5.2 Jahre
137 Following
19.9K+ Follower
28.0K+ Like gegeben
Beiträge
Alle
Zitierungen
·
--
Du kannst doch nicht noch weiter fallen, oder?
Leute, wo seht ihr den Kurs?
Du kannst doch nicht noch weiter fallen, oder?
Leute, wo seht ihr den Kurs?
Leute, wo seht ihr den Kurs?
3
2
1.7k
·
--
Da ist es, da ist es – 2100 ist erreicht.
Ich habe alles plattgemacht.
Da ist es, da ist es – 2100 ist erreicht.
Ich habe alles plattgemacht.
Ich habe alles plattgemacht.
1
2.7k
·
--
Bei ETH habe ich mit dem Großteil meiner Position schon mal Gewinne mitgenommen. Jetzt muss sich nur noch zeigen, ob BTC mein Kursziel erreicht.
Bei der aktuellen Wirtschaftslage kann es durchaus noch weiter nach unten gehen.
Bei ETH habe ich mit dem Großteil meiner Position schon mal Gewinne mitgenommen. Jetzt muss sich nur noch zeigen, ob BTC mein Kursziel erreicht.
Bei der aktuellen Wirtschaftslage kann es durchaus noch weiter nach unten gehen.
Bei der aktuellen Wirtschaftslage kann es durchaus noch weiter nach unten gehen.
1
3
989
·
--
Wird das diesmal auch wieder eine Bullenfalle?
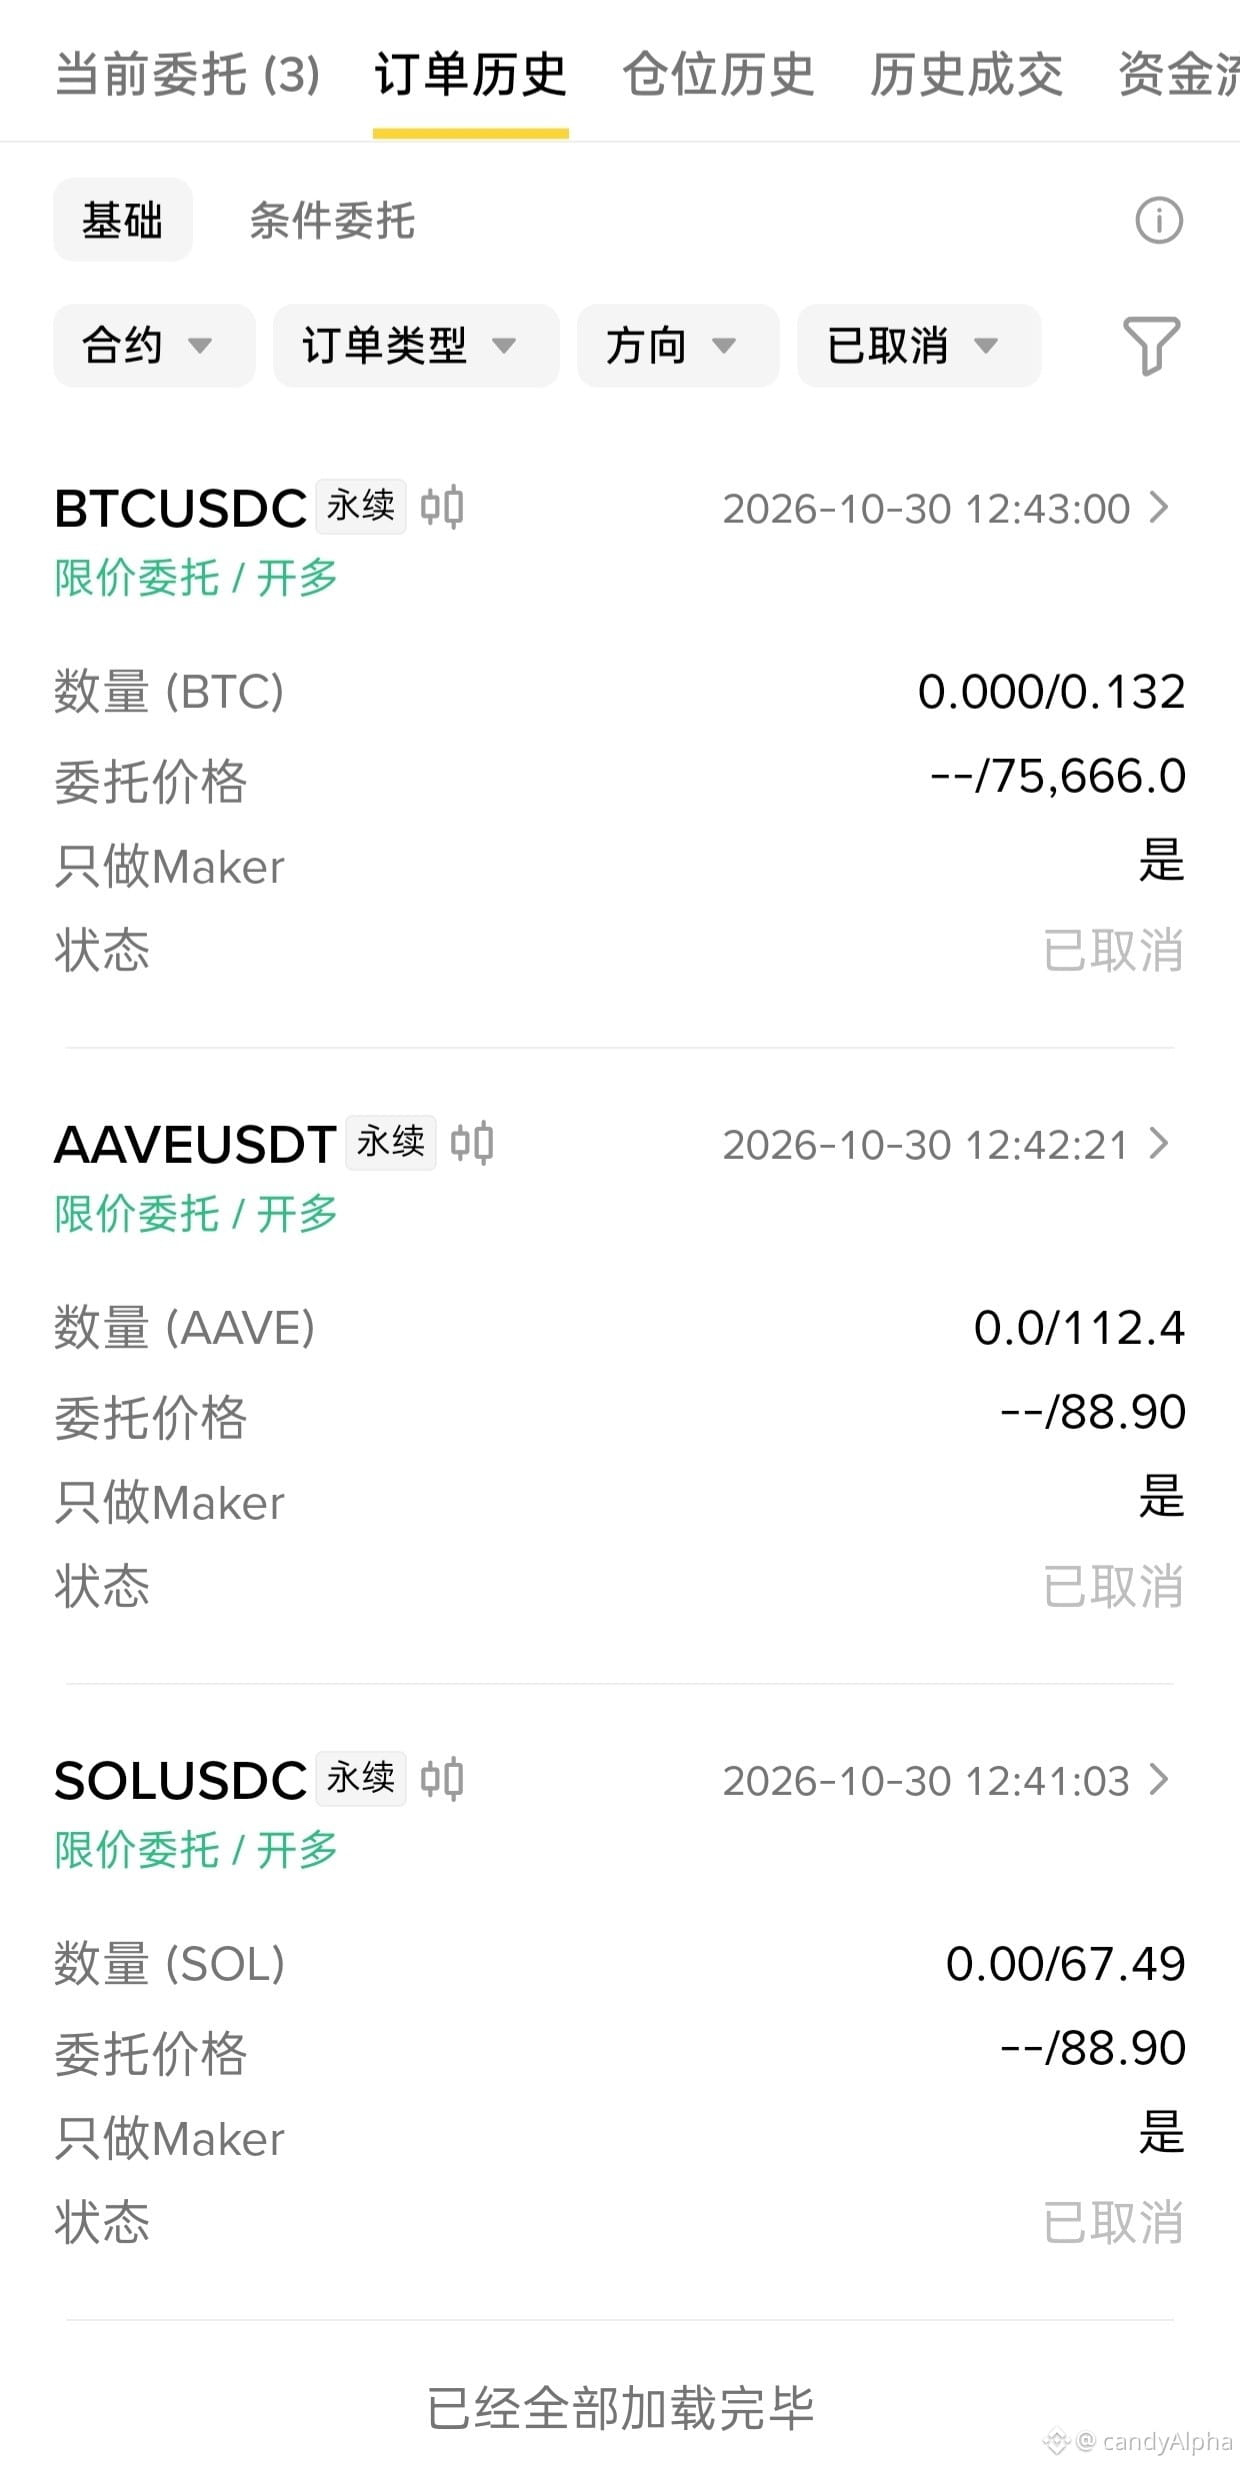
Verdammt, meine am 30. platzierte Order bei 75.666 habe ich storniert, heute lag das Tief bei 75.600.
Bei SOL genauso. Bei dieser Bewegung habe ich mich echt selbst für dumm verkauft.
Bei der aktuellen Lage fällt mir kein Grund für einen Anstieg ein. Wahrscheinlich geht es weiter nach unten – ich halte trotzdem weiter.
Wird das diesmal auch wieder eine Bullenfalle?
Verdammt, meine am 30. platzierte Order bei 75.666 habe ich storniert, heute lag das Tief bei 75.600.
Bei SOL genauso. Bei dieser Bewegung habe ich mich echt selbst für dumm verkauft.
Bei der aktuellen Lage fällt mir kein Grund für einen Anstieg ein. Wahrscheinlich geht es weiter nach unten – ich halte trotzdem weiter.
Verdammt, meine am 30. platzierte Order bei 75.666 habe ich storniert, heute lag das Tief bei 75.600.
Bei SOL genauso. Bei dieser Bewegung habe ich mich echt selbst für dumm verkauft.
Bei der aktuellen Lage fällt mir kein Grund für einen Anstieg ein. Wahrscheinlich geht es weiter nach unten – ich halte trotzdem weiter.
1
3
1.4k
·
--
12
1
6
8.3k
·
--
Die Unterstützung bei 76100 wurde zweimal durchbrochen, aber der Kurs ist nicht weiter gefallen?
Kann es sein, dass es jetzt wieder aufwärtsgeht?
Aber ich möchte trotzdem noch bis 75000 halten und schauen.
Ich halte diese Position seit über einem Monat, und die Funding-Gebühren haben sich schon auf 400 summiert.
Die Unterstützung bei 76100 wurde zweimal durchbrochen, aber der Kurs ist nicht weiter gefallen?
Kann es sein, dass es jetzt wieder aufwärtsgeht?
Aber ich möchte trotzdem noch bis 75000 halten und schauen.
Ich halte diese Position seit über einem Monat, und die Funding-Gebühren haben sich schon auf 400 summiert.
Kann es sein, dass es jetzt wieder aufwärtsgeht?
Aber ich möchte trotzdem noch bis 75000 halten und schauen.
Ich halte diese Position seit über einem Monat, und die Funding-Gebühren haben sich schon auf 400 summiert.
5
2
3.4k
·
--
Rutscht es diesmal wirklich bis ganz nach unten durch?
Wie viele haben bei Intel zuerst mit 40 gerechnet?
Rutscht es diesmal wirklich bis ganz nach unten durch?
Wie viele haben bei Intel zuerst mit 40 gerechnet?
Wie viele haben bei Intel zuerst mit 40 gerechnet?
16
4
5.3k
·
--
Kann man jetzt langsam anfangen, ein bisschen SOL zu kaufen?
Kann man jetzt langsam anfangen, ein bisschen SOL zu kaufen?
1
4
5.6k
·
--
Kursziel 75000
Jungs, meint ihr, dass es das erreichen kann?
Kursziel 75000
Jungs, meint ihr, dass es das erreichen kann?
Jungs, meint ihr, dass es das erreichen kann?
1
2
1.9k
·
--
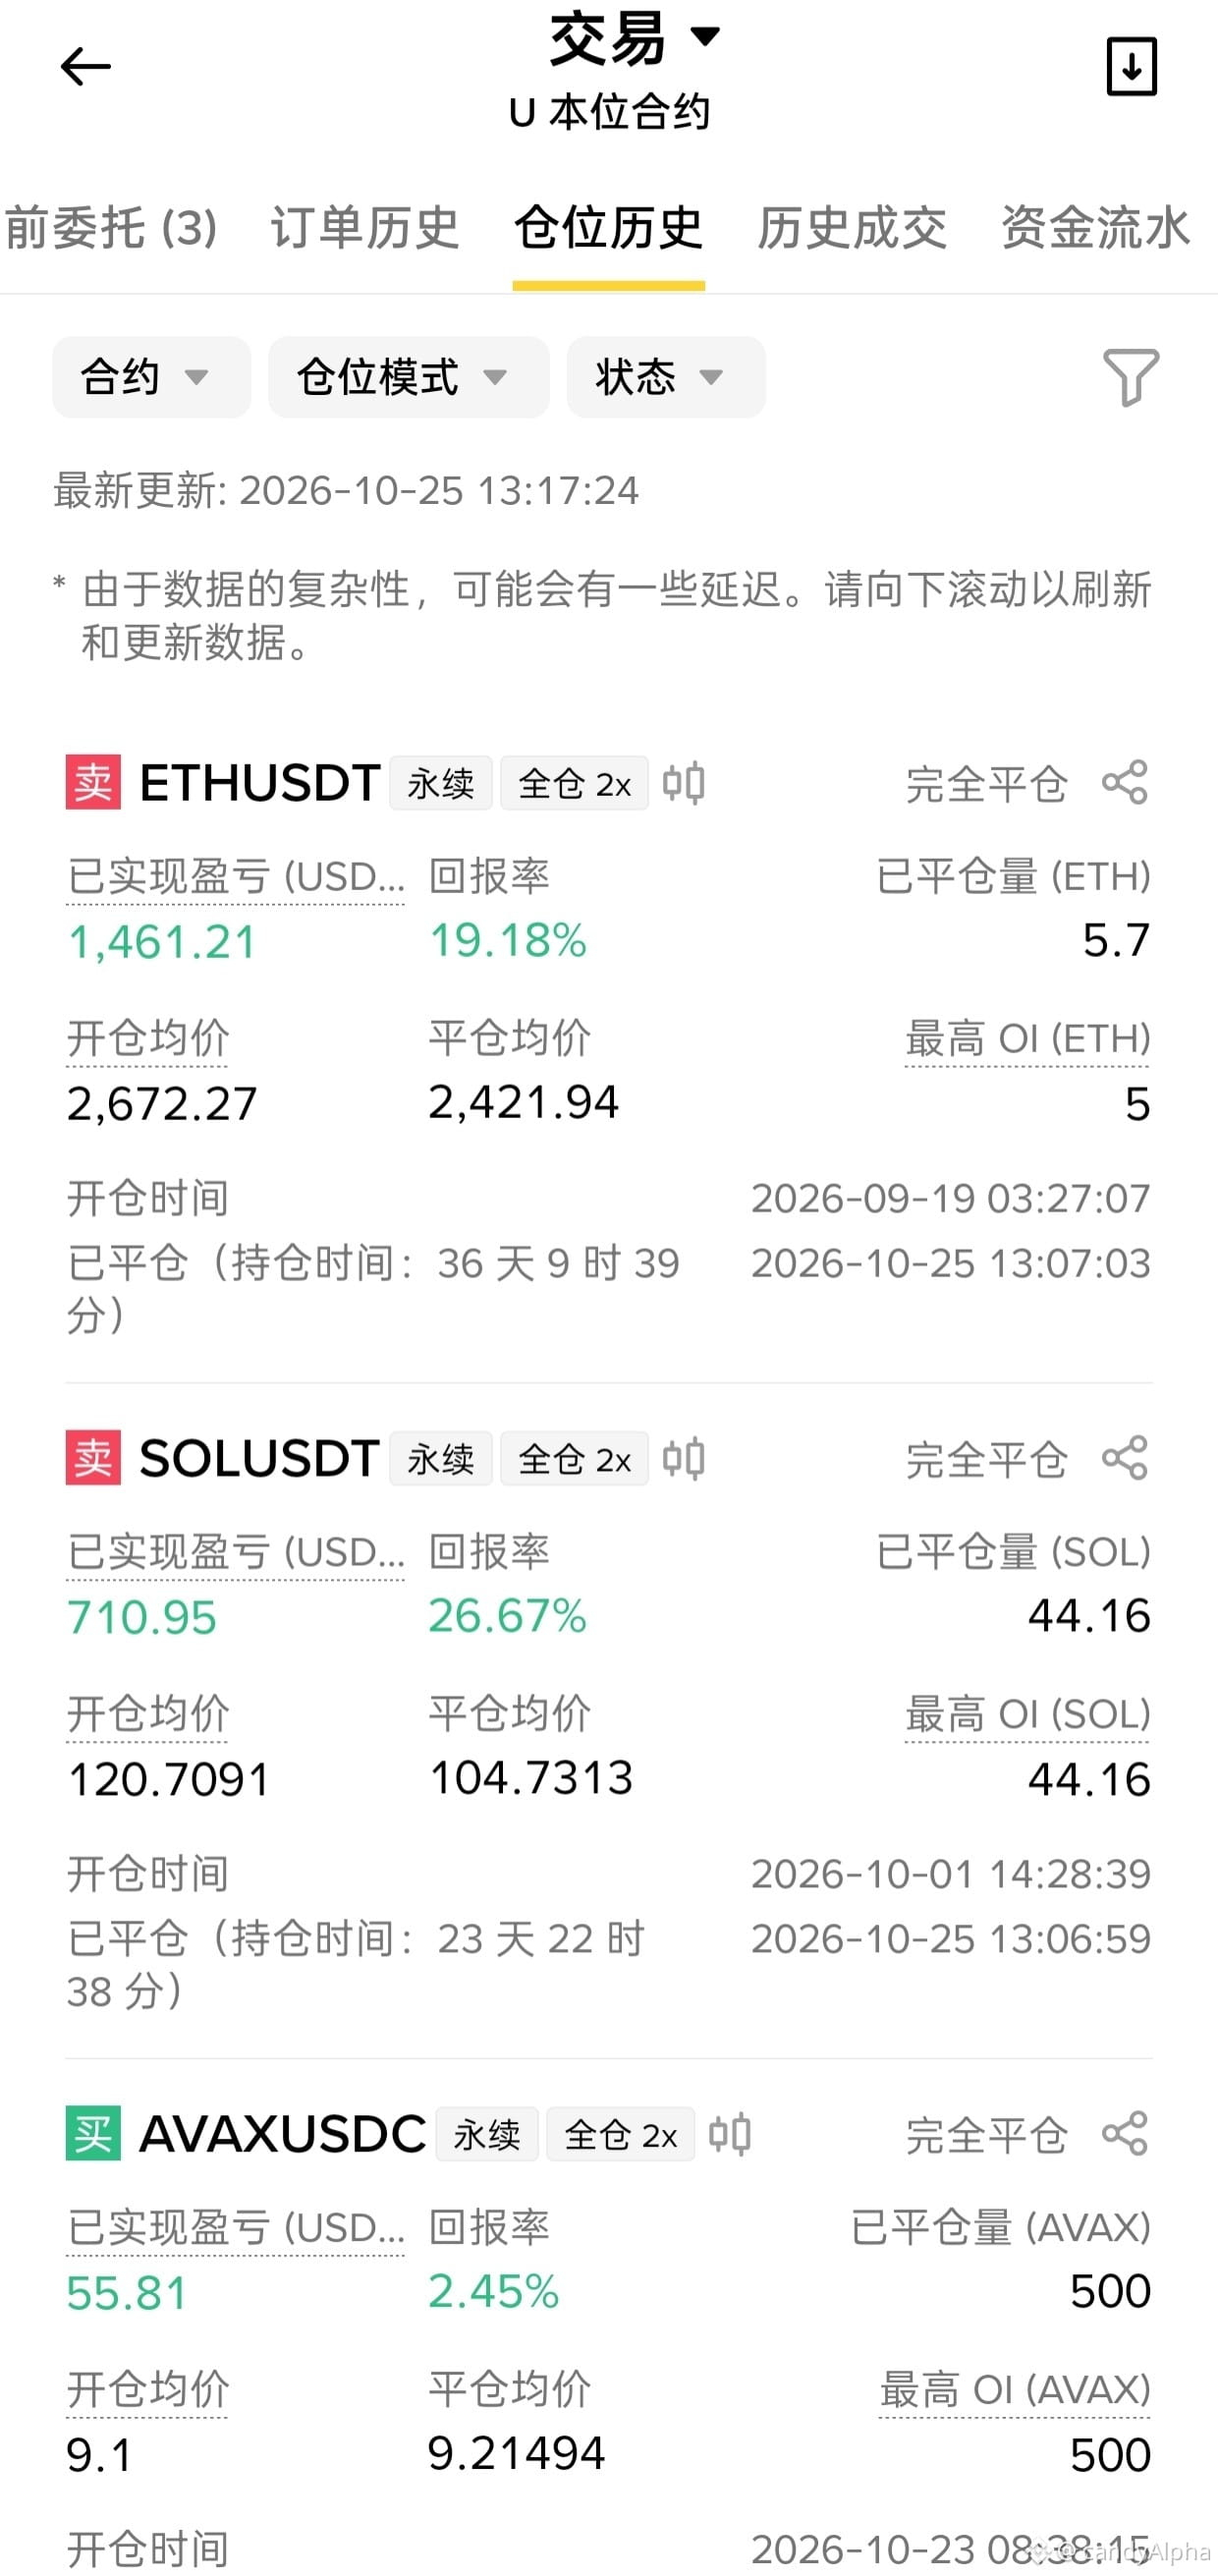
Ich habe die Position erst mal geschlossen.
Wenn man im Plus ist, sollte man Gewinne mitnehmen. Bei der anstehenden Zinsentscheidung könnte es noch zu einer Umkehr kommen – also lieber auf Nummer sicher gehen.
Ich habe die Position erst mal geschlossen.
Wenn man im Plus ist, sollte man Gewinne mitnehmen. Bei der anstehenden Zinsentscheidung könnte es noch zu einer Umkehr kommen – also lieber auf Nummer sicher gehen.
Wenn man im Plus ist, sollte man Gewinne mitnehmen. Bei der anstehenden Zinsentscheidung könnte es noch zu einer Umkehr kommen – also lieber auf Nummer sicher gehen.
2
802
·
--
Hat es schon angefangen?
Ich bin kurz davor, mein Geld wieder reinzuholen. Ich habe das Gefühl, gleich ist es so weit.
Hat es schon angefangen?
Ich bin kurz davor, mein Geld wieder reinzuholen. Ich habe das Gefühl, gleich ist es so weit.
Ich bin kurz davor, mein Geld wieder reinzuholen. Ich habe das Gefühl, gleich ist es so weit.
2
2.9k
·
--
Meine gestern Abend platzierte Order wurde tatsächlich ausgeführt
Aufgewacht und direkt Gewinne eingesackt😁😁
Meine gestern Abend platzierte Order wurde tatsächlich ausgeführt
Aufgewacht und direkt Gewinne eingesackt😁😁
Aufgewacht und direkt Gewinne eingesackt😁😁
825
·
--
Knackt diese Runde die 80.000?
Kann die Luftwaffe noch einmal gewinnen?
Knackt diese Runde die 80.000?
Kann die Luftwaffe noch einmal gewinnen?
Kann die Luftwaffe noch einmal gewinnen?
10
4
4.6k
·
--
Wahrscheinlich kann man bis 2150 short gehen, oder?
Wahrscheinlich kann man bis 2150 short gehen, oder?
1
3
1.9k
·
--
Pleite, pleite, pleite – und im Palast wohnen 🤑🤑🤑
Pleite, pleite, pleite – und im Palast wohnen 🤑🤑🤑
434
·
--
Dann lecken wir lieber einmal und gehen.
$BTW Ich habe irgendwie das Gefühl, dass danach noch etwas Großes kommt.
Dann lecken wir lieber einmal und gehen.
$BTW Ich habe irgendwie das Gefühl, dass danach noch etwas Großes kommt.
$BTW Ich habe irgendwie das Gefühl, dass danach noch etwas Großes kommt.
3
1.2k
·
--
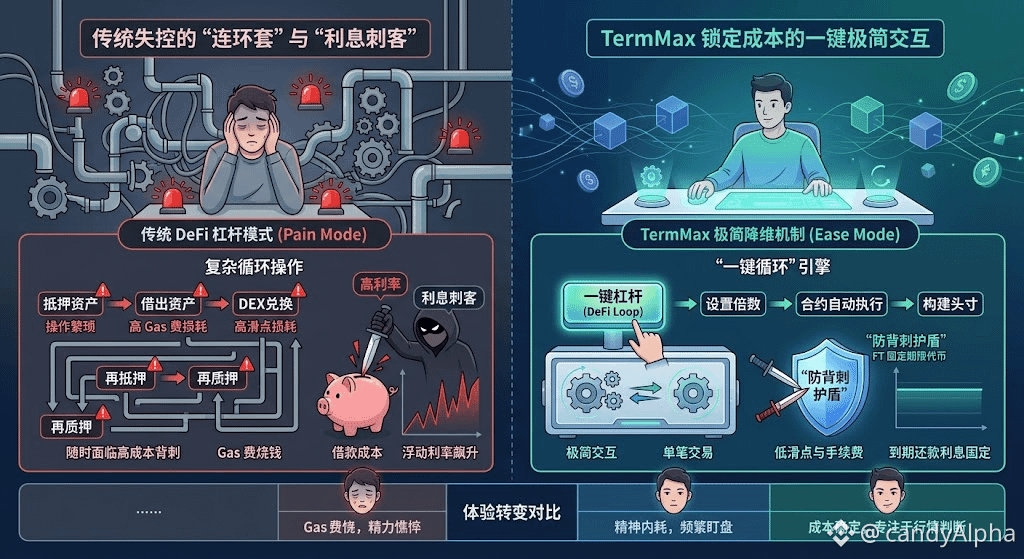
Wer schon einmal On-Chain-Kredithebel-Looping gespielt hat, fühlt das sicher auch: Um die Rendite zu vergrößern, muss man erst Sicherheiten hinterlegen, Vermögenswerte ausleihen, an der Börse gegen Cash tauschen und sie anschließend wieder als Sicherheit zurückdeponieren – das Ganze in mehreren Runden. Nicht nur tun Gas-Kosten weh, auch wenn man nur leicht in eine Phase mit Netzwerkstau oder Marktschwankungen gerät, frisst der Slippage-Trade einen großen Teil des Gewinns weg. Noch schlimmer wird es bei „Zins-Fallenreitern“: Aus ursprünglich nur 4% Jahresrendite für den Kredit wird nachts plötzlich 40% – damit ist die Strategie sofort durch.
Schluss mit dem umständlichen „One-Click-Loop“-Engine: TermMax bietet innerhalb des Protokolls ein integriertes One-Click-Leverage (DeFi Loop) Execution-Modul. Es kapselt die bisher mühsam manuell durchzuführenden Schritte – Leihen, Tauschen und erneut Verpfänden – vollständig in Smart Contracts. Nutzer müssen nur das Ziel-Multiple festlegen; die darunterliegende Logik erledigt automatisch die Call-Sequenzen und den Aufbau der Positionen. So werden Slippage-Verluste und Netzwerkgebühren im Interaktionsprozess deutlich reduziert.
Eine „Anti-Betrugs“-Schutzschicht gegen fest eingeklemmte Kosten: Fixe Zinsen blockieren ein unkontrollierbares Funding-Rate-Risiko. In traditionellen Kreditpools schwanken die Kosten stetig mit dem Markt; in TermMax werden Kreditvorgänge über das zugrunde liegende FT (Fixed-Term Token) abgerechnet und mit einem Discount-Pricing für die Laufzeit bewertet. Nutzer sind in der ersten Sekunde beim Eröffnen der Position endgültig auf die bis zur Fälligkeit fälligen Zinsen festgenagelt. Egal, wie die nachfolgende Marktliquidität „ausgepresst“ wird: Die Kreditkosten bleiben durchgehend unverändert.
Hohe Schwellen-Schwungstrategien werden zu standardisierten Tools: Komplexe Loop-Arbitrage-Pfade, die bislang nur quantitativen Institutionen vorbehalten waren, werden in eine simple Bedienung umgewandelt – und die On-Chain-Interaktionshürde für normale Nutzer sinkt.
Vollständig entkoppelt vom mentalen Stress des Daueroverwatch: Sobald die Kosten feststehen, musst du dich nur noch auf die Marktbeurteilung konzentrieren – du musst keine Angst mehr vor den starken Schwankungen variabler Kredit-Zinsen haben.
#termmax @termmax
Wer schon einmal On-Chain-Kredithebel-Looping gespielt hat, fühlt das sicher auch: Um die Rendite zu vergrößern, muss man erst Sicherheiten hinterlegen, Vermögenswerte ausleihen, an der Börse gegen Cash tauschen und sie anschließend wieder als Sicherheit zurückdeponieren – das Ganze in mehreren Runden. Nicht nur tun Gas-Kosten weh, auch wenn man nur leicht in eine Phase mit Netzwerkstau oder Marktschwankungen gerät, frisst der Slippage-Trade einen großen Teil des Gewinns weg. Noch schlimmer wird es bei „Zins-Fallenreitern“: Aus ursprünglich nur 4% Jahresrendite für den Kredit wird nachts plötzlich 40% – damit ist die Strategie sofort durch.
Schluss mit dem umständlichen „One-Click-Loop“-Engine: TermMax bietet innerhalb des Protokolls ein integriertes One-Click-Leverage (DeFi Loop) Execution-Modul. Es kapselt die bisher mühsam manuell durchzuführenden Schritte – Leihen, Tauschen und erneut Verpfänden – vollständig in Smart Contracts. Nutzer müssen nur das Ziel-Multiple festlegen; die darunterliegende Logik erledigt automatisch die Call-Sequenzen und den Aufbau der Positionen. So werden Slippage-Verluste und Netzwerkgebühren im Interaktionsprozess deutlich reduziert.
Eine „Anti-Betrugs“-Schutzschicht gegen fest eingeklemmte Kosten: Fixe Zinsen blockieren ein unkontrollierbares Funding-Rate-Risiko. In traditionellen Kreditpools schwanken die Kosten stetig mit dem Markt; in TermMax werden Kreditvorgänge über das zugrunde liegende FT (Fixed-Term Token) abgerechnet und mit einem Discount-Pricing für die Laufzeit bewertet. Nutzer sind in der ersten Sekunde beim Eröffnen der Position endgültig auf die bis zur Fälligkeit fälligen Zinsen festgenagelt. Egal, wie die nachfolgende Marktliquidität „ausgepresst“ wird: Die Kreditkosten bleiben durchgehend unverändert.
Hohe Schwellen-Schwungstrategien werden zu standardisierten Tools: Komplexe Loop-Arbitrage-Pfade, die bislang nur quantitativen Institutionen vorbehalten waren, werden in eine simple Bedienung umgewandelt – und die On-Chain-Interaktionshürde für normale Nutzer sinkt.
Vollständig entkoppelt vom mentalen Stress des Daueroverwatch: Sobald die Kosten feststehen, musst du dich nur noch auf die Marktbeurteilung konzentrieren – du musst keine Angst mehr vor den starken Schwankungen variabler Kredit-Zinsen haben.
#termmax @TermMax
Schluss mit dem umständlichen „One-Click-Loop“-Engine: TermMax bietet innerhalb des Protokolls ein integriertes One-Click-Leverage (DeFi Loop) Execution-Modul. Es kapselt die bisher mühsam manuell durchzuführenden Schritte – Leihen, Tauschen und erneut Verpfänden – vollständig in Smart Contracts. Nutzer müssen nur das Ziel-Multiple festlegen; die darunterliegende Logik erledigt automatisch die Call-Sequenzen und den Aufbau der Positionen. So werden Slippage-Verluste und Netzwerkgebühren im Interaktionsprozess deutlich reduziert.
Eine „Anti-Betrugs“-Schutzschicht gegen fest eingeklemmte Kosten: Fixe Zinsen blockieren ein unkontrollierbares Funding-Rate-Risiko. In traditionellen Kreditpools schwanken die Kosten stetig mit dem Markt; in TermMax werden Kreditvorgänge über das zugrunde liegende FT (Fixed-Term Token) abgerechnet und mit einem Discount-Pricing für die Laufzeit bewertet. Nutzer sind in der ersten Sekunde beim Eröffnen der Position endgültig auf die bis zur Fälligkeit fälligen Zinsen festgenagelt. Egal, wie die nachfolgende Marktliquidität „ausgepresst“ wird: Die Kreditkosten bleiben durchgehend unverändert.
Hohe Schwellen-Schwungstrategien werden zu standardisierten Tools: Komplexe Loop-Arbitrage-Pfade, die bislang nur quantitativen Institutionen vorbehalten waren, werden in eine simple Bedienung umgewandelt – und die On-Chain-Interaktionshürde für normale Nutzer sinkt.
Vollständig entkoppelt vom mentalen Stress des Daueroverwatch: Sobald die Kosten feststehen, musst du dich nur noch auf die Marktbeurteilung konzentrieren – du musst keine Angst mehr vor den starken Schwankungen variabler Kredit-Zinsen haben.
#termmax @TermMax
3
397
·
--
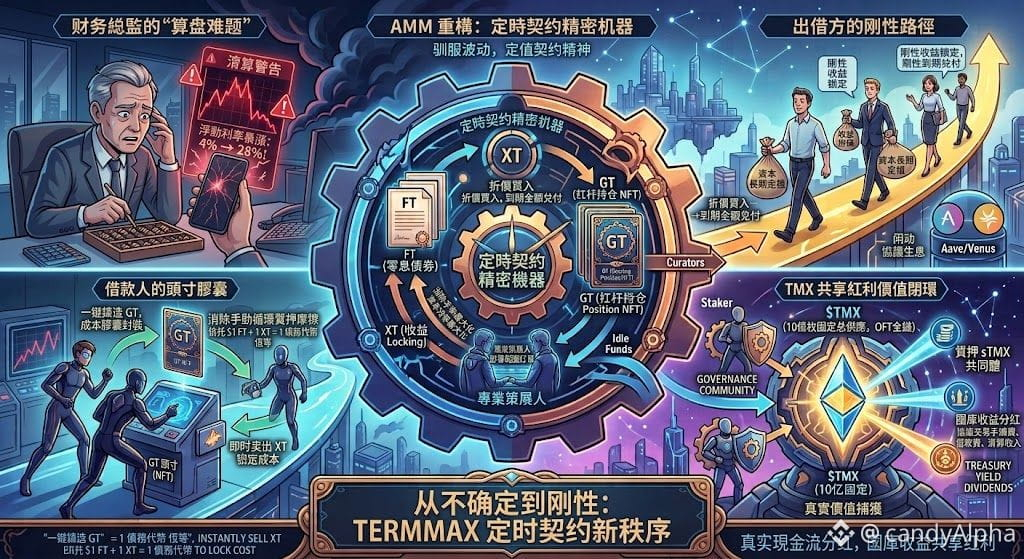
Der finanzielle „Herr Zhang“ eines bestimmten Web3-Projekts hat am Monatsende die meisten Sorgen, wenn er dem unberechenbaren „Finanzwetter“ in den Kredit-Pools gegenübersteht: Letzte Woche lagen die Kreditkosten noch bei 4%, diese Woche sind sie durch Marktunruhe direkt auf 28% in die Höhe geschossen. Damit ist das geplante Budget für sechs Monate augenblicklich zu Makulatur geworden. In der On-Chain-Welt, die von Spekulationsstimmung durchdrungen ist, befindet sich Kapital langfristig in einem Zustand mangelnder Verlässlichkeit – im Grunde auf der „Wanderschaft“.
TermMax geht auf die Unbeständigkeit traditioneller Kredite ein und hat für die zugrunde liegende Struktur von Uniswap V3 maßgeschneiderte Anpassungen vorgenommen. Dadurch werden Kreditvergabe und Margin-Trading in modulare Token-Interaktionen überführt:
Zinslose Anleihe-Mechanik: Geldgeber kaufen FT (Fixed-rate Token) mit Abschlag (zinslose Anleihe) und lösen die Schulden-Assets am Fälligkeitstag vollständig ein, wodurch eine starre, feste Rendite im Voraus gesichert wird.
Positionskapsel & Kostenfixierung: Kreditnehmer können GT (Gearing Token) – eine ERC-721 NFT-Position – per One-Click prägen und die Margin-Strategie umsetzen. Dabei basiert die Sofortveräußerung von XT (Yield Token) auf der Identität $1\text{ FT} + 1\text{ XT} = 1\text{ Schuld-Token}$ : Die Kreditkosten werden dadurch gesperrt, ohne dass man das kostspielige manuelle Wiederholen von Kreditaufnahme und Refinanzierung durchführen muss.
Maximierung der Kapitaleffizienz: Durch die Einsätze professioneller Curator (Kuratierer) mit umgrenzten Orders (Range Orders) und über Atomic Orders (atomare Orders) sowie Idle Fund Deployment (Einspeisung von ungenutztem Kapital) wird nicht ausgeliehenes Kapital in Protokolle wie Aave, Morpho & Co. zur Verzinsung überführt. Damit werden „stehendes Kapital“ und Leerlauf beseitigt.
Feste Versorgung & Cross-Chain-Interoperabilität: TMX setzt eine feste Gesamtversorgung von 1 Milliarde Tokens (ohne Inflationsdesign). Die anfängliche Umlaufmenge beträgt 20% (200 Millionen Tokens). Für das nahtlose Routing über mehrere Ketten wird der LayerZero OFT-Standard genutzt.
Echte Ertragsabschöpfung: Wenn Inhaber sTMX staken, erhalten sie nicht nur Governance-Stimmrechte über Protokollparameter sowie White-Listen der Curatoren, sondern können auch direkt die Treasury-Cashflows abgreifen – darunter Handelsgebühren des Protokolls, Kreditgebühren und Erlöse aus Liquidationen.
Traditionelle Mechanismen mit variablen Zinssätzen machen Kreditgeschäfte zu einem kurzfristigen Duell zwischen Geldgeber und Kreditnehmer. TermMax hingegen rekonstruiert das AMM so, dass es der Liquidität „den Geist von Zeitverträgen“ einprägt und Kapital sicher „anpflanzen“ lässt. Getrieben von den echten Protokolleinnahmen wird das TMX-Token-Ökosystem zum Bindeglied: Market Maker, Kuratoren und langfristige Inhaber werden zu einer Gemeinschaft verknüpft. So wird On-Chain-Kreditvergabe von risikoreiner Spekulation hin zu einer reifen, verlässlichen Asset-Allokation vorangetrieben.
#termmax @termmax
Der finanzielle „Herr Zhang“ eines bestimmten Web3-Projekts hat am Monatsende die meisten Sorgen, wenn er dem unberechenbaren „Finanzwetter“ in den Kredit-Pools gegenübersteht: Letzte Woche lagen die Kreditkosten noch bei 4%, diese Woche sind sie durch Marktunruhe direkt auf 28% in die Höhe geschossen. Damit ist das geplante Budget für sechs Monate augenblicklich zu Makulatur geworden. In der On-Chain-Welt, die von Spekulationsstimmung durchdrungen ist, befindet sich Kapital langfristig in einem Zustand mangelnder Verlässlichkeit – im Grunde auf der „Wanderschaft“.
TermMax geht auf die Unbeständigkeit traditioneller Kredite ein und hat für die zugrunde liegende Struktur von Uniswap V3 maßgeschneiderte Anpassungen vorgenommen. Dadurch werden Kreditvergabe und Margin-Trading in modulare Token-Interaktionen überführt:
Zinslose Anleihe-Mechanik: Geldgeber kaufen FT (Fixed-rate Token) mit Abschlag (zinslose Anleihe) und lösen die Schulden-Assets am Fälligkeitstag vollständig ein, wodurch eine starre, feste Rendite im Voraus gesichert wird.
Positionskapsel & Kostenfixierung: Kreditnehmer können GT (Gearing Token) – eine ERC-721 NFT-Position – per One-Click prägen und die Margin-Strategie umsetzen. Dabei basiert die Sofortveräußerung von XT (Yield Token) auf der Identität $1\text{ FT} + 1\text{ XT} = 1\text{ Schuld-Token}$ : Die Kreditkosten werden dadurch gesperrt, ohne dass man das kostspielige manuelle Wiederholen von Kreditaufnahme und Refinanzierung durchführen muss.
Maximierung der Kapitaleffizienz: Durch die Einsätze professioneller Curator (Kuratierer) mit umgrenzten Orders (Range Orders) und über Atomic Orders (atomare Orders) sowie Idle Fund Deployment (Einspeisung von ungenutztem Kapital) wird nicht ausgeliehenes Kapital in Protokolle wie Aave, Morpho & Co. zur Verzinsung überführt. Damit werden „stehendes Kapital“ und Leerlauf beseitigt.
Feste Versorgung & Cross-Chain-Interoperabilität: TMX setzt eine feste Gesamtversorgung von 1 Milliarde Tokens (ohne Inflationsdesign). Die anfängliche Umlaufmenge beträgt 20% (200 Millionen Tokens). Für das nahtlose Routing über mehrere Ketten wird der LayerZero OFT-Standard genutzt.
Echte Ertragsabschöpfung: Wenn Inhaber sTMX staken, erhalten sie nicht nur Governance-Stimmrechte über Protokollparameter sowie White-Listen der Curatoren, sondern können auch direkt die Treasury-Cashflows abgreifen – darunter Handelsgebühren des Protokolls, Kreditgebühren und Erlöse aus Liquidationen.
Traditionelle Mechanismen mit variablen Zinssätzen machen Kreditgeschäfte zu einem kurzfristigen Duell zwischen Geldgeber und Kreditnehmer. TermMax hingegen rekonstruiert das AMM so, dass es der Liquidität „den Geist von Zeitverträgen“ einprägt und Kapital sicher „anpflanzen“ lässt. Getrieben von den echten Protokolleinnahmen wird das TMX-Token-Ökosystem zum Bindeglied: Market Maker, Kuratoren und langfristige Inhaber werden zu einer Gemeinschaft verknüpft. So wird On-Chain-Kreditvergabe von risikoreiner Spekulation hin zu einer reifen, verlässlichen Asset-Allokation vorangetrieben.
#termmax @TermMax
TermMax geht auf die Unbeständigkeit traditioneller Kredite ein und hat für die zugrunde liegende Struktur von Uniswap V3 maßgeschneiderte Anpassungen vorgenommen. Dadurch werden Kreditvergabe und Margin-Trading in modulare Token-Interaktionen überführt:
Zinslose Anleihe-Mechanik: Geldgeber kaufen FT (Fixed-rate Token) mit Abschlag (zinslose Anleihe) und lösen die Schulden-Assets am Fälligkeitstag vollständig ein, wodurch eine starre, feste Rendite im Voraus gesichert wird.
Positionskapsel & Kostenfixierung: Kreditnehmer können GT (Gearing Token) – eine ERC-721 NFT-Position – per One-Click prägen und die Margin-Strategie umsetzen. Dabei basiert die Sofortveräußerung von XT (Yield Token) auf der Identität $1\text{ FT} + 1\text{ XT} = 1\text{ Schuld-Token}$ : Die Kreditkosten werden dadurch gesperrt, ohne dass man das kostspielige manuelle Wiederholen von Kreditaufnahme und Refinanzierung durchführen muss.
Maximierung der Kapitaleffizienz: Durch die Einsätze professioneller Curator (Kuratierer) mit umgrenzten Orders (Range Orders) und über Atomic Orders (atomare Orders) sowie Idle Fund Deployment (Einspeisung von ungenutztem Kapital) wird nicht ausgeliehenes Kapital in Protokolle wie Aave, Morpho & Co. zur Verzinsung überführt. Damit werden „stehendes Kapital“ und Leerlauf beseitigt.
Feste Versorgung & Cross-Chain-Interoperabilität: TMX setzt eine feste Gesamtversorgung von 1 Milliarde Tokens (ohne Inflationsdesign). Die anfängliche Umlaufmenge beträgt 20% (200 Millionen Tokens). Für das nahtlose Routing über mehrere Ketten wird der LayerZero OFT-Standard genutzt.
Echte Ertragsabschöpfung: Wenn Inhaber sTMX staken, erhalten sie nicht nur Governance-Stimmrechte über Protokollparameter sowie White-Listen der Curatoren, sondern können auch direkt die Treasury-Cashflows abgreifen – darunter Handelsgebühren des Protokolls, Kreditgebühren und Erlöse aus Liquidationen.
Traditionelle Mechanismen mit variablen Zinssätzen machen Kreditgeschäfte zu einem kurzfristigen Duell zwischen Geldgeber und Kreditnehmer. TermMax hingegen rekonstruiert das AMM so, dass es der Liquidität „den Geist von Zeitverträgen“ einprägt und Kapital sicher „anpflanzen“ lässt. Getrieben von den echten Protokolleinnahmen wird das TMX-Token-Ökosystem zum Bindeglied: Market Maker, Kuratoren und langfristige Inhaber werden zu einer Gemeinschaft verknüpft. So wird On-Chain-Kreditvergabe von risikoreiner Spekulation hin zu einer reifen, verlässlichen Asset-Allokation vorangetrieben.
#termmax @TermMax
4
1k
·
--
Verifiziert
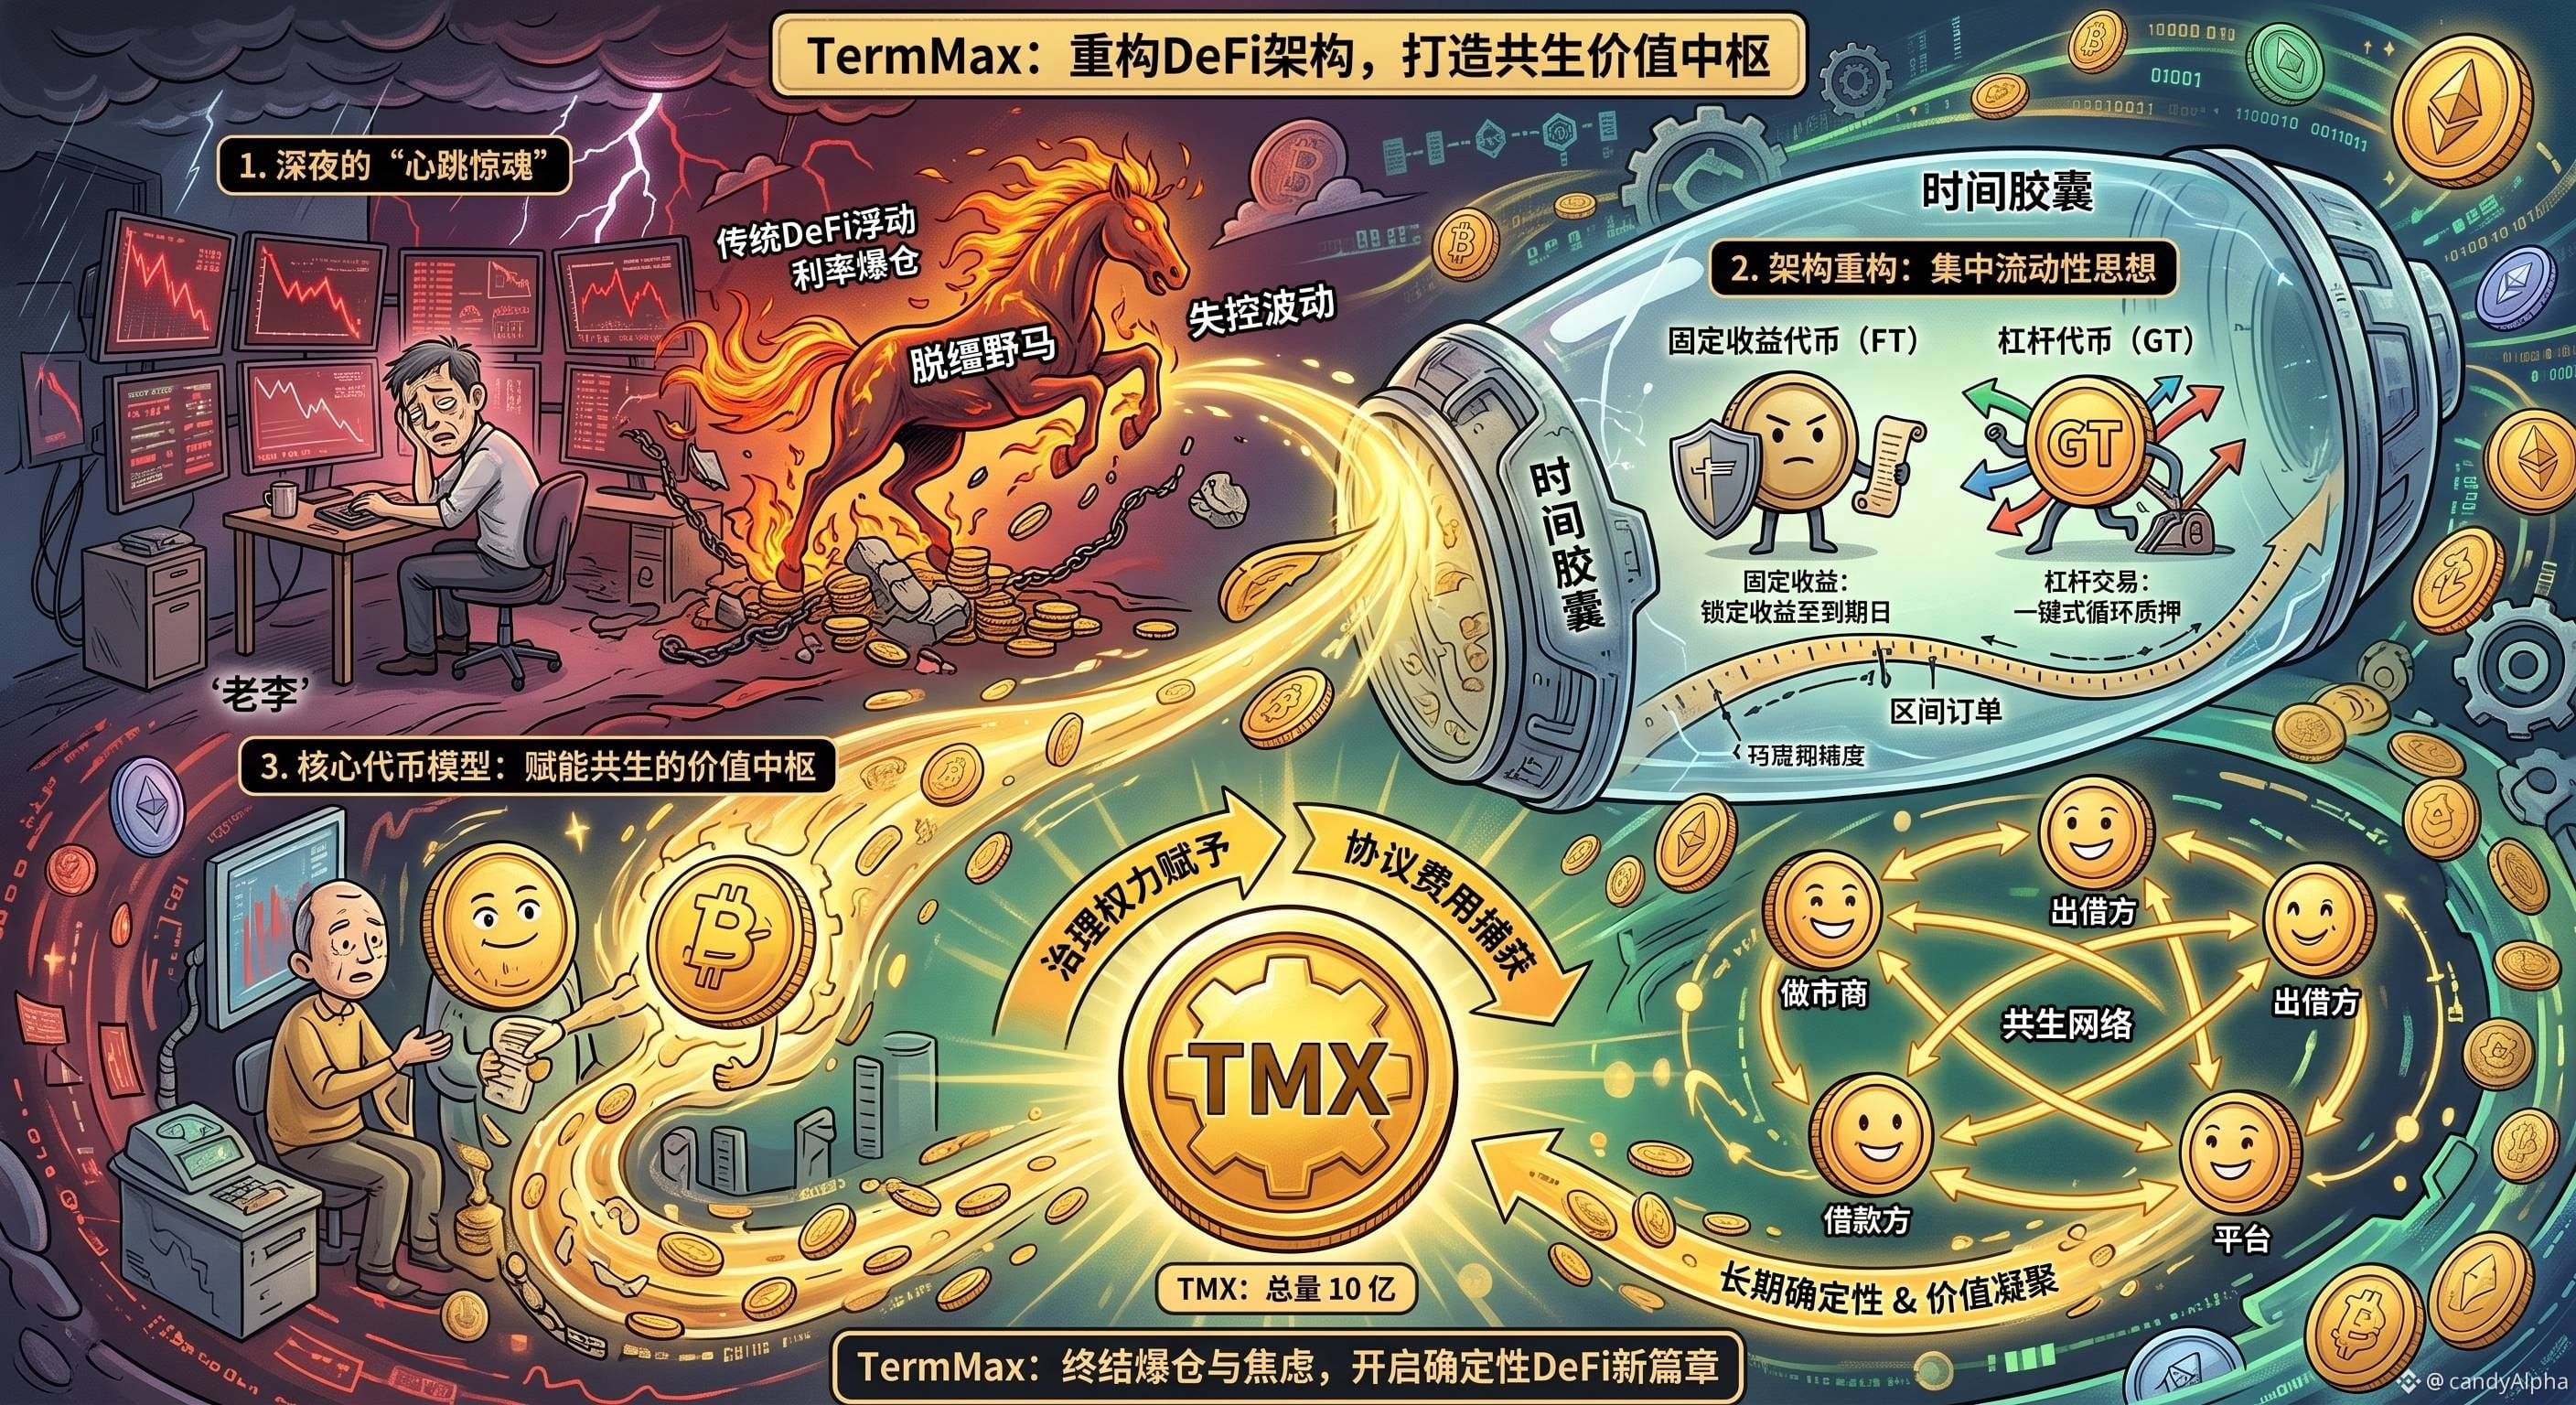
Lao Li wurde in einer stürmischen Nacht vom Liquidationswarnsignal aus dem Schlaf gerissen:
Die On-Chain-Kreditverzinsung schoss wie ein entfesseltes Wildtier plötzlich in die Höhe und zwang ihn, zwischen mehreren Protokollen hastig hin und her zu leihen, um zu liquidieren und Positionen zu schließen. Diese von „unkontrollierten Schwankungen“ beherrschte Erschöpfung und Angst ist genau der tiefgreifende Schwachpunkt des traditionellen DeFi mit variablen Zinssätzen für menschliche Nutzer.
Neustruktur der Architektur: Das Wildtier in eine präzise „Zeithülle“ einsperren
Um Probleme mit Zinsschwankungen außer Kontrolle und bei mehrstufigen Aktionen zu lösen, hat @termmax die Idee der konzentrierten Liquidität von Uniswap V3 übernommen, weiterentwickelt und neu aufgebaut – damit ungeordnet umherirrende Gelder einen präzisen Zielort finden:
Festzins-Token (FT): Er übernimmt die Rolle des ruhigen „Erfüllungs-Torwächters“. Er ermöglicht es Kreditgebern, mit Abschlag einzukaufen und zum Fälligkeitstag zum Nennwert in voller Höhe zurückgezahlt zu werden – der Ertrag ist ab dem Einstieg gesichert.
Hebel-Token (GT): Verwandelt sich in den wendigen „Komplexitäts-Operator“ und verpackt das traditionelle, umständliche Loop-Staking in einer einzigen Transaktion.
Intervall-Orders (Range Orders): Verleiht dem Market-Maker-Fonds das Recht, autonom zu atmen. Durch das Definieren einer eigenen Kurve wird der Zinssatz innerhalb eines festgelegten Bereichs exakt verankert.
Kern-Token-Modell: Wertdrehscheibe für symbiotische Beziehungen
Als die ökologische Blutbahn, die den Betrieb des Systems aufrechterhält, übernimmt TMX (Gesamtmenge konstant 1 Milliarde Token) die Mission, alle Beteiligten auf einer gemeinsamen Grundlage zu vereinen.
Durch die Befähigung über Governance-Rechte und Mechanismen zur Erfassung von Protokollgebühren bindet es Market Maker, Kreditnehmer und die Plattform eng miteinander. So wird aus dem ursprünglich einseitigen, kalten Spiel mit Kapital ein symbiotisches Netzwerk mit langfristig planbarer Beständigkeit.
#termmax @termmax
Lao Li wurde in einer stürmischen Nacht vom Liquidationswarnsignal aus dem Schlaf gerissen:
Die On-Chain-Kreditverzinsung schoss wie ein entfesseltes Wildtier plötzlich in die Höhe und zwang ihn, zwischen mehreren Protokollen hastig hin und her zu leihen, um zu liquidieren und Positionen zu schließen. Diese von „unkontrollierten Schwankungen“ beherrschte Erschöpfung und Angst ist genau der tiefgreifende Schwachpunkt des traditionellen DeFi mit variablen Zinssätzen für menschliche Nutzer.
Neustruktur der Architektur: Das Wildtier in eine präzise „Zeithülle“ einsperren
Um Probleme mit Zinsschwankungen außer Kontrolle und bei mehrstufigen Aktionen zu lösen, hat @TermMax die Idee der konzentrierten Liquidität von Uniswap V3 übernommen, weiterentwickelt und neu aufgebaut – damit ungeordnet umherirrende Gelder einen präzisen Zielort finden:
Festzins-Token (FT): Er übernimmt die Rolle des ruhigen „Erfüllungs-Torwächters“. Er ermöglicht es Kreditgebern, mit Abschlag einzukaufen und zum Fälligkeitstag zum Nennwert in voller Höhe zurückgezahlt zu werden – der Ertrag ist ab dem Einstieg gesichert.
Hebel-Token (GT): Verwandelt sich in den wendigen „Komplexitäts-Operator“ und verpackt das traditionelle, umständliche Loop-Staking in einer einzigen Transaktion.
Intervall-Orders (Range Orders): Verleiht dem Market-Maker-Fonds das Recht, autonom zu atmen. Durch das Definieren einer eigenen Kurve wird der Zinssatz innerhalb eines festgelegten Bereichs exakt verankert.
Kern-Token-Modell: Wertdrehscheibe für symbiotische Beziehungen
Als die ökologische Blutbahn, die den Betrieb des Systems aufrechterhält, übernimmt TMX (Gesamtmenge konstant 1 Milliarde Token) die Mission, alle Beteiligten auf einer gemeinsamen Grundlage zu vereinen.
Durch die Befähigung über Governance-Rechte und Mechanismen zur Erfassung von Protokollgebühren bindet es Market Maker, Kreditnehmer und die Plattform eng miteinander. So wird aus dem ursprünglich einseitigen, kalten Spiel mit Kapital ein symbiotisches Netzwerk mit langfristig planbarer Beständigkeit.
#termmax @TermMax
Die On-Chain-Kreditverzinsung schoss wie ein entfesseltes Wildtier plötzlich in die Höhe und zwang ihn, zwischen mehreren Protokollen hastig hin und her zu leihen, um zu liquidieren und Positionen zu schließen. Diese von „unkontrollierten Schwankungen“ beherrschte Erschöpfung und Angst ist genau der tiefgreifende Schwachpunkt des traditionellen DeFi mit variablen Zinssätzen für menschliche Nutzer.
Neustruktur der Architektur: Das Wildtier in eine präzise „Zeithülle“ einsperren
Um Probleme mit Zinsschwankungen außer Kontrolle und bei mehrstufigen Aktionen zu lösen, hat @TermMax die Idee der konzentrierten Liquidität von Uniswap V3 übernommen, weiterentwickelt und neu aufgebaut – damit ungeordnet umherirrende Gelder einen präzisen Zielort finden:
Festzins-Token (FT): Er übernimmt die Rolle des ruhigen „Erfüllungs-Torwächters“. Er ermöglicht es Kreditgebern, mit Abschlag einzukaufen und zum Fälligkeitstag zum Nennwert in voller Höhe zurückgezahlt zu werden – der Ertrag ist ab dem Einstieg gesichert.
Hebel-Token (GT): Verwandelt sich in den wendigen „Komplexitäts-Operator“ und verpackt das traditionelle, umständliche Loop-Staking in einer einzigen Transaktion.
Intervall-Orders (Range Orders): Verleiht dem Market-Maker-Fonds das Recht, autonom zu atmen. Durch das Definieren einer eigenen Kurve wird der Zinssatz innerhalb eines festgelegten Bereichs exakt verankert.
Kern-Token-Modell: Wertdrehscheibe für symbiotische Beziehungen
Als die ökologische Blutbahn, die den Betrieb des Systems aufrechterhält, übernimmt TMX (Gesamtmenge konstant 1 Milliarde Token) die Mission, alle Beteiligten auf einer gemeinsamen Grundlage zu vereinen.
Durch die Befähigung über Governance-Rechte und Mechanismen zur Erfassung von Protokollgebühren bindet es Market Maker, Kreditnehmer und die Plattform eng miteinander. So wird aus dem ursprünglich einseitigen, kalten Spiel mit Kapital ein symbiotisches Netzwerk mit langfristig planbarer Beständigkeit.
#termmax @TermMax
2
365
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
USPPIMissMayEaseBTCPressure
26,128 Aufrufe
570 Kommentare
US-Erzeugerpreise steigen im Oktober im Jahresvergleich um 6,5 % und liegen damit leicht unter der Prognose von 6,6 %
Binance News
·15 Likes
·14.3k Aufrufe
BitcoinCoreDisclosesTorTrafficVulnerability
9,255 Aufrufe
272 Kommentare
WhatWillDriveCryptoandStocks’NextRebound?
127,833 Aufrufe
1,475 Kommentare