

Stockmindsweb
380 Beiträge
Stockmindsweb
Melden
Nutzer blockieren
8 Plus Years Experience in the Stock Market. Giving Insights on the U.S. Stock Market. Just Opinions, Not Financial Advice.
X: @Stockmindsweb
34 Following
2.1K+ Follower
705 Like gegeben
1 Abzeichen
Beiträge
Alle
Zitierungen
Videos
Anscheinend bin ich gerade im falschen Beruf💀
$CL
Anscheinend bin ich gerade im falschen Beruf💀
$CL
$CL
1
1.8k
Teilweise korrekt
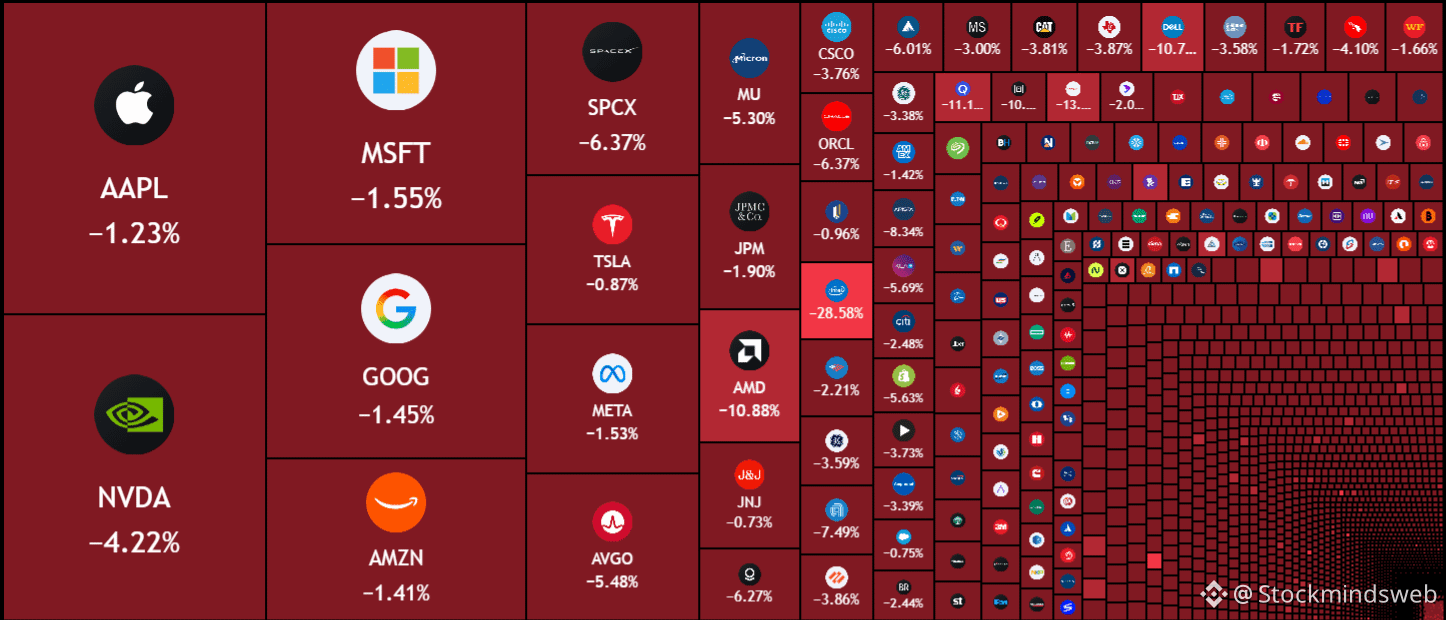
Heute sind am US-Aktienmarkt mehr als 1 Billion US-Dollar an Börsenwert vernichtet worden.
$SPYB $QQQB
Heute sind am US-Aktienmarkt mehr als 1 Billion US-Dollar an Börsenwert vernichtet worden.
$SPYB $QQQB
$SPYB $QQQB
2
3.1k
Teilweise korrekt
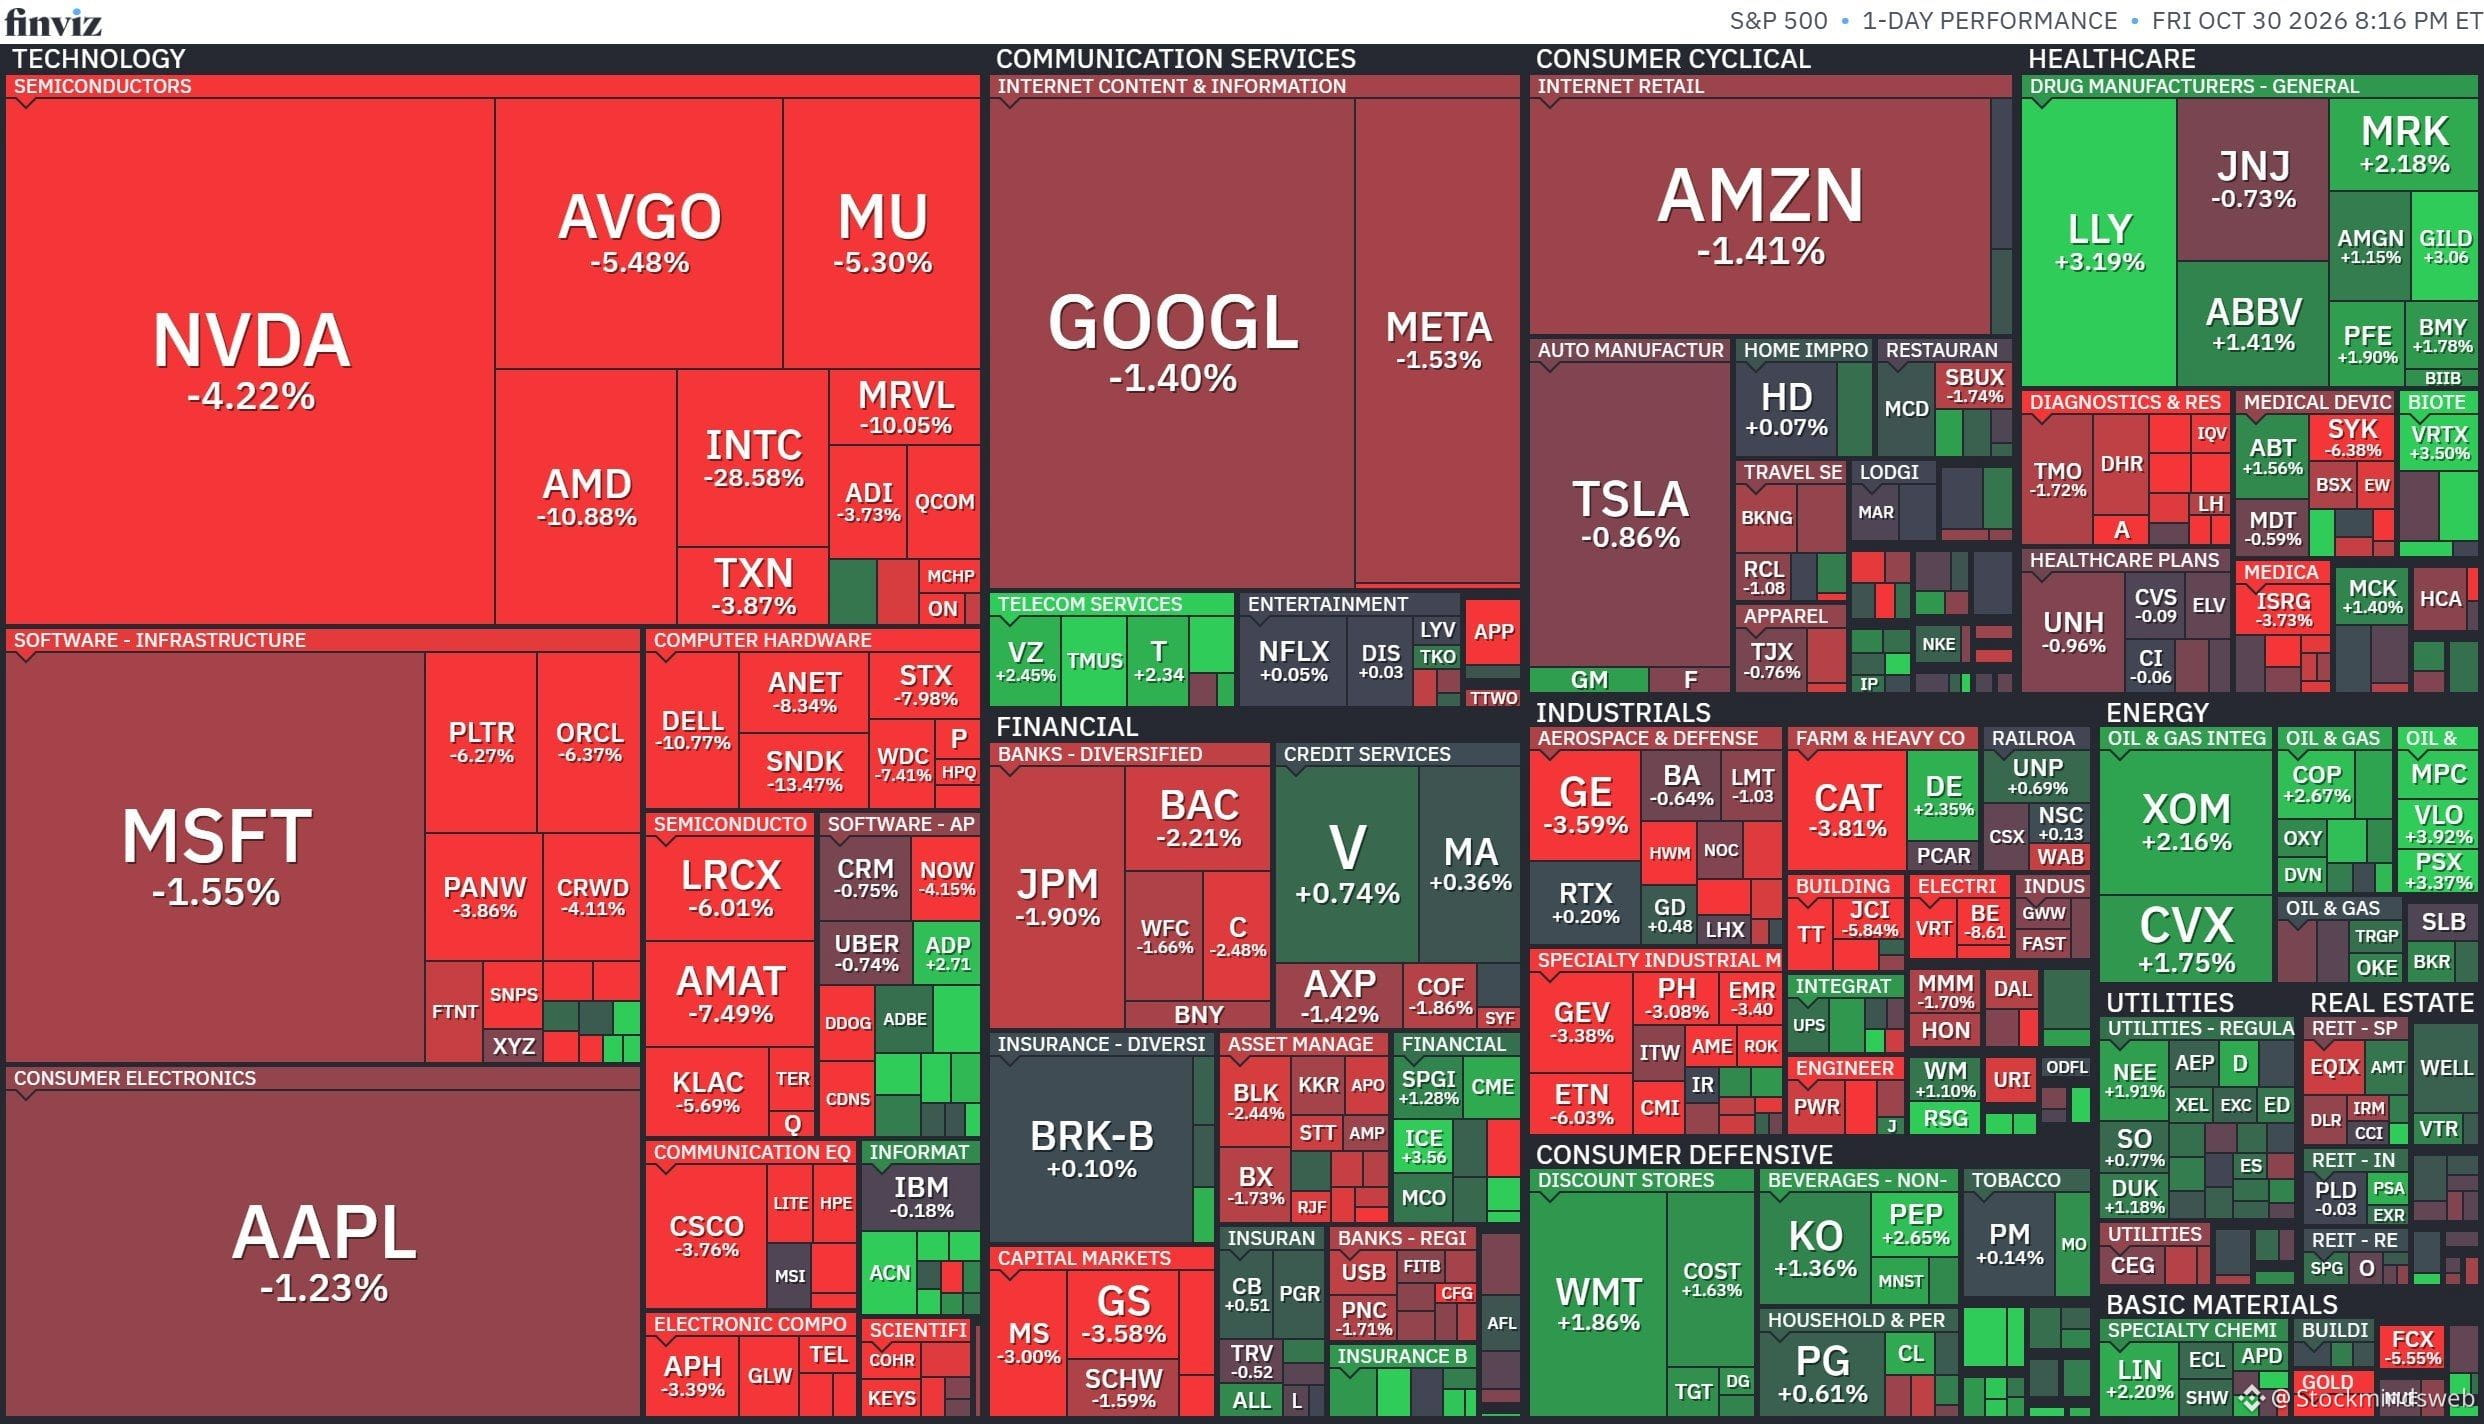
Der S&P 500 $SPYB fiel heute um 1,82 %, während der Nasdaq 100 $QQQB um 2,86 % nachgab, da sich der Ausverkauf bei Technologiewerten verschärfte und defensive Aktien im Vorfeld der Zwischenwahlen besser abschnitten.
Der S&P 500 $SPYB fiel heute um 1,82 %, während der Nasdaq 100 $QQQB um 2,86 % nachgab, da sich der Ausverkauf bei Technologiewerten verschärfte und defensive Aktien im Vorfeld der Zwischenwahlen besser abschnitten.
2
1.4k
·
--
Bullisch
Der Markt ist gegenüber KI-Aktien so skeptisch, selbst gegenüber solchen, die zu niedrigen Bewertungen gehandelt werden, dass ich denke, die KI-Blase hat sich noch gar nicht gebildet.
$QQQB
Der Markt ist gegenüber KI-Aktien so skeptisch, selbst gegenüber solchen, die zu niedrigen Bewertungen gehandelt werden, dass ich denke, die KI-Blase hat sich noch gar nicht gebildet.
$QQQB
$QQQB
2
1.7k
·
--
Bullisch
Verifiziert
SanDisk $SNDKB meldet starke Ergebnisse für Q1 2027, Quartal endete im Oktober 2026
Umsatz: $11.03 B gegenüber erwarteten $10.7 B, plus 377.95% im Jahresvergleich ✅
Bereinigter Gewinn je Aktie: $49.51 gegenüber erwarteten $46.41, plus 3958.2% im Jahresvergleich ✅
Prognose für Q2 2027:
Umsatz: $12.4 B gegenüber erwarteten $12.18 B ✅
Bereinigter Gewinn je Aktie: $56 gegenüber erwarteten $53.19 ✅
Der Umsatz im Rechenzentrumsgeschäft stieg sequenziell um 61% auf $4.8 Milliarden. Sein Anteil am Gesamtumsatz wuchs damit von 12% vor einem Jahr auf 44%. NAND-Flash-Speicher wird für KI-Inferenz-Workloads, KV-Caches, die Datenbereitstellung und umfangreiche KI-Datenseen immer wichtiger.
Im Rahmen der Vereinbarungen zu SanDisks neuem Geschäftsmodell (NBM) sind bereits 50% der Bit-Produktion im Geschäftsjahr 2027 und zwei Drittel der Bit-Produktion im Geschäftsjahr 2028 durch langfristige Verpflichtungen gebunden.
Das Wachstum im ersten Quartal wurde durch einen gesunden Mix aus 60% Mengenwachstum und 40% Preissetzungsmacht angetrieben, der SanDisk vor den traditionellen Schwankungen des Spotmarkts schützt. Das Management erwartet, dass moderate Preiserhöhungen auf vergleichbarer Basis bis zum Geschäftsjahr 2027 anhalten.
Positiv für $SNDKB 📈
#EarningsSeason
1
3.7k
·
--
Bärisch
Verifiziert
Intel $INTCB Übertrifft EPS-Erwartungen, aber schwächerer Ausblick für Q3 2026
Umsatz: 16,51 Mrd. $ gegenüber erwarteten 16,51 Mrd. $, plus 20,95 % im Jahresvergleich ✅
Bereinigter Gewinn je Aktie: 0,52 $ gegenüber erwarteten 0,40 $, plus 126,09 % im Jahresvergleich ✅
Ausblick für Q4 2026:
Umsatz: 15,5 Mrd. $ gegenüber erwarteten 17,1 Mrd. $ ❌
Bereinigter Gewinn je Aktie: 0,25 $ gegenüber erwarteten 0,43 $ ❌
Data Center & AI (DCAI) legte im Jahresvergleich um 78 % auf 7,32 Mrd. $ zu und war damit der wichtigste Wachstumstreiber.
Intel Foundry wuchs im Jahresvergleich um 58 % auf 6,70 Mrd. $ und zeigte eine starke Dynamik bei Auftragsfertigungsdienstleistungen.
Client Computing (PC) sank im Jahresvergleich um 5,1 % auf 8,10 Mrd. $ und deutet auf einen nachlassenden Erneuerungszyklus bei Verbraucher- und Unternehmens-PCs hin.
Das Management signalisierte eine anhaltende Schwäche der Nachfrage nach Verbraucher- und kommerziellen PCs und prognostizierte, dass sich der Rückgang im Client-Markt bis ins Jahr 2027 fortsetzen wird.
Die Aktie liegt nachbörslich 23 % im Minus.
#EarningsSeason
794
Verifiziert
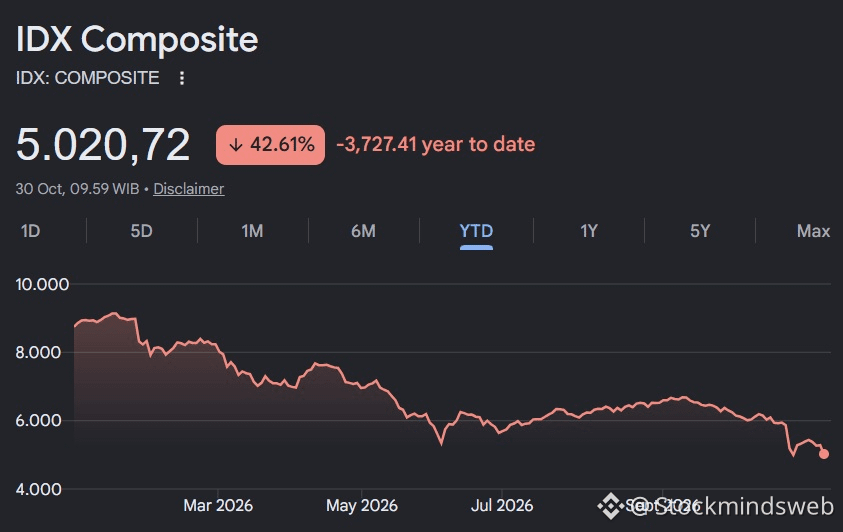
Der indonesische Aktienmarkt ist seit Jahresbeginn um 42 % gefallen, was völlig verrückt ist.
Der indonesische Aktienmarkt ist seit Jahresbeginn um 42 % gefallen, was völlig verrückt ist.
2
1
1.4k
Verifiziert
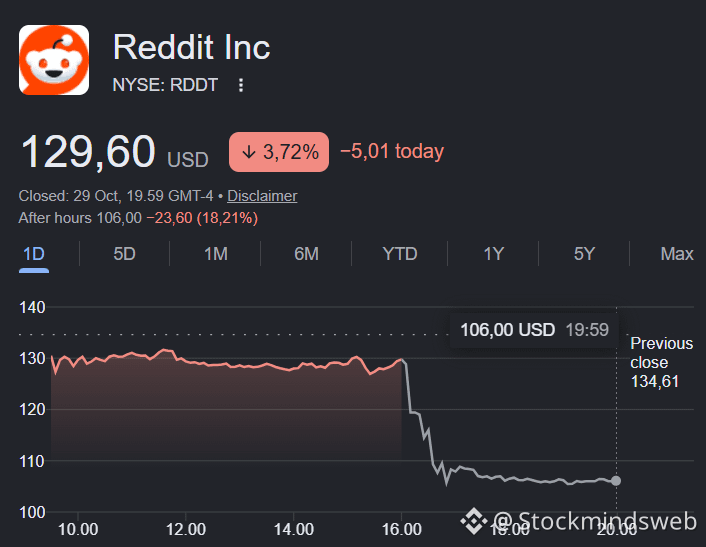
Kann jemand erklären, warum Reddit $RDDTB um 18 % gefallen ist, obwohl sowohl die Umsatz- als auch die EPS-Schätzungen übertroffen wurden?
Der Umsatz ist übrigens um 53 % und der Gewinn je Aktie um 74 % gestiegen.
#EarningsSeason
Kann jemand erklären, warum Reddit $RDDTB um 18 % gefallen ist, obwohl sowohl die Umsatz- als auch die EPS-Schätzungen übertroffen wurden?
Der Umsatz ist übrigens um 53 % und der Gewinn je Aktie um 74 % gestiegen.
#EarningsSeason
Der Umsatz ist übrigens um 53 % und der Gewinn je Aktie um 74 % gestiegen.
#EarningsSeason
1k
Teilweise korrekt
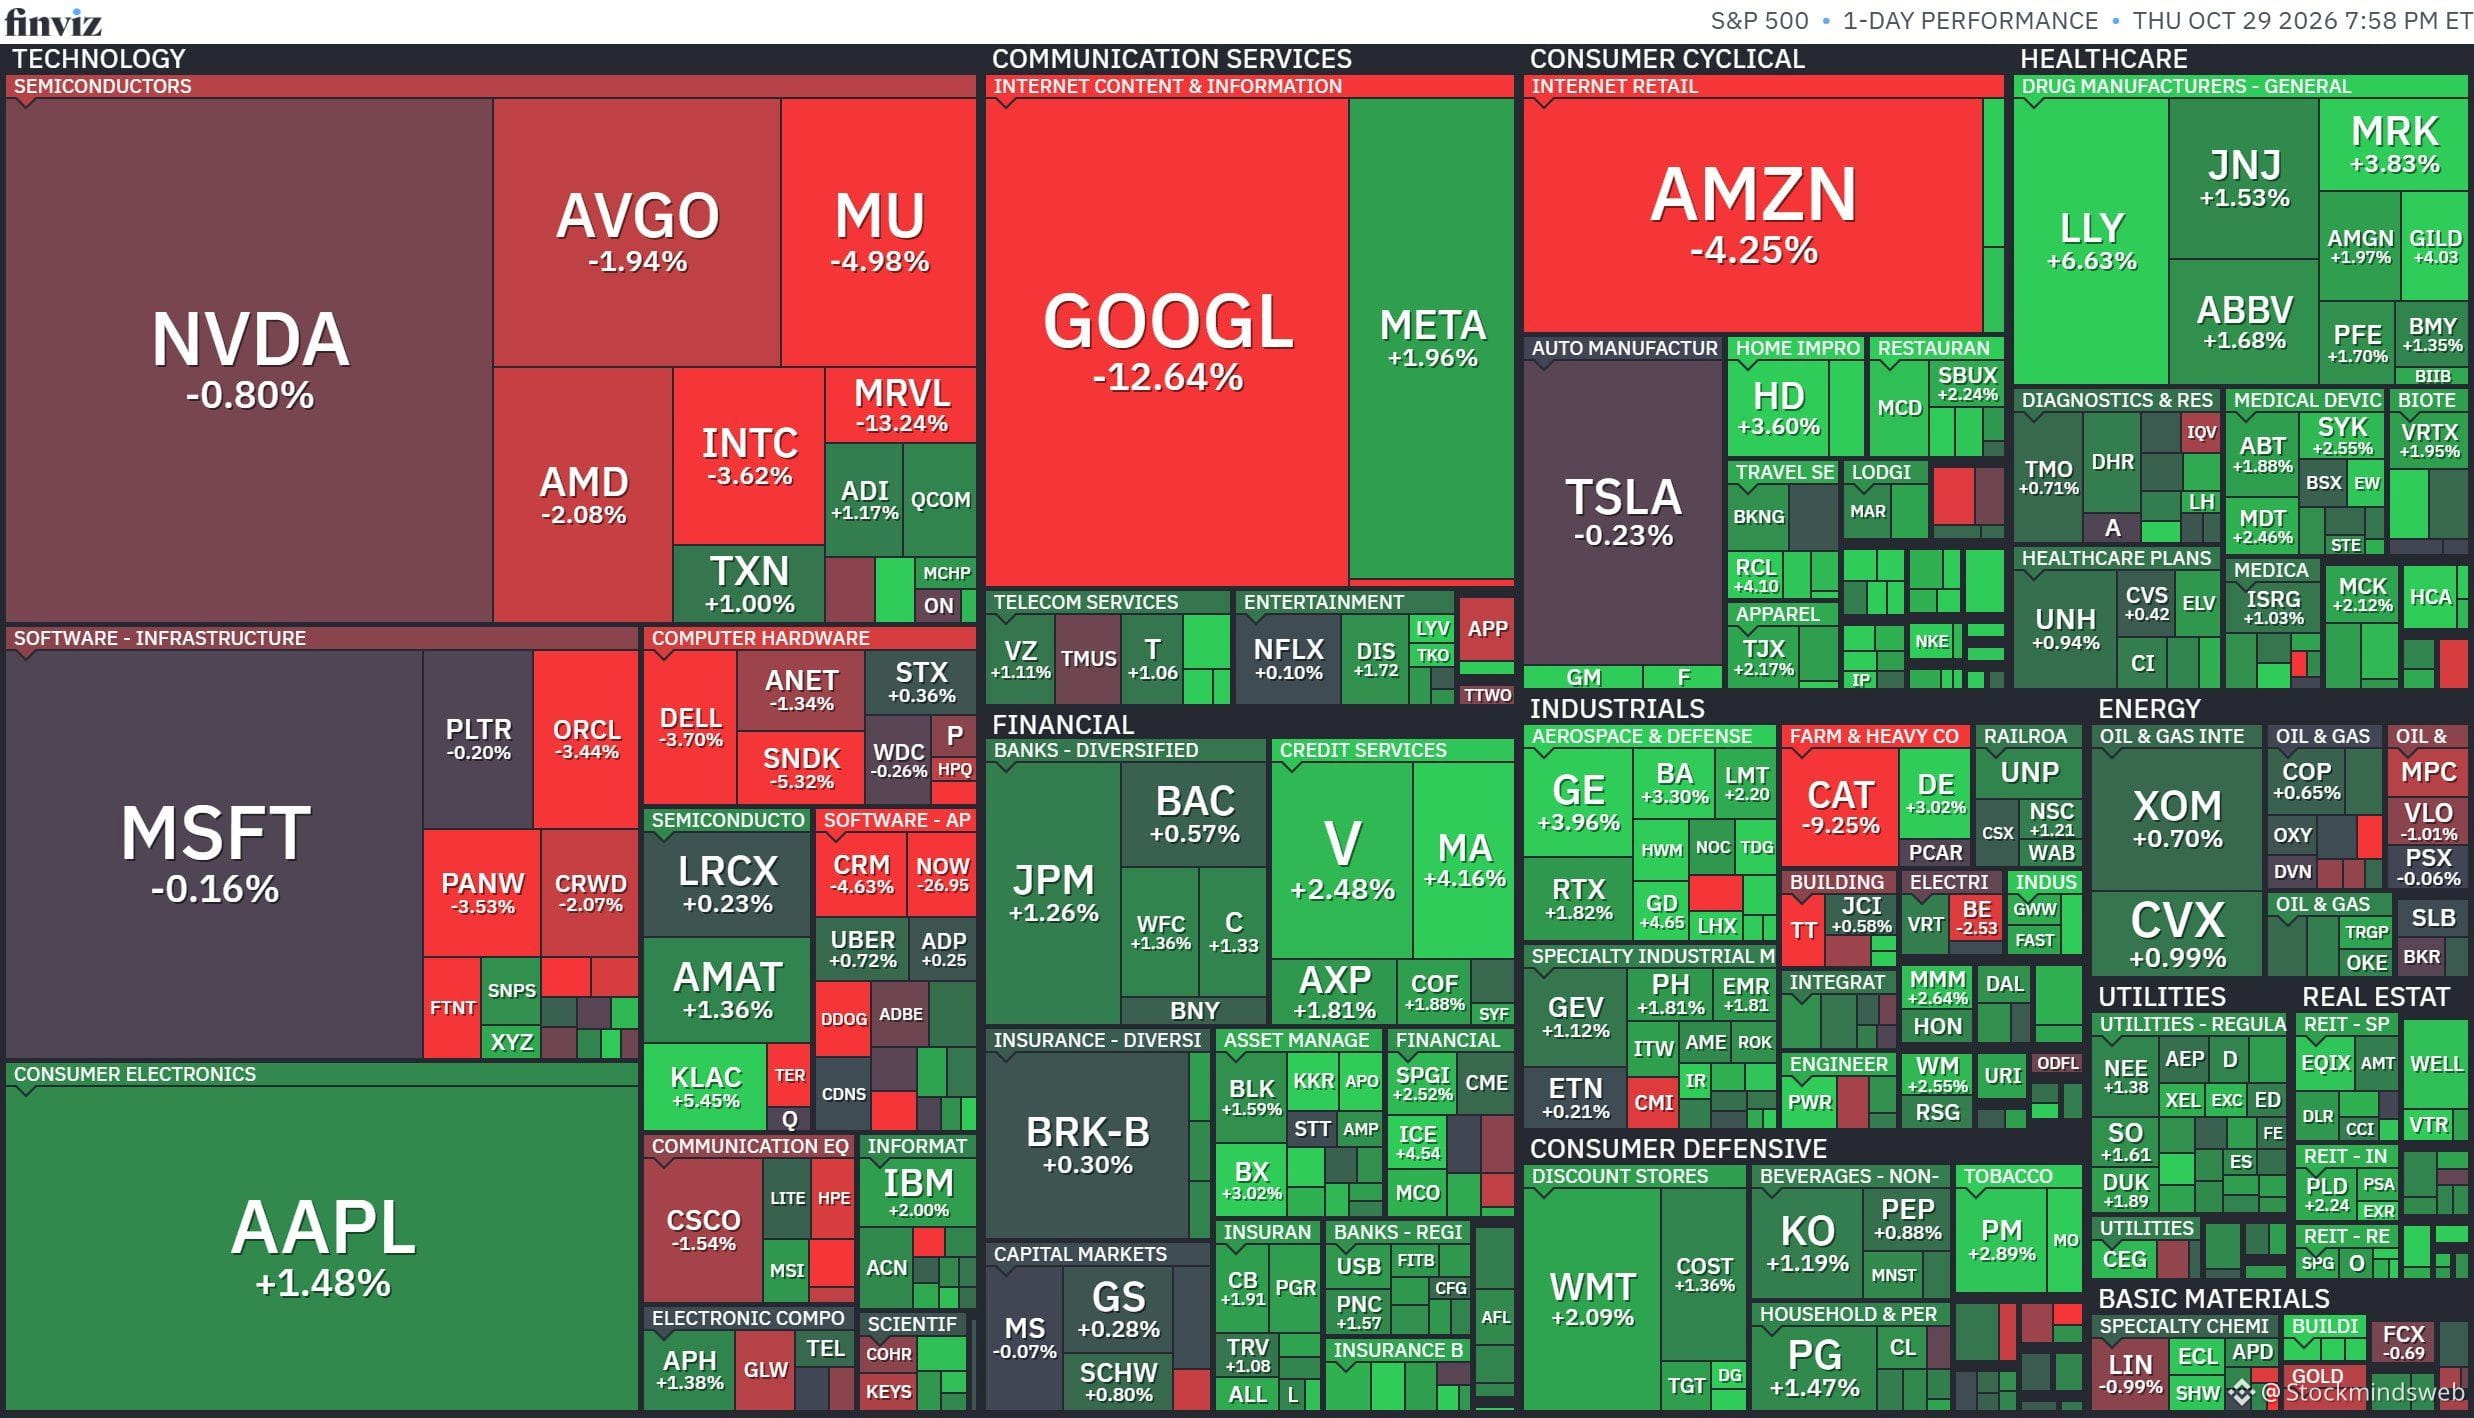
Der S&P 500 $SPY liegt 0,3 % im Minus, während der Nasdaq 100 $QQQ um 1,38 % nachgibt, da $GOOGL die Gewinnschätzungen verfehlte und breitere Sorgen über KI-Ausgaben auf Technologieaktien lasten.
Der S&P 500 $SPY liegt 0,3 % im Minus, während der Nasdaq 100 $QQQ um 1,38 % nachgibt, da $GOOGL die Gewinnschätzungen verfehlte und breitere Sorgen über KI-Ausgaben auf Technologieaktien lasten.
1
3.2k
·
--
Bullisch
Verifiziert
Microsoft $MSFT meldete für das im September 2026 endende Quartal Ergebnisse für Q1 des Geschäftsjahres 2027, die über den Erwartungen lagen
Umsatz: 92,28 Mrd. $ gegenüber 90,74 Mrd. $, plus 18,8 % im Jahresvergleich ✅
Bereinigter Gewinn je Aktie: 4,89 $ gegenüber 4,72 $, plus 18,4 % im Jahresvergleich ✅
Der Azure-Umsatz stieg im Jahresvergleich um 48 % auf 33,17 Milliarden $, was die starke Gewinnung von Marktanteilen bei Cloud-Computing und KI-Infrastruktur im Hyperscale-Bereich unterstreicht.
Der gesamte Umsatz mit kommerziellen Cloud-Diensten stieg im Jahresvergleich um 30 % (31 % währungsbereinigt) auf 63,9 Milliarden $ und machte damit fast 70 % des Gesamtumsatzes von Microsoft aus.
Microsofts verbleibende Leistungsverpflichtungen im kommerziellen Geschäft (RPO) schossen auf 677 Milliarden $ in die Höhe. Grund dafür waren umfangreiche, mehrjährige Unternehmenszusagen für Cloud-Infrastruktur und KI-Workloads, die Microsoft mehrjährige Umsatzvisibilität verschaffen.
Das ist ziemlich optimistisch für $MSFT 📈
4
12
28.1k
Verifiziert
Alphabet $GOOGL meldete im 3. Quartal 2026 niedrigere Umsätze und Gewinne als erwartet
Umsatz: 127,58 Mrd. $ gegenüber erwarteten 127,92 Mrd. $, ein Plus von 24,65 % im Jahresvergleich ❌
EPS: 2,12 $ gegenüber erwarteten 3,01 $, ein Rückgang von 26 % im Jahresvergleich ❌
Der Umsatz von Google Cloud hat sich mehr als verdoppelt und stieg im Jahresvergleich um 103 % auf 30,71 Mrd. $.
Das Betriebsergebnis von Cloud stieg von 3,59 Mrd. $ auf 11,12 Mrd. $. Dadurch erhöhte sich die operative Marge von Cloud auf 36,2 %.
Der erhebliche Rückgang des EPS (2,12 $ gegenüber erwarteten 3,01 $) war auf einen Nettoverlust von 8,66 Mrd. $ aus Aktienanlagen zurückzuführen (vorwiegend nicht realisierte Bewertungsanpassungen bei privaten Beteiligungen wie SpaceX). Im 3. Quartal 2025 hatte es hingegen einen Gewinn von 10,73 Mrd. $ gegeben.
Der freie Cashflow (FCF) sank im Quartal auf minus 9,07 Mrd. $.
Das Management hielt an seiner Investitionsprognose (CapEx) für das Gesamtjahr von 195–205 Mrd. $ fest. Das signalisiert, dass die hohen Ausgaben für KI-Infrastruktur den FCF kurzfristig weiter belasten werden.
Die Ergebnisse sehen eigentlich recht solide aus, doch das sinkende EPS und die Möglichkeit weiterer Rückgänge könnten den Aktienkurs kurzfristig belasten.
#EarningsSeason
15
24.9k
Teilweise korrekt
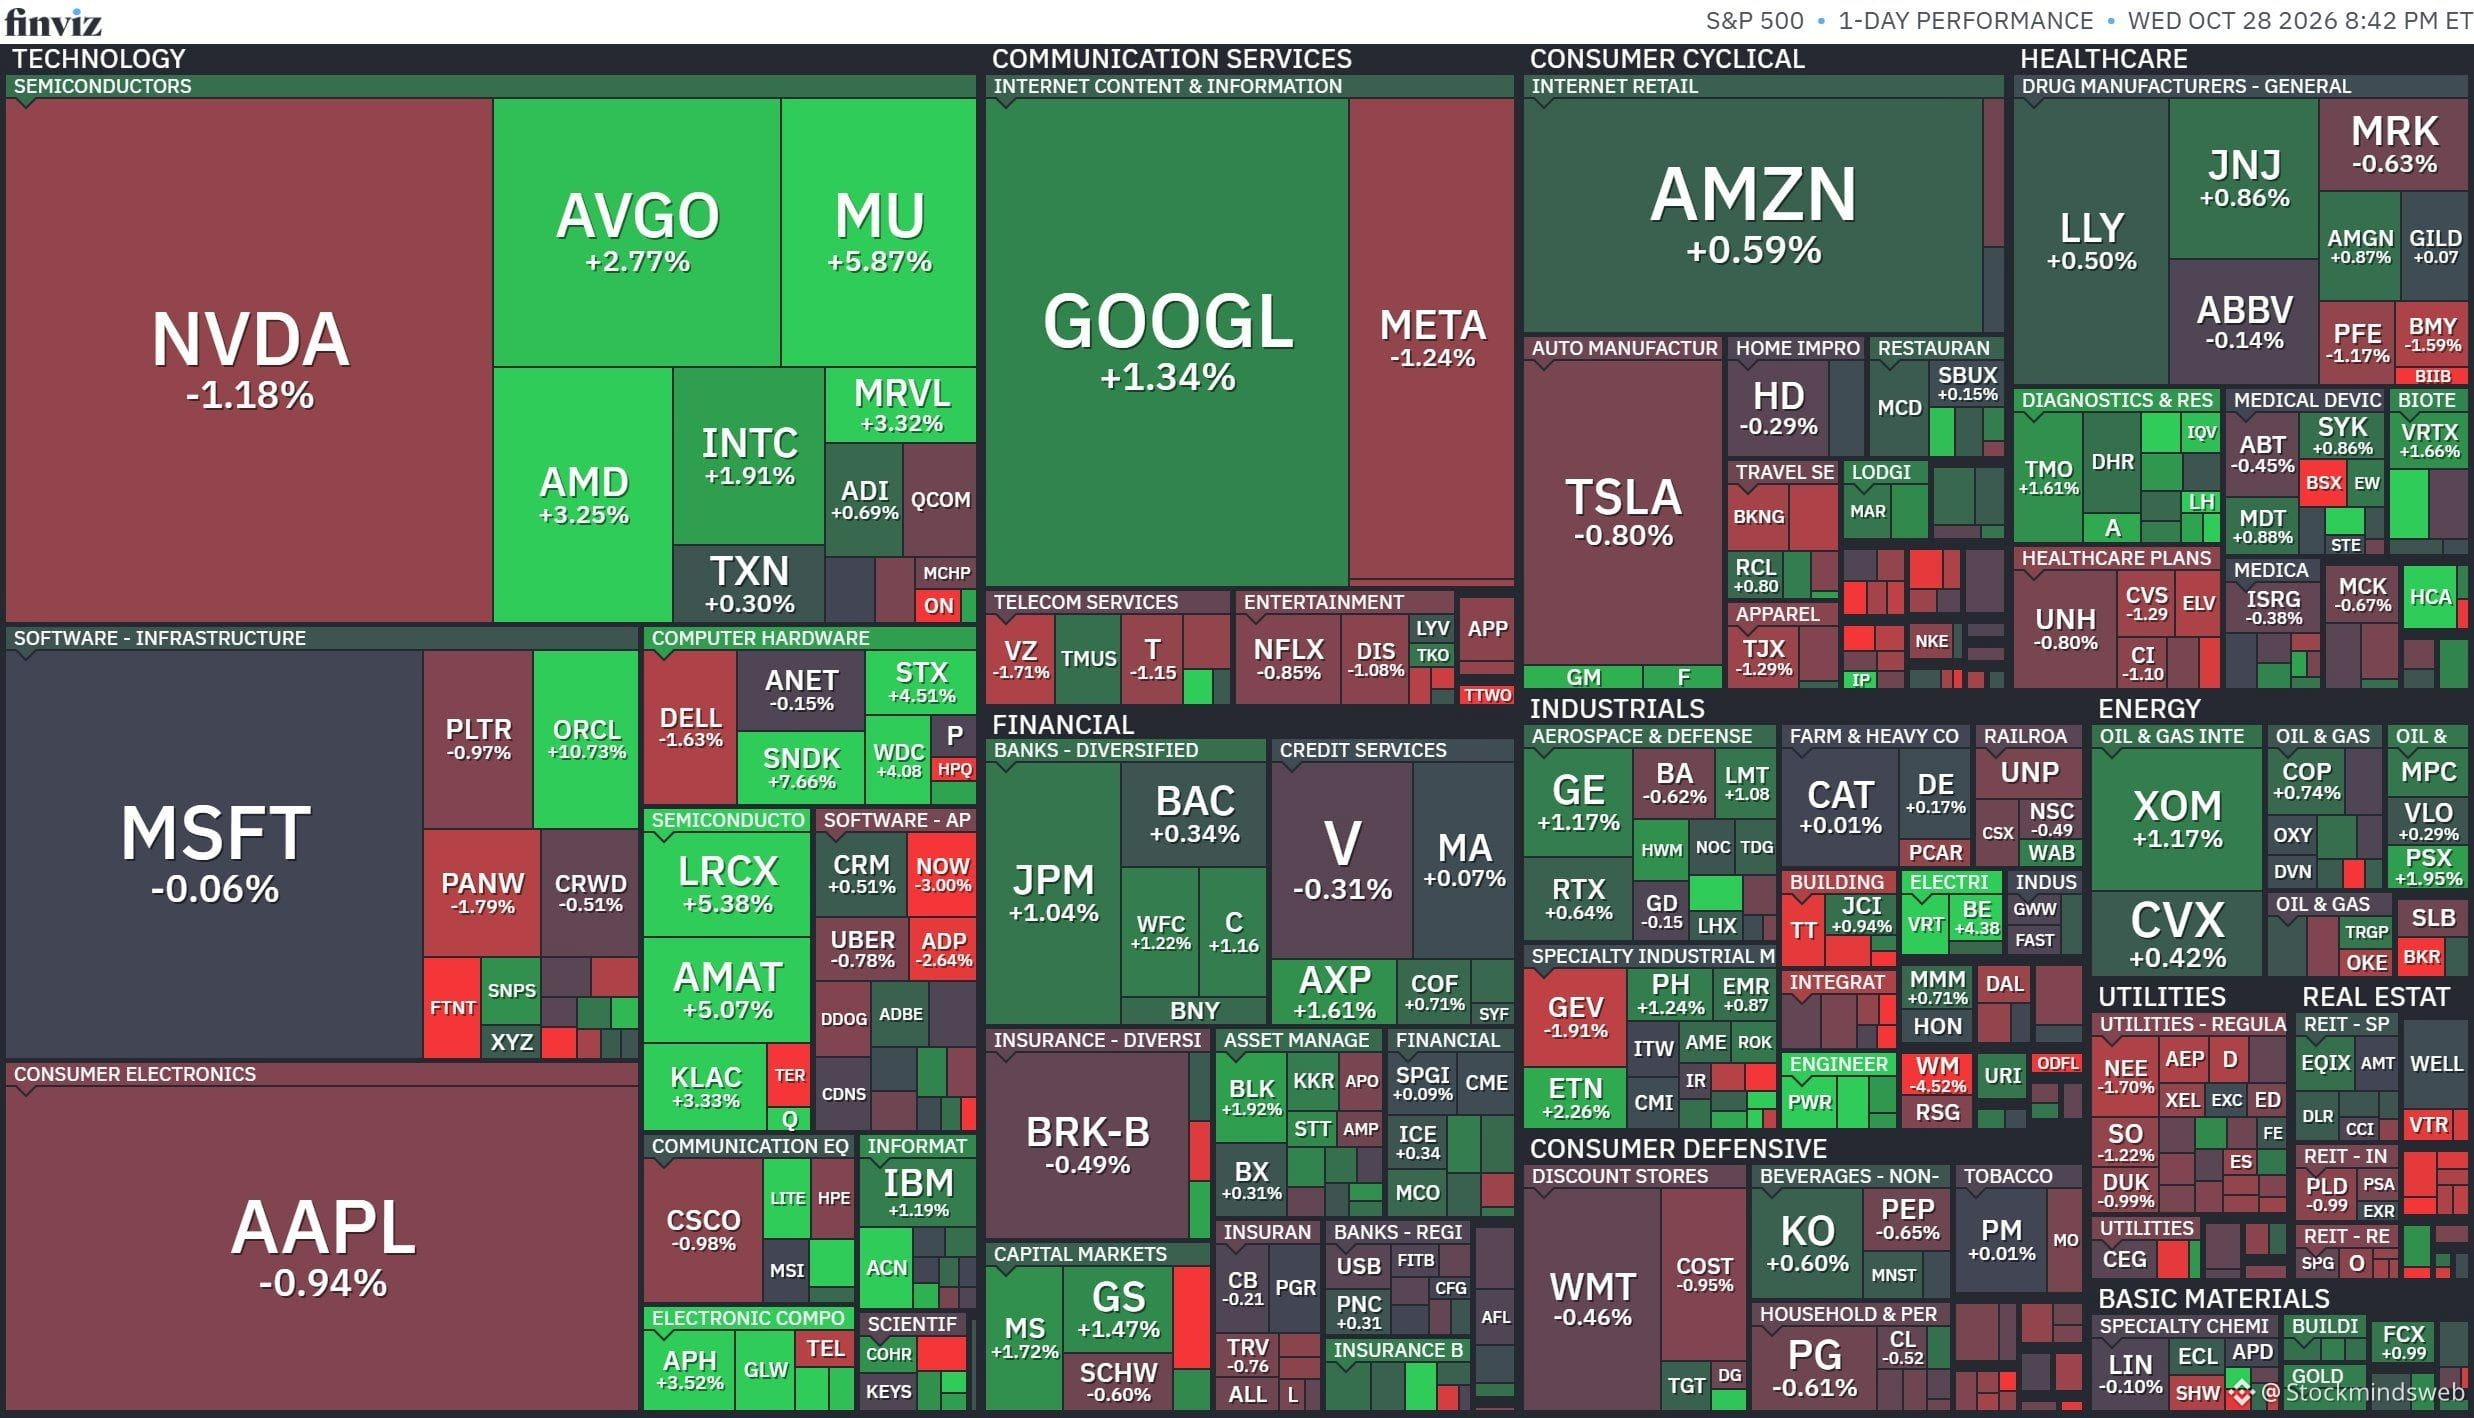
Der S&P 500 $SPY liegt 0,28 % im Plus, während der Nasdaq 100 $QQQ um 0,27 % zulegt. Damit verzeichnen beide den dritten Gewinntag in Folge 📈
Der S&P 500 $SPY liegt 0,28 % im Plus, während der Nasdaq 100 $QQQ um 0,27 % zulegt. Damit verzeichnen beide den dritten Gewinntag in Folge 📈
1
869
Geldumschlag-Quiz! 🎁
100 kluge Köpfe gewinnen Preise.
Frage: Welches Tier steht für einen steigenden Markt?
Folge meinem Account für weitere unterhaltsame Quizfragen und Einblicke in den Aktienmarkt 📈
Geldumschlag-Quiz! 🎁
100 kluge Köpfe gewinnen Preise.
Frage: Welches Tier steht für einen steigenden Markt?
Folge meinem Account für weitere unterhaltsame Quizfragen und Einblicke in den Aktienmarkt 📈
100 kluge Köpfe gewinnen Preise.
Frage: Welches Tier steht für einen steigenden Markt?
Folge meinem Account für weitere unterhaltsame Quizfragen und Einblicke in den Aktienmarkt 📈
157
12
1.2k
·
--
Bullisch
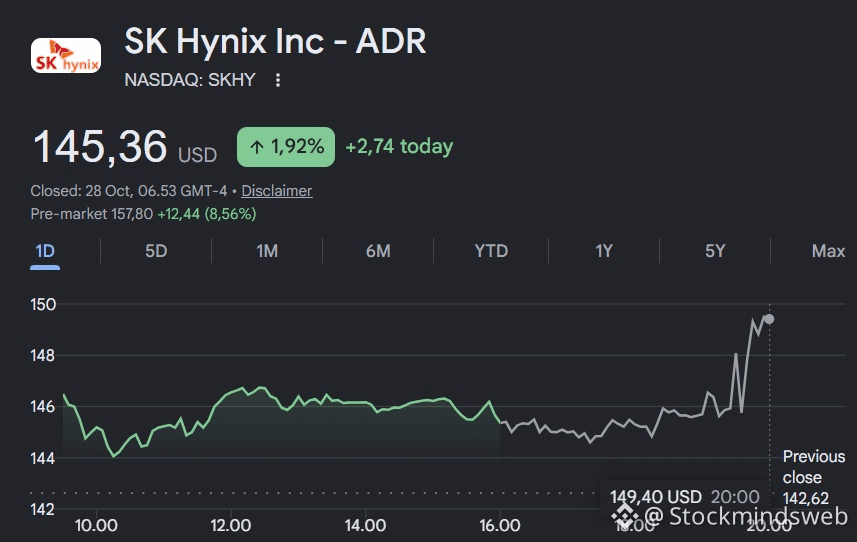
$SKHY steigt im vorbörslichen Handel um 8 %, nachdem die Ergebnisse für Q3 2026 veröffentlicht wurden 👀
$SKHY steigt im vorbörslichen Handel um 8 %, nachdem die Ergebnisse für Q3 2026 veröffentlicht wurden 👀
Stockmindsweb
·
--
BullischSK Hynix $SKHY meldete starke Ergebnisse für Q3 2026
Umsatz: 78,86 Mrd. $ gegenüber erwarteten 74,8 Mrd. $, ein Plus von 327,9 % im Jahresvergleich ✅
Betriebsgewinn: 62,8 Mrd. $ gegenüber erwarteten 58,5 Mrd. $, ein Plus von 632,1 % im Jahresvergleich ✅
HBM-Verkäufe und hochwertige Server-DRAM machten den Großteil des DRAM-Umsatzes aus (75 % des Gesamtumsatzes). Die durchschnittlichen Verkaufspreise (ASPs) für DRAM stiegen gegenüber dem Vorquartal im hohen 20-Prozent-Bereich.
HBM4 soll ab Q4 2026 zum wichtigsten Produkt in der Volumenproduktion werden. Möglich wird dies durch den Ausbau der Kapazitäten im M15X-Werk und die Einführung der 1-Nanometer-Prozessgeneration.
SK Hynix hat bereits langfristige Liefervereinbarungen für mehr als 50 % seiner prognostizierten Kapazität für 2027–2028 abgeschlossen. Diese Umstellung auf eine strukturierte Kapazitätszuteilung über mehrere Jahre minimiert zyklische Gewinnschwankungen und gewährleistet eine hohe Kapitaleffizienz.
Das Management geht davon aus, dass das strukturelle Defizit bei fortschrittlichem KI-Speicher bis 2030 anhalten wird. Treiber sind der kontinuierliche Ausbau von KI-Rechenzentren durch Hyperscaler und agentische Workloads.
Bei einem erwarteten KGV von nur 4,4 für 2027 hat $SKHY noch erhebliches Aufwärtspotenzial 📈
#EarningsSeason
148
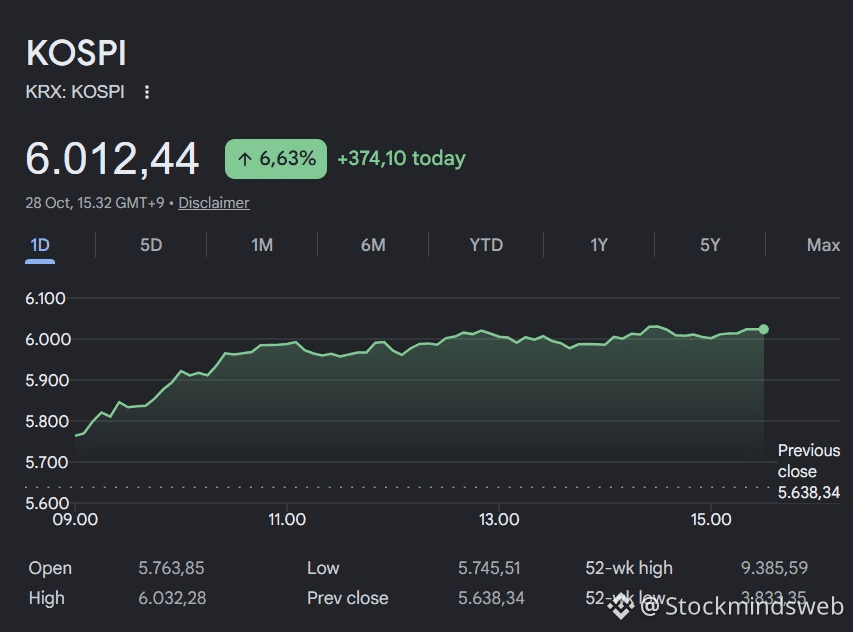
Uptober fühlt sich endlich real an, und als Nächstes könnte die Santa-Rallye kommen. Ich freue mich auf einen starken Jahresausklang.
$SPY $QQQ
Uptober fühlt sich endlich real an, und als Nächstes könnte die Santa-Rallye kommen. Ich freue mich auf einen starken Jahresausklang.
$SPY $QQQ
$SPY $QQQ
550
·
--
Bullisch
Verifiziert
SK Hynix $SKHY meldete starke Ergebnisse für Q3 2026
Umsatz: 78,86 Mrd. $ gegenüber erwarteten 74,8 Mrd. $, ein Plus von 327,9 % im Jahresvergleich ✅
Betriebsgewinn: 62,8 Mrd. $ gegenüber erwarteten 58,5 Mrd. $, ein Plus von 632,1 % im Jahresvergleich ✅
HBM-Verkäufe und hochwertige Server-DRAM machten den Großteil des DRAM-Umsatzes aus (75 % des Gesamtumsatzes). Die durchschnittlichen Verkaufspreise (ASPs) für DRAM stiegen gegenüber dem Vorquartal im hohen 20-Prozent-Bereich.
HBM4 soll ab Q4 2026 zum wichtigsten Produkt in der Volumenproduktion werden. Möglich wird dies durch den Ausbau der Kapazitäten im M15X-Werk und die Einführung der 1-Nanometer-Prozessgeneration.
SK Hynix hat bereits langfristige Liefervereinbarungen für mehr als 50 % seiner prognostizierten Kapazität für 2027–2028 abgeschlossen. Diese Umstellung auf eine strukturierte Kapazitätszuteilung über mehrere Jahre minimiert zyklische Gewinnschwankungen und gewährleistet eine hohe Kapitaleffizienz.
Das Management geht davon aus, dass das strukturelle Defizit bei fortschrittlichem KI-Speicher bis 2030 anhalten wird. Treiber sind der kontinuierliche Ausbau von KI-Rechenzentren durch Hyperscaler und agentische Workloads.
Bei einem erwarteten KGV von nur 4,4 für 2027 hat $SKHY noch erhebliches Aufwärtspotenzial 📈
#EarningsSeason
1
2.4k
Verifiziert
1
622
·
--
Bullisch
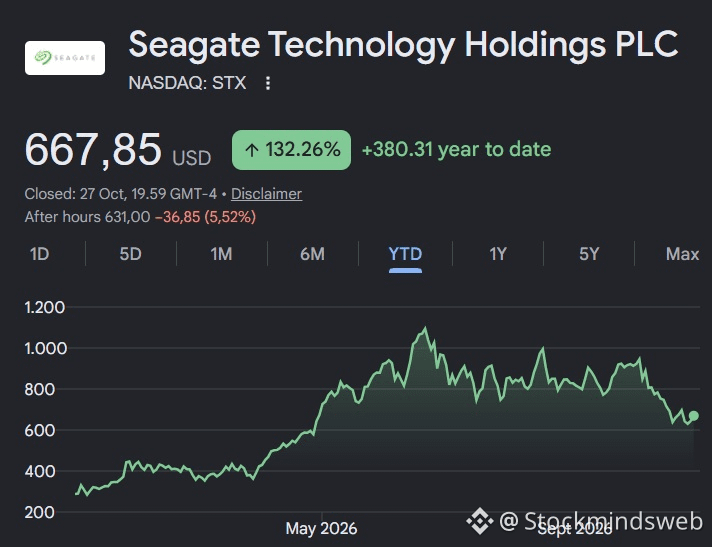
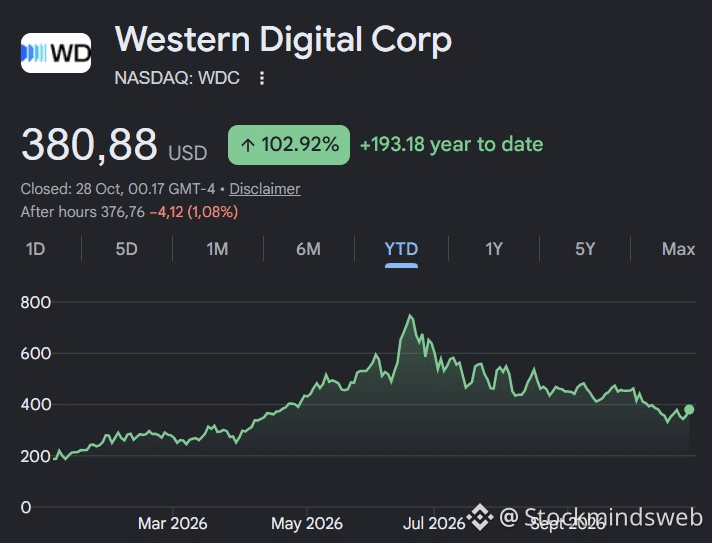
Der Kauf sowohl von Seagate $STXB als auch von Western Digital $WDC scheint für Anleger, die sich nicht zwischen den beiden entscheiden können, nach wie vor eine klare Sache zu sein.
Der Kauf sowohl von Seagate $STXB als auch von Western Digital $WDC scheint für Anleger, die sich nicht zwischen den beiden entscheiden können, nach wie vor eine klare Sache zu sein.
1
1.9k
·
--
Bullisch
Verifiziert
Seagate Technology $STXB meldete starke Ergebnisse für Q1 2027, das im Oktober 2027 endete
Umsatz: 4,23 Mrd. $ gegenüber erwarteten 4,14 Mrd. $, plus 61 % im Jahresvergleich ✅
Bereinigter Gewinn je Aktie: 7,68 $ gegenüber erwarteten 7,43 $, plus 194,25 % im Jahresvergleich ✅
Prognose für Q2 2027:
Umsatz: 4,8 Mrd. $ gegenüber erwarteten 4,53 Mrd. $ ✅
Gewinn je Aktie: 9,2 $ gegenüber erwarteten 8,58 $ ✅
Der Umsatz im Rechenzentrumsgeschäft erreichte 3,4 Milliarden US-Dollar (81 % des Unternehmensumsatzes), angetrieben durch eine Rekordauslieferung von 198 Exabyte.
KI-Trainings- und Inferenzmodelle führen zu einem exponentiell höheren Bedarf an Speicherplatz für unstrukturierte Daten.
Seagate gab bekannt, dass der weitaus größte Teil seiner Nearline-Kapazität im Rahmen langfristiger Verträge (LTAs) bis zum Kalenderjahr 2028 vollständig vergeben ist. Vereinbarungen mit ausgewählten Cloud-Kunden mit Hyperscale-Rechenzentren reichen bis 2030.
Positiv für $STXB 📈
#EarningsSeason
1
3.4k
·
--
Bullisch
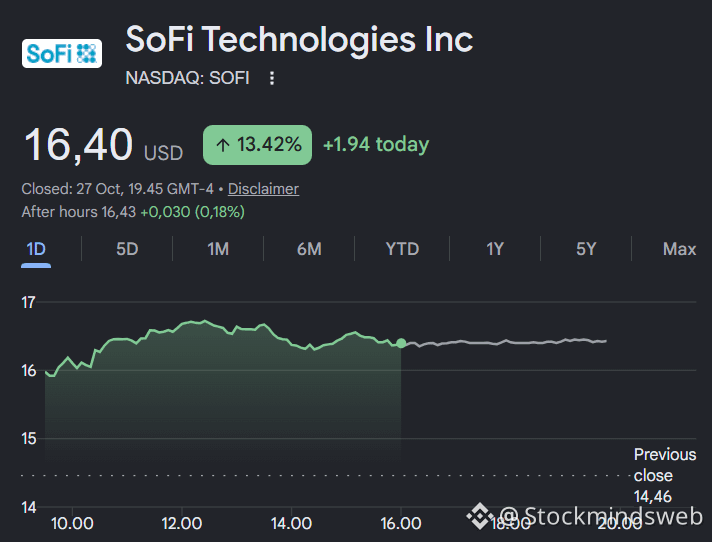
Der Markt reagierte positiv auf die über den Erwartungen liegenden Geschäftsergebnisse von $SOFI .
Da die Aktie im vergangenen Jahr um 45 % gefallen ist, könnte ihr eine kräftige Erholung bevorstehen, denn ihre Bewertung wird im Verhältnis zum starken Unternehmenswachstum attraktiver.
Der Markt reagierte positiv auf die über den Erwartungen liegenden Geschäftsergebnisse von $SOFI .
Da die Aktie im vergangenen Jahr um 45 % gefallen ist, könnte ihr eine kräftige Erholung bevorstehen, denn ihre Bewertung wird im Verhältnis zum starken Unternehmenswachstum attraktiver.
Da die Aktie im vergangenen Jahr um 45 % gefallen ist, könnte ihr eine kräftige Erholung bevorstehen, denn ihre Bewertung wird im Verhältnis zum starken Unternehmenswachstum attraktiver.
Stockmindsweb
·
--
BullischSoFi Technologies $SOFI meldete starke Ergebnisse für Q3 2026
Umsatz: 1,37 Mrd. $ gegenüber erwarteten 1,26 Mrd. $, ein Plus von 43,89 % gegenüber dem Vorjahr ✅
Gewinn je Aktie: 0,18 $ gegenüber erwarteten 0,16 $, ein Plus von 63,64 % gegenüber dem Vorjahr ✅
Prognose für das Geschäftsjahr 2026:
Umsatz: 5,04 Mrd. $ gegenüber erwarteten 4,87 Mrd. $ ✅
Gewinn je Aktie: 0,61 $ gegenüber erwarteten 0,59 $ ✅
SoFi gewann allein im dritten Quartal 2026 1,2 Millionen neue Mitglieder und 2,2 Millionen neue Produkte hinzu. Die Zahl der Produkte pro Mitglied stieg auf 1,56 (gegenüber 1,47 im Vorjahr).
Mit einem Umsatzwachstum von 44 % und einer EBITDA-Marge von 34 % erzielte SoFi einen Rule-of-40-Wert von 79 – den höchsten in der Unternehmensgeschichte.
Das Management bestätigte, dass die ambitionierten Ziele für 2027 vollständig durch intern erwirtschaftete Gewinne und vorhandenes Kapital finanziert werden.
Die Gesamtkapitalquote liegt bei 17 % und damit deutlich über der regulatorischen Mindestanforderung von 10,5 %.
Die Aktie wird derzeit mit einem erwarteten KGV von nur 16,8 für 2027 gehandelt. Die Aussichten für $SOFI sind vielversprechend 📈
#EarningsSeason
84
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceHadAlreadyCovered$6BofHackLoss
50 Aufrufe
3 Kommentare
Binance erklärt, bereits 6 Milliarden US-Dollar des durch den Hack entstandenen Schadens übernommen zu haben
Binance News
·20 Likes
·9.1k Aufrufe
FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
427 Aufrufe
17 Kommentare
BinanceSAFUFundTransferCompleted7499BTC
51,111 Aufrufe
959 Kommentare