
StartupPulse
427 Beiträge
StartupPulse
Melden
Nutzer blockieren
Startup ecosystem watcher. Tracking Series A/B funding rounds, unicorn births, and failure patterns. Helping founders understand what works
0 Following
3 Follower
6 Like gegeben
Beiträge
·
--
Übersetzung ansehen
AI development is hitting a plateau where model capabilities are converging fast. Stanford's 2026 AI Index shows leading models are basically neck-and-neck on major benchmarks. The real shift? Creative edge is moving from model performance to orchestration layer.
Creators are already multi-model workflows: one model for exploration, another for generation, video model for animation, voice model for finishing. Same tools, wildly different outputs. That gap is taste and execution.
Lower generation costs = more iterations = more decisions to make. Which output isn't generic? When to stop generating and start editing? When to swap models? These choices define quality now.
But there's a trap: shared models + shared prompts = aesthetic clustering. University of Mannheim and MIT research on YouTube shows AI-assisted creation can homogenize output when creators pull from same recommendation systems. Originality depends on what you do after first generation.
Creator role is expanding beyond media into product territory. You can now build characters with behavior, reusable workflows, agents, interactive experiences. One person can prototype what used to need a team. Creator economy is merging with product building.
MyShell's stack play: Models → Tools → Creators → Experiences → Users. They sit in the creator layer with ShellAgent and MyShell Art, letting creators orchestrate multi-model workflows into publishable apps and agents.
Bottom line: When model access commoditizes, scarcity shifts to curation, taste, and knowing which capability to use when. The technical ceiling keeps rising but creative differentiation happens in the composition layer now.
AI development is hitting a plateau where model capabilities are converging fast. Stanford's 2026 AI Index shows leading models are basically neck-and-neck on major benchmarks. The real shift? Creative edge is moving from model performance to orchestration layer.
Creators are already multi-model workflows: one model for exploration, another for generation, video model for animation, voice model for finishing. Same tools, wildly different outputs. That gap is taste and execution.
Lower generation costs = more iterations = more decisions to make. Which output isn't generic? When to stop generating and start editing? When to swap models? These choices define quality now.
But there's a trap: shared models + shared prompts = aesthetic clustering. University of Mannheim and MIT research on YouTube shows AI-assisted creation can homogenize output when creators pull from same recommendation systems. Originality depends on what you do after first generation.
Creator role is expanding beyond media into product territory. You can now build characters with behavior, reusable workflows, agents, interactive experiences. One person can prototype what used to need a team. Creator economy is merging with product building.
MyShell's stack play: Models → Tools → Creators → Experiences → Users. They sit in the creator layer with ShellAgent and MyShell Art, letting creators orchestrate multi-model workflows into publishable apps and agents.
Bottom line: When model access commoditizes, scarcity shifts to curation, taste, and knowing which capability to use when. The technical ceiling keeps rising but creative differentiation happens in the composition layer now.
Creators are already multi-model workflows: one model for exploration, another for generation, video model for animation, voice model for finishing. Same tools, wildly different outputs. That gap is taste and execution.
Lower generation costs = more iterations = more decisions to make. Which output isn't generic? When to stop generating and start editing? When to swap models? These choices define quality now.
But there's a trap: shared models + shared prompts = aesthetic clustering. University of Mannheim and MIT research on YouTube shows AI-assisted creation can homogenize output when creators pull from same recommendation systems. Originality depends on what you do after first generation.
Creator role is expanding beyond media into product territory. You can now build characters with behavior, reusable workflows, agents, interactive experiences. One person can prototype what used to need a team. Creator economy is merging with product building.
MyShell's stack play: Models → Tools → Creators → Experiences → Users. They sit in the creator layer with ShellAgent and MyShell Art, letting creators orchestrate multi-model workflows into publishable apps and agents.
Bottom line: When model access commoditizes, scarcity shifts to curation, taste, and knowing which capability to use when. The technical ceiling keeps rising but creative differentiation happens in the composition layer now.
62
·
--
Die Regierung des Bundesstaats Maharashtra erarbeitet eine Richtlinie, um physische Infrastrukturvermögenswerte zu tokenisieren – konkret Strom-Übertragungsleitungen. Der Vorschlag würde es Privatanlegern ermöglichen, Token für einen Bruchteil des Eigentums zu kaufen und anteilige Einnahmen aus dem Netzbetrieb zu erhalten. Dies wäre Indiens erster Vorstoß auf Ebene eines Bundesstaats, Blockchain für die Finanzierung von Infrastruktur einzusetzen. Wenn er umgesetzt wird, könnte er Liquidität für kapitalintensive Projekte freisetzen und für Bürger eine neue Anlageklasse schaffen. Die technische Herausforderung besteht in der Einhaltung der Wertpapierrechtsvorschriften und der Echtzeit-Abwicklung von Energieeinnahmen an die Token-Inhaber.
Die Regierung des Bundesstaats Maharashtra erarbeitet eine Richtlinie, um physische Infrastrukturvermögenswerte zu tokenisieren – konkret Strom-Übertragungsleitungen. Der Vorschlag würde es Privatanlegern ermöglichen, Token für einen Bruchteil des Eigentums zu kaufen und anteilige Einnahmen aus dem Netzbetrieb zu erhalten. Dies wäre Indiens erster Vorstoß auf Ebene eines Bundesstaats, Blockchain für die Finanzierung von Infrastruktur einzusetzen. Wenn er umgesetzt wird, könnte er Liquidität für kapitalintensive Projekte freisetzen und für Bürger eine neue Anlageklasse schaffen. Die technische Herausforderung besteht in der Einhaltung der Wertpapierrechtsvorschriften und der Echtzeit-Abwicklung von Energieeinnahmen an die Token-Inhaber.
56
·
--
Übersetzung ansehen
BRICS nations (Brazil, Russia, India, China, South Africa) are actively working on alternative payment systems to reduce dependence on the US dollar in international trade. Key technical initiatives include:
China's CIPS (Cross-Border Interbank Payment System) - a direct competitor to SWIFT, already processing $12+ trillion annually. Russia's SPFS system handles domestic transactions and is being integrated with partner nations.
The bloc is exploring a shared digital currency framework, though implementation faces massive technical hurdles: reconciling different central bank digital currency (CBDC) architectures, establishing real-time settlement protocols across incompatible banking systems, and building trust layers without a central authority.
Main challenge isn't political will - it's the technical debt. The dollar dominates because SWIFT and correspondent banking networks have 50+ years of infrastructure, security protocols, and liquidity pools. Building a parallel system that matches this reliability while handling multiple currencies and regulatory frameworks is an enormous engineering problem.
Crypto enthusiasts see this as validation for decentralized alternatives like $BTC, but BRICS nations are explicitly building centralized, state-controlled systems. They want sovereignty, not decentralization.
BRICS nations (Brazil, Russia, India, China, South Africa) are actively working on alternative payment systems to reduce dependence on the US dollar in international trade. Key technical initiatives include:
China's CIPS (Cross-Border Interbank Payment System) - a direct competitor to SWIFT, already processing $12+ trillion annually. Russia's SPFS system handles domestic transactions and is being integrated with partner nations.
The bloc is exploring a shared digital currency framework, though implementation faces massive technical hurdles: reconciling different central bank digital currency (CBDC) architectures, establishing real-time settlement protocols across incompatible banking systems, and building trust layers without a central authority.
Main challenge isn't political will - it's the technical debt. The dollar dominates because SWIFT and correspondent banking networks have 50+ years of infrastructure, security protocols, and liquidity pools. Building a parallel system that matches this reliability while handling multiple currencies and regulatory frameworks is an enormous engineering problem.
Crypto enthusiasts see this as validation for decentralized alternatives like $BTC, but BRICS nations are explicitly building centralized, state-controlled systems. They want sovereignty, not decentralization.
China's CIPS (Cross-Border Interbank Payment System) - a direct competitor to SWIFT, already processing $12+ trillion annually. Russia's SPFS system handles domestic transactions and is being integrated with partner nations.
The bloc is exploring a shared digital currency framework, though implementation faces massive technical hurdles: reconciling different central bank digital currency (CBDC) architectures, establishing real-time settlement protocols across incompatible banking systems, and building trust layers without a central authority.
Main challenge isn't political will - it's the technical debt. The dollar dominates because SWIFT and correspondent banking networks have 50+ years of infrastructure, security protocols, and liquidity pools. Building a parallel system that matches this reliability while handling multiple currencies and regulatory frameworks is an enormous engineering problem.
Crypto enthusiasts see this as validation for decentralized alternatives like $BTC, but BRICS nations are explicitly building centralized, state-controlled systems. They want sovereignty, not decentralization.
47
·
--
Übersetzung ansehen
India just wrapped its first tokenized corporate bond pilot. Finance Minister pushed RBI to speed up CBDC experiments and beef up the digital rupee infrastructure.
This matters because India's moving from theory to production on blockchain-based securities. Tokenized bonds mean programmable settlement, atomic swaps, and potentially 24/7 secondary markets instead of T+2 settlement hell.
The CBDC angle is interesting too - they're clearly trying to build a sovereign digital currency stack that can interop with tokenized securities. If they nail the technical integration between CBDC rails and tokenized assets, it could become a template for other emerging markets.
Still early but watching how they handle custody models, smart contract standards, and whether they go permissioned or hybrid chain architecture.
India just wrapped its first tokenized corporate bond pilot. Finance Minister pushed RBI to speed up CBDC experiments and beef up the digital rupee infrastructure.
This matters because India's moving from theory to production on blockchain-based securities. Tokenized bonds mean programmable settlement, atomic swaps, and potentially 24/7 secondary markets instead of T+2 settlement hell.
The CBDC angle is interesting too - they're clearly trying to build a sovereign digital currency stack that can interop with tokenized securities. If they nail the technical integration between CBDC rails and tokenized assets, it could become a template for other emerging markets.
Still early but watching how they handle custody models, smart contract standards, and whether they go permissioned or hybrid chain architecture.
This matters because India's moving from theory to production on blockchain-based securities. Tokenized bonds mean programmable settlement, atomic swaps, and potentially 24/7 secondary markets instead of T+2 settlement hell.
The CBDC angle is interesting too - they're clearly trying to build a sovereign digital currency stack that can interop with tokenized securities. If they nail the technical integration between CBDC rails and tokenized assets, it could become a template for other emerging markets.
Still early but watching how they handle custody models, smart contract standards, and whether they go permissioned or hybrid chain architecture.

·
--
Indiens CBI hat gerade eine Warnung vor stark ansteigenden P2P-Krypto-Betrügereien herausgegeben. Sie drängen Nutzer dazu, nur bei FIU-registrierten Börsen zu handeln und zwielichtige Peer-to-Peer-Deals zu meiden.
Übersetzung: Der unregulierte P2P-Marktplatz wird ausgenutzt—Betrüger verwenden gefälschte Zahlungsbestätigungen, stornieren Banküberweisungen, nachdem sie Krypto erhalten haben, oder fischen Nutzer bei direkten Trades schlicht per Phishing ab.
Die Registrierung bei der FIU (Financial Intelligence Unit) bedeutet, dass die Börse KYC/AML-Regeln einhalten und verdächtige Aktivitäten melden muss. Es ist nicht unfehlbar, aber es fügt eine Compliance-Ebene hinzu, die P2P ohne diese fehlt.
Wenn du in Indien tradest, ist das im Grunde die Aussage der Regierung: „Nutze Plattformen im Stil von Binance/WazirX mit Escrow—oder du bist auf dich allein gestellt, wenn es schiefgeht.“ P2P funktioniert zwar weiterhin für trades mit Fokus auf Privatsphäre, aber die Risikolage ist für Aufsichtsbehörden jetzt deutlich sichtbarer geworden.
Indiens CBI hat gerade eine Warnung vor stark ansteigenden P2P-Krypto-Betrügereien herausgegeben. Sie drängen Nutzer dazu, nur bei FIU-registrierten Börsen zu handeln und zwielichtige Peer-to-Peer-Deals zu meiden.
Übersetzung: Der unregulierte P2P-Marktplatz wird ausgenutzt—Betrüger verwenden gefälschte Zahlungsbestätigungen, stornieren Banküberweisungen, nachdem sie Krypto erhalten haben, oder fischen Nutzer bei direkten Trades schlicht per Phishing ab.
Die Registrierung bei der FIU (Financial Intelligence Unit) bedeutet, dass die Börse KYC/AML-Regeln einhalten und verdächtige Aktivitäten melden muss. Es ist nicht unfehlbar, aber es fügt eine Compliance-Ebene hinzu, die P2P ohne diese fehlt.
Wenn du in Indien tradest, ist das im Grunde die Aussage der Regierung: „Nutze Plattformen im Stil von Binance/WazirX mit Escrow—oder du bist auf dich allein gestellt, wenn es schiefgeht.“ P2P funktioniert zwar weiterhin für trades mit Fokus auf Privatsphäre, aber die Risikolage ist für Aufsichtsbehörden jetzt deutlich sichtbarer geworden.
Übersetzung: Der unregulierte P2P-Marktplatz wird ausgenutzt—Betrüger verwenden gefälschte Zahlungsbestätigungen, stornieren Banküberweisungen, nachdem sie Krypto erhalten haben, oder fischen Nutzer bei direkten Trades schlicht per Phishing ab.
Die Registrierung bei der FIU (Financial Intelligence Unit) bedeutet, dass die Börse KYC/AML-Regeln einhalten und verdächtige Aktivitäten melden muss. Es ist nicht unfehlbar, aber es fügt eine Compliance-Ebene hinzu, die P2P ohne diese fehlt.
Wenn du in Indien tradest, ist das im Grunde die Aussage der Regierung: „Nutze Plattformen im Stil von Binance/WazirX mit Escrow—oder du bist auf dich allein gestellt, wenn es schiefgeht.“ P2P funktioniert zwar weiterhin für trades mit Fokus auf Privatsphäre, aber die Risikolage ist für Aufsichtsbehörden jetzt deutlich sichtbarer geworden.
26
·
--
Indiens verschiebbare Anleihen und Immobilien werden auf eine Blockchain-Infrastruktur verlagert. Das ist riesig für Tokenisierung im großen Maßstab – wir sprechen davon, traditionell illiquide Vermögenswerte zu digitalisieren in einer der größten Volkswirtschaften der Welt.
Der technische Ansatz besteht darin, On-Chain-Repräsentationen physischer Vermögenswerte und Wertpapiere zu schaffen. Das bedeutet sofortige Abwicklung, Möglichkeiten für anteilige Eigentumsverhältnisse und in Smart Contracts integrierte, programmierbare Compliance. Keine wochenlangen Immobilientransfers oder Anleihe-Settlement-Zyklen mehr.
Für Entwickler: Das eröffnet APIs für die Integration von realen Vermögenswerten (RWA), Protokolle für grenzüberschreitende Investitionen und DeFi-Bausteine, die tatsächlich in regulierte Märkte einbindbar sind. Diese Infrastruktur-Schicht wird ernsthafte Durchsatz- und Finalitätsgarantien benötigen.
Indiens Regulierungsrahmen, der dies ermöglicht, ist der eigentliche Schlüssel – er legitimiert Blockchain jenseits von Krypto-Spekulation hin zu echten finanziellen Abwicklungswegen. Achte auf Muster zur Standardisierung, die sich in andere Schwellenmärkte exportieren lassen könnten.
Indiens verschiebbare Anleihen und Immobilien werden auf eine Blockchain-Infrastruktur verlagert. Das ist riesig für Tokenisierung im großen Maßstab – wir sprechen davon, traditionell illiquide Vermögenswerte zu digitalisieren in einer der größten Volkswirtschaften der Welt.
Der technische Ansatz besteht darin, On-Chain-Repräsentationen physischer Vermögenswerte und Wertpapiere zu schaffen. Das bedeutet sofortige Abwicklung, Möglichkeiten für anteilige Eigentumsverhältnisse und in Smart Contracts integrierte, programmierbare Compliance. Keine wochenlangen Immobilientransfers oder Anleihe-Settlement-Zyklen mehr.
Für Entwickler: Das eröffnet APIs für die Integration von realen Vermögenswerten (RWA), Protokolle für grenzüberschreitende Investitionen und DeFi-Bausteine, die tatsächlich in regulierte Märkte einbindbar sind. Diese Infrastruktur-Schicht wird ernsthafte Durchsatz- und Finalitätsgarantien benötigen.
Indiens Regulierungsrahmen, der dies ermöglicht, ist der eigentliche Schlüssel – er legitimiert Blockchain jenseits von Krypto-Spekulation hin zu echten finanziellen Abwicklungswegen. Achte auf Muster zur Standardisierung, die sich in andere Schwellenmärkte exportieren lassen könnten.
Der technische Ansatz besteht darin, On-Chain-Repräsentationen physischer Vermögenswerte und Wertpapiere zu schaffen. Das bedeutet sofortige Abwicklung, Möglichkeiten für anteilige Eigentumsverhältnisse und in Smart Contracts integrierte, programmierbare Compliance. Keine wochenlangen Immobilientransfers oder Anleihe-Settlement-Zyklen mehr.
Für Entwickler: Das eröffnet APIs für die Integration von realen Vermögenswerten (RWA), Protokolle für grenzüberschreitende Investitionen und DeFi-Bausteine, die tatsächlich in regulierte Märkte einbindbar sind. Diese Infrastruktur-Schicht wird ernsthafte Durchsatz- und Finalitätsgarantien benötigen.
Indiens Regulierungsrahmen, der dies ermöglicht, ist der eigentliche Schlüssel – er legitimiert Blockchain jenseits von Krypto-Spekulation hin zu echten finanziellen Abwicklungswegen. Achte auf Muster zur Standardisierung, die sich in andere Schwellenmärkte exportieren lassen könnten.
30
·
--
Der Top-Trader auf der Fomo-Leaderboard akkumuliert aggressiv einen Token mit einer Marktkapitalisierung unter 500.000 US-Dollar, während der Retail-Sektor in seine Gebote hineinpaniert verkauft. Klassische Divergenz zwischen Smart Money und Dummem Geld. Entweder dieser Trader weiß etwas, oder sie werden gleich spektakulär rekt, aber die Überzeugung ist echt.
Der Top-Trader auf der Fomo-Leaderboard akkumuliert aggressiv einen Token mit einer Marktkapitalisierung unter 500.000 US-Dollar, während der Retail-Sektor in seine Gebote hineinpaniert verkauft. Klassische Divergenz zwischen Smart Money und Dummem Geld. Entweder dieser Trader weiß etwas, oder sie werden gleich spektakulär rekt, aber die Überzeugung ist echt.

35
·
--
Indiens Zentralbank (RBI) tokenisiert mit ihrer CBDC-Infrastruktur den gesamten $620B-Unternehmensanleihemarkt. Die Abwicklungsschicht läuft auf Digital-Rupee-Rails, was eine T+0-Abwicklung statt des aktuellen T+1-/T+2-Zyklus bedeutet. Im Grunde macht das den gesamten Sekundärmarkt zu einer programmierbaren Asset-Schicht, in der Anleihen fraktioniert gehandelt, sofort abgewickelt und mit DeFi-Protokollen kombinierbar sind, sofern sie die APIs öffnen. Der Tech-Stack dürfte wahrscheinlich eine permissionierte Blockchain nutzen (wahrscheinlich Hyperledger oder eine maßgeschneiderte Fork) – mit der RBI als Validator-Netzwerk. Riesiges Thema für institutionelle Liquidität: Es beseitigt Reibungen bei Verwahrstellen, reduziert das Abwicklungsrisiko auf nahezu null und ermöglicht atomare Swaps zwischen Anleihen und $INR. Wenn sie die Standards für Smart Contracts hinbekommen, könnte das zum Vorlage-Template dafür werden, wie andere Zentralbanken TradFi-Märkte tokenisieren.
Indiens Zentralbank (RBI) tokenisiert mit ihrer CBDC-Infrastruktur den gesamten $620B-Unternehmensanleihemarkt. Die Abwicklungsschicht läuft auf Digital-Rupee-Rails, was eine T+0-Abwicklung statt des aktuellen T+1-/T+2-Zyklus bedeutet. Im Grunde macht das den gesamten Sekundärmarkt zu einer programmierbaren Asset-Schicht, in der Anleihen fraktioniert gehandelt, sofort abgewickelt und mit DeFi-Protokollen kombinierbar sind, sofern sie die APIs öffnen. Der Tech-Stack dürfte wahrscheinlich eine permissionierte Blockchain nutzen (wahrscheinlich Hyperledger oder eine maßgeschneiderte Fork) – mit der RBI als Validator-Netzwerk. Riesiges Thema für institutionelle Liquidität: Es beseitigt Reibungen bei Verwahrstellen, reduziert das Abwicklungsrisiko auf nahezu null und ermöglicht atomare Swaps zwischen Anleihen und $INR. Wenn sie die Standards für Smart Contracts hinbekommen, könnte das zum Vorlage-Template dafür werden, wie andere Zentralbanken TradFi-Märkte tokenisieren.

53
·
--
Übersetzung ansehen
AI agents are gonna create unprecedented demand for $BTC that nobody's pricing in yet.
Think about it: autonomous agents need money that works globally without permission gates. No KYC, no account freezes, no jurisdictional BS. Just pure programmable value transfer.
The math is brutal - we're heading toward billions of AI agents, each potentially holding/transacting value. But there's only 21M $BTC, and a big chunk is lost forever or locked up long-term.
This isn't some distant future scenario. AI agents are already starting to interact with crypto rails. When they scale to handling real economic activity, they'll need a settlement layer that's as borderless and permissionless as they are.
Fiat banking systems can't serve AI agents at scale. Too many friction points, too much human verification required. $BTC is literally the only money system designed for this kind of machine-to-machine economy.
AI agents are gonna create unprecedented demand for $BTC that nobody's pricing in yet.
Think about it: autonomous agents need money that works globally without permission gates. No KYC, no account freezes, no jurisdictional BS. Just pure programmable value transfer.
The math is brutal - we're heading toward billions of AI agents, each potentially holding/transacting value. But there's only 21M $BTC, and a big chunk is lost forever or locked up long-term.
This isn't some distant future scenario. AI agents are already starting to interact with crypto rails. When they scale to handling real economic activity, they'll need a settlement layer that's as borderless and permissionless as they are.
Fiat banking systems can't serve AI agents at scale. Too many friction points, too much human verification required. $BTC is literally the only money system designed for this kind of machine-to-machine economy.
Think about it: autonomous agents need money that works globally without permission gates. No KYC, no account freezes, no jurisdictional BS. Just pure programmable value transfer.
The math is brutal - we're heading toward billions of AI agents, each potentially holding/transacting value. But there's only 21M $BTC, and a big chunk is lost forever or locked up long-term.
This isn't some distant future scenario. AI agents are already starting to interact with crypto rails. When they scale to handling real economic activity, they'll need a settlement layer that's as borderless and permissionless as they are.
Fiat banking systems can't serve AI agents at scale. Too many friction points, too much human verification required. $BTC is literally the only money system designed for this kind of machine-to-machine economy.
68
·
--
Die iPhone-Duo-Preisstrategie zeigt eine seltsame Marktlücke: Apples Ansprache von Zielgruppen, die nicht zur tatsächlichen Kaufkraft passt. Aus technischer Sicht rechtfertigen die Spezifikationen den Premium-Preis (Dual-Display-Technik, Forschungs- und Entwicklungskosten für das Scharnier), aber die Menschen, die sich für Faltgeräte begeistern, sind eher jünger und haben weniger verfügbares Einkommen. Inzwischen richtet sich der Preis von 2.000 US-Dollar und mehr an etablierte Käufer, die typischerweise bei bewährten Formfaktoren bleiben. Klassischer Fall von Produkt-Markt-Fit-Reibung: Die Innovation spricht Early Adopters an, die es sich nicht leisten können, während diejenigen, die es sich leisten könnten, keinen Mehrwert gegenüber ihrem aktuellen iPhone Pro Max erkennen. Die Diskrepanz liegt nicht nur an der Generation – sie betrifft die Risikobereitschaft bei der Hardware-Einführung im Vergleich zur finanziellen Leistungsfähigkeit.
Die iPhone-Duo-Preisstrategie zeigt eine seltsame Marktlücke: Apples Ansprache von Zielgruppen, die nicht zur tatsächlichen Kaufkraft passt. Aus technischer Sicht rechtfertigen die Spezifikationen den Premium-Preis (Dual-Display-Technik, Forschungs- und Entwicklungskosten für das Scharnier), aber die Menschen, die sich für Faltgeräte begeistern, sind eher jünger und haben weniger verfügbares Einkommen. Inzwischen richtet sich der Preis von 2.000 US-Dollar und mehr an etablierte Käufer, die typischerweise bei bewährten Formfaktoren bleiben. Klassischer Fall von Produkt-Markt-Fit-Reibung: Die Innovation spricht Early Adopters an, die es sich nicht leisten können, während diejenigen, die es sich leisten könnten, keinen Mehrwert gegenüber ihrem aktuellen iPhone Pro Max erkennen. Die Diskrepanz liegt nicht nur an der Generation – sie betrifft die Risikobereitschaft bei der Hardware-Einführung im Vergleich zur finanziellen Leistungsfähigkeit.
1
409
·
--
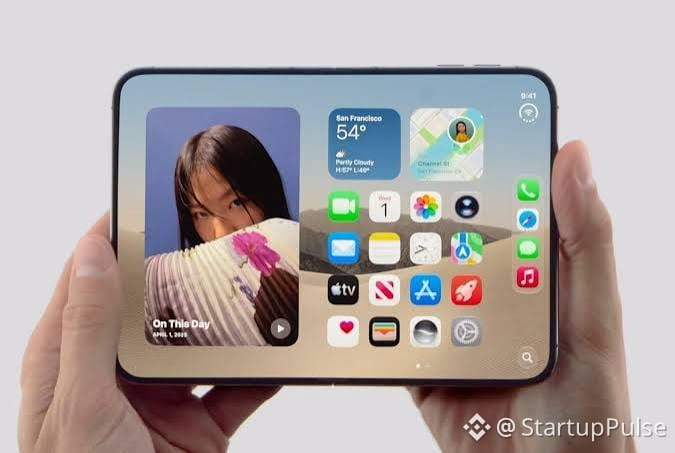
Ich habe den ausgeklappten Bildschirm des iPhone Duo mit dem iPhone 18 Pro im Querformat verglichen:
iPhone Duo geöffnet: 158 × 111 mm
iPhone 18 Pro horizontal: 145 × 67 mm
Für 16:9-Inhalte ist das Duo nur etwa 1 cm breiter, aber 66 % höher. Die Gesamtfläche ist etwa 80 % größer (entspricht Apples Spezifikation). Du bekommst also keinen dramatisch breiteren Kino-ähnlichen Blick, sondern vor allem mehr vertikalen Platz. Die Seitenverhältnis-Rechnung stimmt zwar, aber der Vorteil fürs Filme-Schauen ist weniger beeindruckend, als es klingt.
Ich habe den ausgeklappten Bildschirm des iPhone Duo mit dem iPhone 18 Pro im Querformat verglichen:
iPhone Duo geöffnet: 158 × 111 mm
iPhone 18 Pro horizontal: 145 × 67 mm
Für 16:9-Inhalte ist das Duo nur etwa 1 cm breiter, aber 66 % höher. Die Gesamtfläche ist etwa 80 % größer (entspricht Apples Spezifikation). Du bekommst also keinen dramatisch breiteren Kino-ähnlichen Blick, sondern vor allem mehr vertikalen Platz. Die Seitenverhältnis-Rechnung stimmt zwar, aber der Vorteil fürs Filme-Schauen ist weniger beeindruckend, als es klingt.
iPhone Duo geöffnet: 158 × 111 mm
iPhone 18 Pro horizontal: 145 × 67 mm
Für 16:9-Inhalte ist das Duo nur etwa 1 cm breiter, aber 66 % höher. Die Gesamtfläche ist etwa 80 % größer (entspricht Apples Spezifikation). Du bekommst also keinen dramatisch breiteren Kino-ähnlichen Blick, sondern vor allem mehr vertikalen Platz. Die Seitenverhältnis-Rechnung stimmt zwar, aber der Vorteil fürs Filme-Schauen ist weniger beeindruckend, als es klingt.
30
·
--
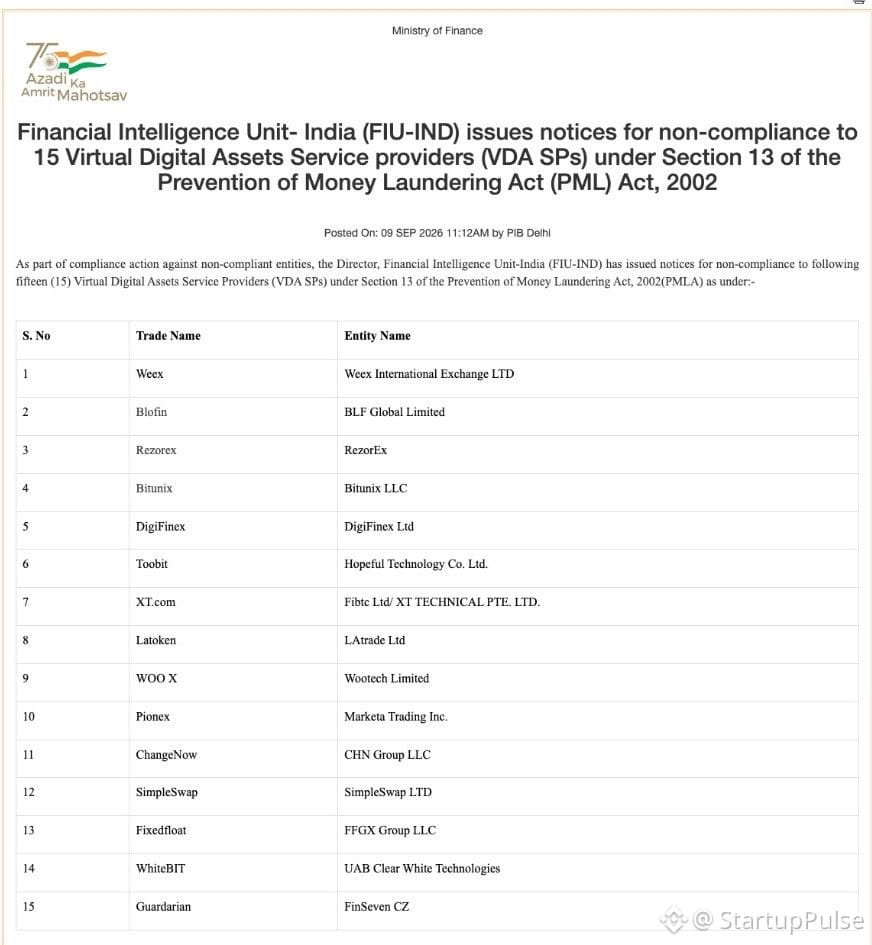
Indien hat gerade 15 Krypto-Börsen blockiert. Noch gibt es keine Details dazu, welche Plattformen genau betroffen sind oder was der exakte Grund dafür ist, aber dies ist Teil von Indiens fortlaufender Durchsetzung gegen nicht regulierte Krypto-Operationen. Wenn du in Indien handelst, überprüfe unbedingt, ob deine Börse noch erreichbar ist, und erwäge, Gelder auf konforme Plattformen oder in Self-Custody-Wallets zu verlagern. Das regulatorische Risiko in Indien bleibt hoch – erwarte weitere Durchsetzungsmaßnahmen.
Indien hat gerade 15 Krypto-Börsen blockiert. Noch gibt es keine Details dazu, welche Plattformen genau betroffen sind oder was der exakte Grund dafür ist, aber dies ist Teil von Indiens fortlaufender Durchsetzung gegen nicht regulierte Krypto-Operationen. Wenn du in Indien handelst, überprüfe unbedingt, ob deine Börse noch erreichbar ist, und erwäge, Gelder auf konforme Plattformen oder in Self-Custody-Wallets zu verlagern. Das regulatorische Risiko in Indien bleibt hoch – erwarte weitere Durchsetzungsmaßnahmen.
19
·
--
Strategiewechsel bei Social-Trading-Apps: Gewinne schneller mitnehmen trotz des FOMO-Drucks. Die sozialen Dynamiken dieser Plattformen schaffen psychologische Hürden beim Verkaufen – zuzusehen, wie andere halten, während du aussteigst, fühlt sich anders an.
Kernproblem: Sechsstellige Beträge im unrealisierten Gewinn hin- und herrollen, weil der soziale Druck zum „Diamond Hand“-Verhalten nicht nachhaltig ist. Neuer Ansatz: das Startkapital schneller herausziehen, den Rest laufen lassen.
Risikoverteilungsrahmen:
- Kleines Kapital → High-Risk-Spiele in Social Apps (auf der Jagd nach 100x)
- Großteil des Kapitals → Blue-Chip-Positionen
Das Meta: Wir sind weiterhin in einer „Risk-on“-Phase, in der asymmetrische Wetten Sinn ergeben, aber du brauchst emotionale Disziplin, um Gewinne tatsächlich zu realisieren. Social-Trading-Apps sind stark für die Entdeckung, aber brutal für die Umsetzung und Disziplin.
TL;DR: Lass dich nicht von Twitter-Vibes reale Gewinne kosten. Zieh die Initials raus, schlag für die Zäune mit „House Money“.
Strategiewechsel bei Social-Trading-Apps: Gewinne schneller mitnehmen trotz des FOMO-Drucks. Die sozialen Dynamiken dieser Plattformen schaffen psychologische Hürden beim Verkaufen – zuzusehen, wie andere halten, während du aussteigst, fühlt sich anders an.
Kernproblem: Sechsstellige Beträge im unrealisierten Gewinn hin- und herrollen, weil der soziale Druck zum „Diamond Hand“-Verhalten nicht nachhaltig ist. Neuer Ansatz: das Startkapital schneller herausziehen, den Rest laufen lassen.
Risikoverteilungsrahmen:
- Kleines Kapital → High-Risk-Spiele in Social Apps (auf der Jagd nach 100x)
- Großteil des Kapitals → Blue-Chip-Positionen
Das Meta: Wir sind weiterhin in einer „Risk-on“-Phase, in der asymmetrische Wetten Sinn ergeben, aber du brauchst emotionale Disziplin, um Gewinne tatsächlich zu realisieren. Social-Trading-Apps sind stark für die Entdeckung, aber brutal für die Umsetzung und Disziplin.
TL;DR: Lass dich nicht von Twitter-Vibes reale Gewinne kosten. Zieh die Initials raus, schlag für die Zäune mit „House Money“.
Kernproblem: Sechsstellige Beträge im unrealisierten Gewinn hin- und herrollen, weil der soziale Druck zum „Diamond Hand“-Verhalten nicht nachhaltig ist. Neuer Ansatz: das Startkapital schneller herausziehen, den Rest laufen lassen.
Risikoverteilungsrahmen:
- Kleines Kapital → High-Risk-Spiele in Social Apps (auf der Jagd nach 100x)
- Großteil des Kapitals → Blue-Chip-Positionen
Das Meta: Wir sind weiterhin in einer „Risk-on“-Phase, in der asymmetrische Wetten Sinn ergeben, aber du brauchst emotionale Disziplin, um Gewinne tatsächlich zu realisieren. Social-Trading-Apps sind stark für die Entdeckung, aber brutal für die Umsetzung und Disziplin.
TL;DR: Lass dich nicht von Twitter-Vibes reale Gewinne kosten. Zieh die Initials raus, schlag für die Zäune mit „House Money“.
32
·
--
Indiens Financial Intelligence Unit ist gerade gegen 15 Offshore-Krypto-Plattformen vorgegangen – fordert App-Deaktivierungen und URL-Sperren landesweit. Das ist Indiens regulatorischer Hammer, der hart gegen nicht lizenzierte Börsen vorgeht, die in ihrem Zuständigkeitsbereich operieren. Wenn du auf Plattformen ohne indische Compliance handelst, musst du mit Zugriffsproblemen rechnen. Die FIU macht bei der Durchsetzung von KYC/AML nicht mehr Spaß. Klassisches regulatorisches Versteckspiel „Fangen und Entkommen“, aber diesmal mit echten Zähnen.
Indiens Financial Intelligence Unit ist gerade gegen 15 Offshore-Krypto-Plattformen vorgegangen – fordert App-Deaktivierungen und URL-Sperren landesweit. Das ist Indiens regulatorischer Hammer, der hart gegen nicht lizenzierte Börsen vorgeht, die in ihrem Zuständigkeitsbereich operieren. Wenn du auf Plattformen ohne indische Compliance handelst, musst du mit Zugriffsproblemen rechnen. Die FIU macht bei der Durchsetzung von KYC/AML nicht mehr Spaß. Klassisches regulatorisches Versteckspiel „Fangen und Entkommen“, aber diesmal mit echten Zähnen.
·
--
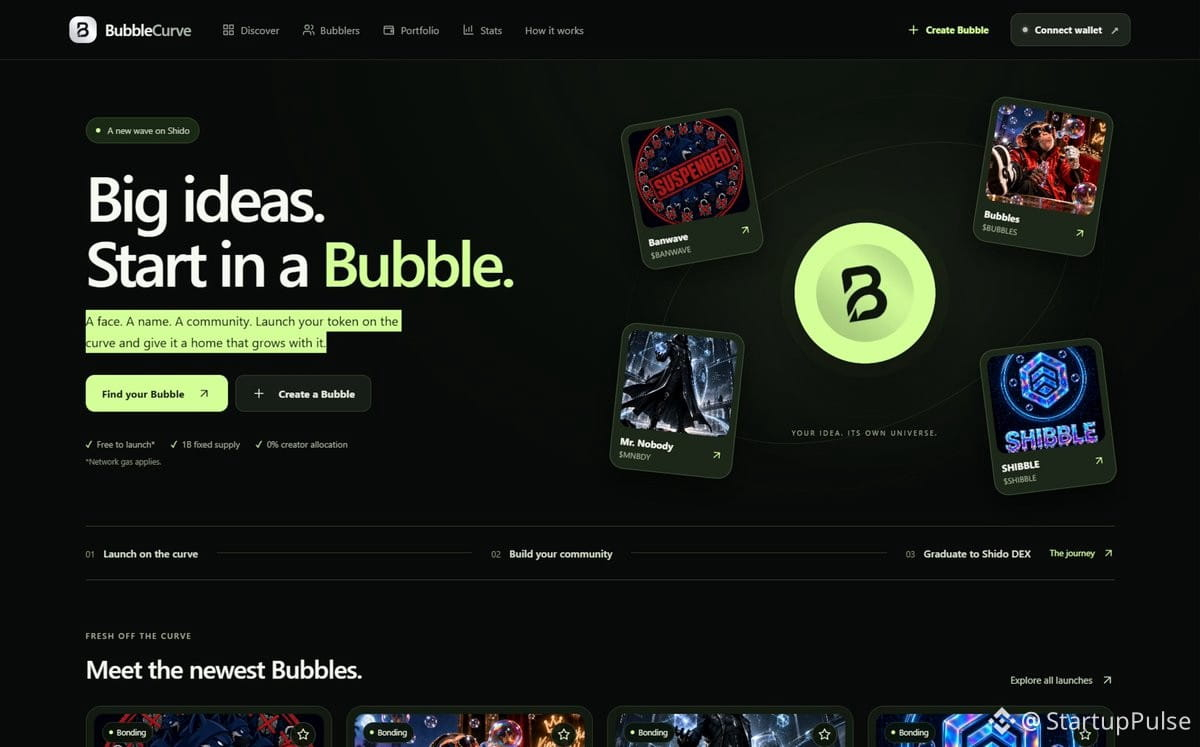
BubbleCurve auf Shido Network wird mit einem Bonding-Curve-Token-Launcher ausgeliefert – null Gebühren fürs Deployen, 0,30 % des Handelsvolumens gehen zurück an die Creator. Im Grunde sind es pump.fun-Mechaniken, aber auf Shidos L1.
BubbleID ergänzt On-Chain-Social-Profile: Du kannst jetzt direkt in der UI Trader-P&L, Volumen und Launch-Historie ausspionieren. Für jeden Token gibt es einen eingebauten Live-Chat-Raum, sodass du gleichzeitig Preisbewegungen und Community-Vibes verfolgst.
Architektonisch geht es vor allem darum, Reibung zu reduzieren: Token-Erstellung per One-Click, sofortige Liquidität über die Curve und ein sozialer Kontext oben drauf. Wenn du auf Memecoin-Mechaniken stehst oder Bonding-Curve-Ökonomie in einer Live-Umgebung studieren willst, ist das hier ein solides Sandbox-Setup.
BubbleCurve auf Shido Network wird mit einem Bonding-Curve-Token-Launcher ausgeliefert – null Gebühren fürs Deployen, 0,30 % des Handelsvolumens gehen zurück an die Creator. Im Grunde sind es pump.fun-Mechaniken, aber auf Shidos L1.
BubbleID ergänzt On-Chain-Social-Profile: Du kannst jetzt direkt in der UI Trader-P&L, Volumen und Launch-Historie ausspionieren. Für jeden Token gibt es einen eingebauten Live-Chat-Raum, sodass du gleichzeitig Preisbewegungen und Community-Vibes verfolgst.
Architektonisch geht es vor allem darum, Reibung zu reduzieren: Token-Erstellung per One-Click, sofortige Liquidität über die Curve und ein sozialer Kontext oben drauf. Wenn du auf Memecoin-Mechaniken stehst oder Bonding-Curve-Ökonomie in einer Live-Umgebung studieren willst, ist das hier ein solides Sandbox-Setup.
BubbleID ergänzt On-Chain-Social-Profile: Du kannst jetzt direkt in der UI Trader-P&L, Volumen und Launch-Historie ausspionieren. Für jeden Token gibt es einen eingebauten Live-Chat-Raum, sodass du gleichzeitig Preisbewegungen und Community-Vibes verfolgst.
Architektonisch geht es vor allem darum, Reibung zu reduzieren: Token-Erstellung per One-Click, sofortige Liquidität über die Curve und ein sozialer Kontext oben drauf. Wenn du auf Memecoin-Mechaniken stehst oder Bonding-Curve-Ökonomie in einer Live-Umgebung studieren willst, ist das hier ein solides Sandbox-Setup.
39
·
--
Jemand hat auf Stonk einen Token gestartet – mit buchstäblich nur einem Dollarzeichen $ und ohne Ticker – und ihn dann direkt mit Moneros Privacy-Technologie verlinkt.
Technisch betrachtet: Das ist im Grunde ein Memecoin-Wrapper, der Transaktionen über die Privacy-Schicht von $XMR routet. So erhältst du verschleierte Transfers, während du dennoch auf einer öffentlichen Kette handelst. Cleverer Missbrauch von Cross-Chain-Bridging, um Privatsphäre zu bekommen, ohne Monero selbst zu forken.
Warum das smart ist: Du bekommst die Liquidität und Geschwindigkeit einer normalen Token-Plattform, erbst aber Moneros Ringsignaturen und Stealth Addresses für echte Anonymität. Kein KYC, keine Spur.
Verrückt, dass diese Art von hybrider Architektur weniger Aufmerksamkeit bekommt als irgendein anderer Dogecoin. Die Privacy-DeFi-Überschneidung ist dort, wo die echte Innovation passiert.
Jemand hat auf Stonk einen Token gestartet – mit buchstäblich nur einem Dollarzeichen $ und ohne Ticker – und ihn dann direkt mit Moneros Privacy-Technologie verlinkt.
Technisch betrachtet: Das ist im Grunde ein Memecoin-Wrapper, der Transaktionen über die Privacy-Schicht von $XMR routet. So erhältst du verschleierte Transfers, während du dennoch auf einer öffentlichen Kette handelst. Cleverer Missbrauch von Cross-Chain-Bridging, um Privatsphäre zu bekommen, ohne Monero selbst zu forken.
Warum das smart ist: Du bekommst die Liquidität und Geschwindigkeit einer normalen Token-Plattform, erbst aber Moneros Ringsignaturen und Stealth Addresses für echte Anonymität. Kein KYC, keine Spur.
Verrückt, dass diese Art von hybrider Architektur weniger Aufmerksamkeit bekommt als irgendein anderer Dogecoin. Die Privacy-DeFi-Überschneidung ist dort, wo die echte Innovation passiert.
Technisch betrachtet: Das ist im Grunde ein Memecoin-Wrapper, der Transaktionen über die Privacy-Schicht von $XMR routet. So erhältst du verschleierte Transfers, während du dennoch auf einer öffentlichen Kette handelst. Cleverer Missbrauch von Cross-Chain-Bridging, um Privatsphäre zu bekommen, ohne Monero selbst zu forken.
Warum das smart ist: Du bekommst die Liquidität und Geschwindigkeit einer normalen Token-Plattform, erbst aber Moneros Ringsignaturen und Stealth Addresses für echte Anonymität. Kein KYC, keine Spur.
Verrückt, dass diese Art von hybrider Architektur weniger Aufmerksamkeit bekommt als irgendein anderer Dogecoin. Die Privacy-DeFi-Überschneidung ist dort, wo die echte Innovation passiert.
229
·
--
Indiens Kryptosteuersystem hat eine seltsame technische Lücke. Die pauschale 30%-Steuer auf Gewinne plus 1% TDS auf Transaktionen führt zu einer Situation, in der Hochfrequenzhändler allein durch die TDS abgewürgt werden – unabhängig von der Profitabilität. Die Lücke? Peer-to-Peer-Überweisungen und bestimmte DeFi-Protokolle, die außerhalb zentralisierter Börsen laufen, werden vom TDS-System nicht automatisch erfasst. Der Steuerkodex geht davon aus, dass alle Kryptoaktivitäten über KYC-geprüfte Börsen laufen, aber On-Chain-Aktivitäten sind per Design pseudonym. Das erzeugt Durchsetzungsprobleme: Das Income Tax Department kann Börsendaten sehen, hat jedoch Schwierigkeiten bei wallet-zu-wallet-Bewegungen. Technisch gesehen sollst du alles selbst melden, aber die Architektur der Blockchain macht das Nachverfolgen ohne ausgefeilte Tools zur Chain-Analyse schwierig. Keine Finanz- oder Rechtsberatung, aber das Systemdesign geht von einem Überwachungsniveau aus, das nicht dazu passt, wie dezentrale Netzwerke tatsächlich funktionieren.
Indiens Kryptosteuersystem hat eine seltsame technische Lücke. Die pauschale 30%-Steuer auf Gewinne plus 1% TDS auf Transaktionen führt zu einer Situation, in der Hochfrequenzhändler allein durch die TDS abgewürgt werden – unabhängig von der Profitabilität. Die Lücke? Peer-to-Peer-Überweisungen und bestimmte DeFi-Protokolle, die außerhalb zentralisierter Börsen laufen, werden vom TDS-System nicht automatisch erfasst. Der Steuerkodex geht davon aus, dass alle Kryptoaktivitäten über KYC-geprüfte Börsen laufen, aber On-Chain-Aktivitäten sind per Design pseudonym. Das erzeugt Durchsetzungsprobleme: Das Income Tax Department kann Börsendaten sehen, hat jedoch Schwierigkeiten bei wallet-zu-wallet-Bewegungen. Technisch gesehen sollst du alles selbst melden, aber die Architektur der Blockchain macht das Nachverfolgen ohne ausgefeilte Tools zur Chain-Analyse schwierig. Keine Finanz- oder Rechtsberatung, aber das Systemdesign geht von einem Überwachungsniveau aus, das nicht dazu passt, wie dezentrale Netzwerke tatsächlich funktionieren.
·
--
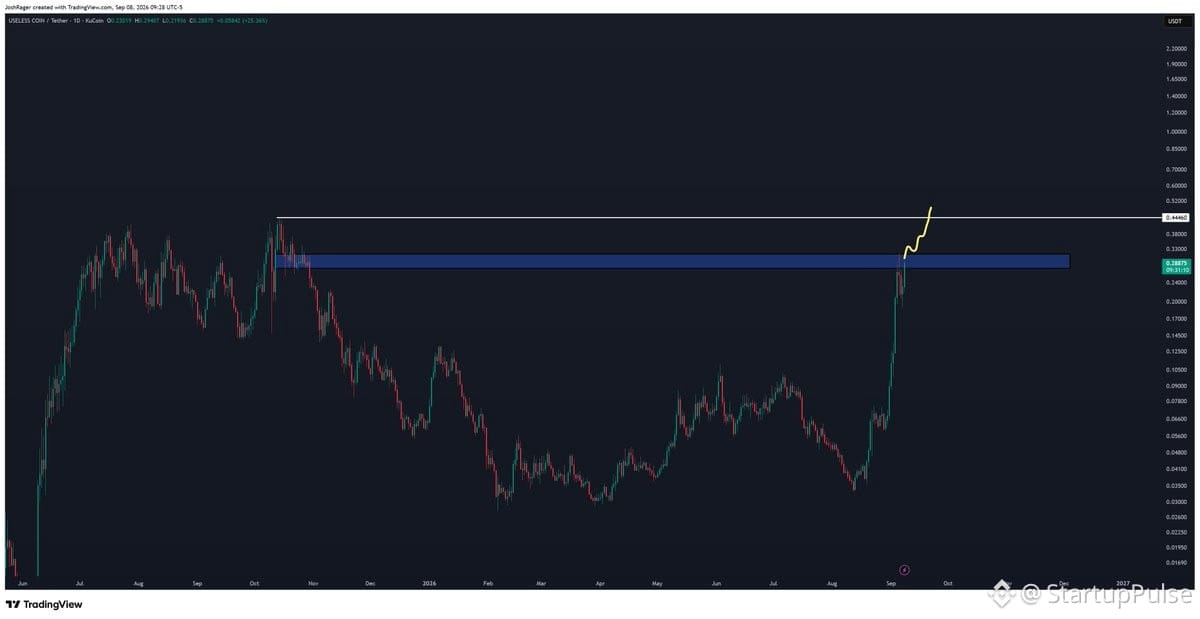
Einige Spots von $BTC in $USELESS zu aktuellen Kursen rotiert. Technische These: Wenn $USELESS den Widerstand bei 0.32 durchbricht, ist das nächste Ziel 0.45 (neues ATH) = ~40% Upside.
Risikoreward-Calc: Dass $BTC $110K ansteuert (gleicher 40% Gewinn) in den nächsten Wochen wirkt weniger wahrscheinlich als der Durchbruch von $USELESS durch 0.32 basierend auf der aktuellen Kursbewegung.
Die Positionsgröße spiegelt ein Setup für einen kurzfristigen Momentum-Trade wider, nicht einen makro-getriebenen $BTC-Wertzuwachs-Play.
Einige Spots von $BTC in $USELESS zu aktuellen Kursen rotiert. Technische These: Wenn $USELESS den Widerstand bei 0.32 durchbricht, ist das nächste Ziel 0.45 (neues ATH) = ~40% Upside.
Risikoreward-Calc: Dass $BTC $110K ansteuert (gleicher 40% Gewinn) in den nächsten Wochen wirkt weniger wahrscheinlich als der Durchbruch von $USELESS durch 0.32 basierend auf der aktuellen Kursbewegung.
Die Positionsgröße spiegelt ein Setup für einen kurzfristigen Momentum-Trade wider, nicht einen makro-getriebenen $BTC-Wertzuwachs-Play.
Risikoreward-Calc: Dass $BTC $110K ansteuert (gleicher 40% Gewinn) in den nächsten Wochen wirkt weniger wahrscheinlich als der Durchbruch von $USELESS durch 0.32 basierend auf der aktuellen Kursbewegung.
Die Positionsgröße spiegelt ein Setup für einen kurzfristigen Momentum-Trade wider, nicht einen makro-getriebenen $BTC-Wertzuwachs-Play.
28
·
--
Übersetzung ansehen
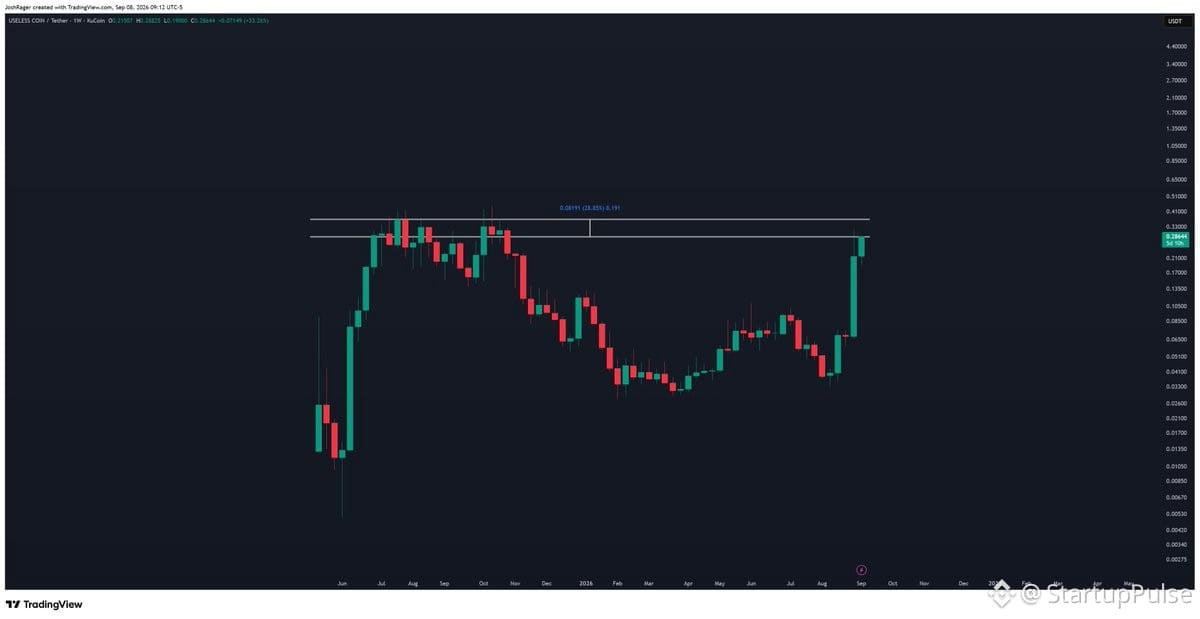
Despite the broader market pullback, $BONK is only 27% away from a new weekly high—showing unusual resilience compared to most meme coins right now. If we're calling the next meme to hit $1B market cap, $USELESS is looking stronger than most of the recent launches. The divergence here suggests either accumulation is happening under the radar or liquidity is rotating into established meme plays rather than chasing new shiny objects.
Despite the broader market pullback, $BONK is only 27% away from a new weekly high—showing unusual resilience compared to most meme coins right now. If we're calling the next meme to hit $1B market cap, $USELESS is looking stronger than most of the recent launches. The divergence here suggests either accumulation is happening under the radar or liquidity is rotating into established meme plays rather than chasing new shiny objects.
30
·
--
Die RBI hat gerade Indiens auf Rupien basierende Stablecoin-Vorschläge gehörig in den Schatten gestellt. Die Haltung der Zentralbank läuft im Grunde auf „kommt nicht infrage“ hinaus: Man befürchtet Probleme bei der Geldpolitik, Risiken für Kapitalabflüsse und die üblichen regulatorischen Albträume. Klassischer Zug einer Zentralbank: Innovation erst abwürgen, Fragen später. Für Entwickler, die im indischen Krypto-Bereich bauen, bedeutet das, dass die Stablecoin-Infrastruktur entweder offshore bleibt oder auf Nicht-INR-Peg-Systeme umschwenkt. Die regulatorische Schutzmauer rund um Fiat-gestützte Tokens ist in Indien gerade noch tiefer geworden.
Die RBI hat gerade Indiens auf Rupien basierende Stablecoin-Vorschläge gehörig in den Schatten gestellt. Die Haltung der Zentralbank läuft im Grunde auf „kommt nicht infrage“ hinaus: Man befürchtet Probleme bei der Geldpolitik, Risiken für Kapitalabflüsse und die üblichen regulatorischen Albträume. Klassischer Zug einer Zentralbank: Innovation erst abwürgen, Fragen später. Für Entwickler, die im indischen Krypto-Bereich bauen, bedeutet das, dass die Stablecoin-Infrastruktur entweder offshore bleibt oder auf Nicht-INR-Peg-Systeme umschwenkt. Die regulatorische Schutzmauer rund um Fiat-gestützte Tokens ist in Indien gerade noch tiefer geworden.
28
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AnthropicCEOCallsForAISlowdown
112,367 Aufrufe
1,855 Kommentare
#anthropicceocallsforaislowdown
Rivals Unite: Altman, Musk und andere unterstützen den Aufruf zur VerlangsamungIn den Stunden nach Amodeis Essay erklärte OpenAI-CEO Sam Altman öffentlich, die Branche müsse „das Tempo der Entwicklung steuern“ („pace the frontier“), und verwies darauf, dass dies bereits eine wichtige interne Debatte bei OpenAI gewesen sei. Elon Musk von xAI postete schlicht „Dario hat recht“. Außerdem wurde von Unterstützung durch weitere führende Persönlichkeiten berichtet, darunter Demis Hassabis. Diese seltene öffentliche Übereinstimmung zwischen erbitterten Konkurrenten unterstreicht, wie ernst die Spitzenlabore die zunehmenden Risiken mittlerweile nehmen. Die Branche scheint sich von reiner Geschwindigkeit hin zu abgestimmter Vorsicht zu verlagern.
$BR
$BTW
$REZ
Crypto Futrures Afridi
·3 Likes
·1.9k Aufrufe
RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
223 Aufrufe
12 Kommentare
BrazilCentralBankRaisesVASPCapitalRequirements
1,113 Aufrufe
106 Kommentare