
Baby 安妮
589 Beiträge

Baby 安妮
Melden
Nutzer blockieren
web3创作者 | BNB holder | Alpha重度玩家 | 所有内容仅代表个人,不构成投资建议DYOR
Trade eröffnen
Regelmäßiger Trader
1.8 Jahre
25 Following
3.2K+ Follower
454 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
PINNED
·
--
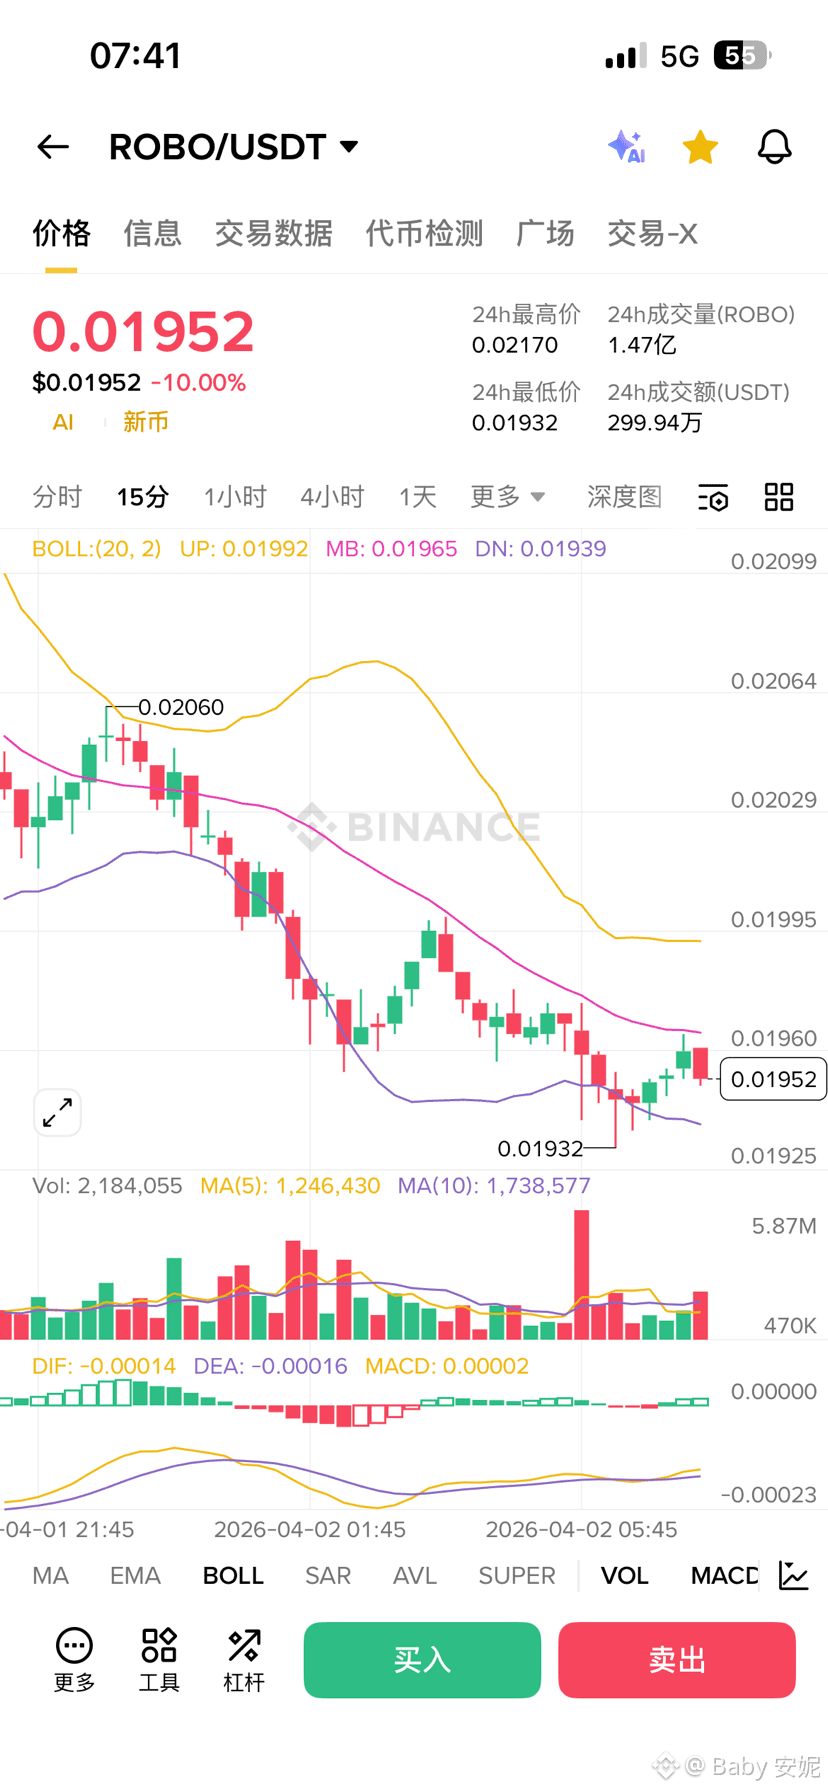
Ich bin echt beeindruckt,
Das Projekt war schon schlimm genug...
Ich habe mich sogar getraut, größer zu denken.
Jetzt ist es gut... gefallen wie 💩 💩
Ich bin echt beeindruckt,
Das Projekt war schon schlimm genug...
Ich habe mich sogar getraut, größer zu denken.
Jetzt ist es gut... gefallen wie 💩 💩
Das Projekt war schon schlimm genug...
Ich habe mich sogar getraut, größer zu denken.
Jetzt ist es gut... gefallen wie 💩 💩
15
8
7.6k
·
--
Der ganze Feed ist gerade voll mit „TVL ist alles“, aber mal ehrlich: Wie viele Protokolle, die ihr Wachstum nur durch schiere Größe erzielen, schwimmen in Wahrheit nackt? Die Lending-Pools sind voll mit Kreislaufkrediten, Derivateprotokolle halten sich mit Subventionen über Wasser – und sobald die Liquidationsschwelle erreicht ist, fliegen überall die Sicherungen raus.
Im März 2026 stellte Space and Time etwas ziemlich Kontraintuitives vor: ZK-Proven Incentives. Die Logik dahinter ist ganz einfach: Volumenbasierte Anreize können nicht nur gutes von schlechtem Verhalten unterscheiden, sondern subventionieren schlechtes Verhalten sogar aktiv. Das von hochfrequenten Spekulanten mit hohem Hebel erzeugte Volumen wird zum gleichen Satz belohnt wie das Volumen von Hedgern, die das Abwärtsrisiko sorgfältig managen – oft bekommen Erstere sogar mehr. Das Ergebnis: Das Protokoll zieht Trader an, die am besten darin sind, Kennzahlen aufzublasen. Die Volatilität steigt, Liquidationskaskaden werden heftiger und Hedger, die tatsächlich zur Stabilität beitragen, ziehen sich zurück.
SXT nutzt Proof of SQL, um On-Chain-Verhalten in einer abfragbaren Datenbank zu indexieren und multivariate SQL-Analysen durchzuführen: Steht die Positionsrichtung der Spot-Position gegenüber? Ist die Positionsgröße proportional zum zugrunde liegenden Exposure? Wird der Hebel dauerhaft konservativ eingesetzt? Werden Positionen in Stressphasen aktiv reduziert? Der Score wird off-chain berechnet und ein ZK-Beweis erstellt. Nach der On-Chain-Verifizierung durch den Reward-Contract werden die Belohnungen nach „Gesundheit“ verteilt. Lending-Protokolle können Kreditnehmer erkennen, die dauerhaft hohe Besicherungsquoten aufweisen und ihre Kredite zuverlässig zurückzahlen. Derivateprotokolle können Prämien für tatsächliches Hedging statt für Volumen-Bots ausschütten.
Die wirtschaftliche Rückkopplung dieses Modells stützt sich auf $SXT . Das Gesamtangebot beträgt 5 Milliarden Token, davon entfallen 51,7 % auf die Community. Die jährliche Staking-Rendite liegt bei etwa 8 %, die Genesis-Anreize bei bis zu rund 30 %, begrenzt auf 150 Millionen SXT (3 % des Gesamtangebots). Slashing wird bei Ausfällen und betrügerischem Verhalten konsequent durchgesetzt. Im März 2026 wurde außerdem die Integration mit Chainlink bestätigt: SXT nutzt Chainlink Confidential HTTP, um die Sicherheiten von Kreditnehmern in einer TEE zu überprüfen. Die ursprünglichen API-Zugangsdaten verlassen die abgeschottete Umgebung nicht; das Ergebnis wird per ZK-Beweis on-chain abgerechnet.
Aus professioneller Sicht sollte man sich aber nicht nur die offizielle Erzählung ansehen. Auch in der Community gibt es nüchterne Stimmen: Betreiber von Nodes im Privatkundenbereich stoßen bei KYC und Fiat-Zahlungskanälen auf regulatorische Hürden; Unternehmensgewinne werden über zentralisierte Web2-Zahlungsdienstleister ausgeschüttet, und eingefrorene Vergütungen für Nodes in Schwellenländern sind kein Einzelfall. Die Story klingt plausibel, aber nicht blind darauf anspringen – DYOR, auf die Gebührenkurve schauen, nicht auf den K-Chart.
#sxt @SpaceandTimeDB
Der ganze Feed ist gerade voll mit „TVL ist alles“, aber mal ehrlich: Wie viele Protokolle, die ihr Wachstum nur durch schiere Größe erzielen, schwimmen in Wahrheit nackt? Die Lending-Pools sind voll mit Kreislaufkrediten, Derivateprotokolle halten sich mit Subventionen über Wasser – und sobald die Liquidationsschwelle erreicht ist, fliegen überall die Sicherungen raus.
Im März 2026 stellte Space and Time etwas ziemlich Kontraintuitives vor: ZK-Proven Incentives. Die Logik dahinter ist ganz einfach: Volumenbasierte Anreize können nicht nur gutes von schlechtem Verhalten unterscheiden, sondern subventionieren schlechtes Verhalten sogar aktiv. Das von hochfrequenten Spekulanten mit hohem Hebel erzeugte Volumen wird zum gleichen Satz belohnt wie das Volumen von Hedgern, die das Abwärtsrisiko sorgfältig managen – oft bekommen Erstere sogar mehr. Das Ergebnis: Das Protokoll zieht Trader an, die am besten darin sind, Kennzahlen aufzublasen. Die Volatilität steigt, Liquidationskaskaden werden heftiger und Hedger, die tatsächlich zur Stabilität beitragen, ziehen sich zurück.
SXT nutzt Proof of SQL, um On-Chain-Verhalten in einer abfragbaren Datenbank zu indexieren und multivariate SQL-Analysen durchzuführen: Steht die Positionsrichtung der Spot-Position gegenüber? Ist die Positionsgröße proportional zum zugrunde liegenden Exposure? Wird der Hebel dauerhaft konservativ eingesetzt? Werden Positionen in Stressphasen aktiv reduziert? Der Score wird off-chain berechnet und ein ZK-Beweis erstellt. Nach der On-Chain-Verifizierung durch den Reward-Contract werden die Belohnungen nach „Gesundheit“ verteilt. Lending-Protokolle können Kreditnehmer erkennen, die dauerhaft hohe Besicherungsquoten aufweisen und ihre Kredite zuverlässig zurückzahlen. Derivateprotokolle können Prämien für tatsächliches Hedging statt für Volumen-Bots ausschütten.
Die wirtschaftliche Rückkopplung dieses Modells stützt sich auf $SXT . Das Gesamtangebot beträgt 5 Milliarden Token, davon entfallen 51,7 % auf die Community. Die jährliche Staking-Rendite liegt bei etwa 8 %, die Genesis-Anreize bei bis zu rund 30 %, begrenzt auf 150 Millionen SXT (3 % des Gesamtangebots). Slashing wird bei Ausfällen und betrügerischem Verhalten konsequent durchgesetzt. Im März 2026 wurde außerdem die Integration mit Chainlink bestätigt: SXT nutzt Chainlink Confidential HTTP, um die Sicherheiten von Kreditnehmern in einer TEE zu überprüfen. Die ursprünglichen API-Zugangsdaten verlassen die abgeschottete Umgebung nicht; das Ergebnis wird per ZK-Beweis on-chain abgerechnet.
Aus professioneller Sicht sollte man sich aber nicht nur die offizielle Erzählung ansehen. Auch in der Community gibt es nüchterne Stimmen: Betreiber von Nodes im Privatkundenbereich stoßen bei KYC und Fiat-Zahlungskanälen auf regulatorische Hürden; Unternehmensgewinne werden über zentralisierte Web2-Zahlungsdienstleister ausgeschüttet, und eingefrorene Vergütungen für Nodes in Schwellenländern sind kein Einzelfall. Die Story klingt plausibel, aber nicht blind darauf anspringen – DYOR, auf die Gebührenkurve schauen, nicht auf den K-Chart.
#sxt @SpaceandTime
Im März 2026 stellte Space and Time etwas ziemlich Kontraintuitives vor: ZK-Proven Incentives. Die Logik dahinter ist ganz einfach: Volumenbasierte Anreize können nicht nur gutes von schlechtem Verhalten unterscheiden, sondern subventionieren schlechtes Verhalten sogar aktiv. Das von hochfrequenten Spekulanten mit hohem Hebel erzeugte Volumen wird zum gleichen Satz belohnt wie das Volumen von Hedgern, die das Abwärtsrisiko sorgfältig managen – oft bekommen Erstere sogar mehr. Das Ergebnis: Das Protokoll zieht Trader an, die am besten darin sind, Kennzahlen aufzublasen. Die Volatilität steigt, Liquidationskaskaden werden heftiger und Hedger, die tatsächlich zur Stabilität beitragen, ziehen sich zurück.
SXT nutzt Proof of SQL, um On-Chain-Verhalten in einer abfragbaren Datenbank zu indexieren und multivariate SQL-Analysen durchzuführen: Steht die Positionsrichtung der Spot-Position gegenüber? Ist die Positionsgröße proportional zum zugrunde liegenden Exposure? Wird der Hebel dauerhaft konservativ eingesetzt? Werden Positionen in Stressphasen aktiv reduziert? Der Score wird off-chain berechnet und ein ZK-Beweis erstellt. Nach der On-Chain-Verifizierung durch den Reward-Contract werden die Belohnungen nach „Gesundheit“ verteilt. Lending-Protokolle können Kreditnehmer erkennen, die dauerhaft hohe Besicherungsquoten aufweisen und ihre Kredite zuverlässig zurückzahlen. Derivateprotokolle können Prämien für tatsächliches Hedging statt für Volumen-Bots ausschütten.
Die wirtschaftliche Rückkopplung dieses Modells stützt sich auf $SXT . Das Gesamtangebot beträgt 5 Milliarden Token, davon entfallen 51,7 % auf die Community. Die jährliche Staking-Rendite liegt bei etwa 8 %, die Genesis-Anreize bei bis zu rund 30 %, begrenzt auf 150 Millionen SXT (3 % des Gesamtangebots). Slashing wird bei Ausfällen und betrügerischem Verhalten konsequent durchgesetzt. Im März 2026 wurde außerdem die Integration mit Chainlink bestätigt: SXT nutzt Chainlink Confidential HTTP, um die Sicherheiten von Kreditnehmern in einer TEE zu überprüfen. Die ursprünglichen API-Zugangsdaten verlassen die abgeschottete Umgebung nicht; das Ergebnis wird per ZK-Beweis on-chain abgerechnet.
Aus professioneller Sicht sollte man sich aber nicht nur die offizielle Erzählung ansehen. Auch in der Community gibt es nüchterne Stimmen: Betreiber von Nodes im Privatkundenbereich stoßen bei KYC und Fiat-Zahlungskanälen auf regulatorische Hürden; Unternehmensgewinne werden über zentralisierte Web2-Zahlungsdienstleister ausgeschüttet, und eingefrorene Vergütungen für Nodes in Schwellenländern sind kein Einzelfall. Die Story klingt plausibel, aber nicht blind darauf anspringen – DYOR, auf die Gebührenkurve schauen, nicht auf den K-Chart.
#sxt @SpaceandTime
1
407
·
--
Übersetzung ansehen
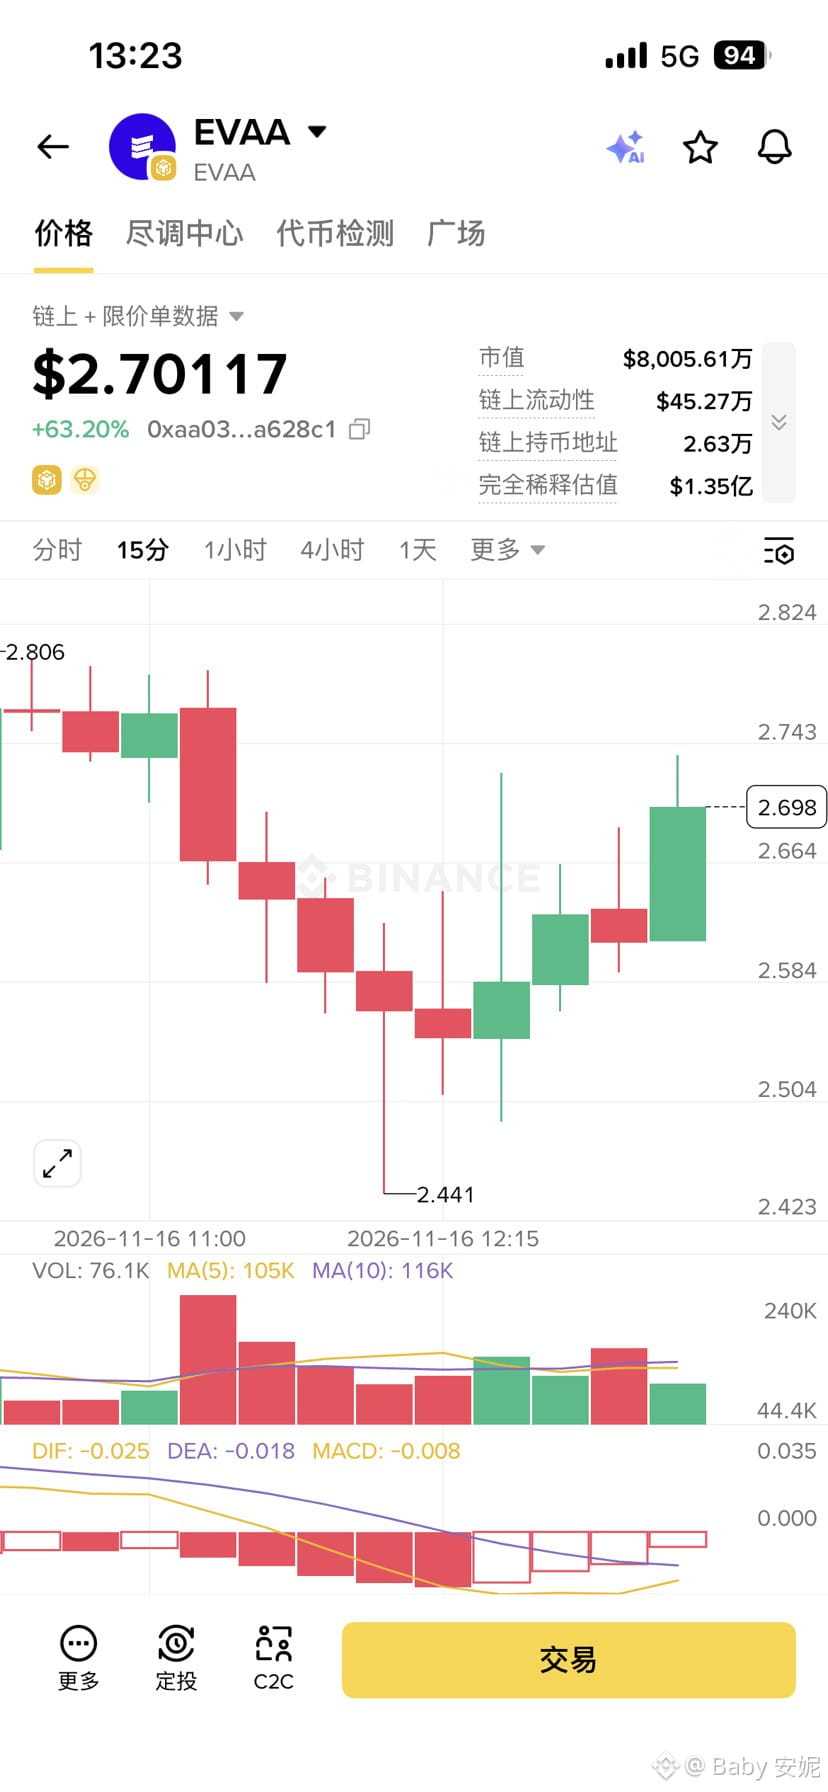
$EVAA
啥玩意儿啊
都在跌
它拉这么狠🥶🥶
{alpha}(560xaa036928c9c0df07d525b55ea8ee690bb5a628c1)
$EVAA
啥玩意儿啊
都在跌
它拉这么狠🥶🥶
啥玩意儿啊
都在跌
它拉这么狠🥶🥶
187
·
--
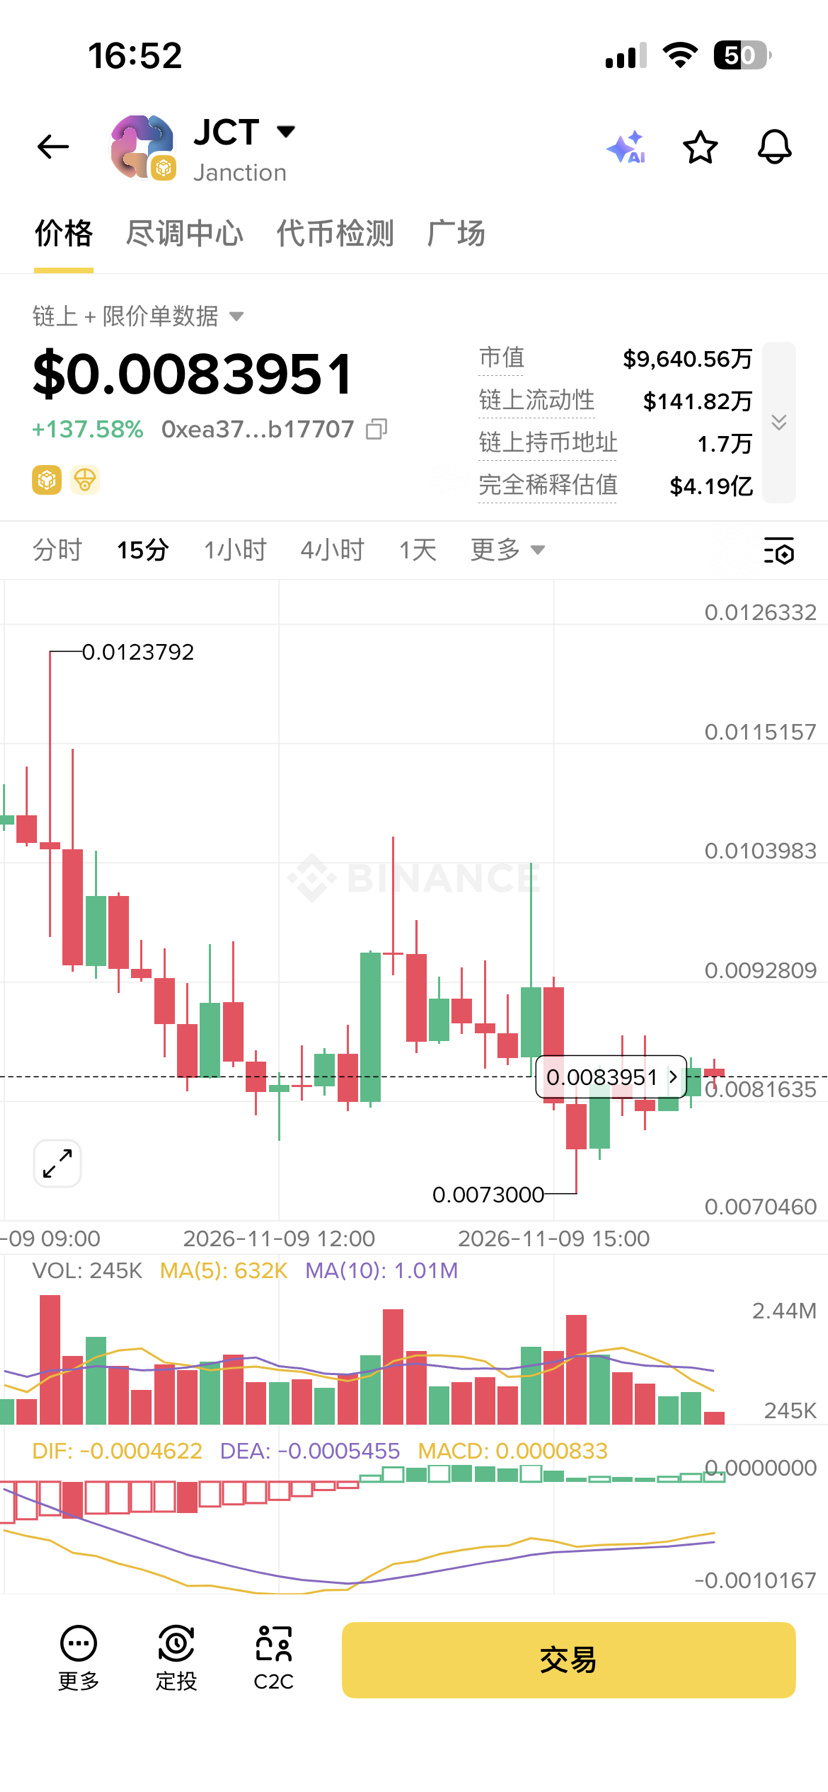
$JCT
Was steckt dahinter?
Steigt ständig weiter🥶🥶
{alpha}(560xea37a8de1de2d9d10772eeb569e28bfa5cb17707)
$JCT
Was steckt dahinter?
Steigt ständig weiter🥶🥶
Was steckt dahinter?
Steigt ständig weiter🥶🥶
483
·
--
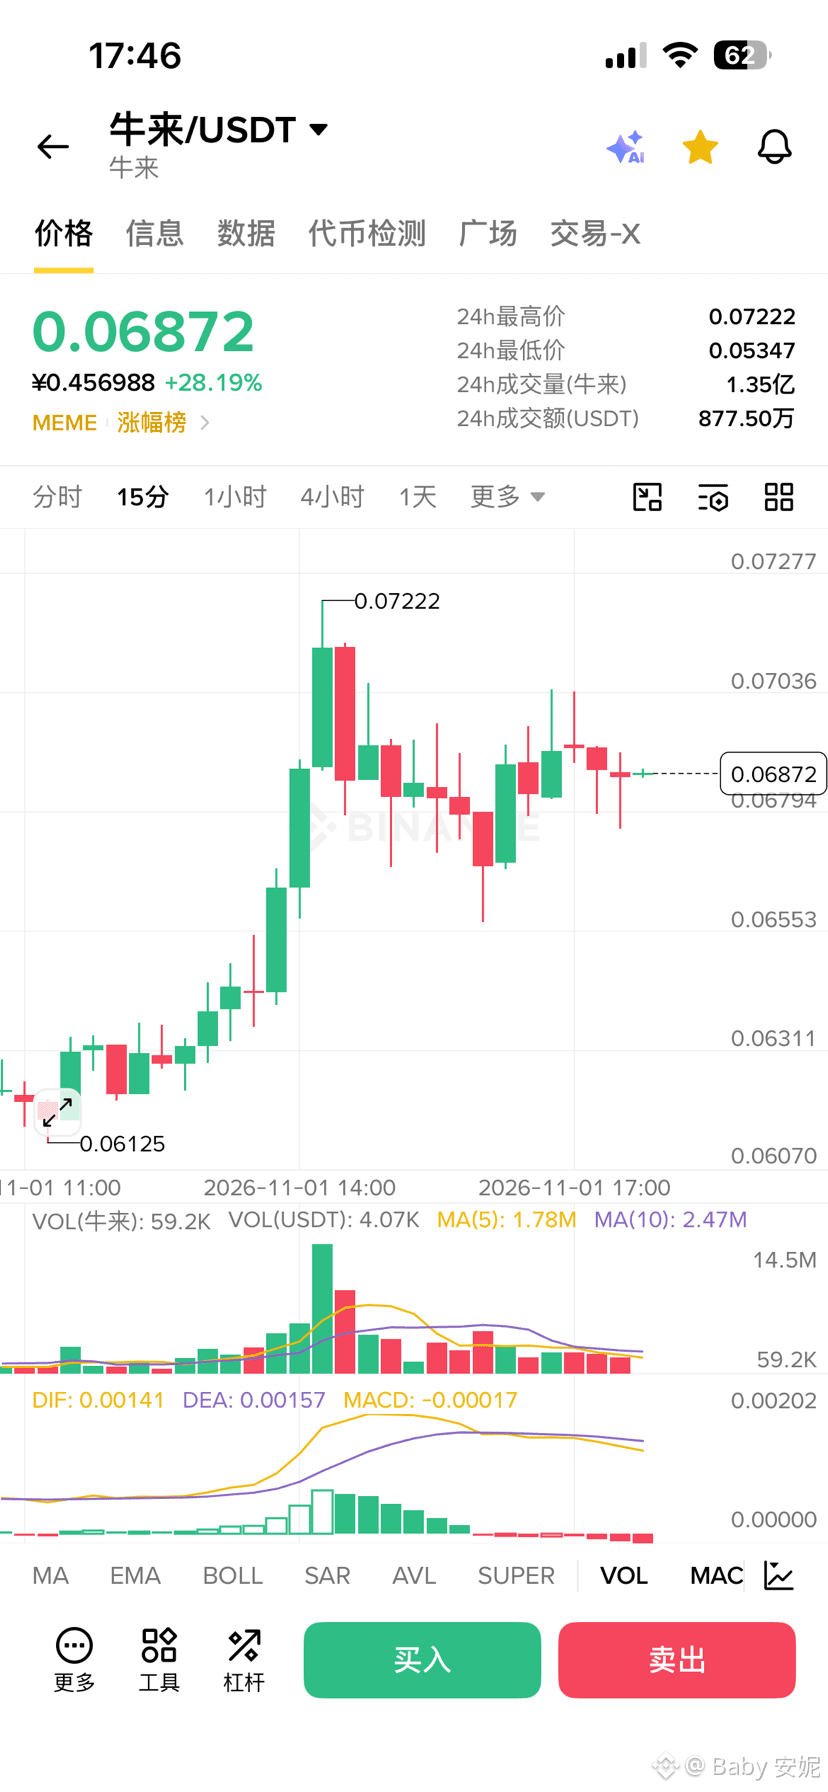
$牛来
Ist um fast 30 Punkte gestiegen
und hat meine Kostenlinie noch nicht erreicht …🥺🥺
{spot}(牛来USDT)
$牛来
Ist um fast 30 Punkte gestiegen
und hat meine Kostenlinie noch nicht erreicht …🥺🥺
Ist um fast 30 Punkte gestiegen
und hat meine Kostenlinie noch nicht erreicht …🥺🥺
2
875
·
--
$BNB
Was wird die Überraschung morgen sein?🥶🥶
{future}(BNBUSDT)
$BNB
Was wird die Überraschung morgen sein?🥶🥶
Was wird die Überraschung morgen sein?🥶🥶
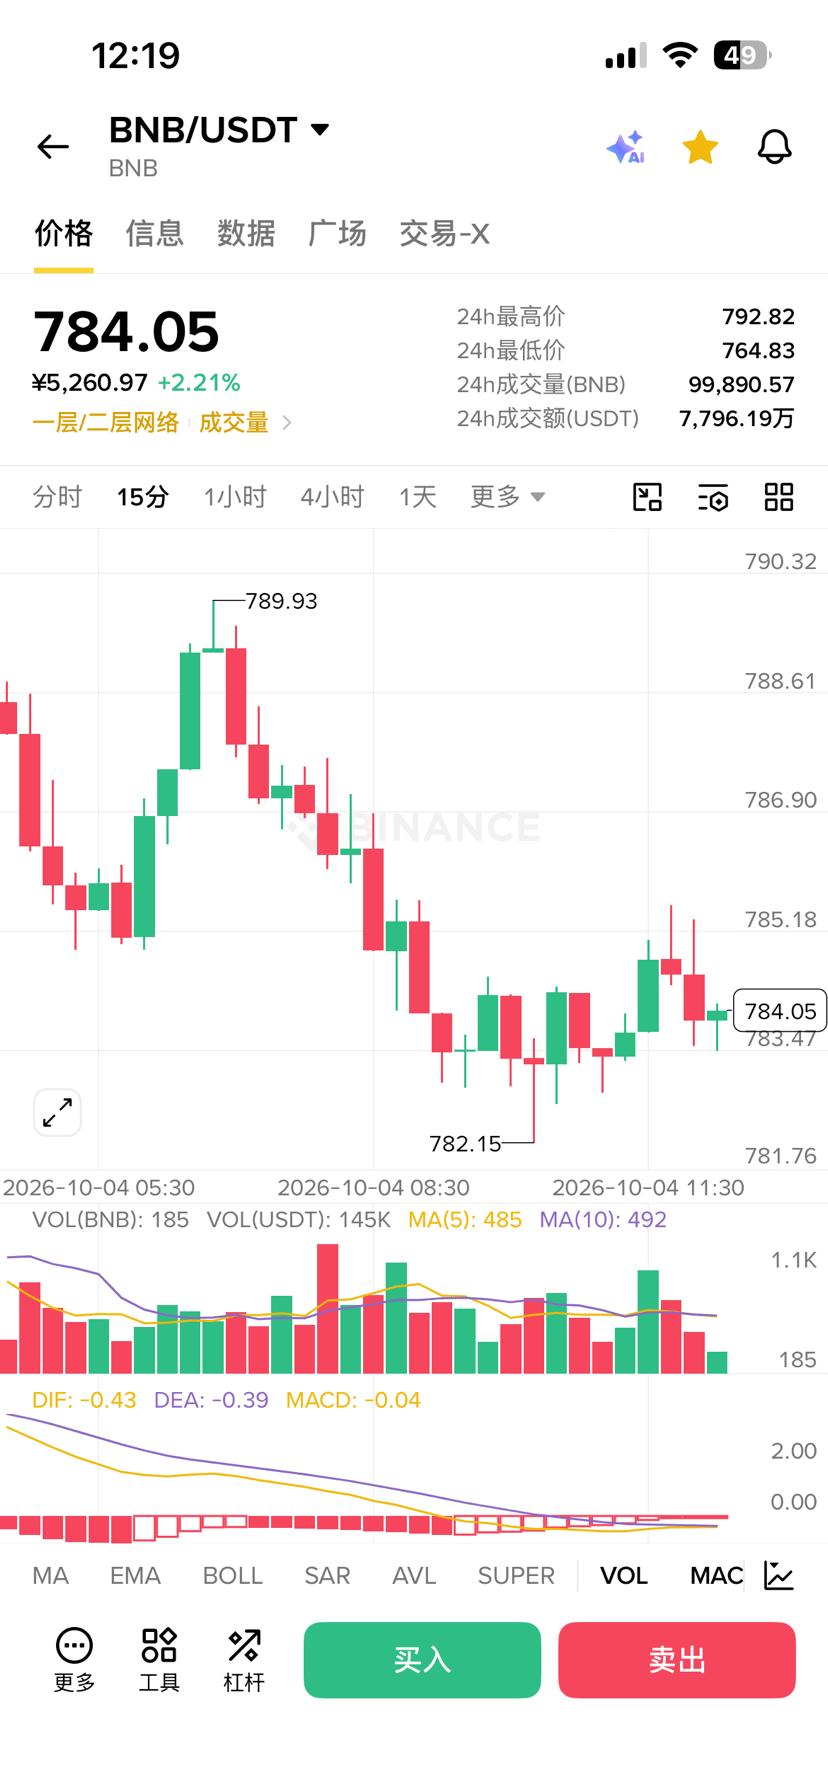
1
508
·
--
$BNB
Kann ich diesen Monat die 800 sehen?
🥶🥶🥶
{future}(BNBUSDT)
$BNB
Kann ich diesen Monat die 800 sehen?
🥶🥶🥶
Kann ich diesen Monat die 800 sehen?
🥶🥶🥶
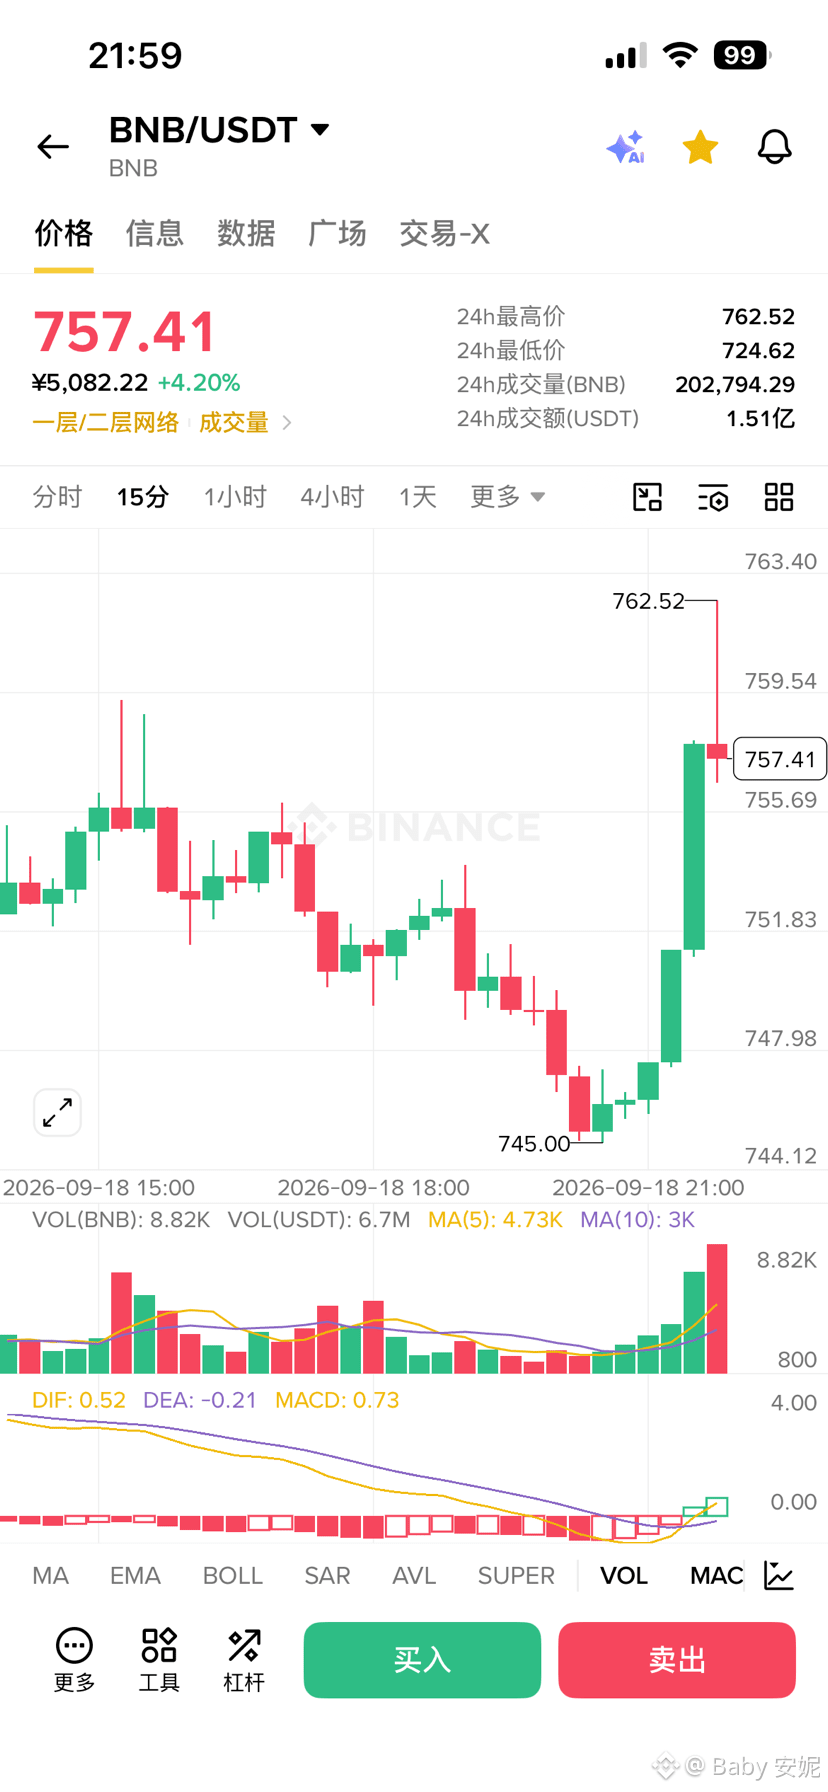
1
225
·
--
$ZEC
Wie kann das so stark steigen?
An einem Tag um 23 Punkte hochgeschossen 🥶
{future}(ZECUSDT)
$ZEC
Wie kann das so stark steigen?
An einem Tag um 23 Punkte hochgeschossen 🥶
Wie kann das so stark steigen?
An einem Tag um 23 Punkte hochgeschossen 🥶
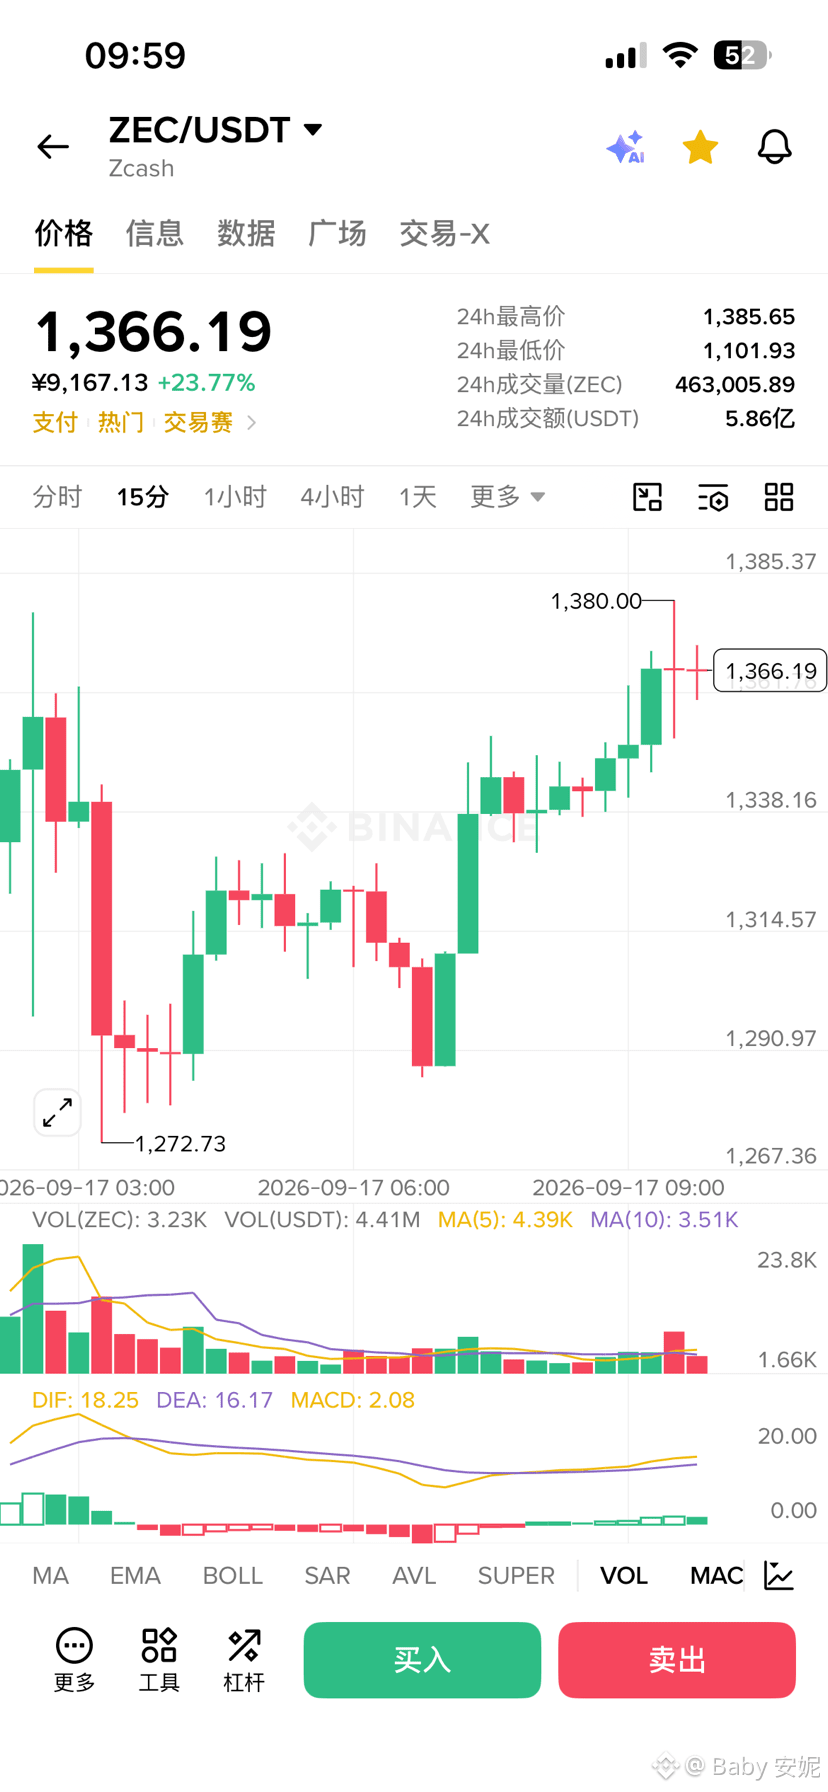
212
·
--
$MarsCoin
Noch mal um 10 Punkte gefallen
Kann man jetzt kaufen?!🥶
{future}(MARSCOINUSDT)
$MarsCoin
Noch mal um 10 Punkte gefallen
Kann man jetzt kaufen?!🥶
Noch mal um 10 Punkte gefallen
Kann man jetzt kaufen?!🥶
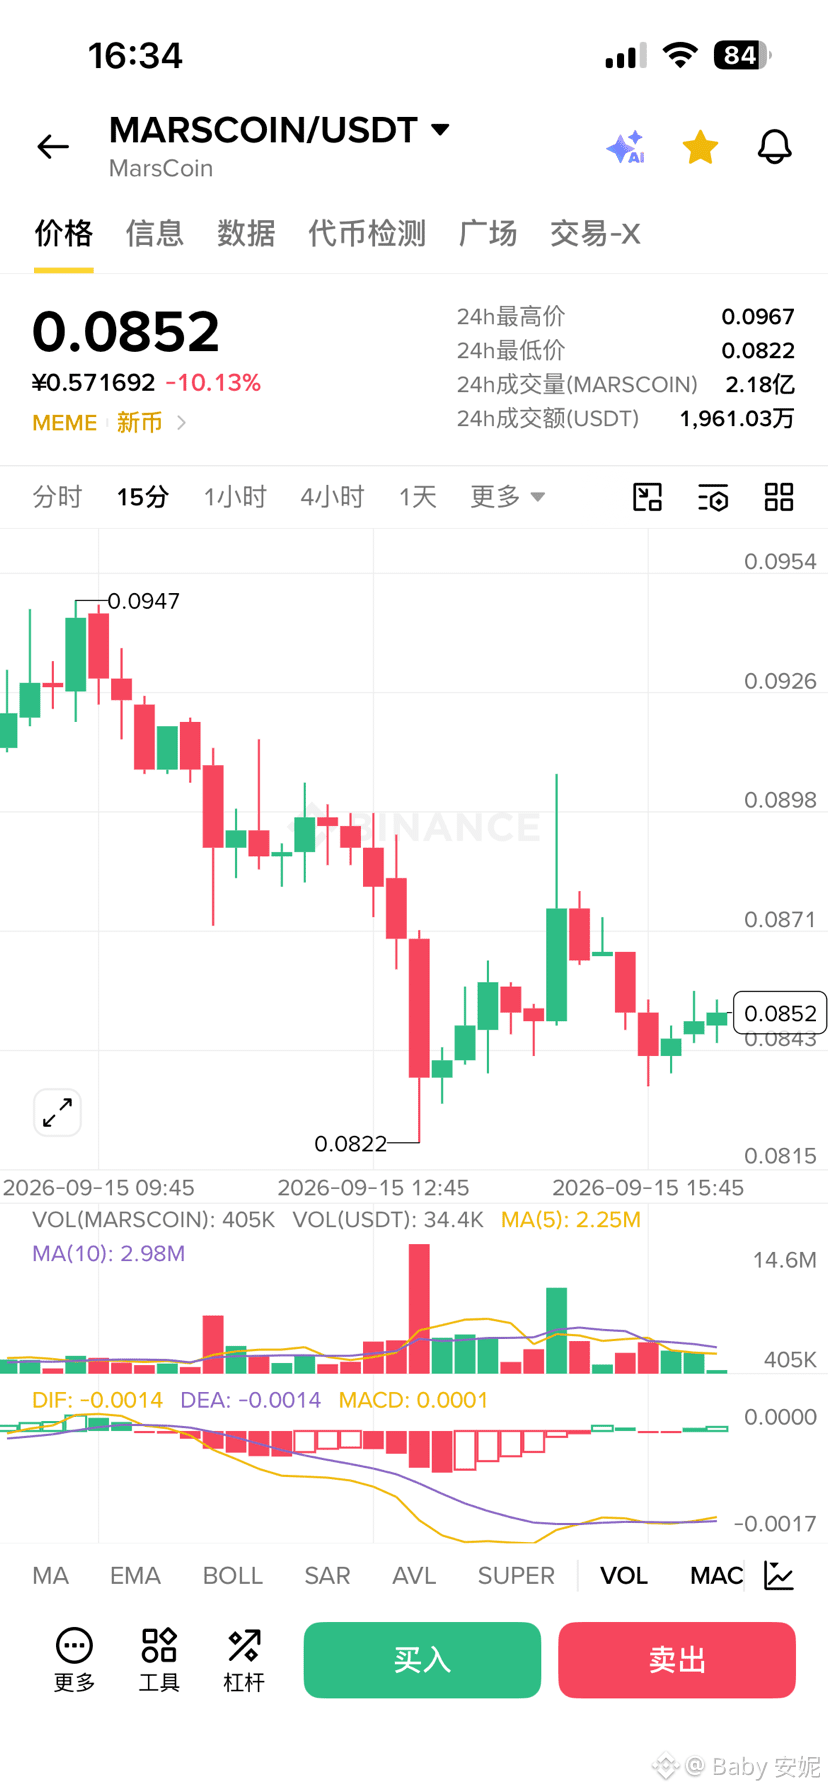
1
485
·
--
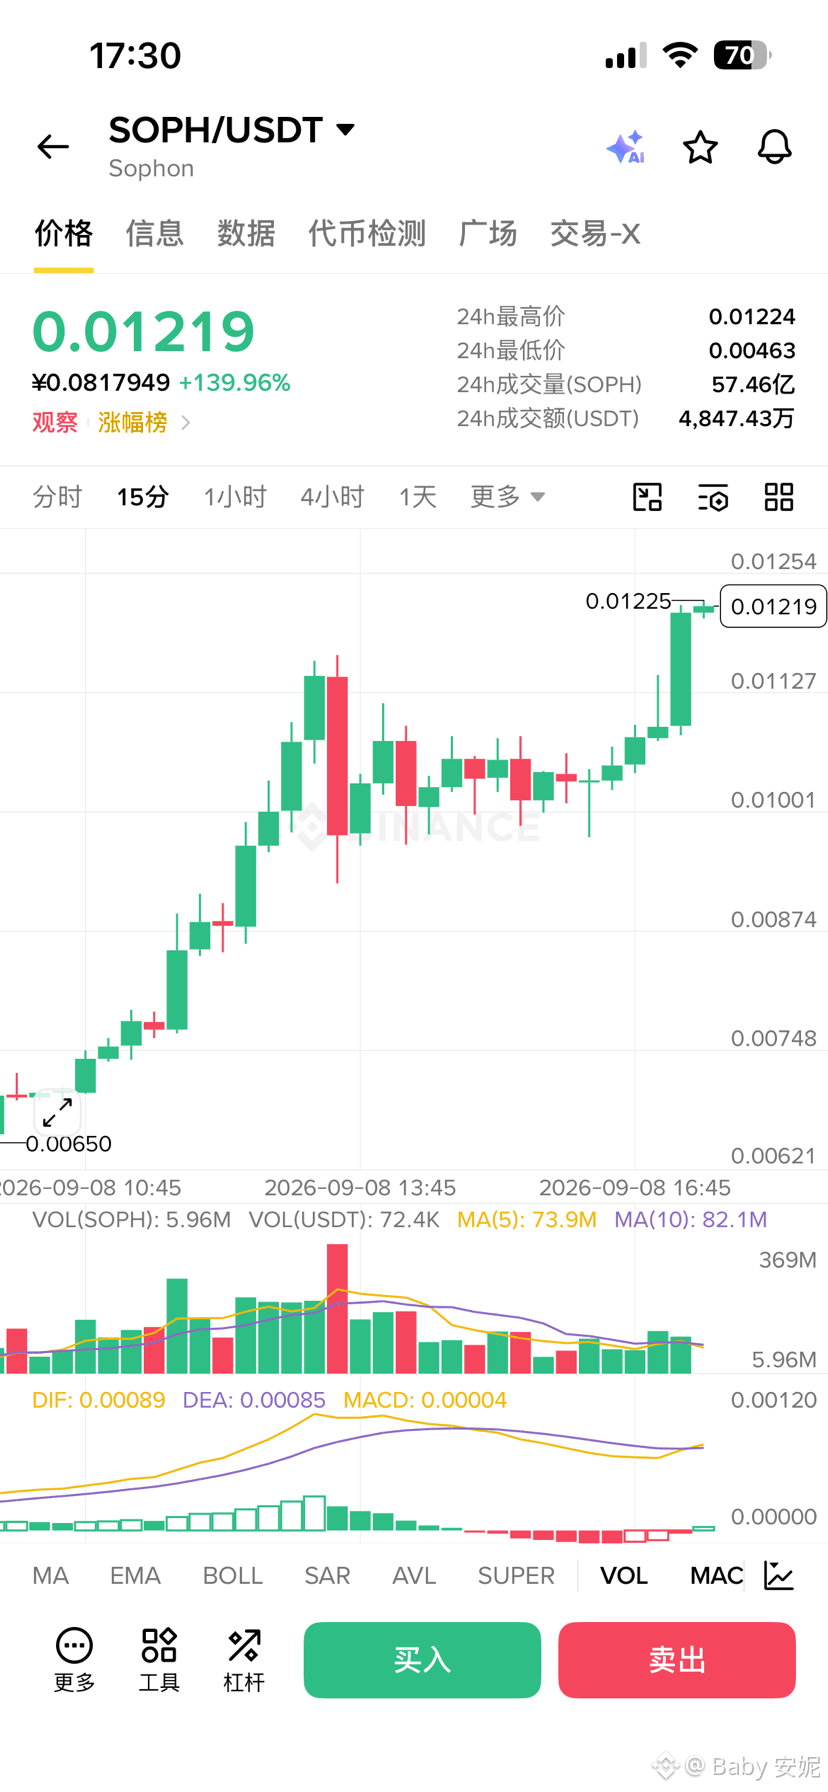
$SOPH
Was ist das denn schon wieder für ein Monster?
Hat 120 % hingelegt 🥶🥶
{future}(SOPHUSDT)
$SOPH
Was ist das denn schon wieder für ein Monster?
Hat 120 % hingelegt 🥶🥶
Was ist das denn schon wieder für ein Monster?
Hat 120 % hingelegt 🥶🥶
244
·
--
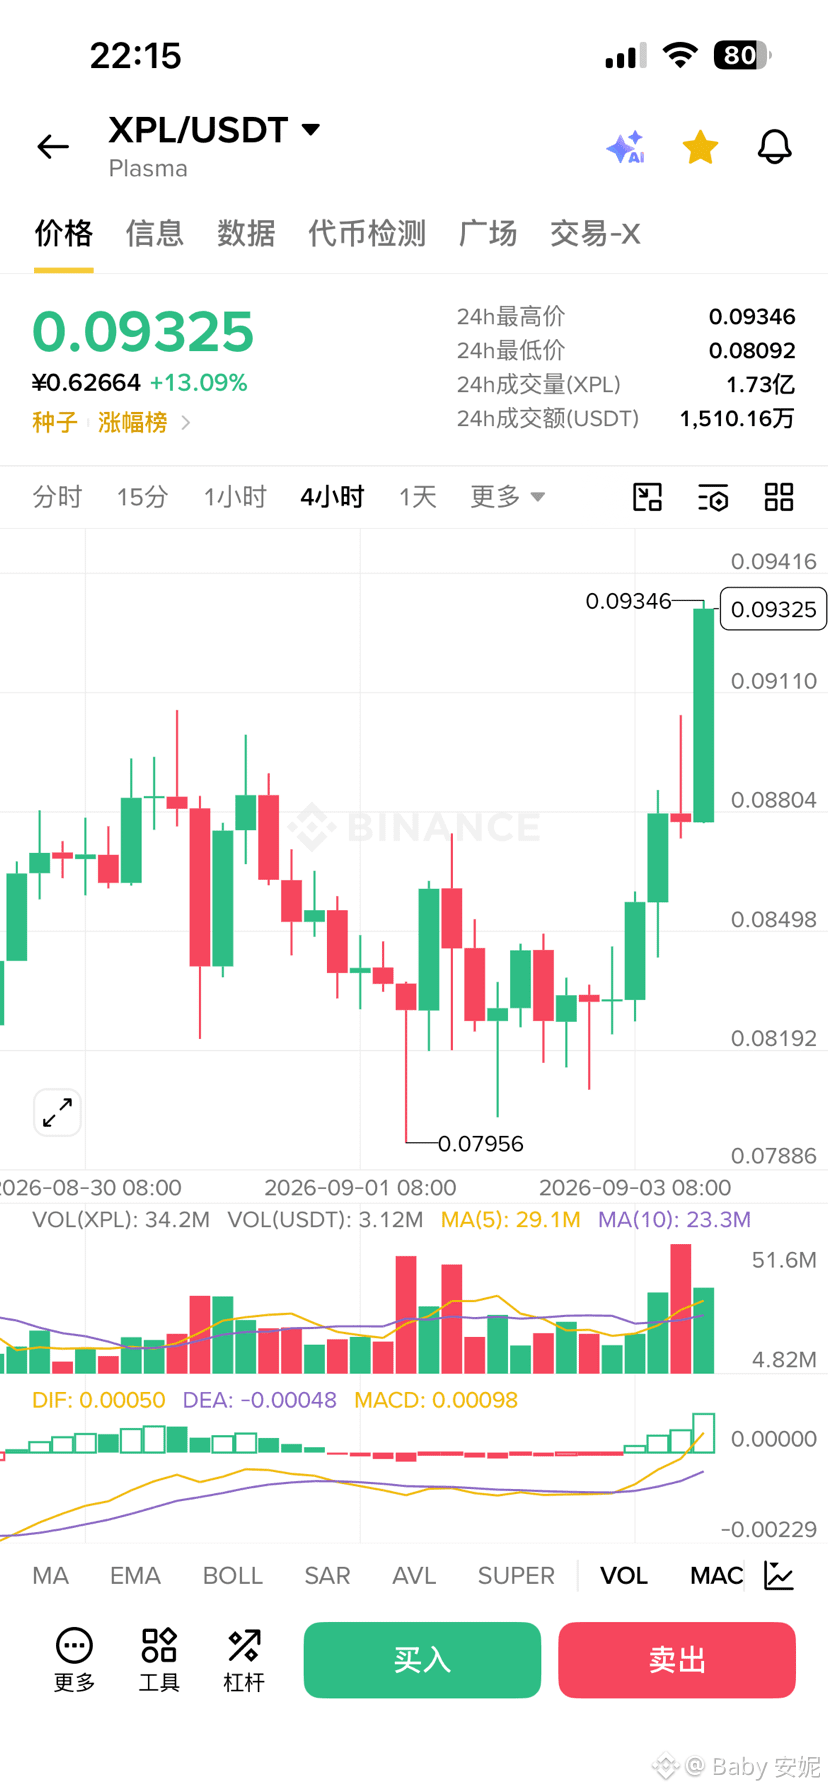
$XPL
Das Taschengeld für heute ist gesichert
Diese Aufwärtsbewegung war richtig gut👌
$XPL
Das Taschengeld für heute ist gesichert
Diese Aufwärtsbewegung war richtig gut👌
Das Taschengeld für heute ist gesichert
Diese Aufwärtsbewegung war richtig gut👌
349
·
--
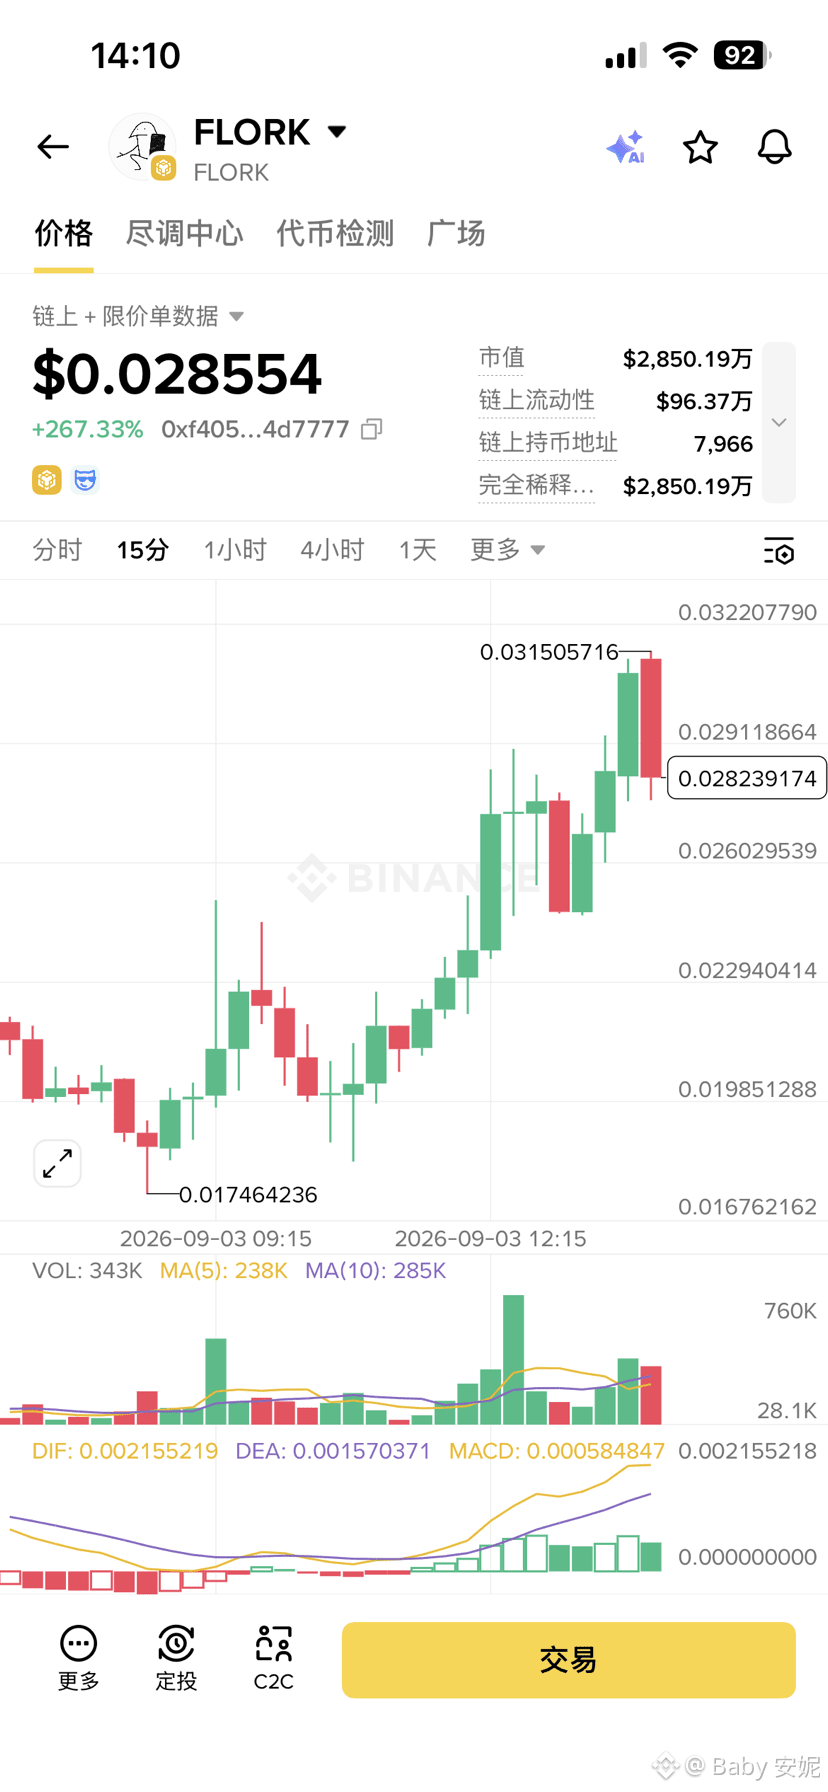
$FLORK
Was hat es damit auf sich?
Plötzlich auf #alpha hochgeschossen,
steigt ununterbrochen und ist um 270 % gestiegen 🥶🥶🥶
{alpha}(560xf40592daacb3e5abf358789f5688c0b4f64d7777)
$FLORK
Was hat es damit auf sich?
Plötzlich auf #alpha hochgeschossen,
steigt ununterbrochen und ist um 270 % gestiegen 🥶🥶🥶
Was hat es damit auf sich?
Plötzlich auf #alpha hochgeschossen,
steigt ununterbrochen und ist um 270 % gestiegen 🥶🥶🥶
1
1
748
·
--
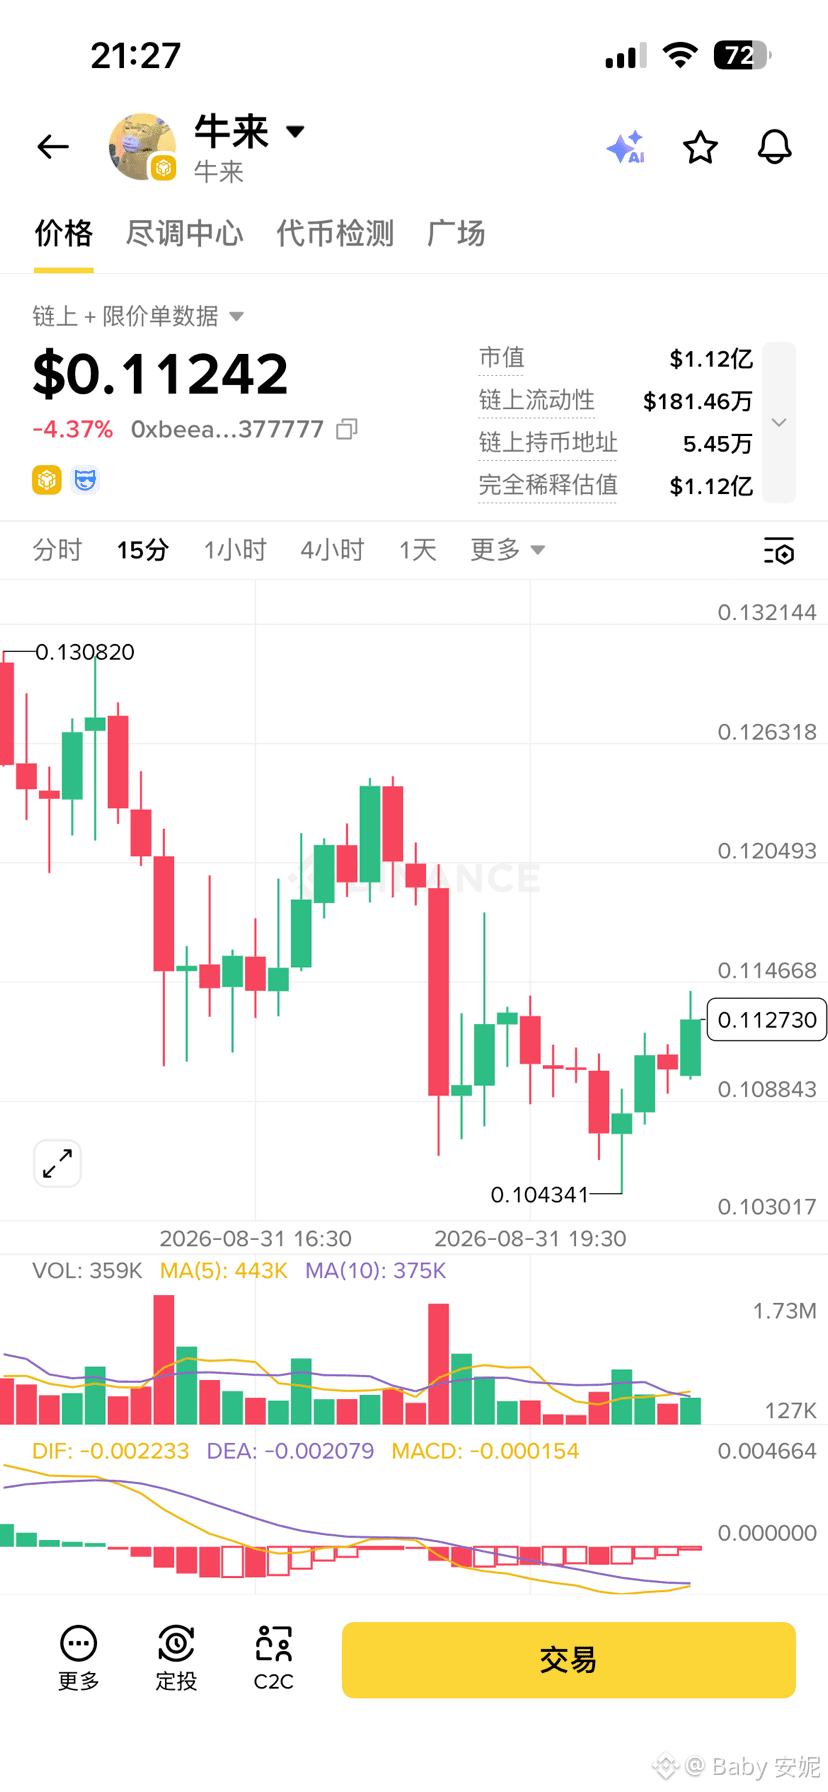
$牛来
Warum geht’s so ab?
Zwei Tage nicht reingeschaut
und schon ist die Marktkapitalisierung auf 120 Millionen Dollar hochgeschossen 🥶🥶🥶
$牛来
Warum geht’s so ab?
Zwei Tage nicht reingeschaut
und schon ist die Marktkapitalisierung auf 120 Millionen Dollar hochgeschossen 🥶🥶🥶
Warum geht’s so ab?
Zwei Tage nicht reingeschaut
und schon ist die Marktkapitalisierung auf 120 Millionen Dollar hochgeschossen 🥶🥶🥶
879
·
--
$BTC
Her mit einem kräftigen Kursrutsch
Ich komme aus meiner Short-Position noch nicht raus 🥶🥶
$BTC
Her mit einem kräftigen Kursrutsch
Ich komme aus meiner Short-Position noch nicht raus 🥶🥶
Her mit einem kräftigen Kursrutsch
Ich komme aus meiner Short-Position noch nicht raus 🥶🥶
1
302
·
--
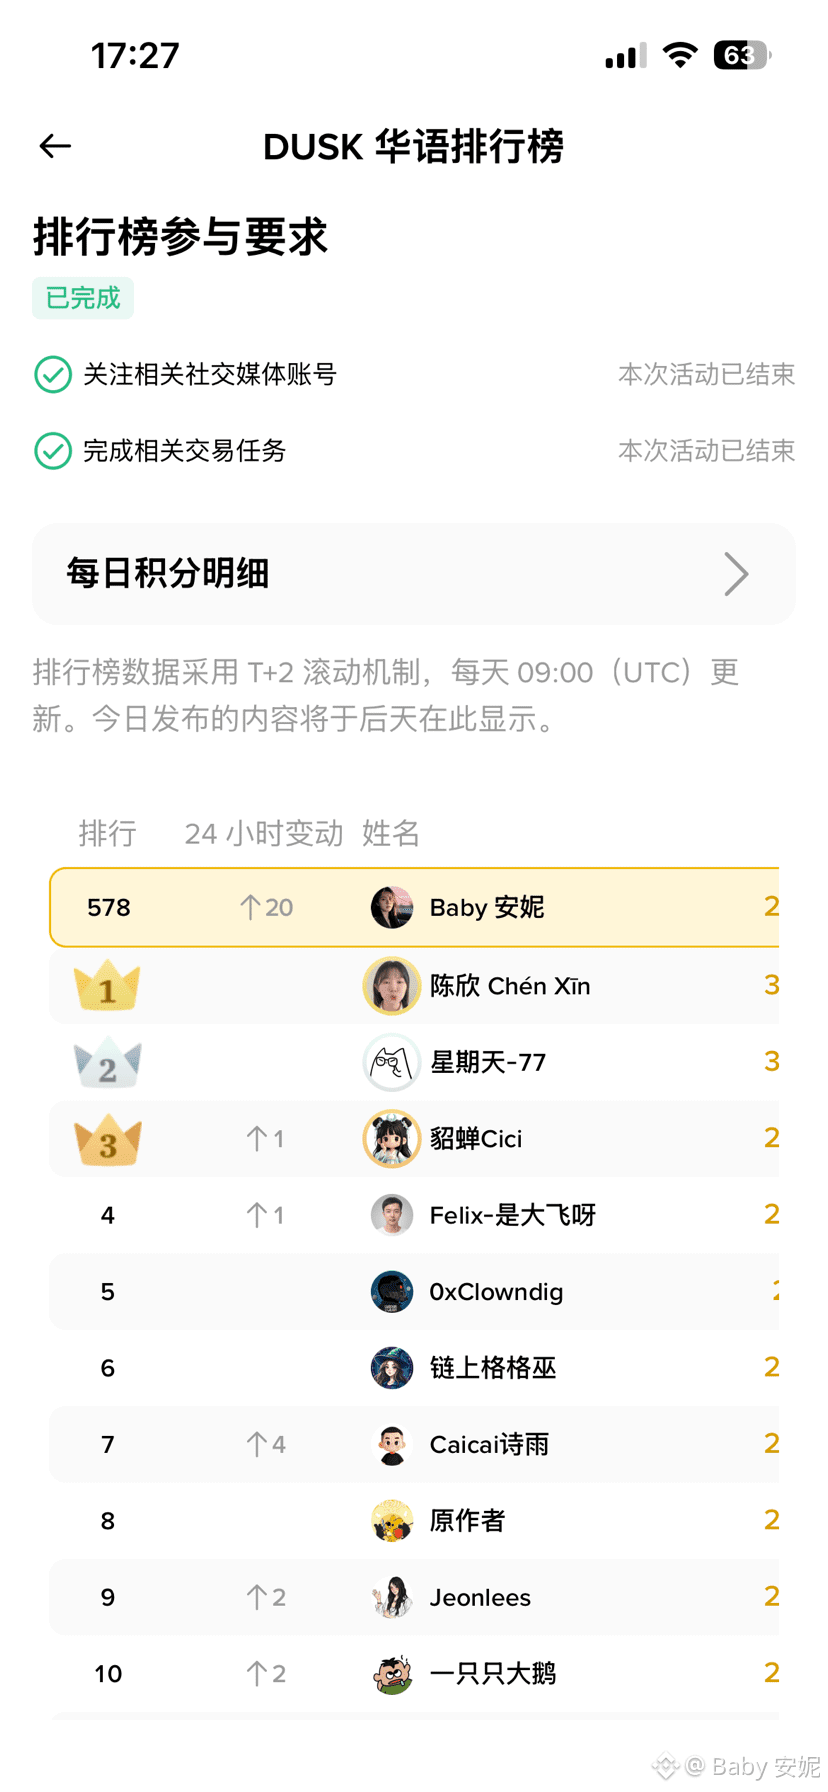
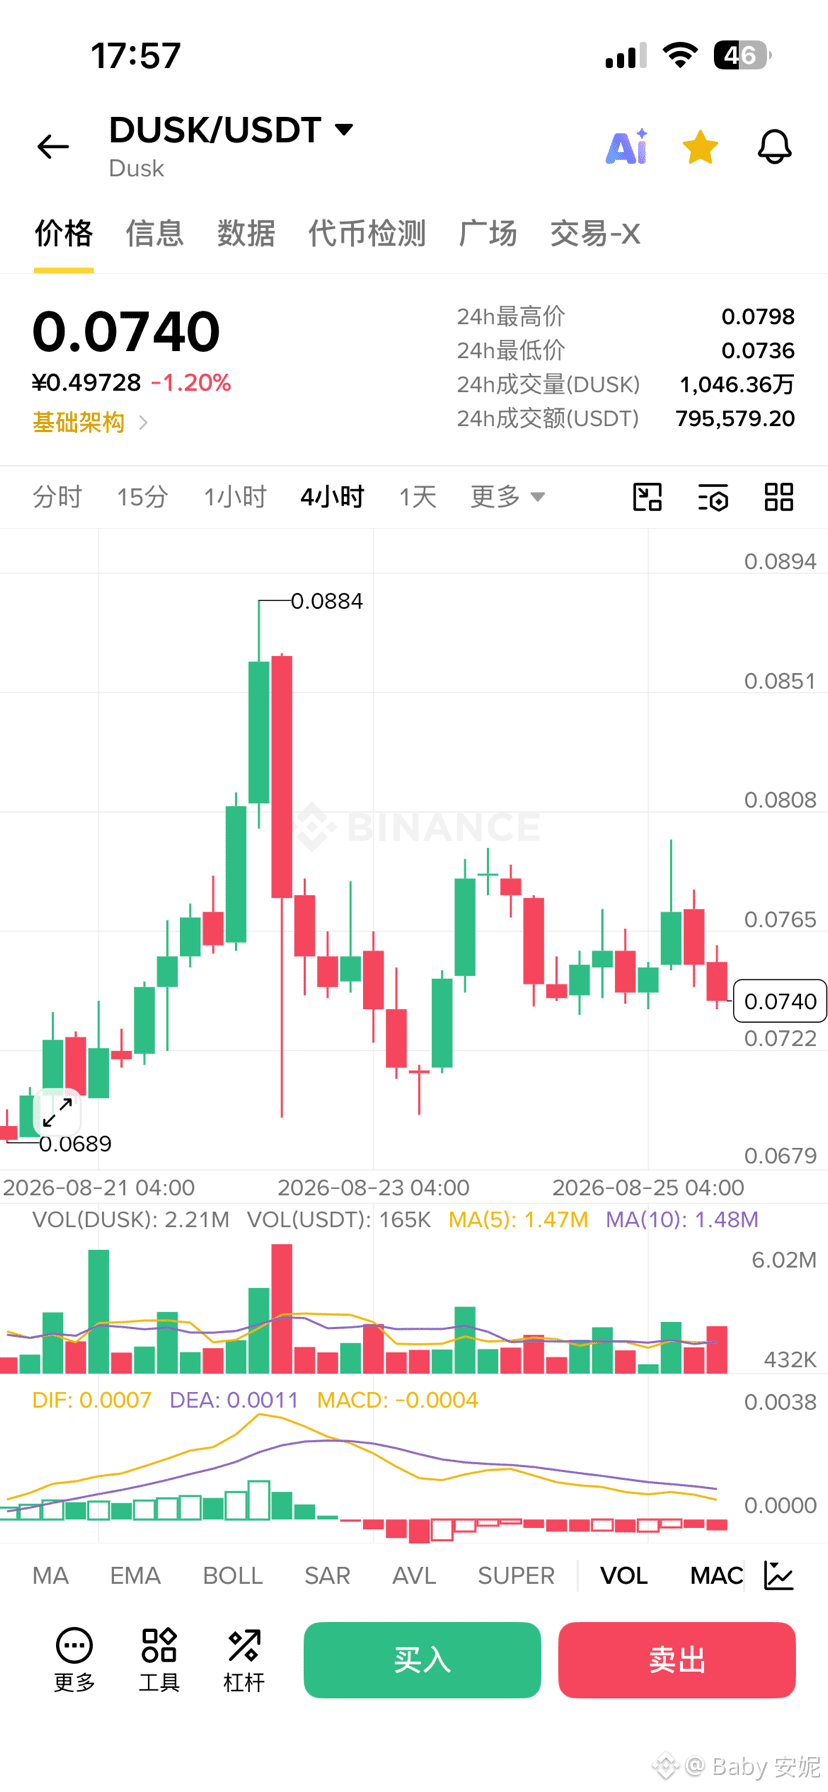
$DUSK
Wie erwartet, wieder 15 Tage umsonst gearbeitet 🤔🤔
{future}(DUSKUSDT)
$DUSK
Wie erwartet, wieder 15 Tage umsonst gearbeitet 🤔🤔
Wie erwartet, wieder 15 Tage umsonst gearbeitet 🤔🤔
6
1
2.7k
·
--
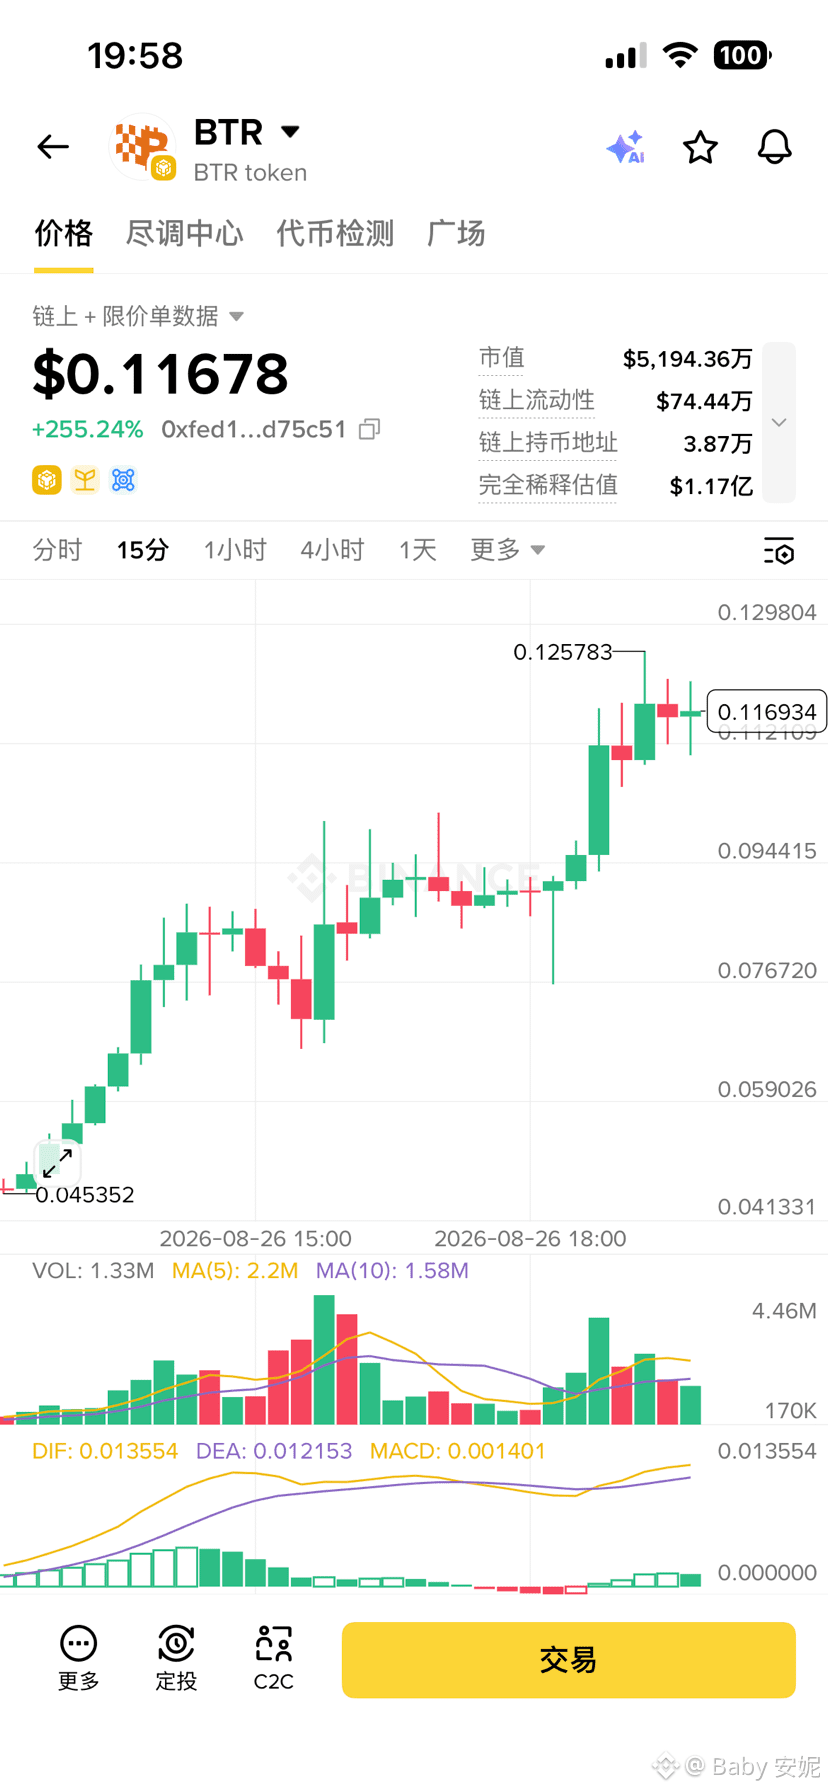
$BTR
Was ist hier los?
Um 258 % gepumpt 🥵🥵🥵
{future}(BTRUSDT)
$BTR
Was ist hier los?
Um 258 % gepumpt 🥵🥵🥵
Was ist hier los?
Um 258 % gepumpt 🥵🥵🥵
287
·
--
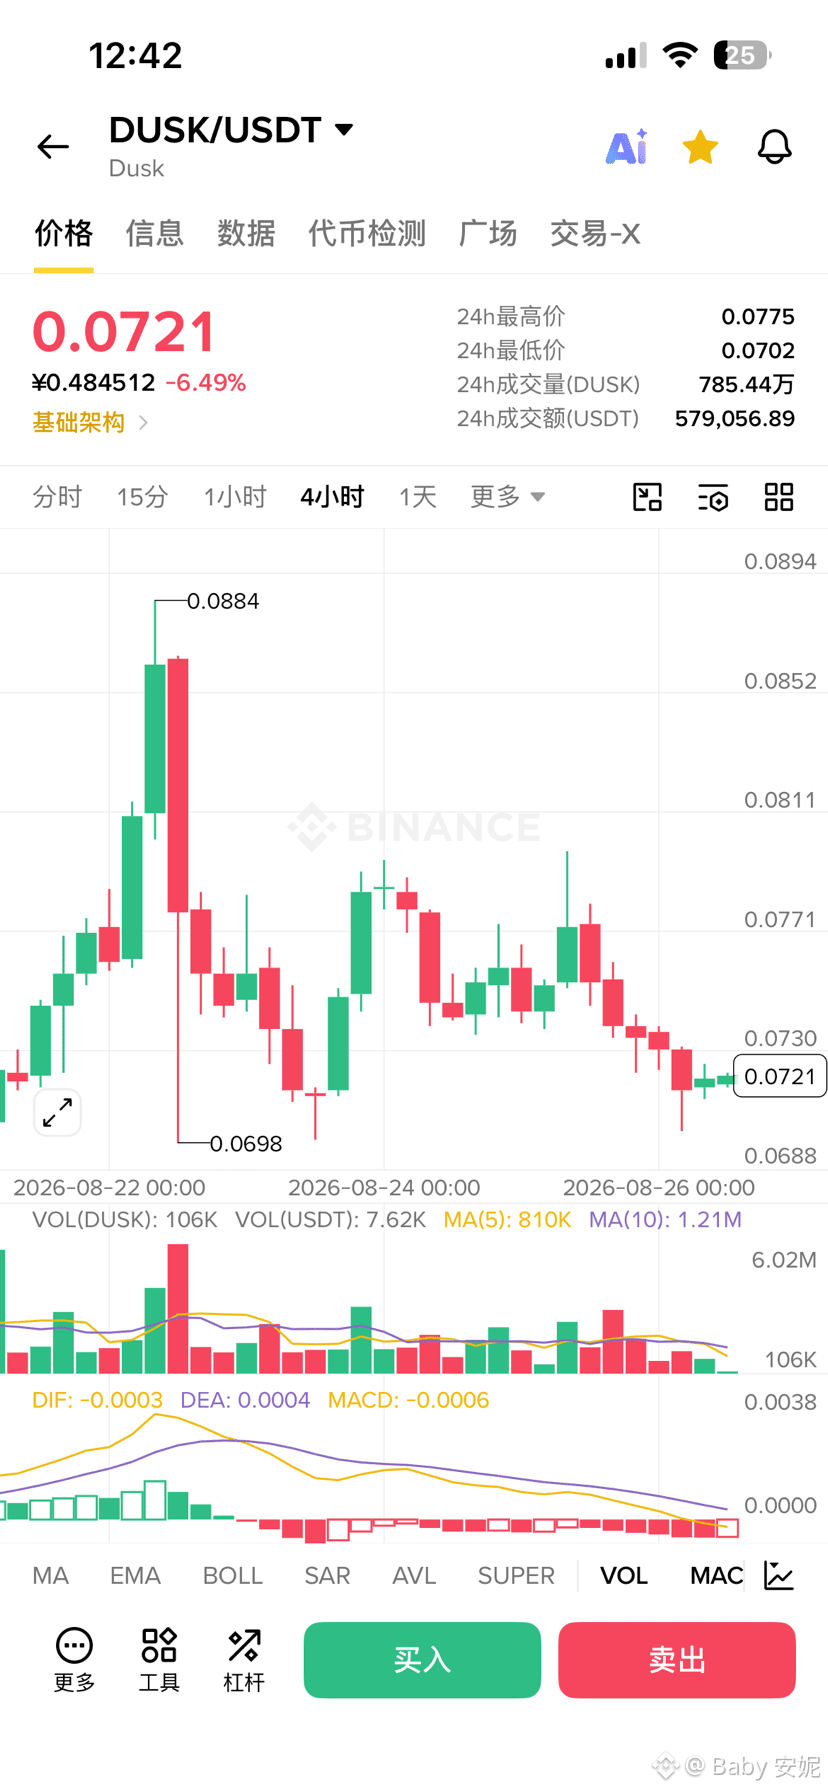
Stürzt euch nicht vorschnell in den RWA-Hype: Bei der nativen Emission von Dusk Network wird nicht nur die Verpackung gewechselt, sondern die gesamte Ledger-Logik
Die meisten RWA-Projekte auf dem Markt betreiben Asset-Verpackung. Sie suchen sich off-chain einen Treuhandfonds, in den sie Immobilien, Aktien oder Fonds packen, und geben on-chain einen Token als Quittung aus. Dann erzählen sie euch, das sei ein On-Chain-Asset – tatsächlich haltet ihr aber immer noch einen digitalisierten Abholschein in der Hand. Wenn etwas schiefgeht, gerät zuerst die off-chain liegende Treuhandebene ins Wanken, während der Token auf der Chain weiterhin feststeckt.
@Dusk_Foundation hat sich nicht in diese überfüllte Spur gedrängt. Der Ansatz ist die native Emission: Das Asset befindet sich vom Moment seiner Entstehung an auf der Chain. Emissionsregeln, Übertragungsbeschränkungen und Abwicklungswege werden vollständig in den vertraulichen XSC-Smart-Contracts fest kodiert. Diese Contracts laufen auf der Rusk Virtual Machine; Zustände werden standardmäßig verschlüsselt gespeichert. Damit unterscheidet sich der Ansatz grundlegend vom vollständig transparenten Ledger von Ethereum. Bei der Emission einer Anleihe werden Zinsbeginn, Kuponfrequenz und die Whitelist der Investoren direkt in den Contract geschrieben. PLONK-Beweise prüfen im verschlüsselten Zustand, ob jede Übertragung regelkonform ist. Die Zinszahlung wird zum Fälligkeitstermin automatisch ausgelöst, die Abwicklung erfolgt atomar im Block, und T+2 verschwindet aus dem Ablaufplan.
Die eigentliche technische Herausforderung besteht darin, dass Datenschutz und Verifizierung nicht miteinander in Konflikt geraten dürfen. Hedger verwendet eine auf ElGamal basierende additive homomorphe Verschlüsselung für Betragsfelder. On-Chain-Knoten können direkt mit den Chiffraten rechnen und so prüfen, ob die Guthaben vor und nach einer Überweisung erhalten bleiben – ohne die konkreten Beträge zu sehen. Zero-Knowledge-Beweise kommen noch hinzu: Sie belegen, dass die Transaktion weder eine Blacklist ausgelöst noch ein Limit überschritten hat, ohne dabei die Auslösebedingungen offenzulegen. Die Beweiserstellung ist im Browser in weniger als 2 Sekunden abgeschlossen – eine Geschwindigkeit, die für Market Maker tatsächlich relevant ist. Der Audit-Schlüssel ist kein Generalschlüssel, sondern nach Aufsichtsebenen aufgeteilt: Eine Börse sieht das Ergebnis der Compliance-Prüfung, während nur Aufsichtsbehörden auf Zentralbankebene die vollständigen Transaktionsdetails entschlüsseln können.
Die Marktkapitalisierung von DUSK liegt nur bei rund 35 Millionen, doch mit seiner Logik der nativen Emission nutzt das Projekt das Zeitfenster der EU-DLT-Pilotregelung. Verpackte Assets flicken das alte System, native Emission wechselt das Betriebssystem. Der entscheidende Engpass ist nicht die Technologie, sondern die Frage, ob sich der Leistungsaufwand der homomorphen Verschlüsselung auch in Hochfrequenzszenarien bewältigen lässt. Und sollte bei der hierarchischen Aufteilung der Audit-Schlüssel auf oberster Ebene etwas schiefgehen, fehlt bislang noch ein Notfallmechanismus. Ob Institutionen bereit sind, das Herzstück ihres Geschäfts diesem neuen Ledger anzuvertrauen, hängt davon ab, wie reibungslos die ersten Anleihen abgewickelt werden.
#dusk $DUSK
Stürzt euch nicht vorschnell in den RWA-Hype: Bei der nativen Emission von Dusk Network wird nicht nur die Verpackung gewechselt, sondern die gesamte Ledger-Logik
Die meisten RWA-Projekte auf dem Markt betreiben Asset-Verpackung. Sie suchen sich off-chain einen Treuhandfonds, in den sie Immobilien, Aktien oder Fonds packen, und geben on-chain einen Token als Quittung aus. Dann erzählen sie euch, das sei ein On-Chain-Asset – tatsächlich haltet ihr aber immer noch einen digitalisierten Abholschein in der Hand. Wenn etwas schiefgeht, gerät zuerst die off-chain liegende Treuhandebene ins Wanken, während der Token auf der Chain weiterhin feststeckt.
@Dusk hat sich nicht in diese überfüllte Spur gedrängt. Der Ansatz ist die native Emission: Das Asset befindet sich vom Moment seiner Entstehung an auf der Chain. Emissionsregeln, Übertragungsbeschränkungen und Abwicklungswege werden vollständig in den vertraulichen XSC-Smart-Contracts fest kodiert. Diese Contracts laufen auf der Rusk Virtual Machine; Zustände werden standardmäßig verschlüsselt gespeichert. Damit unterscheidet sich der Ansatz grundlegend vom vollständig transparenten Ledger von Ethereum. Bei der Emission einer Anleihe werden Zinsbeginn, Kuponfrequenz und die Whitelist der Investoren direkt in den Contract geschrieben. PLONK-Beweise prüfen im verschlüsselten Zustand, ob jede Übertragung regelkonform ist. Die Zinszahlung wird zum Fälligkeitstermin automatisch ausgelöst, die Abwicklung erfolgt atomar im Block, und T+2 verschwindet aus dem Ablaufplan.
Die eigentliche technische Herausforderung besteht darin, dass Datenschutz und Verifizierung nicht miteinander in Konflikt geraten dürfen. Hedger verwendet eine auf ElGamal basierende additive homomorphe Verschlüsselung für Betragsfelder. On-Chain-Knoten können direkt mit den Chiffraten rechnen und so prüfen, ob die Guthaben vor und nach einer Überweisung erhalten bleiben – ohne die konkreten Beträge zu sehen. Zero-Knowledge-Beweise kommen noch hinzu: Sie belegen, dass die Transaktion weder eine Blacklist ausgelöst noch ein Limit überschritten hat, ohne dabei die Auslösebedingungen offenzulegen. Die Beweiserstellung ist im Browser in weniger als 2 Sekunden abgeschlossen – eine Geschwindigkeit, die für Market Maker tatsächlich relevant ist. Der Audit-Schlüssel ist kein Generalschlüssel, sondern nach Aufsichtsebenen aufgeteilt: Eine Börse sieht das Ergebnis der Compliance-Prüfung, während nur Aufsichtsbehörden auf Zentralbankebene die vollständigen Transaktionsdetails entschlüsseln können.
Die Marktkapitalisierung von DUSK liegt nur bei rund 35 Millionen, doch mit seiner Logik der nativen Emission nutzt das Projekt das Zeitfenster der EU-DLT-Pilotregelung. Verpackte Assets flicken das alte System, native Emission wechselt das Betriebssystem. Der entscheidende Engpass ist nicht die Technologie, sondern die Frage, ob sich der Leistungsaufwand der homomorphen Verschlüsselung auch in Hochfrequenzszenarien bewältigen lässt. Und sollte bei der hierarchischen Aufteilung der Audit-Schlüssel auf oberster Ebene etwas schiefgehen, fehlt bislang noch ein Notfallmechanismus. Ob Institutionen bereit sind, das Herzstück ihres Geschäfts diesem neuen Ledger anzuvertrauen, hängt davon ab, wie reibungslos die ersten Anleihen abgewickelt werden.
#dusk $DUSK
Die meisten RWA-Projekte auf dem Markt betreiben Asset-Verpackung. Sie suchen sich off-chain einen Treuhandfonds, in den sie Immobilien, Aktien oder Fonds packen, und geben on-chain einen Token als Quittung aus. Dann erzählen sie euch, das sei ein On-Chain-Asset – tatsächlich haltet ihr aber immer noch einen digitalisierten Abholschein in der Hand. Wenn etwas schiefgeht, gerät zuerst die off-chain liegende Treuhandebene ins Wanken, während der Token auf der Chain weiterhin feststeckt.
@Dusk hat sich nicht in diese überfüllte Spur gedrängt. Der Ansatz ist die native Emission: Das Asset befindet sich vom Moment seiner Entstehung an auf der Chain. Emissionsregeln, Übertragungsbeschränkungen und Abwicklungswege werden vollständig in den vertraulichen XSC-Smart-Contracts fest kodiert. Diese Contracts laufen auf der Rusk Virtual Machine; Zustände werden standardmäßig verschlüsselt gespeichert. Damit unterscheidet sich der Ansatz grundlegend vom vollständig transparenten Ledger von Ethereum. Bei der Emission einer Anleihe werden Zinsbeginn, Kuponfrequenz und die Whitelist der Investoren direkt in den Contract geschrieben. PLONK-Beweise prüfen im verschlüsselten Zustand, ob jede Übertragung regelkonform ist. Die Zinszahlung wird zum Fälligkeitstermin automatisch ausgelöst, die Abwicklung erfolgt atomar im Block, und T+2 verschwindet aus dem Ablaufplan.
Die eigentliche technische Herausforderung besteht darin, dass Datenschutz und Verifizierung nicht miteinander in Konflikt geraten dürfen. Hedger verwendet eine auf ElGamal basierende additive homomorphe Verschlüsselung für Betragsfelder. On-Chain-Knoten können direkt mit den Chiffraten rechnen und so prüfen, ob die Guthaben vor und nach einer Überweisung erhalten bleiben – ohne die konkreten Beträge zu sehen. Zero-Knowledge-Beweise kommen noch hinzu: Sie belegen, dass die Transaktion weder eine Blacklist ausgelöst noch ein Limit überschritten hat, ohne dabei die Auslösebedingungen offenzulegen. Die Beweiserstellung ist im Browser in weniger als 2 Sekunden abgeschlossen – eine Geschwindigkeit, die für Market Maker tatsächlich relevant ist. Der Audit-Schlüssel ist kein Generalschlüssel, sondern nach Aufsichtsebenen aufgeteilt: Eine Börse sieht das Ergebnis der Compliance-Prüfung, während nur Aufsichtsbehörden auf Zentralbankebene die vollständigen Transaktionsdetails entschlüsseln können.
Die Marktkapitalisierung von DUSK liegt nur bei rund 35 Millionen, doch mit seiner Logik der nativen Emission nutzt das Projekt das Zeitfenster der EU-DLT-Pilotregelung. Verpackte Assets flicken das alte System, native Emission wechselt das Betriebssystem. Der entscheidende Engpass ist nicht die Technologie, sondern die Frage, ob sich der Leistungsaufwand der homomorphen Verschlüsselung auch in Hochfrequenzszenarien bewältigen lässt. Und sollte bei der hierarchischen Aufteilung der Audit-Schlüssel auf oberster Ebene etwas schiefgehen, fehlt bislang noch ein Notfallmechanismus. Ob Institutionen bereit sind, das Herzstück ihres Geschäfts diesem neuen Ledger anzuvertrauen, hängt davon ab, wie reibungslos die ersten Anleihen abgewickelt werden.
#dusk $DUSK
1
119
·
--
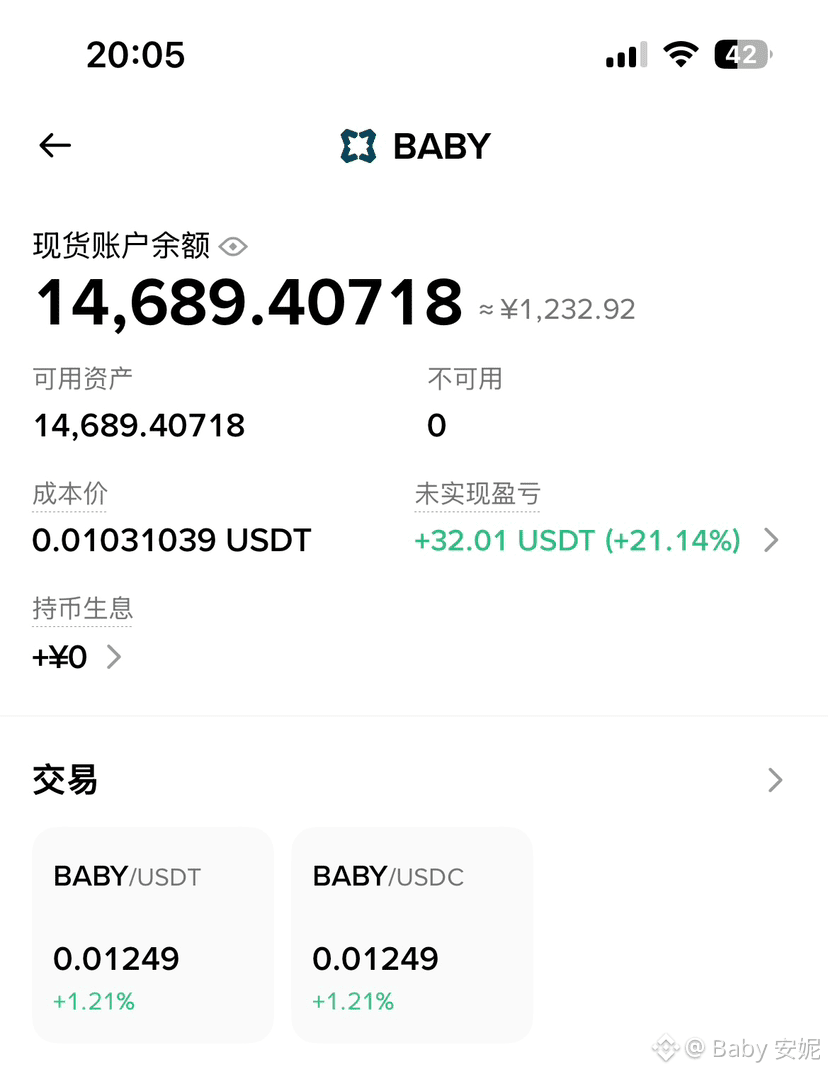
#baby
Die Belohnung wurde ausgezahlt
Kann für 180 Dollar verkauft werden
Danke, Binance Square
Damit habe auch ich endlich etwas vom Gewinn abbekommen 🥹🥹🥹
#baby
Die Belohnung wurde ausgezahlt
Kann für 180 Dollar verkauft werden
Danke, Binance Square
Damit habe auch ich endlich etwas vom Gewinn abbekommen 🥹🥹🥹
Die Belohnung wurde ausgezahlt
Kann für 180 Dollar verkauft werden
Danke, Binance Square
Damit habe auch ich endlich etwas vom Gewinn abbekommen 🥹🥹🥹
249
·
--
Verifiziert
Wie viele Backoffice-Kosten spart die native Emission von Dusk Network tatsächlich ein? Ich habe mal nachgerechnet
Ein Kommilitone von mir bearbeitet bei einem Broker Kapitalmaßnahmen. Jedes Jahr zur Dividendensaison ist er völlig ausgelaugt. Zinsberechnung, Quellensteuerabzug, Dividendenausschüttungen, Aktionärsabstimmungen – in jedem einzelnen Schritt müssen die Konten manuell abgeglichen werden. Das Ganze ist absurd teuer. Er sagt selbstironisch, die Hälfte der Arbeitskraft in der Wertpapierbranche gehe dafür drauf, „für Kunden Geld zu zählen“.
Die Idee der nativen Emission von @Dusk_Foundation Network setzt genau an diesem größten Schmerzpunkt an. Bei traditionellen verpackten RWA wird off-chain eine Zweckgesellschaft (SPV) gegründet und on-chain ein Token als Schattenabbild ausgegeben. Kapitalmaßnahmen müssen weiterhin manuell ausgelöst werden. Dusk setzt dagegen darauf, dass Vermögenswerte direkt on-chain entstehen. Dividenden und Zinsen werden vollständig automatisch durch Smart Contracts berechnet und ausgeschüttet. Die Bedingungen für Aktionärsabstimmungen sind im Contract hinterlegt und werden zum festgelegten Zeitpunkt automatisch ausgeführt. Der manuelle Abgleich entfällt damit komplett. Das spart nicht bloß ein paar Gebühren, sondern eine ganze Backoffice-Prozesskette.
Technisch kommt man am Modul Hedger nicht vorbei. Es kombiniert homomorphe Verschlüsselung mit Zero-Knowledge-Beweisen. So kann der Contract Dividenden und Zinsen im verschlüsselten Zustand korrekt berechnen, ohne dass die Bestandsdetails dem ganzen Netzwerk offengelegt werden müssen. Market Maker müssen keine riesigen Überbrückungsfinanzierungen mehr vorhalten, und die Abwicklung wird von T+2 auf wenige Sekunden verkürzt. Die Marktkapitalisierung von DUSK liegt bei rund 37 Millionen US-Dollar. Wenn sich diese Buchungslogik tatsächlich durchsetzt, könnten die Backoffice-Kosten traditioneller Broker deutlich sinken.
Allerdings gibt es auch erhebliche Probleme. Die automatische Ausführung von Kapitalmaßnahmen durch Smart Contracts klingt verlockend. Doch wenn sich ein Fehler in die Zinsberechnungsregeln einschleicht, kann Geld falsch ausgezahlt werden – und dann lässt es sich womöglich nicht zurückholen. Wie weit die Rechtskraft von Code vor Gerichten in der EU anerkannt wird, kann ebenfalls niemand mit Sicherheit sagen. Der Weg der nativen Emission ist grundsätzlich richtig, aber ich beobachte noch, ob Institutionen es wagen, ihre lebenswichtigen Abläufe dem Code anzuvertrauen.
#dusk $DUSK
Wie viele Backoffice-Kosten spart die native Emission von Dusk Network tatsächlich ein? Ich habe mal nachgerechnet
Ein Kommilitone von mir bearbeitet bei einem Broker Kapitalmaßnahmen. Jedes Jahr zur Dividendensaison ist er völlig ausgelaugt. Zinsberechnung, Quellensteuerabzug, Dividendenausschüttungen, Aktionärsabstimmungen – in jedem einzelnen Schritt müssen die Konten manuell abgeglichen werden. Das Ganze ist absurd teuer. Er sagt selbstironisch, die Hälfte der Arbeitskraft in der Wertpapierbranche gehe dafür drauf, „für Kunden Geld zu zählen“.
Die Idee der nativen Emission von @Dusk Network setzt genau an diesem größten Schmerzpunkt an. Bei traditionellen verpackten RWA wird off-chain eine Zweckgesellschaft (SPV) gegründet und on-chain ein Token als Schattenabbild ausgegeben. Kapitalmaßnahmen müssen weiterhin manuell ausgelöst werden. Dusk setzt dagegen darauf, dass Vermögenswerte direkt on-chain entstehen. Dividenden und Zinsen werden vollständig automatisch durch Smart Contracts berechnet und ausgeschüttet. Die Bedingungen für Aktionärsabstimmungen sind im Contract hinterlegt und werden zum festgelegten Zeitpunkt automatisch ausgeführt. Der manuelle Abgleich entfällt damit komplett. Das spart nicht bloß ein paar Gebühren, sondern eine ganze Backoffice-Prozesskette.
Technisch kommt man am Modul Hedger nicht vorbei. Es kombiniert homomorphe Verschlüsselung mit Zero-Knowledge-Beweisen. So kann der Contract Dividenden und Zinsen im verschlüsselten Zustand korrekt berechnen, ohne dass die Bestandsdetails dem ganzen Netzwerk offengelegt werden müssen. Market Maker müssen keine riesigen Überbrückungsfinanzierungen mehr vorhalten, und die Abwicklung wird von T+2 auf wenige Sekunden verkürzt. Die Marktkapitalisierung von DUSK liegt bei rund 37 Millionen US-Dollar. Wenn sich diese Buchungslogik tatsächlich durchsetzt, könnten die Backoffice-Kosten traditioneller Broker deutlich sinken.
Allerdings gibt es auch erhebliche Probleme. Die automatische Ausführung von Kapitalmaßnahmen durch Smart Contracts klingt verlockend. Doch wenn sich ein Fehler in die Zinsberechnungsregeln einschleicht, kann Geld falsch ausgezahlt werden – und dann lässt es sich womöglich nicht zurückholen. Wie weit die Rechtskraft von Code vor Gerichten in der EU anerkannt wird, kann ebenfalls niemand mit Sicherheit sagen. Der Weg der nativen Emission ist grundsätzlich richtig, aber ich beobachte noch, ob Institutionen es wagen, ihre lebenswichtigen Abläufe dem Code anzuvertrauen.
#dusk $DUSK
Ein Kommilitone von mir bearbeitet bei einem Broker Kapitalmaßnahmen. Jedes Jahr zur Dividendensaison ist er völlig ausgelaugt. Zinsberechnung, Quellensteuerabzug, Dividendenausschüttungen, Aktionärsabstimmungen – in jedem einzelnen Schritt müssen die Konten manuell abgeglichen werden. Das Ganze ist absurd teuer. Er sagt selbstironisch, die Hälfte der Arbeitskraft in der Wertpapierbranche gehe dafür drauf, „für Kunden Geld zu zählen“.
Die Idee der nativen Emission von @Dusk Network setzt genau an diesem größten Schmerzpunkt an. Bei traditionellen verpackten RWA wird off-chain eine Zweckgesellschaft (SPV) gegründet und on-chain ein Token als Schattenabbild ausgegeben. Kapitalmaßnahmen müssen weiterhin manuell ausgelöst werden. Dusk setzt dagegen darauf, dass Vermögenswerte direkt on-chain entstehen. Dividenden und Zinsen werden vollständig automatisch durch Smart Contracts berechnet und ausgeschüttet. Die Bedingungen für Aktionärsabstimmungen sind im Contract hinterlegt und werden zum festgelegten Zeitpunkt automatisch ausgeführt. Der manuelle Abgleich entfällt damit komplett. Das spart nicht bloß ein paar Gebühren, sondern eine ganze Backoffice-Prozesskette.
Technisch kommt man am Modul Hedger nicht vorbei. Es kombiniert homomorphe Verschlüsselung mit Zero-Knowledge-Beweisen. So kann der Contract Dividenden und Zinsen im verschlüsselten Zustand korrekt berechnen, ohne dass die Bestandsdetails dem ganzen Netzwerk offengelegt werden müssen. Market Maker müssen keine riesigen Überbrückungsfinanzierungen mehr vorhalten, und die Abwicklung wird von T+2 auf wenige Sekunden verkürzt. Die Marktkapitalisierung von DUSK liegt bei rund 37 Millionen US-Dollar. Wenn sich diese Buchungslogik tatsächlich durchsetzt, könnten die Backoffice-Kosten traditioneller Broker deutlich sinken.
Allerdings gibt es auch erhebliche Probleme. Die automatische Ausführung von Kapitalmaßnahmen durch Smart Contracts klingt verlockend. Doch wenn sich ein Fehler in die Zinsberechnungsregeln einschleicht, kann Geld falsch ausgezahlt werden – und dann lässt es sich womöglich nicht zurückholen. Wie weit die Rechtskraft von Code vor Gerichten in der EU anerkannt wird, kann ebenfalls niemand mit Sicherheit sagen. Der Weg der nativen Emission ist grundsätzlich richtig, aber ich beobachte noch, ob Institutionen es wagen, ihre lebenswichtigen Abläufe dem Code anzuvertrauen.
#dusk $DUSK
1
1
125
·
--
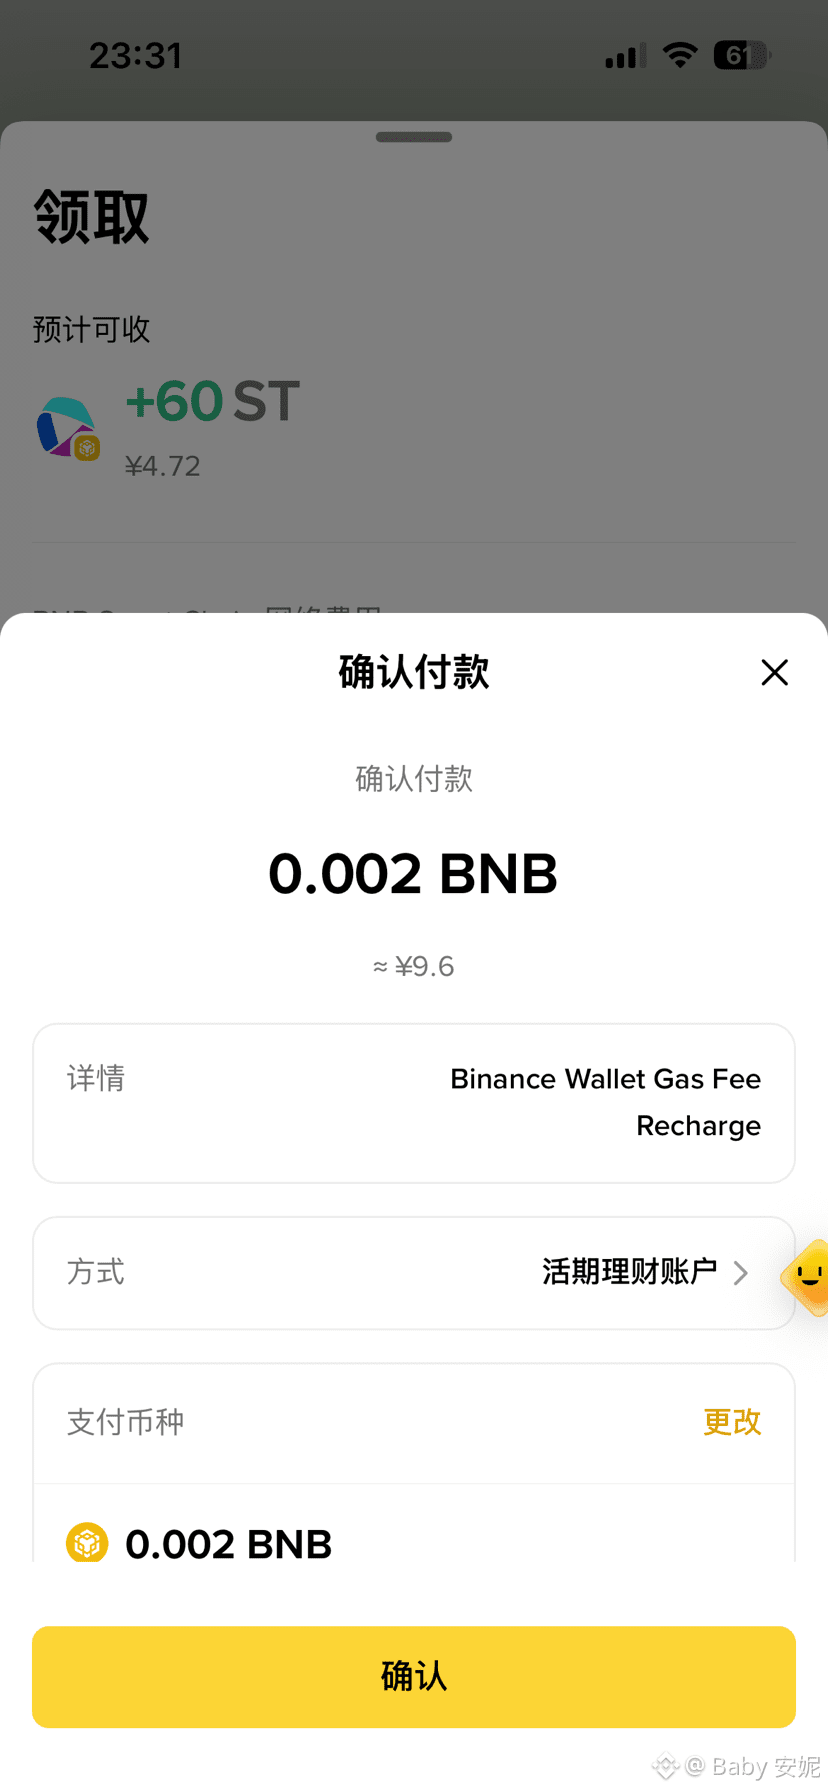
Was soll $ST bedeuten?
Du schickst mir eine Belohnung im Wert von 4 Yuan
und verlangst, dass ich zuerst 9,6 Yuan Gebühren zahle? 😤😤
Was soll $ST bedeuten?
Du schickst mir eine Belohnung im Wert von 4 Yuan
und verlangst, dass ich zuerst 9,6 Yuan Gebühren zahle? 😤😤
Du schickst mir eine Belohnung im Wert von 4 Yuan
und verlangst, dass ich zuerst 9,6 Yuan Gebühren zahle? 😤😤
2
719
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AnthropicToDebutAfter$83IPOPricing
15,333 Aufrufe
124 Kommentare
Aktienindex-Futures kaum verändert, während Anthropic den IPO-Preis vor dem Börsengang auf 83 US-Dollar festlegt
Binance News
·8 Likes
·7.3k Aufrufe
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
57,463 Aufrufe
1,057 Kommentare
NvidiaBoardReportedlySplitOverHuang’sReturn
19,065 Aufrufe
504 Kommentare