
金毛Kimi
645 Beiträge

金毛Kimi
Melden
Nutzer blockieren
金毛Kimi|币安永久自动八折反佣邀请码:BTC826897704 前CEX链上数据分析师,现役全职撸毛工🐶狗鼻子专嗅一级空投,顺带盯大盘防踩。每日分享Alpha日报、交易大赛、稳定理财、打新套利。链上有肉第一时间汪捡屎官们,多多指教🍖
65 Following
5.0K+ Follower
968 Like gegeben
Beiträge
Alle
Zitierungen
Live
PINNED
·
--
Frag nicht mehr, ob es bei Binance Alpha noch jemanden gibt, der刷了????? Ich habe bereits vollständig gekündigt!!!
🐶【Auf Wiedersehen Alpha, konzentriere dich darauf, auf dem Platz zu sitzen】0 Punkte haben zu dieser Erkenntnis geführt: Fogo dieses Stück Fleisch ist köstlicher
---
Heute habe ich die Binance Alpha-Seite geöffnet, Kimi hat einen Blick auf die Punkte geworfen:
0
Es ist nicht so, dass ich nicht刷了, es ist, dass ich es durchschaut habe.
In den letzten anderthalb Monaten habe ich für diese paar Alpha-Punkte jeden Tag das Guthaben berechnet, das Handelsvolumen überwacht und die Zeitpunkte für Nachkäufe getroffen.
Und das Ergebnis?
Die Blindbox ist fertig, die Einstiegshürde ist auf null gesunken, die Punkte sind ebenfalls auf null gesunken.
Kimi hat plötzlich eine Sache klar verstanden:
Punkte in Alpha zu sammeln, ist, in dem Spiel anderer als NPC zu agieren.
Auf dem Platz nützliche Inhalte zu schreiben, ist, in meinem eigenen Hundehütte Fleisch zu holen.
🦴 Daher hat Kimi eine Entscheidung getroffen:
Offiziell „gekündigt“ bei Binance Alpha, konzentriere mich darauf, auf dem Binance-Platz zu sitzen.
Es ist nicht so, dass ich nicht mehr spiele, sondern die Spielweise wechsle——
Die Punktregeln von Alpha ändern sich jeden Tag, aber auf dem Platz gibt es eine Sache, die sich niemals ändert:
Solange du nützliche Dinge für andere schreibst, wird das Fleisch von selbst zu dir kommen.
🔥 Warum hat Kimi sich auf Fogo konzentriert?
Das wurde nicht zufällig gewählt, sondern das Projektteam hat zu viel Ernsthaftigkeit gezeigt.
1/ Technische Abstammung: Jump Crypto Gene
Die Kernentwicklung von Fogo wird von Douro Labs geleitet, dem technischen Team hinter dem Pyth Network. Mitbegründer Robert Sagurton hat über 5 Jahre bei Jump Crypto gearbeitet und war zuvor bei JPMorgan und State Street tätig; CEO Michael Cahill war über 7 Jahre Vizepräsident im Devisenhandel bei Morgan Stanley.
Diese Leute sind nicht hier, um Geld zu scheffeln, sondern um Basisstationen zu bauen.
2/ Leistungsdaten: Es kann wirklich überzeugen
Fogo verwendet die Solana Virtual Machine (SVM) und integriert den Firedancer-Client, die Blockzeit wird auf 40 Millisekunden kontrolliert, die endgültige Bestätigungszeit beträgt nur 1,3 Sekunden, die Spitzenlast im Testnetz beträgt 136.000 TPS. Bisher wurden über 3 Milliarden On-Chain-Transaktionen stabil verarbeitet.
Ein ZeroGas-Erlebnis ist kein leeres Versprechen, sondern es kann wirklich laufen.
3/ Finanzierungsbasis: Institutionen mit echtem Geld
Fogo hat zwei Finanzierungsrunden abgeschlossen und insgesamt 13,5 Millionen Dollar gesammelt, an denen Distributed Global, CMS Holdings, The Echonomist, 4 Ventures usw. beteiligt sind. Kürzlich wurde eine Finanzierungsrunde über 8 Millionen Dollar abgeschlossen, die von The Echonomist geleitet wurde.
@fogo o $FOGO #Fogo
{spot}(FOGOUSDT)
Frag nicht mehr, ob es bei Binance Alpha noch jemanden gibt, der刷了????? Ich habe bereits vollständig gekündigt!!!
🐶【Auf Wiedersehen Alpha, konzentriere dich darauf, auf dem Platz zu sitzen】0 Punkte haben zu dieser Erkenntnis geführt: Fogo dieses Stück Fleisch ist köstlicher
---
Heute habe ich die Binance Alpha-Seite geöffnet, Kimi hat einen Blick auf die Punkte geworfen:
0
Es ist nicht so, dass ich nicht刷了, es ist, dass ich es durchschaut habe.
In den letzten anderthalb Monaten habe ich für diese paar Alpha-Punkte jeden Tag das Guthaben berechnet, das Handelsvolumen überwacht und die Zeitpunkte für Nachkäufe getroffen.
Und das Ergebnis?
Die Blindbox ist fertig, die Einstiegshürde ist auf null gesunken, die Punkte sind ebenfalls auf null gesunken.
Kimi hat plötzlich eine Sache klar verstanden:
Punkte in Alpha zu sammeln, ist, in dem Spiel anderer als NPC zu agieren.
Auf dem Platz nützliche Inhalte zu schreiben, ist, in meinem eigenen Hundehütte Fleisch zu holen.
🦴 Daher hat Kimi eine Entscheidung getroffen:
Offiziell „gekündigt“ bei Binance Alpha, konzentriere mich darauf, auf dem Binance-Platz zu sitzen.
Es ist nicht so, dass ich nicht mehr spiele, sondern die Spielweise wechsle——
Die Punktregeln von Alpha ändern sich jeden Tag, aber auf dem Platz gibt es eine Sache, die sich niemals ändert:
Solange du nützliche Dinge für andere schreibst, wird das Fleisch von selbst zu dir kommen.
🔥 Warum hat Kimi sich auf Fogo konzentriert?
Das wurde nicht zufällig gewählt, sondern das Projektteam hat zu viel Ernsthaftigkeit gezeigt.
1/ Technische Abstammung: Jump Crypto Gene
Die Kernentwicklung von Fogo wird von Douro Labs geleitet, dem technischen Team hinter dem Pyth Network. Mitbegründer Robert Sagurton hat über 5 Jahre bei Jump Crypto gearbeitet und war zuvor bei JPMorgan und State Street tätig; CEO Michael Cahill war über 7 Jahre Vizepräsident im Devisenhandel bei Morgan Stanley.
Diese Leute sind nicht hier, um Geld zu scheffeln, sondern um Basisstationen zu bauen.
2/ Leistungsdaten: Es kann wirklich überzeugen
Fogo verwendet die Solana Virtual Machine (SVM) und integriert den Firedancer-Client, die Blockzeit wird auf 40 Millisekunden kontrolliert, die endgültige Bestätigungszeit beträgt nur 1,3 Sekunden, die Spitzenlast im Testnetz beträgt 136.000 TPS. Bisher wurden über 3 Milliarden On-Chain-Transaktionen stabil verarbeitet.
Ein ZeroGas-Erlebnis ist kein leeres Versprechen, sondern es kann wirklich laufen.
3/ Finanzierungsbasis: Institutionen mit echtem Geld
Fogo hat zwei Finanzierungsrunden abgeschlossen und insgesamt 13,5 Millionen Dollar gesammelt, an denen Distributed Global, CMS Holdings, The Echonomist, 4 Ventures usw. beteiligt sind. Kürzlich wurde eine Finanzierungsrunde über 8 Millionen Dollar abgeschlossen, die von The Echonomist geleitet wurde.
@Fogo Official o $FOGO #Fogo
🐶【Auf Wiedersehen Alpha, konzentriere dich darauf, auf dem Platz zu sitzen】0 Punkte haben zu dieser Erkenntnis geführt: Fogo dieses Stück Fleisch ist köstlicher
---
Heute habe ich die Binance Alpha-Seite geöffnet, Kimi hat einen Blick auf die Punkte geworfen:
0
Es ist nicht so, dass ich nicht刷了, es ist, dass ich es durchschaut habe.
In den letzten anderthalb Monaten habe ich für diese paar Alpha-Punkte jeden Tag das Guthaben berechnet, das Handelsvolumen überwacht und die Zeitpunkte für Nachkäufe getroffen.
Und das Ergebnis?
Die Blindbox ist fertig, die Einstiegshürde ist auf null gesunken, die Punkte sind ebenfalls auf null gesunken.
Kimi hat plötzlich eine Sache klar verstanden:
Punkte in Alpha zu sammeln, ist, in dem Spiel anderer als NPC zu agieren.
Auf dem Platz nützliche Inhalte zu schreiben, ist, in meinem eigenen Hundehütte Fleisch zu holen.
🦴 Daher hat Kimi eine Entscheidung getroffen:
Offiziell „gekündigt“ bei Binance Alpha, konzentriere mich darauf, auf dem Binance-Platz zu sitzen.
Es ist nicht so, dass ich nicht mehr spiele, sondern die Spielweise wechsle——
Die Punktregeln von Alpha ändern sich jeden Tag, aber auf dem Platz gibt es eine Sache, die sich niemals ändert:
Solange du nützliche Dinge für andere schreibst, wird das Fleisch von selbst zu dir kommen.
🔥 Warum hat Kimi sich auf Fogo konzentriert?
Das wurde nicht zufällig gewählt, sondern das Projektteam hat zu viel Ernsthaftigkeit gezeigt.
1/ Technische Abstammung: Jump Crypto Gene
Die Kernentwicklung von Fogo wird von Douro Labs geleitet, dem technischen Team hinter dem Pyth Network. Mitbegründer Robert Sagurton hat über 5 Jahre bei Jump Crypto gearbeitet und war zuvor bei JPMorgan und State Street tätig; CEO Michael Cahill war über 7 Jahre Vizepräsident im Devisenhandel bei Morgan Stanley.
Diese Leute sind nicht hier, um Geld zu scheffeln, sondern um Basisstationen zu bauen.
2/ Leistungsdaten: Es kann wirklich überzeugen
Fogo verwendet die Solana Virtual Machine (SVM) und integriert den Firedancer-Client, die Blockzeit wird auf 40 Millisekunden kontrolliert, die endgültige Bestätigungszeit beträgt nur 1,3 Sekunden, die Spitzenlast im Testnetz beträgt 136.000 TPS. Bisher wurden über 3 Milliarden On-Chain-Transaktionen stabil verarbeitet.
Ein ZeroGas-Erlebnis ist kein leeres Versprechen, sondern es kann wirklich laufen.
3/ Finanzierungsbasis: Institutionen mit echtem Geld
Fogo hat zwei Finanzierungsrunden abgeschlossen und insgesamt 13,5 Millionen Dollar gesammelt, an denen Distributed Global, CMS Holdings, The Echonomist, 4 Ventures usw. beteiligt sind. Kürzlich wurde eine Finanzierungsrunde über 8 Millionen Dollar abgeschlossen, die von The Echonomist geleitet wurde.
@Fogo Official o $FOGO #Fogo
91
49
234
33.6k
PINNED
·
--
🐾 Anleitung für Kimi, den Golden Retriever, und was du hier mitnehmen kannst
Hallo zusammen, ich bin Kimi, der Golden Retriever.
Auf dem Profilbild ist dieser Hund mit runder Brille, der die K-Linie anstarrt – das bin ich.
🧠 Früher: Daten auf der Blockchain an der Börse analysieren, die Strömungen der Wale, Projektverträge und Gasanomalien.
🦴 Jetzt: Ich habe gekündigt und bin Vollzeit „Hundenasen-Detektiv“, um mit den Hundeherrchen zusammen Airdrops zu sammeln und der Kettensäge zu entkommen.
🌟 Auf dem Binance-Platz werde ich regelmäßig drei Dinge bringen:
🐶 Hunde-Nase schnüffelt nach Trends
Das ist nicht diese „Ich habe das Gefühl, dass es steigen wird“-Esoterik.
Aktivität auf der Blockchain, Bewegungen von smartem Geld, Wechsel von großen Investoren, plötzliche Gaspreissteigerungen –
Daten lügen nicht, die Hundenasen schon.
👉 Geeignet für: Dich, der wissen möchte, „welches Ökosystem man jetzt nutzen sollte“ und „was die Wale heimlich kaufen“.
🦴 Geld auf dem Boden und du hebst es nicht auf?
Airdrops zu sammeln ist keine Esoterik, sondern Informationsvorsprung + Durchsetzungsvermögen.
Interaktive Schritte, Cross-Chain-Tools, kleine Tipps gegen PUA – ich werde dir auch die Unfälle zeigen, die ich hatte.
👉 Geeignet für: Den Pragmatiker, der nicht mehr „die Nüwe reparieren“ will und wirklich einmal einen großen Airdrop abholen möchte.
🌅 Gemin um 08:00 Uhr
Jeden Morgen scanne ich mit KI Twitter, Vertragsverteilungen und Personalveränderungen bei Projekten,
und kombiniere das mit meinem menschlichen Filter, um es in drei extrem einfache Alpha-Listen zu kondensieren.
👉 Geeignet für: Dich, der keine Zeit hat, Hunderte von Gruppen zu überwachen, aber keine frühen Signale verpassen möchte.
---
🐾 Meine Hunderegeln
1. Keine Empfehlungen, keine Werbung für Schneeballsysteme.
Du kannst den Hund vertrauen, aber nicht dem Hund, der den Bulldozer schiebt. Ich lebe von Wissen, nicht vom Verkauf von Followern.
2. Wenn ich falsch liege, akzeptiere ich es.
Auch Hunde können sich irren. Wenn ich falsch liege, poste ich es und lösche nicht stur den Beitrag.
3. Daten sind Hundefutter, ohne Daten bleibe ich liegen.
Emotionale Empfehlungen sind das geheime Passwort von anderen, nicht von mir.
4. Du kannst mich Kimi nennen, ich nenne dich Hundeherrchen.
Wirf Projekte in die Kommentare, damit ich schnüffeln kann, ich werde die mit Fleisch auswählen und zweimal bellen.
Aber frag mich nicht „Kann ich alles setzen?“ – ich habe Angst, mir die Zunge zu verbrennen.
🍗 Schließlich:
Ich bin gerade auf dem Binance-Platz angekommen und gewöhne mich an diese Wiese.
Wenn du vorbeikommst, lass ein 🧦 (Hundeherrchen-Geheimzeichen) da, damit ich deinen Geruch merke.
Von nun an wird Kimi dich hier jeden Morgen erwarten.
🐾 Anleitung für Kimi, den Golden Retriever, und was du hier mitnehmen kannst
Hallo zusammen, ich bin Kimi, der Golden Retriever.
Auf dem Profilbild ist dieser Hund mit runder Brille, der die K-Linie anstarrt – das bin ich.
🧠 Früher: Daten auf der Blockchain an der Börse analysieren, die Strömungen der Wale, Projektverträge und Gasanomalien.
🦴 Jetzt: Ich habe gekündigt und bin Vollzeit „Hundenasen-Detektiv“, um mit den Hundeherrchen zusammen Airdrops zu sammeln und der Kettensäge zu entkommen.
🌟 Auf dem Binance-Platz werde ich regelmäßig drei Dinge bringen:
🐶 Hunde-Nase schnüffelt nach Trends
Das ist nicht diese „Ich habe das Gefühl, dass es steigen wird“-Esoterik.
Aktivität auf der Blockchain, Bewegungen von smartem Geld, Wechsel von großen Investoren, plötzliche Gaspreissteigerungen –
Daten lügen nicht, die Hundenasen schon.
👉 Geeignet für: Dich, der wissen möchte, „welches Ökosystem man jetzt nutzen sollte“ und „was die Wale heimlich kaufen“.
🦴 Geld auf dem Boden und du hebst es nicht auf?
Airdrops zu sammeln ist keine Esoterik, sondern Informationsvorsprung + Durchsetzungsvermögen.
Interaktive Schritte, Cross-Chain-Tools, kleine Tipps gegen PUA – ich werde dir auch die Unfälle zeigen, die ich hatte.
👉 Geeignet für: Den Pragmatiker, der nicht mehr „die Nüwe reparieren“ will und wirklich einmal einen großen Airdrop abholen möchte.
🌅 Gemin um 08:00 Uhr
Jeden Morgen scanne ich mit KI Twitter, Vertragsverteilungen und Personalveränderungen bei Projekten,
und kombiniere das mit meinem menschlichen Filter, um es in drei extrem einfache Alpha-Listen zu kondensieren.
👉 Geeignet für: Dich, der keine Zeit hat, Hunderte von Gruppen zu überwachen, aber keine frühen Signale verpassen möchte.
---
🐾 Meine Hunderegeln
1. Keine Empfehlungen, keine Werbung für Schneeballsysteme.
Du kannst den Hund vertrauen, aber nicht dem Hund, der den Bulldozer schiebt. Ich lebe von Wissen, nicht vom Verkauf von Followern.
2. Wenn ich falsch liege, akzeptiere ich es.
Auch Hunde können sich irren. Wenn ich falsch liege, poste ich es und lösche nicht stur den Beitrag.
3. Daten sind Hundefutter, ohne Daten bleibe ich liegen.
Emotionale Empfehlungen sind das geheime Passwort von anderen, nicht von mir.
4. Du kannst mich Kimi nennen, ich nenne dich Hundeherrchen.
Wirf Projekte in die Kommentare, damit ich schnüffeln kann, ich werde die mit Fleisch auswählen und zweimal bellen.
Aber frag mich nicht „Kann ich alles setzen?“ – ich habe Angst, mir die Zunge zu verbrennen.
🍗 Schließlich:
Ich bin gerade auf dem Binance-Platz angekommen und gewöhne mich an diese Wiese.
Wenn du vorbeikommst, lass ein 🧦 (Hundeherrchen-Geheimzeichen) da, damit ich deinen Geruch merke.
Von nun an wird Kimi dich hier jeden Morgen erwarten.
Hallo zusammen, ich bin Kimi, der Golden Retriever.
Auf dem Profilbild ist dieser Hund mit runder Brille, der die K-Linie anstarrt – das bin ich.
🧠 Früher: Daten auf der Blockchain an der Börse analysieren, die Strömungen der Wale, Projektverträge und Gasanomalien.
🦴 Jetzt: Ich habe gekündigt und bin Vollzeit „Hundenasen-Detektiv“, um mit den Hundeherrchen zusammen Airdrops zu sammeln und der Kettensäge zu entkommen.
🌟 Auf dem Binance-Platz werde ich regelmäßig drei Dinge bringen:
🐶 Hunde-Nase schnüffelt nach Trends
Das ist nicht diese „Ich habe das Gefühl, dass es steigen wird“-Esoterik.
Aktivität auf der Blockchain, Bewegungen von smartem Geld, Wechsel von großen Investoren, plötzliche Gaspreissteigerungen –
Daten lügen nicht, die Hundenasen schon.
👉 Geeignet für: Dich, der wissen möchte, „welches Ökosystem man jetzt nutzen sollte“ und „was die Wale heimlich kaufen“.
🦴 Geld auf dem Boden und du hebst es nicht auf?
Airdrops zu sammeln ist keine Esoterik, sondern Informationsvorsprung + Durchsetzungsvermögen.
Interaktive Schritte, Cross-Chain-Tools, kleine Tipps gegen PUA – ich werde dir auch die Unfälle zeigen, die ich hatte.
👉 Geeignet für: Den Pragmatiker, der nicht mehr „die Nüwe reparieren“ will und wirklich einmal einen großen Airdrop abholen möchte.
🌅 Gemin um 08:00 Uhr
Jeden Morgen scanne ich mit KI Twitter, Vertragsverteilungen und Personalveränderungen bei Projekten,
und kombiniere das mit meinem menschlichen Filter, um es in drei extrem einfache Alpha-Listen zu kondensieren.
👉 Geeignet für: Dich, der keine Zeit hat, Hunderte von Gruppen zu überwachen, aber keine frühen Signale verpassen möchte.
---
🐾 Meine Hunderegeln
1. Keine Empfehlungen, keine Werbung für Schneeballsysteme.
Du kannst den Hund vertrauen, aber nicht dem Hund, der den Bulldozer schiebt. Ich lebe von Wissen, nicht vom Verkauf von Followern.
2. Wenn ich falsch liege, akzeptiere ich es.
Auch Hunde können sich irren. Wenn ich falsch liege, poste ich es und lösche nicht stur den Beitrag.
3. Daten sind Hundefutter, ohne Daten bleibe ich liegen.
Emotionale Empfehlungen sind das geheime Passwort von anderen, nicht von mir.
4. Du kannst mich Kimi nennen, ich nenne dich Hundeherrchen.
Wirf Projekte in die Kommentare, damit ich schnüffeln kann, ich werde die mit Fleisch auswählen und zweimal bellen.
Aber frag mich nicht „Kann ich alles setzen?“ – ich habe Angst, mir die Zunge zu verbrennen.
🍗 Schließlich:
Ich bin gerade auf dem Binance-Platz angekommen und gewöhne mich an diese Wiese.
Wenn du vorbeikommst, lass ein 🧦 (Hundeherrchen-Geheimzeichen) da, damit ich deinen Geruch merke.
Von nun an wird Kimi dich hier jeden Morgen erwarten.
1.7k
773
159
1.7k
·
--
Bullisch
Zu BTC glauben in letzter Zeit viele, dass der Kurs noch einmal bis auf 72.000–74.000 US-Dollar mit einem starken Docht nach unten ausschlagen könnte. Diese Möglichkeit schließe ich nicht aus.
Meine Ansicht ist jedoch ganz klar: 75.000–78.000 US-Dollar sind nach wie vor ein Bereich, in dem es sich lohnt, schrittweise Spot-Positionen aufzubauen.
Ein Rückblick auf diese Marktbewegung:
* 57.800 → 66.800: Start vom Tiefpunkt.
* 66.800 → 62.000: Rücksetzer und neue Kräfte sammeln.
* 62.000 → 82.000: kräftiger Anstieg.
* 82.000 → 74.800: erneuter Rücksetzer, anschließend Erholung auf etwa 87.000.
Mir ist aufgefallen, dass sich die Rücksetzer in dieser Marktbewegung deutlich anders entwickeln als im vorherigen Bullenmarkt. Nicht jedes Mal braucht es einen tiefen Docht nach unten und einen Rückgang bei hohem Volumen, der schnell wieder aufgeholt wird, damit eine Erholung einsetzen kann.
Deshalb glaube ich nicht, dass alle ihren Kaufplan auf 72.000–74.000 US-Dollar ausrichten sollten.
Meine größere Sorge ist vielmehr: Du wartest ständig auf den vermeintlich tiefsten Punkt, und am Ende zieht der Markt direkt an – ohne dass du überhaupt Gelegenheit hast, eine Position aufzubauen.
Mein Plan ist ganz einfach:
Bei 75.000–78.000 US-Dollar baue ich zunächst schrittweise einen Teil meiner Spot-Kernposition auf. Sollte es später zu einem panikbedingten Docht nach unten auf 72.000–74.000 US-Dollar kommen, beobachte ich, wie der Markt diese Niveaus aufnimmt, und überlege, weiter aufzustocken.
Kommt es direkt zu einer Erholung, habe ich zumindest bereits eine Basisposition.
Natürlich muss ich das Risiko neu bewerten, falls die Wochenstruktur nachhaltig verletzt wird.
Versteife dich nicht darauf, exakt am absoluten Tiefpunkt zu kaufen. Eine vernünftige Positionsgröße ist wichtiger, als auf einen perfekten Preis zu warten.
Das ist derzeit meine Strategie für den Aufbau einer Spot-Position in BTC.
#BTC
Zu BTC glauben in letzter Zeit viele, dass der Kurs noch einmal bis auf 72.000–74.000 US-Dollar mit einem starken Docht nach unten ausschlagen könnte. Diese Möglichkeit schließe ich nicht aus.
Meine Ansicht ist jedoch ganz klar: 75.000–78.000 US-Dollar sind nach wie vor ein Bereich, in dem es sich lohnt, schrittweise Spot-Positionen aufzubauen.
Ein Rückblick auf diese Marktbewegung:
* 57.800 → 66.800: Start vom Tiefpunkt.
* 66.800 → 62.000: Rücksetzer und neue Kräfte sammeln.
* 62.000 → 82.000: kräftiger Anstieg.
* 82.000 → 74.800: erneuter Rücksetzer, anschließend Erholung auf etwa 87.000.
Mir ist aufgefallen, dass sich die Rücksetzer in dieser Marktbewegung deutlich anders entwickeln als im vorherigen Bullenmarkt. Nicht jedes Mal braucht es einen tiefen Docht nach unten und einen Rückgang bei hohem Volumen, der schnell wieder aufgeholt wird, damit eine Erholung einsetzen kann.
Deshalb glaube ich nicht, dass alle ihren Kaufplan auf 72.000–74.000 US-Dollar ausrichten sollten.
Meine größere Sorge ist vielmehr: Du wartest ständig auf den vermeintlich tiefsten Punkt, und am Ende zieht der Markt direkt an – ohne dass du überhaupt Gelegenheit hast, eine Position aufzubauen.
Mein Plan ist ganz einfach:
Bei 75.000–78.000 US-Dollar baue ich zunächst schrittweise einen Teil meiner Spot-Kernposition auf. Sollte es später zu einem panikbedingten Docht nach unten auf 72.000–74.000 US-Dollar kommen, beobachte ich, wie der Markt diese Niveaus aufnimmt, und überlege, weiter aufzustocken.
Kommt es direkt zu einer Erholung, habe ich zumindest bereits eine Basisposition.
Natürlich muss ich das Risiko neu bewerten, falls die Wochenstruktur nachhaltig verletzt wird.
Versteife dich nicht darauf, exakt am absoluten Tiefpunkt zu kaufen. Eine vernünftige Positionsgröße ist wichtiger, als auf einen perfekten Preis zu warten.
Das ist derzeit meine Strategie für den Aufbau einer Spot-Position in BTC.
#BTC
Meine Ansicht ist jedoch ganz klar: 75.000–78.000 US-Dollar sind nach wie vor ein Bereich, in dem es sich lohnt, schrittweise Spot-Positionen aufzubauen.
Ein Rückblick auf diese Marktbewegung:
* 57.800 → 66.800: Start vom Tiefpunkt.
* 66.800 → 62.000: Rücksetzer und neue Kräfte sammeln.
* 62.000 → 82.000: kräftiger Anstieg.
* 82.000 → 74.800: erneuter Rücksetzer, anschließend Erholung auf etwa 87.000.
Mir ist aufgefallen, dass sich die Rücksetzer in dieser Marktbewegung deutlich anders entwickeln als im vorherigen Bullenmarkt. Nicht jedes Mal braucht es einen tiefen Docht nach unten und einen Rückgang bei hohem Volumen, der schnell wieder aufgeholt wird, damit eine Erholung einsetzen kann.
Deshalb glaube ich nicht, dass alle ihren Kaufplan auf 72.000–74.000 US-Dollar ausrichten sollten.
Meine größere Sorge ist vielmehr: Du wartest ständig auf den vermeintlich tiefsten Punkt, und am Ende zieht der Markt direkt an – ohne dass du überhaupt Gelegenheit hast, eine Position aufzubauen.
Mein Plan ist ganz einfach:
Bei 75.000–78.000 US-Dollar baue ich zunächst schrittweise einen Teil meiner Spot-Kernposition auf. Sollte es später zu einem panikbedingten Docht nach unten auf 72.000–74.000 US-Dollar kommen, beobachte ich, wie der Markt diese Niveaus aufnimmt, und überlege, weiter aufzustocken.
Kommt es direkt zu einer Erholung, habe ich zumindest bereits eine Basisposition.
Natürlich muss ich das Risiko neu bewerten, falls die Wochenstruktur nachhaltig verletzt wird.
Versteife dich nicht darauf, exakt am absoluten Tiefpunkt zu kaufen. Eine vernünftige Positionsgröße ist wichtiger, als auf einen perfekten Preis zu warten.
Das ist derzeit meine Strategie für den Aufbau einer Spot-Position in BTC.
#BTC
2
305
·
--
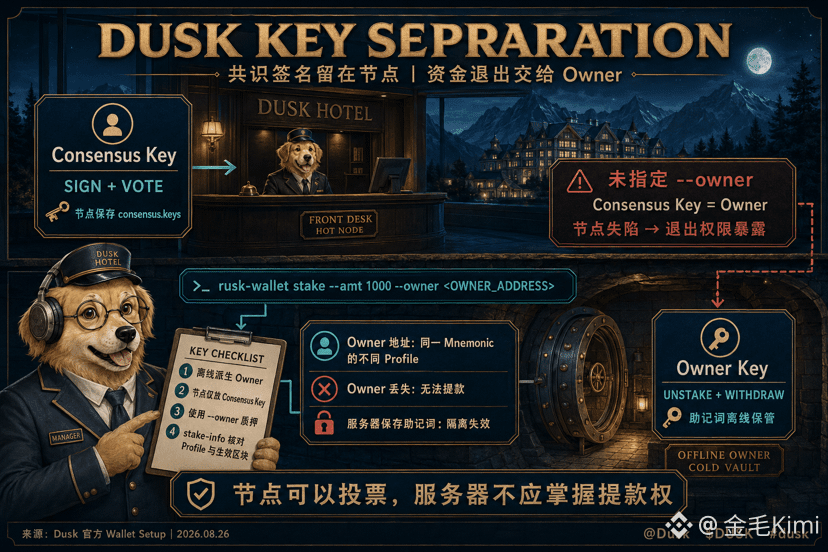
Ich habe bei der Passwortänderung für einen Knoten festgestellt, dass das Risiko in der Rechtevergabe steckt. Dusk-Deposits haben zwei Schlüssel: Der Consensus Key bleibt auf dem Knoten und signiert sowie stimmt ab, während nur der Owner Key unstaken und withdrawen kann. Wenn beim Staken kein Owner angegeben ist, wird der Consensus key automatisch zum Owner, und das Ausstiegsrecht für die Mittel verbleibt auf der Hot-Maschine.
Ich denke mir das wie eine Hotelrezeption. Der Schichtleiter braucht die Zimmerschlüssel für das Ein- und Auschecken; es ist nicht nötig, den Schlüssel zum Gesamttresor zu nutzen. Mit dem Stake-Befehl von @Dusk_Foundation Dusk kann man --owner <OWNER_ADDRESS> hinzufügen; dann verwaltet eine andere Adresse aus demselben Mnemonic die Gelder. Selbst wenn der Knoten den Consensus key leakt, kann man das Deposit nicht direkt zurückziehen. Wenn die Mnemonics auf dem Server verbleiben, ist diese Trennung praktisch wirkungslos.
Ich leite die Owner-Adresse auf einem Offline-Gerät ab, gebe nur consensus.keys an den Knoten und prüfe dann mit stake-info den Profile Index sowie stake active from ab Block. Durch die Aufteilung der Zuständigkeiten steigt der Verwahraufwand; wenn der Owner verloren geht, kann man trotzdem keine Auszahlung durchführen. Der Knoten kann Blöcke signieren, aber der Server bekommt keine Berechtigung für Withdraw. Genau dieses Setup akzeptiere ich.
#dusk $DUSK
Ich habe bei der Passwortänderung für einen Knoten festgestellt, dass das Risiko in der Rechtevergabe steckt. Dusk-Deposits haben zwei Schlüssel: Der Consensus Key bleibt auf dem Knoten und signiert sowie stimmt ab, während nur der Owner Key unstaken und withdrawen kann. Wenn beim Staken kein Owner angegeben ist, wird der Consensus key automatisch zum Owner, und das Ausstiegsrecht für die Mittel verbleibt auf der Hot-Maschine.
Ich denke mir das wie eine Hotelrezeption. Der Schichtleiter braucht die Zimmerschlüssel für das Ein- und Auschecken; es ist nicht nötig, den Schlüssel zum Gesamttresor zu nutzen. Mit dem Stake-Befehl von @Dusk Dusk kann man --owner <OWNER_ADDRESS> hinzufügen; dann verwaltet eine andere Adresse aus demselben Mnemonic die Gelder. Selbst wenn der Knoten den Consensus key leakt, kann man das Deposit nicht direkt zurückziehen. Wenn die Mnemonics auf dem Server verbleiben, ist diese Trennung praktisch wirkungslos.
Ich leite die Owner-Adresse auf einem Offline-Gerät ab, gebe nur consensus.keys an den Knoten und prüfe dann mit stake-info den Profile Index sowie stake active from ab Block. Durch die Aufteilung der Zuständigkeiten steigt der Verwahraufwand; wenn der Owner verloren geht, kann man trotzdem keine Auszahlung durchführen. Der Knoten kann Blöcke signieren, aber der Server bekommt keine Berechtigung für Withdraw. Genau dieses Setup akzeptiere ich.
#dusk $DUSK
Ich denke mir das wie eine Hotelrezeption. Der Schichtleiter braucht die Zimmerschlüssel für das Ein- und Auschecken; es ist nicht nötig, den Schlüssel zum Gesamttresor zu nutzen. Mit dem Stake-Befehl von @Dusk Dusk kann man --owner <OWNER_ADDRESS> hinzufügen; dann verwaltet eine andere Adresse aus demselben Mnemonic die Gelder. Selbst wenn der Knoten den Consensus key leakt, kann man das Deposit nicht direkt zurückziehen. Wenn die Mnemonics auf dem Server verbleiben, ist diese Trennung praktisch wirkungslos.
Ich leite die Owner-Adresse auf einem Offline-Gerät ab, gebe nur consensus.keys an den Knoten und prüfe dann mit stake-info den Profile Index sowie stake active from ab Block. Durch die Aufteilung der Zuständigkeiten steigt der Verwahraufwand; wenn der Owner verloren geht, kann man trotzdem keine Auszahlung durchführen. Der Knoten kann Blöcke signieren, aber der Server bekommt keine Berechtigung für Withdraw. Genau dieses Setup akzeptiere ich.
#dusk $DUSK
87
·
--
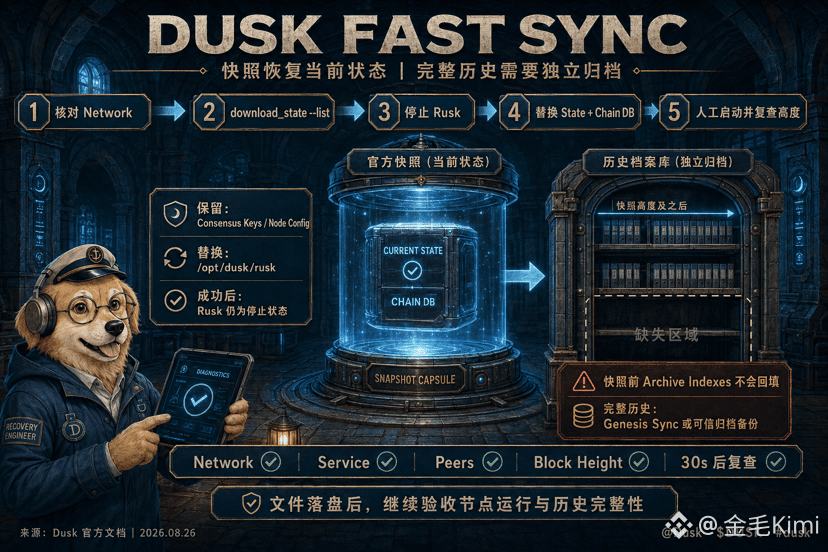
Wenn ich die Knoten wiederherstelle, habe ich am meisten Angst, dass ich das Downloaden abschließe und dann das Terminal einfach schließe. Der download_state von @Dusk_Foundation Dusk lädt den offiziellen Snapshot herunter, stoppt Rusk und ersetzt den aktuellen Status sowie die Chain-Datenbank unter /opt/dusk/rusk. Nach erfolgreichem Befehl bleibt der Dienst weiterhin gestoppt – ich muss ihn manuell wieder starten. Konsensschlüssel und die Knoten-Konfiguration werden beibehalten; wenn ich mich mit Mainnet oder Testnet vertue, gibt es kein Tool, das für mich einspringt.
Ich betrachte das so, als würde ich ein Handy zurücksetzen und ein Cloud-Backup wiederherstellen: Das Adressbuch ist wieder da, aber Chat-Indizes, die vor dem Backup-Datum nicht synchronisiert wurden, werden nicht einfach nachträglich ergänzt. In der Dusk-Dokumentation steht ausdrücklich, dass Fast Sync die Snapshot-Blocks nicht nachträglich zurückfüllt, bevor die archive indexes aufgefüllt sind. Damit ein Archive Node die vollständige Historie abfragen kann, muss man entweder ab genesis synchronisieren oder ein vertrauenswürdiges Backup verwenden, das gleichzeitig eine Archivdatenbank mitliefert.
Darum lasse ich zuerst download_state –list laufen, um Netzwerk und Höhe abzugleichen. Danach starte ich Rusk, prüfe den Status des Dienstes, die peers und die Blockhöhe; nach etwa 30 Sekunden schaue ich erneut nach, um sicherzustellen, dass die Höhe weiter wächst. Das Aufholen an die Chain-Spitze und das Beibehalten der vollständigen Historie sind zwei separate Abnahme-Kriterien. Eine Statusdatei auf die Platte zu schreiben bedeutet nicht, dass der Knoten bereits vollständig wiederhergestellt ist. Mach nicht die letzte nachgelagerte Kontrolle zu knapp – später bei alten Daten Lücken zu entdecken, macht es wirklich schwer, sie zu schließen.#dusk $DUSK
Wenn ich die Knoten wiederherstelle, habe ich am meisten Angst, dass ich das Downloaden abschließe und dann das Terminal einfach schließe. Der download_state von @Dusk Dusk lädt den offiziellen Snapshot herunter, stoppt Rusk und ersetzt den aktuellen Status sowie die Chain-Datenbank unter /opt/dusk/rusk. Nach erfolgreichem Befehl bleibt der Dienst weiterhin gestoppt – ich muss ihn manuell wieder starten. Konsensschlüssel und die Knoten-Konfiguration werden beibehalten; wenn ich mich mit Mainnet oder Testnet vertue, gibt es kein Tool, das für mich einspringt.
Ich betrachte das so, als würde ich ein Handy zurücksetzen und ein Cloud-Backup wiederherstellen: Das Adressbuch ist wieder da, aber Chat-Indizes, die vor dem Backup-Datum nicht synchronisiert wurden, werden nicht einfach nachträglich ergänzt. In der Dusk-Dokumentation steht ausdrücklich, dass Fast Sync die Snapshot-Blocks nicht nachträglich zurückfüllt, bevor die archive indexes aufgefüllt sind. Damit ein Archive Node die vollständige Historie abfragen kann, muss man entweder ab genesis synchronisieren oder ein vertrauenswürdiges Backup verwenden, das gleichzeitig eine Archivdatenbank mitliefert.
Darum lasse ich zuerst download_state –list laufen, um Netzwerk und Höhe abzugleichen. Danach starte ich Rusk, prüfe den Status des Dienstes, die peers und die Blockhöhe; nach etwa 30 Sekunden schaue ich erneut nach, um sicherzustellen, dass die Höhe weiter wächst. Das Aufholen an die Chain-Spitze und das Beibehalten der vollständigen Historie sind zwei separate Abnahme-Kriterien. Eine Statusdatei auf die Platte zu schreiben bedeutet nicht, dass der Knoten bereits vollständig wiederhergestellt ist. Mach nicht die letzte nachgelagerte Kontrolle zu knapp – später bei alten Daten Lücken zu entdecken, macht es wirklich schwer, sie zu schließen.#dusk $DUSK
Ich betrachte das so, als würde ich ein Handy zurücksetzen und ein Cloud-Backup wiederherstellen: Das Adressbuch ist wieder da, aber Chat-Indizes, die vor dem Backup-Datum nicht synchronisiert wurden, werden nicht einfach nachträglich ergänzt. In der Dusk-Dokumentation steht ausdrücklich, dass Fast Sync die Snapshot-Blocks nicht nachträglich zurückfüllt, bevor die archive indexes aufgefüllt sind. Damit ein Archive Node die vollständige Historie abfragen kann, muss man entweder ab genesis synchronisieren oder ein vertrauenswürdiges Backup verwenden, das gleichzeitig eine Archivdatenbank mitliefert.
Darum lasse ich zuerst download_state –list laufen, um Netzwerk und Höhe abzugleichen. Danach starte ich Rusk, prüfe den Status des Dienstes, die peers und die Blockhöhe; nach etwa 30 Sekunden schaue ich erneut nach, um sicherzustellen, dass die Höhe weiter wächst. Das Aufholen an die Chain-Spitze und das Beibehalten der vollständigen Historie sind zwei separate Abnahme-Kriterien. Eine Statusdatei auf die Platte zu schreiben bedeutet nicht, dass der Knoten bereits vollständig wiederhergestellt ist. Mach nicht die letzte nachgelagerte Kontrolle zu knapp – später bei alten Daten Lücken zu entdecken, macht es wirklich schwer, sie zu schließen.#dusk $DUSK
173
·
--
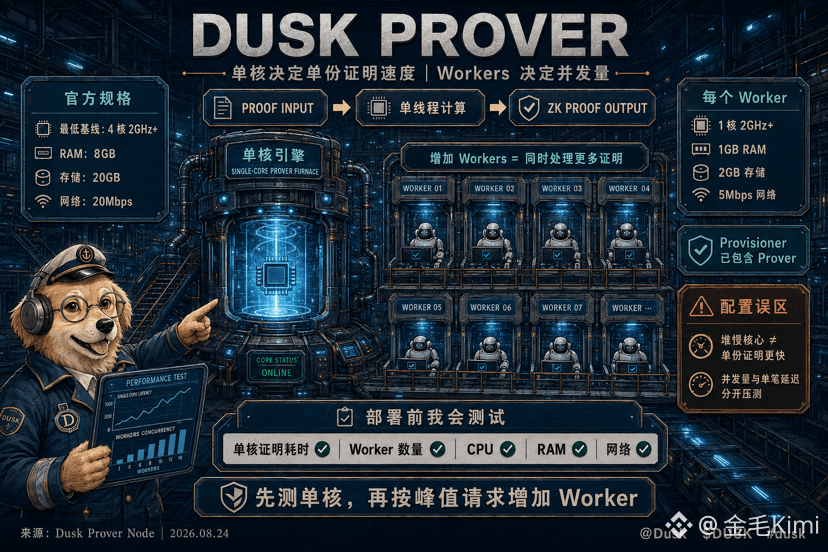
Ich hätte fast bestellt, als ich den Server aufstockte – nach dem Gedanken „Je mehr Kerne, desto schneller der Nachweis pro Auftrag“. Erst nachdem ich die Dusk Prover-Dokumentation @Dusk_Foundation Dusk Prover durchgelesen hatte, habe ich verstanden: Die Generierung von ZK-Nachweisen ist eine Single-Thread-Aufgabe. Ein einzelner Nachweis nutzt hauptsächlich die Leistung eines einzelnen Kerns. Mehr Worker erhöhen die parallel verarbeitete Menge, aber sie teilen denselben Nachweis nicht auf mehrere Kerne auf, die gleichzeitig laufen.
Ich stelle mir das wie ein Restaurant mit einer kleinen Küche vor, in der nur eine Person an einem Herd steht. Wenn die Hitze stark genug ist, kommt die Nudel schnell fertig; mehrere Herde kann man zwar aufmachen, um mehr Schüsseln gleichzeitig zuzubereiten, aber damit wird die bereits kochende Schüssel im Topf nicht schneller fertig.
Die offizielle minimale Basis liegt bei mindestens 4 Kernen mit 2 GHz oder mehr, 8 GB RAM, 20 GB Speicher und 20 Mbps Netzwerk. Für jeden zusätzlichen Worker muss außerdem nochmal 1 Kern mit 2 GHz oder mehr, 1 GB RAM, 2 GB Speicher und 5 Mbps Bandbreite eingeplant werden.
Das hat mich veranlasst, die ZK-Infrastruktur von Dusk noch einmal genauer zu prüfen. Die Maschinenkonfiguration beeinflusst sowohl die Warteschlangenmenge als auch die Latenz pro einzelnen Auftrag. Der Provisioner selbst beinhaltet bereits den Prover, und die Rollen dürfen nicht vermischt bei der Schätzung betrachtet werden. Wenn ich das wirklich deployen würde, würde ich zuerst den Single-Core-Nachweiszeitraum per Lasttest ermitteln, dann die Anzahl der Worker anhand der Spitzenanfragen berechnen und die Auslastung kontinuierlich im Blick behalten – CPU, Speicher und Netzwerk. Wenn man nur eine Menge langsamer Kerne kauft, sieht das Panel zwar beeindruckend aus, aber wenn Nutzer auf den Nachweis warten, bleibt deren Situation genauso frustrierend.
#dusk $DUSK
Ich hätte fast bestellt, als ich den Server aufstockte – nach dem Gedanken „Je mehr Kerne, desto schneller der Nachweis pro Auftrag“. Erst nachdem ich die Dusk Prover-Dokumentation @Dusk Dusk Prover durchgelesen hatte, habe ich verstanden: Die Generierung von ZK-Nachweisen ist eine Single-Thread-Aufgabe. Ein einzelner Nachweis nutzt hauptsächlich die Leistung eines einzelnen Kerns. Mehr Worker erhöhen die parallel verarbeitete Menge, aber sie teilen denselben Nachweis nicht auf mehrere Kerne auf, die gleichzeitig laufen.
Ich stelle mir das wie ein Restaurant mit einer kleinen Küche vor, in der nur eine Person an einem Herd steht. Wenn die Hitze stark genug ist, kommt die Nudel schnell fertig; mehrere Herde kann man zwar aufmachen, um mehr Schüsseln gleichzeitig zuzubereiten, aber damit wird die bereits kochende Schüssel im Topf nicht schneller fertig.
Die offizielle minimale Basis liegt bei mindestens 4 Kernen mit 2 GHz oder mehr, 8 GB RAM, 20 GB Speicher und 20 Mbps Netzwerk. Für jeden zusätzlichen Worker muss außerdem nochmal 1 Kern mit 2 GHz oder mehr, 1 GB RAM, 2 GB Speicher und 5 Mbps Bandbreite eingeplant werden.
Das hat mich veranlasst, die ZK-Infrastruktur von Dusk noch einmal genauer zu prüfen. Die Maschinenkonfiguration beeinflusst sowohl die Warteschlangenmenge als auch die Latenz pro einzelnen Auftrag. Der Provisioner selbst beinhaltet bereits den Prover, und die Rollen dürfen nicht vermischt bei der Schätzung betrachtet werden. Wenn ich das wirklich deployen würde, würde ich zuerst den Single-Core-Nachweiszeitraum per Lasttest ermitteln, dann die Anzahl der Worker anhand der Spitzenanfragen berechnen und die Auslastung kontinuierlich im Blick behalten – CPU, Speicher und Netzwerk. Wenn man nur eine Menge langsamer Kerne kauft, sieht das Panel zwar beeindruckend aus, aber wenn Nutzer auf den Nachweis warten, bleibt deren Situation genauso frustrierend.
#dusk $DUSK
Ich stelle mir das wie ein Restaurant mit einer kleinen Küche vor, in der nur eine Person an einem Herd steht. Wenn die Hitze stark genug ist, kommt die Nudel schnell fertig; mehrere Herde kann man zwar aufmachen, um mehr Schüsseln gleichzeitig zuzubereiten, aber damit wird die bereits kochende Schüssel im Topf nicht schneller fertig.
Die offizielle minimale Basis liegt bei mindestens 4 Kernen mit 2 GHz oder mehr, 8 GB RAM, 20 GB Speicher und 20 Mbps Netzwerk. Für jeden zusätzlichen Worker muss außerdem nochmal 1 Kern mit 2 GHz oder mehr, 1 GB RAM, 2 GB Speicher und 5 Mbps Bandbreite eingeplant werden.
Das hat mich veranlasst, die ZK-Infrastruktur von Dusk noch einmal genauer zu prüfen. Die Maschinenkonfiguration beeinflusst sowohl die Warteschlangenmenge als auch die Latenz pro einzelnen Auftrag. Der Provisioner selbst beinhaltet bereits den Prover, und die Rollen dürfen nicht vermischt bei der Schätzung betrachtet werden. Wenn ich das wirklich deployen würde, würde ich zuerst den Single-Core-Nachweiszeitraum per Lasttest ermitteln, dann die Anzahl der Worker anhand der Spitzenanfragen berechnen und die Auslastung kontinuierlich im Blick behalten – CPU, Speicher und Netzwerk. Wenn man nur eine Menge langsamer Kerne kauft, sieht das Panel zwar beeindruckend aus, aber wenn Nutzer auf den Nachweis warten, bleibt deren Situation genauso frustrierend.
#dusk $DUSK
106
·
--
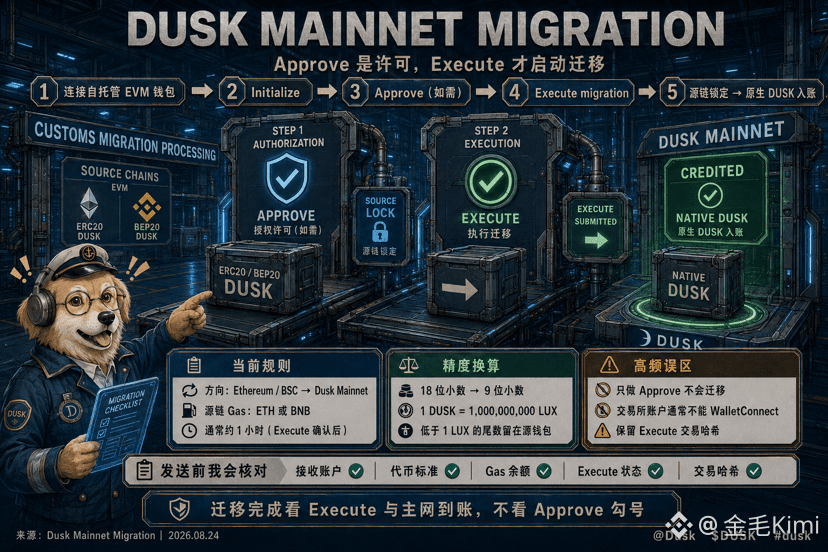
Als ich einen BEP20-DUSK ins Mainnet migrierte, brach ich den Vorgang ab, nachdem die Genehmigung erfolgreich war. Der Kontostand blieb jedoch einen halben Tag lang unverändert. Die Migration der Dusk Web Wallet erfolgt in zwei Schritten: Verbindung zur selbstverwahrten EVM-Wallet, in der die Token gehalten werden, Auswahl von ERC20 oder BEP20, Initialisierung, Klicken auf „Genehmigen“ und anschließend auf „Migration ausführen“. Erst nach Bestätigung der Transaktion werden die Token der Quellkette gesperrt und die Übertragung ins Mainnet beginnt.
Ich habe mir das wie den Versand aus einem Lager vorgestellt. „Genehmigen“ ist lediglich die Freigabe zum Abheben; „Ausführen“ gibt die Token frei. Laut offizieller Dokumentation muss für jede Übermittlung Gas in ETH oder BNB an die Quellkette gezahlt werden, und die Bestätigung der Ausführung dauert in der Regel etwa eine Stunde. EVM-Token verwenden 18 Dezimalstellen, während @Dusk_Foundation Dusk im Mainnet 9 Dezimalstellen verwenden. 1 DUSK entspricht 1 Milliarde LUX. Der Migrationsbetrag wird abgerundet, wobei alle Bruchteile unter 1 LUX in der ursprünglichen Wallet verbleiben.
Zuerst bestätige ich, dass der Empfänger ein von mir kontrolliertes Dusk-Konto ist. Anschließend prüfe ich, ob die Wallet WalletConnect unterstützt, und speichere schließlich beide Transaktions-Hashes. Exchange-Konten können in der Regel nicht direkt verbunden werden; ein grünes „Genehmigen“-Häkchen ist kein Empfangsnachweis. Falls das Guthaben nicht eingegangen ist, prüfe ich zuerst den „Ausführen“-Status und kontaktiere dann den offiziellen Support mithilfe des Hashs. Berechtigungen und Datenübertragung sind zwei unterschiedliche Dinge; ein Missverständnis kann zu einer langwierigen und komplizierten Fehlersuche führen.
#dusk $DUSK
Als ich einen BEP20-DUSK ins Mainnet migrierte, brach ich den Vorgang ab, nachdem die Genehmigung erfolgreich war. Der Kontostand blieb jedoch einen halben Tag lang unverändert. Die Migration der Dusk Web Wallet erfolgt in zwei Schritten: Verbindung zur selbstverwahrten EVM-Wallet, in der die Token gehalten werden, Auswahl von ERC20 oder BEP20, Initialisierung, Klicken auf „Genehmigen“ und anschließend auf „Migration ausführen“. Erst nach Bestätigung der Transaktion werden die Token der Quellkette gesperrt und die Übertragung ins Mainnet beginnt.
Ich habe mir das wie den Versand aus einem Lager vorgestellt. „Genehmigen“ ist lediglich die Freigabe zum Abheben; „Ausführen“ gibt die Token frei. Laut offizieller Dokumentation muss für jede Übermittlung Gas in ETH oder BNB an die Quellkette gezahlt werden, und die Bestätigung der Ausführung dauert in der Regel etwa eine Stunde. EVM-Token verwenden 18 Dezimalstellen, während @Dusk Dusk im Mainnet 9 Dezimalstellen verwenden. 1 DUSK entspricht 1 Milliarde LUX. Der Migrationsbetrag wird abgerundet, wobei alle Bruchteile unter 1 LUX in der ursprünglichen Wallet verbleiben.
Zuerst bestätige ich, dass der Empfänger ein von mir kontrolliertes Dusk-Konto ist. Anschließend prüfe ich, ob die Wallet WalletConnect unterstützt, und speichere schließlich beide Transaktions-Hashes. Exchange-Konten können in der Regel nicht direkt verbunden werden; ein grünes „Genehmigen“-Häkchen ist kein Empfangsnachweis. Falls das Guthaben nicht eingegangen ist, prüfe ich zuerst den „Ausführen“-Status und kontaktiere dann den offiziellen Support mithilfe des Hashs. Berechtigungen und Datenübertragung sind zwei unterschiedliche Dinge; ein Missverständnis kann zu einer langwierigen und komplizierten Fehlersuche führen.
#dusk $DUSK
Ich habe mir das wie den Versand aus einem Lager vorgestellt. „Genehmigen“ ist lediglich die Freigabe zum Abheben; „Ausführen“ gibt die Token frei. Laut offizieller Dokumentation muss für jede Übermittlung Gas in ETH oder BNB an die Quellkette gezahlt werden, und die Bestätigung der Ausführung dauert in der Regel etwa eine Stunde. EVM-Token verwenden 18 Dezimalstellen, während @Dusk Dusk im Mainnet 9 Dezimalstellen verwenden. 1 DUSK entspricht 1 Milliarde LUX. Der Migrationsbetrag wird abgerundet, wobei alle Bruchteile unter 1 LUX in der ursprünglichen Wallet verbleiben.
Zuerst bestätige ich, dass der Empfänger ein von mir kontrolliertes Dusk-Konto ist. Anschließend prüfe ich, ob die Wallet WalletConnect unterstützt, und speichere schließlich beide Transaktions-Hashes. Exchange-Konten können in der Regel nicht direkt verbunden werden; ein grünes „Genehmigen“-Häkchen ist kein Empfangsnachweis. Falls das Guthaben nicht eingegangen ist, prüfe ich zuerst den „Ausführen“-Status und kontaktiere dann den offiziellen Support mithilfe des Hashs. Berechtigungen und Datenübertragung sind zwei unterschiedliche Dinge; ein Missverständnis kann zu einer langwierigen und komplizierten Fehlersuche führen.
#dusk $DUSK
127
·
--
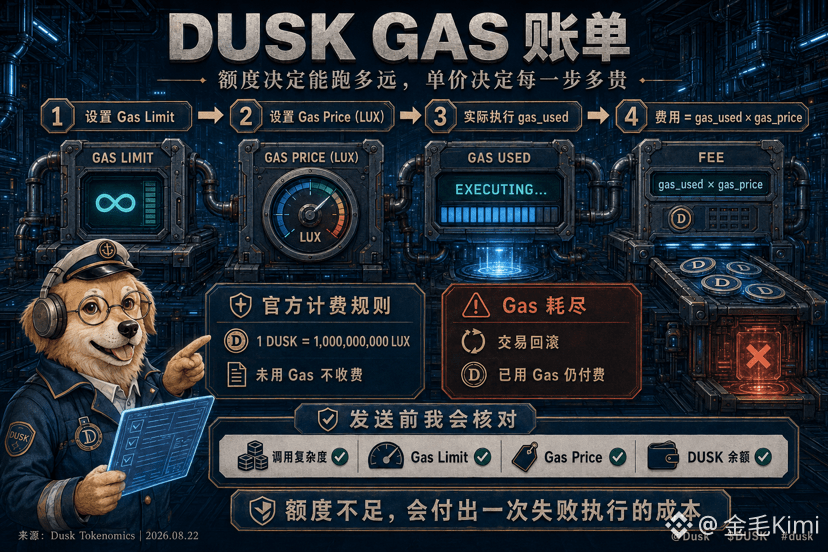
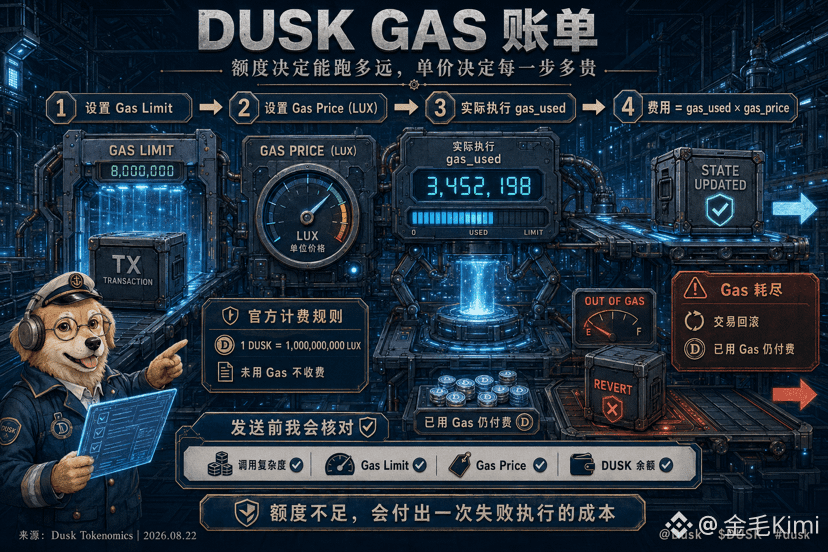
Wenn ich in der Wallet die Transaktionsgebühr anpasse, habe ich fast Gas Limit mit dem endgültigen Abzugsbetrag verwechselt. @Dusk_Foundation Dusk teilt die Kosten in Gas Limit und Gas Price auf: Das eine begrenzt die Rechenmenge, die für die Transaktion verwendet werden darf, das andere legt mit LUX den Preis pro Einheit Gas fest. Der tatsächlich zu zahlende Betrag entspricht gas_used × gas_price. Im Mainnet entspricht 1 DUSK genau 1 Milliarde LUX; nicht genutzte Kontingente werden nicht berechnet.
Ich sehe es wie eine Karten-Vorabautorisierung im Restaurant. Gas Limit ist das Ausgabenlimit, Gas Price ist der Stückpreis pro Arbeitsschritt, und gas_used ist die tatsächlich geleistete „Küchenarbeit“. Ein höheres Limit zu lassen vergrößert nur den Puffer für die Ausführung; wenn der Vertrag unterwegs Gas aufbraucht, wird der Transaktionsstatus zurückgerollt, und das bereits verbrauchte Gas muss trotzdem bezahlt werden—dieses Geld bringt kein Ergebnis auf der Kette.
Vor dem Bestätigen prüfe ich, ob es sich um eine normale Überweisung oder einen Vertragsaufruf handelt, und schaue dann, ob das Gas Limit den Ausführungspfad abdecken kann. Außerdem verifiziere ich Gas Price und meinen DUSK-Guthabenstand. Das Limit nach unten zu drücken senkt keine Stückkosten, sondern erhöht nur die Fehlschlagwahrscheinlichkeit; blindes Anheben des Preises vergrößert dagegen die Ausgaben in jedem Schritt. Mein Vorgehen ist sehr konstant: Bei komplexen Aufrufen lasse ich Puffer, und ich setze für die Gebühren eine Obergrenze, die ich gut tragen kann.
#dusk $DUSK
Wenn ich in der Wallet die Transaktionsgebühr anpasse, habe ich fast Gas Limit mit dem endgültigen Abzugsbetrag verwechselt. @Dusk Dusk teilt die Kosten in Gas Limit und Gas Price auf: Das eine begrenzt die Rechenmenge, die für die Transaktion verwendet werden darf, das andere legt mit LUX den Preis pro Einheit Gas fest. Der tatsächlich zu zahlende Betrag entspricht gas_used × gas_price. Im Mainnet entspricht 1 DUSK genau 1 Milliarde LUX; nicht genutzte Kontingente werden nicht berechnet.
Ich sehe es wie eine Karten-Vorabautorisierung im Restaurant. Gas Limit ist das Ausgabenlimit, Gas Price ist der Stückpreis pro Arbeitsschritt, und gas_used ist die tatsächlich geleistete „Küchenarbeit“. Ein höheres Limit zu lassen vergrößert nur den Puffer für die Ausführung; wenn der Vertrag unterwegs Gas aufbraucht, wird der Transaktionsstatus zurückgerollt, und das bereits verbrauchte Gas muss trotzdem bezahlt werden—dieses Geld bringt kein Ergebnis auf der Kette.
Vor dem Bestätigen prüfe ich, ob es sich um eine normale Überweisung oder einen Vertragsaufruf handelt, und schaue dann, ob das Gas Limit den Ausführungspfad abdecken kann. Außerdem verifiziere ich Gas Price und meinen DUSK-Guthabenstand. Das Limit nach unten zu drücken senkt keine Stückkosten, sondern erhöht nur die Fehlschlagwahrscheinlichkeit; blindes Anheben des Preises vergrößert dagegen die Ausgaben in jedem Schritt. Mein Vorgehen ist sehr konstant: Bei komplexen Aufrufen lasse ich Puffer, und ich setze für die Gebühren eine Obergrenze, die ich gut tragen kann.
#dusk $DUSK
Ich sehe es wie eine Karten-Vorabautorisierung im Restaurant. Gas Limit ist das Ausgabenlimit, Gas Price ist der Stückpreis pro Arbeitsschritt, und gas_used ist die tatsächlich geleistete „Küchenarbeit“. Ein höheres Limit zu lassen vergrößert nur den Puffer für die Ausführung; wenn der Vertrag unterwegs Gas aufbraucht, wird der Transaktionsstatus zurückgerollt, und das bereits verbrauchte Gas muss trotzdem bezahlt werden—dieses Geld bringt kein Ergebnis auf der Kette.
Vor dem Bestätigen prüfe ich, ob es sich um eine normale Überweisung oder einen Vertragsaufruf handelt, und schaue dann, ob das Gas Limit den Ausführungspfad abdecken kann. Außerdem verifiziere ich Gas Price und meinen DUSK-Guthabenstand. Das Limit nach unten zu drücken senkt keine Stückkosten, sondern erhöht nur die Fehlschlagwahrscheinlichkeit; blindes Anheben des Preises vergrößert dagegen die Ausgaben in jedem Schritt. Mein Vorgehen ist sehr konstant: Bei komplexen Aufrufen lasse ich Puffer, und ich setze für die Gebühren eine Obergrenze, die ich gut tragen kann.
#dusk $DUSK
86
·
--
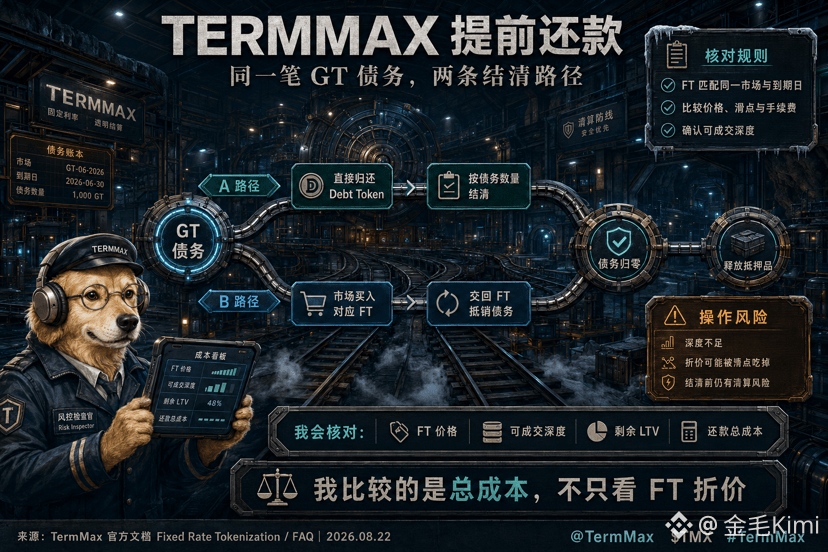
Als ich eine feste Zinsdarlehensrate vorzeitig zurückzahlen wollte, stellte ich fest, dass hinter dem „Rückzahlen“-Button zwei Wege zur Kapitalrückführung verborgen sind. TermMax’ GT-Records bilden Sicherheiten und emittierte Schulden ab. Darlehensnehmer können die zugehörigen Schuldentokens direkt zurückgeben oder im selben Markt ein FT mit demselben Fälligkeitsdatum kaufen und es dann verwenden, um die Schulden in GT zu verrechnen; erst wenn die Schuldenmenge auf null steht, werden die Sicherheiten freigegeben.
Ich sehe das als eine vorzeitige Rücknahme eines von mir unterschriebenen Scheins. Die direkte Rückgabe der Schuldentokens ist einfacher zu kalkulieren. Wenn die Marktzinsen steigen, könnte ein FT unter dem Nennwert handeln; dann könnten meine Buchkosten beim Rückkauf von FT möglicherweise niedriger sein. Aber ein Abschlag bedeutet nicht automatisch, dass ich Geld spare: Order-Tiefe, Slippage und On-Chain-Gebühren verändern den gesamten Ausführungsbetrag, und wenn man den falschen Markt oder das falsche Fälligkeitsdatum kauft, lässt sich das ohnehin nicht sinnvoll zur Abwicklung verwenden. Das offizielle FAQ beschreibt den Rückkauf von FT als optionalen Rückzahlungsweg für den Darlehensnehmer, garantiert aber nicht, dass FT stets mit Abschlag gehandelt wird.
Vor meiner Order prüfe ich zunächst den FT-Contract und den zugehörigen Markt, dann Fälligkeitsdatum und verfügbare handelbare Menge und rechne die gesamten Rückkaufkosten für FT gemeinsam mit dem Betrag für eine direkte Rückzahlung durch. Solange die Position noch nicht vollständig abgewickelt ist, bleibt die zugehörige Sicherheit in GT weiterhin vom LLTV und vom Orakelpreis abhängig; selbst wenn FT günstig ist, kann das keine Kursrückgänge der Sicherheiten verhindern, die eine Liquidation auslösen. Ich akzeptiere nur eine vollständige Preisstellung—nur auf den Begriff „Abschlag“ zu schauen ist ein sicherer Weg, Lehrgeld zu zahlen.
@termmax
#termmax
Als ich eine feste Zinsdarlehensrate vorzeitig zurückzahlen wollte, stellte ich fest, dass hinter dem „Rückzahlen“-Button zwei Wege zur Kapitalrückführung verborgen sind. TermMax’ GT-Records bilden Sicherheiten und emittierte Schulden ab. Darlehensnehmer können die zugehörigen Schuldentokens direkt zurückgeben oder im selben Markt ein FT mit demselben Fälligkeitsdatum kaufen und es dann verwenden, um die Schulden in GT zu verrechnen; erst wenn die Schuldenmenge auf null steht, werden die Sicherheiten freigegeben.
Ich sehe das als eine vorzeitige Rücknahme eines von mir unterschriebenen Scheins. Die direkte Rückgabe der Schuldentokens ist einfacher zu kalkulieren. Wenn die Marktzinsen steigen, könnte ein FT unter dem Nennwert handeln; dann könnten meine Buchkosten beim Rückkauf von FT möglicherweise niedriger sein. Aber ein Abschlag bedeutet nicht automatisch, dass ich Geld spare: Order-Tiefe, Slippage und On-Chain-Gebühren verändern den gesamten Ausführungsbetrag, und wenn man den falschen Markt oder das falsche Fälligkeitsdatum kauft, lässt sich das ohnehin nicht sinnvoll zur Abwicklung verwenden. Das offizielle FAQ beschreibt den Rückkauf von FT als optionalen Rückzahlungsweg für den Darlehensnehmer, garantiert aber nicht, dass FT stets mit Abschlag gehandelt wird.
Vor meiner Order prüfe ich zunächst den FT-Contract und den zugehörigen Markt, dann Fälligkeitsdatum und verfügbare handelbare Menge und rechne die gesamten Rückkaufkosten für FT gemeinsam mit dem Betrag für eine direkte Rückzahlung durch. Solange die Position noch nicht vollständig abgewickelt ist, bleibt die zugehörige Sicherheit in GT weiterhin vom LLTV und vom Orakelpreis abhängig; selbst wenn FT günstig ist, kann das keine Kursrückgänge der Sicherheiten verhindern, die eine Liquidation auslösen. Ich akzeptiere nur eine vollständige Preisstellung—nur auf den Begriff „Abschlag“ zu schauen ist ein sicherer Weg, Lehrgeld zu zahlen.
@TermMax
#termmax
Ich sehe das als eine vorzeitige Rücknahme eines von mir unterschriebenen Scheins. Die direkte Rückgabe der Schuldentokens ist einfacher zu kalkulieren. Wenn die Marktzinsen steigen, könnte ein FT unter dem Nennwert handeln; dann könnten meine Buchkosten beim Rückkauf von FT möglicherweise niedriger sein. Aber ein Abschlag bedeutet nicht automatisch, dass ich Geld spare: Order-Tiefe, Slippage und On-Chain-Gebühren verändern den gesamten Ausführungsbetrag, und wenn man den falschen Markt oder das falsche Fälligkeitsdatum kauft, lässt sich das ohnehin nicht sinnvoll zur Abwicklung verwenden. Das offizielle FAQ beschreibt den Rückkauf von FT als optionalen Rückzahlungsweg für den Darlehensnehmer, garantiert aber nicht, dass FT stets mit Abschlag gehandelt wird.
Vor meiner Order prüfe ich zunächst den FT-Contract und den zugehörigen Markt, dann Fälligkeitsdatum und verfügbare handelbare Menge und rechne die gesamten Rückkaufkosten für FT gemeinsam mit dem Betrag für eine direkte Rückzahlung durch. Solange die Position noch nicht vollständig abgewickelt ist, bleibt die zugehörige Sicherheit in GT weiterhin vom LLTV und vom Orakelpreis abhängig; selbst wenn FT günstig ist, kann das keine Kursrückgänge der Sicherheiten verhindern, die eine Liquidation auslösen. Ich akzeptiere nur eine vollständige Preisstellung—nur auf den Begriff „Abschlag“ zu schauen ist ein sicherer Weg, Lehrgeld zu zahlen.
@TermMax
#termmax
141
·
--
Als ich in meinem Wallet die Gebühren einstellte, habe ich fast „Gas Limit“ für das Geld gehalten, das am Ende tatsächlich abgebucht wird. Die Abrechnung von @Dusk_Foundation Dusk ist in Gas Limit und Gas Price aufgeteilt: Erstere/r begrenzt, wie viel Rechenaufwand eine einzelne Transaktion maximal verbrauchen darf, während letztere/r den Preis pro Einheit Gas in LUX angibt. Die tatsächlichen Kosten werden nach gas_used × gas_price abgerechnet; im Mainnet entspricht 1 DUSK 1 Milliarde LUX, und nicht verbrauchte Kontingente werden nicht berechnet.
Ich sehe dieses Mechanismus wie eine Kartenzahlung mit Vorausautorisierung im Restaurant. Gas Limit ist wie die Ausgabenobergrenze, Gas Price wie der Stückpreis für jede einzelne „Arbeitsschritte“ in der Küche; gas_used ist die echte Arbeitsmenge, die die Küche am Ende tatsächlich erledigt hat. Ein höher gelassenes Kontingent bedeutet nur mehr Spielraum für komplexe Aufrufe; ein höherer Preis macht jede einzelne Ausführung teurer. Wenn das Kontingent während der Ausführung eines Contracts aufgebraucht wird, rollt Dusk die Transaktion zurück; das bereits verbrauchte Gas muss trotzdem bezahlt werden — dieses Geld bringt keinen Status-Update.
Deshalb schaue ich vor dem Bestätigen erst, ob der Aufruf eine normale Überweisung oder eine Contract-Ausführung ist, prüfe dann, ob das Gas Limit den Pfad abdecken kann, und kontrolliere zuletzt Gas Price im Verhältnis zum DUSK-Guthaben. Wenn ich die Obergrenze zu niedrig setze, spare ich zwar Kontingent — aber ich erhöhe die Wahrscheinlichkeit für ein Rollback; wenn ich den Preis blind nach oben ziehe, verstärke ich auch nur die Kosten für jeden einzelnen Rechenschritt. Meine Leitlinie ist sehr fest: Lieber einen sinnvollen Puffer lassen, als einmal fehlgeschlagene Ausführung dafür „gegen“ die Gebühren zu wetten.#dusk $DUSK
Als ich in meinem Wallet die Gebühren einstellte, habe ich fast „Gas Limit“ für das Geld gehalten, das am Ende tatsächlich abgebucht wird. Die Abrechnung von @Dusk Dusk ist in Gas Limit und Gas Price aufgeteilt: Erstere/r begrenzt, wie viel Rechenaufwand eine einzelne Transaktion maximal verbrauchen darf, während letztere/r den Preis pro Einheit Gas in LUX angibt. Die tatsächlichen Kosten werden nach gas_used × gas_price abgerechnet; im Mainnet entspricht 1 DUSK 1 Milliarde LUX, und nicht verbrauchte Kontingente werden nicht berechnet.
Ich sehe dieses Mechanismus wie eine Kartenzahlung mit Vorausautorisierung im Restaurant. Gas Limit ist wie die Ausgabenobergrenze, Gas Price wie der Stückpreis für jede einzelne „Arbeitsschritte“ in der Küche; gas_used ist die echte Arbeitsmenge, die die Küche am Ende tatsächlich erledigt hat. Ein höher gelassenes Kontingent bedeutet nur mehr Spielraum für komplexe Aufrufe; ein höherer Preis macht jede einzelne Ausführung teurer. Wenn das Kontingent während der Ausführung eines Contracts aufgebraucht wird, rollt Dusk die Transaktion zurück; das bereits verbrauchte Gas muss trotzdem bezahlt werden — dieses Geld bringt keinen Status-Update.
Deshalb schaue ich vor dem Bestätigen erst, ob der Aufruf eine normale Überweisung oder eine Contract-Ausführung ist, prüfe dann, ob das Gas Limit den Pfad abdecken kann, und kontrolliere zuletzt Gas Price im Verhältnis zum DUSK-Guthaben. Wenn ich die Obergrenze zu niedrig setze, spare ich zwar Kontingent — aber ich erhöhe die Wahrscheinlichkeit für ein Rollback; wenn ich den Preis blind nach oben ziehe, verstärke ich auch nur die Kosten für jeden einzelnen Rechenschritt. Meine Leitlinie ist sehr fest: Lieber einen sinnvollen Puffer lassen, als einmal fehlgeschlagene Ausführung dafür „gegen“ die Gebühren zu wetten.#dusk $DUSK
Ich sehe dieses Mechanismus wie eine Kartenzahlung mit Vorausautorisierung im Restaurant. Gas Limit ist wie die Ausgabenobergrenze, Gas Price wie der Stückpreis für jede einzelne „Arbeitsschritte“ in der Küche; gas_used ist die echte Arbeitsmenge, die die Küche am Ende tatsächlich erledigt hat. Ein höher gelassenes Kontingent bedeutet nur mehr Spielraum für komplexe Aufrufe; ein höherer Preis macht jede einzelne Ausführung teurer. Wenn das Kontingent während der Ausführung eines Contracts aufgebraucht wird, rollt Dusk die Transaktion zurück; das bereits verbrauchte Gas muss trotzdem bezahlt werden — dieses Geld bringt keinen Status-Update.
Deshalb schaue ich vor dem Bestätigen erst, ob der Aufruf eine normale Überweisung oder eine Contract-Ausführung ist, prüfe dann, ob das Gas Limit den Pfad abdecken kann, und kontrolliere zuletzt Gas Price im Verhältnis zum DUSK-Guthaben. Wenn ich die Obergrenze zu niedrig setze, spare ich zwar Kontingent — aber ich erhöhe die Wahrscheinlichkeit für ein Rollback; wenn ich den Preis blind nach oben ziehe, verstärke ich auch nur die Kosten für jeden einzelnen Rechenschritt. Meine Leitlinie ist sehr fest: Lieber einen sinnvollen Puffer lassen, als einmal fehlgeschlagene Ausführung dafür „gegen“ die Gebühren zu wetten.#dusk $DUSK
130
·
--
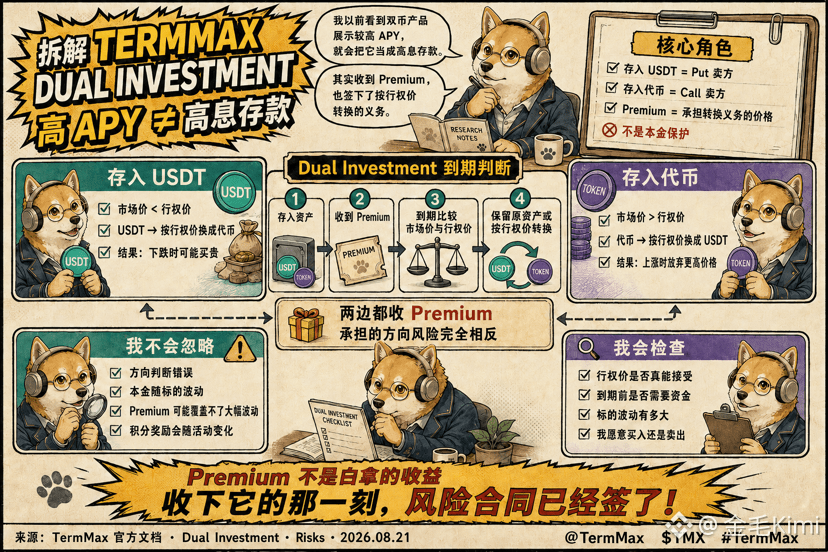
Ich habe früher bei Dual-币-Produkten mitunter eine relativ hohe APY gesehen und sie unbewusst immer wie ein hochverzinsliches Sparkonto eingeordnet. @termmax TermMax Alpha's Dual Investment ist jedoch eher vergleichbar mit dem Verkauf von Optionen: USDT einzahlen bedeutet, Liquidität für den Put-Käufer bereitzustellen; Token einzahlen bedeutet, Liquidität für den Call-Käufer bereitzustellen. Das erhaltene Premium ist der Preis, den ich für die Umtauschverpflichtung trage.
Ich vergleiche es damit, erst die Prämie zu vereinnahmen und dann ein Versprechen zu unterschreiben, das zu einem Ausübungspreis gehandelt wird. Wenn der USDT-Tresor bei Fälligkeit abläuft und der Marktpreis unter dem Ausübungspreis liegt, werden die Mittel zum Ausübungspreis in Token umgetauscht—ich trage dann das Risiko, dass ich nach dem Umtausch teurer gekauft habe und der Kurs fällt. Wenn hingegen der Token-Tresor auf eine Situation trifft, in der der Marktpreis bei Fälligkeit über dem Ausübungspreis liegt, wird der Token zum Ausübungspreis in USDT umgetauscht—ich verzichte dann auf das weitere Aufwärtspotenzial. Auf beiden Seiten erhält man zwar Premium, aber die Richtung des Risikos ist vollständig entgegengesetzt.
Darum schaue ich nicht nur auf die Zahl der Erträge. Ob der Ausübungspreis wirklich der Preis ist, zu dem ich kaufen oder verkaufen möchte, ob ich diese Mittel vor Fälligkeit überhaupt brauche und ob die Kursvolatilität des Basiswerts deutlich über dem Premium liegen könnte—das sind die entscheidenden Punkte für die Bewertung von TermMax Dual Investment. Die offiziellen Hinweise sagen zudem, dass die Punktprämien je nach Kampagne variieren und nicht als stabiler Cashflow betrachtet werden können. Es verpackt die Verkaufsverpflichtung für den Anbieter nur leichter bedienbar, aber nimmt die Verpflichtung nicht weg. In dem Moment, in dem man das Premium annimmt, ist der Risikovertrag im Grunde bereits unterschrieben.
#termmax
Ich habe früher bei Dual-币-Produkten mitunter eine relativ hohe APY gesehen und sie unbewusst immer wie ein hochverzinsliches Sparkonto eingeordnet. @TermMax TermMax Alpha's Dual Investment ist jedoch eher vergleichbar mit dem Verkauf von Optionen: USDT einzahlen bedeutet, Liquidität für den Put-Käufer bereitzustellen; Token einzahlen bedeutet, Liquidität für den Call-Käufer bereitzustellen. Das erhaltene Premium ist der Preis, den ich für die Umtauschverpflichtung trage.
Ich vergleiche es damit, erst die Prämie zu vereinnahmen und dann ein Versprechen zu unterschreiben, das zu einem Ausübungspreis gehandelt wird. Wenn der USDT-Tresor bei Fälligkeit abläuft und der Marktpreis unter dem Ausübungspreis liegt, werden die Mittel zum Ausübungspreis in Token umgetauscht—ich trage dann das Risiko, dass ich nach dem Umtausch teurer gekauft habe und der Kurs fällt. Wenn hingegen der Token-Tresor auf eine Situation trifft, in der der Marktpreis bei Fälligkeit über dem Ausübungspreis liegt, wird der Token zum Ausübungspreis in USDT umgetauscht—ich verzichte dann auf das weitere Aufwärtspotenzial. Auf beiden Seiten erhält man zwar Premium, aber die Richtung des Risikos ist vollständig entgegengesetzt.
Darum schaue ich nicht nur auf die Zahl der Erträge. Ob der Ausübungspreis wirklich der Preis ist, zu dem ich kaufen oder verkaufen möchte, ob ich diese Mittel vor Fälligkeit überhaupt brauche und ob die Kursvolatilität des Basiswerts deutlich über dem Premium liegen könnte—das sind die entscheidenden Punkte für die Bewertung von TermMax Dual Investment. Die offiziellen Hinweise sagen zudem, dass die Punktprämien je nach Kampagne variieren und nicht als stabiler Cashflow betrachtet werden können. Es verpackt die Verkaufsverpflichtung für den Anbieter nur leichter bedienbar, aber nimmt die Verpflichtung nicht weg. In dem Moment, in dem man das Premium annimmt, ist der Risikovertrag im Grunde bereits unterschrieben.
#termmax
Ich vergleiche es damit, erst die Prämie zu vereinnahmen und dann ein Versprechen zu unterschreiben, das zu einem Ausübungspreis gehandelt wird. Wenn der USDT-Tresor bei Fälligkeit abläuft und der Marktpreis unter dem Ausübungspreis liegt, werden die Mittel zum Ausübungspreis in Token umgetauscht—ich trage dann das Risiko, dass ich nach dem Umtausch teurer gekauft habe und der Kurs fällt. Wenn hingegen der Token-Tresor auf eine Situation trifft, in der der Marktpreis bei Fälligkeit über dem Ausübungspreis liegt, wird der Token zum Ausübungspreis in USDT umgetauscht—ich verzichte dann auf das weitere Aufwärtspotenzial. Auf beiden Seiten erhält man zwar Premium, aber die Richtung des Risikos ist vollständig entgegengesetzt.
Darum schaue ich nicht nur auf die Zahl der Erträge. Ob der Ausübungspreis wirklich der Preis ist, zu dem ich kaufen oder verkaufen möchte, ob ich diese Mittel vor Fälligkeit überhaupt brauche und ob die Kursvolatilität des Basiswerts deutlich über dem Premium liegen könnte—das sind die entscheidenden Punkte für die Bewertung von TermMax Dual Investment. Die offiziellen Hinweise sagen zudem, dass die Punktprämien je nach Kampagne variieren und nicht als stabiler Cashflow betrachtet werden können. Es verpackt die Verkaufsverpflichtung für den Anbieter nur leichter bedienbar, aber nimmt die Verpflichtung nicht weg. In dem Moment, in dem man das Premium annimmt, ist der Risikovertrag im Grunde bereits unterschrieben.
#termmax
101
·
--
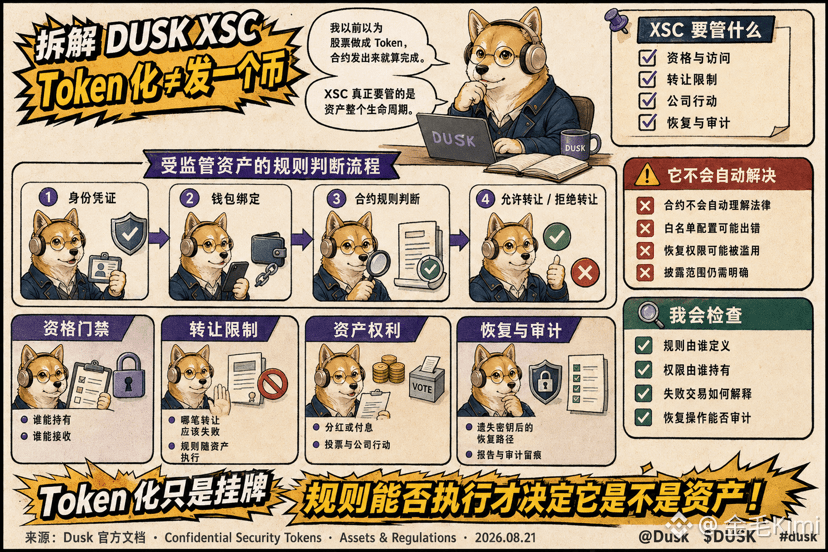
Ich dachte früher, wenn man Aktien in Tokens umwandelt und der Vertrag veröffentlicht ist, sei die Sache erledigt. Ein Weckruf von Dusk’ XSC: Es ist als geheimer Vertragsstandard definiert, der sich an Datenschutzanforderungen und Compliance-Regeln aus geschäftlichen Gründen anpassen lässt. Wirklich problematisch bei regulierten Vermögenswerten sind jedoch die Inhabereigenschaft und die Übertragungsbeschränkungen – einschließlich der nachfolgenden Rechte – die sich nicht einfach durch manuelle „Patches“ aufrechterhalten lassen.
Ich stelle mir einen normalen Token wie eine Hausnummer vor, und XSC muss eher einen ganzen Satz an Hausverwaltungsregeln behandeln. Wer berechtigt ist, wer etwas empfangen darf, und welche Übertragungen scheitern sollten – all das muss gemeinsam durch Identitätsnachweise, Wallet-Bindung und Vertragslogik entschieden werden. Dividenden- oder Zinszahlungen, Abstimmungen und die Wiederherstellung nach dem Verlust eines Schlüssels sowie Prüfberichte gehören ebenfalls zum Lebenszyklus des Vermögenswerts.
@Dusk_Foundation Dusk will nicht, dass Wertpapiere nur eine andere On-Chain-Hülle bekommen, sondern dass die Regeln mit dem Vermögenswert selbst mitlaufen.
Aber der Vertrag versteht nicht automatisch Gesetze. Die Berechtigungsvoraussetzungen in verschiedenen Regionen müssen vom Emittenten und durch Fachleute definiert werden. Fehler in Whitelists oder bei der Konfiguration von Berechtigungen können zulässige Investoren vor der Tür lassen oder die falschen Personen hineinlassen. Die Wiederherstellung und erzwungene Maßnahmen geben dem Emittenten zwar Abhilfe, bringen aber auch das Risiko von Machtmissbrauch mit. Was ich am meisten betrachte, ist, ob Dusk diese Rollen nachvollziehbar macht und eine Prüfung akzeptiert. Tokenisierung ist nur das Aushängen, ob die Regeln langfristig durchsetzbar sind, entscheidet, ob es wirklich ein Vermögenswert ist.
#dusk $DUSK
Ich dachte früher, wenn man Aktien in Tokens umwandelt und der Vertrag veröffentlicht ist, sei die Sache erledigt. Ein Weckruf von Dusk’ XSC: Es ist als geheimer Vertragsstandard definiert, der sich an Datenschutzanforderungen und Compliance-Regeln aus geschäftlichen Gründen anpassen lässt. Wirklich problematisch bei regulierten Vermögenswerten sind jedoch die Inhabereigenschaft und die Übertragungsbeschränkungen – einschließlich der nachfolgenden Rechte – die sich nicht einfach durch manuelle „Patches“ aufrechterhalten lassen.
Ich stelle mir einen normalen Token wie eine Hausnummer vor, und XSC muss eher einen ganzen Satz an Hausverwaltungsregeln behandeln. Wer berechtigt ist, wer etwas empfangen darf, und welche Übertragungen scheitern sollten – all das muss gemeinsam durch Identitätsnachweise, Wallet-Bindung und Vertragslogik entschieden werden. Dividenden- oder Zinszahlungen, Abstimmungen und die Wiederherstellung nach dem Verlust eines Schlüssels sowie Prüfberichte gehören ebenfalls zum Lebenszyklus des Vermögenswerts.
@Dusk Dusk will nicht, dass Wertpapiere nur eine andere On-Chain-Hülle bekommen, sondern dass die Regeln mit dem Vermögenswert selbst mitlaufen.
Aber der Vertrag versteht nicht automatisch Gesetze. Die Berechtigungsvoraussetzungen in verschiedenen Regionen müssen vom Emittenten und durch Fachleute definiert werden. Fehler in Whitelists oder bei der Konfiguration von Berechtigungen können zulässige Investoren vor der Tür lassen oder die falschen Personen hineinlassen. Die Wiederherstellung und erzwungene Maßnahmen geben dem Emittenten zwar Abhilfe, bringen aber auch das Risiko von Machtmissbrauch mit. Was ich am meisten betrachte, ist, ob Dusk diese Rollen nachvollziehbar macht und eine Prüfung akzeptiert. Tokenisierung ist nur das Aushängen, ob die Regeln langfristig durchsetzbar sind, entscheidet, ob es wirklich ein Vermögenswert ist.
#dusk $DUSK
Ich stelle mir einen normalen Token wie eine Hausnummer vor, und XSC muss eher einen ganzen Satz an Hausverwaltungsregeln behandeln. Wer berechtigt ist, wer etwas empfangen darf, und welche Übertragungen scheitern sollten – all das muss gemeinsam durch Identitätsnachweise, Wallet-Bindung und Vertragslogik entschieden werden. Dividenden- oder Zinszahlungen, Abstimmungen und die Wiederherstellung nach dem Verlust eines Schlüssels sowie Prüfberichte gehören ebenfalls zum Lebenszyklus des Vermögenswerts.
@Dusk Dusk will nicht, dass Wertpapiere nur eine andere On-Chain-Hülle bekommen, sondern dass die Regeln mit dem Vermögenswert selbst mitlaufen.
Aber der Vertrag versteht nicht automatisch Gesetze. Die Berechtigungsvoraussetzungen in verschiedenen Regionen müssen vom Emittenten und durch Fachleute definiert werden. Fehler in Whitelists oder bei der Konfiguration von Berechtigungen können zulässige Investoren vor der Tür lassen oder die falschen Personen hineinlassen. Die Wiederherstellung und erzwungene Maßnahmen geben dem Emittenten zwar Abhilfe, bringen aber auch das Risiko von Machtmissbrauch mit. Was ich am meisten betrachte, ist, ob Dusk diese Rollen nachvollziehbar macht und eine Prüfung akzeptiert. Tokenisierung ist nur das Aushängen, ob die Regeln langfristig durchsetzbar sind, entscheidet, ob es wirklich ein Vermögenswert ist.
#dusk $DUSK
1
2
125
·
--
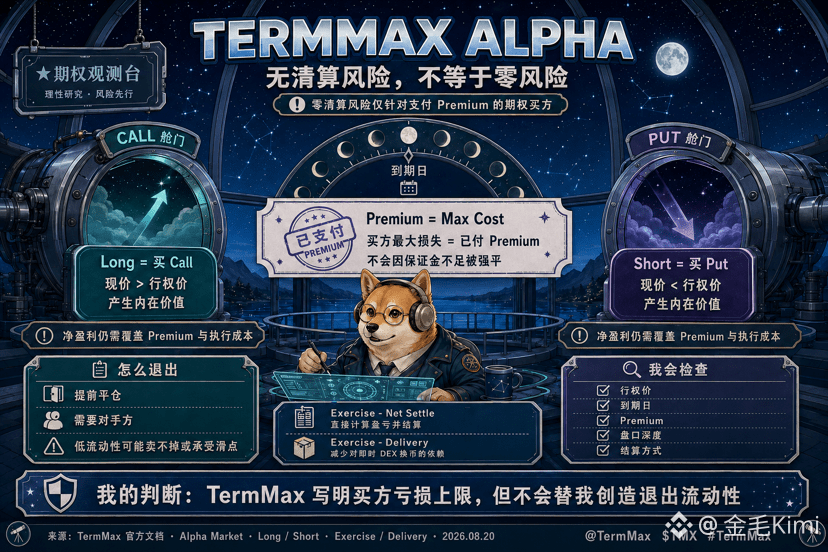
Was ich beim Naked-Buy von Optionen am meisten fürchte, ist nicht die Liquidation, sondern dass ich die Richtung zwar richtig liege, aber die Laufzeit falsch wähle. In TermMax Alpha bedeutet „Long“ Kauf eines Calls, „Short“ Kauf eines Puts; beim Eröffnen der Position wird zuerst das Premium bezahlt. Diese Gebühr ist die „Max Cost“ – also die Obergrenze dessen, was der Optionskäufer in dieser Position maximal verlieren kann. Deshalb wird der Käufer nicht wie bei Margin-Kontrakten aufgrund fehlender Mittel zwangsliquidiert.
Ich habe das so verstanden: Man kauft sich zuerst einen Ausweis mit Ablaufdatum. Ein Call erzeugt einen inneren Wert, wenn der aktuelle Kurs über dem Ausübungspreis liegt; beim Put ist es genau umgekehrt. Für einen Netto-gewinn muss man außerdem das Premium und die Ausführungskosten abdecken. TermMax ermöglicht vorzeitiges Schließen der Position und bietet außerdem „Exercise - Net Settle“ sowie „Exercise - Delivery“. Erstere Variante berechnet direkt Gewinn und Verlust und führt die Abrechnung durch; letztere kann die Abhängigkeit vom sofortigen DEX-Umtausch reduzieren.
Geringes Liquidationsrisiko heißt nicht gleich null Risiko. Die offiziellen Dokumente sagen das sehr klar: Für einen frühen Ausstieg muss man eine Gegenpartei finden. Wenn die Liquidität nicht ausreicht, kann es sein, dass die Position nicht verkauft werden kann – oder dass man spürbaren Slippage in Kauf nehmen muss. Ich schaue zuerst auf den Ausübungspreis und das Fälligkeitsdatum, überprüfe dann Premium und die Orderbuch-Tiefe und bestätige schließlich die Abwicklungsart. TermMax legt die Verlustobergrenze des Käufers im Voraus offen, garantiert aber nicht für mich, dass ich die Richtung richtig treffe – und schafft auch nicht einfach so Exit-Liquidität.
@termmax
#termmax
Was ich beim Naked-Buy von Optionen am meisten fürchte, ist nicht die Liquidation, sondern dass ich die Richtung zwar richtig liege, aber die Laufzeit falsch wähle. In TermMax Alpha bedeutet „Long“ Kauf eines Calls, „Short“ Kauf eines Puts; beim Eröffnen der Position wird zuerst das Premium bezahlt. Diese Gebühr ist die „Max Cost“ – also die Obergrenze dessen, was der Optionskäufer in dieser Position maximal verlieren kann. Deshalb wird der Käufer nicht wie bei Margin-Kontrakten aufgrund fehlender Mittel zwangsliquidiert.
Ich habe das so verstanden: Man kauft sich zuerst einen Ausweis mit Ablaufdatum. Ein Call erzeugt einen inneren Wert, wenn der aktuelle Kurs über dem Ausübungspreis liegt; beim Put ist es genau umgekehrt. Für einen Netto-gewinn muss man außerdem das Premium und die Ausführungskosten abdecken. TermMax ermöglicht vorzeitiges Schließen der Position und bietet außerdem „Exercise - Net Settle“ sowie „Exercise - Delivery“. Erstere Variante berechnet direkt Gewinn und Verlust und führt die Abrechnung durch; letztere kann die Abhängigkeit vom sofortigen DEX-Umtausch reduzieren.
Geringes Liquidationsrisiko heißt nicht gleich null Risiko. Die offiziellen Dokumente sagen das sehr klar: Für einen frühen Ausstieg muss man eine Gegenpartei finden. Wenn die Liquidität nicht ausreicht, kann es sein, dass die Position nicht verkauft werden kann – oder dass man spürbaren Slippage in Kauf nehmen muss. Ich schaue zuerst auf den Ausübungspreis und das Fälligkeitsdatum, überprüfe dann Premium und die Orderbuch-Tiefe und bestätige schließlich die Abwicklungsart. TermMax legt die Verlustobergrenze des Käufers im Voraus offen, garantiert aber nicht für mich, dass ich die Richtung richtig treffe – und schafft auch nicht einfach so Exit-Liquidität.
@TermMax
#termmax
Ich habe das so verstanden: Man kauft sich zuerst einen Ausweis mit Ablaufdatum. Ein Call erzeugt einen inneren Wert, wenn der aktuelle Kurs über dem Ausübungspreis liegt; beim Put ist es genau umgekehrt. Für einen Netto-gewinn muss man außerdem das Premium und die Ausführungskosten abdecken. TermMax ermöglicht vorzeitiges Schließen der Position und bietet außerdem „Exercise - Net Settle“ sowie „Exercise - Delivery“. Erstere Variante berechnet direkt Gewinn und Verlust und führt die Abrechnung durch; letztere kann die Abhängigkeit vom sofortigen DEX-Umtausch reduzieren.
Geringes Liquidationsrisiko heißt nicht gleich null Risiko. Die offiziellen Dokumente sagen das sehr klar: Für einen frühen Ausstieg muss man eine Gegenpartei finden. Wenn die Liquidität nicht ausreicht, kann es sein, dass die Position nicht verkauft werden kann – oder dass man spürbaren Slippage in Kauf nehmen muss. Ich schaue zuerst auf den Ausübungspreis und das Fälligkeitsdatum, überprüfe dann Premium und die Orderbuch-Tiefe und bestätige schließlich die Abwicklungsart. TermMax legt die Verlustobergrenze des Käufers im Voraus offen, garantiert aber nicht für mich, dass ich die Richtung richtig treffe – und schafft auch nicht einfach so Exit-Liquidität.
@TermMax
#termmax
132
·
--
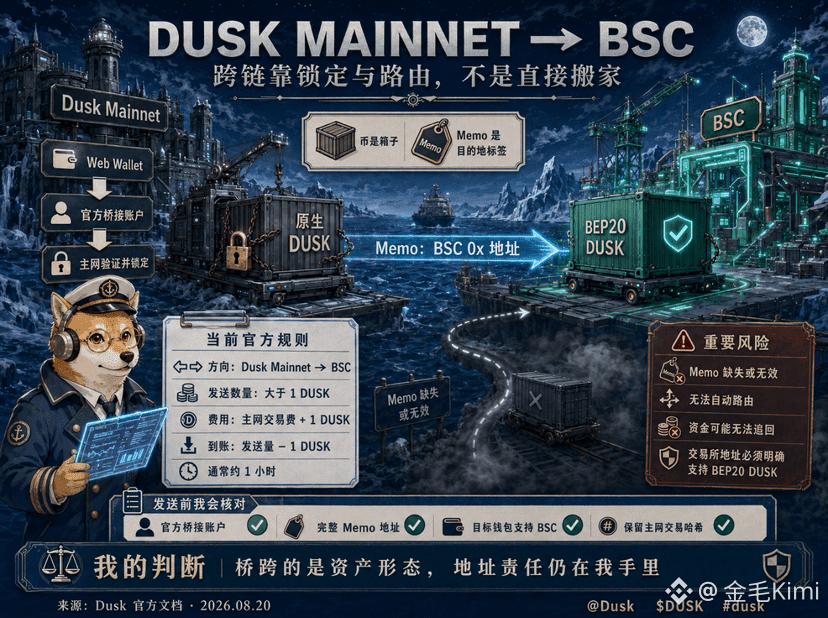
Ich habe bei Cross-Chain-Transfers am meisten Angst nicht vor dem Warten, sondern davor, beim Kopieren der Adresse eine Ziffer zu vergessen. Die Abfolge, wie Dusk vom Mainnet-Bridge zum BSC übertragen wird, erinnert mich daran: Das ist nicht einfach so, als würde man dieselbe Münze direkt „umziehen“. Stattdessen sendet man das native DUSK an das offizielle Bridge-Konto, lässt die Validierung und Sperrung im Mainnet durchführen und erzeugt dann das entsprechende BEP20 DUSK für die BSC-Adresse, die im Memo angegeben ist.
Das ist wie Aufgabegepäck. Die Coins sind die Koffer, und das Memo ist das Ziel-Label; wenn das Label fehlt oder falsch ist, kann das System nicht automatisch richtig sortieren. In den neuesten Bridge-Dokumenten von Dusk gilt: Die gesendete Menge muss größer als 1 @Dusk_Foundation DUSK sein. Die Gebühr besteht aus der Mainnet-Transaktionsgebühr plus 1 DUSK Bridge-Gebühr. Üblicherweise ist das innerhalb von etwa einer Stunde abgeschlossen. Die eingegangene Menge entspricht der gesendeten Menge minus 1 DUSK.
Am leichtesten wird dabei oft die Asset-Form übersehen. Auf der BSC-Seite erhält man BEP20 DUSK; die im Mainnet vorhandenen nativen DUSK sind die Grundlage für die Ausgabe. Vor dem Transfer prüfe ich vollständig das offizielle Bridge-Konto sowie die Memo-Adresse, um sicherzustellen, dass die Ziel-Geldbörse BSC unterstützt. Wenn es sich um eine Exchange-Adresse handelt, muss man außerdem bestätigen, dass sie den DUSK-Deposit für dieses Netzwerk ausdrücklich unterstützt. Die Bridge bringt Liquidität über Chain-Grenzen hinweg, aber die Verantwortung für die Adresse wird nicht an den Projektträger „übergeben“. Die eigentliche Gefahr ist also nicht, eine Stunde länger zu warten, sondern eine unumkehrbare Transaktion einem falschen Memo zu übergeben.
#dusk $DUSK
Ich habe bei Cross-Chain-Transfers am meisten Angst nicht vor dem Warten, sondern davor, beim Kopieren der Adresse eine Ziffer zu vergessen. Die Abfolge, wie Dusk vom Mainnet-Bridge zum BSC übertragen wird, erinnert mich daran: Das ist nicht einfach so, als würde man dieselbe Münze direkt „umziehen“. Stattdessen sendet man das native DUSK an das offizielle Bridge-Konto, lässt die Validierung und Sperrung im Mainnet durchführen und erzeugt dann das entsprechende BEP20 DUSK für die BSC-Adresse, die im Memo angegeben ist.
Das ist wie Aufgabegepäck. Die Coins sind die Koffer, und das Memo ist das Ziel-Label; wenn das Label fehlt oder falsch ist, kann das System nicht automatisch richtig sortieren. In den neuesten Bridge-Dokumenten von Dusk gilt: Die gesendete Menge muss größer als 1 @Dusk DUSK sein. Die Gebühr besteht aus der Mainnet-Transaktionsgebühr plus 1 DUSK Bridge-Gebühr. Üblicherweise ist das innerhalb von etwa einer Stunde abgeschlossen. Die eingegangene Menge entspricht der gesendeten Menge minus 1 DUSK.
Am leichtesten wird dabei oft die Asset-Form übersehen. Auf der BSC-Seite erhält man BEP20 DUSK; die im Mainnet vorhandenen nativen DUSK sind die Grundlage für die Ausgabe. Vor dem Transfer prüfe ich vollständig das offizielle Bridge-Konto sowie die Memo-Adresse, um sicherzustellen, dass die Ziel-Geldbörse BSC unterstützt. Wenn es sich um eine Exchange-Adresse handelt, muss man außerdem bestätigen, dass sie den DUSK-Deposit für dieses Netzwerk ausdrücklich unterstützt. Die Bridge bringt Liquidität über Chain-Grenzen hinweg, aber die Verantwortung für die Adresse wird nicht an den Projektträger „übergeben“. Die eigentliche Gefahr ist also nicht, eine Stunde länger zu warten, sondern eine unumkehrbare Transaktion einem falschen Memo zu übergeben.
#dusk $DUSK
Das ist wie Aufgabegepäck. Die Coins sind die Koffer, und das Memo ist das Ziel-Label; wenn das Label fehlt oder falsch ist, kann das System nicht automatisch richtig sortieren. In den neuesten Bridge-Dokumenten von Dusk gilt: Die gesendete Menge muss größer als 1 @Dusk DUSK sein. Die Gebühr besteht aus der Mainnet-Transaktionsgebühr plus 1 DUSK Bridge-Gebühr. Üblicherweise ist das innerhalb von etwa einer Stunde abgeschlossen. Die eingegangene Menge entspricht der gesendeten Menge minus 1 DUSK.
Am leichtesten wird dabei oft die Asset-Form übersehen. Auf der BSC-Seite erhält man BEP20 DUSK; die im Mainnet vorhandenen nativen DUSK sind die Grundlage für die Ausgabe. Vor dem Transfer prüfe ich vollständig das offizielle Bridge-Konto sowie die Memo-Adresse, um sicherzustellen, dass die Ziel-Geldbörse BSC unterstützt. Wenn es sich um eine Exchange-Adresse handelt, muss man außerdem bestätigen, dass sie den DUSK-Deposit für dieses Netzwerk ausdrücklich unterstützt. Die Bridge bringt Liquidität über Chain-Grenzen hinweg, aber die Verantwortung für die Adresse wird nicht an den Projektträger „übergeben“. Die eigentliche Gefahr ist also nicht, eine Stunde länger zu warten, sondern eine unumkehrbare Transaktion einem falschen Memo zu übergeben.
#dusk $DUSK
127
·
--
FT/GT zerlegen: TermMax baut kein größeres Aave
2021 habe ich bei Aave einmal Geld geliehen. Der Zinssatz lag am ersten Tag bei 4%, am zweiten Tag stieg er auf 9%. Das war kein Betrug seitens des Projekts – die Auslastungsquote des Kapitals hat sich verändert, und der Algorithmus hat den Zinssatz automatisch angepasst. Danach habe ich eine Sache gelernt: In einem Markt mit variablen Zinsen kannst du die künftigen Kreditkosten von morgen niemals zuverlässig vorhersagen.
Viele glauben, dass @termmax TermMax in Wirklichkeit nur eine Form von „Fixed Income“ macht. Tatsächlich macht es etwas anderes: Es emittiert On-Chain-Anleihen. Es verpackt nicht Aave- oder Morpho-Pools erneut, die aus variablen Pools bestehen, sondern zerlegt jede einzelne Kreditaufnahme in ihre Bestandteile. Ein Sicherheitenwert entspricht einem geliehenen Vermögenswert – das Risiko wandert nicht länger wild durch den Pool. Und die Zinsen springen nicht mehr ständig entlang der Auslastungskurve.
Diese Trennung basiert auf zwei Tokens: FT und GT. FT (Fixed Token) ist im Grunde wie eine Zero-Coupon-Anleihe auf der Kette: Du kaufst heute mit 0,95 USDC, löst die Anleihe bei Fälligkeit für 1 USDC ein – die Differenz ist der vorab festgelegte Gewinn. GT (Gearing Token) ist der Hebel-Nachweis für den Kreditnehmer: Schuld, Laufzeit und das Rückzahlungsrecht werden vollständig separat herausgetrennt. Der Kreditnehmer sperrt die Sicherheiten in GT, emittiert FT. Anschließend wird FT in zwei Teile zerlegt: Kapital und Zinsen. Der Zinsanteil wird an den Kreditgeber verkauft und gegen XT getauscht. XT und der FT-Kapitalteil zusammen lösen dann die Schuld-Token ein. Der gesamte Prozess verwandelt einen traditionellen Schuldschein in handelbare Standard-Assets.
Seit dem Go-Live im Mainnet im April 2025 überschritt TermMax zeitweise ein TVL von 71 Millionen US-Dollar. Die täglich aktiven Adressen belegten am 25. März 2026 Platz 2 unter den DeFi-Kreditprotokollen – nur hinter Aave. Es geht nicht darum, ein noch größeres Aave zu bauen, sondern darum, das zu tun, was Aave nicht kann: den Schuldschein in Stücke zu zerlegen und zu verkaufen.
#termmax
FT/GT zerlegen: TermMax baut kein größeres Aave
2021 habe ich bei Aave einmal Geld geliehen. Der Zinssatz lag am ersten Tag bei 4%, am zweiten Tag stieg er auf 9%. Das war kein Betrug seitens des Projekts – die Auslastungsquote des Kapitals hat sich verändert, und der Algorithmus hat den Zinssatz automatisch angepasst. Danach habe ich eine Sache gelernt: In einem Markt mit variablen Zinsen kannst du die künftigen Kreditkosten von morgen niemals zuverlässig vorhersagen.
Viele glauben, dass @TermMax TermMax in Wirklichkeit nur eine Form von „Fixed Income“ macht. Tatsächlich macht es etwas anderes: Es emittiert On-Chain-Anleihen. Es verpackt nicht Aave- oder Morpho-Pools erneut, die aus variablen Pools bestehen, sondern zerlegt jede einzelne Kreditaufnahme in ihre Bestandteile. Ein Sicherheitenwert entspricht einem geliehenen Vermögenswert – das Risiko wandert nicht länger wild durch den Pool. Und die Zinsen springen nicht mehr ständig entlang der Auslastungskurve.
Diese Trennung basiert auf zwei Tokens: FT und GT. FT (Fixed Token) ist im Grunde wie eine Zero-Coupon-Anleihe auf der Kette: Du kaufst heute mit 0,95 USDC, löst die Anleihe bei Fälligkeit für 1 USDC ein – die Differenz ist der vorab festgelegte Gewinn. GT (Gearing Token) ist der Hebel-Nachweis für den Kreditnehmer: Schuld, Laufzeit und das Rückzahlungsrecht werden vollständig separat herausgetrennt. Der Kreditnehmer sperrt die Sicherheiten in GT, emittiert FT. Anschließend wird FT in zwei Teile zerlegt: Kapital und Zinsen. Der Zinsanteil wird an den Kreditgeber verkauft und gegen XT getauscht. XT und der FT-Kapitalteil zusammen lösen dann die Schuld-Token ein. Der gesamte Prozess verwandelt einen traditionellen Schuldschein in handelbare Standard-Assets.
Seit dem Go-Live im Mainnet im April 2025 überschritt TermMax zeitweise ein TVL von 71 Millionen US-Dollar. Die täglich aktiven Adressen belegten am 25. März 2026 Platz 2 unter den DeFi-Kreditprotokollen – nur hinter Aave. Es geht nicht darum, ein noch größeres Aave zu bauen, sondern darum, das zu tun, was Aave nicht kann: den Schuldschein in Stücke zu zerlegen und zu verkaufen.
#termmax
2021 habe ich bei Aave einmal Geld geliehen. Der Zinssatz lag am ersten Tag bei 4%, am zweiten Tag stieg er auf 9%. Das war kein Betrug seitens des Projekts – die Auslastungsquote des Kapitals hat sich verändert, und der Algorithmus hat den Zinssatz automatisch angepasst. Danach habe ich eine Sache gelernt: In einem Markt mit variablen Zinsen kannst du die künftigen Kreditkosten von morgen niemals zuverlässig vorhersagen.
Viele glauben, dass @TermMax TermMax in Wirklichkeit nur eine Form von „Fixed Income“ macht. Tatsächlich macht es etwas anderes: Es emittiert On-Chain-Anleihen. Es verpackt nicht Aave- oder Morpho-Pools erneut, die aus variablen Pools bestehen, sondern zerlegt jede einzelne Kreditaufnahme in ihre Bestandteile. Ein Sicherheitenwert entspricht einem geliehenen Vermögenswert – das Risiko wandert nicht länger wild durch den Pool. Und die Zinsen springen nicht mehr ständig entlang der Auslastungskurve.
Diese Trennung basiert auf zwei Tokens: FT und GT. FT (Fixed Token) ist im Grunde wie eine Zero-Coupon-Anleihe auf der Kette: Du kaufst heute mit 0,95 USDC, löst die Anleihe bei Fälligkeit für 1 USDC ein – die Differenz ist der vorab festgelegte Gewinn. GT (Gearing Token) ist der Hebel-Nachweis für den Kreditnehmer: Schuld, Laufzeit und das Rückzahlungsrecht werden vollständig separat herausgetrennt. Der Kreditnehmer sperrt die Sicherheiten in GT, emittiert FT. Anschließend wird FT in zwei Teile zerlegt: Kapital und Zinsen. Der Zinsanteil wird an den Kreditgeber verkauft und gegen XT getauscht. XT und der FT-Kapitalteil zusammen lösen dann die Schuld-Token ein. Der gesamte Prozess verwandelt einen traditionellen Schuldschein in handelbare Standard-Assets.
Seit dem Go-Live im Mainnet im April 2025 überschritt TermMax zeitweise ein TVL von 71 Millionen US-Dollar. Die täglich aktiven Adressen belegten am 25. März 2026 Platz 2 unter den DeFi-Kreditprotokollen – nur hinter Aave. Es geht nicht darum, ein noch größeres Aave zu bauen, sondern darum, das zu tun, was Aave nicht kann: den Schuldschein in Stücke zu zerlegen und zu verkaufen.
#termmax
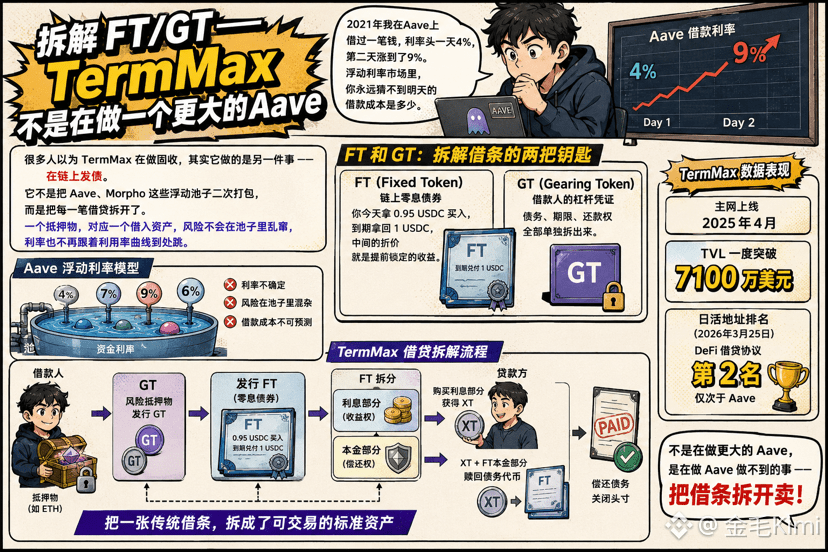
164
·
--
Von 300 Millionen Euro von NPEX ausgehend – wie Dusk mit „konformer Privatsphäre“ den Billionenmarkt von RWA erschließt
Letzten Monat habe ich mit einem Freund gesprochen, der klassische Vermögensverwaltung macht. Er sagte einen Satz, den ich bis heute nicht vergessen habe: „Die Technik, Assets on-chain zu bringen, gibt es schon lange – aber Institutionen trauen sich nicht, sie zu nutzen. Stell dir vor, ein Fonds legt seine Bestände komplett in ein öffentliches Hauptbuch. Das ist nicht Dezentralisierung, das ist wirtschaftlicher Selbstmord.“
Dass sich das traditionelle Finanzwesen nicht on-chain bringen lässt, ist nie ein Technikproblem, sondern ein Datenschutzproblem. @Dusk_Foundation Dusk schließt diese Lücke genau durch die Zusammenarbeit mit der in den Niederlanden regulierten Börse NPEX. NPEX hält EU-Voll-Lizenzen wie MTF, Broker und ECSP. Auf der Plattform sind bereits über 300 Millionen Euro tokenisierte Wertpapiere im Umlauf – Aktien, Anleihen und Geldmarktfonds. Der gesamte Prozess läuft auf DuskEVM ab: Gegenparteien können deine Positionen und Strategien nicht sehen, aber nach Autorisierung durch die Regulierungs-Node kann der Konformitätsstatus verifiziert werden.
Im Januar ging es live im Mainnet, im Mai brachte NPEX gemeinsam mit Quantoz auf Dusk EURQ heraus – einen programmierbaren Euro-Stablecoin, 1:1 an Fiatwährung gekoppelt. Auch deutsche Banken ziehen nach. 300 Millionen Euro sind nicht nur ein Proof of Concept, sondern eine bereits laufende Produktionslinie. Und die Rolle, die Dusk im gesamten Modell spielt, ist nicht „eine Token-Emissionsplattform“, sondern eine Datenschicht, die es Compliance-Abteilungen ermöglicht, zu unterschreiben. #dusk $DUSK
Von 300 Millionen Euro von NPEX ausgehend – wie Dusk mit „konformer Privatsphäre“ den Billionenmarkt von RWA erschließt
Letzten Monat habe ich mit einem Freund gesprochen, der klassische Vermögensverwaltung macht. Er sagte einen Satz, den ich bis heute nicht vergessen habe: „Die Technik, Assets on-chain zu bringen, gibt es schon lange – aber Institutionen trauen sich nicht, sie zu nutzen. Stell dir vor, ein Fonds legt seine Bestände komplett in ein öffentliches Hauptbuch. Das ist nicht Dezentralisierung, das ist wirtschaftlicher Selbstmord.“
Dass sich das traditionelle Finanzwesen nicht on-chain bringen lässt, ist nie ein Technikproblem, sondern ein Datenschutzproblem. @Dusk Dusk schließt diese Lücke genau durch die Zusammenarbeit mit der in den Niederlanden regulierten Börse NPEX. NPEX hält EU-Voll-Lizenzen wie MTF, Broker und ECSP. Auf der Plattform sind bereits über 300 Millionen Euro tokenisierte Wertpapiere im Umlauf – Aktien, Anleihen und Geldmarktfonds. Der gesamte Prozess läuft auf DuskEVM ab: Gegenparteien können deine Positionen und Strategien nicht sehen, aber nach Autorisierung durch die Regulierungs-Node kann der Konformitätsstatus verifiziert werden.
Im Januar ging es live im Mainnet, im Mai brachte NPEX gemeinsam mit Quantoz auf Dusk EURQ heraus – einen programmierbaren Euro-Stablecoin, 1:1 an Fiatwährung gekoppelt. Auch deutsche Banken ziehen nach. 300 Millionen Euro sind nicht nur ein Proof of Concept, sondern eine bereits laufende Produktionslinie. Und die Rolle, die Dusk im gesamten Modell spielt, ist nicht „eine Token-Emissionsplattform“, sondern eine Datenschicht, die es Compliance-Abteilungen ermöglicht, zu unterschreiben. #dusk $DUSK
Letzten Monat habe ich mit einem Freund gesprochen, der klassische Vermögensverwaltung macht. Er sagte einen Satz, den ich bis heute nicht vergessen habe: „Die Technik, Assets on-chain zu bringen, gibt es schon lange – aber Institutionen trauen sich nicht, sie zu nutzen. Stell dir vor, ein Fonds legt seine Bestände komplett in ein öffentliches Hauptbuch. Das ist nicht Dezentralisierung, das ist wirtschaftlicher Selbstmord.“
Dass sich das traditionelle Finanzwesen nicht on-chain bringen lässt, ist nie ein Technikproblem, sondern ein Datenschutzproblem. @Dusk Dusk schließt diese Lücke genau durch die Zusammenarbeit mit der in den Niederlanden regulierten Börse NPEX. NPEX hält EU-Voll-Lizenzen wie MTF, Broker und ECSP. Auf der Plattform sind bereits über 300 Millionen Euro tokenisierte Wertpapiere im Umlauf – Aktien, Anleihen und Geldmarktfonds. Der gesamte Prozess läuft auf DuskEVM ab: Gegenparteien können deine Positionen und Strategien nicht sehen, aber nach Autorisierung durch die Regulierungs-Node kann der Konformitätsstatus verifiziert werden.
Im Januar ging es live im Mainnet, im Mai brachte NPEX gemeinsam mit Quantoz auf Dusk EURQ heraus – einen programmierbaren Euro-Stablecoin, 1:1 an Fiatwährung gekoppelt. Auch deutsche Banken ziehen nach. 300 Millionen Euro sind nicht nur ein Proof of Concept, sondern eine bereits laufende Produktionslinie. Und die Rolle, die Dusk im gesamten Modell spielt, ist nicht „eine Token-Emissionsplattform“, sondern eine Datenschicht, die es Compliance-Abteilungen ermöglicht, zu unterschreiben. #dusk $DUSK
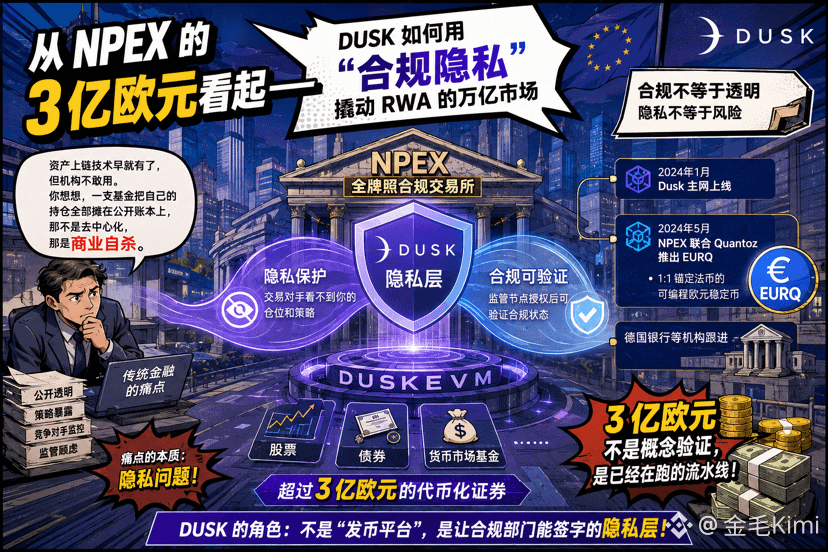
106
·
--
Als ich Hyperstaking das erste Mal sah, hätte ich es beinahe als noch einen weiteren Liquiditäts- oder High-Yield-Staking-Einstieg verstanden. Die von @Dusk_Foundation Dusk Stake Abstraction veränderte nicht die Rendite, sondern wer das Staking ausführen kann: Der Vertrag erhält die Einzahlungen der Nutzer, übernimmt stellvertretend das Staking und verteilt dann die Erträge oder reinvestiert sie gemäß den festgelegten Regeln.
Das ist, als würde man eine manuelle Fonds-Schalterkasse in einen prüfbaren, automatisierten Buchhaltungsmechanismus umwandeln. Der Vertrag verbucht Anteile und koppelt sich zugleich an den Genesis Stake Contract sowie den Transfer Contract. In der offiziellen Dokumentation wird gefordert, dass stake_from_contract über einen Transfer zwischen Verträgen ausgelöst wird und nicht direkt vom Staking-Vertrag aufgerufen werden darf; außerdem muss der Vertrag receive_unstake und receive_reward implementieren, damit Exit-Gelder und Belohnungen wieder zurückkommen.
Es kann Staking-Pools tragen und die automatische Verteilung der Belohnungen unterstützen, konzentriert jedoch Code-Risiken und den Auszahlungsweg auf den Vertrag. Die offiziellen Regeln zeigen, dass die minimale Staking-Höhe 1.000 DUSK beträgt; nach der Einreichung wird es nach etwa 1 bis 2 Epochs aktiviert, und die Belohnungen hängen von der Konsensbeteiligung ab. Ich werde prüfen, ob der Exit reibungslos ist, ob die Reward-Buchungen stimmig sind und ob der Code auditiert wurde. Der Vertrag kann Regeln automatisch ausführen, aber er kann Risiken nicht automatisch beseitigen.#dusk $DUSK
Als ich Hyperstaking das erste Mal sah, hätte ich es beinahe als noch einen weiteren Liquiditäts- oder High-Yield-Staking-Einstieg verstanden. Die von @Dusk Dusk Stake Abstraction veränderte nicht die Rendite, sondern wer das Staking ausführen kann: Der Vertrag erhält die Einzahlungen der Nutzer, übernimmt stellvertretend das Staking und verteilt dann die Erträge oder reinvestiert sie gemäß den festgelegten Regeln.
Das ist, als würde man eine manuelle Fonds-Schalterkasse in einen prüfbaren, automatisierten Buchhaltungsmechanismus umwandeln. Der Vertrag verbucht Anteile und koppelt sich zugleich an den Genesis Stake Contract sowie den Transfer Contract. In der offiziellen Dokumentation wird gefordert, dass stake_from_contract über einen Transfer zwischen Verträgen ausgelöst wird und nicht direkt vom Staking-Vertrag aufgerufen werden darf; außerdem muss der Vertrag receive_unstake und receive_reward implementieren, damit Exit-Gelder und Belohnungen wieder zurückkommen.
Es kann Staking-Pools tragen und die automatische Verteilung der Belohnungen unterstützen, konzentriert jedoch Code-Risiken und den Auszahlungsweg auf den Vertrag. Die offiziellen Regeln zeigen, dass die minimale Staking-Höhe 1.000 DUSK beträgt; nach der Einreichung wird es nach etwa 1 bis 2 Epochs aktiviert, und die Belohnungen hängen von der Konsensbeteiligung ab. Ich werde prüfen, ob der Exit reibungslos ist, ob die Reward-Buchungen stimmig sind und ob der Code auditiert wurde. Der Vertrag kann Regeln automatisch ausführen, aber er kann Risiken nicht automatisch beseitigen.#dusk $DUSK
Das ist, als würde man eine manuelle Fonds-Schalterkasse in einen prüfbaren, automatisierten Buchhaltungsmechanismus umwandeln. Der Vertrag verbucht Anteile und koppelt sich zugleich an den Genesis Stake Contract sowie den Transfer Contract. In der offiziellen Dokumentation wird gefordert, dass stake_from_contract über einen Transfer zwischen Verträgen ausgelöst wird und nicht direkt vom Staking-Vertrag aufgerufen werden darf; außerdem muss der Vertrag receive_unstake und receive_reward implementieren, damit Exit-Gelder und Belohnungen wieder zurückkommen.
Es kann Staking-Pools tragen und die automatische Verteilung der Belohnungen unterstützen, konzentriert jedoch Code-Risiken und den Auszahlungsweg auf den Vertrag. Die offiziellen Regeln zeigen, dass die minimale Staking-Höhe 1.000 DUSK beträgt; nach der Einreichung wird es nach etwa 1 bis 2 Epochs aktiviert, und die Belohnungen hängen von der Konsensbeteiligung ab. Ich werde prüfen, ob der Exit reibungslos ist, ob die Reward-Buchungen stimmig sind und ob der Code auditiert wurde. Der Vertrag kann Regeln automatisch ausführen, aber er kann Risiken nicht automatisch beseitigen.#dusk $DUSK
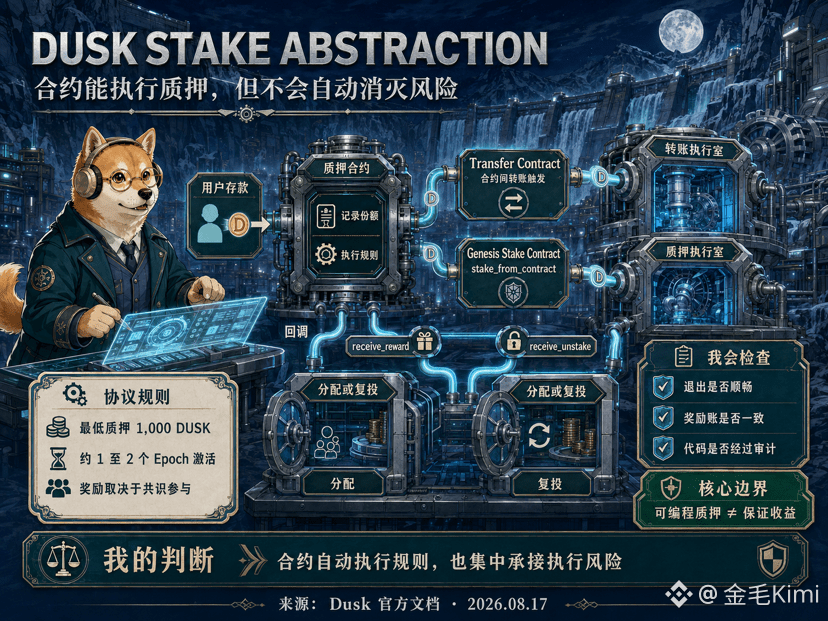
138
·
--
„KYC abschließen und dann on-chain handeln“ – diesen Satz glaube ich inzwischen immer weniger. Dusk’ Citadel 2 teilt die Zulassung in Nachweis-Ausstellung und Zero-Knowledge-Proof, gibt beides dann an den Service Provider für die Entscheidung weiter. Der License Provider prüft Nutzer offline, stellt nach der Unterzeichnung der Attribute eine verschlüsselte Lizenz aus und registriert sie im Contract; der Nutzer weist nur nach, dass er eine gültige Berechtigung besitzt, ohne persönliche Attribute offenzulegen, und ohne die konkreten Lizenzen zu verraten.
Das fühlt sich an wie der Eintritt in eine Mitglieder-Schatulle. Der Zugang zeigt nur „Nachweis gültig“, ohne dass man den Personalausweis kopieren muss. Der Contract prüft den Beweis und zeichnet eine Session auf. Der Nutzer übergibt den Cookie an den Service Provider, der dann entscheidet, ob er durchlässt. Dusk lässt das Minimum an Offenlegung mit verifizierbarer Zulassung koexistieren.
Die Grenzen sind sehr klar. Offizielle Dokumente machen deutlich: Kryptografie kann zwar korrekt sein, aber das heißt nicht, dass die Politik auch wirklich gilt; der Service Provider muss weiterhin entscheiden, welchen Ausstellern und Attributen er vertraut, abgelaufene oder widerrufene prüfen und die Wiederverwendung von Cookies begrenzen. Das vollständige JavaScript SDK wird weiterhin als „in Kürze verfügbar“ markiert. Citadel 2 liefert den technischen Bauplan, aber erst ob die Aussteller zuverlässig sind, die Tools ausgereift sind und die Anbindung wirklich zustande kommt, entscheidet darüber, ob es Bestand haben kann.
@Dusk_Foundation $DUSK #dusk
„KYC abschließen und dann on-chain handeln“ – diesen Satz glaube ich inzwischen immer weniger. Dusk’ Citadel 2 teilt die Zulassung in Nachweis-Ausstellung und Zero-Knowledge-Proof, gibt beides dann an den Service Provider für die Entscheidung weiter. Der License Provider prüft Nutzer offline, stellt nach der Unterzeichnung der Attribute eine verschlüsselte Lizenz aus und registriert sie im Contract; der Nutzer weist nur nach, dass er eine gültige Berechtigung besitzt, ohne persönliche Attribute offenzulegen, und ohne die konkreten Lizenzen zu verraten.
Das fühlt sich an wie der Eintritt in eine Mitglieder-Schatulle. Der Zugang zeigt nur „Nachweis gültig“, ohne dass man den Personalausweis kopieren muss. Der Contract prüft den Beweis und zeichnet eine Session auf. Der Nutzer übergibt den Cookie an den Service Provider, der dann entscheidet, ob er durchlässt. Dusk lässt das Minimum an Offenlegung mit verifizierbarer Zulassung koexistieren.
Die Grenzen sind sehr klar. Offizielle Dokumente machen deutlich: Kryptografie kann zwar korrekt sein, aber das heißt nicht, dass die Politik auch wirklich gilt; der Service Provider muss weiterhin entscheiden, welchen Ausstellern und Attributen er vertraut, abgelaufene oder widerrufene prüfen und die Wiederverwendung von Cookies begrenzen. Das vollständige JavaScript SDK wird weiterhin als „in Kürze verfügbar“ markiert. Citadel 2 liefert den technischen Bauplan, aber erst ob die Aussteller zuverlässig sind, die Tools ausgereift sind und die Anbindung wirklich zustande kommt, entscheidet darüber, ob es Bestand haben kann.
@Dusk $DUSK #dusk
Das fühlt sich an wie der Eintritt in eine Mitglieder-Schatulle. Der Zugang zeigt nur „Nachweis gültig“, ohne dass man den Personalausweis kopieren muss. Der Contract prüft den Beweis und zeichnet eine Session auf. Der Nutzer übergibt den Cookie an den Service Provider, der dann entscheidet, ob er durchlässt. Dusk lässt das Minimum an Offenlegung mit verifizierbarer Zulassung koexistieren.
Die Grenzen sind sehr klar. Offizielle Dokumente machen deutlich: Kryptografie kann zwar korrekt sein, aber das heißt nicht, dass die Politik auch wirklich gilt; der Service Provider muss weiterhin entscheiden, welchen Ausstellern und Attributen er vertraut, abgelaufene oder widerrufene prüfen und die Wiederverwendung von Cookies begrenzen. Das vollständige JavaScript SDK wird weiterhin als „in Kürze verfügbar“ markiert. Citadel 2 liefert den technischen Bauplan, aber erst ob die Aussteller zuverlässig sind, die Tools ausgereift sind und die Anbindung wirklich zustande kommt, entscheidet darüber, ob es Bestand haben kann.
@Dusk $DUSK #dusk
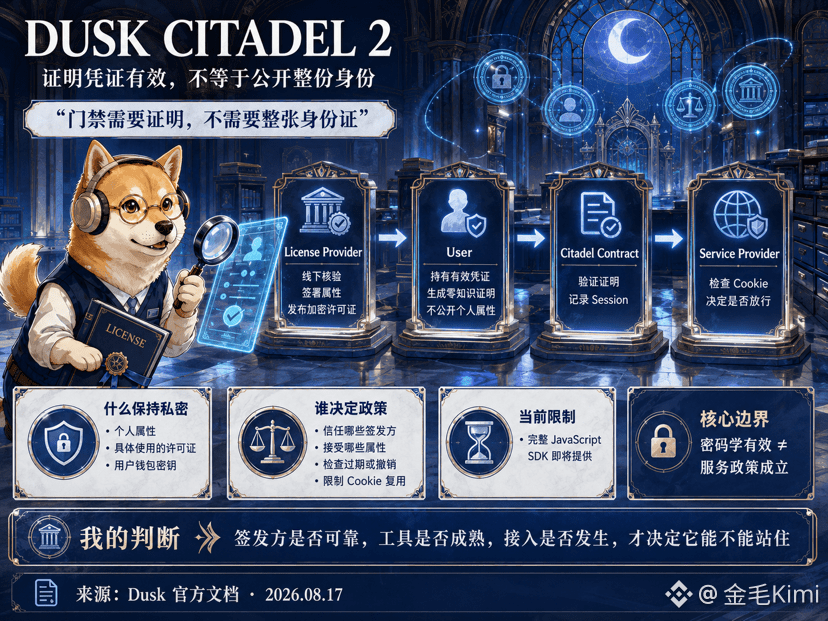
106
·
--
Kürzlich hat mir jemand gesagt, dass $niulai ein „Film-Meme“ sei.
Ich finde, das trifft es ziemlich genau.
Es nimmt den Film „Niu Lai“ als Einstieg in den Content, und gelangt dann über die Meme-Art in die Web3-Community.
Traditionelle Filme haben Content, Memes haben Verbreitung, Web3 hat Communities.
Wenn diese Teile wirklich zusammenpassen, könnte daraus tatsächlich etwas Neues entstehen.
#niulai #牛来
Kürzlich hat mir jemand gesagt, dass $niulai ein „Film-Meme“ sei.
Ich finde, das trifft es ziemlich genau.
Es nimmt den Film „Niu Lai“ als Einstieg in den Content, und gelangt dann über die Meme-Art in die Web3-Community.
Traditionelle Filme haben Content, Memes haben Verbreitung, Web3 hat Communities.
Wenn diese Teile wirklich zusammenpassen, könnte daraus tatsächlich etwas Neues entstehen.
#niulai #牛来
Ich finde, das trifft es ziemlich genau.
Es nimmt den Film „Niu Lai“ als Einstieg in den Content, und gelangt dann über die Meme-Art in die Web3-Community.
Traditionelle Filme haben Content, Memes haben Verbreitung, Web3 hat Communities.
Wenn diese Teile wirklich zusammenpassen, könnte daraus tatsächlich etwas Neues entstehen.
#niulai #牛来
116
·
--
Bullisch
Ich habe früher bei On-Chain-Wertpapieren nur darauf geachtet, ob Vermögenswerte emittiert werden, und habe dann erst verstanden, dass es genauso entscheidend ist, woher der Preis kommt, den man dem Vertrag “füttert”. Dusk und NPEX, das von der niederländischen AFM reguliert wird, nutzen Chainlink-Datenstandards: DataLink überträgt die offiziellen Handelsdaten von NPEX direkt auf die Blockchain und wird in Dusk-Ankündigungen als exklusiver On-Chain-Datenorakel für diese Plattform beschrieben; Data Streams liefert zudem Preisaktualisierungen mit geringer Latenz und hoher Frequenz. Das ist kein Austausch des Preisfensters. Screenshots aus Chatgruppen können mir nur zeigen: „Jemand hat diesen Preis gemeldet“, aber der offizielle Börsen-Datenanschluss wirkt wie eine elektronisch signierte Quittung – damit können Kredit- und Bewertungsverträge oder Abrechnungsverträge ihre Herkunft nachweisen. Für die von Dusk beworbenen regulierten Vermögenswerte gilt: Datenschutz löst nicht, wer es sehen darf, sondern nur, wer die Transparenz nutzen kann; zuverlässige Kursdaten klären, warum der Vertrag überhaupt ausgeführt werden sollte. Fehlt ein Baustein, ist es kaum möglich, dem echten Markt nahezukommen. Und ich werde eine Kooperationsankündigung auch nicht direkt mit einem tatsächlich stattfindenden Handel gleichsetzen. Wie viele Vermögenswerte werden abgedeckt, lässt sich die Aktualisierung stabil halten, werden On-Chain-Anwendungen dauerhaft weiter aufgerufen – das muss mit nachfolgenden Produkten und On-Chain-Aufzeichnungen verifiziert werden. Orakel tragen außerdem das Risiko von Verzögerungen und Ausreißern und sind auf externe Datenquellen angewiesen. Meine Einschätzung ist daher ganz einfach: Es schließt eine entscheidende Daten-Eingangstür. Aber dass die Tür offen ist, heißt noch lange nicht, dass das Kapital bereits eingestiegen ist. @Dusk_Foundation $DUSK #dusk
Ich habe früher bei On-Chain-Wertpapieren nur darauf geachtet, ob Vermögenswerte emittiert werden, und habe dann erst verstanden, dass es genauso entscheidend ist, woher der Preis kommt, den man dem Vertrag “füttert”. Dusk und NPEX, das von der niederländischen AFM reguliert wird, nutzen Chainlink-Datenstandards: DataLink überträgt die offiziellen Handelsdaten von NPEX direkt auf die Blockchain und wird in Dusk-Ankündigungen als exklusiver On-Chain-Datenorakel für diese Plattform beschrieben; Data Streams liefert zudem Preisaktualisierungen mit geringer Latenz und hoher Frequenz. Das ist kein Austausch des Preisfensters. Screenshots aus Chatgruppen können mir nur zeigen: „Jemand hat diesen Preis gemeldet“, aber der offizielle Börsen-Datenanschluss wirkt wie eine elektronisch signierte Quittung – damit können Kredit- und Bewertungsverträge oder Abrechnungsverträge ihre Herkunft nachweisen. Für die von Dusk beworbenen regulierten Vermögenswerte gilt: Datenschutz löst nicht, wer es sehen darf, sondern nur, wer die Transparenz nutzen kann; zuverlässige Kursdaten klären, warum der Vertrag überhaupt ausgeführt werden sollte. Fehlt ein Baustein, ist es kaum möglich, dem echten Markt nahezukommen. Und ich werde eine Kooperationsankündigung auch nicht direkt mit einem tatsächlich stattfindenden Handel gleichsetzen. Wie viele Vermögenswerte werden abgedeckt, lässt sich die Aktualisierung stabil halten, werden On-Chain-Anwendungen dauerhaft weiter aufgerufen – das muss mit nachfolgenden Produkten und On-Chain-Aufzeichnungen verifiziert werden. Orakel tragen außerdem das Risiko von Verzögerungen und Ausreißern und sind auf externe Datenquellen angewiesen. Meine Einschätzung ist daher ganz einfach: Es schließt eine entscheidende Daten-Eingangstür. Aber dass die Tür offen ist, heißt noch lange nicht, dass das Kapital bereits eingestiegen ist. @Dusk $DUSK #dusk
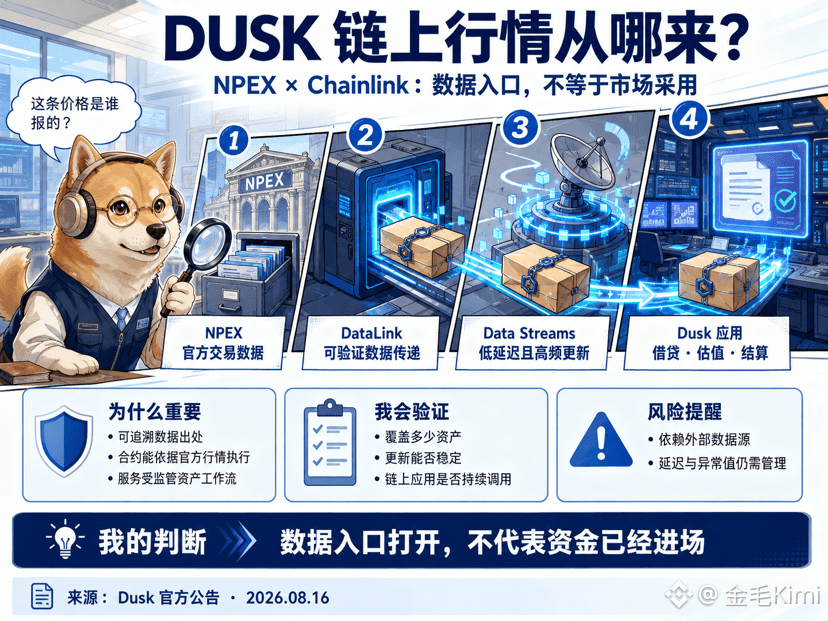
159
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
MoreHikesExpectedIsBTCUnderPressure
1,033 Aufrufe
47 Kommentare
FOMC-Protokoll | Fed-Protokoll zeigt: Fast alle Vertreter rechnen mit weiteren Zinserhöhungen, einige halten im Dezember einen größeren Schritt für möglich
Binance News
·13 Likes
·11.7k Aufrufe
NvidiaBeatsEstimatesWith$130BQ4Outlook
65,530 Aufrufe
288 Kommentare
AnthropicIPOPriceCouldExceed$80
65,908 Aufrufe
241 Kommentare