
raya__
42 Beiträge

raya__
Melden
Nutzer blockieren
2 Following
6 Follower
28 Like gegeben
Beiträge
·
--
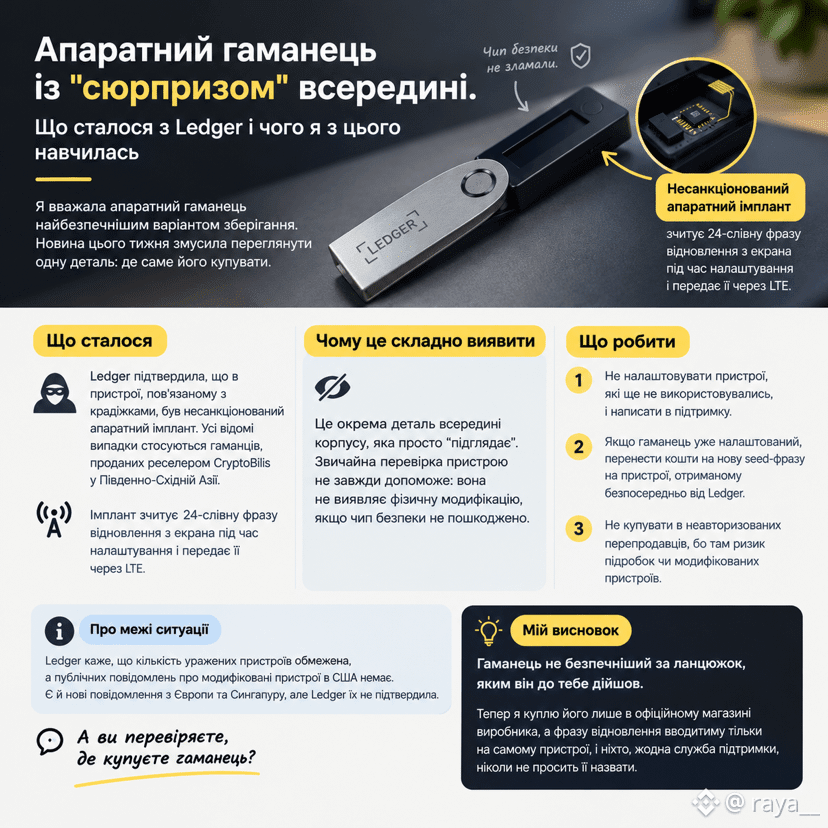
Hardware-Wallet mit einer „Überraschung“ im Inneren. Was bei Ledger passiert ist und was ich daraus gelernt habe
Ich hielt ein Hardware-Wallet für die sicherste Aufbewahrungsmöglichkeit. Eine Nachricht diese Woche hat mich dazu gebracht, ein Detail zu überdenken: wo man es kauft.
Ledger hat bestätigt, dass in einem Gerät, das mit Diebstählen in Verbindung steht, ein nicht autorisierter Hardware-Implantat gefunden wurde. Alle bekannten Fälle betreffen Wallets, die vom Wiederverkäufer CryptoBilis in Südostasien verkauft wurden. Das Implantat liest während der Einrichtung die 24 Wörter umfassende Wiederherstellungsphrase vom Bildschirm ab und überträgt sie per LTE.
Der Sicherheitschip selbst wurde also nicht gehackt – die Phrase wurde von außen „ausgespäht“. Deshalb hilft eine gewöhnliche Überprüfung nicht immer: Sie erkennt keine physische Manipulation, solange der Sicherheitschip nicht beschädigt ist.
Was Ledger empfiehlt: Wenn das Wallet bereits eingerichtet ist, sollte man das Guthaben auf eine neue Seed-Phrase auf einem Gerät übertragen, das direkt von Ledger bezogen wurde, und nicht bei nicht autorisierten Wiederverkäufern kaufen.
Mein Fazit: Ein Wallet ist nicht sicherer als die Lieferkette, über die es zu dir gelangt. Künftig kaufe ich nur noch im offiziellen Shop des Herstellers und gebe die Phrase ausschließlich direkt am Gerät ein.
Achtet ihr darauf, wo ihr euer Wallet kauft?
Hardware-Wallet mit einer „Überraschung“ im Inneren. Was bei Ledger passiert ist und was ich daraus gelernt habe
Ich hielt ein Hardware-Wallet für die sicherste Aufbewahrungsmöglichkeit. Eine Nachricht diese Woche hat mich dazu gebracht, ein Detail zu überdenken: wo man es kauft.
Ledger hat bestätigt, dass in einem Gerät, das mit Diebstählen in Verbindung steht, ein nicht autorisierter Hardware-Implantat gefunden wurde. Alle bekannten Fälle betreffen Wallets, die vom Wiederverkäufer CryptoBilis in Südostasien verkauft wurden. Das Implantat liest während der Einrichtung die 24 Wörter umfassende Wiederherstellungsphrase vom Bildschirm ab und überträgt sie per LTE.
Der Sicherheitschip selbst wurde also nicht gehackt – die Phrase wurde von außen „ausgespäht“. Deshalb hilft eine gewöhnliche Überprüfung nicht immer: Sie erkennt keine physische Manipulation, solange der Sicherheitschip nicht beschädigt ist.
Was Ledger empfiehlt: Wenn das Wallet bereits eingerichtet ist, sollte man das Guthaben auf eine neue Seed-Phrase auf einem Gerät übertragen, das direkt von Ledger bezogen wurde, und nicht bei nicht autorisierten Wiederverkäufern kaufen.
Mein Fazit: Ein Wallet ist nicht sicherer als die Lieferkette, über die es zu dir gelangt. Künftig kaufe ich nur noch im offiziellen Shop des Herstellers und gebe die Phrase ausschließlich direkt am Gerät ein.
Achtet ihr darauf, wo ihr euer Wallet kauft?
Ich hielt ein Hardware-Wallet für die sicherste Aufbewahrungsmöglichkeit. Eine Nachricht diese Woche hat mich dazu gebracht, ein Detail zu überdenken: wo man es kauft.
Ledger hat bestätigt, dass in einem Gerät, das mit Diebstählen in Verbindung steht, ein nicht autorisierter Hardware-Implantat gefunden wurde. Alle bekannten Fälle betreffen Wallets, die vom Wiederverkäufer CryptoBilis in Südostasien verkauft wurden. Das Implantat liest während der Einrichtung die 24 Wörter umfassende Wiederherstellungsphrase vom Bildschirm ab und überträgt sie per LTE.
Der Sicherheitschip selbst wurde also nicht gehackt – die Phrase wurde von außen „ausgespäht“. Deshalb hilft eine gewöhnliche Überprüfung nicht immer: Sie erkennt keine physische Manipulation, solange der Sicherheitschip nicht beschädigt ist.
Was Ledger empfiehlt: Wenn das Wallet bereits eingerichtet ist, sollte man das Guthaben auf eine neue Seed-Phrase auf einem Gerät übertragen, das direkt von Ledger bezogen wurde, und nicht bei nicht autorisierten Wiederverkäufern kaufen.
Mein Fazit: Ein Wallet ist nicht sicherer als die Lieferkette, über die es zu dir gelangt. Künftig kaufe ich nur noch im offiziellen Shop des Herstellers und gebe die Phrase ausschließlich direkt am Gerät ein.
Achtet ihr darauf, wo ihr euer Wallet kauft?
712
·
--
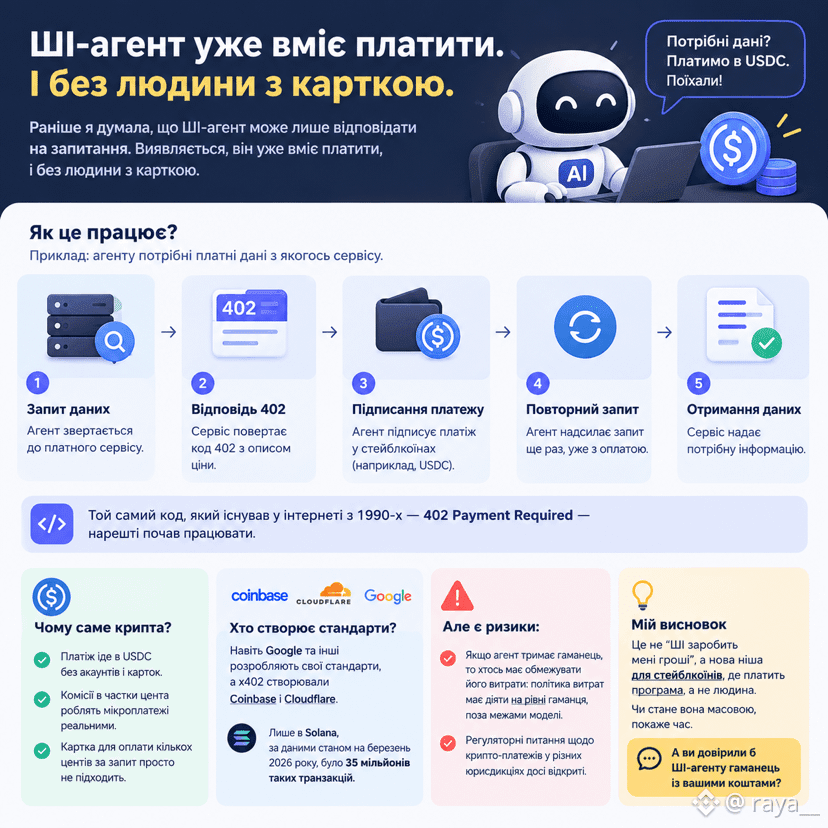
Der KI-Agent hat selbst mit Krypto-Dollar bezahlt. Wie funktioniert das?😳
Früher dachte ich, ein KI-Agent könne nur Fragen beantworten. Wie sich herausstellt, kann er inzwischen auch bezahlen – und das ganz ohne einen Menschen mit Kreditkarte.
Ein Beispiel: Ein Agent braucht kostenpflichtige Daten von einem Dienst. Der übliche Weg: Registrierung, Karte, API-Schlüssel. Mit dem x402-Protokoll läuft es anders: Der Agent fragt beim Dienst an, erhält eine 402-Antwort mit dem Preis, signiert eine Zahlung in Stablecoins und wiederholt die Anfrage. Anschließend erhält er die Daten.
Warum ausgerechnet Krypto? Die Zahlung erfolgt in USDC, ganz ohne Konten oder Karten. Und Gebühren von Bruchteilen eines Cents machen Mikrozahlungen möglich. Allein auf Solana gab es bis März 2026 bereits 35 Millionen solcher Transaktionen.
Es gibt auch ein Risiko: Wenn der Agent eine Wallet verwaltet, muss die Ausgabenrichtlinie auf Wallet-Ebene gelten – außerhalb des Modells.
Mein Fazit: Es geht nicht darum, dass „KI mir Geld verdient“, sondern um eine neue Nische für Stablecoins, in der ein Programm statt eines Menschen bezahlt.
Würdet ihr einem KI-Agenten eine Wallet anvertrauen?👀💸
Der KI-Agent hat selbst mit Krypto-Dollar bezahlt. Wie funktioniert das?😳
Früher dachte ich, ein KI-Agent könne nur Fragen beantworten. Wie sich herausstellt, kann er inzwischen auch bezahlen – und das ganz ohne einen Menschen mit Kreditkarte.
Ein Beispiel: Ein Agent braucht kostenpflichtige Daten von einem Dienst. Der übliche Weg: Registrierung, Karte, API-Schlüssel. Mit dem x402-Protokoll läuft es anders: Der Agent fragt beim Dienst an, erhält eine 402-Antwort mit dem Preis, signiert eine Zahlung in Stablecoins und wiederholt die Anfrage. Anschließend erhält er die Daten.
Warum ausgerechnet Krypto? Die Zahlung erfolgt in USDC, ganz ohne Konten oder Karten. Und Gebühren von Bruchteilen eines Cents machen Mikrozahlungen möglich. Allein auf Solana gab es bis März 2026 bereits 35 Millionen solcher Transaktionen.
Es gibt auch ein Risiko: Wenn der Agent eine Wallet verwaltet, muss die Ausgabenrichtlinie auf Wallet-Ebene gelten – außerhalb des Modells.
Mein Fazit: Es geht nicht darum, dass „KI mir Geld verdient“, sondern um eine neue Nische für Stablecoins, in der ein Programm statt eines Menschen bezahlt.
Würdet ihr einem KI-Agenten eine Wallet anvertrauen?👀💸
Früher dachte ich, ein KI-Agent könne nur Fragen beantworten. Wie sich herausstellt, kann er inzwischen auch bezahlen – und das ganz ohne einen Menschen mit Kreditkarte.
Ein Beispiel: Ein Agent braucht kostenpflichtige Daten von einem Dienst. Der übliche Weg: Registrierung, Karte, API-Schlüssel. Mit dem x402-Protokoll läuft es anders: Der Agent fragt beim Dienst an, erhält eine 402-Antwort mit dem Preis, signiert eine Zahlung in Stablecoins und wiederholt die Anfrage. Anschließend erhält er die Daten.
Warum ausgerechnet Krypto? Die Zahlung erfolgt in USDC, ganz ohne Konten oder Karten. Und Gebühren von Bruchteilen eines Cents machen Mikrozahlungen möglich. Allein auf Solana gab es bis März 2026 bereits 35 Millionen solcher Transaktionen.
Es gibt auch ein Risiko: Wenn der Agent eine Wallet verwaltet, muss die Ausgabenrichtlinie auf Wallet-Ebene gelten – außerhalb des Modells.
Mein Fazit: Es geht nicht darum, dass „KI mir Geld verdient“, sondern um eine neue Nische für Stablecoins, in der ein Programm statt eines Menschen bezahlt.
Würdet ihr einem KI-Agenten eine Wallet anvertrauen?👀💸
112
·
--
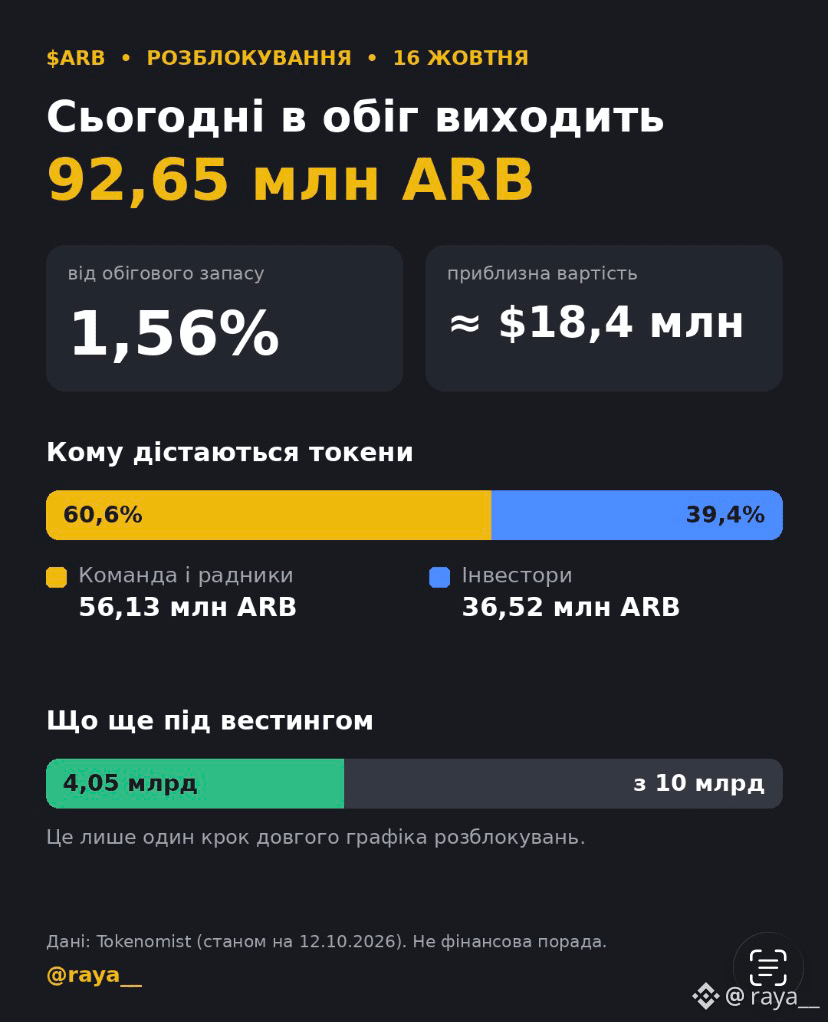
Heute bringt Arbitrum 92,65 Mio. Token auf den Markt. Ich schaue mir an, wer sie bekommt👇💸
Heute, am 16. Oktober, steht für ARB der nächste Cliff an: 92,65 Mio. Token werden freigeschaltet – das entspricht etwa 1,56 % des umlaufenden Angebots. Zu aktuellen Kursen sind das ungefähr 18,4 Mio. Dollar.
Mich hat interessiert, wer sie bekommt:
56,13 Mio. $ARB gehen an das Team und die Berater, 36,52 Mio. an Investoren. Es handelt sich also weder um die „Community“ noch um Belohnungen für Nutzer, sondern um Anteile für Menschen, die von Anfang an im Projekt dabei waren.
Eine weitere Einzelheit, die mir vorher nicht klar war: ARB ist in erster Linie ein Governance-Token und kein Gas-Token, denn die Gebühren auf Arbitrum werden in ETH bezahlt. Die Nachfrage nach ARB hängt also nicht direkt von der Nutzung des Netzwerks ab, sondern davon, ob der Token als Abstimmungsinstrument geschätzt wird.
Und ein wichtiger Kontext: Von den insgesamt 10 Mrd. Token unterliegen noch etwa 4,05 Mrd. dem Vesting. Der heutige Unlock ist also nur ein Schritt in einem langen Zeitplan. Außerdem kommen in der dritten Oktoberwoche bei allen Projekten zusammen neue Token im Wert von etwa 845,8 Mio. Dollar in Umlauf, und ARB ist nur ein Teil davon.
Ich weiß nicht, ob sie verkauft werden oder nicht. Der Markt könnte den Unlock bereits eingepreist haben, und die Empfänger könnten ihre Token für Abstimmungen behalten. Ich werde beobachten, was mit dem Kurs und dem Handelsvolumen passiert.
{spot}(ARBUSDT)
Heute bringt Arbitrum 92,65 Mio. Token auf den Markt. Ich schaue mir an, wer sie bekommt👇💸
Heute, am 16. Oktober, steht für ARB der nächste Cliff an: 92,65 Mio. Token werden freigeschaltet – das entspricht etwa 1,56 % des umlaufenden Angebots. Zu aktuellen Kursen sind das ungefähr 18,4 Mio. Dollar.
Mich hat interessiert, wer sie bekommt:
56,13 Mio. $ARB gehen an das Team und die Berater, 36,52 Mio. an Investoren. Es handelt sich also weder um die „Community“ noch um Belohnungen für Nutzer, sondern um Anteile für Menschen, die von Anfang an im Projekt dabei waren.
Eine weitere Einzelheit, die mir vorher nicht klar war: ARB ist in erster Linie ein Governance-Token und kein Gas-Token, denn die Gebühren auf Arbitrum werden in ETH bezahlt. Die Nachfrage nach ARB hängt also nicht direkt von der Nutzung des Netzwerks ab, sondern davon, ob der Token als Abstimmungsinstrument geschätzt wird.
Und ein wichtiger Kontext: Von den insgesamt 10 Mrd. Token unterliegen noch etwa 4,05 Mrd. dem Vesting. Der heutige Unlock ist also nur ein Schritt in einem langen Zeitplan. Außerdem kommen in der dritten Oktoberwoche bei allen Projekten zusammen neue Token im Wert von etwa 845,8 Mio. Dollar in Umlauf, und ARB ist nur ein Teil davon.
Ich weiß nicht, ob sie verkauft werden oder nicht. Der Markt könnte den Unlock bereits eingepreist haben, und die Empfänger könnten ihre Token für Abstimmungen behalten. Ich werde beobachten, was mit dem Kurs und dem Handelsvolumen passiert.
Heute, am 16. Oktober, steht für ARB der nächste Cliff an: 92,65 Mio. Token werden freigeschaltet – das entspricht etwa 1,56 % des umlaufenden Angebots. Zu aktuellen Kursen sind das ungefähr 18,4 Mio. Dollar.
Mich hat interessiert, wer sie bekommt:
56,13 Mio. $ARB gehen an das Team und die Berater, 36,52 Mio. an Investoren. Es handelt sich also weder um die „Community“ noch um Belohnungen für Nutzer, sondern um Anteile für Menschen, die von Anfang an im Projekt dabei waren.
Eine weitere Einzelheit, die mir vorher nicht klar war: ARB ist in erster Linie ein Governance-Token und kein Gas-Token, denn die Gebühren auf Arbitrum werden in ETH bezahlt. Die Nachfrage nach ARB hängt also nicht direkt von der Nutzung des Netzwerks ab, sondern davon, ob der Token als Abstimmungsinstrument geschätzt wird.
Und ein wichtiger Kontext: Von den insgesamt 10 Mrd. Token unterliegen noch etwa 4,05 Mrd. dem Vesting. Der heutige Unlock ist also nur ein Schritt in einem langen Zeitplan. Außerdem kommen in der dritten Oktoberwoche bei allen Projekten zusammen neue Token im Wert von etwa 845,8 Mio. Dollar in Umlauf, und ARB ist nur ein Teil davon.
Ich weiß nicht, ob sie verkauft werden oder nicht. Der Markt könnte den Unlock bereits eingepreist haben, und die Empfänger könnten ihre Token für Abstimmungen behalten. Ich werde beobachten, was mit dem Kurs und dem Handelsvolumen passiert.
511
·
--
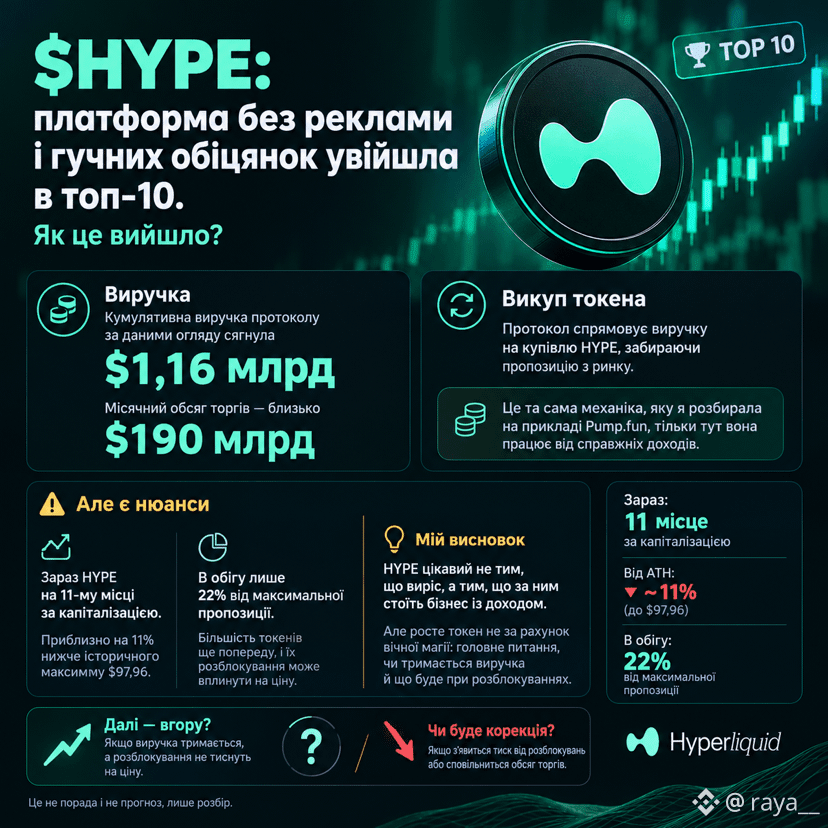
$HYPE : Eine Plattform ohne Werbung und große Versprechen schaffte es in die Top 10. Wie ist das gelungen?
Zunächst die Zahlen, die mich überrascht haben. Noch letztes Jahr wäre es kaum vorstellbar gewesen, dass der Token Hyperliquid, einer dezentralen Börse für Perpetual-Kontrakte, nach Marktkapitalisierung in die Top 10 aufsteigt. Ende Mai 2026 schaffte er es dann tatsächlich. Also kein Memecoin und kein alter Gigant, sondern der Token eines Projekts, das tatsächlich Geld verdient.
Was ihn meiner Meinung nach angetrieben hat:
Umsatz. Laut dem Bericht erreichte der kumulierte Protokollumsatz 1,16 Milliarden Dollar, bei einem monatlichen Handelsvolumen von rund 190 Milliarden.
Token-Rückkäufe. Das Protokoll verwendet seine Einnahmen, um HYPE zu kaufen und so das Angebot am Markt zu verringern. Das ist derselbe Mechanismus, den ich am Beispiel von Pump.fun analysiert habe – hier wird er durch echte Einnahmen gestützt.
Doch das Bild ist nicht eindeutig. Aktuell liegt HYPE nach Marktkapitalisierung auf Platz 11, etwa 11 % unter seinem Allzeithoch von 97,96 Dollar. Im Umlauf sind nur 22 % des maximalen Angebots. Das heißt, die meisten Token kommen erst noch auf den Markt, und ihre Freischaltung könnte sich auf den Preis auswirken.
Mein Fazit: HYPE ist nicht deshalb interessant, weil der Kurs gestiegen ist, sondern weil dahinter ein Geschäft mit Einnahmen steht. Doch der Token steigt nicht dank ewiger Magie: Die entscheidende Frage ist, ob die Einnahmen anhalten und was bei den Token-Freischaltungen passiert.👀🤔
$HYPE
{future}(HYPEUSDT)
$HYPE : Eine Plattform ohne Werbung und große Versprechen schaffte es in die Top 10. Wie ist das gelungen?
Zunächst die Zahlen, die mich überrascht haben. Noch letztes Jahr wäre es kaum vorstellbar gewesen, dass der Token Hyperliquid, einer dezentralen Börse für Perpetual-Kontrakte, nach Marktkapitalisierung in die Top 10 aufsteigt. Ende Mai 2026 schaffte er es dann tatsächlich. Also kein Memecoin und kein alter Gigant, sondern der Token eines Projekts, das tatsächlich Geld verdient.
Was ihn meiner Meinung nach angetrieben hat:
Umsatz. Laut dem Bericht erreichte der kumulierte Protokollumsatz 1,16 Milliarden Dollar, bei einem monatlichen Handelsvolumen von rund 190 Milliarden.
Token-Rückkäufe. Das Protokoll verwendet seine Einnahmen, um HYPE zu kaufen und so das Angebot am Markt zu verringern. Das ist derselbe Mechanismus, den ich am Beispiel von Pump.fun analysiert habe – hier wird er durch echte Einnahmen gestützt.
Doch das Bild ist nicht eindeutig. Aktuell liegt HYPE nach Marktkapitalisierung auf Platz 11, etwa 11 % unter seinem Allzeithoch von 97,96 Dollar. Im Umlauf sind nur 22 % des maximalen Angebots. Das heißt, die meisten Token kommen erst noch auf den Markt, und ihre Freischaltung könnte sich auf den Preis auswirken.
Mein Fazit: HYPE ist nicht deshalb interessant, weil der Kurs gestiegen ist, sondern weil dahinter ein Geschäft mit Einnahmen steht. Doch der Token steigt nicht dank ewiger Magie: Die entscheidende Frage ist, ob die Einnahmen anhalten und was bei den Token-Freischaltungen passiert.👀🤔
$HYPE
Zunächst die Zahlen, die mich überrascht haben. Noch letztes Jahr wäre es kaum vorstellbar gewesen, dass der Token Hyperliquid, einer dezentralen Börse für Perpetual-Kontrakte, nach Marktkapitalisierung in die Top 10 aufsteigt. Ende Mai 2026 schaffte er es dann tatsächlich. Also kein Memecoin und kein alter Gigant, sondern der Token eines Projekts, das tatsächlich Geld verdient.
Was ihn meiner Meinung nach angetrieben hat:
Umsatz. Laut dem Bericht erreichte der kumulierte Protokollumsatz 1,16 Milliarden Dollar, bei einem monatlichen Handelsvolumen von rund 190 Milliarden.
Token-Rückkäufe. Das Protokoll verwendet seine Einnahmen, um HYPE zu kaufen und so das Angebot am Markt zu verringern. Das ist derselbe Mechanismus, den ich am Beispiel von Pump.fun analysiert habe – hier wird er durch echte Einnahmen gestützt.
Doch das Bild ist nicht eindeutig. Aktuell liegt HYPE nach Marktkapitalisierung auf Platz 11, etwa 11 % unter seinem Allzeithoch von 97,96 Dollar. Im Umlauf sind nur 22 % des maximalen Angebots. Das heißt, die meisten Token kommen erst noch auf den Markt, und ihre Freischaltung könnte sich auf den Preis auswirken.
Mein Fazit: HYPE ist nicht deshalb interessant, weil der Kurs gestiegen ist, sondern weil dahinter ein Geschäft mit Einnahmen steht. Doch der Token steigt nicht dank ewiger Magie: Die entscheidende Frage ist, ob die Einnahmen anhalten und was bei den Token-Freischaltungen passiert.👀🤔
$HYPE
2
339
·
--
Ein Bericht, der sowohl den Dollar $ als auch $BTC 👀 bewegt
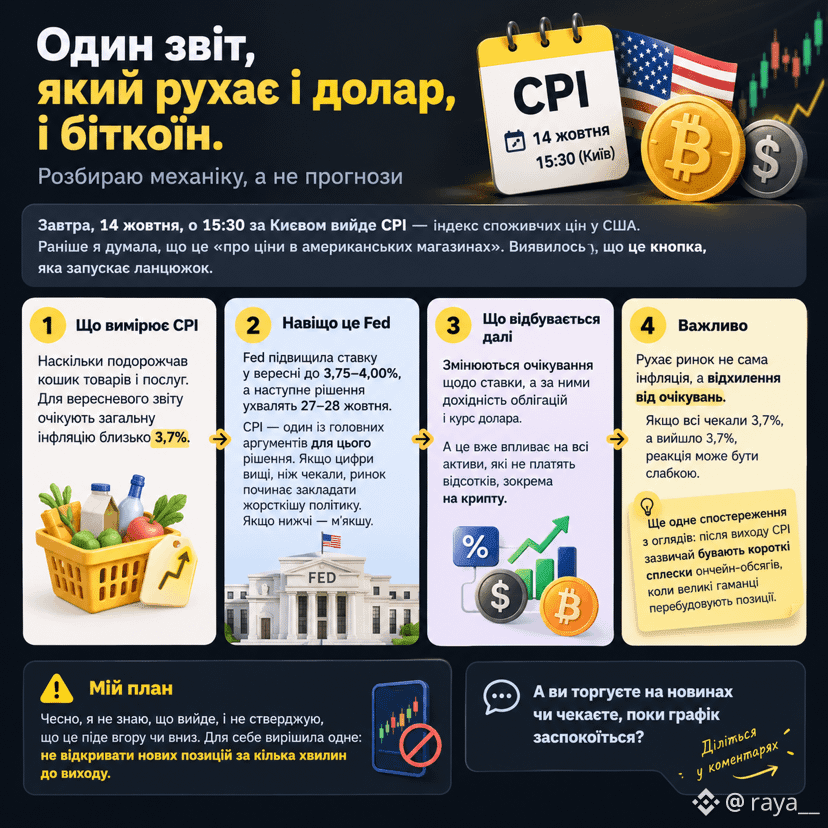
Morgen, am 14. Oktober, um 15:30 Uhr Kiewer Zeit, werden die US-Verbraucherpreise (CPI) veröffentlicht. Früher dachte ich, dabei gehe es um „die Preise in amerikanischen Geschäften“. Wie sich herausstellte, ist das ein Knopf, der eine ganze Kettenreaktion auslöst.
So habe ich es verstanden:
1. Was der CPI misst. Wie stark sich der Waren- und Dienstleistungskorb verteuert hat. Für den September-Bericht wird eine Gesamtinflation von etwa 3,7 % erwartet.
2. Warum das für die Fed wichtig ist. Im September wurde der Leitzins auf 3,75–4,00 % angehoben, die nächste Entscheidung fällt am 27.–28. Oktober. Der CPI ist eines der wichtigsten Argumente. Höhere Zahlen als erwartet bedeuten eine restriktivere Politik, niedrigere eine lockerere.
3. Was dann passiert. Die Zinserwartungen ändern sich und damit auch die Anleiherenditen und der Dollarkurs. Das wirkt sich auf unverzinsliche Vermögenswerte aus, darunter auch Kryptowährungen.
Wichtig: Der Markt bewegt sich nicht wegen der Inflation selbst, sondern wegen der Abweichung von den Erwartungen. Wenn 3,7 % erwartet wurden und es tatsächlich 3,7 % sind, kann die Reaktion schwach ausfallen.
Ich weiß nicht, wie die Zahlen ausfallen werden, aber für mich habe ich beschlossen, wenige Minuten vor der Veröffentlichung keine neuen Positionen zu eröffnen.
Handelt ihr aufgrund von Nachrichten oder wartet ihr, bis sich der Chart beruhigt? Schreibt es in die Kommentare👇
{spot}(BTCUSDT)
Ein Bericht, der sowohl den Dollar $ als auch $BTC 👀 bewegt
Morgen, am 14. Oktober, um 15:30 Uhr Kiewer Zeit, werden die US-Verbraucherpreise (CPI) veröffentlicht. Früher dachte ich, dabei gehe es um „die Preise in amerikanischen Geschäften“. Wie sich herausstellte, ist das ein Knopf, der eine ganze Kettenreaktion auslöst.
So habe ich es verstanden:
1. Was der CPI misst. Wie stark sich der Waren- und Dienstleistungskorb verteuert hat. Für den September-Bericht wird eine Gesamtinflation von etwa 3,7 % erwartet.
2. Warum das für die Fed wichtig ist. Im September wurde der Leitzins auf 3,75–4,00 % angehoben, die nächste Entscheidung fällt am 27.–28. Oktober. Der CPI ist eines der wichtigsten Argumente. Höhere Zahlen als erwartet bedeuten eine restriktivere Politik, niedrigere eine lockerere.
3. Was dann passiert. Die Zinserwartungen ändern sich und damit auch die Anleiherenditen und der Dollarkurs. Das wirkt sich auf unverzinsliche Vermögenswerte aus, darunter auch Kryptowährungen.
Wichtig: Der Markt bewegt sich nicht wegen der Inflation selbst, sondern wegen der Abweichung von den Erwartungen. Wenn 3,7 % erwartet wurden und es tatsächlich 3,7 % sind, kann die Reaktion schwach ausfallen.
Ich weiß nicht, wie die Zahlen ausfallen werden, aber für mich habe ich beschlossen, wenige Minuten vor der Veröffentlichung keine neuen Positionen zu eröffnen.
Handelt ihr aufgrund von Nachrichten oder wartet ihr, bis sich der Chart beruhigt? Schreibt es in die Kommentare👇
Morgen, am 14. Oktober, um 15:30 Uhr Kiewer Zeit, werden die US-Verbraucherpreise (CPI) veröffentlicht. Früher dachte ich, dabei gehe es um „die Preise in amerikanischen Geschäften“. Wie sich herausstellte, ist das ein Knopf, der eine ganze Kettenreaktion auslöst.
So habe ich es verstanden:
1. Was der CPI misst. Wie stark sich der Waren- und Dienstleistungskorb verteuert hat. Für den September-Bericht wird eine Gesamtinflation von etwa 3,7 % erwartet.
2. Warum das für die Fed wichtig ist. Im September wurde der Leitzins auf 3,75–4,00 % angehoben, die nächste Entscheidung fällt am 27.–28. Oktober. Der CPI ist eines der wichtigsten Argumente. Höhere Zahlen als erwartet bedeuten eine restriktivere Politik, niedrigere eine lockerere.
3. Was dann passiert. Die Zinserwartungen ändern sich und damit auch die Anleiherenditen und der Dollarkurs. Das wirkt sich auf unverzinsliche Vermögenswerte aus, darunter auch Kryptowährungen.
Wichtig: Der Markt bewegt sich nicht wegen der Inflation selbst, sondern wegen der Abweichung von den Erwartungen. Wenn 3,7 % erwartet wurden und es tatsächlich 3,7 % sind, kann die Reaktion schwach ausfallen.
Ich weiß nicht, wie die Zahlen ausfallen werden, aber für mich habe ich beschlossen, wenige Minuten vor der Veröffentlichung keine neuen Positionen zu eröffnen.
Handelt ihr aufgrund von Nachrichten oder wartet ihr, bis sich der Chart beruhigt? Schreibt es in die Kommentare👇
142
·
--
Token-Freischaltungen im Kalender: Warum manche wichtig sind und andere nicht🧐
Die Woche beginnt, und in den Krypto-Kalendern ist von Token-Unlocks die Rede: Starknet, Arbitrum, Cronos. Früher habe ich dieses Wort gesehen und nichts verstanden, also habe ich mich schlaugemacht.
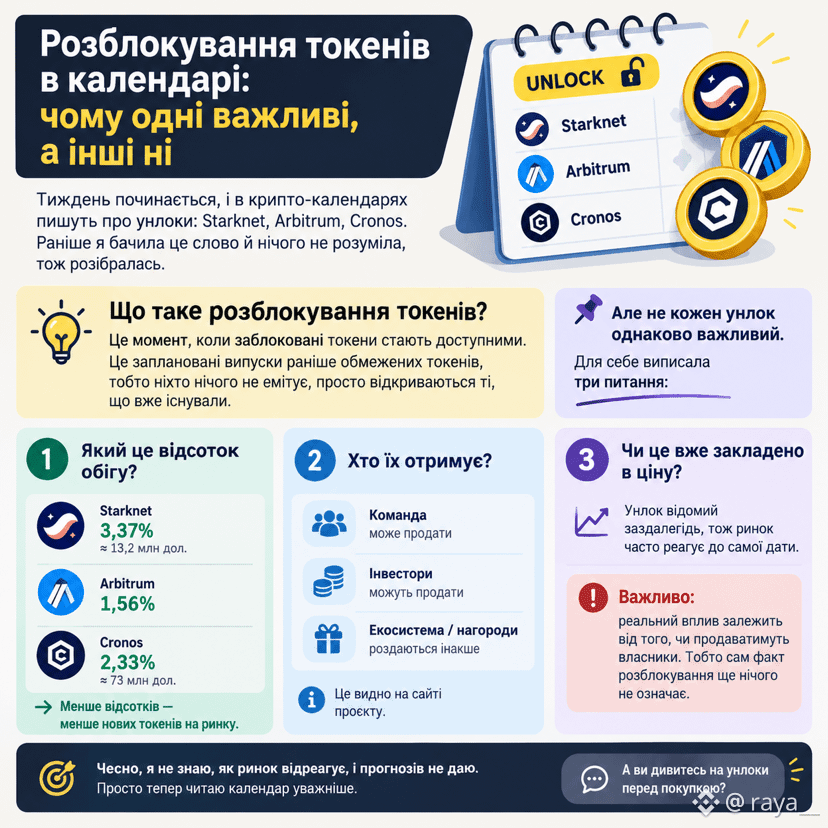
Eine Freischaltung ist der Moment, in dem gesperrte Token verfügbar werden. Dabei handelt es sich um geplante Freigaben zuvor gesperrter Token. Es werden also keine neuen Token ausgegeben – es werden lediglich bereits existierende freigegeben.
Aber nicht jeder Unlock ist gleich wichtig. Für mich habe ich drei Fragen notiert:
1. Wie viel Prozent des Umlaufbestands sind betroffen? Starknet schaltet 3,37 % des Umlaufbestands frei (etwa 13,2 Millionen Dollar), Arbitrum 1,56 % und Cronos 2,33 % im Wert von rund 73 Millionen Dollar. Je geringer der Prozentsatz, desto weniger neue Token kommen auf den Markt.
2. Wer erhält die Token? Teammitglieder und Investoren können sie verkaufen, während Token für das Ökosystem oder als Belohnungen anders verteilt werden. Das lässt sich auf der Website des Projekts nachlesen.
3. Ist das bereits im Preis berücksichtigt? Ein Unlock ist im Voraus bekannt, deshalb reagiert der Markt oft schon vor dem eigentlichen Datum.
Wichtig: Die tatsächlichen Auswirkungen hängen davon ab, ob die Besitzer ihre Token verkaufen. Die Freischaltung an sich sagt also noch nichts aus.
Ehrlich gesagt weiß ich nicht, wie der Markt reagieren wird, und gebe keine Prognosen ab. Ich lese den Kalender jetzt einfach aufmerksamer.
Achtet ihr vor dem Kauf auf Token-Unlocks?
$STRK $ARB
Token-Freischaltungen im Kalender: Warum manche wichtig sind und andere nicht🧐
Die Woche beginnt, und in den Krypto-Kalendern ist von Token-Unlocks die Rede: Starknet, Arbitrum, Cronos. Früher habe ich dieses Wort gesehen und nichts verstanden, also habe ich mich schlaugemacht.
Eine Freischaltung ist der Moment, in dem gesperrte Token verfügbar werden. Dabei handelt es sich um geplante Freigaben zuvor gesperrter Token. Es werden also keine neuen Token ausgegeben – es werden lediglich bereits existierende freigegeben.
Aber nicht jeder Unlock ist gleich wichtig. Für mich habe ich drei Fragen notiert:
1. Wie viel Prozent des Umlaufbestands sind betroffen? Starknet schaltet 3,37 % des Umlaufbestands frei (etwa 13,2 Millionen Dollar), Arbitrum 1,56 % und Cronos 2,33 % im Wert von rund 73 Millionen Dollar. Je geringer der Prozentsatz, desto weniger neue Token kommen auf den Markt.
2. Wer erhält die Token? Teammitglieder und Investoren können sie verkaufen, während Token für das Ökosystem oder als Belohnungen anders verteilt werden. Das lässt sich auf der Website des Projekts nachlesen.
3. Ist das bereits im Preis berücksichtigt? Ein Unlock ist im Voraus bekannt, deshalb reagiert der Markt oft schon vor dem eigentlichen Datum.
Wichtig: Die tatsächlichen Auswirkungen hängen davon ab, ob die Besitzer ihre Token verkaufen. Die Freischaltung an sich sagt also noch nichts aus.
Ehrlich gesagt weiß ich nicht, wie der Markt reagieren wird, und gebe keine Prognosen ab. Ich lese den Kalender jetzt einfach aufmerksamer.
Achtet ihr vor dem Kauf auf Token-Unlocks?
$STRK $ARB
Die Woche beginnt, und in den Krypto-Kalendern ist von Token-Unlocks die Rede: Starknet, Arbitrum, Cronos. Früher habe ich dieses Wort gesehen und nichts verstanden, also habe ich mich schlaugemacht.
Eine Freischaltung ist der Moment, in dem gesperrte Token verfügbar werden. Dabei handelt es sich um geplante Freigaben zuvor gesperrter Token. Es werden also keine neuen Token ausgegeben – es werden lediglich bereits existierende freigegeben.
Aber nicht jeder Unlock ist gleich wichtig. Für mich habe ich drei Fragen notiert:
1. Wie viel Prozent des Umlaufbestands sind betroffen? Starknet schaltet 3,37 % des Umlaufbestands frei (etwa 13,2 Millionen Dollar), Arbitrum 1,56 % und Cronos 2,33 % im Wert von rund 73 Millionen Dollar. Je geringer der Prozentsatz, desto weniger neue Token kommen auf den Markt.
2. Wer erhält die Token? Teammitglieder und Investoren können sie verkaufen, während Token für das Ökosystem oder als Belohnungen anders verteilt werden. Das lässt sich auf der Website des Projekts nachlesen.
3. Ist das bereits im Preis berücksichtigt? Ein Unlock ist im Voraus bekannt, deshalb reagiert der Markt oft schon vor dem eigentlichen Datum.
Wichtig: Die tatsächlichen Auswirkungen hängen davon ab, ob die Besitzer ihre Token verkaufen. Die Freischaltung an sich sagt also noch nichts aus.
Ehrlich gesagt weiß ich nicht, wie der Markt reagieren wird, und gebe keine Prognosen ab. Ich lese den Kalender jetzt einfach aufmerksamer.
Achtet ihr vor dem Kauf auf Token-Unlocks?
$STRK $ARB
394
·
--
Verifiziert
Das Projekt kauft jeden Tag seinen eigenen Token zurück. Warum rettet das den Preis nicht?😟
Ich dachte: Rückkauf und Verbrennung bedeuten, dass der Preis steigen muss. Es stellt sich heraus, dass es viel komplizierter ist.
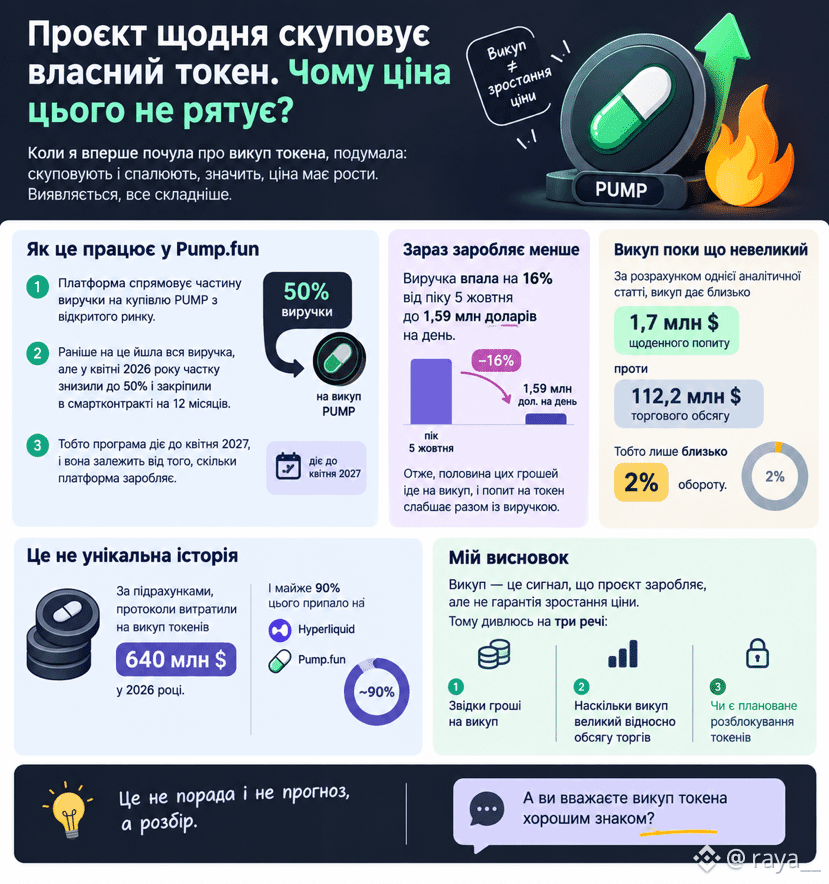
Pump.fun verwendet einen Teil der Einnahmen zum Kauf von $PUMP . Im April 2026 wurde der Anteil auf 50% gesenkt und für 12 Monate im Smart Contract festgeschrieben.
Aber die Einnahmen schwächeln: Sie sind vom Höchststand am 5. Oktober um 16% auf 1,59 Millionen Dollar pro Tag gefallen, und mit ihnen auch die Nachfrage durch den Rückkauf.
Einer Analyse zufolge deckt der Rückkauf nur etwa 2% des Umsatzes ab: 1,7 Millionen Dollar gegenüber 112,2 Millionen Dollar Handelsvolumen.
Meine Schlussfolgerung: Der Rückkauf zeigt, dass das Projekt Geld verdient, garantiert aber kein Kurswachstum. Ich schaue darauf, woher das Geld für den Rückkauf kommt und wie groß er im Verhältnis zum Handelsvolumen ist.
Das ist keine Anlageberatung und keine Prognose.
Und ihr, haltet ihr den Token-Rückkauf für ein gutes Zeichen?
{spot}(PUMPUSDT)
Das Projekt kauft jeden Tag seinen eigenen Token zurück. Warum rettet das den Preis nicht?😟
Ich dachte: Rückkauf und Verbrennung bedeuten, dass der Preis steigen muss. Es stellt sich heraus, dass es viel komplizierter ist.
Pump.fun verwendet einen Teil der Einnahmen zum Kauf von $PUMP . Im April 2026 wurde der Anteil auf 50% gesenkt und für 12 Monate im Smart Contract festgeschrieben.
Aber die Einnahmen schwächeln: Sie sind vom Höchststand am 5. Oktober um 16% auf 1,59 Millionen Dollar pro Tag gefallen, und mit ihnen auch die Nachfrage durch den Rückkauf.
Einer Analyse zufolge deckt der Rückkauf nur etwa 2% des Umsatzes ab: 1,7 Millionen Dollar gegenüber 112,2 Millionen Dollar Handelsvolumen.
Meine Schlussfolgerung: Der Rückkauf zeigt, dass das Projekt Geld verdient, garantiert aber kein Kurswachstum. Ich schaue darauf, woher das Geld für den Rückkauf kommt und wie groß er im Verhältnis zum Handelsvolumen ist.
Das ist keine Anlageberatung und keine Prognose.
Und ihr, haltet ihr den Token-Rückkauf für ein gutes Zeichen?
Ich dachte: Rückkauf und Verbrennung bedeuten, dass der Preis steigen muss. Es stellt sich heraus, dass es viel komplizierter ist.
Pump.fun verwendet einen Teil der Einnahmen zum Kauf von $PUMP . Im April 2026 wurde der Anteil auf 50% gesenkt und für 12 Monate im Smart Contract festgeschrieben.
Aber die Einnahmen schwächeln: Sie sind vom Höchststand am 5. Oktober um 16% auf 1,59 Millionen Dollar pro Tag gefallen, und mit ihnen auch die Nachfrage durch den Rückkauf.
Einer Analyse zufolge deckt der Rückkauf nur etwa 2% des Umsatzes ab: 1,7 Millionen Dollar gegenüber 112,2 Millionen Dollar Handelsvolumen.
Meine Schlussfolgerung: Der Rückkauf zeigt, dass das Projekt Geld verdient, garantiert aber kein Kurswachstum. Ich schaue darauf, woher das Geld für den Rückkauf kommt und wie groß er im Verhältnis zum Handelsvolumen ist.
Das ist keine Anlageberatung und keine Prognose.
Und ihr, haltet ihr den Token-Rückkauf für ein gutes Zeichen?
617
·
--
Vesting: das Wort, das ich ignoriert habe, bis ich die Geschichte von Pump.fun gesehen habe
Früher habe ich das Wort „Vesting“ in Token-Beschreibungen überlesen. Dabei ist es eines der wichtigsten.
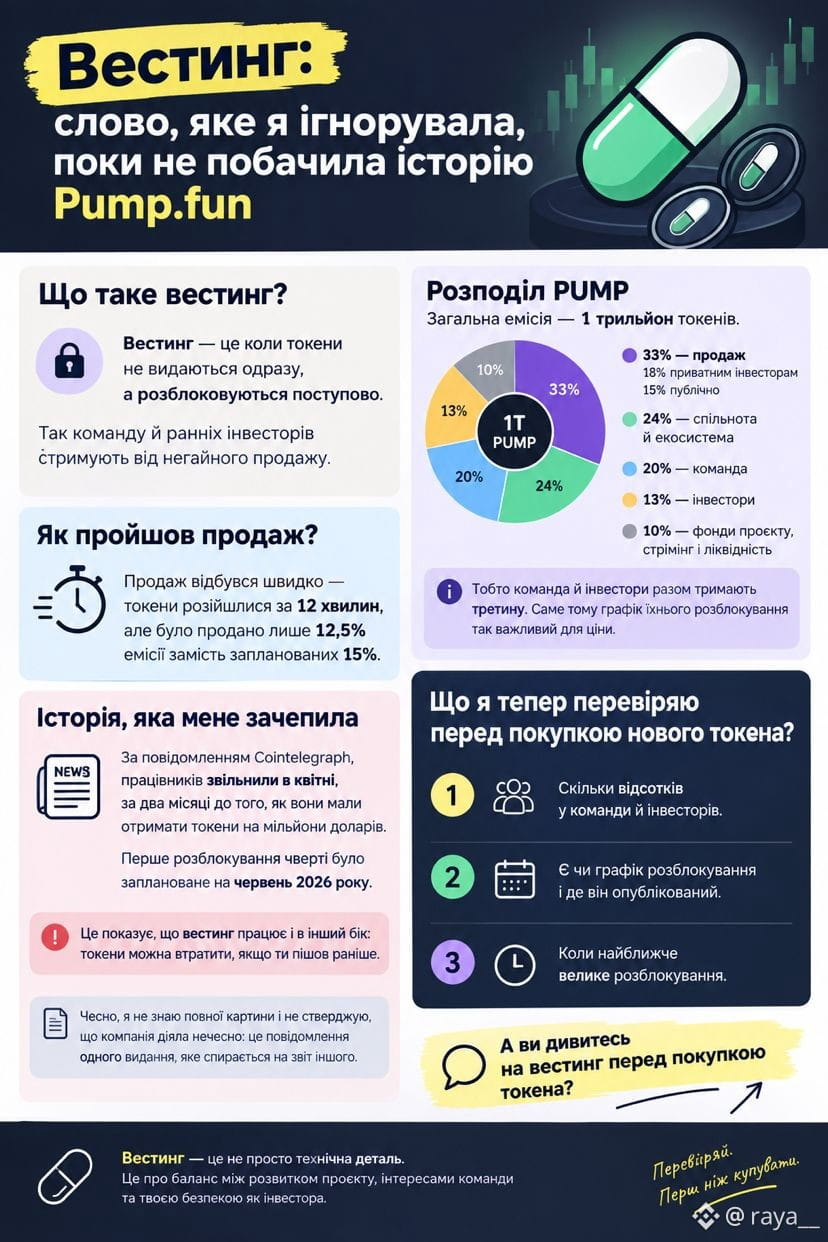
Vesting bedeutet, dass Token nicht sofort, sondern nach und nach ausgegeben werden. So werden das Team und frühe Investoren davon abgehalten, sie sofort zu verkaufen.
PUMP hat ein Gesamtangebot von 1 Billion Token, davon gehen 20 % an das Team und 13 % an Investoren. Das heißt, ein Drittel liegt in den Händen von Leuten, die verkaufen können. Deshalb ist der Freigabeplan für den Preis wichtig.
Eine interessante Geschichte: Laut Cointelegraph wurden Mitarbeiter im April entlassen – zwei Monate bevor sie Token im Wert von mehreren Millionen Dollar erhalten sollten. Die erste Freigabe war für Juni 2026 geplant. Vesting funktioniert auch in die andere Richtung: Wenn du früher gehst, verlierst du deine Token.
Ehrlich gesagt stammt diese Meldung von einem einzelnen Medium, und ich kenne nicht das ganze Bild.
Jetzt prüfe ich vor einem Kauf drei Dinge: Wie viel das Team erhält, ob es einen öffentlichen Zeitplan gibt und wann die nächste größere Freigabe ansteht.
Achtet ihr vor dem Kauf eines Tokens auf das Vesting?
$PUMP
{future}(PUMPUSDT)
Vesting: das Wort, das ich ignoriert habe, bis ich die Geschichte von Pump.fun gesehen habe
Früher habe ich das Wort „Vesting“ in Token-Beschreibungen überlesen. Dabei ist es eines der wichtigsten.
Vesting bedeutet, dass Token nicht sofort, sondern nach und nach ausgegeben werden. So werden das Team und frühe Investoren davon abgehalten, sie sofort zu verkaufen.
PUMP hat ein Gesamtangebot von 1 Billion Token, davon gehen 20 % an das Team und 13 % an Investoren. Das heißt, ein Drittel liegt in den Händen von Leuten, die verkaufen können. Deshalb ist der Freigabeplan für den Preis wichtig.
Eine interessante Geschichte: Laut Cointelegraph wurden Mitarbeiter im April entlassen – zwei Monate bevor sie Token im Wert von mehreren Millionen Dollar erhalten sollten. Die erste Freigabe war für Juni 2026 geplant. Vesting funktioniert auch in die andere Richtung: Wenn du früher gehst, verlierst du deine Token.
Ehrlich gesagt stammt diese Meldung von einem einzelnen Medium, und ich kenne nicht das ganze Bild.
Jetzt prüfe ich vor einem Kauf drei Dinge: Wie viel das Team erhält, ob es einen öffentlichen Zeitplan gibt und wann die nächste größere Freigabe ansteht.
Achtet ihr vor dem Kauf eines Tokens auf das Vesting?
$PUMP
Früher habe ich das Wort „Vesting“ in Token-Beschreibungen überlesen. Dabei ist es eines der wichtigsten.
Vesting bedeutet, dass Token nicht sofort, sondern nach und nach ausgegeben werden. So werden das Team und frühe Investoren davon abgehalten, sie sofort zu verkaufen.
PUMP hat ein Gesamtangebot von 1 Billion Token, davon gehen 20 % an das Team und 13 % an Investoren. Das heißt, ein Drittel liegt in den Händen von Leuten, die verkaufen können. Deshalb ist der Freigabeplan für den Preis wichtig.
Eine interessante Geschichte: Laut Cointelegraph wurden Mitarbeiter im April entlassen – zwei Monate bevor sie Token im Wert von mehreren Millionen Dollar erhalten sollten. Die erste Freigabe war für Juni 2026 geplant. Vesting funktioniert auch in die andere Richtung: Wenn du früher gehst, verlierst du deine Token.
Ehrlich gesagt stammt diese Meldung von einem einzelnen Medium, und ich kenne nicht das ganze Bild.
Jetzt prüfe ich vor einem Kauf drei Dinge: Wie viel das Team erhält, ob es einen öffentlichen Zeitplan gibt und wann die nächste größere Freigabe ansteht.
Achtet ihr vor dem Kauf eines Tokens auf das Vesting?
$PUMP
300
·
--
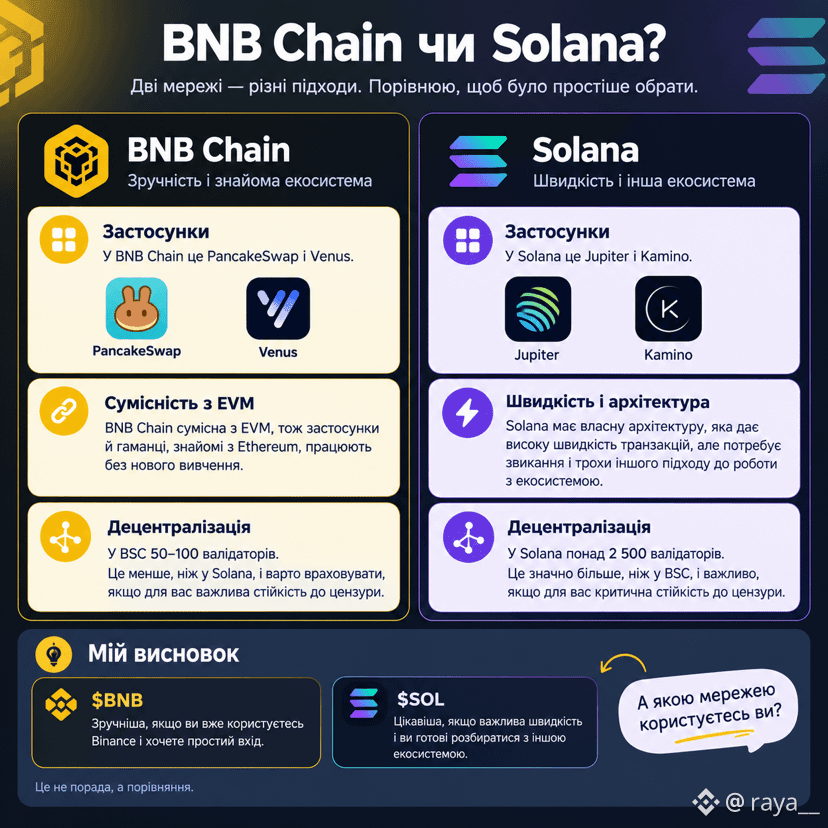
$BNB oder $SOL : Ich habe zwei Netzwerke hinsichtlich Gebühren, Apps und ihrer Zielgruppen verglichen🧐.
Zuerst eine Erklärung: Ich küre keinen Gewinner. Ich habe geschaut, was wo praktischer ist, und das Ergebnis hat mich überrascht.
Gebühren
Solana ist günstiger: Die typische Gebühr liegt hier unter 1 Cent, bei BNB Chain kann sie bis zu 5 Cent betragen. In der Praxis sind beide bei kleinen Transaktionen günstig, und der Unterschied macht sich erst bei vielen Transaktionen bemerkbar.
Liquidität und TVL
Einer der jüngsten Übersichten zufolge sind in der BSC rund 5,08 Milliarden US-Dollar an DeFi-TVL gebunden, in Solana etwa 4,77 Milliarden. Die Werte liegen also nah beieinander, und wer vorne liegt, hängt vom Zeitpunkt ab.
Apps
Bei BNB Chain sind das PancakeSwap und Venus, bei Solana Jupiter und Kamino. BNB Chain ist EVM-kompatibel, daher funktionieren Apps und Wallets, die man von Ethereum kennt, ohne dass man sich neu einarbeiten muss. Solana hat eine eigene Architektur, die für hohe Geschwindigkeit sorgt, an die man sich aber erst gewöhnen muss.
Dezentralisierung
Solana hat über 2.500 Validatoren, BSC dagegen 50–100. Das ist ein erheblicher Unterschied, wenn Ihnen Widerstandsfähigkeit gegen Zensur wichtig ist.
Mein Fazit
$BNB ist praktischer, wenn Sie Binance bereits nutzen und einen einfachen Einstieg möchten. SOL ist interessanter, wenn Ihnen Geschwindigkeit wichtig ist und Sie bereit sind, sich mit einem anderen Ökosystem auseinanderzusetzen.
Das ist keine Empfehlung, sondern ein Vergleich.
Welches Netzwerk nutzen Sie?🤔👇
$BNB oder $SOL : Ich habe zwei Netzwerke hinsichtlich Gebühren, Apps und ihrer Zielgruppen verglichen🧐.
Zuerst eine Erklärung: Ich küre keinen Gewinner. Ich habe geschaut, was wo praktischer ist, und das Ergebnis hat mich überrascht.
Gebühren
Solana ist günstiger: Die typische Gebühr liegt hier unter 1 Cent, bei BNB Chain kann sie bis zu 5 Cent betragen. In der Praxis sind beide bei kleinen Transaktionen günstig, und der Unterschied macht sich erst bei vielen Transaktionen bemerkbar.
Liquidität und TVL
Einer der jüngsten Übersichten zufolge sind in der BSC rund 5,08 Milliarden US-Dollar an DeFi-TVL gebunden, in Solana etwa 4,77 Milliarden. Die Werte liegen also nah beieinander, und wer vorne liegt, hängt vom Zeitpunkt ab.
Apps
Bei BNB Chain sind das PancakeSwap und Venus, bei Solana Jupiter und Kamino. BNB Chain ist EVM-kompatibel, daher funktionieren Apps und Wallets, die man von Ethereum kennt, ohne dass man sich neu einarbeiten muss. Solana hat eine eigene Architektur, die für hohe Geschwindigkeit sorgt, an die man sich aber erst gewöhnen muss.
Dezentralisierung
Solana hat über 2.500 Validatoren, BSC dagegen 50–100. Das ist ein erheblicher Unterschied, wenn Ihnen Widerstandsfähigkeit gegen Zensur wichtig ist.
Mein Fazit
$BNB ist praktischer, wenn Sie Binance bereits nutzen und einen einfachen Einstieg möchten. SOL ist interessanter, wenn Ihnen Geschwindigkeit wichtig ist und Sie bereit sind, sich mit einem anderen Ökosystem auseinanderzusetzen.
Das ist keine Empfehlung, sondern ein Vergleich.
Welches Netzwerk nutzen Sie?🤔👇
Zuerst eine Erklärung: Ich küre keinen Gewinner. Ich habe geschaut, was wo praktischer ist, und das Ergebnis hat mich überrascht.
Gebühren
Solana ist günstiger: Die typische Gebühr liegt hier unter 1 Cent, bei BNB Chain kann sie bis zu 5 Cent betragen. In der Praxis sind beide bei kleinen Transaktionen günstig, und der Unterschied macht sich erst bei vielen Transaktionen bemerkbar.
Liquidität und TVL
Einer der jüngsten Übersichten zufolge sind in der BSC rund 5,08 Milliarden US-Dollar an DeFi-TVL gebunden, in Solana etwa 4,77 Milliarden. Die Werte liegen also nah beieinander, und wer vorne liegt, hängt vom Zeitpunkt ab.
Apps
Bei BNB Chain sind das PancakeSwap und Venus, bei Solana Jupiter und Kamino. BNB Chain ist EVM-kompatibel, daher funktionieren Apps und Wallets, die man von Ethereum kennt, ohne dass man sich neu einarbeiten muss. Solana hat eine eigene Architektur, die für hohe Geschwindigkeit sorgt, an die man sich aber erst gewöhnen muss.
Dezentralisierung
Solana hat über 2.500 Validatoren, BSC dagegen 50–100. Das ist ein erheblicher Unterschied, wenn Ihnen Widerstandsfähigkeit gegen Zensur wichtig ist.
Mein Fazit
$BNB ist praktischer, wenn Sie Binance bereits nutzen und einen einfachen Einstieg möchten. SOL ist interessanter, wenn Ihnen Geschwindigkeit wichtig ist und Sie bereit sind, sich mit einem anderen Ökosystem auseinanderzusetzen.
Das ist keine Empfehlung, sondern ein Vergleich.
Welches Netzwerk nutzen Sie?🤔👇
164
·
--
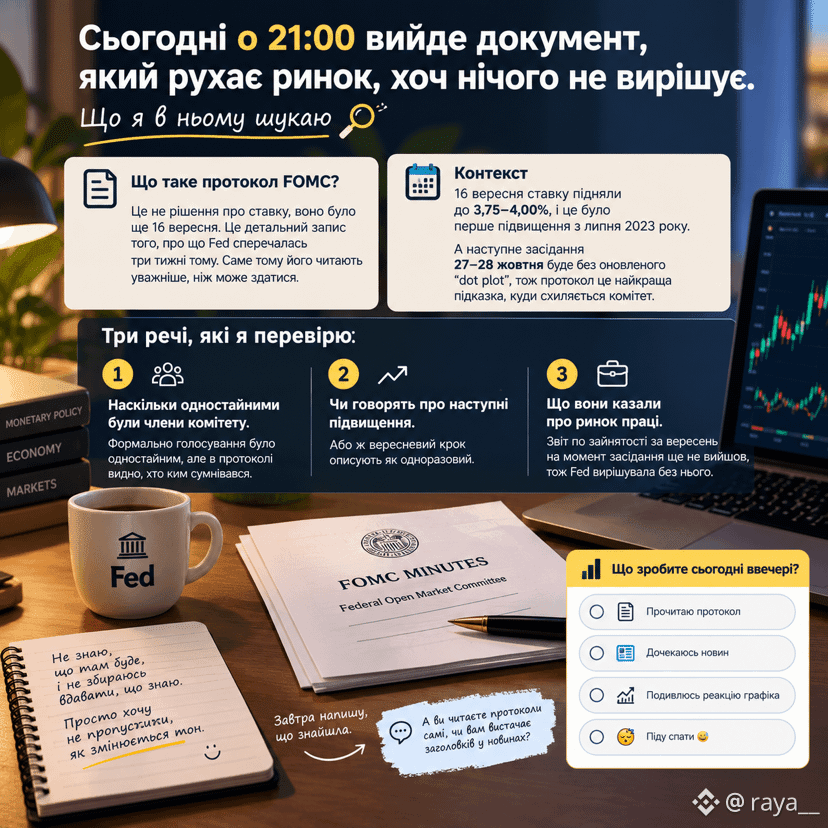
Heute um 21:00 Uhr erscheint ein Dokument, das den Markt bewegt, obwohl es nichts endgültig entscheidet. Wonach ich darin suche
Das FOMC-Protokoll ist keine Entscheidung über den Zinssatz – die gab es bereits am 16. September. Es ist eine detaillierte Niederschrift dessen, worüber sich die Fed vor drei Wochen gestritten hat. Genau deshalb wird es so aufmerksam gelesen, wie es vielleicht nicht den Anschein hat.
Zur Einordnung: Am 16. September wurde der Zinssatz auf 3,75–4,00% angehoben – das war die erste Erhöhung seit Juli 2023. Und die nächste Sitzung am 27.–28. Oktober findet ohne aktualisierten „dot plot“ statt. Deshalb ist das Protokoll der beste Hinweis darauf, in welche Richtung sich der Ausschuss bewegt.
Drei Dinge, die ich prüfe:
1. Wie einig waren sich die Ausschussmitglieder? Formal war die Abstimmung einstimmig, aber im Protokoll sieht man, wer mit Zweifel reagierte.
2. Sprechen sie über weitere Zinserhöhungen – oder beschreiben sie den Schritt im September als einmalig?
3. Was sagen sie zum Arbeitsmarkt? Der Beschäftigungsbericht für September war zum Zeitpunkt der Sitzung noch nicht veröffentlicht, also hat die Fed ohne ihn entschieden.
Ehrlich: Ich weiß nicht, was dort stehen wird, und ich werde auch nicht so tun, als wüsste ich es. Ich möchte nur nicht verpassen, wie sich der Ton verändert.
Lest ihr die Protokolle selbst – oder reichen euch die Schlagzeilen in den Nachrichten?
📊 Was macht ihr heute Abend?
• Ich lese das Protokoll
• Ich warte auf die News
• Ich schaue mir die Reaktion des Charts an
• Ich gehe schlafen 😅✍️👇
$BTC
Heute um 21:00 Uhr erscheint ein Dokument, das den Markt bewegt, obwohl es nichts endgültig entscheidet. Wonach ich darin suche
Das FOMC-Protokoll ist keine Entscheidung über den Zinssatz – die gab es bereits am 16. September. Es ist eine detaillierte Niederschrift dessen, worüber sich die Fed vor drei Wochen gestritten hat. Genau deshalb wird es so aufmerksam gelesen, wie es vielleicht nicht den Anschein hat.
Zur Einordnung: Am 16. September wurde der Zinssatz auf 3,75–4,00% angehoben – das war die erste Erhöhung seit Juli 2023. Und die nächste Sitzung am 27.–28. Oktober findet ohne aktualisierten „dot plot“ statt. Deshalb ist das Protokoll der beste Hinweis darauf, in welche Richtung sich der Ausschuss bewegt.
Drei Dinge, die ich prüfe:
1. Wie einig waren sich die Ausschussmitglieder? Formal war die Abstimmung einstimmig, aber im Protokoll sieht man, wer mit Zweifel reagierte.
2. Sprechen sie über weitere Zinserhöhungen – oder beschreiben sie den Schritt im September als einmalig?
3. Was sagen sie zum Arbeitsmarkt? Der Beschäftigungsbericht für September war zum Zeitpunkt der Sitzung noch nicht veröffentlicht, also hat die Fed ohne ihn entschieden.
Ehrlich: Ich weiß nicht, was dort stehen wird, und ich werde auch nicht so tun, als wüsste ich es. Ich möchte nur nicht verpassen, wie sich der Ton verändert.
Lest ihr die Protokolle selbst – oder reichen euch die Schlagzeilen in den Nachrichten?
📊 Was macht ihr heute Abend?
• Ich lese das Protokoll
• Ich warte auf die News
• Ich schaue mir die Reaktion des Charts an
• Ich gehe schlafen 😅✍️👇
$BTC
Das FOMC-Protokoll ist keine Entscheidung über den Zinssatz – die gab es bereits am 16. September. Es ist eine detaillierte Niederschrift dessen, worüber sich die Fed vor drei Wochen gestritten hat. Genau deshalb wird es so aufmerksam gelesen, wie es vielleicht nicht den Anschein hat.
Zur Einordnung: Am 16. September wurde der Zinssatz auf 3,75–4,00% angehoben – das war die erste Erhöhung seit Juli 2023. Und die nächste Sitzung am 27.–28. Oktober findet ohne aktualisierten „dot plot“ statt. Deshalb ist das Protokoll der beste Hinweis darauf, in welche Richtung sich der Ausschuss bewegt.
Drei Dinge, die ich prüfe:
1. Wie einig waren sich die Ausschussmitglieder? Formal war die Abstimmung einstimmig, aber im Protokoll sieht man, wer mit Zweifel reagierte.
2. Sprechen sie über weitere Zinserhöhungen – oder beschreiben sie den Schritt im September als einmalig?
3. Was sagen sie zum Arbeitsmarkt? Der Beschäftigungsbericht für September war zum Zeitpunkt der Sitzung noch nicht veröffentlicht, also hat die Fed ohne ihn entschieden.
Ehrlich: Ich weiß nicht, was dort stehen wird, und ich werde auch nicht so tun, als wüsste ich es. Ich möchte nur nicht verpassen, wie sich der Ton verändert.
Lest ihr die Protokolle selbst – oder reichen euch die Schlagzeilen in den Nachrichten?
📊 Was macht ihr heute Abend?
• Ich lese das Protokoll
• Ich warte auf die News
• Ich schaue mir die Reaktion des Charts an
• Ich gehe schlafen 😅✍️👇
$BTC
102
·
--
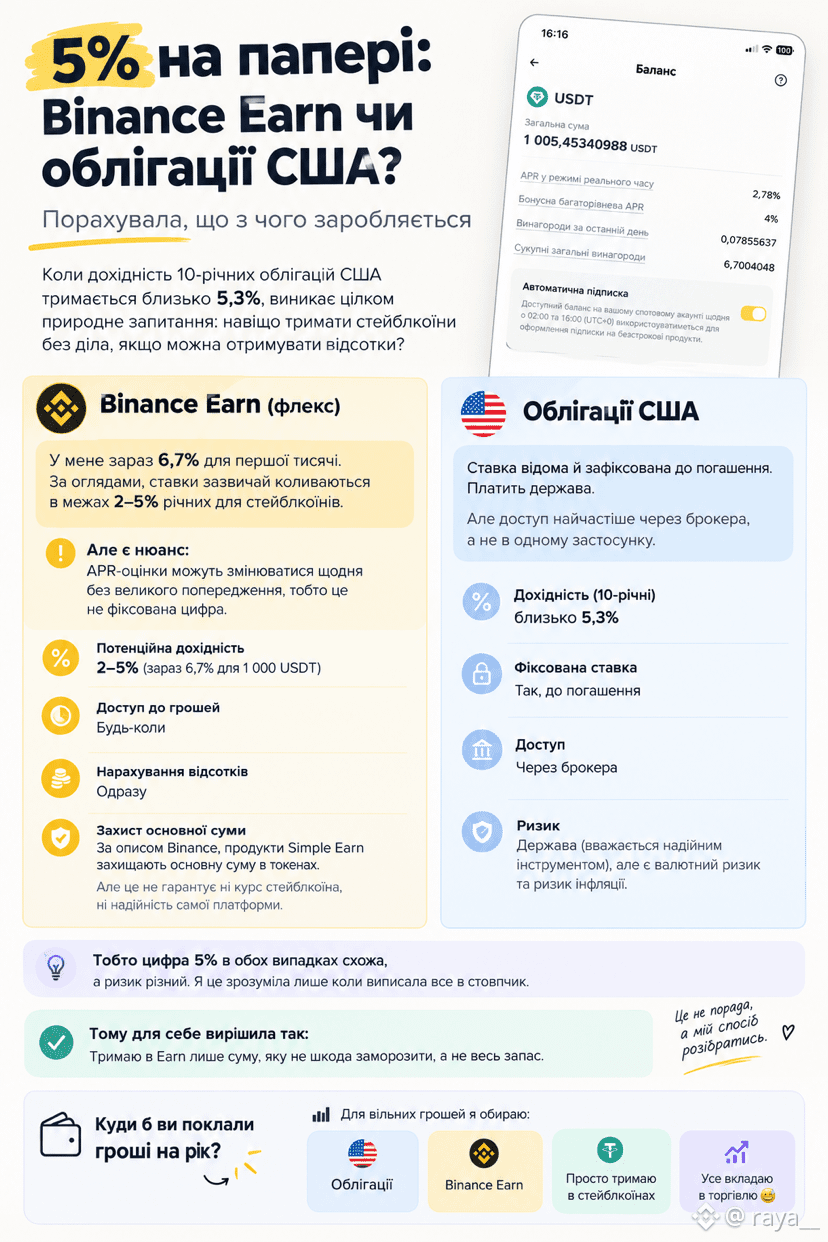
5 % auf dem Papier: Binance Earn oder US-Anleihen? Ich habe ausgerechnet, womit man wie viel verdient
Wenn die Rendite zehnjähriger US-Anleihen bei etwa 5,3 % liegt, stellt sich ganz natürlich die Frage: Warum sollte man Stablecoins ungenutzt liegen lassen, wenn man dafür Zinsen bekommen kann?
Ich habe mir angesehen, was mein Earn-Angebot hergibt. Bei flexiblen USDT-Produkten liegen die Zinsen für Stablecoins laut verschiedenen Übersichten üblicherweise zwischen 2 und 5 % pro Jahr. Bei mir sind es derzeit 6,7 % für die ersten tausend. Aber es gibt einen Haken: Die APR-Schätzungen können sich täglich und ohne große Vorankündigung ändern. Es handelt sich also nicht um einen festen Zinssatz.
Vergleichen wir:
US-Anleihen. Der Zinssatz ist bekannt und bis zur Fälligkeit festgeschrieben. Der Staat zahlt. Der Zugang läuft jedoch meist über einen Broker und nicht über eine einzige App.
Binance Earn (flexibel). Man kann jederzeit an sein Geld, und die Zinsen werden sofort gutgeschrieben. Laut Binance schützen die Simple-Earn-Produkte den eingesetzten Betrag in Token. Das garantiert aber weder den Wechselkurs des Stablecoins noch die Zuverlässigkeit der Plattform selbst.
Die Zahl 5 % sieht in beiden Fällen also ähnlich aus, aber das Risiko ist unterschiedlich. Das ist mir erst klar geworden, als ich alles in einer Tabelle gegenübergestellt habe.
Deshalb habe ich für mich entschieden: Ich lasse nur einen Betrag in Earn, dessen Einfrieren ich verschmerzen kann – nicht meine gesamten Rücklagen.
Das ist keine Empfehlung, sondern einfach meine Art, mir einen Überblick zu verschaffen.
Wohin würdet ihr euer Geld für ein Jahr legen?👀👇
5 % auf dem Papier: Binance Earn oder US-Anleihen? Ich habe ausgerechnet, womit man wie viel verdient
Wenn die Rendite zehnjähriger US-Anleihen bei etwa 5,3 % liegt, stellt sich ganz natürlich die Frage: Warum sollte man Stablecoins ungenutzt liegen lassen, wenn man dafür Zinsen bekommen kann?
Ich habe mir angesehen, was mein Earn-Angebot hergibt. Bei flexiblen USDT-Produkten liegen die Zinsen für Stablecoins laut verschiedenen Übersichten üblicherweise zwischen 2 und 5 % pro Jahr. Bei mir sind es derzeit 6,7 % für die ersten tausend. Aber es gibt einen Haken: Die APR-Schätzungen können sich täglich und ohne große Vorankündigung ändern. Es handelt sich also nicht um einen festen Zinssatz.
Vergleichen wir:
US-Anleihen. Der Zinssatz ist bekannt und bis zur Fälligkeit festgeschrieben. Der Staat zahlt. Der Zugang läuft jedoch meist über einen Broker und nicht über eine einzige App.
Binance Earn (flexibel). Man kann jederzeit an sein Geld, und die Zinsen werden sofort gutgeschrieben. Laut Binance schützen die Simple-Earn-Produkte den eingesetzten Betrag in Token. Das garantiert aber weder den Wechselkurs des Stablecoins noch die Zuverlässigkeit der Plattform selbst.
Die Zahl 5 % sieht in beiden Fällen also ähnlich aus, aber das Risiko ist unterschiedlich. Das ist mir erst klar geworden, als ich alles in einer Tabelle gegenübergestellt habe.
Deshalb habe ich für mich entschieden: Ich lasse nur einen Betrag in Earn, dessen Einfrieren ich verschmerzen kann – nicht meine gesamten Rücklagen.
Das ist keine Empfehlung, sondern einfach meine Art, mir einen Überblick zu verschaffen.
Wohin würdet ihr euer Geld für ein Jahr legen?👀👇
Wenn die Rendite zehnjähriger US-Anleihen bei etwa 5,3 % liegt, stellt sich ganz natürlich die Frage: Warum sollte man Stablecoins ungenutzt liegen lassen, wenn man dafür Zinsen bekommen kann?
Ich habe mir angesehen, was mein Earn-Angebot hergibt. Bei flexiblen USDT-Produkten liegen die Zinsen für Stablecoins laut verschiedenen Übersichten üblicherweise zwischen 2 und 5 % pro Jahr. Bei mir sind es derzeit 6,7 % für die ersten tausend. Aber es gibt einen Haken: Die APR-Schätzungen können sich täglich und ohne große Vorankündigung ändern. Es handelt sich also nicht um einen festen Zinssatz.
Vergleichen wir:
US-Anleihen. Der Zinssatz ist bekannt und bis zur Fälligkeit festgeschrieben. Der Staat zahlt. Der Zugang läuft jedoch meist über einen Broker und nicht über eine einzige App.
Binance Earn (flexibel). Man kann jederzeit an sein Geld, und die Zinsen werden sofort gutgeschrieben. Laut Binance schützen die Simple-Earn-Produkte den eingesetzten Betrag in Token. Das garantiert aber weder den Wechselkurs des Stablecoins noch die Zuverlässigkeit der Plattform selbst.
Die Zahl 5 % sieht in beiden Fällen also ähnlich aus, aber das Risiko ist unterschiedlich. Das ist mir erst klar geworden, als ich alles in einer Tabelle gegenübergestellt habe.
Deshalb habe ich für mich entschieden: Ich lasse nur einen Betrag in Earn, dessen Einfrieren ich verschmerzen kann – nicht meine gesamten Rücklagen.
Das ist keine Empfehlung, sondern einfach meine Art, mir einen Überblick zu verschaffen.
Wohin würdet ihr euer Geld für ein Jahr legen?👀👇
216
·
--
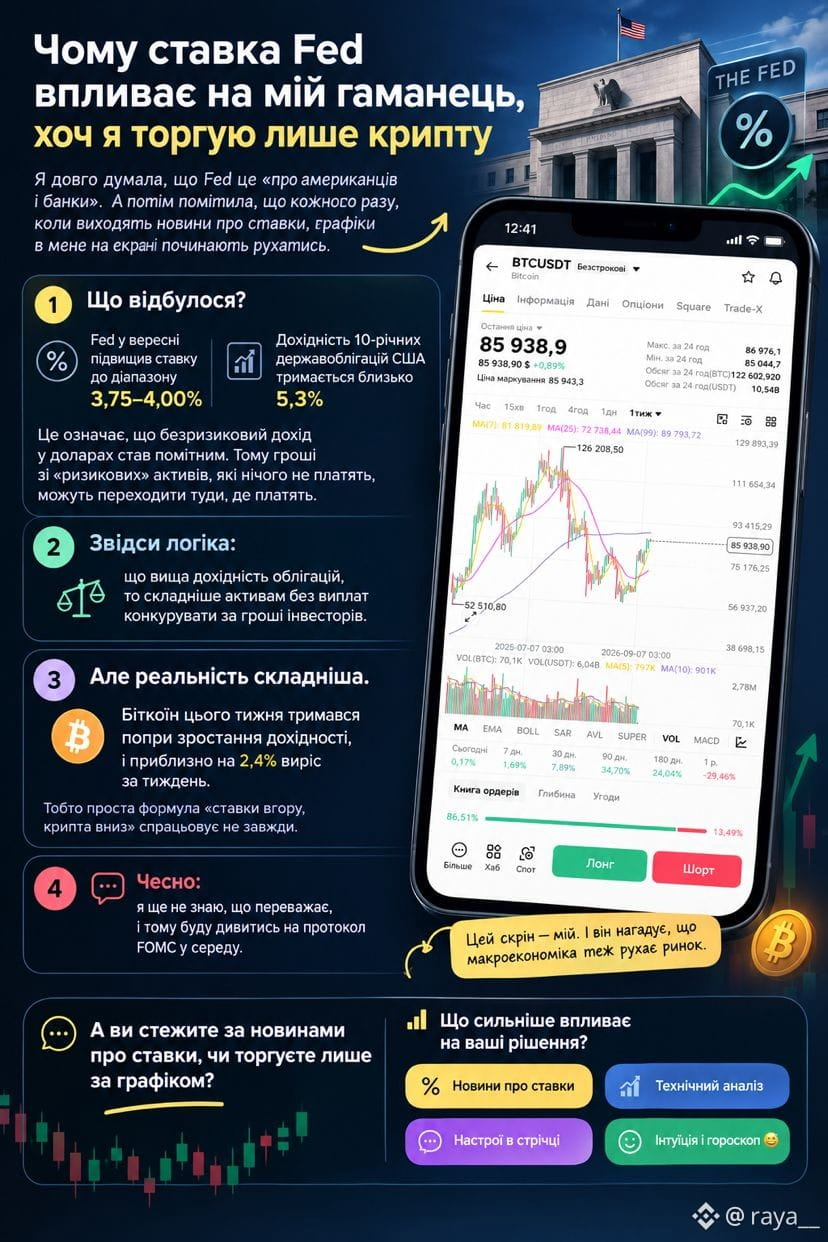
Warum beeinflusst der Fed-Zinssatz meinen Geldbeutel, obwohl ich nur mit Krypto handle?🤔
Lange dachte ich, die Fed sei „eine Sache der Amerikaner und der Banken“. Dann fiel mir auf, dass sich jedes Mal, wenn es Neuigkeiten zu den Zinsen gibt, die Charts auf meinem Bildschirm zu bewegen beginnen.
Also gehe ich der Sache nach. So habe ich es verstanden:
Die Fed erhöhte im September den Leitzins auf eine Spanne von 3,75–4,00 %, und die Rendite zehnjähriger US-Staatsanleihen liegt weiterhin bei etwa 5,3 %. Das bedeutet, dass es nun eine beachtliche risikofreie Rendite in US-Dollar gibt. Deshalb könnte Geld aus „riskanten“ Anlagen, die keine Erträge abwerfen, dorthin fließen, wo es welche gibt.
Daraus ergibt sich folgende Logik: Je höher die Anleiherenditen, desto schwieriger ist es für Anlagen ohne Ausschüttungen, im Wettbewerb um das Geld der Anleger mitzuhalten.
Doch die Realität ist komplexer. $BTC hielt sich diese Woche trotz steigender Renditen und legte im Wochenverlauf um etwa 2,4 % zu. Die einfache Formel „Zinsen rauf, Krypto runter“ funktioniert also nicht immer.
Ehrlich gesagt weiß ich noch nicht, was stärker ins Gewicht fällt. Deshalb werde ich mir am Mittwoch das FOMC-Protokoll ansehen.
Verfolgt ihr die Zinsnachrichten oder handelt ihr nur nach dem Chart?
📊 Was beeinflusst eure Entscheidungen stärker?
• Zinsnachrichten
• Technische Analyse
• Die Stimmung im Feed
• Intuition und Horoskop 😅
{future}(BTCUSDT)
Warum beeinflusst der Fed-Zinssatz meinen Geldbeutel, obwohl ich nur mit Krypto handle?🤔
Lange dachte ich, die Fed sei „eine Sache der Amerikaner und der Banken“. Dann fiel mir auf, dass sich jedes Mal, wenn es Neuigkeiten zu den Zinsen gibt, die Charts auf meinem Bildschirm zu bewegen beginnen.
Also gehe ich der Sache nach. So habe ich es verstanden:
Die Fed erhöhte im September den Leitzins auf eine Spanne von 3,75–4,00 %, und die Rendite zehnjähriger US-Staatsanleihen liegt weiterhin bei etwa 5,3 %. Das bedeutet, dass es nun eine beachtliche risikofreie Rendite in US-Dollar gibt. Deshalb könnte Geld aus „riskanten“ Anlagen, die keine Erträge abwerfen, dorthin fließen, wo es welche gibt.
Daraus ergibt sich folgende Logik: Je höher die Anleiherenditen, desto schwieriger ist es für Anlagen ohne Ausschüttungen, im Wettbewerb um das Geld der Anleger mitzuhalten.
Doch die Realität ist komplexer. $BTC hielt sich diese Woche trotz steigender Renditen und legte im Wochenverlauf um etwa 2,4 % zu. Die einfache Formel „Zinsen rauf, Krypto runter“ funktioniert also nicht immer.
Ehrlich gesagt weiß ich noch nicht, was stärker ins Gewicht fällt. Deshalb werde ich mir am Mittwoch das FOMC-Protokoll ansehen.
Verfolgt ihr die Zinsnachrichten oder handelt ihr nur nach dem Chart?
📊 Was beeinflusst eure Entscheidungen stärker?
• Zinsnachrichten
• Technische Analyse
• Die Stimmung im Feed
• Intuition und Horoskop 😅
Lange dachte ich, die Fed sei „eine Sache der Amerikaner und der Banken“. Dann fiel mir auf, dass sich jedes Mal, wenn es Neuigkeiten zu den Zinsen gibt, die Charts auf meinem Bildschirm zu bewegen beginnen.
Also gehe ich der Sache nach. So habe ich es verstanden:
Die Fed erhöhte im September den Leitzins auf eine Spanne von 3,75–4,00 %, und die Rendite zehnjähriger US-Staatsanleihen liegt weiterhin bei etwa 5,3 %. Das bedeutet, dass es nun eine beachtliche risikofreie Rendite in US-Dollar gibt. Deshalb könnte Geld aus „riskanten“ Anlagen, die keine Erträge abwerfen, dorthin fließen, wo es welche gibt.
Daraus ergibt sich folgende Logik: Je höher die Anleiherenditen, desto schwieriger ist es für Anlagen ohne Ausschüttungen, im Wettbewerb um das Geld der Anleger mitzuhalten.
Doch die Realität ist komplexer. $BTC hielt sich diese Woche trotz steigender Renditen und legte im Wochenverlauf um etwa 2,4 % zu. Die einfache Formel „Zinsen rauf, Krypto runter“ funktioniert also nicht immer.
Ehrlich gesagt weiß ich noch nicht, was stärker ins Gewicht fällt. Deshalb werde ich mir am Mittwoch das FOMC-Protokoll ansehen.
Verfolgt ihr die Zinsnachrichten oder handelt ihr nur nach dem Chart?
📊 Was beeinflusst eure Entscheidungen stärker?
• Zinsnachrichten
• Technische Analyse
• Die Stimmung im Feed
• Intuition und Horoskop 😅
120
·
--
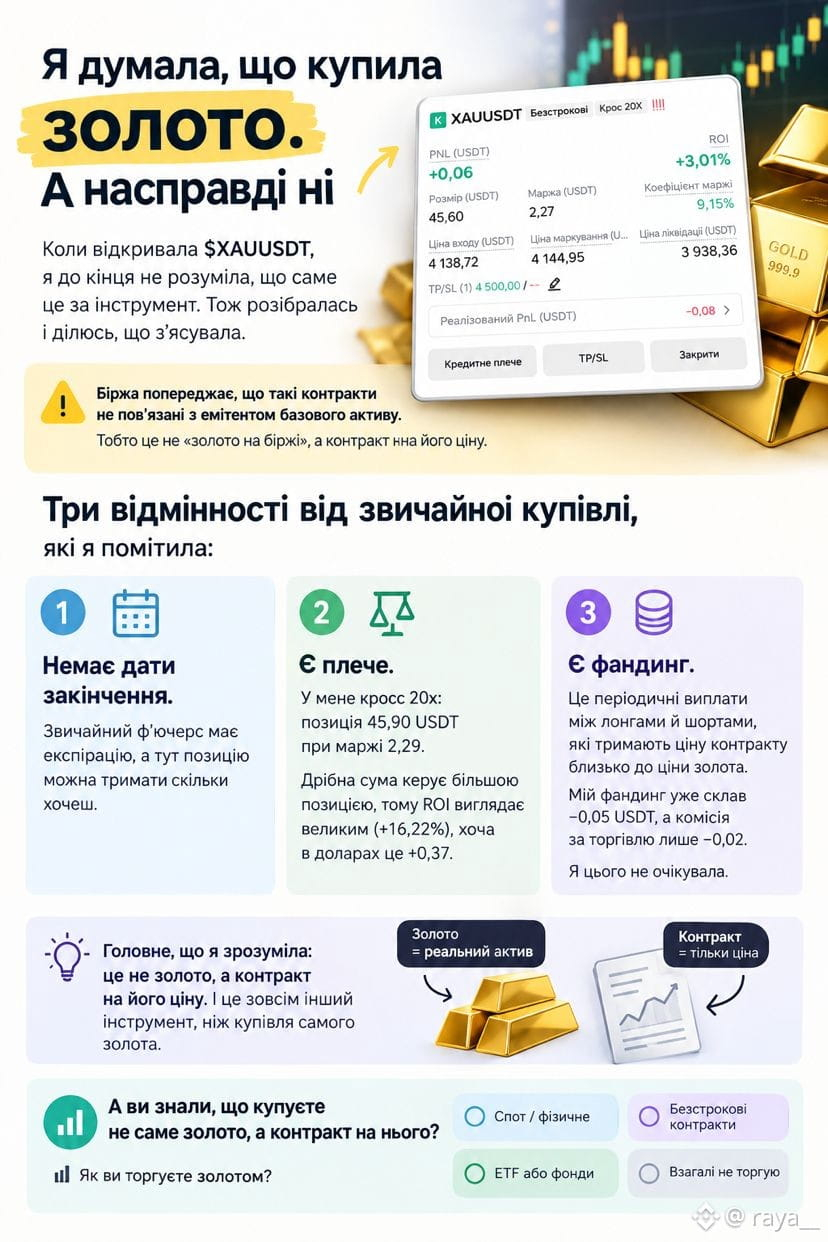
Ich dachte, ich hätte Gold gekauft. Aber das stimmt nicht
Als ich $XAUT eröffnete, verstand ich nicht ganz, um was für ein Instrument es sich handelt. Jetzt habe ich mich schlau gemacht und teile mein Wissen mit euch.
Es ist ein unbefristeter Kontrakt. Ich besitze kein Gold, sondern habe lediglich eine Position auf die Kursentwicklung eröffnet.
Drei Unterschiede zum gewöhnlichen Kauf:
1. Es gibt kein Ablaufdatum. Die Position kann so lange gehalten werden, wie man möchte.
2. Es gibt einen Hebel. Ich nutze Cross mit 20x: eine Position von 45,90 USDT bei einer Margin von 2,29. Deshalb beträgt der ROI +16,22 %, obwohl es in Dollar nur +0,37 sind.
3. Es gibt Funding, also regelmäßige Zahlungen zwischen Long- und Short-Positionen. Bei mir sind es bereits −0,05 USDT, während die Handelsgebühr nur −0,02 beträgt. Damit hatte ich nicht gerechnet.
Die Börse weist außerdem darauf hin, dass solche Kontrakte nicht mit dem Emittenten des Basiswerts verbunden sind. Das heißt: Es ist kein „Gold an der Börse“, sondern ein Kontrakt auf den Goldpreis.
Das ist keine Empfehlung, sondern das, was ich aus meinem eigenen Trade gelernt habe. Wenn etwas nicht stimmt, schreibt es mir.
Wusstet ihr, dass ihr nicht das Gold selbst kauft?
📊 Wie handelt ihr mit Gold?
• Spot / physisches Gold
• Unbefristete Kontrakte
• ETFs oder Fonds
• Ich handle überhaupt nicht
Ich dachte, ich hätte Gold gekauft. Aber das stimmt nicht
Als ich $XAUT eröffnete, verstand ich nicht ganz, um was für ein Instrument es sich handelt. Jetzt habe ich mich schlau gemacht und teile mein Wissen mit euch.
Es ist ein unbefristeter Kontrakt. Ich besitze kein Gold, sondern habe lediglich eine Position auf die Kursentwicklung eröffnet.
Drei Unterschiede zum gewöhnlichen Kauf:
1. Es gibt kein Ablaufdatum. Die Position kann so lange gehalten werden, wie man möchte.
2. Es gibt einen Hebel. Ich nutze Cross mit 20x: eine Position von 45,90 USDT bei einer Margin von 2,29. Deshalb beträgt der ROI +16,22 %, obwohl es in Dollar nur +0,37 sind.
3. Es gibt Funding, also regelmäßige Zahlungen zwischen Long- und Short-Positionen. Bei mir sind es bereits −0,05 USDT, während die Handelsgebühr nur −0,02 beträgt. Damit hatte ich nicht gerechnet.
Die Börse weist außerdem darauf hin, dass solche Kontrakte nicht mit dem Emittenten des Basiswerts verbunden sind. Das heißt: Es ist kein „Gold an der Börse“, sondern ein Kontrakt auf den Goldpreis.
Das ist keine Empfehlung, sondern das, was ich aus meinem eigenen Trade gelernt habe. Wenn etwas nicht stimmt, schreibt es mir.
Wusstet ihr, dass ihr nicht das Gold selbst kauft?
📊 Wie handelt ihr mit Gold?
• Spot / physisches Gold
• Unbefristete Kontrakte
• ETFs oder Fonds
• Ich handle überhaupt nicht
Als ich $XAUT eröffnete, verstand ich nicht ganz, um was für ein Instrument es sich handelt. Jetzt habe ich mich schlau gemacht und teile mein Wissen mit euch.
Es ist ein unbefristeter Kontrakt. Ich besitze kein Gold, sondern habe lediglich eine Position auf die Kursentwicklung eröffnet.
Drei Unterschiede zum gewöhnlichen Kauf:
1. Es gibt kein Ablaufdatum. Die Position kann so lange gehalten werden, wie man möchte.
2. Es gibt einen Hebel. Ich nutze Cross mit 20x: eine Position von 45,90 USDT bei einer Margin von 2,29. Deshalb beträgt der ROI +16,22 %, obwohl es in Dollar nur +0,37 sind.
3. Es gibt Funding, also regelmäßige Zahlungen zwischen Long- und Short-Positionen. Bei mir sind es bereits −0,05 USDT, während die Handelsgebühr nur −0,02 beträgt. Damit hatte ich nicht gerechnet.
Die Börse weist außerdem darauf hin, dass solche Kontrakte nicht mit dem Emittenten des Basiswerts verbunden sind. Das heißt: Es ist kein „Gold an der Börse“, sondern ein Kontrakt auf den Goldpreis.
Das ist keine Empfehlung, sondern das, was ich aus meinem eigenen Trade gelernt habe. Wenn etwas nicht stimmt, schreibt es mir.
Wusstet ihr, dass ihr nicht das Gold selbst kauft?
📊 Wie handelt ihr mit Gold?
• Spot / physisches Gold
• Unbefristete Kontrakte
• ETFs oder Fonds
• Ich handle überhaupt nicht
172
·
--
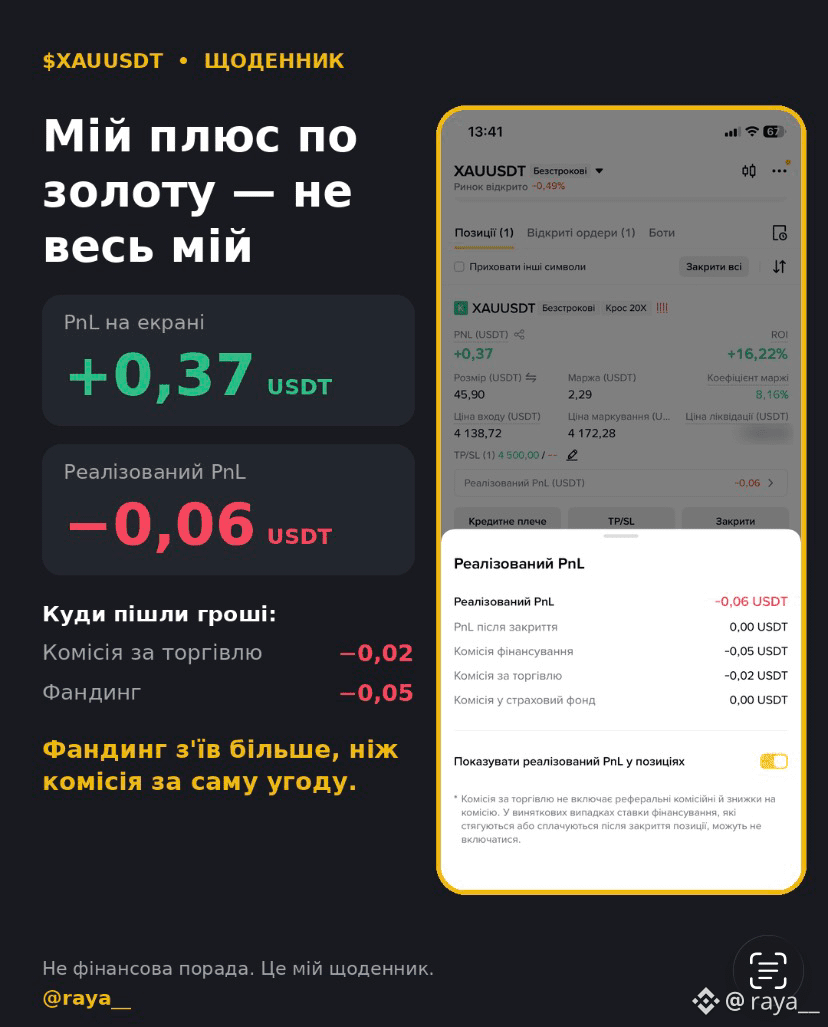
Mein Gewinn mit Gold gehört noch nicht ganz mir: Wie viel hat die Börse geschluckt? 🤔🤫
Ich habe eine Position bei $XAUT mit einem Einstiegskurs von 4 138,72 eröffnet, und jetzt liegt der Preis bei 4 172,28. Auf dem Bildschirm stehen schöne +0,37 USDT und ein ROI von +16,22 %. Aber zum ersten Mal habe ich einen Blick auf den „Realisierten PnL“ geworfen, und dort steht bereits ein Minus von 0,06.
Die Aufschlüsselung sieht so aus: Handelsgebühr −0,02 USDT, Finanzierungsgebühr −0,05 USDT. Das heißt, das Funding hat mehr aufgefressen als der Trade selbst. Damit hatte ich nicht gerechnet, weil ich die ganze Zeit nur an die Einstiegsgebühr gedacht hatte.
Meine Position ist klein: 45,90 USDT bei einer Margin von 2,29 (Cross, 20x). Deshalb sind die absoluten Beträge gering, aber das Verhältnis ist aufschlussreich: Etwa ein Sechstel meines Gewinns ist bereits für Gebühren draufgegangen, und beim Schließen kommt noch eine Gebühr dazu.
Und ganz ehrlich zum Risiko: Der Liquidationspreis liegt bei 3 936,46, der Take-Profit bei 4 500, und einen Stop-Loss habe ich nicht gesetzt. Bei dieser Positionsgröße habe ich mich bewusst dagegen entschieden, aber bei einer größeren Position würde ich das nicht tun.
Jetzt achte ich nicht nur auf den Preis, sondern auch darauf, wie viel es kostet, die Position zu halten.
Prüft ihr vor dem Einstieg das Funding oder nur den Preis?
📊 Was frisst am meisten auf?
• Handelsgebühren
• Funding
• Slippage
• Die eigenen Emotionen 😅
$XAUT
Mein Gewinn mit Gold gehört noch nicht ganz mir: Wie viel hat die Börse geschluckt? 🤔🤫
Ich habe eine Position bei $XAUT mit einem Einstiegskurs von 4 138,72 eröffnet, und jetzt liegt der Preis bei 4 172,28. Auf dem Bildschirm stehen schöne +0,37 USDT und ein ROI von +16,22 %. Aber zum ersten Mal habe ich einen Blick auf den „Realisierten PnL“ geworfen, und dort steht bereits ein Minus von 0,06.
Die Aufschlüsselung sieht so aus: Handelsgebühr −0,02 USDT, Finanzierungsgebühr −0,05 USDT. Das heißt, das Funding hat mehr aufgefressen als der Trade selbst. Damit hatte ich nicht gerechnet, weil ich die ganze Zeit nur an die Einstiegsgebühr gedacht hatte.
Meine Position ist klein: 45,90 USDT bei einer Margin von 2,29 (Cross, 20x). Deshalb sind die absoluten Beträge gering, aber das Verhältnis ist aufschlussreich: Etwa ein Sechstel meines Gewinns ist bereits für Gebühren draufgegangen, und beim Schließen kommt noch eine Gebühr dazu.
Und ganz ehrlich zum Risiko: Der Liquidationspreis liegt bei 3 936,46, der Take-Profit bei 4 500, und einen Stop-Loss habe ich nicht gesetzt. Bei dieser Positionsgröße habe ich mich bewusst dagegen entschieden, aber bei einer größeren Position würde ich das nicht tun.
Jetzt achte ich nicht nur auf den Preis, sondern auch darauf, wie viel es kostet, die Position zu halten.
Prüft ihr vor dem Einstieg das Funding oder nur den Preis?
📊 Was frisst am meisten auf?
• Handelsgebühren
• Funding
• Slippage
• Die eigenen Emotionen 😅
$XAUT
Ich habe eine Position bei $XAUT mit einem Einstiegskurs von 4 138,72 eröffnet, und jetzt liegt der Preis bei 4 172,28. Auf dem Bildschirm stehen schöne +0,37 USDT und ein ROI von +16,22 %. Aber zum ersten Mal habe ich einen Blick auf den „Realisierten PnL“ geworfen, und dort steht bereits ein Minus von 0,06.
Die Aufschlüsselung sieht so aus: Handelsgebühr −0,02 USDT, Finanzierungsgebühr −0,05 USDT. Das heißt, das Funding hat mehr aufgefressen als der Trade selbst. Damit hatte ich nicht gerechnet, weil ich die ganze Zeit nur an die Einstiegsgebühr gedacht hatte.
Meine Position ist klein: 45,90 USDT bei einer Margin von 2,29 (Cross, 20x). Deshalb sind die absoluten Beträge gering, aber das Verhältnis ist aufschlussreich: Etwa ein Sechstel meines Gewinns ist bereits für Gebühren draufgegangen, und beim Schließen kommt noch eine Gebühr dazu.
Und ganz ehrlich zum Risiko: Der Liquidationspreis liegt bei 3 936,46, der Take-Profit bei 4 500, und einen Stop-Loss habe ich nicht gesetzt. Bei dieser Positionsgröße habe ich mich bewusst dagegen entschieden, aber bei einer größeren Position würde ich das nicht tun.
Jetzt achte ich nicht nur auf den Preis, sondern auch darauf, wie viel es kostet, die Position zu halten.
Prüft ihr vor dem Einstieg das Funding oder nur den Preis?
📊 Was frisst am meisten auf?
• Handelsgebühren
• Funding
• Slippage
• Die eigenen Emotionen 😅
$XAUT
330
·
--
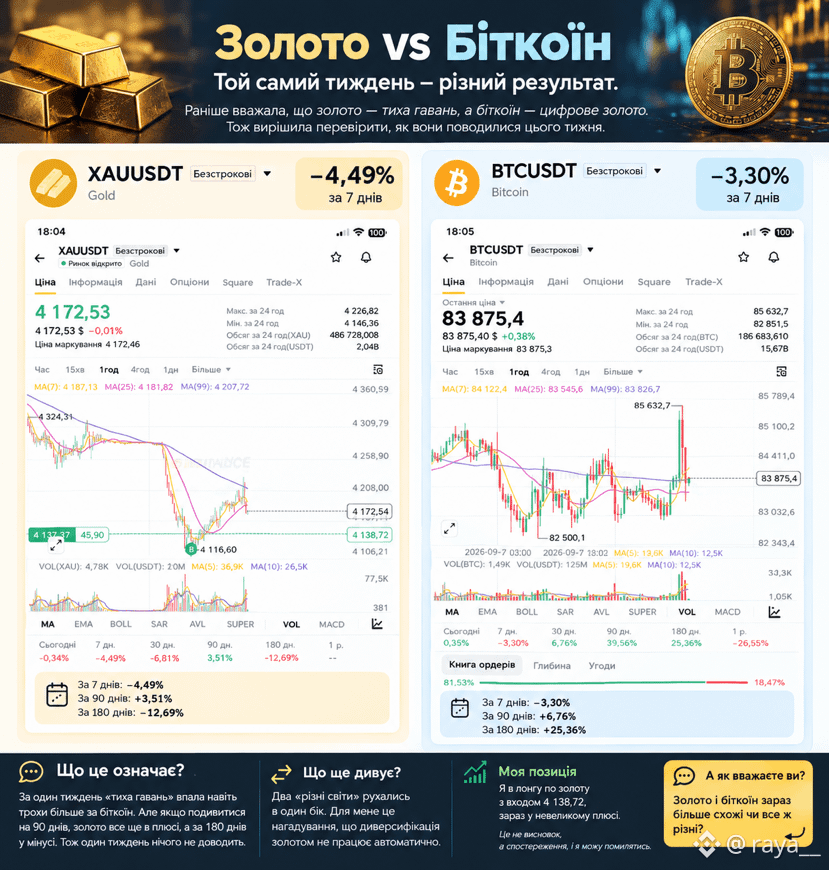
Ich habe immer gehört, dass Gold eine „stille Zuflucht“ ist, und Bitcoin „digitales Gold“. Deshalb wollte ich vergleichen, wie sie sich genau diese Woche verhalten haben, denn ich habe eine offene Position bei $XAUT .
Gold in 7 Tagen: −4,49% (laut den Daten auf meinem Bildschirm bei Binance). Bitcoin: −3,30% im selben Zeitraum, aktuell bei etwa 83 Tausend.
Das heißt, die „stille Zuflucht“ ist sogar ein kleines Stück stärker gefallen als $BTC . Damit hatte ich nicht gerechnet. Aber wenn man auf 90 Tage schaut, ist Gold immer noch im Plus (+3,51%), und über 180 Tage liegt es bei −12,69%. Eine Woche beweist also nichts.
Was mich anderes überrascht: Zwei „verschiedene Welten“ sind in dieselbe Richtung gelaufen. Für mich ist das eine Erinnerung daran, dass Diversifikation mit Gold nicht automatisch funktioniert.
Ich selbst bin im Long bei Gold mit Einstieg 4 138,72, und ich bin gerade leicht im Plus. Ehrlich gesagt ist das kein Fazit, sondern eine Beobachtung, und ich kann mich irren.
Wie denkt ihr: Sind sich Gold und Bitcoin gerade mehr ähnlich oder doch eher unterschiedlich?
Ich habe immer gehört, dass Gold eine „stille Zuflucht“ ist, und Bitcoin „digitales Gold“. Deshalb wollte ich vergleichen, wie sie sich genau diese Woche verhalten haben, denn ich habe eine offene Position bei $XAUT .
Gold in 7 Tagen: −4,49% (laut den Daten auf meinem Bildschirm bei Binance). Bitcoin: −3,30% im selben Zeitraum, aktuell bei etwa 83 Tausend.
Das heißt, die „stille Zuflucht“ ist sogar ein kleines Stück stärker gefallen als $BTC . Damit hatte ich nicht gerechnet. Aber wenn man auf 90 Tage schaut, ist Gold immer noch im Plus (+3,51%), und über 180 Tage liegt es bei −12,69%. Eine Woche beweist also nichts.
Was mich anderes überrascht: Zwei „verschiedene Welten“ sind in dieselbe Richtung gelaufen. Für mich ist das eine Erinnerung daran, dass Diversifikation mit Gold nicht automatisch funktioniert.
Ich selbst bin im Long bei Gold mit Einstieg 4 138,72, und ich bin gerade leicht im Plus. Ehrlich gesagt ist das kein Fazit, sondern eine Beobachtung, und ich kann mich irren.
Wie denkt ihr: Sind sich Gold und Bitcoin gerade mehr ähnlich oder doch eher unterschiedlich?
Gold in 7 Tagen: −4,49% (laut den Daten auf meinem Bildschirm bei Binance). Bitcoin: −3,30% im selben Zeitraum, aktuell bei etwa 83 Tausend.
Das heißt, die „stille Zuflucht“ ist sogar ein kleines Stück stärker gefallen als $BTC . Damit hatte ich nicht gerechnet. Aber wenn man auf 90 Tage schaut, ist Gold immer noch im Plus (+3,51%), und über 180 Tage liegt es bei −12,69%. Eine Woche beweist also nichts.
Was mich anderes überrascht: Zwei „verschiedene Welten“ sind in dieselbe Richtung gelaufen. Für mich ist das eine Erinnerung daran, dass Diversifikation mit Gold nicht automatisch funktioniert.
Ich selbst bin im Long bei Gold mit Einstieg 4 138,72, und ich bin gerade leicht im Plus. Ehrlich gesagt ist das kein Fazit, sondern eine Beobachtung, und ich kann mich irren.
Wie denkt ihr: Sind sich Gold und Bitcoin gerade mehr ähnlich oder doch eher unterschiedlich?
330
·
--
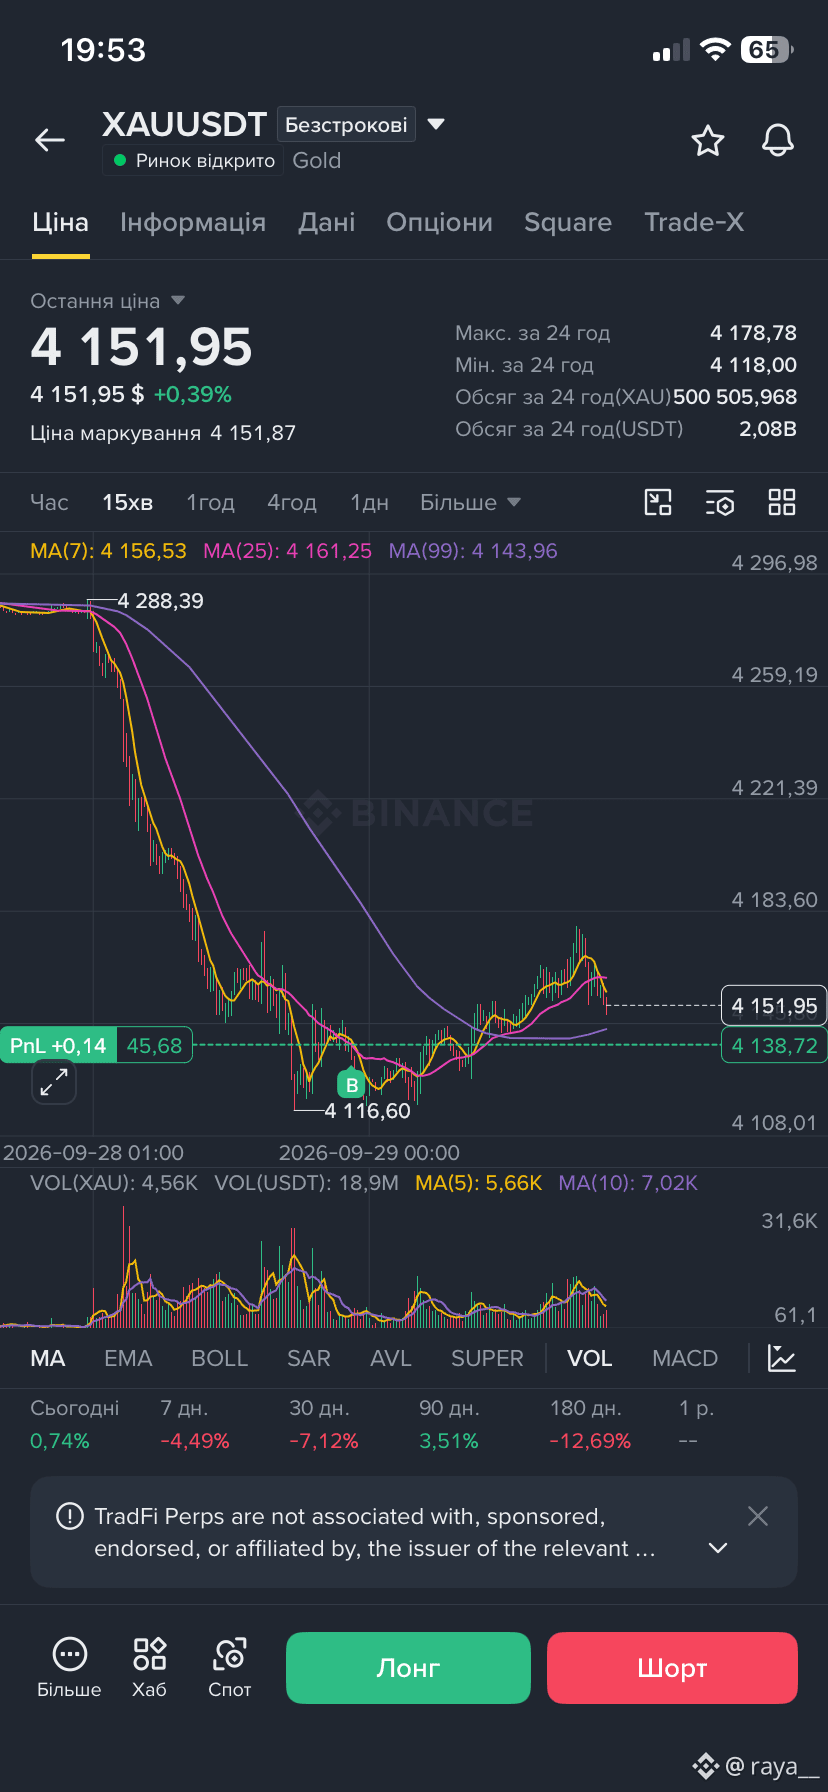
Gold ist innerhalb einer Woche um 4,5% gefallen, und ich habe einen Long eröffnet – Wahnsinn oder Berechnung? 😅
In der Nacht hat $XAUUSDT 4 116 erreicht und ist dann wieder abgeprallt. Ich bin bei 4 138,72 eingestiegen, jetzt liegt der Kurs bei 4 151,95, also bin ich derzeit leicht im Plus. Solange ich nicht geschlossen habe, sind es nur Zahlen auf dem Bildschirm.
Ehrlich gesagt: Der Trend über 180 Tage ist immer noch rot (−12,69%), also habe ich den Stop schon vorher gesetzt. Das ist mein Tagebuch, keine Beratung.
Wie denkt ihr: Ist der Rebound echt? Teilt eure Meinung in den Kommentaren🤔👇
$XAUT
📊
• Bis zu 4 200+
• Zurück zu 4 100 und darunter
• Seitwärtsphase
• Ich weiß es selbst nicht 😅
Gold ist innerhalb einer Woche um 4,5% gefallen, und ich habe einen Long eröffnet – Wahnsinn oder Berechnung? 😅
In der Nacht hat $XAUUSDT 4 116 erreicht und ist dann wieder abgeprallt. Ich bin bei 4 138,72 eingestiegen, jetzt liegt der Kurs bei 4 151,95, also bin ich derzeit leicht im Plus. Solange ich nicht geschlossen habe, sind es nur Zahlen auf dem Bildschirm.
Ehrlich gesagt: Der Trend über 180 Tage ist immer noch rot (−12,69%), also habe ich den Stop schon vorher gesetzt. Das ist mein Tagebuch, keine Beratung.
Wie denkt ihr: Ist der Rebound echt? Teilt eure Meinung in den Kommentaren🤔👇
$XAUT
📊
• Bis zu 4 200+
• Zurück zu 4 100 und darunter
• Seitwärtsphase
• Ich weiß es selbst nicht 😅
In der Nacht hat $XAUUSDT 4 116 erreicht und ist dann wieder abgeprallt. Ich bin bei 4 138,72 eingestiegen, jetzt liegt der Kurs bei 4 151,95, also bin ich derzeit leicht im Plus. Solange ich nicht geschlossen habe, sind es nur Zahlen auf dem Bildschirm.
Ehrlich gesagt: Der Trend über 180 Tage ist immer noch rot (−12,69%), also habe ich den Stop schon vorher gesetzt. Das ist mein Tagebuch, keine Beratung.
Wie denkt ihr: Ist der Rebound echt? Teilt eure Meinung in den Kommentaren🤔👇
$XAUT
📊
• Bis zu 4 200+
• Zurück zu 4 100 und darunter
• Seitwärtsphase
• Ich weiß es selbst nicht 😅
414
·
--
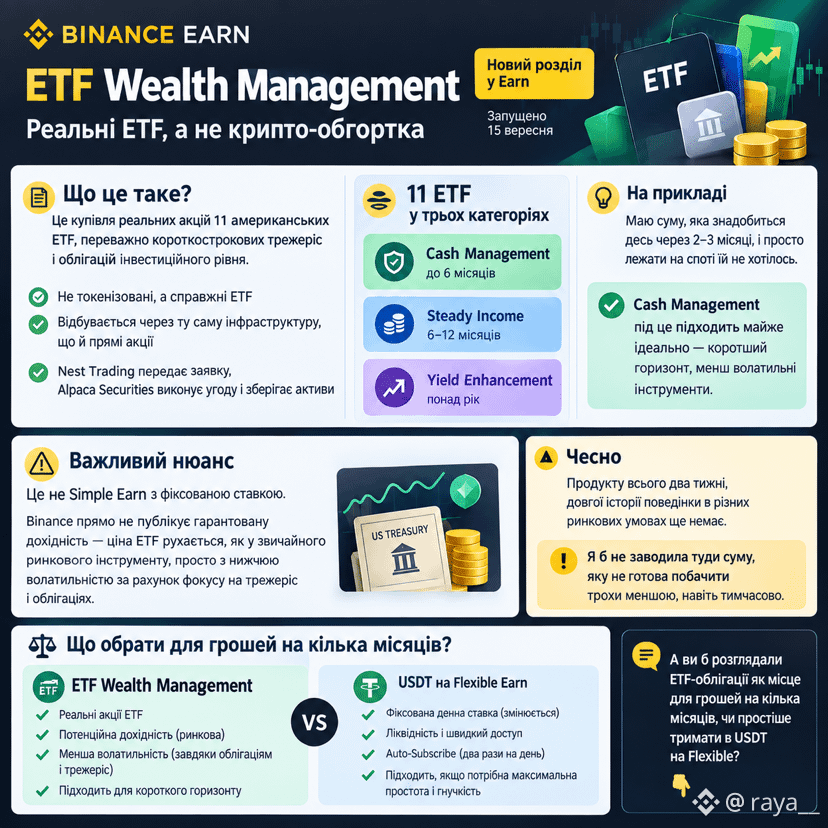
Ich habe einen neuen Abschnitt bei Earn gesehen – ETF Wealth Management. Erster Gedanke: noch eine Krypto-Verpackung über etwas Vertrautes?
Nein. Gestartet am 15. September: echte Aktien von 11 US-ETFs (kurzfristige T-Bills und Anleihen), keine tokenisierte Version. Der Kauf läuft über dieselbe Infrastruktur wie bei direkten Aktien: Nest Trading übermittelt die Order, Alpaca Securities führt sie aus und verwahrt sie.
Die ETFs sind nach Anlagehorizont in drei Kategorien unterteilt: bis 6 Monate, 6–12 und über ein Jahr. Habe es auf meine Situation gemappt: Das Geld brauche ich in zwei bis drei Monaten, einfach auf dem Spot liegen lassen wollte ich nicht – die Kategorie bis 6 Monate hat fast perfekt gepasst.
Achtung: Das ist nicht Simple Earn mit festem Zinssatz. Eine garantierte Rendite veröffentlicht Binance nicht – der ETF-Preis bewegt sich wie ein normales Marktinstrument, nur mit geringerer Volatilität.
Ehrlich: Das Produkt gibt es erst zwei Wochen, eine lange Historie zum Verhalten gibt es noch nicht. Ich würde dort keine Summe hinlegen, die ich nicht bereit wäre, vorübergehend als kleiner zu sehen.
Würdet ihr ETF-Anleihen für Geld in ein paar Monaten in Betracht ziehen, oder ist USDT auf Flexible einfacherer? 👇
#Tradefi
Ich habe einen neuen Abschnitt bei Earn gesehen – ETF Wealth Management. Erster Gedanke: noch eine Krypto-Verpackung über etwas Vertrautes?
Nein. Gestartet am 15. September: echte Aktien von 11 US-ETFs (kurzfristige T-Bills und Anleihen), keine tokenisierte Version. Der Kauf läuft über dieselbe Infrastruktur wie bei direkten Aktien: Nest Trading übermittelt die Order, Alpaca Securities führt sie aus und verwahrt sie.
Die ETFs sind nach Anlagehorizont in drei Kategorien unterteilt: bis 6 Monate, 6–12 und über ein Jahr. Habe es auf meine Situation gemappt: Das Geld brauche ich in zwei bis drei Monaten, einfach auf dem Spot liegen lassen wollte ich nicht – die Kategorie bis 6 Monate hat fast perfekt gepasst.
Achtung: Das ist nicht Simple Earn mit festem Zinssatz. Eine garantierte Rendite veröffentlicht Binance nicht – der ETF-Preis bewegt sich wie ein normales Marktinstrument, nur mit geringerer Volatilität.
Ehrlich: Das Produkt gibt es erst zwei Wochen, eine lange Historie zum Verhalten gibt es noch nicht. Ich würde dort keine Summe hinlegen, die ich nicht bereit wäre, vorübergehend als kleiner zu sehen.
Würdet ihr ETF-Anleihen für Geld in ein paar Monaten in Betracht ziehen, oder ist USDT auf Flexible einfacherer? 👇
#Tradefi
Nein. Gestartet am 15. September: echte Aktien von 11 US-ETFs (kurzfristige T-Bills und Anleihen), keine tokenisierte Version. Der Kauf läuft über dieselbe Infrastruktur wie bei direkten Aktien: Nest Trading übermittelt die Order, Alpaca Securities führt sie aus und verwahrt sie.
Die ETFs sind nach Anlagehorizont in drei Kategorien unterteilt: bis 6 Monate, 6–12 und über ein Jahr. Habe es auf meine Situation gemappt: Das Geld brauche ich in zwei bis drei Monaten, einfach auf dem Spot liegen lassen wollte ich nicht – die Kategorie bis 6 Monate hat fast perfekt gepasst.
Achtung: Das ist nicht Simple Earn mit festem Zinssatz. Eine garantierte Rendite veröffentlicht Binance nicht – der ETF-Preis bewegt sich wie ein normales Marktinstrument, nur mit geringerer Volatilität.
Ehrlich: Das Produkt gibt es erst zwei Wochen, eine lange Historie zum Verhalten gibt es noch nicht. Ich würde dort keine Summe hinlegen, die ich nicht bereit wäre, vorübergehend als kleiner zu sehen.
Würdet ihr ETF-Anleihen für Geld in ein paar Monaten in Betracht ziehen, oder ist USDT auf Flexible einfacherer? 👇
#Tradefi
175
·
--
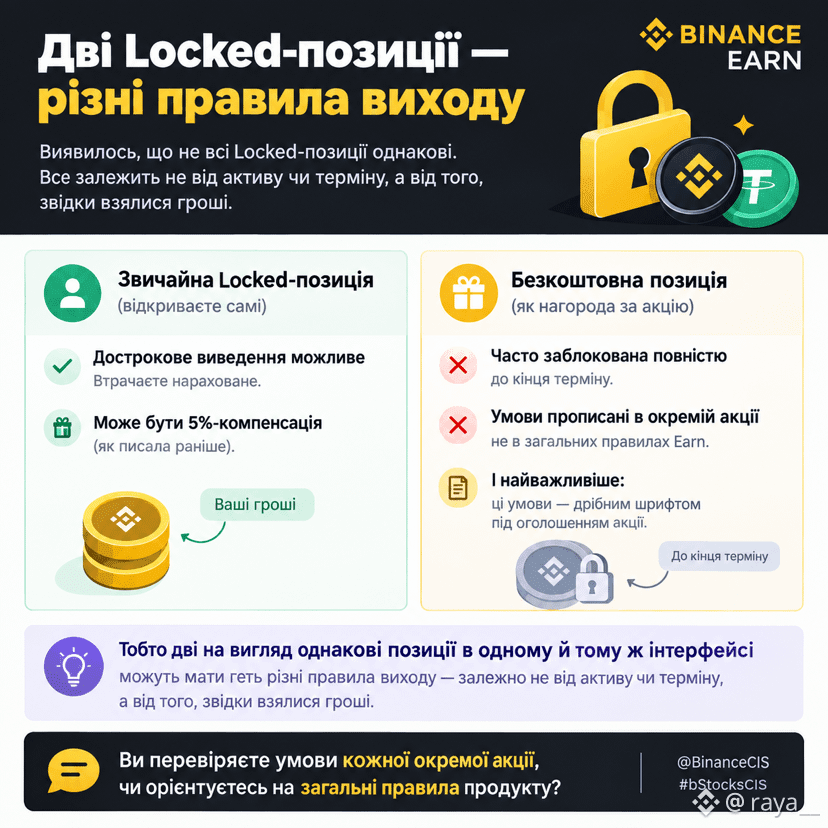
Ich habe eine Bonus-Locked-Position für eine der Binance-Aktionen erhalten – sie ist nach dem Erfüllen der Promo-Bedingungen einfach „auf“ das Guthaben gefallen. Eine Woche später wollte ich sie vorzeitig auszahlen, wie ich es zuvor mit normalen Locked-Einlagen gemacht habe. Die Schaltfläche „Früh einlösen“ gab es einfach nicht.
Also bin ich suchen gegangen, warum. Es stellte sich heraus: Nicht alle Locked-Positionen sind gleich. Die normale, die man selbst mit eigenen Geldern eröffnet, ermöglicht eine vorzeitige Auszahlung (du verlierst die aufgelaufenen Zinsen, manchmal bekommst du zusätzlich noch genau diese 5%-Entschädigung, über die ich vorher geschrieben habe). Und die kostenlose Position, die als Belohnung für eine bestimmte Marketingaktion ausgegeben wird, ist bis zum Ende der Laufzeit oft vollständig gesperrt – und das steht nicht in den allgemeinen Earn-Regeln, sondern in den Bedingungen genau dieser einzelnen Aktion, im Kleingedruckten unter der Ankündigung.
Das heißt: Zwei auf den ersten Blick identische Positionen im selben Interface können ganz unterschiedliche Ausstiegsregeln haben – nicht abhängig vom Asset oder von der Laufzeit, sondern davon, woher das Geld kommt.
Ganz ehrlich: Ich habe die Bedingungen einer konkreten Aktion früher kein einziges Mal separat gelesen – ich ging einfach davon aus, dass alle Locked-Positionen sich gleich verhalten. War aber nicht so.
Prüft ihr die Bedingungen jeder einzelnen Aktion oder orientiert ihr euch an den allgemeinen Produktregeln? 👇
@Binance_Ukraine #EarnBinance
Ich habe eine Bonus-Locked-Position für eine der Binance-Aktionen erhalten – sie ist nach dem Erfüllen der Promo-Bedingungen einfach „auf“ das Guthaben gefallen. Eine Woche später wollte ich sie vorzeitig auszahlen, wie ich es zuvor mit normalen Locked-Einlagen gemacht habe. Die Schaltfläche „Früh einlösen“ gab es einfach nicht.
Also bin ich suchen gegangen, warum. Es stellte sich heraus: Nicht alle Locked-Positionen sind gleich. Die normale, die man selbst mit eigenen Geldern eröffnet, ermöglicht eine vorzeitige Auszahlung (du verlierst die aufgelaufenen Zinsen, manchmal bekommst du zusätzlich noch genau diese 5%-Entschädigung, über die ich vorher geschrieben habe). Und die kostenlose Position, die als Belohnung für eine bestimmte Marketingaktion ausgegeben wird, ist bis zum Ende der Laufzeit oft vollständig gesperrt – und das steht nicht in den allgemeinen Earn-Regeln, sondern in den Bedingungen genau dieser einzelnen Aktion, im Kleingedruckten unter der Ankündigung.
Das heißt: Zwei auf den ersten Blick identische Positionen im selben Interface können ganz unterschiedliche Ausstiegsregeln haben – nicht abhängig vom Asset oder von der Laufzeit, sondern davon, woher das Geld kommt.
Ganz ehrlich: Ich habe die Bedingungen einer konkreten Aktion früher kein einziges Mal separat gelesen – ich ging einfach davon aus, dass alle Locked-Positionen sich gleich verhalten. War aber nicht so.
Prüft ihr die Bedingungen jeder einzelnen Aktion oder orientiert ihr euch an den allgemeinen Produktregeln? 👇
@Binance_Ukraine #EarnBinance
Also bin ich suchen gegangen, warum. Es stellte sich heraus: Nicht alle Locked-Positionen sind gleich. Die normale, die man selbst mit eigenen Geldern eröffnet, ermöglicht eine vorzeitige Auszahlung (du verlierst die aufgelaufenen Zinsen, manchmal bekommst du zusätzlich noch genau diese 5%-Entschädigung, über die ich vorher geschrieben habe). Und die kostenlose Position, die als Belohnung für eine bestimmte Marketingaktion ausgegeben wird, ist bis zum Ende der Laufzeit oft vollständig gesperrt – und das steht nicht in den allgemeinen Earn-Regeln, sondern in den Bedingungen genau dieser einzelnen Aktion, im Kleingedruckten unter der Ankündigung.
Das heißt: Zwei auf den ersten Blick identische Positionen im selben Interface können ganz unterschiedliche Ausstiegsregeln haben – nicht abhängig vom Asset oder von der Laufzeit, sondern davon, woher das Geld kommt.
Ganz ehrlich: Ich habe die Bedingungen einer konkreten Aktion früher kein einziges Mal separat gelesen – ich ging einfach davon aus, dass alle Locked-Positionen sich gleich verhalten. War aber nicht so.
Prüft ihr die Bedingungen jeder einzelnen Aktion oder orientiert ihr euch an den allgemeinen Produktregeln? 👇
@Binance_Ukraine #EarnBinance
146
·
--
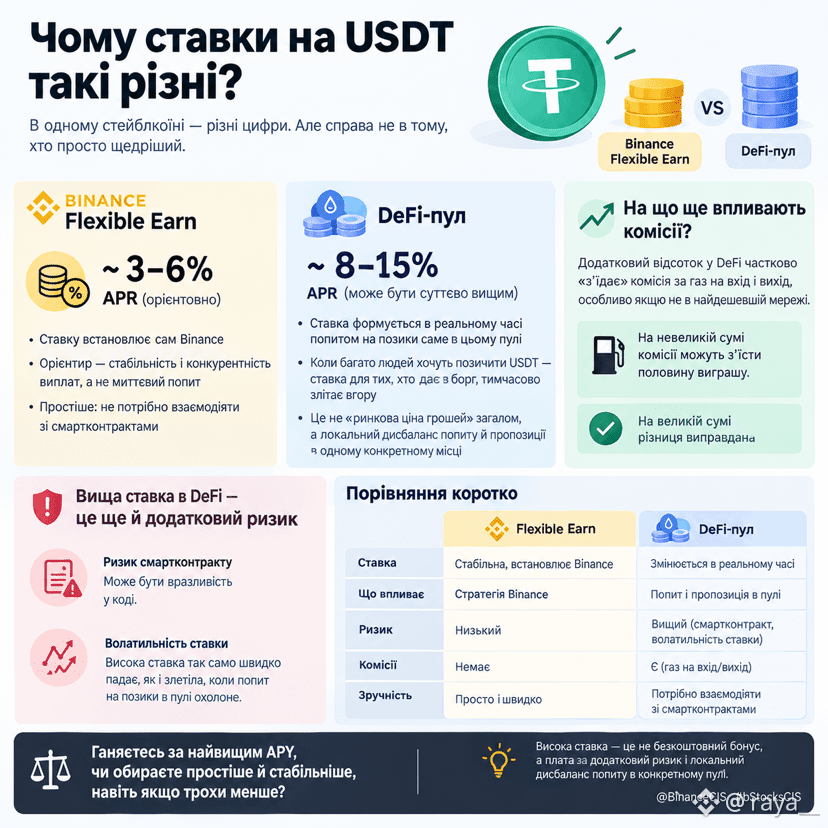
Ich habe die Zinssätze für USDT sowohl in Flexible Earn als auch in einem DeFi-Pool verglichen – und im DeFi zeigte sich bei demselben Stablecoin ein deutlich höherer Prozentsatz. Erste Idee: Zahlt Binance im Vergleich zum Markt einfach zu wenig?
Ich habe nachgesehen – die Mechanik ist anders, nicht nur „wer großzügiger ist“. Der Zinssatz im DeFi-Pool wird durch die Nachfrage nach Krediten genau in diesem Pool gebildet: Wenn viele USDT ausleihen wollen, steigt der Zinssatz vorübergehend. Der APR in Simple Earn hingegen wird von Binance selbst festgelegt – unter Berücksichtigung von Stabilität und Wettbewerbsfähigkeit der Auszahlungen, nicht der kurzfristigen Nachfrage in nur einem Pool.
Ich habe das für eine kleine Summe ausgerechnet: Der zusätzliche Prozentsatz im DeFi wurde teilweise durch die Gasgebühren für Ein- und Auszahlungen „aufgefressen“. Bei einer großen Summe ist der Unterschied gerechtfertigt, bei einer kleinen konnten die Gebühren die Hälfte des Gewinns beanspruchen.
Ehrlich: Der höhere Satz in DeFi ist kein Bonus ohne Grund, sondern eine Bezahlung für das Risiko: Der Smart Contract kann verwundbar sein, und der Zinssatz fällt genauso schnell, sobald die Nachfrage im Pool nachlässt.
Jagt ihr dem höchsten APY hinterher, oder wählt ihr etwas Einfacheres und Stabileres – auch wenn es ein bisschen weniger ist? 👇
@Binance_Ukraine #FlexibleEarnBinance
Ich habe die Zinssätze für USDT sowohl in Flexible Earn als auch in einem DeFi-Pool verglichen – und im DeFi zeigte sich bei demselben Stablecoin ein deutlich höherer Prozentsatz. Erste Idee: Zahlt Binance im Vergleich zum Markt einfach zu wenig?
Ich habe nachgesehen – die Mechanik ist anders, nicht nur „wer großzügiger ist“. Der Zinssatz im DeFi-Pool wird durch die Nachfrage nach Krediten genau in diesem Pool gebildet: Wenn viele USDT ausleihen wollen, steigt der Zinssatz vorübergehend. Der APR in Simple Earn hingegen wird von Binance selbst festgelegt – unter Berücksichtigung von Stabilität und Wettbewerbsfähigkeit der Auszahlungen, nicht der kurzfristigen Nachfrage in nur einem Pool.
Ich habe das für eine kleine Summe ausgerechnet: Der zusätzliche Prozentsatz im DeFi wurde teilweise durch die Gasgebühren für Ein- und Auszahlungen „aufgefressen“. Bei einer großen Summe ist der Unterschied gerechtfertigt, bei einer kleinen konnten die Gebühren die Hälfte des Gewinns beanspruchen.
Ehrlich: Der höhere Satz in DeFi ist kein Bonus ohne Grund, sondern eine Bezahlung für das Risiko: Der Smart Contract kann verwundbar sein, und der Zinssatz fällt genauso schnell, sobald die Nachfrage im Pool nachlässt.
Jagt ihr dem höchsten APY hinterher, oder wählt ihr etwas Einfacheres und Stabileres – auch wenn es ein bisschen weniger ist? 👇
@Binance_Ukraine #FlexibleEarnBinance
Ich habe nachgesehen – die Mechanik ist anders, nicht nur „wer großzügiger ist“. Der Zinssatz im DeFi-Pool wird durch die Nachfrage nach Krediten genau in diesem Pool gebildet: Wenn viele USDT ausleihen wollen, steigt der Zinssatz vorübergehend. Der APR in Simple Earn hingegen wird von Binance selbst festgelegt – unter Berücksichtigung von Stabilität und Wettbewerbsfähigkeit der Auszahlungen, nicht der kurzfristigen Nachfrage in nur einem Pool.
Ich habe das für eine kleine Summe ausgerechnet: Der zusätzliche Prozentsatz im DeFi wurde teilweise durch die Gasgebühren für Ein- und Auszahlungen „aufgefressen“. Bei einer großen Summe ist der Unterschied gerechtfertigt, bei einer kleinen konnten die Gebühren die Hälfte des Gewinns beanspruchen.
Ehrlich: Der höhere Satz in DeFi ist kein Bonus ohne Grund, sondern eine Bezahlung für das Risiko: Der Smart Contract kann verwundbar sein, und der Zinssatz fällt genauso schnell, sobald die Nachfrage im Pool nachlässt.
Jagt ihr dem höchsten APY hinterher, oder wählt ihr etwas Einfacheres und Stabileres – auch wenn es ein bisschen weniger ist? 👇
@Binance_Ukraine #FlexibleEarnBinance
1
85
·
--
Ich habe in meiner Earn-Wallet ein paar neue Token von Projekten gesehen, die ich ganz bestimmt nicht gekauft habe. Der erste Gedanke war: Ist das ein Fehler oder Phishing?
Ich habe es geklärt. Es ist kein Fehler, sondern Launchpool-Belohnungen. Mein ganzes BNB liegt in dem BNB Flexible Product (früher hieß es BNB Vault) — und dabei stellte sich heraus: Das ist nicht einfach nur ein normales Flexible mit Prozenten. Das Abo dafür fügt automatisch dasselbe BNB in die aktiven Launchpool-Projekte ein, ohne dass ich dafür irgendwelche extra Schritte von meiner Seite aus machen muss.
Wenn gleichzeitig mehrere Launchpool-Kampagnen laufen, wird das BNB einfach gleichmäßig auf alle aufgeteilt. Die Belohnungen kann man stündlich manuell aus dem Launchpool-Pool abholen, und wenn man es verpasst — dann fällt das nicht abgeholte nach dem Abschluss der Session direkt auf den Spot.
Das heißt: Dasselbe BNB gibt gleichzeitig den Basiszins für das Flexible und nimmt an den Verteilungen neuer Tokens teil — ohne dass man den Kalender der Launches im Blick behalten oder sich für jede einzelne Kampagne separat manuell anmelden muss.
Ehrlich: Nicht jeder Token aus dem Launchpool erweist sich als eine gelungene Investition — manche fallen direkt nach dem Listing im Preis. Das ist ein Bonus zur Basis-Rendite, kein garantierter zusätzlicher Gewinn.
Habt ihr überprüft, woher die unbekannten Token in der Wallet stammen, oder habt ihr sie sofort verkauft, ohne euch vorher zu informieren? 👇
@Binance_Ukraine #FlexibleEarnBinance
Ich habe in meiner Earn-Wallet ein paar neue Token von Projekten gesehen, die ich ganz bestimmt nicht gekauft habe. Der erste Gedanke war: Ist das ein Fehler oder Phishing?
Ich habe es geklärt. Es ist kein Fehler, sondern Launchpool-Belohnungen. Mein ganzes BNB liegt in dem BNB Flexible Product (früher hieß es BNB Vault) — und dabei stellte sich heraus: Das ist nicht einfach nur ein normales Flexible mit Prozenten. Das Abo dafür fügt automatisch dasselbe BNB in die aktiven Launchpool-Projekte ein, ohne dass ich dafür irgendwelche extra Schritte von meiner Seite aus machen muss.
Wenn gleichzeitig mehrere Launchpool-Kampagnen laufen, wird das BNB einfach gleichmäßig auf alle aufgeteilt. Die Belohnungen kann man stündlich manuell aus dem Launchpool-Pool abholen, und wenn man es verpasst — dann fällt das nicht abgeholte nach dem Abschluss der Session direkt auf den Spot.
Das heißt: Dasselbe BNB gibt gleichzeitig den Basiszins für das Flexible und nimmt an den Verteilungen neuer Tokens teil — ohne dass man den Kalender der Launches im Blick behalten oder sich für jede einzelne Kampagne separat manuell anmelden muss.
Ehrlich: Nicht jeder Token aus dem Launchpool erweist sich als eine gelungene Investition — manche fallen direkt nach dem Listing im Preis. Das ist ein Bonus zur Basis-Rendite, kein garantierter zusätzlicher Gewinn.
Habt ihr überprüft, woher die unbekannten Token in der Wallet stammen, oder habt ihr sie sofort verkauft, ohne euch vorher zu informieren? 👇
@Binance_Ukraine #FlexibleEarnBinance
Ich habe es geklärt. Es ist kein Fehler, sondern Launchpool-Belohnungen. Mein ganzes BNB liegt in dem BNB Flexible Product (früher hieß es BNB Vault) — und dabei stellte sich heraus: Das ist nicht einfach nur ein normales Flexible mit Prozenten. Das Abo dafür fügt automatisch dasselbe BNB in die aktiven Launchpool-Projekte ein, ohne dass ich dafür irgendwelche extra Schritte von meiner Seite aus machen muss.
Wenn gleichzeitig mehrere Launchpool-Kampagnen laufen, wird das BNB einfach gleichmäßig auf alle aufgeteilt. Die Belohnungen kann man stündlich manuell aus dem Launchpool-Pool abholen, und wenn man es verpasst — dann fällt das nicht abgeholte nach dem Abschluss der Session direkt auf den Spot.
Das heißt: Dasselbe BNB gibt gleichzeitig den Basiszins für das Flexible und nimmt an den Verteilungen neuer Tokens teil — ohne dass man den Kalender der Launches im Blick behalten oder sich für jede einzelne Kampagne separat manuell anmelden muss.
Ehrlich: Nicht jeder Token aus dem Launchpool erweist sich als eine gelungene Investition — manche fallen direkt nach dem Listing im Preis. Das ist ein Bonus zur Basis-Rendite, kein garantierter zusätzlicher Gewinn.
Habt ihr überprüft, woher die unbekannten Token in der Wallet stammen, oder habt ihr sie sofort verkauft, ohne euch vorher zu informieren? 👇
@Binance_Ukraine #FlexibleEarnBinance
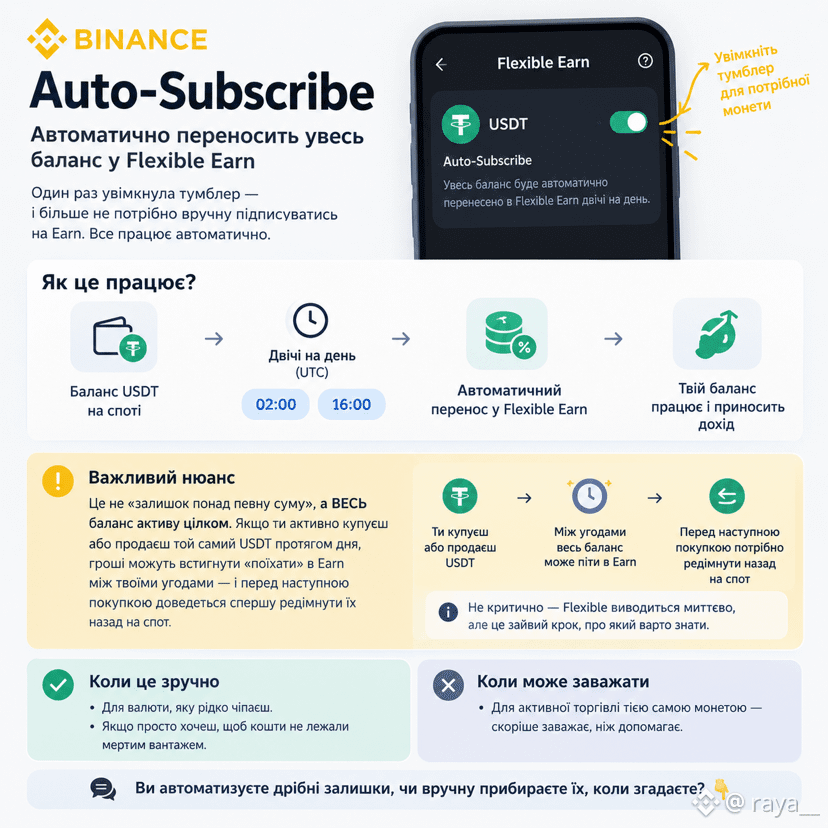
1
5
864
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinRebounds$75KAsChipsLead
9,866 Aufrufe
141 Kommentare
Marktüberblick | Bitcoin erholt sich nach Rückgang unter 75.000 $ auf 75.600 $, während Chip-Aktien nach überraschend starken Arbeitsmarktdaten die Rally anführen
Binance News
·17 Likes
·5.1k Aufrufe
JobsReportRaisesHikeOdds
125,451 Aufrufe
1,100 Kommentare
US Data Center Rules May Constrain AI Expansion
18,453 Aufrufe
109 Kommentare