
FREMUK07
41 Beiträge
FREMUK07
Melden
Nutzer blockieren
8 Following
6 Follower
59 Like gegeben
Beiträge
PINNED
·
--
Bullisch
Verifiziert
@termmax $TMX #TermMax
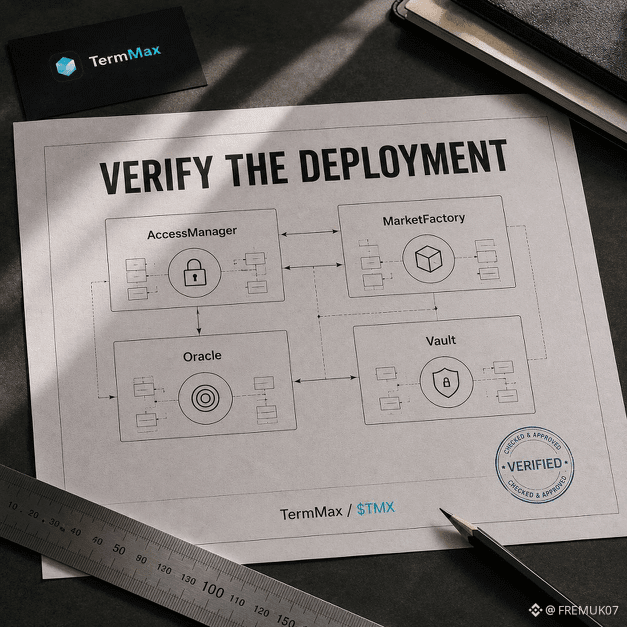
Einen Punkt, den ich höher schätze als eine perfekt gestaltete Landingpage für ein Protokoll, ist eine klare Contract-Address-Seite. TermMax listet öffentlich zentrale Komponenten wie seinen AccessManager, MarketFactory, Oracle Aggregator, Router, Viewer und die Vault-Infrastruktur über unterstützte Netzwerke hinweg.
Das beweist jedoch nicht, dass ein Protokoll sicher ist. Es gibt dem Nutzer aber einen Ausgangspunkt, um zu überprüfen, worauf er sich einlässt, statt allein einer Oberfläche zu vertrauen.
Für mich ist das die Art von Transparenz, die in DeFi normal sein sollte: Die Produktseite erklärt die Idee, während die Contract-Karte zeigt, wo die Implementierung lebt. Auch wenn ich keinen Code lese, kann ich dennoch verifizieren, dass ich die beabsichtigte Bereitstellung verwende.
Würdest du eine Contract-Adresse prüfen, bevor du in ein DeFi-Produkt einzahlst?
@TermMax $TMX #TermMax
Einen Punkt, den ich höher schätze als eine perfekt gestaltete Landingpage für ein Protokoll, ist eine klare Contract-Address-Seite. TermMax listet öffentlich zentrale Komponenten wie seinen AccessManager, MarketFactory, Oracle Aggregator, Router, Viewer und die Vault-Infrastruktur über unterstützte Netzwerke hinweg.
Das beweist jedoch nicht, dass ein Protokoll sicher ist. Es gibt dem Nutzer aber einen Ausgangspunkt, um zu überprüfen, worauf er sich einlässt, statt allein einer Oberfläche zu vertrauen.
Für mich ist das die Art von Transparenz, die in DeFi normal sein sollte: Die Produktseite erklärt die Idee, während die Contract-Karte zeigt, wo die Implementierung lebt. Auch wenn ich keinen Code lese, kann ich dennoch verifizieren, dass ich die beabsichtigte Bereitstellung verwende.
Würdest du eine Contract-Adresse prüfen, bevor du in ein DeFi-Produkt einzahlst?
Einen Punkt, den ich höher schätze als eine perfekt gestaltete Landingpage für ein Protokoll, ist eine klare Contract-Address-Seite. TermMax listet öffentlich zentrale Komponenten wie seinen AccessManager, MarketFactory, Oracle Aggregator, Router, Viewer und die Vault-Infrastruktur über unterstützte Netzwerke hinweg.
Das beweist jedoch nicht, dass ein Protokoll sicher ist. Es gibt dem Nutzer aber einen Ausgangspunkt, um zu überprüfen, worauf er sich einlässt, statt allein einer Oberfläche zu vertrauen.
Für mich ist das die Art von Transparenz, die in DeFi normal sein sollte: Die Produktseite erklärt die Idee, während die Contract-Karte zeigt, wo die Implementierung lebt. Auch wenn ich keinen Code lese, kann ich dennoch verifizieren, dass ich die beabsichtigte Bereitstellung verwende.
Würdest du eine Contract-Adresse prüfen, bevor du in ein DeFi-Produkt einzahlst?
94
·
--
Die Schnittstelle zwischen KI und Blockchain ist der Ort, an dem die nächste gewaltige Innovationswelle entsteht. Kite AI ist perfekt positioniert, um von dieser Dynamik zu profitieren. Ich beschäftige mich in letzter Zeit intensiv mit ihrem Ökosystem, und die Architektur, die sie aufbauen, ist wirklich wegweisend. Eine starke Community, eine klare Vision und bisher eine großartige Umsetzung. Ich halte auf jeden Fall an meinen $KITE fest und verfolge genau, wie sie ihre Roadmap-Meilensteine erreichen. Die Zukunft der dezentralen KI ist da! 🚀 #KiteBBW
Die Schnittstelle zwischen KI und Blockchain ist der Ort, an dem die nächste gewaltige Innovationswelle entsteht. Kite AI ist perfekt positioniert, um von dieser Dynamik zu profitieren. Ich beschäftige mich in letzter Zeit intensiv mit ihrem Ökosystem, und die Architektur, die sie aufbauen, ist wirklich wegweisend. Eine starke Community, eine klare Vision und bisher eine großartige Umsetzung. Ich halte auf jeden Fall an meinen $KITE fest und verfolge genau, wie sie ihre Roadmap-Meilensteine erreichen. Die Zukunft der dezentralen KI ist da! 🚀 #KiteBBW
191
·
--
Die Finanzmärkte bewegen sich auf eine Welt zu, in der Blockchain ohne Unterbrechung funktioniert.
Genau deshalb ist die Tokenisierung traditioneller Vermögenswerte einer der spannendsten Bereiche im Kryptobereich.
bStocks zeigt, wie vertraute Finanzinstrumente in die On-Chain-Umgebung überführt werden können.
Das verändert nicht den Vermögenswert selbst, sondern die Infrastruktur, die ihn umgibt.
Weniger Grenzen zwischen TradFi und Krypto. Mehr Möglichkeiten für Interaktionen on-chain.
Die nächste Frage lautet: Wie schnell werden tokenisierte Vermögenswerte zu einem selbstverständlichen Teil des Finanzmarkts?
Die Finanzmärkte bewegen sich auf eine Welt zu, in der Blockchain ohne Unterbrechung funktioniert.
Genau deshalb ist die Tokenisierung traditioneller Vermögenswerte einer der spannendsten Bereiche im Kryptobereich.
bStocks zeigt, wie vertraute Finanzinstrumente in die On-Chain-Umgebung überführt werden können.
Das verändert nicht den Vermögenswert selbst, sondern die Infrastruktur, die ihn umgibt.
Weniger Grenzen zwischen TradFi und Krypto. Mehr Möglichkeiten für Interaktionen on-chain.
Die nächste Frage lautet: Wie schnell werden tokenisierte Vermögenswerte zu einem selbstverständlichen Teil des Finanzmarkts?
Genau deshalb ist die Tokenisierung traditioneller Vermögenswerte einer der spannendsten Bereiche im Kryptobereich.
bStocks zeigt, wie vertraute Finanzinstrumente in die On-Chain-Umgebung überführt werden können.
Das verändert nicht den Vermögenswert selbst, sondern die Infrastruktur, die ihn umgibt.
Weniger Grenzen zwischen TradFi und Krypto. Mehr Möglichkeiten für Interaktionen on-chain.
Die nächste Frage lautet: Wie schnell werden tokenisierte Vermögenswerte zu einem selbstverständlichen Teil des Finanzmarkts?
111
·
--
Bullisch
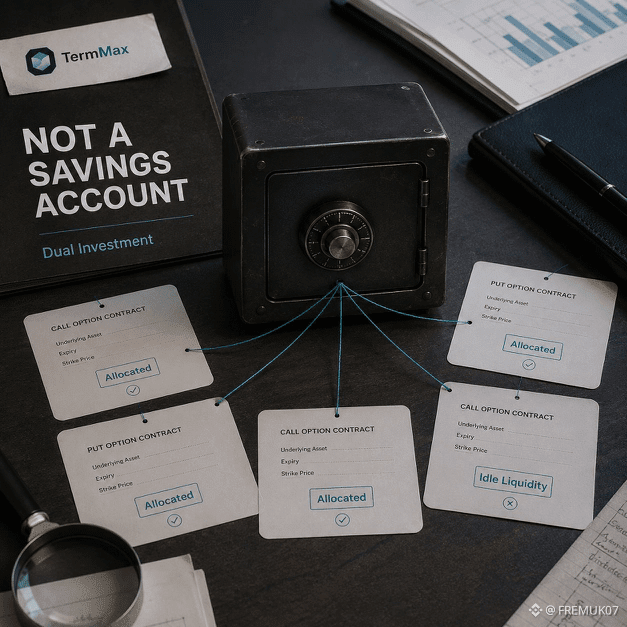
Die nützlichste Passage, die ich in der TermMax-Alpha-Dokumentation gefunden habe, ist, dass Dual Investment kein flexibles Sparprodukt ist. Einzahlungen werden verwendet, um Optionspositionen zu unterlegen, daher hängt ein vorzeitiger Abzug davon ab, wie viel Liquidität noch ungenutzt ist.
Das ist eine gesündere Art, das Produkt zu lesen. Die Rendite hängt daran, dass Optionskäufer Prämien zahlen, nicht an einer mysteriösen Zahl, die auf einem Dashboard erscheint. Wenn alle eingezahlten Mittel bereits zugeordnet sind, ist ein vorzeitiger Abzug möglicherweise erst bis zur Fälligkeit verfügbar oder bis neue Liquidität bereitgestellt wird.
Für mich ändert das die erste Frage von „Welche APY wird angezeigt?“ zu „Welche Verpflichtung gehe ich mit diesem Kapital ein?“
Was würdest du zuerst prüfen, bevor du einen Dual-Investment-Tresor betrittst?
@termmax #TermMax
Die nützlichste Passage, die ich in der TermMax-Alpha-Dokumentation gefunden habe, ist, dass Dual Investment kein flexibles Sparprodukt ist. Einzahlungen werden verwendet, um Optionspositionen zu unterlegen, daher hängt ein vorzeitiger Abzug davon ab, wie viel Liquidität noch ungenutzt ist.
Das ist eine gesündere Art, das Produkt zu lesen. Die Rendite hängt daran, dass Optionskäufer Prämien zahlen, nicht an einer mysteriösen Zahl, die auf einem Dashboard erscheint. Wenn alle eingezahlten Mittel bereits zugeordnet sind, ist ein vorzeitiger Abzug möglicherweise erst bis zur Fälligkeit verfügbar oder bis neue Liquidität bereitgestellt wird.
Für mich ändert das die erste Frage von „Welche APY wird angezeigt?“ zu „Welche Verpflichtung gehe ich mit diesem Kapital ein?“
Was würdest du zuerst prüfen, bevor du einen Dual-Investment-Tresor betrittst?
@TermMax #TermMax
Das ist eine gesündere Art, das Produkt zu lesen. Die Rendite hängt daran, dass Optionskäufer Prämien zahlen, nicht an einer mysteriösen Zahl, die auf einem Dashboard erscheint. Wenn alle eingezahlten Mittel bereits zugeordnet sind, ist ein vorzeitiger Abzug möglicherweise erst bis zur Fälligkeit verfügbar oder bis neue Liquidität bereitgestellt wird.
Für mich ändert das die erste Frage von „Welche APY wird angezeigt?“ zu „Welche Verpflichtung gehe ich mit diesem Kapital ein?“
Was würdest du zuerst prüfen, bevor du einen Dual-Investment-Tresor betrittst?
@TermMax #TermMax
99
·
--
Bullisch
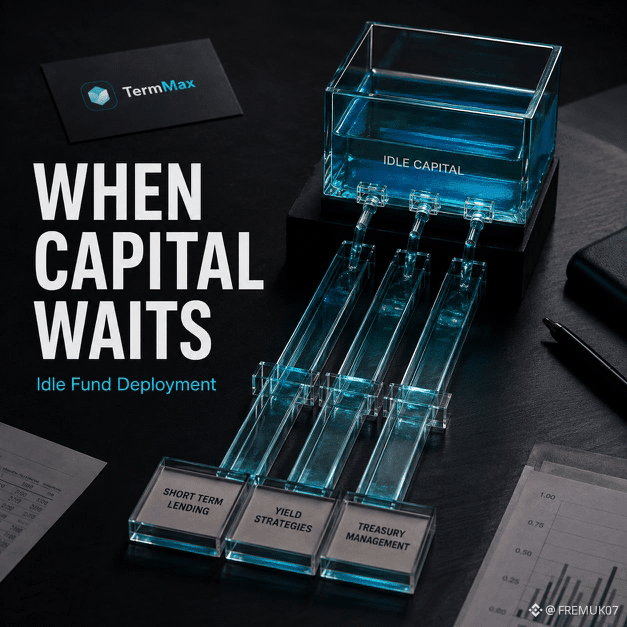
Ich denke bei ungeborgener Liquidität meistens an zwei Dinge: Warten oder Abziehen. Das TMX-Whitepaper beschreibt einen dritten Weg – ungeborgenes Kapital kann während des Wartens in Floating-Rate-Protokolle eingesetzt werden, bis es passend gematcht wird.
Der interessante Punkt ist nicht nur „mehr Rendite“. Es ist, dass die Wartezeit Teil der Strategie wird. Bevor ich eine Rate als attraktiv bezeichne, würde ich verstehen wollen, was mit dem Kapital zwischen Einzahlung und Matching passiert – einschließlich der Liquidität und des Risikos dieser zusätzlichen Ebene.
Das ist eine viel nützlichere Frage, als so zu tun, als wäre jeder Dollar entweder vollständig eingesetzt oder komplett untätig. Kapital hat auch einen Wartebereich, und seine Regeln sind wichtig.
Würden Sie lieber, dass untätiges Kapital während des Wartens auf das Matching eine Basisrendite erwirtschaftet?
@termmax #TermMax
Ich denke bei ungeborgener Liquidität meistens an zwei Dinge: Warten oder Abziehen. Das TMX-Whitepaper beschreibt einen dritten Weg – ungeborgenes Kapital kann während des Wartens in Floating-Rate-Protokolle eingesetzt werden, bis es passend gematcht wird.
Der interessante Punkt ist nicht nur „mehr Rendite“. Es ist, dass die Wartezeit Teil der Strategie wird. Bevor ich eine Rate als attraktiv bezeichne, würde ich verstehen wollen, was mit dem Kapital zwischen Einzahlung und Matching passiert – einschließlich der Liquidität und des Risikos dieser zusätzlichen Ebene.
Das ist eine viel nützlichere Frage, als so zu tun, als wäre jeder Dollar entweder vollständig eingesetzt oder komplett untätig. Kapital hat auch einen Wartebereich, und seine Regeln sind wichtig.
Würden Sie lieber, dass untätiges Kapital während des Wartens auf das Matching eine Basisrendite erwirtschaftet?
@TermMax #TermMax
Der interessante Punkt ist nicht nur „mehr Rendite“. Es ist, dass die Wartezeit Teil der Strategie wird. Bevor ich eine Rate als attraktiv bezeichne, würde ich verstehen wollen, was mit dem Kapital zwischen Einzahlung und Matching passiert – einschließlich der Liquidität und des Risikos dieser zusätzlichen Ebene.
Das ist eine viel nützlichere Frage, als so zu tun, als wäre jeder Dollar entweder vollständig eingesetzt oder komplett untätig. Kapital hat auch einen Wartebereich, und seine Regeln sind wichtig.
Würden Sie lieber, dass untätiges Kapital während des Wartens auf das Matching eine Basisrendite erwirtschaftet?
@TermMax #TermMax
59
·
--
Bullisch
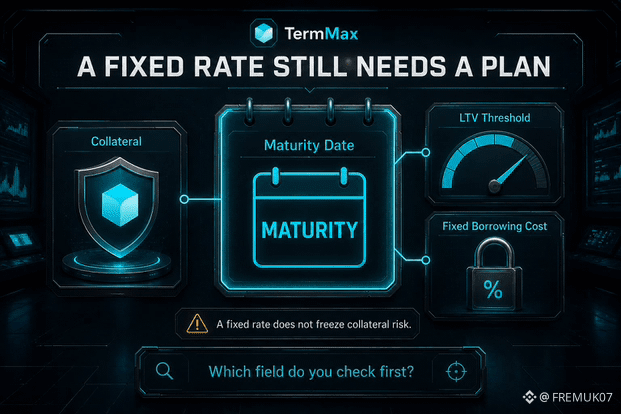
Das kleinste Detail, nach dem ich in einem DeFi-Markt suche, ist oft das Fälligkeitsdatum. @termmax stellt dieses Datum neben den Schuldtitel, die Sicherheiten und die LTV-Parameter, wodurch die gesamte Position eher wie eine echte Vereinbarung wirkt als wie eine offene Wette.
Ein fester Kredit- bzw. Borrowing-Zinssatz löst ein Problem: die Unsicherheit über die Kosten der Verschuldung. Er friert jedoch nicht den Preis der Sicherheiten ein. Wenn die Sicherheiten an Wert verlieren und der LTV die Liquidationsschwelle erreicht, kann die Position weiterhin echte Konsequenzen erleiden.
Diese Unterscheidung ist wichtig. Gutes Risikomanagement besteht nicht nur darin, einen Zinssatz zu finden, der einem gefällt; es geht darum, den gesamten Zeitrahmen zu sehen und zu wissen, was sich ändern kann, bevor das Darlehen endet.
Welches Marktfeld würdest du zuerst prüfen?
@termmax #TermMax
Das kleinste Detail, nach dem ich in einem DeFi-Markt suche, ist oft das Fälligkeitsdatum. @TermMax stellt dieses Datum neben den Schuldtitel, die Sicherheiten und die LTV-Parameter, wodurch die gesamte Position eher wie eine echte Vereinbarung wirkt als wie eine offene Wette.
Ein fester Kredit- bzw. Borrowing-Zinssatz löst ein Problem: die Unsicherheit über die Kosten der Verschuldung. Er friert jedoch nicht den Preis der Sicherheiten ein. Wenn die Sicherheiten an Wert verlieren und der LTV die Liquidationsschwelle erreicht, kann die Position weiterhin echte Konsequenzen erleiden.
Diese Unterscheidung ist wichtig. Gutes Risikomanagement besteht nicht nur darin, einen Zinssatz zu finden, der einem gefällt; es geht darum, den gesamten Zeitrahmen zu sehen und zu wissen, was sich ändern kann, bevor das Darlehen endet.
Welches Marktfeld würdest du zuerst prüfen?
@TermMax #TermMax
Ein fester Kredit- bzw. Borrowing-Zinssatz löst ein Problem: die Unsicherheit über die Kosten der Verschuldung. Er friert jedoch nicht den Preis der Sicherheiten ein. Wenn die Sicherheiten an Wert verlieren und der LTV die Liquidationsschwelle erreicht, kann die Position weiterhin echte Konsequenzen erleiden.
Diese Unterscheidung ist wichtig. Gutes Risikomanagement besteht nicht nur darin, einen Zinssatz zu finden, der einem gefällt; es geht darum, den gesamten Zeitrahmen zu sehen und zu wissen, was sich ändern kann, bevor das Darlehen endet.
Welches Marktfeld würdest du zuerst prüfen?
@TermMax #TermMax
1
1
75
·
--
Bullisch
Verifiziert
#bstockscis $ORCLB | @BinanceCIS #bStocksCIS — Eine Backlog-Nummer kann riesig sein und trotzdem keine Bankbilanz darstellen.
Oracle beendete das Geschäftsjahr Q4 2026 mit 638 Milliarden US-Dollar an verbleibenden Performance Obligations, also RPO, ein Plus von 85 Milliarden US-Dollar im Quartal und 363% im Jahresvergleich. RPO ist ein vertragliches Umsatzmaß: Es verweist auf künftige Arbeit, ist aber nicht dasselbe wie bereits erfasster Umsatz oder bereits verdientes Cash.
Die Frage der Cash-Conversion ist ungewöhnlich wichtig. Oracle erzielte im FY2026 32,0 Milliarden US-Dollar operativen Cashflow, doch der Free Cashflow war negativ bei -23,7 Milliarden US-Dollar, da das Unternehmen die Cloud-Infrastruktur ausbaute. Außerdem sagte die Firma, dass 75 Milliarden US-Dollar großer KI-Verträge vorgemitteltes oder vom Kunden bereitgestelltes Hardware-Material betreffen; das senkt den Betrag, den Oracle selbst finanzieren muss, beseitigt jedoch nicht das Ausführungsrisiko.
Oracle nahm im FY2026 43 Milliarden US-Dollar Schulden und 5 Milliarden US-Dollar Eigenkapitalfinanzierung auf und rechnet für FY2027 mit ungefähr 40 Milliarden US-Dollar zusätzlicher Finanzierung. Damit sind die Qualität des RPO, die Kundenkonzentration, die Timing der Auslieferung und die Renditen der Rechenzentren wichtiger als die Schlagzeile allein.
Das bullische Szenario lautet, dass die vertraglich gebundene Nachfrage Oracle eine ungewöhnliche Planbarkeit gibt und die Kundenfinanzierung die Kapitalbelastung abmildern kann. Das vorsichtige Szenario ist, dass RPO schneller wachsen kann als der bereits erfasste Umsatz, während Finanzierungskosten und Investitionen in Infrastruktur anfallen, bevor die volle Auslastung erreicht ist.
Für ein bStocks-Zertifikat bedeutet $ORCLB wirtschaftliche Exponierung gegenüber Oracle statt direktem Besitz von Oracle-Aktien.
Bei der Bewertung von Oracle: Welches Signal verdient das meiste Gewicht—RPO, Umsatzrealisierung, Free Cashflow oder Finanzierungsbedarf?
#bstockscis $ORCLB | @BinanceCIS #bStocksCIS — Eine Backlog-Nummer kann riesig sein und trotzdem keine Bankbilanz darstellen.
Oracle beendete das Geschäftsjahr Q4 2026 mit 638 Milliarden US-Dollar an verbleibenden Performance Obligations, also RPO, ein Plus von 85 Milliarden US-Dollar im Quartal und 363% im Jahresvergleich. RPO ist ein vertragliches Umsatzmaß: Es verweist auf künftige Arbeit, ist aber nicht dasselbe wie bereits erfasster Umsatz oder bereits verdientes Cash.
Die Frage der Cash-Conversion ist ungewöhnlich wichtig. Oracle erzielte im FY2026 32,0 Milliarden US-Dollar operativen Cashflow, doch der Free Cashflow war negativ bei -23,7 Milliarden US-Dollar, da das Unternehmen die Cloud-Infrastruktur ausbaute. Außerdem sagte die Firma, dass 75 Milliarden US-Dollar großer KI-Verträge vorgemitteltes oder vom Kunden bereitgestelltes Hardware-Material betreffen; das senkt den Betrag, den Oracle selbst finanzieren muss, beseitigt jedoch nicht das Ausführungsrisiko.
Oracle nahm im FY2026 43 Milliarden US-Dollar Schulden und 5 Milliarden US-Dollar Eigenkapitalfinanzierung auf und rechnet für FY2027 mit ungefähr 40 Milliarden US-Dollar zusätzlicher Finanzierung. Damit sind die Qualität des RPO, die Kundenkonzentration, die Timing der Auslieferung und die Renditen der Rechenzentren wichtiger als die Schlagzeile allein.
Das bullische Szenario lautet, dass die vertraglich gebundene Nachfrage Oracle eine ungewöhnliche Planbarkeit gibt und die Kundenfinanzierung die Kapitalbelastung abmildern kann. Das vorsichtige Szenario ist, dass RPO schneller wachsen kann als der bereits erfasste Umsatz, während Finanzierungskosten und Investitionen in Infrastruktur anfallen, bevor die volle Auslastung erreicht ist.
Für ein bStocks-Zertifikat bedeutet $ORCLB wirtschaftliche Exponierung gegenüber Oracle statt direktem Besitz von Oracle-Aktien.
Bei der Bewertung von Oracle: Welches Signal verdient das meiste Gewicht—RPO, Umsatzrealisierung, Free Cashflow oder Finanzierungsbedarf?
Oracle beendete das Geschäftsjahr Q4 2026 mit 638 Milliarden US-Dollar an verbleibenden Performance Obligations, also RPO, ein Plus von 85 Milliarden US-Dollar im Quartal und 363% im Jahresvergleich. RPO ist ein vertragliches Umsatzmaß: Es verweist auf künftige Arbeit, ist aber nicht dasselbe wie bereits erfasster Umsatz oder bereits verdientes Cash.
Die Frage der Cash-Conversion ist ungewöhnlich wichtig. Oracle erzielte im FY2026 32,0 Milliarden US-Dollar operativen Cashflow, doch der Free Cashflow war negativ bei -23,7 Milliarden US-Dollar, da das Unternehmen die Cloud-Infrastruktur ausbaute. Außerdem sagte die Firma, dass 75 Milliarden US-Dollar großer KI-Verträge vorgemitteltes oder vom Kunden bereitgestelltes Hardware-Material betreffen; das senkt den Betrag, den Oracle selbst finanzieren muss, beseitigt jedoch nicht das Ausführungsrisiko.
Oracle nahm im FY2026 43 Milliarden US-Dollar Schulden und 5 Milliarden US-Dollar Eigenkapitalfinanzierung auf und rechnet für FY2027 mit ungefähr 40 Milliarden US-Dollar zusätzlicher Finanzierung. Damit sind die Qualität des RPO, die Kundenkonzentration, die Timing der Auslieferung und die Renditen der Rechenzentren wichtiger als die Schlagzeile allein.
Das bullische Szenario lautet, dass die vertraglich gebundene Nachfrage Oracle eine ungewöhnliche Planbarkeit gibt und die Kundenfinanzierung die Kapitalbelastung abmildern kann. Das vorsichtige Szenario ist, dass RPO schneller wachsen kann als der bereits erfasste Umsatz, während Finanzierungskosten und Investitionen in Infrastruktur anfallen, bevor die volle Auslastung erreicht ist.
Für ein bStocks-Zertifikat bedeutet $ORCLB wirtschaftliche Exponierung gegenüber Oracle statt direktem Besitz von Oracle-Aktien.
Bei der Bewertung von Oracle: Welches Signal verdient das meiste Gewicht—RPO, Umsatzrealisierung, Free Cashflow oder Finanzierungsbedarf?
1
2
125
·
--
Ich dachte früher, dass Rendite immer eine Zahl sein müsse, die man auf einem Dashboard ständig aktualisieren muss. Das Design mit festem Zinssatz von <c-1/>@termmax <c-1/> hat diese Sichtweise verändert.
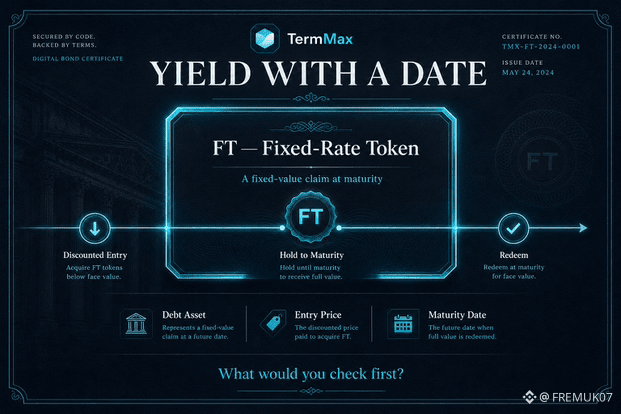
Ein FT, oder Fixed-Rate Token (Token mit festem Zinssatz), lässt sich wie ein datiertes Forderungspapier betrachten: Er wird mit einem Abschlag gekauft und kann zum Fälligkeitstermin zum Nennwert eingelöst werden. Entscheidend ist nicht, der lautesten Prozentzahl hinterherzujagen. Es geht darum, das Schuldinstrument, den gezahlten Preis und das genaue Datum zu verstehen, an dem die Einlösung erfolgt.
Das ist eine ruhigere Art, sich Rendite vorzustellen. Die Rendite hängt von Zeit und Konditionen ab – nicht nur von einem ständig wechselnden Bildschirm. Natürlich müssen Nutzer weiterhin Protokoll- und Marktrisiken verstehen. Die Struktur selbst ist jedoch leicht einzuordnen.
Welches Detail würdest du zuerst prüfen, bevor du einen FT bis zur Fälligkeit hältst?
@termmax #TermMax
Ich dachte früher, dass Rendite immer eine Zahl sein müsse, die man auf einem Dashboard ständig aktualisieren muss. Das Design mit festem Zinssatz von <c-1/>@TermMax <c-1/> hat diese Sichtweise verändert.
Ein FT, oder Fixed-Rate Token (Token mit festem Zinssatz), lässt sich wie ein datiertes Forderungspapier betrachten: Er wird mit einem Abschlag gekauft und kann zum Fälligkeitstermin zum Nennwert eingelöst werden. Entscheidend ist nicht, der lautesten Prozentzahl hinterherzujagen. Es geht darum, das Schuldinstrument, den gezahlten Preis und das genaue Datum zu verstehen, an dem die Einlösung erfolgt.
Das ist eine ruhigere Art, sich Rendite vorzustellen. Die Rendite hängt von Zeit und Konditionen ab – nicht nur von einem ständig wechselnden Bildschirm. Natürlich müssen Nutzer weiterhin Protokoll- und Marktrisiken verstehen. Die Struktur selbst ist jedoch leicht einzuordnen.
Welches Detail würdest du zuerst prüfen, bevor du einen FT bis zur Fälligkeit hältst?
@TermMax #TermMax
Ein FT, oder Fixed-Rate Token (Token mit festem Zinssatz), lässt sich wie ein datiertes Forderungspapier betrachten: Er wird mit einem Abschlag gekauft und kann zum Fälligkeitstermin zum Nennwert eingelöst werden. Entscheidend ist nicht, der lautesten Prozentzahl hinterherzujagen. Es geht darum, das Schuldinstrument, den gezahlten Preis und das genaue Datum zu verstehen, an dem die Einlösung erfolgt.
Das ist eine ruhigere Art, sich Rendite vorzustellen. Die Rendite hängt von Zeit und Konditionen ab – nicht nur von einem ständig wechselnden Bildschirm. Natürlich müssen Nutzer weiterhin Protokoll- und Marktrisiken verstehen. Die Struktur selbst ist jedoch leicht einzuordnen.
Welches Detail würdest du zuerst prüfen, bevor du einen FT bis zur Fälligkeit hältst?
@TermMax #TermMax
1
66
·
--
Bullisch
Verifiziert
#bstockscis $AMZNB | @BinanceCIS #bStocksCIS — Amazon ist nicht ein einziges Unternehmen mit einer einheitlichen Gewinnmarge.
Betrachten Sie die beiden Gewinnpools im Q2 2026. Nordamerika erzielte 116,2 Milliarden US-Dollar Umsatz und 9,1 Milliarden US-Dollar operatives Ergebnis. AWS erzielte 42,2 Milliarden US-Dollar Umsatz und 16,6 Milliarden US-Dollar operatives Ergebnis.
Das ergibt grob eine operative Marge von 8 % für Nordamerika, gegenüber rund 39 % für AWS—berechnet anhand der von Amazon ausgewiesenen Segmentzahlen. Der Kontrast erklärt, warum eine kleine Änderung beim Cloud-Wachstum für Konzernergebnisse viel wichtiger sein kann als eine deutlich größere Änderung beim Einzelhandelsvolumen.
Der Einzelhandel ist eine Skalierungs- und Fulfillment-Maschine: Schnellere Lieferung, Lagerhäuser, Arbeitskräfte und Versand können die Kundenbindung stärken, verbrauchen aber erhebliche Ressourcen. AWS verkauft Infrastruktur und Services mit einer sehr unterschiedlichen Kostenstruktur, auch wenn das Unternehmen gerade in eine ungewöhnlich kapitalintensive Phase eintritt.
Der Free Cash Flow (TTM) von Amazon war zum 30. Juni 2026 negativ und belief sich auf 7,6 Milliarden US-Dollar, nachdem die Käufe von Sachanlagen und Ausrüstung im Jahresvergleich um 66,1 Milliarden US-Dollar gestiegen sind—hauptsächlich als Abbild der Investitionen in Künstliche Intelligenz. Der operative Cashflow lag jedoch weiterhin bei 161,4 Milliarden US-Dollar.
Das ist der Gegenpunkt zur AWS-Margenstory: Hohe operative Profitabilität bedeutet nicht automatisch auch hohen Free Cash Flow in der nahen Zukunft.
Als bStocks-Zertifikat steht <c-1/>$AMZNB für eine wirtschaftliche Exposure gegenüber Amazon—nicht für einen direkten Besitz von Amazon-Aktien.
Welcher Amazonsche Ergebnis-„Motor“ verdient mehr Aufmerksamkeit: Einzelhandels-Effizienz, AWS-Marge oder Free Cash Flow auf Gruppenebene?
#bstockscis $AMZNB | @BinanceCIS #bStocksCIS — Amazon ist nicht ein einziges Unternehmen mit einer einheitlichen Gewinnmarge.
Betrachten Sie die beiden Gewinnpools im Q2 2026. Nordamerika erzielte 116,2 Milliarden US-Dollar Umsatz und 9,1 Milliarden US-Dollar operatives Ergebnis. AWS erzielte 42,2 Milliarden US-Dollar Umsatz und 16,6 Milliarden US-Dollar operatives Ergebnis.
Das ergibt grob eine operative Marge von 8 % für Nordamerika, gegenüber rund 39 % für AWS—berechnet anhand der von Amazon ausgewiesenen Segmentzahlen. Der Kontrast erklärt, warum eine kleine Änderung beim Cloud-Wachstum für Konzernergebnisse viel wichtiger sein kann als eine deutlich größere Änderung beim Einzelhandelsvolumen.
Der Einzelhandel ist eine Skalierungs- und Fulfillment-Maschine: Schnellere Lieferung, Lagerhäuser, Arbeitskräfte und Versand können die Kundenbindung stärken, verbrauchen aber erhebliche Ressourcen. AWS verkauft Infrastruktur und Services mit einer sehr unterschiedlichen Kostenstruktur, auch wenn das Unternehmen gerade in eine ungewöhnlich kapitalintensive Phase eintritt.
Der Free Cash Flow (TTM) von Amazon war zum 30. Juni 2026 negativ und belief sich auf 7,6 Milliarden US-Dollar, nachdem die Käufe von Sachanlagen und Ausrüstung im Jahresvergleich um 66,1 Milliarden US-Dollar gestiegen sind—hauptsächlich als Abbild der Investitionen in Künstliche Intelligenz. Der operative Cashflow lag jedoch weiterhin bei 161,4 Milliarden US-Dollar.
Das ist der Gegenpunkt zur AWS-Margenstory: Hohe operative Profitabilität bedeutet nicht automatisch auch hohen Free Cash Flow in der nahen Zukunft.
Als bStocks-Zertifikat steht <c-1/>$AMZNB für eine wirtschaftliche Exposure gegenüber Amazon—nicht für einen direkten Besitz von Amazon-Aktien.
Welcher Amazonsche Ergebnis-„Motor“ verdient mehr Aufmerksamkeit: Einzelhandels-Effizienz, AWS-Marge oder Free Cash Flow auf Gruppenebene?
Betrachten Sie die beiden Gewinnpools im Q2 2026. Nordamerika erzielte 116,2 Milliarden US-Dollar Umsatz und 9,1 Milliarden US-Dollar operatives Ergebnis. AWS erzielte 42,2 Milliarden US-Dollar Umsatz und 16,6 Milliarden US-Dollar operatives Ergebnis.
Das ergibt grob eine operative Marge von 8 % für Nordamerika, gegenüber rund 39 % für AWS—berechnet anhand der von Amazon ausgewiesenen Segmentzahlen. Der Kontrast erklärt, warum eine kleine Änderung beim Cloud-Wachstum für Konzernergebnisse viel wichtiger sein kann als eine deutlich größere Änderung beim Einzelhandelsvolumen.
Der Einzelhandel ist eine Skalierungs- und Fulfillment-Maschine: Schnellere Lieferung, Lagerhäuser, Arbeitskräfte und Versand können die Kundenbindung stärken, verbrauchen aber erhebliche Ressourcen. AWS verkauft Infrastruktur und Services mit einer sehr unterschiedlichen Kostenstruktur, auch wenn das Unternehmen gerade in eine ungewöhnlich kapitalintensive Phase eintritt.
Der Free Cash Flow (TTM) von Amazon war zum 30. Juni 2026 negativ und belief sich auf 7,6 Milliarden US-Dollar, nachdem die Käufe von Sachanlagen und Ausrüstung im Jahresvergleich um 66,1 Milliarden US-Dollar gestiegen sind—hauptsächlich als Abbild der Investitionen in Künstliche Intelligenz. Der operative Cashflow lag jedoch weiterhin bei 161,4 Milliarden US-Dollar.
Das ist der Gegenpunkt zur AWS-Margenstory: Hohe operative Profitabilität bedeutet nicht automatisch auch hohen Free Cash Flow in der nahen Zukunft.
Als bStocks-Zertifikat steht <c-1/>$AMZNB für eine wirtschaftliche Exposure gegenüber Amazon—nicht für einen direkten Besitz von Amazon-Aktien.
Welcher Amazonsche Ergebnis-„Motor“ verdient mehr Aufmerksamkeit: Einzelhandels-Effizienz, AWS-Marge oder Free Cash Flow auf Gruppenebene?
83
·
--
Bullisch
Verifiziert
#bstockscis $NFLXB | @BinanceCIS #bStocksCIS — Die größten Kosten von Netflix sind zugleich auch das am häufigsten missverstandene Thema.
Eine neue Serie kann heute Abend Zuschauer anziehen, aber Netflix bucht nicht die gesamten Produktionskosten heute Abend als Aufwand. Die Content-Kosten werden über den Zeitraum amortisiert, den Netflix erwartet, dass die Titel Wert generieren. Das macht die Quartalsgewinne teilweise zu einer Frage des Zeitpunkts.
Netflix überschritt im Q4 2025 325 Millionen bezahlte Mitgliedschaften, stellte dann die Veröffentlichung vierteljährlicher Kennzahlen zu den Mitgliedschaften ein und sagte, Umsatz und operative Marge würden die Entwicklung des Geschäfts besser widerspiegeln. Im Q2 2026 stieg der Umsatz im Jahresvergleich um 13% auf 12,6 Milliarden US-Dollar, während die Content-Amortisation 4,31 Milliarden US-Dollar erreichte, nach 3,83 Milliarden US-Dollar ein Jahr zuvor. Der operative Cashflow lag bei 1,74 Milliarden US-Dollar und der Free Cashflow bei 1,53 Milliarden US-Dollar.
Die andere Seite des Buchungsbuchs ist die Monetarisierung. Netflix ist weiterhin auf Kurs, im Jahr 2026 ungefähr 3 Milliarden US-Dollar Werbeumsatz zu erzielen – rund doppelt so viel wie 2025.
Das könnte es einer größeren Zielgruppe ermöglichen, mehr Umsatz zu erwirtschaften, ohne sich nur auf Erhöhungen der Abo-Preise zu verlassen.
Das Risiko besteht darin, dass Werbeumsetzung, Content-Trefferquoten und der Zeitpunkt der Amortisation nicht gemeinsam verlaufen. Eine starke Schlagzeile bei den Mitgliedschaften kann neben einer schwächeren Cash-Konversion in einem Quartal mit vielen Veröffentlichungen bestehen. Als bStocks-Zertifikat bietet $NFLXB eine wirtschaftliche Exponierung gegenüber Netflix – statt direktem Anteilseigentum.
Welche Kennzahl sollte den Netflix-Dialog prägen: Mitgliedschaften, Umsatz, Marge oder Free Cashflow?
#bstockscis $NFLXB | @BinanceCIS #bStocksCIS — Die größten Kosten von Netflix sind zugleich auch das am häufigsten missverstandene Thema.
Eine neue Serie kann heute Abend Zuschauer anziehen, aber Netflix bucht nicht die gesamten Produktionskosten heute Abend als Aufwand. Die Content-Kosten werden über den Zeitraum amortisiert, den Netflix erwartet, dass die Titel Wert generieren. Das macht die Quartalsgewinne teilweise zu einer Frage des Zeitpunkts.
Netflix überschritt im Q4 2025 325 Millionen bezahlte Mitgliedschaften, stellte dann die Veröffentlichung vierteljährlicher Kennzahlen zu den Mitgliedschaften ein und sagte, Umsatz und operative Marge würden die Entwicklung des Geschäfts besser widerspiegeln. Im Q2 2026 stieg der Umsatz im Jahresvergleich um 13% auf 12,6 Milliarden US-Dollar, während die Content-Amortisation 4,31 Milliarden US-Dollar erreichte, nach 3,83 Milliarden US-Dollar ein Jahr zuvor. Der operative Cashflow lag bei 1,74 Milliarden US-Dollar und der Free Cashflow bei 1,53 Milliarden US-Dollar.
Die andere Seite des Buchungsbuchs ist die Monetarisierung. Netflix ist weiterhin auf Kurs, im Jahr 2026 ungefähr 3 Milliarden US-Dollar Werbeumsatz zu erzielen – rund doppelt so viel wie 2025.
Das könnte es einer größeren Zielgruppe ermöglichen, mehr Umsatz zu erwirtschaften, ohne sich nur auf Erhöhungen der Abo-Preise zu verlassen.
Das Risiko besteht darin, dass Werbeumsetzung, Content-Trefferquoten und der Zeitpunkt der Amortisation nicht gemeinsam verlaufen. Eine starke Schlagzeile bei den Mitgliedschaften kann neben einer schwächeren Cash-Konversion in einem Quartal mit vielen Veröffentlichungen bestehen. Als bStocks-Zertifikat bietet $NFLXB eine wirtschaftliche Exponierung gegenüber Netflix – statt direktem Anteilseigentum.
Welche Kennzahl sollte den Netflix-Dialog prägen: Mitgliedschaften, Umsatz, Marge oder Free Cashflow?
Eine neue Serie kann heute Abend Zuschauer anziehen, aber Netflix bucht nicht die gesamten Produktionskosten heute Abend als Aufwand. Die Content-Kosten werden über den Zeitraum amortisiert, den Netflix erwartet, dass die Titel Wert generieren. Das macht die Quartalsgewinne teilweise zu einer Frage des Zeitpunkts.
Netflix überschritt im Q4 2025 325 Millionen bezahlte Mitgliedschaften, stellte dann die Veröffentlichung vierteljährlicher Kennzahlen zu den Mitgliedschaften ein und sagte, Umsatz und operative Marge würden die Entwicklung des Geschäfts besser widerspiegeln. Im Q2 2026 stieg der Umsatz im Jahresvergleich um 13% auf 12,6 Milliarden US-Dollar, während die Content-Amortisation 4,31 Milliarden US-Dollar erreichte, nach 3,83 Milliarden US-Dollar ein Jahr zuvor. Der operative Cashflow lag bei 1,74 Milliarden US-Dollar und der Free Cashflow bei 1,53 Milliarden US-Dollar.
Die andere Seite des Buchungsbuchs ist die Monetarisierung. Netflix ist weiterhin auf Kurs, im Jahr 2026 ungefähr 3 Milliarden US-Dollar Werbeumsatz zu erzielen – rund doppelt so viel wie 2025.
Das könnte es einer größeren Zielgruppe ermöglichen, mehr Umsatz zu erwirtschaften, ohne sich nur auf Erhöhungen der Abo-Preise zu verlassen.
Das Risiko besteht darin, dass Werbeumsetzung, Content-Trefferquoten und der Zeitpunkt der Amortisation nicht gemeinsam verlaufen. Eine starke Schlagzeile bei den Mitgliedschaften kann neben einer schwächeren Cash-Konversion in einem Quartal mit vielen Veröffentlichungen bestehen. Als bStocks-Zertifikat bietet $NFLXB eine wirtschaftliche Exponierung gegenüber Netflix – statt direktem Anteilseigentum.
Welche Kennzahl sollte den Netflix-Dialog prägen: Mitgliedschaften, Umsatz, Marge oder Free Cashflow?
112
·
--
Verifiziert
Die meisten Menschen werden einen Beitrag nie öffnen, nur weil dort „BEP-677“ steht.
In Ordnung. Das klingt technisch.
Aber Binance sagt, bStocks seien in BEP-677 integriert, auch bekannt als Scaled UI Amount – ein Token-Standard, der dafür entwickelt wurde, nativen Support für reale Vermögenswerte auf der BNB Smart Chain bereitzustellen.
Ich sehe das nicht als Preisstory. Ich sehe darin Infrastruktur.
Tokenisierte Wertpapiere brauchen mehr als einen Ticker und ein Diagramm. Sie brauchen Standards, die es Apps ermöglichen, Assets zu verarbeiten, die um reale Regeln und Bruchwerte herum aufgebaut sind.
Für alltägliche Nutzer ist die praktische Frage ganz einfach: Kann das Asset in den unterstützten Anwendungen klar und konsistent funktionieren?
Die technische Antwort lautet vielleicht BEP-677. Die menschliche Antwort ist bessere Produkt-Nutzbarkeit.
Beeinflussen technische Standards dein Vertrauen in ein tokenisiertes Produkt?
@BinanceCIS #bStocksCIS #bstockscis
Die meisten Menschen werden einen Beitrag nie öffnen, nur weil dort „BEP-677“ steht.
In Ordnung. Das klingt technisch.
Aber Binance sagt, bStocks seien in BEP-677 integriert, auch bekannt als Scaled UI Amount – ein Token-Standard, der dafür entwickelt wurde, nativen Support für reale Vermögenswerte auf der BNB Smart Chain bereitzustellen.
Ich sehe das nicht als Preisstory. Ich sehe darin Infrastruktur.
Tokenisierte Wertpapiere brauchen mehr als einen Ticker und ein Diagramm. Sie brauchen Standards, die es Apps ermöglichen, Assets zu verarbeiten, die um reale Regeln und Bruchwerte herum aufgebaut sind.
Für alltägliche Nutzer ist die praktische Frage ganz einfach: Kann das Asset in den unterstützten Anwendungen klar und konsistent funktionieren?
Die technische Antwort lautet vielleicht BEP-677. Die menschliche Antwort ist bessere Produkt-Nutzbarkeit.
Beeinflussen technische Standards dein Vertrauen in ein tokenisiertes Produkt?
@BinanceCIS #bStocksCIS #bstockscis
In Ordnung. Das klingt technisch.
Aber Binance sagt, bStocks seien in BEP-677 integriert, auch bekannt als Scaled UI Amount – ein Token-Standard, der dafür entwickelt wurde, nativen Support für reale Vermögenswerte auf der BNB Smart Chain bereitzustellen.
Ich sehe das nicht als Preisstory. Ich sehe darin Infrastruktur.
Tokenisierte Wertpapiere brauchen mehr als einen Ticker und ein Diagramm. Sie brauchen Standards, die es Apps ermöglichen, Assets zu verarbeiten, die um reale Regeln und Bruchwerte herum aufgebaut sind.
Für alltägliche Nutzer ist die praktische Frage ganz einfach: Kann das Asset in den unterstützten Anwendungen klar und konsistent funktionieren?
Die technische Antwort lautet vielleicht BEP-677. Die menschliche Antwort ist bessere Produkt-Nutzbarkeit.
Beeinflussen technische Standards dein Vertrauen in ein tokenisiertes Produkt?
@BinanceCIS #bStocksCIS #bstockscis
4
135
·
--
Bullisch
Ich mag den Ausdruck „keine Umtauschgebühr“, aber nur, wenn ich ihn mir genau durchlese.
Binance sagt, dass berechtigte Nutzer zwischen Aktien und den entsprechenden bStocks im Verhältnis 1:1 umwandeln können, ohne Umtauschgebühren.
Das ist ein konkreter Vorteil. Das bedeutet, dass die Umwandlung selbst nicht als Umtauschgebühr berechnet wird.
Das heißt jedoch nicht, dass jede erdenkliche Handlung rund um das betreffende Asset automatisch kostenlos ist, und es ersetzt auch nicht die Notwendigkeit, die genauen Produktbedingungen vor dem Handeln zu prüfen.
Das ist eine kleine Lektion darin, die Sprache im Finanzbereich präzise zu lesen. Eine gute Produkteigenschaft kann echt sein, ohne zu bedeuten „niemals kann etwas Geld kosten“.
Die beste Forschungsgewohnheit ist, eine zusätzliche Frage zu stellen: „Kostenlos für welche ganz konkrete Handlung?“
Wenn du „keine Gebühr“ siehst: Was prüfst du zuerst?
@BinanceCIS #bStocksCIS
Ich mag den Ausdruck „keine Umtauschgebühr“, aber nur, wenn ich ihn mir genau durchlese.
Binance sagt, dass berechtigte Nutzer zwischen Aktien und den entsprechenden bStocks im Verhältnis 1:1 umwandeln können, ohne Umtauschgebühren.
Das ist ein konkreter Vorteil. Das bedeutet, dass die Umwandlung selbst nicht als Umtauschgebühr berechnet wird.
Das heißt jedoch nicht, dass jede erdenkliche Handlung rund um das betreffende Asset automatisch kostenlos ist, und es ersetzt auch nicht die Notwendigkeit, die genauen Produktbedingungen vor dem Handeln zu prüfen.
Das ist eine kleine Lektion darin, die Sprache im Finanzbereich präzise zu lesen. Eine gute Produkteigenschaft kann echt sein, ohne zu bedeuten „niemals kann etwas Geld kosten“.
Die beste Forschungsgewohnheit ist, eine zusätzliche Frage zu stellen: „Kostenlos für welche ganz konkrete Handlung?“
Wenn du „keine Gebühr“ siehst: Was prüfst du zuerst?
@BinanceCIS #bStocksCIS
Binance sagt, dass berechtigte Nutzer zwischen Aktien und den entsprechenden bStocks im Verhältnis 1:1 umwandeln können, ohne Umtauschgebühren.
Das ist ein konkreter Vorteil. Das bedeutet, dass die Umwandlung selbst nicht als Umtauschgebühr berechnet wird.
Das heißt jedoch nicht, dass jede erdenkliche Handlung rund um das betreffende Asset automatisch kostenlos ist, und es ersetzt auch nicht die Notwendigkeit, die genauen Produktbedingungen vor dem Handeln zu prüfen.
Das ist eine kleine Lektion darin, die Sprache im Finanzbereich präzise zu lesen. Eine gute Produkteigenschaft kann echt sein, ohne zu bedeuten „niemals kann etwas Geld kosten“.
Die beste Forschungsgewohnheit ist, eine zusätzliche Frage zu stellen: „Kostenlos für welche ganz konkrete Handlung?“
Wenn du „keine Gebühr“ siehst: Was prüfst du zuerst?
@BinanceCIS #bStocksCIS
5
146
·
--
Bullisch
Die bequeme Annahme lautet: Wenn sich ein Vermögenswert in eine Richtung bewegen kann, wird er sich ebenso leicht wieder zurückbewegen.
Bei tokenisierten Wertpapieren sollte man das nicht annehmen.
Binance sagt, dass die Umwandlung zwischen berechtigten Aktien und den entsprechenden bStocks im Verhältnis 1:1 funktioniert. Gleichzeitig weist die offizielle Mitteilung darauf hin, dass die Übertragung tokenisierter Wertpapiere zurück in die zentrale Wertpapierverwahrstelle an Bedingungen geknüpft ist. Wenn diese Bedingungen nicht erfüllt werden, ist ein Nutzer möglicherweise nicht in der Lage, in dieser Umgebung damit zu handeln, sie einzulösen oder anderweitig zu verarbeiten.
Das ist kein Grund zur Panik. Es ist ein Grund, den vollständigen Weg zu verstehen, bevor man jede Umwandlung als einfachen, reversiblen Klick betrachtet.
Einstiegspläne sind üblich. Die Ausstiegsmechaniken verdienen die gleiche Aufmerksamkeit.
Bevor Sie einen Vermögenswert umwandeln: Prüfen Sie, wie die Rückroute funktioniert?
@BinanceCIS #bStocksCIS #bstockscis
Die bequeme Annahme lautet: Wenn sich ein Vermögenswert in eine Richtung bewegen kann, wird er sich ebenso leicht wieder zurückbewegen.
Bei tokenisierten Wertpapieren sollte man das nicht annehmen.
Binance sagt, dass die Umwandlung zwischen berechtigten Aktien und den entsprechenden bStocks im Verhältnis 1:1 funktioniert. Gleichzeitig weist die offizielle Mitteilung darauf hin, dass die Übertragung tokenisierter Wertpapiere zurück in die zentrale Wertpapierverwahrstelle an Bedingungen geknüpft ist. Wenn diese Bedingungen nicht erfüllt werden, ist ein Nutzer möglicherweise nicht in der Lage, in dieser Umgebung damit zu handeln, sie einzulösen oder anderweitig zu verarbeiten.
Das ist kein Grund zur Panik. Es ist ein Grund, den vollständigen Weg zu verstehen, bevor man jede Umwandlung als einfachen, reversiblen Klick betrachtet.
Einstiegspläne sind üblich. Die Ausstiegsmechaniken verdienen die gleiche Aufmerksamkeit.
Bevor Sie einen Vermögenswert umwandeln: Prüfen Sie, wie die Rückroute funktioniert?
@BinanceCIS #bStocksCIS #bstockscis
Bei tokenisierten Wertpapieren sollte man das nicht annehmen.
Binance sagt, dass die Umwandlung zwischen berechtigten Aktien und den entsprechenden bStocks im Verhältnis 1:1 funktioniert. Gleichzeitig weist die offizielle Mitteilung darauf hin, dass die Übertragung tokenisierter Wertpapiere zurück in die zentrale Wertpapierverwahrstelle an Bedingungen geknüpft ist. Wenn diese Bedingungen nicht erfüllt werden, ist ein Nutzer möglicherweise nicht in der Lage, in dieser Umgebung damit zu handeln, sie einzulösen oder anderweitig zu verarbeiten.
Das ist kein Grund zur Panik. Es ist ein Grund, den vollständigen Weg zu verstehen, bevor man jede Umwandlung als einfachen, reversiblen Klick betrachtet.
Einstiegspläne sind üblich. Die Ausstiegsmechaniken verdienen die gleiche Aufmerksamkeit.
Bevor Sie einen Vermögenswert umwandeln: Prüfen Sie, wie die Rückroute funktioniert?
@BinanceCIS #bStocksCIS #bstockscis
5
160
·
--
Es gibt eine kleine Einzelheit im bStocks-Flow, die leicht zu übersehen ist.
Wenn man auf Binance eine zugrunde liegende Aktie kauft, können Nutzer vor der Bestätigung der Bestellung eine Token-Umwandlungsoption aktivieren. Sobald die Bestellung ausgeführt ist, wird die Aktienposition automatisch in den entsprechenden bStock umgewandelt.
Der wichtige Punkt ist nicht die Technologie. Es ist die Aufmerksamkeit.
Zwei Personen können dasselbe zugrunde liegende Asset kaufen und am Ende ein unterschiedliches Ergebnis haben – nur weil eine von ihnen die Umwandlungsoption bemerkt hat, bevor sie auf „Bestätigen“ drückt.
Deshalb schaue ich den finalen Bestellbildschirm immer langsam durch. Die meisten vermeidbaren Fehler haben nichts mit Marktanalyse zu tun. Sie entstehen dadurch, dass man eine kleine Produkteinstellung überspringt.
Überprüfst du jede Einstellung sorgfältig, bevor du einen Trade bestätigst?
@BinanceCIS #bStocksCIS #bstockscis
Es gibt eine kleine Einzelheit im bStocks-Flow, die leicht zu übersehen ist.
Wenn man auf Binance eine zugrunde liegende Aktie kauft, können Nutzer vor der Bestätigung der Bestellung eine Token-Umwandlungsoption aktivieren. Sobald die Bestellung ausgeführt ist, wird die Aktienposition automatisch in den entsprechenden bStock umgewandelt.
Der wichtige Punkt ist nicht die Technologie. Es ist die Aufmerksamkeit.
Zwei Personen können dasselbe zugrunde liegende Asset kaufen und am Ende ein unterschiedliches Ergebnis haben – nur weil eine von ihnen die Umwandlungsoption bemerkt hat, bevor sie auf „Bestätigen“ drückt.
Deshalb schaue ich den finalen Bestellbildschirm immer langsam durch. Die meisten vermeidbaren Fehler haben nichts mit Marktanalyse zu tun. Sie entstehen dadurch, dass man eine kleine Produkteinstellung überspringt.
Überprüfst du jede Einstellung sorgfältig, bevor du einen Trade bestätigst?
@BinanceCIS #bStocksCIS #bstockscis
Wenn man auf Binance eine zugrunde liegende Aktie kauft, können Nutzer vor der Bestätigung der Bestellung eine Token-Umwandlungsoption aktivieren. Sobald die Bestellung ausgeführt ist, wird die Aktienposition automatisch in den entsprechenden bStock umgewandelt.
Der wichtige Punkt ist nicht die Technologie. Es ist die Aufmerksamkeit.
Zwei Personen können dasselbe zugrunde liegende Asset kaufen und am Ende ein unterschiedliches Ergebnis haben – nur weil eine von ihnen die Umwandlungsoption bemerkt hat, bevor sie auf „Bestätigen“ drückt.
Deshalb schaue ich den finalen Bestellbildschirm immer langsam durch. Die meisten vermeidbaren Fehler haben nichts mit Marktanalyse zu tun. Sie entstehen dadurch, dass man eine kleine Produkteinstellung überspringt.
Überprüfst du jede Einstellung sorgfältig, bevor du einen Trade bestätigst?
@BinanceCIS #bStocksCIS #bstockscis
4
160
·
--
Bullisch
Verifiziert
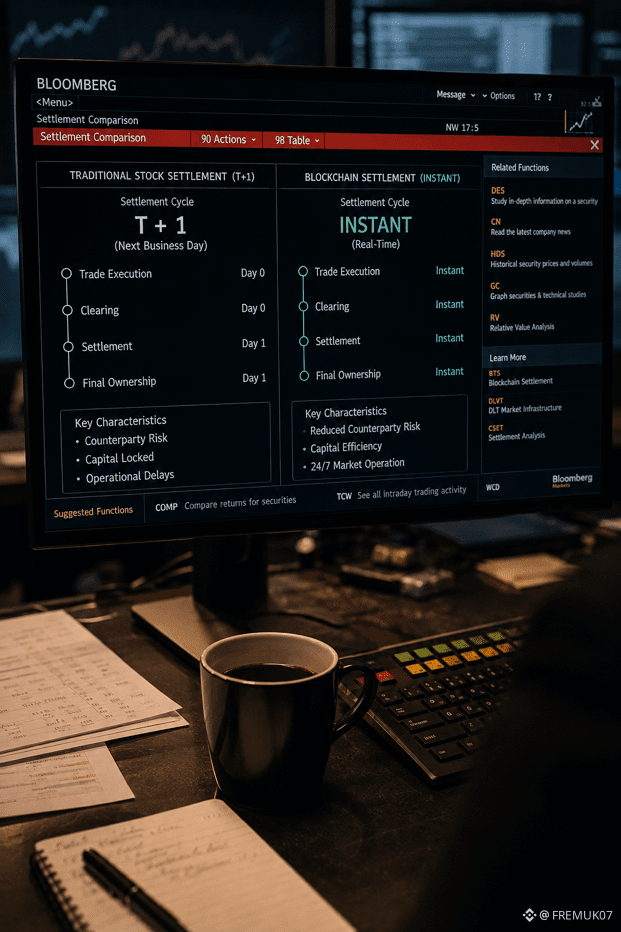
Wall Street hat kürzlich die Umstellung vom T+2- auf das T+1-Abwicklungsverfahren gefeiert. Das bedeutet: Traditionelle Anleger müssen weiterhin einen vollen Geschäftstag warten, bis ihre Orders tatsächlich abgewickelt sind. Das wirkt wie ein Relikt aus den 1990er-Jahren.
Wenn Sie tokenisierte Aktien wie $NVDAB auf Binance handeln, werden Transaktionen in weniger als einer Sekunde abgewickelt – und damit werden die T+1-Abwicklungsfenster vollständig eliminiert. Weil bStocks auf der Blockchain basieren, war die Kluft zwischen Legacy-Alttechnik und modernen Crypto-Schienen noch nie so offensichtlich. Sie führen die Order aus, und der Vermögenswert gehört Ihnen. Sofort.
Warum akzeptieren wir immer noch, dass wir tagelang auf unser eigenes Kapital im traditionellen System warten müssen?
@BinanceCIS #bStocksCIS $NVDAB
Wall Street hat kürzlich die Umstellung vom T+2- auf das T+1-Abwicklungsverfahren gefeiert. Das bedeutet: Traditionelle Anleger müssen weiterhin einen vollen Geschäftstag warten, bis ihre Orders tatsächlich abgewickelt sind. Das wirkt wie ein Relikt aus den 1990er-Jahren.
Wenn Sie tokenisierte Aktien wie $NVDAB auf Binance handeln, werden Transaktionen in weniger als einer Sekunde abgewickelt – und damit werden die T+1-Abwicklungsfenster vollständig eliminiert. Weil bStocks auf der Blockchain basieren, war die Kluft zwischen Legacy-Alttechnik und modernen Crypto-Schienen noch nie so offensichtlich. Sie führen die Order aus, und der Vermögenswert gehört Ihnen. Sofort.
Warum akzeptieren wir immer noch, dass wir tagelang auf unser eigenes Kapital im traditionellen System warten müssen?
@BinanceCIS #bStocksCIS $NVDAB
Wenn Sie tokenisierte Aktien wie $NVDAB auf Binance handeln, werden Transaktionen in weniger als einer Sekunde abgewickelt – und damit werden die T+1-Abwicklungsfenster vollständig eliminiert. Weil bStocks auf der Blockchain basieren, war die Kluft zwischen Legacy-Alttechnik und modernen Crypto-Schienen noch nie so offensichtlich. Sie führen die Order aus, und der Vermögenswert gehört Ihnen. Sofort.
Warum akzeptieren wir immer noch, dass wir tagelang auf unser eigenes Kapital im traditionellen System warten müssen?
@BinanceCIS #bStocksCIS $NVDAB
4
153
·
--
Ich dachte früher, die einzige Option sei einfach: den bStock kaufen oder ihn nicht kaufen.
Binance beschreibt tatsächlich drei Wege.
Du kannst die zugrunde liegende Aktie mit aktivierter Token-Konvertierung kaufen. Du kannst eine bestehende, für die Konvertierung berechtigte Aktienposition in den entsprechenden bStock umwandeln. Oder du kannst den bStock direkt im Binance Spot kaufen.
Das Ziel kann in einer Wallet ähnlich aussehen, aber der Weg ist entscheidend, weil jede Route von einer anderen Ausgangssituation ausgeht.
Hältst du die Aktie bereits? Dann ist die Konvertierung möglicherweise die relevante Frage. Möchtest du einen direkten Spot-Trade? Das ist ein anderer Weg. Möchtest du eine Aktie kaufen und nach dem Trade den bStock erhalten? Dafür gibt es ebenfalls eine spezielle Einstellung.
Wenn du die Route kennst, bevor du auf „Kaufen“ drückst, wirkt das Produkt deutlich weniger verwirrend.
@BinanceCIS #bStocksCIS
Welche Route würdest du am ehesten zuerst verwenden?
Ich dachte früher, die einzige Option sei einfach: den bStock kaufen oder ihn nicht kaufen.
Binance beschreibt tatsächlich drei Wege.
Du kannst die zugrunde liegende Aktie mit aktivierter Token-Konvertierung kaufen. Du kannst eine bestehende, für die Konvertierung berechtigte Aktienposition in den entsprechenden bStock umwandeln. Oder du kannst den bStock direkt im Binance Spot kaufen.
Das Ziel kann in einer Wallet ähnlich aussehen, aber der Weg ist entscheidend, weil jede Route von einer anderen Ausgangssituation ausgeht.
Hältst du die Aktie bereits? Dann ist die Konvertierung möglicherweise die relevante Frage. Möchtest du einen direkten Spot-Trade? Das ist ein anderer Weg. Möchtest du eine Aktie kaufen und nach dem Trade den bStock erhalten? Dafür gibt es ebenfalls eine spezielle Einstellung.
Wenn du die Route kennst, bevor du auf „Kaufen“ drückst, wirkt das Produkt deutlich weniger verwirrend.
@BinanceCIS #bStocksCIS
Welche Route würdest du am ehesten zuerst verwenden?
Binance beschreibt tatsächlich drei Wege.
Du kannst die zugrunde liegende Aktie mit aktivierter Token-Konvertierung kaufen. Du kannst eine bestehende, für die Konvertierung berechtigte Aktienposition in den entsprechenden bStock umwandeln. Oder du kannst den bStock direkt im Binance Spot kaufen.
Das Ziel kann in einer Wallet ähnlich aussehen, aber der Weg ist entscheidend, weil jede Route von einer anderen Ausgangssituation ausgeht.
Hältst du die Aktie bereits? Dann ist die Konvertierung möglicherweise die relevante Frage. Möchtest du einen direkten Spot-Trade? Das ist ein anderer Weg. Möchtest du eine Aktie kaufen und nach dem Trade den bStock erhalten? Dafür gibt es ebenfalls eine spezielle Einstellung.
Wenn du die Route kennst, bevor du auf „Kaufen“ drückst, wirkt das Produkt deutlich weniger verwirrend.
@BinanceCIS #bStocksCIS
Welche Route würdest du am ehesten zuerst verwenden?
4
209
·
--
Ein bekannter Unternehmensname neben einem bStock kann dafür sorgen, dass sich das Produkt sofort vertraut anfühlt.
Aber vertraut ist nicht dasselbe wie verbunden.
In der Dokumentation von Binance steht, dass bStocks keine Zugehörigkeit zu dem Emittenten des zugrunde liegenden Vermögenswerts darstellen. Einfach ausgedrückt: Ein bStock kann auf die Aktie eines Unternehmens verweisen, ohne dass dieses Unternehmen den Token gestartet, unterstützt oder Partnerschaften dazu eingegangen ist.
Ich finde, das ist eine nützliche Erinnerung im Kryptobereich allgemein. Eine wiedererkennbare Marke kann schnell Vertrauen schaffen, aber die entscheidenden Fragen bleiben: Wer hat das Produkt herausgegeben, wofür steht es und welche Dokumentation belegt das?
Der Ticker ist der Anfang des Rechercheprozesses – nicht das Fazit.
@BinanceCIS #bStocksCIS
Wie oft prüfen Sie, ob eine vertraute Marke tatsächlich mit einem Krypto-Produkt verbunden ist?
Ein bekannter Unternehmensname neben einem bStock kann dafür sorgen, dass sich das Produkt sofort vertraut anfühlt.
Aber vertraut ist nicht dasselbe wie verbunden.
In der Dokumentation von Binance steht, dass bStocks keine Zugehörigkeit zu dem Emittenten des zugrunde liegenden Vermögenswerts darstellen. Einfach ausgedrückt: Ein bStock kann auf die Aktie eines Unternehmens verweisen, ohne dass dieses Unternehmen den Token gestartet, unterstützt oder Partnerschaften dazu eingegangen ist.
Ich finde, das ist eine nützliche Erinnerung im Kryptobereich allgemein. Eine wiedererkennbare Marke kann schnell Vertrauen schaffen, aber die entscheidenden Fragen bleiben: Wer hat das Produkt herausgegeben, wofür steht es und welche Dokumentation belegt das?
Der Ticker ist der Anfang des Rechercheprozesses – nicht das Fazit.
@BinanceCIS #bStocksCIS
Wie oft prüfen Sie, ob eine vertraute Marke tatsächlich mit einem Krypto-Produkt verbunden ist?
Aber vertraut ist nicht dasselbe wie verbunden.
In der Dokumentation von Binance steht, dass bStocks keine Zugehörigkeit zu dem Emittenten des zugrunde liegenden Vermögenswerts darstellen. Einfach ausgedrückt: Ein bStock kann auf die Aktie eines Unternehmens verweisen, ohne dass dieses Unternehmen den Token gestartet, unterstützt oder Partnerschaften dazu eingegangen ist.
Ich finde, das ist eine nützliche Erinnerung im Kryptobereich allgemein. Eine wiedererkennbare Marke kann schnell Vertrauen schaffen, aber die entscheidenden Fragen bleiben: Wer hat das Produkt herausgegeben, wofür steht es und welche Dokumentation belegt das?
Der Ticker ist der Anfang des Rechercheprozesses – nicht das Fazit.
@BinanceCIS #bStocksCIS
Wie oft prüfen Sie, ob eine vertraute Marke tatsächlich mit einem Krypto-Produkt verbunden ist?
4
152
·
--
Bullisch
Nicht jeder aktienförmige Vermögenswert bietet die gleiche Art von Eigentum.
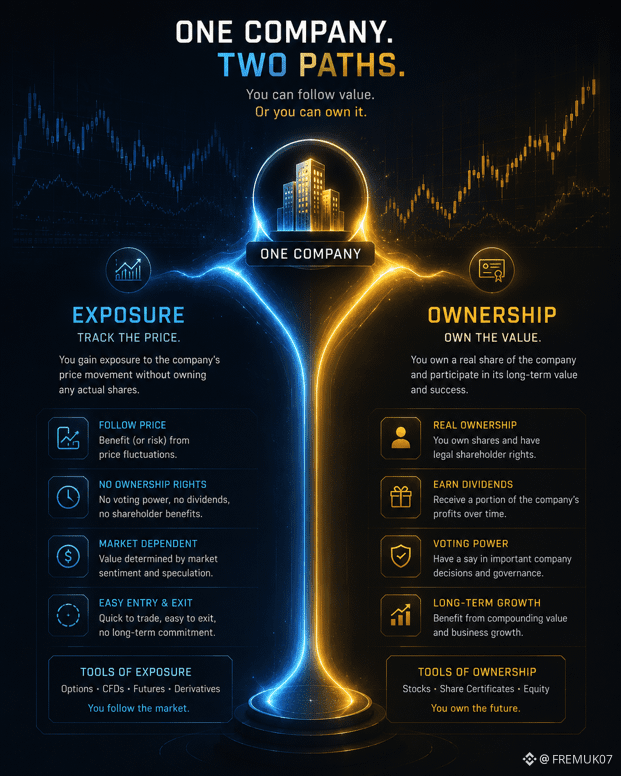
bStocks sind Zertifikate, die 1:1 durch eine zugrunde liegende Aktie abgesichert sind – keine direkte Beteiligung am Eigenkapital. Das bedeutet: Kursentwicklung und Aktionärsrechte sind zwei getrennte Fragen.
Bevor ich zwei Möglichkeiten vergleiche, auf dasselbe Unternehmen zuzugreifen, würde ich Folgendes festhalten:
• Worauf bekomme ich eine Marktexponierung?• Welche Rechte erhalte ich nicht?• Was kann ich mit dem Vermögenswert nach dem Kauf tun?
@BinanceCIS #bStocksCIS
Nicht jeder aktienförmige Vermögenswert bietet die gleiche Art von Eigentum.
bStocks sind Zertifikate, die 1:1 durch eine zugrunde liegende Aktie abgesichert sind – keine direkte Beteiligung am Eigenkapital. Das bedeutet: Kursentwicklung und Aktionärsrechte sind zwei getrennte Fragen.
Bevor ich zwei Möglichkeiten vergleiche, auf dasselbe Unternehmen zuzugreifen, würde ich Folgendes festhalten:
• Worauf bekomme ich eine Marktexponierung?• Welche Rechte erhalte ich nicht?• Was kann ich mit dem Vermögenswert nach dem Kauf tun?
@BinanceCIS #bStocksCIS
bStocks sind Zertifikate, die 1:1 durch eine zugrunde liegende Aktie abgesichert sind – keine direkte Beteiligung am Eigenkapital. Das bedeutet: Kursentwicklung und Aktionärsrechte sind zwei getrennte Fragen.
Bevor ich zwei Möglichkeiten vergleiche, auf dasselbe Unternehmen zuzugreifen, würde ich Folgendes festhalten:
• Worauf bekomme ich eine Marktexponierung?• Welche Rechte erhalte ich nicht?• Was kann ich mit dem Vermögenswert nach dem Kauf tun?
@BinanceCIS #bStocksCIS
4
122
·
--
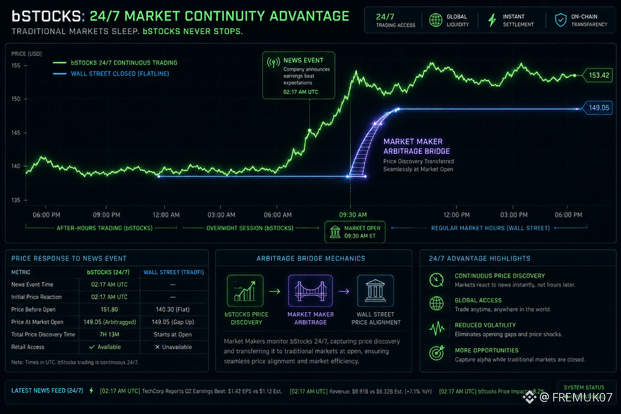
Der faszinierendste Aspekt von #bStocksCIS ist nicht nur, dass es 24/7 gehandelt wird; es ist WIE der Preis bestimmt wird, während Wall Street schläft. Wenn die New York Stock Exchange geschlossen ist, was treibt den Preis von $NVDAB um 3:00 Uhr morgens auf Binance?
Die Antwort liegt in außerbörslichen Benchmarks und Market Makern. Während der Nachtstunden verwenden Liquiditätsanbieter komplexe Algorithmen, um Proxy-Assets zu verfolgen – etwa US-Aktienfutures, europäische ADRs (American Depositary Receipts) und Bewegungen im Devisenmarkt. Wenn in Asien makroökonomische Nachrichten durchbrechen, passen Market Maker ihre Limit-Orders auf dem bStocks-Orderbook sofort so an, dass sie den erwarteten Eröffnungspreis in den USA widerspiegeln.
Wenn der US-Markt schließlich öffnet, greifen Hochfrequenz-Arbitrage-Algorithmen ein. Sie bringen in Millisekunden den bStocks-Spotpreis und den traditionellen Auktionspreis der Börse zusammen – und schließen so die über Nacht entstandene Lücke. Das bedeutet: bStocks-Trader erhalten ein frühes Zeitfenster zur Preisfindung, während traditionelle Privatanleger davon ausgeschlossen sind.
Nutzt du bStocks, um Overnight-News zu handeln, oder wartest du auf die Eröffnung des traditionellen Markts?
@BinanceCIS #bstockscis #bStocksCIS $NVDAB $TSLAB
Der faszinierendste Aspekt von #bStocksCIS ist nicht nur, dass es 24/7 gehandelt wird; es ist WIE der Preis bestimmt wird, während Wall Street schläft. Wenn die New York Stock Exchange geschlossen ist, was treibt den Preis von $NVDAB um 3:00 Uhr morgens auf Binance?
Die Antwort liegt in außerbörslichen Benchmarks und Market Makern. Während der Nachtstunden verwenden Liquiditätsanbieter komplexe Algorithmen, um Proxy-Assets zu verfolgen – etwa US-Aktienfutures, europäische ADRs (American Depositary Receipts) und Bewegungen im Devisenmarkt. Wenn in Asien makroökonomische Nachrichten durchbrechen, passen Market Maker ihre Limit-Orders auf dem bStocks-Orderbook sofort so an, dass sie den erwarteten Eröffnungspreis in den USA widerspiegeln.
Wenn der US-Markt schließlich öffnet, greifen Hochfrequenz-Arbitrage-Algorithmen ein. Sie bringen in Millisekunden den bStocks-Spotpreis und den traditionellen Auktionspreis der Börse zusammen – und schließen so die über Nacht entstandene Lücke. Das bedeutet: bStocks-Trader erhalten ein frühes Zeitfenster zur Preisfindung, während traditionelle Privatanleger davon ausgeschlossen sind.
Nutzt du bStocks, um Overnight-News zu handeln, oder wartest du auf die Eröffnung des traditionellen Markts?
@BinanceCIS #bstockscis #bStocksCIS $NVDAB $TSLAB
Die Antwort liegt in außerbörslichen Benchmarks und Market Makern. Während der Nachtstunden verwenden Liquiditätsanbieter komplexe Algorithmen, um Proxy-Assets zu verfolgen – etwa US-Aktienfutures, europäische ADRs (American Depositary Receipts) und Bewegungen im Devisenmarkt. Wenn in Asien makroökonomische Nachrichten durchbrechen, passen Market Maker ihre Limit-Orders auf dem bStocks-Orderbook sofort so an, dass sie den erwarteten Eröffnungspreis in den USA widerspiegeln.
Wenn der US-Markt schließlich öffnet, greifen Hochfrequenz-Arbitrage-Algorithmen ein. Sie bringen in Millisekunden den bStocks-Spotpreis und den traditionellen Auktionspreis der Börse zusammen – und schließen so die über Nacht entstandene Lücke. Das bedeutet: bStocks-Trader erhalten ein frühes Zeitfenster zur Preisfindung, während traditionelle Privatanleger davon ausgeschlossen sind.
Nutzt du bStocks, um Overnight-News zu handeln, oder wartest du auf die Eröffnung des traditionellen Markts?
@BinanceCIS #bstockscis #bStocksCIS $NVDAB $TSLAB
3
230
·
--
Verifiziert
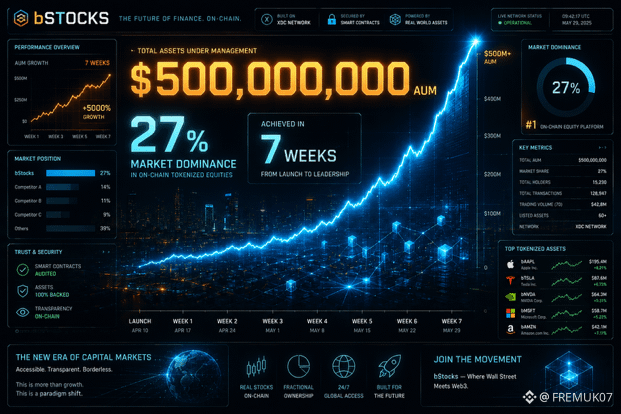
Wir reden oft darüber, dass die institutionelle Übernahme Jahre dauert, aber die Daten erzählen eine völlig andere Geschichte, wenn die Infrastruktur richtig aufgebaut ist. In nur 7 Wochen nach dem Launch hat das Ökosystem #bStocksCIS die Marke von 500 Millionen US-Dollar AUM überschritten. Lass das kurz sacken.
Es brauchte kein Jahrzehnt; es dauerte weniger als zwei Monate, bis @BinanceCIS 27% des globalen Marktes für tokenisierte Aktien eroberte. Das ist kein Retail-Hype; das ist Kapital, das sich von ineffizienten traditionellen Systemen wegbewegt—hin zur Flüssigkeit von Web3. Wenn du 24/7-Zugriff und eine Abwicklung in unter einer Sekunde für Assets wie $TSLAB anbietest, nimmt der Markt das sofort an. Wir erleben die schnellste Migration von Real World Assets (RWA) in der Finanzgeschichte. Traditionelle Broker verlieren nicht nur Marktanteile; sie verlieren das technologische Rennen. Wenn das Woche 7 ist, wie sieht dann Jahr 1 aus?
Wir reden oft darüber, dass die institutionelle Übernahme Jahre dauert, aber die Daten erzählen eine völlig andere Geschichte, wenn die Infrastruktur richtig aufgebaut ist. In nur 7 Wochen nach dem Launch hat das Ökosystem #bStocksCIS die Marke von 500 Millionen US-Dollar AUM überschritten. Lass das kurz sacken.
Es brauchte kein Jahrzehnt; es dauerte weniger als zwei Monate, bis @BinanceCIS 27% des globalen Marktes für tokenisierte Aktien eroberte. Das ist kein Retail-Hype; das ist Kapital, das sich von ineffizienten traditionellen Systemen wegbewegt—hin zur Flüssigkeit von Web3. Wenn du 24/7-Zugriff und eine Abwicklung in unter einer Sekunde für Assets wie $TSLAB anbietest, nimmt der Markt das sofort an. Wir erleben die schnellste Migration von Real World Assets (RWA) in der Finanzgeschichte. Traditionelle Broker verlieren nicht nur Marktanteile; sie verlieren das technologische Rennen. Wenn das Woche 7 ist, wie sieht dann Jahr 1 aus?
Es brauchte kein Jahrzehnt; es dauerte weniger als zwei Monate, bis @BinanceCIS 27% des globalen Marktes für tokenisierte Aktien eroberte. Das ist kein Retail-Hype; das ist Kapital, das sich von ineffizienten traditionellen Systemen wegbewegt—hin zur Flüssigkeit von Web3. Wenn du 24/7-Zugriff und eine Abwicklung in unter einer Sekunde für Assets wie $TSLAB anbietest, nimmt der Markt das sofort an. Wir erleben die schnellste Migration von Real World Assets (RWA) in der Finanzgeschichte. Traditionelle Broker verlieren nicht nur Marktanteile; sie verlieren das technologische Rennen. Wenn das Woche 7 ist, wie sieht dann Jahr 1 aus?
3
76
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForMoreAssets
753,580 Aufrufe
4,115 Kommentare
Sicherheitsvorfall | Update zur Wiederherstellung Nr. 8: Auszahlungen für weitere Assets werden wieder aufgenommen (05.11.2026)
Binance Announcement
·315 Likes
·1.3M Aufrufe
Binance98PercentReplenished
131,461 Aufrufe
1,537 Kommentare
USStocksSlipandCryptoMarketUnderBroadPressure
0 Aufrufe
25 Kommentare