

nill11
117 Beiträge

nill11
Melden
Nutzer blockieren
BP-DE999F142D09
236 Following
379 Follower
18 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
市场里最容易被高估的是热度,最容易被低估的是留存。
很多项目在刚被关注时,都能快速聚集讨论和流量,但真正难的是:当最初的新鲜感过去以后,用户为什么还愿意继续留下?
我看 $CASH 时,更在意的也是这个问题。
短期价格可以因为情绪发生很大变化,社区讨论也可能因为活动迅速升温,但这些都只是“第一阶段”。后面真正决定一个项目质量的,是关注能不能变成持续参与,参与能不能再变成稳定的社区基础。
所以我不会只用某一天的涨跌去判断 $CASH。
对我来说,更值得观察的是接下来有没有越来越多的人愿意持续讨论、持续参与,以及项目本身能不能不断给用户新的理由留下来。
一个项目如果只能吸引第一次点击,那只是流量;如果能让用户第二次、第三次回来,那才开始真正形成自己的价值。
SR-603FE49EEE43A168BE52EC35
73
·
--
Ich möchte heute die @termmax in eine sehr realistische Geld-/Finanz-Auswahlfrage einbauen.
Angenommen, ich habe gerade einen Vermögenswert in der Hand, und es gibt drei Ideen:
Erstens: Ich glaube, dass es danach steigen wird, möchte aber das Risiko nicht vollständig einem hoch gehebelten Positionstrade überlassen;
Zweitens: Ich habe vorerst keine klare Richtung, möchte nur die Kapitalauslastung effizienter machen;
Drittens: Ich muss mir Geld leihen, und ich wünsche mir, dass sich die Kosten in einem gewissen Zeitraum in der Zukunft nicht plötzlich ändern.
Diese drei Situationen entsprechen eigentlich drei völlig unterschiedlichen Bedürfnissen.
Call / Put löst „wie ich die Richtung einschätze“;
der Ertrags-/Return-Teil löst „was ich tun soll, damit ein Vermögenswert nicht ungenutzt herumliegt“;
feste Zinsdarlehen lösen „wie man die Kapitalkosten im Voraus plant“.
Ich finde, das Interessante an TermMax ist, dass es nicht versucht, mit einem einzigen Produkt alle Fragen zu beantworten, sondern dass es Nutzern in unterschiedlichen Zuständen unterschiedliche Optionen gibt.
Heute handeln zu wollen bedeutet nicht, dass man morgen auch handeln muss;
jetzt bereit zu sein, das Risiko der Richtung zu tragen, bedeutet nicht, dass man später nicht zu einer sichereren Kapitalzuteilung umschwenken kann.
Für mich sollte ein wirklich nützliches On-Chain-Finanzinstrument erlauben, dass die Strategie sich mit dem Markt und den persönlichen Bedürfnissen verändert—und nicht, dass Nutzer auf ein einziges Spiel festgenagelt werden.
Deshalb beobachte ich weiterhin den Fokus von #TermMax : ob es diese „umschaltbare Auswahl bei der Kapitalnutzung“ immer natürlicher machen kann.
Ich möchte heute die @TermMax in eine sehr realistische Geld-/Finanz-Auswahlfrage einbauen.
Angenommen, ich habe gerade einen Vermögenswert in der Hand, und es gibt drei Ideen:
Erstens: Ich glaube, dass es danach steigen wird, möchte aber das Risiko nicht vollständig einem hoch gehebelten Positionstrade überlassen;
Zweitens: Ich habe vorerst keine klare Richtung, möchte nur die Kapitalauslastung effizienter machen;
Drittens: Ich muss mir Geld leihen, und ich wünsche mir, dass sich die Kosten in einem gewissen Zeitraum in der Zukunft nicht plötzlich ändern.
Diese drei Situationen entsprechen eigentlich drei völlig unterschiedlichen Bedürfnissen.
Call / Put löst „wie ich die Richtung einschätze“;
der Ertrags-/Return-Teil löst „was ich tun soll, damit ein Vermögenswert nicht ungenutzt herumliegt“;
feste Zinsdarlehen lösen „wie man die Kapitalkosten im Voraus plant“.
Ich finde, das Interessante an TermMax ist, dass es nicht versucht, mit einem einzigen Produkt alle Fragen zu beantworten, sondern dass es Nutzern in unterschiedlichen Zuständen unterschiedliche Optionen gibt.
Heute handeln zu wollen bedeutet nicht, dass man morgen auch handeln muss;
jetzt bereit zu sein, das Risiko der Richtung zu tragen, bedeutet nicht, dass man später nicht zu einer sichereren Kapitalzuteilung umschwenken kann.
Für mich sollte ein wirklich nützliches On-Chain-Finanzinstrument erlauben, dass die Strategie sich mit dem Markt und den persönlichen Bedürfnissen verändert—und nicht, dass Nutzer auf ein einziges Spiel festgenagelt werden.
Deshalb beobachte ich weiterhin den Fokus von #TermMax : ob es diese „umschaltbare Auswahl bei der Kapitalnutzung“ immer natürlicher machen kann.
82
·
--
Ich habe heute eine eher unintuitive Vorstellung von @termmax :
Der eigentliche Mehrwert liegt möglicherweise nicht darin, Nutzer zu einer „höheren Rendite“ zu verhelfen, sondern ihnen die Möglichkeit zu geben, weniger von zwangsweisen Entscheidungen betroffen zu sein.
Zum Beispiel bei Krediten: Man muss nicht ständig befürchten, dass sich die Marktzinsen plötzlich ändern. Man kann die Kosten im Voraus durch einen Fixzins planen. Wenn man eine bestimmte Anlage eher steigen oder fallen sieht, muss man sich nicht zwangsläufig auf traditionelle Positionen mit hohem Hebel verlassen. Man kann die Richtung auch mithilfe von Call / Put ausdrücken. Und für diejenigen, die bereits Vermögenswerte besitzen, besteht die Option darin, am Rendite-Ende zu stehen – statt jeden Tag auf den Kurs zu starren und darüber zu entscheiden, ob man verkauft oder nicht.
Wenn man diese Funktionen zusammenbringt, denke ich, dass TermMax im Grunde etwas sehr Grundlegendes tut: Es ermöglicht Menschen mit unterschiedlichen Geldzielen, nicht dieselbe Strategie verwenden zu müssen.
Einige streben nach Planbarkeit, andere nach richtungsbezogenen Erträgen, und wieder andere möchten einfach die Ausnutzung ihres Vermögens verbessern.
Für DeFi bedeutet diese „mehr Auswahl“ nicht nur, dass die Funktionsanzahl steigt, sondern dass das Risiko sich viel klarer aufteilen lässt.
Ich glaube, dass eine Produktlogik langfristig leichter Bestand hat, wenn ein Protokoll es Nutzern erlaubt, anhand ihrer eigenen Risikopräferenzen auszuwählen, wie sie teilnehmen – statt alle Menschen auf höhere Hebel zu drängen.
#TermMax
Ich habe heute eine eher unintuitive Vorstellung von @TermMax :
Der eigentliche Mehrwert liegt möglicherweise nicht darin, Nutzer zu einer „höheren Rendite“ zu verhelfen, sondern ihnen die Möglichkeit zu geben, weniger von zwangsweisen Entscheidungen betroffen zu sein.
Zum Beispiel bei Krediten: Man muss nicht ständig befürchten, dass sich die Marktzinsen plötzlich ändern. Man kann die Kosten im Voraus durch einen Fixzins planen. Wenn man eine bestimmte Anlage eher steigen oder fallen sieht, muss man sich nicht zwangsläufig auf traditionelle Positionen mit hohem Hebel verlassen. Man kann die Richtung auch mithilfe von Call / Put ausdrücken. Und für diejenigen, die bereits Vermögenswerte besitzen, besteht die Option darin, am Rendite-Ende zu stehen – statt jeden Tag auf den Kurs zu starren und darüber zu entscheiden, ob man verkauft oder nicht.
Wenn man diese Funktionen zusammenbringt, denke ich, dass TermMax im Grunde etwas sehr Grundlegendes tut: Es ermöglicht Menschen mit unterschiedlichen Geldzielen, nicht dieselbe Strategie verwenden zu müssen.
Einige streben nach Planbarkeit, andere nach richtungsbezogenen Erträgen, und wieder andere möchten einfach die Ausnutzung ihres Vermögens verbessern.
Für DeFi bedeutet diese „mehr Auswahl“ nicht nur, dass die Funktionsanzahl steigt, sondern dass das Risiko sich viel klarer aufteilen lässt.
Ich glaube, dass eine Produktlogik langfristig leichter Bestand hat, wenn ein Protokoll es Nutzern erlaubt, anhand ihrer eigenen Risikopräferenzen auszuwählen, wie sie teilnehmen – statt alle Menschen auf höhere Hebel zu drängen.
#TermMax
1
72
·
--
Viele fragen bei On-Chain-Trades zuerst: „Wie viel kann man damit verdienen?“, aber ich finde, man sollte zuerst eher Folgendes fragen: Wenn ich mich bei der Einschätzung irren sollte, wie werde ich dann verlieren?
Das ist auch der Grund, warum ich mich in letzter Zeit für @termmax interessiere.
Bei hochvolatilen Vermögenswerten ist das Schwierigste meist nicht die Richtung, sondern der Pfad. Vielleicht liegst du am Ende mit dem Anstieg richtig, aber ein einziger, massiver Rücksetzer in der Zwischenzeit reicht aus, um eine hochgehebelte Position frühzeitig zu beenden. Die Call-/Put-Idee ist anders: Sie legt mehr Gewicht darauf, zuerst die Beteiligungskosten und die Risikogrenzen klar zu durchdenken, bevor man überhaupt entscheidet, ob man diese Meinung überhaupt ausdrücken will.
Ich denke, diese Reihenfolge ist sehr wichtig.
Erst wissen, wie viel Risiko man bereit ist zu tragen, dann über die Gewinnspanne sprechen;
zuerst die Kosten klären, dann die Positionsgröße festlegen;
erst das Schlimmste akzeptieren, dann am Markt teilnehmen.
Und auch TermMax‘ festverzinsliches Kreditmodell folgt im Grunde einer ähnlichen Logik: Nicht erst, nachdem das Darlehen aufgenommen wurde, sich Gedanken darüber zu machen, wie sich der Zinssatz weiter entwickelt, sondern die Kosten der Mittelverwendung möglichst im Voraus festzulegen.
Darum lässt sich mein heutiges Verständnis von #TermMax in einen einzigen Satz verdichten:
Statt ständig das Unbekannte weiter zu vergrößern, sollte man zuerst den Teil festlegen, der sich festlegen lässt.
In einem On-Chain-Markt mit hoher Volatilität halte ich diese Produktlogik „zuerst das Risiko definieren, dann nach Chancen suchen“ für etwas, das man langfristig eher beobachten sollte als nur darauf aus zu sein, einen noch höheren Hebel zu nutzen.
Viele fragen bei On-Chain-Trades zuerst: „Wie viel kann man damit verdienen?“, aber ich finde, man sollte zuerst eher Folgendes fragen: Wenn ich mich bei der Einschätzung irren sollte, wie werde ich dann verlieren?
Das ist auch der Grund, warum ich mich in letzter Zeit für @TermMax interessiere.
Bei hochvolatilen Vermögenswerten ist das Schwierigste meist nicht die Richtung, sondern der Pfad. Vielleicht liegst du am Ende mit dem Anstieg richtig, aber ein einziger, massiver Rücksetzer in der Zwischenzeit reicht aus, um eine hochgehebelte Position frühzeitig zu beenden. Die Call-/Put-Idee ist anders: Sie legt mehr Gewicht darauf, zuerst die Beteiligungskosten und die Risikogrenzen klar zu durchdenken, bevor man überhaupt entscheidet, ob man diese Meinung überhaupt ausdrücken will.
Ich denke, diese Reihenfolge ist sehr wichtig.
Erst wissen, wie viel Risiko man bereit ist zu tragen, dann über die Gewinnspanne sprechen;
zuerst die Kosten klären, dann die Positionsgröße festlegen;
erst das Schlimmste akzeptieren, dann am Markt teilnehmen.
Und auch TermMax‘ festverzinsliches Kreditmodell folgt im Grunde einer ähnlichen Logik: Nicht erst, nachdem das Darlehen aufgenommen wurde, sich Gedanken darüber zu machen, wie sich der Zinssatz weiter entwickelt, sondern die Kosten der Mittelverwendung möglichst im Voraus festzulegen.
Darum lässt sich mein heutiges Verständnis von #TermMax in einen einzigen Satz verdichten:
Statt ständig das Unbekannte weiter zu vergrößern, sollte man zuerst den Teil festlegen, der sich festlegen lässt.
In einem On-Chain-Markt mit hoher Volatilität halte ich diese Produktlogik „zuerst das Risiko definieren, dann nach Chancen suchen“ für etwas, das man langfristig eher beobachten sollte als nur darauf aus zu sein, einen noch höheren Hebel zu nutzen.
75
·
--
Teile @termmax in Einzelteile und schau es dir an. Ich finde, dass es dabei nicht so sehr um eine einzelne Funktion geht, sondern um einen vollständigen „Cashflow“.
Einige halten Vermögenswerte, möchten aber nicht ständig handeln;
einige haben eine klare Einschätzung, dass sie mehr oder weniger vom Kurs profitieren möchten, und sind bereit, für diese Sichtweise zu bezahlen;
und wieder andere benötigen einen Kredit und wollen ihre Finanzierungskosten im Voraus fest einkalkulieren.
Diese drei Arten von Bedürfnissen könnten ursprünglich auf verschiedene Protokolle verteilt sein. TermMax versucht jedoch, sie in ein einziges System zu bringen: Festzins-Kredite lösen die Unsicherheit der Finanzierungskosten, Call / Put übernehmen die Bedürfnisse rund um Richtungswetten, und die Bereitsteller von Vermögenswerten stehen auf der anderen Seite, um Rendite zu erzielen.
Ich mag dieses Design besonders, weil es nicht darum geht, „noch eine Funktion hinzuzufügen“, sondern eine grundlegendere Frage zu beantworten:
**Wie kann ein On-Chain-Vermögenswert genutzt werden – außer ihn zu kaufen, zu verkaufen und auf einen Kursanstieg zu warten?**
Wenn ein Vermögenswert gleichzeitig Kreditaufnahme-, Richtungs-Trade- und Renditebedürfnisse erzeugen kann, wird seine Marktstruktur naturgemäß vielfältiger sein als bei reinem Spot-Handel.
Darum schaue ich mir #TermMax an – mehr als Beobachtung der Frage, ob es diese unterschiedlichen Bedürfnisse wirklich miteinander verbinden kann. Im Vergleich zu kurzfristigem APY finde ich, dass solche dauerhaft vorhandenen Anwendungsszenarien stärker im Fokus stehen sollten.
Teile @TermMax in Einzelteile und schau es dir an. Ich finde, dass es dabei nicht so sehr um eine einzelne Funktion geht, sondern um einen vollständigen „Cashflow“.
Einige halten Vermögenswerte, möchten aber nicht ständig handeln;
einige haben eine klare Einschätzung, dass sie mehr oder weniger vom Kurs profitieren möchten, und sind bereit, für diese Sichtweise zu bezahlen;
und wieder andere benötigen einen Kredit und wollen ihre Finanzierungskosten im Voraus fest einkalkulieren.
Diese drei Arten von Bedürfnissen könnten ursprünglich auf verschiedene Protokolle verteilt sein. TermMax versucht jedoch, sie in ein einziges System zu bringen: Festzins-Kredite lösen die Unsicherheit der Finanzierungskosten, Call / Put übernehmen die Bedürfnisse rund um Richtungswetten, und die Bereitsteller von Vermögenswerten stehen auf der anderen Seite, um Rendite zu erzielen.
Ich mag dieses Design besonders, weil es nicht darum geht, „noch eine Funktion hinzuzufügen“, sondern eine grundlegendere Frage zu beantworten:
**Wie kann ein On-Chain-Vermögenswert genutzt werden – außer ihn zu kaufen, zu verkaufen und auf einen Kursanstieg zu warten?**
Wenn ein Vermögenswert gleichzeitig Kreditaufnahme-, Richtungs-Trade- und Renditebedürfnisse erzeugen kann, wird seine Marktstruktur naturgemäß vielfältiger sein als bei reinem Spot-Handel.
Darum schaue ich mir #TermMax an – mehr als Beobachtung der Frage, ob es diese unterschiedlichen Bedürfnisse wirklich miteinander verbinden kann. Im Vergleich zu kurzfristigem APY finde ich, dass solche dauerhaft vorhandenen Anwendungsszenarien stärker im Fokus stehen sollten.
72
·
--
Viele Menschen reagieren auf den Begriff „kein Liquidation“ in DeFi zunächst vielleicht nur so, als sei es bloß eine Marketing-Floskel. Wenn man ihn jedoch in das Call-/Put-Mechanismus-System von @termmax einordnet, glaube ich, dass er tatsächlich für eine völlig andere Art von Risikomanagement steht.
Das Unangenehmste an klassischem gehebeltem Trading ist, dass Positionen aufgrund kurzfristiger Volatilität vorzeitig beendet werden können. Bei der optionsbasierten Teilnahme steht dagegen stärker im Vordergrund, die Kosten, die man zu zahlen bereit ist, und den maximalen Verlust, den man verkraften kann, bereits vor Beginn des Trades festzulegen. Bei hochvolatilen Assets ist dieser Unterschied besonders wichtig.
Außerdem bedient TermMax nicht nur diejenigen, die gerne richtungsbasiert traden. Für Nutzer, die eher halten und Erträge erzielen möchten, kann das Asset auch durch die Bereitstellung von Liquidität oder die Teilnahme an Märkten für Ertragsmöglichkeiten Wirkung entfalten.
Daher sehe ich TermMax lieber als einen Versuch, Risiken „in Schichten“ zu verteilen: Aggressive Nutzer können ihre Richtung ausdrücken, konservative Nutzer können nach Rendite suchen—und nicht alle Nutzer müssen sich in derselben Spielart drängen.
Das ist mehr als nur das bloße Erhöhen des Hebelfaktors; es kommt eher an eine Marktstruktur heran, wie sie ein vollständiger Markt eigentlich haben sollte.
@termmax #TermMax
Viele Menschen reagieren auf den Begriff „kein Liquidation“ in DeFi zunächst vielleicht nur so, als sei es bloß eine Marketing-Floskel. Wenn man ihn jedoch in das Call-/Put-Mechanismus-System von @TermMax einordnet, glaube ich, dass er tatsächlich für eine völlig andere Art von Risikomanagement steht.
Das Unangenehmste an klassischem gehebeltem Trading ist, dass Positionen aufgrund kurzfristiger Volatilität vorzeitig beendet werden können. Bei der optionsbasierten Teilnahme steht dagegen stärker im Vordergrund, die Kosten, die man zu zahlen bereit ist, und den maximalen Verlust, den man verkraften kann, bereits vor Beginn des Trades festzulegen. Bei hochvolatilen Assets ist dieser Unterschied besonders wichtig.
Außerdem bedient TermMax nicht nur diejenigen, die gerne richtungsbasiert traden. Für Nutzer, die eher halten und Erträge erzielen möchten, kann das Asset auch durch die Bereitstellung von Liquidität oder die Teilnahme an Märkten für Ertragsmöglichkeiten Wirkung entfalten.
Daher sehe ich TermMax lieber als einen Versuch, Risiken „in Schichten“ zu verteilen: Aggressive Nutzer können ihre Richtung ausdrücken, konservative Nutzer können nach Rendite suchen—und nicht alle Nutzer müssen sich in derselben Spielart drängen.
Das ist mehr als nur das bloße Erhöhen des Hebelfaktors; es kommt eher an eine Marktstruktur heran, wie sie ein vollständiger Markt eigentlich haben sollte.
@TermMax #TermMax
37
·
--
Eine Erteilung bei der Unterzeichnung ist völlig angemessen und bedeutet nicht, dass sie für immer gültig sein sollte.$BABY
Nachdem Nutzer die BTCFi-App aufgerufen haben, schauen sie möglicherweise mehrere Monate lang nicht erneut nach ihren Berechtigungen. In dieser Zeit haben sich die Protokollversion, die aufgerufenen Ziele oder der Verwendungszweck bereits geändert, aber die alte Berechtigung bleibt im Hintergrund weiterhin erhalten. Dass die Vermögenswerte nicht sofort abgezogen wurden, heißt nicht, dass kein Risiko besteht—nur, dass das Risiko vorerst nicht ausgelöst wurde.
Daher achte ich bei der Gestaltung von TBV besonders auf den Lebenszyklus der Berechtigungen: Gibt es ein Ablaufdatum für die Berechtigung? Wird sie nach langer Nichtnutzung automatisch ungültig? Wenn sich der Aufrufbereich erweitert, ist dann eine erneute Bestätigung erforderlich? Und kann der Nutzer jederzeit die Berechtigung einsehen und widerrufen, die er nicht länger benötigt.#baby
Das sind zwei separate Fragen: ob der private Schlüssel sicher ist und ob die Berechtigungen aktuell sind. Wenn der private Schlüssel nicht offengelegt wurde, heißt das lediglich, dass andere den Nutzer nicht vortäuschen können; aber wenn abgelaufene Berechtigungen weiterhin bestehen, bedeutet das, dass das System möglicherweise noch lange die Entscheidung ausführt, die der Nutzer vor langer Zeit getroffen hat.
Gutes Berechtigungsdesign sollte nicht nur speichern, „wer irgendwann zugestimmt hat“, sondern auch beantworten: „Gilt diese Zustimmung heute noch?“ Für Systeme, die BTC verwalten, ist es wichtig, dass Berechtigungen verifiziert werden können, und genauso wichtig, dass sie zeitnah beendet werden können.
Wahre Kontrolle bedeutet nicht nur, dass man „zustimmen“ kann, sondern auch, dass man später eindeutig sagen kann: „Bis hierhin“.@BabylonLabs_io
60
·
--
Wenn ich die drei Worte „prüfbar“ sehe, habe ich früher instinktiv angenommen, dass der gesamte Asset-Prozess bereits ausreichend transparent sei. Später habe ich jedoch verstanden: Der Nachweis, dass etwas existiert, bedeutet nicht, dass alle Probleme beantwortet wurden. #baby
Ein Nachweis kann möglicherweise nur zeigen, dass ein bestimmter Zustand zu einem bestimmten Zeitpunkt gilt, aber er sagt dem Nutzer damit noch nicht unbedingt: Woher die Daten stammen, welche Schritte der Nachweis abdeckt, wie lange es nach einer Zustandsänderung dauert, bis aktualisiert wird, und ob normale Menschen das Ergebnis unabhängig selbst nachprüfen können.
Darum achte ich bei TBV nicht nur darauf, ob das System kryptografische Nachweise verwendet, sondern frage weiter nach den Grenzen des Nachweises. Verifiziert er nur den BTC-Lock-Status oder sind auch die Bedingungen für nachfolgende Operationen inbegriffen? Wie wird erkannt, wenn ein Nachweis abgelaufen ist? Können die Ergebnisse, die verschiedene Teilnehmer erhalten, konsistent bleiben?
Diese Fragen wirken zwar eher technisch, beeinflussen aber direkt die Risikoeinschätzung der Nutzer. Denn was Nutzer sehen, ist nicht der Code selbst, sondern der Asset-Status, den das System anhand des Nachweises ausgibt. Wenn der Umfang des Nachweises falsch verstanden wird, können selbst die genauesten Ergebnisse zu falschen Einschätzungen führen. $BABY
„Kein Vertrauen nötig“ sollte nicht zu einem simplen Etikett werden. Es sollte vielmehr bedeuten: Jede entscheidende Schlussfolgerung hat eine klare Quelle, einen gültigen Geltungsbereich und eine nachvollziehbare Art der Überprüfung.
Für BTCFi ist es nicht nur wichtig, dass man Nachweise generieren kann, sondern dass für alle klar ist, was genau dieser Nachweis beweist – und was er nicht beweist. @BabylonLabs_io
3
230
·
--
@babylonlabs_io Ich habe mich vor kurzem mit BTCFi beschäftigt, und ein Konzept, das bei mir besonders Eindruck hinterlassen hat, ist:
„Trustless“ bedeutet nicht, dass man überhaupt kein Vertrauen mehr braucht.
Viele verstehen das Wort beim ersten Mal so, als wolle die Blockchain alle Vertrauensbeziehungen komplett eliminieren.
Ich denke jedoch, die genauere Interpretation ist:
Es möchte die Abhängigkeit von einer bestimmten Person oder Institution in die Überprüfung öffentlich festgelegter Regeln umwandeln.
Im traditionellen Finanzwesen müssen Nutzer in der Regel darauf vertrauen, dass eine Plattform Vermögenswerte korrekt verwaltet.
In einer Blockchain-Umgebung hingegen strebt das Systemdesign an, dass mehr Prozesse öffentlich überprüfbar werden.
Das ist auch ein wichtiger Grund, warum Bitcoin langfristig eine Wertekonsensbildung aufbauen konnte.
Es stützt sich nicht auf einen einzelnen Administrator, der den Betrieb aufrechterhält, sondern stabilisiert den Prozess gemeinsam durch Code, Netzwerkteilnehmer und Konsensmechanismen.
Wenn BTC in mehr Finanzanwendungsszenarien einzieht, bleibt diese Idee weiterhin sehr wichtig.
Bei TBV (Trustless Bitcoin Vaults) ist mir vor allem aufgefallen, dass es versucht, zu erforschen, wie man BTC in neue Anwendungen einbindet, dabei aber weiterhin dem Bedarf der Nutzer an Kontrolle über ihre Vermögenswerte und Transparenz der Regeln gerecht wird.$BABY
Ich glaube, der Wettbewerb um die zukünftige Finanzinfrastruktur wird nicht nur darum gehen, wer mehr Funktionen bietet.
Wichtiger ist:
Ob Nutzer verstehen können, wie das System funktioniert;
ob Regeln überprüfbar sind;
ob die Teilnehmer klare Kontrollmöglichkeiten haben.
Die echte Veränderung durch die Blockchain ist nicht nur, dass sich die Art der Transaktionen ändert, sondern dass wir „warum wir einem System vertrauen können“ neu definieren.
Bitcoin zeigt, dass ein dezentraler Netzwerkbetrieb langfristig möglich ist.
Und BTCFi untersucht, wie dieses neue Vertrauensmodell auf mehr Szenarien übertragen werden kann.
Vom Vertrauen in eine bestimmte Instanz hin zur Überprüfung öffentlich zugänglicher Regeln.
Das könnte eine der wichtigsten Veränderungen für offenes Finanzwesen sein. #baby
@BabylonLabs_io Ich habe mich vor kurzem mit BTCFi beschäftigt, und ein Konzept, das bei mir besonders Eindruck hinterlassen hat, ist:
„Trustless“ bedeutet nicht, dass man überhaupt kein Vertrauen mehr braucht.
Viele verstehen das Wort beim ersten Mal so, als wolle die Blockchain alle Vertrauensbeziehungen komplett eliminieren.
Ich denke jedoch, die genauere Interpretation ist:
Es möchte die Abhängigkeit von einer bestimmten Person oder Institution in die Überprüfung öffentlich festgelegter Regeln umwandeln.
Im traditionellen Finanzwesen müssen Nutzer in der Regel darauf vertrauen, dass eine Plattform Vermögenswerte korrekt verwaltet.
In einer Blockchain-Umgebung hingegen strebt das Systemdesign an, dass mehr Prozesse öffentlich überprüfbar werden.
Das ist auch ein wichtiger Grund, warum Bitcoin langfristig eine Wertekonsensbildung aufbauen konnte.
Es stützt sich nicht auf einen einzelnen Administrator, der den Betrieb aufrechterhält, sondern stabilisiert den Prozess gemeinsam durch Code, Netzwerkteilnehmer und Konsensmechanismen.
Wenn BTC in mehr Finanzanwendungsszenarien einzieht, bleibt diese Idee weiterhin sehr wichtig.
Bei TBV (Trustless Bitcoin Vaults) ist mir vor allem aufgefallen, dass es versucht, zu erforschen, wie man BTC in neue Anwendungen einbindet, dabei aber weiterhin dem Bedarf der Nutzer an Kontrolle über ihre Vermögenswerte und Transparenz der Regeln gerecht wird.$BABY
Ich glaube, der Wettbewerb um die zukünftige Finanzinfrastruktur wird nicht nur darum gehen, wer mehr Funktionen bietet.
Wichtiger ist:
Ob Nutzer verstehen können, wie das System funktioniert;
ob Regeln überprüfbar sind;
ob die Teilnehmer klare Kontrollmöglichkeiten haben.
Die echte Veränderung durch die Blockchain ist nicht nur, dass sich die Art der Transaktionen ändert, sondern dass wir „warum wir einem System vertrauen können“ neu definieren.
Bitcoin zeigt, dass ein dezentraler Netzwerkbetrieb langfristig möglich ist.
Und BTCFi untersucht, wie dieses neue Vertrauensmodell auf mehr Szenarien übertragen werden kann.
Vom Vertrauen in eine bestimmte Instanz hin zur Überprüfung öffentlich zugänglicher Regeln.
Das könnte eine der wichtigsten Veränderungen für offenes Finanzwesen sein. #baby
92
·
--
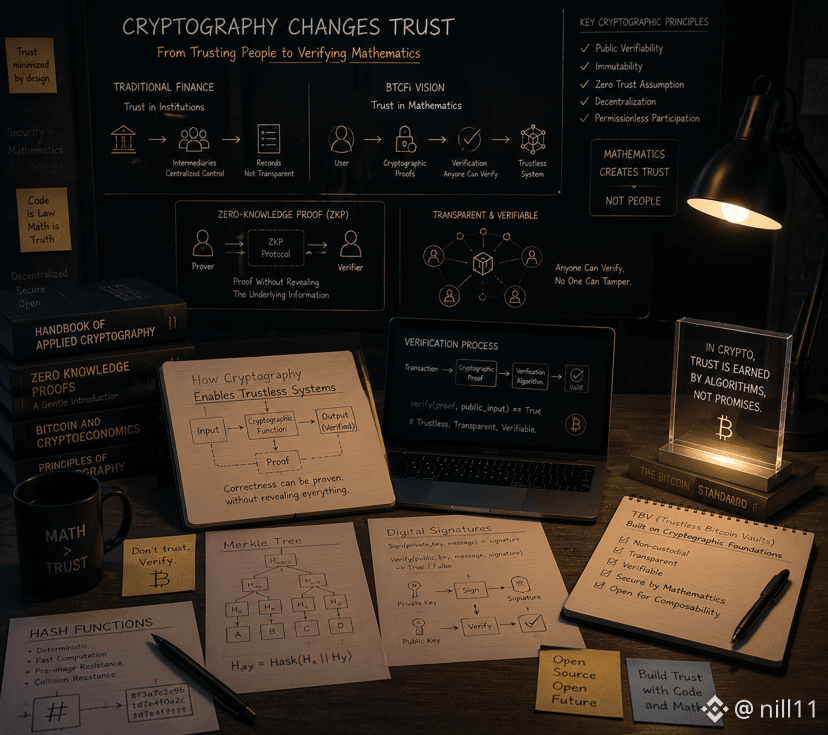
In dem früheren Finanzsystem entstand Vertrauen meist durch Dritte.@babylonlabs_io
Bankbuchungen bestätigen den Kontostand;
Institutionen bestätigen Transaktionen;
die Plattform legt die Regeln fest.
Dieses Modell lief lange Zeit, bedeutet aber auch, dass Nutzer sich auf zentralisierte Systeme verlassen müssen.
Die wichtige Veränderung durch die Blockchain besteht darin, dass Vertrauen nicht mehr „einem bestimmten Akteur glaubt“, sondern „prüft, ob die Regeln korrekt sind“.
Und Kryptografie ist genau die Kerntechnologie, um diese Veränderung umzusetzen.
Durch mathematische Beweise, Verschlüsselungsalgorithmen und Mechanismen zur öffentlichen Verifikation kann das System eine vertrauenswürdige Ausführung erreichen, ohne sich auf eine einzelne Institution zu stützen.
Die Entwicklung von BTCFi basiert ebenfalls auf dieser Idee.
Der von TBV (Trustless Bitcoin Vaults) erforschte Ansatz zielt darauf ab, mit einem design ohne Vertrauensvorgaben BTC mit mehr Finanzanwendungen zu verbinden – und dabei die Sicherheit beizubehalten.
Der Kern dieses Modells liegt nicht darin, neue Vertrauensobjekte zu schaffen, sondern die Abhängigkeit von solchen Objekten zu reduzieren.
Nutzer müssen nicht darauf vertrauen, dass ein Vermittler die Sicherheit von Vermögenswerten zusagt, sondern sie können durch öffentlich bekannte Regeln überprüfen, wie das System funktioniert.
Die zukünftige Finanzinfrastruktur braucht nicht nur höhere Transaktionsgeschwindigkeiten, sondern vor allem:
verifizierbare Sicherheit;
transparente Ausführungsprozesse;
klare Grenzen der Regeln;
Teilnahme ohne Erlaubnis (Permissionless).
Der größte Wert der Kryptografie besteht nicht darin, dass die Technik komplizierter wird, sondern darin, dass komplexe Systeme überprüfbares Vertrauen erhalten.
Bitcoin beweist, dass dezentrale Netzwerke funktionieren können.
BTCFi erforscht gerade, wie diese Fähigkeit des Vertrauens auf weitere finanzielle Szenarien ausgeweitet werden kann.
Wenn sich Vertrauen von menschlichen Zusagen zu mathematischen Beweisen verlagert, wird das Finanzsystem neue Möglichkeiten eröffnen.
#BABY $BABY
In dem früheren Finanzsystem entstand Vertrauen meist durch Dritte.@BabylonLabs_io
Bankbuchungen bestätigen den Kontostand;
Institutionen bestätigen Transaktionen;
die Plattform legt die Regeln fest.
Dieses Modell lief lange Zeit, bedeutet aber auch, dass Nutzer sich auf zentralisierte Systeme verlassen müssen.
Die wichtige Veränderung durch die Blockchain besteht darin, dass Vertrauen nicht mehr „einem bestimmten Akteur glaubt“, sondern „prüft, ob die Regeln korrekt sind“.
Und Kryptografie ist genau die Kerntechnologie, um diese Veränderung umzusetzen.
Durch mathematische Beweise, Verschlüsselungsalgorithmen und Mechanismen zur öffentlichen Verifikation kann das System eine vertrauenswürdige Ausführung erreichen, ohne sich auf eine einzelne Institution zu stützen.
Die Entwicklung von BTCFi basiert ebenfalls auf dieser Idee.
Der von TBV (Trustless Bitcoin Vaults) erforschte Ansatz zielt darauf ab, mit einem design ohne Vertrauensvorgaben BTC mit mehr Finanzanwendungen zu verbinden – und dabei die Sicherheit beizubehalten.
Der Kern dieses Modells liegt nicht darin, neue Vertrauensobjekte zu schaffen, sondern die Abhängigkeit von solchen Objekten zu reduzieren.
Nutzer müssen nicht darauf vertrauen, dass ein Vermittler die Sicherheit von Vermögenswerten zusagt, sondern sie können durch öffentlich bekannte Regeln überprüfen, wie das System funktioniert.
Die zukünftige Finanzinfrastruktur braucht nicht nur höhere Transaktionsgeschwindigkeiten, sondern vor allem:
verifizierbare Sicherheit;
transparente Ausführungsprozesse;
klare Grenzen der Regeln;
Teilnahme ohne Erlaubnis (Permissionless).
Der größte Wert der Kryptografie besteht nicht darin, dass die Technik komplizierter wird, sondern darin, dass komplexe Systeme überprüfbares Vertrauen erhalten.
Bitcoin beweist, dass dezentrale Netzwerke funktionieren können.
BTCFi erforscht gerade, wie diese Fähigkeit des Vertrauens auf weitere finanzielle Szenarien ausgeweitet werden kann.
Wenn sich Vertrauen von menschlichen Zusagen zu mathematischen Beweisen verlagert, wird das Finanzsystem neue Möglichkeiten eröffnen.
#BABY $BABY
108
·
--
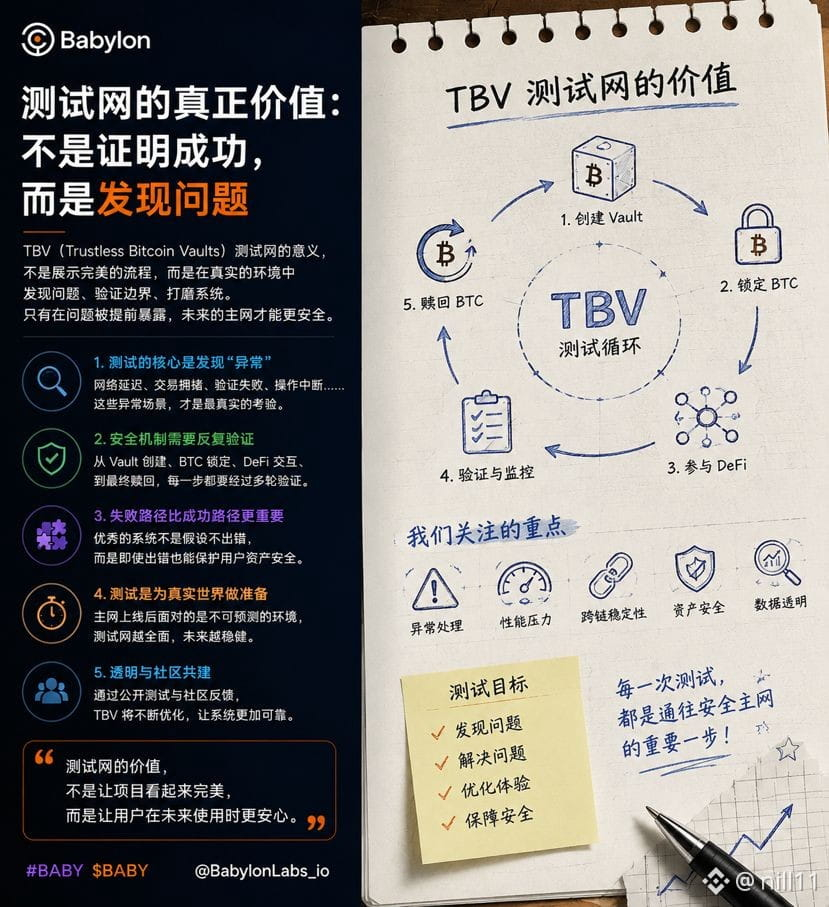
Erforschung von TBV (Trustless Bitcoin Vaults) bis Tag sieben: Ich glaube, dass die wirklich schwierige Stelle bei der Cross-Chain-Technologie nicht darin liegt, dass Vermögenswerte von einer Kette zur anderen bewegt werden.
Wichtiger ist vielmehr die Frage:
Warum sollte die andere Kette diesem Zustand vertrauen können, ist er wirklich echt?
Viele Cross-Chain-Lösungen in der Vergangenheit stützten sich vor allem auf Verifikationsknoten, Signaturkomitees oder Zwischenservices, um die Informationsübertragung abzuschließen.
Diese Vorgehensweise steigert die Effizienz, erhöht jedoch auch die Vertrauenskosten.
Ursprünglich musste der Nutzer nur dem Bitcoin-Netzwerk vertrauen, aber nach dem Cross-Chain-Transfer muss man zusätzlich noch weiteren Beteiligten vertrauen:
Sind die Verifikationen korrekt?
Sind die Knoten ehrlich?
Ist der Vermögensstatus wirklich?
Das ist auch der Grund, warum die „Trustless“-Richtung bei Cross-Chain so wichtig ist.
Der Kern der TBV-Erkundung ist nicht einfach, anderen Netzwerken zu sagen: „Hier gibt es BTC“, sondern zu versuchen, dass verschiedene Systeme den Vermögensstatus durch kryptografische Verifikation, Time-Locks und öffentliche Regeln überprüfen können.
Diese Veränderung bedeutet:
Vom Vertrauen darauf, dass jemand ein Ergebnis liefert, hin zur Frage, ob die Verifikationsregeln korrekt ausgeführt werden.
Natürlich kann kein Protokoll alle Risiken vollständig eliminieren.
Der Code, das Sicherheitsmodell, das Parameterdesign und die tatsächliche Laufumgebung müssen weiterhin fortlaufend überprüft werden.
Aber der echte Wert von Blockchains liegt darin, dass Vertrauen von menschlichen Zusagen zu öffentlich transparenten Regeln wird.
Wenn BTC in Zukunft in noch mehr Finanzanwendungen einfließt, wird es nicht nur schnellere Bridges brauchen, sondern vor allem zuverlässigere Verbindungswege.
Die Bedeutung der TBV-Erkundung liegt vielleicht genau darin:
Bitcoin dabei zu unterstützen, seine Sicherheitseigenschaften zu bewahren, und gleichzeitig eine Verbindung zur weitreichenden offenen Finanzwelt aufzubauen.
Das Ziel von Cross-Chain ist nicht nur die Fließbewegung von Vermögenswerten, sondern die freie Weitergabe vertrauenswürdiger Zustände.
#BABY $BABY @BabylonLabs_io
72
·
--
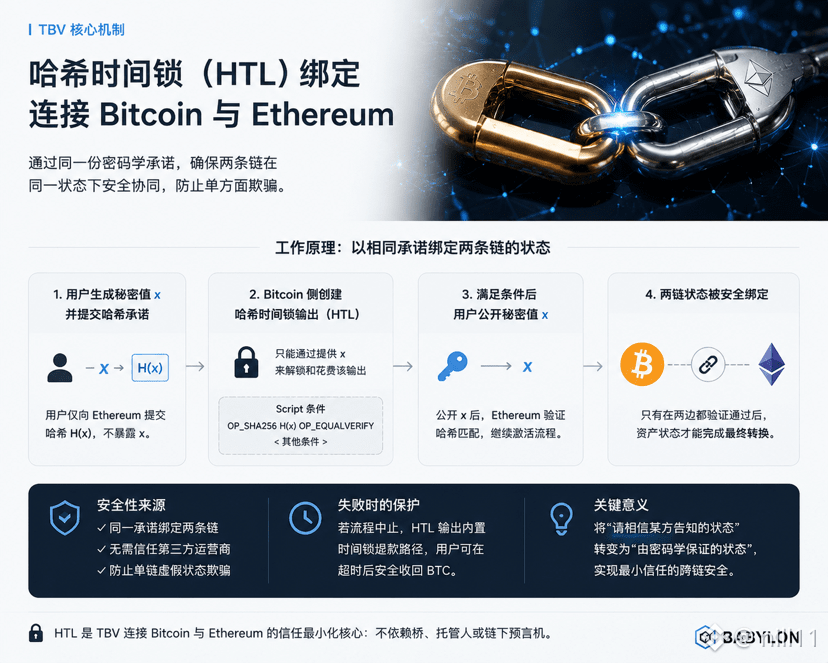
TBV überspannt Bitcoin und Ethereum, aber es ist nicht einfach nur der Satz an Ethereum: „Glaub mir, BTC ist bereits gesperrt.“
Wenn ein Vault erstellt wird, generiert der Nutzer zuerst einen Geheimwert, den nur er kennt, und übermittelt dessen Hash an Ethereum. Die Pre-PegIn-Ausgabe auf der Bitcoin-Seite wird ebenfalls an dieselbe Hash-Bedingung gebunden. Erst nachdem die Bitcoin-Transaktion und die zugehörigen Signaturen vorbereitet sind, gibt der Nutzer den Geheimwert auf Ethereum öffentlich preis, und das Protokoll nutzt diese Information, um die nachfolgenden Transaktionen auf der Bitcoin-Seite abzuschließen.
Ich verstehe den Kern dieser Gestaltung so: Die Zustände beider Seiten werden mit derselben kryptografischen Bedingung gekoppelt. Ohne den richtigen Geheimwert kann der Ablauf nicht beliebig weiterlaufen; außerdem muss der Nutzer nicht darauf vertrauen, dass ein Cross-Chain-Betreiber im Hintergrund die Datenbank korrekt synchronisiert.
Diese Methode ist dennoch keine klassische „atomare“ Cross-Chain-Übertragung im Sinne einer einzelnen Transaktion, denn Bitcoin und Ethereum haben jeweils eigene Block- und Bestätigungsrhythmen. Sie stellt aber so weit wie möglich sicher, dass die entscheidenden Aktionen auf beiden Ketten rund um dieselbe öffentlich überprüfbare Bedingung stattfinden.
Wenn die Off-Chain-Koordination fehlschlägt, ist in der temporären Ausgabe von Bitcoin zudem ein Time-Lock-Rückerstattungspfad vorgesehen; der Nutzer verliert also nicht dauerhaft BTC, nur weil die Aktivierung auf der Ethereum-Seite nicht erfolgreich zustande kommt.
Ich finde, das Schlimmste an Cross-Chain-Sicherheit ist nicht die Langsamkeit, sondern wenn beide Ketten unterschiedliche Ergebnisse anzeigen, man aber nur warten kann, bis ein Administrator das manuell korrigiert. TBV geht den Weg, Fehlschlagzustände im Voraus zu entwerfen, sodass sowohl Erfolg als auch Misserfolg entlang öffentlicher Regeln beendet werden können.
Ein wirklich zuverlässiges Cross-Chain-System ist nicht nur die Erklärung, wie man einsteigt, sondern auch, wenn der Einstieg nicht vollständig abgeschlossen ist, klar zu sagen, wie der Nutzer sicher zum Ausgangspunkt zurückkehrt. #baby $BABY @BabylonLabs_io
117
·
--
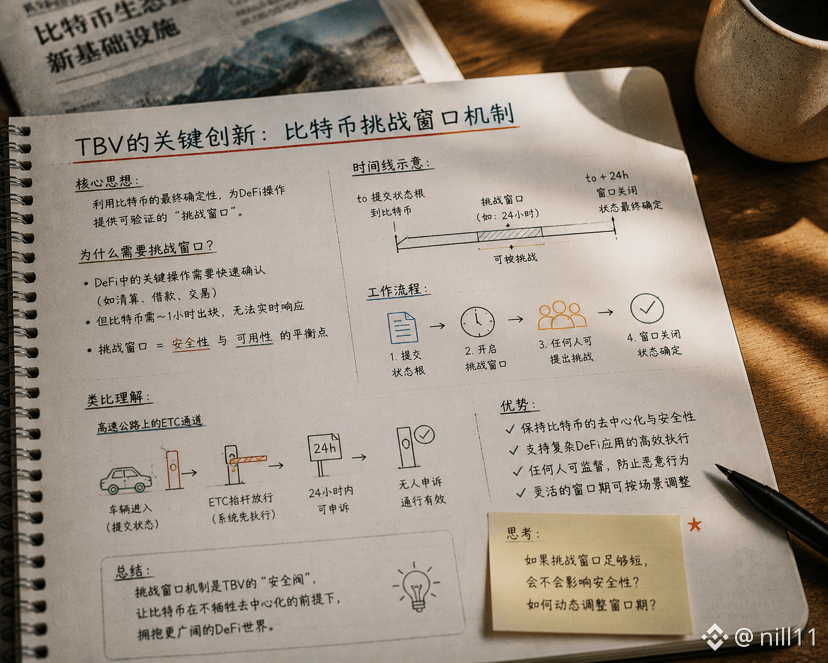
Als ich im TBV Rollen wie Vault Provider, Application Vault Keeper oder Universal Challenger gesehen habe, hatte ich anfangs ebenfalls Fragen: Wenn das System weiterhin so viele Operatoren benötigt, warum wird es dann überhaupt als Non-Custodial bezeichnet?
Nach weiterer Recherche glaube ich, dass es nicht darum geht, ob Menschen im System beteiligt sind, sondern darum, welche Befugnisse diese Personen tatsächlich haben.
Der Vault Provider treibt das Ein- und Auslösen voran, erstellt Nachweise und broadcastet Bitcoin-Transaktionen; der Application Vault Keeper ist an der Konfiguration auf Anwendungsebene beteiligt und kann in Integrationen mit Aave auch am Clearing und Settlement mitwirken; der Universal Challenger überwacht fortlaufend die Auslösungsnachweise und verhindert ungültige Auslösungen.
Diese Rollen können beeinflussen, ob ein Prozess rechtzeitig abläuft, aber sie können nicht einfach ad hoc einen neuen Ausgabepfad für Bitcoin erzeugen. Wohin BTC fließen darf, ist bereits bei der Vault-Erstellung in Skripten und Vorignatur-Strukturen festgelegt. Selbst wenn der Provider den Dienst einstellt, kann er die BTC der Nutzer nicht in eigene Adressen umleiten; Nutzer können die Auszahlung außerdem auch mithilfe der gespeicherten Materialien selbst vorantreiben.
Das hat mir geholfen, „trustless“ (ohne Vertrauen) neu zu verstehen: Es bedeutet nicht, dass das System überhaupt keine Operatoren braucht, sondern dass Operatoren von Kontrolleure über die Assets zu Ausführungsdiensten werden.
Ein gutes Protokoll sollte nicht davon ausgehen, dass alle Dienstanbieter stets zuverlässig und online sind, sondern standardmäßig davon ausgehen, dass ein Teil ausfällt, Fehler macht oder sogar missbraucht – und dann die schlimmsten möglichen Folgen begrenzen.
Darum schaue ich bei der Teilnehmerstruktur in TBV weniger auf die reine Anzahl der Rollen, sondern darauf, was jede Rolle tun kann und was nicht – und ob Nutzer sie ersetzen können, wenn sie ausfällt. Befugnisse haben Grenzen; das ist wichtiger als nur die Reduktion der Anzahl der Knoten. #baby $BABY @BabylonLabs_io
33
·
--
„Trustless“ wird leicht so verstanden, als gäbe es in einem System keinen Grund, irgendetwas zu glauben. Nachdem ich jedoch die Sicherheitsannahmen von TBV weiter auseinandernehme, halte ich eine genauere Formulierung für besser: Es schafft nicht Vertrauen ab, sondern versucht, Vertrauen von der Glaubwürdigkeit irgendeiner Institution weg hin zu öffentlichen Regeln, Kryptografie und Blockchain-Verifikation zu verlagern.
Bei Verwahrung oder Cross-Chain-Brücken muss der Nutzer darauf vertrauen, dass die Partei, die die BTC verwahrt, über ausreichend Vermögenswerte verfügt, die Schlüssel nicht gestohlen werden und dass sie weder Gelder eigenmächtig einfriert noch veruntreut. In TBV bleiben die BTC weiterhin in den Taproot-Skripten von Bitcoin gesperrt. Externe Anwendungen nutzen dann den verifizierbaren Zustand, um diese Sicherheiten in Anspruch zu nehmen, statt sich darauf zu verlassen, dass irgendein Emittent behauptet: „Die entsprechenden BTC existieren tatsächlich“.
Allerdings müssen Nutzer weiterhin andere Risiken akzeptieren: Funktionieren das Bitcoin- und das Ethereum-Netzwerk zuverlässig? Gibt es Implementierungsfehler in der Protokoll-Kryptografie? Sind die Smart-Contracts auf Anwendungsebene, Oracles und Risikoparameter vertrauenswürdig? Diese Risiken verschwinden nicht automatisch, nur weil die drei Worte „Trustless“ verwendet werden.
Ich glaube, dieser Unterschied ist entscheidend. Eine gute De-Trustifizierungslösung sollte nicht behaupten, dass keinerlei Risiko vorhanden ist. Stattdessen sollte sie den Nutzern klar machen, was durch Code zwingend durchgesetzt wird, welche Komponenten weiterhin durch Governance und externe Dienste abgedeckt werden müssen und welche Ausstiegsoptionen man im schlimmsten Fall noch hat.
Was TBV wirklich reduziert, ist: „Die BTC-Sicherheit vollständig an einen Zwischenmann übergeben zu müssen“ – nicht: Finanz- und technische Risiken pauschal auszubuchen. Diese Grenze klar zu kommunizieren schafft eher langfristiges Vertrauen als nur die Betonung von Sicherheit. #baby $BABY @BabylonLabs_io
1
·
--
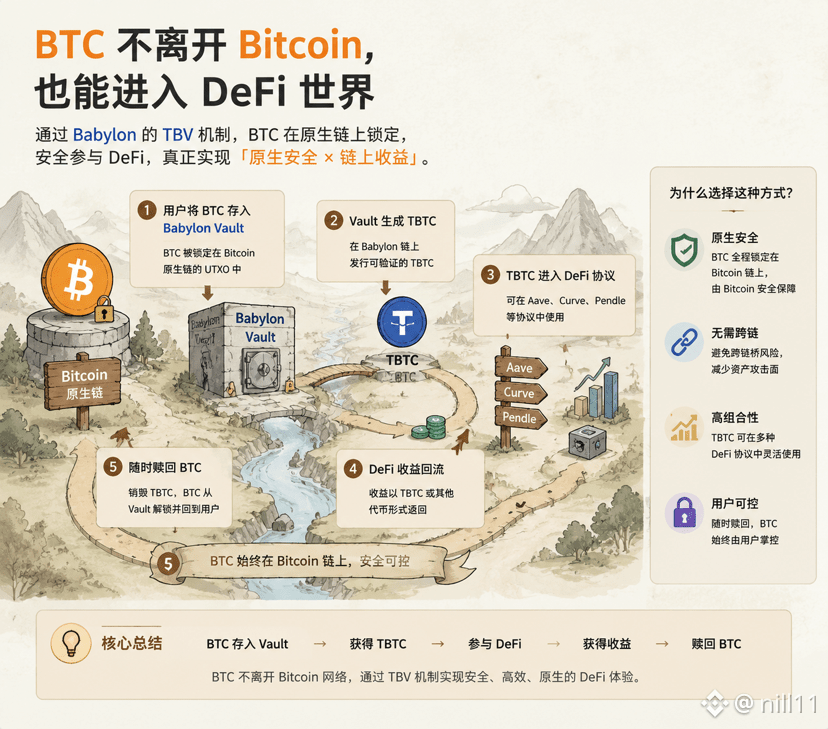
Als ich zum ersten Mal „BTC als Ethereum-DeFi-Kollateral“ las, dachte ich instinktiv, der Prozess läuft weiterhin wie bisher: erst BTC rüberbringen und dann auf einer anderen Kette einen entsprechenden Vermögenswert generieren. Erst als ich den Ein- und Auszahlungsablauf von TBV wirklich in der richtigen Reihenfolge verstanden hatte, wurde mir klar, dass man hier am leichtesten missversteht, wohin BTC eigentlich geht.
Wenn Nutzer einen Vault erstellen, wird BTC im Bitcoin-Netzwerk in einem Taproot-Output gesperrt; gleichzeitig registriert die Ethereum-Seite einen dazu passenden Vault-Eintrag. Externe Anwendungen lesen, ob diese BTC weiterhin gemäß den festgelegten Bedingungen gesperrt ist und ob sie aktuell noch als Kollateral verwendet werden kann – nicht, ob sie ein neues BTC erhalten haben, das sich frei herumtransferieren lässt. Die Kreditaufnahme, Rückzahlung und das Kollateral-Management passieren auf der Anwendungsebene; das eigentliche BTC bleibt stets auf Bitcoin.
Der Unterschied wirkt auf den ersten Blick etwas abstrakt, entspricht jedoch zwei völlig unterschiedlichen Vertrauenslogiken. Eingepacktes BTC hängt davon ab, dass der Emittent garantiert, dass „hinter dem On-Chain-Token tatsächlich Münzen stehen“; eine Cross-Chain-Brücke hängt davon ab, dass Operatoren oder Validatoren den Status beider Seiten korrekt pflegen. TBV dagegen möchte, dass die Anwendung den Vault selbst überprüft – statt auf die Bilanzdaten irgendeiner Institution zu vertrauen.
Ich denke, das ist auch der wichtigste Schritt, den gewöhnliche Nutzer verstehen müssen: TBV „bringt“ BTC nicht einfach zu DeFi, sondern stellt den DeFi-nutzenden Anwendungen den verifizierbaren Kollateralstatus von BTC bereit.
Natürlich heißt „BTC wird nicht über Ketten hinweg transferiert“ nicht automatisch, dass die Nutzererfahrung automatisch einfacher wird. Nutzer müssen weiterhin gleichzeitig Bitcoin-Bestätigungen, Ethereum-Interaktionen sowie den Gesundheitszustand des Kredits und die Wartezeit für die Rückrede berücksichtigen. Auf der unteren Ebene entfällt eine Schicht an Verwahrung/Vertrauen, aber oben steigt die operative Komplexität. Ob TBV in Zukunft zu mehr Nutzern vordringen kann, hängt letztlich auch davon ab, ob das Projekt diesen Dual-Chain-Prozess so klar erklären kann, dass man jederzeit weiß, wo sich die Coins befinden, wie hoch die Schulden sind und unter welchen Bedingungen man sie zurücknehmen kann. #baby $BABY @BabylonLabs_io
5
·
--
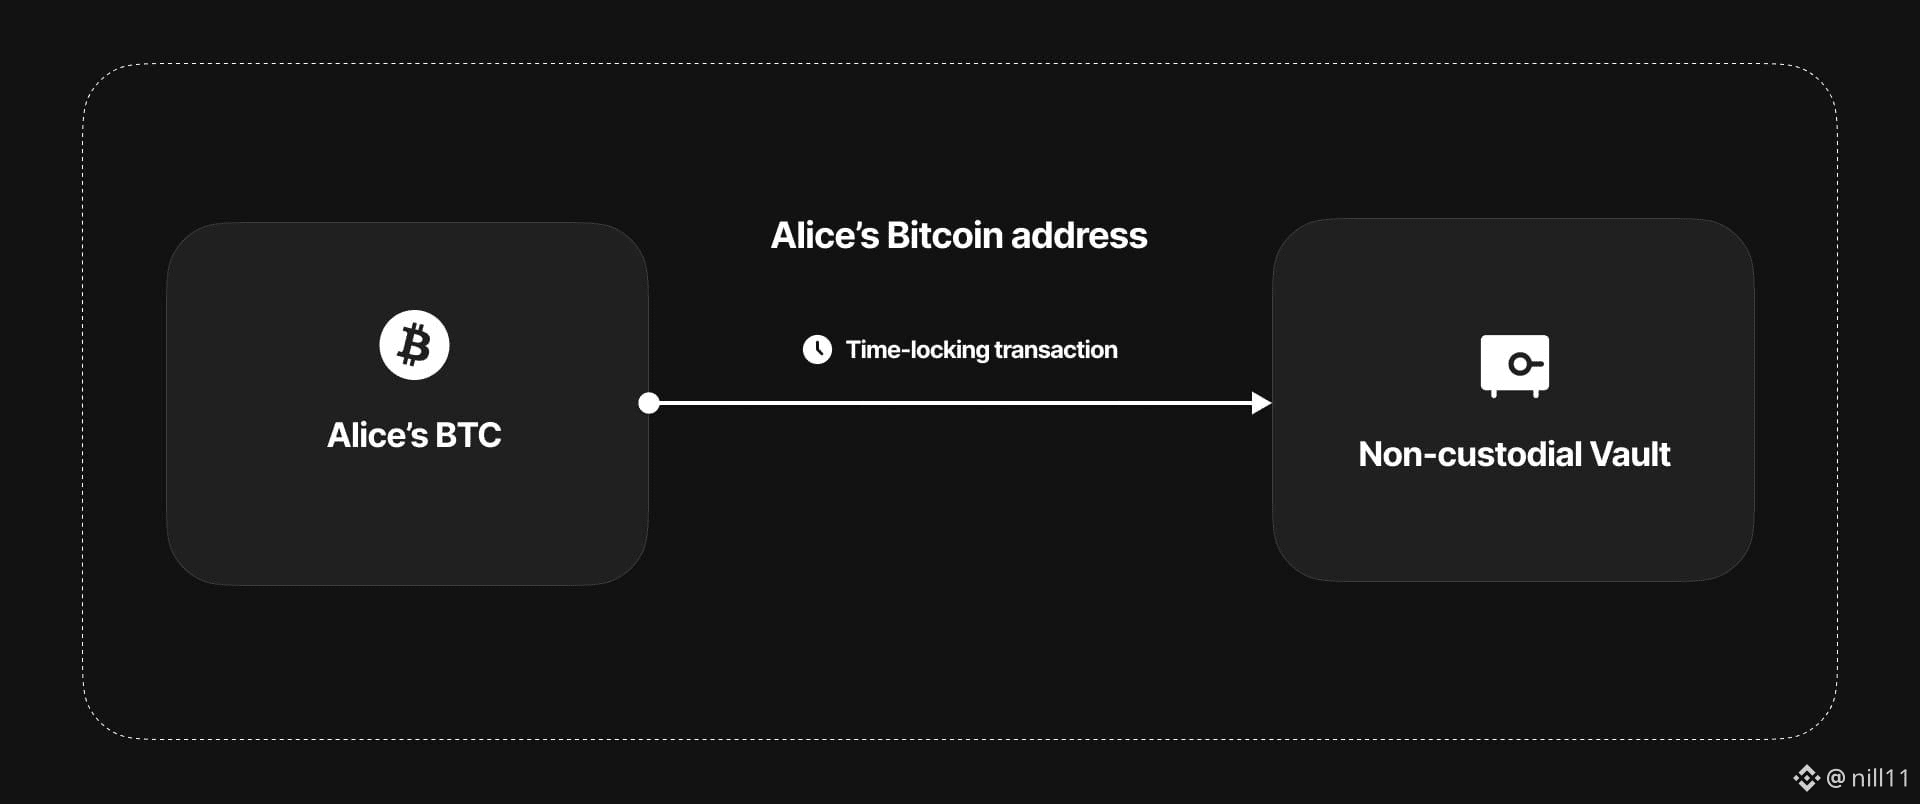
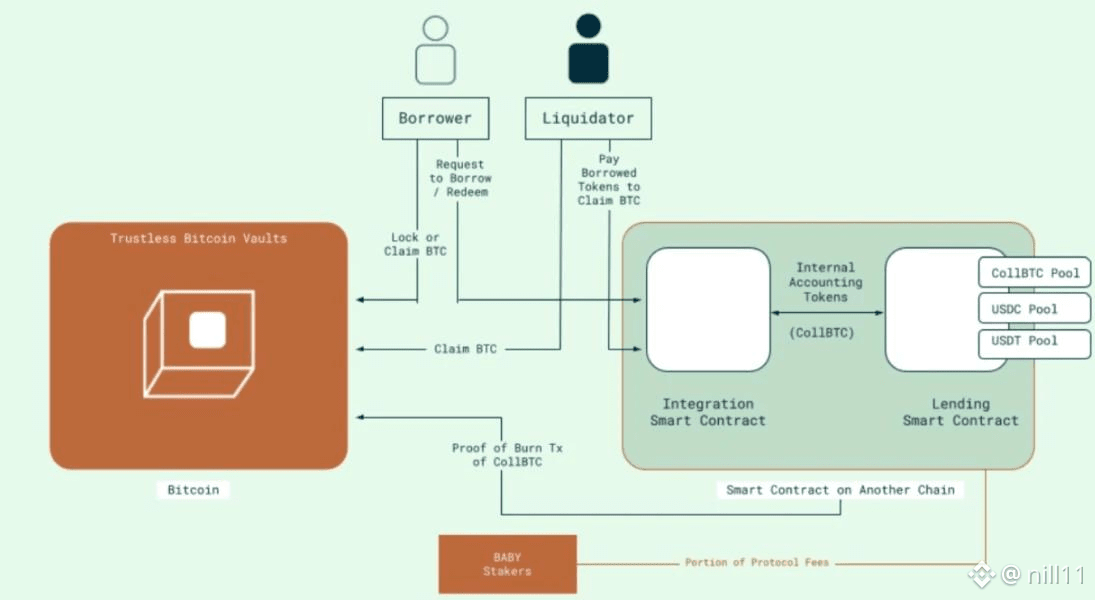
Ich habe den Nutzungsprozess von Babylon TBV in fünf Schritte verstanden:
Zuerst ein Vault auf Bitcoin erstellen und BTC darin sperren;
dann auf der Ethereum-Seite den entsprechenden Sicherungsstatus aktivieren;
danach über den angebundenen Aave-v4-Markt Test-Assets ausleihen;
nach der Rückzahlung der Schuld einen Exit beantragen;
und schließlich im Redemption-Prozess die BTC über einen bestimmten Bitcoin-Address freigeben.
Der leichteste Punkt, der dabei missverstanden wird, ist die Annahme, dass BTC „nach Ethereum transferiert“ wurde. Tatsächlich speichert die Ethereum-Seite nur den Vault-Status und die Sicherungsbeziehung; BTC bleibt während des gesamten Lebenszyklus im Bitcoin-Netzwerk.
Für normale Nutzer gilt: Selbst wenn die technische Struktur noch so ausgefeilt ist, muss sie am Ende auf ein paar einfache Fragen hinauslaufen: Wo befinden sich die Assets, wie hoch ist die Schuld, wann kommt es zur Liquidation und wie lange dauert es nach der Rückzahlung, bis man wieder Zugriff darauf hat. Ob sich TBV in Zukunft weit verbreiten kann, hängt in hohem Maße davon ab, ob der komplexe Ablauf über zwei Netzwerke hinweg so zu einem Produkt gemacht werden kann, das für den Durchschnittsbürger verständlich ist. #baby $BABY @BabylonLabs_io
2
118
·
--
Viele Menschen halten BTC, sind jedoch nicht unbedingt bereit, BTC zu verkaufen.
Der Grund ist ganz einfach:
Wenn man BTC verkauft, könnte man die Chance auf weitere Kursgewinne in der Zukunft verlieren;
legt man sie auf einer zentralisierten Plattform ab, muss man der Sicherheit der Plattform vertrauen.
Das ist auch der Grund, warum ich Babylon TBV aufmerksam verfolge.
Das Projekt untersucht einen anderen Ansatz: BTC bleibt weiterhin im Bitcoin-Netzwerk, während es über ein Vault-Mechanismus anderen Finanzanwendungen auf anderen Chains ermöglicht, den belehnten (als Sicherheit dienenden) Wert von BTC zu nutzen.
Aus Sicht normaler Nutzer ist meiner Meinung nach die größte Bedeutung nicht „noch ein weiteres Geldverdienst-Tool“, sondern dass BTC in Zukunft möglicherweise mehr Anwendungsszenarien bekommt.
Natürlich birgt jedes Finanzprodukt Risiken. Bei Krediten muss man die Beleihungsquote berücksichtigen; Marktschwankungen können zu Liquidationen führen; und technische Lösungen müssen über lange Zeiträume hinweg validiert werden.
Wenn BTC jedoch in der Zukunft seine nativen Eigenschaften bewahren kann und zugleich mehr Raum für Finanzanwendungen erhält, könnte das für das gesamte BTC-Ökosystem eine wichtige Entwicklung sein.
Bitcoin wurde in der Vergangenheit vor allem als Wertaufbewahrungsinstrument betrachtet. Ob es in Zukunft zu einer größeren finanziellen Infrastruktur wird, lohnt sich, weiterhin genau zu beobachten. #baby $BABY @BabylonLabs_io
104
·
--
#BinancePickAndWin Alle vier Jahre wird die Welt eine wunderschöne Pause erleben, nur für denselben Traum. Die Fußball-WM ist die Friedenstaube im Rauch des Gefechts, ist Graffiti auf Barrikaden, ist ein rauschendes Fest, in dem Kapital und Leidenschaft miteinander verflochten sind. Wenn die Spieler auf das Feld einlaufen, blicken Milliarden Augen gebannt—Gewinn und Niederlage sind in diesem Moment eingefroren. Sie lässt uns inmitten der kalten Realität immer noch von einer fernen idealistischen Märchenwelt ergriffen tränenreich sein. Hier gibt es keine Nebenrollen—nur Legenden, die darauf warten, geschrieben zu werden. #FIFAWorldCup #世界杯
#BinancePickAndWin Alle vier Jahre wird die Welt eine wunderschöne Pause erleben, nur für denselben Traum. Die Fußball-WM ist die Friedenstaube im Rauch des Gefechts, ist Graffiti auf Barrikaden, ist ein rauschendes Fest, in dem Kapital und Leidenschaft miteinander verflochten sind. Wenn die Spieler auf das Feld einlaufen, blicken Milliarden Augen gebannt—Gewinn und Niederlage sind in diesem Moment eingefroren. Sie lässt uns inmitten der kalten Realität immer noch von einer fernen idealistischen Märchenwelt ergriffen tränenreich sein. Hier gibt es keine Nebenrollen—nur Legenden, die darauf warten, geschrieben zu werden. #FIFAWorldCup #世界杯
·
--
#BinancePickAndWin Weltmeisterschaft, das ist ein vierjährliches Fest für verrückten Sternenspaß. Sie lässt jeden Winkel des Erddorfs den Atem anhalten. Wenn der Pfiff den Himmel durchschneidet, von den Favelas in Rio de Janeiro bis zur Champs-Élysées in Paris, von den Straßen Shibuyas in Tokio bis zu den Cafés in Kairo: Milliarden Herzen folgen dem Flackern eines Fußballs. Hier gibt es das letzte Aufbäumen der alten Hasen, die Krönung eines neuen Königs, die Aufholjagd der Underdogs und das unaufhaltsame Fallen der Favoriten. Das ist nicht nur Sport, sondern eine Epik über Träume, Ruhm, Tränen und Lachen. Sie lässt uns glauben, dass in genau diesem Moment die Welt flach ist und die Träume grenzenlos. #世界杯 #FIFAWorldCup
#BinancePickAndWin Weltmeisterschaft, das ist ein vierjährliches Fest für verrückten Sternenspaß. Sie lässt jeden Winkel des Erddorfs den Atem anhalten. Wenn der Pfiff den Himmel durchschneidet, von den Favelas in Rio de Janeiro bis zur Champs-Élysées in Paris, von den Straßen Shibuyas in Tokio bis zu den Cafés in Kairo: Milliarden Herzen folgen dem Flackern eines Fußballs. Hier gibt es das letzte Aufbäumen der alten Hasen, die Krönung eines neuen Königs, die Aufholjagd der Underdogs und das unaufhaltsame Fallen der Favoriten. Das ist nicht nur Sport, sondern eine Epik über Träume, Ruhm, Tränen und Lachen. Sie lässt uns glauben, dass in genau diesem Moment die Welt flach ist und die Träume grenzenlos. #世界杯 #FIFAWorldCup
83
·
--
#BinancePickAndWin Alle vier Jahre erlebt die Welt eine wunderschöne Pause, nur um sich demselben Traum zu widmen. Die Weltmeisterschaft ist eine Friedenstaube im Feuer der Schlacht, ein Graffiti auf den Mauern, ein grenzenloses Fest, in dem Kapital und Leidenschaft miteinander verflochten sind. Wenn die Spieler aufs Feld kommen, richten Milliarden Augen ihren Blick darauf, und Sieg und Niederlage werden genau in diesem Moment festgehalten. Sie lässt uns inmitten der kalten Realität noch immer mit tränenfeuchten Augen an eine ferne, idealistische Märchenwelt glauben. Hier gibt es keine kleinen Rollen—nur Legenden, die darauf warten, geschrieben zu werden. #FIFAWorldCup #世界杯
#BinancePickAndWin Alle vier Jahre erlebt die Welt eine wunderschöne Pause, nur um sich demselben Traum zu widmen. Die Weltmeisterschaft ist eine Friedenstaube im Feuer der Schlacht, ein Graffiti auf den Mauern, ein grenzenloses Fest, in dem Kapital und Leidenschaft miteinander verflochten sind. Wenn die Spieler aufs Feld kommen, richten Milliarden Augen ihren Blick darauf, und Sieg und Niederlage werden genau in diesem Moment festgehalten. Sie lässt uns inmitten der kalten Realität noch immer mit tränenfeuchten Augen an eine ferne, idealistische Märchenwelt glauben. Hier gibt es keine kleinen Rollen—nur Legenden, die darauf warten, geschrieben zu werden. #FIFAWorldCup #世界杯
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NFPWatch
10.8M Aufrufe
19,230 Kommentare
Krypto-News | Bitcoin nähert sich der Marke von 85.000 US-Dollar, während die Renditen von US-Staatsanleihen vor dem Bericht zu den NFP zurückgehen
Binance News
·39 Likes
·50k Aufrufe
BitcoinFundingRateTriplesTo10%
162,497 Aufrufe
1,163 Kommentare
BitcoinSurpasses$86KUp2.99%
52,804 Aufrufe
113 Kommentare