
夹心mumu
20 Beiträge
夹心mumu
Melden
Nutzer blockieren
13 Following
58 Follower
12 Like gegeben
Beiträge
Alle
Zitierungen
·
--
#termmax @termmax
#TermMax
Ich habe kürzlich ein tiefgehendes Erlebnis mit @TermMax (https://www.binance.com/zh-CN/square/profile/termmax) gehabt. Als AMM-Protokoll für feste Zinssätze der nächsten Generation schließt es sehr gut die Lücke im DeFi-Markt, wo die Schwankungen bei variablen Zinssätzen ein großes Problem darstellen. Hier können Nutzer die Zinssätze im Voraus festlegen; vor Fälligkeit sind sie nicht von Marktbewegungen betroffen. Außerdem wird ein One-Click-Leverage unterstützt, wodurch sich die Risiken traditioneller Modelle bei Liquidationen umgehen lassen. Egal ob man Kredite ausleiht, um eine verlässliche Rendite zu erzielen, oder ob man Kreditstrategien plant – das ist alles sehr benutzerfreundlich. Die Kapitalauslastung des Protokolls ist wirklich gut; auch ungenutztes Kapital kann eine grundlegende Rendite erwirtschaften. Das Mechanismusdesign des Produkts ist zudem sehr innovativ. Ich freue mich darauf, dass TermMax weiter iteriert und dem Bereich DeFi-Festverzinsung noch mehr Möglichkeiten eröffnet.
#termmax @TermMax
#TermMax
Ich habe kürzlich ein tiefgehendes Erlebnis mit @TermMax (https://www.binance.com/zh-CN/square/profile/termmax) gehabt. Als AMM-Protokoll für feste Zinssätze der nächsten Generation schließt es sehr gut die Lücke im DeFi-Markt, wo die Schwankungen bei variablen Zinssätzen ein großes Problem darstellen. Hier können Nutzer die Zinssätze im Voraus festlegen; vor Fälligkeit sind sie nicht von Marktbewegungen betroffen. Außerdem wird ein One-Click-Leverage unterstützt, wodurch sich die Risiken traditioneller Modelle bei Liquidationen umgehen lassen. Egal ob man Kredite ausleiht, um eine verlässliche Rendite zu erzielen, oder ob man Kreditstrategien plant – das ist alles sehr benutzerfreundlich. Die Kapitalauslastung des Protokolls ist wirklich gut; auch ungenutztes Kapital kann eine grundlegende Rendite erwirtschaften. Das Mechanismusdesign des Produkts ist zudem sehr innovativ. Ich freue mich darauf, dass TermMax weiter iteriert und dem Bereich DeFi-Festverzinsung noch mehr Möglichkeiten eröffnet.
#TermMax
Ich habe kürzlich ein tiefgehendes Erlebnis mit @TermMax (https://www.binance.com/zh-CN/square/profile/termmax) gehabt. Als AMM-Protokoll für feste Zinssätze der nächsten Generation schließt es sehr gut die Lücke im DeFi-Markt, wo die Schwankungen bei variablen Zinssätzen ein großes Problem darstellen. Hier können Nutzer die Zinssätze im Voraus festlegen; vor Fälligkeit sind sie nicht von Marktbewegungen betroffen. Außerdem wird ein One-Click-Leverage unterstützt, wodurch sich die Risiken traditioneller Modelle bei Liquidationen umgehen lassen. Egal ob man Kredite ausleiht, um eine verlässliche Rendite zu erzielen, oder ob man Kreditstrategien plant – das ist alles sehr benutzerfreundlich. Die Kapitalauslastung des Protokolls ist wirklich gut; auch ungenutztes Kapital kann eine grundlegende Rendite erwirtschaften. Das Mechanismusdesign des Produkts ist zudem sehr innovativ. Ich freue mich darauf, dass TermMax weiter iteriert und dem Bereich DeFi-Festverzinsung noch mehr Möglichkeiten eröffnet.
70
·
--
#termmax @termmax
Den „Unveränderlichen“ Sinn von TermMax verstehen: In einer DeFi-Welt, in der Lärm nur so um sich schlägt, eine Untergrenze für den Wert der Zeit ziehen
Die aktuellen Aufregerthemen im Kreis drehen sich wie ein Karussell: erst Meme, dann AI-Agenten – doch in einem Markt mit diesem Tempo richte ich meinen Blick zunehmend auf eine scheinbar „nicht ganz mainstream“-mäßige Bahn, die aber die Finanzrealität direkt trifft: Festzins-Kreditvergabe. Und wenn man über diesen Bereich spricht, kommt man nicht um die Hauptfigur, über die ich heute reden will: @TermMax [#TermMax]
Viele verbinden mit TermMax vielleicht noch immer „ein weiteres Kreditprotokoll“. Wer es jedoch in der V2-Version wirklich erlebt hat, merkt schnell: Die Ambition geht deutlich weiter. TermMax konkurriert nicht einfach darum, wer den größten Liquiditätspool hat – sondern baut die Preisbildungsautorität und die Kapitaleffizienz im Kreditmarkt neu.
Der Kern-Logikpunkt, der mich dazu bringt, mich hier zu vertiefen, ist, dass es ein langfristig in DeFi übersehenes Problem löst: Unsicherheit.
Bei Floating-Rate-Krediten müssen sowohl Kreditnehmer als auch Kreditgeber im Grunde auf „Zukunft wetten“ – darauf, wie sich die Zinsen entwickeln. Für Entitäten oder Privatpersonen, die auf stabile Cashflows angewiesen sind, ist das beinahe ein Albtraum. TermMax macht sich stattdessen den Orderbuch-Mechanismus für Festzins-Orders zunutze: Der Zinssatz selbst wird zu einem handelbaren, planbaren Gut. Wenn du Geld einzahlst, bekommst du nicht einfach passiv die variablen Zinsen, die das Protokoll vorgibt. Du kannst stattdessen – wie ein Market Maker – eine Limit-Order zu deinem erwarteten Zinssatz platzieren und damit die Macht ausüben, den „Wert der Zeit“ zu bepreisen. Das ist nicht nur eine Qualitätssteigerung im Erlebnis, sondern ein Sprung in der Identität: vom reinen Kapitalgeber zum Zinsersteller.
Was mich besonders beeindruckt, ist die Offenheit und Zurückhaltung des Projekts gegenüber „Risikogrenzen“.
In einer Branche, die Tvl-Zahlen möglichst gut aussehen lassen will und am liebsten alle Assets als Sicherheiten einbeziehen würde, setzt TermMax bei bestimmten RWA-Assets strikte Kreditobergrenzen (z. B. ein Limit von 400K USDC für ynRWAx). Das wirkt zwar „nicht so ambitioniert“, ist in Wahrheit jedoch die größte Verantwortung für die Vermögenswerte der Nutzer. Es sagt dem Markt klar: Wir machen nur Geschäfte, die innerhalb unseres Risikokontrollmodells sicherstellen können, dass eine harte Rückzahlung/Deckung gewährleistet ist. Keine Luftschlösser, keine „Liquiditätsillusionen“. Diese Art finanzieller Disziplin – „wie viele Chips, so viele Töpfe“ – ist in der derzeit hektischen Umgebung besonders wertvoll.
#termma x #DeFi #Festzins #TMX #BinanceSquare
#termmax @TermMax
Den „Unveränderlichen“ Sinn von TermMax verstehen: In einer DeFi-Welt, in der Lärm nur so um sich schlägt, eine Untergrenze für den Wert der Zeit ziehen
Die aktuellen Aufregerthemen im Kreis drehen sich wie ein Karussell: erst Meme, dann AI-Agenten – doch in einem Markt mit diesem Tempo richte ich meinen Blick zunehmend auf eine scheinbar „nicht ganz mainstream“-mäßige Bahn, die aber die Finanzrealität direkt trifft: Festzins-Kreditvergabe. Und wenn man über diesen Bereich spricht, kommt man nicht um die Hauptfigur, über die ich heute reden will: @TermMax [#TermMax]
Viele verbinden mit TermMax vielleicht noch immer „ein weiteres Kreditprotokoll“. Wer es jedoch in der V2-Version wirklich erlebt hat, merkt schnell: Die Ambition geht deutlich weiter. TermMax konkurriert nicht einfach darum, wer den größten Liquiditätspool hat – sondern baut die Preisbildungsautorität und die Kapitaleffizienz im Kreditmarkt neu.
Der Kern-Logikpunkt, der mich dazu bringt, mich hier zu vertiefen, ist, dass es ein langfristig in DeFi übersehenes Problem löst: Unsicherheit.
Bei Floating-Rate-Krediten müssen sowohl Kreditnehmer als auch Kreditgeber im Grunde auf „Zukunft wetten“ – darauf, wie sich die Zinsen entwickeln. Für Entitäten oder Privatpersonen, die auf stabile Cashflows angewiesen sind, ist das beinahe ein Albtraum. TermMax macht sich stattdessen den Orderbuch-Mechanismus für Festzins-Orders zunutze: Der Zinssatz selbst wird zu einem handelbaren, planbaren Gut. Wenn du Geld einzahlst, bekommst du nicht einfach passiv die variablen Zinsen, die das Protokoll vorgibt. Du kannst stattdessen – wie ein Market Maker – eine Limit-Order zu deinem erwarteten Zinssatz platzieren und damit die Macht ausüben, den „Wert der Zeit“ zu bepreisen. Das ist nicht nur eine Qualitätssteigerung im Erlebnis, sondern ein Sprung in der Identität: vom reinen Kapitalgeber zum Zinsersteller.
Was mich besonders beeindruckt, ist die Offenheit und Zurückhaltung des Projekts gegenüber „Risikogrenzen“.
In einer Branche, die Tvl-Zahlen möglichst gut aussehen lassen will und am liebsten alle Assets als Sicherheiten einbeziehen würde, setzt TermMax bei bestimmten RWA-Assets strikte Kreditobergrenzen (z. B. ein Limit von 400K USDC für ynRWAx). Das wirkt zwar „nicht so ambitioniert“, ist in Wahrheit jedoch die größte Verantwortung für die Vermögenswerte der Nutzer. Es sagt dem Markt klar: Wir machen nur Geschäfte, die innerhalb unseres Risikokontrollmodells sicherstellen können, dass eine harte Rückzahlung/Deckung gewährleistet ist. Keine Luftschlösser, keine „Liquiditätsillusionen“. Diese Art finanzieller Disziplin – „wie viele Chips, so viele Töpfe“ – ist in der derzeit hektischen Umgebung besonders wertvoll.
#termma x #DeFi #Festzins #TMX #BinanceSquare
Den „Unveränderlichen“ Sinn von TermMax verstehen: In einer DeFi-Welt, in der Lärm nur so um sich schlägt, eine Untergrenze für den Wert der Zeit ziehen
Die aktuellen Aufregerthemen im Kreis drehen sich wie ein Karussell: erst Meme, dann AI-Agenten – doch in einem Markt mit diesem Tempo richte ich meinen Blick zunehmend auf eine scheinbar „nicht ganz mainstream“-mäßige Bahn, die aber die Finanzrealität direkt trifft: Festzins-Kreditvergabe. Und wenn man über diesen Bereich spricht, kommt man nicht um die Hauptfigur, über die ich heute reden will: @TermMax [#TermMax]
Viele verbinden mit TermMax vielleicht noch immer „ein weiteres Kreditprotokoll“. Wer es jedoch in der V2-Version wirklich erlebt hat, merkt schnell: Die Ambition geht deutlich weiter. TermMax konkurriert nicht einfach darum, wer den größten Liquiditätspool hat – sondern baut die Preisbildungsautorität und die Kapitaleffizienz im Kreditmarkt neu.
Der Kern-Logikpunkt, der mich dazu bringt, mich hier zu vertiefen, ist, dass es ein langfristig in DeFi übersehenes Problem löst: Unsicherheit.
Bei Floating-Rate-Krediten müssen sowohl Kreditnehmer als auch Kreditgeber im Grunde auf „Zukunft wetten“ – darauf, wie sich die Zinsen entwickeln. Für Entitäten oder Privatpersonen, die auf stabile Cashflows angewiesen sind, ist das beinahe ein Albtraum. TermMax macht sich stattdessen den Orderbuch-Mechanismus für Festzins-Orders zunutze: Der Zinssatz selbst wird zu einem handelbaren, planbaren Gut. Wenn du Geld einzahlst, bekommst du nicht einfach passiv die variablen Zinsen, die das Protokoll vorgibt. Du kannst stattdessen – wie ein Market Maker – eine Limit-Order zu deinem erwarteten Zinssatz platzieren und damit die Macht ausüben, den „Wert der Zeit“ zu bepreisen. Das ist nicht nur eine Qualitätssteigerung im Erlebnis, sondern ein Sprung in der Identität: vom reinen Kapitalgeber zum Zinsersteller.
Was mich besonders beeindruckt, ist die Offenheit und Zurückhaltung des Projekts gegenüber „Risikogrenzen“.
In einer Branche, die Tvl-Zahlen möglichst gut aussehen lassen will und am liebsten alle Assets als Sicherheiten einbeziehen würde, setzt TermMax bei bestimmten RWA-Assets strikte Kreditobergrenzen (z. B. ein Limit von 400K USDC für ynRWAx). Das wirkt zwar „nicht so ambitioniert“, ist in Wahrheit jedoch die größte Verantwortung für die Vermögenswerte der Nutzer. Es sagt dem Markt klar: Wir machen nur Geschäfte, die innerhalb unseres Risikokontrollmodells sicherstellen können, dass eine harte Rückzahlung/Deckung gewährleistet ist. Keine Luftschlösser, keine „Liquiditätsillusionen“. Diese Art finanzieller Disziplin – „wie viele Chips, so viele Töpfe“ – ist in der derzeit hektischen Umgebung besonders wertvoll.
#termma x #DeFi #Festzins #TMX #BinanceSquare
55
·
--
#termmax @termmax
Ich forsche derzeit an dem DeFi-Fixed-Income-Sektor und habe festgestellt, dass das Modell von @TermMax ziemlich interessant ist. Im Gegensatz zu traditionellen Kreditprotokollen, bei denen die Zinssätze je nach Markt schwanken und die Rendite schwer vorhersehbar ist, ermöglicht TermMax einen Zinsmarkt mit festem Zinssatz bis zu einem festgelegten Fälligkeitstermin. So können Nutzer bereits beim Einzahlen des Vermögens genau erkennen, wie viel Kapital und Zinsen sie bei Fälligkeit erhalten, ohne sich täglich um das Beobachten des Marktes und das Anpassen der Positionen kümmern zu müssen.
Gleichzeitig unterstützt es verschiedene Rollenanforderungen: Market Maker können benutzerdefinierte Zinskurven erstellen, Kuratoren können Ertrags-Treasurys verwalten und normale Nutzer können mit einem Klick an gehebelten Kreditgeschäften teilnehmen. Das Ganze wurde bereits auf mehreren Ketten wie Ethereum, Arbitrum und BNB Chain umgesetzt, und das eingesperrte Volumen wächst stetig. Für Nutzer, die nach planbaren Erträgen streben und nicht das Risiko von variablen Zinssätzen und Liquidationen eingehen möchten, passt dieser Gedanke „Tilgung und Zinszahlung bei Fälligkeit“ eigentlich sehr gut zur Logik traditioneller Finanzprodukte wie Termingeld/zeitlich begrenzter Vermögensverwaltung. So bietet der DeFi-Kreditmarkt neben den bestehenden Optionen auch eine reifere und robustere Wahl.#TermMax
#termmax @TermMax
Ich forsche derzeit an dem DeFi-Fixed-Income-Sektor und habe festgestellt, dass das Modell von @TermMax ziemlich interessant ist. Im Gegensatz zu traditionellen Kreditprotokollen, bei denen die Zinssätze je nach Markt schwanken und die Rendite schwer vorhersehbar ist, ermöglicht TermMax einen Zinsmarkt mit festem Zinssatz bis zu einem festgelegten Fälligkeitstermin. So können Nutzer bereits beim Einzahlen des Vermögens genau erkennen, wie viel Kapital und Zinsen sie bei Fälligkeit erhalten, ohne sich täglich um das Beobachten des Marktes und das Anpassen der Positionen kümmern zu müssen.
Gleichzeitig unterstützt es verschiedene Rollenanforderungen: Market Maker können benutzerdefinierte Zinskurven erstellen, Kuratoren können Ertrags-Treasurys verwalten und normale Nutzer können mit einem Klick an gehebelten Kreditgeschäften teilnehmen. Das Ganze wurde bereits auf mehreren Ketten wie Ethereum, Arbitrum und BNB Chain umgesetzt, und das eingesperrte Volumen wächst stetig. Für Nutzer, die nach planbaren Erträgen streben und nicht das Risiko von variablen Zinssätzen und Liquidationen eingehen möchten, passt dieser Gedanke „Tilgung und Zinszahlung bei Fälligkeit“ eigentlich sehr gut zur Logik traditioneller Finanzprodukte wie Termingeld/zeitlich begrenzter Vermögensverwaltung. So bietet der DeFi-Kreditmarkt neben den bestehenden Optionen auch eine reifere und robustere Wahl.#TermMax
Ich forsche derzeit an dem DeFi-Fixed-Income-Sektor und habe festgestellt, dass das Modell von @TermMax ziemlich interessant ist. Im Gegensatz zu traditionellen Kreditprotokollen, bei denen die Zinssätze je nach Markt schwanken und die Rendite schwer vorhersehbar ist, ermöglicht TermMax einen Zinsmarkt mit festem Zinssatz bis zu einem festgelegten Fälligkeitstermin. So können Nutzer bereits beim Einzahlen des Vermögens genau erkennen, wie viel Kapital und Zinsen sie bei Fälligkeit erhalten, ohne sich täglich um das Beobachten des Marktes und das Anpassen der Positionen kümmern zu müssen.
Gleichzeitig unterstützt es verschiedene Rollenanforderungen: Market Maker können benutzerdefinierte Zinskurven erstellen, Kuratoren können Ertrags-Treasurys verwalten und normale Nutzer können mit einem Klick an gehebelten Kreditgeschäften teilnehmen. Das Ganze wurde bereits auf mehreren Ketten wie Ethereum, Arbitrum und BNB Chain umgesetzt, und das eingesperrte Volumen wächst stetig. Für Nutzer, die nach planbaren Erträgen streben und nicht das Risiko von variablen Zinssätzen und Liquidationen eingehen möchten, passt dieser Gedanke „Tilgung und Zinszahlung bei Fälligkeit“ eigentlich sehr gut zur Logik traditioneller Finanzprodukte wie Termingeld/zeitlich begrenzter Vermögensverwaltung. So bietet der DeFi-Kreditmarkt neben den bestehenden Optionen auch eine reifere und robustere Wahl.#TermMax
78
·
--
367
·
--
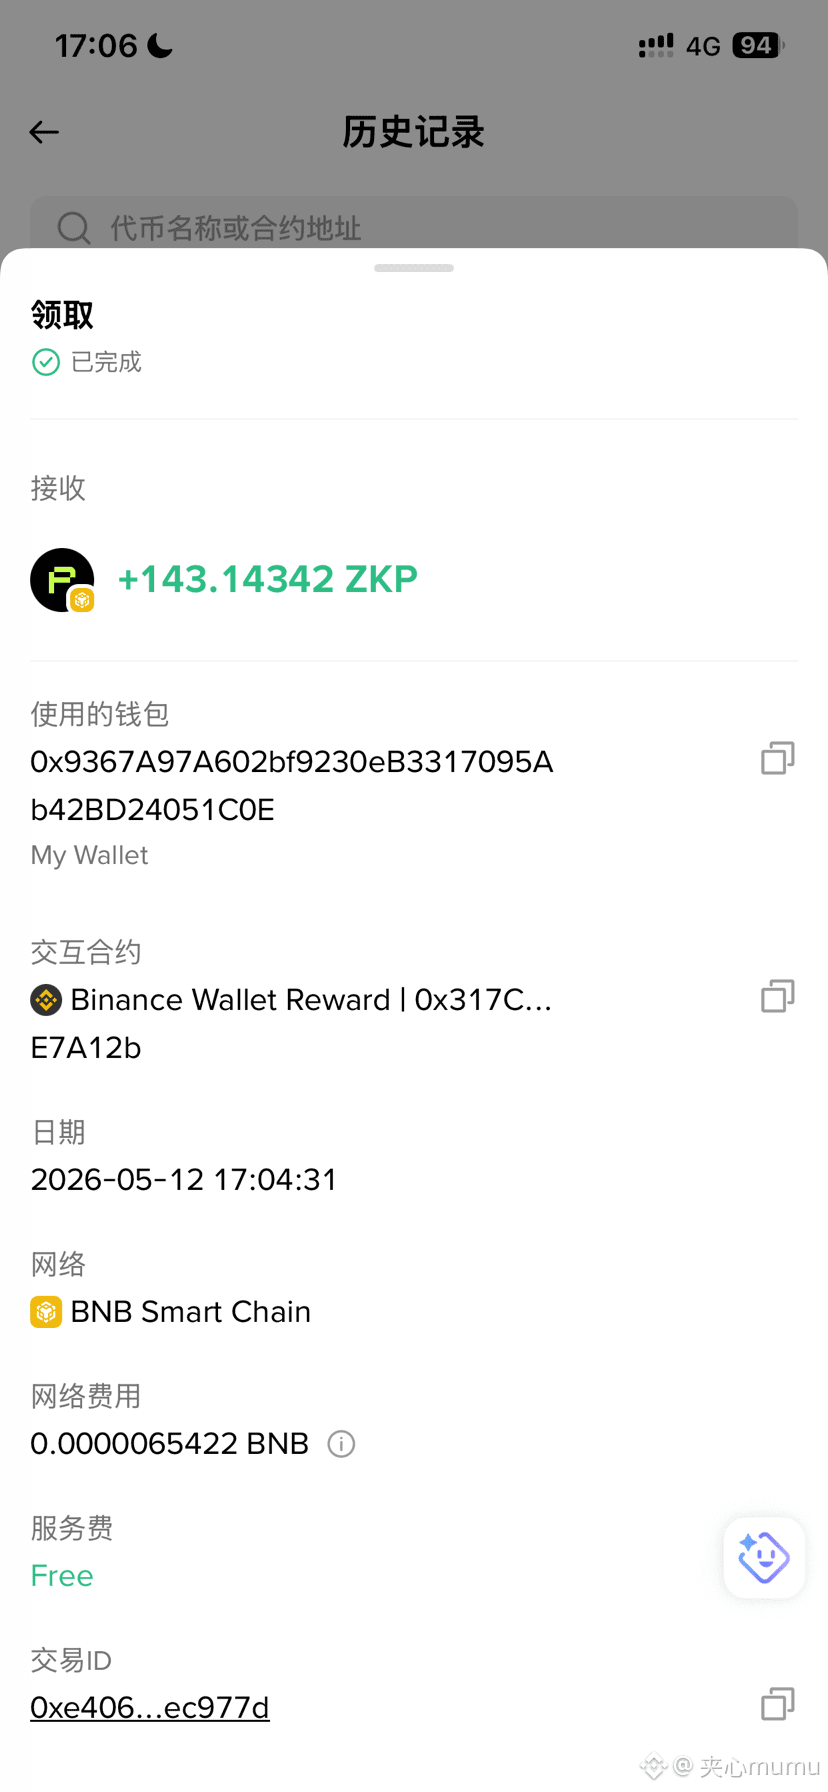
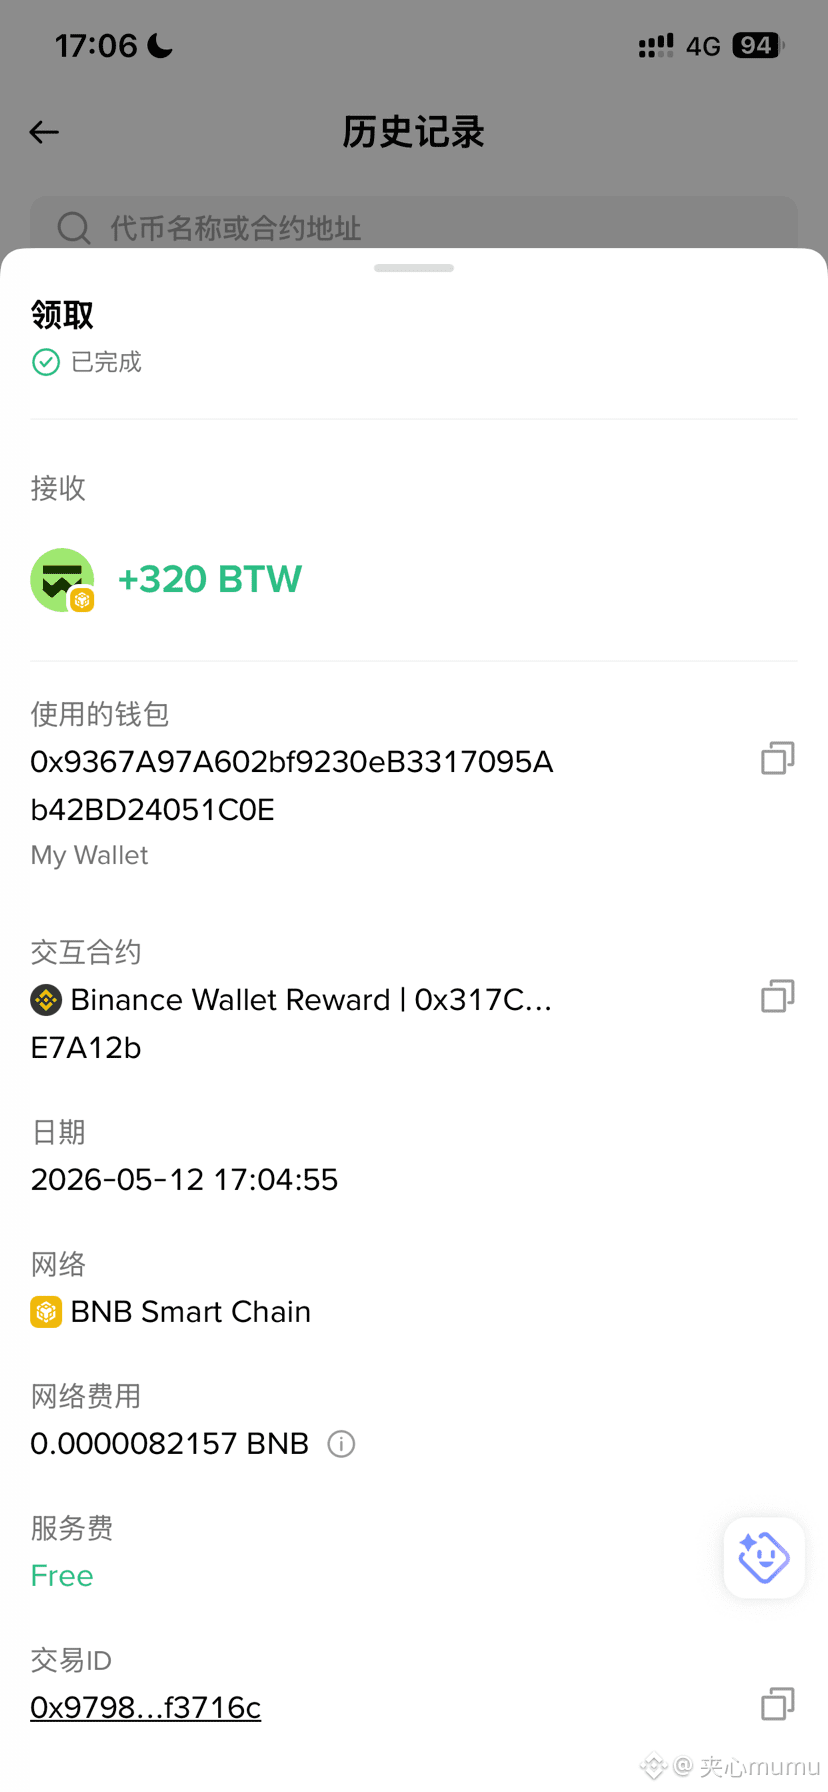
Ich bin klein, also nehme ich einen Umweg zurück nach Hause und es ist immer noch sicher! Die Tarife wurden nicht berechnet, also ist es nicht wirklich zu niedrig, aber immerhin ist es sicher!
Ich bin klein, also nehme ich einen Umweg zurück nach Hause und es ist immer noch sicher! Die Tarife wurden nicht berechnet, also ist es nicht wirklich zu niedrig, aber immerhin ist es sicher!
Crypto_Hu
·
--
$BTC 国内到底还能不能玩币圈了。。。$ETH
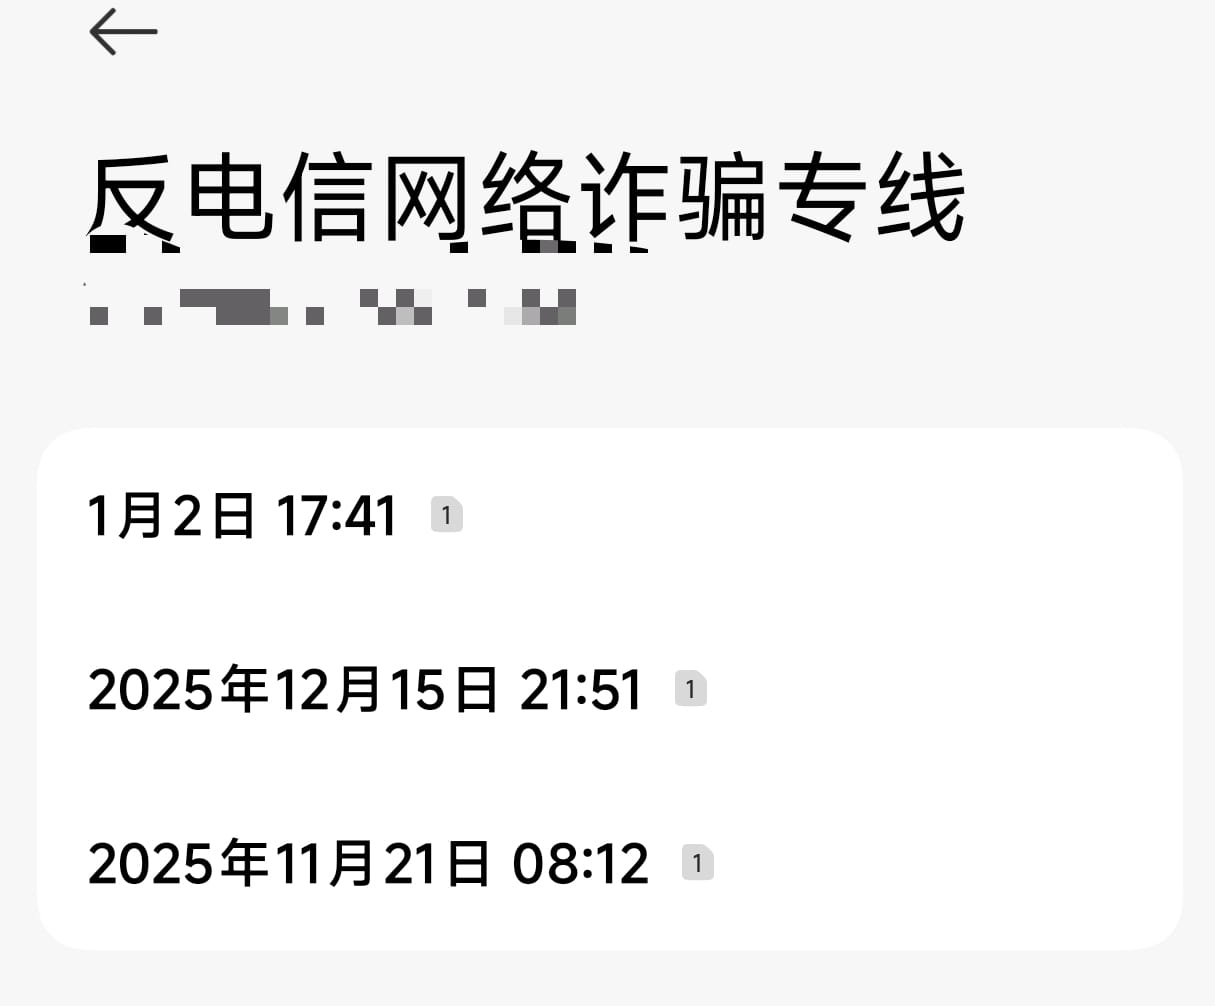
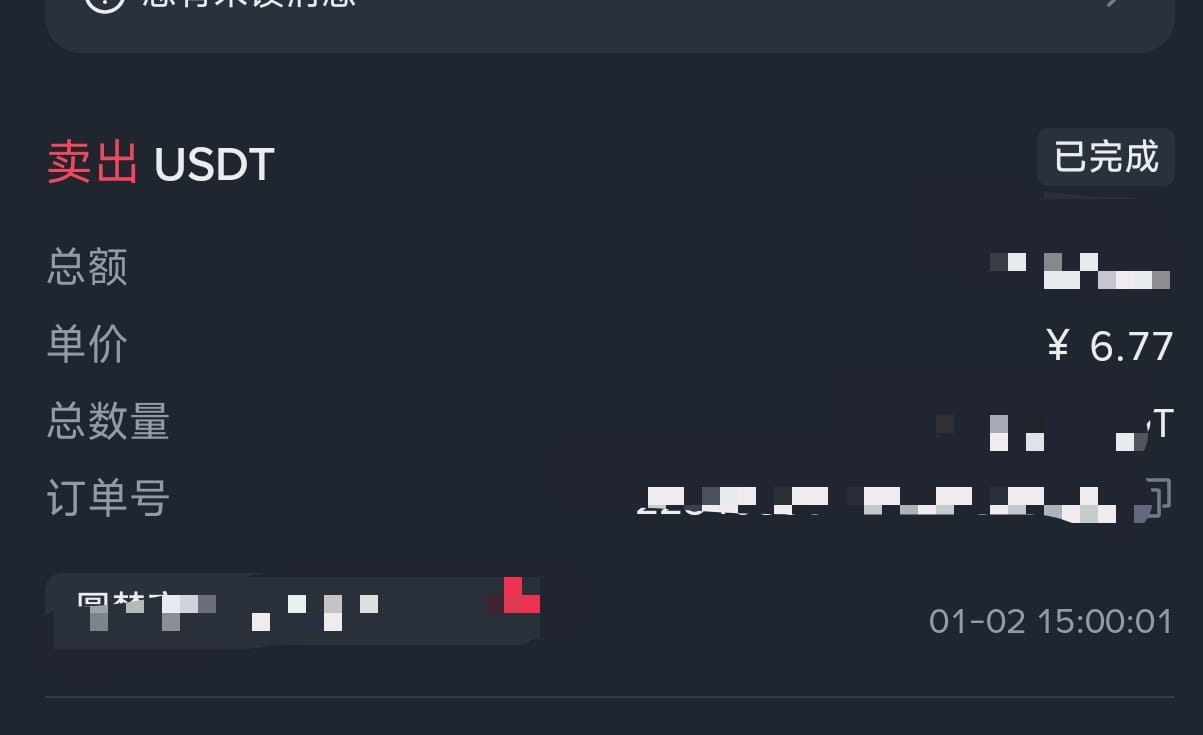
三点出金,电话五点就来了。就这速度!
这要是碰到黑💰了给卡冻了基本就拿不回来了,我朋友两年前冻的20个W,本来到解冻日期了,问银行,银行让去找反诈开证明,反诈让提交那几笔收入的来源证明!玩饼的怎么提供?!
三点出金,电话五点就来了。就这速度!
这要是碰到黑💰了给卡冻了基本就拿不回来了,我朋友两年前冻的20个W,本来到解冻日期了,问银行,银行让去找反诈开证明,反诈让提交那几笔收入的来源证明!玩饼的怎么提供?!
113
·
--
Bullisch
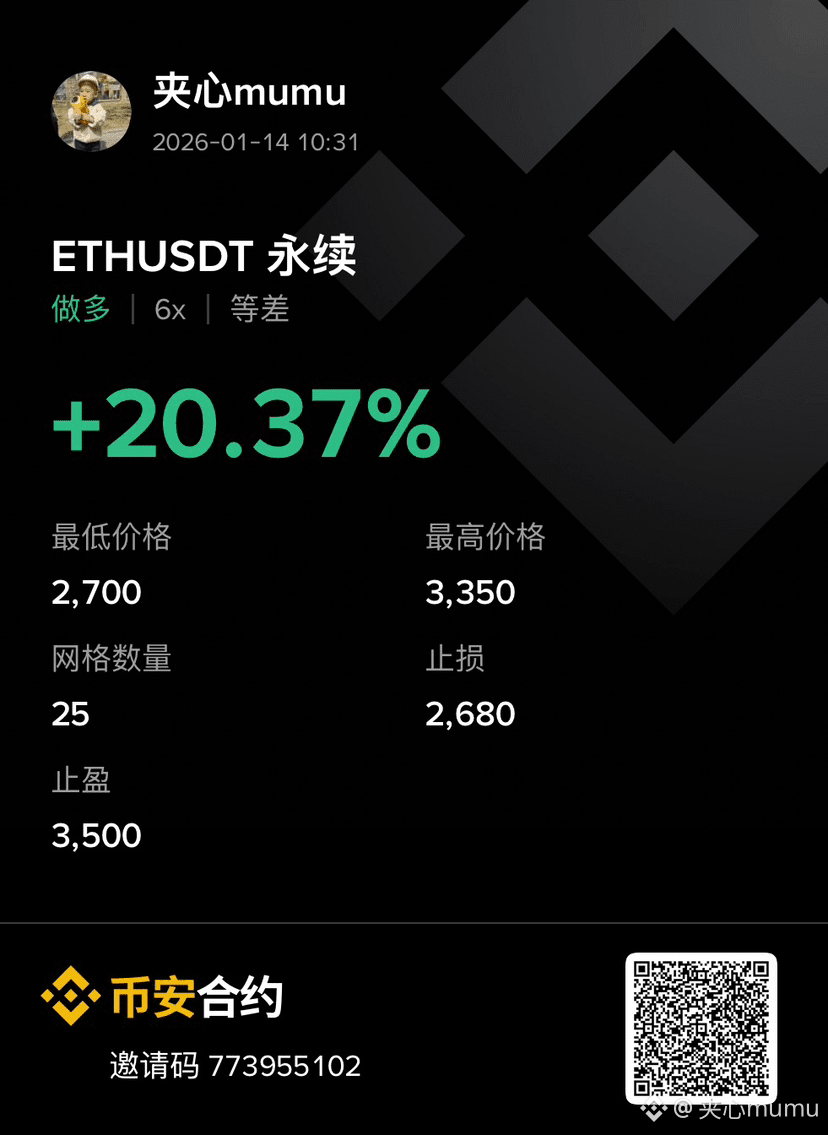
#网格交易 $ETH
{future}(ETHUSDT)
[我的网格](https://app.binance.com/uni-qr/futuresgrid?at=futuresGrid&symbol=ETHUSDT&coin=um&ref=770277371&opt=cz1FVEhVU0RUJmQ9TE9ORyZndD1HRU8mbD01JmdjPTIwJmxwPTE5MDAmdXA9MjE1MCZzdHQ9Q09OVFJBQ1RfUFJJQ0Umc3VsPTIyMDAuMDAmc2xsPTE4ODAuMDAmY3BzPXRydWUmdHBzbENwcz10cnVlJmFpcD10cnVlJmltPTMwMCZ0amE9MCZjc2k9NDEwMTEwMDY5)
8% Rendite kann dauerhaft erzielt werden, dann ist es auch schon genug. Beim Erreichen von 8,8% werde ich Gewinne mitnehmen und das Grid neu aufsetzen! Früher habe ich auch 200%+ angestrebt, aber die Trefferquote war zu niedrig—reines Glücksspiel! Abgewöhnen, abgewöhnen!
#网格交易 $ETH
我的网格
8% Rendite kann dauerhaft erzielt werden, dann ist es auch schon genug. Beim Erreichen von 8,8% werde ich Gewinne mitnehmen und das Grid neu aufsetzen! Früher habe ich auch 200%+ angestrebt, aber die Trefferquote war zu niedrig—reines Glücksspiel! Abgewöhnen, abgewöhnen!
我的网格
8% Rendite kann dauerhaft erzielt werden, dann ist es auch schon genug. Beim Erreichen von 8,8% werde ich Gewinne mitnehmen und das Grid neu aufsetzen! Früher habe ich auch 200%+ angestrebt, aber die Trefferquote war zu niedrig—reines Glücksspiel! Abgewöhnen, abgewöhnen!
226
·
--
Alphas ist genau so
Alphas ist genau so
Z大人
·
--
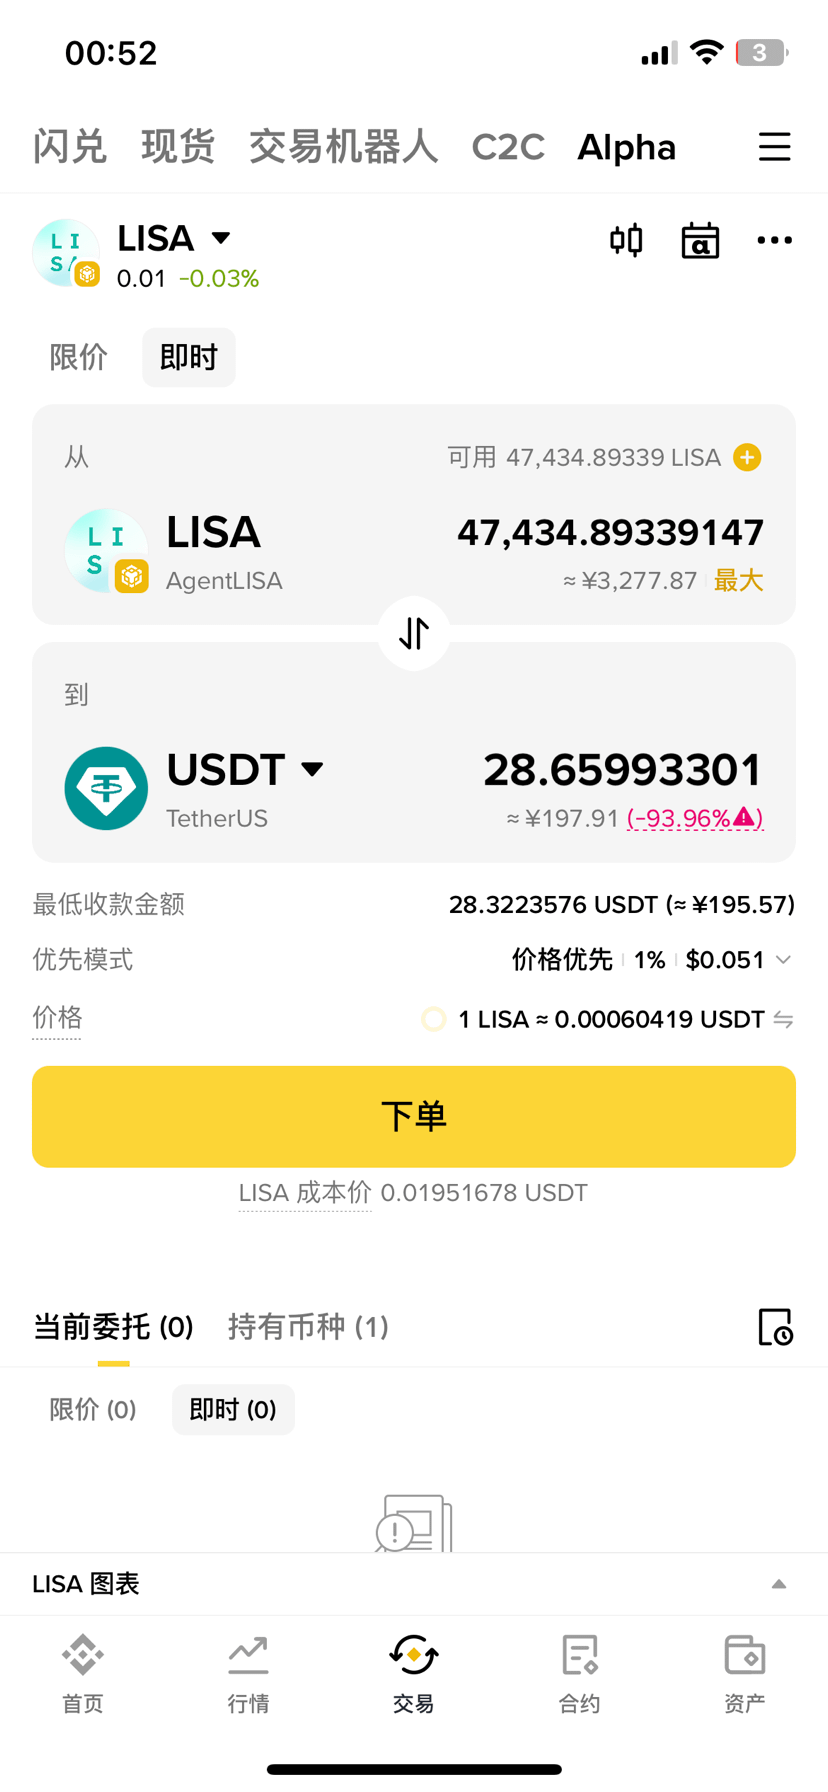
$LISA Was ist los? Ich bin auf einen Betrug gestoßen?
·
--
$ETH E卫兵们,还有多少坚持看多的?
{spot}(ETHUSDT)
$ETH E卫兵们,还有多少坚持看多的?
看多
52%
看空
48%
302 Stimmen • Abstimmung beendet
1.9k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ElSalvadorBTCHoldingsRiseTo7777
1,983 Aufrufe
85 Kommentare
$BTC #ElSalvadorBTCHoldingsRiseTo7777
Der Bitcoin-Bestand von El Salvador erreicht 7.777 BTC — auf dem Papier 162 Mio. USD mehr
Die staatlichen Bestände von El Salvador sind auf 7.777 BTC angewachsen, wertmäßig etwa 594 Millionen USD zu den heutigen Preisen. Das Land kauft seit dem 16. März 2024 jeden Tag 1 BTC — das sind 916 durchgehende Tage der Akkumulation, ohne Unterbrechungen.
Die durchschnittliche Anschaffungskostenbasis liegt bei 55.718 USD pro BTC, wodurch der nicht realisierte Gewinn der Regierung bei 162 Millionen USD liegt, entsprechend einer Rendite von 37 %.
Das ist diszipliniertes Dollar-Cost-Averaging auf nationaler Ebene — kein Panikverkauf durch Krypto-Winter, kein Hinterherjagen nach Höchstständen. Wie auch immer Ihre Meinung zu El Salvadors umfassendem Bitcoin-Experiment sein mag: Die Akkumulationsstrategie selbst ist bemerkenswert konstant.
$BTC #ElSalvador #Bitcoin
Top Hatter 09
·1 Likes
·4 Aufrufe
MemeLaunchpads82%OfArcDayOneVolume
11,222 Aufrufe
313 Kommentare
OstiumLoanDisputeHearingSetInNYFederalCourt
11,407 Aufrufe
265 Kommentare