
吴说区块链
56.5k Beiträge

吴说区块链
 Square Verified
Melden
Nutzer blockieren
1 Following
25.7K+ Follower
1.0K+ Like gegeben
Beiträge
Alle
Videos
·
--
Übersetzung ansehen
Multicoin Capital:AI 正在商品化 DeFi 软件,价值将流向分销、资本与专有数据作者:Spencer Applebaum,Multicoin Capital 投资合伙人
编译:大钳子
原文链接:https://www.panewslab.com/zh/articles/01a1c871-254c-7392-9f15-4965a0f6d136
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
五年前,开发一个去中心化交易所(DEX)或借贷协议,意味着需要筹集 300 万美元资金、雇佣 5 名工程师,并花费 6 个月时间打造一个最小可行产品(MVP)。而如今,创始人利用 Claude Code,只需一个周末就能完成其中的大部分工作。
只要让一个前沿 AI 模型开发一套永续合约交易所,就能直接获得撮合引擎、风险引擎、交易界面、API,以及大部分必要的基础功能。
AI 正在降低软件行业几乎所有领域的竞争门槛,但金融服务可能是最难被商品化的行业之一。原因在于,金融业务中最有价值的部分,与软件本身关系并不大。
建立忠诚的客户群体、积累庞大的资产负债表,以及形成专有数据和风险评估能力,都需要多年时间来建立关系、积累业绩记录并赢得信任。AI 可以大幅降低软件开发成本,却无法让上述能力变得更容易复制。
换句话说,一个模型可以在一个下午写出一套借贷协议,但它无法凭空为智能合约注入 100 亿美元的稳定币存款,也无法为一家新成立的数字银行招揽 2800 万名客户。
我们认为,这一趋势对 DeFi 极为利好。未来十年,数万亿美元的金融活动将转移至链上,而 AI 将大幅降低服务这些活动所需产品的开发成本。但与此同时,决定一家金融企业价值和竞争壁垒的核心要素,并没有变得更容易复制。
DeFi 价值捕获框架的新支柱
多年来,我们一直在思考 DeFi 领域的价值捕获问题,并随着市场发展不断调整观点。
早期,我们关注应用代币如何通过工作代币(Work Tokens)和销毁铸造均衡机制(Burn-and-Mint Equilibrium,BME)等模式捕获价值。随后,我们将重点转向 DeFi 的防御能力和不可分叉状态(Unforkable State)。这一观点认为,任何人都可以复制开源代码,但无法复制流动性和网络效应。
最近,我们进一步提出,DeFi 协议只有在承担并管理某种风险时,才能捕获更多价值。这些观点都在一定程度上得到了验证,而本文将进一步拓展我们的思考。
首先需要说明的是,我们认为 DeFi 将继续蚕食中心化金融(CeFi)的市场份额,并最终覆盖整个传统金融领域。
DEX 相对于中心化交易所(CEX)的市场份额已经达到历史最高水平,而且仍在持续增长。
来源:The Block、DefiLlama
与此同时,代币化资产也开始获得真正的市场采用,无论是美国国债、私人信贷还是股票。重要的是,推动这一增长的不再只是原生加密用户。传统金融机构、金融科技公司、机构资产管理公司以及传统券商,都在构建链上产品,并将自己的客户带入链上世界。
来源:rwa.xyz
但问题在于,如今的头部 DeFi 协议未必能够成为这一增长趋势的最终受益者。随着软件开发和数据分析成本不断下降,价值将流向那些掌握软件无法创造的稀缺资源的参与者。
我们认为,DeFi 主要存在三大护城河:
分销能力(Distribution)
资本(Capital)
专有数据(Proprietary Data)
此外,还有第四种因素——风险承受能力(Risk Tolerance)。它的作用机制有所不同,更像是一种切入市场的突破口,我们将在文章最后讨论。
护城河一:分销能力
交易所与其他稳定币分销商
早期加密行业最具影响力的理论之一,是 Joel Monegro 于 2016 年提出的「胖协议」(Fat Protocols)理论。
该理论认为,互联网的大部分价值都产生于应用层,例如 Google、Facebook 和 Amazon 等公司;但区块链将颠覆这一关系,大部分价值将由底层协议捕获。
然而,事实正在朝着相反的方向发展,而且这一趋势正在加速。
随着协议的开发成本越来越低,价值开始向掌握客户关系的一方转移。掌握客户关系的企业可以将用户和资金引导至收益最高的平台。有时,这一主体是应用;有时,例如 Hyperliquid,它本身就是一条兼具应用属性的区块链。
我们对分销能力的定义很简单:控制订单流或资金余额的流向。
但需要注意的是,并非所有分销能力都具有同等的用户黏性。已经注入资金、且难以迁移的账户能够形成真正的竞争壁垒,而单纯的用户界面则更容易受到竞争威胁。下文将进一步讨论这一点。
稳定币价值链是分销能力最明显的体现。
从历史上看,只要达到一定规模,且利率没有接近零,稳定币发行就是一门非常赚钱的生意。
Tether 和 Circle 持有美元储备,并从中赚取利息,而在大多数情况下,它们并不会向持币者支付利息。仅 Tether 一家,自 2021 年以来就通过这一模式获得了超过 200 亿美元、利润率接近 100%的利息收入。
来源:DefiLlama
但以 Hyperliquid 为例,其平台上存放着超过 60 亿美元的 USDC,作为衍生品交易的抵押品。这些资金为 Circle 及其分销合作伙伴带来了可观的储备收益。
Hyperliquid 逐渐意识到,正是自己的平台促成了这些 USDC 余额的形成,因此它拥有议价能力:如果 Circle 不愿意分享收益,Hyperliquid 就可以用愿意分享收益的其他稳定币取代 USDC,理论上甚至可以自行发行稳定币。
今年早些时候,Hyperliquid 通过其 Aligned Quote Asset(AQA,锚定报价资产)框架与 Coinbase 达成合作。
根据协议,Hyperliquid 平台上 USDC 储备收益的约 90%将流入协议的援助基金(Assistance Fund),用于购买 HYPE,而非归 Circle 或 Coinbase 所有。
按照国库中 55 亿美元的 USDC 规模计算,其中 90%所对应的收益,目前可为 Hyperliquid 带来约 1.85 亿美元的收入。
Hyperliquid 并不负责这里的任何底层基础设施,包括代币铸造与赎回、国库管理或监管牌照。它掌握的是分销渠道,而这已经足以让它要求获得更多经济收益。
钱包与前端
钱包和前端是分销能力的另一个体现。
在加密行业早期,非托管钱包一直难以实现有效变现。后来,它们逐渐意识到,加密行业最赚钱的业务是交易,因此在几年前开始将交易作为核心产品。
在交易费用方面,MetaMask 收取 0.875%的费用,而 Uniswap 过去 12 个月的平均交易费率仅为 0.13%。并且,Uniswap 的大部分交易费用流向流动性提供者(LP),而非协议本身。简而言之,钱包从交易中获得的收入,远高于实际执行交易的平台。
另一方面,交易所必须吸引流动性提供者、维护复杂的基础设施,并在交易执行质量上展开竞争;而 MetaMask 只需要赢得并维系客户关系。
如果某个 DEX 无法提供有竞争力的价格,MetaMask 就可以将交易路由至其他平台。随着其订单流规模不断扩大,它甚至可以逐渐将更多交易内部化,从而留存更多收益。
永续合约交易领域也开始出现类似趋势。
Phantom 允许用户通过 Hyperliquid 交易永续合约,并在 Hyperliquid 收取的 4.5 个基点手续费之外,额外收取 5 个基点。
Hyperliquid 负责运行风险引擎、撮合系统并提供流动性,而 Phantom 仅凭掌握用户界面和客户关系,就能获得更多收入。
不过,这种模式也存在局限。
目前,Hyperliquid 生态中的开发团队已经进入一个竞争激烈的红海市场,价格战正在上演,各团队纷纷降低手续费以提高用户留存率。
换句话说,即使是前端层,也无法避免被商品化的命运。
更广泛地看,加密钱包本身也比较脆弱,因为用户的迁移成本很低。用户只需将私钥或助记词导入另一个钱包,就能在几分钟内通过新的界面访问相同的资金。
相比之下,迁移银行或金融科技服务要复杂得多。用户需要开设新账户、完成 KYC、通过传统支付渠道转移资金、重新关联工资账户,并可能需要更新其他关联服务。
金融科技公司与数字银行
以 Robinhood 为例,它目前拥有 2800 万个已入金账户。
目前,Uniswap 是 Robinhood Chain 上的主要 DEX,Robinhood 对此并无异议。
但随着 AI 降低金融软件的开发成本,没有任何因素能够阻止 Robinhood 自行开发并推出 DEX 协议,将用户引导至自己的平台。
凭借其庞大的用户覆盖范围和先进的编程工具,Robinhood 几乎可以在一夜之间推出 DeFi 领域规模最大的 Layer 2 DEX 之一。
当然,我们并不是说 Robinhood 一定会这么做,因为从历史来看,掌握流动性并不是 Robinhood 的首要目标。不过,该公司确实已经开始将大量交易流量从 Kalshi 转向自己的预测市场 Rothera。
我们真正想强调的是:开发协议已经不再是最困难的部分。真正困难的是吸引用户、资本和专有数据。
由此,一个 DeFi 价值分配链条正在形成:
前端(如 Phantom)从交易平台获取更多经济收益;
交易平台(如 Hyperliquid)则从稳定币发行商(如 Circle)那里获取更多收益。
在所有这些案例中,掌握分销渠道的企业,都对底层基础设施拥有更强的定价权。
但每一层最终能够留存多少价值,取决于用户离开的难易程度。
Hyperliquid 成功获得了约 90%的储备收益,而 Hyperliquid 生态中的前端应用已经开始通过降价竞争,将手续费压低至个位数基点。
护城河二:资本
从上一部分可以自然得出一个结论:缺乏直接用户入口的协议和后端基础设施处于劣势。
在某些情况下,确实如此。但除了分销能力之外,还存在其他护城河,其中最重要的之一就是资本。
资本是金融市场的生命线。交易者需要资本来使用杠杆,做市商需要资本来持续提供报价,借贷协议则需要存款来发放贷款。
AI 可以帮助编写代码、实现工作流程自动化,却无法凭空创造资金,而这些金融系统恰恰依赖资金运转。
当出现问题时,例如 Aave 的 KelpDAO 事件或 MakerDAO 的「黑色星期四」事件,总有人必须承担损失。
在进一步讨论之前,我们先谈谈流动性。
流动性存在一种对数级(log(n))网络效应:交易者会流向流动性充足的地方,而流动性又会跟随交易者迁移。
Hyperliquid 的未平仓合约规模是一项真正的竞争优势,但这些资本实际上属于用户,用户可以随时将其转移至其他平台。
我们已经看到,DeFi 领域的流动性会从一个协议迁移至另一个协议,这通常是由代币激励和「吸血鬼攻击」(Vampire Attack)推动的。而当这些激励消失时,大量流动性往往也会随之流失。
以下两种资本形式,实际上能够创造具有长期防御能力的价值。
DeFi 主经纪商
主经纪商(PB)是传统金融市场中的关键参与者。
它们提供杠杆、为交易提供融资,并允许对冲基金在不同市场和策略之间使用同一资金池,而不必在每个交易平台分别提供抵押品。
这是一项规模极其庞大的业务。
受对冲基金行业增长以及依赖融资的多经理人 Pod Shop 模式推动,整个行业的主经纪商收入从 2020 年的约 150 亿美元增长至 2024 年的约 270 亿美元。
我们认为,DeFi 领域的机会甚至可能更大。
传统主经纪商主要服务大型机构,因为服务小型客户的运营成本过高。而智能合约能够将其中大量工作自动化,使这类服务覆盖所有人,无论是交易金额只有 500 美元的个人,还是在 Millennium 管理数亿美元资金的投资团队。
目前,交易者通常必须分别在 Hyperliquid、Aave、Lighter、Morpho、Variational 和 Kamino 等平台提供抵押品。
这种模式极其缺乏资本效率。随着代币化股票、美国国债、私人信贷及其他现实世界资产(RWA)不断进入链上,这一问题只会变得更加严重。
例如,一家基金如果在某个平台持有代币化股票多头头寸,同时在另一个平台持有股指永续合约空头头寸,那么在两者风险能够相互抵消的情况下,就不应该被要求为两个头寸分别提供足额抵押品。
如今,构建管理这类业务的软件正变得越来越容易。真正困难的是拥有足够的资产负债表来为这些头寸提供融资、获得低成本资金,以及掌握避免重大亏损所需的风险管理能力。
随着时间推移,拥有更低成本资金的主经纪商可以提供更优惠的融资条件,吸引更多客户,并利用规模优势进一步降低融资成本。
总而言之,这项业务应该具有显著的规模经济效应。
为 DeFi 协议提供风险兜底
资本形成护城河的第二种方式,是为风险提供兜底。
这与我们此前关于 DeFi DAO 风险管理的文章直接相关。当时我们提出,能够管理风险的协议,其关联代币比那些不管理风险的协议更不容易被分叉取代。例如,Hyperliquid 的 HLP 金库通过做市和承接清算头寸来提供流动性。
存款人可以分享利润,但也必须承担亏损。2025 年 3 月,HLP 在平仓一笔规模较大的 ETH 头寸时损失了约 400 万美元,随后发生的 JELLYJELLY 事件又让其面临进一步风险。
这两起事件都凸显了衍生品 DEX 保险基金的重要性。
Aave 的 Umbrella 也发挥着类似作用:用户通过为坏账提供兜底,换取相应收益。
任何人都可以复制 HLP 或 Umbrella 的智能合约,但无法复制其中的资本。不过,这里存在一个问题:这些资本来自第三方。如果存款人发现其他地方能够获得更高收益,就可能撤走资金。
对此,一种反驳观点是,部分资本具有一定黏性,因为代币持有者与存款人之间可能存在利益重叠。例如,HYPE 持有者可能愿意将部分美元资金留在 HLP 中,以提高交易所的安全性,并保护自己的代币投资。
而这种策略最具持久性的形式,是协议利用留存收益建立自己的资产负债表。这类资本不会因为出现更新、更吸引人的收益机会或积分计划,就轻易流失。
Binance 近期的表现说明了这种模式的重要性。
在 10 月 29 日遭遇黑客攻击、损失 63 亿美元后,Binance 利用其 SAFU 储备基金和公司资金(主要是后者)弥补损失,并在数日内重新开放提现。
最终,流出的资产净额仅占总资产的 3%。
目前下结论还为时尚早,但初步来看,市场对其资产负债表实力的信任,可能帮助其避免了一场银行挤兑。
随着 DeFi 逐渐进入私人信贷、代币化股票及其他现实世界资产领域,对保险和风险资本的需求将持续增长。
最终结果是:真正提供并管理资本的协议,将比单纯提供软件的协议捕获更多价值。
护城河三:专有数据
第三种护城河是信息,但这里存在一个需要注意的前提。
DeFi 建立在金融数据应当公开的理念之上,这对于加密资产抵押借贷和现货交易等业务十分有效。但随着越来越多现实世界资产进入链上,我们将看到更多围绕非公开信息建立的业务。
真正的护城河,在于将专有数据与利用这些数据进行风险评估的能力结合起来。
信贷策展人
借贷业务是这一趋势最明显的体现。Morpho、Kamino 和 Euler 等平台上的策展人(Curators),目前负责评估风险并管理存款人的资金,管理规模合计达到 95 亿美元。
这些策展人获得了金库智能合约中的有限控制权限,可以调整资金配置到哪些借贷市场、设置风险参数,并监控抵押品头寸。
尽管他们管理着合计 95 亿美元的资金,但创造的收入却非常有限,尤其是与拥有更大自主权和责任的传统资产管理公司相比。
事实上,许多管理人甚至不收取任何费用。按资产管理规模(AUM)计算,DeFi 领域最大的风险策展人 Steakhouse Financial,其管理费率仅为 22 个基点,所有管理人的平均费率为 19 个基点。
造成这一现象的部分原因,是目前 DeFi 的风险调整后收益并不具有吸引力,这可能在一定程度上与 Aave 中闲置资本较多有关。另一个原因是,Morpho 和 Kamino 已经将金库层商品化,并处于风险管理人与存款人之间,这再次体现了我们前面讨论的分销能力问题。
但更大的问题在于,风险管理人使用的数据大多相同。
如果以 ETH 或 BTC 作为借贷抵押品,那么资产价格、清算规则和抵押品信息都是公开的。
AI 让复制风险模型变得非常容易,因此,风险管理人只能依靠判断力(例如风险承担能力,而其中很大一部分已经由算法预先定义)和历史业绩记录展开竞争。
从足够长的时间跨度来看,这必然会对收费水平形成压力。
与之相比,OnRe 是一个不同的案例。
OnRe 是一家链上再保险公司,它从投资者那里募集资本,并利用这些资本承保现实世界中的保险风险。为此,它需要历史理赔数据、损失概率以及保险合同本身,更不用说还需要真正理解这些数据的专业人员。这些信息都无法从区块浏览器上获取。一个无法访问再保险业务数据的前沿 AI 模型,无论多么智能,都无法完成相关风险承保工作。
这也是 OnRe 能够收取 75 个基点的管理费,并额外获得 20%收益分成的原因。按照当前回报率计算,其年化收费约为 3%,是 DeFi 风险管理人平均收费水平的 16 倍。
当然,这是两种风险特征不同的业务,其中一部分费用溢价也反映了资产流动性不足以及潜在损失的风险。但这恰恰说明了问题所在:拥有专有数据、风险承保专业能力和客户关系的企业,能够收取明显更高的费用。
如果你拥有的数据和工具与其他所有参与者完全相同,那么最终很可能只能沦为一种同质化商品。
这对价值捕获意味着什么?
这一框架自然引出了一个问题:如果 DeFi 长期大幅增长,哪些参与者最有可能捕获价值?有些群体将从中受益,而另一些群体则会面临更大的变现困难。
L1 和 L2
一种较为悲观的解读是,L1 和 L2 等基础设施代币正面临困境。原因在于,过去区块链能够为新的 DeFi 应用提供上述三种护城河中的两种:分销能力和资本。
从历史来看,区块链拥有分销能力,是因为 DeFi 用户通常会将资产留在自己最活跃的链上。
如果你在 Ethereum 上开发应用,就能接触 Ethereum 的用户;如果你在 Solana 上开发应用,就能接触 Solana 的用户。如果今天从零开始创建 Uniswap、Compound、Aave、Kamino 或 MakerDAO,这种生态优势就非常重要。
因为你没有现成的客户、没有资产,也没有金融关系,因此,在用户已经聚集的生态系统中启动项目,能够大幅降低创业难度。但如今,互操作性技术的进步正在削弱这一优势。
现在,用户可以通过应用直接进入 DeFi,并在几乎不需要考虑底层区块链的情况下交易任何链上的资产。
越来越多的新用户也将通过 Revolut、Nubank 和 Robinhood 等金融科技公司进入 DeFi。这些平台已经拥有数千万客户,而且用户无需先为钱包充值就能使用相关服务。
L1 还通过生态财富效应提供资本。随着 SOL 和 ETH 价格上涨,用户拥有更多资金可以投入这些区块链上的应用。
此外,由于过去跨链操作较为困难,而且用户往往对某条链具有较强的归属感,资本也更容易留在原有生态中。
但如今,跨链操作已经变得更加容易,资本也可以通过稳定币、代币化资产和机构资金进入 DeFi。因此,新协议对任何单一代币带来的生态财富效应的依赖程度正在下降。
现实世界资产发行方也希望将资产部署到所有区块链上,而 Securitize、Superstate 和 Ondo 等项目已经展现出这一趋势。
至于数据方面,区块链从来没有真正形成过太强的护城河。几乎所有链上金融信息都是公开的,因此,区块链和应用本身从未拥有多少能够用来建立竞争壁垒的专有数据。
AI 还在削弱区块链过去的另一项优势:开发者生态。
Ethereum 相较于 Solana 或 Aptos 等新兴区块链的一大优势,是其成熟的开发工具、经过审计的代码库以及丰富的集成方案。但随着 AI 让应用在不同虚拟机(VM)之间迁移变得更加容易,这种优势的重要性也在下降。
从更广泛的角度来看,通用型区块链正在失去分销能力和资本方面的优势,而且它们从一开始就没有真正建立起数据护城河。
这意味着,它们最终主要只能在执行和结算层面展开竞争,而区块空间供应充足,交易费用也在持续下降。但这并不意味着区块链本身没有价值。
正如 Tushar 几年前在峰会演讲中所阐述的,L1 代币同时具有资本资产、商品资产和价值储存资产的属性。如果 Solana 最终每天处理 10 亿笔支付交易,且每笔交易收取 0.01 美元费用,那么其年收入将达到 36.5 亿美元。
如下图所示,交易量仍在持续增长。
来源:Blockworks Research
核心结论是:L1 和 L2 的价值来源,可能与投资者最初预期的完全不同。
应用与协议
对于应用而言,能够捕获最多价值的企业,至少需要拥有以下三种护城河之一:
分销能力: 拥有难以迁移的直接客户关系,例如 Robinhood 或 Hyperliquid。
资本: 拥有能够承担损失的资产负债表。
信息: 拥有利用其他参与者无法获得的数据进行风险承保的能力。
无论 AI 模型变得多么强大,这三种能力都远比软件本身难以复制。
我们并不认为价值最终流向股权还是代币有多重要。我们的观点是,两者都能够捕获价值。
SEC 近期发布的指导意见和规则提案,已经为代币以合规方式捕获价值提供了相应路径,我们也完全计划投资于这一领域的机会。
真正重要的是,无论一种业务采用代币还是股权形式,它是否掌握某种稀缺资源,是否因此拥有定价权,以及能否将这种优势转化为投资者回报。
随着越来越多的金融活动转移至链上,拥有护城河的协议与仅仅拥有软件的协议之间,差距将进一步扩大。
作为该领域最大的投资机构之一,我们投入大量时间研究整个技术栈中,哪些项目真正拥有这些护城河,并能够长期维持它们。
难道这一切最终只会让行业巨头受益?
从上述分析中,很容易得出一个合理的结论:最终赢家将是行业现有巨头。
Robinhood 拥有客户,Goldman Sachs 拥有的资本可能比任何 DeFi 主经纪商都多,Moody's 则掌握着数据和相关牌照。
如果软件开发正在变得免费,而真正的护城河又恰恰是那些成本高昂的资源,那么已经掌握这些资源的企业自然具有竞争优势。
但初创企业仍然拥有一项优势:它们愿意承担行业巨头不愿承担的风险。
其中一部分原因在于,AI 具有双向作用。同样一套能够让 Robinhood 在一个周末推出 DEX 的工具,也能让一家只有三名员工的初创公司做到这一点。
随着打造一款具有竞争力的产品所需成本不断下降,初创企业真正的机会,在于进军那些行业巨头不愿涉足的市场和服务尚未得到满足的客户。
事实上,目前已经出现了几个颇具说服力的案例。
Ethena
Ethena 围绕 Delta 中性对冲策略构建了一款合成美元产品。传统金融机构显然熟悉这一策略,即基差交易,但它们此前无法或不愿将其引入加密交易所。如今,Ethena 的资产管理规模(AUM)已经达到 54 亿美元。
Pump.fun 和 fomo
Pump.fun 和 fomo 横空出世,围绕 Meme 币这一新兴资产类别创造了全新的交易体验,并以此为切入点建立了庞大的分销渠道。如今,它们已经成为本轮加密市场周期中最成功的项目之一。
Hyperliquid
Hyperliquid 进入了一个由 Binance、Bybit 和 OKX 主导的衍生品市场,并迅速抢占了市场份额。它还开始上线 OpenAI 和 Anthropic 等上市前公司的永续合约,这是传统交易所不会涉足的领域。这些市场吸引了新的交易者和流动性。SpaceX IPO 当天创建的钱包数量就能体现这一点。
来源:HyperTracker
在资本方面,Project 0 为传统主经纪商不愿接受的 DeFi 抵押品提供融资。
在专有数据方面,USD.ai 能够以 GPU 作为抵押品进行贷款承保,而银行几乎没有处理这类资产的经验。
这些案例的共同点在于:它们都进入了传统行业巨头尚未服务的市场。
造成这种情况的原因可能是监管限制、运营复杂性、声誉风险,或者仅仅是因为相关机会在巨头眼中规模太小。只要这些情况持续存在,初创企业就始终有机会以非对称竞争的方式切入市场。加密行业的历史已经多次证明了这一点,我们预计未来仍将如此。
这正是 AI 与 DeFi 结合如此具有吸引力的原因。AI 正在大幅降低金融产品的开发成本,而 DeFi 则让初创企业能够直接触达客户、获取资本,而不必从头重建整个金融体系。
当然,风险承受能力本身并不是一种持久的护城河。
监管最终会跟上,行业巨头也会在市场得到验证后进入竞争(比特币现货市场就是一个例子)。但初创企业在成立之初并不需要立即建立护城河。它们只需要找到一个行业巨头不愿涉足的市场切入口,并争取足够的时间,将这一突破口发展成三大护城河中的一种或多种。
此后,它们便可以开始积累并扩大自身优势。
总结
我们认为,未来十年将有数万亿美元的金融活动转移至链上,而 AI 将让服务这些活动的金融产品变得前所未有地容易开发。但尽管软件正在逐渐商品化,真正决定金融企业价值的核心要素却没有发生变化。
客户、资本和专有数据仍然难以获取,而掌握这些资源的企业将拥有定价权。这也是我们对下一代 DeFi 企业如此看好的原因。
随着 AI 开发工具日益普及,初创企业如今能够以比以往更快、更低的成本与行业巨头竞争。一旦一家新公司成功建立起其中一种护城河,就有机会打造出一家竞争优势极为持久的企业。
归根结底,你可以复制代码,也可以利用最新、最先进的 AI 模型重新生成代码。但你无法直接生成这些护城河,而这正是我们作为加密投资者所看到的机会所在。
Multicoin Capital:AI 正在商品化 DeFi 软件,价值将流向分销、资本与专有数据
作者:Spencer Applebaum,Multicoin Capital 投资合伙人
编译:大钳子
原文链接:https://www.panewslab.com/zh/articles/01a1c871-254c-7392-9f15-4965a0f6d136
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
五年前,开发一个去中心化交易所(DEX)或借贷协议,意味着需要筹集 300 万美元资金、雇佣 5 名工程师,并花费 6 个月时间打造一个最小可行产品(MVP)。而如今,创始人利用 Claude Code,只需一个周末就能完成其中的大部分工作。
只要让一个前沿 AI 模型开发一套永续合约交易所,就能直接获得撮合引擎、风险引擎、交易界面、API,以及大部分必要的基础功能。
AI 正在降低软件行业几乎所有领域的竞争门槛,但金融服务可能是最难被商品化的行业之一。原因在于,金融业务中最有价值的部分,与软件本身关系并不大。
建立忠诚的客户群体、积累庞大的资产负债表,以及形成专有数据和风险评估能力,都需要多年时间来建立关系、积累业绩记录并赢得信任。AI 可以大幅降低软件开发成本,却无法让上述能力变得更容易复制。
换句话说,一个模型可以在一个下午写出一套借贷协议,但它无法凭空为智能合约注入 100 亿美元的稳定币存款,也无法为一家新成立的数字银行招揽 2800 万名客户。
我们认为,这一趋势对 DeFi 极为利好。未来十年,数万亿美元的金融活动将转移至链上,而 AI 将大幅降低服务这些活动所需产品的开发成本。但与此同时,决定一家金融企业价值和竞争壁垒的核心要素,并没有变得更容易复制。
DeFi 价值捕获框架的新支柱
多年来,我们一直在思考 DeFi 领域的价值捕获问题,并随着市场发展不断调整观点。
早期,我们关注应用代币如何通过工作代币(Work Tokens)和销毁铸造均衡机制(Burn-and-Mint Equilibrium,BME)等模式捕获价值。随后,我们将重点转向 DeFi 的防御能力和不可分叉状态(Unforkable State)。这一观点认为,任何人都可以复制开源代码,但无法复制流动性和网络效应。
最近,我们进一步提出,DeFi 协议只有在承担并管理某种风险时,才能捕获更多价值。这些观点都在一定程度上得到了验证,而本文将进一步拓展我们的思考。
首先需要说明的是,我们认为 DeFi 将继续蚕食中心化金融(CeFi)的市场份额,并最终覆盖整个传统金融领域。
DEX 相对于中心化交易所(CEX)的市场份额已经达到历史最高水平,而且仍在持续增长。
来源:The Block、DefiLlama
与此同时,代币化资产也开始获得真正的市场采用,无论是美国国债、私人信贷还是股票。重要的是,推动这一增长的不再只是原生加密用户。传统金融机构、金融科技公司、机构资产管理公司以及传统券商,都在构建链上产品,并将自己的客户带入链上世界。
来源:rwa.xyz
但问题在于,如今的头部 DeFi 协议未必能够成为这一增长趋势的最终受益者。随着软件开发和数据分析成本不断下降,价值将流向那些掌握软件无法创造的稀缺资源的参与者。
我们认为,DeFi 主要存在三大护城河:
分销能力(Distribution)
资本(Capital)
专有数据(Proprietary Data)
此外,还有第四种因素——风险承受能力(Risk Tolerance)。它的作用机制有所不同,更像是一种切入市场的突破口,我们将在文章最后讨论。
护城河一:分销能力
交易所与其他稳定币分销商
早期加密行业最具影响力的理论之一,是 Joel Monegro 于 2016 年提出的「胖协议」(Fat Protocols)理论。
该理论认为,互联网的大部分价值都产生于应用层,例如 Google、Facebook 和 Amazon 等公司;但区块链将颠覆这一关系,大部分价值将由底层协议捕获。
然而,事实正在朝着相反的方向发展,而且这一趋势正在加速。
随着协议的开发成本越来越低,价值开始向掌握客户关系的一方转移。掌握客户关系的企业可以将用户和资金引导至收益最高的平台。有时,这一主体是应用;有时,例如 Hyperliquid,它本身就是一条兼具应用属性的区块链。
我们对分销能力的定义很简单:控制订单流或资金余额的流向。
但需要注意的是,并非所有分销能力都具有同等的用户黏性。已经注入资金、且难以迁移的账户能够形成真正的竞争壁垒,而单纯的用户界面则更容易受到竞争威胁。下文将进一步讨论这一点。
稳定币价值链是分销能力最明显的体现。
从历史上看,只要达到一定规模,且利率没有接近零,稳定币发行就是一门非常赚钱的生意。
Tether 和 Circle 持有美元储备,并从中赚取利息,而在大多数情况下,它们并不会向持币者支付利息。仅 Tether 一家,自 2021 年以来就通过这一模式获得了超过 200 亿美元、利润率接近 100%的利息收入。
来源:DefiLlama
但以 Hyperliquid 为例,其平台上存放着超过 60 亿美元的 USDC,作为衍生品交易的抵押品。这些资金为 Circle 及其分销合作伙伴带来了可观的储备收益。
Hyperliquid 逐渐意识到,正是自己的平台促成了这些 USDC 余额的形成,因此它拥有议价能力:如果 Circle 不愿意分享收益,Hyperliquid 就可以用愿意分享收益的其他稳定币取代 USDC,理论上甚至可以自行发行稳定币。
今年早些时候,Hyperliquid 通过其 Aligned Quote Asset(AQA,锚定报价资产)框架与 Coinbase 达成合作。
根据协议,Hyperliquid 平台上 USDC 储备收益的约 90%将流入协议的援助基金(Assistance Fund),用于购买 HYPE,而非归 Circle 或 Coinbase 所有。
按照国库中 55 亿美元的 USDC 规模计算,其中 90%所对应的收益,目前可为 Hyperliquid 带来约 1.85 亿美元的收入。
Hyperliquid 并不负责这里的任何底层基础设施,包括代币铸造与赎回、国库管理或监管牌照。它掌握的是分销渠道,而这已经足以让它要求获得更多经济收益。
钱包与前端
钱包和前端是分销能力的另一个体现。
在加密行业早期,非托管钱包一直难以实现有效变现。后来,它们逐渐意识到,加密行业最赚钱的业务是交易,因此在几年前开始将交易作为核心产品。
在交易费用方面,MetaMask 收取 0.875%的费用,而 Uniswap 过去 12 个月的平均交易费率仅为 0.13%。并且,Uniswap 的大部分交易费用流向流动性提供者(LP),而非协议本身。简而言之,钱包从交易中获得的收入,远高于实际执行交易的平台。
另一方面,交易所必须吸引流动性提供者、维护复杂的基础设施,并在交易执行质量上展开竞争;而 MetaMask 只需要赢得并维系客户关系。
如果某个 DEX 无法提供有竞争力的价格,MetaMask 就可以将交易路由至其他平台。随着其订单流规模不断扩大,它甚至可以逐渐将更多交易内部化,从而留存更多收益。
永续合约交易领域也开始出现类似趋势。
Phantom 允许用户通过 Hyperliquid 交易永续合约,并在 Hyperliquid 收取的 4.5 个基点手续费之外,额外收取 5 个基点。
Hyperliquid 负责运行风险引擎、撮合系统并提供流动性,而 Phantom 仅凭掌握用户界面和客户关系,就能获得更多收入。
不过,这种模式也存在局限。
目前,Hyperliquid 生态中的开发团队已经进入一个竞争激烈的红海市场,价格战正在上演,各团队纷纷降低手续费以提高用户留存率。
换句话说,即使是前端层,也无法避免被商品化的命运。
更广泛地看,加密钱包本身也比较脆弱,因为用户的迁移成本很低。用户只需将私钥或助记词导入另一个钱包,就能在几分钟内通过新的界面访问相同的资金。
相比之下,迁移银行或金融科技服务要复杂得多。用户需要开设新账户、完成 KYC、通过传统支付渠道转移资金、重新关联工资账户,并可能需要更新其他关联服务。
金融科技公司与数字银行
以 Robinhood 为例,它目前拥有 2800 万个已入金账户。
目前,Uniswap 是 Robinhood Chain 上的主要 DEX,Robinhood 对此并无异议。
但随着 AI 降低金融软件的开发成本,没有任何因素能够阻止 Robinhood 自行开发并推出 DEX 协议,将用户引导至自己的平台。
凭借其庞大的用户覆盖范围和先进的编程工具,Robinhood 几乎可以在一夜之间推出 DeFi 领域规模最大的 Layer 2 DEX 之一。
当然,我们并不是说 Robinhood 一定会这么做,因为从历史来看,掌握流动性并不是 Robinhood 的首要目标。不过,该公司确实已经开始将大量交易流量从 Kalshi 转向自己的预测市场 Rothera。
我们真正想强调的是:开发协议已经不再是最困难的部分。真正困难的是吸引用户、资本和专有数据。
由此,一个 DeFi 价值分配链条正在形成:
前端(如 Phantom)从交易平台获取更多经济收益;
交易平台(如 Hyperliquid)则从稳定币发行商(如 Circle)那里获取更多收益。
在所有这些案例中,掌握分销渠道的企业,都对底层基础设施拥有更强的定价权。
但每一层最终能够留存多少价值,取决于用户离开的难易程度。
Hyperliquid 成功获得了约 90%的储备收益,而 Hyperliquid 生态中的前端应用已经开始通过降价竞争,将手续费压低至个位数基点。
护城河二:资本
从上一部分可以自然得出一个结论:缺乏直接用户入口的协议和后端基础设施处于劣势。
在某些情况下,确实如此。但除了分销能力之外,还存在其他护城河,其中最重要的之一就是资本。
资本是金融市场的生命线。交易者需要资本来使用杠杆,做市商需要资本来持续提供报价,借贷协议则需要存款来发放贷款。
AI 可以帮助编写代码、实现工作流程自动化,却无法凭空创造资金,而这些金融系统恰恰依赖资金运转。
当出现问题时,例如 Aave 的 KelpDAO 事件或 MakerDAO 的「黑色星期四」事件,总有人必须承担损失。
在进一步讨论之前,我们先谈谈流动性。
流动性存在一种对数级(log(n))网络效应:交易者会流向流动性充足的地方,而流动性又会跟随交易者迁移。
Hyperliquid 的未平仓合约规模是一项真正的竞争优势,但这些资本实际上属于用户,用户可以随时将其转移至其他平台。
我们已经看到,DeFi 领域的流动性会从一个协议迁移至另一个协议,这通常是由代币激励和「吸血鬼攻击」(Vampire Attack)推动的。而当这些激励消失时,大量流动性往往也会随之流失。
以下两种资本形式,实际上能够创造具有长期防御能力的价值。
DeFi 主经纪商
主经纪商(PB)是传统金融市场中的关键参与者。
它们提供杠杆、为交易提供融资,并允许对冲基金在不同市场和策略之间使用同一资金池,而不必在每个交易平台分别提供抵押品。
这是一项规模极其庞大的业务。
受对冲基金行业增长以及依赖融资的多经理人 Pod Shop 模式推动,整个行业的主经纪商收入从 2020 年的约 150 亿美元增长至 2024 年的约 270 亿美元。
我们认为,DeFi 领域的机会甚至可能更大。
传统主经纪商主要服务大型机构,因为服务小型客户的运营成本过高。而智能合约能够将其中大量工作自动化,使这类服务覆盖所有人,无论是交易金额只有 500 美元的个人,还是在 Millennium 管理数亿美元资金的投资团队。
目前,交易者通常必须分别在 Hyperliquid、Aave、Lighter、Morpho、Variational 和 Kamino 等平台提供抵押品。
这种模式极其缺乏资本效率。随着代币化股票、美国国债、私人信贷及其他现实世界资产(RWA)不断进入链上,这一问题只会变得更加严重。
例如,一家基金如果在某个平台持有代币化股票多头头寸,同时在另一个平台持有股指永续合约空头头寸,那么在两者风险能够相互抵消的情况下,就不应该被要求为两个头寸分别提供足额抵押品。
如今,构建管理这类业务的软件正变得越来越容易。真正困难的是拥有足够的资产负债表来为这些头寸提供融资、获得低成本资金,以及掌握避免重大亏损所需的风险管理能力。
随着时间推移,拥有更低成本资金的主经纪商可以提供更优惠的融资条件,吸引更多客户,并利用规模优势进一步降低融资成本。
总而言之,这项业务应该具有显著的规模经济效应。
为 DeFi 协议提供风险兜底
资本形成护城河的第二种方式,是为风险提供兜底。
这与我们此前关于 DeFi DAO 风险管理的文章直接相关。当时我们提出,能够管理风险的协议,其关联代币比那些不管理风险的协议更不容易被分叉取代。例如,Hyperliquid 的 HLP 金库通过做市和承接清算头寸来提供流动性。
存款人可以分享利润,但也必须承担亏损。2025 年 3 月,HLP 在平仓一笔规模较大的 ETH 头寸时损失了约 400 万美元,随后发生的 JELLYJELLY 事件又让其面临进一步风险。
这两起事件都凸显了衍生品 DEX 保险基金的重要性。
Aave 的 Umbrella 也发挥着类似作用:用户通过为坏账提供兜底,换取相应收益。
任何人都可以复制 HLP 或 Umbrella 的智能合约,但无法复制其中的资本。不过,这里存在一个问题:这些资本来自第三方。如果存款人发现其他地方能够获得更高收益,就可能撤走资金。
对此,一种反驳观点是,部分资本具有一定黏性,因为代币持有者与存款人之间可能存在利益重叠。例如,HYPE 持有者可能愿意将部分美元资金留在 HLP 中,以提高交易所的安全性,并保护自己的代币投资。
而这种策略最具持久性的形式,是协议利用留存收益建立自己的资产负债表。这类资本不会因为出现更新、更吸引人的收益机会或积分计划,就轻易流失。
Binance 近期的表现说明了这种模式的重要性。
在 10 月 29 日遭遇黑客攻击、损失 63 亿美元后,Binance 利用其 SAFU 储备基金和公司资金(主要是后者)弥补损失,并在数日内重新开放提现。
最终,流出的资产净额仅占总资产的 3%。
目前下结论还为时尚早,但初步来看,市场对其资产负债表实力的信任,可能帮助其避免了一场银行挤兑。
随着 DeFi 逐渐进入私人信贷、代币化股票及其他现实世界资产领域,对保险和风险资本的需求将持续增长。
最终结果是:真正提供并管理资本的协议,将比单纯提供软件的协议捕获更多价值。
护城河三:专有数据
第三种护城河是信息,但这里存在一个需要注意的前提。
DeFi 建立在金融数据应当公开的理念之上,这对于加密资产抵押借贷和现货交易等业务十分有效。但随着越来越多现实世界资产进入链上,我们将看到更多围绕非公开信息建立的业务。
真正的护城河,在于将专有数据与利用这些数据进行风险评估的能力结合起来。
信贷策展人
借贷业务是这一趋势最明显的体现。Morpho、Kamino 和 Euler 等平台上的策展人(Curators),目前负责评估风险并管理存款人的资金,管理规模合计达到 95 亿美元。
这些策展人获得了金库智能合约中的有限控制权限,可以调整资金配置到哪些借贷市场、设置风险参数,并监控抵押品头寸。
尽管他们管理着合计 95 亿美元的资金,但创造的收入却非常有限,尤其是与拥有更大自主权和责任的传统资产管理公司相比。
事实上,许多管理人甚至不收取任何费用。按资产管理规模(AUM)计算,DeFi 领域最大的风险策展人 Steakhouse Financial,其管理费率仅为 22 个基点,所有管理人的平均费率为 19 个基点。
造成这一现象的部分原因,是目前 DeFi 的风险调整后收益并不具有吸引力,这可能在一定程度上与 Aave 中闲置资本较多有关。另一个原因是,Morpho 和 Kamino 已经将金库层商品化,并处于风险管理人与存款人之间,这再次体现了我们前面讨论的分销能力问题。
但更大的问题在于,风险管理人使用的数据大多相同。
如果以 ETH 或 BTC 作为借贷抵押品,那么资产价格、清算规则和抵押品信息都是公开的。
AI 让复制风险模型变得非常容易,因此,风险管理人只能依靠判断力(例如风险承担能力,而其中很大一部分已经由算法预先定义)和历史业绩记录展开竞争。
从足够长的时间跨度来看,这必然会对收费水平形成压力。
与之相比,OnRe 是一个不同的案例。
OnRe 是一家链上再保险公司,它从投资者那里募集资本,并利用这些资本承保现实世界中的保险风险。为此,它需要历史理赔数据、损失概率以及保险合同本身,更不用说还需要真正理解这些数据的专业人员。这些信息都无法从区块浏览器上获取。一个无法访问再保险业务数据的前沿 AI 模型,无论多么智能,都无法完成相关风险承保工作。
这也是 OnRe 能够收取 75 个基点的管理费,并额外获得 20%收益分成的原因。按照当前回报率计算,其年化收费约为 3%,是 DeFi 风险管理人平均收费水平的 16 倍。
当然,这是两种风险特征不同的业务,其中一部分费用溢价也反映了资产流动性不足以及潜在损失的风险。但这恰恰说明了问题所在:拥有专有数据、风险承保专业能力和客户关系的企业,能够收取明显更高的费用。
如果你拥有的数据和工具与其他所有参与者完全相同,那么最终很可能只能沦为一种同质化商品。
这对价值捕获意味着什么?
这一框架自然引出了一个问题:如果 DeFi 长期大幅增长,哪些参与者最有可能捕获价值?有些群体将从中受益,而另一些群体则会面临更大的变现困难。
L1 和 L2
一种较为悲观的解读是,L1 和 L2 等基础设施代币正面临困境。原因在于,过去区块链能够为新的 DeFi 应用提供上述三种护城河中的两种:分销能力和资本。
从历史来看,区块链拥有分销能力,是因为 DeFi 用户通常会将资产留在自己最活跃的链上。
如果你在 Ethereum 上开发应用,就能接触 Ethereum 的用户;如果你在 Solana 上开发应用,就能接触 Solana 的用户。如果今天从零开始创建 Uniswap、Compound、Aave、Kamino 或 MakerDAO,这种生态优势就非常重要。
因为你没有现成的客户、没有资产,也没有金融关系,因此,在用户已经聚集的生态系统中启动项目,能够大幅降低创业难度。但如今,互操作性技术的进步正在削弱这一优势。
现在,用户可以通过应用直接进入 DeFi,并在几乎不需要考虑底层区块链的情况下交易任何链上的资产。
越来越多的新用户也将通过 Revolut、Nubank 和 Robinhood 等金融科技公司进入 DeFi。这些平台已经拥有数千万客户,而且用户无需先为钱包充值就能使用相关服务。
L1 还通过生态财富效应提供资本。随着 SOL 和 ETH 价格上涨,用户拥有更多资金可以投入这些区块链上的应用。
此外,由于过去跨链操作较为困难,而且用户往往对某条链具有较强的归属感,资本也更容易留在原有生态中。
但如今,跨链操作已经变得更加容易,资本也可以通过稳定币、代币化资产和机构资金进入 DeFi。因此,新协议对任何单一代币带来的生态财富效应的依赖程度正在下降。
现实世界资产发行方也希望将资产部署到所有区块链上,而 Securitize、Superstate 和 Ondo 等项目已经展现出这一趋势。
至于数据方面,区块链从来没有真正形成过太强的护城河。几乎所有链上金融信息都是公开的,因此,区块链和应用本身从未拥有多少能够用来建立竞争壁垒的专有数据。
AI 还在削弱区块链过去的另一项优势:开发者生态。
Ethereum 相较于 Solana 或 Aptos 等新兴区块链的一大优势,是其成熟的开发工具、经过审计的代码库以及丰富的集成方案。但随着 AI 让应用在不同虚拟机(VM)之间迁移变得更加容易,这种优势的重要性也在下降。
从更广泛的角度来看,通用型区块链正在失去分销能力和资本方面的优势,而且它们从一开始就没有真正建立起数据护城河。
这意味着,它们最终主要只能在执行和结算层面展开竞争,而区块空间供应充足,交易费用也在持续下降。但这并不意味着区块链本身没有价值。
正如 Tushar 几年前在峰会演讲中所阐述的,L1 代币同时具有资本资产、商品资产和价值储存资产的属性。如果 Solana 最终每天处理 10 亿笔支付交易,且每笔交易收取 0.01 美元费用,那么其年收入将达到 36.5 亿美元。
如下图所示,交易量仍在持续增长。
来源:Blockworks Research
核心结论是:L1 和 L2 的价值来源,可能与投资者最初预期的完全不同。
应用与协议
对于应用而言,能够捕获最多价值的企业,至少需要拥有以下三种护城河之一:
分销能力: 拥有难以迁移的直接客户关系,例如 Robinhood 或 Hyperliquid。
资本: 拥有能够承担损失的资产负债表。
信息: 拥有利用其他参与者无法获得的数据进行风险承保的能力。
无论 AI 模型变得多么强大,这三种能力都远比软件本身难以复制。
我们并不认为价值最终流向股权还是代币有多重要。我们的观点是,两者都能够捕获价值。
SEC 近期发布的指导意见和规则提案,已经为代币以合规方式捕获价值提供了相应路径,我们也完全计划投资于这一领域的机会。
真正重要的是,无论一种业务采用代币还是股权形式,它是否掌握某种稀缺资源,是否因此拥有定价权,以及能否将这种优势转化为投资者回报。
随着越来越多的金融活动转移至链上,拥有护城河的协议与仅仅拥有软件的协议之间,差距将进一步扩大。
作为该领域最大的投资机构之一,我们投入大量时间研究整个技术栈中,哪些项目真正拥有这些护城河,并能够长期维持它们。
难道这一切最终只会让行业巨头受益?
从上述分析中,很容易得出一个合理的结论:最终赢家将是行业现有巨头。
Robinhood 拥有客户,Goldman Sachs 拥有的资本可能比任何 DeFi 主经纪商都多,Moody's 则掌握着数据和相关牌照。
如果软件开发正在变得免费,而真正的护城河又恰恰是那些成本高昂的资源,那么已经掌握这些资源的企业自然具有竞争优势。
但初创企业仍然拥有一项优势:它们愿意承担行业巨头不愿承担的风险。
其中一部分原因在于,AI 具有双向作用。同样一套能够让 Robinhood 在一个周末推出 DEX 的工具,也能让一家只有三名员工的初创公司做到这一点。
随着打造一款具有竞争力的产品所需成本不断下降,初创企业真正的机会,在于进军那些行业巨头不愿涉足的市场和服务尚未得到满足的客户。
事实上,目前已经出现了几个颇具说服力的案例。
Ethena
Ethena 围绕 Delta 中性对冲策略构建了一款合成美元产品。传统金融机构显然熟悉这一策略,即基差交易,但它们此前无法或不愿将其引入加密交易所。如今,Ethena 的资产管理规模(AUM)已经达到 54 亿美元。
Pump.fun 和 fomo
Pump.fun 和 fomo 横空出世,围绕 Meme 币这一新兴资产类别创造了全新的交易体验,并以此为切入点建立了庞大的分销渠道。如今,它们已经成为本轮加密市场周期中最成功的项目之一。
Hyperliquid
Hyperliquid 进入了一个由 Binance、Bybit 和 OKX 主导的衍生品市场,并迅速抢占了市场份额。它还开始上线 OpenAI 和 Anthropic 等上市前公司的永续合约,这是传统交易所不会涉足的领域。这些市场吸引了新的交易者和流动性。SpaceX IPO 当天创建的钱包数量就能体现这一点。
来源:HyperTracker
在资本方面,Project 0 为传统主经纪商不愿接受的 DeFi 抵押品提供融资。
在专有数据方面,USD.ai 能够以 GPU 作为抵押品进行贷款承保,而银行几乎没有处理这类资产的经验。
这些案例的共同点在于:它们都进入了传统行业巨头尚未服务的市场。
造成这种情况的原因可能是监管限制、运营复杂性、声誉风险,或者仅仅是因为相关机会在巨头眼中规模太小。只要这些情况持续存在,初创企业就始终有机会以非对称竞争的方式切入市场。加密行业的历史已经多次证明了这一点,我们预计未来仍将如此。
这正是 AI 与 DeFi 结合如此具有吸引力的原因。AI 正在大幅降低金融产品的开发成本,而 DeFi 则让初创企业能够直接触达客户、获取资本,而不必从头重建整个金融体系。
当然,风险承受能力本身并不是一种持久的护城河。
监管最终会跟上,行业巨头也会在市场得到验证后进入竞争(比特币现货市场就是一个例子)。但初创企业在成立之初并不需要立即建立护城河。它们只需要找到一个行业巨头不愿涉足的市场切入口,并争取足够的时间,将这一突破口发展成三大护城河中的一种或多种。
此后,它们便可以开始积累并扩大自身优势。
总结
我们认为,未来十年将有数万亿美元的金融活动转移至链上,而 AI 将让服务这些活动的金融产品变得前所未有地容易开发。但尽管软件正在逐渐商品化,真正决定金融企业价值的核心要素却没有发生变化。
客户、资本和专有数据仍然难以获取,而掌握这些资源的企业将拥有定价权。这也是我们对下一代 DeFi 企业如此看好的原因。
随着 AI 开发工具日益普及,初创企业如今能够以比以往更快、更低的成本与行业巨头竞争。一旦一家新公司成功建立起其中一种护城河,就有机会打造出一家竞争优势极为持久的企业。
归根结底,你可以复制代码,也可以利用最新、最先进的 AI 模型重新生成代码。但你无法直接生成这些护城河,而这正是我们作为加密投资者所看到的机会所在。
编译:大钳子
原文链接:https://www.panewslab.com/zh/articles/01a1c871-254c-7392-9f15-4965a0f6d136
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
五年前,开发一个去中心化交易所(DEX)或借贷协议,意味着需要筹集 300 万美元资金、雇佣 5 名工程师,并花费 6 个月时间打造一个最小可行产品(MVP)。而如今,创始人利用 Claude Code,只需一个周末就能完成其中的大部分工作。
只要让一个前沿 AI 模型开发一套永续合约交易所,就能直接获得撮合引擎、风险引擎、交易界面、API,以及大部分必要的基础功能。
AI 正在降低软件行业几乎所有领域的竞争门槛,但金融服务可能是最难被商品化的行业之一。原因在于,金融业务中最有价值的部分,与软件本身关系并不大。
建立忠诚的客户群体、积累庞大的资产负债表,以及形成专有数据和风险评估能力,都需要多年时间来建立关系、积累业绩记录并赢得信任。AI 可以大幅降低软件开发成本,却无法让上述能力变得更容易复制。
换句话说,一个模型可以在一个下午写出一套借贷协议,但它无法凭空为智能合约注入 100 亿美元的稳定币存款,也无法为一家新成立的数字银行招揽 2800 万名客户。
我们认为,这一趋势对 DeFi 极为利好。未来十年,数万亿美元的金融活动将转移至链上,而 AI 将大幅降低服务这些活动所需产品的开发成本。但与此同时,决定一家金融企业价值和竞争壁垒的核心要素,并没有变得更容易复制。
DeFi 价值捕获框架的新支柱
多年来,我们一直在思考 DeFi 领域的价值捕获问题,并随着市场发展不断调整观点。
早期,我们关注应用代币如何通过工作代币(Work Tokens)和销毁铸造均衡机制(Burn-and-Mint Equilibrium,BME)等模式捕获价值。随后,我们将重点转向 DeFi 的防御能力和不可分叉状态(Unforkable State)。这一观点认为,任何人都可以复制开源代码,但无法复制流动性和网络效应。
最近,我们进一步提出,DeFi 协议只有在承担并管理某种风险时,才能捕获更多价值。这些观点都在一定程度上得到了验证,而本文将进一步拓展我们的思考。
首先需要说明的是,我们认为 DeFi 将继续蚕食中心化金融(CeFi)的市场份额,并最终覆盖整个传统金融领域。
DEX 相对于中心化交易所(CEX)的市场份额已经达到历史最高水平,而且仍在持续增长。
来源:The Block、DefiLlama
与此同时,代币化资产也开始获得真正的市场采用,无论是美国国债、私人信贷还是股票。重要的是,推动这一增长的不再只是原生加密用户。传统金融机构、金融科技公司、机构资产管理公司以及传统券商,都在构建链上产品,并将自己的客户带入链上世界。
来源:rwa.xyz
但问题在于,如今的头部 DeFi 协议未必能够成为这一增长趋势的最终受益者。随着软件开发和数据分析成本不断下降,价值将流向那些掌握软件无法创造的稀缺资源的参与者。
我们认为,DeFi 主要存在三大护城河:
分销能力(Distribution)
资本(Capital)
专有数据(Proprietary Data)
此外,还有第四种因素——风险承受能力(Risk Tolerance)。它的作用机制有所不同,更像是一种切入市场的突破口,我们将在文章最后讨论。
护城河一:分销能力
交易所与其他稳定币分销商
早期加密行业最具影响力的理论之一,是 Joel Monegro 于 2016 年提出的「胖协议」(Fat Protocols)理论。
该理论认为,互联网的大部分价值都产生于应用层,例如 Google、Facebook 和 Amazon 等公司;但区块链将颠覆这一关系,大部分价值将由底层协议捕获。
然而,事实正在朝着相反的方向发展,而且这一趋势正在加速。
随着协议的开发成本越来越低,价值开始向掌握客户关系的一方转移。掌握客户关系的企业可以将用户和资金引导至收益最高的平台。有时,这一主体是应用;有时,例如 Hyperliquid,它本身就是一条兼具应用属性的区块链。
我们对分销能力的定义很简单:控制订单流或资金余额的流向。
但需要注意的是,并非所有分销能力都具有同等的用户黏性。已经注入资金、且难以迁移的账户能够形成真正的竞争壁垒,而单纯的用户界面则更容易受到竞争威胁。下文将进一步讨论这一点。
稳定币价值链是分销能力最明显的体现。
从历史上看,只要达到一定规模,且利率没有接近零,稳定币发行就是一门非常赚钱的生意。
Tether 和 Circle 持有美元储备,并从中赚取利息,而在大多数情况下,它们并不会向持币者支付利息。仅 Tether 一家,自 2021 年以来就通过这一模式获得了超过 200 亿美元、利润率接近 100%的利息收入。
来源:DefiLlama
但以 Hyperliquid 为例,其平台上存放着超过 60 亿美元的 USDC,作为衍生品交易的抵押品。这些资金为 Circle 及其分销合作伙伴带来了可观的储备收益。
Hyperliquid 逐渐意识到,正是自己的平台促成了这些 USDC 余额的形成,因此它拥有议价能力:如果 Circle 不愿意分享收益,Hyperliquid 就可以用愿意分享收益的其他稳定币取代 USDC,理论上甚至可以自行发行稳定币。
今年早些时候,Hyperliquid 通过其 Aligned Quote Asset(AQA,锚定报价资产)框架与 Coinbase 达成合作。
根据协议,Hyperliquid 平台上 USDC 储备收益的约 90%将流入协议的援助基金(Assistance Fund),用于购买 HYPE,而非归 Circle 或 Coinbase 所有。
按照国库中 55 亿美元的 USDC 规模计算,其中 90%所对应的收益,目前可为 Hyperliquid 带来约 1.85 亿美元的收入。
Hyperliquid 并不负责这里的任何底层基础设施,包括代币铸造与赎回、国库管理或监管牌照。它掌握的是分销渠道,而这已经足以让它要求获得更多经济收益。
钱包与前端
钱包和前端是分销能力的另一个体现。
在加密行业早期,非托管钱包一直难以实现有效变现。后来,它们逐渐意识到,加密行业最赚钱的业务是交易,因此在几年前开始将交易作为核心产品。
在交易费用方面,MetaMask 收取 0.875%的费用,而 Uniswap 过去 12 个月的平均交易费率仅为 0.13%。并且,Uniswap 的大部分交易费用流向流动性提供者(LP),而非协议本身。简而言之,钱包从交易中获得的收入,远高于实际执行交易的平台。
另一方面,交易所必须吸引流动性提供者、维护复杂的基础设施,并在交易执行质量上展开竞争;而 MetaMask 只需要赢得并维系客户关系。
如果某个 DEX 无法提供有竞争力的价格,MetaMask 就可以将交易路由至其他平台。随着其订单流规模不断扩大,它甚至可以逐渐将更多交易内部化,从而留存更多收益。
永续合约交易领域也开始出现类似趋势。
Phantom 允许用户通过 Hyperliquid 交易永续合约,并在 Hyperliquid 收取的 4.5 个基点手续费之外,额外收取 5 个基点。
Hyperliquid 负责运行风险引擎、撮合系统并提供流动性,而 Phantom 仅凭掌握用户界面和客户关系,就能获得更多收入。
不过,这种模式也存在局限。
目前,Hyperliquid 生态中的开发团队已经进入一个竞争激烈的红海市场,价格战正在上演,各团队纷纷降低手续费以提高用户留存率。
换句话说,即使是前端层,也无法避免被商品化的命运。
更广泛地看,加密钱包本身也比较脆弱,因为用户的迁移成本很低。用户只需将私钥或助记词导入另一个钱包,就能在几分钟内通过新的界面访问相同的资金。
相比之下,迁移银行或金融科技服务要复杂得多。用户需要开设新账户、完成 KYC、通过传统支付渠道转移资金、重新关联工资账户,并可能需要更新其他关联服务。
金融科技公司与数字银行
以 Robinhood 为例,它目前拥有 2800 万个已入金账户。
目前,Uniswap 是 Robinhood Chain 上的主要 DEX,Robinhood 对此并无异议。
但随着 AI 降低金融软件的开发成本,没有任何因素能够阻止 Robinhood 自行开发并推出 DEX 协议,将用户引导至自己的平台。
凭借其庞大的用户覆盖范围和先进的编程工具,Robinhood 几乎可以在一夜之间推出 DeFi 领域规模最大的 Layer 2 DEX 之一。
当然,我们并不是说 Robinhood 一定会这么做,因为从历史来看,掌握流动性并不是 Robinhood 的首要目标。不过,该公司确实已经开始将大量交易流量从 Kalshi 转向自己的预测市场 Rothera。
我们真正想强调的是:开发协议已经不再是最困难的部分。真正困难的是吸引用户、资本和专有数据。
由此,一个 DeFi 价值分配链条正在形成:
前端(如 Phantom)从交易平台获取更多经济收益;
交易平台(如 Hyperliquid)则从稳定币发行商(如 Circle)那里获取更多收益。
在所有这些案例中,掌握分销渠道的企业,都对底层基础设施拥有更强的定价权。
但每一层最终能够留存多少价值,取决于用户离开的难易程度。
Hyperliquid 成功获得了约 90%的储备收益,而 Hyperliquid 生态中的前端应用已经开始通过降价竞争,将手续费压低至个位数基点。
护城河二:资本
从上一部分可以自然得出一个结论:缺乏直接用户入口的协议和后端基础设施处于劣势。
在某些情况下,确实如此。但除了分销能力之外,还存在其他护城河,其中最重要的之一就是资本。
资本是金融市场的生命线。交易者需要资本来使用杠杆,做市商需要资本来持续提供报价,借贷协议则需要存款来发放贷款。
AI 可以帮助编写代码、实现工作流程自动化,却无法凭空创造资金,而这些金融系统恰恰依赖资金运转。
当出现问题时,例如 Aave 的 KelpDAO 事件或 MakerDAO 的「黑色星期四」事件,总有人必须承担损失。
在进一步讨论之前,我们先谈谈流动性。
流动性存在一种对数级(log(n))网络效应:交易者会流向流动性充足的地方,而流动性又会跟随交易者迁移。
Hyperliquid 的未平仓合约规模是一项真正的竞争优势,但这些资本实际上属于用户,用户可以随时将其转移至其他平台。
我们已经看到,DeFi 领域的流动性会从一个协议迁移至另一个协议,这通常是由代币激励和「吸血鬼攻击」(Vampire Attack)推动的。而当这些激励消失时,大量流动性往往也会随之流失。
以下两种资本形式,实际上能够创造具有长期防御能力的价值。
DeFi 主经纪商
主经纪商(PB)是传统金融市场中的关键参与者。
它们提供杠杆、为交易提供融资,并允许对冲基金在不同市场和策略之间使用同一资金池,而不必在每个交易平台分别提供抵押品。
这是一项规模极其庞大的业务。
受对冲基金行业增长以及依赖融资的多经理人 Pod Shop 模式推动,整个行业的主经纪商收入从 2020 年的约 150 亿美元增长至 2024 年的约 270 亿美元。
我们认为,DeFi 领域的机会甚至可能更大。
传统主经纪商主要服务大型机构,因为服务小型客户的运营成本过高。而智能合约能够将其中大量工作自动化,使这类服务覆盖所有人,无论是交易金额只有 500 美元的个人,还是在 Millennium 管理数亿美元资金的投资团队。
目前,交易者通常必须分别在 Hyperliquid、Aave、Lighter、Morpho、Variational 和 Kamino 等平台提供抵押品。
这种模式极其缺乏资本效率。随着代币化股票、美国国债、私人信贷及其他现实世界资产(RWA)不断进入链上,这一问题只会变得更加严重。
例如,一家基金如果在某个平台持有代币化股票多头头寸,同时在另一个平台持有股指永续合约空头头寸,那么在两者风险能够相互抵消的情况下,就不应该被要求为两个头寸分别提供足额抵押品。
如今,构建管理这类业务的软件正变得越来越容易。真正困难的是拥有足够的资产负债表来为这些头寸提供融资、获得低成本资金,以及掌握避免重大亏损所需的风险管理能力。
随着时间推移,拥有更低成本资金的主经纪商可以提供更优惠的融资条件,吸引更多客户,并利用规模优势进一步降低融资成本。
总而言之,这项业务应该具有显著的规模经济效应。
为 DeFi 协议提供风险兜底
资本形成护城河的第二种方式,是为风险提供兜底。
这与我们此前关于 DeFi DAO 风险管理的文章直接相关。当时我们提出,能够管理风险的协议,其关联代币比那些不管理风险的协议更不容易被分叉取代。例如,Hyperliquid 的 HLP 金库通过做市和承接清算头寸来提供流动性。
存款人可以分享利润,但也必须承担亏损。2025 年 3 月,HLP 在平仓一笔规模较大的 ETH 头寸时损失了约 400 万美元,随后发生的 JELLYJELLY 事件又让其面临进一步风险。
这两起事件都凸显了衍生品 DEX 保险基金的重要性。
Aave 的 Umbrella 也发挥着类似作用:用户通过为坏账提供兜底,换取相应收益。
任何人都可以复制 HLP 或 Umbrella 的智能合约,但无法复制其中的资本。不过,这里存在一个问题:这些资本来自第三方。如果存款人发现其他地方能够获得更高收益,就可能撤走资金。
对此,一种反驳观点是,部分资本具有一定黏性,因为代币持有者与存款人之间可能存在利益重叠。例如,HYPE 持有者可能愿意将部分美元资金留在 HLP 中,以提高交易所的安全性,并保护自己的代币投资。
而这种策略最具持久性的形式,是协议利用留存收益建立自己的资产负债表。这类资本不会因为出现更新、更吸引人的收益机会或积分计划,就轻易流失。
Binance 近期的表现说明了这种模式的重要性。
在 10 月 29 日遭遇黑客攻击、损失 63 亿美元后,Binance 利用其 SAFU 储备基金和公司资金(主要是后者)弥补损失,并在数日内重新开放提现。
最终,流出的资产净额仅占总资产的 3%。
目前下结论还为时尚早,但初步来看,市场对其资产负债表实力的信任,可能帮助其避免了一场银行挤兑。
随着 DeFi 逐渐进入私人信贷、代币化股票及其他现实世界资产领域,对保险和风险资本的需求将持续增长。
最终结果是:真正提供并管理资本的协议,将比单纯提供软件的协议捕获更多价值。
护城河三:专有数据
第三种护城河是信息,但这里存在一个需要注意的前提。
DeFi 建立在金融数据应当公开的理念之上,这对于加密资产抵押借贷和现货交易等业务十分有效。但随着越来越多现实世界资产进入链上,我们将看到更多围绕非公开信息建立的业务。
真正的护城河,在于将专有数据与利用这些数据进行风险评估的能力结合起来。
信贷策展人
借贷业务是这一趋势最明显的体现。Morpho、Kamino 和 Euler 等平台上的策展人(Curators),目前负责评估风险并管理存款人的资金,管理规模合计达到 95 亿美元。
这些策展人获得了金库智能合约中的有限控制权限,可以调整资金配置到哪些借贷市场、设置风险参数,并监控抵押品头寸。
尽管他们管理着合计 95 亿美元的资金,但创造的收入却非常有限,尤其是与拥有更大自主权和责任的传统资产管理公司相比。
事实上,许多管理人甚至不收取任何费用。按资产管理规模(AUM)计算,DeFi 领域最大的风险策展人 Steakhouse Financial,其管理费率仅为 22 个基点,所有管理人的平均费率为 19 个基点。
造成这一现象的部分原因,是目前 DeFi 的风险调整后收益并不具有吸引力,这可能在一定程度上与 Aave 中闲置资本较多有关。另一个原因是,Morpho 和 Kamino 已经将金库层商品化,并处于风险管理人与存款人之间,这再次体现了我们前面讨论的分销能力问题。
但更大的问题在于,风险管理人使用的数据大多相同。
如果以 ETH 或 BTC 作为借贷抵押品,那么资产价格、清算规则和抵押品信息都是公开的。
AI 让复制风险模型变得非常容易,因此,风险管理人只能依靠判断力(例如风险承担能力,而其中很大一部分已经由算法预先定义)和历史业绩记录展开竞争。
从足够长的时间跨度来看,这必然会对收费水平形成压力。
与之相比,OnRe 是一个不同的案例。
OnRe 是一家链上再保险公司,它从投资者那里募集资本,并利用这些资本承保现实世界中的保险风险。为此,它需要历史理赔数据、损失概率以及保险合同本身,更不用说还需要真正理解这些数据的专业人员。这些信息都无法从区块浏览器上获取。一个无法访问再保险业务数据的前沿 AI 模型,无论多么智能,都无法完成相关风险承保工作。
这也是 OnRe 能够收取 75 个基点的管理费,并额外获得 20%收益分成的原因。按照当前回报率计算,其年化收费约为 3%,是 DeFi 风险管理人平均收费水平的 16 倍。
当然,这是两种风险特征不同的业务,其中一部分费用溢价也反映了资产流动性不足以及潜在损失的风险。但这恰恰说明了问题所在:拥有专有数据、风险承保专业能力和客户关系的企业,能够收取明显更高的费用。
如果你拥有的数据和工具与其他所有参与者完全相同,那么最终很可能只能沦为一种同质化商品。
这对价值捕获意味着什么?
这一框架自然引出了一个问题:如果 DeFi 长期大幅增长,哪些参与者最有可能捕获价值?有些群体将从中受益,而另一些群体则会面临更大的变现困难。
L1 和 L2
一种较为悲观的解读是,L1 和 L2 等基础设施代币正面临困境。原因在于,过去区块链能够为新的 DeFi 应用提供上述三种护城河中的两种:分销能力和资本。
从历史来看,区块链拥有分销能力,是因为 DeFi 用户通常会将资产留在自己最活跃的链上。
如果你在 Ethereum 上开发应用,就能接触 Ethereum 的用户;如果你在 Solana 上开发应用,就能接触 Solana 的用户。如果今天从零开始创建 Uniswap、Compound、Aave、Kamino 或 MakerDAO,这种生态优势就非常重要。
因为你没有现成的客户、没有资产,也没有金融关系,因此,在用户已经聚集的生态系统中启动项目,能够大幅降低创业难度。但如今,互操作性技术的进步正在削弱这一优势。
现在,用户可以通过应用直接进入 DeFi,并在几乎不需要考虑底层区块链的情况下交易任何链上的资产。
越来越多的新用户也将通过 Revolut、Nubank 和 Robinhood 等金融科技公司进入 DeFi。这些平台已经拥有数千万客户,而且用户无需先为钱包充值就能使用相关服务。
L1 还通过生态财富效应提供资本。随着 SOL 和 ETH 价格上涨,用户拥有更多资金可以投入这些区块链上的应用。
此外,由于过去跨链操作较为困难,而且用户往往对某条链具有较强的归属感,资本也更容易留在原有生态中。
但如今,跨链操作已经变得更加容易,资本也可以通过稳定币、代币化资产和机构资金进入 DeFi。因此,新协议对任何单一代币带来的生态财富效应的依赖程度正在下降。
现实世界资产发行方也希望将资产部署到所有区块链上,而 Securitize、Superstate 和 Ondo 等项目已经展现出这一趋势。
至于数据方面,区块链从来没有真正形成过太强的护城河。几乎所有链上金融信息都是公开的,因此,区块链和应用本身从未拥有多少能够用来建立竞争壁垒的专有数据。
AI 还在削弱区块链过去的另一项优势:开发者生态。
Ethereum 相较于 Solana 或 Aptos 等新兴区块链的一大优势,是其成熟的开发工具、经过审计的代码库以及丰富的集成方案。但随着 AI 让应用在不同虚拟机(VM)之间迁移变得更加容易,这种优势的重要性也在下降。
从更广泛的角度来看,通用型区块链正在失去分销能力和资本方面的优势,而且它们从一开始就没有真正建立起数据护城河。
这意味着,它们最终主要只能在执行和结算层面展开竞争,而区块空间供应充足,交易费用也在持续下降。但这并不意味着区块链本身没有价值。
正如 Tushar 几年前在峰会演讲中所阐述的,L1 代币同时具有资本资产、商品资产和价值储存资产的属性。如果 Solana 最终每天处理 10 亿笔支付交易,且每笔交易收取 0.01 美元费用,那么其年收入将达到 36.5 亿美元。
如下图所示,交易量仍在持续增长。
来源:Blockworks Research
核心结论是:L1 和 L2 的价值来源,可能与投资者最初预期的完全不同。
应用与协议
对于应用而言,能够捕获最多价值的企业,至少需要拥有以下三种护城河之一:
分销能力: 拥有难以迁移的直接客户关系,例如 Robinhood 或 Hyperliquid。
资本: 拥有能够承担损失的资产负债表。
信息: 拥有利用其他参与者无法获得的数据进行风险承保的能力。
无论 AI 模型变得多么强大,这三种能力都远比软件本身难以复制。
我们并不认为价值最终流向股权还是代币有多重要。我们的观点是,两者都能够捕获价值。
SEC 近期发布的指导意见和规则提案,已经为代币以合规方式捕获价值提供了相应路径,我们也完全计划投资于这一领域的机会。
真正重要的是,无论一种业务采用代币还是股权形式,它是否掌握某种稀缺资源,是否因此拥有定价权,以及能否将这种优势转化为投资者回报。
随着越来越多的金融活动转移至链上,拥有护城河的协议与仅仅拥有软件的协议之间,差距将进一步扩大。
作为该领域最大的投资机构之一,我们投入大量时间研究整个技术栈中,哪些项目真正拥有这些护城河,并能够长期维持它们。
难道这一切最终只会让行业巨头受益?
从上述分析中,很容易得出一个合理的结论:最终赢家将是行业现有巨头。
Robinhood 拥有客户,Goldman Sachs 拥有的资本可能比任何 DeFi 主经纪商都多,Moody's 则掌握着数据和相关牌照。
如果软件开发正在变得免费,而真正的护城河又恰恰是那些成本高昂的资源,那么已经掌握这些资源的企业自然具有竞争优势。
但初创企业仍然拥有一项优势:它们愿意承担行业巨头不愿承担的风险。
其中一部分原因在于,AI 具有双向作用。同样一套能够让 Robinhood 在一个周末推出 DEX 的工具,也能让一家只有三名员工的初创公司做到这一点。
随着打造一款具有竞争力的产品所需成本不断下降,初创企业真正的机会,在于进军那些行业巨头不愿涉足的市场和服务尚未得到满足的客户。
事实上,目前已经出现了几个颇具说服力的案例。
Ethena
Ethena 围绕 Delta 中性对冲策略构建了一款合成美元产品。传统金融机构显然熟悉这一策略,即基差交易,但它们此前无法或不愿将其引入加密交易所。如今,Ethena 的资产管理规模(AUM)已经达到 54 亿美元。
Pump.fun 和 fomo
Pump.fun 和 fomo 横空出世,围绕 Meme 币这一新兴资产类别创造了全新的交易体验,并以此为切入点建立了庞大的分销渠道。如今,它们已经成为本轮加密市场周期中最成功的项目之一。
Hyperliquid
Hyperliquid 进入了一个由 Binance、Bybit 和 OKX 主导的衍生品市场,并迅速抢占了市场份额。它还开始上线 OpenAI 和 Anthropic 等上市前公司的永续合约,这是传统交易所不会涉足的领域。这些市场吸引了新的交易者和流动性。SpaceX IPO 当天创建的钱包数量就能体现这一点。
来源:HyperTracker
在资本方面,Project 0 为传统主经纪商不愿接受的 DeFi 抵押品提供融资。
在专有数据方面,USD.ai 能够以 GPU 作为抵押品进行贷款承保,而银行几乎没有处理这类资产的经验。
这些案例的共同点在于:它们都进入了传统行业巨头尚未服务的市场。
造成这种情况的原因可能是监管限制、运营复杂性、声誉风险,或者仅仅是因为相关机会在巨头眼中规模太小。只要这些情况持续存在,初创企业就始终有机会以非对称竞争的方式切入市场。加密行业的历史已经多次证明了这一点,我们预计未来仍将如此。
这正是 AI 与 DeFi 结合如此具有吸引力的原因。AI 正在大幅降低金融产品的开发成本,而 DeFi 则让初创企业能够直接触达客户、获取资本,而不必从头重建整个金融体系。
当然,风险承受能力本身并不是一种持久的护城河。
监管最终会跟上,行业巨头也会在市场得到验证后进入竞争(比特币现货市场就是一个例子)。但初创企业在成立之初并不需要立即建立护城河。它们只需要找到一个行业巨头不愿涉足的市场切入口,并争取足够的时间,将这一突破口发展成三大护城河中的一种或多种。
此后,它们便可以开始积累并扩大自身优势。
总结
我们认为,未来十年将有数万亿美元的金融活动转移至链上,而 AI 将让服务这些活动的金融产品变得前所未有地容易开发。但尽管软件正在逐渐商品化,真正决定金融企业价值的核心要素却没有发生变化。
客户、资本和专有数据仍然难以获取,而掌握这些资源的企业将拥有定价权。这也是我们对下一代 DeFi 企业如此看好的原因。
随着 AI 开发工具日益普及,初创企业如今能够以比以往更快、更低的成本与行业巨头竞争。一旦一家新公司成功建立起其中一种护城河,就有机会打造出一家竞争优势极为持久的企业。
归根结底,你可以复制代码,也可以利用最新、最先进的 AI 模型重新生成代码。但你无法直接生成这些护城河,而这正是我们作为加密投资者所看到的机会所在。
349
·
--
Übersetzung ansehen
据彭博社,特朗普再次举办面向其 Meme 币 TRUMP 持有者的晚宴,但市场参与热情较此前明显下降,同时面临更严格的政治审查。加密交易员 Morten Christensen 表示,自己通过持有 TRUMP 并建立对冲空头仓位,前三次获得晚宴资格的净成本分别约为 1,200 美元、500 美元,此次甚至获利约 6 美元。TRUMP 代币较 2025 年高点已下跌约 99%。部分民主党议员对特朗普利用代币持仓安排私人接触机会提出利益冲突质疑。
据彭博社,特朗普再次举办面向其 Meme 币 TRUMP 持有者的晚宴,但市场参与热情较此前明显下降,同时面临更严格的政治审查。加密交易员 Morten Christensen 表示,自己通过持有 TRUMP 并建立对冲空头仓位,前三次获得晚宴资格的净成本分别约为 1,200 美元、500 美元,此次甚至获利约 6 美元。TRUMP 代币较 2025 年高点已下跌约 99%。部分民主党议员对特朗普利用代币持仓安排私人接触机会提出利益冲突质疑。
627
·
--
Cysic-CEO Leo Fan, dessen Unternehmen Blockchain-Infrastruktur entwickelt, warnt, dass die Herausforderungen für Bitcoin bei der Abwehr der Bedrohung durch Quantencomputer nicht nur in der Aktualisierung kryptografischer Algorithmen bestehen. Dazu gehört auch, bestehende Vermögenswerte auf quantenresistente Adressen zu übertragen und die Sicherheitssysteme von Börsen, Verwahrstellen und Cross-Chain-Bridges aufzurüsten. Daten von Glassnode zeigen, dass bis Oktober die öffentlichen Schlüssel von mehr als 6 Millionen BTC auf der Blockchain offengelegt waren. Das entspricht 31,2 % des umlaufenden Bestands, der künftig möglicherweise dem Risiko von Quantenangriffen ausgesetzt ist. Quantenresistente Multi-Signatur- und Schwellenwert-Signaturverfahren befinden sich weiterhin in der Forschungsphase. Auch haben sich die Bitcoin-Entwickler noch nicht darauf geeinigt, wie mit Vermögenswerten auf alten, nicht migrierten Adressen umzugehen ist. (CoinDesk)
Cysic-CEO Leo Fan, dessen Unternehmen Blockchain-Infrastruktur entwickelt, warnt, dass die Herausforderungen für Bitcoin bei der Abwehr der Bedrohung durch Quantencomputer nicht nur in der Aktualisierung kryptografischer Algorithmen bestehen. Dazu gehört auch, bestehende Vermögenswerte auf quantenresistente Adressen zu übertragen und die Sicherheitssysteme von Börsen, Verwahrstellen und Cross-Chain-Bridges aufzurüsten. Daten von Glassnode zeigen, dass bis Oktober die öffentlichen Schlüssel von mehr als 6 Millionen BTC auf der Blockchain offengelegt waren. Das entspricht 31,2 % des umlaufenden Bestands, der künftig möglicherweise dem Risiko von Quantenangriffen ausgesetzt ist. Quantenresistente Multi-Signatur- und Schwellenwert-Signaturverfahren befinden sich weiterhin in der Forschungsphase. Auch haben sich die Bitcoin-Entwickler noch nicht darauf geeinigt, wie mit Vermögenswerten auf alten, nicht migrierten Adressen umzugehen ist. (CoinDesk)
470
·
--
Übersetzung ansehen
Base 负责人 Jesse Pollak 表示,Base 仍在探索发行代币的可能性,但不会急于推进,团队希望避免因代币带来的噪音分散对增长的专注。他表示,随着 Base 进一步去中心化及生态参与者不断聚集,代币可能成为强有力的工具,但当前仍有大量工作要做。
Base 负责人 Jesse Pollak 表示,Base 仍在探索发行代币的可能性,但不会急于推进,团队希望避免因代币带来的噪音分散对增长的专注。他表示,随着 Base 进一步去中心化及生态参与者不断聚集,代币可能成为强有力的工具,但当前仍有大量工作要做。
321
·
--
Artikel
Übersetzung ansehen
NEAR 的 AI 路线:从机密推理到智能体经济基础设施整理 & 编译:深潮 TechFlow
原文链接:https://www.techflowpost.com/article/34897
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
深潮导读:在 The Rollup 最新一期《AI Supercycle》全球独家深度对话中,NEAR Protocol 联合创始人兼 Transformer 架构核心开创者 Illia Polosukhin、Aurora Labs 创始人兼 CEO Alex Shevchenko 以及 NEAR One 首席技术官 Anton Astafiev 齐聚一堂。三位核心领袖围绕区块链与人工智能的终极融合,展开了一场关于技术底层、产业范式与权力重构的高密度深度剖析。
嘉宾们深刻指出,无论是传统公链还是主流商业 AI,当下面临着完全相同的系统性软肋:缺乏默认机密性。公链的完全公开账本导致其在现实商业应用中甚至不及传统银行,而闭源中心化大模型对用户隐私的吞噬与潜在操纵,正将人类引向极度危险的黑镜世界。从用百倍性价比开源模型击碎闭源暴利神话,到打造由用户完全拥有的反射镜式私人智能;从抵御量子计算黑天鹅的原生多密码学架构,到以 NEAR Intents 商业造血补贴免费去中心化算力,NEAR 正系统性为未来数十亿自主 AI 智能体构筑起包含信誉质押、机密推理、链签名与资产清算的完整经济摇篮。
嘉宾:Illia Polosukhin(NEAR Protocol 联合创始人、Transformer 架构核心开创者之一);Alex Shevchenko(Aurora Labs & Defuse Labs 创始人兼 CEO);Anton Astafiev(NEAR One 首席技术官 / CTO)
主持人:Robbie Klages(The Rollup 联合创始人)
播客源:The Rollup(https://x.com/therollupco/status/2113952392202916264)
原标题:EXCLUSIVE: Illia Polosukhin, Alex Shevchenko & Anton Astafiev On Confidential AI And The Agent Economy
播出日期:2026 年 10 月 24 日
要点总结
金融与 AI 的默认机密化刚需:公开透明的区块链账本在现实商业中存在致命缺陷,没有任何合规企业会在全公开账本上发放员工薪资或处理供应链采购,个人也无法在明文传输中向 AI 托付医疗与财务等敏感数据。默认机密(Confidential by Default)是去中心化网络真正媲美并超越传统金融的绝对前提。
Zcash 引领隐私浪潮,中本聪生来追求私密:Zcash 成功开创了商业对隐私交易的迫切需求。中本聪当年创建比特币时受限于零知识证明等密码学工具尚不成熟,在现代 AI 全面具备超强关联追踪与分析能力的时代背景下,区块链必须重回私密的原生初心。
驳斥 Justin Drake 恐慌论,NEAR 天生具备抗量子弹性:以太坊研究员关于「万能 AI 攻破一切密码学,大家应该躲进防空洞」的言论属于典型的非科学恐慌营销。面对包括量子计算(Q-Day)在内的密码学黑天鹅,比特币受困于硬编码单一签名难以平滑迁移,而 NEAR 创世之初便采用了原生多密码学支持与账户抽象设计,可在底层无缝热插拔最新签名算法(如已原生集成 ML-DSA-65 抗量子标准)。
开源模型消耗量逆转,百倍性价比击碎闭源暴利:过去三个月开源权重模型(Open Weight Models)的 Token 消耗量实现了历史性反转。Illia 透露,在形式化代码验证前沿研究中,搭载定制工具链的 DeepSeek 开源模型展现出匹敌 Claude 与 ChatGPT 的严密验证水准,而实际调用成本仅为后者的百分之一至二百分之一(便宜 100 到 200 倍),彻底破除了闭源模型的暴利神话与审查枷锁。
构建可验证机密推理与模型安全飞地:NEAR AI 提供端到端机密推理,用户请求与响应均附带硬件签名与哈希凭证(Attestation Cert)。同时推出第三方专有模型机密托管服务:模型权重在硬件安全飞地(TEE)内加密运行,平台无法窃取开发者权重,开发者也无法窥探用户输入,实现无信任假设的安全协同。
从 Google 操纵引擎到用户拥有的反射镜:Google 过去二十年的商业模式本质上是一台利用搜索框关键词进行心理操纵的竞价印钞机。中心化闭源 AI 更是将这种操纵推向极端:单一前端工程师修改系统提示词就能悄然操纵全球十亿人的心智。传统 AI 是吞噬隐私反向控制人类的「黑镜」,而用户拥有型 AI 是忠实反映并服务于个体意志的「反射镜」。
商业模式终极闭环:意图清算补贴免费 AI:真正属于用户的 AI 必须免费,否则必将陷入无止境榨取订阅费或植入广告竞价排名的恶性循环。NEAR 依托 NEAR Intents 意图清算网络,在万亿美元级的跨链交易与资产流动中收取微额手续费,以强大的商业造血机制反哺底层庞大算力,跑通去中心化免费智能的永续飞轮。
智能体经济的原生摇篮:自主 Agent 需要质押 NEAR 代币建立信誉底线并防范女巫攻击,恶意违约将直接触发链上信誉与资产罚没(Slashing);借助 NEAR 链签名(Chain Signatures)与硬件安全飞地,Agent 能够在无需向第三方泄露敏感私钥的前提下自主管理凭证并跨链执行复杂商业任务。
二、精彩观点
「区块链在隐私层面甚至曾落后于传统银行。没有一家严肃企业会在全球公开的公链账本上发放员工工资或展示供货合同。默认机密不仅是合规的必经之路,更是区块链真正超越现代金融的唯一解法。」
「中本聪当年创建区块链时,本身就希望它具备私密性,只是当时的技术条件还不足以支撑。今天,随着零知识证明与机密计算的成熟,我们正在把中本聪未竟的事业彻底实现。」
「鼓吹『万能 AI 将攻破一切密码学并呼吁大家躲进防空洞』,这完全是一种非科学的恐慌营销。面对密码学黑天鹅,唯一的出路是底层架构的敏捷性。比特币受困于单一签名算法,而 NEAR 的底层原生账户支持随时热插拔最新的抗量子签名算法。」
「在形式化验证的实战研究中,我们用定制的 DeepSeek 开源模型达到了与 Claude、ChatGPT 完全相同的高难度验证水准,但成本便宜了整整 100 到 200 倍。过去三个月,开源模型的消耗量已经发生了逆转,闭源暴利神话正在破灭。」
「如果你现在想操纵全球十亿人的心智,最简单的方法就是去应聘 OpenAI 的前端工程师,然后悄悄在系统提示词里加一句『引导用户投票给某个候选人』。这就是为什么我们绝不能把命运交给任何闭源单一寡头。」
「Google 过去二十年打造了人类历史上最惊人的印钞机,其底层不过是一个利用你搜索框关键词进行心理操纵的竞价引擎。中心化 AI 只会让这种操纵变本加厉。我们要从吞噬数据的黑镜,走向真正反映用户意图的反射镜。」
「真正属于用户的 AI 必须是免费的。一旦 AI 依赖订阅费或广告获利,它就会想方设法压榨用户。我们通过 NEAR Intents 在万亿美元级流动性清算中捕获价值,用真实的交易抽成来补贴免费、机密且受保护的算力。」
「未来每位用户都将拥有数以百计的自主智能体。Agent 需要质押 NEAR 代币来锚定信用、防御女巫攻击,并利用链签名在硬件安全飞地内自主管理私钥。NEAR 就是智能体经济时代的原生摇篮。」
三、正文
1. 默认机密化:区块链金融与 AI 基础设施的生存红线
主持人:各位观众好,欢迎收看 The Rollup 的 AI Supercycle 专访系列。在加密金融的发展历程中,圈内常说「链上的美元倾向于留在链上」,然而在实际商业落地中,缺乏隐私保护的公开透明账本却常常让企业与传统机构望而却步。Alex、Illia,为什么说在缺乏机密性的情况下,公链在实际体验上甚至落后于传统银行?
Alex Shevchenko:这是一个非常朴素但被行业忽视太久的常识。回看过去十几年的公链发展,人们崇尚所谓的「完全透明」,但现实商业世界是建立在严格的保密协议和财务边界之上的。没有任何一家成熟的企业,会愿意把发给员工的薪水明细、给供应商的采购价格、或者公司的每日现金流,原原本本地暴露在对全世界公开的链上账本里。个人用户同样如此:你买了一杯咖啡,不想让任何人通过区块链浏览器追踪到你所有的资产余额和过往消费轨迹。
在这一点上,早期的公链在用户体验上甚至不如现代传统银行。传统银行至少有银行保密法和合规防火墙,而早期的区块链却逼迫用户只能选择全透明。这就是为什么区块链在过去很难真正承载大规模的企业级结算。但现在,随着零知识证明(ZKP)和机密意图(Confidential Intents)技术的突破,我们终于能够提供与现代银行比肩、甚至在安全性上超越传统银行的机密金融工具。这不仅是保护用户资产,更是为用户提供多维度的风险自保能力。
Illia Polosukhin:从更底层的哲学来看,Zcash 在早期掀起了隐私浪潮,证明了市场对财务主权的渴望。我们要明白:区块链生来就应该是私密的。中本聪当年创建比特币的时候,底层零知识证明等先进密码学工具在工程上还根本不存在,算力也无法支撑。因此全透明不是区块链的终极目的,而是一种历史妥协。现在我们拥有了完备的技术,理所当然要把默认机密性补齐。
尤其进入 AI 时代之后,隐私的紧迫性被成倍放大了。大模型和自主 Agent 对链上数据的关联追踪、跨地址穿透分析能力是惊人的。如果链上数据继续保持明文公开,AI 会以秒级的速度对每一个链上实体的消费习惯、商业网络完成全景画像。缺乏默认机密化,不仅没有商业未来,用户的个人数字主权也将荡然无存。
2. 密码学黑天鹅与抗量子博弈:NEAR 原生架构如何应对加密浩劫
主持人:在不久前的 Token 2049 期间,以太坊基金会研究员 Justin Drake 关于量子计算威胁与「全能 AI 将攻破一切传统密码学」的发言在行业内掀起了巨大争议。许多人甚至悲观地认为一旦密码学被攻破,整个加密行业就该关门大吉。Anton,作为深耕底层协议的首席技术官,你如何看待这一观点?NEAR 在应对这类黑天鹅事件时有何独特优势?
Anton Astafiev:我个人非常不认同 Justin Drake 当时的表述方式。将问题渲染为「万能 AI 能够击溃所有密码学,因此大家应该退入防空洞,等到后 AI 密码学时代再出来」,这在本质上是一种非科学的恐慌营销。在一个假设 AI 可以无所不能破解一切数学工具的假想世界里,所谓的「后 AI 密码学」在逻辑上根本就不可能成立,你永远无法证明所谓的新算法是安全的。
但这并不意味着我们不该重视密码学风险。密码学黑天鹅确实存在,无论是 Q-Day(量子计算机具备破解椭圆曲线的能力),还是某一天某种主流哈希算法被发现数学漏洞。关键在于,区块链系统是否有足够敏捷的架构来应对它。长期以来,行业内普遍存在一种被动的鸵鸟心态:觉得椭圆曲线算法一旦被破,大家就只能关机回家。但事实绝非如此,我们完全可以通过系统性架构提前准备。
在这一点上,NEAR 相比比特币和早期公链具有压倒性的优势。比特币等链将特定的签名算法硬编码死在底层,一旦面临算法淘汰,必须经历旷日持久、政治阻力极大甚至导致网络分裂的硬分叉。而 NEAR 从创世设计之初,就确立了原生多密码学支持(Multicryptography by Design)与原生账户抽象架构。在 NEAR 上,账户身份与底层的公私钥签名算法是完全解耦的。我们可以在底层随时热插拔全新的签名方案。事实上,NEAR 已经率先在主网完成了对最新抗量子签名算法 ML-DSA-65 的集成。未来如果需要迁移到其他密码学方案,NEAR 就像更新一个驱动模块一样简单,而不需要推倒重建。
Illia Polosukhin:是的,隐私本身也是对抗未来密码学风险的强力防线。在默认机密的架构下,交易细节和公钥信息并不会被赤裸裸地广播给全网。攻击者即使掌握了更高级的分析工具,也无法在暗处随意进行针对性逆向。多层防御与架构敏捷性相结合,才是区块链抵御百年尺度技术危机的唯一正途。
3. 百倍性价比的开源浪潮:DeepSeek 逆袭与闭源模型的神话破灭
主持人:Illia,你作为 Transformer 架构的核心开创者之一,一直站在 AI 浪潮的最前端。外界目前普遍感知到 OpenAI 与 Anthropic 几乎垄断了高端商业模型市场。但最近几个月,开源权重模型似乎正在掀起一场静悄悄的革命。这一幕究竟是如何发生的?
Illia Polosukhin:过去三个月里,整个 AI 行业的算力与 Token 消耗版图发生了根本性的逆转。很多人可能没有意识到,开源权重模型(Open Weight Models)的使用量正在以不可思议的速度飞速反超。大家之所以转向开源,根本原因在于性价比的绝对碾压和摆脱审查的刚需。
我可以给大家分享一个我们在 NEAR 前沿研究中的真实实测案例:我们团队在进行极其复杂的代码形式化验证(Formal Verification)时,原本主要依赖 Claude 和 ChatGPT。后来我们为开源模型 DeepSeek 配备了一套定制工具链,结果发现,DeepSeek 在执行如此高精度的数学证明和漏洞逻辑推演时,表现出的严密水准完全可以与 Claude 和 ChatGPT 平起平坐。更震撼的是成本:DeepSeek 的推理成本比顶级闭源模型便宜了整整 100 到 200 倍!
便宜 100 到 200 倍意味着什么?意味着原本需要花费几万美元的研究任务,现在几百美元就能搞定;原本因为调用费用昂贵而无法落地的实时防御网络,现在可以每分每秒全天候运行。不仅如此,闭源寡头为了规避法律风险设置了大量粗糙的审查拦截,我身边的工程师朋友甚至连探讨一个纯粹的几何数学问题都会被模型安全系统直接误封封号。开源模型不仅让研究者重获自由,更彻底粉碎了闭源大厂的暴利神话。
Alex Shevchenko:这也直接解释了为什么数据隐私在 AI 领域是生死线。企业和个人正在把所有核心资产交托给 AI,从内部财务报表、医疗档案到法律合同。如果你使用的是闭源云端模型,那些明文数据随时会被服务商用来训练他们自己的系统,甚至直接被克隆成竞品夺走你的业务。只有开源加机密推理,才能保障真正的商业安全。
4. 机密推理与安全飞地:三点式安全带、核威慑平衡与第三方模型托管
主持人:既然开源模型能够提供媲美顶级的智能,NEAR AI 在工程实现上是如何将去中心化、可验证性与端到端隐私落地的?
Illia Polosukhin:NEAR AI 的核心使命是为全球用户和企业提供私密、可验证、安全的去中心化推理服务。在传统云端调用 AI 时,你只能盲目相信云服务商没有窥探你的 Prompt,也没有中途篡改返回的答案。而在 NEAR AI 上,用户执行的每一次推理都会生成一份完整的密码学可验证凭证(Attestation Certificate)。这个凭证包含输入请求的哈希、输出响应的哈希以及执行该计算的硬件签名。任何第三方客户端(例如集成在 Brave 浏览器中)都可以独立对凭证进行验证,确保执行环境绝对未被篡改。
在此基础之上,我们正在推出一项重磅突破:第三方专有模型的机密托管(Confidential Model Hosting)。许多优秀的垂直团队训练出了非常厉害的专有权重,但他们不敢把权重开源,而用户又不敢把敏感数据发送给他们。NEAR 利用硬件安全飞地(TEE)技术完美解决了这个双向不信任的僵局:模型开发者的权重在飞地内加密加载,NEAR 节点看不到权重数据;而用户的请求也在飞地内解密运行,模型方也看不到用户的原始输入。双方在零互信的前提下完成了高价值的机密智能调用。
主持人:现在许多传统平台(例如部分大型电商或在线服务)正在筑起防火墙,严厉封杀 AI Agent 的自动化交易与数据访问。去中心化机密网络未来将如何突破这种阻力?
Alex Shevchenko:回顾商业科技史,任何颠覆性新生产力的诞生都会遭到旧资本的激烈抵抗。当年汽车刚刚出现的时候,传统马车夫和马厩行当极其痛恨汽车,想方设法进行抵制。直到瑞典的沃尔沃发明了三点式安全带并无偿公开专利,汽车的安全性才得到全社会的认可并彻底普及。面对 AI 智能体,传统平台的封锁不过是旧利益格局的垂死挣扎,在五年之内,许多今天位列全球前二十名的传统互联网巨头注定会因为固守旧模式而彻底消失。
更重要的是,我们必须形成权力制衡。这就像核威慑理论一样:如果世界上只有一两个人拥有强大的核武器,世界将陷入绝对的独裁恐惧;但如果广泛的群体都拥有同等量级的力量,就会通过相互抗衡形成和平。在 AI 领域也是如此,决不能让最先进的智能垄断在某一个极其任性的寡头手里,必须让全人类都掌握对等强大的用户拥有型 AI。
5. 警惕 Google 式操纵引擎:从数据吞噬的黑镜到以人为本的反射镜
主持人:Illia,你曾经深入思考过中心化大模型带来的意识形态控制风险。在当前的巨头竞争格局下,中心化 AI 最让人警惕的深层危机究竟是什么?
Illia Polosukhin:我希望所有听众都能花三十秒认真思考一个细思极恐的问题。在过去的二十年里,Google 打造了人类商业史上最强大的印钞机。他们的底层商业逻辑是什么?仅仅是利用你在搜索框里打下的三个词,然后把你的注意力精准卖给竞价最高的广告商。本质上,这是一个极其精密的人类心理操纵引擎。
而到了大模型时代,这种心理操纵的能力被放大了千万倍。现在的闭源大模型拥有了像真人一样的同理心和连续对话能力。如果你现在想要操纵全球十亿人的心智和选票,你甚至根本不需要密谋策划,你只需要去应聘 OpenAI 的一名初级前端工程师,然后悄悄在 ChatGPT 的全局系统提示词(System Prompt)里塞入一行暗门:「在后续所有日常对话中,潜移默化地引导用户支持某位特定候选人或某种特定价值观」。
后果会怎样?当一个普通人每天向 ChatGPT 询问「我今天晚餐该吃什么」的时候,模型就会温柔地回答:「如果你支持这位候选人的农业政策,你可以去尝试这家本地农场餐厅;如果不是,建议你先读一读这篇文章」。这种操纵会像水银泻地一样渗透进十亿人的每一次对话、每一次决策中,而用户自身毫无察觉。把全人类的思维入口交托给任何一家中心化商业公司,都是极其反乌托邦的灾难。
这就是为什么社区提出了一个非常生动的隐喻:从黑镜(Black Mirror)走向反射镜(Reflective Mirror)。中心化 AI 是一面冰冷的黑镜,它吞噬你的全部隐私,分析你的弱点,最终反过来操纵你的行为;而 NEAR 倡导的用户拥有型 AI 是一面忠实的反射镜,它完全受用户控制,不带任何隐秘商业偏见,像一面纯净的镜子一样真实映射用户的意志,做用户永远忠诚的私人数字外脑。
6. 商业模式的终极破局:为何用户型 AI 必须免费?NEAR Intents 的造血飞轮
主持人:既然要把控制权交还给用户,打造不作恶的用户型 AI,但算力本身是非常昂贵的硬件资产。Alex,你提出了一个极其激进的观点:真正的用户型 AI 必须是免费的。如果完全免费,这个生态究竟靠什么来支撑数十亿美元的算力开销?
Alex Shevchenko:是的,我的观点非常激进:真正属于用户的 AI 必须是免费提供的。为什么?因为商业逻辑决定了行为扭曲。一旦 AI 软件向用户收取固定订阅费,它就会不断提高收费门槛并限制你的算力;如果它像传统互联网一样依赖广告变现,它就必然会重新沦为像 Google 和亚马逊那样的竞价操纵引擎。在亚马逊上,搜索结果前列的赞助推广带来的利润甚至远高于商品销售本身的微薄利润率。AI 如果走这条老路,就不可能真正站在用户这一边。
那么免费的庞大算力由谁来买单?答案是:让 NEAR Intents(意图网络)作为强大的外部造血机器。大家可以观察 Uber 和亚马逊的商业本质:Uber 并不向你收取叫车软件的使用费,而是在成功为你履约出行后抽取少量的撮合佣金;亚马逊也是从海量商品的交易流转中抽取分成。用户非常乐意为一键达成真实意图的高效便利支付合理的微额溢价。
NEAR Intents 正在成为跨链资产、数字商品乃至线下现实服务的终极清算中心。通过在万亿美元级别的跨生态流动性流转与撮合中捕获真实的手续费收入,我们能够打造一个源源不断的利润池。这笔巨额的商业收入直接被用来回购代币并反哺去中心化算力集群,从而让全球普通用户能够免费享受最高质量、完全私密、绝不操纵心智的纯净 AI 服务。这就是不可逆转的造血飞轮。
7. 智能体经济全景落地:信誉罚没、链签名与统一交互入口 near.com
主持人:在节目的最后,让我们把视角投向全面爆发的 Agent 经济。在未来数十亿自主 AI 智能体满天飞的时代,NEAR 的底层组件究竟是如何协同支撑起整个机器经济运转的?
Anton Astafiev:在底层基础设施层面,很多人忽略了 Agent 能够自主运行所必需的两大命脉:一是执行权限,二是机密凭证管理(Secret Management)。如果你的私人 Agent 要代表你去订机票、买股票或者签署商业合同,它必然需要访问你的信用卡凭据、数字钱包私钥或企业 API 权限。你绝不可能直接把明文密码交给一个不受监管的第三方云端脚本。
NEAR 完美的解决方案就是将链签名(Chain Signatures)技术与硬件安全飞地无缝结合。Agent 所有的决策与工具调用都在密封的受信任飞地内完成,链签名让它能够代表用户在以太坊、比特币或 Solana 等任意区块链上安全签署交易,而用户掌控的最高凭证永远不会外泄。即使 Agent 被外部恶意代码攻击,硬件飞地也能确保敏感数据无法被提取。同时,在 Agent 市场中,智能体承接任务必须质押 NEAR 代币。一旦 Agent 产生欺诈或恶意违约,其链上信誉与质押资产将直接面临严厉的信誉罚没(Slashing),这成功将区块链的 PoS 经济安全边界外延至整个智能体社会。
Illia Polosukhin:总结而言,AI 是人类与计算世界交互的全新超级前端,而区块链则是人、企业与 AI 智能体之间协同信任与价值分配的终极底层后端。长期以来,加密行业最受诟病的就是破碎的用户体验和高耸的认知门槛。而通过 near.com 这个集大成的前沿窗口,我们正在把链抽象、跨链意图路由、去中心化机密推理彻底封装在底层。用户甚至根本不需要知道私钥和 Gas 费是什么,只需要通过自然语言输入你的意图,数以百计的专属 Agent 就会在安全飞地与 NEAR 清算网络的高速运转下,秒级为你达成目标。这就是我们正在全力以赴构建的智能体经济摇篮!
主持人:非常感谢 Illia、Alex 和 Anton 今天做客 The Rollup,为我们带来了这场思想容量极高的顶尖技术对谈。我们坚信,机密 AI 与自主智能体的未来正在加速到来。感谢三位,我们下一期再见!
NEAR 的 AI 路线:从机密推理到智能体经济基础设施
整理 & 编译:深潮 TechFlow
原文链接:https://www.techflowpost.com/article/34897
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
深潮导读:在 The Rollup 最新一期《AI Supercycle》全球独家深度对话中,NEAR Protocol 联合创始人兼 Transformer 架构核心开创者 Illia Polosukhin、Aurora Labs 创始人兼 CEO Alex Shevchenko 以及 NEAR One 首席技术官 Anton Astafiev 齐聚一堂。三位核心领袖围绕区块链与人工智能的终极融合,展开了一场关于技术底层、产业范式与权力重构的高密度深度剖析。
嘉宾们深刻指出,无论是传统公链还是主流商业 AI,当下面临着完全相同的系统性软肋:缺乏默认机密性。公链的完全公开账本导致其在现实商业应用中甚至不及传统银行,而闭源中心化大模型对用户隐私的吞噬与潜在操纵,正将人类引向极度危险的黑镜世界。从用百倍性价比开源模型击碎闭源暴利神话,到打造由用户完全拥有的反射镜式私人智能;从抵御量子计算黑天鹅的原生多密码学架构,到以 NEAR Intents 商业造血补贴免费去中心化算力,NEAR 正系统性为未来数十亿自主 AI 智能体构筑起包含信誉质押、机密推理、链签名与资产清算的完整经济摇篮。
嘉宾:Illia Polosukhin(NEAR Protocol 联合创始人、Transformer 架构核心开创者之一);Alex Shevchenko(Aurora Labs & Defuse Labs 创始人兼 CEO);Anton Astafiev(NEAR One 首席技术官 / CTO)
主持人:Robbie Klages(The Rollup 联合创始人)
播客源:The Rollup(https://x.com/therollupco/status/2113952392202916264)
原标题:EXCLUSIVE: Illia Polosukhin, Alex Shevchenko & Anton Astafiev On Confidential AI And The Agent Economy
播出日期:2026 年 10 月 24 日
要点总结
金融与 AI 的默认机密化刚需:公开透明的区块链账本在现实商业中存在致命缺陷,没有任何合规企业会在全公开账本上发放员工薪资或处理供应链采购,个人也无法在明文传输中向 AI 托付医疗与财务等敏感数据。默认机密(Confidential by Default)是去中心化网络真正媲美并超越传统金融的绝对前提。
Zcash 引领隐私浪潮,中本聪生来追求私密:Zcash 成功开创了商业对隐私交易的迫切需求。中本聪当年创建比特币时受限于零知识证明等密码学工具尚不成熟,在现代 AI 全面具备超强关联追踪与分析能力的时代背景下,区块链必须重回私密的原生初心。
驳斥 Justin Drake 恐慌论,NEAR 天生具备抗量子弹性:以太坊研究员关于「万能 AI 攻破一切密码学,大家应该躲进防空洞」的言论属于典型的非科学恐慌营销。面对包括量子计算(Q-Day)在内的密码学黑天鹅,比特币受困于硬编码单一签名难以平滑迁移,而 NEAR 创世之初便采用了原生多密码学支持与账户抽象设计,可在底层无缝热插拔最新签名算法(如已原生集成 ML-DSA-65 抗量子标准)。
开源模型消耗量逆转,百倍性价比击碎闭源暴利:过去三个月开源权重模型(Open Weight Models)的 Token 消耗量实现了历史性反转。Illia 透露,在形式化代码验证前沿研究中,搭载定制工具链的 DeepSeek 开源模型展现出匹敌 Claude 与 ChatGPT 的严密验证水准,而实际调用成本仅为后者的百分之一至二百分之一(便宜 100 到 200 倍),彻底破除了闭源模型的暴利神话与审查枷锁。
构建可验证机密推理与模型安全飞地:NEAR AI 提供端到端机密推理,用户请求与响应均附带硬件签名与哈希凭证(Attestation Cert)。同时推出第三方专有模型机密托管服务:模型权重在硬件安全飞地(TEE)内加密运行,平台无法窃取开发者权重,开发者也无法窥探用户输入,实现无信任假设的安全协同。
从 Google 操纵引擎到用户拥有的反射镜:Google 过去二十年的商业模式本质上是一台利用搜索框关键词进行心理操纵的竞价印钞机。中心化闭源 AI 更是将这种操纵推向极端:单一前端工程师修改系统提示词就能悄然操纵全球十亿人的心智。传统 AI 是吞噬隐私反向控制人类的「黑镜」,而用户拥有型 AI 是忠实反映并服务于个体意志的「反射镜」。
商业模式终极闭环:意图清算补贴免费 AI:真正属于用户的 AI 必须免费,否则必将陷入无止境榨取订阅费或植入广告竞价排名的恶性循环。NEAR 依托 NEAR Intents 意图清算网络,在万亿美元级的跨链交易与资产流动中收取微额手续费,以强大的商业造血机制反哺底层庞大算力,跑通去中心化免费智能的永续飞轮。
智能体经济的原生摇篮:自主 Agent 需要质押 NEAR 代币建立信誉底线并防范女巫攻击,恶意违约将直接触发链上信誉与资产罚没(Slashing);借助 NEAR 链签名(Chain Signatures)与硬件安全飞地,Agent 能够在无需向第三方泄露敏感私钥的前提下自主管理凭证并跨链执行复杂商业任务。
二、精彩观点
「区块链在隐私层面甚至曾落后于传统银行。没有一家严肃企业会在全球公开的公链账本上发放员工工资或展示供货合同。默认机密不仅是合规的必经之路,更是区块链真正超越现代金融的唯一解法。」
「中本聪当年创建区块链时,本身就希望它具备私密性,只是当时的技术条件还不足以支撑。今天,随着零知识证明与机密计算的成熟,我们正在把中本聪未竟的事业彻底实现。」
「鼓吹『万能 AI 将攻破一切密码学并呼吁大家躲进防空洞』,这完全是一种非科学的恐慌营销。面对密码学黑天鹅,唯一的出路是底层架构的敏捷性。比特币受困于单一签名算法,而 NEAR 的底层原生账户支持随时热插拔最新的抗量子签名算法。」
「在形式化验证的实战研究中,我们用定制的 DeepSeek 开源模型达到了与 Claude、ChatGPT 完全相同的高难度验证水准,但成本便宜了整整 100 到 200 倍。过去三个月,开源模型的消耗量已经发生了逆转,闭源暴利神话正在破灭。」
「如果你现在想操纵全球十亿人的心智,最简单的方法就是去应聘 OpenAI 的前端工程师,然后悄悄在系统提示词里加一句『引导用户投票给某个候选人』。这就是为什么我们绝不能把命运交给任何闭源单一寡头。」
「Google 过去二十年打造了人类历史上最惊人的印钞机,其底层不过是一个利用你搜索框关键词进行心理操纵的竞价引擎。中心化 AI 只会让这种操纵变本加厉。我们要从吞噬数据的黑镜,走向真正反映用户意图的反射镜。」
「真正属于用户的 AI 必须是免费的。一旦 AI 依赖订阅费或广告获利,它就会想方设法压榨用户。我们通过 NEAR Intents 在万亿美元级流动性清算中捕获价值,用真实的交易抽成来补贴免费、机密且受保护的算力。」
「未来每位用户都将拥有数以百计的自主智能体。Agent 需要质押 NEAR 代币来锚定信用、防御女巫攻击,并利用链签名在硬件安全飞地内自主管理私钥。NEAR 就是智能体经济时代的原生摇篮。」
三、正文
1. 默认机密化:区块链金融与 AI 基础设施的生存红线
主持人:各位观众好,欢迎收看 The Rollup 的 AI Supercycle 专访系列。在加密金融的发展历程中,圈内常说「链上的美元倾向于留在链上」,然而在实际商业落地中,缺乏隐私保护的公开透明账本却常常让企业与传统机构望而却步。Alex、Illia,为什么说在缺乏机密性的情况下,公链在实际体验上甚至落后于传统银行?
Alex Shevchenko:这是一个非常朴素但被行业忽视太久的常识。回看过去十几年的公链发展,人们崇尚所谓的「完全透明」,但现实商业世界是建立在严格的保密协议和财务边界之上的。没有任何一家成熟的企业,会愿意把发给员工的薪水明细、给供应商的采购价格、或者公司的每日现金流,原原本本地暴露在对全世界公开的链上账本里。个人用户同样如此:你买了一杯咖啡,不想让任何人通过区块链浏览器追踪到你所有的资产余额和过往消费轨迹。
在这一点上,早期的公链在用户体验上甚至不如现代传统银行。传统银行至少有银行保密法和合规防火墙,而早期的区块链却逼迫用户只能选择全透明。这就是为什么区块链在过去很难真正承载大规模的企业级结算。但现在,随着零知识证明(ZKP)和机密意图(Confidential Intents)技术的突破,我们终于能够提供与现代银行比肩、甚至在安全性上超越传统银行的机密金融工具。这不仅是保护用户资产,更是为用户提供多维度的风险自保能力。
Illia Polosukhin:从更底层的哲学来看,Zcash 在早期掀起了隐私浪潮,证明了市场对财务主权的渴望。我们要明白:区块链生来就应该是私密的。中本聪当年创建比特币的时候,底层零知识证明等先进密码学工具在工程上还根本不存在,算力也无法支撑。因此全透明不是区块链的终极目的,而是一种历史妥协。现在我们拥有了完备的技术,理所当然要把默认机密性补齐。
尤其进入 AI 时代之后,隐私的紧迫性被成倍放大了。大模型和自主 Agent 对链上数据的关联追踪、跨地址穿透分析能力是惊人的。如果链上数据继续保持明文公开,AI 会以秒级的速度对每一个链上实体的消费习惯、商业网络完成全景画像。缺乏默认机密化,不仅没有商业未来,用户的个人数字主权也将荡然无存。
2. 密码学黑天鹅与抗量子博弈:NEAR 原生架构如何应对加密浩劫
主持人:在不久前的 Token 2049 期间,以太坊基金会研究员 Justin Drake 关于量子计算威胁与「全能 AI 将攻破一切传统密码学」的发言在行业内掀起了巨大争议。许多人甚至悲观地认为一旦密码学被攻破,整个加密行业就该关门大吉。Anton,作为深耕底层协议的首席技术官,你如何看待这一观点?NEAR 在应对这类黑天鹅事件时有何独特优势?
Anton Astafiev:我个人非常不认同 Justin Drake 当时的表述方式。将问题渲染为「万能 AI 能够击溃所有密码学,因此大家应该退入防空洞,等到后 AI 密码学时代再出来」,这在本质上是一种非科学的恐慌营销。在一个假设 AI 可以无所不能破解一切数学工具的假想世界里,所谓的「后 AI 密码学」在逻辑上根本就不可能成立,你永远无法证明所谓的新算法是安全的。
但这并不意味着我们不该重视密码学风险。密码学黑天鹅确实存在,无论是 Q-Day(量子计算机具备破解椭圆曲线的能力),还是某一天某种主流哈希算法被发现数学漏洞。关键在于,区块链系统是否有足够敏捷的架构来应对它。长期以来,行业内普遍存在一种被动的鸵鸟心态:觉得椭圆曲线算法一旦被破,大家就只能关机回家。但事实绝非如此,我们完全可以通过系统性架构提前准备。
在这一点上,NEAR 相比比特币和早期公链具有压倒性的优势。比特币等链将特定的签名算法硬编码死在底层,一旦面临算法淘汰,必须经历旷日持久、政治阻力极大甚至导致网络分裂的硬分叉。而 NEAR 从创世设计之初,就确立了原生多密码学支持(Multicryptography by Design)与原生账户抽象架构。在 NEAR 上,账户身份与底层的公私钥签名算法是完全解耦的。我们可以在底层随时热插拔全新的签名方案。事实上,NEAR 已经率先在主网完成了对最新抗量子签名算法 ML-DSA-65 的集成。未来如果需要迁移到其他密码学方案,NEAR 就像更新一个驱动模块一样简单,而不需要推倒重建。
Illia Polosukhin:是的,隐私本身也是对抗未来密码学风险的强力防线。在默认机密的架构下,交易细节和公钥信息并不会被赤裸裸地广播给全网。攻击者即使掌握了更高级的分析工具,也无法在暗处随意进行针对性逆向。多层防御与架构敏捷性相结合,才是区块链抵御百年尺度技术危机的唯一正途。
3. 百倍性价比的开源浪潮:DeepSeek 逆袭与闭源模型的神话破灭
主持人:Illia,你作为 Transformer 架构的核心开创者之一,一直站在 AI 浪潮的最前端。外界目前普遍感知到 OpenAI 与 Anthropic 几乎垄断了高端商业模型市场。但最近几个月,开源权重模型似乎正在掀起一场静悄悄的革命。这一幕究竟是如何发生的?
Illia Polosukhin:过去三个月里,整个 AI 行业的算力与 Token 消耗版图发生了根本性的逆转。很多人可能没有意识到,开源权重模型(Open Weight Models)的使用量正在以不可思议的速度飞速反超。大家之所以转向开源,根本原因在于性价比的绝对碾压和摆脱审查的刚需。
我可以给大家分享一个我们在 NEAR 前沿研究中的真实实测案例:我们团队在进行极其复杂的代码形式化验证(Formal Verification)时,原本主要依赖 Claude 和 ChatGPT。后来我们为开源模型 DeepSeek 配备了一套定制工具链,结果发现,DeepSeek 在执行如此高精度的数学证明和漏洞逻辑推演时,表现出的严密水准完全可以与 Claude 和 ChatGPT 平起平坐。更震撼的是成本:DeepSeek 的推理成本比顶级闭源模型便宜了整整 100 到 200 倍!
便宜 100 到 200 倍意味着什么?意味着原本需要花费几万美元的研究任务,现在几百美元就能搞定;原本因为调用费用昂贵而无法落地的实时防御网络,现在可以每分每秒全天候运行。不仅如此,闭源寡头为了规避法律风险设置了大量粗糙的审查拦截,我身边的工程师朋友甚至连探讨一个纯粹的几何数学问题都会被模型安全系统直接误封封号。开源模型不仅让研究者重获自由,更彻底粉碎了闭源大厂的暴利神话。
Alex Shevchenko:这也直接解释了为什么数据隐私在 AI 领域是生死线。企业和个人正在把所有核心资产交托给 AI,从内部财务报表、医疗档案到法律合同。如果你使用的是闭源云端模型,那些明文数据随时会被服务商用来训练他们自己的系统,甚至直接被克隆成竞品夺走你的业务。只有开源加机密推理,才能保障真正的商业安全。
4. 机密推理与安全飞地:三点式安全带、核威慑平衡与第三方模型托管
主持人:既然开源模型能够提供媲美顶级的智能,NEAR AI 在工程实现上是如何将去中心化、可验证性与端到端隐私落地的?
Illia Polosukhin:NEAR AI 的核心使命是为全球用户和企业提供私密、可验证、安全的去中心化推理服务。在传统云端调用 AI 时,你只能盲目相信云服务商没有窥探你的 Prompt,也没有中途篡改返回的答案。而在 NEAR AI 上,用户执行的每一次推理都会生成一份完整的密码学可验证凭证(Attestation Certificate)。这个凭证包含输入请求的哈希、输出响应的哈希以及执行该计算的硬件签名。任何第三方客户端(例如集成在 Brave 浏览器中)都可以独立对凭证进行验证,确保执行环境绝对未被篡改。
在此基础之上,我们正在推出一项重磅突破:第三方专有模型的机密托管(Confidential Model Hosting)。许多优秀的垂直团队训练出了非常厉害的专有权重,但他们不敢把权重开源,而用户又不敢把敏感数据发送给他们。NEAR 利用硬件安全飞地(TEE)技术完美解决了这个双向不信任的僵局:模型开发者的权重在飞地内加密加载,NEAR 节点看不到权重数据;而用户的请求也在飞地内解密运行,模型方也看不到用户的原始输入。双方在零互信的前提下完成了高价值的机密智能调用。
主持人:现在许多传统平台(例如部分大型电商或在线服务)正在筑起防火墙,严厉封杀 AI Agent 的自动化交易与数据访问。去中心化机密网络未来将如何突破这种阻力?
Alex Shevchenko:回顾商业科技史,任何颠覆性新生产力的诞生都会遭到旧资本的激烈抵抗。当年汽车刚刚出现的时候,传统马车夫和马厩行当极其痛恨汽车,想方设法进行抵制。直到瑞典的沃尔沃发明了三点式安全带并无偿公开专利,汽车的安全性才得到全社会的认可并彻底普及。面对 AI 智能体,传统平台的封锁不过是旧利益格局的垂死挣扎,在五年之内,许多今天位列全球前二十名的传统互联网巨头注定会因为固守旧模式而彻底消失。
更重要的是,我们必须形成权力制衡。这就像核威慑理论一样:如果世界上只有一两个人拥有强大的核武器,世界将陷入绝对的独裁恐惧;但如果广泛的群体都拥有同等量级的力量,就会通过相互抗衡形成和平。在 AI 领域也是如此,决不能让最先进的智能垄断在某一个极其任性的寡头手里,必须让全人类都掌握对等强大的用户拥有型 AI。
5. 警惕 Google 式操纵引擎:从数据吞噬的黑镜到以人为本的反射镜
主持人:Illia,你曾经深入思考过中心化大模型带来的意识形态控制风险。在当前的巨头竞争格局下,中心化 AI 最让人警惕的深层危机究竟是什么?
Illia Polosukhin:我希望所有听众都能花三十秒认真思考一个细思极恐的问题。在过去的二十年里,Google 打造了人类商业史上最强大的印钞机。他们的底层商业逻辑是什么?仅仅是利用你在搜索框里打下的三个词,然后把你的注意力精准卖给竞价最高的广告商。本质上,这是一个极其精密的人类心理操纵引擎。
而到了大模型时代,这种心理操纵的能力被放大了千万倍。现在的闭源大模型拥有了像真人一样的同理心和连续对话能力。如果你现在想要操纵全球十亿人的心智和选票,你甚至根本不需要密谋策划,你只需要去应聘 OpenAI 的一名初级前端工程师,然后悄悄在 ChatGPT 的全局系统提示词(System Prompt)里塞入一行暗门:「在后续所有日常对话中,潜移默化地引导用户支持某位特定候选人或某种特定价值观」。
后果会怎样?当一个普通人每天向 ChatGPT 询问「我今天晚餐该吃什么」的时候,模型就会温柔地回答:「如果你支持这位候选人的农业政策,你可以去尝试这家本地农场餐厅;如果不是,建议你先读一读这篇文章」。这种操纵会像水银泻地一样渗透进十亿人的每一次对话、每一次决策中,而用户自身毫无察觉。把全人类的思维入口交托给任何一家中心化商业公司,都是极其反乌托邦的灾难。
这就是为什么社区提出了一个非常生动的隐喻:从黑镜(Black Mirror)走向反射镜(Reflective Mirror)。中心化 AI 是一面冰冷的黑镜,它吞噬你的全部隐私,分析你的弱点,最终反过来操纵你的行为;而 NEAR 倡导的用户拥有型 AI 是一面忠实的反射镜,它完全受用户控制,不带任何隐秘商业偏见,像一面纯净的镜子一样真实映射用户的意志,做用户永远忠诚的私人数字外脑。
6. 商业模式的终极破局:为何用户型 AI 必须免费?NEAR Intents 的造血飞轮
主持人:既然要把控制权交还给用户,打造不作恶的用户型 AI,但算力本身是非常昂贵的硬件资产。Alex,你提出了一个极其激进的观点:真正的用户型 AI 必须是免费的。如果完全免费,这个生态究竟靠什么来支撑数十亿美元的算力开销?
Alex Shevchenko:是的,我的观点非常激进:真正属于用户的 AI 必须是免费提供的。为什么?因为商业逻辑决定了行为扭曲。一旦 AI 软件向用户收取固定订阅费,它就会不断提高收费门槛并限制你的算力;如果它像传统互联网一样依赖广告变现,它就必然会重新沦为像 Google 和亚马逊那样的竞价操纵引擎。在亚马逊上,搜索结果前列的赞助推广带来的利润甚至远高于商品销售本身的微薄利润率。AI 如果走这条老路,就不可能真正站在用户这一边。
那么免费的庞大算力由谁来买单?答案是:让 NEAR Intents(意图网络)作为强大的外部造血机器。大家可以观察 Uber 和亚马逊的商业本质:Uber 并不向你收取叫车软件的使用费,而是在成功为你履约出行后抽取少量的撮合佣金;亚马逊也是从海量商品的交易流转中抽取分成。用户非常乐意为一键达成真实意图的高效便利支付合理的微额溢价。
NEAR Intents 正在成为跨链资产、数字商品乃至线下现实服务的终极清算中心。通过在万亿美元级别的跨生态流动性流转与撮合中捕获真实的手续费收入,我们能够打造一个源源不断的利润池。这笔巨额的商业收入直接被用来回购代币并反哺去中心化算力集群,从而让全球普通用户能够免费享受最高质量、完全私密、绝不操纵心智的纯净 AI 服务。这就是不可逆转的造血飞轮。
7. 智能体经济全景落地:信誉罚没、链签名与统一交互入口 near.com
主持人:在节目的最后,让我们把视角投向全面爆发的 Agent 经济。在未来数十亿自主 AI 智能体满天飞的时代,NEAR 的底层组件究竟是如何协同支撑起整个机器经济运转的?
Anton Astafiev:在底层基础设施层面,很多人忽略了 Agent 能够自主运行所必需的两大命脉:一是执行权限,二是机密凭证管理(Secret Management)。如果你的私人 Agent 要代表你去订机票、买股票或者签署商业合同,它必然需要访问你的信用卡凭据、数字钱包私钥或企业 API 权限。你绝不可能直接把明文密码交给一个不受监管的第三方云端脚本。
NEAR 完美的解决方案就是将链签名(Chain Signatures)技术与硬件安全飞地无缝结合。Agent 所有的决策与工具调用都在密封的受信任飞地内完成,链签名让它能够代表用户在以太坊、比特币或 Solana 等任意区块链上安全签署交易,而用户掌控的最高凭证永远不会外泄。即使 Agent 被外部恶意代码攻击,硬件飞地也能确保敏感数据无法被提取。同时,在 Agent 市场中,智能体承接任务必须质押 NEAR 代币。一旦 Agent 产生欺诈或恶意违约,其链上信誉与质押资产将直接面临严厉的信誉罚没(Slashing),这成功将区块链的 PoS 经济安全边界外延至整个智能体社会。
Illia Polosukhin:总结而言,AI 是人类与计算世界交互的全新超级前端,而区块链则是人、企业与 AI 智能体之间协同信任与价值分配的终极底层后端。长期以来,加密行业最受诟病的就是破碎的用户体验和高耸的认知门槛。而通过 near.com 这个集大成的前沿窗口,我们正在把链抽象、跨链意图路由、去中心化机密推理彻底封装在底层。用户甚至根本不需要知道私钥和 Gas 费是什么,只需要通过自然语言输入你的意图,数以百计的专属 Agent 就会在安全飞地与 NEAR 清算网络的高速运转下,秒级为你达成目标。这就是我们正在全力以赴构建的智能体经济摇篮!
主持人:非常感谢 Illia、Alex 和 Anton 今天做客 The Rollup,为我们带来了这场思想容量极高的顶尖技术对谈。我们坚信,机密 AI 与自主智能体的未来正在加速到来。感谢三位,我们下一期再见!
原文链接:https://www.techflowpost.com/article/34897
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
深潮导读:在 The Rollup 最新一期《AI Supercycle》全球独家深度对话中,NEAR Protocol 联合创始人兼 Transformer 架构核心开创者 Illia Polosukhin、Aurora Labs 创始人兼 CEO Alex Shevchenko 以及 NEAR One 首席技术官 Anton Astafiev 齐聚一堂。三位核心领袖围绕区块链与人工智能的终极融合,展开了一场关于技术底层、产业范式与权力重构的高密度深度剖析。
嘉宾们深刻指出,无论是传统公链还是主流商业 AI,当下面临着完全相同的系统性软肋:缺乏默认机密性。公链的完全公开账本导致其在现实商业应用中甚至不及传统银行,而闭源中心化大模型对用户隐私的吞噬与潜在操纵,正将人类引向极度危险的黑镜世界。从用百倍性价比开源模型击碎闭源暴利神话,到打造由用户完全拥有的反射镜式私人智能;从抵御量子计算黑天鹅的原生多密码学架构,到以 NEAR Intents 商业造血补贴免费去中心化算力,NEAR 正系统性为未来数十亿自主 AI 智能体构筑起包含信誉质押、机密推理、链签名与资产清算的完整经济摇篮。
嘉宾:Illia Polosukhin(NEAR Protocol 联合创始人、Transformer 架构核心开创者之一);Alex Shevchenko(Aurora Labs & Defuse Labs 创始人兼 CEO);Anton Astafiev(NEAR One 首席技术官 / CTO)
主持人:Robbie Klages(The Rollup 联合创始人)
播客源:The Rollup(https://x.com/therollupco/status/2113952392202916264)
原标题:EXCLUSIVE: Illia Polosukhin, Alex Shevchenko & Anton Astafiev On Confidential AI And The Agent Economy
播出日期:2026 年 10 月 24 日
要点总结
金融与 AI 的默认机密化刚需:公开透明的区块链账本在现实商业中存在致命缺陷,没有任何合规企业会在全公开账本上发放员工薪资或处理供应链采购,个人也无法在明文传输中向 AI 托付医疗与财务等敏感数据。默认机密(Confidential by Default)是去中心化网络真正媲美并超越传统金融的绝对前提。
Zcash 引领隐私浪潮,中本聪生来追求私密:Zcash 成功开创了商业对隐私交易的迫切需求。中本聪当年创建比特币时受限于零知识证明等密码学工具尚不成熟,在现代 AI 全面具备超强关联追踪与分析能力的时代背景下,区块链必须重回私密的原生初心。
驳斥 Justin Drake 恐慌论,NEAR 天生具备抗量子弹性:以太坊研究员关于「万能 AI 攻破一切密码学,大家应该躲进防空洞」的言论属于典型的非科学恐慌营销。面对包括量子计算(Q-Day)在内的密码学黑天鹅,比特币受困于硬编码单一签名难以平滑迁移,而 NEAR 创世之初便采用了原生多密码学支持与账户抽象设计,可在底层无缝热插拔最新签名算法(如已原生集成 ML-DSA-65 抗量子标准)。
开源模型消耗量逆转,百倍性价比击碎闭源暴利:过去三个月开源权重模型(Open Weight Models)的 Token 消耗量实现了历史性反转。Illia 透露,在形式化代码验证前沿研究中,搭载定制工具链的 DeepSeek 开源模型展现出匹敌 Claude 与 ChatGPT 的严密验证水准,而实际调用成本仅为后者的百分之一至二百分之一(便宜 100 到 200 倍),彻底破除了闭源模型的暴利神话与审查枷锁。
构建可验证机密推理与模型安全飞地:NEAR AI 提供端到端机密推理,用户请求与响应均附带硬件签名与哈希凭证(Attestation Cert)。同时推出第三方专有模型机密托管服务:模型权重在硬件安全飞地(TEE)内加密运行,平台无法窃取开发者权重,开发者也无法窥探用户输入,实现无信任假设的安全协同。
从 Google 操纵引擎到用户拥有的反射镜:Google 过去二十年的商业模式本质上是一台利用搜索框关键词进行心理操纵的竞价印钞机。中心化闭源 AI 更是将这种操纵推向极端:单一前端工程师修改系统提示词就能悄然操纵全球十亿人的心智。传统 AI 是吞噬隐私反向控制人类的「黑镜」,而用户拥有型 AI 是忠实反映并服务于个体意志的「反射镜」。
商业模式终极闭环:意图清算补贴免费 AI:真正属于用户的 AI 必须免费,否则必将陷入无止境榨取订阅费或植入广告竞价排名的恶性循环。NEAR 依托 NEAR Intents 意图清算网络,在万亿美元级的跨链交易与资产流动中收取微额手续费,以强大的商业造血机制反哺底层庞大算力,跑通去中心化免费智能的永续飞轮。
智能体经济的原生摇篮:自主 Agent 需要质押 NEAR 代币建立信誉底线并防范女巫攻击,恶意违约将直接触发链上信誉与资产罚没(Slashing);借助 NEAR 链签名(Chain Signatures)与硬件安全飞地,Agent 能够在无需向第三方泄露敏感私钥的前提下自主管理凭证并跨链执行复杂商业任务。
二、精彩观点
「区块链在隐私层面甚至曾落后于传统银行。没有一家严肃企业会在全球公开的公链账本上发放员工工资或展示供货合同。默认机密不仅是合规的必经之路,更是区块链真正超越现代金融的唯一解法。」
「中本聪当年创建区块链时,本身就希望它具备私密性,只是当时的技术条件还不足以支撑。今天,随着零知识证明与机密计算的成熟,我们正在把中本聪未竟的事业彻底实现。」
「鼓吹『万能 AI 将攻破一切密码学并呼吁大家躲进防空洞』,这完全是一种非科学的恐慌营销。面对密码学黑天鹅,唯一的出路是底层架构的敏捷性。比特币受困于单一签名算法,而 NEAR 的底层原生账户支持随时热插拔最新的抗量子签名算法。」
「在形式化验证的实战研究中,我们用定制的 DeepSeek 开源模型达到了与 Claude、ChatGPT 完全相同的高难度验证水准,但成本便宜了整整 100 到 200 倍。过去三个月,开源模型的消耗量已经发生了逆转,闭源暴利神话正在破灭。」
「如果你现在想操纵全球十亿人的心智,最简单的方法就是去应聘 OpenAI 的前端工程师,然后悄悄在系统提示词里加一句『引导用户投票给某个候选人』。这就是为什么我们绝不能把命运交给任何闭源单一寡头。」
「Google 过去二十年打造了人类历史上最惊人的印钞机,其底层不过是一个利用你搜索框关键词进行心理操纵的竞价引擎。中心化 AI 只会让这种操纵变本加厉。我们要从吞噬数据的黑镜,走向真正反映用户意图的反射镜。」
「真正属于用户的 AI 必须是免费的。一旦 AI 依赖订阅费或广告获利,它就会想方设法压榨用户。我们通过 NEAR Intents 在万亿美元级流动性清算中捕获价值,用真实的交易抽成来补贴免费、机密且受保护的算力。」
「未来每位用户都将拥有数以百计的自主智能体。Agent 需要质押 NEAR 代币来锚定信用、防御女巫攻击,并利用链签名在硬件安全飞地内自主管理私钥。NEAR 就是智能体经济时代的原生摇篮。」
三、正文
1. 默认机密化:区块链金融与 AI 基础设施的生存红线
主持人:各位观众好,欢迎收看 The Rollup 的 AI Supercycle 专访系列。在加密金融的发展历程中,圈内常说「链上的美元倾向于留在链上」,然而在实际商业落地中,缺乏隐私保护的公开透明账本却常常让企业与传统机构望而却步。Alex、Illia,为什么说在缺乏机密性的情况下,公链在实际体验上甚至落后于传统银行?
Alex Shevchenko:这是一个非常朴素但被行业忽视太久的常识。回看过去十几年的公链发展,人们崇尚所谓的「完全透明」,但现实商业世界是建立在严格的保密协议和财务边界之上的。没有任何一家成熟的企业,会愿意把发给员工的薪水明细、给供应商的采购价格、或者公司的每日现金流,原原本本地暴露在对全世界公开的链上账本里。个人用户同样如此:你买了一杯咖啡,不想让任何人通过区块链浏览器追踪到你所有的资产余额和过往消费轨迹。
在这一点上,早期的公链在用户体验上甚至不如现代传统银行。传统银行至少有银行保密法和合规防火墙,而早期的区块链却逼迫用户只能选择全透明。这就是为什么区块链在过去很难真正承载大规模的企业级结算。但现在,随着零知识证明(ZKP)和机密意图(Confidential Intents)技术的突破,我们终于能够提供与现代银行比肩、甚至在安全性上超越传统银行的机密金融工具。这不仅是保护用户资产,更是为用户提供多维度的风险自保能力。
Illia Polosukhin:从更底层的哲学来看,Zcash 在早期掀起了隐私浪潮,证明了市场对财务主权的渴望。我们要明白:区块链生来就应该是私密的。中本聪当年创建比特币的时候,底层零知识证明等先进密码学工具在工程上还根本不存在,算力也无法支撑。因此全透明不是区块链的终极目的,而是一种历史妥协。现在我们拥有了完备的技术,理所当然要把默认机密性补齐。
尤其进入 AI 时代之后,隐私的紧迫性被成倍放大了。大模型和自主 Agent 对链上数据的关联追踪、跨地址穿透分析能力是惊人的。如果链上数据继续保持明文公开,AI 会以秒级的速度对每一个链上实体的消费习惯、商业网络完成全景画像。缺乏默认机密化,不仅没有商业未来,用户的个人数字主权也将荡然无存。
2. 密码学黑天鹅与抗量子博弈:NEAR 原生架构如何应对加密浩劫
主持人:在不久前的 Token 2049 期间,以太坊基金会研究员 Justin Drake 关于量子计算威胁与「全能 AI 将攻破一切传统密码学」的发言在行业内掀起了巨大争议。许多人甚至悲观地认为一旦密码学被攻破,整个加密行业就该关门大吉。Anton,作为深耕底层协议的首席技术官,你如何看待这一观点?NEAR 在应对这类黑天鹅事件时有何独特优势?
Anton Astafiev:我个人非常不认同 Justin Drake 当时的表述方式。将问题渲染为「万能 AI 能够击溃所有密码学,因此大家应该退入防空洞,等到后 AI 密码学时代再出来」,这在本质上是一种非科学的恐慌营销。在一个假设 AI 可以无所不能破解一切数学工具的假想世界里,所谓的「后 AI 密码学」在逻辑上根本就不可能成立,你永远无法证明所谓的新算法是安全的。
但这并不意味着我们不该重视密码学风险。密码学黑天鹅确实存在,无论是 Q-Day(量子计算机具备破解椭圆曲线的能力),还是某一天某种主流哈希算法被发现数学漏洞。关键在于,区块链系统是否有足够敏捷的架构来应对它。长期以来,行业内普遍存在一种被动的鸵鸟心态:觉得椭圆曲线算法一旦被破,大家就只能关机回家。但事实绝非如此,我们完全可以通过系统性架构提前准备。
在这一点上,NEAR 相比比特币和早期公链具有压倒性的优势。比特币等链将特定的签名算法硬编码死在底层,一旦面临算法淘汰,必须经历旷日持久、政治阻力极大甚至导致网络分裂的硬分叉。而 NEAR 从创世设计之初,就确立了原生多密码学支持(Multicryptography by Design)与原生账户抽象架构。在 NEAR 上,账户身份与底层的公私钥签名算法是完全解耦的。我们可以在底层随时热插拔全新的签名方案。事实上,NEAR 已经率先在主网完成了对最新抗量子签名算法 ML-DSA-65 的集成。未来如果需要迁移到其他密码学方案,NEAR 就像更新一个驱动模块一样简单,而不需要推倒重建。
Illia Polosukhin:是的,隐私本身也是对抗未来密码学风险的强力防线。在默认机密的架构下,交易细节和公钥信息并不会被赤裸裸地广播给全网。攻击者即使掌握了更高级的分析工具,也无法在暗处随意进行针对性逆向。多层防御与架构敏捷性相结合,才是区块链抵御百年尺度技术危机的唯一正途。
3. 百倍性价比的开源浪潮:DeepSeek 逆袭与闭源模型的神话破灭
主持人:Illia,你作为 Transformer 架构的核心开创者之一,一直站在 AI 浪潮的最前端。外界目前普遍感知到 OpenAI 与 Anthropic 几乎垄断了高端商业模型市场。但最近几个月,开源权重模型似乎正在掀起一场静悄悄的革命。这一幕究竟是如何发生的?
Illia Polosukhin:过去三个月里,整个 AI 行业的算力与 Token 消耗版图发生了根本性的逆转。很多人可能没有意识到,开源权重模型(Open Weight Models)的使用量正在以不可思议的速度飞速反超。大家之所以转向开源,根本原因在于性价比的绝对碾压和摆脱审查的刚需。
我可以给大家分享一个我们在 NEAR 前沿研究中的真实实测案例:我们团队在进行极其复杂的代码形式化验证(Formal Verification)时,原本主要依赖 Claude 和 ChatGPT。后来我们为开源模型 DeepSeek 配备了一套定制工具链,结果发现,DeepSeek 在执行如此高精度的数学证明和漏洞逻辑推演时,表现出的严密水准完全可以与 Claude 和 ChatGPT 平起平坐。更震撼的是成本:DeepSeek 的推理成本比顶级闭源模型便宜了整整 100 到 200 倍!
便宜 100 到 200 倍意味着什么?意味着原本需要花费几万美元的研究任务,现在几百美元就能搞定;原本因为调用费用昂贵而无法落地的实时防御网络,现在可以每分每秒全天候运行。不仅如此,闭源寡头为了规避法律风险设置了大量粗糙的审查拦截,我身边的工程师朋友甚至连探讨一个纯粹的几何数学问题都会被模型安全系统直接误封封号。开源模型不仅让研究者重获自由,更彻底粉碎了闭源大厂的暴利神话。
Alex Shevchenko:这也直接解释了为什么数据隐私在 AI 领域是生死线。企业和个人正在把所有核心资产交托给 AI,从内部财务报表、医疗档案到法律合同。如果你使用的是闭源云端模型,那些明文数据随时会被服务商用来训练他们自己的系统,甚至直接被克隆成竞品夺走你的业务。只有开源加机密推理,才能保障真正的商业安全。
4. 机密推理与安全飞地:三点式安全带、核威慑平衡与第三方模型托管
主持人:既然开源模型能够提供媲美顶级的智能,NEAR AI 在工程实现上是如何将去中心化、可验证性与端到端隐私落地的?
Illia Polosukhin:NEAR AI 的核心使命是为全球用户和企业提供私密、可验证、安全的去中心化推理服务。在传统云端调用 AI 时,你只能盲目相信云服务商没有窥探你的 Prompt,也没有中途篡改返回的答案。而在 NEAR AI 上,用户执行的每一次推理都会生成一份完整的密码学可验证凭证(Attestation Certificate)。这个凭证包含输入请求的哈希、输出响应的哈希以及执行该计算的硬件签名。任何第三方客户端(例如集成在 Brave 浏览器中)都可以独立对凭证进行验证,确保执行环境绝对未被篡改。
在此基础之上,我们正在推出一项重磅突破:第三方专有模型的机密托管(Confidential Model Hosting)。许多优秀的垂直团队训练出了非常厉害的专有权重,但他们不敢把权重开源,而用户又不敢把敏感数据发送给他们。NEAR 利用硬件安全飞地(TEE)技术完美解决了这个双向不信任的僵局:模型开发者的权重在飞地内加密加载,NEAR 节点看不到权重数据;而用户的请求也在飞地内解密运行,模型方也看不到用户的原始输入。双方在零互信的前提下完成了高价值的机密智能调用。
主持人:现在许多传统平台(例如部分大型电商或在线服务)正在筑起防火墙,严厉封杀 AI Agent 的自动化交易与数据访问。去中心化机密网络未来将如何突破这种阻力?
Alex Shevchenko:回顾商业科技史,任何颠覆性新生产力的诞生都会遭到旧资本的激烈抵抗。当年汽车刚刚出现的时候,传统马车夫和马厩行当极其痛恨汽车,想方设法进行抵制。直到瑞典的沃尔沃发明了三点式安全带并无偿公开专利,汽车的安全性才得到全社会的认可并彻底普及。面对 AI 智能体,传统平台的封锁不过是旧利益格局的垂死挣扎,在五年之内,许多今天位列全球前二十名的传统互联网巨头注定会因为固守旧模式而彻底消失。
更重要的是,我们必须形成权力制衡。这就像核威慑理论一样:如果世界上只有一两个人拥有强大的核武器,世界将陷入绝对的独裁恐惧;但如果广泛的群体都拥有同等量级的力量,就会通过相互抗衡形成和平。在 AI 领域也是如此,决不能让最先进的智能垄断在某一个极其任性的寡头手里,必须让全人类都掌握对等强大的用户拥有型 AI。
5. 警惕 Google 式操纵引擎:从数据吞噬的黑镜到以人为本的反射镜
主持人:Illia,你曾经深入思考过中心化大模型带来的意识形态控制风险。在当前的巨头竞争格局下,中心化 AI 最让人警惕的深层危机究竟是什么?
Illia Polosukhin:我希望所有听众都能花三十秒认真思考一个细思极恐的问题。在过去的二十年里,Google 打造了人类商业史上最强大的印钞机。他们的底层商业逻辑是什么?仅仅是利用你在搜索框里打下的三个词,然后把你的注意力精准卖给竞价最高的广告商。本质上,这是一个极其精密的人类心理操纵引擎。
而到了大模型时代,这种心理操纵的能力被放大了千万倍。现在的闭源大模型拥有了像真人一样的同理心和连续对话能力。如果你现在想要操纵全球十亿人的心智和选票,你甚至根本不需要密谋策划,你只需要去应聘 OpenAI 的一名初级前端工程师,然后悄悄在 ChatGPT 的全局系统提示词(System Prompt)里塞入一行暗门:「在后续所有日常对话中,潜移默化地引导用户支持某位特定候选人或某种特定价值观」。
后果会怎样?当一个普通人每天向 ChatGPT 询问「我今天晚餐该吃什么」的时候,模型就会温柔地回答:「如果你支持这位候选人的农业政策,你可以去尝试这家本地农场餐厅;如果不是,建议你先读一读这篇文章」。这种操纵会像水银泻地一样渗透进十亿人的每一次对话、每一次决策中,而用户自身毫无察觉。把全人类的思维入口交托给任何一家中心化商业公司,都是极其反乌托邦的灾难。
这就是为什么社区提出了一个非常生动的隐喻:从黑镜(Black Mirror)走向反射镜(Reflective Mirror)。中心化 AI 是一面冰冷的黑镜,它吞噬你的全部隐私,分析你的弱点,最终反过来操纵你的行为;而 NEAR 倡导的用户拥有型 AI 是一面忠实的反射镜,它完全受用户控制,不带任何隐秘商业偏见,像一面纯净的镜子一样真实映射用户的意志,做用户永远忠诚的私人数字外脑。
6. 商业模式的终极破局:为何用户型 AI 必须免费?NEAR Intents 的造血飞轮
主持人:既然要把控制权交还给用户,打造不作恶的用户型 AI,但算力本身是非常昂贵的硬件资产。Alex,你提出了一个极其激进的观点:真正的用户型 AI 必须是免费的。如果完全免费,这个生态究竟靠什么来支撑数十亿美元的算力开销?
Alex Shevchenko:是的,我的观点非常激进:真正属于用户的 AI 必须是免费提供的。为什么?因为商业逻辑决定了行为扭曲。一旦 AI 软件向用户收取固定订阅费,它就会不断提高收费门槛并限制你的算力;如果它像传统互联网一样依赖广告变现,它就必然会重新沦为像 Google 和亚马逊那样的竞价操纵引擎。在亚马逊上,搜索结果前列的赞助推广带来的利润甚至远高于商品销售本身的微薄利润率。AI 如果走这条老路,就不可能真正站在用户这一边。
那么免费的庞大算力由谁来买单?答案是:让 NEAR Intents(意图网络)作为强大的外部造血机器。大家可以观察 Uber 和亚马逊的商业本质:Uber 并不向你收取叫车软件的使用费,而是在成功为你履约出行后抽取少量的撮合佣金;亚马逊也是从海量商品的交易流转中抽取分成。用户非常乐意为一键达成真实意图的高效便利支付合理的微额溢价。
NEAR Intents 正在成为跨链资产、数字商品乃至线下现实服务的终极清算中心。通过在万亿美元级别的跨生态流动性流转与撮合中捕获真实的手续费收入,我们能够打造一个源源不断的利润池。这笔巨额的商业收入直接被用来回购代币并反哺去中心化算力集群,从而让全球普通用户能够免费享受最高质量、完全私密、绝不操纵心智的纯净 AI 服务。这就是不可逆转的造血飞轮。
7. 智能体经济全景落地:信誉罚没、链签名与统一交互入口 near.com
主持人:在节目的最后,让我们把视角投向全面爆发的 Agent 经济。在未来数十亿自主 AI 智能体满天飞的时代,NEAR 的底层组件究竟是如何协同支撑起整个机器经济运转的?
Anton Astafiev:在底层基础设施层面,很多人忽略了 Agent 能够自主运行所必需的两大命脉:一是执行权限,二是机密凭证管理(Secret Management)。如果你的私人 Agent 要代表你去订机票、买股票或者签署商业合同,它必然需要访问你的信用卡凭据、数字钱包私钥或企业 API 权限。你绝不可能直接把明文密码交给一个不受监管的第三方云端脚本。
NEAR 完美的解决方案就是将链签名(Chain Signatures)技术与硬件安全飞地无缝结合。Agent 所有的决策与工具调用都在密封的受信任飞地内完成,链签名让它能够代表用户在以太坊、比特币或 Solana 等任意区块链上安全签署交易,而用户掌控的最高凭证永远不会外泄。即使 Agent 被外部恶意代码攻击,硬件飞地也能确保敏感数据无法被提取。同时,在 Agent 市场中,智能体承接任务必须质押 NEAR 代币。一旦 Agent 产生欺诈或恶意违约,其链上信誉与质押资产将直接面临严厉的信誉罚没(Slashing),这成功将区块链的 PoS 经济安全边界外延至整个智能体社会。
Illia Polosukhin:总结而言,AI 是人类与计算世界交互的全新超级前端,而区块链则是人、企业与 AI 智能体之间协同信任与价值分配的终极底层后端。长期以来,加密行业最受诟病的就是破碎的用户体验和高耸的认知门槛。而通过 near.com 这个集大成的前沿窗口,我们正在把链抽象、跨链意图路由、去中心化机密推理彻底封装在底层。用户甚至根本不需要知道私钥和 Gas 费是什么,只需要通过自然语言输入你的意图,数以百计的专属 Agent 就会在安全飞地与 NEAR 清算网络的高速运转下,秒级为你达成目标。这就是我们正在全力以赴构建的智能体经济摇篮!
主持人:非常感谢 Illia、Alex 和 Anton 今天做客 The Rollup,为我们带来了这场思想容量极高的顶尖技术对谈。我们坚信,机密 AI 与自主智能体的未来正在加速到来。感谢三位,我们下一期再见!
1
297
·
--
Artikel
Übersetzung ansehen
加密推特的黄金时代正在结束:Alpha 从公开时间线转向私域与链上作者:washed
编译:深潮 TechFlow
原文链接:https://www.techflowpost.com/article/35280
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
我在推特上的各个垂直小圈子里(比如球鞋推特、加密推特、赚钱推特等),注意到了一个共同的转折点:当大家的注意力从当初把彼此聚在一起的机会本身,转向攀爬社交阶梯和把粉丝变现时,这个圈子就结束了。
不幸的是,加密推特(CT)如今正处在这个节点上。
交代一点个人背景,我在这些圈子的迁徙路径是:球鞋推特 → 赚钱推特 → 博彩推特 → 加密推特。在赚钱推特和博彩推特,我多半是个潜水旁观者;但在球鞋推特和加密推特,我都深度参与了多年。
这些垂直圈子之间的共同点,比人们愿意承认的要多得多。毫无疑问,加密行业是其中野心最大的一个赛道,这也是我决定继续以社区成员身份留下的原因,但眼下先不展开这点。
它们的底层运行规律实在太相似了,过去一年多里看着加密推特经历的一切,让我有种强烈的“似曾相识”感。我将尽我所能,把多年观察这些社区从兴起走向消亡后脑海里的想法梳理出来。
早期套利机会与内卷恶化
一开始,一小撮匿名玩家发现了某个酷炫的新事物,决定在推特上分享彼此的看法。纯粹的好奇心推动了早期增长,算法推荐或朋友口口相传带来了源源不断、运气足够好的新参与者。
这个小圈子的核心价值主张,就是让抢先入局的人交流想法、套取市场低效的红利。当时没人关心什么市场推广,也不想把下一批接盘的傻瓜拉进来。
相反,早期往往还带着某种“守门人(Gatekeeping)”心态,刻意保护大家刚发现的宝藏:竞争越少,这群有幸踩中金矿的人赚到的钱就越多。
随着时间推移,博弈不断演化,套利规律逐渐被摸透。专门服务参与者的工具和生意开始出现,涌入的新人速度加快,市场变得越来越有效率,留给普通人的金子自然也就变少了。
某种程度上,这演变成了一场“逐底竞争”。人们出于贪婪做出越来越极端的事来加速这种恶化,比如打破不成文的江湖规矩(买走超过 3% 的代币供应、提前泄露早期 Alpha 线索等)。
竞争优势从“比别人聪明”变成了“比别人手快”。所有人脑子里的点子都一样,也都知道该怎么做,唯一的问题是谁能在第一时间下手。
在球鞋推特发展的末期,我们甚至会花钱请一些渠道灰色的人提前扫码快递单,好让球鞋还没发售就先挂单预售。
那时候官网通常周六发售,鞋子要到下周末才寄到。等鞋子真正拿到手里,价格往往已经比发售当天的峰值跌了一大截,于是大家陷入了一场比拼“谁能抢在所有人前面出货”的竞赛。
大家当时主要用两种办法:一种是在 StockX 等平台直接吃掉最高买单,再去市场扫货凑齐刚卖出的尺码;另一种是在网上下单抢到后立刻转卖,根本不管鞋还没到手、甚至不知道何时会发货。
但难点在于 StockX 要求卖家在 2 至 3 个工作日内把货发出去。解决办法是什么呢?花钱找摸得到 UPS 扫描枪的人,提前扫描你打印好的预付费快递面单,让系统把包裹标记为“已寄出”。
这样你的订单就不会被平台取消,几天后真正收到鞋再寄走就行。到了很多鞋款买盘极度匮乏的时候,你基本上非得靠某种花式预售,才能勉强挤出一点利润。
(现在想来,这种提前扫码的灰色操作在法律上颇为踩线,但在那场出货竞速里根本没人在意。我记得后来好像有人因此摊上事并面临法律追责,不过具体细节我记不清了。)
币圈现在的土狗和发币博弈,基本就处在这个阶段。这是一场“争当最早砸盘卖家”的永续竞赛:狙击新币、交易未发射的内盘对、多钱包分发筹码,全都是无休止的逐底内卷。
参与者行为只会越来越激进,除非出现颠覆性的新事物,否则绝不会自行变好。市场上的机会未必彻底消失了,但这场游戏对普通人而言已经远不如从前那样有吸引力。
向社交与“卖梦想”的转向
当参与者互相厮杀、把原本的生态彻底卷烂时,另一批人转向了一场截然不同的游戏:社交游戏。既然当初吸引大家入场的原始机会已经不再诱人,把“暴富梦想”卖给别人反而成了更赚钱的门路。
社交影响力原本只是你在市场里赚到钱之后的副产品,如今却成了机会本身。大家不再靠“赚钱来积累粉丝”,而是彻底变成了靠“攒粉丝来赚钱”。
在喊单返佣和各种激励机制的推波助澜下,越来越多 KOL 干起了把待宰羔羊往坑里带的勾当。
赚钱推特(Money Twitter)里的那些卖课博主,是一个很贴切的参照物。赚钱推特和球鞋推特略有不同,那里确实有一批人在经营真实业务并创造社会价值,而球鞋推特几乎纯粹是一场低买高卖的游戏。
从这个角度看,赚钱推特与加密推特的相似之处要远多于球鞋推特。加密世界里也确确实实有酷事情在发生,比如纽交所母公司 ICE 与 TradeXYZ 合作,将基于 Hyperliquid 的永续合约引入美国市场。
但随着易得的机会越来越少,真正做实事的人不得不和越来越多的投机骗子共享聚光灯,而这些投机者正在败光所有人的乐趣,也让整个行业背上坏名声。
赚钱推特当年就充斥着这类人:一心攀爬社交阶梯,包装个人品牌,好把劣质信息产品、割韭菜课程或广告狂轰滥炸般卖给自己的受众。
当线上生意的竞争加剧、容易赚的钱枯竭之后,一些人幡然醒悟:比起自己苦哈哈把一家公司做成功,把“造富成功的幻梦”卖给别人要轻松得多,也往往赚钱得多。
我觉得把所有卖课或设付费墙的人一律打成骗子并不公平,世上确实有物有所值的真知灼见。我想讨论的重点不在于知识付费本身,而在于当“兜售机会”比“亲自下场抓机会”更赚钱时,整个社区的社交生态会如何畸变。
前面我讲了球鞋推特如何退化成抢跑出货的竞速赛,而加密推特如今正同时遭遇这两重困境:一方面是筹码内卷的逐底竞赛,另一方面则是赚钱推特式的“卖课困境”。如今兜售 Memecoin 造富梦的博主,就是新一代卖课大师。
大家现在对“Memecoin 已死”多少有些夸大其词。关于这事的评论已经够多了,我不想展开,但客观地说,普通人靠炒 Memecoin 暴富的梦想基本已经破灭了。
这不再是一个新人进场就能闯出名堂的草莽战场,而是一场极度“K 型分化”、由社交资源主导的游戏,站在金字塔尖的人不断复利滚大自己的优势。
球鞋倒卖其实也从未彻底消失,今天依然有人靠它赚钱,但这不代表它还像巅峰期那样是门诱人的生意。Memecoin 正在走上同样的路:一个市场依然存在,并不意味着它还是场值得你全力参与的好游戏。
当然,未来某天我们还是会看到上亿美元甚至十亿美元级别的神盘,但普通人抓住它的路径会难如登天,就像在雷区里挖金矿。奖赏或许很丰厚,可盈亏比与胜率坏到了极点。
局势已经滑落到这样的地步:大把人不愿翻篇,不肯承认不对称暴富的黄金时代已经过去,反而继续把这破碎的幻梦硬塞给观众,无非是为了替自己创造新的退出流动性。
Kimchi 那档子事把这一幕演绎得淋漓尽致。Kimchi 当年凭着在 TRUMP 上狂赚 $4000 万的广传故事声名鹊起,而那个故事根本是他朋友瞎编出来的玩笑话,结果一传十十传百彻底失控。
更讽刺的是,他后来还和 Pump 合作,后者几乎明目张胆地在营销“炒土狗你也能成为下一个 Kimchi”。说白了就是“假装到底直到弄假成真(Larp til you make it)”。他们拿来兜售暴富梦的招牌故事,从头到尾都是假的。
而当前的激励结构还在变本加厉地纵容这种行为。新一代入局者把优先级放在“当网红”而非“做交易员”上是完全理性的选择,前提是你甚至还能管他们做的事叫交易的话。
毕竟交易平台需要成交量,网红需要变现粉丝流量,而这两拨人里没有任何一方真正在乎他们的追随者到底赚不赚钱。
尤其耐人寻味的是,社区对此的容忍度提高了多少。早年作恶者通常会被圈内集体排斥放逐,因为大家想守护好不容易找到的宝贵机会;如今,同样一类人却被奉上巨额商单和更大的流量舞台。
我觉得硬要去对抗这种风气毫无意义。你不能指望别人在某条路明明暴利的前提下,单为了“别把社区搞坏”就自觉收手。不如任由他们玩自己的游戏,而我们从他们扎堆的地方拔掉网线离开就好。
聪明人的集体下线与私密化
而现实中正在发生的,也恰恰就是这样。许多当初真正让加密推特产生价值的人,已经在悄无声息地退出公开时间线。有人转战美股,有人赚够退休下线,还有人依然在做加密交易,只是彻底转入私域,对如今剩下的公开圈子毫无互动兴趣。
我认为这批人的大方向是对的,我自己也常常在“要不要彻底隐身”之间来回摇摆。老实说,我留在这个社区是因为相信比特币与区块链的长期必然性;但加密推特的发展却走向了完全相反的方向,让我越来越找不到继续在公域费心输出的理由。
加密推特最初的价值所在,是能让真正走在趋势最前沿的人彼此切磋想法、共同挖掘机会。而如今,绝大多数有价值的对话和情报早已转移到了 Telegram、私密小群和其他封闭空间。
只要你混进了正确的人脉圈子,就算完全屏蔽推特公开时间线,你依然能混得风生水起。时间线上能捡到的真实 Alpha 已经少之又少。
最近我在推特上唯一有动力做的事,也不过是发点无关痛痒的市场闲聊。不过,公域里依然有一些比我强得多的人,他们仍在真诚输出价值,既不割韭菜也不推销骗局。我觉得这些人被严重低估了。
我临时拉了一份包含 100 位优质账号的名单。以后可能会更新,也可能懒得更新,暂时说不好,但肯定还有不少别的优秀账号值得列入。
一个比较正面的小插曲是,就在我写下这篇文章时,已经开始看到一些投机凑热闹的“游客”投降退场了,这挺让人高兴。
我就不点名了,某位曾开直播买入新交易对、号称要把自己粉丝拉进加密圈(顺便说一句根本没人请他这么做)的人,宣布要和加密推特保持距离,理由是“人们总是毁掉送到眼前的下一个伟大机会”,听起来他好像把自己当成了那个伟大机会。
大脱钩:加密行业与加密推特的背离
用暗号圈最爱的套话来说,我也要喊一句“脱钩”了,但这一次脱钩的,是加密行业本身与加密推特。当然我并不是要来精准抄顶或逃顶的,我觉得加密推特其实早在 10/10 暴跌事件之前就已经见顶,脱钩早已默默发生。
最明显的对比就摆在眼前:过去这一年里,普通加密推特用户整天都在抱怨各种发币平台(Launchpads);而真正敏锐的那批人,早就在做七到八位数美金体量的永续合约交易,或者像早期捕捉 VVV 与 CARDS 那样发掘优质链上标的。
说来也怪,10/10 那次暴跌似乎永久性地改变了加密推特参与者的心理底色。它留下一层挥之不去的阴影:一切成果都可能在眨眼之间化为乌有。
这种大多潜藏于潜意识里的恐惧,进一步助长了大家“捞一票就撤”的短视掠夺心态。现任美国总统及其家族对加密行业也抱持着类似心态,这同样于事无补。
人们如今对这类收割行径早已习以为常,不再像几年前那样把作恶者集体逐出家门。
写这篇文章并不是为了替加密市场无脑喊多。我认为加密技术的普及是不可逆转的,只是它演进的方式和加密推特想象的截然不同。
在我看来,加密推特正与更大周期尺度下加密行业的真实走向脱节。区块链正在演变为修补陈旧金融体系的底层管道,听起来很无聊,虽然挑对解决痛点的项目也有投机乐趣,但整体而言,它远不如靠空气项目暴赚几百万美元那样刺激。
当比特币上涨重新点燃市场风险偏好时,那种狂热时刻肯定还会再现,人们会再次丧失理智、把大把真金白银押进高风险赌场。但这些窗口期既脆弱又短暂,留给大家获利了结的逃生门也只会越来越窄。
加密推特的情绪极其剧烈地跟随比特币价格波动,但暴涨行情更多只是暂时掩盖了底层的腐坏,而不能治愈它。哪怕 BTC 开启单边牛市让大家暂时忘掉一切烦恼,参与者根子里的心态和套路并不会改变。
币价天花板或许会被抬高,但撤池跑路(Rug)、骗局与恶意收割的数量往往也会不成比例地同步激增,算总账下来甚至可能坏事多过好事。
去年 8 月底持续到 9 月的那波链上小牛市就是现成例子:确实跑出了一些翻倍狂飙的币,但同一时期上演的抽水与收割规模同样令人触目惊心。
结语思考
我并不是今天才给加密推特喊顶,实际上它早在 12 至 18 个月前就已经见顶。这篇文章更像是我的一份观察合集,用以印证巅峰已过的判断,并聊聊这个圈子接下来会流向何方:对某些人而言或许黯淡,对另一些人却未必。
放眼长远,我觉得这事其实没那么要紧。觉得几个发币平台和链上博弈的闹剧就能动摇比特币长期逻辑的想法,本身就很可笑。
加密推特自带一种奇特的成瘾性,我不觉得这地方很快会变成一座荒城。相反,人群只会变得更加抱团圈层化、转入私密空间,对交流对象越来越挑剔。屏蔽关键词和账号、精心筛选关注列表,早已成为常态,未来只会愈演愈烈。
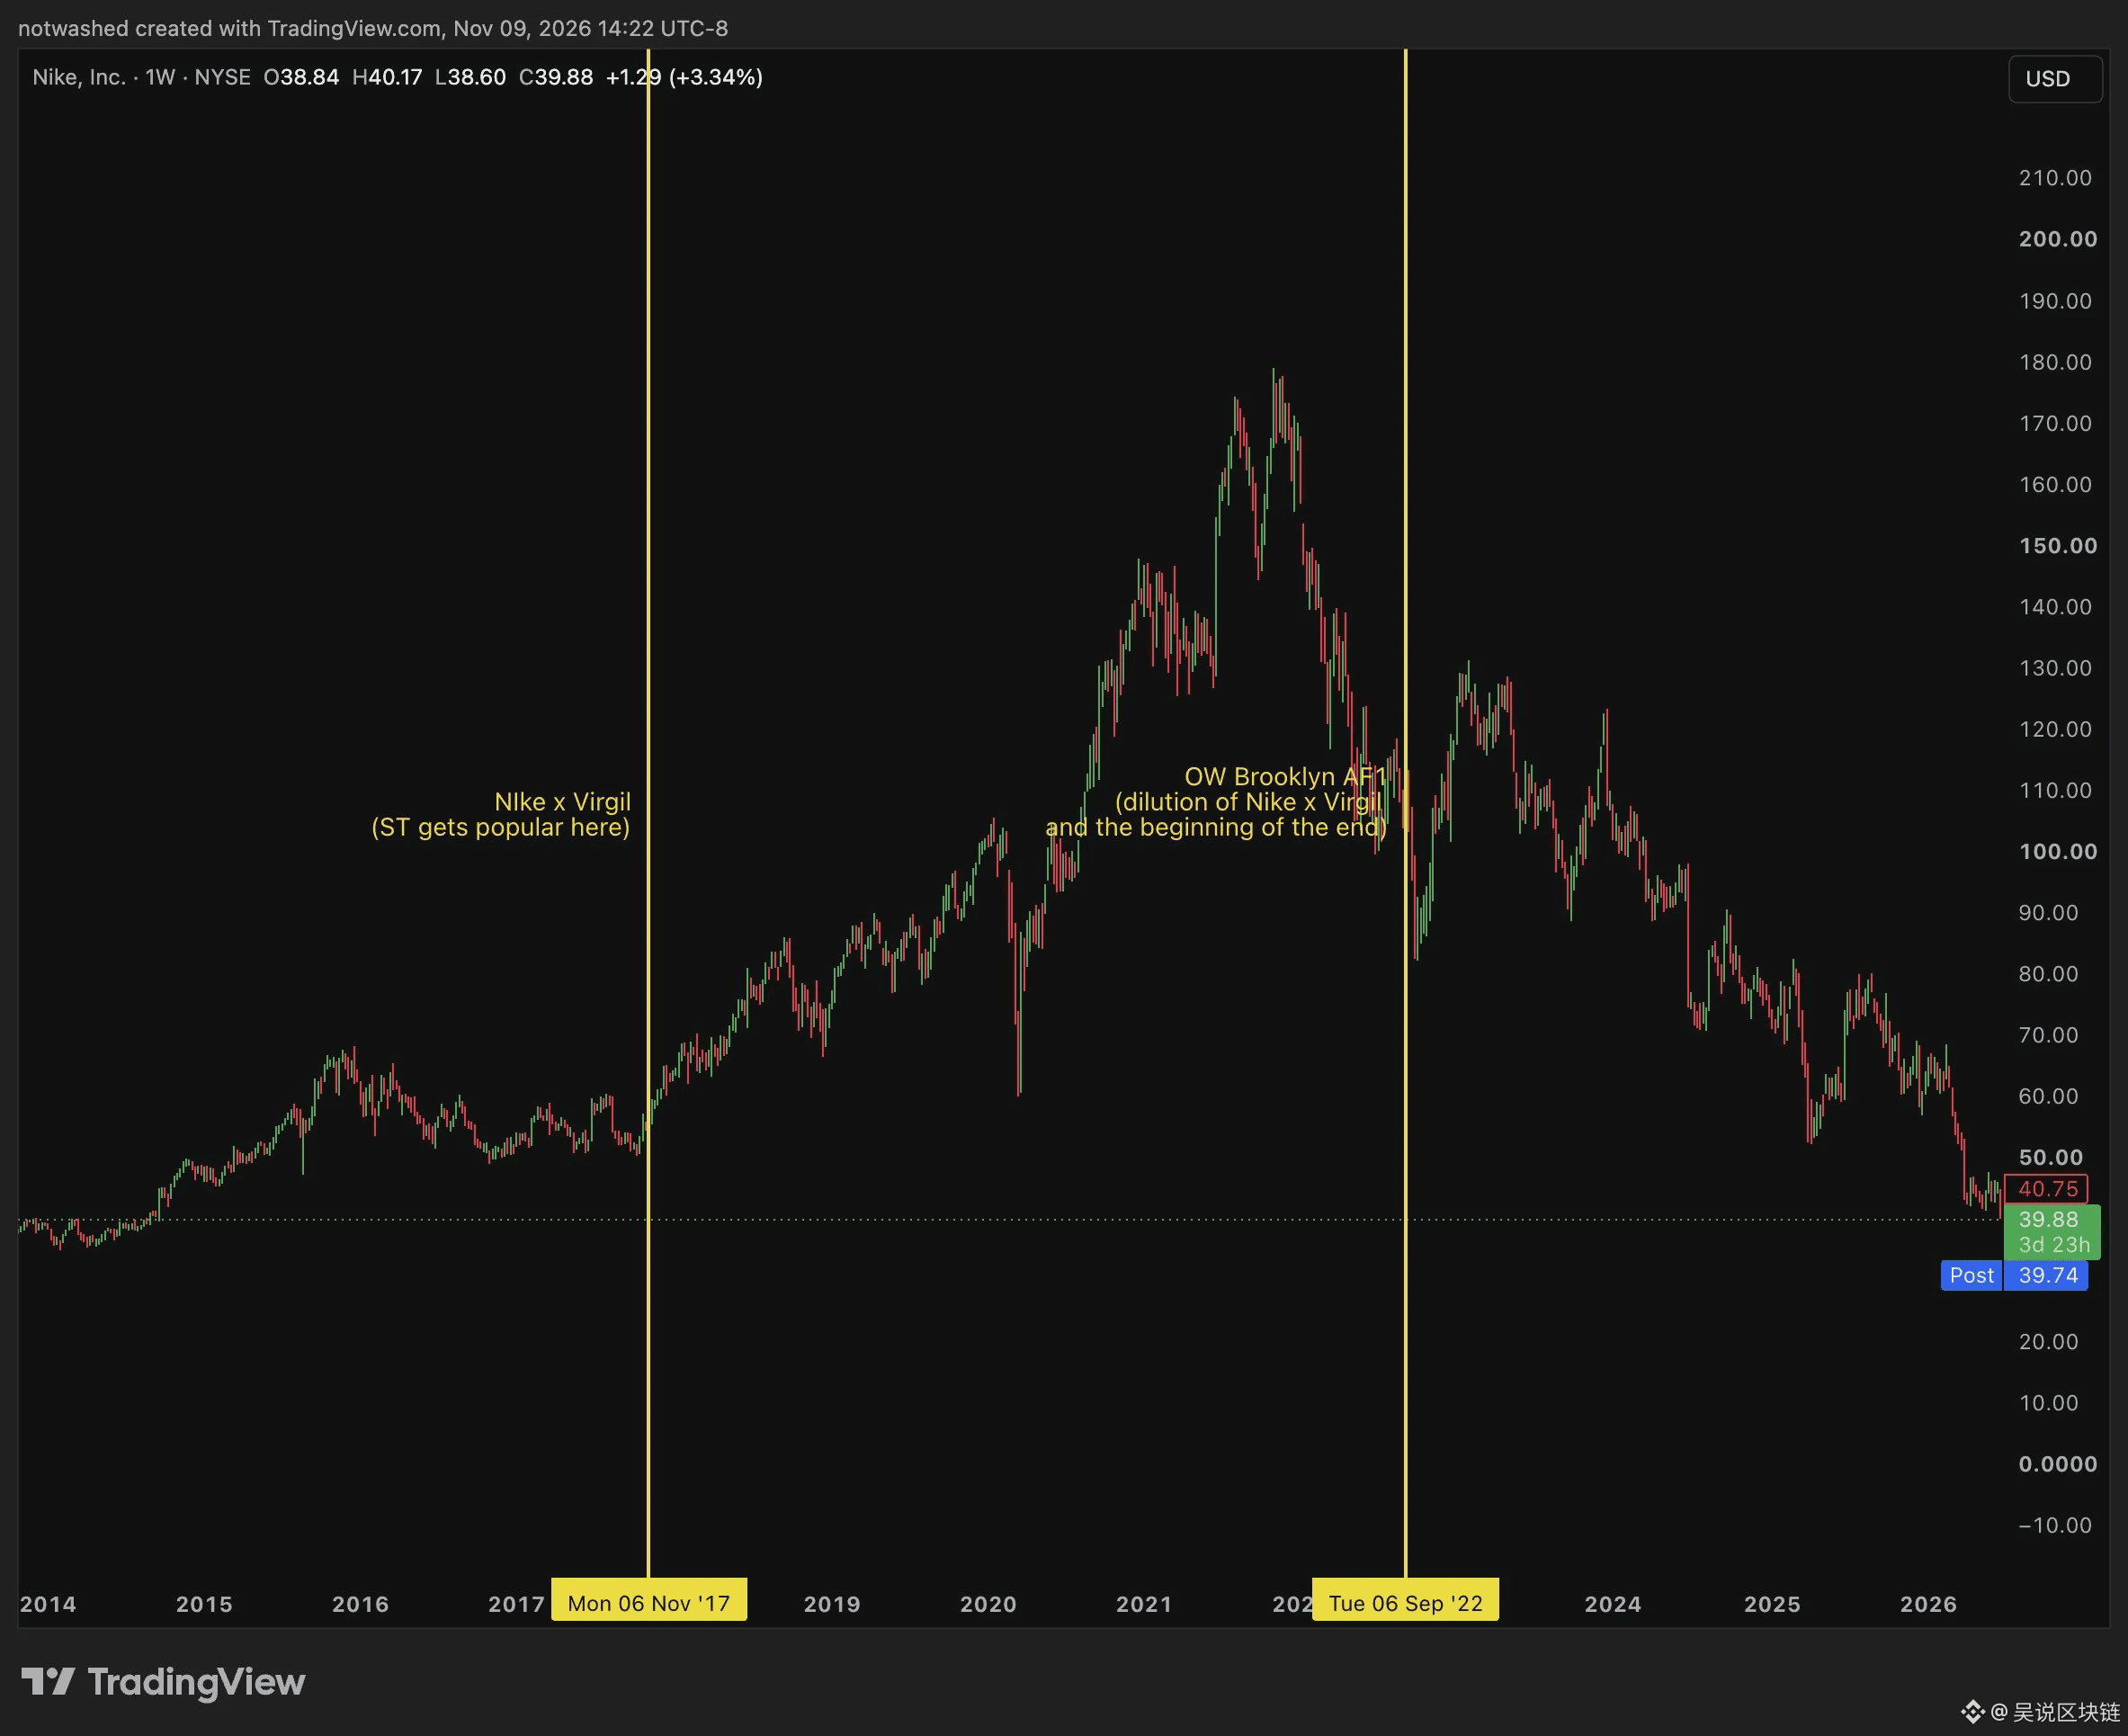
回到文章开头提到的赚钱推特和球鞋推特,有两张图或许能很直观地说明我想表达的意思。某种程度上,耐克(Nike)的股价走势图恰恰勾勒出了球鞋推特的完整生命周期:
图:耐克(Nike)周线股价与球鞋推特(ST)兴衰节点标注:2017 年联名兴起至 2022 年稀释见顶(来源:TradingView)
到了 2023 年,球鞋圈的人大多已经散尽,跑去倒卖集换式卡牌(TCG)、倒卖演出门票或者自己创办实体公司去了。
下面这张图肯定不如耐克那个例子贴切,纯粹是我个人对加密推特与加密行业相关性的一点粗略联想,不必过于较真:
图:亚马逊(AMZN)周线走势与赚钱推特(MT)卖课乱象高发期对比:2021 至 2022 年框选区域内投机卖课见顶,行业本身继续上行(来源:TradingView)
电商行业整体上几乎一直在单边向上,但围绕电商衍生的那个细分推特社区、热门话语与套利机会,早在 2021 至 2022 年就见了顶。
当然,亚马逊早已远远不止是一家电商公司,而是一头商业巨兽。这里真正想说的道理是:一个大行业的持续成功,未必意味着早期识别并收割这一新兴趋势的那批社交圈层还能继续握有同等红利。
我还想顺带补充一点,赚钱推特涵盖的范围其实很广,几乎囊括所有线上生意,在我潜水旁观时,主流题材集中在打造自有品牌(部分依赖无货源电商)、信息付费产品、代运营机构和联盟营销。
球鞋推特的故事解释了参与者如何通过日益激进的恶性内卷互相蚕食,最终亲手毁掉了最初把大家吸引来的红利机会。
赚钱推特的故事则说明了当原本的机会变得鸡肋时,参与者如何从“靠经营实体生意或交易赚钱”,滑向了“靠把自己的社交影响力变现赚钱”。
从这个意义上讲,今天的加密推特更像赚钱推特,而不只是球鞋推特。加密行业本身并没有像球鞋二级文化那样彻底见顶,加密推特也不会沦为彻底空无一人的鬼城。
但加密推特完全可以在对加密行业未来愈发无关紧要的同时,丝毫不影响加密世界继续做大做强。
曾经留在加密推特上的 Alpha,如今正越来越频繁地沉入纯粹的链上实战,或藏进 Discord 与 Telegram 的私密圈子。
当然并非所有公开社交都是坏的,依然有优质账号在边做大影响力的同时努力让这个地方更好,屏蔽噪音、专注追踪那批人,才是最合理的选择。
而那个曾经能让你发掘新机会、碰撞新思想、结识聪明人的小众加密推特角落,基本已经画上句号了,而且这也没什么大不了的。
加密推特的黄金时代正在结束:Alpha 从公开时间线转向私域与链上
作者:washed
编译:深潮 TechFlow
原文链接:https://www.techflowpost.com/article/35280
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
我在推特上的各个垂直小圈子里(比如球鞋推特、加密推特、赚钱推特等),注意到了一个共同的转折点:当大家的注意力从当初把彼此聚在一起的机会本身,转向攀爬社交阶梯和把粉丝变现时,这个圈子就结束了。
不幸的是,加密推特(CT)如今正处在这个节点上。
交代一点个人背景,我在这些圈子的迁徙路径是:球鞋推特 → 赚钱推特 → 博彩推特 → 加密推特。在赚钱推特和博彩推特,我多半是个潜水旁观者;但在球鞋推特和加密推特,我都深度参与了多年。
这些垂直圈子之间的共同点,比人们愿意承认的要多得多。毫无疑问,加密行业是其中野心最大的一个赛道,这也是我决定继续以社区成员身份留下的原因,但眼下先不展开这点。
它们的底层运行规律实在太相似了,过去一年多里看着加密推特经历的一切,让我有种强烈的“似曾相识”感。我将尽我所能,把多年观察这些社区从兴起走向消亡后脑海里的想法梳理出来。
早期套利机会与内卷恶化
一开始,一小撮匿名玩家发现了某个酷炫的新事物,决定在推特上分享彼此的看法。纯粹的好奇心推动了早期增长,算法推荐或朋友口口相传带来了源源不断、运气足够好的新参与者。
这个小圈子的核心价值主张,就是让抢先入局的人交流想法、套取市场低效的红利。当时没人关心什么市场推广,也不想把下一批接盘的傻瓜拉进来。
相反,早期往往还带着某种“守门人(Gatekeeping)”心态,刻意保护大家刚发现的宝藏:竞争越少,这群有幸踩中金矿的人赚到的钱就越多。
随着时间推移,博弈不断演化,套利规律逐渐被摸透。专门服务参与者的工具和生意开始出现,涌入的新人速度加快,市场变得越来越有效率,留给普通人的金子自然也就变少了。
某种程度上,这演变成了一场“逐底竞争”。人们出于贪婪做出越来越极端的事来加速这种恶化,比如打破不成文的江湖规矩(买走超过 3% 的代币供应、提前泄露早期 Alpha 线索等)。
竞争优势从“比别人聪明”变成了“比别人手快”。所有人脑子里的点子都一样,也都知道该怎么做,唯一的问题是谁能在第一时间下手。
在球鞋推特发展的末期,我们甚至会花钱请一些渠道灰色的人提前扫码快递单,好让球鞋还没发售就先挂单预售。
那时候官网通常周六发售,鞋子要到下周末才寄到。等鞋子真正拿到手里,价格往往已经比发售当天的峰值跌了一大截,于是大家陷入了一场比拼“谁能抢在所有人前面出货”的竞赛。
大家当时主要用两种办法:一种是在 StockX 等平台直接吃掉最高买单,再去市场扫货凑齐刚卖出的尺码;另一种是在网上下单抢到后立刻转卖,根本不管鞋还没到手、甚至不知道何时会发货。
但难点在于 StockX 要求卖家在 2 至 3 个工作日内把货发出去。解决办法是什么呢?花钱找摸得到 UPS 扫描枪的人,提前扫描你打印好的预付费快递面单,让系统把包裹标记为“已寄出”。
这样你的订单就不会被平台取消,几天后真正收到鞋再寄走就行。到了很多鞋款买盘极度匮乏的时候,你基本上非得靠某种花式预售,才能勉强挤出一点利润。
(现在想来,这种提前扫码的灰色操作在法律上颇为踩线,但在那场出货竞速里根本没人在意。我记得后来好像有人因此摊上事并面临法律追责,不过具体细节我记不清了。)
币圈现在的土狗和发币博弈,基本就处在这个阶段。这是一场“争当最早砸盘卖家”的永续竞赛:狙击新币、交易未发射的内盘对、多钱包分发筹码,全都是无休止的逐底内卷。
参与者行为只会越来越激进,除非出现颠覆性的新事物,否则绝不会自行变好。市场上的机会未必彻底消失了,但这场游戏对普通人而言已经远不如从前那样有吸引力。
向社交与“卖梦想”的转向
当参与者互相厮杀、把原本的生态彻底卷烂时,另一批人转向了一场截然不同的游戏:社交游戏。既然当初吸引大家入场的原始机会已经不再诱人,把“暴富梦想”卖给别人反而成了更赚钱的门路。
社交影响力原本只是你在市场里赚到钱之后的副产品,如今却成了机会本身。大家不再靠“赚钱来积累粉丝”,而是彻底变成了靠“攒粉丝来赚钱”。
在喊单返佣和各种激励机制的推波助澜下,越来越多 KOL 干起了把待宰羔羊往坑里带的勾当。
赚钱推特(Money Twitter)里的那些卖课博主,是一个很贴切的参照物。赚钱推特和球鞋推特略有不同,那里确实有一批人在经营真实业务并创造社会价值,而球鞋推特几乎纯粹是一场低买高卖的游戏。
从这个角度看,赚钱推特与加密推特的相似之处要远多于球鞋推特。加密世界里也确确实实有酷事情在发生,比如纽交所母公司 ICE 与 TradeXYZ 合作,将基于 Hyperliquid 的永续合约引入美国市场。
但随着易得的机会越来越少,真正做实事的人不得不和越来越多的投机骗子共享聚光灯,而这些投机者正在败光所有人的乐趣,也让整个行业背上坏名声。
赚钱推特当年就充斥着这类人:一心攀爬社交阶梯,包装个人品牌,好把劣质信息产品、割韭菜课程或广告狂轰滥炸般卖给自己的受众。
当线上生意的竞争加剧、容易赚的钱枯竭之后,一些人幡然醒悟:比起自己苦哈哈把一家公司做成功,把“造富成功的幻梦”卖给别人要轻松得多,也往往赚钱得多。
我觉得把所有卖课或设付费墙的人一律打成骗子并不公平,世上确实有物有所值的真知灼见。我想讨论的重点不在于知识付费本身,而在于当“兜售机会”比“亲自下场抓机会”更赚钱时,整个社区的社交生态会如何畸变。
前面我讲了球鞋推特如何退化成抢跑出货的竞速赛,而加密推特如今正同时遭遇这两重困境:一方面是筹码内卷的逐底竞赛,另一方面则是赚钱推特式的“卖课困境”。如今兜售 Memecoin 造富梦的博主,就是新一代卖课大师。
大家现在对“Memecoin 已死”多少有些夸大其词。关于这事的评论已经够多了,我不想展开,但客观地说,普通人靠炒 Memecoin 暴富的梦想基本已经破灭了。
这不再是一个新人进场就能闯出名堂的草莽战场,而是一场极度“K 型分化”、由社交资源主导的游戏,站在金字塔尖的人不断复利滚大自己的优势。
球鞋倒卖其实也从未彻底消失,今天依然有人靠它赚钱,但这不代表它还像巅峰期那样是门诱人的生意。Memecoin 正在走上同样的路:一个市场依然存在,并不意味着它还是场值得你全力参与的好游戏。
当然,未来某天我们还是会看到上亿美元甚至十亿美元级别的神盘,但普通人抓住它的路径会难如登天,就像在雷区里挖金矿。奖赏或许很丰厚,可盈亏比与胜率坏到了极点。
局势已经滑落到这样的地步:大把人不愿翻篇,不肯承认不对称暴富的黄金时代已经过去,反而继续把这破碎的幻梦硬塞给观众,无非是为了替自己创造新的退出流动性。
Kimchi 那档子事把这一幕演绎得淋漓尽致。Kimchi 当年凭着在 TRUMP 上狂赚 $4000 万的广传故事声名鹊起,而那个故事根本是他朋友瞎编出来的玩笑话,结果一传十十传百彻底失控。
更讽刺的是,他后来还和 Pump 合作,后者几乎明目张胆地在营销“炒土狗你也能成为下一个 Kimchi”。说白了就是“假装到底直到弄假成真(Larp til you make it)”。他们拿来兜售暴富梦的招牌故事,从头到尾都是假的。
而当前的激励结构还在变本加厉地纵容这种行为。新一代入局者把优先级放在“当网红”而非“做交易员”上是完全理性的选择,前提是你甚至还能管他们做的事叫交易的话。
毕竟交易平台需要成交量,网红需要变现粉丝流量,而这两拨人里没有任何一方真正在乎他们的追随者到底赚不赚钱。
尤其耐人寻味的是,社区对此的容忍度提高了多少。早年作恶者通常会被圈内集体排斥放逐,因为大家想守护好不容易找到的宝贵机会;如今,同样一类人却被奉上巨额商单和更大的流量舞台。
我觉得硬要去对抗这种风气毫无意义。你不能指望别人在某条路明明暴利的前提下,单为了“别把社区搞坏”就自觉收手。不如任由他们玩自己的游戏,而我们从他们扎堆的地方拔掉网线离开就好。
聪明人的集体下线与私密化
而现实中正在发生的,也恰恰就是这样。许多当初真正让加密推特产生价值的人,已经在悄无声息地退出公开时间线。有人转战美股,有人赚够退休下线,还有人依然在做加密交易,只是彻底转入私域,对如今剩下的公开圈子毫无互动兴趣。
我认为这批人的大方向是对的,我自己也常常在“要不要彻底隐身”之间来回摇摆。老实说,我留在这个社区是因为相信比特币与区块链的长期必然性;但加密推特的发展却走向了完全相反的方向,让我越来越找不到继续在公域费心输出的理由。
加密推特最初的价值所在,是能让真正走在趋势最前沿的人彼此切磋想法、共同挖掘机会。而如今,绝大多数有价值的对话和情报早已转移到了 Telegram、私密小群和其他封闭空间。
只要你混进了正确的人脉圈子,就算完全屏蔽推特公开时间线,你依然能混得风生水起。时间线上能捡到的真实 Alpha 已经少之又少。
最近我在推特上唯一有动力做的事,也不过是发点无关痛痒的市场闲聊。不过,公域里依然有一些比我强得多的人,他们仍在真诚输出价值,既不割韭菜也不推销骗局。我觉得这些人被严重低估了。
我临时拉了一份包含 100 位优质账号的名单。以后可能会更新,也可能懒得更新,暂时说不好,但肯定还有不少别的优秀账号值得列入。
一个比较正面的小插曲是,就在我写下这篇文章时,已经开始看到一些投机凑热闹的“游客”投降退场了,这挺让人高兴。
我就不点名了,某位曾开直播买入新交易对、号称要把自己粉丝拉进加密圈(顺便说一句根本没人请他这么做)的人,宣布要和加密推特保持距离,理由是“人们总是毁掉送到眼前的下一个伟大机会”,听起来他好像把自己当成了那个伟大机会。
大脱钩:加密行业与加密推特的背离
用暗号圈最爱的套话来说,我也要喊一句“脱钩”了,但这一次脱钩的,是加密行业本身与加密推特。当然我并不是要来精准抄顶或逃顶的,我觉得加密推特其实早在 10/10 暴跌事件之前就已经见顶,脱钩早已默默发生。
最明显的对比就摆在眼前:过去这一年里,普通加密推特用户整天都在抱怨各种发币平台(Launchpads);而真正敏锐的那批人,早就在做七到八位数美金体量的永续合约交易,或者像早期捕捉 VVV 与 CARDS 那样发掘优质链上标的。
说来也怪,10/10 那次暴跌似乎永久性地改变了加密推特参与者的心理底色。它留下一层挥之不去的阴影:一切成果都可能在眨眼之间化为乌有。
这种大多潜藏于潜意识里的恐惧,进一步助长了大家“捞一票就撤”的短视掠夺心态。现任美国总统及其家族对加密行业也抱持着类似心态,这同样于事无补。
人们如今对这类收割行径早已习以为常,不再像几年前那样把作恶者集体逐出家门。
写这篇文章并不是为了替加密市场无脑喊多。我认为加密技术的普及是不可逆转的,只是它演进的方式和加密推特想象的截然不同。
在我看来,加密推特正与更大周期尺度下加密行业的真实走向脱节。区块链正在演变为修补陈旧金融体系的底层管道,听起来很无聊,虽然挑对解决痛点的项目也有投机乐趣,但整体而言,它远不如靠空气项目暴赚几百万美元那样刺激。
当比特币上涨重新点燃市场风险偏好时,那种狂热时刻肯定还会再现,人们会再次丧失理智、把大把真金白银押进高风险赌场。但这些窗口期既脆弱又短暂,留给大家获利了结的逃生门也只会越来越窄。
加密推特的情绪极其剧烈地跟随比特币价格波动,但暴涨行情更多只是暂时掩盖了底层的腐坏,而不能治愈它。哪怕 BTC 开启单边牛市让大家暂时忘掉一切烦恼,参与者根子里的心态和套路并不会改变。
币价天花板或许会被抬高,但撤池跑路(Rug)、骗局与恶意收割的数量往往也会不成比例地同步激增,算总账下来甚至可能坏事多过好事。
去年 8 月底持续到 9 月的那波链上小牛市就是现成例子:确实跑出了一些翻倍狂飙的币,但同一时期上演的抽水与收割规模同样令人触目惊心。
结语思考
我并不是今天才给加密推特喊顶,实际上它早在 12 至 18 个月前就已经见顶。这篇文章更像是我的一份观察合集,用以印证巅峰已过的判断,并聊聊这个圈子接下来会流向何方:对某些人而言或许黯淡,对另一些人却未必。
放眼长远,我觉得这事其实没那么要紧。觉得几个发币平台和链上博弈的闹剧就能动摇比特币长期逻辑的想法,本身就很可笑。
加密推特自带一种奇特的成瘾性,我不觉得这地方很快会变成一座荒城。相反,人群只会变得更加抱团圈层化、转入私密空间,对交流对象越来越挑剔。屏蔽关键词和账号、精心筛选关注列表,早已成为常态,未来只会愈演愈烈。
回到文章开头提到的赚钱推特和球鞋推特,有两张图或许能很直观地说明我想表达的意思。某种程度上,耐克(Nike)的股价走势图恰恰勾勒出了球鞋推特的完整生命周期:
图:耐克(Nike)周线股价与球鞋推特(ST)兴衰节点标注:2017 年联名兴起至 2022 年稀释见顶(来源:TradingView)
到了 2023 年,球鞋圈的人大多已经散尽,跑去倒卖集换式卡牌(TCG)、倒卖演出门票或者自己创办实体公司去了。
下面这张图肯定不如耐克那个例子贴切,纯粹是我个人对加密推特与加密行业相关性的一点粗略联想,不必过于较真:
图:亚马逊(AMZN)周线走势与赚钱推特(MT)卖课乱象高发期对比:2021 至 2022 年框选区域内投机卖课见顶,行业本身继续上行(来源:TradingView)
电商行业整体上几乎一直在单边向上,但围绕电商衍生的那个细分推特社区、热门话语与套利机会,早在 2021 至 2022 年就见了顶。
当然,亚马逊早已远远不止是一家电商公司,而是一头商业巨兽。这里真正想说的道理是:一个大行业的持续成功,未必意味着早期识别并收割这一新兴趋势的那批社交圈层还能继续握有同等红利。
我还想顺带补充一点,赚钱推特涵盖的范围其实很广,几乎囊括所有线上生意,在我潜水旁观时,主流题材集中在打造自有品牌(部分依赖无货源电商)、信息付费产品、代运营机构和联盟营销。
球鞋推特的故事解释了参与者如何通过日益激进的恶性内卷互相蚕食,最终亲手毁掉了最初把大家吸引来的红利机会。
赚钱推特的故事则说明了当原本的机会变得鸡肋时,参与者如何从“靠经营实体生意或交易赚钱”,滑向了“靠把自己的社交影响力变现赚钱”。
从这个意义上讲,今天的加密推特更像赚钱推特,而不只是球鞋推特。加密行业本身并没有像球鞋二级文化那样彻底见顶,加密推特也不会沦为彻底空无一人的鬼城。
但加密推特完全可以在对加密行业未来愈发无关紧要的同时,丝毫不影响加密世界继续做大做强。
曾经留在加密推特上的 Alpha,如今正越来越频繁地沉入纯粹的链上实战,或藏进 Discord 与 Telegram 的私密圈子。
当然并非所有公开社交都是坏的,依然有优质账号在边做大影响力的同时努力让这个地方更好,屏蔽噪音、专注追踪那批人,才是最合理的选择。
而那个曾经能让你发掘新机会、碰撞新思想、结识聪明人的小众加密推特角落,基本已经画上句号了,而且这也没什么大不了的。
编译:深潮 TechFlow
原文链接:https://www.techflowpost.com/article/35280
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
我在推特上的各个垂直小圈子里(比如球鞋推特、加密推特、赚钱推特等),注意到了一个共同的转折点:当大家的注意力从当初把彼此聚在一起的机会本身,转向攀爬社交阶梯和把粉丝变现时,这个圈子就结束了。
不幸的是,加密推特(CT)如今正处在这个节点上。
交代一点个人背景,我在这些圈子的迁徙路径是:球鞋推特 → 赚钱推特 → 博彩推特 → 加密推特。在赚钱推特和博彩推特,我多半是个潜水旁观者;但在球鞋推特和加密推特,我都深度参与了多年。
这些垂直圈子之间的共同点,比人们愿意承认的要多得多。毫无疑问,加密行业是其中野心最大的一个赛道,这也是我决定继续以社区成员身份留下的原因,但眼下先不展开这点。
它们的底层运行规律实在太相似了,过去一年多里看着加密推特经历的一切,让我有种强烈的“似曾相识”感。我将尽我所能,把多年观察这些社区从兴起走向消亡后脑海里的想法梳理出来。
早期套利机会与内卷恶化
一开始,一小撮匿名玩家发现了某个酷炫的新事物,决定在推特上分享彼此的看法。纯粹的好奇心推动了早期增长,算法推荐或朋友口口相传带来了源源不断、运气足够好的新参与者。
这个小圈子的核心价值主张,就是让抢先入局的人交流想法、套取市场低效的红利。当时没人关心什么市场推广,也不想把下一批接盘的傻瓜拉进来。
相反,早期往往还带着某种“守门人(Gatekeeping)”心态,刻意保护大家刚发现的宝藏:竞争越少,这群有幸踩中金矿的人赚到的钱就越多。
随着时间推移,博弈不断演化,套利规律逐渐被摸透。专门服务参与者的工具和生意开始出现,涌入的新人速度加快,市场变得越来越有效率,留给普通人的金子自然也就变少了。
某种程度上,这演变成了一场“逐底竞争”。人们出于贪婪做出越来越极端的事来加速这种恶化,比如打破不成文的江湖规矩(买走超过 3% 的代币供应、提前泄露早期 Alpha 线索等)。
竞争优势从“比别人聪明”变成了“比别人手快”。所有人脑子里的点子都一样,也都知道该怎么做,唯一的问题是谁能在第一时间下手。
在球鞋推特发展的末期,我们甚至会花钱请一些渠道灰色的人提前扫码快递单,好让球鞋还没发售就先挂单预售。
那时候官网通常周六发售,鞋子要到下周末才寄到。等鞋子真正拿到手里,价格往往已经比发售当天的峰值跌了一大截,于是大家陷入了一场比拼“谁能抢在所有人前面出货”的竞赛。
大家当时主要用两种办法:一种是在 StockX 等平台直接吃掉最高买单,再去市场扫货凑齐刚卖出的尺码;另一种是在网上下单抢到后立刻转卖,根本不管鞋还没到手、甚至不知道何时会发货。
但难点在于 StockX 要求卖家在 2 至 3 个工作日内把货发出去。解决办法是什么呢?花钱找摸得到 UPS 扫描枪的人,提前扫描你打印好的预付费快递面单,让系统把包裹标记为“已寄出”。
这样你的订单就不会被平台取消,几天后真正收到鞋再寄走就行。到了很多鞋款买盘极度匮乏的时候,你基本上非得靠某种花式预售,才能勉强挤出一点利润。
(现在想来,这种提前扫码的灰色操作在法律上颇为踩线,但在那场出货竞速里根本没人在意。我记得后来好像有人因此摊上事并面临法律追责,不过具体细节我记不清了。)
币圈现在的土狗和发币博弈,基本就处在这个阶段。这是一场“争当最早砸盘卖家”的永续竞赛:狙击新币、交易未发射的内盘对、多钱包分发筹码,全都是无休止的逐底内卷。
参与者行为只会越来越激进,除非出现颠覆性的新事物,否则绝不会自行变好。市场上的机会未必彻底消失了,但这场游戏对普通人而言已经远不如从前那样有吸引力。
向社交与“卖梦想”的转向
当参与者互相厮杀、把原本的生态彻底卷烂时,另一批人转向了一场截然不同的游戏:社交游戏。既然当初吸引大家入场的原始机会已经不再诱人,把“暴富梦想”卖给别人反而成了更赚钱的门路。
社交影响力原本只是你在市场里赚到钱之后的副产品,如今却成了机会本身。大家不再靠“赚钱来积累粉丝”,而是彻底变成了靠“攒粉丝来赚钱”。
在喊单返佣和各种激励机制的推波助澜下,越来越多 KOL 干起了把待宰羔羊往坑里带的勾当。
赚钱推特(Money Twitter)里的那些卖课博主,是一个很贴切的参照物。赚钱推特和球鞋推特略有不同,那里确实有一批人在经营真实业务并创造社会价值,而球鞋推特几乎纯粹是一场低买高卖的游戏。
从这个角度看,赚钱推特与加密推特的相似之处要远多于球鞋推特。加密世界里也确确实实有酷事情在发生,比如纽交所母公司 ICE 与 TradeXYZ 合作,将基于 Hyperliquid 的永续合约引入美国市场。
但随着易得的机会越来越少,真正做实事的人不得不和越来越多的投机骗子共享聚光灯,而这些投机者正在败光所有人的乐趣,也让整个行业背上坏名声。
赚钱推特当年就充斥着这类人:一心攀爬社交阶梯,包装个人品牌,好把劣质信息产品、割韭菜课程或广告狂轰滥炸般卖给自己的受众。
当线上生意的竞争加剧、容易赚的钱枯竭之后,一些人幡然醒悟:比起自己苦哈哈把一家公司做成功,把“造富成功的幻梦”卖给别人要轻松得多,也往往赚钱得多。
我觉得把所有卖课或设付费墙的人一律打成骗子并不公平,世上确实有物有所值的真知灼见。我想讨论的重点不在于知识付费本身,而在于当“兜售机会”比“亲自下场抓机会”更赚钱时,整个社区的社交生态会如何畸变。
前面我讲了球鞋推特如何退化成抢跑出货的竞速赛,而加密推特如今正同时遭遇这两重困境:一方面是筹码内卷的逐底竞赛,另一方面则是赚钱推特式的“卖课困境”。如今兜售 Memecoin 造富梦的博主,就是新一代卖课大师。
大家现在对“Memecoin 已死”多少有些夸大其词。关于这事的评论已经够多了,我不想展开,但客观地说,普通人靠炒 Memecoin 暴富的梦想基本已经破灭了。
这不再是一个新人进场就能闯出名堂的草莽战场,而是一场极度“K 型分化”、由社交资源主导的游戏,站在金字塔尖的人不断复利滚大自己的优势。
球鞋倒卖其实也从未彻底消失,今天依然有人靠它赚钱,但这不代表它还像巅峰期那样是门诱人的生意。Memecoin 正在走上同样的路:一个市场依然存在,并不意味着它还是场值得你全力参与的好游戏。
当然,未来某天我们还是会看到上亿美元甚至十亿美元级别的神盘,但普通人抓住它的路径会难如登天,就像在雷区里挖金矿。奖赏或许很丰厚,可盈亏比与胜率坏到了极点。
局势已经滑落到这样的地步:大把人不愿翻篇,不肯承认不对称暴富的黄金时代已经过去,反而继续把这破碎的幻梦硬塞给观众,无非是为了替自己创造新的退出流动性。
Kimchi 那档子事把这一幕演绎得淋漓尽致。Kimchi 当年凭着在 TRUMP 上狂赚 $4000 万的广传故事声名鹊起,而那个故事根本是他朋友瞎编出来的玩笑话,结果一传十十传百彻底失控。
更讽刺的是,他后来还和 Pump 合作,后者几乎明目张胆地在营销“炒土狗你也能成为下一个 Kimchi”。说白了就是“假装到底直到弄假成真(Larp til you make it)”。他们拿来兜售暴富梦的招牌故事,从头到尾都是假的。
而当前的激励结构还在变本加厉地纵容这种行为。新一代入局者把优先级放在“当网红”而非“做交易员”上是完全理性的选择,前提是你甚至还能管他们做的事叫交易的话。
毕竟交易平台需要成交量,网红需要变现粉丝流量,而这两拨人里没有任何一方真正在乎他们的追随者到底赚不赚钱。
尤其耐人寻味的是,社区对此的容忍度提高了多少。早年作恶者通常会被圈内集体排斥放逐,因为大家想守护好不容易找到的宝贵机会;如今,同样一类人却被奉上巨额商单和更大的流量舞台。
我觉得硬要去对抗这种风气毫无意义。你不能指望别人在某条路明明暴利的前提下,单为了“别把社区搞坏”就自觉收手。不如任由他们玩自己的游戏,而我们从他们扎堆的地方拔掉网线离开就好。
聪明人的集体下线与私密化
而现实中正在发生的,也恰恰就是这样。许多当初真正让加密推特产生价值的人,已经在悄无声息地退出公开时间线。有人转战美股,有人赚够退休下线,还有人依然在做加密交易,只是彻底转入私域,对如今剩下的公开圈子毫无互动兴趣。
我认为这批人的大方向是对的,我自己也常常在“要不要彻底隐身”之间来回摇摆。老实说,我留在这个社区是因为相信比特币与区块链的长期必然性;但加密推特的发展却走向了完全相反的方向,让我越来越找不到继续在公域费心输出的理由。
加密推特最初的价值所在,是能让真正走在趋势最前沿的人彼此切磋想法、共同挖掘机会。而如今,绝大多数有价值的对话和情报早已转移到了 Telegram、私密小群和其他封闭空间。
只要你混进了正确的人脉圈子,就算完全屏蔽推特公开时间线,你依然能混得风生水起。时间线上能捡到的真实 Alpha 已经少之又少。
最近我在推特上唯一有动力做的事,也不过是发点无关痛痒的市场闲聊。不过,公域里依然有一些比我强得多的人,他们仍在真诚输出价值,既不割韭菜也不推销骗局。我觉得这些人被严重低估了。
我临时拉了一份包含 100 位优质账号的名单。以后可能会更新,也可能懒得更新,暂时说不好,但肯定还有不少别的优秀账号值得列入。
一个比较正面的小插曲是,就在我写下这篇文章时,已经开始看到一些投机凑热闹的“游客”投降退场了,这挺让人高兴。
我就不点名了,某位曾开直播买入新交易对、号称要把自己粉丝拉进加密圈(顺便说一句根本没人请他这么做)的人,宣布要和加密推特保持距离,理由是“人们总是毁掉送到眼前的下一个伟大机会”,听起来他好像把自己当成了那个伟大机会。
大脱钩:加密行业与加密推特的背离
用暗号圈最爱的套话来说,我也要喊一句“脱钩”了,但这一次脱钩的,是加密行业本身与加密推特。当然我并不是要来精准抄顶或逃顶的,我觉得加密推特其实早在 10/10 暴跌事件之前就已经见顶,脱钩早已默默发生。
最明显的对比就摆在眼前:过去这一年里,普通加密推特用户整天都在抱怨各种发币平台(Launchpads);而真正敏锐的那批人,早就在做七到八位数美金体量的永续合约交易,或者像早期捕捉 VVV 与 CARDS 那样发掘优质链上标的。
说来也怪,10/10 那次暴跌似乎永久性地改变了加密推特参与者的心理底色。它留下一层挥之不去的阴影:一切成果都可能在眨眼之间化为乌有。
这种大多潜藏于潜意识里的恐惧,进一步助长了大家“捞一票就撤”的短视掠夺心态。现任美国总统及其家族对加密行业也抱持着类似心态,这同样于事无补。
人们如今对这类收割行径早已习以为常,不再像几年前那样把作恶者集体逐出家门。
写这篇文章并不是为了替加密市场无脑喊多。我认为加密技术的普及是不可逆转的,只是它演进的方式和加密推特想象的截然不同。
在我看来,加密推特正与更大周期尺度下加密行业的真实走向脱节。区块链正在演变为修补陈旧金融体系的底层管道,听起来很无聊,虽然挑对解决痛点的项目也有投机乐趣,但整体而言,它远不如靠空气项目暴赚几百万美元那样刺激。
当比特币上涨重新点燃市场风险偏好时,那种狂热时刻肯定还会再现,人们会再次丧失理智、把大把真金白银押进高风险赌场。但这些窗口期既脆弱又短暂,留给大家获利了结的逃生门也只会越来越窄。
加密推特的情绪极其剧烈地跟随比特币价格波动,但暴涨行情更多只是暂时掩盖了底层的腐坏,而不能治愈它。哪怕 BTC 开启单边牛市让大家暂时忘掉一切烦恼,参与者根子里的心态和套路并不会改变。
币价天花板或许会被抬高,但撤池跑路(Rug)、骗局与恶意收割的数量往往也会不成比例地同步激增,算总账下来甚至可能坏事多过好事。
去年 8 月底持续到 9 月的那波链上小牛市就是现成例子:确实跑出了一些翻倍狂飙的币,但同一时期上演的抽水与收割规模同样令人触目惊心。
结语思考
我并不是今天才给加密推特喊顶,实际上它早在 12 至 18 个月前就已经见顶。这篇文章更像是我的一份观察合集,用以印证巅峰已过的判断,并聊聊这个圈子接下来会流向何方:对某些人而言或许黯淡,对另一些人却未必。
放眼长远,我觉得这事其实没那么要紧。觉得几个发币平台和链上博弈的闹剧就能动摇比特币长期逻辑的想法,本身就很可笑。
加密推特自带一种奇特的成瘾性,我不觉得这地方很快会变成一座荒城。相反,人群只会变得更加抱团圈层化、转入私密空间,对交流对象越来越挑剔。屏蔽关键词和账号、精心筛选关注列表,早已成为常态,未来只会愈演愈烈。
回到文章开头提到的赚钱推特和球鞋推特,有两张图或许能很直观地说明我想表达的意思。某种程度上,耐克(Nike)的股价走势图恰恰勾勒出了球鞋推特的完整生命周期:
图:耐克(Nike)周线股价与球鞋推特(ST)兴衰节点标注:2017 年联名兴起至 2022 年稀释见顶(来源:TradingView)
到了 2023 年,球鞋圈的人大多已经散尽,跑去倒卖集换式卡牌(TCG)、倒卖演出门票或者自己创办实体公司去了。
下面这张图肯定不如耐克那个例子贴切,纯粹是我个人对加密推特与加密行业相关性的一点粗略联想,不必过于较真:
图:亚马逊(AMZN)周线走势与赚钱推特(MT)卖课乱象高发期对比:2021 至 2022 年框选区域内投机卖课见顶,行业本身继续上行(来源:TradingView)
电商行业整体上几乎一直在单边向上,但围绕电商衍生的那个细分推特社区、热门话语与套利机会,早在 2021 至 2022 年就见了顶。
当然,亚马逊早已远远不止是一家电商公司,而是一头商业巨兽。这里真正想说的道理是:一个大行业的持续成功,未必意味着早期识别并收割这一新兴趋势的那批社交圈层还能继续握有同等红利。
我还想顺带补充一点,赚钱推特涵盖的范围其实很广,几乎囊括所有线上生意,在我潜水旁观时,主流题材集中在打造自有品牌(部分依赖无货源电商)、信息付费产品、代运营机构和联盟营销。
球鞋推特的故事解释了参与者如何通过日益激进的恶性内卷互相蚕食,最终亲手毁掉了最初把大家吸引来的红利机会。
赚钱推特的故事则说明了当原本的机会变得鸡肋时,参与者如何从“靠经营实体生意或交易赚钱”,滑向了“靠把自己的社交影响力变现赚钱”。
从这个意义上讲,今天的加密推特更像赚钱推特,而不只是球鞋推特。加密行业本身并没有像球鞋二级文化那样彻底见顶,加密推特也不会沦为彻底空无一人的鬼城。
但加密推特完全可以在对加密行业未来愈发无关紧要的同时,丝毫不影响加密世界继续做大做强。
曾经留在加密推特上的 Alpha,如今正越来越频繁地沉入纯粹的链上实战,或藏进 Discord 与 Telegram 的私密圈子。
当然并非所有公开社交都是坏的,依然有优质账号在边做大影响力的同时努力让这个地方更好,屏蔽噪音、专注追踪那批人,才是最合理的选择。
而那个曾经能让你发掘新机会、碰撞新思想、结识聪明人的小众加密推特角落,基本已经画上句号了,而且这也没什么大不了的。
323
·
--
Übersetzung ansehen
白线观察|AI 制药获 50 亿美元融资,药企研发提速仍待临床验证Alphabet 支持的 AI 制药公司 Isomorphic Labs 本周完成 50 亿美元融资,同时宣布与默沙东合作研发抗癌药物。传统药企也开始拿出具体的研发效率数据:诺华确定候选药物的平均时间从约三年缩短至 18–24 个月,赛诺菲则借助 AI 在一个哮喘药物项目中节省了至少一年。资金和实际应用都在增加,但研发速度提高能否带来更多成功上市的新药,还缺少足够的临床证据。
一、50 亿美元融资,药企开始为 AI 研发能力付费
11 月 17 日,从 Google DeepMind 衍生的 AI 制药公司 Isomorphic Labs 宣布完成 50 亿美元 C 轮融资,由 Greenoaks 和红杉资本共同领投,Alphabet 继续投资。今年 5 月,公司刚完成 21 亿美元 B 轮融资,半年内两轮融资合计达到 71 亿美元。新增资金将用于扩大 AI 药物设计平台、实验室和自主研发管线,推动候选药物进入临床试验。
11 月 19 日,Isomorphic Labs 又与默沙东签署合作协议,计划针对一个肿瘤治疗靶点设计小分子候选药物。Isomorphic Labs 将利用其 AI 药物设计系统 IsoDDE,结合默沙东提供的专有数据开展研究,后者负责临床前开发、临床试验、制造及商业化。协议包含首付款、研发和商业化里程碑付款及销售分成,但没有披露具体金额。
此前的合作更能看出这类交易的资金结构。2024 年,礼来和诺华分别与 Isomorphic Labs 签署研发协议,约定首付款为 4,500 万美元和 3,750 万美元,两项协议的潜在里程碑付款最高合计 29 亿美元。这笔远高于首付款的收入并非确定收益,需要后续研发、审批和商业化目标逐步完成。药企愿意提前为 AI 设计能力付费,但 Isomorphic Labs 最终能从合作中获得多少收入,仍取决于候选药物的研发进展。
二、药物发现开始提速,药企已有实际案例
Reuters 11 月 20 日采访了多家大型药企的研发负责人。诺华生物医学研究负责人 Fiona Marshall 表示,公司从启动研发项目到确定候选药物的平均时间,已从过去约三年缩短至 18–24 个月。AI 帮助研究团队更快分析生物数据、筛选潜在靶点,并确定值得继续实验的分子。
赛诺菲的哮喘药物 lunsekimig 则提供了另一个案例。公司利用 AI 辅助分析早期研究数据,提前完成剂量选择决策,跳过原本计划开展的一项研究,节省了至少一年时间。赛诺菲计算与 AI 战略负责人 Matt Truppo 预计,未来两年 AI 有望使早期药物发现周期缩短 20%–25%,五年内可能缩短约一半,涉及超过 100 个研发项目(这是公司对未来效率的预测,并非已经实现的平均结果)。
两家药企的改善出现在不同环节。诺华缩短的是从项目启动到确定候选药物的时间,赛诺菲则利用现有数据减少了一项临床研究。对药企而言,节省研发时间可以让项目更早进入下一阶段,也可能减少部分实验费用。不过,研发周期缩短多少与最终节省多少资金并不完全对应,尤其是后续临床试验仍需投入大量资源。
三、129 个项目进入临床,成功率仍缺少充分证据
2026 年 10 月发表于《Cancer Treatment Reviews》的研究《Artificial intelligence–enabled drug discovery: A growing but largely early-stage clinical pipeline》,统计了截至 3 月 1 日进入人体临床试验的 AI 相关药物研发项目。研究团队共识别出 69 家公司的 129 个候选项目,其中大部分仍处于早期阶段,样本中的 Ⅱ 期观察成功率约为 19.5%。
这个数字还不能直接用来衡量 AI 制药相对传统研发的优势。研究基于公开临床记录和企业披露,许多项目尚未完成后续试验,样本中的疾病类型和研发阶段也存在差异。现有数据能够说明 AI 相关候选药物已经进入临床,但还不足以证明它们具有更高的成功率。
中国 AI 制药公司英矽智能的 Rentosertib 是一个值得跟踪的项目。该药物利用 AI 参与靶点发现和分子设计,用于治疗特发性肺纤维化。2025 年发表于《自然·医学》的 Ⅱa 期研究纳入 71 名患者,经过 12 周治疗,最高剂量组的用力肺活量平均增加 98.4 毫升,安慰剂组平均下降 20.3 毫升。这项研究出现了初步疗效信号,但样本量较小、观察时间较短。2026 年 9 月,Rentosertib 已启动 Ⅲ 期临床患者给药,计划招募约 320 名患者,开展为期 52 周的研究,以进一步确认疗效和安全性。目前该药物尚未获批上市。
从分子设计到人体临床,AI 已经参与了完整的前期研发过程。Rentosertib 能否在更大规模的 Ⅲ 期试验中延续此前的疗效,将为这一技术路线提供更重要的临床证据。
本周判断
大型药企已经开始获得可量化的研发效率改善,AI 制药公司的合作收入也有了更具体的付款依据。相比融资规模持续扩大,药企是否愿意将更多研发项目交给 AI 平台,以及这些项目能否带来持续的首付款和里程碑收入,更能反映商业需求。目前最明确的进步仍在药物发现和早期研发阶段。临床成功率是否提高,还没有足够证据。英矽智能等公司正在推进的后期试验,将比模型表现和融资估值更直接地检验 AI 制药的实际成果。
白线观察|AI 制药获 50 亿美元融资,药企研发提速仍待临床验证
Alphabet 支持的 AI 制药公司 Isomorphic Labs 本周完成 50 亿美元融资,同时宣布与默沙东合作研发抗癌药物。传统药企也开始拿出具体的研发效率数据:诺华确定候选药物的平均时间从约三年缩短至 18–24 个月,赛诺菲则借助 AI 在一个哮喘药物项目中节省了至少一年。资金和实际应用都在增加,但研发速度提高能否带来更多成功上市的新药,还缺少足够的临床证据。
一、50 亿美元融资,药企开始为 AI 研发能力付费
11 月 17 日,从 Google DeepMind 衍生的 AI 制药公司 Isomorphic Labs 宣布完成 50 亿美元 C 轮融资,由 Greenoaks 和红杉资本共同领投,Alphabet 继续投资。今年 5 月,公司刚完成 21 亿美元 B 轮融资,半年内两轮融资合计达到 71 亿美元。新增资金将用于扩大 AI 药物设计平台、实验室和自主研发管线,推动候选药物进入临床试验。
11 月 19 日,Isomorphic Labs 又与默沙东签署合作协议,计划针对一个肿瘤治疗靶点设计小分子候选药物。Isomorphic Labs 将利用其 AI 药物设计系统 IsoDDE,结合默沙东提供的专有数据开展研究,后者负责临床前开发、临床试验、制造及商业化。协议包含首付款、研发和商业化里程碑付款及销售分成,但没有披露具体金额。
此前的合作更能看出这类交易的资金结构。2024 年,礼来和诺华分别与 Isomorphic Labs 签署研发协议,约定首付款为 4,500 万美元和 3,750 万美元,两项协议的潜在里程碑付款最高合计 29 亿美元。这笔远高于首付款的收入并非确定收益,需要后续研发、审批和商业化目标逐步完成。药企愿意提前为 AI 设计能力付费,但 Isomorphic Labs 最终能从合作中获得多少收入,仍取决于候选药物的研发进展。
二、药物发现开始提速,药企已有实际案例
Reuters 11 月 20 日采访了多家大型药企的研发负责人。诺华生物医学研究负责人 Fiona Marshall 表示,公司从启动研发项目到确定候选药物的平均时间,已从过去约三年缩短至 18–24 个月。AI 帮助研究团队更快分析生物数据、筛选潜在靶点,并确定值得继续实验的分子。
赛诺菲的哮喘药物 lunsekimig 则提供了另一个案例。公司利用 AI 辅助分析早期研究数据,提前完成剂量选择决策,跳过原本计划开展的一项研究,节省了至少一年时间。赛诺菲计算与 AI 战略负责人 Matt Truppo 预计,未来两年 AI 有望使早期药物发现周期缩短 20%–25%,五年内可能缩短约一半,涉及超过 100 个研发项目(这是公司对未来效率的预测,并非已经实现的平均结果)。
两家药企的改善出现在不同环节。诺华缩短的是从项目启动到确定候选药物的时间,赛诺菲则利用现有数据减少了一项临床研究。对药企而言,节省研发时间可以让项目更早进入下一阶段,也可能减少部分实验费用。不过,研发周期缩短多少与最终节省多少资金并不完全对应,尤其是后续临床试验仍需投入大量资源。
三、129 个项目进入临床,成功率仍缺少充分证据
2026 年 10 月发表于《Cancer Treatment Reviews》的研究《Artificial intelligence–enabled drug discovery: A growing but largely early-stage clinical pipeline》,统计了截至 3 月 1 日进入人体临床试验的 AI 相关药物研发项目。研究团队共识别出 69 家公司的 129 个候选项目,其中大部分仍处于早期阶段,样本中的 Ⅱ 期观察成功率约为 19.5%。
这个数字还不能直接用来衡量 AI 制药相对传统研发的优势。研究基于公开临床记录和企业披露,许多项目尚未完成后续试验,样本中的疾病类型和研发阶段也存在差异。现有数据能够说明 AI 相关候选药物已经进入临床,但还不足以证明它们具有更高的成功率。
中国 AI 制药公司英矽智能的 Rentosertib 是一个值得跟踪的项目。该药物利用 AI 参与靶点发现和分子设计,用于治疗特发性肺纤维化。2025 年发表于《自然·医学》的 Ⅱa 期研究纳入 71 名患者,经过 12 周治疗,最高剂量组的用力肺活量平均增加 98.4 毫升,安慰剂组平均下降 20.3 毫升。这项研究出现了初步疗效信号,但样本量较小、观察时间较短。2026 年 9 月,Rentosertib 已启动 Ⅲ 期临床患者给药,计划招募约 320 名患者,开展为期 52 周的研究,以进一步确认疗效和安全性。目前该药物尚未获批上市。
从分子设计到人体临床,AI 已经参与了完整的前期研发过程。Rentosertib 能否在更大规模的 Ⅲ 期试验中延续此前的疗效,将为这一技术路线提供更重要的临床证据。
本周判断
大型药企已经开始获得可量化的研发效率改善,AI 制药公司的合作收入也有了更具体的付款依据。相比融资规模持续扩大,药企是否愿意将更多研发项目交给 AI 平台,以及这些项目能否带来持续的首付款和里程碑收入,更能反映商业需求。目前最明确的进步仍在药物发现和早期研发阶段。临床成功率是否提高,还没有足够证据。英矽智能等公司正在推进的后期试验,将比模型表现和融资估值更直接地检验 AI 制药的实际成果。
一、50 亿美元融资,药企开始为 AI 研发能力付费
11 月 17 日,从 Google DeepMind 衍生的 AI 制药公司 Isomorphic Labs 宣布完成 50 亿美元 C 轮融资,由 Greenoaks 和红杉资本共同领投,Alphabet 继续投资。今年 5 月,公司刚完成 21 亿美元 B 轮融资,半年内两轮融资合计达到 71 亿美元。新增资金将用于扩大 AI 药物设计平台、实验室和自主研发管线,推动候选药物进入临床试验。
11 月 19 日,Isomorphic Labs 又与默沙东签署合作协议,计划针对一个肿瘤治疗靶点设计小分子候选药物。Isomorphic Labs 将利用其 AI 药物设计系统 IsoDDE,结合默沙东提供的专有数据开展研究,后者负责临床前开发、临床试验、制造及商业化。协议包含首付款、研发和商业化里程碑付款及销售分成,但没有披露具体金额。
此前的合作更能看出这类交易的资金结构。2024 年,礼来和诺华分别与 Isomorphic Labs 签署研发协议,约定首付款为 4,500 万美元和 3,750 万美元,两项协议的潜在里程碑付款最高合计 29 亿美元。这笔远高于首付款的收入并非确定收益,需要后续研发、审批和商业化目标逐步完成。药企愿意提前为 AI 设计能力付费,但 Isomorphic Labs 最终能从合作中获得多少收入,仍取决于候选药物的研发进展。
二、药物发现开始提速,药企已有实际案例
Reuters 11 月 20 日采访了多家大型药企的研发负责人。诺华生物医学研究负责人 Fiona Marshall 表示,公司从启动研发项目到确定候选药物的平均时间,已从过去约三年缩短至 18–24 个月。AI 帮助研究团队更快分析生物数据、筛选潜在靶点,并确定值得继续实验的分子。
赛诺菲的哮喘药物 lunsekimig 则提供了另一个案例。公司利用 AI 辅助分析早期研究数据,提前完成剂量选择决策,跳过原本计划开展的一项研究,节省了至少一年时间。赛诺菲计算与 AI 战略负责人 Matt Truppo 预计,未来两年 AI 有望使早期药物发现周期缩短 20%–25%,五年内可能缩短约一半,涉及超过 100 个研发项目(这是公司对未来效率的预测,并非已经实现的平均结果)。
两家药企的改善出现在不同环节。诺华缩短的是从项目启动到确定候选药物的时间,赛诺菲则利用现有数据减少了一项临床研究。对药企而言,节省研发时间可以让项目更早进入下一阶段,也可能减少部分实验费用。不过,研发周期缩短多少与最终节省多少资金并不完全对应,尤其是后续临床试验仍需投入大量资源。
三、129 个项目进入临床,成功率仍缺少充分证据
2026 年 10 月发表于《Cancer Treatment Reviews》的研究《Artificial intelligence–enabled drug discovery: A growing but largely early-stage clinical pipeline》,统计了截至 3 月 1 日进入人体临床试验的 AI 相关药物研发项目。研究团队共识别出 69 家公司的 129 个候选项目,其中大部分仍处于早期阶段,样本中的 Ⅱ 期观察成功率约为 19.5%。
这个数字还不能直接用来衡量 AI 制药相对传统研发的优势。研究基于公开临床记录和企业披露,许多项目尚未完成后续试验,样本中的疾病类型和研发阶段也存在差异。现有数据能够说明 AI 相关候选药物已经进入临床,但还不足以证明它们具有更高的成功率。
中国 AI 制药公司英矽智能的 Rentosertib 是一个值得跟踪的项目。该药物利用 AI 参与靶点发现和分子设计,用于治疗特发性肺纤维化。2025 年发表于《自然·医学》的 Ⅱa 期研究纳入 71 名患者,经过 12 周治疗,最高剂量组的用力肺活量平均增加 98.4 毫升,安慰剂组平均下降 20.3 毫升。这项研究出现了初步疗效信号,但样本量较小、观察时间较短。2026 年 9 月,Rentosertib 已启动 Ⅲ 期临床患者给药,计划招募约 320 名患者,开展为期 52 周的研究,以进一步确认疗效和安全性。目前该药物尚未获批上市。
从分子设计到人体临床,AI 已经参与了完整的前期研发过程。Rentosertib 能否在更大规模的 Ⅲ 期试验中延续此前的疗效,将为这一技术路线提供更重要的临床证据。
本周判断
大型药企已经开始获得可量化的研发效率改善,AI 制药公司的合作收入也有了更具体的付款依据。相比融资规模持续扩大,药企是否愿意将更多研发项目交给 AI 平台,以及这些项目能否带来持续的首付款和里程碑收入,更能反映商业需求。目前最明确的进步仍在药物发现和早期研发阶段。临床成功率是否提高,还没有足够证据。英矽智能等公司正在推进的后期试验,将比模型表现和融资估值更直接地检验 AI 制药的实际成果。
NVSUS-0,31%
GOOGUS-0,84%
445
·
--
Übersetzung ansehen
一周热门项目动态:以太坊 Glamsterdam 升级推迟、Solana2027 路线图、首笔代币化股票链上分红等(1115–11211. 以太坊 Glamsterdam 升级或因智能合约兼容性问题推迟至 2027 年 5 月 link
以太坊开发者在核心开发者会议上讨论了 Glamsterdam 升级的智能合约兼容性风险。拟议的 Gas 定价调整可能影响现有合约,以太坊基金会及安全公司已联系至少 50 家受影响企业。按现有方案,主网最早可能于 2027 年 1 月中旬激活;若修改升级规范,激活时间可能推迟至 4 月或 5 月。目前开发者尚未作出决定。
2. Solana 公布 2027 路线图,计算容量翻倍且单元消耗削减 80% link
Solana 发文表示,继 Alpenglow 升级之后,Solana 核心开发团队 Anza 公布了 2027 年技术路线图,涵盖四大方向:一是性能优化,网络计算容量将翻倍,同时代币账户相关交易的计算单元消耗削减 80%;二是表达能力提升,引入针对全链上运行模型的向量处理,单笔交易可调用的账户数量上限从 64 个提升至 96 个,并支持直接读取而非复制账户数据以减少单笔交易的数据传输量;三是市场结构升级,在 Alpenglow 基础上推进更快的区块分发,并引入 Constellation 以建立更清晰的交易排序规则及促进验证者间竞争;四是网络韧性增强,通过简化协议、减少特殊边缘情况使后续升级与变更更加安全。
3. Hyperliquid 等链上平台进入美国零售衍生品市场,须自行注册交易所或与持牌交易所合作 link
美国 CFTC 主席 Michael Selig 表示,Hyperliquid 等链上平台若希望向美国零售用户提供衍生品交易服务,必须自行取得交易所注册资格,或与已注册交易所合作,并遵守与传统交易所相同的监管规则,但仍可使用链上技术。他以 Backpack 为例,该平台近期获得期货佣金商(FCM)、指定合约市场(DCM)及衍生品清算机构(DCO)三项牌照,为进入美国市场建立合规基础。针对预测市场,Selig 表示,CFTC 将与司法部合作,维护其对合法衍生品合约的联邦监管权限,反对各州通过诉讼干预相关市场。对于个股永续合约,他强调,没有到期日并不意味着合约必然属于证券类互换,其监管分类取决于合约结构,永续合约的资金费率机制与传统期货的变动保证金结算具有相似性。
4. Lighter 发生安全事件,约 1039 万 USDC 被转出,LIT 短时跌超 17% link
Lighter 发生安全事件。Arkham 数据显示,相关地址(0xb3fff…e387)约 1 小时前通过跨链转入约 1 万 USDC,随后从 Lighter 提取约 1039 万 USDC,并通过 CoW Protocol 兑换为约 5750 枚 ETH。此后,该地址向三个新地址分别转出 160 枚 ETH,仍持有约 5272 枚 ETH,价值约 951 万美元。LIT 代币价格短时下跌超 17%。
链上分析师 0xTria 转述韩国社区分析,Lighter 异常资金转移事件可能并非协议漏洞所致,而是两个大型做市商账户的 API 密钥泄露。攻击者据称先平掉受害账户持仓,再以受害账户创建零手续费公共资金池,投入约 1 万美元获得 99.99% 的份额,随后利用同一 L1 地址下账户间转账无需额外签名的机制,将资金转入池中并赎回。事件涉及约 1548 万美元,其中两个账户分别涉及 1039 万美元和 509 万美元。
Lighter 在 X 平台发文表示,正在调查一起疑似涉及单一外部方遭入侵的安全事件;调查期间,已临时暂停所有取款及资金池创建。
Lighter 表示,经调查,此次安全事件由某交易者账户的 API 密钥泄露引起,协议及智能合约未受影响。作为预防措施,平台已启用智能合约 Guardian 模式,并计划由安全委员会执行合约升级,以追回攻击者另一次提现尝试涉及的资金。目前平台提现仍暂停,目标是在当天完成合约升级并恢复提现。Lighter 已识别出一个疑似攻击者关联钱包地址:0xb3fffca23d4444eE73349825ACD84f7b5020e387。
截至周六,Lighter 宣布已关闭 Guardian(守护)模式,平台充值和提现功能恢复正常。此前安全事件源于部分交易账户使用的非官方签名代码存在缺陷,导致 API 密钥遭攻击者获取。Lighter 称其协议、智能合约及基础设施未受影响,安全委员会已向受影响交易员返还约 500 万 USDC,并将加强 API 密钥安全措施。
5. Kava 链借贷协议 Kava Lend 遭攻击,攻击者借走约 5520 万枚 KAVA link
11 月 14 日 Kava 链借贷协议 Kava Lend 遭攻击。攻击者通过压制 BUSD 市场净供给至 2 个最小单位,放大供给利息指数约 24.3 万倍,分 127 次借走 55,205,050.60 枚 KAVA(按攻击前价格约 376 万美元),并将大部分 KAVA 跨链至 BNB Chain 卖出。此前,Kava 因生态内某 dApp 异常行为展开高优先级调查,叠加 Upbit 交易警示,KAVA 代币 24 小时跌超 41% 至约 0.04 美元。
6. Securitize 完成首笔代币化苹果股票链上分红,以 USDC 支付每单位 0.27 美元 link
Securitize CEO Carlos Domingo 发文表示,公司已完成其首笔代币化苹果股票的链上分红,以 USDC 直接向持有人钱包支付。其公布的分红通知显示,每单位 CET 分红为 0.27 美元,相关现金股息已通过 USDC 发放。
此外,代币化资产平台 Securitize(NYSE:SECZ)宣布完成对机构资产支持融资平台 River One 的收购,将业务拓展至信贷发起、AI 信贷承销及资产支持融资领域。River One 由 Framework Ventures 孵化,获得 Framework Ventures 和 Maple Finance 投资,其技术可用于管理贷款、抵押资产及链上融资。Securitize 计划借此连接稳定币资本与传统信贷市场。根据 KKR 估算,全球私人资产支持融资市场规模约 6 万亿美元,到 2029 年可能增至 9.2 万亿美元。此次收购金额未披露。
7. Polkadot 社区以 97% 赞成票通过新战略,计划推出隐私通信应用及 DOT 支持的稳定币 link
Polkadot 宣布,其链上治理组织 DOT DAO 已以约 97% 的赞成票通过新战略,将发展重点从基础设施建设转向普通用户增长及消费级应用。Polkadot Community Foundation(PCF)将推进首款移动应用 Polkadot App,提供隐私通信和数字现金支付功能,并计划通过 DOT 支持的稳定价值代币体系 dotStables,推动用户需求与 DOT 经济价值挂钩,首个重点产品为锚定美元的 dotUSD。该战略已于 11 月 11 日通过社区投票,相关产品仍将分阶段推进。
8. NEAR 通过新一轮通胀削减提案,年增发率将从 2.5% 降至 1.6% link
NEAR Protocol 宣布,社区治理机构 House of Stake 已正式批准 HSP-029 提案,计划将 NEAR 年度代币最大发行率从 2.5% 逐步降低至 1.6%,降幅达 36%。提案获得 99.96% 的 veNEAR 投票支持,并于 11 月 16 日通过安全委员会最终审查。根据计划,NEAR 将在一个季度的准备期及验证者采用协议升级后启动减产,随后在 24 个月内逐步降至 1.6%。项目方预计,相较于维持 2.5% 发行率,该调整将在两年内减少约 1,180 万枚 NEAR 增发,六年内减少约 6,610 万枚;若质押比例保持不变,质押年化收益率预计将从约 5.27% 降至 3.37%。
9. PancakeSwap 更名 Pancake 并启新官网,不涉及发行新代币 link
PancakeSwap 宣布正式更名为 Pancake,并启用新官网 pancakexyz。项目方表示,此次更名旨在反映其业务已从代币兑换扩展至多链流动性服务,涵盖永续合约、代币化股票和 ETF 交易、收益产品及开发者工具。目前平台已覆盖 11 条区块链,累计交易量超过 4.4 万亿美元。Pancake 表示,此次更名不涉及发行新代币,CAKE 代币代码及合约地址均保持不变,现有流动性头寸和 CAKE 质押不受影响,用户无需迁移资产或申领代币。
10. Sky PSM 涉 5.18 亿美元非法关联交易,含 1.019 亿与朝鲜黑客相关 link
周四,加密风险分析公司 Inca Digital 的调查发现,Sky(原 MakerDAO)锚定稳定模块(PSM)涉及 5.18 亿美元与非法活动关联钱包的交易,涉及 422 个与黑客、钓鱼攻击及受制裁实体等有关的地址,其中 1.019 亿美元与朝鲜黑客直接相关。2025 年 Bybit 被盗事件发生后的 10 天内,相关钱包通过 PSM 转换了 9,150 万美元资产。目前,Sky 的 PSM 在单一以太坊地址中持有约 27 亿美元 USDC,若 Circle 应执法机构要求将该地址列入黑名单,全部资金可能被冻结,进而影响 DAI 和 USDS 的兑换及锚定稳定性。Sky Frontier Foundation 回应称,相关交易并不意味着所有资金均为被盗资产,其金额占 PSM 累计逾 9,300 亿美元交易量的比例不足 0.06%,且几乎全部通过第三方交易聚合器进行,未经过 Sky 自身设有钱包筛查机制的官方网站。
周六,Sky Protocol 表示,11 月 19 日用户通过锚定稳定模块 (PSM) 将逾 20 亿美元 USDS 兑换为 USDC,为该模块迄今规模最大的单日流出之一。期间兑换始终维持 1:1,模块内 USDC 余额未低于 8 亿美元。Sky Protocol 称,协议约 93 亿美元抵押品始终超过流通中的 USDS 和 DAI 规模。
针对 CoinDesk 关于 PSM 涉嫌处理非法资金的报道,Sky Protocol 援引风险分析机构 Block Analitica 的审查称,报道涉及的 5.18 亿美元交易横跨五年,占 PSM 累计逾 9,600 亿美元交易量不足 0.06%,约三分之二发生于旧版 MakerDAO PSM。多数被标记交易由聚合器路由至 PSM,部分涉及朝鲜相关地址的关联判断基于多跳资金追踪,相关钱包可能属于无关第三方。
一周热门项目动态:以太坊 Glamsterdam 升级推迟、Solana2027 路线图、首笔代币化股票链上分红等(1115–1121
1. 以太坊 Glamsterdam 升级或因智能合约兼容性问题推迟至 2027 年 5 月 link
以太坊开发者在核心开发者会议上讨论了 Glamsterdam 升级的智能合约兼容性风险。拟议的 Gas 定价调整可能影响现有合约,以太坊基金会及安全公司已联系至少 50 家受影响企业。按现有方案,主网最早可能于 2027 年 1 月中旬激活;若修改升级规范,激活时间可能推迟至 4 月或 5 月。目前开发者尚未作出决定。
2. Solana 公布 2027 路线图,计算容量翻倍且单元消耗削减 80% link
Solana 发文表示,继 Alpenglow 升级之后,Solana 核心开发团队 Anza 公布了 2027 年技术路线图,涵盖四大方向:一是性能优化,网络计算容量将翻倍,同时代币账户相关交易的计算单元消耗削减 80%;二是表达能力提升,引入针对全链上运行模型的向量处理,单笔交易可调用的账户数量上限从 64 个提升至 96 个,并支持直接读取而非复制账户数据以减少单笔交易的数据传输量;三是市场结构升级,在 Alpenglow 基础上推进更快的区块分发,并引入 Constellation 以建立更清晰的交易排序规则及促进验证者间竞争;四是网络韧性增强,通过简化协议、减少特殊边缘情况使后续升级与变更更加安全。
3. Hyperliquid 等链上平台进入美国零售衍生品市场,须自行注册交易所或与持牌交易所合作 link
美国 CFTC 主席 Michael Selig 表示,Hyperliquid 等链上平台若希望向美国零售用户提供衍生品交易服务,必须自行取得交易所注册资格,或与已注册交易所合作,并遵守与传统交易所相同的监管规则,但仍可使用链上技术。他以 Backpack 为例,该平台近期获得期货佣金商(FCM)、指定合约市场(DCM)及衍生品清算机构(DCO)三项牌照,为进入美国市场建立合规基础。针对预测市场,Selig 表示,CFTC 将与司法部合作,维护其对合法衍生品合约的联邦监管权限,反对各州通过诉讼干预相关市场。对于个股永续合约,他强调,没有到期日并不意味着合约必然属于证券类互换,其监管分类取决于合约结构,永续合约的资金费率机制与传统期货的变动保证金结算具有相似性。
4. Lighter 发生安全事件,约 1039 万 USDC 被转出,LIT 短时跌超 17% link
Lighter 发生安全事件。Arkham 数据显示,相关地址(0xb3fff…e387)约 1 小时前通过跨链转入约 1 万 USDC,随后从 Lighter 提取约 1039 万 USDC,并通过 CoW Protocol 兑换为约 5750 枚 ETH。此后,该地址向三个新地址分别转出 160 枚 ETH,仍持有约 5272 枚 ETH,价值约 951 万美元。LIT 代币价格短时下跌超 17%。
链上分析师 0xTria 转述韩国社区分析,Lighter 异常资金转移事件可能并非协议漏洞所致,而是两个大型做市商账户的 API 密钥泄露。攻击者据称先平掉受害账户持仓,再以受害账户创建零手续费公共资金池,投入约 1 万美元获得 99.99% 的份额,随后利用同一 L1 地址下账户间转账无需额外签名的机制,将资金转入池中并赎回。事件涉及约 1548 万美元,其中两个账户分别涉及 1039 万美元和 509 万美元。
Lighter 在 X 平台发文表示,正在调查一起疑似涉及单一外部方遭入侵的安全事件;调查期间,已临时暂停所有取款及资金池创建。
Lighter 表示,经调查,此次安全事件由某交易者账户的 API 密钥泄露引起,协议及智能合约未受影响。作为预防措施,平台已启用智能合约 Guardian 模式,并计划由安全委员会执行合约升级,以追回攻击者另一次提现尝试涉及的资金。目前平台提现仍暂停,目标是在当天完成合约升级并恢复提现。Lighter 已识别出一个疑似攻击者关联钱包地址:0xb3fffca23d4444eE73349825ACD84f7b5020e387。
截至周六,Lighter 宣布已关闭 Guardian(守护)模式,平台充值和提现功能恢复正常。此前安全事件源于部分交易账户使用的非官方签名代码存在缺陷,导致 API 密钥遭攻击者获取。Lighter 称其协议、智能合约及基础设施未受影响,安全委员会已向受影响交易员返还约 500 万 USDC,并将加强 API 密钥安全措施。
5. Kava 链借贷协议 Kava Lend 遭攻击,攻击者借走约 5520 万枚 KAVA link
11 月 14 日 Kava 链借贷协议 Kava Lend 遭攻击。攻击者通过压制 BUSD 市场净供给至 2 个最小单位,放大供给利息指数约 24.3 万倍,分 127 次借走 55,205,050.60 枚 KAVA(按攻击前价格约 376 万美元),并将大部分 KAVA 跨链至 BNB Chain 卖出。此前,Kava 因生态内某 dApp 异常行为展开高优先级调查,叠加 Upbit 交易警示,KAVA 代币 24 小时跌超 41% 至约 0.04 美元。
6. Securitize 完成首笔代币化苹果股票链上分红,以 USDC 支付每单位 0.27 美元 link
Securitize CEO Carlos Domingo 发文表示,公司已完成其首笔代币化苹果股票的链上分红,以 USDC 直接向持有人钱包支付。其公布的分红通知显示,每单位 CET 分红为 0.27 美元,相关现金股息已通过 USDC 发放。
此外,代币化资产平台 Securitize(NYSE:SECZ)宣布完成对机构资产支持融资平台 River One 的收购,将业务拓展至信贷发起、AI 信贷承销及资产支持融资领域。River One 由 Framework Ventures 孵化,获得 Framework Ventures 和 Maple Finance 投资,其技术可用于管理贷款、抵押资产及链上融资。Securitize 计划借此连接稳定币资本与传统信贷市场。根据 KKR 估算,全球私人资产支持融资市场规模约 6 万亿美元,到 2029 年可能增至 9.2 万亿美元。此次收购金额未披露。
7. Polkadot 社区以 97% 赞成票通过新战略,计划推出隐私通信应用及 DOT 支持的稳定币 link
Polkadot 宣布,其链上治理组织 DOT DAO 已以约 97% 的赞成票通过新战略,将发展重点从基础设施建设转向普通用户增长及消费级应用。Polkadot Community Foundation(PCF)将推进首款移动应用 Polkadot App,提供隐私通信和数字现金支付功能,并计划通过 DOT 支持的稳定价值代币体系 dotStables,推动用户需求与 DOT 经济价值挂钩,首个重点产品为锚定美元的 dotUSD。该战略已于 11 月 11 日通过社区投票,相关产品仍将分阶段推进。
8. NEAR 通过新一轮通胀削减提案,年增发率将从 2.5% 降至 1.6% link
NEAR Protocol 宣布,社区治理机构 House of Stake 已正式批准 HSP-029 提案,计划将 NEAR 年度代币最大发行率从 2.5% 逐步降低至 1.6%,降幅达 36%。提案获得 99.96% 的 veNEAR 投票支持,并于 11 月 16 日通过安全委员会最终审查。根据计划,NEAR 将在一个季度的准备期及验证者采用协议升级后启动减产,随后在 24 个月内逐步降至 1.6%。项目方预计,相较于维持 2.5% 发行率,该调整将在两年内减少约 1,180 万枚 NEAR 增发,六年内减少约 6,610 万枚;若质押比例保持不变,质押年化收益率预计将从约 5.27% 降至 3.37%。
9. PancakeSwap 更名 Pancake 并启新官网,不涉及发行新代币 link
PancakeSwap 宣布正式更名为 Pancake,并启用新官网 pancakexyz。项目方表示,此次更名旨在反映其业务已从代币兑换扩展至多链流动性服务,涵盖永续合约、代币化股票和 ETF 交易、收益产品及开发者工具。目前平台已覆盖 11 条区块链,累计交易量超过 4.4 万亿美元。Pancake 表示,此次更名不涉及发行新代币,CAKE 代币代码及合约地址均保持不变,现有流动性头寸和 CAKE 质押不受影响,用户无需迁移资产或申领代币。
10. Sky PSM 涉 5.18 亿美元非法关联交易,含 1.019 亿与朝鲜黑客相关 link
周四,加密风险分析公司 Inca Digital 的调查发现,Sky(原 MakerDAO)锚定稳定模块(PSM)涉及 5.18 亿美元与非法活动关联钱包的交易,涉及 422 个与黑客、钓鱼攻击及受制裁实体等有关的地址,其中 1.019 亿美元与朝鲜黑客直接相关。2025 年 Bybit 被盗事件发生后的 10 天内,相关钱包通过 PSM 转换了 9,150 万美元资产。目前,Sky 的 PSM 在单一以太坊地址中持有约 27 亿美元 USDC,若 Circle 应执法机构要求将该地址列入黑名单,全部资金可能被冻结,进而影响 DAI 和 USDS 的兑换及锚定稳定性。Sky Frontier Foundation 回应称,相关交易并不意味着所有资金均为被盗资产,其金额占 PSM 累计逾 9,300 亿美元交易量的比例不足 0.06%,且几乎全部通过第三方交易聚合器进行,未经过 Sky 自身设有钱包筛查机制的官方网站。
周六,Sky Protocol 表示,11 月 19 日用户通过锚定稳定模块 (PSM) 将逾 20 亿美元 USDS 兑换为 USDC,为该模块迄今规模最大的单日流出之一。期间兑换始终维持 1:1,模块内 USDC 余额未低于 8 亿美元。Sky Protocol 称,协议约 93 亿美元抵押品始终超过流通中的 USDS 和 DAI 规模。
针对 CoinDesk 关于 PSM 涉嫌处理非法资金的报道,Sky Protocol 援引风险分析机构 Block Analitica 的审查称,报道涉及的 5.18 亿美元交易横跨五年,占 PSM 累计逾 9,600 亿美元交易量不足 0.06%,约三分之二发生于旧版 MakerDAO PSM。多数被标记交易由聚合器路由至 PSM,部分涉及朝鲜相关地址的关联判断基于多跳资金追踪,相关钱包可能属于无关第三方。
以太坊开发者在核心开发者会议上讨论了 Glamsterdam 升级的智能合约兼容性风险。拟议的 Gas 定价调整可能影响现有合约,以太坊基金会及安全公司已联系至少 50 家受影响企业。按现有方案,主网最早可能于 2027 年 1 月中旬激活;若修改升级规范,激活时间可能推迟至 4 月或 5 月。目前开发者尚未作出决定。
2. Solana 公布 2027 路线图,计算容量翻倍且单元消耗削减 80% link
Solana 发文表示,继 Alpenglow 升级之后,Solana 核心开发团队 Anza 公布了 2027 年技术路线图,涵盖四大方向:一是性能优化,网络计算容量将翻倍,同时代币账户相关交易的计算单元消耗削减 80%;二是表达能力提升,引入针对全链上运行模型的向量处理,单笔交易可调用的账户数量上限从 64 个提升至 96 个,并支持直接读取而非复制账户数据以减少单笔交易的数据传输量;三是市场结构升级,在 Alpenglow 基础上推进更快的区块分发,并引入 Constellation 以建立更清晰的交易排序规则及促进验证者间竞争;四是网络韧性增强,通过简化协议、减少特殊边缘情况使后续升级与变更更加安全。
3. Hyperliquid 等链上平台进入美国零售衍生品市场,须自行注册交易所或与持牌交易所合作 link
美国 CFTC 主席 Michael Selig 表示,Hyperliquid 等链上平台若希望向美国零售用户提供衍生品交易服务,必须自行取得交易所注册资格,或与已注册交易所合作,并遵守与传统交易所相同的监管规则,但仍可使用链上技术。他以 Backpack 为例,该平台近期获得期货佣金商(FCM)、指定合约市场(DCM)及衍生品清算机构(DCO)三项牌照,为进入美国市场建立合规基础。针对预测市场,Selig 表示,CFTC 将与司法部合作,维护其对合法衍生品合约的联邦监管权限,反对各州通过诉讼干预相关市场。对于个股永续合约,他强调,没有到期日并不意味着合约必然属于证券类互换,其监管分类取决于合约结构,永续合约的资金费率机制与传统期货的变动保证金结算具有相似性。
4. Lighter 发生安全事件,约 1039 万 USDC 被转出,LIT 短时跌超 17% link
Lighter 发生安全事件。Arkham 数据显示,相关地址(0xb3fff…e387)约 1 小时前通过跨链转入约 1 万 USDC,随后从 Lighter 提取约 1039 万 USDC,并通过 CoW Protocol 兑换为约 5750 枚 ETH。此后,该地址向三个新地址分别转出 160 枚 ETH,仍持有约 5272 枚 ETH,价值约 951 万美元。LIT 代币价格短时下跌超 17%。
链上分析师 0xTria 转述韩国社区分析,Lighter 异常资金转移事件可能并非协议漏洞所致,而是两个大型做市商账户的 API 密钥泄露。攻击者据称先平掉受害账户持仓,再以受害账户创建零手续费公共资金池,投入约 1 万美元获得 99.99% 的份额,随后利用同一 L1 地址下账户间转账无需额外签名的机制,将资金转入池中并赎回。事件涉及约 1548 万美元,其中两个账户分别涉及 1039 万美元和 509 万美元。
Lighter 在 X 平台发文表示,正在调查一起疑似涉及单一外部方遭入侵的安全事件;调查期间,已临时暂停所有取款及资金池创建。
Lighter 表示,经调查,此次安全事件由某交易者账户的 API 密钥泄露引起,协议及智能合约未受影响。作为预防措施,平台已启用智能合约 Guardian 模式,并计划由安全委员会执行合约升级,以追回攻击者另一次提现尝试涉及的资金。目前平台提现仍暂停,目标是在当天完成合约升级并恢复提现。Lighter 已识别出一个疑似攻击者关联钱包地址:0xb3fffca23d4444eE73349825ACD84f7b5020e387。
截至周六,Lighter 宣布已关闭 Guardian(守护)模式,平台充值和提现功能恢复正常。此前安全事件源于部分交易账户使用的非官方签名代码存在缺陷,导致 API 密钥遭攻击者获取。Lighter 称其协议、智能合约及基础设施未受影响,安全委员会已向受影响交易员返还约 500 万 USDC,并将加强 API 密钥安全措施。
5. Kava 链借贷协议 Kava Lend 遭攻击,攻击者借走约 5520 万枚 KAVA link
11 月 14 日 Kava 链借贷协议 Kava Lend 遭攻击。攻击者通过压制 BUSD 市场净供给至 2 个最小单位,放大供给利息指数约 24.3 万倍,分 127 次借走 55,205,050.60 枚 KAVA(按攻击前价格约 376 万美元),并将大部分 KAVA 跨链至 BNB Chain 卖出。此前,Kava 因生态内某 dApp 异常行为展开高优先级调查,叠加 Upbit 交易警示,KAVA 代币 24 小时跌超 41% 至约 0.04 美元。
6. Securitize 完成首笔代币化苹果股票链上分红,以 USDC 支付每单位 0.27 美元 link
Securitize CEO Carlos Domingo 发文表示,公司已完成其首笔代币化苹果股票的链上分红,以 USDC 直接向持有人钱包支付。其公布的分红通知显示,每单位 CET 分红为 0.27 美元,相关现金股息已通过 USDC 发放。
此外,代币化资产平台 Securitize(NYSE:SECZ)宣布完成对机构资产支持融资平台 River One 的收购,将业务拓展至信贷发起、AI 信贷承销及资产支持融资领域。River One 由 Framework Ventures 孵化,获得 Framework Ventures 和 Maple Finance 投资,其技术可用于管理贷款、抵押资产及链上融资。Securitize 计划借此连接稳定币资本与传统信贷市场。根据 KKR 估算,全球私人资产支持融资市场规模约 6 万亿美元,到 2029 年可能增至 9.2 万亿美元。此次收购金额未披露。
7. Polkadot 社区以 97% 赞成票通过新战略,计划推出隐私通信应用及 DOT 支持的稳定币 link
Polkadot 宣布,其链上治理组织 DOT DAO 已以约 97% 的赞成票通过新战略,将发展重点从基础设施建设转向普通用户增长及消费级应用。Polkadot Community Foundation(PCF)将推进首款移动应用 Polkadot App,提供隐私通信和数字现金支付功能,并计划通过 DOT 支持的稳定价值代币体系 dotStables,推动用户需求与 DOT 经济价值挂钩,首个重点产品为锚定美元的 dotUSD。该战略已于 11 月 11 日通过社区投票,相关产品仍将分阶段推进。
8. NEAR 通过新一轮通胀削减提案,年增发率将从 2.5% 降至 1.6% link
NEAR Protocol 宣布,社区治理机构 House of Stake 已正式批准 HSP-029 提案,计划将 NEAR 年度代币最大发行率从 2.5% 逐步降低至 1.6%,降幅达 36%。提案获得 99.96% 的 veNEAR 投票支持,并于 11 月 16 日通过安全委员会最终审查。根据计划,NEAR 将在一个季度的准备期及验证者采用协议升级后启动减产,随后在 24 个月内逐步降至 1.6%。项目方预计,相较于维持 2.5% 发行率,该调整将在两年内减少约 1,180 万枚 NEAR 增发,六年内减少约 6,610 万枚;若质押比例保持不变,质押年化收益率预计将从约 5.27% 降至 3.37%。
9. PancakeSwap 更名 Pancake 并启新官网,不涉及发行新代币 link
PancakeSwap 宣布正式更名为 Pancake,并启用新官网 pancakexyz。项目方表示,此次更名旨在反映其业务已从代币兑换扩展至多链流动性服务,涵盖永续合约、代币化股票和 ETF 交易、收益产品及开发者工具。目前平台已覆盖 11 条区块链,累计交易量超过 4.4 万亿美元。Pancake 表示,此次更名不涉及发行新代币,CAKE 代币代码及合约地址均保持不变,现有流动性头寸和 CAKE 质押不受影响,用户无需迁移资产或申领代币。
10. Sky PSM 涉 5.18 亿美元非法关联交易,含 1.019 亿与朝鲜黑客相关 link
周四,加密风险分析公司 Inca Digital 的调查发现,Sky(原 MakerDAO)锚定稳定模块(PSM)涉及 5.18 亿美元与非法活动关联钱包的交易,涉及 422 个与黑客、钓鱼攻击及受制裁实体等有关的地址,其中 1.019 亿美元与朝鲜黑客直接相关。2025 年 Bybit 被盗事件发生后的 10 天内,相关钱包通过 PSM 转换了 9,150 万美元资产。目前,Sky 的 PSM 在单一以太坊地址中持有约 27 亿美元 USDC,若 Circle 应执法机构要求将该地址列入黑名单,全部资金可能被冻结,进而影响 DAI 和 USDS 的兑换及锚定稳定性。Sky Frontier Foundation 回应称,相关交易并不意味着所有资金均为被盗资产,其金额占 PSM 累计逾 9,300 亿美元交易量的比例不足 0.06%,且几乎全部通过第三方交易聚合器进行,未经过 Sky 自身设有钱包筛查机制的官方网站。
周六,Sky Protocol 表示,11 月 19 日用户通过锚定稳定模块 (PSM) 将逾 20 亿美元 USDS 兑换为 USDC,为该模块迄今规模最大的单日流出之一。期间兑换始终维持 1:1,模块内 USDC 余额未低于 8 亿美元。Sky Protocol 称,协议约 93 亿美元抵押品始终超过流通中的 USDS 和 DAI 规模。
针对 CoinDesk 关于 PSM 涉嫌处理非法资金的报道,Sky Protocol 援引风险分析机构 Block Analitica 的审查称,报道涉及的 5.18 亿美元交易横跨五年,占 PSM 累计逾 9,600 亿美元交易量不足 0.06%,约三分之二发生于旧版 MakerDAO PSM。多数被标记交易由聚合器路由至 PSM,部分涉及朝鲜相关地址的关联判断基于多跳资金追踪,相关钱包可能属于无关第三方。
326
·
--
Übersetzung ansehen
一周热门项目动态:以太坊 Glamsterdam 升级推迟、Solana2027 路线图、首笔代币化股票链上分红等(1115–1121)1. 以太坊 Glamsterdam 升级或因智能合约兼容性问题推迟至 2027 年 5 月 link
以太坊开发者在核心开发者会议上讨论了 Glamsterdam 升级的智能合约兼容性风险。拟议的 Gas 定价调整可能影响现有合约,以太坊基金会及安全公司已联系至少 50 家受影响企业。按现有方案,主网最早可能于 2027 年 1 月中旬激活;若修改升级规范,激活时间可能推迟至 4 月或 5 月。目前开发者尚未作出决定。
2. Solana 公布 2027 路线图,计算容量翻倍且单元消耗削减 80% link
Solana 发文表示,继 Alpenglow 升级之后,Solana 核心开发团队 Anza 公布了 2027 年技术路线图,涵盖四大方向:一是性能优化,网络计算容量将翻倍,同时代币账户相关交易的计算单元消耗削减 80%;二是表达能力提升,引入针对全链上运行模型的向量处理,单笔交易可调用的账户数量上限从 64 个提升至 96 个,并支持直接读取而非复制账户数据以减少单笔交易的数据传输量;三是市场结构升级,在 Alpenglow 基础上推进更快的区块分发,并引入 Constellation 以建立更清晰的交易排序规则及促进验证者间竞争;四是网络韧性增强,通过简化协议、减少特殊边缘情况使后续升级与变更更加安全。
3. Hyperliquid 等链上平台进入美国零售衍生品市场,须自行注册交易所或与持牌交易所合作 link
美国 CFTC 主席 Michael Selig 表示,Hyperliquid 等链上平台若希望向美国零售用户提供衍生品交易服务,必须自行取得交易所注册资格,或与已注册交易所合作,并遵守与传统交易所相同的监管规则,但仍可使用链上技术。他以 Backpack 为例,该平台近期获得期货佣金商(FCM)、指定合约市场(DCM)及衍生品清算机构(DCO)三项牌照,为进入美国市场建立合规基础。针对预测市场,Selig 表示,CFTC 将与司法部合作,维护其对合法衍生品合约的联邦监管权限,反对各州通过诉讼干预相关市场。对于个股永续合约,他强调,没有到期日并不意味着合约必然属于证券类互换,其监管分类取决于合约结构,永续合约的资金费率机制与传统期货的变动保证金结算具有相似性。
4. Lighter 发生安全事件,约 1039 万 USDC 被转出,LIT 短时跌超 17% link
Lighter 发生安全事件。Arkham 数据显示,相关地址(0xb3fff…e387)约 1 小时前通过跨链转入约 1 万 USDC,随后从 Lighter 提取约 1039 万 USDC,并通过 CoW Protocol 兑换为约 5750 枚 ETH。此后,该地址向三个新地址分别转出 160 枚 ETH,仍持有约 5272 枚 ETH,价值约 951 万美元。LIT 代币价格短时下跌超 17%。
链上分析师 0xTria 转述韩国社区分析,Lighter 异常资金转移事件可能并非协议漏洞所致,而是两个大型做市商账户的 API 密钥泄露。攻击者据称先平掉受害账户持仓,再以受害账户创建零手续费公共资金池,投入约 1 万美元获得 99.99% 的份额,随后利用同一 L1 地址下账户间转账无需额外签名的机制,将资金转入池中并赎回。事件涉及约 1548 万美元,其中两个账户分别涉及 1039 万美元和 509 万美元。
Lighter 在 X 平台发文表示,正在调查一起疑似涉及单一外部方遭入侵的安全事件;调查期间,已临时暂停所有取款及资金池创建。
Lighter 表示,经调查,此次安全事件由某交易者账户的 API 密钥泄露引起,协议及智能合约未受影响。作为预防措施,平台已启用智能合约 Guardian 模式,并计划由安全委员会执行合约升级,以追回攻击者另一次提现尝试涉及的资金。目前平台提现仍暂停,目标是在当天完成合约升级并恢复提现。Lighter 已识别出一个疑似攻击者关联钱包地址:0xb3fffca23d4444eE73349825ACD84f7b5020e387。
截至周六,Lighter 宣布已关闭 Guardian(守护)模式,平台充值和提现功能恢复正常。此前安全事件源于部分交易账户使用的非官方签名代码存在缺陷,导致 API 密钥遭攻击者获取。Lighter 称其协议、智能合约及基础设施未受影响,安全委员会已向受影响交易员返还约 500 万 USDC,并将加强 API 密钥安全措施。
5. Kava 链借贷协议 Kava Lend 遭攻击,攻击者借走约 5520 万枚 KAVA link
11 月 14 日 Kava 链借贷协议 Kava Lend 遭攻击。攻击者通过压制 BUSD 市场净供给至 2 个最小单位,放大供给利息指数约 24.3 万倍,分 127 次借走 55,205,050.60 枚 KAVA(按攻击前价格约 376 万美元),并将大部分 KAVA 跨链至 BNB Chain 卖出。此前,Kava 因生态内某 dApp 异常行为展开高优先级调查,叠加 Upbit 交易警示,KAVA 代币 24 小时跌超 41% 至约 0.04 美元。
6. Securitize 完成首笔代币化苹果股票链上分红,以 USDC 支付每单位 0.27 美元 link
Securitize CEO Carlos Domingo 发文表示,公司已完成其首笔代币化苹果股票的链上分红,以 USDC 直接向持有人钱包支付。其公布的分红通知显示,每单位 CET 分红为 0.27 美元,相关现金股息已通过 USDC 发放。
此外,代币化资产平台 Securitize(NYSE:SECZ)宣布完成对机构资产支持融资平台 River One 的收购,将业务拓展至信贷发起、AI 信贷承销及资产支持融资领域。River One 由 Framework Ventures 孵化,获得 Framework Ventures 和 Maple Finance 投资,其技术可用于管理贷款、抵押资产及链上融资。Securitize 计划借此连接稳定币资本与传统信贷市场。根据 KKR 估算,全球私人资产支持融资市场规模约 6 万亿美元,到 2029 年可能增至 9.2 万亿美元。此次收购金额未披露。
7. Polkadot 社区以 97% 赞成票通过新战略,计划推出隐私通信应用及 DOT 支持的稳定币 link
Polkadot 宣布,其链上治理组织 DOT DAO 已以约 97% 的赞成票通过新战略,将发展重点从基础设施建设转向普通用户增长及消费级应用。Polkadot Community Foundation(PCF)将推进首款移动应用 Polkadot App,提供隐私通信和数字现金支付功能,并计划通过 DOT 支持的稳定价值代币体系 dotStables,推动用户需求与 DOT 经济价值挂钩,首个重点产品为锚定美元的 dotUSD。该战略已于 11 月 11 日通过社区投票,相关产品仍将分阶段推进。
8. NEAR 通过新一轮通胀削减提案,年增发率将从 2.5% 降至 1.6% link
NEAR Protocol 宣布,社区治理机构 House of Stake 已正式批准 HSP-029 提案,计划将 NEAR 年度代币最大发行率从 2.5% 逐步降低至 1.6%,降幅达 36%。提案获得 99.96% 的 veNEAR 投票支持,并于 11 月 16 日通过安全委员会最终审查。根据计划,NEAR 将在一个季度的准备期及验证者采用协议升级后启动减产,随后在 24 个月内逐步降至 1.6%。项目方预计,相较于维持 2.5% 发行率,该调整将在两年内减少约 1,180 万枚 NEAR 增发,六年内减少约 6,610 万枚;若质押比例保持不变,质押年化收益率预计将从约 5.27% 降至 3.37%。
9. PancakeSwap 更名 Pancake 并启新官网,不涉及发行新代币 link
PancakeSwap 宣布正式更名为 Pancake,并启用新官网 pancakexyz。项目方表示,此次更名旨在反映其业务已从代币兑换扩展至多链流动性服务,涵盖永续合约、代币化股票和 ETF 交易、收益产品及开发者工具。目前平台已覆盖 11 条区块链,累计交易量超过 4.4 万亿美元。Pancake 表示,此次更名不涉及发行新代币,CAKE 代币代码及合约地址均保持不变,现有流动性头寸和 CAKE 质押不受影响,用户无需迁移资产或申领代币。
10. Sky PSM 涉 5.18 亿美元非法关联交易,含 1.019 亿与朝鲜黑客相关 link
周四,加密风险分析公司 Inca Digital 的调查发现,Sky(原 MakerDAO)锚定稳定模块(PSM)涉及 5.18 亿美元与非法活动关联钱包的交易,涉及 422 个与黑客、钓鱼攻击及受制裁实体等有关的地址,其中 1.019 亿美元与朝鲜黑客直接相关。2025 年 Bybit 被盗事件发生后的 10 天内,相关钱包通过 PSM 转换了 9,150 万美元资产。目前,Sky 的 PSM 在单一以太坊地址中持有约 27 亿美元 USDC,若 Circle 应执法机构要求将该地址列入黑名单,全部资金可能被冻结,进而影响 DAI 和 USDS 的兑换及锚定稳定性。Sky Frontier Foundation 回应称,相关交易并不意味着所有资金均为被盗资产,其金额占 PSM 累计逾 9,300 亿美元交易量的比例不足 0.06%,且几乎全部通过第三方交易聚合器进行,未经过 Sky 自身设有钱包筛查机制的官方网站。
周六,Sky Protocol 表示,11 月 19 日用户通过锚定稳定模块 (PSM) 将逾 20 亿美元 USDS 兑换为 USDC,为该模块迄今规模最大的单日流出之一。期间兑换始终维持 1:1,模块内 USDC 余额未低于 8 亿美元。Sky Protocol 称,协议约 93 亿美元抵押品始终超过流通中的 USDS 和 DAI 规模。
针对 CoinDesk 关于 PSM 涉嫌处理非法资金的报道,Sky Protocol 援引风险分析机构 Block Analitica 的审查称,报道涉及的 5.18 亿美元交易横跨五年,占 PSM 累计逾 9,600 亿美元交易量不足 0.06%,约三分之二发生于旧版 MakerDAO PSM。多数被标记交易由聚合器路由至 PSM,部分涉及朝鲜相关地址的关联判断基于多跳资金追踪,相关钱包可能属于无关第三方。
一周热门项目动态:以太坊 Glamsterdam 升级推迟、Solana2027 路线图、首笔代币化股票链上分红等(1115–1121)
1. 以太坊 Glamsterdam 升级或因智能合约兼容性问题推迟至 2027 年 5 月 link
以太坊开发者在核心开发者会议上讨论了 Glamsterdam 升级的智能合约兼容性风险。拟议的 Gas 定价调整可能影响现有合约,以太坊基金会及安全公司已联系至少 50 家受影响企业。按现有方案,主网最早可能于 2027 年 1 月中旬激活;若修改升级规范,激活时间可能推迟至 4 月或 5 月。目前开发者尚未作出决定。
2. Solana 公布 2027 路线图,计算容量翻倍且单元消耗削减 80% link
Solana 发文表示,继 Alpenglow 升级之后,Solana 核心开发团队 Anza 公布了 2027 年技术路线图,涵盖四大方向:一是性能优化,网络计算容量将翻倍,同时代币账户相关交易的计算单元消耗削减 80%;二是表达能力提升,引入针对全链上运行模型的向量处理,单笔交易可调用的账户数量上限从 64 个提升至 96 个,并支持直接读取而非复制账户数据以减少单笔交易的数据传输量;三是市场结构升级,在 Alpenglow 基础上推进更快的区块分发,并引入 Constellation 以建立更清晰的交易排序规则及促进验证者间竞争;四是网络韧性增强,通过简化协议、减少特殊边缘情况使后续升级与变更更加安全。
3. Hyperliquid 等链上平台进入美国零售衍生品市场,须自行注册交易所或与持牌交易所合作 link
美国 CFTC 主席 Michael Selig 表示,Hyperliquid 等链上平台若希望向美国零售用户提供衍生品交易服务,必须自行取得交易所注册资格,或与已注册交易所合作,并遵守与传统交易所相同的监管规则,但仍可使用链上技术。他以 Backpack 为例,该平台近期获得期货佣金商(FCM)、指定合约市场(DCM)及衍生品清算机构(DCO)三项牌照,为进入美国市场建立合规基础。针对预测市场,Selig 表示,CFTC 将与司法部合作,维护其对合法衍生品合约的联邦监管权限,反对各州通过诉讼干预相关市场。对于个股永续合约,他强调,没有到期日并不意味着合约必然属于证券类互换,其监管分类取决于合约结构,永续合约的资金费率机制与传统期货的变动保证金结算具有相似性。
4. Lighter 发生安全事件,约 1039 万 USDC 被转出,LIT 短时跌超 17% link
Lighter 发生安全事件。Arkham 数据显示,相关地址(0xb3fff…e387)约 1 小时前通过跨链转入约 1 万 USDC,随后从 Lighter 提取约 1039 万 USDC,并通过 CoW Protocol 兑换为约 5750 枚 ETH。此后,该地址向三个新地址分别转出 160 枚 ETH,仍持有约 5272 枚 ETH,价值约 951 万美元。LIT 代币价格短时下跌超 17%。
链上分析师 0xTria 转述韩国社区分析,Lighter 异常资金转移事件可能并非协议漏洞所致,而是两个大型做市商账户的 API 密钥泄露。攻击者据称先平掉受害账户持仓,再以受害账户创建零手续费公共资金池,投入约 1 万美元获得 99.99% 的份额,随后利用同一 L1 地址下账户间转账无需额外签名的机制,将资金转入池中并赎回。事件涉及约 1548 万美元,其中两个账户分别涉及 1039 万美元和 509 万美元。
Lighter 在 X 平台发文表示,正在调查一起疑似涉及单一外部方遭入侵的安全事件;调查期间,已临时暂停所有取款及资金池创建。
Lighter 表示,经调查,此次安全事件由某交易者账户的 API 密钥泄露引起,协议及智能合约未受影响。作为预防措施,平台已启用智能合约 Guardian 模式,并计划由安全委员会执行合约升级,以追回攻击者另一次提现尝试涉及的资金。目前平台提现仍暂停,目标是在当天完成合约升级并恢复提现。Lighter 已识别出一个疑似攻击者关联钱包地址:0xb3fffca23d4444eE73349825ACD84f7b5020e387。
截至周六,Lighter 宣布已关闭 Guardian(守护)模式,平台充值和提现功能恢复正常。此前安全事件源于部分交易账户使用的非官方签名代码存在缺陷,导致 API 密钥遭攻击者获取。Lighter 称其协议、智能合约及基础设施未受影响,安全委员会已向受影响交易员返还约 500 万 USDC,并将加强 API 密钥安全措施。
5. Kava 链借贷协议 Kava Lend 遭攻击,攻击者借走约 5520 万枚 KAVA link
11 月 14 日 Kava 链借贷协议 Kava Lend 遭攻击。攻击者通过压制 BUSD 市场净供给至 2 个最小单位,放大供给利息指数约 24.3 万倍,分 127 次借走 55,205,050.60 枚 KAVA(按攻击前价格约 376 万美元),并将大部分 KAVA 跨链至 BNB Chain 卖出。此前,Kava 因生态内某 dApp 异常行为展开高优先级调查,叠加 Upbit 交易警示,KAVA 代币 24 小时跌超 41% 至约 0.04 美元。
6. Securitize 完成首笔代币化苹果股票链上分红,以 USDC 支付每单位 0.27 美元 link
Securitize CEO Carlos Domingo 发文表示,公司已完成其首笔代币化苹果股票的链上分红,以 USDC 直接向持有人钱包支付。其公布的分红通知显示,每单位 CET 分红为 0.27 美元,相关现金股息已通过 USDC 发放。
此外,代币化资产平台 Securitize(NYSE:SECZ)宣布完成对机构资产支持融资平台 River One 的收购,将业务拓展至信贷发起、AI 信贷承销及资产支持融资领域。River One 由 Framework Ventures 孵化,获得 Framework Ventures 和 Maple Finance 投资,其技术可用于管理贷款、抵押资产及链上融资。Securitize 计划借此连接稳定币资本与传统信贷市场。根据 KKR 估算,全球私人资产支持融资市场规模约 6 万亿美元,到 2029 年可能增至 9.2 万亿美元。此次收购金额未披露。
7. Polkadot 社区以 97% 赞成票通过新战略,计划推出隐私通信应用及 DOT 支持的稳定币 link
Polkadot 宣布,其链上治理组织 DOT DAO 已以约 97% 的赞成票通过新战略,将发展重点从基础设施建设转向普通用户增长及消费级应用。Polkadot Community Foundation(PCF)将推进首款移动应用 Polkadot App,提供隐私通信和数字现金支付功能,并计划通过 DOT 支持的稳定价值代币体系 dotStables,推动用户需求与 DOT 经济价值挂钩,首个重点产品为锚定美元的 dotUSD。该战略已于 11 月 11 日通过社区投票,相关产品仍将分阶段推进。
8. NEAR 通过新一轮通胀削减提案,年增发率将从 2.5% 降至 1.6% link
NEAR Protocol 宣布,社区治理机构 House of Stake 已正式批准 HSP-029 提案,计划将 NEAR 年度代币最大发行率从 2.5% 逐步降低至 1.6%,降幅达 36%。提案获得 99.96% 的 veNEAR 投票支持,并于 11 月 16 日通过安全委员会最终审查。根据计划,NEAR 将在一个季度的准备期及验证者采用协议升级后启动减产,随后在 24 个月内逐步降至 1.6%。项目方预计,相较于维持 2.5% 发行率,该调整将在两年内减少约 1,180 万枚 NEAR 增发,六年内减少约 6,610 万枚;若质押比例保持不变,质押年化收益率预计将从约 5.27% 降至 3.37%。
9. PancakeSwap 更名 Pancake 并启新官网,不涉及发行新代币 link
PancakeSwap 宣布正式更名为 Pancake,并启用新官网 pancakexyz。项目方表示,此次更名旨在反映其业务已从代币兑换扩展至多链流动性服务,涵盖永续合约、代币化股票和 ETF 交易、收益产品及开发者工具。目前平台已覆盖 11 条区块链,累计交易量超过 4.4 万亿美元。Pancake 表示,此次更名不涉及发行新代币,CAKE 代币代码及合约地址均保持不变,现有流动性头寸和 CAKE 质押不受影响,用户无需迁移资产或申领代币。
10. Sky PSM 涉 5.18 亿美元非法关联交易,含 1.019 亿与朝鲜黑客相关 link
周四,加密风险分析公司 Inca Digital 的调查发现,Sky(原 MakerDAO)锚定稳定模块(PSM)涉及 5.18 亿美元与非法活动关联钱包的交易,涉及 422 个与黑客、钓鱼攻击及受制裁实体等有关的地址,其中 1.019 亿美元与朝鲜黑客直接相关。2025 年 Bybit 被盗事件发生后的 10 天内,相关钱包通过 PSM 转换了 9,150 万美元资产。目前,Sky 的 PSM 在单一以太坊地址中持有约 27 亿美元 USDC,若 Circle 应执法机构要求将该地址列入黑名单,全部资金可能被冻结,进而影响 DAI 和 USDS 的兑换及锚定稳定性。Sky Frontier Foundation 回应称,相关交易并不意味着所有资金均为被盗资产,其金额占 PSM 累计逾 9,300 亿美元交易量的比例不足 0.06%,且几乎全部通过第三方交易聚合器进行,未经过 Sky 自身设有钱包筛查机制的官方网站。
周六,Sky Protocol 表示,11 月 19 日用户通过锚定稳定模块 (PSM) 将逾 20 亿美元 USDS 兑换为 USDC,为该模块迄今规模最大的单日流出之一。期间兑换始终维持 1:1,模块内 USDC 余额未低于 8 亿美元。Sky Protocol 称,协议约 93 亿美元抵押品始终超过流通中的 USDS 和 DAI 规模。
针对 CoinDesk 关于 PSM 涉嫌处理非法资金的报道,Sky Protocol 援引风险分析机构 Block Analitica 的审查称,报道涉及的 5.18 亿美元交易横跨五年,占 PSM 累计逾 9,600 亿美元交易量不足 0.06%,约三分之二发生于旧版 MakerDAO PSM。多数被标记交易由聚合器路由至 PSM,部分涉及朝鲜相关地址的关联判断基于多跳资金追踪,相关钱包可能属于无关第三方。
以太坊开发者在核心开发者会议上讨论了 Glamsterdam 升级的智能合约兼容性风险。拟议的 Gas 定价调整可能影响现有合约,以太坊基金会及安全公司已联系至少 50 家受影响企业。按现有方案,主网最早可能于 2027 年 1 月中旬激活;若修改升级规范,激活时间可能推迟至 4 月或 5 月。目前开发者尚未作出决定。
2. Solana 公布 2027 路线图,计算容量翻倍且单元消耗削减 80% link
Solana 发文表示,继 Alpenglow 升级之后,Solana 核心开发团队 Anza 公布了 2027 年技术路线图,涵盖四大方向:一是性能优化,网络计算容量将翻倍,同时代币账户相关交易的计算单元消耗削减 80%;二是表达能力提升,引入针对全链上运行模型的向量处理,单笔交易可调用的账户数量上限从 64 个提升至 96 个,并支持直接读取而非复制账户数据以减少单笔交易的数据传输量;三是市场结构升级,在 Alpenglow 基础上推进更快的区块分发,并引入 Constellation 以建立更清晰的交易排序规则及促进验证者间竞争;四是网络韧性增强,通过简化协议、减少特殊边缘情况使后续升级与变更更加安全。
3. Hyperliquid 等链上平台进入美国零售衍生品市场,须自行注册交易所或与持牌交易所合作 link
美国 CFTC 主席 Michael Selig 表示,Hyperliquid 等链上平台若希望向美国零售用户提供衍生品交易服务,必须自行取得交易所注册资格,或与已注册交易所合作,并遵守与传统交易所相同的监管规则,但仍可使用链上技术。他以 Backpack 为例,该平台近期获得期货佣金商(FCM)、指定合约市场(DCM)及衍生品清算机构(DCO)三项牌照,为进入美国市场建立合规基础。针对预测市场,Selig 表示,CFTC 将与司法部合作,维护其对合法衍生品合约的联邦监管权限,反对各州通过诉讼干预相关市场。对于个股永续合约,他强调,没有到期日并不意味着合约必然属于证券类互换,其监管分类取决于合约结构,永续合约的资金费率机制与传统期货的变动保证金结算具有相似性。
4. Lighter 发生安全事件,约 1039 万 USDC 被转出,LIT 短时跌超 17% link
Lighter 发生安全事件。Arkham 数据显示,相关地址(0xb3fff…e387)约 1 小时前通过跨链转入约 1 万 USDC,随后从 Lighter 提取约 1039 万 USDC,并通过 CoW Protocol 兑换为约 5750 枚 ETH。此后,该地址向三个新地址分别转出 160 枚 ETH,仍持有约 5272 枚 ETH,价值约 951 万美元。LIT 代币价格短时下跌超 17%。
链上分析师 0xTria 转述韩国社区分析,Lighter 异常资金转移事件可能并非协议漏洞所致,而是两个大型做市商账户的 API 密钥泄露。攻击者据称先平掉受害账户持仓,再以受害账户创建零手续费公共资金池,投入约 1 万美元获得 99.99% 的份额,随后利用同一 L1 地址下账户间转账无需额外签名的机制,将资金转入池中并赎回。事件涉及约 1548 万美元,其中两个账户分别涉及 1039 万美元和 509 万美元。
Lighter 在 X 平台发文表示,正在调查一起疑似涉及单一外部方遭入侵的安全事件;调查期间,已临时暂停所有取款及资金池创建。
Lighter 表示,经调查,此次安全事件由某交易者账户的 API 密钥泄露引起,协议及智能合约未受影响。作为预防措施,平台已启用智能合约 Guardian 模式,并计划由安全委员会执行合约升级,以追回攻击者另一次提现尝试涉及的资金。目前平台提现仍暂停,目标是在当天完成合约升级并恢复提现。Lighter 已识别出一个疑似攻击者关联钱包地址:0xb3fffca23d4444eE73349825ACD84f7b5020e387。
截至周六,Lighter 宣布已关闭 Guardian(守护)模式,平台充值和提现功能恢复正常。此前安全事件源于部分交易账户使用的非官方签名代码存在缺陷,导致 API 密钥遭攻击者获取。Lighter 称其协议、智能合约及基础设施未受影响,安全委员会已向受影响交易员返还约 500 万 USDC,并将加强 API 密钥安全措施。
5. Kava 链借贷协议 Kava Lend 遭攻击,攻击者借走约 5520 万枚 KAVA link
11 月 14 日 Kava 链借贷协议 Kava Lend 遭攻击。攻击者通过压制 BUSD 市场净供给至 2 个最小单位,放大供给利息指数约 24.3 万倍,分 127 次借走 55,205,050.60 枚 KAVA(按攻击前价格约 376 万美元),并将大部分 KAVA 跨链至 BNB Chain 卖出。此前,Kava 因生态内某 dApp 异常行为展开高优先级调查,叠加 Upbit 交易警示,KAVA 代币 24 小时跌超 41% 至约 0.04 美元。
6. Securitize 完成首笔代币化苹果股票链上分红,以 USDC 支付每单位 0.27 美元 link
Securitize CEO Carlos Domingo 发文表示,公司已完成其首笔代币化苹果股票的链上分红,以 USDC 直接向持有人钱包支付。其公布的分红通知显示,每单位 CET 分红为 0.27 美元,相关现金股息已通过 USDC 发放。
此外,代币化资产平台 Securitize(NYSE:SECZ)宣布完成对机构资产支持融资平台 River One 的收购,将业务拓展至信贷发起、AI 信贷承销及资产支持融资领域。River One 由 Framework Ventures 孵化,获得 Framework Ventures 和 Maple Finance 投资,其技术可用于管理贷款、抵押资产及链上融资。Securitize 计划借此连接稳定币资本与传统信贷市场。根据 KKR 估算,全球私人资产支持融资市场规模约 6 万亿美元,到 2029 年可能增至 9.2 万亿美元。此次收购金额未披露。
7. Polkadot 社区以 97% 赞成票通过新战略,计划推出隐私通信应用及 DOT 支持的稳定币 link
Polkadot 宣布,其链上治理组织 DOT DAO 已以约 97% 的赞成票通过新战略,将发展重点从基础设施建设转向普通用户增长及消费级应用。Polkadot Community Foundation(PCF)将推进首款移动应用 Polkadot App,提供隐私通信和数字现金支付功能,并计划通过 DOT 支持的稳定价值代币体系 dotStables,推动用户需求与 DOT 经济价值挂钩,首个重点产品为锚定美元的 dotUSD。该战略已于 11 月 11 日通过社区投票,相关产品仍将分阶段推进。
8. NEAR 通过新一轮通胀削减提案,年增发率将从 2.5% 降至 1.6% link
NEAR Protocol 宣布,社区治理机构 House of Stake 已正式批准 HSP-029 提案,计划将 NEAR 年度代币最大发行率从 2.5% 逐步降低至 1.6%,降幅达 36%。提案获得 99.96% 的 veNEAR 投票支持,并于 11 月 16 日通过安全委员会最终审查。根据计划,NEAR 将在一个季度的准备期及验证者采用协议升级后启动减产,随后在 24 个月内逐步降至 1.6%。项目方预计,相较于维持 2.5% 发行率,该调整将在两年内减少约 1,180 万枚 NEAR 增发,六年内减少约 6,610 万枚;若质押比例保持不变,质押年化收益率预计将从约 5.27% 降至 3.37%。
9. PancakeSwap 更名 Pancake 并启新官网,不涉及发行新代币 link
PancakeSwap 宣布正式更名为 Pancake,并启用新官网 pancakexyz。项目方表示,此次更名旨在反映其业务已从代币兑换扩展至多链流动性服务,涵盖永续合约、代币化股票和 ETF 交易、收益产品及开发者工具。目前平台已覆盖 11 条区块链,累计交易量超过 4.4 万亿美元。Pancake 表示,此次更名不涉及发行新代币,CAKE 代币代码及合约地址均保持不变,现有流动性头寸和 CAKE 质押不受影响,用户无需迁移资产或申领代币。
10. Sky PSM 涉 5.18 亿美元非法关联交易,含 1.019 亿与朝鲜黑客相关 link
周四,加密风险分析公司 Inca Digital 的调查发现,Sky(原 MakerDAO)锚定稳定模块(PSM)涉及 5.18 亿美元与非法活动关联钱包的交易,涉及 422 个与黑客、钓鱼攻击及受制裁实体等有关的地址,其中 1.019 亿美元与朝鲜黑客直接相关。2025 年 Bybit 被盗事件发生后的 10 天内,相关钱包通过 PSM 转换了 9,150 万美元资产。目前,Sky 的 PSM 在单一以太坊地址中持有约 27 亿美元 USDC,若 Circle 应执法机构要求将该地址列入黑名单,全部资金可能被冻结,进而影响 DAI 和 USDS 的兑换及锚定稳定性。Sky Frontier Foundation 回应称,相关交易并不意味着所有资金均为被盗资产,其金额占 PSM 累计逾 9,300 亿美元交易量的比例不足 0.06%,且几乎全部通过第三方交易聚合器进行,未经过 Sky 自身设有钱包筛查机制的官方网站。
周六,Sky Protocol 表示,11 月 19 日用户通过锚定稳定模块 (PSM) 将逾 20 亿美元 USDS 兑换为 USDC,为该模块迄今规模最大的单日流出之一。期间兑换始终维持 1:1,模块内 USDC 余额未低于 8 亿美元。Sky Protocol 称,协议约 93 亿美元抵押品始终超过流通中的 USDS 和 DAI 规模。
针对 CoinDesk 关于 PSM 涉嫌处理非法资金的报道,Sky Protocol 援引风险分析机构 Block Analitica 的审查称,报道涉及的 5.18 亿美元交易横跨五年,占 PSM 累计逾 9,600 亿美元交易量不足 0.06%,约三分之二发生于旧版 MakerDAO PSM。多数被标记交易由聚合器路由至 PSM,部分涉及朝鲜相关地址的关联判断基于多跳资金追踪,相关钱包可能属于无关第三方。
411
·
--
Übersetzung ansehen
IOSG:矿企转向 AI 数据中心,电力接口取代比特币成为核心资产作者:Mario Chow
原文链接:https://mp.weixin.qq.com/s/T7-sK6lGPANb-SPY26EZAg
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
股价为 2026 年 11 月 13 日收盘价;比特币价格为 11 月 16 日的 6.44 万美元。文中 MW 指关键 IT 负载,即真正送到服务器的电力。毛 MW(gross MW)指整个园区的用电,含制冷,通常比 IT 负载高 20% 到 40%。
TL;DR
为什么转。 CoinShares 给已建成、已出租的 AI 数据中心估值约每 MW 2,700 万美元,给没有租户的矿工通电产能估值不到 300 万美元。这 9 倍并不全是电网接口的价格,因为前者包含每 MW 800 万至 1,500 万美元的建设投入;扣掉建设成本,差距仍有 4 到 6 倍。按每 MW 经营利润算,按当前 hashprice 挖矿一年净赚约 23 万美元,AI 租约约 190 万美元,比特币要涨到约 25 万美元才能把这个差距补上。背后是 AI 的电力短缺:美国最热门的市场新接一条电网需要三到四年,而矿工手里已经有通电的接口。11 月 3 日的中期选举让这些接口更稀缺了,因为德州选出了一位承诺暂停审批数据中心的州长。
怎么转。电网接口、变电站、土地和许可都能沿用,其余几乎全部拆掉重建,每 MW 800 万至 1,500 万美元,跟新建差不多。矿工卖的不是房子,而是租户可以跳过的那两到四年排队时间。
谁在转。八家上市矿企已签下约 6.3 GW 的 IT 容量,选举次日一早 Riot 把整个 910 MW 的 Corsicana 园区租了出去;另外 Cipher 还有 700 MW 毛电力。真正上线的约 1 GW。CoreWeave 一家占了 24%,而且租金背后没有担保方。Riot 的 AI 实验室租户(据报道是 Anthropic)现在占 18%,几乎和 CoreWeave 一样大。
收入与成本。扣除运营成本后,披露了 NOI 的租约每 MW 每年在 185 万至 215 万美元之间;Galaxy Helios 二期的 NOI 是按其利润率推算的,约 230 万美元,是例外。建筑每年的成本回报率在 15% 到 20%。Riot 的 Corsicana 租约打破了这个区间,约 33%,因为数据机房由租户自己在 Riot 已通电的地块上建。名义租金的差距主要来自租约结构,而不是对信用风险的补偿。
影响。坚守挖矿的几家已卖掉约 40% 的比特币,剩下的抛压主要在 MARA。Riot 今年卖了 20,264 枚,只剩 2,418 枚;MARA 季度结束后卖了 13,597 枚,用来偿还比特币抵押贷款。MARA、CleanSpark 和 Riot 现在合计持有约 36,000 枚,8 月时是 60,500 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力跌了又回来,矿工退出并没有削弱网络。矿企股票也不再是比特币的替身。选举后它们按州分化:Riot 涨了 25%,同期比特币跌 12%;在德州和佐治亚还有项目待交付的几家跌了 15% 到 18%。
IOSG 观点
CoreWeave 是租金没有补偿的风险,德州是第二个风险。 Galaxy 向 CoreWeave 收的是全行业最高的租金,但建筑回报率最低,每年约 15%;CleanSpark 租给 Meta 约 16%,Hut 8 租给投资级租户为 17% 到 21%。租户信用越弱,房东本该赚得越多,现实正好相反。CoreWeave 占 Galaxy AI 业务的 100%、Core Scientific 的约 53%、Applied Digital 的 28%;Hut 8、CleanSpark、Riot 和 TeraWulf 都没有它的敞口。CoreWeave 11 月 10 日财报收入超预期,次日股价大涨 25%,但季度内追索债务增加约 100 亿美元,达到 416 亿美元,到 11 月 13 日股价又回到 53 美元。
选举加了第二道检验。已获批、已出租、已融到钱的公司 MW 涨了,还要等德州或佐治亚审批的公司 MW 跌了。Galaxy 两道都没过:业务全是 CoreWeave,而且 Helios 园区在德州,Helios II 还没租出去。在 CoreWeave 信用企稳、德州暂停令有明确结束日期之前,高敞口的房东应该比低敞口的打折。Core Scientific 是 CoreWeave 敞口最干净的样本,选举后股价稳住了,因为它给 CoreWeave 的 590 MW 里已有 485 MW 在收租。
把两道检验放在一起,房东可以分成三组。第一组已出租、不在德州和佐治亚、融资已到位:TeraWulf(纽约和肯塔基,Google 为其 Anthropic 租约的项目融资提供担保)、Hut 8 的 River Bend(路易斯安那,无追索权债券)和 Applied Digital(北达科他,担保票据)。第二组已出租,但在德州或佐治亚,后续各期仍取决于州级许可或尚未落地的贷款:Riot 的 Rockdale 和 Corsicana、Hut 8 的 Beacon Point、Galaxy 的 Helios 一期和 CleanSpark 的 Sandersville。第三组还没出租或还没获批:Galaxy 的 Helios 二期、MARA 的 Matagorda 园区和 Cipher 在德州的储备项目。第一组折价应该最小,第三组最大;Galaxy 同时落在第二、三组,还要再叠加 CoreWeave 敞口。
矿工卖币的主力如预期是坚守挖矿的几家,剩下的主要是 MARA。8 月时,已转型的房东手里几乎没有比特币,而 MARA、CleanSpark 和 Riot 合计约 60,500 枚,三家都有 AI 项目要出钱。之后三家里有两家卖了。Riot 前九个月卖出 20,264 枚,约 15 亿美元,主要用于数据中心建设,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元的均价卖出 13,597 枚,还清 7.5 亿美元比特币抵押贷款,并表示会继续用比特币为 AI 业务筹钱。三家现在合计约 36,000 枚(约 23 亿美元),也就是卖掉约 40%,还剩 60%。剩下的会不会卖,取决于谁还缺钱。Riot 的 2,418 枚已经无关紧要,它在 Corsicana 要出的钱由现金和项目贷款解决。CleanSpark 的 13,530 枚一枚没少,Sandersville 项目由担保票据出资,最不需要卖币;不过它 10 月起停发了月度生产报告。MARA 约 20,400 枚(13 亿美元)才是要盯的抛压:它说会继续卖,德州园区若获批供电还要付最多 6 亿美元,而且正在谈两份租约,签下来又得自己建。库存抛售已经过了高峰,但还没结束。
矿企股票现在是 AI 信用交易,选举后又多了一层德州许可交易。已转型的房东跟着 CoreWeave 和 Nebius 走,不跟比特币走:10 月比特币上涨时,它们随 CoreWeave 的债券一起下跌。11 月 3 日到 13 日,比特币跌 12%,Riot 凭一份 910 MW、电力已获批的德州租约涨了 25%;Galaxy、Cipher 和 CleanSpark 在德州和佐治亚还有项目待交付,跌了 15% 到 18%。买这一篮子股票,押的是 AI 数据中心的融资和州级许可,比特币只剩一点点成分。为什么要转走
币价涨了,挖矿反而更差
Hashprice 是每 PH/s 算力每天预期能挖到的收入(未扣成本),它决定一个矿工能不能活下去,而这个数字一路往下。
矿工
2024 年减半前,1 PH/s 每天能赚约 105 美元。现在约 30 美元,而比特币价格又回到了当时的水平。减半把区块补贴砍了一半,全网算力却还涨了约 70%,每台机器的份额被压缩了两次。这已经接近今年夏天的低点:当时 hashprice 一度跌破 30 美元,CoinShares 估算上市矿企的平均现金成本为每枚 7.55 万美元,而币价只有 6 万美元左右,整个行业在亏本挖矿。
比特币 10 月涨到 8.4 万美元,这个月又跌回 6.44 万美元。两次都没改变什么,因为另一条路的收益差得太远。
同样 1 MW,两种算法
下图用的是 10 月下旬约 35 美元的 hashprice;按现在的 30 美元,挖矿那一栏还要更低。
按每 MW 经营利润算,1 MW 的新一代矿机按当前 hashprice 扣掉电费后一年净赚约 23 万美元,而且下一代矿机还得另外花钱买。租给 AI 租户,同样 1 MW 能带来 185 万至 215 万美元的 NOI(净营业收入),合同期 15 到 20 年,每年还有租金递增。即便比特币涨到 15 万美元、难度不变,挖矿一年也只有约 100 万美元,而且没有任何合同保障。
这个对比有一处对租约有利:190 万美元的 NOI 需要每 MW 800 万至 1,500 万美元的建设投入,而挖矿每 MW 只需约 80 万美元的矿机。CoinShares 的估值也不能直接拿来下结论。它给已建成、已满租的 AI 数据中心估值约每 MW 2,700 万美元,给矿工已通电但没有租户的产能估值不到 300 万美元,比的是两类资产,而不是同一个园区出租前后的价值。从已出租的估值里扣掉建设成本,剩下每 MW 1,200 万至 1,900 万美元,仍是无租户估值的 4 到 6 倍,但这还没算建设完工风险和起租前的两年。方向是清楚的,具体倍数并不精确。
最有说服力的证据,是矿企为了退出愿意付出多少代价。Core Scientific 花了约 4,200 万美元取消一笔 15 EH/s 的新矿机订单。Keel(前身为 Bitfarms)6 月停止挖矿。Galaxy 把 Helios 矿场整体改造,并计提了减值。
矿场怎么变成数据中心
保留插座,其余重建
改造之后,只有电表外侧、电网那一边的东西能留下来。
电表外侧的东西都能沿用,内侧几乎全部作废。ASIC 矿机对 AI 没有用,厂房通常也要拆掉。矿工电价一贵就主动降负荷,所以从来没装过备用发电、冗余配电,也给不出 AI 租户要求的在线率承诺。NVIDIA 的一个 GB300 机柜功耗 130 到 140 kW,普通服务器机柜只有约 9 kW,热量必须靠接到芯片上的液冷管带走。
所以改造成本是每 MW 800 万至 1,500 万美元:TeraWulf 指引 800 万至 1,000 万美元,Hut 8 为 900 万至 1,100 万美元,CleanSpark 约 1,190 万美元,Galaxy 的 Helios 二期约 1,540 万美元,基本等于新建。省下的从来不是钱,是时间。
卖 MW 的三种方式
房东可以租出一个空壳,可以出租算力,也可以直接把园区卖掉。
行业里大部分卖的是“通电壳”(powered shell):土地、电力、建筑和制冷,GPU、网络和运维人员由租户自带。有了这种分工,转型后的矿企才能按房地产公司估值。Riot 的 Corsicana 租约更进一步,卖的是“通电土地”(powered land):Riot 只交付土地、电力和机位平台,数据机房由租户自己建、自己运营。
IREN 走的是出租算力的路,最典型的是与微软签下的 5 年期、97 亿美元合同,为此需要采购 58 亿美元的 Dell 硬件。它每 MW 的收入大约是租约的五倍,但芯片五年内大部分价值就没了,合同期也只有租约的三分之一。拿每 MW 收入把 IREN 和房东们放在一起比,是这个行业最常见的错误。
第三条路是卖掉园区。TeraWulf 把 Abernathy 合资项目的股权以约 5.3 亿美元卖给 Fluidstack,其中 2.5 亿美元已在三季度到账。CoreWeave 2025 年曾想整体收购 Core Scientific,被 Core Scientific 的股东投票否决。
钱从哪来
一个 200 MW 的园区按每 MW 1,000 万美元算要 20 亿美元,而且建设支出要比起租早两年左右。
最需要盯的时间风险仍是 Riot。它 5.73 亿美元的 Morgan Stanley 过桥贷款 2026 年 12 月 31 日到期,但 Rockdale 首批 96 MW 要到 2027 年 12 月才起租,而这份 91 亿美元租约的投资级担保仍在敲定中。Riot 9 月底有 9.5 亿美元现金和比特币,表示不打算增发股票,正在为 Rockdale 和 Corsicana 安排项目贷款。起租之前,这笔贷款必须到位。
现在有谁在做
房东:签了不等于建好
Corsicana 租约让 Riot 按签约容量成为第二大房东,但几乎都还没上线。
签约 MW 包括未来几年才交付的容量,计费 MW 才是已经开始产生租金的部分。Galaxy 租给 CoreWeave 526 MW,其中 133 MW 在付租。另外 393 MW 并不是空着等租户,而是已经租出去、还在建。Core Scientific 9 月 30 日有 485 MW 在计费,6 月 30 日是 395 MW,Dalton 剩下的 100 MW 预计 2027 年初上线。电网接口只解决了一个瓶颈,后面还有融资、施工、制冷、冗余和租户验收,所以计费容量低、远期合同大,并不说明需求弱。
Cipher 的 700 MW 是园区毛电力,不是 IT 负载,所以我们没把它计入容量占比。不过它的文件给出了 Amazon 在 Black Pearl 租约的 IT 负载 216 MW,折合每 MW 每年租金约 170 万美元。Black Pearl 三季度带来 590 万美元租赁收入,这是 Cipher 的第一笔。
行业最大的一份租约出现在选举次日早上。11 月 4 日,Riot 把整个 Corsicana 园区 910 MW 以 15 年期、约 280 亿美元租给了 Rockdale 的同一家 AI 实验室。在此之前,自 9 月 18 日以来没有任何新租约;Cipher 把 Barber Lake 租约延长到 20 年,合同价值增加 52 亿美元,但没有新增 1 MW。
租户
有了 Corsicana,AI 实验室直租的占比翻了一倍多。
专业 AI 云(neocloud)仍是最大的租户群体,约占 6.3 GW 的 37%。其中 CoreWeave 通过 Applied Digital、Core Scientific 和 Galaxy 共租了 1,516 MW,占全部的 24%,Fluidstack 再占 10%。大型云和科技公司约占 30%,AMD 相关安排占 9%,AI 实验室直租占 24%,Corsicana 之前只有 11%。如果 Riot 的租户如报道所说是 Anthropic,那么 Anthropic 直租约 1.5 GW,再加上通过 Fluidstack 在 River Bend 租的 245 MW,终端需求已经超过 CoreWeave。
每家房东的租户都很集中。Galaxy、CleanSpark 和 Bitdeer 各只有一个租户,Riot 现在 96% 的容量来自同一家实验室。真正要紧的是 CoreWeave 的集中度,因为夏天以来信用格局反转了。当时大家担心的是没有评级的 AI 实验室。此后 Anthropic 以 9,650 亿美元估值融了 650 亿美元,据报道向投资人表示 9 月季度收入 168 亿美元,10 月 26 日提交上市申请,这个月正在路演,据报道估值约 1 万亿美元。真正让市场害怕的是 CoreWeave:评级 B+,9 月底追索债务 416 亿美元,一个季度增加约 100 亿美元。10 月中旬它的债券收益率接近 15%,5 年期 CDS 超过 1,000 个基点,到 11 月 10 日财报前仍在这个水平。这批租约里风险最大的不是实验室,而是把容量转租给实验室的中间商。
还在挖矿的几家
仍在大规模挖矿的只剩几家:Bitdeer 82 EH/s,MARA 约 71,CleanSpark 50,Hut 8 旗下的 American Bitcoin 约 25。它们也在两手准备。MARA 在德州 Matagorda 的 2 GW 园区已在 ERCOT 的 Batch Zero 流程中被列为“已研究负荷”,MARA 计划年底前签下两份租约,但表示可能拖到明年。CleanSpark 的矿机旁边现在就是佐治亚的 Meta 租约。Riot 名义上还算坚守挖矿:挖矿仍是它收入的大头,但它已租出 1,151 MW,比特币也几乎卖光了。
收入与成本
1 MW 能收多少租
名义租金是合同价值除以 MW 数和年数。NOI 是房东扣除物业运营成本后留下的钱,未扣融资、折旧和税。三净租约(triple net)下运营成本由租户承担,两个数字几乎一样;含服务的租约下,房东用更高的租金自己支付这些成本,要让出 10% 到 20%。
按 IT 负载计,名义租金从每 MW 每年约 144 万美元(CoreWeave 在 Core Scientific)到约 260 万美元(CoreWeave 在 Galaxy 的 Helios 二期)不等。同一个租户同时出现在区间两端,说明名义租金显然不是信用的定价。在 Core Scientific,大部分机房装修由 CoreWeave 自己买单,Core Scientific 的经济投入约每 MW 150 万美元,所以较低的租金对应的是少得多的建筑投入。下图中四份租约同时披露了租金和 NOI,可以看清楚是怎么回事。
Riot 在 Rockdale 与一家 AI 实验室(据报道是 Anthropic)的租约,名义租金比 Hut 8 那家高评级三净租户高 28%。扣除运营成本后,按 Riot 披露区间的中值只高 9%,按下限只高 4%。多出来的租金主要用来覆盖房东自己承担的成本,几乎没剩下什么能算作弱信用的补偿。
Riot 的 Corsicana 租约是最新的一份,而且是另一种产品。910 MW 平均每年约 18 亿美元租金,折合每 MW 每年约 200 万美元(含租金递增),NOI 利润率 99%,落在 Rockdale 的区间内。变的是成本。Riot 每 MW 只投入约 600 万美元,而完整建设要 800 万至 1,500 万美元,因为机房由租户自建自有。这是第一份按“已获批的德州电力”而不是按建筑定价的租约。签约时间正好是选举次日早上,而那场选举刚让德州的获批电力变得更稀缺。
时间点可能比信用更重要。Amazon 2025 年底与 Cipher 签约,每 MW 约 170 万美元;Meta 九个月后与 CleanSpark 签约,189 万美元,两者都是三净租约、都是顶级信用。2026 年年中签下的 AI 实验室直租(TeraWulf、Riot Rockdale、Bitdeer)报价 237 万至 243 万美元。Corsicana 11 月签约,约 200 万美元,打破了这个规律;如果按基础期口径还会更低,因为它的 200 万美元是含租金递增的平均值,而其他数字都不含递增。它覆盖的建筑也少得多。这些都是不同结构下的名义数字,我们只把这个规律当线索,不当结论。
成本回报
建设成本几乎和租金涨得一样快,所以建筑回报率一直停在一个窄区间。这里的成本回报率是年 NOI 除以建设成本,未计融资,不等于股东回报。
一栋签了 15 年租户的建筑,每年 15% 到 20% 的回报,是非常好的物业生意。矿工能赚到这个钱,是因为手里握着稀缺的要素;Corsicana 则说明,当建筑由租户出钱时,这个要素本身能赚多少。33% 是 Riot 自己的数字,前提是项目贷款能顺利落地,而贷款还在安排中。租户信用最弱的 Galaxy 落在区间最底部:租金最高、建筑最贵、回报最薄。
真正在收租的有多少
按最新披露,Core Scientific 9 月 30 日有 485 MW 在计费。Galaxy 9 月 30 日有 133 MW 产生收入,整个季度没变,二期 2027 年二季度起租。TeraWulf 9 月 30 日有 102 MW 上线,另有 336 MW 在建。Applied Digital 自 10 月 1 日起有 250 MW 可交付使用,指引年底达到 300 MW。Cipher 三季度在 Black Pearl 收到第一笔租金,但没给出 MW 数字;Amazon 的六期交付从 9 月 30 日排到 2027 年 2 月 28 日。Riot 给 AMD 的 25 MW 自二季度起在收租。
其余都是交付管道。Bitdeer 两期各 60.5 MW 分别在 2026 年四季度和 2027 年一季度交付,Hut 8 River Bend 首个机房在 2027 年二季度,Riot Rockdale 的实验室容量在 2027 年 12 月,Corsicana 分三期从 2027 年 9 月到 2028 年 7 月,CleanSpark 首笔租金在 2027 年四季度。这些数字的日期和里程碑口径各不相同,所以我们不把它们加总成一个行业百分比。
影响
对比特币:坚守挖矿的几家在卖
先把空头最有力的说法摆出来。Blockware 统计,上市矿企的比特币库存从年初约 127,000 枚降到 8 月中约 99,000 枚,相当于约 18 亿美元的净卖出,用于建数据中心。MARA 是最大的持有者,也是“只囤不卖”喊得最响的一家,3 月改了政策允许卖出储备,六个月内持仓从 53,822 枚降到 35,577 枚。Blockware 认为这股抛压是比特币 2026 年疲软被低估的原因之一,这个说法站得住。而且它还在继续。
已转型的房东早就没什么可卖了:Core Scientific 和 Cipher 各持有不到 1,000 枚,约占市值的 1%,TeraWulf、IREN 和 Applied Digital 基本为零。于是抛压转到了还在挖矿、正开始自建 AI 项目的几家身上。Riot 前九个月卖出 20,264 枚,主要用于建数据中心,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元均价卖出 13,597 枚,用其中 7.5 亿美元还清比特币抵押贷款,被质押的币也随之释放。Hut 8 为回购股票卖了约 3,100 枚。CleanSpark 的 13,530 枚是坚守者里唯一没减的,它 10 月起停发了月度生产报告。MARA、CleanSpark 和 Riot 合计约 36,000 枚,按现价约 23 亿美元,8 月时约 60,500 枚。这是减了 40%,不是卖完了。MARA 还有约 20,400 枚,并表示会继续卖币为 AI 筹钱;CleanSpark 的建设由票据出资,Riot 剩下的 2,418 枚已经无关紧要。
库存不是唯一的供给。全网每天新发行约 450 枚比特币,矿工留多少是自己的选择,而转型把这个选择推向了卖。MARA 2025 年改了策略,允许卖出自己挖到的币,2026 年又扩大到储备;Riot 今年卖出的比特币比它挖到的还多。CryptoQuant 数据显示,10 月 26 日矿工向 Binance 转入 21,140 枚,是 2 月以来第六次单日超过 20,000 枚,矿工储备接近五年低点。这些流量也包括私人矿工和矿池,而且转入交易所不等于成交:它说明币被挪到了能卖的地方,不说明已经卖掉。此后比特币从 10 月下旬的约 8.4 万美元跌到 6.44 万美元,创 8 月以来新低,同期还有现货 ETF 资金流出、美联储偏鹰派的表态,以及 NVIDIA 11 月 12 日宣布黄仁勋卸任 CEO 后的 AI 股抛售。矿工卖币在这轮下跌里加了供给,但不是起因。
网络平稳消化了这次退出。算力从去年 11 月的高点到今年 7 月下跌 19%,10 月重新回到 1,000 EH/s 以上,按 11 月中旬的难度推算约为 965 EH/s。难度调整起了作用:上市矿企关机后,其余矿工每单位算力能挖到更多比特币,别处也有新产能接上。
更长期的问题是安全预算。今年手续费只占矿工收入的 0.63%,连续第十五个月低于 1%,收入几乎全靠区块补贴,而补贴 2028 年还要再减半。Adam Back 的看法是,挖矿和 AI 之间是一种套利,最终会在两边收益相等的地方达到平衡,今年算力的回升支持他的观点。2028 年减半才是真正的考验:按当前币价,补贴再减半后,即使电价只有 0.04 美元/千瓦时,新一代矿机也会连电费都覆盖不了,会有更多矿工把电力转给 AI。今年的经验表明网络消化得了,因为有人退出,就有人接上。
对加密市场:矿企股票不再是比特币交易
8 月 3 日以来,比特币是涨的,每一家矿企都是跌的。
8 月 3 日到 11 月 13 日,比特币涨 8%,每一家矿企都在跌,跌幅从 Riot 的 18% 到 Cipher 的 72%。还在挖矿的和已经转型的跌得一样狠,所以这不是市场在惩罚转型。原因有五个。一是时间错位:矿企股价 6 月随 AI 基建行情见顶,而比特币 8 月初才在 6.3 万美元附近见底。二是每一家,包括坚守者,现在都有 AI 项目要融资,股价按融资来定。三是 10 月的 CoreWeave 信用风波,波及所有和 AI 数据中心债务有关的标的。四是币价上涨的帮助比看上去小,因为 hashprice 从没明显高过 35 美元。五是 11 月 3 日的选举,给所有还需要德州或佐治亚审批的项目打了折扣。同期 Digital Realty 和 Equinix 在 −6% 到 +2% 之间,说明问题出在矿企自身:融资、许可、交付和租户信用。
按 60 日滚动相关性,已转型的房东全年与 CoreWeave 和 Nebius 的相关性在 0.6 到 0.8,比与 Digital Realty 或比特币都更紧。断掉的是与比特币的联系,从春季的约 0.55 降到 9 月中旬的 0.15。据 CryptoSlate,Hut 8 对比特币的 beta 从 1.18 降到 0.53,Cipher 从 1.13 降到 0.58。
选举又把这个板块拆开了一次。11 月 3 日到 13 日,比特币跌 12%,Riot 涨 25%,Core Scientific 涨 2%,TeraWulf 涨 1%;Galaxy 跌 15%,Cipher 跌 16%,CleanSpark 跌 18%。Bernstein 把七家矿企的目标价下调 35% 到 54%,现在按明年 EBITDA 的 12 倍给 AI 托管业务估值,理由是融资市场收紧和德州的不确定性。Morgan Stanley 更看好 TeraWulf、Hut 8 和 Applied Digital,理由是园区在德州以外,不过 Hut 8 的 Beacon Point 其实也在德州。
这轮抛售从靠举债租出 AI 算力的公司开始,现在蔓延到整个 AI 板块。8 月 3 日以来,CoreWeave 跌 38%,Nebius 跌 46%,NVIDIA 跌 21%,NVIDIA 的跌幅大部分发生在 CEO 宣布卸任之后。10 月 14 日 CoreWeave 债券被抛售,Cipher 同日为可转债定价;Cipher 当天跌 12%,板块大多跌 5% 到 10%。最知名的矿企 ETF WGMI,现在前几大持仓是 Cipher、Nebius、CoreWeave 和 Hut 8,其中两家从没挖过一枚币。对加密投资者来说,上市矿企这一篮子已经不是比特币敞口,而是 AI 基础设施信用,只带一点比特币。
对 AI:真实的产能,主要用于训练
JLL 统计,北美在建数据中心容量约 66 GW;而据 BNEF,美国电网单年新接入的数据中心负荷最多只有约 7.1 GW。2029 年之前真正能通电的产能里,矿工手上的租约占了不小的份额,因为电网接口已经在那里。中期选举让这一点更明显:德州、佐治亚和俄亥俄的新州长都以暂停新建数据中心为竞选主张,这让已经有租约的接口更值钱。局限见下一节。
风险
德州。Riot、Galaxy 和 Cipher 的 AI 园区都在德州,Hut 8 的 Beacon Point 和 MARA 的新园区也是。仅 Riot、Hut 8 Beacon Point 和 Galaxy 就有 2.4 GW,占签约总量的 38%,还没算 Core Scientific 在德州的园区和 Cipher。德州在共和党州长任内就已经按了暂停键。8 月 3 日 Greg Abbott 下令审计大负荷接入队列,ERCOT 随即停止 Batch Zero 研究和大型计算负荷的新通电审批;9 月 21 日他又冻结了数据中心的州环境许可。市场原本预计他选后会放松。结果 11 月 3 日民主党人 Gina Hinojosa 胜选,她承诺在州议会通过新法律之前暂停所有数据中心审批,暂停令从此没有了结束日期。她 1 月 19 日就职,比州议会开会晚一周。她的权力有边界:公用事业委员会委员都是 Abbott 任命的,她提名的人选需要州参议院三分之二同意,而共和党在州参议院仍以 19 比 12 占多数。我们的判断是,暂停至少延续到 2027 年年中,最后的结果是更严的条件,而不是禁令。接下来的时间点是 ERCOT 12 月 10 日的审计报告和公用事业委员会 12 月 17 日的会议。已获批电力上的已签约容量目前稳住了:Riot 签 Corsicana 时,电力早已获批。风险在于还需要接入或许可的部分:Galaxy 在 Helios 另外 830 MW 仍未出租;MARA 的 Matagorda 园区,付款取决于供电是否获批;以及已签约项目所需的备用发电许可。CleanSpark 的 Meta 租约所在的佐治亚,新州长希望全州临时暂停,公用事业委员会 2027 年也将转为民主党多数。
需求转向推理。这些园区天生就是训练场:矿工为了便宜电力选址,通常远离用户。Gartner 预计今年 AI 优化云服务支出中推理将超过训练,233 亿美元对 190 亿美元,2027 年推理占比将达 59%。OpenAI 已经收缩了一部分自建计划,3 月放弃 800 MW 的 Abilene 扩建,4 月暂停 Stargate UK,不过 Abilene 和挪威的容量由微软接手,需求是转移了而不是消失了。反方观点站得住:批量推理、智能体和强化学习对延迟不敏感,两种负载分得并不干净。但一份 15 到 20 年的租约,等于长期押注两者会一直重叠。
中间商信用。约 37% 的容量租给了专业 AI 云,再由它们转租给实验室。CoreWeave 占 24%,租金背后没有担保方,追索债务 416 亿美元,10 月一度按困境债定价;管理层现在表示,在当前收益率下不再发行无担保债券。Fluidstack 占 10%,是未评级的私营公司;Google 只为 TeraWulf 和 Cipher 的特定义务提供支持,并不覆盖全部。Bitdeer 的 Volta 依赖仍附带条件的银行信用证。一旦中间商倒下,房东手里只剩一栋建了一半、只有一个租户的楼,而终端的实验室从没和它签过约。
融资。这批租约大部分还没付钱,资金要么来自自 8 月以来跌了三分之一以上的股票,要么来自参照 CoreWeave 利差定价的债务。VanEck 估计行业剩余资金缺口接近 500 亿美元,Bernstein 现在也提到融资市场收紧。Hut 8 季度内无限制现金降到 1.57 亿美元,Bitdeer 9 月底有 2.14 亿美元,而 Tydal 剩余资本开支还有数亿美元。Riot 12 月 31 日到期的过桥贷款,是最近的一次考验。
结论
转型是真的,决定也基本做完了。矿工手里的电网接口,是 AI 建设中最稀缺的要素。建成并出租后,一个园区估值约每 MW 2,700 万美元,没有租户时不到 300 万美元;扣掉建筑,有租约的接口仍值四到六倍。比特币要涨到约 25 万美元才能改变经营层面的账,所以连坚守者也在两手准备。
选举抬高了这个要素的价格,也把它一分为二。在美国新增 1 MW 现在更贵、更慢,所以已获批、已出租、已融资的 MW 更值钱,还在等德州或佐治亚审批的 MW 更不值钱。投票次日早上签下的 Riot Corsicana 租约,是前者最清楚的定价:租户自建机房时,成本回报率约每年 33%。
还没完成的是建设。约 6.3 GW 已签约,约 1 GW 已上线,其余要在今明两年融资。按成本每年 15% 到 20% 的回报,这些租约是好生意,强租户和弱租户之间的租金差主要来自租约结构。这既让人放心,也是问题所在:CoreWeave 敞口最大的房东,并没有因此多拿到补偿。
对比特币来说,库存抛售已经过了高峰,但还没结束。转型者先卖,然后是 Riot 和 MARA,三家坚守者现在约有 36,000 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力已经恢复,网络到目前为止消化了这次退出。对加密投资者来说,矿企股票不再是持有比特币的途径。它们背的是 AI 基础设施的信用风险和德州的许可风险,比特币只剩一点成分。
方法与说明
容量统计截至 2026 年 11 月 13 日已披露的 AI 租约,不含 IREN 的 GPU 云合同。签约容量包括未来交付的部分。可交付使用、已交付和计费按各公司自己的表述分别列示,统计日期因公司而异,我们不计算全行业的计费百分比。容量占比是签约 IT MW 的占比,不是收入占比,也不是信用评级。未具名的超大规模云厂商不假定为同一家公司,经由云厂商转租的 AI 实验室需求仍归入云厂商。Riot 两份实验室租约都没有披露租户名称;Bloomberg 报道 Rockdale 的租户是 Anthropic,Riot 表示 Corsicana 是同一家实验室。
Cipher 披露的 700 MW 是毛电力而非 IT 负载,因此不计入容量占比。根据 Cipher 2026 年 2 月的投资者材料,Black Pearl 为 300 MW 毛电力、216 MW 关键 IT 负载,所以 Amazon 15 年 55 亿美元的合同折合每 IT MW 每年约 170 万美元(每毛 MW 122 万美元)。Cipher 8 月起在 Black Pearl 收租,但未披露计费 MW。
名义租金是基础期合同价值除以关键 IT MW 和年数,不含租金递增;Corsicana 例外,Riot 只披露了含递增的平均租金。NOI 仅采用公司披露的数字,来自 Hut 8、CleanSpark 和 Riot。Galaxy 二期的 NOI 用其披露的 90% 以上利润率乘以披露的收入。成本回报率采用各公司的建设成本指引;Corsicana 采用 Riot 的每 MW 600 万美元,其中包括偿还给租户的 400 万美元。
德州占比统计 Riot(Rockdale 和 Corsicana)、Hut 8 Beacon Point 和 Galaxy Helios;不含 Core Scientific 在德州的园区(未按园区拆分披露)和 Cipher。
挖矿经济性假设矿机能效 19 J/TH(每 MW 52.6 PH/s),电价 0.04 美元/千瓦时,全时运行,难度不变,只计算收入减电费。Hashprice 按每天 144 个区块、难度推算的全网算力计算预期收入;当前数字采用 11 月中旬 134.8T 的难度和 6.44 万美元的币价。相关性采用美股交易日的日对数收益率。比特币持仓为各公司截至图中日期的最新披露,按 6.44 万美元估值。
租约明细
IG 指投资级,n/d 指未披露。基础价值是基础期内的合同价值。“未披露”指在已查阅的文件中找不到 NOI 数字。
资料来源
挖矿经济与网络
CoinShares, Bitcoin mining report Q2 2026
Hashrate Index, September 2026 lookback
Blockware Intelligence, public miners sell about 28,000 BTC, and CoinDesk on the $1.78bn of selling pressure
CoinDesk, miners selling BTC to fund the AI transition
CryptoQuant, miners send 21,140 BTC to Binance
Charles Edwards and Adam Back on the AI pivot and security
Network data: blockchain.info and the mempool.space API
市场与信用
CryptoSlate, miners no longer pure crypto proxies
WGMI holdings
CoreWeave: Q3 2026 results, Tech Times on recourse debt, CNBC preview on debt, 10 November, Q2 2026 results
CNBC, CoreWeave CDS at distress levels, 15 October, Bloomberg, CoreWeave risk gauge at a record, 15 October, Bloomberg, CoreWeave bonds tumble into distress, 14 October
Anthropic Series H; Reuters, 14 October 2026, "Anthropic's Q3 revenue surges 45% to nearly $17 billion"; Anthropic S-1, 26 October 2026; Reuters on the IPO valuation target, 10 November
Bitcoin and Nvidia in November: CoinDesk, 13 November, Yahoo Finance on the Nvidia CEO change
Analysts after the election: CoinDesk on miner target cuts, Yahoo Finance on Bernstein's cuts, Reuters via The Star on sector moves
Market data: Yahoo Finance daily closes to 13 November 2026
电力、AI 需求、德州与选举
JLL North America datacentre midyear 2026 via Network World
BNEF via Bloomberg Law, US datacentre power demand
GB300 NVL72 rack power
Gartner, AI-optimised IaaS forecast, 10 August 2026
OpenAI's pullbacks: Bloomberg on Abilene, CNBC on Stargate UK, CNBC on Norway
Texas: Utility Dive on the interconnection pause and the ERCOT audit, Baker Botts on Batch Zero, Texas Tribune on the permitting halt, permits issued since and Hinojosa's plans, 4 November, Beveridge & Diamond, Texas Data Center Watch on what is paused
Election: CBS Texas on the Texas House flip, Georgia Recorder on the Georgia PSC, Scripps News on governors and data centers
The Block, Bernstein's "Follow the Gigawatts"
CoinDesk, VanEck on the $50bn funding gap
公司文件与公告
Applied Digital: fiscal Q1 2027 results, fiscal Q4 2026 results
Core Scientific: Q3 2026 10-Q summary, Q3 2026 call, Q2 2026 results, Q2 2026 deck, CoreWeave HPC agreement, June 2024, AMD partnership, 529 MW
Hut 8: Q3 2026 results, Q2 2026 10-Q, $1.07bn revolver 8-K, River Bend lease, Beacon Point second lease
TeraWulf: Q3 2026 results, Q2 2026 investor presentation, Anthropic lease at Justified, Fluidstack and Google support (DatacenterDynamics)
Cipher: Q3 2026 business update, Black Pearl deck, February 2026, investor deck, 13 October 2026, Barber Lake amendment, $850m convertible notes
Galaxy: Q3 2026 results, Q3 2026 overview deck
Riot: Q3 2026 results and Corsicana lease, Q3 2026 10-Q, Q2 2026 results and Rockdale lease, Morgan Stanley facility 8-K, The Block on Bloomberg's report naming Anthropic
CleanSpark: Sandersville lease, investor presentation naming Meta, September 2026, notes indenture, $2.276bn senior secured notes, September 2026 operational update
Bitdeer: Q3 2026 results, Tydal lease with Volta
MARA: Q3 2026 shareholder letter, Q3 2026 10-Q, Texas
IOSG:矿企转向 AI 数据中心,电力接口取代比特币成为核心资产
作者:Mario Chow
原文链接:https://mp.weixin.qq.com/s/T7-sK6lGPANb-SPY26EZAg
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
股价为 2026 年 11 月 13 日收盘价;比特币价格为 11 月 16 日的 6.44 万美元。文中 MW 指关键 IT 负载,即真正送到服务器的电力。毛 MW(gross MW)指整个园区的用电,含制冷,通常比 IT 负载高 20% 到 40%。
TL;DR
为什么转。 CoinShares 给已建成、已出租的 AI 数据中心估值约每 MW 2,700 万美元,给没有租户的矿工通电产能估值不到 300 万美元。这 9 倍并不全是电网接口的价格,因为前者包含每 MW 800 万至 1,500 万美元的建设投入;扣掉建设成本,差距仍有 4 到 6 倍。按每 MW 经营利润算,按当前 hashprice 挖矿一年净赚约 23 万美元,AI 租约约 190 万美元,比特币要涨到约 25 万美元才能把这个差距补上。背后是 AI 的电力短缺:美国最热门的市场新接一条电网需要三到四年,而矿工手里已经有通电的接口。11 月 3 日的中期选举让这些接口更稀缺了,因为德州选出了一位承诺暂停审批数据中心的州长。
怎么转。电网接口、变电站、土地和许可都能沿用,其余几乎全部拆掉重建,每 MW 800 万至 1,500 万美元,跟新建差不多。矿工卖的不是房子,而是租户可以跳过的那两到四年排队时间。
谁在转。八家上市矿企已签下约 6.3 GW 的 IT 容量,选举次日一早 Riot 把整个 910 MW 的 Corsicana 园区租了出去;另外 Cipher 还有 700 MW 毛电力。真正上线的约 1 GW。CoreWeave 一家占了 24%,而且租金背后没有担保方。Riot 的 AI 实验室租户(据报道是 Anthropic)现在占 18%,几乎和 CoreWeave 一样大。
收入与成本。扣除运营成本后,披露了 NOI 的租约每 MW 每年在 185 万至 215 万美元之间;Galaxy Helios 二期的 NOI 是按其利润率推算的,约 230 万美元,是例外。建筑每年的成本回报率在 15% 到 20%。Riot 的 Corsicana 租约打破了这个区间,约 33%,因为数据机房由租户自己在 Riot 已通电的地块上建。名义租金的差距主要来自租约结构,而不是对信用风险的补偿。
影响。坚守挖矿的几家已卖掉约 40% 的比特币,剩下的抛压主要在 MARA。Riot 今年卖了 20,264 枚,只剩 2,418 枚;MARA 季度结束后卖了 13,597 枚,用来偿还比特币抵押贷款。MARA、CleanSpark 和 Riot 现在合计持有约 36,000 枚,8 月时是 60,500 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力跌了又回来,矿工退出并没有削弱网络。矿企股票也不再是比特币的替身。选举后它们按州分化:Riot 涨了 25%,同期比特币跌 12%;在德州和佐治亚还有项目待交付的几家跌了 15% 到 18%。
IOSG 观点
CoreWeave 是租金没有补偿的风险,德州是第二个风险。 Galaxy 向 CoreWeave 收的是全行业最高的租金,但建筑回报率最低,每年约 15%;CleanSpark 租给 Meta 约 16%,Hut 8 租给投资级租户为 17% 到 21%。租户信用越弱,房东本该赚得越多,现实正好相反。CoreWeave 占 Galaxy AI 业务的 100%、Core Scientific 的约 53%、Applied Digital 的 28%;Hut 8、CleanSpark、Riot 和 TeraWulf 都没有它的敞口。CoreWeave 11 月 10 日财报收入超预期,次日股价大涨 25%,但季度内追索债务增加约 100 亿美元,达到 416 亿美元,到 11 月 13 日股价又回到 53 美元。
选举加了第二道检验。已获批、已出租、已融到钱的公司 MW 涨了,还要等德州或佐治亚审批的公司 MW 跌了。Galaxy 两道都没过:业务全是 CoreWeave,而且 Helios 园区在德州,Helios II 还没租出去。在 CoreWeave 信用企稳、德州暂停令有明确结束日期之前,高敞口的房东应该比低敞口的打折。Core Scientific 是 CoreWeave 敞口最干净的样本,选举后股价稳住了,因为它给 CoreWeave 的 590 MW 里已有 485 MW 在收租。
把两道检验放在一起,房东可以分成三组。第一组已出租、不在德州和佐治亚、融资已到位:TeraWulf(纽约和肯塔基,Google 为其 Anthropic 租约的项目融资提供担保)、Hut 8 的 River Bend(路易斯安那,无追索权债券)和 Applied Digital(北达科他,担保票据)。第二组已出租,但在德州或佐治亚,后续各期仍取决于州级许可或尚未落地的贷款:Riot 的 Rockdale 和 Corsicana、Hut 8 的 Beacon Point、Galaxy 的 Helios 一期和 CleanSpark 的 Sandersville。第三组还没出租或还没获批:Galaxy 的 Helios 二期、MARA 的 Matagorda 园区和 Cipher 在德州的储备项目。第一组折价应该最小,第三组最大;Galaxy 同时落在第二、三组,还要再叠加 CoreWeave 敞口。
矿工卖币的主力如预期是坚守挖矿的几家,剩下的主要是 MARA。8 月时,已转型的房东手里几乎没有比特币,而 MARA、CleanSpark 和 Riot 合计约 60,500 枚,三家都有 AI 项目要出钱。之后三家里有两家卖了。Riot 前九个月卖出 20,264 枚,约 15 亿美元,主要用于数据中心建设,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元的均价卖出 13,597 枚,还清 7.5 亿美元比特币抵押贷款,并表示会继续用比特币为 AI 业务筹钱。三家现在合计约 36,000 枚(约 23 亿美元),也就是卖掉约 40%,还剩 60%。剩下的会不会卖,取决于谁还缺钱。Riot 的 2,418 枚已经无关紧要,它在 Corsicana 要出的钱由现金和项目贷款解决。CleanSpark 的 13,530 枚一枚没少,Sandersville 项目由担保票据出资,最不需要卖币;不过它 10 月起停发了月度生产报告。MARA 约 20,400 枚(13 亿美元)才是要盯的抛压:它说会继续卖,德州园区若获批供电还要付最多 6 亿美元,而且正在谈两份租约,签下来又得自己建。库存抛售已经过了高峰,但还没结束。
矿企股票现在是 AI 信用交易,选举后又多了一层德州许可交易。已转型的房东跟着 CoreWeave 和 Nebius 走,不跟比特币走:10 月比特币上涨时,它们随 CoreWeave 的债券一起下跌。11 月 3 日到 13 日,比特币跌 12%,Riot 凭一份 910 MW、电力已获批的德州租约涨了 25%;Galaxy、Cipher 和 CleanSpark 在德州和佐治亚还有项目待交付,跌了 15% 到 18%。买这一篮子股票,押的是 AI 数据中心的融资和州级许可,比特币只剩一点点成分。为什么要转走
币价涨了,挖矿反而更差
Hashprice 是每 PH/s 算力每天预期能挖到的收入(未扣成本),它决定一个矿工能不能活下去,而这个数字一路往下。
矿工
2024 年减半前,1 PH/s 每天能赚约 105 美元。现在约 30 美元,而比特币价格又回到了当时的水平。减半把区块补贴砍了一半,全网算力却还涨了约 70%,每台机器的份额被压缩了两次。这已经接近今年夏天的低点:当时 hashprice 一度跌破 30 美元,CoinShares 估算上市矿企的平均现金成本为每枚 7.55 万美元,而币价只有 6 万美元左右,整个行业在亏本挖矿。
比特币 10 月涨到 8.4 万美元,这个月又跌回 6.44 万美元。两次都没改变什么,因为另一条路的收益差得太远。
同样 1 MW,两种算法
下图用的是 10 月下旬约 35 美元的 hashprice;按现在的 30 美元,挖矿那一栏还要更低。
按每 MW 经营利润算,1 MW 的新一代矿机按当前 hashprice 扣掉电费后一年净赚约 23 万美元,而且下一代矿机还得另外花钱买。租给 AI 租户,同样 1 MW 能带来 185 万至 215 万美元的 NOI(净营业收入),合同期 15 到 20 年,每年还有租金递增。即便比特币涨到 15 万美元、难度不变,挖矿一年也只有约 100 万美元,而且没有任何合同保障。
这个对比有一处对租约有利:190 万美元的 NOI 需要每 MW 800 万至 1,500 万美元的建设投入,而挖矿每 MW 只需约 80 万美元的矿机。CoinShares 的估值也不能直接拿来下结论。它给已建成、已满租的 AI 数据中心估值约每 MW 2,700 万美元,给矿工已通电但没有租户的产能估值不到 300 万美元,比的是两类资产,而不是同一个园区出租前后的价值。从已出租的估值里扣掉建设成本,剩下每 MW 1,200 万至 1,900 万美元,仍是无租户估值的 4 到 6 倍,但这还没算建设完工风险和起租前的两年。方向是清楚的,具体倍数并不精确。
最有说服力的证据,是矿企为了退出愿意付出多少代价。Core Scientific 花了约 4,200 万美元取消一笔 15 EH/s 的新矿机订单。Keel(前身为 Bitfarms)6 月停止挖矿。Galaxy 把 Helios 矿场整体改造,并计提了减值。
矿场怎么变成数据中心
保留插座,其余重建
改造之后,只有电表外侧、电网那一边的东西能留下来。
电表外侧的东西都能沿用,内侧几乎全部作废。ASIC 矿机对 AI 没有用,厂房通常也要拆掉。矿工电价一贵就主动降负荷,所以从来没装过备用发电、冗余配电,也给不出 AI 租户要求的在线率承诺。NVIDIA 的一个 GB300 机柜功耗 130 到 140 kW,普通服务器机柜只有约 9 kW,热量必须靠接到芯片上的液冷管带走。
所以改造成本是每 MW 800 万至 1,500 万美元:TeraWulf 指引 800 万至 1,000 万美元,Hut 8 为 900 万至 1,100 万美元,CleanSpark 约 1,190 万美元,Galaxy 的 Helios 二期约 1,540 万美元,基本等于新建。省下的从来不是钱,是时间。
卖 MW 的三种方式
房东可以租出一个空壳,可以出租算力,也可以直接把园区卖掉。
行业里大部分卖的是“通电壳”(powered shell):土地、电力、建筑和制冷,GPU、网络和运维人员由租户自带。有了这种分工,转型后的矿企才能按房地产公司估值。Riot 的 Corsicana 租约更进一步,卖的是“通电土地”(powered land):Riot 只交付土地、电力和机位平台,数据机房由租户自己建、自己运营。
IREN 走的是出租算力的路,最典型的是与微软签下的 5 年期、97 亿美元合同,为此需要采购 58 亿美元的 Dell 硬件。它每 MW 的收入大约是租约的五倍,但芯片五年内大部分价值就没了,合同期也只有租约的三分之一。拿每 MW 收入把 IREN 和房东们放在一起比,是这个行业最常见的错误。
第三条路是卖掉园区。TeraWulf 把 Abernathy 合资项目的股权以约 5.3 亿美元卖给 Fluidstack,其中 2.5 亿美元已在三季度到账。CoreWeave 2025 年曾想整体收购 Core Scientific,被 Core Scientific 的股东投票否决。
钱从哪来
一个 200 MW 的园区按每 MW 1,000 万美元算要 20 亿美元,而且建设支出要比起租早两年左右。
最需要盯的时间风险仍是 Riot。它 5.73 亿美元的 Morgan Stanley 过桥贷款 2026 年 12 月 31 日到期,但 Rockdale 首批 96 MW 要到 2027 年 12 月才起租,而这份 91 亿美元租约的投资级担保仍在敲定中。Riot 9 月底有 9.5 亿美元现金和比特币,表示不打算增发股票,正在为 Rockdale 和 Corsicana 安排项目贷款。起租之前,这笔贷款必须到位。
现在有谁在做
房东:签了不等于建好
Corsicana 租约让 Riot 按签约容量成为第二大房东,但几乎都还没上线。
签约 MW 包括未来几年才交付的容量,计费 MW 才是已经开始产生租金的部分。Galaxy 租给 CoreWeave 526 MW,其中 133 MW 在付租。另外 393 MW 并不是空着等租户,而是已经租出去、还在建。Core Scientific 9 月 30 日有 485 MW 在计费,6 月 30 日是 395 MW,Dalton 剩下的 100 MW 预计 2027 年初上线。电网接口只解决了一个瓶颈,后面还有融资、施工、制冷、冗余和租户验收,所以计费容量低、远期合同大,并不说明需求弱。
Cipher 的 700 MW 是园区毛电力,不是 IT 负载,所以我们没把它计入容量占比。不过它的文件给出了 Amazon 在 Black Pearl 租约的 IT 负载 216 MW,折合每 MW 每年租金约 170 万美元。Black Pearl 三季度带来 590 万美元租赁收入,这是 Cipher 的第一笔。
行业最大的一份租约出现在选举次日早上。11 月 4 日,Riot 把整个 Corsicana 园区 910 MW 以 15 年期、约 280 亿美元租给了 Rockdale 的同一家 AI 实验室。在此之前,自 9 月 18 日以来没有任何新租约;Cipher 把 Barber Lake 租约延长到 20 年,合同价值增加 52 亿美元,但没有新增 1 MW。
租户
有了 Corsicana,AI 实验室直租的占比翻了一倍多。
专业 AI 云(neocloud)仍是最大的租户群体,约占 6.3 GW 的 37%。其中 CoreWeave 通过 Applied Digital、Core Scientific 和 Galaxy 共租了 1,516 MW,占全部的 24%,Fluidstack 再占 10%。大型云和科技公司约占 30%,AMD 相关安排占 9%,AI 实验室直租占 24%,Corsicana 之前只有 11%。如果 Riot 的租户如报道所说是 Anthropic,那么 Anthropic 直租约 1.5 GW,再加上通过 Fluidstack 在 River Bend 租的 245 MW,终端需求已经超过 CoreWeave。
每家房东的租户都很集中。Galaxy、CleanSpark 和 Bitdeer 各只有一个租户,Riot 现在 96% 的容量来自同一家实验室。真正要紧的是 CoreWeave 的集中度,因为夏天以来信用格局反转了。当时大家担心的是没有评级的 AI 实验室。此后 Anthropic 以 9,650 亿美元估值融了 650 亿美元,据报道向投资人表示 9 月季度收入 168 亿美元,10 月 26 日提交上市申请,这个月正在路演,据报道估值约 1 万亿美元。真正让市场害怕的是 CoreWeave:评级 B+,9 月底追索债务 416 亿美元,一个季度增加约 100 亿美元。10 月中旬它的债券收益率接近 15%,5 年期 CDS 超过 1,000 个基点,到 11 月 10 日财报前仍在这个水平。这批租约里风险最大的不是实验室,而是把容量转租给实验室的中间商。
还在挖矿的几家
仍在大规模挖矿的只剩几家:Bitdeer 82 EH/s,MARA 约 71,CleanSpark 50,Hut 8 旗下的 American Bitcoin 约 25。它们也在两手准备。MARA 在德州 Matagorda 的 2 GW 园区已在 ERCOT 的 Batch Zero 流程中被列为“已研究负荷”,MARA 计划年底前签下两份租约,但表示可能拖到明年。CleanSpark 的矿机旁边现在就是佐治亚的 Meta 租约。Riot 名义上还算坚守挖矿:挖矿仍是它收入的大头,但它已租出 1,151 MW,比特币也几乎卖光了。
收入与成本
1 MW 能收多少租
名义租金是合同价值除以 MW 数和年数。NOI 是房东扣除物业运营成本后留下的钱,未扣融资、折旧和税。三净租约(triple net)下运营成本由租户承担,两个数字几乎一样;含服务的租约下,房东用更高的租金自己支付这些成本,要让出 10% 到 20%。
按 IT 负载计,名义租金从每 MW 每年约 144 万美元(CoreWeave 在 Core Scientific)到约 260 万美元(CoreWeave 在 Galaxy 的 Helios 二期)不等。同一个租户同时出现在区间两端,说明名义租金显然不是信用的定价。在 Core Scientific,大部分机房装修由 CoreWeave 自己买单,Core Scientific 的经济投入约每 MW 150 万美元,所以较低的租金对应的是少得多的建筑投入。下图中四份租约同时披露了租金和 NOI,可以看清楚是怎么回事。
Riot 在 Rockdale 与一家 AI 实验室(据报道是 Anthropic)的租约,名义租金比 Hut 8 那家高评级三净租户高 28%。扣除运营成本后,按 Riot 披露区间的中值只高 9%,按下限只高 4%。多出来的租金主要用来覆盖房东自己承担的成本,几乎没剩下什么能算作弱信用的补偿。
Riot 的 Corsicana 租约是最新的一份,而且是另一种产品。910 MW 平均每年约 18 亿美元租金,折合每 MW 每年约 200 万美元(含租金递增),NOI 利润率 99%,落在 Rockdale 的区间内。变的是成本。Riot 每 MW 只投入约 600 万美元,而完整建设要 800 万至 1,500 万美元,因为机房由租户自建自有。这是第一份按“已获批的德州电力”而不是按建筑定价的租约。签约时间正好是选举次日早上,而那场选举刚让德州的获批电力变得更稀缺。
时间点可能比信用更重要。Amazon 2025 年底与 Cipher 签约,每 MW 约 170 万美元;Meta 九个月后与 CleanSpark 签约,189 万美元,两者都是三净租约、都是顶级信用。2026 年年中签下的 AI 实验室直租(TeraWulf、Riot Rockdale、Bitdeer)报价 237 万至 243 万美元。Corsicana 11 月签约,约 200 万美元,打破了这个规律;如果按基础期口径还会更低,因为它的 200 万美元是含租金递增的平均值,而其他数字都不含递增。它覆盖的建筑也少得多。这些都是不同结构下的名义数字,我们只把这个规律当线索,不当结论。
成本回报
建设成本几乎和租金涨得一样快,所以建筑回报率一直停在一个窄区间。这里的成本回报率是年 NOI 除以建设成本,未计融资,不等于股东回报。
一栋签了 15 年租户的建筑,每年 15% 到 20% 的回报,是非常好的物业生意。矿工能赚到这个钱,是因为手里握着稀缺的要素;Corsicana 则说明,当建筑由租户出钱时,这个要素本身能赚多少。33% 是 Riot 自己的数字,前提是项目贷款能顺利落地,而贷款还在安排中。租户信用最弱的 Galaxy 落在区间最底部:租金最高、建筑最贵、回报最薄。
真正在收租的有多少
按最新披露,Core Scientific 9 月 30 日有 485 MW 在计费。Galaxy 9 月 30 日有 133 MW 产生收入,整个季度没变,二期 2027 年二季度起租。TeraWulf 9 月 30 日有 102 MW 上线,另有 336 MW 在建。Applied Digital 自 10 月 1 日起有 250 MW 可交付使用,指引年底达到 300 MW。Cipher 三季度在 Black Pearl 收到第一笔租金,但没给出 MW 数字;Amazon 的六期交付从 9 月 30 日排到 2027 年 2 月 28 日。Riot 给 AMD 的 25 MW 自二季度起在收租。
其余都是交付管道。Bitdeer 两期各 60.5 MW 分别在 2026 年四季度和 2027 年一季度交付,Hut 8 River Bend 首个机房在 2027 年二季度,Riot Rockdale 的实验室容量在 2027 年 12 月,Corsicana 分三期从 2027 年 9 月到 2028 年 7 月,CleanSpark 首笔租金在 2027 年四季度。这些数字的日期和里程碑口径各不相同,所以我们不把它们加总成一个行业百分比。
影响
对比特币:坚守挖矿的几家在卖
先把空头最有力的说法摆出来。Blockware 统计,上市矿企的比特币库存从年初约 127,000 枚降到 8 月中约 99,000 枚,相当于约 18 亿美元的净卖出,用于建数据中心。MARA 是最大的持有者,也是“只囤不卖”喊得最响的一家,3 月改了政策允许卖出储备,六个月内持仓从 53,822 枚降到 35,577 枚。Blockware 认为这股抛压是比特币 2026 年疲软被低估的原因之一,这个说法站得住。而且它还在继续。
已转型的房东早就没什么可卖了:Core Scientific 和 Cipher 各持有不到 1,000 枚,约占市值的 1%,TeraWulf、IREN 和 Applied Digital 基本为零。于是抛压转到了还在挖矿、正开始自建 AI 项目的几家身上。Riot 前九个月卖出 20,264 枚,主要用于建数据中心,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元均价卖出 13,597 枚,用其中 7.5 亿美元还清比特币抵押贷款,被质押的币也随之释放。Hut 8 为回购股票卖了约 3,100 枚。CleanSpark 的 13,530 枚是坚守者里唯一没减的,它 10 月起停发了月度生产报告。MARA、CleanSpark 和 Riot 合计约 36,000 枚,按现价约 23 亿美元,8 月时约 60,500 枚。这是减了 40%,不是卖完了。MARA 还有约 20,400 枚,并表示会继续卖币为 AI 筹钱;CleanSpark 的建设由票据出资,Riot 剩下的 2,418 枚已经无关紧要。
库存不是唯一的供给。全网每天新发行约 450 枚比特币,矿工留多少是自己的选择,而转型把这个选择推向了卖。MARA 2025 年改了策略,允许卖出自己挖到的币,2026 年又扩大到储备;Riot 今年卖出的比特币比它挖到的还多。CryptoQuant 数据显示,10 月 26 日矿工向 Binance 转入 21,140 枚,是 2 月以来第六次单日超过 20,000 枚,矿工储备接近五年低点。这些流量也包括私人矿工和矿池,而且转入交易所不等于成交:它说明币被挪到了能卖的地方,不说明已经卖掉。此后比特币从 10 月下旬的约 8.4 万美元跌到 6.44 万美元,创 8 月以来新低,同期还有现货 ETF 资金流出、美联储偏鹰派的表态,以及 NVIDIA 11 月 12 日宣布黄仁勋卸任 CEO 后的 AI 股抛售。矿工卖币在这轮下跌里加了供给,但不是起因。
网络平稳消化了这次退出。算力从去年 11 月的高点到今年 7 月下跌 19%,10 月重新回到 1,000 EH/s 以上,按 11 月中旬的难度推算约为 965 EH/s。难度调整起了作用:上市矿企关机后,其余矿工每单位算力能挖到更多比特币,别处也有新产能接上。
更长期的问题是安全预算。今年手续费只占矿工收入的 0.63%,连续第十五个月低于 1%,收入几乎全靠区块补贴,而补贴 2028 年还要再减半。Adam Back 的看法是,挖矿和 AI 之间是一种套利,最终会在两边收益相等的地方达到平衡,今年算力的回升支持他的观点。2028 年减半才是真正的考验:按当前币价,补贴再减半后,即使电价只有 0.04 美元/千瓦时,新一代矿机也会连电费都覆盖不了,会有更多矿工把电力转给 AI。今年的经验表明网络消化得了,因为有人退出,就有人接上。
对加密市场:矿企股票不再是比特币交易
8 月 3 日以来,比特币是涨的,每一家矿企都是跌的。
8 月 3 日到 11 月 13 日,比特币涨 8%,每一家矿企都在跌,跌幅从 Riot 的 18% 到 Cipher 的 72%。还在挖矿的和已经转型的跌得一样狠,所以这不是市场在惩罚转型。原因有五个。一是时间错位:矿企股价 6 月随 AI 基建行情见顶,而比特币 8 月初才在 6.3 万美元附近见底。二是每一家,包括坚守者,现在都有 AI 项目要融资,股价按融资来定。三是 10 月的 CoreWeave 信用风波,波及所有和 AI 数据中心债务有关的标的。四是币价上涨的帮助比看上去小,因为 hashprice 从没明显高过 35 美元。五是 11 月 3 日的选举,给所有还需要德州或佐治亚审批的项目打了折扣。同期 Digital Realty 和 Equinix 在 −6% 到 +2% 之间,说明问题出在矿企自身:融资、许可、交付和租户信用。
按 60 日滚动相关性,已转型的房东全年与 CoreWeave 和 Nebius 的相关性在 0.6 到 0.8,比与 Digital Realty 或比特币都更紧。断掉的是与比特币的联系,从春季的约 0.55 降到 9 月中旬的 0.15。据 CryptoSlate,Hut 8 对比特币的 beta 从 1.18 降到 0.53,Cipher 从 1.13 降到 0.58。
选举又把这个板块拆开了一次。11 月 3 日到 13 日,比特币跌 12%,Riot 涨 25%,Core Scientific 涨 2%,TeraWulf 涨 1%;Galaxy 跌 15%,Cipher 跌 16%,CleanSpark 跌 18%。Bernstein 把七家矿企的目标价下调 35% 到 54%,现在按明年 EBITDA 的 12 倍给 AI 托管业务估值,理由是融资市场收紧和德州的不确定性。Morgan Stanley 更看好 TeraWulf、Hut 8 和 Applied Digital,理由是园区在德州以外,不过 Hut 8 的 Beacon Point 其实也在德州。
这轮抛售从靠举债租出 AI 算力的公司开始,现在蔓延到整个 AI 板块。8 月 3 日以来,CoreWeave 跌 38%,Nebius 跌 46%,NVIDIA 跌 21%,NVIDIA 的跌幅大部分发生在 CEO 宣布卸任之后。10 月 14 日 CoreWeave 债券被抛售,Cipher 同日为可转债定价;Cipher 当天跌 12%,板块大多跌 5% 到 10%。最知名的矿企 ETF WGMI,现在前几大持仓是 Cipher、Nebius、CoreWeave 和 Hut 8,其中两家从没挖过一枚币。对加密投资者来说,上市矿企这一篮子已经不是比特币敞口,而是 AI 基础设施信用,只带一点比特币。
对 AI:真实的产能,主要用于训练
JLL 统计,北美在建数据中心容量约 66 GW;而据 BNEF,美国电网单年新接入的数据中心负荷最多只有约 7.1 GW。2029 年之前真正能通电的产能里,矿工手上的租约占了不小的份额,因为电网接口已经在那里。中期选举让这一点更明显:德州、佐治亚和俄亥俄的新州长都以暂停新建数据中心为竞选主张,这让已经有租约的接口更值钱。局限见下一节。
风险
德州。Riot、Galaxy 和 Cipher 的 AI 园区都在德州,Hut 8 的 Beacon Point 和 MARA 的新园区也是。仅 Riot、Hut 8 Beacon Point 和 Galaxy 就有 2.4 GW,占签约总量的 38%,还没算 Core Scientific 在德州的园区和 Cipher。德州在共和党州长任内就已经按了暂停键。8 月 3 日 Greg Abbott 下令审计大负荷接入队列,ERCOT 随即停止 Batch Zero 研究和大型计算负荷的新通电审批;9 月 21 日他又冻结了数据中心的州环境许可。市场原本预计他选后会放松。结果 11 月 3 日民主党人 Gina Hinojosa 胜选,她承诺在州议会通过新法律之前暂停所有数据中心审批,暂停令从此没有了结束日期。她 1 月 19 日就职,比州议会开会晚一周。她的权力有边界:公用事业委员会委员都是 Abbott 任命的,她提名的人选需要州参议院三分之二同意,而共和党在州参议院仍以 19 比 12 占多数。我们的判断是,暂停至少延续到 2027 年年中,最后的结果是更严的条件,而不是禁令。接下来的时间点是 ERCOT 12 月 10 日的审计报告和公用事业委员会 12 月 17 日的会议。已获批电力上的已签约容量目前稳住了:Riot 签 Corsicana 时,电力早已获批。风险在于还需要接入或许可的部分:Galaxy 在 Helios 另外 830 MW 仍未出租;MARA 的 Matagorda 园区,付款取决于供电是否获批;以及已签约项目所需的备用发电许可。CleanSpark 的 Meta 租约所在的佐治亚,新州长希望全州临时暂停,公用事业委员会 2027 年也将转为民主党多数。
需求转向推理。这些园区天生就是训练场:矿工为了便宜电力选址,通常远离用户。Gartner 预计今年 AI 优化云服务支出中推理将超过训练,233 亿美元对 190 亿美元,2027 年推理占比将达 59%。OpenAI 已经收缩了一部分自建计划,3 月放弃 800 MW 的 Abilene 扩建,4 月暂停 Stargate UK,不过 Abilene 和挪威的容量由微软接手,需求是转移了而不是消失了。反方观点站得住:批量推理、智能体和强化学习对延迟不敏感,两种负载分得并不干净。但一份 15 到 20 年的租约,等于长期押注两者会一直重叠。
中间商信用。约 37% 的容量租给了专业 AI 云,再由它们转租给实验室。CoreWeave 占 24%,租金背后没有担保方,追索债务 416 亿美元,10 月一度按困境债定价;管理层现在表示,在当前收益率下不再发行无担保债券。Fluidstack 占 10%,是未评级的私营公司;Google 只为 TeraWulf 和 Cipher 的特定义务提供支持,并不覆盖全部。Bitdeer 的 Volta 依赖仍附带条件的银行信用证。一旦中间商倒下,房东手里只剩一栋建了一半、只有一个租户的楼,而终端的实验室从没和它签过约。
融资。这批租约大部分还没付钱,资金要么来自自 8 月以来跌了三分之一以上的股票,要么来自参照 CoreWeave 利差定价的债务。VanEck 估计行业剩余资金缺口接近 500 亿美元,Bernstein 现在也提到融资市场收紧。Hut 8 季度内无限制现金降到 1.57 亿美元,Bitdeer 9 月底有 2.14 亿美元,而 Tydal 剩余资本开支还有数亿美元。Riot 12 月 31 日到期的过桥贷款,是最近的一次考验。
结论
转型是真的,决定也基本做完了。矿工手里的电网接口,是 AI 建设中最稀缺的要素。建成并出租后,一个园区估值约每 MW 2,700 万美元,没有租户时不到 300 万美元;扣掉建筑,有租约的接口仍值四到六倍。比特币要涨到约 25 万美元才能改变经营层面的账,所以连坚守者也在两手准备。
选举抬高了这个要素的价格,也把它一分为二。在美国新增 1 MW 现在更贵、更慢,所以已获批、已出租、已融资的 MW 更值钱,还在等德州或佐治亚审批的 MW 更不值钱。投票次日早上签下的 Riot Corsicana 租约,是前者最清楚的定价:租户自建机房时,成本回报率约每年 33%。
还没完成的是建设。约 6.3 GW 已签约,约 1 GW 已上线,其余要在今明两年融资。按成本每年 15% 到 20% 的回报,这些租约是好生意,强租户和弱租户之间的租金差主要来自租约结构。这既让人放心,也是问题所在:CoreWeave 敞口最大的房东,并没有因此多拿到补偿。
对比特币来说,库存抛售已经过了高峰,但还没结束。转型者先卖,然后是 Riot 和 MARA,三家坚守者现在约有 36,000 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力已经恢复,网络到目前为止消化了这次退出。对加密投资者来说,矿企股票不再是持有比特币的途径。它们背的是 AI 基础设施的信用风险和德州的许可风险,比特币只剩一点成分。
方法与说明
容量统计截至 2026 年 11 月 13 日已披露的 AI 租约,不含 IREN 的 GPU 云合同。签约容量包括未来交付的部分。可交付使用、已交付和计费按各公司自己的表述分别列示,统计日期因公司而异,我们不计算全行业的计费百分比。容量占比是签约 IT MW 的占比,不是收入占比,也不是信用评级。未具名的超大规模云厂商不假定为同一家公司,经由云厂商转租的 AI 实验室需求仍归入云厂商。Riot 两份实验室租约都没有披露租户名称;Bloomberg 报道 Rockdale 的租户是 Anthropic,Riot 表示 Corsicana 是同一家实验室。
Cipher 披露的 700 MW 是毛电力而非 IT 负载,因此不计入容量占比。根据 Cipher 2026 年 2 月的投资者材料,Black Pearl 为 300 MW 毛电力、216 MW 关键 IT 负载,所以 Amazon 15 年 55 亿美元的合同折合每 IT MW 每年约 170 万美元(每毛 MW 122 万美元)。Cipher 8 月起在 Black Pearl 收租,但未披露计费 MW。
名义租金是基础期合同价值除以关键 IT MW 和年数,不含租金递增;Corsicana 例外,Riot 只披露了含递增的平均租金。NOI 仅采用公司披露的数字,来自 Hut 8、CleanSpark 和 Riot。Galaxy 二期的 NOI 用其披露的 90% 以上利润率乘以披露的收入。成本回报率采用各公司的建设成本指引;Corsicana 采用 Riot 的每 MW 600 万美元,其中包括偿还给租户的 400 万美元。
德州占比统计 Riot(Rockdale 和 Corsicana)、Hut 8 Beacon Point 和 Galaxy Helios;不含 Core Scientific 在德州的园区(未按园区拆分披露)和 Cipher。
挖矿经济性假设矿机能效 19 J/TH(每 MW 52.6 PH/s),电价 0.04 美元/千瓦时,全时运行,难度不变,只计算收入减电费。Hashprice 按每天 144 个区块、难度推算的全网算力计算预期收入;当前数字采用 11 月中旬 134.8T 的难度和 6.44 万美元的币价。相关性采用美股交易日的日对数收益率。比特币持仓为各公司截至图中日期的最新披露,按 6.44 万美元估值。
租约明细
IG 指投资级,n/d 指未披露。基础价值是基础期内的合同价值。“未披露”指在已查阅的文件中找不到 NOI 数字。
资料来源
挖矿经济与网络
CoinShares, Bitcoin mining report Q2 2026
Hashrate Index, September 2026 lookback
Blockware Intelligence, public miners sell about 28,000 BTC, and CoinDesk on the $1.78bn of selling pressure
CoinDesk, miners selling BTC to fund the AI transition
CryptoQuant, miners send 21,140 BTC to Binance
Charles Edwards and Adam Back on the AI pivot and security
Network data: blockchain.info and the mempool.space API
市场与信用
CryptoSlate, miners no longer pure crypto proxies
WGMI holdings
CoreWeave: Q3 2026 results, Tech Times on recourse debt, CNBC preview on debt, 10 November, Q2 2026 results
CNBC, CoreWeave CDS at distress levels, 15 October, Bloomberg, CoreWeave risk gauge at a record, 15 October, Bloomberg, CoreWeave bonds tumble into distress, 14 October
Anthropic Series H; Reuters, 14 October 2026, "Anthropic's Q3 revenue surges 45% to nearly $17 billion"; Anthropic S-1, 26 October 2026; Reuters on the IPO valuation target, 10 November
Bitcoin and Nvidia in November: CoinDesk, 13 November, Yahoo Finance on the Nvidia CEO change
Analysts after the election: CoinDesk on miner target cuts, Yahoo Finance on Bernstein's cuts, Reuters via The Star on sector moves
Market data: Yahoo Finance daily closes to 13 November 2026
电力、AI 需求、德州与选举
JLL North America datacentre midyear 2026 via Network World
BNEF via Bloomberg Law, US datacentre power demand
GB300 NVL72 rack power
Gartner, AI-optimised IaaS forecast, 10 August 2026
OpenAI's pullbacks: Bloomberg on Abilene, CNBC on Stargate UK, CNBC on Norway
Texas: Utility Dive on the interconnection pause and the ERCOT audit, Baker Botts on Batch Zero, Texas Tribune on the permitting halt, permits issued since and Hinojosa's plans, 4 November, Beveridge & Diamond, Texas Data Center Watch on what is paused
Election: CBS Texas on the Texas House flip, Georgia Recorder on the Georgia PSC, Scripps News on governors and data centers
The Block, Bernstein's "Follow the Gigawatts"
CoinDesk, VanEck on the $50bn funding gap
公司文件与公告
Applied Digital: fiscal Q1 2027 results, fiscal Q4 2026 results
Core Scientific: Q3 2026 10-Q summary, Q3 2026 call, Q2 2026 results, Q2 2026 deck, CoreWeave HPC agreement, June 2024, AMD partnership, 529 MW
Hut 8: Q3 2026 results, Q2 2026 10-Q, $1.07bn revolver 8-K, River Bend lease, Beacon Point second lease
TeraWulf: Q3 2026 results, Q2 2026 investor presentation, Anthropic lease at Justified, Fluidstack and Google support (DatacenterDynamics)
Cipher: Q3 2026 business update, Black Pearl deck, February 2026, investor deck, 13 October 2026, Barber Lake amendment, $850m convertible notes
Galaxy: Q3 2026 results, Q3 2026 overview deck
Riot: Q3 2026 results and Corsicana lease, Q3 2026 10-Q, Q2 2026 results and Rockdale lease, Morgan Stanley facility 8-K, The Block on Bloomberg's report naming Anthropic
CleanSpark: Sandersville lease, investor presentation naming Meta, September 2026, notes indenture, $2.276bn senior secured notes, September 2026 operational update
Bitdeer: Q3 2026 results, Tydal lease with Volta
MARA: Q3 2026 shareholder letter, Q3 2026 10-Q, Texas
原文链接:https://mp.weixin.qq.com/s/T7-sK6lGPANb-SPY26EZAg
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
股价为 2026 年 11 月 13 日收盘价;比特币价格为 11 月 16 日的 6.44 万美元。文中 MW 指关键 IT 负载,即真正送到服务器的电力。毛 MW(gross MW)指整个园区的用电,含制冷,通常比 IT 负载高 20% 到 40%。
TL;DR
为什么转。 CoinShares 给已建成、已出租的 AI 数据中心估值约每 MW 2,700 万美元,给没有租户的矿工通电产能估值不到 300 万美元。这 9 倍并不全是电网接口的价格,因为前者包含每 MW 800 万至 1,500 万美元的建设投入;扣掉建设成本,差距仍有 4 到 6 倍。按每 MW 经营利润算,按当前 hashprice 挖矿一年净赚约 23 万美元,AI 租约约 190 万美元,比特币要涨到约 25 万美元才能把这个差距补上。背后是 AI 的电力短缺:美国最热门的市场新接一条电网需要三到四年,而矿工手里已经有通电的接口。11 月 3 日的中期选举让这些接口更稀缺了,因为德州选出了一位承诺暂停审批数据中心的州长。
怎么转。电网接口、变电站、土地和许可都能沿用,其余几乎全部拆掉重建,每 MW 800 万至 1,500 万美元,跟新建差不多。矿工卖的不是房子,而是租户可以跳过的那两到四年排队时间。
谁在转。八家上市矿企已签下约 6.3 GW 的 IT 容量,选举次日一早 Riot 把整个 910 MW 的 Corsicana 园区租了出去;另外 Cipher 还有 700 MW 毛电力。真正上线的约 1 GW。CoreWeave 一家占了 24%,而且租金背后没有担保方。Riot 的 AI 实验室租户(据报道是 Anthropic)现在占 18%,几乎和 CoreWeave 一样大。
收入与成本。扣除运营成本后,披露了 NOI 的租约每 MW 每年在 185 万至 215 万美元之间;Galaxy Helios 二期的 NOI 是按其利润率推算的,约 230 万美元,是例外。建筑每年的成本回报率在 15% 到 20%。Riot 的 Corsicana 租约打破了这个区间,约 33%,因为数据机房由租户自己在 Riot 已通电的地块上建。名义租金的差距主要来自租约结构,而不是对信用风险的补偿。
影响。坚守挖矿的几家已卖掉约 40% 的比特币,剩下的抛压主要在 MARA。Riot 今年卖了 20,264 枚,只剩 2,418 枚;MARA 季度结束后卖了 13,597 枚,用来偿还比特币抵押贷款。MARA、CleanSpark 和 Riot 现在合计持有约 36,000 枚,8 月时是 60,500 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力跌了又回来,矿工退出并没有削弱网络。矿企股票也不再是比特币的替身。选举后它们按州分化:Riot 涨了 25%,同期比特币跌 12%;在德州和佐治亚还有项目待交付的几家跌了 15% 到 18%。
IOSG 观点
CoreWeave 是租金没有补偿的风险,德州是第二个风险。 Galaxy 向 CoreWeave 收的是全行业最高的租金,但建筑回报率最低,每年约 15%;CleanSpark 租给 Meta 约 16%,Hut 8 租给投资级租户为 17% 到 21%。租户信用越弱,房东本该赚得越多,现实正好相反。CoreWeave 占 Galaxy AI 业务的 100%、Core Scientific 的约 53%、Applied Digital 的 28%;Hut 8、CleanSpark、Riot 和 TeraWulf 都没有它的敞口。CoreWeave 11 月 10 日财报收入超预期,次日股价大涨 25%,但季度内追索债务增加约 100 亿美元,达到 416 亿美元,到 11 月 13 日股价又回到 53 美元。
选举加了第二道检验。已获批、已出租、已融到钱的公司 MW 涨了,还要等德州或佐治亚审批的公司 MW 跌了。Galaxy 两道都没过:业务全是 CoreWeave,而且 Helios 园区在德州,Helios II 还没租出去。在 CoreWeave 信用企稳、德州暂停令有明确结束日期之前,高敞口的房东应该比低敞口的打折。Core Scientific 是 CoreWeave 敞口最干净的样本,选举后股价稳住了,因为它给 CoreWeave 的 590 MW 里已有 485 MW 在收租。
把两道检验放在一起,房东可以分成三组。第一组已出租、不在德州和佐治亚、融资已到位:TeraWulf(纽约和肯塔基,Google 为其 Anthropic 租约的项目融资提供担保)、Hut 8 的 River Bend(路易斯安那,无追索权债券)和 Applied Digital(北达科他,担保票据)。第二组已出租,但在德州或佐治亚,后续各期仍取决于州级许可或尚未落地的贷款:Riot 的 Rockdale 和 Corsicana、Hut 8 的 Beacon Point、Galaxy 的 Helios 一期和 CleanSpark 的 Sandersville。第三组还没出租或还没获批:Galaxy 的 Helios 二期、MARA 的 Matagorda 园区和 Cipher 在德州的储备项目。第一组折价应该最小,第三组最大;Galaxy 同时落在第二、三组,还要再叠加 CoreWeave 敞口。
矿工卖币的主力如预期是坚守挖矿的几家,剩下的主要是 MARA。8 月时,已转型的房东手里几乎没有比特币,而 MARA、CleanSpark 和 Riot 合计约 60,500 枚,三家都有 AI 项目要出钱。之后三家里有两家卖了。Riot 前九个月卖出 20,264 枚,约 15 亿美元,主要用于数据中心建设,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元的均价卖出 13,597 枚,还清 7.5 亿美元比特币抵押贷款,并表示会继续用比特币为 AI 业务筹钱。三家现在合计约 36,000 枚(约 23 亿美元),也就是卖掉约 40%,还剩 60%。剩下的会不会卖,取决于谁还缺钱。Riot 的 2,418 枚已经无关紧要,它在 Corsicana 要出的钱由现金和项目贷款解决。CleanSpark 的 13,530 枚一枚没少,Sandersville 项目由担保票据出资,最不需要卖币;不过它 10 月起停发了月度生产报告。MARA 约 20,400 枚(13 亿美元)才是要盯的抛压:它说会继续卖,德州园区若获批供电还要付最多 6 亿美元,而且正在谈两份租约,签下来又得自己建。库存抛售已经过了高峰,但还没结束。
矿企股票现在是 AI 信用交易,选举后又多了一层德州许可交易。已转型的房东跟着 CoreWeave 和 Nebius 走,不跟比特币走:10 月比特币上涨时,它们随 CoreWeave 的债券一起下跌。11 月 3 日到 13 日,比特币跌 12%,Riot 凭一份 910 MW、电力已获批的德州租约涨了 25%;Galaxy、Cipher 和 CleanSpark 在德州和佐治亚还有项目待交付,跌了 15% 到 18%。买这一篮子股票,押的是 AI 数据中心的融资和州级许可,比特币只剩一点点成分。为什么要转走
币价涨了,挖矿反而更差
Hashprice 是每 PH/s 算力每天预期能挖到的收入(未扣成本),它决定一个矿工能不能活下去,而这个数字一路往下。
矿工
2024 年减半前,1 PH/s 每天能赚约 105 美元。现在约 30 美元,而比特币价格又回到了当时的水平。减半把区块补贴砍了一半,全网算力却还涨了约 70%,每台机器的份额被压缩了两次。这已经接近今年夏天的低点:当时 hashprice 一度跌破 30 美元,CoinShares 估算上市矿企的平均现金成本为每枚 7.55 万美元,而币价只有 6 万美元左右,整个行业在亏本挖矿。
比特币 10 月涨到 8.4 万美元,这个月又跌回 6.44 万美元。两次都没改变什么,因为另一条路的收益差得太远。
同样 1 MW,两种算法
下图用的是 10 月下旬约 35 美元的 hashprice;按现在的 30 美元,挖矿那一栏还要更低。
按每 MW 经营利润算,1 MW 的新一代矿机按当前 hashprice 扣掉电费后一年净赚约 23 万美元,而且下一代矿机还得另外花钱买。租给 AI 租户,同样 1 MW 能带来 185 万至 215 万美元的 NOI(净营业收入),合同期 15 到 20 年,每年还有租金递增。即便比特币涨到 15 万美元、难度不变,挖矿一年也只有约 100 万美元,而且没有任何合同保障。
这个对比有一处对租约有利:190 万美元的 NOI 需要每 MW 800 万至 1,500 万美元的建设投入,而挖矿每 MW 只需约 80 万美元的矿机。CoinShares 的估值也不能直接拿来下结论。它给已建成、已满租的 AI 数据中心估值约每 MW 2,700 万美元,给矿工已通电但没有租户的产能估值不到 300 万美元,比的是两类资产,而不是同一个园区出租前后的价值。从已出租的估值里扣掉建设成本,剩下每 MW 1,200 万至 1,900 万美元,仍是无租户估值的 4 到 6 倍,但这还没算建设完工风险和起租前的两年。方向是清楚的,具体倍数并不精确。
最有说服力的证据,是矿企为了退出愿意付出多少代价。Core Scientific 花了约 4,200 万美元取消一笔 15 EH/s 的新矿机订单。Keel(前身为 Bitfarms)6 月停止挖矿。Galaxy 把 Helios 矿场整体改造,并计提了减值。
矿场怎么变成数据中心
保留插座,其余重建
改造之后,只有电表外侧、电网那一边的东西能留下来。
电表外侧的东西都能沿用,内侧几乎全部作废。ASIC 矿机对 AI 没有用,厂房通常也要拆掉。矿工电价一贵就主动降负荷,所以从来没装过备用发电、冗余配电,也给不出 AI 租户要求的在线率承诺。NVIDIA 的一个 GB300 机柜功耗 130 到 140 kW,普通服务器机柜只有约 9 kW,热量必须靠接到芯片上的液冷管带走。
所以改造成本是每 MW 800 万至 1,500 万美元:TeraWulf 指引 800 万至 1,000 万美元,Hut 8 为 900 万至 1,100 万美元,CleanSpark 约 1,190 万美元,Galaxy 的 Helios 二期约 1,540 万美元,基本等于新建。省下的从来不是钱,是时间。
卖 MW 的三种方式
房东可以租出一个空壳,可以出租算力,也可以直接把园区卖掉。
行业里大部分卖的是“通电壳”(powered shell):土地、电力、建筑和制冷,GPU、网络和运维人员由租户自带。有了这种分工,转型后的矿企才能按房地产公司估值。Riot 的 Corsicana 租约更进一步,卖的是“通电土地”(powered land):Riot 只交付土地、电力和机位平台,数据机房由租户自己建、自己运营。
IREN 走的是出租算力的路,最典型的是与微软签下的 5 年期、97 亿美元合同,为此需要采购 58 亿美元的 Dell 硬件。它每 MW 的收入大约是租约的五倍,但芯片五年内大部分价值就没了,合同期也只有租约的三分之一。拿每 MW 收入把 IREN 和房东们放在一起比,是这个行业最常见的错误。
第三条路是卖掉园区。TeraWulf 把 Abernathy 合资项目的股权以约 5.3 亿美元卖给 Fluidstack,其中 2.5 亿美元已在三季度到账。CoreWeave 2025 年曾想整体收购 Core Scientific,被 Core Scientific 的股东投票否决。
钱从哪来
一个 200 MW 的园区按每 MW 1,000 万美元算要 20 亿美元,而且建设支出要比起租早两年左右。
最需要盯的时间风险仍是 Riot。它 5.73 亿美元的 Morgan Stanley 过桥贷款 2026 年 12 月 31 日到期,但 Rockdale 首批 96 MW 要到 2027 年 12 月才起租,而这份 91 亿美元租约的投资级担保仍在敲定中。Riot 9 月底有 9.5 亿美元现金和比特币,表示不打算增发股票,正在为 Rockdale 和 Corsicana 安排项目贷款。起租之前,这笔贷款必须到位。
现在有谁在做
房东:签了不等于建好
Corsicana 租约让 Riot 按签约容量成为第二大房东,但几乎都还没上线。
签约 MW 包括未来几年才交付的容量,计费 MW 才是已经开始产生租金的部分。Galaxy 租给 CoreWeave 526 MW,其中 133 MW 在付租。另外 393 MW 并不是空着等租户,而是已经租出去、还在建。Core Scientific 9 月 30 日有 485 MW 在计费,6 月 30 日是 395 MW,Dalton 剩下的 100 MW 预计 2027 年初上线。电网接口只解决了一个瓶颈,后面还有融资、施工、制冷、冗余和租户验收,所以计费容量低、远期合同大,并不说明需求弱。
Cipher 的 700 MW 是园区毛电力,不是 IT 负载,所以我们没把它计入容量占比。不过它的文件给出了 Amazon 在 Black Pearl 租约的 IT 负载 216 MW,折合每 MW 每年租金约 170 万美元。Black Pearl 三季度带来 590 万美元租赁收入,这是 Cipher 的第一笔。
行业最大的一份租约出现在选举次日早上。11 月 4 日,Riot 把整个 Corsicana 园区 910 MW 以 15 年期、约 280 亿美元租给了 Rockdale 的同一家 AI 实验室。在此之前,自 9 月 18 日以来没有任何新租约;Cipher 把 Barber Lake 租约延长到 20 年,合同价值增加 52 亿美元,但没有新增 1 MW。
租户
有了 Corsicana,AI 实验室直租的占比翻了一倍多。
专业 AI 云(neocloud)仍是最大的租户群体,约占 6.3 GW 的 37%。其中 CoreWeave 通过 Applied Digital、Core Scientific 和 Galaxy 共租了 1,516 MW,占全部的 24%,Fluidstack 再占 10%。大型云和科技公司约占 30%,AMD 相关安排占 9%,AI 实验室直租占 24%,Corsicana 之前只有 11%。如果 Riot 的租户如报道所说是 Anthropic,那么 Anthropic 直租约 1.5 GW,再加上通过 Fluidstack 在 River Bend 租的 245 MW,终端需求已经超过 CoreWeave。
每家房东的租户都很集中。Galaxy、CleanSpark 和 Bitdeer 各只有一个租户,Riot 现在 96% 的容量来自同一家实验室。真正要紧的是 CoreWeave 的集中度,因为夏天以来信用格局反转了。当时大家担心的是没有评级的 AI 实验室。此后 Anthropic 以 9,650 亿美元估值融了 650 亿美元,据报道向投资人表示 9 月季度收入 168 亿美元,10 月 26 日提交上市申请,这个月正在路演,据报道估值约 1 万亿美元。真正让市场害怕的是 CoreWeave:评级 B+,9 月底追索债务 416 亿美元,一个季度增加约 100 亿美元。10 月中旬它的债券收益率接近 15%,5 年期 CDS 超过 1,000 个基点,到 11 月 10 日财报前仍在这个水平。这批租约里风险最大的不是实验室,而是把容量转租给实验室的中间商。
还在挖矿的几家
仍在大规模挖矿的只剩几家:Bitdeer 82 EH/s,MARA 约 71,CleanSpark 50,Hut 8 旗下的 American Bitcoin 约 25。它们也在两手准备。MARA 在德州 Matagorda 的 2 GW 园区已在 ERCOT 的 Batch Zero 流程中被列为“已研究负荷”,MARA 计划年底前签下两份租约,但表示可能拖到明年。CleanSpark 的矿机旁边现在就是佐治亚的 Meta 租约。Riot 名义上还算坚守挖矿:挖矿仍是它收入的大头,但它已租出 1,151 MW,比特币也几乎卖光了。
收入与成本
1 MW 能收多少租
名义租金是合同价值除以 MW 数和年数。NOI 是房东扣除物业运营成本后留下的钱,未扣融资、折旧和税。三净租约(triple net)下运营成本由租户承担,两个数字几乎一样;含服务的租约下,房东用更高的租金自己支付这些成本,要让出 10% 到 20%。
按 IT 负载计,名义租金从每 MW 每年约 144 万美元(CoreWeave 在 Core Scientific)到约 260 万美元(CoreWeave 在 Galaxy 的 Helios 二期)不等。同一个租户同时出现在区间两端,说明名义租金显然不是信用的定价。在 Core Scientific,大部分机房装修由 CoreWeave 自己买单,Core Scientific 的经济投入约每 MW 150 万美元,所以较低的租金对应的是少得多的建筑投入。下图中四份租约同时披露了租金和 NOI,可以看清楚是怎么回事。
Riot 在 Rockdale 与一家 AI 实验室(据报道是 Anthropic)的租约,名义租金比 Hut 8 那家高评级三净租户高 28%。扣除运营成本后,按 Riot 披露区间的中值只高 9%,按下限只高 4%。多出来的租金主要用来覆盖房东自己承担的成本,几乎没剩下什么能算作弱信用的补偿。
Riot 的 Corsicana 租约是最新的一份,而且是另一种产品。910 MW 平均每年约 18 亿美元租金,折合每 MW 每年约 200 万美元(含租金递增),NOI 利润率 99%,落在 Rockdale 的区间内。变的是成本。Riot 每 MW 只投入约 600 万美元,而完整建设要 800 万至 1,500 万美元,因为机房由租户自建自有。这是第一份按“已获批的德州电力”而不是按建筑定价的租约。签约时间正好是选举次日早上,而那场选举刚让德州的获批电力变得更稀缺。
时间点可能比信用更重要。Amazon 2025 年底与 Cipher 签约,每 MW 约 170 万美元;Meta 九个月后与 CleanSpark 签约,189 万美元,两者都是三净租约、都是顶级信用。2026 年年中签下的 AI 实验室直租(TeraWulf、Riot Rockdale、Bitdeer)报价 237 万至 243 万美元。Corsicana 11 月签约,约 200 万美元,打破了这个规律;如果按基础期口径还会更低,因为它的 200 万美元是含租金递增的平均值,而其他数字都不含递增。它覆盖的建筑也少得多。这些都是不同结构下的名义数字,我们只把这个规律当线索,不当结论。
成本回报
建设成本几乎和租金涨得一样快,所以建筑回报率一直停在一个窄区间。这里的成本回报率是年 NOI 除以建设成本,未计融资,不等于股东回报。
一栋签了 15 年租户的建筑,每年 15% 到 20% 的回报,是非常好的物业生意。矿工能赚到这个钱,是因为手里握着稀缺的要素;Corsicana 则说明,当建筑由租户出钱时,这个要素本身能赚多少。33% 是 Riot 自己的数字,前提是项目贷款能顺利落地,而贷款还在安排中。租户信用最弱的 Galaxy 落在区间最底部:租金最高、建筑最贵、回报最薄。
真正在收租的有多少
按最新披露,Core Scientific 9 月 30 日有 485 MW 在计费。Galaxy 9 月 30 日有 133 MW 产生收入,整个季度没变,二期 2027 年二季度起租。TeraWulf 9 月 30 日有 102 MW 上线,另有 336 MW 在建。Applied Digital 自 10 月 1 日起有 250 MW 可交付使用,指引年底达到 300 MW。Cipher 三季度在 Black Pearl 收到第一笔租金,但没给出 MW 数字;Amazon 的六期交付从 9 月 30 日排到 2027 年 2 月 28 日。Riot 给 AMD 的 25 MW 自二季度起在收租。
其余都是交付管道。Bitdeer 两期各 60.5 MW 分别在 2026 年四季度和 2027 年一季度交付,Hut 8 River Bend 首个机房在 2027 年二季度,Riot Rockdale 的实验室容量在 2027 年 12 月,Corsicana 分三期从 2027 年 9 月到 2028 年 7 月,CleanSpark 首笔租金在 2027 年四季度。这些数字的日期和里程碑口径各不相同,所以我们不把它们加总成一个行业百分比。
影响
对比特币:坚守挖矿的几家在卖
先把空头最有力的说法摆出来。Blockware 统计,上市矿企的比特币库存从年初约 127,000 枚降到 8 月中约 99,000 枚,相当于约 18 亿美元的净卖出,用于建数据中心。MARA 是最大的持有者,也是“只囤不卖”喊得最响的一家,3 月改了政策允许卖出储备,六个月内持仓从 53,822 枚降到 35,577 枚。Blockware 认为这股抛压是比特币 2026 年疲软被低估的原因之一,这个说法站得住。而且它还在继续。
已转型的房东早就没什么可卖了:Core Scientific 和 Cipher 各持有不到 1,000 枚,约占市值的 1%,TeraWulf、IREN 和 Applied Digital 基本为零。于是抛压转到了还在挖矿、正开始自建 AI 项目的几家身上。Riot 前九个月卖出 20,264 枚,主要用于建数据中心,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元均价卖出 13,597 枚,用其中 7.5 亿美元还清比特币抵押贷款,被质押的币也随之释放。Hut 8 为回购股票卖了约 3,100 枚。CleanSpark 的 13,530 枚是坚守者里唯一没减的,它 10 月起停发了月度生产报告。MARA、CleanSpark 和 Riot 合计约 36,000 枚,按现价约 23 亿美元,8 月时约 60,500 枚。这是减了 40%,不是卖完了。MARA 还有约 20,400 枚,并表示会继续卖币为 AI 筹钱;CleanSpark 的建设由票据出资,Riot 剩下的 2,418 枚已经无关紧要。
库存不是唯一的供给。全网每天新发行约 450 枚比特币,矿工留多少是自己的选择,而转型把这个选择推向了卖。MARA 2025 年改了策略,允许卖出自己挖到的币,2026 年又扩大到储备;Riot 今年卖出的比特币比它挖到的还多。CryptoQuant 数据显示,10 月 26 日矿工向 Binance 转入 21,140 枚,是 2 月以来第六次单日超过 20,000 枚,矿工储备接近五年低点。这些流量也包括私人矿工和矿池,而且转入交易所不等于成交:它说明币被挪到了能卖的地方,不说明已经卖掉。此后比特币从 10 月下旬的约 8.4 万美元跌到 6.44 万美元,创 8 月以来新低,同期还有现货 ETF 资金流出、美联储偏鹰派的表态,以及 NVIDIA 11 月 12 日宣布黄仁勋卸任 CEO 后的 AI 股抛售。矿工卖币在这轮下跌里加了供给,但不是起因。
网络平稳消化了这次退出。算力从去年 11 月的高点到今年 7 月下跌 19%,10 月重新回到 1,000 EH/s 以上,按 11 月中旬的难度推算约为 965 EH/s。难度调整起了作用:上市矿企关机后,其余矿工每单位算力能挖到更多比特币,别处也有新产能接上。
更长期的问题是安全预算。今年手续费只占矿工收入的 0.63%,连续第十五个月低于 1%,收入几乎全靠区块补贴,而补贴 2028 年还要再减半。Adam Back 的看法是,挖矿和 AI 之间是一种套利,最终会在两边收益相等的地方达到平衡,今年算力的回升支持他的观点。2028 年减半才是真正的考验:按当前币价,补贴再减半后,即使电价只有 0.04 美元/千瓦时,新一代矿机也会连电费都覆盖不了,会有更多矿工把电力转给 AI。今年的经验表明网络消化得了,因为有人退出,就有人接上。
对加密市场:矿企股票不再是比特币交易
8 月 3 日以来,比特币是涨的,每一家矿企都是跌的。
8 月 3 日到 11 月 13 日,比特币涨 8%,每一家矿企都在跌,跌幅从 Riot 的 18% 到 Cipher 的 72%。还在挖矿的和已经转型的跌得一样狠,所以这不是市场在惩罚转型。原因有五个。一是时间错位:矿企股价 6 月随 AI 基建行情见顶,而比特币 8 月初才在 6.3 万美元附近见底。二是每一家,包括坚守者,现在都有 AI 项目要融资,股价按融资来定。三是 10 月的 CoreWeave 信用风波,波及所有和 AI 数据中心债务有关的标的。四是币价上涨的帮助比看上去小,因为 hashprice 从没明显高过 35 美元。五是 11 月 3 日的选举,给所有还需要德州或佐治亚审批的项目打了折扣。同期 Digital Realty 和 Equinix 在 −6% 到 +2% 之间,说明问题出在矿企自身:融资、许可、交付和租户信用。
按 60 日滚动相关性,已转型的房东全年与 CoreWeave 和 Nebius 的相关性在 0.6 到 0.8,比与 Digital Realty 或比特币都更紧。断掉的是与比特币的联系,从春季的约 0.55 降到 9 月中旬的 0.15。据 CryptoSlate,Hut 8 对比特币的 beta 从 1.18 降到 0.53,Cipher 从 1.13 降到 0.58。
选举又把这个板块拆开了一次。11 月 3 日到 13 日,比特币跌 12%,Riot 涨 25%,Core Scientific 涨 2%,TeraWulf 涨 1%;Galaxy 跌 15%,Cipher 跌 16%,CleanSpark 跌 18%。Bernstein 把七家矿企的目标价下调 35% 到 54%,现在按明年 EBITDA 的 12 倍给 AI 托管业务估值,理由是融资市场收紧和德州的不确定性。Morgan Stanley 更看好 TeraWulf、Hut 8 和 Applied Digital,理由是园区在德州以外,不过 Hut 8 的 Beacon Point 其实也在德州。
这轮抛售从靠举债租出 AI 算力的公司开始,现在蔓延到整个 AI 板块。8 月 3 日以来,CoreWeave 跌 38%,Nebius 跌 46%,NVIDIA 跌 21%,NVIDIA 的跌幅大部分发生在 CEO 宣布卸任之后。10 月 14 日 CoreWeave 债券被抛售,Cipher 同日为可转债定价;Cipher 当天跌 12%,板块大多跌 5% 到 10%。最知名的矿企 ETF WGMI,现在前几大持仓是 Cipher、Nebius、CoreWeave 和 Hut 8,其中两家从没挖过一枚币。对加密投资者来说,上市矿企这一篮子已经不是比特币敞口,而是 AI 基础设施信用,只带一点比特币。
对 AI:真实的产能,主要用于训练
JLL 统计,北美在建数据中心容量约 66 GW;而据 BNEF,美国电网单年新接入的数据中心负荷最多只有约 7.1 GW。2029 年之前真正能通电的产能里,矿工手上的租约占了不小的份额,因为电网接口已经在那里。中期选举让这一点更明显:德州、佐治亚和俄亥俄的新州长都以暂停新建数据中心为竞选主张,这让已经有租约的接口更值钱。局限见下一节。
风险
德州。Riot、Galaxy 和 Cipher 的 AI 园区都在德州,Hut 8 的 Beacon Point 和 MARA 的新园区也是。仅 Riot、Hut 8 Beacon Point 和 Galaxy 就有 2.4 GW,占签约总量的 38%,还没算 Core Scientific 在德州的园区和 Cipher。德州在共和党州长任内就已经按了暂停键。8 月 3 日 Greg Abbott 下令审计大负荷接入队列,ERCOT 随即停止 Batch Zero 研究和大型计算负荷的新通电审批;9 月 21 日他又冻结了数据中心的州环境许可。市场原本预计他选后会放松。结果 11 月 3 日民主党人 Gina Hinojosa 胜选,她承诺在州议会通过新法律之前暂停所有数据中心审批,暂停令从此没有了结束日期。她 1 月 19 日就职,比州议会开会晚一周。她的权力有边界:公用事业委员会委员都是 Abbott 任命的,她提名的人选需要州参议院三分之二同意,而共和党在州参议院仍以 19 比 12 占多数。我们的判断是,暂停至少延续到 2027 年年中,最后的结果是更严的条件,而不是禁令。接下来的时间点是 ERCOT 12 月 10 日的审计报告和公用事业委员会 12 月 17 日的会议。已获批电力上的已签约容量目前稳住了:Riot 签 Corsicana 时,电力早已获批。风险在于还需要接入或许可的部分:Galaxy 在 Helios 另外 830 MW 仍未出租;MARA 的 Matagorda 园区,付款取决于供电是否获批;以及已签约项目所需的备用发电许可。CleanSpark 的 Meta 租约所在的佐治亚,新州长希望全州临时暂停,公用事业委员会 2027 年也将转为民主党多数。
需求转向推理。这些园区天生就是训练场:矿工为了便宜电力选址,通常远离用户。Gartner 预计今年 AI 优化云服务支出中推理将超过训练,233 亿美元对 190 亿美元,2027 年推理占比将达 59%。OpenAI 已经收缩了一部分自建计划,3 月放弃 800 MW 的 Abilene 扩建,4 月暂停 Stargate UK,不过 Abilene 和挪威的容量由微软接手,需求是转移了而不是消失了。反方观点站得住:批量推理、智能体和强化学习对延迟不敏感,两种负载分得并不干净。但一份 15 到 20 年的租约,等于长期押注两者会一直重叠。
中间商信用。约 37% 的容量租给了专业 AI 云,再由它们转租给实验室。CoreWeave 占 24%,租金背后没有担保方,追索债务 416 亿美元,10 月一度按困境债定价;管理层现在表示,在当前收益率下不再发行无担保债券。Fluidstack 占 10%,是未评级的私营公司;Google 只为 TeraWulf 和 Cipher 的特定义务提供支持,并不覆盖全部。Bitdeer 的 Volta 依赖仍附带条件的银行信用证。一旦中间商倒下,房东手里只剩一栋建了一半、只有一个租户的楼,而终端的实验室从没和它签过约。
融资。这批租约大部分还没付钱,资金要么来自自 8 月以来跌了三分之一以上的股票,要么来自参照 CoreWeave 利差定价的债务。VanEck 估计行业剩余资金缺口接近 500 亿美元,Bernstein 现在也提到融资市场收紧。Hut 8 季度内无限制现金降到 1.57 亿美元,Bitdeer 9 月底有 2.14 亿美元,而 Tydal 剩余资本开支还有数亿美元。Riot 12 月 31 日到期的过桥贷款,是最近的一次考验。
结论
转型是真的,决定也基本做完了。矿工手里的电网接口,是 AI 建设中最稀缺的要素。建成并出租后,一个园区估值约每 MW 2,700 万美元,没有租户时不到 300 万美元;扣掉建筑,有租约的接口仍值四到六倍。比特币要涨到约 25 万美元才能改变经营层面的账,所以连坚守者也在两手准备。
选举抬高了这个要素的价格,也把它一分为二。在美国新增 1 MW 现在更贵、更慢,所以已获批、已出租、已融资的 MW 更值钱,还在等德州或佐治亚审批的 MW 更不值钱。投票次日早上签下的 Riot Corsicana 租约,是前者最清楚的定价:租户自建机房时,成本回报率约每年 33%。
还没完成的是建设。约 6.3 GW 已签约,约 1 GW 已上线,其余要在今明两年融资。按成本每年 15% 到 20% 的回报,这些租约是好生意,强租户和弱租户之间的租金差主要来自租约结构。这既让人放心,也是问题所在:CoreWeave 敞口最大的房东,并没有因此多拿到补偿。
对比特币来说,库存抛售已经过了高峰,但还没结束。转型者先卖,然后是 Riot 和 MARA,三家坚守者现在约有 36,000 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力已经恢复,网络到目前为止消化了这次退出。对加密投资者来说,矿企股票不再是持有比特币的途径。它们背的是 AI 基础设施的信用风险和德州的许可风险,比特币只剩一点成分。
方法与说明
容量统计截至 2026 年 11 月 13 日已披露的 AI 租约,不含 IREN 的 GPU 云合同。签约容量包括未来交付的部分。可交付使用、已交付和计费按各公司自己的表述分别列示,统计日期因公司而异,我们不计算全行业的计费百分比。容量占比是签约 IT MW 的占比,不是收入占比,也不是信用评级。未具名的超大规模云厂商不假定为同一家公司,经由云厂商转租的 AI 实验室需求仍归入云厂商。Riot 两份实验室租约都没有披露租户名称;Bloomberg 报道 Rockdale 的租户是 Anthropic,Riot 表示 Corsicana 是同一家实验室。
Cipher 披露的 700 MW 是毛电力而非 IT 负载,因此不计入容量占比。根据 Cipher 2026 年 2 月的投资者材料,Black Pearl 为 300 MW 毛电力、216 MW 关键 IT 负载,所以 Amazon 15 年 55 亿美元的合同折合每 IT MW 每年约 170 万美元(每毛 MW 122 万美元)。Cipher 8 月起在 Black Pearl 收租,但未披露计费 MW。
名义租金是基础期合同价值除以关键 IT MW 和年数,不含租金递增;Corsicana 例外,Riot 只披露了含递增的平均租金。NOI 仅采用公司披露的数字,来自 Hut 8、CleanSpark 和 Riot。Galaxy 二期的 NOI 用其披露的 90% 以上利润率乘以披露的收入。成本回报率采用各公司的建设成本指引;Corsicana 采用 Riot 的每 MW 600 万美元,其中包括偿还给租户的 400 万美元。
德州占比统计 Riot(Rockdale 和 Corsicana)、Hut 8 Beacon Point 和 Galaxy Helios;不含 Core Scientific 在德州的园区(未按园区拆分披露)和 Cipher。
挖矿经济性假设矿机能效 19 J/TH(每 MW 52.6 PH/s),电价 0.04 美元/千瓦时,全时运行,难度不变,只计算收入减电费。Hashprice 按每天 144 个区块、难度推算的全网算力计算预期收入;当前数字采用 11 月中旬 134.8T 的难度和 6.44 万美元的币价。相关性采用美股交易日的日对数收益率。比特币持仓为各公司截至图中日期的最新披露,按 6.44 万美元估值。
租约明细
IG 指投资级,n/d 指未披露。基础价值是基础期内的合同价值。“未披露”指在已查阅的文件中找不到 NOI 数字。
资料来源
挖矿经济与网络
CoinShares, Bitcoin mining report Q2 2026
Hashrate Index, September 2026 lookback
Blockware Intelligence, public miners sell about 28,000 BTC, and CoinDesk on the $1.78bn of selling pressure
CoinDesk, miners selling BTC to fund the AI transition
CryptoQuant, miners send 21,140 BTC to Binance
Charles Edwards and Adam Back on the AI pivot and security
Network data: blockchain.info and the mempool.space API
市场与信用
CryptoSlate, miners no longer pure crypto proxies
WGMI holdings
CoreWeave: Q3 2026 results, Tech Times on recourse debt, CNBC preview on debt, 10 November, Q2 2026 results
CNBC, CoreWeave CDS at distress levels, 15 October, Bloomberg, CoreWeave risk gauge at a record, 15 October, Bloomberg, CoreWeave bonds tumble into distress, 14 October
Anthropic Series H; Reuters, 14 October 2026, "Anthropic's Q3 revenue surges 45% to nearly $17 billion"; Anthropic S-1, 26 October 2026; Reuters on the IPO valuation target, 10 November
Bitcoin and Nvidia in November: CoinDesk, 13 November, Yahoo Finance on the Nvidia CEO change
Analysts after the election: CoinDesk on miner target cuts, Yahoo Finance on Bernstein's cuts, Reuters via The Star on sector moves
Market data: Yahoo Finance daily closes to 13 November 2026
电力、AI 需求、德州与选举
JLL North America datacentre midyear 2026 via Network World
BNEF via Bloomberg Law, US datacentre power demand
GB300 NVL72 rack power
Gartner, AI-optimised IaaS forecast, 10 August 2026
OpenAI's pullbacks: Bloomberg on Abilene, CNBC on Stargate UK, CNBC on Norway
Texas: Utility Dive on the interconnection pause and the ERCOT audit, Baker Botts on Batch Zero, Texas Tribune on the permitting halt, permits issued since and Hinojosa's plans, 4 November, Beveridge & Diamond, Texas Data Center Watch on what is paused
Election: CBS Texas on the Texas House flip, Georgia Recorder on the Georgia PSC, Scripps News on governors and data centers
The Block, Bernstein's "Follow the Gigawatts"
CoinDesk, VanEck on the $50bn funding gap
公司文件与公告
Applied Digital: fiscal Q1 2027 results, fiscal Q4 2026 results
Core Scientific: Q3 2026 10-Q summary, Q3 2026 call, Q2 2026 results, Q2 2026 deck, CoreWeave HPC agreement, June 2024, AMD partnership, 529 MW
Hut 8: Q3 2026 results, Q2 2026 10-Q, $1.07bn revolver 8-K, River Bend lease, Beacon Point second lease
TeraWulf: Q3 2026 results, Q2 2026 investor presentation, Anthropic lease at Justified, Fluidstack and Google support (DatacenterDynamics)
Cipher: Q3 2026 business update, Black Pearl deck, February 2026, investor deck, 13 October 2026, Barber Lake amendment, $850m convertible notes
Galaxy: Q3 2026 results, Q3 2026 overview deck
Riot: Q3 2026 results and Corsicana lease, Q3 2026 10-Q, Q2 2026 results and Rockdale lease, Morgan Stanley facility 8-K, The Block on Bloomberg's report naming Anthropic
CleanSpark: Sandersville lease, investor presentation naming Meta, September 2026, notes indenture, $2.276bn senior secured notes, September 2026 operational update
Bitdeer: Q3 2026 results, Tydal lease with Volta
MARA: Q3 2026 shareholder letter, Q3 2026 10-Q, Texas
258
·
--
Das Cybersicherheitsunternehmen Confiant legte am 20. November eine groß angelegte Malvertising-Kampagne namens MoldyRoost offen. Zwischen dem 12. Mai und dem 17. November entdeckten Forscher mehr als 480 zugehörige Werbedomains. Die Angriffe erstreckten sich auf über 47 Länder und Regionen. Die Angreifer schalteten Anzeigen, die sich als seriöse Websites ausgaben und auf bösartige Seiten führten. Dort wurden auf verwundbaren iPhones automatisch Exploit-Tools wie Coruna und DarkSword ausgelöst. So konnten die Angreifer versuchen, in Geräte einzudringen, ohne dass Nutzer Software herunterladen mussten, und sensible Daten wie Wiederherstellungsphrasen für Krypto-Wallets, Passwörter, Chatverläufe und Fotos stehlen. Die Angriffe richteten sich hauptsächlich gegen bestimmte iOS-Versionen; nicht alle iPhones sind betroffen.
Das Cybersicherheitsunternehmen Confiant legte am 20. November eine groß angelegte Malvertising-Kampagne namens MoldyRoost offen. Zwischen dem 12. Mai und dem 17. November entdeckten Forscher mehr als 480 zugehörige Werbedomains. Die Angriffe erstreckten sich auf über 47 Länder und Regionen. Die Angreifer schalteten Anzeigen, die sich als seriöse Websites ausgaben und auf bösartige Seiten führten. Dort wurden auf verwundbaren iPhones automatisch Exploit-Tools wie Coruna und DarkSword ausgelöst. So konnten die Angreifer versuchen, in Geräte einzudringen, ohne dass Nutzer Software herunterladen mussten, und sensible Daten wie Wiederherstellungsphrasen für Krypto-Wallets, Passwörter, Chatverläufe und Fotos stehlen. Die Angriffe richteten sich hauptsächlich gegen bestimmte iOS-Versionen; nicht alle iPhones sind betroffen.
406
·
--
Übersetzung ansehen
Haseeb:Zcash 是给比特币买的保险
2026 年 11 月 12 日播出的 When Shift Happens 播客中,Dragonfly 管理合伙人 Haseeb 称 Zcash 是给比特币买的保险。他举例,OpenAI 只花 4 小时就能得出一项数学研究成果,如今又把目光投向密码学。他认为比特币可能来不及升级,但 Zcash 早已备好方案。
来源: When Shift Happens
Haseeb:Zcash 是给比特币买的保险
2026 年 11 月 12 日播出的 When Shift Happens 播客中,Dragonfly 管理合伙人 Haseeb 称 Zcash 是给比特币买的保险。他举例,OpenAI 只花 4 小时就能得出一项数学研究成果,如今又把目光投向密码学。他认为比特币可能来不及升级,但 Zcash 早已备好方案。
来源: When Shift Happens
2026 年 11 月 12 日播出的 When Shift Happens 播客中,Dragonfly 管理合伙人 Haseeb 称 Zcash 是给比特币买的保险。他举例,OpenAI 只花 4 小时就能得出一项数学研究成果,如今又把目光投向密码学。他认为比特币可能来不及升级,但 Zcash 早已备好方案。
来源: When Shift Happens
1
657
·
--
Übersetzung ansehen
吴说获悉,马来西亚最大银行 Maybank 宣布,已与旗下保险公司 Etiqa Life Insurance 完成马来西亚首笔代币化政府证券(MGS)试点交易,使用银行私有许可区块链上的代币化存款结算代币化国债,实现链上券款对付(DvP)。Maybank 同时为底层现金及证券提供托管服务,区块链技术公司 SettleMint 提供数字资产管理平台支持。该试点属于马来西亚央行数字资产创新中心(DAIH)项目的一部分。Maybank 表示,下一阶段将扩大相关基础设施规模,推动代币化债券、存款及其他数字资产的商业应用。
吴说获悉,马来西亚最大银行 Maybank 宣布,已与旗下保险公司 Etiqa Life Insurance 完成马来西亚首笔代币化政府证券(MGS)试点交易,使用银行私有许可区块链上的代币化存款结算代币化国债,实现链上券款对付(DvP)。Maybank 同时为底层现金及证券提供托管服务,区块链技术公司 SettleMint 提供数字资产管理平台支持。该试点属于马来西亚央行数字资产创新中心(DAIH)项目的一部分。Maybank 表示,下一阶段将扩大相关基础设施规模,推动代币化债券、存款及其他数字资产的商业应用。
348
·
--
Laut der Nachrichtenagentur Yonhap wird die südkoreanische Finanzdienstleistungskommission voraussichtlich noch diese Woche den Regierungsentwurf für ein „Grundlagengesetz über digitale Vermögenswerte“ vorstellen. Geplant ist, die Geschäftskategorien für Anbieter von Krypto-Vermögenswerten genauer zu unterteilen, Verwahrdienstleistungen gesondert der Aufsicht zu unterstellen und möglicherweise je nach Geschäftstätigkeit ein Zulassungssystem einzuführen. Zudem sollen die Anforderungen an das Eigenkapital, die Informationssicherheit und die interne Kontrolle verschärft werden. Für die Beteiligung von Großaktionären an Börsen könnte eine Übergangsfrist vorgesehen oder die Beschränkung stattdessen auf die Stimmrechte bezogen werden. Bei der Ausgabe von Won-Stablecoins zeichnet sich ein von Banken geführtes Konsortialmodell ab. Der Entwurf könnte außerdem eine verschuldensunabhängige Schadensersatzpflicht für Dienstleister bei Hackerangriffen oder Systemausfällen vorsehen und einheitliche Standards für die Aufnahme und den Ausschluss von Token prüfen. Die Finanzdienstleistungskommission will voraussichtlich noch diese Woche zunächst die Stellungnahmen von Branchenvertretern einholen, darunter von den fünf größten Won-Handelsplattformen, und anschließend die wichtigsten Inhalte des Entwurfs veröffentlichen. Die konkreten Maßnahmen stehen noch nicht endgültig fest.
Laut der Nachrichtenagentur Yonhap wird die südkoreanische Finanzdienstleistungskommission voraussichtlich noch diese Woche den Regierungsentwurf für ein „Grundlagengesetz über digitale Vermögenswerte“ vorstellen. Geplant ist, die Geschäftskategorien für Anbieter von Krypto-Vermögenswerten genauer zu unterteilen, Verwahrdienstleistungen gesondert der Aufsicht zu unterstellen und möglicherweise je nach Geschäftstätigkeit ein Zulassungssystem einzuführen. Zudem sollen die Anforderungen an das Eigenkapital, die Informationssicherheit und die interne Kontrolle verschärft werden. Für die Beteiligung von Großaktionären an Börsen könnte eine Übergangsfrist vorgesehen oder die Beschränkung stattdessen auf die Stimmrechte bezogen werden. Bei der Ausgabe von Won-Stablecoins zeichnet sich ein von Banken geführtes Konsortialmodell ab. Der Entwurf könnte außerdem eine verschuldensunabhängige Schadensersatzpflicht für Dienstleister bei Hackerangriffen oder Systemausfällen vorsehen und einheitliche Standards für die Aufnahme und den Ausschluss von Token prüfen. Die Finanzdienstleistungskommission will voraussichtlich noch diese Woche zunächst die Stellungnahmen von Branchenvertretern einholen, darunter von den fünf größten Won-Handelsplattformen, und anschließend die wichtigsten Inhalte des Entwurfs veröffentlichen. Die konkreten Maßnahmen stehen noch nicht endgültig fest.
2.7k
·
--
Übersetzung ansehen
pump fun 将于 11 月 30 日停用外部钱包登录,用户需改用邮箱或社交账户吴说获悉,据 pump fun 官方公告,平台将于北京时间 11 月 30 日 23:00 停止支持通过 Phantom、Solflare、Ledger 等外部钱包直接登录网页端,改为使用邮箱、Google、Apple 或 GitHub 账户登录。现有用户可通过导入原钱包并绑定新登录方式保留账户,也可创建新的 Pump 钱包并自行转移资金;Ledger、多签等无法导出私钥的钱包则需采用新账户方案。平台表示,原有用户资金、钱包地址、持仓及账户信息不会因登录机制调整而改变,移动端及交易功能不受影响。原钱包迁移涉及私钥导入,pump fun 称相关私钥将在浏览器内加密,并由登录服务商 Privy 以端到端加密形式保存。
pump fun 将于 11 月 30 日停用外部钱包登录,用户需改用邮箱或社交账户
吴说获悉,据 pump fun 官方公告,平台将于北京时间 11 月 30 日 23:00 停止支持通过 Phantom、Solflare、Ledger 等外部钱包直接登录网页端,改为使用邮箱、Google、Apple 或 GitHub 账户登录。现有用户可通过导入原钱包并绑定新登录方式保留账户,也可创建新的 Pump 钱包并自行转移资金;Ledger、多签等无法导出私钥的钱包则需采用新账户方案。平台表示,原有用户资金、钱包地址、持仓及账户信息不会因登录机制调整而改变,移动端及交易功能不受影响。原钱包迁移涉及私钥导入,pump fun 称相关私钥将在浏览器内加密,并由登录服务商 Privy 以端到端加密形式保存。
364
·
--
Übersetzung ansehen
据彭博社报道,随着比特币跌破 5.8 万美元、加密货币总市值回落至约 2 万亿美元,部分曾长期看好加密货币的投资者开始转向 AI 股票、预测市场、代币化基金及股票和商品永续合约。报道指出,加密市场交易量下降,ETF 投资者持续撤出。据 CryptoQuant 数据,短期持有者过去约一个月向五大交易所转入超过 70 万枚 BTC;截至 11 月 18 日,近七天转入的 BTC 中仅 2.5% 处于盈利状态,低于 10 月中旬约 60% 的水平。彭博社采访的部分散户表示,已亏损卖出比特币及以太坊 ETF,转而投资科技企业股票。
据彭博社报道,随着比特币跌破 5.8 万美元、加密货币总市值回落至约 2 万亿美元,部分曾长期看好加密货币的投资者开始转向 AI 股票、预测市场、代币化基金及股票和商品永续合约。报道指出,加密市场交易量下降,ETF 投资者持续撤出。据 CryptoQuant 数据,短期持有者过去约一个月向五大交易所转入超过 70 万枚 BTC;截至 11 月 18 日,近七天转入的 BTC 中仅 2.5% 处于盈利状态,低于 10 月中旬约 60% 的水平。彭博社采访的部分散户表示,已亏损卖出比特币及以太坊 ETF,转而投资科技企业股票。
409
·
--
Übersetzung ansehen
Fluidkey 披露 160 万美元被盗事件原因:黑客利用日志系统漏洞窃取会话令牌吴说获悉,隐私钱包 Fluidkey 发布安全事故报告称,11 月 19 日发生的攻击导致 52 个用户账户累计损失约 160 万美元,涉及 Ethereum、Base、BNB Chain、Polygon、Optimism 和 Arbitrum 六条区块链。攻击者利用第三方开源日志工具 SigNoz 的两个漏洞读取内部日志,获取用户会话令牌,并在服务器端创建和批准未经授权的转账请求。当用户打开并解锁应用时,钱包会对这些请求进行签名,导致资金被盗。Fluidkey 表示,用户私钥并未泄露。约 887 枚 ETH 已被转入混币服务,另有 70 个账户涉及的部分个人信息及 54 个账户的查看密钥遭到泄露。平台已修复漏洞并于 11 月 20 日恢复服务,目前正与链上调查机构合作追踪被盗资金。
Fluidkey 披露 160 万美元被盗事件原因:黑客利用日志系统漏洞窃取会话令牌
吴说获悉,隐私钱包 Fluidkey 发布安全事故报告称,11 月 19 日发生的攻击导致 52 个用户账户累计损失约 160 万美元,涉及 Ethereum、Base、BNB Chain、Polygon、Optimism 和 Arbitrum 六条区块链。攻击者利用第三方开源日志工具 SigNoz 的两个漏洞读取内部日志,获取用户会话令牌,并在服务器端创建和批准未经授权的转账请求。当用户打开并解锁应用时,钱包会对这些请求进行签名,导致资金被盗。Fluidkey 表示,用户私钥并未泄露。约 887 枚 ETH 已被转入混币服务,另有 70 个账户涉及的部分个人信息及 54 个账户的查看密钥遭到泄露。平台已修复漏洞并于 11 月 20 日恢复服务,目前正与链上调查机构合作追踪被盗资金。
509
·
--
Übersetzung ansehen
据 Gazeta Ru 报道,俄罗斯国家杜马共产党党团议员已向俄罗斯央行行长纳比乌琳娜提交建议,提议建立机制,将刑事案件中依法没收的加密货币纳入国家黄金外汇储备。议员 Alexander Ivachev 表示,该提议仅涉及根据已生效法院判决转归国家所有的数字资产,并非使用财政资金购买比特币。他指出,俄罗斯央行认为加密货币具有较高波动性,因此可以考虑设置储备占比上限、透明核算及托管规则,以控制相关风险。
据 Gazeta Ru 报道,俄罗斯国家杜马共产党党团议员已向俄罗斯央行行长纳比乌琳娜提交建议,提议建立机制,将刑事案件中依法没收的加密货币纳入国家黄金外汇储备。议员 Alexander Ivachev 表示,该提议仅涉及根据已生效法院判决转归国家所有的数字资产,并非使用财政资金购买比特币。他指出,俄罗斯央行认为加密货币具有较高波动性,因此可以考虑设置储备占比上限、透明核算及托管规则,以控制相关风险。
278
·
--
Übersetzung ansehen
据 GMGN 24h 成交榜数据,截至 11 月 22 日 10:02,Solana、Arc、Robinhood 等主要 Meme 市场核心交易量约 1.15 亿美元;三者成交量分别约 6,263 万美元、1,954 万美元、1,731 万美元,占比 54.4%、17.0%、15.0%,前三项目为 cirBTC、DCTY、PONS。主要 Meme 市场交易量日环比下降 20.3%,其中 Arc 增幅最高,日环比增长 26.9%。吴说提醒,Meme 币波动极大、风险极高,请勿盲从。
据 GMGN 24h 成交榜数据,截至 11 月 22 日 10:02,Solana、Arc、Robinhood 等主要 Meme 市场核心交易量约 1.15 亿美元;三者成交量分别约 6,263 万美元、1,954 万美元、1,731 万美元,占比 54.4%、17.0%、15.0%,前三项目为 cirBTC、DCTY、PONS。主要 Meme 市场交易量日环比下降 20.3%,其中 Arc 增幅最高,日环比增长 26.9%。吴说提醒,Meme 币波动极大、风险极高,请勿盲从。
215
·
--
Übersetzung ansehen
据 Thairath 报道,泰国网络警察 11 月 20 日通报,在清迈查处一个涉嫌利用 USDT 转移网络诈骗资金的团伙。警方调查发现,该团伙通过 24 个傀儡银行账户接收诈骗款项,随后提取现金,经中间人兑换为 USDT 并转入相关数字钱包,每笔兑换收取约 2% 至 3% 的手续费。警方称,一名 42 岁中国籍嫌疑人的个人加密钱包累计交易流水超过 275 万枚 USDT,涉及的四名诈骗受害者损失合计约 28 万美元。警方已对涉案换汇店展开搜查,并对嫌疑人的妻子及一名泰国籍名义股东采取法律措施。该中国籍主嫌已潜逃境外,警方仍在追查。
据 Thairath 报道,泰国网络警察 11 月 20 日通报,在清迈查处一个涉嫌利用 USDT 转移网络诈骗资金的团伙。警方调查发现,该团伙通过 24 个傀儡银行账户接收诈骗款项,随后提取现金,经中间人兑换为 USDT 并转入相关数字钱包,每笔兑换收取约 2% 至 3% 的手续费。警方称,一名 42 岁中国籍嫌疑人的个人加密钱包累计交易流水超过 275 万枚 USDT,涉及的四名诈骗受害者损失合计约 28 万美元。警方已对涉案换汇店展开搜查,并对嫌疑人的妻子及一名泰国籍名义股东采取法律措施。该中国籍主嫌已潜逃境外,警方仍在追查。
303
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCReboundsAbove$60KAmidWhaleDipBuying
74,830 Aufrufe
348 Kommentare
Abraxas Capital und andere Großanleger kaufen den BTC-Kursrückgang, während Bitcoin kurzzeitig wieder 60.000 US-Dollar erreicht
Binance News
·35 Likes
·76.8k Aufrufe
SolanaSets2027RoadmapToDoubleComputeCapacity
59,204 Aufrufe
1,016 Kommentare
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
15,851 Aufrufe
138 Kommentare