
夏天的风雨
78 Beiträge
夏天的风雨
Melden
Nutzer blockieren
17 Following
768 Follower
76 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Bullisch
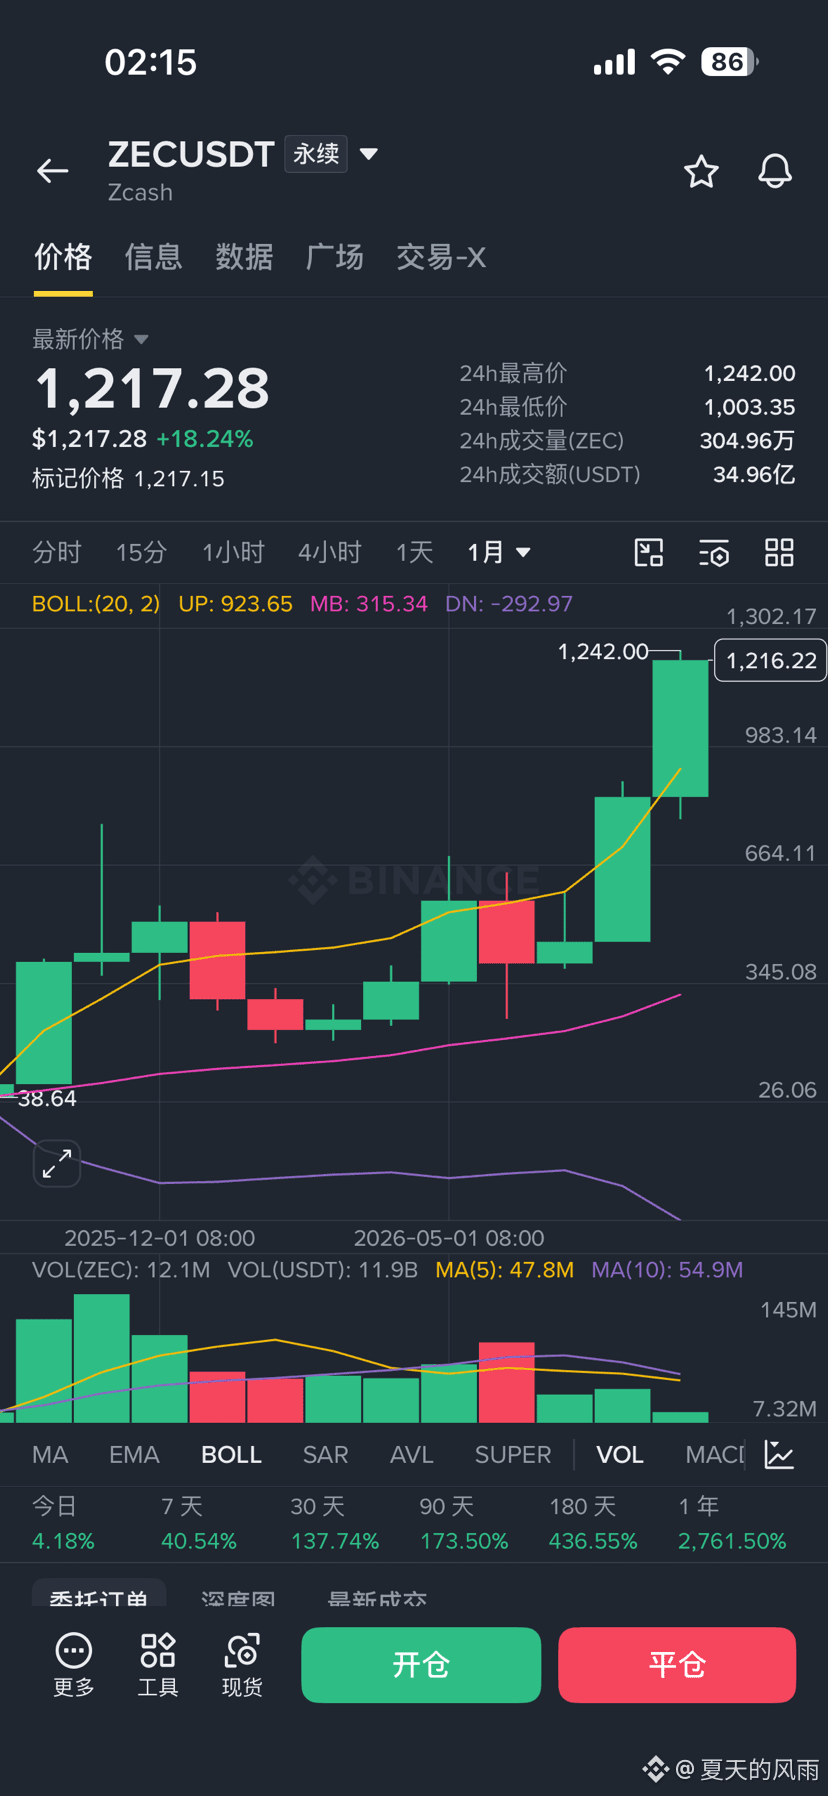
Ich beobachte den Markt schon eine Weile, aber diesmal habe ich es mit eigenen Augen gesehen: ZEC hat die Marktkapitalisierung von DOGE überholt und ist in die Top 10 vorgestoßen. Ganz ehrlich, das hat mich ziemlich überrascht. Diese seit langer Zeit ruhende „Old Coin“ zieht durchgehend nach oben, und viele Menschen rufen bereits laut, dass der große Season für Altcoins und ein umfassender Bullrun begonnen habe. Ich persönlich bin da jedoch eher für eine nüchterne Betrachtung.
Dass ZEC in dieser Runde stärker wird, ist nicht nur reines Geld-„Trading“ oder Spekulation. Der Privacy-Bereich gilt als Richtung für Marktschutz bzw. „Risk-Off“-Phasen, dazu kommt, dass die Compliance-Erzählung konkret greift. Institutionelles Kapital ist wieder bereit, den Wert von Privacy-Assets neu zu bewerten – und genau das treibt diesen Aufwärtsschub. Aber das ist nur eine typische strukturelle Marktbewegung und nicht die alte Zeit, in der bei einem Anstieg des Gesamtmarkts Altcoins pauschal mit hochgezogen wurden. Jetzt selektieren große Gelder nur noch Assets mit einer soliden Story und ausreichender Liquidität für konzentrierte Käufe; die meisten kleineren Coins erhalten weiterhin keine Aufmerksamkeit. Deshalb halte ich die pauschale Einschätzung „Altcoin-Season hat begonnen“ für etwas zu optimistisch.
Obwohl DOGE überholt wurde, liegt die jahrelang aufgebaute öffentliche Zustimmung weiterhin klar auf dem Tisch. Die Lebenskraft der Meme-Story lässt sich nicht einfach anhand des Rankings der Marktkapitalisierung auslöschen. Im Moment sind die Gelder aber stärker auf Knappheit und Compliance-Logik ausgerichtet. $ZEC
Vom Chartbild her ist der kurzfristige Trend von ZEC noch nicht komplett gekippt. Der Bereich mit hoher Dichte zwischen 980–1000, falls er gehalten werden kann, könnte die Long-Struktur noch aufrechterhalten. In meinem Kopf bleiben dennoch Zweifel: Wie lange lässt sich der Compliance-Bonus noch „verdauen“? Kann das Ökosystem bei den nächsten Schritten mit dem Kursschub mithalten? In der Hochpreiszone hat sich zudem ein Hebel-Trade-Block aufgebaut; wenn die Unterstützung dann einmal bricht, wird die Korrektur nicht klein ausfallen. Anlegerinnen und Anleger dürfen sich auf keinen Fall von der Hektik des Marktes mitreißen lassen und blind hinterherlaufen. Wer auf dem historischen Hoch weiter darauf setzt, dass es noch stärker weiter nach oben geht, landet allzu leicht auf der Seite derjenigen, die die Taschen übernimmt. Der Track hat durchaus Entwicklungsspielraum, aber: Der Kurs läuft nie nur nach oben und nie wieder runter. Beim Trading muss das Risikomanagement weiterhin an erster Stelle stehen. $DOGE
Ich beobachte den Markt schon eine Weile, aber diesmal habe ich es mit eigenen Augen gesehen: ZEC hat die Marktkapitalisierung von DOGE überholt und ist in die Top 10 vorgestoßen. Ganz ehrlich, das hat mich ziemlich überrascht. Diese seit langer Zeit ruhende „Old Coin“ zieht durchgehend nach oben, und viele Menschen rufen bereits laut, dass der große Season für Altcoins und ein umfassender Bullrun begonnen habe. Ich persönlich bin da jedoch eher für eine nüchterne Betrachtung.
Dass ZEC in dieser Runde stärker wird, ist nicht nur reines Geld-„Trading“ oder Spekulation. Der Privacy-Bereich gilt als Richtung für Marktschutz bzw. „Risk-Off“-Phasen, dazu kommt, dass die Compliance-Erzählung konkret greift. Institutionelles Kapital ist wieder bereit, den Wert von Privacy-Assets neu zu bewerten – und genau das treibt diesen Aufwärtsschub. Aber das ist nur eine typische strukturelle Marktbewegung und nicht die alte Zeit, in der bei einem Anstieg des Gesamtmarkts Altcoins pauschal mit hochgezogen wurden. Jetzt selektieren große Gelder nur noch Assets mit einer soliden Story und ausreichender Liquidität für konzentrierte Käufe; die meisten kleineren Coins erhalten weiterhin keine Aufmerksamkeit. Deshalb halte ich die pauschale Einschätzung „Altcoin-Season hat begonnen“ für etwas zu optimistisch.
Obwohl DOGE überholt wurde, liegt die jahrelang aufgebaute öffentliche Zustimmung weiterhin klar auf dem Tisch. Die Lebenskraft der Meme-Story lässt sich nicht einfach anhand des Rankings der Marktkapitalisierung auslöschen. Im Moment sind die Gelder aber stärker auf Knappheit und Compliance-Logik ausgerichtet. $ZEC
Vom Chartbild her ist der kurzfristige Trend von ZEC noch nicht komplett gekippt. Der Bereich mit hoher Dichte zwischen 980–1000, falls er gehalten werden kann, könnte die Long-Struktur noch aufrechterhalten. In meinem Kopf bleiben dennoch Zweifel: Wie lange lässt sich der Compliance-Bonus noch „verdauen“? Kann das Ökosystem bei den nächsten Schritten mit dem Kursschub mithalten? In der Hochpreiszone hat sich zudem ein Hebel-Trade-Block aufgebaut; wenn die Unterstützung dann einmal bricht, wird die Korrektur nicht klein ausfallen. Anlegerinnen und Anleger dürfen sich auf keinen Fall von der Hektik des Marktes mitreißen lassen und blind hinterherlaufen. Wer auf dem historischen Hoch weiter darauf setzt, dass es noch stärker weiter nach oben geht, landet allzu leicht auf der Seite derjenigen, die die Taschen übernimmt. Der Track hat durchaus Entwicklungsspielraum, aber: Der Kurs läuft nie nur nach oben und nie wieder runter. Beim Trading muss das Risikomanagement weiterhin an erster Stelle stehen. $DOGE
Dass ZEC in dieser Runde stärker wird, ist nicht nur reines Geld-„Trading“ oder Spekulation. Der Privacy-Bereich gilt als Richtung für Marktschutz bzw. „Risk-Off“-Phasen, dazu kommt, dass die Compliance-Erzählung konkret greift. Institutionelles Kapital ist wieder bereit, den Wert von Privacy-Assets neu zu bewerten – und genau das treibt diesen Aufwärtsschub. Aber das ist nur eine typische strukturelle Marktbewegung und nicht die alte Zeit, in der bei einem Anstieg des Gesamtmarkts Altcoins pauschal mit hochgezogen wurden. Jetzt selektieren große Gelder nur noch Assets mit einer soliden Story und ausreichender Liquidität für konzentrierte Käufe; die meisten kleineren Coins erhalten weiterhin keine Aufmerksamkeit. Deshalb halte ich die pauschale Einschätzung „Altcoin-Season hat begonnen“ für etwas zu optimistisch.
Obwohl DOGE überholt wurde, liegt die jahrelang aufgebaute öffentliche Zustimmung weiterhin klar auf dem Tisch. Die Lebenskraft der Meme-Story lässt sich nicht einfach anhand des Rankings der Marktkapitalisierung auslöschen. Im Moment sind die Gelder aber stärker auf Knappheit und Compliance-Logik ausgerichtet. $ZEC
Vom Chartbild her ist der kurzfristige Trend von ZEC noch nicht komplett gekippt. Der Bereich mit hoher Dichte zwischen 980–1000, falls er gehalten werden kann, könnte die Long-Struktur noch aufrechterhalten. In meinem Kopf bleiben dennoch Zweifel: Wie lange lässt sich der Compliance-Bonus noch „verdauen“? Kann das Ökosystem bei den nächsten Schritten mit dem Kursschub mithalten? In der Hochpreiszone hat sich zudem ein Hebel-Trade-Block aufgebaut; wenn die Unterstützung dann einmal bricht, wird die Korrektur nicht klein ausfallen. Anlegerinnen und Anleger dürfen sich auf keinen Fall von der Hektik des Marktes mitreißen lassen und blind hinterherlaufen. Wer auf dem historischen Hoch weiter darauf setzt, dass es noch stärker weiter nach oben geht, landet allzu leicht auf der Seite derjenigen, die die Taschen übernimmt. Der Track hat durchaus Entwicklungsspielraum, aber: Der Kurs läuft nie nur nach oben und nie wieder runter. Beim Trading muss das Risikomanagement weiterhin an erster Stelle stehen. $DOGE
1
331
·
--
Bullisch
Ich habe in letzter Zeit ziemlich viele Projekte gesehen, die über „tokenisierte Wertpapiere“ sprechen, aber je mehr ich schaue, desto mehr habe ich das Gefühl, dass dieser Begriff die eigentlichen Schwierigkeiten überdeckt. Alle reden davon, Vermögenswerte auf die Kette zu bringen – nur sehr wenige sprechen darüber, was passiert, nachdem sie dort sind.
Beim Zerlegen der Dusk-Architektur ist mir ein interessanter Punkt aufgefallen. Dusk macht eine native Emission: Es ist nicht einfach so, dass man etwas aus dem Off-Chain-Bereich in Form einer Hülle auf die Kette bringt, sondern dass Vermögenswerte direkt auf der Kette erstellt und verwaltet werden; Emission, Übertragung und Abwicklung laufen vollständig über das Ledger. Das unterscheidet sich grundlegend von den Ideen der meisten „Tokenisierungs“-Projekte auf dem Markt. Diese versuchen im Kern immer noch, Off-Chain-Vermögenswerte auf der Kette abzubilden. @Dusk_Foundation will die Sache dagegen von der Quelle an neu aufziehen.
Doch nachdem ich alles gelesen hatte, kamen bei mir zusätzliche Zweifel. Sobald On-Chain-Vermögenswerte erzeugt sind, wie die Dividenden ausgezahlt werden und wer die regulatorischen Meldungen bzw. Registrierungen übernimmt – diese Schritte werden derzeit weiterhin über Off-Chain-Formulare gepflegt. Wenn sich dann On-Chain- und Off-Chain-Daten entkoppeln, sinken die Koordinationskosten, die die Institutionen tatsächlich bewältigen müssen, nicht wirklich. Außerdem heißt „native Emission“ nicht automatisch, dass man automatisch die Genehmigungen für die Emission erhält; wenn der rechtliche Rahmen das nicht anerkennt, lässt sich das Ganze auch mit noch so schöner Technik nicht vorantreiben.
Ich denke, Dusk will nicht beweisen, dass man „einen Wertpapier-Titel auf der Kette erzeugen“ kann, sondern dass der gesamte Prozess – Autorisierung, Besitz und Abwicklung – langfristig unter demselben Set an überprüfbaren Regeln laufen kann. Anders gesagt: Die Story muss am Ende in den tatsächlichen Geschäftsabläufen der Institutionen landen und darf nicht beim technischen Demo-Status stehen bleiben.
Man sieht, dass Dusk in der zugrunde liegenden Architektur wirklich investiert hat. Aber der entscheidende „Game Changer“ auf dem RWA-Weg lag und liegt nie auf der Kette, sondern immer in dem Off-Chain-Regelwerk: Ob es bereit ist, sich mit dir abzustimmen.
Wie siehst du die Zukunft der nativen Emission von $DUSK ?
#dusk $DUSK @Dusk
Ich habe in letzter Zeit ziemlich viele Projekte gesehen, die über „tokenisierte Wertpapiere“ sprechen, aber je mehr ich schaue, desto mehr habe ich das Gefühl, dass dieser Begriff die eigentlichen Schwierigkeiten überdeckt. Alle reden davon, Vermögenswerte auf die Kette zu bringen – nur sehr wenige sprechen darüber, was passiert, nachdem sie dort sind.
Beim Zerlegen der Dusk-Architektur ist mir ein interessanter Punkt aufgefallen. Dusk macht eine native Emission: Es ist nicht einfach so, dass man etwas aus dem Off-Chain-Bereich in Form einer Hülle auf die Kette bringt, sondern dass Vermögenswerte direkt auf der Kette erstellt und verwaltet werden; Emission, Übertragung und Abwicklung laufen vollständig über das Ledger. Das unterscheidet sich grundlegend von den Ideen der meisten „Tokenisierungs“-Projekte auf dem Markt. Diese versuchen im Kern immer noch, Off-Chain-Vermögenswerte auf der Kette abzubilden. @Dusk will die Sache dagegen von der Quelle an neu aufziehen.
Doch nachdem ich alles gelesen hatte, kamen bei mir zusätzliche Zweifel. Sobald On-Chain-Vermögenswerte erzeugt sind, wie die Dividenden ausgezahlt werden und wer die regulatorischen Meldungen bzw. Registrierungen übernimmt – diese Schritte werden derzeit weiterhin über Off-Chain-Formulare gepflegt. Wenn sich dann On-Chain- und Off-Chain-Daten entkoppeln, sinken die Koordinationskosten, die die Institutionen tatsächlich bewältigen müssen, nicht wirklich. Außerdem heißt „native Emission“ nicht automatisch, dass man automatisch die Genehmigungen für die Emission erhält; wenn der rechtliche Rahmen das nicht anerkennt, lässt sich das Ganze auch mit noch so schöner Technik nicht vorantreiben.
Ich denke, Dusk will nicht beweisen, dass man „einen Wertpapier-Titel auf der Kette erzeugen“ kann, sondern dass der gesamte Prozess – Autorisierung, Besitz und Abwicklung – langfristig unter demselben Set an überprüfbaren Regeln laufen kann. Anders gesagt: Die Story muss am Ende in den tatsächlichen Geschäftsabläufen der Institutionen landen und darf nicht beim technischen Demo-Status stehen bleiben.
Man sieht, dass Dusk in der zugrunde liegenden Architektur wirklich investiert hat. Aber der entscheidende „Game Changer“ auf dem RWA-Weg lag und liegt nie auf der Kette, sondern immer in dem Off-Chain-Regelwerk: Ob es bereit ist, sich mit dir abzustimmen.
Wie siehst du die Zukunft der nativen Emission von $DUSK ?
#dusk $DUSK @Dusk
Beim Zerlegen der Dusk-Architektur ist mir ein interessanter Punkt aufgefallen. Dusk macht eine native Emission: Es ist nicht einfach so, dass man etwas aus dem Off-Chain-Bereich in Form einer Hülle auf die Kette bringt, sondern dass Vermögenswerte direkt auf der Kette erstellt und verwaltet werden; Emission, Übertragung und Abwicklung laufen vollständig über das Ledger. Das unterscheidet sich grundlegend von den Ideen der meisten „Tokenisierungs“-Projekte auf dem Markt. Diese versuchen im Kern immer noch, Off-Chain-Vermögenswerte auf der Kette abzubilden. @Dusk will die Sache dagegen von der Quelle an neu aufziehen.
Doch nachdem ich alles gelesen hatte, kamen bei mir zusätzliche Zweifel. Sobald On-Chain-Vermögenswerte erzeugt sind, wie die Dividenden ausgezahlt werden und wer die regulatorischen Meldungen bzw. Registrierungen übernimmt – diese Schritte werden derzeit weiterhin über Off-Chain-Formulare gepflegt. Wenn sich dann On-Chain- und Off-Chain-Daten entkoppeln, sinken die Koordinationskosten, die die Institutionen tatsächlich bewältigen müssen, nicht wirklich. Außerdem heißt „native Emission“ nicht automatisch, dass man automatisch die Genehmigungen für die Emission erhält; wenn der rechtliche Rahmen das nicht anerkennt, lässt sich das Ganze auch mit noch so schöner Technik nicht vorantreiben.
Ich denke, Dusk will nicht beweisen, dass man „einen Wertpapier-Titel auf der Kette erzeugen“ kann, sondern dass der gesamte Prozess – Autorisierung, Besitz und Abwicklung – langfristig unter demselben Set an überprüfbaren Regeln laufen kann. Anders gesagt: Die Story muss am Ende in den tatsächlichen Geschäftsabläufen der Institutionen landen und darf nicht beim technischen Demo-Status stehen bleiben.
Man sieht, dass Dusk in der zugrunde liegenden Architektur wirklich investiert hat. Aber der entscheidende „Game Changer“ auf dem RWA-Weg lag und liegt nie auf der Kette, sondern immer in dem Off-Chain-Regelwerk: Ob es bereit ist, sich mit dir abzustimmen.
Wie siehst du die Zukunft der nativen Emission von $DUSK ?
#dusk $DUSK @Dusk
A. 原生发行d比套壳模式更有价值,长期看好
0%
B. 链上链下脱节风险大,实际落地还需观察
0%
C. 整体赛道太早期,现在下判断为时尚早
0%
0 Stimmen • Abstimmung beendet
1
115
·
--
Bullisch
Neulich bin ich an einem Café vorbeigekommen, und der Betreiber hat vor sich hin gemurmelt, dass er die Kaffeemaschine in kleine Anteile zerlegen und per Crowdfunding gegen neue Geräte eintauschen will. Nachdem ich das gehört hatte, dachte ich: Zwar senkt es die Einstiegshürde, wenn man Vermögenswerte in Stücke schneidet – aber Probleme wie die rechtssichere Zuordnung (Klarstellung/„Verbriefung“) der Rechte und die Frage, wer am Ende als Käufer einspringt, verschwinden nicht automatisch. Genau diese Sache hat mich an die RWA-Erzählung rund um @Dusk_Foundation erinnert.
In dieser Zeit habe ich mir die Dokumente zur Unternehmensfinanzierung von kleinen und mittleren Unternehmen ganz genau durchgelesen und erst dann verstanden, dass viele Leute einiges missverstehen. Token, die on-chain erzeugt werden, sind nur ein Schritt, um Vermögenswerte auf die Blockchain zu bringen – das ist bei Weitem nicht gleichbedeutend mit einer vollständig umgesetzten Finanzierung.
Ganz bildlich: Der komplette Prozess ist ähnlich wie bei einer Unternehmensanleihe vor Ort. Dusk, NPEX und Dusk Trade haben jeweils unterschiedliche Aufgaben: NPEX liefert Erfahrungen mit einem regelkonformen europäischen Markt und ist für die Emissionsbefähigung zuständig; Dusk übernimmt die zugrunde liegende Infrastruktur und kümmert sich um Tokenisierung, Datenschutz und Abwicklung/Settlement; Dusk Trade fungiert als Frontend-Einstieg, prüft die Zulassung von Investoren, verbindet Wallets und übernimmt das Matching von Kauf und Verkauf. So entfallen im traditionellen Modell die zeitraubenden Hin-und-her-Prüfungen von Unterlagen durch Berater, Banken und Registerstellen.
Gleichzeitig muss man die Realität anerkennen: On-chain-Code kann juristische Schritte wie Beurkundung und Sanktions-/Compliance-Screening nicht ersetzen. Selbst wenn man Vermögenswerte noch so fein aufteilt, lässt sich daraus nicht automatisch ein Käuferkreis und eine kontinuierliche Handelsliquidität „herbeizaubern“.
Schaut man die Roadmap objektiv an, wird das gesamte System derzeit Schritt für Schritt umgesetzt – derzeit gibt es noch nicht viele echte Business-Use-Cases. Statt nur auf die auf Plakaten hochgejubelte Vermögensmenge zu schauen, lege ich mehr Wert auf vier harte Kennzahlen: Anzahl der realen Emittenten, ob ausreichend qualifizierte Investoren zeichnen, ob es im Sekundärmarkt zu tatsächlich wirksamen Abschlüssen kommt und ob die Geschäftsaufzeichnungen gegenseitig plausibel gegengeprüft werden können. $DUSK
In der Krypto-Welt fliegen die RWA-Geschichten nur so herum, und viel zu viele Projekte nehmen „Vermögenswerte on-chain zu bringen“ als bloßen Aufhänger. Technik ist nur ein Werkzeug – ob sie es ermöglicht, dass reale Unternehmen wirklich Geld bekommen, ist der eigentliche Lackmustest.
Worauf würdest du bei RWA-Projekten zuerst achten?
#dusk $DUSK @Dusk
Neulich bin ich an einem Café vorbeigekommen, und der Betreiber hat vor sich hin gemurmelt, dass er die Kaffeemaschine in kleine Anteile zerlegen und per Crowdfunding gegen neue Geräte eintauschen will. Nachdem ich das gehört hatte, dachte ich: Zwar senkt es die Einstiegshürde, wenn man Vermögenswerte in Stücke schneidet – aber Probleme wie die rechtssichere Zuordnung (Klarstellung/„Verbriefung“) der Rechte und die Frage, wer am Ende als Käufer einspringt, verschwinden nicht automatisch. Genau diese Sache hat mich an die RWA-Erzählung rund um @Dusk erinnert.
In dieser Zeit habe ich mir die Dokumente zur Unternehmensfinanzierung von kleinen und mittleren Unternehmen ganz genau durchgelesen und erst dann verstanden, dass viele Leute einiges missverstehen. Token, die on-chain erzeugt werden, sind nur ein Schritt, um Vermögenswerte auf die Blockchain zu bringen – das ist bei Weitem nicht gleichbedeutend mit einer vollständig umgesetzten Finanzierung.
Ganz bildlich: Der komplette Prozess ist ähnlich wie bei einer Unternehmensanleihe vor Ort. Dusk, NPEX und Dusk Trade haben jeweils unterschiedliche Aufgaben: NPEX liefert Erfahrungen mit einem regelkonformen europäischen Markt und ist für die Emissionsbefähigung zuständig; Dusk übernimmt die zugrunde liegende Infrastruktur und kümmert sich um Tokenisierung, Datenschutz und Abwicklung/Settlement; Dusk Trade fungiert als Frontend-Einstieg, prüft die Zulassung von Investoren, verbindet Wallets und übernimmt das Matching von Kauf und Verkauf. So entfallen im traditionellen Modell die zeitraubenden Hin-und-her-Prüfungen von Unterlagen durch Berater, Banken und Registerstellen.
Gleichzeitig muss man die Realität anerkennen: On-chain-Code kann juristische Schritte wie Beurkundung und Sanktions-/Compliance-Screening nicht ersetzen. Selbst wenn man Vermögenswerte noch so fein aufteilt, lässt sich daraus nicht automatisch ein Käuferkreis und eine kontinuierliche Handelsliquidität „herbeizaubern“.
Schaut man die Roadmap objektiv an, wird das gesamte System derzeit Schritt für Schritt umgesetzt – derzeit gibt es noch nicht viele echte Business-Use-Cases. Statt nur auf die auf Plakaten hochgejubelte Vermögensmenge zu schauen, lege ich mehr Wert auf vier harte Kennzahlen: Anzahl der realen Emittenten, ob ausreichend qualifizierte Investoren zeichnen, ob es im Sekundärmarkt zu tatsächlich wirksamen Abschlüssen kommt und ob die Geschäftsaufzeichnungen gegenseitig plausibel gegengeprüft werden können. $DUSK
In der Krypto-Welt fliegen die RWA-Geschichten nur so herum, und viel zu viele Projekte nehmen „Vermögenswerte on-chain zu bringen“ als bloßen Aufhänger. Technik ist nur ein Werkzeug – ob sie es ermöglicht, dass reale Unternehmen wirklich Geld bekommen, ist der eigentliche Lackmustest.
Worauf würdest du bei RWA-Projekten zuerst achten?
#dusk $DUSK @Dusk
In dieser Zeit habe ich mir die Dokumente zur Unternehmensfinanzierung von kleinen und mittleren Unternehmen ganz genau durchgelesen und erst dann verstanden, dass viele Leute einiges missverstehen. Token, die on-chain erzeugt werden, sind nur ein Schritt, um Vermögenswerte auf die Blockchain zu bringen – das ist bei Weitem nicht gleichbedeutend mit einer vollständig umgesetzten Finanzierung.
Ganz bildlich: Der komplette Prozess ist ähnlich wie bei einer Unternehmensanleihe vor Ort. Dusk, NPEX und Dusk Trade haben jeweils unterschiedliche Aufgaben: NPEX liefert Erfahrungen mit einem regelkonformen europäischen Markt und ist für die Emissionsbefähigung zuständig; Dusk übernimmt die zugrunde liegende Infrastruktur und kümmert sich um Tokenisierung, Datenschutz und Abwicklung/Settlement; Dusk Trade fungiert als Frontend-Einstieg, prüft die Zulassung von Investoren, verbindet Wallets und übernimmt das Matching von Kauf und Verkauf. So entfallen im traditionellen Modell die zeitraubenden Hin-und-her-Prüfungen von Unterlagen durch Berater, Banken und Registerstellen.
Gleichzeitig muss man die Realität anerkennen: On-chain-Code kann juristische Schritte wie Beurkundung und Sanktions-/Compliance-Screening nicht ersetzen. Selbst wenn man Vermögenswerte noch so fein aufteilt, lässt sich daraus nicht automatisch ein Käuferkreis und eine kontinuierliche Handelsliquidität „herbeizaubern“.
Schaut man die Roadmap objektiv an, wird das gesamte System derzeit Schritt für Schritt umgesetzt – derzeit gibt es noch nicht viele echte Business-Use-Cases. Statt nur auf die auf Plakaten hochgejubelte Vermögensmenge zu schauen, lege ich mehr Wert auf vier harte Kennzahlen: Anzahl der realen Emittenten, ob ausreichend qualifizierte Investoren zeichnen, ob es im Sekundärmarkt zu tatsächlich wirksamen Abschlüssen kommt und ob die Geschäftsaufzeichnungen gegenseitig plausibel gegengeprüft werden können. $DUSK
In der Krypto-Welt fliegen die RWA-Geschichten nur so herum, und viel zu viele Projekte nehmen „Vermögenswerte on-chain zu bringen“ als bloßen Aufhänger. Technik ist nur ein Werkzeug – ob sie es ermöglicht, dass reale Unternehmen wirklich Geld bekommen, ist der eigentliche Lackmustest.
Worauf würdest du bei RWA-Projekten zuerst achten?
#dusk $DUSK @Dusk
A、宣传的资产规模,数据够大就看好
0%
B、链上可核验的真实业务落地情况
0%
C、叙事概念新颖,愿意赌预期
0%
0 Stimmen • Abstimmung beendet
80
·
--
Bullisch
Als ich Dusk zum ersten Mal begegnete, hatte ich in meinem Kopf sofort eine große Frage. Obwohl andere Projekte für Privacy-Chains auch irgendwie einfach jedem ermöglichen, Knoten aufzusetzen und an der Blockproduktion teilzunehmen, verwendet Dusk nur permissionierte Knoten. Damals habe ich instinktiv gedacht, dass das dafür gemacht ist, um schneller zu laufen, und dabei wird die Dezentralisierung aufgegeben – und mein Eindruck wurde dadurch sofort deutlich abgeschwächt.
Als ich dann aber geduldig die komplette zugrunde liegende Architektur Schritt für Schritt durchging, merkte ich, dass meine frühere Vorstellung danebenlag. Ganz ehrlich: Das ist keine Konzession, die das Entwicklerteam aus Zeit- oder Aufwandsspargründen gemacht hat, sondern eine strukturelle Entscheidung, die man für Zero-Knowledge-Privacy nicht umgehen kann.
@Dusk_Foundation Es teilt den Vertragsvollzug und den Blockkonsens geschickt in zwei unabhängige Abläufe auf. In der isolierten Umgebung der Piecrust VM werden die ZK-Beweise für den Contract-Output erzeugt; sensible Informationen wie Transaktionsbeträge und Benutzeradressen werden dabei während des gesamten Prozesses nicht offengelegt. Die Verifikationsknoten des SBA-Komitees sehen den ursprünglichen Transaktionsinhalt nicht, sondern prüfen nur, ob der Beweis selbst wirklich belastbar ist – und legen damit den finalen Blockzustand fest.
Mit anderen Worten: Die Verifikationsknoten sind wie „Closed-Book-Prüfer“ – sie bekommen die Originalaufgaben nicht. Wenn man dann die Hürde vollständig aufhebt und massenhaft Knoten unbekannter Herkunft einströmen, ist es leicht, Lücken für Prüfausfälle oder böswilliges „nur Leerlauf laufen lassen“ zu schaffen, sodass die Privatsphäre der Nutzer schwer zu schützen ist.
Natürlich hat dieses Setup auch Schwächen, die man nicht einfach wegdiskutieren kann. Der neue Kompilierungspfad von WASM‑ZK erhöht den Aufwand für die Beweisgenerierung; das permissionierte Auswahlmodell bringt zudem zwangsläufig das potenzielle Problem einer zu starken Konzentration bei den Knoten mit sich.$DUSK
Mein Fokus liegt jetzt vor allem darauf, wie sich nach dem On-Chain-Schalten großer Mengen an RWA-Assets der zukünftige Verifikationsaufwand in Grenzen halten lässt – und ob das Verhältnis zwischen Privatsphäre, Sicherheit und Dezentralisierung wirklich gut austariert werden kann.
Wie bewertet ihr Dusk’ Permissioned-Node-Konsens?
#dusk $DUSK @Dusk
Als ich Dusk zum ersten Mal begegnete, hatte ich in meinem Kopf sofort eine große Frage. Obwohl andere Projekte für Privacy-Chains auch irgendwie einfach jedem ermöglichen, Knoten aufzusetzen und an der Blockproduktion teilzunehmen, verwendet Dusk nur permissionierte Knoten. Damals habe ich instinktiv gedacht, dass das dafür gemacht ist, um schneller zu laufen, und dabei wird die Dezentralisierung aufgegeben – und mein Eindruck wurde dadurch sofort deutlich abgeschwächt.
Als ich dann aber geduldig die komplette zugrunde liegende Architektur Schritt für Schritt durchging, merkte ich, dass meine frühere Vorstellung danebenlag. Ganz ehrlich: Das ist keine Konzession, die das Entwicklerteam aus Zeit- oder Aufwandsspargründen gemacht hat, sondern eine strukturelle Entscheidung, die man für Zero-Knowledge-Privacy nicht umgehen kann.
@Dusk Es teilt den Vertragsvollzug und den Blockkonsens geschickt in zwei unabhängige Abläufe auf. In der isolierten Umgebung der Piecrust VM werden die ZK-Beweise für den Contract-Output erzeugt; sensible Informationen wie Transaktionsbeträge und Benutzeradressen werden dabei während des gesamten Prozesses nicht offengelegt. Die Verifikationsknoten des SBA-Komitees sehen den ursprünglichen Transaktionsinhalt nicht, sondern prüfen nur, ob der Beweis selbst wirklich belastbar ist – und legen damit den finalen Blockzustand fest.
Mit anderen Worten: Die Verifikationsknoten sind wie „Closed-Book-Prüfer“ – sie bekommen die Originalaufgaben nicht. Wenn man dann die Hürde vollständig aufhebt und massenhaft Knoten unbekannter Herkunft einströmen, ist es leicht, Lücken für Prüfausfälle oder böswilliges „nur Leerlauf laufen lassen“ zu schaffen, sodass die Privatsphäre der Nutzer schwer zu schützen ist.
Natürlich hat dieses Setup auch Schwächen, die man nicht einfach wegdiskutieren kann. Der neue Kompilierungspfad von WASM‑ZK erhöht den Aufwand für die Beweisgenerierung; das permissionierte Auswahlmodell bringt zudem zwangsläufig das potenzielle Problem einer zu starken Konzentration bei den Knoten mit sich.$DUSK
Mein Fokus liegt jetzt vor allem darauf, wie sich nach dem On-Chain-Schalten großer Mengen an RWA-Assets der zukünftige Verifikationsaufwand in Grenzen halten lässt – und ob das Verhältnis zwischen Privatsphäre, Sicherheit und Dezentralisierung wirklich gut austariert werden kann.
Wie bewertet ihr Dusk’ Permissioned-Node-Konsens?
#dusk $DUSK @Dusk
Als ich dann aber geduldig die komplette zugrunde liegende Architektur Schritt für Schritt durchging, merkte ich, dass meine frühere Vorstellung danebenlag. Ganz ehrlich: Das ist keine Konzession, die das Entwicklerteam aus Zeit- oder Aufwandsspargründen gemacht hat, sondern eine strukturelle Entscheidung, die man für Zero-Knowledge-Privacy nicht umgehen kann.
@Dusk Es teilt den Vertragsvollzug und den Blockkonsens geschickt in zwei unabhängige Abläufe auf. In der isolierten Umgebung der Piecrust VM werden die ZK-Beweise für den Contract-Output erzeugt; sensible Informationen wie Transaktionsbeträge und Benutzeradressen werden dabei während des gesamten Prozesses nicht offengelegt. Die Verifikationsknoten des SBA-Komitees sehen den ursprünglichen Transaktionsinhalt nicht, sondern prüfen nur, ob der Beweis selbst wirklich belastbar ist – und legen damit den finalen Blockzustand fest.
Mit anderen Worten: Die Verifikationsknoten sind wie „Closed-Book-Prüfer“ – sie bekommen die Originalaufgaben nicht. Wenn man dann die Hürde vollständig aufhebt und massenhaft Knoten unbekannter Herkunft einströmen, ist es leicht, Lücken für Prüfausfälle oder böswilliges „nur Leerlauf laufen lassen“ zu schaffen, sodass die Privatsphäre der Nutzer schwer zu schützen ist.
Natürlich hat dieses Setup auch Schwächen, die man nicht einfach wegdiskutieren kann. Der neue Kompilierungspfad von WASM‑ZK erhöht den Aufwand für die Beweisgenerierung; das permissionierte Auswahlmodell bringt zudem zwangsläufig das potenzielle Problem einer zu starken Konzentration bei den Knoten mit sich.$DUSK
Mein Fokus liegt jetzt vor allem darauf, wie sich nach dem On-Chain-Schalten großer Mengen an RWA-Assets der zukünftige Verifikationsaufwand in Grenzen halten lässt – und ob das Verhältnis zwischen Privatsphäre, Sicherheit und Dezentralisierung wirklich gut austariert werden kann.
Wie bewertet ihr Dusk’ Permissioned-Node-Konsens?
#dusk $DUSK @Dusk
A、架构设计很强,隐私赛道的优选方案
0%
B、存在中心化隐患,长远来看风险不小
0%
C、保持中立观望,静待后续落地迭代
0%
0 Stimmen • Abstimmung beendet
110
·
--
🎙️ Superman 100U: BTC per Sparplan am 10. Tag – ist DUSK bullish oder bearish?

Beenden
03 h 22 m 38 s
11.8k
18
16
·
--
Bullisch
Gestern Abend habe ich die zugrunde liegende Netzwerklogik einer Public-Chain im P2P-Bereich nachverfolgt und mehrere Projekte miteinander verglichen. Einzig das P2P-Kommunikations-Layer-Design von Dusk hat mich so in den Bann gezogen, dass ich mich ganz darauf konzentriert und in Ruhe genau durchdacht habe.
Als jemand, der seit Langem Validating Nodes betreut, weiß ich nur zu gut, wo die größten Schmerzpunkte liegen, wenn Public-Chains ins Stocken geraten. Die meisten blicken nur auf den On-Chain-Throughput und ob die TPS hoch sind. Wer aber wirklich Nodes betreibt, merkt: Im Vergleich zu plötzlichen Ausbrüchen bei Transaktionen ist die P2P-Netzwerk-Broadcast-Flutung der unsichtbare Killer.
Die überwiegende Mehrheit der Public-Chains nutzt nach wie vor ein klassisches Gossip-Übertragungsprinzip. Die Logik ist simpel und grob: Alle Datenpakete werden unterschiedslos an alle Nachbar-Nodes weitergereicht. Sobald es zu Marktschwankungen oder Netzwerk-Rucklern kommt, häufen sich dann massenhaft doppelte Daten unaufhörlich an. Das drückt direkt auf die Bandbreite, belegt den Speicher und endet schließlich in einer massiven Netzwerkschmelze (Snowballing) — und genau das ist eine der häufigsten Ursachen dafür, dass Nodes vieler Chains instabil laufen.
Doch das Bottom-Level-Design von @Dusk_Foundation geht tatsächlich über den traditionellen Denkrahmen hinaus. Das selbst entwickelte Kadcast-überlagerte Netzwerk hat sich nicht für ein blindes Flutungsmodell entschieden. Stattdessen baut es mithilfe von XOR-Distanzen eine strukturierte Weiterleitungs-Forwarding-Tree-Struktur, die Daten gezielt und präzise verteilt. Keine sinnlose Diffusion mehr von Nachrichten — wodurch das Netzwerk-Redundanzproblem von der Quelle aus deutlich reduziert wird. Das entlastet Geräte massiv und ist auch der Kern dafür, dass man Dusk-Nodes selbst mit einer normalen Gerätekonfiguration stabil zum Laufen bringen kann. In Sachen Engineering-Optimierung steckt hier spürbar viel Einsatz.
Aus meiner Praxis im operativen Betrieb weiß ich jedoch: Selbst das beste theoretische Design wird bei der Umsetzung zwangsläufig Reibungsverluste haben. Die Vorteile dieser Topologie sind klar, aber die Schwächen sind ebenso deutlich. Wenn Nodes im Netzwerk ständig ein- und aussteigen und das System dynamisch schwankt, kann es bei der Synchronisierung der Routing-Tabellen zu spürbaren Verzögerungen kommen. Tritt dann eine Netzpartition auf, sind die Reparaturkosten für dieses deterministische Routing extrem hoch. Im Vergleich zum klassischen Flutungsmodus wird dadurch die Fehleranalyse und das Nachverfolgen von Links deutlich schwieriger.
Die harte Stärke einer Public-Chain zeigt sich nie nur auf dem Papier. Entscheidend ist auch, wie widerstandsfähig und belastbar die darunterliegende Architektur in extremen Umgebungen ist. Die P2P-Optimierung von $DUSK ist ein sehr zukunftsweisender Engineering-Durchbruch. Ob sie jedoch langfristig unter echter Last und in extremen Netzwerkbedingungen dauerhaft stabil läuft, muss sich noch durch fortlaufende Praxis-Tests zeigen.
Was meint ihr: Kann das P2P-Optimierungs-Setup von Dusk zu seinem langfristigen zentralen Wettbewerbsvorteil (Core-Wall) werden?
#dusk $DUSK @Dusk
Gestern Abend habe ich die zugrunde liegende Netzwerklogik einer Public-Chain im P2P-Bereich nachverfolgt und mehrere Projekte miteinander verglichen. Einzig das P2P-Kommunikations-Layer-Design von Dusk hat mich so in den Bann gezogen, dass ich mich ganz darauf konzentriert und in Ruhe genau durchdacht habe.
Als jemand, der seit Langem Validating Nodes betreut, weiß ich nur zu gut, wo die größten Schmerzpunkte liegen, wenn Public-Chains ins Stocken geraten. Die meisten blicken nur auf den On-Chain-Throughput und ob die TPS hoch sind. Wer aber wirklich Nodes betreibt, merkt: Im Vergleich zu plötzlichen Ausbrüchen bei Transaktionen ist die P2P-Netzwerk-Broadcast-Flutung der unsichtbare Killer.
Die überwiegende Mehrheit der Public-Chains nutzt nach wie vor ein klassisches Gossip-Übertragungsprinzip. Die Logik ist simpel und grob: Alle Datenpakete werden unterschiedslos an alle Nachbar-Nodes weitergereicht. Sobald es zu Marktschwankungen oder Netzwerk-Rucklern kommt, häufen sich dann massenhaft doppelte Daten unaufhörlich an. Das drückt direkt auf die Bandbreite, belegt den Speicher und endet schließlich in einer massiven Netzwerkschmelze (Snowballing) — und genau das ist eine der häufigsten Ursachen dafür, dass Nodes vieler Chains instabil laufen.
Doch das Bottom-Level-Design von @Dusk geht tatsächlich über den traditionellen Denkrahmen hinaus. Das selbst entwickelte Kadcast-überlagerte Netzwerk hat sich nicht für ein blindes Flutungsmodell entschieden. Stattdessen baut es mithilfe von XOR-Distanzen eine strukturierte Weiterleitungs-Forwarding-Tree-Struktur, die Daten gezielt und präzise verteilt. Keine sinnlose Diffusion mehr von Nachrichten — wodurch das Netzwerk-Redundanzproblem von der Quelle aus deutlich reduziert wird. Das entlastet Geräte massiv und ist auch der Kern dafür, dass man Dusk-Nodes selbst mit einer normalen Gerätekonfiguration stabil zum Laufen bringen kann. In Sachen Engineering-Optimierung steckt hier spürbar viel Einsatz.
Aus meiner Praxis im operativen Betrieb weiß ich jedoch: Selbst das beste theoretische Design wird bei der Umsetzung zwangsläufig Reibungsverluste haben. Die Vorteile dieser Topologie sind klar, aber die Schwächen sind ebenso deutlich. Wenn Nodes im Netzwerk ständig ein- und aussteigen und das System dynamisch schwankt, kann es bei der Synchronisierung der Routing-Tabellen zu spürbaren Verzögerungen kommen. Tritt dann eine Netzpartition auf, sind die Reparaturkosten für dieses deterministische Routing extrem hoch. Im Vergleich zum klassischen Flutungsmodus wird dadurch die Fehleranalyse und das Nachverfolgen von Links deutlich schwieriger.
Die harte Stärke einer Public-Chain zeigt sich nie nur auf dem Papier. Entscheidend ist auch, wie widerstandsfähig und belastbar die darunterliegende Architektur in extremen Umgebungen ist. Die P2P-Optimierung von $DUSK ist ein sehr zukunftsweisender Engineering-Durchbruch. Ob sie jedoch langfristig unter echter Last und in extremen Netzwerkbedingungen dauerhaft stabil läuft, muss sich noch durch fortlaufende Praxis-Tests zeigen.
Was meint ihr: Kann das P2P-Optimierungs-Setup von Dusk zu seinem langfristigen zentralen Wettbewerbsvorteil (Core-Wall) werden?
#dusk $DUSK @Dusk
Als jemand, der seit Langem Validating Nodes betreut, weiß ich nur zu gut, wo die größten Schmerzpunkte liegen, wenn Public-Chains ins Stocken geraten. Die meisten blicken nur auf den On-Chain-Throughput und ob die TPS hoch sind. Wer aber wirklich Nodes betreibt, merkt: Im Vergleich zu plötzlichen Ausbrüchen bei Transaktionen ist die P2P-Netzwerk-Broadcast-Flutung der unsichtbare Killer.
Die überwiegende Mehrheit der Public-Chains nutzt nach wie vor ein klassisches Gossip-Übertragungsprinzip. Die Logik ist simpel und grob: Alle Datenpakete werden unterschiedslos an alle Nachbar-Nodes weitergereicht. Sobald es zu Marktschwankungen oder Netzwerk-Rucklern kommt, häufen sich dann massenhaft doppelte Daten unaufhörlich an. Das drückt direkt auf die Bandbreite, belegt den Speicher und endet schließlich in einer massiven Netzwerkschmelze (Snowballing) — und genau das ist eine der häufigsten Ursachen dafür, dass Nodes vieler Chains instabil laufen.
Doch das Bottom-Level-Design von @Dusk geht tatsächlich über den traditionellen Denkrahmen hinaus. Das selbst entwickelte Kadcast-überlagerte Netzwerk hat sich nicht für ein blindes Flutungsmodell entschieden. Stattdessen baut es mithilfe von XOR-Distanzen eine strukturierte Weiterleitungs-Forwarding-Tree-Struktur, die Daten gezielt und präzise verteilt. Keine sinnlose Diffusion mehr von Nachrichten — wodurch das Netzwerk-Redundanzproblem von der Quelle aus deutlich reduziert wird. Das entlastet Geräte massiv und ist auch der Kern dafür, dass man Dusk-Nodes selbst mit einer normalen Gerätekonfiguration stabil zum Laufen bringen kann. In Sachen Engineering-Optimierung steckt hier spürbar viel Einsatz.
Aus meiner Praxis im operativen Betrieb weiß ich jedoch: Selbst das beste theoretische Design wird bei der Umsetzung zwangsläufig Reibungsverluste haben. Die Vorteile dieser Topologie sind klar, aber die Schwächen sind ebenso deutlich. Wenn Nodes im Netzwerk ständig ein- und aussteigen und das System dynamisch schwankt, kann es bei der Synchronisierung der Routing-Tabellen zu spürbaren Verzögerungen kommen. Tritt dann eine Netzpartition auf, sind die Reparaturkosten für dieses deterministische Routing extrem hoch. Im Vergleich zum klassischen Flutungsmodus wird dadurch die Fehleranalyse und das Nachverfolgen von Links deutlich schwieriger.
Die harte Stärke einer Public-Chain zeigt sich nie nur auf dem Papier. Entscheidend ist auch, wie widerstandsfähig und belastbar die darunterliegende Architektur in extremen Umgebungen ist. Die P2P-Optimierung von $DUSK ist ein sehr zukunftsweisender Engineering-Durchbruch. Ob sie jedoch langfristig unter echter Last und in extremen Netzwerkbedingungen dauerhaft stabil läuft, muss sich noch durch fortlaufende Praxis-Tests zeigen.
Was meint ihr: Kann das P2P-Optimierungs-Setup von Dusk zu seinem langfristigen zentralen Wettbewerbsvorteil (Core-Wall) werden?
#dusk $DUSK @Dusk
A、底层架构过硬,是长期核心优势
0%
B、落地短板明显,实际提升有限
0%
C、持续观望,等待长期市场验证
0%
0 Stimmen • Abstimmung beendet
122
·
--
Bullisch
Ich habe kürzlich die Roadmap von @Dusk_Foundation verfolgt und war sofort auf „Dusk Pay“ fixiert. Ganz ehrlich: Für sich genommen ist das im Grunde nur eine noch nicht veröffentlichte Zahlungsrichtung. Aber wenn man es zusammen mit dem EURQ-Stablecoin durchdenkt, zeigt das schon ziemlichen Ehrgeiz.
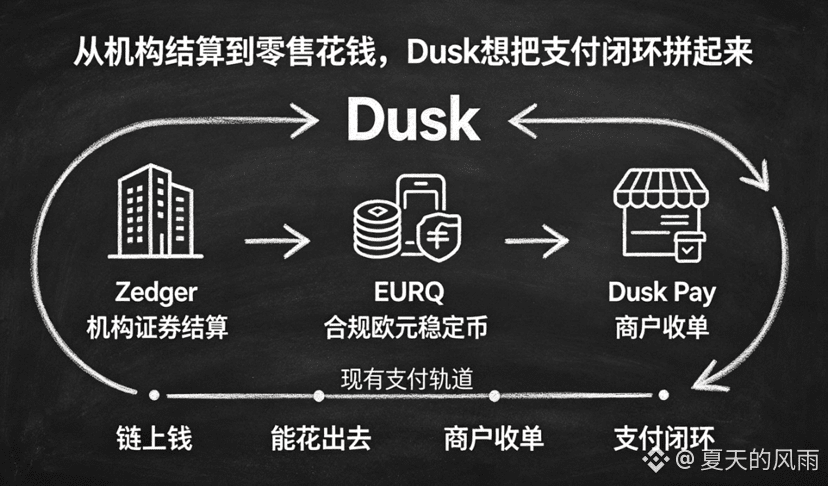
Lass mich zuerst die grundlegende Logik erklären. EURQ ist ein regulierter Euro-Stablecoin, der von einer lizenzierten Institution ausgegeben wird. Vereinfacht gesagt: Es wird Fiatgeld auf die Kette gebracht und damit das Problem „Woher kommt das Geld?“ gelöst. Aber Geld, das nur auf der Kette herumzirkuliert, bringt nichts—du musst es auch ausgeben können. Genau das ist die mühsamste Arbeit, die Dusk Pay machen will: Acquiring, die Anbindung von Händlern und das Durchbrechen bzw. Verbinden mit den bestehenden Zahlungsrouten. Vorne gibt es Zedger, das die Wertpapierabwicklung für Institutionen geregelt hat, in der Mitte EURQ als reguliertes Bewertungs- und Abrechnungsmedium dient, und hinten löst Dusk Pay, wie normale Menschen damit bezahlen. Diese drei Bausteine zusammen ergeben theoretisch einen vollständigen Kreislauf von Institutionen bis zum Retail.
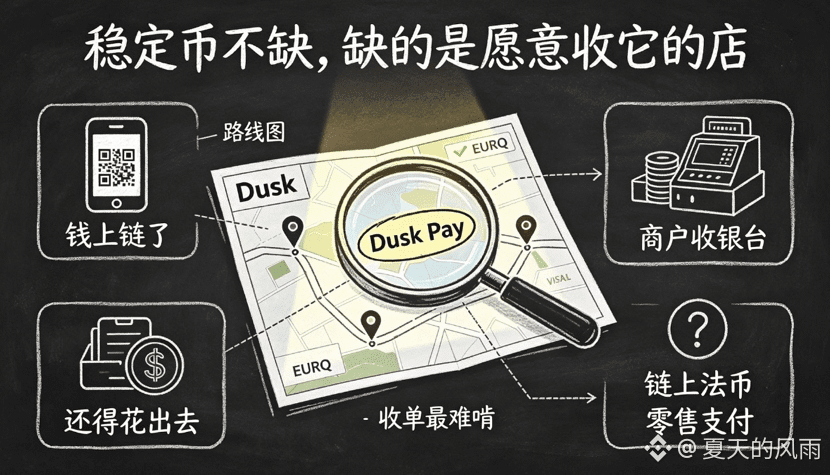
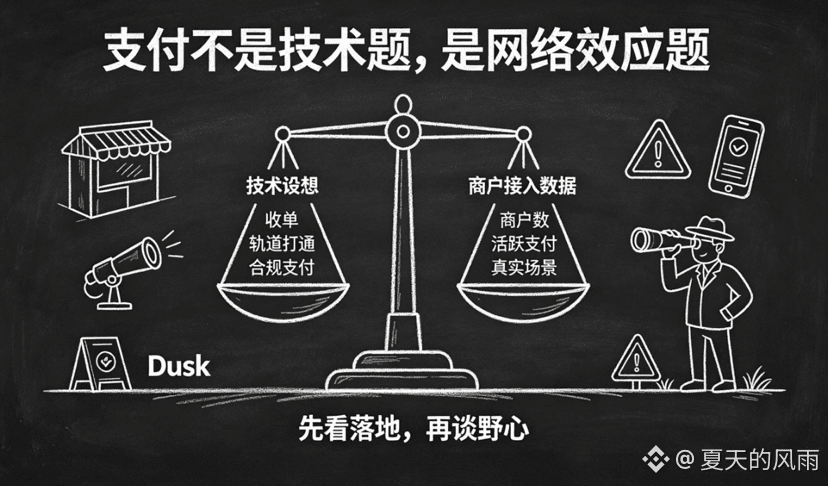
Aber je mehr ich darüber nachdenke, desto unsicherer werde ich. Die Zahlungsbranche ist schon immer einer der härtesten Brocken gewesen—nicht, weil die Technik nicht reicht, sondern weil Netzwerkeffekte so stark sind. Selbst wenn die Technik noch so gut ist: Wenn Händler es nicht annehmen wollen und Nutzer es nicht verwenden wollen, ist alles umsonst. An dieser Stelle sind in der Vergangenheit schon so viele Projekte gestorben. Stablecoins gibt es nicht zu wenige—was fehlt, sind die Läden, die sie wirklich akzeptieren, und fehlt das Muskelgedächtnis der Leute, wenn sie aufs Handy greifen.
Deshalb ist meine langfristige Einschätzung ziemlich klar: Technisch ist die Grundlage $DUSK offenbar machbar, aber im Zahlungsbereich geht es am Ende vor allem um die kommerzielle Umsetzungskraft. Im Moment steckt Dusk Pay noch in der Roadmap-Phase—ohne Zeitplan und ohne reale Umsetzungsbeispiele. Allein mit technischen Ideen kann man niemanden überzeugen. Als eher institutionell ausgerichtete, kleinere Chain: Hat sie überhaupt die Ressourcen, um sich an diesen Knochen zu arbeiten? Ich sehe gerade wirklich keine Antwort, die mich beruhigt. Ich warte lieber, bis ich echte Daten zur Händleranbindung sehe. Bis dahin—nehmen wir es einfach als schönes Zukunftsbild.
#dusk $DUSK @Dusk
Ich habe kürzlich die Roadmap von @Dusk verfolgt und war sofort auf „Dusk Pay“ fixiert. Ganz ehrlich: Für sich genommen ist das im Grunde nur eine noch nicht veröffentlichte Zahlungsrichtung. Aber wenn man es zusammen mit dem EURQ-Stablecoin durchdenkt, zeigt das schon ziemlichen Ehrgeiz.
Lass mich zuerst die grundlegende Logik erklären. EURQ ist ein regulierter Euro-Stablecoin, der von einer lizenzierten Institution ausgegeben wird. Vereinfacht gesagt: Es wird Fiatgeld auf die Kette gebracht und damit das Problem „Woher kommt das Geld?“ gelöst. Aber Geld, das nur auf der Kette herumzirkuliert, bringt nichts—du musst es auch ausgeben können. Genau das ist die mühsamste Arbeit, die Dusk Pay machen will: Acquiring, die Anbindung von Händlern und das Durchbrechen bzw. Verbinden mit den bestehenden Zahlungsrouten. Vorne gibt es Zedger, das die Wertpapierabwicklung für Institutionen geregelt hat, in der Mitte EURQ als reguliertes Bewertungs- und Abrechnungsmedium dient, und hinten löst Dusk Pay, wie normale Menschen damit bezahlen. Diese drei Bausteine zusammen ergeben theoretisch einen vollständigen Kreislauf von Institutionen bis zum Retail.
Aber je mehr ich darüber nachdenke, desto unsicherer werde ich. Die Zahlungsbranche ist schon immer einer der härtesten Brocken gewesen—nicht, weil die Technik nicht reicht, sondern weil Netzwerkeffekte so stark sind. Selbst wenn die Technik noch so gut ist: Wenn Händler es nicht annehmen wollen und Nutzer es nicht verwenden wollen, ist alles umsonst. An dieser Stelle sind in der Vergangenheit schon so viele Projekte gestorben. Stablecoins gibt es nicht zu wenige—was fehlt, sind die Läden, die sie wirklich akzeptieren, und fehlt das Muskelgedächtnis der Leute, wenn sie aufs Handy greifen.
Deshalb ist meine langfristige Einschätzung ziemlich klar: Technisch ist die Grundlage $DUSK offenbar machbar, aber im Zahlungsbereich geht es am Ende vor allem um die kommerzielle Umsetzungskraft. Im Moment steckt Dusk Pay noch in der Roadmap-Phase—ohne Zeitplan und ohne reale Umsetzungsbeispiele. Allein mit technischen Ideen kann man niemanden überzeugen. Als eher institutionell ausgerichtete, kleinere Chain: Hat sie überhaupt die Ressourcen, um sich an diesen Knochen zu arbeiten? Ich sehe gerade wirklich keine Antwort, die mich beruhigt. Ich warte lieber, bis ich echte Daten zur Händleranbindung sehe. Bis dahin—nehmen wir es einfach als schönes Zukunftsbild.
#dusk $DUSK @Dusk
Lass mich zuerst die grundlegende Logik erklären. EURQ ist ein regulierter Euro-Stablecoin, der von einer lizenzierten Institution ausgegeben wird. Vereinfacht gesagt: Es wird Fiatgeld auf die Kette gebracht und damit das Problem „Woher kommt das Geld?“ gelöst. Aber Geld, das nur auf der Kette herumzirkuliert, bringt nichts—du musst es auch ausgeben können. Genau das ist die mühsamste Arbeit, die Dusk Pay machen will: Acquiring, die Anbindung von Händlern und das Durchbrechen bzw. Verbinden mit den bestehenden Zahlungsrouten. Vorne gibt es Zedger, das die Wertpapierabwicklung für Institutionen geregelt hat, in der Mitte EURQ als reguliertes Bewertungs- und Abrechnungsmedium dient, und hinten löst Dusk Pay, wie normale Menschen damit bezahlen. Diese drei Bausteine zusammen ergeben theoretisch einen vollständigen Kreislauf von Institutionen bis zum Retail.
Aber je mehr ich darüber nachdenke, desto unsicherer werde ich. Die Zahlungsbranche ist schon immer einer der härtesten Brocken gewesen—nicht, weil die Technik nicht reicht, sondern weil Netzwerkeffekte so stark sind. Selbst wenn die Technik noch so gut ist: Wenn Händler es nicht annehmen wollen und Nutzer es nicht verwenden wollen, ist alles umsonst. An dieser Stelle sind in der Vergangenheit schon so viele Projekte gestorben. Stablecoins gibt es nicht zu wenige—was fehlt, sind die Läden, die sie wirklich akzeptieren, und fehlt das Muskelgedächtnis der Leute, wenn sie aufs Handy greifen.
Deshalb ist meine langfristige Einschätzung ziemlich klar: Technisch ist die Grundlage $DUSK offenbar machbar, aber im Zahlungsbereich geht es am Ende vor allem um die kommerzielle Umsetzungskraft. Im Moment steckt Dusk Pay noch in der Roadmap-Phase—ohne Zeitplan und ohne reale Umsetzungsbeispiele. Allein mit technischen Ideen kann man niemanden überzeugen. Als eher institutionell ausgerichtete, kleinere Chain: Hat sie überhaupt die Ressourcen, um sich an diesen Knochen zu arbeiten? Ich sehe gerade wirklich keine Antwort, die mich beruhigt. Ich warte lieber, bis ich echte Daten zur Händleranbindung sehe. Bis dahin—nehmen wir es einfach als schönes Zukunftsbild.
#dusk $DUSK @Dusk
78
·
--
Bullisch
@Dusk_Foundation Diese harte Abzweigung sieht nach Bugfixing aus, ist jedoch in Wahrheit ein Neuschlagen des Fundaments für Privacy-Blockchains. Das AEGIS-Audit hat 39 Probleme aufgedeckt, darunter sieben kritisch gefährliche Schwachstellen, die direkt auf die VM-Sandbox, die Deserialisierung, die Rückerstattung von Gebühren und die Fälschung von BLS-Signaturen zielen – das ist kein kleines Tuning, sondern das komplette Neuausbauen der Schwachstellen im Konsenslayer, der Knotensicherheit und sogar der Token-Zulieferkette.
Lass dich nicht vom „Privacy“-Glanz ablenken. Die eigentliche Bewährungsprobe für das Projekt ist: Können Sicherheit und Schutz in einer komplexen Architektur dauerhaft iterativ weiterentwickelt werden? Der Kern dieser Reparatur ist die Vereinheitlichung der Protokollregeln, die Korrektur der Gebühren-Bedeutung und die Verbesserung der Signaturstandards. Im Grunde geht es darum, „verifizierbare Privacy“ von der Theorie in die Engineering-Praxis zu bringen. Laut offizieller Aussage wurden die Lücken nicht ausgenutzt. Doch die Sicherheit einer Privacy-Chain ist nie „ein für alle Mal“ erledigt. Entscheidend sind die Abdeckung bei künftigen Node-Updates und die Ergebnisse externer Audits – das sind die echten Prüfsteine.
Verglichen mit anderen Compliance-Privacy-Ansätzen wie Centrifuge oder Ondo ist $DUSK s Bahnstrecke noch härter: Es geht nicht darum, TVL oder Kooperations-Logos zu pushen, sondern darum, ob „Sicherheit auf dem Niveau von Finanz-Infrastrukturen“ bei Institutionen wirklich als vertrauenswürdig gilt. Die technische Richtung stimmt – aber der Markt zahlt nicht für „potenziellen Wert“, sondern nur für „nachgewiesene Stabilität“.
Nach dieser harten Abzweigung: Welcher Bereich bereitet dir am meisten Sorgen, dass etwas schiefgehen könnte?
#dusk $DUSK @Dusk
@Dusk Diese harte Abzweigung sieht nach Bugfixing aus, ist jedoch in Wahrheit ein Neuschlagen des Fundaments für Privacy-Blockchains. Das AEGIS-Audit hat 39 Probleme aufgedeckt, darunter sieben kritisch gefährliche Schwachstellen, die direkt auf die VM-Sandbox, die Deserialisierung, die Rückerstattung von Gebühren und die Fälschung von BLS-Signaturen zielen – das ist kein kleines Tuning, sondern das komplette Neuausbauen der Schwachstellen im Konsenslayer, der Knotensicherheit und sogar der Token-Zulieferkette.
Lass dich nicht vom „Privacy“-Glanz ablenken. Die eigentliche Bewährungsprobe für das Projekt ist: Können Sicherheit und Schutz in einer komplexen Architektur dauerhaft iterativ weiterentwickelt werden? Der Kern dieser Reparatur ist die Vereinheitlichung der Protokollregeln, die Korrektur der Gebühren-Bedeutung und die Verbesserung der Signaturstandards. Im Grunde geht es darum, „verifizierbare Privacy“ von der Theorie in die Engineering-Praxis zu bringen. Laut offizieller Aussage wurden die Lücken nicht ausgenutzt. Doch die Sicherheit einer Privacy-Chain ist nie „ein für alle Mal“ erledigt. Entscheidend sind die Abdeckung bei künftigen Node-Updates und die Ergebnisse externer Audits – das sind die echten Prüfsteine.
Verglichen mit anderen Compliance-Privacy-Ansätzen wie Centrifuge oder Ondo ist $DUSK s Bahnstrecke noch härter: Es geht nicht darum, TVL oder Kooperations-Logos zu pushen, sondern darum, ob „Sicherheit auf dem Niveau von Finanz-Infrastrukturen“ bei Institutionen wirklich als vertrauenswürdig gilt. Die technische Richtung stimmt – aber der Markt zahlt nicht für „potenziellen Wert“, sondern nur für „nachgewiesene Stabilität“.
Nach dieser harten Abzweigung: Welcher Bereich bereitet dir am meisten Sorgen, dass etwas schiefgehen könnte?
#dusk $DUSK @Dusk
Lass dich nicht vom „Privacy“-Glanz ablenken. Die eigentliche Bewährungsprobe für das Projekt ist: Können Sicherheit und Schutz in einer komplexen Architektur dauerhaft iterativ weiterentwickelt werden? Der Kern dieser Reparatur ist die Vereinheitlichung der Protokollregeln, die Korrektur der Gebühren-Bedeutung und die Verbesserung der Signaturstandards. Im Grunde geht es darum, „verifizierbare Privacy“ von der Theorie in die Engineering-Praxis zu bringen. Laut offizieller Aussage wurden die Lücken nicht ausgenutzt. Doch die Sicherheit einer Privacy-Chain ist nie „ein für alle Mal“ erledigt. Entscheidend sind die Abdeckung bei künftigen Node-Updates und die Ergebnisse externer Audits – das sind die echten Prüfsteine.
Verglichen mit anderen Compliance-Privacy-Ansätzen wie Centrifuge oder Ondo ist $DUSK s Bahnstrecke noch härter: Es geht nicht darum, TVL oder Kooperations-Logos zu pushen, sondern darum, ob „Sicherheit auf dem Niveau von Finanz-Infrastrukturen“ bei Institutionen wirklich als vertrauenswürdig gilt. Die technische Richtung stimmt – aber der Markt zahlt nicht für „potenziellen Wert“, sondern nur für „nachgewiesene Stabilität“.
Nach dieser harten Abzweigung: Welcher Bereich bereitet dir am meisten Sorgen, dass etwas schiefgehen könnte?
#dusk $DUSK @Dusk
A. 节点升级慢
100%
B. 审计再爆雷
0%
C. 机构不买账
0%
1 Stimmen • Abstimmung beendet
104
·
--
Bullisch
Zweite
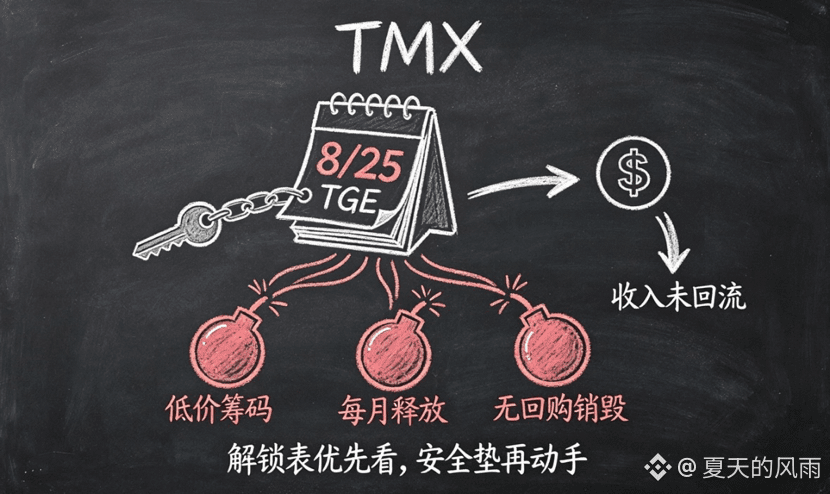
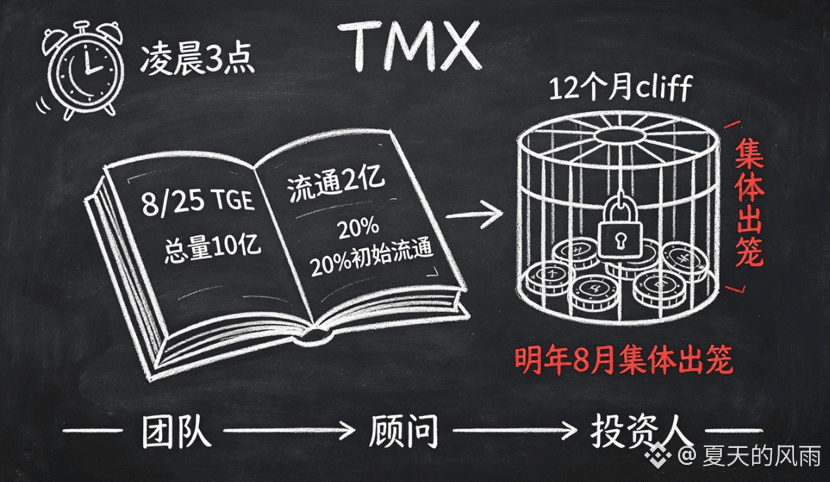
Um drei Uhr morgens habe ich das Dokument @termmax durchgesehen und da stand „8/25 TGE Umlauf 200 Mio., nächstes Jahr August Team+Berater+Investoren treten kollektiv aus der Deckung“ – und ich musste sofort weinen啊😭 In meiner Nase roch es wie damals, kurz vor der Eröffnung von „Damao“ – dieser Geruch nach Lock-up-Bindung: süß/duftend, aber in Wahrheit alles Zündschnüre für Zeitzünder.
Im offiziellen TermMax-Whitepaper habe ich gesehen: TMX-Gesamtmenge 1 Milliarde, keine Null-Inflation. Am 25. August werden zuerst 200 Mio. freigegeben (Community + Liquidität + Stiftung) – wirkt zurückhaltend✅ Doch in der Zuteilung gehen Investoren 28%, Team 15%, Berater 3% alles auf „12 Monate Cliff + 24–30 Monate lineares Vesting“, also ab August 2027 beginnt diese Charge an günstigem Geburtsmaterial (Private Sale $0.14) als monatlicher Rinnsal ausgezahlt zu werden. Auch der Community-/Ökosystem-Pool (29%) wird jeden Monat freigegeben – der Verkaufsdruck ist kein einmaliges Draufschmeißen, sondern langsames Abmähen.
Noch bitterer ist das Mechanismus-Thema: Der Protocol-Gewinn kommt aus dem festen Zinsspannen-Spread plus Fälligkeitsgebühren; im aktuellen Whitepaper steht nichts davon, dass Gebühren für TMX zurückgekauft und verbrannt werden. Die Ergebnisaufteilung läuft über gestaktes sTMX und der curator Treasury. Und selbst wenn, kann das Projekt die Regeln einseitig ändern.
Vor zwei Tagen habe ich bei TermMax Fragen beantwortet, um XP zu holen; zwei Fragen falsch – selbst die „Freebie“-Leute hatten keine Lust, genau hinzusehen. Aber ob die Coin-Preisrichtung stimmt oder nicht, interessiert es nicht, ob du richtig beantwortet hast – es kommt nur auf die Tokenverteilung an.
TVL 90 Mio., tägliche aktive Nutzer 90.000 – gute Daten. Aber „auf der Kette heiß“ heißt noch lange nicht „Coin hat Fundament“. Ohne Rückflüsse gibt es keine Sicherheitsreserve.
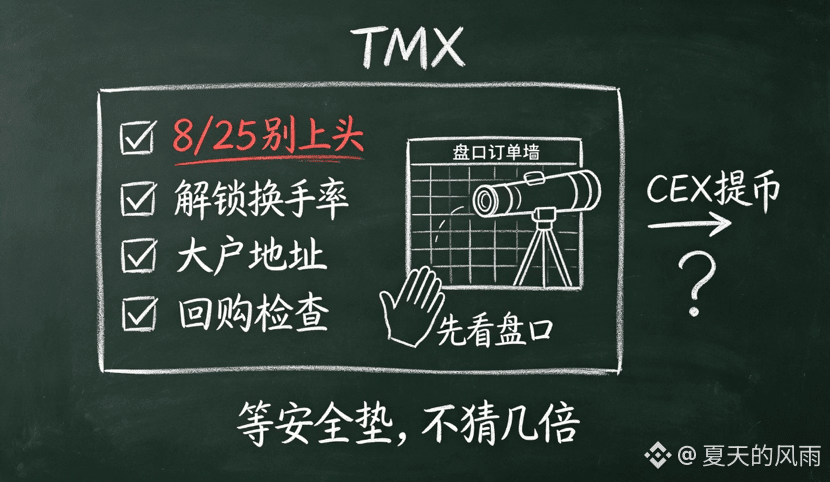
Ich werfe auch keine Prognose, ob es am Start gleich ein paar-faches hochschießt. Nach dem 8/25 beobachte ich drei Dinge: den durchschnittlichen Turnover der freigeschalteten Tranchen, ob große Adressen Kasse machen und das zu CEX verlagern, und ob die Einnahmen-Mechanik wirklich Rückkäufe vorsieht. Erst wenn die Sicherheitsreserve stimmt, setze ich nach.
Am 8/25 nicht gleich den Kopf verlieren, erstmal auf die Orderbuch-📌 achten. Nächste Woche zur gleichen Zeit berichte ich live vom ersten Tages- Turnover und wohin die Wale treiben – kommt vorbei, merkt euch den Termin.
#termmax @TermMax
Zweite
Um drei Uhr morgens habe ich das Dokument @TermMax durchgesehen und da stand „8/25 TGE Umlauf 200 Mio., nächstes Jahr August Team+Berater+Investoren treten kollektiv aus der Deckung“ – und ich musste sofort weinen啊😭 In meiner Nase roch es wie damals, kurz vor der Eröffnung von „Damao“ – dieser Geruch nach Lock-up-Bindung: süß/duftend, aber in Wahrheit alles Zündschnüre für Zeitzünder.
Im offiziellen TermMax-Whitepaper habe ich gesehen: TMX-Gesamtmenge 1 Milliarde, keine Null-Inflation. Am 25. August werden zuerst 200 Mio. freigegeben (Community + Liquidität + Stiftung) – wirkt zurückhaltend✅ Doch in der Zuteilung gehen Investoren 28%, Team 15%, Berater 3% alles auf „12 Monate Cliff + 24–30 Monate lineares Vesting“, also ab August 2027 beginnt diese Charge an günstigem Geburtsmaterial (Private Sale $0.14) als monatlicher Rinnsal ausgezahlt zu werden. Auch der Community-/Ökosystem-Pool (29%) wird jeden Monat freigegeben – der Verkaufsdruck ist kein einmaliges Draufschmeißen, sondern langsames Abmähen.
Noch bitterer ist das Mechanismus-Thema: Der Protocol-Gewinn kommt aus dem festen Zinsspannen-Spread plus Fälligkeitsgebühren; im aktuellen Whitepaper steht nichts davon, dass Gebühren für TMX zurückgekauft und verbrannt werden. Die Ergebnisaufteilung läuft über gestaktes sTMX und der curator Treasury. Und selbst wenn, kann das Projekt die Regeln einseitig ändern.
Vor zwei Tagen habe ich bei TermMax Fragen beantwortet, um XP zu holen; zwei Fragen falsch – selbst die „Freebie“-Leute hatten keine Lust, genau hinzusehen. Aber ob die Coin-Preisrichtung stimmt oder nicht, interessiert es nicht, ob du richtig beantwortet hast – es kommt nur auf die Tokenverteilung an.
TVL 90 Mio., tägliche aktive Nutzer 90.000 – gute Daten. Aber „auf der Kette heiß“ heißt noch lange nicht „Coin hat Fundament“. Ohne Rückflüsse gibt es keine Sicherheitsreserve.
Ich werfe auch keine Prognose, ob es am Start gleich ein paar-faches hochschießt. Nach dem 8/25 beobachte ich drei Dinge: den durchschnittlichen Turnover der freigeschalteten Tranchen, ob große Adressen Kasse machen und das zu CEX verlagern, und ob die Einnahmen-Mechanik wirklich Rückkäufe vorsieht. Erst wenn die Sicherheitsreserve stimmt, setze ich nach.
Am 8/25 nicht gleich den Kopf verlieren, erstmal auf die Orderbuch-📌 achten. Nächste Woche zur gleichen Zeit berichte ich live vom ersten Tages- Turnover und wohin die Wale treiben – kommt vorbei, merkt euch den Termin.
#termmax @TermMax
Um drei Uhr morgens habe ich das Dokument @TermMax durchgesehen und da stand „8/25 TGE Umlauf 200 Mio., nächstes Jahr August Team+Berater+Investoren treten kollektiv aus der Deckung“ – und ich musste sofort weinen啊😭 In meiner Nase roch es wie damals, kurz vor der Eröffnung von „Damao“ – dieser Geruch nach Lock-up-Bindung: süß/duftend, aber in Wahrheit alles Zündschnüre für Zeitzünder.
Im offiziellen TermMax-Whitepaper habe ich gesehen: TMX-Gesamtmenge 1 Milliarde, keine Null-Inflation. Am 25. August werden zuerst 200 Mio. freigegeben (Community + Liquidität + Stiftung) – wirkt zurückhaltend✅ Doch in der Zuteilung gehen Investoren 28%, Team 15%, Berater 3% alles auf „12 Monate Cliff + 24–30 Monate lineares Vesting“, also ab August 2027 beginnt diese Charge an günstigem Geburtsmaterial (Private Sale $0.14) als monatlicher Rinnsal ausgezahlt zu werden. Auch der Community-/Ökosystem-Pool (29%) wird jeden Monat freigegeben – der Verkaufsdruck ist kein einmaliges Draufschmeißen, sondern langsames Abmähen.
Noch bitterer ist das Mechanismus-Thema: Der Protocol-Gewinn kommt aus dem festen Zinsspannen-Spread plus Fälligkeitsgebühren; im aktuellen Whitepaper steht nichts davon, dass Gebühren für TMX zurückgekauft und verbrannt werden. Die Ergebnisaufteilung läuft über gestaktes sTMX und der curator Treasury. Und selbst wenn, kann das Projekt die Regeln einseitig ändern.
Vor zwei Tagen habe ich bei TermMax Fragen beantwortet, um XP zu holen; zwei Fragen falsch – selbst die „Freebie“-Leute hatten keine Lust, genau hinzusehen. Aber ob die Coin-Preisrichtung stimmt oder nicht, interessiert es nicht, ob du richtig beantwortet hast – es kommt nur auf die Tokenverteilung an.
TVL 90 Mio., tägliche aktive Nutzer 90.000 – gute Daten. Aber „auf der Kette heiß“ heißt noch lange nicht „Coin hat Fundament“. Ohne Rückflüsse gibt es keine Sicherheitsreserve.
Ich werfe auch keine Prognose, ob es am Start gleich ein paar-faches hochschießt. Nach dem 8/25 beobachte ich drei Dinge: den durchschnittlichen Turnover der freigeschalteten Tranchen, ob große Adressen Kasse machen und das zu CEX verlagern, und ob die Einnahmen-Mechanik wirklich Rückkäufe vorsieht. Erst wenn die Sicherheitsreserve stimmt, setze ich nach.
Am 8/25 nicht gleich den Kopf verlieren, erstmal auf die Orderbuch-📌 achten. Nächste Woche zur gleichen Zeit berichte ich live vom ersten Tages- Turnover und wohin die Wale treiben – kommt vorbei, merkt euch den Termin.
#termmax @TermMax
102
·
--
Bullisch
Nachdem ich schon einiges an DeFi-Kreditvergabe gespielt habe, bin ich wirklich der Meinung, dass das Festzins-Mechanismus von <a>@termmax </a> die schlimmsten Probleme der Branche endlich löst. Bei herkömmlichen Krediten ist man am meisten davor gefürchtet, dass die Marktschwankungen stark und unvorhersehbar sind: Die Zinsen schnellen dann zufällig in die Höhe – und die eigenen Kapitalkosten sind vollkommen außer Kontrolle.
TermMax ändert die Lage mit dem Drei-Token-System aus FT, XT und GT grundlegend. FT wird bis zum Laufzeitende zum Nennwert festgehalten und sichert dem Verleiher einen festen Ertrag; XT übernimmt die Differenz bei einem Abschlag/Spread und hilft dem Kreditnehmer, sämtliche Kreditkosten fest einzupreisen; GT kapselt das Sicherheiten-Asset und die Schuldposition separat. Ganz einfach: In dem Moment, in dem man einsteigt, sind Zinssatz, Laufzeit und Gewinn-/Verlustspielraum bereits klar festgezurrt – keine zufälligen Überraschungen mehr durch variable Zinsen.
Aber ich muss es ganz ehrlich sagen: Festzins bedeutet nicht gleich Null Risiko. Viele Einsteiger laufen hier leicht in große Fallen. Dieses Mechanismus birgt vier zentrale Risiken: Schwankungen des Sicherheitenpreises, Verzögerungen von On-Chain-Orakeln, Einschränkungen durch Liquidations-Schwellen sowie die Bindung an ein festes Fälligkeitsdatum. Jeder dieser Punkte kann die Sicherheit der Position unmittelbar beeinflussen.
Das leichteste, was oft übersehen wird, sind die Liquidationsregeln. Sobald der LTV der Sicherheit die Warnlinie erreicht, startet ein Liquidationsfenster von zwei Stunden – gleichzeitig wird eine 10%-Sanktionsgebühr fällig. In extremen Marktphasen können Verluste dadurch schnell verstärkt werden. Die größte Falle beim Festzins ist, dass viele glauben, es sei sicherer Gewinn – und dadurch Zeitzyklus und Cashflow-Management aus dem Blick verlieren.
Wer wirklich handelt, weiß: Die eigentliche Kernprüfung von TermMax liegt nicht in der scheinbar „hohen“ Jahresrendite. Entscheidend ist, ob bei einem einseitigen starken Kursrutsch die feste Laufzeit deine Position so hart „einfriert“, dass sie dich in einem ungünstigen Zeitpunkt festhält.
Daher: Man darf dieses System nicht blind anstürmen. Man muss im Voraus den Zins- und Kapitalrückfluss bis zur Fälligkeit genau ausrechnen, die Liquidationslinie eng überwachen und die Liquiditäts-Exit-Optionen bestätigen. Nur wer Laufzeiten kontrollieren und den Cashflow steuern kann, kann die Vorteile eines festen Zinssatzes stabil einfahren.
Wie siehst du das TermMax-Festzins-Modell?
#termmax @TermMax
Nachdem ich schon einiges an DeFi-Kreditvergabe gespielt habe, bin ich wirklich der Meinung, dass das Festzins-Mechanismus von <a>@TermMax </a> die schlimmsten Probleme der Branche endlich löst. Bei herkömmlichen Krediten ist man am meisten davor gefürchtet, dass die Marktschwankungen stark und unvorhersehbar sind: Die Zinsen schnellen dann zufällig in die Höhe – und die eigenen Kapitalkosten sind vollkommen außer Kontrolle.
TermMax ändert die Lage mit dem Drei-Token-System aus FT, XT und GT grundlegend. FT wird bis zum Laufzeitende zum Nennwert festgehalten und sichert dem Verleiher einen festen Ertrag; XT übernimmt die Differenz bei einem Abschlag/Spread und hilft dem Kreditnehmer, sämtliche Kreditkosten fest einzupreisen; GT kapselt das Sicherheiten-Asset und die Schuldposition separat. Ganz einfach: In dem Moment, in dem man einsteigt, sind Zinssatz, Laufzeit und Gewinn-/Verlustspielraum bereits klar festgezurrt – keine zufälligen Überraschungen mehr durch variable Zinsen.
Aber ich muss es ganz ehrlich sagen: Festzins bedeutet nicht gleich Null Risiko. Viele Einsteiger laufen hier leicht in große Fallen. Dieses Mechanismus birgt vier zentrale Risiken: Schwankungen des Sicherheitenpreises, Verzögerungen von On-Chain-Orakeln, Einschränkungen durch Liquidations-Schwellen sowie die Bindung an ein festes Fälligkeitsdatum. Jeder dieser Punkte kann die Sicherheit der Position unmittelbar beeinflussen.
Das leichteste, was oft übersehen wird, sind die Liquidationsregeln. Sobald der LTV der Sicherheit die Warnlinie erreicht, startet ein Liquidationsfenster von zwei Stunden – gleichzeitig wird eine 10%-Sanktionsgebühr fällig. In extremen Marktphasen können Verluste dadurch schnell verstärkt werden. Die größte Falle beim Festzins ist, dass viele glauben, es sei sicherer Gewinn – und dadurch Zeitzyklus und Cashflow-Management aus dem Blick verlieren.
Wer wirklich handelt, weiß: Die eigentliche Kernprüfung von TermMax liegt nicht in der scheinbar „hohen“ Jahresrendite. Entscheidend ist, ob bei einem einseitigen starken Kursrutsch die feste Laufzeit deine Position so hart „einfriert“, dass sie dich in einem ungünstigen Zeitpunkt festhält.
Daher: Man darf dieses System nicht blind anstürmen. Man muss im Voraus den Zins- und Kapitalrückfluss bis zur Fälligkeit genau ausrechnen, die Liquidationslinie eng überwachen und die Liquiditäts-Exit-Optionen bestätigen. Nur wer Laufzeiten kontrollieren und den Cashflow steuern kann, kann die Vorteile eines festen Zinssatzes stabil einfahren.
Wie siehst du das TermMax-Festzins-Modell?
#termmax @TermMax
TermMax ändert die Lage mit dem Drei-Token-System aus FT, XT und GT grundlegend. FT wird bis zum Laufzeitende zum Nennwert festgehalten und sichert dem Verleiher einen festen Ertrag; XT übernimmt die Differenz bei einem Abschlag/Spread und hilft dem Kreditnehmer, sämtliche Kreditkosten fest einzupreisen; GT kapselt das Sicherheiten-Asset und die Schuldposition separat. Ganz einfach: In dem Moment, in dem man einsteigt, sind Zinssatz, Laufzeit und Gewinn-/Verlustspielraum bereits klar festgezurrt – keine zufälligen Überraschungen mehr durch variable Zinsen.
Aber ich muss es ganz ehrlich sagen: Festzins bedeutet nicht gleich Null Risiko. Viele Einsteiger laufen hier leicht in große Fallen. Dieses Mechanismus birgt vier zentrale Risiken: Schwankungen des Sicherheitenpreises, Verzögerungen von On-Chain-Orakeln, Einschränkungen durch Liquidations-Schwellen sowie die Bindung an ein festes Fälligkeitsdatum. Jeder dieser Punkte kann die Sicherheit der Position unmittelbar beeinflussen.
Das leichteste, was oft übersehen wird, sind die Liquidationsregeln. Sobald der LTV der Sicherheit die Warnlinie erreicht, startet ein Liquidationsfenster von zwei Stunden – gleichzeitig wird eine 10%-Sanktionsgebühr fällig. In extremen Marktphasen können Verluste dadurch schnell verstärkt werden. Die größte Falle beim Festzins ist, dass viele glauben, es sei sicherer Gewinn – und dadurch Zeitzyklus und Cashflow-Management aus dem Blick verlieren.
Wer wirklich handelt, weiß: Die eigentliche Kernprüfung von TermMax liegt nicht in der scheinbar „hohen“ Jahresrendite. Entscheidend ist, ob bei einem einseitigen starken Kursrutsch die feste Laufzeit deine Position so hart „einfriert“, dass sie dich in einem ungünstigen Zeitpunkt festhält.
Daher: Man darf dieses System nicht blind anstürmen. Man muss im Voraus den Zins- und Kapitalrückfluss bis zur Fälligkeit genau ausrechnen, die Liquidationslinie eng überwachen und die Liquiditäts-Exit-Optionen bestätigen. Nur wer Laufzeiten kontrollieren und den Cashflow steuern kann, kann die Vorteile eines festen Zinssatzes stabil einfahren.
Wie siehst du das TermMax-Festzins-Modell?
#termmax @TermMax
A.风险可控,适合稳健资金长期配置
0%
B.谨慎参与,清算惩罚与行情卡点风险较大
0%
C.偏向保守,固定期限束缚灵活性、性价比一般
0%
0 Stimmen • Abstimmung beendet
79
·
--
Bullisch
In dieser Bärenmarkt-Runde ist nicht der schmerzlichste Rücksetzer auf dem Konto das Traurigste, sondern dass der Kursbereich wirkt, als würde man ihm die Liquidität abziehen. Ich habe in die jüngsten Daten geschaut: Das Spot-Transaktionsvolumen der gängigen Börsen ist direkt auf das Niveau von Oktober 2023 zurückgesunken – im Vergleich zum letzten Hoch sind es fast 70% weniger. Die Volatilität von BTC wird stärker gedrückt als selbst an der US-Börse; in der Gruppe sind die Jungs mittlerweile sogar zu faul, Meme-Bilder zu posten – im ganzen Krypto-Umfeld liegt diese stille Stimmung von „stehendem Wasser, kaum Bewegung“.
Doch genau in dieser trostlosen Stille habe ich die Whitepaper von @Dusk_Foundation noch einmal gründlich durchgearbeitet und plötzlich ein klareres Bild bekommen. Was derzeit auf dem Markt unter „Assets on-chain“ groß propagiert wird, ist in den allermeisten Fällen eine Scheinschau – ganz einfach: Man bildet Offline-Assets nur auf der Kette ab. Die Legitimierung (Rechtsanspruch) bleibt offline, das Clearing bleibt offline, und sogar im Falle eines Defaults hängt die Durchsetzung weiter an Offline-Anwaltsbriefen. Ist das wirklich Web3? Eher ein Excel-Spreadsheet mit Blockchain-Appendix.
Dusk geht dagegen einen völlig anderen Weg. Hier geht es um die Ausgabe nativer Assets; der entscheidende Vorteil liegt bei DvP (Delivery versus Payment). Das klassische Finanzsystem fürchtet vor allem „Geld und Ware nicht im selben Takt“: Eine Hand wäscht die andere, also erst Geld und dann Ware – oder umgekehrt – ist bei institutübergreifenden Abwicklungen extrem komplex. $DUSK schreibt diese Regeln direkt auf Protokollebene fest und realisiert damit einen echten geschlossenen On-Chain-Kreis. Die Schwierigkeit ist nicht einfach „ein bisschen höher“ – sie zwingt dazu, dass traditionelle Broker und Fonds ihre zugrunde liegenden Geschäftsprozesse neu aufsetzen müssen, statt wie manche Ketten einfach verpackte Stablecoins herauszugeben und sich dann als RWA-Leitplattform auszugeben.
Ehrlich gesagt: Diese harte, grundlegende Umgestaltung ist zwangsläufig Handarbeit und braucht Zeit. Im Moment gibt es auf der Kette noch keine belastbaren Daten und das Mainnet wird noch gefeilt. Deshalb ist meine Strategie derzeit ganz klar: Mit kleinem Kapital und leichter Positionierung „mitlaufen“, niemals mit voller Wucht auf frühe Bewegungen setzen. Erst wenn ich sehe, dass wirklich institutionelle native Assets On-Chain laufen, dann ist ein ALL IN auch nicht zu spät. Denn im Bärenmarkt ist es wichtiger, zu überleben als alles andere – aber die Weitsicht muss auf dem Wachstum im nächsten Zyklus liegen.
Komm, gib deine Stimme ab: Wie siehst du diese Art von regulierten Public Chains gerade?
#dusk $DUSK @Dusk
In dieser Bärenmarkt-Runde ist nicht der schmerzlichste Rücksetzer auf dem Konto das Traurigste, sondern dass der Kursbereich wirkt, als würde man ihm die Liquidität abziehen. Ich habe in die jüngsten Daten geschaut: Das Spot-Transaktionsvolumen der gängigen Börsen ist direkt auf das Niveau von Oktober 2023 zurückgesunken – im Vergleich zum letzten Hoch sind es fast 70% weniger. Die Volatilität von BTC wird stärker gedrückt als selbst an der US-Börse; in der Gruppe sind die Jungs mittlerweile sogar zu faul, Meme-Bilder zu posten – im ganzen Krypto-Umfeld liegt diese stille Stimmung von „stehendem Wasser, kaum Bewegung“.
Doch genau in dieser trostlosen Stille habe ich die Whitepaper von @Dusk noch einmal gründlich durchgearbeitet und plötzlich ein klareres Bild bekommen. Was derzeit auf dem Markt unter „Assets on-chain“ groß propagiert wird, ist in den allermeisten Fällen eine Scheinschau – ganz einfach: Man bildet Offline-Assets nur auf der Kette ab. Die Legitimierung (Rechtsanspruch) bleibt offline, das Clearing bleibt offline, und sogar im Falle eines Defaults hängt die Durchsetzung weiter an Offline-Anwaltsbriefen. Ist das wirklich Web3? Eher ein Excel-Spreadsheet mit Blockchain-Appendix.
Dusk geht dagegen einen völlig anderen Weg. Hier geht es um die Ausgabe nativer Assets; der entscheidende Vorteil liegt bei DvP (Delivery versus Payment). Das klassische Finanzsystem fürchtet vor allem „Geld und Ware nicht im selben Takt“: Eine Hand wäscht die andere, also erst Geld und dann Ware – oder umgekehrt – ist bei institutübergreifenden Abwicklungen extrem komplex. $DUSK schreibt diese Regeln direkt auf Protokollebene fest und realisiert damit einen echten geschlossenen On-Chain-Kreis. Die Schwierigkeit ist nicht einfach „ein bisschen höher“ – sie zwingt dazu, dass traditionelle Broker und Fonds ihre zugrunde liegenden Geschäftsprozesse neu aufsetzen müssen, statt wie manche Ketten einfach verpackte Stablecoins herauszugeben und sich dann als RWA-Leitplattform auszugeben.
Ehrlich gesagt: Diese harte, grundlegende Umgestaltung ist zwangsläufig Handarbeit und braucht Zeit. Im Moment gibt es auf der Kette noch keine belastbaren Daten und das Mainnet wird noch gefeilt. Deshalb ist meine Strategie derzeit ganz klar: Mit kleinem Kapital und leichter Positionierung „mitlaufen“, niemals mit voller Wucht auf frühe Bewegungen setzen. Erst wenn ich sehe, dass wirklich institutionelle native Assets On-Chain laufen, dann ist ein ALL IN auch nicht zu spät. Denn im Bärenmarkt ist es wichtiger, zu überleben als alles andere – aber die Weitsicht muss auf dem Wachstum im nächsten Zyklus liegen.
Komm, gib deine Stimme ab: Wie siehst du diese Art von regulierten Public Chains gerade?
#dusk $DUSK @Dusk
Doch genau in dieser trostlosen Stille habe ich die Whitepaper von @Dusk noch einmal gründlich durchgearbeitet und plötzlich ein klareres Bild bekommen. Was derzeit auf dem Markt unter „Assets on-chain“ groß propagiert wird, ist in den allermeisten Fällen eine Scheinschau – ganz einfach: Man bildet Offline-Assets nur auf der Kette ab. Die Legitimierung (Rechtsanspruch) bleibt offline, das Clearing bleibt offline, und sogar im Falle eines Defaults hängt die Durchsetzung weiter an Offline-Anwaltsbriefen. Ist das wirklich Web3? Eher ein Excel-Spreadsheet mit Blockchain-Appendix.
Dusk geht dagegen einen völlig anderen Weg. Hier geht es um die Ausgabe nativer Assets; der entscheidende Vorteil liegt bei DvP (Delivery versus Payment). Das klassische Finanzsystem fürchtet vor allem „Geld und Ware nicht im selben Takt“: Eine Hand wäscht die andere, also erst Geld und dann Ware – oder umgekehrt – ist bei institutübergreifenden Abwicklungen extrem komplex. $DUSK schreibt diese Regeln direkt auf Protokollebene fest und realisiert damit einen echten geschlossenen On-Chain-Kreis. Die Schwierigkeit ist nicht einfach „ein bisschen höher“ – sie zwingt dazu, dass traditionelle Broker und Fonds ihre zugrunde liegenden Geschäftsprozesse neu aufsetzen müssen, statt wie manche Ketten einfach verpackte Stablecoins herauszugeben und sich dann als RWA-Leitplattform auszugeben.
Ehrlich gesagt: Diese harte, grundlegende Umgestaltung ist zwangsläufig Handarbeit und braucht Zeit. Im Moment gibt es auf der Kette noch keine belastbaren Daten und das Mainnet wird noch gefeilt. Deshalb ist meine Strategie derzeit ganz klar: Mit kleinem Kapital und leichter Positionierung „mitlaufen“, niemals mit voller Wucht auf frühe Bewegungen setzen. Erst wenn ich sehe, dass wirklich institutionelle native Assets On-Chain laufen, dann ist ein ALL IN auch nicht zu spät. Denn im Bärenmarkt ist es wichtiger, zu überleben als alles andere – aber die Weitsicht muss auf dem Wachstum im nächsten Zyklus liegen.
Komm, gib deine Stimme ab: Wie siehst du diese Art von regulierten Public Chains gerade?
#dusk $DUSK @Dusk
A. 死磕到底,熊市布局未来
0%
B. 只看不买,等主网落地再进场
0%
C. 全是画饼,不如直接去玩美股
0%
0 Stimmen • Abstimmung beendet
75

·
--
Bullisch
Vor ein paar Tagen hat ein Freund aus einer Gruppe @Dusk_Foundation erwähnt, und meine erste Reaktion war: „Schon wieder eine Privacy-Blockchain“. Ich dachte auch so, schließlich betont sie ständig geheime Transaktionen. Aber beim erneuten Lesen des Whitepapers habe ich gemerkt, dass ich voreilig war.
Im XSC steht „Security“ nicht für „Security“ (Sicherheit), sondern für „Securities“ (Wertpapiere). Ein Buchstabe macht den ganzen Unterschied – und damit auch die komplette Ausrichtung.
Es geht nicht darum, nur einen Privacy-Deckel über Smart Contracts zu setzen, sondern gezielt um securities-ähnliche Vermögenswerte – RWA, Anleihen, tokenisierte Aktien: Ausgabe, Handel, Abwicklung – alles aus einer Hand. Außerdem werden die Berechtigungen für Emittenten, Investoren und Aufsichtsbehörden in drei Parteien strikt getrennt. Vorgänge wie Dividenden und Rückkäufe werden on-chain geheim ausgeführt, sodass Compliance und Privatsphäre gleichzeitig berücksichtigt werden.
Ich habe festgestellt, dass viele Menschen (einschließlich ich selbst zuvor) bei „geheim“ automatisch in die Schublade von Monero oder Zcash fallen – also in den Bereich anonymer Zahlungen. Der Kern von Dusk ist aber etwas anderes: regulierte securities-tokenisierung. Diese beiden Richtungen haben völlig unterschiedliche Geschäftslogiken – die eine ist antiaufseherisch, die andere setzt auf die Aufsicht.
Ehrlich gesagt ist diese Fehlinterpretation ziemlich fatal. Wenn man es wie eine normale Privacy-Chain behandelt, wirkt es vielleicht nicht schnell genug oder die Anonymität ist nicht extrem genug; aber wenn man versteht, dass es um compliance-orientiertes RWA geht, ergeben sich für die Architektur, das Berechtigungsmodell – sogar für die Anforderungen an Knoten – plötzlich stimmige Erklärungen.
Also die Frage: Welche Kategorie sollte deiner Meinung nach $DUSK am ehesten zugeordnet werden?
#dusk $DUSK @Dusk
Vor ein paar Tagen hat ein Freund aus einer Gruppe @Dusk erwähnt, und meine erste Reaktion war: „Schon wieder eine Privacy-Blockchain“. Ich dachte auch so, schließlich betont sie ständig geheime Transaktionen. Aber beim erneuten Lesen des Whitepapers habe ich gemerkt, dass ich voreilig war.
Im XSC steht „Security“ nicht für „Security“ (Sicherheit), sondern für „Securities“ (Wertpapiere). Ein Buchstabe macht den ganzen Unterschied – und damit auch die komplette Ausrichtung.
Es geht nicht darum, nur einen Privacy-Deckel über Smart Contracts zu setzen, sondern gezielt um securities-ähnliche Vermögenswerte – RWA, Anleihen, tokenisierte Aktien: Ausgabe, Handel, Abwicklung – alles aus einer Hand. Außerdem werden die Berechtigungen für Emittenten, Investoren und Aufsichtsbehörden in drei Parteien strikt getrennt. Vorgänge wie Dividenden und Rückkäufe werden on-chain geheim ausgeführt, sodass Compliance und Privatsphäre gleichzeitig berücksichtigt werden.
Ich habe festgestellt, dass viele Menschen (einschließlich ich selbst zuvor) bei „geheim“ automatisch in die Schublade von Monero oder Zcash fallen – also in den Bereich anonymer Zahlungen. Der Kern von Dusk ist aber etwas anderes: regulierte securities-tokenisierung. Diese beiden Richtungen haben völlig unterschiedliche Geschäftslogiken – die eine ist antiaufseherisch, die andere setzt auf die Aufsicht.
Ehrlich gesagt ist diese Fehlinterpretation ziemlich fatal. Wenn man es wie eine normale Privacy-Chain behandelt, wirkt es vielleicht nicht schnell genug oder die Anonymität ist nicht extrem genug; aber wenn man versteht, dass es um compliance-orientiertes RWA geht, ergeben sich für die Architektur, das Berechtigungsmodell – sogar für die Anforderungen an Knoten – plötzlich stimmige Erklärungen.
Also die Frage: Welche Kategorie sollte deiner Meinung nach $DUSK am ehesten zugeordnet werden?
#dusk $DUSK @Dusk
Im XSC steht „Security“ nicht für „Security“ (Sicherheit), sondern für „Securities“ (Wertpapiere). Ein Buchstabe macht den ganzen Unterschied – und damit auch die komplette Ausrichtung.
Es geht nicht darum, nur einen Privacy-Deckel über Smart Contracts zu setzen, sondern gezielt um securities-ähnliche Vermögenswerte – RWA, Anleihen, tokenisierte Aktien: Ausgabe, Handel, Abwicklung – alles aus einer Hand. Außerdem werden die Berechtigungen für Emittenten, Investoren und Aufsichtsbehörden in drei Parteien strikt getrennt. Vorgänge wie Dividenden und Rückkäufe werden on-chain geheim ausgeführt, sodass Compliance und Privatsphäre gleichzeitig berücksichtigt werden.
Ich habe festgestellt, dass viele Menschen (einschließlich ich selbst zuvor) bei „geheim“ automatisch in die Schublade von Monero oder Zcash fallen – also in den Bereich anonymer Zahlungen. Der Kern von Dusk ist aber etwas anderes: regulierte securities-tokenisierung. Diese beiden Richtungen haben völlig unterschiedliche Geschäftslogiken – die eine ist antiaufseherisch, die andere setzt auf die Aufsicht.
Ehrlich gesagt ist diese Fehlinterpretation ziemlich fatal. Wenn man es wie eine normale Privacy-Chain behandelt, wirkt es vielleicht nicht schnell genug oder die Anonymität ist nicht extrem genug; aber wenn man versteht, dass es um compliance-orientiertes RWA geht, ergeben sich für die Architektur, das Berechtigungsmodell – sogar für die Anforderungen an Knoten – plötzlich stimmige Erklärungen.
Also die Frage: Welche Kategorie sollte deiner Meinung nach $DUSK am ehesten zugeordnet werden?
#dusk $DUSK @Dusk
A. 隐私d公链(跟Monero一卦)
0%
B. RWA专用结算链(主打证券代币化)
0%
C. 其他,评论区聊聊
0%
0 Stimmen • Abstimmung beendet
1
66
·
--
Bullisch
Kürzlich sind die Zins-Schwankungen on-chain wirklich die reinste Qual. Bei Aave, Compound und diesen Protokollen mit variablen Zinssätzen hüpft die Rendite mit der Auslastung des Kapitals rauf und runter – manchmal ist das APY nach einem Schlaf kurzzeitig halbiert. DeFi-Kredite mit variablen Zinsen auf lange Sicht zu nutzen, macht es für konservative Nutzer extrem schwer, die Rendite zu planen. Dieser Zins-Stress zwingt mich dazu, ständig den Markt zu beobachten – ehrlich gesagt ziemlich anstrengend.
Neulich ist mir ein Projekt aufgefallen: @termmax . Es setzt auf feste Zinssätze und feste Laufzeiten bei Krediten und wird als „Lending-AMM“ bezeichnet. Spannend ist, dass es die AMM-Idee von Uniswap V3 aufgreift: Durch Gearing-Token und Fixed-Rate-Token werden Hebel und feste Ertrags-Exposure tokenisiert. Nutzer können damit variable Erträge zu einem festen jährlichen Zinssatz einfrieren, die Laufzeit der Kredite selbst wählen und die Erträge bei Fälligkeit klar und kontrollierbar machen.
Ich habe bemerkt, dass @TermMax sich von vielen auf dem Markt erhältlichen, mehrfach verpackten Fixed-Income-Protokollen ziemlich unterscheidet. TermMax zerlegt jede einzelne Kredittransaktion: Ein Sicherungswert entspricht jeweils einem geliehenen Vermögenswert, sodass das Risiko nicht im ganzen Pool wild umherwandert. Es stützt sich auf die Tokenisierung von Erträgen und die AMM-Preislogik, um zukünftige Zinsen herauszudrehen und separat handelbar zu machen. Im Vergleich zu zentralisierten Finanzprodukten ist das deutlich transparenter und ohne dass Mittelsleute die Spreads verdienen. Im Januar ist es außerdem auf der BNB Chain mit dem ersten Fixed-Rate-Kreditmarkt live gegangen, der tokenisierte Aktien-Sicherheiten unterstützt – inklusive der Integration von Ondos tokenisierten Wertpapieren. Derzeit liegt das TVL von TermMax bereits stabil bei rund 56 Millionen US-Dollar, mit einem täglichen Active-User-Count von über 160.000.
Aber um es ehrlich zu sagen: Das Projekt befindet sich noch in einer frühen Phase. Die Tiefe der Liquiditätspools ist begrenzt, und die Fragmentierung der Liquidität sowie die Effizienz beim Order-Matching müssen noch beobachtet werden. Dennoch trifft es ziemlich genau den Kernbedarf von on-chain Fixed-Income: Ausgerechnet bei volatilen on-chain-Anlagen bekommt man eine gewisse Ertragsstabilität.
Ich finde, diese Richtung lohnt sich, weiter im Blick zu behalten. Was denkt ihr darüber? Willkommen 👏 im Kommentarbereich zum Austausch.
#termmax @TermMax
Kürzlich sind die Zins-Schwankungen on-chain wirklich die reinste Qual. Bei Aave, Compound und diesen Protokollen mit variablen Zinssätzen hüpft die Rendite mit der Auslastung des Kapitals rauf und runter – manchmal ist das APY nach einem Schlaf kurzzeitig halbiert. DeFi-Kredite mit variablen Zinsen auf lange Sicht zu nutzen, macht es für konservative Nutzer extrem schwer, die Rendite zu planen. Dieser Zins-Stress zwingt mich dazu, ständig den Markt zu beobachten – ehrlich gesagt ziemlich anstrengend.
Neulich ist mir ein Projekt aufgefallen: @TermMax . Es setzt auf feste Zinssätze und feste Laufzeiten bei Krediten und wird als „Lending-AMM“ bezeichnet. Spannend ist, dass es die AMM-Idee von Uniswap V3 aufgreift: Durch Gearing-Token und Fixed-Rate-Token werden Hebel und feste Ertrags-Exposure tokenisiert. Nutzer können damit variable Erträge zu einem festen jährlichen Zinssatz einfrieren, die Laufzeit der Kredite selbst wählen und die Erträge bei Fälligkeit klar und kontrollierbar machen.
Ich habe bemerkt, dass @TermMax sich von vielen auf dem Markt erhältlichen, mehrfach verpackten Fixed-Income-Protokollen ziemlich unterscheidet. TermMax zerlegt jede einzelne Kredittransaktion: Ein Sicherungswert entspricht jeweils einem geliehenen Vermögenswert, sodass das Risiko nicht im ganzen Pool wild umherwandert. Es stützt sich auf die Tokenisierung von Erträgen und die AMM-Preislogik, um zukünftige Zinsen herauszudrehen und separat handelbar zu machen. Im Vergleich zu zentralisierten Finanzprodukten ist das deutlich transparenter und ohne dass Mittelsleute die Spreads verdienen. Im Januar ist es außerdem auf der BNB Chain mit dem ersten Fixed-Rate-Kreditmarkt live gegangen, der tokenisierte Aktien-Sicherheiten unterstützt – inklusive der Integration von Ondos tokenisierten Wertpapieren. Derzeit liegt das TVL von TermMax bereits stabil bei rund 56 Millionen US-Dollar, mit einem täglichen Active-User-Count von über 160.000.
Aber um es ehrlich zu sagen: Das Projekt befindet sich noch in einer frühen Phase. Die Tiefe der Liquiditätspools ist begrenzt, und die Fragmentierung der Liquidität sowie die Effizienz beim Order-Matching müssen noch beobachtet werden. Dennoch trifft es ziemlich genau den Kernbedarf von on-chain Fixed-Income: Ausgerechnet bei volatilen on-chain-Anlagen bekommt man eine gewisse Ertragsstabilität.
Ich finde, diese Richtung lohnt sich, weiter im Blick zu behalten. Was denkt ihr darüber? Willkommen 👏 im Kommentarbereich zum Austausch.
#termmax @TermMax
Neulich ist mir ein Projekt aufgefallen: @TermMax . Es setzt auf feste Zinssätze und feste Laufzeiten bei Krediten und wird als „Lending-AMM“ bezeichnet. Spannend ist, dass es die AMM-Idee von Uniswap V3 aufgreift: Durch Gearing-Token und Fixed-Rate-Token werden Hebel und feste Ertrags-Exposure tokenisiert. Nutzer können damit variable Erträge zu einem festen jährlichen Zinssatz einfrieren, die Laufzeit der Kredite selbst wählen und die Erträge bei Fälligkeit klar und kontrollierbar machen.
Ich habe bemerkt, dass @TermMax sich von vielen auf dem Markt erhältlichen, mehrfach verpackten Fixed-Income-Protokollen ziemlich unterscheidet. TermMax zerlegt jede einzelne Kredittransaktion: Ein Sicherungswert entspricht jeweils einem geliehenen Vermögenswert, sodass das Risiko nicht im ganzen Pool wild umherwandert. Es stützt sich auf die Tokenisierung von Erträgen und die AMM-Preislogik, um zukünftige Zinsen herauszudrehen und separat handelbar zu machen. Im Vergleich zu zentralisierten Finanzprodukten ist das deutlich transparenter und ohne dass Mittelsleute die Spreads verdienen. Im Januar ist es außerdem auf der BNB Chain mit dem ersten Fixed-Rate-Kreditmarkt live gegangen, der tokenisierte Aktien-Sicherheiten unterstützt – inklusive der Integration von Ondos tokenisierten Wertpapieren. Derzeit liegt das TVL von TermMax bereits stabil bei rund 56 Millionen US-Dollar, mit einem täglichen Active-User-Count von über 160.000.
Aber um es ehrlich zu sagen: Das Projekt befindet sich noch in einer frühen Phase. Die Tiefe der Liquiditätspools ist begrenzt, und die Fragmentierung der Liquidität sowie die Effizienz beim Order-Matching müssen noch beobachtet werden. Dennoch trifft es ziemlich genau den Kernbedarf von on-chain Fixed-Income: Ausgerechnet bei volatilen on-chain-Anlagen bekommt man eine gewisse Ertragsstabilität.
Ich finde, diese Richtung lohnt sich, weiter im Blick zu behalten. Was denkt ihr darüber? Willkommen 👏 im Kommentarbereich zum Austausch.
#termmax @TermMax
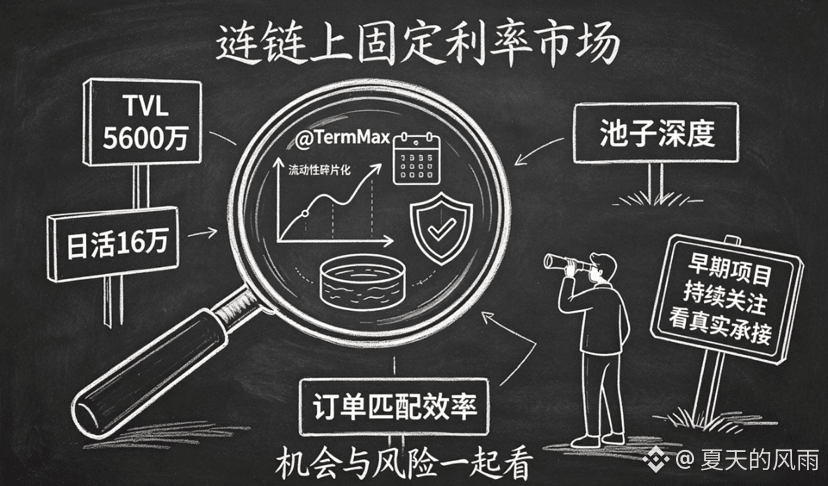
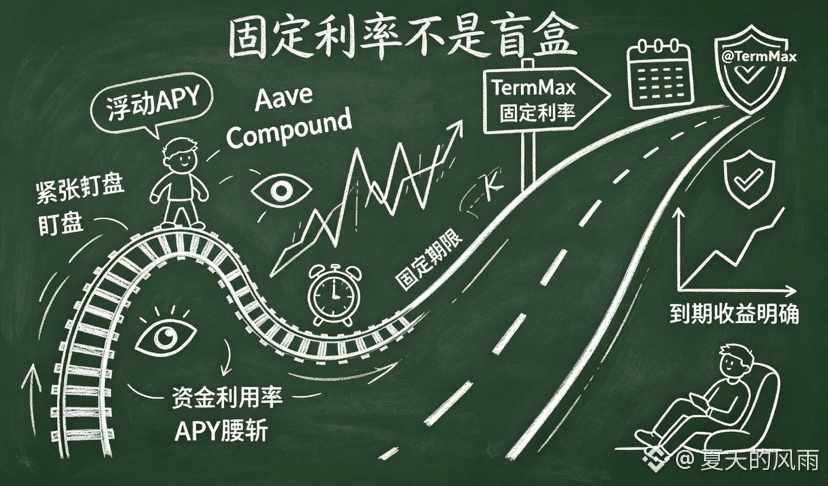
2
142
·
--
Als ich gestern die Unterlagen von @Dusk_Foundation durchgesehen habe, ließ mich eine Formulierung lange nicht los — sie nannte sich nicht „Privacy-Chain“, sondern „ein On-Chain-Register für den Lebenszyklus von Wertpapieren“.
Diese Einordnung ist subtil, aber entscheidend.
Wenn man Dusk nur als Privacy-Public-Chain betrachtet, dann ist der Wettbewerb mit Aztec, Aleo und anderen allgemeinen Privacy-Bausteinen ein Wettstreit um kryptografische Stärke und die Größe an Anonymitätsmengen. Wenn man es jedoch als Register versteht, verschiebt sich die Wettbewerbsdimension komplett: Dann muss es die Rolle von Verwahr- und Treuhandstellen sowie Clearinghäusern (DTCC), europäischen Clearingbanken und ähnlichen etablierten Clearing-Strukturen übernehmen. Die Bewertungsmaßstäbe wechseln von „Transaktions-Privatsphäre“ zu „Effizienz und Compliance bei Ausgabe und Handel von Vermögenswerten“.
Dieser Gedanke hat mir geholfen, seine Architekturentscheidungen neu zu begreifen.
Zedger bindet Identitätszwänge, Übertragungsbeschränkungen, Dividendenverteilung und Stimmrechte direkt als Asset-Primitive ein. Der Emittent muss die Regeln nicht mehr in komplexen Smart Contracts nachbilden — bei der Emission werden lediglich Parameter konfiguriert. Noch raffinierter ist die selektive Offenlegung: Regulierungsstellen können die festgelegten Felder einsehen, Gegenseiten jedoch nicht. Das adressiert die größte Sorge von Institutionen: Ein vollständig transparentes Ledger würde Geschäftsbeziehungen offenlegen, ein komplett anonymes Ledger könnte dafür aber nicht durch Audits bestehen.
Aber als ich hier ankomme, bin ich sogar noch wacher.
Ein Register löst nur die On-Chain-Abbildung von „Existenz und Zuordnung von Vermögenswerten“. Matching und Clearing benötigen weiterhin externe Börsen/Handelsplätze, die den Handel abwickeln. Eine Übertragung von privat platzierten Anteilen, die zunächst nur als On-Chain-Register verzeichnet ist, muss am Ende möglicherweise trotzdem über traditionelle Kanäle abgeglichen und settlementet werden — die Effizienzvorteile werden dadurch zu einem großen Teil durch Schnittstellenreibung wieder aufgezehrt. Das ist kein Problem, das Kryptografie allein lösen kann, sondern eine Frage der Koordination der gesamten Marktinfrastruktur.
Blickt man auf die Nachfrageseite, konzentriert sich der Bedarf derzeit vor allem auf KMUs und auf Assets wie privat platzierte Anteile, also auf Vermögenswerte mit geringer Liquidität. On-Chain kann zwar die Effizienz der Registrierung verbessern, aber es lässt sich nicht einfach von selbst Käuferstrom „herbeizaubern“. Der Wert hängt letztlich von echten Übertragungsaufzeichnungen ab — nicht davon, wie ausgefeilt die Kryptografie ist.
Auch das Risiko ist real: Abweichungen im grenzüberschreitenden Recht sind noch nicht vollständig ausbalanciert, die Anerkennung der Verwahr-/Treuhandwirkung durch Gerichte muss noch verifiziert werden, und dünne Liquidität bleibt ein Dauerzustand.
Die Architektur von $DUSK wirkt überzeugend, aber zwischen Architektur und echter Nutzung liegt noch die ganze Trägheit der Finanzwelt.
(Dieser Artikel stellt keine Anlageberatung dar; bitte tätigt vor jeder Investition unbedingt ein DYOR.)
#dusk $DUSK @Dusk
Als ich gestern die Unterlagen von @Dusk durchgesehen habe, ließ mich eine Formulierung lange nicht los — sie nannte sich nicht „Privacy-Chain“, sondern „ein On-Chain-Register für den Lebenszyklus von Wertpapieren“.
Diese Einordnung ist subtil, aber entscheidend.
Wenn man Dusk nur als Privacy-Public-Chain betrachtet, dann ist der Wettbewerb mit Aztec, Aleo und anderen allgemeinen Privacy-Bausteinen ein Wettstreit um kryptografische Stärke und die Größe an Anonymitätsmengen. Wenn man es jedoch als Register versteht, verschiebt sich die Wettbewerbsdimension komplett: Dann muss es die Rolle von Verwahr- und Treuhandstellen sowie Clearinghäusern (DTCC), europäischen Clearingbanken und ähnlichen etablierten Clearing-Strukturen übernehmen. Die Bewertungsmaßstäbe wechseln von „Transaktions-Privatsphäre“ zu „Effizienz und Compliance bei Ausgabe und Handel von Vermögenswerten“.
Dieser Gedanke hat mir geholfen, seine Architekturentscheidungen neu zu begreifen.
Zedger bindet Identitätszwänge, Übertragungsbeschränkungen, Dividendenverteilung und Stimmrechte direkt als Asset-Primitive ein. Der Emittent muss die Regeln nicht mehr in komplexen Smart Contracts nachbilden — bei der Emission werden lediglich Parameter konfiguriert. Noch raffinierter ist die selektive Offenlegung: Regulierungsstellen können die festgelegten Felder einsehen, Gegenseiten jedoch nicht. Das adressiert die größte Sorge von Institutionen: Ein vollständig transparentes Ledger würde Geschäftsbeziehungen offenlegen, ein komplett anonymes Ledger könnte dafür aber nicht durch Audits bestehen.
Aber als ich hier ankomme, bin ich sogar noch wacher.
Ein Register löst nur die On-Chain-Abbildung von „Existenz und Zuordnung von Vermögenswerten“. Matching und Clearing benötigen weiterhin externe Börsen/Handelsplätze, die den Handel abwickeln. Eine Übertragung von privat platzierten Anteilen, die zunächst nur als On-Chain-Register verzeichnet ist, muss am Ende möglicherweise trotzdem über traditionelle Kanäle abgeglichen und settlementet werden — die Effizienzvorteile werden dadurch zu einem großen Teil durch Schnittstellenreibung wieder aufgezehrt. Das ist kein Problem, das Kryptografie allein lösen kann, sondern eine Frage der Koordination der gesamten Marktinfrastruktur.
Blickt man auf die Nachfrageseite, konzentriert sich der Bedarf derzeit vor allem auf KMUs und auf Assets wie privat platzierte Anteile, also auf Vermögenswerte mit geringer Liquidität. On-Chain kann zwar die Effizienz der Registrierung verbessern, aber es lässt sich nicht einfach von selbst Käuferstrom „herbeizaubern“. Der Wert hängt letztlich von echten Übertragungsaufzeichnungen ab — nicht davon, wie ausgefeilt die Kryptografie ist.
Auch das Risiko ist real: Abweichungen im grenzüberschreitenden Recht sind noch nicht vollständig ausbalanciert, die Anerkennung der Verwahr-/Treuhandwirkung durch Gerichte muss noch verifiziert werden, und dünne Liquidität bleibt ein Dauerzustand.
Die Architektur von $DUSK wirkt überzeugend, aber zwischen Architektur und echter Nutzung liegt noch die ganze Trägheit der Finanzwelt.
(Dieser Artikel stellt keine Anlageberatung dar; bitte tätigt vor jeder Investition unbedingt ein DYOR.)
#dusk $DUSK @Dusk
Diese Einordnung ist subtil, aber entscheidend.
Wenn man Dusk nur als Privacy-Public-Chain betrachtet, dann ist der Wettbewerb mit Aztec, Aleo und anderen allgemeinen Privacy-Bausteinen ein Wettstreit um kryptografische Stärke und die Größe an Anonymitätsmengen. Wenn man es jedoch als Register versteht, verschiebt sich die Wettbewerbsdimension komplett: Dann muss es die Rolle von Verwahr- und Treuhandstellen sowie Clearinghäusern (DTCC), europäischen Clearingbanken und ähnlichen etablierten Clearing-Strukturen übernehmen. Die Bewertungsmaßstäbe wechseln von „Transaktions-Privatsphäre“ zu „Effizienz und Compliance bei Ausgabe und Handel von Vermögenswerten“.
Dieser Gedanke hat mir geholfen, seine Architekturentscheidungen neu zu begreifen.
Zedger bindet Identitätszwänge, Übertragungsbeschränkungen, Dividendenverteilung und Stimmrechte direkt als Asset-Primitive ein. Der Emittent muss die Regeln nicht mehr in komplexen Smart Contracts nachbilden — bei der Emission werden lediglich Parameter konfiguriert. Noch raffinierter ist die selektive Offenlegung: Regulierungsstellen können die festgelegten Felder einsehen, Gegenseiten jedoch nicht. Das adressiert die größte Sorge von Institutionen: Ein vollständig transparentes Ledger würde Geschäftsbeziehungen offenlegen, ein komplett anonymes Ledger könnte dafür aber nicht durch Audits bestehen.
Aber als ich hier ankomme, bin ich sogar noch wacher.
Ein Register löst nur die On-Chain-Abbildung von „Existenz und Zuordnung von Vermögenswerten“. Matching und Clearing benötigen weiterhin externe Börsen/Handelsplätze, die den Handel abwickeln. Eine Übertragung von privat platzierten Anteilen, die zunächst nur als On-Chain-Register verzeichnet ist, muss am Ende möglicherweise trotzdem über traditionelle Kanäle abgeglichen und settlementet werden — die Effizienzvorteile werden dadurch zu einem großen Teil durch Schnittstellenreibung wieder aufgezehrt. Das ist kein Problem, das Kryptografie allein lösen kann, sondern eine Frage der Koordination der gesamten Marktinfrastruktur.
Blickt man auf die Nachfrageseite, konzentriert sich der Bedarf derzeit vor allem auf KMUs und auf Assets wie privat platzierte Anteile, also auf Vermögenswerte mit geringer Liquidität. On-Chain kann zwar die Effizienz der Registrierung verbessern, aber es lässt sich nicht einfach von selbst Käuferstrom „herbeizaubern“. Der Wert hängt letztlich von echten Übertragungsaufzeichnungen ab — nicht davon, wie ausgefeilt die Kryptografie ist.
Auch das Risiko ist real: Abweichungen im grenzüberschreitenden Recht sind noch nicht vollständig ausbalanciert, die Anerkennung der Verwahr-/Treuhandwirkung durch Gerichte muss noch verifiziert werden, und dünne Liquidität bleibt ein Dauerzustand.
Die Architektur von $DUSK wirkt überzeugend, aber zwischen Architektur und echter Nutzung liegt noch die ganze Trägheit der Finanzwelt.
(Dieser Artikel stellt keine Anlageberatung dar; bitte tätigt vor jeder Investition unbedingt ein DYOR.)
#dusk $DUSK @Dusk
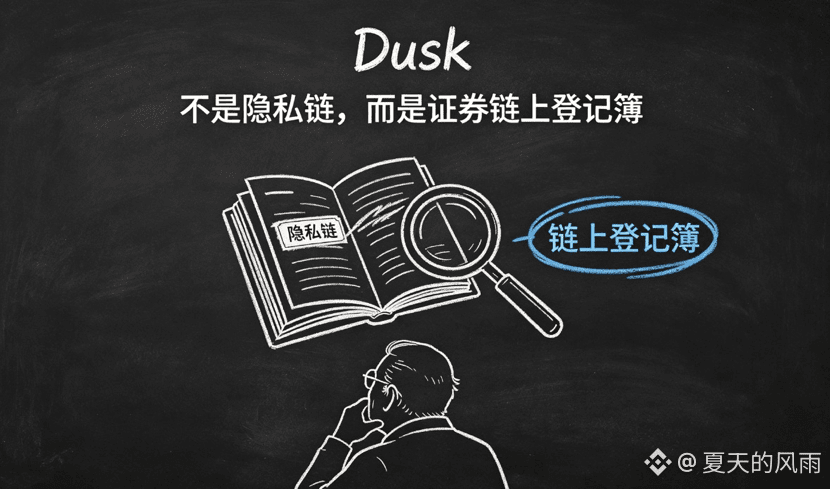
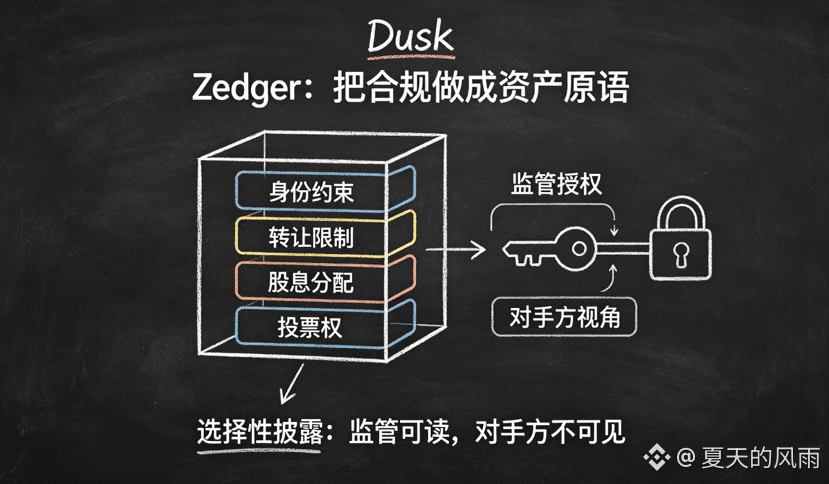
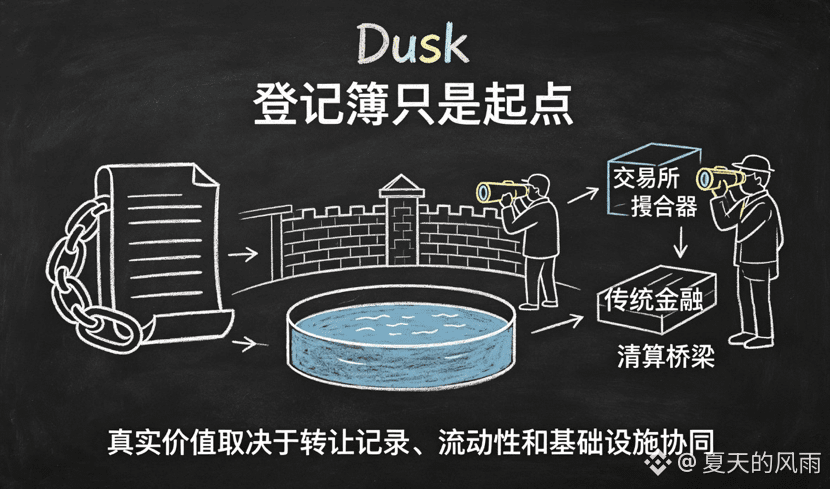
1
3
77
·
--
Bullisch
Leute, der Booster-Event ist da! @termmax , 2 Millionen TMX im Preispool.
Ich hab gesehen, dass viele gerade hochpushen, aber die Details müsst ihr genau lesen: Die Wallet-Aufgabe erfordert, mindestens 2 Alpha-Punkte zu haben; die Anmeldung kostet 2 Punkte. Schließt nacheinander Folgendes ab: folgen, weiterleiten, quizzen, Discord hinzufügen, V2 verbinden. Geht unbedingt auf die Event-Seite und bestätigt, dass alle fünf Status auf Grün stehen. Viele machen alles fertig und vergessen dann nur noch auf „Bestätigen“ zu klicken—und dann war die ganze Mühe umsonst.
Die Antworten fürs Quiz hab ich geprüft: A, B, A, C, A. Fragt nicht, warum diese Reihenfolge—nehmt einfach genau diese Auswahl.
Noch spannender ist die Creator-Rangliste: Am 22. August wird der Status unter den Top 500 im chinesischsprachigen Raum festgehalten. Wer teilnimmt, muss sich zwischen dem 24. August 11:00 und dem 25. August 07:59 (UTC+8) mit der Wallet verifizieren. Das Zeitfenster ist unter einem Tag—sich bei der Uhrzeit zu vertun ist echt schlimmer, als den Inhalt zu übersehen. Das hab ich schon zu oft gesehen.
Ehrlich gesagt ist das TermMax-Projekt an sich viel spannender, um es zu verfolgen. Es setzt auf feste Zinssätze und feste Laufzeiten für Kredite: Damit wird die DeFi-typische, je nach Marktangebot und -nachfrage schwankende Rate in etwas umgewandelt, das man vorher kalkulieren kann. Kreditnehmer wissen schon vor dem Öffnen der Position, wie viel Zinsen anfallen; Kreditgeber wissen, wie viel sie zum Laufzeitende bekommen. Der TVL liegt bereits bei über 90 Millionen USD, das Daily Active liegt bei über 90.000, und am 25. August steht TMX offiziell beim TGE an.
Ich finde, DeFi fehlt genau diese Art von Verlässlichkeit. Aber ich bin auch neugierig: Was meint ihr—ist der Deal fair? Stellt ihr euch die Frage, ob der Verlust an Flexibilität wegen der festen Zinsen sich gegen die bessere Vorhersehbarkeit lohnt?
Kommt, lasst uns drüber sprechen: Würdet ihr das wählen? 👇
#termmax @TermMax
Leute, der Booster-Event ist da! @TermMax , 2 Millionen TMX im Preispool.
Ich hab gesehen, dass viele gerade hochpushen, aber die Details müsst ihr genau lesen: Die Wallet-Aufgabe erfordert, mindestens 2 Alpha-Punkte zu haben; die Anmeldung kostet 2 Punkte. Schließt nacheinander Folgendes ab: folgen, weiterleiten, quizzen, Discord hinzufügen, V2 verbinden. Geht unbedingt auf die Event-Seite und bestätigt, dass alle fünf Status auf Grün stehen. Viele machen alles fertig und vergessen dann nur noch auf „Bestätigen“ zu klicken—und dann war die ganze Mühe umsonst.
Die Antworten fürs Quiz hab ich geprüft: A, B, A, C, A. Fragt nicht, warum diese Reihenfolge—nehmt einfach genau diese Auswahl.
Noch spannender ist die Creator-Rangliste: Am 22. August wird der Status unter den Top 500 im chinesischsprachigen Raum festgehalten. Wer teilnimmt, muss sich zwischen dem 24. August 11:00 und dem 25. August 07:59 (UTC+8) mit der Wallet verifizieren. Das Zeitfenster ist unter einem Tag—sich bei der Uhrzeit zu vertun ist echt schlimmer, als den Inhalt zu übersehen. Das hab ich schon zu oft gesehen.
Ehrlich gesagt ist das TermMax-Projekt an sich viel spannender, um es zu verfolgen. Es setzt auf feste Zinssätze und feste Laufzeiten für Kredite: Damit wird die DeFi-typische, je nach Marktangebot und -nachfrage schwankende Rate in etwas umgewandelt, das man vorher kalkulieren kann. Kreditnehmer wissen schon vor dem Öffnen der Position, wie viel Zinsen anfallen; Kreditgeber wissen, wie viel sie zum Laufzeitende bekommen. Der TVL liegt bereits bei über 90 Millionen USD, das Daily Active liegt bei über 90.000, und am 25. August steht TMX offiziell beim TGE an.
Ich finde, DeFi fehlt genau diese Art von Verlässlichkeit. Aber ich bin auch neugierig: Was meint ihr—ist der Deal fair? Stellt ihr euch die Frage, ob der Verlust an Flexibilität wegen der festen Zinsen sich gegen die bessere Vorhersehbarkeit lohnt?
Kommt, lasst uns drüber sprechen: Würdet ihr das wählen? 👇
#termmax @TermMax
Ich hab gesehen, dass viele gerade hochpushen, aber die Details müsst ihr genau lesen: Die Wallet-Aufgabe erfordert, mindestens 2 Alpha-Punkte zu haben; die Anmeldung kostet 2 Punkte. Schließt nacheinander Folgendes ab: folgen, weiterleiten, quizzen, Discord hinzufügen, V2 verbinden. Geht unbedingt auf die Event-Seite und bestätigt, dass alle fünf Status auf Grün stehen. Viele machen alles fertig und vergessen dann nur noch auf „Bestätigen“ zu klicken—und dann war die ganze Mühe umsonst.
Die Antworten fürs Quiz hab ich geprüft: A, B, A, C, A. Fragt nicht, warum diese Reihenfolge—nehmt einfach genau diese Auswahl.
Noch spannender ist die Creator-Rangliste: Am 22. August wird der Status unter den Top 500 im chinesischsprachigen Raum festgehalten. Wer teilnimmt, muss sich zwischen dem 24. August 11:00 und dem 25. August 07:59 (UTC+8) mit der Wallet verifizieren. Das Zeitfenster ist unter einem Tag—sich bei der Uhrzeit zu vertun ist echt schlimmer, als den Inhalt zu übersehen. Das hab ich schon zu oft gesehen.
Ehrlich gesagt ist das TermMax-Projekt an sich viel spannender, um es zu verfolgen. Es setzt auf feste Zinssätze und feste Laufzeiten für Kredite: Damit wird die DeFi-typische, je nach Marktangebot und -nachfrage schwankende Rate in etwas umgewandelt, das man vorher kalkulieren kann. Kreditnehmer wissen schon vor dem Öffnen der Position, wie viel Zinsen anfallen; Kreditgeber wissen, wie viel sie zum Laufzeitende bekommen. Der TVL liegt bereits bei über 90 Millionen USD, das Daily Active liegt bei über 90.000, und am 25. August steht TMX offiziell beim TGE an.
Ich finde, DeFi fehlt genau diese Art von Verlässlichkeit. Aber ich bin auch neugierig: Was meint ihr—ist der Deal fair? Stellt ihr euch die Frage, ob der Verlust an Flexibilität wegen der festen Zinsen sich gegen die bessere Vorhersehbarkeit lohnt?
Kommt, lasst uns drüber sprechen: Würdet ihr das wählen? 👇
#termmax @TermMax
A. 划算,确定性比什么都重要
0%
B. 不划算,浮动利率才是DeFi的灵魂
0%
C. 看情况,大资金选固定,小资金随意
100%
1 Stimmen • Abstimmung beendet
2
4
82
·
--
Bullisch
Gestern verfolge ich die gesamte Laufzeit von TermMax – von gestern Abend bis jetzt. Mit so hoher Intensität ein Projekt zu verfolgen, das noch kein TGE hat, ist für jemanden wie mich, einen alten Hasen in diesem Geschäft, ziemlich ungewöhnlich. Aber das Spiel mit TermMax motiviert mich wirklich dazu, immer wieder mal reinzuschauen.
Nach eingehender Recherche habe ich herausgefunden, dass @termmax seine Kernlogik ziemlich clever umgesetzt hat. Herkömmliche Kreditgeschäfte bedeuten: Geld einzahlen, Zinsen kassieren und am Ende Kapital plus Zinsen zurückzahlen – schlicht und direkt. TermMax macht daraus jedoch ein Token-Splitting: Eine Schuld wird in zwei Arten von Token zerlegt – FT und XT. FT ist auf feste Kapital- und Zinsrenditen ausgelegt. Wer es stabil mag, hält einfach daran fest. XT hingegen ist auf variable Zinsansprüche ausgerichtet: Wer bereit ist, Volatilität zu tragen, um auf höhere Renditen zu setzen, kann dieses wählen. Diese physische Trennung von Kapital und Zinsen ist im Grunde das komplette Tokenisieren und Handelbarmachen des Zinskonzepts.
Nachdem ich das Whitepaper des Projektteams gelesen hatte, fiel mir außerdem ein GT-Hebel-NFT auf. Wer schon mal mit klassischem Leverage gearbeitet hat, weiß: Ständiges Nachbesichern und erneutes Leihen frisst oft einen großen Teil des Profits durch Gasgebühren und ist zudem ziemlich umständlich. Das GT-NFT kapselt deine Position gewissermaßen mit einem Klick – spart Zeit und Gas. Logisch löst es damit tatsächlich einen echten Pain Point. Drei Tokenklassen, die jeweils ihre Aufgabe erfüllen – das ganze System wirkt insgesamt stimmig.
Aber ganz ehrlich: In meinem Kopf bin ich nicht völlig sicher. Mehrere Token in Wechselwirkung klingt zwar wunderschön, aber wenn man das dann wirklich im Mainnet laufen lässt – wird die Komplexität bei Preisfindung und Arbitrage die Erwartungen übertreffen? Ist die Preisfindungsmechanik zwischen FT und XT wirklich effizient genug? Diese Fragen können nur beantwortet werden, wenn es am 25. nach dem TGE soweit ist und der Markt es zeigt. Ich habe meine Munition bereits vorbereitet und warte darauf zu sehen, ob dieses neue Paradigma tatsächlich durchstarten kann. Abwarten und gespannt sein.
#termmax @TermMax
Gestern verfolge ich die gesamte Laufzeit von TermMax – von gestern Abend bis jetzt. Mit so hoher Intensität ein Projekt zu verfolgen, das noch kein TGE hat, ist für jemanden wie mich, einen alten Hasen in diesem Geschäft, ziemlich ungewöhnlich. Aber das Spiel mit TermMax motiviert mich wirklich dazu, immer wieder mal reinzuschauen.
Nach eingehender Recherche habe ich herausgefunden, dass @TermMax seine Kernlogik ziemlich clever umgesetzt hat. Herkömmliche Kreditgeschäfte bedeuten: Geld einzahlen, Zinsen kassieren und am Ende Kapital plus Zinsen zurückzahlen – schlicht und direkt. TermMax macht daraus jedoch ein Token-Splitting: Eine Schuld wird in zwei Arten von Token zerlegt – FT und XT. FT ist auf feste Kapital- und Zinsrenditen ausgelegt. Wer es stabil mag, hält einfach daran fest. XT hingegen ist auf variable Zinsansprüche ausgerichtet: Wer bereit ist, Volatilität zu tragen, um auf höhere Renditen zu setzen, kann dieses wählen. Diese physische Trennung von Kapital und Zinsen ist im Grunde das komplette Tokenisieren und Handelbarmachen des Zinskonzepts.
Nachdem ich das Whitepaper des Projektteams gelesen hatte, fiel mir außerdem ein GT-Hebel-NFT auf. Wer schon mal mit klassischem Leverage gearbeitet hat, weiß: Ständiges Nachbesichern und erneutes Leihen frisst oft einen großen Teil des Profits durch Gasgebühren und ist zudem ziemlich umständlich. Das GT-NFT kapselt deine Position gewissermaßen mit einem Klick – spart Zeit und Gas. Logisch löst es damit tatsächlich einen echten Pain Point. Drei Tokenklassen, die jeweils ihre Aufgabe erfüllen – das ganze System wirkt insgesamt stimmig.
Aber ganz ehrlich: In meinem Kopf bin ich nicht völlig sicher. Mehrere Token in Wechselwirkung klingt zwar wunderschön, aber wenn man das dann wirklich im Mainnet laufen lässt – wird die Komplexität bei Preisfindung und Arbitrage die Erwartungen übertreffen? Ist die Preisfindungsmechanik zwischen FT und XT wirklich effizient genug? Diese Fragen können nur beantwortet werden, wenn es am 25. nach dem TGE soweit ist und der Markt es zeigt. Ich habe meine Munition bereits vorbereitet und warte darauf zu sehen, ob dieses neue Paradigma tatsächlich durchstarten kann. Abwarten und gespannt sein.
#termmax @TermMax
Nach eingehender Recherche habe ich herausgefunden, dass @TermMax seine Kernlogik ziemlich clever umgesetzt hat. Herkömmliche Kreditgeschäfte bedeuten: Geld einzahlen, Zinsen kassieren und am Ende Kapital plus Zinsen zurückzahlen – schlicht und direkt. TermMax macht daraus jedoch ein Token-Splitting: Eine Schuld wird in zwei Arten von Token zerlegt – FT und XT. FT ist auf feste Kapital- und Zinsrenditen ausgelegt. Wer es stabil mag, hält einfach daran fest. XT hingegen ist auf variable Zinsansprüche ausgerichtet: Wer bereit ist, Volatilität zu tragen, um auf höhere Renditen zu setzen, kann dieses wählen. Diese physische Trennung von Kapital und Zinsen ist im Grunde das komplette Tokenisieren und Handelbarmachen des Zinskonzepts.
Nachdem ich das Whitepaper des Projektteams gelesen hatte, fiel mir außerdem ein GT-Hebel-NFT auf. Wer schon mal mit klassischem Leverage gearbeitet hat, weiß: Ständiges Nachbesichern und erneutes Leihen frisst oft einen großen Teil des Profits durch Gasgebühren und ist zudem ziemlich umständlich. Das GT-NFT kapselt deine Position gewissermaßen mit einem Klick – spart Zeit und Gas. Logisch löst es damit tatsächlich einen echten Pain Point. Drei Tokenklassen, die jeweils ihre Aufgabe erfüllen – das ganze System wirkt insgesamt stimmig.
Aber ganz ehrlich: In meinem Kopf bin ich nicht völlig sicher. Mehrere Token in Wechselwirkung klingt zwar wunderschön, aber wenn man das dann wirklich im Mainnet laufen lässt – wird die Komplexität bei Preisfindung und Arbitrage die Erwartungen übertreffen? Ist die Preisfindungsmechanik zwischen FT und XT wirklich effizient genug? Diese Fragen können nur beantwortet werden, wenn es am 25. nach dem TGE soweit ist und der Markt es zeigt. Ich habe meine Munition bereits vorbereitet und warte darauf zu sehen, ob dieses neue Paradigma tatsächlich durchstarten kann. Abwarten und gespannt sein.
#termmax @TermMax
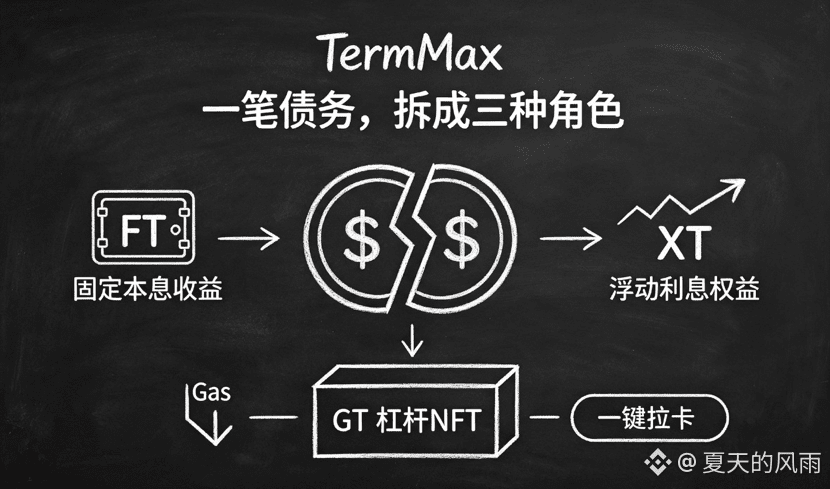
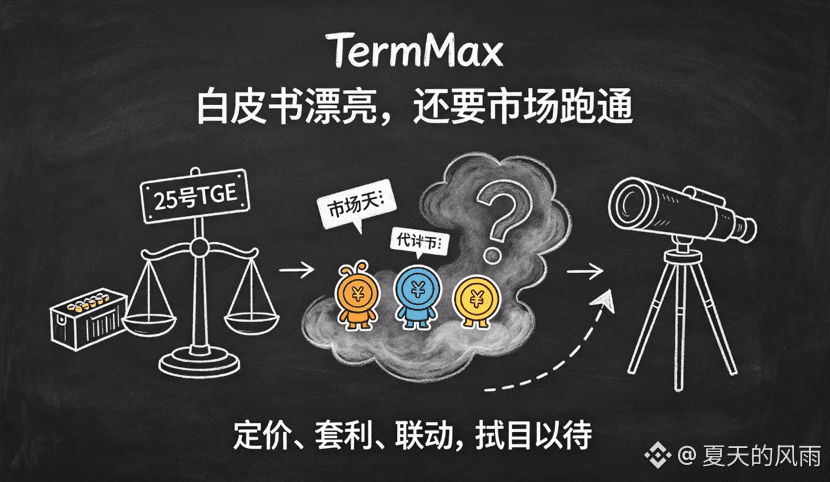
1
60
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSurpasses$77000
7,297 Aufrufe
127 Kommentare
$BTC steigt trotz allem weiter stark nach oben. 🚀
Heute gab es die erste Zinserhöhung seit über 3 Jahren, während der CLARITY Act gestern erneut blockiert wurde.
Setup wieder einen großen langen Trade - danke mir später
Einstieg: 75500 - 76500
Stoploss: 74900
Take Profit: 77000 - 78000
Mach dich bereit für einen verrückten Wachstumsschub. 🔥
TF_bnb
·16 Likes
·6.5k Aufrufe
ParadigmDisclosesZECHolding
20,610 Aufrufe
554 Kommentare
BitcoinETFsShed$450M
17,841 Aufrufe
170 Kommentare