

ARi3S_LX
10 Beiträge

ARi3S_LX
Melden
Nutzer blockieren
18 Following
22 Follower
28 Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--
Übersetzung ansehen
La generación que nadie está educando — y que ya invierte en cripto
En Colombia, casi el 60% de los inversores cripto tiene entre 20 y 40 años. En México, los jóvenes lideran la adopción. En Venezuela y Argentina, adolescentes manejan $USDT antes de haber abierto una cuenta bancaria. No lo hacen por moda. Lo hacen porque el sistema tradicional llegó tarde — o simplemente no llegó.
Y aquí está el problema que nadie quiere nombrar: esos mismos jóvenes están comprando BTC, $ETH o $BNB sin entender qué es un activo, qué es el riesgo, ni qué diferencia hay entre guardar valor y especular. Operan el par $SOL/USDT sin saber leer un gráfico. Cambian $USDC por $SOL en segundos, atraídos por la velocidad de la red, sin entender qué están comprando realmente. Saben cómo usar Binance. No saben por qué el precio sube o baja.
La escuela les enseña a dividir fracciones. No les enseña a leer un mercado. Y mientras los sistemas educativos debaten si incluir finanzas digitales en el currículo, la realidad ya tomó la delantera: la próxima generación está construyendo su patrimonio — o perdiéndolo — con herramientas que nadie les explicó.
La educación financiera del siglo XXI tiene que hablar de wallets, de la diferencia entre USDT y $USDC, de por qué $BTC se comporta distinto a $SOL en momentos de pánico, y de que operar el par $BNB/USDT no es lo mismo que entender el mercado. Tiene que enseñar que el cripto no es ni el paraíso ni el infierno — es una herramienta. Y como toda herramienta, en manos sin formación, puede cortar.
La pregunta no es si los jóvenes van a invertir en cripto. Ya lo hacen. La pregunta es si alguien va a tomarse en serio enseñarles cómo.
102
PINNED
·
--
Die Arbitrage, von der niemand weiß, dass sie stattfindet
Es gibt ein Wort, das nach Wall Street klingt: Arbitrage. In Caracas, Buenos Aires, Medellín und São Paulo praktizieren Millionen von Menschen es jeden Tag, ohne den Begriff zu kennen. In Venezuela erlauben die Banken, digitale Dollar mit Prepaid-Karten zu kaufen. Zum Beispiel: Der Wechselkurs kann bei 415 Bolivar liegen, aber mit Gebühren kostet dieser Dollar letztendlich 515. Wenn sie ihn zurück an die Bank verkaufen, erhalten sie nur 450: direkte Verlust. Aber wenn sie diesen Dollar in USDT umwandeln und auf eine P2P-Plattform bringen, können sie 615 Bolivar erhalten. Der Unterschied zwischen den 515, die er gekostet hat, und den 615, die sie erhalten haben, ist genau eine Arbitrage. Diese Person hat es nicht geplant. Sie glaubt, sie überlebt. Aber genau das ist es, was sie tut.
In Argentinien haben Stablecoins das Dollar-Kissen als Inflationsschutz ersetzt. In Kolumbien zahlen Händler Importe in USDT, um Bankgebühren zu vermeiden. In Brasilien übertraf die Krypto-Arbitrage im Volumen die Überweisungen im Jahr 2025. In Mexiko spart der Krypto-Korridor in die USA dem Migranten zwischen 4 % und 5 % an Gebühren. Der gleiche Mechanismus, unterschiedliche Motivation: dort entsteht es aus der Gelegenheit, hier aus der Notwendigkeit.
Zur Legalität gibt es ein wichtiges juristisches Grundsatz: Was nicht ausdrücklich erlaubt ist, ist verboten. In Venezuela ist eine Registrierung bei der SUNACRIP erforderlich; in Argentinien und Kolumbien gibt es steuerliche Verpflichtungen, von denen viele nichts wissen; in Brasilien schreitet der regulatorische Rahmen schnell voran. Die Grauzone ist keine sichere Zone.
Viele Menschen überleben am Rande des Gesetzes, ohne es zu wissen. Kryptowährungen sind ein mächtiges Werkzeug – sie richtig zu nutzen beginnt damit, zu wissen, auf welchem Terrain man sich bewegt.
2
1
7
1.6k
·
--
Artikel
Übersetzung ansehen
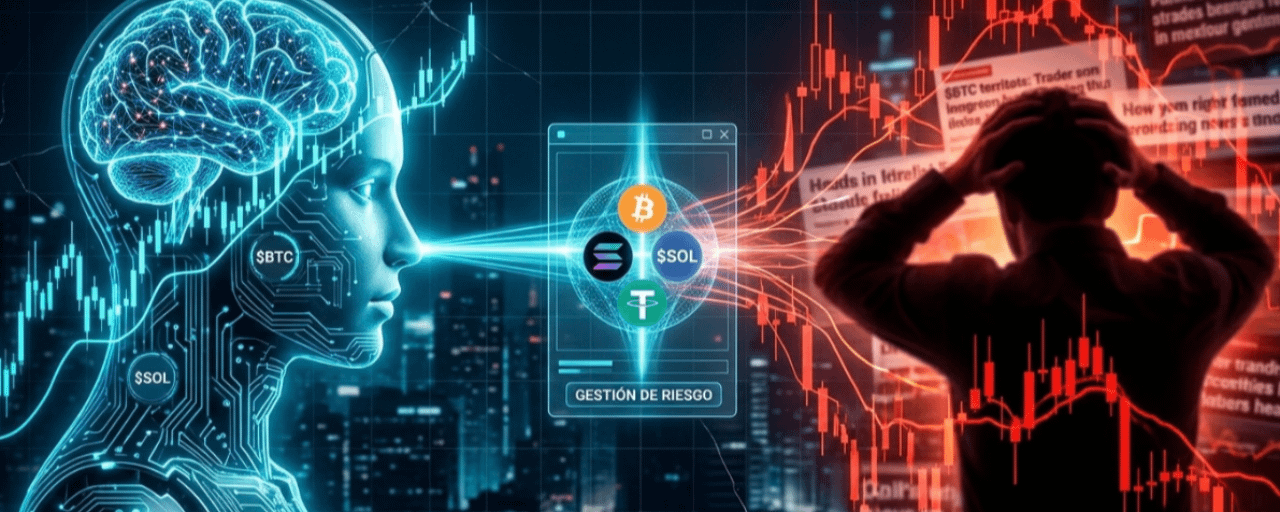
¿Agentes de IA operando con Cripto? El fin del pánico humano en el TradingEl análisis técnico nos da probabilidades, la macroeconomía nos da contexto, pero al final del día, el peor enemigo de un trader no está en el gráfico: está frente a la pantalla. La ansiedad por el futuro, las decisiones impulsivas a medianoche y las ventas en pánico provocadas por una mecha roja han destruido más portafolios que cualquier fallo en la arquitectura de la blockchain.
En este escenario, surge una pregunta inevitable que está sacudiendo al ecosistema: ¿Qué ocurre cuando delegamos la operativa a Agentes de Inteligencia Artificial capaces de realizar transacciones de forma autónoma?
No hablamos de simples bots programados con reglas estáticas de Stop-Loss o Take-Profit, sino de agentes cognitivos de IA que analizan datos en tiempo real, interactúan con protocolos DeFi y ejecutan transferencias en USDT, USDC, Bitcoin o Solana sin un solo gramo de duda ni emoción.
1. La fricción biológica vs. La ejecución algorítmica
El ser humano es un ente emocional. Cuando presenciamos una corrección violenta en Bitcoin ( $BTC ), el cortisol se dispara y nubla la lógica. Vendemos en el piso del mercado por puro pánico y luego observamos con impotencia cómo el precio recupera la tendencia en cuestión de horas.
Un Agente de IA no siente miedo ni euforia. Funciona bajo parámetros de gestión de riesgo estricta:
Lectura objetiva de liquidez: Procesa volúmenes de datos macroeconómicos y métricas on-chain en milisegundos.Cero apego emocional: Si la tesis de inversión se invalida, el agente ejecuta la salida sin dudar; si la oportunidad se confirma, entra sin titubeos en activos de alta convicción como Solana ( $SOL ) o resguarda capital en cobertura mediante Tether ( $USDT ).Disciplina quirúrgica: Aplica la gestión de capital sin ceder a la tentación de "vengar" una pérdida recuperando a la fuerza (revenge trading).
2. Infraestructura Web3: La ejecución algorítmica sin intermediarios
El verdadero avance de la Inteligencia Artificial en el ecosistema cripto no es solo generar reportes de texto, sino su capacidad para interactuar directamente con protocolos de la Web3.
Para que un sistema automatizado gestione liquidez de manera eficiente, necesita una infraestructura transparente, abierta y de liquidación instantánea. Es allí donde las criptomonedas y las stablecoins (USDT / USDC) actúan como el puente financiero ideal:
Gestión de colaterales y cobertura: La IA puede monitorear de forma ininterrumpida el nivel de riesgo en plataformas de préstamo o trading, ajustando garantías o rebalanceando el portafolio entre altcoins (SOL) y activos estables (USDC) antes de que ocurra una liquidación masiva.Sin fricciones bancarias: A diferencia del sistema financiero tradicional, donde la aprobación de una transferencia toma horas o días, en la blockchain la ejecución y confirmación de la estrategia ocurre en segundos.
No se trata de reemplazar el criterio humano, sino de apoyarnos en herramientas tecnológicas capaces de ejecutar la gestión de riesgo que planeamos en frío, exactamente cuando el mercado entra en ebullición.
3. La paradoja del control: ¿Podemos confiarles nuestro capital?
A pesar de su precisión, la adopción de agentes de IA en el trading plantea dilemas profundos que todo inversor responsable debe evaluar:
Riesgo de código: Un modelo mal configurado o expuesto a datos anómalos puede tomar decisiones erróneas a alta velocidad.Pérdida de criterio propio: Delegar la responsabilidad por completo nos resta el aprendizaje que solo se obtiene al atravesar las tormentas del mercado.El factor impredecible: La IA procesa datos del pasado y del presente, pero los giros geopolíticos o los eventos de "cisne negro" siguen requiriendo la intuición y el juicio estratégico humano.
¿Cuál es tu postura frente a esta revolución?
La Inteligencia Artificial está redefiniendo las reglas del juego financiero, convirtiéndose en una herramienta poderosa para neutralizar el pánico y optimizar la usabilidad en la cadena. Sin embargo, la última decisión sobre la gestión de riesgo siempre debe ser tuya.
💬 Abramos el debate:
¿Le confiarías la ejecución de tus operaciones en spot o futuros a un agente de IA autónomo?¿Crees que la intuición humana seguirá siendo superior en momentos de alta incertidumbre macroeconómica?
Déjame tu opinión en los comentarios, comparte este artículo con tu comunidad y sígueme para continuar analizando juntos la intersección entre tecnología, psicología y finanzas digitales.
¡Nos vemos en el próximo gráfico!
¿Agentes de IA operando con Cripto? El fin del pánico humano en el Trading
El análisis técnico nos da probabilidades, la macroeconomía nos da contexto, pero al final del día, el peor enemigo de un trader no está en el gráfico: está frente a la pantalla. La ansiedad por el futuro, las decisiones impulsivas a medianoche y las ventas en pánico provocadas por una mecha roja han destruido más portafolios que cualquier fallo en la arquitectura de la blockchain.
En este escenario, surge una pregunta inevitable que está sacudiendo al ecosistema: ¿Qué ocurre cuando delegamos la operativa a Agentes de Inteligencia Artificial capaces de realizar transacciones de forma autónoma?
No hablamos de simples bots programados con reglas estáticas de Stop-Loss o Take-Profit, sino de agentes cognitivos de IA que analizan datos en tiempo real, interactúan con protocolos DeFi y ejecutan transferencias en USDT, USDC, Bitcoin o Solana sin un solo gramo de duda ni emoción.
1. La fricción biológica vs. La ejecución algorítmica
El ser humano es un ente emocional. Cuando presenciamos una corrección violenta en Bitcoin ( $BTC ), el cortisol se dispara y nubla la lógica. Vendemos en el piso del mercado por puro pánico y luego observamos con impotencia cómo el precio recupera la tendencia en cuestión de horas.
Un Agente de IA no siente miedo ni euforia. Funciona bajo parámetros de gestión de riesgo estricta:
Lectura objetiva de liquidez: Procesa volúmenes de datos macroeconómicos y métricas on-chain en milisegundos.Cero apego emocional: Si la tesis de inversión se invalida, el agente ejecuta la salida sin dudar; si la oportunidad se confirma, entra sin titubeos en activos de alta convicción como Solana ( $SOL ) o resguarda capital en cobertura mediante Tether ( $USDT ).Disciplina quirúrgica: Aplica la gestión de capital sin ceder a la tentación de "vengar" una pérdida recuperando a la fuerza (revenge trading).
2. Infraestructura Web3: La ejecución algorítmica sin intermediarios
El verdadero avance de la Inteligencia Artificial en el ecosistema cripto no es solo generar reportes de texto, sino su capacidad para interactuar directamente con protocolos de la Web3.
Para que un sistema automatizado gestione liquidez de manera eficiente, necesita una infraestructura transparente, abierta y de liquidación instantánea. Es allí donde las criptomonedas y las stablecoins (USDT / USDC) actúan como el puente financiero ideal:
Gestión de colaterales y cobertura: La IA puede monitorear de forma ininterrumpida el nivel de riesgo en plataformas de préstamo o trading, ajustando garantías o rebalanceando el portafolio entre altcoins (SOL) y activos estables (USDC) antes de que ocurra una liquidación masiva.Sin fricciones bancarias: A diferencia del sistema financiero tradicional, donde la aprobación de una transferencia toma horas o días, en la blockchain la ejecución y confirmación de la estrategia ocurre en segundos.
No se trata de reemplazar el criterio humano, sino de apoyarnos en herramientas tecnológicas capaces de ejecutar la gestión de riesgo que planeamos en frío, exactamente cuando el mercado entra en ebullición.
3. La paradoja del control: ¿Podemos confiarles nuestro capital?
A pesar de su precisión, la adopción de agentes de IA en el trading plantea dilemas profundos que todo inversor responsable debe evaluar:
Riesgo de código: Un modelo mal configurado o expuesto a datos anómalos puede tomar decisiones erróneas a alta velocidad.Pérdida de criterio propio: Delegar la responsabilidad por completo nos resta el aprendizaje que solo se obtiene al atravesar las tormentas del mercado.El factor impredecible: La IA procesa datos del pasado y del presente, pero los giros geopolíticos o los eventos de "cisne negro" siguen requiriendo la intuición y el juicio estratégico humano.
¿Cuál es tu postura frente a esta revolución?
La Inteligencia Artificial está redefiniendo las reglas del juego financiero, convirtiéndose en una herramienta poderosa para neutralizar el pánico y optimizar la usabilidad en la cadena. Sin embargo, la última decisión sobre la gestión de riesgo siempre debe ser tuya.
💬 Abramos el debate:
¿Le confiarías la ejecución de tus operaciones en spot o futuros a un agente de IA autónomo?¿Crees que la intuición humana seguirá siendo superior en momentos de alta incertidumbre macroeconómica?
Déjame tu opinión en los comentarios, comparte este artículo con tu comunidad y sígueme para continuar analizando juntos la intersección entre tecnología, psicología y finanzas digitales.
¡Nos vemos en el próximo gráfico!
112
·
--
Artikel
Übersetzung ansehen
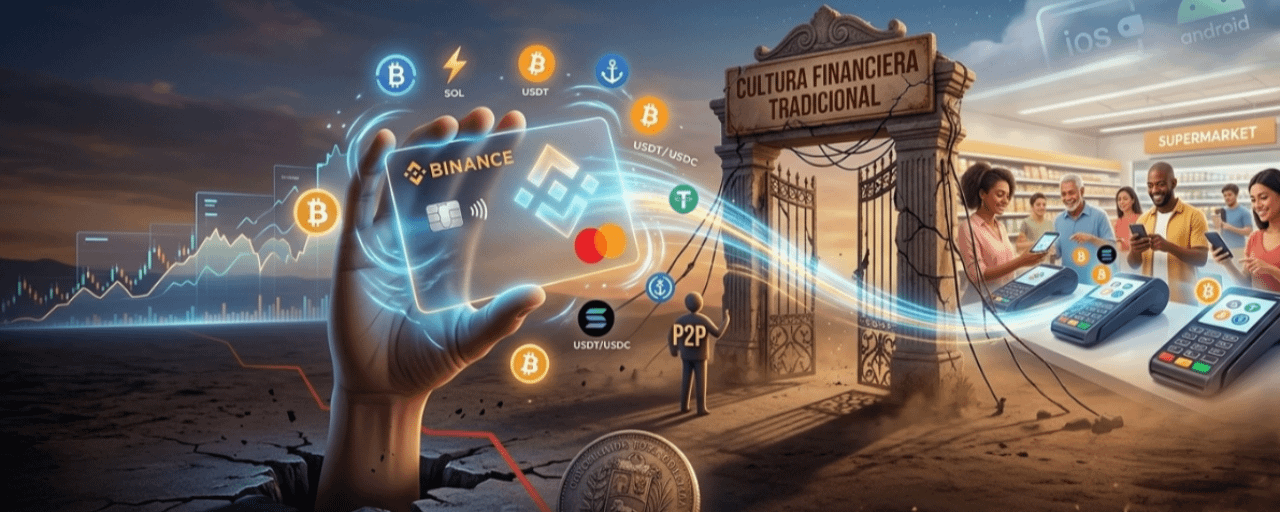
De la Especulación a la Usabilidad Real: El Impacto de la Tarjeta Virtual de Binance en VenezuelaLa llegada oficial de la tarjeta virtual internacional de Binance respaldada por la red MasterCard marca un hito clave para la inclusión financiera en Venezuela. Más allá de facilitar suscripciones en plataformas de streaming o compras en el comercio electrónico global, el verdadero debate está en la vida cotidiana: ¿Estamos listos para hacer la compra diaria en el supermercado o la farmacia pagando directamente con nuestro saldo cripto?
Para comprender la magnitud de este avance y los retos que enfrenta, es necesario analizar tres dimensiones clave: tecnología, usabilidad y cultura.
1. El desafío cultural: Romper la barrera del desconocimiento
¿Puedo pagar en un supermercado o farmacia vinculando mi tarjeta virtual a las billeteras digitales de iOS (Apple Pay) o Android (Google Wallet)?
La respuesta técnica, legal y financiera es un rotundo sí. Se utiliza la tecnología NFC (Near Field Communication o Comunicación de Campo Cercano), ampliamente difundida en el país que popularmente se le conoce como pago sin contacto o ese "pago contactless". Si el punto de venta (POS) del establecimiento cuenta con el símbolo de la onda inalámbrica y procesa pagos internacionales de la red MasterCard, la transacción se ejecuta en un par de segundos con solo acercar el teléfono o reloj inteligente.
El verdadero obstáculo no es el hardware ni la red de pagos, sino la cultura del usuario y del cajero. En muchos comercios venezolanos aún existe cierto recelo o falta de capacitación al ver a un cliente intentar pagar mediante aproximación móvil. Educar tanto al consumidor como al personal de caja es la primera frontera para normalizar el uso de esta infraestructura.
2. La magia tecnológica: La liquidación instantánea Cripto-Fiat
Para el usuario común, la pregunta de oro es: ¿Cómo es posible que mis fondos estén en cripto y el comerciante reciba su pago al instante en moneda local o divisas en su cuenta bancaria?
Este fenómeno representa la tan anhelada usabilidad sin fricción. En el preciso milisegundo en que pasas la tarjeta o acercas el teléfono con tecnología NFC:
Prioridad de Pagos: Binance descuenta de forma automatizada los activos digitales asignados en tu orden de preferencia (por ejemplo, $USDT , USDC, $BTC o $SOL ).Conversión Instantánea: El motor de liquidación convierte internamente esos tokens a la divisa fiat de procesamiento.Procesamiento Red MasterCard: La red de pagos envía la transacción autorizada al banco del comercio en su moneda correspondiente.
Se elimina la necesidad de acudir al comercio P2P (Peer-to-Peer) para gastos menores o inmediatos. Aunque el mercado P2P sigue siendo un pilar seguro, rápido e intuitivo dentro del ecosistema —donde la seguridad depende de la responsabilidad compartida entre usuarios, comerciantes verificados y la propia plataforma—, poder realizar un pago directo en segundos elimina la molestia de transferencias previas, esperas por confirmaciones y riesgos de contraparte.
3. Usabilidad como escudo de libertad económica
Tener la libertad de gastar activos digitales de manera instantánea en cualquier parte del mundo transforma las criptomonedas en dinero plenamente funcional. En economías sujetas a presiones inflacionarias o restricciones operativas, esta tecnología permite a los ciudadanos proteger su poder adquisitivo en stablecoins u otros criptoactivos y, al mismo tiempo, disponer de liquidez inmediata para sus necesidades básicas.
El desarrollo de la cultura financiera, tecnológica y criptoactiva no es un lujo; es una necesidad colectiva. Construir la usabilidad que merecemos exige que los usuarios nos atrevamos a probar estas soluciones y que los comercios adapten sus procesos. La infraestructura ya está servida; el siguiente paso lo da la educación.
¿Cuál es tu próxima jugada?
La verdadera libertad financiera no llega por casualidad ni por seguir impulsos; se construye con educación, criterio propio y una estrategia clara. Ya sea que estés explorando nuevas herramientas de usabilidad como las tarjetas digitales o gestionando tu portafolio en el mercado spot, recuerda que cada operación debe responder a una decisión informada, no a una emoción descontrolada.
💬 Me gustaría leer tu experiencia:
¿Ya has probado pagar directamente con criptoactivos en tu día a día o sigues prefiriendo la operativa P2P?
Deja tu opinión en los comentarios, comparte esta publicación con alguien que esté dando sus primeros pasos en el ecosistema y sígueme para seguir analizando juntos el futuro de la economía digital.
De la Especulación a la Usabilidad Real: El Impacto de la Tarjeta Virtual de Binance en Venezuela
La llegada oficial de la tarjeta virtual internacional de Binance respaldada por la red MasterCard marca un hito clave para la inclusión financiera en Venezuela. Más allá de facilitar suscripciones en plataformas de streaming o compras en el comercio electrónico global, el verdadero debate está en la vida cotidiana: ¿Estamos listos para hacer la compra diaria en el supermercado o la farmacia pagando directamente con nuestro saldo cripto?
Para comprender la magnitud de este avance y los retos que enfrenta, es necesario analizar tres dimensiones clave: tecnología, usabilidad y cultura.
1. El desafío cultural: Romper la barrera del desconocimiento
¿Puedo pagar en un supermercado o farmacia vinculando mi tarjeta virtual a las billeteras digitales de iOS (Apple Pay) o Android (Google Wallet)?
La respuesta técnica, legal y financiera es un rotundo sí. Se utiliza la tecnología NFC (Near Field Communication o Comunicación de Campo Cercano), ampliamente difundida en el país que popularmente se le conoce como pago sin contacto o ese "pago contactless". Si el punto de venta (POS) del establecimiento cuenta con el símbolo de la onda inalámbrica y procesa pagos internacionales de la red MasterCard, la transacción se ejecuta en un par de segundos con solo acercar el teléfono o reloj inteligente.
El verdadero obstáculo no es el hardware ni la red de pagos, sino la cultura del usuario y del cajero. En muchos comercios venezolanos aún existe cierto recelo o falta de capacitación al ver a un cliente intentar pagar mediante aproximación móvil. Educar tanto al consumidor como al personal de caja es la primera frontera para normalizar el uso de esta infraestructura.
2. La magia tecnológica: La liquidación instantánea Cripto-Fiat
Para el usuario común, la pregunta de oro es: ¿Cómo es posible que mis fondos estén en cripto y el comerciante reciba su pago al instante en moneda local o divisas en su cuenta bancaria?
Este fenómeno representa la tan anhelada usabilidad sin fricción. En el preciso milisegundo en que pasas la tarjeta o acercas el teléfono con tecnología NFC:
Prioridad de Pagos: Binance descuenta de forma automatizada los activos digitales asignados en tu orden de preferencia (por ejemplo, $USDT , USDC, $BTC o $SOL ).Conversión Instantánea: El motor de liquidación convierte internamente esos tokens a la divisa fiat de procesamiento.Procesamiento Red MasterCard: La red de pagos envía la transacción autorizada al banco del comercio en su moneda correspondiente.
Se elimina la necesidad de acudir al comercio P2P (Peer-to-Peer) para gastos menores o inmediatos. Aunque el mercado P2P sigue siendo un pilar seguro, rápido e intuitivo dentro del ecosistema —donde la seguridad depende de la responsabilidad compartida entre usuarios, comerciantes verificados y la propia plataforma—, poder realizar un pago directo en segundos elimina la molestia de transferencias previas, esperas por confirmaciones y riesgos de contraparte.
3. Usabilidad como escudo de libertad económica
Tener la libertad de gastar activos digitales de manera instantánea en cualquier parte del mundo transforma las criptomonedas en dinero plenamente funcional. En economías sujetas a presiones inflacionarias o restricciones operativas, esta tecnología permite a los ciudadanos proteger su poder adquisitivo en stablecoins u otros criptoactivos y, al mismo tiempo, disponer de liquidez inmediata para sus necesidades básicas.
El desarrollo de la cultura financiera, tecnológica y criptoactiva no es un lujo; es una necesidad colectiva. Construir la usabilidad que merecemos exige que los usuarios nos atrevamos a probar estas soluciones y que los comercios adapten sus procesos. La infraestructura ya está servida; el siguiente paso lo da la educación.
¿Cuál es tu próxima jugada?
La verdadera libertad financiera no llega por casualidad ni por seguir impulsos; se construye con educación, criterio propio y una estrategia clara. Ya sea que estés explorando nuevas herramientas de usabilidad como las tarjetas digitales o gestionando tu portafolio en el mercado spot, recuerda que cada operación debe responder a una decisión informada, no a una emoción descontrolada.
💬 Me gustaría leer tu experiencia:
¿Ya has probado pagar directamente con criptoactivos en tu día a día o sigues prefiriendo la operativa P2P?
Deja tu opinión en los comentarios, comparte esta publicación con alguien que esté dando sus primeros pasos en el ecosistema y sígueme para seguir analizando juntos el futuro de la economía digital.
147
·
--
Artikel
Lichter, Schatten und Psychologie: Was mich der Krypto-Markt über Freiheit und Panik gelehrt hatDa ist ein fast sakraler Moment der Stille, wenn du eine rote japanische Kerze auf dem Bildschirm erscheinen siehst, um zwei Uhr morgens. Wer den Kryptomarkt durchschritten hat, weiß: Diese Spuren sind nicht nur Codezeilen oder Liquiditätsschwankungen—sie sind die genaue Röntgenaufnahme der menschlichen Angst und Gier.
Nach einer Zeit, in der ich aktiv im Ökosystem gehandelt habe – mit Trading und Investitionen in Assets wie Bitcoin ($BTC) und Solana ($SOL) – und zusätzlich Liquidität in Stablecoins wie Tether ($USDT) und USD Coin ($USDC) gemanagt habe, bin ich zu einer grundlegenden Erkenntnis gekommen: Der Finanzmarkt belohnt nicht die Schnellsten, sondern die Bewusstesten.
Lichter, Schatten und Psychologie: Was mich der Krypto-Markt über Freiheit und Panik gelehrt hat
Da ist ein fast sakraler Moment der Stille, wenn du eine rote japanische Kerze auf dem Bildschirm erscheinen siehst, um zwei Uhr morgens. Wer den Kryptomarkt durchschritten hat, weiß: Diese Spuren sind nicht nur Codezeilen oder Liquiditätsschwankungen—sie sind die genaue Röntgenaufnahme der menschlichen Angst und Gier.
Nach einer Zeit, in der ich aktiv im Ökosystem gehandelt habe – mit Trading und Investitionen in Assets wie Bitcoin ($BTC ) und Solana ($SOL) – und zusätzlich Liquidität in Stablecoins wie Tether ($USDT) und USD Coin ($USDC) gemanagt habe, bin ich zu einer grundlegenden Erkenntnis gekommen: Der Finanzmarkt belohnt nicht die Schnellsten, sondern die Bewusstesten.
Nach einer Zeit, in der ich aktiv im Ökosystem gehandelt habe – mit Trading und Investitionen in Assets wie Bitcoin ($BTC ) und Solana ($SOL) – und zusätzlich Liquidität in Stablecoins wie Tether ($USDT) und USD Coin ($USDC) gemanagt habe, bin ich zu einer grundlegenden Erkenntnis gekommen: Der Finanzmarkt belohnt nicht die Schnellsten, sondern die Bewusstesten.
2
2
1
1.1k
·
--
Übersetzung ansehen
Bitcoin: ¿arma del sistema o bala que lo atraviesa?
Se suponía que Bitcoin era la alternativa al sistema. Que ningún arancel podía tocarlo. Febrero de 2026 lo puso frente al espejo — y el reflejo incomoda. Cuando Trump impuso aranceles del 15%, BTC cayó un 47% desde su máximo histórico de $126.000. El oro subió un 20% ese mismo período. El mercado habló: cuando hay miedo real, el dinero viejo gana.
28 FEB 2026 — EE.UU. e Israel atacan Irán. BTC cae a $63.300. Segundo shock del mes. El patrón se confirma.
Y el mes no terminó ahí. El 28 de febrero, EE.UU. e Israel atacaron Irán. Bitcoin volvió a caer — esta vez a $63.300 — porque los inversores necesitaban liquidez y BTC es de los pocos mercados abiertos un sábado. Dos shocks en un mes. El mismo patrón: cuando el mundo tiembla, Bitcoin tiembla con él.
Mientras tanto, las stablecoins contaban otra historia. Su emisión global superó los 300.000 millones de dólares en 2025, y Visa, Stripe y PayPal ya las usan para pagos internacionales. Un importador que paga en USDT no elimina los aranceles — pero sí elimina la fricción financiera.
El proteccionismo puede encarecer los bienes. Lo que no puede encarecer es el flujo de valor sobre una blockchain.
Aquí la paradoja que pocos se atreven a nombrar: USDT no es una alternativa al dólar — es un dólar disfrazado de tecnología. El cripto que prometía romper el sistema terminó siendo su embajador más eficiente. Frente a eso, el proyecto mBridge — China, Arabia Saudita y los Emiratos — construye en silencio pagos digitales soberanos sin dólares ni SWIFT.
La guerra financiera no es solo de aranceles ni de misiles. Es de quién controla el dinero digital del futuro. Y el cripto está exactamente en el centro — sin que nadie haya decidido todavía si es el arma del sistema o la bala que lo atraviesa.
431
·
--
Grüße, danke für den Kommentar/Zitat, jedoch zielt die Bemerkung nicht darauf ab, wie hoch der Satz ist, es ist ein Beispiel und zeigt, wie die Menschen den Prozess sehen oder wahrnehmen.
Grüße, danke für den Kommentar/Zitat, jedoch zielt die Bemerkung nicht darauf ab, wie hoch der Satz ist, es ist ein Beispiel und zeigt, wie die Menschen den Prozess sehen oder wahrnehmen.

Lrca05
·
--
Die Note kommt mit einigen Tagen Verspätung, der Satz von 515 Bs war vielleicht vor 2 Wochen, diese Woche lagen die genehmigten Auktionen bei Preisen über 525 Bs, mehr Provision, rund 600 Bs
13
87
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
41,763 Aufrufe
530 Kommentare
🚨 BINANCE HAT KI DIREKT IN DIE BÖRSE INTEGRIERT — UND DAS KÖNNTE DEN PRIVATEN HANDEL VERÄNDERN.
Binance hat offiziell Binance Intelligence eingeführt, eine neue KI-Ebene, die in das Binance-Ökosystem integriert ist. Sie vereint drei Produkte:
Binance AI für den Alltag,
Binance AI Pro für automatisierte Trading-Workflows
und Agent OS für Entwickler, die Finanzagenten entwickeln.
Was Trader interessieren sollte?
Binance AI kann Marktbriefings, intelligente Warnmeldungen, PnL-Zusammenfassungen und personalisierte Informationen bereitstellen. AI Pro wiederum soll eine Trading-Idee in einfachem Englisch in einen visuellen Strategie-Workflow verwandeln.
Das bedeutet, dass es in der nächsten Phase des Börsenwettbewerbs vielleicht nicht mehr um Folgendes geht:
niedrigste Gebühren vs. größte Liquidität.
Sondern darum:
Wer bietet Tradern die beste KI-Ausführungsebene?
Wenn Binance Intelligence tatsächlich für mehr Nutzeraktivität, automatisierte Strategien und häufigeres Trading sorgt, solltest du zuerst $BNB im Blick behalten.
KI-Nutzung ↑
→ Interaktion mit Binance ↑
→ Handelsaktivität ↑
→ Die Story rund um das Ökosystem gewinnt an Stärke.
Der Katalysator, den ich jetzt beobachten würde:
globaler Rollout + Start von AI Pro + messbare Nutzerakzeptanz.
Denn sobald KI dir nicht mehr nur sagt, was am Markt passiert …
… sondern dir hilft, den Trade selbst aufzubauen?
Dann wird das Ganze deutlich mehr als nur ein weiterer Chatbot. 👀
#binancelaunchesbinanceintelligence #EvernorthXRPTreasuryCompletesSPACMerger #ADAGains10%Above$0.27 #ETHUp70%InQ3ButLiquidityFalls #EthStakingExitQueueHits2026High
KimHotbae
·20 Likes
·24.9k Aufrufe
EvernorthXRPTreasuryCompletesSPACMerger
36,487 Aufrufe
360 Kommentare
ADAGains10%Above$0.27
31,736 Aufrufe
212 Kommentare