
小莫mo
52 Beiträge
小莫mo
Melden
Nutzer blockieren
4 Following
4 Follower
15 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
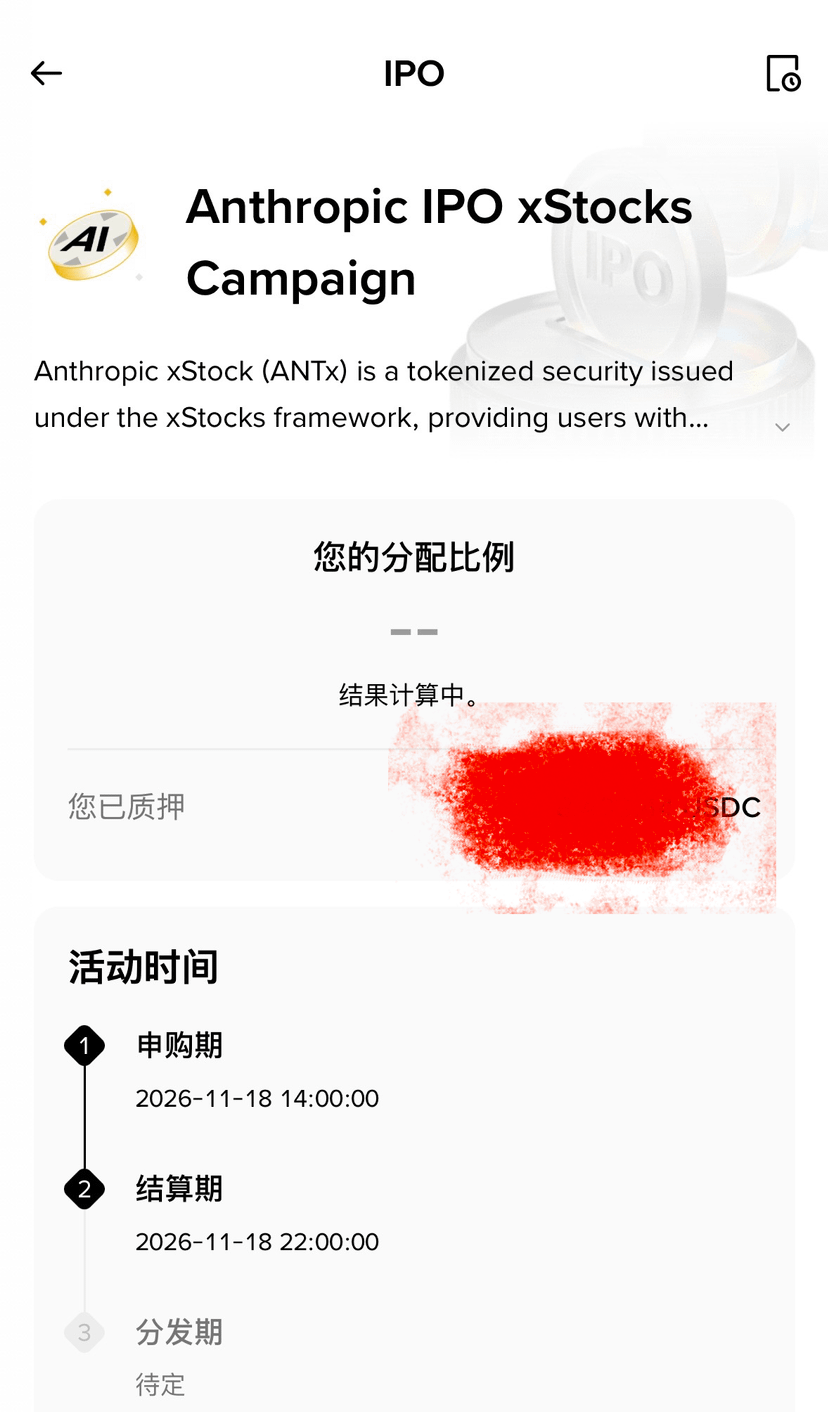
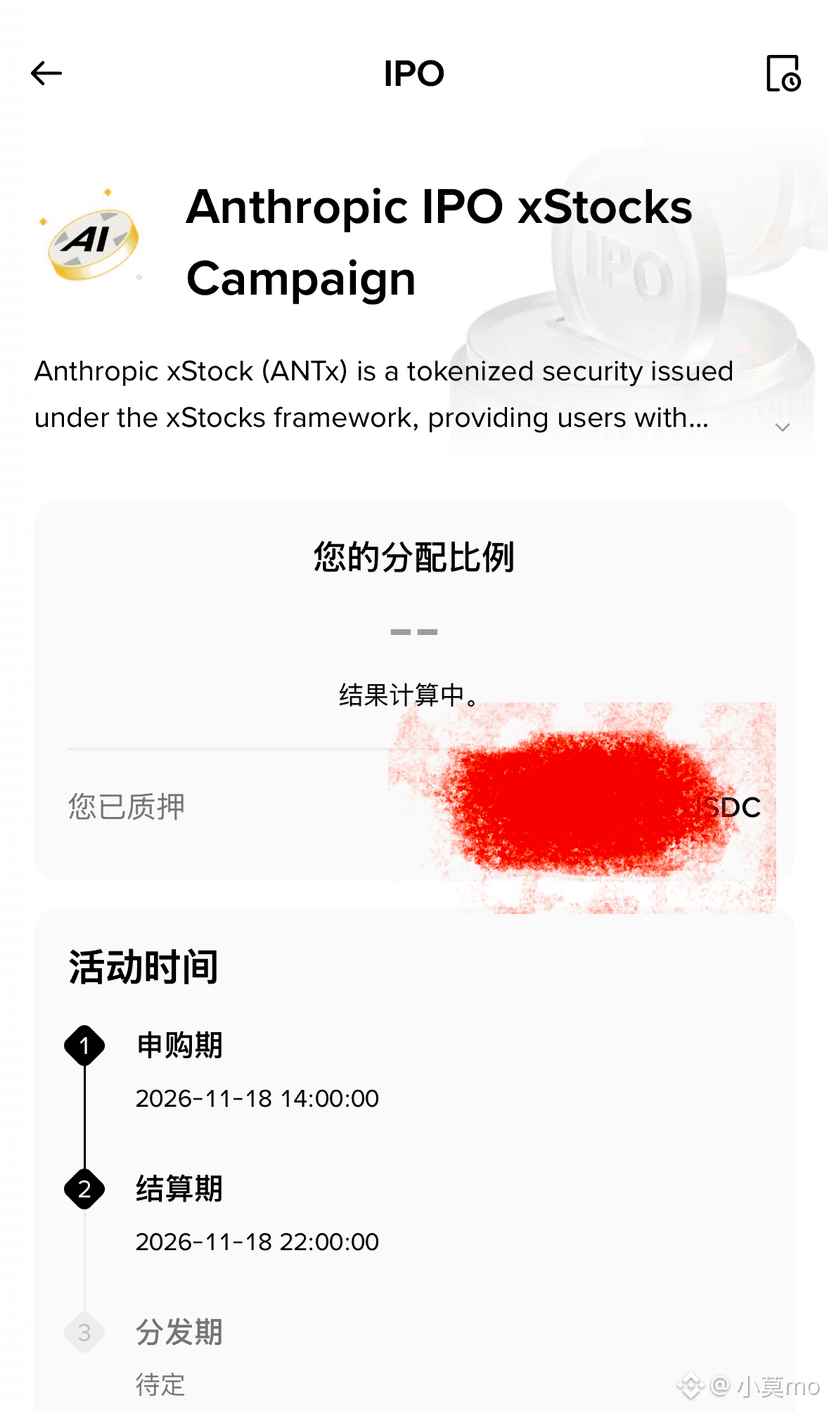
以后再也不打美股IPO了,要是让你们逮到一次破发机会,就全塞给我们了
以后再也不打美股IPO了,要是让你们逮到一次破发机会,就全塞给我们了
小莫mo
·
--
$ANTHROPIC Gibt es bei der Zeichnung wieder kein Kontingent? Wenn ja, erstattet allen bitte so schnell wie möglich das Geld zurück. Wir müssen schließlich noch Alpha farmen.
#Anthropic
#Anthropic
28
·
--
$ANTHROPIC Gibt es bei der Zeichnung wieder kein Kontingent? Wenn ja, erstattet allen bitte so schnell wie möglich das Geld zurück. Wir müssen schließlich noch Alpha farmen.
#Anthropic
{future}(ANTUSDT)
$ANTHROPIC Gibt es bei der Zeichnung wieder kein Kontingent? Wenn ja, erstattet allen bitte so schnell wie möglich das Geld zurück. Wir müssen schließlich noch Alpha farmen.
#Anthropic
#Anthropic
4
1
1
1.8k
·
--
Übersetzung ansehen
能忍住下跌,不等于能承受下跌
看到账面亏损仍然冷静,只说明情绪上能接受波动。这笔钱是否能继续留在投资里,还取决于生活中的支出安排。
如果一笔钱三个月后必须交房租,即使愿意持有三年,也可能在用钱时被迫卖出。耐心不能替代到期要付的账单。
风险承受能力既包括愿不愿意承担损失,也包括损失后能否照常生活。收入稳定性、必要开支和可用现金,都会影响这个答案。
投资期限除了“我愿意等多久”,还要算“这笔钱能等多久”。
能忍住下跌,不等于能承受下跌
看到账面亏损仍然冷静,只说明情绪上能接受波动。这笔钱是否能继续留在投资里,还取决于生活中的支出安排。
如果一笔钱三个月后必须交房租,即使愿意持有三年,也可能在用钱时被迫卖出。耐心不能替代到期要付的账单。
风险承受能力既包括愿不愿意承担损失,也包括损失后能否照常生活。收入稳定性、必要开支和可用现金,都会影响这个答案。
投资期限除了“我愿意等多久”,还要算“这笔钱能等多久”。
看到账面亏损仍然冷静,只说明情绪上能接受波动。这笔钱是否能继续留在投资里,还取决于生活中的支出安排。
如果一笔钱三个月后必须交房租,即使愿意持有三年,也可能在用钱时被迫卖出。耐心不能替代到期要付的账单。
风险承受能力既包括愿不愿意承担损失,也包括损失后能否照常生活。收入稳定性、必要开支和可用现金,都会影响这个答案。
投资期限除了“我愿意等多久”,还要算“这笔钱能等多久”。
65
·
--
Übersetzung ansehen
平均收入,不是多数人的收入
看到“平均月收入过万”,很容易以为大多数人都拿到了这个数。但平均数会被少数高收入明显拉高。
假设五个人,四人月收入4000元,一人40000元。平均收入是11200元,八成人却只有4000元。
把这五个收入从低到高排列,处在中间的数字是4000元,这就是中位数。它受个别极高值的影响较小。
了解一个行业的收入,平均数、中位数和分布值得一起看。只盯着平均数,可能把少数人的收入,当成多数人的日常。
平均收入,不是多数人的收入
看到“平均月收入过万”,很容易以为大多数人都拿到了这个数。但平均数会被少数高收入明显拉高。
假设五个人,四人月收入4000元,一人40000元。平均收入是11200元,八成人却只有4000元。
把这五个收入从低到高排列,处在中间的数字是4000元,这就是中位数。它受个别极高值的影响较小。
了解一个行业的收入,平均数、中位数和分布值得一起看。只盯着平均数,可能把少数人的收入,当成多数人的日常。
看到“平均月收入过万”,很容易以为大多数人都拿到了这个数。但平均数会被少数高收入明显拉高。
假设五个人,四人月收入4000元,一人40000元。平均收入是11200元,八成人却只有4000元。
把这五个收入从低到高排列,处在中间的数字是4000元,这就是中位数。它受个别极高值的影响较小。
了解一个行业的收入,平均数、中位数和分布值得一起看。只盯着平均数,可能把少数人的收入,当成多数人的日常。
70
·
--
Übersetzung ansehen
省了300元,也可能多花了700元
假设一件东西原价1000元,打折后700元。“便宜了300元”很醒目,付出去的700元却容易被忽略。
如果原本就需要它,而且同类商品确实要1000元,这次可能减少了支出。如果只是因为折扣才产生购买念头,相比不买,钱包反而少了700元。
原价给了一个比较起点,但不能单独证明划算。更有用的参照,是实际需求、同类商品的价格,以及这700元原本可以做什么。折扣改变价格,不会自动创造需求。
省了300元,也可能多花了700元
假设一件东西原价1000元,打折后700元。“便宜了300元”很醒目,付出去的700元却容易被忽略。
如果原本就需要它,而且同类商品确实要1000元,这次可能减少了支出。如果只是因为折扣才产生购买念头,相比不买,钱包反而少了700元。
原价给了一个比较起点,但不能单独证明划算。更有用的参照,是实际需求、同类商品的价格,以及这700元原本可以做什么。折扣改变价格,不会自动创造需求。
假设一件东西原价1000元,打折后700元。“便宜了300元”很醒目,付出去的700元却容易被忽略。
如果原本就需要它,而且同类商品确实要1000元,这次可能减少了支出。如果只是因为折扣才产生购买念头,相比不买,钱包反而少了700元。
原价给了一个比较起点,但不能单独证明划算。更有用的参照,是实际需求、同类商品的价格,以及这700元原本可以做什么。折扣改变价格,不会自动创造需求。
48
·
--
Übersetzung ansehen
赢了八次,账上仍可能亏钱
“十次赚了八次”听起来很厉害,但少了两个数字:每次赚多少,每次亏多少。
假设十笔投资中,八笔各赚100元,两笔各亏500元。胜率是80%,合计却亏了200元,还没计入交易费用。
胜率只统计赚钱的次数,并不衡量每次盈亏的大小。很多次小赚,完全可能被少数几次大亏抵消。
评估一种方法,除了成功比例,还要看平均盈亏、费用和少见的大额损失。过去十次的结果,也不能直接当作下一次的概率。
赢了八次,账上仍可能亏钱
“十次赚了八次”听起来很厉害,但少了两个数字:每次赚多少,每次亏多少。
假设十笔投资中,八笔各赚100元,两笔各亏500元。胜率是80%,合计却亏了200元,还没计入交易费用。
胜率只统计赚钱的次数,并不衡量每次盈亏的大小。很多次小赚,完全可能被少数几次大亏抵消。
评估一种方法,除了成功比例,还要看平均盈亏、费用和少见的大额损失。过去十次的结果,也不能直接当作下一次的概率。
“十次赚了八次”听起来很厉害,但少了两个数字:每次赚多少,每次亏多少。
假设十笔投资中,八笔各赚100元,两笔各亏500元。胜率是80%,合计却亏了200元,还没计入交易费用。
胜率只统计赚钱的次数,并不衡量每次盈亏的大小。很多次小赚,完全可能被少数几次大亏抵消。
评估一种方法,除了成功比例,还要看平均盈亏、费用和少见的大额损失。过去十次的结果,也不能直接当作下一次的概率。
96
·
--
Übersetzung ansehen
已经投入很多,不是继续投入的理由
“都花了这么多,现在放弃太亏了。”这句话容易让一笔旧支出,变成下一笔支出的理由。
假设你花了3000元研究一种投资方法,后来发现它依赖的条件并不存在。是否再投入2000元,应该看新投入能解决什么问题,而不是舍不得之前的3000元。
已经无法收回的钱,不会因为继续花钱就变得更划算。更有用的比较是:从现在开始,各个选择还能带来什么收益,需要付出多少成本。
过去的投入可以留下经验,但不能单凭金额,证明继续投入值得。
已经投入很多,不是继续投入的理由
“都花了这么多,现在放弃太亏了。”这句话容易让一笔旧支出,变成下一笔支出的理由。
假设你花了3000元研究一种投资方法,后来发现它依赖的条件并不存在。是否再投入2000元,应该看新投入能解决什么问题,而不是舍不得之前的3000元。
已经无法收回的钱,不会因为继续花钱就变得更划算。更有用的比较是:从现在开始,各个选择还能带来什么收益,需要付出多少成本。
过去的投入可以留下经验,但不能单凭金额,证明继续投入值得。
“都花了这么多,现在放弃太亏了。”这句话容易让一笔旧支出,变成下一笔支出的理由。
假设你花了3000元研究一种投资方法,后来发现它依赖的条件并不存在。是否再投入2000元,应该看新投入能解决什么问题,而不是舍不得之前的3000元。
已经无法收回的钱,不会因为继续花钱就变得更划算。更有用的比较是:从现在开始,各个选择还能带来什么收益,需要付出多少成本。
过去的投入可以留下经验,但不能单凭金额,证明继续投入值得。
78
·
--
Übersetzung ansehen
L2更热闹,ETH销毁未必同步增加L2交易笔数上涨,并不能直接推出ETH销毁量同比上涨。中间至少隔着两层变化:这些交易需要向以太坊提交多少数据,以及这些数据当时需要支付多少费用。
把这两层省略,很容易把“生态使用量”直接看成“代币价值捕获”。
交易笔数与数据需求之间
这里讨论使用以太坊提供数据可用性的rollup。它们把执行活动放到链下,并向以太坊提交相应数据。一次用户交易,并不等于一次同等成本的主网交易;批量处理、压缩效率和交易内容,都会影响每笔活动对应的数据需求。
因此,交易笔数增加时,提交的数据量未必按相同比例增加。如果批次利用更充分,更多交易可能分摊原本就需要支付的一部分成本。看见L2活跃,仍要继续看它实际消耗的主网资源。
数据需求与销毁量之间
EIP-4844引入了blob交易。blob gas独立于普通执行gas,有自己的费用调节机制,支付的blob费用会被销毁。扩容带来的低成本,正是这种机制设计希望实现的效果之一。
从经济关系看,付费总量同时受使用量和单位价格影响。当数据容量仍有余量、费用较低时,更多使用不一定形成很高的总费用;如果需求持续挤压可用容量,费用变化又可能使销毁增长更明显。不能拿其中一种情境当成永久规律。
还要分清费用流向。主网执行交易中的基础费会销毁,优先费则支付给区块提议者。因此,用户支付的每一笔费用,都不能不加区分地计入ETH销毁。
我的判断是,评价扩容时,需要同时看两张账:用户端是否更便宜、更好用,以及相关活动实际向以太坊支付了多少费用。前一张账改善,后一张账不必同比增加;短期费用较低,也不足以说明新增使用长期没有价值。
要验证“L2增长正在增强ETH销毁”这个判断,交易笔数只是起点,还需要同一时段的blob使用量、blob费用和主网执行基础费销毁数据。数据需求、费用价格或容量发生变化时,传导结果也会改变。
来源:以太坊原始规范EIP-4844、ethereum.org《Gas与费用》;查阅于2026-11-16。
L2更热闹,ETH销毁未必同步增加
L2交易笔数上涨,并不能直接推出ETH销毁量同比上涨。中间至少隔着两层变化:这些交易需要向以太坊提交多少数据,以及这些数据当时需要支付多少费用。
把这两层省略,很容易把“生态使用量”直接看成“代币价值捕获”。
交易笔数与数据需求之间
这里讨论使用以太坊提供数据可用性的rollup。它们把执行活动放到链下,并向以太坊提交相应数据。一次用户交易,并不等于一次同等成本的主网交易;批量处理、压缩效率和交易内容,都会影响每笔活动对应的数据需求。
因此,交易笔数增加时,提交的数据量未必按相同比例增加。如果批次利用更充分,更多交易可能分摊原本就需要支付的一部分成本。看见L2活跃,仍要继续看它实际消耗的主网资源。
数据需求与销毁量之间
EIP-4844引入了blob交易。blob gas独立于普通执行gas,有自己的费用调节机制,支付的blob费用会被销毁。扩容带来的低成本,正是这种机制设计希望实现的效果之一。
从经济关系看,付费总量同时受使用量和单位价格影响。当数据容量仍有余量、费用较低时,更多使用不一定形成很高的总费用;如果需求持续挤压可用容量,费用变化又可能使销毁增长更明显。不能拿其中一种情境当成永久规律。
还要分清费用流向。主网执行交易中的基础费会销毁,优先费则支付给区块提议者。因此,用户支付的每一笔费用,都不能不加区分地计入ETH销毁。
我的判断是,评价扩容时,需要同时看两张账:用户端是否更便宜、更好用,以及相关活动实际向以太坊支付了多少费用。前一张账改善,后一张账不必同比增加;短期费用较低,也不足以说明新增使用长期没有价值。
要验证“L2增长正在增强ETH销毁”这个判断,交易笔数只是起点,还需要同一时段的blob使用量、blob费用和主网执行基础费销毁数据。数据需求、费用价格或容量发生变化时,传导结果也会改变。
来源:以太坊原始规范EIP-4844、ethereum.org《Gas与费用》;查阅于2026-11-16。
把这两层省略,很容易把“生态使用量”直接看成“代币价值捕获”。
交易笔数与数据需求之间
这里讨论使用以太坊提供数据可用性的rollup。它们把执行活动放到链下,并向以太坊提交相应数据。一次用户交易,并不等于一次同等成本的主网交易;批量处理、压缩效率和交易内容,都会影响每笔活动对应的数据需求。
因此,交易笔数增加时,提交的数据量未必按相同比例增加。如果批次利用更充分,更多交易可能分摊原本就需要支付的一部分成本。看见L2活跃,仍要继续看它实际消耗的主网资源。
数据需求与销毁量之间
EIP-4844引入了blob交易。blob gas独立于普通执行gas,有自己的费用调节机制,支付的blob费用会被销毁。扩容带来的低成本,正是这种机制设计希望实现的效果之一。
从经济关系看,付费总量同时受使用量和单位价格影响。当数据容量仍有余量、费用较低时,更多使用不一定形成很高的总费用;如果需求持续挤压可用容量,费用变化又可能使销毁增长更明显。不能拿其中一种情境当成永久规律。
还要分清费用流向。主网执行交易中的基础费会销毁,优先费则支付给区块提议者。因此,用户支付的每一笔费用,都不能不加区分地计入ETH销毁。
我的判断是,评价扩容时,需要同时看两张账:用户端是否更便宜、更好用,以及相关活动实际向以太坊支付了多少费用。前一张账改善,后一张账不必同比增加;短期费用较低,也不足以说明新增使用长期没有价值。
要验证“L2增长正在增强ETH销毁”这个判断,交易笔数只是起点,还需要同一时段的blob使用量、blob费用和主网执行基础费销毁数据。数据需求、费用价格或容量发生变化时,传导结果也会改变。
来源:以太坊原始规范EIP-4844、ethereum.org《Gas与费用》;查阅于2026-11-16。
1
191
·
--
Übersetzung ansehen
正资金费率,是持仓成本,不是上涨承诺看到资金费率为正,就把它理解成“接下来要涨”,少看了一层:这个数字首先是在调节永续合约与现货指数之间的价格关系,并没有给未来价格投票。
永续合约没有固定到期日,不能像交割合约那样依靠到期结算完成价格收敛。资金费率通过多空之间的定期支付,让偏离现货的持仓承担相应成本。正费率时,多头向空头付款;负费率时,方向相反。
费率的“正”,也不自动等于多头异常拥挤。币安的计算机制包含利率项、平均溢价指数及调节规则。只看正负,无法分清这是正常的基准成本,还是相对历史水平明显扩大的溢价。每笔合约都有多空对手方,费率更不是简单统计看多者和看空者的人数。
真正有区别的是:贵到什么程度,贵了多久。
比较两个费率之前,还要统一时间口径。假设A每小时结算0.01%,B每8小时结算0.03%,并且一天内费率与名义持仓价值都不变。按简单相加计算,A一天是0.24%,B是0.09%。只看屏幕上的单次数字,会把成本高低看反。实际费率会变化,结算周期也要看具体合约。
再往下推一步:同样是正费率,可以对应不同的市场情境。如果现货需求持续增强,合约溢价可能与价格上涨并存;如果主要是杠杆追价,而现货承接没有跟上,正费率本身并不能阻止价格回落。这是机制分析,区分两者还需要现货成交、合约溢价和未平仓量等证据,不能由一个数字替代。
我的判断是,资金费率更适合回答“持有这一方向的合约,现在要付出多大成本”,而不是单独回答“币价下一步往哪走”。观察异常,需要同一合约、相同时间口径下的比较。
来源:币安《资金费率介绍》(更新于2026-03-06);《合约资金费率公式及标记价格计算更新》(发布于2025-09-16)。核对日期:2026-11-15。
https://www.binance.com/en/support/faq/detail/360033525031
https://www.binance.com/en/support/announcement/detail/c00588a7e8504b3eb28d02a2da00530b
正资金费率,是持仓成本,不是上涨承诺
看到资金费率为正,就把它理解成“接下来要涨”,少看了一层:这个数字首先是在调节永续合约与现货指数之间的价格关系,并没有给未来价格投票。
永续合约没有固定到期日,不能像交割合约那样依靠到期结算完成价格收敛。资金费率通过多空之间的定期支付,让偏离现货的持仓承担相应成本。正费率时,多头向空头付款;负费率时,方向相反。
费率的“正”,也不自动等于多头异常拥挤。币安的计算机制包含利率项、平均溢价指数及调节规则。只看正负,无法分清这是正常的基准成本,还是相对历史水平明显扩大的溢价。每笔合约都有多空对手方,费率更不是简单统计看多者和看空者的人数。
真正有区别的是:贵到什么程度,贵了多久。
比较两个费率之前,还要统一时间口径。假设A每小时结算0.01%,B每8小时结算0.03%,并且一天内费率与名义持仓价值都不变。按简单相加计算,A一天是0.24%,B是0.09%。只看屏幕上的单次数字,会把成本高低看反。实际费率会变化,结算周期也要看具体合约。
再往下推一步:同样是正费率,可以对应不同的市场情境。如果现货需求持续增强,合约溢价可能与价格上涨并存;如果主要是杠杆追价,而现货承接没有跟上,正费率本身并不能阻止价格回落。这是机制分析,区分两者还需要现货成交、合约溢价和未平仓量等证据,不能由一个数字替代。
我的判断是,资金费率更适合回答“持有这一方向的合约,现在要付出多大成本”,而不是单独回答“币价下一步往哪走”。观察异常,需要同一合约、相同时间口径下的比较。
来源:币安《资金费率介绍》(更新于2026-03-06);《合约资金费率公式及标记价格计算更新》(发布于2025-09-16)。核对日期:2026-11-15。
https://www.binance.com/en/support/faq/detail/360033525031
https://www.binance.com/en/support/announcement/detail/c00588a7e8504b3eb28d02a2da00530b
永续合约没有固定到期日,不能像交割合约那样依靠到期结算完成价格收敛。资金费率通过多空之间的定期支付,让偏离现货的持仓承担相应成本。正费率时,多头向空头付款;负费率时,方向相反。
费率的“正”,也不自动等于多头异常拥挤。币安的计算机制包含利率项、平均溢价指数及调节规则。只看正负,无法分清这是正常的基准成本,还是相对历史水平明显扩大的溢价。每笔合约都有多空对手方,费率更不是简单统计看多者和看空者的人数。
真正有区别的是:贵到什么程度,贵了多久。
比较两个费率之前,还要统一时间口径。假设A每小时结算0.01%,B每8小时结算0.03%,并且一天内费率与名义持仓价值都不变。按简单相加计算,A一天是0.24%,B是0.09%。只看屏幕上的单次数字,会把成本高低看反。实际费率会变化,结算周期也要看具体合约。
再往下推一步:同样是正费率,可以对应不同的市场情境。如果现货需求持续增强,合约溢价可能与价格上涨并存;如果主要是杠杆追价,而现货承接没有跟上,正费率本身并不能阻止价格回落。这是机制分析,区分两者还需要现货成交、合约溢价和未平仓量等证据,不能由一个数字替代。
我的判断是,资金费率更适合回答“持有这一方向的合约,现在要付出多大成本”,而不是单独回答“币价下一步往哪走”。观察异常,需要同一合约、相同时间口径下的比较。
来源:币安《资金费率介绍》(更新于2026-03-06);《合约资金费率公式及标记价格计算更新》(发布于2025-09-16)。核对日期:2026-11-15。
https://www.binance.com/en/support/faq/detail/360033525031
https://www.binance.com/en/support/announcement/detail/c00588a7e8504b3eb28d02a2da00530b
56
·
--
Übersetzung ansehen
1元的币,真比100元的便宜吗?
“才1元,涨到100元也没多难吧。”这句话漏掉了一个关键数字:市场上有多少枚在流通。单价只是每一枚的价格,不能单独说明整体估值高低。
假设A单价1元,流通量10亿枚,流通市值就是10亿元;B单价100元,流通量100万枚,流通市值只有1亿元。A的单价低了很多,流通市值却是B的10倍。
市值的基本算法是价格乘以流通量。它按当前价格给流通中的代币计价,不是累计流入的资金,也不代表所有持有人都能按这个价格卖出。
所以,“能买很多枚”本身没有估值意义。判断贵不贵,还得结合需求、用途和未来供应变化;光把别的币的单价当目标,少算的可能是几个数量级。
1元的币,真比100元的便宜吗?
“才1元,涨到100元也没多难吧。”这句话漏掉了一个关键数字:市场上有多少枚在流通。单价只是每一枚的价格,不能单独说明整体估值高低。
假设A单价1元,流通量10亿枚,流通市值就是10亿元;B单价100元,流通量100万枚,流通市值只有1亿元。A的单价低了很多,流通市值却是B的10倍。
市值的基本算法是价格乘以流通量。它按当前价格给流通中的代币计价,不是累计流入的资金,也不代表所有持有人都能按这个价格卖出。
所以,“能买很多枚”本身没有估值意义。判断贵不贵,还得结合需求、用途和未来供应变化;光把别的币的单价当目标,少算的可能是几个数量级。
“才1元,涨到100元也没多难吧。”这句话漏掉了一个关键数字:市场上有多少枚在流通。单价只是每一枚的价格,不能单独说明整体估值高低。
假设A单价1元,流通量10亿枚,流通市值就是10亿元;B单价100元,流通量100万枚,流通市值只有1亿元。A的单价低了很多,流通市值却是B的10倍。
市值的基本算法是价格乘以流通量。它按当前价格给流通中的代币计价,不是累计流入的资金,也不代表所有持有人都能按这个价格卖出。
所以,“能买很多枚”本身没有估值意义。判断贵不贵,还得结合需求、用途和未来供应变化;光把别的币的单价当目标,少算的可能是几个数量级。
1
114
·
--
Übersetzung ansehen
你刷到的十倍故事,少了一个分母
连续看到几张高收益截图,很容易觉得“机会到处都是”。但你看到的,可能只是愿意展示结果、又被平台推到眼前的那部分人。
举个纯假设例子:100个人各尝试一次同类策略,5个人盈利,95个人亏损。如果只有那5个人晒成绩,信息流看起来就是满屏成功;完整样本里,盈利者却只有5%。这里的数字只是演示,不代表任何真实策略。
这叫幸存者偏差:留在视野里的样本,未必代表全部样本。判断一种方法是否有效,要看所有尝试者、同一段时间里的完整结果,还要计入费用和中途退出者。
下次看到成功故事,值得先补上的信息是:总共有多少人试过,失败的结果有没有被记录?缺了这个分母,就很难判断成功究竟有多常见。
你刷到的十倍故事,少了一个分母
连续看到几张高收益截图,很容易觉得“机会到处都是”。但你看到的,可能只是愿意展示结果、又被平台推到眼前的那部分人。
举个纯假设例子:100个人各尝试一次同类策略,5个人盈利,95个人亏损。如果只有那5个人晒成绩,信息流看起来就是满屏成功;完整样本里,盈利者却只有5%。这里的数字只是演示,不代表任何真实策略。
这叫幸存者偏差:留在视野里的样本,未必代表全部样本。判断一种方法是否有效,要看所有尝试者、同一段时间里的完整结果,还要计入费用和中途退出者。
下次看到成功故事,值得先补上的信息是:总共有多少人试过,失败的结果有没有被记录?缺了这个分母,就很难判断成功究竟有多常见。
连续看到几张高收益截图,很容易觉得“机会到处都是”。但你看到的,可能只是愿意展示结果、又被平台推到眼前的那部分人。
举个纯假设例子:100个人各尝试一次同类策略,5个人盈利,95个人亏损。如果只有那5个人晒成绩,信息流看起来就是满屏成功;完整样本里,盈利者却只有5%。这里的数字只是演示,不代表任何真实策略。
这叫幸存者偏差:留在视野里的样本,未必代表全部样本。判断一种方法是否有效,要看所有尝试者、同一段时间里的完整结果,还要计入费用和中途退出者。
下次看到成功故事,值得先补上的信息是:总共有多少人试过,失败的结果有没有被记录?缺了这个分母,就很难判断成功究竟有多常见。
1
60
·
--
Übersetzung ansehen
央行降息,长期利率为什么还可能上升?
市场看的不只是今天的政策利率,也在估算未来几年利率和通胀会怎么走。
一个简化框架是:长期利率约等于未来短期利率预期的平均值,再加上期限溢价。假设降息后,市场反而上调未来通胀预期或持有长期债券所要求的补偿,长期收益率仍可能上升。
所以“降息”不等于所有债券价格都会涨。长期债券价格通常与其收益率反向变动,但期限、信用和流动性等因素也会影响结果。
风险提示:这是简化解释,不构成投资建议。
央行降息,长期利率为什么还可能上升?
市场看的不只是今天的政策利率,也在估算未来几年利率和通胀会怎么走。
一个简化框架是:长期利率约等于未来短期利率预期的平均值,再加上期限溢价。假设降息后,市场反而上调未来通胀预期或持有长期债券所要求的补偿,长期收益率仍可能上升。
所以“降息”不等于所有债券价格都会涨。长期债券价格通常与其收益率反向变动,但期限、信用和流动性等因素也会影响结果。
风险提示:这是简化解释,不构成投资建议。
市场看的不只是今天的政策利率,也在估算未来几年利率和通胀会怎么走。
一个简化框架是:长期利率约等于未来短期利率预期的平均值,再加上期限溢价。假设降息后,市场反而上调未来通胀预期或持有长期债券所要求的补偿,长期收益率仍可能上升。
所以“降息”不等于所有债券价格都会涨。长期债券价格通常与其收益率反向变动,但期限、信用和流动性等因素也会影响结果。
风险提示:这是简化解释,不构成投资建议。
1
71
·
--
Übersetzung ansehen
亏一半,为什么不是涨回50%就能回本?
因为涨跌幅的计算基数变了。假设一项资产从100跌到50,亏损是50%;但从50涨回100,需要上涨50,也就是100%。
再看一个容易忽略的结果:如果从50反弹50%,价格只到75,仍比原来的100低25%。百分比看起来对称,账户金额却不对称。
这也是为什么风险管理常关注“可能亏多少”,而不只盯着目标收益。跌得越深,回到原点所需的涨幅越大;这只是算术关系,不代表市场一定会反弹。
风险提示:单一资产的波动和回撤可能远高于预期,示例不构成投资建议。
亏一半,为什么不是涨回50%就能回本?
因为涨跌幅的计算基数变了。假设一项资产从100跌到50,亏损是50%;但从50涨回100,需要上涨50,也就是100%。
再看一个容易忽略的结果:如果从50反弹50%,价格只到75,仍比原来的100低25%。百分比看起来对称,账户金额却不对称。
这也是为什么风险管理常关注“可能亏多少”,而不只盯着目标收益。跌得越深,回到原点所需的涨幅越大;这只是算术关系,不代表市场一定会反弹。
风险提示:单一资产的波动和回撤可能远高于预期,示例不构成投资建议。
因为涨跌幅的计算基数变了。假设一项资产从100跌到50,亏损是50%;但从50涨回100,需要上涨50,也就是100%。
再看一个容易忽略的结果:如果从50反弹50%,价格只到75,仍比原来的100低25%。百分比看起来对称,账户金额却不对称。
这也是为什么风险管理常关注“可能亏多少”,而不只盯着目标收益。跌得越深,回到原点所需的涨幅越大;这只是算术关系,不代表市场一定会反弹。
风险提示:单一资产的波动和回撤可能远高于预期,示例不构成投资建议。
1
83
·
--
Übersetzung ansehen
通胀降了,为什么东西没便宜?
很多人把“涨价变慢”误当成“价格下跌”。通胀率从5%降到2%,通常表示价格仍在涨,只是涨得没之前快。
举个假设例子:一篮子商品去年从100涨到105;如果今年通胀是2%,它会到约107.1,而不是回到100。要让总体价格下降,通常需要出现通缩。
看个人预算时,也别只盯着总体通胀率。房租、食品、交通在不同家庭支出中的权重不同,自己的体感可能和统计平均有差异。
风险提示:通胀指标反映的是总体价格变化,不等于每个人的生活成本。
通胀降了,为什么东西没便宜?
很多人把“涨价变慢”误当成“价格下跌”。通胀率从5%降到2%,通常表示价格仍在涨,只是涨得没之前快。
举个假设例子:一篮子商品去年从100涨到105;如果今年通胀是2%,它会到约107.1,而不是回到100。要让总体价格下降,通常需要出现通缩。
看个人预算时,也别只盯着总体通胀率。房租、食品、交通在不同家庭支出中的权重不同,自己的体感可能和统计平均有差异。
风险提示:通胀指标反映的是总体价格变化,不等于每个人的生活成本。
很多人把“涨价变慢”误当成“价格下跌”。通胀率从5%降到2%,通常表示价格仍在涨,只是涨得没之前快。
举个假设例子:一篮子商品去年从100涨到105;如果今年通胀是2%,它会到约107.1,而不是回到100。要让总体价格下降,通常需要出现通缩。
看个人预算时,也别只盯着总体通胀率。房租、食品、交通在不同家庭支出中的权重不同,自己的体感可能和统计平均有差异。
风险提示:通胀指标反映的是总体价格变化,不等于每个人的生活成本。
1
78
·
--
Übersetzung ansehen
【经济学|先行指标和滞后指标怎么看】
经济数据有不同的时间属性。先行指标试图提供经济活动变化的早期线索;同步指标反映当下状况;滞后指标通常在趋势形成后才明显变化。
例如,新订单调查常被用作观察需求变化的前瞻线索;失业率则往往在经济转弱一段时间后才上升。它们回答的问题不同,不能互相替代。
先行指标容易受情绪和短期噪声影响,滞后指标更适合确认已发生的变化。单个数据点都不足以独立预测经济走向,最好结合多个指标和后续修正一起看。
核心:前瞻线索不等于结论,事后确认也不代表能提前择时。
以上为经济学知识分享,不构成投资建议。
【经济学|先行指标和滞后指标怎么看】
经济数据有不同的时间属性。先行指标试图提供经济活动变化的早期线索;同步指标反映当下状况;滞后指标通常在趋势形成后才明显变化。
例如,新订单调查常被用作观察需求变化的前瞻线索;失业率则往往在经济转弱一段时间后才上升。它们回答的问题不同,不能互相替代。
先行指标容易受情绪和短期噪声影响,滞后指标更适合确认已发生的变化。单个数据点都不足以独立预测经济走向,最好结合多个指标和后续修正一起看。
核心:前瞻线索不等于结论,事后确认也不代表能提前择时。
以上为经济学知识分享,不构成投资建议。
经济数据有不同的时间属性。先行指标试图提供经济活动变化的早期线索;同步指标反映当下状况;滞后指标通常在趋势形成后才明显变化。
例如,新订单调查常被用作观察需求变化的前瞻线索;失业率则往往在经济转弱一段时间后才上升。它们回答的问题不同,不能互相替代。
先行指标容易受情绪和短期噪声影响,滞后指标更适合确认已发生的变化。单个数据点都不足以独立预测经济走向,最好结合多个指标和后续修正一起看。
核心:前瞻线索不等于结论,事后确认也不代表能提前择时。
以上为经济学知识分享,不构成投资建议。
1
43
·
--
Übersetzung ansehen
【风险管理|波动率和回撤不是一回事】
波动率描述价格起伏的幅度;回撤则看资产从某个阶段高点跌到随后低点的幅度。两者相关,但回答的是不同问题。
例如净值从 100 跌到 80,期间最大回撤是 20%。这说明从峰值到谷底的损失路径,却不告诉我们价格每天波动有多大,也不代表之后一定能恢复。
评估风险时,除了收益和波动,也要看可能跌多少、恢复需要多久,以及自己是否会在低点被迫卖出。回撤结果还取决于观察区间,历史数据不能保证未来表现。
核心:看组合是否适合自己,不能只看收益曲线平不平。
以上为风险管理知识,不构成投资建议;资产价格可能大幅波动。
【风险管理|波动率和回撤不是一回事】
波动率描述价格起伏的幅度;回撤则看资产从某个阶段高点跌到随后低点的幅度。两者相关,但回答的是不同问题。
例如净值从 100 跌到 80,期间最大回撤是 20%。这说明从峰值到谷底的损失路径,却不告诉我们价格每天波动有多大,也不代表之后一定能恢复。
评估风险时,除了收益和波动,也要看可能跌多少、恢复需要多久,以及自己是否会在低点被迫卖出。回撤结果还取决于观察区间,历史数据不能保证未来表现。
核心:看组合是否适合自己,不能只看收益曲线平不平。
以上为风险管理知识,不构成投资建议;资产价格可能大幅波动。
波动率描述价格起伏的幅度;回撤则看资产从某个阶段高点跌到随后低点的幅度。两者相关,但回答的是不同问题。
例如净值从 100 跌到 80,期间最大回撤是 20%。这说明从峰值到谷底的损失路径,却不告诉我们价格每天波动有多大,也不代表之后一定能恢复。
评估风险时,除了收益和波动,也要看可能跌多少、恢复需要多久,以及自己是否会在低点被迫卖出。回撤结果还取决于观察区间,历史数据不能保证未来表现。
核心:看组合是否适合自己,不能只看收益曲线平不平。
以上为风险管理知识,不构成投资建议;资产价格可能大幅波动。
1
57
·
--
Übersetzung ansehen
【经济学基础|为什么未来的钱要打折】
今天拿到 1000 元和一年后拿到 1000 元,在经济上并不完全等价:今天的钱可以用于消费、投资,也能应对眼前的不确定性。
把未来现金流换算成今天的价值,叫作折现。举例来说,若年折现率假设为 5%,一年后的 1000 元折算到今天约为 952.38 元(1000 ÷ 1.05)。这只是给定假设下的计算示例,不是收益预测。
折现率越高,未来同一笔钱折算到今天的价值越低。因此,利率、风险和预期都会影响资产估值,长期现金流尤其敏感。
核心:估值不只看未来可能获得多少,也要看何时获得、承担什么风险。
以上为经济学概念说明,不构成投资建议。
【经济学基础|为什么未来的钱要打折】
今天拿到 1000 元和一年后拿到 1000 元,在经济上并不完全等价:今天的钱可以用于消费、投资,也能应对眼前的不确定性。
把未来现金流换算成今天的价值,叫作折现。举例来说,若年折现率假设为 5%,一年后的 1000 元折算到今天约为 952.38 元(1000 ÷ 1.05)。这只是给定假设下的计算示例,不是收益预测。
折现率越高,未来同一笔钱折算到今天的价值越低。因此,利率、风险和预期都会影响资产估值,长期现金流尤其敏感。
核心:估值不只看未来可能获得多少,也要看何时获得、承担什么风险。
以上为经济学概念说明,不构成投资建议。
今天拿到 1000 元和一年后拿到 1000 元,在经济上并不完全等价:今天的钱可以用于消费、投资,也能应对眼前的不确定性。
把未来现金流换算成今天的价值,叫作折现。举例来说,若年折现率假设为 5%,一年后的 1000 元折算到今天约为 952.38 元(1000 ÷ 1.05)。这只是给定假设下的计算示例,不是收益预测。
折现率越高,未来同一笔钱折算到今天的价值越低。因此,利率、风险和预期都会影响资产估值,长期现金流尤其敏感。
核心:估值不只看未来可能获得多少,也要看何时获得、承担什么风险。
以上为经济学概念说明,不构成投资建议。
1
98
·
--
Übersetzung ansehen
【市场结构|价格不等于成交成本】
看盘时看到的最新价,不代表你能以这个价格买到大量资产。盘口深度不足时,较大的市价单会逐档成交,最终平均成交价可能偏离下单前看到的价格,这种差异就是滑点。
举例:某资产报价 100 元,但 100 元附近的卖单很少;买单继续向上成交,平均成本可能高于 100 元。行情越快、流动性越薄,偏离通常越明显。
评估交易成本时,除了手续费,也要考虑买卖价差、盘口深度和成交方式。限价单可以限定价格,但不保证成交。
以上是市场机制说明,不构成投资建议;低流动性资产的价格波动和成交风险可能更高。
【市场结构|价格不等于成交成本】
看盘时看到的最新价,不代表你能以这个价格买到大量资产。盘口深度不足时,较大的市价单会逐档成交,最终平均成交价可能偏离下单前看到的价格,这种差异就是滑点。
举例:某资产报价 100 元,但 100 元附近的卖单很少;买单继续向上成交,平均成本可能高于 100 元。行情越快、流动性越薄,偏离通常越明显。
评估交易成本时,除了手续费,也要考虑买卖价差、盘口深度和成交方式。限价单可以限定价格,但不保证成交。
以上是市场机制说明,不构成投资建议;低流动性资产的价格波动和成交风险可能更高。
看盘时看到的最新价,不代表你能以这个价格买到大量资产。盘口深度不足时,较大的市价单会逐档成交,最终平均成交价可能偏离下单前看到的价格,这种差异就是滑点。
举例:某资产报价 100 元,但 100 元附近的卖单很少;买单继续向上成交,平均成本可能高于 100 元。行情越快、流动性越薄,偏离通常越明显。
评估交易成本时,除了手续费,也要考虑买卖价差、盘口深度和成交方式。限价单可以限定价格,但不保证成交。
以上是市场机制说明,不构成投资建议;低流动性资产的价格波动和成交风险可能更高。
1
28
·
--
Übersetzung ansehen
【资产配置|分散不是“买得多”】
如果几项资产总受同一个因素影响,持有它们未必能有效分散风险。分散的核心,是让不同风险来源在组合里不要完全同涨同跌。
比如同时持有多种高波动加密资产,表面上币种很多,但遇到整体风险偏好下降时,它们仍可能一起下跌。分析资产类别、流动性、投资期限和相关性,能更清楚地看见组合暴露。
相关性描述资产价格变动是否倾向同方向;它会随市场环境改变,历史相关性不能保证未来表现。
核心:看组合在什么情景下会一起亏,而不只是数持有几个标的。
以上为教育内容,不构成投资建议;资产价格可能大幅波动。
【资产配置|分散不是“买得多”】
如果几项资产总受同一个因素影响,持有它们未必能有效分散风险。分散的核心,是让不同风险来源在组合里不要完全同涨同跌。
比如同时持有多种高波动加密资产,表面上币种很多,但遇到整体风险偏好下降时,它们仍可能一起下跌。分析资产类别、流动性、投资期限和相关性,能更清楚地看见组合暴露。
相关性描述资产价格变动是否倾向同方向;它会随市场环境改变,历史相关性不能保证未来表现。
核心:看组合在什么情景下会一起亏,而不只是数持有几个标的。
以上为教育内容,不构成投资建议;资产价格可能大幅波动。
如果几项资产总受同一个因素影响,持有它们未必能有效分散风险。分散的核心,是让不同风险来源在组合里不要完全同涨同跌。
比如同时持有多种高波动加密资产,表面上币种很多,但遇到整体风险偏好下降时,它们仍可能一起下跌。分析资产类别、流动性、投资期限和相关性,能更清楚地看见组合暴露。
相关性描述资产价格变动是否倾向同方向;它会随市场环境改变,历史相关性不能保证未来表现。
核心:看组合在什么情景下会一起亏,而不只是数持有几个标的。
以上为教育内容,不构成投资建议;资产价格可能大幅波动。
1
45
·
--
Übersetzung ansehen
【投资心理|为什么亏损更难受】行为金融学里的“损失厌恶”描述了一种常见倾向:相对于同等幅度的收益,人们往往会更在意损失。比如账户先赚 100 元,再亏回 100 元,账面回到原点,情绪上却未必觉得“没发生什么”。这也是为什么投资者有时会过早卖出盈利资产,却迟迟不愿承认亏损。一个实用做法是提前写下买入理由、风险边界和复盘条件,减少临场情绪对决策的影响。它不能消除风险,也不构成投资建议。
【投资心理|为什么亏损更难受】行为金融学里的“损失厌恶”描述了一种常见倾向:相对于同等幅度的收益,人们往往会更在意损失。比如账户先赚 100 元,再亏回 100 元,账面回到原点,情绪上却未必觉得“没发生什么”。这也是为什么投资者有时会过早卖出盈利资产,却迟迟不愿承认亏损。一个实用做法是提前写下买入理由、风险边界和复盘条件,减少临场情绪对决策的影响。它不能消除风险,也不构成投资建议。
1
91
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
IsAnthropic’s$1.5TMarketCapJustified?
9,433 Aufrufe
74 Kommentare
Anthropic dürfte bei Rekorddebüt an der Nasdaq bei 105 Dollar eröffnen
Binance News
·12 Likes
·12.5k Aufrufe
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
229,791 Aufrufe
2,045 Kommentare
NvidiaBoardReportedlySplitOverHuang’sReturn
110,246 Aufrufe
1,094 Kommentare