
MALIK ADIL SHER
8 Beiträge
MALIK ADIL SHER
Melden
Nutzer blockieren
1 Following
0 Follower
5 Like gegeben
Beiträge
Übersetzung ansehen
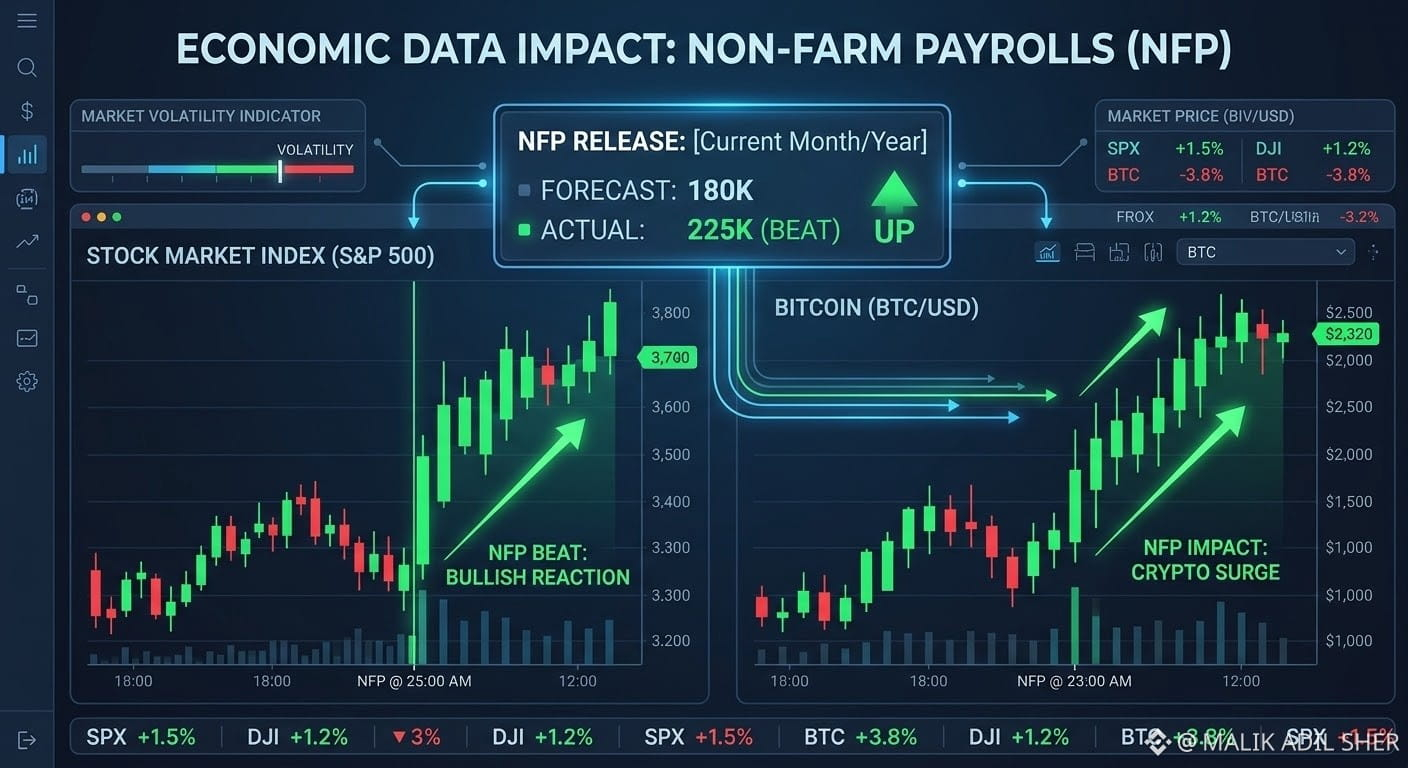
Today's U.S. Non-Farm Payrolls (NFP) report delivered a strong surge, coming in at 165K jobs added against the 65K market consensus forecast (with unemployment dropping to 4.1%).
Here's how this significant upside beat is impacting the macro environment, the stock market, and Bitcoin ($BTC ):
Key Market Impacts Breakdown
Federal Reserve & Rate Expectations
Stronger Labor Market: The 165K print signals that the U.S. economy remains resilient.
Interest Rate Outlook: A robust labor market gives the Federal Reserve flexibility to hold interest rates higher for longer or slow the pace of rate cuts, pushing Treasury yields and the U.S. Dollar Index ($DXYZ.US ) higher in the short term.
Stock Market (S&P 500, Nasdaq, Dow)
Mixed/Divergent Reaction:
Short-Term Headwinds: Higher yields pressure rate-sensitive tech and growth equities, as higher interest rates reduce the discounted valuation of future earnings.
Long-Term Support: The strong jobs beat reduces fears of an impending recession ("soft landing" narrative), providing an underlying fundamental floor for broader equity market earnings.
Bitcoin ($BTC ) & Crypto Markets
Macro Drag: Because higher bond yields and a stronger US Dollar increase the opportunity cost of holding non-yielding risk assets, Bitcoin faces immediate downward price pressure following a hot NFP report.
Risk Appetite: Crypto markets remain sensitive to broader liquidity conditions. When rate-cut expectations get pushed back, macro liquidity tightens, keeping short-term speculative demand subdued across BTC and major altcoins.
#NFPrompt
#USDT
Today's U.S. Non-Farm Payrolls (NFP) report delivered a strong surge, coming in at 165K jobs added against the 65K market consensus forecast (with unemployment dropping to 4.1%).
Here's how this significant upside beat is impacting the macro environment, the stock market, and Bitcoin ($BTC ):
Key Market Impacts Breakdown
Federal Reserve & Rate Expectations
Stronger Labor Market: The 165K print signals that the U.S. economy remains resilient.
Interest Rate Outlook: A robust labor market gives the Federal Reserve flexibility to hold interest rates higher for longer or slow the pace of rate cuts, pushing Treasury yields and the U.S. Dollar Index ($DXYZ.US ) higher in the short term.
Stock Market (S&P 500, Nasdaq, Dow)
Mixed/Divergent Reaction:
Short-Term Headwinds: Higher yields pressure rate-sensitive tech and growth equities, as higher interest rates reduce the discounted valuation of future earnings.
Long-Term Support: The strong jobs beat reduces fears of an impending recession ("soft landing" narrative), providing an underlying fundamental floor for broader equity market earnings.
Bitcoin ($BTC ) & Crypto Markets
Macro Drag: Because higher bond yields and a stronger US Dollar increase the opportunity cost of holding non-yielding risk assets, Bitcoin faces immediate downward price pressure following a hot NFP report.
Risk Appetite: Crypto markets remain sensitive to broader liquidity conditions. When rate-cut expectations get pushed back, macro liquidity tightens, keeping short-term speculative demand subdued across BTC and major altcoins.
#NFPrompt
#USDT
Here's how this significant upside beat is impacting the macro environment, the stock market, and Bitcoin ($BTC ):
Key Market Impacts Breakdown
Federal Reserve & Rate Expectations
Stronger Labor Market: The 165K print signals that the U.S. economy remains resilient.
Interest Rate Outlook: A robust labor market gives the Federal Reserve flexibility to hold interest rates higher for longer or slow the pace of rate cuts, pushing Treasury yields and the U.S. Dollar Index ($DXYZ.US ) higher in the short term.
Stock Market (S&P 500, Nasdaq, Dow)
Mixed/Divergent Reaction:
Short-Term Headwinds: Higher yields pressure rate-sensitive tech and growth equities, as higher interest rates reduce the discounted valuation of future earnings.
Long-Term Support: The strong jobs beat reduces fears of an impending recession ("soft landing" narrative), providing an underlying fundamental floor for broader equity market earnings.
Bitcoin ($BTC ) & Crypto Markets
Macro Drag: Because higher bond yields and a stronger US Dollar increase the opportunity cost of holding non-yielding risk assets, Bitcoin faces immediate downward price pressure following a hot NFP report.
Risk Appetite: Crypto markets remain sensitive to broader liquidity conditions. When rate-cut expectations get pushed back, macro liquidity tightens, keeping short-term speculative demand subdued across BTC and major altcoins.
#NFPrompt
#USDT
1
85
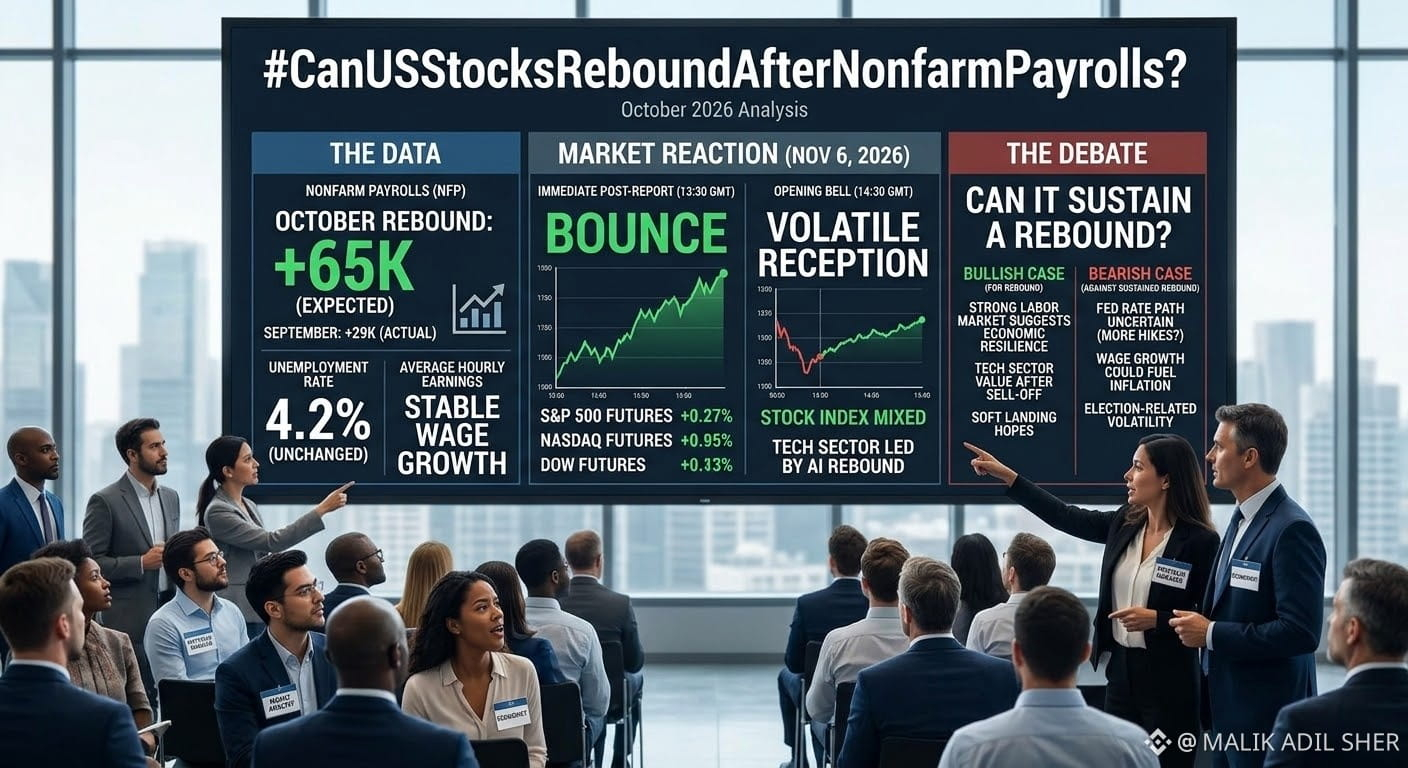
Ob US-Aktien nach der Veröffentlichung der Beschäftigungszahlen außerhalb der Landwirtschaft (NFP) eine Erholung aufrechterhalten können, hängt davon ab, wie der Markt starke Arbeitsmarktdaten gegen die Erwartungen hinsichtlich der Zinspolitik abwägt.
Der jüngste Arbeitsmarktbericht überraschte deutlich positiv und erschwert die Entwicklung von Risikoanlagen nach der jüngsten Volatilität am Technologiemarkt.
Wichtige Daten im Überblick
Beschäftigung außerhalb der Landwirtschaft: Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg im Oktober um 165.000 und übertraf damit die Marktkonsensprognose von 65.000 deutlich. Zudem wurden die Zahlen der Vormonate (August und September) um insgesamt 84.000 Stellen nach oben revidiert.
Arbeitslosenquote: Sie sank von 4,2 % im Vormonat auf 4,1 %.
Unmittelbare Entwicklungen an den Aktienmärkten und im makroökonomischen Umfeld
1. Risiko von Zinserhöhungen und „höheren Zinsen für längere Zeit“
Ein starker Arbeitsmarkt mindert zwar die Rezessionsängste, ist für Aktien jedoch ein zweischneidiges Schwert. Die positive Überraschung signalisiert wirtschaftliche Widerstandsfähigkeit und gibt der US-Notenbank Spielraum, an ihrer restriktiven Haltung festzuhalten oder weitere Zinserhöhungen in Betracht zu ziehen, falls die Inflation hartnäckig bleibt.
Die Renditen von US-Staatsanleihen stiegen nach der Veröffentlichung sprunghaft an. In der Folge gaben Index-Futures (wie die auf den S&P 500) einen Teil ihrer vorbörslichen Gewinne wieder ab.
2. Technologiesektor und breitere Divergenzen
Vor der Veröffentlichung der NFP-Daten versuchten Aktien-Futures – insbesondere die des Nasdaq 100 – eine technische Erholung, gestützt durch eine Erholungsrally bei KI- und Halbleiterwerten (z. B. Micron, AMD und NVIDIA) nach den vorangegangenen Abverkäufen.
Wachstums- und Substanzwerte im Vergleich: Höhere Renditen setzen hoch bewertete Technologieaktien und zinssensible Aktien tendenziell überproportional unter Druck. Zwar können die Ertragsstärke der Mega-Cap-Technologieunternehmen und die Renditebelastung zeitweise auseinanderlaufen, doch anhaltende Unsicherheit über die Zinsen begrenzt das Aufwärtspotenzial.
Zurückhaltung bei Dow und Small Caps: Blue-Chip- und Small-Cap-Indizes (Russell 2000) zeigen sich vorsichtig, da höhere Kreditkosten zyklische Branchen und Unternehmen mit geringerer Marktkapitalisierung unmittelbar belasten.
#CanUSStocksReboundAfterNonfarmPayrolls?
Ob US-Aktien nach der Veröffentlichung der Beschäftigungszahlen außerhalb der Landwirtschaft (NFP) eine Erholung aufrechterhalten können, hängt davon ab, wie der Markt starke Arbeitsmarktdaten gegen die Erwartungen hinsichtlich der Zinspolitik abwägt.
Der jüngste Arbeitsmarktbericht überraschte deutlich positiv und erschwert die Entwicklung von Risikoanlagen nach der jüngsten Volatilität am Technologiemarkt.
Wichtige Daten im Überblick
Beschäftigung außerhalb der Landwirtschaft: Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg im Oktober um 165.000 und übertraf damit die Marktkonsensprognose von 65.000 deutlich. Zudem wurden die Zahlen der Vormonate (August und September) um insgesamt 84.000 Stellen nach oben revidiert.
Arbeitslosenquote: Sie sank von 4,2 % im Vormonat auf 4,1 %.
Unmittelbare Entwicklungen an den Aktienmärkten und im makroökonomischen Umfeld
1. Risiko von Zinserhöhungen und „höheren Zinsen für längere Zeit“
Ein starker Arbeitsmarkt mindert zwar die Rezessionsängste, ist für Aktien jedoch ein zweischneidiges Schwert. Die positive Überraschung signalisiert wirtschaftliche Widerstandsfähigkeit und gibt der US-Notenbank Spielraum, an ihrer restriktiven Haltung festzuhalten oder weitere Zinserhöhungen in Betracht zu ziehen, falls die Inflation hartnäckig bleibt.
Die Renditen von US-Staatsanleihen stiegen nach der Veröffentlichung sprunghaft an. In der Folge gaben Index-Futures (wie die auf den S&P 500) einen Teil ihrer vorbörslichen Gewinne wieder ab.
2. Technologiesektor und breitere Divergenzen
Vor der Veröffentlichung der NFP-Daten versuchten Aktien-Futures – insbesondere die des Nasdaq 100 – eine technische Erholung, gestützt durch eine Erholungsrally bei KI- und Halbleiterwerten (z. B. Micron, AMD und NVIDIA) nach den vorangegangenen Abverkäufen.
Wachstums- und Substanzwerte im Vergleich: Höhere Renditen setzen hoch bewertete Technologieaktien und zinssensible Aktien tendenziell überproportional unter Druck. Zwar können die Ertragsstärke der Mega-Cap-Technologieunternehmen und die Renditebelastung zeitweise auseinanderlaufen, doch anhaltende Unsicherheit über die Zinsen begrenzt das Aufwärtspotenzial.
Zurückhaltung bei Dow und Small Caps: Blue-Chip- und Small-Cap-Indizes (Russell 2000) zeigen sich vorsichtig, da höhere Kreditkosten zyklische Branchen und Unternehmen mit geringerer Marktkapitalisierung unmittelbar belasten.
#CanUSStocksReboundAfterNonfarmPayrolls?
Der jüngste Arbeitsmarktbericht überraschte deutlich positiv und erschwert die Entwicklung von Risikoanlagen nach der jüngsten Volatilität am Technologiemarkt.
Wichtige Daten im Überblick
Beschäftigung außerhalb der Landwirtschaft: Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg im Oktober um 165.000 und übertraf damit die Marktkonsensprognose von 65.000 deutlich. Zudem wurden die Zahlen der Vormonate (August und September) um insgesamt 84.000 Stellen nach oben revidiert.
Arbeitslosenquote: Sie sank von 4,2 % im Vormonat auf 4,1 %.
Unmittelbare Entwicklungen an den Aktienmärkten und im makroökonomischen Umfeld
1. Risiko von Zinserhöhungen und „höheren Zinsen für längere Zeit“
Ein starker Arbeitsmarkt mindert zwar die Rezessionsängste, ist für Aktien jedoch ein zweischneidiges Schwert. Die positive Überraschung signalisiert wirtschaftliche Widerstandsfähigkeit und gibt der US-Notenbank Spielraum, an ihrer restriktiven Haltung festzuhalten oder weitere Zinserhöhungen in Betracht zu ziehen, falls die Inflation hartnäckig bleibt.
Die Renditen von US-Staatsanleihen stiegen nach der Veröffentlichung sprunghaft an. In der Folge gaben Index-Futures (wie die auf den S&P 500) einen Teil ihrer vorbörslichen Gewinne wieder ab.
2. Technologiesektor und breitere Divergenzen
Vor der Veröffentlichung der NFP-Daten versuchten Aktien-Futures – insbesondere die des Nasdaq 100 – eine technische Erholung, gestützt durch eine Erholungsrally bei KI- und Halbleiterwerten (z. B. Micron, AMD und NVIDIA) nach den vorangegangenen Abverkäufen.
Wachstums- und Substanzwerte im Vergleich: Höhere Renditen setzen hoch bewertete Technologieaktien und zinssensible Aktien tendenziell überproportional unter Druck. Zwar können die Ertragsstärke der Mega-Cap-Technologieunternehmen und die Renditebelastung zeitweise auseinanderlaufen, doch anhaltende Unsicherheit über die Zinsen begrenzt das Aufwärtspotenzial.
Zurückhaltung bei Dow und Small Caps: Blue-Chip- und Small-Cap-Indizes (Russell 2000) zeigen sich vorsichtig, da höhere Kreditkosten zyklische Branchen und Unternehmen mit geringerer Marktkapitalisierung unmittelbar belasten.
#CanUSStocksReboundAfterNonfarmPayrolls?
1
450
Übersetzung ansehen
⚡ US Data Center Rules May Constrain AI Expansion: The New Power Bottleneck
The AI $XAU
{future}(XAUUSDT)
rush is hitting a critical new barrier, and it's not a shortage of chips or capital. It’s access to electricity.
As artificial intelligence models grow, so do the data centers needed to train and run them. A new wave of regulations and logistical constraints across the United States is threatening to slow this rapid expansion. For investors and observers, understanding this bottleneck is key to forecasting the future of AI infrastructure.
Here’s why US data center rules and grid limits are a defining constraint on AI growth.
1. The Grid Power Crisis: Demand vs. Delay
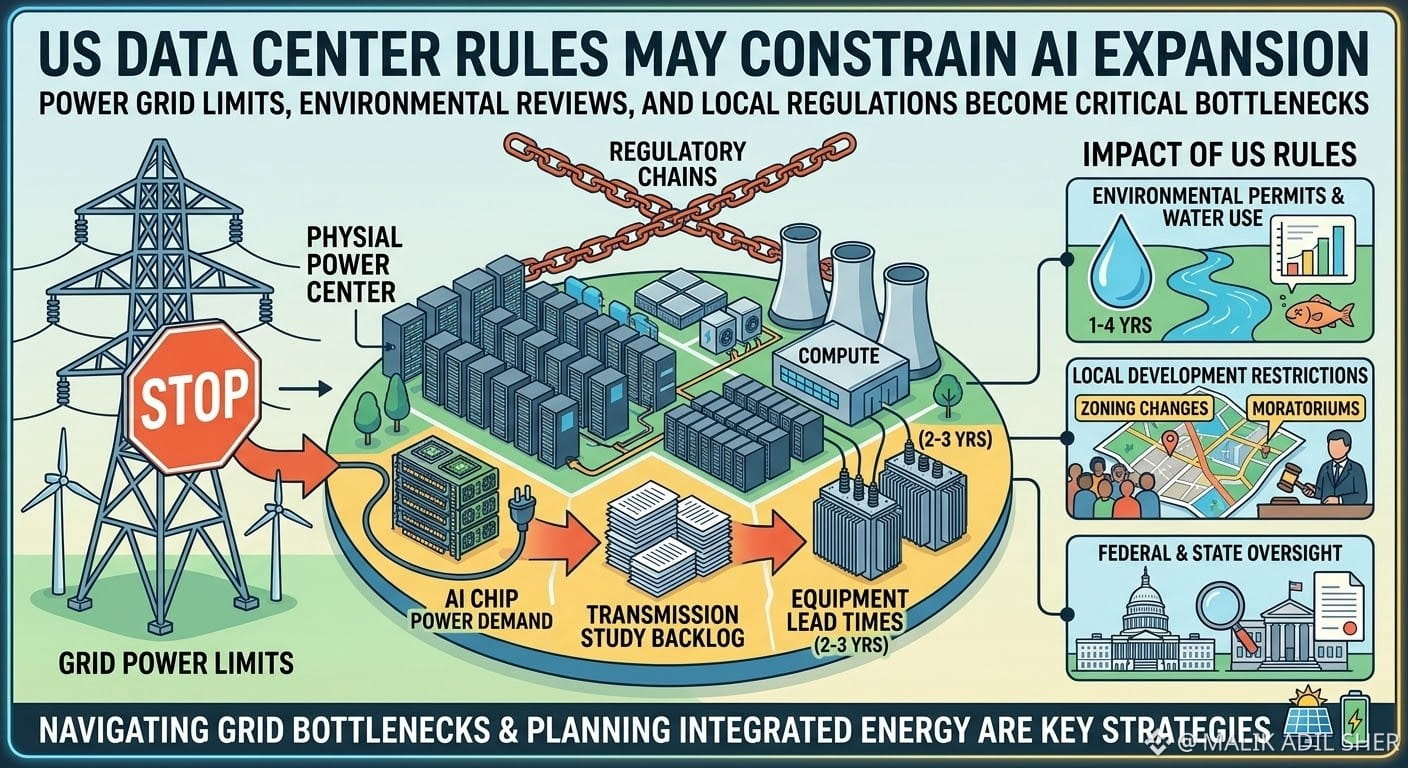
The single biggest issue isn't generating enough electricity, but delivering it. New data centers have power demands that dwarf traditional facilities. The gap between how fast a data center can be built and how long it takes to upgrade the grid has become a fundamental bottleneck.
Transmission Study Backlogs: Utilities face multi-year queues to even study how a new data center will affect the local grid.
Equipment Lead Times: Essential components like large transformers now have procurement delays of 2 to 3 years.
Grid Congestion: Many regions simply don't have the "headroom" on existing lines to support hundreds of megawatts of new load.
#US Data Center Rules May Constrain AI Expansion
⚡ US Data Center Rules May Constrain AI Expansion: The New Power Bottleneck
The AI $XAU
rush is hitting a critical new barrier, and it's not a shortage of chips or capital. It’s access to electricity.
As artificial intelligence models grow, so do the data centers needed to train and run them. A new wave of regulations and logistical constraints across the United States is threatening to slow this rapid expansion. For investors and observers, understanding this bottleneck is key to forecasting the future of AI infrastructure.
Here’s why US data center rules and grid limits are a defining constraint on AI growth.
1. The Grid Power Crisis: Demand vs. Delay
The single biggest issue isn't generating enough electricity, but delivering it. New data centers have power demands that dwarf traditional facilities. The gap between how fast a data center can be built and how long it takes to upgrade the grid has become a fundamental bottleneck.
Transmission Study Backlogs: Utilities face multi-year queues to even study how a new data center will affect the local grid.
Equipment Lead Times: Essential components like large transformers now have procurement delays of 2 to 3 years.
Grid Congestion: Many regions simply don't have the "headroom" on existing lines to support hundreds of megawatts of new load.
#US Data Center Rules May Constrain AI Expansion
The AI $XAU
rush is hitting a critical new barrier, and it's not a shortage of chips or capital. It’s access to electricity.
As artificial intelligence models grow, so do the data centers needed to train and run them. A new wave of regulations and logistical constraints across the United States is threatening to slow this rapid expansion. For investors and observers, understanding this bottleneck is key to forecasting the future of AI infrastructure.
Here’s why US data center rules and grid limits are a defining constraint on AI growth.
1. The Grid Power Crisis: Demand vs. Delay
The single biggest issue isn't generating enough electricity, but delivering it. New data centers have power demands that dwarf traditional facilities. The gap between how fast a data center can be built and how long it takes to upgrade the grid has become a fundamental bottleneck.
Transmission Study Backlogs: Utilities face multi-year queues to even study how a new data center will affect the local grid.
Equipment Lead Times: Essential components like large transformers now have procurement delays of 2 to 3 years.
Grid Congestion: Many regions simply don't have the "headroom" on existing lines to support hundreds of megawatts of new load.
#US Data Center Rules May Constrain AI Expansion
1
176
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinRebounds$75KAsChipsLead
3,981 Aufrufe
94 Kommentare
Marktüberblick | Bitcoin erholt sich nach Rückgang unter 75.000 $ auf 75.600 $, während Chip-Aktien nach überraschend starken Arbeitsmarktdaten die Rally anführen
Binance News
·10 Likes
·4k Aufrufe
JobsReportRaisesHikeOdds
73,956 Aufrufe
824 Kommentare
US Data Center Rules May Constrain AI Expansion
8,711 Aufrufe
91 Kommentare