
SAYONARA CASH
10 Beiträge
SAYONARA CASH
Melden
Nutzer blockieren
Original content on crypto & finance 🧠💰
1 Following
16 Follower
20 Like gegeben
Beiträge
Wofür gibt Binance 7% auf Stablecoins, wenn die Bank nur 1,75% gibt? 💰
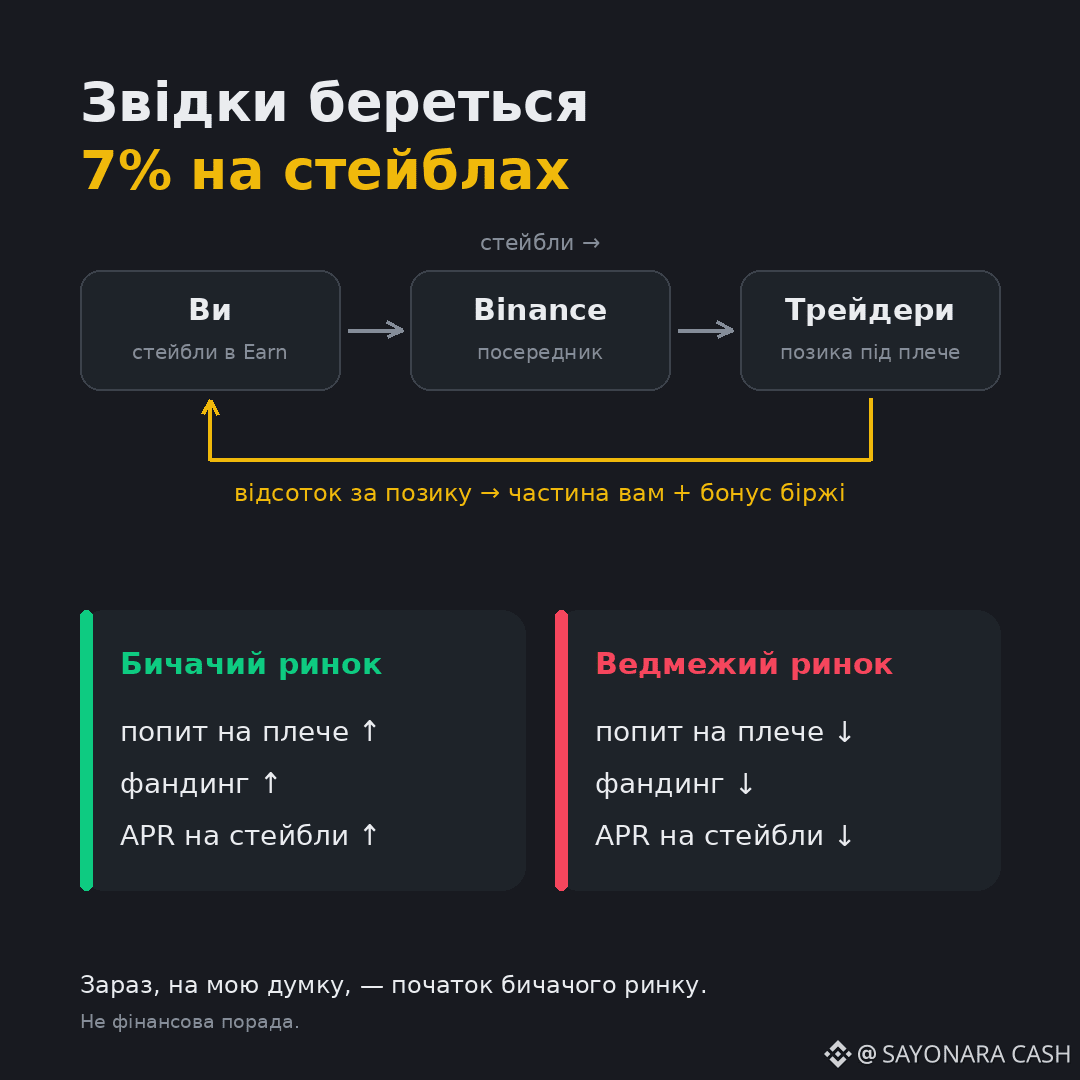
Wenn man im Bereich „Earn“ die Registerkarte „Quelle der Rendite“ öffnet, kann man sehen, dass Binance direkt schreibt: Stablecoins aus Simple Earn können anderen Nutzern für den Margin-Handel und Binance Loans (wie ich in meinem Beitrag zu ETH beschrieben habe) geliehen werden oder in PoS-Staking gehen.
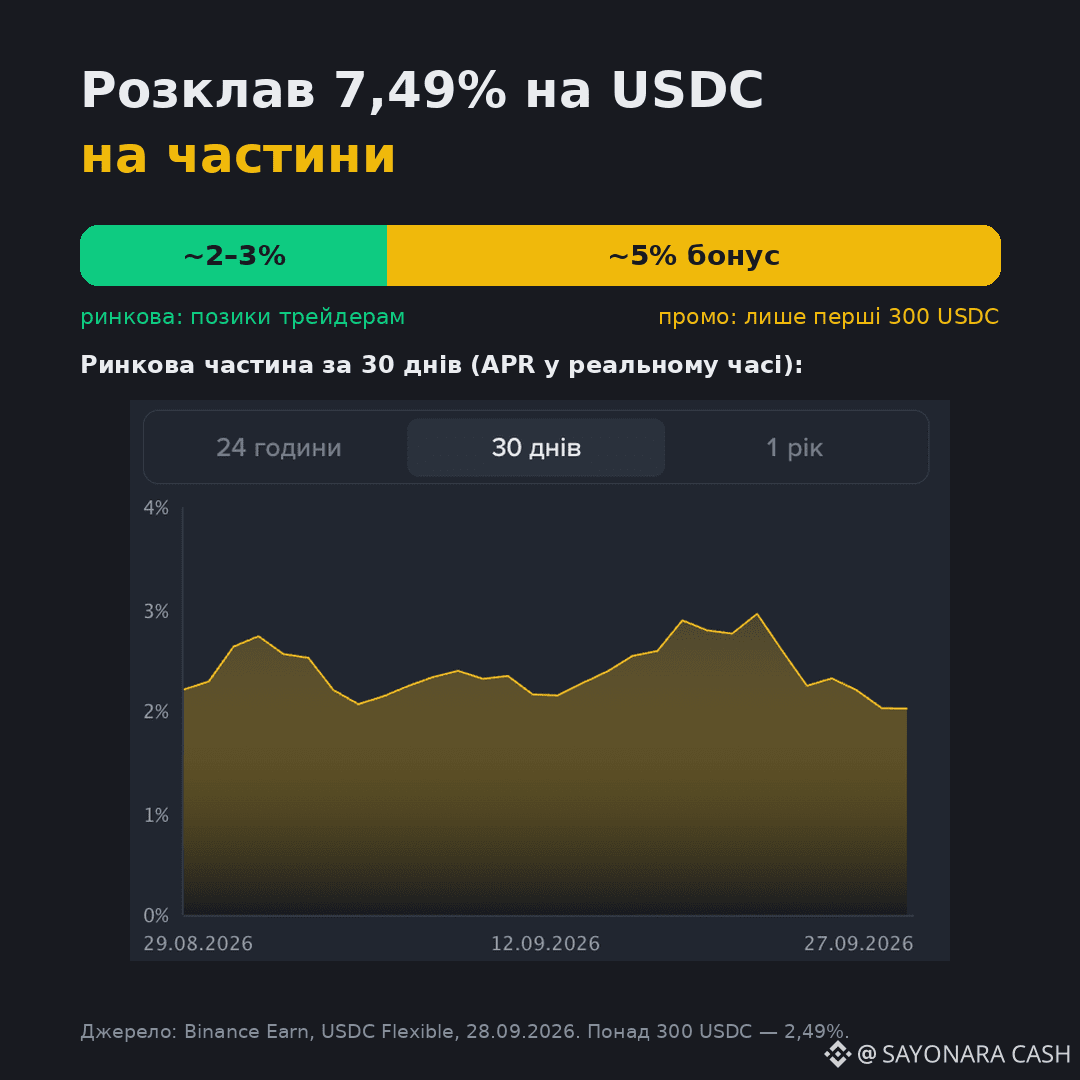
Also setzt sich der Zinssatz aus zwei Teilen zusammen:
📈 Marktteil (APR in Echtzeit). Bei USDC schwankte die Rendite in den letzten 30 Tagen zwischen ~2% und ~3%. Das ist der reale Preis für die Nachfrage nach Krediten.
🎁 Bonus — Promo der Börse. 7,49% gelten nur für die ersten 300 USDC, alles darüber hinaus — 2,49%.
Warum ändert sich der Marktteil? Alles entscheidet die Nachfrage nach dem Hebel:
• bullischer Markt → Nachfrage nach Stablecoins steigt → die Sätze gehen nach oben
• bärischer → die Sätze fallen auf das Minimum
Die gleiche Stimmung sieht man auch beim Funding: Wenn der Markt überhitzt ist mit Longs, steigen die Sätze auf Stablecoins normalerweise ebenfalls. Im Herbst 2024 habe ich gesehen, wie sie stark angestiegen sind, aber nach ein paar Wochen gingen sie wieder nach unten.
🐂 Meiner Meinung nach ist das gerade der Start eines bullischen Marktes, daher kann der Marktteil nach oben gehen — und damit auch eure Rendite auf Stablecoins.
💡 Bonus — ein angenehmer Start, aber bei einem großen Betrag liegt die reale Rendite näher am Markt, also ist es eher ein Marketing-Element.
Der nächste Beitrag wird der Abschluss meiner Earn-Strategie 🎯
@Binance_Ukraine #BinanceEarnings $USDC
Wofür gibt Binance 7% auf Stablecoins, wenn die Bank nur 1,75% gibt? 💰
Wenn man im Bereich „Earn“ die Registerkarte „Quelle der Rendite“ öffnet, kann man sehen, dass Binance direkt schreibt: Stablecoins aus Simple Earn können anderen Nutzern für den Margin-Handel und Binance Loans (wie ich in meinem Beitrag zu ETH beschrieben habe) geliehen werden oder in PoS-Staking gehen.
Also setzt sich der Zinssatz aus zwei Teilen zusammen:
📈 Marktteil (APR in Echtzeit). Bei USDC schwankte die Rendite in den letzten 30 Tagen zwischen ~2% und ~3%. Das ist der reale Preis für die Nachfrage nach Krediten.
🎁 Bonus — Promo der Börse. 7,49% gelten nur für die ersten 300 USDC, alles darüber hinaus — 2,49%.
Warum ändert sich der Marktteil? Alles entscheidet die Nachfrage nach dem Hebel:
• bullischer Markt → Nachfrage nach Stablecoins steigt → die Sätze gehen nach oben
• bärischer → die Sätze fallen auf das Minimum
Die gleiche Stimmung sieht man auch beim Funding: Wenn der Markt überhitzt ist mit Longs, steigen die Sätze auf Stablecoins normalerweise ebenfalls. Im Herbst 2024 habe ich gesehen, wie sie stark angestiegen sind, aber nach ein paar Wochen gingen sie wieder nach unten.
🐂 Meiner Meinung nach ist das gerade der Start eines bullischen Marktes, daher kann der Marktteil nach oben gehen — und damit auch eure Rendite auf Stablecoins.
💡 Bonus — ein angenehmer Start, aber bei einem großen Betrag liegt die reale Rendite näher am Markt, also ist es eher ein Marketing-Element.
Der nächste Beitrag wird der Abschluss meiner Earn-Strategie 🎯
@Binance_Ukraine #BinanceEarnings $USDC
Wenn man im Bereich „Earn“ die Registerkarte „Quelle der Rendite“ öffnet, kann man sehen, dass Binance direkt schreibt: Stablecoins aus Simple Earn können anderen Nutzern für den Margin-Handel und Binance Loans (wie ich in meinem Beitrag zu ETH beschrieben habe) geliehen werden oder in PoS-Staking gehen.
Also setzt sich der Zinssatz aus zwei Teilen zusammen:
📈 Marktteil (APR in Echtzeit). Bei USDC schwankte die Rendite in den letzten 30 Tagen zwischen ~2% und ~3%. Das ist der reale Preis für die Nachfrage nach Krediten.
🎁 Bonus — Promo der Börse. 7,49% gelten nur für die ersten 300 USDC, alles darüber hinaus — 2,49%.
Warum ändert sich der Marktteil? Alles entscheidet die Nachfrage nach dem Hebel:
• bullischer Markt → Nachfrage nach Stablecoins steigt → die Sätze gehen nach oben
• bärischer → die Sätze fallen auf das Minimum
Die gleiche Stimmung sieht man auch beim Funding: Wenn der Markt überhitzt ist mit Longs, steigen die Sätze auf Stablecoins normalerweise ebenfalls. Im Herbst 2024 habe ich gesehen, wie sie stark angestiegen sind, aber nach ein paar Wochen gingen sie wieder nach unten.
🐂 Meiner Meinung nach ist das gerade der Start eines bullischen Marktes, daher kann der Marktteil nach oben gehen — und damit auch eure Rendite auf Stablecoins.
💡 Bonus — ein angenehmer Start, aber bei einem großen Betrag liegt die reale Rendite näher am Markt, also ist es eher ein Marketing-Element.
Der nächste Beitrag wird der Abschluss meiner Earn-Strategie 🎯
@Binance_Ukraine #BinanceEarnings $USDC
1
239
Wie ich $1 500 auf Stablecoins verloren habe 🫣 Risiken Earn aus meiner Erfahrung.
Frühere Posts waren darüber, wie man verdient. Heute ehrlich — darüber, wo man verlieren kann 👇
1️⃣ Liquidation bei Krediten
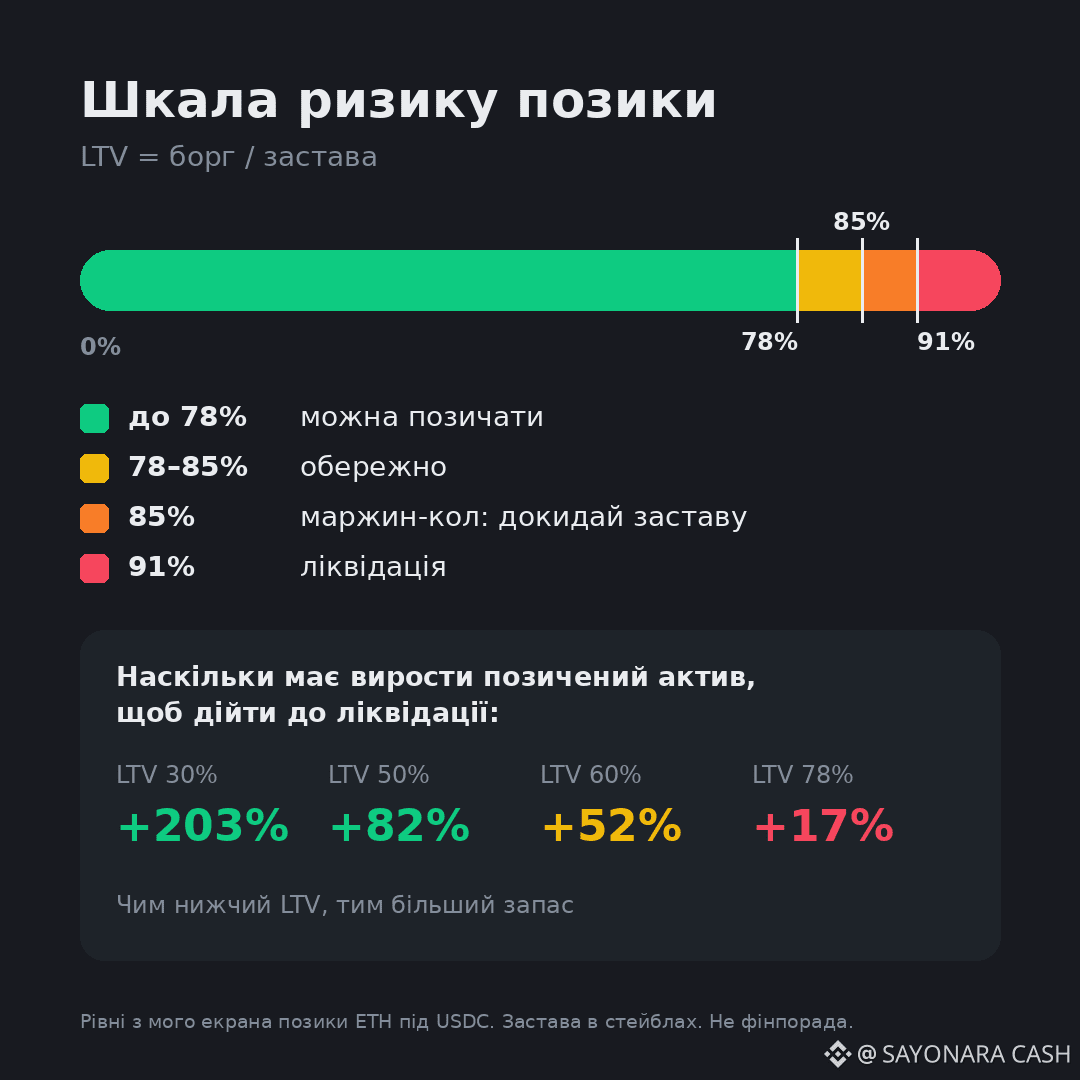
Einmal ist ein von mir geliehener Token plötzlich stark gestiegen, das LTV schoss nach oben, und ich musste dringend mehr Sicherheiten nachlegen. Wenn das LTV 91% erreicht — Liquidation.
✅ Wenn die Sicherheiten in Stablecoins sind: Bei LTV 78% wird die Liquidation mit einem Anstieg des geliehenen Vermögenswerts um 17% ausgelöst, bei LTV 50% — um 82%. Haltet einen Puffer.
2️⃣ Depeg von Stablecoin
Im Jahr 2022 habe ich bei UST etwa $1 500 verloren... Auch eine „stabile“ Münze kann fallen.
✅ Wählt die zuverlässigsten Stablecoins und haltet nicht alles in einem.
3️⃣ Zinsen sind nicht für immer
Im Herbst 2024, auf dem Bull-Market, sind die APYs stark gestiegen, aber das hielt nicht allzu lange. Im Bull-Markt steigen die Zinsen immer, im Bärenmarkt – fallen sie auf ein Minimum.
✅ Orientiert euch nicht an den Spitzen-Zinsen bei Einlagen.
4️⃣ Earn — kein Bank-Einlagenprodukt
Persönlich halte ich Binance für die verlässlichste Börse, aber hier gibt es keine staatliche Einlagensicherung (wie bei normalen Bank-Einlagen)
✅ Investiert nur das, was ihr bereit seid, an der Börse zu halten.
Als Nächstes: Earn vs. Währungseinlage bei der Bank 🏦
@Binance_Ukraine #BinanceEarn #APR $USDT
Wie ich $1 500 auf Stablecoins verloren habe 🫣 Risiken Earn aus meiner Erfahrung.
Frühere Posts waren darüber, wie man verdient. Heute ehrlich — darüber, wo man verlieren kann 👇
1️⃣ Liquidation bei Krediten
Einmal ist ein von mir geliehener Token plötzlich stark gestiegen, das LTV schoss nach oben, und ich musste dringend mehr Sicherheiten nachlegen. Wenn das LTV 91% erreicht — Liquidation.
✅ Wenn die Sicherheiten in Stablecoins sind: Bei LTV 78% wird die Liquidation mit einem Anstieg des geliehenen Vermögenswerts um 17% ausgelöst, bei LTV 50% — um 82%. Haltet einen Puffer.
2️⃣ Depeg von Stablecoin
Im Jahr 2022 habe ich bei UST etwa $1 500 verloren... Auch eine „stabile“ Münze kann fallen.
✅ Wählt die zuverlässigsten Stablecoins und haltet nicht alles in einem.
3️⃣ Zinsen sind nicht für immer
Im Herbst 2024, auf dem Bull-Market, sind die APYs stark gestiegen, aber das hielt nicht allzu lange. Im Bull-Markt steigen die Zinsen immer, im Bärenmarkt – fallen sie auf ein Minimum.
✅ Orientiert euch nicht an den Spitzen-Zinsen bei Einlagen.
4️⃣ Earn — kein Bank-Einlagenprodukt
Persönlich halte ich Binance für die verlässlichste Börse, aber hier gibt es keine staatliche Einlagensicherung (wie bei normalen Bank-Einlagen)
✅ Investiert nur das, was ihr bereit seid, an der Börse zu halten.
Als Nächstes: Earn vs. Währungseinlage bei der Bank 🏦
@Binance_Ukraine #BinanceEarn #APR $USDT
Frühere Posts waren darüber, wie man verdient. Heute ehrlich — darüber, wo man verlieren kann 👇
1️⃣ Liquidation bei Krediten
Einmal ist ein von mir geliehener Token plötzlich stark gestiegen, das LTV schoss nach oben, und ich musste dringend mehr Sicherheiten nachlegen. Wenn das LTV 91% erreicht — Liquidation.
✅ Wenn die Sicherheiten in Stablecoins sind: Bei LTV 78% wird die Liquidation mit einem Anstieg des geliehenen Vermögenswerts um 17% ausgelöst, bei LTV 50% — um 82%. Haltet einen Puffer.
2️⃣ Depeg von Stablecoin
Im Jahr 2022 habe ich bei UST etwa $1 500 verloren... Auch eine „stabile“ Münze kann fallen.
✅ Wählt die zuverlässigsten Stablecoins und haltet nicht alles in einem.
3️⃣ Zinsen sind nicht für immer
Im Herbst 2024, auf dem Bull-Market, sind die APYs stark gestiegen, aber das hielt nicht allzu lange. Im Bull-Markt steigen die Zinsen immer, im Bärenmarkt – fallen sie auf ein Minimum.
✅ Orientiert euch nicht an den Spitzen-Zinsen bei Einlagen.
4️⃣ Earn — kein Bank-Einlagenprodukt
Persönlich halte ich Binance für die verlässlichste Börse, aber hier gibt es keine staatliche Einlagensicherung (wie bei normalen Bank-Einlagen)
✅ Investiert nur das, was ihr bereit seid, an der Börse zu halten.
Als Nächstes: Earn vs. Währungseinlage bei der Bank 🏦
@Binance_Ukraine #BinanceEarn #APR $USDT
183
Ein Darlehen, das sich selbst zurückzahlt: mein Fall mit ETH 🔄
Ich wollte an einem NFT-Mint mit ETH teilnehmen, um sie dann teurer zu flippen, aber ich wollte dafür keine ETH kaufen. Die Lösung habe ich in Earn → Krypto-Darlehen gefunden.
So ist alles aufgebaut:
1️⃣ Meine USDC lagen in Earn und braienten Zinsen
2️⃣ Als Sicherheit dafür habe ich ETH erhalten
3️⃣ Die Sicherheit hat dabei weiter Erträge erzielt ✅
4️⃣ Nach dem erfolgreichen NFT-Mint habe ich sie mit Gewinn verkauft und die ETH zurückgegeben
Rechnen wir das auf dem echten Bildschirm des Darlehens durch 👇
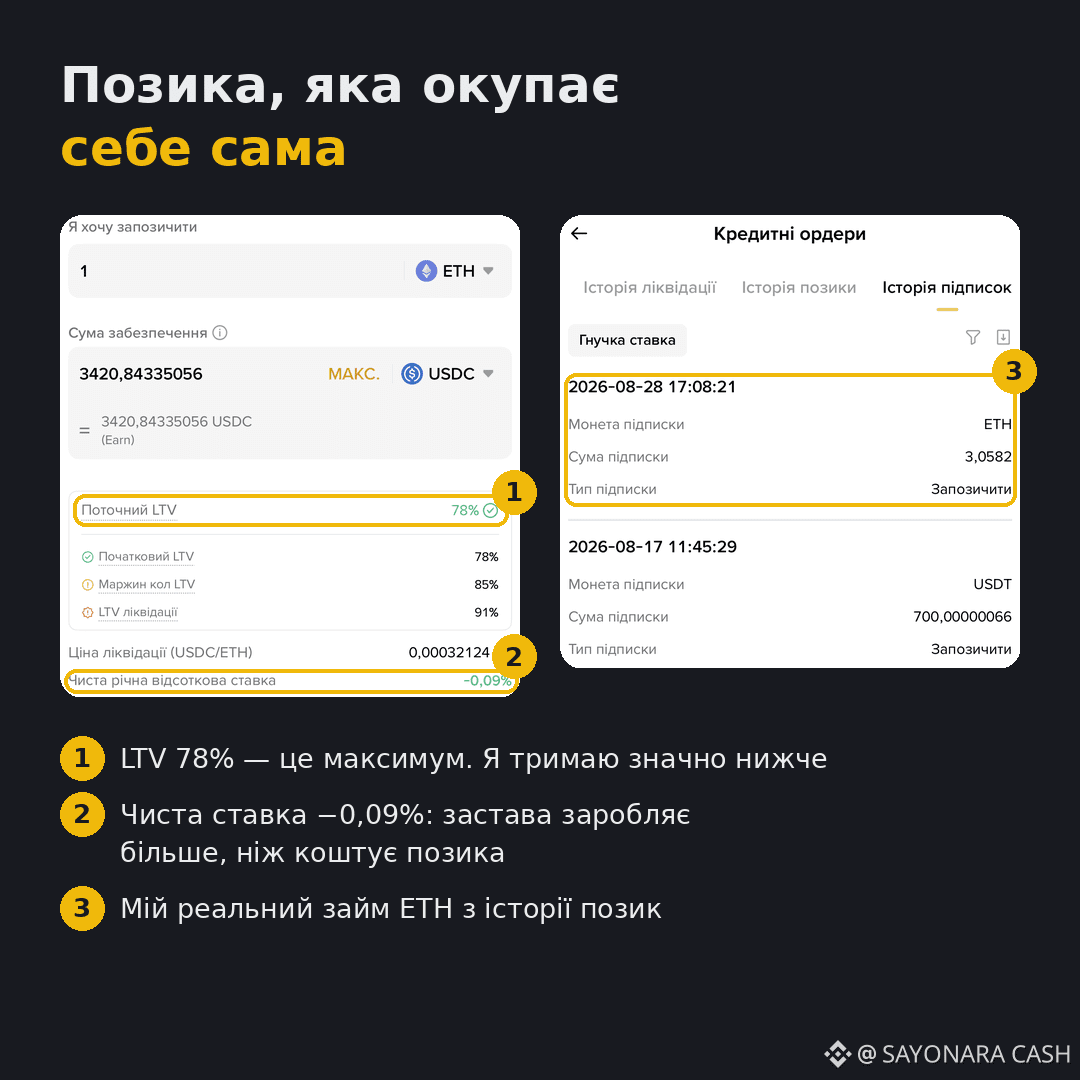
Darlehenszinssatz für ETH: 3,01% pro Jahr
Reiner Zinssatz unter Berücksichtigung der Erträge der Sicherheit: −0,09%
Das heißt: Die Sicherheit verdient ein wenig mehr, als das Darlehen kostet – daher wird sie faktisch kostenlos.
Warum das praktisch ist:
• Sie kaufen nicht das, was Sie nicht halten möchten
• Sie zahlen keine Gebühren für den Kauf und den anschließenden Verkauf
• Darlehen kann sogar ab 1 $ aufgenommen werden
⚠️ Auf dem Screenshot liegt der LTV bei 78% – das ist das Maximum für diese Sicherheit. Ich halte ihn deutlich niedriger, weil wenn der geliehene Vermögenswert steigt, dann wird die Schuld teurer und der LTV wächst.
Morgen erzähle ich euch, was in Earn schiefgehen kann – Liquidation, Depeg und mehr 🔜 👀
@Binance_Ukraine #BinanceEarn #loan #USDC
Ein Darlehen, das sich selbst zurückzahlt: mein Fall mit ETH 🔄
Ich wollte an einem NFT-Mint mit ETH teilnehmen, um sie dann teurer zu flippen, aber ich wollte dafür keine ETH kaufen. Die Lösung habe ich in Earn → Krypto-Darlehen gefunden.
So ist alles aufgebaut:
1️⃣ Meine USDC lagen in Earn und braienten Zinsen
2️⃣ Als Sicherheit dafür habe ich ETH erhalten
3️⃣ Die Sicherheit hat dabei weiter Erträge erzielt ✅
4️⃣ Nach dem erfolgreichen NFT-Mint habe ich sie mit Gewinn verkauft und die ETH zurückgegeben
Rechnen wir das auf dem echten Bildschirm des Darlehens durch 👇
Darlehenszinssatz für ETH: 3,01% pro Jahr
Reiner Zinssatz unter Berücksichtigung der Erträge der Sicherheit: −0,09%
Das heißt: Die Sicherheit verdient ein wenig mehr, als das Darlehen kostet – daher wird sie faktisch kostenlos.
Warum das praktisch ist:
• Sie kaufen nicht das, was Sie nicht halten möchten
• Sie zahlen keine Gebühren für den Kauf und den anschließenden Verkauf
• Darlehen kann sogar ab 1 $ aufgenommen werden
⚠️ Auf dem Screenshot liegt der LTV bei 78% – das ist das Maximum für diese Sicherheit. Ich halte ihn deutlich niedriger, weil wenn der geliehene Vermögenswert steigt, dann wird die Schuld teurer und der LTV wächst.
Morgen erzähle ich euch, was in Earn schiefgehen kann – Liquidation, Depeg und mehr 🔜 👀
@Binance_Ukraine #BinanceEarn #loan #USDC
Ich wollte an einem NFT-Mint mit ETH teilnehmen, um sie dann teurer zu flippen, aber ich wollte dafür keine ETH kaufen. Die Lösung habe ich in Earn → Krypto-Darlehen gefunden.
So ist alles aufgebaut:
1️⃣ Meine USDC lagen in Earn und braienten Zinsen
2️⃣ Als Sicherheit dafür habe ich ETH erhalten
3️⃣ Die Sicherheit hat dabei weiter Erträge erzielt ✅
4️⃣ Nach dem erfolgreichen NFT-Mint habe ich sie mit Gewinn verkauft und die ETH zurückgegeben
Rechnen wir das auf dem echten Bildschirm des Darlehens durch 👇
Darlehenszinssatz für ETH: 3,01% pro Jahr
Reiner Zinssatz unter Berücksichtigung der Erträge der Sicherheit: −0,09%
Das heißt: Die Sicherheit verdient ein wenig mehr, als das Darlehen kostet – daher wird sie faktisch kostenlos.
Warum das praktisch ist:
• Sie kaufen nicht das, was Sie nicht halten möchten
• Sie zahlen keine Gebühren für den Kauf und den anschließenden Verkauf
• Darlehen kann sogar ab 1 $ aufgenommen werden
⚠️ Auf dem Screenshot liegt der LTV bei 78% – das ist das Maximum für diese Sicherheit. Ich halte ihn deutlich niedriger, weil wenn der geliehene Vermögenswert steigt, dann wird die Schuld teurer und der LTV wächst.
Morgen erzähle ich euch, was in Earn schiefgehen kann – Liquidation, Depeg und mehr 🔜 👀
@Binance_Ukraine #BinanceEarn #loan #USDC
2
1.8k
Zinseszins: wie viel Ihnen eine einzelne Schaltfläche in Earn bringen kann 👀
Gestern hatte ich versprochen, meinen Fehler zu durchleuchten. Die automatische Verlängerung hatte ich fast sofort aktiviert, aber ihren wahren Wert habe ich erst verstanden, als ich den Zinseszins im Diagramm gesehen habe 👇
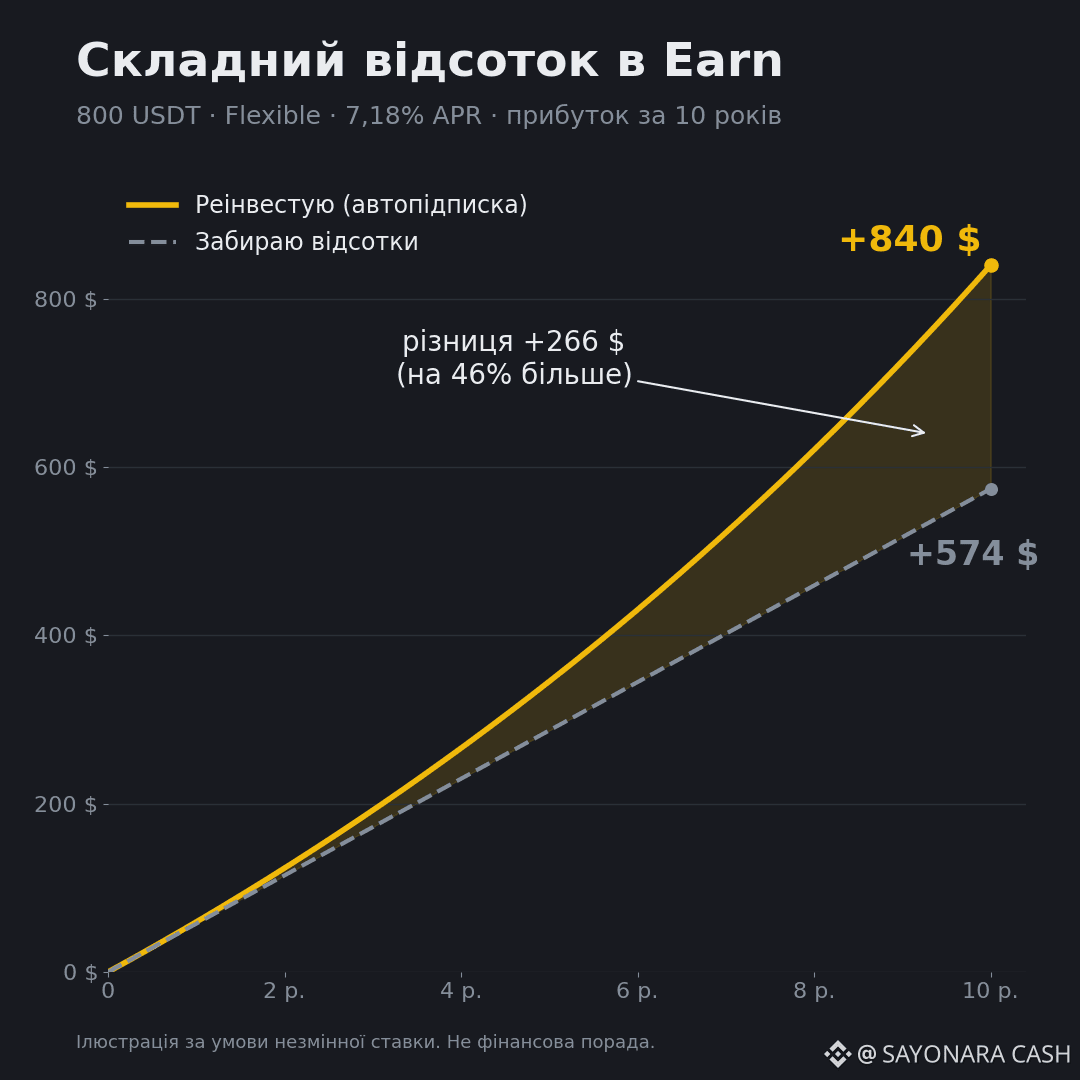
Rechnen wir das an einem Beispiel vor: 800 USDT im Flexible mit 7,18% APR.
❌ Ich ziehe die Zinsen ab:
1 Jahr: +57 $
5 Jahre: +287 $
10 Jahre: +574 $
✅ Die Zinsen werden täglich reinvestiert:
1 Jahr: +60 $
5 Jahre: +346 $
10 Jahre: +840 $
Der Unterschied nach 10 Jahren — +266 $, oder ganze 46% mehr!!! Einfach, weil die Zinsen auf die Zinsen berechnet werden. Im ersten Jahr sind das Peanuts, daher ignoriert man sie leicht, aber mit der Zeit beschleunigt sich die Kurve.
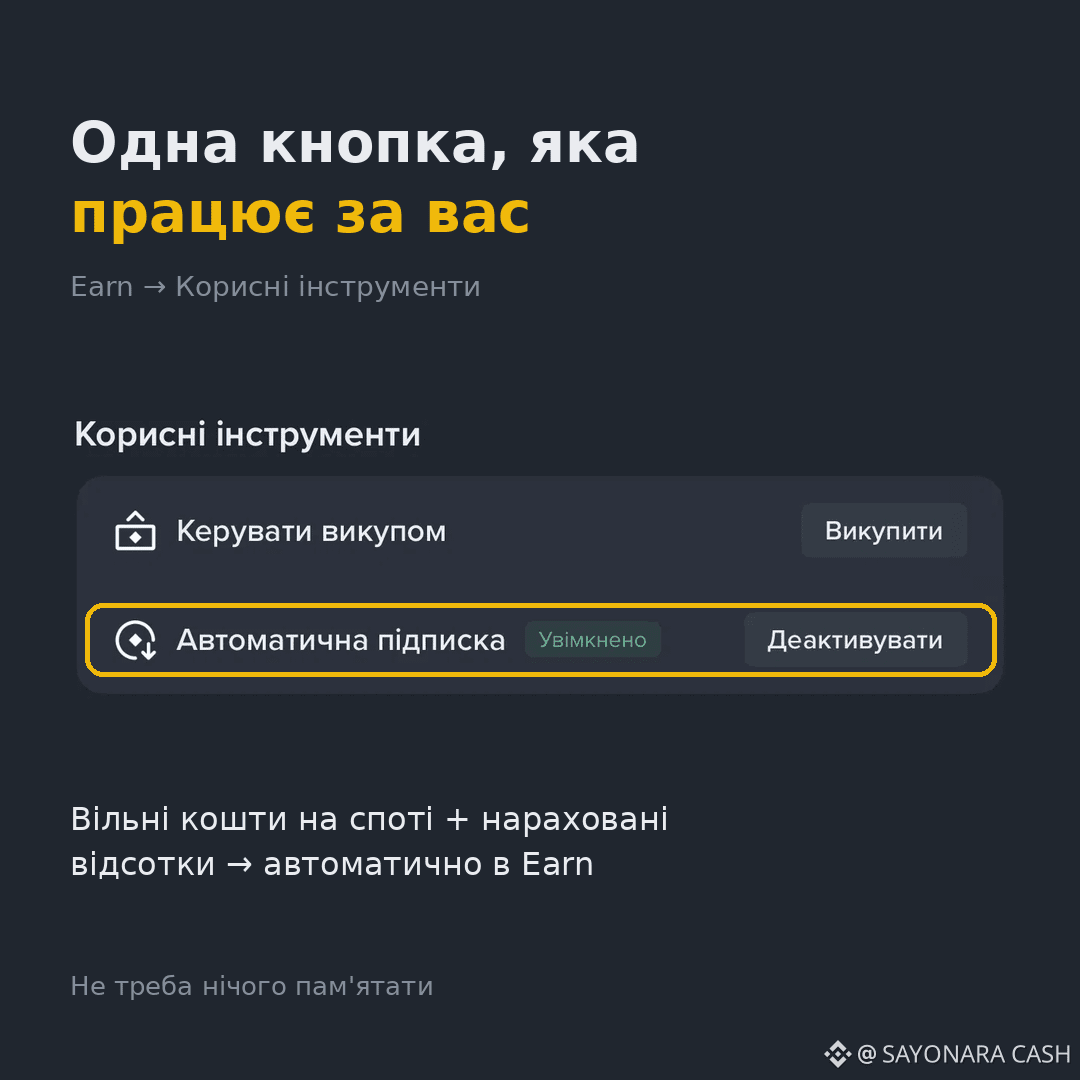
💡 Genau dabei hilft die automatische Verlängerung: Alles Freie im Spot, einschließlich der aufgelaufenen Beträge, geht automatisch in Earn. Man muss nichts im Kopf behalten. Aktivieren: Im Einstellungsfenster der Verlängerung das Häkchen bei „Automatische Verlängerung“ setzen.
⚠️ 7,18% gelten bis 800 USDT, darüber — 3,18%. Die Zinssätze ändern sich ständig, also gilt dieser Wert genau jetzt und nicht die ganze Zeit.
Im nächsten Beitrag: wie ich Assets als Darlehen nutze, ohne meine 🔄 zu verkaufen
@Binance_Ukraine #BinanceEarnings #USDT
Zinseszins: wie viel Ihnen eine einzelne Schaltfläche in Earn bringen kann 👀
Gestern hatte ich versprochen, meinen Fehler zu durchleuchten. Die automatische Verlängerung hatte ich fast sofort aktiviert, aber ihren wahren Wert habe ich erst verstanden, als ich den Zinseszins im Diagramm gesehen habe 👇
Rechnen wir das an einem Beispiel vor: 800 USDT im Flexible mit 7,18% APR.
❌ Ich ziehe die Zinsen ab:
1 Jahr: +57 $
5 Jahre: +287 $
10 Jahre: +574 $
✅ Die Zinsen werden täglich reinvestiert:
1 Jahr: +60 $
5 Jahre: +346 $
10 Jahre: +840 $
Der Unterschied nach 10 Jahren — +266 $, oder ganze 46% mehr!!! Einfach, weil die Zinsen auf die Zinsen berechnet werden. Im ersten Jahr sind das Peanuts, daher ignoriert man sie leicht, aber mit der Zeit beschleunigt sich die Kurve.
💡 Genau dabei hilft die automatische Verlängerung: Alles Freie im Spot, einschließlich der aufgelaufenen Beträge, geht automatisch in Earn. Man muss nichts im Kopf behalten. Aktivieren: Im Einstellungsfenster der Verlängerung das Häkchen bei „Automatische Verlängerung“ setzen.
⚠️ 7,18% gelten bis 800 USDT, darüber — 3,18%. Die Zinssätze ändern sich ständig, also gilt dieser Wert genau jetzt und nicht die ganze Zeit.
Im nächsten Beitrag: wie ich Assets als Darlehen nutze, ohne meine 🔄 zu verkaufen
@Binance_Ukraine #BinanceEarnings #USDT
Gestern hatte ich versprochen, meinen Fehler zu durchleuchten. Die automatische Verlängerung hatte ich fast sofort aktiviert, aber ihren wahren Wert habe ich erst verstanden, als ich den Zinseszins im Diagramm gesehen habe 👇
Rechnen wir das an einem Beispiel vor: 800 USDT im Flexible mit 7,18% APR.
❌ Ich ziehe die Zinsen ab:
1 Jahr: +57 $
5 Jahre: +287 $
10 Jahre: +574 $
✅ Die Zinsen werden täglich reinvestiert:
1 Jahr: +60 $
5 Jahre: +346 $
10 Jahre: +840 $
Der Unterschied nach 10 Jahren — +266 $, oder ganze 46% mehr!!! Einfach, weil die Zinsen auf die Zinsen berechnet werden. Im ersten Jahr sind das Peanuts, daher ignoriert man sie leicht, aber mit der Zeit beschleunigt sich die Kurve.
💡 Genau dabei hilft die automatische Verlängerung: Alles Freie im Spot, einschließlich der aufgelaufenen Beträge, geht automatisch in Earn. Man muss nichts im Kopf behalten. Aktivieren: Im Einstellungsfenster der Verlängerung das Häkchen bei „Automatische Verlängerung“ setzen.
⚠️ 7,18% gelten bis 800 USDT, darüber — 3,18%. Die Zinssätze ändern sich ständig, also gilt dieser Wert genau jetzt und nicht die ganze Zeit.
Im nächsten Beitrag: wie ich Assets als Darlehen nutze, ohne meine 🔄 zu verkaufen
@Binance_Ukraine #BinanceEarnings #USDT
1
1.2k
Binance Earn: wie ich $966 verdient habe, ohne zu handeln
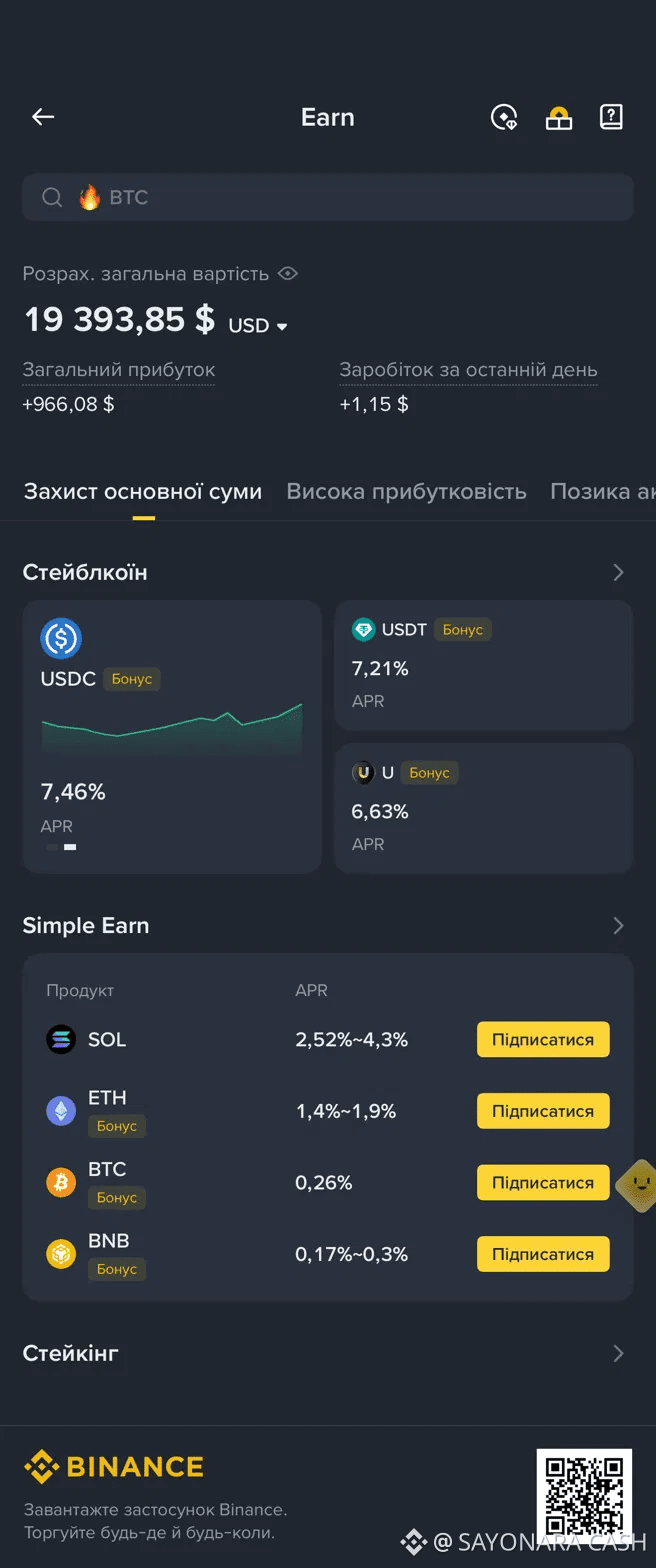
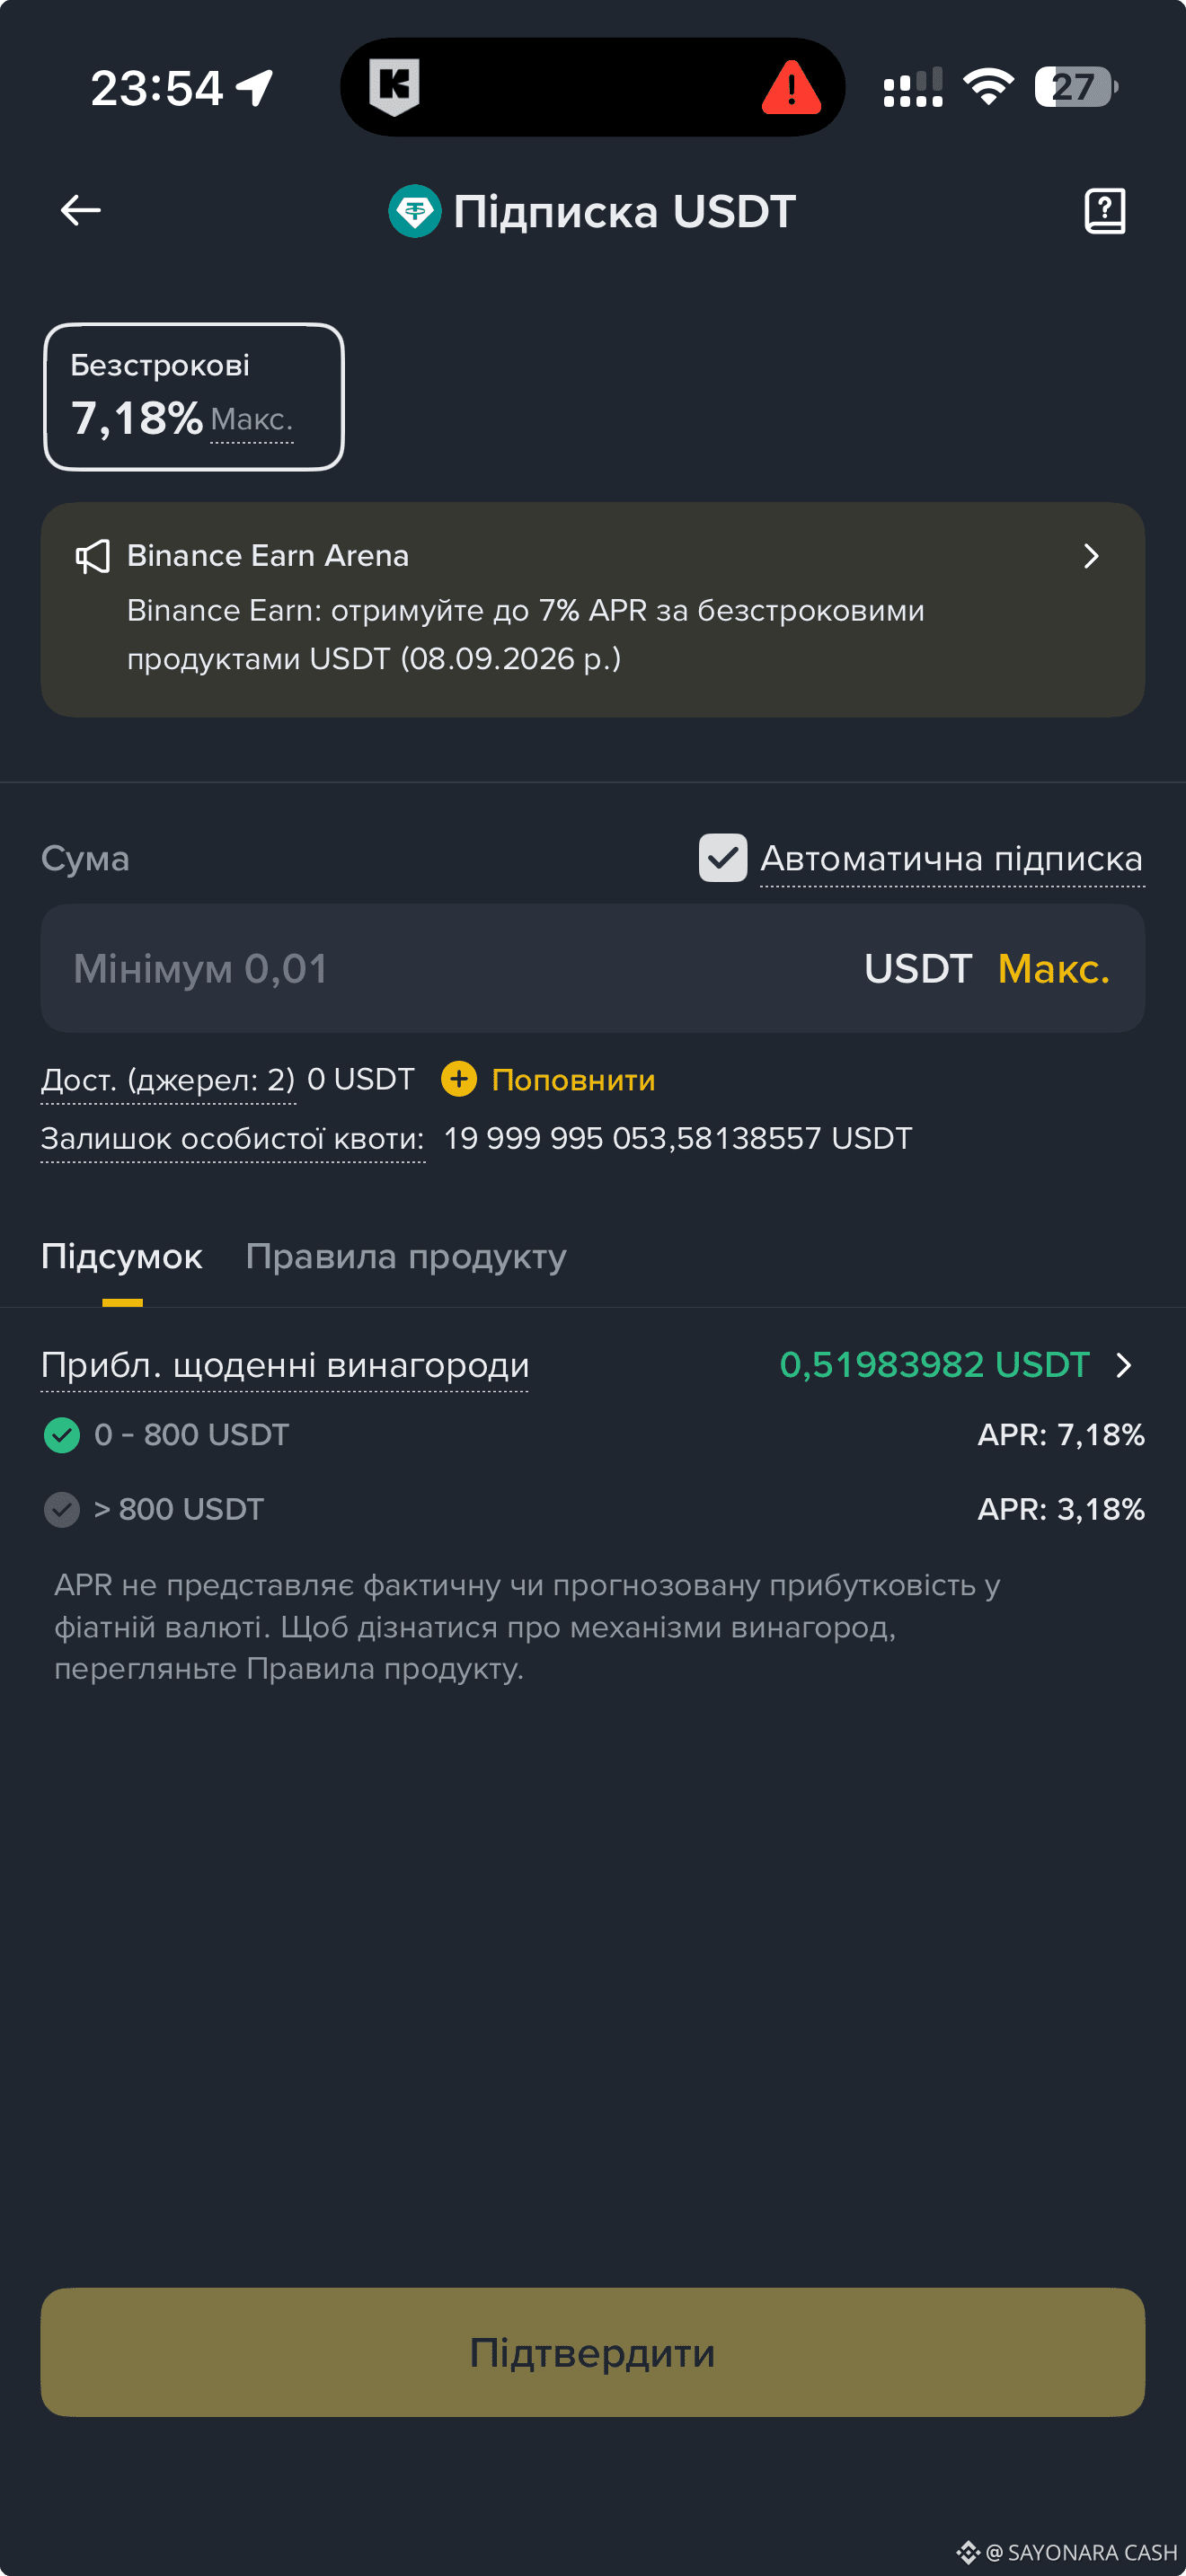
Ich nutze Earn seit 2018. Ich suchte eine Alternative zur Festgeldanlage bei der Bank, also begann ich mit Stablecoins, die ich als Reserve an der Börse hielt. Diese machten den Großteil der $966 aus.
Was ist Earn? Sie stellen Vermögenswerte auf Binance bereit und erhalten dafür täglich Zinsen. Die Rendite wird als APR angezeigt — der Jahreszinssatz.
🔹 Stablecoins — der beste Start
USDC 7,46%, USDT 7,21% pro Jahr. Der Kurs ist an den Dollar gekoppelt, sodass Sie Zinsen verdienen, ohne das Risiko „die Münze ist um 30% gefallen“.
🔹 Alts — höherer Satz, höheres Risiko
Einige Alts geben mehr als Stablecoins, aber die Ausschüttungen erfolgen in derselben Münze.
🔹 Flexible vs. Locked
Flexible: Auszahlung jederzeit. Locked: höherer Zinssatz, aber die Mittel sind für eine Laufzeit gesperrt.
So starten Sie:
1️⃣ Wallet → Earn
2️⃣ USDC oder USDT auswählen
3️⃣ Abonnieren. Die erste Ausschüttung — morgen
🤦 Mein Fehler: Ich habe den Zinseszins jahrelang unterschätzt. Morgen zeige ich mit Zahlen, wie viel das wert ist und wie eine einzige Schaltfläche das behebt 📈
Das ist der erste Beitrag aus einer Serie über Earn: als Nächstes Zinseszins, Kredite, Risiken und meine Strategie.
Abonnieren, damit Sie nichts verpassen 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
Binance Earn: wie ich $966 verdient habe, ohne zu handeln
Ich nutze Earn seit 2018. Ich suchte eine Alternative zur Festgeldanlage bei der Bank, also begann ich mit Stablecoins, die ich als Reserve an der Börse hielt. Diese machten den Großteil der $966 aus.
Was ist Earn? Sie stellen Vermögenswerte auf Binance bereit und erhalten dafür täglich Zinsen. Die Rendite wird als APR angezeigt — der Jahreszinssatz.
🔹 Stablecoins — der beste Start
USDC 7,46%, USDT 7,21% pro Jahr. Der Kurs ist an den Dollar gekoppelt, sodass Sie Zinsen verdienen, ohne das Risiko „die Münze ist um 30% gefallen“.
🔹 Alts — höherer Satz, höheres Risiko
Einige Alts geben mehr als Stablecoins, aber die Ausschüttungen erfolgen in derselben Münze.
🔹 Flexible vs. Locked
Flexible: Auszahlung jederzeit. Locked: höherer Zinssatz, aber die Mittel sind für eine Laufzeit gesperrt.
So starten Sie:
1️⃣ Wallet → Earn
2️⃣ USDC oder USDT auswählen
3️⃣ Abonnieren. Die erste Ausschüttung — morgen
🤦 Mein Fehler: Ich habe den Zinseszins jahrelang unterschätzt. Morgen zeige ich mit Zahlen, wie viel das wert ist und wie eine einzige Schaltfläche das behebt 📈
Das ist der erste Beitrag aus einer Serie über Earn: als Nächstes Zinseszins, Kredite, Risiken und meine Strategie.
Abonnieren, damit Sie nichts verpassen 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
Ich nutze Earn seit 2018. Ich suchte eine Alternative zur Festgeldanlage bei der Bank, also begann ich mit Stablecoins, die ich als Reserve an der Börse hielt. Diese machten den Großteil der $966 aus.
Was ist Earn? Sie stellen Vermögenswerte auf Binance bereit und erhalten dafür täglich Zinsen. Die Rendite wird als APR angezeigt — der Jahreszinssatz.
🔹 Stablecoins — der beste Start
USDC 7,46%, USDT 7,21% pro Jahr. Der Kurs ist an den Dollar gekoppelt, sodass Sie Zinsen verdienen, ohne das Risiko „die Münze ist um 30% gefallen“.
🔹 Alts — höherer Satz, höheres Risiko
Einige Alts geben mehr als Stablecoins, aber die Ausschüttungen erfolgen in derselben Münze.
🔹 Flexible vs. Locked
Flexible: Auszahlung jederzeit. Locked: höherer Zinssatz, aber die Mittel sind für eine Laufzeit gesperrt.
So starten Sie:
1️⃣ Wallet → Earn
2️⃣ USDC oder USDT auswählen
3️⃣ Abonnieren. Die erste Ausschüttung — morgen
🤦 Mein Fehler: Ich habe den Zinseszins jahrelang unterschätzt. Morgen zeige ich mit Zahlen, wie viel das wert ist und wie eine einzige Schaltfläche das behebt 📈
Das ist der erste Beitrag aus einer Serie über Earn: als Nächstes Zinseszins, Kredite, Risiken und meine Strategie.
Abonnieren, damit Sie nichts verpassen 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
7
13
9.4k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForHYPE&APT
18,114 Aufrufe
370 Kommentare
Binance schaltet Auszahlungen für HYPE und APT wieder frei und erweitert die Liste der wiederhergestellten Assets
Binance News
·13 Likes
·7.9k Aufrufe
SouthKoreaDraftLawTargets15To20%ShareholderCap
22,400 Aufrufe
274 Kommentare
TradFiForBeginners
130,208 Aufrufe
1,389 Kommentare