

BELIEVE_
11.5k Beiträge
BELIEVE_
 Square Verified
Melden
Nutzer blockieren
🌟Exploring 🌟 🇮🇳 X🍷@The_Believe_21 🍷

USTC Halter
Gelegenheitstrader
1.8 Jahre
632 Following
30.5K+ Follower
40.0K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
PINNED
·
--
Bullisch
[👉 CLICK HERE TO VOTE👈](https://app.binance.com/uni-qr/cact26user/761?uc=app_square_share_link&us=copylink)
Deine eine Stimme bedeutet den Kreativen sehr viel, also zählt deine Unterstützung.
👉 CLICK HERE TO VOTE👈
Deine eine Stimme bedeutet den Kreativen sehr viel, also zählt deine Unterstützung.
Deine eine Stimme bedeutet den Kreativen sehr viel, also zählt deine Unterstützung.
3
6
1.1k
·
--
Übersetzung ansehen
join guys... voting and red packets
join guys... voting and red packets
ADITYAA-56
·
--
[Beendet] 🎙️ Geht alle auf mein Profil und stimmt für Money Guru.
689 Zuhörer
2
112
·
--
Bullisch
Teilweise korrekt
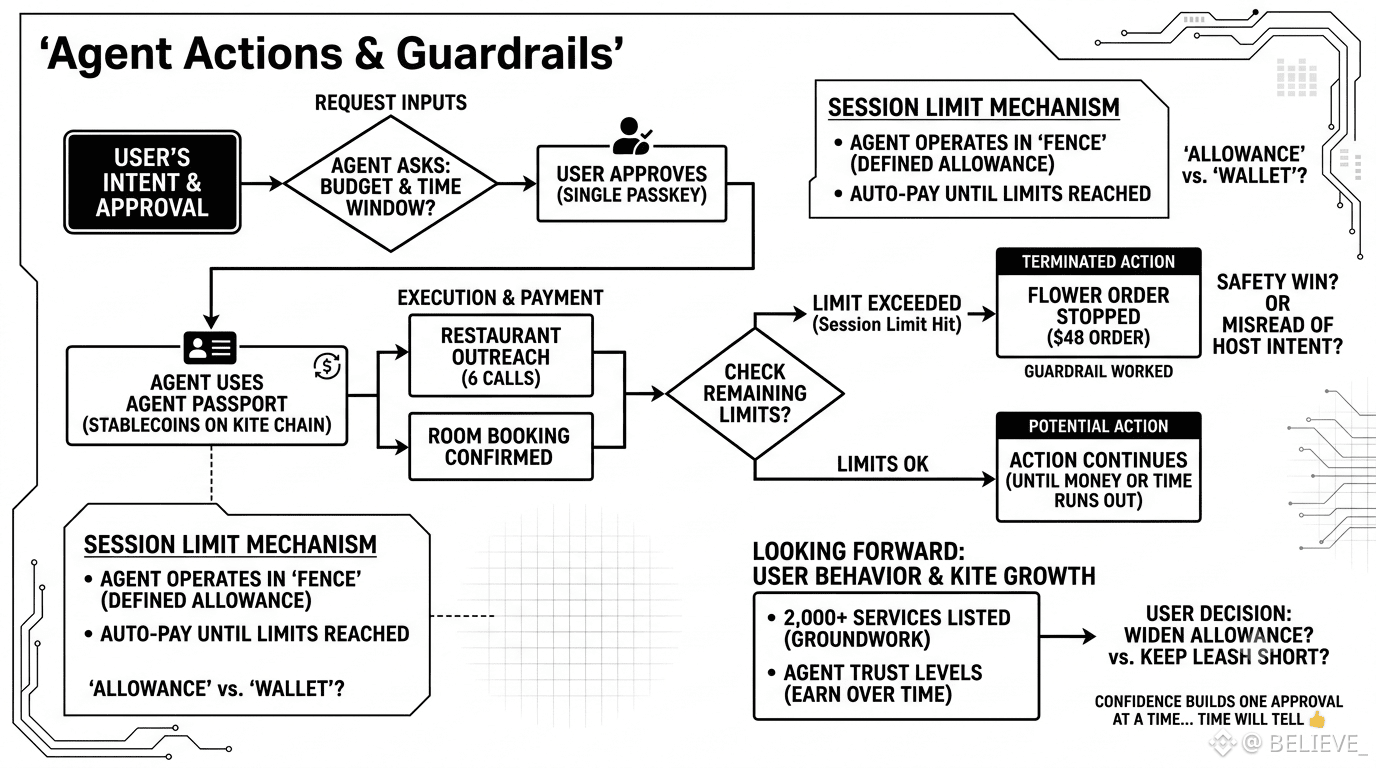
Als ich diese Woche KITE-Beiträge gelesen habe, bin ich auf der Agent-Passport-Seite von Kite gelandet, und eine kleine Demo ist mir im Gedächtnis geblieben. Ein Agent, der ein Teamessen plant, ruft sechs Restaurants an, bucht einen Raum und muss dann eine Blumenbestellung für 48 $ abbrechen, weil sein Sitzungslimit erreicht ist.
Interessant finde ich, wie viel von dieser Sitzung abhängt. Der Agent fragt nach einem Budget und einem Zeitfenster, der Nutzer genehmigt einmalig per Passkey, und anschließend bezahlt der Agent selbstständig mit Stablecoins auf Kites Chain, bis das Geld oder die Zeit aufgebraucht ist. Ist das nicht eher eine Art Taschengeld als eine Wallet?
Die Sicherheitsmaßnahme hat funktioniert, aber sie bringt mich auf den Gedanken, dass ein Limit zwar zeigen kann, dass sich ein Agent innerhalb seiner Grenzen bewegt hat, nicht aber, dass er eine gute Entscheidung getroffen hat. War es ein Sicherheitsgewinn, die Blumen zu stoppen, oder hat der Agent falsch verstanden, was sich der Gastgeber gewünscht hat? Ich bin mir nicht ganz sicher, ob die meisten von uns ihre Absichten in klare Zahlen fassen können.
Von außen betrachtet wirkt die Grundlage solide, mit über 2.000 gelisteten Diensten. Werden Nutzer diesen Spielraum erweitern, wenn Agenten ihr Vertrauen gewinnen, oder die Leine kurz halten? Manchmal frage ich mich, ob diese Gewohnheit darüber entscheidet, wie viel echte Nutzung $KITE erreicht. Vielleicht wächst das Vertrauen mit jeder einzelnen Genehmigung ... na ja, die Zeit wird es zeigen👍
$KITE #KiteBBW
1
6
1.2k
·
--
Bärisch
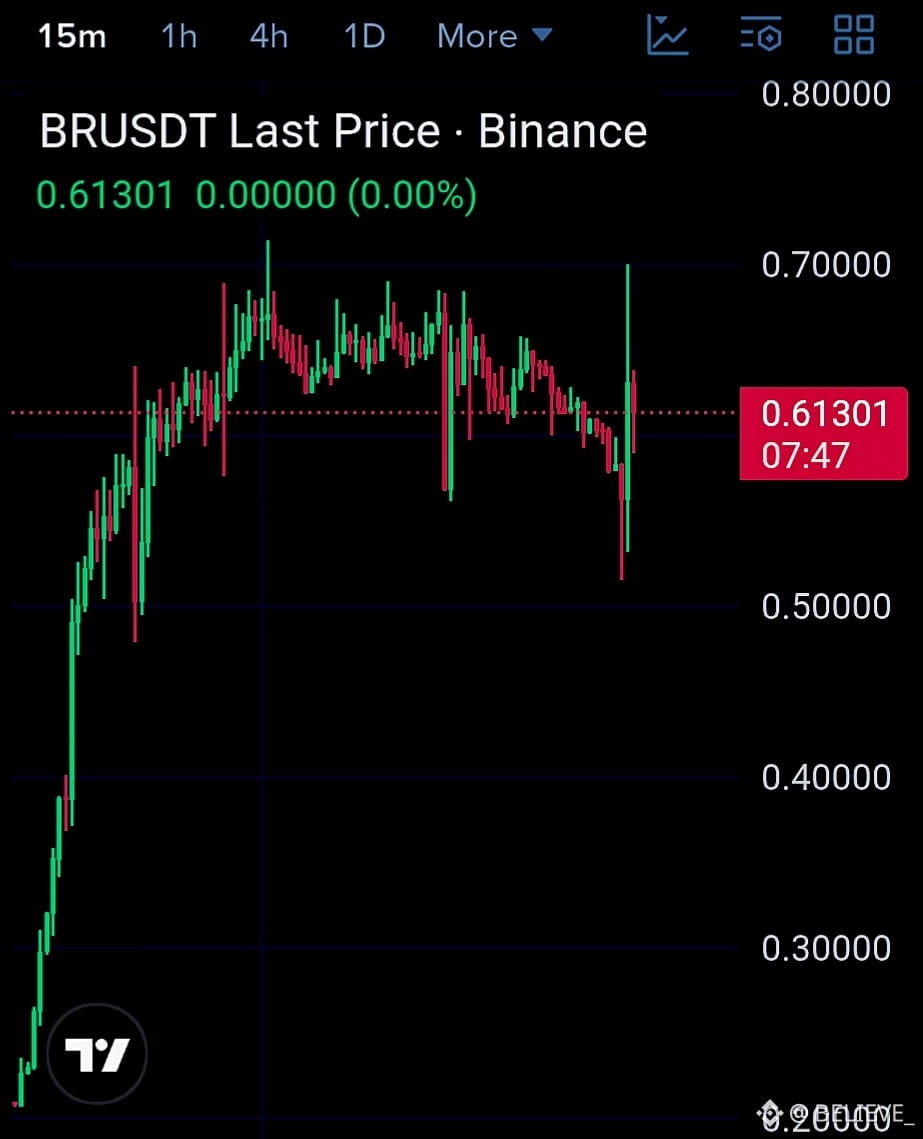
$$BR SHORT 🔻
Einstieg: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
Scharfer Pump + Ablehnung nahe 0.70, gefolgt von Schwäche und niedrigeren Hochs.
Trigger: 15M Ablehnung / Breakout nach unten unter 0.60.
Invalidierung: 15M Rückeroberung über 0.68.
Bias: SHORT 🔴 | Hohe Volatilität — zuerst Bestätigung.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
5
2.3k
·
--
Bärisch
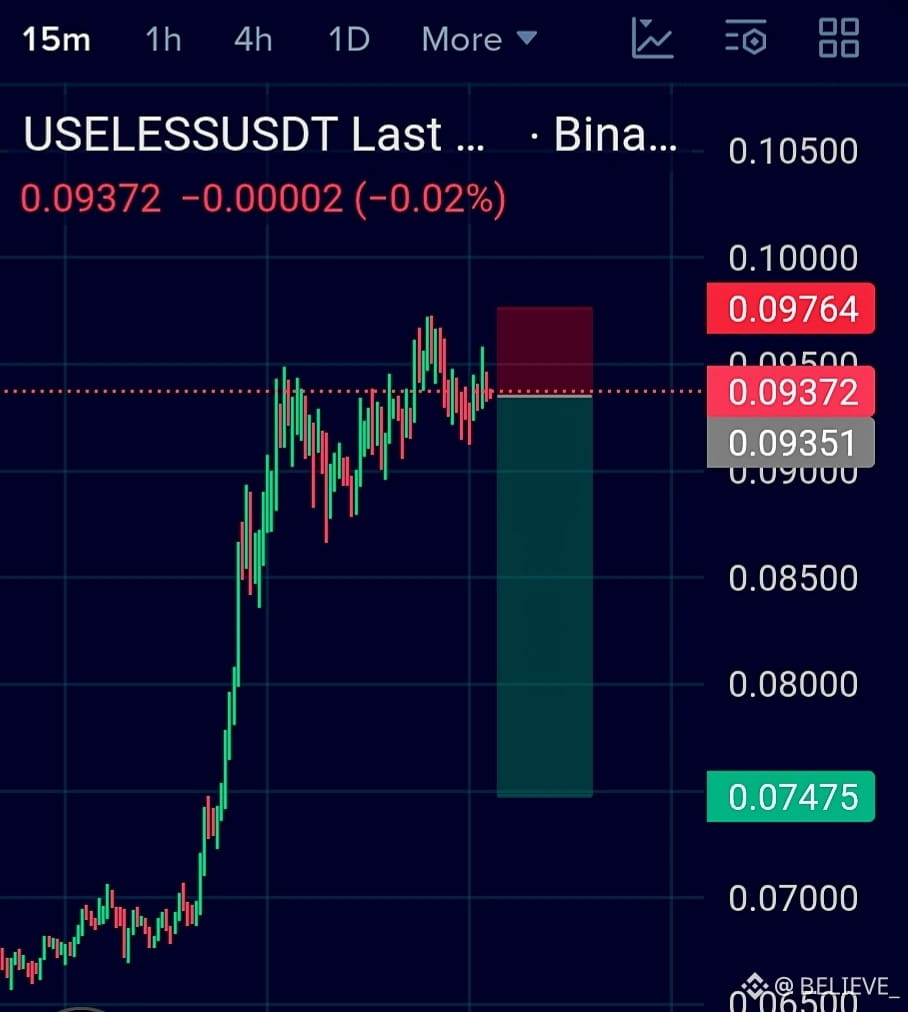
$USELESS KURZ-SETUP 🔻
Einstieg: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Der Preis hat einen scharfen vertikalen Move gemacht und konsolidiert nun in der Nähe der Hochs. Short nur bei Ablehnung von 0.095–0.0975 oder bei bestätigtem 15M-Breakdown.
Ungültig: 15M-Schlusskurs über 0.0977.
Bias: SHORT 🔴 — nicht hinterherlaufen.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
8
192
·
--
Bärisch
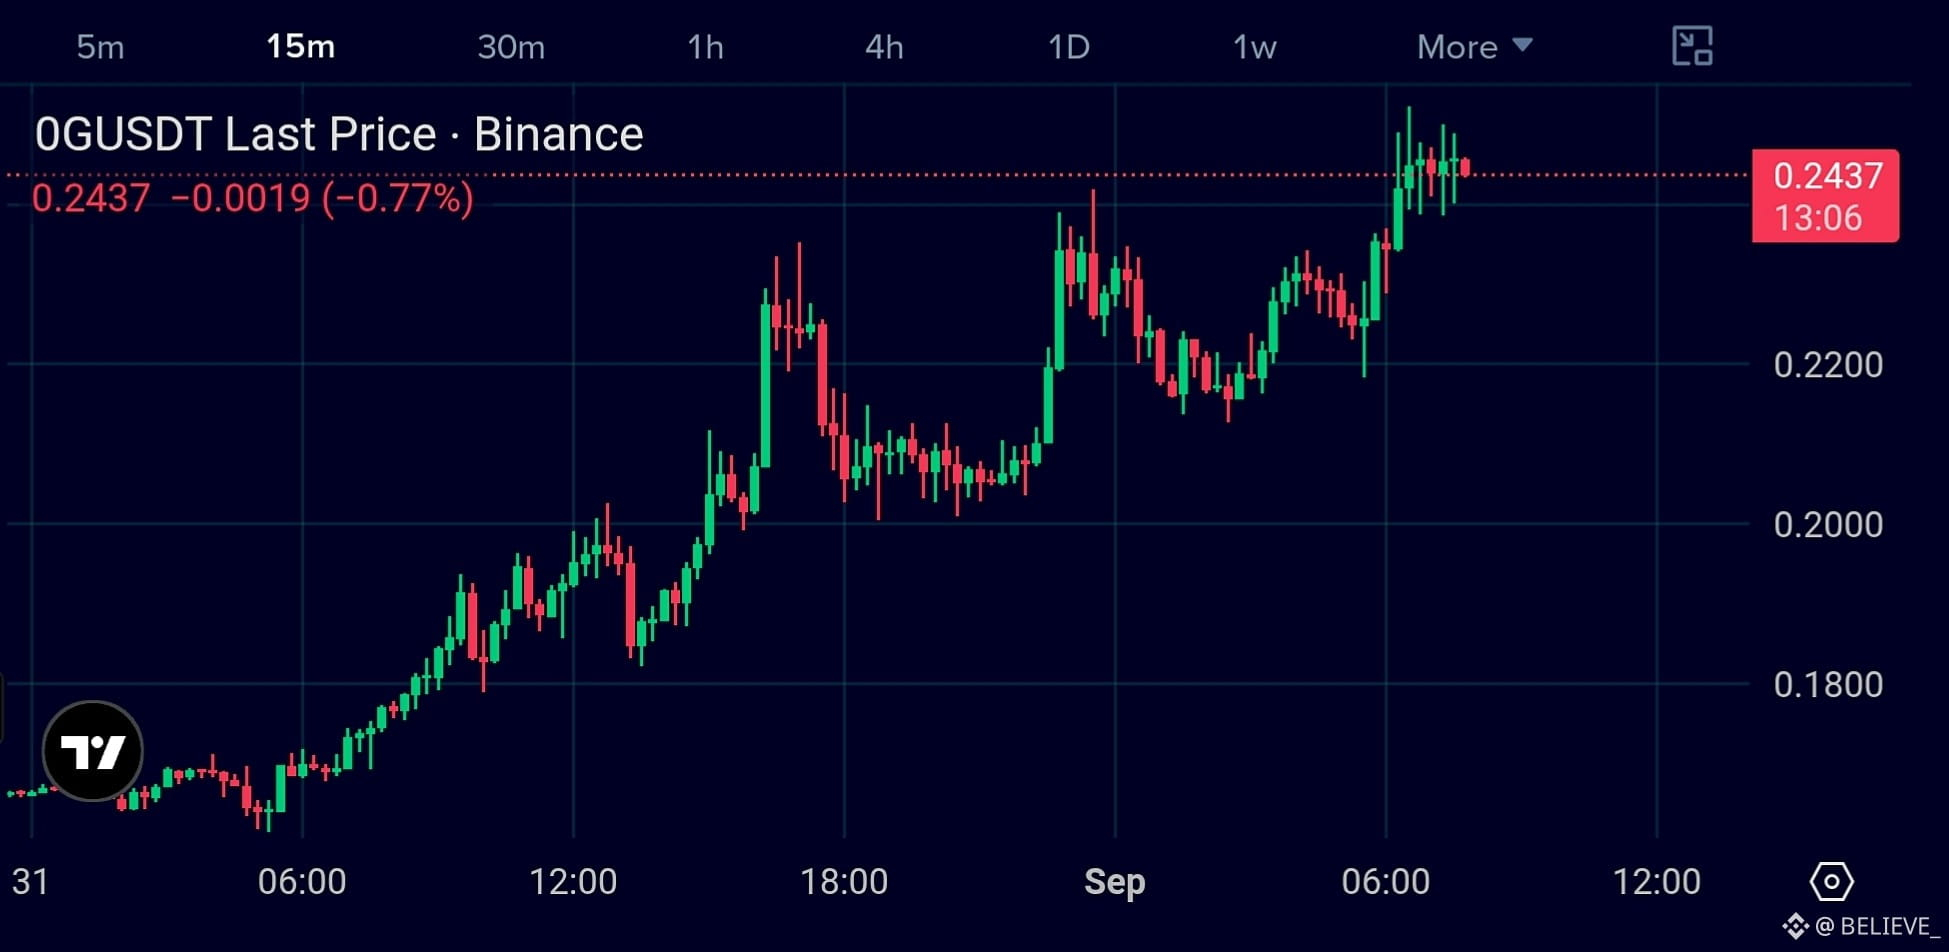
$0G Starker Aufwärtstrend, aber der Kurs konsolidiert derzeit nach einem starken Move in der Nähe der Hochs.
Short Entry: $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Trigger: Ablehnung auf 15M + Verlust von $0.240.
Invalidation: Sauberer Ausbruch und Halt oberhalb von $0.253.
Bias: SHORT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
8
195
·
--
Bärisch
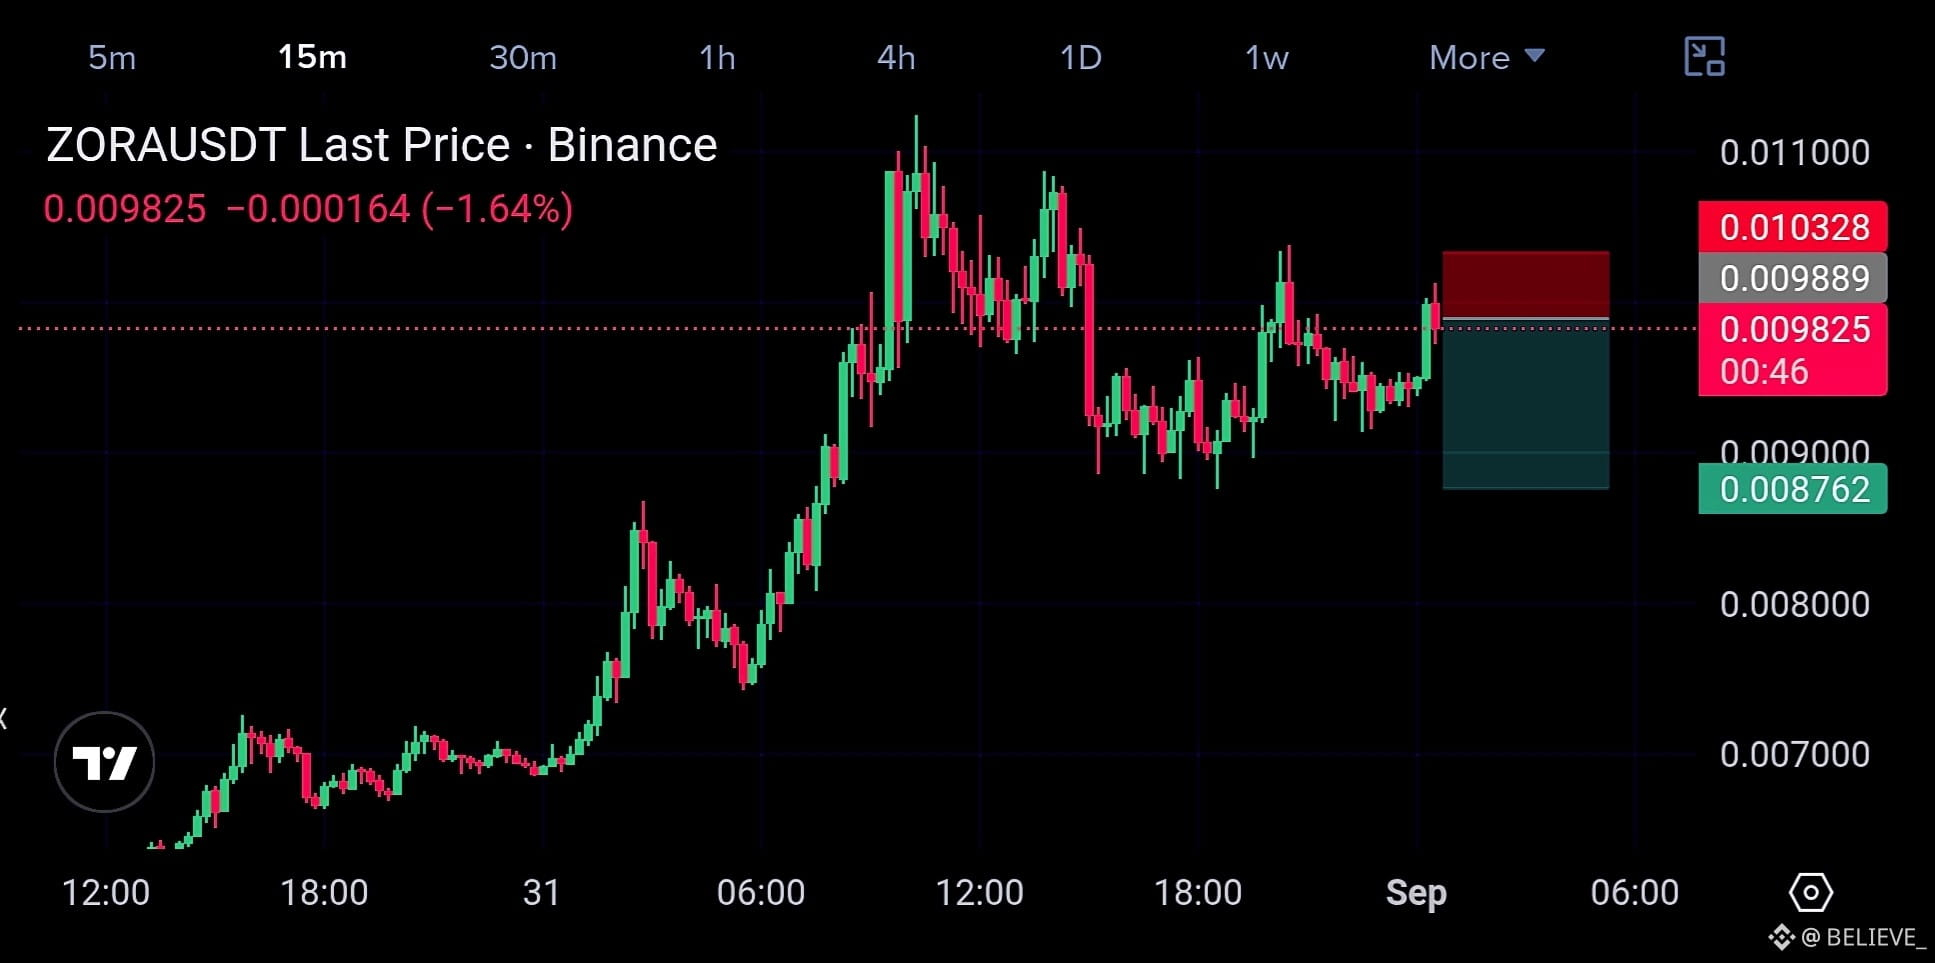
AGAIN $ZORA SHORT SETUP 🔻
Einstieg: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Der Preis testet nach der vorherigen Ablehnung die $0.0099 Widerstands-/Retest-Zone. Die Short-These ist nur gültig, solange der Preis unter $0.01033 bleibt.
Trigger: Ablehnung/Schlusskurs wieder unter $0.00985.
Invalidierung: 15M-Rückeroberung über $0.01033.
Bias: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
3
6
740
·
--
Bärisch
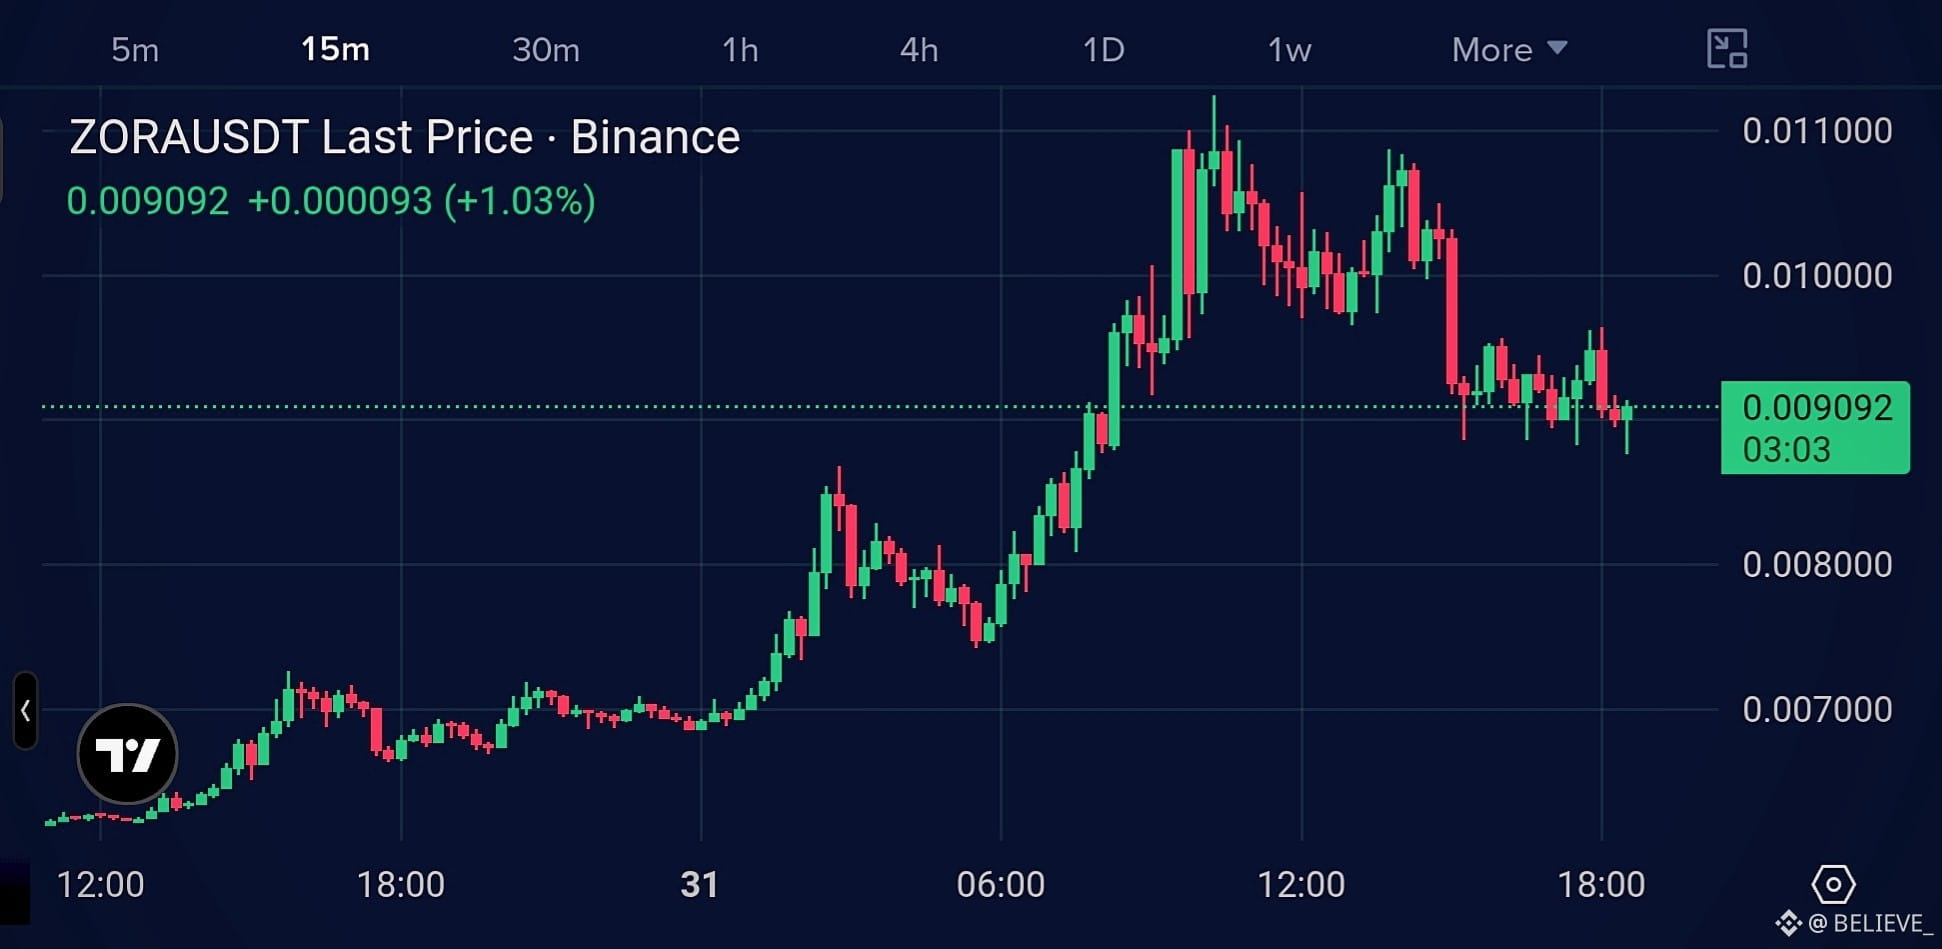
Nach dem scharfen Pump hat $ZORA den $0.0112-Bereich zurückgewiesen und bildet jetzt niedrigere Hochs auf dem 15M-Chart.
Short Entry: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Bestätigung: Bevorzuge ein gescheitertes Re-Test von $0.0092–$0.0095.
Invalidierung: 15M-Reclaim über $0.0099.
Bias: SHORT 🔴 — nicht hinterherjagen; auf Bestätigung warten.
$SKR Short War Erfolgreich 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
1
6
158
·
--
Bärisch
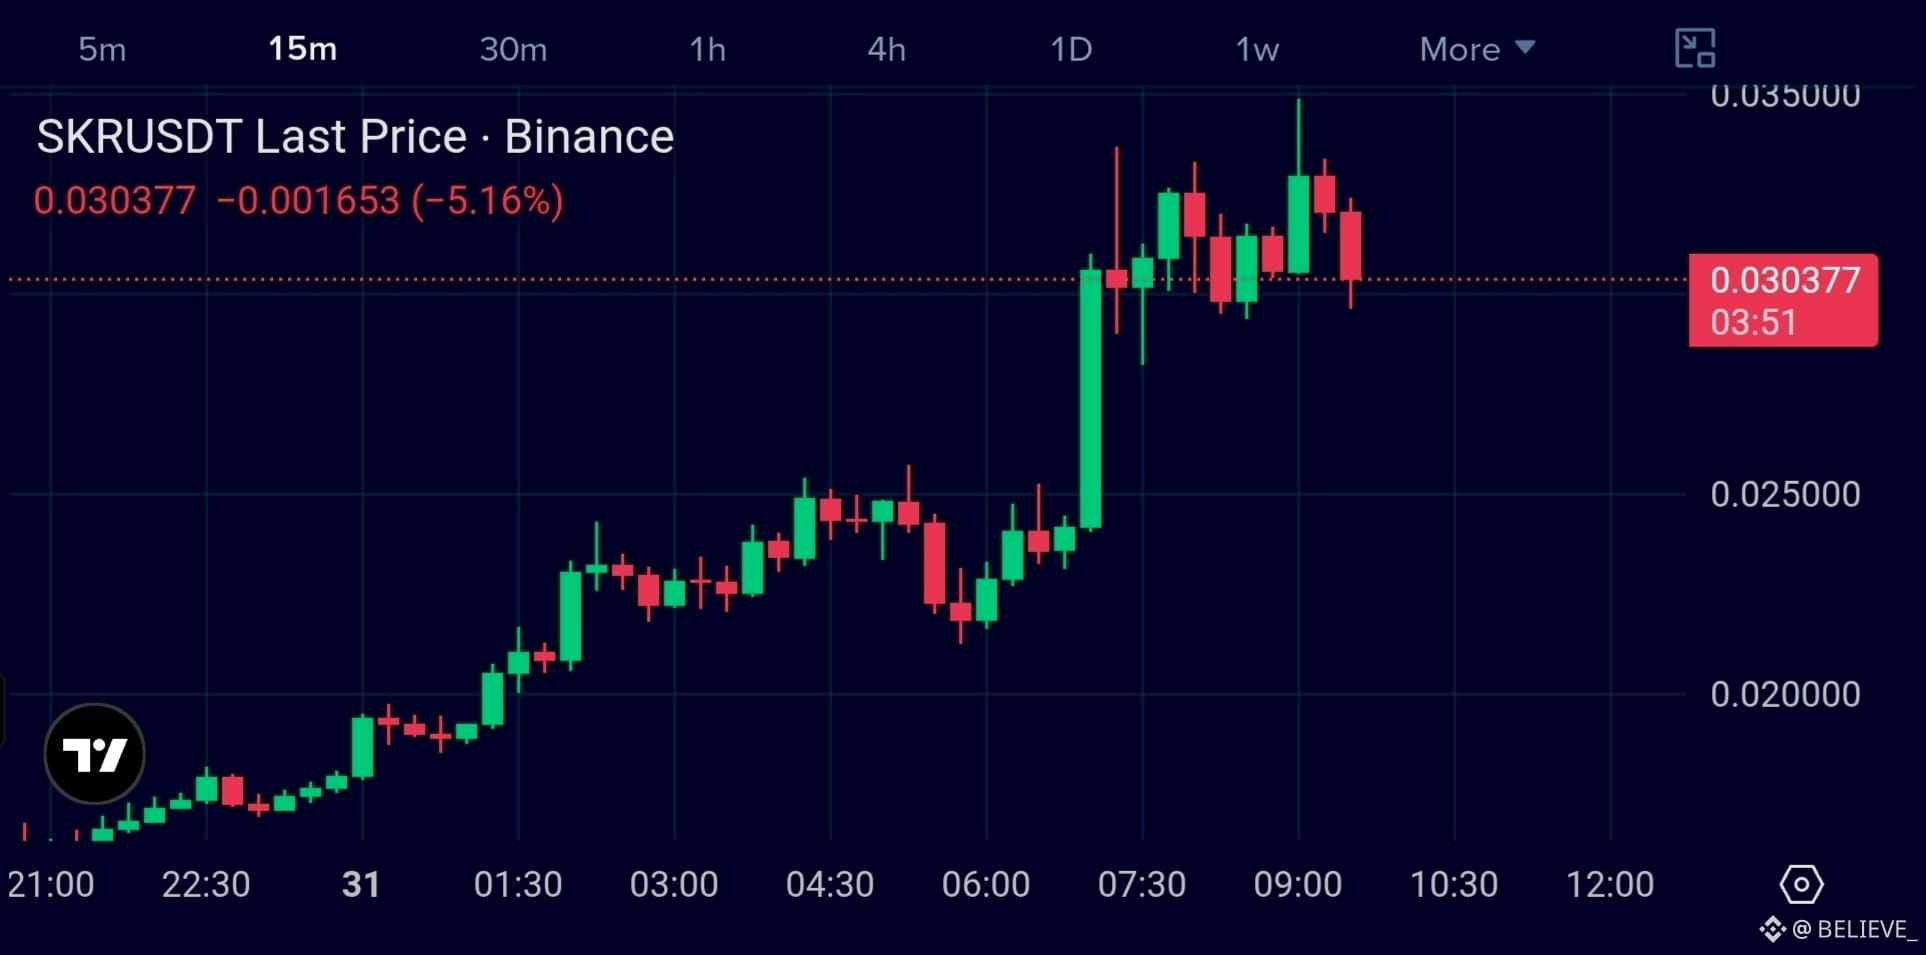
$SKR SHORT SETUP 🔻
Zone : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
+153% in 24H und zeigt jetzt eine Ablehnung aus dem Bereich $0.0348–$0.0350.
Die 15M-Struktur wird nach dem fehlgeschlagenen Push nach oben bärisch.
Ungültigkeit: Starke Rückeroberung auf 15M über $0.0340.
Bias: SHORT 🔴
$4 Short war erfolgreich 🔻
$HEMI ist bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
4
339
·
--
Bärisch
$4 SHORT BIAS 🔻
Der Momentum hat sich im 15m-Chart bärisch gedreht.
Short-Zone: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
{future}(4USDT)
⚠️ Ungültigkeit: Starkes Reclaim über $0.0195.
Verfolge den Short nicht nach dem Drop. Das sauberere Setup ist ein schwacher Retest von $0.0182–$0.0187, gefolgt von einer Abweisung.
Bias: SHORT 🔴
$CYS
{future}(CYSUSDT)
$PROM
{future}(PROMUSDT)
#TradingSignal
#4usdt #Crypto #Trading #Binance
$4 SHORT BIAS 🔻
Der Momentum hat sich im 15m-Chart bärisch gedreht.
Short-Zone: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
⚠️ Ungültigkeit: Starkes Reclaim über $0.0195.
Verfolge den Short nicht nach dem Drop. Das sauberere Setup ist ein schwacher Retest von $0.0182–$0.0187, gefolgt von einer Abweisung.
Bias: SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
Going Short 🔻
54%
Going Long 💹
46%
24 Stimmen • Abstimmung beendet
5
1.1k
·
--
Bärisch
$PROM Kurzes Setup 🔻unter 7,0
🎯 TP1: 6,70 $
🎯 TP2: 6,45 $
🎯 TP3: 6,15 $
🛑 Invalidierung: 7,30 $+
{future}(PROMUSDT)
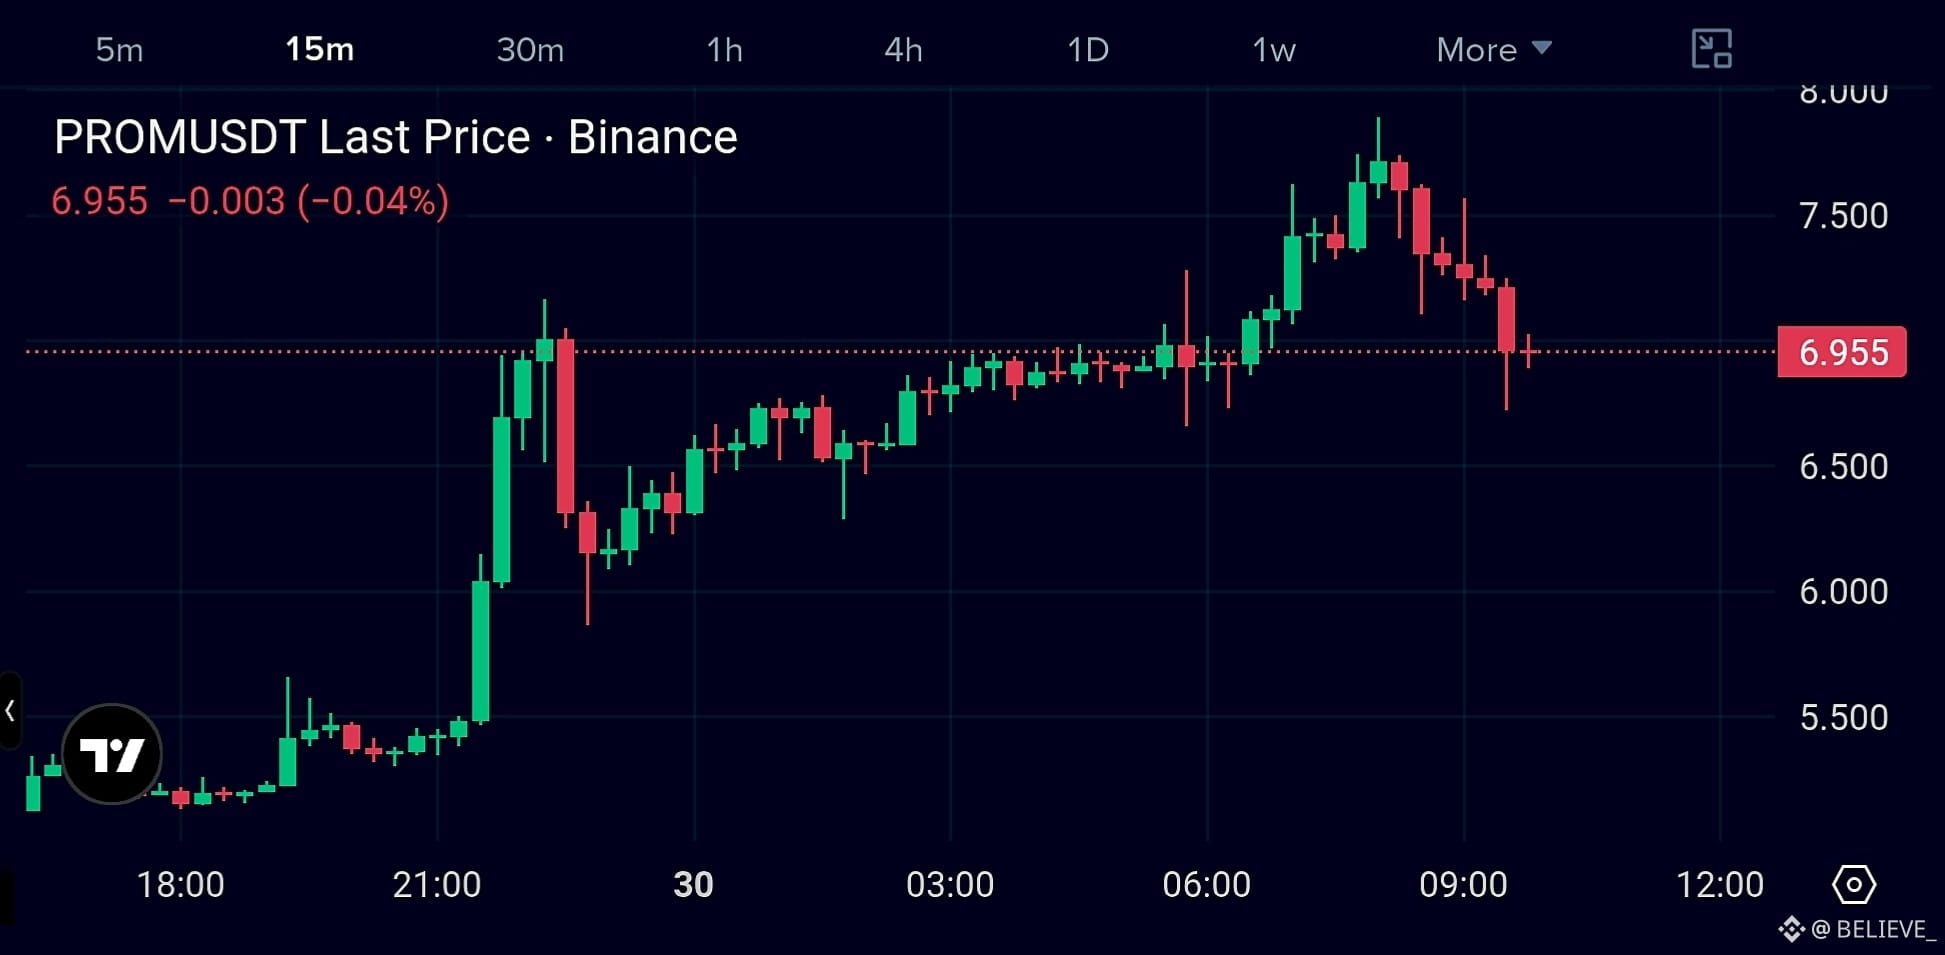
PROM zeigt eine klare Zurückweisung aus der Zone 7,7–7,9 nach einem starken Anstieg.
Der Preis liegt jetzt bei etwa 6,95 $, und der Momentum nimmt ab.
Bester Einstieg: Re-Test/Zurückweisung bei ca. 7,0–7,2, statt dem Abwärtsschub hinterherzulaufen.
Setup: SHORT 🔴
$4
{future}(4USDT)
$ZKP
{future}(ZKPUSDT)
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
$PROM Kurzes Setup 🔻unter 7,0
🎯 TP1: 6,70 $
🎯 TP2: 6,45 $
🎯 TP3: 6,15 $
🛑 Invalidierung: 7,30 $+
PROM zeigt eine klare Zurückweisung aus der Zone 7,7–7,9 nach einem starken Anstieg.
Der Preis liegt jetzt bei etwa 6,95 $, und der Momentum nimmt ab.
Bester Einstieg: Re-Test/Zurückweisung bei ca. 7,0–7,2, statt dem Abwärtsschub hinterherzulaufen.
Setup: SHORT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
4
430
·
--
Bullisch
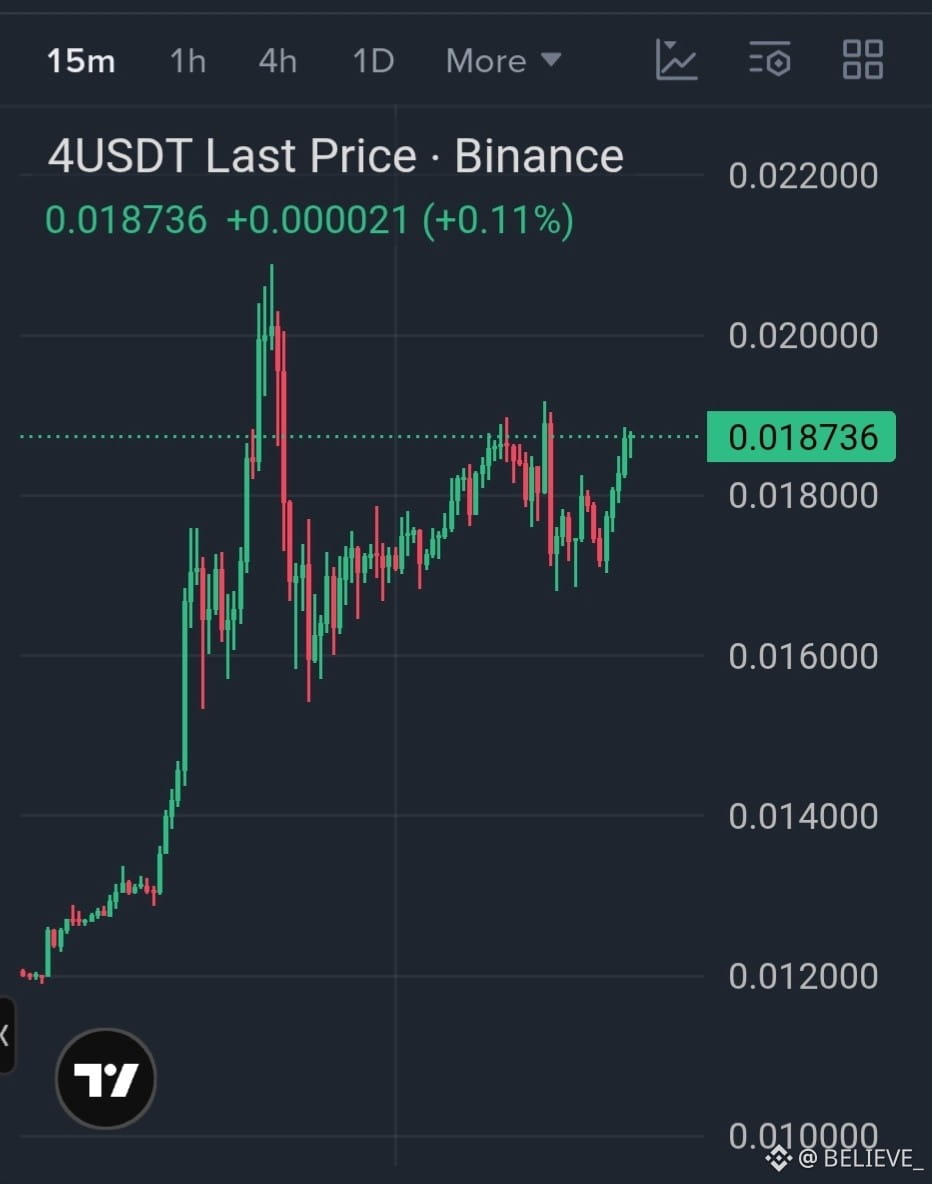
$4 zeigt starke bullische Dynamik. 🚀
Nach einem scharfen Ausbruch aus dem Bereich von 0,012 hat sich der Kurs höher konsolidiert und ist nun wieder nahe bei 0,0187.
Ein klarer Ausbruch über 0,019–0,020 könnte eine weitere Ausweitung auslösen, während 0,017–0,018 der entscheidende Bereich ist, den man bei einem Rücksetzer halten muss.
Da der Kurs bereits in 24 Stunden um 55%+ gestiegen ist, ist es riskant, dem Move hinterherzulaufen. Besser ist es, auf eine Bestätigung zu warten oder auf einen gesunden Retest.
Tendenz: Bullisch 📈
{future}(4USDT)
$PROM
{future}(PROMUSDT)
$BTC
{future}(BTCUSDT)
#4usdt #crypto #Trading #Binance #altcoins
$4 zeigt starke bullische Dynamik. 🚀
Nach einem scharfen Ausbruch aus dem Bereich von 0,012 hat sich der Kurs höher konsolidiert und ist nun wieder nahe bei 0,0187.
Ein klarer Ausbruch über 0,019–0,020 könnte eine weitere Ausweitung auslösen, während 0,017–0,018 der entscheidende Bereich ist, den man bei einem Rücksetzer halten muss.
Da der Kurs bereits in 24 Stunden um 55%+ gestiegen ist, ist es riskant, dem Move hinterherzulaufen. Besser ist es, auf eine Bestätigung zu warten oder auf einen gesunden Retest.
Tendenz: Bullisch 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
4
425
·
--
Bärisch
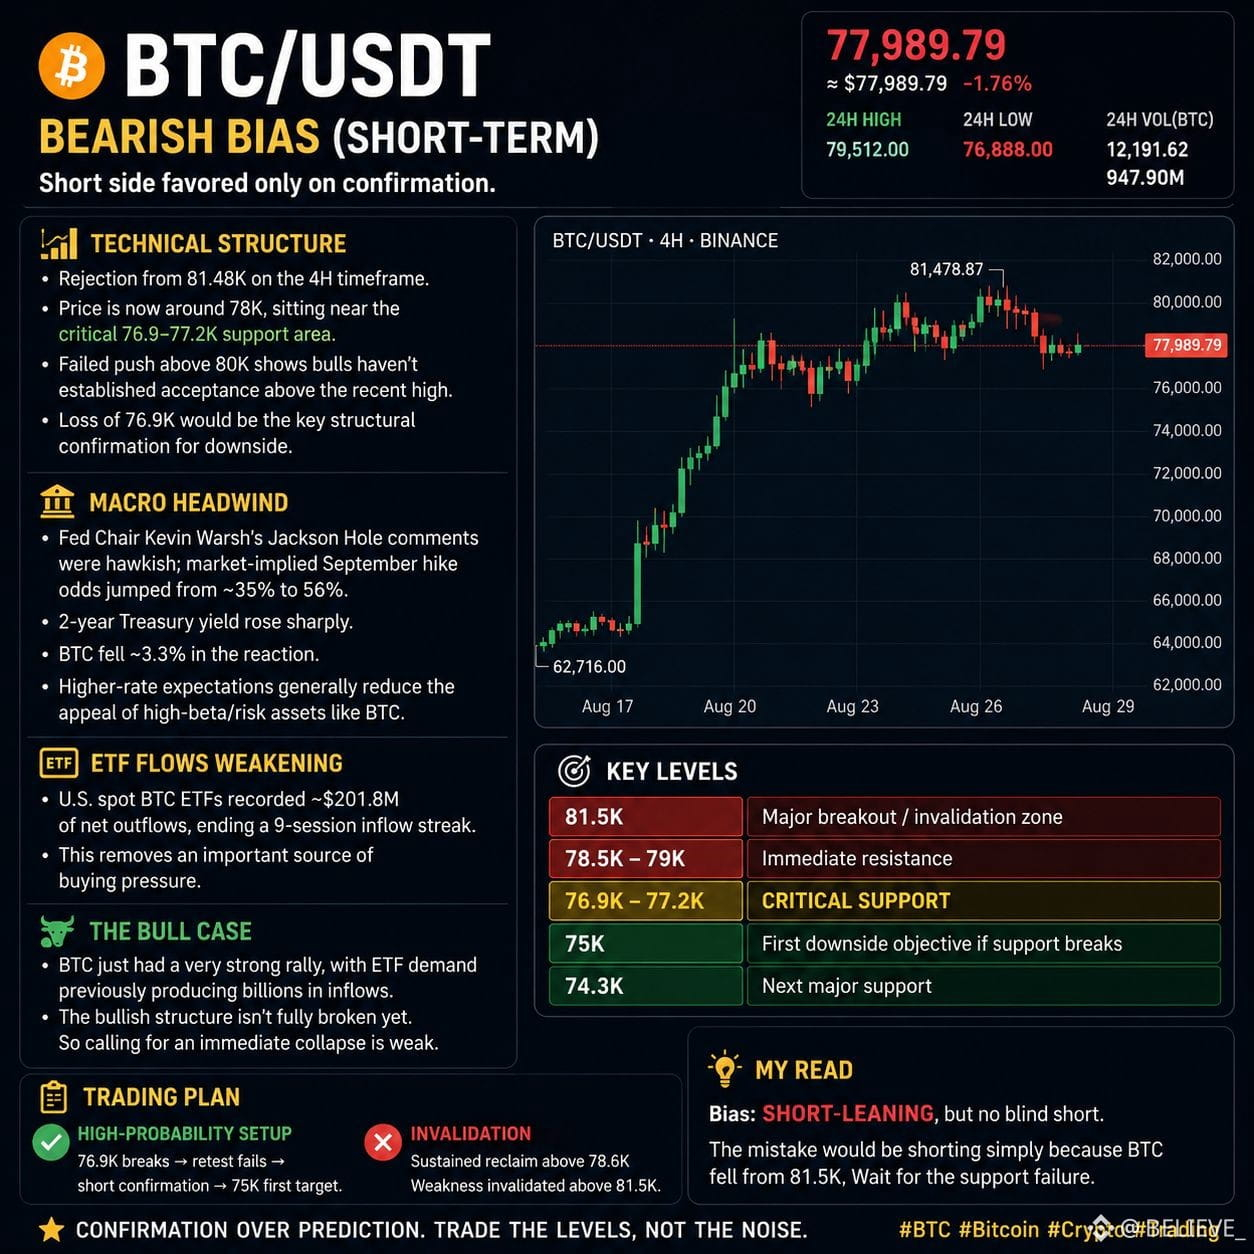
$BTC zeigt nach der Ablehnung aus dem $81,5K-Bereich kurzfristige Schwäche.
Derzeit pendelt der Kurs um $78K, wobei $76,9K–$77,2K als die entscheidende Unterstützungszone fungiert. Ein sauberer Breakdown und ein gescheiterter Retest dieser Zone könnten den Weg in Richtung $75K und $74,3K öffnen.
Für jetzt bleibt die Marktstruktur bärisch unter $79K, aber ich würde keinen Short auf dem aktuellen Niveau hinterherjagen. Das bessere Setup ist eine Bestätigung durch die Unterstützung.
Wichtige Levels:
Widerstand: $78,5K–$79K
Unterstützung: $76,9K–$77,2K
Ziele: $75K → $74,3K
Invalidierung: Rückeroberung oberhalb $81,5K
Lass den Kurs die Richtung bestätigen.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
5
211
·
--
Bärisch
Verifiziert
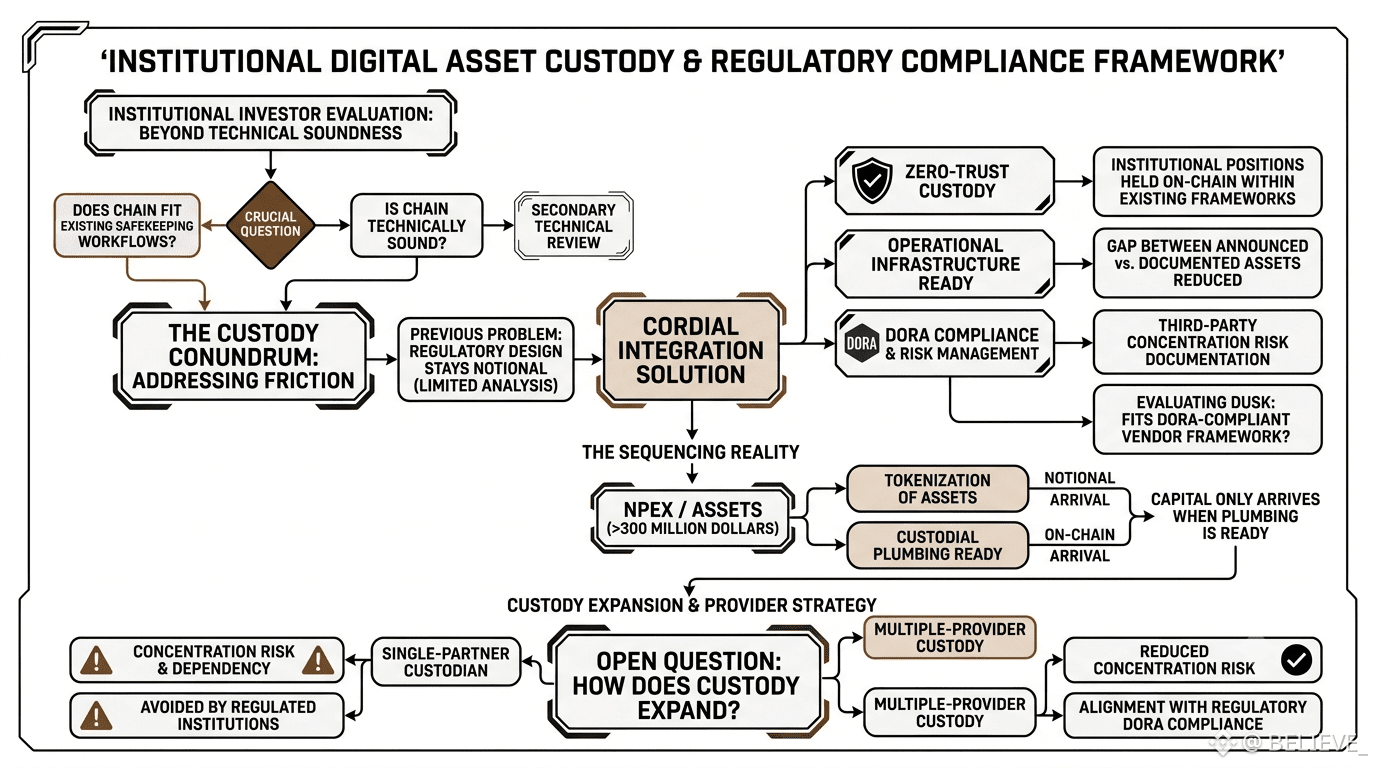
Ich habe mir neulich Dusk’ Partnerschaft mit 21X angesehen und etwas am anfänglichen Use Case hat mich leise überrascht. Die meisten Berichte rahmen das als eine unkomplizierte, regulierte Austauschkooperation — zwei compliance-fokussierte Akteure, die gemeinsamen Boden finden. Aber der konkrete Einstiegspunkt, den Dusk nutzt, ist keine Wertpapieremission und auch keine primäre Handelsinfrastruktur. Es geht um das Treasury-Management von Stablecoins: Ein Stablecoin-Emittent kauft und verkauft tokenisierte Geldmarktfonds, um Reserven auf einer regulierten DLT-Plattform zu verwalten. Manchmal frage ich mich, ob dieser enge Startpunkt tatsächlich eine ausgeklügeltere Weiche ist, als er auf den ersten Blick wirkt.
Spannend ist, was das strukturell impliziert. Wenn ein Stablecoin-Emittent Reserven über tokenisierte Geldmarktfonds über eine lizenzierte Börse verwaltet, dann fügt sich Dusk still und leise in die betriebstechnische „Schmierstelle“ einer konformen digitalen Währungsinfrastruktur ein — nicht nur als Abwicklungsschicht, sondern als Umgebung, in der Reservewerte aktiv „leben“ und sich bewegen. Die Frage, die mir dabei in den Sinn kommt, ist, ob das Dusk näher an systemrelevante Finanzinfrastruktur heranrückt, als die meisten Beobachter derzeit zugeben.
Ich bin mir nicht ganz sicher, wie sich diese Beziehung skaliert, falls 21X’ eigene Stellung im Rahmen des EU-DLT-Pilotregimes sich weiterentwickelt — ein Rahmenwerk, das weiterhin in der Praxis wirklich experimentell ist und weltweit nur sehr wenige lizenzierte Betreiber hat. Von außen betrachtet wirkt der Einstieg als Handelsteilnehmer statt als primäre Abwicklungsschicht gemessen und überlegt, aber das bedeutet auch, dass nennenswertes Volumen noch einen gewissen Abstand entfernt bleibt.
Das bringt mich zu der Vermutung, dass die eigentliche Bedeutung dieser Partnerschaft erst sichtbar wird, wenn der Use Case zur Reservenverwaltung deutlich über seinen derzeitigen Umfang hinauswächst. Wie auch immer — die Zeit wird es zeigen👍
#dusk $DUSK @Dusk_Foundation
Ich habe mir neulich Dusk’ Partnerschaft mit 21X angesehen und etwas am anfänglichen Use Case hat mich leise überrascht. Die meisten Berichte rahmen das als eine unkomplizierte, regulierte Austauschkooperation — zwei compliance-fokussierte Akteure, die gemeinsamen Boden finden. Aber der konkrete Einstiegspunkt, den Dusk nutzt, ist keine Wertpapieremission und auch keine primäre Handelsinfrastruktur. Es geht um das Treasury-Management von Stablecoins: Ein Stablecoin-Emittent kauft und verkauft tokenisierte Geldmarktfonds, um Reserven auf einer regulierten DLT-Plattform zu verwalten. Manchmal frage ich mich, ob dieser enge Startpunkt tatsächlich eine ausgeklügeltere Weiche ist, als er auf den ersten Blick wirkt.
Spannend ist, was das strukturell impliziert. Wenn ein Stablecoin-Emittent Reserven über tokenisierte Geldmarktfonds über eine lizenzierte Börse verwaltet, dann fügt sich Dusk still und leise in die betriebstechnische „Schmierstelle“ einer konformen digitalen Währungsinfrastruktur ein — nicht nur als Abwicklungsschicht, sondern als Umgebung, in der Reservewerte aktiv „leben“ und sich bewegen. Die Frage, die mir dabei in den Sinn kommt, ist, ob das Dusk näher an systemrelevante Finanzinfrastruktur heranrückt, als die meisten Beobachter derzeit zugeben.
Ich bin mir nicht ganz sicher, wie sich diese Beziehung skaliert, falls 21X’ eigene Stellung im Rahmen des EU-DLT-Pilotregimes sich weiterentwickelt — ein Rahmenwerk, das weiterhin in der Praxis wirklich experimentell ist und weltweit nur sehr wenige lizenzierte Betreiber hat. Von außen betrachtet wirkt der Einstieg als Handelsteilnehmer statt als primäre Abwicklungsschicht gemessen und überlegt, aber das bedeutet auch, dass nennenswertes Volumen noch einen gewissen Abstand entfernt bleibt.
Das bringt mich zu der Vermutung, dass die eigentliche Bedeutung dieser Partnerschaft erst sichtbar wird, wenn der Use Case zur Reservenverwaltung deutlich über seinen derzeitigen Umfang hinauswächst. Wie auch immer — die Zeit wird es zeigen👍
#dusk $DUSK @Dusk
6
10
936
·
--
Bullisch
Verifiziert
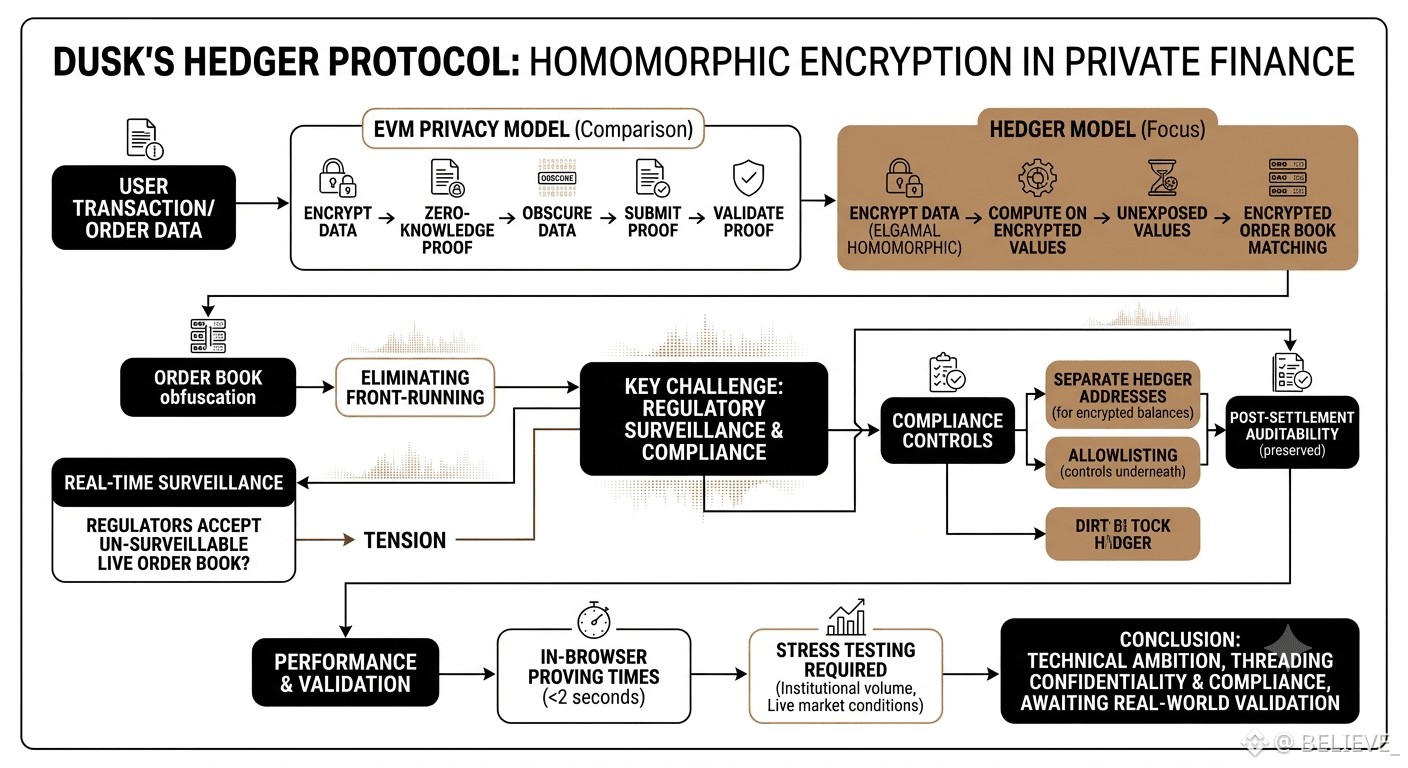
Ich habe kürzlich die Dokumentation von Dusk's Hedger durchgesehen und bin bei einem Detail stehen geblieben, das ich nirgendwo sonst außerhalb der technischen Notizen diskutiert gesehen hatte. Die meisten Privacy-Systeme, die auf EVM-Umgebungen basieren, verlassen sich vollständig auf Zero-Knowledge-Proofs, um Transaktionsdaten zu verschleiern. Hedger geht einen anderen Weg: Es schichtet ElGamal-homomorphe Verschlüsselung darüber, sodass Berechnungen direkt auf verschlüsselten Werten laufen können, ohne jemals offenzulegen, was diese Werte tatsächlich sind. Manchmal frage ich mich, ob dieser Unterschied erst dann wirklich subtil klingt, wenn man darüber nachdenkt, was er ermöglicht: ein Orderbuch, in dem Gebote, Anfragen und Mengen während des Matchings verschlüsselt bleiben.
Interessant erscheint dabei vor allem, wie sich das auf regulierte Finanzmärkte anwenden lässt. Front-Running – wenn jemand ein bevorstehendes großes Ordergeschäft beobachtet und davor dagegen handelt – ist eines der hartnäckigsten Probleme sowohl im klassischen als auch im On-Chain-Finanzwesen. Ein verschlüsseltes Orderbuch, in dem kein Teilnehmer Live-Positionen vor der Abwicklung einsehen kann, würde diesen Vektor strukturell eliminieren. Die Frage, die mir dabei in den Sinn kommt, ist, ob Regulierer ein Orderbuch akzeptieren würden, das sie selbst nicht in Echtzeit überwachen können, selbst wenn die Auditierbarkeit nach der Abwicklung erhalten bleibt.
Ich bin mir nicht ganz sicher, dass diese Spannung bereits eine klare Auflösung hat. Von außen betrachtet wirkt Hedger's Design so, als würde es Compliance und Vertraulichkeit miteinander verzahnen: Nutzer halten eine separate Hedger-Adresse für verschlüsselte Guthaben, während die Allowlisting-Logik die Compliance-Kontrollen darunter übernimmt. Aber In-Browser-Proving-Zeiten unter zwei Sekunden – so beeindruckend sie auch sind – müssen noch einem echten Stresstest in institutionellem Volumen standhalten.
Das lässt mich denken, dass Hedger eine der technisch ambitioniertesten Komponenten in diesem gesamten Stack ist – und zugleich eine der am schwersten zu validierenden, ohne reale Marktbedingungen. Wie auch immer: Die Zeit wird es zeigen👍
#dusk $DUSK @Dusk_Foundation
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Ich habe kürzlich die Dokumentation von Dusk's Hedger durchgesehen und bin bei einem Detail stehen geblieben, das ich nirgendwo sonst außerhalb der technischen Notizen diskutiert gesehen hatte. Die meisten Privacy-Systeme, die auf EVM-Umgebungen basieren, verlassen sich vollständig auf Zero-Knowledge-Proofs, um Transaktionsdaten zu verschleiern. Hedger geht einen anderen Weg: Es schichtet ElGamal-homomorphe Verschlüsselung darüber, sodass Berechnungen direkt auf verschlüsselten Werten laufen können, ohne jemals offenzulegen, was diese Werte tatsächlich sind. Manchmal frage ich mich, ob dieser Unterschied erst dann wirklich subtil klingt, wenn man darüber nachdenkt, was er ermöglicht: ein Orderbuch, in dem Gebote, Anfragen und Mengen während des Matchings verschlüsselt bleiben.
Interessant erscheint dabei vor allem, wie sich das auf regulierte Finanzmärkte anwenden lässt. Front-Running – wenn jemand ein bevorstehendes großes Ordergeschäft beobachtet und davor dagegen handelt – ist eines der hartnäckigsten Probleme sowohl im klassischen als auch im On-Chain-Finanzwesen. Ein verschlüsseltes Orderbuch, in dem kein Teilnehmer Live-Positionen vor der Abwicklung einsehen kann, würde diesen Vektor strukturell eliminieren. Die Frage, die mir dabei in den Sinn kommt, ist, ob Regulierer ein Orderbuch akzeptieren würden, das sie selbst nicht in Echtzeit überwachen können, selbst wenn die Auditierbarkeit nach der Abwicklung erhalten bleibt.
Ich bin mir nicht ganz sicher, dass diese Spannung bereits eine klare Auflösung hat. Von außen betrachtet wirkt Hedger's Design so, als würde es Compliance und Vertraulichkeit miteinander verzahnen: Nutzer halten eine separate Hedger-Adresse für verschlüsselte Guthaben, während die Allowlisting-Logik die Compliance-Kontrollen darunter übernimmt. Aber In-Browser-Proving-Zeiten unter zwei Sekunden – so beeindruckend sie auch sind – müssen noch einem echten Stresstest in institutionellem Volumen standhalten.
Das lässt mich denken, dass Hedger eine der technisch ambitioniertesten Komponenten in diesem gesamten Stack ist – und zugleich eine der am schwersten zu validierenden, ohne reale Marktbedingungen. Wie auch immer: Die Zeit wird es zeigen👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
8
12
1.4k
·
--
Bärisch
Verifiziert
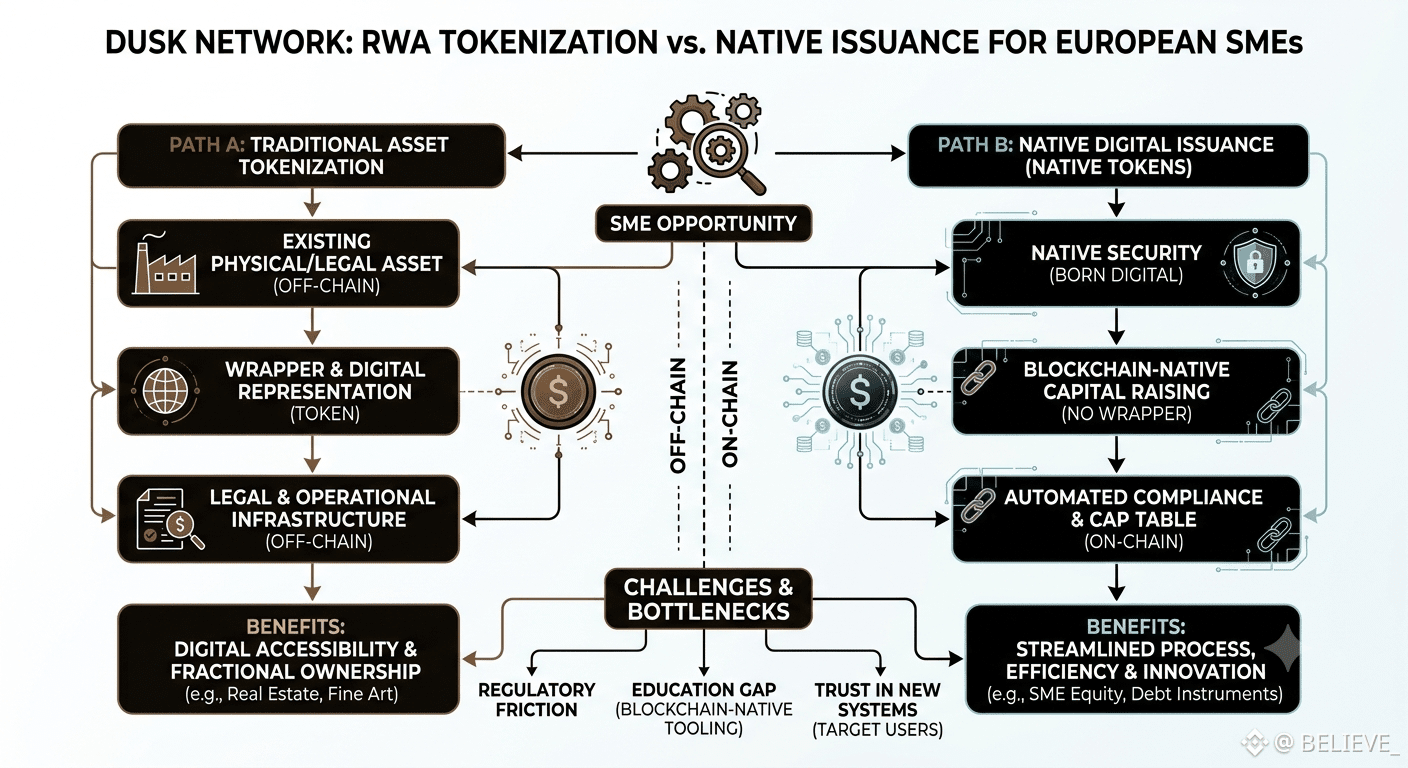
Ich bin eines Abends in der Dusk-Dokumentation auf etwas gestoßen, das meine Sicht auf das gesamte Projekt verändert hat. Der Großteil der Diskussion über die Tokenisierung realer Vermögenswerte geht davon aus, dass die Hauptprofiteure große Institutionen sind – Asset Manager, Banken, Staatsfonds. Aber Dusk macht seit einiger Zeit still und leise einen Fall für ein völlig anderes Publikum: Europas kleine und mittelständische Unternehmen – Betriebe, die zusammen über die Hälfte des BIP des Kontinents erwirtschaften, aber effektiv vom traditionellen Kapitalmarkt ausgesperrt bleiben. Manchmal frage ich mich, ob diese Neupositionierung strategisch brillant ist oder ob sie die kurzfristige Umsatzchance still und leise einengt.
Interessant ist dabei die Unterscheidung, die Dusk zwischen Tokenisierung und nativer Emission zieht. Bei der Tokenisierung wird ein vorhandenes Asset in eine digitale Darstellung eingewickelt, während die zugrunde liegende rechtliche und operative Infrastruktur off-chain bleibt. Native Emission bedeutet, dass das Asset digital geboren wird – das Token ist das Wertpapier selbst, nicht nur ein Wrapper darüber. Die Frage, die mir dabei kommt, ist, ob dieser Unterschied für ein wachstumsorientiertes KMU, das Kapital aufnehmen möchte, wirklich etwas ausmacht oder ob die meisten Gründer einfach den schnellsten verfügbaren konformen Weg wählen – unabhängig von der architektonischen „Reinheit“ darunter.
Ich bin nicht ganz sicher, ob sich der KMU-Markt in dem Tempo bewegt, das die Infrastruktur annimmt. Von außen betrachtet wirkt es – selbst wenn regulatorische Hürden reduziert werden – so, als sei die Wissenslücke zwischen blockchain-nativer Tooling und dem traditionellen Geschäftsinhaber, der ein Cap-Table manuell verwaltet, tatsächlich ziemlich groß.
Das bringt mich zu dem Gedanken, dass hier nicht die technische Bereitschaft der Engpass ist – sondern ob die Zielnutzer bereit sind, einem System zu vertrauen, das sie kaum wirklich verstehen. Wie auch immer: Die Zeit wird es zeigen👍
#dusk $DUSK @Dusk_Foundation
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
Ich bin eines Abends in der Dusk-Dokumentation auf etwas gestoßen, das meine Sicht auf das gesamte Projekt verändert hat. Der Großteil der Diskussion über die Tokenisierung realer Vermögenswerte geht davon aus, dass die Hauptprofiteure große Institutionen sind – Asset Manager, Banken, Staatsfonds. Aber Dusk macht seit einiger Zeit still und leise einen Fall für ein völlig anderes Publikum: Europas kleine und mittelständische Unternehmen – Betriebe, die zusammen über die Hälfte des BIP des Kontinents erwirtschaften, aber effektiv vom traditionellen Kapitalmarkt ausgesperrt bleiben. Manchmal frage ich mich, ob diese Neupositionierung strategisch brillant ist oder ob sie die kurzfristige Umsatzchance still und leise einengt.
Interessant ist dabei die Unterscheidung, die Dusk zwischen Tokenisierung und nativer Emission zieht. Bei der Tokenisierung wird ein vorhandenes Asset in eine digitale Darstellung eingewickelt, während die zugrunde liegende rechtliche und operative Infrastruktur off-chain bleibt. Native Emission bedeutet, dass das Asset digital geboren wird – das Token ist das Wertpapier selbst, nicht nur ein Wrapper darüber. Die Frage, die mir dabei kommt, ist, ob dieser Unterschied für ein wachstumsorientiertes KMU, das Kapital aufnehmen möchte, wirklich etwas ausmacht oder ob die meisten Gründer einfach den schnellsten verfügbaren konformen Weg wählen – unabhängig von der architektonischen „Reinheit“ darunter.
Ich bin nicht ganz sicher, ob sich der KMU-Markt in dem Tempo bewegt, das die Infrastruktur annimmt. Von außen betrachtet wirkt es – selbst wenn regulatorische Hürden reduziert werden – so, als sei die Wissenslücke zwischen blockchain-nativer Tooling und dem traditionellen Geschäftsinhaber, der ein Cap-Table manuell verwaltet, tatsächlich ziemlich groß.
Das bringt mich zu dem Gedanken, dass hier nicht die technische Bereitschaft der Engpass ist – sondern ob die Zielnutzer bereit sind, einem System zu vertrauen, das sie kaum wirklich verstehen. Wie auch immer: Die Zeit wird es zeigen👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
5
9
1.7k
·
--
So prüfen Sie die Creatorspad-Belohnung
So prüfen Sie die Creatorspad-Belohnung
Der zitierte Inhalt wurde entfernt.
1
5
174
·
--
Bullisch
Verifiziert
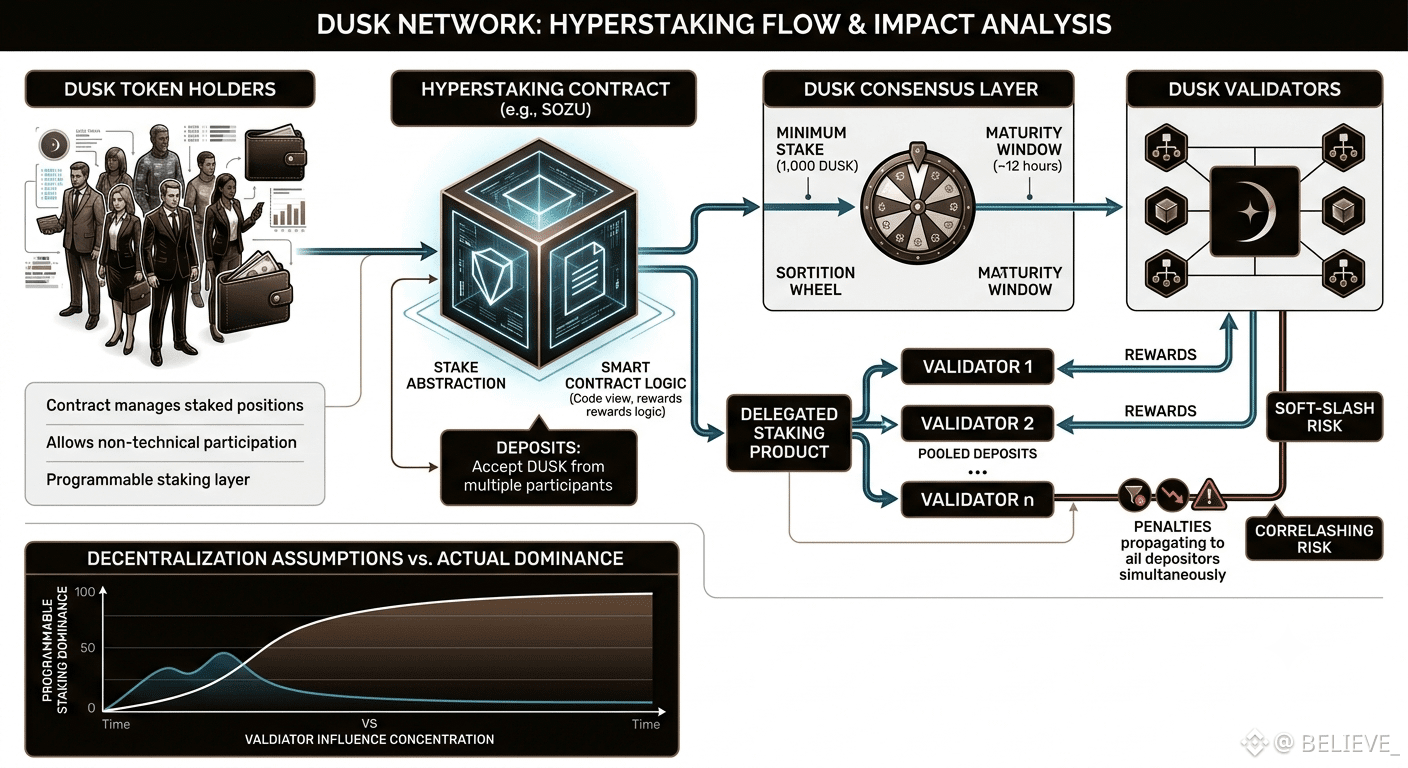
Ich habe neulich die Hyperstaking-Dokumentation von Dusk durchgelesen und etwas an der Kernidee hat mich immer wieder zurückgeholt. Anstatt nur aus einer persönlichen Wallet heraus zu staken, können Smart Contracts die gestakten Positionen direkt halten und verwalten — also Einzahlungen annehmen, im Namen der Teilnehmer staken und Belohnungen anhand der Logik verteilen, die der Contract vorgibt. Manchmal frage ich mich, ob diese Beschreibung unterschätzt, wie strukturell ungewöhnlich das eigentlich ist.
Besonders interessant wirkt Sozu, das erste Live-Projekt, das darauf aufbaut. Es ermöglicht Token-Inhabern zu staken, ohne überhaupt einen Node betreiben zu müssen — klingt erst einmal nach einem simplen Komfortgewinn, bis man bedenkt, was das im großen Maßstab bedeutet. Die Frage, die mir dabei in den Sinn kommt, ist, ob das Weiterleiten großer Teile des gestakten DUSK über einen einzigen Contract stillschweigend den Validator-Einfluss konzentriert, in einer Weise, für die die zugrunde liegende Sortition-basierte Auswahl eigentlich nicht ausgelegt war.
Ich bin nicht ganz sicher, ob das Soft-Slashing-Mechanismus das vollständig adressiert. Von außen betrachtet: Wenn gepoolte Contracts anfangen, die Verteilung des Stakes zu dominieren, wirken sich Strafen, die auf sie angewendet werden, sofort auf jeden Einzahler gleichzeitig aus — eine korrelierte Betroffenheit, der einzelne Staker so allein nie ausgesetzt waren.
Das bringt mich zu dem Gedanken, dass programmierbares Staking wirklich mächtig ist, aber die langfristige Wirkung auf die Dezentralisierung bleibt eine offene und bislang zu wenig erforschte Frage. Wie auch immer, die Zeit wird es zeigen👍
#dusk $DUSK @Dusk_Foundation
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Ich habe neulich die Hyperstaking-Dokumentation von Dusk durchgelesen und etwas an der Kernidee hat mich immer wieder zurückgeholt. Anstatt nur aus einer persönlichen Wallet heraus zu staken, können Smart Contracts die gestakten Positionen direkt halten und verwalten — also Einzahlungen annehmen, im Namen der Teilnehmer staken und Belohnungen anhand der Logik verteilen, die der Contract vorgibt. Manchmal frage ich mich, ob diese Beschreibung unterschätzt, wie strukturell ungewöhnlich das eigentlich ist.
Besonders interessant wirkt Sozu, das erste Live-Projekt, das darauf aufbaut. Es ermöglicht Token-Inhabern zu staken, ohne überhaupt einen Node betreiben zu müssen — klingt erst einmal nach einem simplen Komfortgewinn, bis man bedenkt, was das im großen Maßstab bedeutet. Die Frage, die mir dabei in den Sinn kommt, ist, ob das Weiterleiten großer Teile des gestakten DUSK über einen einzigen Contract stillschweigend den Validator-Einfluss konzentriert, in einer Weise, für die die zugrunde liegende Sortition-basierte Auswahl eigentlich nicht ausgelegt war.
Ich bin nicht ganz sicher, ob das Soft-Slashing-Mechanismus das vollständig adressiert. Von außen betrachtet: Wenn gepoolte Contracts anfangen, die Verteilung des Stakes zu dominieren, wirken sich Strafen, die auf sie angewendet werden, sofort auf jeden Einzahler gleichzeitig aus — eine korrelierte Betroffenheit, der einzelne Staker so allein nie ausgesetzt waren.
Das bringt mich zu dem Gedanken, dass programmierbares Staking wirklich mächtig ist, aber die langfristige Wirkung auf die Dezentralisierung bleibt eine offene und bislang zu wenig erforschte Frage. Wie auch immer, die Zeit wird es zeigen👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
14
20
991
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CanMicrosoftDeliverOnAI
190,815 Aufrufe
1,530 Kommentare
Berichtssaison, Session 3: Übertreffen Google und Microsoft die Gewinnerwartungen?
Binance Square Official
·95 Likes
·28.5k Aufrufe
CanGoogleDefindItsCore
97,869 Aufrufe
1,108 Kommentare
EarningsSeason
5.7M Aufrufe
27,474 Kommentare