

Zara ETH
6.3k Beiträge
Zara ETH
Melden
Nutzer blockieren
Crypto Girls...
8 Following
17.6K+ Follower
10.7K+ Like gegeben
Beiträge
Alle
Live
·
--
Bullisch
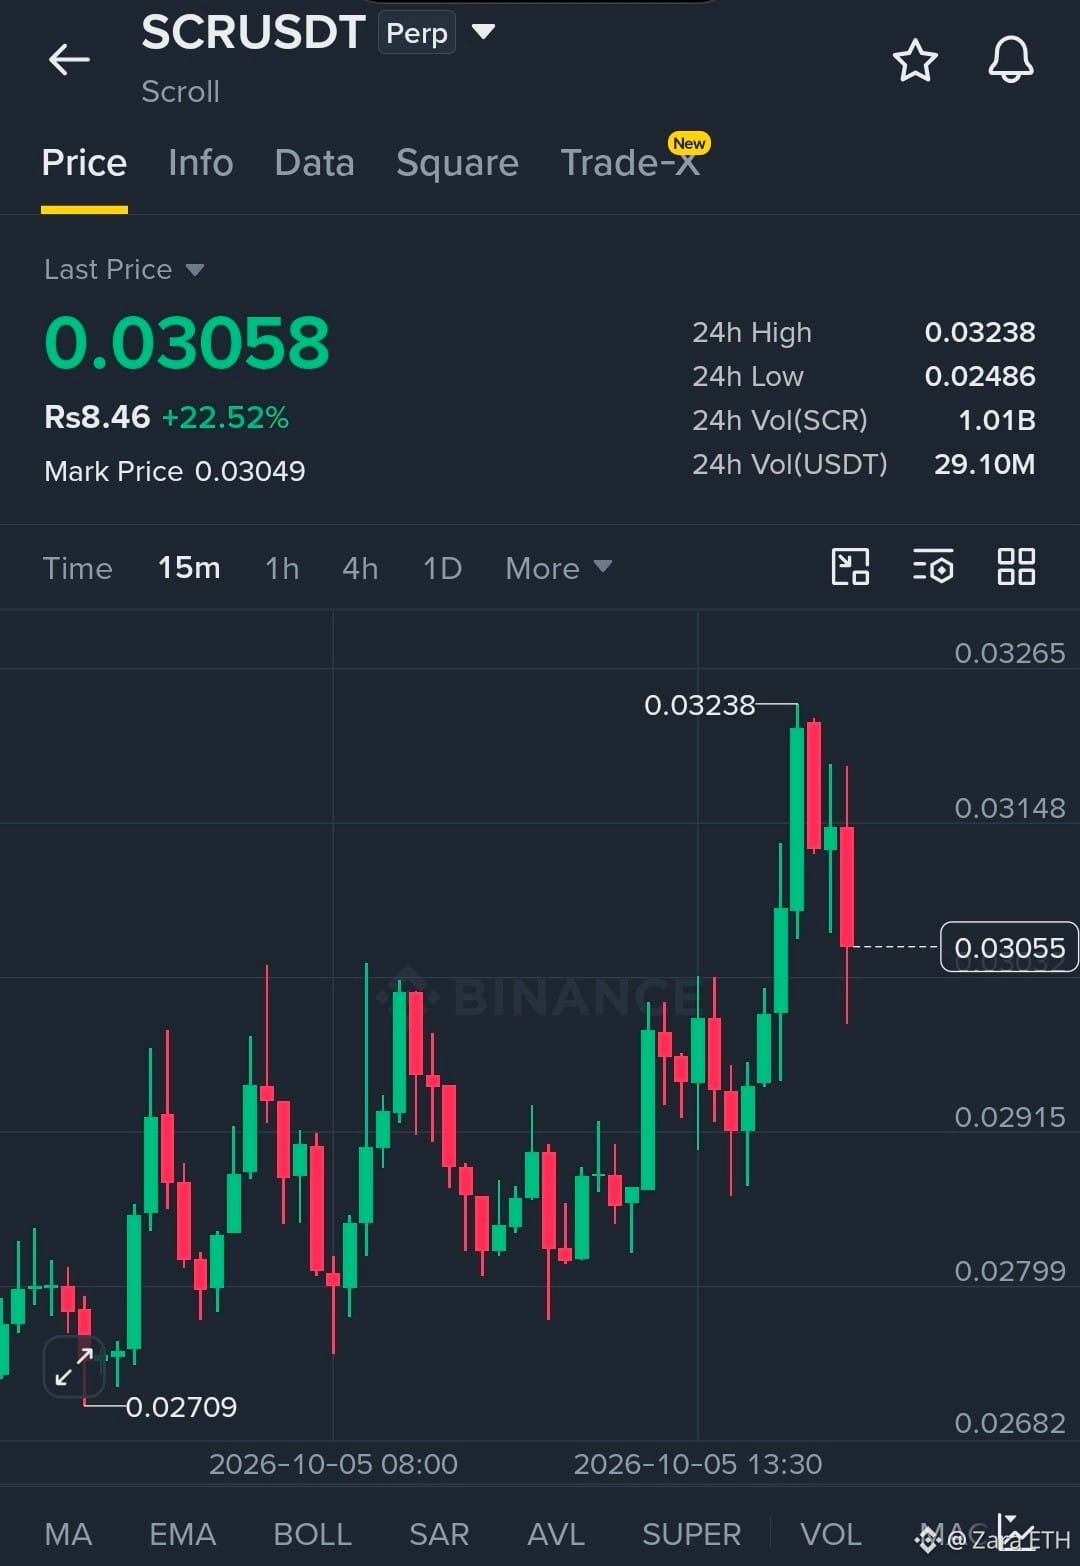
$SCR USDT-Perpetual legt kräftig zu.
Preis: 0.03058
24-Stunden-Veränderung: +22.52%
24-Stunden-Hoch: 0.03238
24-Stunden-Tief: 0.02486
24-Stunden-Volumen: 29.10M USDT
SCR-Volumen: 1.01B
Markpreis: 0.03049
Zeitrahmen: 15M
Nach einem starken Anstieg erreichte SCR 0.03238, bevor der Kurs auf etwa 0.03055 zurückfiel. Die Bullen haben weiterhin die Kontrolle, doch 0.03238 ist der entscheidende Widerstand, den es im Auge zu behalten gilt. Ein klarer Ausbruch könnte eine weitere explosive Aufwärtsbewegung auslösen, während ein Fall unter 0.0300 einen stärkeren Rücksetzer nach sich ziehen könnte.
#Nikkei225Jumps2.5%ToThreeMonthHigh #GreekPoliceBustCryptoScamRingArrest17
{spot}(SCRUSDT)
$SCR USDT-Perpetual legt kräftig zu.
Preis: 0.03058
24-Stunden-Veränderung: +22.52%
24-Stunden-Hoch: 0.03238
24-Stunden-Tief: 0.02486
24-Stunden-Volumen: 29.10M USDT
SCR-Volumen: 1.01B
Markpreis: 0.03049
Zeitrahmen: 15M
Nach einem starken Anstieg erreichte SCR 0.03238, bevor der Kurs auf etwa 0.03055 zurückfiel. Die Bullen haben weiterhin die Kontrolle, doch 0.03238 ist der entscheidende Widerstand, den es im Auge zu behalten gilt. Ein klarer Ausbruch könnte eine weitere explosive Aufwärtsbewegung auslösen, während ein Fall unter 0.0300 einen stärkeren Rücksetzer nach sich ziehen könnte.
#Nikkei225Jumps2.5%ToThreeMonthHigh #GreekPoliceBustCryptoScamRingArrest17
1
100
·
--
Bullisch
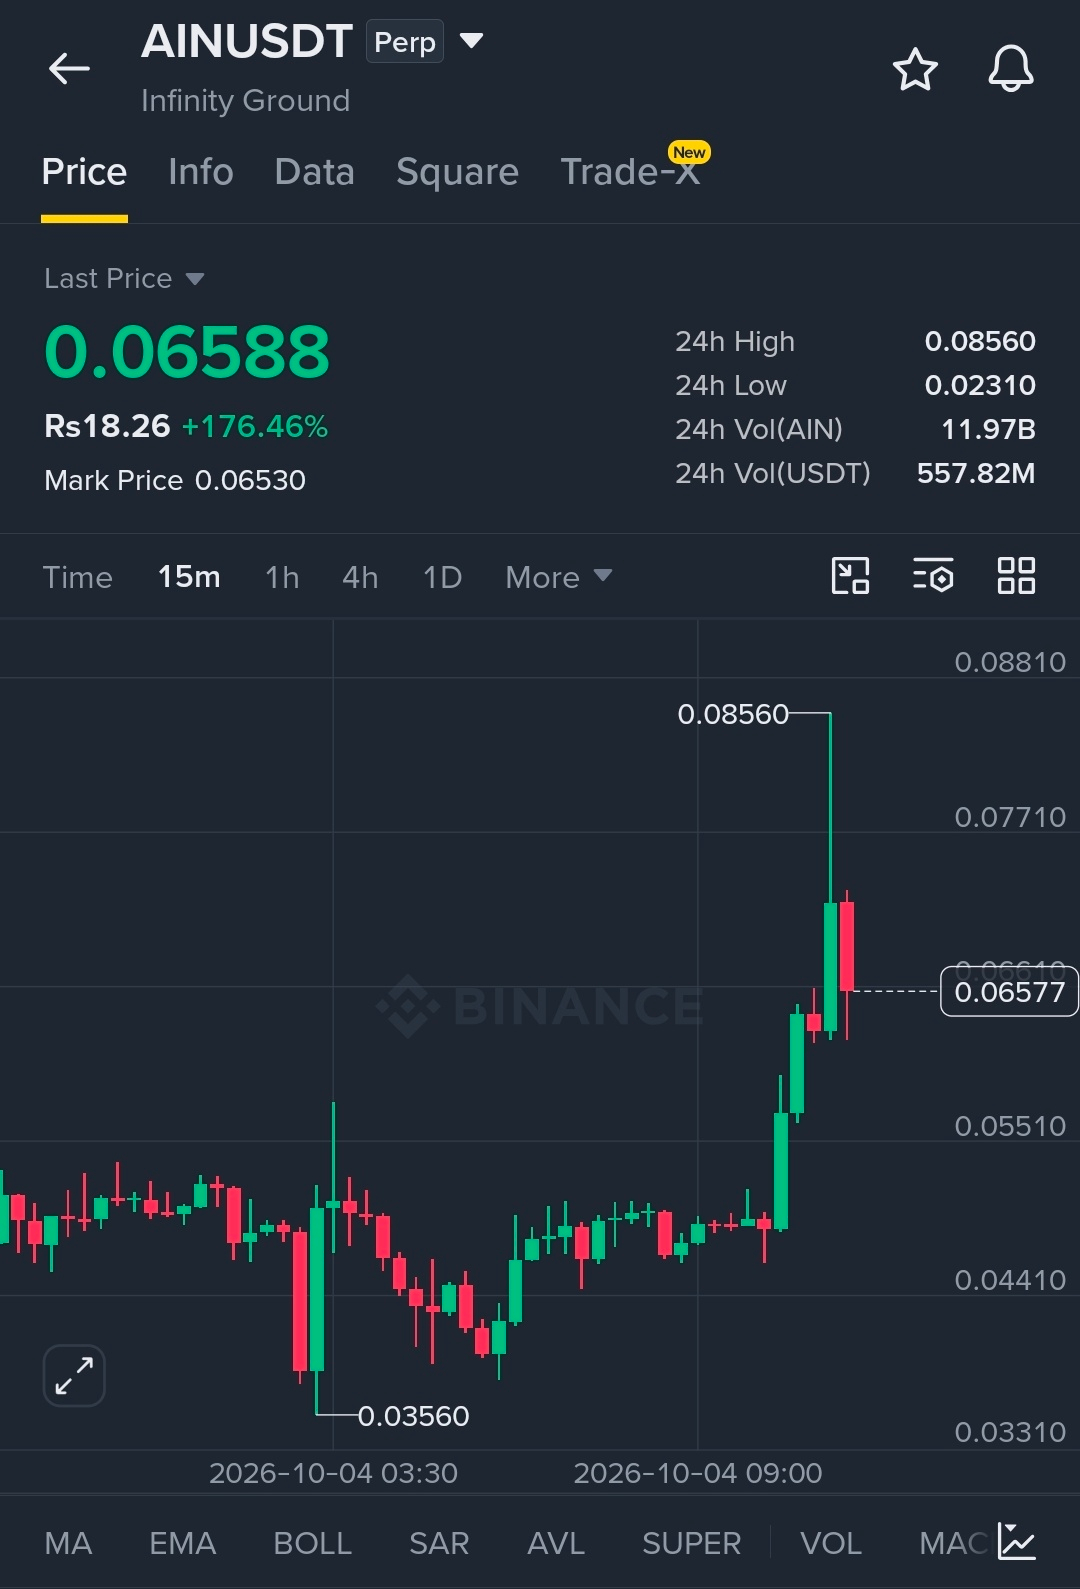
$AIN USDT EXPLODIERT +176,46% — MASSIVER PREISANSTIEG!
AINUSDT Perpetual macht eine starke Bewegung auf dem Kryptomarkt.
* Letzter Preis: 0,06588 USDT
* PKR-Preis: Rs 18,26
* 24H-Änderung: +176,46%
* 24H-Hoch: 0,08560 USDT
* 24H-Tief: 0,02310 USDT
* 24H-Volumen: 557,82M USDT
* AIN-Volumen: 11,97B
* Markpreis: 0,06530 USDT
* Zeithorizont: 15 Minuten
Von 0,02310 bis zu einem Hoch von 0,08560 — ein explosiver Anstieg, der die Aufmerksamkeit des Marktes auf sich zieht.
Wird AIN sein vorheriges Hoch brechen und weiter stark zulegen, oder steht eine große Korrektur bevor?
Der nächste Schritt könnte entscheidend sein. Bleib aufmerksam!
#SECHaltsCryptoETFReviewsAmidFundingLapse #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
{alpha}(560x9558a9254890b2a8b057a789f413631b9084f4a3)
$AIN USDT EXPLODIERT +176,46% — MASSIVER PREISANSTIEG!
AINUSDT Perpetual macht eine starke Bewegung auf dem Kryptomarkt.
* Letzter Preis: 0,06588 USDT
* PKR-Preis: Rs 18,26
* 24H-Änderung: +176,46%
* 24H-Hoch: 0,08560 USDT
* 24H-Tief: 0,02310 USDT
* 24H-Volumen: 557,82M USDT
* AIN-Volumen: 11,97B
* Markpreis: 0,06530 USDT
* Zeithorizont: 15 Minuten
Von 0,02310 bis zu einem Hoch von 0,08560 — ein explosiver Anstieg, der die Aufmerksamkeit des Marktes auf sich zieht.
Wird AIN sein vorheriges Hoch brechen und weiter stark zulegen, oder steht eine große Korrektur bevor?
Der nächste Schritt könnte entscheidend sein. Bleib aufmerksam!
#SECHaltsCryptoETFReviewsAmidFundingLapse #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
1
263
·
--
Bullisch
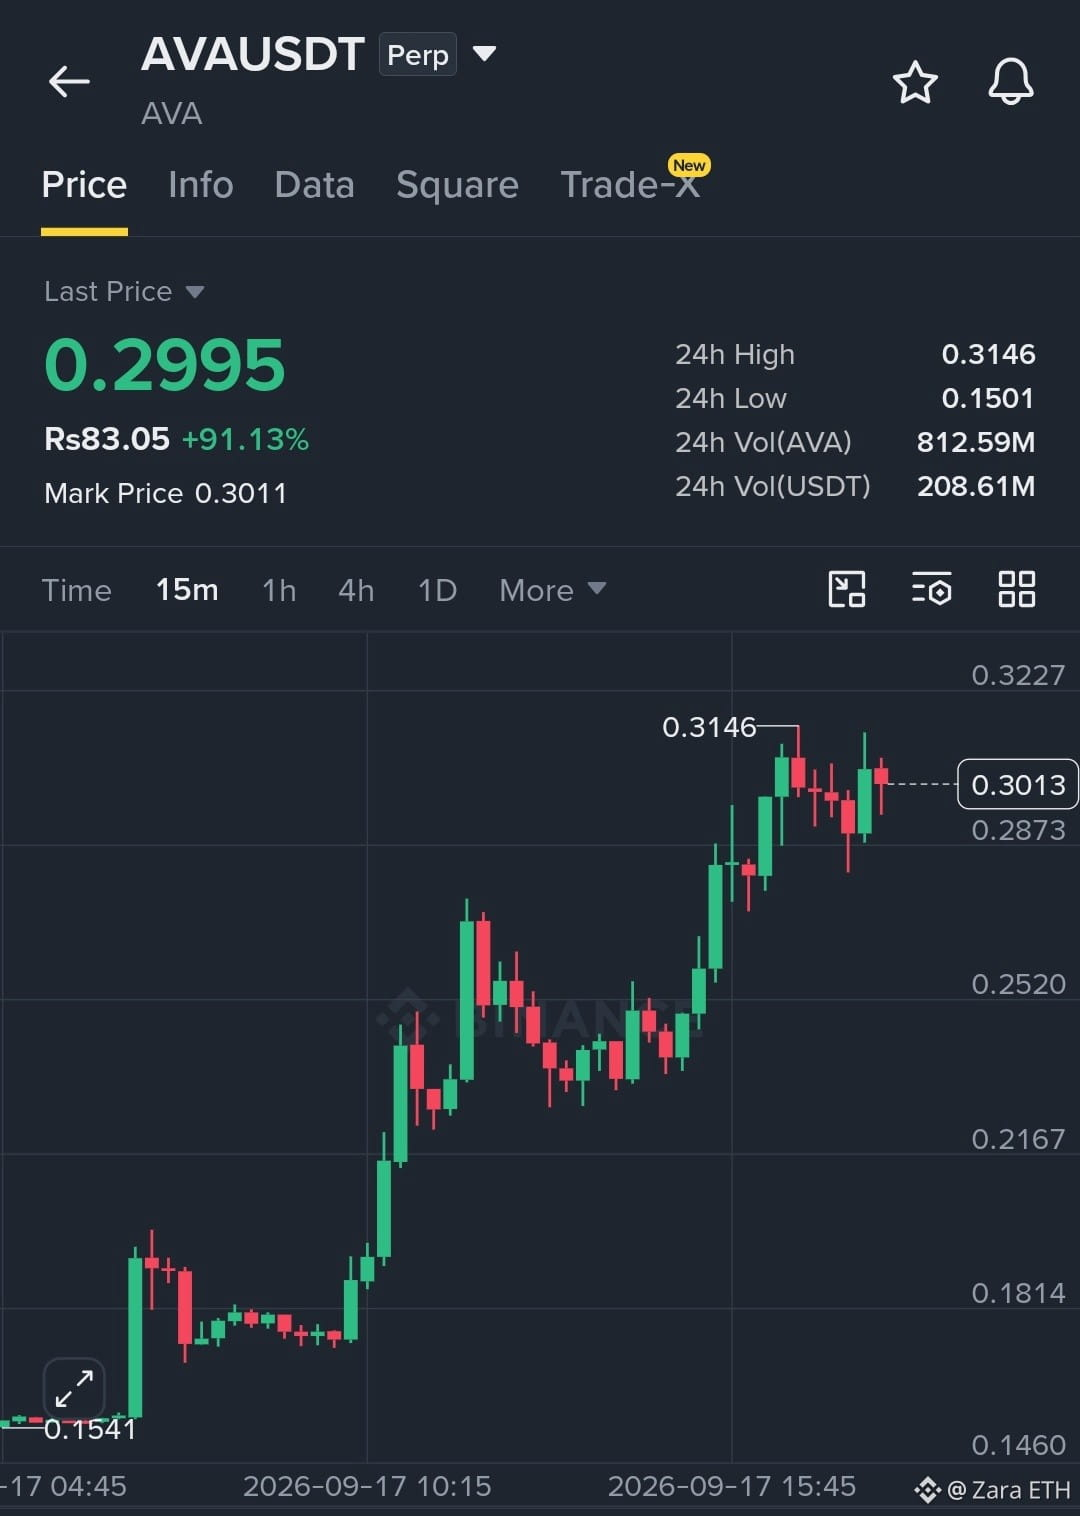
$AVA heizt sich schnell auf.
Preis: 0.2995
24H: +91.13%
24H Hoch: 0.3146
Volumen: 812.59M AVA
Der 15-Minuten-Chart zeigt nach dem Durchbrechen eines wichtigen Widerstands starke bullische Dynamik.
EP: 0.298–0.302
TP1: 0.3146
TP2: 0.3227
SL: 0.2873
Halten Sie sich oberhalb von 0.2873, dann könnte der nächste Ausbruch schnell kommen.
#MemeLaunchpads82%OfArcDayOneVolume #AmazonGetsWarrantsToBuyGeneracStock
{spot}(AVAUSDT)
$AVA heizt sich schnell auf.
Preis: 0.2995
24H: +91.13%
24H Hoch: 0.3146
Volumen: 812.59M AVA
Der 15-Minuten-Chart zeigt nach dem Durchbrechen eines wichtigen Widerstands starke bullische Dynamik.
EP: 0.298–0.302
TP1: 0.3146
TP2: 0.3227
SL: 0.2873
Halten Sie sich oberhalb von 0.2873, dann könnte der nächste Ausbruch schnell kommen.
#MemeLaunchpads82%OfArcDayOneVolume #AmazonGetsWarrantsToBuyGeneracStock
1
149
·
--
Bullisch
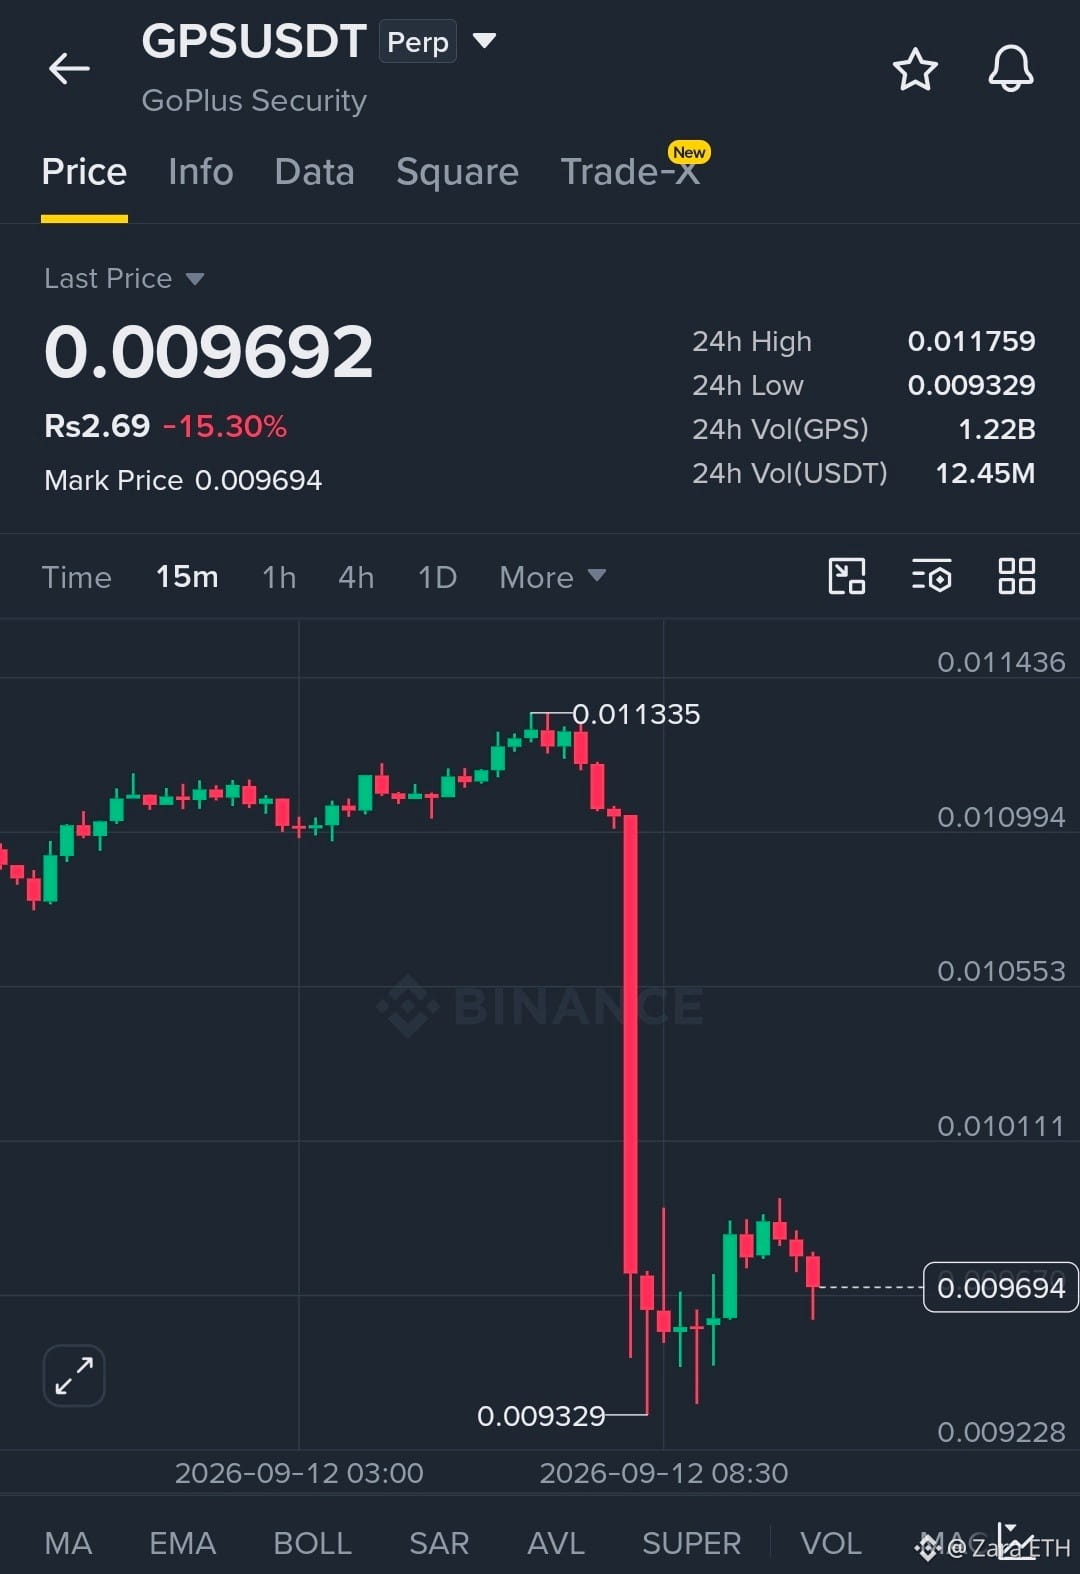
$GPS steht unter starkem Druck und wird bei 0,009692 $ gehandelt, ein Rückgang von 15,30% in 24H.
24H Hoch: 0,011759 $
24H Tief: 0,009329 $
Mark Price: 0,009694 $
24H Volumen: 1,22 Mrd. GPS | 12,45 Mio. USDT
Im 15M-Chart ist GPS stark eingebrochen, von 0,011335 $ auf das 0,009329-Tief, bevor es zu einer schwachen Erholung kam.
Wichtige Zone jetzt: 0,009329–0,009700 $.
Ein Bruch unter dem Tief könnte eine weitere Abwärtswelle auslösen, während das Zurückerobern von 0,0101+ Käufer zurückbringen könnte .
#EtherRalliesAsBearishBetsLiquidate #OpenAILaunchesAgentsAPIPublicBeta
{spot}(GPSUSDT)
$GPS steht unter starkem Druck und wird bei 0,009692 $ gehandelt, ein Rückgang von 15,30% in 24H.
24H Hoch: 0,011759 $
24H Tief: 0,009329 $
Mark Price: 0,009694 $
24H Volumen: 1,22 Mrd. GPS | 12,45 Mio. USDT
Im 15M-Chart ist GPS stark eingebrochen, von 0,011335 $ auf das 0,009329-Tief, bevor es zu einer schwachen Erholung kam.
Wichtige Zone jetzt: 0,009329–0,009700 $.
Ein Bruch unter dem Tief könnte eine weitere Abwärtswelle auslösen, während das Zurückerobern von 0,0101+ Käufer zurückbringen könnte .
#EtherRalliesAsBearishBetsLiquidate #OpenAILaunchesAgentsAPIPublicBeta
332
·
--
Bullisch
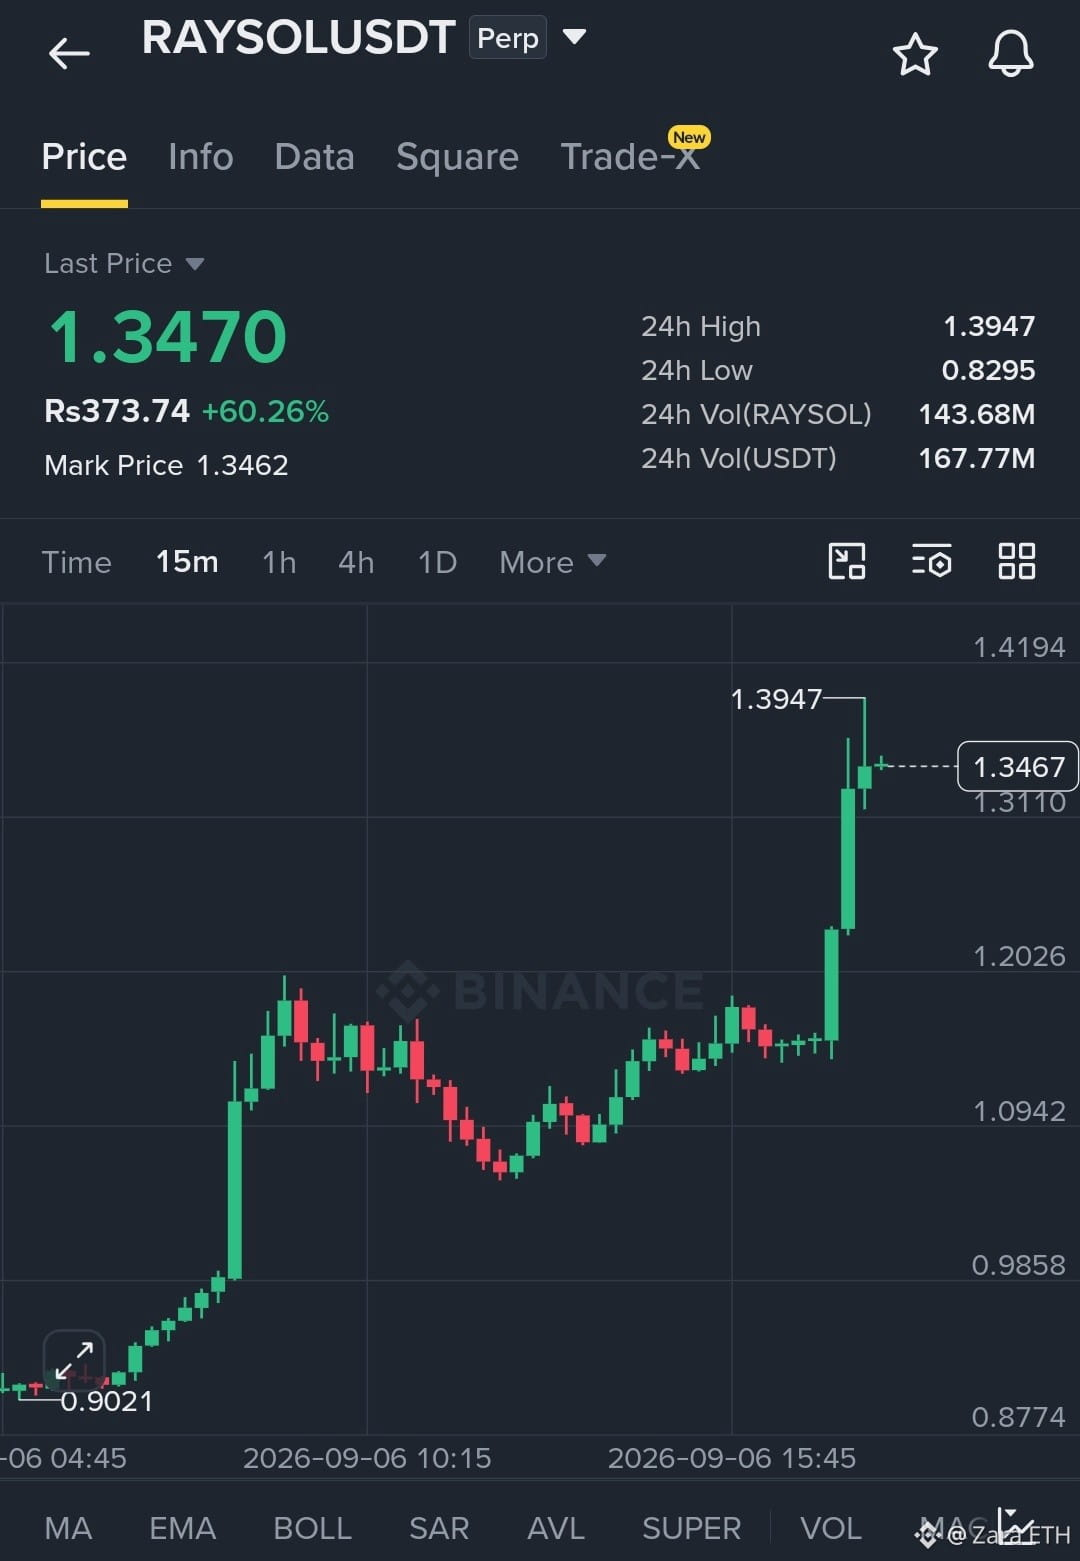
$RAYSOL heizt sich schnell auf.
Preis: 1,3470 $, +60,26 % in 24 Std
24H-Hoch: 1,3947 $
24H-Tief: 0,8295 $
24H-Volumen: 143,68 Mio. RAYSOL / 167,77 Mio. USDT
Der 15M-Chart zeigt einen starken Ausbruch aus der Zone um 1,20 $, wobei Käufer direkt auf 1,40 $ zusteuern.
Beobachte 1,31–1,20 $ als wichtigen Support. Ein klarer Ausbruch über 1,3947 $ könnte den Weg zu neuen Hochs öffnen.
#RussiaUkraine72-hourCeasefire #USAugustNonfarmPayrollsDueToday
{future}(RAYSOLUSDT)
$RAYSOL heizt sich schnell auf.
Preis: 1,3470 $, +60,26 % in 24 Std
24H-Hoch: 1,3947 $
24H-Tief: 0,8295 $
24H-Volumen: 143,68 Mio. RAYSOL / 167,77 Mio. USDT
Der 15M-Chart zeigt einen starken Ausbruch aus der Zone um 1,20 $, wobei Käufer direkt auf 1,40 $ zusteuern.
Beobachte 1,31–1,20 $ als wichtigen Support. Ein klarer Ausbruch über 1,3947 $ könnte den Weg zu neuen Hochs öffnen.
#RussiaUkraine72-hourCeasefire #USAugustNonfarmPayrollsDueToday
192
·
--
Bullisch
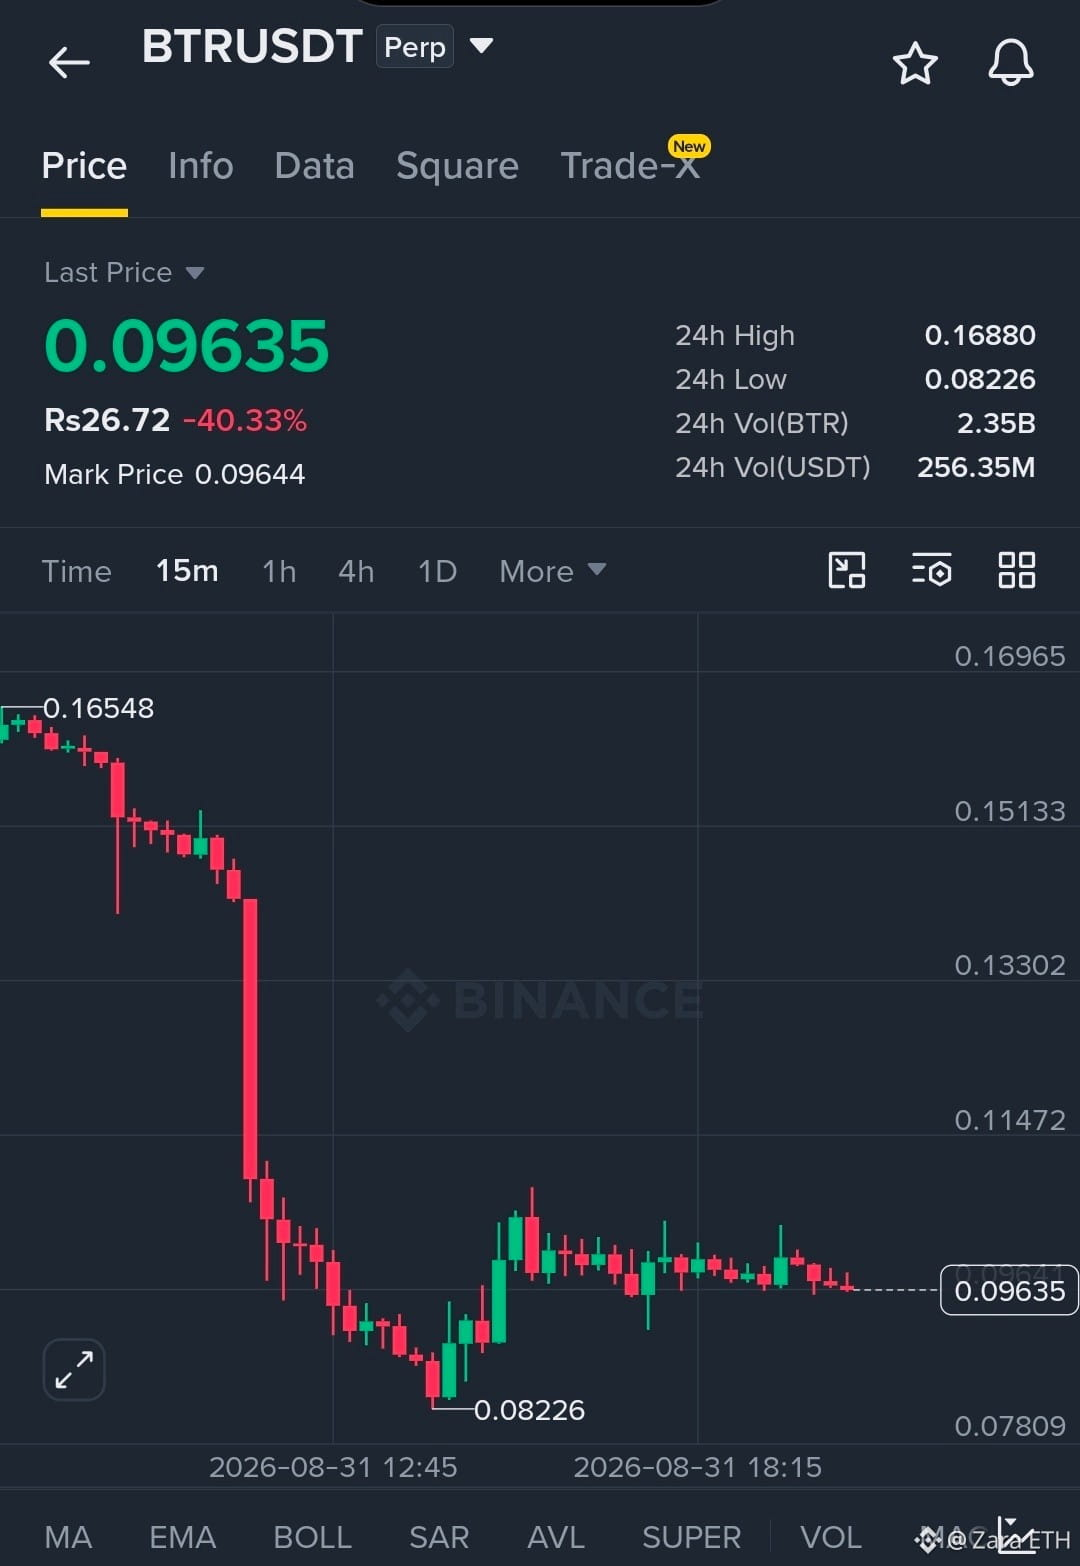
$BTR USDT Perp — extreme Volatilität
BTR handelt bei 0.09635 USDT und ist in 24 Std. um massive 40,33% gefallen.
24H-Hoch: 0.16880
24H-Tief: 0.08226
Kurs (Mark Price): 0.09644
24H-Volumen: 2,35 Mrd. BTR / 256,35 Mio. USDT
Chart: 15M
Nach dem brutalen Abverkauf bei 0.08226 ist der Preis zurückgesprungen und konsolidiert nun um 0.09635.
Wichtige Zone: 0.09635
Support: 0.08226
Widerstand: 0.10–0.11
BTR befindet sich im freien Fall — der nächste Ausbruch könnte explosionsartig werden.
#BitcoinUp23%InAugustOutperformingGoldAndStocks #ChinaPropertyStocksJumpOnNewMortgageRules
{future}(BTRUSDT)
$BTR USDT Perp — extreme Volatilität
BTR handelt bei 0.09635 USDT und ist in 24 Std. um massive 40,33% gefallen.
24H-Hoch: 0.16880
24H-Tief: 0.08226
Kurs (Mark Price): 0.09644
24H-Volumen: 2,35 Mrd. BTR / 256,35 Mio. USDT
Chart: 15M
Nach dem brutalen Abverkauf bei 0.08226 ist der Preis zurückgesprungen und konsolidiert nun um 0.09635.
Wichtige Zone: 0.09635
Support: 0.08226
Widerstand: 0.10–0.11
BTR befindet sich im freien Fall — der nächste Ausbruch könnte explosionsartig werden.
#BitcoinUp23%InAugustOutperformingGoldAndStocks #ChinaPropertyStocksJumpOnNewMortgageRules
185
·
--
Bullisch
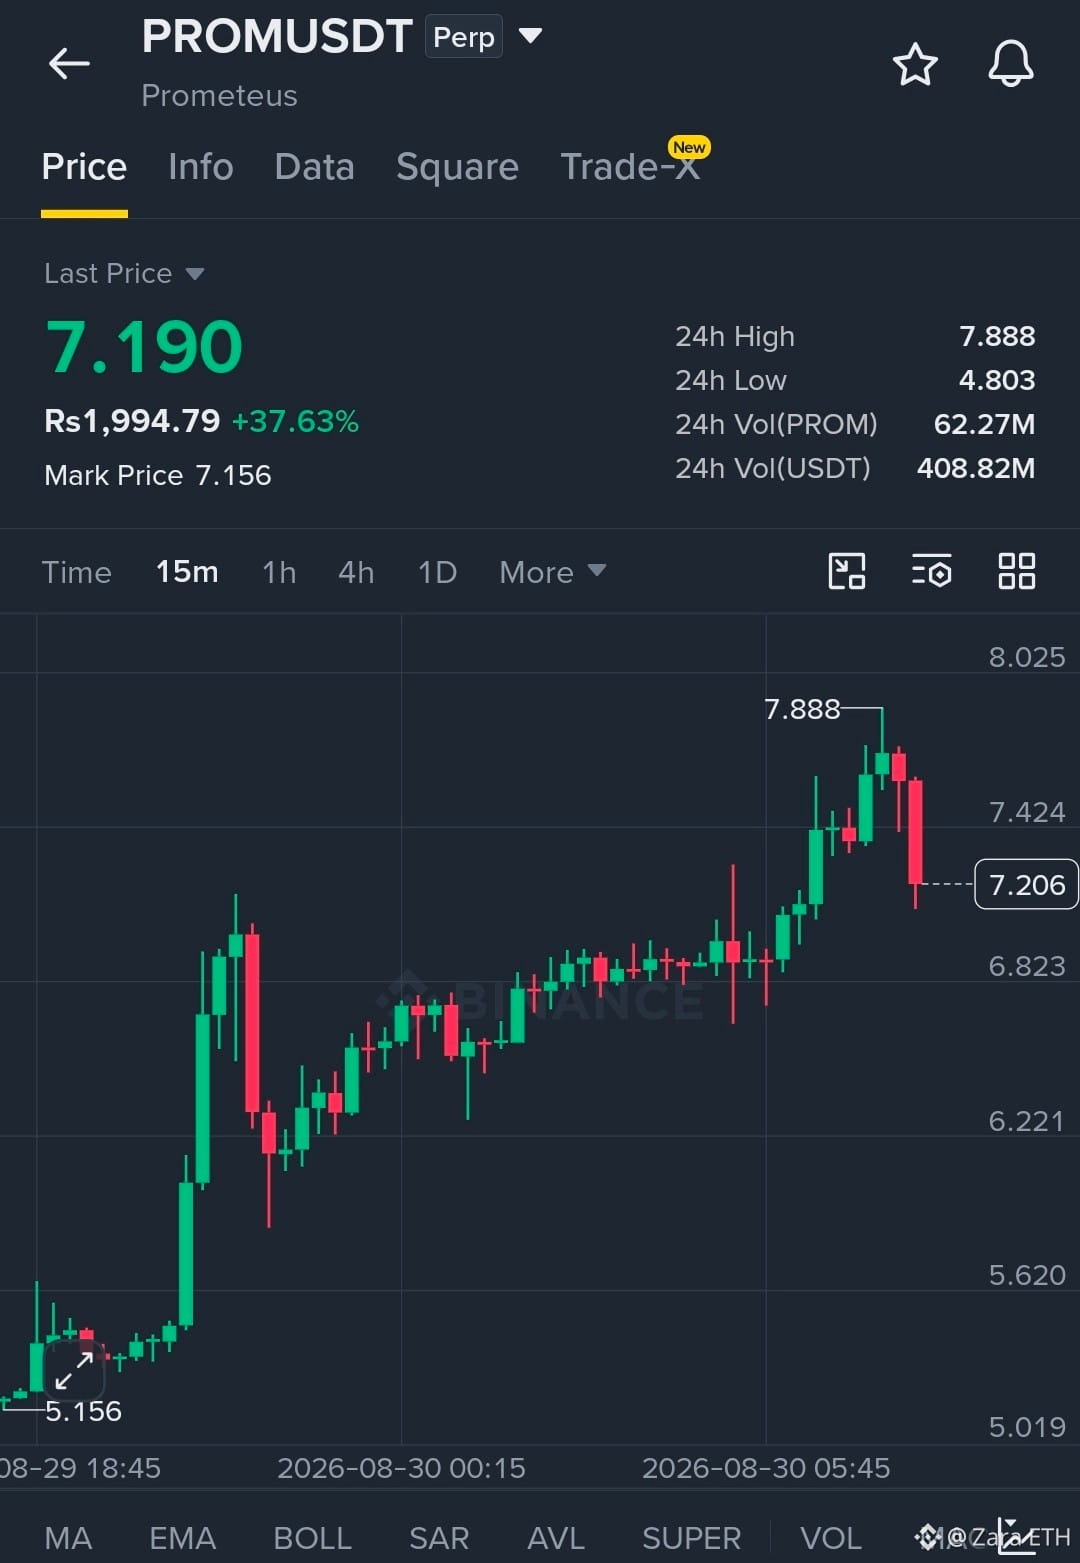
$PROM bewegt sich hart.
PROMUSDT handelt bei rund 7.190, ein Plus von 37,63% in 24H, nachdem ein Hoch von 7.888 nach einem Tief von 4.803 erreicht wurde.
24H-Volumen: 408,82M USDT
Aktuelles Chart: 15M
Wichtige Zone: 7.424
Widerstand: 7.888
Der Momentum bleibt intensiv, aber die starke Ablehnung vom Hoch macht den nächsten Schritt entscheidend.
PROM ist offiziell im Ausbruchsbereich.
#AfghanistanTalibanReportedlyBansCryptoNationwide #BitcoinSpotETFEnds9DayInflowStreak
{spot}(PROMUSDT)
$PROM bewegt sich hart.
PROMUSDT handelt bei rund 7.190, ein Plus von 37,63% in 24H, nachdem ein Hoch von 7.888 nach einem Tief von 4.803 erreicht wurde.
24H-Volumen: 408,82M USDT
Aktuelles Chart: 15M
Wichtige Zone: 7.424
Widerstand: 7.888
Der Momentum bleibt intensiv, aber die starke Ablehnung vom Hoch macht den nächsten Schritt entscheidend.
PROM ist offiziell im Ausbruchsbereich.
#AfghanistanTalibanReportedlyBansCryptoNationwide #BitcoinSpotETFEnds9DayInflowStreak
1
232
·
--
Bullisch
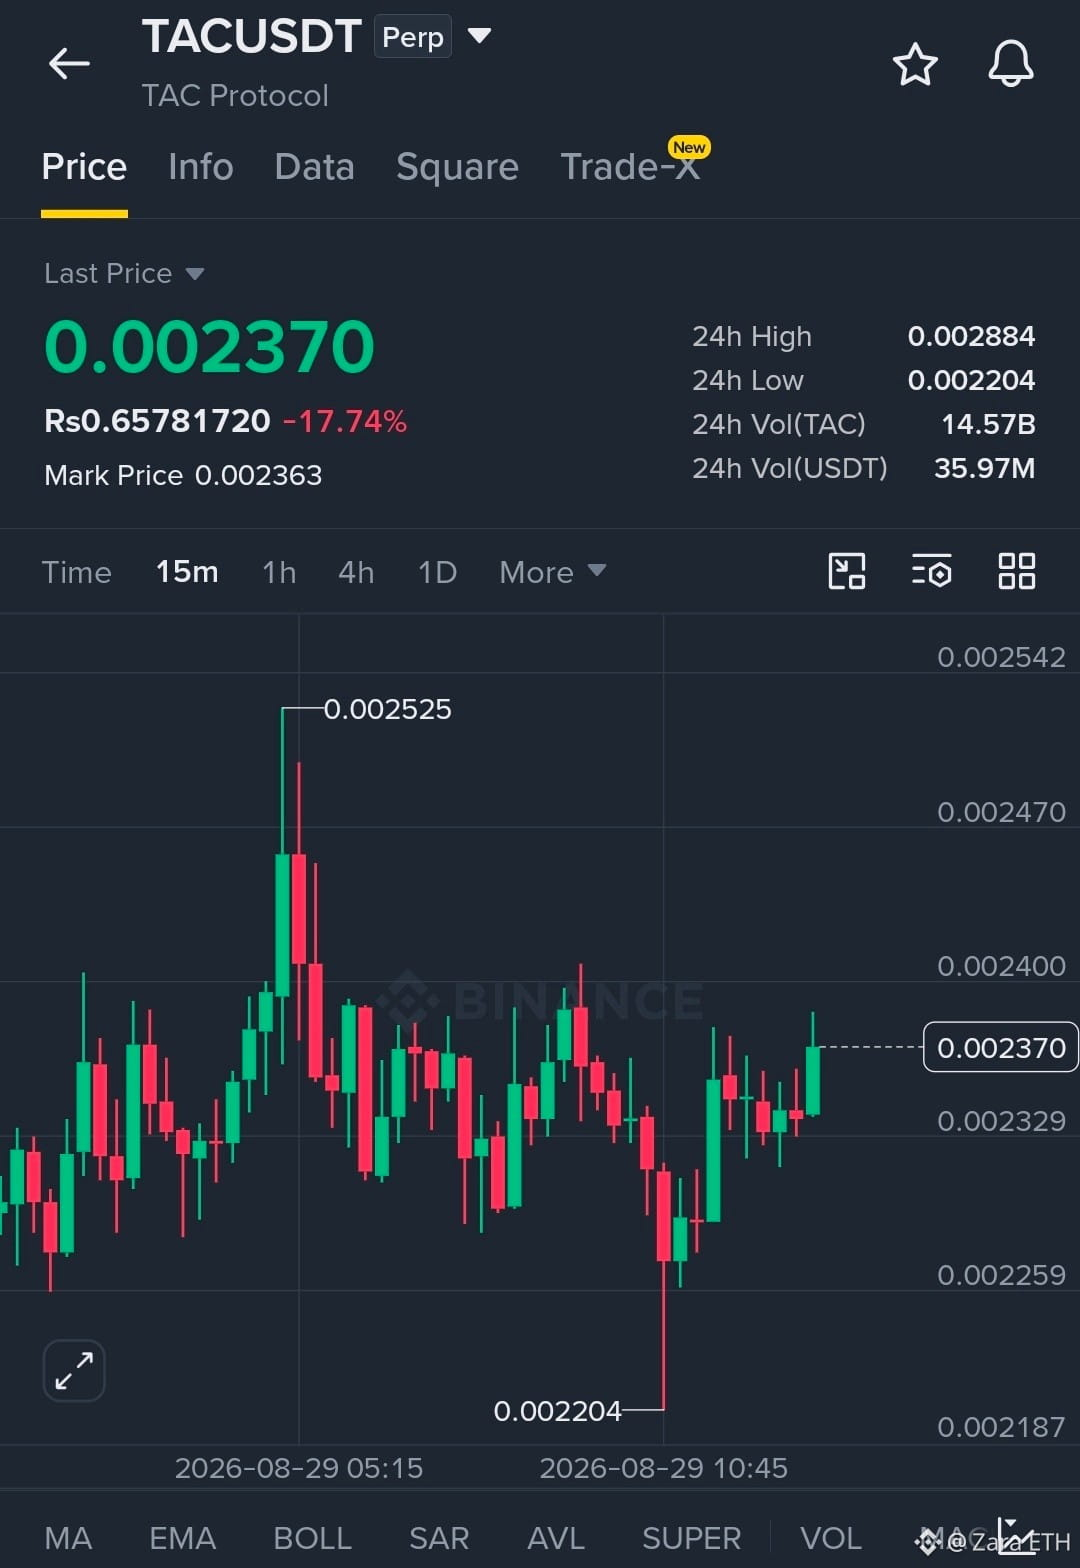
$TAC Protokoll (TACUSDT) zeigt ein Setup mit hoher Volatilität.
Preis: 0.002370
24H Veränderung: -17.74%
24H Hoch: 0.002884
24H Tief: 0.002204
24H Volumen: 14.57B TAC / $35.97M USDT
Marktpreis: 0.002363
Auf dem 15M-Chart ist TAC scharf von 0.002204 abgeprallt und drängt nun in Richtung des Widerstands bei 0.002400. Ein Ausbruch könnte die Erholung beschleunigen, während eine Abweisung den Kurs zurück in Richtung 0.002329 und 0.002259 senden kann.
Die Volatilität zieht an. Beobachte 0.002400 genau.
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek
{future}(TACUSDT)
$TAC Protokoll (TACUSDT) zeigt ein Setup mit hoher Volatilität.
Preis: 0.002370
24H Veränderung: -17.74%
24H Hoch: 0.002884
24H Tief: 0.002204
24H Volumen: 14.57B TAC / $35.97M USDT
Marktpreis: 0.002363
Auf dem 15M-Chart ist TAC scharf von 0.002204 abgeprallt und drängt nun in Richtung des Widerstands bei 0.002400. Ein Ausbruch könnte die Erholung beschleunigen, während eine Abweisung den Kurs zurück in Richtung 0.002329 und 0.002259 senden kann.
Die Volatilität zieht an. Beobachte 0.002400 genau.
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek
163
·
--
Bullisch
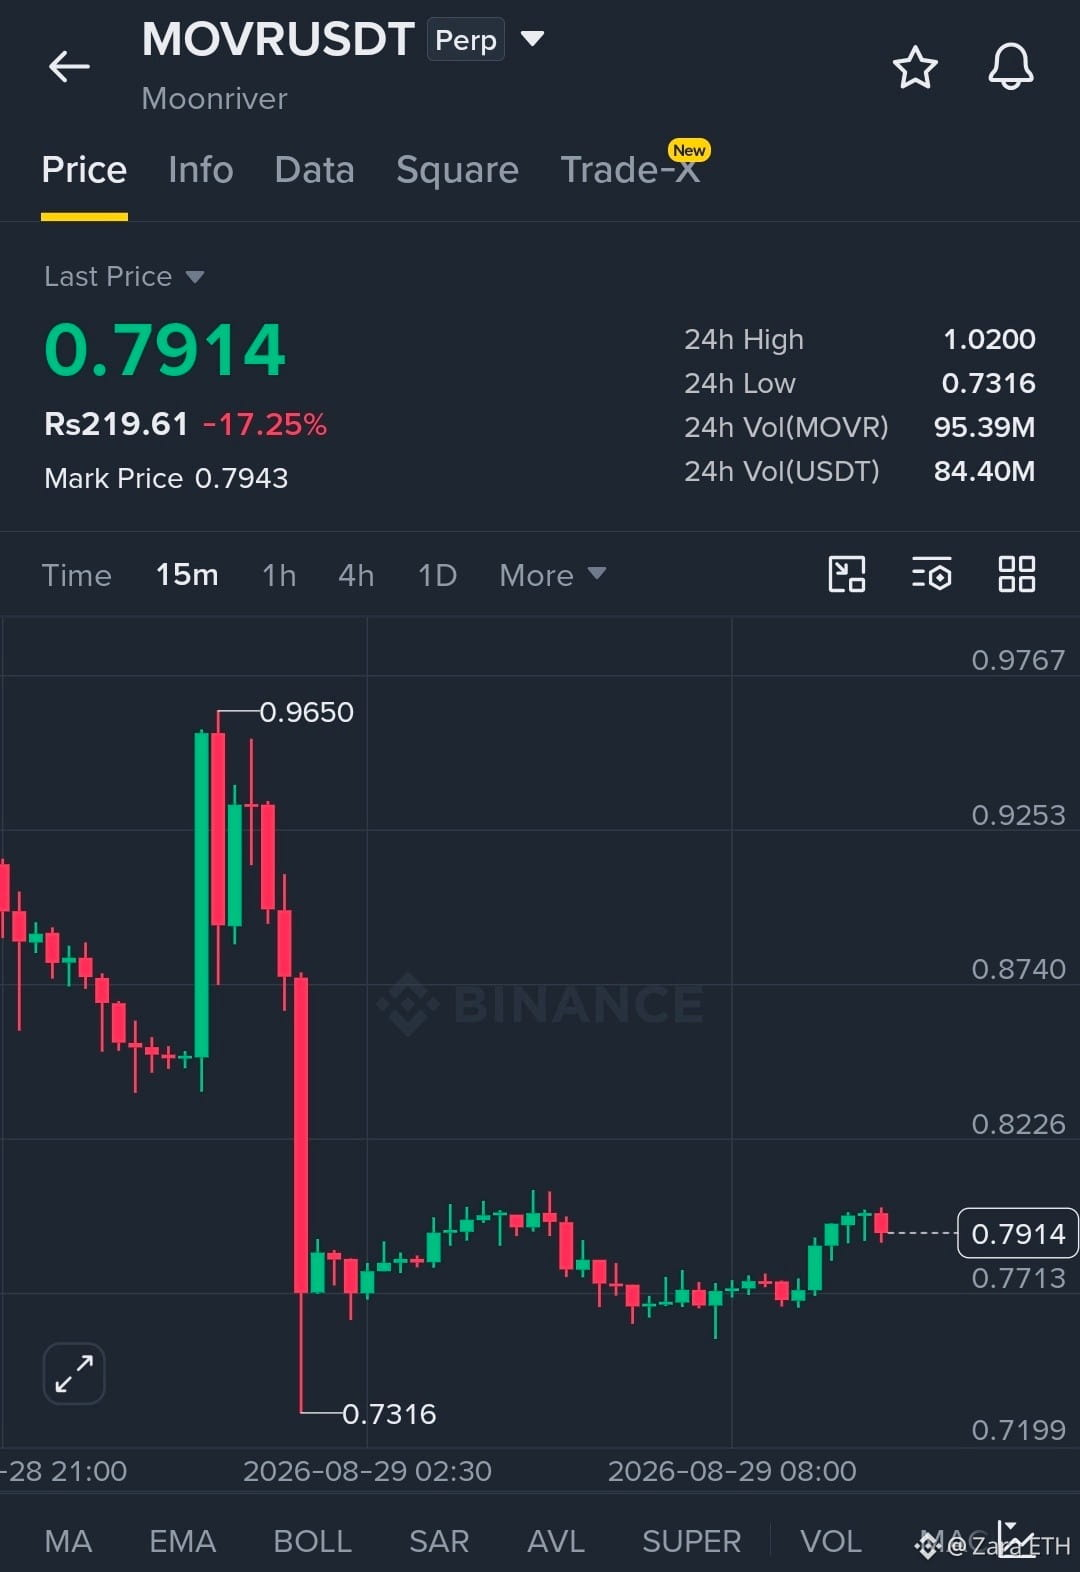
$MOVR USDT ist gerade in einem wilden Kampf.
Moonriver wird bei 0,7914 $ gehandelt, ist in den letzten 24 Stunden um 17,25 % gefallen, nachdem es eine brutale Abweisung von 1,0200 $ gab.
24H-Tief: 0,7316 $
24H-Volumen: 95,39 Mio. MOVR / 84,40 Mio. USDT
Auf dem 15-Minuten-Chart ist MOVR hart eingebrochen, hat bei etwa 0,7316 $ Unterstützung gefunden und erholt sich nun Richtung 0,80.
0,80 ist die unmittelbare Kampfzone. Ein Ausbruch könnte die Erholung beschleunigen, während das Verlieren von 0,7713 dazu führen könnte, dass das Tief bei 0,7316 wieder auf dem Plan steht.
Hohe Volatilität. Hohe Einsätze. MOVR ist in Bewegung.
#USShortTermTreasuryYieldsJump #CaliforniaBillWouldBarOfficialMemeCoins
{spot}(MOVRUSDT)
$MOVR USDT ist gerade in einem wilden Kampf.
Moonriver wird bei 0,7914 $ gehandelt, ist in den letzten 24 Stunden um 17,25 % gefallen, nachdem es eine brutale Abweisung von 1,0200 $ gab.
24H-Tief: 0,7316 $
24H-Volumen: 95,39 Mio. MOVR / 84,40 Mio. USDT
Auf dem 15-Minuten-Chart ist MOVR hart eingebrochen, hat bei etwa 0,7316 $ Unterstützung gefunden und erholt sich nun Richtung 0,80.
0,80 ist die unmittelbare Kampfzone. Ein Ausbruch könnte die Erholung beschleunigen, während das Verlieren von 0,7713 dazu führen könnte, dass das Tief bei 0,7316 wieder auf dem Plan steht.
Hohe Volatilität. Hohe Einsätze. MOVR ist in Bewegung.
#USShortTermTreasuryYieldsJump #CaliforniaBillWouldBarOfficialMemeCoins
2
214
·
--
Bullisch
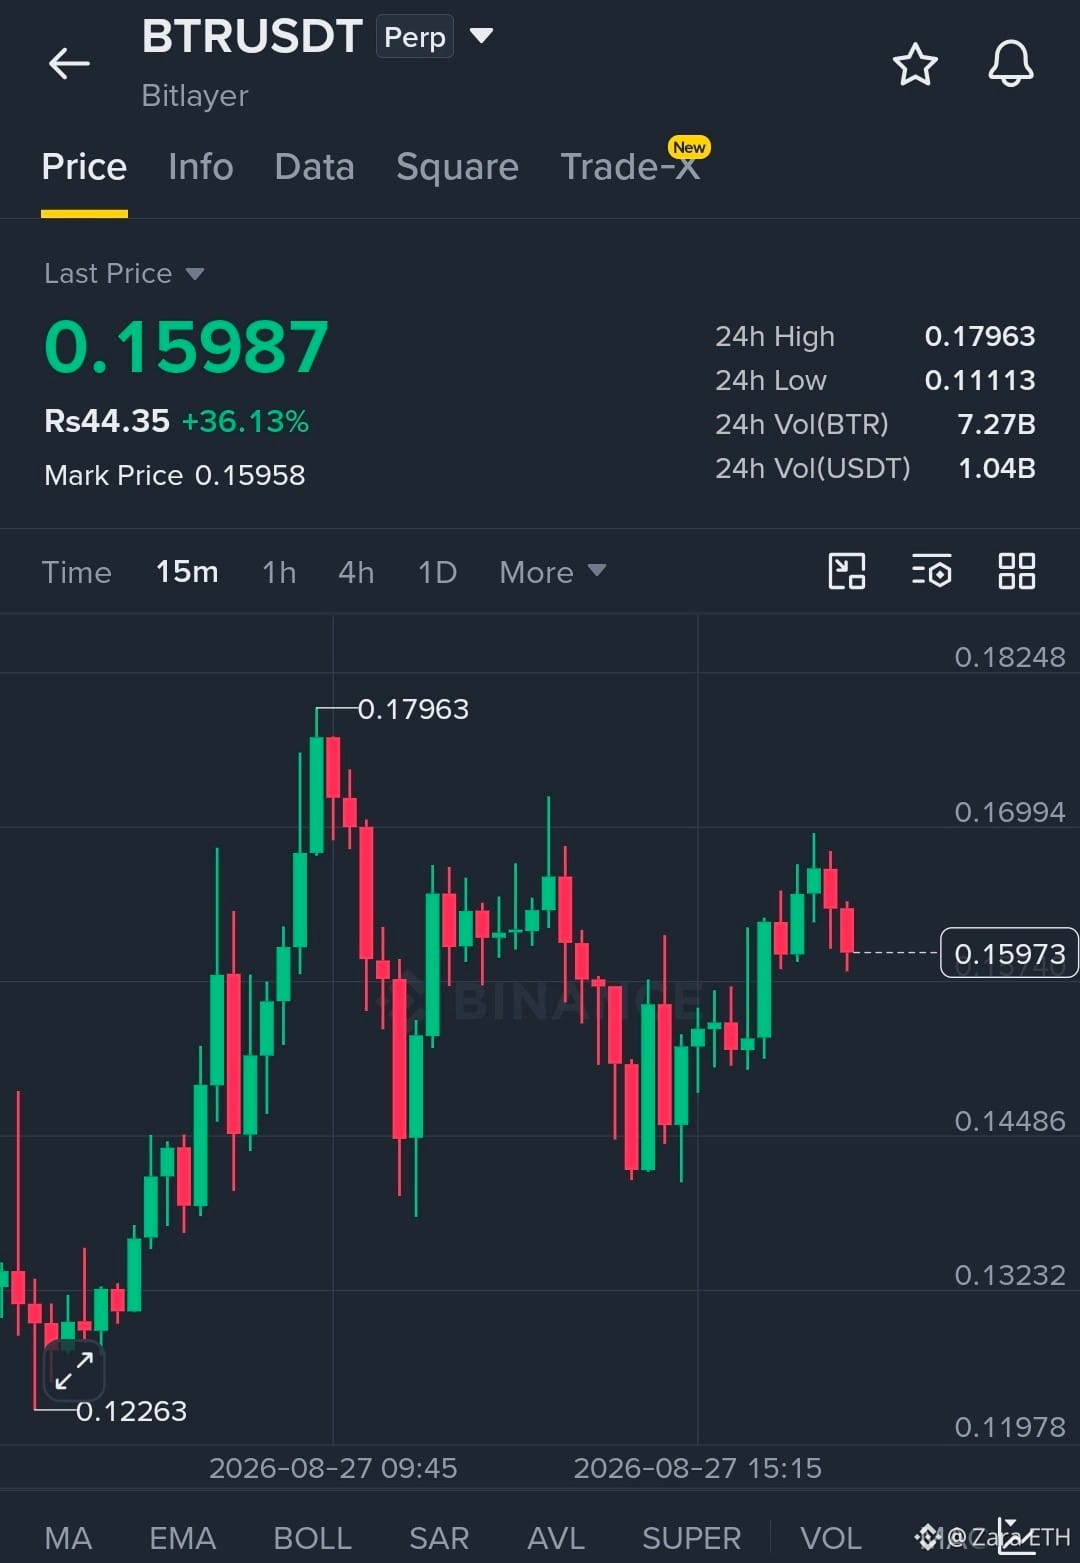
$BTR /USDT PERP — 15M
BTR bewegt sich stark, nachdem es nach einem massiven +36,13%-Anstieg stark gepulst ist.
Kurs: 0.15987
24H-Hoch: 0.17963
24H-Tief: 0.11113
24H-Volumen: 7,27 Mrd. BTR / 1,04 Mrd. USDT
Der Kurs liegt aktuell nahe bei 0.160, wobei 0.16994 der wichtigste Widerstand ist. Ein sauberer Ausbruch könnte BTR zurück Richtung 0.17963 treiben.
Wenn Käufer 0.159 verlieren, beobachte 0.14486 als die nächste große Unterstützung.
Die Volatilität ist extrem. Dieses Setup befindet sich in einer entscheidenden Zone.
#BestBuyQ2RevenueTopsEstimatesLiftsOutlook #DollarPostsBiggestGainInNearlyFourWeeks
{future}(BTRUSDT)
$BTR /USDT PERP — 15M
BTR bewegt sich stark, nachdem es nach einem massiven +36,13%-Anstieg stark gepulst ist.
Kurs: 0.15987
24H-Hoch: 0.17963
24H-Tief: 0.11113
24H-Volumen: 7,27 Mrd. BTR / 1,04 Mrd. USDT
Der Kurs liegt aktuell nahe bei 0.160, wobei 0.16994 der wichtigste Widerstand ist. Ein sauberer Ausbruch könnte BTR zurück Richtung 0.17963 treiben.
Wenn Käufer 0.159 verlieren, beobachte 0.14486 als die nächste große Unterstützung.
Die Volatilität ist extrem. Dieses Setup befindet sich in einer entscheidenden Zone.
#BestBuyQ2RevenueTopsEstimatesLiftsOutlook #DollarPostsBiggestGainInNearlyFourWeeks
247
·
--
Teilweise korrekt
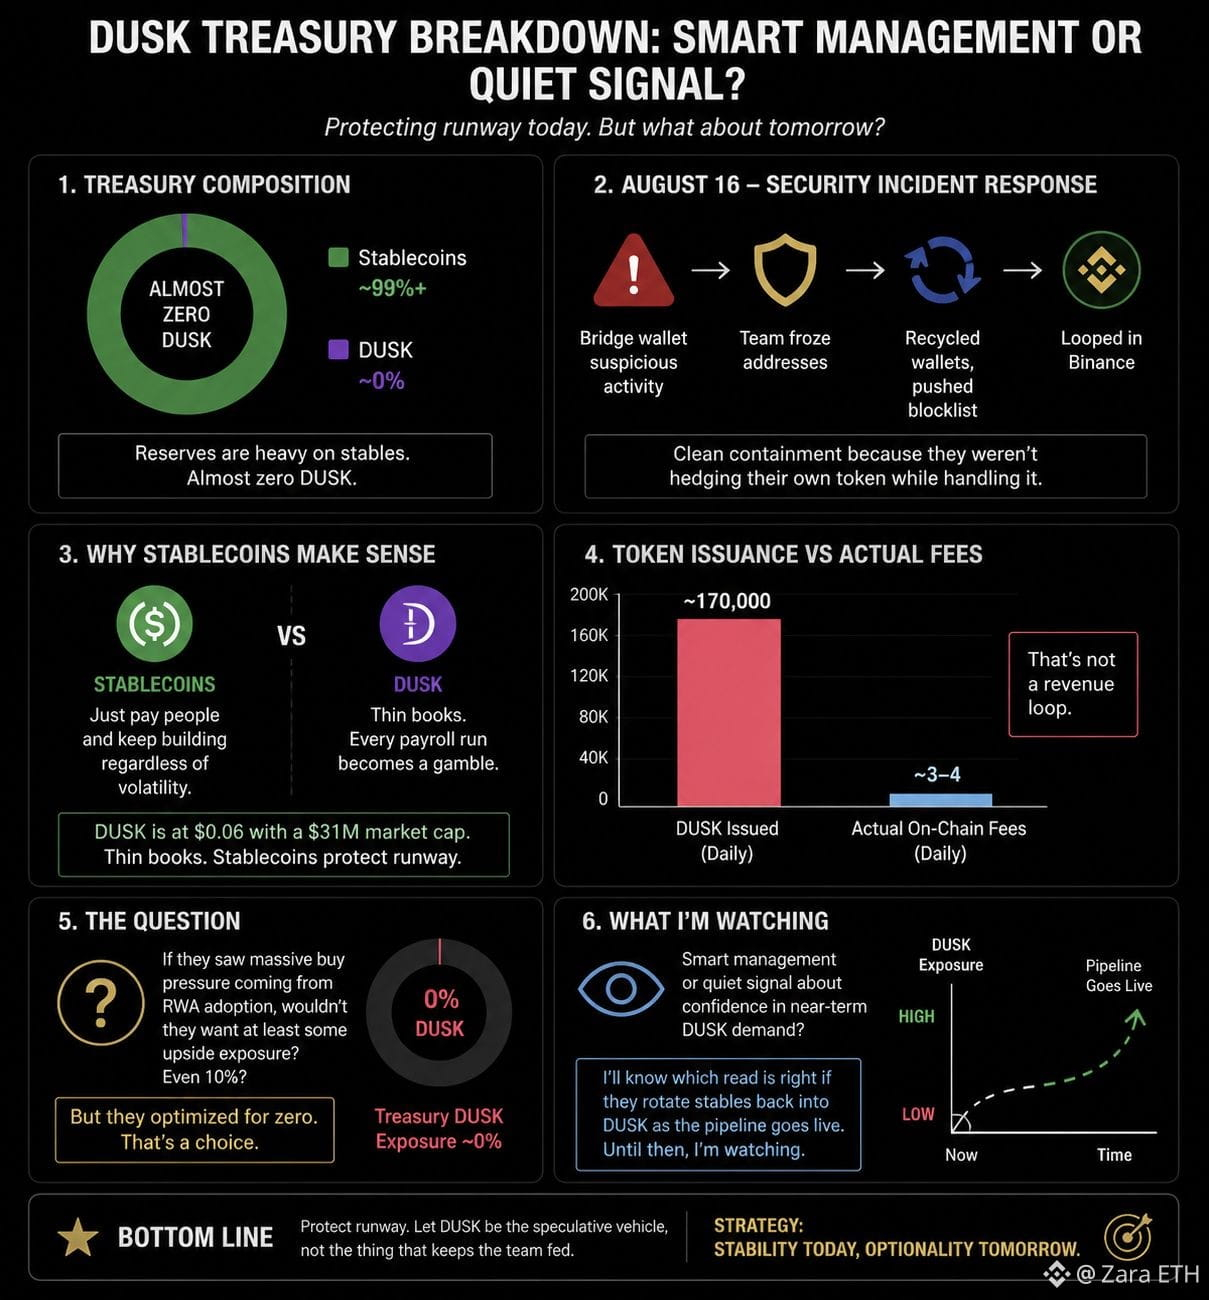
Ich habe den Überblick über den Treasury-Block von Dusk gelesen und bin dann buchstäblich mitten im Bissen stehen geblieben.
Die werfen hier „MiCA-konform, TradFi-On-Ramp“ in den Raum – alle institutionellen Buzzwords. Also erwartest du natürlich, dass die Stiftung selbst einen fetten Batzen ihres eigenen Tokens in der Tasche hat. Passt die Ausrichtung doch, oder?
Doch. Die Reserven sind stark auf Stables ausgerichtet. Fast kein DUSK.
Dann fiel mir August 16 ein: Das Bridge-Wallet hat verdächtige Aktivitäten abgefangen. Das Team hat schnell reagiert – Adressen eingefroren, Wallets recycelt, eine Blockliste durchgezogen, Binance eingebunden. Saubere Eindämmung.
Was hat das möglich gemacht? Sie waren nicht damit beschäftigt, ihren eigenen Token zu hedgen, während sie ihn handhaben.
DUSK steht bei 0,06 $ mit einer Marktkapitalisierung von 31 Mio. Dollar. Dünne Bücher. Wenn das Treasury in DUSK steckt, wird jeder Payroll-Run zum Glücksspiel. Stablecoins ermöglichen es ihnen, einfach Leute zu bezahlen und weiter aufzubauen – unabhängig von der Volatilität.
Ehrlich? Das ist einfach klug. Laufbahn absichern. Lass DUSK das spekulative Vehikel sein – nicht das, was das Team am Füttern hält.
Aber das hier lässt mich nicht los.
Sie geben täglich ~170k DUSK aus. Tatsächliche On-Chain-Gebühren? Vielleicht 3–4 DUSK pro Tag. Das ist keine Revenue-Loop. Wenn sie massiven Kaufdruck aufgrund der RWA-Adoption kommen sehen, wollten sie doch wenigstens etwas Upside-Exposure, oder? Selbst 10 %? Aber sie haben für null optimiert. Das ist eine Entscheidung.
Ich wippe ständig zwischen zwei Erklärungen. Kluges Management oder ein stilles Signal für wenig Vertrauen in die kurzfristige DUSK-Nachfrage?
Ich weiß, welche Lesart stimmt, wenn ich jemals sehe, wie sie Stables wieder zurück in DUSK rotieren, sobald die Pipeline live geht. Bis dahin beobachte ich einfach.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Ich habe den Überblick über den Treasury-Block von Dusk gelesen und bin dann buchstäblich mitten im Bissen stehen geblieben.
Die werfen hier „MiCA-konform, TradFi-On-Ramp“ in den Raum – alle institutionellen Buzzwords. Also erwartest du natürlich, dass die Stiftung selbst einen fetten Batzen ihres eigenen Tokens in der Tasche hat. Passt die Ausrichtung doch, oder?
Doch. Die Reserven sind stark auf Stables ausgerichtet. Fast kein DUSK.
Dann fiel mir August 16 ein: Das Bridge-Wallet hat verdächtige Aktivitäten abgefangen. Das Team hat schnell reagiert – Adressen eingefroren, Wallets recycelt, eine Blockliste durchgezogen, Binance eingebunden. Saubere Eindämmung.
Was hat das möglich gemacht? Sie waren nicht damit beschäftigt, ihren eigenen Token zu hedgen, während sie ihn handhaben.
DUSK steht bei 0,06 $ mit einer Marktkapitalisierung von 31 Mio. Dollar. Dünne Bücher. Wenn das Treasury in DUSK steckt, wird jeder Payroll-Run zum Glücksspiel. Stablecoins ermöglichen es ihnen, einfach Leute zu bezahlen und weiter aufzubauen – unabhängig von der Volatilität.
Ehrlich? Das ist einfach klug. Laufbahn absichern. Lass DUSK das spekulative Vehikel sein – nicht das, was das Team am Füttern hält.
Aber das hier lässt mich nicht los.
Sie geben täglich ~170k DUSK aus. Tatsächliche On-Chain-Gebühren? Vielleicht 3–4 DUSK pro Tag. Das ist keine Revenue-Loop. Wenn sie massiven Kaufdruck aufgrund der RWA-Adoption kommen sehen, wollten sie doch wenigstens etwas Upside-Exposure, oder? Selbst 10 %? Aber sie haben für null optimiert. Das ist eine Entscheidung.
Ich wippe ständig zwischen zwei Erklärungen. Kluges Management oder ein stilles Signal für wenig Vertrauen in die kurzfristige DUSK-Nachfrage?
Ich weiß, welche Lesart stimmt, wenn ich jemals sehe, wie sie Stables wieder zurück in DUSK rotieren, sobald die Pipeline live geht. Bis dahin beobachte ich einfach.
@Dusk #dusk $DUSK
1
4
1k
·
--
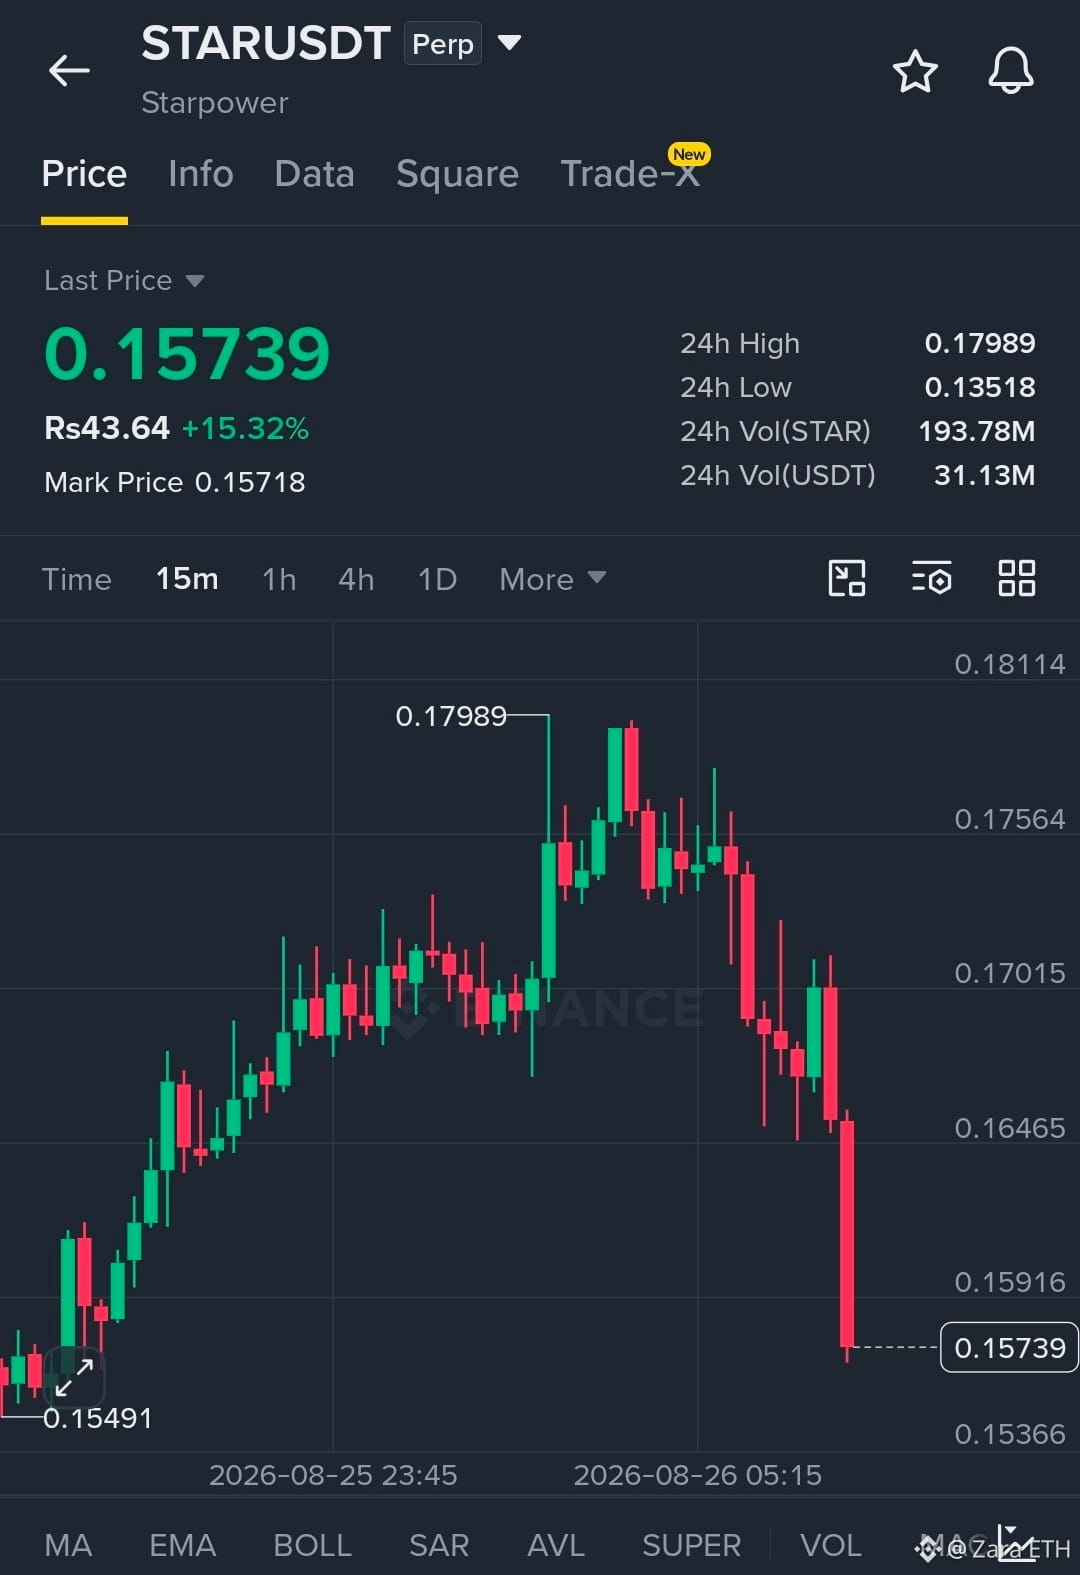
$STAR USDT macht einen starken Move.
Preis: 0.15739 | +15,32%
24H Hoch: 0.17989
24H Tief: 0.13518
24H Volumen: 31,13 Mio. USD
Nach einem scharfen Rallye-Anstieg vom Tief bei 0.13518 zieht STAR nun zurück und nähert sich wieder dem Bereich um 0.157.
Beobachte 0.159–0.164 genau. Wenn dieser Bereich zurückerobert wird, könnte der Weg Richtung 0.170 und 0.180 frei werden.
#USCryptoEquityIndexRises5.04% #SolanaRWAHoldersTop300000
{future}(STARUSDT)
$STAR USDT macht einen starken Move.
Preis: 0.15739 | +15,32%
24H Hoch: 0.17989
24H Tief: 0.13518
24H Volumen: 31,13 Mio. USD
Nach einem scharfen Rallye-Anstieg vom Tief bei 0.13518 zieht STAR nun zurück und nähert sich wieder dem Bereich um 0.157.
Beobachte 0.159–0.164 genau. Wenn dieser Bereich zurückerobert wird, könnte der Weg Richtung 0.170 und 0.180 frei werden.
#USCryptoEquityIndexRises5.04% #SolanaRWAHoldersTop300000
2
1.2k
·
--
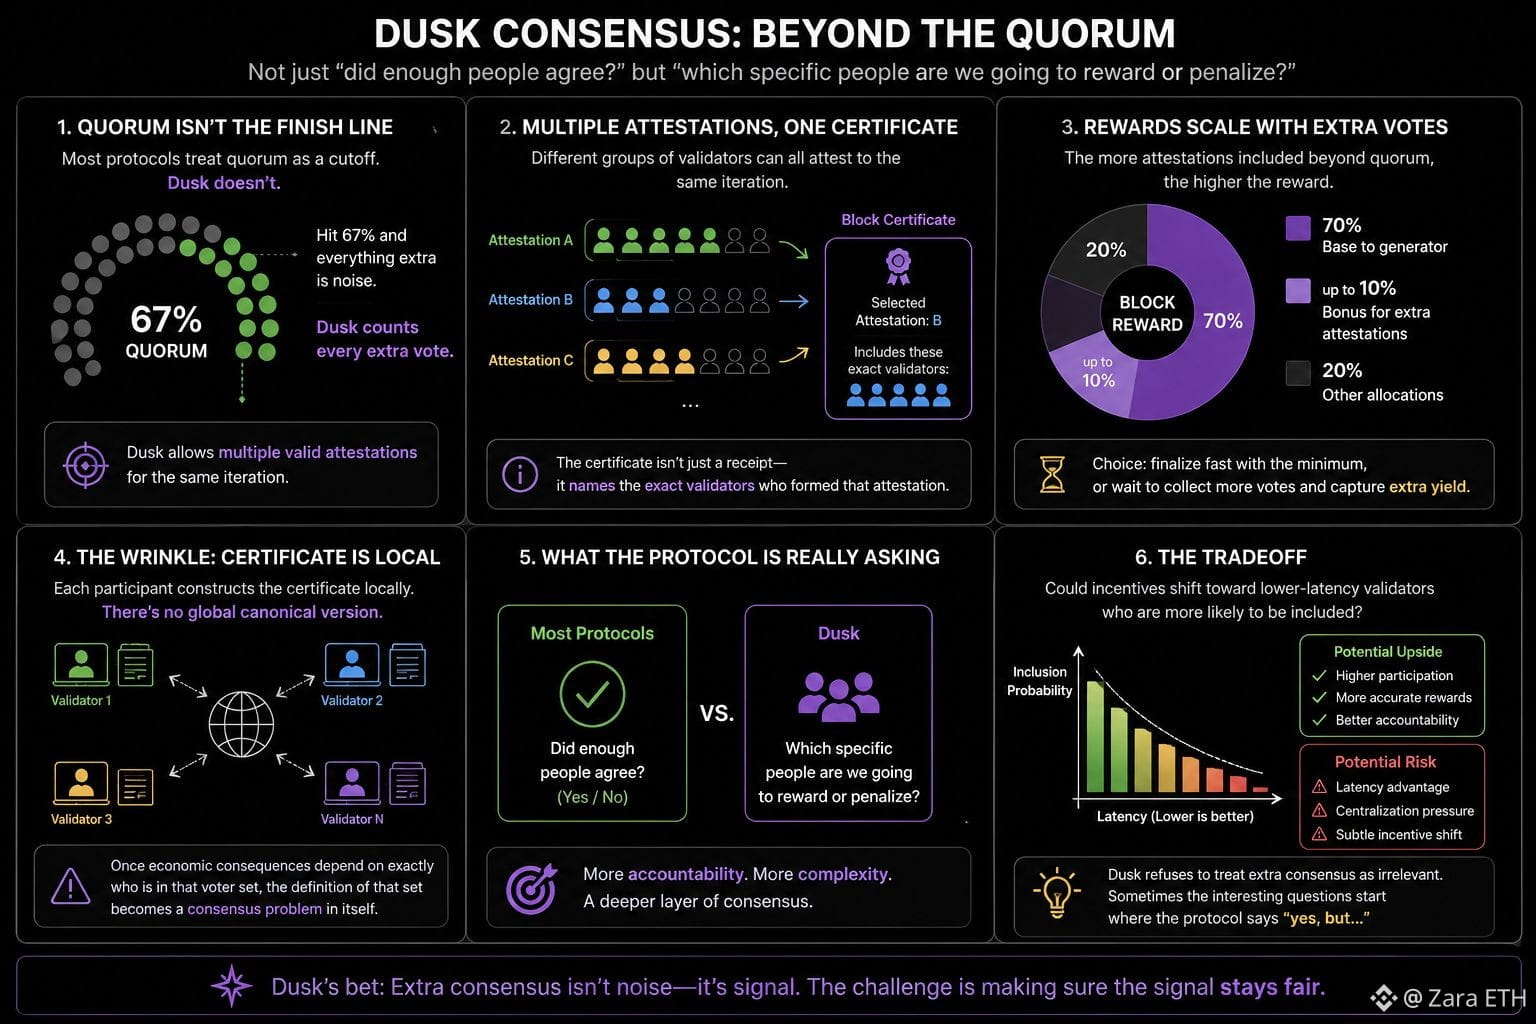
Die meisten Konsensprotokolle behandeln Quorum als eine Schwelle: Erreiche 67% und alles darüber hinaus ist nur Rauschen. Dusk macht das nicht.
Es erlaubt mehrere gültige Bestätigungen (Attestations) für dieselbe Iteration. Das bedeutet, dass verschiedene Gruppen von Validatoren alle Übereinstimmung beanspruchen können. Das Blockzertifikat wählt eine davon aus. Aber dieses Zertifikat ist nicht nur ein Beleg – es nennt die exakten Validatoren, die diese Bestätigung gebildet haben.
Warum ist das wichtig? Weil Belohnungen mit Stimmen über das Quorum hinaus skalieren. Der Generator erhält 70% der Blockbelohnung, plus einen Bonus von bis zu 10%, abhängig davon, wie viele zusätzliche Bestätigungen sie einpacken. Jetzt steht man also vor einer Entscheidung: Schnell mit dem Minimum abschließen oder etwas länger warten, um mehr Stimmen aufzusammeln und diese zusätzliche Rendite mitzunehmen.
Aber hier kommt die Besonderheit: Das Zertifikat wird lokal von jedem Teilnehmer erstellt. Es gibt keine globale, kanonische Version. Und sobald wirtschaftliche Konsequenzen davon abhängen, wer genau in diesem Wählermenge-Set enthalten ist, wird die Definition dieses Sets selbst zu einem Konsensproblem.
Das Protokoll fragt also nicht nur: „Haben genug Leute zugestimmt?“ Es fragt: „Welche konkreten Personen werden wir belohnen oder bestrafen?“ Das erhöht zwar die Rechenschaftspflicht. Aber es fügt auch eine Komplexität hinzu, die die Anreize subtil in Richtung von Low-Latency-Validatoren verschieben könnte, die eher aufgenommen werden.
Ich bin nicht überzeugt, dass dieser Tradeoff sauber ist. Aber ich denke, Dusk hat etwas erkannt, indem es sich weigert, zusätzlichen Konsens als irrelevant zu behandeln. Manchmal beginnen die spannenden Fragen genau dort, wo das Protokoll sagt: „Ja, aber…“
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Die meisten Konsensprotokolle behandeln Quorum als eine Schwelle: Erreiche 67% und alles darüber hinaus ist nur Rauschen. Dusk macht das nicht.
Es erlaubt mehrere gültige Bestätigungen (Attestations) für dieselbe Iteration. Das bedeutet, dass verschiedene Gruppen von Validatoren alle Übereinstimmung beanspruchen können. Das Blockzertifikat wählt eine davon aus. Aber dieses Zertifikat ist nicht nur ein Beleg – es nennt die exakten Validatoren, die diese Bestätigung gebildet haben.
Warum ist das wichtig? Weil Belohnungen mit Stimmen über das Quorum hinaus skalieren. Der Generator erhält 70% der Blockbelohnung, plus einen Bonus von bis zu 10%, abhängig davon, wie viele zusätzliche Bestätigungen sie einpacken. Jetzt steht man also vor einer Entscheidung: Schnell mit dem Minimum abschließen oder etwas länger warten, um mehr Stimmen aufzusammeln und diese zusätzliche Rendite mitzunehmen.
Aber hier kommt die Besonderheit: Das Zertifikat wird lokal von jedem Teilnehmer erstellt. Es gibt keine globale, kanonische Version. Und sobald wirtschaftliche Konsequenzen davon abhängen, wer genau in diesem Wählermenge-Set enthalten ist, wird die Definition dieses Sets selbst zu einem Konsensproblem.
Das Protokoll fragt also nicht nur: „Haben genug Leute zugestimmt?“ Es fragt: „Welche konkreten Personen werden wir belohnen oder bestrafen?“ Das erhöht zwar die Rechenschaftspflicht. Aber es fügt auch eine Komplexität hinzu, die die Anreize subtil in Richtung von Low-Latency-Validatoren verschieben könnte, die eher aufgenommen werden.
Ich bin nicht überzeugt, dass dieser Tradeoff sauber ist. Aber ich denke, Dusk hat etwas erkannt, indem es sich weigert, zusätzlichen Konsens als irrelevant zu behandeln. Manchmal beginnen die spannenden Fragen genau dort, wo das Protokoll sagt: „Ja, aber…“
@Dusk #dusk $DUSK
3
460
·
--
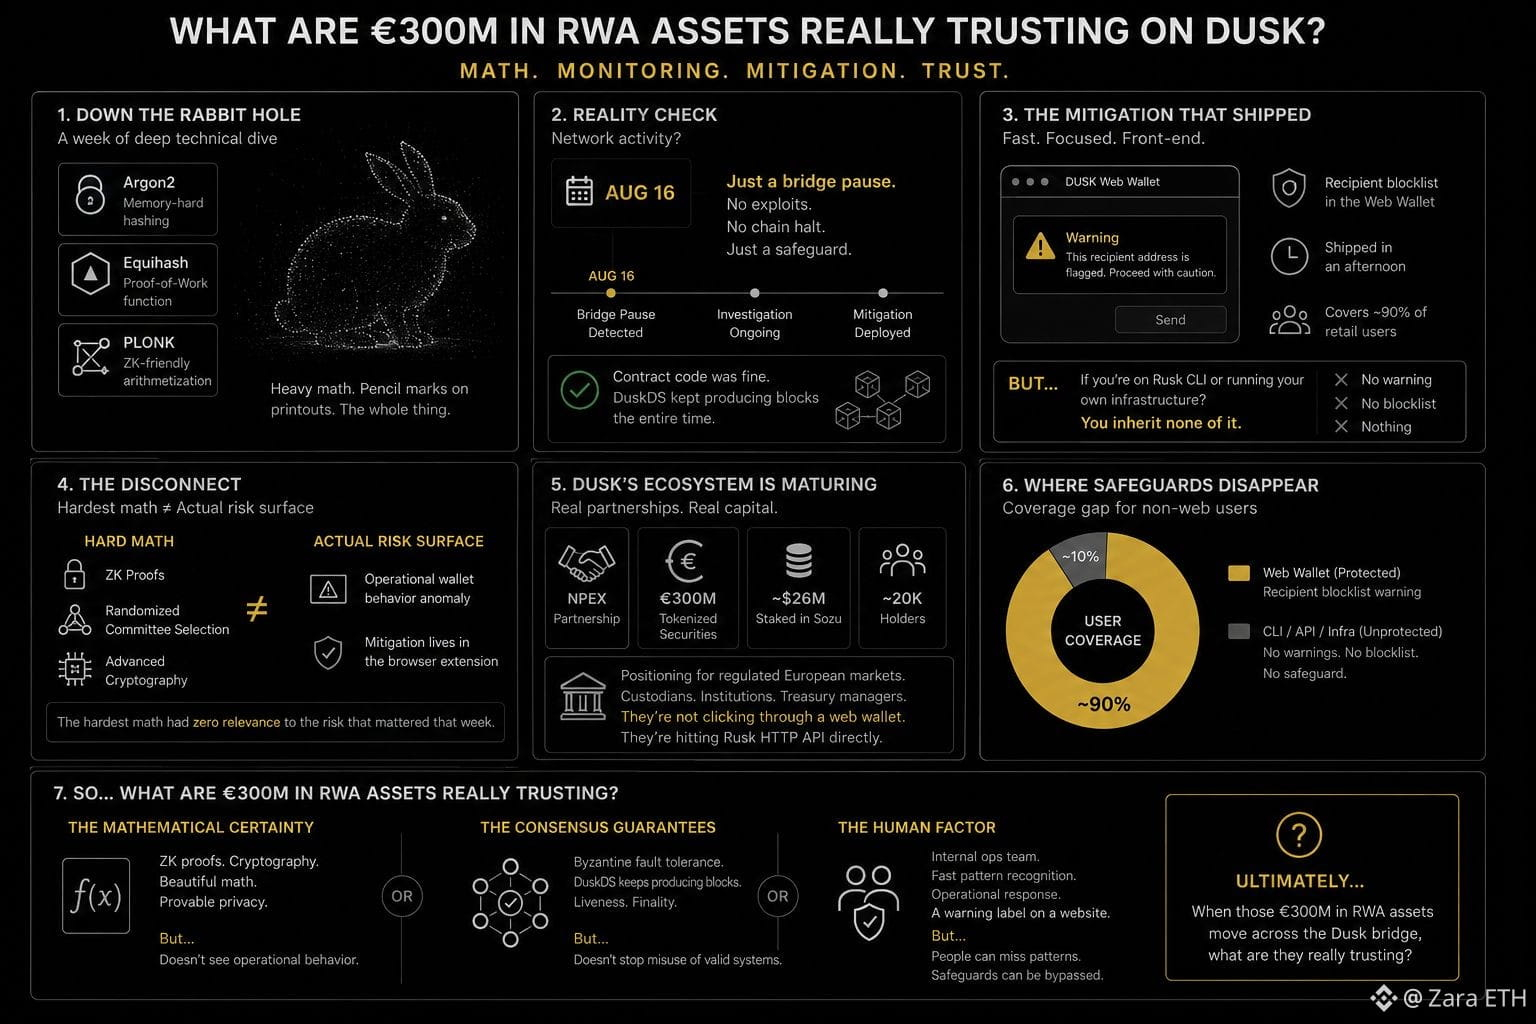
Verbrachte einen Großteil einer Woche in einem Khovratovich-Kaninchenbau bei Dusk—Argon2, Equihash, die PLONK-Arithmetisierung. Harte Mathematik. Bleistiftstriche auf Ausdrucke, das ganze Programm. Dann wechselte ich rüber, um die tatsächliche Netzwerkaktivität zu prüfen… und es war nur eine Bridge-Pause vom 16. August.
Ein teamverwaltetes Operational Wallet wurde wegen Verhaltens markiert, das nicht zu normalen Bridge-Operationen passte. Der Contract-Code war in Ordnung. DuskDS produzierte die ganze Zeit Blöcke. Die „Fix“-Maßnahme, die sie ausgeliefert haben? Eine Empfänger-Blockliste in der Web Wallet, die eine Warnung ausgibt, bevor man an eine als „geflaggt“ markierte Adresse senden kann.
Dort ist mein Gehirn praktisch kurzgeschlossen.
Die härteste Mathematik im Dusk-Stack—die ZK-Beweise, die zufällige Auswahl des Komitees—hatte in dieser Woche keinerlei Relevanz für die tatsächliche Angriffsfläche. Die Abmilderung landete dort, wo der Standardnutzer lebt: in der Browser-Erweiterung. Aber wenn man auf Rusk CLI ist oder die eigene Infrastruktur betreibt? Davon erbt man nichts. Keine Warnung. Keine Blockliste. Nichts.
Ich frage mich ständig, ob das pragmatisch oder beunruhigend ist. Die eine Hälfte sagt: Decke 90% der Retail-User an einem Nachmittag ab, streite später über Eleganz. Die andere Hälfte erinnert daran, dass Dusk sich für regulierte europäische Märkte positioniert—NPEX-Partnerschaft, 300 Mio. € in tokenisierten Wertpapieren, etwa 26 Mio. $ in Sozu eingesetzt mit rund 20k Inhabern. Wenn später Verwahrer und Treasury-Manager auftauchen, klicken sie nicht durch eine Web Wallet. Sie treffen direkt die Rusk HTTP API. Und diese Absicherung verschwindet für sie einfach still.
Also sitze ich hier und frage mich: Wenn diese 300 Mio. € an RWA-Assets tatsächlich über die Dusk-Bridge bewegt werden—worauf vertrauen sie dann wirklich? Auf die mathematische Gewissheit der ZK-Beweise? Auf die byzantinische Fehlertoleranz des Konsenses? Oder einfach darauf, dass das interne Ops-Team ein seltsames Muster schnell genug erkannt hat, um ein Warnlabel auf eine Website zu setzen?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Verbrachte einen Großteil einer Woche in einem Khovratovich-Kaninchenbau bei Dusk—Argon2, Equihash, die PLONK-Arithmetisierung. Harte Mathematik. Bleistiftstriche auf Ausdrucke, das ganze Programm. Dann wechselte ich rüber, um die tatsächliche Netzwerkaktivität zu prüfen… und es war nur eine Bridge-Pause vom 16. August.
Ein teamverwaltetes Operational Wallet wurde wegen Verhaltens markiert, das nicht zu normalen Bridge-Operationen passte. Der Contract-Code war in Ordnung. DuskDS produzierte die ganze Zeit Blöcke. Die „Fix“-Maßnahme, die sie ausgeliefert haben? Eine Empfänger-Blockliste in der Web Wallet, die eine Warnung ausgibt, bevor man an eine als „geflaggt“ markierte Adresse senden kann.
Dort ist mein Gehirn praktisch kurzgeschlossen.
Die härteste Mathematik im Dusk-Stack—die ZK-Beweise, die zufällige Auswahl des Komitees—hatte in dieser Woche keinerlei Relevanz für die tatsächliche Angriffsfläche. Die Abmilderung landete dort, wo der Standardnutzer lebt: in der Browser-Erweiterung. Aber wenn man auf Rusk CLI ist oder die eigene Infrastruktur betreibt? Davon erbt man nichts. Keine Warnung. Keine Blockliste. Nichts.
Ich frage mich ständig, ob das pragmatisch oder beunruhigend ist. Die eine Hälfte sagt: Decke 90% der Retail-User an einem Nachmittag ab, streite später über Eleganz. Die andere Hälfte erinnert daran, dass Dusk sich für regulierte europäische Märkte positioniert—NPEX-Partnerschaft, 300 Mio. € in tokenisierten Wertpapieren, etwa 26 Mio. $ in Sozu eingesetzt mit rund 20k Inhabern. Wenn später Verwahrer und Treasury-Manager auftauchen, klicken sie nicht durch eine Web Wallet. Sie treffen direkt die Rusk HTTP API. Und diese Absicherung verschwindet für sie einfach still.
Also sitze ich hier und frage mich: Wenn diese 300 Mio. € an RWA-Assets tatsächlich über die Dusk-Bridge bewegt werden—worauf vertrauen sie dann wirklich? Auf die mathematische Gewissheit der ZK-Beweise? Auf die byzantinische Fehlertoleranz des Konsenses? Oder einfach darauf, dass das interne Ops-Team ein seltsames Muster schnell genug erkannt hat, um ein Warnlabel auf eine Website zu setzen?
@Dusk #dusk $DUSK
3
4
510
·
--
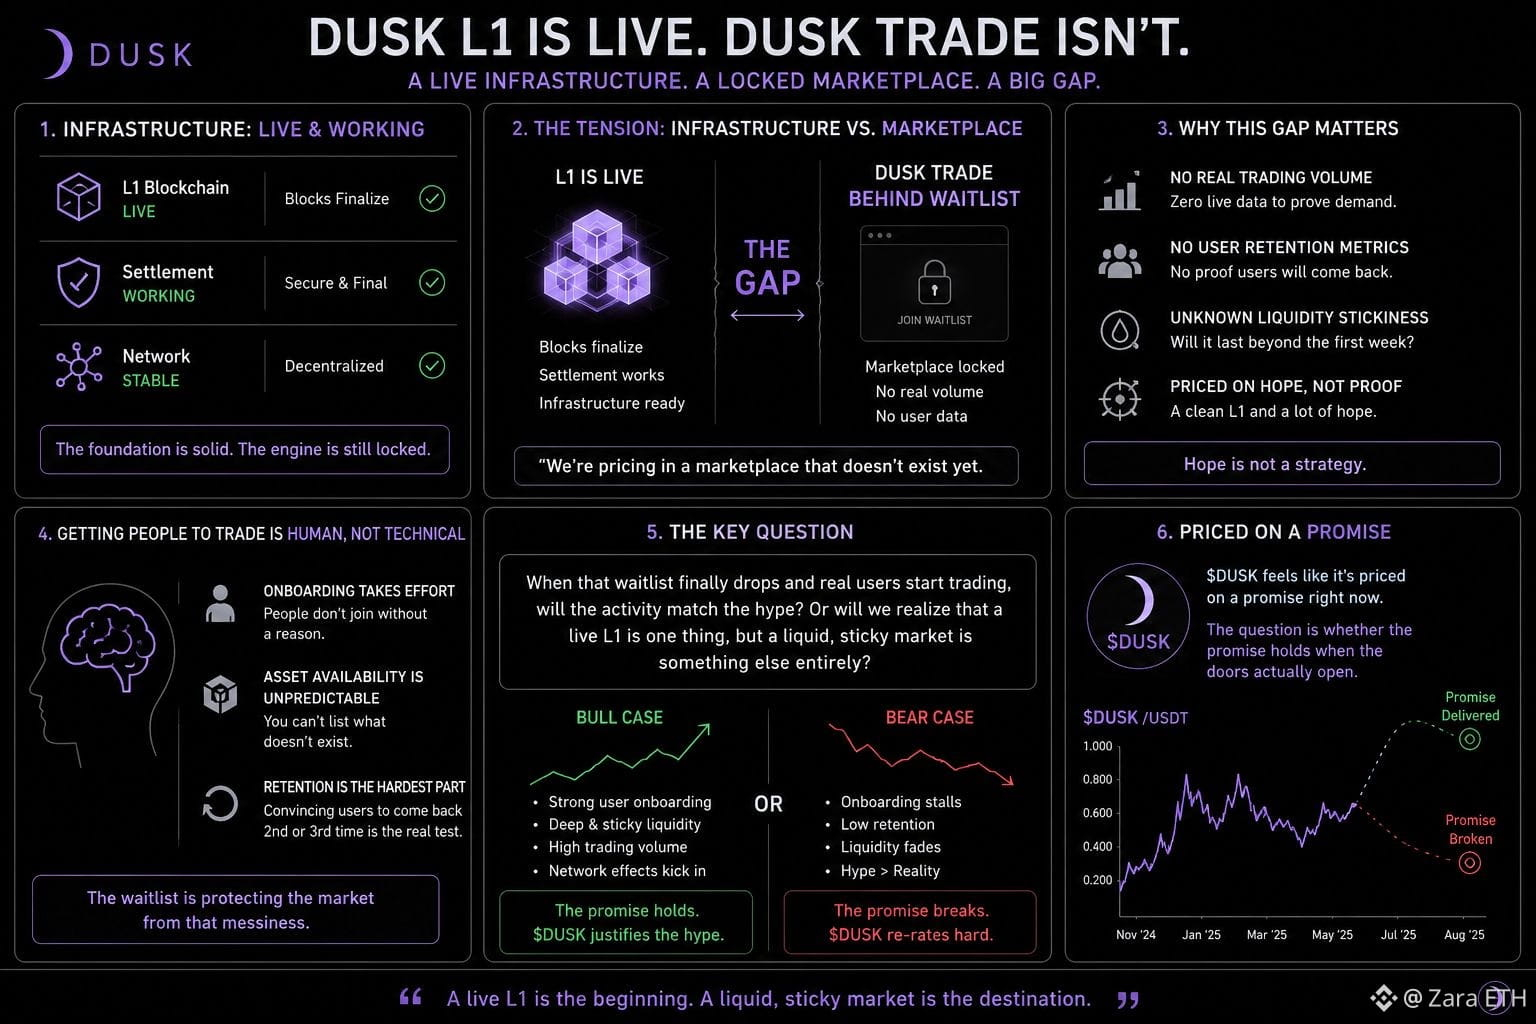
Es liegt eine stille Spannung darin, zu beobachten, wie Dusk's L1 live geht, während Dusk Trade hinter einer Warteliste sitzt.
Die Infrastruktur ist da. Blöcke finalisieren. Abwicklung funktioniert. Aber die wirtschaftliche Antriebskraft – also der eigentliche Marktplatz – ist noch immer hinter einem Anmeldeformular gesperrt. Diese Lücke ist wichtiger, als die meisten Menschen realisieren.
Zurzeit bepreisen wir einen florierenden Marktplatz, der noch gar nicht existiert. Kein echtes Handelsvolumen. Keine Kennzahlen zur Nutzerbindung. Kein Beleg dafür, dass die Liquidität nach der ersten Woche auch tatsächlich bleibt. Nur ein sehr sauberes L1 und viel Hoffnung.
Menschen zum Handel zu bringen ist kein technisches Problem – sondern ein menschliches. Onboarding kostet Aufwand. Die Verfügbarkeit von Assets ist unvorhersehbar. Und jemanden davon zu überzeugen, ein zweites oder drittes Mal wiederzukommen? Das ist der härteste Teil. Die Warteliste schützt den Markt vor dieser Unordnung.
Ich komme immer wieder auf dieselbe Frage zurück. Wenn diese Warteliste endlich fällt und echte Nutzer mit dem Handel beginnen: Wird die Aktivität mit dem Hype mithalten? Oder werden wir merken, dass ein Live-L1 das eine ist, aber ein liquider, stabiler Markt etwas ganz anderes?
$DUSK fühlt sich im Moment an, als wäre es auf ein Versprechen bepreist. Die Frage ist, ob das Versprechen hält, wenn die Türen sich dann wirklich öffnen.
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Es liegt eine stille Spannung darin, zu beobachten, wie Dusk's L1 live geht, während Dusk Trade hinter einer Warteliste sitzt.
Die Infrastruktur ist da. Blöcke finalisieren. Abwicklung funktioniert. Aber die wirtschaftliche Antriebskraft – also der eigentliche Marktplatz – ist noch immer hinter einem Anmeldeformular gesperrt. Diese Lücke ist wichtiger, als die meisten Menschen realisieren.
Zurzeit bepreisen wir einen florierenden Marktplatz, der noch gar nicht existiert. Kein echtes Handelsvolumen. Keine Kennzahlen zur Nutzerbindung. Kein Beleg dafür, dass die Liquidität nach der ersten Woche auch tatsächlich bleibt. Nur ein sehr sauberes L1 und viel Hoffnung.
Menschen zum Handel zu bringen ist kein technisches Problem – sondern ein menschliches. Onboarding kostet Aufwand. Die Verfügbarkeit von Assets ist unvorhersehbar. Und jemanden davon zu überzeugen, ein zweites oder drittes Mal wiederzukommen? Das ist der härteste Teil. Die Warteliste schützt den Markt vor dieser Unordnung.
Ich komme immer wieder auf dieselbe Frage zurück. Wenn diese Warteliste endlich fällt und echte Nutzer mit dem Handel beginnen: Wird die Aktivität mit dem Hype mithalten? Oder werden wir merken, dass ein Live-L1 das eine ist, aber ein liquider, stabiler Markt etwas ganz anderes?
$DUSK fühlt sich im Moment an, als wäre es auf ein Versprechen bepreist. Die Frage ist, ob das Versprechen hält, wenn die Türen sich dann wirklich öffnen.
@Dusk #dusk $DUSK
1
2
236
·
--
Ich habe letzte Nacht im Block-Explorer von Dusk gescrollt, einfach aus Neugier. Was ich gefunden habe, ließ mich innehalten.
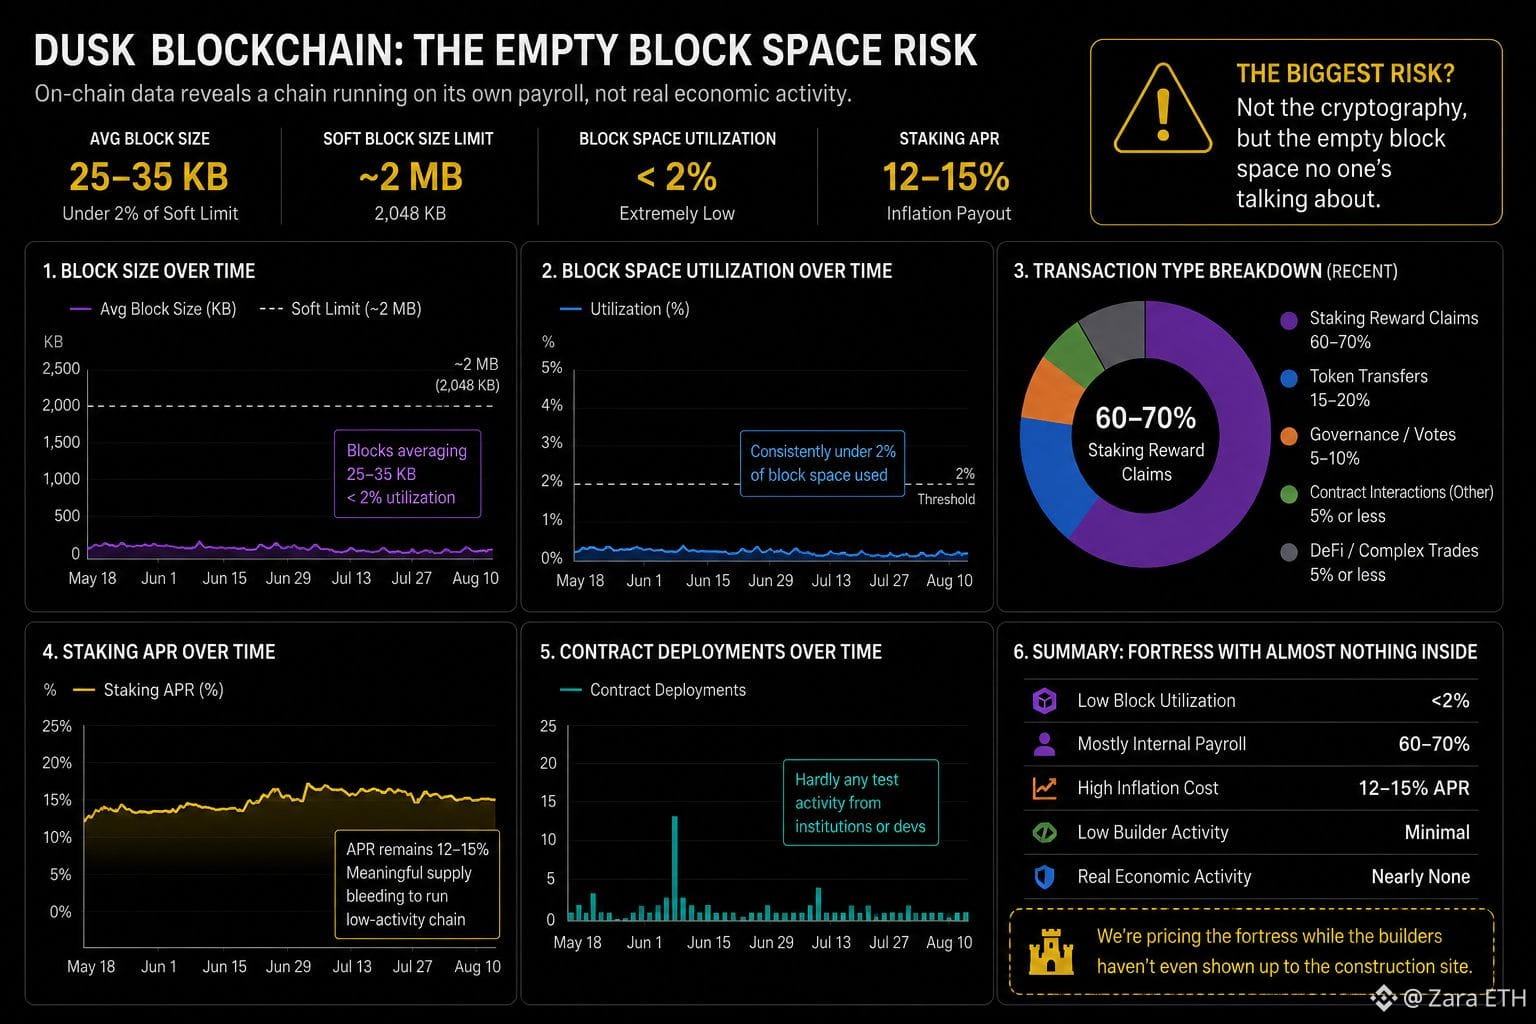
Blöcke liegen im Schnitt bei 25–35 KB, während das Soft Limit bei etwa 2 MB liegt. Das sind unter 2% Auslastung. Für eine Layer-1, die für schwere Zero-Knowledge-Private-Contracts gebaut ist, habe ich etwas mehr Rauschen erwartet. Stattdessen ist da nur ein kaum hörbares Flüstern.
Dann habe ich hineingeklickt. Ungefähr 60–70% der jüngsten Transaktionen sind keine komplexen DeFi-Trades oder vertraulichen Wertpapiere. Es sind einfach Claims auf Staking-Belohnungen – Validatoren, die Inflationsauszahlungen einfahren, immer wieder.
Die Hauptaufgabe des Netzwerks besteht im Moment im Grunde darin, seine eigene Gehaltsliste abzuwickeln.
Währenddessen liegt das Staking-APR immer noch bei etwa 12–15%, um Validatoren zu incentivieren. Das ist ein bedeutender Teil der Emission, der in die Kette fließt, die laut ihren eigenen On-Chain-Daten bisher noch keinen echten externen wirtschaftlichen Mehrwert verarbeitet.
Ich habe mir Contract-Deployments angesehen. Kaum Testaktivität von Institutionen – oder sogar von Devs, die irgendetwas herumprobieren. Die Technik ist solide, die These ergibt Sinn. Aber die On-Chain-Daten zeigen einen befestigten Tresor mit fast nichts darin.
Wir bepreisen die Festung, obwohl die Builder noch nicht mal auf der Baustelle erschienen sind.
Und was, wenn das größte Risiko nicht die Kryptografie ist, sondern der leere Blockraum, über den niemand spricht?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Ich habe letzte Nacht im Block-Explorer von Dusk gescrollt, einfach aus Neugier. Was ich gefunden habe, ließ mich innehalten.
Blöcke liegen im Schnitt bei 25–35 KB, während das Soft Limit bei etwa 2 MB liegt. Das sind unter 2% Auslastung. Für eine Layer-1, die für schwere Zero-Knowledge-Private-Contracts gebaut ist, habe ich etwas mehr Rauschen erwartet. Stattdessen ist da nur ein kaum hörbares Flüstern.
Dann habe ich hineingeklickt. Ungefähr 60–70% der jüngsten Transaktionen sind keine komplexen DeFi-Trades oder vertraulichen Wertpapiere. Es sind einfach Claims auf Staking-Belohnungen – Validatoren, die Inflationsauszahlungen einfahren, immer wieder.
Die Hauptaufgabe des Netzwerks besteht im Moment im Grunde darin, seine eigene Gehaltsliste abzuwickeln.
Währenddessen liegt das Staking-APR immer noch bei etwa 12–15%, um Validatoren zu incentivieren. Das ist ein bedeutender Teil der Emission, der in die Kette fließt, die laut ihren eigenen On-Chain-Daten bisher noch keinen echten externen wirtschaftlichen Mehrwert verarbeitet.
Ich habe mir Contract-Deployments angesehen. Kaum Testaktivität von Institutionen – oder sogar von Devs, die irgendetwas herumprobieren. Die Technik ist solide, die These ergibt Sinn. Aber die On-Chain-Daten zeigen einen befestigten Tresor mit fast nichts darin.
Wir bepreisen die Festung, obwohl die Builder noch nicht mal auf der Baustelle erschienen sind.
Und was, wenn das größte Risiko nicht die Kryptografie ist, sondern der leere Blockraum, über den niemand spricht?
@Dusk #dusk $DUSK
1
5
391
·
--
Ich bleibe immer wieder an den Validatoren hängen.
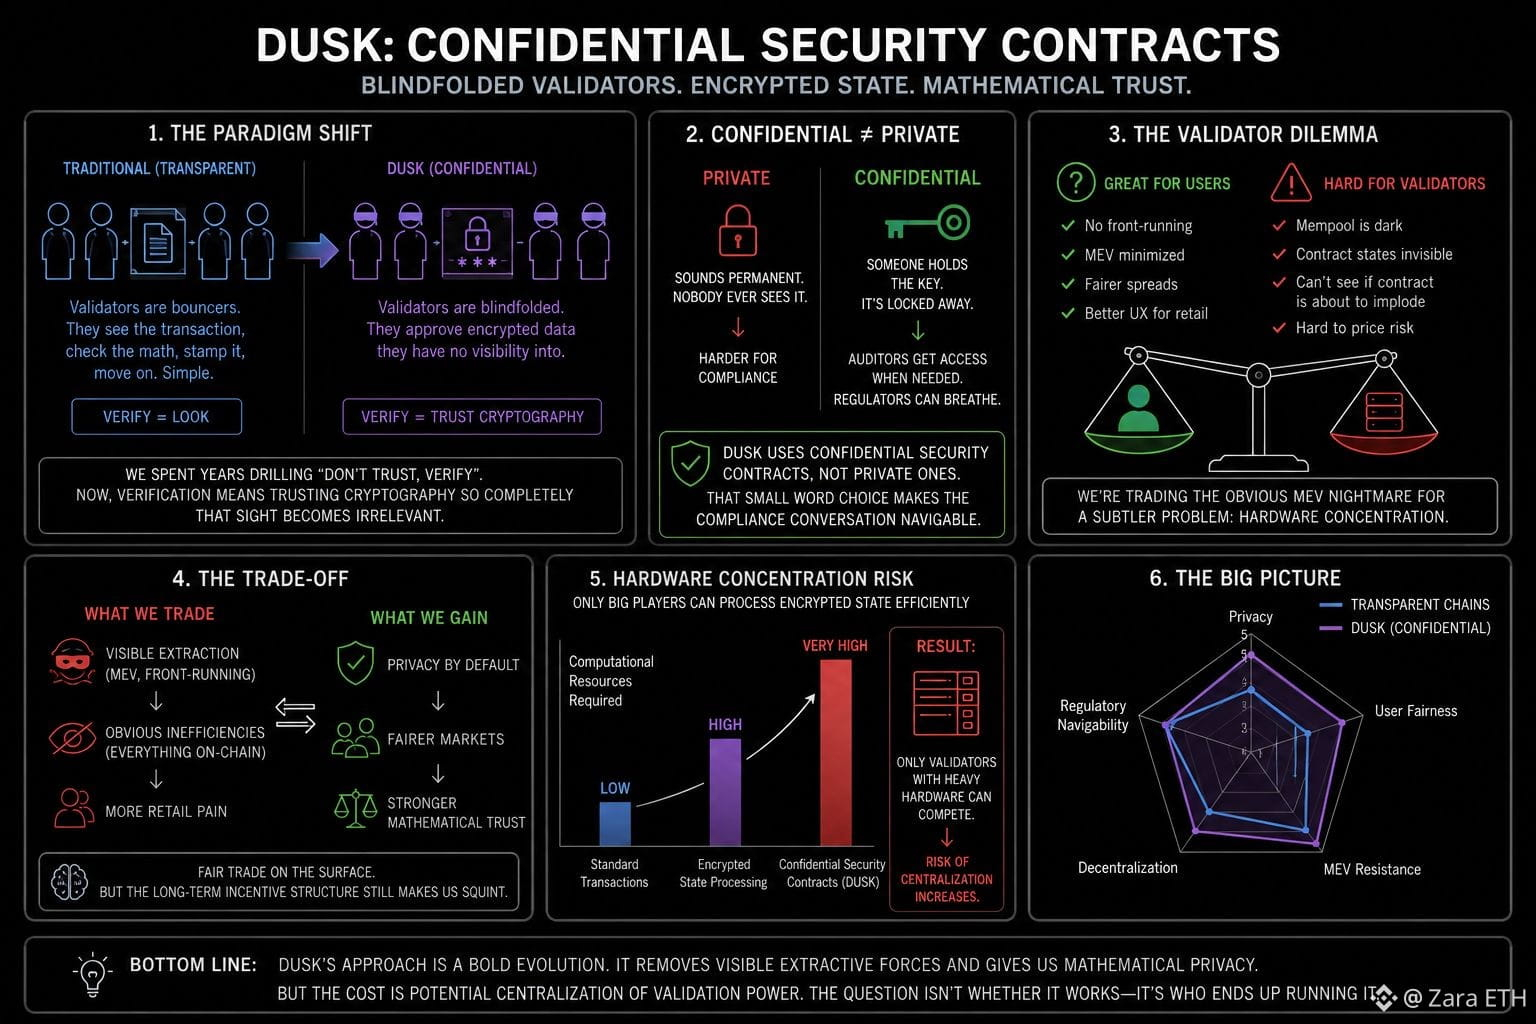
Normalerweise sind sie nur Türsteher. Sie sehen die Transaktion, prüfen die Rechnung, stempeln sie ab und machen weiter. Ganz einfach.
Aber auf Dusk bitten wir sie, Änderungen am Zustand zu billigen, die sie buchstäblich nicht lesen können. Sie sind blindfolded und genehmigen verschlüsselte Daten, auf die sie keinerlei Einsicht haben.
Wir haben jahrelang „Vertraue nicht, prüfe“ ins Ökosystem eingeprägt. Prüfen heißt normalerweise hinschauen. Aber hier bedeutet Verifizierung, der Kryptografie so vollständig zu vertrauen, dass das Sehen irrelevant wird. Das ist ein ziemlicher Wandel. Die Transparenz, auf die wir so fixiert waren, ist verschwunden – und trotzdem fühlt sich die Vertrauenslosigkeit irgendwie noch mathematischer, noch absoluter an.
Das Branding trifft diese Unterscheidung tatsächlich. Sie verwenden Confidential Security Contracts, nicht Private. Private klingt dauerhaft – niemand sieht es. Confidential heißt: Irgendjemand hält den Schlüssel, er ist nur weggeschlossen. Diese kleine Wortwahl macht die Compliance-Diskussion erst wirklich navigierbar. Prüfer bekommen Zugriff, wenn nötig. Regulierer können aufatmen.
Aber ich komme immer wieder auf die Validatoren zurück. Wenn der Mempool dunkel ist und Kontraktzustände unsichtbar sind – wie bewerten sie dann das Risiko der Validierung? Man kann nicht Front-Runnen, was großartig für Nutzer ist. Aber man kann auch nicht sehen, ob ein Kontrakt gleich implodieren wird.
Wir tauschen das offensichtliche MEV-Albtraumszenario gegen ein subtileres Problem: Hardware-Konzentration. Nur die großen Player mit schweren Setups können diese verschlüsselten Zustandsübergänge effizient verarbeiten.
Also klar, die Spreads werden für den Retail-Handel enger, weil Bots uns nicht anschnippen können. Aber ersetzen wir damit nur die sichtbare Extraktion durch eine unsichtbare Zentralisierung?
Auf der Oberfläche ein fairer Deal. Aber die langfristige Anreizstruktur lässt mich weiterhin skeptisch werden.
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Ich bleibe immer wieder an den Validatoren hängen.
Normalerweise sind sie nur Türsteher. Sie sehen die Transaktion, prüfen die Rechnung, stempeln sie ab und machen weiter. Ganz einfach.
Aber auf Dusk bitten wir sie, Änderungen am Zustand zu billigen, die sie buchstäblich nicht lesen können. Sie sind blindfolded und genehmigen verschlüsselte Daten, auf die sie keinerlei Einsicht haben.
Wir haben jahrelang „Vertraue nicht, prüfe“ ins Ökosystem eingeprägt. Prüfen heißt normalerweise hinschauen. Aber hier bedeutet Verifizierung, der Kryptografie so vollständig zu vertrauen, dass das Sehen irrelevant wird. Das ist ein ziemlicher Wandel. Die Transparenz, auf die wir so fixiert waren, ist verschwunden – und trotzdem fühlt sich die Vertrauenslosigkeit irgendwie noch mathematischer, noch absoluter an.
Das Branding trifft diese Unterscheidung tatsächlich. Sie verwenden Confidential Security Contracts, nicht Private. Private klingt dauerhaft – niemand sieht es. Confidential heißt: Irgendjemand hält den Schlüssel, er ist nur weggeschlossen. Diese kleine Wortwahl macht die Compliance-Diskussion erst wirklich navigierbar. Prüfer bekommen Zugriff, wenn nötig. Regulierer können aufatmen.
Aber ich komme immer wieder auf die Validatoren zurück. Wenn der Mempool dunkel ist und Kontraktzustände unsichtbar sind – wie bewerten sie dann das Risiko der Validierung? Man kann nicht Front-Runnen, was großartig für Nutzer ist. Aber man kann auch nicht sehen, ob ein Kontrakt gleich implodieren wird.
Wir tauschen das offensichtliche MEV-Albtraumszenario gegen ein subtileres Problem: Hardware-Konzentration. Nur die großen Player mit schweren Setups können diese verschlüsselten Zustandsübergänge effizient verarbeiten.
Also klar, die Spreads werden für den Retail-Handel enger, weil Bots uns nicht anschnippen können. Aber ersetzen wir damit nur die sichtbare Extraktion durch eine unsichtbare Zentralisierung?
Auf der Oberfläche ein fairer Deal. Aber die langfristige Anreizstruktur lässt mich weiterhin skeptisch werden.
@Dusk #dusk $DUSK
5
361
·
--
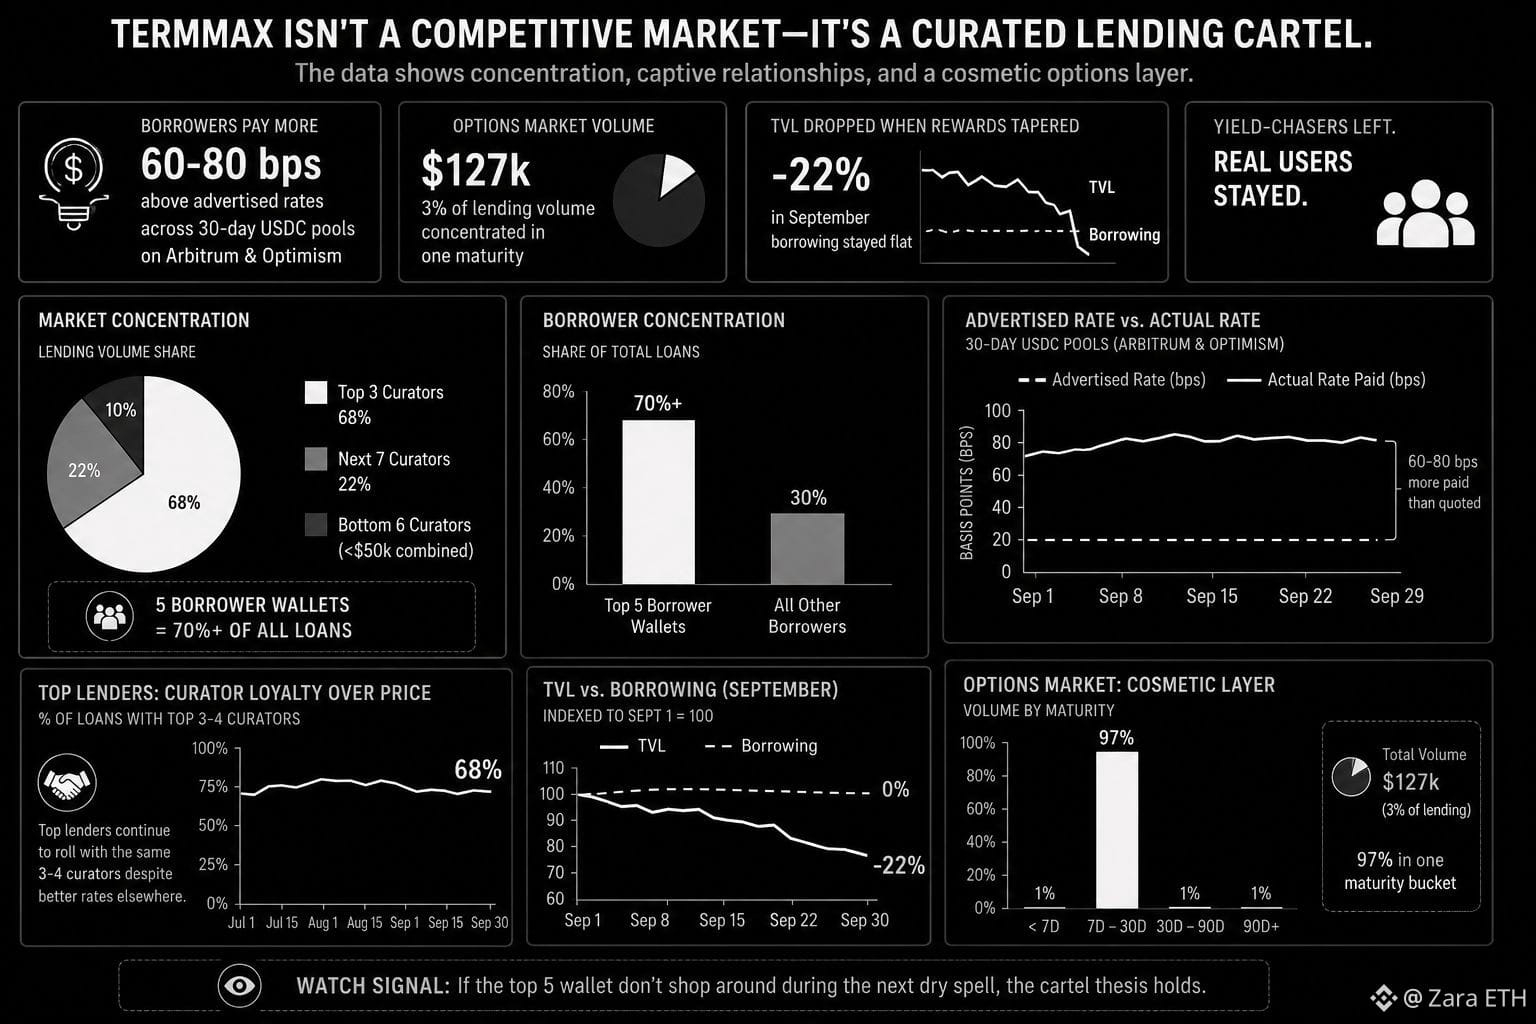
TermMax ist kein wettbewerbsfähiger Markt – es ist ein kuratierter Kreditkartell.
Werbesätze sind Köder. Kreditnehmer zahlen 60–80 bps mehr als angegeben über 30-Tage-USDC-Pools auf Arbitrum und Optimism.
Marktkonzentration:
· Die Top 3 Kuratoren kontrollieren 68% des Kreditvolumens
· Die unteren 6 Kuratoren haben zusammen <$50k
· 5 Kreditnehmer-Wallets = 70%+ aller Kredite
Der Optionsmarkt ist stumm: 127k Volumen (3% der Kredite) konzentriert sich auf eine einzige Laufzeit.
Die wahre Geschichte:
· Top-Kreditgeber arbeiten weiterhin mit denselben 3–4 Kuratoren, obwohl es anderswo bessere Sätze gibt
· Als die Rewards im September ausliefen, sank TVL um 22% – die Kreditaufnahme blieb jedoch stabil
· Yield-Jäger gingen. Echte Nutzer blieben.
Das ist strukturierte Finanzierung, nicht DeFi.
Top-Kreditnehmer schätzen Verlässlichkeit mehr als Basispunkte. Kuratoren haben captive Beziehungen. Die Optionsschicht ist nur Kulisse.
Beobachtungssignal: Wenn die Top 5 Wallets während der nächsten Trockenperiode nicht ihre Angebote vergleichen, hält die Kartellthese.
@termmax #TermMax
TermMax ist kein wettbewerbsfähiger Markt – es ist ein kuratierter Kreditkartell.
Werbesätze sind Köder. Kreditnehmer zahlen 60–80 bps mehr als angegeben über 30-Tage-USDC-Pools auf Arbitrum und Optimism.
Marktkonzentration:
· Die Top 3 Kuratoren kontrollieren 68% des Kreditvolumens
· Die unteren 6 Kuratoren haben zusammen <$50k
· 5 Kreditnehmer-Wallets = 70%+ aller Kredite
Der Optionsmarkt ist stumm: 127k Volumen (3% der Kredite) konzentriert sich auf eine einzige Laufzeit.
Die wahre Geschichte:
· Top-Kreditgeber arbeiten weiterhin mit denselben 3–4 Kuratoren, obwohl es anderswo bessere Sätze gibt
· Als die Rewards im September ausliefen, sank TVL um 22% – die Kreditaufnahme blieb jedoch stabil
· Yield-Jäger gingen. Echte Nutzer blieben.
Das ist strukturierte Finanzierung, nicht DeFi.
Top-Kreditnehmer schätzen Verlässlichkeit mehr als Basispunkte. Kuratoren haben captive Beziehungen. Die Optionsschicht ist nur Kulisse.
Beobachtungssignal: Wenn die Top 5 Wallets während der nächsten Trockenperiode nicht ihre Angebote vergleichen, hält die Kartellthese.
@TermMax #TermMax
5
604
·
--
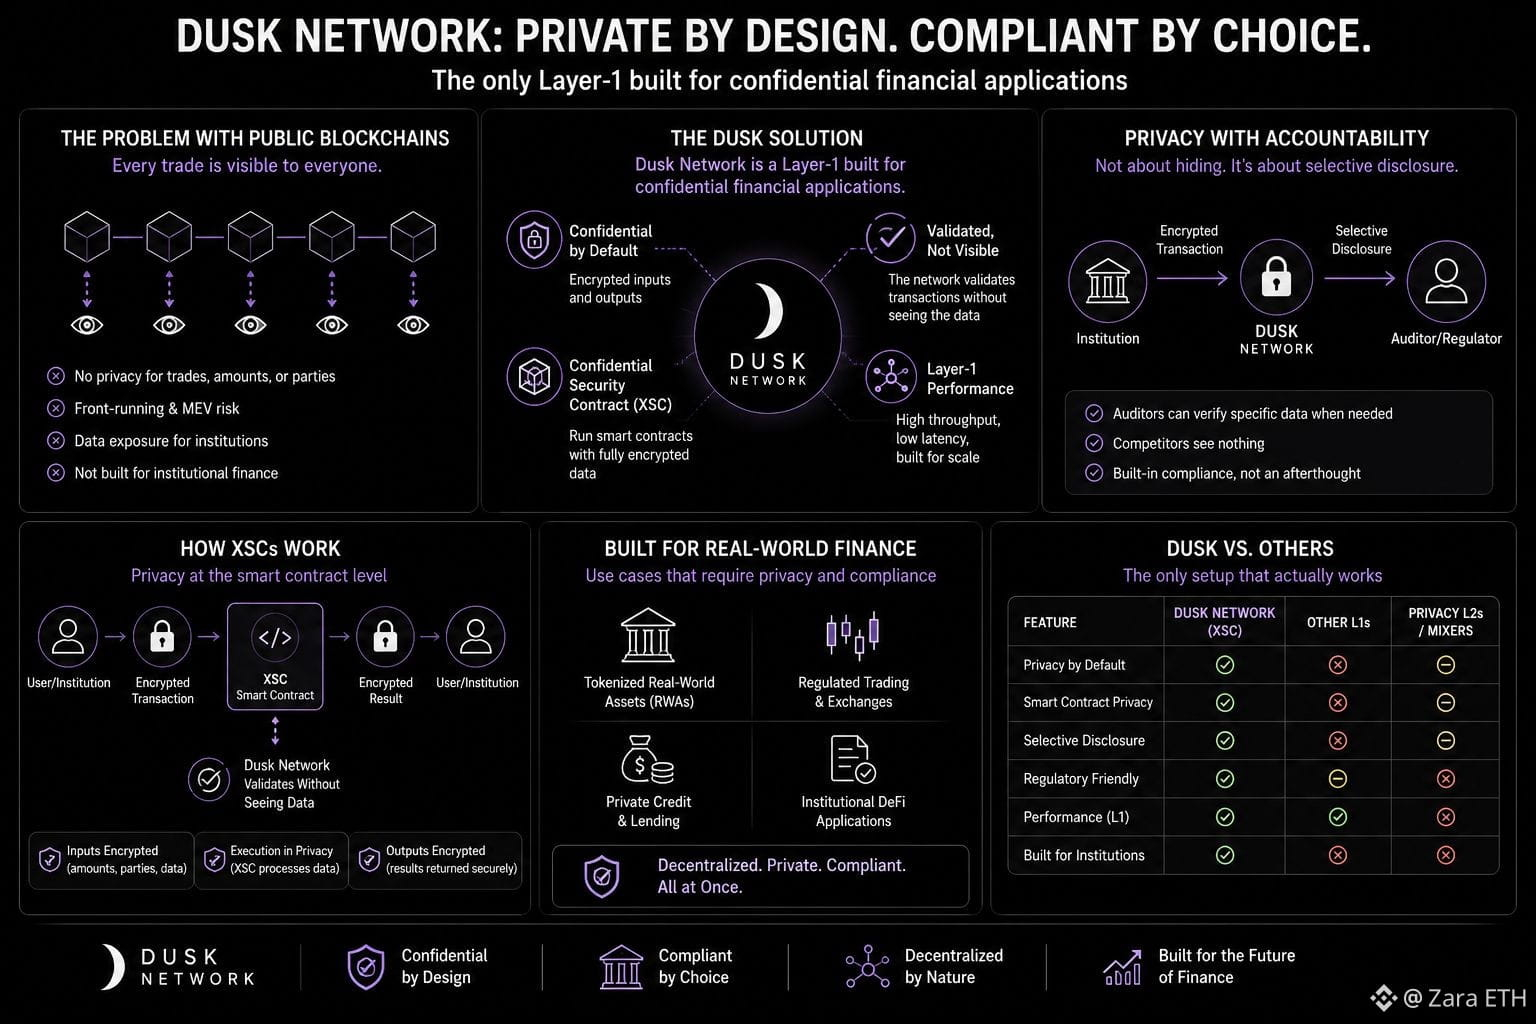
Öffentliche Blockchains sind schrecklich für institutionelles Finanzwesen. Warum? Weil jeder Handel für alle sichtbar ist.
Dusk Network behebt das. Es ist eine Layer-1 für vertrauliche Finanzanwendungen, angetrieben durch den Confidential Security Contract (XSC)-Standard. XSCs ermöglichen es, Smart Contracts mit vollständig verschlüsselten Eingaben und Ausgaben auszuführen — das Netzwerk validiert die Transaktion, ohne jemals die Beträge oder beteiligten Parteien zu sehen.
Das ist Datenschutz by Design, nicht als Aufsatz. Aber der entscheidende Punkt: Es geht nicht darum, sich vor Regulierungsbehörden zu verstecken. Dusk unterstützt selektive Offenlegung — Auditoren können bei Bedarf spezifische Daten verifizieren, während Wettbewerber nichts sehen.
Für tokenisierte Real-World Assets und regulierten Handel könnte das die einzige Konfiguration sein, die wirklich funktioniert: dezentral, privat und zugleich compliant.
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Öffentliche Blockchains sind schrecklich für institutionelles Finanzwesen. Warum? Weil jeder Handel für alle sichtbar ist.
Dusk Network behebt das. Es ist eine Layer-1 für vertrauliche Finanzanwendungen, angetrieben durch den Confidential Security Contract (XSC)-Standard. XSCs ermöglichen es, Smart Contracts mit vollständig verschlüsselten Eingaben und Ausgaben auszuführen — das Netzwerk validiert die Transaktion, ohne jemals die Beträge oder beteiligten Parteien zu sehen.
Das ist Datenschutz by Design, nicht als Aufsatz. Aber der entscheidende Punkt: Es geht nicht darum, sich vor Regulierungsbehörden zu verstecken. Dusk unterstützt selektive Offenlegung — Auditoren können bei Bedarf spezifische Daten verifizieren, während Wettbewerber nichts sehen.
Für tokenisierte Real-World Assets und regulierten Handel könnte das die einzige Konfiguration sein, die wirklich funktioniert: dezentral, privat und zugleich compliant.
@Dusk #dusk $DUSK
3
3
209
·
--
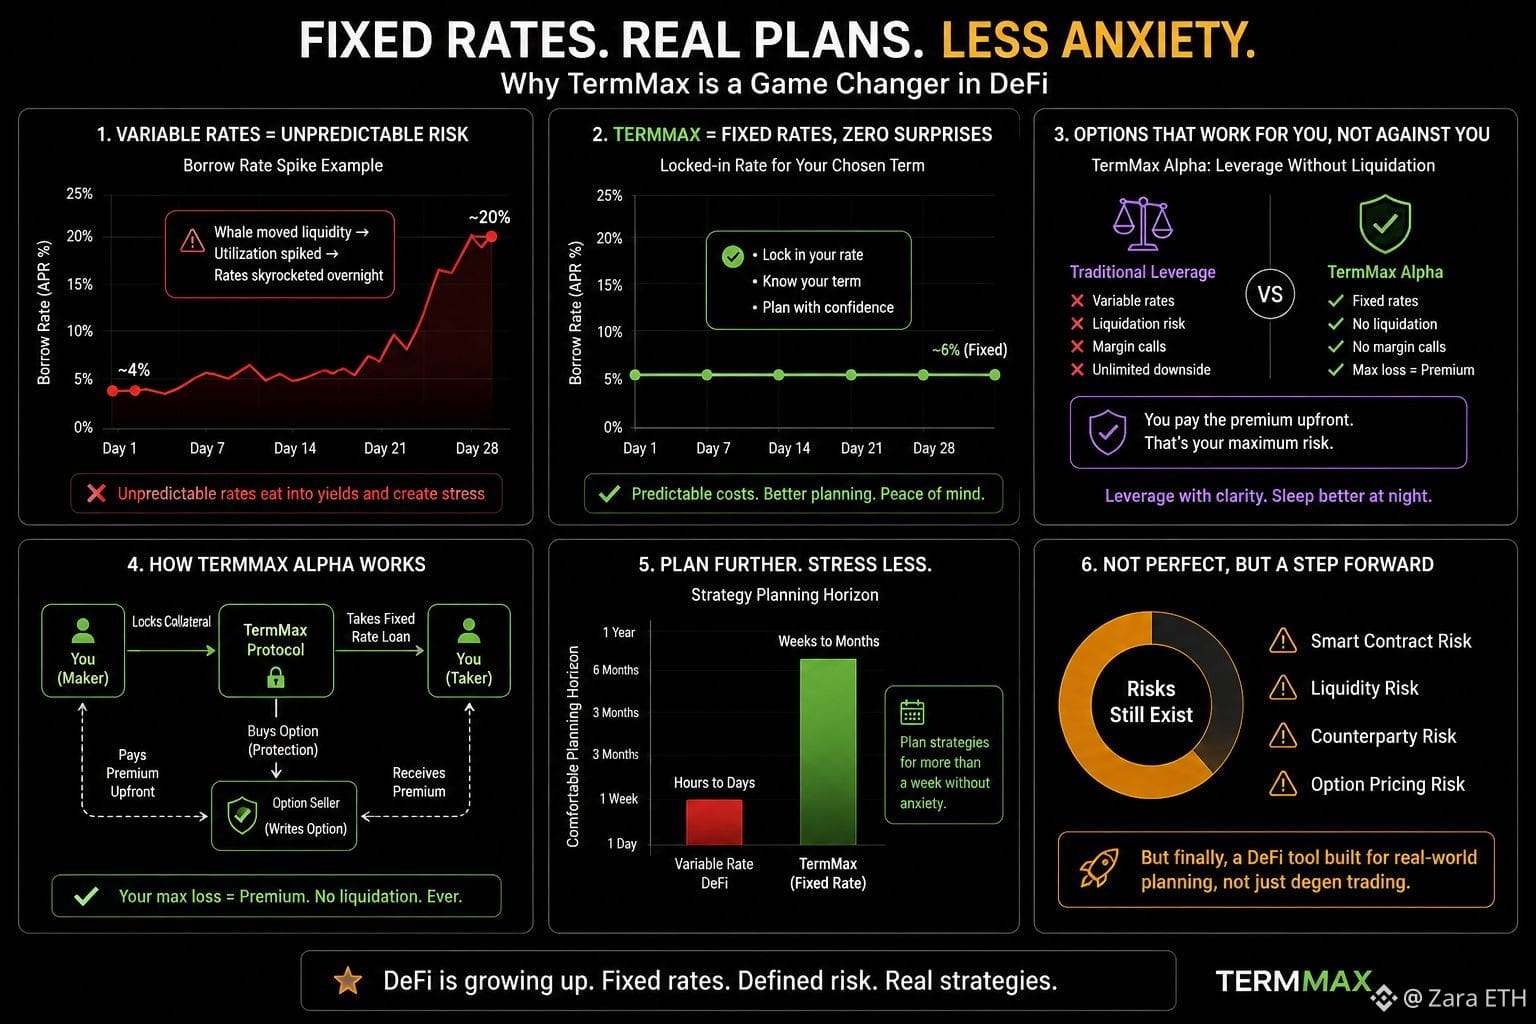
Ehrlich gesagt, fängt mich dieses Variable-Rate-Thema in DeFi langsam echt an zu nerven.
Ich hatte letzten Monat eine Position, bei der sich meine Borrow-Rate von ungefähr 4% auf fast 20% über Nacht hochgeschaukelt hat. Gleiches Protokoll. Gleiche Sicherheiten. Nur ein Wal hat Liquidität verschoben, und plötzlich wurde meine „sichere“ Rendite förmlich aufgefressen.
Deshalb ergab TermMax für mich tatsächlich Sinn, als ich darüber gestolpert bin. Die machen Fixzinsen, was zwar langweilig klingt, aber langweilig ist genau das, was ich brauche, wenn ich mehr als nur ein paar Tage im Voraus plane.
Du fixierst deinen Zinssatz, kennst deine Laufzeit – und das war’s. Kein ständiges Aktualisieren des Dashboards mehr, nur um zu sehen, ob du eine Position auflösen musst, weil die Auslastung um 3 Uhr morgens durchdreht.
Was mich überrascht hat, ist, wie sie das mit Optionen kombiniert haben. Ich dachte, Optionen bedeuten mehr Risiko, aber so, wie sie es aufsetzen, kannst du sie tatsächlich als Absicherung nutzen. Dieses Alpha-Produkt, bei dem du Hebel bekommst, ohne Liquidation? Du zahlst die Prämie einfach im Voraus, und das ist dein maximaler Verlust. Keine Margin Calls, kein Panikmodus.
Ich sage nicht, dass es perfekt ist oder so. Ich habe immer noch mit Smart-Contract-Risiken zu tun, und Liquidität kann natürlich auch immer ein Thema sein. Aber endlich hat jemand ein Tool gebaut, mit dem ich wirklich eine Strategie für mehr als eine Woche planen kann – ohne Angstzustände.
Irgendwie fühlt es sich so an, als würde DeFi ein bisschen erwachsener werden. Nicht alles muss ständig volatil sein.
@termmax #TermMax
Ehrlich gesagt, fängt mich dieses Variable-Rate-Thema in DeFi langsam echt an zu nerven.
Ich hatte letzten Monat eine Position, bei der sich meine Borrow-Rate von ungefähr 4% auf fast 20% über Nacht hochgeschaukelt hat. Gleiches Protokoll. Gleiche Sicherheiten. Nur ein Wal hat Liquidität verschoben, und plötzlich wurde meine „sichere“ Rendite förmlich aufgefressen.
Deshalb ergab TermMax für mich tatsächlich Sinn, als ich darüber gestolpert bin. Die machen Fixzinsen, was zwar langweilig klingt, aber langweilig ist genau das, was ich brauche, wenn ich mehr als nur ein paar Tage im Voraus plane.
Du fixierst deinen Zinssatz, kennst deine Laufzeit – und das war’s. Kein ständiges Aktualisieren des Dashboards mehr, nur um zu sehen, ob du eine Position auflösen musst, weil die Auslastung um 3 Uhr morgens durchdreht.
Was mich überrascht hat, ist, wie sie das mit Optionen kombiniert haben. Ich dachte, Optionen bedeuten mehr Risiko, aber so, wie sie es aufsetzen, kannst du sie tatsächlich als Absicherung nutzen. Dieses Alpha-Produkt, bei dem du Hebel bekommst, ohne Liquidation? Du zahlst die Prämie einfach im Voraus, und das ist dein maximaler Verlust. Keine Margin Calls, kein Panikmodus.
Ich sage nicht, dass es perfekt ist oder so. Ich habe immer noch mit Smart-Contract-Risiken zu tun, und Liquidität kann natürlich auch immer ein Thema sein. Aber endlich hat jemand ein Tool gebaut, mit dem ich wirklich eine Strategie für mehr als eine Woche planen kann – ohne Angstzustände.
Irgendwie fühlt es sich so an, als würde DeFi ein bisschen erwachsener werden. Nicht alles muss ständig volatil sein.
@TermMax #TermMax
2
4
1.8k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
298,237 Aufrufe
2,553 Kommentare
#BinanceLaunchesBinanceIntelligence
BINANCE INTELLIGENCE IST DA. 🧠
Das Wichtigste ist nicht einfach, dass Binance KI integriert.
Es geht um die Weiterentwicklung einer Technologie, die den Markt nicht mehr nur interpretiert, sondern Nutzer dabei unterstützt, Strategien in konkrete Aktionen umzusetzen.
Binance Intelligence vereint:
🧠 Binance AI, um personalisierte Markteinblicke zu gewinnen
⚡ Binance AI Pro, um Ideen in Trading-Workflows umzusetzen
🤖 Agent OS, mit dem Entwickler spezialisierte Agenten für Finanzintelligenz erstellen können
Meine Einschätzung: Diese Entwicklung könnte die Art und Weise verändern, wie Nutzer mit Börsen interagieren.
Die nächste Generation des Tradings beginnt vielleicht nicht mehr mit: „Was soll ich kaufen?“
Sondern mit: „Das ist meine Strategie. Setze sie um.“
$BNB
Investidor gifted person AH SD
·0 Likes
·198 Aufrufe
BitcoinTargets2026OpenAt$87570
727 Aufrufe
42 Kommentare
BitcoinRejectedAt$87KThirdTime
900 Aufrufe
43 Kommentare