
Sen-J
60 Beiträge

Sen-J
Melden
Nutzer blockieren
Hochfrequenz-Trader
9.1 Jahre
8 Following
83 Follower
162 Like gegeben
Beiträge
·
--
Bärisch
Die Entwicklung von BTC wird wohl wieder enttäuschen.
CAD schwächelt weiter, und die Marke von 95K kann sich einfach nicht nachhaltig behaupten. Das zeigt, dass die Risikobereitschaft am Markt weiterhin gering ist.
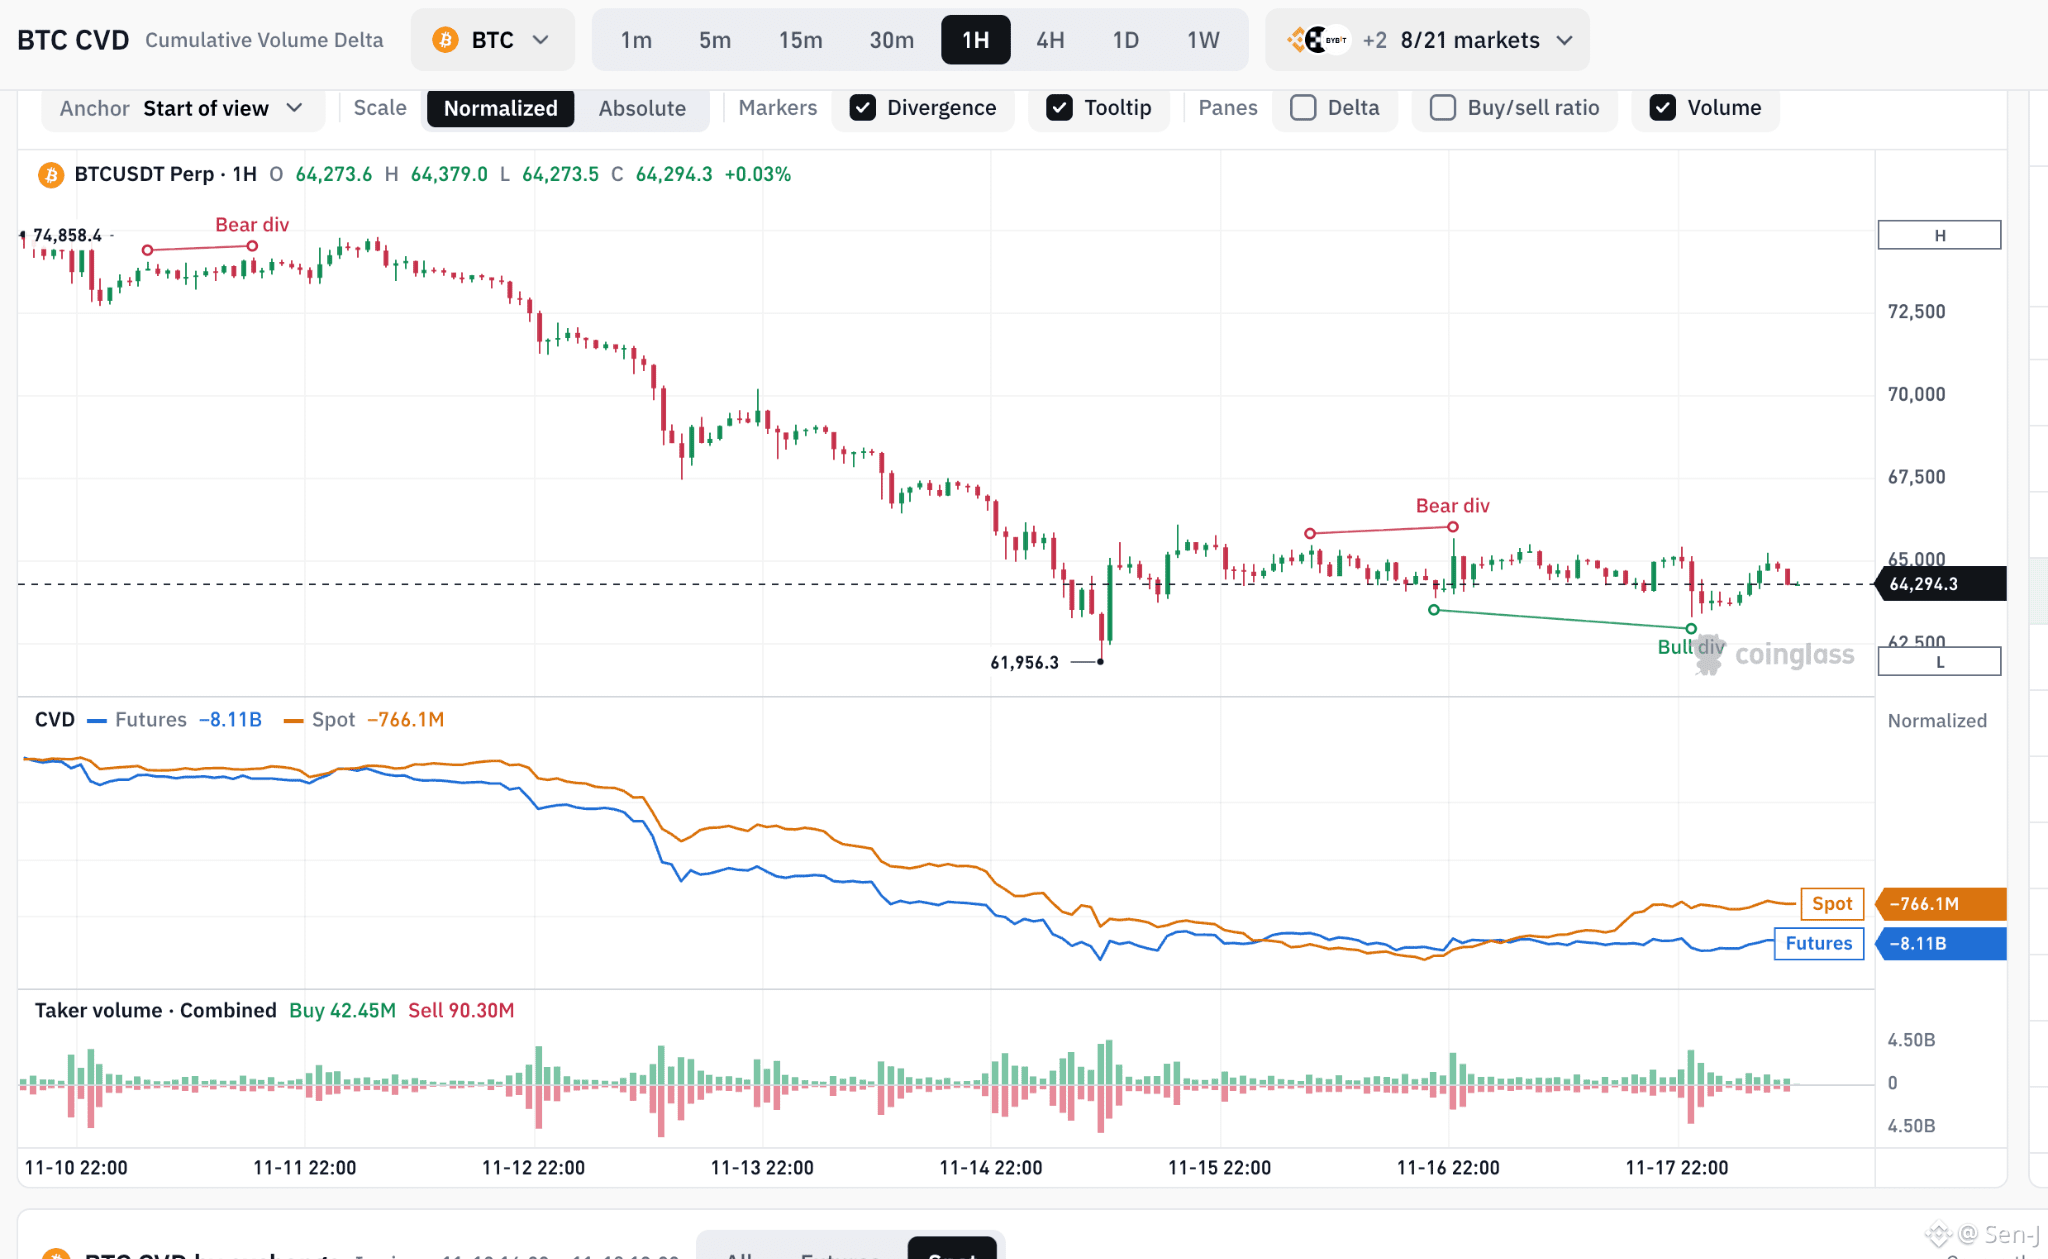
Ein Blick auf die CVD-Daten von BTC:
Die Futures-CVD liegt weiterhin deutlich im negativen Bereich.
Auch die Spot-CVD ist negativ.
Während der jüngsten Erholung konnte der Preis die Region um 65K nicht nachhaltig durchbrechen.
Auf dem 1H-Chart ist erneut eine bärische Divergenz aufgetreten. Die Dynamik der Erholung sollte mit Vorsicht betrachtet werden.
Zwar kam es nach den Liquidationen auf der Long-Seite zuvor zu einer gewissen Erholung, doch anhand der Kapitalflüsse lässt sich anhaltender Kaufdruck noch nicht ausreichend bestätigen.
Erwartet kurzfristig nicht zu früh eine Trendwende. Bei BTC besteht weiterhin das Risiko, dass der Kurs weiter fällt, um Liquidität zu suchen.
Solange sich nicht einmal die Marke von 95K behaupten lässt, hat der Markt noch kein ausreichend starkes Umkehrsignal geliefert.
#BTC走势分析 #bitcoin #Crypto
Die Entwicklung von BTC wird wohl wieder enttäuschen.
CAD schwächelt weiter, und die Marke von 95K kann sich einfach nicht nachhaltig behaupten. Das zeigt, dass die Risikobereitschaft am Markt weiterhin gering ist.
Ein Blick auf die CVD-Daten von BTC:
Die Futures-CVD liegt weiterhin deutlich im negativen Bereich.
Auch die Spot-CVD ist negativ.
Während der jüngsten Erholung konnte der Preis die Region um 65K nicht nachhaltig durchbrechen.
Auf dem 1H-Chart ist erneut eine bärische Divergenz aufgetreten. Die Dynamik der Erholung sollte mit Vorsicht betrachtet werden.
Zwar kam es nach den Liquidationen auf der Long-Seite zuvor zu einer gewissen Erholung, doch anhand der Kapitalflüsse lässt sich anhaltender Kaufdruck noch nicht ausreichend bestätigen.
Erwartet kurzfristig nicht zu früh eine Trendwende. Bei BTC besteht weiterhin das Risiko, dass der Kurs weiter fällt, um Liquidität zu suchen.
Solange sich nicht einmal die Marke von 95K behaupten lässt, hat der Markt noch kein ausreichend starkes Umkehrsignal geliefert.
#BTC走势分析 #bitcoin #Crypto
CAD schwächelt weiter, und die Marke von 95K kann sich einfach nicht nachhaltig behaupten. Das zeigt, dass die Risikobereitschaft am Markt weiterhin gering ist.
Ein Blick auf die CVD-Daten von BTC:
Die Futures-CVD liegt weiterhin deutlich im negativen Bereich.
Auch die Spot-CVD ist negativ.
Während der jüngsten Erholung konnte der Preis die Region um 65K nicht nachhaltig durchbrechen.
Auf dem 1H-Chart ist erneut eine bärische Divergenz aufgetreten. Die Dynamik der Erholung sollte mit Vorsicht betrachtet werden.
Zwar kam es nach den Liquidationen auf der Long-Seite zuvor zu einer gewissen Erholung, doch anhand der Kapitalflüsse lässt sich anhaltender Kaufdruck noch nicht ausreichend bestätigen.
Erwartet kurzfristig nicht zu früh eine Trendwende. Bei BTC besteht weiterhin das Risiko, dass der Kurs weiter fällt, um Liquidität zu suchen.
Solange sich nicht einmal die Marke von 95K behaupten lässt, hat der Markt noch kein ausreichend starkes Umkehrsignal geliefert.
#BTC走势分析 #bitcoin #Crypto
125
·
--
Bärisch
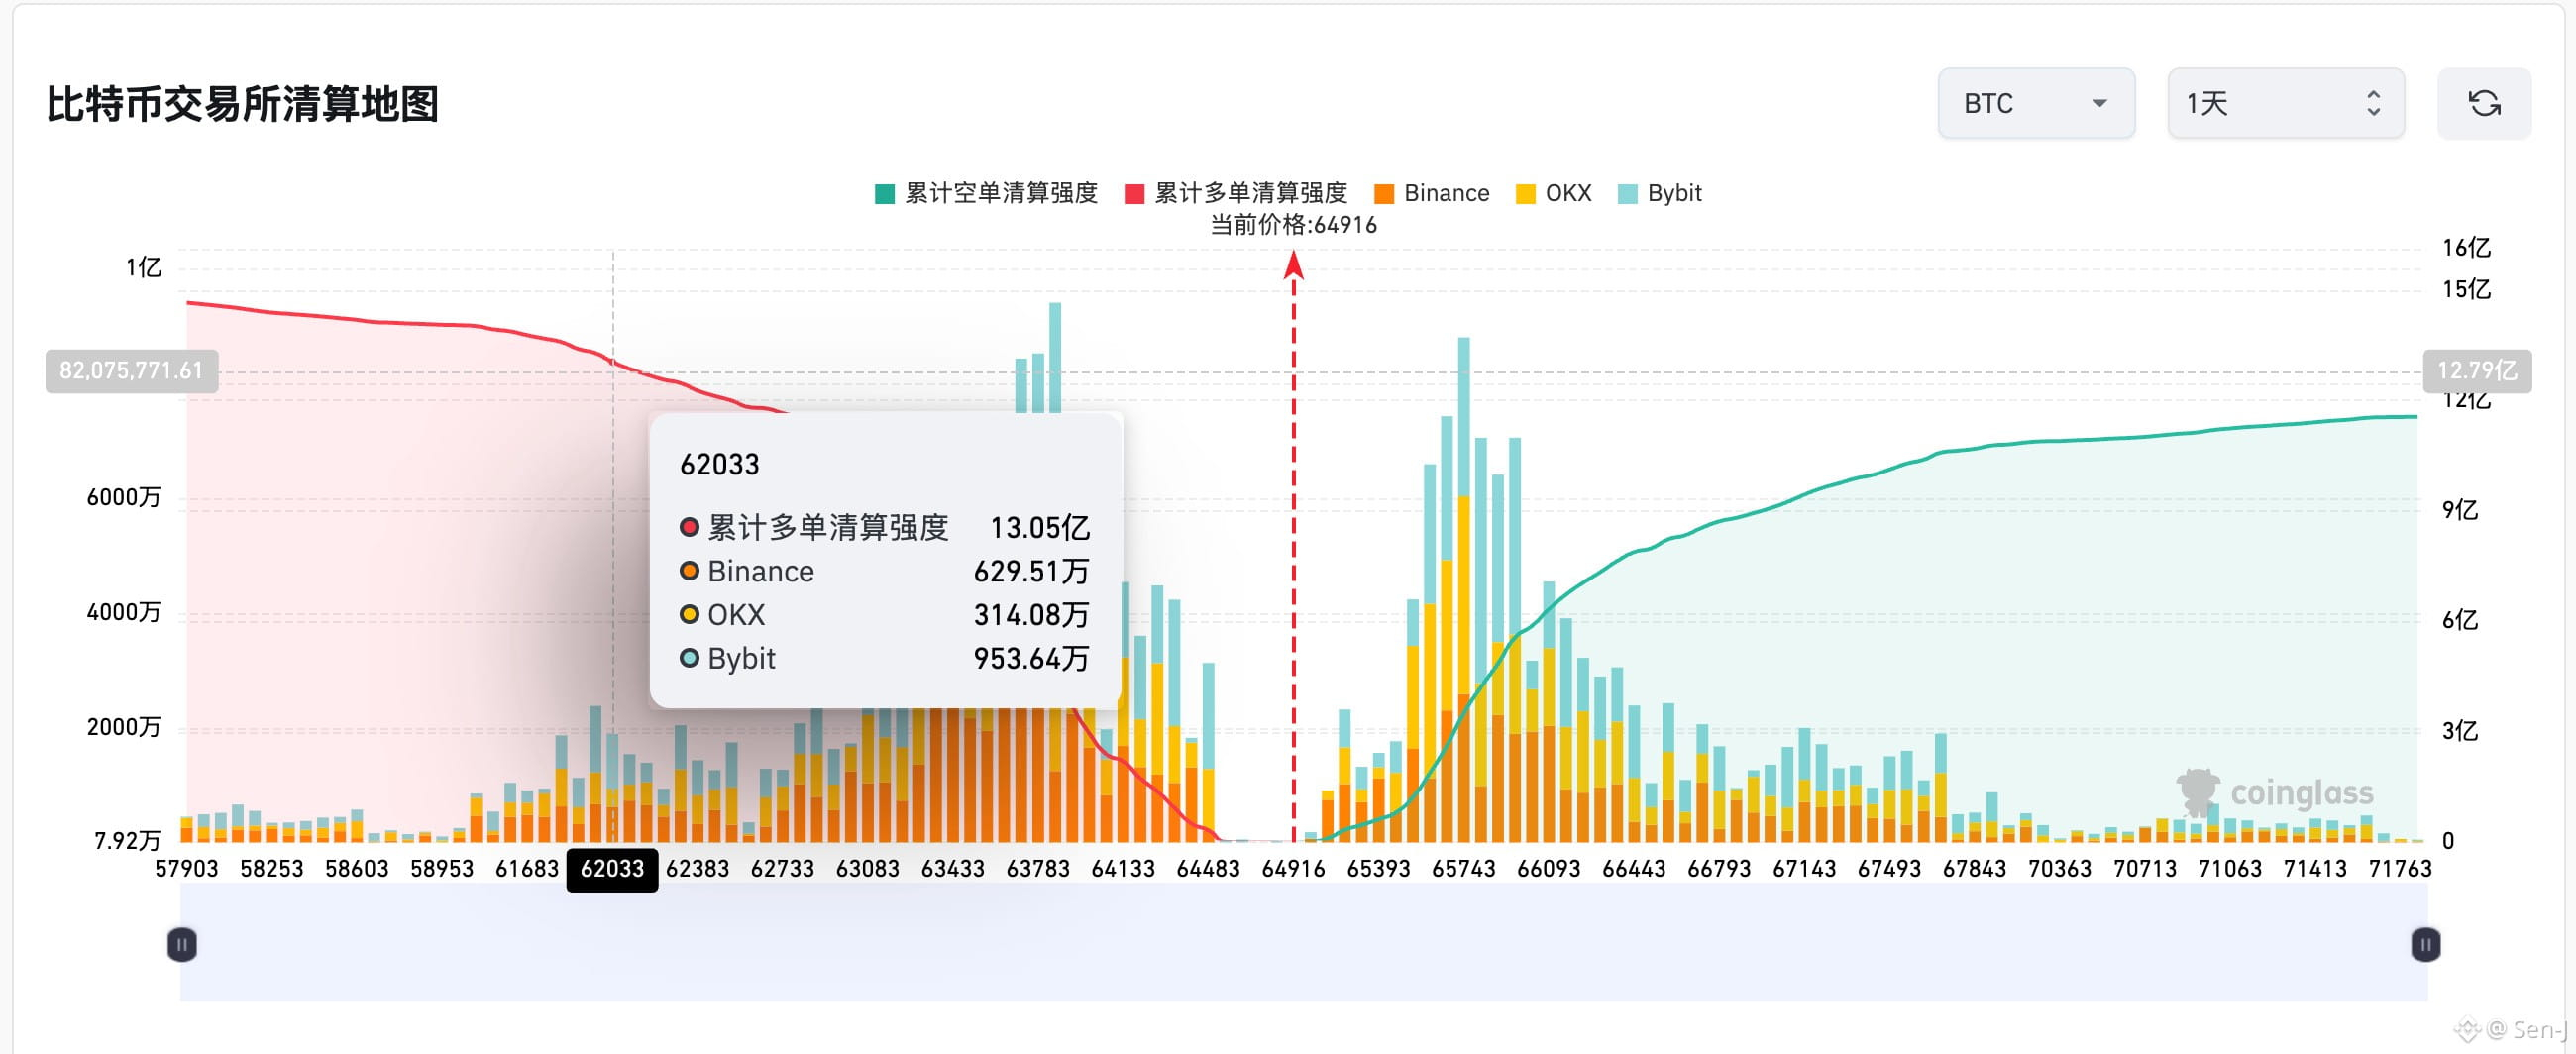
BTC bei 64.900 $.
Wird der Kurs auf 62k gedrückt, können Long-Positionen im Wert von über 130 Millionen liquidiert werden; steigt er auf 68k, lassen sich nur Short-Positionen im Wert von 108 Millionen liquidieren.
Der Markt ist so schwach, und darunter stapelt sich trotzdem noch so viel Liquidität aus Long-Positionen. Was meinst du, welche Seite wird abgegrast?
BTC bei 64.900 $.
Wird der Kurs auf 62k gedrückt, können Long-Positionen im Wert von über 130 Millionen liquidiert werden; steigt er auf 68k, lassen sich nur Short-Positionen im Wert von 108 Millionen liquidieren.
Der Markt ist so schwach, und darunter stapelt sich trotzdem noch so viel Liquidität aus Long-Positionen. Was meinst du, welche Seite wird abgegrast?
Wird der Kurs auf 62k gedrückt, können Long-Positionen im Wert von über 130 Millionen liquidiert werden; steigt er auf 68k, lassen sich nur Short-Positionen im Wert von 108 Millionen liquidieren.
Der Markt ist so schwach, und darunter stapelt sich trotzdem noch so viel Liquidität aus Long-Positionen. Was meinst du, welche Seite wird abgegrast?
3
1
2.3k
·
--
Bärisch
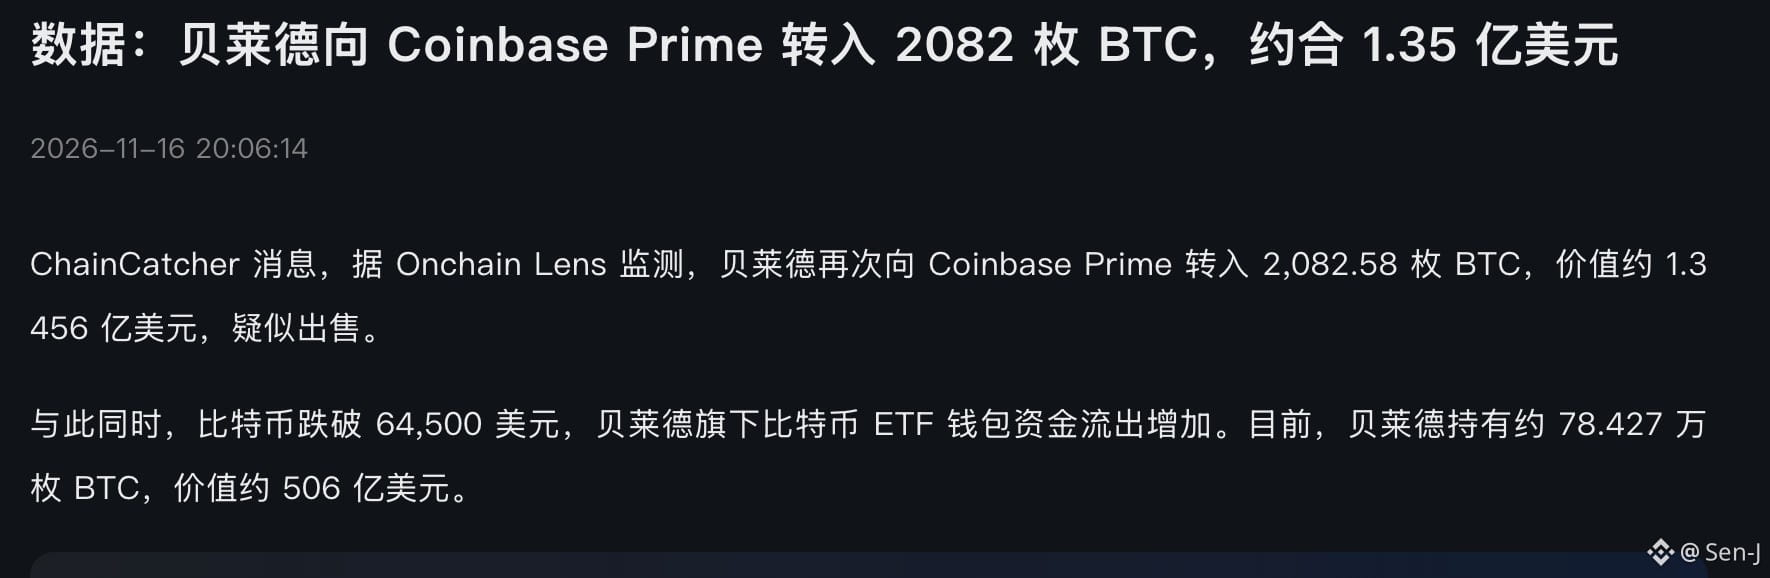
Bitcoin steht kurz davor, in den 50.000er-Bereich vorzustoßen.
Bitcoin steht kurz davor, in den 50.000er-Bereich vorzustoßen.
1.4k
·
--
Bullisch
Übersetzung ansehen
BTC市场观察:杠杆出清持续,市场可能正在接近底部
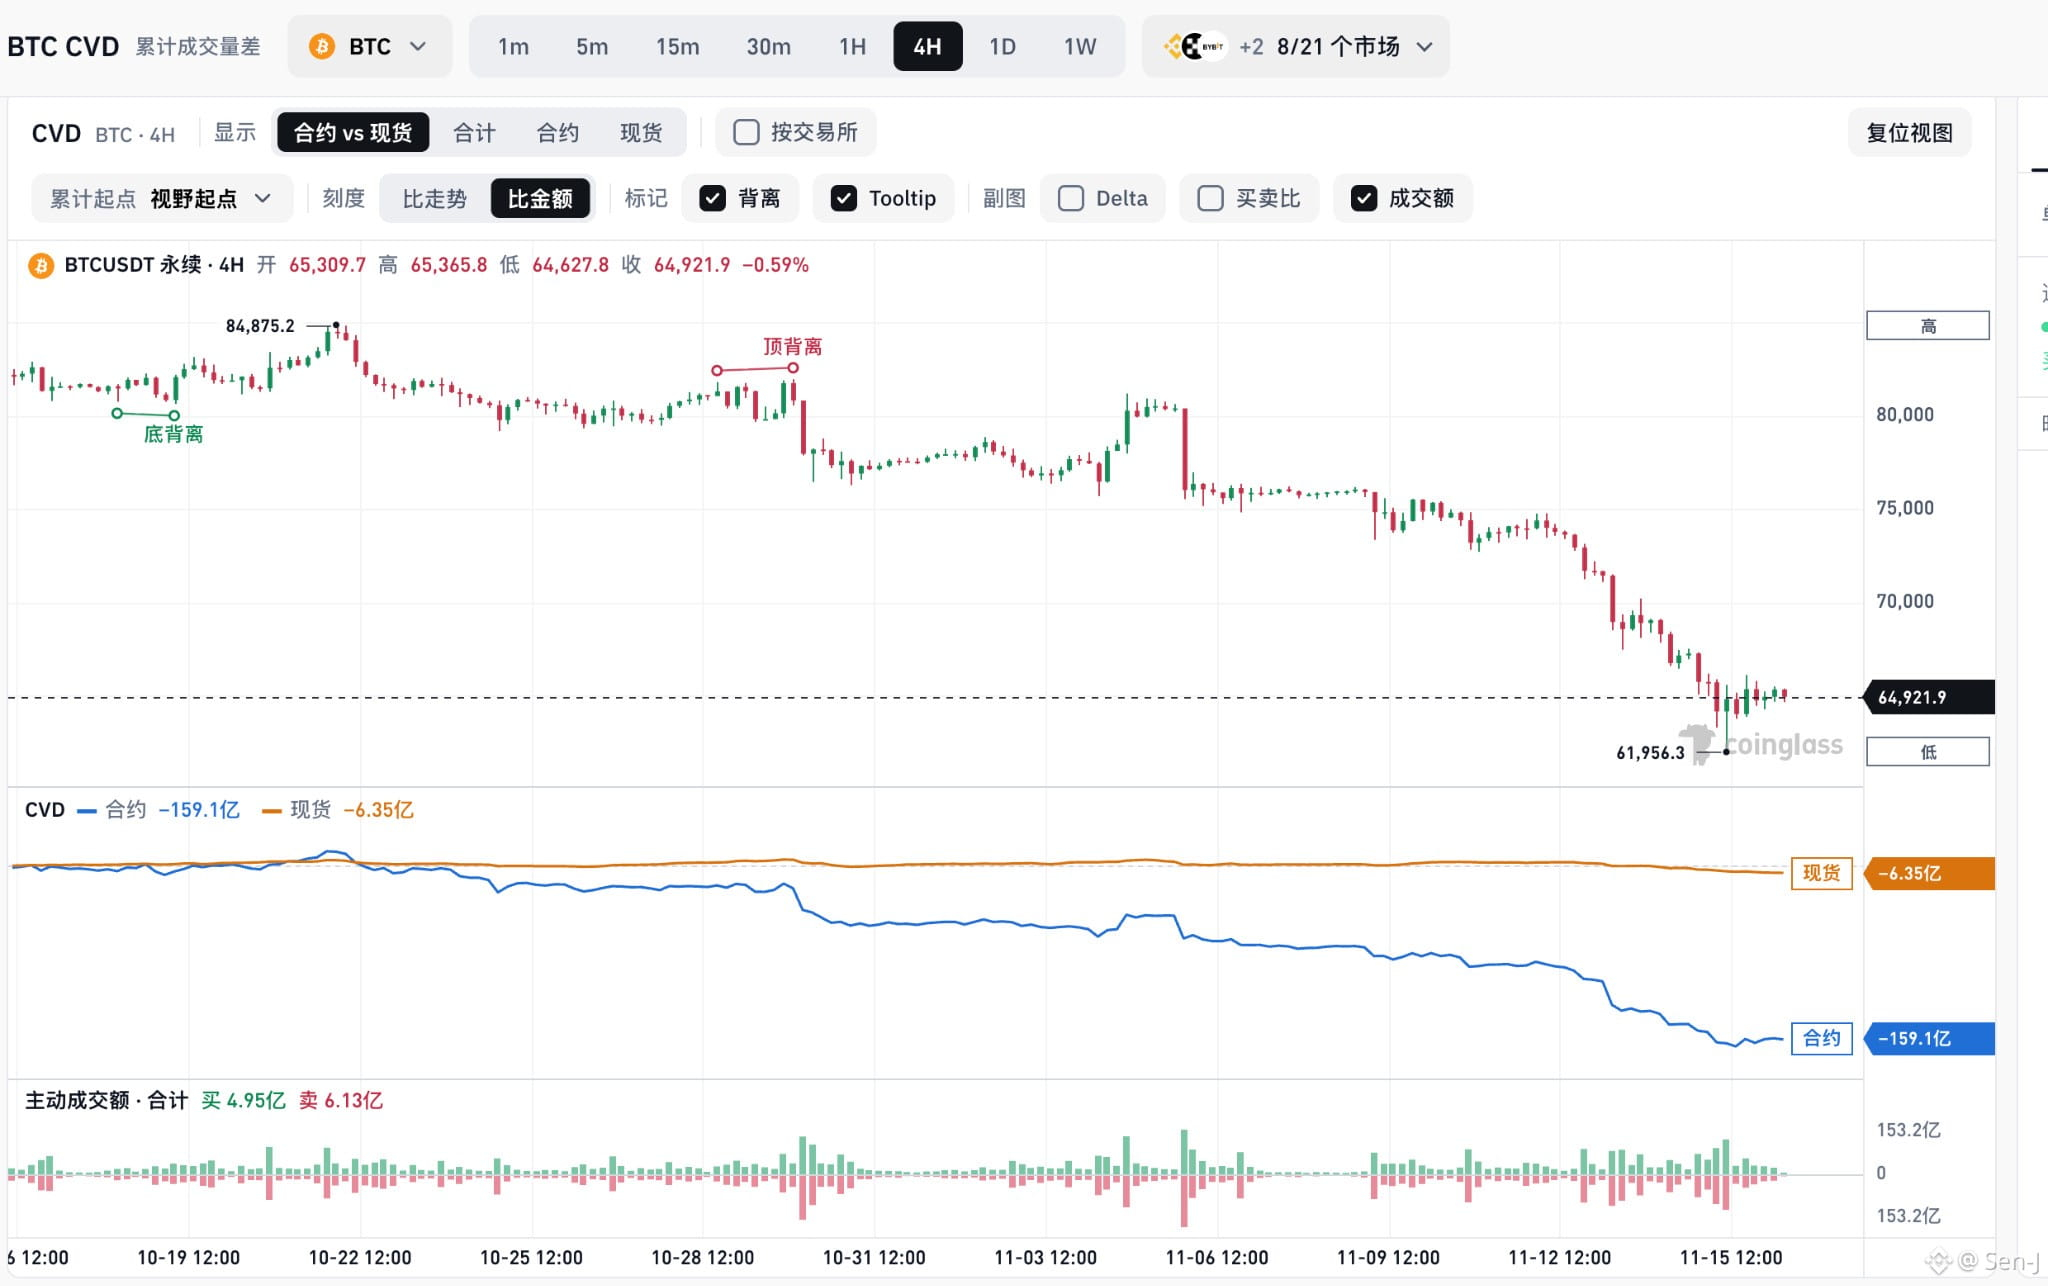
BTC从87,000美元附近一路下跌至62,000美元附近,市场经历了一轮明显的抛售和杠杆清洗。
但从4小时CVD来看,出现了一些值得关注的变化:
1、 合约CVD持续大幅下降
说明合约市场主动卖出压力很大,期间可能伴随着多头平仓、爆仓以及空头主动开仓。
2、 现货CVD相对平缓
与合约CVD相比,现货端并没有出现同等程度的快速下滑。这意味着本轮下跌的抛压更多集中在衍生品市场,但目前还不能确认现货大资金已经开始吸筹。
3、 资金费率转负,OI持续下降
负资金费率反映永续合约市场偏空,OI下降则说明未平仓杠杆仓位正在减少。
意味着前期过度拥挤的多头仓位正在被清理,市场经历了一轮去杠杆过程。
4、 合约CVD开始出现企稳迹象
与此同时,BTC在62,000美元附近暂时止跌,合约CVD末端也出现趋平和小幅回升。说明主动卖出压力可能正在减弱。
目前BTC可能已经进入阶段性底部区域,市场正在从集中抛售逐步转向底部博弈。
但要注意,底部区域不等于底部已经确认。
重点观察三个信号:
现货CVD能否持续向上,出现真正的现货主动买盘。
OI下降之后能否企稳,避免新一轮杠杆出清。
如果现货资金开始承接,合约卖压持续衰减,那么这轮下跌可能正在接近尾声。
真正值得关注的机会,不是市场情绪最乐观的时候,而是卖压开始衰竭、资金行为率先发生变化的时候。
#BTC #Bitcoin #CVD #Crypto
BTC市场观察:杠杆出清持续,市场可能正在接近底部
BTC从87,000美元附近一路下跌至62,000美元附近,市场经历了一轮明显的抛售和杠杆清洗。
但从4小时CVD来看,出现了一些值得关注的变化:
1、 合约CVD持续大幅下降
说明合约市场主动卖出压力很大,期间可能伴随着多头平仓、爆仓以及空头主动开仓。
2、 现货CVD相对平缓
与合约CVD相比,现货端并没有出现同等程度的快速下滑。这意味着本轮下跌的抛压更多集中在衍生品市场,但目前还不能确认现货大资金已经开始吸筹。
3、 资金费率转负,OI持续下降
负资金费率反映永续合约市场偏空,OI下降则说明未平仓杠杆仓位正在减少。
意味着前期过度拥挤的多头仓位正在被清理,市场经历了一轮去杠杆过程。
4、 合约CVD开始出现企稳迹象
与此同时,BTC在62,000美元附近暂时止跌,合约CVD末端也出现趋平和小幅回升。说明主动卖出压力可能正在减弱。
目前BTC可能已经进入阶段性底部区域,市场正在从集中抛售逐步转向底部博弈。
但要注意,底部区域不等于底部已经确认。
重点观察三个信号:
现货CVD能否持续向上,出现真正的现货主动买盘。
OI下降之后能否企稳,避免新一轮杠杆出清。
如果现货资金开始承接,合约卖压持续衰减,那么这轮下跌可能正在接近尾声。
真正值得关注的机会,不是市场情绪最乐观的时候,而是卖压开始衰竭、资金行为率先发生变化的时候。
#BTC #Bitcoin #CVD #Crypto
BTC从87,000美元附近一路下跌至62,000美元附近,市场经历了一轮明显的抛售和杠杆清洗。
但从4小时CVD来看,出现了一些值得关注的变化:
1、 合约CVD持续大幅下降
说明合约市场主动卖出压力很大,期间可能伴随着多头平仓、爆仓以及空头主动开仓。
2、 现货CVD相对平缓
与合约CVD相比,现货端并没有出现同等程度的快速下滑。这意味着本轮下跌的抛压更多集中在衍生品市场,但目前还不能确认现货大资金已经开始吸筹。
3、 资金费率转负,OI持续下降
负资金费率反映永续合约市场偏空,OI下降则说明未平仓杠杆仓位正在减少。
意味着前期过度拥挤的多头仓位正在被清理,市场经历了一轮去杠杆过程。
4、 合约CVD开始出现企稳迹象
与此同时,BTC在62,000美元附近暂时止跌,合约CVD末端也出现趋平和小幅回升。说明主动卖出压力可能正在减弱。
目前BTC可能已经进入阶段性底部区域,市场正在从集中抛售逐步转向底部博弈。
但要注意,底部区域不等于底部已经确认。
重点观察三个信号:
现货CVD能否持续向上,出现真正的现货主动买盘。
OI下降之后能否企稳,避免新一轮杠杆出清。
如果现货资金开始承接,合约卖压持续衰减,那么这轮下跌可能正在接近尾声。
真正值得关注的机会,不是市场情绪最乐观的时候,而是卖压开始衰竭、资金行为率先发生变化的时候。
#BTC #Bitcoin #CVD #Crypto
137
·
--
Übersetzung ansehen
多头比想象中还是顽强的,几轮回调下来,依然没有出现大规模投降,市场的承接能力值得注意。
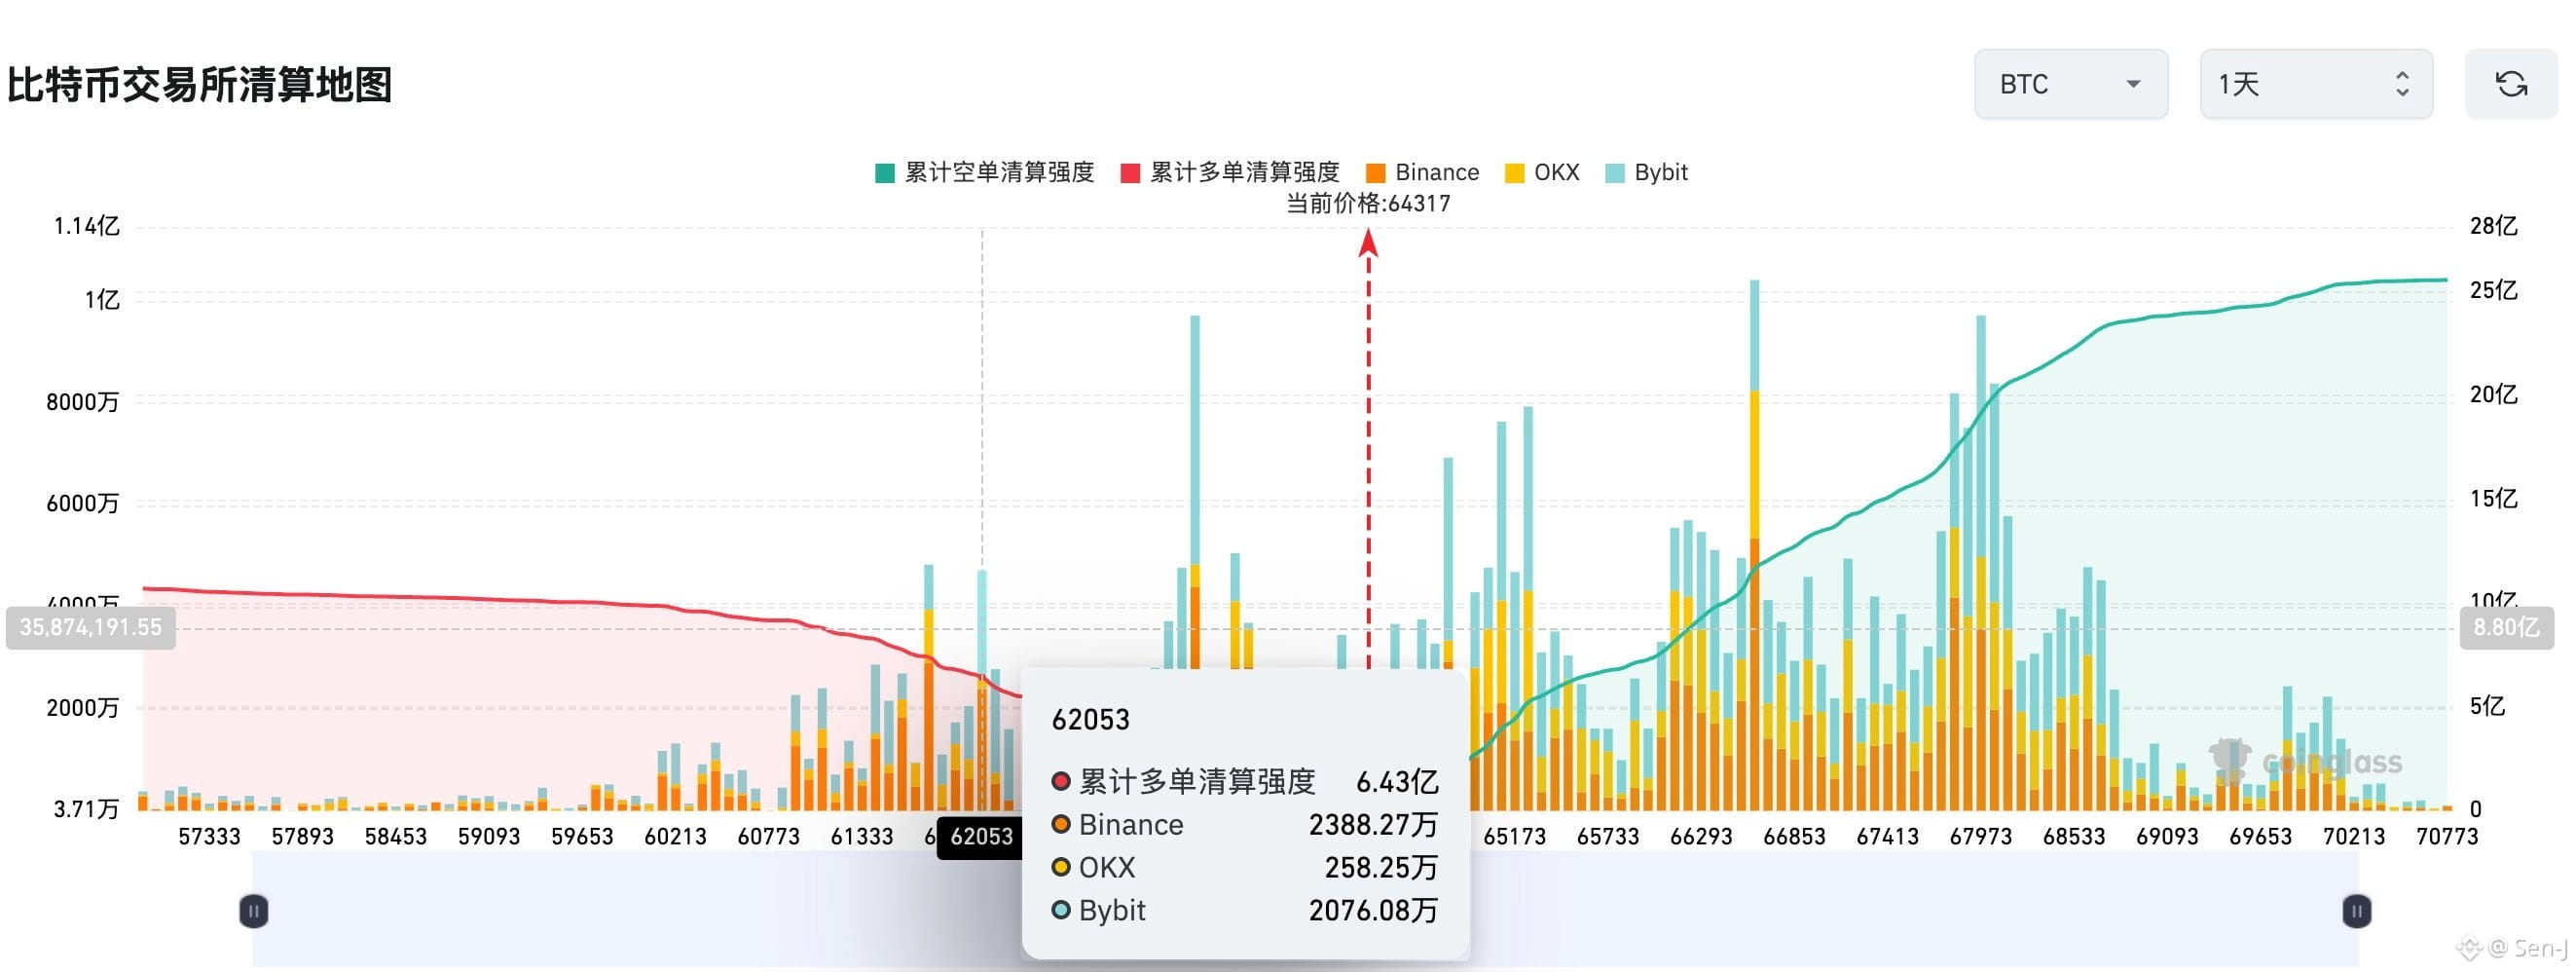
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
多头比想象中还是顽强的,几轮回调下来,依然没有出现大规模投降,市场的承接能力值得注意。
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
435
·
--
Übersetzung ansehen
$ZEC 周线级别走到关键位置了。
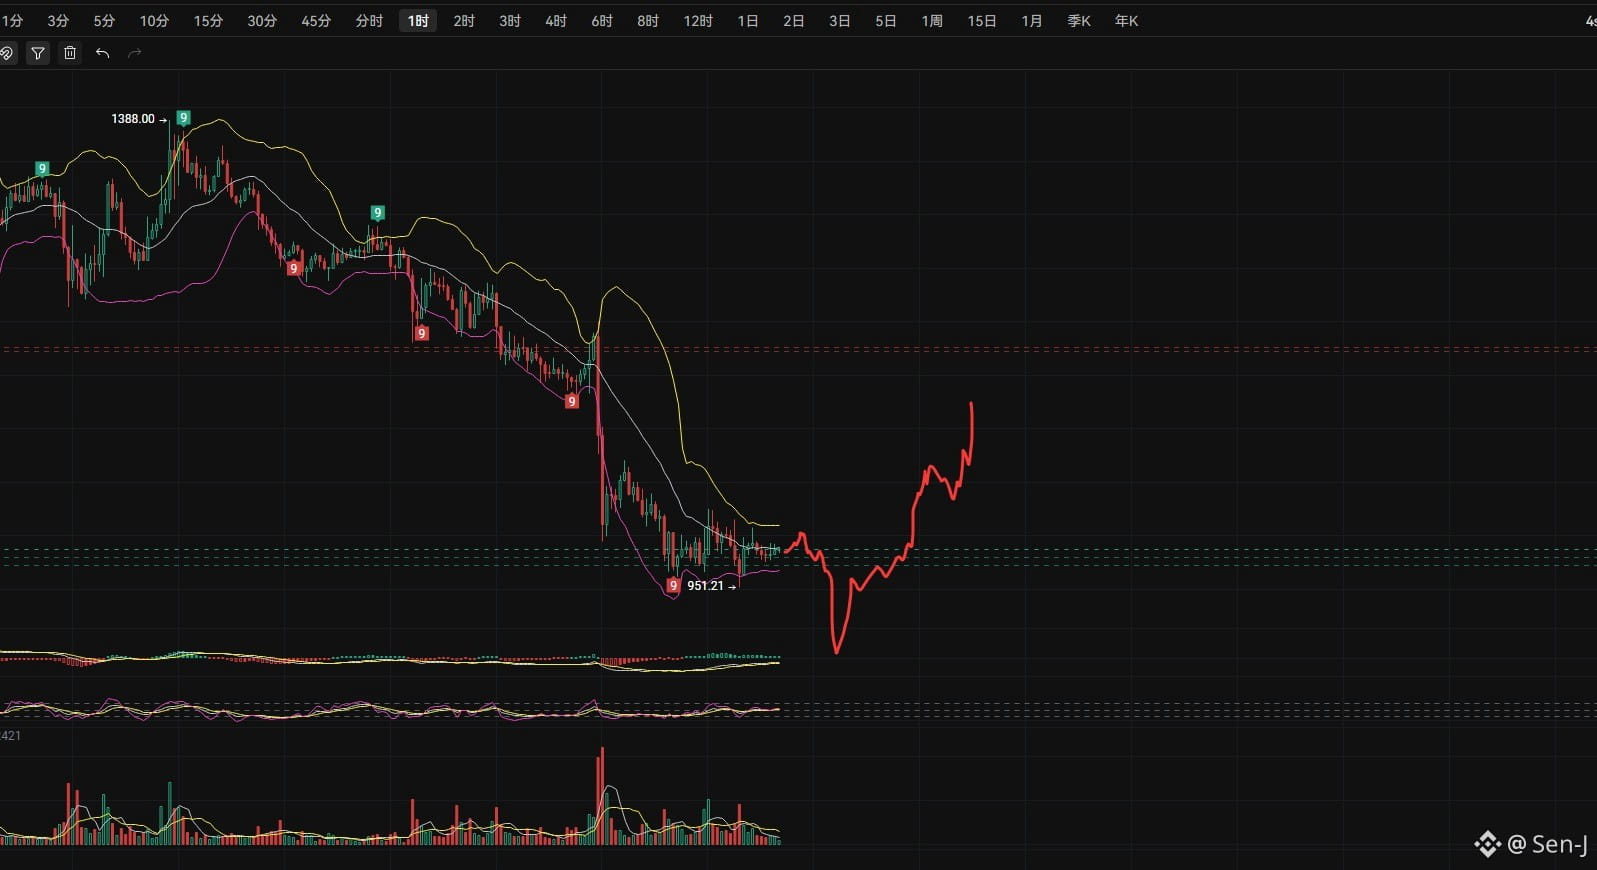
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
$ZEC 周线级别走到关键位置了。
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
2
1
1.2k
·
--
Artikel
ETH: Der Markt soll an ETH als Wertspeicher glauben, obwohl es ihm nicht gelungen ist, Wert abzuschöpfenDas größte Problem von Ethereum ist technischer Natur und betrifft auch seine Entwicklungsphilosophie.
Vitaliks jüngste Aussagen, ETH solle eher als Store of Value und nicht als Fee Burning Asset betrachtet werden, haben bei mir einige weitergehende Fragen aufgeworfen.
Das Problem der Wertabschöpfung von ETH lässt sich nicht durch eine Neudefinition lösen.
In den vergangenen Jahren haben Vitalik und die Ethereum Foundation die Rollup-centric Roadmap stark vorangetrieben.
Die gesamte Branche hat enorme Ressourcen in den Aufbau von L2 investiert.
Und was ist dabei herausgekommen?
Es gibt immer mehr L2, das Ökosystem wird zunehmend fragmentiert, die Liquidität verteilt sich und Nutzer müssen sich mit verschiedenen Netzwerken, Bridges und Assets auseinandersetzen.
ETH: Der Markt soll an ETH als Wertspeicher glauben, obwohl es ihm nicht gelungen ist, Wert abzuschöpfen
Das größte Problem von Ethereum ist technischer Natur und betrifft auch seine Entwicklungsphilosophie.
Vitaliks jüngste Aussagen, ETH solle eher als Store of Value und nicht als Fee Burning Asset betrachtet werden, haben bei mir einige weitergehende Fragen aufgeworfen.
Das Problem der Wertabschöpfung von ETH lässt sich nicht durch eine Neudefinition lösen.
In den vergangenen Jahren haben Vitalik und die Ethereum Foundation die Rollup-centric Roadmap stark vorangetrieben.
Die gesamte Branche hat enorme Ressourcen in den Aufbau von L2 investiert.
Und was ist dabei herausgekommen?
Es gibt immer mehr L2, das Ökosystem wird zunehmend fragmentiert, die Liquidität verteilt sich und Nutzer müssen sich mit verschiedenen Netzwerken, Bridges und Assets auseinandersetzen.
Vitaliks jüngste Aussagen, ETH solle eher als Store of Value und nicht als Fee Burning Asset betrachtet werden, haben bei mir einige weitergehende Fragen aufgeworfen.
Das Problem der Wertabschöpfung von ETH lässt sich nicht durch eine Neudefinition lösen.
In den vergangenen Jahren haben Vitalik und die Ethereum Foundation die Rollup-centric Roadmap stark vorangetrieben.
Die gesamte Branche hat enorme Ressourcen in den Aufbau von L2 investiert.
Und was ist dabei herausgekommen?
Es gibt immer mehr L2, das Ökosystem wird zunehmend fragmentiert, die Liquidität verteilt sich und Nutzer müssen sich mit verschiedenen Netzwerken, Bridges und Assets auseinandersetzen.
1
352
·
--

Artikel
Stablecoins bringen Hayeks Entstaatlichung des Geldes auf die Blockchain: Wer ist für Ihr Geld verantwortlich?Im Mai 2022 fiel der algorithmische Stablecoin UST innerhalb weniger Tage von etwa 18 Milliarden US-Dollar Marktkapitalisierung auf nahezu null. Millionen von Nutzern mussten miterleben, wie ihre „stabilen“ Vermögenswerte um mehr als 99 % schrumpften. In derselben Zeit erhöhte die Federal Reserve die Zinsen, um gegen die seit vierzig Jahren nicht mehr gesehene Inflation anzukämpfen, während der argentinische Peso eine jährliche Abwertung von über 100 % erlebte und auch andere Fiat-Währungen wie die türkische Lira und der nigerianische Naira extrem schwankten.
Die Kombination beider Aspekte offenbart eine übersehene Tatsache: Die von Staaten ausgegebene Währung kann aufgrund von Politik und Kredit an Wert verlieren, während private ausgegebene „Stablecoins“ aufgrund von Mängeln im Design des Mechanismus zusammenbrechen können. Niemand kann die „Stabilität“ monopolisieren. Die Frage ist also: Wer hat das Recht, Geld auszugeben? Wer sollte für die „Instabilität“ verantwortlich gemacht werden? Hat der Markt das Recht, mit den Füßen abzustimmen und zwischen verschiedenen Währungen zu wählen? Im Folgenden wird aus der Theorie von Hayek und der On-Chain-Praxis von Stablecoins erläutert, wie dieses Experiment zustande kam und was es bedeutet.
Stablecoins bringen Hayeks Entstaatlichung des Geldes auf die Blockchain: Wer ist für Ihr Geld verantwortlich?
Im Mai 2022 fiel der algorithmische Stablecoin UST innerhalb weniger Tage von etwa 18 Milliarden US-Dollar Marktkapitalisierung auf nahezu null. Millionen von Nutzern mussten miterleben, wie ihre „stabilen“ Vermögenswerte um mehr als 99 % schrumpften. In derselben Zeit erhöhte die Federal Reserve die Zinsen, um gegen die seit vierzig Jahren nicht mehr gesehene Inflation anzukämpfen, während der argentinische Peso eine jährliche Abwertung von über 100 % erlebte und auch andere Fiat-Währungen wie die türkische Lira und der nigerianische Naira extrem schwankten.
Die Kombination beider Aspekte offenbart eine übersehene Tatsache: Die von Staaten ausgegebene Währung kann aufgrund von Politik und Kredit an Wert verlieren, während private ausgegebene „Stablecoins“ aufgrund von Mängeln im Design des Mechanismus zusammenbrechen können. Niemand kann die „Stabilität“ monopolisieren. Die Frage ist also: Wer hat das Recht, Geld auszugeben? Wer sollte für die „Instabilität“ verantwortlich gemacht werden? Hat der Markt das Recht, mit den Füßen abzustimmen und zwischen verschiedenen Währungen zu wählen? Im Folgenden wird aus der Theorie von Hayek und der On-Chain-Praxis von Stablecoins erläutert, wie dieses Experiment zustande kam und was es bedeutet.
Die Kombination beider Aspekte offenbart eine übersehene Tatsache: Die von Staaten ausgegebene Währung kann aufgrund von Politik und Kredit an Wert verlieren, während private ausgegebene „Stablecoins“ aufgrund von Mängeln im Design des Mechanismus zusammenbrechen können. Niemand kann die „Stabilität“ monopolisieren. Die Frage ist also: Wer hat das Recht, Geld auszugeben? Wer sollte für die „Instabilität“ verantwortlich gemacht werden? Hat der Markt das Recht, mit den Füßen abzustimmen und zwischen verschiedenen Währungen zu wählen? Im Folgenden wird aus der Theorie von Hayek und der On-Chain-Praxis von Stablecoins erläutert, wie dieses Experiment zustande kam und was es bedeutet.
1
95
·
--
Artikel
Die Wahrheit über Stablecoins: Sie sind nicht nur Krypto-Assets, sondern auch die Infrastruktur des globalen FinanzsystemsEinleitung: Die Geldregeln, die leise neu geschrieben werden
Der argentinische Peso hat sich innerhalb eines Jahres um 200% abgewertet. Argentinier verwenden bereits USDT zur Auszahlung von Gehältern. Im Jahr 2025, in Buenos Aires, erhält ein Designer eine Zahlung von einem Kunden aus New York: nicht per Banküberweisung, nicht per PayPal, sondern per USDT. Die gesamte Transaktion wird on-chain abgeschlossen, das Geld ist in wenigen Sekunden verfügbar, die Gebühren betragen weniger als einen Cent. Wenn man traditionelle Banküberweisungen für grenzüberschreitende Zahlungen nutzt, dauert es 3 bis 5 Werktage, die Gebühren liegen zwischen 3% und 5%, und man muss auch die Schwankungen des Peso-Wechselkurses in Kauf nehmen.
Diese Szene spielt sich im Leben von Hunderten Millionen Menschen weltweit ab: türkische Freiberufler nutzen USDC, um dem Zusammenbruch der Lira zu entkommen; nigerianische Geldsendearbeiter schicken ihr Einkommen über Stablecoins nach Hause, die Kosten sind im Vergleich zu traditionellen Kanälen erheblich gesenkt (die durchschnittlichen Kosten für weltweite Geldtransfers liegen bei etwa 6,5%, in Subsahara-Afrika bei 8,45%, während Plattformen wie Yellow Card im afrikanischen Korridor null oder extrem niedrige Gebühren anbieten); vietnamesische Kleinunternehmen zahlen ihre Lieferanten mit Stablecoins, die Abwicklung, die normalerweise 5–15 Werktage bei Banken dauert, wird auf Sekundenschnelle verkürzt.
Die Wahrheit über Stablecoins: Sie sind nicht nur Krypto-Assets, sondern auch die Infrastruktur des globalen Finanzsystems
Einleitung: Die Geldregeln, die leise neu geschrieben werden
Der argentinische Peso hat sich innerhalb eines Jahres um 200% abgewertet. Argentinier verwenden bereits USDT zur Auszahlung von Gehältern. Im Jahr 2025, in Buenos Aires, erhält ein Designer eine Zahlung von einem Kunden aus New York: nicht per Banküberweisung, nicht per PayPal, sondern per USDT. Die gesamte Transaktion wird on-chain abgeschlossen, das Geld ist in wenigen Sekunden verfügbar, die Gebühren betragen weniger als einen Cent. Wenn man traditionelle Banküberweisungen für grenzüberschreitende Zahlungen nutzt, dauert es 3 bis 5 Werktage, die Gebühren liegen zwischen 3% und 5%, und man muss auch die Schwankungen des Peso-Wechselkurses in Kauf nehmen.
Diese Szene spielt sich im Leben von Hunderten Millionen Menschen weltweit ab: türkische Freiberufler nutzen USDC, um dem Zusammenbruch der Lira zu entkommen; nigerianische Geldsendearbeiter schicken ihr Einkommen über Stablecoins nach Hause, die Kosten sind im Vergleich zu traditionellen Kanälen erheblich gesenkt (die durchschnittlichen Kosten für weltweite Geldtransfers liegen bei etwa 6,5%, in Subsahara-Afrika bei 8,45%, während Plattformen wie Yellow Card im afrikanischen Korridor null oder extrem niedrige Gebühren anbieten); vietnamesische Kleinunternehmen zahlen ihre Lieferanten mit Stablecoins, die Abwicklung, die normalerweise 5–15 Werktage bei Banken dauert, wird auf Sekundenschnelle verkürzt.
Der argentinische Peso hat sich innerhalb eines Jahres um 200% abgewertet. Argentinier verwenden bereits USDT zur Auszahlung von Gehältern. Im Jahr 2025, in Buenos Aires, erhält ein Designer eine Zahlung von einem Kunden aus New York: nicht per Banküberweisung, nicht per PayPal, sondern per USDT. Die gesamte Transaktion wird on-chain abgeschlossen, das Geld ist in wenigen Sekunden verfügbar, die Gebühren betragen weniger als einen Cent. Wenn man traditionelle Banküberweisungen für grenzüberschreitende Zahlungen nutzt, dauert es 3 bis 5 Werktage, die Gebühren liegen zwischen 3% und 5%, und man muss auch die Schwankungen des Peso-Wechselkurses in Kauf nehmen.
Diese Szene spielt sich im Leben von Hunderten Millionen Menschen weltweit ab: türkische Freiberufler nutzen USDC, um dem Zusammenbruch der Lira zu entkommen; nigerianische Geldsendearbeiter schicken ihr Einkommen über Stablecoins nach Hause, die Kosten sind im Vergleich zu traditionellen Kanälen erheblich gesenkt (die durchschnittlichen Kosten für weltweite Geldtransfers liegen bei etwa 6,5%, in Subsahara-Afrika bei 8,45%, während Plattformen wie Yellow Card im afrikanischen Korridor null oder extrem niedrige Gebühren anbieten); vietnamesische Kleinunternehmen zahlen ihre Lieferanten mit Stablecoins, die Abwicklung, die normalerweise 5–15 Werktage bei Banken dauert, wird auf Sekundenschnelle verkürzt.
3
207
·
--
Artikel
Stablecoins 6% Jahresrendite, T+0 Rücknahme, attraktiver als GeldmarktfondsDer Rückgang des Kryptomarktes, warum erreichen tokenisierte US-Staatsanleihen entgegen dem Trend einen neuen Höchststand von 4,2 Milliarden Dollar? Hinter dieser Frage verbirgt sich ein Trend: Das Kapital verlässt nicht den Markt, sondern fließt von volatilen Vermögenswerten in die ertragbringenden "digitalen Dollar".
Stablecoins entwickeln sich von einem Abrechnungsinstrument zu einer Ertragsanlage. Der Besitz von USDT und USDC bedeutet nicht mehr, dass das Geld ungenutzt bleibt, sondern man kann Zinsen verdienen, ähnlich wie bei einer Bankeinlage, und die Renditen sind oft höher.
Wie gelingt den Stablecoins der Übergang von einem Abrechnungsinstrument zu einer Ertragsanlage?
Die Dilemma des traditionellen Geldes: Halten bedeutet Verlust.
In den meisten Volkswirtschaften bedeutet das Halten von Bargeld, dass man Opportunitätskosten und Inflationserosion in Kauf nimmt.
Stablecoins 6% Jahresrendite, T+0 Rücknahme, attraktiver als Geldmarktfonds
Der Rückgang des Kryptomarktes, warum erreichen tokenisierte US-Staatsanleihen entgegen dem Trend einen neuen Höchststand von 4,2 Milliarden Dollar? Hinter dieser Frage verbirgt sich ein Trend: Das Kapital verlässt nicht den Markt, sondern fließt von volatilen Vermögenswerten in die ertragbringenden "digitalen Dollar".
Stablecoins entwickeln sich von einem Abrechnungsinstrument zu einer Ertragsanlage. Der Besitz von USDT und USDC bedeutet nicht mehr, dass das Geld ungenutzt bleibt, sondern man kann Zinsen verdienen, ähnlich wie bei einer Bankeinlage, und die Renditen sind oft höher.
Wie gelingt den Stablecoins der Übergang von einem Abrechnungsinstrument zu einer Ertragsanlage?
Die Dilemma des traditionellen Geldes: Halten bedeutet Verlust.
In den meisten Volkswirtschaften bedeutet das Halten von Bargeld, dass man Opportunitätskosten und Inflationserosion in Kauf nimmt.
Stablecoins entwickeln sich von einem Abrechnungsinstrument zu einer Ertragsanlage. Der Besitz von USDT und USDC bedeutet nicht mehr, dass das Geld ungenutzt bleibt, sondern man kann Zinsen verdienen, ähnlich wie bei einer Bankeinlage, und die Renditen sind oft höher.
Wie gelingt den Stablecoins der Übergang von einem Abrechnungsinstrument zu einer Ertragsanlage?
Die Dilemma des traditionellen Geldes: Halten bedeutet Verlust.
In den meisten Volkswirtschaften bedeutet das Halten von Bargeld, dass man Opportunitätskosten und Inflationserosion in Kauf nimmt.
1
5
188
·
--

Artikel
33,5 Billionen US-Dollar: Stablecoin-Abwicklungsvolumen übersteigt Visa, das globale Zahlungsgefüge wird neu geschrieben33,5 Billionen US-Dollar. Im Jahr 2025 wird der on-chain Abwicklungsbetrag der Stablecoins 33,5 Billionen US-Dollar erreichen und weiterhin die kombinierte Größe von Visa und Mastercard übersteigen. Hinter dieser Zahl steht eine bereits eingerichtete Abwicklungsinfrastruktur, und die Zahlungsrevolution ist der nächste Schritt. Um diesen Wandel zu verstehen, müssen drei Dimensionen betrachtet werden: Wie groß ist die Größe des On-Chain-Dollars bereits? Warum wird die traditionelle grenzüberschreitende Zahlung herausgefordert? Wo sind die realen Szenarien?
On-Chain-Dollar sind bereits eine messbare Finanzschicht.
Die Markgröße der Stablecoins ist bereits so groß, dass sie nicht ignoriert werden kann. Bis Ende 2025 wird die Gesamtmarktkapitalisierung der globalen Stablecoins 300 Milliarden US-Dollar überschreiten, wobei allein USDT (US-Dollar-Stablecoin) etwa 184 Milliarden US-Dollar ausmacht und seit 27 Monaten wächst. Laut Daten von Institutionen wie Artemis und TRM Labs wird der on-chain Abwicklungsbetrag der Stablecoins im Jahr 2025 etwa 33,5 Billionen US-Dollar betragen, was die kombinierte Zahlungsgröße von Visa und Mastercard übersteigt. Es ist zu beachten, dass ein erheblicher Teil davon aus der Mittelverlagerung zwischen Börsen, dem Handelsabgleich und DeFi stammt, nicht aus der engen Definition von Zahlungen (Zahlungen für Waren und Dienstleistungen). Der Anteil der Stablecoins, die in realen Zahlungsszenarien (Überweisungen, Handel, tägliche Ausgaben) verwendet werden, ist noch gering, wächst jedoch schnell und wird zum zukünftigen Hauptschauplatz.
33,5 Billionen US-Dollar: Stablecoin-Abwicklungsvolumen übersteigt Visa, das globale Zahlungsgefüge wird neu geschrieben
33,5 Billionen US-Dollar. Im Jahr 2025 wird der on-chain Abwicklungsbetrag der Stablecoins 33,5 Billionen US-Dollar erreichen und weiterhin die kombinierte Größe von Visa und Mastercard übersteigen. Hinter dieser Zahl steht eine bereits eingerichtete Abwicklungsinfrastruktur, und die Zahlungsrevolution ist der nächste Schritt. Um diesen Wandel zu verstehen, müssen drei Dimensionen betrachtet werden: Wie groß ist die Größe des On-Chain-Dollars bereits? Warum wird die traditionelle grenzüberschreitende Zahlung herausgefordert? Wo sind die realen Szenarien?
On-Chain-Dollar sind bereits eine messbare Finanzschicht.
Die Markgröße der Stablecoins ist bereits so groß, dass sie nicht ignoriert werden kann. Bis Ende 2025 wird die Gesamtmarktkapitalisierung der globalen Stablecoins 300 Milliarden US-Dollar überschreiten, wobei allein USDT (US-Dollar-Stablecoin) etwa 184 Milliarden US-Dollar ausmacht und seit 27 Monaten wächst. Laut Daten von Institutionen wie Artemis und TRM Labs wird der on-chain Abwicklungsbetrag der Stablecoins im Jahr 2025 etwa 33,5 Billionen US-Dollar betragen, was die kombinierte Zahlungsgröße von Visa und Mastercard übersteigt. Es ist zu beachten, dass ein erheblicher Teil davon aus der Mittelverlagerung zwischen Börsen, dem Handelsabgleich und DeFi stammt, nicht aus der engen Definition von Zahlungen (Zahlungen für Waren und Dienstleistungen). Der Anteil der Stablecoins, die in realen Zahlungsszenarien (Überweisungen, Handel, tägliche Ausgaben) verwendet werden, ist noch gering, wächst jedoch schnell und wird zum zukünftigen Hauptschauplatz.
On-Chain-Dollar sind bereits eine messbare Finanzschicht.
Die Markgröße der Stablecoins ist bereits so groß, dass sie nicht ignoriert werden kann. Bis Ende 2025 wird die Gesamtmarktkapitalisierung der globalen Stablecoins 300 Milliarden US-Dollar überschreiten, wobei allein USDT (US-Dollar-Stablecoin) etwa 184 Milliarden US-Dollar ausmacht und seit 27 Monaten wächst. Laut Daten von Institutionen wie Artemis und TRM Labs wird der on-chain Abwicklungsbetrag der Stablecoins im Jahr 2025 etwa 33,5 Billionen US-Dollar betragen, was die kombinierte Zahlungsgröße von Visa und Mastercard übersteigt. Es ist zu beachten, dass ein erheblicher Teil davon aus der Mittelverlagerung zwischen Börsen, dem Handelsabgleich und DeFi stammt, nicht aus der engen Definition von Zahlungen (Zahlungen für Waren und Dienstleistungen). Der Anteil der Stablecoins, die in realen Zahlungsszenarien (Überweisungen, Handel, tägliche Ausgaben) verwendet werden, ist noch gering, wächst jedoch schnell und wird zum zukünftigen Hauptschauplatz.
2
233
·
--

Artikel
95% Einnahmen basierend auf Zinsen, aber der Aktienkurs steigt um 20%: Worauf wettet Circle?Einnahmen 95% basierend auf Zinsen, die Federal Reserve senkt weiterhin die Zinsen, warum steigt der Aktienkurs von Circle um 20%? Die Antwort liegt nicht in der Gewinn- und Verlustrechnung: Der Markt bewertet nicht den Zinsunterschied, sondern das grenzüberschreitende Abwicklungsnetzwerk und die Gebührenrechte, die rund um USDC aufgebaut sind. Wer die Standards und die Abwicklungsrechte zwischen Fiat-Währung und On-Chain-Dollar kontrolliert, kann Mautgebühren erheben; das ist das, worauf Circle wettet.
Am 25. Februar 2026 veröffentlichte Circle (NYSE: CRCL) die Finanzberichte für das vierte Quartal und das Gesamtjahr 2025: Q4 Einnahmen von 770 Millionen US-Dollar, wovon etwa 95% aus Reservenzinsen stammen; die gesamten Einnahmen für das Jahr betrugen 2,7 Milliarden US-Dollar, was einem Anstieg von 64% im Vergleich zum Vorjahr entspricht. Am Jahresende betrug das USDC-Volumen 75,3 Milliarden US-Dollar, das On-Chain-Transaktionsvolumen im Q4 betrug 11,9 Billionen US-Dollar, und nach der Veröffentlichung des Finanzberichts stieg der Aktienkurs vorbörslich um fast 20%.
95% Einnahmen basierend auf Zinsen, aber der Aktienkurs steigt um 20%: Worauf wettet Circle?
Einnahmen 95% basierend auf Zinsen, die Federal Reserve senkt weiterhin die Zinsen, warum steigt der Aktienkurs von Circle um 20%? Die Antwort liegt nicht in der Gewinn- und Verlustrechnung: Der Markt bewertet nicht den Zinsunterschied, sondern das grenzüberschreitende Abwicklungsnetzwerk und die Gebührenrechte, die rund um USDC aufgebaut sind. Wer die Standards und die Abwicklungsrechte zwischen Fiat-Währung und On-Chain-Dollar kontrolliert, kann Mautgebühren erheben; das ist das, worauf Circle wettet.
Am 25. Februar 2026 veröffentlichte Circle (NYSE: CRCL) die Finanzberichte für das vierte Quartal und das Gesamtjahr 2025: Q4 Einnahmen von 770 Millionen US-Dollar, wovon etwa 95% aus Reservenzinsen stammen; die gesamten Einnahmen für das Jahr betrugen 2,7 Milliarden US-Dollar, was einem Anstieg von 64% im Vergleich zum Vorjahr entspricht. Am Jahresende betrug das USDC-Volumen 75,3 Milliarden US-Dollar, das On-Chain-Transaktionsvolumen im Q4 betrug 11,9 Billionen US-Dollar, und nach der Veröffentlichung des Finanzberichts stieg der Aktienkurs vorbörslich um fast 20%.
Am 25. Februar 2026 veröffentlichte Circle (NYSE: CRCL) die Finanzberichte für das vierte Quartal und das Gesamtjahr 2025: Q4 Einnahmen von 770 Millionen US-Dollar, wovon etwa 95% aus Reservenzinsen stammen; die gesamten Einnahmen für das Jahr betrugen 2,7 Milliarden US-Dollar, was einem Anstieg von 64% im Vergleich zum Vorjahr entspricht. Am Jahresende betrug das USDC-Volumen 75,3 Milliarden US-Dollar, das On-Chain-Transaktionsvolumen im Q4 betrug 11,9 Billionen US-Dollar, und nach der Veröffentlichung des Finanzberichts stieg der Aktienkurs vorbörslich um fast 20%.
10
1.2k
·
--
Artikel
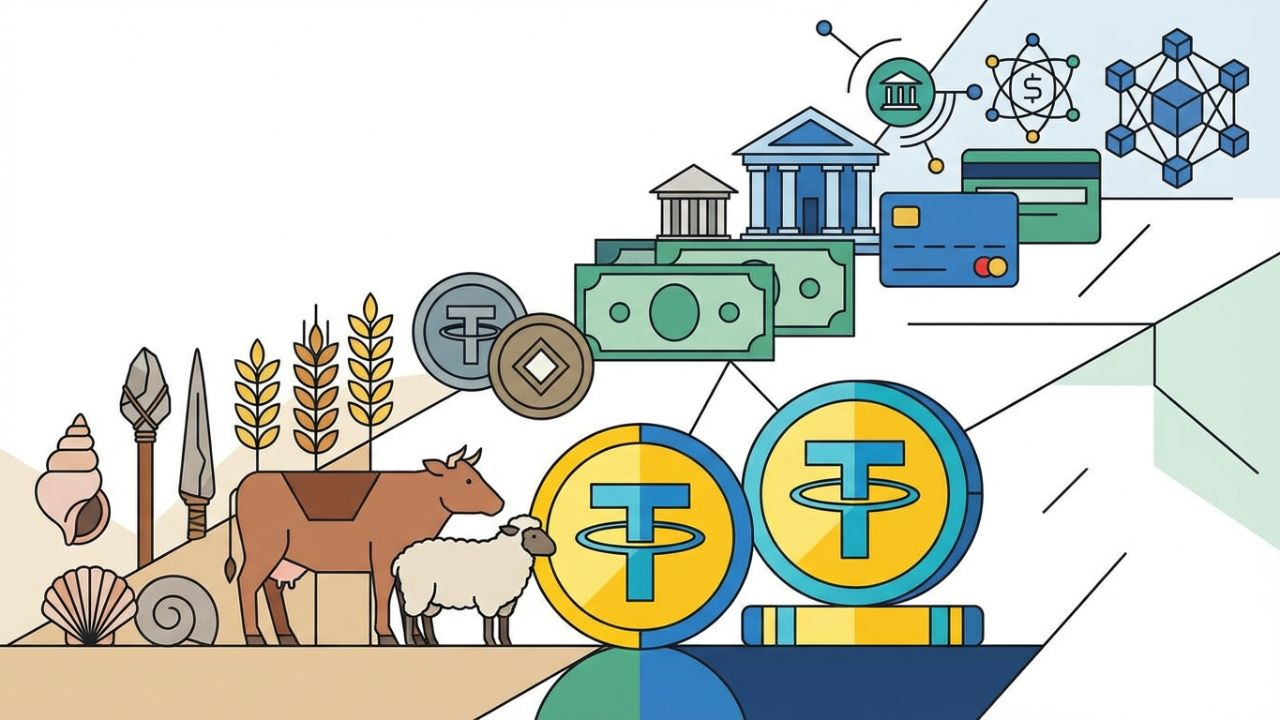
USDT: Wie das beste Geschäftsmodell der Menschheitsgeschichte entstanden ist?USDT heute Marktkapitalisierung über 1860 Milliarden US-Dollar, macht etwa 62% der gesamten Marktkapitalisierung von Stablecoins aus, die On-Chain-Abwicklungsmenge für das gesamte Jahr 2025 wird voraussichtlich etwa 13,3 Billionen US-Dollar betragen, ist das derzeit größte und am weitesten verbreitete „On-Chain-Dollar“.
Aus der Sicht des Geschäftsmodells verbindet Tether die Ausgabe, Rückholung und Reservemanagement von USDT auf der einen Seite und die großangelegte Dollarvermögensallokation sowie Gewinnspannen auf der anderen Seite: Der Nettogewinn für 2025 wird über 10 Milliarden US-Dollar liegen, die gehaltenen US-Staatsanleihen und verwandten Vermögenswerte haben ein Exposure von etwa 1410 Milliarden US-Dollar und gehören zu den weltweit führenden Institutionen, die US-Staatsanleihen halten. Die Reserven enthalten auch mehrere Milliarden US-Dollar an physischem Gold, das vor dem Hintergrund der starken Preissteigerung von Gold in den letzten zwei Jahren ebenfalls zu einem beträchtlichen Buchgewinn beigetragen hat. Es fungiert sowohl als eine „On-Chain-Zentralbank“, die der gesamten Branche Basiswährung bereitstellt, als auch als eine sehr hochrentierliche Dollar-Vermögensverwaltungsgesellschaft, wobei das Kapital hauptsächlich von den nahezu zinslosen Verbindlichkeiten der Nutzer stammt, während die Zinserträge größtenteils in der eigenen Bilanz verbleiben. Nach den traditionell von Banken verwendeten Bewertungsmethoden grob geschätzt, reicht dieser Gewinn und die Vermögensgröße aus, um mit einer Reihe von führenden Finanzinstituten weltweit verglichen zu werden.
USDT: Wie das beste Geschäftsmodell der Menschheitsgeschichte entstanden ist?
USDT heute Marktkapitalisierung über 1860 Milliarden US-Dollar, macht etwa 62% der gesamten Marktkapitalisierung von Stablecoins aus, die On-Chain-Abwicklungsmenge für das gesamte Jahr 2025 wird voraussichtlich etwa 13,3 Billionen US-Dollar betragen, ist das derzeit größte und am weitesten verbreitete „On-Chain-Dollar“.
Aus der Sicht des Geschäftsmodells verbindet Tether die Ausgabe, Rückholung und Reservemanagement von USDT auf der einen Seite und die großangelegte Dollarvermögensallokation sowie Gewinnspannen auf der anderen Seite: Der Nettogewinn für 2025 wird über 10 Milliarden US-Dollar liegen, die gehaltenen US-Staatsanleihen und verwandten Vermögenswerte haben ein Exposure von etwa 1410 Milliarden US-Dollar und gehören zu den weltweit führenden Institutionen, die US-Staatsanleihen halten. Die Reserven enthalten auch mehrere Milliarden US-Dollar an physischem Gold, das vor dem Hintergrund der starken Preissteigerung von Gold in den letzten zwei Jahren ebenfalls zu einem beträchtlichen Buchgewinn beigetragen hat. Es fungiert sowohl als eine „On-Chain-Zentralbank“, die der gesamten Branche Basiswährung bereitstellt, als auch als eine sehr hochrentierliche Dollar-Vermögensverwaltungsgesellschaft, wobei das Kapital hauptsächlich von den nahezu zinslosen Verbindlichkeiten der Nutzer stammt, während die Zinserträge größtenteils in der eigenen Bilanz verbleiben. Nach den traditionell von Banken verwendeten Bewertungsmethoden grob geschätzt, reicht dieser Gewinn und die Vermögensgröße aus, um mit einer Reihe von führenden Finanzinstituten weltweit verglichen zu werden.
Aus der Sicht des Geschäftsmodells verbindet Tether die Ausgabe, Rückholung und Reservemanagement von USDT auf der einen Seite und die großangelegte Dollarvermögensallokation sowie Gewinnspannen auf der anderen Seite: Der Nettogewinn für 2025 wird über 10 Milliarden US-Dollar liegen, die gehaltenen US-Staatsanleihen und verwandten Vermögenswerte haben ein Exposure von etwa 1410 Milliarden US-Dollar und gehören zu den weltweit führenden Institutionen, die US-Staatsanleihen halten. Die Reserven enthalten auch mehrere Milliarden US-Dollar an physischem Gold, das vor dem Hintergrund der starken Preissteigerung von Gold in den letzten zwei Jahren ebenfalls zu einem beträchtlichen Buchgewinn beigetragen hat. Es fungiert sowohl als eine „On-Chain-Zentralbank“, die der gesamten Branche Basiswährung bereitstellt, als auch als eine sehr hochrentierliche Dollar-Vermögensverwaltungsgesellschaft, wobei das Kapital hauptsächlich von den nahezu zinslosen Verbindlichkeiten der Nutzer stammt, während die Zinserträge größtenteils in der eigenen Bilanz verbleiben. Nach den traditionell von Banken verwendeten Bewertungsmethoden grob geschätzt, reicht dieser Gewinn und die Vermögensgröße aus, um mit einer Reihe von führenden Finanzinstituten weltweit verglichen zu werden.
2
261
·
--
Artikel
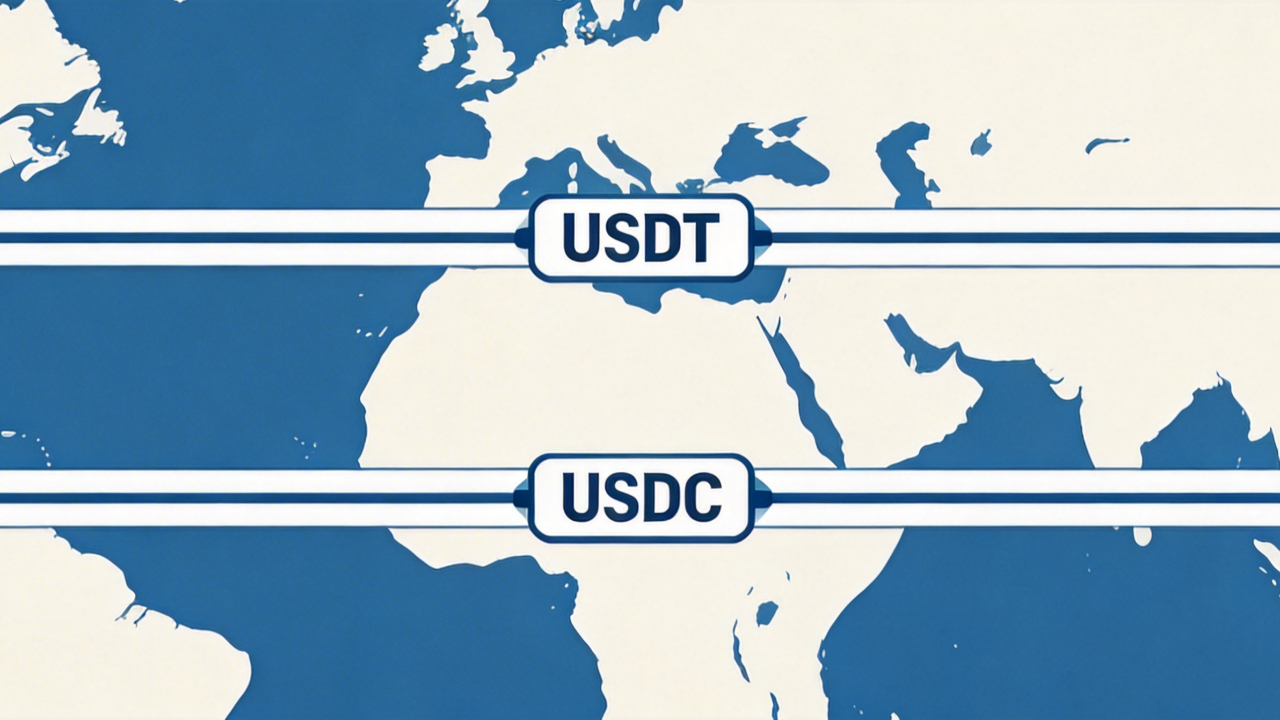
Stablecoins (3) - Wem vertraut man? Die monetäre Ordnung im Zeitalter der Stablecoins USDT, USDC, DAIStablecoins sind längst nicht mehr die Nebenfigur beim Handel mit Kryptowährungen, sondern eine echte Infrastruktur für globale Zahlungen und Abrechnungen. Zu Beginn des Jahres 2026 wird die Marktkapitalisierung 310 Milliarden US-Dollar überschreiten und einen neuen Höchststand erreichen; betrachtet man den Zeitraum von 2020 bis 2025, ist die Marktgröße von etwa 4,2 Milliarden auf 283,7 Milliarden im September 2025 und dann auf 310 Milliarden gewachsen, was eine Expansionsgeschwindigkeit zeigt, die in der traditionellen Finanzwelt kaum vorstellbar ist. Das Volumen zeigt sich nicht nur in der Marktkapitalisierung, sondern auch im Jahr 2025 haben Stablecoins über 33 Billionen US-Dollar an Transaktionsvolumen verarbeitet und können mit den Zahlungssystemen der wichtigsten souveränen Staaten verglichen werden.
Der aktuelle Markt ist stark auf die führenden Produkte konzentriert. USDT und USDC machen zusammen über 90 % der gesamten Marktkapitalisierung aus, wobei USDT mit einer Marktkapitalisierung von etwa 187 Milliarden US-Dollar und einem Anteil von fast 60 % absolut führend ist. USDC folgt mit etwa 74 Milliarden US-Dollar auf dem zweiten Platz, jedoch ist die Vertrauenslogik hinter beiden grundlegend unterschiedlich. Darüber hinaus haben Ethenas USDe (synthetischer US-Dollar), Sky (USDS/ehemals DAI), das eine Markenreform durchlaufen hat, und PayPal USD (PYUSD) jeweils ihren Platz in den Bereichen Derivate, Krypto-Sicherheit und Zahlungsökosysteme gefunden.
Stablecoins (3) - Wem vertraut man? Die monetäre Ordnung im Zeitalter der Stablecoins USDT, USDC, DAI
Stablecoins sind längst nicht mehr die Nebenfigur beim Handel mit Kryptowährungen, sondern eine echte Infrastruktur für globale Zahlungen und Abrechnungen. Zu Beginn des Jahres 2026 wird die Marktkapitalisierung 310 Milliarden US-Dollar überschreiten und einen neuen Höchststand erreichen; betrachtet man den Zeitraum von 2020 bis 2025, ist die Marktgröße von etwa 4,2 Milliarden auf 283,7 Milliarden im September 2025 und dann auf 310 Milliarden gewachsen, was eine Expansionsgeschwindigkeit zeigt, die in der traditionellen Finanzwelt kaum vorstellbar ist. Das Volumen zeigt sich nicht nur in der Marktkapitalisierung, sondern auch im Jahr 2025 haben Stablecoins über 33 Billionen US-Dollar an Transaktionsvolumen verarbeitet und können mit den Zahlungssystemen der wichtigsten souveränen Staaten verglichen werden.
Der aktuelle Markt ist stark auf die führenden Produkte konzentriert. USDT und USDC machen zusammen über 90 % der gesamten Marktkapitalisierung aus, wobei USDT mit einer Marktkapitalisierung von etwa 187 Milliarden US-Dollar und einem Anteil von fast 60 % absolut führend ist. USDC folgt mit etwa 74 Milliarden US-Dollar auf dem zweiten Platz, jedoch ist die Vertrauenslogik hinter beiden grundlegend unterschiedlich. Darüber hinaus haben Ethenas USDe (synthetischer US-Dollar), Sky (USDS/ehemals DAI), das eine Markenreform durchlaufen hat, und PayPal USD (PYUSD) jeweils ihren Platz in den Bereichen Derivate, Krypto-Sicherheit und Zahlungsökosysteme gefunden.
Der aktuelle Markt ist stark auf die führenden Produkte konzentriert. USDT und USDC machen zusammen über 90 % der gesamten Marktkapitalisierung aus, wobei USDT mit einer Marktkapitalisierung von etwa 187 Milliarden US-Dollar und einem Anteil von fast 60 % absolut führend ist. USDC folgt mit etwa 74 Milliarden US-Dollar auf dem zweiten Platz, jedoch ist die Vertrauenslogik hinter beiden grundlegend unterschiedlich. Darüber hinaus haben Ethenas USDe (synthetischer US-Dollar), Sky (USDS/ehemals DAI), das eine Markenreform durchlaufen hat, und PayPal USD (PYUSD) jeweils ihren Platz in den Bereichen Derivate, Krypto-Sicherheit und Zahlungsökosysteme gefunden.
1
176
·
--
Artikel
Der Dollar bricht zusammen, aber die USA schreiben den globalen Finanzcode neuIn den letzten zehn Jahren gab es immer wieder Stimmen, die behaupteten, der Dollar sei am Ende: Von der Rückkehr der Erinnerungen an Bretton Woods über die wachsende Stimmung der De-Dollarization bis hin zu den psychologischen Auswirkungen von Haushaltsdefiziten und Inflationsdaten scheint es, als würde der Dollar bei einer weiteren großen Krise "über Nacht zusammenbrechen". Eine ebenso wahre Tatsache ist jedoch: Bei jeder globalen Liquiditätskrise oder einem starken Rückgang der Vermögenswerte sind US-Staatsanleihen und Dollar-Vermögenswerte immer noch die ersten sicheren Häfen, auf die globale Institutionen zurückgreifen. Mit anderen Worten, der Dollar wird morgen nicht verschwinden, aber er gleitet bereits langsam auf einem Kurs, der zu einem systemischen Bruch führen könnte.
Der Dollar bricht zusammen, aber die USA schreiben den globalen Finanzcode neu
In den letzten zehn Jahren gab es immer wieder Stimmen, die behaupteten, der Dollar sei am Ende: Von der Rückkehr der Erinnerungen an Bretton Woods über die wachsende Stimmung der De-Dollarization bis hin zu den psychologischen Auswirkungen von Haushaltsdefiziten und Inflationsdaten scheint es, als würde der Dollar bei einer weiteren großen Krise "über Nacht zusammenbrechen". Eine ebenso wahre Tatsache ist jedoch: Bei jeder globalen Liquiditätskrise oder einem starken Rückgang der Vermögenswerte sind US-Staatsanleihen und Dollar-Vermögenswerte immer noch die ersten sicheren Häfen, auf die globale Institutionen zurückgreifen. Mit anderen Worten, der Dollar wird morgen nicht verschwinden, aber er gleitet bereits langsam auf einem Kurs, der zu einem systemischen Bruch führen könnte.
3
700
·
--
Artikel
Stablecoins (2): Die Entstehung von Stablecoins und der Beginn der Digitalisierung des US-DollarsDie Geschichte der US-Dollar-Hegemonie fand früher in SWIFT-Nachrichten, Ölverträgen und den Routen von Kriegsschiffen statt. Heute hat sie eine zusätzliche Spur: eine Reihe von Codes, die 7*24 Stunden auf der Blockchain fließen.
Der US-Dollar als globale Reservewährung stützte sich stets auf bestehende Abrechnungssysteme, Ölpreisgestaltung und militärisch-politische Abschreckung. Stablecoins haben kein neues Geld erfunden, sondern lediglich die Forderungen in US-Dollar in digitale Zertifikate umgewandelt, die 24 Stunden am Tag auf der Blockchain fließen. Bargeld und digitale Zahlen auf Bankkonten wurden zu Blockchain-Assets, die jeder halten und übertragen kann – der US-Dollar erlebte somit zum ersten Mal einen nahezu grenzüberschreitenden Umlauf, ohne traditionelle Geschäftsbanken und ohne an souveräne Grenzen gebunden zu sein. Statt zu sagen, dass die Hegemonie geschwächt wurde, könnte man eher sagen, dass der US-Dollar eine zusätzliche Spur erhalten hat, um ein digitales Upgrade zu vollziehen.
Stablecoins (2): Die Entstehung von Stablecoins und der Beginn der Digitalisierung des US-Dollars
Die Geschichte der US-Dollar-Hegemonie fand früher in SWIFT-Nachrichten, Ölverträgen und den Routen von Kriegsschiffen statt. Heute hat sie eine zusätzliche Spur: eine Reihe von Codes, die 7*24 Stunden auf der Blockchain fließen.
Der US-Dollar als globale Reservewährung stützte sich stets auf bestehende Abrechnungssysteme, Ölpreisgestaltung und militärisch-politische Abschreckung. Stablecoins haben kein neues Geld erfunden, sondern lediglich die Forderungen in US-Dollar in digitale Zertifikate umgewandelt, die 24 Stunden am Tag auf der Blockchain fließen. Bargeld und digitale Zahlen auf Bankkonten wurden zu Blockchain-Assets, die jeder halten und übertragen kann – der US-Dollar erlebte somit zum ersten Mal einen nahezu grenzüberschreitenden Umlauf, ohne traditionelle Geschäftsbanken und ohne an souveräne Grenzen gebunden zu sein. Statt zu sagen, dass die Hegemonie geschwächt wurde, könnte man eher sagen, dass der US-Dollar eine zusätzliche Spur erhalten hat, um ein digitales Upgrade zu vollziehen.
Der US-Dollar als globale Reservewährung stützte sich stets auf bestehende Abrechnungssysteme, Ölpreisgestaltung und militärisch-politische Abschreckung. Stablecoins haben kein neues Geld erfunden, sondern lediglich die Forderungen in US-Dollar in digitale Zertifikate umgewandelt, die 24 Stunden am Tag auf der Blockchain fließen. Bargeld und digitale Zahlen auf Bankkonten wurden zu Blockchain-Assets, die jeder halten und übertragen kann – der US-Dollar erlebte somit zum ersten Mal einen nahezu grenzüberschreitenden Umlauf, ohne traditionelle Geschäftsbanken und ohne an souveräne Grenzen gebunden zu sein. Statt zu sagen, dass die Hegemonie geschwächt wurde, könnte man eher sagen, dass der US-Dollar eine zusätzliche Spur erhalten hat, um ein digitales Upgrade zu vollziehen.
3
122
·
--
Artikel
Die Evolution der Dollar-Hegemonie: Von Bretton Woods zur Kreditlogik und Wertneugestaltung im Zeitalter der StablecoinsEinleitung: Die Abstraktion des Wertes von Geld und die Grundlage des Vertrauens
Im heutigen Währungssystem kann ein Dollar-Schein, dessen Produktionskosten weniger als 10 Cent betragen, oder ein auf der Blockchain aufgezeichneter Stablecoin-Code, echte Waren und Dienstleistungen kaufen, nicht mehr auf der Grundlage von "wie viel Metall darin enthalten ist", sondern auf einem gesamten Vertrauenssystem, das auf Kredit aufgebaut ist. Um Stablecoins zu verstehen, insbesondere Stablecoins, die durch den Dollar besichert sind, muss man den Wert des Dollars als globale Reservewährung auseinandernehmen.
Wenn man aus einer längeren historischen Perspektive schaut, ist das, was die Menschheit als "Geld" verwendet hat, immer abstrakter geworden: Zuerst waren es Dinge, die selbst nützlich waren (Muscheln, Getreide), dann knappe Metalle (Goldmünzen, Silbermünzen), bis hin zu dem heutigen System von Fiat-Währung, das vollständig auf Kredit basiert. Mit jedem Schritt nach vorne verschwinden die physischen Eigenschaften des "Geldes", ersetzt durch Institutionen, Konsens und Vereinbarungen. Der Dollar ist das aktuelle Beispiel für diesen Weg, der längst nicht mehr auf Gold oder andere physische Werte angewiesen ist, sondern auf sozialen Konsens, geopolitische Arrangements und ein Rechtssystem, um Vertrauen zu wahren.
Die Evolution der Dollar-Hegemonie: Von Bretton Woods zur Kreditlogik und Wertneugestaltung im Zeitalter der Stablecoins
Einleitung: Die Abstraktion des Wertes von Geld und die Grundlage des Vertrauens
Im heutigen Währungssystem kann ein Dollar-Schein, dessen Produktionskosten weniger als 10 Cent betragen, oder ein auf der Blockchain aufgezeichneter Stablecoin-Code, echte Waren und Dienstleistungen kaufen, nicht mehr auf der Grundlage von "wie viel Metall darin enthalten ist", sondern auf einem gesamten Vertrauenssystem, das auf Kredit aufgebaut ist. Um Stablecoins zu verstehen, insbesondere Stablecoins, die durch den Dollar besichert sind, muss man den Wert des Dollars als globale Reservewährung auseinandernehmen.
Wenn man aus einer längeren historischen Perspektive schaut, ist das, was die Menschheit als "Geld" verwendet hat, immer abstrakter geworden: Zuerst waren es Dinge, die selbst nützlich waren (Muscheln, Getreide), dann knappe Metalle (Goldmünzen, Silbermünzen), bis hin zu dem heutigen System von Fiat-Währung, das vollständig auf Kredit basiert. Mit jedem Schritt nach vorne verschwinden die physischen Eigenschaften des "Geldes", ersetzt durch Institutionen, Konsens und Vereinbarungen. Der Dollar ist das aktuelle Beispiel für diesen Weg, der längst nicht mehr auf Gold oder andere physische Werte angewiesen ist, sondern auf sozialen Konsens, geopolitische Arrangements und ein Rechtssystem, um Vertrauen zu wahren.
Im heutigen Währungssystem kann ein Dollar-Schein, dessen Produktionskosten weniger als 10 Cent betragen, oder ein auf der Blockchain aufgezeichneter Stablecoin-Code, echte Waren und Dienstleistungen kaufen, nicht mehr auf der Grundlage von "wie viel Metall darin enthalten ist", sondern auf einem gesamten Vertrauenssystem, das auf Kredit aufgebaut ist. Um Stablecoins zu verstehen, insbesondere Stablecoins, die durch den Dollar besichert sind, muss man den Wert des Dollars als globale Reservewährung auseinandernehmen.
Wenn man aus einer längeren historischen Perspektive schaut, ist das, was die Menschheit als "Geld" verwendet hat, immer abstrakter geworden: Zuerst waren es Dinge, die selbst nützlich waren (Muscheln, Getreide), dann knappe Metalle (Goldmünzen, Silbermünzen), bis hin zu dem heutigen System von Fiat-Währung, das vollständig auf Kredit basiert. Mit jedem Schritt nach vorne verschwinden die physischen Eigenschaften des "Geldes", ersetzt durch Institutionen, Konsens und Vereinbarungen. Der Dollar ist das aktuelle Beispiel für diesen Weg, der längst nicht mehr auf Gold oder andere physische Werte angewiesen ist, sondern auf sozialen Konsens, geopolitische Arrangements und ein Rechtssystem, um Vertrauen zu wahren.
2
276
·
--

Artikel
Stablecoins (1): Die Essenz von Geld und die Notwendigkeit von StablecoinsIm Bitcoin-Whitepaper von 2009 steht: „Peer-to-Peer-Elektronisches Geld“. Viele Menschen, die diesen Satz zum ersten Mal lesen, werden instinktiv an „Löhne“, „Lebensmitteleinkäufe“ und „Vertragsabwicklungen“ denken.
In den letzten Jahren haben wir eher ein anderes Bild gesehen: Bitcoin ähnelt mehr einer spekulativen Anlage, deren Preisschwankungen wie eine Gefühlskurve sind; tatsächlich stützen Stablecoins – etwas, das viel „langweiliger“ aussieht und sogar mehr wie traditionelle Finanzen wirkt – den täglichen Handel, das Verleihen, das Market Making und die Abwicklung in der Krypto-Welt.
Dahinter steht das Prinzip, wie Währungen funktionieren.
Stablecoins (1): Die Essenz von Geld und die Notwendigkeit von Stablecoins
Im Bitcoin-Whitepaper von 2009 steht: „Peer-to-Peer-Elektronisches Geld“. Viele Menschen, die diesen Satz zum ersten Mal lesen, werden instinktiv an „Löhne“, „Lebensmitteleinkäufe“ und „Vertragsabwicklungen“ denken.
In den letzten Jahren haben wir eher ein anderes Bild gesehen: Bitcoin ähnelt mehr einer spekulativen Anlage, deren Preisschwankungen wie eine Gefühlskurve sind; tatsächlich stützen Stablecoins – etwas, das viel „langweiliger“ aussieht und sogar mehr wie traditionelle Finanzen wirkt – den täglichen Handel, das Verleihen, das Market Making und die Abwicklung in der Krypto-Welt.
Dahinter steht das Prinzip, wie Währungen funktionieren.
In den letzten Jahren haben wir eher ein anderes Bild gesehen: Bitcoin ähnelt mehr einer spekulativen Anlage, deren Preisschwankungen wie eine Gefühlskurve sind; tatsächlich stützen Stablecoins – etwas, das viel „langweiliger“ aussieht und sogar mehr wie traditionelle Finanzen wirkt – den täglichen Handel, das Verleihen, das Market Making und die Abwicklung in der Krypto-Welt.
Dahinter steht das Prinzip, wie Währungen funktionieren.
2
258
·
--

Artikel
Nachdem Gold die Marke von 4.500 US-Dollar überschritten hat, in welcher Art von Währungszeit leben wir eigentlich?Die letzte Aufwärtsbewegung des Goldpreises im Januar 2026 lässt sich kaum mehr mit alten Begriffen wie "eine weitere große Bullenmarktrunde" beschreiben. Am 13. Januar erreichte der Spotgoldpreis in London zeitweise etwa 4.636 US-Dollar pro Unze und brach damit ein historisches Hoch. Dies ist weder das plötzliche Aufblühen einer Bergbauaktie noch eine kurzfristige Blase durch einen erfolgreichen ETF, sondern eher ein Gesundheitscheck für das globale Währungssystem: Fiat-Währungen verlieren systematisch an Wert, während Gold gezwungen ist, an die Position zurückzukehren, die es niemals verlassen hat – die des Endziels der Währung.
4.500 US-Dollar sind eher ein Koordinatensystem als ein Zielkurs. Sie entsprechen einer langen Verfallkurve der Fiat-Währungen und repräsentieren die konzentrierte Bewertung einer Reihe von Veränderungen wie der Staatsverschuldung, der Instrumentalisierung von Sanktionen, der Neuausrichtung von Reservewerten und des Aufstiegs der On-Chain-Finanzwelt. Gold ist nicht zu einer "höheren Anlageklasse" geworden, sondern das gesamte auf Kredit basierende Währungssystem verliert an Glaubwürdigkeit.
Nachdem Gold die Marke von 4.500 US-Dollar überschritten hat, in welcher Art von Währungszeit leben wir eigentlich?
Die letzte Aufwärtsbewegung des Goldpreises im Januar 2026 lässt sich kaum mehr mit alten Begriffen wie "eine weitere große Bullenmarktrunde" beschreiben. Am 13. Januar erreichte der Spotgoldpreis in London zeitweise etwa 4.636 US-Dollar pro Unze und brach damit ein historisches Hoch. Dies ist weder das plötzliche Aufblühen einer Bergbauaktie noch eine kurzfristige Blase durch einen erfolgreichen ETF, sondern eher ein Gesundheitscheck für das globale Währungssystem: Fiat-Währungen verlieren systematisch an Wert, während Gold gezwungen ist, an die Position zurückzukehren, die es niemals verlassen hat – die des Endziels der Währung.
4.500 US-Dollar sind eher ein Koordinatensystem als ein Zielkurs. Sie entsprechen einer langen Verfallkurve der Fiat-Währungen und repräsentieren die konzentrierte Bewertung einer Reihe von Veränderungen wie der Staatsverschuldung, der Instrumentalisierung von Sanktionen, der Neuausrichtung von Reservewerten und des Aufstiegs der On-Chain-Finanzwelt. Gold ist nicht zu einer "höheren Anlageklasse" geworden, sondern das gesamte auf Kredit basierende Währungssystem verliert an Glaubwürdigkeit.
4.500 US-Dollar sind eher ein Koordinatensystem als ein Zielkurs. Sie entsprechen einer langen Verfallkurve der Fiat-Währungen und repräsentieren die konzentrierte Bewertung einer Reihe von Veränderungen wie der Staatsverschuldung, der Instrumentalisierung von Sanktionen, der Neuausrichtung von Reservewerten und des Aufstiegs der On-Chain-Finanzwelt. Gold ist nicht zu einer "höheren Anlageklasse" geworden, sondern das gesamte auf Kredit basierende Währungssystem verliert an Glaubwürdigkeit.
1
644
·
--
Artikel
Stablecoin (0): Die Grundlage des gesetzlichen Wertes des US-Dollars – wie Geld Vertrauen gewinnt, ohne Warenwert zu habenEinleitung: Das Paradoxon des Wertes von Geld
Ein grünes Stück Papier, dessen Produktionskosten weniger als 10 Cent betragen, kann jedoch gegen Waren und Dienstleistungen auf der ganzen Welt eingetauscht werden. Das ist das Paradoxon des modernen Währungssystems.
Wenn wir über Stablecoins sprechen, müssen wir zuerst eine grundlegendere Frage beantworten: Warum kann ein Stück Papier zur globalen Reservewährung werden? Warum sind alle bereit, den US-Dollar zu akzeptieren, auch wenn er selbst keinen Warenwert hat?
Um zu verstehen, warum Stablecoins wertvoll sind, muss man zuerst verstehen, warum der US-Dollar wertvoll ist. Denn Stablecoins – insbesondere die an den US-Dollar gebundenen Stablecoins – replizieren und erweitern im Wesentlichen das Kreditmechanismus des US-Dollars auf der Blockchain. Das Verständnis der Wertbasis des US-Dollars betrifft nicht nur unser Verständnis des modernen Währungssystems, sondern ist auch der Ausgangspunkt für das Verständnis der Wertlogik von Stablecoins.
Stablecoin (0): Die Grundlage des gesetzlichen Wertes des US-Dollars – wie Geld Vertrauen gewinnt, ohne Warenwert zu haben
Einleitung: Das Paradoxon des Wertes von Geld
Ein grünes Stück Papier, dessen Produktionskosten weniger als 10 Cent betragen, kann jedoch gegen Waren und Dienstleistungen auf der ganzen Welt eingetauscht werden. Das ist das Paradoxon des modernen Währungssystems.
Wenn wir über Stablecoins sprechen, müssen wir zuerst eine grundlegendere Frage beantworten: Warum kann ein Stück Papier zur globalen Reservewährung werden? Warum sind alle bereit, den US-Dollar zu akzeptieren, auch wenn er selbst keinen Warenwert hat?
Um zu verstehen, warum Stablecoins wertvoll sind, muss man zuerst verstehen, warum der US-Dollar wertvoll ist. Denn Stablecoins – insbesondere die an den US-Dollar gebundenen Stablecoins – replizieren und erweitern im Wesentlichen das Kreditmechanismus des US-Dollars auf der Blockchain. Das Verständnis der Wertbasis des US-Dollars betrifft nicht nur unser Verständnis des modernen Währungssystems, sondern ist auch der Ausgangspunkt für das Verständnis der Wertlogik von Stablecoins.
Ein grünes Stück Papier, dessen Produktionskosten weniger als 10 Cent betragen, kann jedoch gegen Waren und Dienstleistungen auf der ganzen Welt eingetauscht werden. Das ist das Paradoxon des modernen Währungssystems.
Wenn wir über Stablecoins sprechen, müssen wir zuerst eine grundlegendere Frage beantworten: Warum kann ein Stück Papier zur globalen Reservewährung werden? Warum sind alle bereit, den US-Dollar zu akzeptieren, auch wenn er selbst keinen Warenwert hat?
Um zu verstehen, warum Stablecoins wertvoll sind, muss man zuerst verstehen, warum der US-Dollar wertvoll ist. Denn Stablecoins – insbesondere die an den US-Dollar gebundenen Stablecoins – replizieren und erweitern im Wesentlichen das Kreditmechanismus des US-Dollars auf der Blockchain. Das Verständnis der Wertbasis des US-Dollars betrifft nicht nur unser Verständnis des modernen Währungssystems, sondern ist auch der Ausgangspunkt für das Verständnis der Wertlogik von Stablecoins.
2
413
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NvidiaBeatsEstimatesWith$130BQ4Outlook
6,085 Aufrufe
101 Kommentare
Nvidia übertrifft Erwartungen mit 115,8 Milliarden US-Dollar Umsatz, prognostiziert 130 Milliarden und stockt Aktienrückkäufe um 150 Milliarden auf
Binance News
·30 Likes
·35.9k Aufrufe
AnthropicIPOPriceCouldExceed$80
11,510 Aufrufe
100 Kommentare
CanNvidia’sDataCenterGrowthContinue?
30,790 Aufrufe
459 Kommentare