
GT可乐
86 Beiträge

GT可乐
Melden
Nutzer blockieren
Gelegenheitstrader
5.2 Jahre
210 Following
30.5K+ Follower
27.0K+ Like gegeben
Beiträge
PINNED
·
--
Verifiziert

Artikel
Halving-Anker: Marktlogik des Zielpreises von 38.000 USD aus historischer PerspektiveIm April 2024 vollzog Bitcoin das vierte Halving, bei dem die Blockbelohnung von 6,25 BTC auf 3,125 BTC fiel, und die tägliche Neuproduktion von Coins der Miner von zuvor etwa 900 auf 450 stark zurückging. Das ist der Deflationsmechanismus, den Satoshi in das DNA von Bitcoin eingebaut hat – die Gesamtmenge von Bitcoin ist dauerhaft auf 21 Millionen begrenzt, davon sind bereits etwa 19,68 Millionen abgebaut, es bleiben nur noch etwa 1,3 Millionen zu schürfen.
Jedes Halving ist eine Neubewertung der Knappheit.
Und hier stehen wir Mitte 2026 an einem entscheidenden Kreuzungspunkt im Markt: Nach dem Hype im Oktober 2025, als Bitcoin einen historischen Höchststand von etwa 126.000 USD erreichte, ist er auf den Bereich von 60.000 bis 70.000 USD zurückgefallen. Einige sind in Panik, andere verlassen den Markt. Aber die historische Erfahrung lehrt uns – je mehr wir in diesem ständigen Abwärtstrend und der Bereinigung stecken, desto solider ist die logische Unterstützung für das Ziel von 38.000 USD.
Halving-Anker: Marktlogik des Zielpreises von 38.000 USD aus historischer Perspektive
Im April 2024 vollzog Bitcoin das vierte Halving, bei dem die Blockbelohnung von 6,25 BTC auf 3,125 BTC fiel, und die tägliche Neuproduktion von Coins der Miner von zuvor etwa 900 auf 450 stark zurückging. Das ist der Deflationsmechanismus, den Satoshi in das DNA von Bitcoin eingebaut hat – die Gesamtmenge von Bitcoin ist dauerhaft auf 21 Millionen begrenzt, davon sind bereits etwa 19,68 Millionen abgebaut, es bleiben nur noch etwa 1,3 Millionen zu schürfen.
Jedes Halving ist eine Neubewertung der Knappheit.
Und hier stehen wir Mitte 2026 an einem entscheidenden Kreuzungspunkt im Markt: Nach dem Hype im Oktober 2025, als Bitcoin einen historischen Höchststand von etwa 126.000 USD erreichte, ist er auf den Bereich von 60.000 bis 70.000 USD zurückgefallen. Einige sind in Panik, andere verlassen den Markt. Aber die historische Erfahrung lehrt uns – je mehr wir in diesem ständigen Abwärtstrend und der Bereinigung stecken, desto solider ist die logische Unterstützung für das Ziel von 38.000 USD.
Jedes Halving ist eine Neubewertung der Knappheit.
Und hier stehen wir Mitte 2026 an einem entscheidenden Kreuzungspunkt im Markt: Nach dem Hype im Oktober 2025, als Bitcoin einen historischen Höchststand von etwa 126.000 USD erreichte, ist er auf den Bereich von 60.000 bis 70.000 USD zurückgefallen. Einige sind in Panik, andere verlassen den Markt. Aber die historische Erfahrung lehrt uns – je mehr wir in diesem ständigen Abwärtstrend und der Bereinigung stecken, desto solider ist die logische Unterstützung für das Ziel von 38.000 USD.
13
1
22
2.1k
·
--
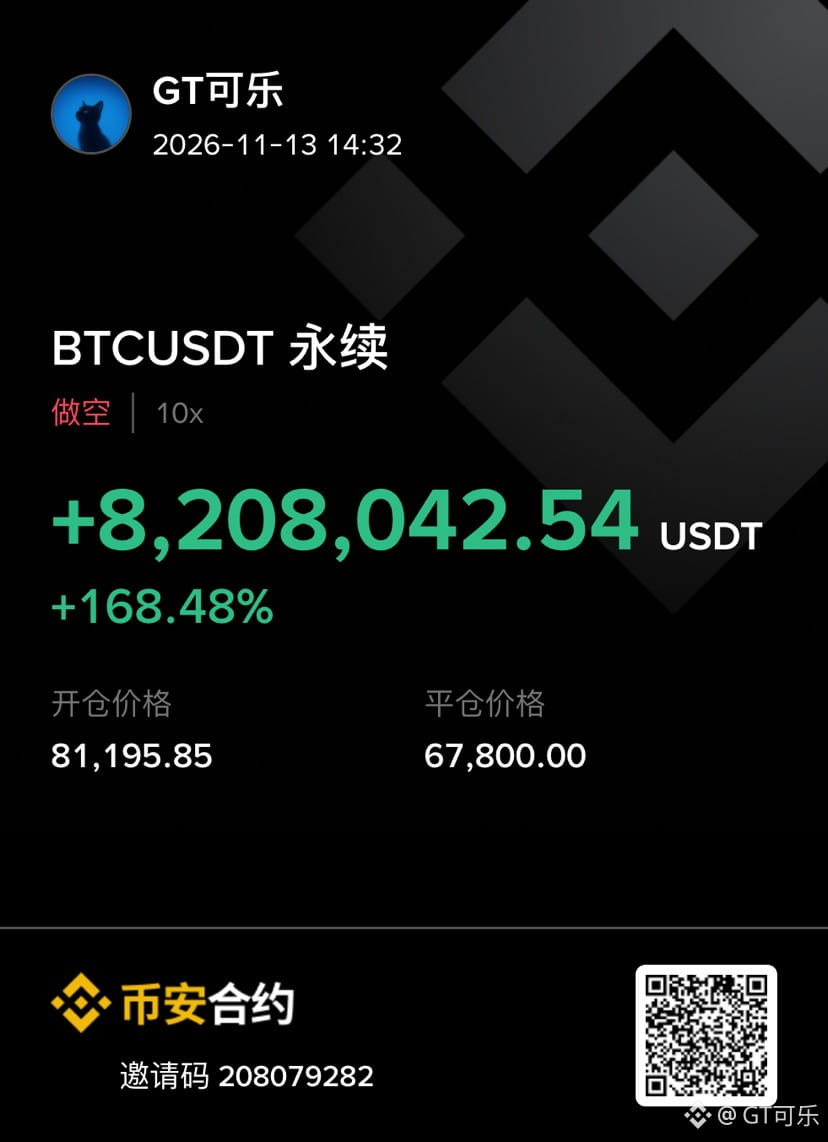
Aoying brauchte ein halbes Jahr, um 8 Millionen zu verdienen; ich nur einen halben Monat. Was sagt ihr, Leute? #BTC
Aoying brauchte ein halbes Jahr, um 8 Millionen zu verdienen; ich nur einen halben Monat. Was sagt ihr, Leute? #BTC
1
2
222
·
--
Binance.US strebt über eine Privatplatzierung eine Finanzierung von bis zu 100 Millionen US-Dollar an. Angestrebt wird eine Bewertung von rund 1 Milliarde US-Dollar – etwa 78 % weniger als die Bewertung von 4,5 Milliarden US-Dollar bei der Seed-Finanzierungsrunde 2022. Wie Bloomberg am 16. Oktober berichtete, versucht das Unternehmen, nach einer Einigung mit den Aufsichtsbehörden und dem Verlust von Marktanteilen sein US-Geschäft wieder aufzubauen. Gleichzeitig prüft es neue Geschäftsfelder wie Prognosemärkte und bemüht sich um die Wiedererlangung einiger Geldtransferlizenzen auf Bundesstaatenebene. Die Finanzierungsrunde spiegelt die Bewertungsrealität für US-Kryptohandelsplattformen angesichts verschärfter Regulierung wider und zeigt, dass die Branche ihre Einschätzung möglicher Wege zur Compliance neu bewertet. $BNB
Nur zu Informationszwecken; keine Anlageberatung.
Binance.US strebt über eine Privatplatzierung eine Finanzierung von bis zu 100 Millionen US-Dollar an. Angestrebt wird eine Bewertung von rund 1 Milliarde US-Dollar – etwa 78 % weniger als die Bewertung von 4,5 Milliarden US-Dollar bei der Seed-Finanzierungsrunde 2022. Wie Bloomberg am 16. Oktober berichtete, versucht das Unternehmen, nach einer Einigung mit den Aufsichtsbehörden und dem Verlust von Marktanteilen sein US-Geschäft wieder aufzubauen. Gleichzeitig prüft es neue Geschäftsfelder wie Prognosemärkte und bemüht sich um die Wiedererlangung einiger Geldtransferlizenzen auf Bundesstaatenebene. Die Finanzierungsrunde spiegelt die Bewertungsrealität für US-Kryptohandelsplattformen angesichts verschärfter Regulierung wider und zeigt, dass die Branche ihre Einschätzung möglicher Wege zur Compliance neu bewertet. $BNB
Nur zu Informationszwecken; keine Anlageberatung.
Nur zu Informationszwecken; keine Anlageberatung.
110
·
--
Der US-Dollar-Index schloss diese Woche bei etwa 101,77 und verlor insgesamt rund 0,35 %. Damit verzeichnete er erstmals seit mehr als einem Monat einen Wochenverlust. Obwohl sowohl der CPI als auch der PPI über den Erwartungen lagen, ließen Äußerungen von Fed-Vertretern die Markterwartung, dass die Zinsen im Oktober unverändert bleiben, auf etwa 83 % steigen. Zusammen mit Kapitalzuflüssen in Anleihen statt in den US-Dollar während des Ausverkaufs im KI-Sektor versagte die übliche Flucht-in-sichere-Häfen-Logik auf ungewöhnliche Weise. Schweizer Franken und Pfund Sterling führten die Gewinne an (das Pfund legte auf Wochenbasis um 0,63 % zu); auch Euro und Yen erholten sich. Die Schwäche des US-Dollars könnte den Druck auf andere Währungen mindern. Achten Sie darauf, welche Richtung sich nach dem anstehenden Zinsentscheid der Fed in der kommenden Woche abzeichnet. $DXY $EURUSD
Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.
Der US-Dollar-Index schloss diese Woche bei etwa 101,77 und verlor insgesamt rund 0,35 %. Damit verzeichnete er erstmals seit mehr als einem Monat einen Wochenverlust. Obwohl sowohl der CPI als auch der PPI über den Erwartungen lagen, ließen Äußerungen von Fed-Vertretern die Markterwartung, dass die Zinsen im Oktober unverändert bleiben, auf etwa 83 % steigen. Zusammen mit Kapitalzuflüssen in Anleihen statt in den US-Dollar während des Ausverkaufs im KI-Sektor versagte die übliche Flucht-in-sichere-Häfen-Logik auf ungewöhnliche Weise. Schweizer Franken und Pfund Sterling führten die Gewinne an (das Pfund legte auf Wochenbasis um 0,63 % zu); auch Euro und Yen erholten sich. Die Schwäche des US-Dollars könnte den Druck auf andere Währungen mindern. Achten Sie darauf, welche Richtung sich nach dem anstehenden Zinsentscheid der Fed in der kommenden Woche abzeichnet. $DXY $EURUSD
Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.
Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.
166
·
--
Der Stilwechsel bei US-Technologieaktien verschärft sich: Der US-Halbleiter-ETF (SOXX) legte innerhalb eines Monats zunächst 19 % zu und verlor anschließend 17 %; gegenüber dem Juni-Hoch beträgt der Rückgang inzwischen mehr als 25 %. Gleichzeitig floss Kapital in defensive Sektoren: Der ETF für Basiskonsumgüter (XLP) stieg in den ersten zwölf Handelstagen im Oktober um 9,1 % – der viertstärkste Monatsauftakt des Sektors seit 1990. Die Zweifel an der Rendite von KI-Investitionen und der Tragfähigkeit schuldenfinanzierter Ausgaben nehmen zu. Die kommende Woche, in der Meta, Tesla, SpaceX, Texas Instruments und weitere Unternehmen ihre Geschäftszahlen vorlegen, wird zu einem wichtigen Prüfstein für die Logik der KI-Investitionsausgaben. Auch Jensen Huang wird auf der GTC-Konferenz in Berlin eine Rede halten.$NVDA $TSLA $META
Nur zu Informationszwecken; stellt keine Anlageberatung dar.
Der Stilwechsel bei US-Technologieaktien verschärft sich: Der US-Halbleiter-ETF (SOXX) legte innerhalb eines Monats zunächst 19 % zu und verlor anschließend 17 %; gegenüber dem Juni-Hoch beträgt der Rückgang inzwischen mehr als 25 %. Gleichzeitig floss Kapital in defensive Sektoren: Der ETF für Basiskonsumgüter (XLP) stieg in den ersten zwölf Handelstagen im Oktober um 9,1 % – der viertstärkste Monatsauftakt des Sektors seit 1990. Die Zweifel an der Rendite von KI-Investitionen und der Tragfähigkeit schuldenfinanzierter Ausgaben nehmen zu. Die kommende Woche, in der Meta, Tesla, SpaceX, Texas Instruments und weitere Unternehmen ihre Geschäftszahlen vorlegen, wird zu einem wichtigen Prüfstein für die Logik der KI-Investitionsausgaben. Auch Jensen Huang wird auf der GTC-Konferenz in Berlin eine Rede halten.$NVDA $TSLA $META
Nur zu Informationszwecken; stellt keine Anlageberatung dar.
Nur zu Informationszwecken; stellt keine Anlageberatung dar.
391
·
--
Circle-CEO Jeremy Allaire, dessen Unternehmen USDC herausgibt, erklärte in einem Beitrag, dass Circle seine Aktivitäten auf rund 40 neue Schwellenmärkte in Südostasien, Lateinamerika, Afrika und dem Nahen Osten ausweiten will. Vor dem Hintergrund der Fortschritte beim GENIUS Act und der steigenden Nachfrage nach KI-Kleinstzahlungen beschleunigt sich die Einführung von US-Dollar-Stablecoins in großem Maßstab und im Einklang mit Vorschriften. Dies könnte die Nachfrage nach grenzüberschreitenden Zahlungen und On-Chain-Finanzdienstleistungen ankurbeln. Beobachten Sie $USDC $BNB. Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.
Circle-CEO Jeremy Allaire, dessen Unternehmen USDC herausgibt, erklärte in einem Beitrag, dass Circle seine Aktivitäten auf rund 40 neue Schwellenmärkte in Südostasien, Lateinamerika, Afrika und dem Nahen Osten ausweiten will. Vor dem Hintergrund der Fortschritte beim GENIUS Act und der steigenden Nachfrage nach KI-Kleinstzahlungen beschleunigt sich die Einführung von US-Dollar-Stablecoins in großem Maßstab und im Einklang mit Vorschriften. Dies könnte die Nachfrage nach grenzüberschreitenden Zahlungen und On-Chain-Finanzdienstleistungen ankurbeln. Beobachten Sie $USDC $BNB . Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.
133
·
--
EZB-Präsidentin Lagarde erklärte am 17. Oktober bei der IWF-Jahrestagung in Bangkok, dass der jüngste deutliche Anstieg der globalen Anleiherenditen und die Verschärfung der Finanzierungsbedingungen das Wirtschaftswachstum im Euroraum belasten und die Inflation dämpfen dürften. Die Lage sei schwieriger als in der EZB-Prognose vom September; besonders deutlich seien die Auswirkungen in Frankreich mit seiner hohen Verschuldung. Zudem betonte sie, dass die Tragfähigkeit der öffentlichen Finanzen eine wichtige Säule wirtschaftlicher Stabilität sei. Bei derselben Veranstaltung sagte Bundesbankpräsident Nagel, der Kampf gegen die Inflation sei noch nicht vorbei und möglicherweise seien weitere Straffungsmaßnahmen nötig. Während der Finanzierungsdruck das Wachstum belastet, schlägt ein Mitglied des EZB-Rats einen restriktiven Ton an. Angesichts dieser gemischten Signale hängt die kurzfristige Entwicklung des Euro weiterhin von den kommenden Inflations- und Wachstumsdaten ab; die Volatilität von $EURUSD könnte zunehmen. Nur zu Informationszwecken; keine Anlageberatung.
EZB-Präsidentin Lagarde erklärte am 17. Oktober bei der IWF-Jahrestagung in Bangkok, dass der jüngste deutliche Anstieg der globalen Anleiherenditen und die Verschärfung der Finanzierungsbedingungen das Wirtschaftswachstum im Euroraum belasten und die Inflation dämpfen dürften. Die Lage sei schwieriger als in der EZB-Prognose vom September; besonders deutlich seien die Auswirkungen in Frankreich mit seiner hohen Verschuldung. Zudem betonte sie, dass die Tragfähigkeit der öffentlichen Finanzen eine wichtige Säule wirtschaftlicher Stabilität sei. Bei derselben Veranstaltung sagte Bundesbankpräsident Nagel, der Kampf gegen die Inflation sei noch nicht vorbei und möglicherweise seien weitere Straffungsmaßnahmen nötig. Während der Finanzierungsdruck das Wachstum belastet, schlägt ein Mitglied des EZB-Rats einen restriktiven Ton an. Angesichts dieser gemischten Signale hängt die kurzfristige Entwicklung des Euro weiterhin von den kommenden Inflations- und Wachstumsdaten ab; die Volatilität von $EURUSD könnte zunehmen. Nur zu Informationszwecken; keine Anlageberatung.
238
·
--
Verifiziert
An den US-Aktienmärkten zeigte sich eine seltene „innere Spaltung“: Am Freitag (16. Oktober) schloss der Nasdaq mit einem Minus von 2,14 % und verlor im Wochenverlauf rund 5,64 %. Der VIX-Volatilitätsindex sprang an einem Tag um mehr als 21 % auf knapp 20, während der Dow Jones die Woche hingegen im Plus beendete. Der Finanzielle-Bedingungen-Index von Morgan Stanley stieg auf den hohen Stand von rund 1,4 Standardabweichungen. Die Auswirkungen der Verschärfung trafen vor allem gewöhnliche Aktien, während Kapital deutlich in defensive Sektoren und den Energiesektor floss: Der ETF für Basiskonsumgüter (XLP) legte in den ersten zwölf Handelstagen im Oktober um 9,1 % zu – der viertgrößte Zuwachs in diesem Zeitraum seit 1990. In der kommenden Woche werden die geballten Quartalsberichte von Meta, Tesla, Texas Instruments und anderen sowie Jensen Huangs GTC-Rede zu einem entscheidenden Prüfstein für die Substanz des KI-Booms.$NVDA $META $TSLA Nur zu Informationszwecken; stellt keine Anlageberatung dar.
An den US-Aktienmärkten zeigte sich eine seltene „innere Spaltung“: Am Freitag (16. Oktober) schloss der Nasdaq mit einem Minus von 2,14 % und verlor im Wochenverlauf rund 5,64 %. Der VIX-Volatilitätsindex sprang an einem Tag um mehr als 21 % auf knapp 20, während der Dow Jones die Woche hingegen im Plus beendete. Der Finanzielle-Bedingungen-Index von Morgan Stanley stieg auf den hohen Stand von rund 1,4 Standardabweichungen. Die Auswirkungen der Verschärfung trafen vor allem gewöhnliche Aktien, während Kapital deutlich in defensive Sektoren und den Energiesektor floss: Der ETF für Basiskonsumgüter (XLP) legte in den ersten zwölf Handelstagen im Oktober um 9,1 % zu – der viertgrößte Zuwachs in diesem Zeitraum seit 1990. In der kommenden Woche werden die geballten Quartalsberichte von Meta, Tesla, Texas Instruments und anderen sowie Jensen Huangs GTC-Rede zu einem entscheidenden Prüfstein für die Substanz des KI-Booms.$NVDA $META $TSLA Nur zu Informationszwecken; stellt keine Anlageberatung dar.
1
795
·
--
Samsung hat angekündigt, Stablecoin-Überweisungen in Samsung Wallet zu integrieren. Die Funktion basiert auf den beiden öffentlichen Blockchains Solana und Sui. Dabei wurde ausdrücklich betont, dass der US-amerikanische GENIUS Act für Stablecoins ein wichtiger Impulsgeber ist. Damit integriert erstmals ein Unterhaltungselektronik-Gigant Stablecoin-Funktionen in eine vorinstallierte Wallet. Dies zeigt, dass regulierungskonforme Stablecoins ihren Weg aus der Krypto-Nische in die Massenverbreitung finden. Für die Ökosysteme von Solana und Sui könnte dies neue Zahlungsströme mit niedrigen Gebühren erschließen. Im Stablecoin-Sektor verschärft sich derweil der Wettbewerb beim Infrastrukturausbau: Banken, Kartennetzwerke und Hardwarehersteller treiben ihn zunehmend voran. $SOL $SUI $USDC Nur zu Informationszwecken; stellt keine Anlageberatung dar.
Samsung hat angekündigt, Stablecoin-Überweisungen in Samsung Wallet zu integrieren. Die Funktion basiert auf den beiden öffentlichen Blockchains Solana und Sui. Dabei wurde ausdrücklich betont, dass der US-amerikanische GENIUS Act für Stablecoins ein wichtiger Impulsgeber ist. Damit integriert erstmals ein Unterhaltungselektronik-Gigant Stablecoin-Funktionen in eine vorinstallierte Wallet. Dies zeigt, dass regulierungskonforme Stablecoins ihren Weg aus der Krypto-Nische in die Massenverbreitung finden. Für die Ökosysteme von Solana und Sui könnte dies neue Zahlungsströme mit niedrigen Gebühren erschließen. Im Stablecoin-Sektor verschärft sich derweil der Wettbewerb beim Infrastrukturausbau: Banken, Kartennetzwerke und Hardwarehersteller treiben ihn zunehmend voran. $SOL $SUI $USDC Nur zu Informationszwecken; stellt keine Anlageberatung dar.
845
·
--
Der Internationale Währungsfonds (IWF) hat sich ungewöhnlich deutlich für eine Normalisierung der japanischen Geldpolitik ausgesprochen. Sollte die Inflation stärker als erwartet steigen, müsse die Bank of Japan möglicherweise schneller die Zinsen anheben. Auch BoJ-Gouverneur Kazuo Ueda erklärte am Rande der IWF-Jahrestagung, die zugrunde liegende Inflationsrate liege bereits nahe 2 % und ein weiterer Anstieg sei „nicht hinnehmbar“; die Leitzinsen würden weiter angehoben. Die Marktwetten auf eine Zinserhöhung der BoJ im Dezember sind auf rund 75 % gestiegen. Der aktuelle Leitzins von 1,25 % ist so hoch wie seit 31 Jahren nicht mehr. Sollte die BoJ ihre Straffung fortsetzen, könnte das den Yen stützen. Eine Rückführung japanischer Gelder könnte zudem die globalen Anleihemärkte belasten. $USDJPY
Nur zu Informationszwecken; keine Anlageberatung
Der Internationale Währungsfonds (IWF) hat sich ungewöhnlich deutlich für eine Normalisierung der japanischen Geldpolitik ausgesprochen. Sollte die Inflation stärker als erwartet steigen, müsse die Bank of Japan möglicherweise schneller die Zinsen anheben. Auch BoJ-Gouverneur Kazuo Ueda erklärte am Rande der IWF-Jahrestagung, die zugrunde liegende Inflationsrate liege bereits nahe 2 % und ein weiterer Anstieg sei „nicht hinnehmbar“; die Leitzinsen würden weiter angehoben. Die Marktwetten auf eine Zinserhöhung der BoJ im Dezember sind auf rund 75 % gestiegen. Der aktuelle Leitzins von 1,25 % ist so hoch wie seit 31 Jahren nicht mehr. Sollte die BoJ ihre Straffung fortsetzen, könnte das den Yen stützen. Eine Rückführung japanischer Gelder könnte zudem die globalen Anleihemärkte belasten. $USDJPY
Nur zu Informationszwecken; keine Anlageberatung
Nur zu Informationszwecken; keine Anlageberatung
206
·
--
Der AI-Cloud-Computing-Anbieter CoreWeave verlor diese Woche insgesamt rund 25 % an Börsenwert. Die Gesamtverschuldung stieg auf über 51 Milliarden US-Dollar. Aktien und Anleihen gerieten gleichermaßen unter Druck. Das schürt am Markt die Sorge, ob sich das hoch verschuldete Finanzierungsmodell von AI-Infrastrukturunternehmen und die Renditen ihrer Investitionen langfristig als tragfähig erweisen. Anleger befürchten, dass sich die enormen Investitionsausgaben für Rechenzentren nicht in ausreichende kommerzielle Erträge ummünzen lassen. Die Stimmung belastete den US-Technologiesektor: Der Nasdaq gab diese Woche um mehr als 4 % nach, und der Philadelphia Semiconductor Index verzeichnete den achten Rückgang in Folge. Nächste Woche legen Tesla, Netflix und Meta ihre Geschäftszahlen vor – ein möglicher wichtiger Stimmungstest für Technologieaktien.#美股 #AI #CoreWeave
Nur zu Informationszwecken; keine Anlageberatung.
Der AI-Cloud-Computing-Anbieter CoreWeave verlor diese Woche insgesamt rund 25 % an Börsenwert. Die Gesamtverschuldung stieg auf über 51 Milliarden US-Dollar. Aktien und Anleihen gerieten gleichermaßen unter Druck. Das schürt am Markt die Sorge, ob sich das hoch verschuldete Finanzierungsmodell von AI-Infrastrukturunternehmen und die Renditen ihrer Investitionen langfristig als tragfähig erweisen. Anleger befürchten, dass sich die enormen Investitionsausgaben für Rechenzentren nicht in ausreichende kommerzielle Erträge ummünzen lassen. Die Stimmung belastete den US-Technologiesektor: Der Nasdaq gab diese Woche um mehr als 4 % nach, und der Philadelphia Semiconductor Index verzeichnete den achten Rückgang in Folge. Nächste Woche legen Tesla, Netflix und Meta ihre Geschäftszahlen vor – ein möglicher wichtiger Stimmungstest für Technologieaktien.#美股 #AI #CoreWeave
Nur zu Informationszwecken; keine Anlageberatung.
Nur zu Informationszwecken; keine Anlageberatung.
280
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
WhoWillSucceedJensenHuangatNvidia?
8,504 Aufrufe
174 Kommentare
Nvidia: Gespräche über neue CEO-Kandidaten sind verfrüht
Binance News
·7 Likes
·2.9k Aufrufe
WhatWillDriveCryptoandStocks’NextRebound?
277,996 Aufrufe
2,131 Kommentare
USPPIMissMayEaseBTCPressure
122,963 Aufrufe
1,452 Kommentare