
Maxine Agency
1.2k Beiträge

Maxine Agency
Melden
Nutzer blockieren
Regelmäßiger Trader
5.4 Jahre
32 Following
461 Follower
958 Like gegeben
Beiträge
Alle
Zitierungen
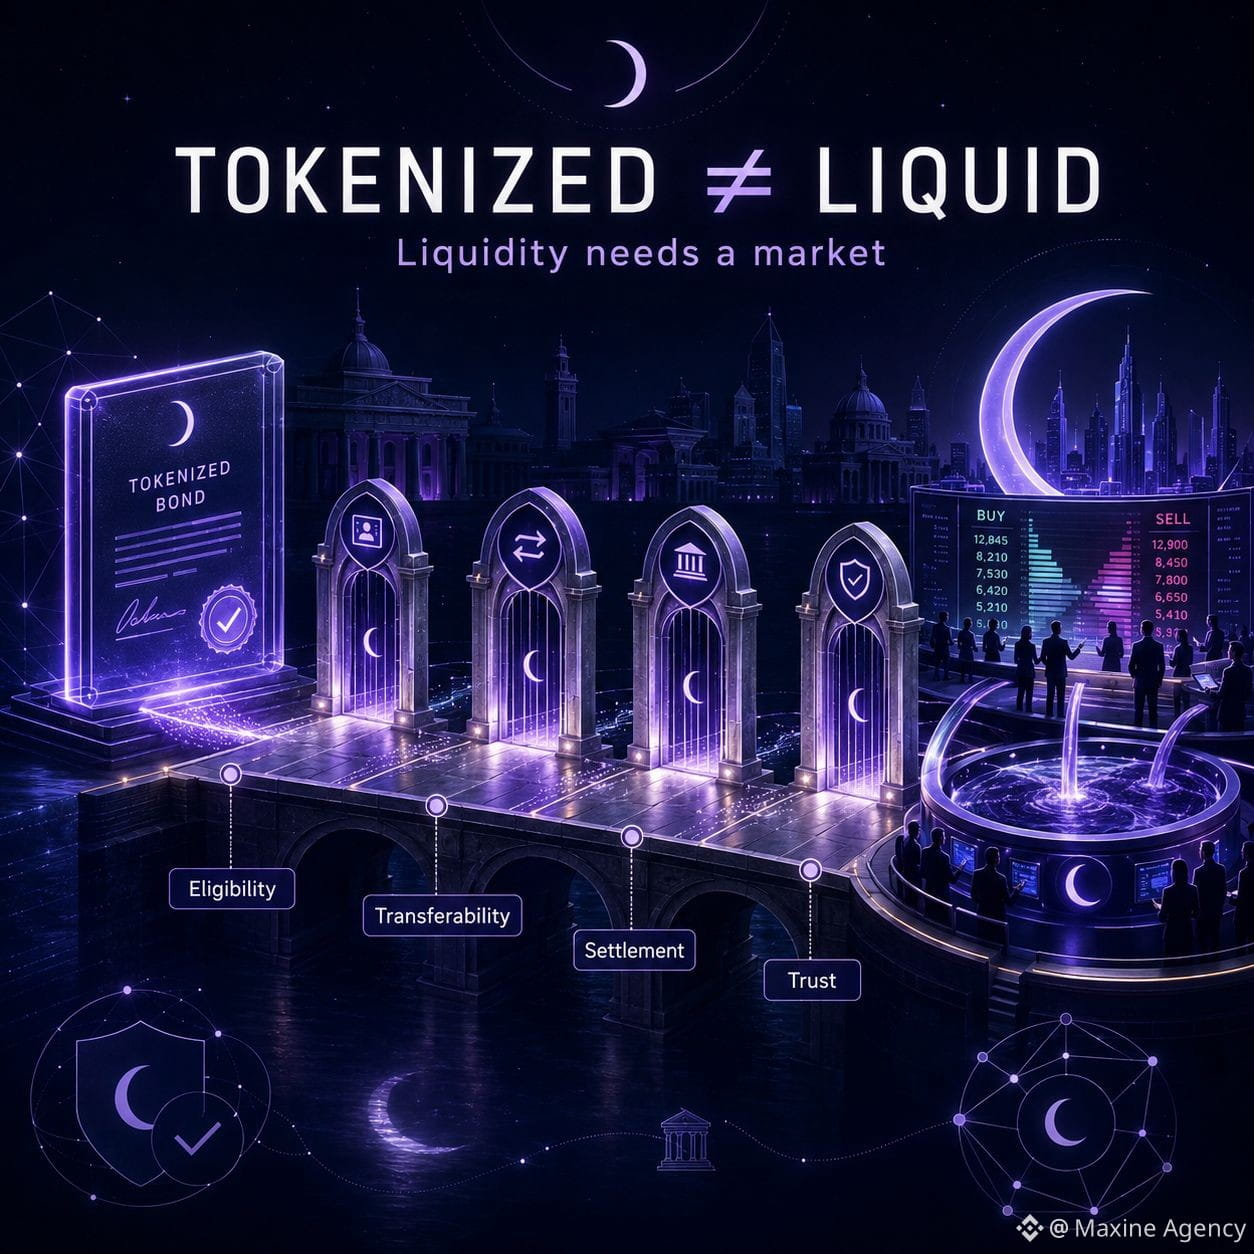
Es gab eine Zeit, in der ich dachte, RWA sei ziemlich einfach: Man bringt Vermögenswerte auf die Blockchain, teilt das Eigentum in kleinere Einheiten auf und öffnet es für mehr Menschen – dann würde die Liquidität ganz von selbst steigen.
Aber je mehr ich über Dusk lese, desto klarer wird mir: Tokenisierung löst nur den Teil „der Darstellung von Vermögenswerten“, während der dahinterliegende Markt weiterhin selbst eine Reihe schwieriger Fragen beantworten muss.
Eine Anleihe oder ein Wertpapier lässt sich technisch sehr leicht tokenisieren. Doch wer darf kaufen, an wen kann der Vermögenswert übertragen werden, wie wird Eigentum anerkannt, wie läuft das Settlement ab und wer ist im Streitfall verantwortlich – das hängt nach wie vor vom rechtlichen Rahmen und von der operativen Infrastruktur ab.
Deshalb beginne ich, zwei Begriffe auseinanderzuhalten.
Tokenisierung macht Vermögenswerte in einer digitalen Umgebung leichter emittierbar, besser nachverfolgbar und einfacher übertragbar. Liquidität hingegen braucht Käufer und Verkäufer, die tatsächliche Übertragbarkeit und genug Vertrauen, damit die Parteien wirklich bereit sind, zu handeln.
Genau hier sehe ich den bemerkenswerten Weg von Dusk.
Dusk versteht RWA nicht als bloßes „einen Token prägen und dann aufs Explorer stellen“. Bei verwalteten Vermögenswerten müssen Verwaltung, Privacy, Eligibility, selektive Offenlegung und Settlement zusammen gedacht werden, weil „permissionless“ für echte Wertpapiere ganz und gar nicht sicher die passende Lösung ist.
Meiner Meinung nach ist die größte Herausforderung von RWA nicht die Frage, wie viele Vermögenswerte eine Blockchain speichern kann.
Sondern ob diese Infrastruktur aus digitalem Eigentum einen Markt machen kann, an dem die Teilnehmer wirklich handeln wollen.
Wenn das Gesetz weiterhin festlegt, wer kaufen darf, und der Vermögenswert weiterhin schwer übertragbar bleibt, kann die Blockchain zwar Reibung reduzieren – aber nicht unbedingt neue Liquidität schaffen.
Vielleicht macht sie einfach nur die bestehende Liquidität effizienter laufen.
@Dusk_Foundation $DUSK #dusk
$DEBIT $TMX
Es gab eine Zeit, in der ich dachte, RWA sei ziemlich einfach: Man bringt Vermögenswerte auf die Blockchain, teilt das Eigentum in kleinere Einheiten auf und öffnet es für mehr Menschen – dann würde die Liquidität ganz von selbst steigen.
Aber je mehr ich über Dusk lese, desto klarer wird mir: Tokenisierung löst nur den Teil „der Darstellung von Vermögenswerten“, während der dahinterliegende Markt weiterhin selbst eine Reihe schwieriger Fragen beantworten muss.
Eine Anleihe oder ein Wertpapier lässt sich technisch sehr leicht tokenisieren. Doch wer darf kaufen, an wen kann der Vermögenswert übertragen werden, wie wird Eigentum anerkannt, wie läuft das Settlement ab und wer ist im Streitfall verantwortlich – das hängt nach wie vor vom rechtlichen Rahmen und von der operativen Infrastruktur ab.
Deshalb beginne ich, zwei Begriffe auseinanderzuhalten.
Tokenisierung macht Vermögenswerte in einer digitalen Umgebung leichter emittierbar, besser nachverfolgbar und einfacher übertragbar. Liquidität hingegen braucht Käufer und Verkäufer, die tatsächliche Übertragbarkeit und genug Vertrauen, damit die Parteien wirklich bereit sind, zu handeln.
Genau hier sehe ich den bemerkenswerten Weg von Dusk.
Dusk versteht RWA nicht als bloßes „einen Token prägen und dann aufs Explorer stellen“. Bei verwalteten Vermögenswerten müssen Verwaltung, Privacy, Eligibility, selektive Offenlegung und Settlement zusammen gedacht werden, weil „permissionless“ für echte Wertpapiere ganz und gar nicht sicher die passende Lösung ist.
Meiner Meinung nach ist die größte Herausforderung von RWA nicht die Frage, wie viele Vermögenswerte eine Blockchain speichern kann.
Sondern ob diese Infrastruktur aus digitalem Eigentum einen Markt machen kann, an dem die Teilnehmer wirklich handeln wollen.
Wenn das Gesetz weiterhin festlegt, wer kaufen darf, und der Vermögenswert weiterhin schwer übertragbar bleibt, kann die Blockchain zwar Reibung reduzieren – aber nicht unbedingt neue Liquidität schaffen.
Vielleicht macht sie einfach nur die bestehende Liquidität effizienter laufen.
@Dusk $DUSK #dusk
$DEBIT $TMX
Aber je mehr ich über Dusk lese, desto klarer wird mir: Tokenisierung löst nur den Teil „der Darstellung von Vermögenswerten“, während der dahinterliegende Markt weiterhin selbst eine Reihe schwieriger Fragen beantworten muss.
Eine Anleihe oder ein Wertpapier lässt sich technisch sehr leicht tokenisieren. Doch wer darf kaufen, an wen kann der Vermögenswert übertragen werden, wie wird Eigentum anerkannt, wie läuft das Settlement ab und wer ist im Streitfall verantwortlich – das hängt nach wie vor vom rechtlichen Rahmen und von der operativen Infrastruktur ab.
Deshalb beginne ich, zwei Begriffe auseinanderzuhalten.
Tokenisierung macht Vermögenswerte in einer digitalen Umgebung leichter emittierbar, besser nachverfolgbar und einfacher übertragbar. Liquidität hingegen braucht Käufer und Verkäufer, die tatsächliche Übertragbarkeit und genug Vertrauen, damit die Parteien wirklich bereit sind, zu handeln.
Genau hier sehe ich den bemerkenswerten Weg von Dusk.
Dusk versteht RWA nicht als bloßes „einen Token prägen und dann aufs Explorer stellen“. Bei verwalteten Vermögenswerten müssen Verwaltung, Privacy, Eligibility, selektive Offenlegung und Settlement zusammen gedacht werden, weil „permissionless“ für echte Wertpapiere ganz und gar nicht sicher die passende Lösung ist.
Meiner Meinung nach ist die größte Herausforderung von RWA nicht die Frage, wie viele Vermögenswerte eine Blockchain speichern kann.
Sondern ob diese Infrastruktur aus digitalem Eigentum einen Markt machen kann, an dem die Teilnehmer wirklich handeln wollen.
Wenn das Gesetz weiterhin festlegt, wer kaufen darf, und der Vermögenswert weiterhin schwer übertragbar bleibt, kann die Blockchain zwar Reibung reduzieren – aber nicht unbedingt neue Liquidität schaffen.
Vielleicht macht sie einfach nur die bestehende Liquidität effizienter laufen.
@Dusk $DUSK #dusk
$DEBIT $TMX
1
1
410
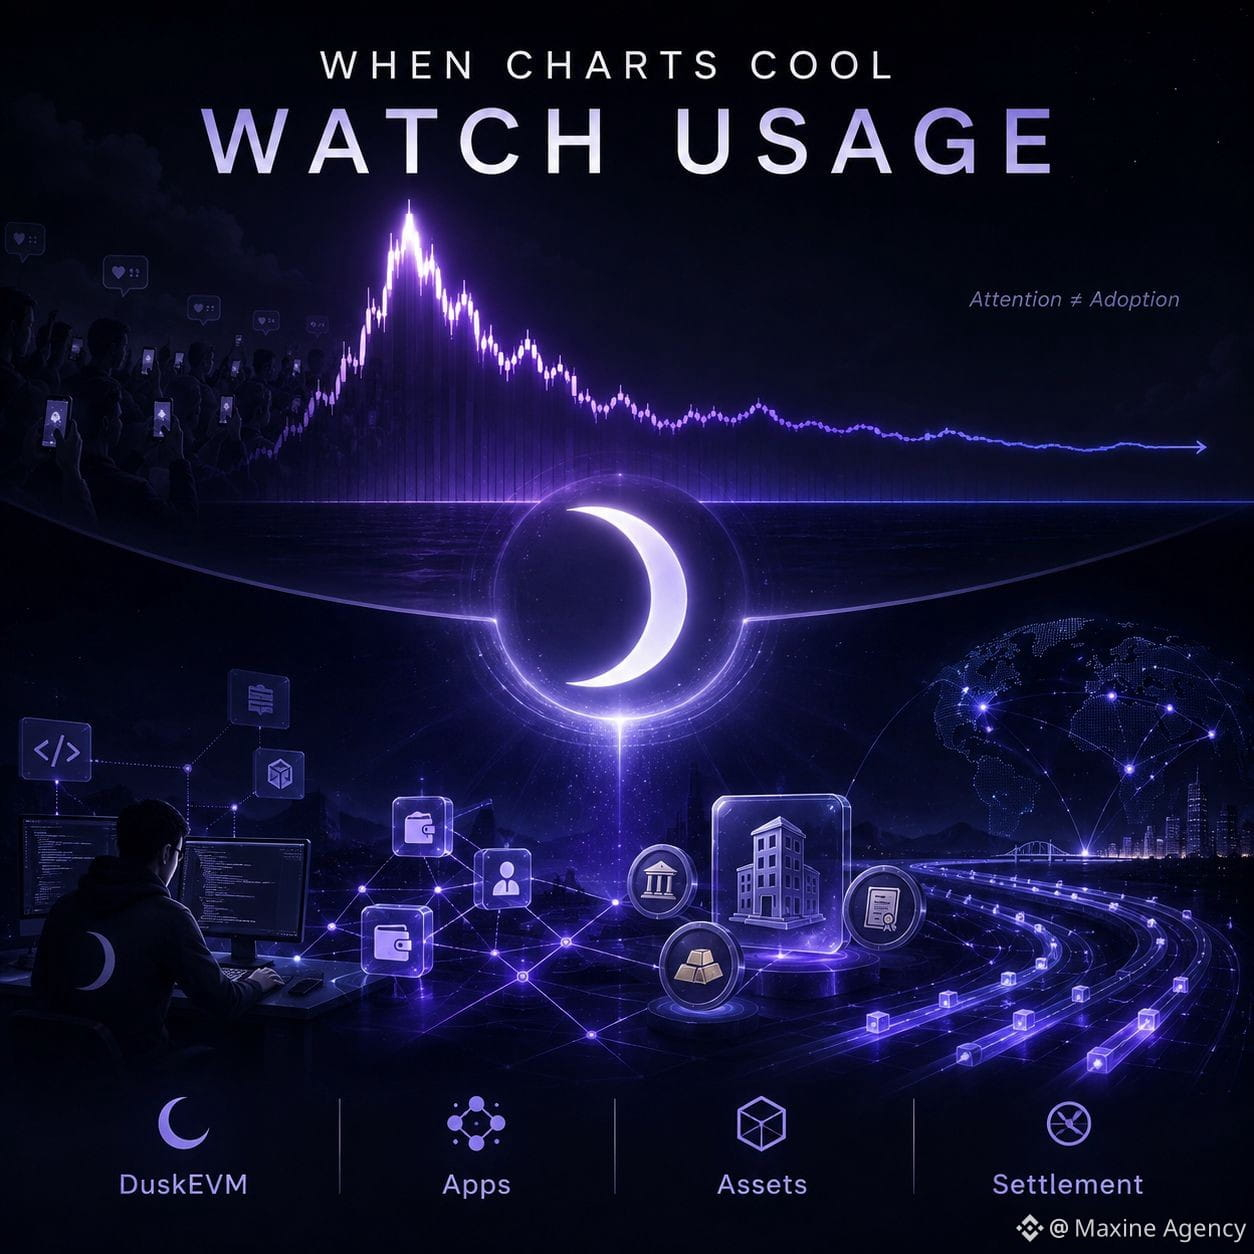
Ich finde DUSK an den Tagen, an denen das Chart nicht mehr so verlockend ist, inzwischen deutlich interessanter.
Eine Zeit lang habe ich Dusk hauptsächlich über den Preis betrachtet. Wenn das Volumen stark ansteigt und das Chart schnell läuft, fühlt es sich so an, als würde das Projekt vom Markt neu bewertet.
Aber je mehr ich verfolge, desto mehr merke ich: Der Preis spiegelt nur die Aufmerksamkeit wider, die gerade im Moment da ist. Schwieriger ist es zu erkennen, ob diese Aufmerksamkeit sich in echte Nutzung des Netzwerks übersetzt.
DuskEVM ist für mich ein wichtiger Schritt in dieser Geschichte. Entwicklern, die mit Solidity und den Tools von Ethereum vertraut sind, fällt der Einstieg in Dusk leichter, während die eigene Layer für Settlement und Privacy den Systemunterschied dennoch bewahren.
Das, was ich als Nächstes sehen möchte, ist keine weitere Partnerschafts-Ankündigung.
Ich möchte wissen, ob die Entwickler nach dem leichteren Einstieg auch wirklich bleiben und Produkte bauen. Erzeugt die App kontinuierlich Transaktionen? Werden tokenisierte Assets tatsächlich ausgegeben und gesettelt – oder tauchen sie nur im Roadmap auf.
Diese Frage wird umso wichtiger, weil <$DUSK > weiterhin ausgegeben wird, um Rewards für das Netzwerk zu zahlen. Emission kann Staking und Sicherheit in der Anfangsphase mit Nährstoffen versorgen, aber langfristig müssen diese neuen Token letztlich von echter Nachfrage aufgenommen werden.
Wenn die Aktivität langsamer wächst als das Angebot, kann auch eine richtig schöne Kerze nicht allzu viel verändern.
Wenn sich die Nutzung jedoch gleichmäßig erhöht, selbst wenn der Markt die Euphorie verloren hat, sehe ich das als wertvolleres Signal als jede noch so starke Breakout-Phase.
Das Chart sagt mir, worauf Trader achten.
Neue Netzwerkaktivität zeigt mir, ob Dusk sich einer echten Wirtschaft annähert.
@Dusk_Foundation #dusk $TMX $STAR
Ich finde DUSK an den Tagen, an denen das Chart nicht mehr so verlockend ist, inzwischen deutlich interessanter.
Eine Zeit lang habe ich Dusk hauptsächlich über den Preis betrachtet. Wenn das Volumen stark ansteigt und das Chart schnell läuft, fühlt es sich so an, als würde das Projekt vom Markt neu bewertet.
Aber je mehr ich verfolge, desto mehr merke ich: Der Preis spiegelt nur die Aufmerksamkeit wider, die gerade im Moment da ist. Schwieriger ist es zu erkennen, ob diese Aufmerksamkeit sich in echte Nutzung des Netzwerks übersetzt.
DuskEVM ist für mich ein wichtiger Schritt in dieser Geschichte. Entwicklern, die mit Solidity und den Tools von Ethereum vertraut sind, fällt der Einstieg in Dusk leichter, während die eigene Layer für Settlement und Privacy den Systemunterschied dennoch bewahren.
Das, was ich als Nächstes sehen möchte, ist keine weitere Partnerschafts-Ankündigung.
Ich möchte wissen, ob die Entwickler nach dem leichteren Einstieg auch wirklich bleiben und Produkte bauen. Erzeugt die App kontinuierlich Transaktionen? Werden tokenisierte Assets tatsächlich ausgegeben und gesettelt – oder tauchen sie nur im Roadmap auf.
Diese Frage wird umso wichtiger, weil <$DUSK > weiterhin ausgegeben wird, um Rewards für das Netzwerk zu zahlen. Emission kann Staking und Sicherheit in der Anfangsphase mit Nährstoffen versorgen, aber langfristig müssen diese neuen Token letztlich von echter Nachfrage aufgenommen werden.
Wenn die Aktivität langsamer wächst als das Angebot, kann auch eine richtig schöne Kerze nicht allzu viel verändern.
Wenn sich die Nutzung jedoch gleichmäßig erhöht, selbst wenn der Markt die Euphorie verloren hat, sehe ich das als wertvolleres Signal als jede noch so starke Breakout-Phase.
Das Chart sagt mir, worauf Trader achten.
Neue Netzwerkaktivität zeigt mir, ob Dusk sich einer echten Wirtschaft annähert.
@Dusk #dusk $TMX $STAR
Eine Zeit lang habe ich Dusk hauptsächlich über den Preis betrachtet. Wenn das Volumen stark ansteigt und das Chart schnell läuft, fühlt es sich so an, als würde das Projekt vom Markt neu bewertet.
Aber je mehr ich verfolge, desto mehr merke ich: Der Preis spiegelt nur die Aufmerksamkeit wider, die gerade im Moment da ist. Schwieriger ist es zu erkennen, ob diese Aufmerksamkeit sich in echte Nutzung des Netzwerks übersetzt.
DuskEVM ist für mich ein wichtiger Schritt in dieser Geschichte. Entwicklern, die mit Solidity und den Tools von Ethereum vertraut sind, fällt der Einstieg in Dusk leichter, während die eigene Layer für Settlement und Privacy den Systemunterschied dennoch bewahren.
Das, was ich als Nächstes sehen möchte, ist keine weitere Partnerschafts-Ankündigung.
Ich möchte wissen, ob die Entwickler nach dem leichteren Einstieg auch wirklich bleiben und Produkte bauen. Erzeugt die App kontinuierlich Transaktionen? Werden tokenisierte Assets tatsächlich ausgegeben und gesettelt – oder tauchen sie nur im Roadmap auf.
Diese Frage wird umso wichtiger, weil <$DUSK > weiterhin ausgegeben wird, um Rewards für das Netzwerk zu zahlen. Emission kann Staking und Sicherheit in der Anfangsphase mit Nährstoffen versorgen, aber langfristig müssen diese neuen Token letztlich von echter Nachfrage aufgenommen werden.
Wenn die Aktivität langsamer wächst als das Angebot, kann auch eine richtig schöne Kerze nicht allzu viel verändern.
Wenn sich die Nutzung jedoch gleichmäßig erhöht, selbst wenn der Markt die Euphorie verloren hat, sehe ich das als wertvolleres Signal als jede noch so starke Breakout-Phase.
Das Chart sagt mir, worauf Trader achten.
Neue Netzwerkaktivität zeigt mir, ob Dusk sich einer echten Wirtschaft annähert.
@Dusk #dusk $TMX $STAR
2
2
203
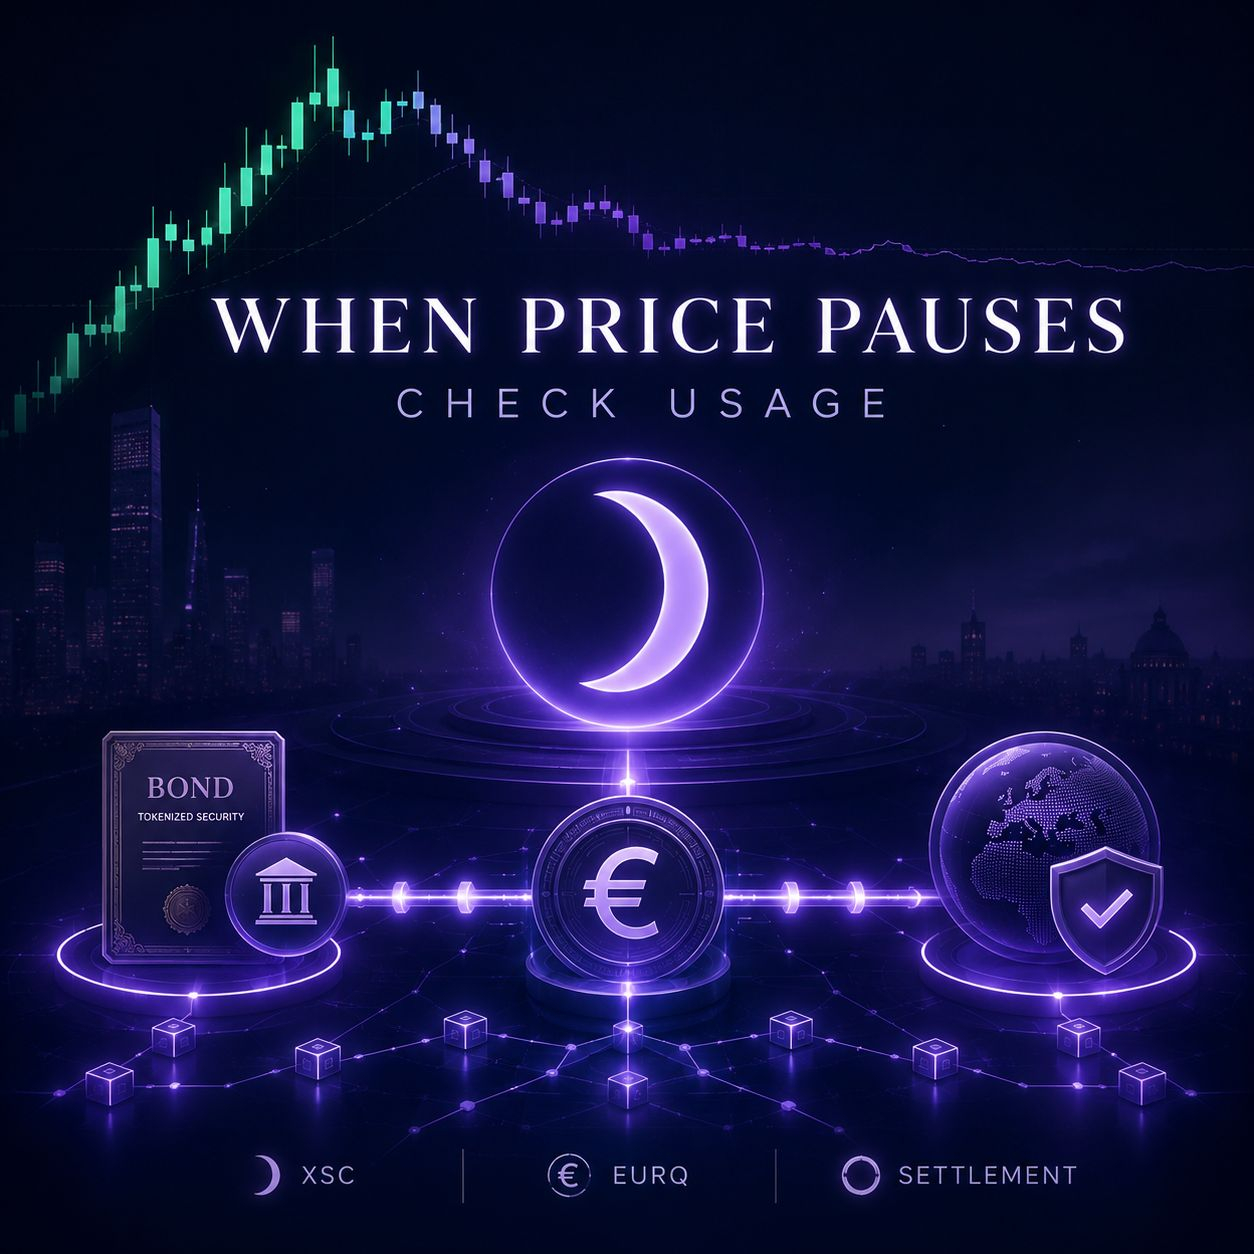
Ich interessiere mich mehr für $DUSK , wenn die Preisbewegung aufhört zu steigen
Ein starker Aufwärtsimpuls lenkt zwar leicht die Aufmerksamkeit auf Dusk, aber ich möchte keine Kerzen als Beweis dafür verwenden, dass die These des Projekts richtig ist.
Was ich für interessanter halte, liegt im Bereich der Infrastruktur.
Dusk versucht, ein ziemlich schwieriges Problem im Bereich Onchain-Finance zu lösen: Vermögenswerte müssen verifiziert und regulatorische Vorgaben eingehalten werden, aber ein Unternehmen kann nicht gleichzeitig alles an Positionen, Identitäten oder Transaktionshistorien für beliebige Betrachter auf der Blockchain offenlegen.
XSC, selective disclosure und DuskEVM drehen sich alle um genau diese Grenze. EURQ macht die Story noch greifbarer, denn tokenisierte Wertpapiere brauchen nicht nur Vermögenswerte, die auf die Chain gebracht werden. Sie brauchen auch ein passendes Zahlungsmittel, damit Geld und Vermögenswerte im selben Ökosystem gemeinsam settlementen können.
Meiner Meinung nach wird dieser Teil oft übersehen.
Eine Blockchain kann Anleihen oder Fonds tokenisieren, aber wenn die Zahlungsabwicklung weiterhin umständlich über Systeme außerhalb der Chain laufen muss, löst die Onchain-Erfahrung erst die halbe Aufgabe.
Daher bin ich nicht allzu euphorisch, wenn DUSK nur ein paar Tage lang mit Volumen steigt. Momentum kann Trader anziehen, aber es sagt nicht, ob sie bleiben.
Was ich sehen möchte, sobald der Markt sich wieder beruhigt: Steigt das Transaktionsvolumen wirklich weiter? Und settlen die realen Vermögenswerte tatsächlich, sodass die Nachfrage nach der Nutzung von Dusk weiterhin zunimmt.
Wenn die Aktivität auch dann noch vorhanden ist, wenn der Chart nicht mehr verlockend wirkt, dann bekommt die Aufwärtsbewegung erst wirklich eine Bedeutung jenseits von Spekulation.
@Dusk_Foundation #dusk $UAI $LAB
Ich interessiere mich mehr für $DUSK , wenn die Preisbewegung aufhört zu steigen
Ein starker Aufwärtsimpuls lenkt zwar leicht die Aufmerksamkeit auf Dusk, aber ich möchte keine Kerzen als Beweis dafür verwenden, dass die These des Projekts richtig ist.
Was ich für interessanter halte, liegt im Bereich der Infrastruktur.
Dusk versucht, ein ziemlich schwieriges Problem im Bereich Onchain-Finance zu lösen: Vermögenswerte müssen verifiziert und regulatorische Vorgaben eingehalten werden, aber ein Unternehmen kann nicht gleichzeitig alles an Positionen, Identitäten oder Transaktionshistorien für beliebige Betrachter auf der Blockchain offenlegen.
XSC, selective disclosure und DuskEVM drehen sich alle um genau diese Grenze. EURQ macht die Story noch greifbarer, denn tokenisierte Wertpapiere brauchen nicht nur Vermögenswerte, die auf die Chain gebracht werden. Sie brauchen auch ein passendes Zahlungsmittel, damit Geld und Vermögenswerte im selben Ökosystem gemeinsam settlementen können.
Meiner Meinung nach wird dieser Teil oft übersehen.
Eine Blockchain kann Anleihen oder Fonds tokenisieren, aber wenn die Zahlungsabwicklung weiterhin umständlich über Systeme außerhalb der Chain laufen muss, löst die Onchain-Erfahrung erst die halbe Aufgabe.
Daher bin ich nicht allzu euphorisch, wenn DUSK nur ein paar Tage lang mit Volumen steigt. Momentum kann Trader anziehen, aber es sagt nicht, ob sie bleiben.
Was ich sehen möchte, sobald der Markt sich wieder beruhigt: Steigt das Transaktionsvolumen wirklich weiter? Und settlen die realen Vermögenswerte tatsächlich, sodass die Nachfrage nach der Nutzung von Dusk weiterhin zunimmt.
Wenn die Aktivität auch dann noch vorhanden ist, wenn der Chart nicht mehr verlockend wirkt, dann bekommt die Aufwärtsbewegung erst wirklich eine Bedeutung jenseits von Spekulation.
@Dusk #dusk $UAI $LAB
Ein starker Aufwärtsimpuls lenkt zwar leicht die Aufmerksamkeit auf Dusk, aber ich möchte keine Kerzen als Beweis dafür verwenden, dass die These des Projekts richtig ist.
Was ich für interessanter halte, liegt im Bereich der Infrastruktur.
Dusk versucht, ein ziemlich schwieriges Problem im Bereich Onchain-Finance zu lösen: Vermögenswerte müssen verifiziert und regulatorische Vorgaben eingehalten werden, aber ein Unternehmen kann nicht gleichzeitig alles an Positionen, Identitäten oder Transaktionshistorien für beliebige Betrachter auf der Blockchain offenlegen.
XSC, selective disclosure und DuskEVM drehen sich alle um genau diese Grenze. EURQ macht die Story noch greifbarer, denn tokenisierte Wertpapiere brauchen nicht nur Vermögenswerte, die auf die Chain gebracht werden. Sie brauchen auch ein passendes Zahlungsmittel, damit Geld und Vermögenswerte im selben Ökosystem gemeinsam settlementen können.
Meiner Meinung nach wird dieser Teil oft übersehen.
Eine Blockchain kann Anleihen oder Fonds tokenisieren, aber wenn die Zahlungsabwicklung weiterhin umständlich über Systeme außerhalb der Chain laufen muss, löst die Onchain-Erfahrung erst die halbe Aufgabe.
Daher bin ich nicht allzu euphorisch, wenn DUSK nur ein paar Tage lang mit Volumen steigt. Momentum kann Trader anziehen, aber es sagt nicht, ob sie bleiben.
Was ich sehen möchte, sobald der Markt sich wieder beruhigt: Steigt das Transaktionsvolumen wirklich weiter? Und settlen die realen Vermögenswerte tatsächlich, sodass die Nachfrage nach der Nutzung von Dusk weiterhin zunimmt.
Wenn die Aktivität auch dann noch vorhanden ist, wenn der Chart nicht mehr verlockend wirkt, dann bekommt die Aufwärtsbewegung erst wirklich eine Bedeutung jenseits von Spekulation.
@Dusk #dusk $UAI $LAB
1
2
580
JubJub hat meine Aufmerksamkeit auf den am wenigsten erwähnten Teil der Dusk-„Privacy“-Story gelenkt
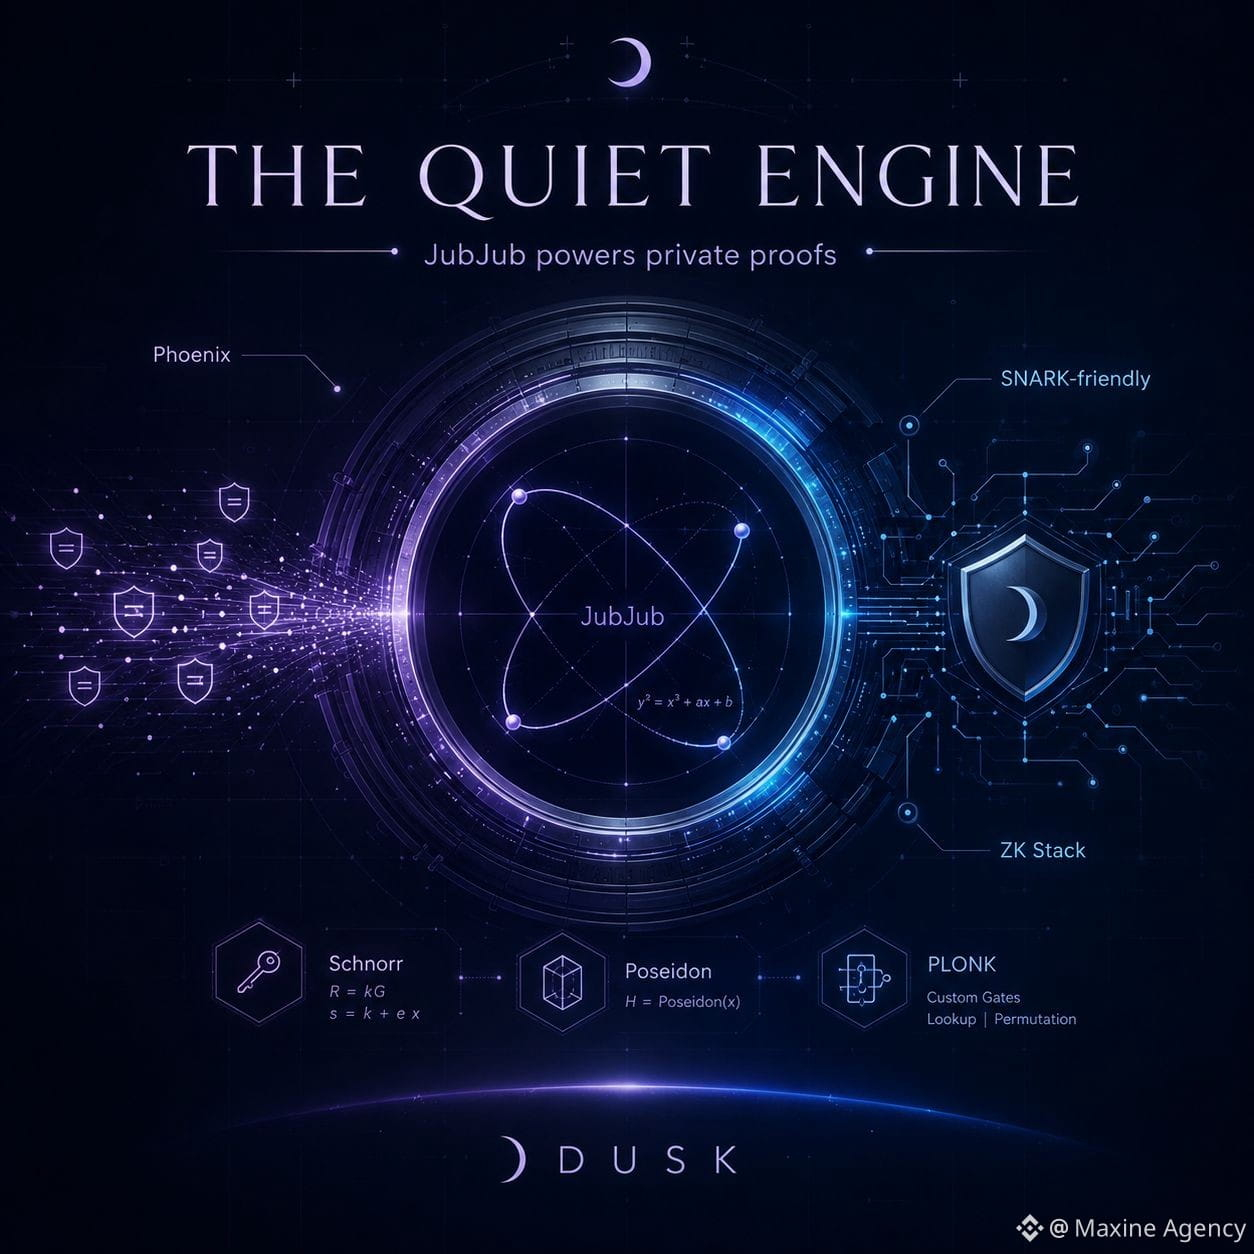
Wenn man über Dusk spricht, ist der auffälligste Bereich nach wie vor „confidential transactions“, „selective disclosure“ oder private Finanzwerte. Aber je tiefer man in die darunterliegende Kryptoschicht hinabliest, desto interessanter wird JubJub – viel mehr als sein Name vermuten lässt.
JubJub ist eine Elliptic Curve, die so entworfen wurde, dass sie in einer SNARK-freundlichen Umgebung effizient arbeitet. Bei Dusk ist das wichtig, weil Privacy nicht nur bedeutet, Daten an der Oberfläche zu verstecken. Zero-Knowledge-Beweise müssen weiterhin verifizieren können, dass eine Transaktion die Regeln korrekt befolgt, ohne dass sensible Daten offengelegt werden müssen.
Phoenix zeigt diese Rolle ziemlich deutlich. Die „shielded“-Adressen von Phoenix werden aus Punkten auf JubJub aufgebaut, während Dusk zusätzlich Primitives wie Schnorr, Poseidon und PLONK in seinem Kryptostapel kombiniert.
Was mir hier gefällt, ist, dass Dusk nicht versucht, JubJub zu einer eigenen „Narrative“ zu machen. Es ist eher wie ein Bauteil, das tief im Motor steckt: Nutzer müssen es kaum kennen, aber wenn man die falschen Primitives wählt, kann der Beweis schwerer werden oder sich schwieriger integrieren lassen.
Natürlich schafft ein schöner kryptografischer Stack nicht von selbst Adoption. Dusk muss nachweisen, dass Entwickler, Organisationen und echte Assets tatsächlich diese Infrastruktur brauchen.
Aber wenn man verstehen will, ob eine Privacy-Chain wirklich ernsthafte Technik beinhaltet, denke ich, sollte man unter die Marketing-Schlagworte schauen.
Manchmal ist das Interessanteste gerade das, was keinen Ticker hat, keine Kampagne fährt und niemanden zum Werben braucht.
@Dusk_Foundation $DUSK #dusk $AOP $4
JubJub hat meine Aufmerksamkeit auf den am wenigsten erwähnten Teil der Dusk-„Privacy“-Story gelenkt
Wenn man über Dusk spricht, ist der auffälligste Bereich nach wie vor „confidential transactions“, „selective disclosure“ oder private Finanzwerte. Aber je tiefer man in die darunterliegende Kryptoschicht hinabliest, desto interessanter wird JubJub – viel mehr als sein Name vermuten lässt.
JubJub ist eine Elliptic Curve, die so entworfen wurde, dass sie in einer SNARK-freundlichen Umgebung effizient arbeitet. Bei Dusk ist das wichtig, weil Privacy nicht nur bedeutet, Daten an der Oberfläche zu verstecken. Zero-Knowledge-Beweise müssen weiterhin verifizieren können, dass eine Transaktion die Regeln korrekt befolgt, ohne dass sensible Daten offengelegt werden müssen.
Phoenix zeigt diese Rolle ziemlich deutlich. Die „shielded“-Adressen von Phoenix werden aus Punkten auf JubJub aufgebaut, während Dusk zusätzlich Primitives wie Schnorr, Poseidon und PLONK in seinem Kryptostapel kombiniert.
Was mir hier gefällt, ist, dass Dusk nicht versucht, JubJub zu einer eigenen „Narrative“ zu machen. Es ist eher wie ein Bauteil, das tief im Motor steckt: Nutzer müssen es kaum kennen, aber wenn man die falschen Primitives wählt, kann der Beweis schwerer werden oder sich schwieriger integrieren lassen.
Natürlich schafft ein schöner kryptografischer Stack nicht von selbst Adoption. Dusk muss nachweisen, dass Entwickler, Organisationen und echte Assets tatsächlich diese Infrastruktur brauchen.
Aber wenn man verstehen will, ob eine Privacy-Chain wirklich ernsthafte Technik beinhaltet, denke ich, sollte man unter die Marketing-Schlagworte schauen.
Manchmal ist das Interessanteste gerade das, was keinen Ticker hat, keine Kampagne fährt und niemanden zum Werben braucht.
@Dusk $DUSK #dusk $AOP $4
Wenn man über Dusk spricht, ist der auffälligste Bereich nach wie vor „confidential transactions“, „selective disclosure“ oder private Finanzwerte. Aber je tiefer man in die darunterliegende Kryptoschicht hinabliest, desto interessanter wird JubJub – viel mehr als sein Name vermuten lässt.
JubJub ist eine Elliptic Curve, die so entworfen wurde, dass sie in einer SNARK-freundlichen Umgebung effizient arbeitet. Bei Dusk ist das wichtig, weil Privacy nicht nur bedeutet, Daten an der Oberfläche zu verstecken. Zero-Knowledge-Beweise müssen weiterhin verifizieren können, dass eine Transaktion die Regeln korrekt befolgt, ohne dass sensible Daten offengelegt werden müssen.
Phoenix zeigt diese Rolle ziemlich deutlich. Die „shielded“-Adressen von Phoenix werden aus Punkten auf JubJub aufgebaut, während Dusk zusätzlich Primitives wie Schnorr, Poseidon und PLONK in seinem Kryptostapel kombiniert.
Was mir hier gefällt, ist, dass Dusk nicht versucht, JubJub zu einer eigenen „Narrative“ zu machen. Es ist eher wie ein Bauteil, das tief im Motor steckt: Nutzer müssen es kaum kennen, aber wenn man die falschen Primitives wählt, kann der Beweis schwerer werden oder sich schwieriger integrieren lassen.
Natürlich schafft ein schöner kryptografischer Stack nicht von selbst Adoption. Dusk muss nachweisen, dass Entwickler, Organisationen und echte Assets tatsächlich diese Infrastruktur brauchen.
Aber wenn man verstehen will, ob eine Privacy-Chain wirklich ernsthafte Technik beinhaltet, denke ich, sollte man unter die Marketing-Schlagworte schauen.
Manchmal ist das Interessanteste gerade das, was keinen Ticker hat, keine Kampagne fährt und niemanden zum Werben braucht.
@Dusk $DUSK #dusk $AOP $4
2
2
202
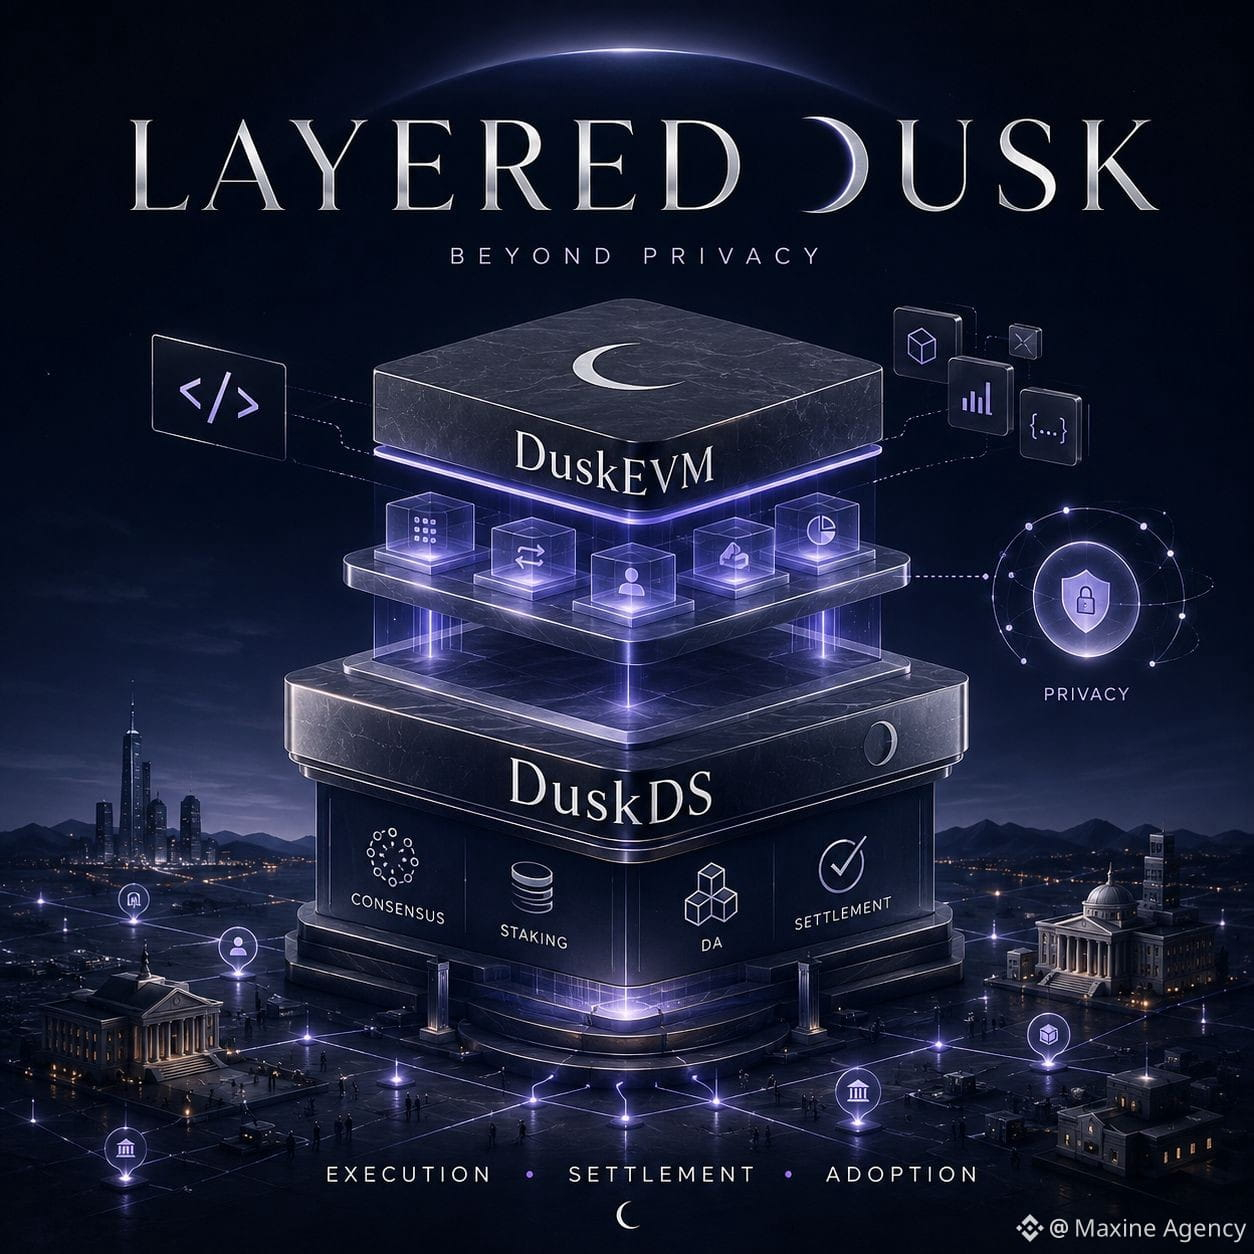
Dusk verändert sich von einer „Privacy-Chain“ hin zu einer Infrastruktur mit mehreren klar getrennten Ebenen
Früher habe ich bei Dusk fast ausschließlich auf Privacy geachtet. Das ist auch nachvollziehbar, denn das Projekt hat jahrelang Infrastruktur für die vertrauliche Finanzwelt aufgebaut, bevor das Mainnet Anfang 2025 live ging.
Doch je mehr ich mir die späteren Upgrades anschaue, desto mehr fällt mir auf, dass das Spannendere eigentlich ist, wie Dusk die einzelnen Aufgaben des Netzwerks voneinander trennt.
DuskDS konzentriert sich auf Consensus, Staking, Data Availability und Settlement. DuskEVM schafft für Solidity-Developer eine vertrautere Umgebung. Privacy existiert weiterhin, ist aber nicht mehr als zwingende Voraussetzung für jede Anwendung vorgeschrieben.
Meiner Meinung nach ist das eine ziemlich wichtige Veränderung.
Eine Blockchain mit guter Privacy-Technologie, die Entwickler aber zwingt, zu viel Neues zu lernen, verengt automatisch den Kreis derer, die darauf bauen können. Die Einführung von EVM hilft, die Umstellungskosten zu senken, während die separaten Ebenen für Settlement und Privacy weiterhin das bewahren, was Dusk von einer typischen EVM-Chain unterscheidet.
Updates wie Blob-Transactions oder PLONK V2 sehe ich daher eher als Infrastruktur-Vorbereitung denn als „neues Feature“.
Doch eine schöne Architektur auf dem Papier sagt noch nicht viel aus.
Mich würde interessieren, ob DuskEVM Entwickler langfristig tatsächlich am Bauen hält, ob die Transaktionszahlen wirklich steigen und welche finanziellen Assets am Ende tatsächlich über DuskDS gesettelt werden – statt nur in Demos oder Ankündigungen zu enden.
Wenn diese Zahlen auftauchen, dann hätte die Trennung von Execution und Settlement eine echte praktische Bedeutung.
Wenn nicht, dann hat Dusk erst das Design-Problem gelöst – aber noch nicht das Adoption-Problem.
@Dusk_Foundation $DUSK #dusk
$UP $MarsCoin
Dusk verändert sich von einer „Privacy-Chain“ hin zu einer Infrastruktur mit mehreren klar getrennten Ebenen
Früher habe ich bei Dusk fast ausschließlich auf Privacy geachtet. Das ist auch nachvollziehbar, denn das Projekt hat jahrelang Infrastruktur für die vertrauliche Finanzwelt aufgebaut, bevor das Mainnet Anfang 2025 live ging.
Doch je mehr ich mir die späteren Upgrades anschaue, desto mehr fällt mir auf, dass das Spannendere eigentlich ist, wie Dusk die einzelnen Aufgaben des Netzwerks voneinander trennt.
DuskDS konzentriert sich auf Consensus, Staking, Data Availability und Settlement. DuskEVM schafft für Solidity-Developer eine vertrautere Umgebung. Privacy existiert weiterhin, ist aber nicht mehr als zwingende Voraussetzung für jede Anwendung vorgeschrieben.
Meiner Meinung nach ist das eine ziemlich wichtige Veränderung.
Eine Blockchain mit guter Privacy-Technologie, die Entwickler aber zwingt, zu viel Neues zu lernen, verengt automatisch den Kreis derer, die darauf bauen können. Die Einführung von EVM hilft, die Umstellungskosten zu senken, während die separaten Ebenen für Settlement und Privacy weiterhin das bewahren, was Dusk von einer typischen EVM-Chain unterscheidet.
Updates wie Blob-Transactions oder PLONK V2 sehe ich daher eher als Infrastruktur-Vorbereitung denn als „neues Feature“.
Doch eine schöne Architektur auf dem Papier sagt noch nicht viel aus.
Mich würde interessieren, ob DuskEVM Entwickler langfristig tatsächlich am Bauen hält, ob die Transaktionszahlen wirklich steigen und welche finanziellen Assets am Ende tatsächlich über DuskDS gesettelt werden – statt nur in Demos oder Ankündigungen zu enden.
Wenn diese Zahlen auftauchen, dann hätte die Trennung von Execution und Settlement eine echte praktische Bedeutung.
Wenn nicht, dann hat Dusk erst das Design-Problem gelöst – aber noch nicht das Adoption-Problem.
@Dusk $DUSK #dusk
$UP $MarsCoin
Früher habe ich bei Dusk fast ausschließlich auf Privacy geachtet. Das ist auch nachvollziehbar, denn das Projekt hat jahrelang Infrastruktur für die vertrauliche Finanzwelt aufgebaut, bevor das Mainnet Anfang 2025 live ging.
Doch je mehr ich mir die späteren Upgrades anschaue, desto mehr fällt mir auf, dass das Spannendere eigentlich ist, wie Dusk die einzelnen Aufgaben des Netzwerks voneinander trennt.
DuskDS konzentriert sich auf Consensus, Staking, Data Availability und Settlement. DuskEVM schafft für Solidity-Developer eine vertrautere Umgebung. Privacy existiert weiterhin, ist aber nicht mehr als zwingende Voraussetzung für jede Anwendung vorgeschrieben.
Meiner Meinung nach ist das eine ziemlich wichtige Veränderung.
Eine Blockchain mit guter Privacy-Technologie, die Entwickler aber zwingt, zu viel Neues zu lernen, verengt automatisch den Kreis derer, die darauf bauen können. Die Einführung von EVM hilft, die Umstellungskosten zu senken, während die separaten Ebenen für Settlement und Privacy weiterhin das bewahren, was Dusk von einer typischen EVM-Chain unterscheidet.
Updates wie Blob-Transactions oder PLONK V2 sehe ich daher eher als Infrastruktur-Vorbereitung denn als „neues Feature“.
Doch eine schöne Architektur auf dem Papier sagt noch nicht viel aus.
Mich würde interessieren, ob DuskEVM Entwickler langfristig tatsächlich am Bauen hält, ob die Transaktionszahlen wirklich steigen und welche finanziellen Assets am Ende tatsächlich über DuskDS gesettelt werden – statt nur in Demos oder Ankündigungen zu enden.
Wenn diese Zahlen auftauchen, dann hätte die Trennung von Execution und Settlement eine echte praktische Bedeutung.
Wenn nicht, dann hat Dusk erst das Design-Problem gelöst – aber noch nicht das Adoption-Problem.
@Dusk $DUSK #dusk
$UP $MarsCoin
1
1
198
Verifiziert
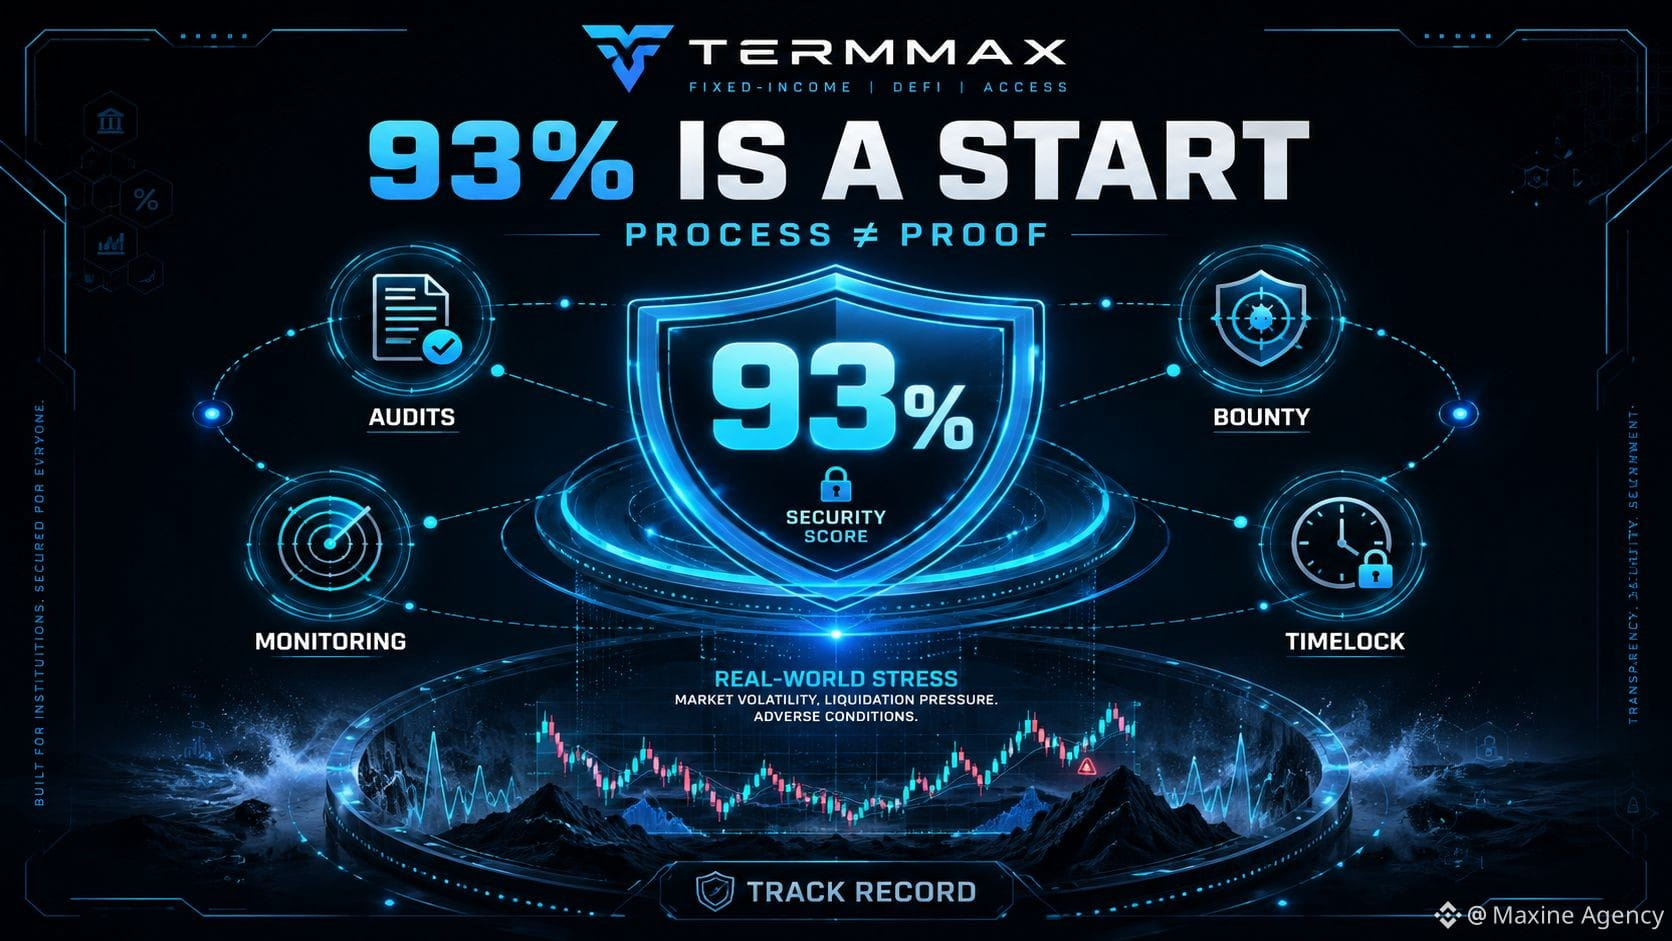
Die Security-Punkte von TermMax mit 93% sind bemerkenswert, aber ich sehe sie nicht als das endgültige Beweisstück
Ich scrolle bei Security-Seiten meist ziemlich schnell durch, weil die meisten Protokolle denselben Keyword-Satz haben: audit, bug bounty, monitoring, timelock. Aber TermMax lässt mich innehalten, wenn ich sehe, dass DeFiSafety 93% vergibt – und zwar auf demselben Niveau, das das Projekt nutzt, um sich mit Aave V3 zu vergleichen.
Die Zahl ist gut, aber ich denke, das Verständnis dafür ist wichtiger als die Punktzahl selbst.
DeFiSafety auditet nicht direkt Code. Sie bewerten den Prozess, die Dokumentation, das Maß an Transparenz und wie das Protokoll sichere Praktiken umsetzt. 93% bedeutet also, dass bei TermMax ein gut aufgebauter Security-Prozess existiert – nicht, dass Smart Contracts zu 93% „sicher bewiesen“ sind.
Wenn man sich den aktuellen Stack ansieht, hat TermMax mehrere Ebenen: Audit, um Fehler zu finden, bevor etwas live geht; Bug Bounty, um die Testfläche weiter zu vergrößern; Hypernative, um Auffälligkeiten zu überwachen, nachdem das System läuft; und Timelock, um sensible Änderungen zu verzögern. Jede Ebene behandelt eine andere Art von Risiko.
Aber es gibt etwas, das man sich nicht durch ein Audit kaufen kann.
Nämlich die Überlebenshistorie durch den echten Markt.
Aave V3 hat den Vorteil, dass es über viele Jahre und viele stressige Situationen betrieben wurde. TermMax hat aktuell noch nicht dieselbe Menge an „Praxisdaten“.
Darum werde ich nicht fragen, ob TermMax secure ist.
Ich möchte sehen, wie dieser Security-Stack reagiert, wenn die Liquidität stark schwankt, wenn der Oracle unter Druck gerät oder wenn wirklich ein Edge Case auf dem Mainnet auftaucht.
Die Punktzahl zeigt, wie ernsthaft sich das Protokoll vorbereitet hat.
Ein neuer Track Record zeigt, wie gut diese Vorbereitungen der Realität standhalten.
@termmax #TermMax
$BEAT $BTC $ARX
Die Security-Punkte von TermMax mit 93% sind bemerkenswert, aber ich sehe sie nicht als das endgültige Beweisstück
Ich scrolle bei Security-Seiten meist ziemlich schnell durch, weil die meisten Protokolle denselben Keyword-Satz haben: audit, bug bounty, monitoring, timelock. Aber TermMax lässt mich innehalten, wenn ich sehe, dass DeFiSafety 93% vergibt – und zwar auf demselben Niveau, das das Projekt nutzt, um sich mit Aave V3 zu vergleichen.
Die Zahl ist gut, aber ich denke, das Verständnis dafür ist wichtiger als die Punktzahl selbst.
DeFiSafety auditet nicht direkt Code. Sie bewerten den Prozess, die Dokumentation, das Maß an Transparenz und wie das Protokoll sichere Praktiken umsetzt. 93% bedeutet also, dass bei TermMax ein gut aufgebauter Security-Prozess existiert – nicht, dass Smart Contracts zu 93% „sicher bewiesen“ sind.
Wenn man sich den aktuellen Stack ansieht, hat TermMax mehrere Ebenen: Audit, um Fehler zu finden, bevor etwas live geht; Bug Bounty, um die Testfläche weiter zu vergrößern; Hypernative, um Auffälligkeiten zu überwachen, nachdem das System läuft; und Timelock, um sensible Änderungen zu verzögern. Jede Ebene behandelt eine andere Art von Risiko.
Aber es gibt etwas, das man sich nicht durch ein Audit kaufen kann.
Nämlich die Überlebenshistorie durch den echten Markt.
Aave V3 hat den Vorteil, dass es über viele Jahre und viele stressige Situationen betrieben wurde. TermMax hat aktuell noch nicht dieselbe Menge an „Praxisdaten“.
Darum werde ich nicht fragen, ob TermMax secure ist.
Ich möchte sehen, wie dieser Security-Stack reagiert, wenn die Liquidität stark schwankt, wenn der Oracle unter Druck gerät oder wenn wirklich ein Edge Case auf dem Mainnet auftaucht.
Die Punktzahl zeigt, wie ernsthaft sich das Protokoll vorbereitet hat.
Ein neuer Track Record zeigt, wie gut diese Vorbereitungen der Realität standhalten.
@TermMax #TermMax
$BEAT $BTC $ARX
Ich scrolle bei Security-Seiten meist ziemlich schnell durch, weil die meisten Protokolle denselben Keyword-Satz haben: audit, bug bounty, monitoring, timelock. Aber TermMax lässt mich innehalten, wenn ich sehe, dass DeFiSafety 93% vergibt – und zwar auf demselben Niveau, das das Projekt nutzt, um sich mit Aave V3 zu vergleichen.
Die Zahl ist gut, aber ich denke, das Verständnis dafür ist wichtiger als die Punktzahl selbst.
DeFiSafety auditet nicht direkt Code. Sie bewerten den Prozess, die Dokumentation, das Maß an Transparenz und wie das Protokoll sichere Praktiken umsetzt. 93% bedeutet also, dass bei TermMax ein gut aufgebauter Security-Prozess existiert – nicht, dass Smart Contracts zu 93% „sicher bewiesen“ sind.
Wenn man sich den aktuellen Stack ansieht, hat TermMax mehrere Ebenen: Audit, um Fehler zu finden, bevor etwas live geht; Bug Bounty, um die Testfläche weiter zu vergrößern; Hypernative, um Auffälligkeiten zu überwachen, nachdem das System läuft; und Timelock, um sensible Änderungen zu verzögern. Jede Ebene behandelt eine andere Art von Risiko.
Aber es gibt etwas, das man sich nicht durch ein Audit kaufen kann.
Nämlich die Überlebenshistorie durch den echten Markt.
Aave V3 hat den Vorteil, dass es über viele Jahre und viele stressige Situationen betrieben wurde. TermMax hat aktuell noch nicht dieselbe Menge an „Praxisdaten“.
Darum werde ich nicht fragen, ob TermMax secure ist.
Ich möchte sehen, wie dieser Security-Stack reagiert, wenn die Liquidität stark schwankt, wenn der Oracle unter Druck gerät oder wenn wirklich ein Edge Case auf dem Mainnet auftaucht.
Die Punktzahl zeigt, wie ernsthaft sich das Protokoll vorbereitet hat.
Ein neuer Track Record zeigt, wie gut diese Vorbereitungen der Realität standhalten.
@TermMax #TermMax
$BEAT $BTC $ARX
1
2
715
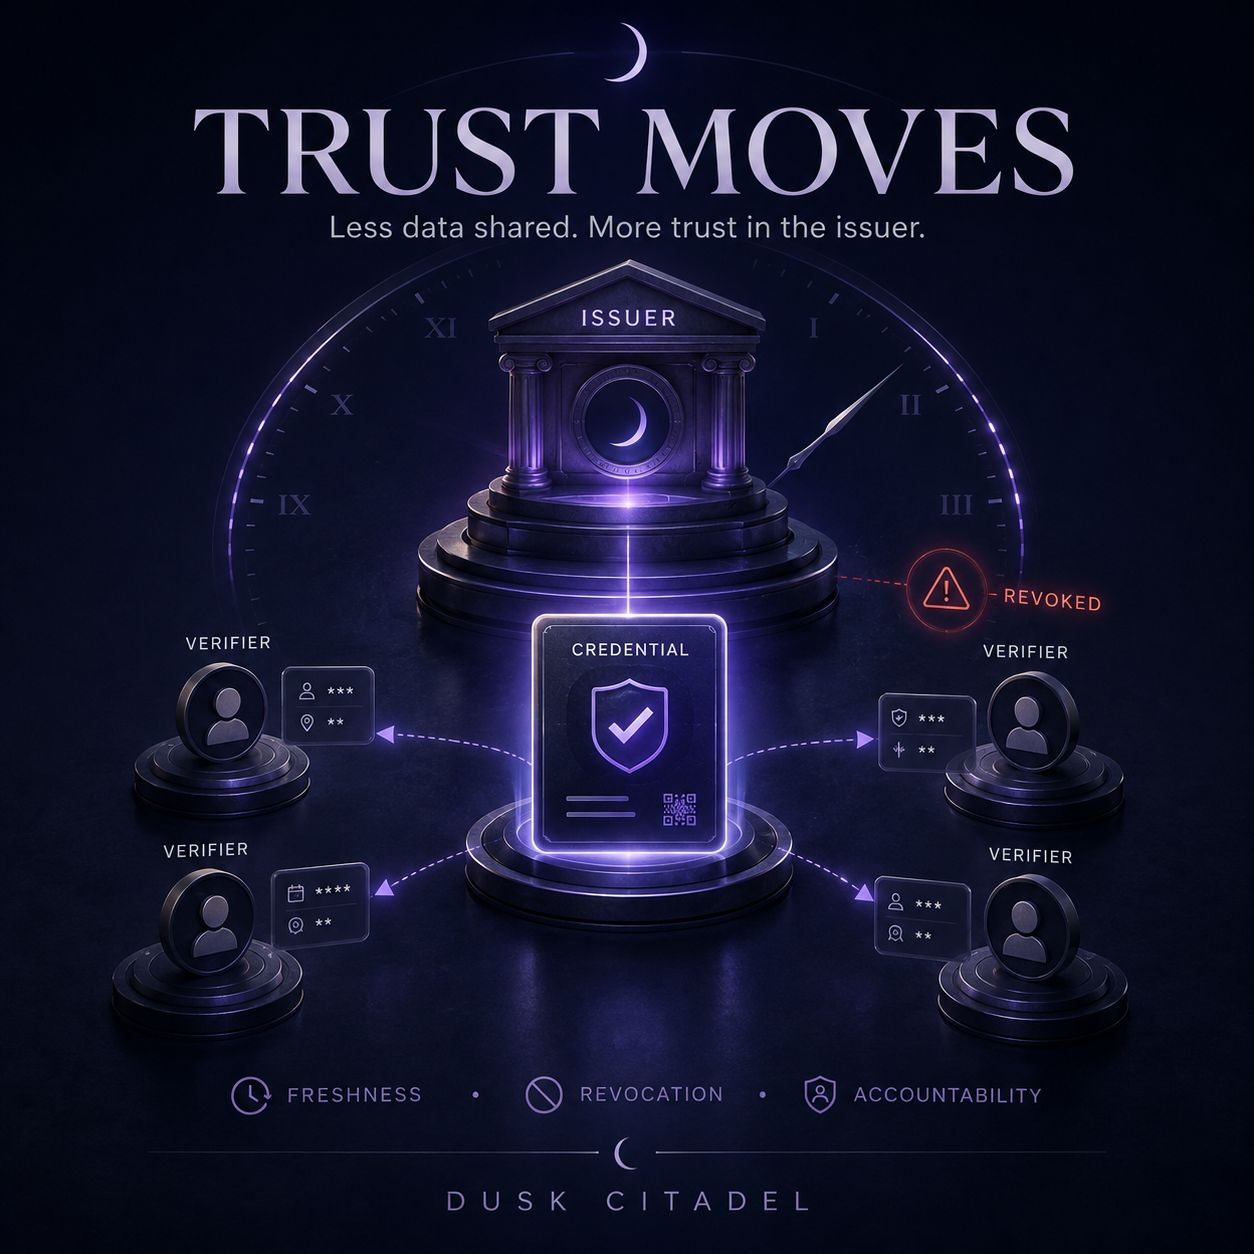
Citadel reduziert zwar die Datenfreigabe, macht mich aber zugleich aufmerksamer für diejenigen, die Credentials ausstellen
Was ich an Citadel wirklich gut finde: Nutzer müssen nicht jedes Mal für jede Partei, die sie verifizieren möchte, das komplette KYC-Dossier bereitstellen.
Nach der Überprüfung kann ein Credential dazu dienen, konkrete Dinge nachzuweisen, etwa den Rechtsraum, den Status als Investor oder die Erfüllung einer bestimmten Compliance-Anforderung. Die verifizierende Stelle erhält genau die nötigen Informationen – nicht das gesamte Identitätsdatenpaket.
Anfangs dachte ich, das sei einfach nur eine Frage von weniger Vertrauen.
Aber bei genauerem Hinsehen: Das Vertrauen wird eigentlich nur an eine andere Stelle verlagert.
Wenn mehrere Organisationen dasselbe Credential akzeptieren, gewinnt die ursprüngliche Entscheidung des Issuers an Gewicht. Eine einmalige Bewertung kann mehrfach wiederverwendet werden; Fehler bei der Ausstellung eines Credentials können sich also weiter ausbreiten, statt nur eine einzige Transaktion zu betreffen.
Und dann macht Zeit die Aufgabe noch schwieriger. Ein Credential ist heute möglicherweise richtig, aber nicht unbedingt noch in ein paar Monaten. Sanktionsstatus, Rechtsraum oder die Berechtigung können sich ändern.
Daher ist für mich der entscheidende Teil von Citadel nicht nur selektive Offenlegung. Er liegt auch in der Aktualität (freshness), in der Sperrung (revocation) und in der Verantwortung des Issuers, wenn sich die zugrunde liegenden Daten verändert haben.
Ich werde außerdem stärker darauf achten, wie viele Credentials tatsächlich wiederverwendet werden, als wie viele Integrationen öffentlich angekündigt werden.
Denn Privacy beantwortet nur die Frage „Wie viel muss die verifizierende Stelle sehen?“
Wenn ein Credential aber falsch oder veraltet ist, bleibt die schwierigere Frage bestehen: Wer trägt die Verantwortung für die Entscheidung, der das gesamte System vertraut hat?
@Dusk_Foundation $DUSK #dusk
$APR $BNB
Citadel reduziert zwar die Datenfreigabe, macht mich aber zugleich aufmerksamer für diejenigen, die Credentials ausstellen
Was ich an Citadel wirklich gut finde: Nutzer müssen nicht jedes Mal für jede Partei, die sie verifizieren möchte, das komplette KYC-Dossier bereitstellen.
Nach der Überprüfung kann ein Credential dazu dienen, konkrete Dinge nachzuweisen, etwa den Rechtsraum, den Status als Investor oder die Erfüllung einer bestimmten Compliance-Anforderung. Die verifizierende Stelle erhält genau die nötigen Informationen – nicht das gesamte Identitätsdatenpaket.
Anfangs dachte ich, das sei einfach nur eine Frage von weniger Vertrauen.
Aber bei genauerem Hinsehen: Das Vertrauen wird eigentlich nur an eine andere Stelle verlagert.
Wenn mehrere Organisationen dasselbe Credential akzeptieren, gewinnt die ursprüngliche Entscheidung des Issuers an Gewicht. Eine einmalige Bewertung kann mehrfach wiederverwendet werden; Fehler bei der Ausstellung eines Credentials können sich also weiter ausbreiten, statt nur eine einzige Transaktion zu betreffen.
Und dann macht Zeit die Aufgabe noch schwieriger. Ein Credential ist heute möglicherweise richtig, aber nicht unbedingt noch in ein paar Monaten. Sanktionsstatus, Rechtsraum oder die Berechtigung können sich ändern.
Daher ist für mich der entscheidende Teil von Citadel nicht nur selektive Offenlegung. Er liegt auch in der Aktualität (freshness), in der Sperrung (revocation) und in der Verantwortung des Issuers, wenn sich die zugrunde liegenden Daten verändert haben.
Ich werde außerdem stärker darauf achten, wie viele Credentials tatsächlich wiederverwendet werden, als wie viele Integrationen öffentlich angekündigt werden.
Denn Privacy beantwortet nur die Frage „Wie viel muss die verifizierende Stelle sehen?“
Wenn ein Credential aber falsch oder veraltet ist, bleibt die schwierigere Frage bestehen: Wer trägt die Verantwortung für die Entscheidung, der das gesamte System vertraut hat?
@Dusk $DUSK #dusk
$APR $BNB
Was ich an Citadel wirklich gut finde: Nutzer müssen nicht jedes Mal für jede Partei, die sie verifizieren möchte, das komplette KYC-Dossier bereitstellen.
Nach der Überprüfung kann ein Credential dazu dienen, konkrete Dinge nachzuweisen, etwa den Rechtsraum, den Status als Investor oder die Erfüllung einer bestimmten Compliance-Anforderung. Die verifizierende Stelle erhält genau die nötigen Informationen – nicht das gesamte Identitätsdatenpaket.
Anfangs dachte ich, das sei einfach nur eine Frage von weniger Vertrauen.
Aber bei genauerem Hinsehen: Das Vertrauen wird eigentlich nur an eine andere Stelle verlagert.
Wenn mehrere Organisationen dasselbe Credential akzeptieren, gewinnt die ursprüngliche Entscheidung des Issuers an Gewicht. Eine einmalige Bewertung kann mehrfach wiederverwendet werden; Fehler bei der Ausstellung eines Credentials können sich also weiter ausbreiten, statt nur eine einzige Transaktion zu betreffen.
Und dann macht Zeit die Aufgabe noch schwieriger. Ein Credential ist heute möglicherweise richtig, aber nicht unbedingt noch in ein paar Monaten. Sanktionsstatus, Rechtsraum oder die Berechtigung können sich ändern.
Daher ist für mich der entscheidende Teil von Citadel nicht nur selektive Offenlegung. Er liegt auch in der Aktualität (freshness), in der Sperrung (revocation) und in der Verantwortung des Issuers, wenn sich die zugrunde liegenden Daten verändert haben.
Ich werde außerdem stärker darauf achten, wie viele Credentials tatsächlich wiederverwendet werden, als wie viele Integrationen öffentlich angekündigt werden.
Denn Privacy beantwortet nur die Frage „Wie viel muss die verifizierende Stelle sehen?“
Wenn ein Credential aber falsch oder veraltet ist, bleibt die schwierigere Frage bestehen: Wer trägt die Verantwortung für die Entscheidung, der das gesamte System vertraut hat?
@Dusk $DUSK #dusk
$APR $BNB
4
3
189
Teilweise korrekt
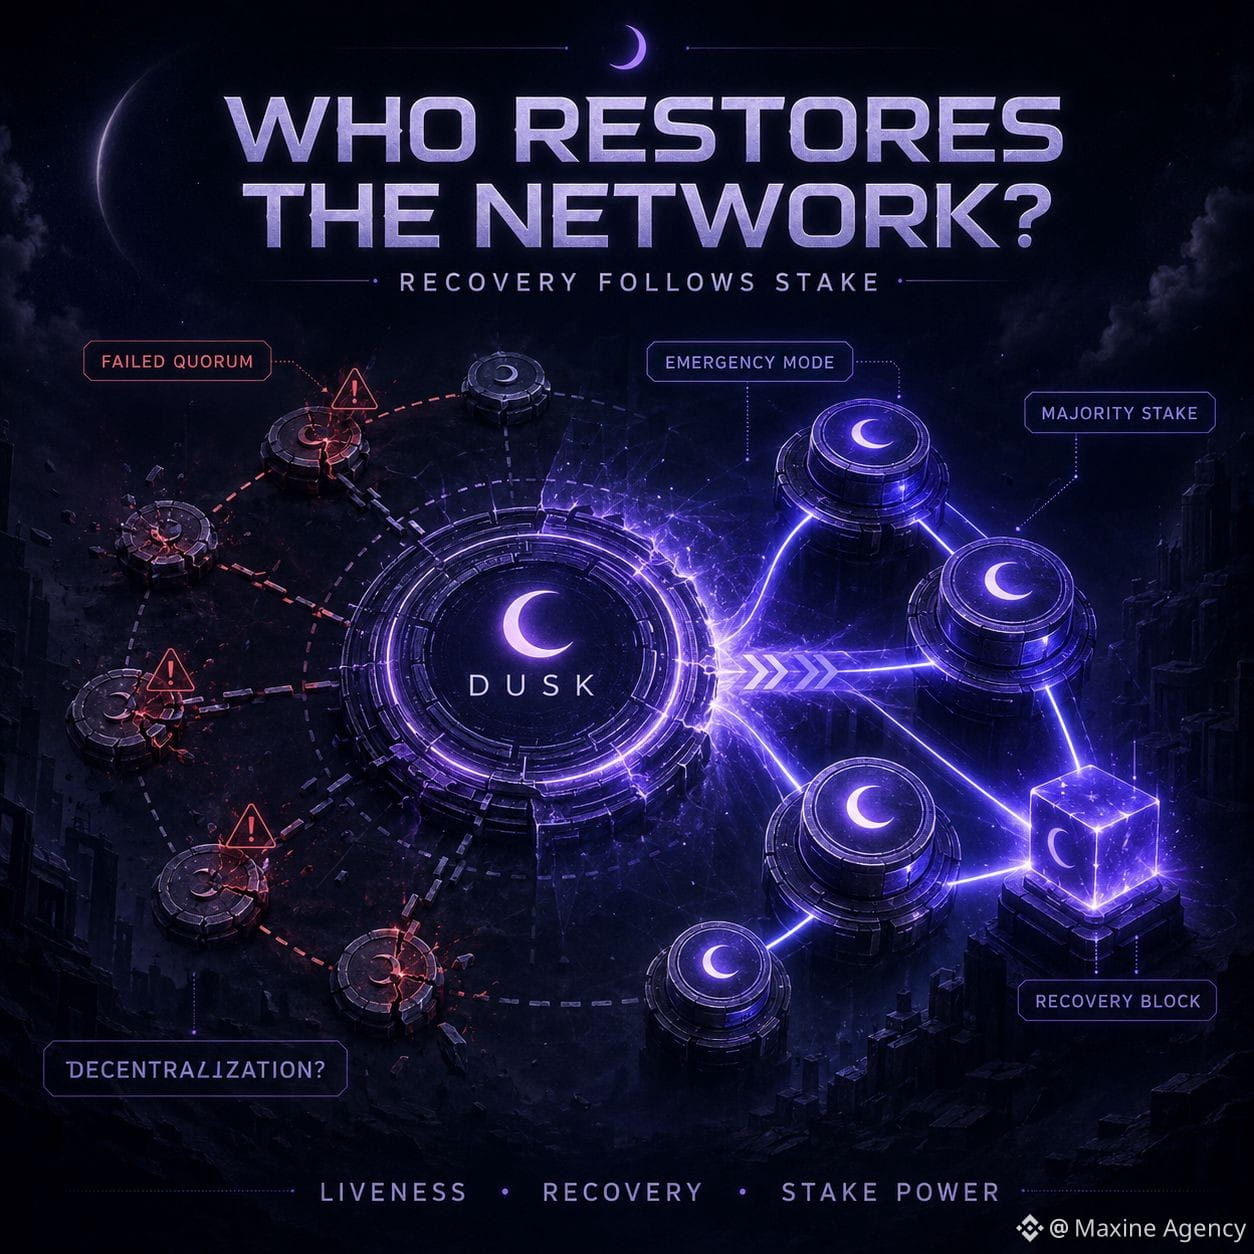
Je später der Dusk-Vorfall, desto mehr kümmere ich mich darum, wer die Kontrolle über die Wiederherstellung des Netzwerks hat
Wenn ich den Consensus-Teil von Dusk lese, sehe ich, dass die normale Mechanik nicht das Besorgniserregendste ist. Das Interessante liegt in dem Moment, in dem das Netzwerk wiederholt kein Quorum erreicht.
Nach 16 fehlgeschlagenen Iterationen schaltet Succinct Attestation in den Emergency-Modus. Die Timeouts für einzelne Schritte werden entfernt, und mehrere Iterationen können parallel geöffnet werden, um die Chance zu erhöhen, einen gültigen Block zu finden. Wenn mehrere Kandidaten gleichzeitig Konsens erreichen, wird der Block aus der niedrigeren Iteration bevorzugt.
Dieses Design hilft dabei, dass das Netzwerk nicht nur deshalb festhängt, weil einige Provisioner langsam sind oder die Verbindung verlieren. Aber es macht mich auch auf eine andere Grenze aufmerksam: Wenn die Netzwerkbedingungen schlechter werden, hängt die Wiederherstellungsfähigkeit stärker und deutlicher von der Stake-Verteilung ab.
Im letzten Szenario wird ein Emergency-Block nur erstellt, wenn die Gruppe der Provisioner ihn anfordert und dabei die Mehrheit der gesamten Stake des Netzwerks hält. Während man direkt am Consensus teilnehmen möchte, benötigt ein Provisioner derzeit mindestens 1.000 DUSK Stake.
Darum schaue ich beim Staking nicht nur auf eine Möglichkeit, Rewards zu verdienen. Es bestimmt auch, wie viel Gewicht jemand hat, wenn das System aus einem anormalen Zustand herauskommen muss.
Meiner Meinung nach ist der wichtigste Test für Dusk nicht, ob ein Tag lang alles reibungslos läuft. Sondern dann, wenn die Überlast (Congestion) zunimmt, einige Nodes zurückfallen und die Komitees sich fortlaufend ändern: Erholt sich das Netzwerk, ohne dass die Entscheidungsgewalt zu stark auf eine große Stake-Gruppe konzentriert wird oder nicht.
Ein Recovery-Mechanismus kann technisch sehr robust sein.
Aber wenn die Macht, das Netzwerk zu retten, immer stärker nach Stake gebündelt wird, dann ist Dezentralisierung das, was am sorgfältigsten gemessen werden muss.
@Dusk_Foundation $DUSK #dusk
$ONDO $BTC
Je später der Dusk-Vorfall, desto mehr kümmere ich mich darum, wer die Kontrolle über die Wiederherstellung des Netzwerks hat
Wenn ich den Consensus-Teil von Dusk lese, sehe ich, dass die normale Mechanik nicht das Besorgniserregendste ist. Das Interessante liegt in dem Moment, in dem das Netzwerk wiederholt kein Quorum erreicht.
Nach 16 fehlgeschlagenen Iterationen schaltet Succinct Attestation in den Emergency-Modus. Die Timeouts für einzelne Schritte werden entfernt, und mehrere Iterationen können parallel geöffnet werden, um die Chance zu erhöhen, einen gültigen Block zu finden. Wenn mehrere Kandidaten gleichzeitig Konsens erreichen, wird der Block aus der niedrigeren Iteration bevorzugt.
Dieses Design hilft dabei, dass das Netzwerk nicht nur deshalb festhängt, weil einige Provisioner langsam sind oder die Verbindung verlieren. Aber es macht mich auch auf eine andere Grenze aufmerksam: Wenn die Netzwerkbedingungen schlechter werden, hängt die Wiederherstellungsfähigkeit stärker und deutlicher von der Stake-Verteilung ab.
Im letzten Szenario wird ein Emergency-Block nur erstellt, wenn die Gruppe der Provisioner ihn anfordert und dabei die Mehrheit der gesamten Stake des Netzwerks hält. Während man direkt am Consensus teilnehmen möchte, benötigt ein Provisioner derzeit mindestens 1.000 DUSK Stake.
Darum schaue ich beim Staking nicht nur auf eine Möglichkeit, Rewards zu verdienen. Es bestimmt auch, wie viel Gewicht jemand hat, wenn das System aus einem anormalen Zustand herauskommen muss.
Meiner Meinung nach ist der wichtigste Test für Dusk nicht, ob ein Tag lang alles reibungslos läuft. Sondern dann, wenn die Überlast (Congestion) zunimmt, einige Nodes zurückfallen und die Komitees sich fortlaufend ändern: Erholt sich das Netzwerk, ohne dass die Entscheidungsgewalt zu stark auf eine große Stake-Gruppe konzentriert wird oder nicht.
Ein Recovery-Mechanismus kann technisch sehr robust sein.
Aber wenn die Macht, das Netzwerk zu retten, immer stärker nach Stake gebündelt wird, dann ist Dezentralisierung das, was am sorgfältigsten gemessen werden muss.
@Dusk $DUSK #dusk
$ONDO $BTC
Wenn ich den Consensus-Teil von Dusk lese, sehe ich, dass die normale Mechanik nicht das Besorgniserregendste ist. Das Interessante liegt in dem Moment, in dem das Netzwerk wiederholt kein Quorum erreicht.
Nach 16 fehlgeschlagenen Iterationen schaltet Succinct Attestation in den Emergency-Modus. Die Timeouts für einzelne Schritte werden entfernt, und mehrere Iterationen können parallel geöffnet werden, um die Chance zu erhöhen, einen gültigen Block zu finden. Wenn mehrere Kandidaten gleichzeitig Konsens erreichen, wird der Block aus der niedrigeren Iteration bevorzugt.
Dieses Design hilft dabei, dass das Netzwerk nicht nur deshalb festhängt, weil einige Provisioner langsam sind oder die Verbindung verlieren. Aber es macht mich auch auf eine andere Grenze aufmerksam: Wenn die Netzwerkbedingungen schlechter werden, hängt die Wiederherstellungsfähigkeit stärker und deutlicher von der Stake-Verteilung ab.
Im letzten Szenario wird ein Emergency-Block nur erstellt, wenn die Gruppe der Provisioner ihn anfordert und dabei die Mehrheit der gesamten Stake des Netzwerks hält. Während man direkt am Consensus teilnehmen möchte, benötigt ein Provisioner derzeit mindestens 1.000 DUSK Stake.
Darum schaue ich beim Staking nicht nur auf eine Möglichkeit, Rewards zu verdienen. Es bestimmt auch, wie viel Gewicht jemand hat, wenn das System aus einem anormalen Zustand herauskommen muss.
Meiner Meinung nach ist der wichtigste Test für Dusk nicht, ob ein Tag lang alles reibungslos läuft. Sondern dann, wenn die Überlast (Congestion) zunimmt, einige Nodes zurückfallen und die Komitees sich fortlaufend ändern: Erholt sich das Netzwerk, ohne dass die Entscheidungsgewalt zu stark auf eine große Stake-Gruppe konzentriert wird oder nicht.
Ein Recovery-Mechanismus kann technisch sehr robust sein.
Aber wenn die Macht, das Netzwerk zu retten, immer stärker nach Stake gebündelt wird, dann ist Dezentralisierung das, was am sorgfältigsten gemessen werden muss.
@Dusk $DUSK #dusk
$ONDO $BTC
5
3
612
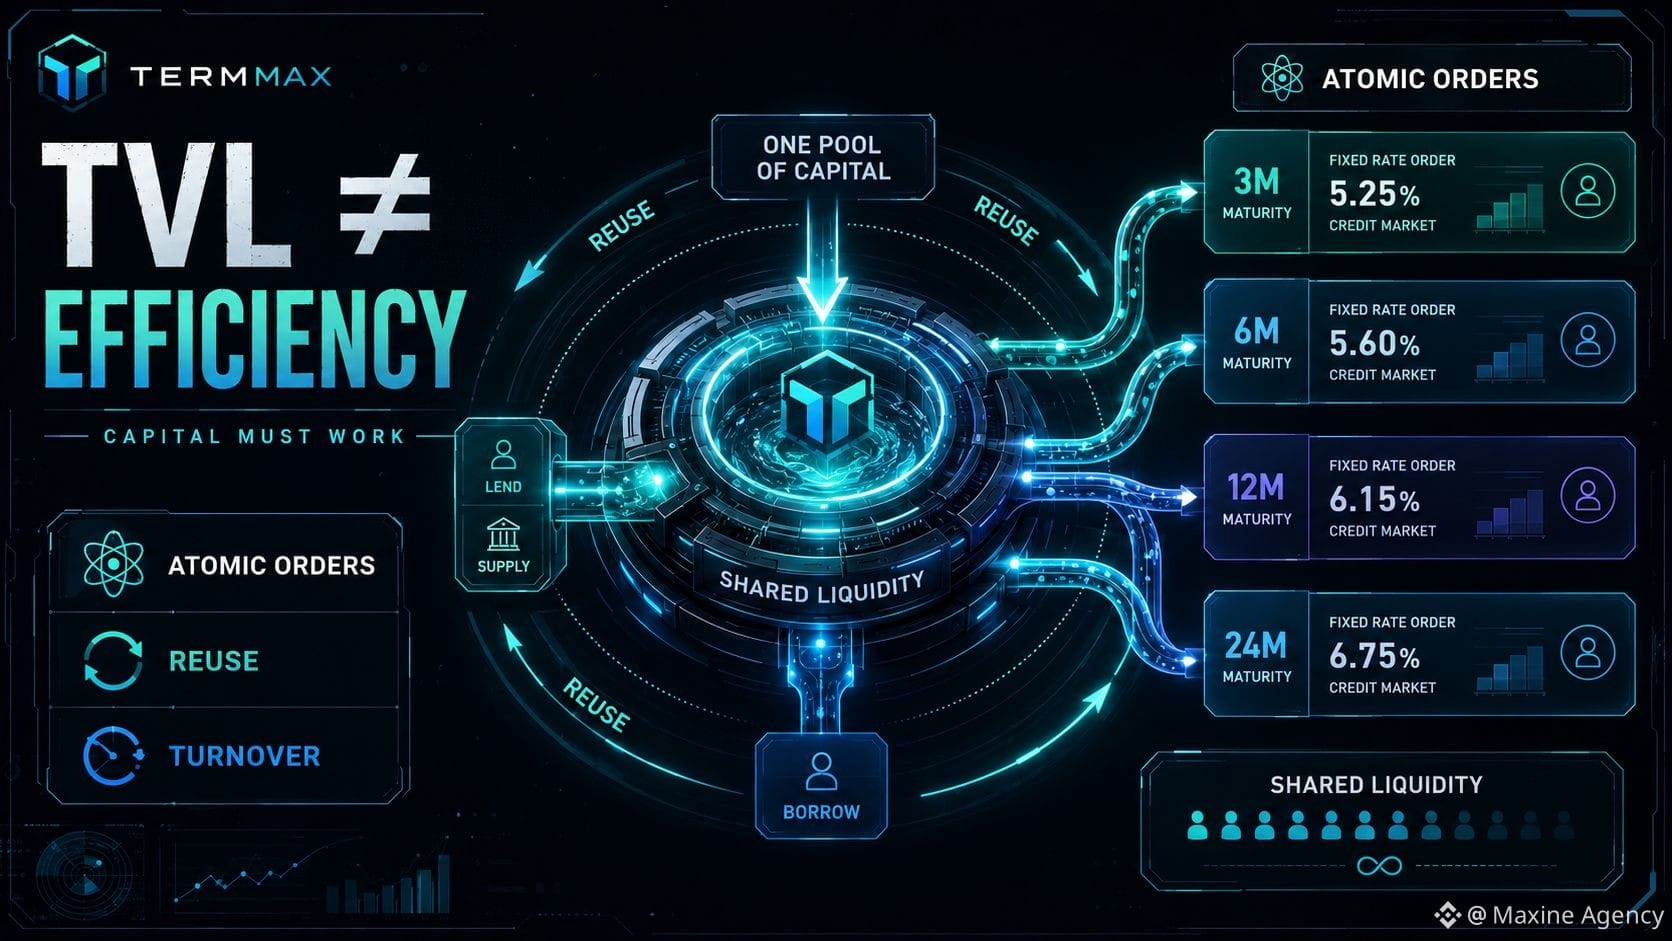
TVL hoch – sagt aber nicht unbedingt alles über die Effizienz der Kapitalverwendung von TermMax
Was ich an DeFi spannend finde, ist, dass Liquidität im Dashboard sehr „dicht“ aussehen kann, sich in der Praxis aber zwischen den Ausführungen von Orders oft recht lange kaum bewegt. Das Kapital ist zwar da, aber nicht immer genau dort, wo es gerade für Kredite gebraucht wird.
Atomic Orders von TermMax hat meine Aufmerksamkeit geweckt, weil es genau dieses Problem adressiert.
Anstatt die Liquidität in viele einzelne Teile für verschiedene Märkte oder Laufzeiten aufzuteilen, kann eine Kapitalquelle für mehrere unterschiedliche Orders genutzt werden. Wenn diese Mechanik wirklich effizient funktioniert, taucht ein Dollar Liquidität nicht nur einmal in der TVL auf, sondern kann über mehrere Kreditchancen hinweg erneut verwendet werden.
Daher denke ich, dass reine TVL allein nicht ausreicht, um TermMax zu bewerten.
Ein Protokoll kann zwar eine hohe TVL haben, doch wenn der Großteil des Kapitals nur wartet, ist das nicht zwingend besser als ein kleineres System mit hoher Capital-Turnover-Rate. Bei Atomic Orders ist das, was ich sehen will: Wie schnell wird das Kapital wieder in Orders gebunden, wie oft wird es erneut genutzt und wie viel Credit Volume jede einzelne Liquiditäts-Einheit tatsächlich unterstützt.
Aber auch Shared Liquidity hat einen Aspekt, den man prüfen sollte.
Viele Märkte können gemeinsam „tiefer“ wirken, wenn sie sich dieselbe Kapitalquelle teilen. Wenn die Nachfrage nach Krediten jedoch gleichzeitig an mehreren Stellen stark anzieht, wird die tatsächliche Grenze der verfügbaren Liquidität sichtbar. Das Kapital lässt sich zwar effizienter verteilen, aber deshalb ist es noch lange nicht unendlich.
Meiner Meinung nach ist das genau der Kennwert, auf den es bei TermMax wirklich ankommt.
Nicht nur, wie viel Geld das Protokoll hält, sondern wie oft jeder Dollar Kapital „arbeiten“ kann, bevor das System an die Liquiditätsgrenze stößt.
@termmax #TermMax
$SKYAI $BTC $BNB
TVL hoch – sagt aber nicht unbedingt alles über die Effizienz der Kapitalverwendung von TermMax
Was ich an DeFi spannend finde, ist, dass Liquidität im Dashboard sehr „dicht“ aussehen kann, sich in der Praxis aber zwischen den Ausführungen von Orders oft recht lange kaum bewegt. Das Kapital ist zwar da, aber nicht immer genau dort, wo es gerade für Kredite gebraucht wird.
Atomic Orders von TermMax hat meine Aufmerksamkeit geweckt, weil es genau dieses Problem adressiert.
Anstatt die Liquidität in viele einzelne Teile für verschiedene Märkte oder Laufzeiten aufzuteilen, kann eine Kapitalquelle für mehrere unterschiedliche Orders genutzt werden. Wenn diese Mechanik wirklich effizient funktioniert, taucht ein Dollar Liquidität nicht nur einmal in der TVL auf, sondern kann über mehrere Kreditchancen hinweg erneut verwendet werden.
Daher denke ich, dass reine TVL allein nicht ausreicht, um TermMax zu bewerten.
Ein Protokoll kann zwar eine hohe TVL haben, doch wenn der Großteil des Kapitals nur wartet, ist das nicht zwingend besser als ein kleineres System mit hoher Capital-Turnover-Rate. Bei Atomic Orders ist das, was ich sehen will: Wie schnell wird das Kapital wieder in Orders gebunden, wie oft wird es erneut genutzt und wie viel Credit Volume jede einzelne Liquiditäts-Einheit tatsächlich unterstützt.
Aber auch Shared Liquidity hat einen Aspekt, den man prüfen sollte.
Viele Märkte können gemeinsam „tiefer“ wirken, wenn sie sich dieselbe Kapitalquelle teilen. Wenn die Nachfrage nach Krediten jedoch gleichzeitig an mehreren Stellen stark anzieht, wird die tatsächliche Grenze der verfügbaren Liquidität sichtbar. Das Kapital lässt sich zwar effizienter verteilen, aber deshalb ist es noch lange nicht unendlich.
Meiner Meinung nach ist das genau der Kennwert, auf den es bei TermMax wirklich ankommt.
Nicht nur, wie viel Geld das Protokoll hält, sondern wie oft jeder Dollar Kapital „arbeiten“ kann, bevor das System an die Liquiditätsgrenze stößt.
@TermMax #TermMax
$SKYAI $BTC $BNB
Was ich an DeFi spannend finde, ist, dass Liquidität im Dashboard sehr „dicht“ aussehen kann, sich in der Praxis aber zwischen den Ausführungen von Orders oft recht lange kaum bewegt. Das Kapital ist zwar da, aber nicht immer genau dort, wo es gerade für Kredite gebraucht wird.
Atomic Orders von TermMax hat meine Aufmerksamkeit geweckt, weil es genau dieses Problem adressiert.
Anstatt die Liquidität in viele einzelne Teile für verschiedene Märkte oder Laufzeiten aufzuteilen, kann eine Kapitalquelle für mehrere unterschiedliche Orders genutzt werden. Wenn diese Mechanik wirklich effizient funktioniert, taucht ein Dollar Liquidität nicht nur einmal in der TVL auf, sondern kann über mehrere Kreditchancen hinweg erneut verwendet werden.
Daher denke ich, dass reine TVL allein nicht ausreicht, um TermMax zu bewerten.
Ein Protokoll kann zwar eine hohe TVL haben, doch wenn der Großteil des Kapitals nur wartet, ist das nicht zwingend besser als ein kleineres System mit hoher Capital-Turnover-Rate. Bei Atomic Orders ist das, was ich sehen will: Wie schnell wird das Kapital wieder in Orders gebunden, wie oft wird es erneut genutzt und wie viel Credit Volume jede einzelne Liquiditäts-Einheit tatsächlich unterstützt.
Aber auch Shared Liquidity hat einen Aspekt, den man prüfen sollte.
Viele Märkte können gemeinsam „tiefer“ wirken, wenn sie sich dieselbe Kapitalquelle teilen. Wenn die Nachfrage nach Krediten jedoch gleichzeitig an mehreren Stellen stark anzieht, wird die tatsächliche Grenze der verfügbaren Liquidität sichtbar. Das Kapital lässt sich zwar effizienter verteilen, aber deshalb ist es noch lange nicht unendlich.
Meiner Meinung nach ist das genau der Kennwert, auf den es bei TermMax wirklich ankommt.
Nicht nur, wie viel Geld das Protokoll hält, sondern wie oft jeder Dollar Kapital „arbeiten“ kann, bevor das System an die Liquiditätsgrenze stößt.
@TermMax #TermMax
$SKYAI $BTC $BNB
2
2
728
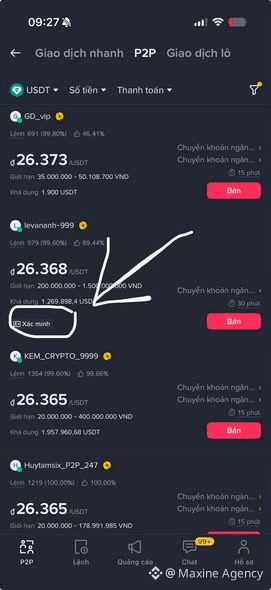
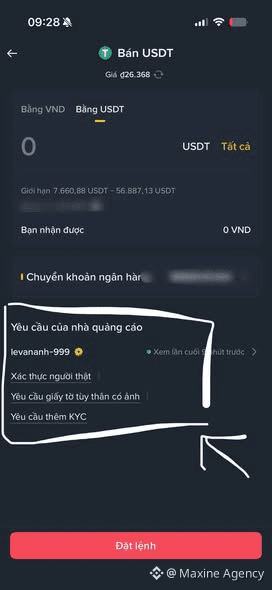
P2P hat jetzt noch eine zusätzliche Ebene „Verifizierung“, und ich finde, das ist eine wichtige Einzelheit, die man vor dem Platzieren eines Auftrags prüfen sollte
Neulich bin ich bei Binance P2P darauf gestoßen, dass manche Händler unter der Anzeige zusätzlich das Label „Verifizierung“ anzeigen. Wenn man genauer hinschaut, können in den Anforderungen des Werbetreibenden weitere Schritte auftauchen, wie z. B. die Verifizierung echter Personen, Ausweisdokumente mit Foto oder eine zusätzliche KYC-Prüfung.
Was ich dabei besonders wichtig finde: Diese Anforderungen stehen nicht erst am Ende, sondern werden schon direkt vor der Auftragserteilung angezeigt.
Das bedeutet: Bevor man auf „Verkaufen“ klickt, sollte man den Bereich mit den Bedingungen des Händlers öffnen und sich alles genau durchlesen. Wenn die Anzeige eine zusätzliche Verifizierung verlangt, die ich nicht bereitstellen möchte oder die ich nicht erfüllen kann, ist es am besten, von Anfang an abzubrechen, statt erst eine Order zu öffnen und dann erst zu merken, dass es nicht passt.
Meiner Meinung nach ist diese zusätzliche Kontrollschicht für P2P-Transaktionen ziemlich sinnvoll – vor allem bei Händlern, die große Mengen abwickeln. Wenn die Identitäten beider Seiten klarer sind, ist auch das Abgleichen der zahlenden Person, der Geldquelle und die Bearbeitung späterer Streitfälle einfacher.
Aber Verifizierung heißt nicht, dass ich andere Sicherheitsmaßnahmen ignoriere.
Beim Verkaufen von USDT muss ich weiterhin selbst prüfen, ob das Geld wirklich auf meinem Konto eingegangen ist, bevor ich „Freigeben“ ausführe. Beim Kaufen überweise ich weiterhin auf das in der Order angezeigte richtige Konto und halte den gesamten Austausch in Binance. Wenn der Händler verlangt, Dokumente über einen Kanal außerhalb der Plattform zu senden, mache ich das nicht nur deshalb, weil die Anzeige ein Verifizierungs-Label hat.
Was ich daraus mitnehme: Früher habe ich vor allem auf den Preis, die Completion Rate und die Anzahl der Orders geachtet.
Jetzt werde ich noch einen Punkt zusätzlich anschauen: Welche Art von Verifizierung verlangt der Händler von mir, bevor die Transaktion durchgeführt wird.
10 Sekunden, um es vorher genau zu lesen, sind einfacher als danach eine unpassende Order zu bearbeiten.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
P2P hat jetzt noch eine zusätzliche Ebene „Verifizierung“, und ich finde, das ist eine wichtige Einzelheit, die man vor dem Platzieren eines Auftrags prüfen sollte
Neulich bin ich bei Binance P2P darauf gestoßen, dass manche Händler unter der Anzeige zusätzlich das Label „Verifizierung“ anzeigen. Wenn man genauer hinschaut, können in den Anforderungen des Werbetreibenden weitere Schritte auftauchen, wie z. B. die Verifizierung echter Personen, Ausweisdokumente mit Foto oder eine zusätzliche KYC-Prüfung.
Was ich dabei besonders wichtig finde: Diese Anforderungen stehen nicht erst am Ende, sondern werden schon direkt vor der Auftragserteilung angezeigt.
Das bedeutet: Bevor man auf „Verkaufen“ klickt, sollte man den Bereich mit den Bedingungen des Händlers öffnen und sich alles genau durchlesen. Wenn die Anzeige eine zusätzliche Verifizierung verlangt, die ich nicht bereitstellen möchte oder die ich nicht erfüllen kann, ist es am besten, von Anfang an abzubrechen, statt erst eine Order zu öffnen und dann erst zu merken, dass es nicht passt.
Meiner Meinung nach ist diese zusätzliche Kontrollschicht für P2P-Transaktionen ziemlich sinnvoll – vor allem bei Händlern, die große Mengen abwickeln. Wenn die Identitäten beider Seiten klarer sind, ist auch das Abgleichen der zahlenden Person, der Geldquelle und die Bearbeitung späterer Streitfälle einfacher.
Aber Verifizierung heißt nicht, dass ich andere Sicherheitsmaßnahmen ignoriere.
Beim Verkaufen von USDT muss ich weiterhin selbst prüfen, ob das Geld wirklich auf meinem Konto eingegangen ist, bevor ich „Freigeben“ ausführe. Beim Kaufen überweise ich weiterhin auf das in der Order angezeigte richtige Konto und halte den gesamten Austausch in Binance. Wenn der Händler verlangt, Dokumente über einen Kanal außerhalb der Plattform zu senden, mache ich das nicht nur deshalb, weil die Anzeige ein Verifizierungs-Label hat.
Was ich daraus mitnehme: Früher habe ich vor allem auf den Preis, die Completion Rate und die Anzahl der Orders geachtet.
Jetzt werde ich noch einen Punkt zusätzlich anschauen: Welche Art von Verifizierung verlangt der Händler von mir, bevor die Transaktion durchgeführt wird.
10 Sekunden, um es vorher genau zu lesen, sind einfacher als danach eine unpassende Order zu bearbeiten.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
Neulich bin ich bei Binance P2P darauf gestoßen, dass manche Händler unter der Anzeige zusätzlich das Label „Verifizierung“ anzeigen. Wenn man genauer hinschaut, können in den Anforderungen des Werbetreibenden weitere Schritte auftauchen, wie z. B. die Verifizierung echter Personen, Ausweisdokumente mit Foto oder eine zusätzliche KYC-Prüfung.
Was ich dabei besonders wichtig finde: Diese Anforderungen stehen nicht erst am Ende, sondern werden schon direkt vor der Auftragserteilung angezeigt.
Das bedeutet: Bevor man auf „Verkaufen“ klickt, sollte man den Bereich mit den Bedingungen des Händlers öffnen und sich alles genau durchlesen. Wenn die Anzeige eine zusätzliche Verifizierung verlangt, die ich nicht bereitstellen möchte oder die ich nicht erfüllen kann, ist es am besten, von Anfang an abzubrechen, statt erst eine Order zu öffnen und dann erst zu merken, dass es nicht passt.
Meiner Meinung nach ist diese zusätzliche Kontrollschicht für P2P-Transaktionen ziemlich sinnvoll – vor allem bei Händlern, die große Mengen abwickeln. Wenn die Identitäten beider Seiten klarer sind, ist auch das Abgleichen der zahlenden Person, der Geldquelle und die Bearbeitung späterer Streitfälle einfacher.
Aber Verifizierung heißt nicht, dass ich andere Sicherheitsmaßnahmen ignoriere.
Beim Verkaufen von USDT muss ich weiterhin selbst prüfen, ob das Geld wirklich auf meinem Konto eingegangen ist, bevor ich „Freigeben“ ausführe. Beim Kaufen überweise ich weiterhin auf das in der Order angezeigte richtige Konto und halte den gesamten Austausch in Binance. Wenn der Händler verlangt, Dokumente über einen Kanal außerhalb der Plattform zu senden, mache ich das nicht nur deshalb, weil die Anzeige ein Verifizierungs-Label hat.
Was ich daraus mitnehme: Früher habe ich vor allem auf den Preis, die Completion Rate und die Anzahl der Orders geachtet.
Jetzt werde ich noch einen Punkt zusätzlich anschauen: Welche Art von Verifizierung verlangt der Händler von mir, bevor die Transaktion durchgeführt wird.
10 Sekunden, um es vorher genau zu lesen, sind einfacher als danach eine unpassende Order zu bearbeiten.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
1
2
1.8k
·
--
Bullisch
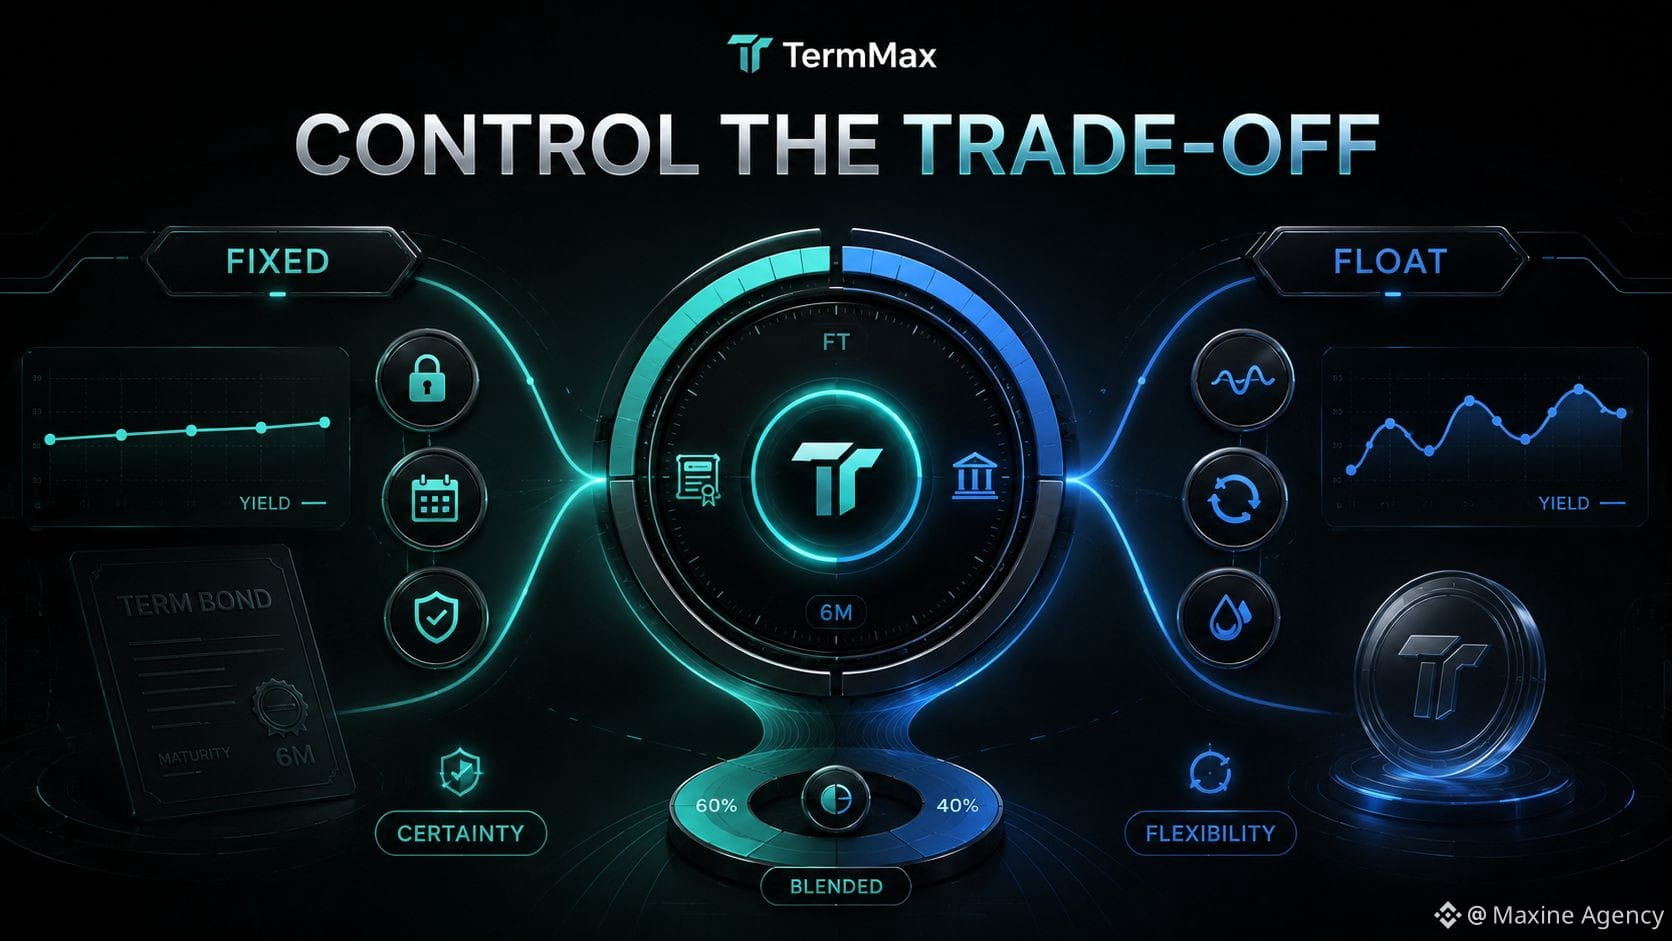
Fester Zinssatz vs. variabler Zinssatz: meiner Meinung nach hängt die Antwort davon ab, was du kontrollieren willst.
Je mehr ich mir TermMax anschaue, desto klarer wird mir, dass das Verleihen mit festem Zinssatz nicht einfach nur bedeutet: „stabilere Zinsen“. Es geht darum, einen Teil der Flexibilität einzutauschen gegen die Möglichkeit, Kosten oder Rendite von Anfang an ziemlich genau vorherzusehen.
Wenn ich 100.000 USD für 12 Monate mit festem Zinssatz verleihe, weiß ich nahezu genau, wie ich mein Kapital zu einer bestimmten Rendite „einsperre“ und wann dieser Kredit wieder endet. Das ist sehr nützlich, wenn das Ziel ist, Cashflows zu planen oder eine stabile Strategie zu verfolgen, ohne die Zinsen täglich beobachten zu müssen.
Aber der Preis dafür ist die verpasste Chance.
Der Markt kann sich schneller als die Laufzeit ändern. Der neue Zinssatz könnte höher sein als der, den man festgeschrieben hat. Ein anderer Pool könnte attraktiver sein. Oder ganz einfach: Ich möchte das Kapital frühzeitig zurückziehen, um zu einer anderen Strategie zu wechseln.
Beim variablen Zinssatz ist es umgekehrt. Man behält die Flexibilität, muss aber akzeptieren, dass die Rendite fortlaufend schwankt und schwerer vorherzusagen ist.
Deshalb denke ich, dass fest und variabel nicht im Sinne von „was ist absolut besser“ gegeneinander antreten. Sie erfüllen zwei unterschiedliche Bedürfnisse.
Fester Zinssatz passt, wenn ich Sicherheit priorisiere und die finanziellen Ergebnisse einer Position im Voraus kennen möchte.
Variabler Zinssatz passt besser, wenn ich Liquidität und die Möglichkeit, die Strategie zu wechseln, höher bewerte.
Wenn ich 100.000 USD habe, um sie für 12 Monate zu verleihen, würde ich wahrscheinlich nicht vollständig auf eine Seite setzen. Ich würde das Kapital aufteilen: 60k USD mit festem Zinssatz, um eine planbare Rendite als Basis zu schaffen, und den Rest als variablen Anteil behalten, um bei Marktveränderungen noch drehen zu können.
Was ist für dich in den nächsten 12 Monaten wichtiger: certainty oder flexibility?
@termmax #TermMax
$BNB $RICE $APR
Fester Zinssatz vs. variabler Zinssatz: meiner Meinung nach hängt die Antwort davon ab, was du kontrollieren willst.
Je mehr ich mir TermMax anschaue, desto klarer wird mir, dass das Verleihen mit festem Zinssatz nicht einfach nur bedeutet: „stabilere Zinsen“. Es geht darum, einen Teil der Flexibilität einzutauschen gegen die Möglichkeit, Kosten oder Rendite von Anfang an ziemlich genau vorherzusehen.
Wenn ich 100.000 USD für 12 Monate mit festem Zinssatz verleihe, weiß ich nahezu genau, wie ich mein Kapital zu einer bestimmten Rendite „einsperre“ und wann dieser Kredit wieder endet. Das ist sehr nützlich, wenn das Ziel ist, Cashflows zu planen oder eine stabile Strategie zu verfolgen, ohne die Zinsen täglich beobachten zu müssen.
Aber der Preis dafür ist die verpasste Chance.
Der Markt kann sich schneller als die Laufzeit ändern. Der neue Zinssatz könnte höher sein als der, den man festgeschrieben hat. Ein anderer Pool könnte attraktiver sein. Oder ganz einfach: Ich möchte das Kapital frühzeitig zurückziehen, um zu einer anderen Strategie zu wechseln.
Beim variablen Zinssatz ist es umgekehrt. Man behält die Flexibilität, muss aber akzeptieren, dass die Rendite fortlaufend schwankt und schwerer vorherzusagen ist.
Deshalb denke ich, dass fest und variabel nicht im Sinne von „was ist absolut besser“ gegeneinander antreten. Sie erfüllen zwei unterschiedliche Bedürfnisse.
Fester Zinssatz passt, wenn ich Sicherheit priorisiere und die finanziellen Ergebnisse einer Position im Voraus kennen möchte.
Variabler Zinssatz passt besser, wenn ich Liquidität und die Möglichkeit, die Strategie zu wechseln, höher bewerte.
Wenn ich 100.000 USD habe, um sie für 12 Monate zu verleihen, würde ich wahrscheinlich nicht vollständig auf eine Seite setzen. Ich würde das Kapital aufteilen: 60k USD mit festem Zinssatz, um eine planbare Rendite als Basis zu schaffen, und den Rest als variablen Anteil behalten, um bei Marktveränderungen noch drehen zu können.
Was ist für dich in den nächsten 12 Monaten wichtiger: certainty oder flexibility?
@TermMax #TermMax
$BNB $RICE $APR
Je mehr ich mir TermMax anschaue, desto klarer wird mir, dass das Verleihen mit festem Zinssatz nicht einfach nur bedeutet: „stabilere Zinsen“. Es geht darum, einen Teil der Flexibilität einzutauschen gegen die Möglichkeit, Kosten oder Rendite von Anfang an ziemlich genau vorherzusehen.
Wenn ich 100.000 USD für 12 Monate mit festem Zinssatz verleihe, weiß ich nahezu genau, wie ich mein Kapital zu einer bestimmten Rendite „einsperre“ und wann dieser Kredit wieder endet. Das ist sehr nützlich, wenn das Ziel ist, Cashflows zu planen oder eine stabile Strategie zu verfolgen, ohne die Zinsen täglich beobachten zu müssen.
Aber der Preis dafür ist die verpasste Chance.
Der Markt kann sich schneller als die Laufzeit ändern. Der neue Zinssatz könnte höher sein als der, den man festgeschrieben hat. Ein anderer Pool könnte attraktiver sein. Oder ganz einfach: Ich möchte das Kapital frühzeitig zurückziehen, um zu einer anderen Strategie zu wechseln.
Beim variablen Zinssatz ist es umgekehrt. Man behält die Flexibilität, muss aber akzeptieren, dass die Rendite fortlaufend schwankt und schwerer vorherzusagen ist.
Deshalb denke ich, dass fest und variabel nicht im Sinne von „was ist absolut besser“ gegeneinander antreten. Sie erfüllen zwei unterschiedliche Bedürfnisse.
Fester Zinssatz passt, wenn ich Sicherheit priorisiere und die finanziellen Ergebnisse einer Position im Voraus kennen möchte.
Variabler Zinssatz passt besser, wenn ich Liquidität und die Möglichkeit, die Strategie zu wechseln, höher bewerte.
Wenn ich 100.000 USD habe, um sie für 12 Monate zu verleihen, würde ich wahrscheinlich nicht vollständig auf eine Seite setzen. Ich würde das Kapital aufteilen: 60k USD mit festem Zinssatz, um eine planbare Rendite als Basis zu schaffen, und den Rest als variablen Anteil behalten, um bei Marktveränderungen noch drehen zu können.
Was ist für dich in den nächsten 12 Monaten wichtiger: certainty oder flexibility?
@TermMax #TermMax
$BNB $RICE $APR
2
1
506
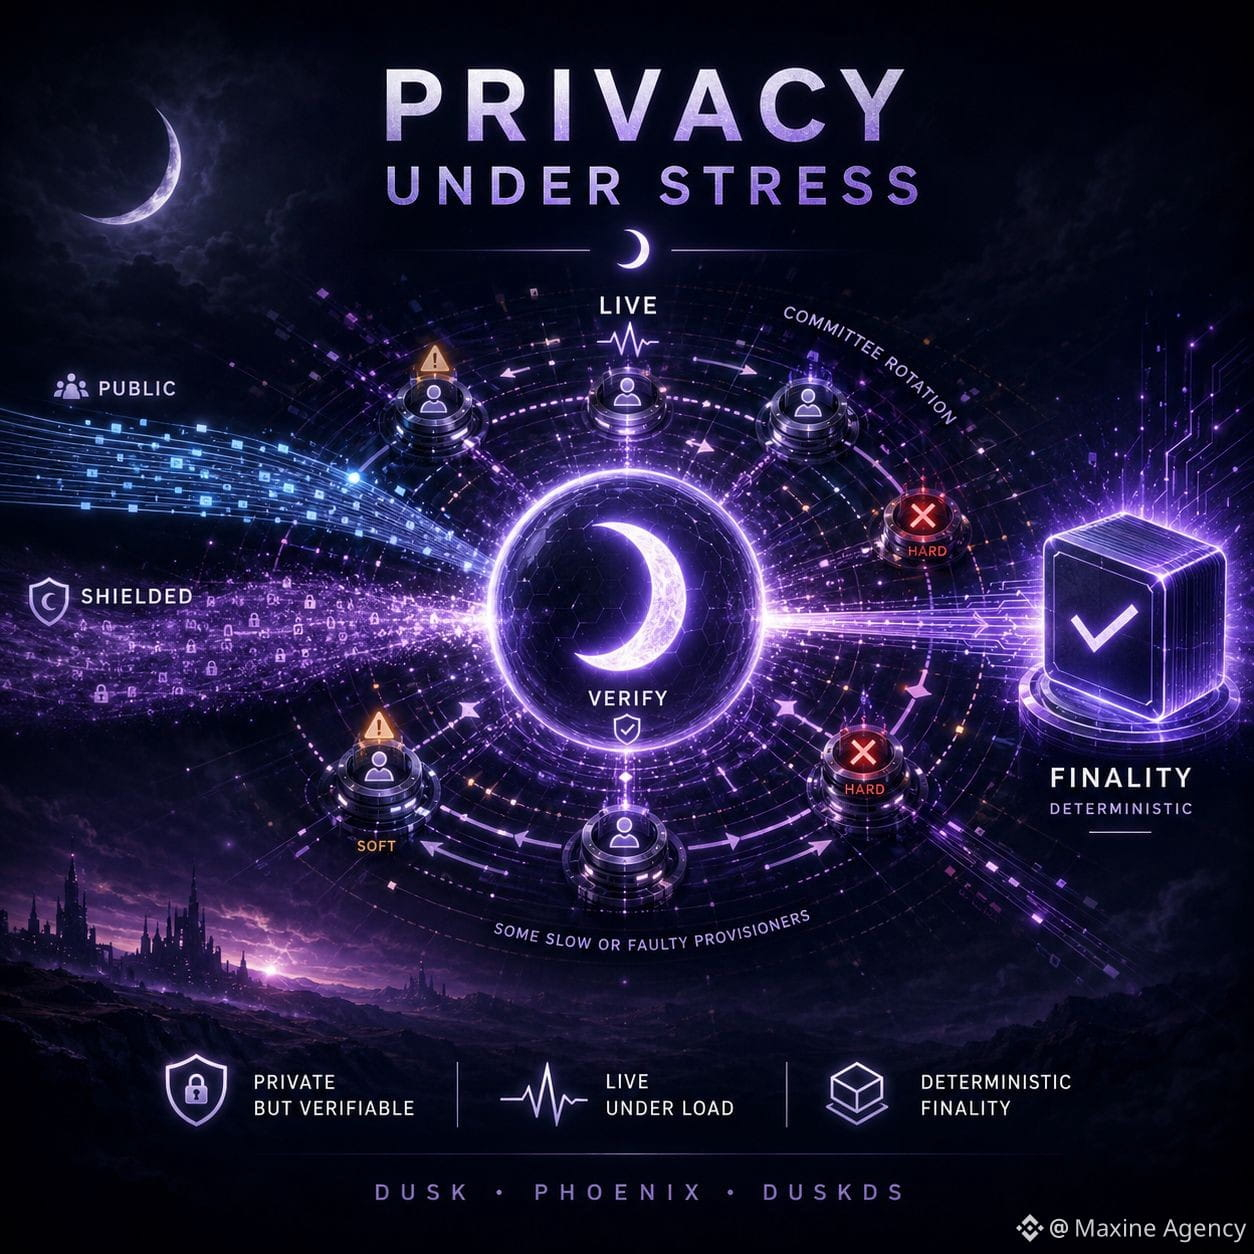
Die Privatsphäre von Dusk ist wirklich nur dann vertrauenswürdig, wenn das Netzwerk unter Stress steht
Was meine Sicht auf Phoenix verändert hat, war die Erkenntnis: Nicht zu sehen heißt nicht, dass es nicht überprüfbar ist
Bei verschlüsselten (shielded) Transaktionen können öffentliche Beobachter weder Sender, Empfänger noch den Betrag wie bei Moonlight sehen, aber die Transaktion muss dennoch vom Netzwerk verifiziert werden, bevor der Status akzeptiert wird. DuskDS reicht den Block anschließend über Proposal, Validierung und Ratifizierung ein, um deterministische Finalität zu erreichen.
Unter normalen Bedingungen ist dieses Modell recht kompakt. Der Teil, den ich genauer betrachten möchte, ist aber genau dann, wenn das Netzwerk voll ist.
Wenn öffentliche und vertrauliche (confidential) Transaktionen gleichzeitig Druck auf das System ausüben, ändern sich die Committee fortlaufend, und einige Provisioner beginnen, dem Takt hinterherzulaufen—Privatsphäre ist dann nicht mehr die einzige Frage. Das Netzwerk muss außerdem Liveness und Finalität beibehalten, ohne die Prüfstandards herunterzusetzen.
Am stimmigsten finde ich: Dusk betrachtet nicht alle Fehler als gleich. Wenn Provisioner ihre Aufgabe verpassen, kann das zu einer Soft-Penalty führen, während nachweislich falsches Verhalten—etwa eine ungültige Abstimmung oder eine widersprüchliche Signatur—zu einer Hard-Penalty führen kann.
Meiner Meinung nach ist das der wichtigere Test als eine einzelne private Transaktion, die einfach reibungslos läuft.
Ein gutes Privacy-System braucht nicht nur das Verbergen von Daten, wenn alles normal läuft. Es muss die Verifizierbarkeit auch dann aufrechterhalten, wenn Knoten nicht im Takt sind, das Committee rotiert und die Netzlast stark ansteigt.
Wenn Dusk diese Grenze beibehalten kann, dann ist Privatsphäre tatsächlich eine Eigenschaft der Infrastruktur—nicht nur ein Erlebnis in der Wallet.
@Dusk_Foundation $DUSK #dusk
$RICE $BTW
Die Privatsphäre von Dusk ist wirklich nur dann vertrauenswürdig, wenn das Netzwerk unter Stress steht
Was meine Sicht auf Phoenix verändert hat, war die Erkenntnis: Nicht zu sehen heißt nicht, dass es nicht überprüfbar ist
Bei verschlüsselten (shielded) Transaktionen können öffentliche Beobachter weder Sender, Empfänger noch den Betrag wie bei Moonlight sehen, aber die Transaktion muss dennoch vom Netzwerk verifiziert werden, bevor der Status akzeptiert wird. DuskDS reicht den Block anschließend über Proposal, Validierung und Ratifizierung ein, um deterministische Finalität zu erreichen.
Unter normalen Bedingungen ist dieses Modell recht kompakt. Der Teil, den ich genauer betrachten möchte, ist aber genau dann, wenn das Netzwerk voll ist.
Wenn öffentliche und vertrauliche (confidential) Transaktionen gleichzeitig Druck auf das System ausüben, ändern sich die Committee fortlaufend, und einige Provisioner beginnen, dem Takt hinterherzulaufen—Privatsphäre ist dann nicht mehr die einzige Frage. Das Netzwerk muss außerdem Liveness und Finalität beibehalten, ohne die Prüfstandards herunterzusetzen.
Am stimmigsten finde ich: Dusk betrachtet nicht alle Fehler als gleich. Wenn Provisioner ihre Aufgabe verpassen, kann das zu einer Soft-Penalty führen, während nachweislich falsches Verhalten—etwa eine ungültige Abstimmung oder eine widersprüchliche Signatur—zu einer Hard-Penalty führen kann.
Meiner Meinung nach ist das der wichtigere Test als eine einzelne private Transaktion, die einfach reibungslos läuft.
Ein gutes Privacy-System braucht nicht nur das Verbergen von Daten, wenn alles normal läuft. Es muss die Verifizierbarkeit auch dann aufrechterhalten, wenn Knoten nicht im Takt sind, das Committee rotiert und die Netzlast stark ansteigt.
Wenn Dusk diese Grenze beibehalten kann, dann ist Privatsphäre tatsächlich eine Eigenschaft der Infrastruktur—nicht nur ein Erlebnis in der Wallet.
@Dusk $DUSK #dusk
$RICE $BTW
Was meine Sicht auf Phoenix verändert hat, war die Erkenntnis: Nicht zu sehen heißt nicht, dass es nicht überprüfbar ist
Bei verschlüsselten (shielded) Transaktionen können öffentliche Beobachter weder Sender, Empfänger noch den Betrag wie bei Moonlight sehen, aber die Transaktion muss dennoch vom Netzwerk verifiziert werden, bevor der Status akzeptiert wird. DuskDS reicht den Block anschließend über Proposal, Validierung und Ratifizierung ein, um deterministische Finalität zu erreichen.
Unter normalen Bedingungen ist dieses Modell recht kompakt. Der Teil, den ich genauer betrachten möchte, ist aber genau dann, wenn das Netzwerk voll ist.
Wenn öffentliche und vertrauliche (confidential) Transaktionen gleichzeitig Druck auf das System ausüben, ändern sich die Committee fortlaufend, und einige Provisioner beginnen, dem Takt hinterherzulaufen—Privatsphäre ist dann nicht mehr die einzige Frage. Das Netzwerk muss außerdem Liveness und Finalität beibehalten, ohne die Prüfstandards herunterzusetzen.
Am stimmigsten finde ich: Dusk betrachtet nicht alle Fehler als gleich. Wenn Provisioner ihre Aufgabe verpassen, kann das zu einer Soft-Penalty führen, während nachweislich falsches Verhalten—etwa eine ungültige Abstimmung oder eine widersprüchliche Signatur—zu einer Hard-Penalty führen kann.
Meiner Meinung nach ist das der wichtigere Test als eine einzelne private Transaktion, die einfach reibungslos läuft.
Ein gutes Privacy-System braucht nicht nur das Verbergen von Daten, wenn alles normal läuft. Es muss die Verifizierbarkeit auch dann aufrechterhalten, wenn Knoten nicht im Takt sind, das Committee rotiert und die Netzlast stark ansteigt.
Wenn Dusk diese Grenze beibehalten kann, dann ist Privatsphäre tatsächlich eine Eigenschaft der Infrastruktur—nicht nur ein Erlebnis in der Wallet.
@Dusk $DUSK #dusk
$RICE $BTW
6
2
100
USDT verkaufen per Schnellhandel auf Binance P2P: schnelle Schritte, aber der letzte Schritt muss wirklich genau geprüft werden
Ich habe den Verkaufsablauf gerade wieder im Bereich „Schnellhandel“ ausprobiert und fand ihn ziemlich einfach, wenn man jeden Schritt richtig ausführt.
Zuerst gehst du zu P2P → Schnellhandel → wählst „Verkaufen“ und gibst dann die Menge an USDT ein, die du verkaufen möchtest. Auf dem Screenshot, den ich getestet habe, waren es 10 $. Das System zeigt den geschätzten Geldbetrag in VND an, den du vor der Fortsetzung prüfen kannst.
Als Nächstes wählst du die Zahlungsmethode für den Erhalt. Zum Zeitpunkt, als ich es durchgeführt habe, lag der Banküberweisungsbetrag bei 25.506 VND/USDT, während MoMo bei 25.455 VND/USDT lag. Ich vergleiche diese beiden Werte immer, weil sich trotz derselben verkauften USDT-Menge der tatsächlich erhaltene Betrag unterscheiden kann.
Nachdem ich Banküberweisung ausgewählt hatte, hat Binance die Order mit Merchant GiaoDichTuDong_247 zusammengeführt. Der letzte Preis in der Order betrug 25.506 VND/USDT und der erwartete Erhalt beläuft sich auf 254.804 VND.
Von hier aus muss ich keinen Käufer mehr selbst suchen. Was zu tun ist: warten, bis der Vertragspartner auf das registrierte Bankkonto eingezahlt hat.
Das ist auch der wichtigste Schritt.
Wenn Binance meldet, dass der Käufer bezahlt hat, öffne ich trotzdem noch selbst die Banking-App, um es zu überprüfen. Ich muss den richtigen Betrag, den Status der Transaktion und vor allem den Namen des Überweisenden abgleichen. Wenn der tatsächliche Absendername nicht mit dem Namen des Käufers übereinstimmt, der in der Order angezeigt wird, klicke ich noch nicht auf „Freigabe“ und nutze „Beschwerde“, um das zu klären.
Erst wenn alle Informationen übereinstimmen, wähle ich „Erhalten“ und bestätige dann die Freigabe der USDT.
Nach der Freigabe wird die Order auf „Abgeschlossen“ umgestellt und 10 USDT werden als erfolgreich verkauft verbucht.
Der Schnellhandel erspart das Suchen nach einem Merchant, aber er lässt die letzte Verifizierung nicht weg.
Schnell bei der Bedienung, aber ein paar Sekunden bei der Geldprüfung zu warten – so fühle ich mich am sichersten.
@Binance_Vietnam #BinanceP2PAnToan
$RICE $BTW $M
USDT verkaufen per Schnellhandel auf Binance P2P: schnelle Schritte, aber der letzte Schritt muss wirklich genau geprüft werden
Ich habe den Verkaufsablauf gerade wieder im Bereich „Schnellhandel“ ausprobiert und fand ihn ziemlich einfach, wenn man jeden Schritt richtig ausführt.
Zuerst gehst du zu P2P → Schnellhandel → wählst „Verkaufen“ und gibst dann die Menge an USDT ein, die du verkaufen möchtest. Auf dem Screenshot, den ich getestet habe, waren es 10 $. Das System zeigt den geschätzten Geldbetrag in VND an, den du vor der Fortsetzung prüfen kannst.
Als Nächstes wählst du die Zahlungsmethode für den Erhalt. Zum Zeitpunkt, als ich es durchgeführt habe, lag der Banküberweisungsbetrag bei 25.506 VND/USDT, während MoMo bei 25.455 VND/USDT lag. Ich vergleiche diese beiden Werte immer, weil sich trotz derselben verkauften USDT-Menge der tatsächlich erhaltene Betrag unterscheiden kann.
Nachdem ich Banküberweisung ausgewählt hatte, hat Binance die Order mit Merchant GiaoDichTuDong_247 zusammengeführt. Der letzte Preis in der Order betrug 25.506 VND/USDT und der erwartete Erhalt beläuft sich auf 254.804 VND.
Von hier aus muss ich keinen Käufer mehr selbst suchen. Was zu tun ist: warten, bis der Vertragspartner auf das registrierte Bankkonto eingezahlt hat.
Das ist auch der wichtigste Schritt.
Wenn Binance meldet, dass der Käufer bezahlt hat, öffne ich trotzdem noch selbst die Banking-App, um es zu überprüfen. Ich muss den richtigen Betrag, den Status der Transaktion und vor allem den Namen des Überweisenden abgleichen. Wenn der tatsächliche Absendername nicht mit dem Namen des Käufers übereinstimmt, der in der Order angezeigt wird, klicke ich noch nicht auf „Freigabe“ und nutze „Beschwerde“, um das zu klären.
Erst wenn alle Informationen übereinstimmen, wähle ich „Erhalten“ und bestätige dann die Freigabe der USDT.
Nach der Freigabe wird die Order auf „Abgeschlossen“ umgestellt und 10 USDT werden als erfolgreich verkauft verbucht.
Der Schnellhandel erspart das Suchen nach einem Merchant, aber er lässt die letzte Verifizierung nicht weg.
Schnell bei der Bedienung, aber ein paar Sekunden bei der Geldprüfung zu warten – so fühle ich mich am sichersten.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Ich habe den Verkaufsablauf gerade wieder im Bereich „Schnellhandel“ ausprobiert und fand ihn ziemlich einfach, wenn man jeden Schritt richtig ausführt.
Zuerst gehst du zu P2P → Schnellhandel → wählst „Verkaufen“ und gibst dann die Menge an USDT ein, die du verkaufen möchtest. Auf dem Screenshot, den ich getestet habe, waren es 10 $. Das System zeigt den geschätzten Geldbetrag in VND an, den du vor der Fortsetzung prüfen kannst.
Als Nächstes wählst du die Zahlungsmethode für den Erhalt. Zum Zeitpunkt, als ich es durchgeführt habe, lag der Banküberweisungsbetrag bei 25.506 VND/USDT, während MoMo bei 25.455 VND/USDT lag. Ich vergleiche diese beiden Werte immer, weil sich trotz derselben verkauften USDT-Menge der tatsächlich erhaltene Betrag unterscheiden kann.
Nachdem ich Banküberweisung ausgewählt hatte, hat Binance die Order mit Merchant GiaoDichTuDong_247 zusammengeführt. Der letzte Preis in der Order betrug 25.506 VND/USDT und der erwartete Erhalt beläuft sich auf 254.804 VND.
Von hier aus muss ich keinen Käufer mehr selbst suchen. Was zu tun ist: warten, bis der Vertragspartner auf das registrierte Bankkonto eingezahlt hat.
Das ist auch der wichtigste Schritt.
Wenn Binance meldet, dass der Käufer bezahlt hat, öffne ich trotzdem noch selbst die Banking-App, um es zu überprüfen. Ich muss den richtigen Betrag, den Status der Transaktion und vor allem den Namen des Überweisenden abgleichen. Wenn der tatsächliche Absendername nicht mit dem Namen des Käufers übereinstimmt, der in der Order angezeigt wird, klicke ich noch nicht auf „Freigabe“ und nutze „Beschwerde“, um das zu klären.
Erst wenn alle Informationen übereinstimmen, wähle ich „Erhalten“ und bestätige dann die Freigabe der USDT.
Nach der Freigabe wird die Order auf „Abgeschlossen“ umgestellt und 10 USDT werden als erfolgreich verkauft verbucht.
Der Schnellhandel erspart das Suchen nach einem Merchant, aber er lässt die letzte Verifizierung nicht weg.
Schnell bei der Bedienung, aber ein paar Sekunden bei der Geldprüfung zu warten – so fühle ich mich am sichersten.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
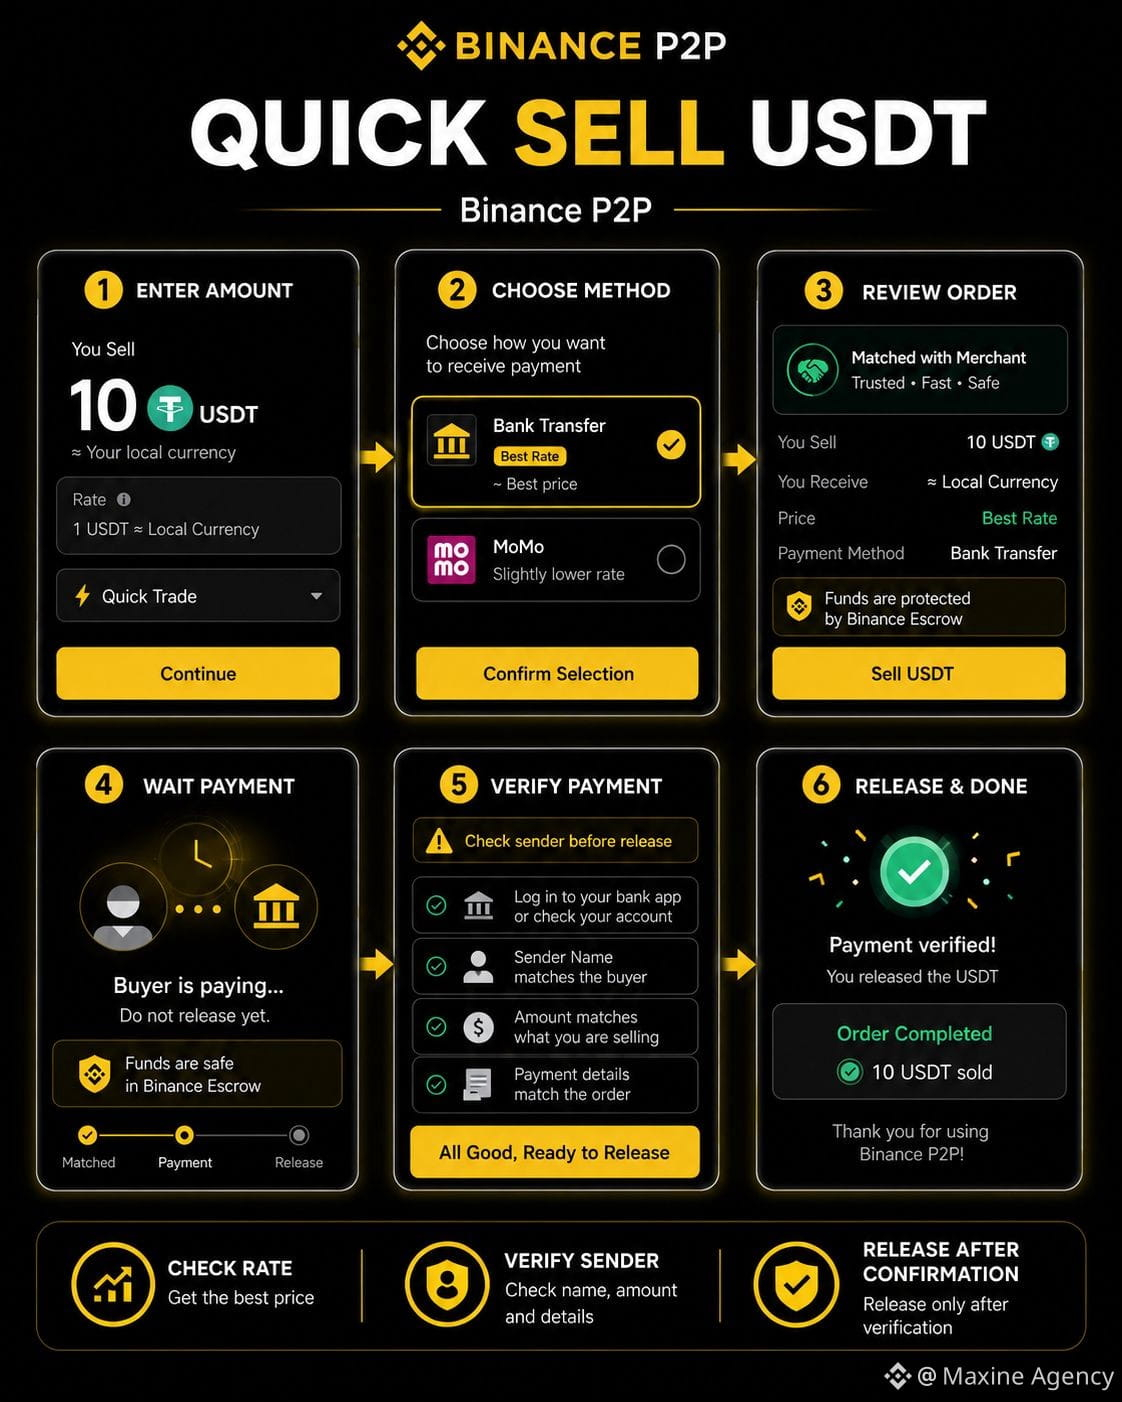
1
1
619
TermMax kann zwar den langfristigen Bedarf decken, muss aber dennoch beweisen, dass die Nutzer wirklich ihre Gewohnheiten ändern wollen.
Je mehr ich über TermMax lese, desto deutlicher sehe ich, dass die wichtigste Frage nicht darin liegt, ob Fixed-Rate-Lending sinnvoll ist oder nicht. Finanziell ist das leicht zu verstehen: Die Kreditnehmer kennen ihre Kapitalkosten im Voraus, die Kreditgeber kennen ihre Rendite im Voraus, und beide haben klare Fälligkeitstermine.
Aber DeFi hat keinen Mangel an sinnvollen Produkten
Das Schwierige ist, Nutzer davon zu überzeugen, aus dem vertrauten Money-Market auszusteigen. Variable Zinssätze können zwar unangenehm sein, dafür bieten sie hohe Liquidität, einfache Bedienung und man muss sich nicht zu viele Gedanken über Laufzeiten machen. Für viele ist dieser Komfort bereits gut genug.
TermMax macht den Unterschied erst dann wirklich, wenn die Sicherheit bei den Kapitalkosten mehr wert ist als die Flexibilität, die die Nutzer derzeit haben.
Das zeigt sich besonders bei Leverage. Wenn eine Strategie von einer engen Gewinnspanne abhängt, kann ein vorher bekannter Financing Cost dabei helfen, die Position genauer zu berechnen. Für diejenigen jedoch, die nur Vermögenswerte einzahlen, um Rendite zu erzielen, sind die Vorteile eines Fixed Rate möglicherweise nicht stark genug, um ihr Verhalten zu ändern.
Daher denke ich, dass XP oder Activity Points nur die anfängliche Aufgabe lösen. Sie können Volumen und Nutzer in das System ziehen, aber beantworten nicht die schwierigere Frage: Nachdem die Belohnungen sinken, kommen sie dann noch einmal zurück – wegen des Produkts selbst?
Ich bezweifle nicht, dass die Nachfrage nach Fixed Income wachsen wird, wenn Krypto reifer wird
Unsicher bin ich nur beim Zeitpunkt.
Wenn TermMax beweisen will, dass es zum Product-Market-Fit passt, würde ich auf die Rückkehrrate der Nutzer schauen, auf die Liquidität, die nach den Incentives bestehen bleibt, und darauf, ob der Fixed Rate ihnen tatsächlich besser hilft, ihr Kapital zu managen als die derzeitigen Alternativen.
@termmax #TermMax
$BTC $LAB $X
TermMax kann zwar den langfristigen Bedarf decken, muss aber dennoch beweisen, dass die Nutzer wirklich ihre Gewohnheiten ändern wollen.
Je mehr ich über TermMax lese, desto deutlicher sehe ich, dass die wichtigste Frage nicht darin liegt, ob Fixed-Rate-Lending sinnvoll ist oder nicht. Finanziell ist das leicht zu verstehen: Die Kreditnehmer kennen ihre Kapitalkosten im Voraus, die Kreditgeber kennen ihre Rendite im Voraus, und beide haben klare Fälligkeitstermine.
Aber DeFi hat keinen Mangel an sinnvollen Produkten
Das Schwierige ist, Nutzer davon zu überzeugen, aus dem vertrauten Money-Market auszusteigen. Variable Zinssätze können zwar unangenehm sein, dafür bieten sie hohe Liquidität, einfache Bedienung und man muss sich nicht zu viele Gedanken über Laufzeiten machen. Für viele ist dieser Komfort bereits gut genug.
TermMax macht den Unterschied erst dann wirklich, wenn die Sicherheit bei den Kapitalkosten mehr wert ist als die Flexibilität, die die Nutzer derzeit haben.
Das zeigt sich besonders bei Leverage. Wenn eine Strategie von einer engen Gewinnspanne abhängt, kann ein vorher bekannter Financing Cost dabei helfen, die Position genauer zu berechnen. Für diejenigen jedoch, die nur Vermögenswerte einzahlen, um Rendite zu erzielen, sind die Vorteile eines Fixed Rate möglicherweise nicht stark genug, um ihr Verhalten zu ändern.
Daher denke ich, dass XP oder Activity Points nur die anfängliche Aufgabe lösen. Sie können Volumen und Nutzer in das System ziehen, aber beantworten nicht die schwierigere Frage: Nachdem die Belohnungen sinken, kommen sie dann noch einmal zurück – wegen des Produkts selbst?
Ich bezweifle nicht, dass die Nachfrage nach Fixed Income wachsen wird, wenn Krypto reifer wird
Unsicher bin ich nur beim Zeitpunkt.
Wenn TermMax beweisen will, dass es zum Product-Market-Fit passt, würde ich auf die Rückkehrrate der Nutzer schauen, auf die Liquidität, die nach den Incentives bestehen bleibt, und darauf, ob der Fixed Rate ihnen tatsächlich besser hilft, ihr Kapital zu managen als die derzeitigen Alternativen.
@TermMax #TermMax
$BTC $LAB $X
Je mehr ich über TermMax lese, desto deutlicher sehe ich, dass die wichtigste Frage nicht darin liegt, ob Fixed-Rate-Lending sinnvoll ist oder nicht. Finanziell ist das leicht zu verstehen: Die Kreditnehmer kennen ihre Kapitalkosten im Voraus, die Kreditgeber kennen ihre Rendite im Voraus, und beide haben klare Fälligkeitstermine.
Aber DeFi hat keinen Mangel an sinnvollen Produkten
Das Schwierige ist, Nutzer davon zu überzeugen, aus dem vertrauten Money-Market auszusteigen. Variable Zinssätze können zwar unangenehm sein, dafür bieten sie hohe Liquidität, einfache Bedienung und man muss sich nicht zu viele Gedanken über Laufzeiten machen. Für viele ist dieser Komfort bereits gut genug.
TermMax macht den Unterschied erst dann wirklich, wenn die Sicherheit bei den Kapitalkosten mehr wert ist als die Flexibilität, die die Nutzer derzeit haben.
Das zeigt sich besonders bei Leverage. Wenn eine Strategie von einer engen Gewinnspanne abhängt, kann ein vorher bekannter Financing Cost dabei helfen, die Position genauer zu berechnen. Für diejenigen jedoch, die nur Vermögenswerte einzahlen, um Rendite zu erzielen, sind die Vorteile eines Fixed Rate möglicherweise nicht stark genug, um ihr Verhalten zu ändern.
Daher denke ich, dass XP oder Activity Points nur die anfängliche Aufgabe lösen. Sie können Volumen und Nutzer in das System ziehen, aber beantworten nicht die schwierigere Frage: Nachdem die Belohnungen sinken, kommen sie dann noch einmal zurück – wegen des Produkts selbst?
Ich bezweifle nicht, dass die Nachfrage nach Fixed Income wachsen wird, wenn Krypto reifer wird
Unsicher bin ich nur beim Zeitpunkt.
Wenn TermMax beweisen will, dass es zum Product-Market-Fit passt, würde ich auf die Rückkehrrate der Nutzer schauen, auf die Liquidität, die nach den Incentives bestehen bleibt, und darauf, ob der Fixed Rate ihnen tatsächlich besser hilft, ihr Kapital zu managen als die derzeitigen Alternativen.
@TermMax #TermMax
$BTC $LAB $X
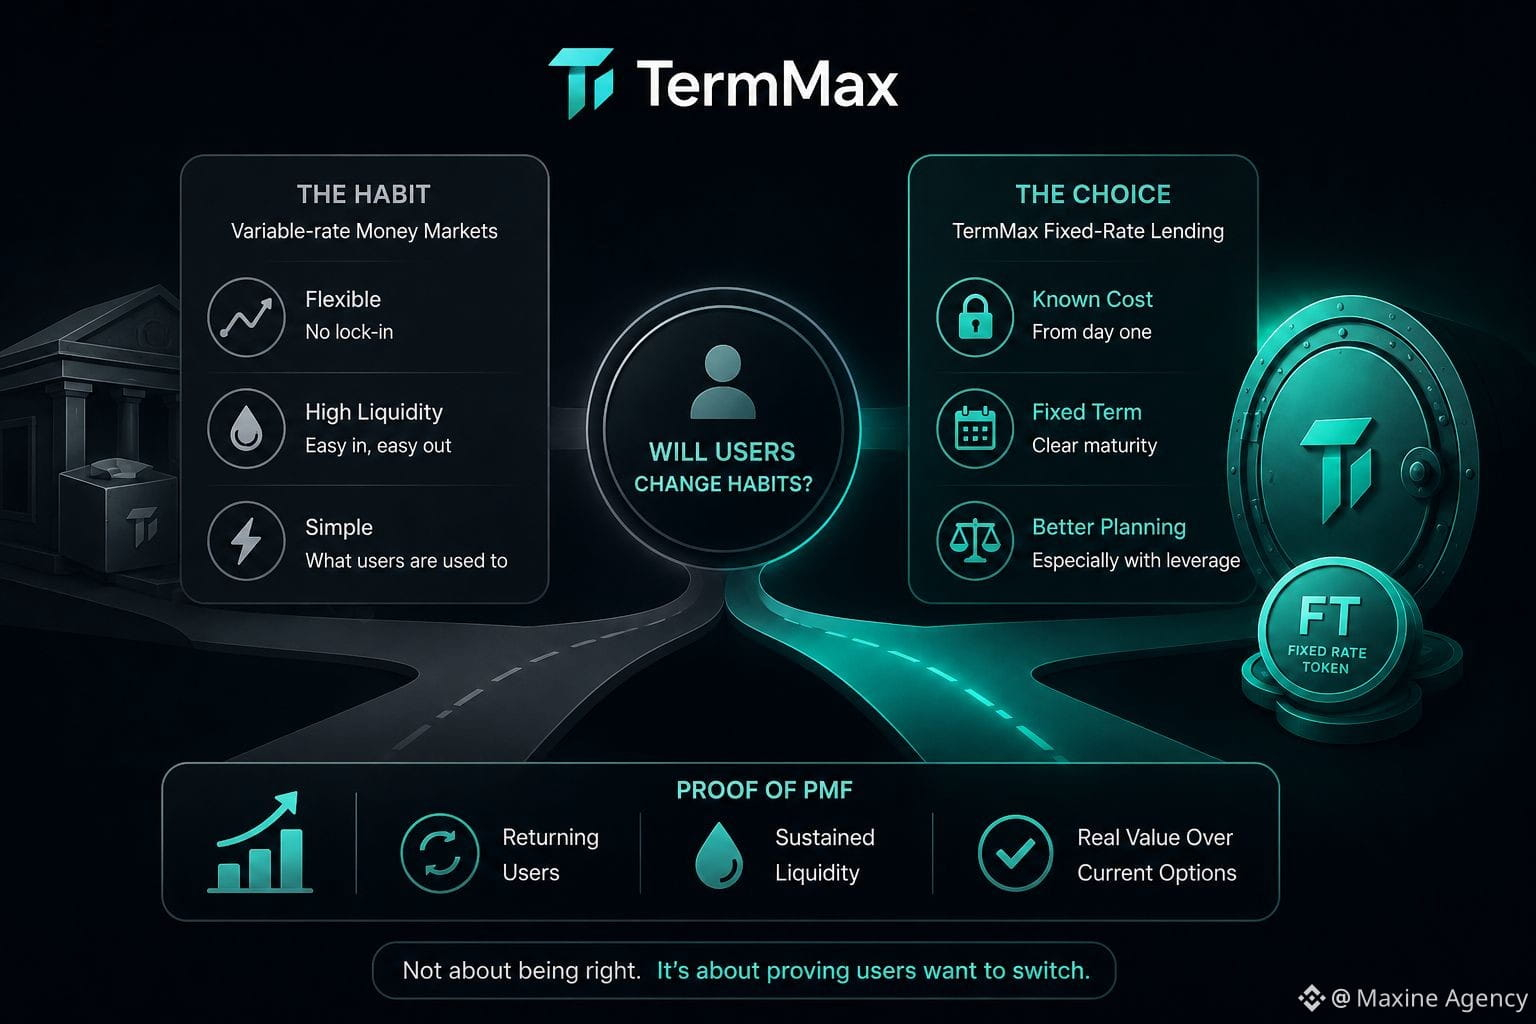
1
1
186
·
--
Bullisch
Dusk Trade bringt mich auf die Idee, dass „Neobroker“ onchain nicht anhand des Interfaces bewertet werden sollten
Wenn man nur aus Sicht der Nutzer schaut, wirkt Dusk Trade wie ein Ort, um tokenisierte Assets zu finden und zu handeln. Was mich jedoch mehr interessiert, liegt hinter der Verkaufs- und Kaufoberfläche.
Bei verwalteten Assets reicht ein Auftrag nicht nur dafür, dass der Preis übereinstimmt. Der Käufer muss außerdem durch Onboarding, die Besitzbedingungen erfüllen, die Wallet verbinden – und es werden nur die erforderlichen Daten für die berechtigte Partei offengelegt. Dusk Trade bündelt diese Schritte in einem einzigen Workflow und koordiniert dabei sowohl den Asset-Teil als auch den Zahlungs-Teil, bevor das Settlement erfolgt.
Meiner Meinung nach steckt darin die eigentliche Bedeutung eines Neobrokers im Kontext von RWA. Der Wert liegt nicht darin, Anleihen oder Fonds in Token zu verwandeln und sie dann in einer neuen App zu platzieren. Schwieriger ist es, dass Eigentumsrechte, Handelsbedingungen, Privacy und Settlement nahtlos miteinander funktionieren.
Trotzdem möchte ich Dusk Trade nicht anhand einer Waitlist bewerten.
Die Anzahl der Anmeldungen sagt nur etwas über Neugier aus. Spannender ist, welche echten Assets der Issuer bereitstellt, wie viele Konten tatsächlich berechtigt sind und handeln, und wie viel Wert bereits über das System settlementet wurde.
Dusk beschreibt Dusk Trade weiterhin als Produkt, das gerade gebaut wird. Für mich sind daher nicht die nächsten Nutzer im Fokus, die auf die App warten. Der entscheidende Punkt ist, wann MMF, Bonds oder andere regulierte Assets anfangen, echtes Volumen zu erzeugen.
Narrative können Aufmerksamkeit ziehen.
Echtes Settlement beweist erst, dass der Markt existiert.
@Dusk_Foundation $DUSK #dusk
$CLO $LAB
Dusk Trade bringt mich auf die Idee, dass „Neobroker“ onchain nicht anhand des Interfaces bewertet werden sollten
Wenn man nur aus Sicht der Nutzer schaut, wirkt Dusk Trade wie ein Ort, um tokenisierte Assets zu finden und zu handeln. Was mich jedoch mehr interessiert, liegt hinter der Verkaufs- und Kaufoberfläche.
Bei verwalteten Assets reicht ein Auftrag nicht nur dafür, dass der Preis übereinstimmt. Der Käufer muss außerdem durch Onboarding, die Besitzbedingungen erfüllen, die Wallet verbinden – und es werden nur die erforderlichen Daten für die berechtigte Partei offengelegt. Dusk Trade bündelt diese Schritte in einem einzigen Workflow und koordiniert dabei sowohl den Asset-Teil als auch den Zahlungs-Teil, bevor das Settlement erfolgt.
Meiner Meinung nach steckt darin die eigentliche Bedeutung eines Neobrokers im Kontext von RWA. Der Wert liegt nicht darin, Anleihen oder Fonds in Token zu verwandeln und sie dann in einer neuen App zu platzieren. Schwieriger ist es, dass Eigentumsrechte, Handelsbedingungen, Privacy und Settlement nahtlos miteinander funktionieren.
Trotzdem möchte ich Dusk Trade nicht anhand einer Waitlist bewerten.
Die Anzahl der Anmeldungen sagt nur etwas über Neugier aus. Spannender ist, welche echten Assets der Issuer bereitstellt, wie viele Konten tatsächlich berechtigt sind und handeln, und wie viel Wert bereits über das System settlementet wurde.
Dusk beschreibt Dusk Trade weiterhin als Produkt, das gerade gebaut wird. Für mich sind daher nicht die nächsten Nutzer im Fokus, die auf die App warten. Der entscheidende Punkt ist, wann MMF, Bonds oder andere regulierte Assets anfangen, echtes Volumen zu erzeugen.
Narrative können Aufmerksamkeit ziehen.
Echtes Settlement beweist erst, dass der Markt existiert.
@Dusk $DUSK #dusk
$CLO $LAB
Wenn man nur aus Sicht der Nutzer schaut, wirkt Dusk Trade wie ein Ort, um tokenisierte Assets zu finden und zu handeln. Was mich jedoch mehr interessiert, liegt hinter der Verkaufs- und Kaufoberfläche.
Bei verwalteten Assets reicht ein Auftrag nicht nur dafür, dass der Preis übereinstimmt. Der Käufer muss außerdem durch Onboarding, die Besitzbedingungen erfüllen, die Wallet verbinden – und es werden nur die erforderlichen Daten für die berechtigte Partei offengelegt. Dusk Trade bündelt diese Schritte in einem einzigen Workflow und koordiniert dabei sowohl den Asset-Teil als auch den Zahlungs-Teil, bevor das Settlement erfolgt.
Meiner Meinung nach steckt darin die eigentliche Bedeutung eines Neobrokers im Kontext von RWA. Der Wert liegt nicht darin, Anleihen oder Fonds in Token zu verwandeln und sie dann in einer neuen App zu platzieren. Schwieriger ist es, dass Eigentumsrechte, Handelsbedingungen, Privacy und Settlement nahtlos miteinander funktionieren.
Trotzdem möchte ich Dusk Trade nicht anhand einer Waitlist bewerten.
Die Anzahl der Anmeldungen sagt nur etwas über Neugier aus. Spannender ist, welche echten Assets der Issuer bereitstellt, wie viele Konten tatsächlich berechtigt sind und handeln, und wie viel Wert bereits über das System settlementet wurde.
Dusk beschreibt Dusk Trade weiterhin als Produkt, das gerade gebaut wird. Für mich sind daher nicht die nächsten Nutzer im Fokus, die auf die App warten. Der entscheidende Punkt ist, wann MMF, Bonds oder andere regulierte Assets anfangen, echtes Volumen zu erzeugen.
Narrative können Aufmerksamkeit ziehen.
Echtes Settlement beweist erst, dass der Markt existiert.
@Dusk $DUSK #dusk
$CLO $LAB
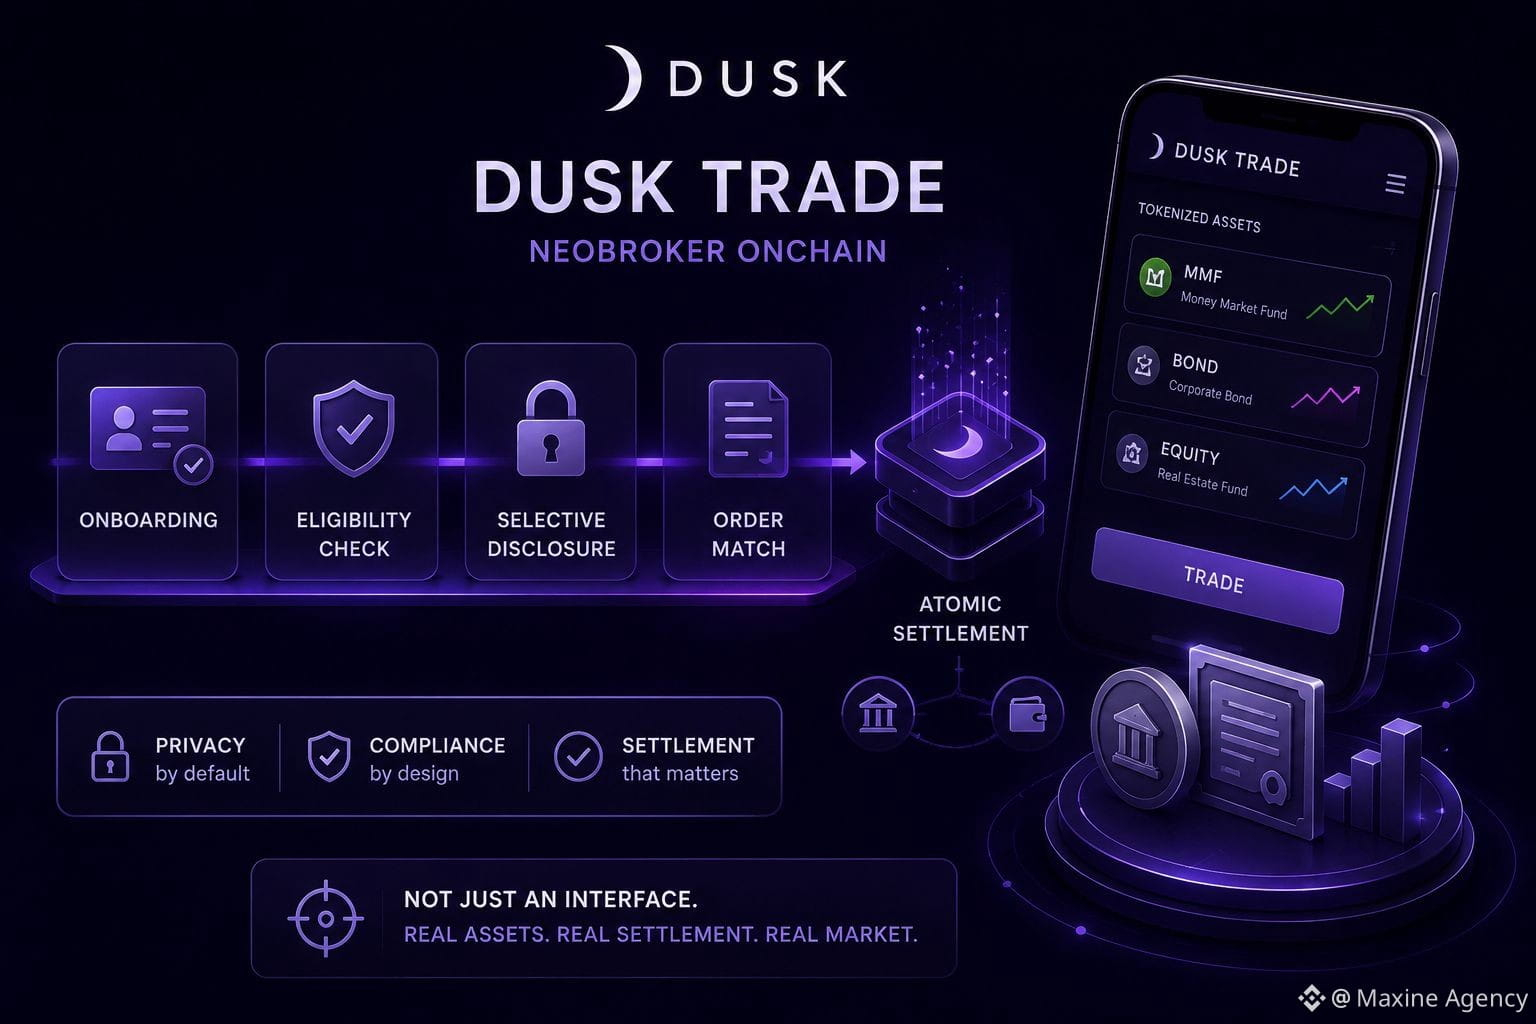
2
1
97
Letzte Woche hat mein Freund die Alpha-Option für 20k$ genutzt und USDT verkauft, um den Boden zu erwischen. Er meinte, dass die P2P-Order an dem Tag völlig normal aussah. Das Geld war rechtzeitig da, der Überweisende hatte einen Namen, der den Angaben in der Order sehr ähnlich war, und auch der Verwendungszweck auf der Überweisung war unauffällig. Also hat er es sofort freigegeben, ohne groß nachzudenken.
Ein paar Tage später hat die Bank erneut nach der Herkunft des Geldes gefragt und das Bankkonto gesperrt.
Diese Situation hat mir eine Erkenntnis gebracht: Escrow schützt zwar die Kryptowährung während des Handels, kann aber nicht anstelle des Verkäufers erklären, woher das Fiat-Geld stammt, bevor es auf dem Bankkonto eingeht.
Das ist eine Art Risiko, die nicht sofort auf dem Bildschirm auftaucht. Wenn die Order einmal abgeschlossen ist und das USDT die Wallet verlassen hat, kann die Frage nach der Geldherkunft erst dann aufkommen.
Je öfter man handelt, desto mehr sieht man, dass Routine manchmal gefährlicher sein kann als für Einsteiger. Nach Dutzenden reibungsloser Orders denkt man leicht, dass alles in Ordnung ist: Das Geld stimmt, der Käufer ist höflich und der Merchant hat eine gute Historie.
Aber diese Signale ersetzen nicht die Prüfung des Überweisenden.
Beim Verkauf im P2P priorisiere ich immer ein Zahlungsmittel-Konto, dessen Name mit der Person im Order übereinstimmt, halte den gesamten Austausch in Binance und speichere die Order-ID sowie die Bankbelege. Wenn das Geld von einem Konto eines Dritten kommt oder die Informationen nicht übereinstimmen, rate ich mir nicht einfach einen Grund zusammen und gebe nicht einfach schnell frei.
Nicht jede Transaktion, bei der die Namen unterschiedlich sind, ist ein Problem, aber wenn ich die Herkunft des Geldes nicht klar verstehe, habe ich auch keinen Grund, vorschnell die Krypto zu entsperren.
Sicheres P2P bedeutet nicht nur, zu verhindern, dass man im Auftrag sein USDT verliert
Manchmal sorgt es auch dafür, dass man ein paar Tage später noch genügend Belege hat, um den Weg des Geldes über das eigene Konto klar zu erklären.
@Binance_Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Letzte Woche hat mein Freund die Alpha-Option für 20k$ genutzt und USDT verkauft, um den Boden zu erwischen. Er meinte, dass die P2P-Order an dem Tag völlig normal aussah. Das Geld war rechtzeitig da, der Überweisende hatte einen Namen, der den Angaben in der Order sehr ähnlich war, und auch der Verwendungszweck auf der Überweisung war unauffällig. Also hat er es sofort freigegeben, ohne groß nachzudenken.
Ein paar Tage später hat die Bank erneut nach der Herkunft des Geldes gefragt und das Bankkonto gesperrt.
Diese Situation hat mir eine Erkenntnis gebracht: Escrow schützt zwar die Kryptowährung während des Handels, kann aber nicht anstelle des Verkäufers erklären, woher das Fiat-Geld stammt, bevor es auf dem Bankkonto eingeht.
Das ist eine Art Risiko, die nicht sofort auf dem Bildschirm auftaucht. Wenn die Order einmal abgeschlossen ist und das USDT die Wallet verlassen hat, kann die Frage nach der Geldherkunft erst dann aufkommen.
Je öfter man handelt, desto mehr sieht man, dass Routine manchmal gefährlicher sein kann als für Einsteiger. Nach Dutzenden reibungsloser Orders denkt man leicht, dass alles in Ordnung ist: Das Geld stimmt, der Käufer ist höflich und der Merchant hat eine gute Historie.
Aber diese Signale ersetzen nicht die Prüfung des Überweisenden.
Beim Verkauf im P2P priorisiere ich immer ein Zahlungsmittel-Konto, dessen Name mit der Person im Order übereinstimmt, halte den gesamten Austausch in Binance und speichere die Order-ID sowie die Bankbelege. Wenn das Geld von einem Konto eines Dritten kommt oder die Informationen nicht übereinstimmen, rate ich mir nicht einfach einen Grund zusammen und gebe nicht einfach schnell frei.
Nicht jede Transaktion, bei der die Namen unterschiedlich sind, ist ein Problem, aber wenn ich die Herkunft des Geldes nicht klar verstehe, habe ich auch keinen Grund, vorschnell die Krypto zu entsperren.
Sicheres P2P bedeutet nicht nur, zu verhindern, dass man im Auftrag sein USDT verliert
Manchmal sorgt es auch dafür, dass man ein paar Tage später noch genügend Belege hat, um den Weg des Geldes über das eigene Konto klar zu erklären.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Ein paar Tage später hat die Bank erneut nach der Herkunft des Geldes gefragt und das Bankkonto gesperrt.
Diese Situation hat mir eine Erkenntnis gebracht: Escrow schützt zwar die Kryptowährung während des Handels, kann aber nicht anstelle des Verkäufers erklären, woher das Fiat-Geld stammt, bevor es auf dem Bankkonto eingeht.
Das ist eine Art Risiko, die nicht sofort auf dem Bildschirm auftaucht. Wenn die Order einmal abgeschlossen ist und das USDT die Wallet verlassen hat, kann die Frage nach der Geldherkunft erst dann aufkommen.
Je öfter man handelt, desto mehr sieht man, dass Routine manchmal gefährlicher sein kann als für Einsteiger. Nach Dutzenden reibungsloser Orders denkt man leicht, dass alles in Ordnung ist: Das Geld stimmt, der Käufer ist höflich und der Merchant hat eine gute Historie.
Aber diese Signale ersetzen nicht die Prüfung des Überweisenden.
Beim Verkauf im P2P priorisiere ich immer ein Zahlungsmittel-Konto, dessen Name mit der Person im Order übereinstimmt, halte den gesamten Austausch in Binance und speichere die Order-ID sowie die Bankbelege. Wenn das Geld von einem Konto eines Dritten kommt oder die Informationen nicht übereinstimmen, rate ich mir nicht einfach einen Grund zusammen und gebe nicht einfach schnell frei.
Nicht jede Transaktion, bei der die Namen unterschiedlich sind, ist ein Problem, aber wenn ich die Herkunft des Geldes nicht klar verstehe, habe ich auch keinen Grund, vorschnell die Krypto zu entsperren.
Sicheres P2P bedeutet nicht nur, zu verhindern, dass man im Auftrag sein USDT verliert
Manchmal sorgt es auch dafür, dass man ein paar Tage später noch genügend Belege hat, um den Weg des Geldes über das eigene Konto klar zu erklären.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
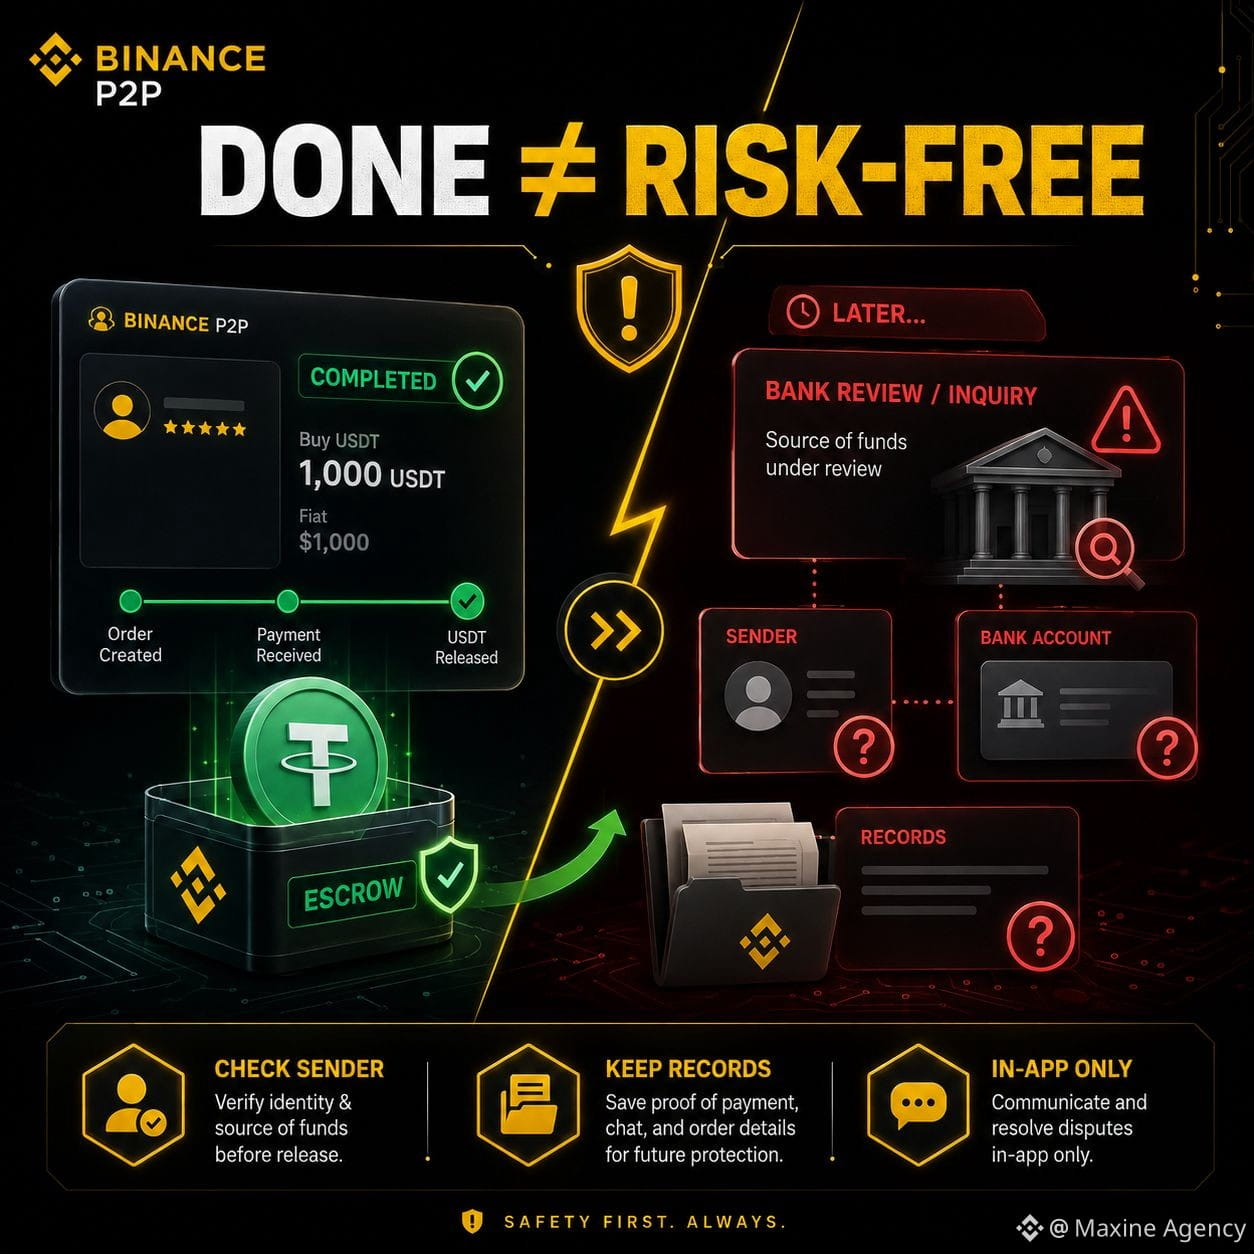
1
2
955
TermMax beseitigt keine Unsicherheit – es bewertet Unsicherheit, bevor der Handel beginnt
Zuerst dachte ich, Fixed-Rate-Lending sei verlockend, weil es Kreditnehmern hilft, den Zinsvolatilitäten zu entkommen. Man wählt die Laufzeit, fixiert die Kosten und weiß im Voraus, wie viel man bei Fälligkeit zahlen muss. Das klingt fast wie das komplette Gegenteil zum Rest von DeFi.
Aber wenn man sich das Mechanismus von TermMax genauer ansieht, erkennt man: „Fixiert“ bedeutet nicht, dass das Risiko verschwindet.
FT ist so konzipiert wie eine Zero-Coupon-Anleihe: Es repräsentiert das Recht, an einem bestimmten Fälligkeitstag eine festgelegte Menge an Debt-Tokens zu erhalten. So wissen Kreditgeber im Voraus, welchen Wert sie zurückbekommen, während Kreditnehmer ihre Kapitalkosten von Anfang an festlegen können.
Spannend ist, dass dieselbe Infrastruktur weiterhin Leverage und Strategien unterstützt, die zusätzliche Rendite anstreben.
@termmax thatsächlich löscht es die Unsicherheit nicht aus dem Markt. Es verlagert den ungewissen Teil lediglich in den Bewertungszeitpunkt. Wenn ein Fixed Rate zustande kommt, müssen die Teilnehmer weiterhin beurteilen, ob dieser Satz die Erwartungen an Zinssätze, Liquidität und Risiko über die gesamte Laufzeit hinweg richtig widerspiegelt.
Wenn sich der Markt ändert, nachdem eine Position eröffnet wurde, bleibt der Vertrag unverändert. Nutzer erhalten zwar Sicherheit, akzeptieren dafür aber die Möglichkeit, dass der später fixierte Rate weniger attraktiv wird als der Markt.
Für mich ist das der entscheidende Punkt von #TermMax .
Fixed Rate ist kein Versprechen, dass DeFi frei von Volatilität ist. Es ist eine Methode, zukünftige Volatilität in einen Preis umzuwandeln, dem man noch heute zustimmen kann.
Die Frage, die mich interessiert, ist nicht, wie viele Risiken TermMax eliminiert, sondern wie genau dieser Markt das Risiko vorher bepreist, bevor Nutzer die Laufzeit festlegen und echtes Kapital binden.
$BTC $BNB $X
TermMax beseitigt keine Unsicherheit – es bewertet Unsicherheit, bevor der Handel beginnt
Zuerst dachte ich, Fixed-Rate-Lending sei verlockend, weil es Kreditnehmern hilft, den Zinsvolatilitäten zu entkommen. Man wählt die Laufzeit, fixiert die Kosten und weiß im Voraus, wie viel man bei Fälligkeit zahlen muss. Das klingt fast wie das komplette Gegenteil zum Rest von DeFi.
Aber wenn man sich das Mechanismus von TermMax genauer ansieht, erkennt man: „Fixiert“ bedeutet nicht, dass das Risiko verschwindet.
FT ist so konzipiert wie eine Zero-Coupon-Anleihe: Es repräsentiert das Recht, an einem bestimmten Fälligkeitstag eine festgelegte Menge an Debt-Tokens zu erhalten. So wissen Kreditgeber im Voraus, welchen Wert sie zurückbekommen, während Kreditnehmer ihre Kapitalkosten von Anfang an festlegen können.
Spannend ist, dass dieselbe Infrastruktur weiterhin Leverage und Strategien unterstützt, die zusätzliche Rendite anstreben.
@TermMax thatsächlich löscht es die Unsicherheit nicht aus dem Markt. Es verlagert den ungewissen Teil lediglich in den Bewertungszeitpunkt. Wenn ein Fixed Rate zustande kommt, müssen die Teilnehmer weiterhin beurteilen, ob dieser Satz die Erwartungen an Zinssätze, Liquidität und Risiko über die gesamte Laufzeit hinweg richtig widerspiegelt.
Wenn sich der Markt ändert, nachdem eine Position eröffnet wurde, bleibt der Vertrag unverändert. Nutzer erhalten zwar Sicherheit, akzeptieren dafür aber die Möglichkeit, dass der später fixierte Rate weniger attraktiv wird als der Markt.
Für mich ist das der entscheidende Punkt von #TermMax .
Fixed Rate ist kein Versprechen, dass DeFi frei von Volatilität ist. Es ist eine Methode, zukünftige Volatilität in einen Preis umzuwandeln, dem man noch heute zustimmen kann.
Die Frage, die mich interessiert, ist nicht, wie viele Risiken TermMax eliminiert, sondern wie genau dieser Markt das Risiko vorher bepreist, bevor Nutzer die Laufzeit festlegen und echtes Kapital binden.
$BTC $BNB $X
Zuerst dachte ich, Fixed-Rate-Lending sei verlockend, weil es Kreditnehmern hilft, den Zinsvolatilitäten zu entkommen. Man wählt die Laufzeit, fixiert die Kosten und weiß im Voraus, wie viel man bei Fälligkeit zahlen muss. Das klingt fast wie das komplette Gegenteil zum Rest von DeFi.
Aber wenn man sich das Mechanismus von TermMax genauer ansieht, erkennt man: „Fixiert“ bedeutet nicht, dass das Risiko verschwindet.
FT ist so konzipiert wie eine Zero-Coupon-Anleihe: Es repräsentiert das Recht, an einem bestimmten Fälligkeitstag eine festgelegte Menge an Debt-Tokens zu erhalten. So wissen Kreditgeber im Voraus, welchen Wert sie zurückbekommen, während Kreditnehmer ihre Kapitalkosten von Anfang an festlegen können.
Spannend ist, dass dieselbe Infrastruktur weiterhin Leverage und Strategien unterstützt, die zusätzliche Rendite anstreben.
@TermMax thatsächlich löscht es die Unsicherheit nicht aus dem Markt. Es verlagert den ungewissen Teil lediglich in den Bewertungszeitpunkt. Wenn ein Fixed Rate zustande kommt, müssen die Teilnehmer weiterhin beurteilen, ob dieser Satz die Erwartungen an Zinssätze, Liquidität und Risiko über die gesamte Laufzeit hinweg richtig widerspiegelt.
Wenn sich der Markt ändert, nachdem eine Position eröffnet wurde, bleibt der Vertrag unverändert. Nutzer erhalten zwar Sicherheit, akzeptieren dafür aber die Möglichkeit, dass der später fixierte Rate weniger attraktiv wird als der Markt.
Für mich ist das der entscheidende Punkt von #TermMax .
Fixed Rate ist kein Versprechen, dass DeFi frei von Volatilität ist. Es ist eine Methode, zukünftige Volatilität in einen Preis umzuwandeln, dem man noch heute zustimmen kann.
Die Frage, die mich interessiert, ist nicht, wie viele Risiken TermMax eliminiert, sondern wie genau dieser Markt das Risiko vorher bepreist, bevor Nutzer die Laufzeit festlegen und echtes Kapital binden.
$BTC $BNB $X
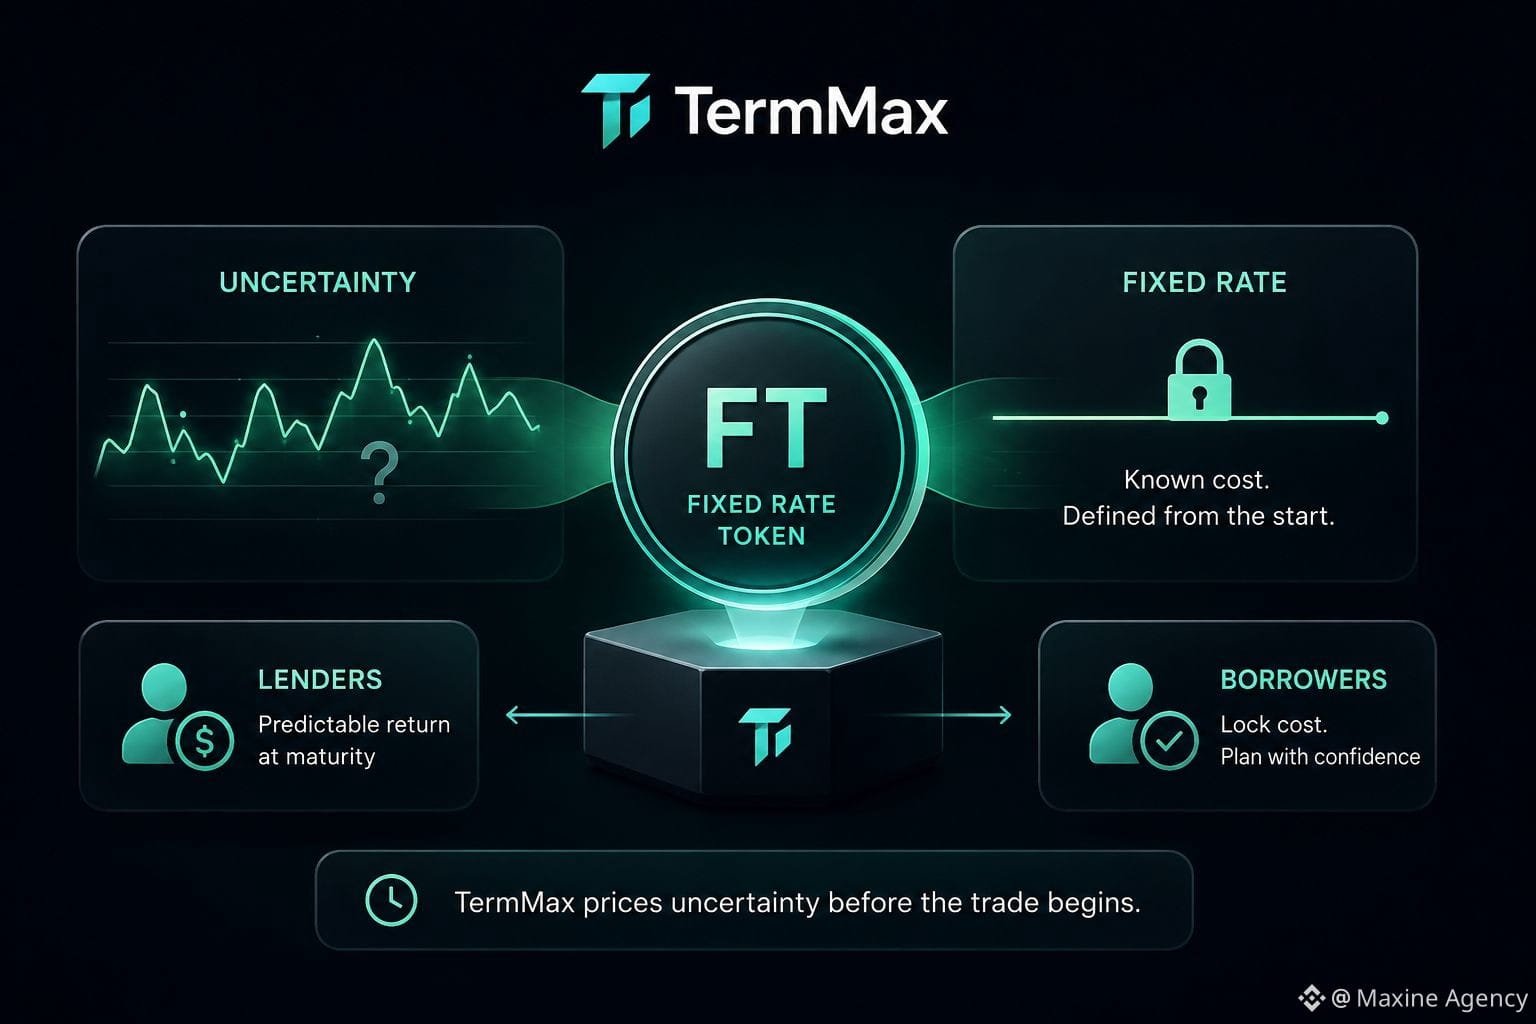
2
1
223
Halving von Dusk sagt mir nicht, wie viel Staking sich lohnt
Am Anfang dachte ich, dass es reicht, den Emissionskalender von Dusk anzusehen, um die Staking-Rendite ziemlich genau abschätzen zu können. Aber wenn ich die Zahl der Emissionen mit der Menge an DUSK vergleiche, die gerade gestakt wird, sehe ich: Diese beiden Dinge hängen zwar zusammen, sind aber nicht dasselbe.
Nach dem aktuellen Mechanismus werden pro Block 19,8 DUSK emittiert. Die gesamte erwartete Emissionsmenge liegt bei 500 Millionen DUSK über 36 Jahre, und die Emissionsrate halbiert sich nach jeweils vier Jahren. Dieser Teil ist ziemlich gut vorhersehbar, weil er auf Protokollebene festgelegt ist.
Doch die Rendite, die jede einzelne Person beim Staking erhält, hängt von anderen Variablen ab.
Wenn das gesamte Active Stake steigt, wird der Anteil jeder Validator- oder Delegator-Instanz am gesamten Belohnungspool kleiner, vorausgesetzt, die anderen Faktoren bleiben gleich. Außerdem spielen das Ausmaß der Teilnahme am Konsens und die Transaktionsgebühren eine Rolle. Daher kann sich bei gleicher Emission pro Block die tatsächliche APY immer noch deutlich ändern.
Das ist der Punkt, an dem ich früher die beiden Begriffe verwechselt habe.
Das Halving zeigt lediglich, wie schnell neue DUSK in das System der Belohnungen gelangt. Es sagt nicht, wie viel mein eigenes Stake davon bekommt. Ein fester Emissionsplan macht die Belohnungsquelle zwar besser planbar, beseitigt aber nicht die Konkurrenz zwischen den Staker-Teilnehmern.
Wenn ich Staking also bewerten will, werde ich nicht nur den Halving-Kalender betrachten. Ich werde zusätzlich das gesamte Active Stake im Blick behalten und auch, wie sich diese Stake-Menge über die Zeit verändert.
Je besser sich die Emission vorhersagen lässt, desto wichtiger wird die Konkurrenz zwischen denjenigen, die staken.
Meiner Meinung nach ist bei Dusk die spannende Frage nicht „Wie viele Belohnungen pro Block gibt es?“ sondern „Wie viele DUSK konkurrieren gleichzeitig darum, diese Belohnungen zu erhalten?“
@Dusk_Foundation $DUSK #dusk
$STBL $LAB
Halving von Dusk sagt mir nicht, wie viel Staking sich lohnt
Am Anfang dachte ich, dass es reicht, den Emissionskalender von Dusk anzusehen, um die Staking-Rendite ziemlich genau abschätzen zu können. Aber wenn ich die Zahl der Emissionen mit der Menge an DUSK vergleiche, die gerade gestakt wird, sehe ich: Diese beiden Dinge hängen zwar zusammen, sind aber nicht dasselbe.
Nach dem aktuellen Mechanismus werden pro Block 19,8 DUSK emittiert. Die gesamte erwartete Emissionsmenge liegt bei 500 Millionen DUSK über 36 Jahre, und die Emissionsrate halbiert sich nach jeweils vier Jahren. Dieser Teil ist ziemlich gut vorhersehbar, weil er auf Protokollebene festgelegt ist.
Doch die Rendite, die jede einzelne Person beim Staking erhält, hängt von anderen Variablen ab.
Wenn das gesamte Active Stake steigt, wird der Anteil jeder Validator- oder Delegator-Instanz am gesamten Belohnungspool kleiner, vorausgesetzt, die anderen Faktoren bleiben gleich. Außerdem spielen das Ausmaß der Teilnahme am Konsens und die Transaktionsgebühren eine Rolle. Daher kann sich bei gleicher Emission pro Block die tatsächliche APY immer noch deutlich ändern.
Das ist der Punkt, an dem ich früher die beiden Begriffe verwechselt habe.
Das Halving zeigt lediglich, wie schnell neue DUSK in das System der Belohnungen gelangt. Es sagt nicht, wie viel mein eigenes Stake davon bekommt. Ein fester Emissionsplan macht die Belohnungsquelle zwar besser planbar, beseitigt aber nicht die Konkurrenz zwischen den Staker-Teilnehmern.
Wenn ich Staking also bewerten will, werde ich nicht nur den Halving-Kalender betrachten. Ich werde zusätzlich das gesamte Active Stake im Blick behalten und auch, wie sich diese Stake-Menge über die Zeit verändert.
Je besser sich die Emission vorhersagen lässt, desto wichtiger wird die Konkurrenz zwischen denjenigen, die staken.
Meiner Meinung nach ist bei Dusk die spannende Frage nicht „Wie viele Belohnungen pro Block gibt es?“ sondern „Wie viele DUSK konkurrieren gleichzeitig darum, diese Belohnungen zu erhalten?“
@Dusk $DUSK #dusk
$STBL $LAB
Am Anfang dachte ich, dass es reicht, den Emissionskalender von Dusk anzusehen, um die Staking-Rendite ziemlich genau abschätzen zu können. Aber wenn ich die Zahl der Emissionen mit der Menge an DUSK vergleiche, die gerade gestakt wird, sehe ich: Diese beiden Dinge hängen zwar zusammen, sind aber nicht dasselbe.
Nach dem aktuellen Mechanismus werden pro Block 19,8 DUSK emittiert. Die gesamte erwartete Emissionsmenge liegt bei 500 Millionen DUSK über 36 Jahre, und die Emissionsrate halbiert sich nach jeweils vier Jahren. Dieser Teil ist ziemlich gut vorhersehbar, weil er auf Protokollebene festgelegt ist.
Doch die Rendite, die jede einzelne Person beim Staking erhält, hängt von anderen Variablen ab.
Wenn das gesamte Active Stake steigt, wird der Anteil jeder Validator- oder Delegator-Instanz am gesamten Belohnungspool kleiner, vorausgesetzt, die anderen Faktoren bleiben gleich. Außerdem spielen das Ausmaß der Teilnahme am Konsens und die Transaktionsgebühren eine Rolle. Daher kann sich bei gleicher Emission pro Block die tatsächliche APY immer noch deutlich ändern.
Das ist der Punkt, an dem ich früher die beiden Begriffe verwechselt habe.
Das Halving zeigt lediglich, wie schnell neue DUSK in das System der Belohnungen gelangt. Es sagt nicht, wie viel mein eigenes Stake davon bekommt. Ein fester Emissionsplan macht die Belohnungsquelle zwar besser planbar, beseitigt aber nicht die Konkurrenz zwischen den Staker-Teilnehmern.
Wenn ich Staking also bewerten will, werde ich nicht nur den Halving-Kalender betrachten. Ich werde zusätzlich das gesamte Active Stake im Blick behalten und auch, wie sich diese Stake-Menge über die Zeit verändert.
Je besser sich die Emission vorhersagen lässt, desto wichtiger wird die Konkurrenz zwischen denjenigen, die staken.
Meiner Meinung nach ist bei Dusk die spannende Frage nicht „Wie viele Belohnungen pro Block gibt es?“ sondern „Wie viele DUSK konkurrieren gleichzeitig darum, diese Belohnungen zu erhalten?“
@Dusk $DUSK #dusk
$STBL $LAB
7
2
141
Ich nutze seit 2022 Binance P2P, und je länger ich damit handele, desto weniger interessiert mich das „Suchen nach einem schönen Preis“
Ich habe alte Screenshots vom 21.01.2022 durchgesehen und dabei eine Verkaufsorder über 1.656 USDT gefunden. Ich habe dafür 38.836.512đ erhalten, das entspricht ungefähr 23.452đ/USDT.
Erst jetzt wird mir klar, wie lange ich schon Binance P2P nutze. Am Anfang interessierte mich nur eine Sache: Welcher Merchant den höheren Preis zahlt, wird ausgewählt. Nach vielen Jahren hat sich meine Art zu handeln stark verändert.
Der erste Tipp: Nicht nur auf den Preis schauen. Ein Unterschied von ein paar Dutzend Dong pro USDT lohnt es nicht, gegen einen langsam reagierenden Partner, komplizierte Bedingungen oder eine instabile Handelshistorie einzutauschen. Ich sehe mir immer die Completion Rate an, also die Anzahl der abgeschlossenen Orders, die Handelslimits und die Zahlungsmethoden, bevor ich eine Order öffne.
Ich schaue mir auch mehrere Anzeigen gleichzeitig an, um die allgemeine Marktlage zu verstehen. Anzeigen ganz oben auf der Seite haben nicht unbedingt den besten Preis, daher kann ein paar Sekunden Vergleich helfen, eine Order mit zu großer Preisabweichung zu vermeiden.
Zweitens: Wenn ich USDT verkaufe, gebe ich die Freigabe erst, nachdem ich die Banking-App selbst geöffnet und wirklich gesehen habe, dass das Geld eingegangen ist. Ein Screenshot der Überweisung, SMS oder die Nachricht „Ich habe überwiesen“ ersetzt diesen Schritt nicht.
Drittens: Alle Gespräche halte ich im Order-Chat. Wenn der Handelspartner verlangt, zu Zalo oder Telegram zu wechseln, ein anderes Konto für die Auszahlung zu verwenden oder etwas außerhalb von Binance abzuwickeln, breche ich sofort ab.
Bei großen Orders teile ich sie außerdem oft in kleinere Teile auf. So kann ich den Geldfluss besser kontrollieren und habe weniger Druck, wenn bei einer Transaktion etwas schiefgeht.
Am Ende priorisiere ich immer den Prozess statt die Geschwindigkeit. Wirksames P2P ist nicht das schnellste Trading oder ein Extra von ein paar zehntausend.
Es ist dann, wenn das Geld wirklich richtig eingeht, die Informationen übereinstimmen, die Belege vollständig sind und ich mich nicht auf meine eigene Unachtsamkeit verlassen muss.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Ich nutze seit 2022 Binance P2P, und je länger ich damit handele, desto weniger interessiert mich das „Suchen nach einem schönen Preis“
Ich habe alte Screenshots vom 21.01.2022 durchgesehen und dabei eine Verkaufsorder über 1.656 USDT gefunden. Ich habe dafür 38.836.512đ erhalten, das entspricht ungefähr 23.452đ/USDT.
Erst jetzt wird mir klar, wie lange ich schon Binance P2P nutze. Am Anfang interessierte mich nur eine Sache: Welcher Merchant den höheren Preis zahlt, wird ausgewählt. Nach vielen Jahren hat sich meine Art zu handeln stark verändert.
Der erste Tipp: Nicht nur auf den Preis schauen. Ein Unterschied von ein paar Dutzend Dong pro USDT lohnt es nicht, gegen einen langsam reagierenden Partner, komplizierte Bedingungen oder eine instabile Handelshistorie einzutauschen. Ich sehe mir immer die Completion Rate an, also die Anzahl der abgeschlossenen Orders, die Handelslimits und die Zahlungsmethoden, bevor ich eine Order öffne.
Ich schaue mir auch mehrere Anzeigen gleichzeitig an, um die allgemeine Marktlage zu verstehen. Anzeigen ganz oben auf der Seite haben nicht unbedingt den besten Preis, daher kann ein paar Sekunden Vergleich helfen, eine Order mit zu großer Preisabweichung zu vermeiden.
Zweitens: Wenn ich USDT verkaufe, gebe ich die Freigabe erst, nachdem ich die Banking-App selbst geöffnet und wirklich gesehen habe, dass das Geld eingegangen ist. Ein Screenshot der Überweisung, SMS oder die Nachricht „Ich habe überwiesen“ ersetzt diesen Schritt nicht.
Drittens: Alle Gespräche halte ich im Order-Chat. Wenn der Handelspartner verlangt, zu Zalo oder Telegram zu wechseln, ein anderes Konto für die Auszahlung zu verwenden oder etwas außerhalb von Binance abzuwickeln, breche ich sofort ab.
Bei großen Orders teile ich sie außerdem oft in kleinere Teile auf. So kann ich den Geldfluss besser kontrollieren und habe weniger Druck, wenn bei einer Transaktion etwas schiefgeht.
Am Ende priorisiere ich immer den Prozess statt die Geschwindigkeit. Wirksames P2P ist nicht das schnellste Trading oder ein Extra von ein paar zehntausend.
Es ist dann, wenn das Geld wirklich richtig eingeht, die Informationen übereinstimmen, die Belege vollständig sind und ich mich nicht auf meine eigene Unachtsamkeit verlassen muss.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Ich habe alte Screenshots vom 21.01.2022 durchgesehen und dabei eine Verkaufsorder über 1.656 USDT gefunden. Ich habe dafür 38.836.512đ erhalten, das entspricht ungefähr 23.452đ/USDT.
Erst jetzt wird mir klar, wie lange ich schon Binance P2P nutze. Am Anfang interessierte mich nur eine Sache: Welcher Merchant den höheren Preis zahlt, wird ausgewählt. Nach vielen Jahren hat sich meine Art zu handeln stark verändert.
Der erste Tipp: Nicht nur auf den Preis schauen. Ein Unterschied von ein paar Dutzend Dong pro USDT lohnt es nicht, gegen einen langsam reagierenden Partner, komplizierte Bedingungen oder eine instabile Handelshistorie einzutauschen. Ich sehe mir immer die Completion Rate an, also die Anzahl der abgeschlossenen Orders, die Handelslimits und die Zahlungsmethoden, bevor ich eine Order öffne.
Ich schaue mir auch mehrere Anzeigen gleichzeitig an, um die allgemeine Marktlage zu verstehen. Anzeigen ganz oben auf der Seite haben nicht unbedingt den besten Preis, daher kann ein paar Sekunden Vergleich helfen, eine Order mit zu großer Preisabweichung zu vermeiden.
Zweitens: Wenn ich USDT verkaufe, gebe ich die Freigabe erst, nachdem ich die Banking-App selbst geöffnet und wirklich gesehen habe, dass das Geld eingegangen ist. Ein Screenshot der Überweisung, SMS oder die Nachricht „Ich habe überwiesen“ ersetzt diesen Schritt nicht.
Drittens: Alle Gespräche halte ich im Order-Chat. Wenn der Handelspartner verlangt, zu Zalo oder Telegram zu wechseln, ein anderes Konto für die Auszahlung zu verwenden oder etwas außerhalb von Binance abzuwickeln, breche ich sofort ab.
Bei großen Orders teile ich sie außerdem oft in kleinere Teile auf. So kann ich den Geldfluss besser kontrollieren und habe weniger Druck, wenn bei einer Transaktion etwas schiefgeht.
Am Ende priorisiere ich immer den Prozess statt die Geschwindigkeit. Wirksames P2P ist nicht das schnellste Trading oder ein Extra von ein paar zehntausend.
Es ist dann, wenn das Geld wirklich richtig eingeht, die Informationen übereinstimmen, die Belege vollständig sind und ich mich nicht auf meine eigene Unachtsamkeit verlassen muss.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
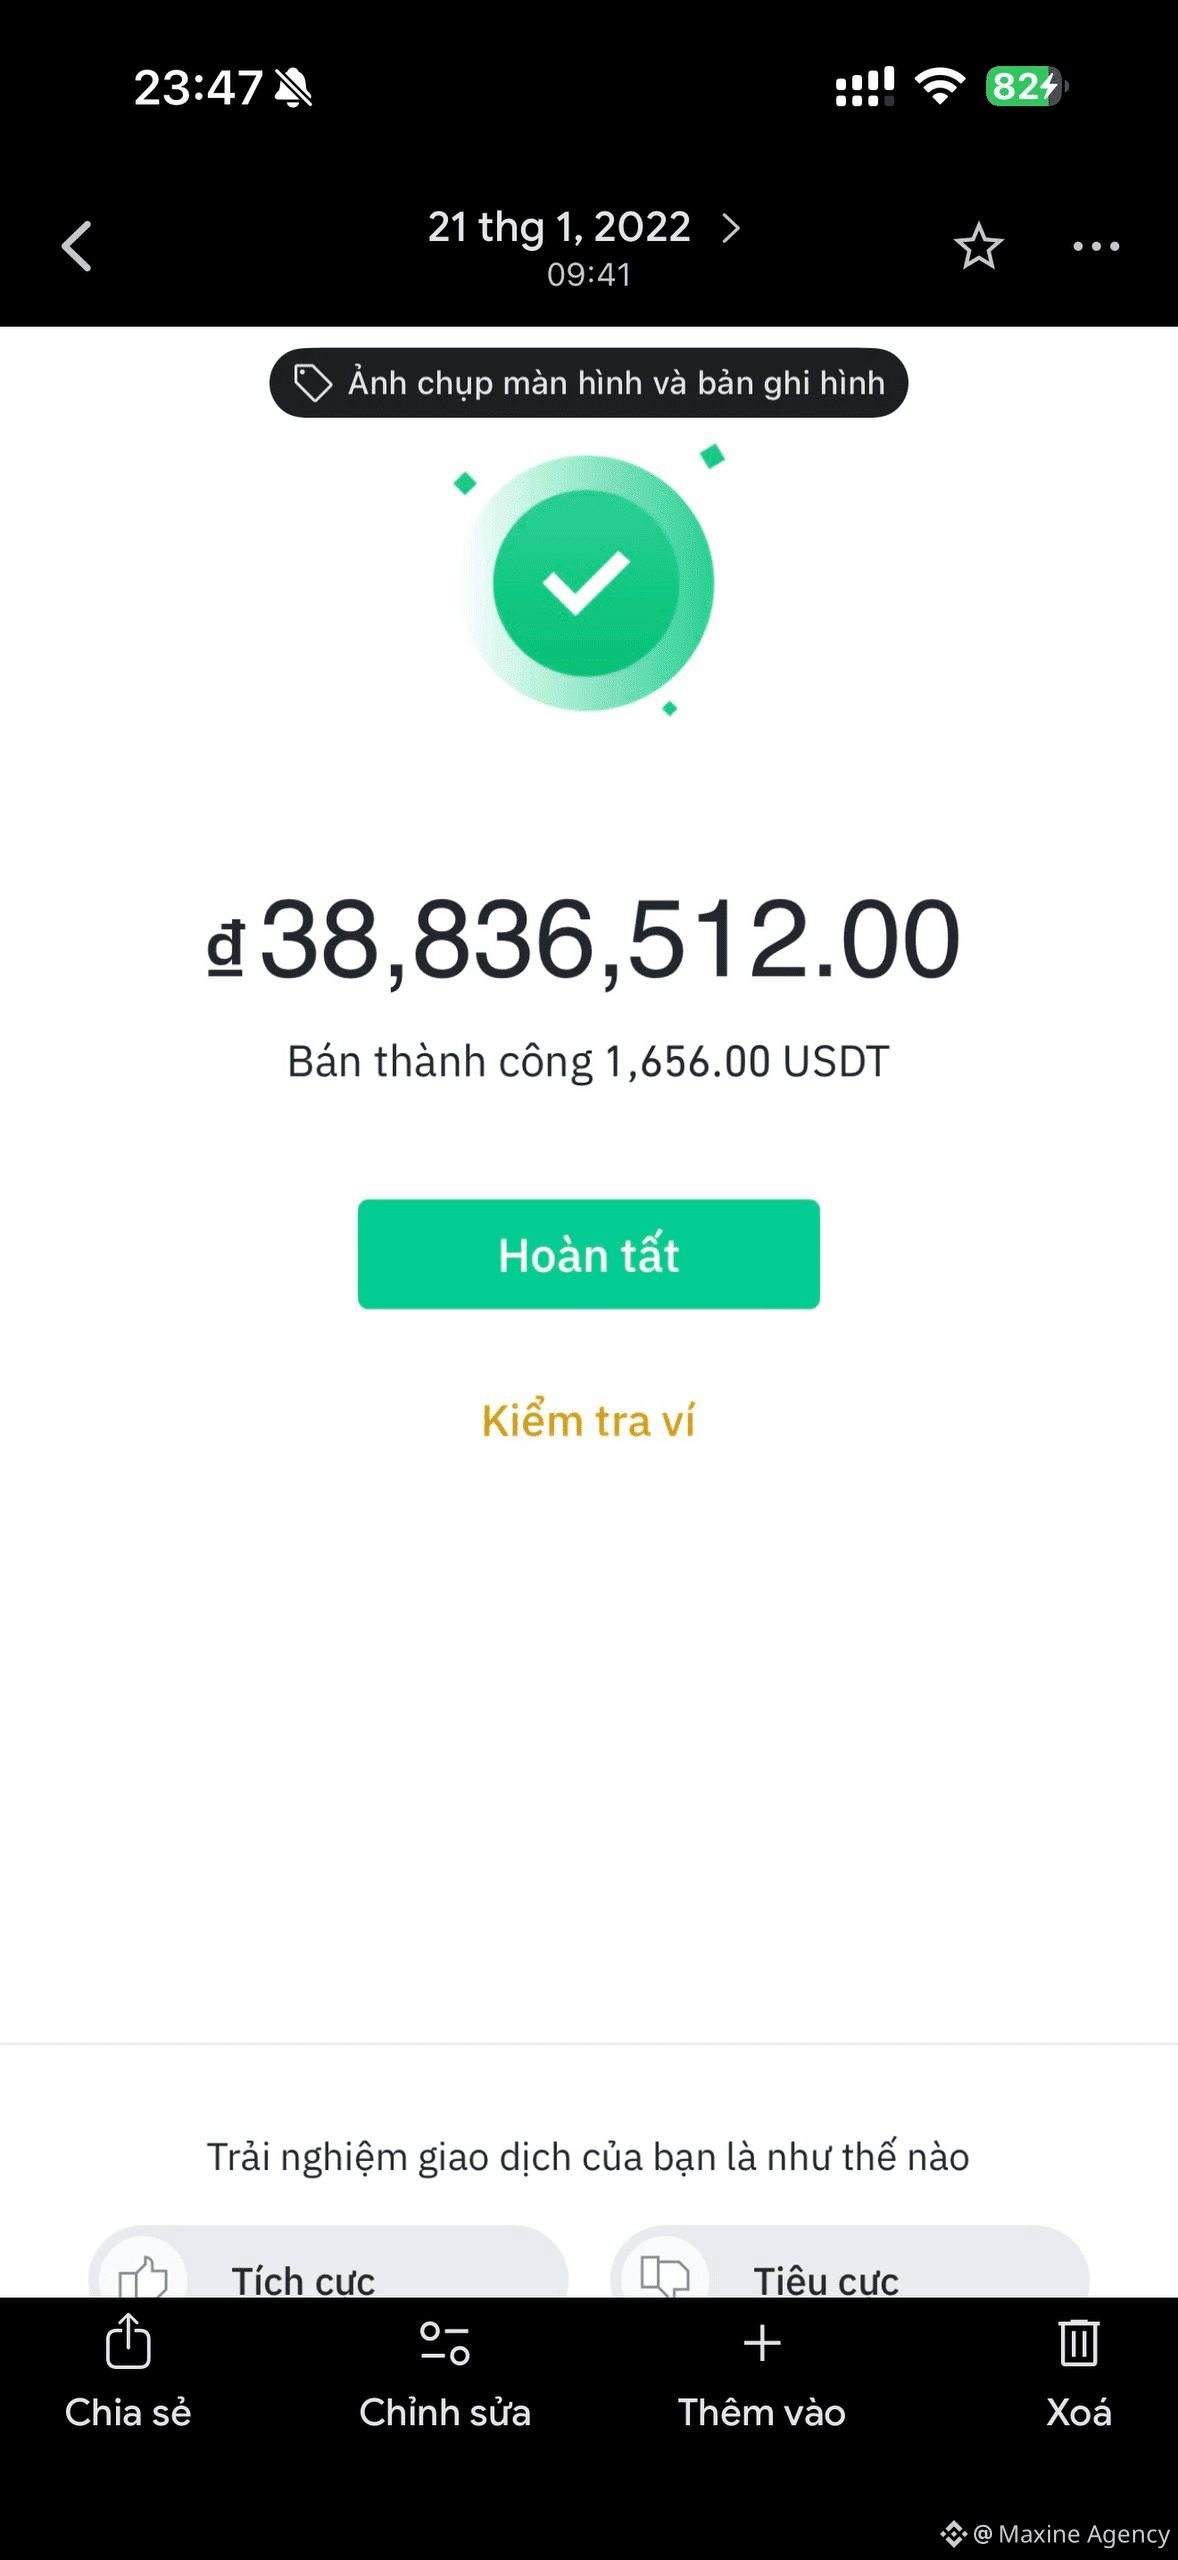
1
3
428
Der Anblick des Dusk-„key“ bringt mich dazu, viel mehr über das „Recht auf Einsicht“ nachzudenken
Als ich über Phoenix gelesen habe, habe ich zuerst den Teil beachtet, der vor den öffentlich einsehenden Beobachtern verborgen ist. Was mir jedoch Schwierigkeiten bereitete, lag eher bei der „selective disclosure“.
Phoenix ermöglicht es den Inhabern, ihren viewing key so zu teilen, dass eine andere Partei die zu ihnen gehörenden Outputs identifizieren und mit den bereitgestellten Daten den entsprechenden Wert auslesen kann. Das passt zu Audits oder Berichten, denn die Prüfenden können genug Informationen sehen, ohne die gesamte Transaktion in öffentliches Datenmaterial zu verwandeln.
Doch von hier aus entsteht eine Frage, die eher selten angesprochen wird: Wie lange sollte das Recht auf Einsicht bestehen?
Ein Audit hat einen Beginn und ein Ende. Ein viewing key ist dagegen eine kryptografische Zugangsberechtigung. Wenn ein Unternehmen ihn einem Auditor teilt, ist es nicht nur wichtig, wer Einsicht erhält, sondern auch, welchen Umfang an Daten er sieht, wie der Key verwaltet wird und was passiert, wenn der ursprüngliche Zweck erfüllt ist.
Meiner Ansicht nach ist das der praktischere Aspekt von Privacy als nur das Verbergen von Guthaben vor einem Explorer.
Die Blockchain kann verhindern, dass die Öffentlichkeit Phoenix-Daten sieht. Aber sobald Informationen ordnungsgemäß offengelegt wurden, kann das System nicht dazu führen, dass die Kopie der Empfänger sich von selbst in Luft auflöst. Privacy endet also nicht bei der Kryptografie; sie hängt auch von der Verwaltung von Zugriffsrechten und von Prozessen außerhalb der Chain ab.
Was ich bei #dusk verfolgen möchte, ist, wie „viewing authority“ in der Praxis begrenzt wird.
Wer wird angesehen, welcher Teil wird betrachtet und wie lange?
Wenn selective disclosure diese drei Fragen vollständig beantworten kann, wird Privacy wirklich zu einem Werkzeug für verwaltete Finanzen.
@Dusk_Foundation $DUSK $Q $BASED
Der Anblick des Dusk-„key“ bringt mich dazu, viel mehr über das „Recht auf Einsicht“ nachzudenken
Als ich über Phoenix gelesen habe, habe ich zuerst den Teil beachtet, der vor den öffentlich einsehenden Beobachtern verborgen ist. Was mir jedoch Schwierigkeiten bereitete, lag eher bei der „selective disclosure“.
Phoenix ermöglicht es den Inhabern, ihren viewing key so zu teilen, dass eine andere Partei die zu ihnen gehörenden Outputs identifizieren und mit den bereitgestellten Daten den entsprechenden Wert auslesen kann. Das passt zu Audits oder Berichten, denn die Prüfenden können genug Informationen sehen, ohne die gesamte Transaktion in öffentliches Datenmaterial zu verwandeln.
Doch von hier aus entsteht eine Frage, die eher selten angesprochen wird: Wie lange sollte das Recht auf Einsicht bestehen?
Ein Audit hat einen Beginn und ein Ende. Ein viewing key ist dagegen eine kryptografische Zugangsberechtigung. Wenn ein Unternehmen ihn einem Auditor teilt, ist es nicht nur wichtig, wer Einsicht erhält, sondern auch, welchen Umfang an Daten er sieht, wie der Key verwaltet wird und was passiert, wenn der ursprüngliche Zweck erfüllt ist.
Meiner Ansicht nach ist das der praktischere Aspekt von Privacy als nur das Verbergen von Guthaben vor einem Explorer.
Die Blockchain kann verhindern, dass die Öffentlichkeit Phoenix-Daten sieht. Aber sobald Informationen ordnungsgemäß offengelegt wurden, kann das System nicht dazu führen, dass die Kopie der Empfänger sich von selbst in Luft auflöst. Privacy endet also nicht bei der Kryptografie; sie hängt auch von der Verwaltung von Zugriffsrechten und von Prozessen außerhalb der Chain ab.
Was ich bei #dusk verfolgen möchte, ist, wie „viewing authority“ in der Praxis begrenzt wird.
Wer wird angesehen, welcher Teil wird betrachtet und wie lange?
Wenn selective disclosure diese drei Fragen vollständig beantworten kann, wird Privacy wirklich zu einem Werkzeug für verwaltete Finanzen.
@Dusk $DUSK $Q $BASED
Als ich über Phoenix gelesen habe, habe ich zuerst den Teil beachtet, der vor den öffentlich einsehenden Beobachtern verborgen ist. Was mir jedoch Schwierigkeiten bereitete, lag eher bei der „selective disclosure“.
Phoenix ermöglicht es den Inhabern, ihren viewing key so zu teilen, dass eine andere Partei die zu ihnen gehörenden Outputs identifizieren und mit den bereitgestellten Daten den entsprechenden Wert auslesen kann. Das passt zu Audits oder Berichten, denn die Prüfenden können genug Informationen sehen, ohne die gesamte Transaktion in öffentliches Datenmaterial zu verwandeln.
Doch von hier aus entsteht eine Frage, die eher selten angesprochen wird: Wie lange sollte das Recht auf Einsicht bestehen?
Ein Audit hat einen Beginn und ein Ende. Ein viewing key ist dagegen eine kryptografische Zugangsberechtigung. Wenn ein Unternehmen ihn einem Auditor teilt, ist es nicht nur wichtig, wer Einsicht erhält, sondern auch, welchen Umfang an Daten er sieht, wie der Key verwaltet wird und was passiert, wenn der ursprüngliche Zweck erfüllt ist.
Meiner Ansicht nach ist das der praktischere Aspekt von Privacy als nur das Verbergen von Guthaben vor einem Explorer.
Die Blockchain kann verhindern, dass die Öffentlichkeit Phoenix-Daten sieht. Aber sobald Informationen ordnungsgemäß offengelegt wurden, kann das System nicht dazu führen, dass die Kopie der Empfänger sich von selbst in Luft auflöst. Privacy endet also nicht bei der Kryptografie; sie hängt auch von der Verwaltung von Zugriffsrechten und von Prozessen außerhalb der Chain ab.
Was ich bei #dusk verfolgen möchte, ist, wie „viewing authority“ in der Praxis begrenzt wird.
Wer wird angesehen, welcher Teil wird betrachtet und wie lange?
Wenn selective disclosure diese drei Fragen vollständig beantworten kann, wird Privacy wirklich zu einem Werkzeug für verwaltete Finanzen.
@Dusk $DUSK $Q $BASED
4
2
275
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HKCompletesFirstHKDStablecoinUseCase
7,025 Aufrufe
270 Kommentare
#hkcompletesfirsthkdstablecoinusecase
🇭🇰 Warten wir, noch eine weitere stabile Coin? 🤯 Hongkong hat gerade den ersten Anwendungsfall für die Investition digitaler Vermögenswerte mit HKDAP abgeschlossen – eine stabilisierte Münze, die durch den Hongkong-Dollar (HKD) gedeckt ist, in Hongkong reguliert und von Standard Chartered abgesichert.
Steuern wir auf eine Welt zu, in der wir massenhaft Stablecoins haben – ähnlich wie es Papierwährungen gibt? Es wäre völlig chaotisch, wenn jedes Land seine eigene Währung herausgeben würde! 🌀 Stell dir vor, man wechselt von USD zu HKD zu EUR – aber über Stablecoins.
Was sollten Trader tun?
💵 Folge der Papierwährung: Beobachte, wie regionale Stablecoins die Liquidität beeinflussen.
💵 Bewahre die Liquidität: Halte dich an die gängigen Stablecoins wie USDT/USDC für schnelles Trading.
💵 Sei vorbereitet: Regulierte Stablecoins kommen, ob wir das mögen oder nicht.
Keine Finanzberatung! 🚫
Bitte weiterverfolgen
$BTC
$ETH
$BNB
#HongKongCrypto #stablecoin #HKDAP
Shamika Metting
·1 Likes
·750 Aufrufe
VietnamPlansFirstCryptoLicensesIn2026
5,290 Aufrufe
178 Kommentare
BTCBreaks80K
209,165 Aufrufe
3,378 Kommentare