
骆驼-Camel king
358 Beiträge
 LIVE
骆驼-Camel king
Melden
Nutzer blockieren
熊市就是你的沙漠,穿越周期,抵达绿洲
穿越两轮牛熊的实战交易者,10多年交易经验,A股,美股,加密;擅长周期主流交易;精选捕捉龙头山寨百倍币;专业金融从业人员;
53 Following
1.2K+ Follower
682 Like gegeben
Beiträge
Alle
Zitierungen
Live
PINNED
Verifiziert
Artikel
Warum Futures-Kontrakte ohne Spot-Listing direkt nach der Listung abstürzenVielleicht ist es euch auch schon aufgefallen: Binance listet zahlreiche Futures-Kontrakte, ohne den entsprechenden Coin am Spotmarkt zu listen. Bei den meisten kommt es direkt nach der Listung zu einem starken Kurssturz. Bei vielen fällt der Kurs einige Zeit nach der Listung des Futures-Kontrakts um mehr als 50 Prozent und findet überhaupt keinen Boden.
Ich habe die zugrunde liegende Logik bereits früher im Livestream mit euch besprochen. Heute stelle ich den Artikel und die dahinterstehende Logik vor:
Erstens: Warum listet Binance Futures-Kontrakte, aber keine Spot-Coins?
Zweitens: Bei Kontrakten ohne Spot-Listing ist der Kurs bei der Listung wahrscheinlich bereits auf dem Höchststand;
Binance ist lediglich ein „Regal“ und verdient hauptsächlich an Gebühren. Beliebte Coins ziehen genügend Interessenten an. Bei der Listung von Futures-Kontrakten muss die Compliance nicht berücksichtigt und kein Zugang geschaffen werden. Für die Plattform sind die Kosten niedrig genug und der „Wert“ hoch genug. Deshalb werden sie auf dem Höhepunkt ihrer Beliebtheit nur als Futures-Kontrakte und nicht am Spotmarkt gelistet.
Warum Futures-Kontrakte ohne Spot-Listing direkt nach der Listung abstürzen
Vielleicht ist es euch auch schon aufgefallen: Binance listet zahlreiche Futures-Kontrakte, ohne den entsprechenden Coin am Spotmarkt zu listen. Bei den meisten kommt es direkt nach der Listung zu einem starken Kurssturz. Bei vielen fällt der Kurs einige Zeit nach der Listung des Futures-Kontrakts um mehr als 50 Prozent und findet überhaupt keinen Boden.
Ich habe die zugrunde liegende Logik bereits früher im Livestream mit euch besprochen. Heute stelle ich den Artikel und die dahinterstehende Logik vor:
Erstens: Warum listet Binance Futures-Kontrakte, aber keine Spot-Coins?
Zweitens: Bei Kontrakten ohne Spot-Listing ist der Kurs bei der Listung wahrscheinlich bereits auf dem Höchststand;
Binance ist lediglich ein „Regal“ und verdient hauptsächlich an Gebühren. Beliebte Coins ziehen genügend Interessenten an. Bei der Listung von Futures-Kontrakten muss die Compliance nicht berücksichtigt und kein Zugang geschaffen werden. Für die Plattform sind die Kosten niedrig genug und der „Wert“ hoch genug. Deshalb werden sie auf dem Höhepunkt ihrer Beliebtheit nur als Futures-Kontrakte und nicht am Spotmarkt gelistet.
Ich habe die zugrunde liegende Logik bereits früher im Livestream mit euch besprochen. Heute stelle ich den Artikel und die dahinterstehende Logik vor:
Erstens: Warum listet Binance Futures-Kontrakte, aber keine Spot-Coins?
Zweitens: Bei Kontrakten ohne Spot-Listing ist der Kurs bei der Listung wahrscheinlich bereits auf dem Höchststand;
Binance ist lediglich ein „Regal“ und verdient hauptsächlich an Gebühren. Beliebte Coins ziehen genügend Interessenten an. Bei der Listung von Futures-Kontrakten muss die Compliance nicht berücksichtigt und kein Zugang geschaffen werden. Für die Plattform sind die Kosten niedrig genug und der „Wert“ hoch genug. Deshalb werden sie auf dem Höhepunkt ihrer Beliebtheit nur als Futures-Kontrakte und nicht am Spotmarkt gelistet.
5
1
12
5.5k
PINNED
Artikel
Übersetzung ansehen
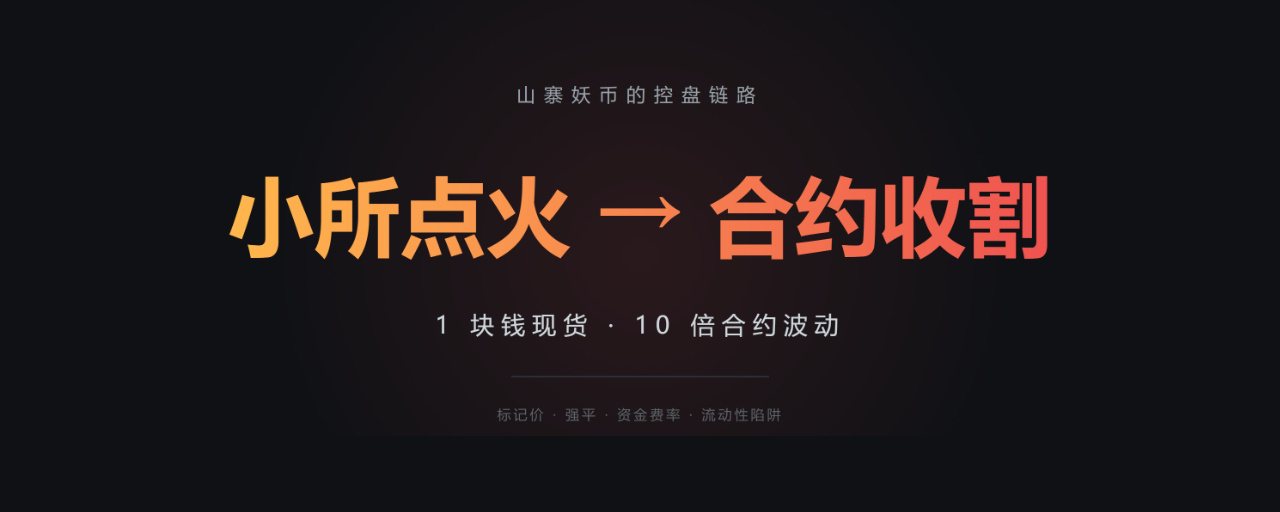
庄家控盘小所现货收割币安合约你见过这种币吗:现货一天成交几十万 U,合约一天成交几个亿,3天涨 4 倍,然后一根针砸 30-50%为什么会这样?今天和大家一起交流
一、先分清三个价格
币安合约里有三个价格,很多人搞混,这是理解整套机制的基础:
① 最新成交价(Last):盘口最后一笔撮合价,也是你下单实际成交的价格。
② 标记价(Mark Price):多家交易所现货指数加权平均后算出的价格。币安用它来判断是否强平,而不是用最新成交价。
③ 指数价(Index):把多家交易所现货价格加权平均,喂给标记价。
关键一句话:强平按标记价判断,不按最新成交价。
这就是整套链路的漏洞根源——标记价不由币安合约盘口决定,而由外部小交易所的现货价格决定。小币的指数成分所往往只有一两家,单所价格偏离就能拉动整个指数。
二、五步链路:现货点火,合约放大
第一步:小所现货控价:小交易所盘口极浅,真实流通筹码少。庄家自买自卖刷量,用很少的资金就能把现货价格拉高或砸低。
第二步:进入币安指数:这个小所的现货价被币安 Composite Index 收录。小币指数成分所少,单所权重大,价格偏离直接传导。
第三步:标记价跟随:指数变了,标记价跟着变。散户在合约端看到的"价格",实际上已经被外部现货控制,不需要在币安盘口硬拉硬砸。
第四步:触发强平:标记价穿越散户堆积的强平线——多空比单边的地方,高杠杆仓位被集中清算。
第五步:强平反馈:强平单是市价单,直接打穿合约盘口,推动真实成交价进一步运动,触发更多强平,形成正反馈闭环。
一句话总结:现货端花小钱"点火",合约端的高杠杆仓位和强平系统负责"放大"。
三、这套链路成立的四个前提
不是所有币都能被这么玩,必须同时满足:
前提 1:筹码集中:真实流通盘少,大量筹码在项目方、做市商或关联账户手里。
前提 2:盘口薄:小所深度图一眼看穿,少量资金就能改变现货价格。
前提 3:指数成分少:币安指数只采用 1~2 个小所,单所价格偏离就能拉动指数。
前提 4:合约有燃料:OI 足够大,散户方向单边堆积,强平区密集才有放大效果。
四、放大器:资金费率反身性循环
这套机制还有一个自我强化的放大器,就是资金费率:
1. 资金费率为负时,多头能收资金费——理性散户愿意留在合约端开多,而不是去买现货。
2. 散户都去了合约端,现货端真实参与度持续下降,盘口更薄。
3. 现货盘口越薄,庄家控价成本越低,现货价格越容易被少数人维护。
4. 现货价越容易被操纵,就越容易通过指数和标记价影响合约强平。
结论:这类币的"现货价格"不是市场共识,而是被维护出来的指数输入。拿它当"合理估值"会被带偏。
$AIN
{future}(AINUSDT)
庄家控盘小所现货收割币安合约
你见过这种币吗:现货一天成交几十万 U,合约一天成交几个亿,3天涨 4 倍,然后一根针砸 30-50%为什么会这样?今天和大家一起交流
一、先分清三个价格
币安合约里有三个价格,很多人搞混,这是理解整套机制的基础:
① 最新成交价(Last):盘口最后一笔撮合价,也是你下单实际成交的价格。
② 标记价(Mark Price):多家交易所现货指数加权平均后算出的价格。币安用它来判断是否强平,而不是用最新成交价。
③ 指数价(Index):把多家交易所现货价格加权平均,喂给标记价。
关键一句话:强平按标记价判断,不按最新成交价。
这就是整套链路的漏洞根源——标记价不由币安合约盘口决定,而由外部小交易所的现货价格决定。小币的指数成分所往往只有一两家,单所价格偏离就能拉动整个指数。
二、五步链路:现货点火,合约放大
第一步:小所现货控价:小交易所盘口极浅,真实流通筹码少。庄家自买自卖刷量,用很少的资金就能把现货价格拉高或砸低。
第二步:进入币安指数:这个小所的现货价被币安 Composite Index 收录。小币指数成分所少,单所权重大,价格偏离直接传导。
第三步:标记价跟随:指数变了,标记价跟着变。散户在合约端看到的"价格",实际上已经被外部现货控制,不需要在币安盘口硬拉硬砸。
第四步:触发强平:标记价穿越散户堆积的强平线——多空比单边的地方,高杠杆仓位被集中清算。
第五步:强平反馈:强平单是市价单,直接打穿合约盘口,推动真实成交价进一步运动,触发更多强平,形成正反馈闭环。
一句话总结:现货端花小钱"点火",合约端的高杠杆仓位和强平系统负责"放大"。
三、这套链路成立的四个前提
不是所有币都能被这么玩,必须同时满足:
前提 1:筹码集中:真实流通盘少,大量筹码在项目方、做市商或关联账户手里。
前提 2:盘口薄:小所深度图一眼看穿,少量资金就能改变现货价格。
前提 3:指数成分少:币安指数只采用 1~2 个小所,单所价格偏离就能拉动指数。
前提 4:合约有燃料:OI 足够大,散户方向单边堆积,强平区密集才有放大效果。
四、放大器:资金费率反身性循环
这套机制还有一个自我强化的放大器,就是资金费率:
1. 资金费率为负时,多头能收资金费——理性散户愿意留在合约端开多,而不是去买现货。
2. 散户都去了合约端,现货端真实参与度持续下降,盘口更薄。
3. 现货盘口越薄,庄家控价成本越低,现货价格越容易被少数人维护。
4. 现货价越容易被操纵,就越容易通过指数和标记价影响合约强平。
结论:这类币的"现货价格"不是市场共识,而是被维护出来的指数输入。拿它当"合理估值"会被带偏。
$AIN
一、先分清三个价格
币安合约里有三个价格,很多人搞混,这是理解整套机制的基础:
① 最新成交价(Last):盘口最后一笔撮合价,也是你下单实际成交的价格。
② 标记价(Mark Price):多家交易所现货指数加权平均后算出的价格。币安用它来判断是否强平,而不是用最新成交价。
③ 指数价(Index):把多家交易所现货价格加权平均,喂给标记价。
关键一句话:强平按标记价判断,不按最新成交价。
这就是整套链路的漏洞根源——标记价不由币安合约盘口决定,而由外部小交易所的现货价格决定。小币的指数成分所往往只有一两家,单所价格偏离就能拉动整个指数。
二、五步链路:现货点火,合约放大
第一步:小所现货控价:小交易所盘口极浅,真实流通筹码少。庄家自买自卖刷量,用很少的资金就能把现货价格拉高或砸低。
第二步:进入币安指数:这个小所的现货价被币安 Composite Index 收录。小币指数成分所少,单所权重大,价格偏离直接传导。
第三步:标记价跟随:指数变了,标记价跟着变。散户在合约端看到的"价格",实际上已经被外部现货控制,不需要在币安盘口硬拉硬砸。
第四步:触发强平:标记价穿越散户堆积的强平线——多空比单边的地方,高杠杆仓位被集中清算。
第五步:强平反馈:强平单是市价单,直接打穿合约盘口,推动真实成交价进一步运动,触发更多强平,形成正反馈闭环。
一句话总结:现货端花小钱"点火",合约端的高杠杆仓位和强平系统负责"放大"。
三、这套链路成立的四个前提
不是所有币都能被这么玩,必须同时满足:
前提 1:筹码集中:真实流通盘少,大量筹码在项目方、做市商或关联账户手里。
前提 2:盘口薄:小所深度图一眼看穿,少量资金就能改变现货价格。
前提 3:指数成分少:币安指数只采用 1~2 个小所,单所价格偏离就能拉动指数。
前提 4:合约有燃料:OI 足够大,散户方向单边堆积,强平区密集才有放大效果。
四、放大器:资金费率反身性循环
这套机制还有一个自我强化的放大器,就是资金费率:
1. 资金费率为负时,多头能收资金费——理性散户愿意留在合约端开多,而不是去买现货。
2. 散户都去了合约端,现货端真实参与度持续下降,盘口更薄。
3. 现货盘口越薄,庄家控价成本越低,现货价格越容易被少数人维护。
4. 现货价越容易被操纵,就越容易通过指数和标记价影响合约强平。
结论:这类币的"现货价格"不是市场共识,而是被维护出来的指数输入。拿它当"合理估值"会被带偏。
$AIN
9
4
27
5.1k
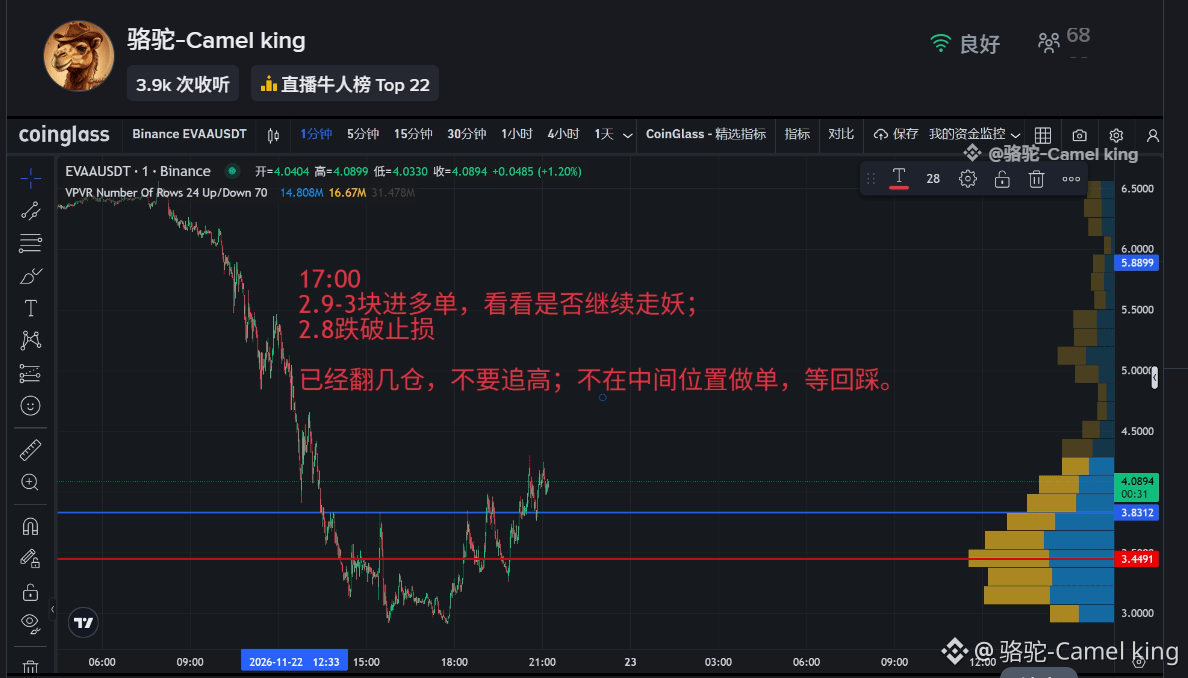
Die Long-Positionen, die wir bei etwa 3 eröffnet haben, haben sich bereits mehrfach vervielfacht.
Ihr könnt zunächst euren Einsatz herausnehmen und dann einen Stop-Loss auf Einstand setzen. Mal sehen, ob der Coin in letzter Zeit noch zum Überflieger wird.
Haltet weiter durch und jagt dem Kurs nicht hinterher.
$EVAA
{future}(EVAAUSDT)
Die Long-Positionen, die wir bei etwa 3 eröffnet haben, haben sich bereits mehrfach vervielfacht.
Ihr könnt zunächst euren Einsatz herausnehmen und dann einen Stop-Loss auf Einstand setzen. Mal sehen, ob der Coin in letzter Zeit noch zum Überflieger wird.
Haltet weiter durch und jagt dem Kurs nicht hinterher.
$EVAA
Ihr könnt zunächst euren Einsatz herausnehmen und dann einen Stop-Loss auf Einstand setzen. Mal sehen, ob der Coin in letzter Zeit noch zum Überflieger wird.
Haltet weiter durch und jagt dem Kurs nicht hinterher.
$EVAA
1
1
1
·
--
Bullisch
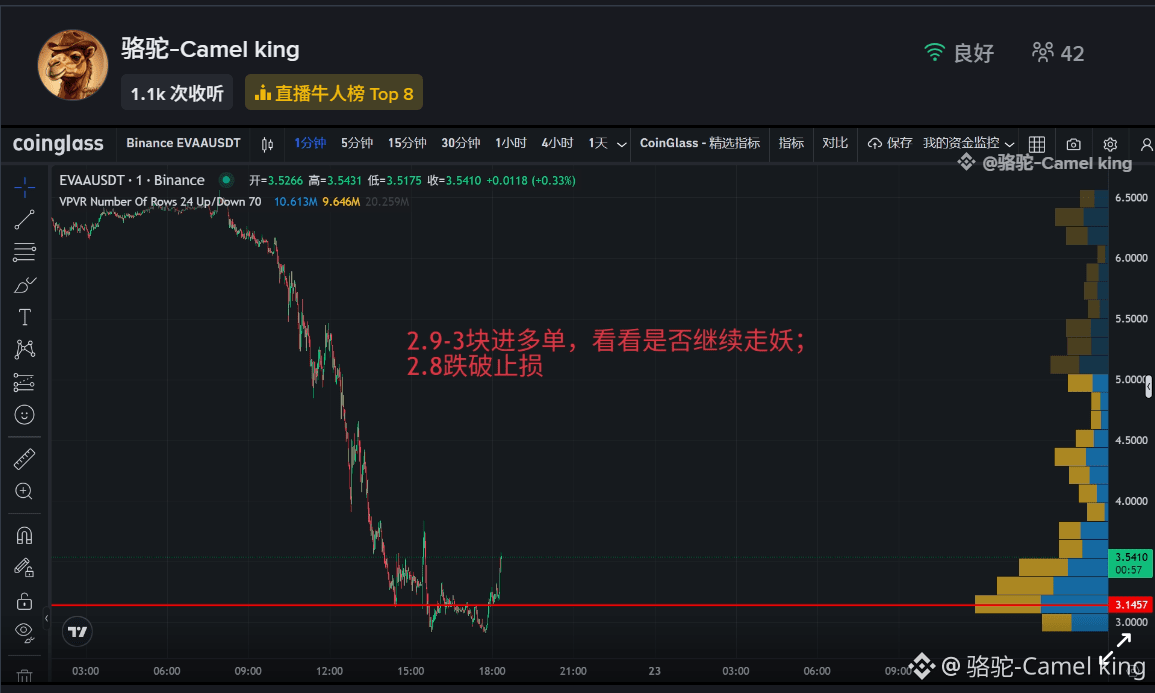
Wird sich EVAA noch einmal verdoppeln?
Wer bereits eingestiegen ist, sollte den Stop-Loss auf den Einstand setzen und beobachten, ob der Kurs weiter durch die Decke geht;
entweder steigt man zum Einstand aus oder macht einen großen Gewinn.
Wird sich EVAA noch einmal verdoppeln?
Wer bereits eingestiegen ist, sollte den Stop-Loss auf den Einstand setzen und beobachten, ob der Kurs weiter durch die Decke geht;
entweder steigt man zum Einstand aus oder macht einen großen Gewinn.
Wer bereits eingestiegen ist, sollte den Stop-Loss auf den Einstand setzen und beobachten, ob der Kurs weiter durch die Decke geht;
entweder steigt man zum Einstand aus oder macht einen großen Gewinn.
1
1
·
--
Bullisch
Übersetzung ansehen
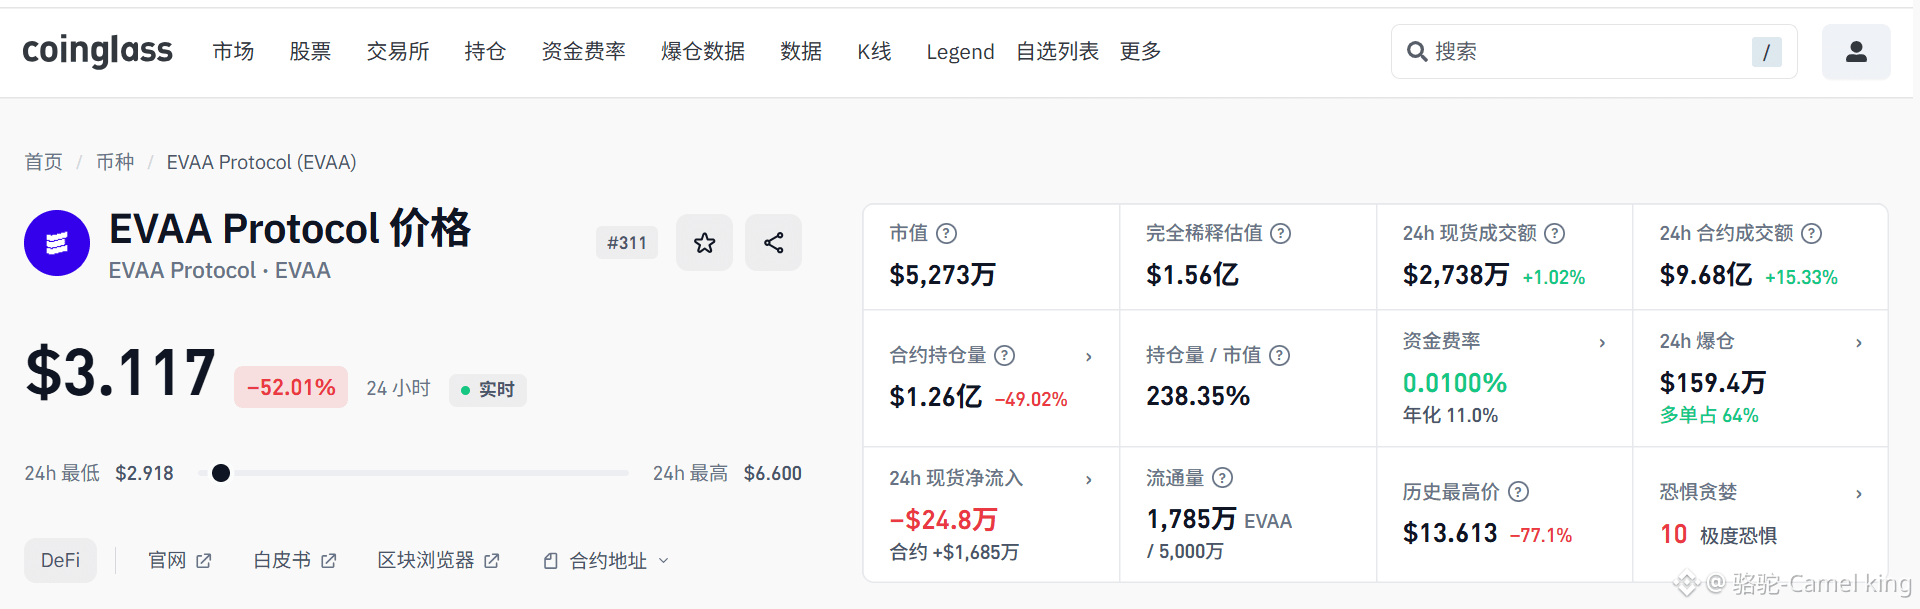
直播间在2.95开了多单,2.8附近损;
看看是否还有一波
一起来直播间盯妖币
$EVAA
{future}(EVAAUSDT)
直播间在2.95开了多单,2.8附近损;
看看是否还有一波
一起来直播间盯妖币
$EVAA
看看是否还有一波
一起来直播间盯妖币
$EVAA

·
--
Bärisch
Übersetzung ansehen
本轮 BTC、ETH 暴跌,本质是:
通胀反弹→美联储降息预期逆转、美债收益率走高 + 美股 AI 科技股(QQQ / 英伟达)崩盘,ANT上市抽取流动性,跨资产风险资金统一收缩 + BTC 现货 ETF 持续赎回、加密内部流动性枯竭 + 杠杆连环清算,多重共振。
资金缺失的时候,机构会不会加速卖出黄金以及币资产补仓美股保证金?
9月底做市商抽取了币圈的大量流动性,剧本已经写好。
目前这些问题都还没解决,还会继续进一步下跌。
会有反弹,但不是反转。
行情不明的时候,可以不开单观望为主。
$ETH
{future}(ETHUSDT)
本轮 BTC、ETH 暴跌,本质是:
通胀反弹→美联储降息预期逆转、美债收益率走高 + 美股 AI 科技股(QQQ / 英伟达)崩盘,ANT上市抽取流动性,跨资产风险资金统一收缩 + BTC 现货 ETF 持续赎回、加密内部流动性枯竭 + 杠杆连环清算,多重共振。
资金缺失的时候,机构会不会加速卖出黄金以及币资产补仓美股保证金?
9月底做市商抽取了币圈的大量流动性,剧本已经写好。
目前这些问题都还没解决,还会继续进一步下跌。
会有反弹,但不是反转。
行情不明的时候,可以不开单观望为主。
$ETH
通胀反弹→美联储降息预期逆转、美债收益率走高 + 美股 AI 科技股(QQQ / 英伟达)崩盘,ANT上市抽取流动性,跨资产风险资金统一收缩 + BTC 现货 ETF 持续赎回、加密内部流动性枯竭 + 杠杆连环清算,多重共振。
资金缺失的时候,机构会不会加速卖出黄金以及币资产补仓美股保证金?
9月底做市商抽取了币圈的大量流动性,剧本已经写好。
目前这些问题都还没解决,还会继续进一步下跌。
会有反弹,但不是反转。
行情不明的时候,可以不开单观望为主。
$ETH
3
3
·
--
Bärisch
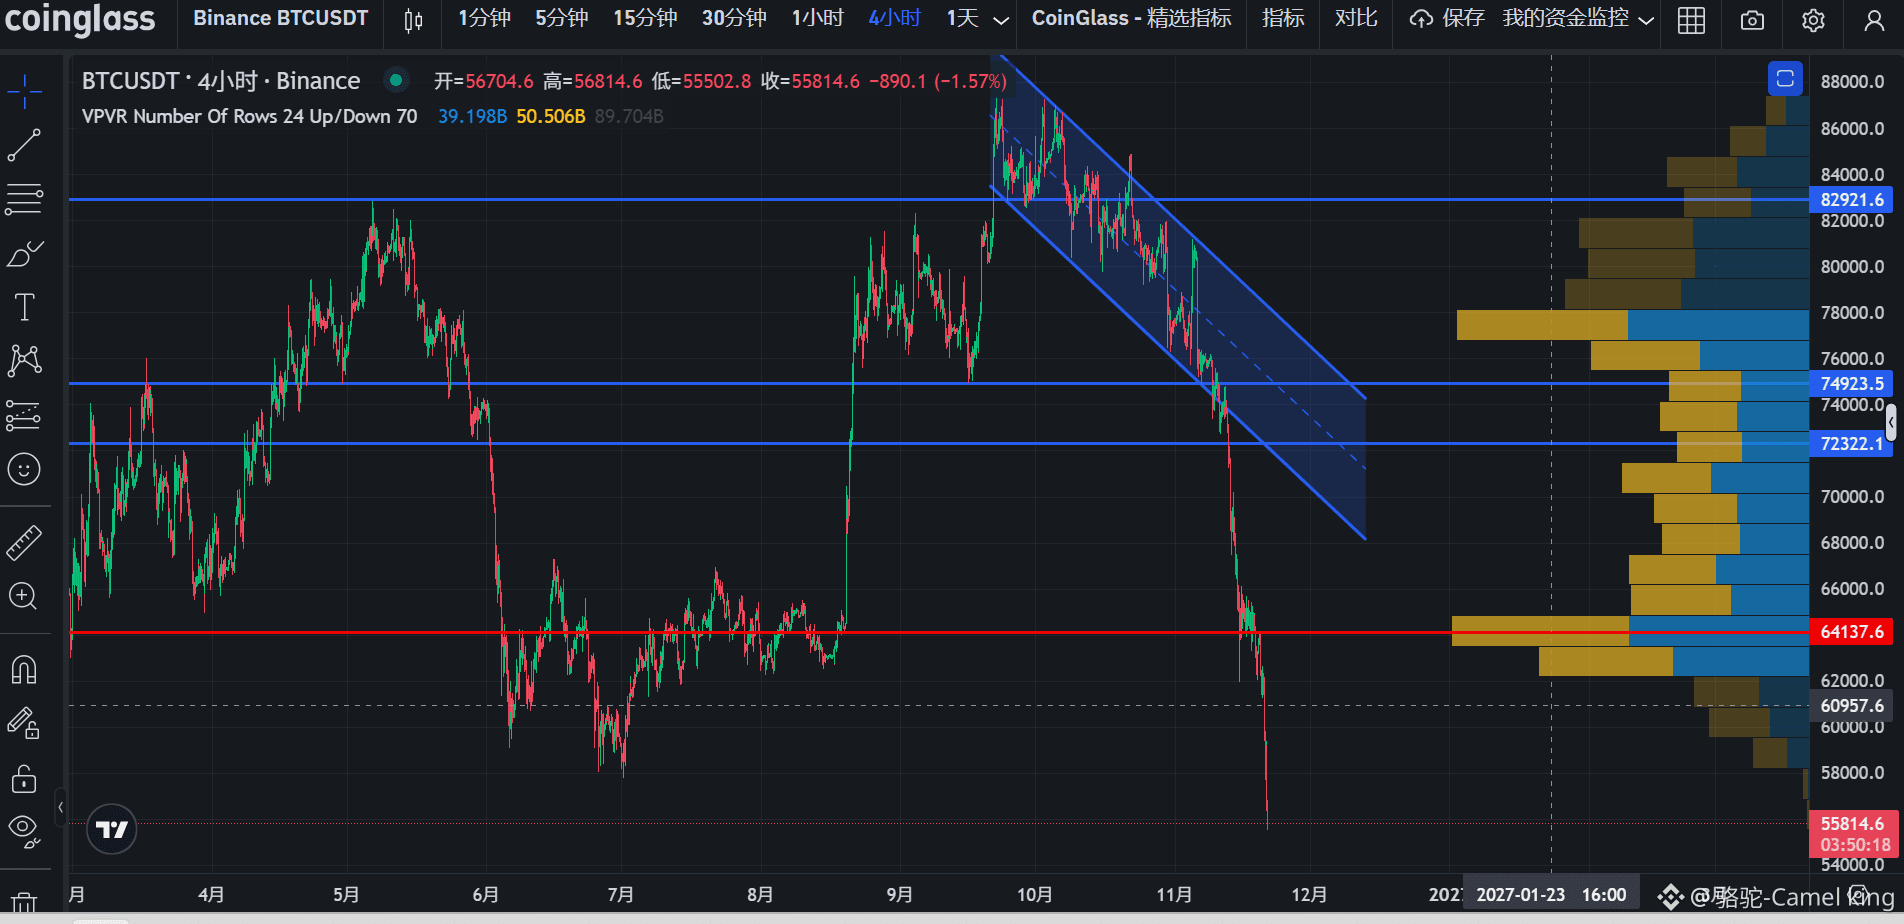
Das erste Kursziel für ETH bei 1.500 und für BTC bei 55.000 ist bereits erreicht.
Aber versucht nicht, auf gut Glück den Dip zu kaufen – es gibt überhaupt keinen Boden.
Schaut euch nun das zweite Ziel an: ETH bei etwa 1.000. Wohin geht BTC? Kommt in den Livestream und tauscht euch aus.
$ETH
{future}(ETHUSDT)
Das erste Kursziel für ETH bei 1.500 und für BTC bei 55.000 ist bereits erreicht.
Aber versucht nicht, auf gut Glück den Dip zu kaufen – es gibt überhaupt keinen Boden.
Schaut euch nun das zweite Ziel an: ETH bei etwa 1.000. Wohin geht BTC? Kommt in den Livestream und tauscht euch aus.
$ETH
Aber versucht nicht, auf gut Glück den Dip zu kaufen – es gibt überhaupt keinen Boden.
Schaut euch nun das zweite Ziel an: ETH bei etwa 1.000. Wohin geht BTC? Kommt in den Livestream und tauscht euch aus.
$ETH
3
3
·
--
Bärisch
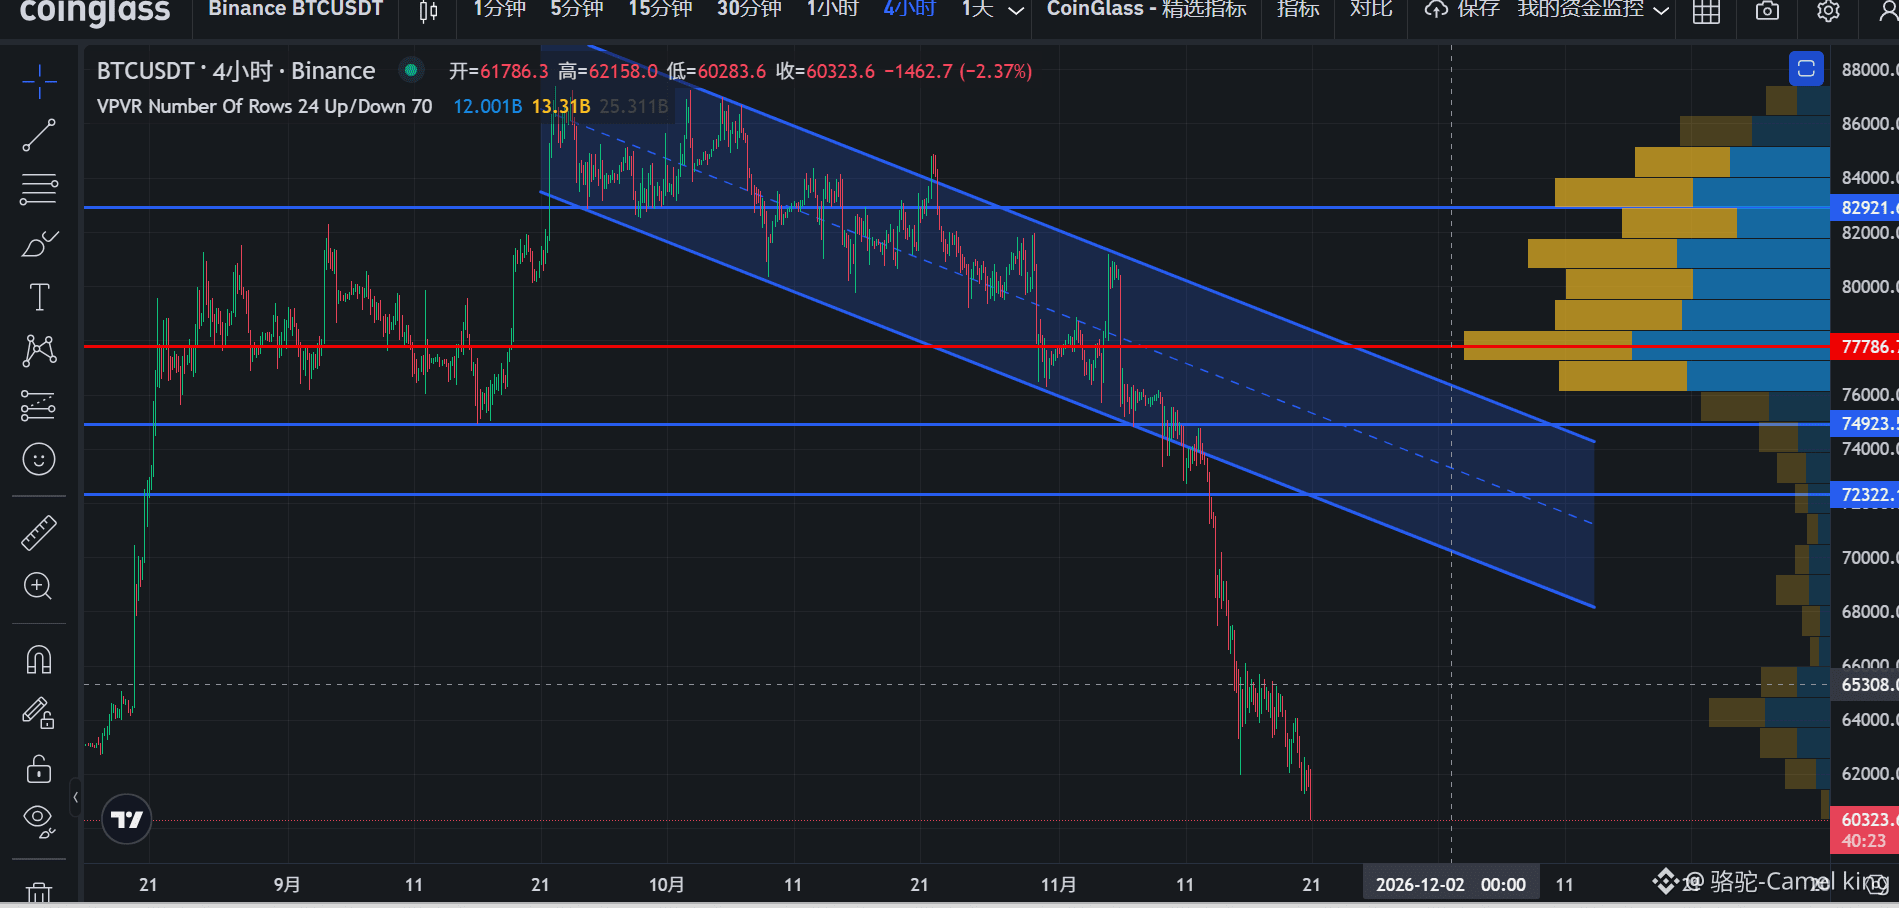
Der Absturz geht weiter
Die Zinserhöhungen belasten weiterhin US-Aktien, Gold und den Kryptomarkt
Ist der Tiefpunkt erreicht? Nein, es gibt noch Luft nach unten
Der von uns erwartete Bitcoin-Kurs mit einer 5 vorne steht bevor
$ETH
{future}(ETHUSDT)
Der Absturz geht weiter
Die Zinserhöhungen belasten weiterhin US-Aktien, Gold und den Kryptomarkt
Ist der Tiefpunkt erreicht? Nein, es gibt noch Luft nach unten
Der von uns erwartete Bitcoin-Kurs mit einer 5 vorne steht bevor
$ETH
Die Zinserhöhungen belasten weiterhin US-Aktien, Gold und den Kryptomarkt
Ist der Tiefpunkt erreicht? Nein, es gibt noch Luft nach unten
Der von uns erwartete Bitcoin-Kurs mit einer 5 vorne steht bevor
$ETH
1
1
Auf einen starken Anstieg folgt zwangsläufig ein starker Absturz
Auf einen starken Absturz folgt zwangsläufig eine Übertreibung nach unten
Auf eine Übertreibung nach unten folgt zwangsläufig eine Erholung
Auf eine Erholung folgt nicht zwangsläufig eine Trendwende.
Warte auf Bitcoin mit einer 5 am Anfang
$ETH
{future}(ETHUSDT)
$BTC
{future}(BTCUSDT)
Auf einen starken Anstieg folgt zwangsläufig ein starker Absturz
Auf einen starken Absturz folgt zwangsläufig eine Übertreibung nach unten
Auf eine Übertreibung nach unten folgt zwangsläufig eine Erholung
Auf eine Erholung folgt nicht zwangsläufig eine Trendwende.
Warte auf Bitcoin mit einer 5 am Anfang
$ETH
$BTC
Auf einen starken Absturz folgt zwangsläufig eine Übertreibung nach unten
Auf eine Übertreibung nach unten folgt zwangsläufig eine Erholung
Auf eine Erholung folgt nicht zwangsläufig eine Trendwende.
Warte auf Bitcoin mit einer 5 am Anfang
$ETH
$BTC
2
7
7
·
--
Bärisch
Verifiziert
Der aggressive Jensen Huang
Nvidia bläst eine Kreditblase rund um Rechenleistung auf und hebelt mit seiner eigenen AAA-Bonität die gesamte Branche. Das Unternehmen verkauft nicht einfach nur Chips, sondern „Garantien + Kreditlinien + Rechte zur Anmietung von Rechenleistung“. Das Risiko konzentriert sich stark auf NVDA allein;
Ist Nvidia etwa ein Kreditunternehmen!?
Nvidia vergibt selbst keine direkten Kredite an Kunden, damit diese Chips kaufen können. Doch das Unternehmen bietet umfangreiche Garantien und Auffanglösungen, investiert in Beteiligungen, gewährt Zahlungsziele und vermittelt Drittfinanzierungen. Genau dieses Modell einer „KI-Zentralbank“ sorgt für die größte Kontroverse am Markt.
Wie funktioniert dieser Kreislauf, und wie können Kunden ohne Geld an die Mittel kommen, um GPUs zu kaufen?
1: Drittfinanzierungsplattform im Umfang von 500 Milliarden
Nvidia hat gemeinsam mit sechs Vermögensverwaltern – Blackstone, BlackRock, KKR, Apollo, Goldman Sachs und Brookfield – eine unabhängige Finanzierungsgesellschaft aufgebaut. Das Geld kommt von diesen Wall-Street-Investoren, nicht von Nvidia als Kreditgeber. Nvidias Rolle: Das Unternehmen bürgt, bietet eine Absicherung des Restwerts (es übernimmt bis zu 25 % des Restwertrisikos eines Projekts) und bündelt GPUs zu beleihbaren Rechenleistungswerten. So wagen Banken, Rechenleistungsunternehmen Kredite zu geben. Mit dem erhaltenen Geld dürfen die Kunden ausschließlich Nvidia-Hardware kaufen, um Rechenzentren aufzubauen.
2: Vereinbarungen zur Absicherung von Rechenleistung und Einnahmen (Backstop-Schutzplan)
Vereinbarung: Wenn ein Rechenleistungsanbieter seine Kapazitäten nicht vermieten kann und keine Kunden dafür zahlen, verpflichtet sich Nvidia, die Mieteinnahmen für die Rechenleistung abzusichern und den Kreditgebern so ein Sicherheitsnetz zu bieten. Erst diese Absicherung überzeugt Banken, riesige langfristige Kredite zu vergeben. Der Preis: Nvidia erhält einen Anteil an den Mieteinnahmen für die Rechenleistung. So verdient das Unternehmen zweimal an einem Chip: einmal am Hardwareverkauf und anschließend fortlaufend an der Vermietung der Rechenleistung.
3: Beteiligungen an Kunden
Nvidia investiert direkt in Rechenleistungskunden wie CoreWeave und Nscale. Die Kunden erhalten Eigenkapital und kaufen bevorzugt Nvidia-GPUs. Gleichzeitig räumt Nvidia den Unternehmen, an denen es beteiligt ist, bevorzugte Lieferkontingente ein. Die Logik: Nvidia verdient sowohl am Chipverkauf als auch an Wertsteigerungen seiner Beteiligungen an den Kunden. So bindet es Kunden an sich und hält zugleich große Anbieter mit eigenen Chips wie AWS und Microsoft in Schach.
4: Verlängerung der Zahlungsziele für Forderungen aus Lieferungen und Leistungen (Verkauf auf Kredit)
Großkunden erhalten längere Zahlungsfristen – das kommt einer indirekten Finanzierung durch den Hersteller gleich. Die Forderungen aus Lieferungen und Leistungen steigen in den Finanzberichten rasant an. Das bedeutet, dass Nvidia zunächst selbst Geld vorstreckt und die Kunden erst nach Erhalt der Chips nach und nach zahlen. Hier wird Nvidia tatsächlich eigenes Kapital gebunden.
Werden dieser Geschäftsbericht und der Vorfall um Jensen Huang die KI-Blase zum Platzen bringen?
Warten wir es gemeinsam ab. $NVDA
{future}(NVDAUSDT)
Der aggressive Jensen Huang
Nvidia bläst eine Kreditblase rund um Rechenleistung auf und hebelt mit seiner eigenen AAA-Bonität die gesamte Branche. Das Unternehmen verkauft nicht einfach nur Chips, sondern „Garantien + Kreditlinien + Rechte zur Anmietung von Rechenleistung“. Das Risiko konzentriert sich stark auf NVDA allein;
Ist Nvidia etwa ein Kreditunternehmen!?
Nvidia vergibt selbst keine direkten Kredite an Kunden, damit diese Chips kaufen können. Doch das Unternehmen bietet umfangreiche Garantien und Auffanglösungen, investiert in Beteiligungen, gewährt Zahlungsziele und vermittelt Drittfinanzierungen. Genau dieses Modell einer „KI-Zentralbank“ sorgt für die größte Kontroverse am Markt.
Wie funktioniert dieser Kreislauf, und wie können Kunden ohne Geld an die Mittel kommen, um GPUs zu kaufen?
1: Drittfinanzierungsplattform im Umfang von 500 Milliarden
Nvidia hat gemeinsam mit sechs Vermögensverwaltern – Blackstone, BlackRock, KKR, Apollo, Goldman Sachs und Brookfield – eine unabhängige Finanzierungsgesellschaft aufgebaut. Das Geld kommt von diesen Wall-Street-Investoren, nicht von Nvidia als Kreditgeber. Nvidias Rolle: Das Unternehmen bürgt, bietet eine Absicherung des Restwerts (es übernimmt bis zu 25 % des Restwertrisikos eines Projekts) und bündelt GPUs zu beleihbaren Rechenleistungswerten. So wagen Banken, Rechenleistungsunternehmen Kredite zu geben. Mit dem erhaltenen Geld dürfen die Kunden ausschließlich Nvidia-Hardware kaufen, um Rechenzentren aufzubauen.
2: Vereinbarungen zur Absicherung von Rechenleistung und Einnahmen (Backstop-Schutzplan)
Vereinbarung: Wenn ein Rechenleistungsanbieter seine Kapazitäten nicht vermieten kann und keine Kunden dafür zahlen, verpflichtet sich Nvidia, die Mieteinnahmen für die Rechenleistung abzusichern und den Kreditgebern so ein Sicherheitsnetz zu bieten. Erst diese Absicherung überzeugt Banken, riesige langfristige Kredite zu vergeben. Der Preis: Nvidia erhält einen Anteil an den Mieteinnahmen für die Rechenleistung. So verdient das Unternehmen zweimal an einem Chip: einmal am Hardwareverkauf und anschließend fortlaufend an der Vermietung der Rechenleistung.
3: Beteiligungen an Kunden
Nvidia investiert direkt in Rechenleistungskunden wie CoreWeave und Nscale. Die Kunden erhalten Eigenkapital und kaufen bevorzugt Nvidia-GPUs. Gleichzeitig räumt Nvidia den Unternehmen, an denen es beteiligt ist, bevorzugte Lieferkontingente ein. Die Logik: Nvidia verdient sowohl am Chipverkauf als auch an Wertsteigerungen seiner Beteiligungen an den Kunden. So bindet es Kunden an sich und hält zugleich große Anbieter mit eigenen Chips wie AWS und Microsoft in Schach.
4: Verlängerung der Zahlungsziele für Forderungen aus Lieferungen und Leistungen (Verkauf auf Kredit)
Großkunden erhalten längere Zahlungsfristen – das kommt einer indirekten Finanzierung durch den Hersteller gleich. Die Forderungen aus Lieferungen und Leistungen steigen in den Finanzberichten rasant an. Das bedeutet, dass Nvidia zunächst selbst Geld vorstreckt und die Kunden erst nach Erhalt der Chips nach und nach zahlen. Hier wird Nvidia tatsächlich eigenes Kapital gebunden.
Werden dieser Geschäftsbericht und der Vorfall um Jensen Huang die KI-Blase zum Platzen bringen?
Warten wir es gemeinsam ab. $NVDA
Nvidia bläst eine Kreditblase rund um Rechenleistung auf und hebelt mit seiner eigenen AAA-Bonität die gesamte Branche. Das Unternehmen verkauft nicht einfach nur Chips, sondern „Garantien + Kreditlinien + Rechte zur Anmietung von Rechenleistung“. Das Risiko konzentriert sich stark auf NVDA allein;
Ist Nvidia etwa ein Kreditunternehmen!?
Nvidia vergibt selbst keine direkten Kredite an Kunden, damit diese Chips kaufen können. Doch das Unternehmen bietet umfangreiche Garantien und Auffanglösungen, investiert in Beteiligungen, gewährt Zahlungsziele und vermittelt Drittfinanzierungen. Genau dieses Modell einer „KI-Zentralbank“ sorgt für die größte Kontroverse am Markt.
Wie funktioniert dieser Kreislauf, und wie können Kunden ohne Geld an die Mittel kommen, um GPUs zu kaufen?
1: Drittfinanzierungsplattform im Umfang von 500 Milliarden
Nvidia hat gemeinsam mit sechs Vermögensverwaltern – Blackstone, BlackRock, KKR, Apollo, Goldman Sachs und Brookfield – eine unabhängige Finanzierungsgesellschaft aufgebaut. Das Geld kommt von diesen Wall-Street-Investoren, nicht von Nvidia als Kreditgeber. Nvidias Rolle: Das Unternehmen bürgt, bietet eine Absicherung des Restwerts (es übernimmt bis zu 25 % des Restwertrisikos eines Projekts) und bündelt GPUs zu beleihbaren Rechenleistungswerten. So wagen Banken, Rechenleistungsunternehmen Kredite zu geben. Mit dem erhaltenen Geld dürfen die Kunden ausschließlich Nvidia-Hardware kaufen, um Rechenzentren aufzubauen.
2: Vereinbarungen zur Absicherung von Rechenleistung und Einnahmen (Backstop-Schutzplan)
Vereinbarung: Wenn ein Rechenleistungsanbieter seine Kapazitäten nicht vermieten kann und keine Kunden dafür zahlen, verpflichtet sich Nvidia, die Mieteinnahmen für die Rechenleistung abzusichern und den Kreditgebern so ein Sicherheitsnetz zu bieten. Erst diese Absicherung überzeugt Banken, riesige langfristige Kredite zu vergeben. Der Preis: Nvidia erhält einen Anteil an den Mieteinnahmen für die Rechenleistung. So verdient das Unternehmen zweimal an einem Chip: einmal am Hardwareverkauf und anschließend fortlaufend an der Vermietung der Rechenleistung.
3: Beteiligungen an Kunden
Nvidia investiert direkt in Rechenleistungskunden wie CoreWeave und Nscale. Die Kunden erhalten Eigenkapital und kaufen bevorzugt Nvidia-GPUs. Gleichzeitig räumt Nvidia den Unternehmen, an denen es beteiligt ist, bevorzugte Lieferkontingente ein. Die Logik: Nvidia verdient sowohl am Chipverkauf als auch an Wertsteigerungen seiner Beteiligungen an den Kunden. So bindet es Kunden an sich und hält zugleich große Anbieter mit eigenen Chips wie AWS und Microsoft in Schach.
4: Verlängerung der Zahlungsziele für Forderungen aus Lieferungen und Leistungen (Verkauf auf Kredit)
Großkunden erhalten längere Zahlungsfristen – das kommt einer indirekten Finanzierung durch den Hersteller gleich. Die Forderungen aus Lieferungen und Leistungen steigen in den Finanzberichten rasant an. Das bedeutet, dass Nvidia zunächst selbst Geld vorstreckt und die Kunden erst nach Erhalt der Chips nach und nach zahlen. Hier wird Nvidia tatsächlich eigenes Kapital gebunden.
Werden dieser Geschäftsbericht und der Vorfall um Jensen Huang die KI-Blase zum Platzen bringen?
Warten wir es gemeinsam ab. $NVDA
1
9
9
Übersetzung ansehen
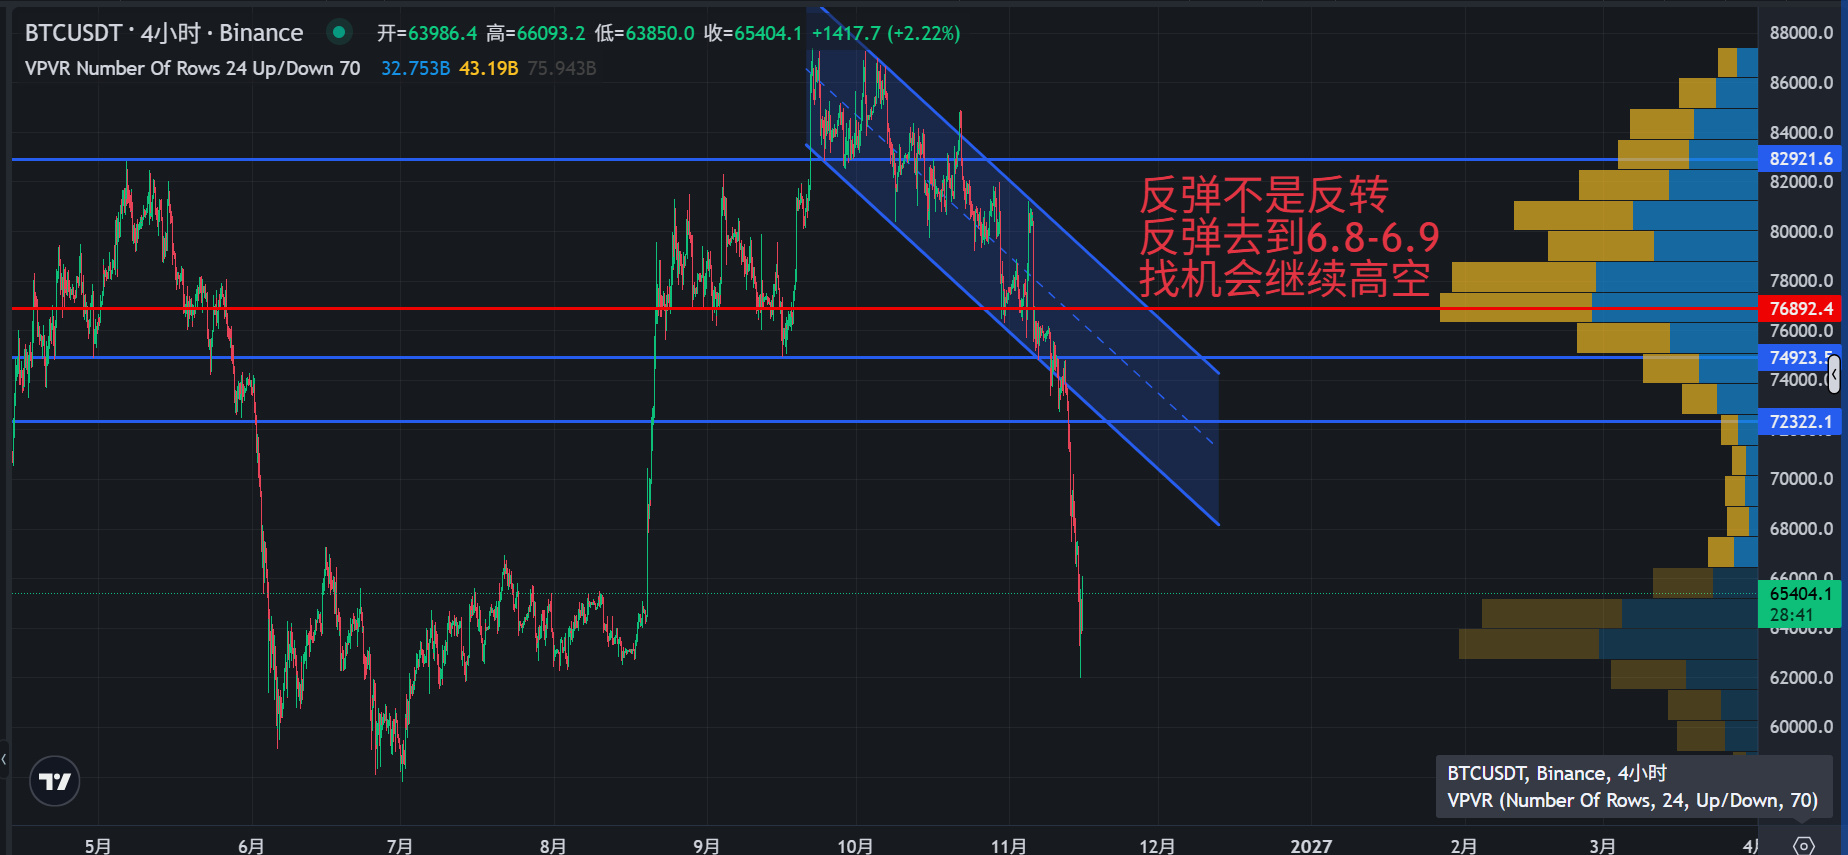
继续空大饼二饼,没有反弹到高点,只能再震荡区间去开空;
完全没有一点流动性,庄家撤销了流动性完全没有一点护盘的想法;
什么时候可以看到5开头的大饼?
$ETH
{future}(ETHUSDT)
继续空大饼二饼,没有反弹到高点,只能再震荡区间去开空;
完全没有一点流动性,庄家撤销了流动性完全没有一点护盘的想法;
什么时候可以看到5开头的大饼?
$ETH
完全没有一点流动性,庄家撤销了流动性完全没有一点护盘的想法;
什么时候可以看到5开头的大饼?
$ETH
骆驼-Camel king
·
--
Bärisch目前没有反转,还不能买现货;现货需要5开头才开始考虑;
目前小反弹,流动性进一步紧缩,最近加速下跌,大户机构开始爆仓
小反弹之后继续找位置高空。
做市商9月就开始撤销流动性,下跌趋势形成,消息面都是适逢其会
美国中期选举,半年前已经呈现在白宫的黄仁勋事件,通胀,持续加息,战争后续,闪迪一年百倍什么时候出货;
庄家在3-6个月之前有没有算到这些消息面,你猜?
$BTC
目前小反弹,流动性进一步紧缩,最近加速下跌,大户机构开始爆仓
小反弹之后继续找位置高空。
做市商9月就开始撤销流动性,下跌趋势形成,消息面都是适逢其会
美国中期选举,半年前已经呈现在白宫的黄仁勋事件,通胀,持续加息,战争后续,闪迪一年百倍什么时候出货;
庄家在3-6个月之前有没有算到这些消息面,你猜?
$BTC
2
2
·
--
Bullisch
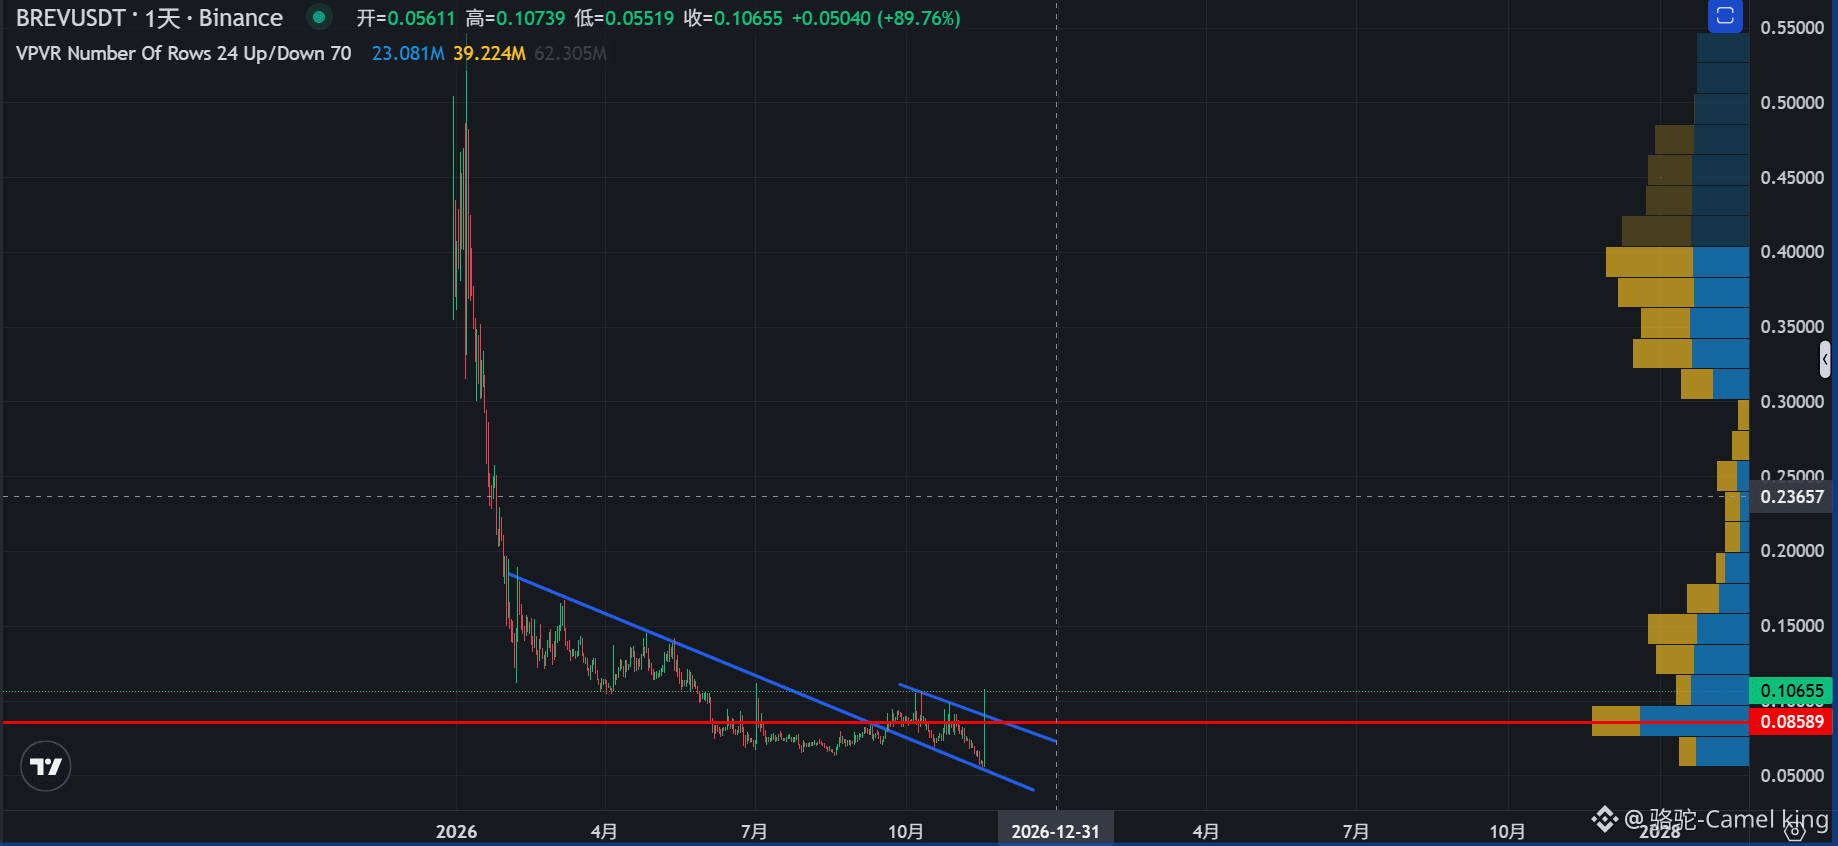
Der Altcoin steigt bei hohem Handelsvolumen steil an und durchbricht den Abwärtstrendkanal;
Mit kleiner Position long gehen.
$BREV
{future}(BREVUSDT)
Der Altcoin steigt bei hohem Handelsvolumen steil an und durchbricht den Abwärtstrendkanal;
Mit kleiner Position long gehen.
$BREV
Mit kleiner Position long gehen.
$BREV
1
1
Übersetzung ansehen
现货也是要择时购买的
目前暂未看到底部 等高空机会
$ETH
{future}(ETHUSDT)
现货也是要择时购买的
目前暂未看到底部 等高空机会
$ETH
目前暂未看到底部 等高空机会
$ETH

Yi He
·
--
Der Rücksetzer ist nur vorübergehend – beim Spot-Handel muss man keine Angst haben.🫥
1
1
·
--
Bärisch
Übersetzung ansehen
目前没有反转,还不能买现货;现货需要5开头才开始考虑;
目前小反弹,流动性进一步紧缩,最近加速下跌,大户机构开始爆仓
小反弹之后继续找位置高空。
做市商9月就开始撤销流动性,下跌趋势形成,消息面都是适逢其会
美国中期选举,半年前已经呈现在白宫的黄仁勋事件,通胀,持续加息,战争后续,闪迪一年百倍什么时候出货;
庄家在3-6个月之前有没有算到这些消息面,你猜?
$BTC
{future}(BTCUSDT)
目前没有反转,还不能买现货;现货需要5开头才开始考虑;
目前小反弹,流动性进一步紧缩,最近加速下跌,大户机构开始爆仓
小反弹之后继续找位置高空。
做市商9月就开始撤销流动性,下跌趋势形成,消息面都是适逢其会
美国中期选举,半年前已经呈现在白宫的黄仁勋事件,通胀,持续加息,战争后续,闪迪一年百倍什么时候出货;
庄家在3-6个月之前有没有算到这些消息面,你猜?
$BTC
目前小反弹,流动性进一步紧缩,最近加速下跌,大户机构开始爆仓
小反弹之后继续找位置高空。
做市商9月就开始撤销流动性,下跌趋势形成,消息面都是适逢其会
美国中期选举,半年前已经呈现在白宫的黄仁勋事件,通胀,持续加息,战争后续,闪迪一年百倍什么时候出货;
庄家在3-6个月之前有没有算到这些消息面,你猜?
$BTC
1
2
2
·
--
Bärisch
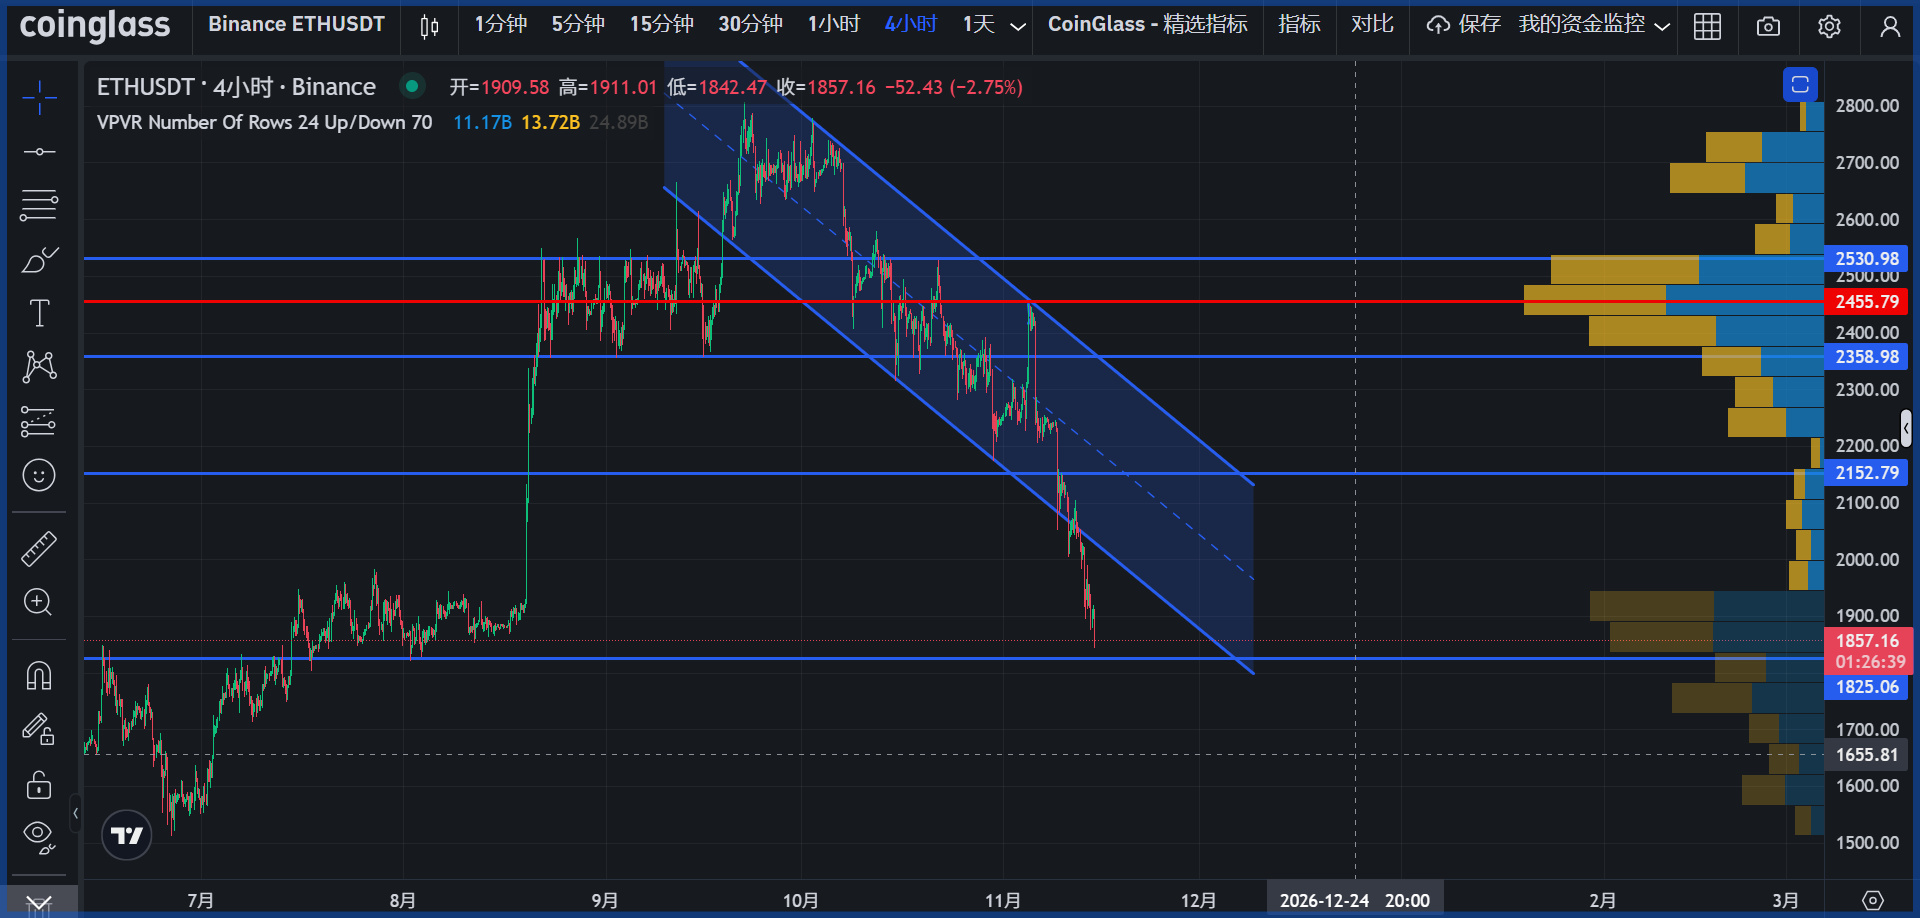
Taiwans Buffett hat beim Auffangen des fallenden Messers echt ein gutes Händchen, Leute – wir haben schon eine Runde Gewinne mitgenommen.
Kommt in den Livestream und kauft gemeinsam den Dip.
$ETH
{future}(ETHUSDT)
Taiwans Buffett hat beim Auffangen des fallenden Messers echt ein gutes Händchen, Leute – wir haben schon eine Runde Gewinne mitgenommen.
Kommt in den Livestream und kauft gemeinsam den Dip.
$ETH
Kommt in den Livestream und kauft gemeinsam den Dip.
$ETH
2
2
Die Welt ist eine riesige Laienspieltruppe: der Fall der Klage gegen Vitalik und die Ethereum Foundation.
Wurde die Seppuku-Klausel zur Sühne von Japanern entworfen?
Im Februar 2026 verschickte die Ethereum Foundation einen Entwurf ihrer Governance-Richtlinien an alle Mitarbeitenden. Das Dokument enthielt eine höchst umstrittene „Seppuku-Klausel“: Darin hieß es, wenn die Maintainer die Versprechen von Ethereum nicht einhalten oder diese Lizenz manipulieren könnten, müssten sie dafür Verantwortung übernehmen und sich durch Seppuku das Leben nehmen.
Intern erklärte die Foundation, es sei nur ein Scherz und nicht ernst gemeint.
Damals gab es innerhalb der Foundation heftigen Widerstand: Im Jahr zuvor hatte sich gerade erst ein Teamkollege das Leben genommen, und 79 Mitarbeitende stimmten dafür, die Passage zu streichen. Vitalik versprach mündlich, sie zu ändern, doch die endgültige Version, die am 13. März offiziell veröffentlicht wurde, enthielt die Klausel weiterhin. Zudem wurde das Dokument samt Klausel auf der Blockchain verewigt und unveränderbar gemacht. Anschließend verschickte die Geschäftsleitung ein Bestätigungsformular und verlangte von den Mitarbeitenden, ihre Zustimmung zu den Richtlinien zu erklären. Wer nicht zustimmte, wurde unter Druck gesetzt, das Unternehmen zu verlassen.
Daraufhin verklagten Mitarbeitende Vitalik und die Ethereum Foundation.
Werden die großen institutionellen Akteure im Kryptobereich nach der Machtübernahme der Demokraten für Trumps frühere Krypto-Institutionen zur Rechenschaft gezogen? Werden die Institutionen schnell verkaufen und sich aus dem Staub machen? Warten wir gemeinsam ab, wie sich die Lage entwickelt.
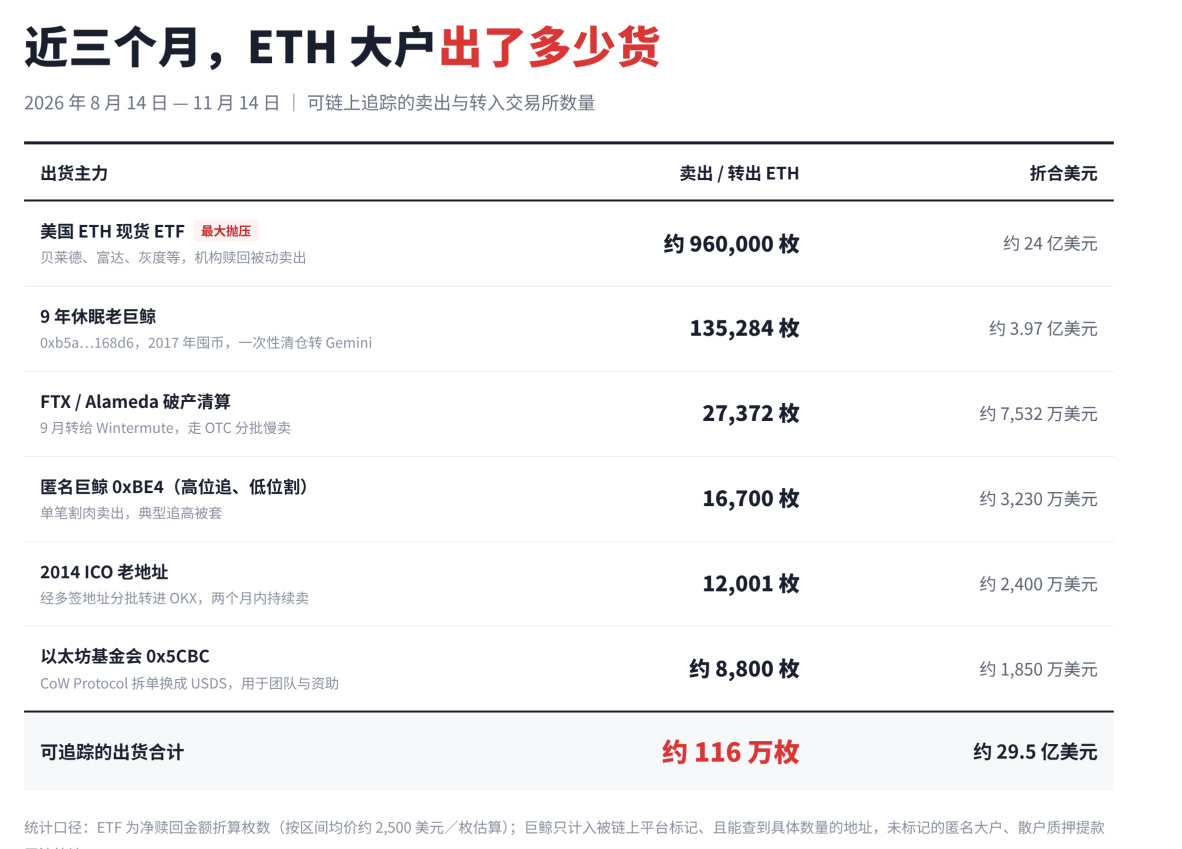
Wer stößt ETH ab, und wer ist die Gegenpartei der Long-Positionen?
$ETH
{future}(ETHUSDT)
Die Welt ist eine riesige Laienspieltruppe: der Fall der Klage gegen Vitalik und die Ethereum Foundation.
Wurde die Seppuku-Klausel zur Sühne von Japanern entworfen?
Im Februar 2026 verschickte die Ethereum Foundation einen Entwurf ihrer Governance-Richtlinien an alle Mitarbeitenden. Das Dokument enthielt eine höchst umstrittene „Seppuku-Klausel“: Darin hieß es, wenn die Maintainer die Versprechen von Ethereum nicht einhalten oder diese Lizenz manipulieren könnten, müssten sie dafür Verantwortung übernehmen und sich durch Seppuku das Leben nehmen.
Intern erklärte die Foundation, es sei nur ein Scherz und nicht ernst gemeint.
Damals gab es innerhalb der Foundation heftigen Widerstand: Im Jahr zuvor hatte sich gerade erst ein Teamkollege das Leben genommen, und 79 Mitarbeitende stimmten dafür, die Passage zu streichen. Vitalik versprach mündlich, sie zu ändern, doch die endgültige Version, die am 13. März offiziell veröffentlicht wurde, enthielt die Klausel weiterhin. Zudem wurde das Dokument samt Klausel auf der Blockchain verewigt und unveränderbar gemacht. Anschließend verschickte die Geschäftsleitung ein Bestätigungsformular und verlangte von den Mitarbeitenden, ihre Zustimmung zu den Richtlinien zu erklären. Wer nicht zustimmte, wurde unter Druck gesetzt, das Unternehmen zu verlassen.
Daraufhin verklagten Mitarbeitende Vitalik und die Ethereum Foundation.
Werden die großen institutionellen Akteure im Kryptobereich nach der Machtübernahme der Demokraten für Trumps frühere Krypto-Institutionen zur Rechenschaft gezogen? Werden die Institutionen schnell verkaufen und sich aus dem Staub machen? Warten wir gemeinsam ab, wie sich die Lage entwickelt.
Wer stößt ETH ab, und wer ist die Gegenpartei der Long-Positionen?
$ETH
Wurde die Seppuku-Klausel zur Sühne von Japanern entworfen?
Im Februar 2026 verschickte die Ethereum Foundation einen Entwurf ihrer Governance-Richtlinien an alle Mitarbeitenden. Das Dokument enthielt eine höchst umstrittene „Seppuku-Klausel“: Darin hieß es, wenn die Maintainer die Versprechen von Ethereum nicht einhalten oder diese Lizenz manipulieren könnten, müssten sie dafür Verantwortung übernehmen und sich durch Seppuku das Leben nehmen.
Intern erklärte die Foundation, es sei nur ein Scherz und nicht ernst gemeint.
Damals gab es innerhalb der Foundation heftigen Widerstand: Im Jahr zuvor hatte sich gerade erst ein Teamkollege das Leben genommen, und 79 Mitarbeitende stimmten dafür, die Passage zu streichen. Vitalik versprach mündlich, sie zu ändern, doch die endgültige Version, die am 13. März offiziell veröffentlicht wurde, enthielt die Klausel weiterhin. Zudem wurde das Dokument samt Klausel auf der Blockchain verewigt und unveränderbar gemacht. Anschließend verschickte die Geschäftsleitung ein Bestätigungsformular und verlangte von den Mitarbeitenden, ihre Zustimmung zu den Richtlinien zu erklären. Wer nicht zustimmte, wurde unter Druck gesetzt, das Unternehmen zu verlassen.
Daraufhin verklagten Mitarbeitende Vitalik und die Ethereum Foundation.
Werden die großen institutionellen Akteure im Kryptobereich nach der Machtübernahme der Demokraten für Trumps frühere Krypto-Institutionen zur Rechenschaft gezogen? Werden die Institutionen schnell verkaufen und sich aus dem Staub machen? Warten wir gemeinsam ab, wie sich die Lage entwickelt.
Wer stößt ETH ab, und wer ist die Gegenpartei der Long-Positionen?
$ETH
4
4
Übersetzung ansehen
最近很多人问SOL的走势
分享下我对SOL的浅见:
上一轮为什么涨到295:
1:sol链高TPS,低成本;其他链不够好;
2:打狗爆发,meme币生态,大多在sol链上;链上出爆款;散户力量够集中;
3:大盘牛市,带动整体加密牛市;
4:价格在低位,更多人愿意买入囤货;
上一轮周期后为什么爆跌:
0:交易拥堵,系统层面问题频发;
1:Meme造富效应枯竭;散户情绪退却,一级打狗市场陷入沉寂;
2:监管:sec认证是否属于证券一直没结论(不确定性),导致机构也退却;
3:大盘周期性回落,sol跌起来更多;
未来是否能大幅上扬以及条件?
1:加密整体走牛,大饼到10+;(未来几个月很难到,大盘甚至有加速下跌的迹象,美股引流严重,加密机构持续出货)
2:RWA资产代币化产业(加密行业下一轮的大叙事,股票代币化等)
3:生态重现(目前看打狗生态已经迁移到BSC链)
4:系统升级解决之前的宕机等问题(持续升级中);
5:机构力量(政策友好,ETF机构持有等)
在加密流动性比较差的时间节点,做多任重道远,不懂不做。
我自己的理解,不一定对,不构成交易意见,相互探讨。
$SOL
{future}(SOLUSDT)
最近很多人问SOL的走势
分享下我对SOL的浅见:
上一轮为什么涨到295:
1:sol链高TPS,低成本;其他链不够好;
2:打狗爆发,meme币生态,大多在sol链上;链上出爆款;散户力量够集中;
3:大盘牛市,带动整体加密牛市;
4:价格在低位,更多人愿意买入囤货;
上一轮周期后为什么爆跌:
0:交易拥堵,系统层面问题频发;
1:Meme造富效应枯竭;散户情绪退却,一级打狗市场陷入沉寂;
2:监管:sec认证是否属于证券一直没结论(不确定性),导致机构也退却;
3:大盘周期性回落,sol跌起来更多;
未来是否能大幅上扬以及条件?
1:加密整体走牛,大饼到10+;(未来几个月很难到,大盘甚至有加速下跌的迹象,美股引流严重,加密机构持续出货)
2:RWA资产代币化产业(加密行业下一轮的大叙事,股票代币化等)
3:生态重现(目前看打狗生态已经迁移到BSC链)
4:系统升级解决之前的宕机等问题(持续升级中);
5:机构力量(政策友好,ETF机构持有等)
在加密流动性比较差的时间节点,做多任重道远,不懂不做。
我自己的理解,不一定对,不构成交易意见,相互探讨。
$SOL
分享下我对SOL的浅见:
上一轮为什么涨到295:
1:sol链高TPS,低成本;其他链不够好;
2:打狗爆发,meme币生态,大多在sol链上;链上出爆款;散户力量够集中;
3:大盘牛市,带动整体加密牛市;
4:价格在低位,更多人愿意买入囤货;
上一轮周期后为什么爆跌:
0:交易拥堵,系统层面问题频发;
1:Meme造富效应枯竭;散户情绪退却,一级打狗市场陷入沉寂;
2:监管:sec认证是否属于证券一直没结论(不确定性),导致机构也退却;
3:大盘周期性回落,sol跌起来更多;
未来是否能大幅上扬以及条件?
1:加密整体走牛,大饼到10+;(未来几个月很难到,大盘甚至有加速下跌的迹象,美股引流严重,加密机构持续出货)
2:RWA资产代币化产业(加密行业下一轮的大叙事,股票代币化等)
3:生态重现(目前看打狗生态已经迁移到BSC链)
4:系统升级解决之前的宕机等问题(持续升级中);
5:机构力量(政策友好,ETF机构持有等)
在加密流动性比较差的时间节点,做多任重道远,不懂不做。
我自己的理解,不一定对,不构成交易意见,相互探讨。
$SOL
2
8
8
·
--
Bärisch
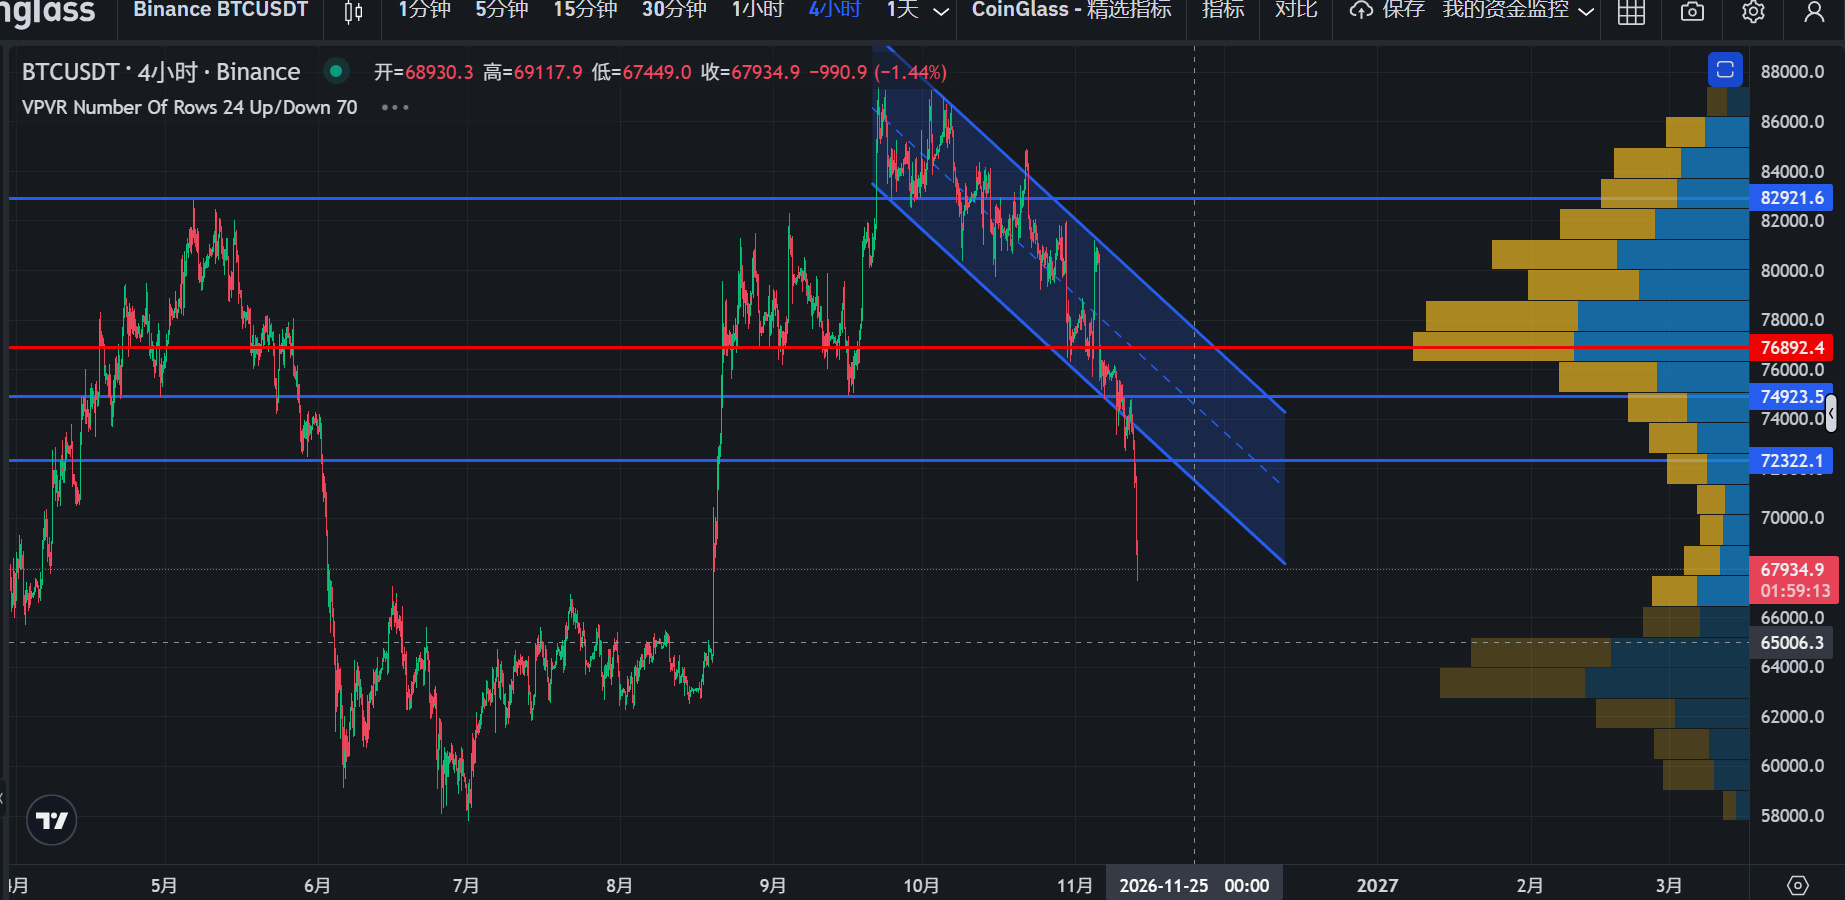
Vakuumbereich, den Kurssturz beschleunigen
Dann eine Gegenbewegung mitnehmen und auf höherem Niveau weiter short gehen
$ETH
{future}(ETHUSDT)
Vakuumbereich, den Kurssturz beschleunigen
Dann eine Gegenbewegung mitnehmen und auf höherem Niveau weiter short gehen
$ETH
Dann eine Gegenbewegung mitnehmen und auf höherem Niveau weiter short gehen
$ETH
1
4
4
·
--
Bärisch
Im Abwärtstrend gibt es viele negative Faktoren – das kommt gerade gelegen;
Die Liquidität wird immer schlechter, man kann nur abwarten und bei Schwankungen kleine Positionen handeln.
$ETH
{future}(ETHUSDT)
Im Abwärtstrend gibt es viele negative Faktoren – das kommt gerade gelegen;
Die Liquidität wird immer schlechter, man kann nur abwarten und bei Schwankungen kleine Positionen handeln.
$ETH
Die Liquidität wird immer schlechter, man kann nur abwarten und bei Schwankungen kleine Positionen handeln.
$ETH
2
2
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCReboundsAbove$60KAmidWhaleDipBuying
74,830 Aufrufe
352 Kommentare
Abraxas Capital und andere Großanleger kaufen den BTC-Kursrückgang, während Bitcoin kurzzeitig wieder 60.000 US-Dollar erreicht
Binance News
·35 Likes
·77.3k Aufrufe
SolanaSets2027RoadmapToDoubleComputeCapacity
59,204 Aufrufe
1,022 Kommentare
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
15,851 Aufrufe
141 Kommentare