
CK__
729 Beiträge
CK__
Melden
Nutzer blockieren
Trade eröffnen
Hochfrequenz-Trader
10.6 Monate
104 Following
4.8K+ Follower
1.5K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
·
--
Bullisch
$AKE USDT Long 📈
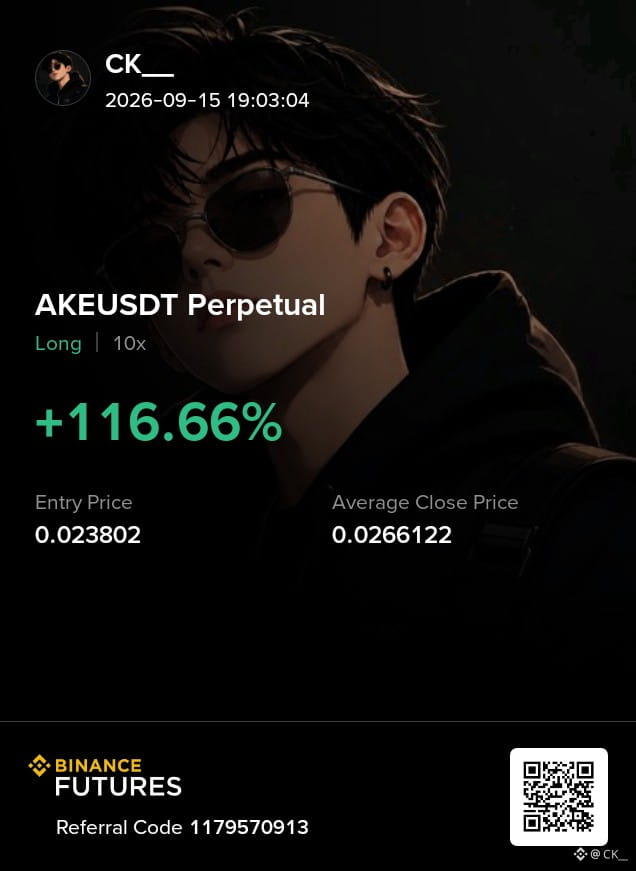
Das war einer dieser Trades, bei denen Geduld wichtiger war als dem Move hinterherzujagen. Ich ging Long auf AKEUSDT zu 0.023802 mit 10x Leverage. Das Setup begann Sinn zu ergeben, sobald der Kurs rund um den Einstieg Stärke zeigte und Käufer anfingen, den Momentum nach oben zu drücken. Ich wollte nicht nach einem zufälligen Pump einsteigen, also konzentrierte ich mich darauf, wie der Kurs gehalten hat, und darauf, ob der Move genug Stärke hatte, um weiterzugehen.
Der Trade lief in meine Richtung, und ich habe die Position gemanagt, statt gierig zu werden. Mein durchschnittlicher Close lag bei 0.0266122, was mir bei der gehebelten Position etwa +116.66% einbrachte. Schließlich sicherte ich den Gewinn und schloss den Trade.
Die wichtigste Erkenntnis ist ganz einfach: Ein guter Einstieg gibt dir Raum, den Trade zu managen. Nimm Gewinne mit, wenn das Setup sie dir auszahlt, und lass Leverage niemals einen gewinnbringenden Trade in einen verlierenden verwandeln. DYOR und manage dein Risiko.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
$AKE USDT Long 📈
Das war einer dieser Trades, bei denen Geduld wichtiger war als dem Move hinterherzujagen. Ich ging Long auf AKEUSDT zu 0.023802 mit 10x Leverage. Das Setup begann Sinn zu ergeben, sobald der Kurs rund um den Einstieg Stärke zeigte und Käufer anfingen, den Momentum nach oben zu drücken. Ich wollte nicht nach einem zufälligen Pump einsteigen, also konzentrierte ich mich darauf, wie der Kurs gehalten hat, und darauf, ob der Move genug Stärke hatte, um weiterzugehen.
Der Trade lief in meine Richtung, und ich habe die Position gemanagt, statt gierig zu werden. Mein durchschnittlicher Close lag bei 0.0266122, was mir bei der gehebelten Position etwa +116.66% einbrachte. Schließlich sicherte ich den Gewinn und schloss den Trade.
Die wichtigste Erkenntnis ist ganz einfach: Ein guter Einstieg gibt dir Raum, den Trade zu managen. Nimm Gewinne mit, wenn das Setup sie dir auszahlt, und lass Leverage niemals einen gewinnbringenden Trade in einen verlierenden verwandeln. DYOR und manage dein Risiko.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
Das war einer dieser Trades, bei denen Geduld wichtiger war als dem Move hinterherzujagen. Ich ging Long auf AKEUSDT zu 0.023802 mit 10x Leverage. Das Setup begann Sinn zu ergeben, sobald der Kurs rund um den Einstieg Stärke zeigte und Käufer anfingen, den Momentum nach oben zu drücken. Ich wollte nicht nach einem zufälligen Pump einsteigen, also konzentrierte ich mich darauf, wie der Kurs gehalten hat, und darauf, ob der Move genug Stärke hatte, um weiterzugehen.
Der Trade lief in meine Richtung, und ich habe die Position gemanagt, statt gierig zu werden. Mein durchschnittlicher Close lag bei 0.0266122, was mir bei der gehebelten Position etwa +116.66% einbrachte. Schließlich sicherte ich den Gewinn und schloss den Trade.
Die wichtigste Erkenntnis ist ganz einfach: Ein guter Einstieg gibt dir Raum, den Trade zu managen. Nimm Gewinne mit, wenn das Setup sie dir auszahlt, und lass Leverage niemals einen gewinnbringenden Trade in einen verlierenden verwandeln. DYOR und manage dein Risiko.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
1
166
·
--
Übersetzung ansehen
go
go


KIRAN_加密 143
·
--
Bullisch🚨🧧 BOOM! BOOM! BOOM! 💥🔥
DIE MEGA-ROTE-Umschlag-AKTION IST LIVE! 🎁💰
👀 Nicht nur zuschauen… HOL ES DIR!
🧧 Glückliche Belohnungen warten!
⚡ Wer zuerst kommt, mahlt zuerst!
💎 Deine nächste große Überraschung könnte nur einen TAP entfernt sein!
🚨 VERPASS DIESE AKTION NICHT! 🚨
👇 BEITRETEN • HOLEN • TEILEN • GEWINNEN 🧧🎁
#Airdrop #Giveaway #RedPacketMission #Crypto #BTC #BinanceSquare
$NVDAB
$AAPLB
$NVDA.US
DIE MEGA-ROTE-Umschlag-AKTION IST LIVE! 🎁💰
👀 Nicht nur zuschauen… HOL ES DIR!
🧧 Glückliche Belohnungen warten!
⚡ Wer zuerst kommt, mahlt zuerst!
💎 Deine nächste große Überraschung könnte nur einen TAP entfernt sein!
🚨 VERPASS DIESE AKTION NICHT! 🚨
👇 BEITRETEN • HOLEN • TEILEN • GEWINNEN 🧧🎁
#Airdrop #Giveaway #RedPacketMission #Crypto #BTC #BinanceSquare
$NVDAB
$AAPLB
$NVDA.US
2
·
--
vorangehen
vorangehen
HAFEEZ 09 Crypto
·
--
🧧✨ EINE KLEINE ÜBERRASCHUNG FÜR MEINE CRYPTO-FAMILIE!
Crypto fühlt sich besser an, wenn wir gemeinsam lernen, uns austauschen und wachsen. 🤝❤️
Heute teile ich ein paar Red Packets als kleines Dankeschön für eure Unterstützung. 🧧
🚀 Willst du dabei sein? Schreib unten „THANK U“ in die Kommentare! 👇
Bleib dran, lerne weiter, mach kluge Moves und bleib positiv. 📈✨
Ich wünsche dir viel Erfolg und gutes Glück für die Zukunft! ❤️
#Binance #BinanceSquare #Crypto #Web3
Crypto fühlt sich besser an, wenn wir gemeinsam lernen, uns austauschen und wachsen. 🤝❤️
Heute teile ich ein paar Red Packets als kleines Dankeschön für eure Unterstützung. 🧧
🚀 Willst du dabei sein? Schreib unten „THANK U“ in die Kommentare! 👇
Bleib dran, lerne weiter, mach kluge Moves und bleib positiv. 📈✨
Ich wünsche dir viel Erfolg und gutes Glück für die Zukunft! ❤️
#Binance #BinanceSquare #Crypto #Web3
1
11
·
--
vorangehen
vorangehen
Ayman-crypto⁰⁹
·
--
🧧GRÖSSERES RED PACKET, GRÖSSERE LÄCHELN! 🚨
🧧❤️Was ist das Beste an Krypto? Gemeinsam wachsen und die Belohnungen teilen! Heute möchte ich dieser unglaublichen Community etwas zurückgeben – mit einer besonderen Red-Packet-Verlosung! 🌟✨
🎁 So holst du deine Belohnung ab:
1️⃣ ❤️ Liked diesen Beitrag
2️⃣ 💬 Kommentiere unten „HI“
3️⃣ 🔄 Teile/Weiterleiten, um die gute Stimmung zu verbreiten!
Lasst uns einander nach oben pushen! Viel Glück an alle – und möge der Krypto-Gewinn mit euch sein! 🍀🚀
👇 Hinterlasse jetzt deine Kommentare und hol dir dein Glück! 👇
#RedPacket #CryptoGiveaway #BinanceCommunity #CryptoVibes #FreeCrypto
🎁 So holst du deine Belohnung ab:
1️⃣ ❤️ Liked diesen Beitrag
2️⃣ 💬 Kommentiere unten „HI“
3️⃣ 🔄 Teile/Weiterleiten, um die gute Stimmung zu verbreiten!
Lasst uns einander nach oben pushen! Viel Glück an alle – und möge der Krypto-Gewinn mit euch sein! 🍀🚀
👇 Hinterlasse jetzt deine Kommentare und hol dir dein Glück! 👇
#RedPacket #CryptoGiveaway #BinanceCommunity #CryptoVibes #FreeCrypto
17
·
--
Bärisch
Guten Morgen, Trader! ☀️💚 Gewinn gesichert, Lektion gelernt.
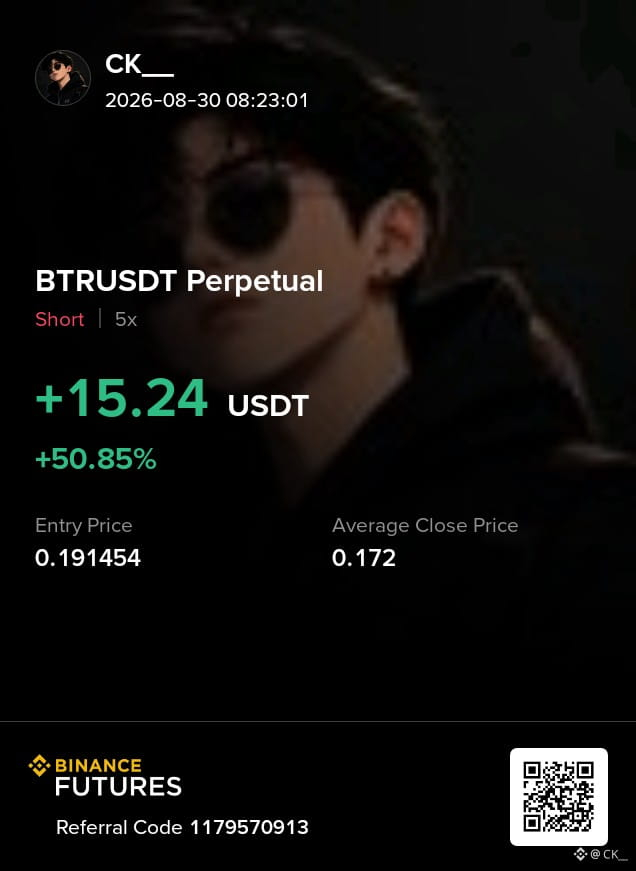
Ich habe dieses $BTR USDT-Setup entdeckt, nachdem der Kurs in eine klare Widerstandszone gelaufen war und anfing, Zurückweisung zu zeigen. Ich habe auf Bestätigung gewartet, statt der Bewegung hinterherzulaufen. Die Struktur wurde bärisch, und die tieferen Hochs gaben mir das Vertrauen, den Short mit dem 5x-Hebel einzugehen.
Mein Einstieg lag bei etwa 0.191454, und ich habe die Position geduldig gehalten, während der Kurs weiter nach unten lief. Der durchschnittliche Close kam nahe 0.172, was mir +15.24 USDT / +50.85% auf die Position eingebracht hat.
Für mich war das Entscheidende ganz einfach: Erst das Setup, dann der Einstieg, immer das Risiko. Ich hielt den Hebel unter Kontrolle und konzentrierte mich darauf, das Kapital zu schützen, statt gierig zu werden.
Gewinn mitzunehmen fühlt sich gut an, aber Disziplin ist der wahre Gewinn. 💚
Haftungsausschluss: Das ist mein persönlicher Trade, keine Finanzberatung. Recherchiere immer selbst und steuere dein Risiko.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
Guten Morgen, Trader! ☀️💚 Gewinn gesichert, Lektion gelernt.
Ich habe dieses $BTR USDT-Setup entdeckt, nachdem der Kurs in eine klare Widerstandszone gelaufen war und anfing, Zurückweisung zu zeigen. Ich habe auf Bestätigung gewartet, statt der Bewegung hinterherzulaufen. Die Struktur wurde bärisch, und die tieferen Hochs gaben mir das Vertrauen, den Short mit dem 5x-Hebel einzugehen.
Mein Einstieg lag bei etwa 0.191454, und ich habe die Position geduldig gehalten, während der Kurs weiter nach unten lief. Der durchschnittliche Close kam nahe 0.172, was mir +15.24 USDT / +50.85% auf die Position eingebracht hat.
Für mich war das Entscheidende ganz einfach: Erst das Setup, dann der Einstieg, immer das Risiko. Ich hielt den Hebel unter Kontrolle und konzentrierte mich darauf, das Kapital zu schützen, statt gierig zu werden.
Gewinn mitzunehmen fühlt sich gut an, aber Disziplin ist der wahre Gewinn. 💚
Haftungsausschluss: Das ist mein persönlicher Trade, keine Finanzberatung. Recherchiere immer selbst und steuere dein Risiko.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
Ich habe dieses $BTR USDT-Setup entdeckt, nachdem der Kurs in eine klare Widerstandszone gelaufen war und anfing, Zurückweisung zu zeigen. Ich habe auf Bestätigung gewartet, statt der Bewegung hinterherzulaufen. Die Struktur wurde bärisch, und die tieferen Hochs gaben mir das Vertrauen, den Short mit dem 5x-Hebel einzugehen.
Mein Einstieg lag bei etwa 0.191454, und ich habe die Position geduldig gehalten, während der Kurs weiter nach unten lief. Der durchschnittliche Close kam nahe 0.172, was mir +15.24 USDT / +50.85% auf die Position eingebracht hat.
Für mich war das Entscheidende ganz einfach: Erst das Setup, dann der Einstieg, immer das Risiko. Ich hielt den Hebel unter Kontrolle und konzentrierte mich darauf, das Kapital zu schützen, statt gierig zu werden.
Gewinn mitzunehmen fühlt sich gut an, aber Disziplin ist der wahre Gewinn. 💚
Haftungsausschluss: Das ist mein persönlicher Trade, keine Finanzberatung. Recherchiere immer selbst und steuere dein Risiko.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
3
284
·
--
Bärisch
Ich habe zwei kurze Trades auf TUTUSDT gemacht, und beide Setups basierten auf derselben Idee: Nach dem Push nach oben verlor der Kurs an Stärke.
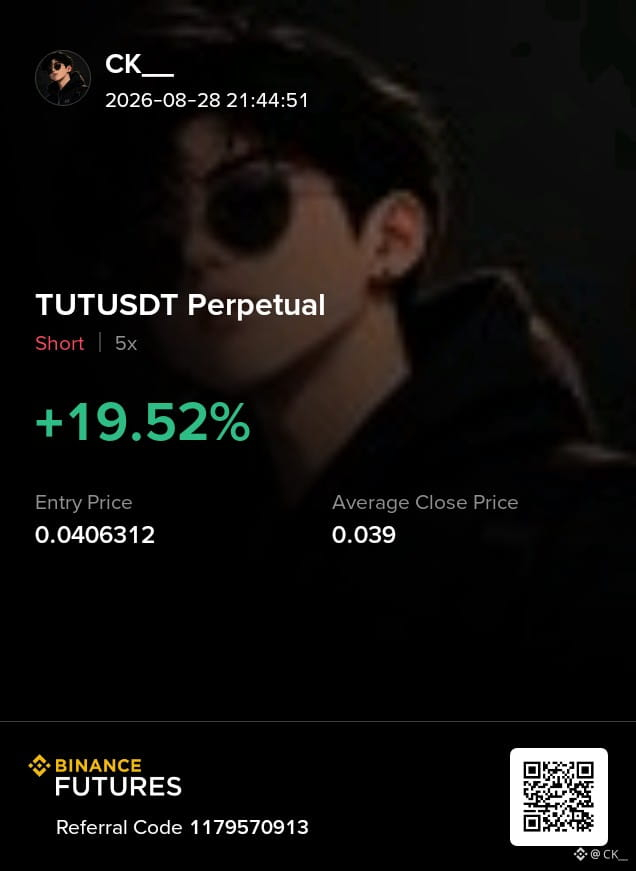
Der erste Einstieg lag bei etwa 0.0406312. Ich bemerkte eine Zurückweisung im oberen Bereich und ein schwächeres Follow-through, also wartete ich, bis die Dynamik nachließ, bevor ich short ging. Die Bewegung brachte mir +19,52% bei 5x, mit einem durchschnittlichen Close um 0.039.
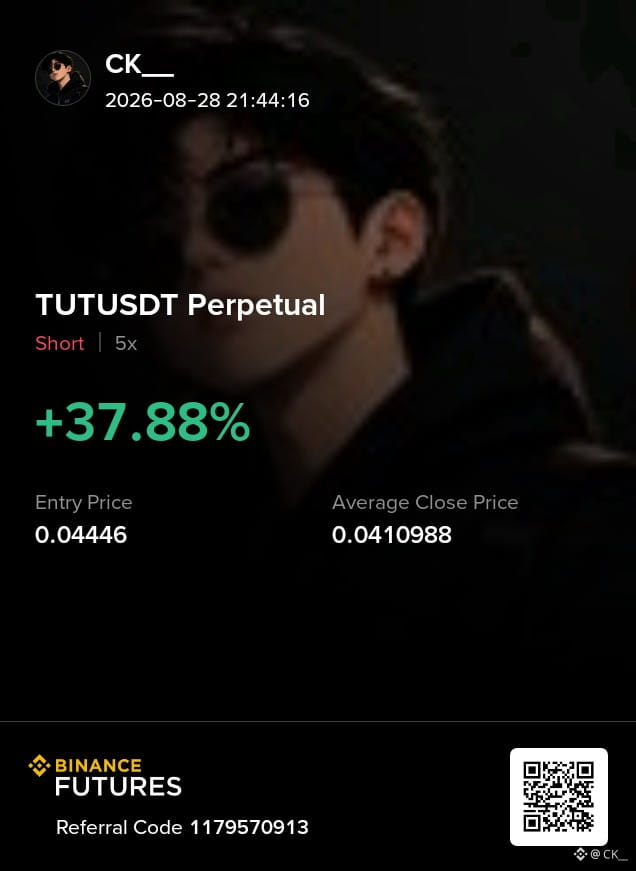
Später pushte TUTUSDT erneut nach oben und lieferte mir ein weiteres sauberes Setup. Mein zweiter Short-Einstieg lag bei 0.04446. Dort zeigte sich erneut eine Zurückweisung, und die Verkäufer traten wieder auf den Plan. Ich schloss bei etwa 0.0410988 und sicherte mir +37,88% bei 5x.
Nichts Ausgefallenes hier. Nur Geduld, Levels und abwarten, bis der Kurs die Schwäche bestätigt, bevor man einsteigt. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
Ich habe zwei kurze Trades auf TUTUSDT gemacht, und beide Setups basierten auf derselben Idee: Nach dem Push nach oben verlor der Kurs an Stärke.
Der erste Einstieg lag bei etwa 0.0406312. Ich bemerkte eine Zurückweisung im oberen Bereich und ein schwächeres Follow-through, also wartete ich, bis die Dynamik nachließ, bevor ich short ging. Die Bewegung brachte mir +19,52% bei 5x, mit einem durchschnittlichen Close um 0.039.
Später pushte TUTUSDT erneut nach oben und lieferte mir ein weiteres sauberes Setup. Mein zweiter Short-Einstieg lag bei 0.04446. Dort zeigte sich erneut eine Zurückweisung, und die Verkäufer traten wieder auf den Plan. Ich schloss bei etwa 0.0410988 und sicherte mir +37,88% bei 5x.
Nichts Ausgefallenes hier. Nur Geduld, Levels und abwarten, bis der Kurs die Schwäche bestätigt, bevor man einsteigt. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
Der erste Einstieg lag bei etwa 0.0406312. Ich bemerkte eine Zurückweisung im oberen Bereich und ein schwächeres Follow-through, also wartete ich, bis die Dynamik nachließ, bevor ich short ging. Die Bewegung brachte mir +19,52% bei 5x, mit einem durchschnittlichen Close um 0.039.
Später pushte TUTUSDT erneut nach oben und lieferte mir ein weiteres sauberes Setup. Mein zweiter Short-Einstieg lag bei 0.04446. Dort zeigte sich erneut eine Zurückweisung, und die Verkäufer traten wieder auf den Plan. Ich schloss bei etwa 0.0410988 und sicherte mir +37,88% bei 5x.
Nichts Ausgefallenes hier. Nur Geduld, Levels und abwarten, bis der Kurs die Schwäche bestätigt, bevor man einsteigt. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
4
420
·
--
Ich habe schon eine Weile in Dusk’ Identitäts-Setup hineingeschaut, und der Teil mit der selektiven Offenlegung bleibt mir besonders hängen. Die meisten Netzwerke zwingen zu einer Wahl: Entweder du sendest alles öffentlich oder du versteckst so viel, dass regulierte Akteure es nicht mehr anfassen können. Dusk versucht, dazwischen zu sitzen.
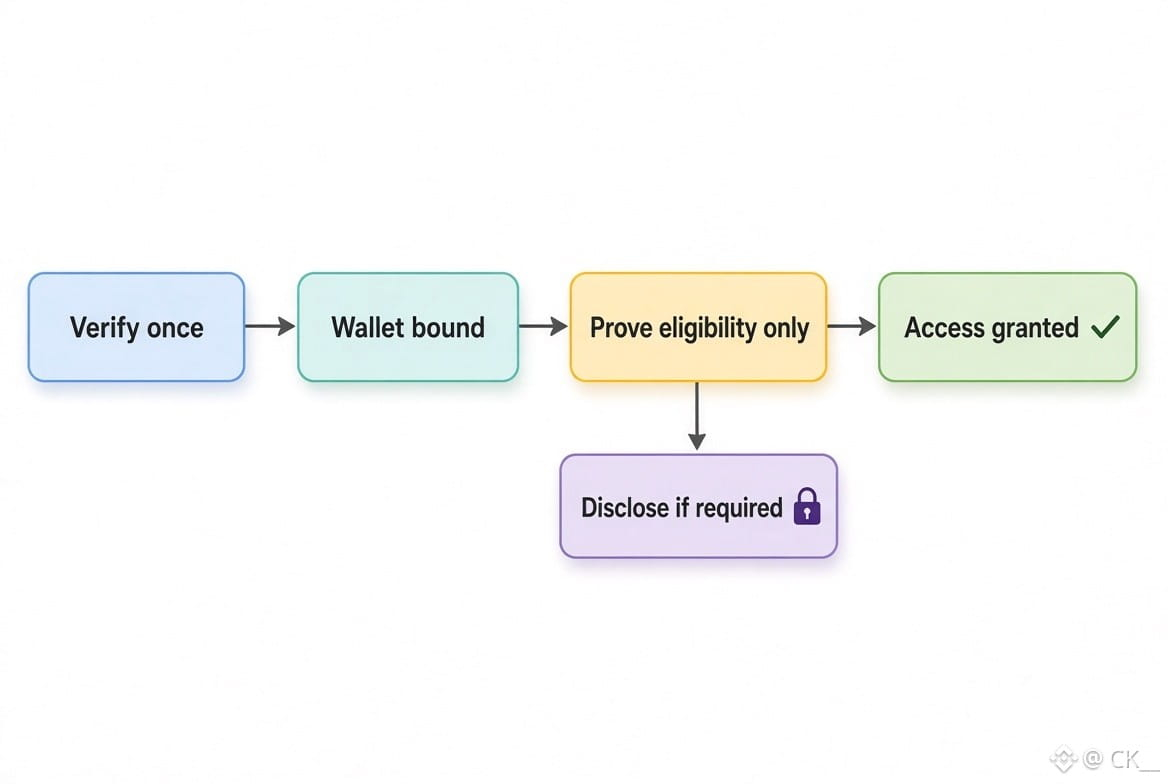
Du wirst einmal über ihren Citadel-Ansatz verifiziert. Danach kannst du nachweisen, dass du für eine Übertragung oder eine bestimmte Anlageklasse berechtigt bist, ohne deine komplette Identität jedem Gegenüber oder jeder App offenzulegen. Das Netzwerk prüft nur den Nachweis. Die Wallet wird gebunden, Regeln werden durchgesetzt, aber die sensiblen Informationen bleiben gesperrt, es sei denn, eine bestimmte Partei benötigt sie. Das wirkt, als würdest du einem Türsteher nur das Alter auf deinem Ausweis zeigen, statt ihm die ganze Karte zu geben und ihn das Ganze kopieren zu lassen.
Das ist wichtig für Liquidität und Teilnahme. Institutionen werden kein echtes Volumen auf eine Kette bringen, die jede Position und jedes Gegenüber in öffentliche Metadaten verwandelt. Gleichzeitig macht reine Anonymität Compliance nahezu unmöglich. Der Zielkonflikt ist hier klarer: Nutzer behalten mehr Kontrolle, Veranstaltungsorte können weiterhin Eignungsprüfungen durchführen, und die Datenoberfläche bleibt kleiner.
Trotzdem hängt die Akzeptanz davon ab, wie reibungslos sich der Verifizierungsablauf in der Praxis anfühlt und ob genügend Emittenten und Veranstaltungsorte anfangen, diese Nachweise als Standard zu behandeln. Wenn die Reibung niedrig bleibt und die Annahmen zum Vertrauen tragen, könnte das mehr regulierte Aktivitäten on-chain ziehen – ohne die übliche Datenschutzsteuer.
Mich interessiert, was andere denken, die die Identitätsseite schon getestet haben: Fühlt sich das selektive Modell praktisch genug für echtes Handelsvolumen an, oder lassen sich für Institutionen immer noch zu viele Lücken, um wirklich voll einzusteigen?
#dusk $DUSK @Dusk_Foundation
Ich habe schon eine Weile in Dusk’ Identitäts-Setup hineingeschaut, und der Teil mit der selektiven Offenlegung bleibt mir besonders hängen. Die meisten Netzwerke zwingen zu einer Wahl: Entweder du sendest alles öffentlich oder du versteckst so viel, dass regulierte Akteure es nicht mehr anfassen können. Dusk versucht, dazwischen zu sitzen.
Du wirst einmal über ihren Citadel-Ansatz verifiziert. Danach kannst du nachweisen, dass du für eine Übertragung oder eine bestimmte Anlageklasse berechtigt bist, ohne deine komplette Identität jedem Gegenüber oder jeder App offenzulegen. Das Netzwerk prüft nur den Nachweis. Die Wallet wird gebunden, Regeln werden durchgesetzt, aber die sensiblen Informationen bleiben gesperrt, es sei denn, eine bestimmte Partei benötigt sie. Das wirkt, als würdest du einem Türsteher nur das Alter auf deinem Ausweis zeigen, statt ihm die ganze Karte zu geben und ihn das Ganze kopieren zu lassen.
Das ist wichtig für Liquidität und Teilnahme. Institutionen werden kein echtes Volumen auf eine Kette bringen, die jede Position und jedes Gegenüber in öffentliche Metadaten verwandelt. Gleichzeitig macht reine Anonymität Compliance nahezu unmöglich. Der Zielkonflikt ist hier klarer: Nutzer behalten mehr Kontrolle, Veranstaltungsorte können weiterhin Eignungsprüfungen durchführen, und die Datenoberfläche bleibt kleiner.
Trotzdem hängt die Akzeptanz davon ab, wie reibungslos sich der Verifizierungsablauf in der Praxis anfühlt und ob genügend Emittenten und Veranstaltungsorte anfangen, diese Nachweise als Standard zu behandeln. Wenn die Reibung niedrig bleibt und die Annahmen zum Vertrauen tragen, könnte das mehr regulierte Aktivitäten on-chain ziehen – ohne die übliche Datenschutzsteuer.
Mich interessiert, was andere denken, die die Identitätsseite schon getestet haben: Fühlt sich das selektive Modell praktisch genug für echtes Handelsvolumen an, oder lassen sich für Institutionen immer noch zu viele Lücken, um wirklich voll einzusteigen?
#dusk $DUSK @Dusk
Du wirst einmal über ihren Citadel-Ansatz verifiziert. Danach kannst du nachweisen, dass du für eine Übertragung oder eine bestimmte Anlageklasse berechtigt bist, ohne deine komplette Identität jedem Gegenüber oder jeder App offenzulegen. Das Netzwerk prüft nur den Nachweis. Die Wallet wird gebunden, Regeln werden durchgesetzt, aber die sensiblen Informationen bleiben gesperrt, es sei denn, eine bestimmte Partei benötigt sie. Das wirkt, als würdest du einem Türsteher nur das Alter auf deinem Ausweis zeigen, statt ihm die ganze Karte zu geben und ihn das Ganze kopieren zu lassen.
Das ist wichtig für Liquidität und Teilnahme. Institutionen werden kein echtes Volumen auf eine Kette bringen, die jede Position und jedes Gegenüber in öffentliche Metadaten verwandelt. Gleichzeitig macht reine Anonymität Compliance nahezu unmöglich. Der Zielkonflikt ist hier klarer: Nutzer behalten mehr Kontrolle, Veranstaltungsorte können weiterhin Eignungsprüfungen durchführen, und die Datenoberfläche bleibt kleiner.
Trotzdem hängt die Akzeptanz davon ab, wie reibungslos sich der Verifizierungsablauf in der Praxis anfühlt und ob genügend Emittenten und Veranstaltungsorte anfangen, diese Nachweise als Standard zu behandeln. Wenn die Reibung niedrig bleibt und die Annahmen zum Vertrauen tragen, könnte das mehr regulierte Aktivitäten on-chain ziehen – ohne die übliche Datenschutzsteuer.
Mich interessiert, was andere denken, die die Identitätsseite schon getestet haben: Fühlt sich das selektive Modell praktisch genug für echtes Handelsvolumen an, oder lassen sich für Institutionen immer noch zu viele Lücken, um wirklich voll einzusteigen?
#dusk $DUSK @Dusk
6
239
·
--
Bärisch
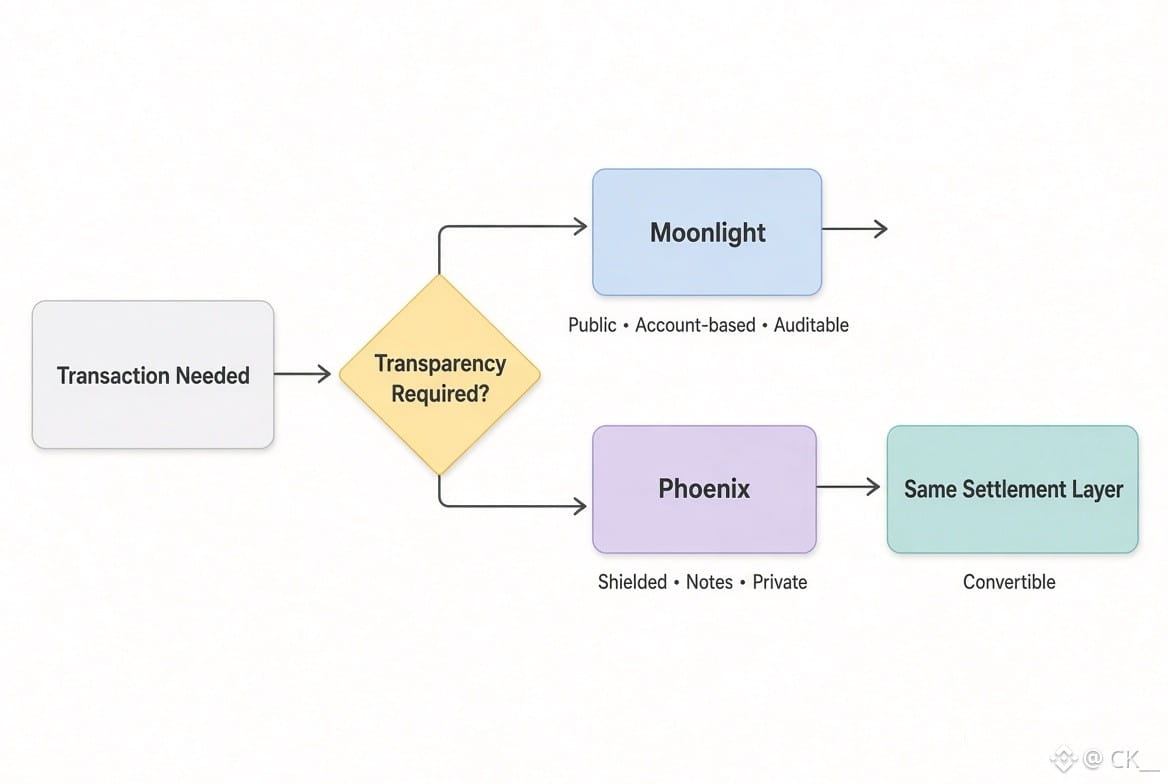
Ich habe schon seit einiger Zeit in Dusk’s Dual-Modelle eingetaucht, und je mehr ich hinschaue, desto klarer wird es: Moonlight und Phoenix sind keine konkurrierenden Funktionen. Es sind zwei unterschiedliche regulatorische Positionen auf derselben Settlement-Ebene.
Moonlight ist das offene Ledger: Kontenbasiert, mit sichtbaren Salden – Absender und Betrag sind direkt da. Das ist der Weg, den Börsen und Custodians wirklich brauchen, wenn die Regulierer anklopfen. Einfach zu überwachen, einfach zu berichten, ohne zusätzliche Verrenkungen. Phoenix ist die andere Seite: Notizen statt Salden, Zero-Knowledge-Beweise, die Beträge und Verknüpfungen vor der Öffentlichkeit privat halten, während das Netzwerk trotzdem alles verifizieren kann, was konsistent geblieben ist. Der Empfänger kann weiterhin wissen, von wem es kommt, wenn das wichtig ist, und Viewing Keys ermöglichen selektiven Zugriff, ohne das Ganze vollständig zu öffnen.
Wichtig wirkt vor allem, dass sich eine Institution nicht für immer für das eine oder das andere entscheiden muss. Der Wert kann zwischen den beiden wechseln – ohne Bridges oder umhüllte Versionen. Gleiche Chain, gleiche Finalität, nur unterschiedliche Offenlegungsregeln je nach Ablauf: Öffentlich, wenn das Regelwerk Transparenz verlangt; abgeschirmt, wenn Position oder Gegenpartei Schutz brauchen.
Auch die Begrenzung ist offensichtlich. Der Großteil des alltäglichen Volumens scheint weiterhin eher transparent zu sein – zumindest nach dem, was ich verfolgt habe. Privatsphäre funktioniert nur, wenn Menschen tatsächlich die private Route nutzen, und das hängt davon ab, dass Wallets und Apps den Wechsel so natürlich machen, dass es sich nicht wie zusätzliche Arbeit anfühlt.
Wie siehst du, wie Institutionen in der Praxis entscheiden, wann sie im offenen Bereich bleiben und wann sie in die abgeschirmte Seite wechseln?
#dusk $DUSK @Dusk_Foundation
Ich habe schon seit einiger Zeit in Dusk’s Dual-Modelle eingetaucht, und je mehr ich hinschaue, desto klarer wird es: Moonlight und Phoenix sind keine konkurrierenden Funktionen. Es sind zwei unterschiedliche regulatorische Positionen auf derselben Settlement-Ebene.
Moonlight ist das offene Ledger: Kontenbasiert, mit sichtbaren Salden – Absender und Betrag sind direkt da. Das ist der Weg, den Börsen und Custodians wirklich brauchen, wenn die Regulierer anklopfen. Einfach zu überwachen, einfach zu berichten, ohne zusätzliche Verrenkungen. Phoenix ist die andere Seite: Notizen statt Salden, Zero-Knowledge-Beweise, die Beträge und Verknüpfungen vor der Öffentlichkeit privat halten, während das Netzwerk trotzdem alles verifizieren kann, was konsistent geblieben ist. Der Empfänger kann weiterhin wissen, von wem es kommt, wenn das wichtig ist, und Viewing Keys ermöglichen selektiven Zugriff, ohne das Ganze vollständig zu öffnen.
Wichtig wirkt vor allem, dass sich eine Institution nicht für immer für das eine oder das andere entscheiden muss. Der Wert kann zwischen den beiden wechseln – ohne Bridges oder umhüllte Versionen. Gleiche Chain, gleiche Finalität, nur unterschiedliche Offenlegungsregeln je nach Ablauf: Öffentlich, wenn das Regelwerk Transparenz verlangt; abgeschirmt, wenn Position oder Gegenpartei Schutz brauchen.
Auch die Begrenzung ist offensichtlich. Der Großteil des alltäglichen Volumens scheint weiterhin eher transparent zu sein – zumindest nach dem, was ich verfolgt habe. Privatsphäre funktioniert nur, wenn Menschen tatsächlich die private Route nutzen, und das hängt davon ab, dass Wallets und Apps den Wechsel so natürlich machen, dass es sich nicht wie zusätzliche Arbeit anfühlt.
Wie siehst du, wie Institutionen in der Praxis entscheiden, wann sie im offenen Bereich bleiben und wann sie in die abgeschirmte Seite wechseln?
#dusk $DUSK @Dusk
Moonlight ist das offene Ledger: Kontenbasiert, mit sichtbaren Salden – Absender und Betrag sind direkt da. Das ist der Weg, den Börsen und Custodians wirklich brauchen, wenn die Regulierer anklopfen. Einfach zu überwachen, einfach zu berichten, ohne zusätzliche Verrenkungen. Phoenix ist die andere Seite: Notizen statt Salden, Zero-Knowledge-Beweise, die Beträge und Verknüpfungen vor der Öffentlichkeit privat halten, während das Netzwerk trotzdem alles verifizieren kann, was konsistent geblieben ist. Der Empfänger kann weiterhin wissen, von wem es kommt, wenn das wichtig ist, und Viewing Keys ermöglichen selektiven Zugriff, ohne das Ganze vollständig zu öffnen.
Wichtig wirkt vor allem, dass sich eine Institution nicht für immer für das eine oder das andere entscheiden muss. Der Wert kann zwischen den beiden wechseln – ohne Bridges oder umhüllte Versionen. Gleiche Chain, gleiche Finalität, nur unterschiedliche Offenlegungsregeln je nach Ablauf: Öffentlich, wenn das Regelwerk Transparenz verlangt; abgeschirmt, wenn Position oder Gegenpartei Schutz brauchen.
Auch die Begrenzung ist offensichtlich. Der Großteil des alltäglichen Volumens scheint weiterhin eher transparent zu sein – zumindest nach dem, was ich verfolgt habe. Privatsphäre funktioniert nur, wenn Menschen tatsächlich die private Route nutzen, und das hängt davon ab, dass Wallets und Apps den Wechsel so natürlich machen, dass es sich nicht wie zusätzliche Arbeit anfühlt.
Wie siehst du, wie Institutionen in der Praxis entscheiden, wann sie im offenen Bereich bleiben und wann sie in die abgeschirmte Seite wechseln?
#dusk $DUSK @Dusk
3
239
·
--
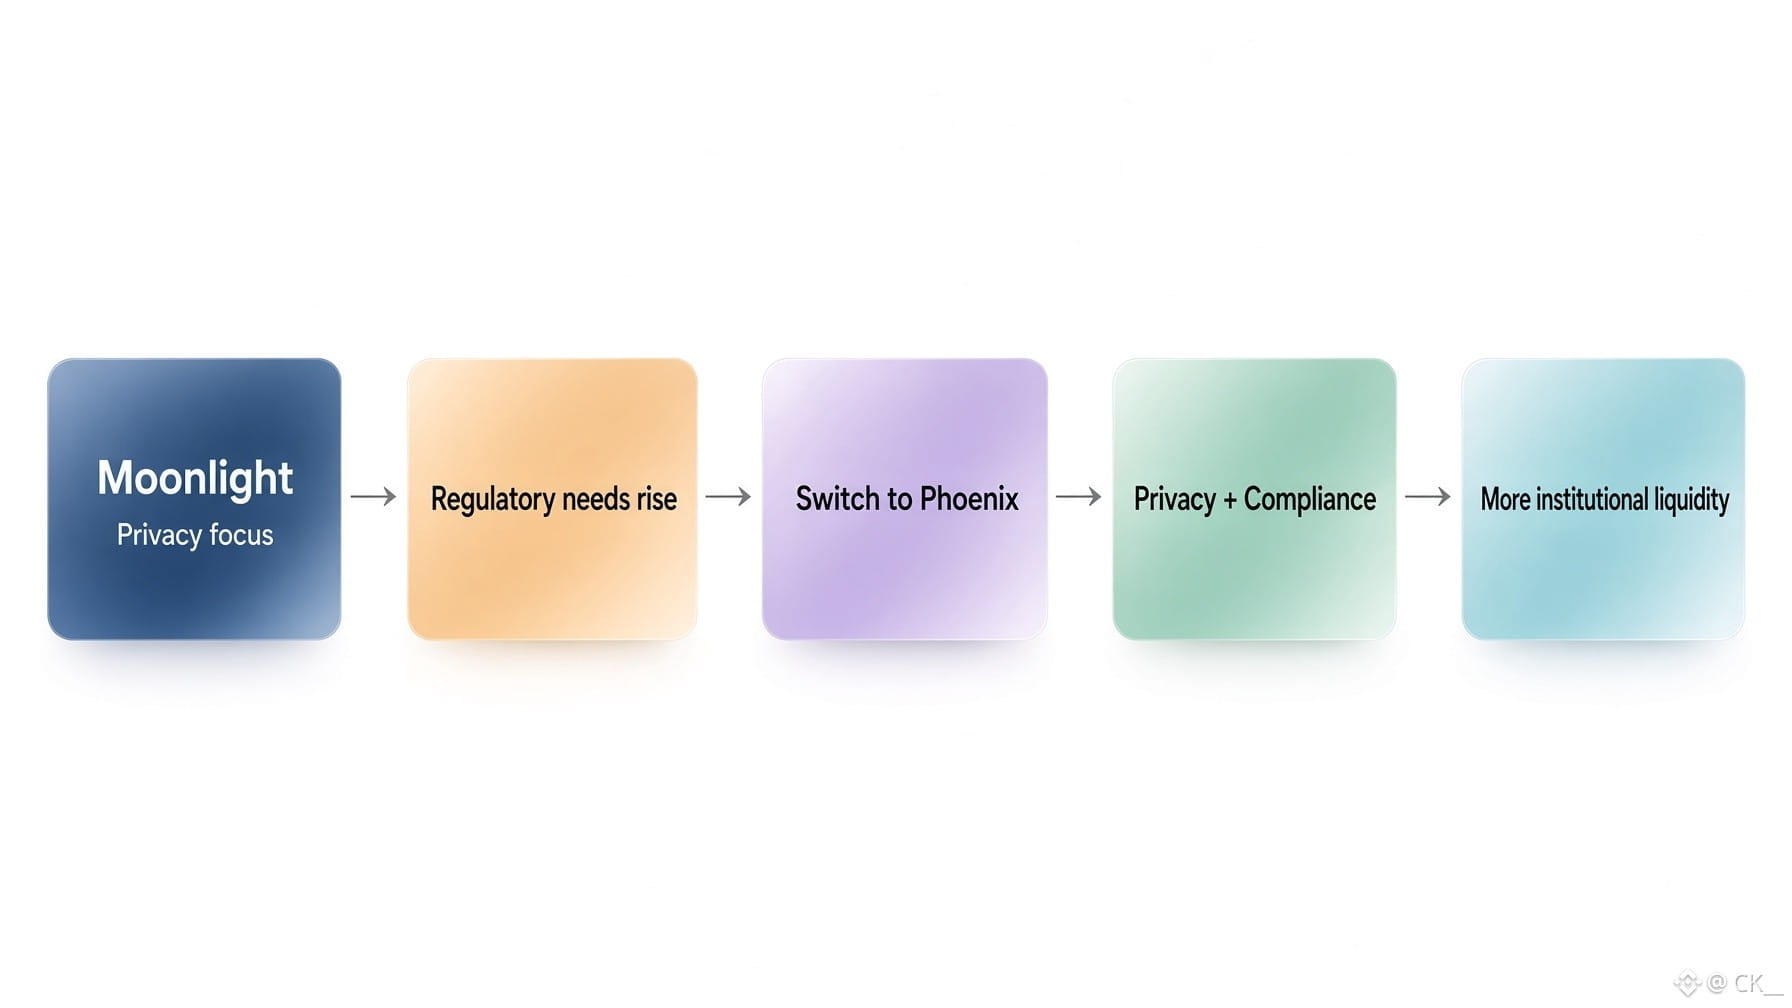
Ich beschäftige mich schon eine Weile mit Dusk’ Umstieg von Moonlight auf Phoenix, und der regulatorische Blickwinkel fühlt sich wie die eigentliche Geschichte an. Eine Institution hat beschlossen, ihre Haltung zu drehen – und genau dieser eine Schritt sagt viel darüber aus, wie sich das Projekt positioniert.
Moonlight war der ruhigere Weg: eher darum, im Hintergrund zu bleiben, während man trotzdem die Privatsphäre-Funktionen bereitstellt, die die Leute tatsächlich nutzen. Phoenix scheint eher in die andere Richtung zu gehen. Es öffnet die Tür weiter für regulierte Akteure, die klarere Regeln brauchen. Für eine Institution, die gewechselt hat, ist der Anreiz offensichtlich: Sie können die vertrauliche Transaktionsseite behalten, die ihnen gefällt – jetzt jedoch in einem Rahmen, das sich für Compliance-Teams sicherer anfühlt. Liquidität folgt oft genau dieser Art von Komfort. Man sieht mehr ernsthafte Größenordnungen, wenn die regulatorische Geschichte klarer wird.
Allerdings ist der Wechsel nicht kostenlos. Es gibt immer Kosten durch die erhöhte Komplexität und durch das Maß an Vertrauen, das der durchschnittliche Nutzer in das neue Setup setzen muss. Die Privatsphäre muss weiter standhalten, und jede zusätzliche Compliance-Ebene birgt das Risiko, Abläufe zu verlangsamen oder neue Reibungspunkte zu schaffen. Ich habe ähnliche Schritte anderswo beobachtet, und der Langzeittest ist, ob der zusätzliche institutionelle Fluss den Mehraufwand wirklich überwiegt.
Was ich allerdings noch immer gedanklich durchknete, ist, ob diese Haltungsänderung wirklich zähes Kapital anzieht – oder nur vorübergehendes Interesse von Akteuren, die das Wasser testen. Verfolgt sonst noch jemand, wie sich die Liquidität und die Teilnahme verschoben haben, nachdem diese eine Institution die Entscheidung getroffen hat?
#dusk $DUSK @Dusk_Foundation
Ich beschäftige mich schon eine Weile mit Dusk’ Umstieg von Moonlight auf Phoenix, und der regulatorische Blickwinkel fühlt sich wie die eigentliche Geschichte an. Eine Institution hat beschlossen, ihre Haltung zu drehen – und genau dieser eine Schritt sagt viel darüber aus, wie sich das Projekt positioniert.
Moonlight war der ruhigere Weg: eher darum, im Hintergrund zu bleiben, während man trotzdem die Privatsphäre-Funktionen bereitstellt, die die Leute tatsächlich nutzen. Phoenix scheint eher in die andere Richtung zu gehen. Es öffnet die Tür weiter für regulierte Akteure, die klarere Regeln brauchen. Für eine Institution, die gewechselt hat, ist der Anreiz offensichtlich: Sie können die vertrauliche Transaktionsseite behalten, die ihnen gefällt – jetzt jedoch in einem Rahmen, das sich für Compliance-Teams sicherer anfühlt. Liquidität folgt oft genau dieser Art von Komfort. Man sieht mehr ernsthafte Größenordnungen, wenn die regulatorische Geschichte klarer wird.
Allerdings ist der Wechsel nicht kostenlos. Es gibt immer Kosten durch die erhöhte Komplexität und durch das Maß an Vertrauen, das der durchschnittliche Nutzer in das neue Setup setzen muss. Die Privatsphäre muss weiter standhalten, und jede zusätzliche Compliance-Ebene birgt das Risiko, Abläufe zu verlangsamen oder neue Reibungspunkte zu schaffen. Ich habe ähnliche Schritte anderswo beobachtet, und der Langzeittest ist, ob der zusätzliche institutionelle Fluss den Mehraufwand wirklich überwiegt.
Was ich allerdings noch immer gedanklich durchknete, ist, ob diese Haltungsänderung wirklich zähes Kapital anzieht – oder nur vorübergehendes Interesse von Akteuren, die das Wasser testen. Verfolgt sonst noch jemand, wie sich die Liquidität und die Teilnahme verschoben haben, nachdem diese eine Institution die Entscheidung getroffen hat?
#dusk $DUSK @Dusk
Moonlight war der ruhigere Weg: eher darum, im Hintergrund zu bleiben, während man trotzdem die Privatsphäre-Funktionen bereitstellt, die die Leute tatsächlich nutzen. Phoenix scheint eher in die andere Richtung zu gehen. Es öffnet die Tür weiter für regulierte Akteure, die klarere Regeln brauchen. Für eine Institution, die gewechselt hat, ist der Anreiz offensichtlich: Sie können die vertrauliche Transaktionsseite behalten, die ihnen gefällt – jetzt jedoch in einem Rahmen, das sich für Compliance-Teams sicherer anfühlt. Liquidität folgt oft genau dieser Art von Komfort. Man sieht mehr ernsthafte Größenordnungen, wenn die regulatorische Geschichte klarer wird.
Allerdings ist der Wechsel nicht kostenlos. Es gibt immer Kosten durch die erhöhte Komplexität und durch das Maß an Vertrauen, das der durchschnittliche Nutzer in das neue Setup setzen muss. Die Privatsphäre muss weiter standhalten, und jede zusätzliche Compliance-Ebene birgt das Risiko, Abläufe zu verlangsamen oder neue Reibungspunkte zu schaffen. Ich habe ähnliche Schritte anderswo beobachtet, und der Langzeittest ist, ob der zusätzliche institutionelle Fluss den Mehraufwand wirklich überwiegt.
Was ich allerdings noch immer gedanklich durchknete, ist, ob diese Haltungsänderung wirklich zähes Kapital anzieht – oder nur vorübergehendes Interesse von Akteuren, die das Wasser testen. Verfolgt sonst noch jemand, wie sich die Liquidität und die Teilnahme verschoben haben, nachdem diese eine Institution die Entscheidung getroffen hat?
#dusk $DUSK @Dusk
2
5
264
·
--
NPEX hat keine Wallet gemietet. Dusk und Cordial brachten die Verwahrung in die Börse
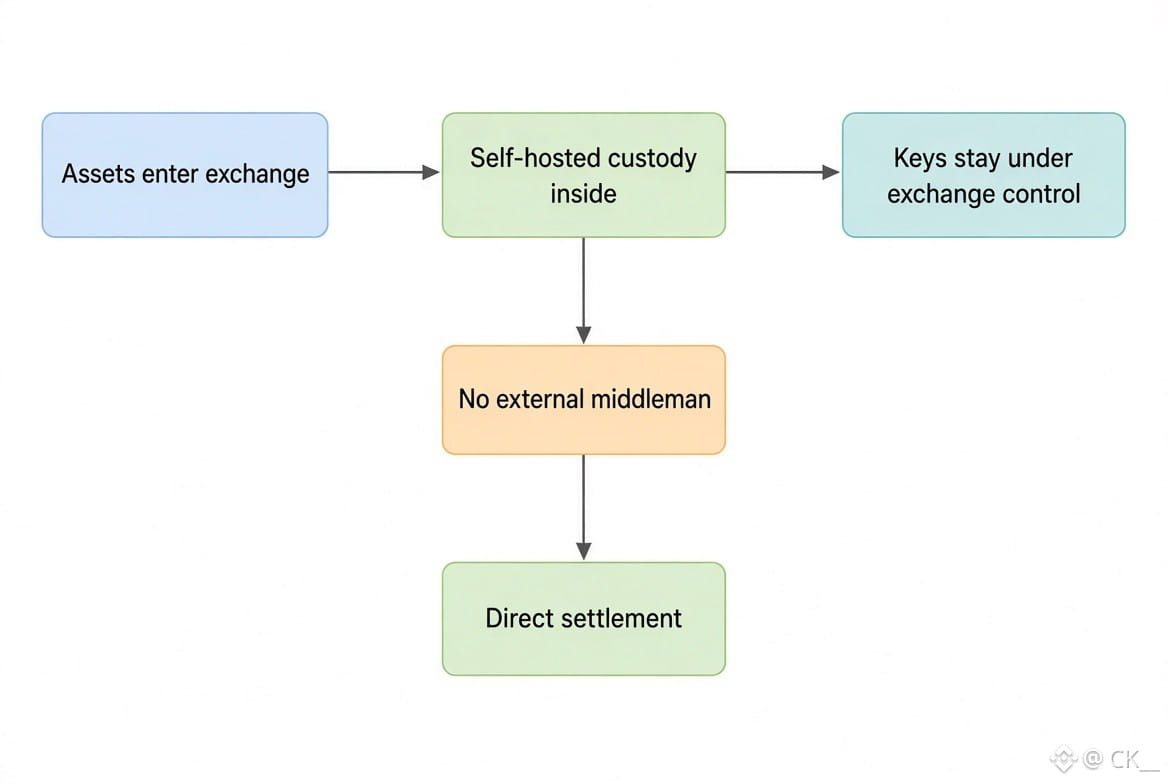
Ich habe Dusk größtenteils durch die NPEX-Brille beobachtet, nicht durch das übliche Token-Preisgeplapper. Der Verwahrungsaspekt ist der Teil, der meine Sicht darauf tatsächlich verändert hat.
Die meisten RWA-Geschichten behandeln die Verwahrung noch immer wie eine gemietete Dienstleistung. Man gibt das Token aus, parkt es dann bei irgendeinem Drittanbieter-Wallet und hofft, dass der Regulierer wegschaut. NPEX hat das nicht gemacht. Sie haben die Wallet direkt in die Börse integriert, mit dem selbst gehosteten Stack von Cordial, der auf dem Dusk Vault läuft. Die Schlüssel bleiben unter dem eigenen Dach von NPEX. Kein SaaS-Black-Box. Kein zusätzlicher Verwahrer, der sich zwischen die Matching-Engine und die Assets schiebt.
Das ist wichtig, weil ein lizenzierter niederländischer MTF sein Treasury nicht einfach so auslagern kann, wie ein Krypto-CEX das kann. Regulierer wollen, dass der Betreiber die Kontrolle behält. Wenn der Schlüssel über Nodes verteilt ist, kann keine einzelne Firma die Kundengelder „mitnehmen“, falls etwas schiefgeht. Es ist langsamer, aufzubauen, und aufwendiger im Betrieb als die Anbindung eines fertigen Custodian, daher wirst du nicht sehen, dass jede Plattform es über Nacht kopiert.
Allerdings passt der Anreiz. NPEX behält die operative Kontrolle, Dusk bekommt eine echte lizenzierte Plattform, die auf seiner Chain abwickelt, und Institutionen erhalten einen Weg, der sie nicht dazu zwingt, noch einem weiteren Mittelsmann zu vertrauen. Ob das tatsächlich beeinflusst, wie sie Positionen bemessen, oder ob es weiterhin nur eine Compliance-Box bleibt, ist jedoch die offene Frage.
Ändert es, wenn die Verwahrung so nah an der Börse bleibt, die Risikorechnung für Institutionen – oder werden die meisten weiterhin die einfachere (und riskantere) gemietete-Wallet-Route bevorzugen?
#dusk $DUSK @Dusk_Foundation
NPEX hat keine Wallet gemietet. Dusk und Cordial brachten die Verwahrung in die Börse
Ich habe Dusk größtenteils durch die NPEX-Brille beobachtet, nicht durch das übliche Token-Preisgeplapper. Der Verwahrungsaspekt ist der Teil, der meine Sicht darauf tatsächlich verändert hat.
Die meisten RWA-Geschichten behandeln die Verwahrung noch immer wie eine gemietete Dienstleistung. Man gibt das Token aus, parkt es dann bei irgendeinem Drittanbieter-Wallet und hofft, dass der Regulierer wegschaut. NPEX hat das nicht gemacht. Sie haben die Wallet direkt in die Börse integriert, mit dem selbst gehosteten Stack von Cordial, der auf dem Dusk Vault läuft. Die Schlüssel bleiben unter dem eigenen Dach von NPEX. Kein SaaS-Black-Box. Kein zusätzlicher Verwahrer, der sich zwischen die Matching-Engine und die Assets schiebt.
Das ist wichtig, weil ein lizenzierter niederländischer MTF sein Treasury nicht einfach so auslagern kann, wie ein Krypto-CEX das kann. Regulierer wollen, dass der Betreiber die Kontrolle behält. Wenn der Schlüssel über Nodes verteilt ist, kann keine einzelne Firma die Kundengelder „mitnehmen“, falls etwas schiefgeht. Es ist langsamer, aufzubauen, und aufwendiger im Betrieb als die Anbindung eines fertigen Custodian, daher wirst du nicht sehen, dass jede Plattform es über Nacht kopiert.
Allerdings passt der Anreiz. NPEX behält die operative Kontrolle, Dusk bekommt eine echte lizenzierte Plattform, die auf seiner Chain abwickelt, und Institutionen erhalten einen Weg, der sie nicht dazu zwingt, noch einem weiteren Mittelsmann zu vertrauen. Ob das tatsächlich beeinflusst, wie sie Positionen bemessen, oder ob es weiterhin nur eine Compliance-Box bleibt, ist jedoch die offene Frage.
Ändert es, wenn die Verwahrung so nah an der Börse bleibt, die Risikorechnung für Institutionen – oder werden die meisten weiterhin die einfachere (und riskantere) gemietete-Wallet-Route bevorzugen?
#dusk $DUSK @Dusk
Ich habe Dusk größtenteils durch die NPEX-Brille beobachtet, nicht durch das übliche Token-Preisgeplapper. Der Verwahrungsaspekt ist der Teil, der meine Sicht darauf tatsächlich verändert hat.
Die meisten RWA-Geschichten behandeln die Verwahrung noch immer wie eine gemietete Dienstleistung. Man gibt das Token aus, parkt es dann bei irgendeinem Drittanbieter-Wallet und hofft, dass der Regulierer wegschaut. NPEX hat das nicht gemacht. Sie haben die Wallet direkt in die Börse integriert, mit dem selbst gehosteten Stack von Cordial, der auf dem Dusk Vault läuft. Die Schlüssel bleiben unter dem eigenen Dach von NPEX. Kein SaaS-Black-Box. Kein zusätzlicher Verwahrer, der sich zwischen die Matching-Engine und die Assets schiebt.
Das ist wichtig, weil ein lizenzierter niederländischer MTF sein Treasury nicht einfach so auslagern kann, wie ein Krypto-CEX das kann. Regulierer wollen, dass der Betreiber die Kontrolle behält. Wenn der Schlüssel über Nodes verteilt ist, kann keine einzelne Firma die Kundengelder „mitnehmen“, falls etwas schiefgeht. Es ist langsamer, aufzubauen, und aufwendiger im Betrieb als die Anbindung eines fertigen Custodian, daher wirst du nicht sehen, dass jede Plattform es über Nacht kopiert.
Allerdings passt der Anreiz. NPEX behält die operative Kontrolle, Dusk bekommt eine echte lizenzierte Plattform, die auf seiner Chain abwickelt, und Institutionen erhalten einen Weg, der sie nicht dazu zwingt, noch einem weiteren Mittelsmann zu vertrauen. Ob das tatsächlich beeinflusst, wie sie Positionen bemessen, oder ob es weiterhin nur eine Compliance-Box bleibt, ist jedoch die offene Frage.
Ändert es, wenn die Verwahrung so nah an der Börse bleibt, die Risikorechnung für Institutionen – oder werden die meisten weiterhin die einfachere (und riskantere) gemietete-Wallet-Route bevorzugen?
#dusk $DUSK @Dusk
2
210
·
--
Bärisch
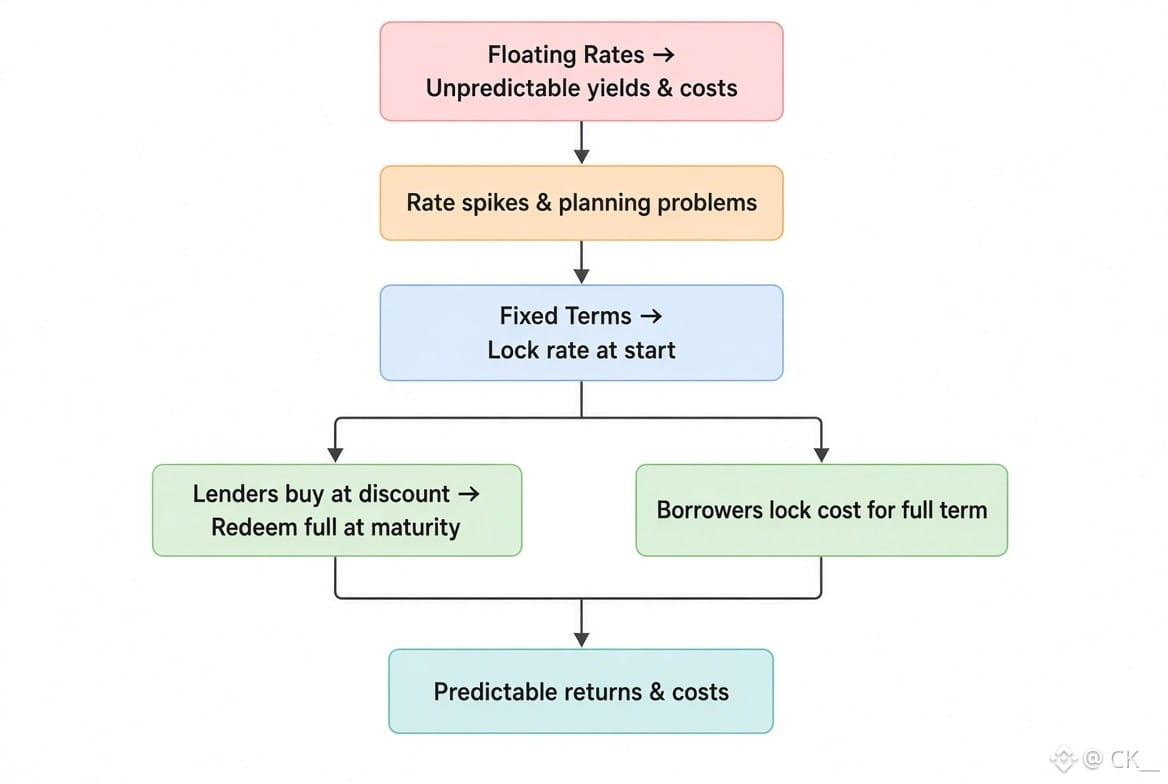
Ich habe die letzten Monate damit verbracht, TermMax zu beobachten, weil variable Zinsen immer wieder meine eigenen Positionen kaputtgemacht haben. Man stellt Sicherheiten auf Aave oder Morpho, die Auslastung verschiebt sich – und die Rendite, die man geplant hatte, ist innerhalb einer Woche weg. Kreditnehmer bekommen dasselbe Problem nur in umgekehrter Richtung. Ein Zins-Sprung mitten im Trade kann eine anständige Schleife in eine Liquidation verwandeln.
TermMax behandelt den Kredit einfach wie eine Anleihe mit Fälligkeit. Als Kreditgeber kaufst du das diskontierte Token und löst es zum Nennwert ein, wenn der Zeitraum endet. Kreditnehmer fixieren die Kosten schon am ersten Tag. Das ist der Unterschied zwischen einem Sechs-Monats-Vertrag und einem Vertrag von Monat zu Monat – wobei der Vermieter die Miete jederzeit anpassen kann.
Die Vaults helfen etwas. Kuratoren schieben überschüssiges, untätiges Kapital in Morpho oder Aave, während sie auf einen passenden Gegenpart warten, sodass das Kapital nicht brachliegt. One-Click-Leverage umgeht außerdem die übliche Multi-Protocol-Schleife – was sich auch dann angenehmer anfühlt, wenn man es ein paar Mal von Hand gemacht hat.
Die offensichtliche Grenze bleibt aber die Liquidität. Einige Laufzeiten sind dünn, sodass ein früher Ausstieg über das AMM dich etwas kosten kann. Isolierte Märkte enthalten zwar Risiko, teilen aber auch die Tiefe. Du vertraust dem Kurator und den Oracles, genauso wie überall sonst.
Trotzdem: Zu sehen, dass PTs in Schleifen genutzt werden und dass einige tokenisierte Aktien tatsächlich verwendet werden, sagt mir, dass die Leute die Rate im Voraus wissen wollen. Ob das so bleibt, sobald die TMX-Incentives greifen, ist aber eine andere Frage.
Glaubst du, dass feste Laufzeiten wirklich mehr geduldiges Kapital on-chain anziehen, oder werden die meisten Nutzer weiterhin die variable Option wählen – wegen der zusätzlichen Flexibilität?
#termmax @termmax
Ich habe die letzten Monate damit verbracht, TermMax zu beobachten, weil variable Zinsen immer wieder meine eigenen Positionen kaputtgemacht haben. Man stellt Sicherheiten auf Aave oder Morpho, die Auslastung verschiebt sich – und die Rendite, die man geplant hatte, ist innerhalb einer Woche weg. Kreditnehmer bekommen dasselbe Problem nur in umgekehrter Richtung. Ein Zins-Sprung mitten im Trade kann eine anständige Schleife in eine Liquidation verwandeln.
TermMax behandelt den Kredit einfach wie eine Anleihe mit Fälligkeit. Als Kreditgeber kaufst du das diskontierte Token und löst es zum Nennwert ein, wenn der Zeitraum endet. Kreditnehmer fixieren die Kosten schon am ersten Tag. Das ist der Unterschied zwischen einem Sechs-Monats-Vertrag und einem Vertrag von Monat zu Monat – wobei der Vermieter die Miete jederzeit anpassen kann.
Die Vaults helfen etwas. Kuratoren schieben überschüssiges, untätiges Kapital in Morpho oder Aave, während sie auf einen passenden Gegenpart warten, sodass das Kapital nicht brachliegt. One-Click-Leverage umgeht außerdem die übliche Multi-Protocol-Schleife – was sich auch dann angenehmer anfühlt, wenn man es ein paar Mal von Hand gemacht hat.
Die offensichtliche Grenze bleibt aber die Liquidität. Einige Laufzeiten sind dünn, sodass ein früher Ausstieg über das AMM dich etwas kosten kann. Isolierte Märkte enthalten zwar Risiko, teilen aber auch die Tiefe. Du vertraust dem Kurator und den Oracles, genauso wie überall sonst.
Trotzdem: Zu sehen, dass PTs in Schleifen genutzt werden und dass einige tokenisierte Aktien tatsächlich verwendet werden, sagt mir, dass die Leute die Rate im Voraus wissen wollen. Ob das so bleibt, sobald die TMX-Incentives greifen, ist aber eine andere Frage.
Glaubst du, dass feste Laufzeiten wirklich mehr geduldiges Kapital on-chain anziehen, oder werden die meisten Nutzer weiterhin die variable Option wählen – wegen der zusätzlichen Flexibilität?
#termmax @TermMax
TermMax behandelt den Kredit einfach wie eine Anleihe mit Fälligkeit. Als Kreditgeber kaufst du das diskontierte Token und löst es zum Nennwert ein, wenn der Zeitraum endet. Kreditnehmer fixieren die Kosten schon am ersten Tag. Das ist der Unterschied zwischen einem Sechs-Monats-Vertrag und einem Vertrag von Monat zu Monat – wobei der Vermieter die Miete jederzeit anpassen kann.
Die Vaults helfen etwas. Kuratoren schieben überschüssiges, untätiges Kapital in Morpho oder Aave, während sie auf einen passenden Gegenpart warten, sodass das Kapital nicht brachliegt. One-Click-Leverage umgeht außerdem die übliche Multi-Protocol-Schleife – was sich auch dann angenehmer anfühlt, wenn man es ein paar Mal von Hand gemacht hat.
Die offensichtliche Grenze bleibt aber die Liquidität. Einige Laufzeiten sind dünn, sodass ein früher Ausstieg über das AMM dich etwas kosten kann. Isolierte Märkte enthalten zwar Risiko, teilen aber auch die Tiefe. Du vertraust dem Kurator und den Oracles, genauso wie überall sonst.
Trotzdem: Zu sehen, dass PTs in Schleifen genutzt werden und dass einige tokenisierte Aktien tatsächlich verwendet werden, sagt mir, dass die Leute die Rate im Voraus wissen wollen. Ob das so bleibt, sobald die TMX-Incentives greifen, ist aber eine andere Frage.
Glaubst du, dass feste Laufzeiten wirklich mehr geduldiges Kapital on-chain anziehen, oder werden die meisten Nutzer weiterhin die variable Option wählen – wegen der zusätzlichen Flexibilität?
#termmax @TermMax
2
4
1.2k

·
--
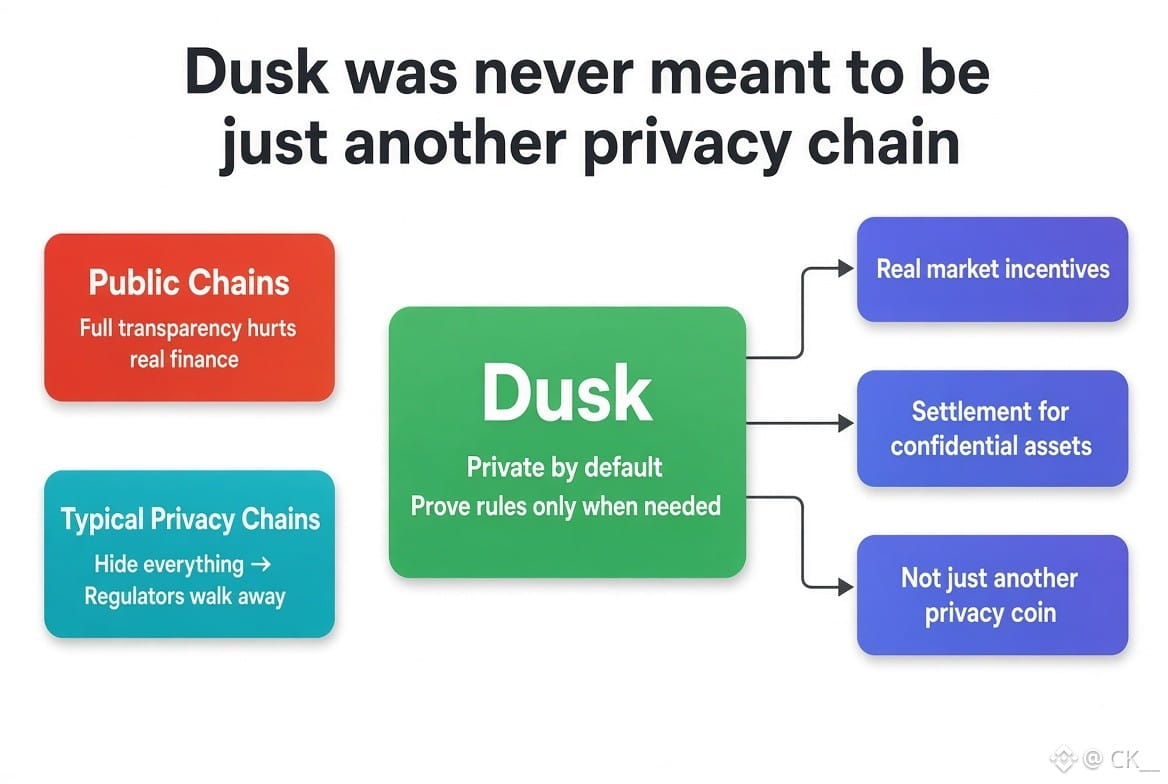
Ich habe Dusk schon eine Weile beobachtet und ich glaube nicht, dass es jemals versucht hat, einfach nur eine weitere Privacy-Chain zu sein. Die Leute vergleichen es ständig mit Coins, die alles verstecken. Das ist die falsche Perspektive.
Öffentliche Chains behandeln Transparenz wie eine Standardeinstellung. In echten Märkten ist das ein Problem. Ein Fonds möchte nicht, dass sein Orderbuch auf einem Ledger liegt. Ein Emittent will nicht, dass jeder Inhaber und jede Übertragung sichtbar ist. Ein Market Maker kann nicht arbeiten, wenn jede Bewegung sofort lesbar ist. Vollständige Privatsphäre hat das entgegengesetzte Problem: Wenn niemand irgendetwas prüfen kann, gehen regulierte Akteure.
Dusk sitzt in genau dieser Lücke. Aktivitäten bleiben privat, es sei denn, jemand mit einem legitimen Grund muss ein bestimmtes Element sehen. Berechtigung nachweisen, ohne eine komplette Identität offenzulegen. Nachweisen, dass ein Handel die Regeln befolgt hat, ohne das gesamte Orderbuch zu zeigen. Das ist näher an dem, wie Banken und Börsen bereits funktionieren, als an dem, wie die meisten Krypto-Privacy-Projekte arbeiten.
Die Einschränkung ist offensichtlich. Institutionen brauchen ewig. Das Produkt muss sich dennoch nutzbar anfühlen – nicht nur theoretisch korrekt. Und selektive Offenlegung funktioniert nur, wenn die Personen, die die Schlüssel halten, sich auch entsprechend verhalten.
Darum betrachte ich Dusk nicht zuerst als Privacy-Trade. Ich frage, ob es zu einer Settlement-Infrastruktur für Assets werden kann, die tatsächlich Vertraulichkeit brauchen.
Wenn Dusk nie „nur eine weitere Privacy-Chain“ wird: Was muss es als Nächstes beweisen, bevor Institutionen es als echtes Marktplumbing behandeln – statt als Experiment?
#dusk $DUSK @Dusk_Foundation
Ich habe Dusk schon eine Weile beobachtet und ich glaube nicht, dass es jemals versucht hat, einfach nur eine weitere Privacy-Chain zu sein. Die Leute vergleichen es ständig mit Coins, die alles verstecken. Das ist die falsche Perspektive.
Öffentliche Chains behandeln Transparenz wie eine Standardeinstellung. In echten Märkten ist das ein Problem. Ein Fonds möchte nicht, dass sein Orderbuch auf einem Ledger liegt. Ein Emittent will nicht, dass jeder Inhaber und jede Übertragung sichtbar ist. Ein Market Maker kann nicht arbeiten, wenn jede Bewegung sofort lesbar ist. Vollständige Privatsphäre hat das entgegengesetzte Problem: Wenn niemand irgendetwas prüfen kann, gehen regulierte Akteure.
Dusk sitzt in genau dieser Lücke. Aktivitäten bleiben privat, es sei denn, jemand mit einem legitimen Grund muss ein bestimmtes Element sehen. Berechtigung nachweisen, ohne eine komplette Identität offenzulegen. Nachweisen, dass ein Handel die Regeln befolgt hat, ohne das gesamte Orderbuch zu zeigen. Das ist näher an dem, wie Banken und Börsen bereits funktionieren, als an dem, wie die meisten Krypto-Privacy-Projekte arbeiten.
Die Einschränkung ist offensichtlich. Institutionen brauchen ewig. Das Produkt muss sich dennoch nutzbar anfühlen – nicht nur theoretisch korrekt. Und selektive Offenlegung funktioniert nur, wenn die Personen, die die Schlüssel halten, sich auch entsprechend verhalten.
Darum betrachte ich Dusk nicht zuerst als Privacy-Trade. Ich frage, ob es zu einer Settlement-Infrastruktur für Assets werden kann, die tatsächlich Vertraulichkeit brauchen.
Wenn Dusk nie „nur eine weitere Privacy-Chain“ wird: Was muss es als Nächstes beweisen, bevor Institutionen es als echtes Marktplumbing behandeln – statt als Experiment?
#dusk $DUSK @Dusk
Öffentliche Chains behandeln Transparenz wie eine Standardeinstellung. In echten Märkten ist das ein Problem. Ein Fonds möchte nicht, dass sein Orderbuch auf einem Ledger liegt. Ein Emittent will nicht, dass jeder Inhaber und jede Übertragung sichtbar ist. Ein Market Maker kann nicht arbeiten, wenn jede Bewegung sofort lesbar ist. Vollständige Privatsphäre hat das entgegengesetzte Problem: Wenn niemand irgendetwas prüfen kann, gehen regulierte Akteure.
Dusk sitzt in genau dieser Lücke. Aktivitäten bleiben privat, es sei denn, jemand mit einem legitimen Grund muss ein bestimmtes Element sehen. Berechtigung nachweisen, ohne eine komplette Identität offenzulegen. Nachweisen, dass ein Handel die Regeln befolgt hat, ohne das gesamte Orderbuch zu zeigen. Das ist näher an dem, wie Banken und Börsen bereits funktionieren, als an dem, wie die meisten Krypto-Privacy-Projekte arbeiten.
Die Einschränkung ist offensichtlich. Institutionen brauchen ewig. Das Produkt muss sich dennoch nutzbar anfühlen – nicht nur theoretisch korrekt. Und selektive Offenlegung funktioniert nur, wenn die Personen, die die Schlüssel halten, sich auch entsprechend verhalten.
Darum betrachte ich Dusk nicht zuerst als Privacy-Trade. Ich frage, ob es zu einer Settlement-Infrastruktur für Assets werden kann, die tatsächlich Vertraulichkeit brauchen.
Wenn Dusk nie „nur eine weitere Privacy-Chain“ wird: Was muss es als Nächstes beweisen, bevor Institutionen es als echtes Marktplumbing behandeln – statt als Experiment?
#dusk $DUSK @Dusk
4
5
486
·
--
Bärisch
Verifiziert
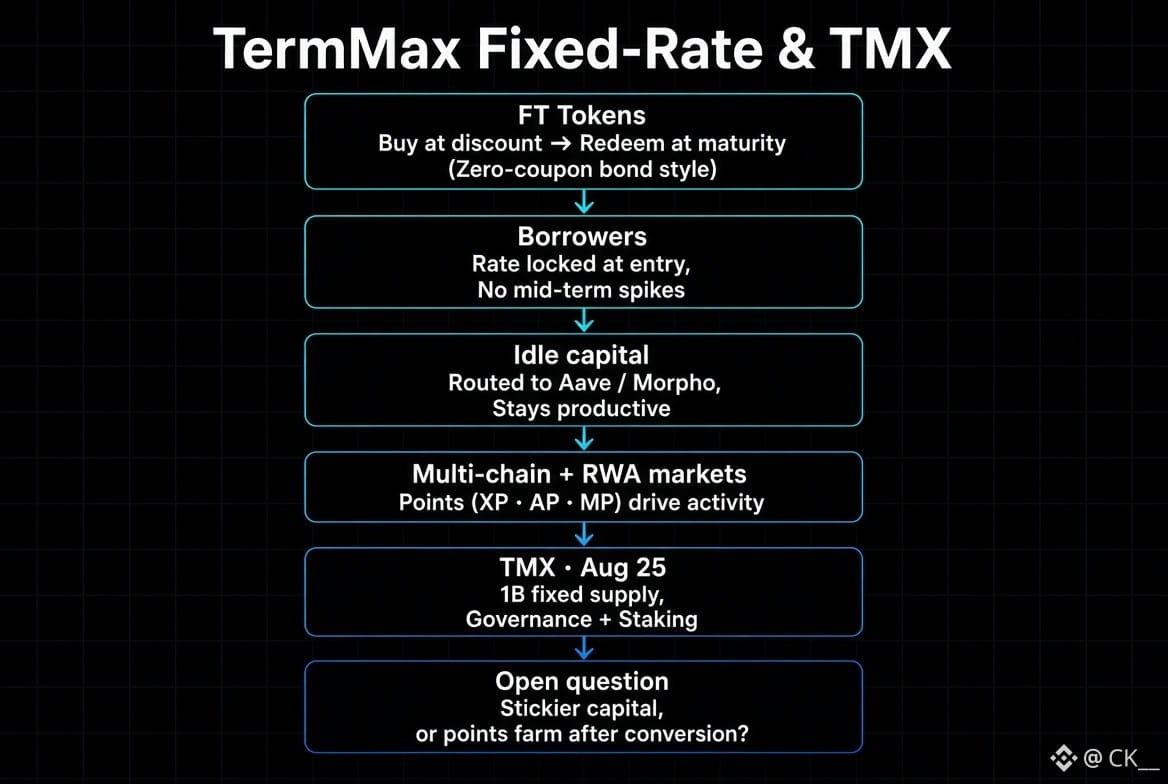
Ich verfolge TermMax schon seit einiger Zeit und schaue vor allem darauf, wie sich die Festzinsmärkte in der Praxis verhalten, sobald echte Größenordnung ins Spiel kommt. Das FT-Setup ist der Teil, der mich immer wieder zurückholt. Du kaufst das Token mit Abschlag und löst es bis zur Fälligkeit zum vollen Nennwert ein – im Grunde die On-Chain-Version einer Zero-Coupon-Anleihe. Kreditnehmer bekommen ihren Zinssatz sofort fest verriegelt, sobald die Position eröffnet wird. Keine Auslastungs-Spikes in der Zwischenzeit, die die Zahlen so sehr zerlegen, wie es bei variablen Protokollen häufig passiert.
Unverwendetes Kapital liegt auch nicht einfach nur herum. Nicht gematchte Liquidität wird in Aave oder Morpho für eine Basisrendite geleitet, bis sich eine passende Gegenposition findet. Diese Designentscheidung ist wichtiger, als sie klingt – besonders, weil das Protokoll über zehn Chains gestreckt ist und diese neueren RWA-Märkte Tokenisierte Aktien als Sicherheiten nutzen. Points (XP, AP, MP) haben das Wallet-Wachstum und die tägliche Aktivität klar angefeuert, aber sie machen es zugleich schwieriger zu beurteilen, wie viel vom Flow wirklich einer Term-Präferenz entspricht und wie viel nur Farming ist.
TMX landet am 25. mit einem festen 1B-Angebot. Governance über Risiko-Parameter und Curator-Listen – plus Staking. Für die Punkte, um die sich die Community kümmert, gibt es außerdem eine Community Share. Die offene Frage ist, wie die Liquidität nach der Umstellung aussieht. Feste Laufzeiten sollten theoretisch eher „klebriges“ Kapital begünstigen. In der Praxis rotieren aber viele von uns immer noch, sobald die Anreize abkühlen.
Ändert die Zinssicherheit tatsächlich, wie Menschen hier Positionen bemessen und halten, oder bleibt es größtenteils nur ein Points-Vehikel, bis das Token seinen echten Wert findet?
#termmax @termmax
Ich verfolge TermMax schon seit einiger Zeit und schaue vor allem darauf, wie sich die Festzinsmärkte in der Praxis verhalten, sobald echte Größenordnung ins Spiel kommt. Das FT-Setup ist der Teil, der mich immer wieder zurückholt. Du kaufst das Token mit Abschlag und löst es bis zur Fälligkeit zum vollen Nennwert ein – im Grunde die On-Chain-Version einer Zero-Coupon-Anleihe. Kreditnehmer bekommen ihren Zinssatz sofort fest verriegelt, sobald die Position eröffnet wird. Keine Auslastungs-Spikes in der Zwischenzeit, die die Zahlen so sehr zerlegen, wie es bei variablen Protokollen häufig passiert.
Unverwendetes Kapital liegt auch nicht einfach nur herum. Nicht gematchte Liquidität wird in Aave oder Morpho für eine Basisrendite geleitet, bis sich eine passende Gegenposition findet. Diese Designentscheidung ist wichtiger, als sie klingt – besonders, weil das Protokoll über zehn Chains gestreckt ist und diese neueren RWA-Märkte Tokenisierte Aktien als Sicherheiten nutzen. Points (XP, AP, MP) haben das Wallet-Wachstum und die tägliche Aktivität klar angefeuert, aber sie machen es zugleich schwieriger zu beurteilen, wie viel vom Flow wirklich einer Term-Präferenz entspricht und wie viel nur Farming ist.
TMX landet am 25. mit einem festen 1B-Angebot. Governance über Risiko-Parameter und Curator-Listen – plus Staking. Für die Punkte, um die sich die Community kümmert, gibt es außerdem eine Community Share. Die offene Frage ist, wie die Liquidität nach der Umstellung aussieht. Feste Laufzeiten sollten theoretisch eher „klebriges“ Kapital begünstigen. In der Praxis rotieren aber viele von uns immer noch, sobald die Anreize abkühlen.
Ändert die Zinssicherheit tatsächlich, wie Menschen hier Positionen bemessen und halten, oder bleibt es größtenteils nur ein Points-Vehikel, bis das Token seinen echten Wert findet?
#termmax @TermMax
Unverwendetes Kapital liegt auch nicht einfach nur herum. Nicht gematchte Liquidität wird in Aave oder Morpho für eine Basisrendite geleitet, bis sich eine passende Gegenposition findet. Diese Designentscheidung ist wichtiger, als sie klingt – besonders, weil das Protokoll über zehn Chains gestreckt ist und diese neueren RWA-Märkte Tokenisierte Aktien als Sicherheiten nutzen. Points (XP, AP, MP) haben das Wallet-Wachstum und die tägliche Aktivität klar angefeuert, aber sie machen es zugleich schwieriger zu beurteilen, wie viel vom Flow wirklich einer Term-Präferenz entspricht und wie viel nur Farming ist.
TMX landet am 25. mit einem festen 1B-Angebot. Governance über Risiko-Parameter und Curator-Listen – plus Staking. Für die Punkte, um die sich die Community kümmert, gibt es außerdem eine Community Share. Die offene Frage ist, wie die Liquidität nach der Umstellung aussieht. Feste Laufzeiten sollten theoretisch eher „klebriges“ Kapital begünstigen. In der Praxis rotieren aber viele von uns immer noch, sobald die Anreize abkühlen.
Ändert die Zinssicherheit tatsächlich, wie Menschen hier Positionen bemessen und halten, oder bleibt es größtenteils nur ein Points-Vehikel, bis das Token seinen echten Wert findet?
#termmax @TermMax
2
576
·
--
Bullisch
Ich habe mehr Zeit als geplant damit verbracht, mir Dusk anzuschauen. Sie bezeichnen sich selbst als Privacy-Chain für Finanz-Apps, und das Design passt tatsächlich stärker zu dieser Behauptung als die meisten anderen Privacy-Erzählungen.
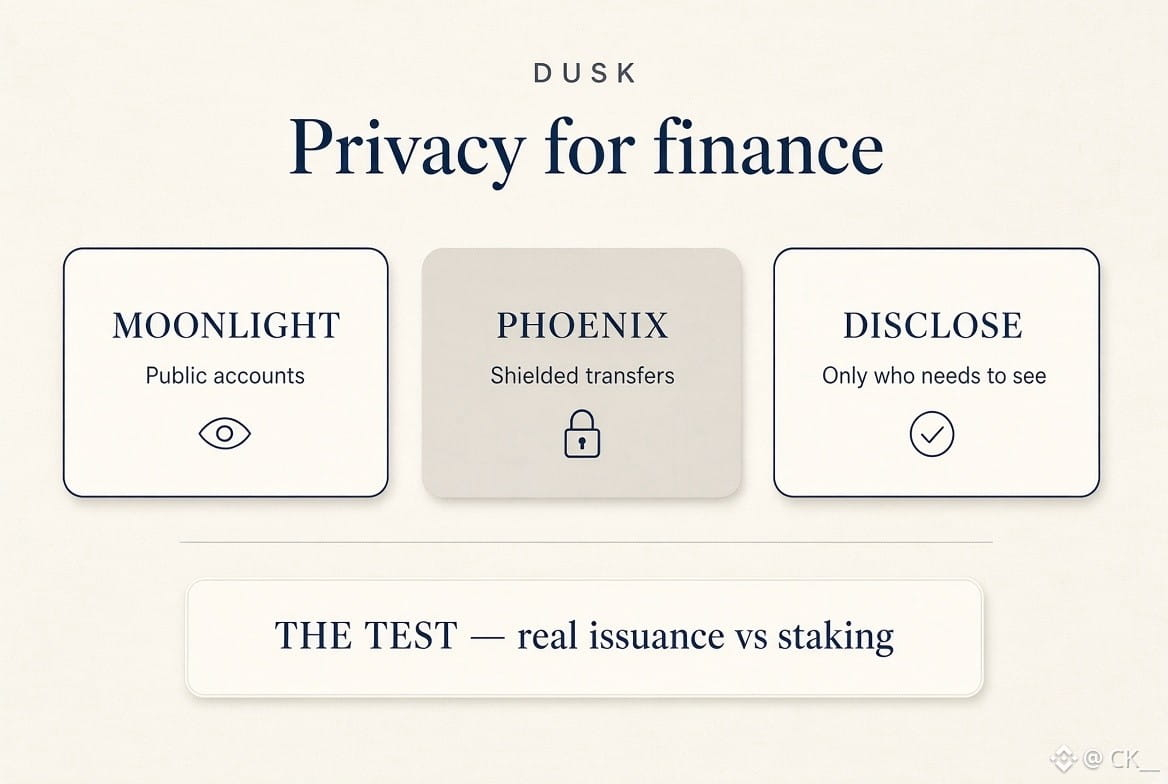
Sie verstecken nicht standardmäßig alles. Moonlight ist einfach ein normales öffentliches Konto. Phoenix ist die abgeschirmte Seite, auf der Beträge und wer gerade mit wem spricht, nicht auf dem öffentlichen Band landen. Dann kann man dennoch einem Emittenten, einem Handelsplatz oder einem Regulierer Informationen offenlegen, ohne das komplette Orderbuch offenzulegen. Das entspricht eher dem Denken eines Brokers oder einer kleinen Börse als der Art, wie eine Privacy-Coin versucht zu verschwinden.
Der entscheidende Punkt ist der Anreiz. Ein Unternehmen, das Aktien ausgibt, oder ein KMU, das sich auf etwas wie NPEX umsetzt, will nicht, dass jede Position und jede Übertragung auf einem öffentlichen Explorer landet. Öffentliche Chains zwingen sie in unbequeme Workarounds. Dusk versucht, Compliance-Regeln und Privacy in demselben Vertrag zusammenzubringen. Darauf setzt man.
Die ehrliche Grenze ist die Nutzung. Staking und Token-Liquidität lassen sich leicht messen. Echte Emissionen, echtes sekundäres Handelsvolumen und ob Menschen tatsächlich Phoenix gegenüber Moonlight wählen, lässt sich jedoch nicht so einfach belegen. Hedger auf DuskEVM soll die Einstiegshürde für Solidity-Teams senken, aber Institutionen brauchen weiterhin Gegenparteien, ein gutes Gefühl bei der Verwahrung und einen Grund, die Schienen zu verlassen, die sie bereits kennen.
DUSK zahlt Gas und hält die Validatoren ehrlich. Ein langer Emissionsplan bedeutet, dass das Staking eine Weile finanziert bleibt. Ob dieses Sicherheitsbudget noch sinnvoll ist, wenn die Finanz-Apps weiterhin dünn bleiben, ist der Teil, um den ich immer wieder kreise.
Glaubst du, dass eine dedizierte Privacy-Layer für regulierte Assets tatsächlich Volumen anziehen kann, oder bleibt sie eine Spezial-Chain, bis sich ein großer Emittent festlegt?
#dusk $DUSK @Dusk_Foundation $BEAT $BTW
Ich habe mehr Zeit als geplant damit verbracht, mir Dusk anzuschauen. Sie bezeichnen sich selbst als Privacy-Chain für Finanz-Apps, und das Design passt tatsächlich stärker zu dieser Behauptung als die meisten anderen Privacy-Erzählungen.
Sie verstecken nicht standardmäßig alles. Moonlight ist einfach ein normales öffentliches Konto. Phoenix ist die abgeschirmte Seite, auf der Beträge und wer gerade mit wem spricht, nicht auf dem öffentlichen Band landen. Dann kann man dennoch einem Emittenten, einem Handelsplatz oder einem Regulierer Informationen offenlegen, ohne das komplette Orderbuch offenzulegen. Das entspricht eher dem Denken eines Brokers oder einer kleinen Börse als der Art, wie eine Privacy-Coin versucht zu verschwinden.
Der entscheidende Punkt ist der Anreiz. Ein Unternehmen, das Aktien ausgibt, oder ein KMU, das sich auf etwas wie NPEX umsetzt, will nicht, dass jede Position und jede Übertragung auf einem öffentlichen Explorer landet. Öffentliche Chains zwingen sie in unbequeme Workarounds. Dusk versucht, Compliance-Regeln und Privacy in demselben Vertrag zusammenzubringen. Darauf setzt man.
Die ehrliche Grenze ist die Nutzung. Staking und Token-Liquidität lassen sich leicht messen. Echte Emissionen, echtes sekundäres Handelsvolumen und ob Menschen tatsächlich Phoenix gegenüber Moonlight wählen, lässt sich jedoch nicht so einfach belegen. Hedger auf DuskEVM soll die Einstiegshürde für Solidity-Teams senken, aber Institutionen brauchen weiterhin Gegenparteien, ein gutes Gefühl bei der Verwahrung und einen Grund, die Schienen zu verlassen, die sie bereits kennen.
DUSK zahlt Gas und hält die Validatoren ehrlich. Ein langer Emissionsplan bedeutet, dass das Staking eine Weile finanziert bleibt. Ob dieses Sicherheitsbudget noch sinnvoll ist, wenn die Finanz-Apps weiterhin dünn bleiben, ist der Teil, um den ich immer wieder kreise.
Glaubst du, dass eine dedizierte Privacy-Layer für regulierte Assets tatsächlich Volumen anziehen kann, oder bleibt sie eine Spezial-Chain, bis sich ein großer Emittent festlegt?
#dusk $DUSK @Dusk $BEAT $BTW
Sie verstecken nicht standardmäßig alles. Moonlight ist einfach ein normales öffentliches Konto. Phoenix ist die abgeschirmte Seite, auf der Beträge und wer gerade mit wem spricht, nicht auf dem öffentlichen Band landen. Dann kann man dennoch einem Emittenten, einem Handelsplatz oder einem Regulierer Informationen offenlegen, ohne das komplette Orderbuch offenzulegen. Das entspricht eher dem Denken eines Brokers oder einer kleinen Börse als der Art, wie eine Privacy-Coin versucht zu verschwinden.
Der entscheidende Punkt ist der Anreiz. Ein Unternehmen, das Aktien ausgibt, oder ein KMU, das sich auf etwas wie NPEX umsetzt, will nicht, dass jede Position und jede Übertragung auf einem öffentlichen Explorer landet. Öffentliche Chains zwingen sie in unbequeme Workarounds. Dusk versucht, Compliance-Regeln und Privacy in demselben Vertrag zusammenzubringen. Darauf setzt man.
Die ehrliche Grenze ist die Nutzung. Staking und Token-Liquidität lassen sich leicht messen. Echte Emissionen, echtes sekundäres Handelsvolumen und ob Menschen tatsächlich Phoenix gegenüber Moonlight wählen, lässt sich jedoch nicht so einfach belegen. Hedger auf DuskEVM soll die Einstiegshürde für Solidity-Teams senken, aber Institutionen brauchen weiterhin Gegenparteien, ein gutes Gefühl bei der Verwahrung und einen Grund, die Schienen zu verlassen, die sie bereits kennen.
DUSK zahlt Gas und hält die Validatoren ehrlich. Ein langer Emissionsplan bedeutet, dass das Staking eine Weile finanziert bleibt. Ob dieses Sicherheitsbudget noch sinnvoll ist, wenn die Finanz-Apps weiterhin dünn bleiben, ist der Teil, um den ich immer wieder kreise.
Glaubst du, dass eine dedizierte Privacy-Layer für regulierte Assets tatsächlich Volumen anziehen kann, oder bleibt sie eine Spezial-Chain, bis sich ein großer Emittent festlegt?
#dusk $DUSK @Dusk $BEAT $BTW
8
7
491
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
186,897 Aufrufe
1,306 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·251 Likes
·425.7k Aufrufe
BitcoinSlidesTo$76000
155 Aufrufe
36 Kommentare
BitcoinReboundsTo$79K
44,563 Aufrufe
340 Kommentare