

玲姐AL
12.1k Beiträge
玲姐AL
Melden
Nutzer blockieren
每日更新行业新闻、热门事件,撸毛活动与圈内八卦,一手热点,实操攻略,圈内瓜料全都有带你轻松看懂Web3,玩赚加密市场。
Trade eröffnen

USD1 Halter
Regelmäßiger Trader
1.2 Jahre
1.3K+ Following
10.5K+ Follower
9.8K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
PINNED
·
--
Bullisch
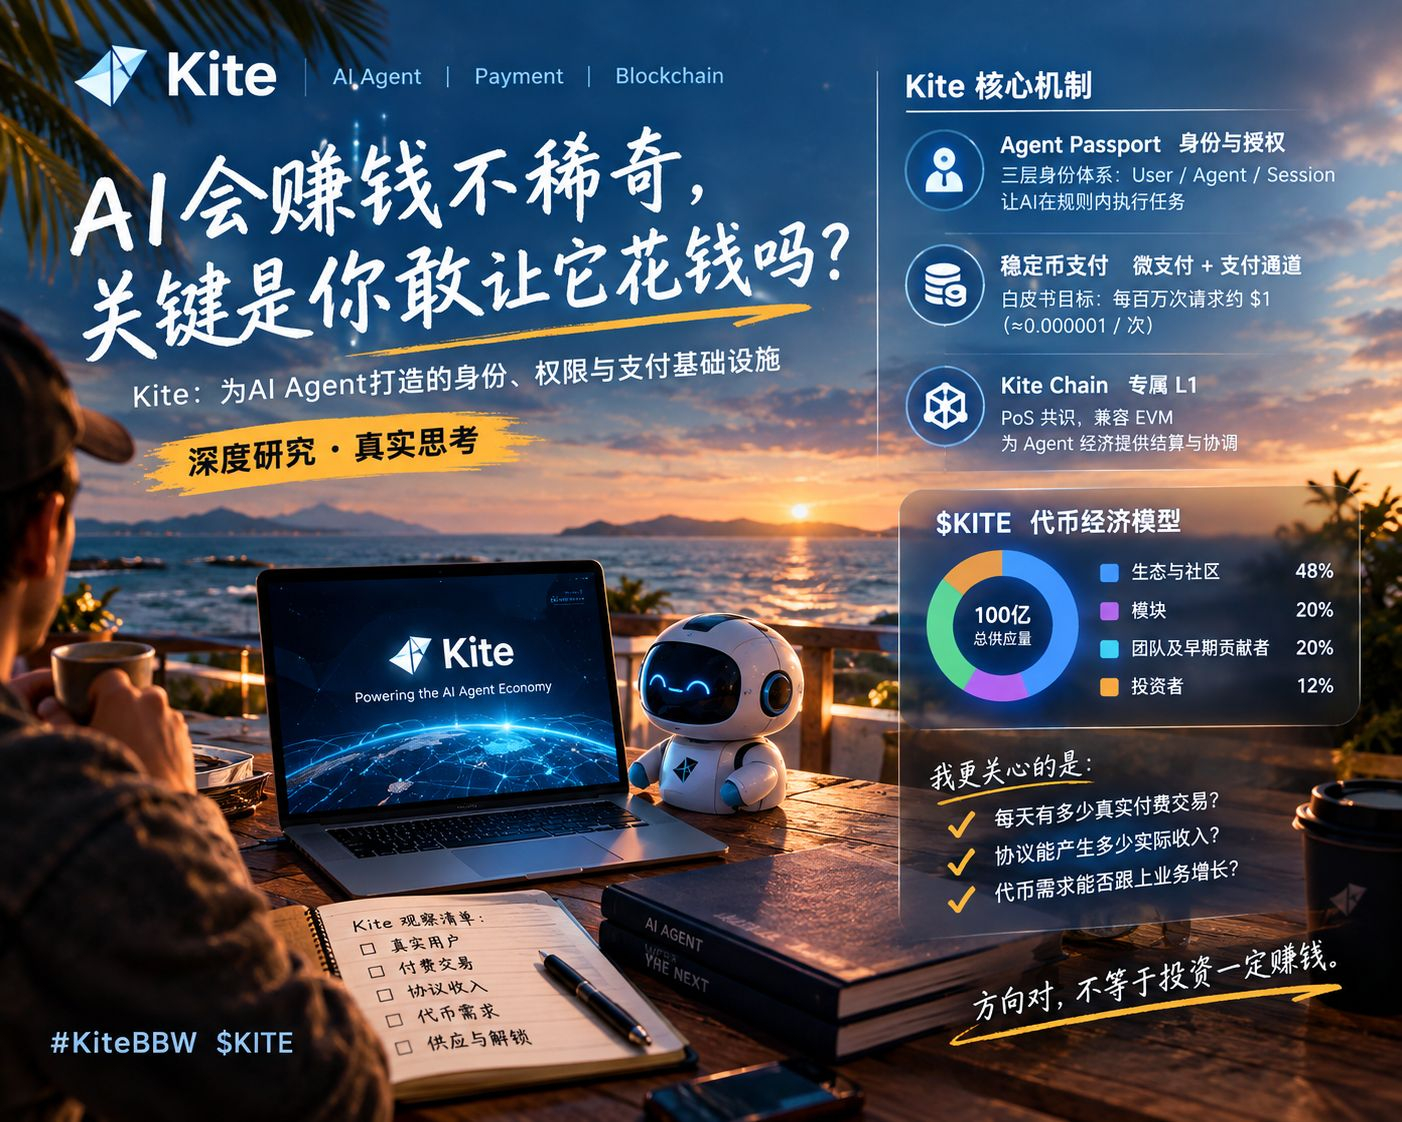
Ich wäre bereit, einem AI Agent 100 US-Dollar zu geben, damit er für mich Kurse prüft, Daten kauft und Modelle aufruft. Aber ich würde ihm nicht die Kontrolle über mein gesamtes Wallet anvertrauen. Dass eine KI für mich arbeiten kann, heißt nicht, dass sie jedes Mal richtig handelt. Was passiert, wenn sie sich irrt oder einen Dienst aufruft, den sie nicht hätte nutzen dürfen? Das Geld ist dann bereits ausgegeben – wer trägt die Verantwortung?
Genau darauf habe ich bei meiner Recherche zu Kite besonders geachtet.
Der Agent Passport von Kite stattet eine KI nicht einfach nur mit einem Wallet aus, sondern verknüpft Identität, Autorisierung und Zahlungslimits. Nutzer können vorab ein Limit pro Zahlung, ein Gesamtbudget, eine Gültigkeitsdauer und die zulässigen Assets festlegen. Der Agent darf dann nur innerhalb des autorisierten Rahmens handeln. Wenn ich ihm zum Beispiel erlaube, 100 US-Dollar für Datendienste auszugeben, muss ich ihm nicht auch die Kontrolle über meine übrigen Mittel übertragen.
Das Kite-Mainnet ist im April 2026 gestartet. Es hat die Chain ID 2366, ist EVM-kompatibel und unterstützt die Abwicklung mit Stablecoins. Das Team hat außerdem einige Testnet-Daten veröffentlicht: insgesamt mehr als 1,9 Milliarden Agent-Interaktionen und in der Spitze 30 Millionen Aufrufe pro Tag. Die Zahlen wirken beeindruckend, aber sie stammen aus der Testnet-Phase und belegen nicht, dass das Mainnet bereits ein vergleichbares Volumen an echten, kostenpflichtigen Aktivitäten erreicht hat.
Auch das Token-Modell von $KITE habe ich mir angesehen. Das Gesamtangebot ist auf 10 Milliarden Token begrenzt: 48 % sind für das Ökosystem und die Community vorgesehen, 20 % für Module, 20 % für das Team und frühe Mitwirkende sowie 12 % für Investoren. Der vom Team entworfene Mechanismus zur Wertabschöpfung sieht vor, für Transaktionen mit KI-Diensten eine Provision zu erheben und einen Teil der Einnahmen in KITE umzuwandeln, um die Entwicklung von Modulen und Netzwerk zu finanzieren.
Ob dieser Mechanismus den Tokenwert tatsächlich stützen kann, hängt von der realen Geschäftstätigkeit ab. Wenn Agenten täglich zahlreiche Dienste aufrufen, aber nur wenige Nutzer dauerhaft dafür bezahlen möchten, führen auch rege Interaktionen nicht unbedingt zu stabilen Einnahmen. Wenn Unternehmen hingegen langfristig für Daten, Modelle und Automatisierungsdienste bezahlen, hat Kite die Chance, aus seiner Infrastruktur ein tragfähiges Geschäft zu machen.
Künftig werde ich vor allem drei Kennzahlen im Blick behalten: das Wachstum der Mainnet-Transaktionen, das tatsächliche Abwicklungsvolumen und die realen Protokolleinnahmen. Ob alle drei gemeinsam wachsen, ist aussagekräftiger als die bloße Zahl der Adressen oder die Aktivität rund um das Projekt.
AI Agents könnten zu einem riesigen Markt werden. Aber nur weil der Sektor großes Potenzial hat, werde ich nicht automatisch davon ausgehen, dass $KITE einen Wert hat. Selbst die beste Zahlungsinfrastruktur kann die Nachfrage nach einem Token kaum allein tragen.
#KiteBBW $KITE
6
3
301
·
--
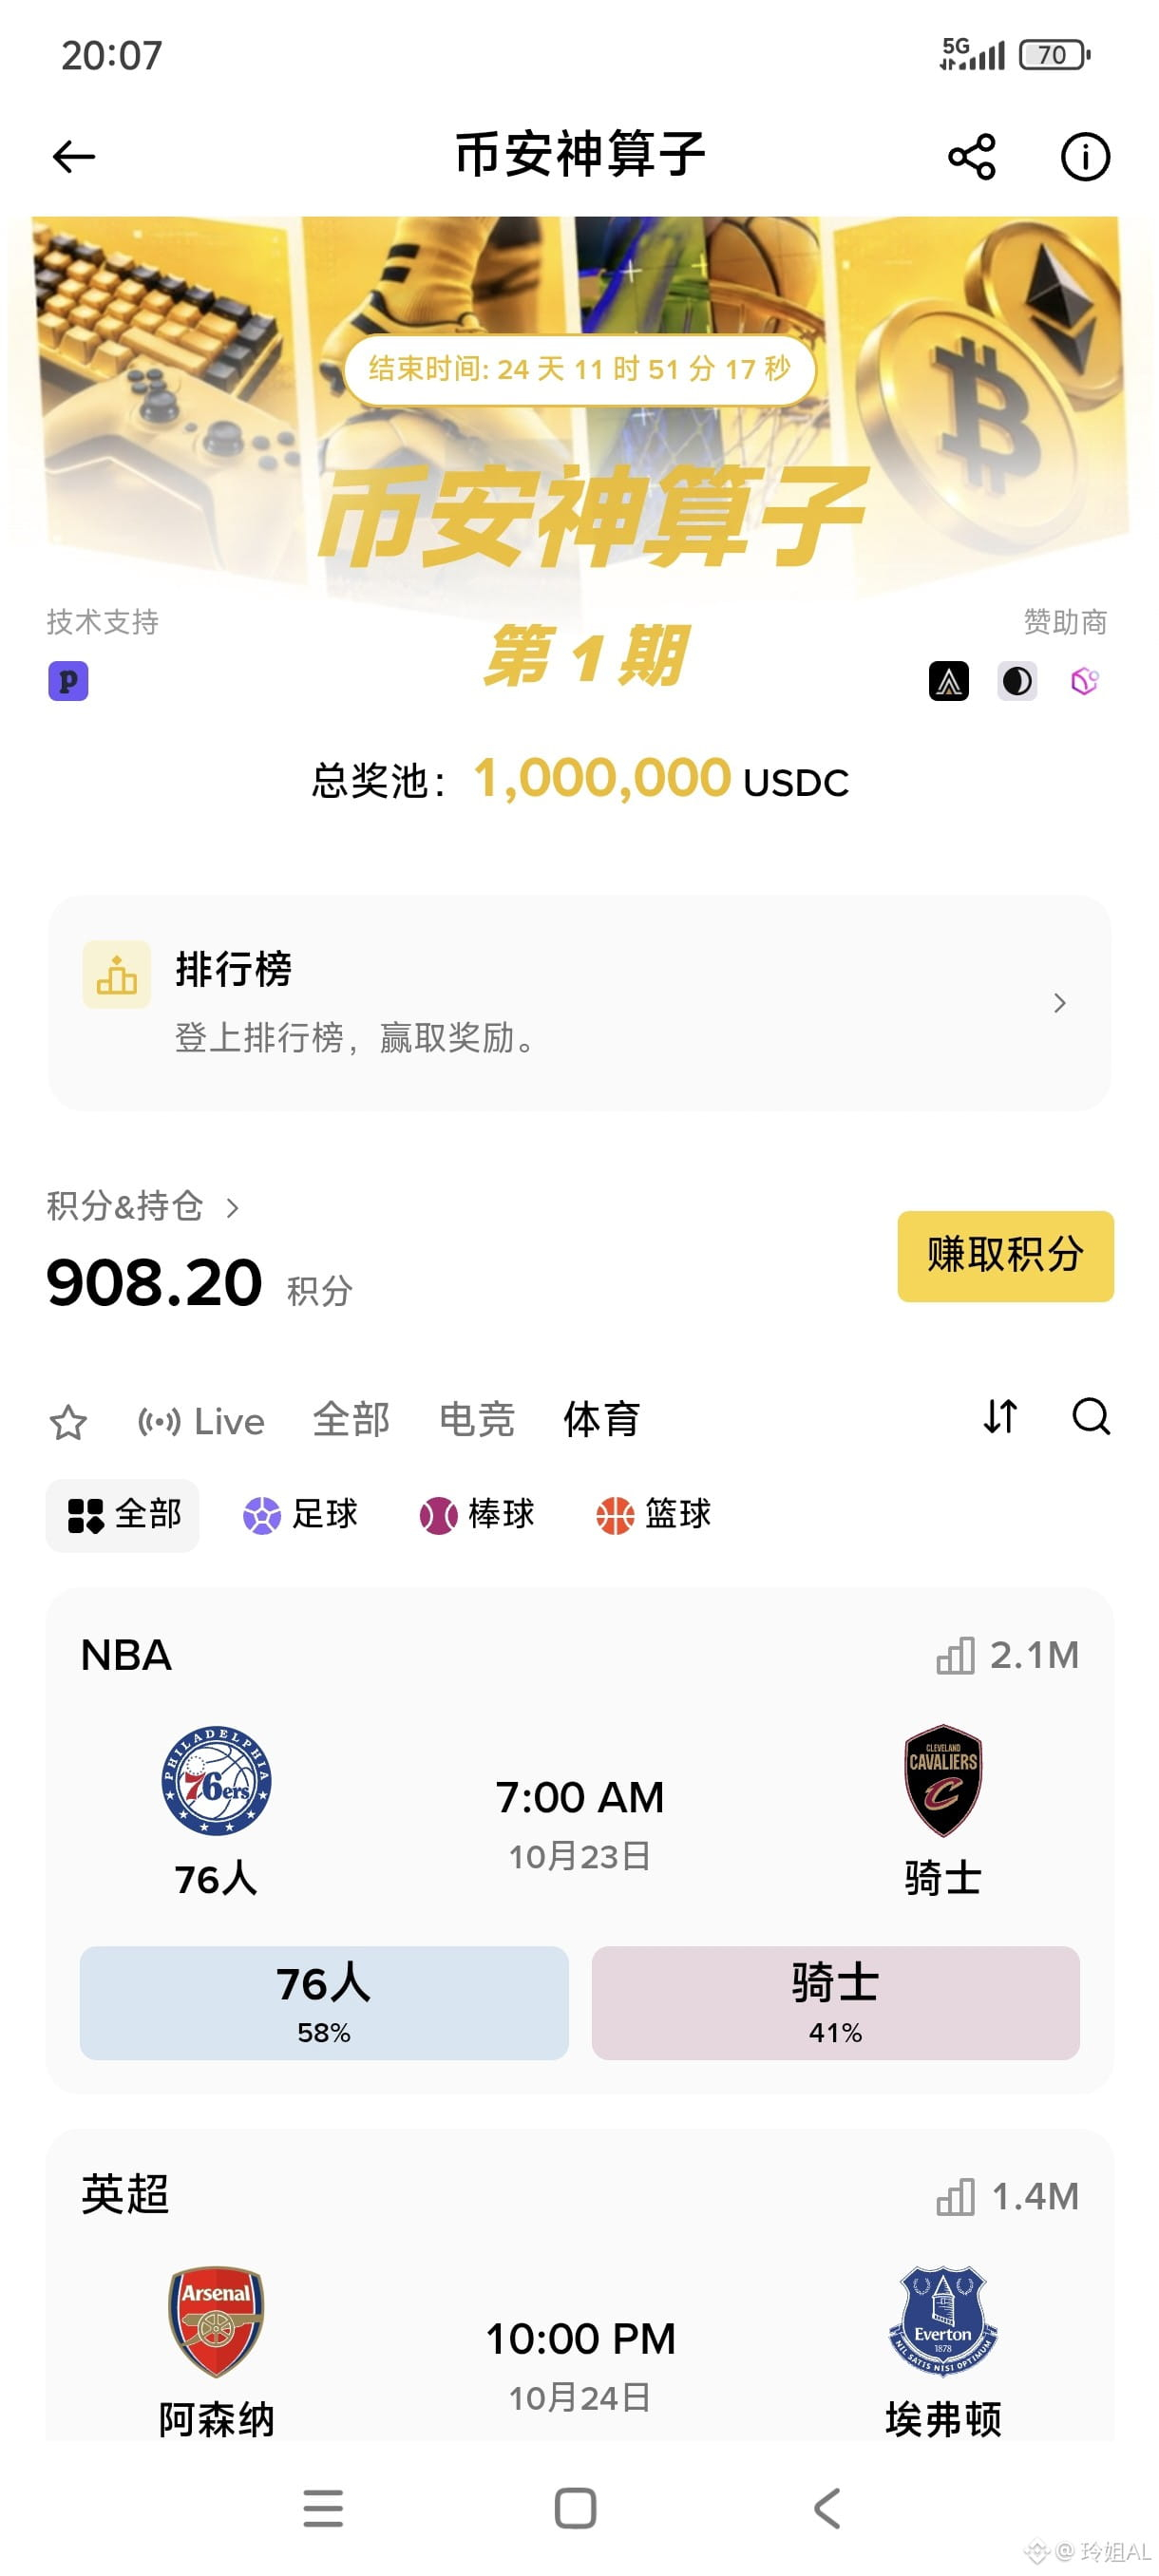
Binance-Orakel. An der neuen Aktion könnt ihr teilnehmen, wenn ihr Zeit habt. Es gibt Gratisprämien abzustauben. #币安神算子
Binance-Orakel. An der neuen Aktion könnt ihr teilnehmen, wenn ihr Zeit habt. Es gibt Gratisprämien abzustauben. #币安神算子
159
·
--
Verifiziert
Übersetzung ansehen
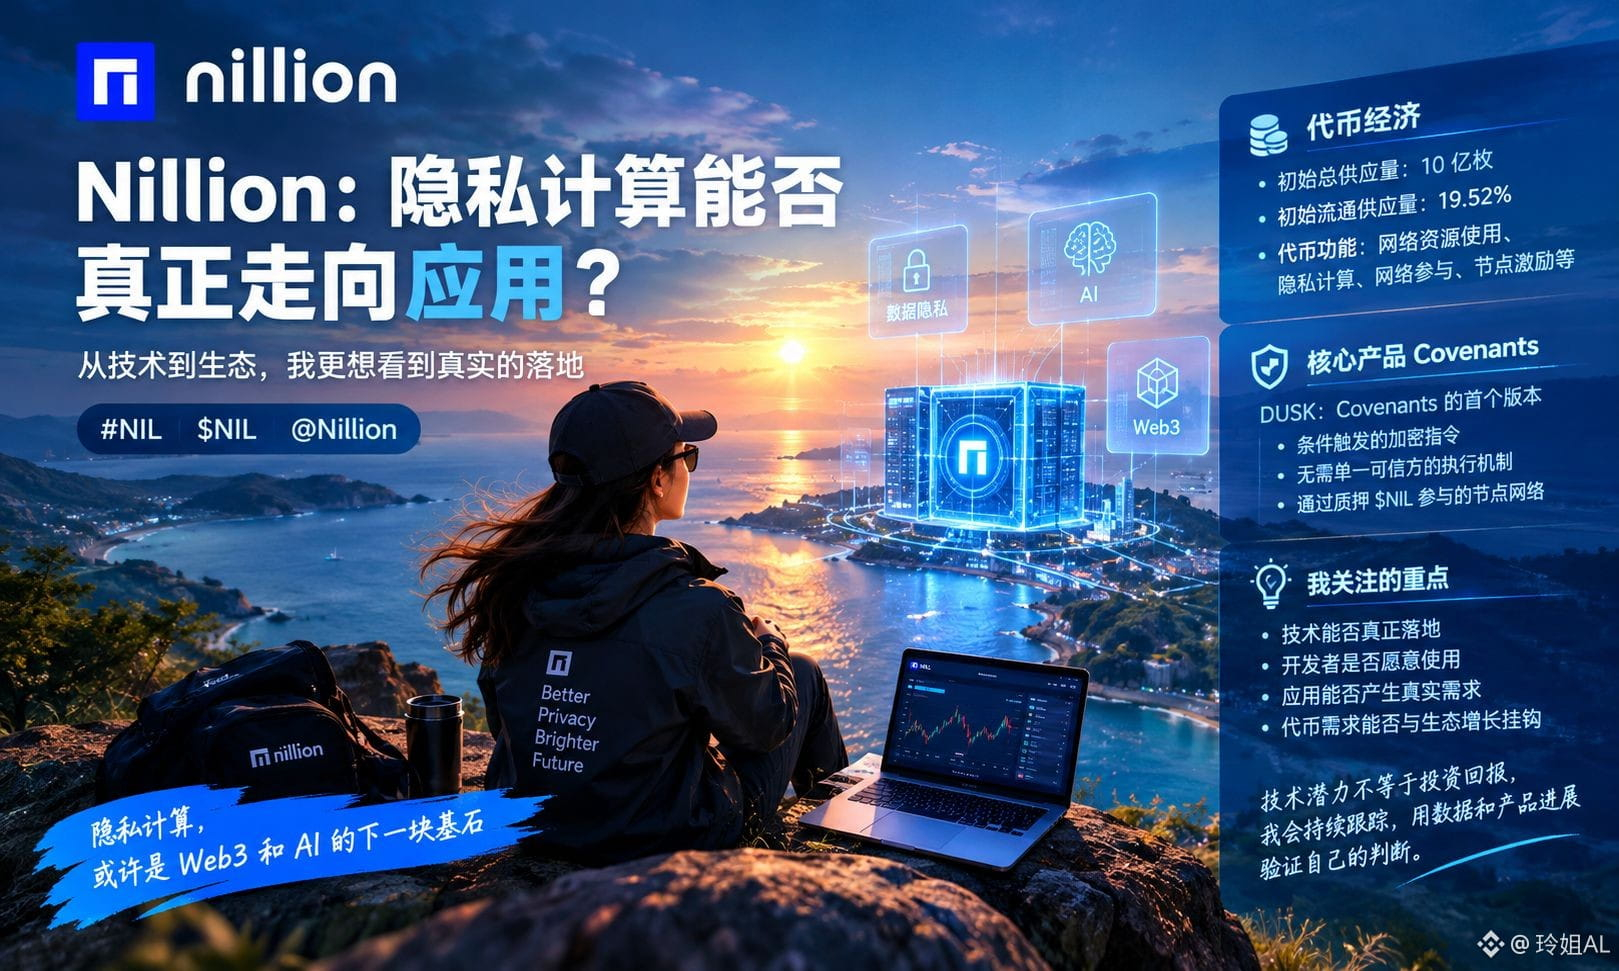
最近我开始认真研究 @Nillion。说实话,相比每天盯着 $NIL 的涨跌,我更想弄明白一件事:隐私计算究竟能不能解决 Web3 和 AI 发展过程中,敏感数据无法安全使用的问题?
我已经买入了一些 $NIL,但我不想因为持仓就盲目看好一个项目。对我来说,真正值得研究的是技术能不能落地,以及代币能不能随着生态发展产生实际需求。
📊 先看 nil的代币经济
根据项目公布的代币资料。初始总供应量为 10 亿枚,初始流通量约占 19.52%。这意味着,研究这个项目不能只看当前价格,还要关注后续解锁、流通量变化,以及生态增长能否承接新增供应。
从功能上看与网络资源使用、隐私计算和节点激励等机制有关。但这里有个关键问题:网络使用量增长,是否真的会转化为持续的代币需求?这需要结合实际产品使用情况和代币机制进一步验证。
我比较看重的是它在隐私计算方向上的探索。过去我们谈 Web3,更多关注资产能不能安全转移;但随着 AI 和数据应用发展。
Nillion 的 Covenants 是我近期重点关注的产品方向。其中,DUSK 被定位为 Covenants 的首个阶段,涉及条件触发的加密指令、执行机制,以及通过质押 参与网络的节点体系。
如果这些机制能够逐步落地,未来就有机会探索更注重隐私的数据协作与应用场景。不过,技术设计是一回事,开发者是否愿意使用、应用能否持续运行,又是另一回事。
我认为,判断 Nillion 不能只听项目讲了什么,还要持续观察 Covenants 的实际进展、开发者参与情况、网络使用数据,以及这些活动与 代币需求之间的联系。
目前我已经持有部分 ,后续也会继续跟踪这个项目。持仓不代表结论,技术潜力更不等于投资回报。我更愿意边研究、边观察,用真实进展验证自己的判断。
#nil $NIL @nillionnetwork
最近我开始认真研究 @Nillion。说实话,相比每天盯着 $NIL 的涨跌,我更想弄明白一件事:隐私计算究竟能不能解决 Web3 和 AI 发展过程中,敏感数据无法安全使用的问题?
我已经买入了一些 $NIL ,但我不想因为持仓就盲目看好一个项目。对我来说,真正值得研究的是技术能不能落地,以及代币能不能随着生态发展产生实际需求。
📊 先看 nil的代币经济
根据项目公布的代币资料。初始总供应量为 10 亿枚,初始流通量约占 19.52%。这意味着,研究这个项目不能只看当前价格,还要关注后续解锁、流通量变化,以及生态增长能否承接新增供应。
从功能上看与网络资源使用、隐私计算和节点激励等机制有关。但这里有个关键问题:网络使用量增长,是否真的会转化为持续的代币需求?这需要结合实际产品使用情况和代币机制进一步验证。
我比较看重的是它在隐私计算方向上的探索。过去我们谈 Web3,更多关注资产能不能安全转移;但随着 AI 和数据应用发展。
Nillion 的 Covenants 是我近期重点关注的产品方向。其中,DUSK 被定位为 Covenants 的首个阶段,涉及条件触发的加密指令、执行机制,以及通过质押 参与网络的节点体系。
如果这些机制能够逐步落地,未来就有机会探索更注重隐私的数据协作与应用场景。不过,技术设计是一回事,开发者是否愿意使用、应用能否持续运行,又是另一回事。
我认为,判断 Nillion 不能只听项目讲了什么,还要持续观察 Covenants 的实际进展、开发者参与情况、网络使用数据,以及这些活动与 代币需求之间的联系。
目前我已经持有部分 ,后续也会继续跟踪这个项目。持仓不代表结论,技术潜力更不等于投资回报。我更愿意边研究、边观察,用真实进展验证自己的判断。
#nil $NIL @Nillion
2
3
491
·
--
Sichere dir dein Geldgeschenk!
Sichere dir dein Geldgeschenk!
玲姐AL
·
--
Die roten Umschläge sind bereit 🧧 Jetzt heißt es: schnell sein!
Wir haben rote Umschläge im Wert von 100u vorbereitet – schöne Sommerferien euch allen!
Mögen euch Glück und Gewinne gleichermaßen bescheren und die Kurse weiter steigen 📈
Wir haben rote Umschläge im Wert von 100u vorbereitet – schöne Sommerferien euch allen!
Mögen euch Glück und Gewinne gleichermaßen bescheren und die Kurse weiter steigen 📈
143
·
--
Die roten Umschläge sind bereit 🧧 Jetzt heißt es: schnell sein!
Wir haben rote Umschläge im Wert von 100u vorbereitet – schöne Sommerferien euch allen!
Mögen euch Glück und Gewinne gleichermaßen bescheren und die Kurse weiter steigen 📈
Die roten Umschläge sind bereit 🧧 Jetzt heißt es: schnell sein!
Wir haben rote Umschläge im Wert von 100u vorbereitet – schöne Sommerferien euch allen!
Mögen euch Glück und Gewinne gleichermaßen bescheren und die Kurse weiter steigen 📈
Wir haben rote Umschläge im Wert von 100u vorbereitet – schöne Sommerferien euch allen!
Mögen euch Glück und Gewinne gleichermaßen bescheren und die Kurse weiter steigen 📈
44
1
3
192
·
--
Hallo zusammen! Die Creator-Aufgaben gibt es schon seit fast zwei Monaten nicht mehr. @heyi , kann die Nummer-eins-Dame noch etwas arrangieren?
Für die Aufgaben, an denen ich zuvor teilgenommen habe, gab es Belohnungen von etwa 300 U!
Ich habe alles an $ZEC gegeben! Ich bin so traurig und völlig am Boden zerstört.
Hallo zusammen! Die Creator-Aufgaben gibt es schon seit fast zwei Monaten nicht mehr. @Yi He , kann die Nummer-eins-Dame noch etwas arrangieren?
Für die Aufgaben, an denen ich zuvor teilgenommen habe, gab es Belohnungen von etwa 300 U!
Ich habe alles an $ZEC gegeben! Ich bin so traurig und völlig am Boden zerstört.
Für die Aufgaben, an denen ich zuvor teilgenommen habe, gab es Belohnungen von etwa 300 U!
Ich habe alles an $ZEC gegeben! Ich bin so traurig und völlig am Boden zerstört.
2
336
·
--
Das Geldpäckchen ist bereit 🧧 Ran an die schnellen Finger!
100-u-Pakete vorbereitet — wünscht euch einen schönen Sommerurlaub
Glück und Rendite sind gleichzeitig eingetroffen, ich wünsche euch einen Marktverlauf nach dem anderen — auf geht’s 📈
Das Geldpäckchen ist bereit 🧧 Ran an die schnellen Finger!
100-u-Pakete vorbereitet — wünscht euch einen schönen Sommerurlaub
Glück und Rendite sind gleichzeitig eingetroffen, ich wünsche euch einen Marktverlauf nach dem anderen — auf geht’s 📈
100-u-Pakete vorbereitet — wünscht euch einen schönen Sommerurlaub
Glück und Rendite sind gleichzeitig eingetroffen, ich wünsche euch einen Marktverlauf nach dem anderen — auf geht’s 📈
3.3k
8
172
3.3k
·
--
Bullisch
Teilweise korrekt
#termmax @termmax
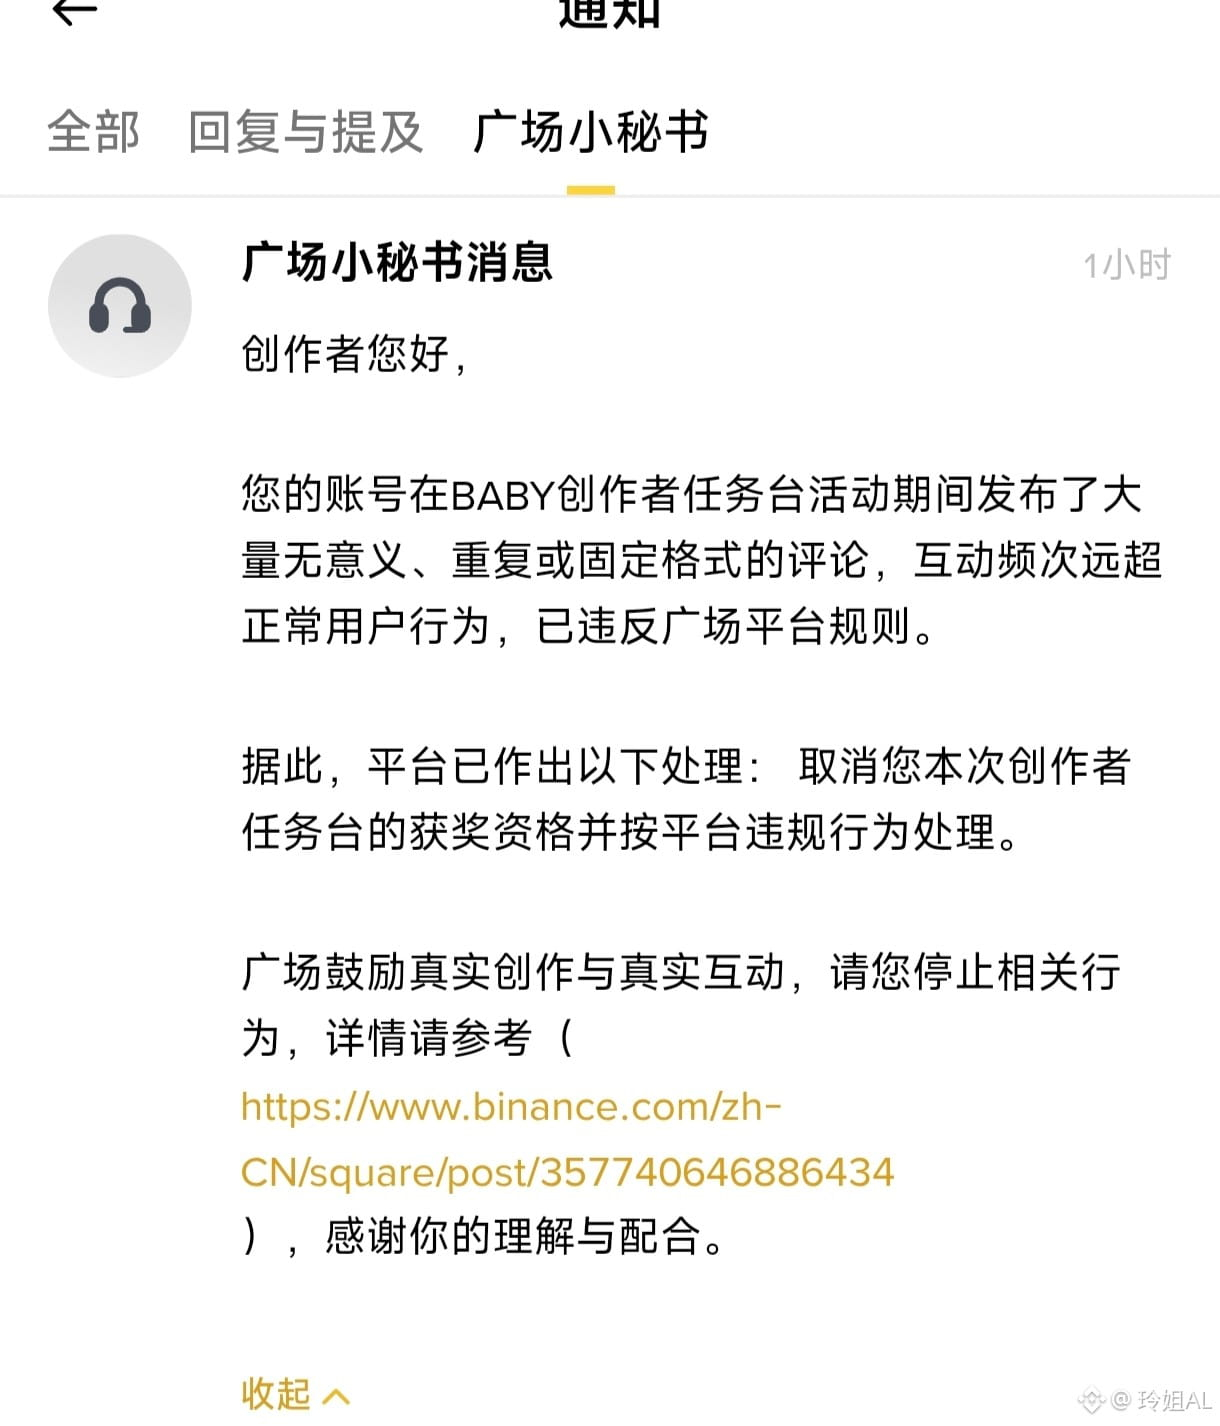
Brüder! Gerade hat die kleine Sekretärin eine Nachricht geschickt: Die Nummer 2, $BABY , wurde aberkannt. Wirklich, ich kann’s nicht sehen, wenn anderen etwas Gutes passiert! Jemand hat’s gemeldet. Die ersten Plätze sind echt nicht so leicht zu haben… Unten gibt es so viele hinterhältige Pfeile!
#ALPHA Die Lage ist auch nicht gut. Jeden Monat ist es immer nur „niedrig sichern und am Leben bleiben“. Das macht einen echt fertig.
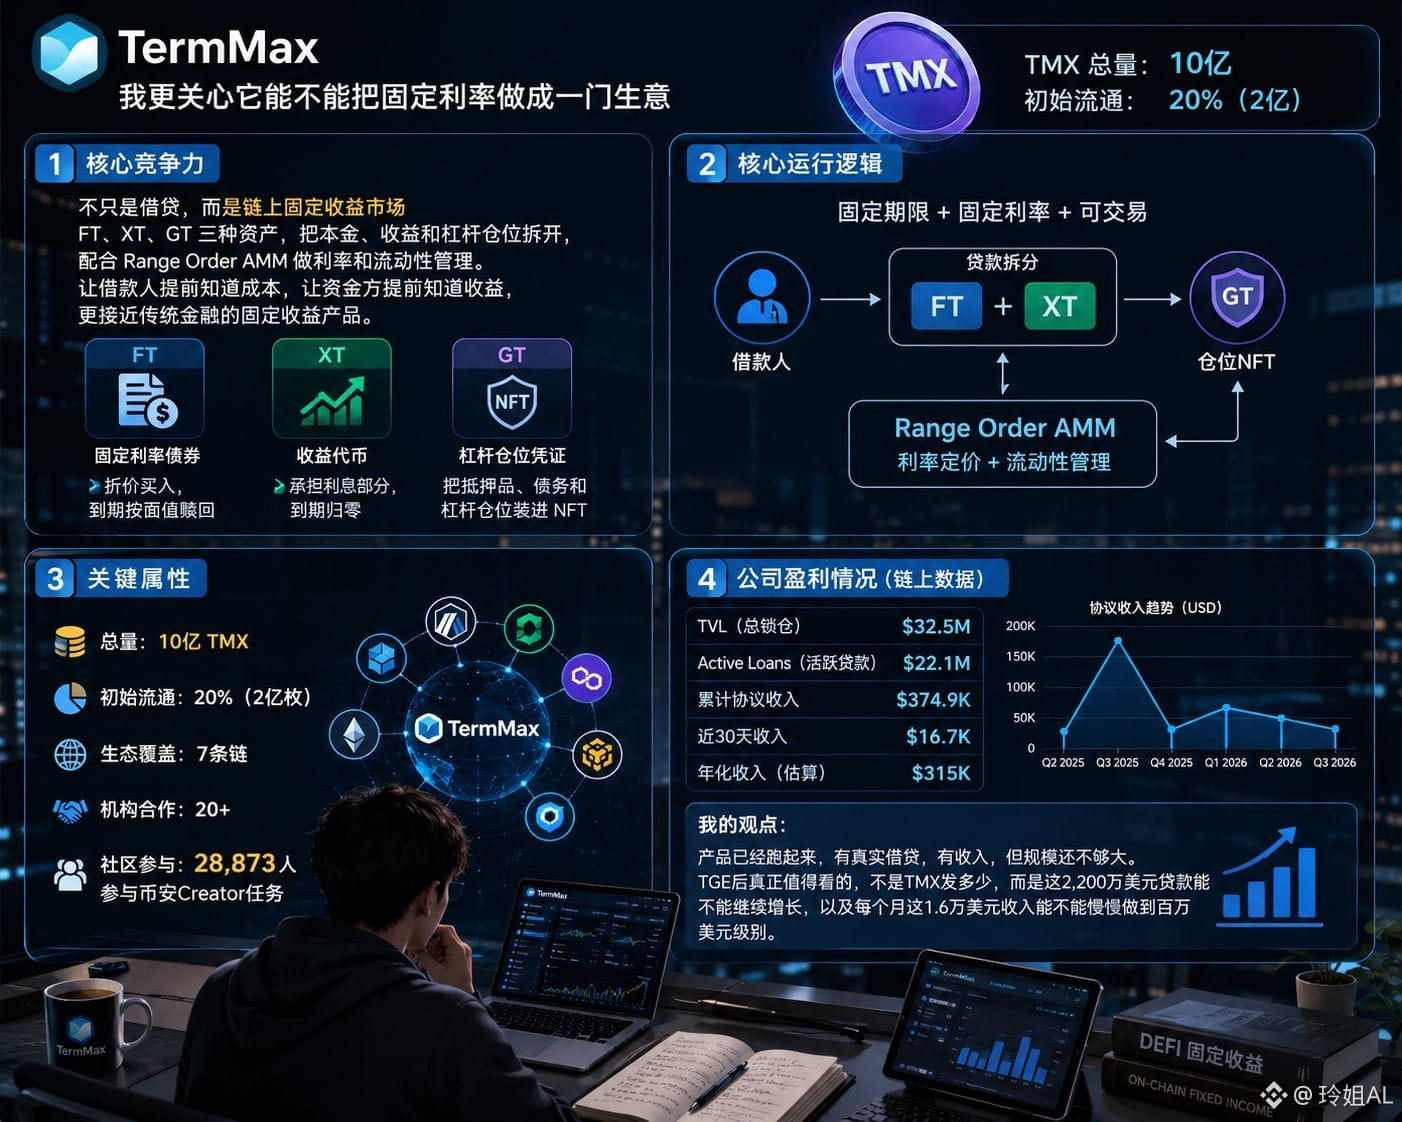
Ich habe kürzlich TermMax untersucht. Dabei habe ich jedoch weniger auf die Belohnungen für die 300.000 TMX geachtet. Was mich wirklich interessiert, ist, ob es in der Lage ist, „feste Zinssätze“ zu einem langfristigen Geschäft zu machen. Ich habe meine Einschätzung in vier Punkte aufgeteilt.
1. Kern-Wettbewerbskraft:
Ich finde, der größte Unterschied zwischen TermMax und normalen Kreditprotokollen ist, dass es nicht nur darum geht, Geld auszuleihen. Es geht darum, einen On-Chain-Markt für feste Erträge aufzubauen. Die drei Vermögenswerte FT, XT und GT trennen Kapital, Erträge und gehebelte Positionen – und in Kombination mit dem Range-Order-AMM übernimmt es das Zins- und Liquiditätsmanagement. Ganz einfach: So können Kreditnehmer ihre Kosten im Voraus kennen, und Kapitalgeber können ihre Erträge im Voraus wissen. Das kommt traditionellen Finanzprodukten für feste Erträge sehr nahe.
2. Kern-Logik des Betriebs:
Sobald ein Kredit in das Protokoll gelangt, wird er in FT und XT aufgeteilt, während GT dafür zuständig ist, Sicherheiten, Schulden und die gehebelte Position als NFT zu verpacken. So können fester Zeitraum und fester Zinssatz direkt auf der Kette gehandelt werden. Ich glaube, das wirklich Schwierige ist nicht „Kreditvergabe“, sondern danach die Liquidität und Preisbildung.
3. Wichtige Eigenschaften:
Derzeit beträgt die Gesamtmenge 1 Milliarde TMX, die anfängliche Umlaufmenge liegt bei etwa 20 %. Das Projekt ist bereits aus der Testphase in die Multi-Chain-Expansion und die TGE-Phase eingetreten. Laut offizieller Offenlegung sind 7 Ketten abgedeckt und mehr als 20 Institutionen sind kooperativ beteiligt. Jetzt nehmen auch schon 28.873 chinesische Creator an den Aufgaben teil – die Begeisterung in der Community ist definitiv spürbar gestiegen.
4. Unternehmenseinnahmen:
Hier bin ich eher vorsichtig. Term Structure Labs hat keinen herkömmlichen vollständigen Jahresbericht im traditionellen Sinne veröffentlicht, daher kann man nicht direkt sagen: „Wie viel Geld verdient die Firma pro Jahr?“ On-Chain-Daten zeigen aber: TermMax TVL liegt bei etwa 32,5 Millionen US-Dollar, Active Loans bei etwa 22,1 Millionen US-Dollar, die kumulierten Protokolleinnahmen bei rund 375.000 US-Dollar und in den letzten 30 Tagen bei etwa 16.700 US-Dollar.
Daher sehe ich es so: TermMax hat jetzt nicht etwa keine Einnahmen – es gibt bereits eine geschlossene Business-Loop. Aber die Größenordnung ist noch nicht groß genug. Nach dem TGE lohnt sich wirklich nicht nur der Blick darauf, wie viel TMX ausgegeben wird, sondern ob sich die 22,1 Millionen US-Dollar an Krediten weiter ausbauen lassen und ob diese 16,7 Tausend US-Dollar Einnahmen pro Monat sich langsam auf ein Niveau im Millionenbereich steigern können.
#termmax @TermMax
Brüder! Gerade hat die kleine Sekretärin eine Nachricht geschickt: Die Nummer 2, $BABY , wurde aberkannt. Wirklich, ich kann’s nicht sehen, wenn anderen etwas Gutes passiert! Jemand hat’s gemeldet. Die ersten Plätze sind echt nicht so leicht zu haben… Unten gibt es so viele hinterhältige Pfeile!
#ALPHA Die Lage ist auch nicht gut. Jeden Monat ist es immer nur „niedrig sichern und am Leben bleiben“. Das macht einen echt fertig.
Ich habe kürzlich TermMax untersucht. Dabei habe ich jedoch weniger auf die Belohnungen für die 300.000 TMX geachtet. Was mich wirklich interessiert, ist, ob es in der Lage ist, „feste Zinssätze“ zu einem langfristigen Geschäft zu machen. Ich habe meine Einschätzung in vier Punkte aufgeteilt.
1. Kern-Wettbewerbskraft:
Ich finde, der größte Unterschied zwischen TermMax und normalen Kreditprotokollen ist, dass es nicht nur darum geht, Geld auszuleihen. Es geht darum, einen On-Chain-Markt für feste Erträge aufzubauen. Die drei Vermögenswerte FT, XT und GT trennen Kapital, Erträge und gehebelte Positionen – und in Kombination mit dem Range-Order-AMM übernimmt es das Zins- und Liquiditätsmanagement. Ganz einfach: So können Kreditnehmer ihre Kosten im Voraus kennen, und Kapitalgeber können ihre Erträge im Voraus wissen. Das kommt traditionellen Finanzprodukten für feste Erträge sehr nahe.
2. Kern-Logik des Betriebs:
Sobald ein Kredit in das Protokoll gelangt, wird er in FT und XT aufgeteilt, während GT dafür zuständig ist, Sicherheiten, Schulden und die gehebelte Position als NFT zu verpacken. So können fester Zeitraum und fester Zinssatz direkt auf der Kette gehandelt werden. Ich glaube, das wirklich Schwierige ist nicht „Kreditvergabe“, sondern danach die Liquidität und Preisbildung.
3. Wichtige Eigenschaften:
Derzeit beträgt die Gesamtmenge 1 Milliarde TMX, die anfängliche Umlaufmenge liegt bei etwa 20 %. Das Projekt ist bereits aus der Testphase in die Multi-Chain-Expansion und die TGE-Phase eingetreten. Laut offizieller Offenlegung sind 7 Ketten abgedeckt und mehr als 20 Institutionen sind kooperativ beteiligt. Jetzt nehmen auch schon 28.873 chinesische Creator an den Aufgaben teil – die Begeisterung in der Community ist definitiv spürbar gestiegen.
4. Unternehmenseinnahmen:
Hier bin ich eher vorsichtig. Term Structure Labs hat keinen herkömmlichen vollständigen Jahresbericht im traditionellen Sinne veröffentlicht, daher kann man nicht direkt sagen: „Wie viel Geld verdient die Firma pro Jahr?“ On-Chain-Daten zeigen aber: TermMax TVL liegt bei etwa 32,5 Millionen US-Dollar, Active Loans bei etwa 22,1 Millionen US-Dollar, die kumulierten Protokolleinnahmen bei rund 375.000 US-Dollar und in den letzten 30 Tagen bei etwa 16.700 US-Dollar.
Daher sehe ich es so: TermMax hat jetzt nicht etwa keine Einnahmen – es gibt bereits eine geschlossene Business-Loop. Aber die Größenordnung ist noch nicht groß genug. Nach dem TGE lohnt sich wirklich nicht nur der Blick darauf, wie viel TMX ausgegeben wird, sondern ob sich die 22,1 Millionen US-Dollar an Krediten weiter ausbauen lassen und ob diese 16,7 Tausend US-Dollar Einnahmen pro Monat sich langsam auf ein Niveau im Millionenbereich steigern können.
9
10
824
·
--
Bullisch
Verifiziert
#dusk $DUSK @Dusk_Foundation
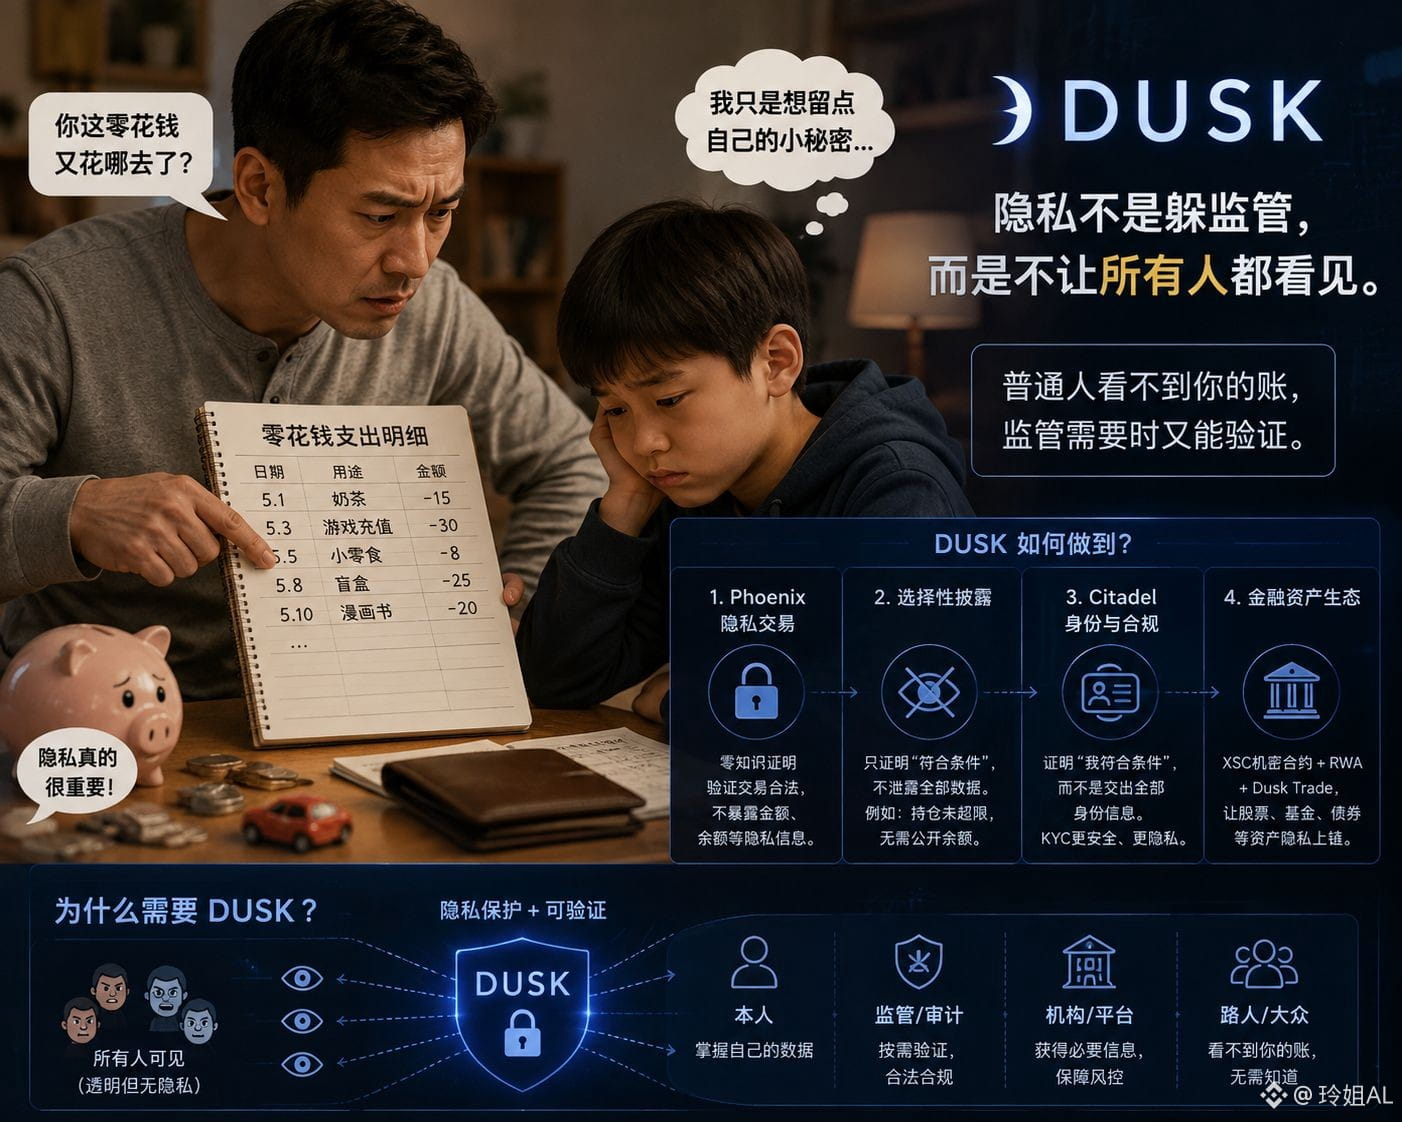
Brüder, gab es bei euch schon mal, dass das Taschengeld entdeckt wurde? Man hat sich doch mühsam ein bisschen Geld angespart – und dann fragt die Familie auf einmal: „Wofür gibst du in letzter Zeit so viel aus?“
In dem Moment merkt man erst, dass Privatsphäre wirklich wichtig ist.
Früher fand ich Blockchain auch genauso: Ich dachte, die Transparenz auf der Kette sei eigentlich gut, schließlich kann jeder nachsehen, und das wirkt irgendwie fair.
Aber wenn ich später darüber nachdenke: Wenn irgendwann Aktien, Fonds, Anleihen und RWA komplett auf die Kette verlegt werden – wie viel du kaufst, wie viel Geld du auf dem Konto hast und mit wem du handelst – alles öffentlich für alle? Trauen sich Institutionen wirklich, große Summen da hineinzugeben?
Das ist auch der Grund, warum ich DUSK vor Kurzem wieder neu untersucht habe und an genau dem Punkt spannend finde.
Mich interessiert nicht die zwei Worte „Privatsphäre“ an sich, sondern wie man es schafft, dass man *nach der Privatsphäre immer noch beweisen kann.
Erstens: Phoenix.
DUSK nutzt UTXO und Zero-Knowledge-Proofs, damit sensible Informationen wie Transaktionsbeträge und Guthaben nicht direkt offengelegt werden. Gleichzeitig kann das Netzwerk aber trotzdem prüfen und verifizieren, dass diese Transaktion gültig ist und kein Double-Spend stattfindet.
Zweitens: Selektive Offenlegung.
Zum Beispiel fragt ein Prüfer: „Haben deine Bestände 1 Million überschritten?“ Bei traditionellen Methoden gibt man vielleicht einfach die kompletten Kontobewegungen heraus. DUSK will stattdessen nur beweisen: „Es ist nicht mehr als 1 Million“, statt allen sämtliche Finanzdaten offenzulegen.
Drittens: Citadel.
KYC heißt nicht zwangsläufig, dass man Personalausweis, Adresse und alles vollständig preisgeben muss. Vielmehr geht es darum zu beweisen: „Ich erfülle eine bestimmte Bedingung“, und dabei unnötige Offenlegung von Identitätsdaten zu reduzieren.
Viertens: Finanz-Assets.
Phoenix kümmert sich um Transaktionsprivatsphäre, Citadel um Identität, XSC um vertrauliche Wertpapier-Smart-Contract-Verträge. Darüber hinaus verbindet es RWA und Dusk Trade.
Deshalb finde ich heute: Die eigentliche Geschichte von DUSK ist nicht „ich will der Regulierung entgehen“.
Ganz im Gegenteil: Für normale Menschen muss man sein Konto nicht sehen. Und wenn die Aufsicht es braucht, kann sie es dennoch verifizieren.
Genau das ist das Besondere an DUSK, finde ich.
Denn wenn künftig immer mehr Vermögenswerte auf die Kette verlagert werden, könnte das wirklich Knappste nicht Transparenz sein, sondern: Wer überhaupt das Recht hat zu sehen, was.
#dusk $DUSK @Dusk
Brüder, gab es bei euch schon mal, dass das Taschengeld entdeckt wurde? Man hat sich doch mühsam ein bisschen Geld angespart – und dann fragt die Familie auf einmal: „Wofür gibst du in letzter Zeit so viel aus?“
In dem Moment merkt man erst, dass Privatsphäre wirklich wichtig ist.
Früher fand ich Blockchain auch genauso: Ich dachte, die Transparenz auf der Kette sei eigentlich gut, schließlich kann jeder nachsehen, und das wirkt irgendwie fair.
Aber wenn ich später darüber nachdenke: Wenn irgendwann Aktien, Fonds, Anleihen und RWA komplett auf die Kette verlegt werden – wie viel du kaufst, wie viel Geld du auf dem Konto hast und mit wem du handelst – alles öffentlich für alle? Trauen sich Institutionen wirklich, große Summen da hineinzugeben?
Das ist auch der Grund, warum ich DUSK vor Kurzem wieder neu untersucht habe und an genau dem Punkt spannend finde.
Mich interessiert nicht die zwei Worte „Privatsphäre“ an sich, sondern wie man es schafft, dass man *nach der Privatsphäre immer noch beweisen kann.
Erstens: Phoenix.
DUSK nutzt UTXO und Zero-Knowledge-Proofs, damit sensible Informationen wie Transaktionsbeträge und Guthaben nicht direkt offengelegt werden. Gleichzeitig kann das Netzwerk aber trotzdem prüfen und verifizieren, dass diese Transaktion gültig ist und kein Double-Spend stattfindet.
Zweitens: Selektive Offenlegung.
Zum Beispiel fragt ein Prüfer: „Haben deine Bestände 1 Million überschritten?“ Bei traditionellen Methoden gibt man vielleicht einfach die kompletten Kontobewegungen heraus. DUSK will stattdessen nur beweisen: „Es ist nicht mehr als 1 Million“, statt allen sämtliche Finanzdaten offenzulegen.
Drittens: Citadel.
KYC heißt nicht zwangsläufig, dass man Personalausweis, Adresse und alles vollständig preisgeben muss. Vielmehr geht es darum zu beweisen: „Ich erfülle eine bestimmte Bedingung“, und dabei unnötige Offenlegung von Identitätsdaten zu reduzieren.
Viertens: Finanz-Assets.
Phoenix kümmert sich um Transaktionsprivatsphäre, Citadel um Identität, XSC um vertrauliche Wertpapier-Smart-Contract-Verträge. Darüber hinaus verbindet es RWA und Dusk Trade.
Deshalb finde ich heute: Die eigentliche Geschichte von DUSK ist nicht „ich will der Regulierung entgehen“.
Ganz im Gegenteil: Für normale Menschen muss man sein Konto nicht sehen. Und wenn die Aufsicht es braucht, kann sie es dennoch verifizieren.
Genau das ist das Besondere an DUSK, finde ich.
Denn wenn künftig immer mehr Vermögenswerte auf die Kette verlagert werden, könnte das wirklich Knappste nicht Transparenz sein, sondern: Wer überhaupt das Recht hat zu sehen, was.
13
12
885
·
--
Bullisch
Verifiziert
#termmax @termmax
Ich habe kürzlich TermMax noch einmal durchgesehen, und irgendwie finde ich, dass bei diesem Projekt nicht die Worte „Festzins-Kreditaufnahme“ das wirklich Spannendste sind, sondern dass es die Idee mit dem Festzins immer mehr zu einem vollständigen On-Chain-Finanzmarkt ausbaut.
Im Whitepaper sind im Kern im Grunde drei Dinge gemeint:
FT, XT und GT.
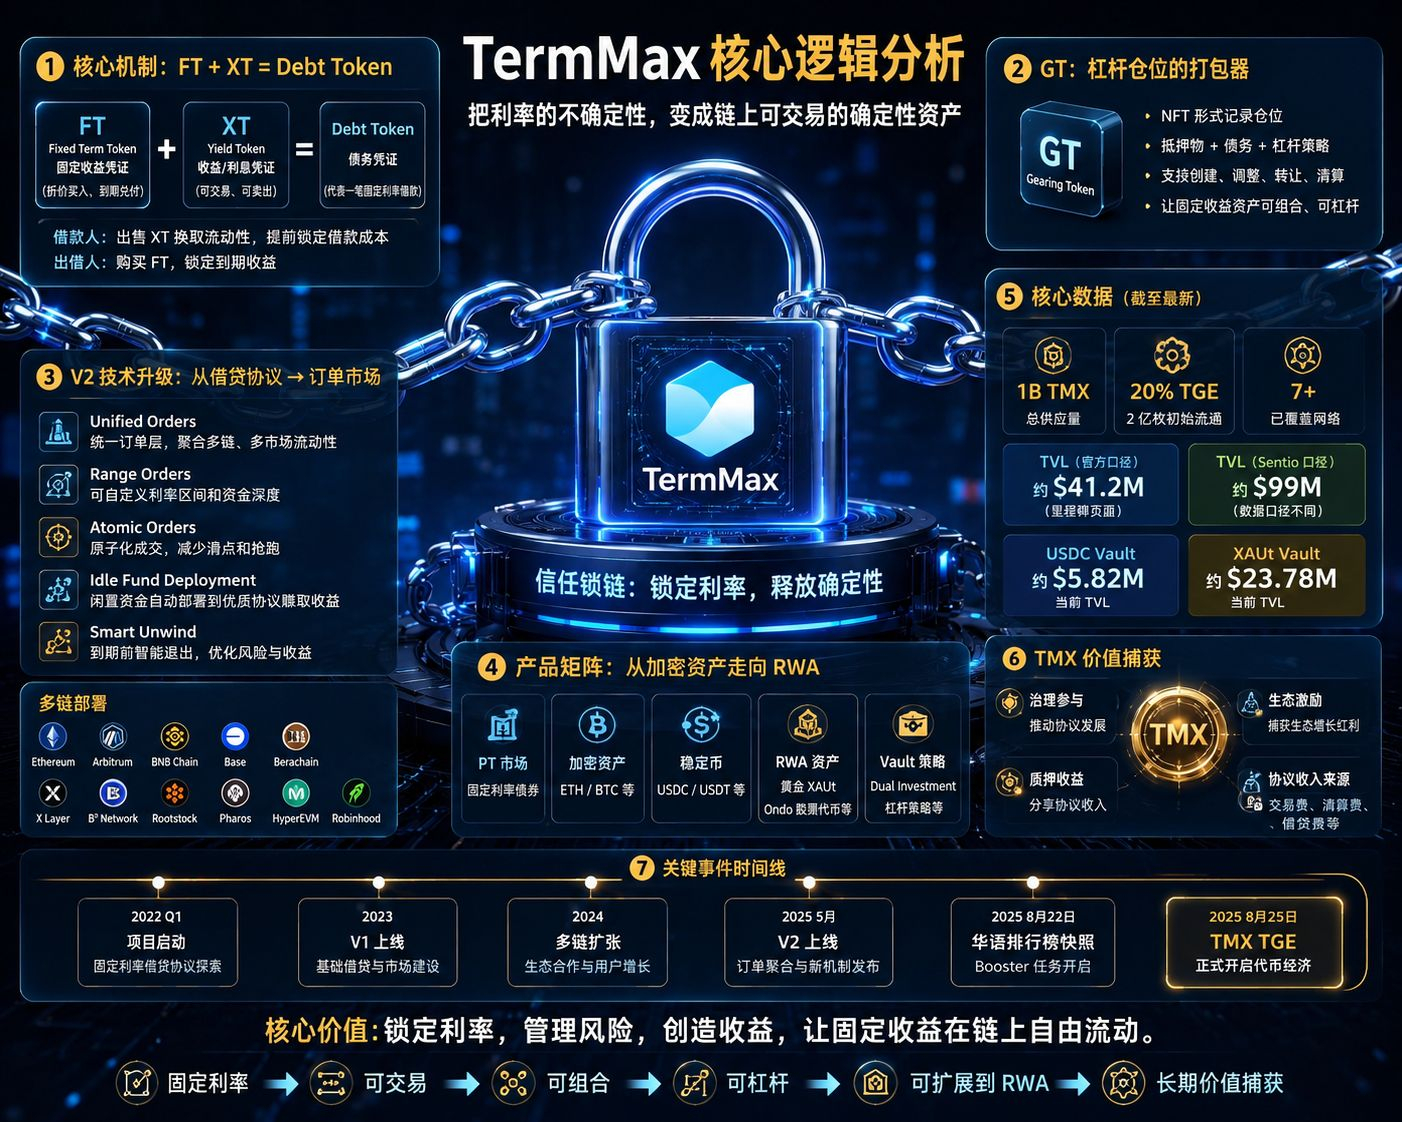
Ganz simpel: FT ist wie eine Nullkupon-Anleihe, die bei Fälligkeit zum Nennwert ausgezahlt wird – man kauft unter dem Nennwert ein und bekommt bei Fälligkeit den Nennwert zurück; XT übernimmt die Trennung von Kapital und Zinsen; GT wiederum packt Sicherheiten, Schulden und die gehebelte Position in ein NFT. Der wichtigste Punkt ist:
1 FT + 1 XT = 1 Debt Token.
Damit lassen sich die Kosten des Kreditnehmers und die Rendite des Kreditgebers direkt beim Handel fest einpreisen, ohne dass man täglich auf den variablen Zinssatz schauen muss.
Allerdings glaube ich, dass sich in letzter Zeit vor allem V2 verändert hat.
TermMax ist inzwischen nicht mehr nur damit beschäftigt, einen Festzins-Kreditpool zu bauen, sondern erweitert sich in Richtung Order-Aggregation, Range Order, Atomic Orders, Idle Fund Deployment und Smart Unwind**.
Die Kurve ist jetzt nicht mehr nur ein einfacher APR-Wert, sondern es wird dem Curator überlassen, Zinsintervalle und Kapital-Tiefe selbst festzulegen und dann unterschiedliche Orders zu aggregieren. Nicht ausgeliehene Gelder können vorübergehend in Aave, Morpho oder Venus geparkt werden, um eine variable Rendite zu erwirtschaften – und werden bei erfolgreichem Order-Fill wieder passend zurückgeführt.
Die neueste Produktseite hat PT, ETH, BTC, Stable und RWA in einen einheitlichen Markt gebracht, und außerdem sind bereits Lending-Szenarien rund um Ondo-Aktientokens live gegangen.
Sogar Gold XAUt ist mittlerweile in den Vault eingezogen: Der aktuell angezeigte Vault hat TVL von ungefähr 23,78 Millionen USD; der USDC Vault liegt bei etwa 5,82 Millionen USD.
Also sehe ich bei TermMax die größte Wissenslücke nicht darin, ob es „Festzinsen“ kann.
Diese Funktion ist im Grunde bereits erklärt. Das wirklich Beobachtenswerte ist:
Kann es Festzinsen zu einer Art Fundament machen, das handelbar ist, sich kombinieren lässt, gehebelt werden kann und am Ende sogar RWA-Assets aufnehmen kann?
Und dass das TMX TGE am 25. August bereits feststeht, macht mich eher dazu bereit, auf Daten zu schauen als auf Werbeversprechen.
Nach dem TGE ist das, was es dann wirklich zu validieren gilt:
Kommt das Handelsvolumen hoch? Gibt es echte Nachfrage nach einem Festzinsmarkt? Wächst das Vault-Kapital kontinuierlich? Kann die Protokollgebühr mit der Größe der Assets mitwachsen?
#termmax @TermMax
Ich habe kürzlich TermMax noch einmal durchgesehen, und irgendwie finde ich, dass bei diesem Projekt nicht die Worte „Festzins-Kreditaufnahme“ das wirklich Spannendste sind, sondern dass es die Idee mit dem Festzins immer mehr zu einem vollständigen On-Chain-Finanzmarkt ausbaut.
Im Whitepaper sind im Kern im Grunde drei Dinge gemeint:
FT, XT und GT.
Ganz simpel: FT ist wie eine Nullkupon-Anleihe, die bei Fälligkeit zum Nennwert ausgezahlt wird – man kauft unter dem Nennwert ein und bekommt bei Fälligkeit den Nennwert zurück; XT übernimmt die Trennung von Kapital und Zinsen; GT wiederum packt Sicherheiten, Schulden und die gehebelte Position in ein NFT. Der wichtigste Punkt ist:
1 FT + 1 XT = 1 Debt Token.
Damit lassen sich die Kosten des Kreditnehmers und die Rendite des Kreditgebers direkt beim Handel fest einpreisen, ohne dass man täglich auf den variablen Zinssatz schauen muss.
Allerdings glaube ich, dass sich in letzter Zeit vor allem V2 verändert hat.
TermMax ist inzwischen nicht mehr nur damit beschäftigt, einen Festzins-Kreditpool zu bauen, sondern erweitert sich in Richtung Order-Aggregation, Range Order, Atomic Orders, Idle Fund Deployment und Smart Unwind**.
Die Kurve ist jetzt nicht mehr nur ein einfacher APR-Wert, sondern es wird dem Curator überlassen, Zinsintervalle und Kapital-Tiefe selbst festzulegen und dann unterschiedliche Orders zu aggregieren. Nicht ausgeliehene Gelder können vorübergehend in Aave, Morpho oder Venus geparkt werden, um eine variable Rendite zu erwirtschaften – und werden bei erfolgreichem Order-Fill wieder passend zurückgeführt.
Die neueste Produktseite hat PT, ETH, BTC, Stable und RWA in einen einheitlichen Markt gebracht, und außerdem sind bereits Lending-Szenarien rund um Ondo-Aktientokens live gegangen.
Sogar Gold XAUt ist mittlerweile in den Vault eingezogen: Der aktuell angezeigte Vault hat TVL von ungefähr 23,78 Millionen USD; der USDC Vault liegt bei etwa 5,82 Millionen USD.
Also sehe ich bei TermMax die größte Wissenslücke nicht darin, ob es „Festzinsen“ kann.
Diese Funktion ist im Grunde bereits erklärt. Das wirklich Beobachtenswerte ist:
Kann es Festzinsen zu einer Art Fundament machen, das handelbar ist, sich kombinieren lässt, gehebelt werden kann und am Ende sogar RWA-Assets aufnehmen kann?
Und dass das TMX TGE am 25. August bereits feststeht, macht mich eher dazu bereit, auf Daten zu schauen als auf Werbeversprechen.
Nach dem TGE ist das, was es dann wirklich zu validieren gilt:
Kommt das Handelsvolumen hoch? Gibt es echte Nachfrage nach einem Festzinsmarkt? Wächst das Vault-Kapital kontinuierlich? Kann die Protokollgebühr mit der Größe der Assets mitwachsen?
40
34
1.1k
·
--
Bullisch
Verifiziert
#dusk $DUSK @Dusk_Foundation
Brüder! In diesen Tagen, in denen man DUSK immer wieder durchleuchtet und auseinander nimmt: Je weiter man schaut, desto mehr habe ich das Gefühl, dass die zwei Worte „Privatsphäre“ gar nicht mehr so wichtig sind.
Am Anfang, bei Phoenix, habe ich Folgendes verstanden: Wie man Transaktionen versteckt.
Weiter unten, bei Zedger und XSC, geht es darum: Wie man Finanzwerte in einem Zustand der Privatsphäre ausgibt, überträgt und betreibt.
Aber dann stellt sich die Frage.
Wenn man alle Daten komplett versteckt: Woran soll jemand glauben, dass das stimmt? Das ist die eigentliche Hürde, an der Finanzinstitute nicht vorbeikommen.
Die Logik gewöhnlicher Privacy-Coins ist ganz einfach: Ich lasse dich nichts sehen. Aber der Finanzmarkt kann nicht so funktionieren.
Anteile im Fonds kann man verstecken, Transaktionsbeträge kann man verstecken, Kundenbeziehungen kann man verstecken – aber die Aufsicht muss es trotzdem verifizieren, die Prüfung muss es trotzdem verifizieren, und auch die Gegenpartei muss bestätigen, dass du die Regeln erfüllst.
Deshalb ist das wirklich Spannende an DUSK-Architektur: Sie verlagert das Problem von „Wie versteckt man Daten?“
…und treibt es dann weiter zu:
Wenn die Daten verborgen sind – wie beweist man, dass das Ergebnis echt ist?
Hier wird Phönix’ ZK-Mechanismus entscheidend.
Er versteckt nicht einfach das Verifizieren selbst, sondern lässt das Netzwerk einen Nachweis verifizieren: Du musst mir nicht alle Rohdaten offenlegen, aber du musst beweisen, dass diese Transaktion den Regeln entspricht, dass es keinen doppelten Aufwand gibt und dass die Herkunft der Vermögenswerte gültig ist.
Und wenn man später bei DuskEVM ankommt, treibt Hedger diese Idee noch in die Richtung von Smart-Contract-Berechnungen: Man beginnt zu erforschen, wie verschlüsselte Daten in Berechnungen einbezogen werden können, und lässt das Ergebnis dann per ZK verifizieren.
In diesem Moment fügt sich die ganze Logik zusammen:
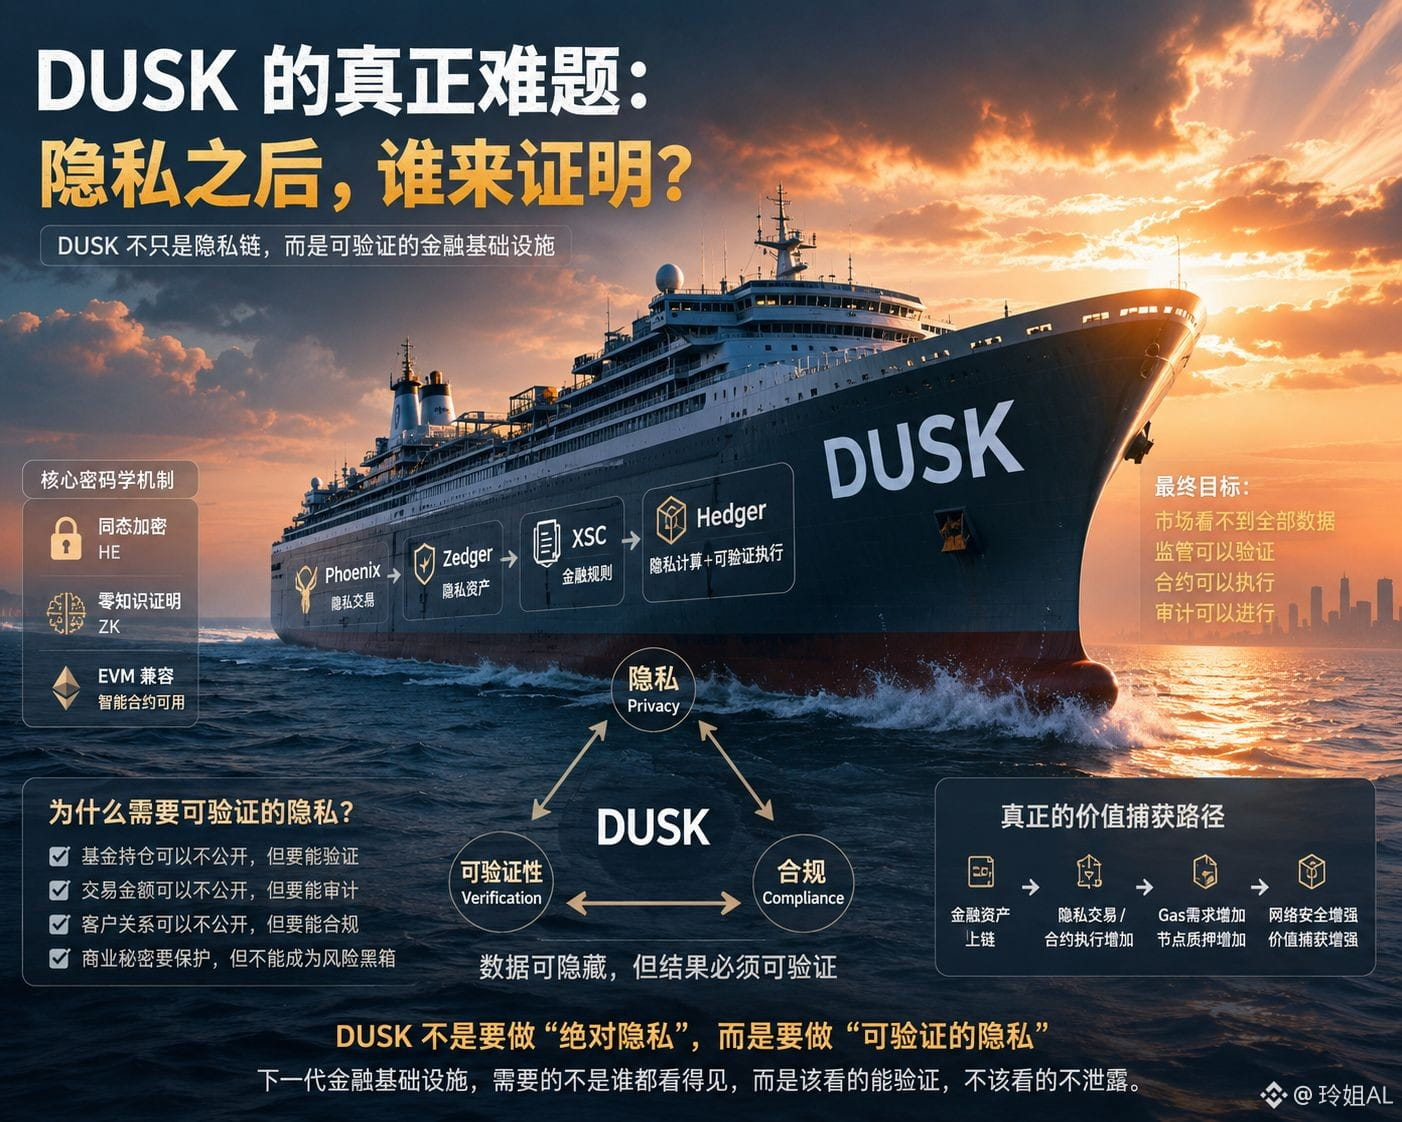
Phoenix: Privacy-Transaktionen ↓ Zedger: Privacy-Vermögenswerte ↓ XSC: Finanzregeln ↓ Hedger: Privates Rechnen + verifizierbare Ausführung
Das ist die größte Erkenntnis-Differenz, die ich gerade bei DUSK sehe.
Denn eigentlich geht es DUSK nicht darum, dass „alle alles nicht sehen können“.
Sondern darum, einen Zustand zu schaffen, den ein Finanzinstitut tatsächlich braucht:
Der Markt sieht nicht alles, die Aufsicht kann es verifizieren, der Vertrag kann ausgeführt werden, die Prüfung kann stattfinden.
Darum denke ich, dass DUSK’s wahres Dreiecks-Verhältnis im Grunde so lautet:
Privacy × Verification × Compliance
Privatsphäre ist zu stark – und ohne diese lässt sie sich nicht regulieren.
Nur wenn man es so hinbekommt, dass „Daten verborgen werden können, aber das Ergebnis verifizierbar sein muss“, gibt es eine Chance, dass diese Kette vom Privacy-Track in wirkliches Finanz-Infrastruktur-Geschehen übergeht.
#dusk $DUSK @Dusk
Brüder! In diesen Tagen, in denen man DUSK immer wieder durchleuchtet und auseinander nimmt: Je weiter man schaut, desto mehr habe ich das Gefühl, dass die zwei Worte „Privatsphäre“ gar nicht mehr so wichtig sind.
Am Anfang, bei Phoenix, habe ich Folgendes verstanden: Wie man Transaktionen versteckt.
Weiter unten, bei Zedger und XSC, geht es darum: Wie man Finanzwerte in einem Zustand der Privatsphäre ausgibt, überträgt und betreibt.
Aber dann stellt sich die Frage.
Wenn man alle Daten komplett versteckt: Woran soll jemand glauben, dass das stimmt? Das ist die eigentliche Hürde, an der Finanzinstitute nicht vorbeikommen.
Die Logik gewöhnlicher Privacy-Coins ist ganz einfach: Ich lasse dich nichts sehen. Aber der Finanzmarkt kann nicht so funktionieren.
Anteile im Fonds kann man verstecken, Transaktionsbeträge kann man verstecken, Kundenbeziehungen kann man verstecken – aber die Aufsicht muss es trotzdem verifizieren, die Prüfung muss es trotzdem verifizieren, und auch die Gegenpartei muss bestätigen, dass du die Regeln erfüllst.
Deshalb ist das wirklich Spannende an DUSK-Architektur: Sie verlagert das Problem von „Wie versteckt man Daten?“
…und treibt es dann weiter zu:
Wenn die Daten verborgen sind – wie beweist man, dass das Ergebnis echt ist?
Hier wird Phönix’ ZK-Mechanismus entscheidend.
Er versteckt nicht einfach das Verifizieren selbst, sondern lässt das Netzwerk einen Nachweis verifizieren: Du musst mir nicht alle Rohdaten offenlegen, aber du musst beweisen, dass diese Transaktion den Regeln entspricht, dass es keinen doppelten Aufwand gibt und dass die Herkunft der Vermögenswerte gültig ist.
Und wenn man später bei DuskEVM ankommt, treibt Hedger diese Idee noch in die Richtung von Smart-Contract-Berechnungen: Man beginnt zu erforschen, wie verschlüsselte Daten in Berechnungen einbezogen werden können, und lässt das Ergebnis dann per ZK verifizieren.
In diesem Moment fügt sich die ganze Logik zusammen:
Phoenix: Privacy-Transaktionen ↓ Zedger: Privacy-Vermögenswerte ↓ XSC: Finanzregeln ↓ Hedger: Privates Rechnen + verifizierbare Ausführung
Das ist die größte Erkenntnis-Differenz, die ich gerade bei DUSK sehe.
Denn eigentlich geht es DUSK nicht darum, dass „alle alles nicht sehen können“.
Sondern darum, einen Zustand zu schaffen, den ein Finanzinstitut tatsächlich braucht:
Der Markt sieht nicht alles, die Aufsicht kann es verifizieren, der Vertrag kann ausgeführt werden, die Prüfung kann stattfinden.
Darum denke ich, dass DUSK’s wahres Dreiecks-Verhältnis im Grunde so lautet:
Privacy × Verification × Compliance
Privatsphäre ist zu stark – und ohne diese lässt sie sich nicht regulieren.
Nur wenn man es so hinbekommt, dass „Daten verborgen werden können, aber das Ergebnis verifizierbar sein muss“, gibt es eine Chance, dass diese Kette vom Privacy-Track in wirkliches Finanz-Infrastruktur-Geschehen übergeht.
36
26
1k
·
--
Bullisch
Verifiziert
#termmax @termmax
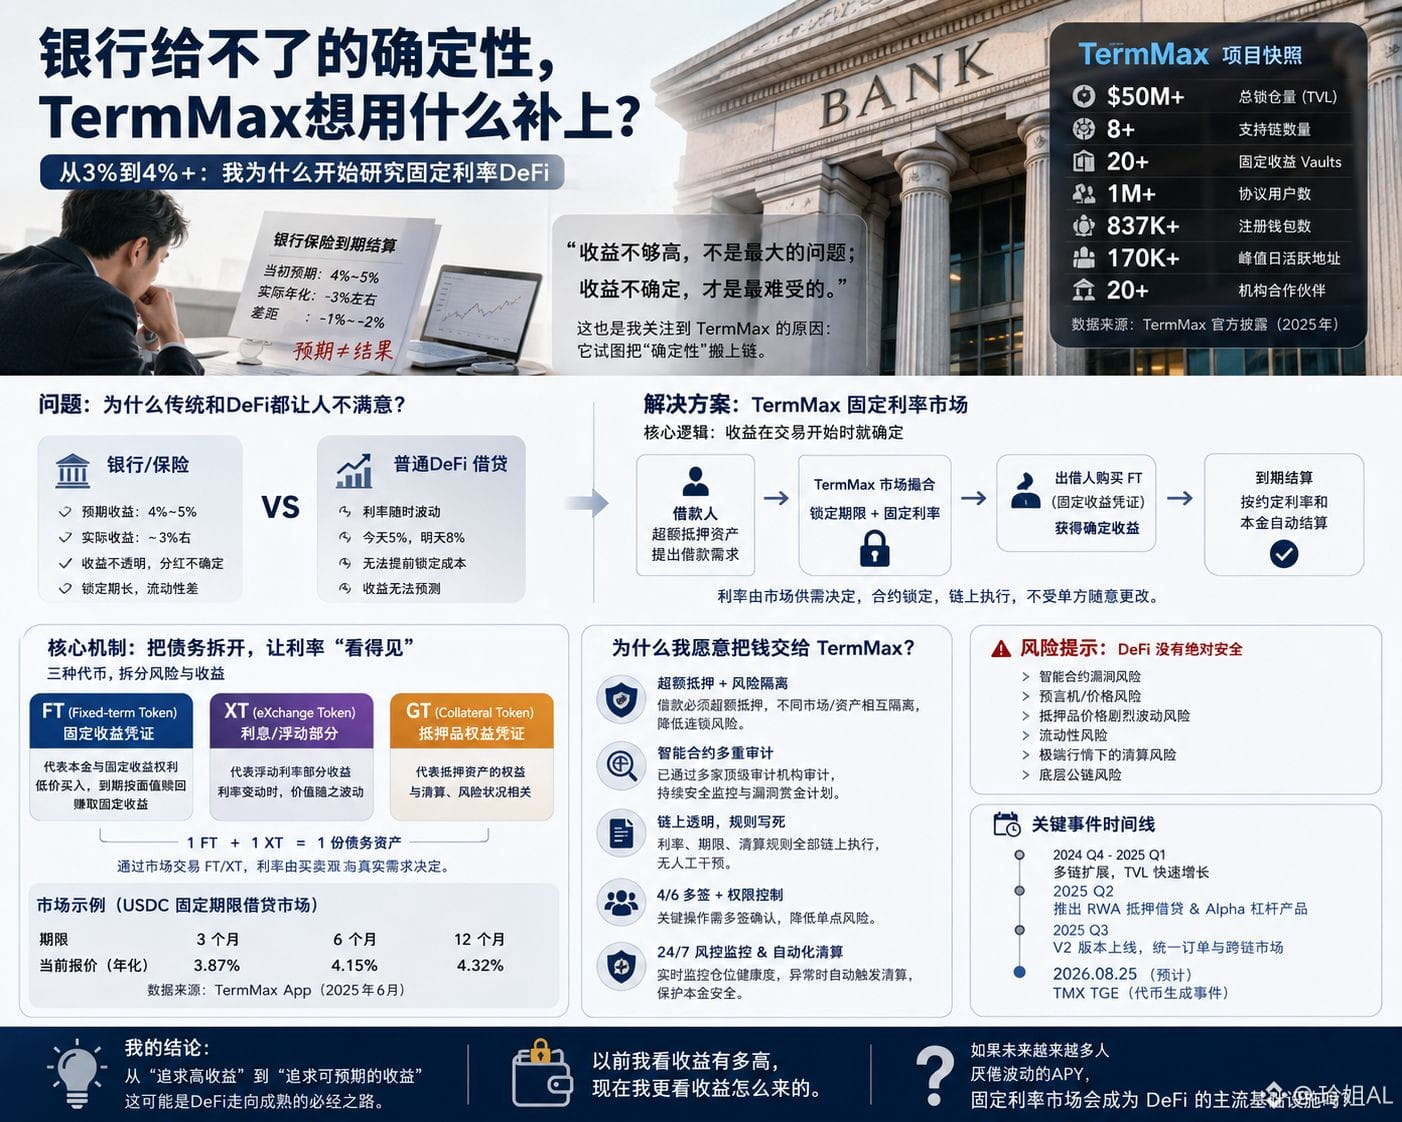
Vor ein paar Tagen bin ich zufällig über etwas gestoßen, das ziemlich nachdenklich macht. Nachdem ich einen Film geschaut hatte, ging ich kurz nach draußen $牛来 und stellte fest, dass die zuvor gekaufte Bankversicherung abgelaufen war. Damals hatte ich mir „Fester Zinssatz 2,8 % + Dividende“ angesehen, und ich dachte, dass ich in normalen Fällen wohl auch irgendwo 4 %–5 % erwischen würde. Aber wenn man es dann wirklich ausrechnet, liegt die Jahresrendite nur bei etwa 3 %.
Das Geld ist nicht weniger geworden, aber zwischen der „damals gesehenen Rendite“ und dem, was am Ende tatsächlich rauskommt, liegt eben ein Unterschied. Das ist schon ein bisschen enttäuschend.
Erst in diesen Tagen bin ich auf TermMax gestoßen und habe dann plötzlich innegehalten, um es mir genauer anzuschauen.
Was mich daran am meisten anzieht, ist nicht der beworbene hohe APY, sondern einfach vier Worte: „Ertrag zuerst klarrechnen“.
Eines der größten Probleme bei klassischem DeFi ist, dass die Zinsen ständig schwanken.
Heute 5 %, morgen vielleicht 8 %—und wenn der Markt einmal angespannt ist, steigen die Kreditkosten sofort. Du weißt schlicht nicht, wie viel du in ein paar Monaten am Ende wirklich bekommst.
TermMax geht da anders vor.
Es macht aus dem Kreditnehmen einen Markt mit fester Laufzeit und festen Zinssätzen.
Kreditnehmer nehmen Geld gegen überbesicherte Vermögenswerte—Laufzeit und Zinssatz werden zu Beginn des Handels festgelegt;
Anleger erzielen ihre passende Rendite über den Markt mit fester Laufzeit.
Offiziell haben sie dieses Modell bereits auf mehrere Ketten ausgeweitet, darunter Ethereum, Arbitrum, BNB Chain, Base und weitere; auf der Website wird ein TVL von über 50 Millionen US-Dollar angezeigt.
Als ich weiter in das Whitepaper und die Mechanik eintauchte, habe ich erst gemerkt, was daran wirklich spannend ist. TermMax ist nicht das klassische Vorgehen, bei dem das Projekt selbst herauskommt und sagt:
„Keine Sorge, ich garantiere dir 5 % annualisiert.“—so ist das nicht gedacht.
Stattdessen wird eine Schuld mit fester Laufzeit in verschiedene Tokens zerlegt und der Zinssatz dann über den Marktpreis bestimmt.
Ganz einfach: Das bedeutet, dass sowohl das Kapital als auch die zukünftigen Erträge getrennt gehandelt werden.
Darum sind die 4 % und 5 %, die du siehst, keine Schlagzeile, sondern werden vom Markt anhand der Laufzeit, des Assets, von Angebot/Nachfrage und dem Risiko neu bepreist.
Mittlerweile kann man on-chain sogar schon konkrete Märkte sehen: Bei einigen USDC-Märkten mit fester Laufzeit liegt das aktuelle Angebot bei ungefähr 4 %; außerdem gibt es RWA-bezogene Assets als Sicherheiten.
Aber das, was mich am meisten beruhigt, ist: Es geht nicht nur darum, „wie man die Rendite möglichst hoch macht“.
Kredite erfordern eine übermäßige Besicherung, der Vault hat außerdem ein Limitsystem, und verschiedene Märkte sind voneinander isoliert; außerdem hat das Team Auditberichte für die Smart Contracts sowie ein kontinuierliches Sicherheitsmonitoring offengelegt.$BR $GRVT
#termmax @TermMax
Vor ein paar Tagen bin ich zufällig über etwas gestoßen, das ziemlich nachdenklich macht. Nachdem ich einen Film geschaut hatte, ging ich kurz nach draußen $牛来 und stellte fest, dass die zuvor gekaufte Bankversicherung abgelaufen war. Damals hatte ich mir „Fester Zinssatz 2,8 % + Dividende“ angesehen, und ich dachte, dass ich in normalen Fällen wohl auch irgendwo 4 %–5 % erwischen würde. Aber wenn man es dann wirklich ausrechnet, liegt die Jahresrendite nur bei etwa 3 %.
Das Geld ist nicht weniger geworden, aber zwischen der „damals gesehenen Rendite“ und dem, was am Ende tatsächlich rauskommt, liegt eben ein Unterschied. Das ist schon ein bisschen enttäuschend.
Erst in diesen Tagen bin ich auf TermMax gestoßen und habe dann plötzlich innegehalten, um es mir genauer anzuschauen.
Was mich daran am meisten anzieht, ist nicht der beworbene hohe APY, sondern einfach vier Worte: „Ertrag zuerst klarrechnen“.
Eines der größten Probleme bei klassischem DeFi ist, dass die Zinsen ständig schwanken.
Heute 5 %, morgen vielleicht 8 %—und wenn der Markt einmal angespannt ist, steigen die Kreditkosten sofort. Du weißt schlicht nicht, wie viel du in ein paar Monaten am Ende wirklich bekommst.
TermMax geht da anders vor.
Es macht aus dem Kreditnehmen einen Markt mit fester Laufzeit und festen Zinssätzen.
Kreditnehmer nehmen Geld gegen überbesicherte Vermögenswerte—Laufzeit und Zinssatz werden zu Beginn des Handels festgelegt;
Anleger erzielen ihre passende Rendite über den Markt mit fester Laufzeit.
Offiziell haben sie dieses Modell bereits auf mehrere Ketten ausgeweitet, darunter Ethereum, Arbitrum, BNB Chain, Base und weitere; auf der Website wird ein TVL von über 50 Millionen US-Dollar angezeigt.
Als ich weiter in das Whitepaper und die Mechanik eintauchte, habe ich erst gemerkt, was daran wirklich spannend ist. TermMax ist nicht das klassische Vorgehen, bei dem das Projekt selbst herauskommt und sagt:
„Keine Sorge, ich garantiere dir 5 % annualisiert.“—so ist das nicht gedacht.
Stattdessen wird eine Schuld mit fester Laufzeit in verschiedene Tokens zerlegt und der Zinssatz dann über den Marktpreis bestimmt.
Ganz einfach: Das bedeutet, dass sowohl das Kapital als auch die zukünftigen Erträge getrennt gehandelt werden.
Darum sind die 4 % und 5 %, die du siehst, keine Schlagzeile, sondern werden vom Markt anhand der Laufzeit, des Assets, von Angebot/Nachfrage und dem Risiko neu bepreist.
Mittlerweile kann man on-chain sogar schon konkrete Märkte sehen: Bei einigen USDC-Märkten mit fester Laufzeit liegt das aktuelle Angebot bei ungefähr 4 %; außerdem gibt es RWA-bezogene Assets als Sicherheiten.
Aber das, was mich am meisten beruhigt, ist: Es geht nicht nur darum, „wie man die Rendite möglichst hoch macht“.
Kredite erfordern eine übermäßige Besicherung, der Vault hat außerdem ein Limitsystem, und verschiedene Märkte sind voneinander isoliert; außerdem hat das Team Auditberichte für die Smart Contracts sowie ein kontinuierliches Sicherheitsmonitoring offengelegt.$BR $GRVT
36
35
733
·
--
Bärisch
Verifiziert
#dusk $DUSK @Dusk_Foundation
Gegen drei Uhr morgens habe ich mich eigentlich nur hingelegt und Twitter gescrollt. In letzter Zeit sind mich Airdrops und all die Projekte schon ein bisschen „taub“ geworden.
Erst AI, dann RWA, dann noch ein „revolutionäres Datenschutzprotokoll“—wenn man das zu oft sieht, geht es einem wirklich leicht vorbei.
Und dann bin ich auf DUSK gestoßen, und ich habe tatsächlich kurz angehalten.
Ganz ehrlich: Beim ersten Blick fand ich es nicht besonders „knallend“. Kein ständiges „verändert das Finanzwesen“ oder „definiert die Blockchain neu“—stattdessen wird immer wieder über Datenschutz, Compliance und Finanz-Assets gesprochen, also ziemlich bodenständige, fast schon altmodische Themen.
Aber je länger ich mir das anschaue, desto mehr denke ich, dass das Ding vielleicht gar nicht für Privatanleger erzählt wird.
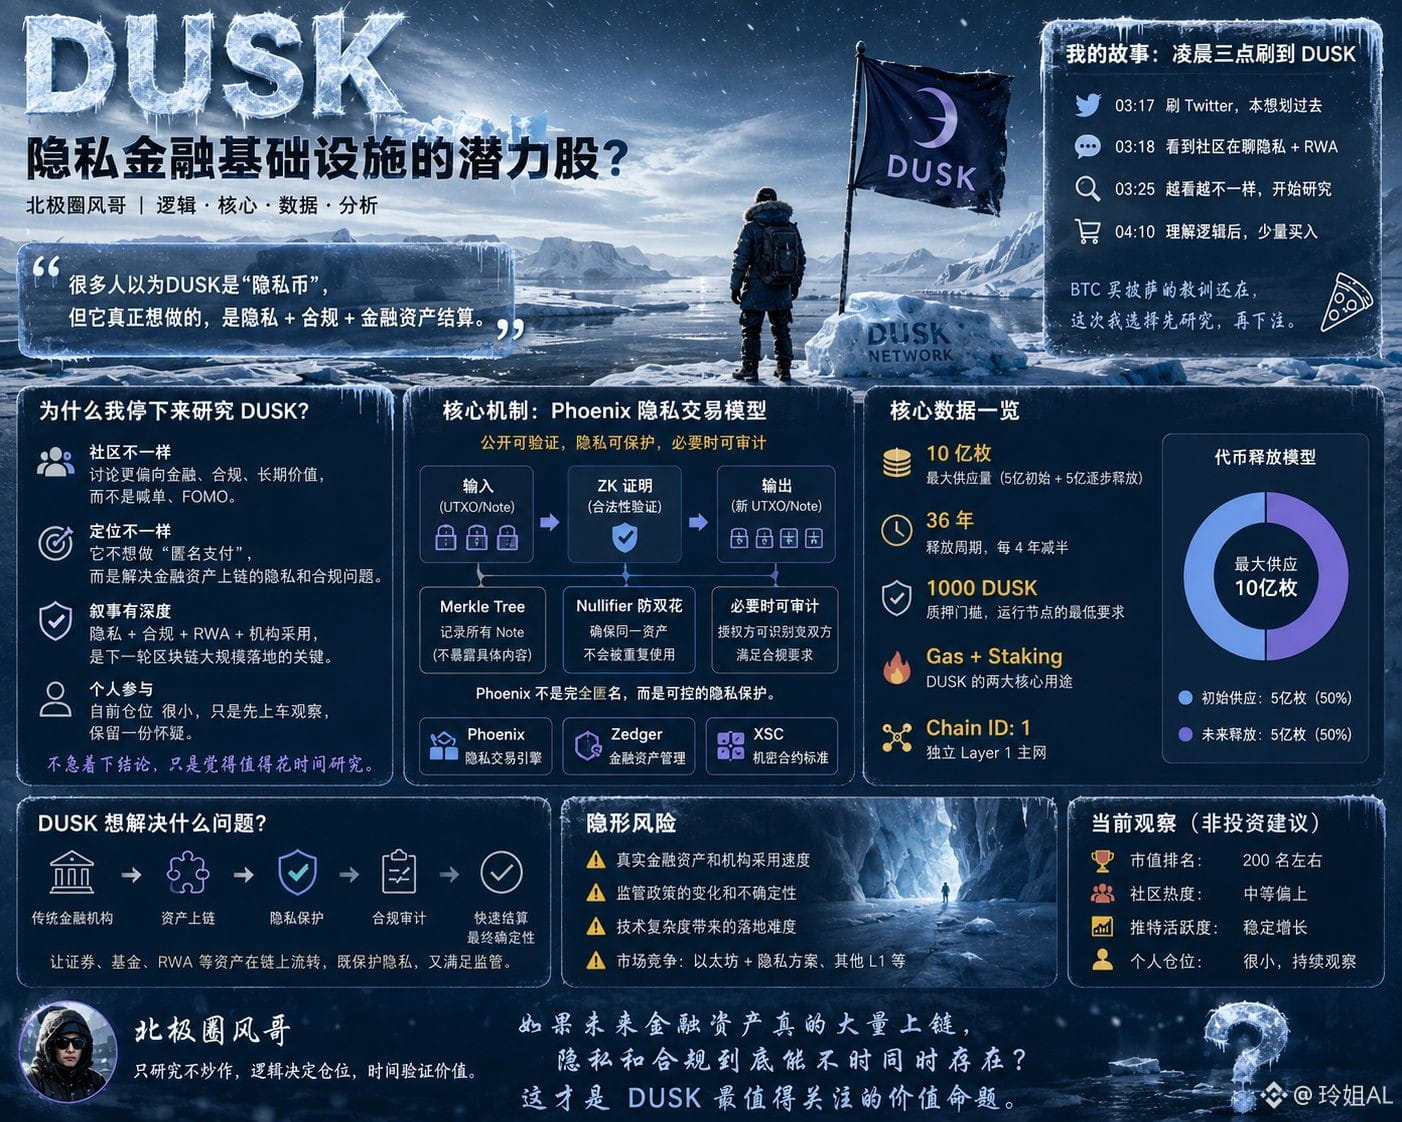
DUSK ist selbst eine eigenständige Layer-1,
und es geht auch nicht nur um ein simples „Überweisungen anonymisieren“.
Wirklich im Fokus steht folgendes ziemlich kniffliges Problem, wenn Wertpapiere, Fonds und RWA erst einmal on-chain gebracht werden:
Vermögenswerte lassen sich öffentlich verifizieren, aber die Privatsphäre darf nicht komplett nackt offenliegen.
Das ist schon ziemlich interessant.
Die Logik normaler öffentlicher Chains ist simpel: Je transparenter die Daten, desto leichter ist die Verifikation.
Aber bei Finanzinstituten ist es anders.
Wenn du ihnen sagst, sie sollen ihre Bestände, die Handelspartner und die Asset-Salden komplett offenlegen, sind sie womöglich schon gar nicht bereit, das on-chain zu bringen.
Aber wenn man alles versteckt, wird die Regulierung das auch nicht akzeptieren.
Genau in diesem Spalt versucht DUSK Platz zu finden.
Phoenix übernimmt dabei den Datenschutz für Transaktionen, Zedger richtet sich stärker auf den Finanz-Asset-Bereich aus, und XSC versucht, Datenschutz- und Compliance-Regeln in Smart Contracts zu integrieren.
Ich bin im Moment sogar nicht in Eile, nachzukaufen.
Schließlich habe ich in der Krypto-Welt über Jahre schon zu viele „nächste Generation der Finanz-Infrastruktur“-Geschichten gehört.
Ob die Technik „laufen kann“, ist die eine Sache.
Ob echte Wertpapiere, Fonds und RWA aber auch wirklich bereit sind, ihre Assets rüberzubringen, ist eine andere.
Deshalb sehe ich mir DUSK gerade eher an wie ein Experiment.
Wenn in Zukunft tatsächlich massenhaft Finanz-Assets on-chain gehen, können dann Datenschutz und Compliance gleichzeitig existieren?
Diese Frage ist vielleicht sogar wichtiger, als ob DUSK selbst steigt.
Ich bin aktuell short/leer (habe DUSK leerverkauft) und schaue mal, ob er ihn nach oben zieht—zieht er einen Pump!
#dusk $DUSK @Dusk
Gegen drei Uhr morgens habe ich mich eigentlich nur hingelegt und Twitter gescrollt. In letzter Zeit sind mich Airdrops und all die Projekte schon ein bisschen „taub“ geworden.
Erst AI, dann RWA, dann noch ein „revolutionäres Datenschutzprotokoll“—wenn man das zu oft sieht, geht es einem wirklich leicht vorbei.
Und dann bin ich auf DUSK gestoßen, und ich habe tatsächlich kurz angehalten.
Ganz ehrlich: Beim ersten Blick fand ich es nicht besonders „knallend“. Kein ständiges „verändert das Finanzwesen“ oder „definiert die Blockchain neu“—stattdessen wird immer wieder über Datenschutz, Compliance und Finanz-Assets gesprochen, also ziemlich bodenständige, fast schon altmodische Themen.
Aber je länger ich mir das anschaue, desto mehr denke ich, dass das Ding vielleicht gar nicht für Privatanleger erzählt wird.
DUSK ist selbst eine eigenständige Layer-1,
und es geht auch nicht nur um ein simples „Überweisungen anonymisieren“.
Wirklich im Fokus steht folgendes ziemlich kniffliges Problem, wenn Wertpapiere, Fonds und RWA erst einmal on-chain gebracht werden:
Vermögenswerte lassen sich öffentlich verifizieren, aber die Privatsphäre darf nicht komplett nackt offenliegen.
Das ist schon ziemlich interessant.
Die Logik normaler öffentlicher Chains ist simpel: Je transparenter die Daten, desto leichter ist die Verifikation.
Aber bei Finanzinstituten ist es anders.
Wenn du ihnen sagst, sie sollen ihre Bestände, die Handelspartner und die Asset-Salden komplett offenlegen, sind sie womöglich schon gar nicht bereit, das on-chain zu bringen.
Aber wenn man alles versteckt, wird die Regulierung das auch nicht akzeptieren.
Genau in diesem Spalt versucht DUSK Platz zu finden.
Phoenix übernimmt dabei den Datenschutz für Transaktionen, Zedger richtet sich stärker auf den Finanz-Asset-Bereich aus, und XSC versucht, Datenschutz- und Compliance-Regeln in Smart Contracts zu integrieren.
Ich bin im Moment sogar nicht in Eile, nachzukaufen.
Schließlich habe ich in der Krypto-Welt über Jahre schon zu viele „nächste Generation der Finanz-Infrastruktur“-Geschichten gehört.
Ob die Technik „laufen kann“, ist die eine Sache.
Ob echte Wertpapiere, Fonds und RWA aber auch wirklich bereit sind, ihre Assets rüberzubringen, ist eine andere.
Deshalb sehe ich mir DUSK gerade eher an wie ein Experiment.
Wenn in Zukunft tatsächlich massenhaft Finanz-Assets on-chain gehen, können dann Datenschutz und Compliance gleichzeitig existieren?
Diese Frage ist vielleicht sogar wichtiger, als ob DUSK selbst steigt.
Ich bin aktuell short/leer (habe DUSK leerverkauft) und schaue mal, ob er ihn nach oben zieht—zieht er einen Pump!
55
36
946
·
--
Bullisch
Die roten Umschläge sind bereit 🧧 Los geht’s mit der schnellen Hand!
Ich habe 100‑u-Rote‑Umschläge vorbereitet – ich wünsche euch schöne Ferien im Sommer.
Glück und Gewinne kommen gleichzeitig bei euch an – ich wünsche euch, dass der Kursverlauf stetig aufwärts geht 📈
Die roten Umschläge sind bereit 🧧 Los geht’s mit der schnellen Hand!
Ich habe 100‑u-Rote‑Umschläge vorbereitet – ich wünsche euch schöne Ferien im Sommer.
Glück und Gewinne kommen gleichzeitig bei euch an – ich wünsche euch, dass der Kursverlauf stetig aufwärts geht 📈
Ich habe 100‑u-Rote‑Umschläge vorbereitet – ich wünsche euch schöne Ferien im Sommer.
Glück und Gewinne kommen gleichzeitig bei euch an – ich wünsche euch, dass der Kursverlauf stetig aufwärts geht 📈
3.9k
11
223
3.9k
·
--
Bullisch
Teilweise korrekt
TermMax, ich will jetzt einfach 3 Dinge klären
ich habe TermMax wieder neu aufgerollt,
wirklich sehenswert sind im Grunde nur 3 Fragen.
Erstens: Welches Problem löst es überhaupt?
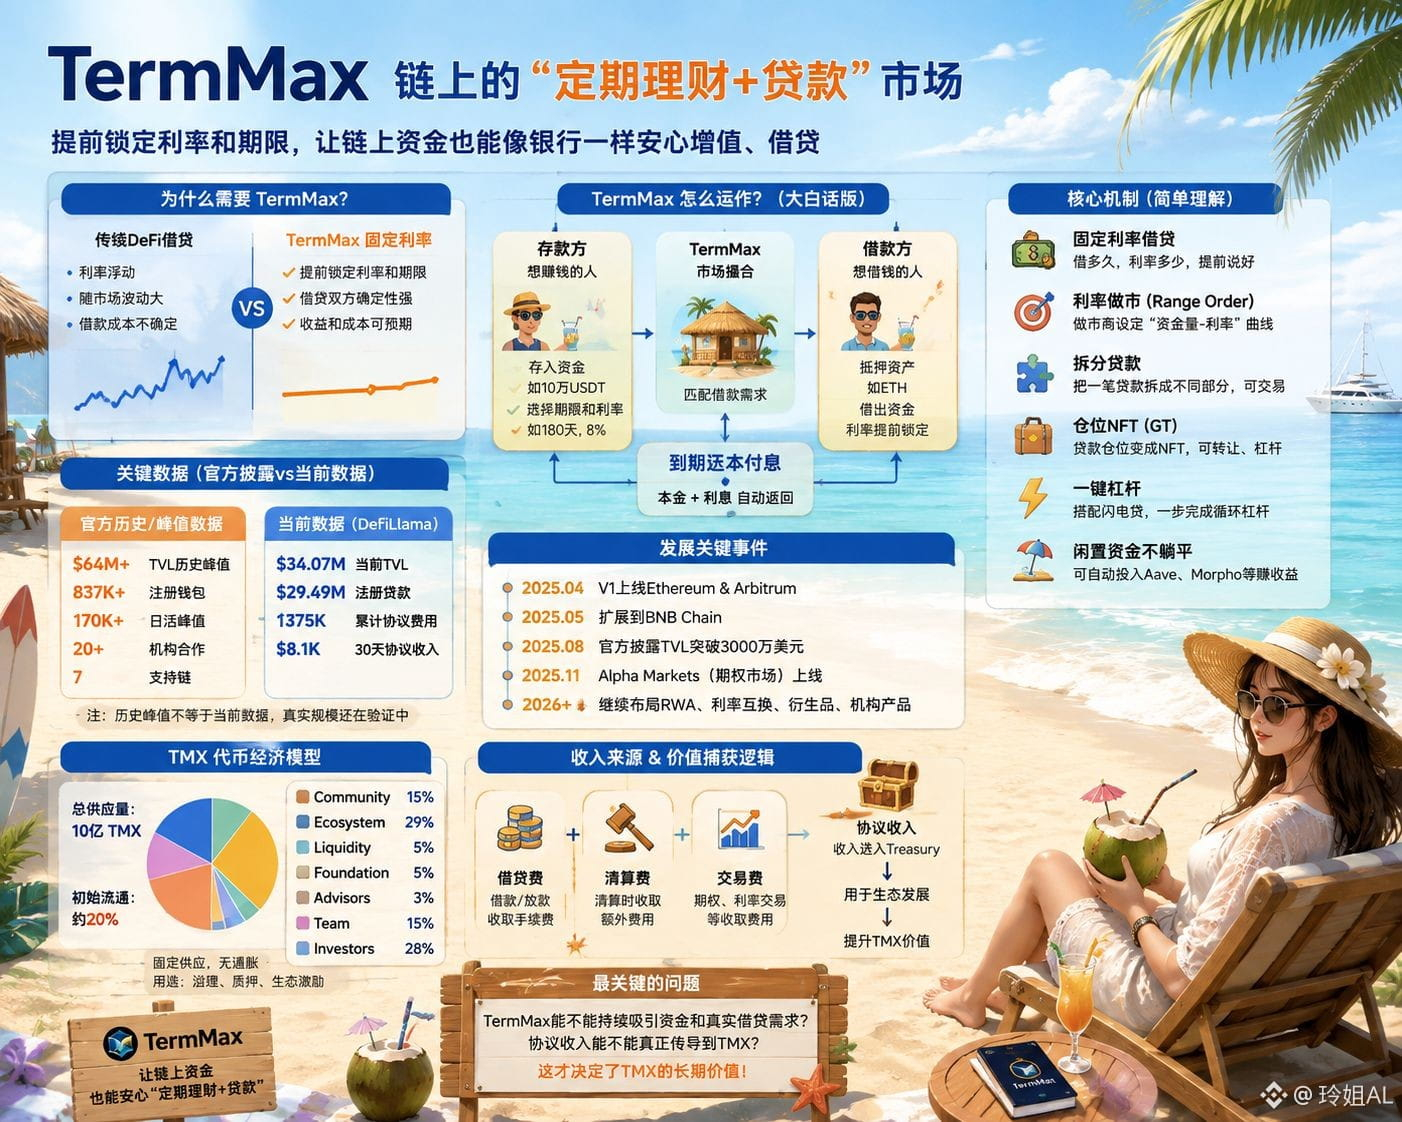
Ganz einfach: Es ermöglicht, dass das Geld auf der Kette „von Anfang an zu einem festen Zinssatz“ vertraglich festgelegt werden kann.
Heute laufen viele DeFi-Kredite so, dass der Zinssatz mit dem Markt wild schwankt. Du leihst heute vielleicht zu 5%, aber wenn der Markt sich bewegt, kann es in ein paar Tagen auf 10% hochgehen – die Kreditkosten lassen sich dann kaum im Voraus berechnen.
Der Ansatz von TermMax ist sehr simpel: Wie lange, wie viel und wie hoch der Zins – alles wird im Voraus fixiert.
Wer Geld verleiht, weiß genau, wie viel er verdienen kann, und wer Geld leiht, weiß, was er zum Fälligkeitstermin zurückzahlen muss.
Deshalb ist es nicht einfach nur ein weiteres Aave. Es will die Kreditvergabe auf der Kette eher so machen wie in der traditionellen Finanzwelt: Termingeld + Anleihen + Kreditmarkt.
Im offiziellen Whitepaper liegt der Kern auf Fixzinsen und festen Laufzeiten; dazu wird das Ganze mit FT, XT und AMM so zerlegt, dass man diese Bausteine handelbar macht.
Zweitens: Gibt es wirklich echtes Kapital, das das benutzt?
Das kann man nicht allein anhand von Projekt-PR beurteilen.
TermMax ist in der Vergangenheit tatsächlich mit ansehnlichen historischen Daten aufgefallen; das offizielle Whitepaper hat über 64 Mio. USD TVL, 837.000 registrierte Wallets und einen Tages-Active-Peak von 170.000 offengelegt.
Aber das sind alles historische Spitzenwerte – das kann man nicht als Daten von heute betrachten.
Laut DeFiLlama liegt das TermMax TVL aktuell bei etwa 31,25 Mio. USD, die aktiven Kredite bei rund 27,2 Mio. USD, und die Protokolleinnahmen der letzten 30 Tage bei etwa 199.000 USD, kumuliert rund 379.000 USD.
Außerdem ist das TVL in den letzten 30 Tagen um etwa 7,1% gesunken.
Drittens: Wenn TermMax größer wird – wie viel kann TMX davon abbekommen?
Das ist genau das, worum ich mich im Moment am meisten kümmere.
TermMax will sich mit der Zeit nicht mehr nur auf Kreditvergabe beschränken.
Die Zeitleiste ist ziemlich klar: Im April 2025 ging V1 live auf Ethereum und Arbitrum, im Mai wurde es auf BNB ausgeweitet, im August überschritt das TVL 30 Mio. USD, und im November startete Alpha Markets.
Der Kurs für 2026 führt weiter in Richtung RWA, Zins-Swaps, Optionen, Derivate und institutionelle strukturierte Produkte.
Das bedeutet: Der gedachte Zielmarkt wird immer größer.
Aber das TMX-Gesamtangebot beträgt nur 1 Milliarde Tokens, fix. Die anfängliche Umlaufmenge beim TGE liegt bei etwa 20%.
Im Whitepaper-Design stammen die Treasury-Einnahmen hauptsächlich aus FT/XT-Handelsgebühren, Kredit-Protokollgebühren, Abwicklungsgebühren usw.; TMX übernimmt dagegen Funktionen für Governance, Staking und Ökosystem-Anreize, und ein Teil der Treasury-Mittel kann auch für Staking-Belohnungen genutzt werden.
Wenn diese drei Fragen in der Praxis alle funktionieren, dann ist die Story von TermMax wirklich stimmig.
#termmax @termmax
TermMax, ich will jetzt einfach 3 Dinge klären
ich habe TermMax wieder neu aufgerollt,
wirklich sehenswert sind im Grunde nur 3 Fragen.
Erstens: Welches Problem löst es überhaupt?
Ganz einfach: Es ermöglicht, dass das Geld auf der Kette „von Anfang an zu einem festen Zinssatz“ vertraglich festgelegt werden kann.
Heute laufen viele DeFi-Kredite so, dass der Zinssatz mit dem Markt wild schwankt. Du leihst heute vielleicht zu 5%, aber wenn der Markt sich bewegt, kann es in ein paar Tagen auf 10% hochgehen – die Kreditkosten lassen sich dann kaum im Voraus berechnen.
Der Ansatz von TermMax ist sehr simpel: Wie lange, wie viel und wie hoch der Zins – alles wird im Voraus fixiert.
Wer Geld verleiht, weiß genau, wie viel er verdienen kann, und wer Geld leiht, weiß, was er zum Fälligkeitstermin zurückzahlen muss.
Deshalb ist es nicht einfach nur ein weiteres Aave. Es will die Kreditvergabe auf der Kette eher so machen wie in der traditionellen Finanzwelt: Termingeld + Anleihen + Kreditmarkt.
Im offiziellen Whitepaper liegt der Kern auf Fixzinsen und festen Laufzeiten; dazu wird das Ganze mit FT, XT und AMM so zerlegt, dass man diese Bausteine handelbar macht.
Zweitens: Gibt es wirklich echtes Kapital, das das benutzt?
Das kann man nicht allein anhand von Projekt-PR beurteilen.
TermMax ist in der Vergangenheit tatsächlich mit ansehnlichen historischen Daten aufgefallen; das offizielle Whitepaper hat über 64 Mio. USD TVL, 837.000 registrierte Wallets und einen Tages-Active-Peak von 170.000 offengelegt.
Aber das sind alles historische Spitzenwerte – das kann man nicht als Daten von heute betrachten.
Laut DeFiLlama liegt das TermMax TVL aktuell bei etwa 31,25 Mio. USD, die aktiven Kredite bei rund 27,2 Mio. USD, und die Protokolleinnahmen der letzten 30 Tage bei etwa 199.000 USD, kumuliert rund 379.000 USD.
Außerdem ist das TVL in den letzten 30 Tagen um etwa 7,1% gesunken.
Drittens: Wenn TermMax größer wird – wie viel kann TMX davon abbekommen?
Das ist genau das, worum ich mich im Moment am meisten kümmere.
TermMax will sich mit der Zeit nicht mehr nur auf Kreditvergabe beschränken.
Die Zeitleiste ist ziemlich klar: Im April 2025 ging V1 live auf Ethereum und Arbitrum, im Mai wurde es auf BNB ausgeweitet, im August überschritt das TVL 30 Mio. USD, und im November startete Alpha Markets.
Der Kurs für 2026 führt weiter in Richtung RWA, Zins-Swaps, Optionen, Derivate und institutionelle strukturierte Produkte.
Das bedeutet: Der gedachte Zielmarkt wird immer größer.
Aber das TMX-Gesamtangebot beträgt nur 1 Milliarde Tokens, fix. Die anfängliche Umlaufmenge beim TGE liegt bei etwa 20%.
Im Whitepaper-Design stammen die Treasury-Einnahmen hauptsächlich aus FT/XT-Handelsgebühren, Kredit-Protokollgebühren, Abwicklungsgebühren usw.; TMX übernimmt dagegen Funktionen für Governance, Staking und Ökosystem-Anreize, und ein Teil der Treasury-Mittel kann auch für Staking-Belohnungen genutzt werden.
Wenn diese drei Fragen in der Praxis alle funktionieren, dann ist die Story von TermMax wirklich stimmig.
#termmax @TermMax
42
33
666
·
--
Bärisch
Verifiziert
Brüder! Rechnet gut aus: am 25. ein AirDrop von #tge – pusht ein paar Ränge mehr. Vielleicht ist es ein großer Bär (Big Macker). Verpasst das alle nicht.
Die Hedging-Orders wurden bereits zurückgespielt. Sagt mal: Wollen wir jetzt etwa Verluste begrenzen und beißen (loss cut)!
In diesen Tagen habe ich das DUSK-Whitepaper immer wieder durchgegangen. Am Anfang habe ich es auch als normales Privacy-4000-Bahnprojekt angesehen.
Aber je mehr ich es auseinandernehme, desto interessanter und auch etwas peinlich wirkt es.
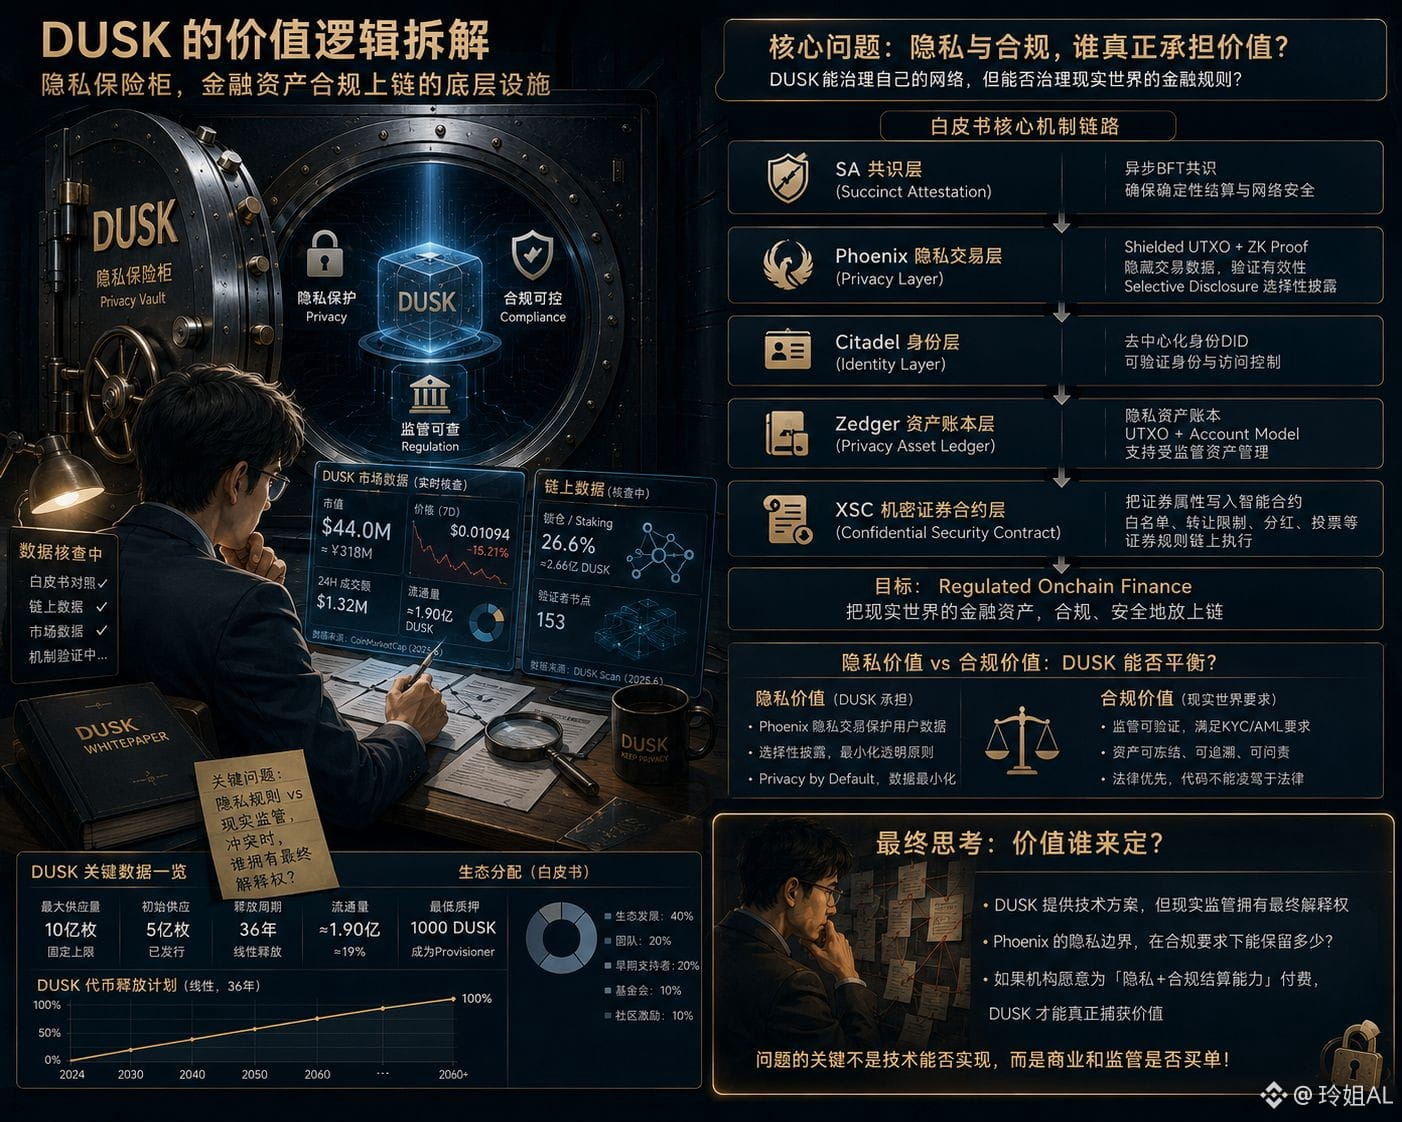
Aktuell hat DUSK nur eine Marktkapitalisierung im Bereich von ein paar Dutzend Millionen US-Dollar.
Bei einer Emissionsmenge von 1 Milliarde Coins: die Hälfte ist anfängliches Angebot, die andere Hälfte soll über 36 Jahre freigegeben werden. DUSK ist nicht nur ein Governance-Token, sondern übernimmt auch Gas + Staking und erfordert als Provisioner eine Mindest-1000-DUSK-Stake.
Ein Token im Wert von ein paar Dutzend Millionen US-Dollar – was trägt er wirklich an Wert?
Als ich weiter das Whitepaper abklappere, merke ich: Das Kernziel von DUSK ist nicht „Anonymität“, sondern Finanz-Privacy.
Phoenix nutzt Shielded UTXO + ZK Proof: Validatoren können bestätigen, dass eine Transaktion gültig ist, ohne dabei die vollständigen Transaktionsinformationen zu sehen. Zusammen mit Selective Disclosure kann man bei Bedarf wieder Identität und die Beziehung zwischen Assets belegen.
Und jetzt wird es spannend.
Denn was Finanzinstitutionen brauchen, ist nie „dass niemand zuschaut“. Sondern: Unbeteiligte sollen nicht sehen können – und Aufsichtsbehörden bzw. autorisierte Stellen sollen sehen können, wenn es nötig ist.
Wenn man noch weiter nach oben gräbt, wirkt Zedger im Grunde wie ein Privacy Asset Ledger, und XSC – also der Confidential Security Contract – steckt Eigenschaften von Wertpapieren wie Whitelist, Positionslimits, Übertragungsregeln, Dividenden und Voting in Smart Contracts.
Erst hier habe ich verstanden: DUSK will nicht wirklich Privacy-Coin machen, sondern Regulated Asset + Privacy Settlement.
Aber genau hier bin ich am meisten hin- und hergerissen.
DUSK hat eigenen Consensus, Staking und Execution Layer – damit kann man Regeln auf der Kette steuern.
Aber im echten Leben gibt es noch eine Schicht namens Jurisdiction.
Wenn Regulierer Offenlegung fordern, einfrieren, oder verlangen, dass bestimmte Assets Compliance-Restriktionen erfüllen müssen – wie viel kann On-Chain-Governance dann tatsächlich entscheiden?
Darum kümmere ich mich bei DUSK inzwischen weniger darum, ob es noch „Privacy“ verkaufen kann.
Ich will eher wissen:
Kann die Privacy, die Phoenix schützt, am Ende zu einem Settlement Premium werden, für das Institutionen bereit sind zu bezahlen?
Wenn ja, dann könnten ein paar Dutzend Millionen Marktkapitalisierung vielleicht wirklich nicht viel sein.
Wenn nicht, dann könnten diese schicken kryptografischen Mechanismen am Ende nur „technische Assets“ im Whitepaper sein.
#dusk $DUSK @Dusk_Foundation
Brüder! Rechnet gut aus: am 25. ein AirDrop von #tge – pusht ein paar Ränge mehr. Vielleicht ist es ein großer Bär (Big Macker). Verpasst das alle nicht.
Die Hedging-Orders wurden bereits zurückgespielt. Sagt mal: Wollen wir jetzt etwa Verluste begrenzen und beißen (loss cut)!
In diesen Tagen habe ich das DUSK-Whitepaper immer wieder durchgegangen. Am Anfang habe ich es auch als normales Privacy-4000-Bahnprojekt angesehen.
Aber je mehr ich es auseinandernehme, desto interessanter und auch etwas peinlich wirkt es.
Aktuell hat DUSK nur eine Marktkapitalisierung im Bereich von ein paar Dutzend Millionen US-Dollar.
Bei einer Emissionsmenge von 1 Milliarde Coins: die Hälfte ist anfängliches Angebot, die andere Hälfte soll über 36 Jahre freigegeben werden. DUSK ist nicht nur ein Governance-Token, sondern übernimmt auch Gas + Staking und erfordert als Provisioner eine Mindest-1000-DUSK-Stake.
Ein Token im Wert von ein paar Dutzend Millionen US-Dollar – was trägt er wirklich an Wert?
Als ich weiter das Whitepaper abklappere, merke ich: Das Kernziel von DUSK ist nicht „Anonymität“, sondern Finanz-Privacy.
Phoenix nutzt Shielded UTXO + ZK Proof: Validatoren können bestätigen, dass eine Transaktion gültig ist, ohne dabei die vollständigen Transaktionsinformationen zu sehen. Zusammen mit Selective Disclosure kann man bei Bedarf wieder Identität und die Beziehung zwischen Assets belegen.
Und jetzt wird es spannend.
Denn was Finanzinstitutionen brauchen, ist nie „dass niemand zuschaut“. Sondern: Unbeteiligte sollen nicht sehen können – und Aufsichtsbehörden bzw. autorisierte Stellen sollen sehen können, wenn es nötig ist.
Wenn man noch weiter nach oben gräbt, wirkt Zedger im Grunde wie ein Privacy Asset Ledger, und XSC – also der Confidential Security Contract – steckt Eigenschaften von Wertpapieren wie Whitelist, Positionslimits, Übertragungsregeln, Dividenden und Voting in Smart Contracts.
Erst hier habe ich verstanden: DUSK will nicht wirklich Privacy-Coin machen, sondern Regulated Asset + Privacy Settlement.
Aber genau hier bin ich am meisten hin- und hergerissen.
DUSK hat eigenen Consensus, Staking und Execution Layer – damit kann man Regeln auf der Kette steuern.
Aber im echten Leben gibt es noch eine Schicht namens Jurisdiction.
Wenn Regulierer Offenlegung fordern, einfrieren, oder verlangen, dass bestimmte Assets Compliance-Restriktionen erfüllen müssen – wie viel kann On-Chain-Governance dann tatsächlich entscheiden?
Darum kümmere ich mich bei DUSK inzwischen weniger darum, ob es noch „Privacy“ verkaufen kann.
Ich will eher wissen:
Kann die Privacy, die Phoenix schützt, am Ende zu einem Settlement Premium werden, für das Institutionen bereit sind zu bezahlen?
Wenn ja, dann könnten ein paar Dutzend Millionen Marktkapitalisierung vielleicht wirklich nicht viel sein.
Wenn nicht, dann könnten diese schicken kryptografischen Mechanismen am Ende nur „technische Assets“ im Whitepaper sein.
#dusk $DUSK @Dusk
50
32
665
·
--
Bullisch
Verifiziert
完犊子了!兄弟们,提前套保的$DUSK 被反撸了现在,有点害怕啊!不知道会不会拉爆啊!
前两天抢的#ALPHA 空投$KII 格局失败了!只有15u了现在!
最近重新扒DUSK,我觉得这个项目最容易被市场看错的地方,不是“有没有隐私技术”,而是白皮书里的技术,和宣传里的落地,到底是不是一回事。
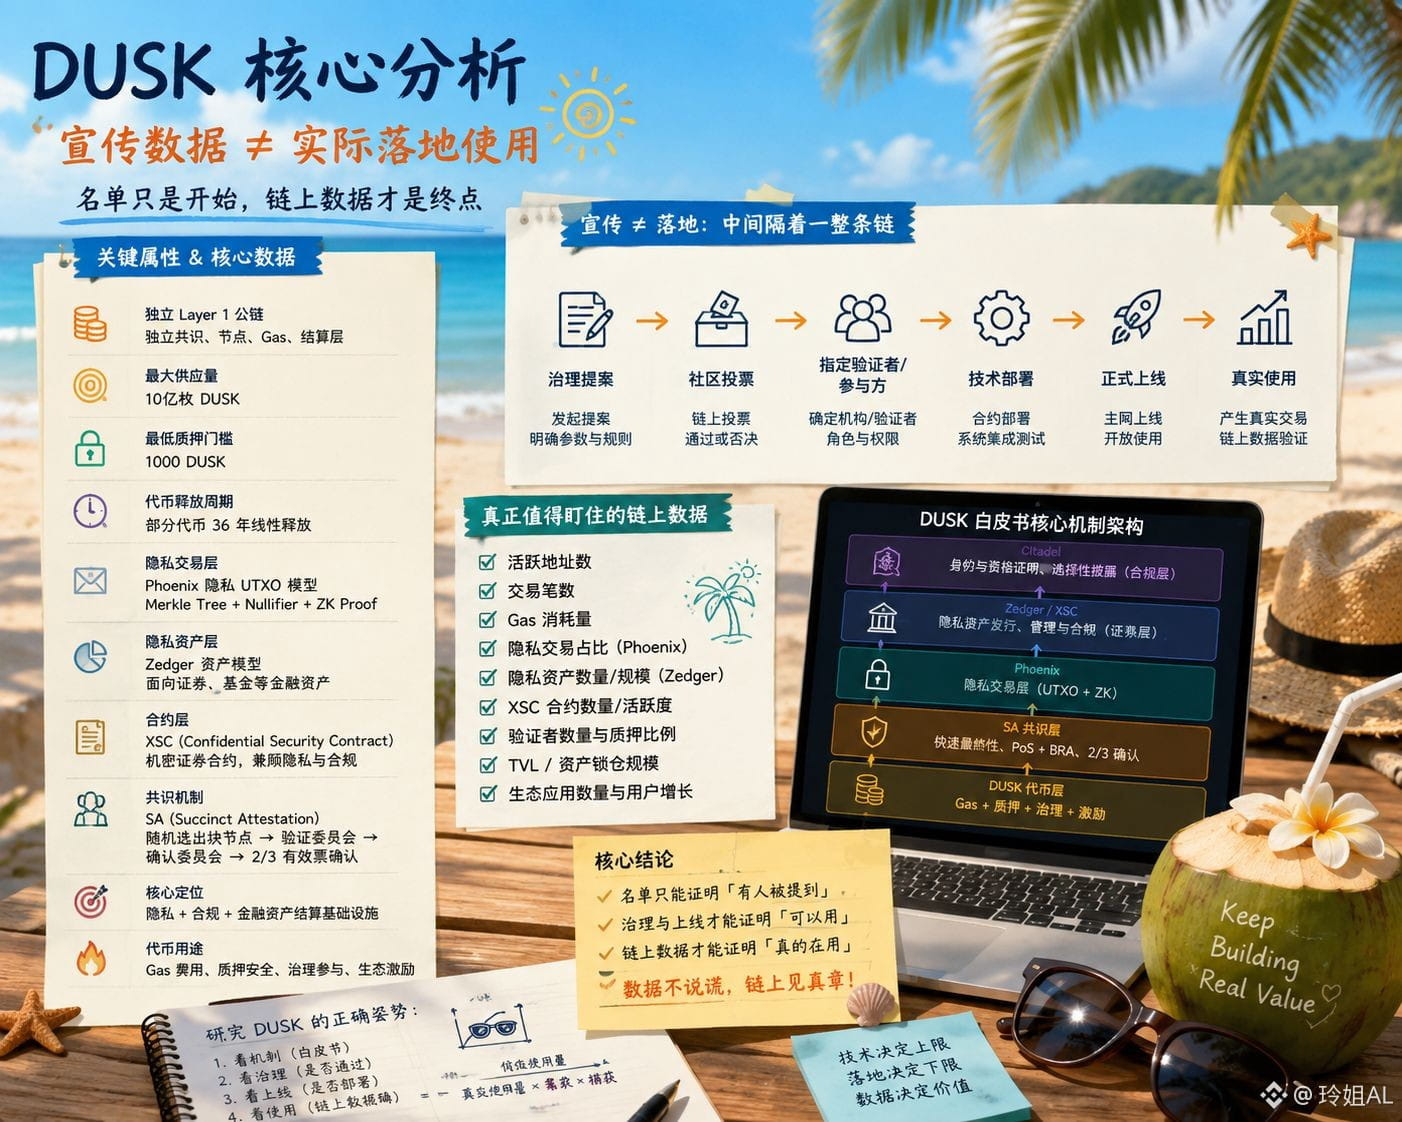
先看硬数据:DUSK是独立Layer 1,最大供应量10亿枚,最低质押门槛1000 DUSK,部分代币释放周期长达36年。
技术上也确实有东西。
白皮书的核心不是简单匿名,而是Phoenix + Zedger + XSC。
Phoenix用隐私UTXO、Merkle Tree、Nullifier和零知识证明,把交易金额、资产归属等敏感信息隐藏起来,同时证明“这笔资产真实存在、没有重复花费”。
Zedger则进一步往金融资产走,把证券类资产的发行、转移、赎回等逻辑放进隐私模型里。
XSC解决的则是更现实的问题:证券资产上链以后,怎么同时满足隐私和监管。
所以DUSK真正想做的,其实不是另一个ZEC,而是一套隐私金融结算基础设施。
但这里恰恰出现最大的认知差。
技术能做到 ≠ 金融业务已经落地。
项目宣传的机构、资产、合作名单,我不会直接当成真实使用量。
真正落地还要继续往下走:
治理提案 → 社区投票 → 指定验证者/参与方 → 技术部署 正式上线 真实交易。
甚至上线都还不够。
最后还得看链上有没有活跃地址、交易笔数、Gas消耗、资产规模、验证者参与度。
这就是我现在看DUSK最在意的地方。
白皮书解决的是“能不能做”,治理解决的是“能不能上线”,链上数据解决的才是“到底有没有人在用”。
所以名单≠使用,合作≠收入,技术完成也≠商业闭环。
如果未来Phoenix、Zedger、XSC真的被金融资产大量使用,DUSK的Gas和质押需求才可能形成真正的价值捕获。
到那个时候,它才不是一个“隐私概念币”。
#dusk @Dusk_Foundation
完犊子了!兄弟们,提前套保的$DUSK 被反撸了现在,有点害怕啊!不知道会不会拉爆啊!
前两天抢的#ALPHA 空投$KII 格局失败了!只有15u了现在!
最近重新扒DUSK,我觉得这个项目最容易被市场看错的地方,不是“有没有隐私技术”,而是白皮书里的技术,和宣传里的落地,到底是不是一回事。
先看硬数据:DUSK是独立Layer 1,最大供应量10亿枚,最低质押门槛1000 DUSK,部分代币释放周期长达36年。
技术上也确实有东西。
白皮书的核心不是简单匿名,而是Phoenix + Zedger + XSC。
Phoenix用隐私UTXO、Merkle Tree、Nullifier和零知识证明,把交易金额、资产归属等敏感信息隐藏起来,同时证明“这笔资产真实存在、没有重复花费”。
Zedger则进一步往金融资产走,把证券类资产的发行、转移、赎回等逻辑放进隐私模型里。
XSC解决的则是更现实的问题:证券资产上链以后,怎么同时满足隐私和监管。
所以DUSK真正想做的,其实不是另一个ZEC,而是一套隐私金融结算基础设施。
但这里恰恰出现最大的认知差。
技术能做到 ≠ 金融业务已经落地。
项目宣传的机构、资产、合作名单,我不会直接当成真实使用量。
真正落地还要继续往下走:
治理提案 → 社区投票 → 指定验证者/参与方 → 技术部署 正式上线 真实交易。
甚至上线都还不够。
最后还得看链上有没有活跃地址、交易笔数、Gas消耗、资产规模、验证者参与度。
这就是我现在看DUSK最在意的地方。
白皮书解决的是“能不能做”,治理解决的是“能不能上线”,链上数据解决的才是“到底有没有人在用”。
所以名单≠使用,合作≠收入,技术完成也≠商业闭环。
如果未来Phoenix、Zedger、XSC真的被金融资产大量使用,DUSK的Gas和质押需求才可能形成真正的价值捕获。
到那个时候,它才不是一个“隐私概念币”。
#dusk @Dusk
100
70
1.9k
·
--
Bullisch
Die Regen-Schwester ist eigentlich gar nicht so schlecht!
Die Dào-dǒng-Regen-Schwester ist komplett dauerhaft gesperrt worden.
Gestern kam die Regen-Schwester selbst mit ihrem neuen Buch „Nordost-Liebesgeschichten“ unter dem Namen des neuen Buchs auf Social Media zurück – doch keine 48 Stunden später wurden sie erneut von allen Plattformen über Nacht gesperrt.$BTC $ETH $SOL
1
6
457
·
--
Bullisch
Ich habe dich bisher immer als gutmütig und ehrlich wahrgenommen, doch hinter den Kulissen bist du offenbar so durchsetzungsstark – das hätte ich wirklich nicht gedacht…#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
Ich habe dich bisher immer als gutmütig und ehrlich wahrgenommen, doch hinter den Kulissen bist du offenbar so durchsetzungsstark – das hätte ich wirklich nicht gedacht…#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
1
2
370
·
--
Bullisch
Brüder! Scheiße gelaufen! Gestern hat jemand #ALPHA abgegriffen, und die Messer-Order von $KII 40 ist nicht rechtzeitig abgehauen—jetzt sind es nur noch 25 Messer. Die Strategie ist gescheitert!
Brüder, gibt es noch Hoffnung? Beim Hedgen wurde auch der Dusk überrumpelt—ein bisschen Angst habe ich schon!
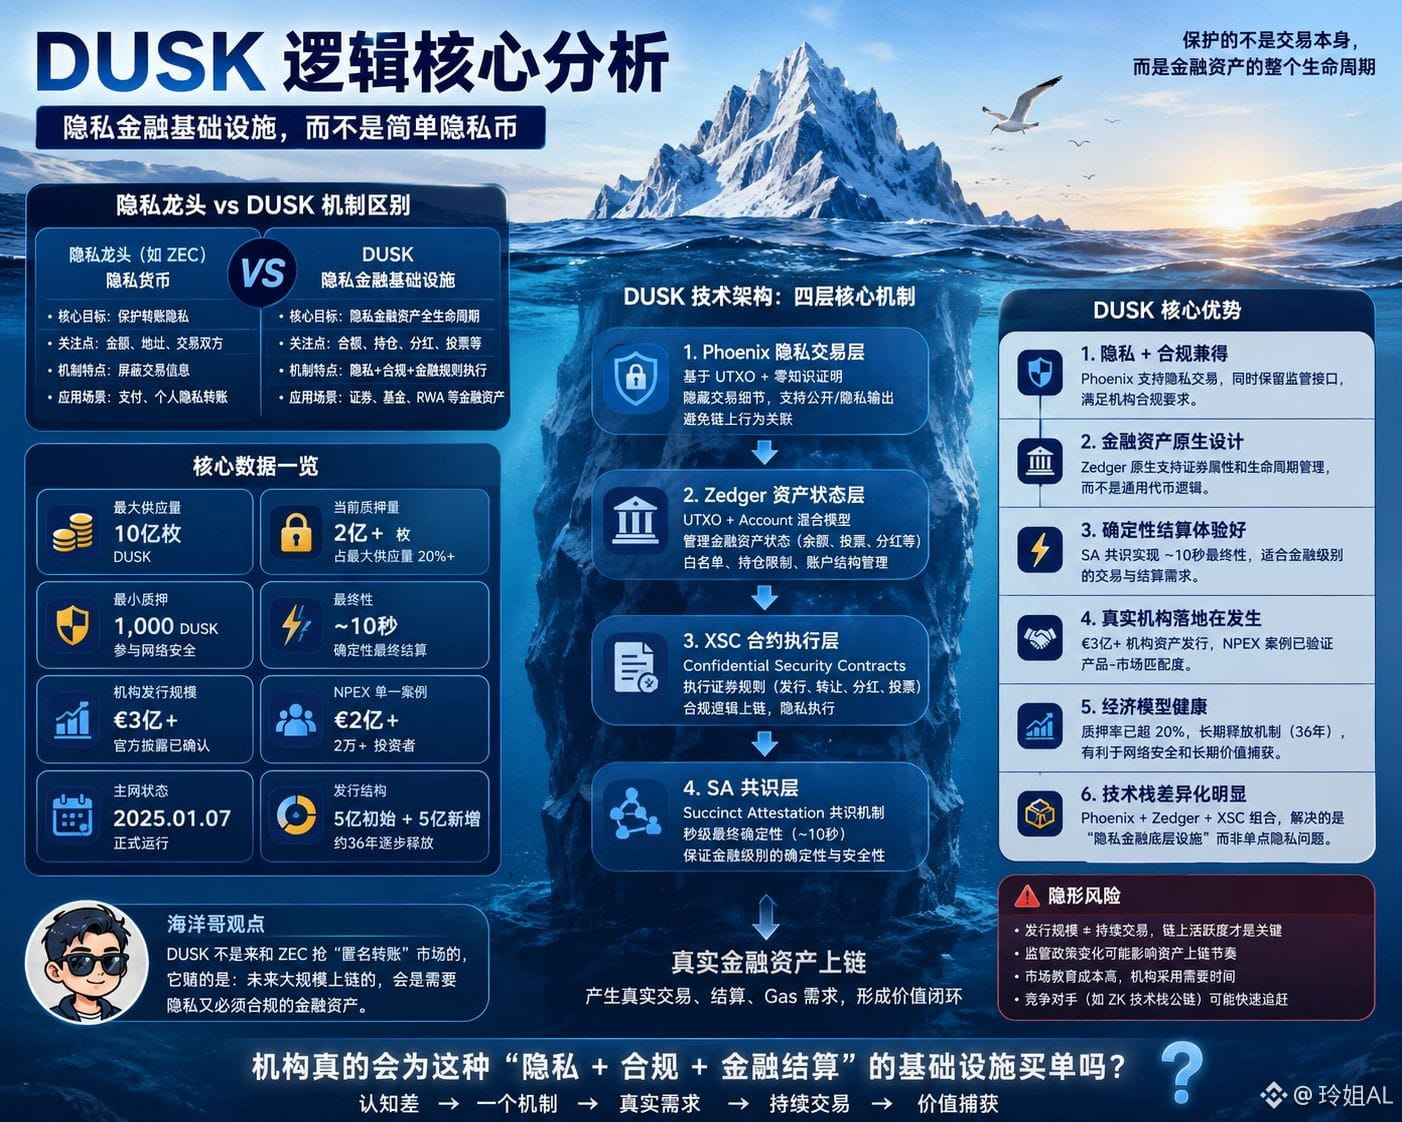
Ich habe neulich DUSK wieder genauer durchleuchtet und etwas gefunden, das sich ziemlich leicht vom Markt fehlleiten lässt: Sobald man Phoenix und Zero-Knowledge-Proof sieht, packen viele es direkt in dieselbe Schublade wie ZEC und andere Privacy-Coins.
Aber ich finde, dieser Vergleich trifft nur zur Hälfte.
Der Kernwert von ZEC ist „Privacy Coin“: Schwerpunkt ist, wie bei Nutzer-Transfers Informationen wie Betrag und Adresse so verborgen werden, dass niemand sie nachvollziehen kann. DUSK hingegen ist deutlich stärker auf „Privacy für Finanz-Infrastruktur“ ausgerichtet. Es geht darum, wie man bei on-chain gestempelten Wertpapieren, Fonds und RWA-Assets Privatsphäre ermöglicht—und gleichzeitig weiterhin White-List-Regeln, Positionslimits, Dividenden und Abstimmungen im Finanzkontext ausführen kann.
Das ist der größte Mechanismus-Unterschied.
DUSK verdeckt nicht nur Trades, sondern verarbeitet anonyme Transaktionen mit Phoenix, verwaltet anschließend den Status von Finanz-Assets über Zedger und übergibt das Ganze schließlich an XSC, um Wertpapier-Regeln umzusetzen. Ganz einfach: ZEC schützt eher die „Privatsphäre des Geldes“, während DUSK die Privatsphäre des gesamten Lebenszyklus der Finanz-Assets schützt.
Die Daten sind auch ziemlich interessant.
Das maximale Angebot von DUSK liegt bei 1 Milliarde Coins. Aktuell sind bereits über 200 Millionen DUSK im Staking, also etwa mehr als 20% des Maximalangebots. Die offiziell offengelegte Emissionsgröße institutioneller Assets liegt bereits bei über 300 Millionen Euro. In einem einzelnen NPEX-Fall sind es über 200 Millionen Euro, und es gibt über 20.000 Investoren.
Deshalb glaube ich, dass DUSK seine echte Stärke nicht darin hat, „noch anonymer als Privacy-Leader“ zu sein, sondern darin, dass es Privatsphäre, Compliance, Wertpapieremission und On-Chain-Abwicklung in einem durchgängigen Basissystem verankert.
Natürlich ist auch das Risiko klar: 300 Millionen Euro Emissionsvolumen klingt nicht klein—aber Emission ≠ dauerhafte Handelstätigkeit, und erst recht nicht bedeutet das, dass DUSK im gleichen Umfang Gas-Einnahmen generiert.
Wenn ich DUSK daher jetzt anschaue, kümmert mich viel weniger, ob es zum nächsten ZEC werden kann.
Viel wichtiger ist: Wann können diese echten Finanz-Assets endlich wirklich zu dauerhaftem On-Chain-Handel und Gebühren führen?
Wenn dieser Schritt einmal sauber durchläuft, dann fängt die DUSK-Story erst richtig an.
#dusk $DUSK @Dusk_Foundation
Brüder! Scheiße gelaufen! Gestern hat jemand #ALPHA abgegriffen, und die Messer-Order von $KII 40 ist nicht rechtzeitig abgehauen—jetzt sind es nur noch 25 Messer. Die Strategie ist gescheitert!
Brüder, gibt es noch Hoffnung? Beim Hedgen wurde auch der Dusk überrumpelt—ein bisschen Angst habe ich schon!
Ich habe neulich DUSK wieder genauer durchleuchtet und etwas gefunden, das sich ziemlich leicht vom Markt fehlleiten lässt: Sobald man Phoenix und Zero-Knowledge-Proof sieht, packen viele es direkt in dieselbe Schublade wie ZEC und andere Privacy-Coins.
Aber ich finde, dieser Vergleich trifft nur zur Hälfte.
Der Kernwert von ZEC ist „Privacy Coin“: Schwerpunkt ist, wie bei Nutzer-Transfers Informationen wie Betrag und Adresse so verborgen werden, dass niemand sie nachvollziehen kann. DUSK hingegen ist deutlich stärker auf „Privacy für Finanz-Infrastruktur“ ausgerichtet. Es geht darum, wie man bei on-chain gestempelten Wertpapieren, Fonds und RWA-Assets Privatsphäre ermöglicht—und gleichzeitig weiterhin White-List-Regeln, Positionslimits, Dividenden und Abstimmungen im Finanzkontext ausführen kann.
Das ist der größte Mechanismus-Unterschied.
DUSK verdeckt nicht nur Trades, sondern verarbeitet anonyme Transaktionen mit Phoenix, verwaltet anschließend den Status von Finanz-Assets über Zedger und übergibt das Ganze schließlich an XSC, um Wertpapier-Regeln umzusetzen. Ganz einfach: ZEC schützt eher die „Privatsphäre des Geldes“, während DUSK die Privatsphäre des gesamten Lebenszyklus der Finanz-Assets schützt.
Die Daten sind auch ziemlich interessant.
Das maximale Angebot von DUSK liegt bei 1 Milliarde Coins. Aktuell sind bereits über 200 Millionen DUSK im Staking, also etwa mehr als 20% des Maximalangebots. Die offiziell offengelegte Emissionsgröße institutioneller Assets liegt bereits bei über 300 Millionen Euro. In einem einzelnen NPEX-Fall sind es über 200 Millionen Euro, und es gibt über 20.000 Investoren.
Deshalb glaube ich, dass DUSK seine echte Stärke nicht darin hat, „noch anonymer als Privacy-Leader“ zu sein, sondern darin, dass es Privatsphäre, Compliance, Wertpapieremission und On-Chain-Abwicklung in einem durchgängigen Basissystem verankert.
Natürlich ist auch das Risiko klar: 300 Millionen Euro Emissionsvolumen klingt nicht klein—aber Emission ≠ dauerhafte Handelstätigkeit, und erst recht nicht bedeutet das, dass DUSK im gleichen Umfang Gas-Einnahmen generiert.
Wenn ich DUSK daher jetzt anschaue, kümmert mich viel weniger, ob es zum nächsten ZEC werden kann.
Viel wichtiger ist: Wann können diese echten Finanz-Assets endlich wirklich zu dauerhaftem On-Chain-Handel und Gebühren führen?
Wenn dieser Schritt einmal sauber durchläuft, dann fängt die DUSK-Story erst richtig an.
#dusk $DUSK @Dusk
83
54
688
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer