

天堂不寂寞
2.9k Beiträge
天堂不寂寞
 Square Verified
Melden
Nutzer blockieren
大海全是水,骏马四条腿!随缘撸毛!
Regelmäßiger Trader
3.4 Jahre
1.8K+ Following
33.7K+ Follower
13.0K+ Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
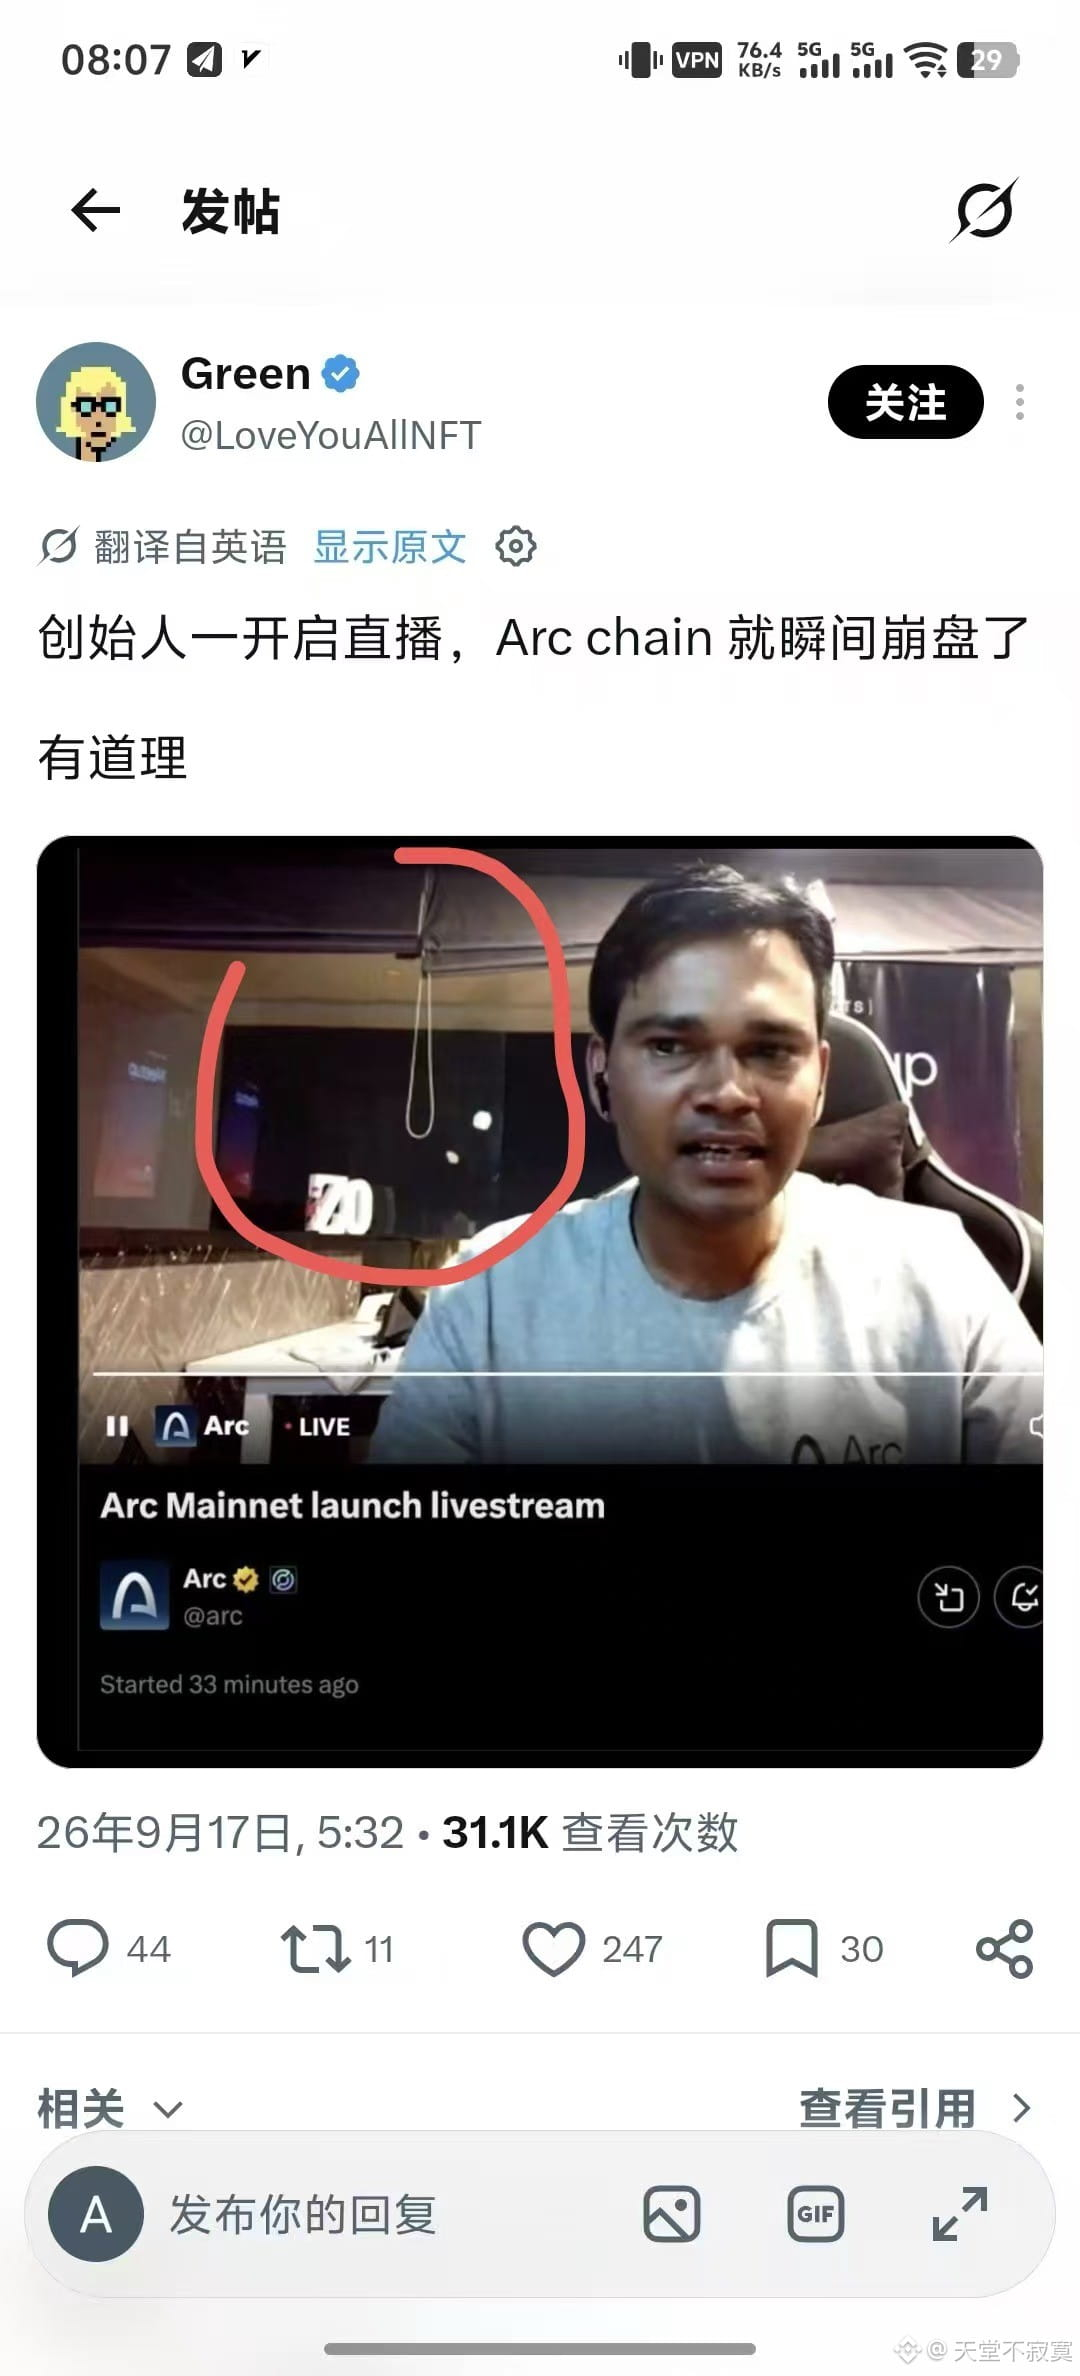
Ah San geht aus und macht auf sich aufmerksam in aller Welt #美众院推进比特币储备法案
Ah San geht aus und macht auf sich aufmerksam in aller Welt #美众院推进比特币储备法案
1
252
·
--
$CNPY Er ist gegangen, aber dann ist es wieder weg – 10 Dollar.
$CNPY Er ist gegangen, aber dann ist es wieder weg – 10 Dollar.
399
·
--
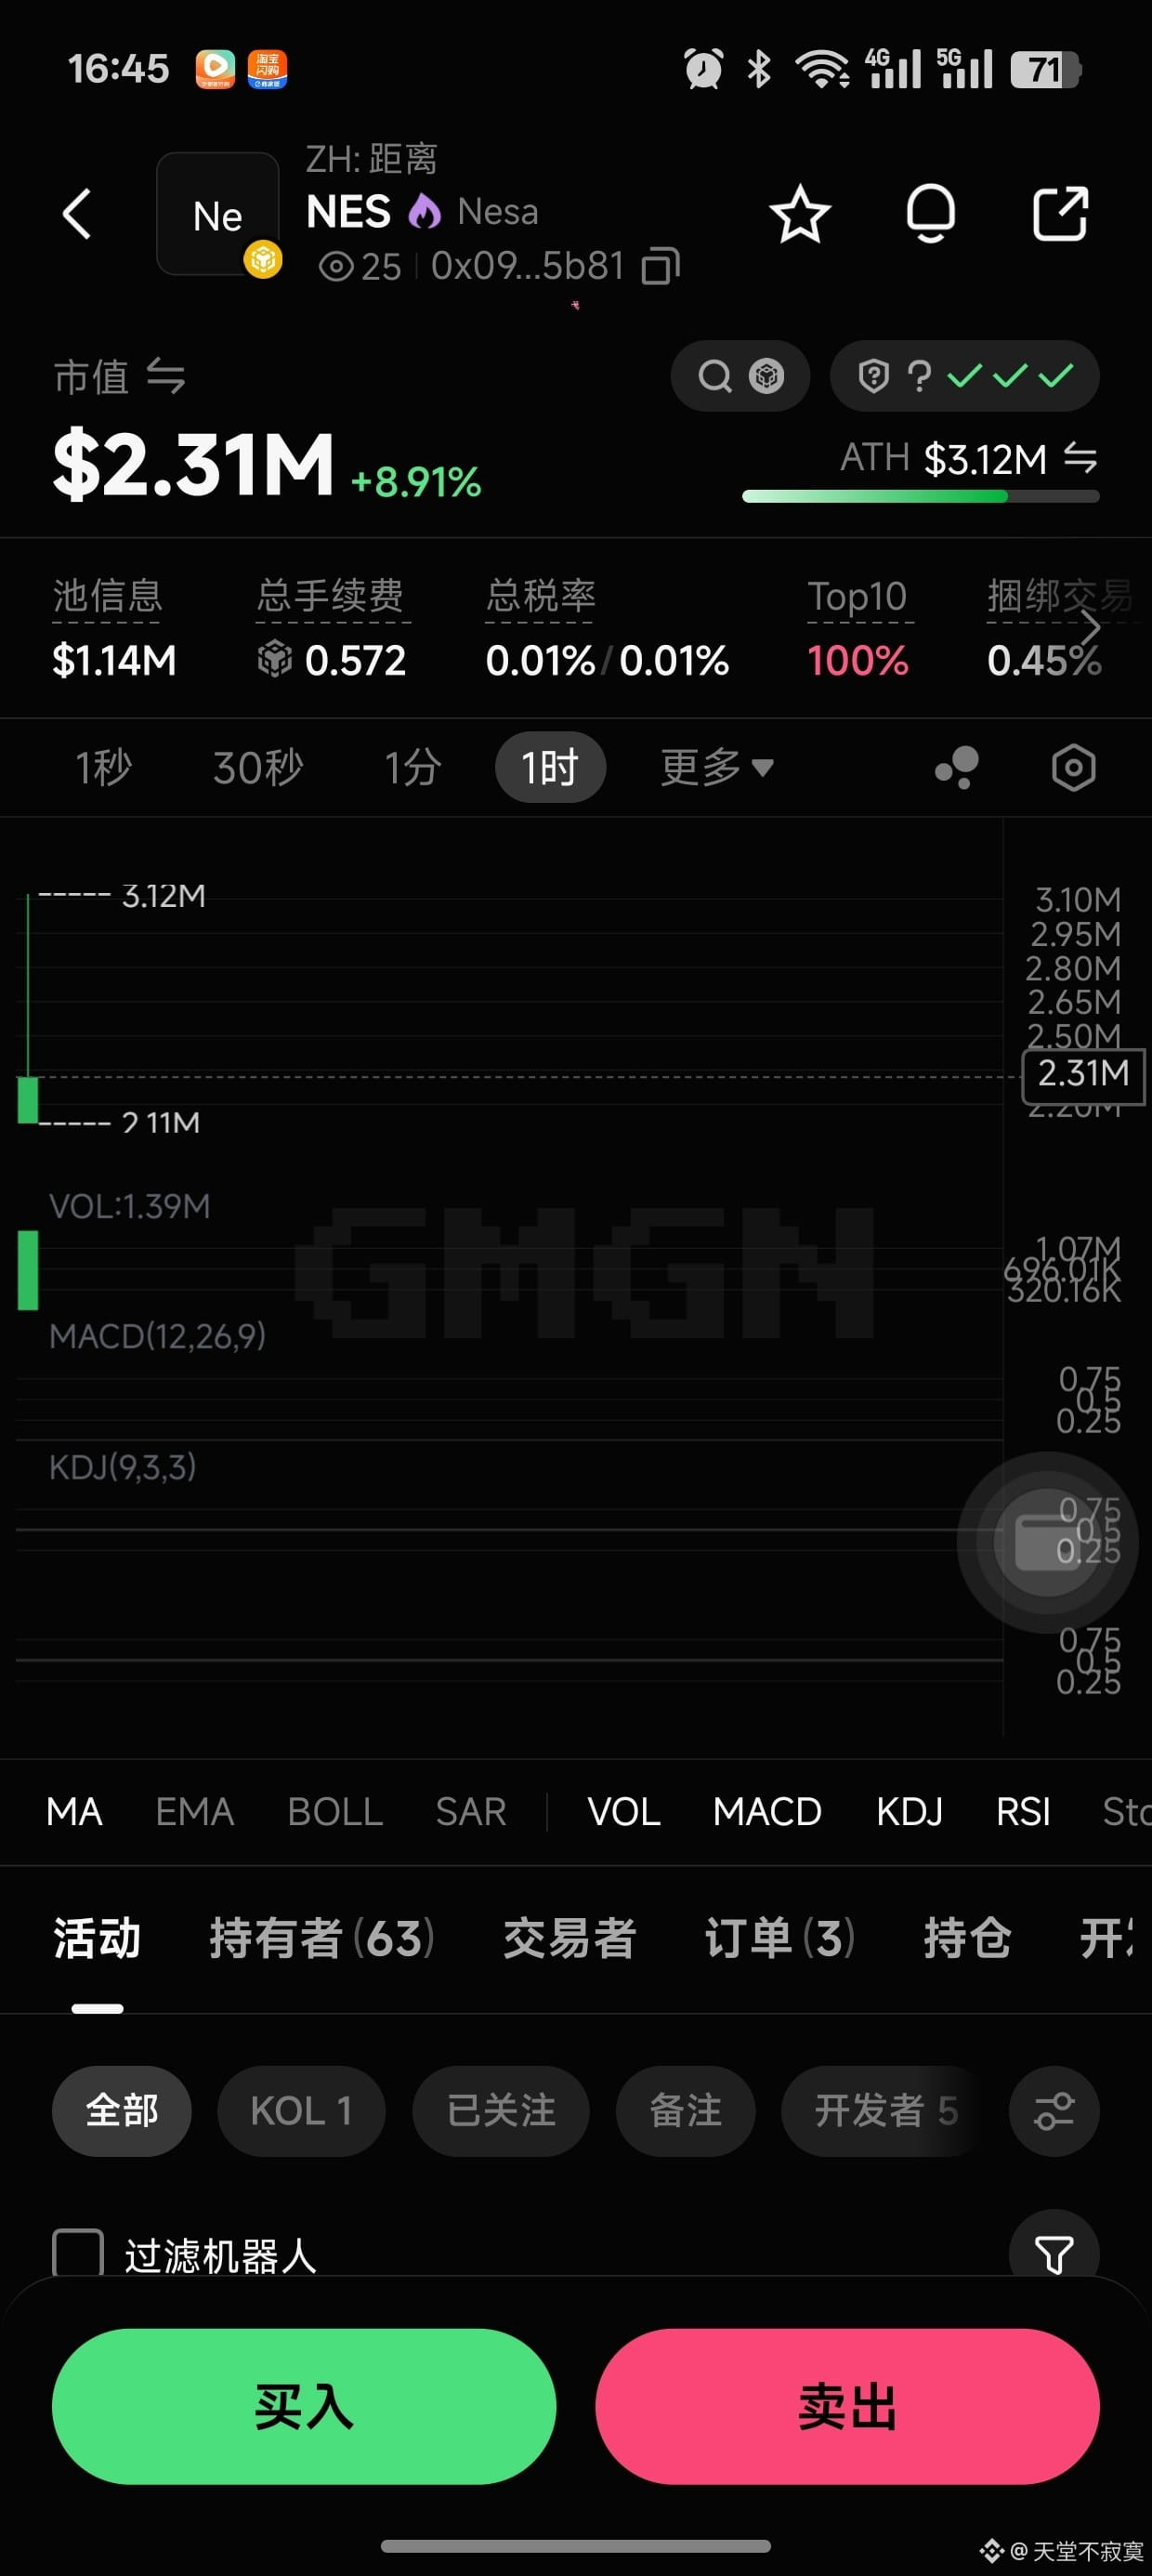
$NES Wo sind meine Coins? Die Top-10 zu 100% Coins?? Einzelspieler
$NES Wo sind meine Coins? Die Top-10 zu 100% Coins?? Einzelspieler
746
·
--
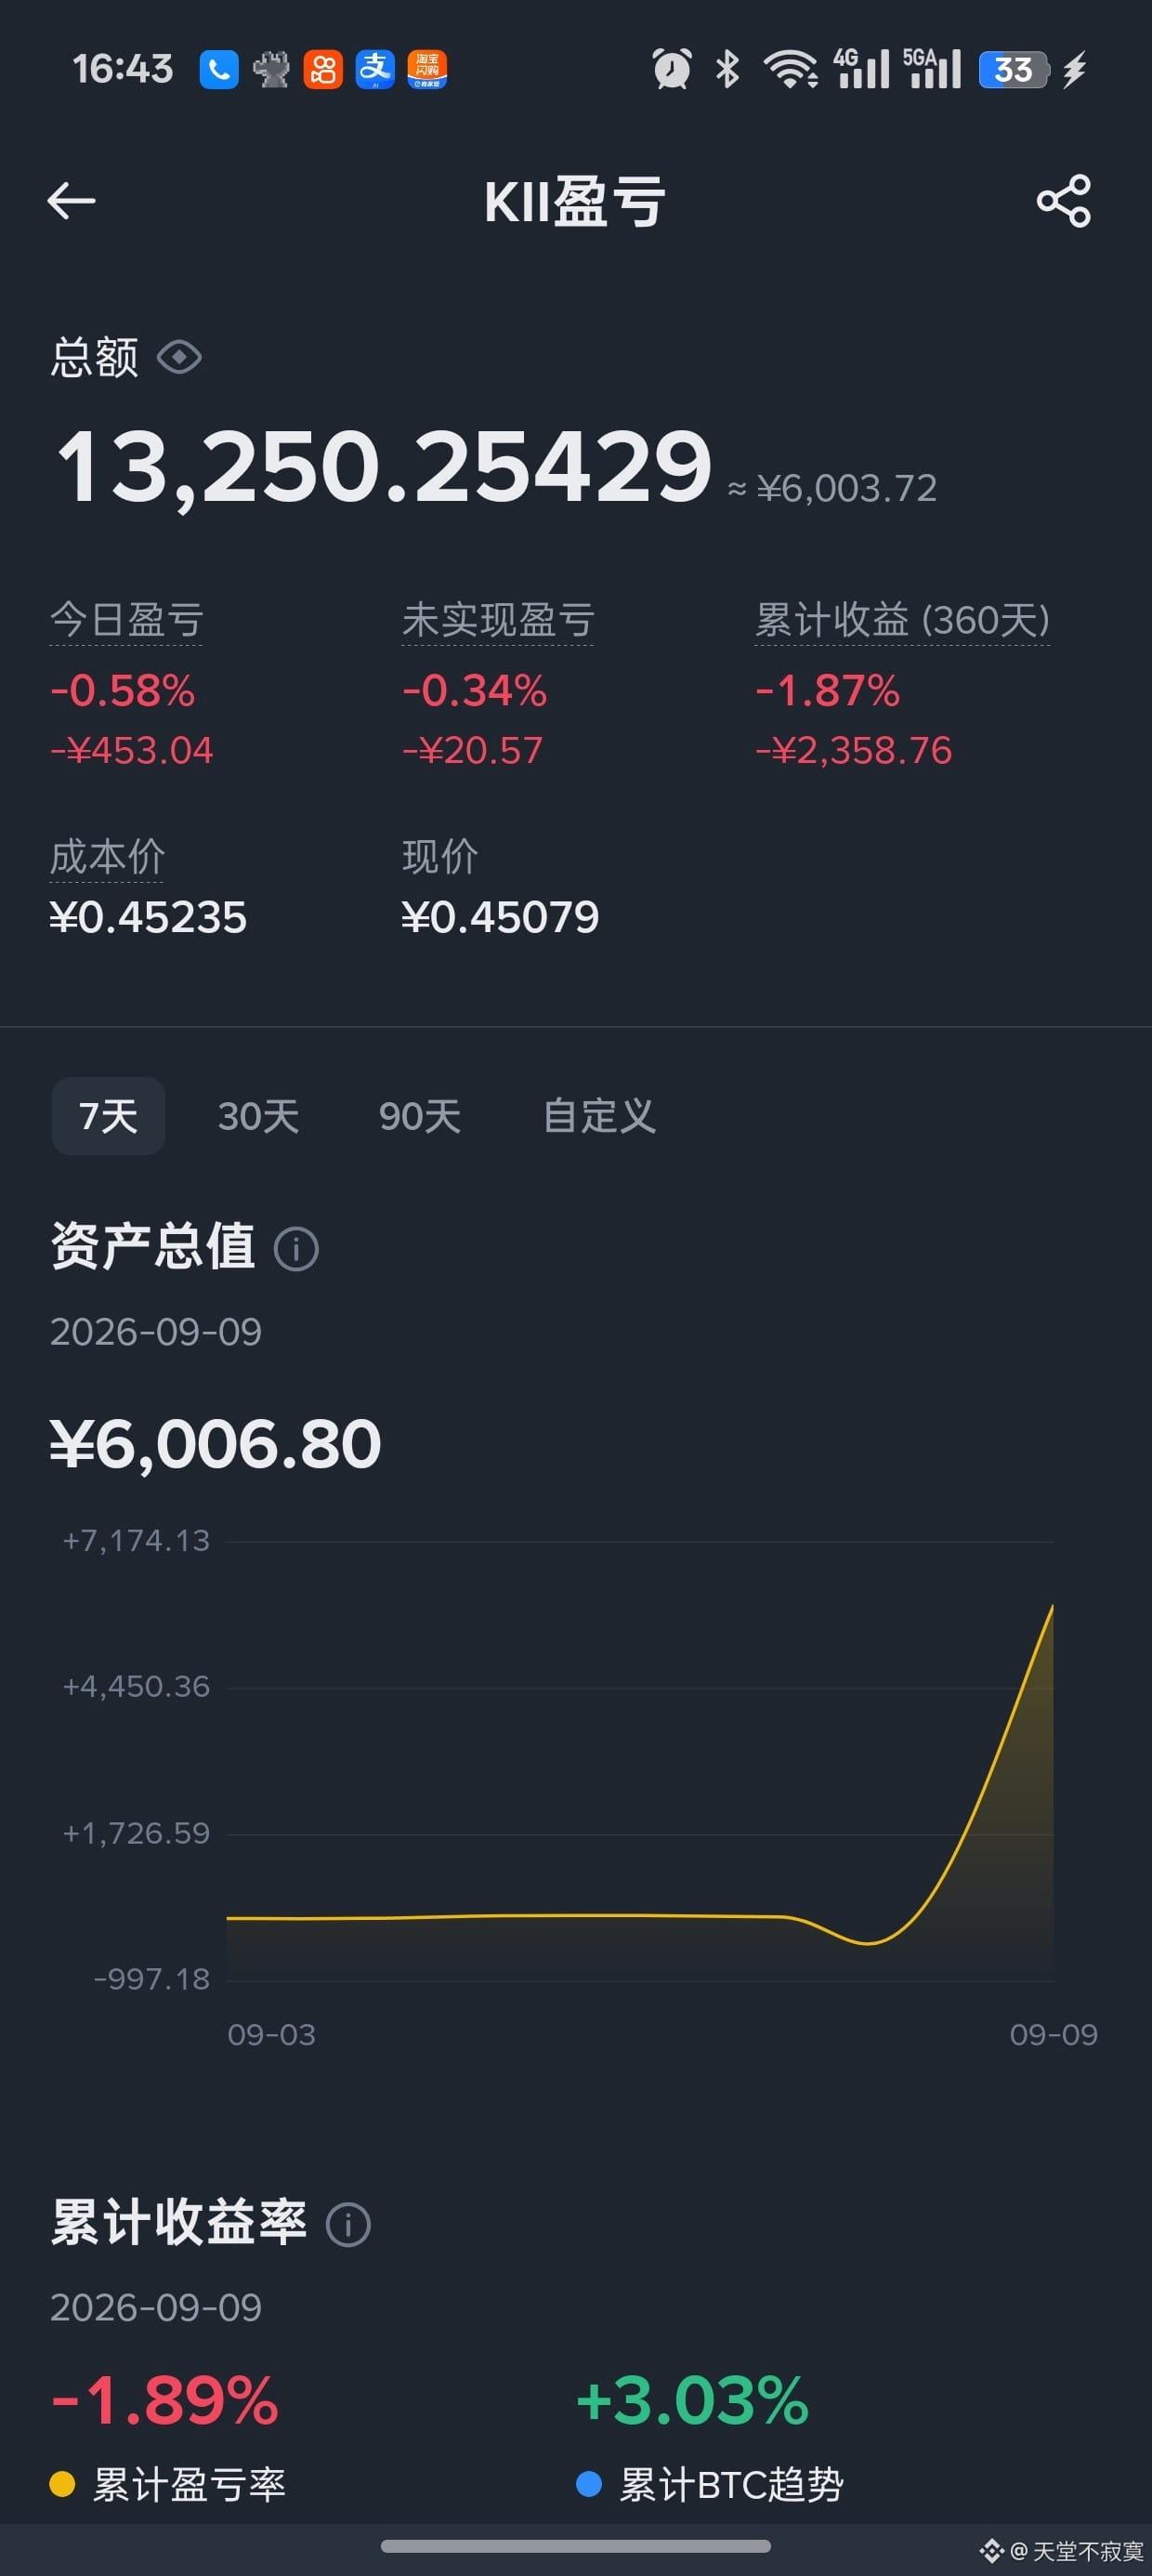
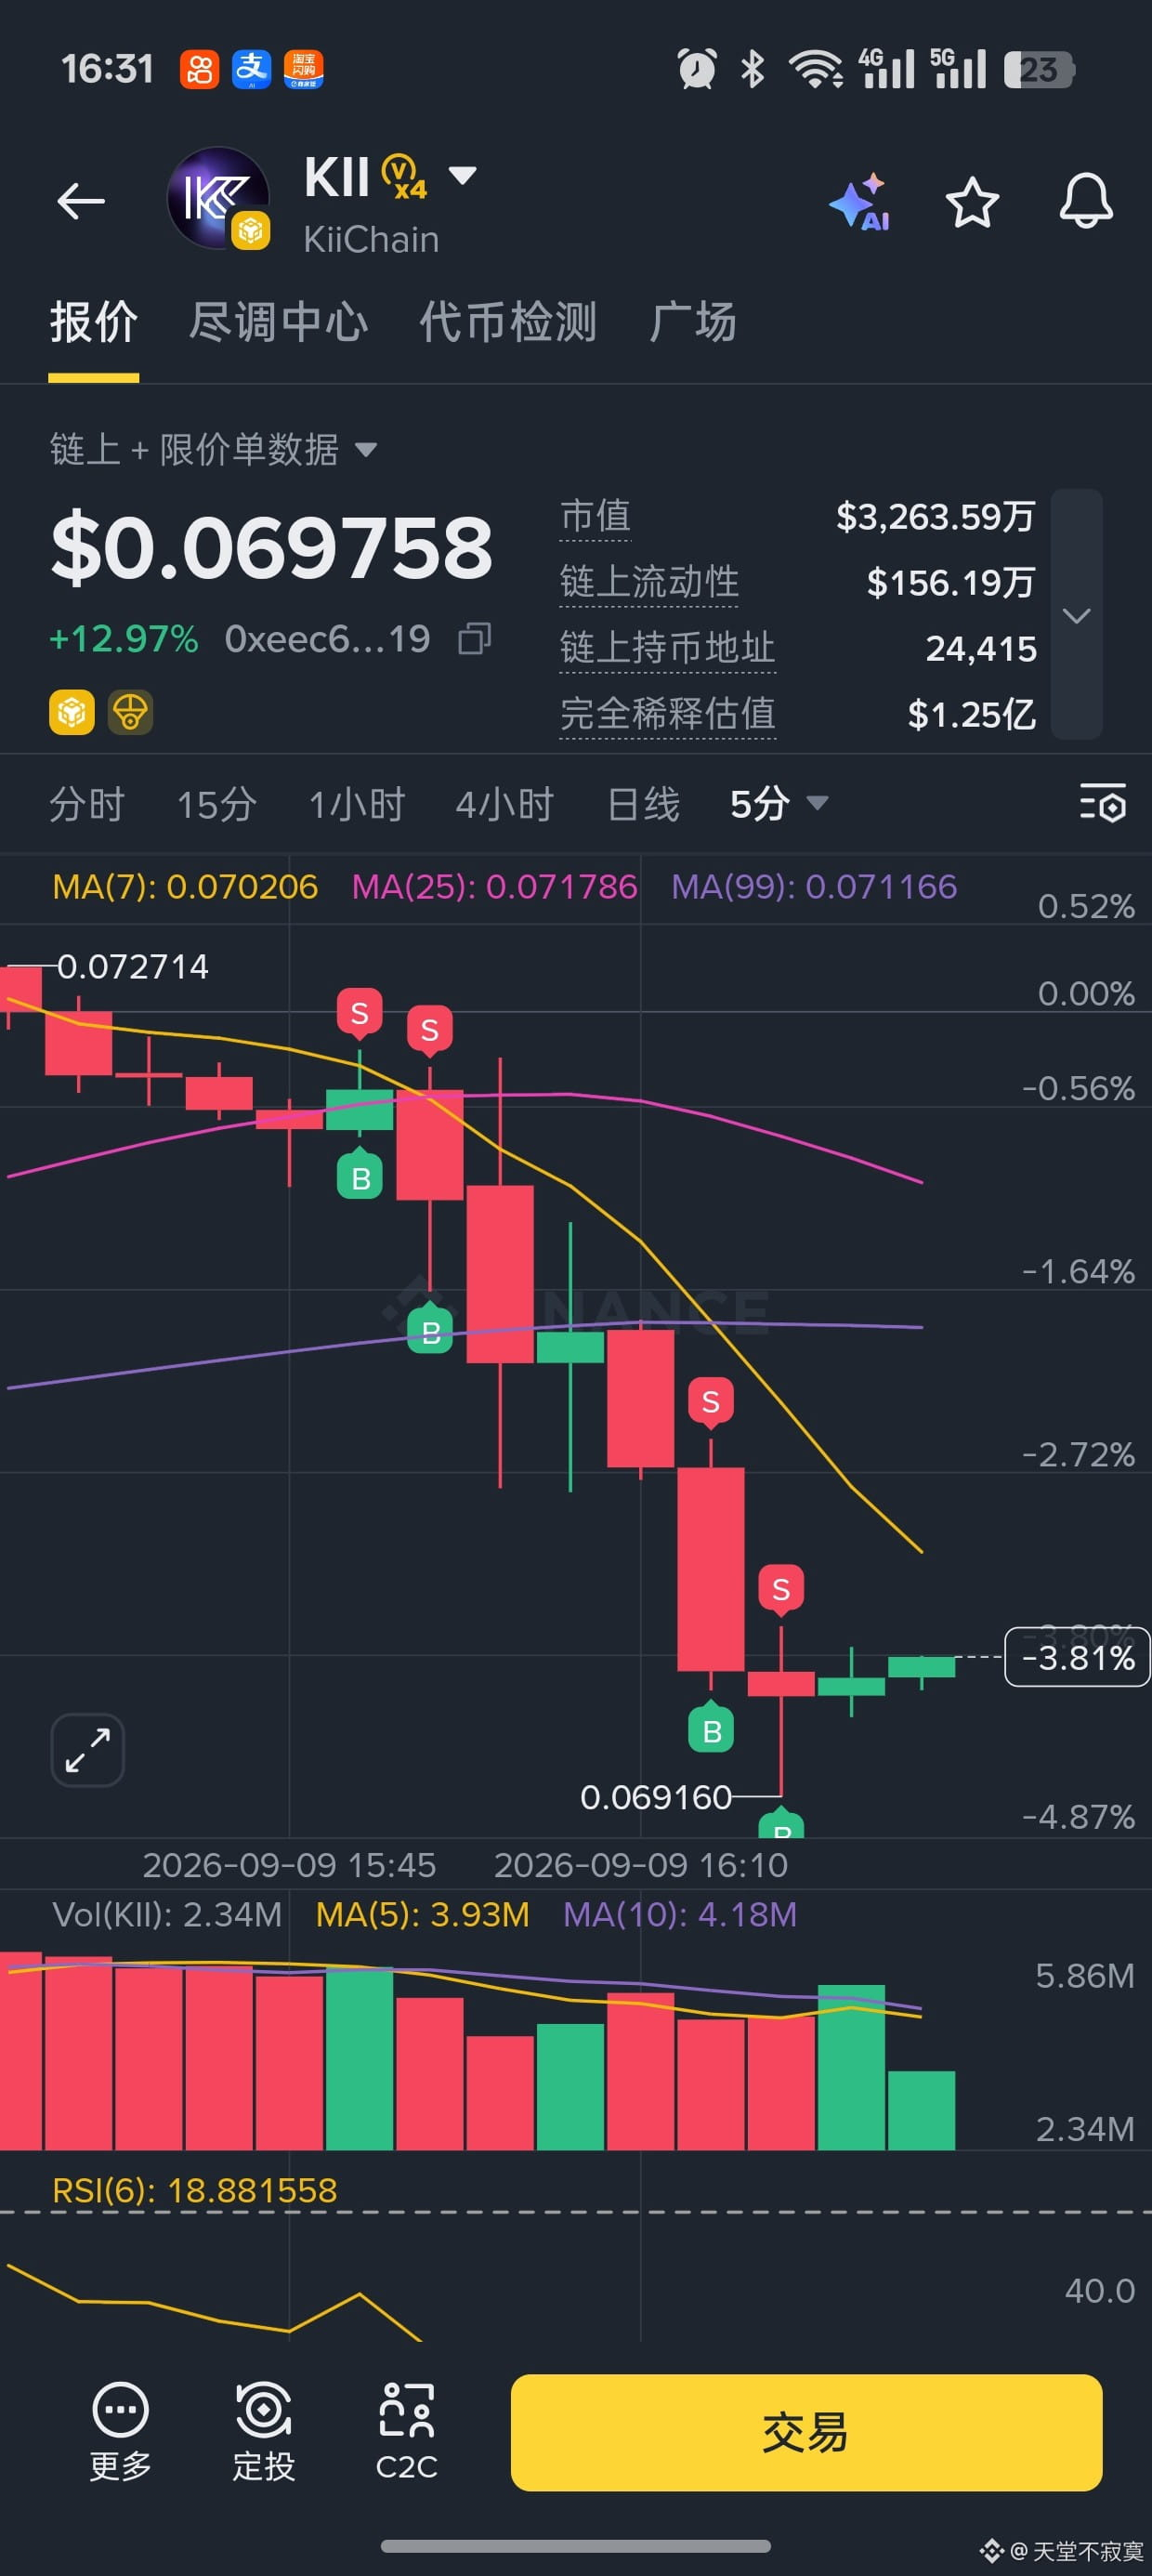
$KII hat nicht gehalten, so dass ich mir die Haut aufgeschnitten habe, oh!
$KII hat nicht gehalten, so dass ich mir die Haut aufgeschnitten habe, oh!
106
·
--
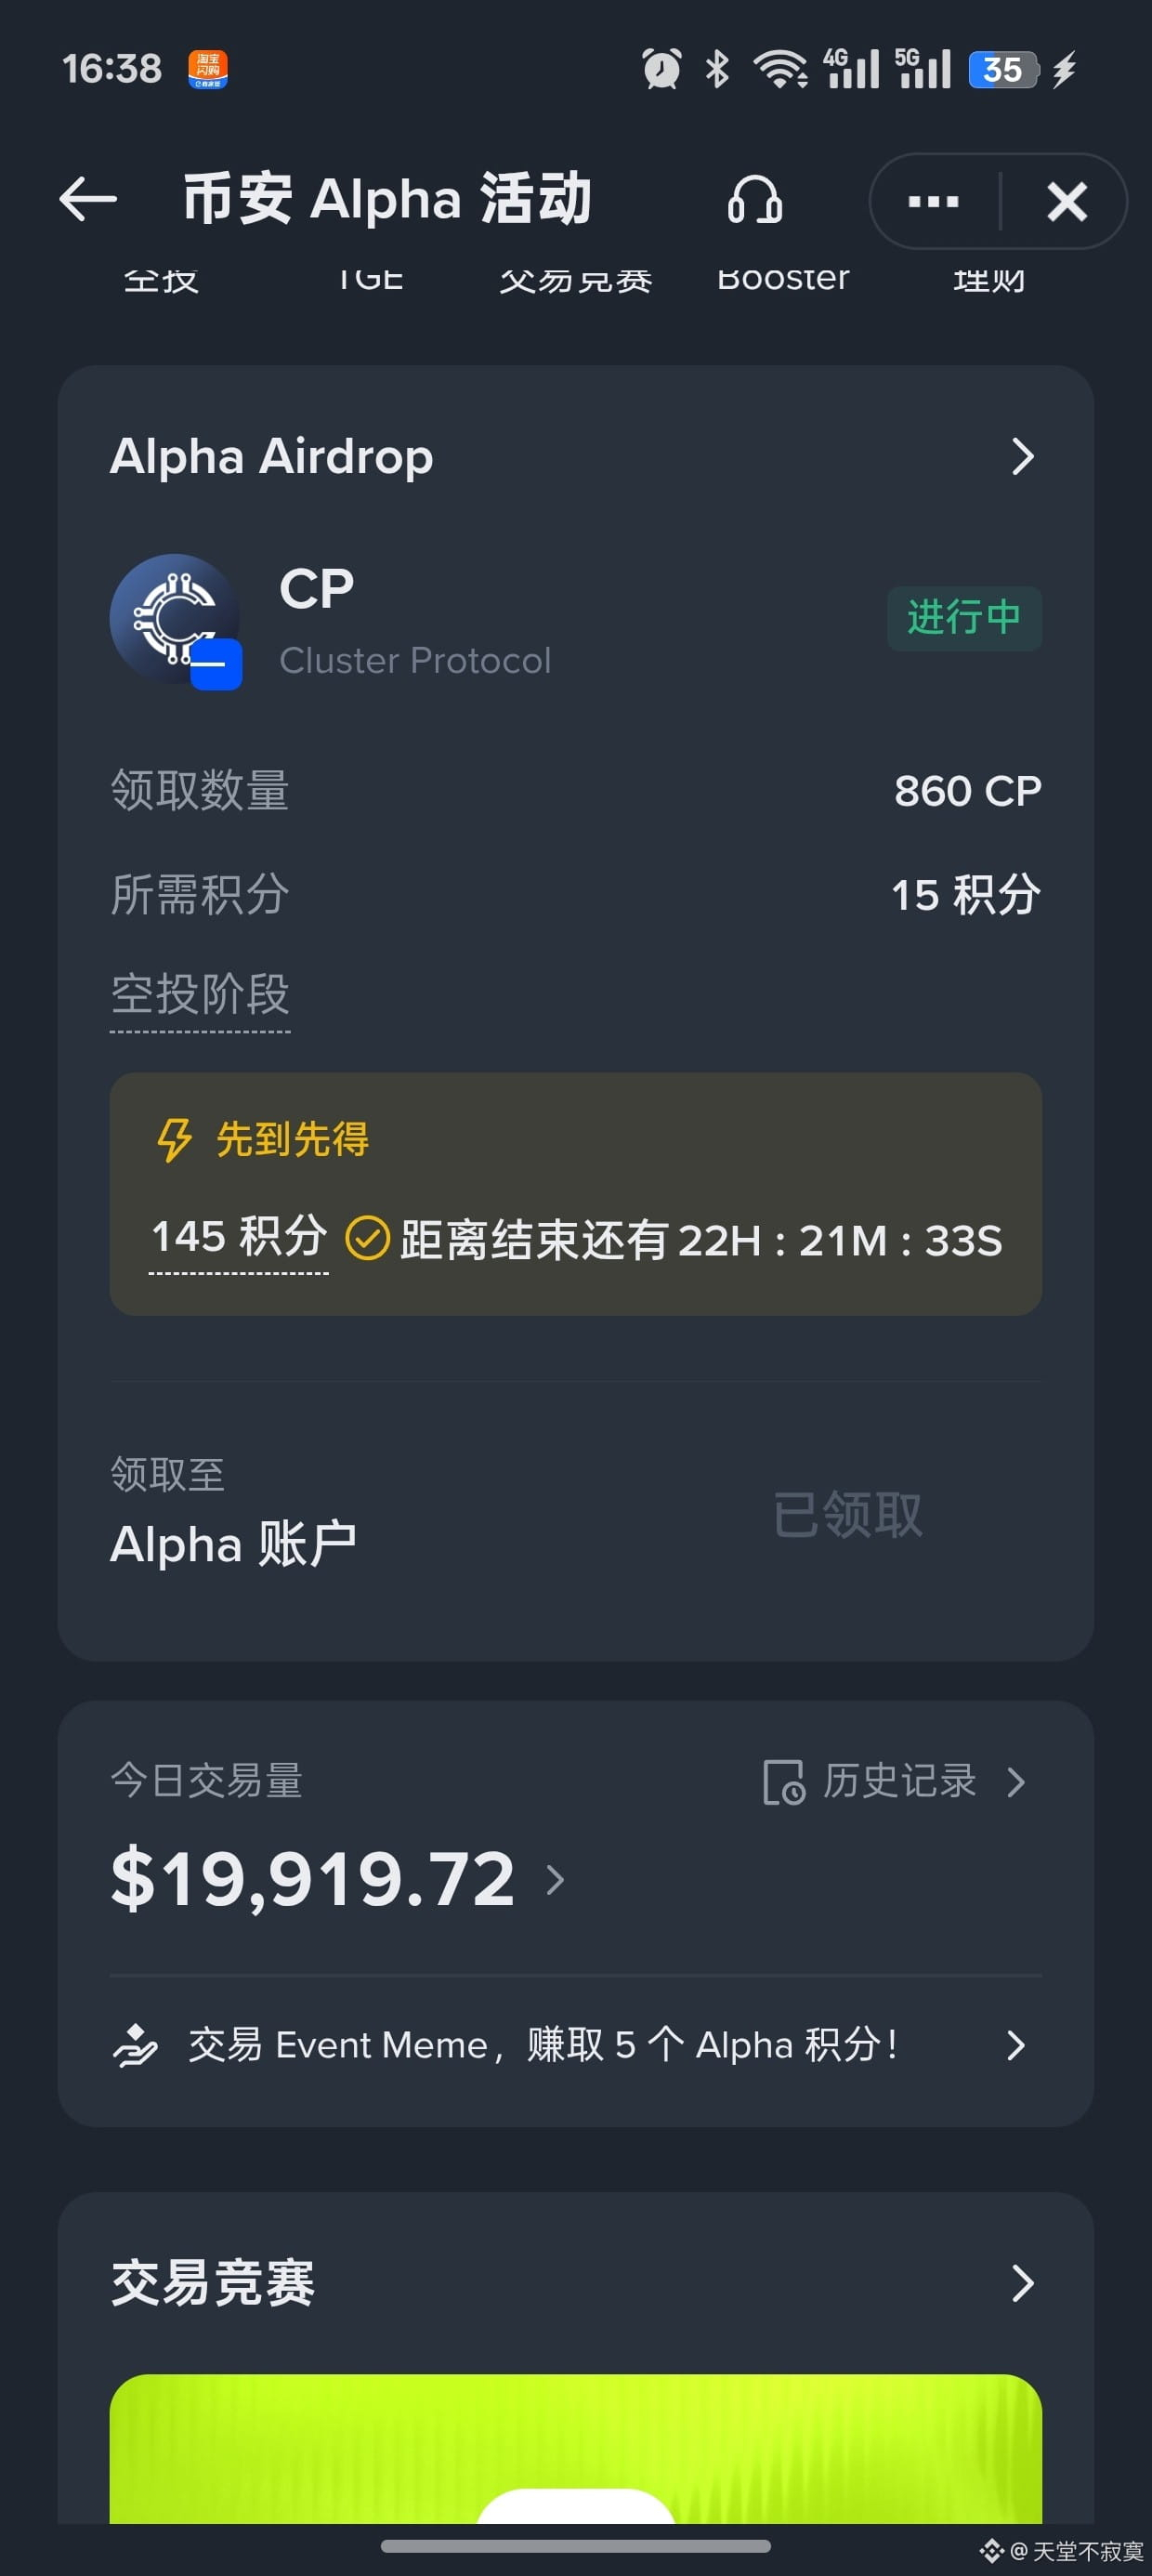
Ihr seid abgehoben, es schmeckt zu gut?? 30 Dollar sehen sie nicht mehr—wollen sie jetzt zu 100 Punkten?
Ihr seid abgehoben, es schmeckt zu gut?? 30 Dollar sehen sie nicht mehr—wollen sie jetzt zu 100 Punkten?
1
714
·
--
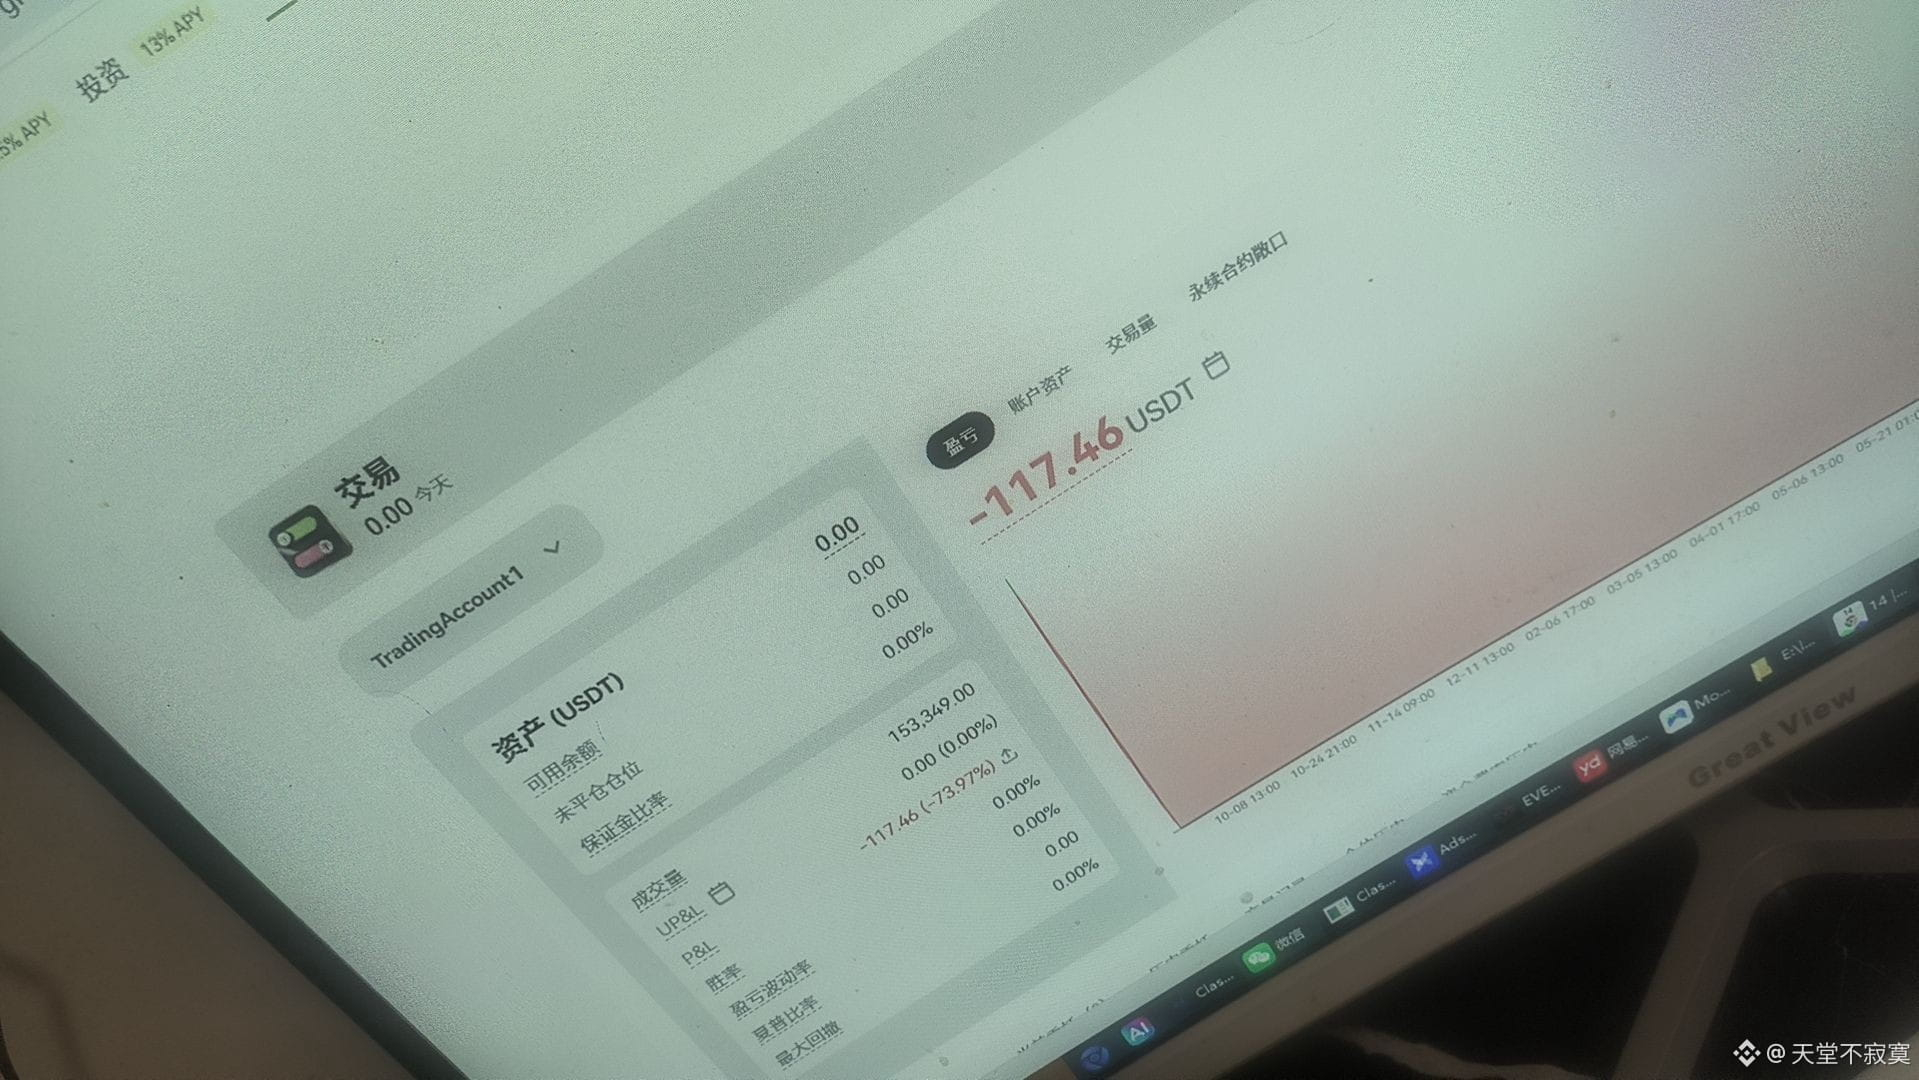
$GRVT Anti-Lordingtaktik, egal – aber dann haben wir auch noch ein Luftdrop bekommen und dabei einen nicht registrierten Account entdeckt 😭😭😭
$GRVT Anti-Lordingtaktik, egal – aber dann haben wir auch noch ein Luftdrop bekommen und dabei einen nicht registrierten Account entdeckt 😭😭😭
3
4
3.6k
·
--
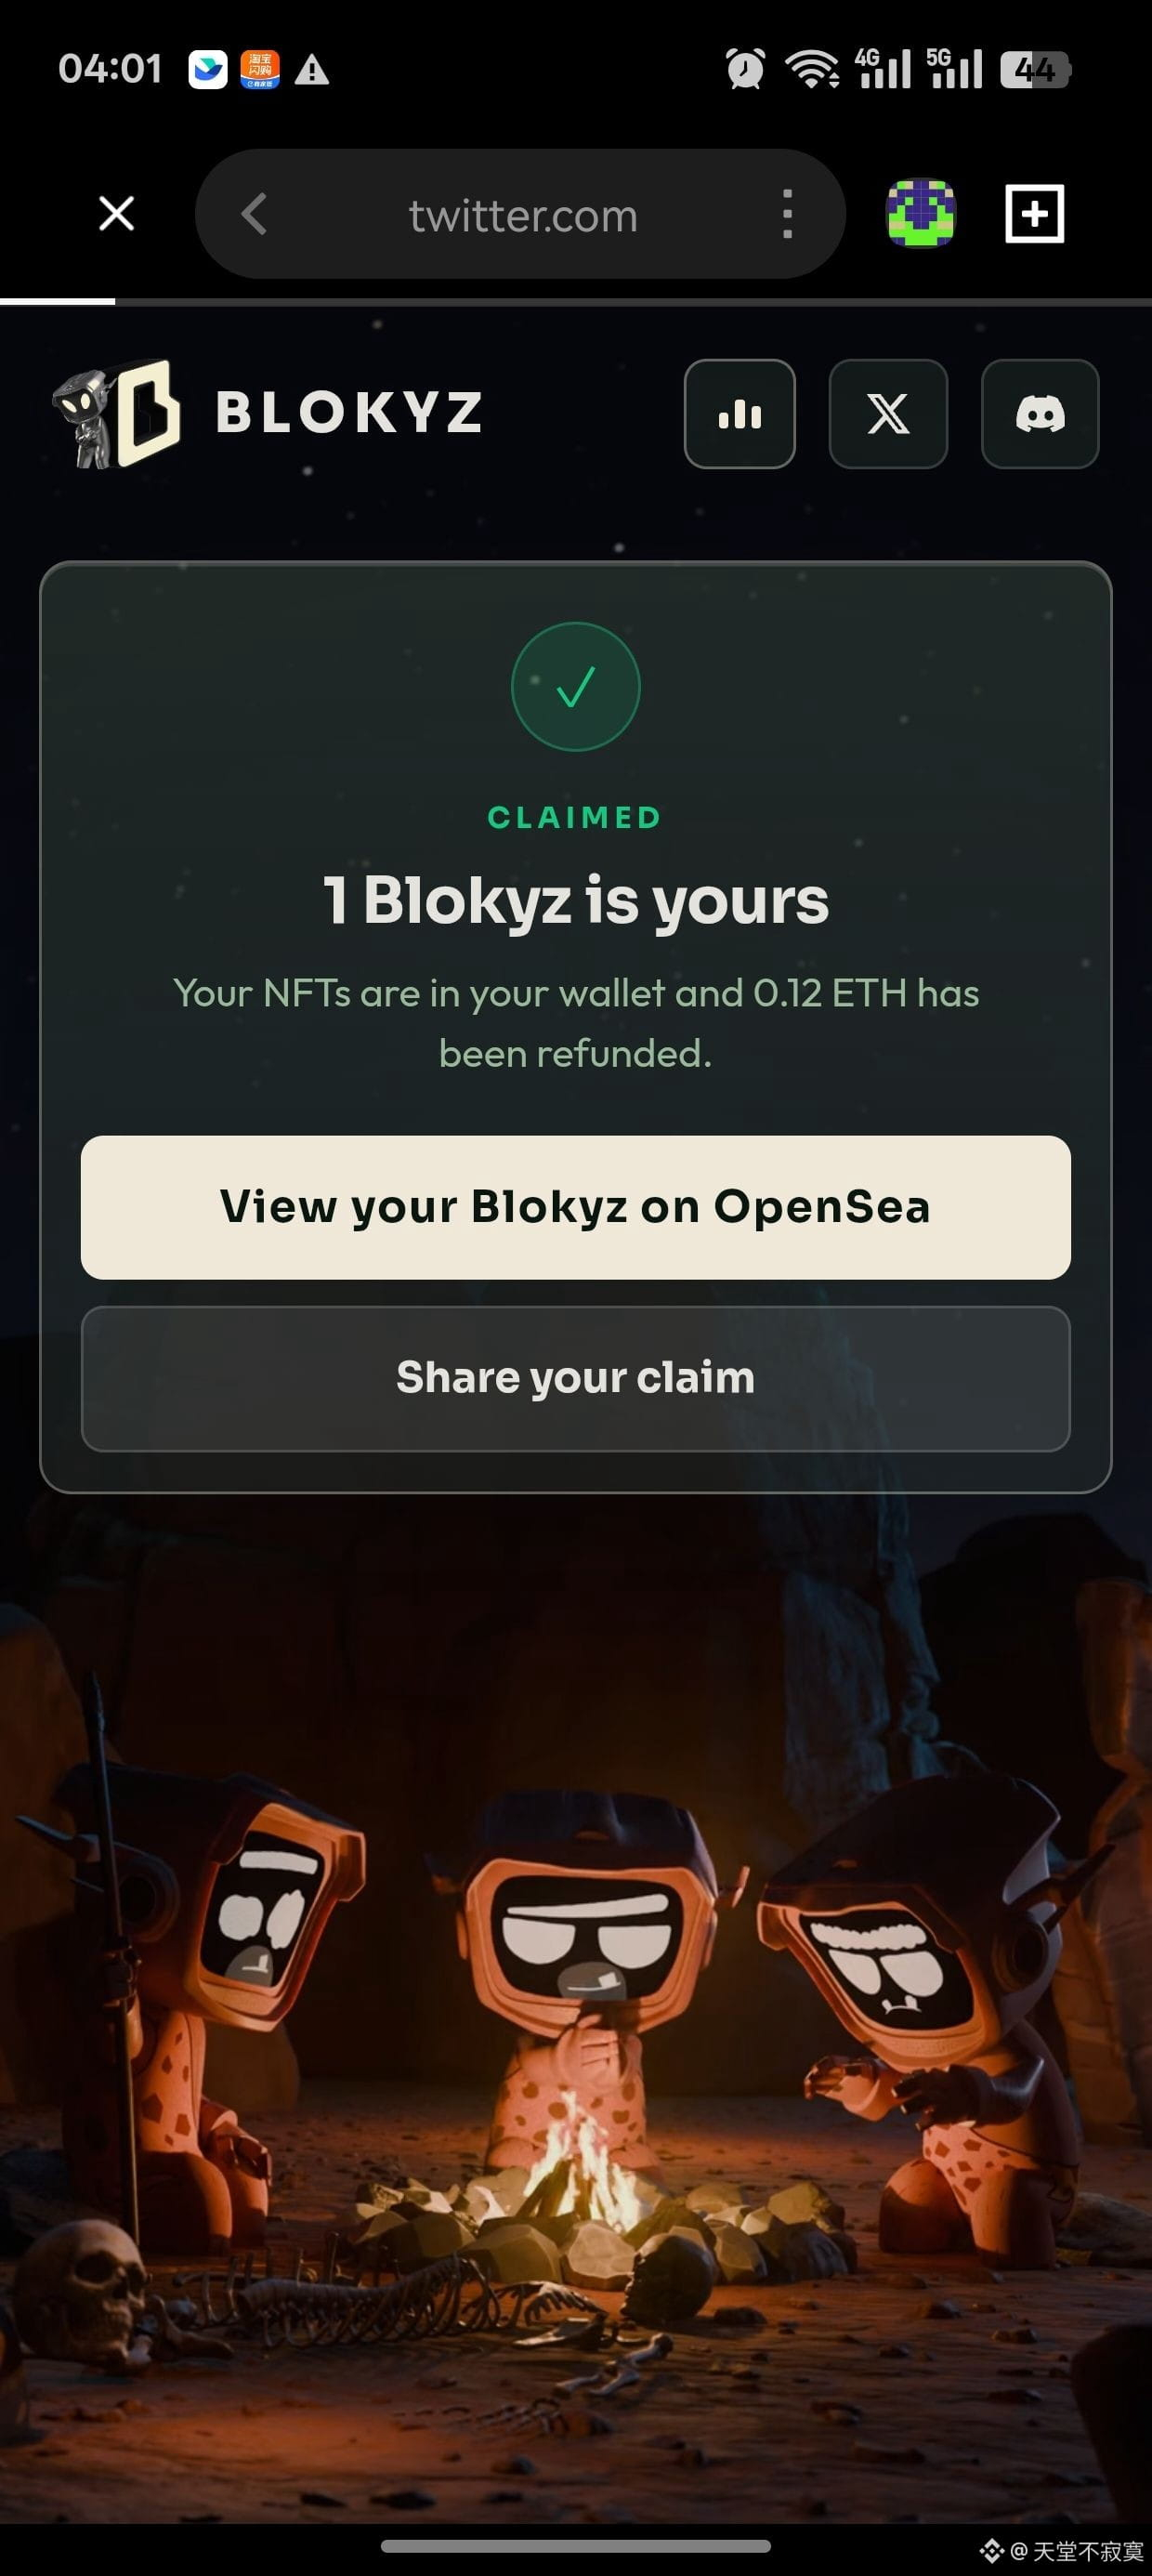
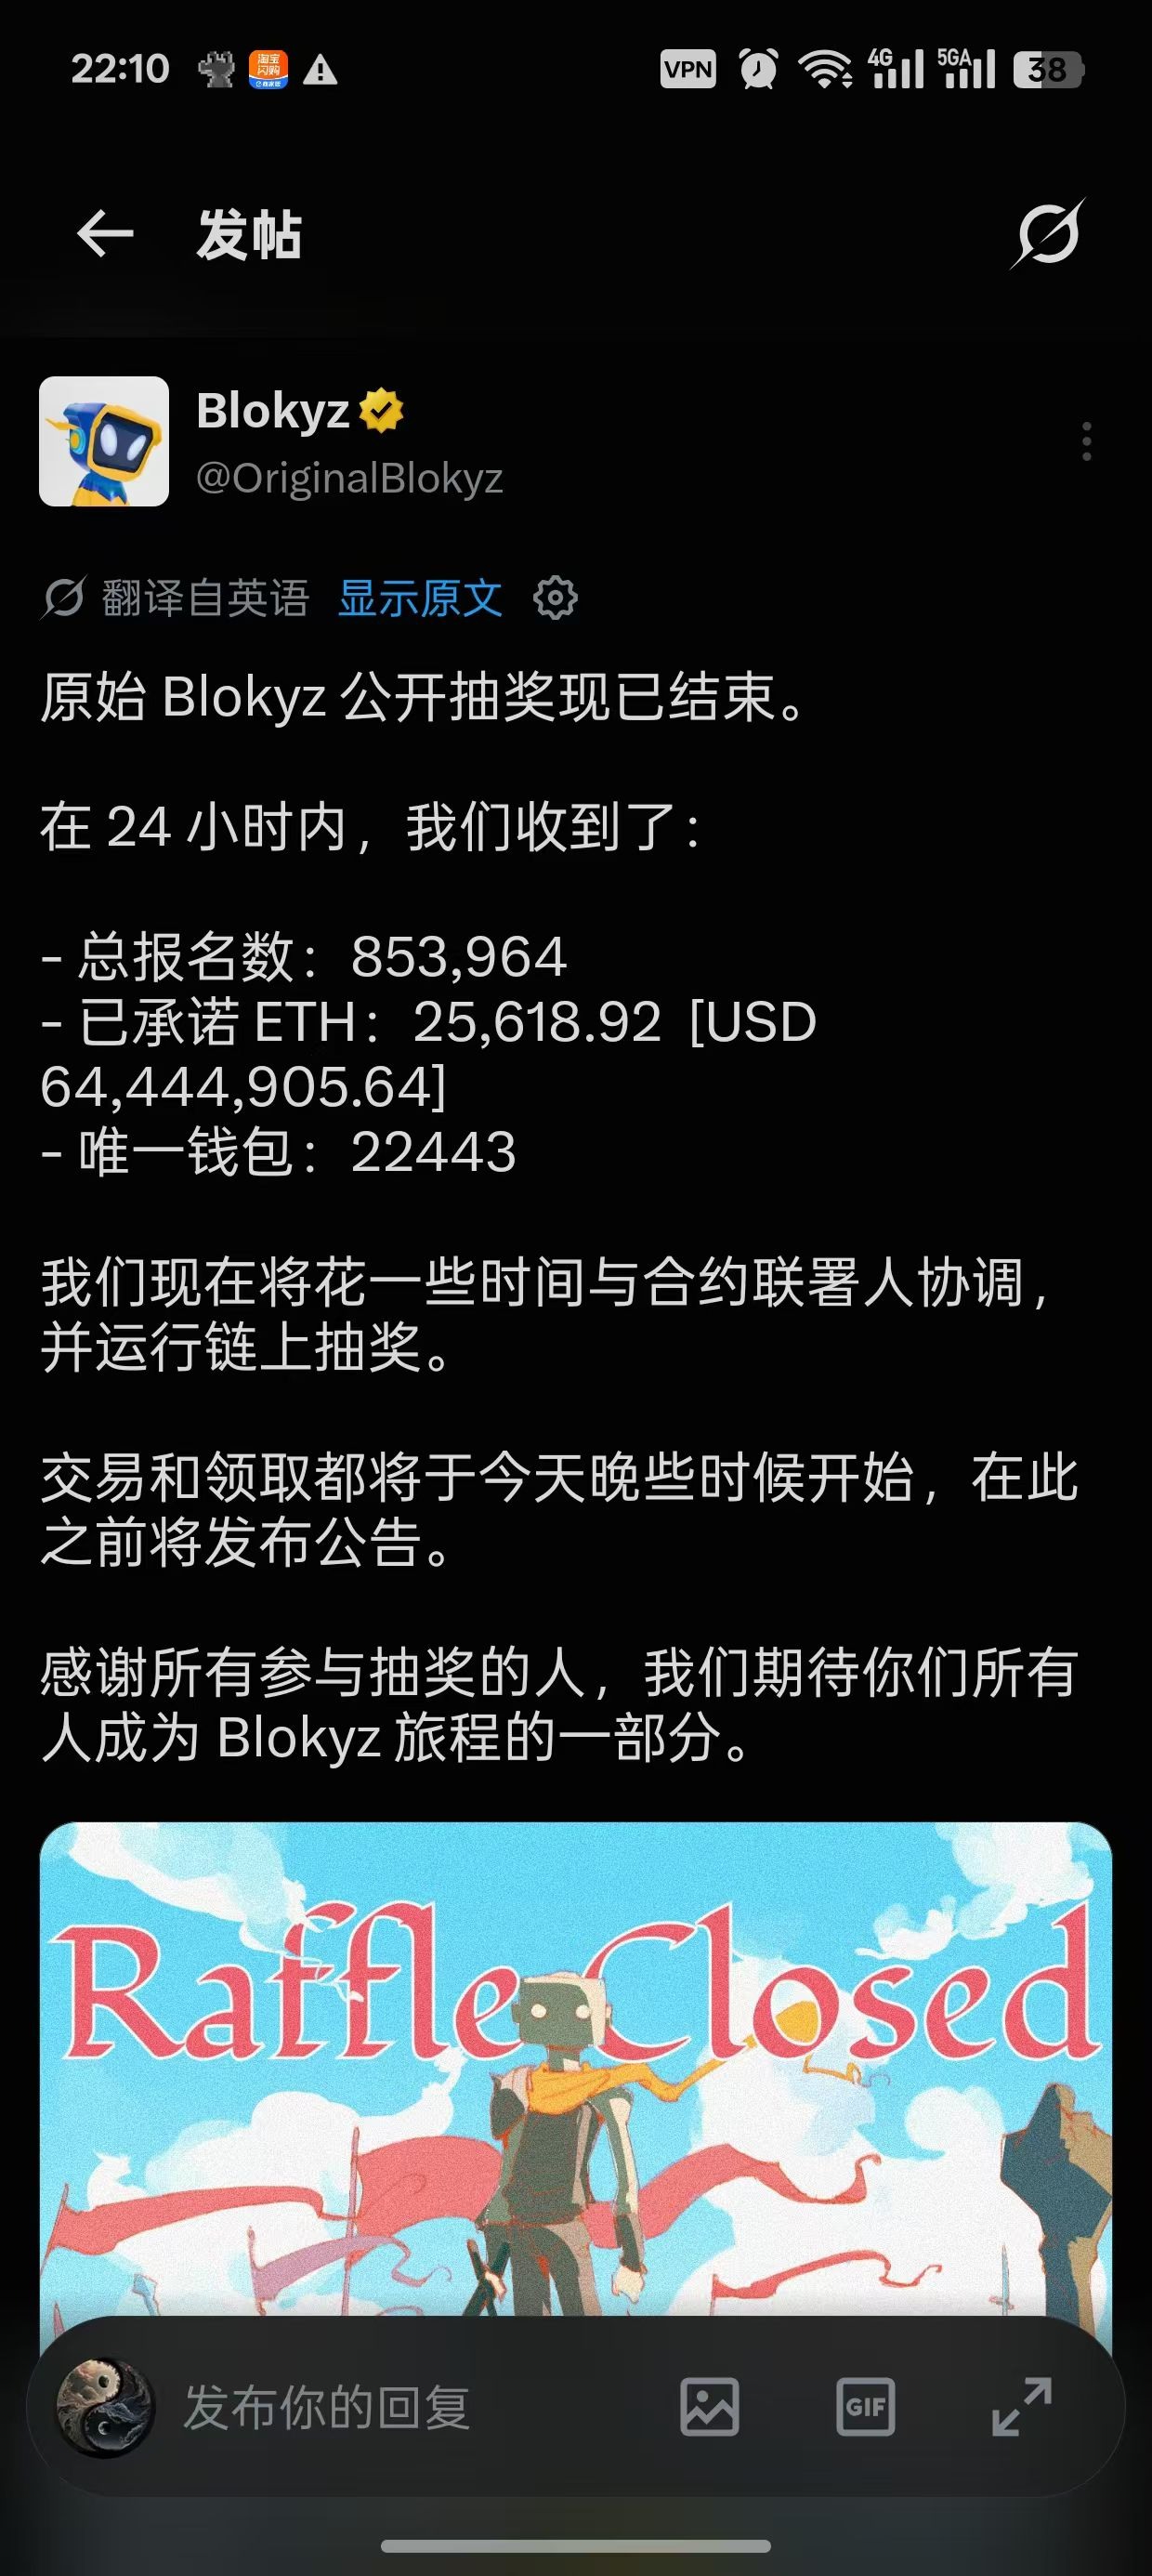
Wenn Nordkoreaner den Blokyz-Vertrag angreifen, gehen wir direkt zurück in den Bärenmarkt! Dann bleibt mir nur noch, Schrauben zu drehen!
Wenn Nordkoreaner den Blokyz-Vertrag angreifen, gehen wir direkt zurück in den Bärenmarkt! Dann bleibt mir nur noch, Schrauben zu drehen!
1
479
·
--
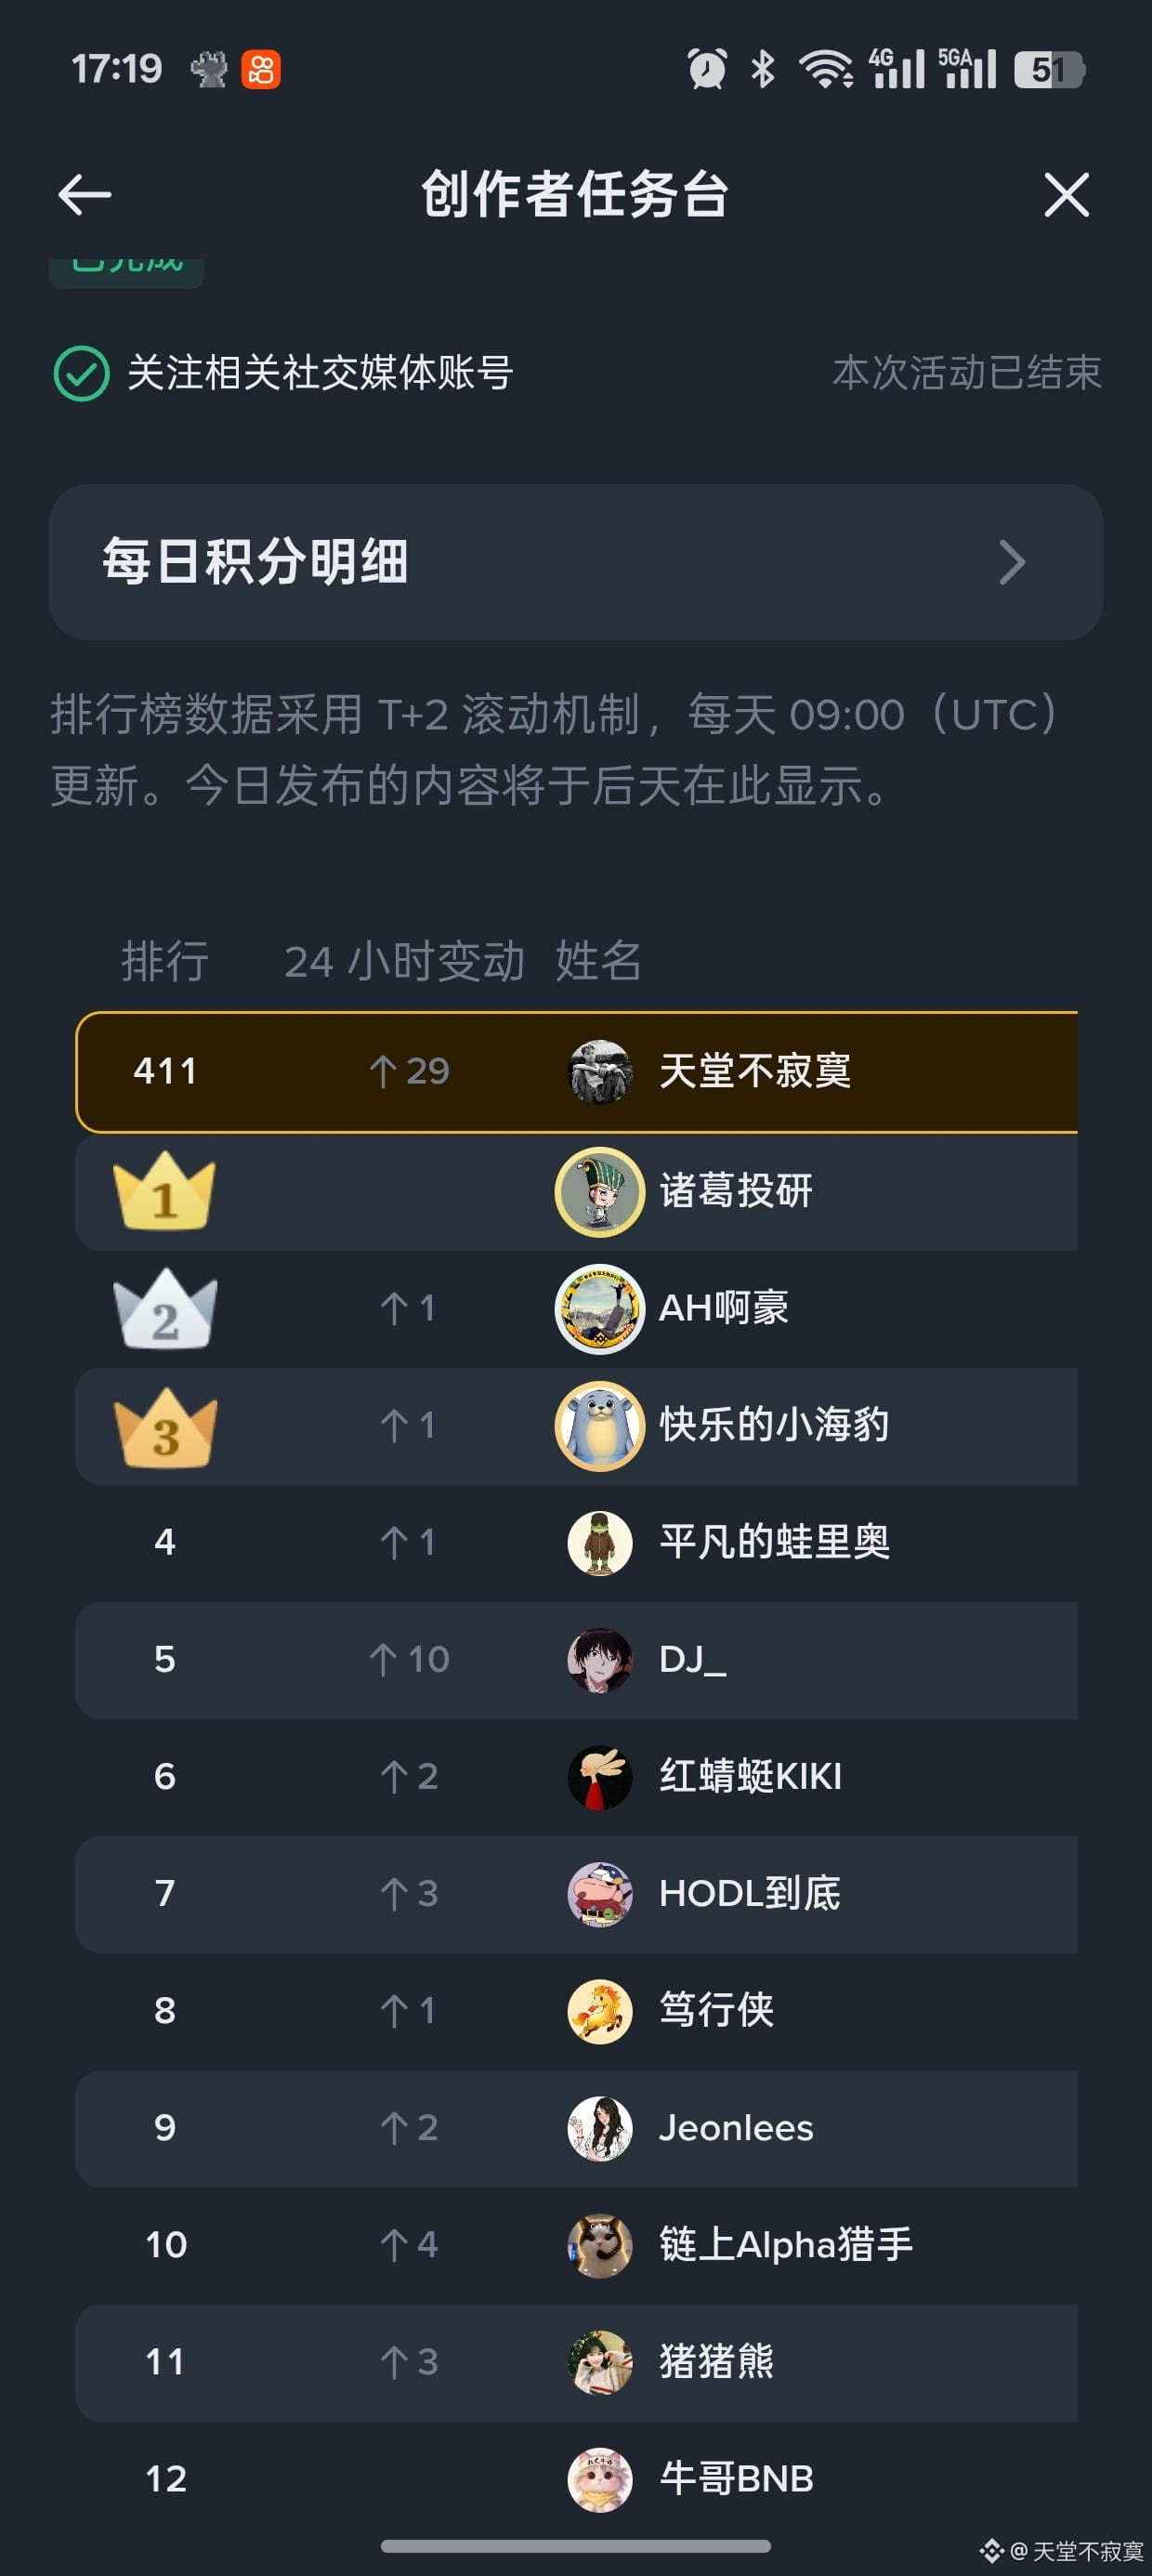
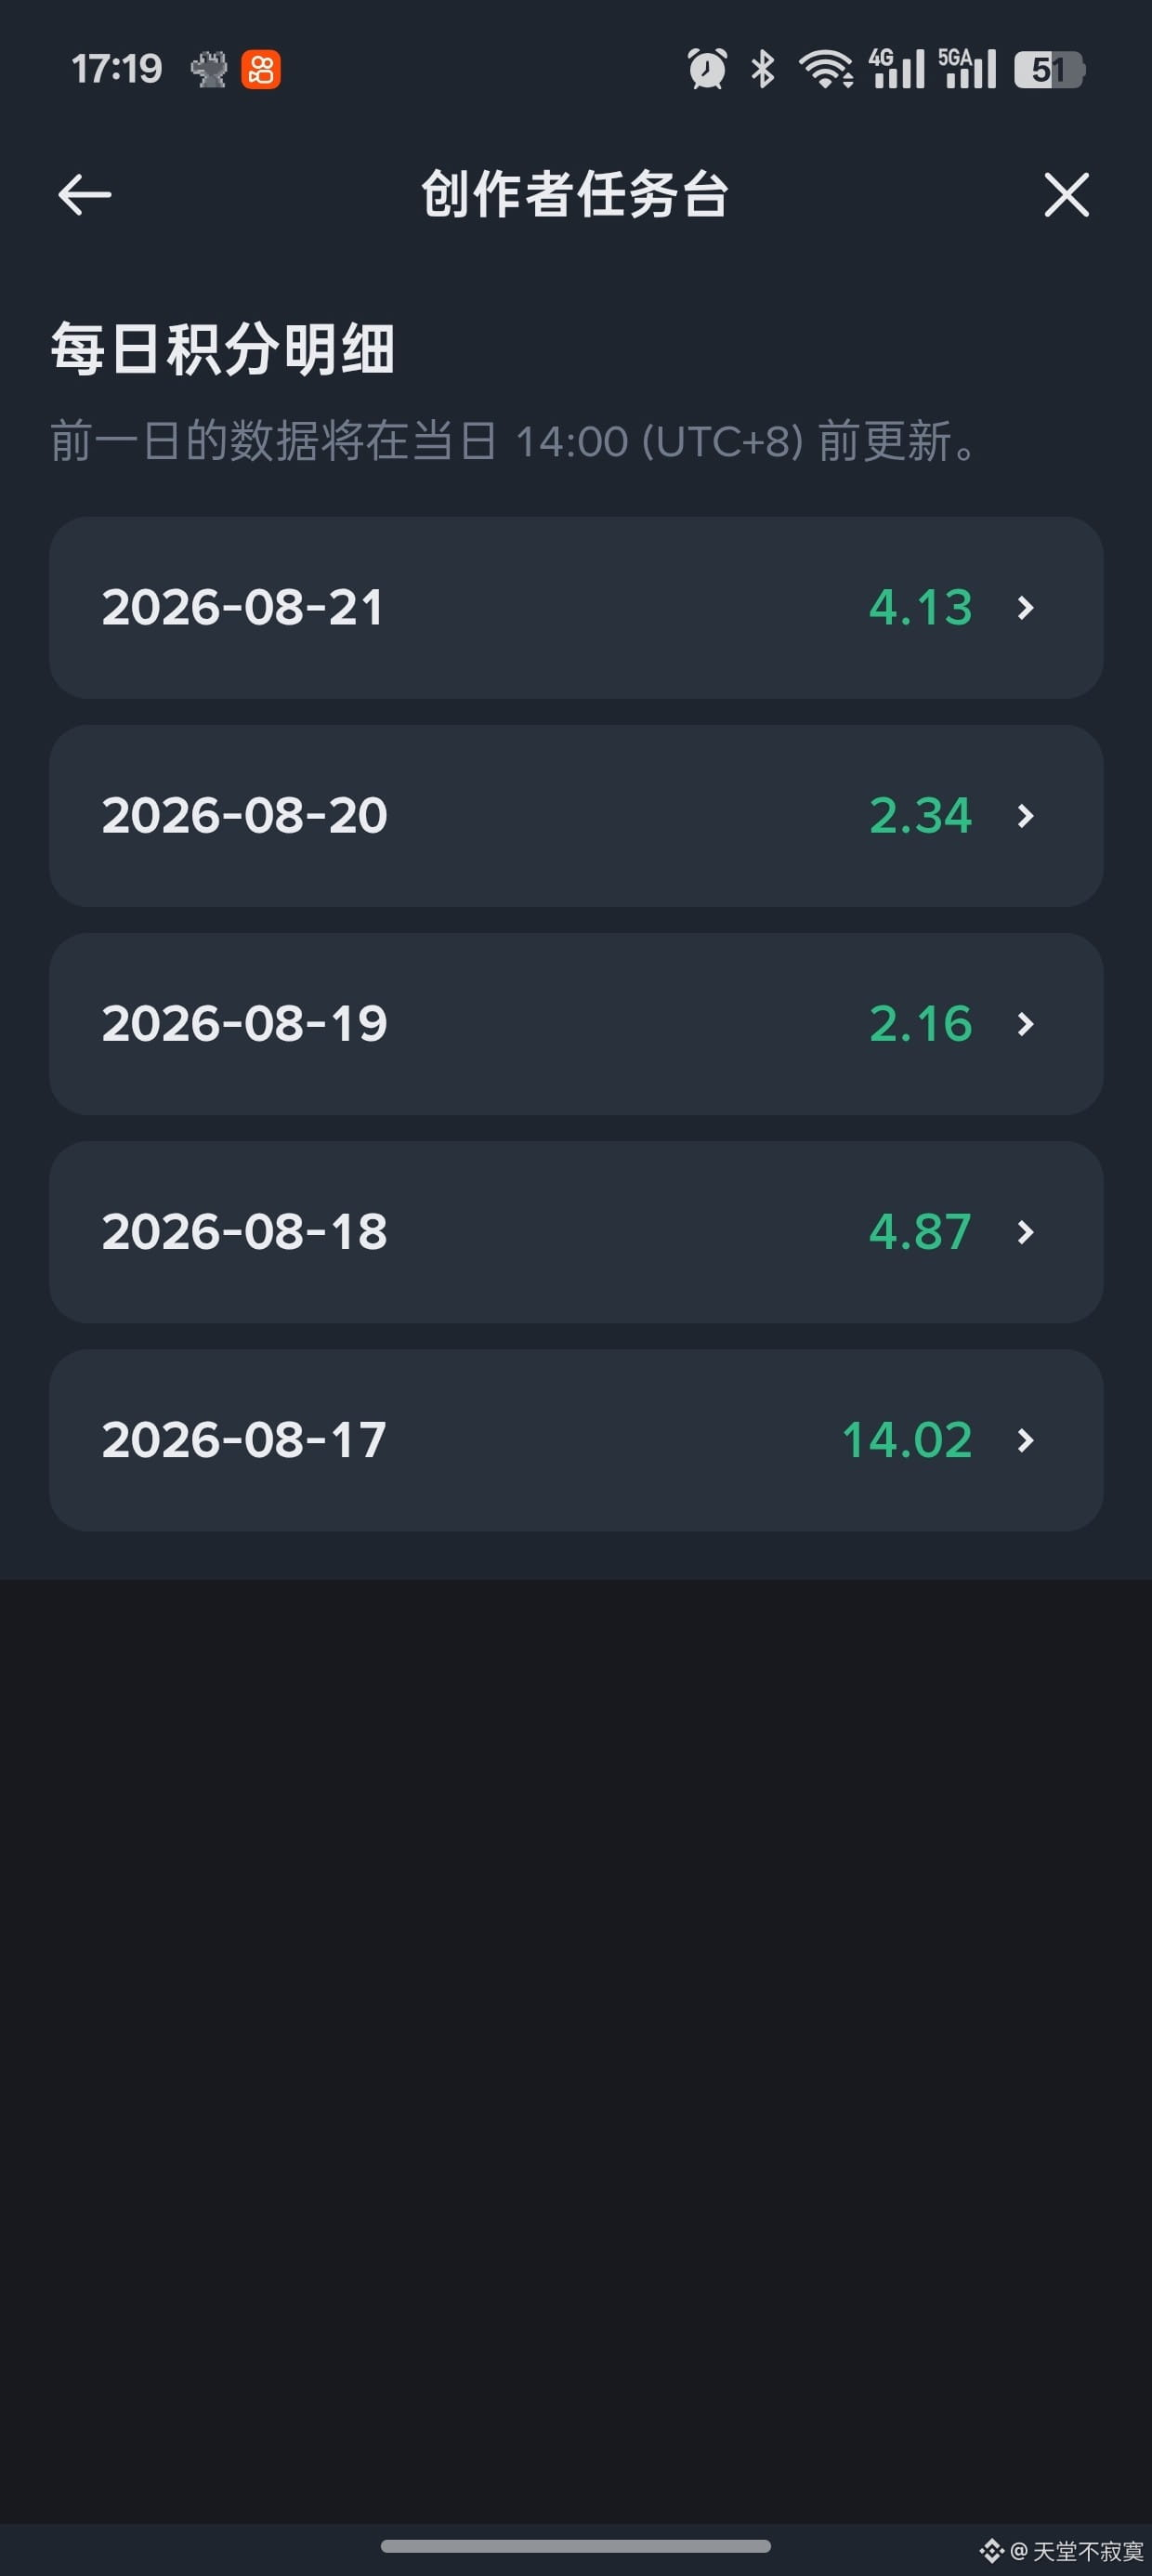
Zum Glück war der erste Tag stark, fast wären wir wieder nicht in die Rangliste gekommen—voller Stress, ziemlich viel Druck. Da müssten doch um die 30 Dollar gewesen sein, oder?
Zum Glück war der erste Tag stark, fast wären wir wieder nicht in die Rangliste gekommen—voller Stress, ziemlich viel Druck. Da müssten doch um die 30 Dollar gewesen sein, oder?
1
219
·
--
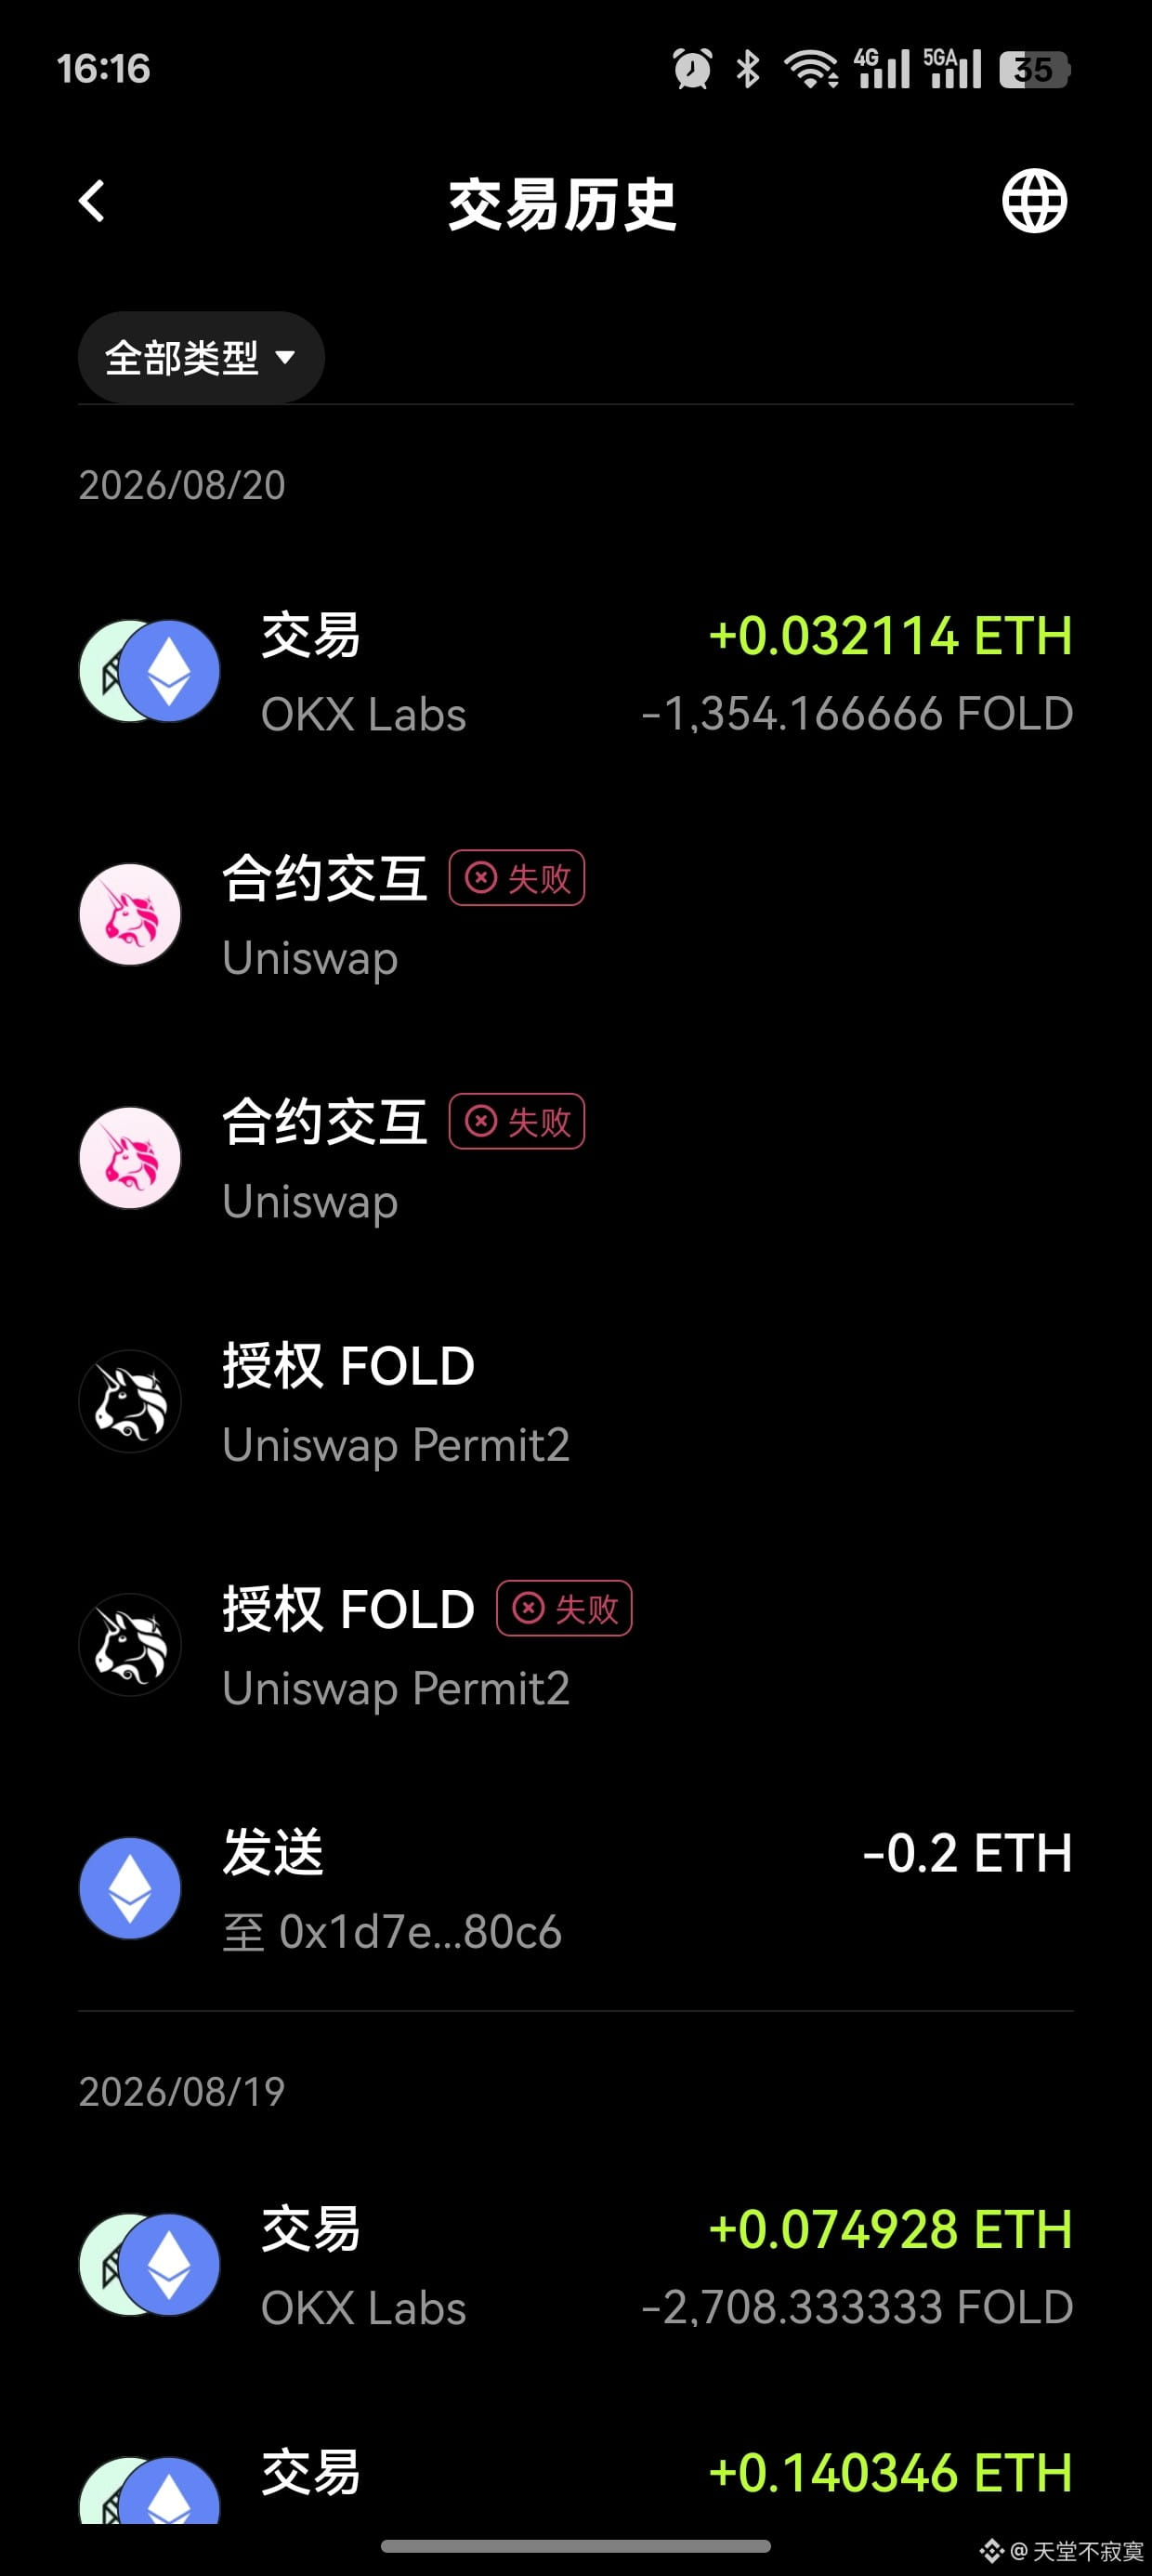
Noch ein Börsengang, der sich verzehnfacht hat – schade, ich habe 3-fach gegessen und bin dann wieder raus!
Noch ein Börsengang, der sich verzehnfacht hat – schade, ich habe 3-fach gegessen und bin dann wieder raus!
1
746
·
--
Bullisch
Ich habe in den letzten Jahren im Krypto-Umfeld, besonders im DeFi-Bereich, einiges ausprobiert und immer mehr ein Problem erkannt: Viele Menschen machen nicht deshalb keinen Gewinn, weil sie keine Rendite erzielen könnten, sondern weil sie nicht wissen, was sie für die Rendite eigentlich bezahlen.
Früher habe ich mir bei den verschiedensten DeFi-Produkten zuerst immer nur den APR angeschaut.
30%? 50%? Sogar noch mehr?
Aber nachdem ich einige Marktschwankungen erlebt habe, bin ich es gewohnt, nach ein paar zusätzlichen Dingen zu fragen:
Woher kommt die Rendite eigentlich genau?
Wenn sich der Markt plötzlich umkehrt – wo liegt dann das Risiko?
Wenn die Liquidität abnimmt – wer fängt dann meine Position auf?
Denn das größte Merkmal der On-Chain-Welt ist Transparenz, aber Transparenz bedeutet nicht, dass alles einfach ist.
Oft verbirgt sich hinter einer einzigen Renditeziffer auf der Seite eine ganze Reihe von Variablen: Laufzeit, Leverage, Liquidationen und Liquidität.
Genau das war ein Punkt, den ich in letzter Zeit beim erneuten Studium von @termmax besonders beachtet habe.
Was es zu tun versucht, ist nicht einfach, den Nutzern nur eine höhere Rendite vor die Nase zu setzen. Stattdessen werden Zinssatz, Laufzeit und Risikomanagement auseinandergegliedert, sodass die Kapitalbeteiligten ihre Kosten und Erwartungen im Voraus planen können.
Aber ich finde, das diskussionswürdigste Thema hier ist nicht die Technik.
Sondern die Nutzergewohnheiten.
In den vergangenen Jahren hat der Kryptomarkt vielen Menschen angewöhnt zu traden:
Trends hinterherjagen, APYs hinterherlaufen, kurzfristige Explosionen jagen.
Wenn DeFi in Zukunft aber größere Geldmengen anziehen will, braucht der Markt möglicherweise nicht nur höhere Renditen, sondern muss den Nutzern verständlich machen:
Warum verdiene ich diese Rendite?
Welche Risiken trage ich?
Und was ist das schlimmste Szenario?
Die eigentliche Herausforderung eines Marktes mit fester Verzinsung besteht vielleicht nicht darin, das Produkt zu entwerfen, sondern darin, die Nutzer dazu zu bringen, sich für „Planbarkeit“ zu entscheiden.
Darum möchte ich euch fragen:
Welche Richtung wird der Mainstream von DeFi in Zukunft einschlagen?
Hinter hoher Rendite stecken oft alle möglichen Risiken! Stabilität ist der wahre König!!!
@termmax
#TermMax
Ich habe in den letzten Jahren im Krypto-Umfeld, besonders im DeFi-Bereich, einiges ausprobiert und immer mehr ein Problem erkannt: Viele Menschen machen nicht deshalb keinen Gewinn, weil sie keine Rendite erzielen könnten, sondern weil sie nicht wissen, was sie für die Rendite eigentlich bezahlen.
Früher habe ich mir bei den verschiedensten DeFi-Produkten zuerst immer nur den APR angeschaut.
30%? 50%? Sogar noch mehr?
Aber nachdem ich einige Marktschwankungen erlebt habe, bin ich es gewohnt, nach ein paar zusätzlichen Dingen zu fragen:
Woher kommt die Rendite eigentlich genau?
Wenn sich der Markt plötzlich umkehrt – wo liegt dann das Risiko?
Wenn die Liquidität abnimmt – wer fängt dann meine Position auf?
Denn das größte Merkmal der On-Chain-Welt ist Transparenz, aber Transparenz bedeutet nicht, dass alles einfach ist.
Oft verbirgt sich hinter einer einzigen Renditeziffer auf der Seite eine ganze Reihe von Variablen: Laufzeit, Leverage, Liquidationen und Liquidität.
Genau das war ein Punkt, den ich in letzter Zeit beim erneuten Studium von @TermMax besonders beachtet habe.
Was es zu tun versucht, ist nicht einfach, den Nutzern nur eine höhere Rendite vor die Nase zu setzen. Stattdessen werden Zinssatz, Laufzeit und Risikomanagement auseinandergegliedert, sodass die Kapitalbeteiligten ihre Kosten und Erwartungen im Voraus planen können.
Aber ich finde, das diskussionswürdigste Thema hier ist nicht die Technik.
Sondern die Nutzergewohnheiten.
In den vergangenen Jahren hat der Kryptomarkt vielen Menschen angewöhnt zu traden:
Trends hinterherjagen, APYs hinterherlaufen, kurzfristige Explosionen jagen.
Wenn DeFi in Zukunft aber größere Geldmengen anziehen will, braucht der Markt möglicherweise nicht nur höhere Renditen, sondern muss den Nutzern verständlich machen:
Warum verdiene ich diese Rendite?
Welche Risiken trage ich?
Und was ist das schlimmste Szenario?
Die eigentliche Herausforderung eines Marktes mit fester Verzinsung besteht vielleicht nicht darin, das Produkt zu entwerfen, sondern darin, die Nutzer dazu zu bringen, sich für „Planbarkeit“ zu entscheiden.
Darum möchte ich euch fragen:
Welche Richtung wird der Mainstream von DeFi in Zukunft einschlagen?
Hinter hoher Rendite stecken oft alle möglichen Risiken! Stabilität ist der wahre König!!!
@TermMax
#TermMax
A|继续追求高收益,高风险高回报才是加密特色
100%
B|逐渐走向成熟金融,更重视风险管理和确定性
0%
C|两者都会存在,不同阶段不同玩法
0%
1 Stimmen • Abstimmung beendet
3
1
210
·
--
Bullisch
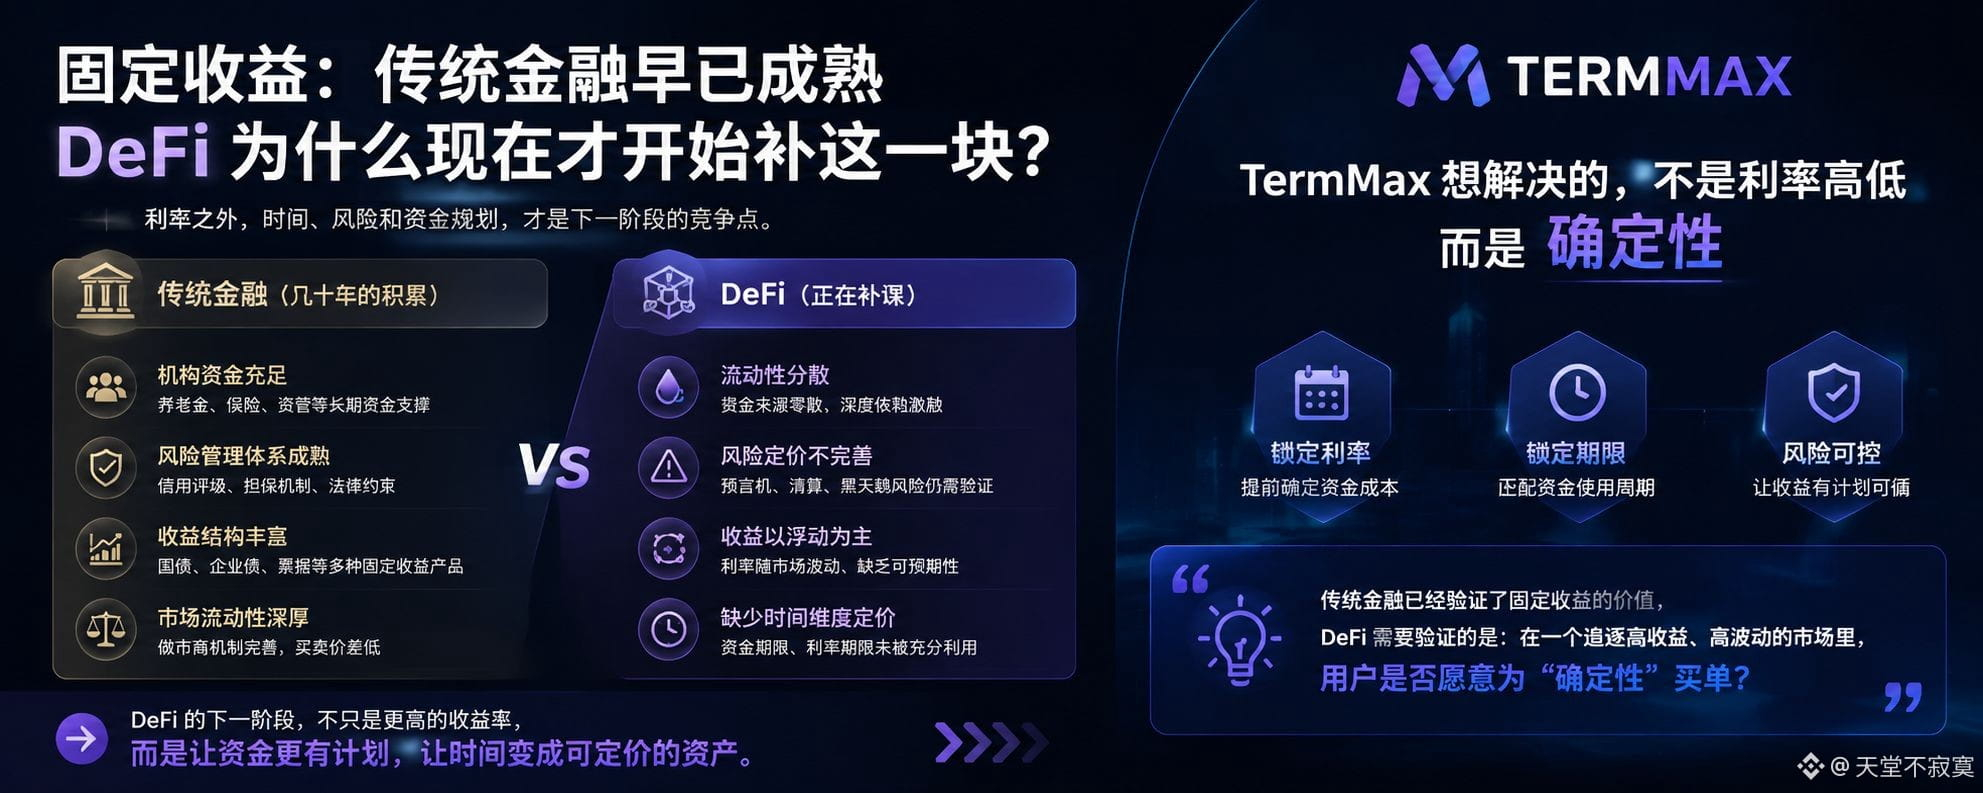
Heute möchte ich mit euch darüber sprechen, „warum es bei traditionellem Finanzwesen schon lange feste Erträge gibt, während DeFi jetzt erst damit beginnt, diesen Bereich nach und nach nachzuholen“.
Ich habe da eine Frage: Das traditionelle Finanzwesen beschäftigt sich seit Jahrzehnten mit festen Erträgen—warum beginnt DeFi erst jetzt, sich ernsthaft damit zu beschäftigen?
Früher, wenn ich mir DeFi-Kreditvergabe ansah, habe ich vor allem zwei Dinge beachtet:
Ist der Zinssatz hoch genug? Und ist die Liquidität tief genug?
Doch später ist mir ein Problem aufgefallen: Viele Gelder on-chain fehlen nicht primär an Rendite, sondern an „Planung“.
Wenn du heute 10 % APY siehst, kann es in ein paar Tagen aufgrund von Marktveränderungen plötzlich auf 5 % fallen—oder die Kreditkosten steigen kurzfristig deutlich an.
Das ist auch der Grund, warum ich mich in letzter Zeit wieder intensiver mit @termmax beschäftige.
Mich interessiert daran nicht „ein weiteres Kreditprotokoll“, sondern der Versuch, die ausgereifte Logik fester Erträge aus dem traditionellen Finanzwesen auf die Blockchain zu übertragen:
Die Kapitalkosten im Voraus festlegen, Laufzeiten im Voraus planen—sodass der Zinssatz nicht nur eine Zahl auf einer Seite ist, sondern zu etwas wird, das vom Markt gehandelt und bepreist werden kann.
Natürlich ist die größte Herausforderung für Fixed Income in DeFi ziemlich offensichtlich.
Im traditionellen Markt gibt es viele Institutionen, Market Maker und etablierte Risikomanagement-Systeme—während man auf der Chain die Liquidität erst wieder aufbauen muss.
Darum denke ich, dass das, was TermMax wirklich beweisen will, nicht ist, ob das Konzept eines festen Zinssatzes Wert hat.
Diese Antwort hat das traditionelle Finanzwesen längst gegeben.
Es muss vielmehr das hier beweisen:
In einem Krypto-Markt, der gewohnt ist, hohen Erträgen und hoher Volatilität nachzujagen—sind die Nutzer bereit, für „Planbarkeit“ zu bezahlen?
Wenn DeFi in Zukunft reifer wird, glaube ich, dass neben der Rendite vor allem Zeit, Risiko und die Planung des Kapitals zu neuen Wettbewerbspunkten werden.
Vielleicht liegt genau dort das Spannende an diesem Fixed-Income-Track.
DeFi wird nur einen noch größeren Markt haben—wer Risiken besser absichern und die Rendite maximieren kann, der kann das große Stück von diesem Kuchen abbekommen!
#TermMax
Heute möchte ich mit euch darüber sprechen, „warum es bei traditionellem Finanzwesen schon lange feste Erträge gibt, während DeFi jetzt erst damit beginnt, diesen Bereich nach und nach nachzuholen“.
Ich habe da eine Frage: Das traditionelle Finanzwesen beschäftigt sich seit Jahrzehnten mit festen Erträgen—warum beginnt DeFi erst jetzt, sich ernsthaft damit zu beschäftigen?
Früher, wenn ich mir DeFi-Kreditvergabe ansah, habe ich vor allem zwei Dinge beachtet:
Ist der Zinssatz hoch genug? Und ist die Liquidität tief genug?
Doch später ist mir ein Problem aufgefallen: Viele Gelder on-chain fehlen nicht primär an Rendite, sondern an „Planung“.
Wenn du heute 10 % APY siehst, kann es in ein paar Tagen aufgrund von Marktveränderungen plötzlich auf 5 % fallen—oder die Kreditkosten steigen kurzfristig deutlich an.
Das ist auch der Grund, warum ich mich in letzter Zeit wieder intensiver mit @TermMax beschäftige.
Mich interessiert daran nicht „ein weiteres Kreditprotokoll“, sondern der Versuch, die ausgereifte Logik fester Erträge aus dem traditionellen Finanzwesen auf die Blockchain zu übertragen:
Die Kapitalkosten im Voraus festlegen, Laufzeiten im Voraus planen—sodass der Zinssatz nicht nur eine Zahl auf einer Seite ist, sondern zu etwas wird, das vom Markt gehandelt und bepreist werden kann.
Natürlich ist die größte Herausforderung für Fixed Income in DeFi ziemlich offensichtlich.
Im traditionellen Markt gibt es viele Institutionen, Market Maker und etablierte Risikomanagement-Systeme—während man auf der Chain die Liquidität erst wieder aufbauen muss.
Darum denke ich, dass das, was TermMax wirklich beweisen will, nicht ist, ob das Konzept eines festen Zinssatzes Wert hat.
Diese Antwort hat das traditionelle Finanzwesen längst gegeben.
Es muss vielmehr das hier beweisen:
In einem Krypto-Markt, der gewohnt ist, hohen Erträgen und hoher Volatilität nachzujagen—sind die Nutzer bereit, für „Planbarkeit“ zu bezahlen?
Wenn DeFi in Zukunft reifer wird, glaube ich, dass neben der Rendite vor allem Zeit, Risiko und die Planung des Kapitals zu neuen Wettbewerbspunkten werden.
Vielleicht liegt genau dort das Spannende an diesem Fixed-Income-Track.
DeFi wird nur einen noch größeren Markt haben—wer Risiken besser absichern und die Rendite maximieren kann, der kann das große Stück von diesem Kuchen abbekommen!
#TermMax
5
2
154
·
--
Nachdem ich seit über einem Jahr fleißig签到 (täglich einchecken) hatte, ist mir plötzlich klar geworden: Wirklich teuer ist nicht das Geld, das man investiert, sondern die Zeit.
Viele Menschen schauen sich Web3-Projekte an, und ihre erste Reaktion lautet:
Wie hoch ist der TVL?
Wie viel wurde finanziert?
Wie viel ist der Token wert?
Aber meine Erfahrung mit @termmax ist eher eine andere.
Ganz am Anfang habe ich mich eingeloggt, Aufgaben erledigt und mit dem Projekt interagiert – und jetzt bin ich schon seit über einem Jahr dabei.
Wenn es nur darum ginge, einmal eine Airdrop-Auszahlung abzugreifen, bräuchte man nicht so lange durchzuhalten.
Denn wenn man jeden Tag nur ein paar Minuten damit verbringt, die Aufgaben anzuschauen, die Wallet zu verbinden und zu interagieren, wirkt die Einzelkosten praktisch bei null. Aber wenn man das über ein Jahr aufsummiert, ist es im Kern auch eine Art „User-Investment“.
Genau das ist der Punkt, der mir bei TermMax heute besonders wichtig ist:
Eine Community, die wirklich Wert hat, sollte nicht nur eine Haufen Wallet-Adressen sein, die kurz vor dem TGE plötzlich auftauchen.
Was wirklich spannend ist: Diejenigen, die sehr früh gekommen sind, das Produkt kontinuierlich genutzt haben und bereit waren, Zeit zu investieren, um das Projekt zu verstehen – ob sie am Ende zu langfristigen Nutzern werden.
Das hat absolut nichts mit der bloßen Anzahl an Airdrops zu tun.
Deshalb mache ich mir aktuell auch weniger Gedanken darüber, wie viel TMX „wert“ ist.
Mich interessiert vielmehr eine einfache Frage:
Hat TermMax die Fähigkeit, „签到“-Leute in „wirklich nutzende“ Personen für das Protokoll zu verwandeln?
Wenn das gelingt, dann ist diese ganze Zeit von über einem Jahr nicht nur dazu da, um auf ein einziges TGE zu warten.
Wenn es nicht gelingt, dann lässt sich mit den noch so schönen Airdrop-Zahlen kaum belegen, dass diese Community wirklich geblieben ist.
Vielleicht ist das genau die größte Erwartung, die ich nach über einem Jahr Durchhalten an TermMax habe.
Viele sagen immer, „Looting/Mochen ist tot“ – aber wie viele halten wirklich noch durch? Anti-Sybil und das frühe „Raustricksen“ von Bots ist längst Alltag geworden!
@termmax
#TermMax
Nachdem ich seit über einem Jahr fleißig签到 (täglich einchecken) hatte, ist mir plötzlich klar geworden: Wirklich teuer ist nicht das Geld, das man investiert, sondern die Zeit.
Viele Menschen schauen sich Web3-Projekte an, und ihre erste Reaktion lautet:
Wie hoch ist der TVL?
Wie viel wurde finanziert?
Wie viel ist der Token wert?
Aber meine Erfahrung mit @TermMax ist eher eine andere.
Ganz am Anfang habe ich mich eingeloggt, Aufgaben erledigt und mit dem Projekt interagiert – und jetzt bin ich schon seit über einem Jahr dabei.
Wenn es nur darum ginge, einmal eine Airdrop-Auszahlung abzugreifen, bräuchte man nicht so lange durchzuhalten.
Denn wenn man jeden Tag nur ein paar Minuten damit verbringt, die Aufgaben anzuschauen, die Wallet zu verbinden und zu interagieren, wirkt die Einzelkosten praktisch bei null. Aber wenn man das über ein Jahr aufsummiert, ist es im Kern auch eine Art „User-Investment“.
Genau das ist der Punkt, der mir bei TermMax heute besonders wichtig ist:
Eine Community, die wirklich Wert hat, sollte nicht nur eine Haufen Wallet-Adressen sein, die kurz vor dem TGE plötzlich auftauchen.
Was wirklich spannend ist: Diejenigen, die sehr früh gekommen sind, das Produkt kontinuierlich genutzt haben und bereit waren, Zeit zu investieren, um das Projekt zu verstehen – ob sie am Ende zu langfristigen Nutzern werden.
Das hat absolut nichts mit der bloßen Anzahl an Airdrops zu tun.
Deshalb mache ich mir aktuell auch weniger Gedanken darüber, wie viel TMX „wert“ ist.
Mich interessiert vielmehr eine einfache Frage:
Hat TermMax die Fähigkeit, „签到“-Leute in „wirklich nutzende“ Personen für das Protokoll zu verwandeln?
Wenn das gelingt, dann ist diese ganze Zeit von über einem Jahr nicht nur dazu da, um auf ein einziges TGE zu warten.
Wenn es nicht gelingt, dann lässt sich mit den noch so schönen Airdrop-Zahlen kaum belegen, dass diese Community wirklich geblieben ist.
Vielleicht ist das genau die größte Erwartung, die ich nach über einem Jahr Durchhalten an TermMax habe.
Viele sagen immer, „Looting/Mochen ist tot“ – aber wie viele halten wirklich noch durch? Anti-Sybil und das frühe „Raustricksen“ von Bots ist längst Alltag geworden!
@TermMax
#TermMax
5
3
122
·
--
Bullisch
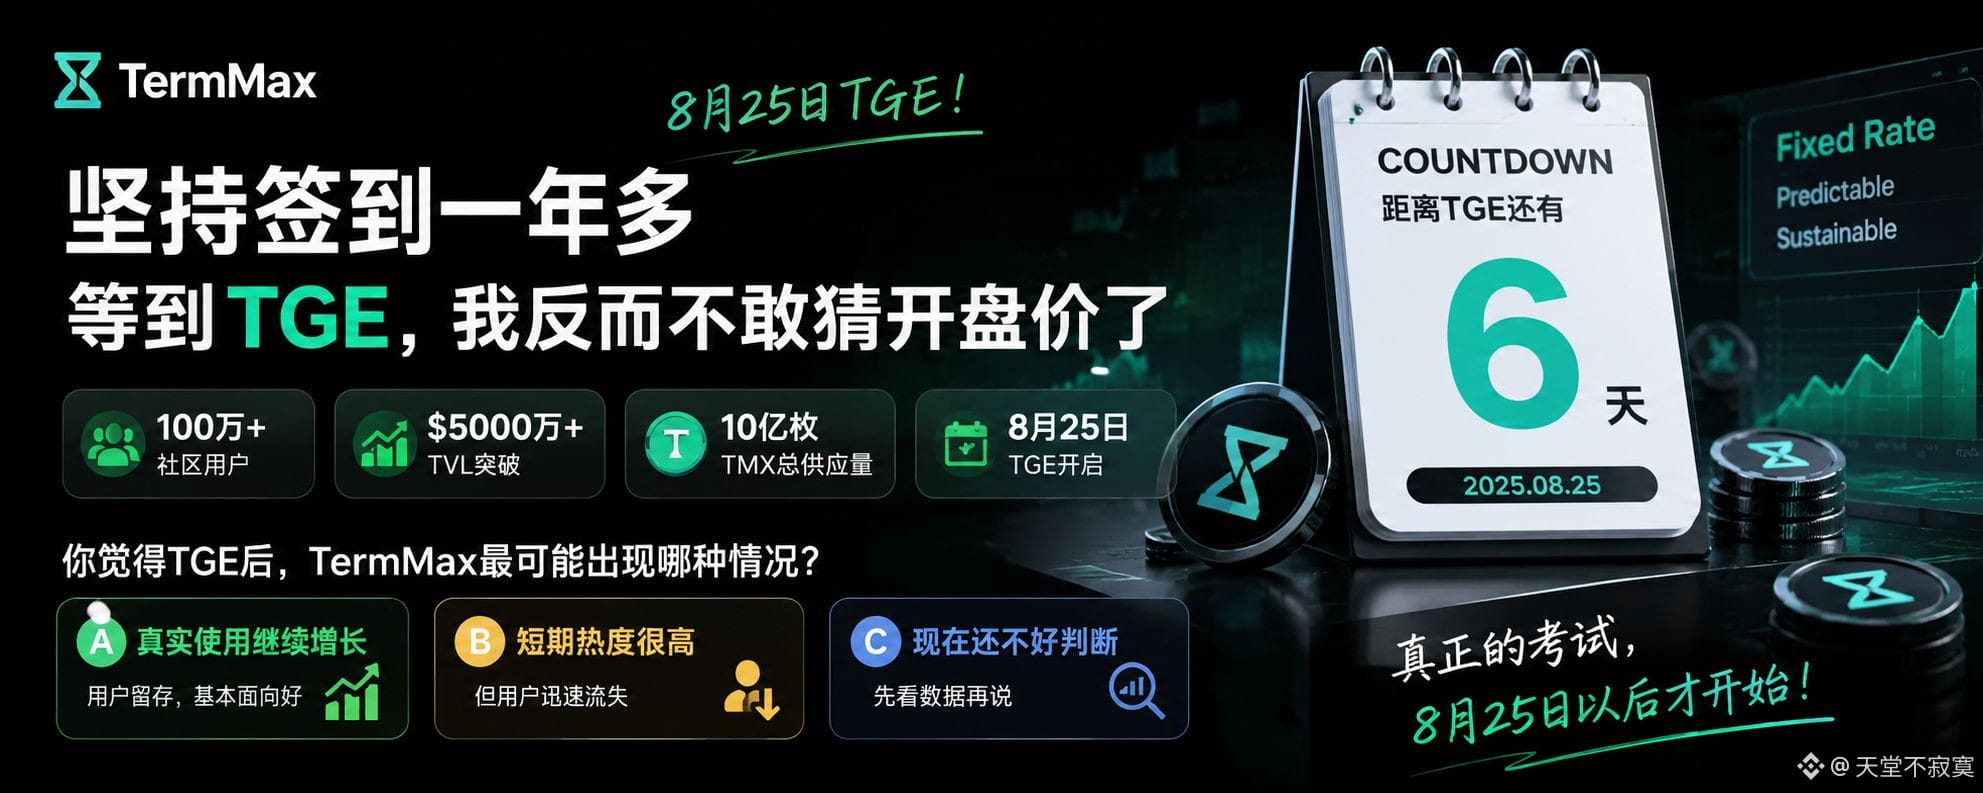
Mehr als ein Jahr dabei, und jetzt, wo der 25. August TMX TGE naht, traue ich mich beim Startpreis plötzlich doch nicht mehr zu raten.
Der Grund ist ganz einfach: Je schöner die Zahlen aussehen, desto größer ist nach dem TGE der Druck.
Die TermMax-Gesamtversorgung beträgt 1 Milliarde TMX. In letzter Zeit ist die Begeisterung in der Community deutlich gestiegen: Das TVL liegt bereits im Bereich von mehreren Dutzend Millionen US-Dollar, und es gibt zudem eine Menge früher Nutzer, die weiterhin aktiv interagieren. Sogar ich habe gesehen, dass in der Community jemand allein wegen des Airdrops viele Adressen aktiv benutzt hat.
Aber all diese Zahlen waren vor dem 25. August nur „Erwartungen“.
Was danach wirklich spannend ist, ist das:
1 Milliarde TMX – wie viel davon kann sich in echten langfristigen Wert verwandeln?
Wenn der Kurs beim Start sehr hoch schießt, aber Nutzer, Handelsvolumen und Protokolleinnahmen nicht nachziehen, dann ist das vor allem Emotion.
Wenn der kurzfristige Preis nicht ganz so drastisch steigt, aber die tatsächliche Nutzung weiter wächst, könnte das am Ende sogar gesünder sein.
Ich halte TermMax seit über einem Jahr und das, was ich jetzt am liebsten sehen möchte, ist nicht mehr „Kann TMX auf 1 Dollar steigen?“
Ich möchte vor allem die Daten nach dem TGE sehen – für die nächsten 30 Tage:
① Wie viele aktive Nutzer bleiben noch übrig?
② Können Kreditvergabe/Handelsvolumen weiter zunehmen?
③ Steigt das TVL weiter an – oder fällt es nach dem Ende der Rewards schnell wieder ab?
Also: Was glaubst du, welche Art von TermMax es nach dem 25. August sein wird?
Egal, wie das Ergebnis aussieht – das Gefühl kann man doch akzeptieren, schließlich ist es Wachstum durch Lernen geworden!
@termmax
#TermMax
Mehr als ein Jahr dabei, und jetzt, wo der 25. August TMX TGE naht, traue ich mich beim Startpreis plötzlich doch nicht mehr zu raten.
Der Grund ist ganz einfach: Je schöner die Zahlen aussehen, desto größer ist nach dem TGE der Druck.
Die TermMax-Gesamtversorgung beträgt 1 Milliarde TMX. In letzter Zeit ist die Begeisterung in der Community deutlich gestiegen: Das TVL liegt bereits im Bereich von mehreren Dutzend Millionen US-Dollar, und es gibt zudem eine Menge früher Nutzer, die weiterhin aktiv interagieren. Sogar ich habe gesehen, dass in der Community jemand allein wegen des Airdrops viele Adressen aktiv benutzt hat.
Aber all diese Zahlen waren vor dem 25. August nur „Erwartungen“.
Was danach wirklich spannend ist, ist das:
1 Milliarde TMX – wie viel davon kann sich in echten langfristigen Wert verwandeln?
Wenn der Kurs beim Start sehr hoch schießt, aber Nutzer, Handelsvolumen und Protokolleinnahmen nicht nachziehen, dann ist das vor allem Emotion.
Wenn der kurzfristige Preis nicht ganz so drastisch steigt, aber die tatsächliche Nutzung weiter wächst, könnte das am Ende sogar gesünder sein.
Ich halte TermMax seit über einem Jahr und das, was ich jetzt am liebsten sehen möchte, ist nicht mehr „Kann TMX auf 1 Dollar steigen?“
Ich möchte vor allem die Daten nach dem TGE sehen – für die nächsten 30 Tage:
① Wie viele aktive Nutzer bleiben noch übrig?
② Können Kreditvergabe/Handelsvolumen weiter zunehmen?
③ Steigt das TVL weiter an – oder fällt es nach dem Ende der Rewards schnell wieder ab?
Also: Was glaubst du, welche Art von TermMax es nach dem 25. August sein wird?
Egal, wie das Ergebnis aussieht – das Gefühl kann man doch akzeptieren, schließlich ist es Wachstum durch Lernen geworden!
@TermMax
#TermMax
A|TGE爆发,真实数据继续增长
0%
B|开盘很热,随后用户和流动性明显下降
100%
C|价格不重要,真正的增长会在TGE后出现
0%
1 Stimmen • Abstimmung beendet
5
2
172
·
--
Spot $BTC 113.9 USDT
Satoshi Nakamoto ist am beeindruckendsten darin, dass er 2008 BTC in die Welt gebracht hat. Wenn er es heute tun würde, würde es höchstens 200.000 abwerfen und abzweigen und $BTC
Satoshi Nakamoto ist am beeindruckendsten darin, dass er 2008 BTC in die Welt gebracht hat. Wenn er es heute tun würde, würde es höchstens 200.000 abwerfen und abzweigen und $BTC
1
88
·
--
Teilweise korrekt
Ich werde immer mehr der Ansicht, dass DeFi nicht am gefährlichsten ist, weil man Geld verliert – sondern weil man glaubt, „man hat es durchschaut“.
Früher, als ich Kredite vergeben und aufgenommen habe, war das, was ich am liebsten anschaute, die APY.
Wie viel man leiht, wie viel Ertrag man bekommt, wo die Liquidationslinie liegt – wie oft man den Taschenrechner auch bemüht, es scheint alles klar zu sein.
Aber das eigentliche Problem liegt oft an einer unscheinbaren Stelle: Der Zinssatz kann sich ändern.
Die Kreditkosten, die du heute siehst, könnten nur der Preis von heute sein. Sobald sich der Markt stark bewegt, die Nachfrage nach Kapital sich verändert und der variable Zinssatz nach oben schießt, kann aus der ursprünglich so bequemen Transaktion in ein paar Tagen etwas völlig anderes werden.
Deshalb beschäftige ich mich in letzter Zeit besonders mit @termmax .
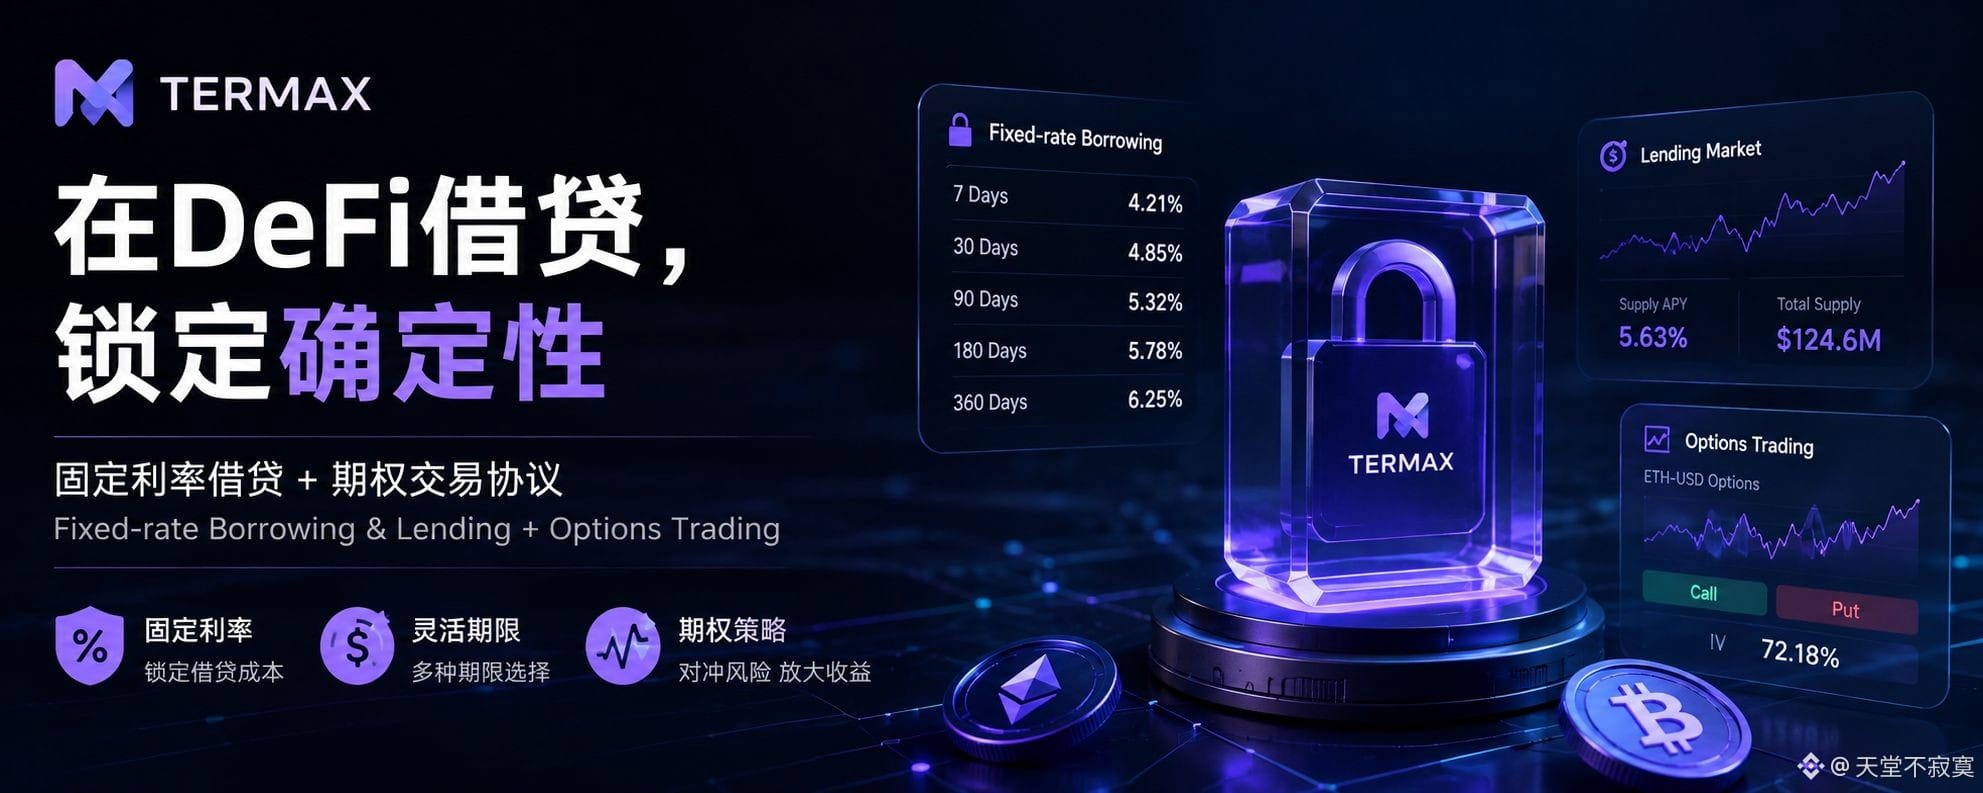
Eines der Kernanliegen, die es verfolgt, ist, Fixed-Rate Borrowing/Lending in DeFi einzuführen und es dabei mit dem Optionshandel zu kombinieren.
Das klingt vielleicht nicht so aufregend wie „hohe APYs“, aber gerade deshalb finde ich es viel spannender, es genauer zu untersuchen.
Denn wenn DeFi sich allmählich von den frühen „Wer die höchste Rendite hat, gewinnt“-Zeiten hin zu reiferen Kapitalmärkten entwickelt, ist allein die Planbarkeit an sich schon ein Wert.
Kann man die Finanzierungskosten im Voraus kennen?
Kann man den Ertrag festlegen?
Kann man das Risiko mit Optionen steuern?
Wenn diese Dinge wirklich miteinander kombiniert werden, könnte sich die Spielweise in DeFi nach und nach von „nur Rendite suchen“ zu „echtem Kapitalmanagement“ im eigentlichen Sinn wandeln.
Ich schaue mir derzeit TermMax nicht an, weil da ein weiteres neues Kreditprotokoll auftaucht, sondern weil ich sehen will:
Ist es möglich, dass DeFi wirklich in eine Phase eintritt, in der Zinssätze gehandelt und bepreist werden können?
#TermMax Die Billionenmarkt-Zukunft von DeFi wird immer größer, und damit steigen auch die Anforderungen an Sicherheitstechnologien. Lass uns mal sehen, wie viel vom Kuchen am Ende wirklich aufgegessen werden kann. Ganz auf Können – Mann, sag ich's!
Ich werde immer mehr der Ansicht, dass DeFi nicht am gefährlichsten ist, weil man Geld verliert – sondern weil man glaubt, „man hat es durchschaut“.
Früher, als ich Kredite vergeben und aufgenommen habe, war das, was ich am liebsten anschaute, die APY.
Wie viel man leiht, wie viel Ertrag man bekommt, wo die Liquidationslinie liegt – wie oft man den Taschenrechner auch bemüht, es scheint alles klar zu sein.
Aber das eigentliche Problem liegt oft an einer unscheinbaren Stelle: Der Zinssatz kann sich ändern.
Die Kreditkosten, die du heute siehst, könnten nur der Preis von heute sein. Sobald sich der Markt stark bewegt, die Nachfrage nach Kapital sich verändert und der variable Zinssatz nach oben schießt, kann aus der ursprünglich so bequemen Transaktion in ein paar Tagen etwas völlig anderes werden.
Deshalb beschäftige ich mich in letzter Zeit besonders mit @TermMax .
Eines der Kernanliegen, die es verfolgt, ist, Fixed-Rate Borrowing/Lending in DeFi einzuführen und es dabei mit dem Optionshandel zu kombinieren.
Das klingt vielleicht nicht so aufregend wie „hohe APYs“, aber gerade deshalb finde ich es viel spannender, es genauer zu untersuchen.
Denn wenn DeFi sich allmählich von den frühen „Wer die höchste Rendite hat, gewinnt“-Zeiten hin zu reiferen Kapitalmärkten entwickelt, ist allein die Planbarkeit an sich schon ein Wert.
Kann man die Finanzierungskosten im Voraus kennen?
Kann man den Ertrag festlegen?
Kann man das Risiko mit Optionen steuern?
Wenn diese Dinge wirklich miteinander kombiniert werden, könnte sich die Spielweise in DeFi nach und nach von „nur Rendite suchen“ zu „echtem Kapitalmanagement“ im eigentlichen Sinn wandeln.
Ich schaue mir derzeit TermMax nicht an, weil da ein weiteres neues Kreditprotokoll auftaucht, sondern weil ich sehen will:
Ist es möglich, dass DeFi wirklich in eine Phase eintritt, in der Zinssätze gehandelt und bepreist werden können?
#TermMax Die Billionenmarkt-Zukunft von DeFi wird immer größer, und damit steigen auch die Anforderungen an Sicherheitstechnologien. Lass uns mal sehen, wie viel vom Kuchen am Ende wirklich aufgegessen werden kann. Ganz auf Können – Mann, sag ich's!
5
2
590
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
UKFCAWinsCourtOrderToRecover851400Pounds
8,933 Aufrufe
502 Kommentare
🚨 KRYPTOREGULIERUNG BETRITT JETZT EINE NEUE PHASE: SIE SCHREIBEN NICHT NUR REGELN — SIE HOLEN GELD ZURÜCK.
Die britische FCA hat eine weitere gerichtlich gestützte Vermögensrückgewinnung gesichert und verstärkt damit einen breiteren Durchsetzungsansatz gegen unbefugte Finanz- und Kryptoaktivitäten.
Und schau dir an, was gleichzeitig passiert:
🇬🇧 FCA → Durchsetzung + Vermögensrückgewinnung
🇺🇸 SEC → klarere Regeln für funktionale Krypto-Assets
🇺🇸 Fed → formale Stablecoin-Aufsicht unter dem GENIUS Act
Diese Kombination ist entscheidend.
Regulierungsbehörden debattieren nicht länger, ob Krypto in das Finanzsystem gehört.
Stattdessen entscheiden sie zunehmend, wer Zugang bekommt, welche Regeln gilt, und was passiert, wenn diese Regeln gebrochen werden.
Der nächste Krypto-Zyklus könnte nicht „Regulierung vs. Innovation“ sein.
Er könnte reguliertes Krypto sein — im Gegensatz zu allen, die den Standard nicht erfüllen können. 👀
$COIN $CRCL $BTC
#ukfcawinscourtordertorecover851400pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification #GoldFallsTo$4144 #QNTFallsOver40%FromMorningHigh #USDTAdds845900HoldersInPast7Days
KimHotbae
·2 Likes
·4k Aufrufe
ChainlinkLaunchesCCIP2WithEnterpriseVerification
22,750 Aufrufe
733 Kommentare
GoldFallsTo$4144
8,958 Aufrufe
120 Kommentare