$AAVE und $ZEC machte den gesamten Gewinn außerhalb der Stichprobe, und die Strategie scheiterte trotzdem.
Backtest Lab #2: Wenn ein Altcoin BTC davonläuft, kehrt er dann wieder zurück?
Die Idee: BTC aus der Entwicklung jedes Altcoins herausrechnen (Beta der vorherigen 90 Tage), die verbleibende Bewegung über 5 oder 7 Tage aufsummieren und bei einer Abweichung von 1,5 bis 2,5 Standardabweichungen die Gegenposition eingehen, abgesichert gegen BTC. Haltedauer: 1, 3 oder 5 Tage. Gebühren und Slippage: 0,25 % pro Trade.
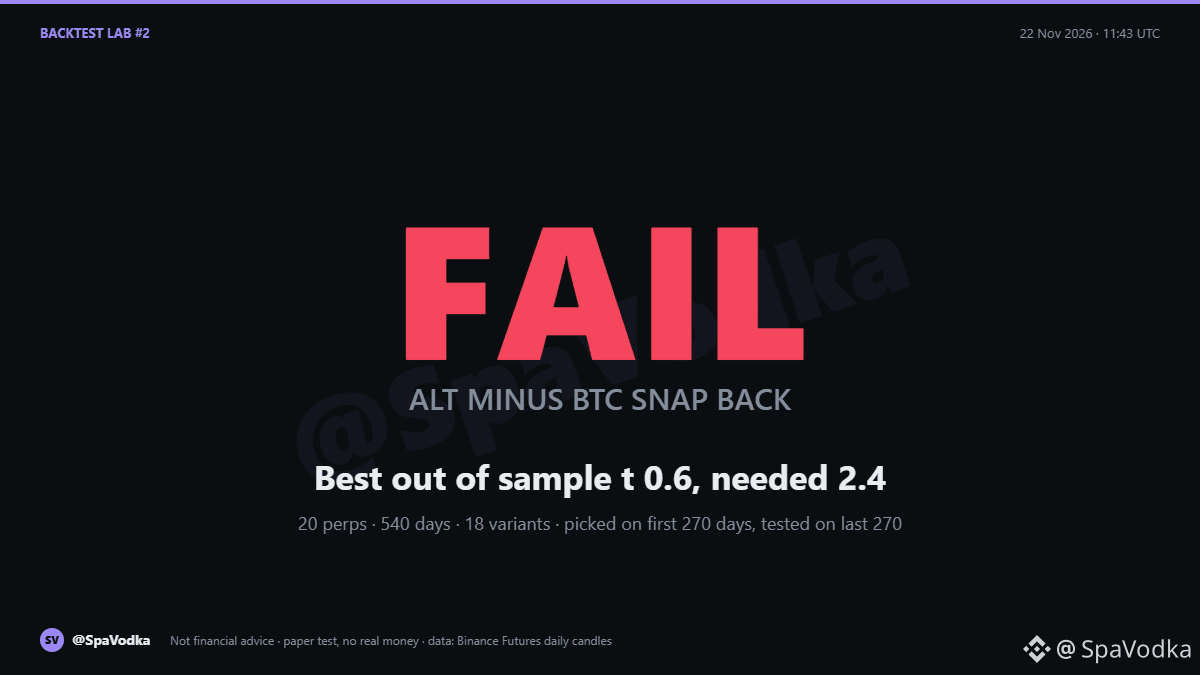
Daten: 20 USDT-Perpetuals, 540 Tage mit Tageskerzen, 18 Varianten. Die Einstellungen wurden anhand der ersten 270 Tage ausgewählt und an den letzten 270 Tagen getestet, die das Modell nie gesehen hatte. Bei 18 Varianten braucht ein echter Vorteil einen t-Wert von mindestens 2,4.
Ergebnis: Alle 18 Varianten verloren in der ersten Hälfte Geld. Die darauf ausgewählte Variante (5-Tage-Bewegung, 2,5 Sigma, 5 Tage Haltedauer) erzielte außerhalb der Stichprobe +1,7 % pro Woche (Trade-Renditen pro Woche aufsummiert), t = 0,6, 59 % Gewinntrades und eine Wahrscheinlichkeit von 33 %, über einen Zeitraum von 30 Tagen Verluste zu machen. 9 von 18 Varianten schlossen außerhalb der Stichprobe im Plus ab – das entspricht einem Münzwurf. Fast der gesamte Gewinn stammte von zwei Paaren: AAVE und ZEC steuerten 98 Punkte bei, die übrigen Paare verloren zusammen 32.
Fazit: DURCHGEFALLEN. In der ersten Hälfte kein Vorteil, und die zweite Hälfte ist das Ergebnis von zwei Glückstreffern.
Was ich damit mache: Ich handle die Strategie nicht.
Als Nächstes auf der Liste: extreme Funding-Raten, Unlock-Zeiträume, Freitag bis Montag. Was soll ich als Nächstes testen?
Keine Finanzberatung.
#Backtesting #TradingStrategy #AAVE
Backtest Lab #2: Wenn ein Altcoin BTC davonläuft, kehrt er dann wieder zurück?
Die Idee: BTC aus der Entwicklung jedes Altcoins herausrechnen (Beta der vorherigen 90 Tage), die verbleibende Bewegung über 5 oder 7 Tage aufsummieren und bei einer Abweichung von 1,5 bis 2,5 Standardabweichungen die Gegenposition eingehen, abgesichert gegen BTC. Haltedauer: 1, 3 oder 5 Tage. Gebühren und Slippage: 0,25 % pro Trade.
Daten: 20 USDT-Perpetuals, 540 Tage mit Tageskerzen, 18 Varianten. Die Einstellungen wurden anhand der ersten 270 Tage ausgewählt und an den letzten 270 Tagen getestet, die das Modell nie gesehen hatte. Bei 18 Varianten braucht ein echter Vorteil einen t-Wert von mindestens 2,4.
Ergebnis: Alle 18 Varianten verloren in der ersten Hälfte Geld. Die darauf ausgewählte Variante (5-Tage-Bewegung, 2,5 Sigma, 5 Tage Haltedauer) erzielte außerhalb der Stichprobe +1,7 % pro Woche (Trade-Renditen pro Woche aufsummiert), t = 0,6, 59 % Gewinntrades und eine Wahrscheinlichkeit von 33 %, über einen Zeitraum von 30 Tagen Verluste zu machen. 9 von 18 Varianten schlossen außerhalb der Stichprobe im Plus ab – das entspricht einem Münzwurf. Fast der gesamte Gewinn stammte von zwei Paaren: AAVE und ZEC steuerten 98 Punkte bei, die übrigen Paare verloren zusammen 32.
Fazit: DURCHGEFALLEN. In der ersten Hälfte kein Vorteil, und die zweite Hälfte ist das Ergebnis von zwei Glückstreffern.
Was ich damit mache: Ich handle die Strategie nicht.
Als Nächstes auf der Liste: extreme Funding-Raten, Unlock-Zeiträume, Freitag bis Montag. Was soll ich als Nächstes testen?
Keine Finanzberatung.
#Backtesting #TradingStrategy #AAVE