Bitcoin fällt unter 56.000 US-Dollar und verliert im Tagesverlauf über 5 %: von On-Chain-Narrativen hin zur Abbildung makroökonomischer Liquidität
Die globalen Märkte für Risikoanlagen durchlaufen derzeit eine heftige Phase des Deleveraging. Als zentrales Anlageobjekt mit hohem Beta hat sich die Logik der Bitcoin-Kursschwankungen deutlich verschoben. Früher hing die Preisbildung am Kryptomarkt stärker von Narrativen rund um das On-Chain-Ökosystem, technologischen Weiterentwicklungen oder marginalen Veränderungen der regulatorischen Erwartungen ab. Inzwischen ist die Entwicklung von Bitcoin tief in den Rahmen makroökonomischer Liquiditätserwartungen eingebettet und bildet die Ströme makroökonomischen Kapitals unmittelbar ab. Da der US-Dollar-Index angesichts des wechselhaften geldpolitischen Kurses der US-Notenbank auf hohem Niveau schwankt und geopolitische Unsicherheiten die Risikowahrnehmung verzerren, wird die ohnehin vergleichsweise fragile Liquiditätstiefe des Kryptomarkts rasch abgezogen. Der jüngste Fall von Bitcoin unter die Marke von 56.000 US-Dollar ist kein isolierter technischer Durchbruch nach unten, sondern das zwangsläufige Ergebnis einer Neubewertung der „Risikoprämie“ im globalen makroökonomischen Narrativ. Da es an klaren Zuflüssen zusätzlicher Mittel mangelt und die makroökonomische Unsicherheit weiter zunimmt, reagiert der Markt extrem empfindlich auf jedes negative Signal. Dadurch weist die Preisfindung die nichtlinearen Merkmale eines Kurseinbruchs auf. Diese Entwicklung zeigt, dass die Kontrolle über den Markt derzeit vollständig bei makroökonomischen Hedgefonds und trendfolgenden Algorithmen liegt. Die Stimmung von Kleinanlegern und der fundamentale Wert spielen bei der kurzfristigen Preisbildung praktisch keine Rolle mehr. Der Markt ist in eine von makroökonomischen Variablen bestimmte Phase des „De-Risking“ eingetreten.
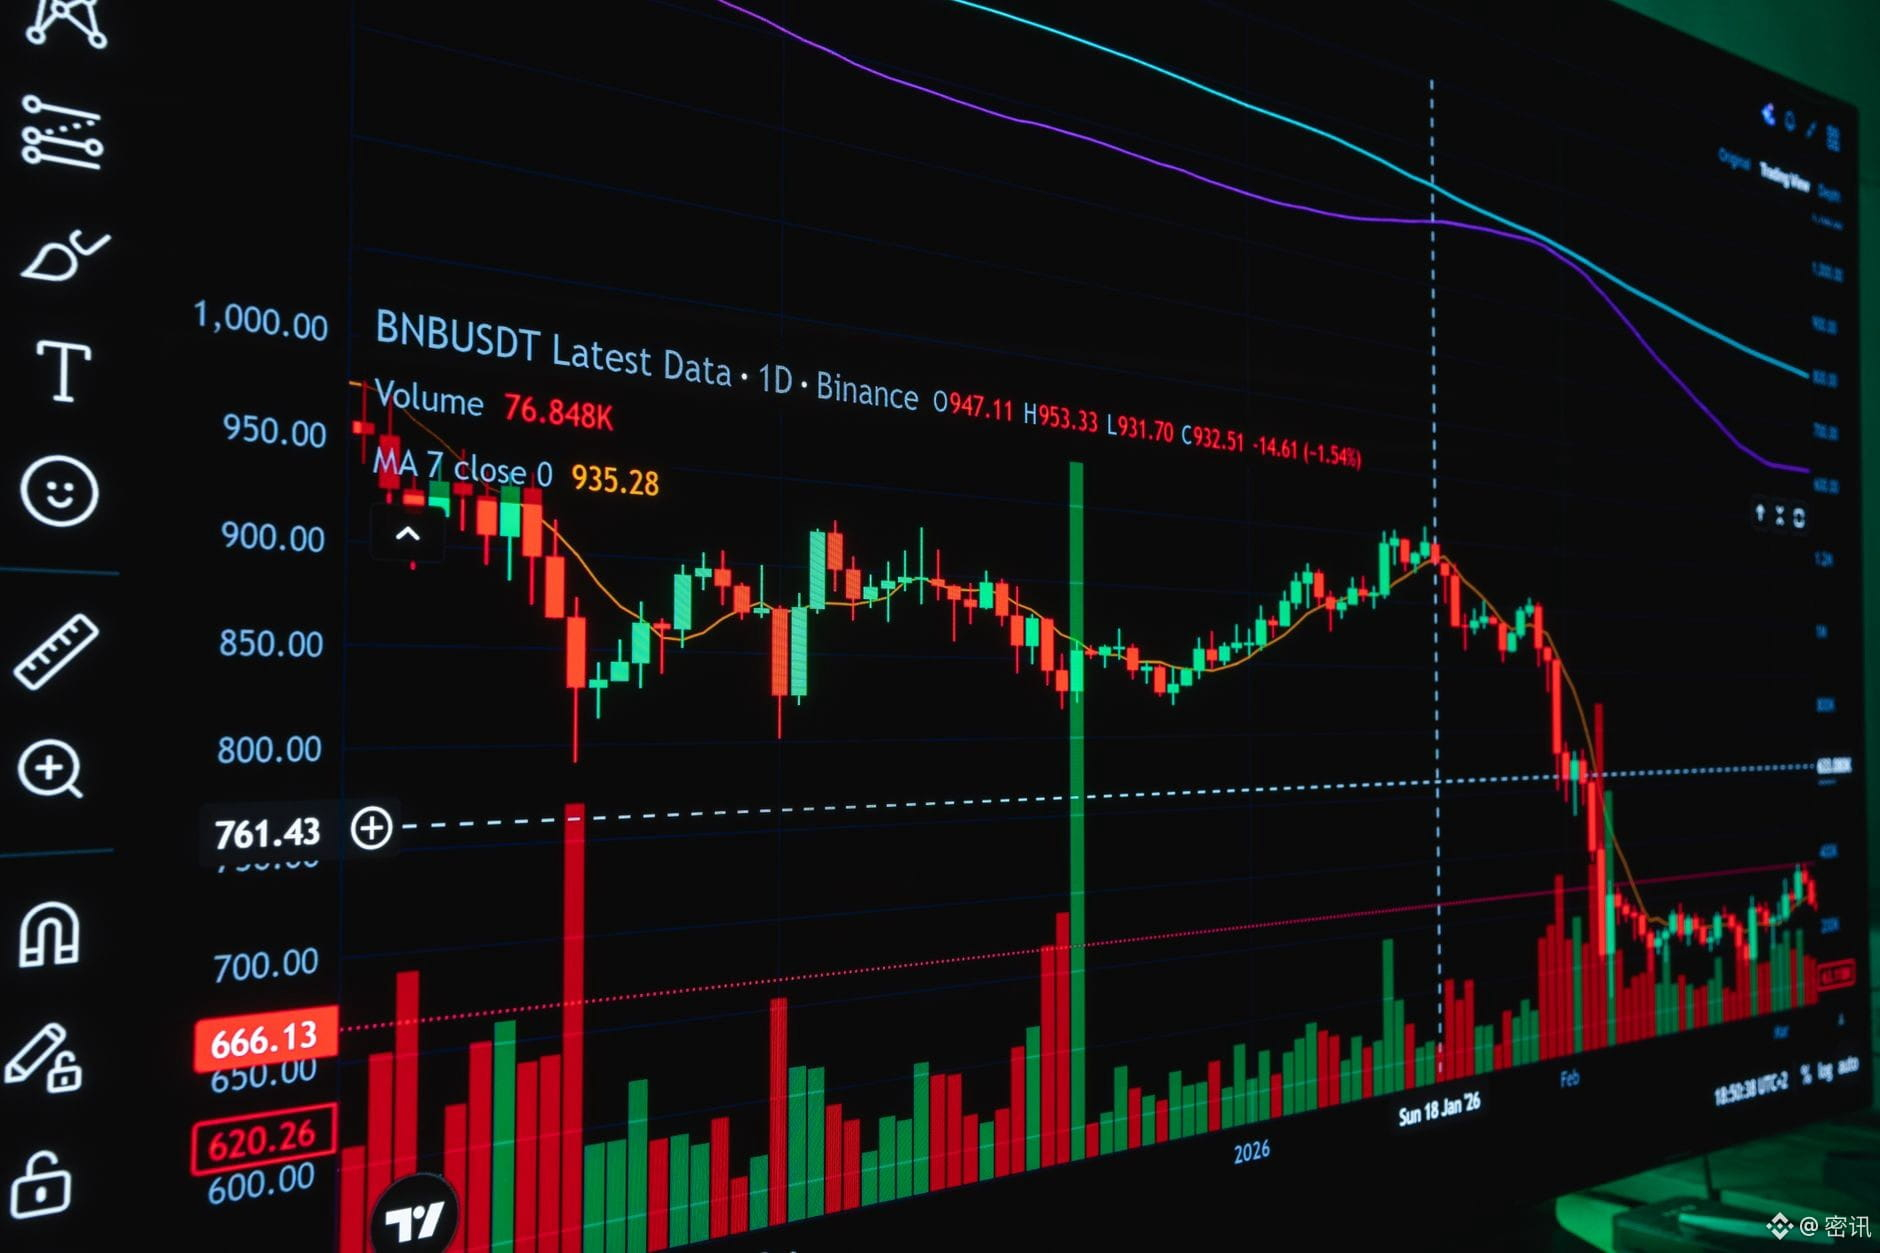
Mit Blick auf die konkrete Marktentwicklung und die Kapitalströme durchbrach der Bitcoin-Kurs im Tagesverlauf rasch die wichtige Unterstützung bei 56.000 US-Dollar und verlor mehr als 5 %. Dieser Rückgang ist besonders ungewöhnlich, da es zuletzt weder bedeutende Protokoll-Upgrades noch positive regulatorische Impulse gab. Zugleich bilden negative Narrative über die chinesische Wirtschaft in der internationalen Öffentlichkeit – etwa die Beschwörung einer „Deflationsfalle“ oder die Dramatisierung eines „China-Schocks 2.0“ – trotz ihres vorrangigen Bezugs zur traditionellen Wirtschaft einen wichtigen Hintergrund für die weltweit sinkende Risikobereitschaft. Die darin zum Ausdruck kommenden pessimistischen Erwartungen beeinflussen indirekt die Bewertung von Vermögenswerten in verbundenen Volkswirtschaften. Noch wichtiger ist, dass Bitcoin-Spot-ETFs als wichtigster Kanal für institutionelles Kapital in den Kryptomarkt in Phasen gehäufter makroökonomischer Belastungen eine deutlich prozyklische Entwicklung zeigen. Wenn der makroökonomische Ausblick unklar ist, neigen Institutionen dazu, ETF-Anteile zurückzugeben, um Gewinne zu sichern oder ihr Risiko zu reduzieren, statt gegen den Trend nachzukaufen. Der Einfluss des geldpolitischen Kurses der US-Notenbank auf die Bitcoin-Bewertung tritt derzeit verstärkt zutage. Da die Erwartungen hinsichtlich Zeitpunkt und Umfang von Zinssenkungen immer wieder schwanken, bleiben die Realzinsen hoch. Dadurch steigen die Opportunitätskosten für das zinslose Asset Bitcoin erheblich, was die Kaufbereitschaft weiter dämpft. Diese kollektive Verhaltensänderung institutioneller Anleger verstärkt den Verkaufsdruck und beschleunigt den Kursrückgang, da es an ausreichender Nachfrage fehlt.
Der jüngste Kurseinbruch nach dem Durchbrechen der Unterstützung legt die fragile Verbindung zwischen dem Kryptomarkt und den makroökonomischen Fundamentaldaten offen und zwingt die Marktteilnehmer zugleich dazu, ihre Definition von „Risikoanlagen“ neu zu justieren. Bitcoin gilt nicht länger nur als „digitales Gold“ oder inflationsgeschütztes Asset. Unter dem doppelten Druck von Rezessionserwartungen und einer Liquiditätsverknappung machen seine starken Kursschwankungen ihn zu einer der ersten Risikoanlagen, die Institutionen aus ihren Absicherungsportfolios streichen. Der Verlust der Marke von 56.000 US-Dollar bedeutet, dass viele gehebelte Long-Positionen, die in dieser Spanne eröffnet wurden, unter Druck geraten und zwangsliquidiert werden könnten. Diese Kettenreaktion verstärkt die Abwärtsdynamik. Auf Sektorebene weisen Ethereum und andere Altcoins mit hoher Marktkapitalisierung üblicherweise ein noch höheres Beta auf und verlieren oft stärker als Bitcoin. Das spiegelt wider, dass Kapital bei einem drastischen Rückgang der Risikobereitschaft aus risikoreichen und stark schwankenden Anlagen abgezogen wird und in Bargeld oder traditionelle sichere Anlagen zurückfließt. Diese Kapitalbewegungen beruhen nicht auf einer Neubewertung der Blockchain-Technologie, sondern werden ausschließlich von der makroökonomischen Liquidität angetrieben. Zwar vertreten manche die Ansicht, der Kryptomarkt sei unabhängig; das aktuelle Ereignis zeigt jedoch, dass in einem von globalen makroökonomischen Narrativen bestimmten Marktumfeld Kursanstiege ohne Unterstützung durch endogene Wachstumskräfte makroökonomischen Belastungen kaum standhalten können. Bitcoin wird in diesem Prozess wieder als hochvolatiles makroökonomisches Derivat statt als unabhängiges monetäres Netzwerk eingeordnet. Sein Bewertungsanker verlagert sich von der On-Chain-Aktivität hin zur makroökonomischen Zinskurve.
Bei der weiteren Marktbeobachtung sollte der Fokus auf einigen zentralen Faktoren liegen. Erstens sind die täglichen Nettozuflüsse und -abflüsse der Bitcoin-Spot-ETFs der direkteste Indikator für die Haltung institutioneller Anleger. Sollten die ETFs anhaltende Nettoabflüsse verzeichnen, die einen erheblichen Anteil des durchschnittlichen täglichen Handelsvolumens übersteigen, deutet dies darauf hin, dass Institutionen weiterhin eine defensive Strategie verfolgen und einer kurzfristigen Erholung die fundamentale Unterstützung fehlt. Zweitens sollten die öffentlichen Äußerungen von Vertretern der US-Notenbank sowie die Veröffentlichung makroökonomischer Daten genau verfolgt werden. Jedes unklare Signal zum Zinspfad könnte übermäßige Marktreaktionen auslösen und damit die Erwartungen an die Realzinsen beeinflussen. Darüber hinaus gilt es, große On-Chain-Transfers und die Nettozuflüsse zu Börsen im Blick zu behalten, um festzustellen, ob Panikverkäufe oder Verkäufe mit hohen Verlusten durch Großanleger stattfinden. Sollten On-Chain-Daten zeigen, dass langfristige Halter in großem Umfang Coins auf Börsen transferieren, könnte dies auf weitere Abwärtsrisiken hindeuten. Gleichzeitig sollten die geldpolitischen Entwicklungen bei den großen Zentralbanken weltweit beobachtet werden, insbesondere das Zusammenspiel zwischen dem US-Dollar-Index und der Rendite zehnjähriger US-Staatsanleihen, da der Bitcoin-Kurs deutlich negativ mit den Realzinsen korreliert. Schließlich sollten die in den Hintergrundinformationen erwähnten Narrative zur chinesischen Wirtschaft, auch wenn sie hauptsächlich den traditionellen makroökonomischen Bereich betreffen, Anlass zur Wachsamkeit geben: Befürchtungen um globale Lieferketten und Erwartungen einer Verschärfung von Handelskonflikten könnten die allgemeine Bewertungsbasis für globale Risikoanlagen beeinflussen und sich so indirekt auf den Kryptomarkt übertragen. Unter den aktuellen Bedingungen ist bei dem Versuch, aufgrund technischer Anzeichen einer überverkauften Marktlage den Tiefpunkt zu kaufen, äußerste Vorsicht geboten. Ein Wendepunkt bei der makroökonomischen Liquidität ist noch nicht in Sicht, und der Markt befindet sich weiterhin in einer frühen Phase des Risikoabbaus. Anleger sollten daher makroökonomische Variablen aufmerksam verfolgen, statt sich allein auf optimistische Erwartungen aus On-Chain-Daten zu verlassen.
Folge mir, damit du den nächsten schnellen Marktüberblick nicht verpasst.
Die globalen Märkte für Risikoanlagen durchlaufen derzeit eine heftige Phase des Deleveraging. Als zentrales Anlageobjekt mit hohem Beta hat sich die Logik der Bitcoin-Kursschwankungen deutlich verschoben. Früher hing die Preisbildung am Kryptomarkt stärker von Narrativen rund um das On-Chain-Ökosystem, technologischen Weiterentwicklungen oder marginalen Veränderungen der regulatorischen Erwartungen ab. Inzwischen ist die Entwicklung von Bitcoin tief in den Rahmen makroökonomischer Liquiditätserwartungen eingebettet und bildet die Ströme makroökonomischen Kapitals unmittelbar ab. Da der US-Dollar-Index angesichts des wechselhaften geldpolitischen Kurses der US-Notenbank auf hohem Niveau schwankt und geopolitische Unsicherheiten die Risikowahrnehmung verzerren, wird die ohnehin vergleichsweise fragile Liquiditätstiefe des Kryptomarkts rasch abgezogen. Der jüngste Fall von Bitcoin unter die Marke von 56.000 US-Dollar ist kein isolierter technischer Durchbruch nach unten, sondern das zwangsläufige Ergebnis einer Neubewertung der „Risikoprämie“ im globalen makroökonomischen Narrativ. Da es an klaren Zuflüssen zusätzlicher Mittel mangelt und die makroökonomische Unsicherheit weiter zunimmt, reagiert der Markt extrem empfindlich auf jedes negative Signal. Dadurch weist die Preisfindung die nichtlinearen Merkmale eines Kurseinbruchs auf. Diese Entwicklung zeigt, dass die Kontrolle über den Markt derzeit vollständig bei makroökonomischen Hedgefonds und trendfolgenden Algorithmen liegt. Die Stimmung von Kleinanlegern und der fundamentale Wert spielen bei der kurzfristigen Preisbildung praktisch keine Rolle mehr. Der Markt ist in eine von makroökonomischen Variablen bestimmte Phase des „De-Risking“ eingetreten.
Mit Blick auf die konkrete Marktentwicklung und die Kapitalströme durchbrach der Bitcoin-Kurs im Tagesverlauf rasch die wichtige Unterstützung bei 56.000 US-Dollar und verlor mehr als 5 %. Dieser Rückgang ist besonders ungewöhnlich, da es zuletzt weder bedeutende Protokoll-Upgrades noch positive regulatorische Impulse gab. Zugleich bilden negative Narrative über die chinesische Wirtschaft in der internationalen Öffentlichkeit – etwa die Beschwörung einer „Deflationsfalle“ oder die Dramatisierung eines „China-Schocks 2.0“ – trotz ihres vorrangigen Bezugs zur traditionellen Wirtschaft einen wichtigen Hintergrund für die weltweit sinkende Risikobereitschaft. Die darin zum Ausdruck kommenden pessimistischen Erwartungen beeinflussen indirekt die Bewertung von Vermögenswerten in verbundenen Volkswirtschaften. Noch wichtiger ist, dass Bitcoin-Spot-ETFs als wichtigster Kanal für institutionelles Kapital in den Kryptomarkt in Phasen gehäufter makroökonomischer Belastungen eine deutlich prozyklische Entwicklung zeigen. Wenn der makroökonomische Ausblick unklar ist, neigen Institutionen dazu, ETF-Anteile zurückzugeben, um Gewinne zu sichern oder ihr Risiko zu reduzieren, statt gegen den Trend nachzukaufen. Der Einfluss des geldpolitischen Kurses der US-Notenbank auf die Bitcoin-Bewertung tritt derzeit verstärkt zutage. Da die Erwartungen hinsichtlich Zeitpunkt und Umfang von Zinssenkungen immer wieder schwanken, bleiben die Realzinsen hoch. Dadurch steigen die Opportunitätskosten für das zinslose Asset Bitcoin erheblich, was die Kaufbereitschaft weiter dämpft. Diese kollektive Verhaltensänderung institutioneller Anleger verstärkt den Verkaufsdruck und beschleunigt den Kursrückgang, da es an ausreichender Nachfrage fehlt.
Der jüngste Kurseinbruch nach dem Durchbrechen der Unterstützung legt die fragile Verbindung zwischen dem Kryptomarkt und den makroökonomischen Fundamentaldaten offen und zwingt die Marktteilnehmer zugleich dazu, ihre Definition von „Risikoanlagen“ neu zu justieren. Bitcoin gilt nicht länger nur als „digitales Gold“ oder inflationsgeschütztes Asset. Unter dem doppelten Druck von Rezessionserwartungen und einer Liquiditätsverknappung machen seine starken Kursschwankungen ihn zu einer der ersten Risikoanlagen, die Institutionen aus ihren Absicherungsportfolios streichen. Der Verlust der Marke von 56.000 US-Dollar bedeutet, dass viele gehebelte Long-Positionen, die in dieser Spanne eröffnet wurden, unter Druck geraten und zwangsliquidiert werden könnten. Diese Kettenreaktion verstärkt die Abwärtsdynamik. Auf Sektorebene weisen Ethereum und andere Altcoins mit hoher Marktkapitalisierung üblicherweise ein noch höheres Beta auf und verlieren oft stärker als Bitcoin. Das spiegelt wider, dass Kapital bei einem drastischen Rückgang der Risikobereitschaft aus risikoreichen und stark schwankenden Anlagen abgezogen wird und in Bargeld oder traditionelle sichere Anlagen zurückfließt. Diese Kapitalbewegungen beruhen nicht auf einer Neubewertung der Blockchain-Technologie, sondern werden ausschließlich von der makroökonomischen Liquidität angetrieben. Zwar vertreten manche die Ansicht, der Kryptomarkt sei unabhängig; das aktuelle Ereignis zeigt jedoch, dass in einem von globalen makroökonomischen Narrativen bestimmten Marktumfeld Kursanstiege ohne Unterstützung durch endogene Wachstumskräfte makroökonomischen Belastungen kaum standhalten können. Bitcoin wird in diesem Prozess wieder als hochvolatiles makroökonomisches Derivat statt als unabhängiges monetäres Netzwerk eingeordnet. Sein Bewertungsanker verlagert sich von der On-Chain-Aktivität hin zur makroökonomischen Zinskurve.
Bei der weiteren Marktbeobachtung sollte der Fokus auf einigen zentralen Faktoren liegen. Erstens sind die täglichen Nettozuflüsse und -abflüsse der Bitcoin-Spot-ETFs der direkteste Indikator für die Haltung institutioneller Anleger. Sollten die ETFs anhaltende Nettoabflüsse verzeichnen, die einen erheblichen Anteil des durchschnittlichen täglichen Handelsvolumens übersteigen, deutet dies darauf hin, dass Institutionen weiterhin eine defensive Strategie verfolgen und einer kurzfristigen Erholung die fundamentale Unterstützung fehlt. Zweitens sollten die öffentlichen Äußerungen von Vertretern der US-Notenbank sowie die Veröffentlichung makroökonomischer Daten genau verfolgt werden. Jedes unklare Signal zum Zinspfad könnte übermäßige Marktreaktionen auslösen und damit die Erwartungen an die Realzinsen beeinflussen. Darüber hinaus gilt es, große On-Chain-Transfers und die Nettozuflüsse zu Börsen im Blick zu behalten, um festzustellen, ob Panikverkäufe oder Verkäufe mit hohen Verlusten durch Großanleger stattfinden. Sollten On-Chain-Daten zeigen, dass langfristige Halter in großem Umfang Coins auf Börsen transferieren, könnte dies auf weitere Abwärtsrisiken hindeuten. Gleichzeitig sollten die geldpolitischen Entwicklungen bei den großen Zentralbanken weltweit beobachtet werden, insbesondere das Zusammenspiel zwischen dem US-Dollar-Index und der Rendite zehnjähriger US-Staatsanleihen, da der Bitcoin-Kurs deutlich negativ mit den Realzinsen korreliert. Schließlich sollten die in den Hintergrundinformationen erwähnten Narrative zur chinesischen Wirtschaft, auch wenn sie hauptsächlich den traditionellen makroökonomischen Bereich betreffen, Anlass zur Wachsamkeit geben: Befürchtungen um globale Lieferketten und Erwartungen einer Verschärfung von Handelskonflikten könnten die allgemeine Bewertungsbasis für globale Risikoanlagen beeinflussen und sich so indirekt auf den Kryptomarkt übertragen. Unter den aktuellen Bedingungen ist bei dem Versuch, aufgrund technischer Anzeichen einer überverkauften Marktlage den Tiefpunkt zu kaufen, äußerste Vorsicht geboten. Ein Wendepunkt bei der makroökonomischen Liquidität ist noch nicht in Sicht, und der Markt befindet sich weiterhin in einer frühen Phase des Risikoabbaus. Anleger sollten daher makroökonomische Variablen aufmerksam verfolgen, statt sich allein auf optimistische Erwartungen aus On-Chain-Daten zu verlassen.
Folge mir, damit du den nächsten schnellen Marktüberblick nicht verpasst.