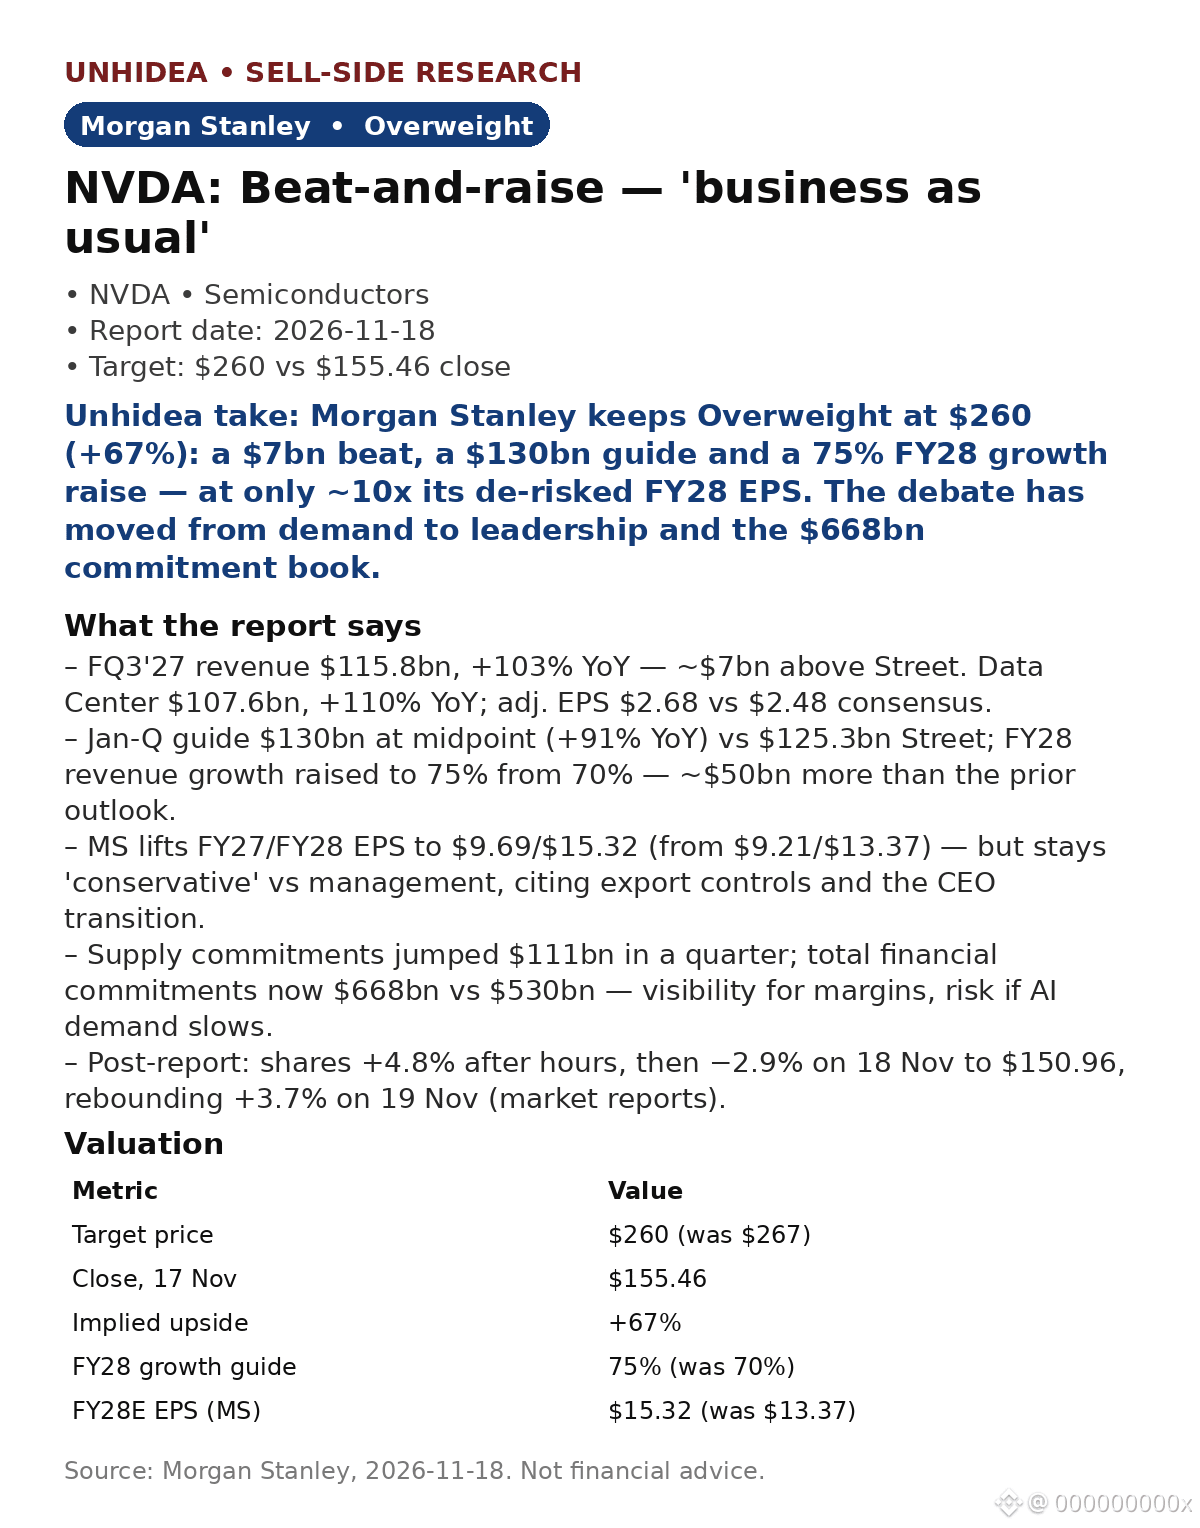
$NVDA: Morgan Stanley bezeichnet die übertroffenen Erwartungen und angehobene Prognose als „business as usual“ — Overweight, Kursziel $260, +67% gegenüber dem Schlusskurs von $155.46 am 17. Nov.
- FQ3'27: Umsatz $115.8bn, +103% im Jahresvergleich, etwa $7bn über den Analystenerwartungen. Data Center $107.6bn, +110% im Jahresvergleich. Bereinigter EPS $2.68 gegenüber Konsens von $2.48; Marge 74.9%.
- Prognose: Umsatz im Januarquartal am Mittelwert bei $130bn (+91% im Jahresvergleich) gegenüber Analystenerwartungen von $125.3bn; Wachstum für GJ28 von 70% auf 75% angehoben — etwa $50bn mehr als in der vorherigen Prognose.
- MS hebt den EPS für GJ27/GJ28 auf $9.69/$15.32 an; Kursziel von $267 auf $260 gesenkt, basierend auf einem niedrigeren Multiplikator von etwa 12x.
- Nach dem Bericht: +4.8% nachbörslich, −2.9% am 18. Nov. auf $150.96, +3.7% Erholung am 19. Nov. (Marktberichte).
Einschätzung von Unhidea: Die Anhebung der Prognose ist wichtiger als der übertroffene Konsens — ein Wachstum von 75% im GJ28 auf Basis von $424bn stützt den Ausbau der KI-Infrastruktur, selbst mitten im CEO-Wechsel.
Einschätzung von Unhidea: MS modelliert „konservativ“ mit etwa dem 10-Fachen des um Risiken bereinigten EPS für GJ28 und sieht dennoch ein Aufwärtspotenzial von +67%. Die Debatte dreht sich nicht mehr um die Nachfrage — sondern darum, ob Verpflichtungen in Höhe von $668bn ein Vermögenswert oder ein Klotz am Bein sind.
Bewertung: Overweight, $260 (etwa das 12-Fache des geschätzten EPS für CY28 von $21.04), +67% gegenüber dem Schlusskurs von $155.46 am 17. Nov.
Risiken: BIS-Exportkontrollen, Untersuchungen durch DOJ/SEC, noch kein dauerhafter CEO, höhere Zinsen.
Quelle: Morgan Stanley, 18. Nov. 2026. Keine Finanzberatung.
- FQ3'27: Umsatz $115.8bn, +103% im Jahresvergleich, etwa $7bn über den Analystenerwartungen. Data Center $107.6bn, +110% im Jahresvergleich. Bereinigter EPS $2.68 gegenüber Konsens von $2.48; Marge 74.9%.
- Prognose: Umsatz im Januarquartal am Mittelwert bei $130bn (+91% im Jahresvergleich) gegenüber Analystenerwartungen von $125.3bn; Wachstum für GJ28 von 70% auf 75% angehoben — etwa $50bn mehr als in der vorherigen Prognose.
- MS hebt den EPS für GJ27/GJ28 auf $9.69/$15.32 an; Kursziel von $267 auf $260 gesenkt, basierend auf einem niedrigeren Multiplikator von etwa 12x.
- Nach dem Bericht: +4.8% nachbörslich, −2.9% am 18. Nov. auf $150.96, +3.7% Erholung am 19. Nov. (Marktberichte).
Einschätzung von Unhidea: Die Anhebung der Prognose ist wichtiger als der übertroffene Konsens — ein Wachstum von 75% im GJ28 auf Basis von $424bn stützt den Ausbau der KI-Infrastruktur, selbst mitten im CEO-Wechsel.
Einschätzung von Unhidea: MS modelliert „konservativ“ mit etwa dem 10-Fachen des um Risiken bereinigten EPS für GJ28 und sieht dennoch ein Aufwärtspotenzial von +67%. Die Debatte dreht sich nicht mehr um die Nachfrage — sondern darum, ob Verpflichtungen in Höhe von $668bn ein Vermögenswert oder ein Klotz am Bein sind.
Bewertung: Overweight, $260 (etwa das 12-Fache des geschätzten EPS für CY28 von $21.04), +67% gegenüber dem Schlusskurs von $155.46 am 17. Nov.
Risiken: BIS-Exportkontrollen, Untersuchungen durch DOJ/SEC, noch kein dauerhafter CEO, höhere Zinsen.
Quelle: Morgan Stanley, 18. Nov. 2026. Keine Finanzberatung.