Ist Anthropics Bewertung von etwa 1,5 Billionen US-Dollar gerechtfertigt – oder ist die KI-Euphorie auf ihrem Höhepunkt? 🤖📉
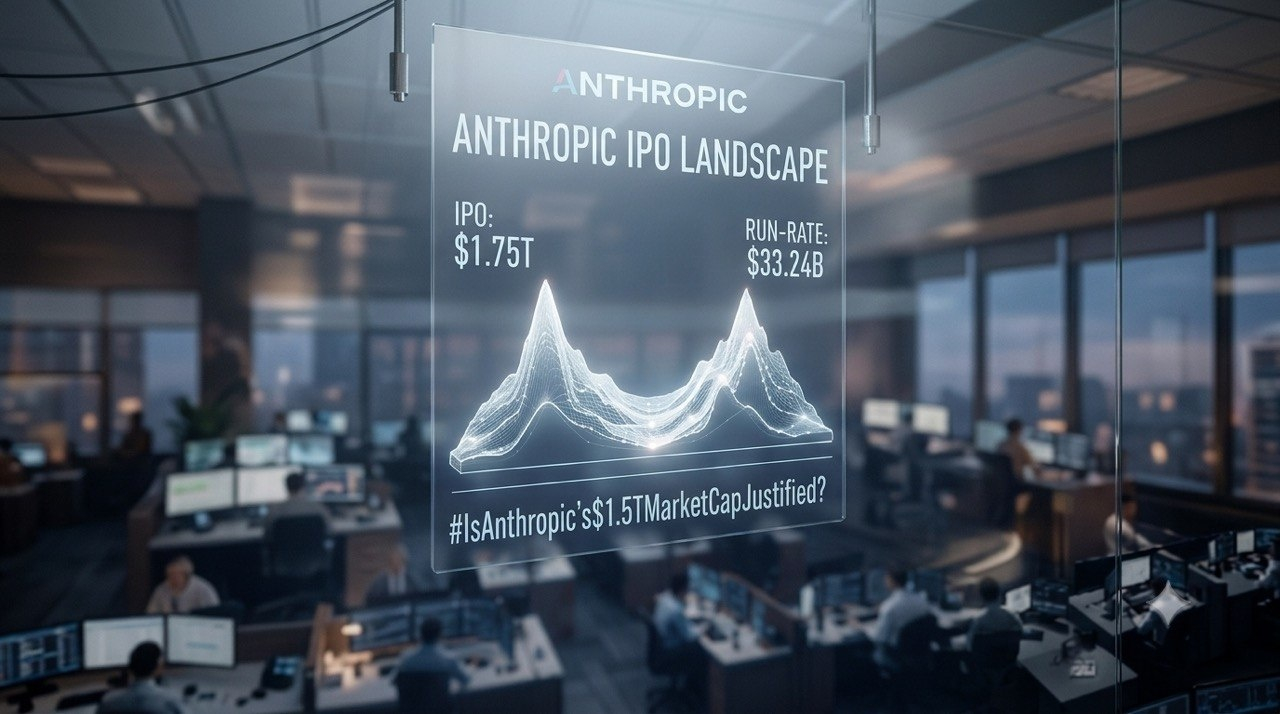
Anthropic $ANTB hat gerade den größten Börsengang der Geschichte hingelegt und 81,3 Milliarden US-Dollar zu 83 US-Dollar je Aktie aufgenommen (was einer vollständig verwässerten Bewertung von etwa 1,5 Billionen US-Dollar entspricht). Am Ende des ersten Handelstags lag der Kurs bei knapp 97 US-Dollar (entspricht einer einfachen Marktkapitalisierung von etwa 1,3 Billionen US-Dollar bzw. einer vollständig verwässerten Bewertung von 1,75 Billionen US-Dollar).
The Guardian
Für KI-Token, Rechenleistung und Technologiemärkte setzt das den ultimativen Bewertungsmaßstab. Hier ist die tatsächliche Aufschlüsselung hinter den Zahlen aus dem S-1-Bericht:
🟢 Das Bullen-Szenario (Hyperwachstum in gigantischem Maßstab)• Explosive Umsätze: 33,24 Milliarden US-Dollar in den ersten neun Monaten des Jahres 2026 (gegenüber 4,59 Milliarden US-Dollar im gesamten Jahr 2025), mit einem annualisierten Umsatz von über 80 Milliarden US-Dollar. • Starke Kundenbindung im Unternehmensbereich: Angetrieben von B2B-Workflows und Claude Code statt von wechselhafter Begeisterung der Verbraucher – ein Zeichen für eine massive Nettoumsatzbindung.• Reale Cashflows: Rechnet man die nicht zahlungswirksame Rechnungslegungsbelastung von 94,3 Milliarden US-Dollar durch die Neubewertung wandelbarer Schuldverschreibungen heraus (die den ausgewiesenen Nettoverlust für die ersten neun Monate auf 104 Milliarden US-Dollar aufgebläht hat), erwirtschaftete das Kerngeschäft bereits im ersten Halbjahr 2026 einen positiven operativen Cashflow.
TMGM+ 1
🔴 Das Bären-Szenario (Fixkosten und Unternehmensführung)• Etwa 900,9 Milliarden US-Dollar an künftigen Verpflichtungen: Anthropic hat sich zu künftigen Ausgaben von rund 900,9 Milliarden US-Dollar für Rechenleistung und Cloud-Dienste verpflichtet. Sollte sich das Wachstum der KI-Umsätze verlangsamen, wirken diese festen Zahlungsverpflichtungen wie eine hohe Verschuldung und drücken die Margen. • Im Dilemma mit den Partnern: Das Unternehmen ist bei Cloud-Vertrieb und Rechenleistung auf Google, Amazon und Microsoft angewiesen und konkurriert gleichzeitig direkt mit ihnen. • Keine Stimmrechte: Öffentliche Käufer der Klasse-A-Aktien haben kein wirkliches Mitspracherecht – die Mitgründer halten zusammen mit einem langfristigen Treuhandfonds 50,1 % der Stimmrechte. • Auf Perfektion ausgepreist: Bei etwa 1,5 bis 1,75 Billionen US-Dollar bleibt praktisch keine Sicherheitsmarge.
INDmoney
Fazit für Trader: Anthropic wächst schneller als jedes Softwareunternehmen der Geschichte, aber bei über 1,5 Billionen US-Dollar preist der Markt bereits ein nahezu monopolistisches Ergebnis ein.
Seid ihr optimistisch, dass die KI-Bewertungen von hier aus standhalten, oder ist dies der klassische Moment, bei dem man bei KI-Anlagen „das Gerücht kauft und die Nachricht verkauft“? Schreibt eure Einschätzung unten in die Kommentare 👇
#Anthropic #MarketAnalysis #Macro
$ANTB
#IsAnthropic15TMarketCapJustified
Anthropic $ANTB hat gerade den größten Börsengang der Geschichte hingelegt und 81,3 Milliarden US-Dollar zu 83 US-Dollar je Aktie aufgenommen (was einer vollständig verwässerten Bewertung von etwa 1,5 Billionen US-Dollar entspricht). Am Ende des ersten Handelstags lag der Kurs bei knapp 97 US-Dollar (entspricht einer einfachen Marktkapitalisierung von etwa 1,3 Billionen US-Dollar bzw. einer vollständig verwässerten Bewertung von 1,75 Billionen US-Dollar).
The Guardian
Für KI-Token, Rechenleistung und Technologiemärkte setzt das den ultimativen Bewertungsmaßstab. Hier ist die tatsächliche Aufschlüsselung hinter den Zahlen aus dem S-1-Bericht:
🟢 Das Bullen-Szenario (Hyperwachstum in gigantischem Maßstab)• Explosive Umsätze: 33,24 Milliarden US-Dollar in den ersten neun Monaten des Jahres 2026 (gegenüber 4,59 Milliarden US-Dollar im gesamten Jahr 2025), mit einem annualisierten Umsatz von über 80 Milliarden US-Dollar. • Starke Kundenbindung im Unternehmensbereich: Angetrieben von B2B-Workflows und Claude Code statt von wechselhafter Begeisterung der Verbraucher – ein Zeichen für eine massive Nettoumsatzbindung.• Reale Cashflows: Rechnet man die nicht zahlungswirksame Rechnungslegungsbelastung von 94,3 Milliarden US-Dollar durch die Neubewertung wandelbarer Schuldverschreibungen heraus (die den ausgewiesenen Nettoverlust für die ersten neun Monate auf 104 Milliarden US-Dollar aufgebläht hat), erwirtschaftete das Kerngeschäft bereits im ersten Halbjahr 2026 einen positiven operativen Cashflow.
TMGM+ 1
🔴 Das Bären-Szenario (Fixkosten und Unternehmensführung)• Etwa 900,9 Milliarden US-Dollar an künftigen Verpflichtungen: Anthropic hat sich zu künftigen Ausgaben von rund 900,9 Milliarden US-Dollar für Rechenleistung und Cloud-Dienste verpflichtet. Sollte sich das Wachstum der KI-Umsätze verlangsamen, wirken diese festen Zahlungsverpflichtungen wie eine hohe Verschuldung und drücken die Margen. • Im Dilemma mit den Partnern: Das Unternehmen ist bei Cloud-Vertrieb und Rechenleistung auf Google, Amazon und Microsoft angewiesen und konkurriert gleichzeitig direkt mit ihnen. • Keine Stimmrechte: Öffentliche Käufer der Klasse-A-Aktien haben kein wirkliches Mitspracherecht – die Mitgründer halten zusammen mit einem langfristigen Treuhandfonds 50,1 % der Stimmrechte. • Auf Perfektion ausgepreist: Bei etwa 1,5 bis 1,75 Billionen US-Dollar bleibt praktisch keine Sicherheitsmarge.
INDmoney
Fazit für Trader: Anthropic wächst schneller als jedes Softwareunternehmen der Geschichte, aber bei über 1,5 Billionen US-Dollar preist der Markt bereits ein nahezu monopolistisches Ergebnis ein.
Seid ihr optimistisch, dass die KI-Bewertungen von hier aus standhalten, oder ist dies der klassische Moment, bei dem man bei KI-Anlagen „das Gerücht kauft und die Nachricht verkauft“? Schreibt eure Einschätzung unten in die Kommentare 👇
#Anthropic #MarketAnalysis #Macro
$ANTB
#IsAnthropic15TMarketCapJustified