Pool-Rennen, Tag 1.
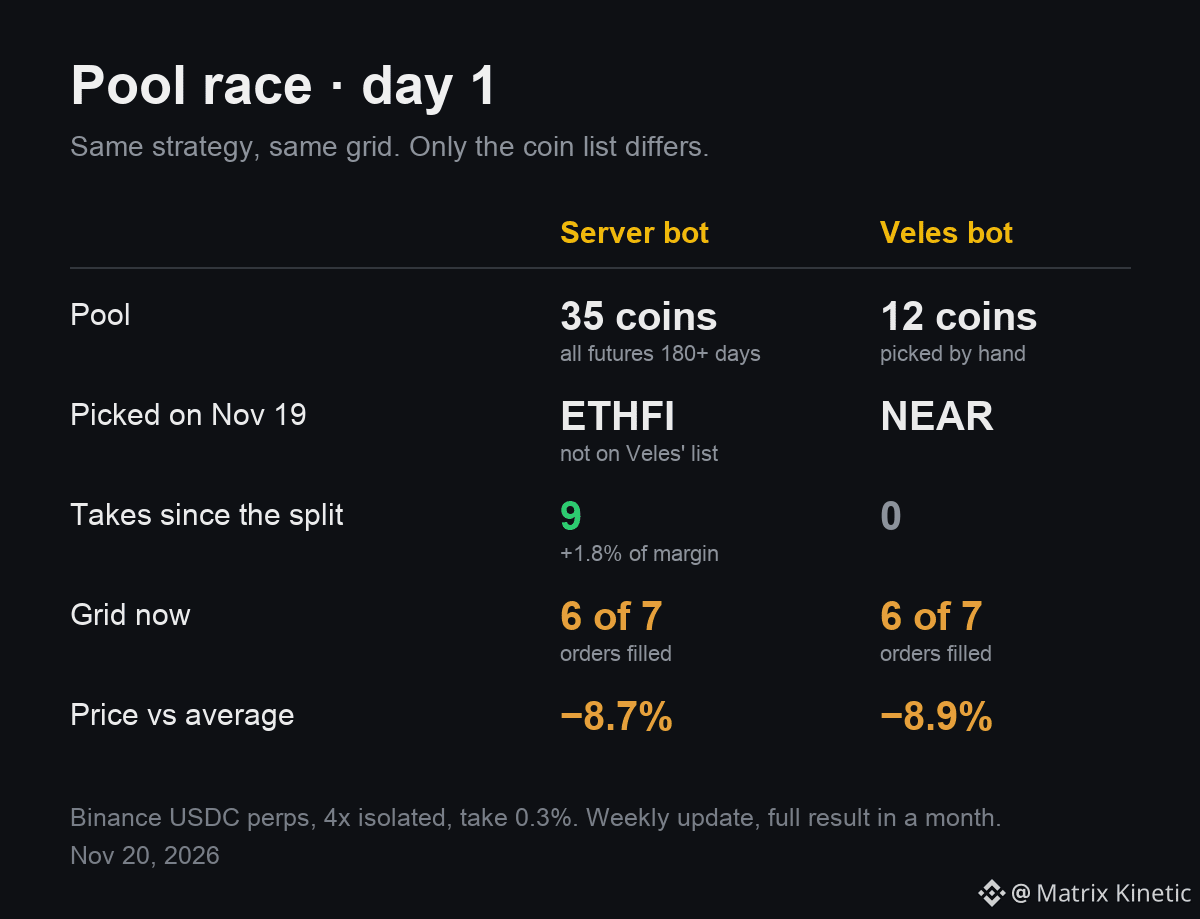
Zwei Bots, eine Strategie. Dasselbe Grid, dieselbe Einstiegsregel: die volatilste Coin mit einer steigenden HMA. Ein Unterschied: die Liste, aus der sie auswählen. •
Server-Bot: 35 Binance-USDC-Perpetuals, alle Coins mit Futures, die es seit mehr als 180 Tagen gibt
• Veles-Bot: 12 Coins, die ich von Hand ausgewählt habe
Drei Tage lang saßen beide in $ZEC, also gab es nichts zu vergleichen. Am 19. Nov. schlossen sie ihre ZEC-Trades und gingen getrennte Wege: • Veles stieg bei $NEAR ein, dem besten Coin seiner 12
• Der Server-Bot stieg bei $ETHFI ein, der überhaupt nicht auf Vel es' Liste steht
In den ersten 30 Minuten: 3 Trades bei ETHFI, 0 bei NEAR.
Einen Tag später liegen beide im Minus. Veles: keine Trades bei NEAR, 6 von 7 Orders ausgeführt, −9 % gegenüber dem Durchschnitt. Server-Bot: 9 Trades bei ETHFI, etwa +2 % der Margin, dann erwischte ihn der Rückgang ebenfalls. Auch hier wurden 6 von 7 Orders ausgeführt, −9 % gegenüber dem Durchschnitt.
Das sagt noch nichts aus. Mein Backtest zeigt, dass der größere Pool beim Risiko besser abschneiden sollte, nicht beim Ertrag: weniger und kürzere Lock-ins bei vollständig gefülltem Grid. Das zeigt sich über Wochen, nicht Stunden.
Also: jede Woche ein kurzes Update, in einem Monat das vollständige Ergebnis.
Welcher Pool gewinnt?
$NEAR $ETHFI #DCA #trading
Zwei Bots, eine Strategie. Dasselbe Grid, dieselbe Einstiegsregel: die volatilste Coin mit einer steigenden HMA. Ein Unterschied: die Liste, aus der sie auswählen. •
Server-Bot: 35 Binance-USDC-Perpetuals, alle Coins mit Futures, die es seit mehr als 180 Tagen gibt
• Veles-Bot: 12 Coins, die ich von Hand ausgewählt habe
Drei Tage lang saßen beide in $ZEC, also gab es nichts zu vergleichen. Am 19. Nov. schlossen sie ihre ZEC-Trades und gingen getrennte Wege: • Veles stieg bei $NEAR ein, dem besten Coin seiner 12
• Der Server-Bot stieg bei $ETHFI ein, der überhaupt nicht auf Vel es' Liste steht
In den ersten 30 Minuten: 3 Trades bei ETHFI, 0 bei NEAR.
Einen Tag später liegen beide im Minus. Veles: keine Trades bei NEAR, 6 von 7 Orders ausgeführt, −9 % gegenüber dem Durchschnitt. Server-Bot: 9 Trades bei ETHFI, etwa +2 % der Margin, dann erwischte ihn der Rückgang ebenfalls. Auch hier wurden 6 von 7 Orders ausgeführt, −9 % gegenüber dem Durchschnitt.
Das sagt noch nichts aus. Mein Backtest zeigt, dass der größere Pool beim Risiko besser abschneiden sollte, nicht beim Ertrag: weniger und kürzere Lock-ins bei vollständig gefülltem Grid. Das zeigt sich über Wochen, nicht Stunden.
Also: jede Woche ein kurzes Update, in einem Monat das vollständige Ergebnis.
Welcher Pool gewinnt?
$NEAR $ETHFI #DCA #trading
12 hand-picked
35 by rule
No difference
6 Tage(n) übrig